El rally histórico del bitcoin: el Bitcoin suma 14.775 dólares (+23,5%) en una semana; récord de entradas en los ETF

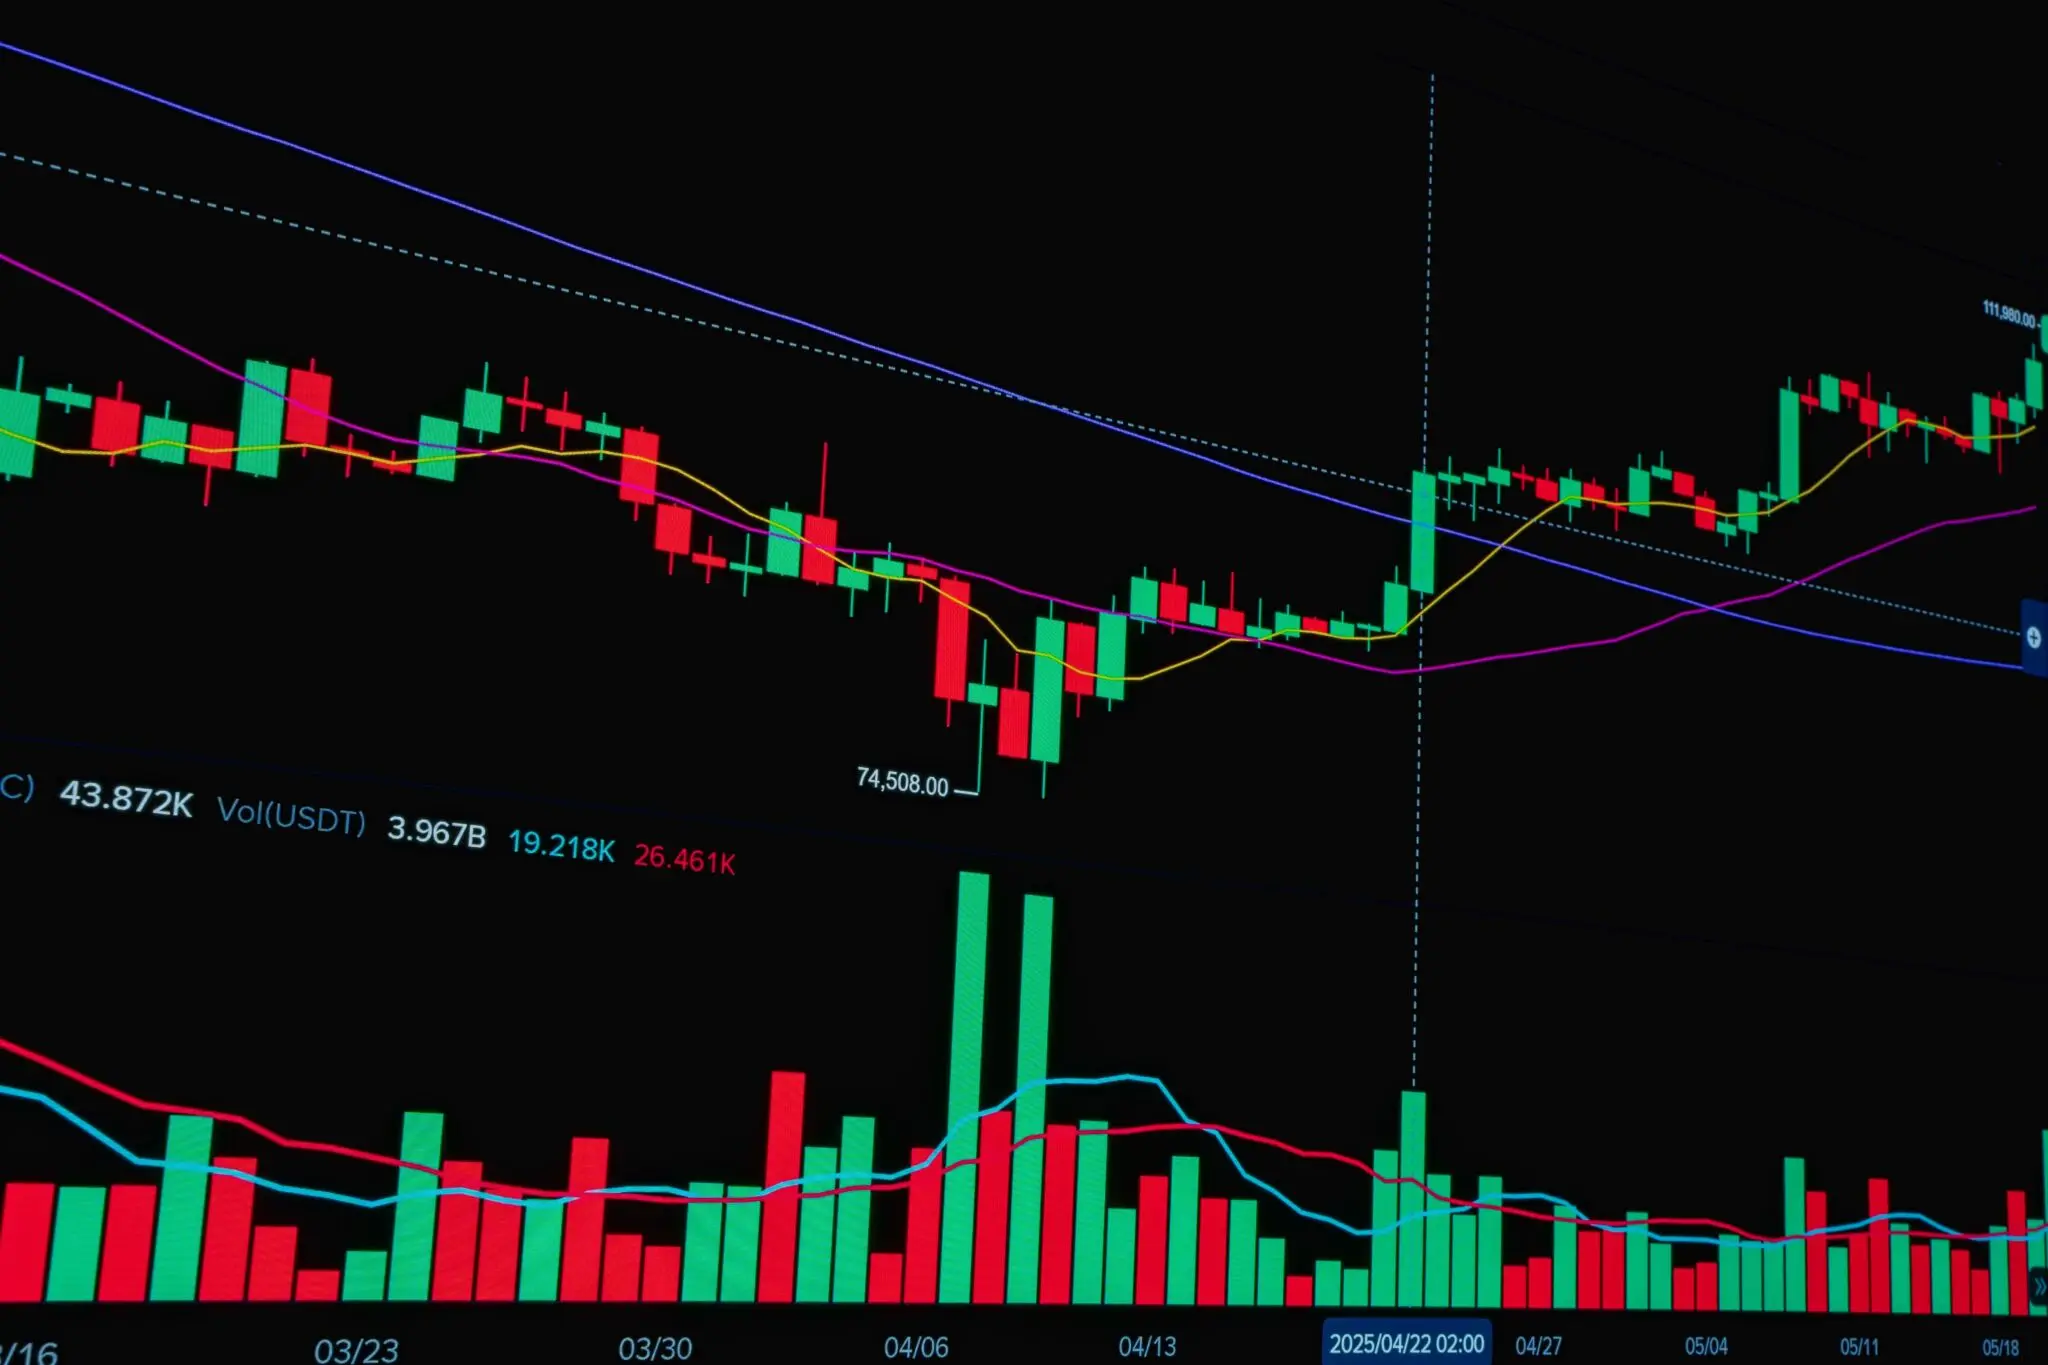
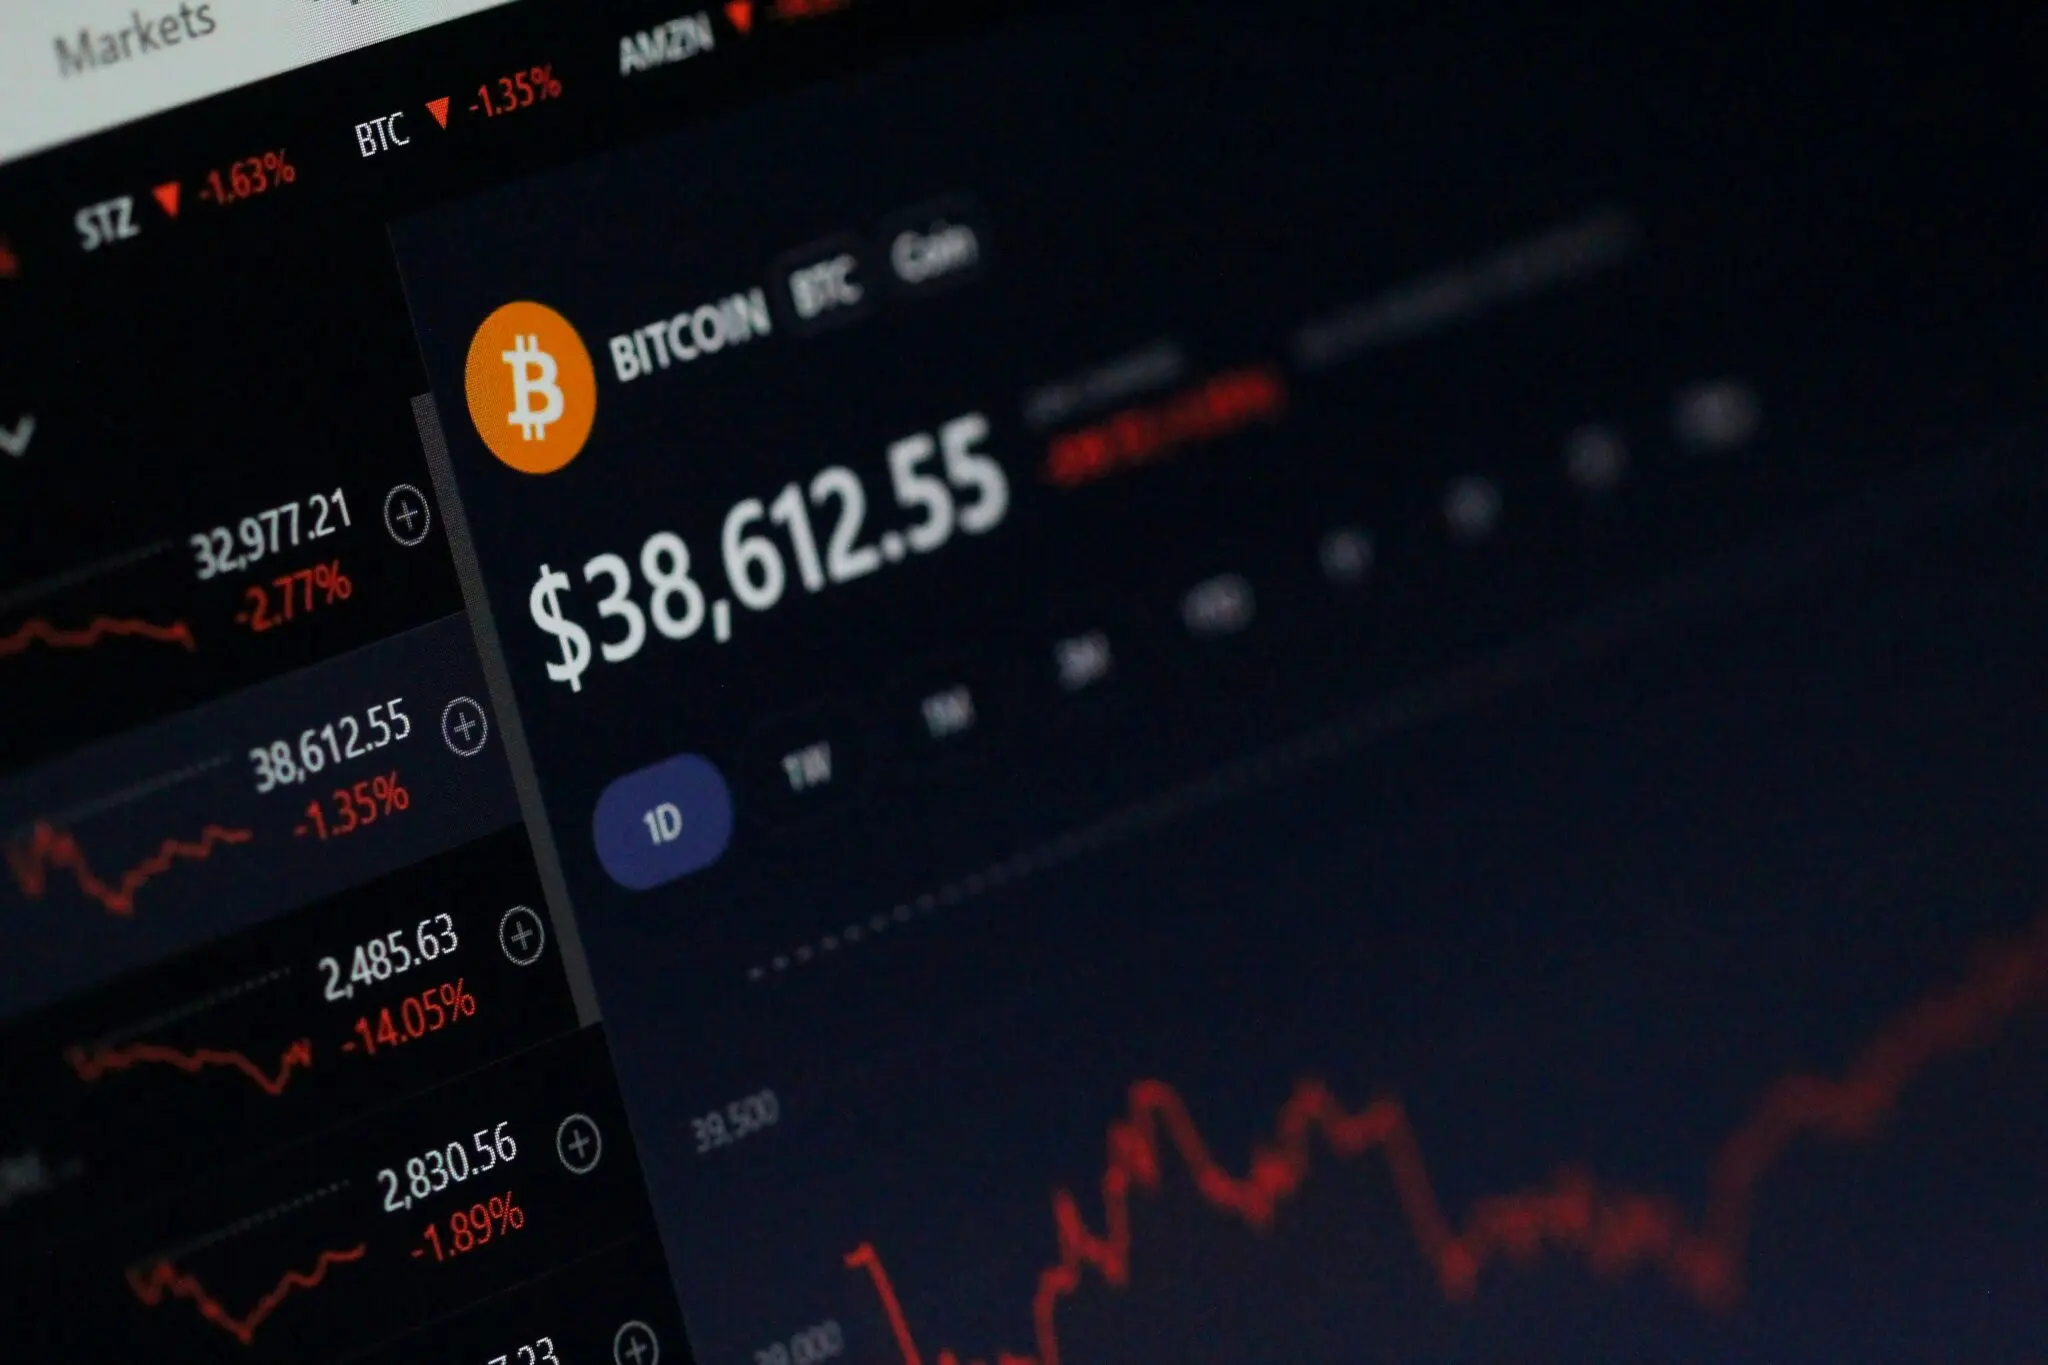
Bitcoin acaba de cerrar la mayor semana alcista de su historia en dólares: una subida de 14.775 dólares, un 23,5%, que deja el precio en 77.593 dólares. El dato, recopilado por Galaxy Research, confirma un regreso de la demanda institucional que no se veía desde octubre de 2025.

Qué ha impulsado la mayor semana alcista de Bitcoin

El movimiento no fue solo una cuestión de precio. La misma firma de análisis señala que las entradas semanales a los ETF spot de bitcoin, los fondos cotizados que compran bitcoin directamente, fueron las más altas desde octubre de 2025. Agosto apunta a cerrar como el mes de mayor entrada neta mensual desde el último máximo histórico, lo que daría la vuelta a meses de salidas que habían convertido a estos fondos en vendedores netos durante 2026.

A ese giro se sumó un short squeeze, el fenómeno por el que quienes apostaban contra la criptomoneda se ven obligados a cerrar sus posiciones y aceleran la subida. Según datos recogidos por CNBC, se liquidaron alrededor de 2.700 millones de dólares en posiciones cortas esa semana.

El sentimiento del mercado acompañó: el Índice de Miedo y Codicia subió a 74 el 25 de agosto, su nivel más alto desde octubre de 2025. Fue el cambio más rápido hacia terreno alcista en un año, según Galaxy Research.

Los analistas de Galaxy Research relacionan el repunte con dos catalizadores concretos. El Tesoro de Estados Unidos anunció que duplicará sus operaciones de recompra de bonos a largo plazo, una herramienta para aliviar la presión sobre los rendimientos de la deuda. Y el presidente Trump pidió al Congreso aprobar la CLARITY Act, una ley federal para clasificar los criptoactivos como valores bursátiles o commodities (materias primas).

La promesa de reglas más claras para el sector cripto reduce, al menos sobre el papel, una de las incertidumbres que más pesaba sobre los inversores institucionales. En paralelo, la intervención del Tesoro abarata el atractivo de la renta fija y devuelve liquidez al mercado de riesgo. Así, de golpe.

El rally más grande en dólares de la historia de Bitcoin no nace del comercio minorista: nace de una combinación de política económica, regulación y liquidez forzada.

El efecto ETF y la posición de los inversores

Pese al repunte, los datos de Galaxy Research muestran que los holders (los inversores que mantienen posiciones en los fondos) siguen en pérdidas. Su precio medio de compra ronda los 84.029 dólares, mientras que el precio al contado se movía en torno a 78.955 dólares. Es una distancia de aproximadamente el 6% que explica por qué muchos inversores aún no pueden celebrar.

La clave para que el movimiento tenga continuidad se juega en septiembre. Si las entradas de los ETF siguen al ritmo de las últimas sesiones, el precio tendrá margen para sostener estos niveles. Si el short squeeze se agota, la corrección podría devolver parte de lo ganado.

Conviene recordar que el cierre semanal al alza del 23,5% ocupa el puesto 41 entre las mayores subidas porcentuales desde 2010, según Galaxy Research. Es el mejor desde marzo de 2023, pero no el más extremo si se mide en porcentaje. Lo que convierte a este rally en histórico es su tamaño absoluto: ganar 14.775 dólares en siete días nunca había ocurrido.

El precio incluso llegó a cotizar por encima de los 80.000 dólares el jueves, un movimiento que alimenta las comparaciones con otros ciclos. La diferencia es el volumen institucional: en 2020 el rally nació del inversor minorista encerrado en casa; esta vez son los fondos cotizados los que imponen el ritmo.

Lo que confirma el rally y lo que deja sin resolver

Este movimiento confirma algo que ya se intuía desde la aprobación de los ETF al contado en 2024: el precio de la criptomoneda depende cada vez más de la liquidez institucional y de las decisiones políticas de Washington. La caída de la renta fija, unida a la posibilidad de un marco regulatorio federal, devuelve a las gestoras la confianza que habían perdido durante los meses de salidas. No obstante, conviene no confundir ganas con margen.

El mercado sigue concentrado. Una buena parte de la subida se explica por el cierre forzado de posiciones bajistas, no por una avalancha limpia de compradores convencidos. Los cortos que capitulan impulsan el precio al alza hoy, pero no garantizan que mañana haya soporte real. Esa es la contradicción que el inversor debe vigilar.

Con el cierre de agosto a la vista, la gran pregunta ya no es si el rally fue real. Lo fue, con cifras rotundas. La pregunta es si el inversor institucional seguirá comprando cuando la renta fija vuelva a ofrecer alternativa y la CLARITY Act enfrente su trámite en el Congreso. Dejémoslo en un ya veremos.

De momento, el dato objetivo es este: nunca en la historia de Bitcoin una semana había sumado tantos dólares. El resto es gestión de expectativas.
España triplica sus empresas de IA y gana 5 horas a la semana

España triplica su número de empresas especializadas en inteligencia artificial y gana hasta cinco horas de trabajo a la semana. Dos cifras que conviene leer juntas.

Un salto que ya se nota en la jornada

El dato lo publica The Objective y tiene una lectura directa para cualquier gestor: el tejido de empresas de IA en España se ha multiplicado por tres, y quienes ya integran estas herramientas recuperan hasta cinco horas semanales de trabajo. No es un ahorro residual, pero tampoco un cheque en blanco.

La productividad no se reparte igual en todos los sectores. Las compañías con procesos digitalizados previos son las que logran convertir la IA en tiempo útil; en organizaciones con herramientas heredadas, la ganancia suele quedarse en pruebas piloto. Eso explica que el salto del ecosistema no se traduzca de forma automática en una ventaja generalizada.

Lo relevante es que el número de empresas especializadas ya no crece a cuentagotas. España ha dejado de ser un mercado periférico en inteligencia artificial, al menos en densidad de proyectos. La duda es si ese crecimiento llega con suficiente base industrial.

La nube, el eslabón que frena

La nube es la base de una infraestructura sólida, pero el 80% de las empresas no extrae todo su valor, según los datos que recoge The Objective. Esa madurez incompleta compite contra la promesa de la IA: no se puede entrenar, desplegar y escalar un modelo si el dato vive en silos y la infraestructura no acompaña.

La llamada inmadurez en la nube de las empresas españolas pone en riesgo parte del avance. No es un problema exclusivo de España, pero aquí se nota en la diferencia entre implantar un asistente y reorganizar el trabajo alrededor de él. Son dos niveles distintos.

Ganar cinco horas a la semana no convierte a una empresa en avanzada si el dato depende de una nube que todavía no despega.

Conviene separar el titular del matiz: triplicar empresas de IA es una señal de vitalidad; ganar cinco horas semanales es una foto de productividad. El puente entre ambas depende de una capa menos visible.

Análisis: la productividad no es solo software

La historia de la productividad española tiene una constante: los saltos se anuncian con euforia y aterrizan con más lentitud de la prevista. Ocurrió con la digitalización de la pyme y vuelve a asomar ahora con la inteligencia artificial. La diferencia es que esta vez el tiempo liberado se mide en horas, no en promesas.

Creo que el dato de las cinco horas semanales debería leerse más como un umbral mínimo que como un techo. Las empresas que ya trabajan con IA bien integrada liberan capacidad administrativa, de atención al cliente y de análisis. Las que solo compran licencias no liberan nada. El tejido productivo no cambia por acumular proveedores, sino por cómo se reorganizan los flujos de trabajo.

El riesgo está en confundir el censo de empresas de IA con la madurez del mercado. España puede triplicar compañías y, a la vez, quedarse corta en adopción real si la nube y los datos no se sanean. No es una contradicción: es un embudo.

Hay un matiz que conviene no pasar por alto. La nube no es solo un gasto tecnológico; es la capa que permite convertir los modelos de IA en procesos estables. Si las pymes no alcanzan una madurez mínima, el beneficio de las cinco horas se concentrará en sectores ya digitalizados y ampliará la brecha productiva con el resto.

Tampoco hay que idealizar la productividad como una variable automática. Ganar cinco horas no es lo mismo que reutilizarlas bien; si el tiempo liberado se devuelve en reuniones o en tareas de bajo valor, el efecto se diluye.

Habrá que observar los próximos ejercicios con una métrica menos amable: cuántas de esas empresas escalan, contratan fuera de las rondas de financiación y logran contratos recurrentes. El titular de hoy sirve para abrir la conversación; la foto de dentro de dos años dirá si el salto era estructural o solo censal.

Yahoo Finance apunta a una acción del Ibex 35 con un potencial alcista del 28%

0

Alphavalue otorga a Puig Brands, valor del Ibex 35, un potencial alcista del 28% con precio objetivo de 22,90 euros.

La tesis de Alphavalue: fragancias, nicho y Asia

La firma gala inició la cobertura de la compañía en diciembre de 2024 y desde entonces ha mantenido una visión optimista. El argumento no ha cambiado sustancialmente: una exposición inusualmente alta al sector de las fragancias, una cartera complementaria de marcas de prestigio, nicho, y una dependencia limitada del mercado chino de la belleza.

En su último informe, los analistas de Alphavalue reconocen que ‘el superciclo de las fragancias ha comenzado a desacelerarse’. Sin embargo, sostienen que Puig sigue ganando cuota de mercado y que sus marcas de nicho se mantienen más sólidas que el mercado general de fragancias. Añaden que Charlotte Tilbury se está consolidando como un segundo motor de crecimiento creíble. La cartera de Puig integra marcas como Paco Rabanne, Carolina Herrera y Charlotte Tilbury.

La tesis actual de la casa de análisis se apoya en la capacidad del grupo para convertir su potencial geográfico y de nicho en un crecimiento sostenible de un dígito medio. Según el informe, la valoración actual ofrece un equilibrio favorable entre la visibilidad limitada de las ganancias a corto plazo y las oportunidades estructurales de crecimiento.

El componente asiático es clave en el análisis. Alphavalue apunta que Puig está ‘significativamente infrarrepresentado en Asia’ y que la recuperación gradual del mercado de la belleza en la región puede actuar como catalizador adicional. A la espera de que el consumo repunte, la diversificación de marca aporta una base de ingresos más estable.

El rebote no ha borrado el descuento real: Puig cotiza un 35% por debajo de máximos y ese es el punto de partida.

El recorrido de Puig en el parqué: del debut al rebote

Puig Brands tocó el parqué en mayo de 2024 a un precio de 24,50 euros por acción y apenas dos meses después, el 22 de julio, se incorporó al Ibex 35. Los registros de la CNMV confirman una primera etapa de euforia seguida de una corrección profunda.

El máximo histórico llegó en junio de 2024, con una cotización de 27,78 euros. Desde ese nivel, el valor sufrió un ajuste que le llevó a registrar mínimos de 13,11 euros en octubre de 2025. La caída desde máximos hizo mella en la confianza del consenso y elevó las dudas sobre la valoración de salida a bolsa.

El rebote posterior ha sido significativo. Las acciones acumulan una subida del 36,8% desde aquellos mínimos y ganan un 20,6% en lo que va de 2026, frente al 15,5% que avanza el Ibex 35 en el mismo período. Pese a ello, la cotización aún se sitúa un 26,7% por debajo del precio de debut y un 35,4% por debajo de los máximos históricos.

Con la acción en el entorno de los 17,90 euros, el precio objetivo de Alphavalue de 22,90 euros supone un potencial alcista del 28%. Un recorrido relevante para una compañía que ha mostrado una elevada sensibilidad al sentimiento del mercado.

Análisis Merca2: una apuesta coherente con riesgos evidentes

La recomendación de Alphavalue se apoya en variables estructurales reales: la exposición a fragancias, el escaso apalancamiento al ciclo chino y una cartera diversificada. No es una tesis construida sobre un único producto ni sobre un año concreto. Eso la hace defendible desde un punto de vista industrial.

Sin embargo, hay un elemento que la propia firma admite: la desaceleración del superciclo de fragancias. Ese es el punto ciego de cualquier valoración optimista. Desde la salida a bolsa, Puig no ha conseguido sostener la confianza del mercado en los múltiplos que inicialmente se le asignaron. El descuento del 35% frente a máximos no es una anomalía pasajera: refleja la prima que el inversor exige a una compañía con poca visibilidad de beneficios a corto plazo.

A mi juicio, el contraste con el selectivo es revelador. Mientras el Ibex 35 avanza un 15,5% en 2026, Puig gana un 20,6%, lo que indica que el mercado ya está descontando parte de ese deterioro. La mejora de la narrativa comienza a recoger apoyos, pero la sostenibilidad del rebote dependerá de que los resultados acompañen a la historia.

Los próximos catalizadores son claros: la presentación de resultados del tercer trimestre, prevista para octubre, y la evolución del consumo de lujo en Asia. El riesgo es que una recaída en China o una competencia más agresiva en fragancias premium diluyan la tesis de crecimiento de un dígito medio. La infrarrepresentación en Asia es una oportunidad si el consumo se recupera, pero también una limitación estructural si no se traduce en ingresos sostenibles.

En cualquier caso, el informe de Alphavalue introduce una referencia concreta de valoración en un valor que llevaba tiempo sin una tesis compradora clara por parte de casas de análisis independientes. Para el inversor minorista, el precio objetivo de 22,90 euros ofrece una horquilla de seguimiento útil en los próximos trimestres.

Veredicto Merca2

Cotización al cierre o apertura: La acción de Puig Brands ronda los 17,90 euros por acción, con un potencial del 28% hasta el precio objetivo de 22,90 euros. El valor gana un 20,6% en 2026, cinco puntos más que el Ibex 35.

Clave técnica: Puig se mantiene claramente por encima de los 13,11 euros de octubre de 2025, pero debe defender la base de los 17,50 euros para conservar la estructura de rebote. La superación de 18,00 euros confirmaría la continuidad del movimiento alcista.

Apunte macro: El Ibex 35 avanza un 15,5% en 2026 y Puig gana un 20,6%, un diferencial de cinco puntos que refleja el interés del mercado por el consumo europeo. El sector de belleza sigue condicionado por la evolución del gasto en Asia y por la política monetaria del BCE.

Tu puedes Medir la capacidad intrínseca en el envejecimiento: fuerza, movilidad y memoria, métricas accionables para rendir mejor

Envejecer no significa rendir igual para todo el mundo. Dos personas de la misma edad pueden presentar diferencias importantes en fuerza, movilidad, memoria o energía. La capacidad intrínseca mide precisamente esas diferencias para actuar antes de que limiten tu autonomía.

Qué mide la capacidad intrínseca según la OMS

La Organización Mundial de la Salud entiende la capacidad intrínseca como el conjunto de capacidades físicas y mentales de una persona en un momento concreto. En lugar de centrarse solo en lo que falla, este enfoque observa qué capacidades se conservan y cómo evolucionan con los años.

No existe una única prueba ni una cifra cerrada que defina la capacidad intrínseca. La valoración reúne cinco dimensiones relacionadas con el funcionamiento del organismo: locomoción, cognición, sensorial, estado psicológico y vitalidad.

  • Locomoción: fuerza muscular, equilibrio, movilidad y velocidad al caminar.
  • Cognición: memoria, atención y orientación.
  • Sensorial: visión y audición.
  • Estado psicológico: ánimo y sensación de bienestar.
  • Vitalidad: energía disponible y capacidad de recuperarse tras un esfuerzo.

El valor de este enfoque está en observar la evolución. Alguien puede seguir siendo independiente y no notar ninguna limitación evidente, pero empezar a caminar algo más despacio, perder fuerza o tener más dificultad para recordar ciertas cosas.

Esos cambios parecen pequeños por separado, pero su evolución ofrece información útil sobre el proceso de envejecimiento. Permiten identificar de forma temprana a quién le conviene reforzar su reserva física y mental antes de que la autonomía se resienta.

Lo interesante es que muchas de estas áreas responden a los hábitos. La actividad física, la alimentación, el sueño, la seguridad ante caídas, el cuidado de la visión y la audición, la vida social y una buena gestión del estilo de vida ayudan a preservar la autonomía durante más tiempo.

El reto de la longevidad no es solo sumar años, sino mantener la fuerza, la movilidad y la claridad mental que hacen que esos años merezcan la pena.

Cómo medir tu capacidad intrínseca en casa sin complicaciones

La medición no requiere un laboratorio. Basta con registrar tres o cuatro indicadores funcionales cada semana o cada mes: velocidad al andar, fuerza de piernas, fuerza de agarre y una prueba sencilla de memoria. La regularidad importa más que la precisión absoluta.

envejecer con fuerza

📊 La pauta en cifras

  • Velocidad de marcha: anota cuánto tardas en recorrer 10 metros a ritmo normal. Pasar de caminar rápido a hacerlo más lento en meses es una señal de pérdida de reserva.
  • Fuerza de piernas: mide cuántas veces puedes levantarte de una silla en 30 segundos sin usar las manos, un indicador básico de autonomía funcional.
  • Fuerza de agarre: utiliza un dinamómetro casero o aproxima con una pinza resistente; la fuerza de mano correlaciona con la capacidad funcional general.
  • Memoria y atención: recuerda tres palabras después de un minuto o haz una tarea de atención breve; la tendencia importa más que un resultado aislado.

Estos marcadores no pretenden sustituir una evaluación profesional: son una versión doméstica de los indicadores que ya utilizan programas de envejecimiento activo. El objetivo es detectar tendencias y ajustar el entrenamiento antes de que la pérdida de reservas sea evidente.

La tendencia vale más que un número aislado.

Importa lo que puedes hacer.

El proyecto INTEGRA-CAM, impulsado en la Comunidad de Madrid, planteó monitorizar desde el domicilio la capacidad intrínseca de personas mayores con herramientas tecnológicas. De este modo se convierte la medición en un hábito y no en un examen puntual.

Lo que la capacidad intrínseca no te dice (y lo que sí vale oro)

La capacidad intrínseca no determina la edad biológica exacta ni predice cuántos años vivirás. Tampoco sustituye la valoración de un profesional cualificado. Su utilidad es otra: ofrecer una visión más completa de cómo está funcionando tu organismo y detectar señales de pérdida de reserva antes de que se traduzcan en menos autonomía.

El precedente es sólido. La OMS lleva más de una década impulsando el envejecimiento saludable, y España ha incorporado este enfoque a varias iniciativas públicas. No se trata de esperar a que surja un problema grave, sino de identificar señales tempranas y entrenar las capacidades que sostienen la independencia.

Vivir más y vivir mejor no son lo mismo.

Para entender el contexto de la longevidad funcional, conviene separar dos ideas: vivir más y vivir mejor. La primera es demografía; la segunda es rendimiento, autonomía y calidad de vida a diario. Puedes ampliar conceptos en la entrada de Wikipedia sobre longevidad.

A efectos prácticos, importa qué puedes hacer, qué capacidades conservas y cómo las entrenas cada semana. La longevidad funcional se construye en lo cotidiano: más pasos, más fuerza, mejor descanso y una mente despierta. Como siempre, si tienes una circunstancia personal concreta, consulta con un profesional antes de cambiar tu rutina.

⚡ Rutina de Optimización Diaria

  • Registra tu punto de partida: anota hoy cuánto tardas en caminar 10 metros y cuántas veces te levantas de una silla en 30 segundos.
  • Entrena fuerza dos o tres veces por semana: incluye sentadillas, empujes y agarres con bandas o mancuernas ligeras para mantener reserva física.
  • Revisa tu recuperación: duerme entre siete y ocho horas y sal a la calle con luz natural por la mañana para cuidar energía y atención.

Los beneficios del matcha: la L-teanina y la cafeína para una energía estable y un foco sin nerviosismo

El matcha combina L-teanina y cafeína en una proporción que estabiliza tu energía y afila el foco sin los picos del café, un equilibrio que la ciencia del rendimiento asocia a una respuesta más sostenida.

La clave está en la sinergia entre ambos compuestos.

Mientras que un espresso concentra la cafeína en un golpe rápido que puede derivar en nerviosismo, el matcha la libera de forma más gradual. La L-teanina, un aminoácido propio de la hoja de té, modula la respuesta de la cafeína y favorece un estado de alerta tranquilo.

Eso se traduce en una energía más plana: activa, pero sin acelerar de más. Varias revisiones sobre rendimiento cognitivo apuntan a que la combinación de cafeína y L-teanina mejora la atención sostenida y reduce la sensación de nerviosismo frente a la cafeína sola.

Por qué el matcha funciona distinto al café

El matcha de grado ceremonial se muele en piedra hasta convertirse en un polvo ultrafino que se mezcla con agua caliente, no se infusiona. Eso permite ingerir la hoja entera y, con ella, una dosis moderada de cafeína y L-teanina.

La diferencia de efecto no es exagerada. Una taza de matcha ceremonial suele prepararse con 1 o 2 gramos de polvo, lo que aporta cafeína suficiente para activar el estado de alerta sin disparar la frecuencia cardíaca. El aminoácido suaviza la curva.

El matcha no es magia: la energía estable que promete depende de la dosis y de la calidad del polvo, no del envase.

El dato de mercado lo confirma: el consumo global se ha disparado por esa promesa de energía limpia. Según el Ministerio de Agricultura, Silvicultura y Pesca de Japón, las exportaciones de tencha batieron el récord de 10.000 toneladas en 2025, un 250 % más que en 2014, y más del 30 % acabó en Estados Unidos.

Cómo elegir matcha de calidad y no pagar por azúcar

En Italia, la gran distribución ya recoge esa fiebre. El observatorio Immagino de GS1 Italy contabiliza alrededor de cuarenta referencias con matcha en supermercados, hipermercados y autoservicios, con unas ventas de 9,6 millones de euros en 2025 y un alza superior al 3 %, tras dos años de crecimientos de doble dígito.

El problema es que muchos de esos productos colocan el matcha como reclamo en el frontal, pero la composición real cuenta otra historia. Batidos, kefir, mochi y helados suelen esconder azúcares añadidos que desplazan al polvo de té. Aquí está la clave: mira el primer ingrediente, no el diseño del envase.

📊 La pauta en cifras

  • Dosis o pauta eficaz: De 1 a 2 gramos de matcha de grado ceremonial por taza, disueltos en agua a unos 80 °C.
  • Cuándo y cómo: A primera hora o media mañana, en ayunas o con un desayuno ligero, para aprovechar el foco sin interferir en el descanso nocturno.
  • Calidad a buscar: Color verde intenso y vibrante, molido ultrafino, origen japonés y sin azúcares ni aditivos en la lista de ingredientes.
  • A tener en cuenta: El matcha de grado culinario sirve para repostería, pero su sabor amargo y su menor proporción de L-teanina lo hacen menos interesante para beber.

Otra pista de consumo inteligente: el matcha de calidad no es barato. La producción de tencha es limitada y la molienda en piedra encarece el producto final. Si un envase promete matcha puro a precio de infusión estándar, conviene sospechar de la cantidad real de polvo que contiene.

El auge global y la letra pequeña del ‘superalimento’

El boom no es accidental. Según un estudio de The Business Research Company, el mercado global del matcha supera los 4,2 mil millones de dólares y se prevé un crecimiento del 53 % hasta 2029. Lo que antes era un ritual japonés de nicho se ha convertido en un fenómeno mundial con una presencia creciente en cafeterías, supermercados y redes sociales.

La etiqueta de superalimento, sin embargo, conviene leerla con calma. El matcha no es un compuesto milagroso: su beneficio real se concentra en la calidad del polvo y en la combinación de cafeína y L-teanina. Muchos productos procesados lo utilizan como sabor o colorante, no como fuente efectiva de estos compuestos.

La versatilidad del matcha ha llevado a que la gran distribución italiana ofrezca cada vez más referencias, pero el consumidor informado mira la letra pequeña. Menos marketing y más etiqueta es la regla que separa una bebida funcional de un capricho azucarado.

Como siempre, esta información es divulgativa y no sustituye el criterio de un profesional ante cualquier circunstancia personal. A efectos prácticos, integrar el matcha en tu rutina es una decisión sencilla, pero exige elegir bien y ajustar la dosis a tu tolerancia a la cafeína.

⚡ Rutina de Optimización Diaria

  • Ajusta tu desayuno: Sustituye una de las tomas de café por un matcha ceremonial de 1-2 gramos a media mañana para mantener el foco sin picos.
  • Revisa la etiqueta: Descarta cualquier producto con matcha cuyo primer ingrediente sea azúcar, jarabe o leche desnatada; el polvo de té debe aparecer entre los primeros.
  • Prepara la bebida en frío: Disuelve el matcha en agua fría con un batidor si entrenas por la tarde; obtendrás energía y una hidratación ligera sin alterar el sueño.

Murcia adjudica las últimas 640 vacantes de la bolsa de interinos de maestros para 2026-2027

La Consejería de Educación de Murcia cierra la bolsa de interinos de maestros con 640 vacantes adjudicadas para 2026-2027. La administración regional confirma que se han cubierto todas las plazas, salvo una de Lengua de Signos que ha quedado desierta. La incorporación a los centros está prevista para el próximo 1 de septiembre.

Por qué se retrasó la adjudicación a la última semana de agosto

El llamamiento de las plazas de interinos de maestros debía haberse celebrado en julio. Sin embargo, la demora en el desarrollo de las oposiciones obligó a posponerlo a esta última semana de agosto. La Consejería de Educación y Formación Profesional ha concentrado los últimos actos de adjudicación para intentar cerrar la plantilla antes del arranque lectivo.

El pasado martes se abrió el acto para el personal interino destinado a cubrir vacantes de plantilla en centros de actuación preferente: 226 plazas que quedaron totalmente cubiertas. Entre el miércoles y el jueves se ha procedido a adjudicar las otras 640 vacantes de plantilla correspondientes a los puestos de interinos del cuerpo de maestros.

La Consejería confirma que «se han cubierto todas». Solo una quedó desierta. En concreto, una plaza de Lengua de Signos no encontró adjudicatario.

Los llamamientos para cubrir vacantes se iniciaron en julio con más de 5.500 plazas de Infantil, Primaria y Secundaria. De ellas, únicamente 199 puestos quedaron sin cubrir, y la Consejería espera volver a ofertarlas a partir del 1 de septiembre. En el caso concreto de maestros de Infantil y Primaria, se ofertaron 2.200 plazas y se adjudicaron 2.145, con 55 pendientes.

Desde el sindicato ANPE señalan que el 79% de los contratos ofrecidos en las 640 plazas son a tiempo parcial. Califican el dato de «preocupante» y lo atribuyen a la elevada oferta del cuerpo de maestros de este año, con 1.496 plazas adjudicadas a nuevos funcionarios en prácticas.

Tener todas las vacantes cubiertas no equivale a una plantilla a jornada completa: el 79% de los contratos son parciales y eso condiciona el inicio del curso.

La previsión de la Consejería es que todos los docentes adjudicatarios se incorporen a sus centros el 1 de septiembre. Las clases lectivas comenzarán el 8 de septiembre para el cuerpo de maestros y el 10 de septiembre para el profesorado de Secundaria y otros cuerpos.

ANPE Murcia ha pedido al consejero de Educación un nuevo acto de adjudicación antes del inicio de las clases para cubrir vacantes y sustituciones sobrevenidas. Se trata de plazas derivadas de bajas médicas, reducciones de jornada, excedencias por cuidado de familiares, jubilaciones y otras situaciones que generan necesidades de personal y que no se conocen hasta la incorporación efectiva de los docentes.

Requisitos para optar a las 640 vacantes de maestro

La Consejería no ha detallado requisitos adicionales para esta última remesa, porque el llamamiento se dirige a docentes que ya forman parte de la bolsa de interinos del cuerpo de maestros. Quienes permanecen en situación de disponible en esa bolsa deben cumplir, en la práctica, estas condiciones:

  • Estar inscrito en la bolsa de trabajo de maestros de la Región de Murcia y en situación de disponible.
  • Disponer de la titulación habilitante para la especialidad solicitada, como Maestro de Educación Infantil o Primaria.
  • Haber indicado el ámbito y la especialidad en la solicitud previa de la bolsa, sin perjuicio de la actualización de méritos.
  • Garantizar la incorporación al destino asignado el próximo 1 de septiembre en el centro correspondiente.
  • No incurrir en causa de exclusión de la bolsa, como una renuncia previa sin justificación según la normativa autonómica.

Así se desarrolla la adjudicación y la incorporación

La adjudicación se ha desarrollado en dos tramos. El martes se cubrieron 226 plazas de centros de actuación preferente. El miércoles y el jueves se han adjudicado las 640 vacantes de plantilla del cuerpo de maestros. El resultado: cobertura completa salvo una plaza de Lengua de Signos.

Los adjudicatarios deben formalizar la aceptación del destino en el portal de la bolsa de interinos. Después se incorporarán a sus centros el 1 de septiembre, antes del inicio de las clases. La demanda supera la oferta en varias especialidades, pero el alto peso de la jornada parcial matiza el resultado.

Además, quedan 199 puestos sin adjudicar de la oferta de julio. La Consejería espera reofertarlos a partir del 1 de septiembre, y ANPE reclama un acto adicional que cubra también las sustituciones por bajas, reducciones o jubilaciones.

Lectura de fondo: el 79% de jornada parcial y el riesgo de huecos en septiembre

El dato más significativo no es que se hayan cubierto las vacantes, sino en qué condiciones. El 79% de los contratos de este llamamiento de 640 plazas son a tiempo parcial. Para un interino docente, esto se traduce en un salario proporcionalmente menor y, en muchos casos, en la necesidad de compatibilizar destinos o buscar complementos en otros centros. La causa apuntada por ANPE es la elevada oferta de plazas del cuerpo de maestros: 1.496 adjudicadas a nuevos funcionarios en prácticas.

El riesgo para el inicio de curso está en los huecos que todavía no se conocen. Las sustituciones por bajas médicas, reducciones de jornada, excedencias y jubilaciones no se reflejan hasta la incorporación. Por eso ANPE pide un nuevo acto antes del 8 de septiembre, fecha de inicio de las clases para maestros. La Consejería, por su parte, aún debe reofertar las 199 plazas que quedaron sin cubrir en julio.

En mi lectura, la bolsa de interinos de maestros en Murcia se está cerrando con prisas, no con holgura. La cobertura plena de las vacantes de plantilla es una buena noticia para los centros, pero el alto porcentaje de jornada parcial indica que la Administración está ajustando plantilla con contratos más baratos, no necesariamente con más docentes. Para el aspirante, la recomendación es clara: mantener los datos actualizados en la bolsa, responder a los llamamientos y prever la posibilidad de una jornada reducida al menos durante el primer trimestre.

📨 Cómo presentar la solicitud

La aceptación del destino se gestiona a través del portal telemático de la bolsa de interinos de la Consejería. Los adjudicatarios deben formalizar su aceptación dentro del plazo indicado en el propio acto de adjudicación.

  1. Paso 1: Accede al portal de la bolsa de interinos de la Consejería de Educación de Murcia con tu usuario y clave.
  2. Paso 2: Localiza el acto de adjudicación del cuerpo de maestros y comprueba tu estado: adjudicatario o en espera.
  3. Paso 3: Si tienes destino asignado, confirma la aceptación dentro del plazo del acto, seleccionando la opción habilitada en el sistema.
  4. Paso 4: Consulta el centro, la localidad y la jornada asignada; guarda el justificante de adjudicación.
  5. Paso 5: Contacta con el centro antes del 1 de septiembre y conserva toda la documentación de la toma de posesión.

📋 Ficha de la Convocatoria

  • Organismo / País: Consejería de Educación y Formación Profesional de la Región de Murcia.
  • Número de plazas: 640 vacantes de plantilla del cuerpo de maestros (más 226 de centros de actuación preferente ya adjudicadas).
  • Sueldo estimado: No especificado en la información oficial; se rige por tablas autonómicas de interinos docentes.
  • Fecha límite de inscripción: No aplica como convocatoria abierta; la adjudicación se cierra esta semana y la incorporación es el 1 de septiembre.
  • Dónde inscribirse: Portal telemático de la bolsa de interinos de la Consejería de Educación (sede electrónica).

Fenadismer alerta: La ayudas a gasóleo transportistas caen a 5 céntimos en septiembre

Las ayudas al gasóleo profesional para los transportistas bajan a 5 céntimos por litro en septiembre. La Federación Nacional de Asociaciones de Transporte de España (Fenadismer) ha lanzado una advertencia clara sobre la nueva rebaja de la bonificación estatal a los carburantes para el transporte por carretera, que se suma a una senda de recortes iniciada en julio.

Fenadismer denuncia el recorte de la bonificación al gasóleo

En el comunicado de Fenadismer se detalla la evolución de la ayuda: 20 céntimos por litro en el arranque del paquete de marzo, 10 céntimos en julio, 15 céntimos en agosto y 5 céntimos previstos para septiembre. La pérdida equivale al 75% del apoyo inicial en apenas seis meses. Para un camión que reposta 1.000 litros al mes, la diferencia entre los 20 y los 5 céntimos supone un sobrecoste de 150 euros mensuales.

El recorte es consecuencia del Real Decreto-ley 18/2026, aprobado a finales de junio como segundo paquete frente a la crisis de Oriente Medio y publicado en el Boletín Oficial del Estado. A diferencia del Real Decreto-ley 7/2026, que en marzo fijó un marco estable de 20 céntimos por litro entre marzo y junio, el nuevo decreto optó por un esquema de bonificaciones variables en el Impuesto sobre Hidrocarburos. Esa variabilidad afecta de lleno a la planificación del sector.

En marzo se aprobó el primer paquete de medidas por la guerra de Irán, con un apoyo fijo para dar certidumbre al sector. El segundo, en cambio, nació con la intención de ajustar el gasto público a la evolución del crudo. Esa diferencia de enfoque está en el centro del descontento de la patronal, que ve en la variabilidad una pérdida de control sobre su principal coste operativo. A ello se suma la desaparición de la reducción temporal del IVA.

La patronal subraya en su comunicado que la sustitución de la reducción temporal del IVA por un complejo sistema de bonificaciones variables sobre el Impuesto de Hidrocarburos ha sumido a los transportistas en un escenario de total provisionalidad. Cada mes, la ayuda puede variar sin que las empresas conozcan de antemano el margen con el que operan. El sector necesita certidumbre para firmar contratos de transporte a medio plazo.

El transporte por carretera es el eslabón que une producción, distribución y punto de venta. Cuando el coste del gasóleo sube y las ayudas se reducen, el ajuste se transmite primero a los fletes y, con el tiempo, a los precios finales de los productos. La denuncia de Fenadismer no es solo sectorial: es una alerta sobre el comportamiento de toda la cadena de suministro en un otoño que ya acumula incertidumbres.

La ayuda al transportista profesional ha pasado de ser una certeza a convertirse en una variable más del precio del carburante.

Los camiones que transportan mercancías por carretera mueven la gran mayoría de los productos que circulan por España. El combustible representa una parte relevante de los costes operativos de autónomos y flotas. Cualquier variación en la bonificación altera la planificación presupuestaria de las empresas, desde el conductor con un solo vehículo hasta las grandes compañías. Con márgenes ajustados, la falta de previsibilidad actúa como un coste añadido.

La provisionalidad no es un problema contable menor: es un coste oculto que termina incorporándose al precio final de cada envío.

El mecanismo variable se diseñó para amortiguar la subida del crudo sin consolidar un gasto estructural permanente para las arcas públicas. Sin embargo, la factura para un transportista medio puede cambiar de un mes a otro por decisión administrativa, no solo por la evolución del petróleo. Ese es el núcleo del desacuerdo entre el sector y el Ministerio. Se ha cambiado certidumbre por flexibilidad presupuestaria, y el transporte paga el coste de la flexibilidad.

Un mecanismo variable que sume al sector en la provisionalidad

La lógica de los dos paquetes fue distinta. El primero, en marzo, buscaba una respuesta rápida y fija a la escalada del crudo tras la guerra de Irán. El segundo, a finales de junio, introdujo una variable de ajuste sobre el Impuesto de Hidrocarburos para conductores particulares que, en la práctica, arrastró también las ayudas al transporte profesional. El resultado es un sistema híbrido que deja poco margen a la planificación.

El resultado es que los transportistas no pueden planificar ni un trimestre completo. La bonificación ha pasado de 10 a 15 y ahora bajará a 5 céntimos en tres meses consecutivos. Tres niveles distintos en menos de un trimestre. La patronal habla de ‘total provisionalidad’ y los datos mensuales le dan la razón. Cada comunicación del boletín se convierte en una incógnita.

Fenadismer advierte de que la inestabilidad en Oriente Medio no se ha resuelto. La prórroga de octubre se da por descontada. Lo que pide la federación es otra cosa: que la prórroga no arrastre el mismo diseño variable, sino que establezca un marco estable que permita a las empresas conocer de antemano cuánto recibirán por litro y con qué horizonte. Sin esa previsibilidad, la protesta del sector podría endurecerse.

La previsibilidad tarifaria como riesgo estructural del transporte por carretera

La recurrencia de las ayudas al carburante es ya una constante desde la crisis energética de 2022. Cada prórroga se decide con meses de vida útil, y el sector del transporte por carretera ha aprendido a operar en ese escenario. Sin embargo, el paso de un sistema fijo a uno variable introduce un elemento nuevo: la imposibilidad de presupuestar costes con un mínimo de certidumbre. Las empresas pueden absorber un mes malo, pero no una cadena de indefinición.

El riesgo de fondo es estructural. El transporte es un servicio derivado de la demanda de bienes; sus tarifas se ajustan lentamente, pero la volatilidad de los carburantes y de las ayudas públicas se traslada con rapidez a los contratos spot. Si el Brent vuelve a tensionarse en otoño y la bonificación se queda en 5 céntimos, la cadena logística absorberá un sobrecoste que terminará llegando al consumidor. Toda la economía se ve expuesta.

La discusión se produce además en un momento de tensión entre las ayudas al diésel y los objetivos de descarbonización. El sector del transporte por carretera avanza hacia flotas menos dependientes de los combustibles fósiles, pero la transición es lenta y costosa. Las bonificaciones actuales son un paliativo para la volatilidad, no una política de largo plazo. El diésel sigue siendo mayoritario y lo seguirá siendo durante esta década.

En octubre se celebrará la reunión en la que se decidirá si se prorroga el mecanismo. Si se mantiene el sistema variable, la queja de Fenadismer dejará de ser una advertencia para convertirse en la posición unánime del sector. La previsibilidad es un activo económico, no una concesión administrativa. El desenlace de ese debate dirá mucho sobre la relación entre el Gobierno y uno de los sectores más sensibles a la coyuntura energética.

La carne brasileña: Reino Unido estudia prohibirla por los antibióticos y reabre el debate sobre Mercosur

La presión sobre el Reino Unido crece para prohibir la carne brasileña por los antibióticos. La National Farmers’ Union (NFU) de Inglaterra y sus organizaciones hermanas han remitido este viernes una carta al Gobierno en la que advierten de un riesgo para la salud pública: sostienen que el ganado vacuno y las aves de Brasil se crían con antibióticos de uso rutinario y que Brasil no ha demostrado cumplir las reglas de la UE.

El detonante es sanitario y comercial a la vez. La próxima semana, la Unión Europea prohibirá las importaciones de carne de vacuno y de pollo brasileñas por estos mismos motivos. Pero el Brexit permite al Reino Unido no seguir a Bruselas. Y hasta ahora el Gobierno británico ha rechazado el veto, según The Guardian.

De la carta a la UE: los datos que maneja el sector

Me detengo en las cifras. Las importaciones británicas desde Brasil han pasado de 3.000 a 5.000 millones de libras entre 2021 y 2025, y la carne es un componente relevante. En 2024 Brasil representó una octava parte de las importaciones de pollo del Reino Unido. Los agricultores temen que, con el cierre del mercado comunitario, más volumen se desvíe hacia las islas y presione aún más unos precios ya debilitados por el alza de los piensos y la energía.

  • Comercio bilateral: de 3.000 millones de libras en 2021 a 5.000 millones en 2025.
  • Pollo brasileño: cerca de una octava parte de las importaciones británicas en 2024.
  • Resistencia antimicrobiana: 1,14 millones de muertes anuales directamente atribuibles y 4,71 millones asociadas.

La sospecha no es nueva. Una investigación del Irish Farmers Journal y de la Irish Farmers’ Association detectó el año pasado que en Brasil se podían adquirir antibióticos clasificados como de máxima prioridad crítica para la medicina humana sin receta veterinaria y que las normas de trazabilidad no se aplicaban. Brasil ha restringido el uso rutinario de antibióticos, pero, según los firmantes, la demostración de cumplimiento sigue sin llegar.

“El aumento de la resistencia a los antibióticos es una crisis sanitaria mundial. Cada año es directamente responsable de alrededor de 1,14 millones de muertes y está asociado a 4,71 millones.” — Cóilín Nunan, Alianza para Salvar Nuestros Antibióticos, declaraciones recogidas por The Guardian, 28 de agosto de 2026

El pulso político: Mercosur, Irlanda del Norte y la realineación con la UE

Lo que veo detrás del veto es una disputa más amplia. El rechazo británico a seguir a Bruselas complica el estatus de Irlanda del Norte, que mantiene las reglas comunitarias en materia agroalimentaria por los acuerdos posbrexit. También choca con el intento del primer ministro, Andy Burnham, de realinear al Reino Unido con la UE para recuperar fluidez comercial. En paralelo, reabre el debate sobre el acuerdo UE-Mercosur, cuya ratificación depende de que los estándares sanitarios sean creíbles.

La postura del Departamento de Medio Ambiente, Alimentación y Asuntos Rurales (Defra) es de cautela. Un portavoz asegura que sus expertos han pedido información y garantías urgentes a Brasil dentro de una evaluación rápida de los sistemas de producción de vacuno y aves. El Gobierno subraya que actúa para proteger a los agricultores y al público. Sin embargo, la NFU y sus homólogas recuerdan que los productores británicos han reducido el uso de antibióticos y que la exigencia debería ser simétrica.

El Gobierno llega a esta decisión con poco margen: a principios de agosto un brote de salmonela en huevos importados causó al menos una muerte y más de 200 afectados. Investigaciones anteriores ya detectaron controles deficientes en productos cárnicos y agrícolas que entran al Reino Unido desde el Brexit.

“Garantizar la salud y la seguridad de la nación es una responsabilidad central de cualquier gobierno; exigimos lo mismo a los alimentos importados.” — Presidentes de la NFU y organizaciones hermanas, carta a Angela Eagle, 28 de agosto de 2026

El conflicto de fondo no es menor. La resistencia antimicrobiana es un riesgo global que no entiende de fronteras y la importación de carne con trazabilidad débil puede reintroducir patógenos resistentes en la cadena alimentaria británica. Al mismo tiempo, el Reino Unido necesita fuentes de proteína baratas tras el Brexit. Ese equilibrio es exactamente lo que está en cuestión, y la negativa del Gobierno a prohibir hasta ahora lo mantiene abierto.

🌍 El impacto en España y Europa

Para el lector español, el caso tiene una lectura directa: la UE ya actúa. La prohibición comunitaria de carne brasileña de vacuno y pollo entra en vigor la próxima semana, por lo que España queda cubierta por ese paraguas. El debate se traslada al acuerdo UE-Mercosur, donde la exigencia de estándares sanitarios equivalentes vuelve a ser la línea roja que puede condicionar su ratificación.

  • Euríbor e hipotecas: sin impacto directo apreciable; no hay canal monetario relevante en esta disputa sanitaria.
  • Inflación y poder adquisitivo: la exclusión de carne brasileña puede tensar al alza los precios de vacuno y pollo a corto plazo, aunque refuerza la protección sanitaria.
  • Empresas españolas: los productores europeos verán menos competencia foránea; los importadores o procesadores que dependían de origen brasileño deberán buscar alternativas dentro de la UE.
  • BCE y política fiscal: sin implicación monetaria directa; el choque es comercial y puede influir en la negociación del acuerdo UE-Mercosur.

Subvenciones SEPE Cádiz: ayuntamientos contratarán desempleados en proyectos sociales de garantía de rentas 2026

0

Las subvenciones del SEPE en Cádiz financiarán la contratación de desempleados en proyectos sociales de garantía de rentas.

Esta convocatoria extraordinaria, publicada el 27 de agosto por la Dirección Provincial del SEPE en Cádiz, se dirige a las corporaciones locales o entidades vinculadas a una administración local de la provincia. El régimen es de concesión directa y se carga a los fondos del PFEA 2026. Es preciso recordar que la resolución original es de 26 de agosto de 2026.

El objeto es subvencionar los costes salariales y las cotizaciones empresariales de los contratos que realicen los ayuntamientos. Según el texto de la resolución, los proyectos deben tener interés general y social, y su ejecución corresponde a las corporaciones locales dentro de su ámbito competencial.

En la práctica, los ayuntamientos gaditanos podrán incorporar personas desempleadas a obras y servicios municipales vinculados a la garantía de rentas. El SEPE no ha fijado un número cerrado de plazas ni un importe global en el extracto, porque el reparto definitivo depende de los proyectos seleccionados.

El perfil prioritario es el trabajador eventual incluido en el Sistema Especial para Trabajadores por Cuenta Ajena Agrarios de la Seguridad Social. La resolución lo marca como preferente, aunque no excluyente: cualquier desempleado inscrito puede optar a los puestos que convoquen los ayuntamientos.

Las corporaciones locales son las que presentan las solicitudes al SEPE; el desempleado no se postula a la subvención, sino al proceso de selección que active cada ayuntamiento.

El plazo para que las corporaciones locales presenten solicitudes termina el 11 de septiembre de 2026. Son quince días naturales desde el día siguiente a la publicación del extracto en el BOE, emitido el 27 de agosto.

Por qué el SEPE impulsa estos proyectos en Cádiz

El programa de fomento de empleo agrario, conocido como PFEA, es una de las herramientas clásicas del SEPE para mitigar el paro estacional en el campo. Cádiz concentra históricamente un alto volumen de eventuales agrarios, sobre todo en municipios de la campiña jerezana y de la costa noroeste.

Este tipo de convocatorias permiten a los consistorios financiar jornales en periodos de inactividad agrícola. No se trata de contratos indefinidos, sino de empleo temporal ligado a proyectos concretos de utilidad municipal. Los salarios de los trabajadores se abonan con cargo a la subvención del SEPE, incluidas las cotizaciones empresariales.

Para un desempleado agrario, la convocatoria abre una ventana de ingresos y cotización. Para un ayuntamiento, es una fórmula que facilita mantenimiento urbano, servicios sociales o mejoras de infraestructuras locales.

Perfiles demandados y condiciones de la subvención

planes de empleo Cádiz

No se detallan puestos concretos en el extracto, pero la resolución establece los siguientes criterios generales:

  • Personas desempleadas inscritas como demandantes de empleo.
  • Preferentemente eventuales agrarios incluidos en el Sistema Especial Agrario.
  • Proyectos de interés general y social: obras, servicios sociales, mantenimiento, y similares.
  • Contratos temporales financiados en sus costes salariales por el SEPE.
  • No se exige una titulación específica en la resolución; la selección la gestiona cada ayuntamiento.

Recuerda que la documentación que presentan los ayuntamientos es la que determina las plazas. Si vives en un municipio de la provincia de Cádiz, la vía más directa es consultar con tu consistorio si va a impulsar proyectos con esta subvención.

Cuál es la letra pequeña de esta convocatoria

La convocatoria es una excelente noticia para los trabajadores agrarios gaditanos que encadenan campañas y paros estacionales. Les ofrece jornales en su propio municipio, sin desplazamientos largos y con cotización a la Seguridad Social.

Sin embargo, conviene no confundir esta convocatoria con un empleo indefinido. Los proyectos de garantía de rentas suelen durar semanas o pocos meses, y la rotación es alta. Además, el acceso no es directo a través del SEPE: cada ayuntamiento decide los criterios de selección, aunque siempre se prioriza la condición de eventual agrario.

Otro punto a vigilar es la inmediatez. El plazo de solicitud para las corporaciones locales cierra el 11 de septiembre. Si tu ayuntamiento no presenta la documentación a tiempo, no habrá contrataciones en ese municipio. Por eso es clave preguntar en el consistorio durante los primeros días de septiembre.

Para destacar en la selección, además de estar inscrito en el SAE y el SEPE, asegúrate de que tu demanda refleje correctamente tu condición de eventual agrario si la has tenido. Mantén el DNI, la tarjeta de demanda de empleo y un teléfono actualizado.

📝 Cómo enviar el currículum

La solicitud formal de la subvención corresponde a los ayuntamientos, no al candidato. Sin embargo, puedes preparar tu candidatura desde hoy con estos pasos.

  1. Paso 1: Verifica si tu ayuntamiento participa en la convocatoria, consultando su tablón de anuncios o su web municipal.
  2. Paso 2: Inscríbete como demandante de empleo en el portal del SEPE o en el Servicio Andaluz de Empleo.
  3. Paso 3: Si has cotizado en el Sistema Especial Agrario, hazlo constar en tu demanda de empleo.
  4. Paso 4: Prepara un CV breve con tus datos de contacto y tu disponibilidad horaria.
  5. Paso 5: Mantente atento a las publicaciones del ayuntamiento y presenta tu solicitud cuando se active el proceso de selección.

Plazo de inscripción: 11 de septiembre de 2026 para corporaciones locales. Los procesos de selección de candidatos se abrirán después en cada municipio. Requisito mínimo: Estar inscrito como demandante de empleo, preferentemente como eventual agrario.

XRP en el Nasdaq: la SEC aprueba el S-4 de Evernorth y la votación clave llega el 30 de septiembre

El camino de la mayor tesorería de XRP hacia Wall Street ha despejado su último control regulatorio. La Comisión de Bolsa y Valores (SEC) declaró efectiva la declaración S-4 de Evernorth, el paso imprescindible para que sus accionistas voten la fusión con la SPAC Armada Acquisition Corp. II, el vehículo cotizado que nace para fusionarse y hacer pública a otra empresa. Si todo sale bien, debutará en Nasdaq bajo el ticker XRPN.

Qué ha aprobado la SEC y qué falta para que Evernorth cotice

La SEC dio luz verde al documento el 27 de agosto, un día antes de esta publicación. La única cita que queda en el calendario es la asamblea especial de accionistas del 30 de septiembre. Votarán los inversores registrados hasta el 20 de agosto. Si aprueban la fusión, el cierre llegaría poco después, sujeto a las condiciones habituales del mercado.

El formulario S-4 funciona como el contrato de la operación. Incluye hasta 34.499.992 acciones ordinarias Clase A y 11.499.992 warrants, que son derechos de compra futuros sobre acciones a un precio pactado. Es el documento que da a los accionistas de la SPAC la información necesaria para decidir sobre este matrimonio corporativo. Evernorth, respaldada por Ripple, Kraken y Pantera Capital, lleva meses esperando este momento.

Conviene leer la letra pequeña con calma. La aprobación de la SEC no dice que la operación sea justa o rentable. Solo confirma que el registro ya puede utilizarse para avanzar. Dicho de otro modo, el regulador levanta la barrera administrativa, pero el veredicto económico lo tendrá el mercado después.

Una tesorería de XRP gestionada activamente, no solo acumular

Evernorth no quiere parecerse a una caja fuerte con cripto. Su apuesta es gestionar activamente sus XRP para aumentar poco a poco la cantidad de tokens por acción. El modelo combina tres pilares: generación de rendimiento, participación en el ecosistema de XRP y operaciones en mercados de capitales. Sobre el papel suena ambicioso.

Los números actuales dan contexto. Según CoinGecko, la compañía posee 473.276.430 XRP, valorados en unos 672,3 millones de dólares. Esa posición equivale al 0,473% del suministro total y la sitúa como la mayor tesorería de XRP entre las empresas que revelan sus tenencias. El token cotiza cerca de 1,42 dólares y acumula una subida del 9% en los últimos siete días.

La SEC ha levantado la barrera administrativa, pero la liquidez real de XRPN aún no está garantizada.

La lectura de Merca2: un hito regulatorio que todavía no garantiza liquidez

La aprobación de la S-4 es un hito serio. No todas las empresas cripto consiguen que la SEC declare efectivo su registro sin ruido. Que Evernorth llegue a esta fase con el respaldo de Ripple, SBI Group, Pantera, Kraken, Arrington Capital y GSR indica la coordinación institucional que hay detrás. Si la fusión se cierra, XRPN se convertiría en una de las primeras vías reguladas para exponerse a XRP desde el mercado tradicional.

Pero conviene no confundir aprobación con validación de negocio. Evernorth todavía no detalla objetivos de rendimiento ni riesgos de gestión activa. La promesa de batir al modelo pasivo de comprar y mantener dependerá de decisiones que el folleto apenas perfila. El sector cripto acumula precedentes de vehículos que cotizan con prima y también de otros que pierden ritmo cuando la narrativa se enfría.

La hoja de ruta de Evernorth incluye financiar infraestructura de XRP, proyectos de activos tokenizados y sistemas de crédito on-chain. Traducido: no se limitará a guardar monedas, sino que pretende convertirse en una pieza activa del entramado financiero del token. Ese discurso encaja con el giro institucional que busca XRP desde hace años, aunque convertir la narrativa en resultados requiere una ejecución poco habitual en tesorerías cripto.

También hay que recordar que la aprobación de la SEC no equivale a que XRP esté libre de ruido regulatorio. El regulador estadounidense ha dado pasos de acercamiento al sector, pero cada producto listado se analiza caso a caso. Evernorth tendrá que demostrar que su modelo de gestión activa no se convierte en una fuente de sorpresas para los inversores tradicionales.

El precedente más claro es la oleada de empresas como MicroStrategy en el ciclo anterior, que convirtieron su balance en una apuesta de mercado. Evernorth aspira a una versión de ese manual, pero con XRP y con una gestión más activa. La diferencia es relevante, aunque por ahora no esté auditada. Las próximas semanas no serán de titulares, sino de escrutinio.

La votación del 30 de septiembre es la única fecha que de verdad importa en este expediente. Si los accionistas dicen sí, el cierre será rápido y la cotización podría llegar a finales del tercer trimestre o comienzos del cuarto. Si el respaldo flojea, volveremos a hablar de un proyecto que se queda en el vestuario. Dejémoslo en un ‘ya veremos’. Cosas que pasan en 2026.

El radar del tramo más temido de España: confirma su récord con multas de 100 a 600 euros y 6 puntos

El radar de tramo más temido de España, el cinemómetro de Saltocaballo en la A-8, confirma su récord de denuncias durante su primer año de funcionamiento. Los conductores que superan la velocidad media en ese tramo se enfrentan a multas de entre 100 y 400 euros y hasta 4 puntos del carnet.

La DGT ha publicado el balance anual de este control instalado entre Ontón y Castro Urdiales, en Cantabria. Y los datos confirman su fama: más de 30.000 denuncias en doce meses, lo que equivale a 82 conductores sancionados cada día. Un ritmo que lo mantiene como uno de los radares más activos de la red viaria estatal.

No se trata de un radar fijo al uso. Mide la velocidad media en un tramo de 6,5 kilómetros, en ambos sentidos, con un límite rebajado a 100 km/h. Ese detalle, sumado a un tránsito diario superior a 50.000 vehículos, explica por qué genera tantas multas.

Muchos conductores atraviesan el tramo sin darse cuenta de que la velocidad máxima baja de 120 a 100 km/h. La pendiente y el trazado, además, invitan a mantener una velocidad alta. El radar no avisa en el último segundo; calcula la media entre los puntos de entrada y salida.

El radar de tramo no perdona una punta de velocidad: calcula la media en 6,5 kilómetros y no sirve frenar al llegar al pórtico.

El balance de la DGT revela que el 94% de las multas se impusieron por exceder el límite hasta en 20 km/h. Ese exceso se sanciona con 100 euros, reducibles a la mitad por pronto pago y sin pérdida de puntos. El 6% restante superó los 30 km/h, con multas de 300 euros y 2 puntos del carnet.

Los casos más graves, por encima de 151 km/h en un tramo limitado a 100, acarrean una sanción de 400 euros y 4 puntos. Según el balance, la mayoría de las infracciones se concentraron en sentido Vizcaya, con el 58% de las denuncias, y entre las 06.00 y las 16.00 horas.

La DGT defiende que el radar no solo multa. En su primer año, los accidentes en este tramo de de la A-8 bajaron un 13%. Los heridos se redujeron a la mitad: de 21 a 12. El jefe provincial de Tráfico de Cantabria, José Miguel Tolosa, ha destacado que la circulación es ahora más fluida y homogénea, sin frenazos bruscos ni maniobras evasivas.

Un radar bidireccional en la A-8 con límite rebajado a 100 km/h

El radar de Saltocaballo controla el trayecto entre los kilómetros 140 y 147 de la autopista A-8, en ambos sentidos. Es un radar de tramo, no un cinemómetro puntual. Suma el tiempo que tardas en recorrer los 6,5 kilómetros y calcula tu velocidad media.

La ubicación es clave. Se trata de uno de los corredores más transitados del norte peninsular: más de 50.000 vehículos diarios. Y el límite en ese tramo no es de 120 km/h, como en el resto de la autopista, sino de 100 km/h. Ese desfase de 20 km/h coge por sorpresa a muchos conductores.

La particularidad del control es que no hay escapatoria. Da igual que frenes antes del pórtico de salida. Si tu velocidad media ha superado el límite, la denuncia llega igual. Eso elimina la clásica frenada brusca ante el radar fijo, que era precisamente uno de los objetivos de la DGT.

multa por exceso de velocidad radar

Multas y puntos: qué sanción te espera según el exceso

El importe de la multa depende del exceso sobre la velocidad media permitida. Estas son las horquillas recogidas en el balance anual:

  • Hasta 20 km/h de exceso: 100 euros de multa y sin puntos del carnet.
  • Más de 30 km/h de exceso: 300 euros y 2 puntos.
  • Superar 151 km/h: 400 euros y 4 puntos.

Conviene recordar que el pago anticipado voluntario permite reducir la cuantía en un 50%. Eso sí, la pérdida de puntos no se negocia: una vez notificada la sanción firme, se descuenta del saldo del carnet.

La DGT insiste en que el objetivo no es recaudar. De hecho, los datos de siniestralidad respaldan esa tesis. Durante el primer año, los heridos en el tramo bajaron de 21 a 12 y no se registró ningún fallecido. La vía sigue sin muertes por accidente en ese recorrido.

El balance de la DGT: menos accidentes y más fluidez

El jefe provincial de Tráfico de Cantabria, José Miguel Tolosa, valora de forma positiva el radar. Según sus declaraciones, «la circulación en la zona es más fluida, más homogénea, no hay tantas diferencias de velocidad entre vehículos, ni maniobras bruscas evasivas de los controles».

El radar nació para corregir una situación peligrosa: los frenazos bruscos al llegar a los radares fijos provocaban alcances y pequeñas colisiones. Con el control por tramo, desaparece la frenada de última hora. Y los datos de accidentalidad parecen darle la razón: 13% menos de siniestros y la mitad de heridos.

Análisis: ¿Un radar necesario o un cazador de despistes?

La cifra de 30.000 denuncias en un año asusta. Pero conviene leerla con contexto. El 94% de esas multas son de 100 euros, sin puntos, por excesos de hasta 20 km/h. Es decir, la mayoría de los sancionados no circulaban a velocidades temerarias; simplemente no adaptaron su ritmo al límite rebajado.

Ese desajuste entre la percepción del conductor y el límite real es el corazón del problema. Si la autopista A-8 permite 120 km/h en la mayor parte de su trazado, bajar a 100 en un tramo concreto sin señalización extraordinaria genera un efecto «cazador de despistes». No es ilegal; es la norma. Pero conviene que la DGT refuerce la señalización vertical y la información en paneles.

Pese a ello, la reducción de accidentes es el argumento más sólido. Pasar de 21 a 12 heridos en un año, sin fallecidos, justifica mantener el control. Y el radar de tramo, a diferencia del puntual, cambia el comportamiento en todo el recorrido, no solo ante el pórtico.

Mi lectura es clara: el radar no va a desaparecer. Mientras el límite siga en 100 km/h, la mejor defensa del conductor es activar el control de crucero adaptativo, respetar la señal y no confiarse con la frenada de último momento. La media no se engaña con un frenazo.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular superando la velocidad media en el radar de tramo de Saltocaballo (A-8, entre Ontón y Castro Urdiales).
  • Sanción económica: Desde 100 euros (exceso de hasta 20 km/h) hasta 400 euros (superar 151 km/h).
  • Puntos del carnet: De 0 a 4 puntos según el exceso (2 puntos por más de 30 km/h; 4 puntos por más de 151 km/h).
  • Entrada en vigor: Ya está vigente; activo desde agosto de 2025.

El Euríbor de agosto de 2026 roza el 3% y encarece la hipoteca variable hasta 927 euros al año

Si tu hipoteca variable revisa en septiembre, el Euríbor de agosto te va a subir la cuota: la media provisional roza el 3% y encarece el pago unos 78 euros al mes en una hipoteca tipo.

El dato llega con la media mensual todavía sin confirmar. Según los datos provisionales recogidos por Finect, el Euríbor a 12 meses cerrará agosto en torno al 2,949%, a falta de que el Banco de España publique la cifra definitiva con todas las jornadas hábiles del mes.

Te lo traduzco: si tu revisión anual toca en septiembre, el banco comparará este 2,949% con el 2,114% de agosto de 2025. Son 0,836 puntos más, y esa diferencia es la que encarece la cuota.

El Euríbor de agosto no da tregua: el dato que mueve tu cuota

La media mensual de agosto se sitúa en el nivel más alto desde agosto de 2024, cuando el indicador marcó un 3,166%. La escalada viene de lejos: el Euríbor tocó mínimos del año en febrero, con un 2,221%, y desde entonces ha subido cada mes. En las últimas sesiones, el valor diario llegó a superar el 3% por primera vez en 2026.

Frente al 2,855% de julio, agosto suma casi un décimo. La racha alcista acumula ya seis meses consecutivos. El mercado está ajustando las expectativas sobre la política monetaria del Banco Central Europeo, y ese movimiento se traslada de forma directa a las hipotecas variables referenciadas al Euríbor.

El Euríbor no ha dejado de subir desde febrero y agosto marca el nivel más alto del año justo cuando más hipotecas variables se revisan.

Cuánto sube la cuota en septiembre: los números del simulador

Para una hipoteca de 175.000 euros a 30 años con un diferencial del +0,608%, el simulador del Banco de España arroja un encarecimiento cercano a 78 euros al mes para quien revise en septiembre. Año a año, son 927 euros más de hipoteca.

La subida de la cuota no es una sorpresa del recibo: es aritmética pura entre el Euríbor antiguo y el nuevo.

El cálculo es directo: la diferencia entre el Euríbor de agosto de 2025 y el de agosto de 2026 es de 0,836 puntos, y esa subida se aplica sobre el capital pendiente de una hipoteca media. No todas las familias notarán el mismo golpe: depende del importe pendiente, del diferencial firmado y del plazo restante.

IndicadorAgosto 2025Agosto 2026 provisionalDiferencia
Euríbor a 12 meses2,114%2,949%+0,836 puntos
Efecto en la cuota de una hipoteca tipoCuota base78 euros más al mes927 euros al año

La cifra definitiva del Banco de España puede variar unas milésimas, pero la tendencia está clara. Las hipotecas que revisen en octubre también recogerán este nivel alto, no solo las de septiembre.

subida hipoteca variable

La letra pequeña: por qué sube y qué conviene vigilar ahora

Quien revise en septiembre es el primer gran afectado de esta escalada. En 2025, el Euríbor de agosto cerró en el 2,114%, lo que permitía cuotas más bajas. Ahora el ciclo ha cambiado: el BCE mantiene una política monetaria menos laxa y el mercado descuenta tipos más altos durante más tiempo.

Vamos a los números. El diferencial medio del +0,608% no es el único condicionante: la TAE real incluye comisiones, seguros de vida y tarjetas que a menudo exigen los bancos y que pueden pesar más que el propio diferencial. Si tu banco te pide más vinculaciones para mantener el tipo, el coste efectivo sube sin que lo notes.


La letra pequeña manda. No todas las hipotecas variables se revisan igual, y conviene mirar la fecha exacta de la escritura. Si tu revisión no llega hasta octubre, el recibo no cambiará todavía, pero la tendencia apunta a que la subida no será un episodio aislado.

Con la subida, amortizar puede ser tentador para quien tiene liquidez. Antes de lanzarse, compara: si una Letra del Tesoro o una cuenta remunerada rinde por encima del Euríbor que pagas, mantener el ahorro líquido puede tener más sentido financiero que amortizar. La decisión depende de tu tipo firmado y de tu colchón de emergencia.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa la fecha exacta de tu revisión y simula la nueva cuota con el simulador del Banco de España antes de que llegue el recibo.
  • Qué vigilar: La confirmación del Euríbor de agosto y las próximas reuniones del BCE. Si el valor diario se consolida por encima del 3%, la racha puede continuar.
  • El error a evitar: Asumir que la subida es pequeña sin mirar la TAE real ni comparar si amortizar o mantener el ahorro remunerado sale más a cuenta.

Nvidia en bolsa: se dispara un 8,7% en Wall Street tras proyectar fuerte crecimiento de ventas

0

Nvidia sube un 8,7% en Wall Street tras elevar sus previsiones de ventas. El repunte añade 441.000 millones de dólares a su capitalización bursátil y deja al fabricante de semiconductores en 5,49 billones de dólares.

La compañía presentó el miércoles sus resultados trimestrales, con unos ingresos de 96.200 millones de dólares para el trimestre que finalizó en julio. La cifra supera el consenso y eleva la previsión de ventas del trimestre actual hasta los 108.000 millones de dólares.

Un trimestre que supera al consenso

Los ingresos por centros de datos alcanzaron 89.000 millones de dólares, un 117% más que el año anterior. El margen bruto se situó en el 75%, aunque Nvidia adelantó que caerá hasta el 71% a principios del próximo año por la escasez de chips de memoria.

La directora financiera, Colette Kress, pronosticó un aumento del 70% en las ventas el próximo año. Añadió que la demanda de los clientes se duplicará, pero que los ingresos seguirán limitados por las restricciones de suministro.

Amazon Web Services acordó desplegar dos millones adicionales de las GPU más recientes de Nvidia durante este trimestre. El anuncio refuerza la tesis de demanda y aceleró la subida en Wall Street.

La polémica financiación circular

Las críticas de Morgan Stanley y otros analistas apuntan a los acuerdos de financiación. Nvidia ha firmado garantías parciales por 500.000 millones de dólares para facilitar la compra de chips y respalda un centro de datos de OpenAI en Ohio con más de 100.000 millones de dólares.

El mercado premia el crecimiento, pero la transparencia sobre la financiación a clientes seguirá siendo la pregunta incómoda.

La directora financiera, Colette Kress, respondió el miércoles a esas dudas: ‘lo vemos de otra manera’. Insistió en que estas inversiones serán excelentes y con riesgos limitados.

La demanda de los laboratorios de IA que Nvidia respalda con su solidez financiera representará aproximadamente una cuarta parte de su negocio el próximo año. Unos pocos proveedores de servicios en la nube, como Amazon y Google, suman cerca de la mitad de los ingresos.

El beneficio neto aumentó a 59.700 millones de dólares, impulsado por ganancias latentes en inversiones bursátiles. La compañía registró 7.800 millones de dólares en ganancias netas por títulos de renta variable, incluida su participación en SpaceX.

China sigue siendo una excepción: menos del 1% de los ingresos de sus chips Hopper autorizados provino de envíos al país, por los controles de exportación de Estados Unidos.

El verdadero riesgo: concentración y márgenes

El repunte del 8,7% no es un simple impulso técnico. Confirma que el mercado sigue premiando el crecimiento en inteligencia artificial por encima de las dudas contables. Sin embargo, hay señales que invitan a la calma.

La primera es la concentración. Amazon y Google representan aproximadamente la mitad de los ingresos, y la financiación a clientes refuerza esa dependencia. Si la demanda de IA se desacelera, Nvidia quedaría expuesta a un exceso de oferta de su hardware, como advierten los críticos.

La segunda es el margen. El descenso previsto del 75% al 71% anticipa la tensión de la cadena de suministro. Los compromisos con proveedores se dispararon de 119.000 millones a 279.000 millones de dólares, sobre todo por la adquisición de memoria.

Me parece que el verdadero debate no es si Nvidia crece, sino cuánto depende su balance de sus propias ventas. Los contratos con pagos extendidos y las cuentas por cobrar de 63.100 millones de dólares sugieren que parte del crecimiento actual viaja con un colchón financiero.

La empresa defiende que estos respaldos son inversiones con riesgo limitado. La prueba llegará cuando el ciclo inversor de las grandes tecnológicas se modere. Ese es el hito a vigilar en los próximos trimestres.

Operación retorno agosto: Aena programa 29.592 operaciones, Renfe 1,1 millones de plazas y DGT 6,8 millones de viajes

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La operación retorno de agosto encara su fin de semana crítico, entre el 28 y el 31 de agosto, con refuerzos en transporte aéreo, ferroviario y carretera.
  • ¿Quién está detrás? Aena, Renfe y la DGT, coordinados con operadores ferroviarios como Ouigo; Madrid y Barcelona concentran el grueso de las llegadas.
  • ¿Qué impacto tiene? Más plazas y operaciones, pero también mayor tensión de tráfico: conviene consultar los horarios, anticipar salidas y acudir con margen a estaciones y aeropuertos.

La operación retorno de agosto alcanza este sábado su fase con más tensión: 29.592 operaciones programadas por Aena, más de 1,1 millones de plazas de Renfe y 6,8 millones de viajes por carretera previstos por la DGT hasta el lunes.

El domingo concentra 7.492 vuelos y marca el pico del dispositivo de Aena

La red de Aena suma entre el viernes y el lunes 29.592 operaciones, un 2,6% más que en la operación retorno del año pasado. El reparto diario confirma el domingo como jornada crítica, con 7.492 vuelos; el sábado tendrá 7.434, el viernes 7.433 y el lunes 7.233.

Los principales movimientos, se concentran en las llegadas a Madrid y Barcelona, a los que se suman los desplazamientos hacia la Comunidad Valenciana, Andalucía y el norte de España. Aena lleva semanas calibrando los días punta para intentar suavizar colas y esperas pese al repunte de actividad.

Renfe refuerza Avant y lanza dos Avlo extra Madrid-Málaga hasta el 9 de septiembre

Renfe ha puesto a la venta más de 1,1 millones de plazas para estas fechas en AVE, Avlo, Alvia, Euromed, Intercity, Media Distancia y AVE Internacional. De ellas, 426.000 corresponden a alta velocidad y larga distancia; los trenes de Media Distancia aportan 747.000 plazas y los Avant, 142.000 asientos, un 4,8% más que en 2025 tras sumar 6.500 plazas adicionales.

En paralelo, se han activado dos nuevas circulaciones por sentido de Avlo entre Madrid y Málaga, con billetes disponibles hasta el 9 de septiembre. Ouigo, según los datos de la compañía, roza el 90% de ocupación en estas dos semanas y calcula mover más de 85.000 viajeros; Madrid repite como principal destino de llegada, con Barcelona y Valencia a continuación.

Aena, Renfe y Ouigo pelean por el viajero que vuelve: más plazas y más tensión en días concretos.

Hoja de Ruta: Claves del Viaje

La lectura operativa va un paso más allá de la foto de un fin de semana. El incremento del 2,6% de Aena y la subida del 4,8% de plazas Avant no son un simple regreso vacacional: confirman que el transporte español se ha asentado en una cota de demanda superior a la de los veranos previos a la pandemia. Renfe ha optado por reforzar capacidad en los servicios de alta velocidad y de Media Distancia, mientras Ouigo presiona con ocupaciones cercanas al 90%.

El impacto real se nota en dos zonas. La primera es el eje Madrid-Barcelona, con Madrid como principal punto de entrada. La segunda es el corredor hacia la Comunidad Valenciana y el norte peninsular, con trayectos de autopista y servicios de tren que ya trabajan cerca del lleno. El dato clave, 29.592 operaciones aéreas, se traduce en una ventana de riesgo entre el domingo al mediodía y el lunes al cierre: ese es el momento de mayor fricción entre llegadas, circulación de retorno y accesos a las grandes capitales.

En este tipo de operaciones, la comparativa con el verano pasado se ha convertido en el termómetro más fiable. En 2025 el último fin de semana de agosto ya marcó el pico de salidas; este año, con un domingo por delante y una vuelta masiva a la actividad laboral, el margen para absorciones de retraso es menor. Consultar los canales de Aena, Renfe y DGT antes de salir sigue siendo la decisión más rentable para el viajero.

laSexta prepara una programación especial sobre la crisis de Ceuta con la edición diaria de ‘El Objetivo de Ana Pastor’

laSexta refuerza su cobertura informativa con una programación especial dedicada a la crisis de Ceuta. La cadena de Atresmedia estrenará el lunes 31 de agosto una edición diaria de ‘El Objetivo de Ana Pastor’ en horario de máxima audiencia.

Edición diaria en la franja de máxima audiencia

La edición especial de ‘El Objetivo’ se emitirá de lunes a jueves a las 21.30 horas. Ana Pastor presentará cuatro entregas consecutivas, del 31 de agosto al 3 de septiembre, para seguir la crisis migratoria de Ceuta.

El programa ofrecerá cada día los datos, testimonios y claves de lo que ocurre en la ciudad autónoma. Contará con conexiones desde los lugares que son noticia y con la participación de expertos y analistas para contextualizar las últimas novedades.

El jueves, la atención se desplazará al pleno del Congreso de los Diputados y a la intervención del presidente del Gobierno, Pedro Sánchez. El equipo analizará sus explicaciones y pondrá el foco en la respuesta del Ejecutivo ante la situación en Ceuta.

Con estas cuatro ediciones especiales, el programa retoma su posición de referencia en la cobertura de la actualidad. La propuesta refuerza la apuesta del grupo por la información en directo y el análisis.

El espacio regresa a la primera línea informativa en un arranque de temporada marcado por la actualidad en Ceuta.

El programa, al pie de la actualidad una temporada más

La temporada pasada, ‘El Objetivo’ promedió un 6% de cuota de pantalla y 2,2 millones de espectadores únicos en cada entrega. El formato se impuso además a su adversario directo en la franja, según los datos del grupo.

Los hitos recientes del espacio incluyen los siguientes datos:

  • Especial más visto: La entrega dedicada a la intervención de Trump en Venezuela, emitida el 4 de enero, reunió a 1.044.000 seguidores de media y 4.179.000 espectadores únicos.
  • Mejor cuota: Ese especial anotó un 8,5% de cuota de pantalla, la más alta de la temporada.
  • Coberturas previas: Venezuela, Groenlandia, Mineápolis (EE.UU.), Irán y la crisis energética marcaron el curso anterior.

El refuerzo especial llega en un contexto de máxima competencia en el prime time. La emisión podrá seguirse también en el extranjero a través de Antena 3 Internacional y en atresplayer, lo que amplía el alcance digital e internacional del formato.

La crisis migratoria en Ceuta ha concentrado buena parte de la agenda informativa durante las últimas semanas. Varios operadores han activado coberturas específicas, y laSexta sitúa ahora una edición diaria en la franja de máxima audiencia para dar seguimiento continuo a los acontecimientos.

La apuesta de Atresmedia por el directo y el contexto

El especial de Venezuela del 4 de enero confirmó la capacidad del formato para atraer audiencia en momentos de alta intensidad informativa. Aquella entrega marcó la mejor cuota de la temporada pasada y sirvió de precedente para este nuevo ciclo de ediciones diarias.

La distancia entre el promedio del curso y el pico del especial ilustra el margen que aportan estas coberturas. El 8,5% de cuota alcanzado en enero supuso una mejora de 2,5 puntos sobre el 6% medio de la temporada.

El programa parte de una base media de 6% de cuota y 2,2 millones de espectadores únicos. El objetivo de estas cuatro entregas consecutivas es sostener la franja de las 21.30 horas y ofrecer una cobertura continuada de la crisis de Ceuta, en línea con la estrategia del grupo de reforzar su apuesta por el directo.

La distribución por Antena 3 Internacional y atresplayer permite ampliar la huella digital e internacional del espacio. El movimiento sitúa a laSexta en disposición de consolidar su posición competitiva en la franja informativa de la noche.

El directo sigue siendo el eje.

📡 El Radar del Sector

  • El vacío que llena: Amplía la cobertura informativa en prime time ante un pico de actualidad en Ceuta.
  • El reto por delante: Mantener la audiencia durante cuatro entregas consecutivas sin desgastar el formato.
  • El tablero competitivo: laSexta refuerza su posición frente al competidor directo y consolida a Ana Pastor como activo informativo de Atresmedia.

Las ayudas I+D Cantabria: SODERCAN abre 800.000 euros para contratar técnicos en pymes

SODERCAN ha publicado una convocatoria de 800.000 euros en ayudas para contratar técnicos de I+D y comercio internacional en pymes y autónomos de Cantabria. El plazo de solicitud arranca este sábado 29 de agosto y cierra el 30 de octubre.

La Sociedad para el Desarrollo de Cantabria, dependiente de la Consejería de Industria, Empleo, Innovación y Comercio, ha unificado sus líneas previas en el Programa de Personal Técnico Especializado. La orden apareció publicada en el Boletín Oficial de Cantabria el mes pasado con un objetivo declarado: reducir cargas administrativas y simplificar el acceso a los fondos.

Hasta 25.000 euros por contrato y cobertura del 70% al 90%

El programa fija un presupuesto global de 800.000 euros y 25.000 euros de ayuda por cada contrato laboral formalizado. La subvención cubre los gastos de salario y Seguridad Social durante los primeros 12 meses de trabajo en centros ubicados en Cantabria.

La cobertura general alcanza hasta el 70% de los costes elegibles. El porcentaje sube al 80% en los casos de retorno de talento, es decir, profesionales cualificados que trabajen fuera y regresen a la región. Y llega al 90% en perfiles vinculados al programa de becas de internacionalización SODERCAN-ICEX.

Los contratos deben ser indefinidos y a jornada completa. Quienes ocupen estos puestos necesitan titulación universitaria o de Formación Profesional de grado superior. La convocatoria está abierta a empresas y autónomos de cualquier tamaño con actividad en la comunidad autónoma.

Da igual si eres un autónomo sin empleados que quiere hacer la primera contratación o una pyme consolidada que busca sumar talento: los requisitos no distinguen por plantilla ni por facturación.

La convocatoria no exige tamaño mínimo de empresa, pero el contrato debe ser indefinido y a jornada completa desde el primer día.

Cómo solicitarla y qué error deja fuera la subvención

El plazo de solicitud permanecerá habilitado hasta el 30 de octubre. El registro se realiza en el Gestor de Ayudas de SODERCAN y no hay prórroga confirmada para esta convocatoria, así que conviene no apurar los últimos días.

El error más común en este tipo de convocatorias no es equivocarse en una cifra, sino leer solo el titular y no las bases reguladoras. Aquí hay tres puntos que conviene verificar antes de presentar la solicitud:

  • El centro de trabajo debe estar en Cantabria. El teletrabajo desde fuera de la comunidad no encaja en la ayuda.
  • El perfil contratado ha de acreditar titulación universitaria o de FP de grado superior, no vale con experiencia sin título.
  • El contrato debe ser indefinido y a jornada completa. Un contrato temporal o a media jornada queda fuera.

La ayuda cubre solo los 12 primeros meses de salario. Cuando termine la subvención, el puesto debe mantenerse con recursos propios de la empresa. Es una palanca para arrancar una contratación estable, no una subvención infinita.

Ojo con la documentación. Un expediente incompleto no se deniega de entrada, pero puede entrar en fase de subsanación y retrasar la resolución. Si el presupuesto se agota, un expediente en subsanación puede quedarse atrás frente a los que están completos.

subvenciones contratación técnicos

Por qué esta línea de SODERCAN importa más de lo que parece

Hagamos números. Con 800.000 euros y un tope de 25.000 euros por contrato, el máximo teórico es de 32 ayudas al tope. En la práctica, como la mayoría de solicitudes no pedirán el tope y las coberturas parten del 70%, el número de beneficiarios será mayor: razonablemente entre 40 y 60 pymes y autónomos de Cantabria.

El consejero de Industria, Eduardo Arasti, ha defendido la convocatoria como una herramienta para retener talento cualificado y generar empleo de calidad en la economía regional. La apuesta por la innovación y la expansión internacional responde a una necesidad del tejido productivo cántabro, muy apoyado en pymes.

SODERCAN ya había convocado líneas similares en ejercicios anteriores, pero separadas según el perfil del técnico. La novedad de esta orden es la unificación en un único programa. Eso se nota en la tramitación: el solicitante ya no tiene que comparar dos o tres convocatorias, sino que verifica si su contratación encaja en los porcentajes y requisitos de una única orden.

800.000 euros para toda una comunidad autónoma deja fuera a empresas con necesidades reales de talento, sobre todo en un territorio con un tejido productivo denso en pymes. Y la ayuda solo cubre los primeros 12 meses: la empresa debe tener capacidad de mantener el puesto cuando la subvención termina. No es un sustituto de un plan de negocio que justifique la contratación.

Lo que toca ahora es preparar la documentación, revisar las bases del BOC y no dejar la solicitud para el último día. El consejo es siempre el mismo: cuanto antes se presente el expediente completo, menos impacto tendrán los errores de subsanación y mejor posición se tendrá en en el reparto.

Guía rápida del trámite

  • 📅 Plazos: Solicitudes del 29/08/2026 al 30/10/2026 en el Gestor de Ayudas de SODERCAN.
  • ✅ Requisitos clave: Pyme o autónomo con actividad en Cantabria, contrato indefinido a jornada completa y titulado universitario o de FP superior.
  • 🌐 Dónde solicitarlo: Gestor de Ayudas de SODERCAN, accesible desde la web de la sociedad pública.
  • 💰 Importe o coste: Ayuda a fondo perdido de hasta 25.000 euros por contrato, con cobertura del 70% al 90% de costes elegibles.
  • ⚠️ Error a evitar: Presentar documentación incompleta o formalizar el contrato antes de la resolución y perder la ventaja competitiva de la convocatoria.

Amper lanza una ampliación de capital de 44 M para comprar Teltronic y convoca junta el 1 de octubre

Amper lanza una ampliación de capital de 44 millones de euros para financiar la compra de Teltronic. La compañía ha convocado a sus accionistas a una junta general extraordinaria el 1 de octubre para votar la operación y la reestructuración interna del grupo.

Teltronic es un fabricante español especializado en sistemas de radiocomunicaciones críticas, con implantación en seguridad pública, transporte y emergencias. La integración refuerza la división de Defensa y Seguridad de Amper, que viene ganando peso en sus resultados desde hace varios trimestres.

El grupo cerró el primer semestre con un EBITDA de 24,8 millones de euros, un 52,8% más que en el mismo periodo del año anterior, según los datos recogidos por Delta 13 News. La apuesta por Defensa y Seguridad explica buena parte de ese avance. La compra de Teltronic consolida la línea estratégica.

La operación se estructura como una financiación corporativa para cubrir el precio de adquisición. Amper llevará la propuesta a votación en la junta de accionistas del 1 de octubre, junto con la reestructuración societaria que acompañará a la integración de Teltronic en el perímetro del grupo. La hoja de ruta no ha cambiado: integrar, no duplicar.

La junta servirá para aprobar el aumento de capital y la reorganización interna. La convocatoria incluye la autorización al consejo para ejecutar la ampliación en los términos planteados, según adelantó Expansión. Los accionistas tendrán que decidir sobre una operación que cambia el perímetro industrial de la compañía.

No hay junta de trámite cuando sobre la mesa hay una ampliación de 44 millones y la integración de un grupo tecnológico como Teltronic.

Una ampliación con un propósito industrial claro

La ampliación responde a una lógica poco habitual en el segmento de pequeñas y medianas cotizadas. No se trata de inyectar liquidez para reequilibrar el balance, sino de financiar una compra con encaje directo en la estrategia de negocio. Teltronic aporta capacidad tecnológica en radiocomunicaciones profesionales, un nicho que Amper considera prioritario para crecer en contratos de seguridad y defensa.

El grupo llega a esta operación tras un primer semestre sólido. El salto del EBITDA hasta 24,8 millones supone un avance relevante respecto a ejercicios anteriores, con una cartera de pedidos más orientada a proyectos de mayor margen. Teltronic encaja en esa misma línea: tecnología propia, nichos defensivos y clientes institucionales con contratos de largo plazo.

Además, la operación encaja con la tendencia del mercado español de defensa, donde las integraciones horizontales han permitido a los fabricantes medianos acceder a contratos que antes quedaban reservados a los grandes integradores. Amper juega esa carta con Teltronic.

La transacción no requiere autorización previa de competencia, según el marco regulatorio español para operaciones de este tamaño, pero sí depende del visto bueno de la junta. La ampliación se someterá a voto como punto principal del orden del día.

La junta del 1 de octubre y la reestructuración

La convocatoria de la junta general extraordinaria no es un trámite menor. Amper necesita el respaldo de sus accionistas para ejecutar la ampliación y reorganizar la estructura interna. La reestructuración busca integrar Teltronic sin duplicar áreas corporativas ni generar tensiones de caja a corto plazo.

La fecha del 1 de octubre deja margen suficiente para que los accionistas evalúen los términos. En la documentación presentada por el consejo, según recoge Expansión, se detalla el calendario de integración y las sinergias previstas. La operación incluye una revisión de las unidades de negocio para evitar solapamientos con otras filiales del grupo.

compra Teltronic

Lo que significa para la estrategia de Amper

La compra de Teltronic no se entiende sin el contexto de la industria europea de defensa. El gasto militar y en seguridad pública lleva varios trimestres al alza en los países de la OTAN, y las empresas españolas del sector tratan de ampliar su base tecnológica. Amper no compra un activo financiero: compra capacidades de radio digital, cifrado y redes de misión crítica, precisamente las que los ministerios europeos demandan en licitaciones públicas.

Hay riesgos, claro. La integración de una empresa con cultura de ingeniería propia y ciclos de venta largos no se resuelve en un trimestre. La ampliación de 44 millones diluye a los accionistas actuales, y la reestructuración societaria tendrá costes no recurrentes que restarán visibilidad al resultado a corto plazo. Quien mire solo el dato de EBITDA de 24,8 millones podría pasar por alto que toda integración trae gastos que no estaban en las sinergias anunciadas.

Con todo, la dirección de viaje me parece coherente. Amper ha dejado atrás el perfil de conglomerado difuso para centrarse en tecnología aplicada a la seguridad y las comunicaciones críticas. La compra de Teltronic refuerza esa apuesta y le da escala en un segmento donde no abundan los fabricantes independientes europeos. Si la ampliación sale sin sobresaltos y la integración cumple plazos, la operación puede marcar un punto de inflexión.

La junta de octubre pondrá a prueba la confianza de los accionistas. No será un voto rutinario: será la primera decisión estructural que defina el perímetro industrial de Amper para los próximos cinco años. Los inversores mirarán la ejecución, no el discurso.

Ryanair hunde el aeropuerto de Santiago: -37,1% y 518.000 pasajeros menos en Canarias

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ryanair cerró su base de Santiago y recortó operaciones en varios aeropuertos españoles; los afectados pierden 518.000 pasajeros entre abril y julio.
  • ¿Quién está detrás? Ryanair, en pleno pulso con Aena y el ministro Óscar Puente por las tarifas y la estrategia de bases.
  • ¿Qué impacto tiene? Santiago de Compostela cae un 37,1%; Tenerife Sur pierde cerca de 300.000 viajeros y Lanzarote y Fuerteventura unos 100.000 cada uno.

El repliegue de Ryanair hunde Santiago de Compostela: un 37,1% menos de pasajeros entre abril y julio, según Aena.

El tijeretazo de la aerolínea irlandesa deja al aeropuerto gallego en 778.891 pasajeros entre abril y julio de 2026, frente a los 1,23 millones del mismo periodo de 2025. Son casi medio millón de viajeros menos en cuatro meses y el peor dato entre todos los aeropuertos afectados por el ajuste.

El derrumbe de Santiago en cifras

Santiago ha sido el único aeropuerto donde Ryanair cerró su base por completo, lo que resta conectividad diaria y empleos locales vinculados a la operativa. El dato del 37,1% es una caída brusca para una infraestructura que dependía de la low cost como principal soporte de su programación.

El recorte no es uniforme. En Canarias, Tenerife Sur cede un 6% y cerca de 300.000 pasajeros; Lanzarote baja un 1,4% y Fuerteventura un 2,8%, con alrededor de 100.000 viajeros perdidos en cada uno, según los datos de Aena.

Gerona y Zaragoza también caen un 7% cada uno en el mismo periodo. En cambio, al menos cinco aeropuertos incluidos en el plan de ajuste muestran una evolución favorable gracias a Vueling, Volotea o Wizz Air: Valladolid sube un 76,2%, Jerez un 18,4%, Asturias un 12,5%, Santander un 7% y Vigo un 6,8%.

Canarias y la batalla abierta con Aena

La disputa de Ryanair con Aena se ha intensificado con cruce de acusaciones entre Michael O’Leary, CEO de la aerolínea, y el ministro Óscar Puente, según publica Preferente. La low cost amenaza con más ajustes este año, lo que coloca a los aeropuertos con mayor dependencia de sus bases en una posición delicada.

El patrón tiene una lectura industrial clara: donde Ryanair retira capacidad, el hueco solo se cubre si si ya operan otras aerolíneas con red. Valladolid, Jerez, Asturias, Santander y Vigo lo consiguen; Santiago, Gerona y Zaragoza todavía no.

El golpe a Santiago no es solo estadístico: es la evidencia de que un aeropuerto queda demasiado expuesto cuando su tráfico depende de una única aerolínea.

Hoja de Ruta: Claves del Viaje

Impacto. El golpe se mide en billetes y en la economía local: cada pasajero perdido en Santiago supone menos gasto turístico, menos conexiones para la diáspora gallega y menos empleo en escala. En Canarias, Tenerife Sur deja de ser la válvula de escape de la demanda que sí captan las islas con más competencia de aerolíneas.

Zona cero. Santiago es la herida abierta: el cierre de la base elimina la conectividad diaria que Ryanair había consolidado. Gerona y Zaragoza repiten el patrón de aeropuertos cautivos. En cambio, los aeropuertos ganadores demuestran que la entrada de Vueling, Volotea y Wizz Air suaviza el golpe.

El dato. 518.000 pasajeros es la cifra que resume el impacto conjunto en cuatro meses. Es una caída que Aena lee como una advertencia: sin estímulos a la conectividad, el repliegue de Ryanair puede convertirse en un desvío estructural de capacidad hacia otros mercados.

La temporada de invierno será la próxima prueba de fuego. Si Ryanair mantiene su amenaza de más ajustes, Santiago y los aeropuertos cautivos necesitarán que otras aerolíneas ocupen el hueco o asumirán una contracción difícil de remontar.

Precio carburantes agosto: gasolina +20% y diésel +24%, marcan máximos en la operación retorno

La gasolina sube un 20% desde junio y el diésel un 24%, justo cuando la operación retorno de agosto concentra millones de desplazamientos.

El precio de la gasolina sin plomo 95 se encarece un 20% desde el arranque del verano, mientras que el gasóleo A acumula una subida del 24%, según los datos recogidos por El País. Son dos ritmos distintos que convergen en el peor momento.

En la comarca lucense de A Mariña, la operación retorno ha dejado diferencias de hasta 0,2 euros por litro en el gasóleo entre estaciones de servicio, tal y como recoge La Voz de Galicia.

La operación retorno encarece repostar en A Mariña y destapa diferencias de 0,2 euros por litro

El precio de los carburantes en agosto se mantiene en máximos, tal y como adelantaba Expansión y como refleja el boletín petrolero europeo. No es una subida homogénea: la gasolina y el diésel se encarecen con fuerza en las áreas con menos competencia.

El sobrecoste no se reparte igual. Las estaciones de zonas rurales y de paso soportan menos presión competitiva y acaban ofreciendo precios más altos.

En un depósito medio, el alza desde junio se nota de inmediato: el 24% del diésel equivale a varios euros más en cada visita al surtidor.

Pagamos el mismo combustible que en julio, pero la factura del surtidor ha cambiado de ritmo: la subida no se reparte igual entre territorios ni entre estaciones.

El IPC adelantado de agosto sube al 4,3% por la factura energética

operación retorno 2026

El indicador adelantado del INE sitúa la inflación de agosto en el 4,3%, la tasa más alta en tres años. Detrás de ese repunte aparece, de nuevo, el precio de los carburantes, en pleno fin de semana de operación de tráfico, según la Cadena SER.

El alza se produce cuando el transporte y el sector agrario intentan recuperar actividad después del parón estival. En La Rioja, las asociaciones de transporte y agrarias advierten de que la subida complica la vuelta a la actividad.

A falta de datos concluyentes sobre el crudo, el patrón estacional apunta a que el encarecimiento no se ha apoyado en una crisis de oferta. Esa es la clave: sube el combustible en el surtidor, no porque el petróleo se haya disparado.

Una factura energética que se cuela en los márgenes del transporte y del campo

La subida de los carburantes vuelve a colocar al precio del combustible como un impuesto de facto para la España interior. Mientras el IPC general se modera en otros componentes, la energía recuerda que la inflación todavía no ha dicho su última palabra.

Hay una contradicción que conviene no pasar por alto: las diferencias de 0,2 euros por litro entre estaciones no se explican solo por el coste del producto. Reflejan un mercado de distribución con zonas de escasa competencia y poca transparencia. Quien reposta en una estación sin alternativa paga más, sin necesidad de que el precio del crudo se mueva.

En el campo, el diésel agrícola es un insumo que se paga por adelantado. La subida del 24% llega antes de la cosecha de otoño, cuando los tractores multiplican horas. Los costes de producción se revisan al alza y acaban en origen.

La subida de agosto no es un dato aislado. En el último año, la factura de los combustibles ha condicionado los márgenes de autónomos y pymes logísticas, que no siempre pueden repercutir el alza. La operación retorno actúa como un espejo: cuando más se necesita repostar, más caro resulta.

El test llegará en septiembre, cuando se normalice el tráfico y se publiquen los datos definitivos del IPC. Si la gasolina y el diésel no ceden, la presión se trasladará a las tarifas del transporte y, de rebote, a la cesta de la compra. No es una amenaza remota: es una cadena que ya se ha activado.

El Ibex 35 hoy recupera los 20.000 y cierra en 20.041,9 tras Warsh en Jackson Hole y el anticipo de subidas de tipos

El Ibex 35 cerró la sesión del viernes en 20.041,9 puntos, un 0,81% más, tras el discurso de Kevin Warsh en Jackson Hole, que anticipa nuevas subidas de tipos de la Fed.

La cita anual de bancos centrales volvió a mover la renta variable. Warsh condicionó cualquier alivio monetario a que la inflación subyacente se dirija con claridad hacia el objetivo del 2%. El mensaje, lejos de un tono acomodaticio, activó las órdenes de compra en los valores ligados al ciclo y penalizó a los activos refugio.

El banquero central subrayó que la situación sigue siendo preocupante y que, pese a unos datos de verano mejores de lo esperado, no tiene constancia de que la tendencia subyacente haya mejorado de forma significativa. La lectura del mercado fue inmediata: la expectativa de nuevas subidas de tipos se trasladó al dólar y a las rentabilidades de la deuda.

Deuda, divisas y materias primas descuentan el giro

El rendimiento del bono español a diez años ascendió hasta el 3,725% y la prima de riesgo se amplió a 44,65 puntos básicos. En el mercado de divisas, el euro cayó con fuerza un 0,5%, hasta 1,1595 dólares.

La onza de oro cedió casi un 2% y se situó en el umbral de los 4.500 dólares, mientras el bitcóin corregía una magnitud similar hasta los 78.000 dólares. La apreciación del dólar, consecuencia directa del giro de la Fed, restó atractivo a los activos considerados refugio.

El petróleo, la macro europea y la tensión en Ormuz

El Brent, de referencia en Europa, bajó un 0,41% hasta los 89,3 dólares por barril. El West Texas Intermediate, de referencia en Estados Unidos, cedió un 0,5% hasta los 83,1 dólares. El mercado siguió con atención la escalada retórica entre Washington y Teherán por el estrecho de Ormuz, clave para el transporte de crudo.

En Alemania, la tasa de desempleo se mantuvo estable en agosto en el 6,5%. En España, el INE avanzó que el IPC de agosto se elevó siete décimas en tasa interanual, hasta el 4,3%, su nivel más alto desde febrero de 2023. Las ventas del comercio minorista de julio bajaron un 0,2% interanual, frente al repunte del 2,6% del mes previo. Francia registró un IPC adelantado del 2,4%, tres décimas más que en julio.

La lectura de Warsh no da margen al optimismo: la prima de riesgo y el euro seguirán condicionados por la Fed mientras la inflación supere el objetivo.

Las principales Bolsas europeas cerraron también en verde y en máximos históricos. El FTSE 100 británico avanzó un 0,29%; el MIB italiano sumó un 0,67%; el DAX 30 alemán repuntó un 0,77% y el CAC 40 francés ganó un 0,98%.

Banca y Puig lideran la revalorización del selectivo

El sector financiero actuó como principal motor de la sesión. BBVA sumó un 1,54%, Banco Santander avanzó un 1,36% y Endesa se revalorizó un 1,29%. Fuera del sector, Puig firmó la mayor subida del selectivo con un avance del 1,77%, seguida de Indra con un 1,63%.

Los descensos se concentraron en valores con mayor sensibilidad a los costes financieros o a la dinámica industrial: Solaria cayó un 1,69%, Aena un 1,34%, Fluidra un 1,17%, Rovi un 1,06% y Grifols un 1,04%.

ValorVariación
Puig+1,77%
Indra+1,63%
BBVA+1,54%
Banco Santander+1,36%
Endesa+1,29%
Solaria-1,69%
Aena-1,34%
Fluidra-1,17%
Rovi-1,06%
Grifols-1,04%

Ibex 20.000 puntos

Análisis: la inflación manda sobre la renta variable

El cierre del viernes repite el patrón de las últimas sesiones: la banca se beneficia de un escenario de tipos más altos, mientras los valores con flujos futuros más sensibles ceden posiciones. La prima de riesgo española en 44,65 puntos básicos y el bono a diez años en el 3,725% indican que el mercado de deuda no descuenta un giro acomodaticio a corto plazo.

Bank of America mantiene una visión negativa sobre las bolsas europeas y sitúa sobre la mesa una corrección del 10% en el Stoxx 600, hasta los 580 puntos. La mayoría de los analistas espera que la Reserva Federal agote el ciclo de subidas solo cuando la inflación subyacente muestre una tendencia clara, algo que Warsh no ha confirmado.

El contraste es claro: la renta variable europea cotiza en máximos históricos con una prima de riesgo aún reducida, pero el encarecimiento del dólar y la caída del oro anticipan una rotación hacia activos de mayor rendimiento. Si el IPC español se mantiene en el 4,3% y la Fed insiste en su mandato, la presión sobre las valoraciones continuará.

📊 Las Claves para el Inversor

  • Qué vigilar: La inflación subyacente en Estados Unidos y la evolución del bono español a diez años, ahora en el 3,725%.
  • Reacción del valor: El Ibex 35 ya descuenta tipos más altos; la prima de riesgo en 44,65 puntos básicos será clave para la banca.
  • Precedente sectorial: Bank of America anticipa una corrección del 10% en el Stoxx 600, hasta los 580 puntos, si la inflación repunta.

La correlación bitcoin oro supera el 50%: Grayscale ve el regreso del ‘debasement trade’ con BTC en 79.000$

Bitcoin se ha empezado a mover como el oro y menos como las acciones tecnológicas. La correlación entre bitcoin y el oro ha superado el 50%, mientras el precio de bitcoin ronda los 79.000 dólares tras tocar los 81.281 en los últimos días. El equipo de investigación de Grayscale interpreta ese giro como el regreso del debasement trade, la estrategia de cobertura contra la devaluación del dinero.

Qué dice el análisis de Grayscale

Los números proceden de la nota publicada esta semana por Zach Pandl, jefe de investigación de Grayscale. En la ventana móvil de 90 días, la correlación de bitcoin con el oro ha pasado de prácticamente cero a inicios de año a más del 50% en el mismo periodo. En paralelo, su correlación con el índice Nasdaq 100 ha caído de más del 60% a aproximadamente un 33%.

Pandl no fija un objetivo de precio. Su argumento es de fondo: con la deuda federal de Estados Unidos por encima de los 40 billones de dólares y déficits persistentes, los inversores empiezan a mirar activos escasos y líquidos. ‘Bitcoin puede servir como una alternativa escasa y líquida junto al oro’, resume la nota. Esa combinación, dice, encaja en una cartera diversificada.

El término debasement trade describe la apuesta por activos duros y de oferta limitada cuando las monedas fiduciarias pierden poder adquisitivo. El oro ya ha tenido una fuerte tendencia alcista este año. La lectura de Grayscale es que al menos parte de ese flujo puede estar llegando ahora al bitcoin.

Por qué bitcoin se parece ahora al oro

El cambio de correlación importa porque desplaza la narrativa de bitcoin. Durante los últimos años, el activo se negoció muchas veces al ritmo de las tecnológicas: cuando subían los tipos o caía el apetito por el riesgo, bitcoin sufría. Si ahora se comporta más como el oro, una parte de los inversores defenderá su presencia en carteras como protección ante la deuda y la inflación.

Hay un matiz: bitcoin sigue siendo volátil y ronda los 79.000 dólares, lejos del ritmo de un metal precioso. La propia Grayscale recuerda que una ventana de 90 días puede girar rápido. Sin embargo, el dato se suma a una serie de notas recientes de la firma que vinculan el precio de bitcoin con la cobertura contra la devaluación.

La correlación no anticipa precios, pero sí describe cómo los inversores están reclasificando a bitcoin.

Un giro de régimen que conviene leer con cautela

Conviene recordar que la correlación mide el pasado, no el futuro. Que bitcoin y el oro hayan subido juntos durante 90 días no garantiza que sigan haciéndolo. La propia Grayscale destaca que, en distintos momentos del último año, bitcoin se movió mucho más cerca del Nasdaq 100 que de los metales preciosos. Eso obliga a leer el dato como una señal de contexto, no como una recomendación.

Aun así, hay un argumento consistente. La deuda federal estadounidense en máximos, los déficits fiscales y la expectativa de que los bancos centrales toleren cierta inflación crean un entorno favorable para activos escasos, si cambian las condiciones del mercado. Grayscale extiende la tesis a Ethereum y Zcash como posibles beneficiarios de ese entorno. Esa lectura no es un pronóstico, pero ayuda a entender por qué el relato institucional ya no depende del apetito por el riesgo tecnológico.

El precedente más claro es el rally del oro de este año: el metal ha funcionado como refugio frente a la deuda y la debilidad de las divisas. Si bitcoin mantiene la correlación por encima del 50% durante los próximos meses, la tesis de ‘oro digital’ dejará de ser un eslogan y se convertirá en un dato de asignación de carteras. Para el lector medio, la clave no es si comprar ahora, sino entender que el bitcoin ya no cuenta solo como apuesta de riesgo: cada vez más inversores lo tratan como activo de cobertura.

Oposiciones Policía Local Cádiz: 24 plazas y 35 de funcionariado con 17 de subalterno

El Ayuntamiento de Cádiz publica 24 plazas de Policía Local y 35 de funcionariado, 17 de subalterno.

Se trata del mayor paquete de empleo fijo municipal reciente. Las bases ya están sobre la mesa. La convocatoria de subalternos, aprobada por las OEP de 2025 y 2026, se tramita por el sistema de oposición libre.

El mayor paquete de empleo fijo en el Ayuntamiento de Cádiz

La oferta combina las plazas de Policía Local y las de funcionariado. En concreto, el bloque de funcionariado incorpora 17 plazas de subalterno. Según las bases publicadas, del total de subalternos se reservará una plaza para discapacidad intelectual y tres para discapacidad general.

La convocatoria nace de las OEP de 2025 y 2026. No es un proceso aislado: responde a la necesidad de reforzar los servicios municipales y reducir la interinidad. En Cádiz, el volumen de plazas fijas convocadas de una sola vez se ha convertido en noticia.

Requisitos para presentarse a las 17 plazas de subalterno

La ventaja principal está clara: no se exige ninguna titulación. Basta con cumplir los requisitos generales de acceso al empleo público.

  • Nacionalidad: española o de un Estado miembro de la Unión Europea.
  • Titulación: no se exige ninguna.
  • Capacidad funcional: aptitud física y psíquica para el desempeño de las tareas.
  • Edad: tener 16 años cumplidos y no exceder la edad de jubilación forzosa.
  • Habilitación: no haber sido separado mediante expediente disciplinario del servicio de ninguna administración.

El turno de discapacidad reserva una plaza a discapacidad intelectual y tres a discapacidad general con un grado igual o superior al 33%.

Cómo es el examen y el temario de la oposición

El sistema selectivo es la oposición libre. La fase de oposición consta de dos ejercicios que, según las bases, se realizarán previsiblemente el mismo día. Solo se corregirá el segundo si se supera el primero.

El primer ejercicio es un test de 60 preguntas más 10 de reserva sobre materias generales y específicas. El tiempo máximo es de 60 minutos.

El segundo ejercicio consiste en la resolución de uno o varios supuestos prácticos relacionados con las materias específicas del temario. El tribunal fijará el tiempo antes de la prueba, sin superar una hora.

El temario suma 10 temas: 3 de materias comunes y 7 de materias específicas. Aquí tienes el detalle:

Materias comunes

  • La Constitución Española de 1978.
  • Conceptualización básica de igualdad y violencia de género, con referencia al Plan de Igualdad del Ayuntamiento.
  • Prevención de Riesgos Laborales.

Materias específicas

  • Atención al ciudadano y Oficinas de Atención.
  • La notificación: contenido, plazo y práctica.
  • El Ayuntamiento de Cádiz: órganos y dependencias municipales.
  • El archivo y la gestión de documentos.
  • Aritmética elemental, ortografía y lenguaje administrativo.
  • Ofimática básica, fotocopiadora, escáner y correo electrónico.
  • Notas generales de Cádiz: geografía, población, patrimonio y fiestas.

plazas funcionario Ayuntamiento Cádiz

Lectura de la convocatoria: qué hay detrás de las bases

La convocatoria de subalterno no exige titulación, y eso amplía el universo de aspirantes. La tasa de 29,60 euros es asequible, aunque el coste real de preparar la oposición no está solo en la tasa: hay que estudiar un temario de 10 temas que combina materias muy locales, como las calles y edificios de Cádiz.

En mi lectura, el examen tipo test de 60 preguntas en una hora exige ritmo. No se trata de un examen imposible, pero la parte específica del temario tiene un alto componente memorístico. Quien no conozca la ciudad de Cádiz tendrá que dedicar tiempo a las notas geográficas y al patrimonio cultural.

La retribución aún no está publicada en las bases. Los puestos de subalterno en los ayuntamientos suelen arrancar en el entorno del salario mínimo interprofesional. Eso sí, el valor principal es la plaza fija de funcionariado y la jornada estable.

Sin titulación y con una tasa de 29,60 euros, la convocatoria abre la puerta a una plaza fija municipal con un temario muy local.

El riesgo a vigilar es el plazo de instancias: no se abre hasta que la resolución se publique en el BOE. Habrá poco margen, así que conviene tener preparada la documentación.

📨 Cómo presentar la solicitud

La inscripción se realizará a través de la sede electrónica del Ayuntamiento de Cádiz una vez que la resolución aparezca publicada en el Boletín Oficial del Estado.

  1. Paso 1: Accede a la sede electrónica del Ayuntamiento de Cádiz.
  2. Paso 2: Identifícate con certificado digital o Cl@ve.
  3. Paso 3: Selecciona la convocatoria de subalternos y rellena el formulario.
  4. Paso 4: Abona la tasa de examen de 29,60 euros.
  5. Paso 5: Presenta y guarda el justificante de registro antes del fin del plazo.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Cádiz.
  • Número de plazas: 17 plazas de subalterno, dentro de un paquete de 24 de Policía Local y 35 de funcionariado.
  • Sueldo estimado: Pendiente de publicación en las bases.
  • Fecha límite de inscripción: Pendiente de publicación en el BOE; no se abre aún el plazo.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Cádiz.

¿Por qué las ballenas XRP retiran 231 millones de Binance mientras los futuros apuestan en contra?

Las ballenas de XRP han retirado 231 millones de tokens de Binance, la mayor salida registrada en seis meses. El token sube un 11% en la última semana, pero el mercado de futuros está enviando una señal opuesta.

Para entender qué está pasando, conviene empezar por lo básico: XRP es la criptomoneda vinculada al ecosistema de pagos de Ripple. Las ballenas son grandes tenedores capaces de mover el mercado con una sola operación. Y Binance es el mayor exchange de criptomonedas del mundo.

Qué está pasando con XRP y Binance

Según los datos publicados por el analista on-chain Darkfost, las ballenas retiraron 231 millones de XRP de Binance en un solo día. Esta fue la mayor retirada de ballenas registrada en seis meses, y superó los 335 millones de dólares en valor.

El promedio de retiradas de ballenas en los últimos 90 días ronda los 40 millones de dólares. La cifra de esta semana multiplica por más de ocho ese promedio, lo que sugiere un cambio relevante en el comportamiento de los grandes tenedores.

Las salidas de ballenas reducen la oferta disponible en los exchanges y, por tanto, la cantidad de tokens que pueden venderse de forma inmediata. Sin embargo, este movimiento no confirma necesariamente una compra: los tokens pueden moverse a custodia por motivos de seguridad o estrategia de tesorería.

Darkfost calcula que XRP ganó alrededor de un 70% durante esta fase de acumulación. «Si esta dinámica continúa, XRP podría probar el nivel de 2 dólares», dijo el analista.

La salida masiva de ballenas reduce la oferta disponible, pero los traders apalancados siguen apostando por una corrección. Esa tensión definirá el próximo movimiento de XRP.

Nada mal para una moneda que muchos daban por estancada.

Por qué los futuros cuentan una historia distinta

En el mercado de derivados, la señal es opuesta. El volumen neto de takers en Binance registró su mayor desequilibrio vendedor de 2026, al alcanzar -96 millones de dólares. Esto indica que los vendedores agresivos superaron ampliamente a los compradores, incluso mientras XRP cotizaba por encima de 1 dólar.

El interés abierto mide el número de contratos de futuros sin liquidar. Cuando sube a la vez que bajan los precios, suele indicar que entran nuevos vendedores. Cuando sube con precios al alza, puede ser señal de que los compradores y vendedores están aumentando su exposición.

Al mismo tiempo, el interés abierto de XRP en Binance aumentó aproximadamente un 14,8%. Esta combinación de ventas fuertes con un interés abierto creciente sugiere que están entrando nuevas posiciones cortas. Si la mayor parte de las ventas viniera de traders cerrando posiciones largas existentes, el interés abierto normalmente disminuiría.

«Ahora hay una verdadera lucha entre la demanda spot y la presión de venta en derivados», señala la publicación. «Por ahora, XRP se mantiene por encima de 1,40 dólares, pero el resultado de esta batalla será decisivo para su próximo movimiento de precio».

Los datos no mienten, pero tampoco gritan.

La batalla entre el mercado spot y el apalancado

Esta tensión entre el mercado al contado y el apalancado no es nueva. En ciclos anteriores, grandes salidas de monedas desde los exchanges a menudo precedieron a subidas sostenidas, pero no siempre fue así. El precedente más citado es la acumulación de ballenas antes del rally de 2020-2021, aunque entonces el contexto macroeconómico era muy distinto al actual.

La clave aquí es que las ballenas del mercado spot están retirando oferta mientras los traders de futuros apuestan por una caída. Si el precio aguanta y supera resistencias, los cortos pueden verse obligados a recomprar para limitar pérdidas, lo que se conoce como short squeeze, y eso amplificaría la subida. Pero si la presión vendedora de los derivados contamina al mercado al contado, la corrección podría ser rápida.

También conviene recordar que XRP ha estado históricamente ligado a noticias regulatorias y a la batalla legal de Ripple con la SEC. Cualquier novedad en ese frente puede inclinar la balanza con independencia de los flujos on-chain, por lo que conviene seguir de cerca ese factor externo.

Mi lectura es prudente: los datos on-chain son alcistas, pero la señal de derivados es una advertencia. No me sorprendería una consolidación antes de un intento alcista serio. El nivel de 1,40 dólares actúa como línea divisoria entre ambos escenarios.

El mercado está dividido. Y cuando el mercado se divide, suele haber volatilidad.

‘Señores de la deuda’: los fondos de cobertura imponen su ley en el mercado de bonos de EE.UU.

El mercado de bonos de EE.UU. vive una transformación silenciosa que divide al mundo financiero.

El Tesoro estadounidense se ha convertido, según coinciden medios como Expansión o El Economista, en el nuevo cortafuegos financiero internacional. La mayor plaza de renta fija del planeta ya no se explica solo por la Reserva Federal ni por los grandes bancos centrales. Hay nuevos protagonistas, y los fondos de cobertura imponen su ley.

La discusión que recorre las mesas de inversión es directa: intervención o manipulación del mercado de bonos. Las dos palabras apuntan a realidades distintas, pero ambas reflejan una anomalía creciente. El Tesoro estadounidense, por un lado, actúa como ancla de seguridad global. Por otro, el aumento de la actividad especulativa sobre su deuda introduce un ruido que antes no existía.

El Tesoro se consolida como cortafuegos financiero

La idea de que la deuda pública estadounidense funciona como un activo refugio no es nueva. Lo que sí ha cambiado es la percepción de que el propio Tesoro interviene de forma activa para mantener la estabilidad en momentos de tensión. Varios analistas consultados por la prensa económica apuntan a una intervención estratégica que, sin embargo, no se formaliza como tal.

Ese papel como cortafuegos financiero internacional cobra especial relevancia cuando los mercados emergentes entran en crisis o cuando la liquidez global se estrecha. En escenarios así, la deuda estadounidense actúa como asegurador de última instancia. El problema, apuntan las mismas fuentes, es que ese respaldo puede distorsionar las señales naturales de precio.

El Tesoro ya no fija solo el precio de la deuda; lo condicionan los fondos que entran y salen en horas.

Los hedge funds toman el mando de la deuda estadounidense

Los fondos de cobertura llevan una década ganando peso en el mercado de bonos de Estados Unidos. Su actividad se concentra en operaciones de arbitraje, apalancamiento y estrategias de alta frecuencia que no buscan mantener la deuda hasta vencimiento, sino capturar diferencias de precio en plazos muy cortos.

Ese cambio de base inversora tiene una consecuencia directa: la deuda pública, pensada como activo de largo plazo, se negocia cada vez más como un instrumento de especulación. Los reguladores internacionales han empezado a mirar con lupa el llamado basis trade, una práctica que combina bonos al contado y futuros para extraer rentabilidades mínimas con con apalancamiento enorme.

No es casualidad que varios titulares de la prensa económica hablen de los ‘señores de la deuda’. La expresión ya no describe a los viejos gestores de renta fija que mantenían bonos a vencimiento, sino a un puñado de firmas de trading con capacidad para mover el mercado en minutos.

El apalancamiento es el combustible de ese fenómeno. Los fondos toman posiciones que multiplican por diez o por veinte su capital, y basta un movimiento adverso de unos pocos puntos básicos para provocar desagilización forzosa. En 2020, el episodio de marzo mostró la fragilidad del mercado cuando los hedge funds tuvieron que deshacer posiciones en cascada.

Tesoro estadounidense

Intervención o manipulación: el debate que divide a los inversores

La frontera entre intervención y manipulación es más fina de lo que parece. Una intervención oficial suele tener un mandato claro: preservar la estabilidad financiera. La manipulación, en cambio, busca alterar precios en beneficio de un actor concreto. El problema actual es que ambos fenómenos pueden estar ocurriendo a la vez y en direcciones opuestas.

Desde mi punto de vista, el riesgo principal no es que el Tesoro intervenga, sino que su actuación se normalice sin criterios públicos. Si el mayor mercado de bonos del mundo empieza a depender de intervenciones coyunturales, la formación de precios pierde credibilidad. Y sin precios creíbles, ni los emisores ni los inversores pueden planificar.

Las autoridades monetarias lo saben. La Reserva Federal y la Oficina de Investigación Financiera de EE.UU. llevan tiempo estudiando la estructura del mercado de deuda. El hecho de que aún no haya una conclusión clara no es tranquilizador. Más bien sugiere que ni siquiera los supervisores terminan de ver el mapa completo de riesgos.

Hay un dato que conviene vigilar: la reacción de los compradores tradicionales. Si los bancos centrales y los fondos soberanos reducen sus compras porque interpretan que el precio ya no refleja el riesgo real, el coste de financiación de la deuda estadounidense acabará subiendo por pura desconfianza. Ese sería el peor escenario, y no se puede descartar.

Durante la década de los noventa y los primeros dos mil, los ‘señores de la deuda’ eran gestores como Bill Gross en Pimco, capaces de mover el mercado con sus apuestas de largo plazo. Hoy el poder ha cambiado de manos: no se ejerce con análisis macroeconómico, sino con velocidad y apalancamiento. Ese cambio de perfil es la clave de la actual discusión.

La deuda estadounidense se ha vuelto, en la práctica, un terreno de batalla entre la estabilidad macro y la especulación micro. Eso no la convierte en una burbuja por sí sola, pero sí en un mercado más volátil de lo que sugieren sus rendimientos.

La cuestión de fondo no es cuántos fondos especulativos hay, sino si las reglas permiten distinguir la intervención legítima de la manipulación pura. La respuesta, hoy por hoy, no está clara.

Y ese silencio es mala noticia.

Bitcoin se blinda ante la computación cuántica: primera transacción post-cuántica sin fork

Bitcoin ha estrenado su primera transacción resistente a la computación cuántica sin tocar el protocolo de la red. La Fundación Starknet anunció el hito durante el evento Bitcoin Asia en Hong Kong, según recoge Bitcoin Magazine.

Se trata de un logro con pocos precedentes. La transacción, bautizada como QSB (Quantum Safe Bitcoin), se minó en la mainnet de Bitcoin sin necesidad de una horquilla suave ni dura. Tampoco hizo falta actualizar el núcleo del software que utilizan los nodos.

Qué ha pasado: la primera transacción post-cuántica de Bitcoin

La amenaza de un ordenador cuántico suena lejana, pero es una de las pocas capaces de romper la criptografía que protege las claves públicas de Bitcoin. Un equipo suficientemente potente podría falsificar una firma y robar fondos durante los instantes en que una transacción espera confirmación.

El método presentado esta semana nace de una idea del investigador Avihu Levy, de StarkWare. Las transacciones de Bitcoin esperan unos segundos en una cola pública antes de confirmarse. En esa ventana exponen material criptográfico vulnerable a un ataque cuántico.

La solución evita aceptar la primera firma válida. En su lugar, genera millones de firmas candidatas hasta dar con una que no expone ese material vulnerable mientras la transacción aguarda. Esta técnica, conocida como signature grinding, es deliberadamente costosa en términos de computación: producir una sola transacción puede llevar horas.

  • No requiere horquillas ni cambios en el protocolo de Bitcoin.
  • Genera millones de firmas candidatas hasta hallar una segura.
  • El coste computacional es alto: una transacción tarda horas.

Cómo funciona la firma resistente a ordenadores cuánticos

Ese coste es justo el escudo. QSB introduce una nueva autorización basada en hash, de modo que incluso si un atacante tuviera las claves privadas de un fondo, no podría autorizar un movimiento fraudulento.

La defensa cuántica de Bitcoin deja de ser un debate académico para convertirse en una transacción real y minada.

Los nodos ordinarios de Bitcoin aún no reconocen este formato no estándar. La transacción no pudo entrar en la mempool (la lista pública de transacciones pendientes) y se entregó directamente a un minero dispuesto a aceptarla.

El minero elegido fue MARA, a través de su servicio Slipstream, especializado en este tipo de operaciones no convencionales. El responsable de crecimiento de la Fundación Starknet, Damian Chen, presentó la solución este jueves en Hong Kong y la definió como la primera transacción post-cuántica real sobre la red principal de Bitcoin.

Los investigadores llevan años advirtiendo de que Bitcoin necesitará, tarde o temprano, una actualización para hacer frente a la computación cuántica. Algunas firmas de capital riesgo del sector cripto piden acelerar los trabajos mientras los desarrolladores más veteranos responden que los ordenadores cuánticos actuales apenas han demostrado cálculos triviales y que todavía hay margen.

Qué significa para el inversor y qué riesgos quedan

El precedente importa porque ofrece un camino intermedio. Hasta ahora, blindar Bitcoin contra la computación cuántica se planteaba como un debate de protocolo: había que esperar a un consenso global que podía tardar años. QSB demuestra que se pueden asegurar fondos concretos sin esperar a ese proceso.

Esa calma no es complacencia. La propia comunidad admite que el avance cuántico podría llegar de forma inesperada, como ocurrió con la inteligencia artificial. Por eso soluciones como QSB tienen valor para custodios, fondos y tesorerías corporativas con exposiciones grandes.

El precio a pagar es la fricción. Una transacción de este tipo tarda horas en producirse y depende de mineros dispuestos a aceptar formatos no estándar. No es aún una herramienta para el usuario medio, sino para grandes actores. El hito es real, pero su adopción masiva no será inmediata.

El camino parece claro: primero blindar tesorerías expuestas, después estandarizar el formato y, solo al final, plantear cambios en el protocolo si la amenaza cuántica se materializa. La primera transacción post-cuántica de Bitcoin no cierra ese debate, pero demuestra que existe un carril intermedio entre el pánico y la parálisis.

Publicidad