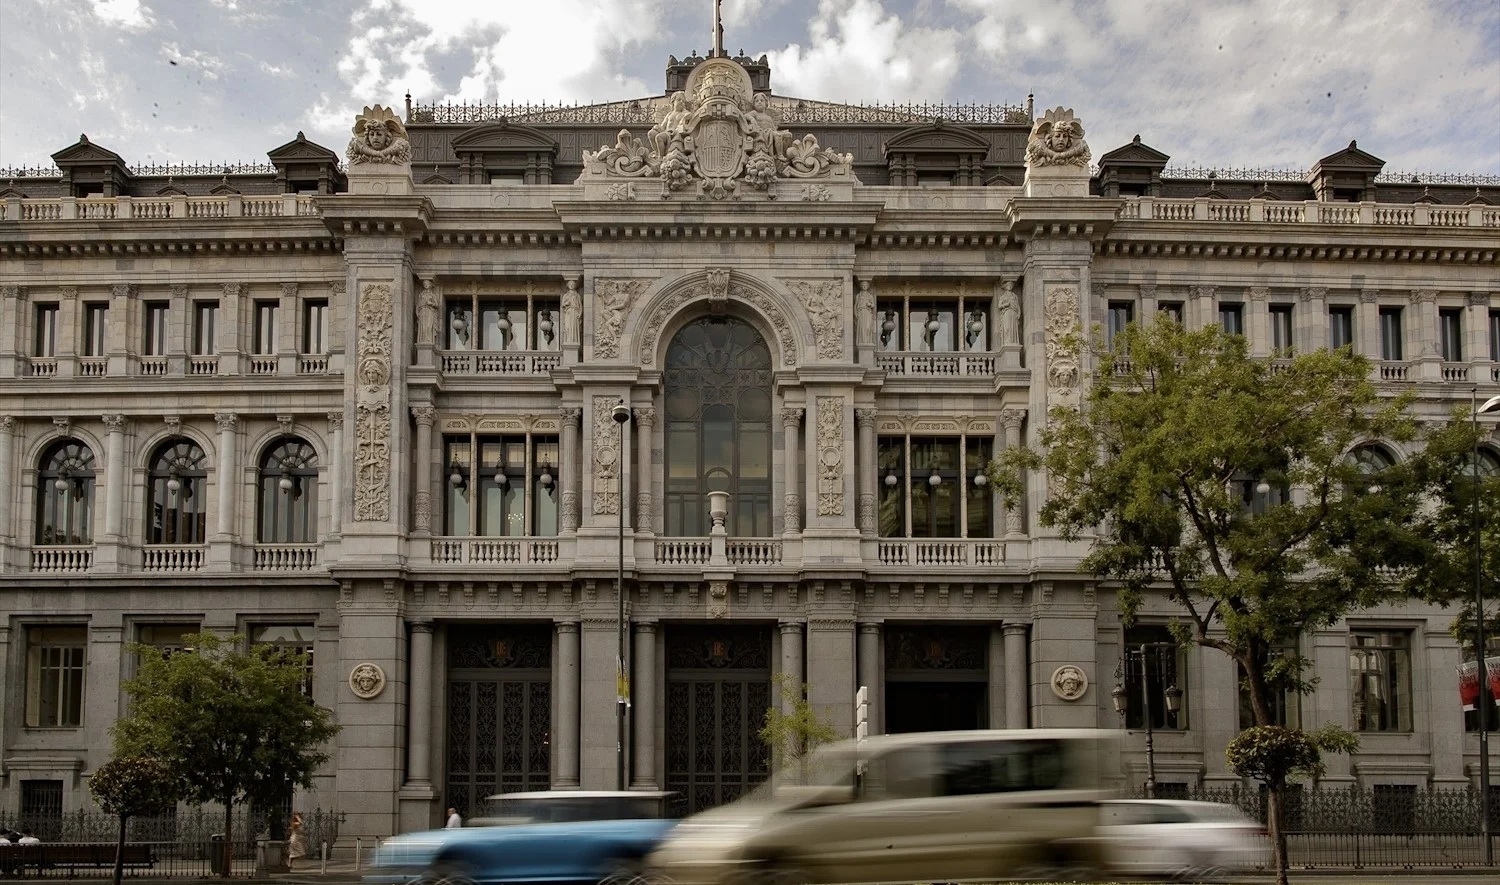
Banco de España: consulta el registro de entidades antes de contratar productos financieros

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Banco de España ha difundido un aviso de protección al ahorrador: solo las entidades de crédito autorizadas pueden captar fondos del público, y conviene comprobar en su registro oficial que quien ofrece el producto está autorizado.
  • ¿Quién está detrás? El propio Banco de España, a través de su Registro de entidades, con el respaldo del Fondo de Garantía de Depósitos.
  • ¿Qué impacto tiene? Afecta al ahorrador y al comprador de vivienda: contratar con una entidad no registrada deja al usuario fuera del paraguas del supervisor y del fondo de garantía.

El Banco de España avisa: antes de contratar un producto financiero conviene comprobar en su registro oficial que la entidad está autorizada. El supervisor ha difundido un recordatorio de protección al ahorrador que, en plena temporada de compraventa, afecta de lleno a quien va a firmar una hipoteca o a entregar su dinero a un intermediario.

La mayoría confiamos en el banco para guardar el dinero que no gastamos de inmediato. Otros necesitan financiación para comprar una vivienda o poner en marcha un proyecto. Unir a unos y otros es lo que el sector llama intermediación financiera, una de las funciones básicas del sistema.

Lo que muchos desconocen es que no cualquiera puede captar depósitos del público. La ley reserva esa actividad a las entidades de crédito autorizadas, las únicas que pueden recibir fondos reembolsables con la promesa de devolverlos más una rentabilidad. La razón es tan simple como contundente: proteger tu dinero.

Qué puedes consultar en el registro de entidades del Banco de España

El primer filtro es siempre el mismo. Antes de firmar, entra en el Registro de entidades del Banco de España y dedica unos minutos a comprobar que tu interlocutor figura como autorizado. Si no aparece, ninguna promesa de rentabilidad alta ni ninguna prisa por cerrar deberían convencerte.

Las entidades de crédito pasan por un proceso de autorización previo y quedan sometidas a supervisión durante toda su vida. Ese control obliga a actuar con prudencia y a mantener una situación financiera sólida. Cosa distinta son los pseudoprestamistas, las sociedades pantalla, y los chiringuitos que ofrecen créditos por canales opacos.

Ninguna rentabilidad por encima del mercado compensa el riesgo de entregar tus ahorros a quien no está autorizado para recibirlos.

Depósitos, hipotecas y el paraguas del Fondo de Garantía de Depósitos

La protección no termina en la autorización. Los depósitos cuentan además con la cobertura del Fondo de Garantía de Depósitos, que responde hasta 100.000 euros por titular y entidad en los términos que fija la normativa. Ese colchón marca la diferencia entre un susto y una ruina.

Para quien compra vivienda la lógica es idéntica. Los intermediarios que ofrecen préstamos hipotecarios, las plataformas de financiación y los gestores de inversión inmobiliaria deben estar inscritos para operar. Un contrato firmado con una entidad fantasma no solo deja sin protección al comprador: también puede arrastrarle a un pleito de años por una vivienda que nunca llegará a escriturar.

La recomendación llega en un momento sensible para el ahorro español. Con los depósitos remunerados de nuevo en positivo tras años de tipos a cero, han florecido ofertas que prometen rentabilidades imposibles. El patrón se repite: letra pequeña confusa, domicilios fuera de España y una web que copia el diseño de un banco real.

La Ficha del Inversor

La métrica clave de este aviso no es un precio ni un yield, sino una cifra de cobertura: los 100.000 euros por titular y entidad que garantiza el Fondo de Garantía de Depósitos. Por encima de ese umbral, el ahorrador asume en solitario el riesgo. Repartir el dinero entre varias entidades autorizadas sigue siendo la fórmula más eficaz para elevar ese techo.

La tendencia a seis meses apunta a un supervisor más activo. El Banco de España ha endurecido el tono contra la publicidad financiera agresiva y contra los canales que operan sin licencia. Cabe esperar nuevas alertas y un escrutinio mayor sobre las plataformas que conectan inversores con promociones inmobiliarias.

El perfil al que interpela el aviso es amplio. Va del ahorrador conservador que busca dónde poner su dinero sin sobresaltos al comprador de primera vivienda que va a firmar una hipoteca; también al inversor patrimonial que estudia entrar en una plataforma de Build to Rent. En todos los casos, el primer paso es idéntico: comprobar el registro.

La lectura estratégica es incómoda para el sector. Cada aviso del supervisor recuerda que la innovación financiera corre más rápido que la vigilancia. El ahorrador español ha aprendido por la vía dura a distinguir la rentabilidad prudente de la promesa imposible, pero la crisis de las preferentes de 2012 demostró que la codicia y la desinformación siguen siendo un caldo de cultivo estable.

El calendario invita a la prudencia. Con la temporada de firmas hipotecarias en pleno auge otoñal, la próxima ventana crítica llegará con las campañas comerciales de fin de año, cuando se multiplican las ofertas de financiación. La recomendación del Banco de España no caduca: el registro es público y gratuito.
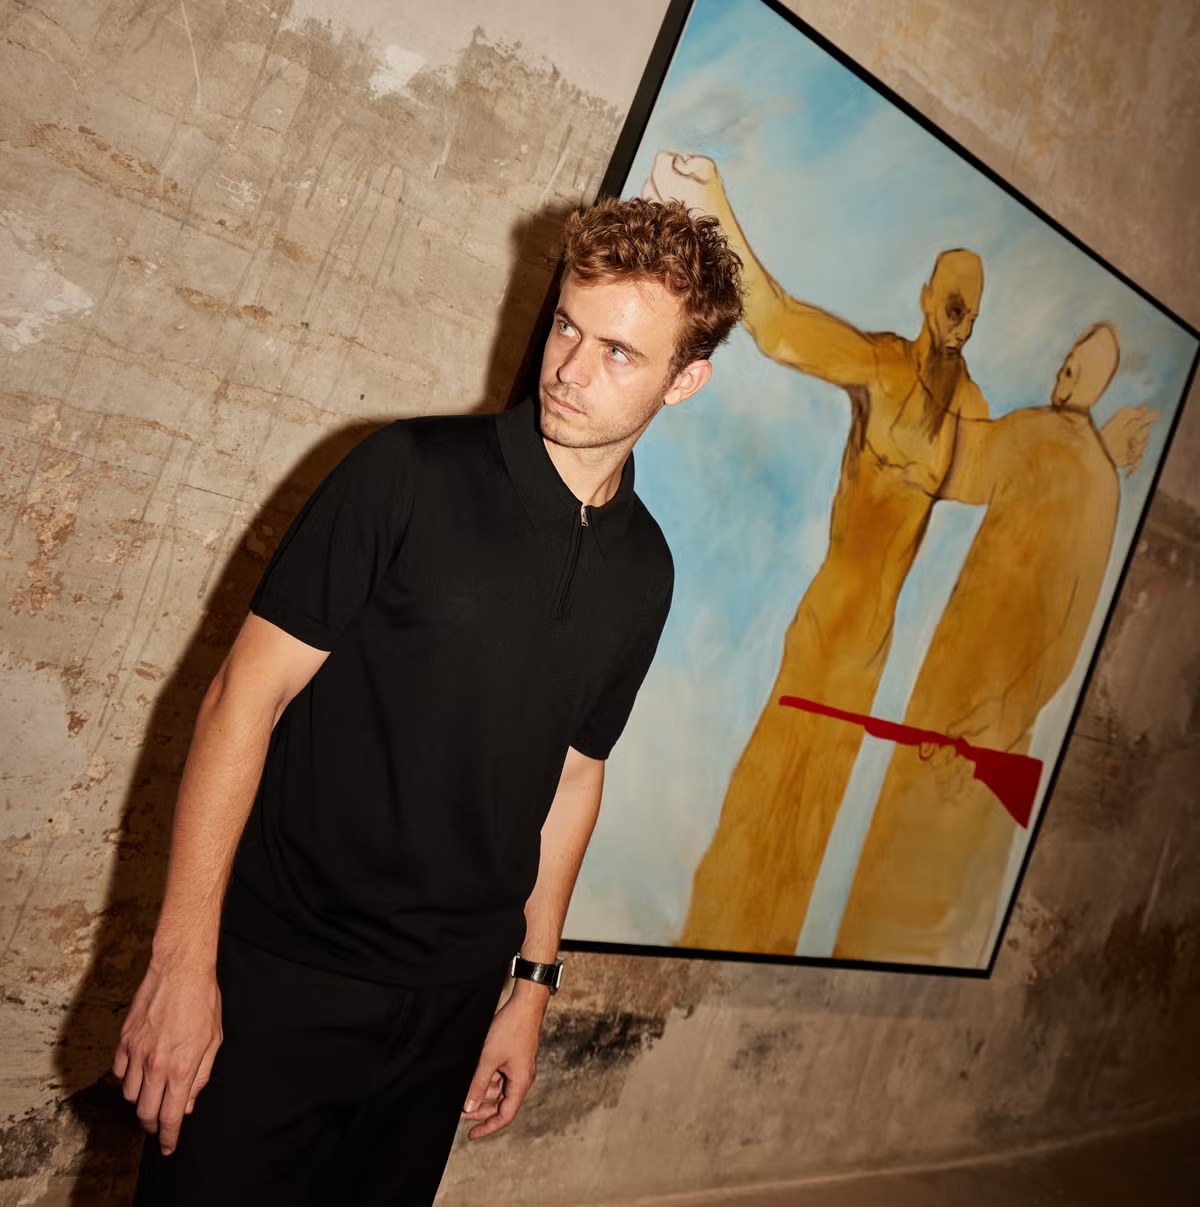
José Luis Barquero, el pintor que bate récords de revalorización en el arte contemporáneo

0

He seguido la obra de José Luis Barquero desde antes de ARCO y su caso ya exige una lectura de inversión.

Solo tiene 27 años y su apellido funciona como metonimia en los salones donde se decide qué se cuelga y qué se compra. El pintor barcelonés (1997) figura ya entre las revelaciones del arte contemporáneo español, con lienzos de gran formato que combinan visceralidad, poética cinematográfica y una honestidad pictórica poco frecuente en su generación.

Trabaja en una casa-estudio de 200 metros cuadrados en L’Hospitalet de Llobregat. Allí mantiene el diálogo con las piezas antes de dejarlas salir: The Mask, Red line fallen angel, Campo de espigas, Raw neon dyptique, Black y Apocalypse. Los títulos importan menos que el hecho de que cada cuadro abandone el estudio con un comprador esperando.

De la Galería Mayoral a ARCO: la construcción de la demanda

Su formación explica parte del fenómeno. Pasó por Central Saint Martins en Londres y recaló después en la Universitat Pompeu Fabra, donde trabajó el cine, la moda, la escultura y el teatro antes de asumir la pintura como lenguaje definitivo. Él mismo describe su corriente como “figuraciones expresionistas o abstracciones de la figuración”.

La validación ya no depende solo del estudio. La Galería Mayoral acogió Müladar, un conjunto de ocho cuadros de gran formato donde la muerte, la compasión, la despedida y la brutalidad convergen en torno a la metáfora del muladar. Un año antes, La Monnaie Vivante, comisariada por Pedro G. Romero, colocó su obra en diálogo con Picasso, Dalí, Tàpies, Miró, Basquiat y Botero.

En ARCO levantó aplausos en la última edición y recibió el Premio Personaje Fuera de Serie en la categoría de Arte. Para un inversor, esa programación admite una lectura concreta: una galería que cuelga a un autor de 27 años junto a nombres de esa lista está ejecutando trabajo de validación institucional, que es la primera pata de cualquier tesis de revalorización.

En el arte emergente, el precio de galería no es el valor de mercado: es una hipótesis que solo el tiempo y las instituciones confirmarán.

Barquero se mueve con comodidad en esa ambigüedad. Dice sentirse vulnerable cuando entrega una pieza y acepta que el espectador le devuelva una obra metamorfoseada. Lo resume con una frase útil para cualquier comprador: “Hay gente que escribe diarios; yo pinto”.

Qué compra un inversor cuando compra un Barquero

arte contemporáneo español

Compra una posición en el mercado primario, con precio fijado por la galería y una lista de espera que no consta en ningún registro público. Eso convierte la obra en un activo de escasez administrada, con dos consecuencias que conviene tener presentes. La primera es que el comprador no negocia: acepta el precio de salida. La segunda es que la salida posterior no está garantizada por nadie.

El mercado secundario de un artista menor de 30 años es fino, opaco y dependiente de muy pocos intermediarios. Las casas de subasta rara vez incluyen esta franja en sus ventas de referencia y, cuando lo hacen, el resultado se lee como termómetro de la demanda, no como precio consolidado. Por eso, en carteras de patrimonio elevado, esta exposición se dimensiona como satélite: una posición pequeña dentro de la asignación a arte, nunca el núcleo.

Un artista de 27 años con demanda de estudio no ofrece liquidez: ofrece opcionalidad, y esa es una categoría financiera distinta.

Los compradores que ya tienen obra suya, el círculo que la prensa sitúa en torno a nombres como Carmen Thyssen, Los Javis o Palomo Spain, compran antes de la validación museística. Es el tramo más rentable y el más frágil de toda la curva.

La tesis, en perspectiva de ciclo

El mercado del arte emergente español se ha comportado históricamente como un mercado de descubrimiento lento. ARCO lleva más de cuatro décadas funcionando como ventana anual de formación de precios, y cada generación ha necesitado una década para saber qué nombres sobrevivieron a su propia promoción.

La posición de Barquero presenta, en ese contexto, una virtud y un riesgo simétricos. La virtud es temporal: en 2027 completará una década en el circuito sin haber cumplido 30 años, con un recorrido que ya incluye una galería de primer nivel y una feria de referencia. El riesgo es de contraparte: buena parte de su valoración depende hoy de una única estructura de representación y, sin entrada en colecciones institucionales o museos, la prima de escasez se sostiene sobre el relato.

Mi lectura es que se trata de un activo de revalorización a diez años, no de un refugio para preservar capital. Quien acepte iliquidez y concentración encontrará un perfil poco habitual en su franja de edad; quien busque certidumbre hará mejor en mirar otros segmentos. El termómetro cercano es doble: la próxima edición de ARCO y las subastas de arte contemporáneo de noviembre en Nueva York, donde se medirá si el apetito por lo emergente aguanta el ciclo.

💎 Veredicto Wealth

La obra de José Luis Barquero encaja en un perfil de revalorización agresiva dentro de una asignación satélite, nunca como activo de preservación de capital. El horizonte razonable es de siete a diez años y el riesgo a vigilar es la liquidez del mercado secundario.

Microsoft logra predicción meteorológica IA fiable a 2-6 semanas, donde fallan los modelos clásicos

La predicción meteorológica con IA cubre ya el tramo donde los modelos clásicos pierden pie: de dos a seis semanas. Investigadores de Microsoft sostienen que su nuevo modelo de aprendizaje automático acierta en esa franja intermedia, la más esquiva para la meteorología operativa, y han publicado el resultado en la revista Nature.

Esa herramienta ya está disponible como software de código abierto, según informó The Verge. Significa que cualquier servicio meteorológico nacional puede descargarla, examinarla y compararla con sus propios sistemas. La compañía presenta el método como una vía barata de mejorar los pronósticos a medio plazo, sin multiplicar la potencia de cálculo de los superordenadores que hoy sostienen las predicciones oficiales.

La pregunta evidente es por qué esa ventana resulta tan difícil. Hasta los diez o catorce días, los modelos numéricos funcionan razonablemente bien: resuelven las ecuaciones de la atmósfera a partir de las observaciones de hoy y proyectan el estado del aire hacia adelante. Más allá, el caos hace su trabajo. Dos situaciones iniciales casi idénticas divergen, y el pronóstico se desdibuja.

Sin embargo, entre la segunda y la sexta semana no reina el vacío. Quedan señales lentas: la temperatura del mar, la humedad del suelo, y oscilaciones tropicales que viajan alrededor del planeta e inclinan la balanza hacia un lado u otro. Su huella es débil, y los modelos físicos no siempre saben leerla. Ahí es donde entra el aprendizaje automático.

El impacto práctico se mide en decisiones. Un agricultor que sabe con tres semanas de antelación si la sequía va a romperse puede ajustar la siembra. Un servicio de emergencias que anticipa un episodio de lluvias persistentes gana días para mover recursos y avisar a la población.

Seis semanas de antelación no son una curiosidad estadística: son la diferencia entre reaccionar ante una sequía y planificarla.

Microsoft no juega sola. Google lleva dos años publicando modelos que han removido los cimientos de la predicción a corto plazo, y Nvidia ha desarrollado sus propias herramientas para el mismo terreno. La novedad no es que una tecnológica mire al cielo, sino el tramo que ataca: el hueco entre el pronóstico del tiempo, ya muy resuelto, y la predicción estacional, que se juega a otra escala.

Cómo aprende una máquina a leer la atmósfera

La idea de fondo no es nueva. En lugar de resolver las ecuaciones que gobiernan el aire, un modelo de aprendizaje automático aprende de décadas de datos: observaciones, reanálisis, salidas de modelos anteriores. Ve millones de ejemplos de cómo evolucionó la atmósfera y extrae los patrones que se repiten. Cuando llega una situación nueva, la compara con lo aprendido.

Según lo difundido hasta ahora, el equipo no ha levantado un modelo meteorológico independiente desde cero, sino que ha buscado una vía más barata para exprimir la señal de esa ventana concreta. Los detalles técnicos, las métricas de acierto y las comparaciones con los sistemas de referencia están en el artículo de Nature.

Conviene poner la escala en términos humanos. Un pronóstico a diez días es como mirar por la ventana: sabes si necesitas paraguas. Uno a cuatro semanas es la planificación de una comunidad de regantes, que decide cómo repartir el agua del embalse. Y uno a seis semanas, cuarenta y dos días, es el horizonte en el que una cooperativa agraria compra combustible y organiza la cosecha.

machine learning clima

El matiz importa: un modelo así no anuncia que lloverá el 12 de noviembre en Badajoz. Dice algo menos vistoso y bastante más útil: que la probabilidad de que ese mes sea más húmedo o más seco de lo normal se inclina en una dirección concreta.

La letra pequeña: lo que aún no está demostrado

Contar con el respaldo de Nature pesa, y mucho: el trabajo ha superado la revisión por pares, algo que no pueden decir muchos anuncios de inteligencia artificial aplicada. Pero la prueba de fuego de cualquier modelo meteorológico no es el artículo, sino las temporadas. Un sistema puede mejorar la media estadística y fallar justo en el episodio extremo que de verdad importa, la DANA que descarga en seis horas lo que llueve en medio año.

Hay otra cautela. La comparación con los modelos clásicos depende de la métrica elegida. Batir a la climatología de referencia no es lo mismo que batir al Centro Europeo de Previsiones Meteorológicas a Plazo Medio, que es el estándar de oro de la disciplina y contra el que se miden todos los demás.

El código abierto es, en ese sentido, la mejor noticia del anuncio. Permite que agencias como la AEMET reproduzcan los resultados con sus propios datos y sus propias métricas. Si el modelo aguanta ese escrutinio, la predicción subestacional dejará de ser terreno de laboratorio y entrará en los boletines. He seguido la irrupción de la IA en la meteorología desde los primeros prototipos, y este salto al medio plazo me parece bastante más difícil que los titulares de hace tres años: predecir a cinco días ya lo hacían bien los superordenadores.

Queda una pregunta abierta que ningún comunicado resuelve: qué ocurre cuando el modelo falla. Un sistema estadístico puede acertar de media y equivocarse en bloque durante una temporada entera, y los servicios de emergencia necesitan saber cuándo desconfiar. Esa evaluación solo llegará con el uso real, temporada a temporada. La próxima campaña de lluvias en el Mediterráneo será un buen banco de pruebas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un modelo de aprendizaje automático que mejora los pronósticos meteorológicos en la ventana de dos a seis semanas, donde los modelos físicos pierden habilidad.
  • Dónde: desarrollado por investigadores de Microsoft; el estudio se publica en la revista Nature y el código se libera como software abierto para que lo evalúe cualquier servicio meteorológico.
  • Institución responsable: investigadores de Microsoft, con revisión por pares en la revista Nature.
  • Cuándo: el trabajo se ha dado a conocer en octubre de 2026, junto a la publicación en Nature y la liberación del código.
  • Impacto a futuro: permitiría a agricultores, gestores de agua y servicios de emergencia planificar con semanas de antelación sequías y episodios de lluvias persistentes.

Norellraptor barsboldi: el dinosaurio emplumado chino que revela cómo evolucionó el vuelo

Un dinosaurio emplumado de 57 centímetros hallado en China obliga a replantear cómo evolucionó el vuelo. Se llama Norellraptor barsboldi y su esqueleto casi completo, descrito este mes en Nature Communications, sugiere que distintos linajes de dinosaurios aprendieron a moverse por el aire por caminos separados.

El fósil procede de los depósitos del Cretácico Inferior de la Formación Jiufotang, en la provincia de Liaoning, noreste de China. La unidad forma parte del Grupo Jehol, uno de los archivos paleontológicos más espectaculares que existen: de allí han salido dinosaurios, pterosaurios y aves primitivas con plumas y tejidos blandos conservados.

El ejemplar, catalogado como 130108-MHGU-F4281, mide unos 57 centímetros y conserva impresiones de algunas de sus plumas. Para hacerse una idea de la escala, el animal entero cabría sobre el antebrazo de una persona adulta. Era pequeño, ligero, y llevaba plumas largas en las extremidades.

La especie pertenece a los microraptorinos, un grupo de terópodos pequeños y emplumados dentro de los dromeosáuridos, la misma familia que Velociraptor y Deinonychus. No era un ave. Era un dinosaurio no aviano, y ahí está el interés.

Dos caminos distintos hacia el mismo invento

La pregunta que sostiene el estudio no es menor: ¿heredaron las aves y los microraptorinos su equipo de vuelo de un antepasado común, o lo construyeron por separado? El equipo comparó los rasgos asociados a la locomoción aérea en ambos grupos y encontró que cerca del 30% de las innovaciones evolutivas detectadas en los microraptorinos aparecieron también, de forma independiente, en el linaje de las aves.

El dato sería menos relevante si el orden coincidiera. No coincide. Las adaptaciones no surgieron en la misma secuencia, lo que apunta a dos programas evolutivos distintos convergiendo hacia una solución parecida. La convergencia evolutiva no es una rareza. Aquí afecta a algo tan complejo como un aparato de vuelo entero.

El trabajo lo firma un equipo internacional encabezado por Wang, X. y Ji, Y., con la participación del paleontólogo italiano Andrea Cau, del OPHIS Museo Paleontologico e Centro Erpetologico de Teramo. El artículo se titula Independent assembly of the flight apparatus in a non-avian dinosaur clade y puede consultarse en la página del estudio en Nature Communications.

Dos linajes separados por millones de años de evolución resolvieron el mismo problema técnico con piezas distintas y en un orden distinto.

El nombre de la especie rinde homenaje a dos figuras decisivas de la paleontología de terópodos. El género recuerda a Mark Norell (1957-2025), referencia mundial en el estudio del origen de las aves. La especie honra a Rinchen Barsbold (1935-2025), cuyo trabajo sobre los dromeosáuridos mongoles cambió la forma de leer su anatomía.

Huesos que cuentan la edad del animal

dinosaurio emplumado

Más allá de la anatomía externa, los investigadores cortaron los huesos para leer su interior. El análisis histológico, es decir, el estudio de los tejidos óseos fosilizados, indica que el individuo tenía al menos tres años cuando murió. No era un ejemplar juvenil, lo que refuerza el valor de los rasgos observados.

El equipo detectó además indicios de patrones de desarrollo de las extremidades poco habituales entre los microraptorinos. El detalle importa. Si el crecimiento del ala sigue un programa propio, la construcción misma del animal es distinta. La anatomía adulta cuenta solo la mitad de la historia; la otra mitad está en cómo se llega hasta ella.

El Grupo Jehol es una ventana excepcional: allí se han recuperado embriones de dinosaurio, plumajes completos e incluso el color de algunas plumas. Más contexto sobre la familia del animal, en la entrada sobre los dromeosáuridos.

Por qué este fósil no cierra el debate, pero lo mueve

La idea de que las aves heredaron un aparato de vuelo ya montado de sus antepasados lleva décadas discutiéndose. Algunos microraptorinos tenían plumas largas en las patas delanteras y traseras, una configuración que sugiere planeo o alguna forma de locomoción aérea. La pregunta era siempre la misma: ¿ese paquete anatómico viene de un ancestro compartido con las aves o se inventó más de una vez?

El análisis de Norellraptor barsboldi se inclina por lo segundo, y lo hace con un argumento concreto: si dos linajes heredaran el mismo programa, las piezas aparecerían en el mismo orden. No aparecen. Eso no demuestra que no existiera un antepasado común, pero sí complica la explicación más simple.

Hay que poner límites a la conclusión. Se trata de un solo ejemplar y de una comparación anatómica, no de una prueba biomecánica de vuelo. El porcentaje del 30% describe coincidencias en rasgos derivados, y la reconstrucción de secuencias depende de cómo se codifican esos rasgos. La evidencia es sólida y está revisada por pares, pero no es definitiva.

Lo que sí hace es reforzar una intuición que gana terreno en paleontología: el vuelo no fue un invento único. Varios linajes de dinosaurios emplumados probaron soluciones aéreas, y solo uno de ellos llegó a ser lo que hoy llamamos aves. Los próximos fósiles del Jehol y los estudios de crecimiento óseo decidirán si esta escena se sostiene.

Mientras tanto, el pequeño terópodo de 57 centímetros ya ha hecho su trabajo: colocar una pieza nueva en un rompecabezas que llevamos más de un siglo intentando armar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Norellraptor barsboldi, un terópodo emplumado de unos 57 centímetros, y evidencia de que el aparato de vuelo se ensambló de forma independiente en microraptorinos y en el linaje de las aves.
  • Dónde: Formación Jiufotang, provincia de Liaoning, noreste de China.
  • Institución responsable: equipo internacional liderado por Wang, X. y Ji, Y., con Andrea Cau (OPHIS Museo Paleontologico e Centro Erpetologico, Teramo); publicado en Nature Communications.
  • Cuándo: estudio publicado en 2026 en el volumen 17 de Nature Communications (artículo 10074); el ejemplar procede del Cretácico Inferior.
  • Impacto a futuro: refuerza la hipótesis de que el vuelo se inventó más de una vez en el árbol de los dinosaurios.

Prensa Ibérica impulsa una nueva etapa audiovisual de Neomotor con más vídeo y un videopódcast

Prensa Ibérica pondrá en marcha antes de que finalice 2026 una nueva etapa audiovisual de Neomotor, su plataforma de información sobre el automóvil y la movilidad, con más producción de vídeo, nuevos formatos para redes sociales y un videopódcast.

Nueva etapa audiovisual para Neomotor

El proyecto contempla el desarrollo de nuevos formatos para YouTube, Instagram y TikTok, además del lanzamiento de un videopódcast que ampliará la oferta informativa del vertical. La hoja de ruta busca reforzar el papel del vídeo en la estrategia editorial de Neomotor y adaptar sus contenidos a los hábitos de consumo de las audiencias digitales, según la información difundida por el Laboratorio de Periodismo Luca de Tena.

Para desarrollar esta propuesta, el grupo ha anunciado la incorporación del periodista especializado Joan Dalmau Parera, que aportará su experiencia en la creación de contenidos audiovisuales, las pruebas de vehículos y la comunicación digital del sector del motor. Su perfil combina el periodismo especializado con la producción de piezas para canales digitales, dos capacidades que la nueva etapa sitúa en el centro de la propuesta. El perfil encaja.

Neomotor es el vertical de motor de Prensa Ibérica, un grupo con cabeceras territoriales en buena parte de España. La plataforma proporciona información del sector del automóvil a 26 medios del grupo, lo que permite combinar la producción centralizada de contenidos con la cobertura periodística desarrollada desde distintas comunidades autónomas.

La nueva etapa de Neomotor convierte el vídeo y el videopódcast en el eje de la estrategia editorial del vertical de motor de Prensa Ibérica.

La trayectoria de Joan Dalmau Parera

La trayectoria de Joan Dalmau Parera incluye los siguientes hitos:

  • Alesport (1988): redactor y responsable de distintas publicaciones especializadas del grupo editorial.
  • coches.net (2012): se incorporó inicialmente como jefe de pruebas y asumió después responsabilidades en la dirección de contenidos de motor, primero bajo Anuntis y más tarde con Schibsted Spain.
  • Jurados de premios: ha participado en el Coche del Año en España y en Autobest, y desde 2026 forma parte del jurado europeo de The Car of the Year.

Su incorporación conecta dos mundos del sector: la plataforma digital, representada por coches.net y sus distintas etapas empresariales, y el grupo de prensa regional, que refuerza así un vertical especializado. El mercado español de medios de motor cuenta con actores consolidados, desde las secciones especializadas de grupos como Unidad Editorial o Vocento hasta las cabeceras editadas por compañías dedicadas en exclusiva a esta área. En ese mapa, la apuesta del grupo pasa por sostener una estructura propia vinculada a su red de cabeceras regionales.

Neomotor audiovisual

Cómo queda el equipo de Neomotor

La renovación audiovisual se apoya en una estructura editorial que combina un equipo especializado con la participación de periodistas de las cabeceras territoriales. Bajo la dirección de Xavier Pérez, director de Motor del grupo, el equipo cuenta con Andrea Gil como responsable del área de redes sociales y con Edgar Vivó y Fernando Álvarez en la redacción. Vicente Montoro ejerce como gerente del vertical. El organigrama queda así.

En la red territorial participan periodistas de distintas cabeceras, entre ellos Raúl Rodríguez en Galicia, José Bernardo Pino en Asturias, Fernando Lobón en Castellón, Fran Fernández en Murcia y Jorge Domenech en Alicante. Esta estructura permite distribuir contenidos a los 26 medios del grupo y, al mismo tiempo, nutrirse de la cobertura local.

La incorporación de Dalmau sitúa además a Prensa Ibérica con dos representantes entre los siete miembros españoles del jurado de The Car of the Year. Xavier Pérez preside actualmente ese grupo de jurados. El grupo suma un segundo asiento.

El encaje de la nueva etapa en el tablero del sector

El movimiento se enmarca en en una tendencia extendida entre los grupos editoriales: trasladar sus verticales especializados a formatos de vídeo y audio para captar audiencias en plataformas donde el texto no compite con la misma eficacia. Neomotor ya opera como proveedor de contenidos para 26 cabeceras, una escala que permite amortizar la inversión en producción audiovisual sin depender de una única redacción.

Dalmau procede de coches.net, una plataforma que atravesó distintas etapas empresariales bajo Anuntis y Schibsted Spain, dos compañías que han marcado el desarrollo del negocio digital de clasificados y contenidos de motor en España. Esa incorporación traslada a un grupo de prensa regional un conocimiento de producto digital poco frecuente en el sector, y añade a la estructura editorial una trayectoria iniciada en 1988.

La comparativa con los competidores se dirime en dos frentes. En el editorial, las secciones de motor de los grandes grupos compiten por la misma audiencia especializada. En el de negocio, la pugna se libra en la capacidad de monetizar vídeo y redes sociales, un terreno donde los soportes digitales nativos parten con estructuras específicas. Para Prensa Ibérica, el reto es convertir la red de 26 medios en una ventaja competitiva también en ese ámbito. La escala decide.
📡 El Radar del Sector

  • El vacío que llena: Neomotor refuerza su producción audiovisual con un perfil procedente del negocio digital del motor, un conocimiento que el vertical integra por primera vez en su estructura.
  • El reto por delante: Sostener el ritmo de producción en vídeo para YouTube, Instagram y TikTok y hacerlo con la red de 26 cabeceras del grupo.
  • El tablero competitivo: Las secciones de motor de otros grupos y los soportes digitales nativos compiten por la misma audiencia especializada y por la inversión publicitaria del sector.

Baterías de la NASA a -200 °C: así sostendrá el regreso humano a la Luna

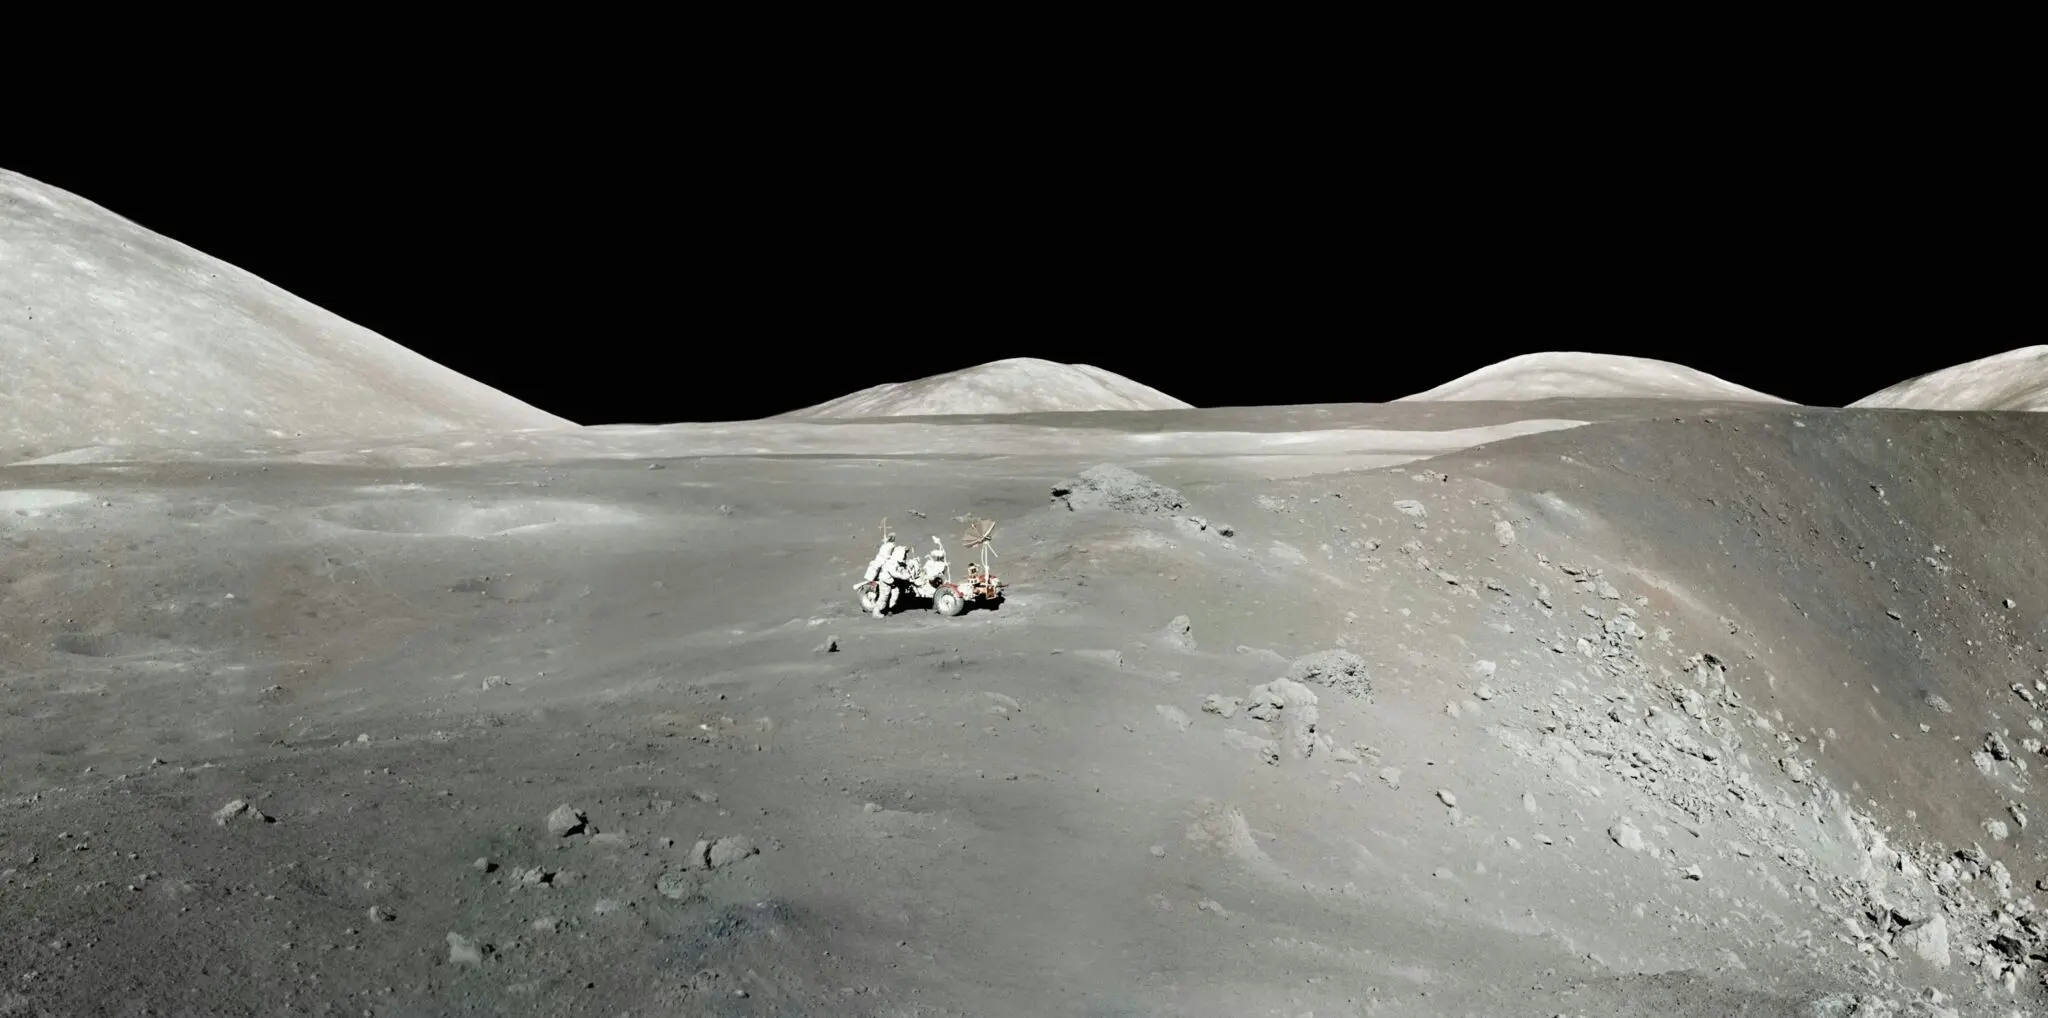
Las baterías de la NASA para la Luna aguantan ya -80 °C y aspiran a operar a -200 °C. Investigadores de la agencia espacial estadounidense han logrado que sus prototipos de estado sólido sigan entregando energía a temperaturas que inutilizan cualquier acumulador convencional, y que sobrevivan intactos a un salto térmico de 270 grados. El destino es el polo sur lunar, la región donde la NASA quiere sostener una presencia humana permanente dentro de la campaña Artemis. Las pruebas se han realizado en el Centro de Investigación Langley, en Hampton (Virginia), según el comunicado oficial del propio centro.

Por qué una batería normal muere de frío en el polo sur lunar

El problema es químico antes que ingenieril. Las baterías de ion litio que llevamos en el móvil, en el taladro o en el coche dependen de un electrolito líquido que transporta los iones entre electrodos. Enfriado, ese líquido se congela y puede dañar la celda. Expuesto al vacío del espacio, se evapora sin remedio. Y si el termómetro sube hasta los 100 °C que se alcanzan en el día lunar, la batería deja de responder hasta que vuelva a enfriarse. Tres formas de quedarse sin energía en el mismo aparato.
La solución del equipo pasa por eliminar el líquido. SPEARS, acrónimo de Solid Power for Extreme Environment Adaptability and Resilience in Space, emplea un electrolito sólido de base cerámica o polimérica. Al no haber líquido que se congele, la celda no se destruye con el frío; al no haber líquido que se evapore, el vacío deja de ser una amenaza. El proyecto está liderado desde el Centro de Investigación Glenn, en Cleveland, con Donald Dornbusch como investigador principal.
Cuánto frío soportan: los datos del vacío térmico

Los números salen de una cámara de vacío térmico del Centro Langley. Allí, celdas prototipo del tamaño de una moneda, las que sostiene Yi Lin en las fotografías difundidas por la agencia, funcionaron bien hasta los 80 °C, rindieron con normalidad a -60 °C y siguieron entregando energía con un rendimiento algo menor hasta los -80 °C. El responsable de pruebas del proyecto lo resume sin adornos: —Hemos demostrado por primera vez que estas celdas pueden trabajar a menos 80 grados centígrados—, señala Lin.

El otro dato relevante es la supervivencia. Tras exponer las celdas a extremos de 100 °C y -170 °C, los prototipos no mostraron daños. Eso no significa que funcionen a -170 °C, porque ninguna batería de estado sólido lo hace a esa temperatura. Significa que no se rompen, que conservan su integridad para cuando un pequeño calentador las devuelva a su rango operativo. El detalle cambia todo. Si no hay que mantenerlas calientes todo el tiempo, un hábitat lunar o un rover pueden llevar sistemas térmicos mucho más ligeros, y por tanto más baratos y con mayor autonomía.

polo sur lunar

Las aplicaciones previstas van de lo pequeño a lo grande. Taladros que deben perforar en cráteres permanentemente en sombra, rovers que exploran donde no llega la luz, equipos de emergencia para astronautas, instrumentos científicos que pasan semanas funcionando sin supervisión. —Como la química de tus auriculares es distinta de la de tu móvil, que es distinta de la de tu coche, todas esas químicas pueden funcionar con un electrolito sólido—, explica Lin. —Podemos ajustar para energía, para potencia o para durabilidad según la aplicación—.

Sobrevivir al frío extremo no es lo mismo que trabajar en él: la distancia entre ambas cosas decide cuánta energía gasta una misión en calentarse.

El proyecto no es un ejercicio aislado de laboratorio. Ji Su, científica de materiales poliméricos y responsable de la tarea en Langley, apunta a un mercado potencial muy amplio más allá de la Luna: automóviles, teléfonos, dispositivos de comunicación, y drones que necesiten una fuente de energía portátil. SPEARS nació, de hecho, de un proyecto anterior de baterías orientado a aplicaciones aeronáuticas, y arrancó en 2026 con financiación de la división de Investigación y Tecnología Avanzadas de la NASA. La idea viaja en ambos sentidos.

Lo que aún falta para que estas baterías lleguen a la Luna

Conviene poner las cifras en su sitio. El polo sur lunar no es un sitio amable: la noche dura allí unos catorce días terrestres y las temperaturas que maneja la NASA, hasta -200 °C, siguen estando 120 grados por debajo de lo demostrado. Entre el dato probado y el objetivo declarado hay un trecho grande. La estrategia de la agencia no consiste en operar a -200 °C, sino en sobrevivir a ese frío y calentar la celda cuando haga falta; una solución sensata, pero que obliga a reservar energía para el propio calentador.

Hay más preguntas abiertas. Las celdas probadas son pequeñas monedas de laboratorio, no paquetes de batería completos, y escalar esa química a módulos grandes suele traer problemas de interfaz y de ciclado. También falta saber cómo se comportan tras muchos ciclos de día y noche lunares, no tras una única exposición térmica. Y los resultados proceden del propio programa de la NASA: están medidos, son reproducibles en su banco de pruebas, pero todavía no han pasado por una publicación con revisión por pares independiente. Falta escala. En un campo donde el salto del prototipo al producto ha frenado a media industria, ese matiz importa.

El siguiente hito está ya en marcha: el Centro Ames, en Silicon Valley, trabaja en hardware de vuelo, placas de prueba y electrónica, para preparar estas celdas de cara a un entorno espacial real. Ese es el paso que separa una moneda de laboratorio de un rover funcionando en la oscuridad. Si la química aguanta, la recompensa no será solo lunar: la misma tecnología podría acabar en la Tierra, en cualquier aparato que hoy se apaga cuando el termómetro baja. La Luna, como casi siempre, funciona como banco de pruebas extremo de cosas que después usamos a diario.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Celdas prototipo de batería de estado sólido capaces de operar con rendimiento ligeramente reducido hasta -80 °C y de sobrevivir sin daño a exposiciones térmicas de 100 °C a -170 °C.
  • Dónde: Probadas en el Centro de Investigación Langley (Hampton, Virginia) y diseñadas para el polo sur lunar, donde la noche alcanza los -200 °C.
  • Institución responsable: NASA, a través del proyecto SPEARS, liderado desde el Centro Glenn con pruebas en Langley y desarrollo de hardware de vuelo en el Centro Ames.
  • Cuándo: Pruebas de vacío térmico difundidas por la NASA el 14 de octubre de 2026; el proyecto arrancó ese mismo año.
  • Impacto a futuro: Energía segura para rovers, herramientas y equipos de emergencia durante la noche lunar, con posible transferencia a aplicaciones terrestres.

Rallo destroza el mito: España lidera el crecimiento económico pero los españoles viven peor

España vuelve a encabezar las previsiones de crecimiento de la eurozona y, al mismo tiempo, una parte creciente de la población tiene la sensación de vivir peor que antes de la pandemia. Juan Ramón Rallo dedica su último análisis a desmontar lo que considera un falso dilema: las dos cosas pueden ser verdad a la vez. El economista sostiene que el crecimiento económico España y el bienestar de los hogares son dos magnitudes distintas que hace años dejaron de avanzar de la mano.

El FMI vuelve a colocar a España en cabeza

El punto de partida son los números. El Fondo Monetario Internacional revisó al alza hace unos días su previsión para este 2026 y elevó en cuatro décimas el crecimiento español, hasta el 2,5%. La eurozona se quedará en el 1,1%, Alemania en el 1,3%, Italia en el 0,8% y Francia en apenas un 0,4%. Rallo recuerda que no es un episodio aislado: España cerró 2025 con un avance del 2,6% del PIB y, tomando como referencia 2019, el producto interior bruto ya descontada la inflación ha crecido un 10%, frente al 6,6% de la eurozona, el 7,4% de Italia, el 5,7% de Francia y menos del 1% de Alemania. Con esas cifras sobre la mesa, el relato de la previsión del FMI como aval de la locomotora europea parece blindado.

Más población, mismo pastel en el PIB per cápita

Aquí es donde el vídeo introduce la primera grieta. El PIB mide cuánto produce un país en su conjunto, y un país puede producir más por dos vías muy diferentes: porque cada persona produce más o porque hay más personas produciendo. En el caso español, argumenta Rallo, el segundo canal pesa de forma decisiva.

Entre 2019 y 2025 la población residente en España aumentó en unos 2,3 millones de personas, cerca de un 5%, y todo ese incremento procede de la inmigración, dado que en cada uno de esos años murieron más personas de las que nacieron. Ese detalle cambia por completo la lectura del milagro. Al repartir el PIB entre la población, el crecimiento por habitante se queda en la mitad: un 5% acumulado, en torno al 0,8% anual. En euros constantes de 2019, el país habría pasado de 26.600 a 27.900 euros por persona.

La comparación europea se desdibuja en ese terreno. Si en PIB total España casi duplicó el ritmo de la eurozona, en PIB per cápita avanzó al mismo paso que el continente: un 5% frente al 4,5%. Italia, cuya población se reduce, vio crecer su producto por habitante un 8,8%, bastante más que el español.

La economía española avanza más que casi cualquier vecino europeo, pero lo hace sumando trabajadores, no elevando lo que produce cada uno de ellos.

— Juan Ramón Rallo

Hay un segundo indicador que el analista considera más revelador. El PIB por trabajador en 2025 era un 0,8% inferior al de 2019: el empleo ha crecido más que la producción, así que, en promedio, cada ocupado aporta menos que antes. Es lo que se llama crecimiento extensivo, sumar factores en lugar de aprovecharlos mejor. Rallo matiza que ese patrón no es negativo por sí mismo, porque ciertos procesos de crecimiento extensivo pueden alimentar después mejoras de productividad, pero advierte de que, si se cronifica, el nivel de vida medio no sube.

El consumo privado apenas se ha movido desde 2019

La prueba de cargo llega con el consumo. Según la contabilidad nacional, el consumo privado por habitante en 2025 apenas era un 1,8% superior al de 2019: seis años de crecimiento casi plano una vez descontada la inflación. La encuesta de presupuestos familiares, que pregunta a unos 24.000 hogares, ofrece un resultado más duro: el gasto medio por persona era un 5% inferior al de 2019. Entre ambas estimaciones, el presentador sitúa la verdad en una horquilla que va del -5% al +2%, con el punto medio rondando el cero.

Dedica varios minutos a explicar por qué las dos estadísticas del INE divergen sin que ninguna mienta. La contabilidad nacional computa como consumo partidas que nadie percibe como una mejora de su bienestar: el alquiler imputado de la vivienda propia, que sube cuando sube el mercado inmobiliario, o unas comisiones bancarias más altas que se compensan con depósitos peor remunerados. La encuesta de hogares, en cambio, depende de lo que la gente recuerde y quiera declarar, y los hogares de renta alta son los que menos responden.

Ocupados y pensionistas, dos trayectorias opuestas

El análisis baja después al detalle que, a juicio de Rallo, explica buena parte del malestar. La encuesta permite separar por tipo de hogar, y el resultado es una brecha generacional nítida: en los hogares encabezados por una persona ocupada, el gasto real por persona en 2025 era más de un 7% inferior al de 2019; en los encabezados por un pensionista, era idéntico al de antes de la pandemia. La razón, según el presentador, es mecánica: las pensiones se revalorizan con el IPC, y en 2023 subieron un 8,5%, mientras los ingresos del trabajo han ido por detrás de los precios.

Y hay un tramo de la población que no aparece en ninguna media: los jóvenes que no logran emanciparse. Un adulto que sigue viviendo con sus padres porque no puede asumir el precio del alquiler no computa como hogar independiente cuya capacidad de consumo se ha hundido, recuerda el analista, pero sus planes de vida sí se han frustrado. Para quienes consiguen independizarse, el gasto se ha contraído mucho más de lo que recoge la estadística.

Lo que el crecimiento no arregla por sí solo

Conviene enmarcar el diagnóstico. La revalorización de las pensiones con el IPC es una regla fijada en la reforma de 2021, y explica que los jubilados hayan defendido su poder de compra en un ciclo de inflación alta. La otra cara es la vivienda: la edad media de emancipación en España ronda los 30 años, de las más altas de Europa, y el alquiler absorbe en muchas capitales más de un tercio del salario neto de un joven. Son datos públicos que encajan con el relato del vídeo.

¿Qué se puede extraer de todo esto? La primera lección es que un titular de crecimiento no dice nada por sí solo sobre cómo vive la gente. La segunda, que el descontento no es una alucinación colectiva ni el fruto de una manipulación mediática: es la experiencia agregada de los hogares que viven de su salario. La tercera afecta a la politica económica. Si el crecimiento se sostiene sobre más trabajadores y no sobre más producción por trabajador, el margen para mejorar el bienestar sin tensionar la vivienda o las cuentas públicas se estrecha. En el vídeo se apuntan tres condiciones para que el PIB llegue al bolsillo: que la productividad suba, que el Estado no capture una porción mayor de las rentas vía impuestos o inflación, y que no se deteriore el acceso a bienes básicos como la vivienda, la sanidad o la educación.

Sobre el último de esos puntos, la valoración del presentador es abiertamente crítica con la gestión del Gobierno del PSOE: sostiene que la producción por trabajador se ha estancado, que la presión fiscal ha aumentado y que el acceso a los servicios fundamentales se ha deteriorado. Es una lectura política, y como tal conviene tomarla. El dato que queda en pie, y que cualquiera puede comprobar en las estadísticas oficiales, es más incómodo que cualquier eslogan: la economía española va rápido, pero va sobre todo a base de sumar gente. Si esa gente no produce cada vez más, la sensación de empobrecimiento seguirá ahí, con o sin récord de crecimiento.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Exención de IRPF al vender tu vivienda habitual: reinvierte en dos años y no pagues la ganancia

La ley te exime de pagar IRPF por la ganancia al vender tu vivienda habitual si reinviertes en otra casa en dos años. El detalle que se salta mucha gente: la exención hay que pedirla expresamente en la declaración de la Renta.

Traducido al bolsillo. Compraste por 120.000 euros y vendes por 180.000. Ganas 60.000 euros. Si reinviertes todo en otra vivienda habitual y cumples los requisitos, no pagas nada de IRPF por esos 60.000 euros.

Hacienda no llama para recordártelo. Si el día de la Renta no marcas la exención en el modelo 100, tributas por toda la ganancia y la factura llega después.

Cuánto te ahorras y cómo se calcula la parte exenta

La clave está en la proporción. La Agencia Tributaria lo explica con un segundo ejemplo: vendes por 200.000 euros y ganas 50.000. Si reinviertes solo la mitad del dinero obtenido, 100.000 euros, queda exento el 50% del beneficio, equivalente a 25.000 euros. Los otros 25.000 tributan en tu declaración.

Hablamos de la ganancia patrimonial, no del precio de venta. No conviene confundirlo: el IRPF grava el beneficio, la diferencia entre lo que te costó el inmueble y lo que has cobrado, no los 200.000 euros de la operación.

Hay una vía intermedia para quien vende a plazos. En ese caso puedes ir destinando el dinero a la nueva vivienda a medida que lo cobras, siempre que respetes los plazos fiscales. No hace falta tener toda la ganancia en la mano para empezar a reinvertir.

La exención no premia vender caro, premia reinvertir a tiempo: el reloj de los dos años arranca el mismo día de la firma.

Los tres requisitos y el error que más caro sale

Primero, el destino del dinero. Tiene que ir a una nueva vivienda habitual o a su rehabilitación, no a un local, a un garaje suelto o a una segunda residencia. Segundo, el plazo. La compra puede hacerse hasta dos años después de la venta, pero la norma también admite haberla adquirido hasta dos años antes. Tercero, que sea vivienda habitual de verdad: hay que habitarla de forma permanente, mudarse dentro de los 12 meses posteriores a la compra o construcción y residir allí al menos tres años continuados.

Hay excepciones justificadas para abandonar el domicilio antes de ese trienio sin perder la ventaja fiscal: matrimonio, separación, fallecimiento, o un desplazamiento laboral. Si te mudas por trabajo, el plazo de 12 meses para ocupar la casa empieza a contar cuando termina ese empleo. Cosas de la burocracia.

El error que más caro sale no es calcular mal el importe. Es dar por hecho que Hacienda aplica la exención sola. La exención no se concede de oficio: hay que solicitarla en la Renta, que se presenta a través de la sede electrónica de la Agencia Tributaria. Si ya presentaste la declaración sin pedirla, todavía puedes corregirlo, pero más vale no llegar a ese punto.

Por qué esta exención pesa más si eres autónomo

El autónomo declara la ganancia por la venta de su vivienda habitual en el mismo modelo 100 donde va su rendimiento de actividad. Pero son apartados distintos y tributan de forma separada. El rendimiento del negocio va por la base general; la ganancia patrimonial por la venta, por la base del ahorro. Mezclarlos, o no declarar la venta pensando que solo cuenta lo del negocio, es un error que Hacienda detecta cruzando datos con el catastro y las escrituras.

La consulta vinculante V1261-25 de la Dirección General de Tributos abre otra vía para los mayores de 65 años: pueden donar su residencia habitual a sus hijos sin tributar en el IRPF por la ganancia generada. Ampara tanto la transmisión del pleno dominio como la de la nuda propiedad con reserva de usufructo vitalicio, y contempla también las situaciones de dependencia severa.

Con una planificación fina, esta exención ahorra miles de euros. Mal ejecutada, se convierte en una factura inesperada. Y el calendario no perdona: si has vendido en 2026, el reloj de los dos años para reinvertir ya está corriendo.

Guía rápida del trámite

  • 📅 Plazos: reinversión hasta dos años después de la venta o compra hasta dos años antes.
  • ✅ Requisitos clave: destinar el importe a vivienda habitual o rehabilitación, respetar el plazo y residir de forma efectiva.
  • 🌐 Dónde solicitarlo: en la declaración de la Renta, modelo 100, mediante la sede electrónica de la AEAT con Cl@ve o certificado digital.
  • 💰 Importe o coste: exención total si reinviertes todo; proporcional a lo reinvertido si es parcial.
  • ⚠️ Error a evitar: no marcar la exención expresamente en la Renta; Hacienda no la aplica de oficio.

Tarifa plana invertida en Andalucía: ayudas al autónomo que se jubila y a quien continúa el negocio

Andalucía prepara la ‘tarifa plana invertida’: una ayuda que financiará la cuota de la Seguridad Social del autónomo que se jubila y que reforzará el incentivo para quien decida continuar con el negocio. La consejera de Empleo, Empresa y Trabajo Autónomo, Rocío Blanco, lo anunció esta semana en el Parlamento andaluz dentro de un paquete de tres líneas de subvención que su departamento todavía está diseñando.

La comunidad andaluza superó en septiembre los 605.258 autónomos, su máximo histórico, con más de 3.000 altas respecto al mes anterior, según los datos de la Federación Nacional de Asociaciones de Trabajadores Autónomos (ATA). El reto ya no es sumar cotizantes, sino evitar que miles de negocios se apaguen cuando su titular cumpla la edad de jubilación.

Ahí es donde entra la nueva medida, cuyo objetivo declarado es frenar la pérdida de negocios que se quedan sin relevo, un problema que golpea de lleno al tejido productivo andaluz.

Qué es la tarifa plana invertida y a quién va dirigida

El nombre lo dice casi todo: es la lógica de la tarifa plana estatal, pero al revés. La tarifa plana de autónomos que ya existe en España (la cuota reducida de alta en el RETA) rebaja la cuota al que empieza. La ‘tarifa plana invertida’ de Andalucía mira al otro extremo de la vida laboral y apoya a la vez a quien deja el negocio y a quien lo coge.

Concretamente, la Consejería contribuirá a financiar la Seguridad Social del autónomo que se jubila y creará un incentivo reforzado de Inicio de Actividad para quien asuma el negocio. Dicho en corto: se paga una parte de la cuota del que sale y se premia al que entra.

El público objetivo es amplio. La Unión de Profesionales y Trabajadores Autónomos (UPTA) calculaba hace un año que unos 80.000 autónomos andaluces están a las puertas de la jubilación sin relevo garantizado. Es una estimación del sector, no un dato oficial cerrado.

La medida apunta a un problema real, aunque sin bases reguladoras publicadas todavía no es una subvención a la que puedas optar.

Las otras dos líneas que ultima la Junta

La ‘tarifa plana invertida’ no viaja sola. Rocío Blanco avanzó que su departamento elabora unas nuevas bases reguladoras con otras dos líneas: una ayudará a subvencionar las cuotas a la Seguridad Social durante el segundo año de actividad, y otra financiará la cuota del titular en caso de incapacidad temporal.

Esa segunda línea es especialmente práctica para quien trabaja solo. Si el autónomo cae enfermo y no puede facturar, la cuota del RETA sigue corriendo igual. Aliviaría el coste fijo durante la baja y el riesgo de cierre por una ausencia temporal.

Las tres medidas comparten un detalle: todavía no tienen fecha, porque están en fase de elaboración de las bases reguladoras, el paso administrativo previo a cualquier convocatoria.

Cuota Cero e Inicio de Actividad: lo que ya puedes pedir

Estas líneas nuevas se sumarán a a los programas que la Consejería ya tiene en marcha. El más conocido es la Cuota Cero, que subvenciona las cuotas a la Seguridad Social de los autónomos acogidos a la cuota reducida estatal. Traducido: si estás pagando la tarifa plana estatal, Andalucía te cubre esa cuota.

El otro pilar es la línea de Inicio de Actividad, con subvenciones de entre 3.800 y 5.500 euros para arrancar un negocio o una actividad profesional, siempre a fondo perdido. Ambas ayudas son compatibles y complementarias, según la propia Consejería.

Desde 2019, el departamento de Blanco ha concedido más de 365 millones de euros a casi 150.000 autónomos. El detalle de estos programas está en el portal de la Junta de Andalucía.

Ojo con un detalle que se repite en casi todas las convocatorias andaluzas: cobrar la ayuda exige estar al corriente con Hacienda y Seguridad Social. Si arrastras una deuda, la subvención se deniega aunque cumplas el resto de los requisitos, y muchas solicitudes caen justo por aquí.

Otro error habitual es dar por hecho que basta con darse de alta. La cuota reducida estatal tiene sus propias condiciones y la ayuda andaluza se apoya en ella: si no estás acogido a ese régimen, la Cuota Cero no te cubre. Más vale revisar en el portal Importass de la Seguridad Social en qué situación cotizas antes de contar con el dinero.

Una buena idea que aún no tiene letra pequeña

Andalucía no parte de cero. La Cuota Cero ya demostró que subvencionar la cuota funciona como gancho para el alta. La ‘tarifa plana invertida’ lleva esa lógica un paso más allá y apunta a un problema que el Estado apenas toca: el relevo generacional del trabajo autónomo.

Pero conviene no confundir el anuncio con la ayuda. No hay bases reguladoras publicadas, no hay dotación económica conocida y no hay plazo de solicitud. Sin bases publicadas en el Boletín Oficial, esto es una declaración de intenciones, no una subvención a la que puedas optar mañana.

Tampoco hay una cifra oficial de negocios perdidos por falta de relevo: los 80.000 autónomos cerca de la jubilación son una estimación de UPTA de hace un año.

Lo que sí puede hacer un autónomo mientras tanto es mirar su propio caso. Si tienes un negocio con años de clientela y nadie que lo recoja, el relevo empieza por identificar a la persona y por hablarlo antes de que la Seguridad Social y Hacienda pongan condiciones. Cuando salgan las bases, el plazo suele ser corto.

Guía rápida del trámite

  • 📅 Plazos: La ‘tarifa plana invertida’ no tiene convocatoria abierta. La Consejería ultima las bases reguladoras y aún no hay fecha de publicación.
  • ✅ Requisitos clave: Autónomo que transmite su actividad y persona que le da continuidad; ambas partes al corriente con la Seguridad Social y Hacienda.
  • 🌐 Dónde solicitarlo: Cuando se publique, se tramitará ante la Consejería de Empleo, Empresa y Trabajo Autónomo de la Junta de Andalucía, en su sede electrónica.
  • 💰 Importe o coste: No detallado en la fuente oficial. Financiará la cuota de la Seguridad Social del autónomo que se jubila y un incentivo reforzado para quien continúa.
  • ⚠️ Error a evitar: Confundir esta ayuda autonómica con la tarifa plana estatal (cuota reducida del RETA): son programas distintos, con requisitos y organismos diferentes.

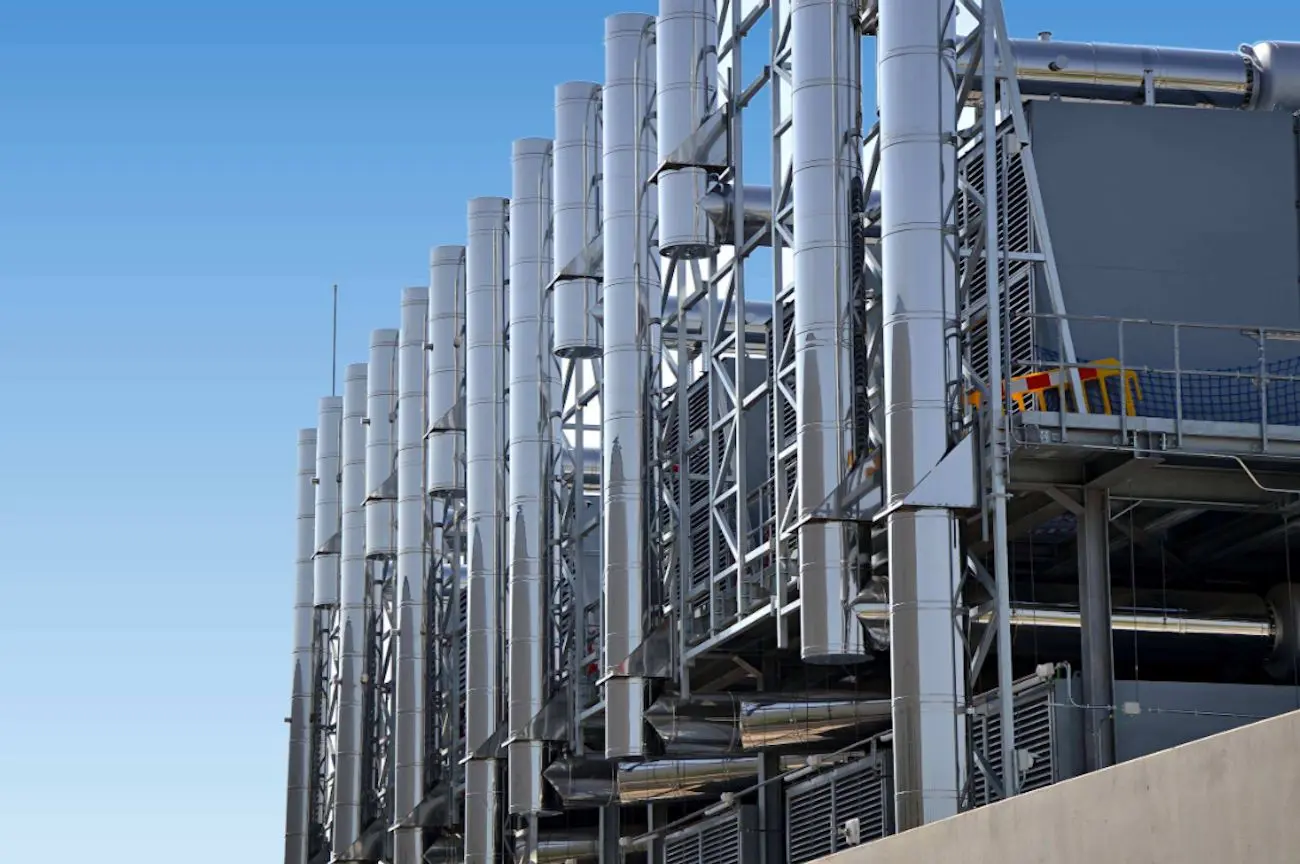
El Grupo Arce Clima incorpora a Galifer y refuerza su crecimiento ante el auge de infraestructuras para la IA

El Grupo Arce Clima ha incorporado a Galifer en una operación que refuerza su estrategia de crecimiento y expansión. La integración permite al grupo ampliar sus capacidades y abordar proyectos de mayor dimensión y complejidad en un segmento de mercado con un fuerte potencial impulsado por el rápido desarrollo de la inteligencia artificial.

Con esta incorporación, Grupo Arce Clima reúne a 470 profesionales y combina su dimensión y presencia internacional con la especialización de Galifer en soluciones de climatización para instalaciones críticas, especialmente centros de datos.

El acuerdo se produce en el marco de un fuerte crecimiento de las infraestructuras vinculadas al auge de la IA. El aumento de la capacidad de computación está impulsando la construcción y ampliación de centros de datos en todo el mundo, al tiempo que eleva sus necesidades de energía y refrigeración. Este crecimiento plantea nuevos retos relacionados con la disponibilidad de energía, las redes eléctricas y, en especial con las tecnologías de refrigeración.

En este contexto, la operación se enmarca en una estrategia de crecimiento que combina ampliación de capacidades, incorporación de talento y expansión internacional. La unión permitirá a ambos compartir conocimiento y recursos y reforzar su capacidad para abordar proyectos de mayor envergadura, desde el diseño y la fabricación hasta la instalación, puesta en marcha y mantenimiento.

Las capacidades y experiencia de Galifer se convierten en un activo estratégico para Grupo Arce Clima. Fundada en Madrid en 1986, la compañía cuenta con más de 90 profesionales, tres talleres industriales y oficinas en Madrid y Barcelona. Su actividad se centra en el diseño, fabricación e instalación de soluciones de climatización para centros de datos y otros entornos críticos, un ámbito que requiere elevados niveles de especialización y capacidad técnica.

Su conocimiento especializado abarca sectores como el farmacéutico, el industrial, el de investigación o el aeroespacial, con referencias en proyectos vinculados a organizaciones como la NASA o Airbus, con quien trabaja desde hace 30 años con un equipo especializado y ha llevado a cabo diferentes proyectos de instalaciones térmicas, que incluyen la instalación de enfriadoras, torres de refrigeración, salas de calderas y sus correspondientes redes de tuberías. Esta experiencia refleja la capacidad de Galifer para abordar soluciones técnicas complejas y responder a las exigencias de entornos industriales de alta especialización.

En el ámbito de los centros de datos, ha participado en 23 proyectos en España y Portugal, con más de 240 MW de climatización crítica completados. A ello se suma su apuesta por reforzar su capacidad industrial, materializada en una inversión de un millón de euros en una célula de soldadura robotizada, que multiplica por 100 su capacidad de fabricación.

En este sentido, Galifer aporta al grupo toda su especialización y una sólida experiencia en uno de los segmentos de mayor crecimiento dentro de las infraestructuras digitales. Al mismo tiempo, pasa a formar parte de un grupo con presencia en más de 20 países y más de 10.000 obras realizadas, ampliando las posibilidades de este de acceder a nuevos mercados y proyectos.

Con más de 30 años de trayectoria y sede en A Coruña, Arce Clima desarrolla proyectos de climatización, protección contra incendios, regulación y control, además de servicios de mantenimiento y construcción. Su actividad se extiende a sectores como el industrial, comercial, institucional y de servicios y cuenta con presencia internacional, principalmente en Europa. Antes de la incorporación de Galifer, el grupo reunía aproximadamente 380 profesionales.

Arce Clima y Galifer: una nueva etapa de crecimiento

Arce Clima y Galifer llegan a esta integración después de casi 15 años de colaboración, una relación que ha permitido a ambas compañías desarrollar un conocimiento mutuo y una forma de trabajar compartida. La operación se apoya así en una relación profesional ya consolidada y no en una incorporación construida desde cero.  Para Arce Clima, la integración supone sumar la experiencia y especialización de Galifer a una estructura internacional de mayor dimensión. Para Galifer, representa la oportunidad de mantener su equipo, conocimiento y especialización y, al mismo tiempo, acceder a nuevos recursos, mercados y oportunidades de crecimiento.

José Ángel Buceta, presidente de Grupo Arce Clima, señala: “La incorporación de Galifer supone un paso importante en nuestra estrategia de crecimiento. Compartimos con su equipo una forma de entender el negocio basada en el conocimiento, la cercanía con los clientes y la capacidad de ejecución. La integración nos permite sumar talento y especialización, reforzar nuestra dimensión y afrontar nuevos proyectos y oportunidades de crecimiento en España y otros mercados internacionales”.

Fernando Entonado, CEO de Galifer, destaca: “Para Galifer, esta incorporación supone iniciar una nueva etapa manteniendo aquello que nos ha permitido crecer durante cuatro décadas: nuestro equipo, nuestro conocimiento y la relación de confianza con nuestros clientes. Formar parte del Grupo Arce Clima nos permitirá acceder a nuevos recursos y mercados y afrontar nuevos proyectos con el respaldo de un grupo de mayor dimensión”.

Galifer mantendrá su nombre, equipo y ámbito de especialización dentro del Grupo Arce Clima. La integración busca preservar el conocimiento y los equipos de ambas compañías y aprovechar su complementariedad para continuar creciendo en un mercado en transformación, marcado por la expansión de las infraestructuras digitales y las nuevas necesidades asociadas a la inteligencia artificial.

La banca española en Bolsa encadena su peor racha desde marzo por la deuda soberana

La banca española en Bolsa pelea por esquivar su tercera semana consecutiva de pérdidas. Sería la peor racha desde marzo. El Ibex 35 Bancos ha cedido un 8% de su valor desde que el 3 de septiembre marcara máximos históricos intradía en los 2.241 puntos, y la corrección todavía no ha encontrado suelo.

Hay una paradoja incómoda. Los bancos acumulan una subida del 17,3% en lo que va de año y aspiran a cerrar su sexto ejercicio consecutivo en positivo. Sin embargo, el sector cotiza estos días como si algo se hubiera roto por el flanco de la deuda pública.

El Ibex 35 Bancos pierde un 8% desde los máximos del 3 de septiembre

Dos razones explican el retroceso. La primera tiene que ver con la propia inercia del valor: la banca europea viene de una subida acumulada de casi el 450% en lo que va de década, y cualquier corrección se amplifica sobre esa base.

La segunda es más delicada. Los inversores empiezan a cubrirse, aún tímidamente, ante una potencial crisis de deuda soberana. Las alarmas no suenan todavía, pero el mercado mira con preocupación a Francia, al deterioro progresivo de sus cuentas públicas y a la rentabilidad de su bono a diez años, que ronda el 4,9%. El español en el mismo plazo apenas supera ligeramente el 4%.

Esa brecha entre el bono francés y el español es la que está tensando el ánimo de las mesas. No es una crisis, pero es un aviso.

El sector no afronta un problema de capital: afronta una factura de valoración que crece cada vez que el bono francés se tensa.

Bankinter recorta a neutral y la banca europea entra en modo preventivo

Bankinter ha dado el primer paso visible. El banco aconseja reducir la velocidad en banca europea de manera táctica y preventiva ante el riesgo de ver subidas adicionales en los rendimientos de los bonos y un aumento del riesgo percibido en la banca francesa.

‘No identificamos un riesgo de solvencia significativo, pero sí un escenario menos favorable para el comportamiento bursátil a corto plazo. Por ello, adoptamos una postura más prudente y reducimos nuestra recomendación hasta neutral desde comprar’, señala Rafael Alonso, analista de Bankinter.

Los datos de exposición soberana explican por qué el mercado se detiene a pensar. La banca española es la tercera con mayor exposición a deuda soberana entre las grandes economías de la Unión Europea, solo por detrás de portugueses e italianos, si se mide el porcentaje sobre el capital de máxima calidad (CET1).

Los cuatro grandes grupos —Santander, BBVA, CaixaBank y Sabadell— suman 167.800 millones de euros en deuda soberana española y alrededor de 260.000 millones si se computa su exposición total a Europa. Santander está a la cabeza, con 75.900 millones en deuda soberana española, a los que añade 20.000 millones en otros países del continente y 8.250 millones más a través de Openbank Europa.

deuda soberana banca

CaixaBank presenta un reparto muy equitativo: 38.800 millones de euros en España y 33.265 millones en otros países de la Unión Europea. BBVA y Sabadell, por su parte, apuestan fuerte por los bonos italianos.

Por qué esta corrección no es la crisis de 2012

Aquí conviene tomar distancia del ruido. La mayoría de las firmas ve el vaso medio lleno. JP Morgan y Barclays han salido en defensa de la banca europea, con el argumento de que la corrección es una oportunidad de compra y de que los resultados del sector deberían resistir.

José Ramón Iturriaga, gestor de Abante, considera que la exposición de la banca española a la deuda soberana francesa es escasa. Descarta que las entidades nacionales puedan tener problemas por su exposición a la deuda europea en general porque no contempla que ningún país vaya a impagar y porque las rentabilidades que ofrecen las carteras son atractivas. ‘Es difícil encontrar un mejor entorno que el actual para los bancos españoles, que se financian barato y están obteniendo rendimiento por sus carteras de deuda’, afirma. En su lectura, la situación no es comparable con la crisis de 2008-2012.

La agencia de ráting DBRS comparte ese diagnóstico. Aunque reconoce que la exposición de la banca europea sigue siendo relevante, prevé que el impacto será manejable dada la elevada proporción de deuda soberana mantenida a coste amortizado, la mejora en la generación de beneficios y la mayor solidez de los balances. El sector, además, se beneficia del nuevo escenario de tipos.

Borja de Castro, de BiG Banco, introduce un matiz distinto: ‘Me preocuparía más por el crédito privado que por la deuda soberana. Veo a los bancos españoles y, por extensión, al resto de los bancos europeos menos expuestos que los americanos’.

A mi juicio, la clave no está en si un país va a impagar —nadie lo descuenta hoy—, sino en cuánto tarda el mercado en normalizar la prima de riesgo francesa. Mientras el bono galo se mantenga cerca del 4,9%, la banca española cotizará con un descuento de valoración que no responde a sus fundamentales. Los resultados del tercer trimestre, que las entidades empezarán a publicar en las próximas semanas, serán el primer test serio. Si la generación de margen aguanta, la corrección habrá sido una oportunidad. Si el guidance se recorta, la racha se complicará. La exposición a bonos italianos de BBVA y Sabadell añade un segundo frente que conviene vigilar si la prima transalpina se desancla.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 Bancos encadena su tercera semana consecutiva en rojo tras ceder un 8% desde los máximos intradía del 3 de septiembre en 2.241 puntos. El sector mantiene una revalorización del 17,3% en lo que va de año y pelea por cerrar el sexto ejercicio consecutivo en positivo.

Clave técnica: Los 2.241 puntos del 3 de septiembre actúan como techo de referencia; la zona de los 2.060 puntos (equivalente al 8% de caída) es el primer soporte que el índice trata de defender. Perder ese nivel abriría la puerta a la zona de los 2.000 puntos.

Apunte macro: El bono español a diez años supera ligeramente el 4%, mientras el francés ronda el 4,9%. Esa prima entre ambos se mantiene como el termómetro que el mercado vigila para medir el posible contagio a la banca.

Microsoft tumba con Japón una red de ciberestafa: 1.000 millones de mensajes fraudulentos

Microsoft y la Policía de Japón desmantelan una red de ciberestafa que envió 1.000 millones de mensajes fraudulentos desde enero. La operación, coordinada con la Agencia Nacional de Policía nipona, ha cortado la infraestructura de YAM Store, el mercado que alimentaba campañas de phishing contra empresas y usuarios de medio mundo.

Según ha confirmado la compañía de Redmond, la plataforma operaba junto a dos kits de ataque —CoGUI e Iron Man— que, en conjunto, permitieron el envío de más de 1.000 millones de mensajes maliciosos desde principios de 2026. El alcance no es menor: más de 75.000 organizaciones han quedado expuestas, y alrededor de 750 millones de esos mensajes iban dirigidos a objetivos corporativos concretos.

Claves de la operación

  • Más de 1.000 millones de mensajes en diez meses. La red funcionaba como servicio: cualquier delincuente podía alquilar CoGUI o Iron Man para lanzar campañas masivas sin apenas conocimientos técnicos.
  • 75.000 organizaciones en el punto de mira. No hablamos de un ataque oportunista, sino de una maquinaria industrializada contra empresas, administraciones y particulares.
  • Microsoft y la policía nipona asumen el liderazgo. El caso consolida a los grandes proveedores de cloud como actores de facto en la persecución del cibercrimen, un terreno que antes ocupaban solo las policías nacionales.

El modelo que ha caído no es nuevo, pero sí muy rentable. YAM Store funcionaba como un mercado clandestino en el que los ciberdelincuentes compraban plantillas, listas de teléfonos y paneles de control para lanzar mensajes de forma masiva. La barrera de entrada era casi nula. Cobraban por suscripción, por volumen, o por campaña exitosa. No hacía falta saber programar. Solo pagar.

Los dos kits incautados resumen la lógica del sector. CoGUI servía para montar páginas falsas de bancos y paqueterías, mientras Iron Man gestionaba el envío automatizado de SMS y correos a gran escala. Es la versión industrial del fraude: menos artesanos, más plataformas.

El mensaje falso del paquete que nunca llega o la multa de aparcamiento inexistente son solo la punta del iceberg. Detrás hay una cadena que va del kit al proveedor de nube y, finalmente, al receptor. Ahí es donde se ha movido la operación.

Desmantelar un mercado de kits no detiene el fraude, pero encarece el próximo intento. El negocio se muda, no desaparece.

La investigación conjunta tiene una lectura estratégica. Microsoft convierte su unidad de delitos digitales en policía privada del ecosistema de la nube. No es altruismo. Cada campaña de phishing que atraviesa Outlook, Teams o Azure erosiona la confianza de sus clientes corporativos, y esa confianza es facturación futura.

La batalla silenciosa por la seguridad gestionada

El terreno donde se libra esta guerra no es solo técnico. Google Cloud, Amazon Web Services y, en Europa, Telefónica Tech e Indra compiten por el mismo negocio de ciberseguridad gestionada, un segmento que se ha convertido en la puerta de entrada de los proveedores de nube a las grandes cuentas corporativas. Quien desmantela redes criminales se posiciona mejor ante las administraciones, cada vez más exigentes con sus proveedores tecnológicos.

En España, INCIBE gestiona miles de incidentes anuales relacionados con el fraude digital. Las campañas de YAM Store no entienden de fronteras: cualquier kit podía disparar mensajes contra usuarios españoles con textos en castellano y suplantación de entidades locales. Los SMS fraudulentos llegan igual a Madrid que a Tokio.

Aquí conviene la cautela. La operación policial ha cortado una pieza, no la cadena. La experiencia del sector muestra que cuando cae un mercado de kits, los grupos migran hacia nuevas plataformas en cuestión de semanas. El desmantelamiento técnico gana tiempo, no la guerra.

El relato que Microsoft quiere capitalizar

Para la compañía de Redmond, el caso YAM Store también funciona como argumento político. Microsoft lleva años reclamando marcos regulatorios más ágiles para perseguir el cibercrimen sin las rigideces del proceso penal clásico. Cada operación exitosa refuerza su discurso: las plataformas son hoy el primer dique contra el fraude digital.

Eso tiene consecuencias. En Bruselas, la discusión sobre la directiva NIS2 y el futuro Reglamento de Ciberresiliencia coloca a los grandes proveedores en una posición ambigua: se les sospecha de concentrar poder y, al mismo tiempo, se les exige liderar la respuesta. Microsoft se beneficia de presentarse como parte de la solución y no del problema.

Lo que se juega el mercado español de ciberseguridad

La presión sobre España es evidente. Telefónica Tech ha convertido la ciberseguridad en una de sus apuestas más rentables dentro del negocio digital, e Indra pugna por contratos públicos en un contexto de creciente gasto en defensa y digitalización. La caída de YAM Store no mueve sus cotizaciones, pero refuerza la narrativa del sector.

Queda una incógnita de fondo. Si los kits reaparecen en repositorios clandestinos tan pronto como caen, el efecto de una operación así tiene fecha de caducidad. Los resultados de Microsoft del próximo trimestre, donde la compañía desglosa el peso de su división de seguridad, darán una pista sobre si el fraude frena o simplemente cambia de forma.

Google financia la mejora de cuatro reactores nucleares en Georgia para sumar 100 MW a sus centros de datos

Google financiará la mejora de cuatro reactores nucleares de Georgia Power en las plantas de Vogtle y Hatch para sumar 96 MW de energía libre de carbono a la red desde 2028 y alimentar así sus centros de datos.

La Comisión de Servicio Público de Georgia aprobó hace unos días el acuerdo entre la eléctrica estatal y la tecnológica, un programa de suscripción que permite a los grandes clientes pagar la mejora de reactores ya operativos. Quien consume la energía financia la infraestructura, no solo la compra.

Los trabajos se reparten entre Vogtle y Hatch, dos emplazamientos con tecnología antigua en el sur de Estados Unidos. Los reguladores habían aprobado ya en 2025 las mejoras de Vogtle, pero la letra pequeña de quién pagaba la obra quedó sin cerrar. Ahora la comisión extiende el visto bueno a Hatch y estrena el mecanismo de pago. Son cuatro reactores existentes, no proyectos nuevos: se trata de exprimir instalaciones ya conectadas.

El funcionamiento es sencillo sobre el papel. Google abonará una tarifa de suscripción por encima de su factura eléctrica y, a cambio, recibirá créditos para su objetivo de operar solo con energía libre de carbono en 2030. ‘Esta colaboración con Georgia Power garantiza que el crecimiento de la infraestructura digital vaya de la mano de un impacto local positivo’, ha señalado Lucia Tian, directora de tecnologías energéticas avanzadas de la compañía.

El acuerdo que convierte la demanda de los centros de datos en capacidad nuclear

El comisionado Stan Wise resumió la lógica del regulador justo antes de la votación: ‘Unos 100 megavatios de energía libre de carbono pagados por otro. ¿Por qué no nos traen más acuerdos como este?’. Si la tecnológica pone el dinero, el cliente de a pie no adelanta la inversión y la eléctrica se queda con capacidad extra en su balance.

Ninguna tecnológica paga reactores por convicción ecológica: compra potencia firme porque su negocio ya no funciona sin ella.

El movimiento no es aislado. La misma semana, Google anunció una alianza con Constellation Energy para financiar mejoras similares en reactores de Illinois, Nueva Jersey y Pensilvania, con 890 MW adicionales para PJM, el mayor operador de red del país. Amazon ha cerrado un acuerdo parecido en Maryland. Las tecnológicas han convertido la ampliación de reactores en su vía rápida hacia la energía libre de carbono.

Un megavatio desatascado en 2028 vale hoy más que una promesa de descarbonización para 2050.

La letra pequeña: 96 MW, una suscripción y 900 millones para los clientes

Georgia Power habla de 96 MW de capacidad nuclear adicional; el regulador maneja la cifra redonda de 100 MW. La compañía estima unos 900 millones de dólares en beneficios proyectados para los clientes a lo largo de la vida útil de las unidades. Los detalles del contrato con Google no se han hecho públicos: ni la cuantía de la suscripción, ni el reparto de riesgos si las obras se retrasan, ni el precio al que la tecnológica tomará esa energía.

📊 Impacto ecológico en cifras

  • Capacidad: 96 MW de potencia firme añadidos a la red de Georgia, según la eléctrica; el regulador cifra el paquete en unos 100 MW.
  • Emisiones evitadas: no cuantificadas en la fuente oficial; los reactores no queman combustibles fósiles y operan las 24 horas.
  • Beneficio declarado: unos 900 millones de dólares para los clientes a lo largo de la vida útil de las unidades, según Georgia Power.
  • Inversión de Google: no desglosada; la compañía paga una suscripción que se suma a su factura eléctrica.

Aquí está la pregunta que el sector evita. ¿Cuánto de este dinero es capacidad nueva y cuánto es un coste repartido de otra forma? Tampoco es un PPA corporativo al uso: la tecnológica no firma la compra de energía de una planta nueva, sino que financia potencia extra en instalaciones ajenas y se queda con los créditos. La eléctrica sostiene que el programa beneficia a todos los clientes y la comisión ha aceptado ese argumento, pero sin el contrato sobre la mesa el escrutinio depende de la prudencia reguladora. El modelo solo está al alcance de clientes con mucha carga y mucha caja: hiperescalas, no pymes.

El efecto dominó: la carrera contra los ciclos combinados de gas

El contexto explica la prisa. El auge de los centros de datos de hiperescala ha llevado a muchas eléctricas estadounidenses a responder con nueva generación de gas natural, y con la extensión de la vida útil de centrales de carbón. Es la ruta rápida, y también la que más compromete los objetivos climáticos. Frente a eso, el acuerdo de Georgia ofrece una alternativa que no añade emisiones nuevas a un sistema cuya demanda eléctrica sigue bajo la lupa de la Agencia Internacional de la Energía.

Hay más herramientas en esa caja, según la Corporate Energy Buyers Association (CEBA), que agrupa a grandes compradores de energía no fósil: eficiencia, refuerzo de las líneas de transmisión y reducción de demanda en horas punta. Todo se despliega rápido si alguien con caja lo financia. Y hay un motivo de peso: la cadena de suministro de turbinas de gas acumula retrasos. Una planta nuclear nueva tarda décadas; mejorar un reactor existente ronda los cinco años.

Katie Southworth, también de CEBA, describe el escenario como una carrera de relevos: quien llega antes a la fecha de operación comercial se lleva el contrato, y para competir hace falta un carril. Las suscripciones corporativas abren ese carril antes que la obra pública.

Por qué ampliar reactores gana la carrera a construir plantas nuevas

El precedente está en la propia Georgia. Las mejoras de Vogtle se aprobaron en 2025 y ahora se extienden a Hatch con un mecanismo de pago nuevo, mientras el paquete de Constellation para PJM demuestra que el modelo se replica. La lógica económica es clara: sobre un reactor que ya vende electricidad, la inversión marginal por megavatio es una fracción de lo que cuesta levantar una central desde cero, con plazos que se cuentan en décadas. A efectos de emisiones, la potencia firme que entra en 2028 ocupa el hueco que, de otro modo, cubriría generación fósil.

Ahora bien, el entusiasmo tiene límites. La energía nuclear no es renovable: es baja en carbono y firme, que no es lo mismo, y su encaje en la Taxonomía Verde europea sigue siendo objeto de disputa. Y la suscripción traslada a las tecnológicas una factura que hasta ahora pagaban todos los clientes. Bien diseñada, es un avance; mal diseñada, un coste escondido con premio reputacional incluido.

Para el consumidor, el efecto llega por la factura y por la red. Si los grandes cargadores financian capacidad firme en lugar de empujar nueva generación de gas, el precio en horas punta y la intensidad de carbono del sistema se mueven en otra dirección. La transición se juzga por lo que reduce, no por lo que promete. Y falta un dato relevante: el acuerdo no incluye, por ahora, una cifra pública de emisiones evitadas.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 96 MW de potencia nuclear firme entran en la red de Georgia desde 2028 sin construir nueva generación fósil, según los términos aprobados por el regulador estatal.
  • Modelo que cambia: el gran consumidor deja de ser solo comprador y pasa a financiar la infraestructura mediante una suscripción que sustituye al reparto tradicional de costes entre todos los clientes.
  • Para las próximas generaciones: cada megavatio firme y libre de carbono conectado antes de 2030 reduce la necesidad de ampliar gas en la década siguiente, aunque sin cifra pública de emisiones evitadas.

Character.AI quiebra y 40 fiscales de EEUU exigen blindar los datos de sus usuarios

Character.AI quiebra en Estados Unidos. La empresa emergente de inteligencia artificial ha presentado la solicitud del Capítulo 11 y negocia vender parte de sus activos a Disney, según confirma la propia compañía. El movimiento ha despertado de inmediato la reacción de 40 fiscales generales estatales, que exigen garantías sobre los datos de los usuarios antes de que se cierre cualquier venta.

Claves de la operación

  • La solicitud del Capítulo 11 llega sin cifras públicas de deuda. Character.AI no ha detallado el pasivo que arrastra ni el perímetro exacto de los activos que pone en venta.
  • Cuarenta fiscales generales, liderados por Nueva York, presentan un escrito de interés. Es un grupo bipartidista que quiere condicionar cualquier transferencia del negocio o de sus activos.
  • La información personal de los usuarios queda en el centro del proceso. Los reguladores advierten de un riesgo grave en la transmisión de la tecnología asociada a la plataforma.

La compañía se acoge al Capítulo 11, la figura del derecho concursal estadounidense que permite reorganizar una empresa bajo la supervisión de un tribunal federal. No es una liquidación, pero sí el reconocimiento de que el negocio no sostiene sus obligaciones actuales. En paralelo, la firma negocia colocar parte de sus activos en manos de Disney, algo que sorprende en un sector acostumbrado a las rondas millonarias y a las valoraciones al alza.

La reacción no se ha hecho esperar. La fiscal general de Nueva York, Letitia James, ha desvelado una investigación multiestatal de años contra Character.AI, un expediente que hasta ahora permanecía en la sombra y que sale a la luz justo cuando la compañía busca reordenar su balance.

La oficina de la fiscal general de Nueva York lidera el grupo de 40 fiscales generales que ha presentado un escrito de interés en el proceso concursal. El texto busca, en palabras de los propios reguladores, poner sobre aviso a todas las partes de las cuestiones pendientes en cualquier venta o transferencia del negocio o de los activos de la compañía.

El aviso no es retórico. Los fiscales advierten de que la transferencia de la tecnología podría conllevar un riesgo serio, precisamente por la sensibilidad de los datos personales que maneja una plataforma de conversación con millones de usuarios, muchos de ellos jóvenes. La venta a Disney, por tanto, no es un trámite: cualquier comprador heredaría también esa exposición legal.

Una quiebra ordenada puede recomponer un balance, pero no resuelve por sí sola la pregunta de quién custodia los datos de los usuarios.

Estamos ante un cierre que mezcla dos fenómenos que llevan tiempo cruzándose: la corrección del apetito inversor en la IA de consumo y el endurecimiento regulatorio sobre la información personal.

El Capítulo 11 que rompe el relato del sector

Durante los últimos años, la IA de consumo vivió una carrera por captar usuarios y capital sin precedentes. Character.AI fue uno de sus estandartes, con una plataforma donde cada persona conversaba con personajes con personalidad propia. Su solicitud del Capítulo 11 marca un antes y un después, porque desmonta la idea de que el crecimiento de usuarios bastaba para justificar cualquier nivel de gasto.

Los números públicos no permiten reconstruir por completo el desequilibrio, pero el patrón es reconocible. En un entorno de dinero barato, el gasto en cómputo y en captación se disimulaba; cuando el capital se encarece, ese mismo gasto se convierte en un lastre.

Nueva York lidera el cerco sobre los datos personales

El otro frente es el regulatorio. La investigación que lidera Letitia James no es un episodio aislado: se suma a una ofensiva más amplia de los estados contra las plataformas de IA que tratan datos sensibles de menores. Que 40 fiscales generales de ambos partidos firmen el mismo escrito da la medida del consenso.

El escrito de interés funciona como un aviso formal. Los reguladores quieren asegurarse de que ninguna venta de activos sirva para diluir responsabilidades sobre la información personal. En la práctica, condicionan el calendario del concurso, porque el comprador sabe que heredará también los expedientes abiertos.

Qué se juega el ecosistema de IA con la caída de Character.AI

La quiebra de Character.AI traslada al ecosistema español una lección incómoda. En España, la Agencia Española de Protección de Datos estrecha el cerco sobre los datos de menores en las plataformas conversacionales, y el reglamento europeo de IA añade una capa de obligaciones, que afecta a cualquier servicio de este tipo. Lo que ocurre en Estados Unidos suele llegar a Europa con retraso, pero llega.

El contraste con los grandes grupos cotizados resulta revelador. Compañías del IBEX 35 como Indra han convertido el cumplimiento normativo en parte central de su propuesta para el sector público, precisamente porque el dato se ha vuelto el terreno donde se dirime la confianza. Una startup de consumo, sin ese blindaje, queda mucho más expuesta.

Nuestra lectura es que Character.AI quedará como el primer gran aviso. No por el tamaño de la quiebra, sino por lo que revela: en la IA de consumo, el crecimiento sin control de datos es un pasivo a largo plazo. El desenlace del concurso y el alcance real de la venta a Disney marcarán el precedente que mirarán tanto los reguladores europeos como el resto de competidores.

Santander adelanta la amortización de 4.590 millones en cédulas de internacionalización

0

Banco Santander ha comunicado a la CNMV su intención de amortizar anticipadamente 4.590 millones de euros en cédulas de internacionalización. La operación se ejecutará el 19 de octubre y afecta a dos emisiones que no vencían hasta octubre de 2027. La entidad ha elegido, además, la próxima fecha de pago de cupón para cancelarlas.

La decisión llega con el calendario a favor y con dos referencias distintas sobre la mesa. El hecho relevante remitido al supervisor desglosa una emisión de 1.200 millones de euros, integrada por 12.000 cédulas de 100.000 euros de nominal cada una, y otra colocada en dólares por 3.800 millones, unos 3.390 millones de euros, repartida en 19.000 cédulas de 200.000 dólares cada una. La suma arroja los 4.590 millones que el banco devolverá a los inversores.

Dos emisiones y una única fecha de cancelación

El comunicado no detalla el cupón de ninguna de las dos referencias. Es un dato relevante, porque impide calcular el ahorro exacto que la amortización reporta a la entidad. Tampoco precisa si las cédulas se retiran con cargo a caja o mediante la liberación del colateral asociado. Sí confirma el instrumento: cédulas de internacionalización, bonos garantizados colocados entre inversores institucionales, mayoritariamente extranjeros, y habitualmente respaldados por una cartera de préstamos hipotecarios.

La elección del 19 de octubre no es un detalle menor. Santander ejecuta la cancelación coincidiendo con la próxima fecha de pago de cupón, un calendario que, en mi lectura, evita abrir una negociación con los tenedores por una amortización fuera de plazo. Los vencimientos originales estaban fijados para octubre de 2027, así que la entidad se adelanta casi un año completo.

En el mercado español, este tipo de movimientos se lee como una señal de holgura financiera. La mayoría de los tenedores de estas emisiones corresponden a fondos de inversión y a gestoras institucionales que compraron las cédulas por su bajo riesgo y por su liquidez, no por el cupón. Recuperar el nominal antes de plazo les obliga a reinvertir en un mercado donde las alternativas de riesgo similar no son infinitas.

Amortizar deuda antes de plazo tiene sentido cuando el cupón comprometido supera el coste al que la entidad puede volver a financiarse hoy.

Cómo encaja en la estrategia de financiación de la entidad

hecho relevante Santander

Para el accionista, el efecto contable es limitado. Las cédulas son pasivos garantizados que ya estaban en balance, y su cancelación anticipada no altera el beneficio neto ni el ratio de capital de la entidad. Lo que cambia es la composición del pasivo: menos financiación mayorista, menos intereses devengados y más capacidad para reutilizar el colateral hipotecario que respaldaba ambas referencias.

Ese colateral es la pieza que importa. Las cédulas funcionan como un instrumento de financiación competitivo precisamente porque están garantizadas por activos concretos, y ese respaldo no se consume con la emisión: se libera cuando el pasivo desaparece. El banco recupera margen para volver a emitir en el futuro sin necesidad de generar nuevos préstamos elegibles.

La pata en dólares merece una lectura aparte. Una colocación de 3.800 millones de dólares es un volumen alto para un emisor español, y su cancelación devuelve al mercado una referencia con demanda probada entre inversores estadounidenses. Los grandes bancos nacionales llevan años construyendo su curva en la divisa estadounidense para diversificar la base inversora, y retroceder en ese mercado tiene un coste difícil de cuantificar.

Análisis: gestión de pasivos con el colchón hipotecario como palanca

Cuatro mil quinientos noventa millones de euros parecen una cifra grande, y lo son. Este tipo de comunicados apenas mueve la cotización, porque no tocan ni el beneficio ni el capital del grupo. Lo interesante no es el importe, sino el motivo por el que se ejecuta ahora y no en octubre de 2027.

El sector llega a este otoño con los programas de bonos garantizados plenamente activos. CaixaBank, BBVA, Sabadell y el propio Santander mantienen referencias vivas en euros y en otras divisas, y el mercado español de cédulas sigue siendo uno de los más profundos de Europa. En ese contexto, retirar dos emisiones el mismo día concentra el calendario y obliga a la entidad a decidir si vuelve a emitir antes del cierre del ejercicio o si deja el volumen vivo en un nivel inferior.

El silencio del comunicado sobre el cupón de ambas emisiones es el flanco más discutible: sin ese dato, el ahorro que la operación promete no se puede cuantificar.

A mi juicio, hay dos lecturas posibles y no excluyentes. La primera es de ahorro: si los cupones firmados hace dos o tres años quedaron por encima del coste actual de una cédula nueva, cancelar es una decisión evidente. La segunda es de balance: liberar colateral hipotecario da aire para futuras emisiones y mejora la flexibilidad del grupo ante cualquier necesidad de financiación. Las dos apuntan en la misma dirección, pero solo la primera se puede medir, y la entidad no ha dado los números.

Queda un riesgo evidente. Amortizar anticipadamente reduce el volumen de financiación mayorista y, con él, el margen de maniobra si el mercado se cierra. No parece el caso en un emisor con acceso demostrado a euros y a dólares, pero la decisión se toma sin conocer el cupón de las referencias canceladas. Ese detalle impide al inversor juzgar si la operación es una buena noticia o simplemente un trámite bien presentado.

La cita clave es el 19 de octubre. Si en las semanas siguientes Santander anuncia una nueva emisión de cédulas o de bonos garantizados, la lectura será la de una refinanciación ordenada. Si no llega ninguna colocación antes del cierre del ejercicio, habrá que interpretar la operación como una simple limpieza de vencimientos.

Veredicto Merca2

Cotización al cierre o apertura: El hecho relevante, comunicado a primera hora del 15 de octubre, no altera ni el capital ni la cuenta de resultados, así que no cabe esperar un movimiento relevante en la acción vinculado a la noticia. La cifra que queda sobre la mesa son los 4.590 millones que salen del pasivo cuatro días antes del pago de cupón.

Clave técnica: La fecha crítica es el 19 de octubre, cuando se cancelan las dos emisiones coincidiendo con el cupón. Los títulos vencían en octubre de 2027, de modo que la entidad se ahorra hasta doce meses de devengo sobre un total de 31.000 cédulas.

Apunte macro: Las cédulas de internacionalización se colocan sobre todo entre institucionales extranjeros. La pata en dólares, de 3.800 millones (unos 3.390 millones de euros), pesa más del triple que la denominada en euros, de 1.200 millones, un patrón habitual entre los grandes emisores españoles de bonos garantizados.

Ikea deforestación: Greenpeace acusa al sello FSC de avalar la tala de bosques protegidos

Greenpeace acusa a Ikea de deforestación en bosques europeos protegidos y señala al sello FSC como su coartada. Cada dos segundos cae un árbol para alimentar la cadena de suministro de la multinacional sueca, según la organización.

El informe que sitúa a Ikea en el centro de la deforestación europea

El informe ‘The Missing Manual: What Ikea Must Do to Protect Europe’s Forests’, publicado por Greenpeace Nordic, sostiene que la compañía sueca —uno de los mayores consumidores de madera del mundo— impulsa la destrucción de los bosques más valiosos del continente mientras se escuda en sistemas de certificación que no cumplen lo prometido. El documento apunta a una brecha enorme entre el discurso público de Ikea y su realidad operativa sobre el terreno.

Greenpeace va a los datos. Según el informe, la empresa ni siquiera mide la huella ambiental real de su cadena de suministro, lo que hace imposible verificar el impacto de su volumen de compra. Ikea promete usar su escala para convertir la madera sostenible en la norma global; sus proveedores no siempre cumplen esa promesa.

La responsable de Greenpeace en Suecia, Frida Bengtsson, sostiene que esa ambición debe empezar por un compromiso claro: nada de madera procedente de bosques que necesitan protección. La organización recuerda que la empresa tiene poder para cambiar toda una industria y que el cambio debería empezar por la madera de sus propios muebles.

La investigación de campo de Greenpeace Rumanía, en los Cárpatos, documentó la tala rasa de una zona forestal de alto valor ecológico y gran biodiversidad destinada a producir artículos tan populares como la cama SNIGLAR o el taburete BEKVÄM. El bosque de Rusca Montanã estaba previsto para protección estricta a principios de 2025 y acabó talado en 2026, despojado de su futuro estatus de conservación antes de que la protección legal pudiera aplicarse.

Una certificación que avala la tala de un bosque protegido no protege nada: solo traslada la destrucción al sello que debería impedirla.

Valentin Salageanu, portavoz de Greenpeace Rumanía, describe lo que encontraron sobre el terreno: tocones recientes donde hace pocos meses había bosques biodiversos y valiosos. La organización lo califica como una tragedia ecológica que no responde a una gestión forestal responsable.

Ningún sello sostiene un bosque que ya no está en pie: cuando la tala llega primero, la certificación solo firma el acta.

Ikea no ha discutido los hechos centrales. En su respuesta al borrador del informe, la compañía se limitó a subrayar su cumplimiento de la legislación local y de los estándares del FSC, y rechazó en gran medida las conclusiones y las recomendaciones, entre ellas la moratoria inmediata de tala en las zonas propuestas para protección. La empresa no negó la tala rasa del bosque considerado para una posible protección futura ni el vínculo de esa madera con su cadena de suministro.

La letra pequeña del FSC: certificar madera sin frenar la destrucción

Aquí está la letra pequeña. El FSC, el sello de madera sostenible más reconocido del mercado, certifica que una madera procede de una gestión responsable, pero Greenpeace sostiene que no garantiza que los bosques de alto valor de biodiversidad queden fuera de la tala. Es la paradoja central del caso: el certificado que debería proteger el bosque termina por legitimar su destrucción.

La organización pide a Ikea tres compromisos concretos:

  • Dejar de inmediato de comprar madera procedente de bosques con alta biodiversidad que reúnen condiciones para ser protegidos.
  • Fijar objetivos vinculantes de biodiversidad a nivel de consejo de administración en toda su cadena de suministro global.
  • Seguir y garantizar la salud y la resiliencia de los ecosistemas forestales, y respaldar marcos políticos para proteger al menos el 30% del territorio —con un 10% bajo protección estricta— para 2030.

📊 Impacto ecológico en cifras

  • Ritmo de tala: Cada dos segundos se tala un árbol para alimentar la cadena de suministro de Ikea, según Greenpeace.
  • Bosque afectado: Rusca Montanã, en los Cárpatos rumanos, iba a recibir protección estricta en 2025 y fue talado en 2026.
  • Certificación cuestionada: El sello FSC avala la madera de Ikea, pero no evita la tala de bosques con alto valor de biodiversidad.
  • Meta de protección: El Marco Global de Biodiversidad fija proteger el 30% del territorio y el 10% de forma estricta para 2030.

Lo que la cadena de suministro de Ikea arrastra al resto del sector

Este caso no es un incidente aislado. El Marco Global de Biodiversidad de Kunming-Montreal fija que gobiernos y empresas protejan el 30% de la tierra para 2030, un objetivo que muy pocos gigantes del mercado están midiendo con rigor. La próxima cumbre de biodiversidad, la CBD COP17 en Ereván, volverá a poner sobre la mesa el mismo interrogante: ¿pueden los compromisos voluntarios sustituir a la regulación?

La respuesta, aquí, es no. Ikea mueve un volumen de madera capaz de reconfigurar los precios de todo el sector forestal europeo y, cuando decide qué bosques entran en su cadena de suministro, marca de facto qué bosques se talan. El efecto dominó es directo: los proveedores de Rumanía, Polonia o Suecia ajustan su producción a la demanda del gigante sueco, y la certificación se convierte en un trámite que se compra, no en una barrera que se respeta.

El sector de la madera y el mueble afronta una transición que no puede ser cosmética. La madera certificada es hoy la única con salida comercial, y eso da a firmas como Ikea un poder enorme: pueden normalizar la trazabilidad real o convertir el sello FSC en una etiqueta que no distingue un bosque intacto de un claro recién talado. Las empresas del ramo —desde las papeleras, hasta las constructoras de estructura de madera— observan cómo se decide ese estándar.

La transición forestal ya es rentable cuando la trazabilidad es real, y ese es el terreno donde Ikea puede demostrar si su liderazgo es material o solo una declaración de intenciones. Lo que se resuelva en los Cárpatos se replicará en los bosques del norte de Europa y en las cadenas de suministro de medio mundo.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Frenar la compra de madera de bosques con alto valor de biodiversidad evita la tala rasa de zonas que deberían quedar bajo protección estricta.
  • Modelo que cambia: La certificación sin consecuencias deja paso a objetivos de biodiversidad vinculantes y auditables en toda la cadena de suministro.
  • Para las próximas generaciones: Proteger el 30% del territorio y el 10% de forma estricta para 2030 deja bosques en pie y biodiversidad viable, no solo madera contabilizada.

Decreto de centros de datos: Euskadi se juega su red de CPD e inversión cloud

El decreto estatal sobre centros de datos amenaza con dejar en suspenso la red de CPD que Euskadi lleva cuatro años levantando. La exigencia de que estas instalaciones consuman un mínimo del 80% de energía renovable choca con un mix de generación vasco que apenas supera el 15%, y pone en riesgo una inversión movilizada de 100 millones de euros.

Claves de la operación

  • El umbral de 1 MW lo superan todos los nodos vascos proyectados, de modo que la red autonómica entra de lleno en el ámbito de la nueva norma estatal.
  • La plataforma aDi Data Center Euskadi aspira a movilizar 100 millones con Euskaltel (MasOrange), Teknei, Dominion, Kutxabank, Iberdrola, Mondragon, Gertek y las diputaciones de Bizkaia y Gipuzkoa.
  • Merlin Properties desarrolla en Álava el mayor centro de España, con más de 300 MW proyectados y contratos ya firmados con Meta y Amazon.

La iniciativa arrancó en 2022 bajo el paraguas del Ejecutivo autonómico y con una etiqueta propia. Comenzó con un puñado de socios industriales y hoy suma una decena de empresas y administraciones, entre ellas la corporación Mondragon y las dos diputaciones forales. El objetivo declarado era movilizar 100 millones de euros y aprovechar los dos cables submarinos de fibra óptica que tocan la costa vasca.

De aquel diseño ya hay una pieza en marcha. El centro de Abanto-Zierbena, en el parque tecnológico de Bizkaia, opera con 2 MW de potencia. El segundo nodo, proyectado en Mondragon (Gipuzkoa) sobre una parcela de más de 5.000 metros cuadrados, alcanzará los 3 MW por fases y tiene prevista su entrada en servicio en 2027. El tercero, en Álava, cerraría la red.

El problema no está en la obra, sino en el marco regulatorio. El Gobierno de España quiere ordenar el desembarco de centros de datos que han fagocitado el acceso a la energía de la red eléctrica, y para lograrlo endurece los requisitos verdes. La propuesta exige un 80% de consumo renovable a toda instalación que supere 1 MW, umbral que rebasan todos los nodos vascos.

En Euskadi esa cifra es hoy inalcanzable. El mix autonómico apenas supera el 15% de renovables, muy lejos del listón estatal. El Gobierno vasco presentó el mes pasado un paquete de alegaciones en el que reclama que se computen las repotenciaciones previstas en los parques eólicos vascos como generación nueva y que se relaje la obligación de que producción y consumo coincidan en el tiempo. Fuentes del Ejecutivo confían ahora en que el adelanto electoral deje en suspenso la redacción actual del texto.

El mapa de la nube española se redibujará según el tendido eléctrico disponible, no según la fibra que llegue a la costa.

La norma no necesita pasar por el Congreso, pero acumula un aluvión de peticiones del sector y de varias comunidades autónomas. La mayoría de las alegaciones presentadas apunta en la misma dirección. El Ejecutivo central se ha abierto a atender parte de las demandas, consciente de que el texto tal y como está deja fuera a buena parte del territorio. Sin cambios, Euskadi pierde el argumento energético que sostiene su apuesta por la economía del dato.

Merlin Properties y el pulso por el mayor centro de datos de España

A pocos kilómetros del futuro nodo alavés está el proyecto que sí avanza con músculo privado. Merlin Properties desarrolla en el polígono logístico de Arasur, en el sur de Álava, el mayor centro de datos de España: más de 300 MW por fases y una inversión cercana a 1.000 millones de euros. Las obras arrancaron a finales de 2024 en un acto institucional con el lehendakari Imanol Pradales.

La compañía, integrada en el IBEX 35, ya tiene contratos firmados con Meta y Amazon y una asociación estratégica con Iberdrola, que opera al lado un parque fotovoltaico de 107 MW, el mayor de Euskadi, en el que también participan el Gobierno vasco y la Diputación alavesa. Ese es el modelo que el decreto quiere extender: generación propia pegada al consumo. Y es, a la vez, la prueba de que el capital privado no espera a la norma.

decreto centros de datos

Los dos cables submarinos que amarran en la costa vasca explican por qué esta esquina del mapa importa tanto. Marea conecta con Estados Unidos y cuenta con Microsoft, Meta y Telefónica entre sus socios. Grace Hopper está vinculado a Google. Sin centros de datos que procesen ese tráfico aquí, la ventaja de la latencia se queda en el agua.

Una red autonómica frente a la lógica de los hiperescalares

La paradoja vasca se enuncia rápido: hay conectividad, hay suelo industrial y hay empresas dispuestas a coinvertir. Lo que no hay es electricidad verde suficiente. El pulso entre el decreto estatal y la planificación autonómica es un conflicto competencial disfrazado de normativa energética.

El precedente más útil lo firma Merlin Properties, referencia del IBEX 35 en inmobiliario logístico y ya uno de los grandes propietarios de centros de datos del sur de Europa. Su apuesta alavesa demuestra que el inversor institucional resuelve la energía por su cuenta, asociándose con una eléctrica del selectivo, y no espera a que se aclare la tramitación. La red pública vasca, en cambio, depende de un texto que sigue en fase de alegaciones.

Hay un riesgo de concentración y de calendario. Si la versión definitiva mantiene el 80% y descarta las repotenciaciones eólicas, buena parte de los 100 millones previstos queda sin justificación energética. El proyecto de Mondragon, con servicio previsto para 2027, es el primero que notaría el bloqueo. Tampoco ayuda la dependencia de un único marco estatal para una red diseñada por una comunidad autónoma.

Queda por ver si el adelanto electoral congela la tramitación o si, por el contrario, el Ejecutivo central prefiere cerrar el texto antes de disolver las Cortes. Ese es el hito que conviene seguir, junto con la letra pequeña que se publique en el BOE. Euskadi se juega ser algo más que el punto de aterrizaje de dos cables submarinos.

El Instituto Coordenadas señala que casi seis de cada diez euros de contratación social fiscalizada no eran localizables en el Portal de Transparencia

0

El Instituto Coordenadas de Gobernanza y Economía Aplicada (ICGEA) ha advertido de una brecha «relevante» entre la información contractual que formalmente se publica y la que los ciudadanos pueden localizar de manera efectiva en los canales públicos de transparencia. Su informe especial ‘Contratación Pública y Transparencia’ concluye que 105 de los 253 contratos fiscalizados en políticas de protección y promoción social no figuraban en el Portal de Transparencia de la Administración General del Estado, pese a estar publicados en la Plataforma de Contratación del Sector Público.

Asegura que esos 105 contratos suman 260,58 millones de euros, el 58,41 % de los 446,14 millones fiscalizados. Para el Instituto, el dato revela que la transparencia no puede medirse únicamente por la existencia formal de información en alguna plataforma administrativa, sino por la capacidad real de localizarla, acceder a ella y relacionarla para reconstruir el recorrido de una decisión de gasto público.

El estudio parte del Informe de Fiscalización nº 1.696 del Tribunal de Cuentas, aprobado el 22 de septiembre de 2026, y realiza un desglose propio por ministerio y entidad a partir de sus anexos. El perímetro comprende 253 contratos por 446,14 millones de euros, cinco convenios por 22,14 millones y 53 encargos a medios propios por 222,44 millones, vinculados al Área de Gasto 2 de los Presupuestos Generales del Estado.

El ICGEA subraya que el propio Tribunal de Cuentas concluye que, con carácter general, los órganos fiscalizados cumplen las obligaciones de publicidad y transparencia. Sin embargo, identifica incumplimientos y deficiencias concretas que, analizadas conjuntamente, muestran una trazabilidad pública opaca en distintas fases de la contratación.

BRECHA DE TRANSPARENCIA

La principal alerta del análisis no está en la inexistencia de información, sino en su fragmentación. El Tribunal de Cuentas no localizó en el Portal de Transparencia 105 contratos que sí constaban en la Plataforma de Contratación del Sector Público. La incidencia afecta al 41,50 % de los expedientes analizados, pero al 58,41 % del importe fiscalizado, debido al peso económico de algunos de los contratos afectados.

“Una Administración no es transparente porque publique un documento en algún recóndito espacio de su ecosistema digital. La transparencia exige que la información sea accesible, trazable, comparable y reutilizable. Si el ciudadano necesita saber previamente en qué plataforma buscar cada pieza del expediente, estamos ante una opacidad deliberada, inasumible democráticamente”, señaló Jesús Sánchez Lámbas, vicepresidente ejecutivo del Instituto Coordenadas.

El informe identifica además una segunda brecha de alcance institucional: ninguno de los 53 encargos a medios propios analizados, por un importe conjunto de 222,44 millones de euros, figuraba en el Portal de Transparencia. Para el Instituto, esta modalidad de contratación in house presenta algunas de las deficiencias más preocupantes en materia de publicidad y transparencia.

El Tribunal de Cuentas considera que estos encargos deben quedar comprendidos en las obligaciones de publicidad activa y propone aclararlo expresamente en una futura reforma normativa. Sin embargo, el ICGEA sostiene que dicha obligación ya existe y considera que el Tribunal dispone de competencias suficientes para ejercer el control contable sobre estos encargos. Además, el 35,85 % de los encargos tampoco tenía publicadas las tarifas aplicables y nueve se publicaron en la Plataforma de Contratación más de un año después de su formalización.

DOCUMENTACIÓN INCOMPLETA

El análisis detecta también carencias en la publicación de documentos necesarios para entender por qué se contrata y cómo se adopta la decisión. En 75 de los 253 contratos, el 29,64 %, no estaba publicada la memoria justificativa, mientras que, en 93 de los 235 contratos de servicios, el 39,57 %, no se incorporaba públicamente el informe de insuficiencia de medios.

El ICGEA precisa que la ausencia de publicación no equivale a la inexistencia del documento en el expediente ni permite concluir por sí sola que el contrato sea ilegal. Sí impide, cuando la norma obliga a hacerlo público, que terceros puedan reconstruir íntegramente la motivación contractual y constituye un incumplimiento de publicidad cuando así lo determina el Tribunal de Cuentas.

El informe introduce además una matización relevante sobre uno de los porcentajes más elevados de la fiscalización: 57 de los 58 contratos tramitados mediante procedimientos distintos del abierto o restringido no publicaron la justificación de la elección del procedimiento.

Los 57 corresponden a procedimientos negociados sin publicidad del IMSERSO, vinculados al programa de Termalismo y a plazas residenciales en Ceuta. El Instituto concluye, por tanto, que se trata de una práctica muy concentrada y no de un comportamiento generalizado en todos los organismos analizados.

TRANSPARENCIA EFECTIVA

Para el Instituto Coordenadas, los resultados evidencian la insuficiencia de los mecanismos de control y una persistente resistencia a la supervisión ciudadana. Por ello, considera necesario evolucionar desde un modelo basado en la publicación documental hacia otro centrado en la transparencia efectiva de los datos y de la justificación de las decisiones de gasto público, sometidas tanto al control ciudadano como al control contable del Tribunal de Cuentas y al judicial.

El estudio detecta documentos escaneados o manuscritos, métricas económicas no homogéneas y discrepancias en el número de licitadores de 37 contratos, circunstancias que dificultan comparar, agregar y analizar sistemáticamente la contratación pública.

”El problema no es solo cuánto se publica, es si lo publicado permite entender qué se contrata, por qué, mediante qué procedimiento, con qué concurrencia, a quien se le adjudica y con qué resultado. La trazabilidad debe funcionar de principio a fin y no depender de que el ciudadano se convierta en un profesional altamente cualificado para el rastreo del expediente saltando entre plataformas”, afirmó Sánchez Lámbas.

El ICGEA propone, entre otras medidas, establecer controles automáticos, con estándares rigurosos de cumplimiento obligatorio, que alerten de la documentación preceptiva pendiente de publicación; realizar una conciliación periódica entre la Plataforma de Contratación del Sector Público y el Portal de Transparencia; publicar los encargos a medios propios junto con sus tarifas; impulsar la programación contractual antes del inicio de cada ejercicio; y utilizar formatos abiertos y reutilizables.

También plantea publicar indicadores periódicos por organismo sobre expedientes completos, tiempos de publicación y concurrencia, así como reforzar las competencias de control contable.

El Instituto considera que estas medidas, que a su juicio supondrían un mínimo esfuerzo normativo mediante modificaciones de unas pocas páginas en el Boletín Oficial del Estado (BOE), permitirían reforzar la rendición de cuentas sin confundir las deficiencias de publicidad con irregularidades materiales que la fiscalización no acredita.

El objetivo, concluye el ICGEA, debe ser que la transparencia deje de depender del lugar en el que se encuentre cada documento y pase a medirse por la posibilidad real de seguir el rastro completo de cada decisión contractual. Es decir, «una transparencia real como fundamento de la calidad democrática».

Las mejores ofertas de banda ancha en España

España es el segundo país de la Unión Europea en cobertura de fibra, con un 95,92% de los hogares alcanzados, y esa base explica el giro del mercado: la batalla ya no se libra en si el cable llega al portal, sino en el precio y en las condiciones de la letra pequeña. La fibra sola más barata sin móvil ni televisión la firma Digi, los packs que juntan fibra y móvil se han asentado como la opción mayoritaria de los hogares y las tarifas de 1 Gb simétrico han dejado de ser un lujo para quienes teletrabajan.

El criterio de esta selección es el perfil de uso, no el precio absoluto: quién solo quiere internet en casa, quién prefiere una única factura con móvil incluido, quién mueve archivos grandes a diario y quién valora no atarse con permanencia ni ver cómo le suben la cuota a los pocos meses. Se añade un apartado para las zonas donde la fibra no está desplegada, con el 5G fijo y el satélite como alternativas. Como las coberturas y las tarifas cambian con frecuencia, conviene comprobar la dirección antes de contratar.

Fibra sola al precio más bajo: las tarifas económicas sin televisión ni móvil

a woman sitting on a couch looking at her cell phone
Foto de CRYSTALWEED cannabis en Unsplash

El listón de la fibra más barata sin móvil ni televisión lo marca Digi, gracias a su red propia o Fibra Smart. En las zonas donde está desplegada —alrededor de un tercio de los hogares con acceso a fibra, unos 11 millones— ofrece 500 Mbps simétricos por 10 euros al mes, 750 Mbps por 15 euros, 1 Gbps por 20 euros y hasta 10 Gbps por 25 euros. La instalación es gratuita y el router va cedido, con una permanencia de solo tres meses y una penalización de 60 euros si se incumple. La contrapartida es que exige CG-NAT, de modo que quien necesite una IP pública tendrá que pagar un euro más al mes, y que ese precio estrella no está disponible en todo el territorio nacional.

Fuera de esa cobertura, el trono cambia de manos. Finetwork ha unificado su oferta para unos 20 millones de hogares y sitúa 600 Mbps en 20,90 euros al mes y 1 Gbps en 22,90 euros, aunque con 12 meses de permanencia y un coste de instalación de 75 euros. Lowi arranca en 25 euros por 300 Mbps, Movistar coloca su Fibra Base de 300 Mbps en 19,90 euros durante 12 meses —después sube a 30— y Yoigo pone 600 Mbps a 19,90 euros el primer año, con 29,90 euros a partir del segundo. O2 mantiene 300 Mbps por 23 euros y Jazztel ha rebajado su fibra de 300 Mbps a 22,95 euros. El mínimo del mercado se ha asentado en torno a los 25 euros, un 15% más que un año antes, así que conviene revisar la letra pequeña: promociones de 12 meses, permanencias y subidas posteriores.

Packs convergentes: fibra y móvil en una sola factura

Pareja joven gestionando sus finanzas con smartphones y laptop en una cocina moderna.
Foto de Mikhail Nilov en Pexels

Los packs convergentes se han convertido en la opción por defecto para la mayoría de hogares porque reúnen fibra, una o varias líneas móviles y, en muchos casos, el fijo y la televisión en una sola factura. El ahorro frente a contratar cada servicio por separado suele ser el argumento principal, y la horquilla de precios permite ajustar el gasto al consumo real. DIGI parte de 21 euros al mes con fibra de 500 Mbps, dos móviles con 5 GB y 100 minutos y su televisión, y sube a 39 euros con 1 Gbps y dos líneas con datos y llamadas ilimitadas. Finetwork coloca fibra de 600 Mbps con una línea de 50 GB por 21,99 euros, mientras que Simyo ofrece fibra de 300 Mbps con línea ilimitada y 50 GB por 31,99 euros, y fibra de 1 Gbps con ilimitada y 200 GB por 45,99 euros.

La variedad cubre perfiles muy distintos y ahí está buena parte de su interés. O2 mantiene un combinado de fibra 600 Mbps con 60 GB por 35 euros y otro con dos líneas por el mismo precio, ambos sin permanencia y con cuota estable, además de una tarifa de solo fibra de 300 Mbps por 23 euros. Jazztel lanzó un pack para clientes de DIGI con 1 Gbps, dos líneas 5G ilimitadas, fijo y televisión por 42,95 euros, con 12 meses de permanencia. Movistar tiene fibra de 600 Mbps con dos líneas por 53 euros y versiones con televisión desde 63 euros, y Vodafone comercializa por teléfono su «Plan 56». Conviene vigilar la letra pequeña: los precios más bajos de DIGI exigen cobertura de Fibra Smart y varios packs suben tras el periodo promocional.

Fibra simétrica de 1 Gb: la mejor opción si teletrabajas o subes archivos

black corded electronic device
Foto de Stephen Phillips – Hostreviews.co.uk en Unsplash

La fibra de 1 Gb simétrica entrega 1.000 Mb/s tanto de bajada como de subida, y esa simetría es lo que la distingue frente a las tarifas de 300 o 600 Mb cuando el uso va más allá de ver series. Un teletrabajador que sube archivos pesados a la nube, sincroniza carpetas corporativas o mantiene una videollamada en HD mientras otro miembro de la casa teletrabaja o juega nota la diferencia: con 1 Gb, un archivo de 15 GB se sube en torno a dos minutos, frente a los seis o siete que necesita una línea de 300 Mb. Ese margen extra da aire para copias de seguridad automáticas, servidores NAS domésticos o edición en remoto. Para un hogar que solo navega y consume streaming, en cambio, 300 Mb siguen bastando.

Esa velocidad ya no es un lujo. La fibra de 1 Gb más barata es la de Digi, desde 20 €/mes en las zonas donde despliega su red propia Fibra Smart (presente en más de 40 ciudades), aunque en el resto del país, donde usa la red de Telefónica, sube hasta unos 30 €/mes. Finetwork la deja en 24,99 €/mes sin permanencia, Avatel ronda los 20 €/mes en zonas rurales y Simyo ofrece 29,99 €/mes sobre red de Orange. Movistar la tiene a 29,90 €/mes durante los 12 primeros meses (después, 45 €) y sin permanencia, con router Smart WiFi 6 y altas ya con WiFi 7; O2 la mantiene en 31 €/mes sin permanencia sobre la red de Movistar y Lowi en 31 €/mes con tres meses de compromiso. Antes de contratar conviene comprobar la cobertura real en la dirección y la letra pequeña de la permanencia y del precio a partir del segundo año.

Ofertas sin permanencia y con precio garantizado varios meses

the number sixty is shown in gold on a white background
Foto de Алекс Арцибашев en Unsplash

I’ll search for current information on broadband offers in Spain without permanence commitments and with guaranteed pricing.

Las tarifas sin permanencia y con precio garantizado responden al gancho clásico del sector: un primer año barato y una subida silenciosa al siguiente. O2 es el referente de esta categoría, con un catálogo de solo fibra de precio definitivo —300 Mb por 23 euros al mes, 600 Mb por 27 y 1 Gbps por 31—, sin permanencia ni penalización por baja, línea fija con llamadas ilimitadas a fijos y móviles nacionales, router incluido e instalación gratuita sobre la red de Movistar. Lo que se contrata es lo que se paga, sin fecha de caducidad del descuento ni necesidad de volver a negociar cada verano. Pepephone compite en el mismo terreno: 300 Mb por 23 euros, packs de fibra y móvil desde 35 euros (600 Mb más 60 GB), política explícita de no subir el precio a los clientes activos y un descuento por antigüedad de un euro al mes por año, hasta un máximo de cinco.

El atractivo se entiende al compararlo con el resto del mercado. Movistar, Orange y Vodafone han recuperado las tarifas de fibra por debajo de 20 euros, pero son precios promocionales: 19,90 o 20 euros durante 12 meses que después se sitúan en torno a los 30, y en el caso de Orange y Vodafone con un año de permanencia vinculado a la instalación gratuita. Digi juega otra carta, con 500 Mb por 10 euros o 1 Gbps por 20 en las zonas donde despliega red propia, pero impone tres meses de compromiso y unos 100 euros de penalización si se cancela antes. La letra pequeña añade otro riesgo: los plazos de devolución del router van de 15 a 30 días y no entregarlo puede costar cerca de 100 euros. Incluso entre quienes presumen de cero ataduras hay matices, ya que Pepephone puede reclamar los gastos de instalación si la baja llega antes de seis meses.

Donde no llega la fibra: 5G fija y satélite como alternativa real

satellite illustration
Foto de Matthijs van Heerikhuize en Unsplash

I’ll search for current information on this topic.

I have solid material. Let me check a couple more current angles.

España es el segundo país de la UE en cobertura de fibra, con un 95,92% de los hogares alcanzados y un 88,95% en el ámbito rural, según el Informe de Cobertura de Banda Ancha con datos a 30 de junio de 2025. Eso deja todavía algo más de una de cada diez viviendas rurales fuera del cable, y ahí el 5G fijo se ha consolidado como la alternativa más inmediata: no requiere obra ni técnico, solo enchufar un router con SIM. Movistar comercializa Hogar Conectado 5G por 30 euros al mes, con hasta 1 Gbps de bajada y 280 Mbps de subida, gigas ilimitados, teléfono fijo y sin permanencia, además de promociones de bienvenida en torno a 19,90 euros el primer año. Vodafone ha igualado su Hogar 5G al precio de su fibra, desde 20 euros al mes durante el primer año y 30 después, con el router pagado a un euro mensual durante 36 meses. Orange, por su parte, cobra 3 euros por día de uso con un tope de 33 euros al mes, útil para segundas residencias.

Cuando la cobertura móvil tampoco basta, entra el satélite. Starlink ofrece dos tarifas residenciales con datos ilimitados: Lite por 29 euros al mes, con menor prioridad de red, y Residencial por 40 euros, sobre un kit de antena que ronda los 349 euros y que la compañía ha llegado a entregar gratis con un compromiso de doce meses. Su rendimiento típico se sitúa entre 50 y 300 Mbps con latencias de 25 a 40 milisegundos, muy por debajo de los satélites geoestacionarios tradicionales, aunque en los últimos meses ha endurecido sus condiciones: limitó a 80-100 Mbps su plan más barato y lo encareció hasta 35 euros. La presión competitiva llegará de Amazon Leo, el antiguo Project Kuiper, que ya cuenta con permiso del Ministerio para enlazar con las antenas de los clientes y una estación terrestre en Santander, y que promete terminales de 100 Mbps a 1 Gbps aún sin precios confirmados. Para las zonas más remotas y dispersas sigue vigente, además, el programa público UNICO Demanda Rural, que garantiza conexión a 35 euros al mes.

Fertilab Barcelona fortalece su equipo con la incorporación de la doctora Valérie Vernaeve como nueva directora médica

0

Fertilab Barcelona, clínica independiente especializada en reproducción asistida fundada en la Ciudad Condal, ha anunciado el nombramiento de la doctora Valérie Vernaeve como nueva directora médica. Con esta incorporación, el centro señaló que fortalece su estructura médica y científica en un momento de evolución estratégica, en el que quiere seguir creciendo y desarrollando nuevas capacidades sin renunciar a los principios que han definido su modelo asistencial.

Según informó, desde su nueva posición, la doctora Vernaeve liderará el área médica, manteniendo su actividad clínica y asumiendo responsabilidades vinculadas a la organización asistencial y el desarrollo de los equipos. Asimismo, desempeñará un papel clave en el impulso de la innovación, la investigación y la proyección internacional de la clínica.

En este sentido, Emma Vandrell, CEO de Fertilab Barcelona, ha señalado que “la incorporación de un perfil como el de la doctora Vernaeve nos aporta una combinación de experiencia clínica, visión de organización y capacidad de liderazgo”. Asimismo, ha destacado que “queremos continuar avanzando en investigación, innovación, desarrollo de equipos e internacionalización de la mano de profesionales que compartan nuestra forma de entender la medicina reproductiva y aquello que ha definido a Fertilab Barcelona desde sus inicios: independencia, criterio médico, excelencia en resultados, personalización y una relación cercana con el paciente”.

PERFIL MULTIDISCIPLINAR

La doctora Vernaeve cuenta con más de 25 años de experiencia en reproducción asistida, durante los que ha compaginado la práctica clínica con responsabilidades de dirección médica, organización asistencial y desarrollo internacional. Es doctora en Medicina y especialista en Obstetricia y Ginecología por la Vrije Universiteit Brussel, y cuenta también con un PhD en Ciencias Médicas, formación en Andrología Clínica por la European Academy of Andrology y un Advanced Management Program de IESE Business School.

Su trayectoria científica incluye más de 40 publicaciones y más de 100 presentaciones nacionales e internacionales, además de una amplia participación en congresos de medicina reproductiva y actividades de formación para profesionales sanitarios. A lo largo de su carrera, también ha participado en el desarrollo internacional de organizaciones de reproducción asistida en mercados europeos como Francia, Reino Unido, Italia y Alemania.

Por su parte, la doctora Valérie Vernaeve ha afirmado que afronta este reto profesional «con ilusión y el firme compromiso de aportar mi experiencia y conocimiento para seguir haciendo crecer este proyecto”. Además, ha subrayado que “la apuesta de Fertilab Barcelona por la excelencia médica y científica, la innovación continuada, junto con una visión humana y personalizada de entender la medicina reproductiva, son aspectos con los que me siento plenamente identificada y que han sido determinantes para volver a asumir una dirección médica”.

UN MODELO PROPIO

Desde su creación en 1996, Fertilab Barcelona Barcelona ha ido ampliando su actividad y sus capacidades en el ámbito de la reproducción asistida, apoyándose en un equipo multidisciplinar que integra más de 100 profesionales de ginecología, embriología, andrología, genética, inmunología, psicología, enfermería y coordinación médica.

Indica que a lo largo de su trayectoria, la evolución del centro ha avanzado en paralelo «a la consolidación de Barcelona como una ciudad de referencia europea en medicina reproductiva, formando parte de un ecosistema clínico y científico cada vez más especializado e internacional».

Jungle integra sus capacidades de diseño en Jungle Design Industries, con 12 M€ de ingresos

Jungle ha unificado sus capacidades de investigación, estrategia, branding y diseño digital y de producto en Jungle Design Industries, la compañía liderada por Jaime Bisbal que integra a 100 profesionales y facturó 12 millones de euros en 2025.

Una sola compañía para cuatro disciplinas

La firma nace para que las empresas apliquen el diseño como una capacidad estratégica vinculada a sus resultados de negocio, según el comunicado de la compañía. Cada una de las firmas integradas operaba hasta ahora con su propia marca y su propio equipo. A partir de este momento comparten una única dirección estratégica.

La nueva estructura abarca investigación, estrategia, branding y diseño digital y de producto, las capacidades que la compañía presenta como un único servicio. El modelo sustituye la lógica de proveedores separados por una interlocución única para el cliente corporativo.

El mercado del diseño en España supera los 1.000 millones de euros anuales y mantiene un crecimiento sostenido. En ese contexto, el Spain Design Index 2026, publicado el pasado mes de marzo, indica que el 52,6% de las empresas españolas no cuenta con indicadores para medir el impacto del diseño en sus resultados.

La integración reúne bajo una única dirección estratégica a cuatro firmas que sumaron 12 millones de euros de facturación en 2025.

Jungle Design Industries se presenta así como una alternativa a un mercado fragmentado entre estudios especializados y consultoras globales, con un modelo que reúne solo las disciplinas del diseño bajo una misma dirección estratégica.

La cartera de clientes de las compañías integradas incluye grupos de banca, energía, distribución e industria como BBVA, Inditex, CaixaBank, Iberdrola, Santander, Repsol, Telefónica, Mapfre, Acciona, Mondragon, Fluidra, Moeve, Azkoyen y Tubacex.

Las cuatro firmas que pasan a una única dirección

La nueva compañía agrupa cuatro firmas especializadas, con actividad en Madrid, Barcelona y el País Vasco:

  • Move: branding y construcción de marcas.
  • Redbility: diseño digital, producto y experiencia de usuario.
  • Lúcid: diseño industrial y de servicio.
  • Invisible: estrategia, futuros e investigación.

El sector llega a este movimiento tras varios ejercicios de crecimiento sostenido y de fragmentación: los estudios de marca, de producto y de experiencia de usuario compiten por separado, mientras las grandes consultoras internacionales han ido incorporando equipos de diseño a sus estructuras. Jungle Design Industries se define como una tercera vía que integra únicamente disciplinas de diseño.

Jaime Bisbal Jungle

Jaime Bisbal, head de Jungle Design Industries, sostiene que el diseño ha dejado de ser una especialidad para consolidarse como una palanca estratégica que influye en cómo las empresas innovan, construyen marcas, y diseñan experiencias. La nueva estructura reúne a 100 profesionales procedentes de las cuatro firmas.

El diseño como capacidad estratégica, no como servicio externo

El diagnóstico del sector es explícito en las cifras: el diseño mueve más de 1.000 millones de euros al año en España, pero más de la mitad de las empresas no mide su retorno. Ese desajuste entre inversión y medición es el hueco que la nueva compañía aspira a ocupar con un modelo de dirección única.

El precedente más cercano es la propia fragmentación del mercado. Los estudios de branding, producto o investigación han crecido como estructuras independientes, y las consultoras globales han ampliado sus capacidades con equipos creativos. Integrar las cuatro disciplinas bajo una sola dirección reduce la interlocución para el cliente y concentra la responsabilidad estratégica en un único equipo.

Con 12 millones de euros de facturación y 100 profesionales, la compañía opera en un segmento en el que la escala importa: los proyectos de transformación y de diseño de producto exigen equipos multidisciplinares que un estudio pequeño no puede sostener de forma simultánea. La integración permite repartir capacidades entre sectores muy distintos, desde la banca hasta la industria o la distribución.

La irrupción de la inteligencia artificial añade presión sobre el modelo. La ejecución de piezas de diseño se acelera y abarata, de modo que el valor se desplaza hacia la identificación de los problemas que deben resolverse, la toma de decisiones estratégicas y la coordinación de disciplinas capaces de convertir esas decisiones en soluciones de negocio.

El reto corporativo consiste en sostener dos frentes a la vez: la integración operativa de 100 profesionales procedentes de cuatro culturas de trabajo distintas y la demostración de que el diseño puede medirse en resultados. Frente a los estudios especializados, la baza es la escala; frente a las consultoras globales, la especialización. El organigrama queda así.

📡 El Radar del Sector

  • El vacío que llena: Un modelo que mide el impacto del diseño en el negocio en un mercado donde la mitad de las empresas no lo evalúa.
  • El reto por delante: Integrar a 100 profesionales de cuatro firmas y demostrar con indicadores el retorno de la disciplina.
  • El tablero competitivo: Compite con estudios de diseño independientes y con las áreas creativas de las consultoras globales.

ISDIN y FERO Cáncer lanzan la novena edición de la campaña ‘Juntas’ para impulsar la investigación del cáncer de mama y acompañar a las pacientes

0

ISDIN y FERO Cáncer han presentado por noveno año la campaña ‘Juntas contra el cáncer de mama’, con la que ambas organizaciones renuevan su compromiso con la investigación oncológica y el acompañamiento a las pacientes, dando visibilidad a la enfermedad y contribuyendo a acelerar la llegada de nuevos tratamientos.

El laboratorio destacó que los avances en investigación, diagnóstico y tratamiento han contribuido a mejorar el pronóstico de la enfermedad, que sigue siendo el tumor más frecuente entre las mujeres. Según el informe ‘Las cifras del cáncer en España 2026’, elaborado por la Sociedad Española de Oncología Médica (SEOM) y la Red Española de Registros de Cáncer (REDECAN), este año se producirán 38.318 nuevos diagnósticos de cáncer de mama en España. En paralelo, la supervivencia neta a cinco años ha pasado del 83,2% al 87,8% en la última década, según REDECAN.

“Estos avances demuestran el impacto real de la investigación, pero también que todavía queda mucho camino por recorrer. Seguir investigando es esencial para detectar antes la enfermedad, desarrollar tratamientos cada vez más precisos y conseguir que más pacientes vivan más y mejor”, asegura Marta Cardona, directora general de FERO Cáncer.

Bajo el mensaje ‘Juntas es cuidar, es acompañar, es sostenernos, es no soltar la mano’, la campaña de este año sitúa el gesto del acompañamiento en el centro de su propuesta creativa. Los dos ejes de contenido principales son la guía de Steffi Mallebrein, que aborda el cuidado durante el proceso oncológico desde la experiencia personal, y la guía de autoexploración, centrada en la concienciación y la detección precoz.

Junto al acompañamiento de las pacientes, el laboratorio impulsa la recaudación de fondos mediante la donación de un euro por cada compra de productos de las gamas ISDIN Woman, Germisdin Intim y Ureadin RxRd en farmacias, centros adscritos y la web del laboratorio. Los miembros de la plataforma LOVE ISDIN también pueden contribuir mediante la donación de puntos, mientras que los profesionales de la salud tienen acceso a formaciones específicas vinculadas a la iniciativa.

“El cáncer de mama sigue siendo uno de los mayores retos de salud pública en nuestro país y la investigación es fundamental para minimizar su impacto. Con ‘JUNTAS’, desde ISDIN renovamos nuestro compromiso con el avance científico y el acompañamiento a las pacientes, convencidos de que cada paso nos acerca a mejores tratamientos para las pacientes”, explicóa Juan Naya, CEO de ISDIN.

DETECCIÓN Y ABORDAJE

Los fondos recaudados a través de la campaña ‘JUNTAS’ se destinarán, un año más, al proyecto de investigación de la biopsia líquida liderado por la doctora Ana Vivancos, jefa del Laboratorio de Genómica del Vall d’Hebron Institute of Oncology (VHIO), centro de referencia de la biopsia líquida en cáncer de mama metastásico en Cataluña.

La biopsia líquida es una técnica que, a partir de a partir de fluidos corporales como la sangre, permite analizar información molecular del tumor de una forma menos invasiva. Su estudio busca seguir avanzando en la detección del cáncer y obtener información para orientar el abordaje de la enfermedad.

En el marco de la campaña, Casa ISDIN acogió a comienzos de octubre dos eventos bajo el paraguas de ‘Juntas’. El primero fue un seminario dirigido a farmacéuticos con la participación de la doctora Ana Vivancos, del Vall d’Hebron Institute of Oncology (VHIO), y Esther Aguilar, de FERO Cáncer. Posteriormente, tuvo lugar una mesa redonda abierta a consumidoras con la Dra. Ana Vivancos y Verónica Sagnier (FERO Cáncer). La conversación de ambas sesiones se centró en la importancia de seguir impulsando la investigación oncológica, con especial foco en la biopsia líquida: en qué consiste, en qué punto se encuentra la investigación actualmente y hacia dónde avanza.

Sophie Bille Brahe: 15 años de alta joyería con diamantes que ya se revaloriza como activo

0

La alta joyería de diamantes tiene un nuevo nombre danés en el radar del patrimonio: Sophie Bille Brahe.

La firma de Copenhague cumple quince años y lo hace subiendo un escalón que muchas casas de diseño postergan durante décadas: su primera colección de alta joyería. Se llama Tangerine Sky y no es un ejercicio de escaparate. Son ocho piezas únicas, numeradas de Sky 1 a Sky 8, articuladas alrededor de diamantes en talla corazón combinados con tallas redondas, pera y cojín en composiciones deliberadamente asimétricas.

El dato importa al inversor por una razón concreta: la pieza única es el único formato del lujo que no admite reimpresión. No hay reposición ni segunda tirada.

Tangerine Sky: qué contiene exactamente la colección

Bille Brahe ha construido la colección revisitando sus propios códigos. La Sky 6 convierte su Collier de Tennis en una cascada de diamantes talla brillante redonda en graduación descendente. La Sky 7 eleva el anillo Gaia —una disposición limpia de piedras centradas— a una constelación en espiral inspirada en el mito de Urano y Gaia. El resto de la serie traduce collares que se desploman como cintas y pendientes que parecen flotar alrededor de la oreja.

El referente declarado es Cy Twombly. La línea gestual del pintor estadounidense, su idea del trazo suspendido, recorre unas piezas que buscan movimiento antes que simetría. Es una decisión de mercado, no solo estética: la joyería alta que ha resistido en subasta es la de autoría reconocible, no la que acumula quilates sin firma.

La campaña refuerza esa lectura. Juergen Teller fotografió a la modelo Achol Ayor en la cocina de un café de Notting Hill, con camiseta blanca, setas y verduras fermentadas en el encuadre. Nada de terciopelo. La pieza se presenta como algo que se lleva, no como algo que se guarda.

En el lujo tangible la escasez se declara; en la joyería de autor se verifica pieza a pieza y no admite reedición.

Por qué la joyería de diseño entra en las carteras alternativas

joyería de inversión

He seguido durante años la frontera entre joyería de moda y joyería de patrimonio, y el movimiento de Bille Brahe es sintomático. El segmento alto de la joyería de autor se estrecha en número de operadores y se amplía en demanda: los compradores de activos tangibles que salieron de los relojes tras la corrección de 2022 buscan categorías con menos inventario flotante.

Los factores de valor son cuatro. Unicidad, con ocho piezas irrepetibles. Autoría firmada y trazable. Calidad de gema, con el diamante talla corazón como eje. Y desgaste: una pieza que se lleva tiene más salidas que una que solo se exhibe. Ese último punto es el que suele infravalorar el comprador novel y el que sostiene el precio en el mercado secundario.

Eso sí, en alta joyería firmada el precio rara vez se publica: la transacción se cierra por consulta directa. El comprador que necesite una referencia tendrá que construirla con subastas comparables de casas internacionales.

El riesgo real: liquidez, marca y horizonte temporal

Aquí me separo del entusiasmo general. La joyería alta es un activo de preservación de capital para quien ya colecciona, no un instrumento de revalorización rápida. El mercado secundario de joyería de autor es fino, opaco y depende de que la firma siga siendo relevante dentro de diez o veinte años. Una casa de diseño danesa con quince años de historia no tiene el archivo de precios de las grandes casas históricas.

El segundo riesgo es el ciclo del diamante. La piedra tiene su propio mercado, movido por la oferta de mina y por la demanda de Estados Unidos, China e India. Una pieza de alta joyería combina dos exposiciones: la del material y la de la marca. Cuando ambas se mueven en direcciones opuestas, el resultado se diluye.

Comprar joyería de autor es comprar marca y material a la vez: si uno de los dos falla, el otro rara vez compensa solo.

Hay, no obstante, un argumento a favor. La joyería firmada de producción única se comporta en los ciclos de inflación alta como el resto de los coleccionables tangibles: poca correlación con la renta variable y alta correlación con la renta disponible del tramo patrimonial más alto. Y ese tramo sigue comprando. Las casas de subasta internacionales mantienen departamentos específicos de joyería, y sus catálogos son hoy la única referencia pública de precio en el segmento.

Para el inversor europeo con exposición a alternativos, Tangerine Sky es una asignación satélite. No sustituye a un reloj de referencia ni a una obra con historial de subasta. Ocupa otro lugar: el de la pieza que se usa y se transmite.

💎 Veredicto Wealth

Tangerine Sky encaja como activo de preservación de capital para el coleccionista que ya opera en joyería firmada y puede esperar diez años. El riesgo a vigilar es la liquidez: la reventa de una pieza única exige subasta y un comprador específico.

La revolución de José Pablo López en los pasillos de RTVE: así ha cambiado internamente La 1 en esta legislatura

José Pablo López asumió la presidencia de RTVE el 2 de diciembre de 2024, tras ser elegido por el Congreso, y lo hizo con un diagnóstico explícito: la corporación necesitaba una reestructuración profunda. Desde entonces ha aplicado cambios en la cúpula, en la parrilla, en el organigrama y en la estrategia digital, con un ritmo que le ha granjeado tanto apoyos internos como conflictos con la oposición y con parte de la plantilla.

Ahora que se acercan las elecciones del 29N y un posible terremoto en la dirección de RTVE, recogemos los cinco movimientos que más han alterado el funcionamiento de la corporación pública en esta legislatura: quién decide en los Informativos, cómo se compite por el prime time, con qué dinero se sostiene la corporación, cómo se organiza por dentro y hacia dónde se orienta su futuro, que la dirección sitúa en las plataformas digitales y el audio.

Una nueva cúpula y una nueva línea en los Informativos de RTVE

José Pablo López

El primer movimiento de José Pablo López al frente de RTVE fue desmontar y reconstruir la cúpula informativa. En febrero de 2025, apenas mes y medio después de asumir la presidencia, trasladó a los consejos de informativos de TVE y RNE el nombramiento de Maribel Sánchez-Maroto como directora de Contenidos Informativos, en sustitución de Josep Vilar, y de Jon Ariztimuño —su mano derecha en Telemadrid— como director de Informativos de TVE. Vilar pasó a una nueva división de Expansión Audiovisual dependiente de Presidencia y Cristina Ónega fue ratificada al frente del Canal 24 horas. López se comprometió entonces a no interferir en la línea editorial, que quedaba en manos de los nuevos responsables, y aseguró que él no tendría acceso al sistema de edición de noticias. Los consejos solo emitían un informe no vinculante, pero el relevo rompía con la estructura anterior y concentraba la cadena de mando informativa.

La reforma se diseñó en tres fases: una nueva estructura directiva que agilizara las decisiones, una mesa central de información que unificara las decisiones editoriales y distribuyera los productos informativos a toda la corporación, y una verificación transversal —no circunscrita a un departamento— articulada en torno a RTVE Verifica. El plan incluía situar el Canal 24 horas en el centro del flujo de noticias, remodelar Radio 5 Todo Noticias, buscar alianzas con la Agencia EFE para reforzar la presencia en Latinoamérica y hacer telediarios más cortos, con más ritmo y otra narrativa audiovisual, además de incorporar inteligencia artificial bajo supervisión profesional y abrir ventanas en TikTok para captar público joven. El aterrizaje visible llegó el 31 de agosto, coincidiendo con el 70 aniversario de TVE: nuevo plató, cabecera, sintonía y grafismos, con identidad común para Telediarios, Canal 24 horas y centros territoriales, y sin cambios en la nómina de presentadores.

‘La Revuelta’ y el nuevo pulso por el prime time de La 1

Broncano en La Revuelta
Foto de Malvestida en Unsplash

El fichaje de David Broncano fue la primera gran apuesta de José Pablo López al frente de RTVE y el movimiento que mejor define su estrategia de parrilla. ‘La Revuelta’ aterrizó en el access prime time de La 1 el 9 de septiembre de 2024, producida por El Terrat (The Mediapro Studio) y Encofrados Encofrasa, con el objetivo explícito de plantar batalla a ‘El Hormiguero’ de Pablo Motos. La operación buscaba rejuvenecer la audiencia de la cadena pública y romper el dominio de Antena 3 en la franja previa al prime time, un terreno que hasta entonces era un agujero para TVE. El propio López lo resumió en el Congreso: fue «el programa que fue el inicio de este cambio de target» en La 1.

La prueba de que el pulso se sostiene está en la renovación. RTVE cerró en diciembre de 2025 la continuidad del formato por dos temporadas más (2026-2027 y 2027-2028) con 320 entregas y un presupuesto de 31,5 millones de euros, frente a los 28 millones de las dos primeras, lo que eleva el coste por programa hasta unos 97.800 euros. El programa firmó su récord histórico el 10 de noviembre de 2025 con la entrevista a Rosalía: 2.706.000 espectadores y un 20,4% de cuota, lo más visto del día. Su media se ha mantenido en el doble dígito —13,4% en la primera temporada y 11,6% en la segunda— y sigue siendo líder entre el público joven, aunque en el cómputo global ‘El Hormiguero’ conserva la primera plaza.

La exigencia de un nuevo modelo de financiación

Sede de RTVE

José Pablo López ha convertido la reivindicación de un nuevo modelo de financiación en el eje de su discurso institucional. Frente a las acusaciones de despilfarro, sostiene que el problema de RTVE “no es de gestión, sino de financiación”, y reclama que se cumpla la ley: el contrato-programa derivado del mandato-marco, que sigue sin firmarse, y que con su actualización anual conforme al IPC elevaría el presupuesto hasta cerca de 1.500 millones de euros, frente a los alrededor de 1.200 con los que opera. Con los Presupuestos Generales del Estado prorrogados desde 2023 —la partida ordinaria ronda los 1.193 millones—, la corporación ha tenido que recurrir a inyecciones extraordinarias para cuadrar las cuentas: 105 millones para la Eurocopa y los Juegos Olímpicos de 2024 y, ya en 2025, 63 millones del Ministerio de Hacienda y 40 millones avalados por la SEPI.

El presidente no se ha limitado a pedir más dinero: ha abierto frentes que cuestionan los cimientos del sistema vigente desde la Ley 8/2009. Ha planteado “abrir el melón de la publicidad”, es decir, revisar la norma que en 2009 retiró los anuncios convencionales de TVE, y defender una mayor vía comercial —máxima histórica con 85,5 millones de ingresos en 2025— que incluye la explotación del Mundial 2026 y ha llevado a la patronal Uteca a amagar con acciones legales. A ello se suma el contencioso del IVA, una contingencia que la propia corporación cifra en más de 800 millones, que el Gobierno ha intentado despejar primero con un real decreto-ley rechazado en el Congreso y después con un real decreto ordinario, además de comprometerse a aprobar un nuevo contrato-programa.

La reorganización de la estructura directiva y del organigrama

José Pablo López

La llegada de José Pablo López a la presidencia de RTVE el 2 de diciembre de 2024 vino acompañada de un diagnóstico que él mismo había anticipado ante la Comisión de Nombramientos del Congreso: la corporación arrastraba un organigrama sobredimensionado, con 196 unidades directivas y 179 unidades orgánicas. El primer paso fue recortar la cúpula. Los siete puestos de alta dirección se redujeron a cinco; de 31 direcciones se pasó a 25, de 56 direcciones de área a 51 y de 109 subdirecciones a 102, dentro de un plan desplegado en tres fases. En enero de 2025, en su primera comparecencia ante la comisión mixta de control parlamentario, López cifró en cerca de un 15% el recorte de puestos directivos ya ejecutado desde su toma de posesión. La revisión de los salarios de la alta dirección generó un ahorro superior a 380.000 euros, y el propio presidente rebajó su retribución máxima de 236.167 euros en 2024 a 200.844 euros en 2025.

El segundo frente fue el diseño de una estructura nueva. El 28 de febrero de 2025 López firmó la resolución que constituía el Comité de Dirección, compuesto por nueve directivos más el presidente y con vocación de reunirse semanalmente, integrando las áreas de Servicios Corporativos, TVE, Contenidos Informativos, RNE, Producción y Medios, RTVE Territorial, Desarrollo Corporativo y Servicio Público y Comunicación y Participación. La apuesta supuso recuperar un modelo de direcciones verticales: RTVE volvió a contar con un director de TVE después de tres años sin esa figura, con el fichaje de Sergio Calderón, y se crearon áreas como Expansión Audiovisual, Contenidos Informativos Digitales y RTVE Territorial. La corporación publicó su organigrama en la web corporativa y lo trasladó a una aplicación interna actualizable a diario.

El giro hacia lo digital: RTVE Play y el audio

José Pablo López

RTVE Play ha dejado de ser un laboratorio digital secundario para convertirse en el eje de la estrategia de la corporación. La plataforma cerró 2025 con 14 millones de registros, frente a los 3,5 millones con los que arrancó el año, y en julio firmó su mejor dato histórico: casi 22 millones de usuarios únicos, un 115% más que el año anterior, más de dos millones de visitantes diarios y 28 millones de horas de consumo acumulado de vídeo y audio. La corporación la sitúa como la primera plataforma gratuita de España, por delante de HBO Max o Disney en los barómetros multidispositivo. A ese músculo se suman el lanzamiento de EN PLAY, primer canal en directo nativo de una plataforma en streaming en el país, coproducido con El Terrat y presupuestado en 1,15 millones de euros, y una política de distribución que busca llevar la app a Movistar+, Vodafone y YouTube.

El otro frente del giro digital es el audio. José Pablo López ha situado RNE en el centro de su hoja de ruta tras años de lo que él mismo describe como descapitalización, con el mayor presupuesto de las dos últimas décadas y la mayor renovación tecnológica de su historia. El consumo en directo a través de la app RNE Audio creció un 63% en septiembre respecto al año anterior, con subidas del 69% en Las Mañanas y del 61% en Las tardes, y el tiempo de escucha digital se disparó un 72%. La apuesta por el podcast busca captar público joven con formatos como Podcast, de Miguel Campos, integrado en RNE Audio. La contraparte es la polémica: sectores críticos sostienen que RTVE Play y el audio han servido para colocar a humoristas y voces afines al Gobierno fuera del escrutinio de los canales lineales.

Telefónica se alía con Revolut para ofrecer telefonía móvil a los más de tres millones de clientes del neobanco en Alemania

0

Telefónica, presidida por Marc Murtra, y Revolut, cuyo cofundador y consejero delegado es Nik Storonsky, han establecido una alianza para ofrecer servicios de telefonía móvil en Alemania. El acuerdo permitirá al neobanco comercializar su propuesta Revolut Mobile sobre la red de Telefónica Deutschland, con la participación del proveedor tecnológico de telecomunicaciones 1GLOBAL (telefonica.com⁠, revolut.com⁠, telefonica.de⁠).

Según publica este jueves el diario ‘Expansión’, la iniciativa abre a la filial alemana del grupo español la posibilidad de captar como usuarios de su red a los más de tres millones de clientes que Revolut tiene en ese mercado. El servicio tiene un precio de 14,99 euros al mes, con posibilidad de cancelación mensual, e incluye 120 gigabytes de datos a máxima velocidad. Una vez consumidos, permite seguir navegando sin límite de volumen a una velocidad de hasta 2 megabits por segundo. La oferta incorpora llamadas y mensajes de texto ilimitados dentro de Alemania.

Los usuarios pueden activar el plan directamente desde la aplicación de Revolut. Además, dispone de 40 gigabytes para itinerancia en la Unión Europea, portabilidad del número de teléfono y una solución eSIM integrada. La velocidad de descarga alcanza hasta 100 megabits por segundo sobre la red de Telefónica Deutschland.

IMPULSO AL NEGOCIO MAYORISTA

La colaboración refuerza un modelo en el que las plataformas digitales incorporan servicios de conectividad a su oferta. Telefónica aporta la infraestructura de red y su experiencia en el negocio mayorista, mientras que Revolut utiliza su aplicación y su relación con los clientes para comercializar el servicio.

El director de Socios y Ventas Mayoristas de Telefónica Deutschland, Jörg Kablitz, destacó que la alianza con Revolut y 1GLOBAL refleja la evolución del negocio mayorista hacia la economía de plataformas y abre nuevas posibilidades de crecimiento. (telefonica.de⁠)

Para el grupo español, la operación se enmarca en el desarrollo de nuevas vías de crecimiento en Alemania. Según fuentes cercanas, Telefónica Deutschland busca reforzar su actividad mayorista y su presencia en el segmento empresarial para compensar el impacto de la pérdida del contrato con el operador 1&1.

Para Revolut, fundada en 2015, el lanzamiento amplía su oferta más allá de los servicios financieros y permite integrar la contratación y gestión de una línea móvil en la misma aplicación que sus clientes utilizan para sus operaciones bancarias.

Publicidad