La predicción del precio de Ethereum en 2027: la IA de Elon Musk, Grok, ya tiene una cifra para ETH y el mercado, en vilo

Grok, la IA de xAI impulsada por Elon Musk, da una cifra para Ethereum y apunta al 1 de enero de 2027 como referencia. La proyección aterriza con ETH en torno a los 2.400 dólares, un nivel que reactiva el debate alcista en un mercado falto de catalizadores sólidos.

La difusión original, recogida a través de Yahoo Finance, no se acompaña de una cifra oficial verificada por xAI, más allá del nivel de contexto: el ether ronda los 2.400 dólares. La predicción de precio de Ethereum para 2027 se ha convertido, de momento, en un debate de narrativas más que en un dato auditado.

La predicción de Grok llega sin una cifra cerrada

Lo que sí ha hecho Grok es ofrecer una proyección conversacional, condicionada a escenarios que el usuario puede modificar. Dicho de otro modo: no se trata de un pronóstico emitido por un analista con acceso a balances, sino de la extrapolación de millones de textos leídos por la IA. La diferencia suele pasar desapercibida y conviene recordarla antes de tomar decisiones.

La consulta no es anecdótica. Desde que los asistentes conversacionales se integraron en portales financieros, una parte de los inversores minoristas los usa como primer filtro para contrastar tesis. El impacto es más narrativo que mecánico: si el bot devuelve un número sugerente, ese número circula por redes sociales y foros como si viniera de una casa de análisis.

Pedir a un modelo de lenguaje una predicción de Ethereum es parecido a pedirle una fotografía del futuro: puede entregar una imagen muy creíble, pero hecha de patrones del pasado. La utilidad de Grok está en ordenar información, no en anticipar un precio que depende de variables aún sin definir: flujos de ETF, inflación, regulación, y actividad on-chain.

Un modelo de lenguaje no predice el precio: resume el ruido. Y el ruido de Ethereum sigue teniendo más narrativa que datos verificables.

El precio actual de ETH y el contexto del debate alcista

En el momento de la difusión, el ether se cambia cerca de 2.400 dólares, lejos de los máximos alcanzados en ciclos anteriores y por debajo de las proyecciones más ambiciosas que han circulado históricamente. Conviene repetirlo: el dato no es nuevo, el nivel actual ha sido una zona de fricción durante meses.

A ello se suma una contradicción clásica de Ethereum: la narrativa institucional avanza mientras la actividad de miles de usuarios se concentra en capas 2 (rollups) como Arbitrum o Base, que procesan transacciones fuera de la red principal y después liquidan en Ethereum. Quien compra ETH apuesta por el conjunto del ecosistema. Quien solo mira la cifra de Grok apuesta por un único número.

La aprobación de los ETFs spot (fondos cotizados que replican el precio del activo) de Ethereum en julio de 2024 trajo una vía de entrada para el dinero institucional. Aun así, no resolvió las dudas sobre la escalabilidad ni la fragmentación entre la red principal y sus capas 2.

Análisis: anclarse a una cifra de enero de 2027 puede salir caro

El riesgo de anclarse a una predicción sin auditoría es antiguo. En ciclos anteriores, los precios objetivo más citados en redes sociales fallaron por márgenes amplios. Y en las fases bajistas, los mismos modelos que prometían rebotes no anticiparon las caídas.

Ethereum tiene fundamentales medibles: el staking (la cantidad de ETH bloqueada para validar la red a cambio de recompensas), el crecimiento de las capas 2 y la actividad de stablecoins (monedas estables que replican al dólar o al euro y se emiten sobre Ethereum). El número de un chatbot no pertenece a esa categoría.

Hay un dato incómodo: ni los analistas tradicionales ni los primeros modelos de lenguaje anticiparon la subida de 2021 ni la corrección posterior. La convicción retrospectiva es barata. La predicción honesta, en cambio, requiere admitir cuánto no se sabe.

El próximo gran movimiento de ETH no saldrá de un chat, sino de cómo se resuelvan dos incógnitas: la postura de la Reserva Federal sobre los tipos y la claridad regulatoria en Europa y Estados Unidos. Si ambas se despejan a favor, 2.400 dólares puede quedarse corto. Si se enquistan, cualquier cifra de enero quedará en anécdota.
Las subasta de colección de Durand-Ruel: 62 obras de Monet, Picasso y Renoir salen de un trust por hasta 43 millones en Christie’s

0

La subasta de la colección Durand-Ruel sacará al mercado 62 obras impresionistas bloqueadas en un trust durante décadas.

El próximo 22 de octubre, Christie’s subastará en París estas piezas, que incluyen trabajos de Claude Monet, Pierre-Auguste Renoir, Camille Pissarro, Pablo Picasso, Eugène Boudin y Alfred Sisley. La estimación global se sitúa entre 30 y 43 millones de euros. Al día siguiente, una selección de obras se ofrecerá en la venta de arte moderno de la misma casa. La exposición pública arranca el 16 de octubre.

La historia del conjunto importa tanto como el catálogo. Paul Durand-Ruel fue el marchante que sostuvo financieramente al movimiento impresionista. En 1924, Monet lo resumió sin matices: «sin Durand, todos habríamos muerto de hambre; se lo debemos todo». Llegó a arriesgar la bancarrota veinte veces por defender a sus artistas. Esa procedencia directa, sin intermediarios desde el siglo XIX, añade una prima de escasez difícil de replicar.

Entre los lotes principales, Bord des falaises à Pourville (1882) de Monet lidera la estimación con entre 11 y 15 millones de euros. Renoir aporta Jeunes filles au bord de la mer (1890-1894), estimada entre 4 y 6 millones.

El bodegón Nature morte au gruyère (1944) de Picasso sale con un rango de 2,5 a 3,5 millones, al igual que Trois pots de tulipes (1855) de Monet y la ruta invernal de Sisley. Pissarro completa el grupo con Le Louvre, soleil d’hiver, matin (1900), tasado entre 2 y 3 millones.

He seguido las ventas de arte impresionista en París y Ginebra durante los últimos años, y pocas veces he visto una colección con tantos años de vinculación familiar directa sin pasar por subasta. La ausencia prolongada del mercado no garantiza una revalorización automática, pero sí condiciona la oferta. Los lotes con este historial suelen atraer a compradores que no buscan especulación, sino anclar capital en obras con demanda institucional.

La procedencia directa del marchante que sostuvo a los impresionistas añade una prima de escasez que los inversores deberían cuantificar antes de pujar.

La prima de procedencia de Durand-Ruel

En el mercado del arte, la procedencia funciona como un multiplicador de valor cuando está documentada. Aquí no se trata de un certificado añadido: todas las obras provienen del propio entorno del marchante. Los catálogos razonados de Monet, Renoir y Pissarro suelen registrar estas piezas con la nota «collection Durand-Ruel», lo que elimina una capa de incertidumbre para el comprador. Ese historial puede justificar que algunos lotes superen la parte alta de la estimación.

No obstante, conviene recordar que la prima de procedencia no se paga dos veces. Si el precio de salida ya incorpora el apellido, el margen de revalorización posterior depende de la calidad individual de cada obra y de su estado de conservación. Los inversores deben analizar el informe de condición antes de fijar un límite de puja.

Implicaciones para la asignación de capital

Para una family office o un inversor de patrimonio elevado, esta venta ofrece una doble lectura. La diversificación hacia arte impresionista de calidad superior mantiene un perfil defensivo, sobre todo si el horizonte supera los cinco años. La iliquidez, en cambio, es estructural: una obra puede tardar meses en venderse si se necesita liquidez a corto plazo. Quien puje en París debe asumir que el capital quedará comprometido entre tres y siete años.

El rango de estimación de 30 a 43 millones de euros para 62 piezas implica un precio medio por obra relativamente accesible en comparación con los grandes récords del impresionismo. Eso facilita construir una posición escalonada, pero también exige disciplina: el hecho de que la colección sea amplia no convierte cada lote en una oportunidad de inversión. La selección importa más que el volumen.

Lectura histórica del mercado impresionista

La trayectoria del impresionismo como clase de activo es quizá la más madura dentro del arte moderno. Los precios de Monet y Renoir se han consolidado durante más de un siglo, con menos volatilidad que el arte contemporáneo de posguerra. En ciclos de tensión macroeconómica, el capital se refugia en nombres establecidos como estos. Sin embargo, esa estabilidad tiene un precio: las rentabilidades esperadas no son las de un Basquiat. Es activo para preservar capital, no para duplicar posiciones en dos años.

La subasta del 22 de octubre en Christie’s París funcionará también como un test de la demanda europea de impresionismo en 2026. Si el total adjudicado supera la parte alta de la estimación, confirmará que la procedencia histórica sigue cotizando al alza. Si se queda en el rango medio, el mercado estará enviando una señal de contención. Ambos escenarios son útiles para calibrar la asignación a arte dentro de una cartera diversificada.

💎 Veredicto Wealth

La colección Durand-Ruel encaja como diversificación defensiva para inversores con horizonte superior a cinco años que buscan anclar capital en impresionismo de procedencia impecable. El riesgo principal es la iliquidez de los lotes más cotizados, donde la competencia puede agotar el margen.

Los resultados de PVH Calvin Klein: los ingresos caen un 3% y el lujo aspiracional frena en EE.UU.

0

Los resultados de PVH, matriz de Calvin Klein, han superado expectativas pese a una caída del 3% en ingresos. No es una contradicción menor: el grupo neoyorquino facturó 2.100 millones de dólares en su segundo trimestre fiscal y, aun así, batió las previsiones de la compañía y del consenso.

La clave está en la resistencia del negocio directo al consumidor y en una estrategia de marketing más agresiva. El consejero delegado Stefan Larsson defendió que el plan PVH Plus está generando momentum en un entorno que calificó de dinámico. La guía anual se mantiene tras el recorte del trimestre anterior: se espera un descenso leve para el conjunto del ejercicio.

Claves de los resultados por marca y región

Tommy Hilfiger sostuvo los ingresos planos en 1.100 millones de dólares, mientras que Calvin Klein retrocedió un 7% hasta los 913,3 millones. La división directa al consumidor se mantuvo estable, con crecimientos en América y Asia-Pacífico que compensaron en parte la debilidad de EMEA. El canal mayorista cayó un 7%, el segmento más expuesto a la contracción del gasto.

Por regiones, EMEA facturó 986,3 millones de dólares, un 6% menos, lastrada por el mayorista y por el efecto del conflicto en Oriente Medio sobre el consumo local. América resistió con un descenso de apenas el 1% hasta 680,1 millones, apoyada por el e-commerce. Asia-Pacífico fue la única zona en positivo, con un alza del 1% hasta 343,7 millones impulsada por las tiendas físicas.

La inversión en marketing del primer semestre ha empezado a traducirse en conversión. Larsson cifró el crecimiento del canal online en un dígito bajo para ambas marcas, con mejoras en la cuota de búsqueda digital. La campaña con Jungkook de BTS para Calvin Klein generó 5.000 millones de dólares en alcance social, un crecimiento de tres dígitos en tráfico hacia el e-commerce respecto a la campaña de primavera y una venta total superior al 90%.

La campaña con Jungkook confirma que el lujo aspiracional no se frena por igual: la ejecución digital y la escasez de producto siguen marcando la diferencia.

Implicaciones para el inversor en consumo premium

Para el inversor en grupos cotizados de moda premium, los resultados de PVH ofrecen una radiografía del consumo estadounidense más moderado de lo que sugerían los titulares. América cayó solo un 1% y el e-commerce creció. El ajuste viene, sobre todo, del mayorista en Europa y de la normalización del gasto en segmentos de moda aspiracional, no de un colapso de la demanda final.

Este matiz importa. PVH no es una casa de lujo; es un termómetro del segmento premium accesible que alimenta a Calvin Klein, Tommy Hilfiger y a buena parte del retail estadounidense. Sus datos sugieren que el consumidor sigue comprando, pero exige producto focalizado y experiencia. La guía de un descenso anual leve confirma prudencia, no parálisis.

Lectura E-E-A-T: qué anticipan estos resultados para el lujo total

He seguido la evolución de PVH y de otras cotizadas del lujo premium desde hace tiempo, y hay un patrón que se repite: cuando el canal mayorista se contrae, la cotización descuenta una desaceleración que el negocio directo aún no confirma. En ciclos anteriores, los grupos que sobreinvirtieron en marketing y en control de marca salieron reforzados en márgenes, aunque con ingresos estancados durante dos o tres trimestres. Ese es el escenario base para PVH.

La caída del 7% en Calvin Klein no debe leerse de forma aislada: coincide con una apuesta deliberada por elevar el posicionamiento de la marca, reducir dependencia del mayorista y concentrar la oferta en productos con mayor rotación y mejor precio medio. La contribución de Jungkook —5.000 millones de alcance social y un sell-through superior al 90%— es un dato de eficiencia, no solo de fama. Para un family office o un inversor institucional, esto refuerza la tesis de que el retorno sobre el capital de marketing es lo que separa a los ganadores en consumo premium.

PVH no vende lujo estricto: vende la frontera entre el consumo premium y la aspiración. Por eso sus resultados importan más de lo que su capitalización sugiere.

El próximo hito a vigilar es doble. La próxima semana se incorpora oficialmente Alexis Rollier como director financiero, y ambas marcas presentarán colección en la Semana de la Moda de Nueva York. Si el inicio de la temporada de otoño confirma el tono positivo que defiende Larsson, la guía anual de descenso leve podría quedarse corta. Si el mayorista europeo no estabiliza, el tercer trimestre volverá a poner a prueba los márgenes.

💎 Veredicto Wealth

PVH es un activo de diversificación para quienes buscan exposición al consumo premium estadounidense con riesgos acotados, no una apuesta de revalorización agresiva a corto plazo. El horizonte razonable es de doce a dieciocho meses, con atención al canal mayorista europeo y a la ejecución del nuevo CFO.

La Bluewave Alliance promueve una expedición científica para estudiar el Banco Talbot, uno de los enclaves submarinos más desconocidos del Mediterráneo

0

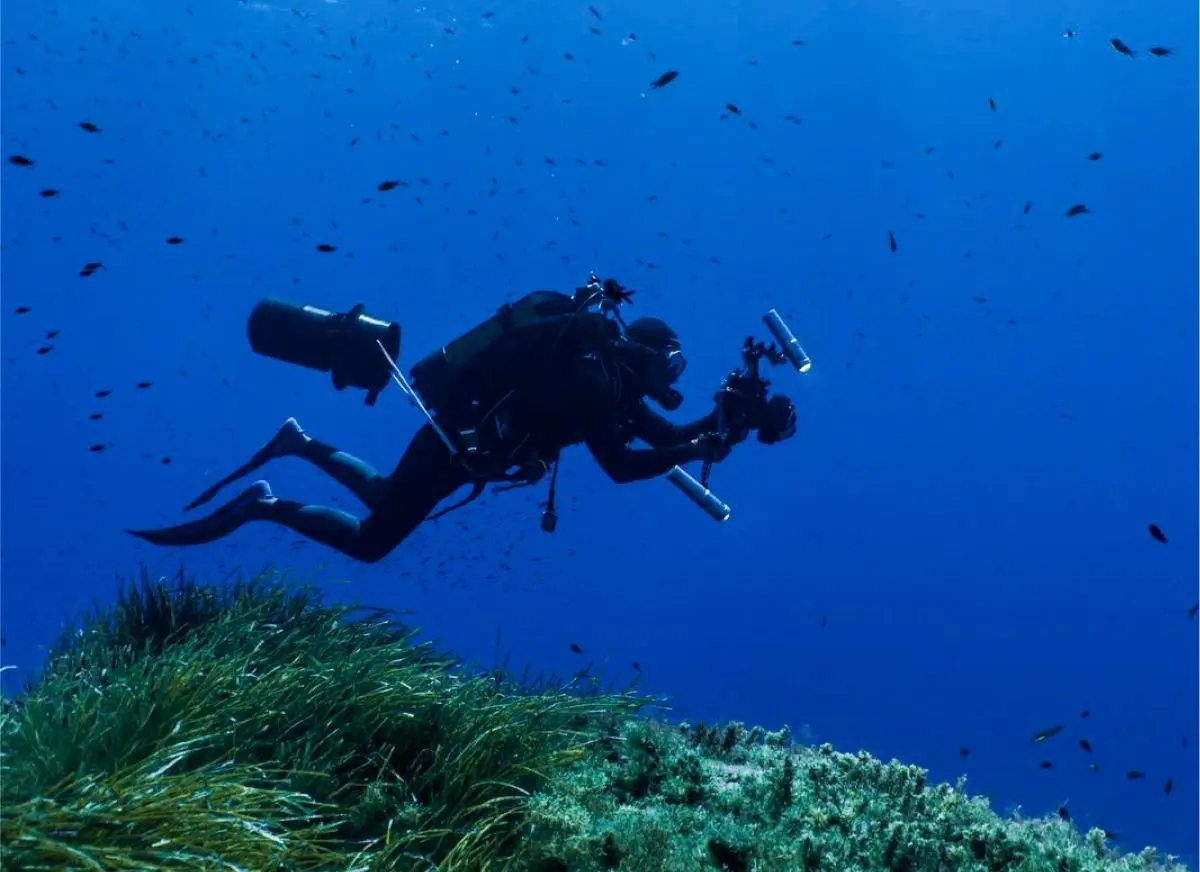
Bluewave Alliance, iniciativa que impulsa la protección y regeneración del mar Mediterráneo, promueve una expedición científica para explorar y documentar el Banco Talbot, ubicado entre Sicilia y Túnez.

El proyecto, denominado ‘Misión Talbot: un Mediterráneo inexplorado’, está liderado por Andrea y Marco Spinelli y se desarrollará del 5 al 12 de septiembre, con el objetivo de revelar un ecosistema apenas conocido, con formaciones de coral, praderas de Posidonia oceanica y una biodiversidad que permanece prácticamente intacta.

Durante ocho días, el equipo de Spinelli Underwater Experience llevará a cabo un programa científico orientado a explorar y documentar zonas casi sin estudiar, identificar especies y hábitats poco conocidos y analizar en profundidad la biodiversidad del enclave.

Los hallazgos se difundirán mediante contenido audiovisual, acercando al público la realidad de los ecosistemas marinos del Mediterráneo y los retos que afronta su conservación frente al cambio climático, la contaminación y la presión pesquera.

El Banco Talbot es un relieve submarino de origen volcánico situado en el corazón del Mediterráneo que emerge desde los 500 metros de profundidad hasta rozar la superficie del mar. Un enclave prácticamente virgen, alejado de la presión industrial que ha transformado gran parte de las aguas, donde la biodiversidad marina florece en un estado de conservación excepcional.

“El Banco Talbot es uno de esos lugares que el Mediterráneo guarda en secreto. Lleva décadas ahí, emergiendo desde las profundidades hasta casi tocar la superficie, y apenas lo conocemos. Esta expedición es una oportunidad única para documentar lo que ocurre en sus fondos y mostrárselo al mundo, porque solo protegemos lo que conocemos”, afirmaron Andrea y Marco Spinelli, codirectores de la expedición y fundadores de Spinelli Underwater Experience.

El enclave submarino demuestra que el Mediterráneo, pese a ser el mar más contaminado de plástico del planeta, aún conserva en sus zonas menos explotadas una biodiversidad extraordinaria. Visibilizar lugares prácticamente vírgenes como el Banco Talbot tiene como objetivo promover la conciencia de conservación de nuestras aguas.

COMPROMISO

La Bluewave Alliance, impulsada por Isdin, junto a Spinelli Underwater Experience cuenta con la colaboración de Casa Mediterráneo, Divex e Isola of Elba para desarrollar este proyecto.

«La Misión Talbot es una llamada a la acción. Queremos inspirar a las nuevas generaciones y otras compañías a preservar la salud y belleza del Mediterráneo, mediante historias que demuestran que el futuro de nuestros mares y océanos depende de lo que hagamos hoy», destacó el CEO de ISDIN, Juan Naya.

La entidad forma parte del movimiento Love Your Planet del laboratorio, que agrupa las iniciativas de la compañía en materia de sostenibilidad ambiental, reducción de plástico y regeneración de la biodiversidad marina, en coherencia con los compromisos ESG que han llevado a la compañía a ser reconocido como primer laboratorio español BCorp y a obtener la certificación A en el CDP (Carbon Disclosure Project).

CUIDADO DEL MEDITERRÁNEO

La ‘Misión Talbot’ se suma a un conjunto de iniciativas que la Bluewave Alliance impulsa anualmente para la protección y restauración del Mediterráneo. Entre ellas destacan ‘Peques por el Mar’, el proyecto educativo organizado por la Asociación Oceavida que ha concienciado ya a más de 7.000 escolares en 65 centros, y ‘Waves of Tomorrow’, la serie documental, realizada junto a Odicean Studios, que explica el poder de las Áreas Marinas Protegidas en la regeneración del Mediterráneo.

Además de estas iniciativas de sensibilización, la Bluewave Alliance también promueve acción directa sobre el terreno a través de proyectos como Observadores del Mar, una red de observación ciudadana para monitorizar los efectos del cambio climático en la costa mediterránea española.

A través de centros y clubes de buceo, buceadores recreativos participan en la recopilación de datos científicos valiosos, contribuyendo a generar conocimiento sobre el estado real de nuestros fondos marinos y a promover una concienciación pública basada en evidencia científica

Gebta impugna el macroconcurso de viajes de los ministerios, dotado con 605 millones

Gebta impugna ante el TACRC el macroconcurso de viajes de los ministerios, valorado en 604,8 millones de euros, y solicita la suspensión del procedimiento al considerar que los pliegos hacen inviable la participación de las agencias.

La asociación empresarial que agrupa a las principales agencias de viajes corporativas ha formalizado el recurso especial en materia de contratación contra los pliegos elaborados por la Dirección General de Racionalización y Centralización de la Contratación, dependiente del Ministerio de Hacienda. La impugnación pide la anulación del expediente y sostiene que contiene numerosas infracciones que comprometen la viabilidad del contrato. El órgano encargado de resolver es el Tribunal Administrativo Central de Recursos Contractuales (TACRC).

Los tres frentes del recurso contra los pliegos

El bloque económico es el primer eje de la impugnación. Gebta cuestiona que la estructura de costes no esté suficientemente justificada y denuncia la obligación de aplicar descuentos lineales sobre las tarifas aéreas, así como la exigencia de mejoras en los seguros de viaje sin coste para la Administración. A juicio de la patronal, estas condiciones pueden arrastrar a las empresas a presentar ofertas por debajo de sus costes o sin margen comercial, algo contrario a la Ley de Contratos del Sector Público.

El segundo frente es operativo. Gebta señala que varias prestaciones del pliego técnico no pueden garantizarse en las condiciones exigidas por el propio funcionamiento del mercado del transporte. También considera que algunas obligaciones exceden las funciones de un intermediario turístico y advierte de que su incumplimiento lleva aparejadas penalizaciones. El recurso suma posibles vulneraciones de la normativa de protección de datos, de seguros y del reglamento de IATA.

El contrato sube un 77,7% en cuatro años

El expediente sacado adelante por Hacienda contempla la gestión de los viajes de los ministerios y organismos públicos durante 18 meses. El valor se eleva hasta los 604,8 millones de euros, un 77,7% más que el contrato centralizado adjudicado en 2022, cifrado en 340,3 millones. La comparativa explica por qué esta licitación se ha convertido en un pulso entre la Administración y el sector de las agencias.

MagnitudMacroconcurso 2026Contrato centralizado 2022Variación
Valor del contrato604,8 millones de euros340,3 millones de euros+77,7%
Plazo de gestión18 mesesNo especificado—

La patronal no impugna solo un contrato: impugna un modelo de licitación que traslada todo el riesgo al operador sin margen para sostenerlo.

El recurso vuelve a poner sobre la mesa las discrepancias entre Gebta y la Administración en torno a estos contratos. La asociación ya impugnó en 2025 el anterior acuerdo marco al considerar que las condiciones no se ajustaban a la normativa y hacían inviable la prestación del servicio. Aquel procedimiento acabó sin ofertas y fue declarado desierto, por lo que el TACRC no llegó a pronunciarse sobre el fondo. La repetición del conflicto sugiere que el desencuentro no se ha resuelto en la mesa de negociación.

La diferencia ahora es el importe. El nuevo macroconcurso nace apenas dos semanas después de que Hacienda publicara el expediente, y el salto presupuestario lo convierte en la mayor licitación centralizada de viajes impulsada por el Estado. La impugnación busca frenar el procedimiento antes de que se presenten ofertas, un movimiento que deja en el aire el calendario de adjudicación.

Qué está en juego para el sector de las agencias

El recurso de Gebta no es un movimiento aislado. La patronal ya llevó al TACRC el anterior acuerdo marco en 2025 y aquel procedimiento terminó desierto, sin que el tribunal se pronunciara. Ese antecedente pesa: si la Administración no ajusta los pliegos, el riesgo de repetir un concurso sin oferentes es real. La Ley de Contratos del Sector Público prohíbe expresamente las ofertas anormalmente bajas y obliga al órgano de contratación a justificar el presupuesto base. La cuestión central es si las agencias pueden sostener descuentos lineales sobre tarifas aéreas y mejoras sin coste sin entrar en pérdidas.

El contraste con el sector es claro. Las agencias de viajes corporativas operan con márgenes muy estrechos, y dependen de comisiones y acuerdos con aerolíneas y hoteles. Un descuento lineal obligatorio sobre tarifas aéreas puede eliminar de un plumazo ese margen. A ello se suma la inseguridad jurídica de las penalizaciones por incumplimientos que, según Gebta, no dependen del intermediario sino del funcionamiento del transporte.

La centralización de la contratación busca ahorro y control del gasto público. El salto del 77,7% en el valor tiene, sin embargo, otra lectura: el volumen de viajes ha crecido y la inflación del transporte ha encarecido los servicios. El TACRC tendrá que decidir si acepta la suspensión cautelar y, después, si los pliegos vulneran la normativa de contratación. La resolución marcará el calendario de un contrato que, por su tamaño, condiciona la cuenta de resultados de las grandes redes de agencias.

📊 Las Claves para el Inversor

  • Qué vigilar: La decisión del TACRC sobre la suspensión cautelar y, en su caso, sobre la anulación de los pliegos del macroconcurso de 604,8 millones.
  • Reacción del valor: El sector de viajes corporativos cotiza con incertidumbre: un contrato desierto o impugnado retrasaría ingresos relevantes para las agencias.
  • Precedente sectorial: El acuerdo marco de 2025 quedó desierto y el TACRC no llegó a pronunciarse; repetir ese desenlace elevaría la presión sobre el modelo de contratación centralizada.

BlackRock y XTB lanzan un videojuego para que los jóvenes aprendan educación financiera

0

Solo el 5% de los estudiantes españoles alcanza un nivel alto de educación financiera, según los últimos informes PISA. BlackRock y XTB acaban de lanzar ‘Hasta el último euro’, un videojuego con estética arcade que busca acercar el ahorro y la inversión a jóvenes de entre 13 y 30 años.

Un simulador con preguntas incómodas y estética de Minecraft

Con el gancho ‘¿Serás capaz de llegar a fin de mes?’, la aplicación plantea decisiones cotidianas. Recibes una beca de 1.500 euros: qué harías con el dinero. Un influencer al que sigues asegura que una criptomoneda se multiplicará por diez este mes: entras o pasas. El juego convierte el test de idoneidad de la normativa Mifid en una experiencia interactiva.

El resultado muestra un perfil de tolerancia al riesgo con mensajes como ‘El precavido. El ahorro por el ahorro, sin disfrutar nada y sin poner ese dinero a trabajar, también tiene un coste’. La idea de que el dinero parado pierde valor es de las más difíciles de transmitir a un adolescente, y el formato arcade lo hace sin sonar a sermón.

Javier García, responsable de ventas para Iberia de BlackRock, define el origen del proyecto como una ‘preocupación compartida’ por la falta de educación financiera en las nuevas generaciones. No es un detalle menor: una gestora y un bróker competiendo por el mismo público han decidido colaborar antes que disputarse el discurso.

Javier Urones, director de desarrollo de negocio en XTB, define el problema: ‘El contenido riguroso está donde no están los jóvenes y el dudoso donde sí están’. La estética recuerda a Minecraft y el tono es deliberadamente desenfadado. Ambas firmas insisten en que, por ahora, no recabarán datos personales de los jugadores, solo la cifra total de usuarios.

Urones admite que existe el riesgo de que la iniciativa se ‘malinterprete’ al venir de dos empresas financieras. Aun así, asegura que el propósito es didáctico y está separado de la rama comercial. En el futuro, no descarta que se pueda recabar más información para perfilar a los usuarios. Las generaciones que hoy juegan serán las que mañana gestionen herencias y planes de pensiones.

Educar a un menor hoy es la forma más barata de captar a un cliente adulto mañana.

España suspende en cultura financiera juvenil

Los datos de PISA dan contexto al lanzamiento. Solo el 5% de los estudiantes en España tiene un nivel alto en competencias financieras, frente al 11% de media de la OCDE. Y la tendencia empeora: en el informe de 2022 se perdieron seis puntos respecto al de 2018. La brecha no es nueva, pero la velocidad de la caída sí preocupa.

La apuesta por los jóvenes no es filantropía. En XTB, los clientes de entre 18 y 30 años representaban un 14% del volumen total en 2021. Ahora suponen cerca de un tercio del negocio. El público joven ya no es un segmento futuro: es una realidad comercial que crece más rápido que cualquier otro.

El negocio de educar antes de vender

El movimiento de BlackRock y XTB no es aislado. En los últimos años han surgido empresas como GoHenry y Greenlight, que ofrecen servicios financieros para menores con supervisión parental. GoHenry, con más de dos millones de clientes, fue adquirida por Barclays el pasado mes de junio para fortalecer su relación con hogares de alto poder adquisitivo.

En España, Indexa Capital permite abrir carteras de fondos de bajo coste a menores con una aportación mínima de 1.000 euros, siempre que el progenitor sea ya cliente. El proyecto ‘Hasta el último euro’ se presenta coincidiendo con la vuelta al cole. Los promotores planean llevarlo a institutos y universidades, y optan al premio Finanzas para Todos, que promueven la Comisión Nacional del Mercado de Valores y el Banco de España, en la categoría de mejor iniciativa de educación financiera.

Análisis: la frontera entre pedagogía y captación

La iniciativa tiene una lectura doble. Por un lado, aporta una herramienta para un déficit documentado: la educación financiera en España retrocede y los jóvenes toman cada vez más decisiones de dinero influidos por contenidos poco rigurosos. Por otro, conviene leer el movimiento como una inversión en marca a largo plazo.

BlackRock y XTB no venden nada directamente con el juego, ni recopilan datos personales, al menos de momento. Pero Urones dejó una puerta abierta: en el futuro no descartan perfilar a los usuarios. Eso bastaría para transformar una acción educativa en un embudo comercial. La frontera entre educar y captar es fina, y el regulador lo sabe.

No hay que ser cínico para señalar la ambivalencia. La regulación exige separar el consejo didáctico de la captación comercial, y por ahora ambas firmas cumplen. El debate no es si educar está bien, sino qué ocurrirá con la información que genere el juego cuando la base de usuarios crezca.

El hito a seguir es la reacción de los institutos y universidades. Si el simulador consigue entrar en las aulas como recurso didáctico, tendrá una validación pública que pocos productos financieros logran. Si se queda en una descarga más, habrá sido un gesto de marketing correcto y poco más.

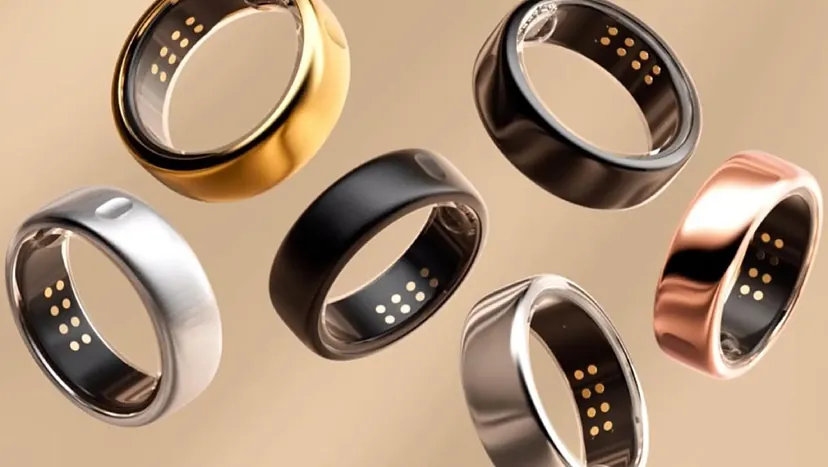
Las 3 mejores alternativas low cost para el Oura Ring

Cada vez más anillos de salud copian el modelo de negocio de Oura: pagas el hardware y luego una suscripción mensual para ver tus métricas con detalle. En el caso del Oura Ring, esa cuota es obligatoria para acceder a los datos y cuesta 5,99 dólares al mes o 69,99 al año, un gasto que muchos usuarios prefieren evitar. Esta lista reúne tres alternativas que compiten directamente con el anillo finlandés, pero con un enfoque low cost. Unas eliminan la cuota por completo y otras la compensan con un precio inicial más ajustado, sin renunciar a sensores de salud, autonomía o funciones de entrenamiento.

El criterio para elegirlas ha sido buscar anillos que mantengan un buen equilibrio entre prestaciones y coste total a medio plazo, no solo el desembolso inicial. También se ha valorado que ofrezcan una experiencia madura, con aplicaciones estables y métricas útiles para el día a día: sueño, actividad, frecuencia cardiaca y recuperación. Ninguna de las tres opciones exige pasar por caja cada mes para ver lo esencial, aunque cada una tiene su particularidad: una apuesta por la precisión, otra por la salud metabólica y la tercera por el entrenamiento guiado. Son propuestas para quien quiere datos fiables sin ataduras recurrentes.

RingConn Gen 2: la alternativa integral sin suscripción

url 3ebb0afdd4d7 Merca2

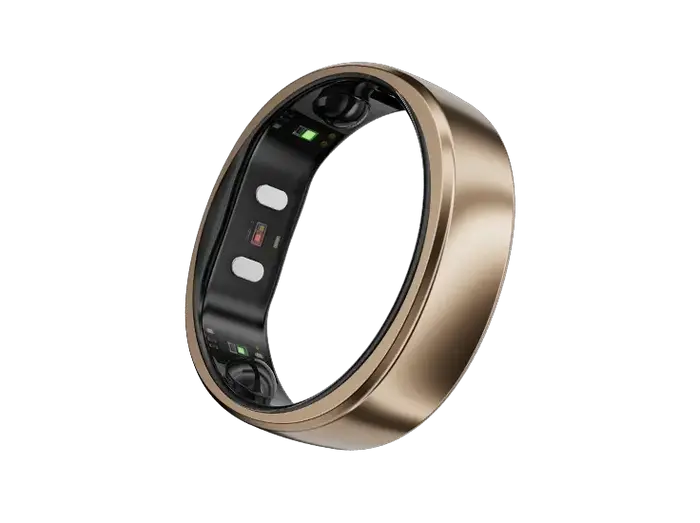
La RingConn Gen 2 es la opción más completa entre los anillos que esquivan la suscripción de Oura, que cuesta 5,99 dólares al mes o 69,99 al año y es obligatoria para acceder a los datos. Sale más barata que el Oura Ring 4 en su acabado de entrada y los análisis de laboratorio actualizados a finales del verano de 2026 la colocan como la segunda mejor anilla inteligente solo por detrás del propio Oura: el test del alemán CHIP le otorga un «muy bueno» (1,5) y mide una autonomía real de 10,2 días frente a los 6,9 del rival, la mejor nota del comparativo en ese apartado. El ahorro se acumula además con el tiempo: entre el precio del hardware y la cuota mensual, el Oura sale unos 200 dólares más caro a dos años vista, mientras que en la RingConn todo el software, los análisis y las actualizaciones por OTA quedan incluidos en el desembolso inicial, sin letra pequeña.

Lo que justifica el apelativo de «integral» es que no recorta prestaciones para abaratar el precio: mide 2 mm de grosor, pesa entre 2 y 3 gramos en aleación de titanio y soporta inmersiones hasta 100 metros (IP68), además de monitorizar de forma continua sueño, frecuencia cardiaca, HRV, SpO2, temperatura cutánea y estrés. Su rasgo diferencial frente a Oura es la detección de apnea del sueño mediante el índice AHI, desarrollada con centros académicos y hospitalarios: vigila las caídas de oxígeno y los microdespertares para estimar la gravedad de los episodios, aunque sirve como cribado y no sustituye a un diagnóstico clínico. El estuche de carga incluido eleva la autonomía total por encima de los 150 días sin necesidad de enchufe, un argumento fuerte para viajeros. La contrapartida: su app, densa en gráficos, interpreta menos los datos y ofrece menos consejos accionables que la de Oura.

Ultrahuman Ring Air: recuperación y salud metabólica sin cuota

url 9b92f58c34fa Merca2

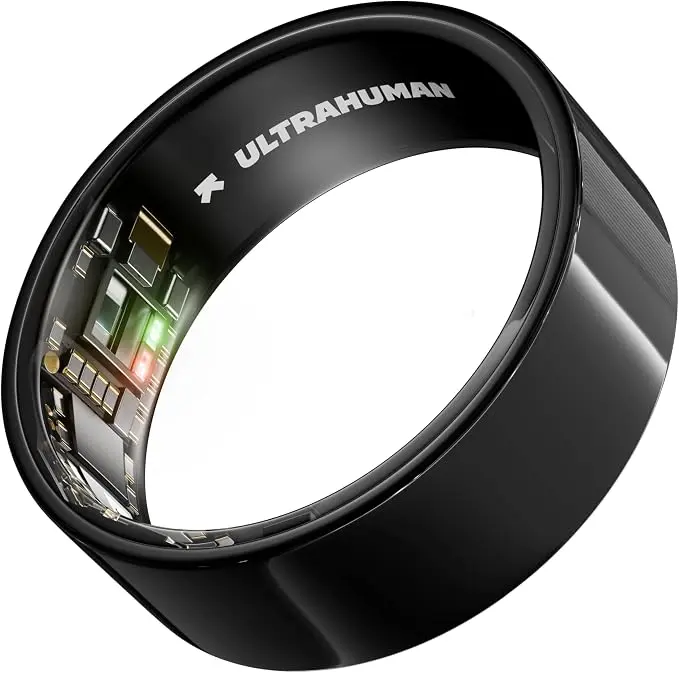
El Ultrahuman Ring Air merece un hueco en esta lista por un motivo que se nota en la factura: no exige cuota mensual para acceder a sus métricas principales. Frente a los 5,99 dólares al mes que Oura cobra para desbloquear buena parte de sus análisis, aquí el pago es único, con un precio de salida similar al del anillo de la competencia (desde 349 dólares en EE.UU. o 329 libras en Reino Unido, unos 300 euros en el mercado europeo). El anillo de titanio pesa entre 2,4 y 3,6 gramos según la talla, por lo que resulta más ligero y fino que el Oura Ring 4, un detalle decisivo para llevarlo puesto también por la noche y no perder datos de sueño. Su gran argumento es el seguimiento de la recuperación: el Dynamic Recovery Score combina HRV, pulso en reposo y temperatura de la piel para indicar si toca entrenar fuerte o aflojar, y se recalcula a lo largo del día según evoluciona tu estado, de modo que no se limita a un número matinal estático.

Que no haya suscripción obligatoria no significa que el anillo se quede en lo básico, y ahí reside su segunda baza: la salud metabólica. La aplicación transforma los sensores en recomendaciones prácticas mediante los PowerPlugs, módulos que señalan la ventana horaria adecuada para tomar cafeína, cuándo buscar luz natural para alinear el ritmo circadiano o cuánta exposición solar conviene, además de un registro de comidas con análisis por IA orientado a evitar picos de glucosa. La casa también vende un sensor de glucosa continua (CGM) que se integra con el mismo ecosistema, aunque es un extra que no viaja en la caja del anillo. Conviene precisar que no todo es gratuito: módulos como la detección de fibrilación auricular o el ciclo femenino avanzado se pagan aparte. Aun así, el núcleo de recuperación, sueño y metabolismo queda abierto desde el primer día, lo que a la larga convierte al Ultrahuman Ring Air en una opción más económica que el Oura a pesar de partir de un precio similar.

Amazfit Helio Ring: el anillo deportivo con Zepp Coach

url 0d34b435139b Merca2

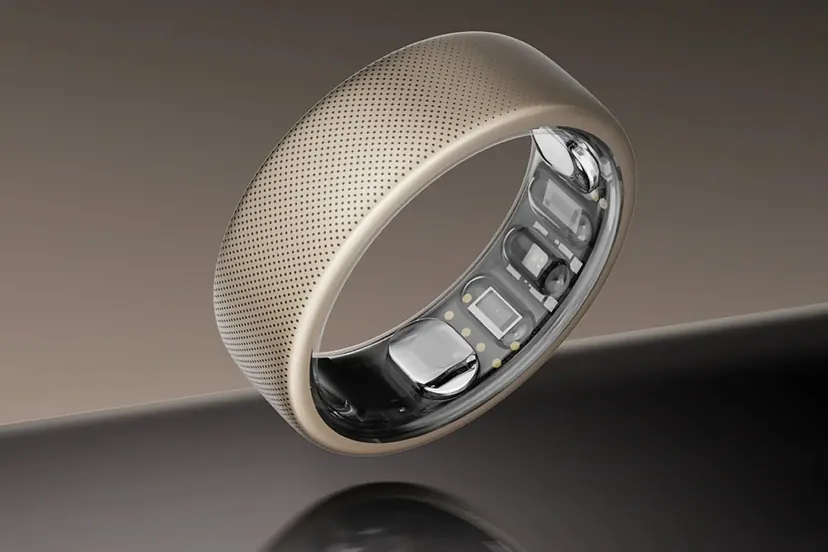
El principal argumento del Amazfit Helio Ring como alternativa low cost es su precio. Aterrizó en Europa en junio de 2024 por 299,90 euros, pero poco después la marca lo rebajó de forma permanente hasta los 169,90 euros y, en las ofertas recurrentes de su tienda oficial en AliExpress, ha llegado a rondar los 85-95 euros, una cifra difícil de igualar en este segmento. Frente a eso, el Oura Ring exige un desembolso inicial mayor y, sobre todo, una suscripción mensual para consultar sus informes. El Helio, en cambio, no pide cuota alguna: métricas, análisis y asistentes de IA como Zepp Aura y el chatbot deportivo de Zepp Coach quedan disponibles sin coste adicional desde el primer día, un detalle que dispara su relación prestaciones-precio frente al referente del mercado.

En el dedo pesa menos de 4 gramos y mide 2,6 mm de grosor, así que invita a dormir con él, que es donde más rinde: registra fases de sueño, respiración, variabilidad de la frecuencia cardiaca y pulso en reposo, y cada mañana devuelve una puntuación de preparación que indica si toca entrenar o recuperar. A ello se suman el sensor EDA para el estrés, el oxígeno en sangre, la temperatura y estimaciones de VO₂ máx., datos que la app Zepp convierte en informes de carga y tiempo de recuperación. Quien ya tenga un reloj Amazfit puede repartirse tareas: el reloj para la sesión y el anillo para la noche, mientras la IA de Zepp Coach ajusta los planes a esos registros. La autonomía oficial de cuatro días se queda a menudo en dos o tres, el peaje de un dispositivo que, por su precio, replica casi todo lo que ofrece el Oura.

La crisis migratoria Ceuta: Marruecos lanza un pulso a Sánchez

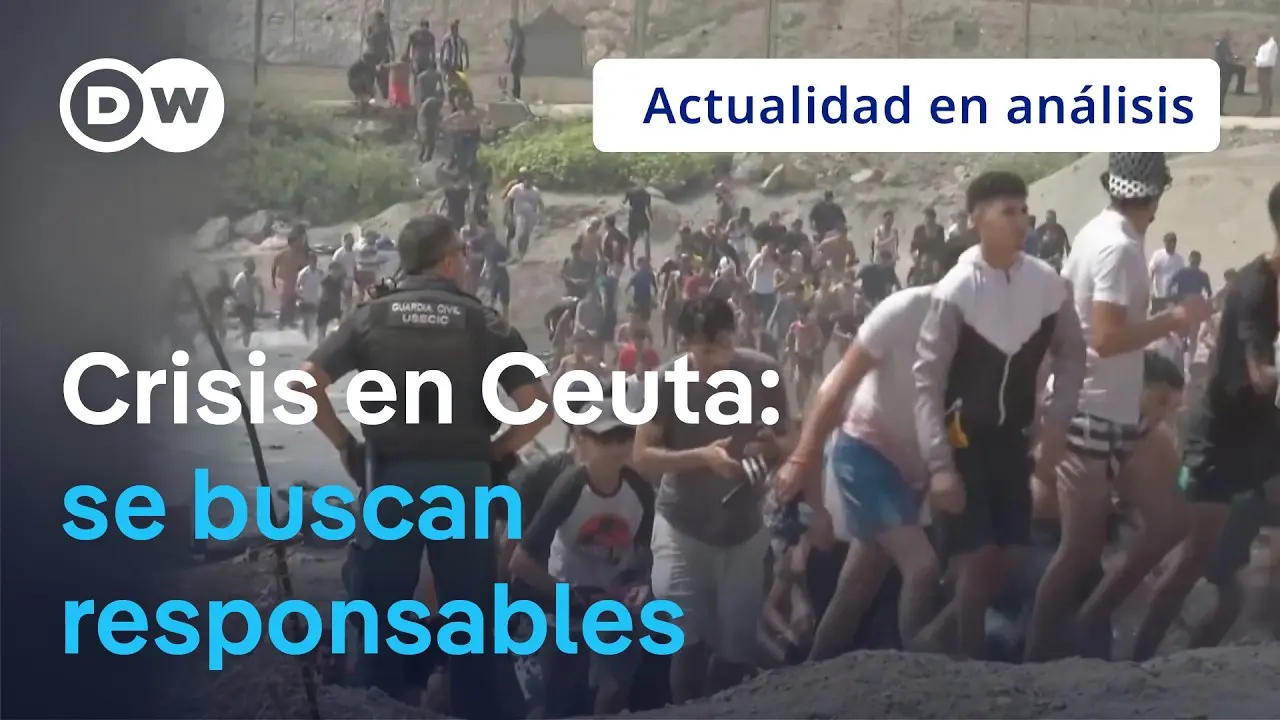
La crisis de Ceuta no es una emergencia migratoria cualquiera. Un mes después de la entrada irregular de miles de personas al enclave español, la pregunta que recorre el programa Análisis de DW Español es si Marruecos ha convertido a sus propios ciudadanos en un instrumento de presión geopolítica contra España.

El presidente Pedro Sánchez compareció esta semana ante el Congreso para defender su gestión y descartó tajantemente la implicación de Rabat. Mientras tanto, decenas de miles de personas se manifestaron en varias ciudades españolas contra su gobierno. El pulso entre Madrid y Rabat ha dejado de ser un asunto fronterizo para convertirse en una crisis con aristas internacionales.

Una crisis política vestida de emergencia humanitaria

Según Beatriz Mesa, politóloga de la Universidad Internacional de Rabat, lo que ha ocurrido en la frontera entre Ceuta y Castillejos no debería llamarse crisis migratoria. Es una crisis política, sostuvo durante el podcast Analisis de DW Español. La investigadora explicó que Marruecos ha intentado transmitir en todo momento la idea de que no se trata de una acción organizada contra España, sino de una crisis social que se desbordó.

Sin embargo, la hipótesis que plantea Mesa apunta a una estrategia de brazos cruzados durante unas horas. Las autoridades marroquíes habrían permitido deliberadamente el paso de miles de jóvenes sin ningún tipo de freno, con la intención de enviar un mensaje político a España. La molestia, según sus fuentes, estaría directamente relacionada con la cuestión del Sáhara Occidental.

Jesús Núñez Villaverde, codirector del Instituto de Estudios sobre Conflictos y Acción Humanitaria, aportó un dato clave durante la conversación. Un informe policial español no señala expresamente la responsabilidad del Estado marroquí, pero describe organización, planificación y jerarquización en las acciones que llevaron a la marea humana hacia Ceuta. Para Núñez, todas las miradas convergen inevitablemente en Marruecos.

El analista añadió una lectura más dura: algo de esa magnitud no podría haber ocurrido sin una permisividad explícita del gobierno marroquí. Y lo que más le sorprende es la postura del ejecutivo español, que trata de excusar a Marruecos de toda responsabilidad mientras dirige la mirada hacia Rusia, Israel o Estados Unidos.

‘¿Qué ocurre si yo dejo de ser gendarme? ¿Qué ocurriría si dejara de ejercer ese tapón que necesitáis? Esto es lo que ocurriría’.

— Beatriz Mesa

El Sáhara, la herida que no cierra

Para Mesa, la raíz de la molestia marroquí está en el desierto. La presidenta del Congreso de los Diputados recibió al secretario general del Frente Polisario y acogió a niños saharauis en el programa Vacaciones en Paz. Aquellas imágenes, sumadas a declaraciones sobre el derecho de autodeterminación, habrían erosionado la confianza de Rabat en España.

A esto se añade la propuesta de ley para nacionalizar saharauis. Para Marruecos, España está decidiendo sobre el futuro de ciudadanos que forman parte de su estado nación. Después del reconocimiento de la integridad territorial marroquí por parte de Sánchez en 2021, este giro se interpreta en Rabat como una traición.

El Estrecho entra en la partida global

La crisis coincide con un contexto internacional especialmente tenso. El cierre del estrecho de Ormuz tras la intervención estadounidense en Irán ha disparado la importancia estratégica del flujo comercial marítimo. Ceuta, situada en el Estrecho de Gibraltar, cobra un valor renovado en la ecuación.

Mesa explicó que el impacto económico de la crisis en Oriente Medio se siente con fuerza en Marruecos, una economía dependiente del exterior. El encarecimiento del pan y el cereal puede generar movilizaciones sociales, como ya se vio con la generación Z. En ese escenario, el Estado marroquí intenta equilibrar los golpes mientras juega sus cartas en el tablero regional.

El eje Washington-Rabat-Tel Aviv en la mira

Núñez Villaverde remarcó que Estados Unidos considera el control del Estrecho de Gibraltar un punto fundamental en su estrategia. Marruecos ha sido designado como uno de sus principales aliados fuera de la OTAN, lo que le permite recibir material de defensa. El acuerdo de normalización con Israel en 2020, auspiciado por Trump, completó un triángulo que genera inquietud en la región.

Según el analista, no puede afirmarse que Washington o Tel Aviv hayan provocado la crisis, pero Marruecos se siente respaldado. La transferencia de tecnología de doble uso y sistemas de armas desde Israel aumenta la capacidad militar marroquí. En la ecuación hay que incluir a estos actores, insistió, pero la variable principal sigue siendo el interés de Rabat por someter a un gobierno español que calificó como sumiso.

Rusia, la desinformación y el desgaste gubernamental

Sobre las acusaciones de injerencia rusa, Núñez fue prudente. Las declaraciones de Sánchez se referían a redes sociales asociadas a Rusia e Israel, no a órdenes explícitas del Kremlin. Una característica de la guerra híbrida es precisamente la imposibilidad de identificar el origen exacto de una acción. Rusia tiene interés en desestabilizar a la UE, explicó, pero eso no demuestra que Putin haya ordenado la avalancha.

Beatriz Mesa añadió un matiz necesario: no solo Rusia actúa desde la desinformación, también lo hace el eje occidental. La politóloga defendió que la visión poscolonial es imprescindible para entender la actitud marroquí. Marruecos, tras siglos de subordinación europea, ha decidido crear agencia propia y defender su territorialidad con una diplomacia agresiva que ha ido sustituyendo a la tradicional diplomacia dulce.

La pregunta final del presentador Andreu Griezmann fue si esta crisis puede llevar a elecciones anticipadas. Núñez respondió que el adelanto electoral ya estaba en el horizonte, pero Ceuta puede ser el detonante. La respuesta del gobierno fue tardía: la crisis comenzó el 30 y 31 de julio, y hasta el 26 de agosto no se convocó el Consejo de Seguridad Nacional. Un mes después, la normalidad no ha vuelto ni en lo humanitario ni en lo migratorio.

La crisis de Ceuta sigue abierta. Le puede costar el poder a Pedro Sánchez, pero trasciende la política doméstica: es un espejo de cómo la geopolítica vuelve a instrumentalizar a los migrantes. Mientras Madrid y Rabat negocian en silencio, miles de personas siguen atrapadas en un limbo. La pregunta incómoda que deja DW Español es si España ha entendido que ser gendarme de Europa tiene un precio, y que Marruecos ya no está dispuesto a pagarlo solo.

El oro refugio de la geopolítica: Países Bajos traslada de Nueva York a Londres sus lingotes por la inestabilidad

0

El oro vuelve a ejercer de refugio geopolítico. El banco central de los Países Bajos ha trasladado más de 78 toneladas de oro desde la Reserva Federal de Nueva York a Londres, según ha adelantado el Financial Times. La razón oficial es clara: preparación ante crisis y mayor negociabilidad.

La presión de fondo no es nueva. Desde hace meses, políticos europeos y plataformas de contribuyentes reclamaban repatriar reservas de oro desde Estados Unidos. El argumento era que un Gobierno estadounidense poco fiable bajo la presidencia de Donald Trump podría confiscarlas en pleno deterioro de las relaciones transatlánticas.

El gobernador del DNB, Olaf Sleijpen, prefiere hablar de preparación. ‘Con este traslado, hemos mejorado la negociabilidad de nuestras reservas de oro’, explicó. Londres es el mayor centro mundial de comercio de oro físico, con transacciones que superan los 900.000 millones de dólares semanales, unos 775.000 millones de euros.

Las cifras del traslado y la nueva distribución

La institución posee en total 612 toneladas de oro. De ellas, movilizó algo más de 78 toneladas desde Nueva York y siete desde Ottawa. Solo 27 toneladas físicas viajaron de América a Europa; el resto se vendió en el continente americano y se compró como lingotes nuevos en Londres. Es una estrategia que Francia ya empleó y que le reportó una plusvalía de 11.000 millones de euros.

Francia retiró todo su oro de la Reserva Federal de Nueva York entre julio de 2025 y enero de 2026. El entonces gobernador del banco central francés, François Villeroy de Galhau, negó motivos políticos. El banco central neerlandés insiste en que su oro en el Banco de Inglaterra cumple con ‘los estándares internacionales de comercio modernos y se considera el oro más fácilmente negociable del mundo’.

El movimiento no es solo logístico: es una señal de desconfianza regulatoria que otros bancos centrales están empezando a copiar.

El paso se produce con el precio del oro en zona de máximos. Cotiza en torno a los 4.364 dólares por onza troy, un 25% más que hace doce meses. El año pasado, el oro superó a los bonos del Tesoro estadounidense como mayor activo de reserva del mundo, según datos del BCE. Y algunos bancos centrales muestran cada vez más cautela a la hora de almacenar oro en en Estados Unidos.

Qué cambia para los inversores en oro

Para el inversor español, la señal es clara: los bancos centrales siguen tratando el oro físico como seguro último ante crisis y fragmentación. La disponibilidad en Londres, además, reduce la fricción de liquidar posiciones en el mayor mercado de oro del mundo. ‘En una situación de crisis, estaría disponible con más facilidad que el oro almacenado en otro continente’, apuntó Sleijpen.

No todos los bancos centrales comparten la urgencia. El Bundesbank alemán mantiene alrededor de un tercio de sus reservas en Nueva York. Su presidente, Joachim Nagel, desestimó en mayo más repatriaciones: ‘No me cabe duda de que el oro está almacenado de forma segura en la Reserva Federal de Nueva York’. Advirtió de que Estados Unidos se perjudicaría a sí mismo si pusiera en duda ese estatus legal.

La geopolítica entra en la cámara acorazada

Aquí hay una lectura de fondo. Que Países Bajos mueva parte de su oro no responde a un fallo operativo, sino a una reasignación del riesgo geopolítico. La confianza en el custodio estadounidense era casi un axioma de la arquitectura financiera de posguerra; ahora se discute abiertamente. Es un cambio discreto pero profundo. En 2013, Alemania ya decidió mantener la mitad de sus reservas dentro de sus fronteras y trajo 674 toneladas desde París y Nueva York a Fráncfort, en una operación que costó siete millones de euros. Aquello parecía una rareza del Bundesbank. Hoy es un precedente.

Veo una contradicción incómoda. Los bancos centrales acumulan oro como activo de última instancia y, al mismo tiempo, desconfían de dónde guardarlo. Si la fragmentación avanza, el coste de mover reservas y de asegurar rutas seguras crecerá. Y si la Fed de Nueva York pierde cuota como depositario, se debilita una de las correas de transmisión del dólar en el sistema. No es un colapso; es una erosión silenciosa.

El siguiente hito será la publicación de las estadísticas de reservas internacionales del FMI en septiembre. Ahí se podrá comprobar si el movimiento neerlandés es un caso aislado o marca una tendencia entre los bancos centrales europeos. Mientras tanto, el inversor en oro tiene un argumento más para mantener exposición.

Las 5 mejores universidades de Estados Unidos para estudiar Derecho

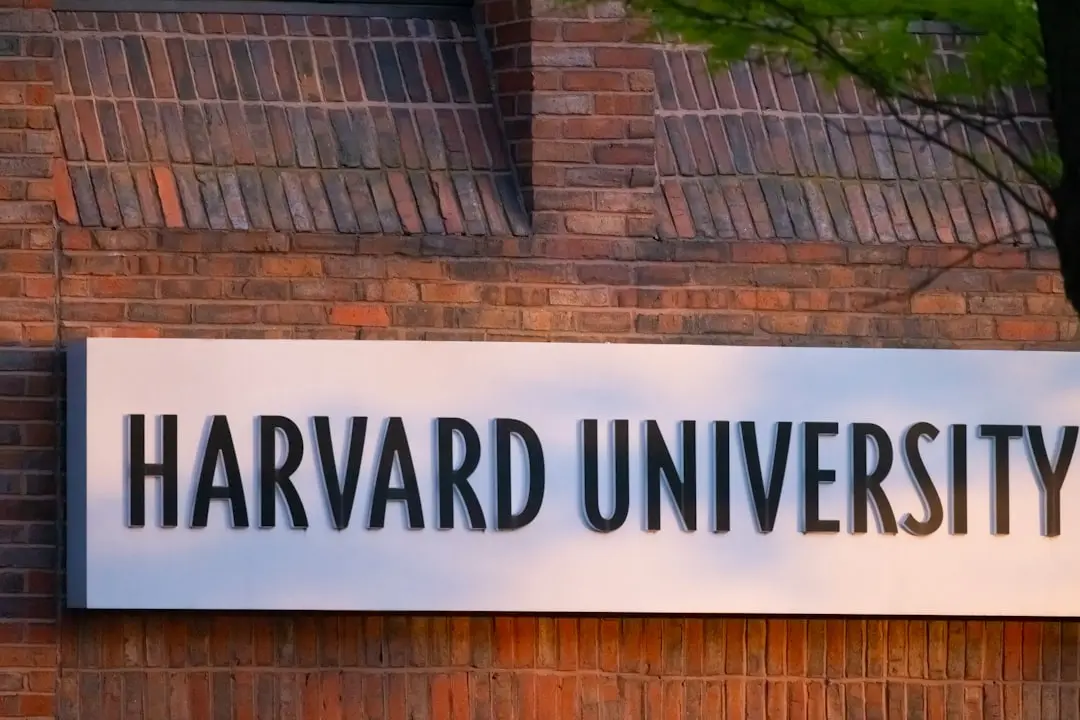
Harvard Law School

a sign on a brick wall that says harvard university
Foto de Xiangkun ZHU en Unsplash

Que el último U.S. News la sitúe sexta, empatada con Duke, no engaña a nadie: Harvard Law School (HLS) sigue siendo la facultad de derecho con mejor reputación entre sus pares estadounidenses —la única con 4,7 sobre 5 en ese apartado— y la segunda del mundo en la materia según Times Higher Education 2025. Fundada en 1817, es la escuela jurídica más antigua de EE.UU. en funcionamiento ininterrumpido y la cuna del método del caso, hoy estándar en medio mundo. Su biblioteca, con más de dos millones de volúmenes, es la mayor especializada del planeta, y su red de antiguos alumnos reúne a presidentes como Barack Obama y a cuatro de los nueve jueces actuales del Tribunal Supremo, entre ellos Elena Kagan, ex decana de la propia HLS.

Para un estudiante español, la vía natural es el Master of Laws (LL.M.), un curso de un año abierto a quien ya tiene el Grado en Derecho: la promoción de 2025 reunió a 189 alumnos de 62 países, el 97,5% internacionales. El Juris Doctor (JD), de tres años, es aún más selectivo: admite al 9,2% de los solicitantes (816 de 8.872 en el último ciclo), con LSAT mediano de 174 y nota media de 3,96. La salida está casi garantizada: en torno al 98% aprueba el examen de acceso a la abogacía a la primera y cerca del 18% logra una judicatura federal. A cambio, la matrícula ronda los 80.000 dólares anuales, aunque HLS concede ayudas por necesidad a las que optan también los extranjeros y que en el LL.M. cubren de media cerca de la mitad del coste.

Yale Law School

Entrada de arco de estilo gótico en el campus de la Universidad de Yale, rodeada de vegetación.
Foto de Pixabay en Pexels

Que Stanford superara a Yale en el ranking de U.S. News de 2026, publicado en abril tras 36 años de reinado ininterrumpido de la escuela de New Haven —ahora segunda, empatada con Chicago—, no cambia que siga siendo la puerta más estrecha del derecho estadounidense. En el ciclo de admisión de otoño de 2025 recibió 5.562 solicitudes y admitió a 226 candidatos: una tasa del 4,06%, la más baja entre los 198 centros acreditados por la American Bar Association. Solo 175 estudiantes entraron, con una mediana de LSAT de 174 sobre 180 y de expediente de 3,96. Para un estudiante español, que además debe enfrentarse al LSAT en inglés, el reto está en otra escala: Yale declara no exigir nota mínima, pero en la práctica selecciona perfiles con trayectoria profesional previa y potencial de liderazgo, no solo expedientes brillantes.

Su modelo pedagógico explica que siga en la élite pese al cambio metodológico del ranking. Yale prescinde de las calificaciones tradicionales: el primer semestre se evalúa como apto o no apto, después solo con honors/pass y no existe clasificación de la clase, lo que elimina la competencia por el expediente. El primer año se organiza en grupos de unas 17 personas y, desde el primer curso, los estudiantes representan clientes reales en alguna de sus más de veinte clínicas jurídicas. Esa filosofía, insólita en EE. UU., sostiene su mayor señal de identidad: la salida hacia clerkships federales, la academia y el interés público, con becas por necesidad y un programa de condonación de préstamos. Entre sus antiguos alumnos figuran cuatro magistrados del Tribunal Supremo en ejercicio y dos presidentes de EE. UU.; en 2024, el 94,9% de sus graduados tenía empleo de larga duración a los diez meses de titularse.

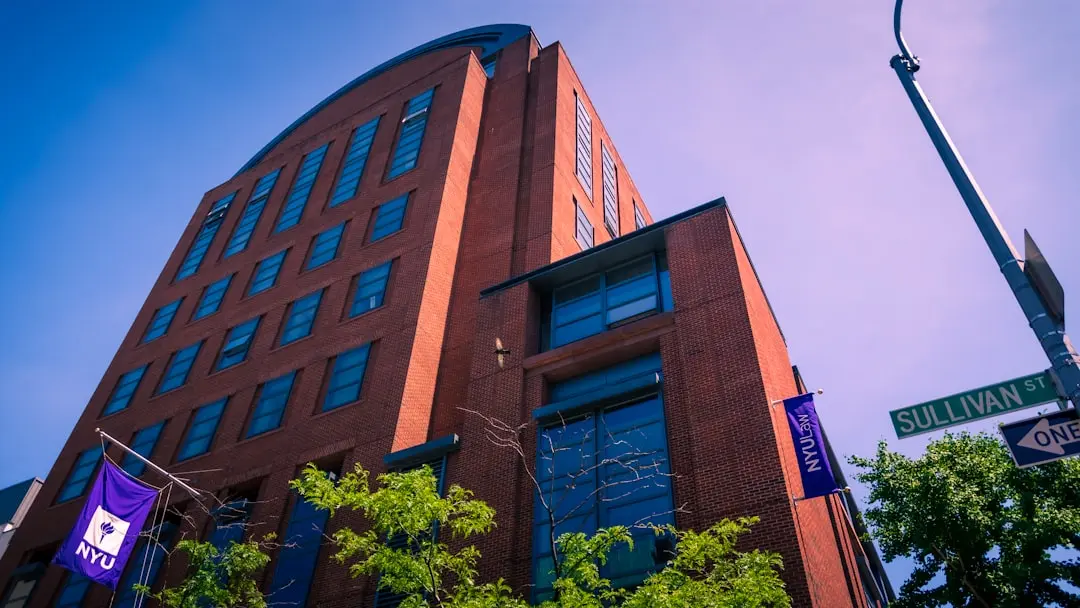
NYU School of Law

An nyu building stands tall on a sunny day
Foto de Leslie Gray Photography en Unsplash

NYU School of Law es uno de los pesos pesados de la enseñanza jurídica estadounidense y así lo reflejan los rankings vigentes en 2026. En la lista de U.S. News publicada en abril escaló al puesto 7 nacional, empatada con Duke y con 95 puntos sobre 100, mientras que Times Higher Education la sitúa como segunda facultad de derecho de Estados Unidos y del mundo, solo tras Stanford. Su seña de identidad son las especialidades: U.S. News la mantiene como número 1 nacional en derecho internacional, fiscal y penal, tres áreas en las que su profesorado marca la agenda académica y regulatoria; en tributación lleva más de veinte años sin bajar de lo más alto. Para un estudiante español es la puerta de entrada natural al derecho global: el programa Hauser, un LL.M. con alumnos de más de cincuenta países y sedes de estudio en París y Buenos Aires dibujan un itinerario difícil de igualar desde cualquier otra escuela.

El otro gran argumento es Manhattan. Instalada en Greenwich Village, la facultad convierte la ciudad en aula: el derecho internacional se estudia a pocas manzanas de la sede de la ONU y el corporativo, entre los despachos de Wall Street, con más de cuarenta clínicas y programas de externship. Es además la referencia del servicio público, con financiación de verano garantizada para quienes trabajan en ONG o la administración y becas como Root-Tilden-Kern. La factura, eso sí, es elevada: la matrícula anual del JD para 2026-27 ronda los 87.000 dólares y el LL.M., la vía habitual para juristas españoles, supera los 80.000, sin contar la vivienda. Con una tasa de admisión del 13,4%, entrar exige un expediente sobresaliente; quienes lo logran salen entre los mejor colocados de Estados Unidos en los grandes despachos.

Columbia Law School

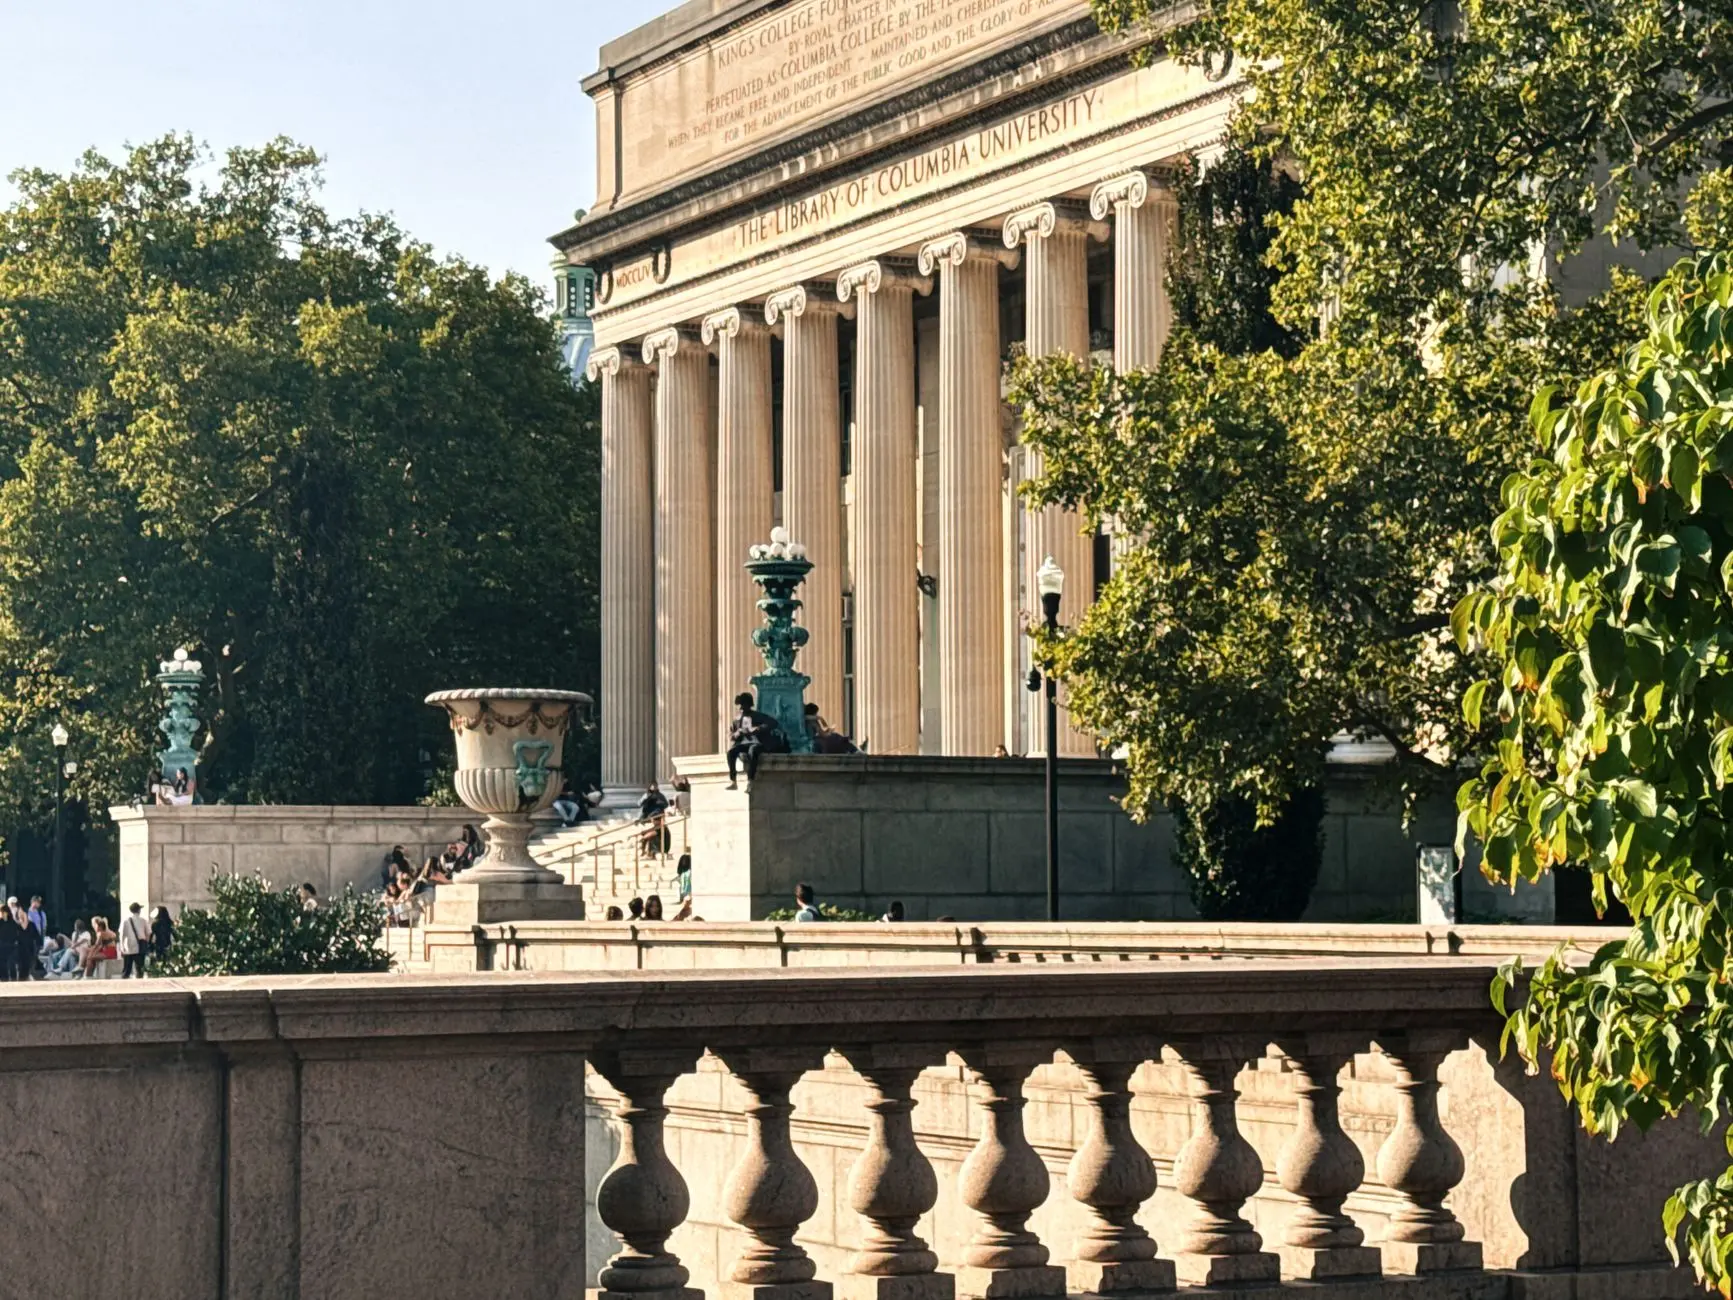
Día soleado en la Biblioteca de la Universidad de Columbia, combinando arquitectura clásica con vegetación vibrante.
Foto de Mingyang LIU en Pexels

Columbia Law School es la facultad de derecho de la Universidad de Columbia, miembro de la Ivy League fundada en 1858 y asentada en Morningside Heights, Manhattan. U.S. News la sitúa en la novena posición, empatada, de su ranking 2026-27 entre las 194 escuelas evaluadas, un puesto más que el curso anterior; pero la reputación que le otorgan decanos y profesores de otras facultades es la quinta mejor del país, prueba de que conserva su sitio en el núcleo histórico de las grandes law schools. Su gran especialidad es el derecho mercantil y de sociedades, donde U.S. News la coloca segunda tras Harvard y a la par de NYU y Stanford, además de ubicarla entre las cinco primeras en contratos y en derecho constitucional. Ese prestigio académico y su privilegiada posición en Nueva York la mantienen, a ojos de muchos, entre las cinco mejores opciones del país para estudiar derecho.

El sello distintivo de Columbia es la colocación laboral de sus egresados: según la última encuesta de la American Bar Association, el 98,5 % de los graduados en J.D. tenía empleo diez meses después de terminar, cerca de dos tercios entraron en bufetes de más de 500 abogados y la mediana salarial en el sector privado alcanzó los 225.000 dólares, con una tasa de aprobados en el examen de acceso a la abogacía cercana al 96 %. El campus queda a pocos minutos de Wall Street y de los tribunales federales, y su red de antiguos alumnos domina los grandes despachos neoyorquinos. Quienes hayan cursado el Grado en Derecho en España pueden optar al LL.M. de un año (24 créditos), que reúne a unos 200 juristas internacionales de más de 50 países y puede dar acceso al examen de la barra de Nueva York si se cumplen sus requisitos. La matrícula del curso 2025-26 fue de 85.368 dólares, cifra a la que hay que sumar el coste de vivir en Manhattan.

Stanford Law School

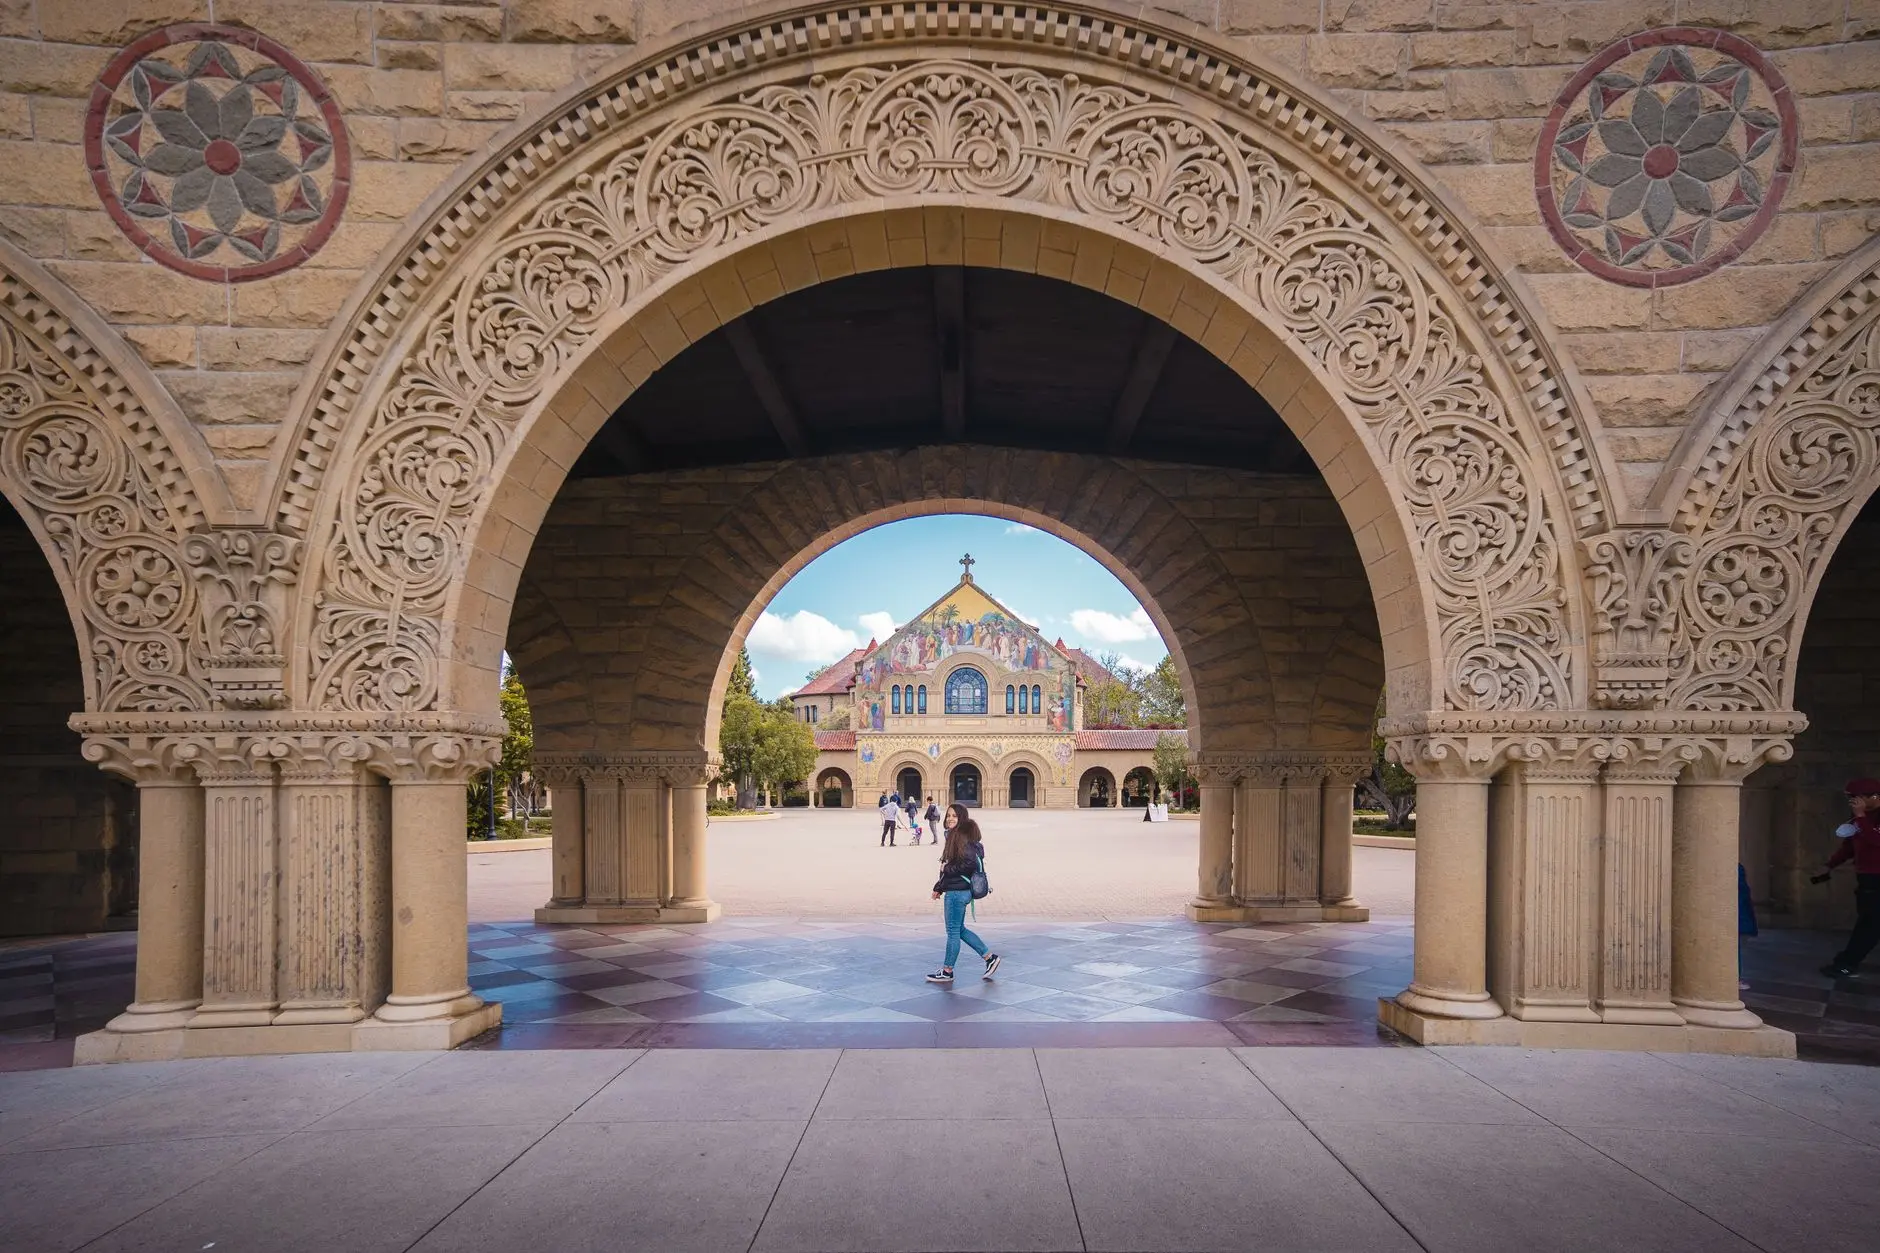
Arcos de piedra intrincados en la Universidad de Stanford enmarcando la vista escénica del campus.
Foto de Clément Proust en Pexels

Stanford Law School es, desde abril de 2026, la número uno en solitario del ranking de U.S. News & World Report, destronando a Yale tras 36 años de hegemonía: el mayor vuelco en la historia de las clasificaciones jurídicas estadounidenses. Detrás no hay reputación, sino datos objetivos: el 98,4% de los graduados de 2024 tenía empleo a tiempo completo o una plaza equivalente a los diez meses de terminar; la tasa de aprobados del examen de acceso a la abogacía supera el 96% a la primera y roza el 99% en el cómputo final; y cerca del 20% de la promoción de 2025 consiguió un clerkhip federal, la vía natural hacia la élite judicial y académica del país. Todo con una admisión que ronda el 6%: solo unos 173 estudiantes entraron en la última promoción del Juris Doctor, con una nota media de acceso de 3,96 sobre 4 y un LSAT de 173, y una de las ratios más bajas de Estados Unidos, de un profesor por cada cuatro alumnos.

Su ventaja diferencial es geográfica: Stanford se asienta en Silicon Valley, y su facultad es la puerta natural al derecho de la tecnología, la propiedad intelectual, la regulación de la inteligencia artificial y el capital riesgo, con cruces de matrícula con la escuela de negocios y la de ingeniería. Para un jurista español, la vía más realista es el LL.M. de nueve meses, reservado a graduados fuera de EE.UU. con al menos dos años de ejercicio profesional: ofrece cuatro itinerarios (gobierno corporativo, derecho ambiental, derecho económico internacional y derecho, ciencia y tecnología) con cupos de apenas una veintena de plazas cada uno, lo que convierte cada clase en una experiencia casi tutorial. El plazo de solicitud, que exige un TOEFL de al menos 100 puntos, se cierra el 1 de diciembre de cada año, y la matrícula supera los 77.000 dólares: una inversión alta que muchos entienden como el billete hacia los despachos que fijan la agenda del derecho global.

La baja médica de autónomos en 2026: cuánto se cobra con 180 días de cotización

Un autónomo de baja cobra el 60% de la base reguladora del día 4 al 20 y el 75% a partir del día 21.

Quién tiene derecho y qué pide la Seguridad Social: los 180 días cotizados

No es un mito: los autónomos tienen derecho a la baja médica y a cobrar la prestación por incapacidad temporal. La Seguridad Social reconoce la prestación en los mismos términos y condiciones que a los asalariados del Régimen General, pero con un requisito de partida: los 180 días cotizados en los últimos cinco años. Por debajo de esa cifra, la baja médica existe como situación clínica, pero no genera derecho al cobro.

Además, el autónomo debe formalizar la protección por incapacidad temporal con una mutua colaboradora. No es opcional en la práctica: sin esa cobertura, la prestación no se activa. Solo quedan fuera los autónomos en pluriactividad y los agrarios por cuenta propia, que tienen un encaje especial.

Cuánto se cobra según el origen de la baja y la base reguladora

La cuantía depende del origen. En una enfermedad común o accidente no laboral, se cobra el 60% de la base reguladora del día 4 al 20 de baja y el 75% a partir del día 21. En una contingencia profesional o accidente laboral, el 75% se cobra desde el primer día.

La base reguladora es la base de cotización del mes anterior dividida entre 30. Se mantiene durante todo el proceso, incluidas las recaídas. Solo cambia si elegiste una base de cotización inferior: entonces manda la inferior.

Pongamos una base de 1.200 euros al mes para verlo. La base reguladora diaria queda en 40 euros. Cobrarías 24 euros por día del día 4 al 20, y 30 euros desde el día 21. No es una millonada, pero evita el desierto de ingresos.

La diferencia entre el 60% y el 75% no depende de tu pronóstico, sino del día de baja en que estés: a partir del 21 el ingreso sube.

La mutua, la declaración de actividad y el detalle que retrasa el pago

La parte que más se descuida no es la cuantía, es el papeleo. La protección por incapacidad temporal con una mutua es obligatoria; si no la tienes formalizada, el cobro puede no activarse. Aquí se juega la diferencia entre cobrar a tiempo y perseguir una prestación retrasada.

En los 15 días siguientes a la baja hay que presentar la declaración sobre quién gestiona el negocio o si cesa la actividad. Ese plazo suena administrativo, pero es de los que más retrasos provoca. El autónomo ha de entregar a la la Seguridad Social la declaración con esos datos.

La duración es idéntica al régimen general: 365 días, ampliables otros 180 si se presume el alta médica. No es una baja infinita, pero da margen para recuperarse sin abandonar la actividad.

Conviene poner la base de cotización sobre la mesa antes de que llegue el susto. Si cotizas por una base baja para ahorrar cuota, la prestación será baja. Es legítimo, pero revisa el número con calma. Revisar la mutua hoy, mientras estás sano, es el gesto que más dinero protege.

Guía rápida del trámite

  • 📅 Plazos: La declaración sobre quién gestiona el negocio debe presentarse en 15 días desde la baja. La prestación dura 365 días prorrogables por 180.
  • ✅ Requisitos clave: 180 días cotizados en los últimos cinco años, alta en el RETA y protección por incapacidad temporal con una mutua.
  • 🌐 Dónde solicitarlo: A través de la mutua y de la Seguridad Social; el portal Importass centraliza gestiones del RETA.
  • 💰 Importe o coste: El 60% de la base reguladora del día 4 al 20 en contingencias comunes; el 75% desde el día 21 o desde el primer día en profesionales.
  • ⚠️ Error a evitar: Creer que se cobra sin la mutua formalizada o saltarse la declaración de actividad en el plazo de 15 días.

El Frieze Seoul y el mercado del arte: Corea del Sur afianza su atractivo inversor pese a las ventas mesuradas

0

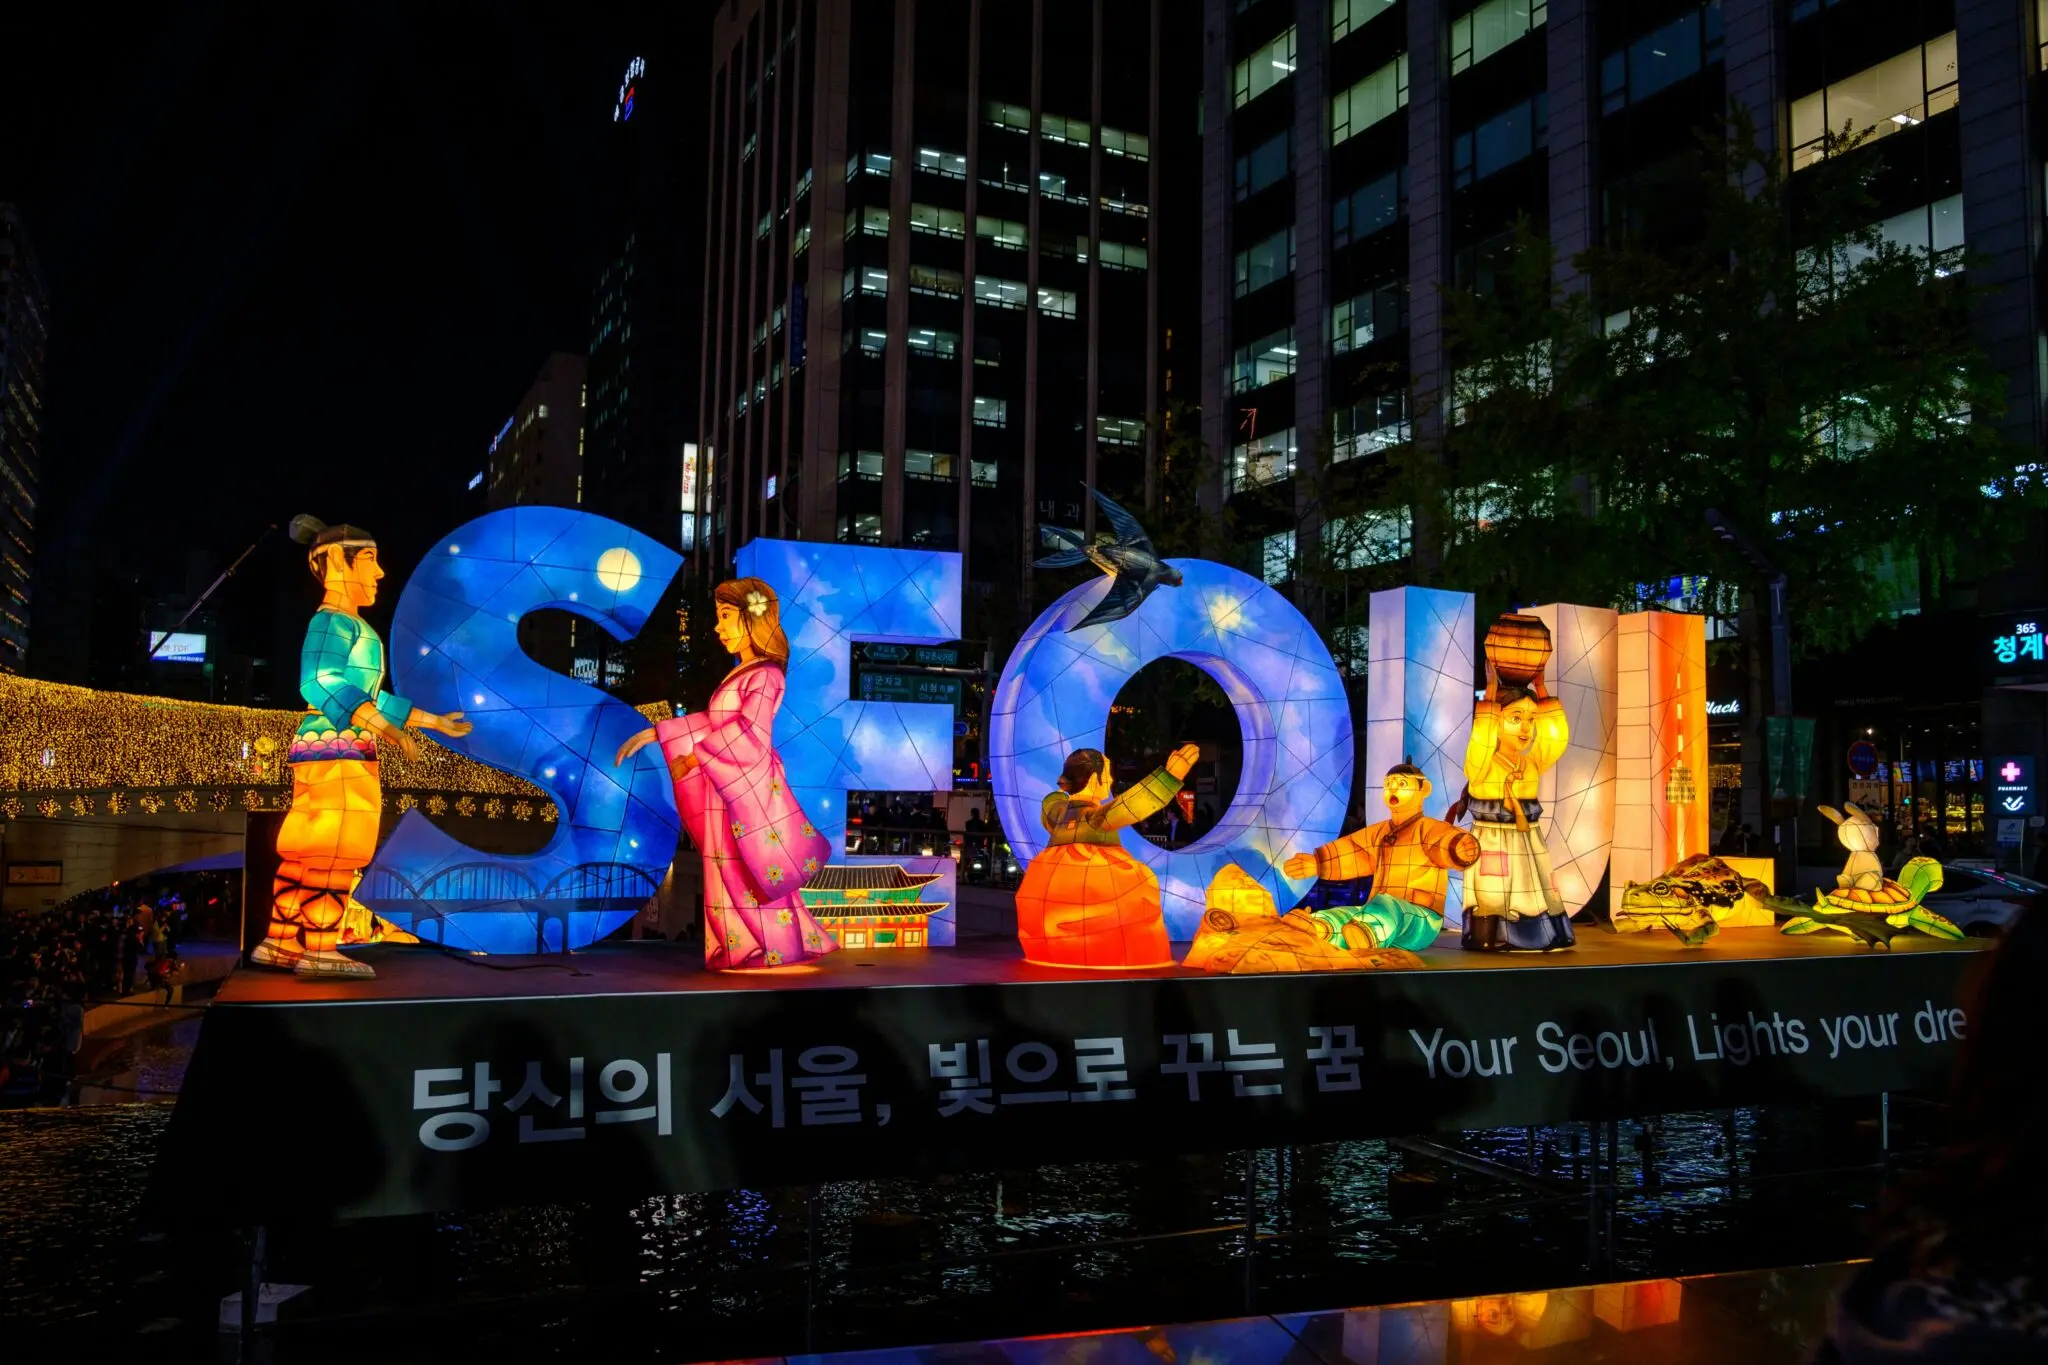
Frieze Seoul inaugura su quinta edición con ventas a ritmo mesurado, mientras Corea del Sur afianza su atractivo inversor en el arte contemporáneo. La feria, que comparte sede con Kiaf Seoul en el COEX Convention Center de Gangnam, registró una jornada VIP de pasillos abarrotados pero cierres más lentos que en ciclos anteriores.

Ventas mesuradas en la jornada inaugural

Los primeros datos de hammer price confirman una corrección del mercado, no su desaparición. Adrian Ghenie lideró las ventas de la jornada inaugural con su óleo Figure with Funerary Stele (2026), adjudicado por 1,1 millones de euros a través de Thaddaeus Ropac. La misma galería vendió una escultura de hierro fundido de Antony Gormley por 750.000 libras (un millón de dólares). Gallery Hyundai colocó varias obras de Kim Tschang-yeul, incluida una por 1,1 millones de dólares, y piezas de Seung-taek Lee entre 170.000 y 700.000 dólares.

Según ARTnews, los precios de la jornada inaugural se situaron mayoritariamente entre cinco y seis cifras, con algunos lotes de cuatro dígitos. La demanda abarcó desde modernistas coreanos hasta nombres blue-chip internacionales y artistas emergentes. Kukje Gallery vendió una obra mixta de Ha Chong-Hyun por entre 253.000 y 303.600 dólares y una pintura de Park Seo-bo por entre 250.000 y 300.000 dólares. White Cube colocó dos obras del mismo artista por 300.000 y 190.000 dólares.

Las galerías internacionales también registraron ventas institucionales relevantes. David Zwirner vendió una obra nueva de Lucas Arruda a un museo asiático; Gagosian colocó obras de Damien Hirst en varias colecciones, incluida una de un museo de Asia. Hauser & Wirth adjudicó piezas de Louise Bourgeois, Jenny Holzer y Jeffrey Gibson con precios entre 185.000 y 600.000 dólares. David Kordansky vendió nueve pinturas de Chase Hall, cada una entre 25.000 y 125.000 dólares, con notable aceptación entre el público coreano.

El mercado del arte coreano se ha vuelto más lento, pero no menos profundo: la demanda local exige cultura y las galerías apuestan por relaciones a largo plazo.

Más del 70% de las galerías operan en Asia-Pacífico

La estructura de Frieze Seoul revela el giro regional del mercado. De las 125 galerías participantes procedentes de 30 países, más del 70% operan espacios en Asia-Pacífico, un salto frente al 50% de 2022. La edición de 2026 registra una rotación del 40%: unas 50 galerías participan por primera vez. Kiaf, que celebra su 25 aniversario, reúne 175 galerías de 18 países.

Algunos coleccionistas locales cuestionan si la mezcla ha hecho la feria «menos internacional». Jay Park, un coleccionista de 39 años del sector médico, defiende que ciertas galerías traen «joyas ocultas» de ultramar nunca vistas antes en Seúl. La conversación no gira solo en torno a los trofeos: también importa la profundidad del catálogo.

El contexto macroeconómico refuerza esa lectura. Sunghoon Lee, presidente de la Asociación de Galerías de Corea, cifra la caída del mercado coreano en casi un 25% en 2025, hasta los 615.000 millones de wones (unos 433 millones de dólares), desde el pico de 2022. La lealtad de la nueva generación de coleccionistas, dice, es mayor aunque el volumen de venta sea menor.

La caída del 25% del mercado coreano desde 2022 no es una fuga de capital: es una transición de la especulación a una base de coleccionistas leales.

Paula Cooper, galería neoyorquina que participó en las tres primeras ediciones, ha optado este año por una exposición temporal de tres semanas en Frieze House Seoul en lugar de asegurar un estand. El argumento es simple: las ferias son demasiado cortas para desarrollar conexiones profundas con coleccionistas y museos.

Lectura de inversión: liquidez, corrección y horizonte de cinco años

He seguido con atención la evolución del mercado coreano desde 2022 y la fotografía actual es coherente con un proceso de maduración, no con un agotamiento. La caída del 25% desde el pico refleja la salida de compradores especulativos que entraban en la fase alcista pospandémica. Lo que queda es una demanda más lenta pero más informada, apoyada en un ecosistema de museos privados y una nueva generación de aficionados que, como advierte la asesora Gladys Lin, aún no se ha convertido en compradora plena.

Para el inversor patrimonial, Corea del Sur ofrece una oportunidad de diversificación en el arte asiático con menor volatilidad que Hong Kong o Shanghái en el segmento de modernistas coreanos. Nombres como Kim Tschang-yeul, Park Seo-bo o Lee Bae mantienen demanda institucional y precios de realización estables. El riesgo de liquidez se concentra en las piezas internacionales de precio medio, donde los compradores tardan más en aparecer y la negociación se alarga. No es un mercado para revalorización agresiva a corto plazo; es un activo de preservación y diversificación con horizonte mínimo de cinco a siete años.

La Bienal de Gwangju abre este fin de semana y la feria Kiaf se extiende hasta el 6 de septiembre: dos hitos que permitirán medir si la cautela de la primera jornada se traduce en cierres firmes o en una nueva tanda de esperas.

💎 Veredicto Wealth

El mercado coreano contemporáneo resulta adecuado para la diversificación patrimonial a largo plazo, con foco en maestros modernos coreanos y artistas emergentes con demanda institucional. El riesgo principal es la liquidez en el segmento internacional de precio medio, donde los vendedores deben asumir horizontes de cinco a siete años.

Las Air Jordan 11 de Comme des Garçons: la edición cápsula que se revaloriza en el mercado secundario

0

La nueva versión del Air Jordan 11 de Comme des Garçons Homme Plus llega sin precio oficial ni tirada confirmada. Tinker Hatfield diseñó la silueta en 1995; tres décadas después, la intervención de Rei Kawakubo convierte esa omisión en un dato de mercado.

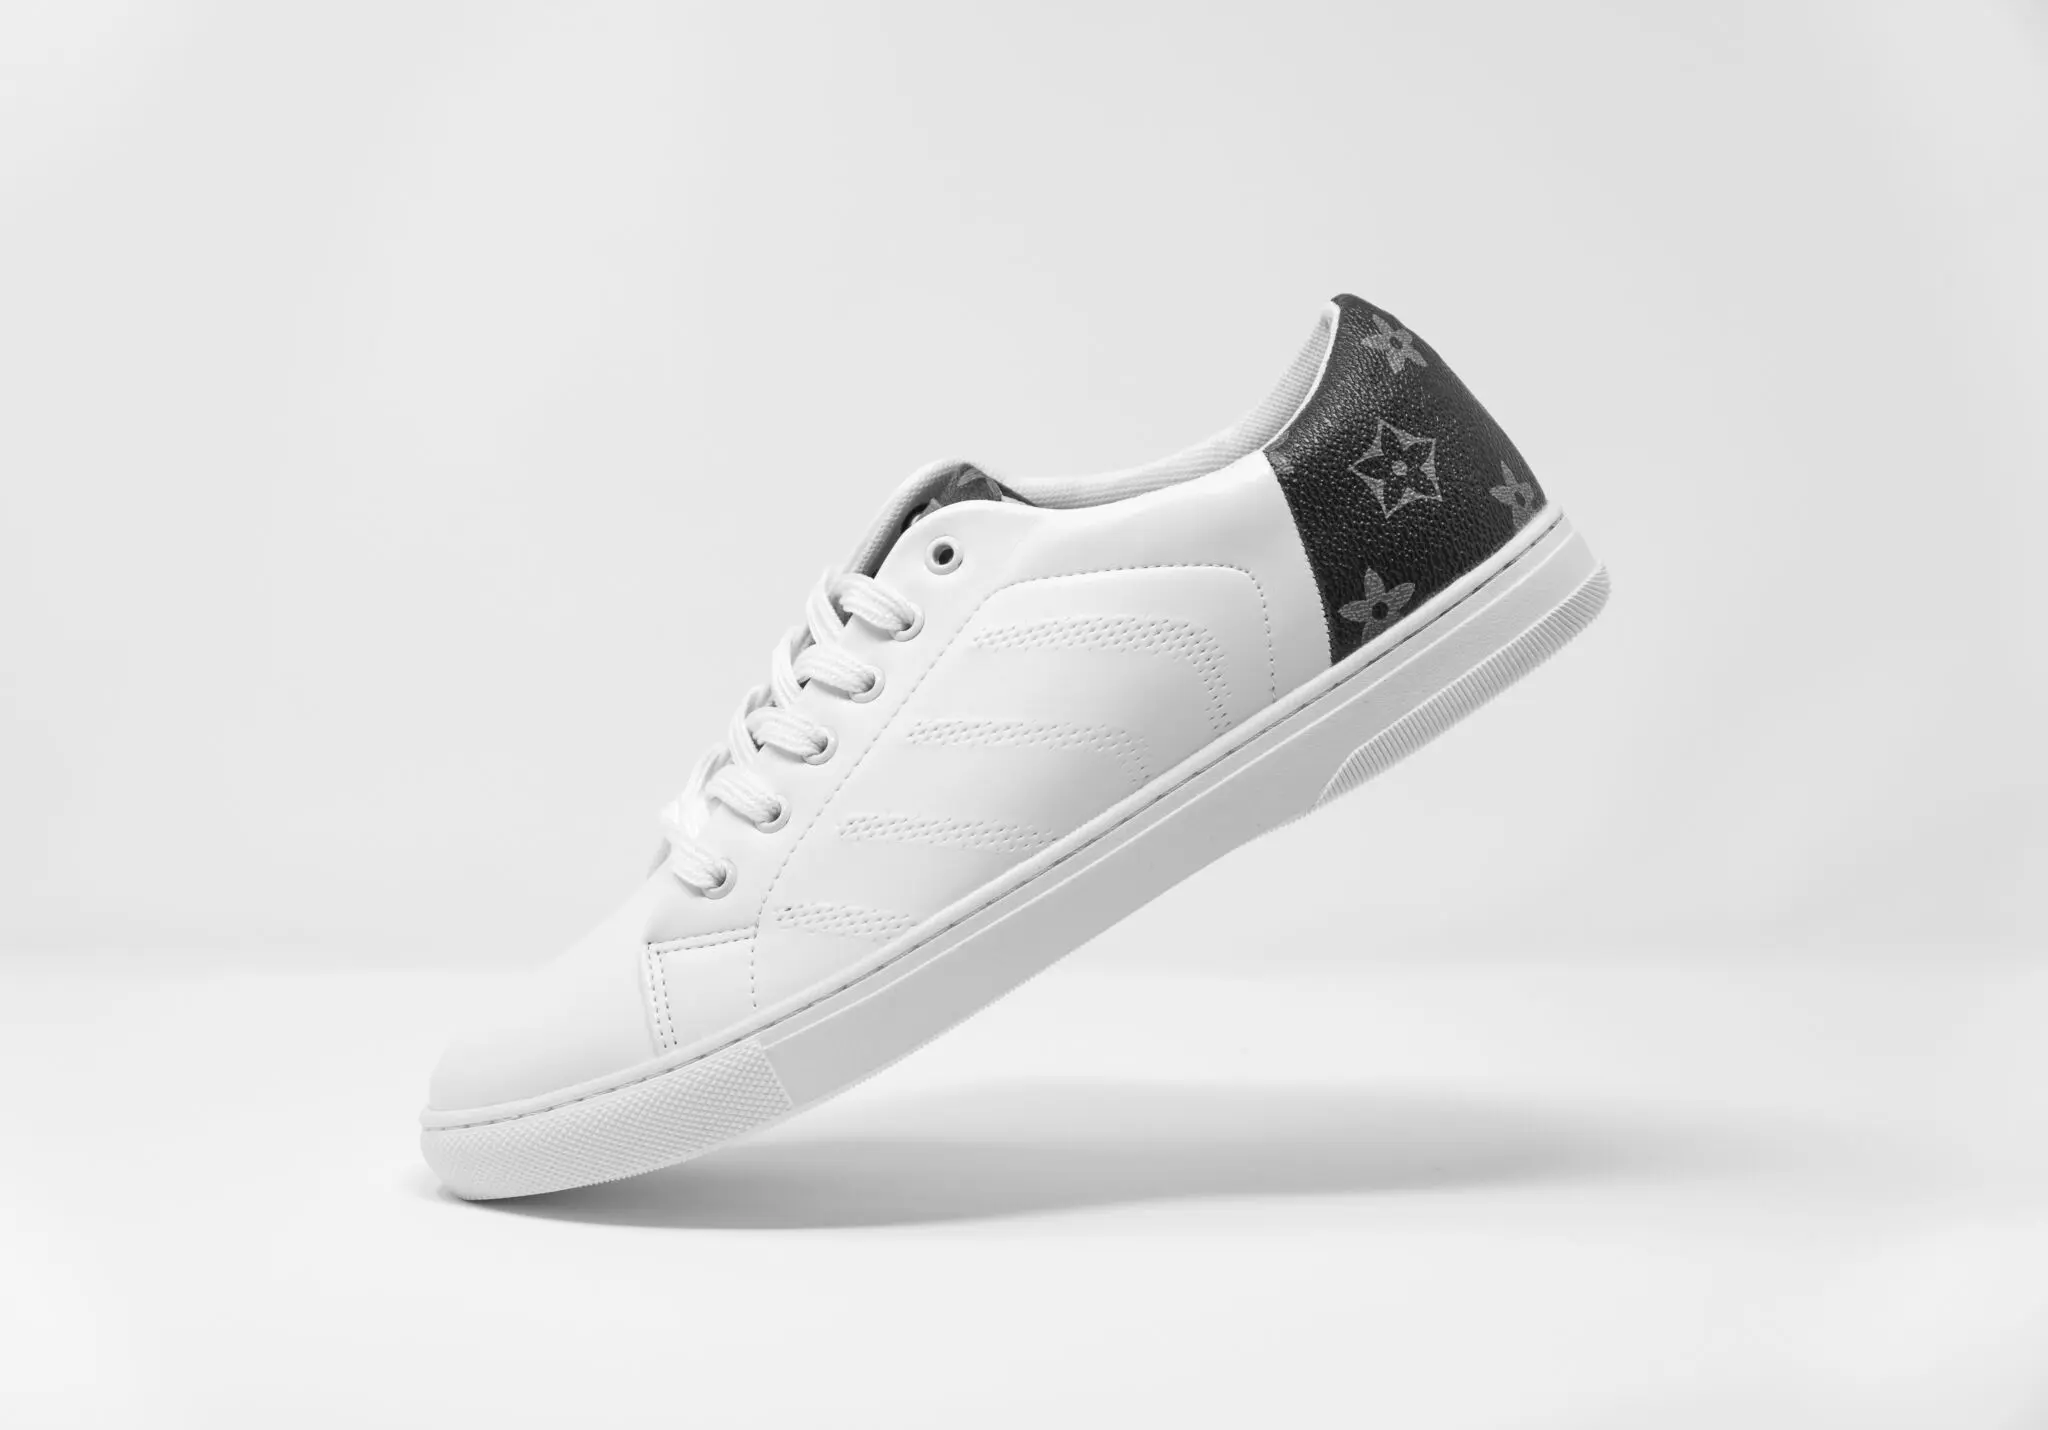
La colección Otoño/Invierno 2026 revisa el AJ11 en blanco y negro, manteniendo el charol y extendiendo el brillo hasta la suela. El empeine y el forro combinan piel de grano completo y charol; la marca se estampa en relieve y la lengüeta lleva la inscripción “Homme Plus” en la tipografía original del modelo.

Kawakubo fundó Comme des Garçons en Tokio en 1969 y comenzó a presentar sus colecciones en París a principios de los años ochenta. Homme Plus, lanzada en 1984, ha utilizado la sastrería como laboratorio para alterar proporciones, volúmenes y acabados. Colocar una zapatilla de baloncesto bajo esa estructura no contradice su método; lo prolonga.

La campaña, fotografiada por Goldie Williams Vericain ante la tienda insignia de Aoyama, combina la zapatilla con sastrería alargada y volúmenes rígidos. El edificio, reacondicionado en 1999 por Kawakubo y el arquitecto Takao Kawasaki, aporta un marco de piedra y vidrio que convierte el charol en el único destello especular.

Para un inversor, lo más relevante no es la dirección de arte. Es la ausencia de datos duros sobre precio de salida y número de pares. En activos de edición limitada, esa opacidad puede sostener la prima del mercado secundario, pero también impide medir el riesgo de sobreproducción relativa.

La mecánica de lanzamiento del Air Jordan 11 de Comme des Garçons

La presentación de Otoño/Invierno 2026 se articuló en torno a la frase “Let’s get out of the black hole.” La zapatilla no se presentó como un producto técnico aislado, sino como una pieza integrada en el cuento visual de la pasarela. Ese encuadre refuerza su condición de objeto de colección, no de calzado deportivo funcional.

La prima de reventa de una cápsula de autor no depende del diseño, sino de la tirada real y de una distribución silenciosa.

El Air Jordan 11 original introdujo el charol en el baloncesto profesional en 1995. La versión de Kawakubo conserva ese signo y lo extiende a una suela con acabado brillante. La coherencia con la sastrería de Homme Plus no garantiza demanda en reventa, pero fortalece la narrativa de cápsula de autor.

El marcador cultural de Comme des Garçons reduce la probabilidad de que la referencia se convierta en un lanzamiento puramente masivo. Sin embargo, la marca no ha comunicado una estrategia de distribución lo suficientemente cerrada como para proyectar escasez estructural.

Impacto para una cartera de activos alternativos

Las zapatillas de edición limitada suelen comportarse como activos de alta volatilidad y liquidez impredecible. Su rentabilidad se concentra en las primeras semanas posteriores a la salida, cuando la demanda de tallas centrales supera a la oferta. Para un family office, la posición razonable es pequeña: una sola talla, comprada a precio de salida y con objetivo de venta definido.

El riesgo principal en esta referencia es la información incompleta. Sin precio oficial ni tirada verificable, cualquier proyección de retorno se mueve sobre escenarios. La decisión de asignación debería construirse sobre dos hipótesis: distribución amplia y distribución restringida.

En paralelo, la casa japonesa ha convertido la contradicción en un método comercial. La zapatilla no depende únicamente del interés masivo por Jordan, sino de una demanda de nicho que reconoce la intervención de Kawakubo. Eso reduce la dependencia del ruido general del mercado de sneakers.

Lectura de inversión: escasez, liquidez y ciclo del sneaker de colección

El mercado de zapatillas de colección ha atravesado una corrección relevante desde el exceso de liquidez de 2021 y 2022. Muchas referencias hipervaloradas cedieron terreno cuando la oferta dejó de ser limitada y los compradores especulativos abandonaron la categoría. La corrección no eliminó la demanda de cápsulas de autor, pero separó los activos con narrativa de los productos inflados solo por escasez artificial.

En mi lectura, esta referencia encaja en una lógica de revalorización agresiva, no de preservación de capital. Su valor a corto plazo dependerá de la tirada real y del coste de entrada. Si la distribución se concentra en la red de Comme des Garçons y en pocos vendedores autorizados, la escasez puede sostener una prima elevada durante meses. Si Nike amplía la entrega, el mercado secundario absorberá la oferta y comprimirá los márgenes.

El horizonte razonable para una posición en esta zapatilla no supera los nueve meses desde la salida. Después, la liquidez tiende a concentrarse en tallas específicas y en unidades nuevas. La condición deadstock será determinante: caja original, embalaje y estado de fábrica pasan a formar parte del activo.

Conviene seguir tres hitos antes de asignar capital: la publicación del precio oficial, el número de puntos de venta y la primera venta verificada en el mercado secundario. Esos tres datos convertirán una narrativa de moda en una posición de inversión medible.

💎 Veredicto Wealth

La Air Jordan 11 Comme des Garçons es un activo para revalorización agresiva solo si se compra a precio de salida y en talla de alta rotación. El riesgo principal es la liquidez, porque sin tirada confirmada la prima del mercado secundario puede comprimirse con rapidez.

Bitmine Immersion eleva su tesorería en Ethereum: la cotizada de Wall Street alcanza los 5,9 millones

Bitmine Immersion Technologies ha elevado su tesorería en Ethereum hasta los 5,9 millones de ether, según el comunicado que la compañía minera y de infraestructura blockchain publicó este miércoles. La cotizada neoyorquina, que opera bajo el ticker BMNR, acumula ya cerca del 4,9% de toda la oferta de ether en circulación.

En total, la tesorería de criptomonedas de Bitmine, junto con su efectivo y valores negociables, suma 15.600 millones de dólares, según el documento consultado por esta redacción y disponible en el apartado de relaciones con inversores de Bitmine. La empresa también posee 211 bitcoin, participaciones en proyectos como Beast Industries y Eightco, y 541 millones de dólares en efectivo y valores.

La mayor tesorería corporativa de Ethereum

A 30 de agosto de 2026 a las 15:00 hora del este, Bitmine mantenía 5.901.112 ether valorados a 2.511 dólares por unidad, lo que arroja un valor de mercado aproximado de 14.800 millones de dólares. La cifra sitúa a la compañía como la mayor tesorería de Ethereum del mundo y la segunda tesorería de criptomonedas por tamaño, solo por detrás de Strategy (antigua MicroStrategy) en bitcoin.

El hito no es solo cuantitativo. Bitmine lleva 65 semanas consecutivas comprando ether, desde que puso en marcha su estrategia de tesorería el 30 de junio de 2025. En la última semana, de hecho, adquirió en en total 53.501 ether adicionales, lo que refuerza su posición como el acumulador más agresivo de Ethereum entre las empresas cotizadas. La compañía se incorporó el 26 de junio de 2026 al índice Russell 1000 de gran capitalización.

El staking como motor de ingresos recurrentes

Buena parte de esa posición está trabajando. Bitmine ha puesto en staking (el mecanismo por el que se bloquean ether para validar la red a cambio de recompensas) 5.067.309 ether, lo que equivale al 86% de sus tenencias totales. Según el comunicado, esa cantidad generó un rendimiento anualizado del 2,63% en los últimos siete días, lo que se traduce en unos 335 millones de dólares de ingresos anualizados por staking.

Detrás de esta operación está MAVAN, la plataforma institucional de staking que la propia Bitmine lanzó a principios de 2026. Su nombre responde a Made in America VAlidator Network, una red de validación creada para gestionar la tesorería de la firma y que después quieren abrir a inversores institucionales, custodios y socios del ecosistema. A plena escala, Bitmine proyecta una recompensa anual por staking de 390 millones de dólares, siempre que todo su ether quede apostado a través de MAVAN y sus aliados.

Bitmine no se limita a comprar ether: lo pone a trabajar y convierte la tesorería en una máquina de ingresos recurrentes.

Por qué importa que una cotizada acumule ether

El movimiento de Bitmine tiene una lectura que trasciende a la propia compañía. Que una empresa listada en la Bolsa de Nueva York destine miles de millones de dólares a ether y lo haga de forma continuada durante más de un año es una señal de institucionalización del activo. Además, el presidente de la compañía, Thomas Lee, destaca que ether ha superado al S&P 500 en 5.430 puntos básicos durante el tercer trimestre de 2026.

Dicho de otro modo, 54,3 puntos porcentuales de diferencia. No es un dato menor. En ciclos anteriores, la relación entre ether y bitcoin subió empujada por las ICO, los NFT o las stablecoins. Lee sostiene que el próximo detonante será la tokenización de activos de Wall Street y la inteligencia artificial con agentes que usan blockchains. Son argumentos a favor, pero conviene mantener la cautela.

Desde esta redacción lo vemos con matices. Una empresa que controla casi el 5% de la oferta total de ether introduce un factor de concentración que no puede ignorarse. Si Bitmine redujera posiciones, el mercado lo notaría. Su apuesta por el staking mitiga en parte ese riesgo, porque el ether bloqueado no se vende de un día para otro, pero la dependencia de un solo actor es una contradicción en una red que presume de descentralización.

La votación de la Ley CLARITY, prevista para mediados de septiembre, y el posible interés de inversores coreanos e institucionales serán los próximos catalizadores a seguir. El experimento de Bitmine, en cualquier caso, ya está marcando un precedente: las empresas cotizadas pueden tratar a Ethereum no solo como una inversión, sino como una infraestructura productiva.

La rentabilidad de las stablecoins Kraken: hasta un 6% APY fijo con el nuevo Fixed Rate Rewards

Kraken ha lanzado un programa que paga un APY fijo de hasta el 6% por mantener euros, dólares o stablecoins en la plataforma. Se llama Fixed Rate Rewards y es la última incorporación a Kraken Earn. La compañía lo ha anunciado en su blog oficial. La gran diferencia frente a otros productos es que el tipo queda bloqueado durante todo el plazo elegido, sin sorpresas posteriores.

Este movimiento llega en un momento en que muchos inversores buscan rentabilizar sus stablecoins sin asumir la volatilidad del bitcoin. Las stablecoins son criptomonedas diseñadas para mantener un valor estable, normalmente ancladas al dólar o al euro. El APY, por su parte, es el rendimiento porcentual anualizado: cuánto ganarías si el dinero permaneciera un año exacto generando intereses.

El nuevo programa permite elegir entre 3, 6, 12 o 18 meses. Los plazos más largos suelen ofrecer tipos más altos. Una vez confirmada la asignación, el tipo se mantiene fijo durante todo el contrato. Si los tipos del mercado cambian, solo afecta a las nuevas asignaciones, no al dinero ya comprometido. Las recompensas se calculan y reinvierten cada semana, lo que suma efecto de interés compuesto.

Cómo funciona el nuevo programa de Kraken

El cliente entra en la sección Earn de la app de Kraken o de Kraken Pro, elige el activo y selecciona uno de los cuatro plazos. Los activos elegibles son USD, EUR, USDT, USDC y USDG. Son monedas estables o efectivo convencional, lo que reduce la volatilidad en comparación con otras criptomonedas.

El programa incluye una opción de renovación automática. Si el usuario la activa, al vencimiento su saldo se renueva por el mismo plazo con el tipo vigente entonces. Si la deja desactivada, los fondos se devuelven sin más. Es cómodo para quien quiere despreocuparse, pero hay que recordar que el tipo de renovación puede ser distinto al contratado inicialmente.

Kraken advierte de que el producto no está disponible en todos los mercados. En Estados Unidos, por ejemplo, solo pueden participar inversores acreditados. Es un filtro habitual en productos de rendimiento cripto que no quieren chocar con la regulación de valores estadounidense. En Europa, la disponibilidad dependerá del país y del perfil del cliente.

La ventaja no es el 6% en sí, sino la certeza de que el tipo no cambiará durante los tres, seis, doce o dieciocho meses pactados.

Qué riesgos tiene y quién debería ser prudente

Conviene no confundir este programa con un depósito bancario. Las recompensas de Kraken no están cubiertas por un fondo de garantía de depósitos y la propia empresa advierte de que participar implica un elemento de riesgo. En la práctica, el cliente cede sus fondos al exchange durante el plazo elegido a cambio de un rendimiento fijo. No es dinero garantizado por el Estado.

El bloqueo de fondos es quizá el mayor inconveniente. Quien necesite el dinero antes del vencimiento no podrá retirarlo sin asumir penalizaciones o renunciar a las recompensas. Por eso, este programa encaja mejor con dinero que no se va a necesitar a corto plazo. Kraken no detalla en su comunicado las condiciones exactas de salida anticipada, así que conviene leer la letra pequeña antes de comprometerse.

Por qué importa la previsibilidad en el rendimiento cripto

La última gran fiebre por los productos de rentabilidad fija se vivió entre 2021 y 2022, con plataformas de préstamos como Celsius o BlockFi. Esas firmas prometían rendimientos de dos dígitos y quebraron cuando la caída de los precios destapó graves problemas de liquidez. El programa de Kraken es distinto en un punto clave: ofrece un tipo fijo moderado, de hasta el 6% máximo, y lo respalda un exchange con más de una década de historia. No elimina el riesgo, pero lo sitúa en un marco más reconocible.

La propuesta tiene sentido estratégico. Muchos clientes mantienen stablecoins aparcadas en exchanges sin generar nada, y un producto con tipo fijo les da una razón para no mover el dinero. Kraken apuesta por la claridad en un sector acostumbrado a la letra pequeña. Si la demanda responde, es probable que otras plataformas copien el formato y presionen los tipos al alza. Eso sería una buena noticia para el inversor.

Aun así, la decisión final sigue siendo personal. El 6% fijo es atractivo en el entorno actual de tipos europeos, pero el riesgo de contraparte existe. La clave está en destinar solo el capital que uno puede permitirse bloquear y en entender que, en cripto, incluso los productos aparentemente seguros dependen de la solvencia de quien los gestiona. Ahí es donde la vigilancia no debería bajar.

Rusia convierte en su nueva normalidad el sabotaje a infraestructuras críticas en Europa: el ataque a RWE deja 4.200 MW

El sabotaje de infraestructuras críticas en Europa ha dejado 4.200 MW de vacío en Alemania. Cinco unidades de carbón blando de RWE Power tuvieron que ser desconectadas de la red en dos centrales térmicas la noche del martes tras un ataque deliberado contra una subestación en Rommerskirchen, cerca de Colonia.

El suministro a los consumidores no se interrumpió. Durante una hora, las reservas y fuentes alternativas suplieron un hueco equivalente a 4.200 millones de vatios, pero el precio de desvío se disparó al alza. Horas antes, en Jänschwalde, Brandemburgo, desconocidos dañaron con proyectiles caseros líneas de transmisión y forzaron cortes temporales en otra central de carbón.

Así se desarrolló el doble sabotaje en la red alemana

Los datos que me parecen centrales son estos:

  • Rommerskirchen: una subestación atacada dejó fuera de servicio cinco unidades de carbón blando de RWE Power en dos centrales térmicas.
  • Jänschwalde: proyectiles caseros dañaron líneas de transmisión y provocaron cortes temporales en otra central de carbón, en el extremo opuesto del país.
  • Polonia: dos incendios en JFGComposites y WB Electronics, proveedor europeo de drones para los Ejércitos de Ucrania y Polonia, elevan la hipótesis de coordinación.

La coincidencia temporal y geográfica ha llevado a las autoridades a investigar el incidente de Rommerskirchen como un acto deliberado. Se barajan dos hipótesis, no excluyentes entre sí: la participación de una potencia extranjera o la acción de grupos de extrema izquierda. El pasado enero, un ataque incendiario contra el cableado de una central térmica en las afueras de Berlín causó el mayor corte eléctrico de la capital alemana desde la Segunda Guerra Mundial.

“Rusia está probando nuestras capacidades, nuestra respuesta y nuestra solidaridad, también la respuesta de la OTAN y EEUU.” — Javi López, vicepresidente del Parlamento Europeo, 3 de septiembre de 2026

Por qué no es un hecho aislado: la nueva normalidad híbrida

Lo que veo aquí es un salto cualitativo. El daño físico sobre subestaciones y líneas de transmisión no busca necesariamente un colapso inmediato, sino obligar al sistema a activar reservas costosas y convivir con la inestabilidad. En Alemania no hubo apagones, pero el precio de desvío se disparó. Ese es el mensaje que llega a los mercados: el suministro se defiende, pero a un coste mayor.

Lituania ha sido explícita al considerar muy probable que Rusia intensifique los ataques híbridos contra la UE. Javi López califica esta secuencia de nueva normalidad. No es una cuestión menor: si los sabotajes se normalizan, la prima de riesgo sobre las infraestructuras críticas europeas se incorpora a los costes estructurales de la energía y la seguridad empresarial. La guerra híbrida combina precisamente daño físico, desinformación y presión política.

El calendario electoral añade otra capa de riesgo. Francia, España, Polonia e Italia votarán en 2027, y en ese contexto los actores favorables al Kremlin pueden explotar el miedo ciudadano. En Italia, el analista Matteo Pugliese apunta a Futuro Nazionale como un vector de influencia rusa; las encuestas le otorgan entre el 7% y el 8% de intención de voto. La respuesta europea, según los expertos, pasa por la autonomía estratégica en defensa y por blindar la resiliencia de las infraestructuras.

🌍 El impacto en España y Europa

El efecto directo sobre el suministro eléctrico español es mínimo. No obstante, la repetición de ataques sobre nodos energéticos alemanes introduce una prima de riesgo en el mercado mayorista europeo. Un precio de desvío disparado en Alemania tensa los mercados intradiarios interconectados y puede sostener la inflación energética de la eurozona. Eso condiciona al BCE y, por esa vía, al Euríbor: una inflación más rígida retrasa los recortes de tipos.

  • Euríbor e hipotecas: el impacto directo es limitado; solo se materializaría si la presión energética retrasa la relajación monetaria del BCE.
  • Inflación: la prima de riesgo geopolítico sobre la electricidad puede frenar la moderación de precios en Europa.
  • Empresas: las firmas de ciberseguridad, defensa y resiliencia energética cotizan expectativas de más inversión pública y privada.

Los radares inalámbricos DGT: 130 cinemómetros indetectables ya multan; así sabrás dónde están

La DGT ya multa con 130 radares inalámbricos e indetectables repartidos por carreteras de toda España. Son cinemómetros Veloláser portátiles y sin cables que no se anuncian con destellos y que pueden cambiar de ubicación en minutos. La vigilancia de la velocidad se endurece sin que, en la práctica, el conductor pueda reaccionar a tiempo.

Qué son y cómo funcionan los radares Veloláser

La DGT utiliza estos cinemómetros desde 2018. El parque actual alcanza las 130 unidades repartidas por toda la red viaria. No necesitan cables ni armarios fijos, lo que les permite aparecer en puntos muy distintos de una misma campaña.

Su rasgo principal es la discreción: miden poco más de 50 centímetros, pesan menos de dos kilos y no emiten flash visible al captar la infracción. La autonomía ronda las cinco horas y controlan velocidades entre 30 y 250 km/h, de día y de noche y en ambos sentidos de circulación.

Aunque suelen asociarse a carreteras secundarias y tramos de concentración de accidentes, también pueden vigilar vías urbanas, autovías y autopistas. La Guardia Civil los emplea en operaciones ordinarias y especiales. Esa versatilidad es justo lo que reduce el margen de reacción de quien circula por encima del límite.

Dónde se esconden y por qué no los ves llegar

El entorno juega a favor del radar. Los agentes los colocan detrás de guardarraíles, sobre trípodes ocultos entre vegetación o marquesinas, junto a señales y farolas, debajo de puentes o sobre vehículos camuflados. En un guardarraíl o un poste, un equipo de poco más de medio metro pasa completamente desapercibido.

El radar inalámbrico no avisa con un fogonazo ni permanece fijo en un único punto: la defensa real es no superar el límite.

Cómo saber dónde están los radares de la DGT

La DGT publica en su página oficial los tramos con control de velocidad, y conviene revisarlos antes de viajar. No obstante, los dispositivos portátiles como el Veloláser pueden rotar entre varias posiciones dentro de una misma zona. La información oficial indica tramos vigilados, no la posición exacta e inmediata de cada unidad.

Además de los avisos de aplicaciones de tráfico actualizados por la comunidad, conviene atender a las señales de tramo con vigilancia de velocidad. La norma permite avisar del control, pero no obliga a que el radar concreto sea visible desde lejos. Circular con margen de seguridad sigue siendo la estrategia más eficaz.

  • Consulta la web de la DGT antes de viajar para conocer los tramos con control de velocidad.
  • No esperes un fogonazo para reaccionar: el Veloláser fotografía sin flash visible.
  • Desconfía de la falsa seguridad de frenar solo al ver un coche camuflado o un guardarraíl: el radar puede estar en cualquier soporte.

Un refuerzo silencioso: análisis del despliegue de los radares inalámbricos

El refuerzo de la DGT no se detiene en las 130 unidades ya operativas. Tráfico ha destinado un millón de euros a la adquisición de hasta 122 controles adicionales entre 2026 y 2027. De cumplirse esa previsión, el parque de cinemómetros láser inalámbricos podría acercarse a las 250 unidades en poco más de un año.

La lectura es matizable. La medida resulta razonable si el objetivo es frenar la siniestralidad en carreteras secundarias y tramos de concentración de accidentes, donde el exceso de velocidad tiene un coste real. En cambio, el despliegue masivo en autovías amplias y sin señalización cercana puede percibirse como recaudatorio.

Conviene vigilar la posible rotación de estos radares en accesos a núcleos urbanos y travesías. Muchos conductores los asocian solo a operaciones especiales o a zonas rurales, pero la autonomía de cinco horas permite colocarlos también en vías de alta capacidad. Da igual el tipo de carretera: el límite sigue siendo el límite.

En la práctica, la defensa del conductor no pasa por memorizar cada emplazamiento, sino por interiorizar los límites de la vía. Un radar láser sin flash no da señales externas. La sanción por exceso de velocidad sigue entre las más habituales, y los nuevos cinemómetros simplifican todavía más el trabajo de vigilancia.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Control de velocidad mediante 130 radares láser inalámbricos e indetectables ya desplegados por la DGT.
  • Sanción económica: Variable según el exceso de velocidad detectado.
  • Puntos del carnet: Según el exceso de velocidad registrado.
  • Entrada en vigor: Ya está vigente; la ampliación de la flota se prevé entre 2026 y 2027.

El gasto de la vuelta al cole en 2026 sube un 7% en septiembre hasta 124 euros por hogar

0

El gasto de la vuelta al cole sube un 7% en septiembre y deja una factura media de 124 euros por hogar, según los datos de consumo de Eroski. Detrás, el material escolar, el textil infantil y el calzado empujan el ticket.

La subida real es del 6,9% frente al promedio semanal del resto de 2025, un repunte que la propia cadena redondea al 7% en sus conclusiones. También crecen las unidades adquiridas por hogar (un 10,2%) y la frecuencia de visitas al supermercado (un 2,4%): las familias no solo compran más caro, sino que vuelven más veces y llenan más la despensa.

El ticket medio por cesta alcanza los 34,5 euros, por encima de los 33 euros habituales. De esa cifra, 16,8 euros corresponden a categorías específicas de la vuelta al cole. Tres de cada cuatro cestas son de llenado de despensa semanal o quincenal, lo que confirma que septiembre se planifica como un mes de compra grande.

Cuánto cuesta de verdad la vuelta al cole en 2026

El material escolar se dispara un 115,5% en ventas durante la primera semana de septiembre. Es la categoría con el mayor tirón estacional. El textil infantil sube un 22,2% y la decoración del hogar un 9,2%, tres familias de productos que explican buena parte del sobrecoste frente a un mes normal. A efectos prácticos, el presupuesto no se reparte por igual: la mochila, los cuadernos y la ropa de los niños concentran el pico.

Pese a ese ruido estacional, los básicos de alimentación siguen mandando en la cesta. Los tentempiés o snacking representan el 20,8% de las ventas y los desayunos el 10,3%. Las categorías vinculadas a la vuelta al cole, junto con cuidado personal, snacking y desayunos, suman el 38,5% del gasto. El resto sigue siendo despensa tradicional.

El precio por unidad y la comparación entre canales deciden más el ticket que la promesa de un descuento en el folleto.

Dónde se concentra el gasto: canales y categorías que suben

Los hipermercados ganan 4,1 puntos porcentuales de participación en septiembre. La compra de carga y la mayor oferta de categorías escolares favorecen este formato. Los supermercados de proximidad y las tiendas de conveniencia avanzan 1,8 puntos, apoyados en la rapidez y en las compras más frecuentes. El canal online repunta 1,4 puntos, sobre todo entre familias jóvenes que buscan material escolar, textil infantil, tecnología y tentempiés.

El perfil de comprador también cambia. Las familias jóvenes aumentan su peso en ventas un punto porcentual, y los hogares con hijos de mediana edad suman 0,4 puntos. Los hogares de personas jubiladas pierden protagonismo en el mix. El pico se concentra en la primera semana de septiembre y, dentro de ella, los lunes registran más ocasiones de compra.

El canal online crece sin robar protagonismo al lineal físico: suma 1,4 puntos, muy por detrás del tirón de los hipermercados. Detrás de ese repunte está la búsqueda de material escolar, ropa infantil y tecnología, compras que muchas familias combinan con productos de snacking para no multiplicar desplazamientos. La conveniencia, más que el precio, explica esa parte del gasto.

gasto vuelta al cole familias

📊 Las subidas de un vistazo

CategoríaIncremento de ventasDato clave
Material escolar115,5%El mayor tirón estacional
Textil infantil22,2%Segunda categoría en subida
Decoración del hogar9,2%Subida más contenida

La letra pequeña de las promociones de septiembre

Eroski cifra en 208 millones de euros el ahorro transferido a las familias entre febrero y julio de 2026 mediante promociones, ofertas y otras ventajas. Solo en septiembre destina 30 millones de euros a descuentos y promociones, una cantidad que equivale al 21% de sus ventas en esas semanas. La tecnología acapara el 75% de las ventas promocionales, el material escolar supera el 45% y la detergencia rebasa el 37%.

El dato permite leer la estrategia: no se rebaja por igual toda la cesta, sino que se concentra el descuento en categorías que arrastran tráfico a la tienda y generan compra asociada. El material escolar y la tecnología funcionan como imán. Después, la cesta se llena de lácteos, bollería y frutas, que no siempre entran en promoción con la misma intensidad.

En detergencia, el 37% de ventas en promoción demuestra que el descuento también se usa para fidelizar en categorías de compra recurrente. Las marcas y la distribución saben que una vez captada la visita, la cesta se llena con producto de margen más alto.

La cadena vasca complementa la campaña con la iniciativa ‘En septiembre hay un ti’ y una acción de street marketing los días 9 y 10 de septiembre en Bilbao, San Sebastián y Vitoria. Beatriz Santos, directora Comercial de Eroski, resume la apuesta: ‘acompañar a las familias con una propuesta que combine ahorro, calidad y una oferta adaptada a sus necesidades’.

Quién absorbe la subida y qué hay detrás del 7%

La subida del 7% no es solo inflación. Mezcla un cambio de comportamiento: las familias visitan más veces la tienda, compran más unidades y adelantan parte del presupuesto de textil y material a la primera semana de septiembre. Ese adelanto mejora la cifra de ventas, pero también obliga a planificar. El dato del 38,5% de ventas vinculadas a la vuelta al cole ilustra cuánto pesa el factor estacional en el ticket.

Conviene leer la promoción con la calculadora en la mano. Un descuento del 45% en material escolar no equivale a un ahorro automático del 45% sobre el total; solo se aplica a una parte de la cesta. La clave, como en la cesta de la compra tradicional, es comparar el precio por unidad y por ración, no dejarse llevar por el porcentaje más grande del folleto. Esta información es de análisis de consumo y no constituye asesoramiento financiero: cada familia debe ajustar el gasto a su situación.

El consejo práctico es dividir la compra en dos fases: primero, comparar material escolar y textil en los canales con mayor promoción; después, completar la despensa con los básicos de alimentación que ya se compran de forma habitual. Así se evita pagar de más por el impulso estacional.

🛒 El Veredicto de Compra

  • Compara el precio por unidad: el material escolar y el textil infantil concentran el sobrecoste; mira el precio por unidad antes de aceptar el primer descuento.
  • Reparte la compra: las familias que más ahorran visitan el súper más veces y aprovechan promociones en categorías concretas, no cargan todo en una sola cesta.
  • Revisa el canal y la logística: el hipermercado gana en compra de carga, pero la proximidad y el online pueden compensar según el producto; revisa los gastos de envío y evita que el descuento se lo coma la logística.

Value School: Iván Martín comparte 25 lecciones de inversión tras 25 años

El podcast de Value School publicó un vídeo con un título que promete oro: Iván Martín, uno de los gestores más reconocidos del value investing español, comparte 25 lecciones tras 25 años de carrera. Un material así, para cualquier inversor, es un regalo. Pero quien pulsa play se encuentra con algo muy distinto a lo anunciado.

La transcripción oficial del episodio no contiene ni una sola lección de inversión. Ni una reflexión sobre gestión de riesgo. Ni una anécdota de mercado. En su lugar, se abre con un saludo entusiasta y un anuncio inesperado: el presentador dice que van a preparar un bizcocho de limón, esponjoso y delicioso. Un giro confuso por decir lo menos.

Un título ambicioso, una transcripción que no encaja

En el material facilitado, el vídeo se presenta como parte del catálogo de El podcast de Value School. El título sugiere un contenido denso, estructurado, probablemente extenso. Sin embargo, la duración declarada del episodio es de apenas tres minutos.

Y la transcripción lejos de recoger lecciones, contiene únicamente una bienvenida y la promesa de una receta casera. No se menciona a Iván Martín en ningún momento. No se habla de revalorización compuesta, ni de márgenes, ni de equipos directivos. Sencillamente, el texto no responde al título.

Veinticinco lecciones en tres minutos: una aritmética imposible

Aun dejando de lado el contenido concreto, las cifras no cuadran. Presentar 25 lecciones de inversión en un formato de tres minutos obligaría a despachar cada idea en poco más de siete segundos. Eso puede funcionar para un reel motivacional, no para transmitir principios de inversión con rigor.

El propio hecho invita a una lectura crítica de lo que consumimos. Un título llamativo no garantiza un contenido a la altura. Y en el ámbito financiero el coste de esa confusión puede ser alto: decisiones tomadas a partir de materiales incompletos, mal etiquetados o directamente erróneos.

Lo que ofrece la transcripción no es una lección de inversión, sino la bienvenida a una receta de bizcocho de limón.

— El podcast de Value School

Según la transcripción, el vídeo se desvía por completo del tema prometido y lanza un saludo genérico de canal de cocina. La desconexión entre lo que se vende y lo que se entrega es el dato más revelador del material.

Qué es Value School y por qué este desajuste importa

Value School es una plataforma educativa española centrada en la inversión value, la filosofía que popularizó Benjamin Graham y que gestores como Iván Martín, fundador de Magallanes Value Investors, han difundido en España. Su podcast se ha convertido en referencia para quienes buscan formación financiera seria, alejada del ruido cortoplacista.

Precisamente por eso el desajuste entre el título y la transcripción resulta tan chocante. En un canal con reputación de rigor, un error de etiquetado—o una carga errónea de contenido— puede confundir a la audiencia que acude buscando aprender.

Lo que el inversor puede sacar de todo esto

Paradojicamente, sí hay una lección detrás de este material, aunque no sea la que el título anuncia. La primera es de gestión de riesgo: antes de aplicar una idea, hay que verificar la fuente. La segunda tiene que ver con la paciencia: la buena información suele requerir más de tres minutos.

El episodio, tal y como está transcrito, no aporta conocimiento financiero. Eso no convierte el material en inútil: lo convierte en un recordatorio involuntario sobre la importancia de comprobar lo que leemos y escuchamos antes de darle peso en nuestras decisiones.

Es probable que se trate de un error técnico en la carga del contenido. Los metadatos apuntan a una conversación seria con Iván Martín; la transcripción apunta a una cocina. Entre medias, el espectador que acudió por las lecciones se queda con las ganas.

El vídeo de El podcast de Value School plantea, sin pretenderlo, una pregunta interesante: ¿cuántas veces juzgamos un contenido por su portada en lugar de por lo que realmente contiene? En inversión, ese automatismo sale caro. La próxima vez que un titular prometa sabiduría financiera en pocos minutos, conviene recordar este caso: a veces, detrás del título, solo hay un bizcocho de limón.

Michigan destina 7,5 millones a explorar hidrógeno geológico para descarbonizar industria pesada

Michigan destina 7,5 millones de dólares a explorar el hidrógeno geológico de su subsuelo, una fuente de energía que no emite CO2 y que podría descarbonizar el transporte pesado y la siderurgia.

Qué es el hidrógeno geológico y por qué Michigan lo investiga

Al quemarse, el hidrógeno solo produce vapor de agua. No libera gases de efecto invernadero ni contaminantes atmosféricos nocivos, a diferencia de los combustibles fósiles. Kevin Mehren, director de la Oficina de Infraestructura de Michigan, lo define como una de las mayores herramientas de descarbonización identificadas hasta ahora.

El punto de partida es un estudio de 2025 del Servicio Geológico de Estados Unidos (USGS). Ese mapa del potencial de hidrógeno natural situó a Michigan en el extremo superior. A raíz de los datos, la gobernadora Gretchen Whitmer ordenó en enero destinar recursos estatales a profundizar la investigación, de la que surge esta financiación inicial.

La geología de Michigan, un activo listo para la exploración

hidrógeno natural

No es una apuesta aislada. Empresas de Kansas, Nebraska e Iowa, también señaladas por el USGS, ya perforan en busca de hidrógeno geológico, según Sandia National Laboratories. La carrera por el hidrógeno natural ha comenzado en el Medio Oeste estadounidense.

En Michigan, la geología juega a favor. El estado se asienta sobre el llamado Midcontinent Rift, donde Norteamérica empezó a dividirse hace más de mil millones de años y se detuvo. Ese proceso formó la cuenca de Michigan y dejó rocas más antiguas y profundas cerca de los bordes, en zonas urbanas como Detroit y Traverse City.

Michigan no busca un eslogan verde: quiere comprobar si el hidrógeno existe, si es accesible y si puede alimentar su industria más contaminante.

La infraestructura ya instalada también cuenta. Numerosos pozos de petróleo y gas natural salpican el norte del estado, y la región concentra algunos de los campos más productivos. Brian Ellis, profesor asociado de la Universidad de Michigan y codirector del programa MI Hydrogen, explica que históricamente no se buscaba hidrógeno al perforar esos pozos. Ahora se puede minar los datos existentes para detectar su presencia.

El hidrógeno natural no es una promesa a 2050: los pozos para confirmarlo ya existen y la perforación puede arrancar esta misma década.

Esta semana se ha conocido que el Departamento de Energía de Estados Unidos reservó en 2024 unos 20 millones de dólares para proyectos de hidrógeno geológico a través de su programa ARPA-E. Ellis confía en que la financiación estatal inicial sirva de palanca para captar fondos federales.

El proyecto tiene una dimensión bipartidista poco habitual. Aunque la administración federal apuesta por ampliar la perforación de petróleo y gas, el hidrógeno geológico encaja en el relato doméstico de extracción. Mehren lo resume: bajo el lema de perforar, se trata de obtener una fuente de energía limpia, descarbonizar la industria y combatir el cambio climático.

📊 Impacto ecológico en cifras

  • Inversión pública: 7,5 millones de dólares para la fase inicial de investigación.
  • Emisiones directas: Cero CO2 en la combustión del hidrógeno, solo vapor de agua.
  • Potencial geológico: Michigan figura en el extremo superior del mapa del USGS.
  • Sectores críticos: Siderurgia, cemento y transporte pesado, los más difíciles de descarbonizar.

Una herramienta para la industria pesada y el efecto dominó en la cadena

El hidrógeno geológico no es un simple combustible alternativo. Puede atacar directamente sectores de altas emisiones como el transporte pesado, la siderurgia y la fabricación de cemento. Son actividades con pocas alternativas de electrificación viables a corto plazo.

Eso sí, conviene ser cauto. El anuncio de Michigan es una fase de exploración, no una planta en construcción. El objetivo, según Mehren, es determinar si el recurso existe, si es accesible y si puede convertirse en la herramienta que esperan. La financiación inicial respalda estudios en la península inferior del estado, donde los investigadores creen que puede acumularse más hidrógeno natural.

El caso tiene un precedente relevante. Al otro lado del Atlántico, países como España exploran el potencial del hidrógeno verde, pero la variante geológica añade una pieza nueva: el recurso natural, ya presente en el subsuelo, no necesita electrólisis ni grandes plantas renovables para producirse. Eso, si se confirma, cambia la ecuación de costes.

La mayoría de los expertos en energía coincide en que la exploración de fuentes limpias debe multiplicarse para cumplir los objetivos climáticos de 2030 y 2050. No basta con electrificar la movilidad ligera: el acero, el cemento y la logística pesada exigen una solución combustible limpia.

Si prospera, la inversión de Michigan tendrá un efecto dominó. Las empresas de servicios petroleros podrían reorientar sus equipos de perforación. Las acerías y cementeras del Medio Oeste verían una ruta de descarbonización sin renunciar a su capacidad industrial. Y el consumidor final, al comprar acero o cemento de menor huella, pagaría por un material que realmente recorta emisiones en su cadena de valor.

Por qué el hidrógeno geológico encaja en la transición global

El precedente más sólido es el propio programa ARPA-E del Departamento de Energía. En 2024 destinó unos 20 millones de dólares al hidrógeno geológico, una señal de que el gobierno federal estadounidense lo considera una opción viable pese a su hostilidad hacia otras tecnologías limpias. Los laboratorios nacionales ya investigan desde hace años si las rocas del subsuelo pueden liberar hidrógeno de forma rentable.

La diferencia con el hidrógeno verde es esencial. El hidrógeno verde se produce mediante electrólisis con electricidad renovable, y su coste sigue siendo entre dos y tres veces superior al del hidrógeno fósil en muchos mercados. El hidrógeno geológico, en cambio, se extraería como un recurso natural, sin necesidad de construir grandes parques solares o eólicos dedicados. Eso reduciría el coste energético asociado a la producción y aceleraría su adopción industrial.

Claro que también hay incógnitas. La viabilidad geológica no garantiza extracción comercial. Habrá que demostrar que el hidrógeno puede acumularse en cantidades suficientes, que los pozos existentes pueden reutilizarse sin fugas y que el balance ambiental de todo el proceso sigue siendo limpio.

La decisión de Michigan es, en cualquier caso, una apuesta por la innovación de alto riesgo y alta recompensa. La historia reciente de la energía está llena de fracasos que, una década después, se convirtieron en tecnología dominante. El fracking pasó por esa fase antes de transformar el mercado del gas en Estados Unidos.

Michigan ha puesto sobre la mesa una cifra de inversión inicial y un horizonte concreto: comprobar si el hidrógeno existe y si puede accederse a él de forma rentable. Eso es más de lo que ofrecen muchos planes de sostenibilidad corporativos.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Si la exploración confirma el potencial, la siderurgia, el cemento y el transporte pesado de Michigan podrían reducir emisiones sin electrificación completa.
  • Modelo que cambia: La perforación se reorienta desde los combustibles fósiles hacia la extracción de hidrógeno natural, un recurso limpio.
  • Para las próximas generaciones: Una fuente de energía sin emisiones directas en la combustión y un ecosistema industrial que deja de depender del CO2.

Rallo desmonta las cinco contradicciones de Sánchez sobre Ceuta con datos que duelen

Más de un mes después de la crisis migratoria que desbordó Ceuta, Pedro Sánchez compareció por fin ante el Congreso. Lejos de aclarar lo sucedido, su discurso dejó una sensación incómoda: no fue tanto una explicación como un catálogo de contradicciones. Al menos así lo sostiene el economista y analista Juan Ramón Rallo en su último vídeo, un detallado repaso de la intervención presidencial publicado en su canal de YouTube.

Primera contradicción: un modelo ‘sólido’ que admite haberse desbordado

Rallo inicia su repaso por la primera gran contradicción. El presidente defendió su modelo migratorio como uno de los más seguros de Europa, con fronteras poco porosas, y aseguró que no lo va a abandonar. Lo curioso, apunta el analista, es que esta reivindicación llegó en mitad de una comparecencia destinada a explicar por qué decenas de miles de personas fueron capaces de cruzar violentamente la frontera y desbordar Ceuta en un solo día.

Poco antes, Sánchez había admitido que los efectivos se vieron desbordados por la magnitud de la situación y que había que reforzar las capacidades, revisar la coordinación con Marruecos y construir ‘garantías adicionales’ para que lo del 30 de julio no se repita. Para Rallo, el choque es evidente: si el modelo funciona, no haría falta revisar nada; si hay que reforzarlo, es que no esta bien diseñado. Y si más de 70.000 personas entraron de forma violenta, el modelo hacía aguas por muchas partes.

Segunda contradicción: prudencia con Marruecos, acusaciones frontales contra Rusia e Israel

La segunda contradicción que detecta Rallo es diplomática. Sánchez se esforzó en no culpar a Marruecos: dijo comprender las dudas, pero recordó que un presidente debe actuar con rigor y prudencia, basándose en evidencias y no en sospechas. Según su versión, nadie ha aportado pruebas al Gobierno de que la entrada masiva fuera diseñada o ejecutada por las autoridades marroquíes.

Sin embargo, acto seguido dio por probado algo mucho menos documentado: la implicación de cuentas vinculadas a ecosistemas informativos rusos y pro-israelíes, apoyado en un informe del Servicio Europeo de Acción Exterior, y acusó a la ultraderecha internacional y española de azuzar el miedo. Rallo subraya la asimetría: para Marruecos exige pruebas concluyentes; para Rusia e Israel le bastan indicios más débiles. ‘¿Qué le debe Pedro Sánchez a Marruecos que no le deba a Rusia o a Israel?’, pregunta.

Para Rallo este doble rasero no es una cuestión de estilo: detrás de la prudencia con Marruecos hay un interés geopolítico y, como argumenta a lo largo del vídeo, una llamativa deuda que no se tiene con Moscú ni con Tel Aviv.

El relato presidencial se desmorona por sí solo: es el propio Pedro Sánchez quien se contradice desde la tribuna, sin necesidad de que ningún analista le lleve la contraria.

— Juan Ramón Rallo

Tercera contradicción: las cifras de entradas, retornos y plazas no cuadran

La tercera contradicción que expone Rallo es aritmética y quizá la más difícil de rebatir. En su comparecencia, Sánchez cifró en 70.000 las entradas irregulares y en 63.000 los retornos en 72 horas. Es decir, según el propio presidente, solo habrían quedado unas 7.000 personas. A partir del 10 de agosto, añadió que se habían reubicado 3.300 migrantes, retornado a 3.658 y sacado de las calles a 1.530, con planes para otras 1.500.

Las cuentas, observa Rallo, no cierran. Si de las 7.000 que quedaban se han reubicado 3.300 y expulsado otras, apenas quedarían 3.300 personas en situación irregular. Entonces, ¿por qué el Gobierno ha habilitado ya 3.500 plazas temporales y anuncia que las duplicará hasta 7.000? Si solo quedan 3.300 y hay 3.500 plazas, nadie debería dormir en la calle. La conclusión del analista es demoledora: las cifras no se corresponden con los hechos.

O bien entró más gente de la reconocida, o se expulsó a menos, o el Gobierno todavía no dispone de datos fiables un mes después. Para Rallo, las tres opciones son malas: revelan negligencia, manipulación o una mezcla de ambas.

Cuarta contradicción: devoluciones exprés y discurso humanitario

La cuarta contradicción tiene que ver con el contraste entre las devoluciones exprés y el discurso humanitario. En la tribuna, Sánchez defendió que no se puede ‘coger a un ser humano del brazo y arrojarlo al otro lado de la frontera’ y explicó que expulsar requiere verificar identidades, orígenes y riesgos, caso por caso.

Rallo responde con datos del propio discurso: si en menos de 72 horas se retornó a 63.000 personas, resulta materialmente imposible haber chequeado el historial de cada una. La idea de un procedimiento garantista y lento choca frontalmente con la operación exprés que se celebró como un éxito. O las expulsiones masivas se hicieron sin todas las garantías, o la defensa del caso por caso es simple inacción. Ambas cosas, concluye, no pueden ser ciertas a la vez.

Quinta contradicción: negar las alertas y reconocer una nota del 29 de julio

La quinta contradicción es la de mayor calado político: el Gobierno niega haber recibido avisos, pero reconoce una nota que los documenta. Sánchez afirmó que el Ejecutivo no tuvo información extraordinaria antes de la crisis. Sin embargo, admitió la existencia de una nota del 29 de julio, un día antes de la invasión, que alertaba de un ‘riesgo potencial de entrada irregular’ en Ceuta y Melilla coincidiendo con el Día del Trono.

Esa nota, según recuerda Rallo, atribuía una probabilidad media o media-baja a un movimiento coordinado de nado y salto a la valla, pero calificaba el impacto potencial de extremo. Para el analista, con un daño potencial extremo una probabilidad media-baja no es excusa para no actuar; es precisamente la señal que exigía movilizar recursos. Si la información estaba sobre la mesa y se decidió no hacer nada, solo quedan dos lecturas: negligencia o dolo.

Un mes de crisis y una relación con Marruecos bajo sospecha

Lo que Rallo describe no es un simple desajuste retórico. La crisis del 30 y 31 de julio volvió a tensar la política migratoria española y puso de nuevo el foco en la relación con Rabat. Sánchez evitó culpar a Marruecos, en línea con su giro desde 2022 sobre el Sáhara Occidental, una decisión que generó críticas internas y que Rallo interpreta como síntoma de una clase política infiltrada por el llamado ‘lobby marroquí’. No aporta pruebas documentales en el vídeo que respalden esa influencia; es una hipótesis del analista para explicar la pasividad del Ejecutivo.

Conviene aclarar que las cifras citadas proceden todas del discurso presidencial y que el vídeo no introduce estadísticas alternativas. Su método es otro: enfrentar a Sánchez consigo mismo. Quizá por eso el argumento es tan incómodo de desmontar.

Qué implica el desajuste para la credibilidad del Gobierno

La lección para el lector es directa. Un discurso internamente contradictorio no es un problema de comunicación, sino de fondo. Si las cifras no cuadran, si los avisos se niegan y se reconocen a la vez, la credibilidad de la gestión se erosiona por razones objetivas. No hace falta ser opositor para detectarlo; basta con escuchar la intervención completa y anotar las fechas y los números.

Rallo va más lejos y sostiene que Sánchez, pese a ser un político profesional acostumbrado a salir indemne de sus contradicciones, ha quedado expuesto por esta crisis. El desbordamiento de Ceuta habría acortado los plazos entre la mentira y su verificación. En una crisis de esta magnitud, el relato ya no puede estirarse indefinidamente.

El refranero español dice que se pilla antes a un mentiroso que a un cojo. Rallo le añade una vuelta: cuando el mentiroso ya no logra disimular la cojera, el engaño dura todavía menos. Queda por ver si tras este choque de versiones la oposición y los ciudadanos exigen una rendición de cuentas más precisa que la ofrecida por el presidente.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

El récord del petróleo en el estrecho de Ormuz: EE.UU. escolta 18 millones de barriles diarios, pero no lo controla

He analizado la última operación de escolta en el estrecho de Ormuz. La cifra impone: 18 millones de barriles de petróleo movidos en un solo día, cerca de los 20 millones que transitaban antes del 28 de febrero. El martes, la Armada de Estados Unidos acompañó a 40 buques comerciales a través de ese cuello de botella, según ha adelantado la CNN y confirma la versión oficial del secretario de Energía, Chris Wright.

El dato supone un récord en tiempos de guerra y explica el tono triunfal de la Casa Blanca. No obstante, el propio despliegue utilizado para lograrlo muestra que hablar de control del estrecho es exagerado. Washington combinó medios aéreos, marítimos y espaciales para atacar posiciones iraníes y repeler oleadas de drones. El Brent, mientras tanto, se mantiene en torno a los 95 dólares por barril, un nivel que seis meses después del inicio de la campaña conjunta con Israel contra Irán refleja que el riesgo no ha desaparecido.

Las cifras de la escolta y el coste del tránsito

  • 18 millones de barriles diarios escoltados esta semana, frente a 20 millones antes del 28 de febrero.
  • 40 buques comerciales acompañados por fuerzas estadounidenses en una sola jornada.
  • 60 objetivos militares iraníes atacados alrededor del estrecho y misiles de crucero antibuque neutralizados.
  • Brent en 95 dólares; fletar un petrolero para cruzar Ormuz ronda los 500.000 dólares al día.

El Pentágono también golpeó las islas de Larak, Qeshm y Sirik y las ciudades portuarias de Bandar Abbas y Chabahar. El Comando Central sostiene que desde esas posiciones Irán lanzaba misiles contra el tráfico marítimo. Son objetivos civiles y militares; la operación, insisto, no se limita a escoltar. Es una campaña de supresión de defensas para abrir una vía que, antes del conflicto, funcionaba sin necesidad de fuego militar.

«Estaban intentando ver los barcos. Pero no pudieron verlos, porque no tienen radares, los hicimos volar por los aires, y anoche destruimos mucho más que sus radares.» — Donald Trump, presidente de Estados Unidos, desde el despacho oval, esta semana

Una escolta eficaz, pero no un control estratégico

Lo que me parece más relevante de esta operación es la diferencia entre escoltar y controlar. Escoltar exige concentrar recursos militares en un punto concreto y mantenerlos activos ante cada tránsito. Controlar implicaría degradar por completo la capacidad de Irán para negar el paso. Eso no ha ocurrido. Teherán mantiene drones de muy bajo coste que obligan al Pentágono a emplear misiles antiaéreos caros. El intercambio es asimétrico y, si se prolonga, erosiona el músculo logístico de Washington.

Además, la confianza de las navieras sigue fragmentada. Las compañías deciden buque a buque si asumen el riesgo, lo que ha reducido la oferta de transporte y disparado los fletes. La administración Trump ha ido rebajando sus objetivos iniciales —cambio de régimen, desnuclearización, desfinanciación de milicias— hasta centrarse en reabrir Ormuz. Ese giro supone, de hecho, una derrota estratégica: el estrecho ya estaba abierto antes de la guerra. La idea de rebautizarlo como estrecho de Trump no cambia el dato central: Washington necesita un final diplomático o una rendición de Irán para hacer sostenible el tránsito. Sin eso, la escolta es una prótesis militar costosa.

🌍 El impacto en España y Europa

La tensión en Ormuz se traduce en precios de la energía más altos durante más tiempo. Para España, importador neto de hidrocarburos, el Brent en 95 dólares encarece la factura energética, los costes logísticos y los carburantes. En la eurozona, esa presión mantiene viva la inflación y condiciona la hoja de ruta del BCE.

  • El Euríbor difícilmente iniciará una senda de descensos sostenidos si la inflación energética rebota; las hipotecas variables españolas pierden margen de alivio a corto plazo.
  • Las empresas exportadoras y el sector del transporte absorben fletes más caros, con un impacto directo en cadenas de suministro que ya acumulan tensión desde 2022.
  • El BCE mantiene la presión sobre la inflación subyacente, pero no puede ignorar el componente energético; un crudo persistente por encima de 95 dólares retrasa cualquier estímulo monetario.

El riesgo para España no es inmediato, pero es real: cuanto más se prolongue la escolta sin una salida diplomática, mayor será el coste energético y más lento el regreso a la normalidad monetaria.

Déficit de Rusia: Sberbank destapa el agujero récord que deja a Putin sin margen en la guerra

La guerra de Ucrania vuelve a girar hacia el norte. En los últimos días de agosto Rusia desplegó lanzadores de misiles balísticos K23 norcoreanos en la región de Kursk y, según VisualPolitik, ya los está utilizando con técnicos de Corea del Norte. Un movimiento que suena a escalada. Pero el canal propone una lectura distinta: ese despliegue, lejos de mostrar fortaleza, revela la debilidad de un Kremlin sin márgenes.

La tesis la sostiene VisualPolitik a partir de una filtración incómoda. Un análisis elaborado por Sberbank, el mayor banco de Rusia, apunta a que ni dentro del corazón financiero de Moscú creen ya en una victoria clara en Ucrania. Con un ejército agotado, una economía con más agujeros que un queso suizo y una erosión pública creciente, la posibilidad de imponerse es cada vez menor. El canal no lo presenta como una opinión: es la conclusión a la que llegaría la mayor entidad financiera del país.

El aviso que llega de Estonia y no es casual

VisualPolitik se detiene en un aviso que considera relevante. Kaupo Rosin, jefe del EFIS, el servicio de inteligencia exterior de Estonia, ha declarado que Rusia está en una situación muy delicada. El canal recuerda que Estonia, pese a su pequeño tamaño, construyó con ayuda del MI6 británico unos servicios de inteligencia especializados en la órbita rusa que hoy figuran entre los más fiables del mundo. Suecia, de hecho, los ha tomado como modelo para crear su propia agencia. No es, insiste, una voz que se pueda ignorar.

La evaluación de Rosin pinta un panorama poco halagüeño para Moscú. La situación económica y social se degrada con rapidez. Las bajas en el campo de batalla superan las cifras de reclutamiento, y los ataques ucranianos contra infraestructura energética han interrumpido una parte considerable de las exportaciones de combustibles, al tiempo que los propios rusos hacen colas en las gasolineras. Esa industria es la principal fuente de ingresos públicos del presupuesto.

Según los cálculos citados por VisualPolitik, el déficit presupuestario ruso ya ha superado a estas alturas el previsto para todo 2026. El agujero rondaría los 120.000 millones de dólares, aproximadamente la mitad de todo el gasto militar. Como las sanciones han dejado a Rusia fuera de los mercados financieros, cubrir ese boquete es mucho más difícil. La vía que le queda al Kremlin es una combinación de subidas de impuestos, contribuciones obligatorias para los oligarcas y cargas adicionales sobre las empresas. La consecuencia, para el canal, es evidente: más descontento social.

VisualPolitik apunta a un elemento clave. Lo más importante no es solo la economía, sino lo que piensa la gente con acceso a dinero, armas e información. En esos círculos ya no se debate cómo alcanzar una victoria total, sino cómo terminar la guerra de la manera menos dañina posible. Es un cambio de conversación que, según el canal, resulta más revelador que cualquier parte bélico.

‘Rusia está en una situación muy delicada. La revolución podría estallar de la noche a la mañana.’

— Kaupo Rosin, jefe del servicio de inteligencia exterior de Estonia, citado por VisualPolitik

Escalar sin músculo: el frente norte y la movilización

La supuesta escalada rusa tampoco convence a VisualPolitik. Los preparativos para abrir un nuevo frente terrestre a través de Bielorrusia le recuerdan al intento fallido de 2022. Entonces Moscú utilizó unidades aerotransportadas de élite y una dotación enorme de recursos hacia Kiev, y no logró su objetivo. Reintentarlo ahora, con una movilización mucho menor y una Ucrania mejor preparada, le parece una apuesta casi suicida.

Mantener la ofensiva exige efectivos. El canal recuerda que el Ministerio de Defensa ruso ha ampliado recientemente el acceso a datos personales y médicos de la población, lo que alimenta la especulación sobre una movilización total de hasta 600.000 nuevos militares. El problema es que esa decisión dispararía la tensión. Las clases medias rusas han tolerado la guerra porque el coste, hasta ahora, recae sobre las provincias más pobres. Si empiezan a alistar a sus hijos, el panorama político podría cambiar drásticamente.

Por eso, VisualPolitik cita la advertencia de Rosin sobre la rebelión fallida de Yevgueni Prigozhin. Para el jefe del EFIS, aquello fue una señal de un sistema vacío por dentro. El canal subraya la idea: estos regímenes parecen muy duros desde fuera, pero pueden ser sorprendentemente débiles por dentro. Y en Rusia, añade, se extiende el consenso de que la guerra no se puede ganar y de que Putin camina hacia un callejón sin salida.

Sberbank asigna probabilidades muy sombrías al Kremlin

La filtración del grupo de hackers Black Mirror expuso un análisis elaborado por Sberbank en abril. VisualPolitik incide en que no es una evaluación externa, sino del propio banco más importante de Rusia. El documento asigna probabilidades a distintos escenarios. El primero contempla que, en hasta 24 meses, Rusia se haga con las cuatro regiones ucranianas que se anexionó y algo de territorio adicional, obligando a Kiev a negociar desde una debilidad total. Exigiría movilizar medio millón de efectivos y acelerar la capacidad productiva y tecnológica. La probabilidad que le asigna Sberbank es de solo un 7%.

El segundo escenario plantea que Ucrania pierde apoyo político, económico y financiero de Occidente por el desgaste y las consecuencias económicas. Entonces Kiev negociaría bajo los términos de Moscú. Para Sberbank, esto requeriría una crisis energética europea o un corte total de Washington con Kiev. Aquí la probabilidad sube al 12%. VisualPolitik lo considera significativo: el mayor banco ruso ve más probable que Occidente abandone a Ucrania que una victoria militar rusa.

Los escenarios de paz negociada suman un 7% adicional: un 5% con concesiones mutuas y un 2% determinado por exigencias de Ucrania y la UE tras un colapso ruso. En total, el análisis de Sberbank deja solo un 19% de escenarios favorables para Putin. Además, la entidad sostiene que la ventana de máxima influencia negociadora para Rusia se situaba entre el verano y el otoño de 2026. El verano ya ha pasado.

El fondo de riqueza se agota y Europa rearma

Sberbank también advierte de que la parte líquida del fondo de riqueza nacional se está agotando rápidamente, mientras el rearme europeo acelera su capacidad industrial y tecnológica vinculada a la defensa. A la larga, dice el análisis, ese factor jugará a favor de Ucrania. VisualPolitik añade que Putin apuesta por continuar y por una campaña de sabotajes del GRU en Europa cada vez más violenta, con objetivos en plantas de la industria de defensa y centros logísticos.

La lectura del canal es tajante. Moscú no puede mantener la guerra de forma indefinida. O acepta que ha fracasado o arriesga todo lo que le queda. El tiempo se agota y, aunque la represión esté en su nivel más alto, los apoyos del líder ruso se están volatilizando. Algunos analistas citados por VisualPolitik comparan la situación con los últimos tiempos de la Unión Soviética: todo parecía sólido hasta que, de repente, el sistema colapsó.

¿Puede la guerra terminar con el régimen de Putin?

A partir de ahí, el canal no da una respuesta cerrada. Deja una pregunta abierta: ¿puede esta guerra acabar con el mismísimo régimen de Putin? Es una hipótesis que ya no suena descabellada entre quienes analizan el desgaste ruso. La combinación de déficit récord, descontento creciente y una escalada militar forzada por la falta de alternativas dibuja un escenario explosivo. Paralelamente el descontento no deja de extenderse, y eso es precisamente lo que más preocupa dentro del Kremlin.

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

Youtube video

El Ibex 35 recupera los 20.000 puntos con una subida del 1,12% liderada por la banca

El Ibex 35 recuperó los 20.000 puntos al subir un 1,12%, hasta los 20.000,2 enteros, en una jornada dominada por el repunte del crudo a 97 dólares.

El selectivo perdió el lunes la cota psicológica y este jueves volvió a situarse por encima, en una sesión de aversión contenida al riesgo. La escalada entre Estados Unidos e Irán centró la negociación y empujó al alza a los valores energéticos y a la banca. El cierre dejó al índice en máximos de la sesión.

El crudo en 97 dólares impone la agenda a la renta variable

El Brent cerró en 96,95 dólares por barril, un 1,35% más, mientras el West Texas Intermediate avanzó un 1,63%, hasta 92,5 dólares. Donald Trump confirmó nuevos ataques contra equipos militares iraníes y aseguró que la ofensiva no se prolongará en el tiempo. Las autoridades de Kuwait activaron defensas antiaéreas y Teherán advirtió de una respuesta ‘desequilibrada’. El ministro de Defensa de Israel, Israel Katz, elevó el tono al amenazar con golpear toda la infraestructura militar y civil de Irán.

La tensión en Ormuz mantiene el foco sobre inflación y tipos. El secretario de Energía de Estados Unidos, Chris Wright, cifró en 17 millones de barriles el tránsito del lunes por el estrecho. Los analistas de Bankinter explican que la reciente escalada de ataques cuestionan la viabilidad del ‘corredor seguro’ en Ormuz y complica las perspectivas de precios. La actividad del sector privado de la zona euro se mantuvo en 52 puntos, sin cambios frente a julio.

El Tesoro español adjudicó 6.273,3 millones de euros en bonos y obligaciones, elevando la rentabilidad ofrecida y marcando récord en el interés marginal de las obligaciones a 15 años indexadas. La deuda española dio un respiro: el bono a diez años cayó al 3,784% y la prima de riesgo se situó en 45,17 puntos básicos.

El euro se apreció un 0,3% hasta 1,1621 dólares, y el oro subió un 2,7% hasta los 4.500 dólares. El bitcoin recuperó los 80.100 dólares, un 4% más en una sesión de búsqueda de refugio.

La banca capitaliza el rebote y Europa cierra en verde

Ibex 35 hoy

CaixaBank y Bankinter encabezaron al sector financiero con alzas del 2,35% y del 2,27%. Acerinox sumó un 2,84%; Sacyr un 2,4%; y ACS un 2,18%. En negativo, Indra restó un 2,29%, seguida de Naturgy (-1,01%) y Rovi (-0,58%).

El rebote del selectivo no se apoya solo en la banca: el petróleo a 97 dólares devuelve presión a la inflación y a los tipos.

En Europa, el FTSE MIB italiano avanzó un 0,88%; el FTSE 100 británico un 0,7%; el DAX alemán un 0,63% y el CAC 40 francés un 0,07%. Dia finalizó su segundo programa temporal de recompra tras adquirir 405.000 acciones, representativas del 0,697% del capital social. Iberia, del holding IAG, reanudó los vuelos directos entre Madrid y Caracas. Broadcom registró un beneficio neto de 13.088 millones de dólares, un 216% más que hace un año.

Qué descuenta el Ibex tras tocar los 20.000

El retorno a los 20.000 enteros devuelve al selectivo al nivel que perdió a comienzos de semana, aunque el soporte sigue condicionado por la cotización del Brent. La banca ha vuelto a ejercer como motor: en un entorno de tipos altos prolongados, los márgenes de intermediación aguantan y las alzas de CaixaBank y Bankinter confirman la tesis de que el sector financiero recoge la demanda de rentabilidad por dividendo. En el lado opuesto, Indra cede un 2,29% pese a la subida general, una divergencia que sugiere recogida de beneficios en uno de los valores más castigados por la rotación de los últimos meses. La sesión no borra la volatilidad de los últimos días, pero sí deja una señal técnica relevante al recuperar una referencia redonda. El oro en 4.500 dólares y el bitcoin en 80.100 dólares refuerzan la búsqueda de activos refugio en un mercado que alterna el apetito cíclico con la cautela geopolítica. A partir de aquí, la clave no es si el Ibex vuelve a ceder los 20.000, sino si el Brent mantiene los 95 dólares el tiempo suficiente para volver a tensionar las expectativas de tipos.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del Brent sobre 95 dólares y la retórica de la Casa Blanca sobre Ormuz; un cierre sostenido por encima de 96 dólares mantendría la presión sobre inflación y deuda.
  • Reacción del valor: El Ibex recupera los 20.000 puntos con la banca y los valores cíclicos al frente; la sesión deja un cierre técnico en zona clave, con 19.700 enteros como primer soporte.
  • Precedente sectorial: La banca del selectivo ha vuelto a liderar los rebotes cuando el crudo sube y los tipos a largo plazo se moderan en España y Alemania, una combinación que ya se vio en la recuperación tras los mínimos del lunes.

¿Es septiembre el mes maldito de la bolsa? El S&P 500 cae un 1,1% desde 1928 y el Ibex un 0,52%

0

Septiembre arrastra fama de mes maldito en bolsa. El S&P 500 pierde un 1,1% de media desde 1928 y el Ibex un 0,52% desde su creación en 1992. La estadística respalda la cautela, pero este año aparecen señales que invitan a leer el dato con matices.

Por qué septiembre es el mes más débil de la bolsa

Septiembre es uno de los periodos más débiles del año para la renta variable. Estadísticamente es el peor mes para el S&P 500, con una caída media del 1,1% desde 1928, según datos de Dow Jones Market Data. En el Ibex, el descenso es del 0,52% de media desde su creación en 1992. Eso sí, en el mercado español el mes más débil históricamente es junio, con un descenso medio cercano al 1%.

Este año, el aumento de la rentabilidad de los bonos soberanos juega en contra de las bolsas. Los inversores exigen una compensación cada vez mayor por prestar dinero a los gobiernos. Warren Hyland, gestor de carteras de Muzinich, lo resume: ‘Septiembre es estacionalmente uno de los meses más difíciles del año. Al margen de las materias primas y el dólar, ha sido difícil obtener rentabilidad total durante los últimos diez meses’.

Hyland explica que, al analizar la causa fundamental de este comportamiento negativo, ‘el denominador común es las rentabilidades crecientes de los bonos gubernamentales’. Los mercados de deuda soberana viven esta semana uno de sus episodios de venta más intensos de los últimos años, con el precio evolucionando de forma inversa a la rentabilidad.

Sin embargo, esta vez podría ser diferente, al menos en Estados Unidos. Un estudio de la firma de inversión Oppenheimer lo justifica desde el punto de vista técnico: las rentabilidades más bajas de septiembre se han producido cuando el S&P 500 comenzaba el mes por debajo de su media de 200 días. Ahora no ocurre. El índice se mueve muy por encima de esa referencia: 7.122 puntos frente a los 7.600 que rondaba ayer.

También desde Carson Group abren una ventana de esperanza. Ryan Detrick, estratega de Mercados, apunta que siete de las diez mejores rentabilidades de septiembre de la historia registraron una rentabilidad positiva antes del mes. ‘Dado que las acciones han subido cerca de un 13% en 2026, esto podría indicar que una caída importante este septiembre es poco probable’, explica.

Septiembre no opera en el vacío: el S&P 500 llega con una subida del 13% en 2026 y con resultados que duplican las expectativas.

La solidez de los resultados empresariales es un soporte para las cotizaciones. Más del 97% de las empresas de la Bolsa de EEUU ha publicado sus resultados trimestrales, con un incremento medio del beneficio por acción del 52,7%, frente al 24,4% esperado antes de la publicación de la primera compañía. En el trimestre anterior, el aumento del BPA fue del 29,4%.

Las citas clave: BCE, Fed e Inditex

Con los inversores pendientes del mercado de deuda, los datos de inflación serán importantes. El Banco Central Europeo se reúne el 10 de septiembre y el mercado contempla que pueda volver a subir los tipos 0,25 puntos desde el 2,25% actual.

La Reserva Federal tendrá su cita el 16 de septiembre. Las declaraciones recientes del presidente de la Fed, Kevin Warsh, advirtiendo de que la inflación no se ha moderado de forma significativa y que la institución todavía tiene trabajo por hacer, han disparado las expectativas de subidas de tipos, advierte Adrián Hostaled, analista de XTB.

En España, la próxima semana presenta sus cuentas Inditex, el segundo mayor valor de la Bolsa por capitalización bursátil y uno de los que más pesa en el Ibex. Los inversores esperan buenas cifras de ventas y la confirmación de la fortaleza de su modelo de negocio.

Análisis: entre la estacionalidad y el ciclo de tipos

Conviene ser prudentes con la estadística. Un promedio del -1,1% desde 1928 esconde septiembres con caídas superiores al 10% y otros con subidas notables. La estacionalidad describe probabilidades, no destinos.

Hay una razón de fondo que sí merece respeto: las rentabilidades crecientes de los bonos gubernamentales. Cuando el inversor puede obtener un retorno aceptable sin riesgo, la renta variable se vuelve menos atractiva. Esto es lo que está ocurriendo.

La clave de este septiembre no está en la estacionalidad, sino en dos fuerzas contrapuestas. La tensión en la deuda frena, los resultados sólidos sostienen. Unos beneficios que duplican las expectativas ofrecen un colchón.

La escalada de tensión entre Irán y EEUU añade incertidumbre geopolítica. El BCE y la Fed tienen la última palabra: sus decisiones del 10 y 16 de septiembre definirán si la estadística se cumple o si el guión se rompe.

Para el Ibex, la historia ofrece un consuelo: noviembre es el mes más rentable, con una subida media del 2,31% entre 1992 y 2025. Si la debilidad de septiembre se confirma, el inversor español tiene razones para pensar en el tramo final del año antes que en deshacer posiciones.

Publicidad