OpenAI expande ChatGPT Ads a España y otros 30 mercados europeos con Cosmo5 como partner oficial

OpenAI ha iniciado la expansión europea de su plataforma publicitaria, ChatGPT Ads, con su llegada a España y a otros 30 mercados del continente. El movimiento incorpora como partner oficial a Cosmo5 y arranca con campañas de Orange, Santalucía y Fotocasa.

La apertura publicitaria en Europa

La expansión, comunicada por OpenAI el pasado 18 de agosto, traslada ChatGPT Ads a 31 mercados europeos. Entre ellos figuran España, Alemania, Francia, Italia, Suecia, Noruega, Dinamarca, Países Bajos y Austria. La entrada europea llega seis meses después de las primeras pruebas en Estados Unidos, iniciadas en febrero. En esta fase, los anuncios se muestran exclusivamente a los usuarios de los planes gratuitos Free y Go; las modalidades Plus, Pro y Enterprise permanecen sin publicidad.

Los anunciantes europeos pueden contratar campañas mediante el equipo comercial de OpenAI, agencias colaboradoras y socios tecnológicos. El acceso directo a través de un gestor de anuncios de autoservicio queda previsto para una fase posterior, según el calendario comunicado por la compañía. Antes del salto europeo, OpenAI había iniciado en febrero un programa piloto en Estados Unidos y, posteriormente, extendió el sistema a otros ocho mercados.

El movimiento abre un canal comercial nuevo para las marcas dentro del asistente conversacional, un entorno donde los usuarios explican objetivos, preferencias y restricciones con más detalle que en una búsqueda tradicional. OpenAI sostiene que los anuncios están identificados y separados de las respuestas generadas por el sistema, y que la publicidad no condiciona el contenido de ChatGPT. Más contexto sobre la compañía en su entrada de Wikipedia.

Primeras activaciones en España

  • Orange: activación inicial dentro del despliegue europeo.
  • Santalucía: campaña entre las primeras marcas anunciantes.
  • Fotocasa: presencia publicitaria en la fase de lanzamiento.

Herramientas de segmentación y medición

Durante los últimos seis meses, OpenAI ha ampliado las herramientas disponibles para los anunciantes. La plataforma ya no se limita a modelos de puja basados en CPM o CPC y permite optimizar las campañas en función de conversiones, un movimiento que acerca su funcionamiento al de las grandes plataformas digitales de publicidad como Google o Meta. También ha incorporado segmentación geográfica y audiencias personalizadas, dos funciones destinadas a aumentar la precisión con la que las marcas se dirigen a grupos concretos de usuarios.

En paralelo, la compañía ha desarrollado su propia infraestructura de medición. El sistema incluye OpenAI Pixel, una API de conversiones y conexiones con proveedores externos de medición, con el objetivo de atribuir a las campañas acciones que se producen más allá del clic inicial sobre un anuncio. Según los datos facilitados por la propia compañía, decenas de miles de profesionales del marketing ya se han anunciado en ChatGPT durante esta primera etapa de despliegue.

El contexto sectorial refuerza la relevancia del aterrizaje. La publicidad digital europea busca alternativas de segmentación y medición en un entorno cada vez más centrado en la optimización por conversiones. La entrada de OpenAI añade un nuevo actor al tablero dominado por Google y Meta, y lo hace con una propuesta basada en interacciones conversacionales, no en búsquedas ni en feeds sociales.

La expansión europea convierte a ChatGPT en un competidor más del mercado publicitario digital, con un activo propio: la conversación como contexto de intención.

Claves de negocio y lectura sectorial

La llegada a Europa es la mayor ampliación geográfica del producto publicitario de OpenAI hasta la fecha y confirma una estrategia de diversificación de ingresos más allá de las suscripciones. El precedente inmediato está en el piloto iniciado en Estados Unidos en febrero y en la extensión a otros ocho mercados, pasos que sirvieron para validar formatos y herramientas de puja. Ahora, la compañía sitúa el perímetro comercial en 31 países y lo hace con un modelo de acceso gestionado, sin autoservicio publicitario aún disponible.

La lectura de negocio apunta a un movimiento de posicionamiento frente a Google y Meta en el segmento de la publicidad digital. La diferencia que OpenAI quiere explotar es el detalle con el que los usuarios describen sus intenciones en una conversación, desde planificar un viaje hasta comparar software. Este contexto puede permitir a los anunciantes aparecer en distintas fases del proceso de decisión, siempre según la compañía, sin condicionar las respuestas generadas por ChatGPT ni compartir las conversaciones con los anunciantes.

El principal reto de esta fase es mantener el equilibrio entre monetización y confianza. OpenAI asegura que no vende los datos de sus usuarios y que estos pueden modificar determinadas opciones relacionadas con la personalización de la publicidad. La compañía anticipa además nuevos formatos, herramientas de optimización y sistemas de medición a medida que aumente la implantación comercial. El mercado observará si la futura apertura del gestor de autoservicio consolida a ChatGPT como un canal publicitario relevante.

📡 El Radar del Sector

  • El vacío que llena: OpenAI abre inventario publicitario conversacional en Europa para marcas que buscan captar demanda de intención.
  • El reto por delante: Escalar la plataforma publicitaria sin erosionar la separación entre anuncios y respuestas generadas, pilar de confianza del producto.
  • El tablero competitivo: El movimiento sitúa a OpenAI frente a Google y Meta en publicidad digital, con una oferta aún en fase de acceso gestionado.

El Ministerio del Interior publica las listas provisionales de admitidos y anuncia el primer examen para personal laboral fijo

El Ministerio del Interior publica hoy las listas provisionales de admitidos del personal laboral fijo de la Administración General del Estado. La resolución del BOE fija además las fechas del primer ejercicio: la primera prueba se celebra el 24 de octubre en Madrid y el calendario se cierra el 13 de diciembre.
Por qué se publican ahora las listas de personal laboral fijo

La publicación responde a la Resolución de 3 de julio de 2026, que convocó el proceso selectivo de acceso libre y promoción interna para los grupos profesionales M3, M2, M1, E2 y E1 del IV Convenio Único de la AGE. El BOE publica este 4 de septiembre las listas provisionales de admitidos y excluidos, tal como establece la base 4.1 de la convocatoria.

El Ministerio del Interior no cuantifica en esta resolución el número total de plazas, que se aprobó en la oferta de empleo público correspondiente. Lo que sí confirma son las especialidades convocadas, un abanico amplio que va desde Psicología, Medicina, Enfermería, Biología o Química hasta Mantenimiento General, Cocina, Artes Gráficas y Servicios Administrativos.

Subsanar a tiempo: causas de exclusión que conviene revisar

La resolución advierte de un matiz importante: no basta con no figurar en la lista de excluidos. Cada aspirante debe comprobar que su nombre consta expresamente en la relación de admitidos.

Entre las causas de exclusión más frecuentes figuran:

  • Presentación de la solicitud fuera de plazo.
  • No acreditar el pago de la tasa por derechos de examen o abonar un importe incorrecto.
  • No acreditar la nacionalidad o el permiso de residencia cuando se exija.
  • Falta de acreditación del título académico que habilita para el grupo y especialidad.
  • Optar por más de un grupo profesional o más de un turno de acceso.
  • No cumplir los requisitos para la promoción interna o ser ya personal laboral fijo del mismo grupo y especialidad.

Los excluidos y omitidos disponen de diez días hábiles desde el día siguiente a la publicación del BOE para subsanar defectos o presentar alegaciones. Quien no lo haga quedará excluido de la participación.

Fechas del primer examen: sedes y horas por especialidad

El calendario de exámenes publicado en el BOE arranca el 24 de octubre de 2026 con las especialidades de M3 Prevención de Riesgos Laborales y M1 Prevención de Riesgos Profesionales, en la Dirección General de Tráfico de Madrid. A continuación se agrupan el resto de pruebas:

  • 28 de noviembre, Ávila: ejercicio único para M1 Artes Gráficas, E2 Artes Gráficas y E1 Servicios Administrativos en la Escuela Nacional de Policía.
  • 29 de noviembre, Madrid: M2 Enfermería, M1 Mantenimiento General, M3 Ciencias Ambientales, M2 Ciencias de la Información, M3 Medicina, M2 Ciencias de la Actividad Física y del Deporte, M2 Educación Social, M2 Trabajo Social, M1 Dirección de Cocina, M1 Diseño y Amueblamiento, M1 Mantenimiento de Instalaciones Térmicas, M1 Sistemas Electrotécnicos, E2 Cocina, E2 Cuidados Auxiliares de Enfermería, E2 Instalaciones Eléctricas, E2 Instalaciones Frigoríficas y E2 Mantenimiento General.
  • 13 de diciembre, Madrid: M3 Psicología en la Facultad de Psicología de la Universidad Autónoma de Madrid; M2 Biología, M2 Psicología, M2 Química y M2 Geografía en la División de Formación y Perfeccionamiento de la Policía.

Todas las pruebas comienzan a las 10:00 horas. Los aspirantes deben acudir con bolígrafo transparente de tinta negra o azul y el DNI, pasaporte o permiso de conducción. Los aparatos electrónicos deberán permanecer apagados durante toda la prueba.

listas admitidos Interior 2026

Análisis: qué implica esta convocatoria para los aspirantes

El calendario concentra casi todos los exámenes en Madrid y Ávila, una barrera logística para aspirantes de otras comunidades. El coste del desplazamiento y el alojamiento no está cubierto por la convocatoria, y en varias especialidades coincide el mismo día, lo que obliga a planificar con antelación.

En mi lectura, la ventaja está en la diversidad de perfiles. Las especialidades M2 y M1 incluyen titulaciones muy específicas, por lo que la competencia real suele ser menor que en los cuerpos generales. Eso sí, la fase de oposición mantiene el filtro habitual: solo quienes superen el examen pasarán a la fase de concurso si la convocatoria la contempla.

El plazo de subsanación es el punto crítico. No se admite la alegación genérica ni la presentación fuera del sistema de Inscripción en Pruebas Selectivas. Un error de forma puede dejar fuera a un aspirante válido.
Revisar hoy la lista es el primer filtro real: si no subsanas en diez días hábiles, quedas fuera aunque tengas la mejor nota.

📨 Cómo presentar la solicitud de subsanación

Si tu nombre no aparece en la lista de admitidos o figura en la de excluidos, el trámite se hace exclusivamente por la plataforma oficial.

  1. Paso 1: Accede a Inscripción en Pruebas Selectivas con tu certificado digital o Cl@ve.
  2. Paso 2: Localiza el proceso de personal laboral fijo del Ministerio del Interior y comprueba tu estado.

  3. Paso 3: Corrige el defecto señalado: adjunta la titulación, justifica la tasa o rectifica la solicitud.
  4. Paso 4: Presenta la alegación dirigida a la Subsecretaría del Ministerio del Interior, si es un caso de omisión.
  5. Paso 5: Guarda el justificante de registro antes de que acabe el plazo de diez días hábiles. El periodo termina el 18 de septiembre de 2026.

Las listas provisionales pueden consultarse en la web del Ministerio del Interior y en el punto de acceso general de la Administración.

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio del Interior (Administración General del Estado).
  • Número de plazas: No consta en la resolución de listas; convocatoria publicada en julio de 2026 por acceso libre y promoción interna.
  • Sueldo estimado: No publicado en esta resolución; se rige por el IV Convenio Único del personal laboral de la AGE.
  • Fecha límite de inscripción: El plazo de instancias ya cerró. Para subsanar o alegar: diez días hábiles desde el 5 de septiembre, hasta el 18 de septiembre de 2026.
  • Dónde inscribirse: Inscripción en Pruebas Selectivas (administracion.gob.es/PAG/ips); listas en interior.gob.es y administracion.gob.es.

El reloj Omega de George Clooney en Venecia: la alta relojería se consolida como valor refugio

0

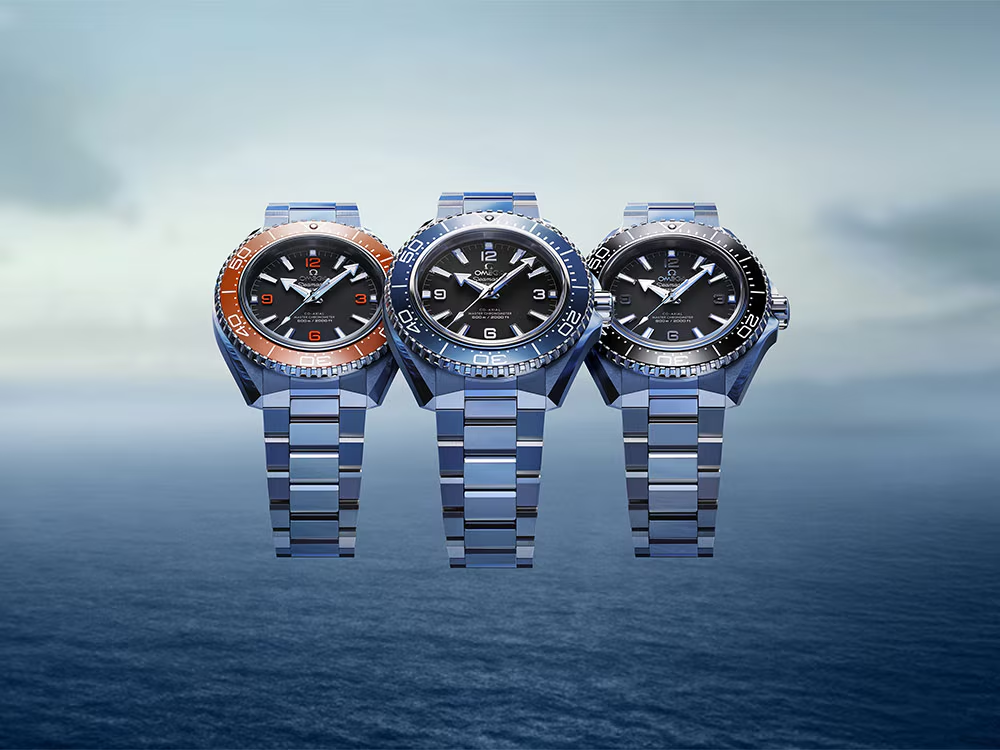
El reloj Omega de George Clooney en Venecia devuelve la alta relojería al centro de la conversación patrimonial. La imagen del actor recogiendo el León de Oro a su carrera, con un Omega Seamaster Aqua Terra Shades 38 mm en la muñeca, ha vuelto a situar a la firma suiza en el foco de la temporada europea de alfombras rojas.

Según la información publicada por Esquire, Clooney aterrizó en Venecia en la víspera de recibir el galardón honorífico y lució una pieza con esfera azafrán lacada y caja de acero pulido de 38 milímetros. Bajo la luz veneciana, la esfera adquiere un efecto dorado, aunque el material no es oro. El dato importa en términos de inversión: se trata de una referencia de producción regular, no de una pieza de metales preciosos ni de una edición limitada.

La colección Aqua Terra Shades llegó al mercado en 2023 como la propuesta más cromática de la familia Seamaster, con esferas que van del azul Atlántico al verde laguna y la terracota.

El precio oficial de esta referencia es de 7.400 dólares. Es un punto de entrada relativamente accesible en el universo de la relojería suiza de gama alta, y al mismo tiempo una señal de cómo Omega compite por un comprador más joven y menos atado a los códigos tradicionales del lujo.

Calibre y posicionamiento de Omega

El Aqua Terra Shades monta el calibre automático Co-Axial Master Chronometer 8800, con una reserva de marcha de 55 horas y resistencia a campos magnéticos de hasta 15.000 gauss. Suma 150 metros de hermeticidad, cristal de zafiro y fondo transparente. Son especificaciones técnicas sólidas, pensadas para el uso diario, no para la caja fuerte de un coleccionista. Ese matiz define el papel de esta pieza dentro de una cartera de activos alternativos.

La aparición de Clooney no convierte automáticamente al modelo en un refugio de valor. El actor es embajador de Omega desde 2007 y su muñeca ha servido históricamente para dar visibilidad a la casa de Biel. La clave para el inversor está en distinguir entre el efecto mediático y el comportamiento real del mercado secundario, que se mueve por reglas distintas a las de una alfombra roja.

El mercado secundario no premia la visibilidad en una alfombra roja; premia la escasez, la discontinuidad y la lista de espera.

La noticia de Venecia puede reactivar la demanda minorista de la línea Aqua Terra Shades, sobre todo en el segmento de acceso de la alta relojería. Sin embargo, el inversor sofisticado no debería confundir ese impulso con una revalorización garantizada. Una pieza de acero disponible en el canal oficial difícilmente genera la prima que sí producen las referencias descatalogadas o las series numeradas.

Impacto para el inversor en relojes de lujo

Omega Festival Venecia

En el mercado de relojes de colección, la escasez manda. Rolex, Patek Philippe y Audemars Piguet concentran la mayor parte de la atención inversora porque sus modelos más demandados acumulan lista de espera o quedan fuera de catálogo. Omega, en cambio, juega en un terreno distinto: volumen industrial, distribución amplia y precios de entrada que facilitan la rotación. No es una debilidad; es un modelo de negocio diferente.

La pieza de Clooney puede funcionar como un activo de brand equity para Omega: Venecia produce una cobertura global que fortalece el posicionamiento de la marca y, por extensión, el suelo de demanda de sus referencias. Eso tiene implicaciones indirectas en el valor residual de modelos icónicos como el Speedmaster o el Seamaster Diver 300M.

Dicho con claridad: comprar este Aqua Terra Shades esperando una revalorización a corto plazo es un error de asignación. No tiene la escasez necesaria para comportarse como un vehículo especulativo. Su función dentro de una cartera patrimonial es otra: diversificación de consumo, pieza de uso personal y exposición limitada a una marca con demanda global estable.

Análisis Wealth: visibilidad no es refugio

Llevo tiempo observando cómo las noticias de celebridades mueven la demanda de relojes en el corto plazo. La lógica suele ser idéntica: una foto viral en una alfombra roja genera búsquedas, consultas en el canal retail y, si el modelo es escaso, presión alcista en el mercado secundario. En este caso, la escasez no existe, así que el efecto sobre el precio de reventa será, como mucho, moderado.

La alta relojería como valor refugio no es un mito, pero exige matices. Las piezas que han demostrado capacidad de preservar capital durante las últimas dos décadas son las referencias discontinuadas o asignadas por concesión, no los lanzamientos comerciales con producción amplia. La aparición de Clooney sirve para recordar que la demanda cultural sigue intacta, pero no añade ni un solo elemento de escasez al Aqua Terra Shades.

El hito que seguiré de aquí a final de año es si Omega decide limitar alguna variante de la gama Shades o si la firma capitaliza el impulso de Venecia con una edición asociada al festival. Ese movimiento, y no la foto del actor, sería la señal que cambiaría la lectura inversora de la colección.

💎 Veredicto Wealth

Este Aqua Terra Shades es una pieza de consumo con buen suelo de demanda, no un activo de preservación de capital ni un vehículo especulativo. El perfil adecuado es el del comprador que quiere alta relojería utilizable y entiende que la revalorización real solo llegará si la referencia se descataloga o limita en el futuro.

El País nombra a María Sánchez Díez directora de su edición en Estados Unidos

El País ha nombrado a María Sánchez Díez nueva directora de su edición en Estados Unidos, con rango de subdirectora, según ha informado el propio diario. La periodista refuerza uno de los proyectos estratégicos de la cabecera dentro de su expansión internacional.

Nueva etapa en la dirección de la edición estadounidense

La periodista española, de 42 años, se incorpora procedente de The New York Times, donde durante los últimos cinco años ha trabajado como editora senior de narrativas digitales. Desde ese puesto ha desarrollado proyectos con las redacciones del periódico estadounidense en Nueva York, Washington, San Francisco, Londres y Seúl.

El nombramiento refuerza la apuesta de El País por consolidar una edición específicamente orientada al mercado estadounidense y a su población hispanohablante, que supera los 60 millones de personas. La edición estadounidense fue lanzada en mayo de 2024 y combina información nacional con coberturas locales en territorios con una elevada presencia latina.

La designación ha sido realizada por el director de El País, Jan Martínez Ahrens, según ha informado el propio periódico. El responsable destaca que la incorporación supone «una apuesta de presente y de futuro» y valora la experiencia acumulada por Sánchez Díez en medios como The New York Times y The Washington Post.

La llegada de Sánchez Díez supone un perfil orientado a la transformación digital de las redacciones. Su experiencia como editora senior de narrativas digitales en The New York Times la sitúa como un puente entre el periodismo de referencia y los nuevos formatos informativos.

El nombramiento refuerza una cabecera centrada en los hispanohablantes de Estados Unidos, un mercado que supera los 60 millones de personas.

Trayectoria y contexto de la edición

María Sánchez Díez

Antes de incorporarse a The New York Times, Sánchez Díez trabajó en The Washington Post como editora de operaciones y audiencia de la sección de Nacional. En esa etapa participó en la cobertura de la pandemia, la muerte de George Floyd y las elecciones presidenciales de 2020.

Formó parte del equipo responsable de una serie multimedia sobre cambio climático que obtuvo el Premio Pulitzer de Periodismo Explicativo en 2020. Ese reconocimiento figura entre los hitos más relevantes de su trayectoria profesional.

La trayectoria de María Sánchez Díez incluye los siguientes hitos:

  • The New York Times: editora senior de narrativas digitales durante los últimos cinco años.
  • The Washington Post: editora de operaciones y audiencia de la sección de Nacional.
  • Premio Pulitzer: integrante del equipo de una serie multimedia sobre cambio climático reconocida en 2020.

Javier Lafuente continuará como subdirector de El País América y máximo responsable del periódico en el conjunto del continente. El nombramiento de Sánchez Díez fue sometido a una votación no vinculante entre la redacción, de acuerdo con el Estatuto de Redacción del periódico, y obtuvo un respaldo mayoritario.

La edición estadounidense de El País se apoya en una redacción específica que elabora contenidos de alcance nacional e incorpora coberturas locales en territorios con fuerte presencia latina. La incorporación de Sánchez Díez refuerza la dirección editorial de ese proyecto y completa la estructura encabezada por Javier Lafuente.

El lanzamiento de la edición en mayo de 2024 marcó un punto de inflexión en la estrategia de El País para Norteamérica. La cabecera busca posicionarse entre los medios en español con mayor presencia en los territorios con más población latina, un objetivo que ahora cuenta con una dirección específica.

El peso de la edición en Estados Unidos

El movimiento refuerza la posición de El País dentro de la cabecera de Prisa en el mercado de la información en español. La edición estadounidense representa una plataforma para captar audiencia entre los hispanohablantes, un colectivo con un peso creciente en el negocio de los medios digitales.

En paralelo, el grupo ha anunciado el nombramiento de Silvia Ayuso como nueva corresponsal en China. Ayuso ha cubierto anteriormente destinos como Washington, París y Bruselas, y ha trabajado para la Agencia Efe y la agencia alemana DPA. Desde Pekín estará acompañada por Inma Bonet como número dos de la corresponsalía.

Este contexto sitúa a Sánchez Díez en un escenario de competencia creciente por la audiencia hispanohablante en Estados Unidos. La presencia de medios en español con redacciones propias en el país exige perfiles con experiencia en grandes medios estadounidenses, un perfil que la nueva directora reúne.

El mercado hispanohablante en Estados Unidos representa una de las mayores oportunidades de crecimiento para los grupos editoriales que apuestan por la información en español. La decisión de El País se alinea con la tendencia de otros grandes grupos internacionales, que han reforzado sus equipos en ciudades con fuerte presencia latina.

La apuesta de El País se apoya en el crecimiento de la población hispanohablante, una audiencia que compite directamente con las cabeceras locales y que demanda información de referencia en español. Para el grupo, consolidar una edición específica supone una oportunidad de diversificación de ingresos digitales y de fidelización de lectores.

La estrategia internacional de la cabecera combina la consolidación de las corresponsalías con la edición específica para Estados Unidos. El fichaje de Sánchez Díez, junto al relevo en la corresponsalía de China, refuerza los dos ejes de expansión del diario.

📡 El Radar del Sector

  • El vacío que llena: La edición estadounidense gana una dirección específica para consolidar su oferta informativa entre los hispanohablantes.
  • El reto por delante: Convertir la presencia en Estados Unidos en una base de audiencia fiel y sostenible en un mercado competitivo.
  • El tablero competitivo: El movimiento sitúa a El País entre los grupos que más invierten en información en español para el mercado estadounidense.

El coleccionismo de la fotografía vintage: el mercado revaloriza a Bruce of Los Angeles

0

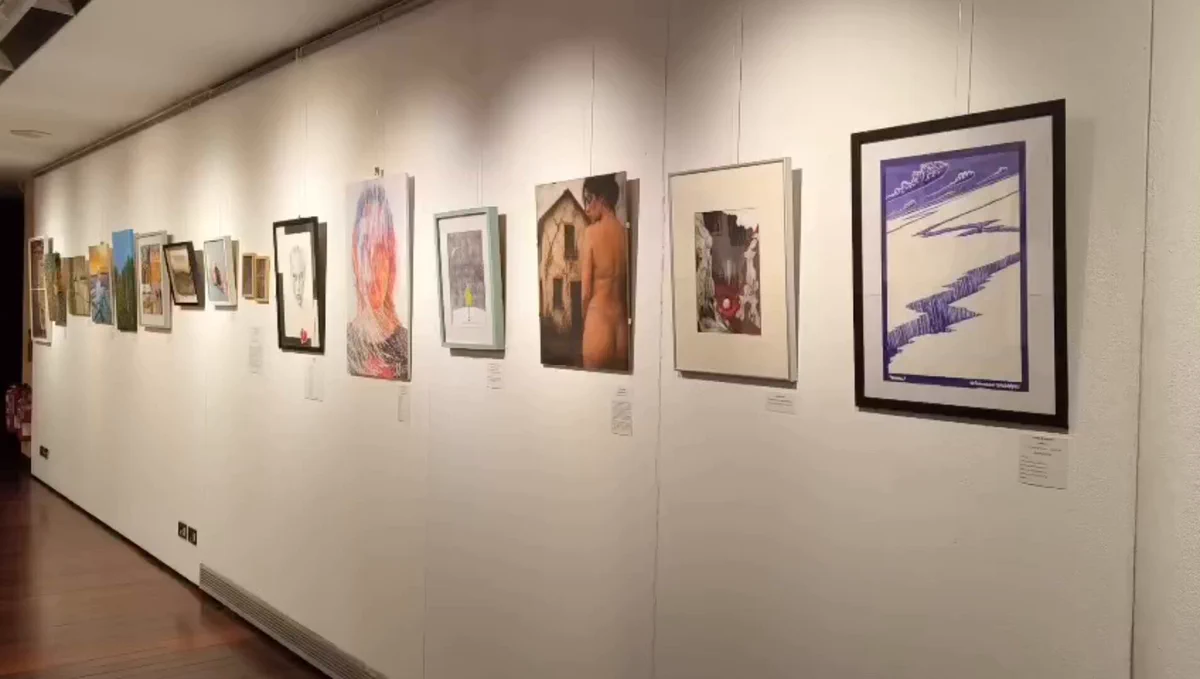
El coleccionismo de la fotografía vintage suma un nuevo foco de demanda: Bruce of Los Angeles. La exposición Bruce of Los Angeles: Rodeo abre estos días en el espacio Acne Paper Palais Royal de París y rescata imágenes vintage de uno de los pioneros de la physique photography, fallecido en 1974.

No se trata de una muestra para consumo visual; es una señal de validación institucional. En un mercado tan reducido como el de la fotografía de autor de mediados del siglo XX, la legitimación curatorial suele actuar como anticipo de precio. La obra de Bruce of Los Angeles cubre un arco productivo breve, de 1950 a 1974, y esa limitación temporal es hoy su principal variable de escasez.

El mercado de la fotografía vintage: escasez antes que volumen

La fotografía vintage coleccionable se mueve por lógicas distintas a las de la pintura contemporánea. No hay producción existente; cada copia de época es un bien finito. La muerte del artista en 1974 fijó un catálogo cerrado, sin nuevas impresiones ni reposiciones. Para un inversor con horizonte de preservación, esa rigidez es atractiva; para quien busque liquidez inmediata, es la principal fricción.

El segmento ha dejado de ser marginal, aunque sigue lejos del volumen de otras categorías alternativas. Las exposiciones de autor en espacios como el Palais Royal no generan titulares en las casas de subastas, pero afinan la percepción de riesgo. Cada muestra monográfica actúa como una certificación cultural previa al alza de precios.

La exposición del Palais Royal: una validación con consecuencias de precio

La decisión de Acne Paper de dedicar sala al legado de Bruce of Los Angeles tiene una lectura de mercado. El proyecto editorial no pertenece al circuito tradicional de galerías, y aun así ha elegido un archivo fotográfico histórico. Eso desplaza al autor desde el coleccionismo privado hacia un público de mayor capacidad de decisión.

Las imágenes de la serie Rodeo no se presentan como reliquia erótica, sino como documento participante en una genealogía visual. Ese giro discursivo importa en la valoración: transforma la copia vintage de objeto de culto a activo con narrativa histórica.

Para el inversor, el elemento más relevante no es la calidad de las obras sino la alteración del circuito de validación. Cuando un archivo de nicho entra en un espacio de referencia parisino, su techo de precio suele recalcularse antes de que lleguen los resultados de martillo.

La escasez estructural, no la moda, es lo que sostiene la revalorización de la fotografía vintage de autor.

Lectura patrimonial: qué aporta este nicho a una cartera alternativa

He seguido el coleccionismo de fotografía durante años y lo considero más parecido a una inversión en capital privado de baja liquidez que a un mercado de renta variable. No basta con comprar bien; hay que aceptar horizontes de salida largos y asumir que el valor no se descubre en tiempo real, sino en las subastas parisinas o neoyorquinas de otoño.

La fotografía de physique en particular tiene una base de coleccionistas reducida y fiel. Esa lealtad limita la volatilidad, pero también la profundidad. En un escenario de recesión, el riesgo no es tanto la caída abrupta como la ausencia de compradores. Sin embargo, para patrimonios ya diversificados, incorporar una obra de archivo convalidada por una institución puede reducir la correlación con los activos financieros tradicionales.

Los precedentes del mercado fotográfico europeo indican que la revalorización llega cuando museos y fundaciones compiten por obra temprana. El próximo indicador será la reacción del coleccionismo privado en la próxima temporada de subastas. Si la muestra de París acelera la catalogación de copias de época, la horquilla de precios encontrará un nuevo soporte.

No espero una escalada inmediata. La revalorización de este tipo de fotografía necesita tiempo, documentación y estabilidad en el mercado del arte.

💎 Veredicto Wealth

La obra de Bruce of Los Angeles es un activo de preservación de capital para coleccionistas con horizonte superior a cinco años, no para revalorización agresiva. El riesgo principal es la liquidez: el mercado es reducido y cada copia vintage requiere de un comprador muy concreto.

Notional Finance exploit: 1,7 millones de dólares desaparecen en Ethereum

Notional Finance, un protocolo de préstamos de tipo fijo sobre Ethereum, ha sufrido un presunto exploit (un ataque que aprovecha una vulnerabilidad) de 1,7 millones de dólares en stablecoins. La firma de seguridad PeckShield citó el seguimiento de Specter, que detectó la salida de fondos desde un contrato de custodia vinculado al proyecto. Ninguna de las dos fuentes ha detallado todavía cómo se autorizaron las transacciones.

Qué ha pasado con Notional Finance

Los investigadores de Specter señalan dos direcciones identificadas como de robo: 0xC954…De69 y 0xDaCC…Ce38. Las pérdidas declaradas suman 69.242 dólares en DAI y 1.658.423 dólares en USDC, dos stablecoins (monedas estables ligadas al dólar) muy utilizadas en los préstamos descentralizados. El total asciende a unos 1,7 millones de dólares.

Según Specter, el presunto atacante convirtió las stablecoins en 689,2 ETH y depositó el ether en Tornado Cash, un mezclador cuyos contratos inteligentes rompen el vínculo visible entre los depósitos y los retiros posteriores. Depositar fondos en Tornado Cash no prueba por sí solo una intención delictiva, pero complica el rastreo y reduce las opciones de congelar los activos.

Notional Finance no ha publicado todavía ningún comunicado oficial. No están claras ni la causa técnica del incidente ni si el protocolo ha pausado contratos, asegurado fondos o pedido a los usuarios que revoquen permisos. Tampoco se sabe si el dinero afectado pertenecía a clientes, a la tesorería del proyecto o a un tercero que usaba el contrato de custodia.

Por qué importa para los usuarios de las finanzas descentralizadas

El primer riesgo es el de siempre: cualquier activo que entre en un mezclador se vuelve más difícil de recuperar. Por eso varios analistas recomiendan a los usuarios que hayan interactuado con Notional revisar y, si es posible revocar los permisos de contrato que ya no necesiten. En Ethereum, un permiso de token mal gestionado puede permitir movimientos futuros aunque el atacante no haya tocado ese contrato concreto.

Este episodio recuerda a incidentes recientes en las finanzas descentralizadas. Term Labs recuperó posiciones de tipo fijo después de un ataque de gobernanza de 8,5 millones de dólares y Stake DAO aseguró su respaldo en Ethereum tras una emisión no autorizada. La diferencia es que en ambos proyectos hubo una respuesta directa del equipo. Aquí, de momento, no la hay.

Convertir las stablecoins en ETH y pasarlas por un mezclador reduce las opciones de congelar fondos; la trazabilidad se rompe en cuestión de minutos.

Lo que este caso deja claro sobre la seguridad en la DeFi

Notional Finance opera como un protocolo de préstamos a tipo fijo y plazo cerrado sobre Ethereum. Sus contratos de custodia gestionan garantías y pagos en distintos activos, incluidos DAI y USDC. Ese diseño obliga a que la contabilidad interna sea especialmente cuidadosa: un fallo en un programa informático, una credencial comprometida o un permiso mal configurado pueden desencadenar salidas como la detectada por Specter.

La historia de Ethereum acumula episodios similares. El hackeo de The DAO en 2016, que forzó una decisión tan difícil como el nacimiento de Ethereum Classic, enseñó al ecosistema que los contratos inteligentes son tan seguros como su punto más débil. Este incidente no parece, por el importe y por lo que se sabe, comparable en escala, pero confirma que la seguridad sigue siendo un trabajo en curso.

Con todo, conviene mantener la prudencia. Las pérdidas declaradas son preliminares y podrían no afectar al sistema principal de préstamos de Notional. La identificación oficial del contrato y una auditoría posterior determinarán si los clientes deben asumir algún impacto. Mientras tanto, el incidente es una razón más para revisar con qué permisos vive una cartera en Ethereum.

Lo siguiente será probablemente un informe técnico de Notional Finance. Ahí se debería aclarar qué contrato falló, cómo se autorizó la salida de fondos y si hay más activos expuestos. Hasta entonces, la escala real del ataque y sus consecuencias para los usuarios siguen sin confirmarse.

Valdebebas Shopping Madrid: la capital acelera su tramitación urbanística para ser el mayor centro comercial

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Madrid ha aprobado el Plan Especial que ordena las parcelas de Valdebebas Shopping, con 362.000 m² y cerca de 260 locales.
  • ¿Quién está detrás? General de Galerías Comerciales, la promotora de Tomás Olivo, con una inversión cercana a los 500 millones de euros.
  • ¿Qué impacto tiene? El complejo generará entre 5.400 y 6.000 empleos directos y 3.500 indirectos; la apertura no se espera antes de 2027.

El Ayuntamiento de Madrid ha aprobado la ordenación urbanística de Valdebebas Shopping, con 362.000 metros cuadrados y cerca de 260 locales. Con este paso, el proyecto entra en la fase de desarrollo urbanístico definitivo.

Qué cambia con el Plan Especial y las pasarelas sobre la zona verde

El complejo incluirá restaurantes con terraza, cines, kioscos, gimnasio e hipermercado. Estará ubicado en el distrito de Hortaleza, junto a IFEMA, el Hospital Isabel Zendal y la Terminal 4 del Aeropuerto Adolfo Suárez Madrid-Barajas, uno de los nodos de mayor conectividad de la zona norte.

El Ayuntamiento aprobó en agosto de 2026 el Plan Especial necesario para reorganizar las tres parcelas sobre las que se levantará el complejo: la 166-A1, la 166-A2 y la 166-C. El principal obstáculo era que estaban separadas por una zona verde pública, lo que impedía que funcionaran como un único recinto.

La solución aprobada incluye pasarelas peatonales en primera planta que cruzarán sobre la zona verde y túneles subterráneos para vehículos, sin alterar ni ocupar el espacio público entre ambas. El plan también reduce la superficie bruta alquilable a 104.225 metros cuadrados, frente a los 126.800 del documento anterior.

Tomás Olivo y una inversión de 500 millones al norte de Madrid

Al frente del proyecto está General de Galerías Comerciales, la promotora de Tomás Olivo que ya levantó el Nevada Shopping en Granada. La inversión prevista ronda los 500 millones de euros y refuerza el perfil industrial del empresario cartagenero, que recientemente también compró a Telefónica su histórica sede de la Gran Vía por cerca de 200 millones.

El proyecto avanza, pero el recorte de la superficie alquilable muestra que la tramitación urbanística no regala metros: exige encaje, pasarelas y paciencia administrativa.

El impacto económico estimado incluye entre 5.400 y 6.000 empleos directos y otros 3.500 indirectos, lo que consolida Valdebebas como un nuevo polo de atracción comercial en el norte de Madrid. La apertura no se espera antes de 2027 si los trámites administrativos transcurren sin nuevos contratiempos.

El diseño ha sido encargado al estudio Chapman Taylor, que apuesta por la luz natural y los espacios abiertos. La estructura contará con lucernarios en la cubierta, muros cortina de vidrio y terrazas exteriores con vistas a una plaza central. La planta baja se destinará a tiendas y cafeterías; la primera planta concentrará la restauración, el ocio y los cines.

La Ficha del Inversor

Métrica clave: la superficie bruta alquilable se queda en 104.225 metros cuadrados, un 17,8% menos que los 126.800 previstos inicialmente. Ese recorte no es menor: ajusta la capacidad comercial real del complejo y, por tanto, el ingreso bruto potencial por alquileres que sustentará los 500 millones de inversión.

Tendencia a seis meses: el proyecto entra en fase de desarrollo urbanístico definitivo después del plan especial de agosto. La ventana crítica será la tramitación de licencias y el cierre del proyecto de ejecución. Si no hay recursos judiciales de operadores o asociaciones vecinales, el calendario de apertura en 2027 gana credibilidad.

Perfil recomendado: este activo encaja más con un inversor institucional o un family office con recorrido en retail que con un pequeño ahorrador. La gestora busca probablemente socios financieros o futuros anclas comerciales; el marco de 500 millones exige capital paciente.

El precedente útil es el Nevada Shopping de Granada, también de General de Galerías Comerciales, que logró consolidarse como referencia regional. La diferencia aquí es la escala y la posición norte urbana, con IFEMA y el aeropuerto como demanda cautiva. Observamos una contrariedad: el plan gana coherencia urbanística con pasarelas y túneles, pero cede superficie alquilable, lo que encarece el proyecto por metro útil.

Hito concreto: el plan ya se puede consultar en la web del Ayuntamiento de Madrid y quedan por delante la licencia de obras y el proyecto de ejecución. La promoción debe demostrar que el recorte de GLA no convierte los 500 millones en una métrica de rentabilidad más ajustada.

Hipotecas fijas: copan el 91% de las nuevas contrataciones pese a su encarecimiento y arrinconan a las variables

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Las hipotecas fijas representaron el 90,91% de las nuevas contrataciones en agosto; las variables quedaron prácticamente fuera del mercado.
  • ¿Quién está detrás? El Centro de Estudios de Trioteca (CET), que recoge los datos de su actividad de intermediación hipotecaria.
  • ¿Qué impacto tiene? El tipo fijo medio sube al 2,49% TIN y el Euríbor cierra agosto en el 2,95%, lo que encarecerá las revisiones de cuota y endurecerá la concesión de crédito.

Las hipotecas fijas coparon en agosto el 91% de las nuevas contrataciones en España, según el Centro de Estudios de Trioteca (CET). La cuota estable gana al riesgo de tipo variable en un momento en que el Euríbor ya ha vuelto a superar el 3% en tasa diaria.

Cuánto sube el tipo fijo y qué pasa con el Euríbor

El CET cifra en el 90,91% la proporción de hipotecas fijas formalizadas durante agosto. Los préstamos mixtos representaron el 9,09% restante. Las variables, que durante décadas dominaron el mercado español, son ya prácticamente testimoniales.

La subida del tipo fijo medio firmado por los clientes de Trioteca alcanzó el 2,49% TIN en agosto, frente al 2,42% de julio y el 2,36% de junio. La escalada es moderada, pero ya marca tendencia.

En paralelo, el Euríbor cerró agosto con una media mensual del 2,952% y ha arrancado septiembre por encima del 3% en tasa diaria. Para Ricard Garriga, CEO y cofundador de Trioteca, el mensaje es inequívoco.

‘El Euríbor ya ha vuelto a tocar el 3% en tasa diaria y esto es una señal muy clara de cambio de ciclo. Venimos de un primer semestre extraordinario, con récords en concesión de hipotecas, pero el mercado empieza a anticipar un final de año más exigente’, advierte Garriga.

La hipoteca fija no gana por ser la más barata: gana porque el comprador ya no quiere cargar con el riesgo de una cuota imprevisible.

Así lo ve Garriga, que también anticipa un endurecimiento del crédito. ‘Habrá menos alegría en la concesión, los bancos serán más selectivos y las familias tendrán que comparar mucho mejor antes de firmar’, augura. No se espera un frenazo brusco, sino una normalización después de un primer semestre excepcional.

La lección que aprendió el comprador español

La preferencia por el tipo fijo no responde a una moda pasajera. España fue durante años un mercado dominado por hipotecas a tipo variable. La fuerte subida de los tipos de interés y su impacto sobre las cuotas de miles de hogares consolidó el cambio de preferencias. El refugio tiene precio.

El importe medio de las hipotecas solicitadas en agosto ascendió a 210.000 euros, frente a los 205.000 de julio. El valor medio de la vivienda financiada cayó a 257.000 euros, frente a los 300.000 del mes anterior. La edad media de los compradores fue de 39 años y el 96,7% de las operaciones correspondieron a vivienda de segunda mano. La oferta de obra nueva no alcanza.

Las subrogaciones todavía ofrecen margen. Los clientes que cambiaron en agosto una hipoteca variable por una fija lograron un ahorro medio de 184 euros al mes. Quienes optaron por una mixta ahorraron 83 euros mensuales. Incluso con el el repunte del coste fijo, revisar condiciones sigue siendo rentable para algunos hogares.

La Ficha del Inversor

Aquí la métrica clave es doble: el 91% de cuota de mercado del tipo fijo y un TIN medio del 2,49%. El dato no es anecdótico. Refleja una prima de seguridad que los compradores están dispuestos a pagar después de ver al Euríbor tocar el 2,95% en agosto y abrir septiembre por encima del 3% en tasa diaria.

La tendencia a seis meses apunta a un endurecimiento progresivo. Las revisiones de cuotas variables con el Euríbor al alza se traducirán en cerca de 1.000 euros más al año para el hipotecado tipo. La banca aplicará filtros más estrictos sin romper la demanda, que sigue activa.

El perfil recomendado es el de familias que buscan estabilidad de cuota en la compra de vivienda habitual y compradores de segunda mano que negocian plazos largos. El precedente histórico pesa: España fue un mercado dominado por la variable durante décadas, y el giro se ha consolidado en solo tres años tras la subida de tipos del BCE.

La escasez de oferta sigue sin resolverse: en 2025 se iniciaron 134.685 viviendas y la vivienda protegida representó solo el 10,6% de esa nueva oferta. El precio de la vivienda subió un 12,9% en el mismo periodo. El riesgo inmediato es la erosión del ahorro familiar por viviendas más caras y tipos fijos al alza.

El cierre mensual del Euríbor en septiembre será la próxima cita relevante, coincidiendo con una reunión del BCE donde el mercado descuenta dos subidas de tipos antes de final de año. Ahí se decidirá si las hipotecas fijas siguen encareciéndose o si el ciclo se estabiliza.

Deoleo compra Coricelli: la dueña de Carbonell refuerza su liderazgo en el aceite de oliva

0

La venta de Deoleo, dueña de Carbonell, entra en su fase más decisiva: Coricelli negocia en exclusiva con una oferta de 500 millones de euros. El movimiento puede redibujar el control de las marcas líderes de aceite de oliva y, con ello, parte de la góndola del súper.

Los fondos CVC y Alchemy, máximos accionistas de Deoleo, ya comunicaron a las aspirantes andaluzas Dcoop y Acesur su intención de aceptar la propuesta italiana. La firma del acuerdo se ha retrasado para concretar los plazos de exclusividad y la posterior auditoría de activos.

Quién compra a quién y por qué importa en el súper

Conviene aclarar la dirección del movimiento, porque la operación se ha leído de forma confusa. No es Deoleo quien compra Coricelli: es el holding Farmers Elite Global, propietario de Coricelli y domiciliado en Sevilla desde 2015, el que aspira a quedarse con la aceitera española. De salir adelante, pasaría a controlar uno de los mayores catálogos de aceite de oliva del país.

Deoleo no es una firma más; es la dueña de marcas como Carbonell, Bertolli, Carapelli y Koipe. Su peso no depende solo de la marca, sino de los contratos con la distribución y de la capacidad de negociar precios con los supermercados. Por eso la concentración no es neutral para el comprador.

El comprador ya opera en España con Aceites Abasa, firma de la denominación de origen Baena que factura más de 400 millones de euros, emplea a 140 trabajadores y vende en 60 países. La combinación integraría producción, envasado y marcas, lo que puede reducir costes o reforzar el poder de negociación frente al canal.

Una puja de 500 millones y un rival que no se rinde

La propuesta de Coricelli alcanza los 500 millones de euros, muy por encima de la segunda oferta presentada por Dcoop, de 360 millones de euros. La diferencia no ha bastado para cerrar el proceso: la cooperativa confía en retomar la negociación si el acuerdo de exclusividad no termina en compra.

La oferta se gana con dinero, pero el control del aceite de oliva también se juega en la política de marcas y en la capacidad industrial.

Lorenzo Coricelli, presidente del holding, aseguró en una entrevista reciente que la financiación ya estaba cerrada y que todo quedaba preparado para firmar la compra. Esa solvencia es la que ha inclinado la balanza frente a las aspiraciones de una cooperativa andaluza.

El grupo Coricelli factura cerca de 1.100 millones de euros y presenta un ebitda de unos 60 millones, según los datos de la propia compañía. Esa cifra ayuda a entender por qué puede permitirse una oferta superior a la de Dcoop sin depender de financiación externa de última hora.

Esa resistencia tiene un componente territorial y político. Dcoop y Acesur cuentan con el respaldo de la Junta de Andalucía, de organizaciones agrarias y de los sindicatos, que preferirían un comprador español para un activo sensible en la cesta de la compra. Coricelli defiende su españolidad con sede en Sevilla, aunque su matriz está controlada por una familia italiana.

mercado aceite de oliva

📊 La comparativa de un vistazo

OpciónOfertaPosición
Coricelli500 millones de eurosNegociación en exclusiva
Dcoop360 millones de eurosSegunda puja; no se retira
AcesurNo detalladaFinalista sin oferta pública

Lo que la concentración hace con el precio y la marca blanca

Cuando un operador agrupa varias marcas líderes, la primera señal para el comprador es la de un mercado con menos alternativas en cabecera. No implica por sí solo una subida de precios, y no debe tratarse como alarmismo: el aceite de oliva sigue teniendo una cuota creciente de marca de distribuidor y una oferta atomizada en origen. El matiz está en que la negociación entre fabricante y cadenas puede trasladar más peso al distribuidor, no necesariamente al consumidor.

En términos de bolsillo, la concentración vertical no fija directamente el PVP. Los supermercados mantienen su propia guerra de precios y, en aceite, la marca de distribuidor ha ganado hueco cuando el virgen extra más caro expulsó demanda hacia opciones más baratas. La operación altera la negociación, no el precio en góndola al día siguiente.

El antecedente es claro. El aceite de oliva ha vivido años de precios muy tensionados por las cosechas, y las cadenas han utilizado el aceite como producto gancho. Con una operación corporativa de este tamaño, la pregunta no es solo quién manda en la botella, sino cuánta competencia real queda para presionar a la baja.

El matiz legal y financiero: por qué Moncloa tiene poco margen

El Gobierno puede mirar con desconfianza una operación sobre una empresa alimentaria, pero el escudo antiopas no se activa solo por la relevancia económica. La normativa exige que el activo encaje en sectores estratégicos o de seguridad, y el aceite de oliva no está catalogado como sector crítico pese a la sensibilidad alimentaria.

Además, la operación se articula a través de Deoleo UK, cabecera domiciliada en Reino Unido y no cotizada. Eso dificulta una intervención directa desde Moncloa, porque el vendedor no es formalmente una sociedad española. El resultado es un proceso con mucho ruido político, pero con pocos instrumentos legales para frenarlo en la práctica.

A efectos prácticos, el factor decisivo no será el debate sobre la españolidad de las marcas, sino la due dilligence que viene después del acuerdo de exclusividad. Ahí se concretará el precio final y se verá si la oferta de 500 millones se mantiene o se ajusta.

Análisis: una foto de hacia dónde va el mercado del aceite

La operación no va a cambiar la etiqueta del aceite mañana. Va a definir qué manos controlan las marcas que llenan la cesta básica. Coricelli aporta financiación cerrada y raíz industrial; Dcoop representa una alternativa cooperativa y andaluza. La pelea se parece a la que ya se vivió en otros sectores del gran consumo: el capital financiero busca concentrar marcas, mientras los operadores regionales intentan mantener capacidad de decisión local.

Para el comprador, la clave está en en cómo se reparta la competencia después de la compra. Si la operación se cierra, habrá que vigilar si Carbonell, Bertolli y Carapelli mantienen distintas estrategias de precio o si la racionalización de catálogo reduce la batalla en el lineal. Esto no es consejo de inversión: es análisis de consumo sobre una estructura de mercado que condiciona el ticket.

Con todo, el precio del aceite seguirá dependiendo más de la cosecha y de la política de promociones de las cadenas que del nombre que aparezca en el registro mercantil. El consumidor hará bien en mirar el precio por litro y en no asumir que una marca líder equivale siempre a mejor aceite.

🛒 El Veredicto de Compra

  • Mira quién fabrica: La marca del envase no lo dice todo. Carbonell, Bertolli o Carapelli pueden responder a un mismo dueño y a una misma política de precios.
  • Compara el precio por litro: En aceite de oliva, el precio por kilo o litro es el dato que permite comparar entre marcas líderes y marca blanca sin confundirse.
  • Sigue la competencia real: Con menos actores en cabecera, conviene repasar las alternativas de distribuidor y de cooperativas andaluzas antes de asumir que la marca líder marca el precio justo.

Las posiciones de Galicia 2026: la Xunta oferta 1.500 plazas con inscripción abierta en septiembre

La Xunta de Galicia mantiene abiertas ahora mismo varias convocatorias de oposiciones en Galicia que suman más de 1.500 plazas.

Por qué septiembre concentra convocatorias en Galicia

Septiembre arranca con nuevas oportunidades para quienes buscan una plaza en la administración pública gallega. Además de las ofertas autonómicas, conviene vigilar los boletines de los concellos, que publican ofertas específicas a lo largo del año. La Xunta no es la única puerta: los ayuntamientos difunden sus convocatorias en los boletines provinciales y después en el BOE.

Una de las convocatorias más recientes es la de la escala de veterinaria de la Xunta, con un total de 86 plazas entre acceso libre, promoción interna y cupos reservados para personas con discapacidad. El plazo para presentar solicitudes permanecerá abierto hasta el 29 de septiembre de 2026.

El reparto es el siguiente: 52 plazas de acceso libre, 22 de promoción interna y 12 reservadas para personas con discapacidad.

La Xunta aprobó este año una oferta de empleo público docente con 1.251 plazas de nuevo ingreso y otras 193 de promoción interna para profesores de Secundaria. La distribución contempla 430 plazas para maestros, 770 para profesores de Enseñanza Secundaria y 51 para profesores especialistas de Formación Profesional.

En el caso de la Policía Local, Galicia convoca un proceso selectivo unitario coordinado por la Academia Galega de Seguridade Pública (AGASP). El requisito académico mínimo era de Bachillerato, Técnico o equivalente, y el plazo de solicitud cerró el 2 de septiembre.

Las 86 plazas de veterinaria son una oportunidad técnica poco común; revisar los requisitos reales en el DOG marca la diferencia.

Requisitos para presentarse a las convocatorias

Cada convocatoria fija sus propios criterios. Para la Policía Local, el mínimo educativo era Bachillerato, Técnico o equivalente. Para el cuerpo de veterinaria, el DOG detalla la titulación habilitante; para el profesorado, las bases fijan la titulación de cada especialidad. Antes de pagar la tasa, conviene leer las bases para comprobar méritos y baremos.

  • Policía Local: Bachillerato, Técnico o equivalente (plazo ya cerrado).
  • Veterinaria: revisar en el DOG la titulación habilitante y los méritos específicos.
  • Docentes: titulación habilitante según cuerpo y especialidad; la vía de promoción interna suma requisitos adicionales.

Cómo entender el proceso de selección

La mayoría de las convocatorias de la Xunta, se tramitan de forma telemática a través de la sede electrónica de la Xunta. Los pasos habituales pasan por consultar el DOG, cubrir el formulario, adjuntar documentación, abonar tasas cuando corresponda y guardar el justificante.

Las plazas docentes se rigen por su propio calendario y no por un único plazo estatal. Conviene no confundir la aprobación de la oferta pública de empleo con la apertura del plazo de instancias: cada cuerpo publica su resolución en el DOG.

Los ayuntamientos publican ofertas de administración general, Policía Local, bomberos, servicios sociales, bibliotecas, técnicos municipales y personal de oficios en los boletines provinciales y en el BOE. Están en constante rotación y exigen consulta periódica.

Las plazas en contexto: qué mirar antes de lanzarse

La remesa gallega confirma que el eje de estabilidad sigue pasando por la administración autonómica. Una convocatoria de 86 plazas de veterinaria es relevante no solo por la cifra, sino porque reserva 22 plazas a promoción interna y 12 a discapacidad; quien ya está dentro tiene una doble vía. La oferta docente, con 1.251 plazas de nuevo ingreso, refuerza la reposición de plantillas tras años de jubilaciones en secundaria y FP.

No todo es inmediato. El plazo de Policía Local cerró el 2 de septiembre, y eso obliga a no asumir que todas las plazas de la remesa siguen disponibles. Las convocatorias locales son muy heterogéneas y aparecen en boletines provinciales, no todas en el DOG. El aspirante debe asumir una tarea de vigilancia casi semanal para no perder un plazo.

Para preparar la instancia, lo más práctico es elegir un solo cuerpo objetivo, descargar sus bases y cruzar el temario con tiempo real. La dispersión de plazos juega en contra del opositor que solo lee titulares.

📨 Cómo presentar la solicitud

La inscripción se canaliza por la sede electrónica de la Xunta y exige revisar previamente la convocatoria en el DOG.

  1. Paso 1: Consulta la convocatoria en el Diario Oficial de Galicia y confirma que el plazo sigue abierto.
  2. Paso 2: Accede a la sede electrónica de la Xunta de Galicia con tu sistema de identificación (certificado digital, DNIe o Cl@ve).
  3. Paso 3: Cumplimenta el formulario oficial de la convocatoria y elige la vía por la que te presentas.
  4. Paso 4: Adjunta la documentación requerida y abona la tasa si la convocatoria la contempla.
  5. Paso 5: Presenta la solicitud y guarda el justificante de registro antes de salir de la sede.

📋 Ficha de la Convocatoria

  • Organismo / País: Xunta de Galicia y concellos gallegos; la Policía Local se coordina a través de AGASP.
  • Número de plazas: Más de 1.500 en conjunto (86 de veterinaria, 1.251 docentes de nuevo ingreso y 193 de promoción interna).
  • Sueldo estimado: Pendiente de publicar según cuerpo, grupo y complemento de destino.
  • Fecha límite de inscripción: Veterinaria hasta el 29 de septiembre de 2026; el resto variable según el DOG.
  • Dónde inscribirse: Sede electrónica de la Xunta de Galicia y Diario Oficial de Galicia.

El 93% de los españoles considera que Mónica García debería dimitir como ministra por la gestión sanitaria de la crisis de Ceuta

0

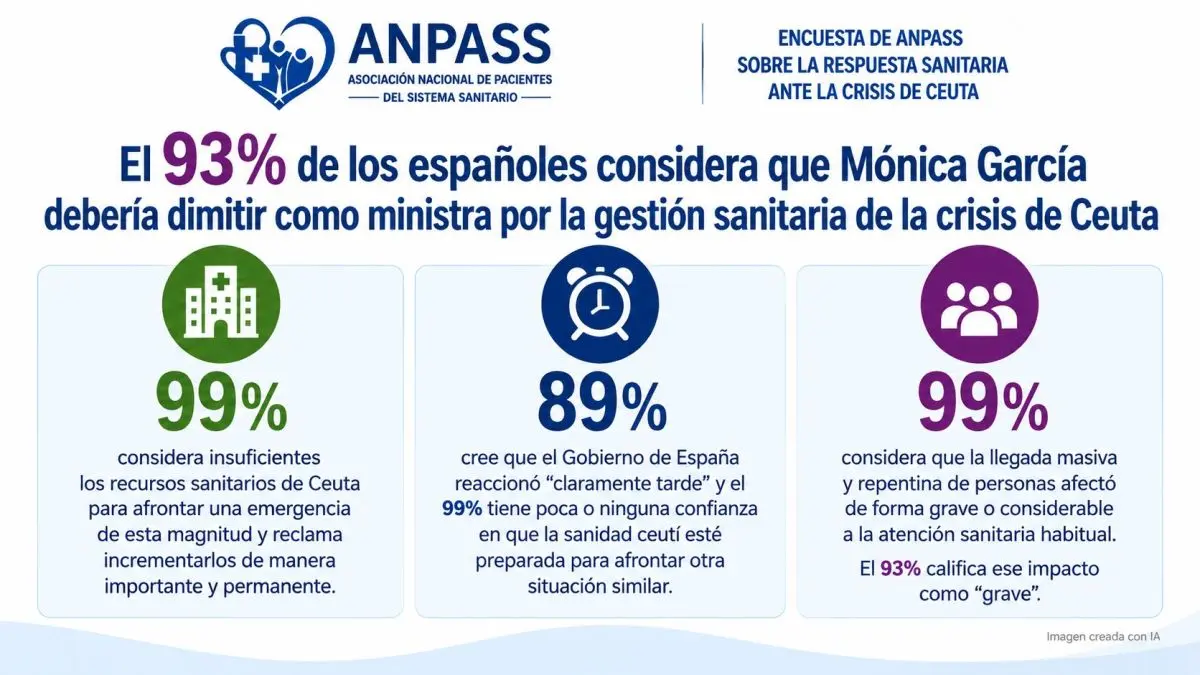
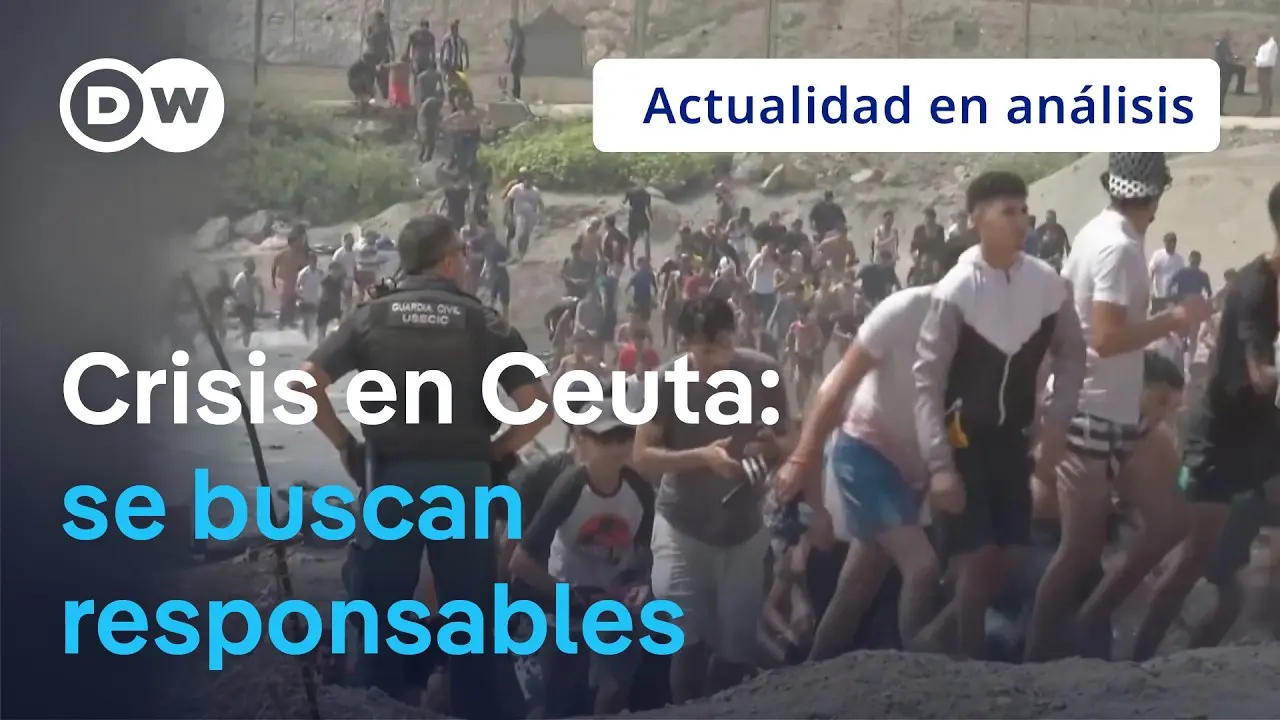
La Asociación Nacional de Pacientes (Anpass) ha querido conocer la percepción de los españoles sobre la respuesta sanitaria ante la crisis en Ceuta y el 93% considera que la ministra de Sanidad, Mónica García, debería asumir responsabilidades políticas y dimitir por la gestión realizada.

Más de un mes después de la llegada masiva de migrantes a Ceuta los días 30 y 31 de julio, la ciudad autónoma continúa afrontando las consecuencias de una crisis que ha sometido a una fuerte presión a sus servicios públicos y ha trascendido ya el ámbito local. El pasado miércoles 2 de septiembre, coincidiendo con el Día de Ceuta, se convocaron concentraciones en cientos de municipios de toda España para mostrar su apoyo.

La situación ha añadido una presión extraordinaria a un sistema sanitario que ya afrontaba dificultades como la falta de profesionales, problemas para cubrir determinadas especialidades, listas de espera y la necesidad de desplazamientos a la Península para acceder a algunas prestaciones sanitarias.

A diferencia de lo que ocurre en las comunidades autónomas, la asistencia sanitaria pública en Ceuta está gestionada directamente por el Instituto Nacional de Gestión Sanitaria (Ingesa), organismo dependiente del Ministerio de Sanidad.

En este contexto, Anpass ha querido conocer la percepción de los españoles sobre la crisis, los recursos disponibles y la actuación de las administraciones responsables. El 93% considera que la ministra de Sanidad, Mónica García, debería asumir responsabilidades políticas y dimitir por su gestión.

Los resultados reflejan una valoración especialmente crítica de la respuesta ofrecida. El 80% califica como ‘mala o muy mala’ la actuación del Ingesa, con un 60% que la considera “muy mala”. Al mismo tiempo, el 99% cree que han sido insuficientes los recursos sanitarios, tanto humanos como materiales, de los que disponía Ceuta para afrontar una emergencia de esta magnitud y el 87% los tacha de “claramente insuficientes”.

“Los resultados trasladan un mensaje muy claro: existe una percepción prácticamente unánime de que la sanidad de Ceuta no contaba con los recursos necesarios para responder a una situación excepcional de esta magnitud. Y lo más preocupante es que los ciudadanos no identifican únicamente un problema puntual derivado de esta crisis, sino carencias que consideran que deberían haberse abordado con anterioridad”, señaló la presidenta de Anpass, Mercedes López.

SOLUCIONES

Precisamente, uno de los principales mensajes que arroja la encuesta es que la necesidad de reforzar la sanidad ceutí no se percibe únicamente como consecuencia de la emergencia migratoria.

El 92% considera que el Gobierno de España debería haber reforzado con anterioridad los recursos sanitarios de Ceuta y, dentro de este porcentaje, el 72% cree que debería haberlo hecho con independencia de que se produjera o no una crisis migratoria.

Mirando hacia el futuro, la demanda tampoco pasa por disponer únicamente de refuerzos ante situaciones excepcionales: el 93% reclama incrementar de manera importante y permanente los recursos sanitarios destinados a Ceuta.

La presión extraordinaria habría repercutido, además, sobre la asistencia al conjunto de la población. El 99% considera que la llegada masiva y repentina de personas afectó de forma grave o considerable a la atención sanitaria habitual, y un 93% califica ese impacto directamente como “grave”.

En cuanto a las responsabilidades sobre la dotación de estos recursos, el 86% señala al Gobierno de España, a través del Ministerio de Sanidad, como principal responsable de garantizar que Ceuta disponga de medios suficientes ante una emergencia de estas características.

Esta percepción explica también el respaldo prácticamente unánime a las demandas planteadas desde la ciudad autónoma: el 98% considera plenamente justificadas las peticiones de más medios y apoyo realizadas por el Gobierno de Ceuta al Gobierno de España y cree que deberían atenderse de forma urgente.

CONFIANZA

La encuesta refleja asimismo una valoración negativa de los tiempos de respuesta. El 89% considera que el Gobierno de España reaccionó “claramente tarde” a la hora de proteger los servicios públicos esenciales de Ceuta, especialmente la asistencia sanitaria.

Esta percepción se traslada también a la capacidad del sistema para responder en el futuro: el 99% tiene poca o ninguna confianza en que la sanidad ceutí esté preparada para afrontar adecuadamente otra situación similar, y un 84% asegura no tener “ninguna confianza”.

Ante una futura situación de presión extraordinaria, la principal prioridad señalada es incrementar las infraestructuras, el equipamiento y la capacidad hospitalaria (36%), seguida de aumentar de forma estable el número de profesionales sanitarios (21%), establecer un plan sanitario específico de contingencia (18%), mejorar la coordinación y los protocolos entre administraciones (15%) y reforzar las medidas preventivas para evitar situaciones de saturación (10%).

“No podemos esperar a que se produzca una nueva situación excepcional para abordar las necesidades de la sanidad ceutí. Desde ANPASS creemos que estos resultados deben servir para escuchar a los ciudadanos y, sobre todo, para impulsar medidas estructurales que refuercen los profesionales, las infraestructuras y la capacidad asistencial. Los pacientes de Ceuta deben tener garantizada una atención sanitaria adecuada con independencia de las circunstancias que atraviese la ciudad”, afirmó López.

Para Anpass, los resultados ponen de manifiesto la necesidad de garantizar una asistencia sanitaria dotada de recursos suficientes para responder tanto a las necesidades habituales de los ciudadanos de Ceuta como a situaciones extraordinarias, sin que estas repercutan sobre la atención al conjunto de la población.

El precio de Pyth Network: el oráculo de Solana desafía a la corrección con un +85% en 90 días

Pyth Network cotiza cerca de 0,055 dólares y acumula una subida del 85,3% en 90 días. El token del oráculo frena su avance con una caída diaria de apenas el 0,9% y un volumen desplomado, según el análisis técnico recogido por DiarioBitcoin en su informe del 3 de septiembre.

La corrección mínima contrasta con el impulso de fondo: en un mes, PYTH suma un 40,6% y se mantiene por encima de sus principales medias móviles. La última sesión marcó un máximo de 0,0583 dólares, por debajo del cierre previo de 0,0578 dólares, que ahora actúa como resistencia.

El rally que desafía la corrección

El activo ha reconstruido más de la mitad de su caída anual, que aún marca un -64,6% a 12 meses y un -79,2% a dos años. Aun así, cotiza alrededor de un 24% por encima de su media móvil de 200 días, un indicador de tendencia que separa los mercados alcistas de los bajistas. Para los inversores menos familiarizados, un oráculo es un servicio que suministra precios de activos en tiempo real a los protocolos de finanzas descentralizadas (DeFi), un papel crítico en el ecosistema Solana. La web oficial del proyecto detalla sus integraciones.

PYTH se apoya en la media semanal de 0,0505 dólares y en la media de 200 días de 0,0443 dólares. La capitalización ronda los 435,4 millones de dólares, situando al token en el segmento medio-bajo de la infraestructura cripto. La competencia directa con Chainlink por el suministro de datos en cadena define su techo de valoración, y los datos de uso en cadena no están disponibles en el informe.

La resistencia activa se concentra entre 0,0578, y 0,0594 dólares, el máximo de la sesión previa. El soporte inmediato está en 0,0535 dólares, el mínimo de ayer. Mientras no se pierda esa zona, la estructura de corto plazo sigue siendo de pausa, no de giro.

El rally de 90 días no se ha roto: simplemente se ha tomado un respiro a la espera de volumen.

Por qué el volumen enfría el rally

El volumen de negociación cayó un 68,9% frente al promedio mensual, hasta 30,96 millones de dólares. La lectura técnica es doble: una caída de precio con volumen bajo sugiere ausencia de presión vendedora agresiva; pero un repunte sin volumen no confirmaría demanda genuina. Los analistas técnicos citados por DiarioBitcoin describen la sesión como una consolidación tras la acumulación de plusvalías del 85%.

PYTH no logró sostener la franja de 0,058-0,059 dólares, mientras el mercado amplio rotaba capital hacia activos de mayor capitalización. Esa rotación explicaría la pérdida momentánea de convicción compradora. No obstante, el movimiento es inferior al umbral del ±5% diario, lo que aleja la hipótesis de una salida masiva.

Para quien no esté posicionado, la zona entre 0,0505 y 0,0535 dólares ofrece teóricamente mejor relación riesgo-beneficio. Para quien ya tenga exposición, el nivel de 0,0505 dólares actúa como referencia de invalidación de la tesis alcista. Conviene recordar que el análisis técnico no es asesoramiento y que las proyecciones de rango son especulativas.

Lectura de fondo: qué dice la pausa de PYTH sobre Solana

La corrección contenida de Pyth Network puede leerse como una señal de madurez del ecosistema Solana a la hora de financiar infraestructura. Pyth nació ligado al boom de DeFi en Solana y hoy compite con Chainlink por el suministro de datos de alta frecuencia. Que un token de este tipo acumule un +85,3% en 90 días, desde un -95,2% respecto a su máximo histórico del 16 de marzo de 2024, describe un patrón clásico de ciclo alcista incipiente: recortar pérdidas enormes con rachas verticales antes de una confirmación institucional.

Eso sí, conviene no confundir el precio con la adopción. La capitalización de 435,4 millones de dólares es modesta en comparación con la relevancia sistémica que los oráculos han ido ganando. Sin datos públicos de valor total bloqueado ni de ingresos protocolarios en el informe, la valoración fundamental sigue siendo una caja opaca. Esa es la principal contradicción para el inversor: compra una infraestructura crítica sin información completa sobre su uso real.

El riesgo más evidente, de hecho, es que la pausa se prolongue si el volumen sigue deprimido. Una ruptura de 0,0594 dólares sin expansión de volumen resultaría sospechosa. Una caída por debajo de 0,0535 dólares abriría la puerta a una corrección mayor. La próxima confirmación no vendrá de una noticia concreta, sino de la capacidad del token para absorber oferta en ese rango. Las dudas no se han ido.

La jubilación flexible de autónomos: desde septiembre podrás cobrar el 25% de la pensión sin dejar de trabajar

Si eres autónomo y ya tienes reconocida la pensión de jubilación, desde este mes de septiembre de 2026 la Seguridad Social te permite cobrar el 25% de la pensión sin dejar de trabajar: la medida acaba de entrar en vigor y conviene revisar los requisitos antes de lanzarse.

Voy a ser claro: no es una una vía automática. La jubilación flexible para autónomos abre una puerta nueva, pero la letra pequeña separa a los que salen ganando de los que se precipitan.

La medida aterriza en un momento en que muchos autónomos prefieren alargar su actividad en lugar de cerrar. La novedad es que puedes compatibilizar el cobro parcial con los ingresos de tu negocio sin renunciar por completo al alta de autónomo.

A efectos prácticos, la jubilación flexible permite cobrar pensión y trabajar a la vez, pero no significa duplicar ingresos. El porcentaje es reducido y conviene mirar el detalle de tu expediente.

No es un subsidio, ni una renta garantizada, ni un regalo fiscal. Es una modalidad de cobro parcial de tu propia pensión, con tus años cotizados como base. Por eso el porcentaje es bajo y por eso hay que pedirla con los datos en la mano.

Qué cambia exactamente con la jubilación flexible

Hasta ahora, un autónomo que quería cobrar la pensión y seguir trabajando se movía en terreno pantanoso. La Seguridad Social permite ahora compaginar una parte de la pensión con la actividad: desde este mes, reconoce el 25% del importe de la pensión. Traducción: cobras una cuarta parte mientras mantienes el negocio abierto.

El 25% puede darte liquidez, pero la pensión se recalcula y el error es solicitar sin comparar antes los importes.

Hagamos números. Si tu pensión reconocida es de 1.500 euros al mes, el 25% son 375 euros al mes. No es una fortuna, pero aporta liquidez. Para un autónomo cuya pensión media es más baja, la ayuda puede ser aún más modesta.

Conviene confirmar si el porcentaje se calcula sobre la base reguladora reciente o sobre la que tengas en el momento de la solicitud. Es uno de los puntos que debes consultar antes de firmar.

La clave es que no se trata de la jubilación activa, que permite compatibilizar con un porcentaje distinto, ni de la jubilación demorada, que premia por esperar. La flexible reduce el cobro y modifica las reglas de tu expediente. La letra pequeña manda.

Los candidatos naturales son los autónomos que ya tienen clientes y quieren seguir facturando sin renunciar a todo el cobro de la pensión. También interesa a quien necesita liquidez inmediata mientras decide cuándo cierra definitivamente la actividad.

Requisitos y letra pequeña que debes revisar antes de solicitarla

cobrar pensión y trabajar

El primer filtro es tu vida laboral. Debes comprobar en la sede de la Seguridad Social que tu edad y tus cotizaciones cumplen los mínimos de jubilación contributiva y que tu alta de autónomo está al día. Sin ese expediente limpio, no se aprueba.

El segundo punto es la cuota. La compatibilidad no te exime de cotizar; seguirás pagando tu cuota de autónomos, y eso puede actualizar tu base reguladora. Antes de pedir cita, descarga tu vida laboral y ten preparada la resolución de tu pensión.

Si todavía no has pedido la pensión, no corras: la jubilación flexible se analiza dentro del expediente de jubilación. Pedirla sin tener claro el importe puede dejarte en una situación peor que la plena. Revisa tu base de cotización y consulta el simulador de la Seguridad Social.

La solicitud conviene hacerla con el asesoramiento del propio Instituto Nacional de la Seguridad Social. Lleva contigo el informe de vida laboral, el documento de alta de autónomo y la resolución de tu pensión. La documentación oficial está disponible en la web de la Seguridad Social.

No me cansaré de repetirlo: el 25% es una cifra que solo tiene sentido dentro de tu caso. Haz el cálculo con tu pensión real y no con cifras de manual.

¿Compensa cobrar el 25% o seguir trabajando sin cobrar?

Aquí es donde hay que alejarse del titular. La Seguridad Social permite la compatibilidad, pero la pensión no funciona como un producto que gane solo: el importe se calcula sobre tu base reguladora y puede quedar recalculada si sigues cotizando.

El precedente importa. En los últimos años, la Seguridad Social ha primado la cotización larga y ha simplificado pocos trámites. Con la inflación todavía restando poder adquisitivo, cobrar una parte de la pensión tiene sentido si tu negocio sigue facturando. Si no, puede convertirse en una gestión que no aporta.

La rentabilidad no está asegurada; simplemente estás adelantando parte de una pensión que ya te corresponde, a cambio de que el cálculo final recoja tu tiempo en activo. La Seguridad Social actualizará tu expediente según lo que cotices, y ese movimiento puede no ser neutro.

Piensa también en la cuota de autónomos. Si sigues cotizando, mantienes un gasto fijo cada mes; si dejas de trabajar y cobras la pensión plena, eliminas ese gasto. La decisión no es solo cuánto cobras, sino qué gasto conservas.

Mi criterio es este: si eres autónomo con ingresos estables para mantener la actividad, la jubilación flexible al 25% es una ayuda a corto plazo. Pero si seguir cotizando mejora tu pensión futura, plantéate si te compensa no cobrar hoy. Haz la comparación en euros, no en porcentajes abstractos.

El error más caro es pedir la compatibilidad sin conocer la respuesta de la administración. Puedes encontrar que la pensión final cambia, que la cuota se mantiene y que el beneficio mensual es inferior a lo que imaginabas. Antes de mover un solo papel, compara importes.

Esta información es divulgativa y no sustituye la resolución individual de la Seguridad Social.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Consulta tu vida laboral y la resolución de tu pensión en la sede electrónica, y pide cita previa en la Seguridad Social.
  • Qué vigilar: Los requisitos exactos que publique la Seguridad Social en las próximas semanas y la respuesta de tu expediente.
  • El error a evitar: Solicitar la jubilación flexible sin comparar cuánto cobrarías hoy frente al recálculo de tu pensión futura.

El yen se dispara un 2% frente al dólar ante la subida de tipos del Banco de Japón que pone en jaque al carry trade

El yen ha subido más de un 2% frente al dólar hasta los 155,57 unidades, su nivel más alto en un mes. La sacudida no responde a una decisión ya anunciada por el Banco de Japón, sino a la expectativa creciente de que Tokio acelere sus subidas de tipos. La última apreciación se produce después de un avance del 0,9% en la víspera y agita los mercados globales de divisas y renta variable.

He revisado los datos de la sesión y el movimiento coincide con la venta masiva de deuda pública de esta semana. El repunte del petróleo ha alimentado el temor a una nueva escalada inflacionista, y los inversores están recalculando la senda de tipos en Japón y en otras economías desarrolladas. Esa combinación ha dado al yen un impulso que no se limita al cruce frente al dólar; el billete verde también retrocedió con fuerza frente a la libra y al euro.

Las cifras de un movimiento brusco

Los datos que explican la reacción del mercado de divisas tienen un punto de partida claro:

  • Tipo de cambio yen/dólar: 155,57 unidades, tras subir más del 2% en una sola jornada.
  • Probabilidad de subida en la reunión del 17 de septiembre: 77%, según el consenso de mercado.
  • Tipo de interés oficial del Banco de Japón: 1%, sin cambios desde la reunión de julio.
  • Rentabilidad de los gilts británicos a 10 años: en torno al 5,1% en las primeras operaciones, tras tocar el 5,3%, máximo desde 2008.

El endurecimiento de la deuda pública global ha cobrado fuerza desde el discurso del presidente de la Reserva Federal, Kevin Warsh, el pasado viernes en Jackson Hole. Warsh dejó claro que la Fed no ha terminado si la inflación no converge hacia el 2%. Sin embargo, el gobernador Christopher Waller suavizó parte de esa presión al mostrarse partidario de esperar una reunión antes de volver a actuar. El dólar cedió frente al yen con más intensidad tras sus declaraciones.

El mensaje de Takata y la reunión del 17 de septiembre

El catalizador más directo dentro de Japón tiene nombre propio: Hajime Takata, miembro del consejo de política del Banco de Japón. Takata ha sugerido que la institución necesita actuar con más agilidad, y Citi considera que se trata del mensaje «más contundente que hemos escuchado del consejo». La nota de la entidad reabre la idea de una trayectoria de subidas más rápida de lo previsto.

«Un mercado con este nerviosismo no necesita un shock para moverse con fuerza: un rumor es suficiente.» — Nigel Green, consejero delegado de deVere, 3 de septiembre de 2026

El viceministro japonés de Finanzas para Asuntos Internacionales, Atsushi Mimura, ha declarado que las autoridades no están «ni satisfechas ni tranquilizadas» y mantienen «un estado de alerta máxima». Su advertencia es relevante porque el Ministerio de Finanzas puede intervenir en el mercado de divisas si la apreciación se acelera de forma desordenada.

El desmontaje del carry trade y la nueva fase de Tokio

Desde mi lectura, lo que está en juego es el carry trade en yenes. Durante años, los tipos japoneses ultrabajos financiaron posiciones en otros activos con mayor rentabilidad esperada. Ahora el Banco de Japón acumula dos años de subidas incrementales y la economía japonesa ha dejado atrás décadas de deflación. Cada señal de aceleración encarece la financiación en yenes y obliga a cerrar posiciones apalancadas. Ese desmontaje puede transmitir volatilidad a la renta variable estadounidense y europea, no solo al mercado de divisas.

La Fed introduce una capa adicional de tensión. Kevin Warsh ha retirado la guía forward guidance tradicional y ha advertido de que habrá «más por hacer» si la inflación no se encamina al 2%. La contraposición entre una Reserva Federal dispuesta a esperar y un Banco de Japón que estudia acelerar comprime al dólar frente al yen. El riesgo que observo es doble: si Tokio sube tipos el 17 de septiembre, la corrección del carry trade puede ampliarse; si no lo hace, el mercado deshará parte del movimiento actual con idéntica rapidez.

🌍 El impacto en España y Europa

El impacto directo en España es limitado por la vía comercial, pero no por la financiera:

  • Euríbor: si la tensión de deuda global eleva los yields europeos, el Euríbor a 12 meses puede mantener presión al alza y encarecer las cuotas de las hipotecas variables.
  • Inflación europea: el repunte del petróleo que subyace a la venta de bonos ya presiona los precios energéticos; el yen fuerte no compensa ese efecto en la eurozona.
  • IBEX 35: las empresas con financiación en dólares o con operativa en Asia pueden notar más volatilidad, aunque no un impacto directo de solvencia.
  • BCE: Fráncfort no reacciona al yen, pero sí a una curva de deuda global más tensa. Si el episodio persiste, refuerza la prudencia del BCE a la hora de anticipar recortes adicionales.

La cita del 17 de septiembre se ha convertido en el próximo gran test para el mercado de divisas. Aunque el resultado no está decidido, la reacción del yen demuestra que los inversores ya no tratan la política monetaria japonesa como un asunto periférico.

Carrefour da el salto a la ficción con 12 marcas y estrena su primera serie de hipermercado en Movistar Plus

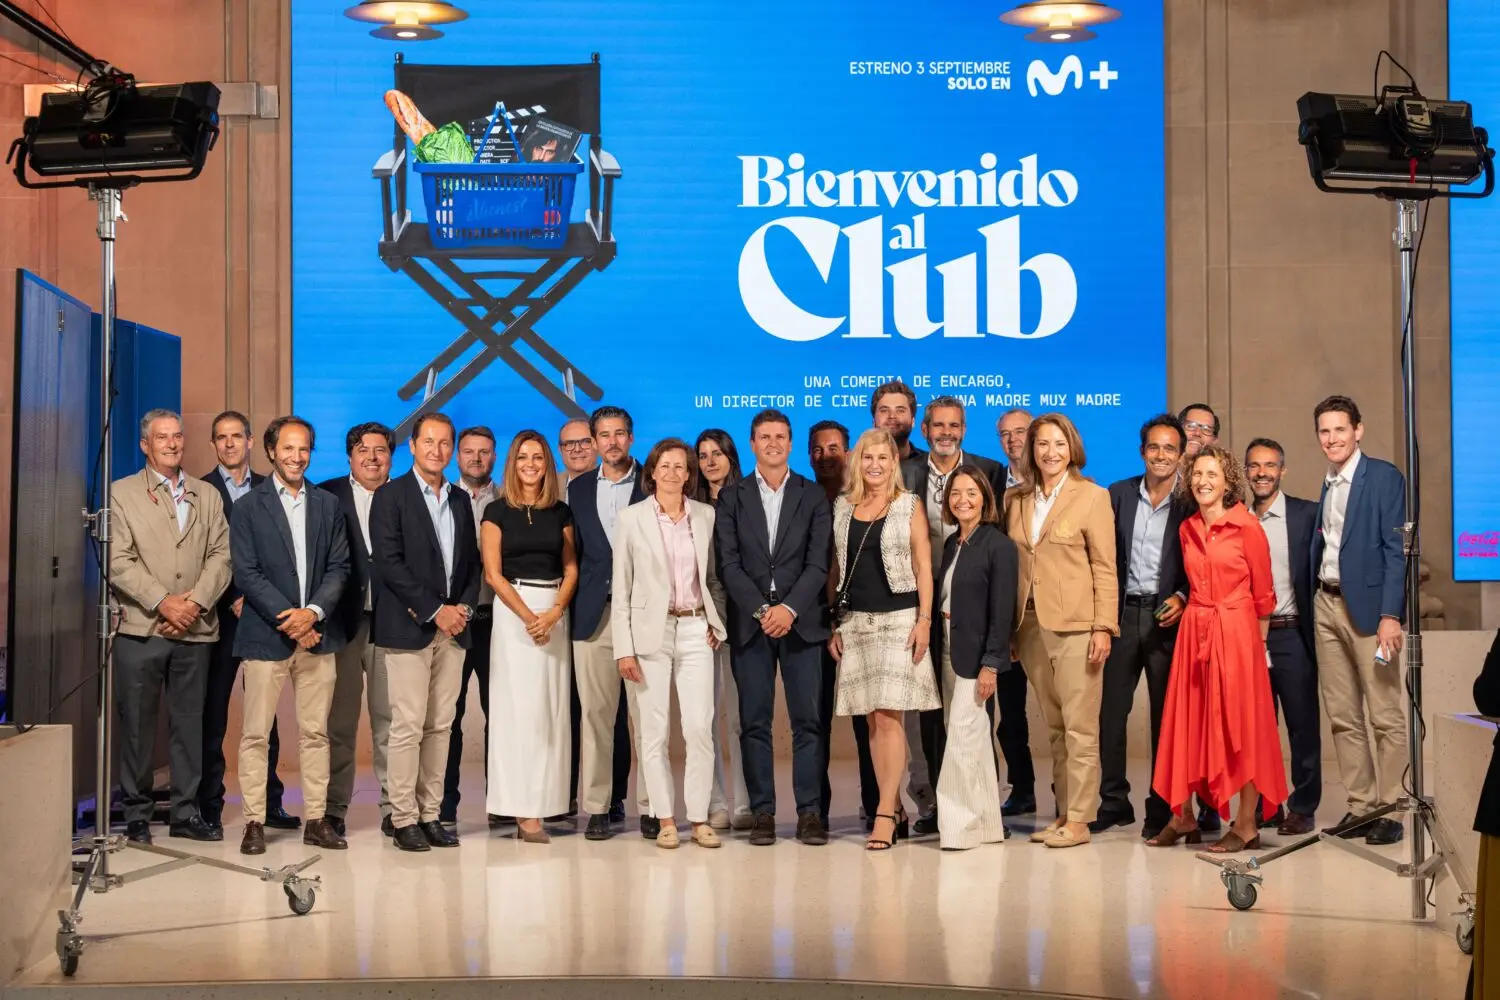
Carrefour ha presentado en Espacio Movistar (Madrid) «Bienvenido al Club», su primera serie de ficción ambientada en el universo de sus hipermercados. El proyecto, producido junto a TBS para Movistar Plus y compuesto por seis episodios de ocho minutos, se acaba de estrenar en Movistar Plus para todos los clientes de la plataforma.

La iniciativa refuerza la apuesta de Carrefour por generar contenido propio más allá de la comunicación comercial tradicional, situando al hipermercado como escenario de una comedia que sigue a Edu, un joven aspirante a cineasta que descubre, entre pasillos y promociones, un universo de personajes y situaciones que superan cualquier guión.

Bienvenido al Club» reúne a Carrefour con doce marcas de gran consumo —Almacenes Rubio, Campofrío, Coca-Cola, Danone, Ecobel, El Encinar de Humienta, Florette, Idilia, El Pozo, Mahou, Mission Foods y Monbake—, que participan conjuntamente en la producción. La iniciativa se enmarca en la estrategia de Carrefour de ofrecer a sus marcas proveedoras nuevas fórmulas de visibilidad y conexión con el cliente, más allá de los formatos publicitarios convencionales.

La nueva estrategia de Carrefour

En este sentido, la presentación, celebrada en Espacio Movistar y dirigida por el comunicador ganador de un Premio Ondas Sebastián Gallego, asistieron directivos de Carrefour, representantes de las marcas participantes, de Movistar Plus y del equipo creativo de TBS, que proyectaron los primeros episodios ante los asistentes. En representación de las tres compañías impulsoras del proyecto, Elodie Perthuisot, directora ejecutiva de Carrefour España; Ane Sobera, líder Brand Experience de Movistar Plus y una representación de actores y equipo creativo de la serie conversaron sobre el reto de coordinar a tantas marcas en un mismo proyecto, la confianza depositada en TBS para desarrollarlo con libertad creativa, y el compromiso de Movistar Plus para ofrecer a las marcas fórmulas novedosas para llegar a su audiencia.

Bienvenido al Club» es un proyecto único en nuestro sector con el que nos atrevemos a ser los primeros en apostar de lleno por el entretenimiento y la ficción, rompiendo los moldes de la comunicación tradicional. Tras celebrar recientemente que ya somos 11 millones de socios en El Club Carrefour, hemos querido mirar al futuro con una sonrisa: por eso la trama gira en torno a la búsqueda del socio 12 millones. Este guiño es nuestra forma de decir que seguimos creciendo, que somos ambiciosos y que queremos seguir haciéndolo divirtiendo a nuestros clientes. Es un enorme agradecimiento a la confianza de los millones de familias que nos eligen cada día”, ha señalado Elodie Perthuisot, directora ejecutiva de Carrefour España.

«Cuando te encuentras con una marca dispuesta a salirse de lo convencional, siempre es una buena noticia. Carrefour quiso alejarse de la pieza publicitaria al uso y apostar por una historia donde sus colaboradores se integraran de forma natural. Desde TBS tuvimos claro que la comedia era el mejor camino para conseguirlo y desarrollamos una serie con identidad propia, personajes muy reconocibles y un hipermercado como escenario principal. Ha sido un reto apasionante y estamos muy orgullosos del resultado», explica Noelia Bodas Jiménez, productora ejecutiva creativa de TBS.

«Con Carrefour tenemos una relación consolidada, y proyectos como ‘Bienvenido al Club’ reflejan hacia dónde queremos llevarla. En Movistar Plus trabajamos de forma constante en la co-creación de contenidos junto a las marcas con las que colaboramos, porque ahí reside una palanca clave de valor diferencial para nuestros clientes. Nuestro objetivo es articular, con todas las posibilidades que ofrece la plataforma, una propuesta de contenidos exigente en calidad y capaz de generar un engagement real con la audiencia. ‘Bienvenido al Club’ es un buen ejemplo de ese posicionamiento», ha destacado Yolanda García, directora de publicidad de Movistar Plus.

La predicción del precio de Ethereum en 2027: la IA de Elon Musk, Grok, ya tiene una cifra para ETH y el mercado, en vilo

Grok, la IA de xAI impulsada por Elon Musk, da una cifra para Ethereum y apunta al 1 de enero de 2027 como referencia. La proyección aterriza con ETH en torno a los 2.400 dólares, un nivel que reactiva el debate alcista en un mercado falto de catalizadores sólidos.

La difusión original, recogida a través de Yahoo Finance, no se acompaña de una cifra oficial verificada por xAI, más allá del nivel de contexto: el ether ronda los 2.400 dólares. La predicción de precio de Ethereum para 2027 se ha convertido, de momento, en un debate de narrativas más que en un dato auditado.

La predicción de Grok llega sin una cifra cerrada

Lo que sí ha hecho Grok es ofrecer una proyección conversacional, condicionada a escenarios que el usuario puede modificar. Dicho de otro modo: no se trata de un pronóstico emitido por un analista con acceso a balances, sino de la extrapolación de millones de textos leídos por la IA. La diferencia suele pasar desapercibida y conviene recordarla antes de tomar decisiones.

La consulta no es anecdótica. Desde que los asistentes conversacionales se integraron en portales financieros, una parte de los inversores minoristas los usa como primer filtro para contrastar tesis. El impacto es más narrativo que mecánico: si el bot devuelve un número sugerente, ese número circula por redes sociales y foros como si viniera de una casa de análisis.

Pedir a un modelo de lenguaje una predicción de Ethereum es parecido a pedirle una fotografía del futuro: puede entregar una imagen muy creíble, pero hecha de patrones del pasado. La utilidad de Grok está en ordenar información, no en anticipar un precio que depende de variables aún sin definir: flujos de ETF, inflación, regulación, y actividad on-chain.

Un modelo de lenguaje no predice el precio: resume el ruido. Y el ruido de Ethereum sigue teniendo más narrativa que datos verificables.

El precio actual de ETH y el contexto del debate alcista

En el momento de la difusión, el ether se cambia cerca de 2.400 dólares, lejos de los máximos alcanzados en ciclos anteriores y por debajo de las proyecciones más ambiciosas que han circulado históricamente. Conviene repetirlo: el dato no es nuevo, el nivel actual ha sido una zona de fricción durante meses.

A ello se suma una contradicción clásica de Ethereum: la narrativa institucional avanza mientras la actividad de miles de usuarios se concentra en capas 2 (rollups) como Arbitrum o Base, que procesan transacciones fuera de la red principal y después liquidan en Ethereum. Quien compra ETH apuesta por el conjunto del ecosistema. Quien solo mira la cifra de Grok apuesta por un único número.

La aprobación de los ETFs spot (fondos cotizados que replican el precio del activo) de Ethereum en julio de 2024 trajo una vía de entrada para el dinero institucional. Aun así, no resolvió las dudas sobre la escalabilidad ni la fragmentación entre la red principal y sus capas 2.

Análisis: anclarse a una cifra de enero de 2027 puede salir caro

El riesgo de anclarse a una predicción sin auditoría es antiguo. En ciclos anteriores, los precios objetivo más citados en redes sociales fallaron por márgenes amplios. Y en las fases bajistas, los mismos modelos que prometían rebotes no anticiparon las caídas.

Ethereum tiene fundamentales medibles: el staking (la cantidad de ETH bloqueada para validar la red a cambio de recompensas), el crecimiento de las capas 2 y la actividad de stablecoins (monedas estables que replican al dólar o al euro y se emiten sobre Ethereum). El número de un chatbot no pertenece a esa categoría.

Hay un dato incómodo: ni los analistas tradicionales ni los primeros modelos de lenguaje anticiparon la subida de 2021 ni la corrección posterior. La convicción retrospectiva es barata. La predicción honesta, en cambio, requiere admitir cuánto no se sabe.

El próximo gran movimiento de ETH no saldrá de un chat, sino de cómo se resuelvan dos incógnitas: la postura de la Reserva Federal sobre los tipos y la claridad regulatoria en Europa y Estados Unidos. Si ambas se despejan a favor, 2.400 dólares puede quedarse corto. Si se enquistan, cualquier cifra de enero quedará en anécdota.

Las subasta de colección de Durand-Ruel: 62 obras de Monet, Picasso y Renoir salen de un trust por hasta 43 millones en Christie’s

0

La subasta de la colección Durand-Ruel sacará al mercado 62 obras impresionistas bloqueadas en un trust durante décadas.

El próximo 22 de octubre, Christie’s subastará en París estas piezas, que incluyen trabajos de Claude Monet, Pierre-Auguste Renoir, Camille Pissarro, Pablo Picasso, Eugène Boudin y Alfred Sisley. La estimación global se sitúa entre 30 y 43 millones de euros. Al día siguiente, una selección de obras se ofrecerá en la venta de arte moderno de la misma casa. La exposición pública arranca el 16 de octubre.

La historia del conjunto importa tanto como el catálogo. Paul Durand-Ruel fue el marchante que sostuvo financieramente al movimiento impresionista. En 1924, Monet lo resumió sin matices: «sin Durand, todos habríamos muerto de hambre; se lo debemos todo». Llegó a arriesgar la bancarrota veinte veces por defender a sus artistas. Esa procedencia directa, sin intermediarios desde el siglo XIX, añade una prima de escasez difícil de replicar.

Entre los lotes principales, Bord des falaises à Pourville (1882) de Monet lidera la estimación con entre 11 y 15 millones de euros. Renoir aporta Jeunes filles au bord de la mer (1890-1894), estimada entre 4 y 6 millones.

El bodegón Nature morte au gruyère (1944) de Picasso sale con un rango de 2,5 a 3,5 millones, al igual que Trois pots de tulipes (1855) de Monet y la ruta invernal de Sisley. Pissarro completa el grupo con Le Louvre, soleil d’hiver, matin (1900), tasado entre 2 y 3 millones.

He seguido las ventas de arte impresionista en París y Ginebra durante los últimos años, y pocas veces he visto una colección con tantos años de vinculación familiar directa sin pasar por subasta. La ausencia prolongada del mercado no garantiza una revalorización automática, pero sí condiciona la oferta. Los lotes con este historial suelen atraer a compradores que no buscan especulación, sino anclar capital en obras con demanda institucional.

La procedencia directa del marchante que sostuvo a los impresionistas añade una prima de escasez que los inversores deberían cuantificar antes de pujar.

La prima de procedencia de Durand-Ruel

En el mercado del arte, la procedencia funciona como un multiplicador de valor cuando está documentada. Aquí no se trata de un certificado añadido: todas las obras provienen del propio entorno del marchante. Los catálogos razonados de Monet, Renoir y Pissarro suelen registrar estas piezas con la nota «collection Durand-Ruel», lo que elimina una capa de incertidumbre para el comprador. Ese historial puede justificar que algunos lotes superen la parte alta de la estimación.

No obstante, conviene recordar que la prima de procedencia no se paga dos veces. Si el precio de salida ya incorpora el apellido, el margen de revalorización posterior depende de la calidad individual de cada obra y de su estado de conservación. Los inversores deben analizar el informe de condición antes de fijar un límite de puja.

Implicaciones para la asignación de capital

Para una family office o un inversor de patrimonio elevado, esta venta ofrece una doble lectura. La diversificación hacia arte impresionista de calidad superior mantiene un perfil defensivo, sobre todo si el horizonte supera los cinco años. La iliquidez, en cambio, es estructural: una obra puede tardar meses en venderse si se necesita liquidez a corto plazo. Quien puje en París debe asumir que el capital quedará comprometido entre tres y siete años.

El rango de estimación de 30 a 43 millones de euros para 62 piezas implica un precio medio por obra relativamente accesible en comparación con los grandes récords del impresionismo. Eso facilita construir una posición escalonada, pero también exige disciplina: el hecho de que la colección sea amplia no convierte cada lote en una oportunidad de inversión. La selección importa más que el volumen.

Lectura histórica del mercado impresionista

La trayectoria del impresionismo como clase de activo es quizá la más madura dentro del arte moderno. Los precios de Monet y Renoir se han consolidado durante más de un siglo, con menos volatilidad que el arte contemporáneo de posguerra. En ciclos de tensión macroeconómica, el capital se refugia en nombres establecidos como estos. Sin embargo, esa estabilidad tiene un precio: las rentabilidades esperadas no son las de un Basquiat. Es activo para preservar capital, no para duplicar posiciones en dos años.

La subasta del 22 de octubre en Christie’s París funcionará también como un test de la demanda europea de impresionismo en 2026. Si el total adjudicado supera la parte alta de la estimación, confirmará que la procedencia histórica sigue cotizando al alza. Si se queda en el rango medio, el mercado estará enviando una señal de contención. Ambos escenarios son útiles para calibrar la asignación a arte dentro de una cartera diversificada.

💎 Veredicto Wealth

La colección Durand-Ruel encaja como diversificación defensiva para inversores con horizonte superior a cinco años que buscan anclar capital en impresionismo de procedencia impecable. El riesgo principal es la iliquidez de los lotes más cotizados, donde la competencia puede agotar el margen.

Los resultados de PVH Calvin Klein: los ingresos caen un 3% y el lujo aspiracional frena en EE.UU.

0

Los resultados de PVH, matriz de Calvin Klein, han superado expectativas pese a una caída del 3% en ingresos. No es una contradicción menor: el grupo neoyorquino facturó 2.100 millones de dólares en su segundo trimestre fiscal y, aun así, batió las previsiones de la compañía y del consenso.

La clave está en la resistencia del negocio directo al consumidor y en una estrategia de marketing más agresiva. El consejero delegado Stefan Larsson defendió que el plan PVH Plus está generando momentum en un entorno que calificó de dinámico. La guía anual se mantiene tras el recorte del trimestre anterior: se espera un descenso leve para el conjunto del ejercicio.

Claves de los resultados por marca y región

Tommy Hilfiger sostuvo los ingresos planos en 1.100 millones de dólares, mientras que Calvin Klein retrocedió un 7% hasta los 913,3 millones. La división directa al consumidor se mantuvo estable, con crecimientos en América y Asia-Pacífico que compensaron en parte la debilidad de EMEA. El canal mayorista cayó un 7%, el segmento más expuesto a la contracción del gasto.

Por regiones, EMEA facturó 986,3 millones de dólares, un 6% menos, lastrada por el mayorista y por el efecto del conflicto en Oriente Medio sobre el consumo local. América resistió con un descenso de apenas el 1% hasta 680,1 millones, apoyada por el e-commerce. Asia-Pacífico fue la única zona en positivo, con un alza del 1% hasta 343,7 millones impulsada por las tiendas físicas.

La inversión en marketing del primer semestre ha empezado a traducirse en conversión. Larsson cifró el crecimiento del canal online en un dígito bajo para ambas marcas, con mejoras en la cuota de búsqueda digital. La campaña con Jungkook de BTS para Calvin Klein generó 5.000 millones de dólares en alcance social, un crecimiento de tres dígitos en tráfico hacia el e-commerce respecto a la campaña de primavera y una venta total superior al 90%.

La campaña con Jungkook confirma que el lujo aspiracional no se frena por igual: la ejecución digital y la escasez de producto siguen marcando la diferencia.

Implicaciones para el inversor en consumo premium

Para el inversor en grupos cotizados de moda premium, los resultados de PVH ofrecen una radiografía del consumo estadounidense más moderado de lo que sugerían los titulares. América cayó solo un 1% y el e-commerce creció. El ajuste viene, sobre todo, del mayorista en Europa y de la normalización del gasto en segmentos de moda aspiracional, no de un colapso de la demanda final.

Este matiz importa. PVH no es una casa de lujo; es un termómetro del segmento premium accesible que alimenta a Calvin Klein, Tommy Hilfiger y a buena parte del retail estadounidense. Sus datos sugieren que el consumidor sigue comprando, pero exige producto focalizado y experiencia. La guía de un descenso anual leve confirma prudencia, no parálisis.

Lectura E-E-A-T: qué anticipan estos resultados para el lujo total

He seguido la evolución de PVH y de otras cotizadas del lujo premium desde hace tiempo, y hay un patrón que se repite: cuando el canal mayorista se contrae, la cotización descuenta una desaceleración que el negocio directo aún no confirma. En ciclos anteriores, los grupos que sobreinvirtieron en marketing y en control de marca salieron reforzados en márgenes, aunque con ingresos estancados durante dos o tres trimestres. Ese es el escenario base para PVH.

La caída del 7% en Calvin Klein no debe leerse de forma aislada: coincide con una apuesta deliberada por elevar el posicionamiento de la marca, reducir dependencia del mayorista y concentrar la oferta en productos con mayor rotación y mejor precio medio. La contribución de Jungkook —5.000 millones de alcance social y un sell-through superior al 90%— es un dato de eficiencia, no solo de fama. Para un family office o un inversor institucional, esto refuerza la tesis de que el retorno sobre el capital de marketing es lo que separa a los ganadores en consumo premium.

PVH no vende lujo estricto: vende la frontera entre el consumo premium y la aspiración. Por eso sus resultados importan más de lo que su capitalización sugiere.

El próximo hito a vigilar es doble. La próxima semana se incorpora oficialmente Alexis Rollier como director financiero, y ambas marcas presentarán colección en la Semana de la Moda de Nueva York. Si el inicio de la temporada de otoño confirma el tono positivo que defiende Larsson, la guía anual de descenso leve podría quedarse corta. Si el mayorista europeo no estabiliza, el tercer trimestre volverá a poner a prueba los márgenes.

💎 Veredicto Wealth

PVH es un activo de diversificación para quienes buscan exposición al consumo premium estadounidense con riesgos acotados, no una apuesta de revalorización agresiva a corto plazo. El horizonte razonable es de doce a dieciocho meses, con atención al canal mayorista europeo y a la ejecución del nuevo CFO.

La Bluewave Alliance promueve una expedición científica para estudiar el Banco Talbot, uno de los enclaves submarinos más desconocidos del Mediterráneo

0

Bluewave Alliance, iniciativa que impulsa la protección y regeneración del mar Mediterráneo, promueve una expedición científica para explorar y documentar el Banco Talbot, ubicado entre Sicilia y Túnez.

El proyecto, denominado ‘Misión Talbot: un Mediterráneo inexplorado’, está liderado por Andrea y Marco Spinelli y se desarrollará del 5 al 12 de septiembre, con el objetivo de revelar un ecosistema apenas conocido, con formaciones de coral, praderas de Posidonia oceanica y una biodiversidad que permanece prácticamente intacta.

Durante ocho días, el equipo de Spinelli Underwater Experience llevará a cabo un programa científico orientado a explorar y documentar zonas casi sin estudiar, identificar especies y hábitats poco conocidos y analizar en profundidad la biodiversidad del enclave.

Los hallazgos se difundirán mediante contenido audiovisual, acercando al público la realidad de los ecosistemas marinos del Mediterráneo y los retos que afronta su conservación frente al cambio climático, la contaminación y la presión pesquera.

El Banco Talbot es un relieve submarino de origen volcánico situado en el corazón del Mediterráneo que emerge desde los 500 metros de profundidad hasta rozar la superficie del mar. Un enclave prácticamente virgen, alejado de la presión industrial que ha transformado gran parte de las aguas, donde la biodiversidad marina florece en un estado de conservación excepcional.

“El Banco Talbot es uno de esos lugares que el Mediterráneo guarda en secreto. Lleva décadas ahí, emergiendo desde las profundidades hasta casi tocar la superficie, y apenas lo conocemos. Esta expedición es una oportunidad única para documentar lo que ocurre en sus fondos y mostrárselo al mundo, porque solo protegemos lo que conocemos”, afirmaron Andrea y Marco Spinelli, codirectores de la expedición y fundadores de Spinelli Underwater Experience.

El enclave submarino demuestra que el Mediterráneo, pese a ser el mar más contaminado de plástico del planeta, aún conserva en sus zonas menos explotadas una biodiversidad extraordinaria. Visibilizar lugares prácticamente vírgenes como el Banco Talbot tiene como objetivo promover la conciencia de conservación de nuestras aguas.

COMPROMISO

La Bluewave Alliance, impulsada por Isdin, junto a Spinelli Underwater Experience cuenta con la colaboración de Casa Mediterráneo, Divex e Isola of Elba para desarrollar este proyecto.

«La Misión Talbot es una llamada a la acción. Queremos inspirar a las nuevas generaciones y otras compañías a preservar la salud y belleza del Mediterráneo, mediante historias que demuestran que el futuro de nuestros mares y océanos depende de lo que hagamos hoy», destacó el CEO de ISDIN, Juan Naya.

La entidad forma parte del movimiento Love Your Planet del laboratorio, que agrupa las iniciativas de la compañía en materia de sostenibilidad ambiental, reducción de plástico y regeneración de la biodiversidad marina, en coherencia con los compromisos ESG que han llevado a la compañía a ser reconocido como primer laboratorio español BCorp y a obtener la certificación A en el CDP (Carbon Disclosure Project).

CUIDADO DEL MEDITERRÁNEO

La ‘Misión Talbot’ se suma a un conjunto de iniciativas que la Bluewave Alliance impulsa anualmente para la protección y restauración del Mediterráneo. Entre ellas destacan ‘Peques por el Mar’, el proyecto educativo organizado por la Asociación Oceavida que ha concienciado ya a más de 7.000 escolares en 65 centros, y ‘Waves of Tomorrow’, la serie documental, realizada junto a Odicean Studios, que explica el poder de las Áreas Marinas Protegidas en la regeneración del Mediterráneo.

Además de estas iniciativas de sensibilización, la Bluewave Alliance también promueve acción directa sobre el terreno a través de proyectos como Observadores del Mar, una red de observación ciudadana para monitorizar los efectos del cambio climático en la costa mediterránea española.

A través de centros y clubes de buceo, buceadores recreativos participan en la recopilación de datos científicos valiosos, contribuyendo a generar conocimiento sobre el estado real de nuestros fondos marinos y a promover una concienciación pública basada en evidencia científica

Gebta impugna el macroconcurso de viajes de los ministerios, dotado con 605 millones

Gebta impugna ante el TACRC el macroconcurso de viajes de los ministerios, valorado en 604,8 millones de euros, y solicita la suspensión del procedimiento al considerar que los pliegos hacen inviable la participación de las agencias.

La asociación empresarial que agrupa a las principales agencias de viajes corporativas ha formalizado el recurso especial en materia de contratación contra los pliegos elaborados por la Dirección General de Racionalización y Centralización de la Contratación, dependiente del Ministerio de Hacienda. La impugnación pide la anulación del expediente y sostiene que contiene numerosas infracciones que comprometen la viabilidad del contrato. El órgano encargado de resolver es el Tribunal Administrativo Central de Recursos Contractuales (TACRC).

Los tres frentes del recurso contra los pliegos

El bloque económico es el primer eje de la impugnación. Gebta cuestiona que la estructura de costes no esté suficientemente justificada y denuncia la obligación de aplicar descuentos lineales sobre las tarifas aéreas, así como la exigencia de mejoras en los seguros de viaje sin coste para la Administración. A juicio de la patronal, estas condiciones pueden arrastrar a las empresas a presentar ofertas por debajo de sus costes o sin margen comercial, algo contrario a la Ley de Contratos del Sector Público.

El segundo frente es operativo. Gebta señala que varias prestaciones del pliego técnico no pueden garantizarse en las condiciones exigidas por el propio funcionamiento del mercado del transporte. También considera que algunas obligaciones exceden las funciones de un intermediario turístico y advierte de que su incumplimiento lleva aparejadas penalizaciones. El recurso suma posibles vulneraciones de la normativa de protección de datos, de seguros y del reglamento de IATA.

El contrato sube un 77,7% en cuatro años

El expediente sacado adelante por Hacienda contempla la gestión de los viajes de los ministerios y organismos públicos durante 18 meses. El valor se eleva hasta los 604,8 millones de euros, un 77,7% más que el contrato centralizado adjudicado en 2022, cifrado en 340,3 millones. La comparativa explica por qué esta licitación se ha convertido en un pulso entre la Administración y el sector de las agencias.

MagnitudMacroconcurso 2026Contrato centralizado 2022Variación
Valor del contrato604,8 millones de euros340,3 millones de euros+77,7%
Plazo de gestión18 mesesNo especificado—

La patronal no impugna solo un contrato: impugna un modelo de licitación que traslada todo el riesgo al operador sin margen para sostenerlo.

El recurso vuelve a poner sobre la mesa las discrepancias entre Gebta y la Administración en torno a estos contratos. La asociación ya impugnó en 2025 el anterior acuerdo marco al considerar que las condiciones no se ajustaban a la normativa y hacían inviable la prestación del servicio. Aquel procedimiento acabó sin ofertas y fue declarado desierto, por lo que el TACRC no llegó a pronunciarse sobre el fondo. La repetición del conflicto sugiere que el desencuentro no se ha resuelto en la mesa de negociación.

La diferencia ahora es el importe. El nuevo macroconcurso nace apenas dos semanas después de que Hacienda publicara el expediente, y el salto presupuestario lo convierte en la mayor licitación centralizada de viajes impulsada por el Estado. La impugnación busca frenar el procedimiento antes de que se presenten ofertas, un movimiento que deja en el aire el calendario de adjudicación.

Qué está en juego para el sector de las agencias

El recurso de Gebta no es un movimiento aislado. La patronal ya llevó al TACRC el anterior acuerdo marco en 2025 y aquel procedimiento terminó desierto, sin que el tribunal se pronunciara. Ese antecedente pesa: si la Administración no ajusta los pliegos, el riesgo de repetir un concurso sin oferentes es real. La Ley de Contratos del Sector Público prohíbe expresamente las ofertas anormalmente bajas y obliga al órgano de contratación a justificar el presupuesto base. La cuestión central es si las agencias pueden sostener descuentos lineales sobre tarifas aéreas y mejoras sin coste sin entrar en pérdidas.

El contraste con el sector es claro. Las agencias de viajes corporativas operan con márgenes muy estrechos, y dependen de comisiones y acuerdos con aerolíneas y hoteles. Un descuento lineal obligatorio sobre tarifas aéreas puede eliminar de un plumazo ese margen. A ello se suma la inseguridad jurídica de las penalizaciones por incumplimientos que, según Gebta, no dependen del intermediario sino del funcionamiento del transporte.

La centralización de la contratación busca ahorro y control del gasto público. El salto del 77,7% en el valor tiene, sin embargo, otra lectura: el volumen de viajes ha crecido y la inflación del transporte ha encarecido los servicios. El TACRC tendrá que decidir si acepta la suspensión cautelar y, después, si los pliegos vulneran la normativa de contratación. La resolución marcará el calendario de un contrato que, por su tamaño, condiciona la cuenta de resultados de las grandes redes de agencias.

📊 Las Claves para el Inversor

  • Qué vigilar: La decisión del TACRC sobre la suspensión cautelar y, en su caso, sobre la anulación de los pliegos del macroconcurso de 604,8 millones.
  • Reacción del valor: El sector de viajes corporativos cotiza con incertidumbre: un contrato desierto o impugnado retrasaría ingresos relevantes para las agencias.
  • Precedente sectorial: El acuerdo marco de 2025 quedó desierto y el TACRC no llegó a pronunciarse; repetir ese desenlace elevaría la presión sobre el modelo de contratación centralizada.

BlackRock y XTB lanzan un videojuego para que los jóvenes aprendan educación financiera

0

Solo el 5% de los estudiantes españoles alcanza un nivel alto de educación financiera, según los últimos informes PISA. BlackRock y XTB acaban de lanzar ‘Hasta el último euro’, un videojuego con estética arcade que busca acercar el ahorro y la inversión a jóvenes de entre 13 y 30 años.

Un simulador con preguntas incómodas y estética de Minecraft

Con el gancho ‘¿Serás capaz de llegar a fin de mes?’, la aplicación plantea decisiones cotidianas. Recibes una beca de 1.500 euros: qué harías con el dinero. Un influencer al que sigues asegura que una criptomoneda se multiplicará por diez este mes: entras o pasas. El juego convierte el test de idoneidad de la normativa Mifid en una experiencia interactiva.

El resultado muestra un perfil de tolerancia al riesgo con mensajes como ‘El precavido. El ahorro por el ahorro, sin disfrutar nada y sin poner ese dinero a trabajar, también tiene un coste’. La idea de que el dinero parado pierde valor es de las más difíciles de transmitir a un adolescente, y el formato arcade lo hace sin sonar a sermón.

Javier García, responsable de ventas para Iberia de BlackRock, define el origen del proyecto como una ‘preocupación compartida’ por la falta de educación financiera en las nuevas generaciones. No es un detalle menor: una gestora y un bróker competiendo por el mismo público han decidido colaborar antes que disputarse el discurso.

Javier Urones, director de desarrollo de negocio en XTB, define el problema: ‘El contenido riguroso está donde no están los jóvenes y el dudoso donde sí están’. La estética recuerda a Minecraft y el tono es deliberadamente desenfadado. Ambas firmas insisten en que, por ahora, no recabarán datos personales de los jugadores, solo la cifra total de usuarios.

Urones admite que existe el riesgo de que la iniciativa se ‘malinterprete’ al venir de dos empresas financieras. Aun así, asegura que el propósito es didáctico y está separado de la rama comercial. En el futuro, no descarta que se pueda recabar más información para perfilar a los usuarios. Las generaciones que hoy juegan serán las que mañana gestionen herencias y planes de pensiones.

Educar a un menor hoy es la forma más barata de captar a un cliente adulto mañana.

España suspende en cultura financiera juvenil

Los datos de PISA dan contexto al lanzamiento. Solo el 5% de los estudiantes en España tiene un nivel alto en competencias financieras, frente al 11% de media de la OCDE. Y la tendencia empeora: en el informe de 2022 se perdieron seis puntos respecto al de 2018. La brecha no es nueva, pero la velocidad de la caída sí preocupa.

La apuesta por los jóvenes no es filantropía. En XTB, los clientes de entre 18 y 30 años representaban un 14% del volumen total en 2021. Ahora suponen cerca de un tercio del negocio. El público joven ya no es un segmento futuro: es una realidad comercial que crece más rápido que cualquier otro.

El negocio de educar antes de vender

El movimiento de BlackRock y XTB no es aislado. En los últimos años han surgido empresas como GoHenry y Greenlight, que ofrecen servicios financieros para menores con supervisión parental. GoHenry, con más de dos millones de clientes, fue adquirida por Barclays el pasado mes de junio para fortalecer su relación con hogares de alto poder adquisitivo.

En España, Indexa Capital permite abrir carteras de fondos de bajo coste a menores con una aportación mínima de 1.000 euros, siempre que el progenitor sea ya cliente. El proyecto ‘Hasta el último euro’ se presenta coincidiendo con la vuelta al cole. Los promotores planean llevarlo a institutos y universidades, y optan al premio Finanzas para Todos, que promueven la Comisión Nacional del Mercado de Valores y el Banco de España, en la categoría de mejor iniciativa de educación financiera.

Análisis: la frontera entre pedagogía y captación

La iniciativa tiene una lectura doble. Por un lado, aporta una herramienta para un déficit documentado: la educación financiera en España retrocede y los jóvenes toman cada vez más decisiones de dinero influidos por contenidos poco rigurosos. Por otro, conviene leer el movimiento como una inversión en marca a largo plazo.

BlackRock y XTB no venden nada directamente con el juego, ni recopilan datos personales, al menos de momento. Pero Urones dejó una puerta abierta: en el futuro no descartan perfilar a los usuarios. Eso bastaría para transformar una acción educativa en un embudo comercial. La frontera entre educar y captar es fina, y el regulador lo sabe.

No hay que ser cínico para señalar la ambivalencia. La regulación exige separar el consejo didáctico de la captación comercial, y por ahora ambas firmas cumplen. El debate no es si educar está bien, sino qué ocurrirá con la información que genere el juego cuando la base de usuarios crezca.

El hito a seguir es la reacción de los institutos y universidades. Si el simulador consigue entrar en las aulas como recurso didáctico, tendrá una validación pública que pocos productos financieros logran. Si se queda en una descarga más, habrá sido un gesto de marketing correcto y poco más.

Las 3 mejores alternativas low cost para el Oura Ring

Cada vez más anillos de salud copian el modelo de negocio de Oura: pagas el hardware y luego una suscripción mensual para ver tus métricas con detalle. En el caso del Oura Ring, esa cuota es obligatoria para acceder a los datos y cuesta 5,99 dólares al mes o 69,99 al año, un gasto que muchos usuarios prefieren evitar. Esta lista reúne tres alternativas que compiten directamente con el anillo finlandés, pero con un enfoque low cost. Unas eliminan la cuota por completo y otras la compensan con un precio inicial más ajustado, sin renunciar a sensores de salud, autonomía o funciones de entrenamiento.

El criterio para elegirlas ha sido buscar anillos que mantengan un buen equilibrio entre prestaciones y coste total a medio plazo, no solo el desembolso inicial. También se ha valorado que ofrezcan una experiencia madura, con aplicaciones estables y métricas útiles para el día a día: sueño, actividad, frecuencia cardiaca y recuperación. Ninguna de las tres opciones exige pasar por caja cada mes para ver lo esencial, aunque cada una tiene su particularidad: una apuesta por la precisión, otra por la salud metabólica y la tercera por el entrenamiento guiado. Son propuestas para quien quiere datos fiables sin ataduras recurrentes.

RingConn Gen 2: la alternativa integral sin suscripción

url 3ebb0afdd4d7 Merca2

La RingConn Gen 2 es la opción más completa entre los anillos que esquivan la suscripción de Oura, que cuesta 5,99 dólares al mes o 69,99 al año y es obligatoria para acceder a los datos. Sale más barata que el Oura Ring 4 en su acabado de entrada y los análisis de laboratorio actualizados a finales del verano de 2026 la colocan como la segunda mejor anilla inteligente solo por detrás del propio Oura: el test del alemán CHIP le otorga un «muy bueno» (1,5) y mide una autonomía real de 10,2 días frente a los 6,9 del rival, la mejor nota del comparativo en ese apartado. El ahorro se acumula además con el tiempo: entre el precio del hardware y la cuota mensual, el Oura sale unos 200 dólares más caro a dos años vista, mientras que en la RingConn todo el software, los análisis y las actualizaciones por OTA quedan incluidos en el desembolso inicial, sin letra pequeña.

Lo que justifica el apelativo de «integral» es que no recorta prestaciones para abaratar el precio: mide 2 mm de grosor, pesa entre 2 y 3 gramos en aleación de titanio y soporta inmersiones hasta 100 metros (IP68), además de monitorizar de forma continua sueño, frecuencia cardiaca, HRV, SpO2, temperatura cutánea y estrés. Su rasgo diferencial frente a Oura es la detección de apnea del sueño mediante el índice AHI, desarrollada con centros académicos y hospitalarios: vigila las caídas de oxígeno y los microdespertares para estimar la gravedad de los episodios, aunque sirve como cribado y no sustituye a un diagnóstico clínico. El estuche de carga incluido eleva la autonomía total por encima de los 150 días sin necesidad de enchufe, un argumento fuerte para viajeros. La contrapartida: su app, densa en gráficos, interpreta menos los datos y ofrece menos consejos accionables que la de Oura.

Ultrahuman Ring Air: recuperación y salud metabólica sin cuota

url 9b92f58c34fa Merca2

El Ultrahuman Ring Air merece un hueco en esta lista por un motivo que se nota en la factura: no exige cuota mensual para acceder a sus métricas principales. Frente a los 5,99 dólares al mes que Oura cobra para desbloquear buena parte de sus análisis, aquí el pago es único, con un precio de salida similar al del anillo de la competencia (desde 349 dólares en EE.UU. o 329 libras en Reino Unido, unos 300 euros en el mercado europeo). El anillo de titanio pesa entre 2,4 y 3,6 gramos según la talla, por lo que resulta más ligero y fino que el Oura Ring 4, un detalle decisivo para llevarlo puesto también por la noche y no perder datos de sueño. Su gran argumento es el seguimiento de la recuperación: el Dynamic Recovery Score combina HRV, pulso en reposo y temperatura de la piel para indicar si toca entrenar fuerte o aflojar, y se recalcula a lo largo del día según evoluciona tu estado, de modo que no se limita a un número matinal estático.

Que no haya suscripción obligatoria no significa que el anillo se quede en lo básico, y ahí reside su segunda baza: la salud metabólica. La aplicación transforma los sensores en recomendaciones prácticas mediante los PowerPlugs, módulos que señalan la ventana horaria adecuada para tomar cafeína, cuándo buscar luz natural para alinear el ritmo circadiano o cuánta exposición solar conviene, además de un registro de comidas con análisis por IA orientado a evitar picos de glucosa. La casa también vende un sensor de glucosa continua (CGM) que se integra con el mismo ecosistema, aunque es un extra que no viaja en la caja del anillo. Conviene precisar que no todo es gratuito: módulos como la detección de fibrilación auricular o el ciclo femenino avanzado se pagan aparte. Aun así, el núcleo de recuperación, sueño y metabolismo queda abierto desde el primer día, lo que a la larga convierte al Ultrahuman Ring Air en una opción más económica que el Oura a pesar de partir de un precio similar.

Amazfit Helio Ring: el anillo deportivo con Zepp Coach

url 0d34b435139b Merca2

El principal argumento del Amazfit Helio Ring como alternativa low cost es su precio. Aterrizó en Europa en junio de 2024 por 299,90 euros, pero poco después la marca lo rebajó de forma permanente hasta los 169,90 euros y, en las ofertas recurrentes de su tienda oficial en AliExpress, ha llegado a rondar los 85-95 euros, una cifra difícil de igualar en este segmento. Frente a eso, el Oura Ring exige un desembolso inicial mayor y, sobre todo, una suscripción mensual para consultar sus informes. El Helio, en cambio, no pide cuota alguna: métricas, análisis y asistentes de IA como Zepp Aura y el chatbot deportivo de Zepp Coach quedan disponibles sin coste adicional desde el primer día, un detalle que dispara su relación prestaciones-precio frente al referente del mercado.

En el dedo pesa menos de 4 gramos y mide 2,6 mm de grosor, así que invita a dormir con él, que es donde más rinde: registra fases de sueño, respiración, variabilidad de la frecuencia cardiaca y pulso en reposo, y cada mañana devuelve una puntuación de preparación que indica si toca entrenar o recuperar. A ello se suman el sensor EDA para el estrés, el oxígeno en sangre, la temperatura y estimaciones de VO₂ máx., datos que la app Zepp convierte en informes de carga y tiempo de recuperación. Quien ya tenga un reloj Amazfit puede repartirse tareas: el reloj para la sesión y el anillo para la noche, mientras la IA de Zepp Coach ajusta los planes a esos registros. La autonomía oficial de cuatro días se queda a menudo en dos o tres, el peaje de un dispositivo que, por su precio, replica casi todo lo que ofrece el Oura.

La crisis migratoria Ceuta: Marruecos lanza un pulso a Sánchez

La crisis de Ceuta no es una emergencia migratoria cualquiera. Un mes después de la entrada irregular de miles de personas al enclave español, la pregunta que recorre el programa Análisis de DW Español es si Marruecos ha convertido a sus propios ciudadanos en un instrumento de presión geopolítica contra España.

El presidente Pedro Sánchez compareció esta semana ante el Congreso para defender su gestión y descartó tajantemente la implicación de Rabat. Mientras tanto, decenas de miles de personas se manifestaron en varias ciudades españolas contra su gobierno. El pulso entre Madrid y Rabat ha dejado de ser un asunto fronterizo para convertirse en una crisis con aristas internacionales.

Una crisis política vestida de emergencia humanitaria

Según Beatriz Mesa, politóloga de la Universidad Internacional de Rabat, lo que ha ocurrido en la frontera entre Ceuta y Castillejos no debería llamarse crisis migratoria. Es una crisis política, sostuvo durante el podcast Analisis de DW Español. La investigadora explicó que Marruecos ha intentado transmitir en todo momento la idea de que no se trata de una acción organizada contra España, sino de una crisis social que se desbordó.

Sin embargo, la hipótesis que plantea Mesa apunta a una estrategia de brazos cruzados durante unas horas. Las autoridades marroquíes habrían permitido deliberadamente el paso de miles de jóvenes sin ningún tipo de freno, con la intención de enviar un mensaje político a España. La molestia, según sus fuentes, estaría directamente relacionada con la cuestión del Sáhara Occidental.

Jesús Núñez Villaverde, codirector del Instituto de Estudios sobre Conflictos y Acción Humanitaria, aportó un dato clave durante la conversación. Un informe policial español no señala expresamente la responsabilidad del Estado marroquí, pero describe organización, planificación y jerarquización en las acciones que llevaron a la marea humana hacia Ceuta. Para Núñez, todas las miradas convergen inevitablemente en Marruecos.

El analista añadió una lectura más dura: algo de esa magnitud no podría haber ocurrido sin una permisividad explícita del gobierno marroquí. Y lo que más le sorprende es la postura del ejecutivo español, que trata de excusar a Marruecos de toda responsabilidad mientras dirige la mirada hacia Rusia, Israel o Estados Unidos.

‘¿Qué ocurre si yo dejo de ser gendarme? ¿Qué ocurriría si dejara de ejercer ese tapón que necesitáis? Esto es lo que ocurriría’.

— Beatriz Mesa

El Sáhara, la herida que no cierra

Para Mesa, la raíz de la molestia marroquí está en el desierto. La presidenta del Congreso de los Diputados recibió al secretario general del Frente Polisario y acogió a niños saharauis en el programa Vacaciones en Paz. Aquellas imágenes, sumadas a declaraciones sobre el derecho de autodeterminación, habrían erosionado la confianza de Rabat en España.

A esto se añade la propuesta de ley para nacionalizar saharauis. Para Marruecos, España está decidiendo sobre el futuro de ciudadanos que forman parte de su estado nación. Después del reconocimiento de la integridad territorial marroquí por parte de Sánchez en 2021, este giro se interpreta en Rabat como una traición.

El Estrecho entra en la partida global

La crisis coincide con un contexto internacional especialmente tenso. El cierre del estrecho de Ormuz tras la intervención estadounidense en Irán ha disparado la importancia estratégica del flujo comercial marítimo. Ceuta, situada en el Estrecho de Gibraltar, cobra un valor renovado en la ecuación.

Mesa explicó que el impacto económico de la crisis en Oriente Medio se siente con fuerza en Marruecos, una economía dependiente del exterior. El encarecimiento del pan y el cereal puede generar movilizaciones sociales, como ya se vio con la generación Z. En ese escenario, el Estado marroquí intenta equilibrar los golpes mientras juega sus cartas en el tablero regional.

El eje Washington-Rabat-Tel Aviv en la mira

Núñez Villaverde remarcó que Estados Unidos considera el control del Estrecho de Gibraltar un punto fundamental en su estrategia. Marruecos ha sido designado como uno de sus principales aliados fuera de la OTAN, lo que le permite recibir material de defensa. El acuerdo de normalización con Israel en 2020, auspiciado por Trump, completó un triángulo que genera inquietud en la región.

Según el analista, no puede afirmarse que Washington o Tel Aviv hayan provocado la crisis, pero Marruecos se siente respaldado. La transferencia de tecnología de doble uso y sistemas de armas desde Israel aumenta la capacidad militar marroquí. En la ecuación hay que incluir a estos actores, insistió, pero la variable principal sigue siendo el interés de Rabat por someter a un gobierno español que calificó como sumiso.

Rusia, la desinformación y el desgaste gubernamental

Sobre las acusaciones de injerencia rusa, Núñez fue prudente. Las declaraciones de Sánchez se referían a redes sociales asociadas a Rusia e Israel, no a órdenes explícitas del Kremlin. Una característica de la guerra híbrida es precisamente la imposibilidad de identificar el origen exacto de una acción. Rusia tiene interés en desestabilizar a la UE, explicó, pero eso no demuestra que Putin haya ordenado la avalancha.

Beatriz Mesa añadió un matiz necesario: no solo Rusia actúa desde la desinformación, también lo hace el eje occidental. La politóloga defendió que la visión poscolonial es imprescindible para entender la actitud marroquí. Marruecos, tras siglos de subordinación europea, ha decidido crear agencia propia y defender su territorialidad con una diplomacia agresiva que ha ido sustituyendo a la tradicional diplomacia dulce.

La pregunta final del presentador Andreu Griezmann fue si esta crisis puede llevar a elecciones anticipadas. Núñez respondió que el adelanto electoral ya estaba en el horizonte, pero Ceuta puede ser el detonante. La respuesta del gobierno fue tardía: la crisis comenzó el 30 y 31 de julio, y hasta el 26 de agosto no se convocó el Consejo de Seguridad Nacional. Un mes después, la normalidad no ha vuelto ni en lo humanitario ni en lo migratorio.

La crisis de Ceuta sigue abierta. Le puede costar el poder a Pedro Sánchez, pero trasciende la política doméstica: es un espejo de cómo la geopolítica vuelve a instrumentalizar a los migrantes. Mientras Madrid y Rabat negocian en silencio, miles de personas siguen atrapadas en un limbo. La pregunta incómoda que deja DW Español es si España ha entendido que ser gendarme de Europa tiene un precio, y que Marruecos ya no está dispuesto a pagarlo solo.

El oro refugio de la geopolítica: Países Bajos traslada de Nueva York a Londres sus lingotes por la inestabilidad

0

El oro vuelve a ejercer de refugio geopolítico. El banco central de los Países Bajos ha trasladado más de 78 toneladas de oro desde la Reserva Federal de Nueva York a Londres, según ha adelantado el Financial Times. La razón oficial es clara: preparación ante crisis y mayor negociabilidad.

La presión de fondo no es nueva. Desde hace meses, políticos europeos y plataformas de contribuyentes reclamaban repatriar reservas de oro desde Estados Unidos. El argumento era que un Gobierno estadounidense poco fiable bajo la presidencia de Donald Trump podría confiscarlas en pleno deterioro de las relaciones transatlánticas.

El gobernador del DNB, Olaf Sleijpen, prefiere hablar de preparación. ‘Con este traslado, hemos mejorado la negociabilidad de nuestras reservas de oro’, explicó. Londres es el mayor centro mundial de comercio de oro físico, con transacciones que superan los 900.000 millones de dólares semanales, unos 775.000 millones de euros.

Las cifras del traslado y la nueva distribución

La institución posee en total 612 toneladas de oro. De ellas, movilizó algo más de 78 toneladas desde Nueva York y siete desde Ottawa. Solo 27 toneladas físicas viajaron de América a Europa; el resto se vendió en el continente americano y se compró como lingotes nuevos en Londres. Es una estrategia que Francia ya empleó y que le reportó una plusvalía de 11.000 millones de euros.

Francia retiró todo su oro de la Reserva Federal de Nueva York entre julio de 2025 y enero de 2026. El entonces gobernador del banco central francés, François Villeroy de Galhau, negó motivos políticos. El banco central neerlandés insiste en que su oro en el Banco de Inglaterra cumple con ‘los estándares internacionales de comercio modernos y se considera el oro más fácilmente negociable del mundo’.

El movimiento no es solo logístico: es una señal de desconfianza regulatoria que otros bancos centrales están empezando a copiar.

El paso se produce con el precio del oro en zona de máximos. Cotiza en torno a los 4.364 dólares por onza troy, un 25% más que hace doce meses. El año pasado, el oro superó a los bonos del Tesoro estadounidense como mayor activo de reserva del mundo, según datos del BCE. Y algunos bancos centrales muestran cada vez más cautela a la hora de almacenar oro en en Estados Unidos.

Qué cambia para los inversores en oro

Para el inversor español, la señal es clara: los bancos centrales siguen tratando el oro físico como seguro último ante crisis y fragmentación. La disponibilidad en Londres, además, reduce la fricción de liquidar posiciones en el mayor mercado de oro del mundo. ‘En una situación de crisis, estaría disponible con más facilidad que el oro almacenado en otro continente’, apuntó Sleijpen.

No todos los bancos centrales comparten la urgencia. El Bundesbank alemán mantiene alrededor de un tercio de sus reservas en Nueva York. Su presidente, Joachim Nagel, desestimó en mayo más repatriaciones: ‘No me cabe duda de que el oro está almacenado de forma segura en la Reserva Federal de Nueva York’. Advirtió de que Estados Unidos se perjudicaría a sí mismo si pusiera en duda ese estatus legal.

La geopolítica entra en la cámara acorazada

Aquí hay una lectura de fondo. Que Países Bajos mueva parte de su oro no responde a un fallo operativo, sino a una reasignación del riesgo geopolítico. La confianza en el custodio estadounidense era casi un axioma de la arquitectura financiera de posguerra; ahora se discute abiertamente. Es un cambio discreto pero profundo. En 2013, Alemania ya decidió mantener la mitad de sus reservas dentro de sus fronteras y trajo 674 toneladas desde París y Nueva York a Fráncfort, en una operación que costó siete millones de euros. Aquello parecía una rareza del Bundesbank. Hoy es un precedente.

Veo una contradicción incómoda. Los bancos centrales acumulan oro como activo de última instancia y, al mismo tiempo, desconfían de dónde guardarlo. Si la fragmentación avanza, el coste de mover reservas y de asegurar rutas seguras crecerá. Y si la Fed de Nueva York pierde cuota como depositario, se debilita una de las correas de transmisión del dólar en el sistema. No es un colapso; es una erosión silenciosa.

El siguiente hito será la publicación de las estadísticas de reservas internacionales del FMI en septiembre. Ahí se podrá comprobar si el movimiento neerlandés es un caso aislado o marca una tendencia entre los bancos centrales europeos. Mientras tanto, el inversor en oro tiene un argumento más para mantener exposición.

Las 5 mejores universidades de Estados Unidos para estudiar Derecho

Harvard Law School

a sign on a brick wall that says harvard university
Foto de Xiangkun ZHU en Unsplash

Que el último U.S. News la sitúe sexta, empatada con Duke, no engaña a nadie: Harvard Law School (HLS) sigue siendo la facultad de derecho con mejor reputación entre sus pares estadounidenses —la única con 4,7 sobre 5 en ese apartado— y la segunda del mundo en la materia según Times Higher Education 2025. Fundada en 1817, es la escuela jurídica más antigua de EE.UU. en funcionamiento ininterrumpido y la cuna del método del caso, hoy estándar en medio mundo. Su biblioteca, con más de dos millones de volúmenes, es la mayor especializada del planeta, y su red de antiguos alumnos reúne a presidentes como Barack Obama y a cuatro de los nueve jueces actuales del Tribunal Supremo, entre ellos Elena Kagan, ex decana de la propia HLS.

Para un estudiante español, la vía natural es el Master of Laws (LL.M.), un curso de un año abierto a quien ya tiene el Grado en Derecho: la promoción de 2025 reunió a 189 alumnos de 62 países, el 97,5% internacionales. El Juris Doctor (JD), de tres años, es aún más selectivo: admite al 9,2% de los solicitantes (816 de 8.872 en el último ciclo), con LSAT mediano de 174 y nota media de 3,96. La salida está casi garantizada: en torno al 98% aprueba el examen de acceso a la abogacía a la primera y cerca del 18% logra una judicatura federal. A cambio, la matrícula ronda los 80.000 dólares anuales, aunque HLS concede ayudas por necesidad a las que optan también los extranjeros y que en el LL.M. cubren de media cerca de la mitad del coste.

Yale Law School

Entrada de arco de estilo gótico en el campus de la Universidad de Yale, rodeada de vegetación.
Foto de Pixabay en Pexels

Que Stanford superara a Yale en el ranking de U.S. News de 2026, publicado en abril tras 36 años de reinado ininterrumpido de la escuela de New Haven —ahora segunda, empatada con Chicago—, no cambia que siga siendo la puerta más estrecha del derecho estadounidense. En el ciclo de admisión de otoño de 2025 recibió 5.562 solicitudes y admitió a 226 candidatos: una tasa del 4,06%, la más baja entre los 198 centros acreditados por la American Bar Association. Solo 175 estudiantes entraron, con una mediana de LSAT de 174 sobre 180 y de expediente de 3,96. Para un estudiante español, que además debe enfrentarse al LSAT en inglés, el reto está en otra escala: Yale declara no exigir nota mínima, pero en la práctica selecciona perfiles con trayectoria profesional previa y potencial de liderazgo, no solo expedientes brillantes.

Su modelo pedagógico explica que siga en la élite pese al cambio metodológico del ranking. Yale prescinde de las calificaciones tradicionales: el primer semestre se evalúa como apto o no apto, después solo con honors/pass y no existe clasificación de la clase, lo que elimina la competencia por el expediente. El primer año se organiza en grupos de unas 17 personas y, desde el primer curso, los estudiantes representan clientes reales en alguna de sus más de veinte clínicas jurídicas. Esa filosofía, insólita en EE. UU., sostiene su mayor señal de identidad: la salida hacia clerkships federales, la academia y el interés público, con becas por necesidad y un programa de condonación de préstamos. Entre sus antiguos alumnos figuran cuatro magistrados del Tribunal Supremo en ejercicio y dos presidentes de EE. UU.; en 2024, el 94,9% de sus graduados tenía empleo de larga duración a los diez meses de titularse.

NYU School of Law

An nyu building stands tall on a sunny day
Foto de Leslie Gray Photography en Unsplash

NYU School of Law es uno de los pesos pesados de la enseñanza jurídica estadounidense y así lo reflejan los rankings vigentes en 2026. En la lista de U.S. News publicada en abril escaló al puesto 7 nacional, empatada con Duke y con 95 puntos sobre 100, mientras que Times Higher Education la sitúa como segunda facultad de derecho de Estados Unidos y del mundo, solo tras Stanford. Su seña de identidad son las especialidades: U.S. News la mantiene como número 1 nacional en derecho internacional, fiscal y penal, tres áreas en las que su profesorado marca la agenda académica y regulatoria; en tributación lleva más de veinte años sin bajar de lo más alto. Para un estudiante español es la puerta de entrada natural al derecho global: el programa Hauser, un LL.M. con alumnos de más de cincuenta países y sedes de estudio en París y Buenos Aires dibujan un itinerario difícil de igualar desde cualquier otra escuela.

El otro gran argumento es Manhattan. Instalada en Greenwich Village, la facultad convierte la ciudad en aula: el derecho internacional se estudia a pocas manzanas de la sede de la ONU y el corporativo, entre los despachos de Wall Street, con más de cuarenta clínicas y programas de externship. Es además la referencia del servicio público, con financiación de verano garantizada para quienes trabajan en ONG o la administración y becas como Root-Tilden-Kern. La factura, eso sí, es elevada: la matrícula anual del JD para 2026-27 ronda los 87.000 dólares y el LL.M., la vía habitual para juristas españoles, supera los 80.000, sin contar la vivienda. Con una tasa de admisión del 13,4%, entrar exige un expediente sobresaliente; quienes lo logran salen entre los mejor colocados de Estados Unidos en los grandes despachos.

Columbia Law School

Día soleado en la Biblioteca de la Universidad de Columbia, combinando arquitectura clásica con vegetación vibrante.
Foto de Mingyang LIU en Pexels

Columbia Law School es la facultad de derecho de la Universidad de Columbia, miembro de la Ivy League fundada en 1858 y asentada en Morningside Heights, Manhattan. U.S. News la sitúa en la novena posición, empatada, de su ranking 2026-27 entre las 194 escuelas evaluadas, un puesto más que el curso anterior; pero la reputación que le otorgan decanos y profesores de otras facultades es la quinta mejor del país, prueba de que conserva su sitio en el núcleo histórico de las grandes law schools. Su gran especialidad es el derecho mercantil y de sociedades, donde U.S. News la coloca segunda tras Harvard y a la par de NYU y Stanford, además de ubicarla entre las cinco primeras en contratos y en derecho constitucional. Ese prestigio académico y su privilegiada posición en Nueva York la mantienen, a ojos de muchos, entre las cinco mejores opciones del país para estudiar derecho.

El sello distintivo de Columbia es la colocación laboral de sus egresados: según la última encuesta de la American Bar Association, el 98,5 % de los graduados en J.D. tenía empleo diez meses después de terminar, cerca de dos tercios entraron en bufetes de más de 500 abogados y la mediana salarial en el sector privado alcanzó los 225.000 dólares, con una tasa de aprobados en el examen de acceso a la abogacía cercana al 96 %. El campus queda a pocos minutos de Wall Street y de los tribunales federales, y su red de antiguos alumnos domina los grandes despachos neoyorquinos. Quienes hayan cursado el Grado en Derecho en España pueden optar al LL.M. de un año (24 créditos), que reúne a unos 200 juristas internacionales de más de 50 países y puede dar acceso al examen de la barra de Nueva York si se cumplen sus requisitos. La matrícula del curso 2025-26 fue de 85.368 dólares, cifra a la que hay que sumar el coste de vivir en Manhattan.

Stanford Law School

Arcos de piedra intrincados en la Universidad de Stanford enmarcando la vista escénica del campus.
Foto de Clément Proust en Pexels

Stanford Law School es, desde abril de 2026, la número uno en solitario del ranking de U.S. News & World Report, destronando a Yale tras 36 años de hegemonía: el mayor vuelco en la historia de las clasificaciones jurídicas estadounidenses. Detrás no hay reputación, sino datos objetivos: el 98,4% de los graduados de 2024 tenía empleo a tiempo completo o una plaza equivalente a los diez meses de terminar; la tasa de aprobados del examen de acceso a la abogacía supera el 96% a la primera y roza el 99% en el cómputo final; y cerca del 20% de la promoción de 2025 consiguió un clerkhip federal, la vía natural hacia la élite judicial y académica del país. Todo con una admisión que ronda el 6%: solo unos 173 estudiantes entraron en la última promoción del Juris Doctor, con una nota media de acceso de 3,96 sobre 4 y un LSAT de 173, y una de las ratios más bajas de Estados Unidos, de un profesor por cada cuatro alumnos.

Su ventaja diferencial es geográfica: Stanford se asienta en Silicon Valley, y su facultad es la puerta natural al derecho de la tecnología, la propiedad intelectual, la regulación de la inteligencia artificial y el capital riesgo, con cruces de matrícula con la escuela de negocios y la de ingeniería. Para un jurista español, la vía más realista es el LL.M. de nueve meses, reservado a graduados fuera de EE.UU. con al menos dos años de ejercicio profesional: ofrece cuatro itinerarios (gobierno corporativo, derecho ambiental, derecho económico internacional y derecho, ciencia y tecnología) con cupos de apenas una veintena de plazas cada uno, lo que convierte cada clase en una experiencia casi tutorial. El plazo de solicitud, que exige un TOEFL de al menos 100 puntos, se cierra el 1 de diciembre de cada año, y la matrícula supera los 77.000 dólares: una inversión alta que muchos entienden como el billete hacia los despachos que fijan la agenda del derecho global.

Publicidad