Strategy ha frenado su compra de bitcoin. La compañía de Michael Saylor no adquirió ni vendió una sola moneda entre el 19 y el 25 de octubre y dirigió 204,9 millones de dólares a recomprar sus propias acciones preferentes STRC. Es la mayor tenedora corporativa de bitcoin del mundo y, esta semana, ha preferido comprar su propio papel antes que la moneda.
El balance no se ha movido: 848.517 bitcoins, adquiridos por 64.020 millones de dólares a un precio medio de 75.446 dólares por moneda. La caja queda en 4.830 millones, el colchón con el que la empresa cubre los dividendos de sus preferentes y los intereses de su deuda convertible.
Qué ha hecho Strategy con el dinero esta semana
La operación no es una venta de bitcoin ni una retirada del mercado. Es una reasignación de caja: en lugar de sumar monedas al balance, la empresa ha retirado parte de su deuda preferente. La compañía mantiene abierto un programa de recompra de estos títulos que en septiembre amplió de 1.000 a 2.000 millones de dólares, y en esa misma semana ya ejecutó 176 millones.
Tampoco es la primera pausa. Strategy ha alternado compras con parones desde principios de año y llegó a vender bitcoin después de cinco semanas sin comprar, un movimiento que rompió el relato de acumulación indefinida que la compañía defendía desde 2020. La diferencia ahora está en el destino del dinero: antes se quedaba quieto, ahora se dirige a retirar títulos propios.
Para dimensionarlo, los 64.020 millones invertidos en monedas desde 2020 se han financiado con rondas de deuda convertible y ampliaciones de capital, no con el negocio del software, que factura una fracción de esa cifra. De ahí que cada movimiento de caja tenga lectura financiera y no solo cripto.
Por qué recomprar preferentes sale más barato que comprar bitcoin
Las STRC son acciones preferentes, un instrumento híbrido entre acción y bono: pagan un dividendo variable y están diseñadas para cotizar cerca de su valor nominal, fijado en 100 dólares. Cuando el mercado las castiga y caen por debajo de esa referencia, la empresa puede recomprarlas con descuento y retirarlas de circulación.
Ahí está el negocio: por cada 100 dólares de nominal que se retiran pagando 86,52, la reclamación sobre la empresa baja más de lo que baja la caja. El efecto contable es que cada acción ordinaria queda respaldada por una porción mayor de bitcoin. Dicho de otro modo, es una compra indirecta de monedas usando deuda propia que la empresa emitió caro.
Retirar deuda propia a 86,52 cuando vale 100 es la única compra de la semana que mejora el bitcoin por acción sin gastar en monedas.
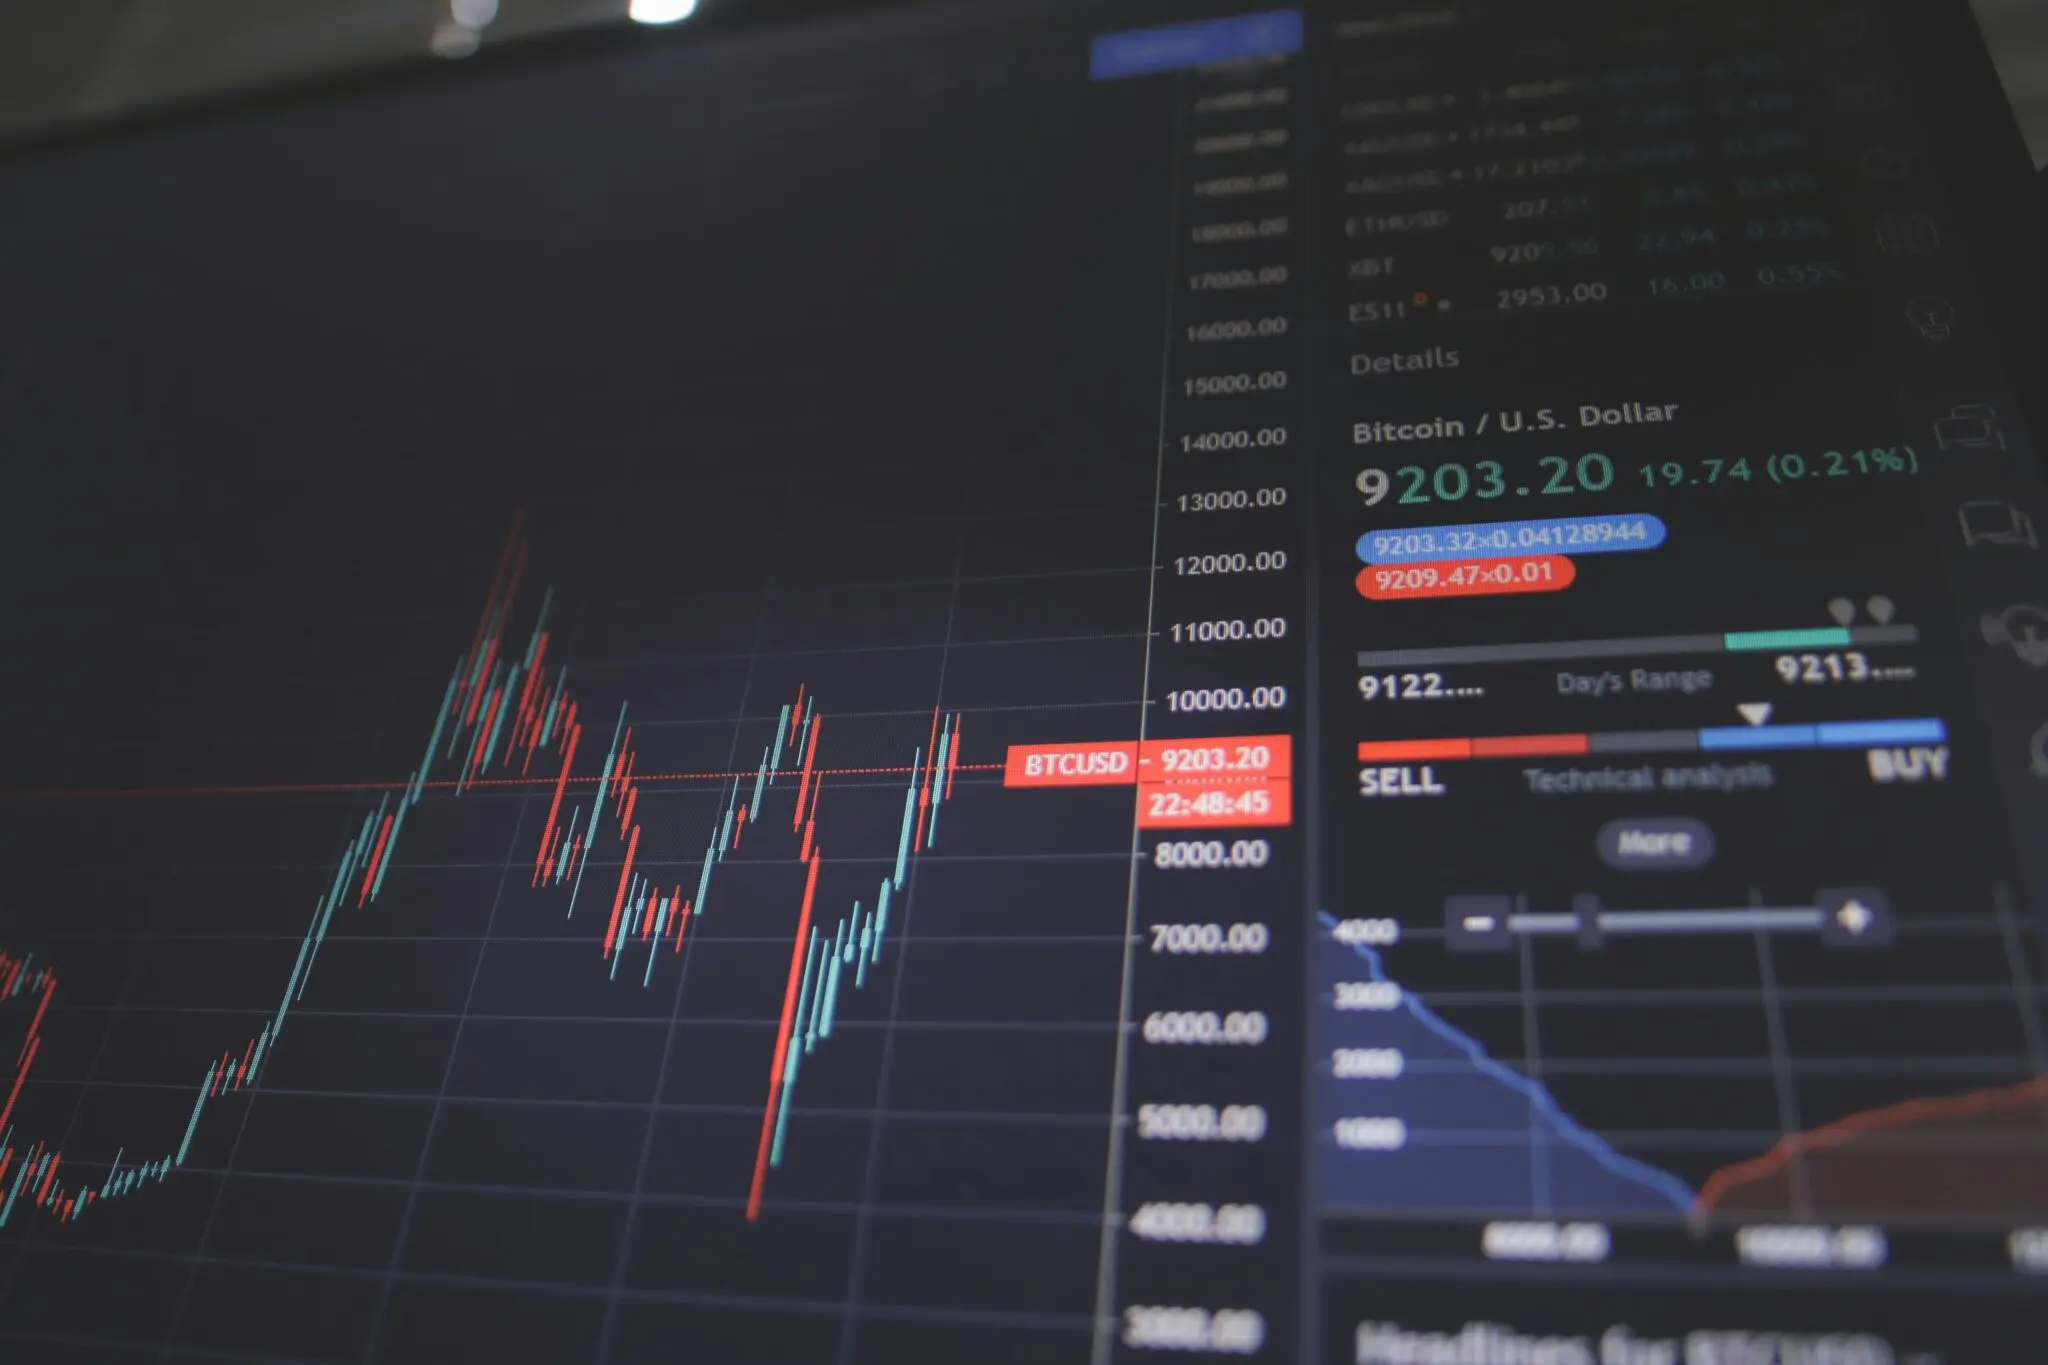
Mientras tanto, bitcoin cotiza este lunes cerca de 80.000 dólares, después de un fin de semana en el que llegó a tocar la zona baja de los 79.000, un nivel que no se veía desde hacía más de un mes. El precio sigue por encima del coste medio de Strategy, así que la posición mantiene una plusvalía latente de unos 3.900 millones de dólares. Eso sí, apenas un 6% por encima del precio de compra.
El modelo Saylor cambia de marcha
Strategy construyó la mayor tesorería corporativa de bitcoin del mundo con una fórmula fácil de contar y difícil de sostener: vender acciones, y deuda convertible, y usar el dinero para comprar monedas. Durante el ciclo alcista funcionó como acelerador, porque cada emisión se hacía a precios altos y se traducía en más bitcoin por acción. La mecánica recuerda a la de una inmobiliaria que amplía capital para comprar pisos: mientras el activo sube, el accionista gana por partida doble. Los detalles de la historia de la compañía ayudan a entender por qué el mercado la trata más como fondo que como empresa de software.
Este año el patrón se ha girado. La financiación depende cada vez más de la venta de acciones ordinarias y menos de la deuda, y la capacidad de recompra está atada a dos condiciones: que las preferentes coticen por debajo de la par y que siga entrando caja por la vía del capital. La empresa no ha dado ningún plazo para retomar las compras de bitcoin. Esa ausencia de calendario es, en sí misma, información: la prioridad ya no es maximizar la exposición, sino rebajar la factura financiera.
Hay una lectura crítica que conviene no perder de vista. El discurso de Saylor se ha vendido durante años como una apuesta pura al bitcoin, pero la estructura real se ha convertido en en un vehículo con dos motores: la apreciación de la moneda y la gestión del descuento de sus propios títulos. Cuando el segundo funciona, el primero puede esperar. Cuando el precio baje de los 75.446 dólares, el orden de prioridades se pondrá a prueba de verdad, y con 4.830 millones en caja los dividendos de las preferentes se pagarán, pero las compras de monedas serán lo último de la lista.
El precedente de septiembre sirve de brújula. Entonces la empresa también prefirió su propio papel y el mercado no lo leyó como debilidad, sino como disciplina de balance. La diferencia con un fondo indexado es que aquí el inversor no compra un activo, compra una estructura de capital que puede decidir, cualquier semana, que el activo de moda deje de ser la prioridad.
El próximo dato relevante llegará con el comunicado semanal de la compañía, la misma cita de los lunes en la que Strategy detalla cuántas monedas ha movido. Si vuelve a haber cero, la pausa dejará de ser una anécdota y pasará a ser política de empresa.
El calendario, por ahora, está en blanco.