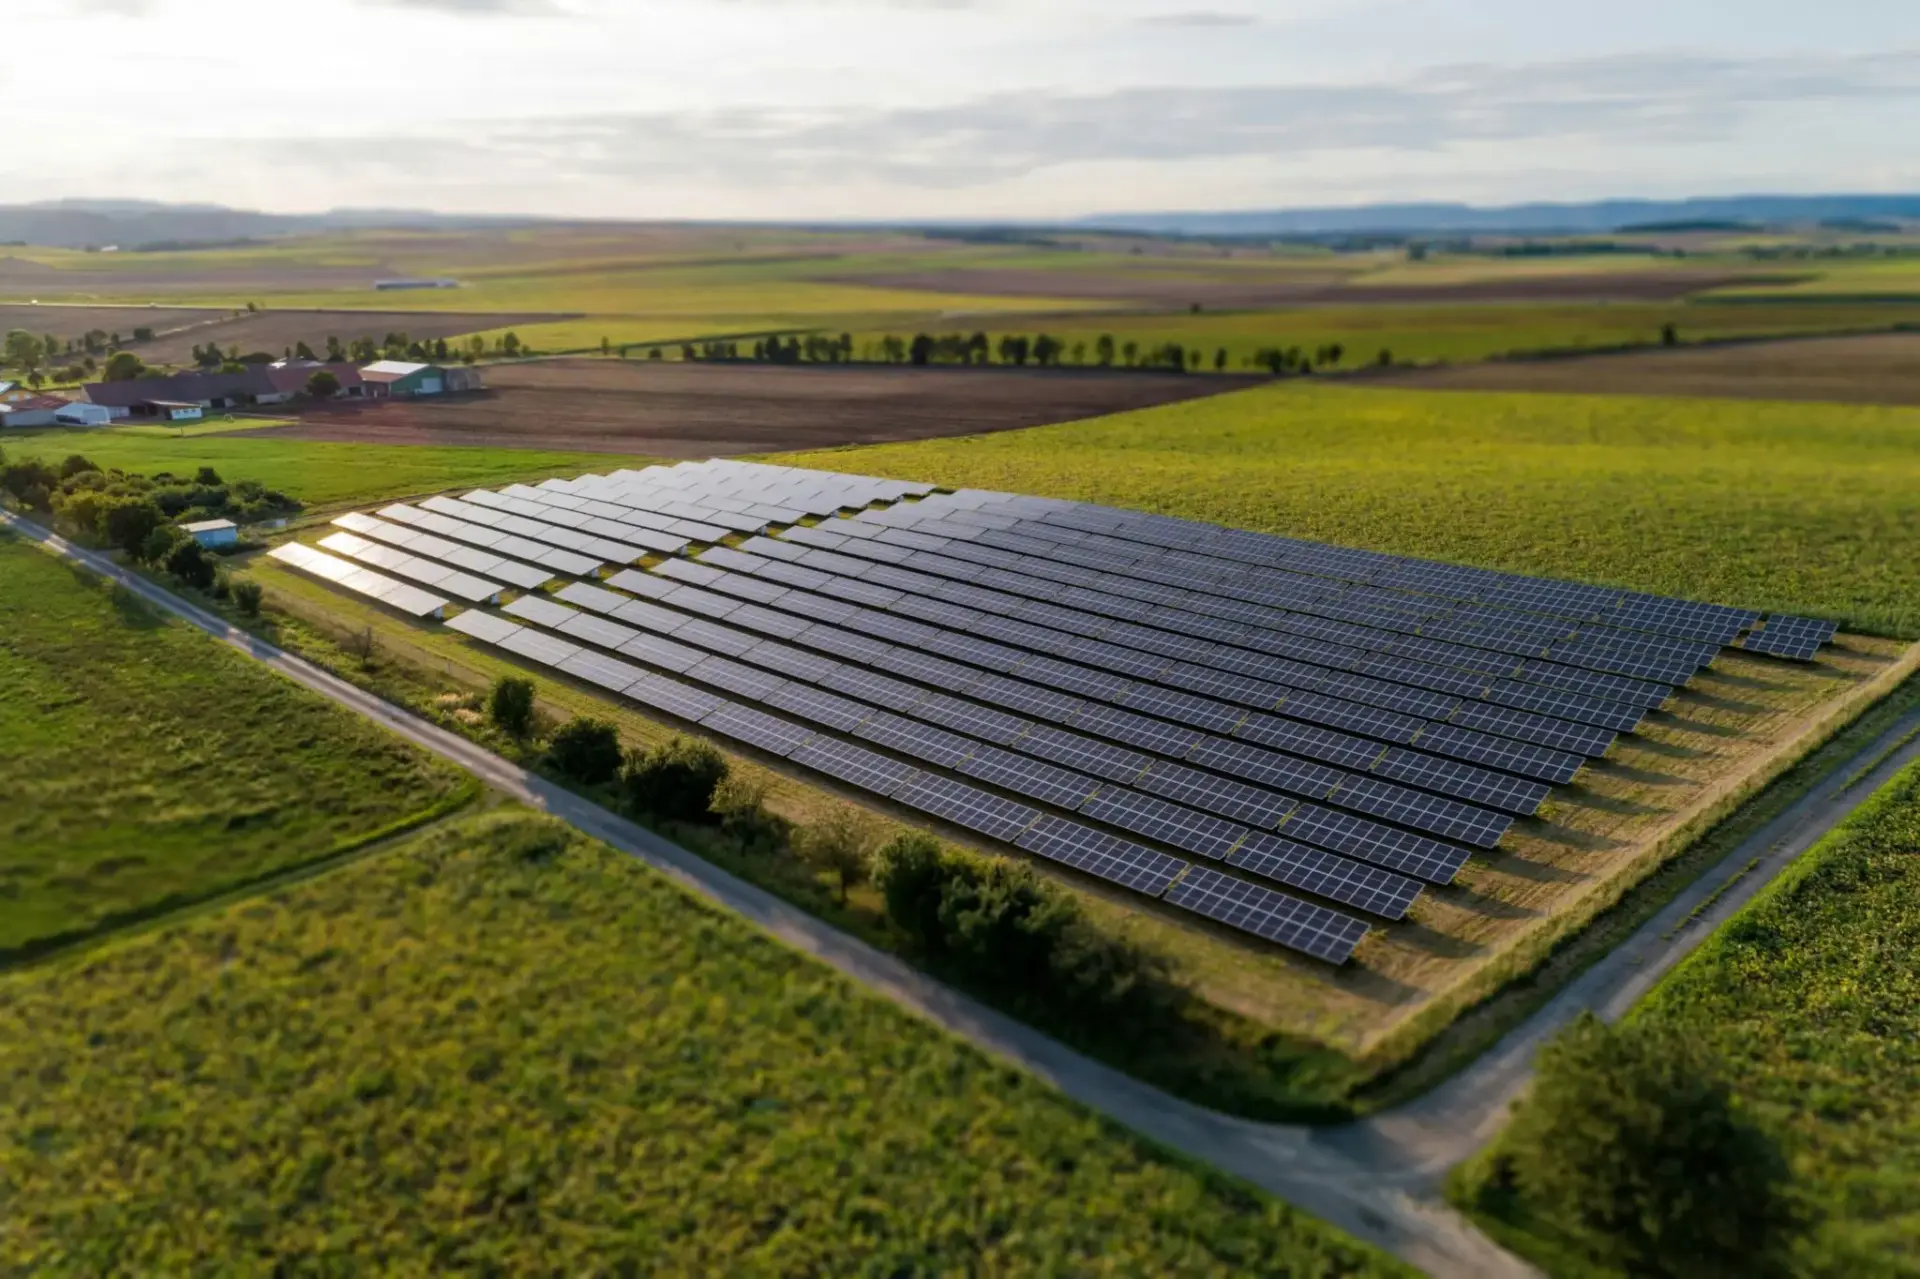
La financiación solar en Filipinas escala con Citicore: 552 millones de dólares sindicados para 900 MW solares y 120 MWh de baterías en Batangas, con venta de electricidad garantizada a 20 años.
El préstamo lo firman tres entidades filipinas: Bank of the Philippine Islands (BPI), el estatal Land Bank of the Philippines y el Development Bank of the Philippines (DBP). El importe, 35.014 millones de pesos filipinos, equivale a 552 millones de dólares y supone la mayor facilidad sindicada de la historia de Citicore. No es capital semilla ni un bono verde: es deuda de proyecto, la que paga la obra y se devuelve con la electricidad que vendan las plantas.
No es una planta suelta, es una cartera. Cinco proyectos solares en la provincia de Batangas, al sur de Luzón: dos instalaciones de 300 MW y tres de 100 MW. Cada una de las tres menores incorpora un sistema de almacenamiento de 40 MWh, lo que eleva el total de baterías a 120 MWh.
Dos plantas de 300 MW y tres de 100: el mapa de la cartera en Batangas
La cifra necesita contexto. Citicore anunció este mismo mes de octubre que había alcanzado 1 GW de capacidad renovable instalada y que aspira a 5 GW en cinco años. Los 900 MW que ahora se financian equivalen a casi duplicar esa base. Es el salto de un desarrollador mediano a un actor con peso industrial.
En Batangas la compañía ya opera 374 MW solares y 560 MWh de almacenamiento, con otros 198 MW en fase de finalización. Repetir provincia no es casualidad: concentrar obra permite coordinar contratistas, compartir logística y reducir el riesgo de ejecución. La empresa lo presenta como parte de su estrategia de desarrollo.
El dato que da sentido económico a la operación es el de las subastas. Los cinco proyectos obtuvieron asignación de compra en la cuarta ronda del programa de energía verde (GEA-4) del Departamento de Energía filipino, celebrada en 2025. Ese marco garantiza contratos de suministro a 20 años desde la entrada en operación comercial. Para un banco, eso es visibilidad de ingresos a dos décadas.
Un contrato de compraventa a 20 años no abarata la obra: convierte una promesa de ingresos en una garantía que el banco puede descontar.
Las entregas de esa ronda se reparten entre 2026 y 2029, así que las plantas no entrarán todas a la vez. La secuencia de conexión de cada proyecto no se ha hecho pública.
La letra pequeña: baterías sin potencia declarada y un préstamo sin tipo
Aquí conviene detenerse. La información disponible detalla el importe y la capacidad, pero deja fuera buena parte de lo que un inversor querría ver antes de firmar. Citicore no ha desvelado:
- El tenor del préstamo, los tipos de interés ni el reparto del dinero entre los cinco proyectos.
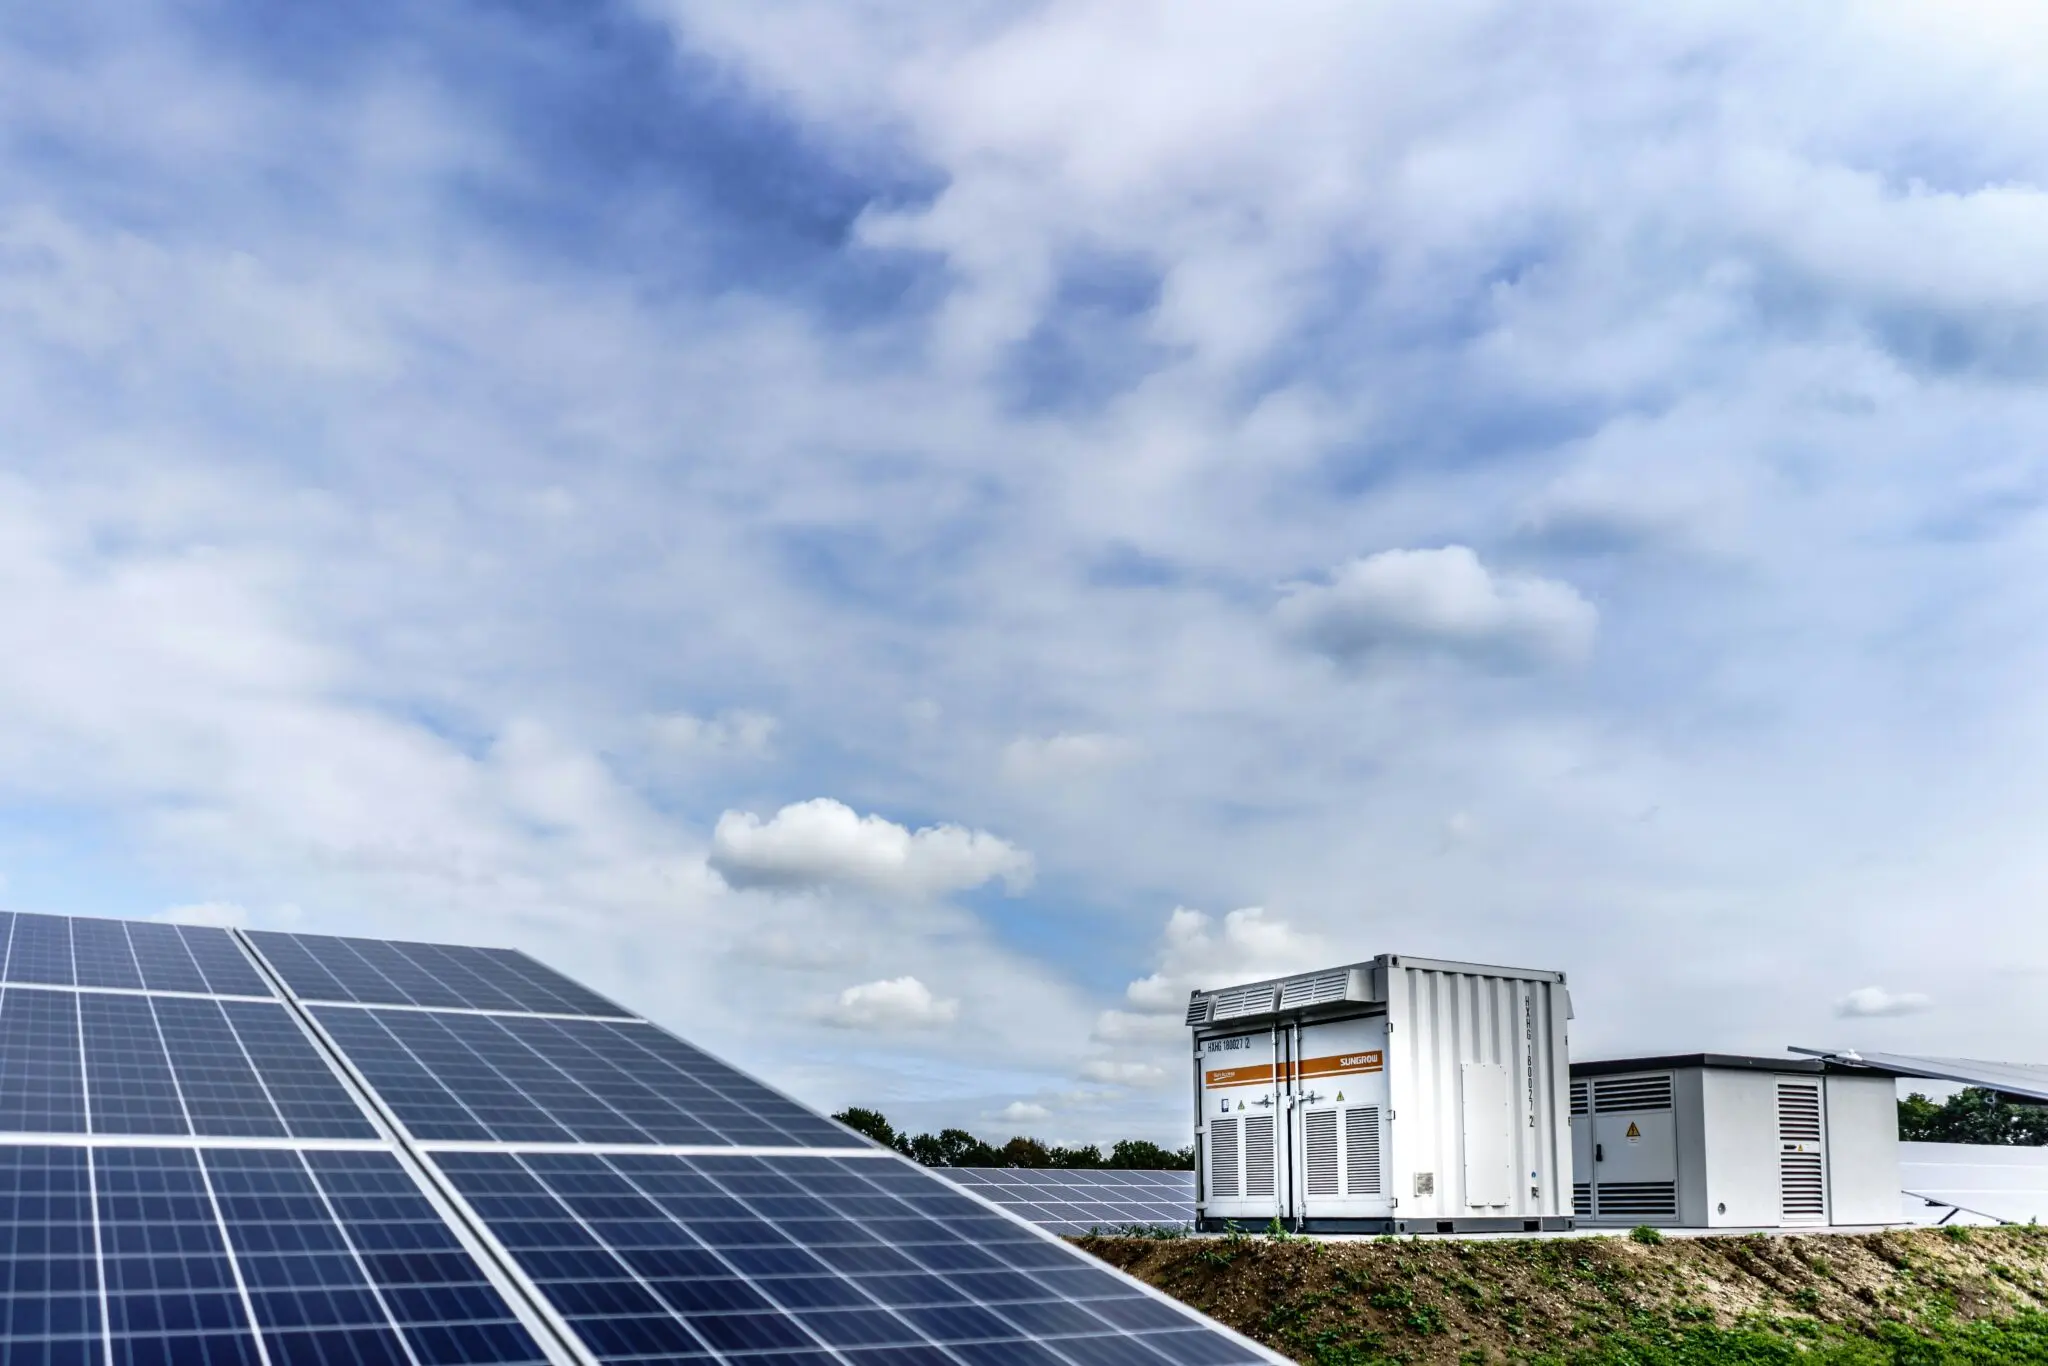
- La potencia de las baterías, la tecnología, los proveedores y la duración de descarga.
- Las tarifas adjudicadas en la subasta, el estado de los contratos de suministro y el calendario de puesta en marcha.
Para entendernos: 120 MWh repartidos en tres sistemas de 40 MWh es un volumen modesto al lado de los 560 MWh que la compañía ya opera en Batangas. Y son megavatios hora de energía, no de potencia. Sin el dato en MW no se puede saber cuántas horas de respaldo real aporta cada batería. La transparencia del promotor llega hasta ahí.
📊 Impacto ecológico en cifras
- Capacidad: 900 MW solares en cinco plantas (dos de 300 MW y tres de 100 MW) más 120 MWh de baterías.
- Inversión: 552 millones de dólares de deuda sindicada; el reparto por proyecto no está detallado en la fuente.
- CO2 evitado: no publicado; el ahorro dependerá del factor de emisión del sistema eléctrico filipino.
- Equivalencia tangible: no detallada. La empresa reporta 374 MW operativos y 560 MWh de almacenamiento previos en Batangas.
Del 35% al 50%: el calendario que empuja la subasta filipina
Filipinas se ha marcado elevar la cuota de renovables de su mix eléctrico al 35% en 2030 y al 50% en 2040. Para un sistema que aún quema carbón y gas importado, ese objetivo no se cumple sin subastas con contratos largos. La GEA-4 cubrió solar en suelo, en cubierta y flotante, eólica terrestre y proyectos integrados de solar más almacenamiento. Es el marco que ha abierto la puerta a operaciones de este tamaño.
El efecto dominó se ve en la cadena. Una cartera de 900 MW mueve módulos, estructuras, inversores, y transformadores, además de obra civil y montaje. Cuando el desarrollador repite en la misma provincia, los proveedores locales planifican con más horizonte y el coste por vatio baja. Ese ahorro acaba en la tarifa que paga el consumidor filipino, que es el punto final de toda esta cadena de deuda.
Batangas como plataforma: la lógica que Citicore quiere repetir
Hay un precedente inmediato dentro de la propia compañía. Citicore cotiza en la Bolsa de Filipinas y ha construido su cartera proyecto a proyecto en la misma provincia: primero 374 MW en operación, después 198 MW en cierre y ahora 900 MW financiados de golpe. La lógica es industrial, no cosmética. Coordinar cinco obras en un radio corto reduce el riesgo de ejecución, y un banco cobra menos prima cuando ese riesgo se puede ver en el mapa.
Ahora bien, el tamaño del préstamo no equivale a calidad de la información. Faltan el tipo de interés y el tenor, que son la métrica real del coste de la deuda; faltan las tarifas de la subasta, que son la métrica real del ingreso. Sin esos dos datos, cualquier comparación con otras operaciones de project finance renovable en el sudeste asiático se queda en aproximación. La operación es sólida por construcción, con contratos a 20 años y tres bancos, uno estatal, pero no es auditable desde fuera con el detalle que exigiría un inversor institucional.
El objetivo de 5 GW en cinco años marca la agenda. Con 1 GW instalado, la compañía necesita replicar operaciones de este calibre cada ejercicio para acercarse. Y ahí está el detalle que importa para la transición: el ritmo no lo marcará la ambición corporativa, sino la capacidad del Departamento de Energía para asignar contratos y de la banca local para sindicar deuda. Filipinas quiere el 35% renovable en 2030. Los 900 MW de Batangas son una pieza, no el tablero.
🌍 El Impacto Real para el Futuro
- Beneficio medible: 900 MW solares y 120 MWh de baterías financiados, con contratos de venta de electricidad a 20 años.
- Modelo que cambia: la subasta con contrato largo sustituye al proyecto a riesgo y convierte la deuda bancaria en palanca de despliegue renovable.
- Para las próximas generaciones: cada megavatio instalado acerca el objetivo filipino del 35% renovable en 2030 y reduce la dependencia del carbón importado.