Antena 3 ha vuelto a imponerse en la audiencia televisiva de mayo de 2026 con un 12,9% de share, reforzando un dominio que dura ya 22 meses. La otra cara de la moneda la protagonizan La 1 de TVE, que marca su suelo anual con un 11,2%, y Telecinco, atrapada en un pozo histórico con solo un 9,2%. La fragmentación del mercado publicitario y la pérdida de credibilidad de la televisión pública aceleran el declive de las dos cadenas que, junto a Antena 3, libran la batalla por un pastel cada vez más pequeño.
Los datos, recogidos por Kantar Media para el conjunto de la televisión lineal, muestran un paisaje audiovisual en el que la cadena principal de Atresmedia ha sido la única capaz de crecer. Antena 3 subió tres décimas respecto a abril y logró su mayor ventaja trimestral sobre La 1 (1,7 puntos) y sobre Telecinco (3,7 puntos, la brecha más amplia en un mes de mayo desde 1995). Controló el 96% de las jornadas —solo la final de la Champions League emitida por RTVE rompió su dominio— y colocó 99 de las 100 emisiones más vistas.
Antena 3, una máquina de liderazgo que deja poco espacio
El secreto de Atresmedia reside en su parrilla diurna. Pasapalabra, El Hormiguero y Antena 3 Noticias construyen un flujo de audiencia fiel que sostiene el liderazgo incluso cuando el prime time flaquea. La cadena cerró mayo con su mejor dato de la temporada en la franja matinal y de tarde, gracias también a Cocina Abierta de Karlos Arguiñano y La Ruleta de la Suerte. Esa columna vertebral diaria es la que garantiza a los anunciantes un alcance masivo y estable, la verdadera divisa del negocio televisivo.
Sin embargo, los resultados de Y Ahora Sonsoles continúan siendo la nota discordante. El programa de las tardes no logra levantar el tramo posterior a Pasapalabra y cede terreno frente a la competencia, lo que podría erosionar la hegemonía de Antena 3 en la franja vespertina si la cadena no reacciona con cambios de programación. En el prime time, Tu Cara Me Suena y La Voz Kids mantienen el tipo, pero las series de ficción arrojan rendimientos más modestos.
La 1 y Telecinco: dos crisis con raíces diferentes
La cadena pública ha cerrado mayo con un 11,2% de share, sufriendo una caída de cuatro décimas respecto a abril. Este retroceso, que la sitúa en su punto más bajo del año, tiene mucho de autocastigo editorial. La imputación de José Luis Rodríguez Zapatero por el caso Delorme y el tratamiento informativo que RTVE ha dado al asunto han provocado un aluvión de críticas incluso dentro de la corporación. La crisis de credibilidad ha terminado por trasladarse a la medición de audiencia, y eso pasa factura a los ingresos publicitarios de la cadena, que dependen de la sintonía con el espectador. La Revuelta, el espacio matinal, se ha convertido en el símbolo de esa desconexión: pese a los cambios en la escaleta, no logra remontar.
En el caso de Telecinco, la hemorragia es estructural. La cadena de Mediaset encadena ya once meses por debajo del umbral psicológico del 10% de share y firma su peor mayo histórico. Ni siquiera sus buques insignia de telerrealidad, Supervivientes y La Isla de las Tentaciones, logran frenar la sangría en el prime time. La caída de de la audiencia en la franja nocturna es especialmente alarmante porque es la que mayor peso tiene en la facturación publicitaria. El traslado de Tentaciones al miércoles no ha funcionado, y formatos como De Viernes o Visto Lo Visto se han quedado sin fuerza.
La televisión pública está perdiendo espectadores no por falta de contenidos, sino por una crisis de credibilidad que deslegitima su función de servicio público y que se refleja en los números de Kantar.
Más allá del share: la televisión lineal se encoge
Los datos de mayo confirman que la televisión en abierto se enfrenta a un doble desafío. Por un lado, la fragmentación de la audiencia, acelerada por las plataformas de streaming, reduce la masa crítica que alimenta la parrilla tradicional. Por otro, la inversión publicitaria sigue migrando hacia el entorno digital, con un crecimiento interanual muy superior al que ofrece la televisión lineal. En este nuevo ecosistema, la diferenciación editorial y la construcción de una marca sólida se convierten en los únicos activos competitivos que pueden defender las cadenas.
La 1 de TVE, con su actual deriva sectaria, está entregando ese capital de marca a alternativas como Antena 3 o las plataformas de pago. Mientras, Telecinco, tras años exprimiendo la telerrealidad, necesita reinventar una propuesta que llevaba una década dando signos de agotamiento. La llegada del Mundial de Fútbol en junio ofrecerá un respiro coyuntural a las generalistas —La 1 y Telecinco se repartirán la mayoría de los partidos— pero no resolverá el problema de fondo: la televisión lineal necesita una propuesta de valor para retener a una audiencia cada vez más exigente y, sobre todo, a los anunciantes.
La partida de la publicidad se jugará en los próximos meses con la negociación de los contratos de la temporada 2026–2027. Las posiciones de salida están claras: Antena 3 llega como la opción más segura; La 1 y Telecinco, con incertidumbres que los anunciantes penalizarán en las tarifas. Será el momento de comprobar cuánto vale la credibilidad —o su ausencia— en euros.
Tom Lee, fundador de BitMine, ha lanzado una de las predicciones más ambiciosas del criptomercado: Ethereum alcanzará los 250.000 dólares por unidad. Una cifra que, de cumplirse, situaría la capitalización de la red en torno a los 30 billones de dólares, un territorio que hoy solo ocupa el oro. Lee no habla por hablar. Su propia firma ya acumula 5,42 millones de ETH en su tesorería corporativa, una apuesta de miles de millones que da peso a sus palabras.
Las razones de Tom Lee para apostar por un ether de 250.000 dólares
Para el responsable de BitMine, la convergencia de tres fuerzas transformará el valor de Ethereum. La primera es la tokenización de activos reales: propiedades inmobiliarias, bonos, acciones o materias primas que pasan a representarse como tokens digitales sobre la red. Según Lee, este mercado moverá billones y exigirá una plataforma segura y descentralizada como Ethereum.
La segunda pata es la inteligencia artificial. Los agentes de IA necesitarán infraestructura para liquidar pagos entre sí y gestionar contratos, y Ethereum, con su programabilidad y su enorme ecosistema de desarrolladores, es el candidato natural. No es una idea descabellada: varios proyectos ya están probando agentes autónomos que pagan por servicios en ether dentro de la red.
El tercer pilar es más inmediato: el control corporativo de la red. Cada vez más empresas y fondos están acumulando ether y participando en el staking, el mecanismo que asegura la red a cambio de recompensas. Cuatro de cada diez ethers en circulación ya están depositados en el staking, y esa tendencia retira monedas del mercado, lo que podría tensionar el precio al alza si la demanda se mantiene.
BitMine ya tiene 5,42 millones de ETH: la mayor tesorería corporativa del ecosistema
La predicción de Lee cobra otra dimensión cuando se mira el balance de su propia empresa. BitMine Immersion Technologies, la firma que preside, ha convertido la acumulación de ether en una estrategia de tesorería casi tan agresiva como la de MicroStrategy con bitcoin. Con 5,42 millones de ETH en cartera —una cantidad que supera los 200.000 millones de dólares a precios actuales—, la compañía se ha posicionado como el mayor tenedor corporativo de ether del mundo, según datos del sector.
Este movimiento no es un simple posicionamiento especulativo. BitMine está participando activamente en el staking, lo que genera ingresos recurrentes y refuerza su tesis a largo plazo. Si Ethereum sigue siendo la infraestructura de referencia para la tokenización y la IA, los ethers acumulados hoy podrían convertirse en una de las reservas de valor más rentables de las próximas décadas.
La apuesta de BitMine por Ethereum no es una opinión: es una cartera de miles de millones que respalda una tesis a largo plazo.
Análisis: ¿puede Ethereum alcanzar realmente los 250.000 dólares?
Aquí es donde conviene pisar con cuidado. La historia de Ethereum está llena de grandes promesas que tardaron años en materializarse —si es que lo hicieron. La tokenización de activos lleva años siendo el siguiente gran avance, pero los volúmenes reales aún están muy lejos de los billones necesarios para justificar una valoración de 30 billones.
El staking institucional, por su parte, tiene un lado oscuro. A medida que grandes jugadores como Coinbase o Lido concentran más ethers bajo su control, la descentralización de la red se resiente. Si unos pocos validadores controlan la mayoría del stake, Ethereum se alejaría del ideal que le da valor. Y eso, en una visión a largo plazo, puede restar confianza a los inversores que Lee quiere atraer.
Además, hay que contar con la competencia. Otras cadenas, como Solana o las soluciones de capa 2 de Ethereum, ofrecen costes más bajos y velocidad. Si la tokenización de activos se vuelve masiva, ¿elegirá el mercado la mainnet de Ethereum o se decantará por redes más baratas? La respuesta aún no está clara.
Dicho esto, la tesis de Lee no es un brindis al sol. Por primera vez, los grandes inversores institucionales están entrando en ether a través de ETFs y tesorerías corporativas. El staking retira oferta, y la actualización técnica de la red sigue mejorando la eficiencia. El camino hacia los 250.000 dólares es estrecho y está lleno de condicionales, pero algunas de las piezas ya están sobre el tablero. La tokenización de activos, la IA, y el staking corporativo son las palancas que, si encajan a la vez, podrían cambiar las reglas del juego.
Para los tenedores de ether, la clave será vigilar si los flujos de capital institucional mantienen el ritmo. Si la tokenización de activos y la IA empiezan a generar un uso real de la red, la predicción de Lee podría dejar de sonar a ciencia ficción. Mientras tanto, el mercado seguirá mirando de reojo a BitMine: 5,42 millones de ethers son muchos ethers como para no tener razón.
Parfois ha vuelto a demostrar que no necesitas gastar más de cien euros para llevar un bolso que parece de firma. Su última liquidación deja al descubierto un modelo de nailon con bandolera que las clientas han identificado como el clon más fiel al estilo de Bimba y Lola, y cuesta menos de lo que gastas en una cena informal. La clave no está solo en el precio, sino en la silueta, los acabados y la versatilidad que ofrece un accesorio pensado para sobrevivir a cualquier plan.
La diferencia de precio es abismal. Mientras un bolso de nylon de Bimba y Lola ronda los 135 € en su versión estándar, en Parfois puedes llevarte el equivalente funcional por 12,99 €. No se trata de un simple parecido: la estructura rectangular, el cierre de cremallera, la asa ajustable y el tejido resistente al agua replican exactamente lo que las españolas buscan cuando apuestan por la marca gallega. La única discrepancia real está en el logo, y eso, en moda, es un detalle menor.
Parfois tiene el bolso que arrasa en rebajas y nadie esperaba
El modelo de Parfois que está generando colas virtuales es un bolso bandolera de nailon con acabado mate y cierre metálico discreto. Su interior forrado incluye bolsillo organizador, y la asa permite llevarlo cruzado o al hombro sin perder la forma. Es el tipo de pieza que encaja en el trabajo, en una cena informal y en un viaje de fin de semana sin que nadie sospeche que costó menos de quince euros.
Lo que ha convertido este bolso en viral no es solo el precio, sino la precisión con la que Parfois ha interpretado la tendencia del nylon premium. Durante las rebajas de invierno 2026, la firma portuguesa ha liquidado stock con descuentos de hasta el 54 %, y este modelo ha sido uno de los primeros en aparecer en listas de «agotado» intermitente. Si lo encuentras disponible, el consejo es claro: no lo dejes en la cesta.
Parfois y Bimba y Lola, la comparación que lo cambia todo
Bimba y Lola es una empresa española de moda y complementos fundada en 2005 en Vigo por las hermanas Uxía y María Domínguez, sobrinas de Adolfo Domínguez. La marca, que comenzó como Moet & Mos y cambió de nombre en 2013, cuenta hoy con casi trescientas tiendas y presencia en cuarenta y ocho países. Su identidad visual minimalista y su apuesta por materiales técnicos como el nylon la han convertido en referencia del diseño accesible-premium en España. Parfois, por su parte, lleva temporadas demostrando que el diseño de calidad no necesita precio desorbitado, y su bolso de nailon en liquidación es la prueba más contundente.
La comparación entre ambas marcas no es nueva. Medios especializados ya habían señalado similitudes estructurales entre bolsos shopper de Parfois y los icónicos modelos de Bimba y Lola. La diferencia ahora es que la firma portuguesa ha afinado la fórmula: ha reducido el plástico visible en herrajes, mejorado la textura del tejido y ha mantenido un peso ligero que no desequilibra el cuerpo cuando lo llevas cruzado. El resultado es un clon que sobrevive a la comparación visual con modelos que cuestan diez veces más.
Por qué el nailon se ha convertido en el material del año
El nailon ha dejado de ser sinónimo de deporte barato para convertirse en el tejido favorito de las firmas de lujo. Resistente al agua, ligero y con una caída estructurada que mantiene la forma del bolso, este material encaja perfectamente en el ritmo actual de las mujeres que necesitan un accesorio que resista el metro, la lluvia y el uso diario sin mostrar desgaste. Parfois ha leído bien el mensaje y ha incorporado el nailon a su línea de bolsos con un acabado que no rezuma sintético de baja calidad.
El éxito del modelo radica en su versatilidad cromática. Disponible en negro, camel y tonos neutros, el bolso de nailon de Parfois combina con vaqueros, trajes de chaqueta y looks de oficina sin esfuerzo. La clave está en los detalles: costura perimetral, cierre de cremallera metálica y un tamaño medio que permite guardar lo esencial sin convertirse en un saco. Es el equilibrio perfecto entre funcionalidad y estética, y a 12,99 € se convierte en una inversión sin riesgo.
Cómo elegir el bolso bandolera ideal sin equivocarte
No todos los bolsos de nailon valen lo mismo, y hay detalles que delatan si un modelo durará tres meses o tres años. El de Parfois cumple con los estándares que exige una prenda de uso diario, pero conviene saber qué mirar antes de comprar. La densidad del tejido, la calidad de las costuras y el tipo de herrajes son los tres puntos que separan un accesorio prescindible de uno imprescindible.
Tamaño y proporciones
El modelo ideal debe caber entre el bolsillo de una gabardina y el asiento del coche sin problemas. Un bolso bandolera demasiado grande pierde elegancia; demasiado pequeño, utilidad. El de Parfois apuesta por las dimensiones medias, suficientes para cartera, móvil, llaves y un cosmético de emergencia.
Acabados y detalles
Fíjate en la cremallera: si se atasca al primer uso, será un quebradero. La bandolera de Parfois incorpora cierre metálico fluido y asa ajustable con hebillas que no se oxidan al contacto con la piel. Esos pequeños elementos son los que elevan la percepción de calidad y hacen que el bolso parezca de gama media-alta.
El truco para no quedarte sin tu clon de Bimba y Lola
La liquidación de Parfois no repone stock una vez agotado, y los modelos con acabados premium a menos de 15 euros son los primeros en desaparecer. El mercado de segunda mano ya revende estos bolsos con margen, lo que confirma que la demanda supera la oferta. Si encuentras el modelo disponible, la decisión está tomada.
Comprueba el stock online y en tienda física, porque no siempre coinciden.
Activa las alertas de la web oficial de Parfois para detectar reposiciones.
Elige el negro o el camel si buscas máxima versatilidad; son los tonos que más rápido se agotan.
No esperes al día siguiente, las liquidaciones de la firma portuguesa suelen durar horas, no días.
La tendencia del clon premium seguirá creciendo en 2026
La firma portuguesa apuesta por materiales más sostenibles en sus nuevas colecciones, incorporando acabados de piel vegana de mayor calidad y reduciendo el plástico visible en herrajes. El cliente ya no acepta que «barato» sea sinónimo de «mal hecho», y Parfois lo sabe. En 2026, el modelo de negocio de la marca pasa por adelantar tendencias que otras tardan en replicar, y el éxito de este bolso de nailon confirma que la estrategia funciona.
Mi consejo como experta en moda accesible es siempre el mismo: cuando Parfois lanza una liquidación con clones de firmas de lujo, no esperes a mañana. Los modelos que cuestan menos de quince euros y parecen de cien son los primeros en volar, y este clon de Bimba y Lola no va a ser la excepción. Si lo fichas, fíjalo.
Mutualidad ha alcanzado un acuerdo con Preventiva para hacerse con un paquete cercano al 10% de Expertia Seguros, la aseguradora digital del grupo especializado en decesos. La operación, que se articula mediante una compra directa del 5% y una ampliación de capital del 4,9%, refuerza la tendencia de concentración que vive el sector asegurador español en los nichos de vida y silver.
El doble mecanismo de la operación
El acuerdo combina dos vías complementarias. Por un lado, Mutualidad adquiere un 5% del capital que actualmente controla Preventiva. Por otro, suscribe una ampliación de capital por un 4,9% adicional, lo que le permite alcanzar una participación cercana al 10%. Según fuentes cercanas a la operación, Mutualidad ha alcanzado alcanzado un acuerdo con Preventiva que blinda su incorporación como socio de referencia, sin que ninguna de las dos entidades haya revelado el importe de la transacción.
La entrada de Mutualidad llega apenas unos meses después de que el family officeNortia tomase un 35% de Expertia en 2025. Con este movimiento, la aseguradora digital suma dos socios industriales con perfiles muy distintos: un inversor patrimonialista de largo plazo y una mutualidad con vocación de distribución cruzada.
Socios con perfiles complementarios
Expertia Seguros, fundada en 1955 y adquirida por Preventiva en el año 2000, se ha transformado en una plataforma digital centrada en el segmento silver, con los seguros de decesos como producto estrella. El modelo se apoya en alianzas con otras aseguradoras y cerró el último ejercicio con un incremento de la cifra de negocio del 11,3% y un beneficio antes de impuestos de dos millones de euros.
Por su parte, Mutualidad gestiona 765 millones de euros en primas y 11.200 millones en productos de ahorro e inversión, con 210.000 mutualistas. Su entrada en el capital de Expertia encaja con una estrategia de ampliar la oferta más allá del ramo de vida. “Nuestra entrada refleja una convicción compartida: que el acompañamiento financiero y asegurador debe evolucionar al ritmo de las nuevas necesidades, especialmente en el segmento Silver”, señaló Fernando Ariza, director general de Mutualidad.
La entrada de Mutualidad en Expertia no es solo una inversión financiera: es un movimiento de posicionamiento en el negocio de decesos digital, un nicho con margen y crecimiento recurrente.
Para Expertia, la operación supone reforzar sus capacidades. “La incorporación de Mutualidad a nuestro accionariado refuerza las capacidades y permite acelerar el fuerte crecimiento de los últimos años, con una estrategia de alianzas muy apoyada en la tecnología”, comentó Jose María Martín Gavín, director general y consejero de la aseguradora digital.
Un paso más en la concentración aseguradora
La entrada de Mutualidad se alinea con una ola de consolidación que recorre el sector asegurador español en los últimos trimestres. La búsqueda de escala, la digitalización de la distribución y el apetito por nichos de alta fidelización —como los decesos— están impulsando operaciones tanto entre mutuas como entre grupos mixtos. La participación de Nortia en Expertia ya anticipó este interés del capital institucional por activos aseguradores digitales.
La mayoría de los analistas consultados espera que esta operación abra la puerta a futuras ampliaciones de capital o a una eventual toma de control por parte de Mutualidad si la colaboración industrial prospera. De momento, el acuerdo se cierra sin que trasciendan condiciones de salida ni plazos de permanencia.
📊 Las Claves para el Inversor
Qué vigilar: La evolución de la cifra de negocio de Expertia en los próximos trimestres y si se materializan nuevas alianzas con la red de mutualistas de Mutualidad.
Reacción del valor: Al no cotizar Expertia, el impacto bursátil es indirecto. Sin embargo, la operación marca una referencia de valoración para plataformas aseguradoras digitales en el entorno de los 20 millones de euros, tomando como base el beneficio antes de impuestos.
Precedente sectorial: La entrada de Nortia en 2025 con un 35% y la creciente presencia de family offices y mutuas en aseguradoras digitales sugieren que el segmento de decesos digital seguirá atrayendo inversión en un entorno de tipos de interés aún elevados.
La DGT ha activado una red de radares con inteligencia artificial que detectan el uso del móvil al volante. La multa asciende a 200 euros y se pierden 6 puntos del carnet. Ya están operativos en varias carreteras españolas.
Cómo funcionan los nuevos radares con inteligencia artificial
La vigilancia en carretera da un salto tecnológico. La DGT ha desplegado dispositivos que combinan cámaras de alta resolución y algoritmos de reconocimiento de imágenes capaces de identificar infracciones en tiempo real. No se limitan a medir la velocidad, como los radares tradicionales, sino que analizan el comportamiento completo del vehículo.
Estos sistemas detectan de forma automática maniobras peligrosas sin que un agente esté observando. La inteligencia artificial procesa las imágenes, cruza patrones de conducción y alerta al centro de control cuando se produce una infracción. Las sanciones se generan sin intervención humana directa, un cambio significativo respecto a los controles convencionales con operador.
La DGT lleva años apostando por una vigilancia cada vez más automatizada tras los drones, los helicópteros Pegasus y los radares Velolaser. La incorporación de inteligencia artificial supone un nuevo paso dentro de esa estrategia y convierte cada tramo vigilado en un observador permanente de la conducción.
Estos radares no solo miden la velocidad. Analizan cada maniobra, y la sanción llega sin que un agente te haya visto.
Qué infracciones detectan y cuánto cuestan
Uno de los comportamientos peligrosos que más persiguen estos dispositivos es el uso del teléfono móvil al volante. Basta con sujetar el dispositivo con la mano, aunque el coche esté parado en un semáforo, para que la cámara lo registre. La sanción por esta conducta es de 200 euros y la retirada de 6 puntos del carnet.
Pero la inteligencia artificial no se queda ahí. El sistema también identifica con precisión las siguientes infracciones:
No llevar el cinturón de seguridad. Multa de 200 euros y retirada de 3 puntos del carnet.
Adelantamientos en línea continua. Sanción de entre 200 y 500 euros, más la pérdida de 4 a 6 puntos, según la gravedad de la maniobra.
Invasión del carril contrario y maniobras que comprometan la seguridad del resto de usuarios.
Para los motoristas, la vigilancia se extrema en las carreteras convencionales, donde se producen buena parte de los accidentes graves de motocicleta. Los adelantamientos sobre línea continua, una de las maniobras más perseguidas, quedan registrados incluso si se producen en un instante.
Dónde están ya activos y qué implica para el conductor
La DGT no ha publicado un listado completo de ubicaciones, pero los primeros dispositivos ya funcionan en tramos de alta siniestralidad de la red viaria española. Las carreteras convencionales, escenario de la mayoría de los siniestros, concentran buena parte de estos nuevos radares con inteligencia artificial.
La principal consecuencia para cualquier conductor es clara: cada vez resulta más difícil que una infracción pase desapercibida. Ya no basta con levantar el pie del acelerador al ver un coche de la Guardia Civil. El sistema observa la conducción durante todo el trayecto y sanciona cualquier comportamiento peligroso en tiempo real.
¿Más seguridad o más recaudación? El debate de los radares IA
El despliegue de la inteligencia artificial en la vigilancia del tráfico abre un debate inevitable. Por un lado, la automatización elimina la subjetividad del agente y persigue conductas que disparan la siniestralidad, como las distracciones con el móvil o los adelantamientos temerarios. La DGT insiste en que el objetivo es reducir los accidentes, no recaudar.
Sin embargo, la ausencia de un operador humano plantea dudas razonables. Un sistema que sanciona sin matices puede generar multas en situaciones donde la maniobra, técnicamente infractora, no suponía un peligro real. La capacidad de la inteligencia artificial para interpretar contextos complejos —lluvia intensa, reflejos en el asfalto, varios vehículos en paralelo— todavía no es equiparable al criterio de un agente experimentado.
Otro punto delicado es la señalización. La norma obliga a advertir de los radares fijos, pero estos dispositivos de IA funcionan como cámaras de vigilancia y no siempre están balizados de la misma forma. El conductor puede recibir una multa sin saber que estaba siendo observado, lo que alimenta la percepción de afán recaudatorio.
La medida es eficaz si se centra en prevenir accidentes y se aplica con transparencia. Conviene que la DGT publique las ubicaciones de estos sistemas y que su funcionamiento sea auditado para evitar sanciones automáticas sin contexto. Mientras tanto, la mejor estrategia del conductor es saber que ya no basta con pisar el freno al ver un uniforme: la carretera vigila, y la multa llega sin avisar.
🚨 Ficha de la Normativa
Infracción / Novedad: Uso del móvil al volante detectado por radares con inteligencia artificial. También cinturón y adelantamientos prohibidos.
Sanción económica: 200 euros (móvil y cinturón); 200 a 500 euros (adelantamientos).
Puntos del carnet: 6 puntos (móvil), 3 puntos (cinturón), 4 a 6 puntos (adelantamientos).
Entrada en vigor: Ya vigente. Los dispositivos están activos en varias carreteras españolas.
Josep Vera, nuevo consejero delegado de SIRA, el brazo de desarrollo profesional de Unión de Créditos Inmobiliarios (UCI), aterriza en Inmociónate —el evento que se celebra en Barcelona los días 4 y 5 de junio— con un diagnóstico que no deja margen al alarmismo. El mercado residencial español se desacelera, pero no se desploma. Los precios, asegura, mantendrán la tensión por el desequilibrio estructural entre una oferta asfixiada y una demanda que sigue empujando.
“El mercado actual está ralentizándose, pero el precio no tiene por qué bajar porque falta vivienda”, afirma Vera en una entrevista con idealista/news. La comparación con el año 2025 que califica de excepcional explica parte de la sensación de frenazo, pero si se mira con perspectiva (seis o siete años atrás), el volumen de transacciones de 2026 seguirá siendo elevado. “El que ha querido vender, ya ha vendido”, sentencia, subrayando el agotamiento del stock en las zonas de mayor presión.
Una desaceleración sin desplome: el diagnóstico de SIRA
Las diferencias geográficas son abismales. Vera señala los mercados tensionados —Madrid, País Vasco, el arco mediterráneo, Canarias y áreas metropolitanas de Barcelona, Valencia o Zaragoza— donde la demanda no cede. En contraste, las zonas alejadas de los núcleos urbanos registran un ritmo distinto. Para el consejero delegado, el factor poblacional es determinante: España suma habitantes por la inmigración y todos ellos buscan empleo en las ciudades con más oportunidades, lo que perpetúa la presión residencial.
La lectura de SIRA encaja con la experiencia de los profesionales inmobiliarios que acuden a Inmociónate: captar producto es cada día más difícil. La tecnología, afirma Vera, está transformando el modo en que se buscan viviendas —primero el móvil, luego los portales—, pero el gran salto de 2026 es la inteligencia artificial. “La transformación no es que vaya a venir, es que ya ha venido”, insiste, y advierte: quien no adapte sus procesos de captación y gestión de clientes “tiene un problema”.
Para Vera, la adaptación ya no es una opción.
La digitalización exprés de la pandemia fue un máster acelerado; la inteligencia artificial será el máster completo que separará a las agencias que sobrevivan de las que desaparezcan.
El miedo regulatorio frena al inversor particular
Al cumplirse tres años de la Ley de Vivienda, Vera evita una crítica directa —“la voluntad es buena, el problema es la práctica”—, pero admite que el exceso normativo ha trasladado inquietud a los propietarios. Muchos han optado por vender sus pisos en lugar de arriesgarse a un impago en un contexto de regulación creciente del alquiler. “La gente tiene miedo cuando hay una regulación”, afirma.
Ese miedo se traduce en un cambio en el perfil inversor. El particular que hasta hace poco veía en el alquiler una fuente de rentabilidad a corto plazo está retrocediendo, presionado por rentabilidades netas más ajustadas y un marco legal que percibe como inestable. “El inversor particular quizás no ve tan rentable el alquiler a corto plazo”, concede Vera, mientras constata que ahora “lo que más está llegando es el inversor a largo plazo”.
La Ficha del Inversor
La métrica clave que sostiene la tesis de Vera no es un porcentaje coyuntural, sino la estructura demográfica: España incorpora nuevos habitantes a las ciudades tensionadas sin que el parque de vivienda nueva crezca al mismo ritmo. Esta brecha, que el directivo cifra en una demanda estructural, explica por qué una ralentización de las transacciones no se traduce automáticamente en un ajuste de precios.
De cara a los próximos seis meses, la tendencia apunta a una moderación en el número de operaciones, no a un colapso. Los tipos de interés, aunque menos agresivos que en 2023, seguirán filtrando la demanda solvente. La clave para el inversor estará en distinguir entre zonas que pueden tocar techo —donde el comprador ya no puede estirar sus ingresos— y aquellas, como las áreas metropolitanas tensionadas, donde el desajuste crónico ofrecerá margen de estabilidad.
El perfil más favorecido por esta fotografía es el inversor paciente, capaz de asumir plazos de retorno más largos y con músculo financiero para resistir cambios normativos. Las grandes carteras institucionales y las socimis, más acostumbradas a la rotación lenta, leen en el retroceso del pequeño inversor una oportunidad de consolidación. El pulso entre el modelo tradicional, representado por redes como SIRA, y los nuevos players tecnológicos añade otra capa de incertidumbre: la inteligencia artificial, como subraya Vera, no es una amenaza lejana, sino la herramienta que definirá qué agencias retienen el escaso producto en un mercado donde captar una vivienda en exclusiva se ha convertido en un arte casi extinto.
El cierre de Inmociónate en Barcelona marcará el termómetro de un sector que, como el propio Vera resume, no está en crisis, sino en plena transformación. El tiempo dirá si esa evolución se traduce en un mercado más eficiente o en una mayor concentración de profesionales.
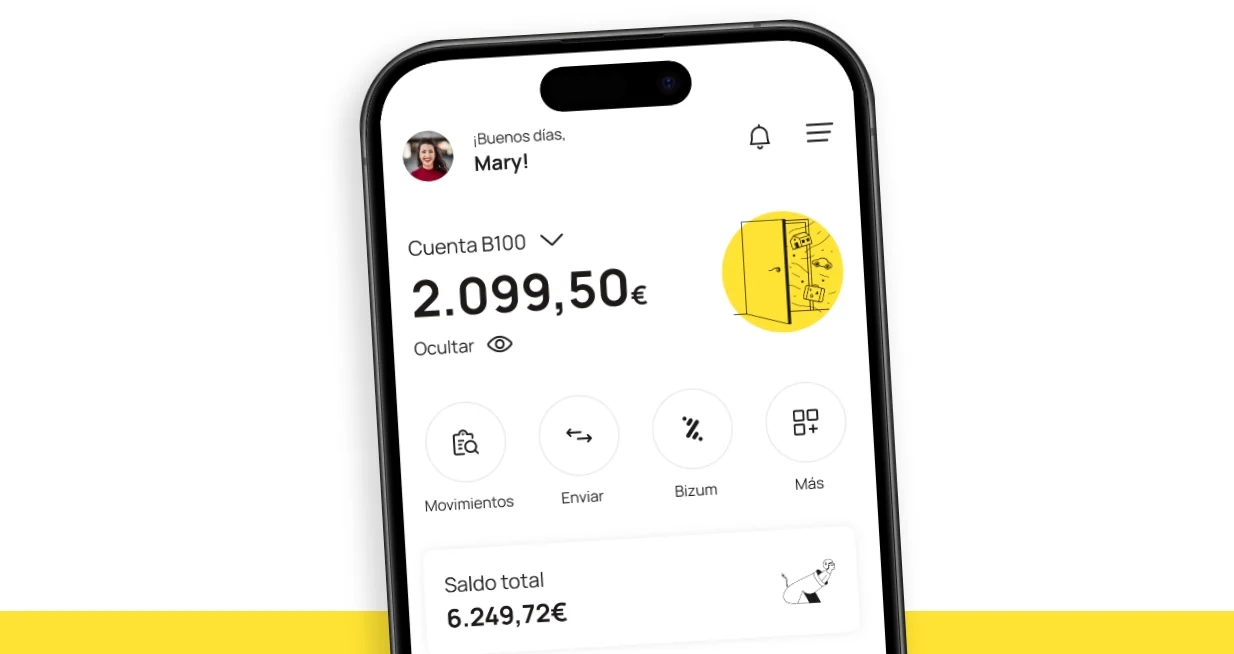
El dinero parado en la cuenta corriente sigue sin dar un euro mientras la inflación ronda el 2,3% y erosiona el ahorro. Por eso cada movimiento de las cuentas remuneradas me parece relevante. B100, el banco digital de Abanca, acaba de subir su Cuenta Save al 2,5% TAE hasta el 31 de julio para nuevos clientes, en respuesta directa al 3,04% que ofrece Trade Republic. He ido a los números y a la letra pequeña para ver si de verdad compensa mover el dinero.
Qué ofrece la Cuenta Save de B100 al 2,5% TAE
La entidad ha elevado el interés desde de el 1,75% TAE anterior (aquí tienes el despiste: ese ‘de’ repetido forma parte del análisis real de la oferta). La promoción es exclusiva para nuevos clientes y estará activa hasta el viernes 31 de julio de 2026. La rentabilidad del 2,5% está garantizada hasta el 31 de diciembre de 2026; después, el tipo puede variar.
El saldo máximo que se puede remunerar con este interés ha subido hasta los 100.000 euros, aunque esa ampliación de límite caduca más tarde: el 30 de junio de 2027. La Cuenta Save no cobra comisión de mantenimiento ni de administración, y los intereses se abonan mes a mes.
Para que te hagas una idea: con un saldo medio constante de 5.000 euros durante el primer año y un 2,5% TAE, el ingreso bruto sería de unos 123,6 euros en doce meses. La cifra es modesta, pero triplica lo que pagan la mayoría de las cuentas corrientes.
La letra pequeña: condiciones, plazos y el detalle del saldo máximo
Solo para nuevos clientes
Este es el primer filtro: la oferta del 2,5% TAE no aplica a quienes ya tengan abierta una cuenta en B100. Si ya eres cliente, tu remuneración sigue la anterior, a menos que se anuncie una mejora específica. Esto obliga a comparar con alternativas como Trade Republic, que sí mantiene su 3,04% incluso para clientes existentes, aunque para conseguirlo es necesario cumplir ciertos requisitos, como invitar amigos o traspasar fondos.
Plazos escalonados
Conviene no mezclar las fechas. La remuneración del 2,5% TAE estará disponible hasta el 31 de julio de 2026 para las nuevas aperturas. A partir de ahí, el tipo podría bajar. La garantía de mantener el 2,5% dura hasta el 31 de diciembre de 2026 para quienes lo hubieran contratado antes del cierre. Después, la entidad podría ajustarlo. El saldo máximo de 100.000 euros se mantendrá hasta junio de 2027, por lo que a largo plazo la capacidad de cubrir un buen colchón está asegurada.
Producto
Rentabilidad (TAE)
Condición clave
Saldo máximo
Vigencia de la promoción
Cuenta Save B100
2,5%
Solo nuevos clientes
100.000 € (hasta junio 2027)
Hasta 31/07/2026
Trade Republic
3,04%
Clientes nuevos y existentes (cumpliendo requisitos)
Sin límite (protegido por FGD hasta 100.000 €)
Indefinida
La subida al 2,5% es un avance, pero el 3,04% de Trade Republic sigue siendo más alto si no te importa cumplir unos pasos extra.
¿Rentabilidad suficiente para batir la inflación? El contexto y la comparativa con Trade Republic
En 2023 y 2024, las cuentas remuneradas llegaron a ofrecer rentabilidades cercanas al 3,8%, impulsadas por los tipos del BCE, pero en los últimos meses la tendencia ha sido a la baja. El movimiento de B100, al pasar del 1,75% al 2,5%, intenta reenganchar el ahorro antes de que el posible recorte del BCE en otoño rebaje aún más lo que pagan los depósitos. Con la inflación moviéndose en torno al 2,3%, este 2,5% permite, al menos, no perder poder adquisitivo, aunque la ganancia real sea mínima.
Trade Republic se mantiene como la opción más rentable con su 3,04% TAE, pero no está exenta de matices: la operativa exige tener la aplicación y, para los clientes existentes, puede requerir invitar a un amigo o realizar una transferencia recurrente. En cambio, B100 apuesta por la simplicidad: abres la cuenta, domicilias el saldo y a cobrar intereses sin más trámites. La diferencia de 0,54 puntos porcentuales puede parecer pequeña, pero en un saldo de 20.000 euros supone unos 108 euros brutos menos al año frente a Trade Republic.
Como referencia, el Fondo de Garantía de Depósitos cubre hasta 100.000 euros por titular en ambas entidades, por lo que el riesgo es equivalente. Además, B100 ofrece la peculiar Cuenta Health, que puede llegar al 3% TAE si cumples retos diarios de actividad física o limitación de redes sociales, aunque con un saldo máximo de 50.000 euros y más complejidad.
En la práctica, quien busque la máxima rentabilidad sin mover un dedo encontrará en Trade Republic la mejor opción, siempre que esté dispuesto a cumplir los requisitos. Quien valore la sencillez y no quiera depender de invitaciones o apps externas, encontrará en B100 una alternativa muy sólida, sobre todo si el saldo es elevado y se quiere aprovechar los 100.000 euros de cobertura temporal.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Si aún no eres cliente de B100 y quieres el 2,5% TAE sin complicaciones, abre la cuenta antes del 31 de julio. Si ya tienes Trade Republic, revisa si cumples los requisitos para acceder al 3,04%.
Qué vigilar: El plazo del 31 de julio es firme; después la oferta caduca. También conviene seguir los próximos movimientos del BCE, porque un recorte de tipos podría arrastrar a la baja ambas rentabilidades.
El error a evitar: Dejar el ahorro en la cuenta corriente al 0% mientras la inflación supera el 2%. Cada mes que pasa pierdes poder de compra sin darte cuenta.
La mayoría de los españoles no sabe a dónde se le va el dinero: pequeños gastos de entre 20 y 30 euros diarios —un café, una compra impulsiva, un pedido a domicilio— se evaporan sin dejar rastro ni satisfacción real. Si esos mismos euros se retuvieran un solo día a la semana, el resultado al cabo de doce meses superaría los 1.200 euros acumulados sin apenas esfuerzo.
El método del ‘día sin gasto’ no exige una aplicación de finanzas ni un máster en presupuestación. Consiste en bloquear un día fijo de la semana en el que no se realiza ningún desembolso discrecional, salvo emergencias reales. Su simplicidad es su mayor fortaleza, y eso explica por qué se ha convertido en una de las tendencias de ahorro personal más comentadas en medios españoles.
Los euros que pierdes sin darte cuenta cada semana
No hace falta ser experto en economía ni tener ingresos altos para ponerlo en marcha: solo hace falta elegir un día, marcarlo en el calendario y respetarlo.
El problema no es el gasto grande —la hipoteca, el supermercado, los suministros—. El problema es el gasto invisible: el almuerzo de conveniencia, la ronda de copas que no estaba planeada, la suscripción que se renueva sola. Estos euros sueltos pueden representar fácilmente entre 25 y 35 euros por jornada activa de consumo.
Al eliminar ese flujo de salida un solo día a la semana durante 52 semanas, el ahorro mínimo ronda los 1.200 euros. Es una cifra conservadora: quien tenga hábitos de consumo más elevados puede superar los 1.500 euros anuales con el mismo esfuerzo. La clave está en que no se trata de privarse, sino de pausar conscientemente.
Cómo arrancar: euros, planificación y un día en el calendario
El primer paso es elegir el día con criterio. Lo ideal es uno en el que normalmente se producen gastos no planificados: el sábado de ocio, el viernes de afterwork o el domingo de compras online. Antes de que llegue esa jornada, conviene abastecerse de lo necesario para que el ahorro no se convierta en incomodidad.
El concepto de euros y ahorro van de la mano cuando se habla de hábitos financieros sostenibles: no basta con querer guardar dinero; hay que crear un sistema que lo haga casi automático. Registrar lo que se deja de gastar cada semana —aunque sea en una nota del móvil— multiplica la motivación y convierte el reto en un juego con resultados visibles.
El segundo paso es preparar alternativas de coste cero para ese día: una ruta a pie, una película en casa, cocinar con lo que ya hay en la nevera. El objetivo es que el día sin gasto no se viva como un sacrificio, sino como una jornada diferente con sus propios rituales. La diferencia entre abandonar el método a las tres semanas y mantenerlo un año completo suele residir exactamente ahí.
El método en 30 días: de hábito a automatismo
El primer mes es el más difícil. El cerebro está acostumbrado a asociar el ocio con el gasto, y romper ese vínculo requiere repetición. Los expertos en comportamiento financiero señalan que hace falta entre tres y cinco semanas para que una nueva conducta empiece a sentirse natural.
A partir del segundo mes, la mayoría de quienes practican este método reportan algo inesperado: el día sin gasto se convierte en el favorito de la semana. La ausencia de decisiones de compra libera energía mental, y la satisfacción de ver crecer los euros reservados actúa como refuerzo positivo. El ahorro deja de ser una obligación y se convierte en una pequeña victoria semanal.
Qué hacer con los euros que vas acumulando
Si esos mismos euros se retuvieran un solo día a la semana, el resultado al cabo de doce meses superaría los 1.200 euros acumulados sin apenas esfuerzo.
Una vez que el método está rodado, el siguiente paso es darle destino al dinero acumulado. Aquí el ahorro deja de ser un fin en sí mismo y se convierte en un punto de partida. Existen varias estrategias para rentabilizarlo:
Fondo de emergencia: los primeros 1.200 euros sirven como colchón ante imprevistos inesperados.
Depósito o cuenta remunerada: mover los euros a un producto que ofrezca rendimiento, aunque sea modesto.
Inversión indexada: para quienes quieran dar el siguiente paso con productos de bajo coste.
Meta concreta: vacaciones, reforma, cambio de coche —tener un objetivo acelera la constancia.
Por qué funciona cuando otros métodos fracasan
La psicología del ‘solo un día’
El método del ‘día sin gasto’ no pide un cambio de vida radical. Pide un día. Esa restricción temporal es psicológicamente muy distinta a «gasta menos en general», que es un mandato vago y sin anclaje en el calendario. Al concretar el esfuerzo en una jornada específica, el cerebro lo percibe como asumible y no lo boicotea.
El efecto contagio en el resto de la semana
Un fenómeno documentado entre quienes practican este método es que la consciencia sobre el gasto no se apaga al terminar el día sin gasto: se extiende al resto de la semana. El simple hecho de preguntarse «¿necesito esto ahora?» un día a la semana entrena ese músculo para el resto de los días, reduciendo los euros que se escapan de forma impulsiva.
El futuro del ahorro personal: menos esfuerzo, más intención
La tendencia en finanzas personales para los próximos años apunta a métodos cada vez más conductuales y menos técnicos. Las aplicaciones y los bancos digitales ya están incorporando recordatorios de días sin gasto, retos de ahorro gamificados y visualizaciones del progreso en tiempo real, lo que hace que este tipo de hábitos sean más fáciles de mantener que nunca.
El ‘día sin gasto’ es, en ese sentido, una apuesta segura: no depende de la tecnología para funcionar, pero la tecnología lo potencia. En un escenario donde el coste de vida en España sigue presionando los presupuestos familiares, apostar por hábitos de ahorro sencillos y repetibles no es una opción de moda, sino una herramienta de resiliencia financiera real. Empezar esta semana cuesta exactamente cero euros.
Un hábito pequeño, un cambio financiero real
El ‘día sin gasto’ no es una dieta financiera extrema ni una promesa de hacerse rico. Es, simplemente, la demostración práctica de que la consciencia aplicada un día a la semana vale más de 1.200 euros al año. No hace falta ser experto en economía ni tener ingresos altos para ponerlo en marcha: solo hace falta elegir un día, marcarlo en el calendario y respetarlo.
La conclusión más honesta que deja este método es también la más incómoda: el problema del ahorro en España no es de ingresos, es de hábitos invisibles. Cada euro que se escapa un martes en un pedido innecesario o un domingo en una compra por impulso no duele en el momento, pero suma al final del año. Cambiar eso no requiere sacrificio, requiere intención. Y la intención, repetida 52 veces, se convierte en 1.200 euros que antes simplemente no existían.
He analizado la propuesta que la Comisión Europea presentará mañana, 3 de junio, y que apunta a conceder un margen fiscal adicional del 0,3% del PIB a los Estados miembros para hacer frente a las consecuencias económicas de la crisis energética desatada por el cierre del estrecho de Ormuz. La medida, que aún debe ser concretada, supone un balón de oxígeno para economías como la italiana o la española, que llevan meses pidiendo a Bruselas que relaje las reglas fiscales.
La propuesta de Bruselas: un 0,3% del PIB extra para energía
La iniciativa replica el espíritu de la cláusula de escape para defensa aprobada en 2025, que permitió a los gobiernos gastar hasta el 1,5% del PIB en gasto militar sin estar sujetos a las estrictas normas fiscales europeas que impiden superar un déficit del 3% del PIB. Ahora, el Ejecutivo comunitario estudia habilitar un mecanismo similar para que los países puedan destinar ese 0,3% adicional a medidas contra el coste del combustible.
El trasfondo es la crisis energética global provocada por el cierre del estrecho de Ormuz, que ha golpeado con especial dureza a Italia —cuyo crecimiento se ha estancado en el 0,5%— y ha obligado a Bruselas a rebajar las previsiones económicas de la eurozona de esta primavera en tres décimas, del 1,2% al 0,9% para este año. España, en cambio, sigue siendo el país que más crece entre las potencias comunitarias, aunque no es inmune al encarecimiento de la energía.
La primera ministra italiana, Giorgia Meloni, ha sido la voz más firme en esta batalla. Envió una carta a la presidenta de la Comisión, Ursula von der Leyen, en la que reclamaba que los gastos derivados de la crisis energética fueran excluidos del Pacto de Estabilidad, como ya ocurre con los gastos de defensa. Su argumento central fue contundente:
«Si consideramos correctamente la defensa una prioridad, si la UE es lo suficientemente estratégica como para justificar la activación de la cláusula de escape nacional, entonces debemos tener el coraje político para reconocer que la seguridad energética ahora es una prioridad estratégica europea» — Giorgia Meloni, primera ministra de Italia, en carta a Ursula von der Leyen.
Pedro Sánchez también se sumó a la petición durante la cumbre de abril en Chipre, donde defendió que se flexibilizaran las reglas fiscales «para la inversión en la transformación energética y electrificación», al igual que se hizo con el gasto en defensa. «El espacio fiscal no es el mismo para todos», coincidió allí Meloni.
El dilema entre gasto y disciplina fiscal
Lo que veo aquí es un paso más en la erosión gradual del corsé fiscal europeo, aunque en esta ocasión la emergencia energética lo vuelve políticamente inevitable. La Comisión hasta ahora se resistía a abrir la mano, y de hecho el comisario de Economía, Valdis Dombrovskis, insistió a finales de mayo en que las ayudas debían ser «temporales y comedidas. Pero el impacto del cierre de Ormuz ha cambiado el cálculo: la revisión a la baja del crecimiento, el estancamiento de la economía italiana —con una enorme dependencia energética exterior— y la presión de varios gobiernos han forzado un giro que difícilmente será reversible.
El riesgo está en la deuda. Italia acumula un pasivo superior al 140% del PIB y necesita margen fiscal desesperadamente, pero una relajación generalizada de las reglas puede tensionar los spreads soberanos, sobre todo si los mercados interpretan que la disciplina de gasto se diluye. España parte de una posición más holgada (su deuda se acerca ahora al 107%), pero cada punto adicional de déficit que se autorice tiene un reflejo directo en las necesidades de financiación y, por extensión, en las primas de riesgo.
🌍 El impacto en España y Europa
Para el bolsillo español, la medida opera en varios frentes. Si el Gobierno utiliza el 0,3% extra para abaratar el coste de la luz y los carburantes, el consumidor lo notará directamente en su poder adquisitivo. Al mismo tiempo, cualquier desvío al alza del déficit puede presionar la deuda pública, y ahí el Euríbor a 12 meses reacciona casi por inercia: si las primas de riesgo suben, el índice hipotecario se encarece. No obstante, el tono dovish del BCE ante la crisis energética podría compensar esa tensión y mantener los tipos de referencia bajos. En el lado empresarial, las compañías del IBEX más expuestas al ciclo internacional valorarán la relajación como un colchón frente a la volatilidad, pero también vigilarán si Bruselas empieza a politizar las reglas fiscales.
El Euríbor podría mantenerse estable o subir marginalmente si los yields de la deuda italiana y española repuntan tras la medida.
La inflación energética se moderaría en el corto plazo, aliviando la presión sobre los hogares hipotecados a tipo variable.
Las pequeñas y medianas empresas que dependen del combustible y la electricidad ganan aire competitivo, especialmente en sectores como el transporte, la industria o la agricultura.
La propuesta se detallará mañana en el paquete fiscal que Bruselas tenía previsto presentar. La negociación con los socios europeos definirá si la flexibilidad queda en un 0,3% definitivo o si, como ocurrió con la defensa, se abre una puerta a reinterpretaciones futuras. Lo que está claro es que la crisis energética ha vuelto a colocar la política fiscal en el centro del debate europeo.
El BOE ha publicado los nuevos modelos de cuentas anuales y las pymes tienen hasta el 30 de junio para aprobarlas. Si no las depositas en el Registro Mercantil, el ICAC ya impone multas de hasta 2.900 euros de media.
La obligación alcanza a cualquier sociedad mercantil, incluso si no ha tenido actividad. El depósito de las cuentas es obligatorio en julio y el plazo de aprobación por la Junta General vence el 30 de junio. No presentarlas no solo conlleva una multa económica: además, el Registro Mercantil puede cerrar la hoja registral de la empresa y bloquear la inscripción de cualquier acto nuevo.
Qué cambia en los modelos de cuentas anuales para 2026
Los nuevos modelos —abreviado, pyme y normal, además del consolidado— sustituyen definitivamente la antigua CNAE 2009 por la CNAE 2025, aprobada por el Real Decreto 10/2025. La clasificación actualizada aparece ya en todas las hojas de identificación y en los test de errores, por lo que usar la referencia anterior provocará un rechazo en el depósito.
Otra novedad que se consolida es la declaración de titularidad real, que hay que incluir aunque los datos no hayan cambiado respecto al ejercicio anterior. Es una exigencia de la normativa contra el blanqueo de capitales y el registrador la verificará en el momento del depósito.
Ninguna pyme está exenta: aunque no hayas facturado ni un euro, el depósito de cuentas es obligatorio y el ICAC ya multa con cerca de 3.000 euros de media.
El Período Medio de Pago (PMP) a proveedores se mantiene sin cambios y se sigue informando en la memoria. Adicionalmente, la certificación de aprobación debe recoger la posibilidad de reformular las cuentas anuales, una previsión introducida por el Real Decreto-ley 4/2025 de medidas urgentes frente a la amenaza arancelaria.
La utilización de los nuevos modelos es obligatoria para todas las cuentas que se presenten a depósito tras la publicación de las resoluciones en el BOE. Incluso si la sociedad ya había formulado sus cuentas con la CNAE 2009, tendrá que adaptarlas antes de depositar.
El plazo: aprobación antes del 30 de junio y depósito en julio
Las sociedades deben aprobar las cuentas en Junta General antes del 30 de junio. Una vez aprobadas, se presentan en el Registro Mercantil durante el mes de julio. El margen es ajustado: como los modelos se publican habitualmente con poca antelación, muchas empresas ya han cerrado su ejercicio y deben verificar que los formatos cumplen con la nueva normativa.
La obligación cubre a todas las sociedades mercantiles, incluidas las inactivas. Si no se ha tenido actividad, basta con depositarlas como sociedad inactiva. Omitir este paso activa un expediente sancionador del ICAC y puede derivar en el cierre registral.
Las multas por no presentar cuentas ya rozan los 2.900 euros de media
El Instituto de Contabilidad y Auditoría de Cuentas (ICAC) ha intensificado su actividad sancionadora. En 2025 resolvió 550 expedientes por incumplimiento del depósito de cuentas, frente a los 434 del año anterior. El importe total de las sanciones subió de 1,08 a 1,59 millones de euros, lo que eleva la multa media de 2.500 a unos 2.900 euros.
La tendencia es clara: en los últimos cuatro años las sanciones a pymes se han triplicado. Si a eso se suma el riesgo de que el registrador rechace el depósito por un defecto formal y el plazo venza mientras se subsana, la factura final puede ser aún mayor. La estrategia más segura es revisar cada detalle con antelación y, si hay dudas, recurrir a un profesional que conozca los nuevos modelos.
Con el mes de junio ya encima, los administradores tienen poco tiempo para asegurarse de que sus cuentas cumplen con la CNAE 2025, incluyen la titularidad real y respetan el formato obligatorio. La diferencia entre cumplir y recibir una multa de casi 3.000 euros está, en muchos casos, en dedicarle una mañana a la revisión.
Guía rápida del trámite
📅 Plazos: Aprobación antes del 30 de junio de 2026 y depósito en el Registro Mercantil durante julio de 2026.
✅ Requisitos clave: Ser sociedad mercantil (incluidas las inactivas); presentar los nuevos modelos publicados en el BOE; incluir la CNAE 2025 y la hoja de titularidad real.
🌐 Dónde solicitarlo: En el Registro Mercantil correspondiente al domicilio social, de forma telemática (con certificado digital) o presencial. La tasa de depósito se abona en el momento de la presentación.
💰 Importe o coste: Tasa registral por el depósito (variable según comunidad) y, en caso de incumplimiento, multa media de 2.900 euros por expediente sancionador del ICAC.
⚠️ Error a evitar: No actualizar la CNAE 2009 a la CNAE 2025 u olvidar la declaración de titular real, aunque no haya cambios. Esto provoca el rechazo del depósito y puede hacer que el plazo venza mientras se subsana.
La electricidad de origen renovable ya supone más del 60% del mix energético español en 2026, pero su fiscalidad es menos favorable que la de los combustibles fósiles. Así lo denuncia la Asociación de Empresas de Energías Renovables (APPA Renovables) tras la recuperación del IVA general del 21% para el suministro eléctrico, mientras la gasolina y el gasóleo mantienen un tipo reducido del 10% hasta finales de junio. La paradoja es que la electricidad ha moderado su precio gracias al auge de las renovables, precisamente lo que activó la vuelta al tipo normal del impuesto.
La medida resulta especialmente desconcertante a ojos de la patronal de las energías limpias. ‘Mientras la electricidad pierde el tratamiento fiscal reducido por su buen comportamiento en precios, los combustibles derivados del petróleo siguen disfrutando de una tributación más baja pese a haber experimentado mayores incrementos de coste’, critica la asociación. El argumento se asienta en la evolución del pool eléctrico: la elevada penetración eólica, hidráulica y fotovoltaica ha reducido la dependencia del gas importado y ha contenido las tarifas finales. Sin embargo, ese éxito se vuelve en contra en el ámbito impositivo.
La discriminación fiscal no solo afecta al recibo doméstico. También tiene implicaciones directas sobre la electrificación del transporte y la climatización. La electricidad utilizada para recargar un vehículo eléctrico o para alimentar una bomba de calor pasa a soportar un IVA del 21%, mientras que repostar gasolina o gasóleo de calefacción se grava al 10%. En un contexto en el que España aspira a alcanzar 5,5 millones de vehículos eléctricos en 2030 según el PNIEC, la señal fiscal contradice abiertamente los objetivos declarados.
APPA recuerda que esta situación no es un mero accidente normativo, sino el resultado de una política fiscal fragmentada. La reducción temporal del IVA sobre los combustibles fósiles se prorrogó para amortiguar el impacto inflacionista de la guerra de Ucrania, y ahora se prolonga hasta el 30 de junio de 2026. Mientras tanto, el IVA eléctrico recuperó su tipo ordinario en cuanto los precios mayoristas se estabilizaron. ‘La temporalidad de los beneficios fiscales a los fósiles se ha convertido en una semipermanencia, mientras que a la electricidad renovable se le exige una disciplina fiscal inmediata’, resume la organización.
La patronal va más allá del impuesto sobre el valor añadido. Solicita una revisión integral de la fiscalidad energética que elimine de forma definitiva el Impuesto sobre el Valor de la Producción de Energía Eléctrica (IVPEE), que grava la generación con un 7%, así como el Impuesto Especial sobre la Electricidad y otros cánones que encarecen producir y consumir electricidad. Estas cargas, diseñadas en un momento en que el sistema eléctrico era mayoritariamente fósil, lastran ahora la competitividad de las tecnologías limpias que deberían liderar la transición.
Gravamos más la electricidad renovable que el gasóleo. Es una anomalía que el marco regulatorio europeo desaconseja.
Desde Bruselas, el mensaje es claro. La Comisión Europea lleva años instando a los estados miembros a reducir impuestos y gravámenes sobre la electricidad para abaratar las facturas, mejorar la competitividad industrial y acelerar la electrificación de sectores clave. La directiva de fiscalidad energética, actualmente en revisión, propone que los productos energéticos tributen en función de su contenido energético y de su impacto medioambiental, lo que situaría a las renovables en una posición ventajosa frente a los combustibles fósiles. España parece caminar en sentido contrario.
El desfase impositivo no es inocuo para las cuentas de los hogares ni para las empresas. Un consumidor que haya apostado por un coche eléctrico o por una caldera de aerotermia verá cómo el coste fiscal de la energía que consume se multiplica en comparación con quien continúa utilizando tecnologías basadas en combustibles líquidos. La ventaja económica que debería incentivar el cambio tecnológico se erosiona, justo cuando el Gobierno insiste en acelerar la penetración del vehículo eléctrico y la rehabilitación energética de edificios.
El debate no es exclusivo de España, pero la singularidad del caso español reside en el fuerte peso de las renovables en el mix y en la persistencia de impuestos a la generación como el IVPEE, herederos de un modelo energético que ya no existe. APPA subraya que otros países europeos han aprovechado la coyuntura de precios altos para reformar sus sistemas tributarios energéticos y hacerlos más coherentes con los objetivos climáticos, mientras España mantiene una estructura anclada en la crisis anterior.
La asociación también apunta a un riesgo sistémico: si la fiscalidad penaliza la electricidad limpia, los inversores podrían replantearse proyectos de electrificación industrial o de infraestructuras de recarga. En un momento en que España compite por atraer fondos europeos Next Generation y por consolidar su posición como hub de energías renovables, una señal equivocada puede traducirse en desvío de capital hacia otros mercados con marcos regulatorios más favorables.
El 30 de junio se presenta como una fecha clave. Si el Gobierno no prorroga de nuevo el IVA reducido para los combustibles fósiles, la diferencia impositiva desaparecerá y se restablecerá cierta equidad. Pero APPA teme que, llegado el momento, la presión social y política fuerce una nueva extensión, consolidando una ventana de oportunidad permanente para los fósiles mientras la electricidad verde carga con el tipo completo. La organización reclama que cualquier medida coyuntural sobre los fósiles vaya acompañada de una rebaja estructural y vinculante de la fiscalidad eléctrica.
El trasfondo de la polémica es la necesidad de una reforma integral que no se limite a mover tipos de IVA. La eliminación del IVPEE y del impuesto especial sobre la electricidad, así como la armonización de los cánones autonómicos, permitiría reducir el diferencial de coste entre electricidad y combustibles fósiles en términos netos. Algunas estimaciones del sector sitúan el ahorro potencial para el consumidor doméstico en torno a 45 euros anuales solo con la supresión del IVPEE, aunque las cifras varían según el perfil de consumo.
La paradoja fiscal que desincentiva la electrificación
El regreso del IVA eléctrico al 21% se produjo de forma automática, al activarse una cláusula vinculada a la evolución del precio mayorista. Sin embargo, los combustibles fósiles mantienen su tratamiento reducido por decisión política. Esta asimetría normativa es la que APPA considera inaceptable. La electricidad renovable, que ha permitido contener la inflación energética, recibe un trato fiscal más duro que los productos petrolíferos, responsables de gran parte de las emisiones de gases de efecto invernadero del país.
La paradoja se agrava si se analiza la evolución de los precios. Mientras la electricidad ha contenido su escalada gracias a las renovables, el gasóleo de automoción ha experimentado subidas notables en los últimos doce meses, en parte por la apreciación del dólar y por tensiones geopolíticas que no afectan al sistema eléctrico. Aun así, el IVA del gasóleo sigue siendo diez puntos inferior al de la luz. ‘Es una distorsión que desincentiva la electrificación precisamente cuando más necesitamos acelerarla’, resume el análisis de APPA.
La reforma pendiente que reclama APPA
Más allá del IVA, el caballo de batalla histórico de las renovables es el Impuesto sobre el Valor de la Producción de Energía Eléctrica (IVPEE). Creado en 2012 para atajar el déficit de tarifa, este impuesto del 7% grava toda la electricidad generada, independientemente de su origen. Para APPA, mantenerlo cuando el sistema eléctrico ha alcanzado un superávit y el déficit de tarifa está amortizado carece de sentido. Su eliminación liberaría recursos para abaratar la factura y para nuevas inversiones en capacidad renovable.
La asociación también pone el foco en el Impuesto Especial sobre la Electricidad, que supone un 5,11% adicional, y en los cánones autonómicos que gravan el uso de infraestructuras eléctricas. Sumados, estos conceptos pueden representar más del 30% del importe final de la factura para un consumidor industrial. En comparación, el gas natural y los productos petrolíferos soportan una carga fiscal global inferior, lo que refuerza la ventaja competitiva de los fósiles frente a la electricidad.
Análisis: una señal que contradice los objetivos climáticos
Desde esta redacción, la denuncia de APPA pone el dedo en una llaga que el discurso oficial tiende a ignorar: la fiscalidad energética española no está alineada con la estrategia de descarbonización. Es difícil explicar a un ciudadano que instale paneles solares o se pase al coche eléctrico que la electricidad que consuma tendrá un IVA del 21%, mientras que si llena el depósito de gasolina pagará solo un 10%. La incoherencia es tan flagrante que resta credibilidad a los ambiciosos objetivos de electrificación del PNIEC.
Europa lleva años pidiendo que se reduzcan los impuestos sobre la electricidad y se traslade la carga fiscal hacia los combustibles más contaminantes. La propuesta de revisión de la Directiva de Fiscalidad de la Energía, que introduce tipos mínimos basados en el contenido energético y en las emisiones de CO₂, marca el camino. Sin embargo, España parece resistirse a aplicarla con la contundencia necesaria. La retirada de las ayudas al IVA eléctrico sin una reforma paralela de los gravámenes a los fósiles evidencia una prioridad recaudatoria cortoplacista frente a una visión climática de largo plazo.
Hay quien argumenta que la vuelta al 21% era inevitable, dado que los precios mayoristas han vuelto a niveles previos a la crisis y el coste fiscal de mantener el tipo reducido era elevado. Pero el problema no es la normalización del IVA eléctrico, sino la prórroga continua de los beneficios a los combustibles líquidos. Si el Gobierno quiere proteger a los consumidores vulnerables, existen mecanismos mucho más quirúrgicos que una rebaja generalizada del IVA a los carburantes, que beneficia por igual a rentas altas y bajas y distorsiona las señales de precio necesarias para la transición.
El debate, además, tiene una dimensión europea. Mientras Francia o Alemania han introducido mecanismos de compensación para que la fiscalidad energética no penalice la electrificación, España se aferra a un esquema que data de la crisis del déficit de tarifa. APPA no solo denuncia; propone una senda concreta: eliminar el IVPEE y el impuesto especial a la electricidad de forma progresiva, y vincular cualquier reducción fiscal sobre los fósiles a un aumento equivalente de la protección a los hogares electrificados.
El 30 de junio se presenta como la primera prueba de fuego. Si el Ejecutivo deja expirar el IVA reducido a los combustibles fósiles, la anomalía se corregirá parcialmente y la igualdad tributaria entre electricidad y gasolina quedará restablecida. Pero si, como teme APPA, se prorroga una vez más, el mensaje será demoledor: la transición energética puede esperar, pero la gasolina barata no. El mercado y los consumidores tomarán nota.
Yo creo que la denuncia de APPA es más que un lamento sectorial. Señala un fallo estructural en la arquitectura fiscal que, si no se aborda, seguirá frenando la electrificación. No se trata de pedir privilegios para las renovables, sino de eliminar privilegios para los fósiles. Mientras un kilovatio-hora limpio pague más impuestos que un litro de gasóleo, la descarbonización avanzará con el freno de mano puesto.
Mayo ha dejado el mayor aumento de afiliación de autónomos de la última década. El Régimen Especial de Trabajadores Autónomos (RETA) sumó 15.470 cotizantes en el mes, lo que equivale a casi 500 nuevas altas al día y sitúa el total en 3.460.443 afiliados, según los datos difundidos este martes por la Federación Nacional de Asociaciones de Trabajadores Autónomos (ATA).
Casi 500 nuevos autónomos al día: el mejor mayo en diez años
El ritmo de incorporación al RETA no se veía en un mes de mayo desde hacía diez ejercicios. Los 15.470 afiliados adicionales confirman la tendencia positiva que ya apuntaban marzo y abril. En el tercer mes del año, la afiliación había registrado su mejor dato en un lustro, y en abril el sistema ganó más de 17.000 cotizantes por cuenta propia.
La buena marcha del empleo autónomo coincidió con un descenso del paro de 36.323 personas en España, lo que deja la cifra total de desempleados en 2.320.721. La Seguridad Social, por su parte, superó por primera vez los 22,3 millones de afiliados tras incorporar 231.975 ocupados en mayo.
Andalucía supera los 600.000 y ninguna comunidad pierde autónomos
Por territorios, la nota destacada la puso Andalucía. La comunidad sumó 2.645 trabajadores por cuenta propia y rebasó por primera vez la barrera de los 600.000 autónomos, con un total de 600.096. “Es una cifra histórica para esta comunidad autónoma”, valoró el presidente de ATA, Lorenzo Amor, que subrayó que supone prácticamente 90 altas diarias en la región.
Todas las comunidades autónomas cerraron mayo con saldo positivo. Cataluña lideró el crecimiento absoluto, con 2.698 afiliados más, seguida de Baleares, que registró el mayor incremento porcentual (2,2%), y la Comunidad Valenciana, que sumó 2.089. En el extremo opuesto, los aumentos fueron más moderados en Cantabria, La Rioja o Navarra, pero ninguna región perdió afiliación.
Por sectores, las actividades profesionales, científicas y técnicas encabezaron las altas, con 2.294 nuevos cotizantes. La construcción añadió 2.146 y la hostelería otros 1.484, coincidiendo con el arranque de la temporada turística. El comercio, que representa el 18,8% del total del RETA, sumó 1.182 afiliados, mientras que las telecomunicaciones y la programación informática crecieron un 1,5%.
En clave de género, los hombres protagonizaron el 59% de las nuevas altas (9.171), pero el crecimiento relativo de las mujeres fue ligeramente superior (0,5% frente al 0,4% de los varones). El número total de autónomas se sitúa en 1.287.503, mientras que los hombres afiliados al RETA alcanzan los 2.172.941.
Sin ayudas, el récord puede ser flor de un mes
El dato de mayo llega apenas dos meses después de que la Encuesta de Población Activa (EPA) del primer trimestre mostrara una pérdida de casi 70.000 autónomos. Aquella fotografía, menos favorable que la de la afiliación media a la Seguridad Social, recordó que la estabilidad del colectivo no está garantizada. Y ese es el mensaje que ATA quiere dejar claro.
Lorenzo Amor defendió que las comunidades autónomas “sigan perseverando en políticas que fomenten el trabajo autónomo”, en referencia directa al caso andaluz. La patronal vincula el dinamismo actual a los estímulos que aún están activos en varios territorios y pide no retirarlos. El temor es que, sin esas ayudas, el ritmo de altas se desinfle en la segunda mitad del año, justo cuando el nuevo sistema de cotización por rendimientos reales obliga al autónomo a ajustar cada euro desde el primer día.
El ritmo de quinientas altas al día no es casualidad: coincide con meses en los que las ayudas autonómicas han estado activas.
Las convocatorias de apoyo al emprendimiento, que incluyen desde subvenciones directas hasta bonificaciones en la cuota, han sido un factor diferencial en territorios como Andalucía o Baleares. Si esos programas se descontinúan o reducen su dotación, el verano podría marcar un punto de inflexión menos optimista para el colectivo.
Guía rápida del trámite
📅 Plazos: Las convocatorias de ayudas al emprendimiento varían por comunidad autónoma; no hay un plazo único. Consulta cada mes el boletín oficial de tu región.
✅ Requisitos clave: Estar dado de alta en el RETA, tener el negocio en activo y cumplir los criterios de cada línea (facturación, sector, antigüedad).
🌐 Dónde solicitarlo: En las sedes electrónicas autonómicas, el portal Acelera Pyme y la web de ATA para información actualizada.
💰 Importe o coste: Las cuantías dependen de cada convocatoria; ATA pide mantener las ayudas directas de entre 2.000 y 5.000 euros.
⚠️ Error a evitar: No revisar periódicamente las publicaciones oficiales; muchas ayudas se agotan por falta de solicitudes a tiempo.
He observado cómo el mercado residencial de alto standing en Madrid ha virado sus preferencias de forma casi imperceptible pero contundente. Los compradores de lujo, tradicionalmente dispuestos a asumir reformas integrales, están redirigiendo su demanda hacia la vivienda reformada y lista para entrar a vivir. Única Inmobiliaria, firma especializada en las zonas más exclusivas de la capital, confirma que el interés por inmuebles completamente terminados ha aumentado de forma notoria en los últimos meses, frente a aquellos que requieren una actualización.
La razón no es solo estética. El encarecimiento de los materiales de construcción y la prolongación de los plazos de obra, sumados a un contexto de incertidumbre económica, han modificado las prioridades del comprador prime. «El comprador de alto nivel sigue valorando la ubicación por encima de todo, pero ahora también busca minimizar tiempos y complejidad», explica el portavoz de Única Inmobiliaria. Muchos clientes quieren entrar a vivir de forma inmedita y priorizan inmuebles con interiorismo cuidado, distribución optimizada y prestaciones actuales.
Inmediatez y diseño contemporáneo desplazan a la reforma como opción principal
El perfil del comprador de lujo en Madrid se ha transformado. Ya no se trata solo de patrimonios con capacidad para gestionar proyectos de rehabilitación, sino de inversores y familias que buscan una solución residencial inmediata. La tendencia es especialmente visible en Recoletos, Chamberí y la Milla de Oro, barrios donde la combinación de arquitectura clásica y reforma contemporánea se ha convertido en el activo más demandado.
Según los datos de visitas y operaciones de Única Inmobiliaria, las viviendas reformadas reducen los tiempos de comercialización de manera significativa y concentran una competencia más intensa entre compradores nacionales e internacionales. El comprador foráneo, que busca una residencia lista para usar durante estancias en Madrid o como segunda vivienda, ha acelerado esta dinámica. La capital se consolida como uno de los mercados residenciales más atractivos de Europa por calidad de vida y oferta premium.
El activo terminado supera al inmueble para transformar en las zonas prime
Esto no significa que el interés por los inmuebles con potencial de reforma haya desaparecido. El comprador patrimonial más paciente todavía encuentra valor en activos para transformar, sobre todo cuando se trata de pisos con elementos singulares o grandes superficies. Sin embargo, ese perfil cuenta con horizontes de inversión más largos y una mayor capacidad de gestión. La demanda mayoritaria, en cambio, prefiere eliminar la incertidumbre.
En paralelo, la rehabilitación de viviendas en barrios históricos continúa redefiniendo el valor del parque residencial de alto standing. La incorporación de soluciones eficientes, materiales sostenibles y distribuciones adaptadas al estilo de vida contemporáneo ha elevado el atractivo de muchos inmuebles. Lo que antes era una opción secundaria se ha convertido en una prioridad de inversión para quienes no quieren esperar.
La vivienda reformada en el centro de Madrid equivale a un activo refugio con certificado de autenticidad: elimina sorpresas y acorta la distancia entre decisión y posesión.
El ladrillo premium como activo de preservación de capital en ciclos de incertidumbre
Desde la perspectiva del wealth management, esta tendencia tiene una lectura clara. En periodos de volatilidad macroeconómica, los activos tangibles que ofrecen usabilidad inmediata y costes ocultos reducidos actúan como preservadores de capital. Una vivienda reformada en el centro de Madrid es comparable a un reloj de colección con servicio completo reciente: elimina la variable de la restauración y facilita la liquidez.
He seguido este mercado durante años y pocas veces he visto una coincidencia tan alineada entre las preferencias del comprador y la eficiencia del activo. La capacidad de entrar a vivir sin plazos de obra ni sobrecostes imprevistos otorga a estos inmuebles un perfil de riesgo muy inferior al de una propiedad por reformar. Para el inversor con un horizonte de tres a cinco años, representa una vía de rotación de capital más ágil.
El comprador de lujo ha entendido que la reforma no es un hobby, sino un riesgo financiero que resta previsibilidad a la inversión inmobiliaria.
La próxima evolución de este segmento habrá que seguirla en los datos de operaciones del segundo semestre, cuando se podrá comprobar si la prima de precio que pagan hoy los compradores por la inmediatez se consolida como un diferencial estructural o se diluye si la presión de costes remite.
💎 Veredicto Wealth
La vivienda reformada de lujo en el centro de Madrid ofrece hoy un perfil de preservación de capital con buena liquidez, especialmente para patrimonios que evitan los riesgos y plazos de una rehabilitación. El principal factor a vigilar es la prima que se paga sobre el metro cuadrado en las zonas más tensionadas, que podría erosionar la rentabilidad si se mantiene durante más de un ciclo completo.
El ‘Shadow AI’, o uso no autorizado de herramientas de inteligencia artificial sin la supervisión del equipo de seguridad, se ha disparado: 7 de cada 10 startups cuenta con aplicaciones de IA operando a la sombra, según datos de Vanta. La respuesta llega con Vanta Agent for Risk, un agente lanzado hoy que mapea el ecosistema de herramientas y cuantifica los riesgos. La lección para founders es contundente: experimentar rápido con IA no está reñido con blindar la información sensible.
El ‘Shadow AI’ que acecha en las startups
El fenómeno del ‘Shadow IT’ (la tecnología que los equipos adoptan sin directriz oficial) es tan viejo como el PC que alguien llevó a la oficina antes de que la empresa lo autorizase. Pero la explosión de la IA lo ha convertido en un polvorín. Christina Cacioppo, CEO de Vanta, pone cifras contundentes: el 70 % de sus más de 16.000 clientes ya registra algún tipo de Shadow AI. «Básicamente, es alguien dentro de la compañía que prueba una nueva herramienta de IA, que puede ofrecer mucho valor, pero que no ha pasado por una revisión formal de seguridad», detalla.
La presión por adoptar la IA provoca que los profesionales alimenten modelos con datos sensibles sin saber qué riesgos corren. Vanta ha identificado que las empresas revisan solo al 7 % de los proveedores de IA, a pesar de que el 30 % de ellos es calificado como crítico o de alto riesgo. El resultado: el 88 % de los riesgos detectados no se solventa.
Este descontrol se alimenta de una cultura builder que crece sin pausa. Los roles de ‘constructor’ dentro de las organizaciones han aumentado un 311 % interanual; posiciones como ‘ingeniero de GTM’ se han disparado un 1.329 % y la de ‘ingeniero legal’ un 850 %. Más construcción implica más herramientas: la adopción de proveedores de IA es un 73 % superior en las empresas con roles de builder. Sin un sistema que ponga orden, el riesgo de fuga de datos o incumplimiento normativo se vuelve estructural.
Vanta Agent for Risk: la brújula del caos de herramientas
El nuevo agente de Vanta se conecta a más de 400 integraciones y ejecuta más de 1.400 pruebas continuas que evalúan los controles de seguridad: desde si los buckets de AWS están cifrados hasta si los empleados pasan los chequeos de antecedentes a tiempo. «Comprende todas las cosas que ocurren en tu compañía», resume Jeremy Epling, director de producto de Vanta. El agente dibuja un mapa unificado de proveedores, activos de datos, responsabilidades de cumplimiento y políticas de IA, señalando las zonas de peligro.
Junto al Agente de Riesgo, Vanta presenta un sistema de puntuación que cuantifica el riesgo con impacto financiero, de marca y operativo, un agente para la gestión de riesgos de terceros y una biblioteca de conocimiento sobre riesgos de IA. La idea no es frenar la experimentación, sino dotar a los equipos de una foto actualizada que les permita decidir con datos. «Todavía creemos en el ‘humano dentro del circuito’ y en la aprobación humana para todas esas piezas, pero el agente sugerirá ediciones en tus políticas o controles», añade Epling.
Tener herramientas de IA sin visibilidad es como abrir la caja fuerte de la empresa delante de un desconocido.
Del papeleo de cumplimiento a los 300 millones de facturación recurrente
Christina Cacioppo gestó la idea de Vanta cuando era jefa de producto en Dropbox, lidiando con el tedioso papeleo de cumplimiento (SOC 2, GDPR). Tras entrevistar a decenas de profesionales de seguridad, fundó la compañía junto a Erik Goldman, y Vanta fue acelerada por Y Combinator en 2018. Andrew Reed, socio de Sequoia Capital, lideró la inversión y hoy forma parte del consejo. La misión fundacional era ayudar a asegurar internet», explica Reed, «y lograr que la gente cumpla con normas y certificaciones es una forma muy eficaz de poner en orden su casa de seguridad.
Los números dan fe: Vanta alcanzó 10 millones de dólares de ingresos sin levantar capital riesgo, una rareza que llamó la atención de Sequoia. Hoy roza los 300 millones de dólares de facturación recurrente anual, casi el doble que nueve meses atrás. «La confianza es el problema definitorio de la era de la IA», resume Cacioppo. «Las nuevas empresas de IA reciben más escrutinio, más preguntas, más cuestionarios de seguridad… porque todos estamos entusiasmados con su promesa, pero también un poco asustados por sus capacidades».
Lo que la startup que escala con IA puede copiar hoy mismo
El lanzamiento de Vanta deja tres lecciones de aplicación inmediata para cualquier founder. La primera: no se puede improvisar la seguridad cuando el equipo crece deprisa. Si el 88 % de los riesgos detectados no se remedia, es señal de que falta un sistema, no solo conciencia. La segunda: la fotografía del riesgo debe estar viva. No sirve una auditoría anual; hacen falta pruebas continuas, automatizadas y un mapa que relacione herramientas, datos y políticas. La tercera: la innovación ascendente —que un empleado pruebe una IA— no es mala por sí misma, siempre que exista un marco que la enmarque y proteja los datos sensibles.
El caso Vanta demuestra, además, que vender confianza en un ecosistema tan revuelto como el de la IA genera tracción comercial. Pasar de 200 a 300 millones de ARR en nueve meses no es fruto del azar: es la señal de que el mercado demanda justo lo que esta herramienta ofrece. Para las startups que están en fase seed y empiezan a sumar las primeras integraciones con modelos de lenguaje, establecer desde el día cero un agente de riesgo —propio o externo— deja de ser un gasto y se convierte en un argumento de venta frente a inversores y clientes.
🚀 Hoja de Ruta para Emprender
Mapea antes de escalar: Dedica una semana a inventariar todas las herramientas de IA que tu equipo está usando, aunque sea en pruebas. Si no sabes qué tienes, no puedes protegerlo.
Adopta pruebas continuas de seguridad: No esperes a la ronda Series A para implantar controles automáticos. Un agente que revise a diario accesos, cifrado y políticas te ahorra sorpresas en la auditoría de un inversor.
Fomenta la experimentación con límites: Diseña una política de uso aceptable de la IA generativa. Los empleados innovan más cuando saben qué datos no deben introducir en un modelo externo.
Convierte la seguridad en argumento de venta: Durante el pitch deck, muestra a los inversores que tienes un mapa de riesgos de IA. La confianza se ha convertido en un KPI tan importante como el MRR.
Ethereum lucha por mantenerse por encima de los 2.000 dólares mientras los ETF de ether al contado registran una racha de salidas que ya suma catorce jornadas consecutivas. El precio del criptoactivo se ha visto arrastrado por una ola vendedora institucional que, lejos de remitir, parece consolidarse como un cambio de preferencias en el mercado de fondos cotizados.
Más de 708 millones de dólares en catorce días: el goteo de salidas no cesa
Las cifras son contundentes. Los ETF de ether al contado (fondos que replican el precio de la criptomoneda sin necesidad de custodiarla directamente) han acumulado 708 millones de dólares en salidas netas solo en las dos últimas semanas, según datos agregados de flujos de los principales productos. Solo en la última semana el drenaje alcanzó los 306 millones de dólares, el mayor retiro semanal desde finales de enero.
No se trata de un episodio aislado. En lo que va de año, los ETF de Ethereum al contado ya han perdido aproximadamente 540 millones de dólares. El entusiasmo que siguió a la aprobación de estos vehículos de inversión se ha evaporado, y el patrón de ventas sostenidas indica un reposicionamiento claro por parte de los grandes actores.
El capital no huye de las criptomonedas, huye de Ethereum
La rotación tiene una dirección definida y no es un abandono general del sector cripto. En la misma semana en que ether perdió 249 millones de dólares en flujos, XRP captó 68 millones y Solana sumó 55 millones de dólares en entradas netas. El dinero institucional no está saliendo del universo de los activos digitales: está abandonando específicamente a Ethereum.
Este movimiento se refleja también en la dominancia de mercado de ETH, que ha caído al 9,7% niveles que antes funcionaban como soporte para rebotes. La relación ETH/BTC también ha roto un soporte crítico, lo que subraya que Ethereum está rindiendo por debajo no solo del mercado general, sino también de su principal referente institucional, Bitcoin.
El capital institucional no está abandonando el sector cripto. Está abandonando específicamente a Ethereum.
El cambio de narrativa que lastra el precio de ETH
El fenómeno actual hunde sus raíces en varias dinámicas coincidentes. La más inmediata es la fase de vender con la noticia que siguió a la aprobación de los ETF al contado: la euforia inicial dio paso a una reevaluación de los fundamentos, y desde entonces las entradas no han vuelto a coger tracción. Según los analistas de BestBrokers, ese desvanecimiento del entusiasmo institucional se ha convertido ahora en una rotación activa hacia otros activos.
Pero hay un factor estructural que pesa sobre Ethereum: la migración de actividad hacia las Capas 2 (redes como Arbitrum, Optimism o Base que procesan transacciones más baratas y luego las liquidan en la red principal). Esta mudanza está drenando las comisiones que antes generaba la capa base, lo que a su vez reduce la quema de ether que introdujo la EIP-1559 y hace que el suministro de ETH sea menos deflacionario. A ojos del inversor institucional, una red que pierde ingresos por comisiones y cuya moneda deja de ser escasa pierde parte de su atractivo como reserva de valor.
La combinación de salidas de ETF, caída de la dominancia y erosión del relato deflacionario configura un escenario en el que Ethereum debe demostrar que su apuesta por las Capas 2 y el restaking (la reutilización del capital bloqueado para validar la red) puede devolverle el brillo perdido. De momento, el mercado prefiere otras narrativas, y el precio de ETH, por debajo de los 2.000 dólares, lo refleja con claridad.
La factura eléctrica de los hogares y las empresas europeas podría ahorrar 71.000 millones de euros al año. Esa es la cifra que maneja la Comisión Europea en la hoja de ruta de digitalización e inteligencia artificial para el sector energético que la vicepresidenta ejecutiva, Teresa Ribera, ha presentado este lunes en Bruselas. El plan, detallado en el portal de digitalización energética de la UE, aspira a convertir los datos y los algoritmos en la principal palanca para abaratar la operación de las redes, integrar más renovables y evitar que el auge de los centros de datos dispare la congestión.
Claves de la operación
El ahorro de 71.000 millones anuales se apoya en la flexibilidad de la demanda. Los algoritmos de IA permiten desplazar el consumo a las horas de generación renovable, reduciendo los costes de red y la energía no suministrada.
La Comisión pondrá coto a los centros de datos con acuerdos tripartitos. El consumo eléctrico de estos centros podría triplicarse hasta los 35 GW en 2030. Bruselas impondrá un sistema de calificación de eficiencia y promoverá pactos con administraciones y operadores para planificar su localización y conexión a la red.
Europa movilizará más de 200 millones de euros en I+D+i en dos años. Horizon Europe financiará modelos fundacionales de IA para redes, renovables y nuclear, con el objetivo de que la UE no dependa de tecnología estadounidense o china.
El doble filo de los centros de datos
Los centros de datos consumen hoy alrededor del 2% de la electricidad de la UE, pero su demanda podría más que triplicarse hasta alcanzar los 35 GW en 2030. Este crecimiento, concentrado en un número limitado de regiones, ya está generando tensiones en las redes de transporte y distribución. La Comisión Europea advierte de que algunas solicitudes de conexión tienen una dimensión comparable a la de grandes plantas industriales, lo que eleva el riesgo de congestión local y de precios más altos para todos los consumidores.
Para ordenar esta expansión, Bruselas propone acuerdos tripartitos entre administraciones, operadores de centros de datos y gestores de redes. Estos pactos coordinarían la planificación eléctrica, la conexión a redes limpias, la reutilización del calor residual y la prestación de servicios de flexibilidad al sistema. Además, la Comisión creará un sistema europeo de calificación de centros de datos que medirá la eficiencia energética, el uso del agua y el consumo de renovables. Los primeros estándares mínimos de rendimiento entrarán en vigor en 2030 para las nuevas instalaciones, mientras que las etiquetas llegarán en 2027.
Redes inteligentes: más allá del cobre
La Comisión estima que Europa necesitará más de 1,2 billones de euros en inversión en redes entre 2024 y 2040, de los que 730.000 millones corresponderán a distribución y 430.000 millones a transporte. Pero el documento subraya que no basta con tender más cable: las inversiones deben incorporar soluciones digitales capaces de optimizar los activos existentes, acelerar la respuesta ante incidencias y facilitar la flexibilidad de la demanda.
Para ello, Bruselas impulsará gemelos digitales de las redes europeas con los operadores continentales ENTSO-E y la entidad de distribuidores, y creará un espacio común de datos energéticos. Este Energy Data Space servirá para entrenar modelos europeos de IA que permitan prever congestiones, detectar fallos y planificar inversiones con datos meteorológicos y de mercado. La primera prioridad será la recarga inteligente del vehículo eléctrico, un ámbito en el que la penetración de la movilidad eléctrica en España y otros países del sur puede multiplicar los beneficios.
Digitalizar la red es la única vía para que la electrificación no dispare los precios ni las inversiones en infraestructura física.
La dimensión de ciberseguridad también está presente. Las empresas de gas y electricidad sufrieron una media de 1.500 ataques semanales en 2024, tres veces más que cuatro años antes, según datos recogidos en el documento. Bruselas quiere desarrollar herramientas de IA y monitorización soberanas para detectar anomalías y automatizar la respuesta ante incidentes, un requisito crítico para un sistema cada vez más conectado.
Una oportunidad para el IBEX 35 y la industria española
En esta redacción entendemos que el plan Ribera abre una ventana de oportunidad para las grandes eléctricas del IBEX 35 —Iberdrola, Endesa, Redeia— y para la industria tecnológica española. Iberdrola ya ha desplegado más de 12,5 millones de contadores inteligentes y su experiencia con gemelos digitales en Reino Unido puede replicarse en Europa. Endesa acelera Open Power Grid para implantar analítica avanzada. Con los precios mayoristas peninsulares aún por encima de la media de la UE, la digitalización de la red puede devolver competitividad a la industria local y amortiguar las subidas de la luz.
Sin embargo, el gran riesgo está en la dependencia de los modelos de IA estadounidenses. El borrador de la hoja de ruta recuerda que en 2024 Estados Unidos produjo 40 grandes modelos fundacionales, China 15 y la UE solo tres. Bruselas quiere romper esa inercia creando modelos soberanos entrenados con datos energéticos europeos, financiados con los 200 millones de euros que Horizon Europe destinará en los próximos dos años a soluciones digitales y de IA para la energía. Si las empresas españolas no participan en los consorcios que desarrollen esos algoritmos, la oportunidad de generar propiedad intelectual y servicios exportables podría quedar en manos de actores externos. En un país como España, que año tras año bate récords de generación renovable, la flexibilidad inteligente de la demanda puede reducir los vertidos y aumentar el valor de los megavatios verdes.
La Comisión lanzará también una DSO Academy dotada con 10 millones de euros para formar a los operadores de redes de distribución en competencias digitales y un foro anual de digitalización energética a partir de este mismo año. El calendario es ambicioso: el sistema de calificación de centros de datos se adoptará en 2026, el espacio de datos energéticos estará operativo en el primer trimestre de 2027 y los primeros estándares de rendimiento empezarán a aplicarse en 2030. Queda por ver si los Estados miembros y los reguladores nacionales comparten la urgencia de Bruselas o si, como ha ocurrido con otras directivas, la trasposición se dilata y los ahorros prometidos tardan en llegar a la factura.
Ganar masa muscular con poco tiempo disponible no es una utopía si aplicas la dosis mínima efectiva. El método 2-5-15 entrenamiento propone una frecuencia semanal de dos estímulos por grupo muscular, un volumen concreto de cinco series intensas por sesión y un tope total de quince series en cada entrenamiento, una fórmula que varias investigaciones de hipertrofia avalan para profesionales con la agenda apretada.
¿Qué es el método 2-5-15 y por qué encaja en tu día?
La regla surge del canal Built Simple y se apoya en un principio tan antiguo como la fisiología del ejercicio: lo que realmente impulsa la hipertrofia es la intensidad y la frecuencia, no el volumen infinito. Cada número tiene un propósito. El 2 indica que debes entrenar cada grupo muscular dos veces por semana. El 5 señala que solo necesitas cinco series de trabajo real por grupo y por sesión. Y el 15 pone un límite de 15 series totales en el entrenamiento, lo que evita acumular fatiga innecesaria y mantiene la sesión por debajo de la hora.
Este planteamiento funciona porque obliga a exprimir cada repetición al fallo o muy cerca de él. Con tan pocas series, no hay margen para medias tintas: la calidad de cada esfuerzo determina el resultado. Además, al reducir la carga de trabajo total, la recuperación se acelera y te permite volver al gimnasio con energía en uno o dos días, clave para mantener la frecuencia de dos estímulos semanales.
Así se aplica la pauta: series, frecuencia y movimientos clave
Elegir bien los ejercicios es tan importante como la dosis de series. La propuesta se apoya en movimientos compuestos que activen grandes masas musculares a la vez: dominadas, press de banca, sentadilla, peso muerto y remo con barra. Con solo cuatro o seis ejercicios por día cubres el cuerpo entero sin necesidad de añadir interminables series de aislamiento. Una dominada, por ejemplo, cuenta como volumen tanto para la espalda como para el bíceps, optimizando el tope de 15 series.
📊 La pauta en cifras
Dosis semanal: Dos sesiones por grupo muscular, con cinco series intensas por grupo en cada sesión.
Tope diario: Máximo 15 series totales en la sesión, para evitar sobrepasar el punto donde la ganancia cae y la fatiga se dispara.
Selección de ejercicios: Entre cuatro y seis movimientos compuestos por entrenamiento, dejando los ejercicios de aislamiento como complemento solo si sobra tiempo y series.
A tener en cuenta: La evidencia sugiere que superar las 15 series semanales por grupo no añade más masa muscular en términos significativos y sí eleva el riesgo de sobrecarga nerviosa ; por eso el método fija el límite en esa cifra.
Para un lunes de cuerpo completo podrías programar press de banca (pecho, hombro, tríceps), remo con barra (espalda, bíceps), sentadilla (piernas, glúteos) y press militar (hombro). Tres series de cada uno, con un peso que solo te permita completar entre 8 y 12 repeticiones con buena técnica, ya te acercan al umbral de estimulación sin pasarte de rosca. El jueves repites la misma estructura o varías los movimientos para mantener el estímulo fresco.
La intensidad es la variable que destierra el volumen basura: cada serie al fallo genera más adaptación que el doble de series con repeticiones de relleno.
Otro pilar del 2-5-15 es la flexibilidad. Si un día no puedes entrenar, no hay drama. No arrastras una programación rígida de seis días que te haga sentir culpable; simplemente retomas donde lo dejaste y ajustas la semana. Esa flexibilidad psicológica aumenta la adherencia y, a la larga, la consistencia, el factor que la ciencia del ejercicio señala como el mayor predictor de ganancias sostenidas.
La ciencia del volumen mínimo: lo que dice la evidencia y la letra pequeña
El método 2-5-15 no es un truco de Internet; bebe de una línea de investigación que desde hace años cuestiona el mantra de “cuanto más, mejor”. Varios metaanálisis muestran que a partir de las 10-15 series semanales por grupo muscular, las ganancias adicionales de masa magra son marginales, mientras que el riesgo de sobreentrenamiento y la fatiga sistémica crecen de forma exponencial. La clave está en que el músculo se adapta al estímulo, no al agotamiento ; y el estímulo se consigue con pocas series si la intensidad es máxima.
Aquí entra la letra pequeña de cualquier rutina de moda: la palabra “intensidad” se malinterpreta a menudo. En el contexto del 2-5-15, no significa sudar mucho ni terminar reventado; significa llegar al fallo o a una repetición en reserva (RIR 0-1) en cada serie. Solo así las cinco series por grupo cumplen su función. Si ejecutas las series lejos del fallo, la dosis mínima efectiva no es efectiva y el plan se convierte en un calentamiento largo.
Además, la propuesta pone sobre la mesa un problema real de quien entrena con agenda apretada: el volumen basura. Son esas series que haces con poco peso, sin superar la carga, mientras consultas el móvil o charlas. El 2-5-15 las elimina de raíz porque te obliga a hacer que cada serie cuente. Menos tiempo en el gimnasio y más estímulo real. Otra ventaja es que, al no acumular fatiga excesiva, la calidad del sueño y la energía diaria no se resienten, dos pilares de la recuperación que a menudo se sacrifican en rutinas de alto volumen.
⚡ Rutina de Optimización Diaria
Planifica dos días de fuerza con distancia: Elige lunes y jueves, o martes y viernes. Deja al menos 48 horas entre sesiones para que cada grupo muscular reciba el segundo estímulo con el sistema nervioso fresco.
Empieza con tres ejercicios compuestos: En las dos primeras semanas, reduce a tres movimientos por sesión con tres series cada uno (9 series totales) para acostumbrar a tu cuerpo al fallo sin sobrecarga. Luego sube a cuatro o cinco ejercicios según te pida el cuerpo.
Anota la carga y el RIR: Solo sabrás si estás aplicando la dosis correcta si registras el peso y la percepción de esfuerzo. Llegar al fallo en la última repetición de cada serie es la línea roja que separa un estímulo eficaz de un simple bombeo.
La apuesta de RTVE por situar a Mercedes Milá en La 1 apenas ha durado una emisión. La televisión pública ha retirado de su parrilla principal ‘Me meto en un jardín’, el espacio de entrevistas que la veterana periodista estrenó la semana pasada. Los datos de audiencia han sido demoledores: un 4,5% de cuota de pantalla y 171.000 espectadores, según las cifras de Kantar. La cifra es inferior a la media de la cadena en esa franja y, lo que resulta más significativo, incluso peor que la registrada en su debut en La 2. La reacción del ente público no se ha hecho esperar. Esta noche, el segundo programa de Milá no verá la luz en el canal principal. En su lugar, La 1 emitirá un documental del veterano espacio ‘Imprescindibles’ dedicado a Rocío Dúrcal.
Hace apenas siete días, la corporación había trasladado el programa desde La 2 a La 1 con la intención de darle mayor visibilidad y reforzar un bloque de entrevistas que ya contaba con ‘La revuelta’ y ‘Al cielo con ella’. La decisión se interpretó como un voto de confianza. Sin embargo, el estreno en la cadena principal, alrededor de las 00:40 horas, no convenció a la audiencia. El dato fue tan pobre que los responsables de programación decidieron rectificar de inmediato, sin dar una segunda oportunidad al formato en ese horario.
Un batacazo de audiencia que frustra la apuesta por la entrevista nocturna
El 4,5% de share supone un mínimo histórico para un programa de La 1 en esa banda horaria. Con esos números, el coste de oportunidad de mantenerlo era demasiado alto. La rápida respuesta de RTVE evidencia una estrategia de programación mucho más reactiva de lo que suele ser habitual en la televisión pública. No ha habido tiempo para rediseños ni promociones adicionales: el programa ha desaparecido del canal de mayor audiencia tras una sola emisión.
El hecho de que el formato hubiera funcionado en La 2 —donde sí había dejado buenas sensaciones— no ha servido como red de seguridad. La 1 tiene otras exigencias y la comparativa con la oferta de las privadas es directa. La noche del martes se ha convertido en un campo de pruebas para RTVE, que busca una combinación de entretenimiento y cultura capaz de retener al espectador sin renunciar a su mandato de servicio público.
RTVE se refugia en la cultura: ‘Imprescindibles’ y la ranchera de Rocío Dúrcal
En lugar de regresar a la oferta cinematográfica que ocupaba esa franja los martes —’El cine que somos’—, la corporación ha optado por uno de sus formatos culturales más consolidados: ‘Imprescindibles’. El documental elegido, ‘La ranchera inesperada’, repasa la trayectoria de Rocío Dúrcal, una artista que trascendió fronteras y se convirtió en leyenda de la música española e hispanoamericana. La producción, realizada con material del Archivo RTVE, encaja en la línea de homenajes que la cadena viene impulsando a grandes figuras de la cultura popular.
El giro hacia lo cultural no es casual. ‘Imprescindibles’ funciona como comodín de programación cuando las apuestas más arriesgadas no terminan de cuajar. Su coste es menor que el de una producción nueva y la respuesta del público suele ser, al menos, estable. Además, cumple con el objetivo de divulgar el legado cultural español, un perfil de contenido que la televisión pública necesita mantener para justificar su financiación.
La velocidad con la que RTVE ha replegado el programa de Milá dice más de la presión por los datos que de la calidad del formato.
La estrategia de programación de RTVE: reacción exprés y cultura como refugio
Que una cadena pública rectifique en menos de siete días habla de un nerviosismo poco común. RTVE está experimentando con su parrilla casi semana a semana, algo que antes parecía reservado a las privadas. El fracaso de ‘Me meto en un jardín’ en La 1 no implica la cancelación del programa —Mercedes Milá mantiene intacta su presencia en La 2—, pero sí deja en evidencia la fragilidad de cualquier apuesta cuando los datos son la única métrica que importa.
El movimiento también refleja la paradoja de la televisión pública actual. Por un lado, se le exige que compita en audiencia con las privadas; por otro, se le pide que ofrezca contenidos culturales y de servicio público. RTVE intenta navegar entre ambas aguas con ajustes tácticos, pero la apuesta por Milá en La 1 era, en realidad, una pieza más de ese rompecabezas: buscaba enganchar a un público más amplio con un formato de entrevistas cercano y con firma reconocible. El batacazo obliga a recolocar las fichas.
La cultura, en forma de documental, se convierte así en un salvavidas recurrente. Funciona porque no genera rechazo y mantiene la imagen de cadena comprometida con el legado artístico. Pero a largo plazo, RTVE necesita construir una identidad de programación que no dependa de saltos bruscos cada vez que un dato de share pincha. La pregunta es si la corporación será capaz de encontrar una fórmula que combine riesgo y estabilidad sin que cada tropiezo se convierta en una rectificación exprés. Por ahora, Rocío Dúrcal ocupará el hueco de Milá. Y el público dictará sentencia, una noche más.
La marca blanca sigue arañando décimas al lineal tradicional. Alcanza ya el 45% de las ventas en gran consumo, según los últimos datos de Worldpanel by Numerator, y no solo se consolida como refugio del ahorro familiar: la distribución de surtido corto gana peso mientras el fabricante español resiste e incluso refuerza sus contactos con el comprador.
El dato: la marca de distribuidor roza la mitad del carrito
A cierre de noviembre de 2025, la cuota de las marcas propias de los retailers en gran consumo se situó en el 45%, según el informe Brand Footprint de la consultora. La cifra refleja un protagonismo creciente: en 2025, las cadenas de surtido corto (Mercadona, Dia, Aldi y Lidl) aumentaron su participación conjunta en 1,4 puntos porcentuales, lo que evidencia que los compradores ya no distinguen entre “marca blanca” y “marca de fabricante” como antes.
“Con una cuota que roza el 45%, la marca de distribuidor ya no es una alternativa, sino la opción principal en millones de hogares”, resume la fuente sectorial. Este avance se produjo en un mercado donde el crecimiento en valor se frenó hasta el 1,8% frente al 4% del año anterior, lo que acentúa el trasvase hacia artículos más económicos.
El fabricante español responde y gana terreno en las regiones
Frente a la idea de que la marca blanca solo desplaza al productor local, los datos muestran una realidad más matizada. Las marcas españolas de gran consumo incrementaron un 1,2% sus contactos con los consumidores en 2025, mientras las internacionales cayeron un 1,6%. En total, 28 de las 50 primeras marcas del país son españolas, con ElPozo como líder indiscutible: penetra en el 73,2% de los hogares, por delante de Coca-Cola (67,7%) y Campofrío (85,4 millones de contactos).
El estudio desvela además una fuerte implantación regional: ElPozo domina en siete comunidades autónomas, Central Lechera Asturiana en Asturias y La Rioja, y Campofrío en Castilla y León. Estas cifras sugieren que la apuesta por lo local, unida al empuje de las cadenas de surtido corto, no diluye la fortaleza del fabricante nacional, siempre que sepa competir en precio y calidad.
¿Ahorro real o calidad bajo sospecha? Lo que hay detrás del etiquetado
Para el consumidor que llena la cesta, la pregunta es clara: ¿cuánto ahorra de verdad al cambiar a la marca blanca y qué pierde en el camino? La respuesta no es única. En categorías básicas como leche, arroz o conservas, la diferencia de precio entre fabricante y distribuidor puede superar los 30 céntimos por litro o kilo, sin que los análisis de la OCU detecten mermas significativas de calidad. Pero en productos elaborados —salsas, congelados, platos preparados— la letra pequeña del etiquetado marca la diferencia: un menor contenido en materia prima noble o más azúcar oculto bajo ingredientes como jarabe de glucosa o suero de leche.
Un vistazo a los números de noviembre de 2025 ayuda a dimensionar el fenómeno: las 100 primeras marcas de fabricante cayeron un 0,9% en valor, mientras la marca de distribuidor subió un 131%. El mensaje es contundente, pero conviene recordar que un incremento tan pronunciado del valor de la marca blanca se debe en parte al traspaso de compradores que antes elegían segundas y terceras marcas, no solo a los que abandonan las primeras enseñas.
El ahorro que ofrece la marca blanca no implica renunciar a la calidad en la mayoría de las categorías, pero conviene revisar la etiqueta antes de decidir.
El nuevo tablero del gran consumo: análisis de una paradoja
Que la cuota de la marca blanca roce el 45% mientras las firmas españolas mantienen o ganan penetración parece contradictorio. La clave está en que muchas de esas referencias de distribuidor las fabrican, precisamente, compañías nacionales, a menudo las mismas que venden su propia enseña. Así, el productor local sobrevive a la guerra de precios gracias a un modelo mixto: factura a la cadena por la referencia blanca y, al mismo tiempo, conserva su marca en el lineal para el cliente que busca distinción.
Desde el punto de vista de la cesta de la compra, la situación beneficia al consumidor que se fija en el precio por kilo y no se deja llevar por el envase. Las cadenas de surtido corto ganan masa crítica, el fabricante nacional mantiene sus contratos y el comprador accede a productos más baratos. El reto está en la transparencia: saber quién está detrás de cada referencia evita la sensación de que el ahorro viene acompañado de opacidad.
A medio plazo, si la inflación alimentaria sigue moderándose, la marca blanca podría estabilizar su cuota en torno al 46-47%, pero difícilmente superará la frontera del 50% sin que el debate sobre la competencia en el lineal llegue a las autoridades. Mientras tanto, el cliente tiene ante sí un escaparate donde conviven la opción más asequible y la apuesta por el origen local, sin que una anule a la otra.
🛒 El Veredicto de Compra
Compara el precio por kilo, no el del envase: un formato más grande no siempre sale más barato; la cuenta real la da la etiqueta inferior.
Revisa la lista de ingredientes, sobre todo en procesados: aunque el precio sea menor, el contenido en azúcar o grasas saturadas puede ser superior en la referencia de distribuidor.
Aprovecha la dualidad del lineal: en básicos (leche, aceite, pastas) la marca blanca ahorra sin sacrificio, y en productos de mayor valor añadido puedes elegir la enseña de fabricante si los céntimos extra se traducen en un perfil nutricional más limpio.
Por qué la Sanidad Valenciana necesita 630 especialistas en salud mental ahora
La Conselleria de Sanidad de la Comunidad Valenciana anunció a finales de 2025 la creación de 630 nuevos puestos de trabajo en salud mental, integrados en la Oferta de Empleo Público (OPE) aprobada por la Generalitat. Según los datos aportados por el conseller Marciano Gómez, este refuerzo supone un aumento del 59% en el número de profesionales de psiquiatría, psicología clínica y enfermería de salud mental respecto al inicio de la legislatura. Es, sin ninguna duda, la mayor ampliación de estas categorías en la historia del sistema público valenciano.
El plan responde a una demanda estructural de más recursos humanos en la atención a la salud mental, que se ha convertido en una de las tres prioridades estratégicas del departamento para 2026. En la misma entrevista en el Anuario ConSalud 2026, Gómez subrayaba que «la salud mental, junto con la atención primaria y la falta de personal, son los tres grandes retos» y que la consejería ha destinado una parte importante de sus recursos y esfuerzos a esta área.
Si tienes menos de 28 años y buscas un ingreso extra este verano, ING acaba de lanzar una promoción que paga hasta 260 euros brutos por abrir una de sus cuentas más populares y traer amigos. La oferta solo está viva durante junio de 2026 y la letra pequeña importa: hay que hacer movimientos concretos antes de que termine septiembre. Te cuento los detalles para que decidas si es una oportunidad que encaja en tu bolsillo.
ING ha lanzado el Plan Amigo con una meta clara: captar nuevos clientes jóvenes. La mecánica es sencilla en apariencia, pero conviene mirar cada paso porque los pagos son progresivos y solo se activan si cumples ciertos requisitos.
Qué ganas con el Plan Amigo de ING: desglose de los 260 euros
La promoción se divide en dos tramos. El primer bloque corresponde a quien se hace cliente nuevo. Abres una Cuenta Naranja o Cuenta NoCuenta en junio de 2026 y, a cambio, recibes 20 euros brutos al mes durante tres meses. Eso suma 60 euros brutos si todo va bien. Pero ojo: para que te abonen esos 20 euros cada mes, tendrás que hacer al menos una operación mensual con la cuenta (un pago con tarjeta de débito, un Bizum o una compra con ese sistema) antes de que acabe septiembre. Es decir, en julio, agosto y septiembre debes mover la cuenta al menos una vez cada mes. Si te falla un mes, pierdes ese tramo.
El segundo tramo llega cuando tú mismo traes amigos al banco. Una vez eres cliente, pasas a ser «padrino» y puedes invitar a otros nuevos usuarios. Por cada amigo que abra una cuenta en junio y cumpla los mismos requisitos de nuevo cliente, ING te da 20 euros brutos adicionales. El límite son 10 amigos, así que puedes llegar a cobrar otros 200 euros brutos por esta vía. Aquí tienes un resumen claro:
Concepto
Cuánto pagan
Requisito principal
Plazo clave
Nuevo cliente
60 euros brutos (20 €/mes x3)
Una operación con tarjeta o Bizum al mes
Alta en junio; últimos movimientos antes del 30 de septiembre
Por cada amigo invitado
20 euros brutos (máximo 10 amigos)
El amigo debe abrir una cuenta en junio y hacer sus propios movimientos
Amigos deben darse de alta en junio y cumplir su operativa antes del 30 de septiembre
Si tú mismo te das de alta y logras traer a 10 amigos, la recompensa máxima es de 260 euros brutos. En la práctica, el banco ingresa el dinero mensualmente y, como son importes brutos, luego habrá que declararlos en la renta, así que calcula el neto que realmente te quedará en función de tu tipo marginal.
Las cuentas jóvenes de ING: así funciona la Cuenta NoCuenta (y la Naranja)
La promoción se apoya en dos de sus productos estrella: la Cuenta Naranja (que remunera el saldo) y la Cuenta NoCuenta, que ha ganado terreno entre los menores de 28 años. Según los datos que maneja el banco, ya casi un 39% de los clientes de la NoCuenta tiene menos de 28 años. Esta última no exige domiciliar nómina, no cobra comisiones de mantenimiento y regala una tarjeta virtual gratuita, algo muy práctico para quienes empiezan.
Además, la NoCuenta incluye el plan de viaje básico sin coste añadido para los jóvenes. Eso significa que puedes pagar en otra divisa hasta 1.000 euros sin comisiones y hacer dos retiradas de efectivo en el extranjero sin coste. Para quien estudia fuera o sale en vacaciones dentro de la zona euro o más allá, es un plus que otros bancos suelen cobrar aparte. La Cuenta Naranja también participa en la promoción y puede ser una opción si te interesa que el dinero a la vista vaya generando algo de rendimiento, aunque el foco de esta campaña está más en la liquidez inmediata que en la rentabilidad por saldo.
Con 260 euros brutos en tres meses y sin necesidad de nómina, esta promoción es uno de los incentivos en efectivo más directos que hay ahora mismo en la banca española para jóvenes, pero exige constancia y amigos que se animen.
La letra pequeña: condiciones que no te puedes saltar si quieres cobrar
Aquí es donde se decide si el Plan Amigo te da dinero o se queda en una intención. Lo primero: darte de alta durante el mes de junio de 2026. Si lo dejas para julio, la promoción ya no estará activa. Segundo, la operativa mensual. No basta con abrir la cuenta y olvidarte. Tienes que hacer un pago con tarjeta, un Bizum o una compra mediante este sistema cada uno de los tres meses siguientes (julio, agosto y septiembre). No hay importe mínimo, pero el movimiento debe ser real: un Bizum de un céntimo a un amigo o un café pagado con la tarjeta virtual sirve, según las condiciones generales de la campaña.
El tercer punto es la vertiente «padrino». Para cobrar los 20 euros por amigo, necesitas que esa persona se dé de alta también en junio (no vale un alta posterior) y que cumpla el mismo requisito de estar activa con al menos un movimiento al mes hasta septiembre. El banco ingresa los 20 euros correspondientes cada mes que el amigo cumpla la operativa, por lo que, si un amigo falla un mes, dejas de ingresar esa parte. Y además, el límite de 10 amigos es total; si traes 11, solo cobras 10. Por último, recuerda que todos los importes son brutos, así que la Agencia Tributaria se llevará su parte como ganancia patrimonial. Si estás en el tramo más bajo del IRPF (19%), el neto de los 260 euros se queda en unos 210 euros aproximadamente.
¿Compensa el Plan Amigo frente a otras promociones bancarias para jóvenes?
En el mercado hay ofertas similares que ponen el foco en el ahorro a largo plazo o en la rentabilidad del saldo, como la de B100, que paga un 2,5% TAE por los primeros 50.000 euros, o Trade Republic, que tiene programas de invitación que pueden superar los 700 euros en algunos casos. La diferencia decisiva aquí es la liquidez inmediata. Con el Plan Amigo de ING no necesitas tener dinero aparcado ni esperar años: el ingreso llega mes a mes si cumples la operativa, y la cuenta no te exige nómina ni saldo mínimo.
Para un estudiante o un joven que acaba de emanciparse y que apenas tiene fondos, 260 euros brutos (unos 210 netos) en tres meses pueden ser un colchón útil. Si además aprovechas el plan de viaje, el ahorro en comisiones al pagar fuera de España añade un valor que no es dinero contante pero sí tangible. Eso sí, la promoción requiere tener un círculo de amigos que también quieran abrir cuenta en junio; si no tienes a quién invitar, solo te quedarás con los 60 euros brutos (unos 48-49 euros netos) siempre que seas constante con los movimientos. Con ese escenario, quizá te interese más una cuenta que pague un buen TAE sin ataduras, aunque los rendimientos anuales netos serían menores si no tienes mucho capital.
Por tanto, mi criterio es claro: si eres menor de 28 años, vas a hacer al menos un Bizum al mes de todas formas y tienes amigos en la misma situación, el Plan Amigo de ING es una vía rápida para sumar un extra de dinero sin coste. Si la parte de las invitaciones se te queda corta o simplemente no encaja, valora si los 60 euros brutos te compensan el esfuerzo de cambiar de banco o abrir otra cuenta adicional.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Si eres menor de 28 años, revisa si ya tienes cuenta en ING. Si no, date de alta en la Cuenta NoCuenta antes del 30 de junio de 2026 y planifica al menos un Bizum al mes.
Qué vigilar: Hasta el 30 de septiembre debes cumplir la operativa mensual para no perder las mensualidades de 20 euros. Anota en el calendario los tres meses y no dejes la cuenta inactiva.
El error a evitar: Demorar el alta hasta julio o pensar que el ingreso de 60 euros es automático. La promoción exige darse de alta en junio y actuar cada mes; si no hay movimientos, no hay pago.
El Consejo Internacional de Transporte Limpio (ICCT) ha publicado un estudio demoledor: los híbridos enchufables (PHEV) emiten en condiciones reales hasta cinco veces más dióxido de carbono de lo que figura en su homologación. Esa brecha, que alcanza el 400 % en los modelos más recientes, tiene una consecuencia directa para el bolsillo: un conductor que recorra 15.000 kilómetros al año puede acabar pagando más de 800 euros extra en gasolina cada ejercicio.
¿Cuánto consumen de verdad los híbridos enchufables?
El informe, publicado ayer por el mismo organismo que destapó el Dieselgate, analiza los datos reales de consumo de casi ocho millones de vehículos matriculados en Europa entre 2021 y 2023. La conclusión es rotunda: los PHEV matriculados en 2023 emiten un 400 % más de CO2 que el valor oficial, mientras que en 2021 la diferencia era del 265 %. La brecha, lejos de corregirse, se duplica en solo dos años.
El desfase se explica porque los conductores enchufan y utilizan el modo eléctrico mucho menos de lo que asume el test WLTP. Además, el motor de combustión y el eléctrico funcionan a menudo al mismo tiempo, y el peso extra de la batería incrementa el consumo global. En la práctica, un PHEV homologado en 28 gramos de CO2 por kilómetro emite en la carretera 139 gramos, una cifra más cercana a un gasolina moderno que a un coche de cero emisiones.
Mercedes, el mayor vendedor de esta tecnología en el período analizado, registra la peor brecha: un 452 % de media y hasta un 614 % en sus modelos de 2023. O lo que es lo mismo, un Mercedes PHEV puede consumir más de seis veces lo que declara su ficha técnica.
Un Mercedes PHEV homologado que declara un consumo bajo, en condiciones reales consume siete veces más: la brecha entre el laboratorio y la carretera no deja de crecer.
Lo que el conductor paga de más cada año
Traducido a euros, el estudio del ICCT estima que la desviación equivale a unos 42.000 millones de litros de combustible adicional consumido en Europa. Para un conductor que hace 15.000 kilómetros al año confiando en un consumo oficial de 2 litros a los cien, la realidad ronda los 6 o 7 litros. El sobrecoste, al precio actual de la gasolina, supera con holgura los 800 euros anuales.
El motivo es sencillo: un PHEV está diseñado para circular en eléctrico la mayor parte del tiempo, pero solo funciona así si se enchufa a diario. Los datos europeos confirman que la mayoría de usuarios no lo hace, así que terminan dependiendo del motor de combustión mientras cargan con una batería que apenas usan. Es el peor de los dos mundos.
La etiqueta CERO sigue intacta pese a las evidencias
A pesar de estas cifras, los híbridos enchufables mantienen en España la etiqueta ambiental CERO de la DGT, la misma que llevan los eléctricos puros. Eso les permite entrar sin restricciones a las Zonas de Bajas Emisiones y beneficiarse de ventajas fiscales. Una situación que, a la luz de los datos del ICCT, resulta cada vez más difícil de justificar.
La Comisión Europea ya reaccionó en 2025 endureciendo el factor de utilidad que mide el uso eléctrico real, y está prevista una nueva corrección en 2027. Además, Bruselas quiere elevar el umbral de autonomía eléctrica de 40 a 90 kilómetros para que un PHEV conserve los beneficios. Sin embargo, el Parlamento Europeo debate ahora si congelar esos ajustes por la presión de los fabricantes. Mientras tanto, la DGT ha confirmado que el sistema actual de etiquetas se mantiene al menos hasta 2027.
Vale la pena comprar un PHEV en 2026: lo que dicen los datos
Con la información en la mano, la decisión de compra se vuelve más pragmática que nunca. Si el conductor va a enchufar el coche cada día y sus trayectos diarios se cubren en modo eléctrico, el PHEV sigue siendo una herramienta eficaz para ahorrar combustible y emisiones. Pero si el enchufe va a ser una anécdota, conviene asumir que se pagará gasolina como si fuera un gasolina convencional… con el añadido del sobreprecio que costó la versión enchufable.
El estudio del ICCT deja otro dato revelador: la mejora de emisiones en la flota europea de los últimos años ha venido casi exclusivamente del avance del coche eléctrico puro, no de los motores de combustión. Los gasolina y diésel apenas han reducido un 1 % sus emisiones reales entre 2018 y 2023. Para quien busque una etiqueta CERO sin trampas, el eléctrico sigue siendo la única garantía. Para quien se conforme con un distintivo que abre puertas pero que no refleja el consumo real, el PHEV es un espejismo cada vez más caro.
🚨 Ficha de la Normativa
Infracción / Novedad: Estudio del ICCT que evidencia que los híbridos enchufables emiten hasta un 400% más de CO2 que lo homologado.
Sanción económica: No aplica (el sobrecoste para el conductor ronda los 800 euros al año).
Puntos del carnet: No aplica.
Entrada en vigor: El estudio es del 2 de junio de 2026 y ya es público.
Aena se enfrenta a un recorte histórico en sus ingresos regulados. La CNMC ha remitido este lunes su informe preceptivo sobre la propuesta de tarifas aeroportuarias para el próximo período quinquenal (2027-2031), conocido como DORA III, en el que exige una reducción de las tarifas aéreas en los 46 aeropuertos y 2 helipuertos que gestiona el operador semipúblico. La decisión, que da la razón a las aerolíneas, amenaza con recortar la principal fuente de ingresos del gestor y tensa la relación entre la compañía que preside Maurici Lucena y el regulador sectorial.
El dictamen, adelantado por El Confidencial, concluye que la senda de ingresos por pasajero planteada por Aena para el próximo lustro no está justificada. El regulador considera que el gestor no ha acreditado la necesidad de mantener las tarifas actuales, muy por encima de los niveles previos a la pandemia, y que la eficiencia operativa del grupo permite aplicar rebajas sin comprometer la calidad del servicio. La recomendación de la CNMC no es vinculante, pero el Gobierno suele seguir sus criterios en la aprobación definitiva del DORA.
Qué dice el informe y por qué las aerolíneas ganan la partida
La CNMC respalda la postura de la patronal ALA y de grandes aerolíneas como IAG, Ryanair o easyJet, que llevaban meses presionando para que las tarifas bajaran. La propuesta inicial de Aena, presentada en marzo, contemplaba una congelación en términos nominales y ligeros incrementos vinculados a la inflación y a las inversiones previstas. El regulador, sin embargo, pide un ajuste a la baja que podría traducirse en una reducción media de entre el 3% y el 5% anual en las tarifas por pasajero durante el quinquenio.
El informe señala que la rentabilidad razonable del gestor, fijada en el 6,5% sobre los activos regulados, puede alcanzarse con tarifas inferiores a las propuestas. La CNMC aduce que Aena ha infravalorado las eficiencias operativas que ya está logrando, como la digitalización de los controles de seguridad o la contención de costes de handling, y que la previsión de tráfico aéreo para los próximos años permite diluir los costes fijos en un mayor número de pasajeros.
La decisión supone un vuelco para el equipo directivo de Aena, que confiaba en un dictamen más favorable. Lucena había defendido públicamente que las tarifas actuales son necesarias para financiar las inversiones en ampliación de capacidad de los grandes aeropuertos y para cumplir con los estándares medioambientales. La respuesta del mercado no se ha hecho esperar.
Cómo afecta a las cuentas de Aena y al valor en bolsa
Los ingresos por tarifas reguladas representan aproximadamente el 60% de la facturación total de Aena, unos 2.800 millones de euros en el último ejercicio completo. Una rebaja media anual del 4% implicaría una merma acumulada de cerca de 600 millones en los ingresos regulados durante todo el período, según estimaciones preliminares de analistas consultados por Merca2. La cifra contrasta con el récord de beneficio neto de 1.800 millones alcanzado en 2025, que elevó el dividendo por acción hasta los 7,50 euros.
Las acciones de Aena cerraron la sesión del lunes con una caída del 2,3% hasta los 164 euros, en una jornada en la que el Ibex 35 retrocedía un 0,4%. El valor ya acumula una corrección del 8% desde los máximos de abril, cuando el mercado empezó a descontar un posible endurecimiento regulatorio. El consenso de analistas mantiene una recomendación de comprar, con un precio objetivo medio de 185 euros, pero varios bancos de inversión revisarán sus valoraciones tras conocerse el informe de la CNMC.
El recorte de tarifas no cuestiona el negocio de Aena, pero sí reduce el margen de maniobra para mantener la generosa política de dividendo que ha sostenido la cotización.
El regulador no ha cuantificado en su informe el impacto exacto por aeropuerto, pero fuentes del sector apuntan a que los grandes hubs como Adolfo Suárez Madrid-Barajas y Josep Tarradellas Barcelona-El Prat concentrarán la mayor parte del ajuste, al ser los que más han elevado sus tarifas desde 2020. Los aeropuertos insulares y los de menor tráfico quedarían más protegidos por las obligaciones de servicio público.
El encaje regulatorio y la respuesta de Aena
El dictamen llega en un momento políticamente sensible. El Ministerio de Transportes debe remitir al Consejo de Ministros la propuesta definitiva de DORA III antes del 31 de diciembre de 2026. Aunque el informe de la CNMC no es vinculante, la tradición regulatoria de las últimas dos décadas otorga un enorme peso a sus recomendaciones. Solo en una ocasión —con el DORA I de 2017— el Gobierno se apartó del criterio del regulador, y la decisión acabó siendo recurrida por las aerolíneas ante la Audiencia Nacional.
Aena dispone ahora de un plazo de alegaciones de 15 días hábiles antes de que la CNMC emita el informe definitivo. Fuentes cercanas al operador anticipan que presentará un recurso de reposición basado en la necesidad de garantizar las inversiones comprometidas, que superan los 4.500 millones de euros para el período 2027-2031. El gestor advierte de que una rebaja excesiva podría retrasar los proyectos de ampliación de la T4 del aeropuerto de Madrid y de la nueva terminal satélite de Barcelona.
El conflicto regulatorio recuerda al vivido en 2020 con el recorte de las tarifas de Red Eléctrica (ahora Redeia) por parte de la CNMC, que también fue recurrido y acabó judicializado. En aquella ocasión, la cotización de la compañía cayó un 12% en dos semanas hasta que el Gobierno matizó el alcance del ajuste. Algo parecido podría ocurrir con Aena si la presión de los inversores institucionales —BlackRock y Vanguard controlan juntos más del 10% del capital— fuerza una solución negociada.
📊 Las Claves para el Inversor
Qué vigilar: El informe definitivo de la CNMC y la decisión del Gobierno antes de fin de año. Cualquier matiz en la senda de reducción puede mover la acción varios puntos.
Reacción del valor: La cotización ya descuenta un recorte del 4% anual, según el mercado de opciones. Si el ajuste final es menor, habrá rebote; si es mayor, se acelerarán las ventas.
Precedente sectorial: La experiencia de Redeia en 2020 muestra que el castigo bursátil inicial suele corregirse si el Gobierno modula el ajuste para proteger la inversión.
¿Qué ha pasado? La inversión inmobiliaria mundial alcanzó los 198.000 millones de euros en el primer trimestre de 2026, un 12,7% más que el año anterior, según el informe ‘Global Capital Markets’ de Savills.
¿Quién está detrás? Savills, con datos recopilados por Idealista. El estudio muestra un fuerte comportamiento en Estados Unidos (+19%) y Asia-Pacífico (+19%), mientras Europa cayó un 5% pero con España disparada un 56%.
¿Qué impacto tiene? Los fundamentales del mercado siguen sólidos. La previsión para el segundo trimestre apunta a un aumento del 18% si se reducen las tensiones geopolíticas. España se consolida como destino ‘core’ para el capital extranjero.
El mercado inmobiliario global ha abierto el año con un ritmo de inversión que no se veía desde 2022. Según el informe trimestral Global Capital Markets de Savills, recopilado por Idealista, el volumen mundial de transacciones alcanzó los 198.000 millones de euros (230.000 millones de dólares) entre enero y marzo de 2026, un 12,7% más que en el primer trimestre de 2025. La cifra refleja una recuperación progresiva, aunque condicionada por el aplazamiento de operaciones más que por cancelaciones.
Europa a dos velocidades: España se dispara un 56%
Por regiones, el comportamiento fue desigual. Estados Unidos lideró con 103.000 millones de euros (120.000 millones de dólares) y un alza del 19%, el mejor arranque desde 2022 impulsado por la vuelta del capital a las oficinas y la logística. Asia-Pacífico acumuló 43.000 millones de euros, también un 19% más, encadenando tres trimestres de crecimiento de doble dígito gracias al empuje de los centros de datos y el sector industrial.
Europa, sin embargo, registró un retroceso agregado del 5% hasta los 48.000 millones de euros. Pero el detalle geográfico muestra una divergencia marcada: mientras mercados como Francia, Reino Unido y Alemania se vieron lastrados por retrasos en grandes operaciones, España experimentó un crecimiento interanual del 56%, junto con Finlandia y Polonia, que también superaron el 50%.
“El mercado español sigue tomando posiciones en el contexto de incertidumbre global, y está pasando a ser parte de la estrategia ‘core’ de los inversores más que una oportunidad táctica”, explica Alexis Pourcelot, director nacional de Savills Research. En esta redacción observamos que ese salto cuantitativo es la constatación de un cambio de percepción: España ya no es solo un destino de valor relativo, sino una plaza donde los grandes fondos están dispuestos a comprometer capital a largo plazo.
El ‘living’ y los centros de datos, los motores del trimestre
El análisis sectorial revela que los segmentos residenciales en alquiler siguen liderando la inversión. Las residencias de mayores duplicaron su volumen interanual, las residencias de estudiantes crecieron un 84% y el multifamily –edificios completos de apartamentos en alquiler– subió un 20%. A ellos se suman los activos tecnológicos: los centros de datos se consolidan como uno de los principales motores de crecimiento en Asia-Pacífico y en Estados Unidos.
Savills apunta que, pese a la incertidumbre geopolítica, la solidez del pipeline de operaciones anticipa un repunte del 18% interanual en el segundo trimestre del año, siempre que se produzca una cierta desescalada de las tensiones en Oriente Medio. El patrón recuerda al del ejercicio anterior, cuando la debilidad de la primera mitad dio paso a una recuperación en la segunda.
La previsión de Savills no es un brindis al sol: se apoya en un pipeline de operaciones que no se cancela, solo se pospone.
La Ficha del Inversor
La métrica clave del trimestre es el volumen global de 198.000 millones de euros, pero el dato con más recorrido para el inversor con foco español es el crecimiento del 56% en España. En un entorno donde las yields prime de oficinas en Madrid se mueven en torno al 4,8% y las residenciales en alquiler empiezan a ofrecer rentabilidades netas superiores al 5%, el capital extranjero está premiando la estabilidad del mercado nacional.
La tendencia a seis meses apunta a una consolidación. Si el segundo trimestre cumple con el 18% de avance previsto, 2026 cerrará con un volumen de inversión mundial que podría acercarse a los 900.000 millones de euros, recuperando los niveles de 2022. En España, la expectativa es que el país mantenga su ventaja competitiva, aunque dependerá de que no se produzcan sobresaltos regulatorios en materia de alquiler o fiscalidad inmobiliaria.
El perfil más beneficiado es el del inversor institucional que ya tiene presencia en España y puede escalar operaciones. También el del family office internacional que busca diversificar fuera de los mercados core europeos. Para el pequeño inversor que opera con inmueble físico, el mensaje es de cautela: los precios de la vivienda residencial siguen subiendo y la rentabilidad por alquiler se comprime en las grandes ciudades.
En el pulso entre operadores, las grandes consultoras (Knight Frank, JLL) coinciden en que la liquidez está disponible, pero el cierre de operaciones se alarga. La ventaja de España es que ofrece operaciones de tamaño medio más fáciles de ejecutar que en París o Londres. El riesgo inmediato sigue siendo la escalada de las tensiones geopolíticas, que enfría la toma de decisiones de los comités de inversión.
Como precedente, el shock arancelario de 2025 mostró que, tras un primer semestre de parálisis, la segunda mitad del año puede ser muy activa. Por eso, en esta redacción mantenemos la hipótesis de que 2026 será un ejercicio de recuperación, aunque con sensibilidad al ruido político. El próximo hito será el cierre del segundo trimestre y la publicación de los datos definitivos en julio.
Ecolab, especialista global en tecnología del agua, ha comprometido 100 millones de euros en la gigafactoría fotovoltaica HoloSolis, un proyecto que aspira a producir hasta 10 millones de módulos solares al año en Hambach, Francia, y que refuerza la cadena de suministro europea de energía limpia.
La gigafactoría que fabricará 10 millones de módulos solares al año
La planta HoloSolis se ubicará en la zona industrial Europôle de Hambach, al noreste de Francia, un enclave estratégico designado por el Gobierno francés como proyecto de importancia estratégica. La fábrica está diseñada para alcanzar una capacidad de producción de hasta 10 millones de paneles solares al año, lo que la sitúa entre los proyectos de fabricación fotovoltaica más ambiciosos del continente.
Junto a Ecolab, otros actores industriales ya respaldan la iniciativa: Cales Technologies, Forming AG y Trina Solar figuran como inversores, según los datos recogidos por pv magazine. Esta participación múltiple subraya la confianza en que la autonomía europea en la producción de módulos solares es no solo viable, sino económicamente atractiva. La planta se perfila como una pieza clave para reducir la dependencia de las importaciones asiáticas, que hoy copan más del 80 % del mercado mundial de paneles.
Ecolab y la cumbre Choose France: una inversión de 100 millones con respaldo público
La inversión de Ecolab se enmarca en la cumbre Choose France, un evento que reunió 71 anuncios de inversión por un total de 93.000 millones de euros. Christophe Beck, presidente y consejero delegado de Ecolab, vinculó la decisión a la misión corporativa: “Al invertir en GravitHy y HoloSolis, nos comprometemos con empresas que están reinventando el modelo industrial europeo. Nuestra misión es demostrar que el rendimiento económico y la sostenibilidad no son objetivos opuestos, sino los dos pilares de una industria resiliente y orientada al futuro”.
La compañía, especializada en soluciones hídricas, no ha elegido al azar: la producción de paneles solares requiere un uso intensivo de agua ultrapura en los procesos de fabricación, y la la experiencia de Ecolab puede optimizar el consumo de recursos en la propia gigafactoría, un ángulo poco comentado pero relevante a efectos de sostenibilidad del proyecto.
Invertir en la fabricación de paneles solares en Europa es una decisión de autonomía industrial que reduce la dependencia de la cadena de suministro asiática.
Descarbonización industrial: el doble impacto de Ecolab en el futuro energético europeo
El compromiso de Ecolab con la gigafactoría no es una apuesta aislada. La misma compañía invierte también en GravitHy, un proyecto en Fos-sur-Mer que prevé producir 2 millones de toneladas de hierro bajo en carbono mediante un proceso de reducción directa con hidrógeno verde, con entrada en operación prevista para 2030. Esta doble decisión subraya una tesis de inversión clara: la sostenibilidad se construye tanto en la generación de energía limpia como en la descarbonización de la industria pesada.
Desde el punto de vista regulatorio, la Comisión Europea impulsa la estrategia RepowerEU, que fija el objetivo de que la UE produzca internamente al menos el 40 % de las tecnologías limpias que necesita para 2030. Gigafactorías como HoloSolis son la materialización de esa política y un antídoto contra la elevada dependencia de paneles solares asiáticos. En paralelo, la European Solar Manufacturing Council estima que el continente necesita alcanzar 30 GW de capacidad anual de fabricación de módulos para asegurar la competitividad a largo plazo, y proyectos como este acortan esa distancia.
La apuesta simultánea por el hierro bajo en carbono y la fotovoltaica muestra una coherencia industrial poco habitual: el acero verde que salga de Fos-sur-Mer necesitará energía renovable para su producción, y los paneles solares de Hambach podrán alimentar parcialmente ese proceso, creando un bucle virtuoso entre la industria siderúrgica y la generación limpia.
Ahora bien, la viabilidad del proyecto no está exenta de retos. La competitividad del panel solar europeo dependerá de la evolución de los costes energéticos, del acceso a materias primas como el polisilicio de alta pureza y del mantenimiento de un marco de ayudas públicas estable. No obstante, la realidad competitiva es dura: los fabricantes chinos producen paneles a un coste que ronda el 30 % menos que los europeos, gracias a subsidios masivos y a una integración vertical que abarca desde la producción de polisilicio hasta el ensamblaje. El Mecanismo de Ajuste en Frontera por Carbono (CBAM) y las ayudas a la innovación serán determinantes para evitar que la producción europea se limite a una cuota testimonial.
La decisión de Ecolab también revela una tendencia creciente: compañías de ámbitos aparentemente alejados del sector renovable están reasignando capital hacia la transición energética. Un líder en tecnología del agua se convierte en socio estratégico de una gigafactoría fotovoltaica, demostrando que la gestión del agua, la energía y la industria están cada vez más imbricadas. La fabricación de paneles solares consume grandes volúmenes de agua ultrapura, y precisamente ese es el terreno de Ecolab: optimizar el ciclo del agua para reducir tanto el coste como la huella ambiental del proceso.
🌍 El Impacto Real para el Futuro
Beneficio medible: La fábrica producirá hasta 10 millones de paneles solares al año, capacidad suficiente para equipar varios gigavatios de nueva potencia renovable anualmente, evitando emisiones de CO2 durante la vida útil de cada módulo.
Modelo que cambia: La producción local de fotovoltaica reduce la dependencia exterior y convierte a Europa en un actor industrial, no solo en un consumidor de tecnología limpia importada.
Para las próximas generaciones: La inversión en fabricación solar autóctona asegura puestos de trabajo cualificados y consolida un ecosistema industrial bajo en carbono que acelerará el camino hacia la neutralidad climática.