Arqueólogos españoles y egipcios hallan en Saqqara una tumba de 4.400 años con colores intactos

Una misión arqueológica hispano-egipcia ha hallado en Saqqara una tumba de 4.400 años con sus colores originales prácticamente intactos.

Una doble tumba para un alto funcionario de la dinastía V

El hallazgo se produjo durante la campaña estival coordinada por la Universidad Autónoma de Barcelona y el Consejo Supremo de Antigüedades de Egipto. Al frente del equipo está el egiptólogo español Josep Cervelló. Excavan en la necrópolis de Mariette, al norte de Saqqara, una de las zonas menos documentadas de esta gran necrópolis del Reino Antiguo.

La estructura es una mastaba de finales de la dinastía V (2494-2345 a.C.), erigida durante el reinado de Djedkare Isesi. La encargó un alto funcionario llamado Yunmen, que quiso enterrar allí también a su padre, Iti, un oficial de rango algo menor. El Ministerio de Turismo y Antigüedades de Egipto confirmó que el monumento conserva dos capillas funerarias correspondientes a ambos personajes.

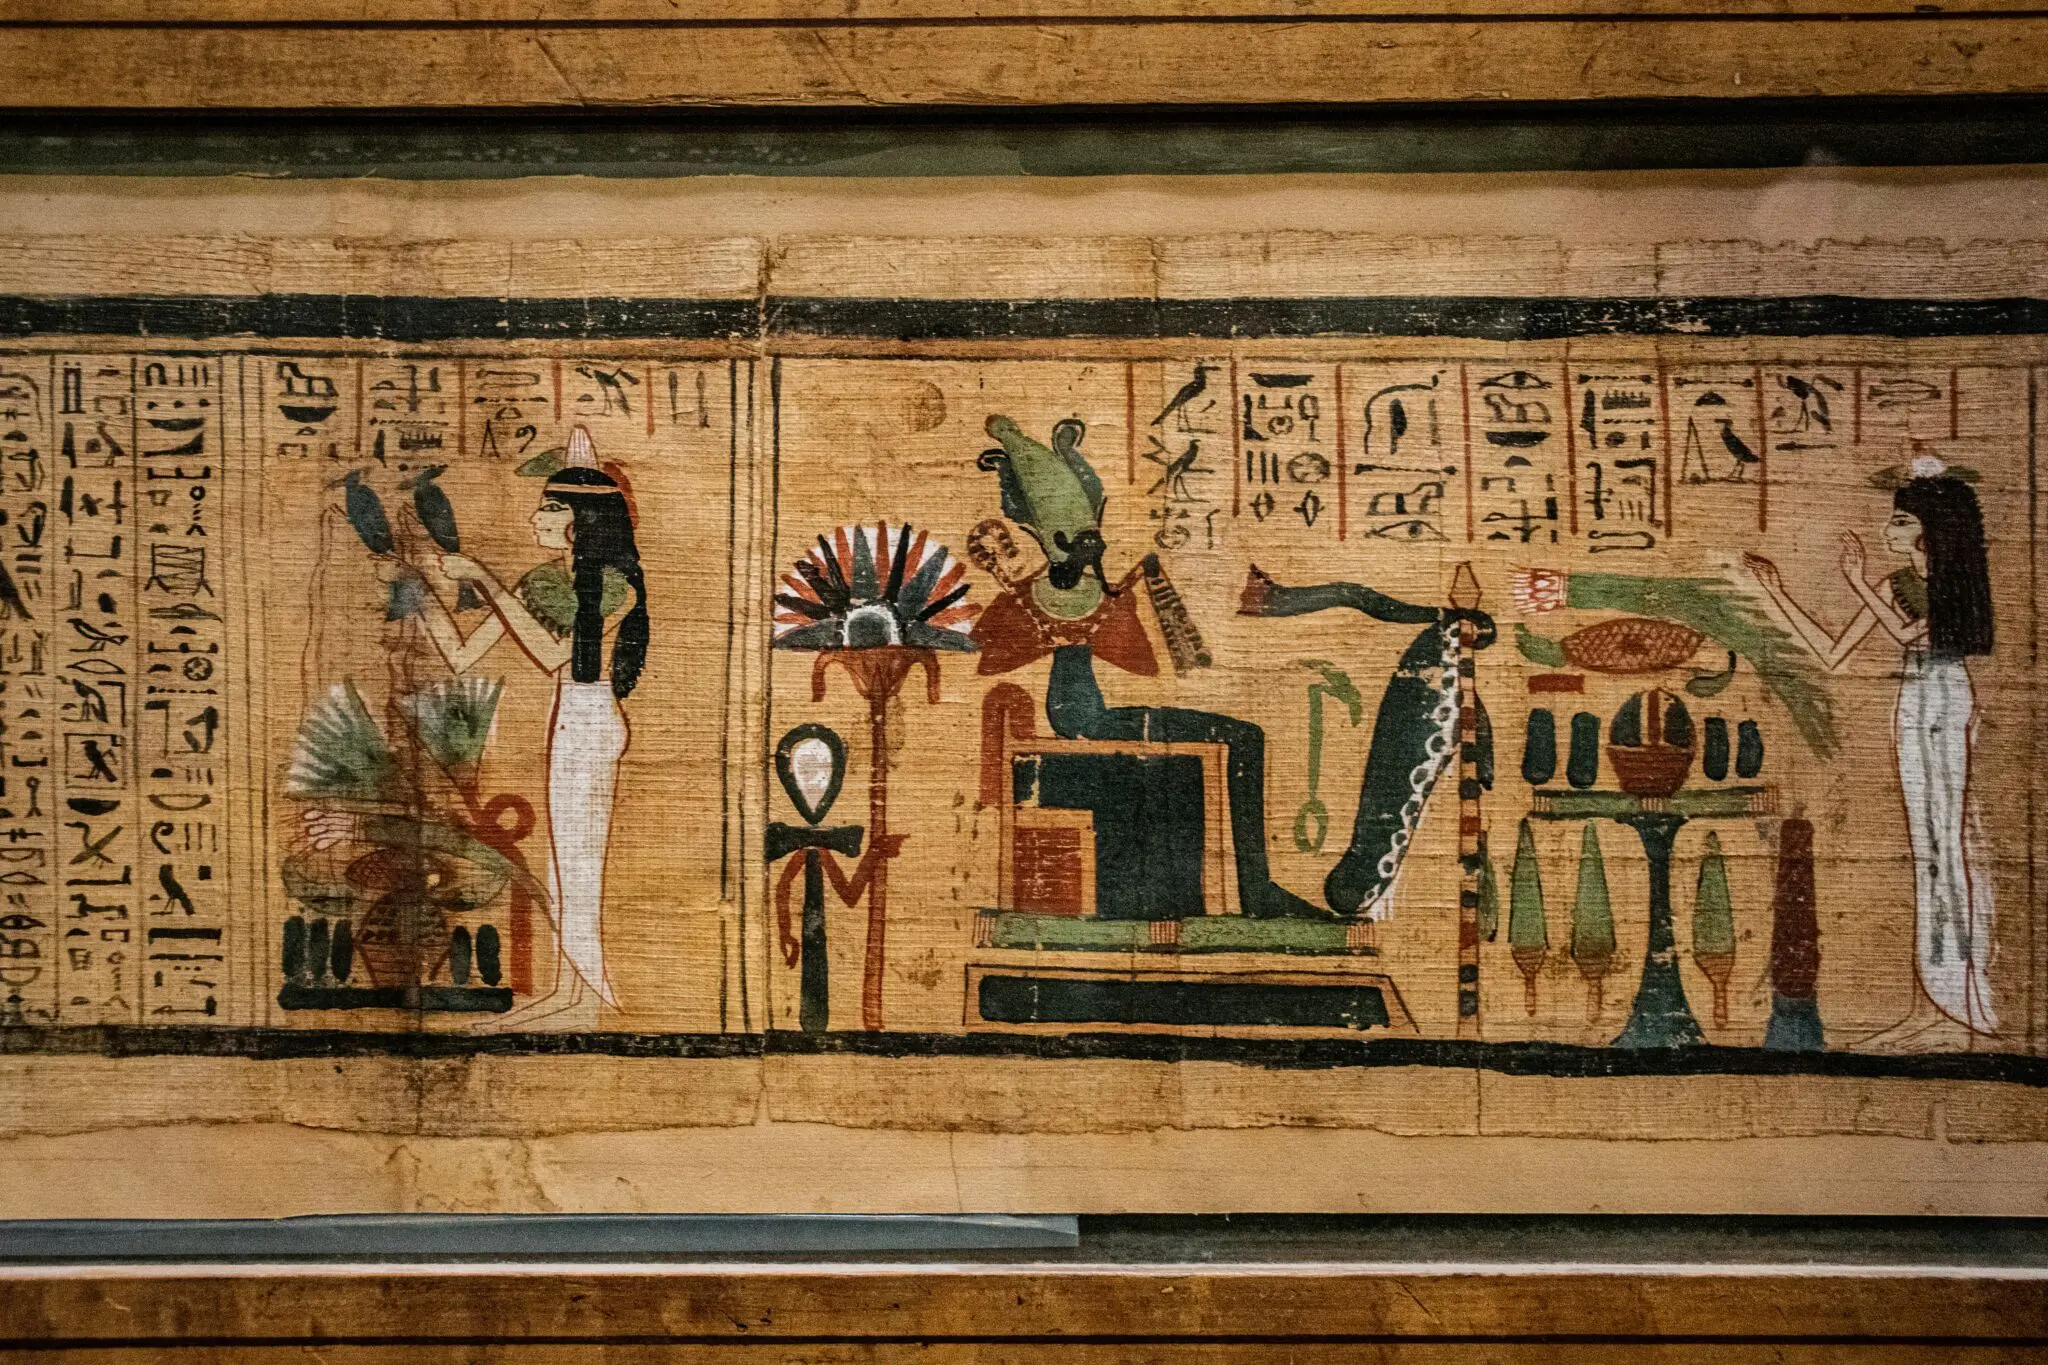
Lo que ha sorprendido al equipo es el estado de la decoración. Los relieves muestran escenas de actividades agrícolas y procesiones de ofrendas, junto a asnos y otros animales. Muchas de esas imágenes han conservado sus colores originales, algo poco frecuente tras más de cuatro milenios de arena, calor y reutilización de la necrópolis.

La tumba incluye además un arquitrabe de alta calidad y textos funerarios adaptados a la figura y a los cargos del difunto. Según las autoridades egipcias, el conjunto ofrece datos nuevos y valiosos sobre la arquitectura, el arte y la vida administrativa del Egipto de finales de la dinastía V. No es únicamente un hallazgo estético: es un archivo de cómo funcionaba la burocracia del Reino Antiguo.

Los arqueólogos leen en la doble tumba una posible historia de ascenso social. Yunmen era hijo de un funcionario provincial y llegó a un puesto relevante en la administración central; quiso compartir con su padre su destino funerario. La mastaba doble traduce en piedra ese salto de estatus.

Cuarenta y cuatro siglos después de sellada, la tumba todavía conserva la paleta con la que sus artesanos quisieron narrar la vida que aspiraban a perpetuar.

Un color que no debía llegar hasta nosotros
dinastía V Egipto

La policromía egipcia sobrevive cuando los pigmentos minerales quedan protegidos del agua y de la luz directa. Si la cámara queda sellada en condiciones estables, las mezclas de color pueden aguantar milenios sin apenas alterarse. Aquí, la posición de la tumba y el tipo de relleno permitieron mantener una atmósfera relativamente cerrada. Aun así, documentar colores todavía legibles exige una excavación lenta, casi milimétrica.

Para dimensionar la antigüedad, la sepultura es casi un milenio más antigua que la tumba de Tutankamón. Cuando se pintó, en el Egeo apenas despuntaban los primeros centros palaciales y Roma no existía. Los pigmentos no han viajado en el tiempo: han permanecido en su lugar, en silencio, mientras las dinastías se sucedían sobre la arena.

La zona había sido reconocida por Auguste Mariette en el siglo XIX, pero nunca se había estudiado en profundidad. El equipo ha trabajado con planimetría antigua y relectura topográfica para reconstruir calles, plazas, flujos de personas y rituales de culto. Saqqara no fue un museo congelado: fue un espacio de trabajo continuo, con canteras, talleres y monumentos en construcción.

Ese enfoque condujo hasta una mastaba hasta ahora desconocida y dejó indicios de dos tumbas más en las inmediaciones. La próxima campaña intentará excavarlas. De confirmarse, el sector podría transformar la lectura de la necrópolis de Mariette.

La burocracia del más allá, retratada en piedra

El hallazgo interesa sobre todo por su dimensión social. La dinastía V es un momento en que los altos funcionarios ganan peso frente al faraón en la gestión del Estado y en la construcción de sus complejos funerarios. Una doble tumba como esta cuenta la historia de un linaje que pasa de la administración provincial al centro. A mí lo que me interesa no es solo su conservación: es la movilidad social que transparenta.

En cuanto a la solidez del dato, la atribución a finales de la dinastía V y la cronología relativa encajan con el reinado de Djedkare Isesi. Conviene, eso sí, mantener la cautela: los resultados provienen de comunicaciones oficiales y de la nota de la Universidad Autónoma de Barcelona, no de una monografía revisada por pares. La publicación de planos completos, análisis de pigmentos y estudios epigráficos permitirá afinar cronología y jerarquías.

Lo que sí queda claro es el valor de la policromía documentada. Cada pigmento analizado puede informar sobre rutas comerciales, tecnologías de fabricación y convenciones de representación. Si las próximas excavaciones sacan a la luz nuevas escenas con color, Saqqara se consolidará como uno de los mejores archivos de vida cotidiana y de administración funeraria del Reino Antiguo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una mastaba de finales de la dinastía V con dos capillas funerarias y relieves policromados.
  • Dónde: Necrópolis de Mariette, al norte de Saqqara, Egipto.
  • Institución responsable: Universidad Autónoma de Barcelona y Consejo Supremo de Antigüedades de Egipto.
  • Cuándo: Campaña arqueológica reciente; el contexto histórico corresponde a 2494-2345 a.C.
  • Impacto a futuro: Aporta datos sobre arte, administración y ritos funerarios del Reino Antiguo y deja dos posibles excavaciones cercanas.
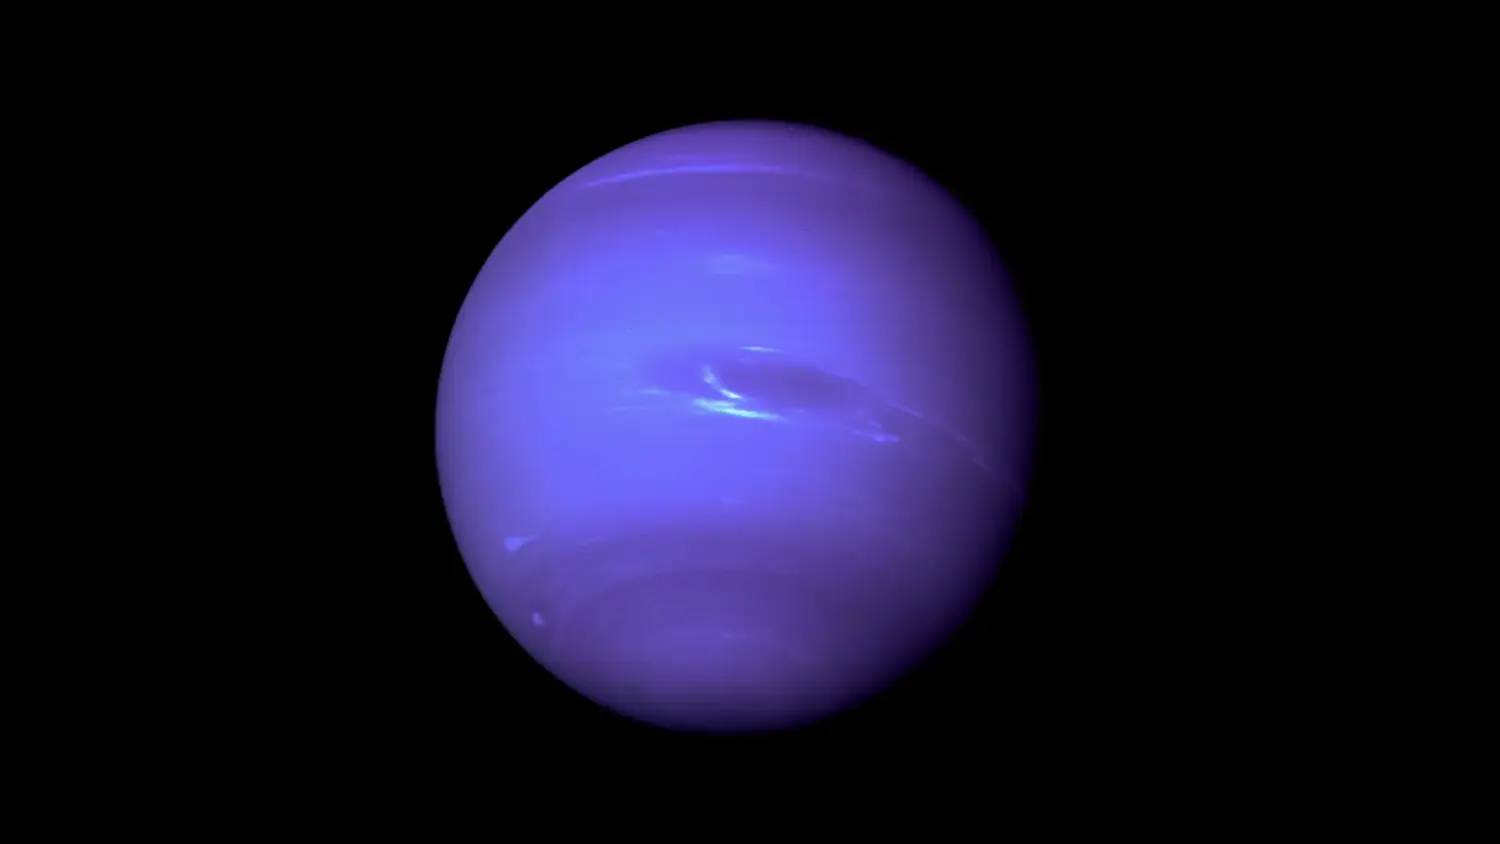
El Hubble y el Webb de la NASA detectan por primera vez los objetos transneptunianos más pequeños y lejanos jamás vistos

La NASA ha unido al Hubble y al Webb para explorar los objetos transneptunianos más pequeños y tenues jamás vistos. El resultado son 27 cuerpos diminutos, algunos tan tenues como luciérnagas en la Luna. Dos estudios publicados esta semana en The Astronomical Journal confirman que conservan la firma química de su nacimiento y obligan a repensar cómo se formaron los planetas.

Los objetos transneptunianos orbitan más allá de Neptuno y son los escombros helados que nunca llegaron a integrarse en planetas. Representan la fase inaugural de la construcción planetaria, cuando un disco de polvo y guijarros dio lugar a planetesimales del tamaño de una ciudad. La mayoría brillan más de 100 millones de veces menos que lo que percibe el ojo humano desnudo.

Una firma química conservada durante 4.600 millones de años

Los equipos liderados por Anastasia Morgan, de la Universidad del Norte de Arizona, y Marielle Eduardo, de la Universidad de Victoria en Canadá, examinaron dos tipos de transneptunianos. Por un lado, los objetos dinámicamente fríos, que conservan órbitas casi circulares en el plano del sistema solar. Por otro, los dinámicamente calientes, nacidos entre Urano y Neptuno y lanzados hacia los confines cuando los gigantes gaseosos migraron.

Antes de estas observaciones, los astrónomos suponían que los cuerpos pequeños habrían sufrido más colisiones y alterado sus superficies. No fue lo que vieron. Los transneptunianos diminutos presentan los mismos colores que sus hermanos mayores, como si las colisiones apenas hubieran modificado su composición primordial, según el comunicado de la NASA. La señal química sigue intacta.

«Resulta fascinante ver que los objetos más pequeños están, de alguna manera, recordando y conservando la historia de cómo se formaron», explica Anastasia Morgan, autora principal del estudio sobre color y composición. En particular, los transneptunianos calientes retienen una marca de su lugar de nacimiento aun después de haber sido desplazados por la migración de los planetas gigantes.

El segundo hallazgo llegó con la distribución de tamaños. El Webb permitió medir cuántos objetos existen de cada diámetro y las poblaciones fría y caliente resultaron sorprendentemente parecidas. Es un dato incómodo para algunos modelos: el proceso de formación de planetesimales parece insensible a las condiciones del disco original, ya fuera denso o disperso, caliente o frío.

Los transneptunianos más pequeños conservan una memoria química del disco del que nacieron: su superficie contiene la historia de su origen.

El equipo también contó menos cuerpos pequeños de los que predicen algunos modelos. Entre los 27 nuevos transneptunianos descubiertos, el Webb identificó uno tan tenue que equivale a mirar desde la Tierra una pequeña bandada de luciérnagas en la Luna. El más diminuto mide unos 5 kilómetros de diámetro.

Dos telescopios, una sola mirada al borde del sistema solar

La campaña dividió las tareas. El Hubble observó la luz visible de los transneptunianos; el Webb añadió la luz infrarroja. Juntos midieron colores, tamaños y órbitas con una precisión inalcanzable para uno solo. La colaboración entre ambos telescopios espaciales convierte un punto de luz casi imperceptible en una fuente de datos sobre la química superficial.

Para conseguir esa sensibilidad, la campaña combinó la luz visible del Hubble con el infrarrojo del Webb en la misma parcela del cielo. Los cuerpos aparecen como puntos casi imperceptibles; su historia se esconde en el color y en la variación del brillo. Ningún observatorio terrestre, por potente que sea, alcanza hoy esa resolución en el sistema solar exterior.

Hubble Webb sistema solar

Por qué importa para el origen de los planetas

Este resultado toca un punto débil de la narración estándar sobre cómo se ensamblan los planetas. La teoría dice que los primeros granos de polvo se agruparon en planetesimales del tamaño de una ciudad; más tarde, solo algunos siguieron creciendo. Los objetos transneptunianos son la instantánea congelada de aquella etapa. Si la distribución de tamaños no depende de la densidad ni de la temperatura del disco original, el proceso de formación es más robusto de lo que imaginábamos.

No obstante, conviene mantener la cautela. El análisis cubre 27 objetos, una muestra modesta para inferir reglas estadísticas. Los propios autores reconocen que el déficit de cuerpos pequeños podría tener otras explicaciones: quizá las colisiones los fragmentan más de lo modelizado o su albedo los oculta a los telescopios actuales. De confirmarse con muestras mayores, el hallazgo obligaría a revisar los modelos de acreción temprana.

La siguiente jugada está clara. El programa Webb ya ha tomado espectros de alta calidad de más de 75 transneptunianos en sus dos primeros años de operaciones. Los nuevos estudios de color y tamaño son solo el primer fruto de una campaña que promete reformular nuestra idea del sistema solar exterior antes de que termine la década.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: 27 objetos transneptunianos diminutos, los más pequeños y tenues observados directamente hasta la fecha.
  • Dónde: Más allá de la órbita de Neptuno, en el cinturón de Kuiper y los confines del sistema solar exterior.
  • Institución responsable: NASA (telescopios Hubble y James Webb), con equipos de las universidades del Norte de Arizona y de Victoria en Canadá.
  • Cuándo: Publicado esta semana en The Astronomical Journal.
  • Impacto a futuro: Obliga a revisar los modelos de formación planetaria y conecta la química de estos cuerpos con el disco original del sistema solar.

Netflix ficha a los creadores de «El caso Asunta» para revivir el crimen de Marta del Castillo con el apoyo de su familia

Netflix vuelve a mirar de frente a uno de los crímenes que más ha marcado a España en las últimas dos décadas. La plataforma ha confirmado el rodaje de En el nombre de Marta, una miniserie de ficción inspirada en el caso de Marta del Castillo, y lo hace con un aval que cambia las reglas del juego: el respaldo explícito de la familia de la víctima.

El anuncio llegó por sorpresa a finales de enero de 2026, fuera de la gran presentación de contenidos que Netflix había hecho días antes. Y no es un proyecto cualquiera: detrás está Bambú Producciones, la misma productora que firmó El caso Asunta, uno de los true crime españoles más comentados de los últimos años.

Netflix repite fórmula con el true crime español

Youtube video

La receta ya funcionó antes. Netflix encontró en El caso Asunta una combinación ganadora: rigor documental, interpretaciones intensas y un caso que ya formaba parte de la memoria colectiva española. Candela Peña y Tristán Ulloa dieron vida a Rosario Porto y Alfonso Basterra en una serie que reconstruyó con crudeza el asesinato de la pequeña Asunta Basterra en 2013.

Ahora, la productora liderada por Ramón Campos repite esquema, pero con un caso todavía más abierto: el de Marta del Castillo, cuyo cuerpo sigue sin aparecer diecisiete años después. La colaboración con La Claqueta PC añade además un componente local clave, ya que buena parte del rodaje transcurre en Sevilla, ciudad natal de la víctima.

El caso que nunca cerró del todo

Ramón Campos, al frente de Netflix y del true crime patrio, ya tiene experiencia de sobra en este terreno: El caso Alcàsser, La viuda negra o Cómo cazar a un monstruo llevan su firma. Su forma de trabajar, según ha explicado él mismo, pasa por evitar juicios morales hacia quienes narran crímenes reales, aunque el debate sobre los límites del género nunca deja de estar sobre la mesa.

El propio Marta del Castillo es un ejemplo de por qué estos casos siguen generando tanto interés: la desaparición de la joven sevillana de 17 años en enero de 2009 desató una investigación marcada por versiones contradictorias de Miguel Carcaño, el principal acusado, que llegó a dar hasta siete relatos distintos sobre lo ocurrido. Su cuerpo nunca fue hallado, pese a las numerosas búsquedas.

Un reparto de peso para una historia muy sensible

Youtube video

La miniserie, estructurada en seis episodios, cuenta con un elenco encabezado por Blanca Portillo, Vicente Romero y Verónica Sánchez, a los que se suman María León, Paco Tous y Hugo Welzel. No es un reparto elegido al azar: se trata de actores con trayectoria consolidada en el drama y el true crime patrio, algo que Netflix suele cuidar al milímetro en este tipo de producciones.

El guion corre a cargo de Ramón Campos, Gema R. Neira, Salvador S. Molina, Curro Serrano y David Orea Arribas, mientras que la dirección recae en Carlos Sedes, Laura Alvea y José Ortuño. Muchos de estos nombres ya trabajaron juntos en El caso Asunta, lo que explica la continuidad de estilo entre ambos proyectos.

Por qué el apoyo familiar cambia el debate

El verdadero punto de inflexión de este anuncio no es el reparto ni la productora, sino el aval de Antonio del Castillo y Eva Casanueva, los padres de Marta, que llevan años reclamando públicamente justicia y la aparición del cuerpo de su hija. Su respaldo no elimina el debate sobre el true crime, pero sí lo transforma: la pregunta deja de ser si se puede contar la historia, para convertirse en cómo se cuenta sin traicionar la memoria de la víctima.

Este tipo de gesto no es habitual en el género y marca una diferencia notable respecto a otras producciones sobre crímenes reales que se han hecho sin el visto bueno de las familias afectadas. Entre los elementos que definen este enfoque destacan:

  • El foco en la lucha pública de la familia por mantener vivo el caso
  • La reconstrucción del papel de los medios de comunicación en la cobertura
  • El análisis de la respuesta social que convirtió a Marta en un símbolo
  • La intención declarada de aportar rigor y sensibilidad al relato

Un true crime que ya tenía precedente en la plataforma

Conviene recordar que este no es el primer acercamiento de Netflix al caso. En 2021, la plataforma ya estrenó ¿Dónde está Marta?, una docuserie de tres episodios dirigida por Paula Cons que repasaba el crimen a través de testimonios de familiares, amigos y periodistas. Aquel formato documental sentó las bases para que ahora se abordara el mismo suceso desde la ficción.

La diferencia esencial está en el enfoque: mientras el documental de 2021 se apoyaba en testimonios directos, En el nombre de Marta busca explorar las emociones y los rincones más íntimos de la historia a través de la recreación dramática, algo que la ficción permite y el formato documental, por su propia naturaleza, deja fuera.

Lo que viene: entre la expectación y la responsabilidad

El rodaje en Sevilla se extiende desde abril hasta agosto de 2026, así que todavía no hay fecha de estreno confirmada. Lo que sí parece claro es que Netflix ha encontrado en el true crime español una fórmula que combina audiencia masiva con relatos que importan a la sociedad, y que seguirá explotando mientras el público responda.

El reto, de cara al futuro, será mantener ese equilibrio entre entretenimiento y responsabilidad narrativa que exige contar una historia real todavía sin cerrar. Si Bambú Producciones logra repetir el nivel de El caso Asunta, y lo hace sin perder de vista el respeto que la familia de Marta ha depositado en el proyecto, esta miniserie podría convertirse en un nuevo referente del género en español.

Ibex 35 20.000 puntos: el selectivo cae un 0,12% y se queda a las puertas por el crudo y la tensión arancelaria

El Ibex 35 cerró este martes con una caída del 0,12% hasta los 19.997,10 puntos, frenado de nuevo a las puertas de los 20.000 enteros. La presión del crudo y la escalada arancelaria entre Canadá y Estados Unidos marcaron una sesión de tono defensivo.

El barril de Brent, referencia en Europa, repuntó un 0,93% al cierre de los parqués europeos, hasta los 97,90 dólares. El West Texas Intermediate (WTI) avanzó un 1,51% y se situó en 92,90 dólares. El avance del petróleo explica buena parte de la incapacidad del selectivo para consolidar el asalto a la cota psicológica.

El Brent y los aranceles frenan la barrera de los 20.000

Canadá impuso aranceles de entre el 15% y el 50% sobre unos 20.000 millones de dólares en exportaciones estadounidenses. La medida replica las tarifas del 50% que Washington aplicó al país y que entraron en vigor en agosto.

Con el petróleo en niveles próximos a los 100 dólares, el selectivo español encadenó una jornada de transición. El mercado descuenta un coste energético elevado y un ciclo monetario más restrictivo en la zona euro.

En ese contexto, la mirada se dirige al Banco Central Europeo (BCE). La reunión de política monetaria se celebra este jueves y el mercado anticipa un alza de 25 puntos básicos en los tipos de interés.

La economista de Vanguard, Josefina Rodríguez, apunta que probablemente sea la última subida, aunque considera que el umbral para un endurecimiento adicional sigue siendo bajo.

El repunte del crudo suma presión a un mercado que aún no da por terminado el endurecimiento monetario del BCE.

Deuda, BCE y referencias macroeconómicas

El Tesoro Público español adjudicó 2.416,82 millones de euros en letras a tres y nueve meses, en el rango medio previsto, y elevó la rentabilidad ofrecida a los inversores a niveles máximos de casi dos años. Además, emitió 4.000 millones en una sindicación a 20 años con una demanda de 55.000 millones.

En el mercado de deuda, el bono español a diez años cerró en el 3,791%, frente al 3,823% del lunes. La prima de riesgo respecto a Alemania quedó prácticamente estable en 43,7 puntos básicos.

cierre Ibex 35 hoy

El contexto macroeconómico no alteró la cautela. El PIB de Japón creció un 0,4% en el segundo trimestre, una décima menos que el trimestre previo pero una décima más de lo anticipado a mediados de agosto. La inflación de la OCDE se moderó al 4,1% en julio, una décima menos que en junio.

En el mercado de divisas, el euro se apreció un 0,04% frente al dólar, hasta 1,1628 dólares. Destacó la recuperación del yen, que marcó máximos desde febrero al situarse en los 153 yenes por dólar.

Valores del Ibex: la energía se impone pese al petróleo

Dentro del selectivo, Solaria (+3,03%), Acciona Energía (+2,97%), Acciona (+2,77%) y Grifols (+1,83%) lideraron los avances. Por el lado de los descensos, Inditex (-1,81%), Acerinox (-1,75%), Banco Sabadell (-1,15%), CaixaBank (-0,93%) y Puig (-0,93%) encabezaron las caídas.

El comportamiento de las renovables llama la atención. Pese al encarecimiento del crudo, el mercado premió la exposición a la generación renovable, una señal de rotación sectorial más que de aversión generalizada.

En el plano corporativo, Indra, Alpha Impulsion, CT Ingenieros y Mecano ID anunciaron la alianza europea ‘2030+’ para impulsar Garnet, un motor cohete destinado a la próxima generación de microlanzadores europeos.

Squirrel Media comunicó antes de la apertura un beneficio neto de 8,23 millones de euros en el primer semestre, un 38,6% más que los 5,94 millones del mismo periodo de 2025. Sus acciones sufrieron una interrupción de cotización de cinco minutos por alta volatilidad y cerraron con una subida del 0,45%.

La coyuntura que vigila el mercado

En el resto de Europa, el Ftse 100 cedió un 0,10%, el Cac 40 subió un 0,14%, el Dax cerró plano y el Euro Stoxx 50 avanzó un 0,14%. El movimiento refleja más rotación que una huida general del riesgo.

Los activos refugio ofrecieron señales mixtas. El oro cedió un 0,72% hasta los 4.444 dólares por onza, mientras que el bitcoin se dejó un 0,22% hasta los 78.641 dólares.

La fotografía es la de un mercado europeo a la espera del BCE. Sin un giro claro en tipos o una desescalada energética, el Ibex 35 mantiene los 20.000 puntos como resistencia técnica y psicológica.

La reunión del jueves será el próximo catalizador. Si el BCE confirma que el ciclo está llegando al final, las compañías más apalancadas del selectivo podrían recibir un nuevo empuje.

📊 Las Claves para el Inversor

  • Qué vigilar: La decisión del BCE de este jueves y su lectura sobre posibles subidas adicionales.
  • Reacción del valor: El Ibex 35 sigue consolidando bajo los 20.000 puntos; el petróleo marca la velocidad del próximo intento.
  • Precedente sectorial: Las renovables han mostrado fortaleza pese al crudo, una divergencia relevante para la rotación sectorial.

El 40,7% de subida del gasóleo: los transportistas exigen indexar sus tarifas ya

El gasóleo acumula una subida del 40,7% desde enero y los transportistas han encendido todas las alarmas. La escalada del precio del diésel golpea a un sector que ya arrastraba márgenes ajustados por la competencia y los costes financieros. Fenadismer, la principal patronal del transporte por carretera, lo resume con una frase directa: quien no repercuta el combustible en sus tarifas está trabajando a pérdidas.

El dato no admite debate: el gasóleo se ha encarecido un 40,7% en lo que va de año. Traducido a la operativa diaria, un camión que recorre 120.000 kilómetros anuales y consume 35 litros a los 100 ha visto crecer su factura de combustible en en varios miles de euros desde enero. La subida no es un pico puntual, sino una tendencia sostenida que amenaza con estabilizarse en niveles elevados durante los próximos meses.

La patronal no se limita a constatar la evidencia. Ha publicado una guía práctica para que autónomos y flotas trasladen el incremento al precio final del servicio. La tesis de Fenadismer es contundente: en un mercado con cientos de pequeños operadores, el miedo a perder al cliente por subir tarifas está provocando que buena parte del sector absorba por su cuenta un coste que no le corresponde. Eso no es margen, es descapitalización silenciosa.

El transporte por carretera mueve más del 90% de las mercancías en España. Cuando el diésel sube con esta intensidad, el efecto se traslada en cadena a los lineales y a los suministros industriales. No es una cuestión exclusivamente sectorial; es el precio de la logística que sostiene el consumo diario. Los expertos consultados por COPE lo resumen con claridad: ‘Esto afecta directamente al precio al consumidor, porque repercute inmediatamente en los costes de producción’. Una frase que describe el mecanismo de transmisión de la inflación de costes que el Banco Central Europeo vigila con lupa.

La presión sobre el eslabón más débil de la cadena es evidente. Los autónomos, que representan una parte sustancial del parque español de vehículos pesados, carecen del músculo negociador de las grandes flotas. Para ellos, decidir entre mantener el precio y cubrir costes se ha convertido en un dilema diario. Muchos optan por asumir el encarecimiento durante semanas, con la esperanza de que el mercado se estabilice. Esa espera se está volviendo en contra.

La subida del gasóleo no es una anécdota de surtidor: es la partida que decide si una ruta se cubre o se abandona.

La subida del gasóleo, en cifras: 40,7% desde enero

El encarecimiento del diésel no responde a una sola causa, y conviene descomponerlo para entender su alcance. La cotización internacional del crudo ha repuntado con fuerza a lo largo de 2026, impulsada por la tensión geopolítica en Oriente Medio y por los recortes de producción de la OPEP+. A eso se suma el efecto divisa: el euro se ha debilitado frente al dólar, y el petróleo se paga en billete verde. La combinación ha disparado el precio en origen y, con él, el del gasóleo en el surtidor español.

El resultado es un incremento del 40,7% en el precio medio desde enero, el más intenso en al menos una década. En términos absolutos, llenar un depósito de 1.000 litros cuesta hoy unos 300 euros más que al cierre del ejercicio anterior. Para una flota de veinte camiones, la factura mensual adicional ronda los 24.000 euros, una cifra que ningún contrato de transporte vigente contemplaba en sus presupuestos. La subida se ha comido el margen operativo del sector en apenas ocho meses.

Fenadismer pide indexar las tarifas: la presión sobre autónomos y flotas

La respuesta de Fenadismer no se ha hecho esperar. La organización empresarial ha instado a todas sus asociaciones integrantes a revisar de inmediato los contratos con cargadores y operadores logísticos. El objetivo es introducir cláusulas de revisión automática vinculadas al precio del combustible, de modo que la volatilidad no recaiga otra vez de forma unilateral sobre el transportista. La patronal considera que el actual marco de negociación es insostenible y que sin indexación el sector corre el riesgo de una quiebra masiva de pequeñas empresas.

No todos comparten la urgencia. Algunos cargadores defienden que el precio del transporte ya incorpora un colchón suficiente para absorber oscilaciones moderadas. Pero un repunte del 40,7% queda fuera de cualquier supuesto razonable. La tensión entre cargadores y transportistas recuerda a episodios anteriores, como el paro patronal de 2022, cuando el Gobierno hubo de mediar con bonificaciones directas al combustible. La diferencia es que entonces el precio subió por la guerra de Ucrania y ahora el detonante es estructural.

precio gasóleo 2026

Por qué el transporte por carretera amplifica la inflación

El transporte por carretera no es un sector más. Es el eje que conecta la producción agraria, la industria y la distribución comercial. Cualquier encarecimiento sostenido del diésel se transfiere al precio de los productos porque los márgenes del transporte no pueden absorberlo sin quebrar. La subida del 40,7% no se va a quedar en el surtidor. Terminará apareciendo, con mayor o menor retardo, en la factura del supermercado y en los suministros a fábricas.

Hay un matiz que conviene subrayar. La indexación automática de tarifas que reclama Fenadismer protege al transportista, pero también institucionaliza la inflación. Si todos los contratos incorporan cláusulas de revisión por combustible, la subida del diésel se traslada de forma más rápida y transparente al resto de la economía. Es un mecanismo de defensa legítimo, pero con efectos de segunda ronda que el Banco Central Europeo no pasará por alto si la inflación subyacente repunta. El sector se enfrenta a una elección incómoda: trabajar a pérdidas o contribuir a enquistar los precios.

La hoja de ruta del sector pasa por recuperar rentabilidad sin romper la cadena de pagos. Fenadismer ha sido clara: sin repercusión del gasóleo, las cuentas no cuadran. Ahora la pelota está en el tejado de los cargadores y de la administración. El otoño dirá si la subida del 40,7% se convierte en un ajuste estructural del transporte o en una crisis que, una vez más, pagará el eslabón más débil.

Interior y la DGT preparan bajar la tasa alcoholemia a 0,2 g/l: multa de hasta 600 euros y pérdida de puntos

La DGT prepara rebajar la alcoholemia a 0,2 g/l para todos: multas de hasta 600 euros y pérdida de puntos.

La propuesta, impulsada por el Ministerio del Interior, llega tras un verano con 240 fallecidos en carretera. El límite actual sigue fijado en 0,5 g/l en sangre —0,25 mg/l en aire espirado— según el artículo 20 del Reglamento General de Circulación.

El borrador baja ese umbral a 0,2 g/l en sangre, el equivalente a 0,1 mg/l en aire espirado, y lo aplica a turismos, motos, furgonetas y conductores profesionales sin distinción entre noveles y veteranos.

Qué plantea la reforma y a quién afecta

La rebaja no introduce diferencias por experiencia ni por tipo de vehículo. Todos los conductores pasan al mismo umbral, incluso los profesionales y los noveles, que hoy tienen un límite más estricto de 0,3 g/l.

  • Turismos y motos: bajan del 0,5 g/l a 0,2 g/l.
  • Conductores noveles y profesionales: pasan de 0,3 g/l a 0,2 g/l.
  • Furgonetas y vehículos profesionales: quedan equiparados al límite general.

El dato es poco intuitivo: 0,2 g/l deja un margen muy estrecho. En un hombre de complexión media, una sola caña o una copa de vino puede acercarte al registro o superarlo, según la DGT.

Con una tasa de 0,2 g/l, una sola caña puede dejarte al borde de la sanción. La única regla fiable es no beber si vas a conducir.

Cuándo entra en vigor y qué multa te puedes llevar

La medida no está aprobada. El texto debe superar la audiencia pública, el informe del Consejo de Estado y el Consejo de Ministros antes de publicarse en el BOE.

Mientras tanto, el límite vigente sigue siendo 0,5 g/l en sangre para conductores generales, o 0,3 g/l para noveles y profesionales. La Guardia Civil de Tráfico mantiene los controles con los parámetros actuales.

Si la reforma prospera, superar 0,2 g/l sin llegar al umbral penal conllevaría una sanción administrativa. La horquilla anunciada en el borrador apunta a más de 600 euros y detracción de puntos, aunque las cifras exactas no están cerradas.

La sanción actual por alcoholemia positiva puede ir de 500 a 1.000 euros y restar entre 4 y 6 puntos según el exceso. Con la futura tasa, el umbral de infracción bajaría de forma notable y la escala sancionadora cambiaría.

Cómo evitar la sanción: tolerancia cero al volante

La recomendación más segura es radical: si bebes, no conduzcas. Con 0,2 g/l no hay atajos ni cálculos caseros fiables, porque el cuerpo procesa el alcohol de forma distinta según el peso, el sexo y la ingesta previa.

Si no puedes evitar coger el coche, elige alcohol 0,0 o espera el tiempo suficiente para eliminar el alcohol. Los controles preventivos de la Guardia Civil no van a distinguir entre una caña y una copa.

La DGT publicará el borrador para alegaciones y anunciará cualquier modificación en su web oficial. Conviene seguir solo la página de la DGT y desconfiar de cadenas que presenten el borrador como ley aprobada.

Análisis: una rebaja con fundamento y con un margen de error mínimo

La medida mira al espejo de Suecia o Noruega, países con límites de 0,2 g/l o inferiores y siniestralidad más baja. El contexto español la refuerza: el verano ha dejado 240 fallecidos en carretera y el Ministerio del Interior considera que la actual tasa de 0,5 g/l transmite una falsa sensación de que una copa es compatible con conducir.

Es una norma de cumplimiento sencillo solo si se interioriza una regla: alcohol 0,0 al volante. El riesgo práctico está en la comunicación de la transición y en la falsa creencia de que dos cañas entran dentro del margen. Quien confíe en el margen se expone a una sanción y a la retirada de puntos.

Mi lectura es que la rebaja es razonable en términos de seguridad vial, pero el periodo de tramitación exige calma. Hasta que el Real Decreto aparezca en el BOE, conviene circular con el límite actual y, sobre todo, no asumir que el cambio ya se aplica.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Rebaja de la tasa de alcoholemia de 0,5 g/l a 0,2 g/l en sangre para todos los conductores.
  • Sanción económica: Hasta 600 euros, según el borrador; el importe definitivo queda pendiente del Real Decreto.
  • Puntos del carnet: Detracción de puntos; la cifra exacta no está cerrada en el borrador.
  • Entrada en vigor: Pendiente de publicación en el BOE. Hasta entonces sigue vigente el 0,5 g/l.

Pablo Gil avisa: la deuda pública se pagará con inflación y represión financiera

La deuda pública inflación se ha convertido en uno de los mayores problemas económicos de nuestro tiempo, y Pablo Gil no oculta su diagnóstico: los gobiernos terminarán pagándola con dinero que compra menos. En su último análisis, el creador de Pablo Gil Trader repasa las cinco vías para reducir deuda y se detiene en la más silenciosa. No es el impago ni una subida masiva de impuestos, sino la represión financiera.

Deuda y déficit: dos caras de un mismo problema

Gil arranca con una distinción sencilla. El déficit es lo que falta cada año entre ingresos y gastos; la deuda es todo lo que se ha acumulado tras pedir prestado sin devolver. La imagen que utiliza es una cubeta: el déficit es el agua que entra cada año; la deuda, el agua ya acumulada. Mientras los tipos son bajos, un gran volumen de deuda parece manejable. Deja de serlo cuando sube el coste de financiación.

El problema de fondo, explica, es que los bonos que vencen se reemplazan por otros con intereses más altos. Una parte creciente de los impuestos deja de financiar servicios para pagar intereses. El Fondo Monetario Internacional proyecta que la deuda pública mundial superará el 100% del PIB antes de terminar esta década. Y las necesidades de gasto no bajan: envejecimiento, pensiones, sanidad, transición energética y presión para gastar ante cada recesión.

Las cinco salidas: todas con un coste

Ante este escenario, Pablo Gil repasa los cinco caminos clásicos para reducir una deuda excesiva. Crecer más que la deuda, gastar menos, subir impuestos, reestructurar o impagar y, por último, crear dinero y dejar que la moneda pierda valor. Todos tienen un precio, advierte.

Crecer es la vía ideal porque no exige recortes ni impuestos, pero también la más difícil de forzar. Los gobiernos pueden mejorar productividad e inversión, subraya el analista, aunque no pueden ordenar que la economía crezca durante años. Ajustar el gasto funciona sobre el papel, pero golpea pensiones, sueldos y contratos. Subir impuestos reduce el consumo y la inversión. Y reestructurar, como hizo Grecia, destruye la confianza y castiga a bancos, aseguradoras y fondos que custodian el ahorro de millones de personas.

La quinta vía es la que concentra la atención del creador. Si un Estado debe 100.000 euros y los devuelve diez años después exactamente, cumple el contrato. Pero si el café ha pasado de costar 1 a 2 euros, ha devuelto la misma cantidad de dinero, no la misma cantidad de cosas. Crear dinero no exige imprimir billetes, apunta Gil: un banco central puede comprar bonos o mantener tipos por debajo de la inflación. El efecto es el mismo: más dinero persiguiendo los mismos bienes.

Cuando la deuda es excesiva, quienes controlan su propia moneda suelen preferir devolverla en dinero depreciado antes que declarar un impago. Sigue siendo una transferencia de riqueza.

— Pablo Gil

Represión financiera: el impuesto que nadie ve

Pablo Gil se apoya en la tesis del inversor Ray Dalio, conocido por sus escritos sobre ciclos de deuda. El escenario que conviene a un gobierno endeudado no es una inflación descontrolada, sino algo más sutil: que los precios y el PIB nominal crezcan durante años algo más rápido que el coste medio de la deuda. El analista pone cifras: una economía que crece un 1,5% real con precios al 3,5% aumenta su PIB nominal cerca del 5%. Si el coste medio de la deuda es del 3%, la deuda sobre PIB puede ir bajando sin dolor visible.

El mecanismo se refuerza manteniendo los tipos por debajo de la inflación, lo que se conoce como represión financiera. Un bono que rinde 2,5% con inflación del 4% hace perder poder adquisitivo al inversor. No llega una carta anunciando el recorte; simplemente los ahorros compran menos. Es un impuesto silencioso sobre el ahorro, sostiene Gil.

El riesgo, reconoce, es que la inflación empobrezca a la población y genere un círculo vicioso. Si los precios suben 5% y los salarios 3%, el trabajador pierde 2% de capacidad de compra. Los inversores aprenden: si esperan inflación del 5%, exigirán tipos del 6% o 7%, lo que encarece la deuda y obliga a emitir más. Según advierte Pablo Gil la confianza en la moneda puede romperse si la dosis de inflación se pasa de frenada.

Qué significa para el ahorro

Para quienes ahorran e invierten, la lección no es huir de la moneda ni comprar un activo concreto. Es dejar de mirar solo la rentabilidad nominal. Un depósito al 3% con inflación del 4% pierde poder adquisitivo antes de impuestos. Un bono con cupón atractivo puede caer de precio si el mercado exige después intereses mayores. Y un activo real puede proteger a largo plazo, pero sufrir correcciones si se compra demasiado caro.

La conclusión personal de Pablo Gil es que no hay que esperar una hiperinflación inmediata, sino un proceso lento e irregular: años de inflación moderada, periodos de tipos altos y ajustes fiscales. Lo decisivo, insiste, es la dirección de los incentivos. La mejor salida para un gobierno sería combinar crecimiento real, productividad y disciplina fiscal gradual.

La deuda, en definitiva, no desaparece: se transforma en impuestos, recortes, impagos o inflación. La gran cuestión no es si pagaremos el exceso de deuda, sino quién lo hará, cuándo y de qué manera. Pablo Gil deja la pregunta abierta: más disciplina fiscal, más impuestos o una inflación suficiente para erosionar el valor real de la deuda. Puedes ver el análisis completo en el vídeo original de Pablo Gil Trader en YouTube.

La subasta de las letras del Tesoro coloca 2.417 millones y eleva la rentabilidad a máximos de casi dos años

0

La subasta de letras del Tesoro ha colocado 2.416,82 millones de euros este martes. La rentabilidad ofrecida a los inversores alcanza máximos de casi dos años, según los datos difundidos por el Banco de España.

El importe finalmente adjudicado se ha situado en el rango medio previsto por el propio Tesoro, lo que refuerza la previsibilidad del calendario de emisiones.

La demanda conjunta ha rozado los 6.867 millones de euros, frente a los 2.416,82 millones adjudicados en letras a tres y nueve meses. La ratio de cobertura se mantiene por encima de 2,8 veces, una señal de apetito sostenido por la deuda pública española, incluso con rentabilidades al alza.

En la referencia a tres meses, el Tesoro ha colocado 940,93 millones de euros, con peticiones por 2.916,08 millones. El interés marginal se ha situado en el 2,464%, superior al 2,399% de la última emisión de papel similar. Es su nivel más elevado desde enero de 2025.

En letras a nueve meses, la adjudicación ha ascendido a 1.475,89 millones, frente a solicitudes por 3.950,92 millones. La rentabilidad marginal ha escalado al 2,783%, desde el 2,615% previo. Desde octubre de 2024 no se pagaba tanto por esta referencia.

La deuda española sigue encontrando comprador sin esfuerzo; el encarecimiento es un ajuste de precios, no un castigo al riesgo soberano.

El calendario del Tesoro: la sindicada a 20 años y la subasta del 17

La subasta ha coincidido con una emisión sindicada a 20 años por importe de 4.000 millones de euros, con una demanda inicial superior a 55.000 millones, según el Ministerio de Economía. El movimiento encaja con una estrategia de alargar plazos y aprovechar la profundidad del mercado antes de la decisión del BCE. La semana pasada, el Tesoro ya elevó rentabilidades en letras a 6 y 12 meses hasta máximos de dos años y adjudicó 6.273,3 millones en bonos y obligaciones con récord en las referencias indexadas.

Tras la emisión de este martes, el Tesoro Público volverá a los mercados el próximo 17 de septiembre con bonos y obligaciones del Estado. Será la primera subasta después de la reunión del Banco Central Europeo, donde el mercado descuenta con casi un 100% de probabilidad una nueva subida de tipos. En la práctica, el coste marginal de emisión podría tensarse una vez más, especialmente en los tramos cortos.

El programa de financiación del Tesoro para 2026 contempla necesidades netas por 55.000 millones de euros, la misma cifra que en 2025. De esa cantidad, 5.000 millones corresponden a letras y 50.000 millones a deuda a medio y largo plazo. En términos brutos, las emisiones totales alcanzarán los 285.693 millones de euros, un 4,2% más que el cierre estimado de 2025.

Qué implica el repunte del corto plazo para el inversor español

Para el inversor en renta fija a corto plazo, la subasta traduce una mejora real de la remuneración. Las letras a nueve meses pagan ya 2,783%, muy por encima de los mínimos del ciclo. Esa combinación de rentabilidad positiva y plazo inferior al año sigue siendo atractiva, aunque con un sesgo evidente: el precio se mueve por la expectativa de los bancos centrales, no por un deterioro fiscal doméstico.

El interés minorista por las letras no sale de la nada. La banca comercial sigue sin remunerar plenamente los depósitos a la vista; el Tesoro, en cambio, ofrece un activo líquido, respaldado por el Estado y con tipos marginales en ascenso. Se trata de un canal directo de ahorro con una barrera de entrada baja.

Análisis: un repricing europeo, no un problema español

Conviene leer los datos con perspectiva. El repunte de las rentabilidades marginales no es específico del Tesoro español ni apunta a un estrés de financiación. Es el resultado de la curva de expectativas: si el BCE confirma el alza que el mercado descuenta, el coste de las nuevas emisiones cortas se ajusta antes incluso de que se mueva el tipo oficial. La subasta de este martes es una fotografía anticipada de ese escenario.

En enero de 2025 las letras a tres meses pagaban menos del 2,40%, y en octubre de 2024 las de nueve meses apenas superaban el 2,60%. El actual 2,464% y 2,783% refleja un cambio de régimen monetario en Europa: la financiación de corto plazo vuelve a tener precio real. A mi juicio, el Tesoro está actuando con lógica al cubrir calendario y emitir deuda sindicada a 20 años antes de la decisión del BCE, aunque pague un cupón algo más alto por asegurar el tramo largo.

Este encarecimiento del papel corto se produce justo cuando el Tesoro reduce el peso relativo de las letras dentro del programa: 5.000 millones de financiación neta en letras frente a 50.000 millones en tramos a medio y largo plazo. La lectura es deliberada. Si el corto plazo repunta por expectativas monetarias, el emisor soberano prefiere concentrar el riesgo de refinanciación en los plazos largos, donde la deuda española mantiene una demanda estructural amplia. Queda por ver cómo traslada el BCE su mensaje y si las curvas se aplanan tras la reunión.

El principal riesgo es que la subida de tipos no se quede en una sola y prolongue el repricing durante meses. Sin embargo, la evidencia de esta subasta invita a no dramatizar: una demanda de 6.867 millones frente a una oferta final de 2.416,82 millones. En mi lectura, no estamos ante un fallo estructural, sino ante un mercado que ajusta precios con normalidad. La próxima referencia será la subasta del 17 de septiembre y, sobre todo, la reacción de la curva a la rueda de prensa del BCE.

Veredicto Merca2

Cotización al cierre o apertura: La rentabilidad de la letra a nueve meses ha cerrado la subasta en el 2,783%, su nivel más alto desde octubre de 2024. No hay variación bursátil directa, pero el coste marginal de la financiación pública se ha encarecido 16,8 puntos básicos frente a la emisión previa.

Clave técnica: La ratio de cobertura de 2,84 veces en el conjunto de la subasta confirma soporte de demanda. La letra a tres meses se ha adjudicado con un interés marginal de 2,464%, lo que deja una pendiente positiva de 31,9 puntos básicos entre los dos tramos; el mercado sigue pagando prima por plazo.

Apunte macro: El Tesoro afronta 108.758 millones de euros en emisiones brutas de letras para este año, casi un 5,9% más que en 2025. La próxima subasta de bonos y obligaciones del 17 de septiembre será la primera prueba de la curva tras la previsible decisión del BCE.

Así planea Inditex disputar a Primark el cliente de moda low cost con la expansión de Lefties en Europa

0

Inditex convierte a Lefties en su punta de lanza contra Primark. La marca más barata del grupo estrena tienda en el Reino Unido y prepara dos aperturas antes de cerrar 2026, en plena guerra de la moda low cost.

El desembarco británico de Lefties: 2.500 metros para plantar cara a Primark

La apertura se produjo a finales de agosto en el centro comercial Liverpool ONE, con un local de más de 2.500 metros cuadrados, y llega después de que la enseña empezara a vender online en el mercado británico a finales de junio. La tienda agrupa moda para mujer, hombre, adolescente, niños y bebés, además de una sección de hogar y decoración.

Reino Unido no es un destino casual. Primark concentra allí una parte fundamental de su negocio y alcanza una cuota del 6,8% del textil británico, solo por detrás de Next, según Kantar. Lefties aterriza directamente en el mercado donde la cadena irlandesa lleva décadas fortaleciendo su posición en moda asequible.

El planteamiento es el que ya funciona en España y Portugal: una alternativa económica para renovar el armario sin gastar demasiado. Nada de colecciones reducidas ni de apuesta por un único perfil de cliente. El surtido es amplio y la tienda de Liverpool aspira a ser una parada familiar completa, con hogar y decoración incluidas.

La estrategia low cost de Inditex: entrar en el territorio de Primark sin canibalizar a Zara

Lefties nació vinculada a los excedentes de Zara, pero su papel ha cambiado. A comienzos de 2026 contaba con 215 establecimientos, seis más que un año antes, y la expansión europea ya no se limita a la península ibérica: además de España y Portugal, la marca impulsa su presencia en en Francia, Alemania y ahora Reino Unido.

En Düsseldorf, la estrategia adquiere un componente simbólico: Lefties ocupará un local que antes era de Primark. La imagen resume el choque entre dos modelos de moda económica, con Inditex aprovechando su cadena de suministro para bajar precios sin tocar el posicionamiento de Zara.

La cuota de Primark en el textil británico, un 6,8% según Kantar, define el tamaño del reto: Lefties no busca solo abrir tiendas, sino mover al cliente que hoy compra moda asequible en la cadena irlandesa.

Lefties vs Primark

📊 La comparativa de un vistazo

FactorLeftiesPrimark
Primera tienda en Reino UnidoLiverpool ONE, más de 2.500 m²Cadena ya consolidada
Cuota textil británicaNo desglosada por el grupo6,8% según Kantar, solo por detrás de Next
Próximos pasos en Reino UnidoEssex y Newcastle antes de cerrar 2026Defender su posición en moda asequible

Qué cambia para el consumidor y qué riesgos ve el análisis

La jugada de Inditex no es un simple cambio de catálogo. Responde a una tendencia del retail que lleva años castigando el precio medio: el consumidor mantiene la demanda de moda, pero compara más cada céntimo. En ese contexto, Primark no ha dejado de ganar relevancia en Reino Unido, y el grupo gallego necesitaba una marca que peleara en la franja baja sin arrastrar a Zara hacia los descuentos permanentes.

El precedente de Lefties en España y Portugal demuestra que el formato funciona cuando la red se apoya en colecciones amplias y en una logística integrada dentro del grupo. La apertura en Liverpool ONE y las de Essex y Newcastle antes de final de año suponen una prueba de estrés del modelo en un mercado maduro. No se trata de vender más barato a cualquier precio, sino de ver si la marca consigue repetir la fórmula sin depender de los flujos turísticos del centro de Londres.

Para el comprador, la entrada de Lefties puede intensificar la comparación de surtido y la presión sobre los precios de entrada de la moda low cost. La cadena irlandesa no se va a quedar quieta: defiende una cuota del 6,8% en textil británico y conoce mejor al cliente local. El duelo, por tanto, no está ganado para Inditex, pero la elección de Liverpool, Essex y Newcastle muestra que busca zonas de alto tráfico familiar.

El riesgo de depender del centro comercial y del tráfico familiar es la variable a vigilar. La cuota de Primark no se desploma por una sola tienda, y Next mantiene un cliente medio más resistente. Lefties no se juega solo los alquileres: se juega la credibilidad del modelo low cost de Inditex fuera de la península.

🛒 El Veredicto de Compra

  • Compara por precio y por prenda: la llegada de Lefties al Reino Unido no cambia de inmediato los precios en España, pero anticipa una mayor presión de la moda económica en Europa.
  • Sigue las aperturas de Essex y Newcastle: si el modelo cuaja en dos formatos distintos, es probable que Inditex acelere la expansión y obligue a Primark a reaccionar con más promociones.
  • No pagues por la etiqueta: el movimiento confirma que la moda low cost compite por el cliente que busca renovar armario con un desembolso contenido, y conviene revisar composición y precio por uso antes de comprar.

Zara tira de Inditex: el gigante de la moda factura 19.755 millones y eleva un 7,6% sus ventas en seis meses

Inditex consolida su liderazgo global al alcanzar un beneficio neto de 2.980 millones de euros en el primer semestre de 2026. Las cifras hablan por sí solas, y es que durante el periodo comprendido entre el 1 de febrero y el 31 de julio de 2026, las ventas totales del grupo crecieron un 7,6% en comparación con el mismo ejercicio anterior, situándose en la impresionante cifra de 19.755 millones de euros.

En este sentido, si se ajusta el impacto por tipo de cambio, este crecimiento de las ventas asciende de forma notable hasta el 9,2%, lo que evidencia que el apetito por las colecciones de la multinacional española sigue intacto en los cinco continentes. Las colecciones de la campaña de primavera/verano consiguieron una acogida sobresaliente por parte de los consumidores, registrando una evolución muy satisfactoria tanto a través del canal online como en la red física de establecimientos.

«Estos excelentes resultados ponen de manifiesto la extraordinaria capacidad de nuestros equipos, que en un entorno global muy complejo han conseguido hacer llegar cada día a nuestros clientes en todo el mundo el producto y la experiencia de moda que demandan. La ambición, la flexibilidad y la innovación son elementos diferenciales que refuerzan el potencial de crecimiento a largo plazo para Inditex», explica el consejero delegado de la multinacional gallega, Óscar García Maceiras.

Consejero Delegado de Inditex, Óscar García Maceiras
Consejero Delegado de Inditex, Óscar García Maceiras.

Fuente: MERCA2

Inditex no frena

En este contexto, en el plano financiero, el margen bruto experimentó un incremento del 8,3%, alcanzando los 11.596 millones de euros. Este indicador clave se situó en el 58,7% de las ventas totales, lo que representa una mejora de 40 puntos básicos respecto al primer semestre de 2025, reflejando una excelente capacidad de fijación de precios y un control férreo de los costes de producción a pesar de las presiones inflacionistas globales.

Siguiendo esta línea, los gastos operativos crecieron un 8,3%, una cifra lógica en consonancia con la expansión y el dinamismo comercial del grupo. Como resultado de esta sólida dinámica de ingresos y contención, el resultado operativo o EBITDA se incrementó un 7,8%, situándose en los 5.513 millones de euros. Por su parte, el resultado de explotación (EBIT) creció un 7,6% hasta los 3.843 millones de euros, mientras que el beneficio antes de impuestos avanzó un 6,8% para alcanzar los 3.845 millones de euros.

«El beneficio neto de la compañía se situó en 2.980 millones de euros, lo que supone un incremento porcentual del 6,8% frente a los 2.791 millones registrados en el primer semestre del ejercicio precedente»

Inditex

La capacidad de generación de caja de Inditex es otro de los pilares que despierta mayor admiración entre los analistas financieros internacionales. Los flujos generados durante estos primeros seis meses alcanzaron los 4.075 millones de euros, lo que representa un repunte del 11% en la comparativa interanual. Esta robustez permite a la empresa mantener una posición financiera neta envidiable, que creció un 4% hasta situarse en los 10.398 millones de euros al cierre del mes de julio de 2026.

Con un efectivo y equivalentes junto a inversiones financieras temporales que superan holgadamente los 10.000 millones de euros, el grupo cuenta con un colchón financiero más que holgado para acometer sus ambiciosos planes de expansión y retribución al accionista, recordando que el dividendo final correspondiente al ejercicio 2025, fijado en 0,875 euros por acción, tiene previsto su abono para principios de noviembre de 2026.

Inditex
Fuente: Inditex

Expansión internacional, digitalización y perspectivas de un segundo semestre prometedor

Lejos de conformarse con estos hitos económicos, Inditex continúa ejecutando una estrategia de optimización y despliegue comercial muy ambiciosa en los 215 mercados donde opera a nivel global. La compañía mantiene una cuota de mercado baja en un sector altamente fragmentado, lo que deja un margen de crecimiento orgánico gigantesco. Durante la primera mitad de 2026, la corporación ha llevado a cabo intensas labores de optimización que incluyen reformas, reubicaciones, absorciones estratégicas y nuevas aperturas en 51 mercados.

Al cierre del periodo, la red global del grupo gallego se situaba en 5.444 tiendas físicas. Entre los movimientos más destacados figuran la inauguración de nuevas ubicaciones emblemáticas para Zara, como su establecimiento en Los Cabos (México), o las profundas remodelaciones acometidas en tiendas icónicas de Bond Street en Londres, Gangnam en Seúl y Ostende en Bélgica. Las marcas secundarias del grupo también protagonizan hitos de expansión muy sonados. En el mes de agosto, Bershka dio un paso estratégico fundamental al abrir su primera tienda en Estados Unidos, ubicada en el centro comercial Aventura Mall de Miami, siendo la primera de las dos aperturas previstas en esa área geográfica a corto plazo.

Una de las marcas de Inditex
Fuente: Agencias

Asimismo, la cadena joven reforzó su presencia en Latinoamérica con la inauguración de su segundo establecimiento en Brasil, situado en Rio Barra, tras el estreno previo en el centro comercial Morumbi de São Paulo. Estas aperturas demuestran que el apetito por las marcas del grupo traspasa fronteras culturales y se adapta con agilidad a las preferencias estéticas de los consumidores americanos y asiáticos, diversificando geográficamente sus fuentes de ingresos.

Por otro lado, en el plano tecnológico y logístico, Inditex no escatima en esfuerzos para mantener su ventaja competitiva frente a gigantes puramente digitales como es el caso de Shein. Las plataformas online del grupo implementan mejoras continuas enfocadas en la personalización extrema de la experiencia de usuario y el desarrollo de comunidades digitales afines a la moda. A esto se suma la implantación generalizada de una nueva tecnología de alarmado en todas las tiendas físicas del mundo.

Este avance complementa con éxito el ecosistema tecnológico previo, que ya integraba silos automatizados de Click & Collect, clasificadores automáticos de prendas (sorters), cajas de servicio asistidas y puntos de entrega rápida. Dicha innovación no solo optimiza el proceso de compra para el consumidor final, sino que sienta las bases técnicas para profundizar en la total digitalización y convergencia omnicanal de las tiendas en los próximos años.

El aviso del Banco de España a quienes sacan dinero en efectivo: esto es lo que puede pedirte tu banco

El Banco de España ha salido al paso de una duda que repiten miles de clientes cada mes: ¿puede mi banco ponerme pegas si saco una cantidad grande de efectivo? La respuesta oficial despeja mitos, pero también deja claro que hay pasos que las entidades están obligadas a seguir.

No existe ningún límite legal que impida retirar el dinero que uno tiene ahorrado. Sin embargo, a partir de ciertas cifras entran en juego mecanismos de identificación y comunicación que muchos usuarios desconocen hasta que se topan con ellos en la ventanilla.

Lo que dice el Banco de España sobre sacar efectivo

Youtube video

El supervisor ha sido tajante en sus explicaciones públicas: las entidades deben entregar la cantidad solicitada siempre que exista saldo suficiente en la cuenta. No hay excusa posible si el dinero está disponible.

Ahora bien, si la retirada es de una cuantía considerable, el banco puede pedir un aviso previo con antelación razonable, sobre todo si la sucursal no dispone de esa cantidad en caja en ese momento. Es una cuestión operativa, no una restricción sobre el derecho del cliente a disponer de su dinero.

La cifra que activa la identificación obligatoria

Aquí es donde conviene prestar atención. El Banco de España ha aclarado que las entidades están obligadas a identificar al cliente cuando la operación en efectivo alcanza o supera los 1.000 euros, ya sea un ingreso o una retirada. No es una sospecha personalizada: es un protocolo estándar que se aplica a todo el mundo por igual, ligado a la normativa de prevención del blanqueo de capitales que también vigila la Hacienda pública.

Esto significa que, si vas a sacar 1.200 euros en efectivo para una reforma, una boda o cualquier gasto puntual, es normal que te pidan el DNI aunque ya seas cliente habitual de esa oficina. No es un trato de excepción, sino un requisito que rige para todos los bancos operando en España.

Cuándo empieza a mirar Hacienda las retiradas de efectivo

Youtube video

La confusión más habitual entre los clientes es mezclar el límite de identificación (1.000 euros) con el umbral que dispara la comunicación a Hacienda. Son cosas distintas, y conviene no mezclarlas para evitar sustos innecesarios.

Cuando la cifra ronda o supera los 3.000 euros en una sola operación, muchas entidades trasladan automáticamente el movimiento a la Agencia Tributaria como parte de sus obligaciones de control. Esto no implica ninguna sanción ni delito: es simple trazabilidad de movimientos que después Hacienda puede o no revisar según el contexto.

Qué pasa si necesitas justificar el origen del dinero

Si Hacienda decide preguntar por una operación concreta, lo habitual es que pida acreditar de dónde procede el dinero: una nómina, unos ahorros acumulados, una herencia o una venta. Tener los papeles a mano ahorra disgustos, aunque en la inmensa mayoría de los casos no pasa de una simple comprobación rutinaria.

Conviene recordar también que mover más de 100.000 euros en efectivo dentro del territorio nacional sí exige declaración obligatoria, un umbral bien distinto y mucho más elevado que el que afecta a las operaciones bancarias del día a día.

Estas son las claves que conviene tener siempre presentes antes de acudir al banco:

  • Sin límite legal para retirar dinero propio si hay saldo suficiente.
  • Identificación obligatoria a partir de 1.000 euros en efectivo.
  • Aviso a Hacienda habitual desde cifras cercanas a los 3.000 euros.
  • Declaración obligatoria solo por encima de 100.000 euros en desplazamientos dentro de España.

Por qué el efectivo vuelve a ganar protagonismo

Más allá de la burocracia, el contexto actual ha reavivado el debate sobre la utilidad del dinero físico. Los apagones y las incidencias tecnológicas de los últimos meses han hecho que muchos ciudadanos valoren tener un colchón en casa, algo que el propio supervisor ha llegado a recomendar de forma explícita.

No se trata de desconfiar del sistema digital, sino de tener un plan B razonable. Contar con algo de efectivo disponible sigue siendo, según los propios datos del sector, una costumbre muy arraigada entre los españoles, especialmente en las generaciones de más edad.

Diferencia entre límite del banco y límite legal

Muchos usuarios confunden el tope diario que impone su tarjeta —normalmente en torno a 600 euros— con una restricción legal. No lo son: ese límite responde a criterios de seguridad de cada entidad y puede ampliarse simplemente llamando al banco o pidiéndolo en la app.

Qué hacer si tu banco te pone problemas

Si una oficina se niega a entregarte tu dinero sin motivo justificado, tienes derecho a reclamar. El Banco de España atiende reclamaciones de clientes cuando consideran que una entidad ha actuado fuera de la normativa vigente en materia de disposición de fondos.

Lo que viene: más control, pero también más claridad

La tendencia apunta a que estos protocolos se mantendrán e incluso se reforzarán, en paralelo al avance del euro digital y a la digitalización general del sistema financiero. No hay indicios de que vaya a limitarse el acceso al efectivo, pero sí de que la trazabilidad de las operaciones grandes seguirá siendo prioritaria para las autoridades.

El consejo práctico es sencillo: si vas a mover cantidades relevantes, avisa con antelación a tu banco y guarda cualquier justificante que acredite el origen del dinero. Con eso, la gran mayoría de los trámites se resuelven sin complicaciones ni demoras.

Kraken admite los retiros atascados en 23 servicios: sin plazo de resolución

Kraken lleva desde el martes con retiros atascados en 23 de sus servicios de fondos y, por ahora, no ha fijado un plazo de resolución. La propia exchange ha confirmado la incidencia después de que los clientes empezaran a notar retrasos al retirar dinero.

El aviso llegó poco después de las 2 de la tarde en horario UTC, según la página de estado que la empresa publica en su web oficial. Kraken asegura que ha identificado la causa, pero no ha explicado exactamente qué falló, ni ha publicado una lista de monedas afectadas. En su panel, 23 de los 725 servicios de fondos aparecen como degradados.

Qué ha pasado con los retiros en Kraken

Conviene aclarar qué significa fondos en este contexto. En Kraken, los fondos incluyen todo el flujo de dinero que entra y sale de la plataforma: depósitos y retiros. La compraventa de criptoactivos —el trading—, la web y los datos de mercado siguieron funcionando con normalidad, algo que la empresa subrayó en su comunicado.

El mensaje de la compañía fue prudente: ‘Somos conscientes de un problema temporal que está afectando los retiros, los cuales pueden sufrir retrasos por el momento’.

No es la primera incidencia de este tipo en la última semana. El 4 de septiembre, la exchange pausó los depósitos en más de 20 blockchains (las redes descentralizadas que registran las transacciones) y ese problema, según la propia Kraken, sigue sin resolverse. Las cadenas Cosmos (ATOM) y Celestia (TIA) estaban entre las afectadas.

El dinero que no se mueve cuando el cliente lo pide rompe antes la confianza que una caída del 20% en el precio del bitcoin.

Horas antes del aviso de retiros, Kraken comunicó que los historiales de saldos de cuentas se habían quedado desactualizados. Las cifras diarias ya se han recuperado, aunque los desgloses por hora siguen mostrando retraso.

Una mala semana antes del salto a bolsa

Kraken no ha precisado si el fallo del martes es un problema nuevo o un síntoma más de la caída del 4 de septiembre. La matriz de Kraken, Payward, trabaja en paralelo para conectar con Nasdaq y la Bolsa de Londres, tal y como adelantó BeInCrypto la semana pasada.

La compañía mantiene su salida a bolsa prevista para 2027, después de varios aplazamientos. Además, prepara la venta de acciones tokenizadas de Londres a inversores de 110 países.

La fiabilidad resulta especialmente importante en este momento. Un cliente institucional evalúa una exchange según si el dinero se mueve cuando lo solicita. Una serie de fallos en los fondos complica esa propuesta justo cuando Payward busca dar el salto a los mercados tradicionales.

Lectura en frío: la fiabilidad de los fondos importa más que el precio

Hay un precedente incómodo. La caída de FTX en noviembre de 2022 no empezó con una caída del token FTT, sino con clientes que dejaron de poder retirar sus fondos. Cuando un exchange no te deja sacar tu dinero, la confianza se evapora antes de que nadie explique la contabilidad.

Kraken no es FTX, y los datos conocidos hasta ahora apuntan a un fallo de financiación interna, no a un agujero patrimonial. El trading funciona, la web responde y la empresa reconoce la incidencia con transparencia. Pero la señal de riesgo está en los detalles: sin causa pública, sin lista de monedas y sin calendario, el inversor medio no puede saber si su dinero está en juego o si solo se trata de un retraso técnico.

Y es una lección recurrente.

La fiabilidad de los fondos importa más que el precio. Un cliente institucional no celebra un AUM récord si su retirada a euros se queda atascada. Los acuerdos con Nasdaq o la Bolsa de Londres pueden esperar; el retiro de un particular, no.

La próxima actualización del panel de estado será la pista más fiable. Si en los próximos días Kraken restablece los 23 servicios y explica qué falló, la crisis quedará en anécdota. Si el problema se prolonga, las dudas sobre su madurez operativa acompañarán a la empresa justo en la fase más delicada de su salto a bolsa.

Mistral AI levanta 3.000 millones en una Serie D liderada por Samsung: la mayor ronda tech de Europa

Levantar 3.000 millones sin ceder el control estratégico es casi imposible, pero la última ronda de Mistral AI muestra cómo estructurar una Serie D con Samsung para competir en infraestructura de IA sin diluirse en exceso.

La Serie D que cambia el tablero: 3.000 millones y una valoración de 21.000 millones

Vamos a los números. La startup francesa Mistral AI ha cerrado una ampliación de capital de 3.000 millones de euros, según ha anunciado la compañía este martes. La operación eleva su valoración total hasta los 21.000 millones de euros y se convierte en la mayor ronda de financiación obtenida hasta la fecha por una compañía tecnológica en Europa.

La cifra no es simbólica: llega en plena carrera por la soberanía europea en inteligencia artificial y con la presión de los laboratorios estadounidenses y chinos. Mistral se centra en los modelos generativos que permiten a sistemas como ChatGPT entender y generar texto. Arthur Mensch, cofundador y consejero delegado de la firma, lo resumió al Financial Times: ‘Con esta recaudación de fondos dispondremos de una capacidad de cálculo muy similar a la de los laboratorios chinos’.

Fundada hace solo tres años, la empresa gala es una de las mayores esperanzas europeas para meter el pie en la carrera de la inteligencia artificial. Hasta la fecha, su principal negocio son los servicios para empresas: presencia en 20 países y 125 clientes internacionales como Airbus, HSBC o ASML. Puedes seguir el historial de rondas en su ficha de Crunchbase.

Del Venture Capital al capital estratégico: por qué Samsung y ASML cambian las reglas

Aquí está la verdadera lección de esta ronda. Mistral no recurrió únicamente al Venture Capital tradicional, sino que ha atraído a socios industriales que compran algo más que una participación financiera. Samsung ha liderado la operación, y Young Hyun Jun, responsable de la división de memorias y chips del fabricante surcoreano, ha avanzado que utilizará los modelos de Mistral en sus centros de fabricación de semiconductores. ‘Esta ronda de financiación sienta las bases para una colaboración a largo plazo entre las empresas’.

El precedente más claro es ASML. La neerlandesa, que produce las máquinas de fabricación de chips más avanzadas del mundo, ya invirtió en Mistral y firmó un acuerdo de 1.300 millones. Ahora el mensaje se repite: el capital estratégico no paga solo por el equity, paga por el acceso a talento, modelos y soberanía tecnológica.

No necesitas ser Mistral para usar la lógica del capital estratégico, pero sí necesitas saber qué problema operativo resuelve cada inversor antes de aceptar su cheque.

En esta ronda también han participado los fondos de capital riesgo EQT y PSG Equity, junto a nuevos inversores como Advent, un vehículo gestionado por BlackRock, y el Gran Ducado de Luxemburgo. La combinación no es casual: una base de capital financiero y un socio industrial que garantiza despliegue comercial. Nadie regala cómputo.

Serie D Mistral

La brecha con Estados Unidos y lo que esta valoración enseña a Europa

Para poner la cifra en contexto, conviene mirar al otro lado del Atlántico. Anthropic, fundada por ex miembros de OpenAI y considerada líder del sector, ha recaudado unos 100.000 millones de dólares solo en 2026 y espera salir a bolsa con una valoración que supere el billón de dólares. OpenAI prepara su llegada a los parquets con cifras similares. En esa escala, los 21.000 millones de Mistral parecen un experimento modesto.

Sin embargo, calificar la valoración de burbuja sería un error si no se mira el múltiplo implícito. La clave no está en comparar el tamaño absoluto, sino en qué compra cada inversor. En Estados Unidos el capital financiero apuesta por el dominio global; en Europa, Mistral vende soberanía digital y una alternativa a depender de proveedores estadounidenses. La prima de control de los gobiernos y las grandes corporaciones europeas no aparece en la cuenta de resultados, pero determina la valoración.

El segundo récord europeo del año confirma la tendencia. En marzo, la startup AMI Labs, fundada por el ex jefe de IA de Meta Yann LeCun, consiguió 890 millones de euros en su primera captación, la mayor inversión inicial de una empresa emergente europea de la historia. La mayoría de los fundadores europeos fracasa si intenta replicar el playbook de Silicon Valley; los que sobreviven entienden que el capital de riesgo europeo se mueve al compás de la política industrial.

A efectos prácticos, la lección para un founder español que levanta capital en 2026 es doble. Primero, el runway no se estira solo con caja: un socio industrial puede abrir el canal de distribución y reducir el coste de adquisición. Segundo, el burn rate se negocia distinto cuando el inversor estratégico asume parte del gasto en infraestructura. El runway no perdona.

Cómo aplicar esta jugada a tu ronda: checklist para founders

No necesitas ser Mistral para usar la lógica del capital estratégico. La lección es clara. Antes de salir a levantar capital, define qué necesitas además de dinero: capacidad de cómputo, acceso a un sector industrial, distribución en un mercado concreto. Eso cambia el tipo de inversor que buscas y el mensaje de tu pitch. Más contexto sobre la compañía en su entrada de Wikipedia.

  • Mapa tus gaps operativos: si tu mayor cuello de botella es infraestructura, prioriza un socio industrial antes que un fondo generalista.
  • Diseña la ronda con dos velocidades: separa capital financiero de capital comercial o tecnológico para no diluirte por partida doble.
  • Pon precio a la soberanía: si tu producto permite a un cliente reducir dependencia de un proveedor extranjero, esa prima forma parte de tu valoración.
  • Mide el runway real: incluye en tu modelo los ahorros que el socio estratégico puede aportar en infraestructura o adquisición de clientes.

🚀 Hoja de Ruta para Emprender

  • Valida antes de construir: habla con tres clientes industriales antes de escribir una línea de código y confirma qué les duele más que el precio.
  • Diversifica tu mesa de inversores: no salgas a buscar solo Venture Capital; haz un mapa de socios estratégicos que puedan adelantar ingresos o infraestructura.
  • Cuida tu runway: calcula cuántos meses tienes con tu burn rate actual y negocia con cada inversor qué ahorro real aporta además del cheque.
  • Aprende a leer una valoración: compara el múltiplo con rivales del mismo sector y pregunta qué prima de control justifica la cifra.

El aviso de la DGT que muchos conductores han ignorado: la multa de 200 euros ya está en marcha

La DGT ha decidido que se acabó el margen. Desde el 1 de enero de 2026 la baliza V16 conectada es obligatoria en todo el territorio español, pero durante meses las fuerzas de seguridad aplicaron un criterio flexible con quienes aún no la llevaban. Esa etapa de tolerancia toca a su fin.

El motivo es un dato que preocupa al propio organismo: de los 32 millones de vehículos que deben incorporar el dispositivo, apenas la mitad lo ha comprado. Más de 16 millones de coches siguen circulando sin la señal luminosa que exige la ley, y eso ha activado el cambio de estrategia.

Qué exige realmente la DGT con la Baliza V16

Youtube video

La normativa no deja demasiado margen de interpretación. Desde el 1 de enero de 2026, los triángulos de emergencia dejaron de tener validez legal en las carreteras españolas, y en su lugar es obligatorio portar una baliza V16 homologada y conectada a la plataforma de la DGT 3.0.

No vale cualquier dispositivo amarillo intermitente. La DGT exige que esté certificado oficialmente y que transmita la geolocalización del vehículo de forma anónima en el momento de la avería. Comprar una baliza sin esa conectividad, aunque parezca similar, no libra de la sanción.

La sanción que ya se está aplicando de verdad

La DGT ha confirmado que la vigilancia se intensifica y que la multa por no llevar el dispositivo, o por usar uno no homologado, asciende a 200 euros. La Baliza V16 sustituye por completo al triángulo, que ya no puede emplearse como alternativa válida en ningún caso.

Lo llamativo es que la obligación lleva vigente desde enero, pero el endurecimiento real de los controles ha llegado meses después. Muchos conductores interpretaron el silencio inicial como una especie de permiso tácito, y ese margen ya no existe.

Por qué la DGT ha decidido pasar a la acción ahora

Youtube video

La cifra que ha empujado a la DGT a actuar es contundente: cada año fallecen alrededor de 25 personas atropelladas en carretera tras bajarse del coche para colocar el triángulo. Ese riesgo es precisamente lo que la nueva baliza busca eliminar, ya que se coloca desde dentro del vehículo, sacando el brazo por la ventanilla.

Además, el organismo ha detectado que buena parte del parque móvil sigue sin adaptarse pese a llevar más de un año de plazo. La paciencia institucional tenía fecha de caducidad, y esa fecha ya se ha cumplido.

Qué pasa si te para la Guardia Civil sin la baliza homologada

Si un agente detecta que no llevas el dispositivo, o que el que portas no está certificado por la DGT, la sanción es inmediata: 200 euros de multa, sin puntos asociados en el carnet. Pero el problema no acaba ahí si sufres una avería real en carretera.

Sin baliza conectada, no puedes activar el aviso automático que alerta a otros conductores y a los servicios de emergencia de tu posición exacta. Eso significa quedarte expuesto en el arcén sin la protección que la ley ya da por hecha. La multa es la parte menos grave del problema.

Los puntos clave que conviene tener claros:

  • La baliza debe estar homologada oficialmente por la DGT y figurar en su listado de modelos válidos.
  • Tiene que incorporar conectividad con la plataforma DGT 3.0 para transmitir la geolocalización.
  • El triángulo de emergencia ya no es válido bajo ningún concepto desde enero de 2026.
  • La obligación recae sobre el titular del vehículo, no sobre quien lo conduce en cada momento.

Cómo comprobar si tu baliza cumple la normativa antes de que te pare un control

Antes de dar por hecho que tu dispositivo es válido, conviene revisar dos cosas: que aparezca en el listado oficial de balizas homologadas de la DGT y que efectivamente tenga conectividad activa, no solo la luz intermitente. Algunas unidades vendidas en plataformas online prometían homologación sin cumplirla realmente, algo que asociaciones de consumidores llegaron a denunciar formalmente.

La app asociada al dispositivo suele confirmar en segundos si está correctamente vinculada a la red de tráfico. Si tienes dudas, la propia web de la DGT permite consultar marca y modelo antes de salir a la carretera, algo que lleva menos de un minuto y evita sorpresas desagradables en un control rutinario.

Lo que viene a partir de ahora para los conductores españoles

La tendencia apunta a que la vigilancia sobre la baliza V16 seguirá creciendo durante los próximos meses, no al revés. La DGT ya ha dejado claro que el periodo de adaptación ha terminado y que el foco ahora está en la aplicación estricta de la norma, con controles más frecuentes en carreteras secundarias y autovías.

La buena noticia es que el dispositivo es asequible, se adquiere fácilmente en tiendas físicas y online, y una vez configurado no exige ningún mantenimiento complicado. Adaptarse ahora, antes de un control o una avería real, sigue siendo la opción más sencilla y la que evita tanto la multa como el verdadero riesgo que esta norma intenta reducir.

Cuántas zancadas hacer según tu nivel: benchmarks para medir la fuerza de tu tren inferior

Saber cuántas zancadas hacer según tu nivel mide, en segundos, la fuerza y la estabilidad de tu tren inferior. La zancada expone equilibrio, coordinación, movilidad y fuerza unilateral, y se ha convertido en una referencia de rendimiento.

Por qué la zancada mide tanto con un solo movimiento

La zancada obliga a mantener la cadera alineada, la rodilla estable y el torso firme mientras bajas y subes con una sola pierna como base. No es solo un ejercicio de fuerza: también desafía el equilibrio y la coordinación, dos cualidades que la máquina rara vez entrena.

A diferencia de la sentadilla bilateral, la zancada destapa los desequilibrios entre una pierna y otra. Ese dato es valioso para ajustar tu entrenamiento antes de añadir carga o de aumentar la frecuencia semanal.

Se trata, además, de un movimiento funcional: reproduce el patrón de subir escaleras, caminar con zancadas largas o levantarte del suelo con una sola pierna. Por eso evalúa mucho más que la fuerza bruta.

Los valores de referencia de Strength Level parten de los datos de 7.724 hombres recreacionales y ordenan las marcas por edad y peso corporal. La utilidad está en el contexto: no son reglas rígidas, sino puntos de comparación para saber si tu tren inferior rinde dentro de lo esperable para tu perfil.

Una zancada con buena técnica vale más que diez repeticiones descontroladas; la referencia es una foto de tu progreso, no una sentencia.

La cifra exacta que consigas dependerá de tu experiencia de entrenamiento, tu biomecánica, tu movilidad y tu fuerza general. Por eso las tablas se deben interpretar con matices y no como una nota de corte.

Cómo usar los benchmarks de zancadas sin obsesionarte con el número

Si estás por debajo de la marca orientativa, no pasa nada. Las referencias se diseñaron como herramienta de comparación, no como un test de aprobar o suspender. La intensidad de entrenamiento no se puede reducir a una sola cifra.

Antes de perseguir más repeticiones, prioriza el control, el equilibrio y el rango completo de movimiento. Una zancada profunda y estable aporta mucho más que una serie rápida y acortada.

Ojo con los errores típicos: inclinar el torso hacia delante, dejar que la rodilla se vaya hacia dentro o acortar el paso para sumar repeticiones. Si corriges la posición, el número de la semana siguiente resultan mucho más fiable.

Cuando las zancadas con peso corporal te resulten cómodas, puedes ir subiendo repeticiones o añadir mancuernas o kettlebells. La progresión, más que el número exacto, es la señal fiable de que tu tren inferior está ganando capacidad.

Las tablas estratifican por edad y peso corporal porque la capacidad de generar fuerza cambia con ambos factores. Si pesas más, moverás tu propio cuerpo con una carga mayor; si entrenas desde hace poco, tu marca inicial será más conservadora.

La constancia importa más que la marca de un solo día. Si tu zancada mejora de forma gradual, vas en la dirección correcta.

📊 La pauta en cifras

  • Punto de partida: Haz una serie por pierna con buen control y anota cuántas repeticiones completas sin perder técnica.
  • Progresión: Añade 2 o 3 repeticiones por semana o pasa a zancadas con mancuernas cuando completes las series con soltura.
  • Calidad a buscar: Torso firme, rodilla alineada con el pie y rango completo sin prisas.
  • A tener en cuenta: Los valores de referencia son orientativos, no un estándar rígido para medir tu rendimiento.

benchmark zancadas

La autoevaluación que sí predice tu progreso

El principal valor de la zancada como benchmark no está en la cifra absoluta, sino en la comparación contigo mismo semana a semana. Si tu tren inferior gana repeticiones con la misma técnica, hay una mejora real de fuerza y resistencia muscular local.

La evidencia sobre ejercicios de peso corporal para medir la fuerza es amplia, pero conviene recordar que los registros de Strength Level proceden de usuarios recreacionales, no de una muestra controlada. Eso no invalida la herramienta; solo obliga a usarla con flexibilidad y criterio propio.

Una forma de enriquecer la autoevaluación es combinar la zancada con la sentadilla y con el peso muerto a una pierna. Así obtienes una foto más completa de la fuerza de cadera, rodilla y tobillo, sin sobrecargar la rutina.

Si hoy haces ocho repeticiones por pierna con buena técnica y la próxima semana firmas diez, estás progresando. Si te cuesta mantener el equilibrio, baja el ritmo y gana control antes de sumar series. El rendimiento se construye por capas, no por picos aislados.

⚡ Rutina de Optimización Diaria

  • Registra tu base: Haz una serie por pierna mañana y anota el número de repeticiones limpias antes de que falle la técnica.
  • Planifica la progresión: Repite el test cada 7 días y añade 2 repeticiones o pasa a mancuernas cuando domines el ejercicio con peso corporal.
  • Entrena la calidad: Dedica las primeras repeticiones de tu calentamiento a zancadas lentas y profundas para activar cadera y rodilla.

El periodo de prueba del contrato laboral: el Gobierno aprueba el real decreto que exige justificación y regula los algoritmos

0

El Consejo de Ministros ha aprobado este martes un real decreto que transpone la directiva europea de condiciones laborales transparentes y endurece el periodo de prueba en los contratos: cualquier ampliación más allá de seis meses deberá estar justificada por convenio y constar por escrito.

La vicepresidenta segunda y ministra de Trabajo, Yolanda Díaz, ha explicado que la norma persigue combatir el fraude en ese periodo, donde la Inspección de Trabajo ha detectado irregularidades en el 75% de las empresas revisadas, según recoge Europa Press.

El periodo de prueba no puede ser un contrato temporal encubierto.

Por qué se endurece el periodo de prueba

La reforma obliga a que los convenios colectivos que permitan superar los seis meses indiquen las situaciones concretas en las que cabe la ampliación. Los ejemplos citados por el Ministerio de Trabajo son la ausencia del trabajador por enfermedad o permiso y la naturaleza del puesto, como ocurre en posiciones directivas.

Además, el contrato tendrá que reflejar la duración del periodo de prueba y las pruebas que debe superar el empleado. Según Yolanda Díaz, se busca causalizar este mecanismo y que sirva de palanca ante posibles reclamaciones individuales frente a la empresa.

El Gobierno llama a las cosas por su nombre: en el 75% de las empresas inspeccionadas hubo irregularidades ligadas a un periodo de prueba alargado para enmascarar contratos temporales.

Qué datos debe incluir ahora el contrato de trabajo

La norma detalla los elementos centrales que no pueden remitirse genéricamente a un convenio. Deberán figurar la vigencia del contrato, el domicilio social, el centro de trabajo, la categoría profesional, el salario base y los complementos, el cálculo de conceptos variables, la jornada, las horas extra y su retribución, las vacaciones y el plan de igualdad, entre otros.

Nada de ‘según convenio’.

En los contratos temporales habrá que justificar la causa; si interviene una ETT, se incluirá la identidad de la empresa usuaria y la causa de cada puesta a disposición. También habrá que detallar los periodos de preaviso y los momentos de actividad e inactividad para los fijos-discontinuos.

Los trabajadores con contratos en vigor podrán solicitar la información esencial que no conste, y la empresa dispondrá de un máximo de 30 días para facilitarla. En los nuevos contratos, toda la información deberá entregarse antes del inicio de la relación laboral. El Ministerio de Trabajo publicará un modelo informativo en un plazo máximo de 20 días coincidiendo con la entrada en vigor.

El análisis: por qué importa la transparencia algorítmica

El real decreto incorpora el derecho a conocer las reglas de funcionamiento de los algoritmos en materia laboral. Se aplica cuando las empresas los usan para seleccionar personal, decidir despidos, repartir tareas o recortar jornadas. La ministra lo ha resumido en una idea: la disputa por el poder está en la gobernanza algorítmica.

La obligación de informar con exhaustividad sobre la fórmula matemática o la instrucción que afecta a cada puesto supone un giro de poder hacia el trabajador. Hasta ahora, muchas decisiones salariales o de asignación se excusaban en el sistema. Con el nuevo texto, dejan de ser una caja negra.

En mi lectura, el cambio es relevante pero no instantáneo. La información debe entregarse de manera accesible y también adecuada para personas con discapacidad, y el alcance completo dependerá de cómo se interprete en los convenios de de empresa.

La norma afecta a todas las relaciones laborales de más de cuatro semanas, incluidas las especiales y el personal público. Se regulan además tres supuestos específicos: contratos para trabajar en el extranjero, pesca y marina mercante.

📝 Cómo enviar el currículum

Esta norma no abre una convocatoria de empleo, pero cambia lo que debes controlar si estás enviando currículums y aceptando ofertas. Aplica estos pasos antes de firmar un nuevo contrato.

  1. Paso 1: Pide el borrador del contrato antes de firmar; la información esencial debe entregarse antes del inicio.
  2. Paso 2: Revisa que figuren salario base, complementos, jornada y duración del periodo de prueba.
  3. Paso 3: Si la relación incluye una ETT, exige la identidad de la empresa usuaria y la causa del contrato de puesta a disposición.
  4. Paso 4: Si ya trabajas y tu contrato no recoge estos datos, solicita la información por escrito; la empresa tiene 30 días.
  5. Paso 5: Guarda copia firmada y consulta a la Inspección de Trabajo o a la representación sindical ante dudas.

Plazo de inscripción: No aplica: es una reforma normativa y no una oferta de empleo. Requisito mínimo: tener una relación laboral de más de cuatro semanas o ser candidato a un nuevo contrato.

Rally de bonos tiñe de rojo a las inmobiliarias europeas en bolsa y a las socimis

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El rally de bonos eleva la rentabilidad del bono español a 10 años hasta el 3,8% y deja al índice inmobiliario europeo con pérdidas superiores al 4% en un mes.
  • ¿Quién está detrás? El repunte nace de la deuda pública de Estados Unidos y se contagia al Bund alemán y al OAT francés; la reunión del BCE del 10 de septiembre puede amplificar la corrección o frenarla.
  • ¿Qué impacto tiene? Merlin Properties, Gecina y TAG Immobilien ceden alrededor del 10% en bolsa; los inversores exigen más rentabilidad a las socimis y las valoraciones se tensan.

La rentabilidad del bono español a 10 años ha tocado el 3,8% y arrastra a las socimis españolas a números rojos. El rally de los bonos nace en Estados Unidos y se ha trasladado a Europa con una velocidad que ha sorprendido a los analistas.

La rentabilidad del bono español toca el 3,8% y estrangula la valoración de las socimis

El índice Stoxx 600 Real Estate ha perdido más de un 4% en el último mes y ha entrado en en negativo en el cómputo de los últimos 12 meses. La mecha se encendió en EE.UU., donde el rendimiento del bono a 10 años saltó desde el 4,63% hasta las puertas del 4,8% tras conocerse que la deuda pública estadounidense supera los 40 billones de dólares.

Mientras tanto, el rendimiento del bono alemán ha pasado del 3,16% al 3,4% en cuatro semanas. El español toca el 3,8%, desde el 3,5% de hace un mes. Francia mantiene bajo presión su bono a 10 años, en máximos desde 2008.

La subida de la rentabilidad de la renta fija soberana estrecha el diferencial frente a los activos inmobiliarios. Ese es el mecanismo central: cuando el bono alemán ofrece más retorno sin riesgo, el inversor reduce posiciones en inmobiliarias y exige una prima mayor, a las socimis. A eso se suma el encarecimiento de la financiación cuando las compañías tengan que refinanciar deuda.

Merlin cae un 10% en bolsa y asoma la oportunidad del rebote técnico

Las grandes inmobiliarias europeas ya han sufrido el golpe. Merlin Properties, la francesa Gecina y la alemana TAG Immobilien ceden en torno a un 10% durante el último mes. Los expertos califican el movimiento como preventivo: cobertura ante un posible recrudecimiento de la tensión en los mercados de deuda.

Sin embargo, la corrección también abre espacio. Los analistas dan al índice inmobiliario europeo un recorrido al alza superior al 15% desde los niveles actuales. Compañías castigadas como Merlin, Gecina y LEG Immobilien acumulan potenciales alcistas de alrededor del 30%.

El mercado inmobiliario europeo no cae por sus fundamentales: cae porque la renta fija ha vuelto a ser un refugio con retorno y las socimis compiten ahora contra los bonos.

La gran cuestión es si ha llegado el momento de pasar a la acción. La reunión del Banco Central Europeo del 10 de septiembre está a la vuelta de la esquina y sus pistas sobre tipos marcarán el paso en el mercado de bonos europeo.

La Ficha del Inversor

La métrica clave es el diferencial entre el yield bruto de las socimis y el bono soberano. Con el bono español en el 3,8% y el alemán cerca del 3,4%, el suelo de rentabilidad exigido al ladrillo sube. En términos de valoración, cada 10 puntos básicos de rentabilidad adicional en el bono se traduce en un castigo directo sobre el NAV de las socimis cotizadas.

La tendencia a seis meses es de cautela. Si la reunión del BCE del 10 de septiembre mantiene el tono restrictivo, el rally de bonos puede estirar la corrección. Pero los expertos creen que el recorrido al alza del 15% en el índice y del 30% en Merlin o Gecina justifica asumir riesgo por tramos, no de una sola vez.

El perfil recomendado es el inversor patrimonial con horizonte de 18 a 24 meses. Para el pequeño ahorrador, las caídas actuales son un aviso sobre la sensibilidad de las socimis a los movimientos de deuda. Para el gran inversor, es el momento de vigilar la entrada. Un precedente histórico lo ilustra: en 2022, cuando el BCE cambió el signo de los tipos, las inmobiliarias europeas llegaron a ceder más del 25% antes de estabilizarse.

El riesgo inmediato es que el bono estadounidense supere el 4,8% y arrastre de nuevo a los bonos europeos. La próxima ventana crítica es la reunión del BCE del 10 de septiembre y la posterior reacción del mercado secundario de deuda.

Inversus invertirá 650 millones en la promoción de 2.200 viviendas en Murcia en tres años, según Idealista

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Inversus ha anunciado un programa residencial en la Región de Murcia con 2.226 viviendas y una inversión estimada de 647 millones de euros.
  • ¿Quién está detrás? Inversus, grupo murciano fundado en 2010 por José Manuel Fernández, especializado en consultoría estratégica, financiera e inmobiliaria.
  • ¿Qué impacto tiene? Casi el 60% de las promociones se orienta a primera vivienda, con precios de entre 2.000 y 2.500 euros por metro cuadrado y calendario de comercialización que se presentará a finales de septiembre.

Inversus prepara un plan de promoción de viviendas en Murcia con 2.226 unidades y un volumen de negocio de 647 millones de euros, según publica Idealista. La presentación oficial llegará a finales de septiembre.

Qué se sabe del plan Accede: 2.226 viviendas y 647 millones

El programa, bautizado como Accede, prevé el desarrollo de 2.226 viviendas durante los próximos tres años. La compañía maneja una cartera de suelo adquirido que supera los 218.000 m² edificables, un volumen que permite escalar el proyecto en varias fases.

Inversus sostiene que casi el 60% de las promociones se orientará a compradores de primera vivienda. Los precios se moverán entre 2.000 y 2.500 euros por metro cuadrado, con fórmulas de financiación pendientes de concretar. Esa horquilla sitúa la oferta por debajo de otros desarrollos premium del sureste español, aunque por encima del precio medio de la vivienda usada en la Región de Murcia.

Dónde se levantarán las promociones y a qué precios

Los proyectos se repartirán entre la capital murciana y otras localidades de la región. Ronda Sur, Barriomar, El Palmar y Alcantarilla figuran entre las ubicaciones anunciadas en el área metropolitana. A ellas se suman enclaves costeros como Lo Pagán, Santiago de la Ribera y Águilas.

La dispersión geográfica responde a una doble lógica: captar demanda de primera residencia en el entorno urbano y aprovechar el tirón de la segunda vivienda en el litoral. Inversus aún no ha desvelado el número exacto de unidades por municipio, pero la presentación de finales de septiembre despejará las primeras promociones , el calendario comercial.

El plan Accede busca competir en precio por debajo de los desarrollos premium, con una horquilla de entre 2.000 y 2.500 euros por metro cuadrado.

La Ficha del Inversor

La métrica clave para calibrar el alcance del plan es el volumen de negocio: 647 millones de euros en tres años, con un precio de venta medio estimado de 2.200 euros/m². A efectos comparativos, equivale a más de 300 millones anuales en promoción residencial en una región que tradicionalmente ha estado dominada por operadores locales y alguna promotora cotizada.

La tendencia a seis meses depende del detalle de la financiación y de la velocidad de absorción. Inversus no ha confirmado los requisitos de acceso, un punto crítico para el comprador de primera vivienda. Si las condiciones se mueven en esquemas flexibles, el plan tiene recorrido; si se apoyan en hipotecas convencionales al 80%, el acceso será más limitado.

El perfil recomendado es doble. Para residentes murcianos que buscan primera vivienda por debajo de 250.000 euros, el proyecto puede encajar en las zonas de Ronda Sur o Alcantarilla. Para inversores patrimoniales, la costa (Lo Pagán o Santiago de la Ribera) ofrece una alternativa de segunda residencia con demanda turística, aunque Inversus no ha publicado estimaciones de rentabilidad.

El precedente más cercano lo encontramos en la expansión de promotoras regionales tras la crisis de 2008. Entonces, varias firmas murcianas quedaron fuera de juego por exceso de apalancamiento. Inversus, con un modelo mixto de consultoría y promoción, intenta ahora marcar distancias: crecimiento sobre suelo adquirido y sin exponer la estructura central del grupo.

Riesgo inmediato: la promesa de 2.226 viviendas en tres años no está confirmada por ningún organismo independiente, y la propia firma admite que las condiciones de financiación aún están ‘pendientes de concretarse’. La presentación de finales de septiembre será la primera prueba real de la viabilidad comercial.

Las ayudas economía social Euskadi: el Gobierno Vasco aprueba 4,46 millones para crear y consolidar empresas

El Gobierno Vasco aprueba dos convocatorias de ayudas a la economía social con 4,46 millones de euros para crear cooperativas y sociedades laborales en Euskadi.

La medida se articula en dos líneas. La principal, con 4.025.000 euros, busca promover el emprendimiento colectivo y la constitución de nuevas cooperativas y sociedades laborales. La segunda, de 440.000 euros, financia asistencia técnica para mejorar la gestión y la competitividad de las empresas ya existentes.

Según la orden del Departamento de Economía, Trabajo y Empleo, que dirige el Vicelehendakari Mikel Torres, el plazo de presentación de solicitudes será de un mes desde el día siguiente a la publicación de las respectivas órdenes en el Boletín Oficial del País Vasco. Las solicitudes se tramitarán a través de la sede electrónica de la Administración Pública de Euskadi.

Dos convocatorias: 4,025 millones para crear y 440.000 euros para asistencia técnica

La convocatoria principal estructura las ayudas en tres ámbitos. El primero mantiene un ecosistema favorable mediante concursos de ideas, redes de prescriptores y planes de promoción territorial. El segundo financia la constitución y promoción de cooperativas y sociedades laborales. El tercero apoya la incorporación de personas socias de carácter indefinido.

Dentro de esta línea, el Gobierno Vasco respaldará la creación de nuevas empresas de economía social, las actuaciones de entidades promotoras y los estudios de viabilidad orientados a relevo generacional o transformación de empresas en dificultades. También apoyará la incorporación como personas socias de personas desempleadas, trabajadoras no socias, personas con discapacidad y titulares de explotaciones que se integren en cooperativas agroalimentarias.

El dinero está sobre la mesa, pero el plazo de un mes exige tener preparada la documentación antes de que se publique en el BOPV.

Quién puede pedir estas ayudas y cómo se tramitan

Pueden acogerse cooperativas y sociedades laborales, entidades promotoras y personas que se incorporen como socias. La convocatoria menciona expresamente a personas desempleadas, trabajadoras no socias, personas con discapacidad y titulares de explotaciones agrarias que se integren en cooperativas del sector agroalimentario.

La línea de asistencia técnica, dotada con 440.000 euros, cubre planes de gestión, y cuadros de mando integrales, asesoramiento en gestión comercial, profesionalización de la gerencia, planes de reactivación y nuevos modelos organizativos centrados en las personas. Incluye también transformación digital, ciberseguridad y proyectos de mejora medioambiental.

La solicitud se presenta en la sede electrónica de la Administración Pública de Euskadi cuando se abra el plazo. El plazo corre desde el día siguiente a la publicación en el BOPV. No hay intermediarios: la tramitación es directa y gratuita. Desconfía de cualquier intermediario que te cobre por conseguir una ayuda pública.

Ojo con el papeleo. Prepara los estatutos, la memoria de actividad y los documentos que acrediten la viabilidad del proyecto antes de que se abra el plazo. Con un mes por delante, cualquier error en la documentación puede dejarte fuera. Cosas de la burocracia.

Análisis: una apuesta por la economía social con más peso en la creación que en la gestión

El reparto de los 4,46 millones deja una lectura clara: el Gobierno Vasco destina el grueso a crear tejido nuevo. Los 440.000 euros para asistencia técnica son una línea modesta, pero cubren ámbitos que suelen quedar fuera, como la ciberseguridad y la digitalización.

Es una convocatoria coherente con la estrategia de arraigo territorial de la economía social vasca. No inventa un modelo nuevo: refuerza el que ya existe. Y lo hace con ayudas a fondo perdido, es decir, dinero que no hay que devolver.

Para quien esté pensando en emprender en cooperativa o sociedad laboral, lo más práctico es vigilar el Boletín Oficial del País Vasco. La ventana de solicitud es corta: un mes desde la publicación. El plazo no espera.

Guía rápida del trámite

  • 📅 Plazos: Las solicitudes se presentarán durante un mes desde el día siguiente a la publicación de cada orden en el BOPV. La fecha exacta aún no está publicada.
  • Requisitos clave: Cooperativas, sociedades laborales, entidades promotoras y personas que se incorporen como socias; especialmente desempleadas o con discapacidad.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la Administración Pública de Euskadi.
  • 💰 Importe o coste: Dos líneas: 4.025.000 euros para creación e incorporación de socios y 440.000 euros para asistencia técnica. Ayudas a fondo perdido.
  • ⚠️ Error a evitar: Dejar la documentación para el final: el plazo de un mes es corto y no hay prórroga automática.

Ni a los 65 ni a los 70: esta es la edad exacta en la que la DGT exige un nuevo trámite para renovar el carnet

La DGT ha confirmado un cambio que afecta directamente al bolsillo de miles de jubilados españoles. Si naciste en 1956 y cumples 70 años durante 2026, hay una parte del trámite de renovación del carnet que dejará de costarte dinero.

No es un rumor de barra de bar ni una interpretación libre de la ley. Es una medida ya en vigor, aplicada en las jefaturas provinciales de toda España, y que conviene entender bien antes de acudir a renovar. Porque el ahorro es real, pero parcial.

Qué cambia exactamente con la DGT a los 70 años

Youtube video

Hasta ahora, cualquier conductor que renovaba su carnet debía pagar la conocida como tasa 4.3, un importe que ronda los 24,58 euros. A partir de los 70 años, esa tasa desaparece por completo para quienes tramitan la renovación en 2026.

La medida busca aliviar la carga económica de un colectivo que, en muchos casos, vive de una pensión ajustada. Pero conviene no confundir «gratuito» con «sin coste alguno», porque ahí está la letra pequeña que muchos pasan por alto.

El gasto que la DGT no elimina (y por qué sigue siendo obligatorio)

El DGT ha sido clara en un punto: la exención solo cubre la tasa administrativa. El examen de conducción —en su vertiente de reconocimiento psicofísico— sigue siendo obligatorio y de pago en un centro autorizado.

Ese reconocimiento médico varía de precio según la comunidad autónoma y el centro elegido, moviéndose habitualmente entre 20 y 60 euros. Es decir, el ahorro real ronda los 25 euros por trámite, no la totalidad del proceso, algo que ha generado cierta confusión entre los conductores mayores que esperaban una renovación completamente gratuita.

Por qué esta medida llega precisamente ahora

Youtube video

La explicación tiene que ver con la demografía, no con un giro repentino de criterio. Los nacidos en 1956 cumplen 70 años a lo largo de 2026, y son precisamente ellos quienes activan esta nueva condición de renovación sin tasa.

Al mismo tiempo, los nacidos en 1961 llegan a los 65 este mismo año, lo que reduce su periodo de vigencia del carnet de diez a cinco años. Ambos grupos coinciden en el calendario, y eso ha disparado el interés y las búsquedas sobre el tema en los últimos meses.

Cómo funciona el proceso paso a paso

El trámite en sí no cambia en su mecánica, solo en su coste para los mayores de 70. El reconocimiento médico sigue siendo el primer paso obligatorio, y su resultado se comunica directamente a la jefatura de Tráfico correspondiente sin que el conductor tenga que hacer gestiones adicionales.

Una vez superado ese control, la exención de la tasa se aplica de forma automática en el momento del pago. No hace falta solicitar ningún certificado ni presentar documentación extra para beneficiarse del descuento; el sistema lo detecta por la fecha de nacimiento registrada.

Qué documentos necesitas llevar

Antes de acudir al centro de reconocimiento, conviene tener todo preparado para no perder la cita.

  • DNI o documento de identidad en vigor
  • Carnet de conducir actual, aunque esté caducado
  • Una fotografía reciente tipo carnet
  • Justificante de cita previa, si el centro lo exige

Qué ocurre si se supera el plazo de renovación

Si el carnet caduca antes de completar el trámite, circular con él supone una infracción. La sanción económica no está vinculada a la edad, sino a la normativa general de tráfico, y puede alcanzar los 200 euros por circular con el permiso caducado.

Lo que dice la DGT sobre la edad y la capacidad de conducir

Conviene despejar un malentendido habitual: no existe una edad máxima para conducir en España, ni la nueva normativa la introduce. El criterio que prevalece siempre es la aptitud física, sensorial y cognitiva de cada persona, evaluada en cada reconocimiento médico.

Esto significa que dos personas de la misma edad pueden tener resultados distintos en su revisión, y por tanto plazos de renovación diferentes según lo que determine el médico del centro. Algunos ejemplos habituales:

  • Renovación estándar de cinco años tras los 65
  • Renovaciones más cortas si el médico detecta alguna limitación visual o de reflejos
  • Restricciones específicas, como el uso obligatorio de gafas
  • Renovación anual en casos que requieran seguimiento médico más estrecho

Qué esperar de aquí en adelante

La tendencia apunta a que estos ajustes seguirán perfeccionándose en los próximos años, especialmente a medida que la población española envejece y el parque de conductores mayores crece. Es razonable pensar que la DGT continuará revisando tasas y plazos conforme evolucione la esperanza de vida activa al volante.

Mi consejo, después de ver cómo se han desarrollado medidas similares: no esperes al último momento para iniciar el trámite. Los centros de reconocimiento suelen acumular listas de espera en los meses de mayor demanda, así que anticiparte con calma es la mejor forma de evitar sorpresas de última hora y aprovechar sin sobresaltos lo que la nueva norma sí te ofrece.

Precio de la luz 9 septiembre: se desploma a 1 euro/MWh durante cinco horas

0

El precio de la luz del 9 de septiembre deja cinco horas a 1 euro/MWh en el mercado mayorista. El promedio diario se situará en 107,76 euros/MWh, un 28,97% por debajo de los 151,73 euros/MWh de este martes, según datos del Operador del Mercado Ibérico de Energía (OMIE).

La sesión del miércoles entrega una curva de precios extrema, no plana. De 11:00 a 12:00, el precio caerá hasta 0,32 euros/MWh, el tramo más barato del día. La franja más cara se concentrará entre las 20:00 y las 21:00, con 205,52 euros/MWh. El contraste entre ambos tramos supera los 205 euros por MWh y devuelve al consumidor regulado una señal inequívoca: desplazar los consumos al mediodía y evitar la noche es la forma más directa de reducir el recibo.

Horas valle y horas punta del miércoles 9 de septiembre

Las cinco horas a 1 euro/MWh se concentran en la mañana y en las primeras horas de la tarde. Sin embargo, el resto de tramos mantienen precios elevados, con prácticamente todas las franjas por encima de 130 euros/MWh, de acuerdo con la publicación horaria de OMIE. El operador publica cada día los precios correspondientes a cada hora, lo que permite identificar los tramos más baratos y aquellos que conviene evitar.

La paradoja del miércoles es que un promedio diario de 107,76 euros/MWh convive con precios por debajo de 1 euro/MWh y con una punta de 205,52 euros/MWh. No se trata de un día barato para quien consume en las horas de mayor demanda. El ahorro depende de manera casi excluyente de la franja en la que se utilicen los grandes electrodomésticos.

El aviso para el consumidor regulado es directo: aprovechar las horas centrales del día tiene sentido, pero no elimina el coste de la cocina, la climatización o el agua caliente en las horas punta. Ajustar el consumo a los tramos económicos se ha convertido en la principal estrategia para amortiguar el recibo.

Las cinco horas a 1 euro/MWh concentran la señal de un sistema con excedentes solares al mediodía y consumo doméstico por la noche.

Por qué el PVPC no se desploma igual que el ‘pool’

Pese al desplome intradía, el precio del mercado mayorista no se traslada de forma directa al recibo del PVPC. La tarifa regulada toma un 40% del mercado diario y un 60% de una cesta de precios negociados a futuro. El objetivo es amortiguar la volatilidad del ‘pool’; la contrapartida es que las horas a 1 euro/MWh no producen una rebaja automática del recibo.

El PVPC amortigua la volatilidad, pero a cambio retrasa y difumina el ahorro de las horas más baratas del día.

Esa estructura amortigua pero no aísla. El PVPC incorpora otros costes, entre ellos los asociados a la operación reforzada que mantiene Red Eléctrica de España desde el apagón del año pasado. El resultado es que el encarecimiento acaba llegando en en el recibo regulado, aunque de forma distinta y con cierto retraso.

La situación es diferente para quienes tienen un contrato a precio fijo en el mercado libre. Una subida puntual del ‘pool’ no cambia de inmediato lo que pagan, porque el precio pactado les protege durante la vigencia del contrato. El impacto puede llegar más tarde, cuando toque renovar y la comercializadora decida trasladar el encarecimiento de la energía a las nuevas condiciones.

precio luz mañana

El recibo de agosto, el más alto desde octubre de 2022

El precio de la electricidad en el mercado mayorista subió un 70% en agosto frente al mismo mes del año anterior, hasta una media de 118 euros/MWh. Según los cálculos de FACUA-Consumidores en Acción, el coste para un consumidor medio con PVPC se situó en 96,65 euros. Es la factura de agosto más alta desde octubre de 2022, cuando alcanzó los 103,34 euros.

En términos interanuales, la subida es del 19,8%: hace un año, el recibo de agosto quedó en 80,71 euros. La serie de FACUA muestra la volatilidad del periodo: 78,21 euros en 2024, 73,21 euros en 2023 y 158,30 euros en 2022 para el perfil medio analizado, con 4,4 kW de potencia y 366 kWh de consumo mensual.

Parte de la presión procede de los cambios fiscales. El IVA de la luz volvió al 21% el 1 de junio, frente al 10% aplicado hasta entonces. A finales de ese mes, un nuevo decreto introdujo una reducción progresiva del IVPEE: del 7% actual pasará al 5% en 2026, al 3,5% en 2027 y desaparecerá en 2028. La rebaja del impuesto a la generación eléctrica va en sentido contrario al aumento del IVA en el recibo doméstico.

Con todo, la factura final también responde a decisiones de contratación. El informe de la OCU sobre 10.000 facturas del mercado libre entre octubre de 2025 y marzo de 2026 concluye que un 34% de los consumidores soporta una potencia contratada mayor de la que necesita, con un sobrecoste medio de 88 euros al año. Solo un 2% dispone de dos potencias diferenciadas. Para un perfil idéntico de consumo, la diferencia de factura puede llegar al 57%, unos 450 euros anuales.
Análisis: la curva del 9 de septiembre expone el precio de la rigidez del consumo

El caso del miércoles sirve para explicar por qué el precio horario importa más que el promedio diario. Un consumidor con PVPC y flexibilidad para mover la lavadora o el termo al mediodía captura precios inferiores a 1 euro/MWh; un hogar que cocina y climatiza a las 20:00 asume una referencia de 205,52 euros/MWh. La diferencia no es menor: en una misma vivienda, la factura del día puede variar según las horas elegidas.

El sistema mantiene una contradicción no resuelta. La señal horaria es cada vez más agresiva, pero la tarifa regulada suaviza el impacto con futuros y cargos fijos, por lo que el incentivo real de desplazar el consumo se debilita. Según los últimos datos de la CNMC, el 27,4% de los consumidores está acogido al PVPC y el 37,4% de los hogares mantiene una tarifa con el mismo precio en todas las horas. Gran parte del ahorro posible no se materializa.

Las cinco horas a 1 euro/MWh también reabren el debate sobre las señales de precios en un sistema con penetración renovable creciente. La generación solar y eólica tiende a concentrar los excedentes en las horas centrales del día; el consumo doméstico sigue concentrado en la noche. Ese desfase se ha convertido en el principal vector de ahorro para el consumidor activo. La condición pendiente es si el despliegue de contadores inteligentes y aplicaciones comerciales logrará traducir estos precios en decisiones masivas antes de que lleguen las tardes oscuras del invierno.

MITECO abre consulta pública para las nuevas ayudas a la fabricación de renovables: baterías, hidrógeno y bombas de calor

0

El MITECO abre hoy una consulta pública para las nuevas ayudas a la fabricación de renovables.

Una línea que da continuidad a RENOVAL y busca más capacidad industrial

El plazo para presentar alegaciones permanecerá abierto hasta el 25 de septiembre de 2026, una ventana de algo más de dos semanas para que el sector industrial, las asociaciones y las administraciones entreguen sus observaciones. El programa está financiado con el Fondo Europeo de Desarrollo Regional (FEDER) 2021-2027 y lo gestionará el IDAE, según detalla el Ministerio en la documentación de la consulta.

La nueva convocatoria se concederá en régimen de concurrencia competitiva, es decir, los proyectos competirán entre sí y solo los mejor valorados recibirán financiación. Apoyará la fabricación de equipos, componentes y la transformación de materias primas esenciales para seis tecnologías: baterías, redes eléctricas, energía eólica, hidrógeno renovable, solar fotovoltaica y bombas de calor.

El programa da continuidad a RENOVAL, la línea precedente que en sus dos ediciones anteriores asignó 458 millones de euros a 73 proyectos industriales vinculados a la transición energética. La nueva línea busca ampliar la capacidad productiva nacional y reducir las dependencias exteriores en componentes considerados estratégicos para la electrificación y la descarbonización.

RENOVAL se convirtió en una de las herramientas más demandadas del perímetro industrial del Ministerio para la Transición Ecológica. Los 458 millones movilizados en dos convocatorias sirvieron para respaldar desde fábricas de componentes hasta instalaciones de reciclaje, consolidando un ecosistema que ahora aspira a dar el salto a tecnologías menos maduras como el hidrógeno renovable y las bombas de calor.

La asignación de 458 millones en dos ediciones de RENOVAL demuestra tejido industrial dispuesto a invertir, pero el reto es cubrir los huecos que dependen de terceros mercados.

El objetivo central es reforzar los eslabones más débiles de la cadena. Según el MITECO, España ya fabrica más del 60% de los componentes de la cadena de valor fotovoltaica y prácticamente el 100% de los necesarios para un aerogenerador, y mantiene una posición exportadora en ambas tecnologías.

España no parte de cero: más del 60% de la cadena fotovoltaica y casi el 100% de la eólica son una base para aspirar a mayor autonomía industrial.

Dónde están las dependencias y qué capacidad puede ganar España

fabricación renovables España

El Ministerio identifica brechas en aquellos segmentos en los que persisten dependencias de proveedores de terceros mercados. La convocatoria busca desarrollar capacidades adicionales precisamente en esos huecos, más que incrementar la producción de componentes que España ya fabrica de forma competitiva y exporta.

Los datos del Ministerio sitúan a la eólica española cerca de la autosuficiencia, con una cadena que cubre casi todos los componentes del aerogenerador. La fotovoltaica, pese a la feroz competencia asiática, conserva una base relevante. Los segmentos con mayor margen de mejora son las baterías, los electrolizadores y las bombas de calor, donde la dependencia de importaciones sigue siendo alta.

El plazo de 17 días para alegaciones es relativamente corto, pero habitual en consultas de este tipo. Las empresas y asociaciones tendrán que presentar sus consideraciones por vía electrónica antes del cierre, un trámite que suele concentrar la participación en la última semana.

La consulta pública previa es un trámite administrativo que, sin comprometer el diseño final, abre la puerta a que empresas, asociaciones y administraciones presenten sus observaciones antes de que el Ministerio redacte las bases definitivas. Una vez cerrado el plazo del 25 de septiembre, el MITECO evaluará las alegaciones y ultimará los términos de la convocatoria. La dotación presupuestaria de la nueva línea no aparece desglosada en la documentación publicada, un vacío habitual en esta fase del procedimiento.

¿Será suficiente esta línea para cerrar la brecha de suministro en baterías y electrolizadores? El precedente de RENOVAL apunta una demanda de ayudas muy superior a la oferta, con 73 proyectos financiados en dos ediciones. La competencia con otros esquemas europeos y la ejecución real de los proyectos marcarán la diferencia.

Análisis: una apuesta industrial que necesita mercado además de subvención

La apuesta industrial llega en un contexto normativo europeo que prima la autonomía estratégica, con la Net-Zero Industry Act y otros instrumentos que empujan a los Estados miembros a reconstruir cadenas de valor frente a la dependencia de Asia. La convocatoria española compite por los mismos proyectos con programas similares de Alemania, Francia o Italia, lo que obliga a afinar los incentivos y los plazos de resolución.

El riesgo principal no está en la disponibilidad de fondos, sino en la capacidad de la demanda para absorber la nueva producción. Aumentar la fabricación nacional de baterías o electrolizadores sin contratos de compra estables puede generar exceso de oferta o proyectos ralentizados. El diseño de la convocatoria, aún por definir, debería atar cada subvención a planes industriales concretos y no solo a inversiones en activos.

Otro elemento a vigilar es la competencia dentro del propio sector eléctrico. Un programa centrado en fabricación no resuelve los cuellos de botella vinculados a la tramitación de permisos o a la conexión de las plantas, dos de las mayores barreras que citan los promotores en España. Si las bases no coordinan las ayudas con la agenda de permisos, parte del efecto industrial se diluirá.

La pregunta de fondo no es si habrá más ayudas, sino si el sector español logrará convertirlas en capacidad productiva verificable y empleo manteniendo la disciplina de mercado. El listado de tecnologías elegibles indica una apuesta amplia, quizá demasiado, y el riesgo de dispersión existe si el presupuesto no alcanza para todas.

En paralelo, la presión para reducir la dependencia de China en equipos solares y baterías ha llevado a Bruselas a endurecer los criterios de sostenibilidad y las reglas de contratación pública. El nuevo programa español se alinea con esa estrategia, pero su éxito dependerá de que las ayudas lleguen acompañadas de demanda agregada y de una red de proveedores locales capaces de escalar producción.

La consulta permanecerá abierta hasta el 25 de septiembre y, a partir de ahí, se verá si el Ministerio introduce criterios de adjudicación vinculados a la creación de empleo o a la reducción de importaciones. La primera pista sobre la intensidad de la apuesta llegará cuando el IDAE publique la convocatoria y su presupuesto final, un hito que debería producirse antes de que acabe el año.

Amazon liquida el Xiaomi Redmi Note 13 Pro con casi un 50% de descuento antes de que llegue la nueva gama

Amazon vuelve a mover ficha justo cuando media España regresa a la oficina con la mochila cargada de propósitos y la cartera algo más ligera. El gigante de Seattle ha rebajado el Xiaomi Redmi Note 13 Pro de 256 GB hasta los 244 euros, casi la mitad de los 449 euros a los que salió al mercado.

No es una promoción cualquiera de las que aparecen y desaparecen en 24 horas. El descuento del 46% coloca a este Xiaomi en el podio de los móviles con mejor relación calidad-precio del catálogo de Amazon España este mes de septiembre, justo cuando muchos usuarios buscan renovar el terminal para la vuelta al cole y al trabajo.

Amazon rebaja el Xiaomi que arrasa en ventas

Youtube video

La cifra llama la atención por sí sola: pasar de 449 a 244 euros no es un simple retoque de precio, es una liquidación en toda regla. El Redmi Note 13 Pro lleva meses siendo uno de los modelos más vendidos de la marca en la plataforma, y esta rebaja llega justo quince días antes de que Xiaomi presente oficialmente a su sucesor en el mercado europeo.

Quien conoce el patrón de Amazon sabe que este tipo de descuentos agresivos suelen anticipar la renovación de stock. Eso no significa que el producto sea peor; significa que hay que decidirse rápido, porque las unidades a este precio no suelen durar más de unos días.

Un fabricante que no deja de crecer

Amazon presentó resultados en 2026 que superaron con creces las expectativas del mercado, con un crecimiento notable de su división en la nube y su negocio publicitario. Ese músculo financiero es, en parte, lo que le permite lanzar campañas de precios tan agresivas en categorías como la tecnología móvil, donde compite cuerpo a cuerpo con PcComponentes y MediaMarkt.

En el otro extremo de la ecuación está Redmi, la submarca de Xiaomi especializada en terminales de gama media y de entrada. Su estrategia de componentes más económicos sin sacrificar prestaciones es precisamente lo que ha convertido al Note 13 Pro en un habitual de las listas de ventas, incluso dos años después de su lanzamiento.

Por qué este modelo sigue siendo una apuesta segura

Youtube video

El Redmi Note 13 Pro no es una novedad, y precisamente ahí está su gracia: es un móvil ya maduro, con reseñas de usuarios reales acumuladas durante meses y sin las sorpresas desagradables que a veces trae un lanzamiento reciente. Su pantalla AMOLED de 6,67 pulgadas con 120 Hz de tasa de refresco sigue siendo de lo mejorcito que se puede encontrar en este rango de precio.

Por dentro monta un procesador Snapdragon 7s Gen 2 acompañado de 8 GB de RAM, una combinación que responde bien tanto para el trabajo diario como para el ocio. Nada de tirones al cambiar entre aplicaciones, nada de esperas eternas al abrir la cámara justo cuando se necesita.

Lo que te llevas por 244 euros

Conviene aterrizar la conversación en lo práctico, porque las especificaciones sobre el papel no siempre cuentan toda la historia. Este Redmi Note 13 Pro llega con 256 GB de almacenamiento interno, más que suficiente para quien acumula fotos, aplicaciones de trabajo y series descargadas sin miedo a quedarse sin espacio.

La cámara principal de 200 megapíxeles con estabilización óptica es otro de los argumentos de peso, sobre todo para quien usa el móvil como herramienta profesional además de personal. Estos son los puntos que más pesan en la decisión de compra:

  • Pantalla AMOLED de 6,67″ con 120 Hz, ideal para videollamadas y lectura de documentos
  • Cámara de 200 MP con OIS, ideal para presentaciones y contenido de trabajo
  • Batería que aguanta una jornada laboral completa sin sobresaltos
  • Carga rápida que recupera buena parte de la energía en la pausa del café

Cómo saber si esta oferta te compensa

Antes de lanzarse a comprar, merece la pena hacer un ejercicio sencillo: comparar el precio actual con el histórico del producto. Herramientas como CamelCamelCamel o Keepa permiten ver si 244 euros es realmente un mínimo o si el precio ha bajado más en otras campañas anteriores.

Comprueba el vendedor

No todos los listados de Amazon para un mismo producto están gestionados directamente por la plataforma. Conviene revisar que el vendedor sea Amazon o un tercero con buena reputación, y que el envío esté cubierto por Prime si se quiere garantía de devolución sencilla.

Revisa la garantía europea

Al tratarse de un terminal con distribución oficial en España, el Redmi Note 13 Pro debería incluir los dos años de garantía legal europea. Es un detalle que marca la diferencia frente a unidades importadas de fuera de la Unión.

Lo que viene después de esta rebaja

La tendencia en el mercado de móviles de gama media apunta a que estas liquidaciones se van a repetir con más frecuencia según Xiaomi vaya renovando su catálogo. Cada vez que se acerca una nueva generación, los modelos salientes bajan de precio para dejar hueco en los almacenes, y eso es una buena noticia para quien no necesita tener siempre lo último.

Mi consejo, con la experiencia de haber visto pasar varias generaciones de Redmi por este tipo de ofertas: si el precio actual encaja con lo que necesitas hoy, no hace falta esperar al modelo nuevo. La diferencia de rendimiento entre generaciones consecutivas rara vez justifica pagar el doble, y este Note 13 Pro tiene cuerda para rato.

El nuevo filón del ladrillo: solo uno de cada cinco estudiantes encuentra plaza en una residencia universitaria

El mercado inmobiliario ha encontrado uno de sus negocios con mayor margen de crecimiento en las residencias universitarias. España cuenta con 677.390 estudiantes que necesitan desplazarse para estudiar, pero el número de plazas disponibles en residencias sigue siendo claramente insuficiente. En la práctica, la oferta actual apenas permite atender a alrededor de uno de cada cinco estudiantes que necesitan alojamiento, una brecha que está atrayendo cada vez más inversión hacia este segmento.

Los datos corresponden al informe sobre el mercado español de residencias de estudiantes elaborado por Atlas Real Estate Analytics y conocido este 8 de septiembre de 2026, coincidiendo con el inicio del nuevo curso universitario. El estudio sitúa la demanda de estudiantes desplazados en máximos y confirma que, pese al crecimiento de las residencias durante los últimos años, la construcción de nuevas camas todavía no consigue seguir el ritmo de las necesidades del mercado.

Más de 677.000 estudiantes buscan alojamiento

Actualmente, España cuenta con 677.390 estudiantes desplazados que necesitan una vivienda o una habitación fuera de su lugar habitual de residencia. Sin embargo, el parque de residencias universitarias alcanza alrededor de 123.120 camas operativas. La diferencia deja una imagen clara del mercado: existen aproximadamente 5,5 estudiantes desplazados por cada cama disponible.

Esto significa que más de medio millón de estudiantes debe buscar alternativas en el mercado tradicional del alquiler, compartiendo piso o recurriendo a otras fórmulas de alojamiento. La situación se produce a pesar de que el número de plazas ha crecido con fuerza durante los últimos años. El parque de camas operativas ha aumentado alrededor de un 42% desde 2021, pero el crecimiento de la demanda ha impedido cerrar la brecha.

19.505 nuevas camas en camino

El sector inmobiliario ya está intentando responder a esta demanda. Según los datos de Atlas Real Estate Analytics, existen actualmente 96 proyectos identificados que podrían incorporar 19.505 nuevas camas al mercado en los próximos años.

Para el curso 2026/2027 se han confirmado además nuevas aperturas que aportarán 5.628 camas, uno de los mayores volúmenes anuales registrados hasta ahora. Sin embargo, incluso con estos proyectos en marcha, el desequilibrio entre estudiantes y plazas seguirá siendo importante. La cartera de futuros desarrollos tampoco ha crecido al ritmo que exige la demanda y se ha reducido frente a ejercicios anteriores.

lsb 3925 Merca2
Residencia Universitaria Galdós (Madrid)

El problema, por tanto, no parece estar únicamente en encontrar inversores dispuestos a apostar por este negocio. La disponibilidad de suelo, los plazos administrativos, las licencias y el coste de construcción se han convertido en algunos de los principales obstáculos para acelerar la creación de nuevas residencias.

El capital descubre el negocio de los estudiantes

El fuerte desequilibrio entre oferta y demanda ha convertido las residencias universitarias en uno de los segmentos más atractivos del inmobiliario. La inversión en este tipo de activos se ha disparado en apenas unos años. Según los datos difundidos este martes, el sector pasó de recibir 115 millones de euros de inversión en 2023 a alcanzar 1.775 millones en 2025, multiplicando prácticamente por 16 el volumen invertido en solo dos ejercicios.

Para los grandes inversores, las residencias ofrecen una combinación difícil de encontrar en otros segmentos inmobiliarios: una demanda creciente, elevados niveles de ocupación y una oferta que todavía resulta insuficiente. El resultado es que fondos, plataformas especializadas y grandes inversores institucionales han empezado a reforzar su presencia en el negocio de las residencias universitarias.

Los grandes operadores ya controlan buena parte del mercado

El negocio continúa estando formado por numerosos operadores, pero la concentración comienza a aumentar. Los diez principales grupos controlan aproximadamente el 60% de las camas privadas disponibles en España. Entre los mayores operadores se encuentran RESA, MiCampus y Yugo.

Solo estas grandes plataformas gestionan decenas de miles de camas, mientras nuevos inversores buscan oportunidades para desarrollar residencias o adquirir edificios ya operativos.

Estudiante preocupada en biblioteca histórica de la Universidad Sevilla
Fuente: IA

La escasez de producto disponible también está provocando que parte del capital se interese cada vez más por proyectos desde su fase inicial, incluyendo acuerdos para financiar promociones, comprar suelo o participar en edificios que todavía están en construcción.

Los estudiantes internacionales aumentan la presión

Uno de los factores que explica el crecimiento de la demanda es la internacionalización de las universidades españolas.mCasi uno de cada cuatro estudiantes desplazados procede del extranjero, una tendencia que está aumentando la necesidad de alojamiento en las principales ciudades universitarias.

El informe sitúa en 102.998 el número de estudiantes internacionales matriculados oficialmente en universidades españolas y añade otros 65.179 estudiantes vinculados a programas de movilidad como Erasmus. Esta demanda resulta especialmente atractiva para los operadores inmobiliarios porque aporta una mayor estabilidad y contribuye a mantener elevados los niveles de ocupación.

Las universidades privadas también tienen un peso creciente. Aunque representan una parte menor de la matrícula presencial, concentran una proporción mucho mayor de la demanda internacional.

El próximo gran negocio del inmobiliario

La fotografía que deja el inicio del curso universitario es clara: la construcción de residencias crece, pero todavía está muy lejos de cubrir las necesidades reales de alojamiento. Con más de 677.000 estudiantes desplazados, alrededor de 123.000 camas operativas y cerca de 19.500 plazas adicionales en desarrollo, el mercado presenta uno de los mayores desequilibrios entre oferta y demanda del sector inmobiliario.

Universidad Politecnica de Madrid Merca2
Fuente: Agencias.

Para los estudiantes, esta situación se traduce en más dificultades para encontrar alojamiento. Para promotores, fondos e inversores, en cambio, representa una oportunidad de crecimiento.

El nuevo filón del ladrillo ya no está únicamente en la vivienda tradicional. Las residencias universitarias se han convertido en un negocio inmobiliario en expansión, impulsado por una demanda que crece más rápido que las nuevas camas que llegan al mercado.

La sexta temporada de WAH vuelve a Madrid  

Durante mucho tiempo, asistir a un espectáculo significó aceptar unas reglas muy concretas: comprar una entrada, ocupar una butaca, mirar hacia un escenario y esperar a que terminara la función. El modelo sigue funcionando, naturalmente, pero cada vez convive con propuestas que entienden el ocio de otra manera. WAH es una de ellas. 

El proyecto regresa a Madrid el 17 de septiembre con su sexta temporada y vuelve a plantear una pregunta que tiene más interés del que parece: ¿qué ocurre cuando un espectáculo deja de ser solamente un espectáculo? 

La respuesta de WAH ocupa más de 5.000 metros cuadrados en El Espacio WAH en IFEMA y se desarrolla durante aproximadamente cinco horas. La propuesta combina gastronomía internacional, música en directo, tecnología, teatro, performances y una fiesta final. Hay un Food Hall, un teatro y una zona de aftershow. Incluso existe una tienda propia. Es decir, todo aquello que normalmente se encuentra repartido entre diferentes lugares de una ciudad se concentra en un único espacio. 

WAH septiembre
Fuente: WAH

La estructura en tres actos es la clave para entender el proyecto 

El primero sucede en el Food Hall. Allí 14 estaciones gastronómicas ofrecen comida inspirada en los cinco continentes. La oferta va del sushi a la cocina mexicana, pasando por comida americana s y tapas españolas. Pero la comida no aparece como un complemento destinado a resolver la cena del espectador. Convive con actuaciones y forma parte de la propia experiencia. 

Ese detalle dice mucho sobre el tipo de entretenimiento que representa WAH. Ya no se trata necesariamente de decidir entre ir a comer o cenar o acudir a un concierto. La propuesta intenta que ambas cosas sucedan simultáneamente, dentro de una experiencia diseñada para que el público no tenga que abandonar el recinto. 

Después llega el WAH Theatre. Allí más de 40 artistas participan en una producción que mezcla música y tecnología y que recupera grandes canciones de la historia de la música. Rock, pop, ópera, flamenco y electrónica aparecen dentro de un recorrido que busca conectar géneros y generaciones. 

La fórmula tiene algo de espectáculo de Las Vegas, algo de musical de Broadway y algo de concierto de grandes éxitos. Pero WAH añade un ingrediente más: una narrativa. 

En su universo de ficción, la música ha sido prohibida por la Nación Omega. Frente a ese régimen surge la resistencia WAH, que trata de recuperar las canciones silenciadas. El público se convierte en integrante de esa resistencia. 

No estamos ante una dramaturgia especialmente compleja. Su función es otra: proporcionar un relato capaz de unir elementos que, de otro modo, podrían parecer desconectados. La gastronomía, los músicos, las luces, la tecnología y la celebración pasan a formar parte de una misma aventura. 

La tecnología, además, no ocupa un lugar secundario. WAH utiliza sonido envolvente de 360 grados y una pantalla LED de 240 metros cuadrados. El objetivo es evidente: construir una experiencia sensorial que no dependa únicamente de lo que sucede delante del espectador. 

Esto resulta especialmente significativo en un momento en el que la cultura del espectáculo compite con un ecosistema audiovisual acostumbrado a ofrecer imágenes permanentes, inmersión y estímulos instantáneos. El teatro tradicional tiene la ventaja de la presencia física; WAH añade a esa presencia una escala tecnológica capaz de competir con el lenguaje visual del entretenimiento contemporáneo. 

El espectáculo no pretende pasar inadvertido: quiere ocupar el espacio y, durante unas horas, convertirse en el centro de atención. 

La tercera parte, La Catedral, lleva esa lógica hasta sus últimas consecuencias. Cuando termina el show principal, la experiencia continúa con DJs, performances y ambiente festivo. El concepto de aftershow elimina otra de las fronteras habituales: aquella que separa la función de la experiencia  

Y ahí aparece una de las claves culturales del fenómeno WAH. El proyecto no vende exclusivamente una obra artística. Vende tiempo. Una experiencia completa. Un recorrido. La posibilidad de que el espectador permanezca dentro de un universo durante varias horas. 

WAH estrena nueva temporada en septiembre Merca2
Fuente: WAH

Ese modelo explica también su atractivo turístico. Los visitantes de una ciudad buscan cada vez más experiencias que puedan incorporar a su memoria del viaje. No se trata solamente de ver lugares, sino de poder contar después lo que ocurrió en ellos. 

WAH ha conseguido entrar en ese circuito. Su reconocimiento Travellers’ Choice de Tripadvisor, que lo sitúa entre el 10 % de las mejores experiencias del mundo según las opiniones de los viajeros, es una señal de que el espectáculo ha trascendido el ámbito del público madrileño. 

Las cifras de trayectoria son igualmente reveladoras. Más de 1.200 funciones y más de 550.000 espectadores sitúan a WAH en una posición que obliga a dejar de hablar de él como una simple propuesta experimental o pasajera. Su sexta temporada demuestra que ha encontrado un público dispuesto a comprar precisamente aquello que ofrece: una experiencia de entretenimiento de gran formato. 

También resulta significativo que sea un proyecto concebido, creado y producido en España. En un mercado cultural donde buena parte de los grandes espectáculos internacionales llegan asociados a franquicias, musicales o formatos importados, WAH pretende construir desde Madrid una marca propia. Su ambición no es únicamente llenar un espacio de IFEMA, sino convertirse en una referencia del entretenimiento producido en España. 

Espectáculo WAH
Fuente: WAH

La existencia de diferentes modalidades de entrada refuerza, además, esa idea de experiencia personalizable. Desde una tribuna hasta mesas próximas al escenario, opciones VIP y palcos privados, el espectador puede elegir cuánto quiere implicarse en el formato. La propia web distingue entre categorías que incluyen diferentes grados de acceso, ubicación y servicios gastronómicos. 

WAH se presenta como una experiencia colectiva, todos forman parte de la resistencia, todos participan de la fiesta, pero también permite construir experiencias diferentes según el precio de la entrada. Es una característica habitual de la industria del entretenimiento y, al mismo tiempo, una muestra de cómo los grandes formatos culturales contemporáneos mezclan espectáculo y consumo

Quizá por eso WAH sea más interesante como fenómeno que como simple categoría. Es difícil llamarlo concierto, porque hay mucho más que música. No es exactamente un musical, porque la experiencia empieza mucho antes del teatro. Tampoco es un restaurante, ni una discoteca, ni un parque temático. 

Es una combinación de todos esos lenguajes, y esa mezcla explica su permanencia. 

La sexta temporada llega a Madrid con el mismo principio que ha guiado el proyecto desde el comienzo: convertir una noche cualquiera en algo que el espectador pueda recordar como un acontecimiento. En una ciudad que cada vez vende más su cultura a través de experiencias, WAH ha entendido que el futuro del entretenimiento quizá no consista en elegir entre espectáculo, gastronomía y ocio. 

Consista, precisamente, en no tener que elegir. 

Publicidad