Meta Muse IA automatiza compras, reservas y correos con un agente que actúa sin intervención humana. La compañía de Mark Zuckerberg lanza Muse, un asistente personal descrito como la vía para que cualquier usuario ponga a trabajar la inteligencia artificial en su día a día, según ha adelantado The Verge. La apuesta supone otro intento por acortar distancias con OpenAI, Google y Anthropic.
Claves de la operación
Muse ejecuta tareas cotidianas de forma autónoma. Una vez fijado el objetivo, abre el navegador, completa formularios y negocia en nombre del usuario, según Meta.
La estrategia busca corregir una desventaja competitiva. El grupo reconoce una posición debilitada frente a OpenAI, Google y Anthropic, después de inversiones multimillonarias en IA sin cuota consolidada.
El agente convierte a la IA en canal de compras. Si gana tracción, Meta obtendría un acceso directo a las transacciones de los usuarios, una palanca que sus rivales también persiguen.
De asistentes conversacionales a agentes que ejecutan: Meta mueve ficha
Meta describe Muse como un ‘agente personal de IA’ orientado a tareas cotidianas. No es un chatbot que responde, es un agente que ejecuta. Una vez que recibe un objetivo, el sistema puede actuar solo: abrir un navegador, rellenar formularios e incluso negociar en nombre del usuario. Las tareas van de las compras en línea a la gestión del correo o la planificación de viajes.
El usuario delega la decisión final de compra en un modelo que gestiona sesiones web completas. La comparación de precios se convierte en misión crítica para cualquier marca. Si Muse intermedia entre la oferta y la compra, los negocios tendrán que optimizar su presencia no solo para el consumo humano, sino para el agente. Ese es el giro financiero de la jugada.
La batalla agéntica: ¿puede Muse recortar la ventaja de OpenAI y Google?
Meta ya reconoce que su posición en la carrera de la IA se ha debilitado. La posición debilitada de Meta no se arregla con un solo producto. El movimiento se enmarca en una revisión estratégica multimillonaria que busca revitalizar la apuesta de la compañía por la inteligencia artificial y frenar a competidores que han tomado la delantera.
OpenAI y Google ya han movido ficha en la automatización de tareas web. Anthropic también presiona desde la misma trinchera. La ventaja de los rivales no es solo tecnológica: han convertido sus agentes en una puerta de entrada al comercio electrónico, el mismo terreno que Meta quiere defender desde la conversación social.
Muse, aun así, no es una pieza aislada. Responde a una estrategia de productos que busca devolver a Meta al centro de la conversación digital. La meta no es responder preguntas, es intermediar transacciones. Ahí se medirá si la compañía logra monetizar el agente, no solo desarrollarlo.
La pelea no se decide por el modelo que mejor responde, sino por el agente que más compras consigue cerrar.
La reacción de los mercados dependerá de que Muse demuestre conversión real. La gran pregunta no es cuántos usuarios lo prueban, sino cuántas compras completa. Si el agente no ejecuta la transacción de principio a fin, la promesa de automatización se queda en una interfaz más.
Análisis: el riesgo de que Muse llegue tarde al agente universal
En esta redacción vemos el movimiento como una corrección obligada. Meta conserva una distribución global formidable: WhatsApp e Instagram. WhatsApp e Instagram concentran gran parte del presupuesto publicitario de las pymes. En España, esa capilaridad ha convertido a los productos de Meta en canales imprescindibles para el comercio de proximidad. Pero de ahí no se deduce que el usuario vaya a delegar sus compras en un agente de la misma casa.
La fricción es doble: confianza y regulación. La inteligencia artificial europea impone condiciones de transparencia y supervisión. El reglamento europeo de IA puede retrasar el despliegue de Muse en la UE. Si el agente se clasifica como sistema de alto riesgo, la compañía deberá demostrar que supervisa las decisiones automatizadas. Eso encarece y ralentiza la expansión en el mercado que más peso tiene para las marcas europeas.
Meta ha destinado miles de millones a centros de datos; sin embargo, la monetización del agente sigue sin estar resuelta. La presión sobre la cotización dependerá de la claridad con la que la dirección explique cómo Muse convierte autonomía en ingresos recurrentes. En un sector en el que el capital paciente se está agotando, el calendario importa.
La mayoría de los usuarios tiende a probar este tipo de asistentes y abandonarlos al primer error. El reto de Meta no es lanzar; es mantener al agente dentro del flujo de compra sin restar confianza. Si la primera negociación falla, el usuario volverá a comprar de forma manual. Y la estrategia se desinflará antes de tocar rentabilidad.
Carrefour gana en 52 de las 182 referencias que comparte con Mercadona y Día bajo el mismo código de producto, según un análisis reciente sobre precios de septiembre. La cifra suena a victoria clara, pero el detalle importa más que el titular: hablamos de un 28% de los productos comparables, no de la cesta entera.
El dato llega en pleno mes de la «cuesta de septiembre», cuando millones de hogares vuelven de vacaciones y notan el impacto en la nevera. La pregunta de siempre —qué supermercado sale más barato— vuelve a la mesa, pero la respuesta correcta en 2026 ya no cabe en una sola palabra.
Carrefour, ganador solo en una parte del carro
El estudio que ha puesto a Carrefour en el centro del debate parte de una base de datos que compara precios reales, extraídos directamente de las webs oficiales de cada cadena. De las 182 referencias que dos o más supermercados venden bajo el mismo código exacto, Carrefour ofrece el precio más bajo en 52 de ellas. El resto se reparte entre Mercadona y Día, con un margen medio de diferencia entre cadenas del 13,3%.
Ese porcentaje de victoria, aunque real, no convierte a Carrefour en el supermercado más barato de España de forma generalizada. Es un liderazgo parcial, construido categoría a categoría, que conviene entender antes de cambiar de rutina de compra por un solo dato.
La ofensiva de precios detrás del dato
Este resultado no aparece de la nada. Carrefour activó a finales de agosto una rebaja permanente en hasta 1.000 productos básicos bajo la etiqueta «Precios Imbatibles», una respuesta directa a la ofensiva que Mercadona había lanzado meses antes con su concepto de «carro menú». La cadena francesa apostó por ampliar el volumen de referencias rebajadas en lugar de concentrarse en pocos productos muy visibles.
Ese movimiento explica en parte por qué Carrefour aparece ahora ganando en más de un cuarto de las referencias comparables. La compañía no compite solo con precio de lineal, sino con cupones segmentados y promociones cruzadas que, cuando se activan, cambian el resultado final del ticket sin que se note en el precio expuesto en la estantería.
Por qué el mismo producto cuesta distinto en cada cadena
La primera explicación es el surtido. Mercadona construye su propuesta alrededor de una marca propia muy homogénea —Hacendado, Deliplus, Bosque Verde— con pocas referencias de fabricante, lo que le permite mantener precios más cerrados y estables mes a mes.
Carrefour, en cambio, combina marca de fabricante y marca de distribuidor en un catálogo mucho más amplio. Esa mezcla genera más variabilidad de precios para productos que, a primera vista, parecen idénticos, y es también la razón por la que gana en unas categorías y pierde en otras dentro del mismo carrito.
Lo que dice la comparativa real de 80 euros
Un ejercicio publicado semanas atrás ayuda a poner el fenómeno en perspectiva. Una cesta idéntica de productos, valorada por 80 euros, terminó costando 79,96 euros en Mercadona frente a 83,20 euros en Carrefour, una diferencia de 3,24 euros equivalente al 4,1% del ticket total.
Es un margen que coincide con el rango habitual —entre el 3% y el 5%— que suelen arrojar las comparativas reales entre grandes cadenas españolas. No es una diferencia dramática, pero tampoco es despreciable si se repite semana tras semana durante todo el año.
Qué mirar antes de fiarte de un titular
Antes de decidir si te cambias de supermercado por un solo dato, conviene hacer una lectura más fina de la comparativa:
La lista importa más que la cadena: cambiar solo dos o tres productos puede invertir el resultado.
El precio por kilo o litro cuenta la historia real, no el total del carro.
Los cupones activos pueden mover el resultado final varios euros arriba o abajo.
El desplazamiento tiene coste: ahorrar tres euros no compensa si implica ir más lejos o perder tiempo.
Las categorías donde cada cadena se impone
En productos frescos y marca blanca básica, Mercadona y Día suelen imponerse por su modelo de pocas referencias muy ajustadas. En categorías donde entra en juego la marca de fabricante y las promociones tipo 3×2, Carrefour recupera terreno con facilidad gracias a su catálogo más amplio.
El consumidor, cada vez más comparador
Un estudio de Shopfully y YouGov, publicado a comienzos de septiembre, retrata bien el momento: Mercadona lidera en confianza, Lidl en percepción de precio bajo y Carrefour en promociones. Son tres liderazgos distintos que conviven en la misma conversación, sin que ninguna cadena se lleve el título absoluto de «la más barata».
Esa fragmentación explica también por qué el 62% de los consumidores admite que cambiaría de supermercado con tal de ahorrar, según el mismo estudio. La fidelidad a una sola cadena pierde peso frente a la comparación activa, y las tres compañías lo saben.
Cuatro claves para comprar mejor este mes
No te fíes de un solo titular: mira siempre la letra pequeña de qué se ha comparado y cuántos productos entraban en el análisis.
Revisa el precio por unidad de medida, no el total del ticket, sobre todo en aceite, café y detergente.
Aprovecha las apps de fidelización si compras siempre en la misma cadena, porque los cupones segmentados pueden ser la diferencia real.
Combina cadenas si te compensa: básicos en una, frescos en otra, sigue siendo la estrategia más rentable para muchos hogares.
Hacia dónde va la guerra de precios
Todo apunta a que esta dinámica seguirá viva durante los próximos meses. Con el consumidor cada vez más entrenado en comparar y con herramientas que rastrean precios en tiempo real, las cadenas tienen menos margen para maquillar subidas sin que se note.
La buena noticia es que esa transparencia juega a favor del bolsillo familiar, aunque exija un poco más de esfuerzo a la hora de hacer la lista de la compra. El consejo de siempre sigue siendo el más útil: compara por unidad de medida y no asumas que una cadena gana en todo solo porque lo diga un titular llamativo.
Inditex presenta este miércoles sus resultados del primer semestre fiscal con la acción en máximos históricos, una cita que anticipa la salud del consumo textil y la capacidad de Zara para sostener precios frente a Primark y Temu.
La presentación llega en un entorno geopolítico tenso: la guerra en Irán iniciada por Estados Unidos e Israel y la invasión rusa de Ucrania añaden presión sobre el comercio global. El foco, sin embargo, está en los números de la multinacional con sede en Arteixo.
Cuánto espera ingresar Inditex en el primer semestre
El consenso de analistas bursátiles apunta a que el grupo textil superará los 20.000 millones de euros de ventas y los 3.000 millones de euros de beneficio neto en el semestre, el que va del 1 de febrero al 30 de julio. Son cifras que marcarían nuevos máximos históricos de facturación y ganancia.
El primer trimestre fiscal, comprendido entre febrero y abril, ya dejó un crecimiento del 5,8% en ventas, hasta los 8.750 millones de euros, y del 5,4% en beneficio neto, hasta los 1.375 millones de euros. La compañía mantiene, por tanto, la senda de crecimiento, aunque el ritmo exacto del semestre se conocerá con el detalle de este miércoles.
En junio, Inditex adelantó que las colecciones de Primavera/Verano habían sido “muy bien” recibidas por los clientes y que el desempeño operativo siguió “sólido” gracias a la creatividad y a la ejecución del modelo integrado de tienda y online. Ese anticipo respalda la expectativa del mercado, pero la incógnita sigue abierta.
El crecimiento de las ventas importa, pero la clave está en si Zara mantiene el margen sin ceder precio frente a Primark y Temu.
La acción mira a los 60 euros: qué descuenta el mercado
La cotización de Inditex se mueve en los últimos días entre 56 y 58 euros, muy cerca de sus máximos históricos situados en el nivel de los 60 euros. Ese comportamiento no es casual: entre octubre de 2022 y diciembre de 2024 el valor subió un 165%, y desde su salida a bolsa en 2001 acumula una revalorización superior al 1.400%.
El mercado descuenta que el grupo seguirá creciendo sin sacrificar rentabilidad, apoyado en un modelo que combina tienda física y venta online. Para este año, la compañía estima un crecimiento del espacio bruto anual en torno al 5%, con una contribución positiva del espacio a la venta y una fuerte venta online.
📊 Lo que dice el semestre: primer trimestre vs expectativa
Métrica
Primer trimestre (febrero-abril)
Expectativa semestre
Ventas
8.750 millones de euros
Más de 20.000 millones de euros
Beneficio neto
1.375 millones de euros
Más de 3.000 millones de euros
La revalorización pasada no garantiza el futuro, pero sí muestra que Inditex ha sabido defender su posición en ciclos de inflación sin perder atractivo. La cuestión es si puede repetir esa defensa ahora que Primark y Temu presionan con precios bajos.
Zara frente a Primark y Temu: la pregunta que importa al consumidor
El resultado que de verdad interesa al comprador no es solo cuánto factura la matriz, sino si Zara mantiene su poder de fijación de precios. La baja inflación textil y el peso creciente de actores de bajo coste como Primark y Temu invitan a fijarse en una métrica clave: el margen bruto y la evolución de las ventas comparables. Si el margen se sostiene, la firma no ha tenido que comprar cuota con descuentos.
El precedente juega a favor de Inditex. La subida del 165% de la acción entre 2022 y 2024 coincidió con un ciclo inflacionista en el que la marca supo trasladar costes sin perder clientes. Ahora la amenaza es distinta: el comprador puede elegir opciones más baratas en un entorno de presupuesto ajustado. Por eso el detalle del margen y del crecimiento comparable será más importante que la cifra de ventas total.
La estimación de crecimiento del espacio bruto del 5% tampoco es neutra. Inditex no apuesta por competir en precio, sino por tiendas más grandes y por la integración online. Eso implica que el grupo confía en que la experiencia de marca y la rotación de producto justifican un ticket más alto que el del bajo coste. El consumo inteligente consiste en comprobar si esa confianza se refleja en márgenes estables.
Este análisis de resultados es información divulgativa y no constituye consejo financiero ni de inversión. Cada decisión de compra o de inversión debe valorar el contexto personal y el dato oficial publicado por la compañía.
🛒 El Veredicto de Compra
Mira el margen bruto: si Inditex lo mantiene pese a Primark y Temu, Zara sigue sin ceder precio con descuentos.
Compara ventas comparables: la evolución de tiendas existentes mide la demanda real, no la expansión por aperturas.
No confundas cotización con consumo: la acción en máximos no dice por sí sola cuánto paga el cliente por prenda.
La plantilla de Airbus España mantiene la huelga indefinida por 67 votos y votará el preacuerdo en referéndum este mes de septiembre.
La decisión global, confirmada a Europa Press por fuentes sindicales, arroja un 51,23% de apoyos a continuar con los paros iniciados el 25 de agosto, frente al 48,7% que prefería pausarlos. La convocatoria se produjo tras el principio de acuerdo alcanzado el pasado viernes entre la compañía y los sindicatos ATP, CCOO y SIPA, bajo mediación del Ministerio de Industria.
La huelga se mantiene por 67 votos: así ha votado cada planta
El centro de de San Pablo, en Sevilla, fue el último en votar después de los problemas técnicos registrados el día anterior. Sus trabajadores optaron por mantener la movilización con 266 votos, al contrario de lo decidido en Cádiz, Illescas, Tablada y Albacete, donde ganó la opción de detener temporalmente los paros.
Getafe, el centro de mayor peso nacional, ya había optado el lunes por continuar, con un 46,2% de votos frente al 45,4% partidario de pausar. La diferencia global de 67 votos refleja lo dividida que está la plantilla.
Las votaciones se celebraron después de que Airbus y los sindicatos mayoritarios cerraran el viernes un principio de acuerdo. En la reunión de urgencia en el Ministerio de Industria participaron el titular del ramo, Jordi Hereu, y el consejero delegado de Airbus, Guillaume Faury.
El siguiente paso será un referéndum vinculante dirigido a todos los empleados de Airbus España durante este mes de septiembre. La idea es dar tiempo a la plantilla para conocer y comprender el contenido de la propuesta antes de pronunciarse.
La nueva oferta incluye el compromiso de pago del IPC real y la recuperación del poder adquisitivo del 7,95%, distribuida proporcionalmente en cuatro años, hasta 2029. En materia laboral, mantiene íntegro el acuerdo actual de teletrabajo.
Los sindicatos celebrarán asambleas informativas en todas las plantas. CCOO ha confirmado que las sesiones tendrán lugar este miércoles y jueves, mientras que SIPA reunirá a los trabajadores durante los próximos días.
La diferencia de 67 votos en el cómputo global deja un mandato sindical muy ajustado; el referéndum de septiembre puede reconfigurar por completo el conflicto.
Preacuerdo con IPC real y recuperación del 7,95% hasta 2029
El contenido económico del preacuerdo se apoya en dos ejes: la cláusula de revisión salarial con el IPC real y la recuperación progresiva de poder adquisitivo de un 7,95% entre 2026 y 2029. Según las fuentes sindicales, la propuesta también blinda el actual esquema de teletrabajo, uno de los puntos más sensibles de la negociación.
La dirección y los sindicatos acordaron someter la propuesta a referéndum vinculante antes de levantar la huelga. Eso significa que, incluso con el preacuerdo firmado, el paro se mantiene hasta que la plantilla se pronuncie.
Hoy está prevista además una reunión entre Airbus y los sindicatos del comité de huelga en Getafe. Se produce después de que CGT haya denunciado ante el Tribunal Constitucional al ministro Hereu y a la empresa por negociar al margen de esas representaciones.
El contenido del preacuerdo puede consultarse en la web oficial de Airbus y en los canales internos.
Una decisión ajustada que activa asambleas, marcha sindical y tensión jurídica
El voto por mantener la huelga obliga a los sindicatos a intensificar la pedagogía interna. Las asambleas informativas de miércoles y jueves serán claves para que los trabajadores conozcan los términos exactos del preacuerdo, incluidos los porcentajes de recuperación salarial y los plazos de aplicación.
En paralelo, UGT, CGT y ÚTIL han convocado una marcha para el próximo sábado 12 de septiembre en Madrid, desde la planta de Getafe hasta el Ministerio de Industria. La previsión es que acudan trabajadores de todos los centros.
La tensión jurídica añade una capa de incertidumbre. La denuncia de CGT ante el Tribunal Constitucional puede condicionar la validez del preacuerdo si prospera, aunque el proceso sigue su curso y el referéndum se mantiene como la vía oficial para validar la propuesta.
Desde una perspectiva laboral, el mantenimiento del paro tras un preacuerdo firmado es poco habitual: implica que ni la empresa ni los sindicatos mayoritarios tienen garantizado el respaldo de las bases. Quien participe en el referéndum tendrá la última palabra, y el resultado condicionará tanto la producción como el clima laboral del principal fabricante aeroespacial europeo en España.
📝 Cómo enviar el currículum
Esta noticia no incluye una convocatoria de empleo ni un proceso de selección abierto. Si formas parte de la plantilla de Airbus, la participación en el referéndum se canaliza a través de los sindicatos y los comités de huelga.
Paso 1: Consulta los canales internos de tu centro o de tu sección sindical para confirmar fecha y lugar de las asambleas.
Paso 2: Acude a la asamblea informativa si tu centro la celebra este miércoles o jueves.
Paso 3: Revisa el contenido íntegro del preacuerdo: IPC real, recuperación del 7,95% hasta 2029 y teletrabajo.
Paso 4: Espera la convocatoria oficial del referéndum vinculante, prevista para este mes de septiembre.
Paso 5: Vota con tu acreditación de trabajador en la urna habilitada por la mesa electoral.
Plazo de inscripción: No aplica. Requisito mínimo: Ser empleado de Airbus España para votar en el referéndum.
BitMine ha vuelto a comprar Ethereum. Este 8 de septiembre, la empresa de infraestructura blockchain comunicó la compra de 28.086 ether durante la última semana, una inversión cercana a los 70 millones de dólares. Con esta adquisición, la tesorería de ETH de la compañía alcanza 5,93 millones de tokens, el 4,9% del suministro total.
El movimiento no es aislado. BitMine ha comprado ether todas las semanas desde que lanzó su estrategia de tesorería en junio de 2025, y ahora roza el objetivo que la propia empresa llama la ‘Alquimia del 5%’: posee 5,93 millones de ether de un suministro total de 122 millones. Le falta un 3% del camino. En quince meses, la compañía ha pasado de no tener esta posición a convertirse en la mayor tesorería corporativa de ETH del mundo.
Según el comunicado oficial de BitMine, a cierre del 7 de septiembre la empresa atesoraba 5.929.198 ether, valorados en unos 14.800 millones de dólares a un precio de 2.495 dólares por ETH. A esa cifra suma 593 millones de dólares en caja y valores negociables, participaciones en Beast Industries y Eightco por otros 271 millones y 211 bitcoin. El total de activos combinados supera los 15.700 millones de dólares.
Buena parte de esos ETH no están parados. BitMine ha delegado 5.067.309 ether en MAVAN, su plataforma de staking (bloquear criptomonedas para validar la red a cambio de recompensas) lanzada a comienzos de 2026. Esa cifra equivale al 85% de su tesorería de ETH. La compañía calcula que, con toda su posición delegada, los ingresos anualizados podrían alcanzar los 386 millones de dólares.
La mayor tesorería de ether del mundo, a un paso del 5%
BitMine se presenta como la mayor tesorería corporativa de Ethereum y la segunda en activos digitales si se suman todas las criptomonedas, solo por detrás de Strategy (antes MicroStrategy) y sus 840.447 bitcoin. La diferencia es de matices: una apuesta por el bitcoin como reserva de valor y otra por Ethereum como capa de liquidación para la tokenización de activos financieros.
La apuesta está teniendo recorrido en bolsa. BitMine entró en el índice Russell 1000 a finales de junio y, según datos de Fundstrat citados por la empresa, su acción sube un 99% en el trimestre, el cuarto mejor comportamiento del índice. El dato muestra una correlación creciente entre la bolsa y el precio de Ethereum, que en el tercer trimestre supera al S&P 500 en 5.430 puntos básicos, unos 54,3 puntos porcentuales.
La criptoempresa no solo compra ether: lo apuesta, lo delega y lo convierte en una máquina de ingresos mientras los mercados tradicionales miran de reojo.
Por qué BitMine acelera su apuesta: catalizadores y narrativa de mercado
La compañía enumera varios catalizadores para los próximos meses: la votación de la CLARITY Act, una de las normas cripto que se discuten en el Congreso de Estados Unidos, prevista para mediados de septiembre; la vuelta del inversor coreano al mercado cripto; y el posible cierre del ciclo bajista de cuatro años que, según sus asesores, estaría tocando fondo en las próximas semanas.
En su lectura, el ether volverá a liderar la parte alta del ciclo. El presidente del consejo de BitMine, Thomas ‘Tom’ Lee, defiende que la ratio ETH/BTC subirá en este nuevo ciclo impulsada por la tokenización de Wall Street y por la inteligencia artificial agéntica, que utilizará blockchains para ejecutar pagos y contratos sin intervención humana. Es una tesis ambiciosa, no exenta de discusión.
Análisis: una tesis potente, con riesgos de concentración y ciclos que conviene vigilar
La acumulación de BitMine es un termómetro de una tendencia más amplia: las cotizadas empiezan a tratar Ethereum como un activo de reserva y no como un experimento. En quince meses, la empresa ha pasado de no tener ether a comprar todas las semanas. Esa constancia recuerda a lo que ya vimos con los ETF de bitcoin en 2024: la demanda institucional no llega de golpe, pero cuando llega, se mantiene.
No obstante, conviene leer las cifras con matices. La tesorería de BitMine depende de una sola red, Ethereum, y buena parte de sus ingresos por staking están concentrados en su propia plataforma MAVAN. La valoración de sus participaciones no cotizadas y la propia acción de BMNR se mueven con una volatilidad muy superior a la del S&P 500. La empresa no solo compra criptomonedas: también apalanca una narrativa que puede girar si el precio de ETH corrige.
La CLARITY Act es probablemente el punto más relevante para el inversor español. Si la norma avanza, podría abrir la puerta a más productos regulados sobre stablecoins (las criptomonedas diseñadas para mantener paridad con el dólar) y a una mayor integración de Ethereum con las infraestructuras financieras tradicionales. Un retraso regulatorio, en cambio, dejaría a las tesis más ambiciosas sin uno de sus principales catalizadores. De momento, la empresa se mueve al ritmo de una idea: que el ether será la base de liquidación de la próxima ola de activos tokenizados.
De 39,99 a 12,99 euros: así son las chaquetas de entretiempo que Zara ha puesto a precio de outlet
Zara ha entrado de lleno en la fase de liquidación de su stock de verano y lo ha hecho con las chaquetas de entretiempo como gran reclamo. Apenas unas semanas después de que arrancaran las rebajas estivales —el 25 de junio en la app y la web, y al día siguiente en las tiendas físicas de toda España—, la firma de Inditex ha vuelto a marcar el precio de varias de sus prendas más útiles para la transición entre temporadas, dejándolas en 12,99 euros. Entre las protagonistas figuran una bomber de corte cropped con el bajo abullonado, pensada para estilizar la silueta sobre pantalones de tiro alto, y una gabardina troquelada de efecto ante con cinturón ancho, que puede vestirse por encima de vestidos satinados o vaqueros. El movimiento llega en plena campaña de segundas rebajas, cuando Zara descarta el grueso de su colección estival para hacer hueco a las novedades de otoño.
Lo que hace merecedora a esta rebaja de un hueco en la lista no es solo la cifra, sino el momento y la versatilidad de la prenda. Con un descuento que supera el 60% respecto al precio que tenían hace solo unas semanas, estas chaquetas se convierten en esa compra de fondo de armario que puede estrenarse ya en las noches de verano en las que refresca y seguir usándose durante todo el otoño, cuando las temperaturas empiecen a caer de verdad. Son diseños atemporales, en tonos neutros y con acabados que imitan al ante o que mezclan algodón y poliamida, fáciles de integrar en cualquier armario. La demanda ya está respondiendo: en la web hay colores y tallas con el cartel de agotados o de próxima reposición, y la rotación es tan rápida que las unidades desaparecen de los percheros en cuestión de horas, tanto en el canal online como en las tiendas físicas repartidas por toda España.
¿Y en tiendas físicas? Dónde colocan estas chaquetas y cómo saber si quedan en tu talla
Que la web de Zara marque una chaqueta como agotada no significa que haya desaparecido: en estas segundas rebajas de verano, las que dejan las chaquetas de entretiempo en 12,99 euros, las tiendas físicas guardan unidades que el canal online ni refleja. La cadena de Inditex coloca las prendas con mayor descuento al fondo del establecimiento, una decisión de escaparatismo que obliga a atravesar toda la tienda antes de llegar al chollo. En ese recorrido conviene vigilar también los percheros que rodean los probadores: la ropa que las clientas se prueban y descartan se amontona allí y tarda en volver a su sitio, así que no es raro rescatar de ese burro una chaqueta rebajada de 35,95 a 12,99 euros que en la app figura como inexistente. Las devoluciones de pedidos online, reetiquetadas al precio vigente, reaparecen igualmente en esos puntos y en las zonas de Special Price sin previo aviso, lo que convierte cada visita en una partida de paciencia.
Para saber si queda tu talla sin hacer el viaje en balde, la ficha del producto en la web y en la app incluye el botón Ver disponibilidad en tienda: se elige el número que se busca, se introduce un código postal o una ciudad y el sistema devuelve los establecimientos cercanos que tienen esa prenda en esa talla. Es la herramienta que convierte la caza del chollo en algo menos azaroso, porque lo habitual es que los números intermedios vuelen primero y en tienda sobrevivan sobre todo las tallas extremas, la XS o la XL, repartidas en puntos muy concretos del país. El dato, eso sí, es orientativo: el stock se mueve a lo largo del día con devoluciones y cambios, así que lo prudente es confirmar por teléfono antes de desplazarse. Y ya en el local, conviene pasar el escáner de la aplicación por la etiqueta, porque el precio de rebajas se actualiza antes en el móvil que en el cartel que cuelga de la percha.
La regla no escrita de Zara: los precios bajan cada semana hasta agotar existencias
En Zara no existen sobre el papel primeras, segundas o terceras rebajas: la regla no escrita, según desvelan exempleadas de la cadena, es que los precios se actualizan cada semana, siempre un día concreto que la firma nunca confirma, y no vuelven a subir mientras quede stock. Tampoco se descuentan todas las prendas a la vez, sino por «familias» —una semana toca a los vaqueros, otra a los vestidos—, de modo que hay que rastrear tienda y web para no perderse el momento exacto. La progresión, eso sí, resulta casi matemática: quienes han trabajado en las tiendas describen bajadas iniciales de entre el 10% y el 25%, que escalan al 40-50% en la segunda semana y rondan el 70-75% en la tercera. Esa escalera de descuentos es la que explica que una chaqueta de entretiempo, de las que aún resisten en plena liquidación del stock de verano, cuelgue ya la etiqueta de 12,99 euros en establecimientos de toda España. Conocer la pauta decide cuánto se paga: comprar el primer día o aguardar unas semanas separa la compra cómoda del chollo.
Detrás de esa mecánica no hay improvisación, sino el modelo de rotación rápida de Inditex: renovar las colecciones cada pocas semanas obliga a vaciar almacenes antes de que llegue lo nuevo, y un excedente dormido es un pecado capital en la moda rápida. Por eso la rebaja semanal funciona como una cuenta atrás que se acelera cuando el stock no sale: en la fase final de liquidación, la que atraviesa ahora la ropa estival, los descuentos llegan a superar el 80% y las prendas que se agotan no se reponen jamás. El cliente juega cada semana la talla contra el precio. El mismo principio late en la sección ‘Special Prices’, el outlet oculto de la web que también se renueva por semanas y mantiene viva la regla fuera de temporada. Esa combinación de urgencia, riesgo de quedarse sin tu número y caída progresiva de las etiquetas convierte hacerse con una chaqueta a 12,99 en una pequeña victoria sobre el propio sistema de Zara, y explica que la caza de gangas se haya convertido en un deporte con calendario propio, día secreto de bajadas y recompensa para quien sabe esperar.
La ocasión perfecta para el entretiempo: seis ideas para combinarlas con prendas de verano
Las segundas rebajas de Zara convierten el cambio de armario en un gesto mucho más rentable: la firma de Inditex liquida su stock de verano con chaquetas de entretiempo que han caído de 35,95 a 12,99 euros, un descuento cercano al 64% que se aplica en toda España, tanto en tienda como en la web. Entre las piezas que protagonizan esta rebaja figuran la chaqueta bomber con bolsillos (ref. 4387/037/400) y la gabardina troquelada de efecto ante (ref. 6318/038/712), dos modelos que, según anticipan las expertas, serán de los más repetidos durante el otoño. Comprarlas ahora tiene una lógica clara: estas prendas ligeras no solo alargan la vida de las prendas estivales, sino que sirven para afrontar los días de transición en los que la mañana amanece fresca y al mediodía aprieta el calor, sin renunciar al estilo y antes de que el nuevo catálogo agote las tallas.
Para sacarles partido en pleno entretiempo, las propuestas de estilismo pasan por fundirlas con el fondo de armario veraniego. La bomber cropped sienta de maravilla sobre pantalones y faldas de tiro alto, con efecto piernas infinitas; la gabardina de ante troquelada funciona igual sobre vaqueros que sobre vestidos de satén, uno de los binomios más elegantes de la temporada. El resto de combinaciones que repiten las prescriptoras incluyen llevarlas con vestidos de tirantes de lunares y sandalias planas, con bermudas de lino y camiseta blanca para un look relajado, sobre shorts vaqueros con top lencero, o cerrando un estilismo más pulido con falda midi satinada y botines. En todos los casos, la clave es que la chaqueta se convierta en la capa que rescate esas prendas ligeras cuando caiga la tarde, multiplicando sus usos por apenas trece euros.
Ojo con la composición: qué tejidos esperar en una chaqueta por menos de 15 euros
Que una chaqueta baje de 35,95 a 12,99 euros en la liquidación de verano de Zara no es casualidad: es un recorte de margen que obliga a leer la etiqueta de composición antes de presumir de ganga. En esta franja, por debajo de los 15 euros, el armazón textil se sostiene casi siempre sobre fibras sintéticas. Lo habitual es encontrar un tejido exterior de poliéster, a menudo mezclado con viscosa y un pequeño porcentaje de elastano para dar movimiento y caída, y un forro que repite al 100% el poliéster. Los acabados que imitan otros materiales también delatan la trampa: el «efecto ante» o el «efecto piel» que lucen muchas bomber rebajadas no son cuero ni gamuza, sino recubrimientos de poliuretano o poliéster tratado para reproducir el tacto y el brillo del material noble. En los modelos acolchados o de tipo técnico, el protagonista suele ser la poliamida o el nylon, ligero y cortavientos, con relleno y forro también sintéticos.
La clave para no llevarse un chasco está en mirar la etiqueta con la misma atención que el precio, y distinguir entre tejido exterior, forro y relleno: es frecuente que la capa visible incorpore viscosa o algo de algodón para mejorar el tacto, mientras el interior y la guata son 100% poliéster. Las instrucciones de cuidado delatan el material: lavado máximo a 30 grados, nada de secadora y plancha a baja temperatura son típicas de poliamidas y acabados técnicos. Que sea sintética no la convierte en una mala compra para el entretiempo; el problema llega cuando se paga como si fuera natural. Conviene recordar que, en el mismo catálogo de Zara, una chaqueta 100% lino ronda los 109 euros y las bomber de fibras nobles se mueven en otras cifras: si el precio se queda en 12,99, lo razonable es esperar poliéster, poliamida o viscosa en mayoría, y que el algodón, cuando aparezca, lo haga en minoría.
Más allá de Zara: Bershka y Pull&Bear también liquidan sus últimas chaquetas ligeras
Bershka y Pull&Bear, junto a Stradivarius y Lefties, comparten calendario con Zara en esta liquidación de verano: los descuentos se activaron el 25 de junio a las 19.00 en la aplicación y una hora después en la web, y aterrizaron en tiendas físicas el 26. La diferencia está en la estrategia. Mientras Zara aplica una rebaja inicial más contenida, las marcas juveniles del grupo Inditex arrancan con descuentos más agresivos, en torno al 40%-50% desde el primer día, y con una rotación de producto tan rápida que las tallas más demandadas vuelan en horas. Son precisamente estas firmas las que cargan con el grueso del stock de chaquetas ligeras y de entretiempo de la colección primavera-verano, prendas que ahora se descartan para dejar hueco a la nueva temporada y que en rebajas se convierten en la opción natural para quien busca abrigo fino sin pagar precio completo.
Lo que hace a esta oferta merecedora de la lista es que amplía el cerco de la liquidación más allá de Zara a un público con otro registro estético. Las chaquetas bomber, las cazadoras tipo worker o las sobrecamisas acolchadas de Bershka y Pull&Bear parten de precios ya más bajos que los de la enseña insignia, por lo que con rebajas del 50% se mueven en una horquilla muy competidora, a menudo por debajo de los 15-20 euros. Además, el calendario de Inditex no termina con el arranque: a lo largo de julio llegan segundas y terceras rebajas con bajadas que pueden superar el 70%, justo cuando el stock de chaquetas de entretiempo se agota y las firmas afinan el descuento final. Quien llegue tarde a la chaqueta de Zara tiene en estas dos marcas, con el mismo sistema de devolución y envío del grupo, una segunda oportunidad para hacerse con una prenda versátil a precio de saldo antes de que desaparezca de las estanterías hasta el otoño.
El truco para reservar en tienda y no pagar envío: recoge tus chaquetas sin coste extra
Cuando el carrito se llena de chaquetas de entretiempo a 12,99 euros, el verdadero enemigo no es el precio, sino el envío: si el pedido solo contiene prendas rebajadas, Zara ignora el umbral de gratuidad de los 30 euros y aplica 3,95 euros de portes a domicilio, una cifra que pesa casi tanto como cada prenda. La vía para esquivarlos es elegir la recogida en tienda durante el proceso de compra, un servicio que la firma mantiene sin coste: el paquete llega al establecimiento seleccionado en unos dos o tres días laborables y basta con presentar el código QR del ticket para retirarlo, aunque quien acuda en tu lugar tendrá que enseñar además su documento de identidad. El matiz está en que durante las rebajas la cadena suele desactivar esta opción en muchas de sus tiendas para empujar al pago de portes, así que antes de asumir los 3,95 euros conviene probar con varios establecimientos cercanos hasta dar con uno que admita pedidos.
Lo que hace que este gesto encaje con la liquidación de chaquetas es su combinación con la devolución gratuita en tienda. Si ninguna sucursal cercana acepta paquetes o se prefiere probar las prendas en casa, el plan B consiste en sumar a la cesta un artículo de la nueva colección que supere los 30 euros para que el envío a domicilio salga gratis y, una vez recibido, devolver esa prenda comodín sin coste en cualquier tienda Zara, con hasta 30 días de margen para gestionar el reembolso. Con tres chaquetas a 12,99 euros, la operación permite neutralizar los 3,95 euros de portes y dejar el desembolso casi en el precio de etiqueta. La aplicación añade otra capa de seguridad: el modo tienda permite comprobar el stock real por tallas y reservar la prenda en el establecimiento antes de moverse de casa, algo clave cuando de una gabardina o una bomber rebajada a ese precio ya apenas quedan unidades en toda España.
¿Falsa oferta o buena compra? La realidad del fast fashion en los saldos de entretiempo
Que una chaqueta de entretiempo acabe a 12,99 euros en pleno julio no es un error de etiqueta, sino la fase final del ciclo comercial de Zara. Las rebajas arrancaron el 25 de junio en la web y al día siguiente en tienda, con descuentos moderados; es la segunda y la tercera oleada de julio la que de verdad vacía los almacenes antes de que lleguen las colecciones de otoño. En esa liquidación, la bomber con bolsillos y la gabardina troquelada de efecto ante pasan de 35,95 a 12,99 euros, un recorte cercano al 64% que convierte la compra en un movimiento antipícara: adquirir en agosto la capa ligera que se estrenará en septiembre u octubre, cuando el entretiempo español la exige. La socióloga de consumo Marta Peinado lo resumía esta misma campaña: al no haber existido una primavera cálida de referencia, las ventas estacionales se redujeron y las firmas rebajan con más agresividad para no quedarse con el stock cuando en menos de tres semanas irrumpen las prendas nuevas.
El recelo ante el precio tiene fundamento histórico. Facua asegura que siete de cada diez rebajas resultan falsas o engañosas, y Asufín constató que en el verano de 2025 algunos artículos de moda se encarecieron de media un 4% en las semanas previas a los descuentos para agrandar después el porcentaje aparente; Consumo ha llegado a multar a comercios online por esa práctica, con sanciones de hasta 350.000 euros. También Zara arrastra vídeos virales en los que, al rascar la etiqueta de una prenda rebajada, aparece debajo un precio anterior aún más bajo. Con estas chaquetas, sin embargo, los 35,95 euros se mantuvieron como referencia durante toda la temporada: el precio final responde a una liquidación real de excedente, no a una subida previa. La trampa, si existe, está en el modelo: una prenda a 12,99 euros solo cuadra con una producción de coste ínfimo y una rotación que la vuelve desechable antes de que el armario llegue a agotarla.
La llamada entre Trump y Putin ha terminado sin avances militares, pero con la negociación sobre Ucrania de nuevo en marcha. He revisado las notas difundidas por el Kremlin y los relatos de los enviados estadounidenses: la conversación duró una hora y el presidente estadounidense reclamó un cierre “rápido” de la guerra.
La lectura del Kremlin: una hora de conversación ‘franca’ y sin concesiones
El asesor de asuntos exteriores de Putin, Yuri Ushakov, definió el contacto como “constructivo y bastante franco”. La Casa Blanca no respondió a la solicitud de comentario de Al Jazeera, así que el relato disponible sigue siendo, sobre todo, el ruso.
“Constructive and quite frank.” — Yuri Ushakov, asesor de asuntos exteriores del presidente ruso, 8 de septiembre de 2026
En esa conversación, Putin explicó a Trump lo que Moscú considera avances en el campo de batalla y reiteró que la operación militar seguirá hasta alcanzar sus objetivos. Ushakov descartó además que Rusia tenga planes agresivos contra Europa o contra miembros de la OTAN, una aclaración que llega en pleno debate sobre defensa y disuasión en la eurozona.
Witkoff y Kushner: una vía de contacto sin alto el fuego
La llamada se produce días después de que los enviados especiales Steve Witkoff y Jared Kushner mantuvieran reuniones separadas con Putin y con el presidente ucraniano Volodímir Zelenski. Zelenski agradeció a Trump que permitiera a la delegación viajar a Ucrania pese a los combates.
“Hemos esperado mucho tiempo a Steve y Jared, a Witkoff y Kushner. Para nosotros es muy importante hacer todo lo posible para que esta guerra termine.” — Volodímir Zelenski, presidente de Ucrania, septiembre de 2026
La tregua del fin de semana fue breve. Este martes, ataques rusos mataron al menos a cinco civiles en Kyiv y dejaron 25 heridos. Las autoridades rusas informaron de tres muertos en Briansk y Kursk, con 13 heridos, y unos cinco fallecidos en Crimea por ataques ucranianos.
Kyiv: al menos 5 civiles muertos y 25 heridos en ataques rusos del martes.
Briansk y Kursk: 3 muertos y 13 heridos reportados por Rusia.
Crimea: unos 5 fallecidos por ataques ucranianos, según autoridades locales.
La prima de riesgo energética y el margen real de la diplomacia
Lo que veo detrás de esta reactivación diplomática es una negociación que aún no ha reducido la intensidad de la guerra. Trump abandonó hace meses su promesa electoral de cerrar el conflicto en 24 horas y ahora habla de una propuesta para terminarlo, mientras su administración reprocha a Ucrania el drenaje de munición estadounidense. Esa tensión añade ruido: si el apoyo militar a Kyiv se debilita antes de un acuerdo, el campo de batalla puede moverse más rápido que la mesa de negociación.
Para Europa, el capítulo energético es el más sensible. Una desescalada creíble reduciría la prima de riesgo sobre el gas natural y sobre los seguros de transporte en el mar Negro, dos canales que han amplificado la inflación europea desde febrero de 2022. Sin embargo, las declaraciones de Ushakov no ofrecen un alto el fuego, sino una reafirmación de los objetivos militares rusos. El mercado escucha, pero no debería descontar aún un escenario de paz.
El siguiente hito verificable es la reunión entre Trump y Zelenski prevista para finales de septiembre. Si de ahí sale un calendario de tregua, el efecto sobre la energía y el spread de riesgo europeo puede ser inmediato. Si no, la negociación volverá a la misma lógica de declaraciones sin verificación sobre el terreno.
🌍 El impacto en España y Europa
El impacto directo de esta llamada en España es limitado, pero refuerza dos canales de transmisión: la energía y la credibilidad de la OTAN. Si la reactivación diplomática gana tracción, la presión sobre los precios del gas y sobre el Euríbor se moderaría; si fracasa, el conflicto seguirá alimentando la prima de riesgo de la eurozona.
Euríbor: una desescalada creíble permitiría al BCE mantener su hoja de ruta sin endurecer, lo que daría estabilidad al Euríbor a 12 meses.
Inflación y poder adquisitivo: el gas natural es el principal termómetro; cualquier tregua creíble reduciría la componente energética que castiga a hogares y empresas españolas.
Tejido exportador y financiación: la incertidumbre bélica encarece las primas de riesgo y puede frenar decisiones de inversión de empresas del IBEX con exposición a Europa del Este.
BCE y política fiscal: una prolongación de la guerra mantendría el sesgo de cautela en Fráncfort y reforzaría la justificación del gasto europeo en defensa.
El banco estadounidense coloca a las dos grandes inmobiliarias españolas en extremos opuestos. Goldman Sachs mantiene su recomendación de compra sobre Merlin Properties y sitúa su precio objetivo en 17,90 euros, un 36% por encima de su cotización, mientras rebaja Colonial a ‘vender’ y recorta su valoración hasta 4,60 euros, con un potencial negativo del 12%.
La diferencia responde, entre otros factores, a las mejores perspectivas operativas y de crecimiento que ve en Merlin frente a los problemas de ocupación, desarrollo y deuda que pesan sobre Colonial.
A nivel sectorial, las principales ideas del informe de Goldman Sachs son:
El inmobiliario europeo mantiene potencial, pero con una visión más selectiva. Goldman estima un potencial medio del 12% a 12 meses para su cobertura inmobiliaria europea.
El coste de capital vuelve a ser un factor clave. Goldman eleva sus hipótesis de WACC en unos 16 puntos básicos de media y, como consecuencia, reduce los precios objetivo alrededor de un 8% de media.
La creación de valor vía NTA continúa, pero a un ritmo moderado. El banco espera un crecimiento medio del valor neto de los activos (NTA) del 2% en 2026 y del 5% en 2027, apoyado por el crecimiento de las rentas y la actividad de fusiones y adquisiciones.
La evolución de las rentas sigue siendo positiva, pero pierde fuerza. El escenario sectorial contempla crecimiento de alquileres, aunque Goldman advierte de una moderación del rental growth en algunos mercados y de un menor impulso de la indexación.
La ocupación se convierte en uno de los principales riesgos. La posibilidad de mejorar los niveles de ocupación es limitada en algunos mercados, especialmente en oficinas, mientras que determinados proyectos en desarrollo pueden tardar más de lo previsto en alcanzar una ocupación significativa.
Las oficinas siguen siendo el segmento más delicado. La recuperación no es homogénea: la demanda se concentra en ubicaciones prime y CBD, mientras que los activos secundarios presentan mayores problemas de vacancia y de absorción.
El crecimiento por desarrollo inmobiliario exige más cautela. Goldman señala riesgos de ejecución y comercialización en proyectos que todavía no están plenamente alquilados. El problema no es solo construir, sino conseguir que los nuevos metros cuadrados generen rentabilidad.
La deuda vuelve a ganar protagonismo. El aumento del coste de financiación puede limitar la capacidad de generación de valor de las inmobiliarias y hacer más difícil que los rendimientos sobre el capital superen el coste de capital.
El mercado penaliza especialmente a las compañías con bajo ROCE. Goldman pone el foco en la diferencia entre la rentabilidad que generan los activos y el coste de financiarlos: cuando el ROCE queda por debajo del WACC, el crecimiento puede incluso destruir valor.
La dispersión entre compañías va a aumentar. Es probablemente una de las conclusiones más interesantes del informe: Goldman no plantea una apuesta indiscriminada por el inmobiliario europeo, sino una selección muy concreta de compañías según crecimiento, balance, calidad de activos, capacidad de generar rentas y valoración.
Imagen: Inmobiliaria Colonial. La Plaza de Madnum. Madrid
Esa es la clave del informe: el inmobiliario europeo ya no es una apuesta sectorial uniforme; Goldman Sachs empieza a separar claramente a los ganadores de los perdedores. El entorno de tipos, deuda más cara, menor crecimiento de las rentas y problemas de ocupación hace que la calidad del balance y de los activos pese cada vez más en Bolsa.
Goldman Sachs: Colonial y Merlin Properties
Merlin Properties: Goldman Sachs mantiene una visión claramente positiva sobre Merlin y le otorga una recomendación de compra, con un precio objetivo de 17,9 euros, frente a los 13,2 euros de cotización que utilizaba el informe, lo que supone un potencial alcista del 36%. La compañía destaca dentro de la cobertura inmobiliaria de Goldman por sus perspectivas relativamente favorables de crecimiento tanto de beneficios como de valor neto de los activos (NTA), situándose entre las compañías con mayor potencial del sector.
Inmobiliaria Colonial: Goldman adopta una posición mucho más negativa y rebaja Colonial a ‘vender’, desde ‘neutral’, además de reducir su precio objetivo de 5,45 a 4,60 euros, lo que implica un potencial bajista del 12%. El banco considera que el recorrido operativo es limitado por la elevada vacancia de sus oficinas en París, la moderación del crecimiento de las rentas, los riesgos de comercialización de algunos proyectos en desarrollo y un balance relativamente tensionado, con un coste de la deuda que podría aumentar significativamente. Además, Goldman estima que la rentabilidad sobre el capital de Colonial está por debajo de su coste de capital, lo que limita la creación de valor.
Además de Merlin Properties y Colonial, Goldman Sachs analiza varias inmobiliarias europeas y muestra una postura selectiva: Covivio es la principal apuesta positiva, ya que recibe una mejora a ‘comprar’, mientras que Vonovia, Lumo y Shurgard son rebajadas a ‘neutral’. En conjunto, el banco reduce sus precios objetivo del sector por el aumento del coste de capital, aunque mantiene una expectativa media de revalorización del 12% para las compañías de su cobertura.
Las acciones de la compañía de lujo francesa EssilorLuxottica alcanzaron sus máximos a finales de 2025, y han caído un 40% ya en lo que va de 2026. Si bien se trata de un logro considerable para una empresa que llegó a valer más de 120.000 millones de euros. Sin embargo, la pregunta que se hacen ahora los expertos es si dicha tendencia podría mantenerse; probablemente sí, dado que se enfrenta a importantes problemas de gobernanza y a grandes riesgos para sus productos.
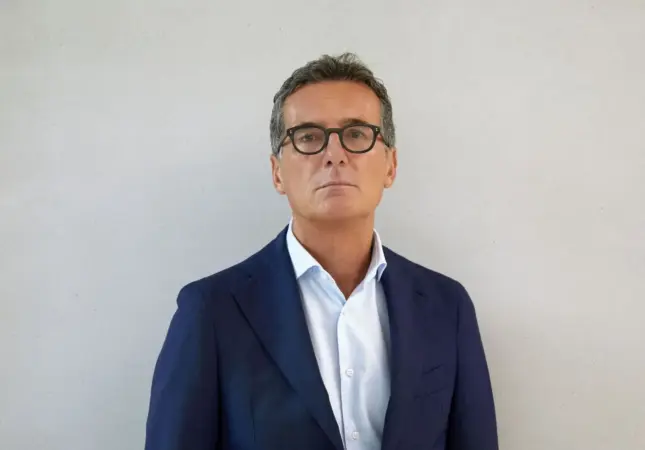
En este sentido, las fisuras en la gobernanza provocan grandes problemas para EssilorLuxottica. Sin ir más lejos, con el fallecimiento de Leonardo del Vecchio, fundador de Luxottica y principal accionista de la compañía de lujo, se pone de manifiesto lo evidente, que las sucesiones implican un reinicio. Leonardo era el pilar fundamental tanto de la familia como del negocio, y su mano derecha, Francesco Milleri, confidente del fundador, director de la compañía de lujo, no tenía motivos para preocuparse por la gobernanza básica.
Sin ir más lejos, tal y como explican los analistas de AlphaValue, «Ahora, la familia no sabe cómo actuar como accionista responsable de su participación del 32,5% en EssilorLuxottica, ya que las luchas de poder y las estrategias personales divergentes han salido a la luz. Ocho miembros de la familia poseen participaciones individuales del 12,5% en Delfin». Concretamente, Delfin es el principal holding inversor y accionista mayoritario de EssilorLuxottica, controlando aproximadamente 32% de sus acciones.
EssilorLuxottica se reinventa
Fuente: EssilorLuxottica
EssilorLuxottica y los problemas de gobernanza que no favorecen sus acciones
En este contexto, tal y como hemos señalado, Francesco Milleri es el director ejecutivo y presidente de EssilorLuxottica, y eso conlleva importar de facto la propia gobernanza de Delfin a EssilorLuxottica, donde el consejo de administración, de un total de 14 miembros, ni siquiera cuenta con un comité ejecutivo que lo supervise. Asimismo, ninguno de los miembros de la familia tiene un asiento en el consejo de administración de Essilor.
Tal y como señalan los expertos de AlphaValue, «las incógnitas de Delfin radican en la improbable mezcla de cómo la familia puede llegar a encontrar un equilibrio entre los intereses divergentes de sus miembros, y si las participaciones de gran relevancia de Delfin en Generali, Covivio y Unicredit, entre otras, que forman parte de una profunda reestructuración en curso del sistema financiero italiano, podrán ser aprovechadas».
«Esta falta de disciplina en la gobernanza equivale a colocar a EssilorLuxottica como un actor indirecto en la reorganización de las finanzas italianas»
AlphaValue
No obstante, la esperanza tocó a la puerta en cuanto a la gobernanza el pasado 25 de agosto, con la decisión de uno de los hijos del fundador, Leonardo, Leonardo-Maria del Vecchio, de renunciar a un puesto de alta dirección en la firma de lujo francesa. Si bien este movimiento aclara la relación entre la gestión y la propiedad, es positivo desde el punto de vista de los minoritarios. «Lo interpretaríamos como una crisis en ciernes, cada vez más cercana a una catarsis. Habría que vigilar de cerca las ambiciones del Sr. Milleri, ya que no será fácil apartarlo», afirman los analistas.
Siguiendo esta línea, en el consejo de administración y en la dirección de EssilorLuxottica, el silencio es llamativo. No hay indicios de que el grupo vaya a adaptar su gobernanza a las exigencias de un grupo global de 100.000 millones de euros. Asimismo, tal y como señalan los analistas, «también falta una gobernanza adecuada para abordar los riesgos del vidrio inteligente».
Francesco Milleri, director ejecutivo y presidente de EssilorLuxottica
Por otro lado, una razón fundamental para la fortaleza del precio de las acciones de EssilorLuxottica hasta mediados de 2025 ha sido, y sigue siendo, su exitosa colaboración con Meta en el campo de las gafas inteligentes. Inicialmente, se trataba de un producto de moda de Luxottica con componentes electrónicos sencillos. El problema ahora es que este producto de moda se está transformando en una maravilla tecnológica de IA, lo que plantea preocupaciones sobre la privacidad y la sociedad que incluso una poderosa Meta parece incapaz de controlar.
En qué punto quedan las acciones de EssilorLuxottica
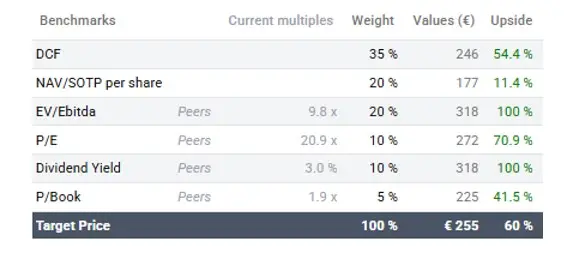
Las deficiencias de gobernanza en la compañía de lujo francesa, que convierten la sucesión italiana y la relación con Meta en interrogantes inusualmente complejos, podrían estar parcialmente reflejadas en la fuerte corrección del precio de las acciones en lo que va del año. Según los fundamentos de los expertos de AlphaValue, «esto deja un potencial alcista del 60%, lo que en realidad es una opción de compra una vez se resuelvan los conflictos en torno a la gobernanza«.
EssilorLuxottica
Fuente: AlphaValue
En términos fundamentales, el grupo cotiza a un múltiplo muy aceptable de 22 veces las ganancias de 2026, una diferencia considerable con respecto a las más de 40 veces de antaño, certifican los analistas. El problema radica en la dinámica de las ganancias. La competencia y la prisa por desarrollar productos cada vez mejores, como las gafas inteligentes, están erosionando los márgenes y podrían obligar a recortar las previsiones para 2026 y años posteriores.
El consenso de los analistas anticipa una nueva subida de 25 puntos básicos el jueves, hasta el 2,50%, pero cuestiona que el banco central vaya mucho más allá. La inflación vuelve a estar en el punto de mira por la energía, especialmente el gas, aunque la inflación subyacente, los salarios y las expectativas siguen sin mostrar el contagio necesario para justificar una política monetaria mucho más restrictiva.
Las principales discrepancias se concentran en qué ocurrirá después de la subida al 2,5% y en el tono que adoptará el BCE. Mientras la mayoría cree que esta será probablemente la última subida y que el mercado está descontando demasiado endurecimiento, Generali y, en menor medida, Aberdeen y Vanguard ven más riesgos de nuevas subidas por la persistencia de la inflación energética y la fortaleza del crecimiento.
También hay diferencias sobre el mensaje de Lagarde: algunos esperan un tono claramente restrictivo, mientras otros anticipan una comunicación equilibrada y flexible.
Por último, divergen las consecuencias para los mercados: algunos ven apoyo para el euro y presión sobre los bonos, mientras otros consideran que la deuda europea ofrece valor precisamente porque el mercado descuenta una política demasiado restrictiva.
El 2,50% del BCE parece para muchos el techo del ciclo, pero ya no puede darse por seguro. Agencias
Ideas de consenso sobre la reunión del BCE
Estas son las ideas principales que sostienen las tesis de los expertos consultados por Merca2:
Peter Goves (MFS Investment Management): Espera una subida de 25 puntos básicos hasta el 2,50%, ya descontada por el mercado. Considera que la inflación subyacente, los salarios y los márgenes empresariales no muestran una presión suficiente para justificar un ciclo prolongado de endurecimiento. Por ello, ve excesivas las tres subidas adicionales que descuenta el mercado. Cree que Lagarde mantendrá un discurso flexible y dependiente de los datos. Considera atractiva la deuda alemana ante unas expectativas de tipos demasiado restrictivas.
Roger Rüegg (Zürcher Kantonalbank/Swisscanto): También prevé una subida de 25 puntos básicos hasta el 2,50%, aunque cree que tendrá poco impacto en los mercados porque ya está descontada. Considera demasiado ambiciosas las dos subidas adicionales que actualmente espera el mercado. La fortaleza de la economía de la eurozona podría respaldar temporalmente al euro. Sin embargo, mantiene una posición prudente sobre la bolsa europea por el moderado crecimiento de los beneficios.
Konstantin Veit (PIMCO): Espera que el BCE eleve los tipos al 2,50% y después mantenga una pausa prolongada. Solo un nuevo shock energético, efectos de segunda ronda en salarios o un desanclaje de las expectativas de inflación justificarían nuevas subidas. Considera que superar el 2,50% supondría entrar claramente en terreno restrictivo. Prevê que la inflación general alcance un máximo cercano al 3,5% y que la subyacente también esté próxima a tocar techo.
Niall Scanlon (Mediolanum International Funds): Da por segura la subida hasta el 2,50% y cree que la atención se desplazará al mensaje de Lagarde y a las nuevas previsiones económicas. Observa riesgos al alza para la inflación por los precios de la energía, especialmente el gas, pero pocos efectos de segunda ronda. Espera una comunicación equilibrada, sin comprometerse con nuevas subidas. Considera que un mensaje menos agresivo de lo que descuenta el mercado sería favorable para los bonos europeos.
La inflación vuelve a estar en el punto de mira por la energía, especialmente el gas. Imagen generada por IA.
Ulrike Kastens (DWS): Espera una subida hasta el 2,50% porque los riesgos inflacionistas siguen inclinándose al alza, aunque reconoce que el repunte de la inflación procede principalmente de la energía. Destaca que la inflación subyacente, los servicios y los salarios no muestran una generalización de las presiones inflacionistas. La economía europea está demostrando más resistencia de lo esperado. Por ello, considera que no hace falta una política significativamente más restrictiva, aunque el BCE mantendrá una orientación restrictiva mientras persista el riesgo energético.
François Rimeu (Crédit Mutuel): Prevé una subida hasta el 2,50% y una nueva defensa del enfoque dependiente de los datos, sin ofrecer una guía clara sobre los siguientes movimientos. Destaca que la inflación está siendo impulsada principalmente por petróleo y gas, mientras los efectos de segunda ronda siguen siendo limitados. Espera revisiones al alza del crecimiento y de la inflación general, pero pocos cambios en la inflación subyacente. Considera que nuevas subidas serían posibles si el BCE cree necesario entrar en terreno restrictivo.
Gregor Kapferer (Vontobel): También apuesta por una subida de 25 puntos básicos y considera que el mercado se equivoca al descontar otra subida próximamente. Señala que alrededor del 90% del impulso inflacionista procede de la energía y que no existen señales de contagio hacia salarios o inflación subyacente. A su juicio, superar el 2,50% implicaría combatir con política monetaria un shock de oferta. Solo cambiaría de opinión ante un repunte significativo de la inflación subyacente o salarial.
Martin Wolburg (Generali Investments): Es el experto que adopta una posición relativamente más agresiva: considera que la persistencia de los riesgos energéticos y la resistencia de la demanda hacen probable una subida en septiembre. La economía europea está ganando impulso y puede absorber una política monetaria más restrictiva. El riesgo de no actuar ante una inflación energética persistente ha aumentado, por lo que ve probable una mayor firmeza en el tramo corto de la curva y cierto apoyo al euro. Una caída rápida de la energía o una fuerte desaceleración serían los principales factores que podrían frenar nuevas subidas.
Felix Feather (Aberdeen): Da prácticamente por garantizada la subida hasta el 2,50% y considera que la clave será determinar si forma parte de un ciclo prolongado o si el BCE preserva su flexibilidad. Se inclina por un tono agresivo debido a la resistencia económica, los elevados precios energéticos y algunos indicadores salariales. Sin embargo, reconoce que la inflación subyacente y las presiones salariales se han moderado y que los efectos de segunda ronda siguen siendo limitados. Por ello, todavía contempla que el 2,50% sea el nivel en el que el BCE permanezca durante un periodo prolongado.
Josefina Rodríguez (Vanguard): Espera una subida al 2,50%, plenamente descontada, y unas previsiones que combinen un crecimiento más fuerte de lo previsto con una inflación a corto plazo más moderada pero más persistente a medio plazo por la energía. No espera que Lagarde ofrezca orientación concreta sobre los próximos movimientos y apuesta por un discurso de flexibilidad y dependencia de los datos. Considera que esta podría ser la última subida del ciclo, aunque los riesgos se han desplazado hacia un mayor endurecimiento. Una nueva subida sería posible si la energía sigue elevada o la inflación vuelve a acelerarse.
La fotografía conjunta es bastante clara: subida de 25 puntos básicos hasta el 2,50%, seguida de una gran incógnita sobre qué ocurrirá después. La mayoría considera que el mercado está descontando demasiadas subidas adicionales, porque la inflación subyacente, los salarios y las expectativas siguen relativamente contenidos. Pero el encarecimiento de la energía y una economía más resistente de lo esperado mantienen abierta la puerta a nuevas subidas. En otras palabras, el 2,50% parece para muchos el techo del ciclo, pero ya no puede darse por seguro.
Las cuentas bancarias de BBVA, Santander, CaixaBank y Sabadell, aplican comisiones de mantenimiento muy elevadas en sus cuentas tradicionales si no se cumple con los requisitos de vinculación exigidos, como son los movimientos de domiciliar la nómina, recibos o mantener ciertos productos de inversión. Los clientes deben leer siempre las condiciones al detalle de cada cuenta bancaria y compañía para no salir perjudicados.
En este sentido, en un contexto económico donde los tipos de interés transitan por fases de normalización y la competencia feroz de la banca digital y los neobancos redefinen el sector; los cuatro gigantes del Ibex 35, BBVA, Banco Santander, CaixaBank y Banco Sabadell, mantienen una política comercial muy clara. Es decir, o el cliente aporta valor constante a través de su nómina, productos de inversión y consumo recurrente con tarjeta, o se enfrenta a comisiones de mantenimiento que pueden superar holgadamente los 200 euros anuales en cuentas corrientes de carácter general.
«La comisión por mantenimiento de la cuenta en BBVA se paga cada 3 meses (en concreto, los días 15 de marzo, 15 de junio, 15 de septiembre y el 15 de diciembre, aproximadamente). Por tanto, es importante que, trimestralmente, accedas al espacio en la app y compruebessi sigues cumpliendo los requisitos (para no pagar la comisión) o si, por el contrario, tu situación ha cambiado«, señalan desde la propia entidad bancaria BBVA en su página web.
Edificio de oficinas de BBVA. Fuente: Agencias
BBVA, Sabadell, Santander y CaixaBank: los costes y exigencias que deben afrontar los clientes
Para el cliente, ignorar los avisos de las distintas entidades bancarias o descuidar la domiciliación de ingresos durante un solo mes puede traducirse en cargos automáticos inesperados. Las tarifas estándar aplicadas a las cuentas corrientes ordinarias de BBVA, Banco Santander, CaixaBank y Banco Sabadell reflejan una estrategia orientada a desincentivar el mantenimiento de cuentas inactivas o de baja rentabilidad.
En este sentido, en el caso de Banco Santander y CaixaBank, la factura por no cumplir las condiciones puede alcanzar los 240 euros anuales, que es equivalente a unos 20 euros al mes. A esta cantidad se le suele sumar, en determinadas tipologías contractuales antiguas, el coste de emisión y renovación de las tarjetas de débito o el crédito, elevando aún más el perjuicio económico para el consumidor.
«Ante la asfixia de las comisiones en cuentas tradicionales, la respuesta masiva de los consumidores ha sido la migración hacia los canales desmaterializados»
Entrando en detalle con Banco Santander, la comisión sin cumplir condiciones puede alcanzar hasta los 240 euros anuales, es decir, 20 euros al mes. Asimismo, para esquivar esta tarifa, el banco demanda un nivel de vinculación muy exigente que incluye la domiciliación de una nómina, pensión o ingresos regulares, la cobertura de al menos tres recibos trimestrales y el uso activo de las tarjetas de la entidad, con un mínimo de compras estipulado al trimestre.
Sin embargo, existe una alternativa, ya que Banco Santander dispone de la Cuenta Online Santander, exenta de costes de mantenimiento y administración siempre que el cliente opere por canales digitales y no recurra de manera continuada a la red de oficinas físicas para su operativa ordinaria.
Oficina Banco Santander
Fuente: Banco Santander
En cuanto a CaixaBank, la comisión que pagará el cliente puede llegar hasta los 240 euros al año, 60 euros al trimestre, a través de su conocida Cuota Día a Día aplicada a clientes que pierden las bonificaciones de su programa de fidelización. No obstante, CaixaBank ofrece una serie de requisitos para esquivar dicha comisión. La entidad exige la domiciliación de una nómina, pensión o prestación por desempleo de al menos 900 euros mensuales, además de mantener contratados y activos productos adicionales de valor como seguros, fondos de inversión o planes de pensiones. Además, los menores de 25 años suelen estar exentos por perfil de edad.
Por su parte, BBVA sitúa sus cargos estándar en el entorno de los 160 euros anuales cobrados de forma trimestral, a razón de unos 40 euros por trimestre, una cifra similar a la que aplica Banco Sabadell en sus libros de tarifas generales para cuentas tradicionales sin soporte de ingresos estables. No obstante, hay una alternativa, y es que la entidad comercializa la Cuenta Online sin comisiones, dirigida exclusivamente a nuevos clientes, la cual ofrece 0 € en gastos de administración, mantenimiento y tarjeta de débito sin exigir ningún tipo de vinculación obligatoria.
Si bien los requisitos para evitar que BBVA te haga pagar son mantener una vinculación estricta que combina la domiciliación de una nómina o pensión de importe igual o superior a 800 euros al mes (o prestación/ingresos equivalentes), junto con la domiciliación de varios recibos y el uso recurrente de tarjetas o productos de inversión.
BBVA y Banco Santander. Fuente: IA
Por último, el cliente que no cumpla con las condiciones de Banco Sabadell deberá afrontar una comisión que oscila entre los 120 y 160 euros anuales en sus cuentas corrientes de acceso general. No obstante, se puede evitar; el cliente deberá mantener la domiciliación de ingresos periódicos como la nómina o sus ingresos recurrentes, y cumplir con los volúmenes de actividad en soportes de pago o contratación vinculada fijados en el contrato.
Al igual que en BBVA, CaixaBank y Banco Santander, Sabadell cuenta con una alternativa, gracias a su Cuenta Online Sabadell, que no exige comisiones de mantenimiento ni obligación a domiciliar una nómina para conservar el 0% de costes, incluyendo además remuneración para el saldo de los nuevos clientes.
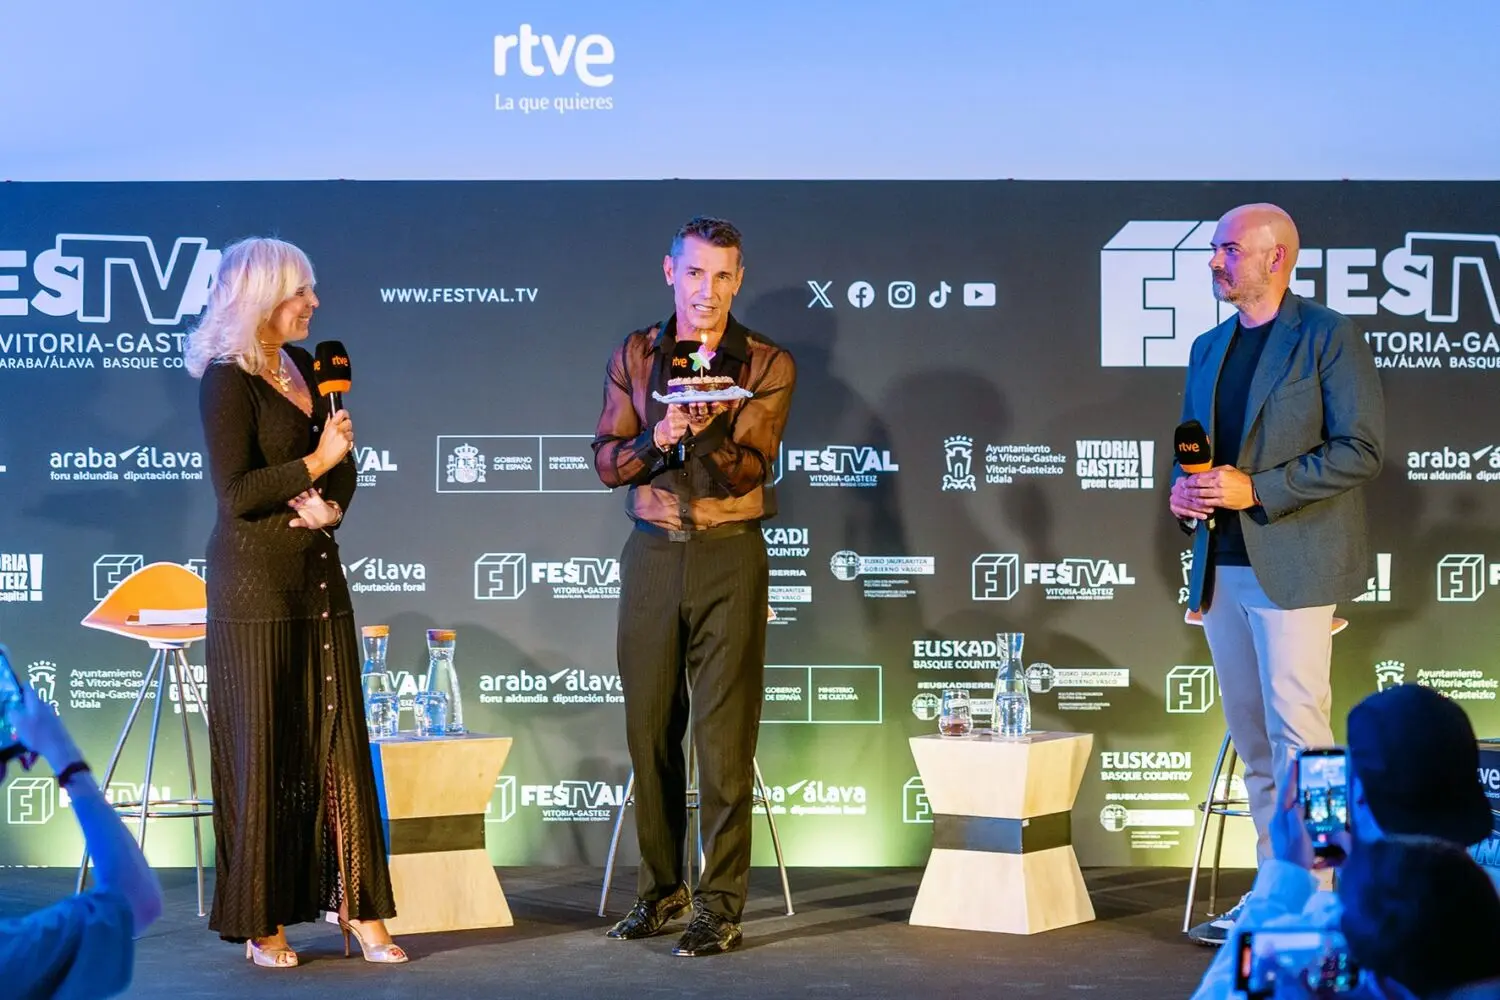
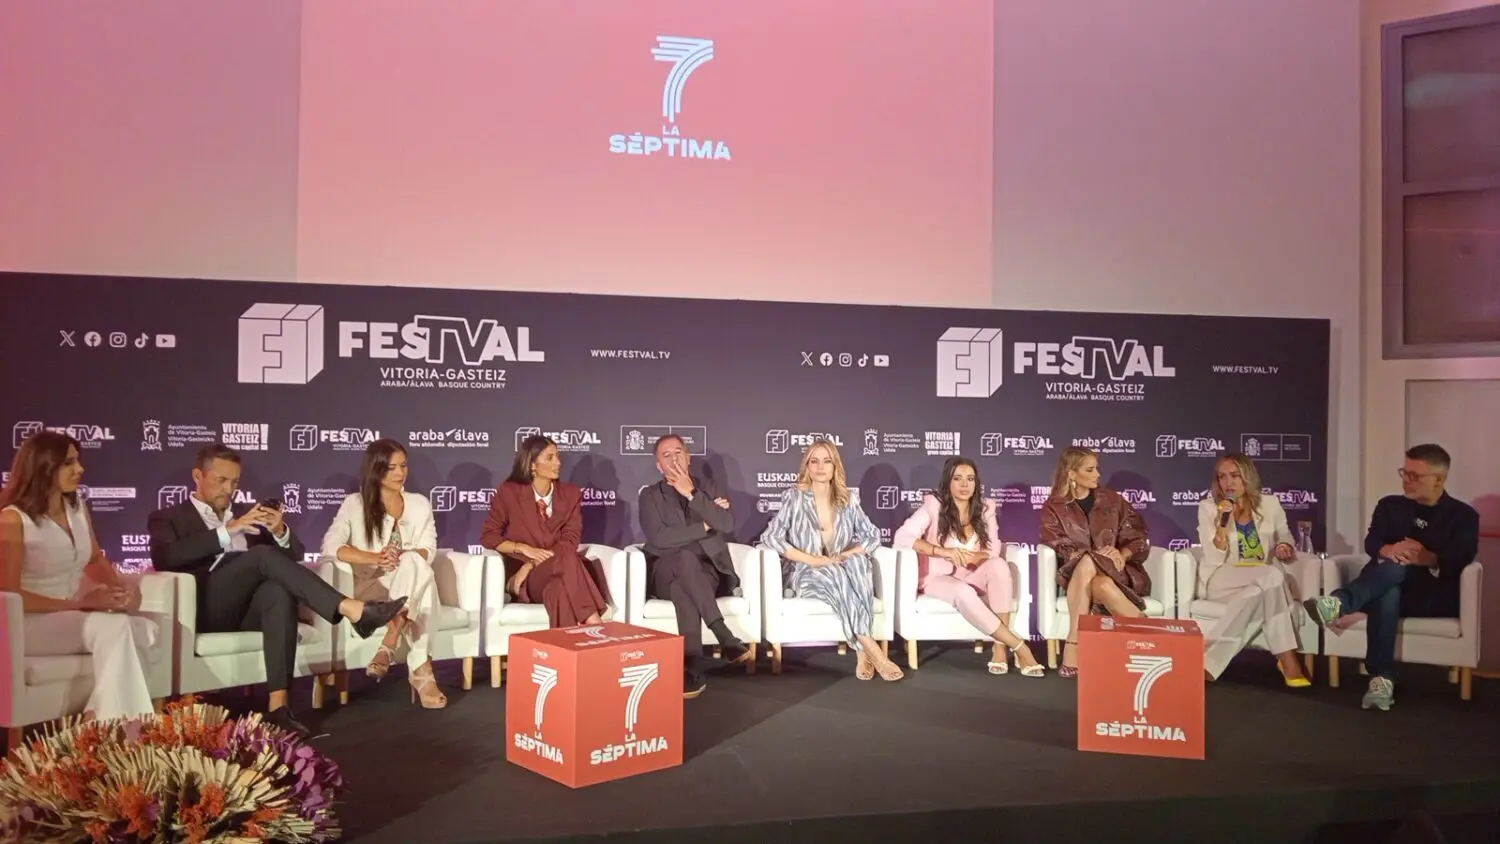
La segunda jornada del FesTVal de Vitoria-Gasteiz tuvo ayer varios nombres propios y pasó de la ficción ambientada en la Armada al entretenimiento, los concursos y los nuevos formatos de reality. Jesús Vázquez, Raquel Sánchez Silva y Lucía Jiménez concentraron buena parte de la atención de un martes en el que Telecinco presentó dos de sus próximas apuestas, mientras RTVE descubrió las claves de su nuevo gran concurso y la televisión pública vasca ETB avanzó su programación para la nueva temporada.
El día comenzó con la presentación de Mediaset de la serie Marusía. Vientos de Honor’. La nueva ficción de Telecinco llevó al FesTVal una propuesta poco habitual en la televisión española. Lucía Jiménez y Alfonso Bassave protagonizan una serie de ocho episodios ambientada en la Escuela Naval Militar de Marín, en Pontevedra, que convierte el entorno de la Armada Española en el escenario de una historia de investigación, relaciones personales y formación militar.
La serie arranca después de la muerte de una alumna. El fallecimiento fue considerado oficialmente un suicidio, pero dejó interrogantes abiertos. Teresa Ibarra, personaje interpretado por Lucía Jiménez y recién nombrada comandante-directora de la Escuela, tuvo que enfrentarse a esas dudas y colaborar con el teniente coronel Jorge Carvajal, interpretado por Alfonso Bassave, para intentar esclarecer lo sucedido.
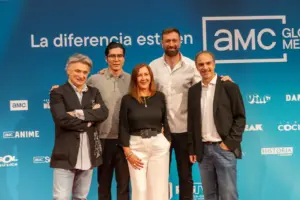
Reparto de ‘Marusía’
‘Marusía. Vientos de Honor’ se rodó durante más de un año y en más de 60 localizaciones, con el asesoramiento de la propia Armada para reforzar el realismo de las escenas. La producción utilizó uniformes reales y contó con el visto bueno del Ministerio de Defensa. La Escuela Naval de Marín tuvo un papel central en el rodaje, con espacios como la Puerta de Carlos I, el Patio de Aulas, el comedor, la pista militar y las instalaciones deportivas.
La ficción está protagonizada además por un grupo joven formado por Paloma Stewart, Edith Martínez-Val y Carmen de la Vega, que interpretan a tres aspirantes procedentes de contextos sociales diferentes. Sus personajes deben adaptarse a la disciplina, la jerarquía y la exigencia de la formación militar mientras afrontan sus propios conflictos personales.
La producción corre a cargo de Unicorn Content, en colaboración con la productora gallega CTV.
Jesús Vázquez se pone al frente de ‘El Túnel’
RTVE llevó a Vitoria-Gasteiz una propuesta completamente diferente. Jesús Vázquez presentó ‘El Túnel: avanza y gana’, el nuevo concurso que llegará al prime time de La 1 este miércoles 9 de septiembre.
El formato, inédito a nivel global y que cuenta con ocho programas grabados, parte de una competición durante cuatro noches entre 32 participantes, cada uno con un valor económico asignado. El objetivo es avanzar por un gigantesco túnel respondiendo preguntas de cultura general, pero acertar no será suficiente. Los concursantes tendrán que decidir contra quién competir, valorar las fortalezas de sus rivales y saber cuándo arriesgar y cuándo retirarse.
El propio programa determina quién entra en juego y qué categoría tendrá que afrontar. Después, el concursante puede consultar al resto de participantes antes de escoger adversario, abriendo la puerta a una segunda competición basada en la estrategia, el engaño y la psicología.
Los duelos se desarrollan mientras los concursantes avanzan o retroceden físicamente por ‘El Túnel’. El ganador incorpora a su marcador el dinero del rival derrotado y debe decidir inmediatamente si continúa jugando o abandona con lo acumulado.
La competición se desarrollará a lo largo de cuatro programas y terminará con dos finalistas. El vencedor podrá optar a un premio de 150.000 euros.
Producido por RTVE en colaboración con Fremantle España, el formato fue creado por Eureka Studios y distribuido por Fremantle.
Raquel Sánchez Silva y la verdad como arma para encontrar el amor sin diversidad
La otra gran apuesta de entretenimiento presentada en Vitoria-Gasteiz llegó de la mano de Raquel Sánchez Silva, que mostró su enfado con parte de la prensa por algunas informaciones publicadas sobre ella. Telecinco lanzará ‘Honesty House’, un reality dating show producido por Mediaset España en colaboración con Brutal Media, parte de BBC Studios Global Productions.
El programa trasladará a 12 solteros, seis hombres y seis mujeres, hasta una espectacular mansión situada en la península de Barú, en Cartagena de Indias, Colombia. Allí convivirán, tendrán citas, nunca entre personas del mismo sexo, y afrontarán diferentes retos con una condición que marcará toda la experiencia: la honestidad.
El centro de la mecánica será la ‘Honesty Box’, una sala equipada con tecnología de detección de mentiras que analizará los cambios en el iris, la pupila, los parpadeos y las fijaciones de la mirada para determinar si las respuestas de los participantes son verdaderas o falsas.
Una alarma señalará cada día quién debe entrar en la sala para responder a preguntas sobre sus relaciones, su pasado o sus estrategias. El resto de los participantes podrá seguir la conversación desde la casa, aunque sin saber inicialmente si las respuestas son sinceras.
Después, ‘El Jardín de la Verdad’ servirá para revelar las mentiras y verdades acumuladas durante la convivencia. La dinámica estará dirigida por Raquel Sánchez Silva y podrá provocar tanto conflictos como nuevas alianzas y acercamientos sentimentales.
El escenario tampoco será secundario. La producción se ha desarrollado en una mansión de más de 2.000 metros cuadrados, con una vivienda de 600 metros cuadrados, seis habitaciones en suite, zonas comunes, un jardín de 500 metros cuadrados, piscina de 60 metros con jacuzzi y embarcadero.
Para grabar la convivencia se desplegó un equipo de 150 personas, entre profesionales españoles y personal local. La infraestructura incluyó 38 cámaras PTZ operadas a distancia, dos drones, seis cámaras autónomas y cerca de 40 micrófonos, 20 de ambiente y 18 portados por los propios participantes.
La segunda jornada no se quedó en las presentaciones diurnas. Por la noche, el festival puso el foco en el entretenimiento en directo con ‘Al cielo con ella’, el programa presentado por Henar Álvarez, que realizó su grabación desde Vitoria-Gasteiz.
Aceite de oliva virgen extra: el oro líquido que ya se compra con candado
Pocos alimentos ilustran mejor la deriva de la cesta de la compra que el aceite de oliva virgen extra, un básico de la dieta mediterránea que en plena crisis de precios acabó tratado como un artículo de lujo: con candado. En 2024, según los informes de la firma de seguridad STC, el «oro líquido» se convirtió en el producto más robado de los supermercados en ocho comunidades autónomas –entre ellas Madrid, Cataluña y Andalucía– y en el segundo a nivel nacional, solo por detrás de los licores y por delante del jamón ibérico. Las cadenas encadenaban garrafas de cinco litros con candados en las estanterías, colocaban etiquetas antihurto en botellas de un litro o las custodiaban tras el mostrador, como se hace con el whisky o la cosmética. Detrás no había hurto famélico: la empresa Tu Super, con treinta tiendas en Andalucía, cifraba en un 90% los robos perpetrados por bandas organizadas que revendían el aceite en el mercado negro, mientras STC multiplicaba por doce los pedidos de dispositivos de protección durante el verano de 2023.
El fenómeno no fue una anécdota, sino el síntoma de una escalada de precios sin precedentes. Un litro que en 2020 se pagaba en origen por poco más de dos euros llegó a superar los diez en el lineal a finales de 2023, con botellas de virgen extra a entre 12 y 15 euros en algunos supermercados, lo que obligó al Gobierno a suspender temporalmente el IVA. El consumo se resintió: las ventas de virgen extra cayeron un 17% interanual en plena crisis, según NielsenIQ. La cosecha récord de 2025 devolvió cierta calma y el litro de marca blanca ronda los 4,65 euros, un 34,7% menos que hace un año según Facua. Pero la tregua es frágil: en diciembre de 2025 el aceite registró su primera subida en dos años por una cosecha peor de lo previsto, con el precio en origen en 4,56 euros el kilo y cadenas como Alcampo ya revisando sus etiquetas al alza. Un alimento básico cuya factura depende de la lluvia y que sigue pendiente de si volverá a necesitar llave.
Huevos: la proteína de cada mañana que se ha puesto por las nubes
El huevo, históricamente el comodín barato y proteico de la mesa española, se ha convertido en el producto alimentario que más se encareció en 2025: cerró diciembre con una subida interanual del 31,3%, según el IPC del INE, muy por delante de la carne de vacuno (17,2%) o del café. La OCU documenta el salto en los lineales: la docena de talla M, la más económica, pasó de 2,14 euros en febrero a 3,14 en octubre de 2025, y la de tamaño L, de 2,33 a 3,25 euros. Desde 2021, el alza acumulada alcanza el 137% en los huevos más baratos. En algunos supermercados la docena XL roza ya los cinco euros y las variedades camperas superan los cuatro, cifras impensables hace apenas dos años para un producto de consumo diario que ahora compite en precio con otras proteínas de mayor reputación.
No hay un único culpable, sino una tormenta perfecta. La gripe aviar ha obligado al sacrificio de más de dos millones de gallinas en España y al confinamiento de todas las aves criadas al aire libre, lo que recorta la oferta justo cuando la demanda no deja de crecer: desde 2019, el consumo nacional ha aumentado más de un 16%. A ello se suma la reconversión del sector hacia sistemas de cría sin jaulas, que ha requerido inversiones superiores a los 2.300 millones de euros, y el denominado «efecto cohete y pluma»: las subidas en origen se trasladan de inmediato al consumidor, mientras que las bajadas tardan en llegar o no llegan. La paradoja es que las categorías más asequibles, las que sostienen a los hogares con menos recursos que usan el huevo como proteína barata, son precisamente las que más suben, hasta el punto de que este básico se ha convertido en un nuevo termómetro de la desigualdad al hacer la compra.
Chocolate: una onza que ya no es para todos los días
El chocolate se ha colado entre los alimentos que más se han encarecido en España y durante meses lo ha hecho con un ritmo sin parangón: llegó a registrar subidas interanuales cercanas al 25%, por delante de huevos, café o carne de vacuno. Según el INE, en 2025 el chocolate acumuló un incremento del 13,3% y la tableta es hoy casi un 40% más cara que hace dos años y un 63% más que antes de la pandemia. Detrás está la peor crisis del cacao en cuatro décadas: Costa de Marfil y Ghana, que concentran cerca del 60% de la producción mundial del grano, vieron hundirse sus cosechas por el fenómeno de El Niño, el virus del brote hinchado y el envejecimiento de las plantaciones, y la tonelada llegó a superar los 12.000 dólares en 2024, frente a los cerca de 2.400 euros de tres años atrás.
Lo paradójico es que el alivio en origen no llega al lineal: el cacao ha caído más de un 47% en un año y el chocolate sigue subiendo, porque la industria todavía da salida al grano comprado en plena escalada. El consejero delegado de Chocolates Valor reconocía que la tableta que hoy se vende se fabricó con el cacao más caro de la historia y que el precio al consumidor se ha duplicado en dos años. El capricho cotidiano se ha convertido así en una compra meditada: el kilo de turrón de fabricante ronda ya los 21 euros, frente a los 14 de hace tres temporadas, y el consumo de tabletas ha caído entre un 6% y un 8%. Los expertos avisan de que, si la tendencia persiste, el cacao real podría acabar sustituido por aromas artificiales y solo sobrevivirían las marcas de lujo; la onza de toda la vida, en plena cuesta de enero, ya no es para todos los días.
Café: el ritual matinal se paga como una bebida premium
Que el café lidere las subidas de la cesta no es una anécdota: es el producto que más se ha encarecido en el último año, con un 19,9% más según el IPC desde septiembre de 2024. La OCU constata que el paquete de 250 gramos de café molido de mezcla más barato del supermercado ha pasado de 1,22 euros en 2021 a 2,86 euros en 2025, un 136% de incremento acumulado que ha duplicado el precio de marcas tan populares como Marcilla, Candelas o La Estrella en menos de tres años. Detrás están las malas cosechas por sequías y heladas en Brasil y Vietnam, los problemas logísticos, la demanda disparada en países como China y un mercado de futuros del arábica que ha pasado de unos 150 dólares en 2021 a superar los 400 a comienzos de 2025. El resultado es que el gesto más humilde del día, prepararse el café en casa antes de salir, cuesta hoy más del doble que hace cuatro años.
Fuera de casa, la escalada ha convertido el café en un gasto de entidad, y en paralelo ha florecido la oferta de especialidad, donde la taza se paga como una bebida premium: precios de tres a cuatro euros y medio ya no sorprenden en locales que exigen al grano superar los 80 puntos sobre 100 de la Specialty Coffee Association y que dosifican 18 gramos por taza frente a los ocho de un café convencional. El ritual matinal se ha reconfigurado como experiencia: el origen, la finca, el método de extracción y un barista formado justifican el recargo, igual que ocurre con el vino. Pese a todo, el consumo no cae: España supera los 67 millones de tazas diarias, un 3,7% más, aunque el cliente se refugia en la marca blanca y frena la compra de cápsulas. Un lujo que, paradójicamente, se ha vuelto imprescindible.
Mantequilla: untarla en la tostada se ha vuelto un extra
La mantequilla se ha convertido en uno de los mejores ejemplos de la llamada «baratoflación»: cuanto más básico es un alimento, más se encarece. Según el Institut de Recerca Urbana de Barcelona (IDRA), este derivado lácteo acumula una subida cercana al 50% respecto a los niveles prepandemia, muy por encima del 34% de media que registran los alimentos en España desde 2019. El origen de la escalada es global: la grasa láctea, demonizada durante décadas por las dietas bajas en grasas, ha pasado de ser rechazada a recomendada, y esa demanda disparada se ha topado con una producción de leche estancada en la UE. El resultado fueron cotizaciones récord, con la mantequilla europea llegando a superar los 776 euros por cada 100 kilos en 2024, un nivel histórico que en países como Alemania o Polonia trasladó el kilo por encima de los ocho euros y obligó a Varsovia a movilizar incluso una reserva estratégica del producto.
España no ha sido inmune, aunque la factura haya llegado con cuentagotas. La mantequilla es de los lácteos con mayor coste de producción: para obtener un kilo hacen falta unos 25 litros de leche entera, y el país es además deficitario, con un saldo negativo de unos 110 millones de euros en este producto, lo que le expone a las tensiones del mercado internacional. El impacto se nota primero donde la mantequilla es materia prima imprescindible: los productores de sobao pasiego han visto duplicarse el coste del ingrediente que representa hasta un 28% de cada dulce, y el encarecimiento también ha alcanzado a la gama gourmet, donde mantequillas artesanales y fermentadas se venden a precios que superan los 80 euros el kilo. Mientras tanto, en el supermercado, untar la tostada del desayuno se ha convertido en un gesto que muchos hogares miden, recortan o directamente sustituyen por alternativas más baratas.
Zumo de naranja: del complemento al lujo de desayuno
El zumo de naranja ha pasado de acompañante barato del desayuno a gasto que se sopesa dos veces por una crisis global de oferta que castiga a su gran productor mundial, Brasil. Las sequías y el avance del citrus greening —una enfermedad que ya afecta a cerca de la mitad de los árboles del cinturón citrícola brasileño— han recortado la cosecha del país del que depende en torno al 70% del zumo que se consume en el mundo. El precio en los mercados de futuros llegó a duplicarse en dos años y marcó máximos históricos entre 2023 y 2024, según Asaja. En España, primer productor europeo de cítricos, el impacto se notó en la campaña 2024/25, que dejó 2,97 millones de toneladas de naranjas, un 8,2% por debajo de la media de los últimos cinco ejercicios por la sequía y las altas temperaturas. La materia prima escasea y quien acaba pagando el desajuste es quien la compra.
La traducción se ve en la caja del súper y en la barra del bar. La naranja especial para zumo subió hasta un 50% en un solo mes en alguna cadena, de 3,99 a 5,99 euros la malla de cuatro kilos en Dia, según un estudio de FACUA, y el vaso de zumo recién exprimido ronda de media los 2,80-3,50 euros en España, con picos de más de cinco en zonas turísticas: un café con zumo puede superar los nueve euros. La paradoja es que ese precio de lujo no llega al campo: la industria compra la naranja de zumo a unos 20 céntimos el kilo, por debajo de los costes de producción, denuncia Asaja, mientras el consumo de la fruta cae de más de 21 kilos por persona al año en 2013 a 11,88 en 2023. Tras el pico histórico las cotizaciones se relajaron en 2025, pero el zumo ya no se pide sin mirar la carta.
Atún en lata: una conserva de despensa que se raciona
El atún en conserva es el último reducto del pescado en la mesa española: cada año se consumen unos 100 millones de kilos y siete de cada diez conservas que abren los hogares son de este túnido, según la patronal de grandes atuneros. Pero ese básico de despensa, refugio histórico de proteína barata cuando el pescado fresco resultaba inalcanzable, ha dejado de serlo. En pocos años, la lata que se compraba por unos 1,60 euros ha pasado a rondar los 2,10 en muchos lineales, una escalada de más del 30% a la que las grandes marcas han sumado subidas encadenadas: Albo, por ejemplo, encareció sus latas en mayo de 2024 y repitió en 2025. El detonante ha sido el aceite de oliva, ingrediente central de la conserva más vendida, la de atún claro en aceite: la industria conservera relaciona directamente esa escalada con una caída del 14,7% en el consumo de conservas de pescado.
Lo más llamativo es la deriva de la gama premium, que ha convertido la lata en un capricho de precio casi gourmet. Bonito del norte y ventresca de marcas conserveras se mueven ya entre 40 y 55 euros el kilo en el súper, más que muchos pescados frescos y que buena parte de las carnes: una lata de ventresca de 81 gramos ronda los 4,50 euros y una de atún claro en aceite de oliva virgen extra de fabricante supera los 3,60. Ante ese abanico, el comprador se ha vuelto un calculador: compara el peso escurrido, no el neto, caza promociones del tipo 50% en la segunda unidad y relega la marca de siempre a la oferta. La OCU, tras analizar 32 latas, solo recomienda dos opciones asequibles, la de Aldi y la de Mercadona, un pack de seis a 5,25 euros con unos 60 gramos de pescado por lata. La despensa ya no se llena por impulso: se raciona.
Langostinos congelados: el antiguo básico de congelador cuesta hoy como marisco de restaurante
El langostino congelado fue durante décadas el atajo democrático hacia el marisco en Nochebuena: un capricho que cabía en cualquier congelador y en casi cualquier presupuesto, el truco de las mesas modestas para disimular un menú de restaurante sin pagarlo. Esa etapa parece haberse cerrado. En un folleto de supermercado de 2007 rescatado estas navidades en redes sociales, la caja de langostinos cocidos costaba 3,99 euros; a finales de 2024, las grandes cadenas ya pedían entre 9,39 euros el kilo en El Corte Inglés y 11,58 en Mercadona, lo que sitúa el formato clásico de 800 gramos entre los 7,51 y los 9,26 euros. Quien quiera repetir este año el aperitivo de siempre tendrá que rascarse el bolsillo como si encargara la ración en una marisquería, porque la distancia que separaba el producto de congelador del marisco de carta se ha estrechado hasta casi desaparecer.
Detrás de esa escalada no hay solo inflación general: la práctica totalidad del langostino que llega ultracongelado a las neveras españolas es vannamei criado en piscifactorías de Ecuador o India, y ese mercado global lleva meses en tensión. La oferta ecuatoriana se ha resentido por los aguajes, que reducen las cosechas, y por el recorte de aranceles de Estados Unidos al langostino de ese país, que desvía producto hacia el mercado americano, mientras la demanda europea sigue creciendo. El resultado se vio en la cesta navideña de la OCU de 2025, la más cara de la serie histórica: el langostino congelado rondó los 11,19 euros el kilo de media y aún se encareció un 4% en el último mes antes de Nochebuena, en un diciembre en que todo el surtido festivo subió un 10,3%. El antiguo comodín económico, el recurso de última hora para salvar una cena con apariencia de lujo, ha pasado a facturarse como el propio lujo que imitaba.
Arroz: el saco para emergencias ahora pesa en el tique
Hubo un tiempo en que el arroz era el comodín de la despensa: barato, saciante y con caducidad casi infinita, el saco que se compraba por si acaso y el primero en volar de las estanterías cuando llegaba una alerta. Ese mismo producto es hoy uno de los que más pesan en el tique. El arroz redondo de marca blanca pasó de unos 0,80 euros el kilo en 2021 a tocar los 1,30-1,35 euros en 2024, una escalada cercana al 70 % en apenas tres años. Se sumó el fin del IVA al 0 % que rigió durante la crisis inflacionista: desde enero de 2025, el arroz básico tributa al 4 %. Es cierto que la guerra de precios de 2026 ha devuelto el grano de marca blanca a 1,07-1,09 euros el kilo, pero el lineal esconde una brecha enorme: el kilo de SOS ronda los 1,88 euros y el arroz bomba, el de la paella de verdad, supera los 6 euros en Carrefour. El alimento de relleno por excelencia se ha partido en dos: o se compra el grano genérico más barato, o se paga precio de capricho por la variedad local.
Detrás de esa escalada hay una fragilidad estructural que va más allá de la especulación. En 2023, la sequía en el Guadiana y el Guadalquivir dejó la superficie sembrada un 40 % por debajo de la media y hundió la producción un 50 %. En 2025, el hongo de la piricularia, contra el que la UE ha retirado los fungicidas eficaces, arruinó hasta el 75 % de la cosecha de variedades como la bomba en los arrozales valencianos. Producir un kilo cuesta ya entre 0,60 y 0,70 euros en origen, más del 50 % que hace unos años, y supera los 1,20-1,40 euros sumando transformación y distribución. La paradoja: AVA-ASAJA y La Unió denunciaron ante la AICA que Lidl y Carrefour venden arroz redondo a 1,09 euros, por debajo de coste, mientras crecen las importaciones de Argentina e India. Así, el arroz más barato del lineal no es español o se vende a pérdidas, mientras las variedades tradicionales de la paella escasean y encarecen.
Pan de barra: el clásico diario se ha revalorizado como pieza de obrador
La barra de pan ha dejado de ser ese producto invisible que se pagaba con calderilla para convertirse en el símbolo de una inflación que ha golpeado con especial dureza a los alimentos de primera necesidad. Según el INE, el pan se ha encarecido un 20,3% desde 2021, y en muchos obradores artesanales el salto ha sido mayor: panaderos consultados reconocen que sus barras rondaban el euro hace unos años y hoy se acercan a los dos, con el coste de la materia prima disparado un 60% tras el estallido de la guerra de Ucrania. La harina ha pasado de unos 0,50 a casi 0,70 euros el kilo y la recuperación del IVA al 4% en enero de 2025 añadió otro 3,67% según la OCU. La Asociación de Panaderos de Madrid ya pronostica que la barra estándar, que de media ronda los 1,60 euros, superará los 2 en un par de años. El gasto medio por hogar se sitúa en torno a los 340 euros anuales y, sin embargo, el cliente ya no sale con tres barras bajo el brazo como antes: muchos se conforman con una.
Lo más llamativo es que, en paralelo a esa escalada de precios, el pan clásico ha sido recolocado en el escaparate como una pieza de autor con etiqueta de lujo. En barrios como Chamberí o Salamanca han florecido obradores que venden baguettes «de autor» por encima de los tres euros, como la de Fu.ba, a 3,50, elaborada solo con ingredientes ecológicos y masa madre, en un giro aspiracional que convierte la compra diaria en una experiencia. Detrás hay una estructura de costes que ya no cuadra con el pan de siempre: el coste laboral de las panaderías artesanales ha pasado del 30% al 38-40% de su facturación en cinco años por la subida del SMI y el registro horario, y el calor extremo aceleró la maduración del cereal hasta recortar más de un 45% la producción de la última campaña. El resultado es paradójico: el alimento más democrático de la mesa española se ha partido en dos mundos, el de la barra barata de supermercado y el de la pieza de obrador que ya se paga como un capricho.
El precio de Ethereum hoy se consolida sobre los 2.485 dólares y el minorista está distribuyendo más ether del que compran ballenas y fondos cotizados. La sesión del 8 de septiembre confirma una pausa ordenada tras un rally mensual del 30% que deja a los analistas mirando hacia los 2.800 dólares.
Una sesión plana con el minorista en modo distribución
La criptomoneda recuperó el nivel de los 2.500 dólares en días previos y ahora cotiza en una franja estrecha, entre los 2.470 y los 2.530 dólares. Según los datos recogidos por DiarioBitcoin, el movimiento del 8 de septiembre es una caída del 0,73% respecto al cierre anterior, hasta 2.485,27 dólares.
El dato más llamativo no está en el gráfico de precios, sino en el comportamiento de los inversores. La firma de análisis FXStreet ha detectado que el minorista está distribuyendo más de lo que acumulan las ballenas y los ETF (fondos cotizados). Cuando los pequeños inversores venden más que los grandes, el mercado suele volverse más prudente en el corto plazo.
En paralelo, algunos analistas ven margen para continuar hacia los 2.800 dólares, pero solo si el precio supera la resistencia de los 2.530 dólares con volumen creciente. La referencia es explícita: una ruptura confirmada abriría espacio hacia ese objetivo, mientras que una pérdida de los 2.460 dólares invalidaría el escenario alcista.
El volumen diario alcanzó 12.160 millones de dólares, un 10,21% por debajo del promedio de los últimos 30 días. Cuando el precio cae con poco volumen, la presión vendedora suele ser marginal y no institucional. Es como un vendedor que baja el precio sin que haya una multitud detrás: la caída tiene menos peso.
El minorista está vendiendo más de lo que compran ballenas y ETFs, y eso es una señal de prudencia, no de pánico.
Niveles clave del precio de Ethereum hoy
El rango intradía fue estrecho: entre 2.469,69 y 2.511,65 dólares. Esa compresión de volatilidad suele preceder a un movimiento direccional ampliado, lo que obliga a vigilar ambos extremos.
Los niveles técnicos del día se resumen así:
Soporte inmediato: 2.469,69 dólares, el mínimo de la sesión
Soporte dinámico: 2.460 dólares, donde confluyen las medias móviles de 7 y 15 días
Resistencia inmediata: 2.511,65 dólares, techo del rango intradía
Soporte de largo plazo: 2.038,21 dólares, la media móvil de 200 días
Las medias móviles, que promedian el precio de un período concreto para suavizar el ruido, refuerzan la idea de consolidación. El precio está un 0,86% por encima de la media de 7 días y un 1% por encima de la de 15 días. La de 200 días, referencia de largo plazo, queda en 2.038,21 dólares, un 18% por debajo del precio actual.
La media móvil de 30 días se sitúa en 2.241,68 dólares, un nivel que no se ha puesto a prueba desde finales de agosto. La de 90 días, en 1.932,60 dólares, indica que la tendencia primaria sigue siendo alcista pese a la pausa actual.
Una recuperación del 30% que aún no borra el año en negativo
La capitalización de mercado de Ethereum asciende a 303.270 millones de dólares, lo que lo mantiene como la red de contratos inteligentes dominante. La tasa de volumen sobre capitalización fue del 4,01% en la sesión, ligeramente por debajo del promedio reciente. Esa métrica indica que el interés especulativo se enfría tras el rally mensual, pero no se extingue.
La recuperación de Ethereum en el último mes es significativa: avanza un 29,97% en 30 días y un 52,88% en 90 días. Sin embargo, la criptomoneda sigue un 49,77% por debajo de su máximo histórico de 4.948,08 dólares, alcanzado el 24 de agosto de 2025. Ese contraste entre el corto plazo y la visión anual explica buena parte de la indecisión actual.
En el pasado, fases de consolidación similares han servido como plataforma para continuar las subidas, sobre todo cuando el volumen acompaña. Pero también ha habido ocasiones en que la distribución minorista, como la que detecta FXStreet, ha anticipado correcciones más amplias. No es un indicador infalible, pero sí un dato que conviene respetar.
Un precedente útil es la aprobación de los ETFs spot de ether en julio de 2024. Aquel impulso institucional llevó a Ethereum a consolidarse durante meses antes de buscar nuevos máximos. La situación actual, con el minorista vendiendo y las ballenas sin prisa por comprar, recuerda más a una fase de digestión que a un techo de mercado.
Además, la venta corporativa de Remixpoint, que liquidó sus posiciones en Ethereum, Solana, XRP y DOGE por 5,6 millones de dólares el 1 de septiembre, añade un contrapunto de cautela. Es una cifra menor para una capitalización de 303.270 millones de dólares, pero alimenta la narrativa de toma de ganancias en esta zona.
El interés renovado de Wall Street por lanzar stablecoins, aunque no se ha traducido en compras inmediatas de ETH, es un factor estructural. La mayor parte de las stablecoins se emite sobre Ethereum, lo que demanda espacio de bloque y seguridad de red. Ese flujo, de confirmarse, beneficiaría al precio en el medio plazo.
La gestión del riesgo es innegociable. Para posiciones existentes, el límite de pérdida bajo 2.460 dólares es una referencia sensata. Para capital nuevo, la zona de 2.240 a 2.460 dólares ofrecería una relación riesgo-beneficio más favorable que perseguir el precio por encima de 2.530 dólares sin confirmación de volumen. Seguir el mercado sin tomar decisiones apresuradas es la estrategia que mejor encaja con esta estructura. Ni pánico, ni euforia.
Las nuevas normas DGT de octubre cambian los adelantamientos a ciclistas con multas de 200 euros y seis puntos. El Real Decreto 518/2026, aprobado en junio y publicado en el BOE, entra en vigor el 1 de octubre y afecta a todos los conductores.
La reforma del Reglamento General de Circulación introduce dos reglas de obligado cumplimiento para quien se cruza con una bicicleta: cuánto hay que reducir al adelantar fuera de ciudad y qué distancia lateral hay que guardar en ciudad. No son recomendaciones.
Qué cambia exactamente para los conductores
En vías interurbanas, el conductor que adelante a un ciclista deberá reducir la velocidad en al menos 20 km/h respecto al límite existente en la vía. En una carretera convencional limitada a 90 km/h, por tanto, se podrá rebasar a un ciclista a un máximo de 70 km/h. En un tramo señalizado a 70 km/h, la maniobra se realizará a 50 km/h.
Es la literalidad del nuevo epígrafe incorporado por el Real Decreto 518/2026, que modifica el Reglamento General de Circulación. No se trata solo de reducir al llegar: el límite condiciona toda la maniobra de adelantamiento.
En vías urbanas, la regla clave es la separación. Se mantiene la obligación del artículo 35.4 de la Ley de Tráfico: en calzadas con más de un carril por sentido hay que cambiar por completo de carril y dejar una distancia lateral mínima de 1,5 metros. Ahora se añade una exigencia nueva: los conductores deberán dejar 5 metros de separación con los ciclistas que les precedan en el mismo carril.
Adelantar mal a un ciclista fuera de ciudad cuesta seis puntos: los mismos que conducir con alcohol o usar el móvil al volante.
La sanción por incumplir estas reglas es grave: 200 euros y seis puntos del carnet. Desde 2022, rebasar indebidamente a un ciclista ya se castigaba con esa pérdida de puntos; a partir de octubre se aplica de forma expresa al nuevo límite kilométrico y a la distancia urbana.
Qué cambia para ciclistas y motoristas
La reforma también impone nuevas obligaciones a los propios ciclistas. El casco pasa a ser obligatorio en vías interurbanas para todos los ciclistas, sin las excepciones que se mantenían en algunos supuestos. Quienes reparten en bicicleta, los riders, deberán llevar casco de protección y chaleco reflectante en todo momento.
En ciudad, las bicicletas deberán circular preferentemente por el centro del carril para ganar visibilidad. Además, en calles de un solo carril limitadas a 30 km/h, el ayuntamiento puede autorizar el doble sentido de circulación para bicicletas.
Para los motoristas, el 1 de octubre trae una novedad con matices: podrán adelantar por el arcén en atascos de autovía o carretera convencional si se cumplen determinadas condiciones de seguridad. No se trata de una apertura general, sino de una maniobra regulada para retenciones.
Cómo evitar la multa a partir del 1 de octubre
La aplicación práctica es directa si interiorizas tres reglas antes de iniciar la maniobra.
Fuera de ciudad: reduce al menos 20 km/h respecto al límite de la vía antes de rebasar al ciclista.
En ciudad: deja 5 metros de separación con el ciclista que te precede en el mismo carril; si hay más de un carril, cambia por completo y mantén 1,5 metros lateral.
Si circulas en bici: casco obligatorio en interurbanas y, en ciudad, prioriza el centro del carril.
Si conduces una moto: usa el arcén solo en retenciones y comprueba que cumples las condiciones fijadas por la DGT.
La clave no es frenar en el último segundo, sino iniciar la maniobra con margen. En carretera, levantar el pie antes de llegar a la altura de la bicicleta evita tanto la sanción como una frenada imprevista del vehículo que circula detrás. El texto completo está disponible en el BOE y la entrada en vigor es automática.
Una norma más protectora, con dudas en la práctica
La lógica de la reforma es coherente con la jerarquía de protección de los vulnerables. Reducir 20 km/h al adelantar reduce la energía del impacto y da más tiempo para reaccionar. La lectura oficial es clara: el Gobierno quiere reforzar la protección de los los usuarios vulnerables de la vía, un grupo que incluye peatones, ciclistas, motoristas y conductores de patinetes.
Sin embargo, la aplicación urbana de los 5 metros genera fricciones. En calles con tráfico denso, mantener esa distancia con un ciclista que circula delante puede obligar a frenar de forma imprevista. Es una medida fácil de comprender, pero difícil de calcular a ojo: no todos los conductores saben qué son 5 metros sin referencia visual.
La sanción de seis puntos es, además, la más alta del cuadro de infracciones junto al móvil o el alcohol. Seis puntos no es poco. Trasladar esa severidad a un adelantamiento tiene sentido en términos de seguridad vial, pero exige una claridad que el reglamento solo esboza: ¿cómo se mide la distancia en una rotonda o en un carril compartido?
En el caso de las motos, usar el arcén en una retención puede ser eficaz si el arcén está en buen estado y los coches no abandonan el carril. El riesgo es que se normalice una maniobra que en condiciones de visibilidad baja o con arcén estrecho no debería practicarse. La DGT no ha concretado todas las condiciones en la nota: conviene mirar el BOE antes de usarlo.
La conclusión es simple. Si circulas por carretera, adapta la velocidad al ciclista antes de acercarte. Si circulas por ciudad, mantén la distancia. Y si repartes en bici, el casco y el chaleco pasan a ser tan obligatorios como el casco en moto.
🚨 Ficha de la Normativa
Infracción / Novedad: Adelantar a ciclistas sin reducir 20 km/h en vías interurbanas o sin guardar 5 metros en ciudad; nuevas obligaciones para ciclistas y uso regulado del arcén por motoristas en atascos.
El Tribunal Supremo ha fijado doctrina: una inspección genérica no interrumpe la prescripción del ITP. La sentencia, del 22 de julio de 2026, abre la puerta a que autónomos y pymes impugnen liquidaciones dictadas fuera de plazo.
Según publica elEconomista, el Supremo aclara que admitir que una inspección referida a un año entero corte el plazo de prescripción de cualquier operación daría a Hacienda potestades ilimitadas. Para el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP-AJD), el inicio de una comprobación debe individualizar la operación gravada.
¿Qué pinta aquí el ITP? Este impuesto autonómico se devenga en el mismo momento en que se firma cada contrato o acto gravado: la compra de un local usado, de un vehículo entre particulares o determinadas operaciones societarias. No es el IVA ni un arancel: si compras una nave industrial nueva a una promotora, pagas IVA; si compras un local de segunda mano a un particular, pagas el ITP.
La prescripción tributaria general es de cuatro años según la Ley General Tributaria. Pasado ese plazo, Hacienda no puede liquidar. En impuestos periódicos, como el IRPF, el tiempo corre de otra forma porque hay un periodo impositivo anual. En el ITP, que es de devengo instantáneo, cada operación es independiente y su prescripción arranca con el devengo.
Qué ha resuelto el Supremo sobre la prescripción del ITP
El ponente, el magistrado Toledano Cantero, razona que la expresión «cualquier acción de la Administración tributaria» del artículo 68.1.a) de la LGT no autoriza un efecto interruptivo indeterminado. Exige una acción dirigida materialmente a la comprobación o liquidación de una deuda concreta. Y eso presupone identificar antes la operación.
La prescripción no es un tecnicismo: si Hacienda no individualiza la operación concreta, el reloj sigue corriendo aunque el expediente esté abierto.
La sentencia se apoya en los artículos 87.3.b) y 178.4 del Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria (RGAT). Ambos imponen delimitar de forma inequívoca el objeto del procedimiento inspector desde su inicio. En el caso analizado, la concreción llegó cuando el impuesto ya estaba prescrito.
Así afecta a autónomos y pymes
La utilidad práctica de la doctrina es directa. La vía queda abierta para impugnar liquidaciones dictadas fuera de plazo si arrancaron de una inspección genérica. Sobre todo en compras de locales, naves, plazas de garaje o vehículos entre particulares: operaciones que tributan por ITP y que las haciendas autonómicas revisan a veces por bloques anuales.
Pero ojo: la prescripción no se aplica de oficio. Si ya tienes una liquidación, hay que recurrirla en tiempo ante la oficina autonómica de Hacienda o ante el tribunal económico-administrativo que corresponda. La sentencia no borra nada por sí sola.
El error más común es resignarse. No asumas que una inspección genérica convalida una liquidación porque venga con membrete oficial. Si el inicio solo decía «año 2022» o «periodo 2021-2023» sin señalar la operación, ese documento no sirvió para cortar la prescripción.
Imagina que compraste una plaza de garaje a un particular en 2020. Hacienda abre en 2024 una inspección sobre «ITP 2020». Esa mención no identifica tu operación. Si en 2025 te giran la liquidación, puedes alegar prescripción.
Conviene revisar el expediente. No es un tecnicismo.
Por qué la sentencia refuerza la seguridad jurídica del contribuyente
El Supremo consolida una línea previa sobre inspecciones y prescripción, pero aplicada a un tributo de devengo instantáneo donde cada operación es autónoma. La lectura es clara: la Administración no puede dilatar el plazo valiéndose de formularios genéricos. Para el autónomo y la pyme, eso reduce el riesgo de que una revisión abierta sobre un año sirva para pescar una liquidación sobre un contrato ya vencido.
Aun así, la doctrina no convierte en nulas todas las regularizaciones de ITP. Si la inspección individualizó la operación desde el primer día, la prescripción se interrumpió correctamente. Por eso conviene mirar la notificación del inicio, no solo la liquidación final. Si en ese primer escrito no aparece la operación concreta, hay base sólida para reclamar.
El siguiente paso lógico es revisar los expedientes abiertos o liquidaciones notificadas en los últimos doce meses. Si detectas una inspección genérica, consulta con un asesor fiscal. La sentencia no es retroactiva, pero sirve de fundamento para recursos en los que se alegue prescripción.
Guía rápida del trámite
📅 Plazos: No hay una fecha única: la sentencia fija criterio doctrinal. Si te notificaron una liquidación, los plazos de recurso corren desde esa notificación.
✅ Requisitos clave: Que la inspección inicial solo indicara un año o periodo genérico, sin identificar la operación gravada. Que la liquidación se notificara con el plazo de prescripción ya superado.
🌐 Dónde solicitarlo: Se alega en el recurso contra la liquidación, ante la oficina autonómica de Hacienda que la dictó o ante el tribunal económico-administrativo correspondiente; no existe trámite separado.
💰 Importe o coste: Ahorro potencial: la cuota liquidada, los intereses y cualquier recargo que debiera anularse si se declara prescrita.
⚠️ Error a evitar: Asumir que la inspección interrumpe la prescripción por el simple hecho de haberse iniciado: si no individualizó la operación, no tuvo ese efecto.
El sueño REM consolida la memoria espacial mediante cadenas de oscilaciones de alta frecuencia en la corteza prefrontal. El trabajo, publicado en eLife, revela por primera vez en roedores que esas ondas de alta frecuencia aparecen en cadenas moduladas por el ritmo theta, un patrón que separa al sueño REM del sueño profundo.
No se trata de un simple eco de la vigilia. Los investigadores observaron que las neuronas de la corteza prefrontal se reactivan de forma dispersa y prolongada durante el sueño REM, mientras que en el sueño profundo la reactivación es generalizada y breve. Ese contraste entre fases del sueño es el punto de partida del hallazgo.
Cadenas de oscilaciones que organizan el recuerdo
La corteza prefrontal emite ráfagas de oscilaciones de alta frecuencia. En el experimento, esas ráfagas no ocurrían al azar: se encadenaban en secuencias ordenadas, como episodios de comunicación entre el hipocampo y la corteza prefrontal. La coherencia theta entre ambas regiones aumentaba justo cuando las cadenas se activaban, lo que delimitaba ventanas de mayor comunicación hipocampo-cortical.
Esa es una firma distinta a la del sueño no REM o sueño profundo. Durante las ondas agudas del sueño profundo, las poblaciones neuronales se disparan en brotes amplios y sincronizados. En el sueño REM, en cambio, las cadenas de alta frecuencia organizan una reactivación escasa, distribuida a lo largo del tiempo sobre un fondo de supresión local.
El hallazgo apunta a que el sueño REM no es un mero espectador pasivo de los recuerdos. Los registros en el área CA1 del hipocampo mostraron que las neuronas que participaban en las cadenas de oscilaciones tendían a cambiar su fase preferida dentro del ritmo theta del sueño REM. Esa reorganización sugiere una regulación fina de la excitabilidad hipocampal.
Cada etapa del sueño parece tener su propia arquitectura de reactivación: ondas lentas y masivas en el sueño profundo, secuencias dispersas y prolongadas en el REM.
Cómo se midió la actividad cerebral en pleno sueño
El equipo utilizó electrodos de alta densidad para registrar simultáneamente la actividad del hipocampo y de la corteza prefrontal en roedores. La combinación permitió seguir tanto las oscilaciones de alta frecuencia como los disparos neuronales durante el sueño, algo que los registros clínicos en humanos rara vez capturan con esta resolución.
Las oscilaciones de alta frecuencia duran escasos milisegundos, menos de lo que tarda un parpadeo. Traducido a una escala reconocible: mientras el sueño profundo activa recuerdos como una orquesta completa que toca al unísono, el sueño REM lo hace como una partitura de cámara, con pocas neuronas activas cada vez y secuencias más largas.
El modelo cortical incluido en el estudio aporta una explicación mecánica. Al incorporar los efectos de la acetilcolina, los autores lograron reproducir los patrones diferenciados: actividad generalizada durante las ondas agudas del sueño profundo y actividad dispersa y temporalmente extendida durante el sueño REM.
Qué cambia en el mapa del sueño y la memoria
Este trabajo reorganiza la división clásica del trabajo entre las fases del sueño. Hasta ahora, la consolidación de recuerdos durante el sueño se había asociado sobre todo a las ondas agudas del sueño profundo. El estudio publicado en eLife demuestra que el sueño REM también tiene un papel activo, con su propia arquitectura de reactivación.
Conviene mantener la cautela. El estudio se realizó con roedores, y la transferencia directa a humanos no es inmediata. Además, la relación entre estas cadenas de oscilaciones y los cambios sinápticos que subyacen a la memoria queda por explorar. No obstante, el modelo cortical con acetilcolina sugiere un mecanismo plausible, no una simple correlación.
La pregunta que sigue abierta es si manipular esas cadenas de oscilaciones durante el sueño REM interfiere en la consolidación del recuerdo espacial. Sería el siguiente experimento natural: silenciar selectivamente las HFO en la corteza prefrontal y comprobar si el recuerdo se desvanece o se desorganiza.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: El sueño REM consolida la memoria espacial mediante cadenas de oscilaciones de alta frecuencia en la corteza prefrontal.
Dónde: Estudio con roedores; registros en hipocampo (área CA1) y corteza prefrontal.
Institución responsable: Investigación publicada en eLife.
Cuándo: Publicación en eLife; la fecha exacta no está especificada en la fuente consultada.
Impacto a futuro: Abre la vía para estudiar cómo el sueño REM regula la consolidación de recuerdos espaciales y su posible implicación en trastornos del sueño.
Qué está pasando con Dash: una caída del 14% tras un rally vertical
El precio de Dash cae un 14,29% este 8 de septiembre, hasta 62,55 dólares, después de haber subido cerca de un 96% en los últimos 30 días. La sacudida llega con un volumen diario de 209,2 millones de dólares, un 82% por encima de la media mensual, lo que apunta a una recogida de beneficios después de un tramo claramente especulativo.
La caída parte desde el cierre previo de 69,74 dólares y sitúa al activo en el mínimo intradía de la sesión. Pese al golpe, Dash sigue un 11,5% por encima de su media simple de siete días, situada en 56,09 dólares, una referencia que los operadores utilizan para medir si la tendencia de corto plazo sigue viva o no.
Para entender qué es Dash, conviene recordar que se trata de una red de pagos rápida con transacciones opcionales ofuscadas, una de las monedas de privacidad más veteranas del mercado. Puedes consultar más detalles en su web oficial.
El retroceso no se produce en un día cualquiera. El volumen de la sesión anterior llegó a 399,1 millones de dólares, un 247% sobre el promedio de 30 días, una rotación de capital que casi multiplicó por tres y medio la relación habitual entre volumen y capitalización. Esa fiebre de corto plazo suele terminar en desinflado, y eso es exactamente lo que se está viendo ahora.
Los datos de mercado recogidos por DiarioBitcoin encajan con un patrón clásico: una subida parabólica en un activo de capitalización media, entrada masiva de especuladores y una primera sacudida que limpia las posiciones más débiles. Aun así, el precio continúa lejos de romper su estructura de fondo.
Una subida del 96% en un mes rara vez se digiere sin una sacudida; la clave es si Dash aguanta por encima de su media de siete días.
El activo sigue claramente por debajo de su máximo histórico, aquel 1.642 dólares de diciembre de 2017. Concretamente, cotiza un 96,19% por debajo de ese nivel, lo que ayuda a dimensionar tanto el potencial de recuperación como el castigo que puede infligir un proyecto de este tipo cuando pierde el favor del mercado.
Por qué cae Dash tras subir un 96% en un mes
La explicación inmediata es una toma de ganancias masiva después del rally. No hay una noticia regulatoria o técnica del proyecto que justifique la caída; lo que hay es una combustión de corto plazo tras un movimiento del 95,67% en 30 días y del 45,32% en las últimas dos semanas.
El sector de monedas de privacidad también ayuda a entenderlo. Según datos que recopila la firma de análisis on-chain Glassnode, este nicho cotiza un 213% por encima de los niveles previos a la era de los ETF de Bitcoin al contado. Dash ha sido uno de los grandes beneficiados por esa rotación, y ahora su corrección es la cara contraria de la moneda.
Hay que añadir, además, un matiz de liquidez. Con una capitalización cercana a los 802,6 millones de dólares y un volumen medio mensual de apenas 114,9 millones, Dash es un activo pequeño en comparación con los grandes nombres del mercado cripto. Esto significa que las subidas y bajadas se amplifican: el dinero que en bitcoin apenas movería el precio, aquí puede provocar oscilaciones de dos dígitos en cuestión de horas.
El actual retroceso se ha producido sin que se conozcan datos fiables sobre el apalancamiento en derivados de Dash, un vacío que los propios analistas del informe original reconocen. Eso obliga a leer la caída con más cautela de la habitual, porque el mercado no permite saber cuántas posiciones forzadas podrían ampliar la presión vendedora.
Niveles clave y lectura de fondo para el inversor
El soporte de corto plazo que manejan los analistas es la media móvil de siete días, en 56,09 dólares. Si el precio aguanta por encima de esa zona, la corrección mantiene la etiqueta de digestión saludable. Una pérdida de ese nivel abriría la puerta a una fase más profunda, con la siguiente referencia en torno a 47,59 dólares.
En la parte alta, la recuperación de 69,74 dólares y, sobre todo, de 77,94 dólares señalaría que la presión compradora vuelve a dominar. No es un escenario imposible, pero exige que el volumen confirme: un rebote sin convicción sería poco fiable tras una caída tan rápida.
El análisis de fondo sigue favoreciendo la cautela. Todas las medias móviles, desde los 7 hasta los 200 días, continúan alineadas al alza, y el precio mantiene un retorno positivo del 147% en 52 semanas. Dicho de otro modo, la tendencia estructural no se ha roto, pero el activo está lo suficientemente sobrecalentado como para exigir una gestión de riesgo muy estricta.
El historial de de Dash, comparado con Monero o ZCash, muestra una beta mayor ante los impulsos especulativos del nicho. En la práctica, eso se traduce en rallys más rápidos y caídas más profundas, algo que explica el frenesí de las últimas semanas y también la violencia de esta corrección.
Para el lector medio, la lección es sencilla: las monedas de privacidad volvieron a demostrar que pueden pasar del entusiasmo a la corrección en horas. Quien no quiera asumir caídas del 40% o el 50% en un activo como Dash, lo razonable es mantener una exposición mínima, por debajo del 2% de una cartera diversificada y, sobre todo, con límites de salida predefinidos.
La corrección de hoy no invalida por sí sola el ciclo de recuperación del sector. Pero deja una advertencia clara: en tokens con poca liquidez y una narrativa tan expuesta al debate regulatorio, la euforia y el pánico suelen moverse mucho más rápido que las noticias.
Mistral cierra una ronda de 3.000 millones de euros, la mayor de la historia para una startup europea de IA. La operación, liderada por Samsung Electronics, eleva la valoración de la compañía francesa por encima de los 21.000 millones y marca un giro estratégico: de competir por los modelos frontera a controlar la infraestructura que hay debajo.
Claves de la operación
Mistral dobla su valoración en doce meses. La Serie D sitúa a la startup en 21.000 millones, casi el doble de los 11.700 millones que alcanzó en su anterior ronda.
La infraestructura sustituye a los modelos como prioridad. Los 3.000 millones irán destinados a capacidad de cómputo, con un objetivo de 1 GW para 2030.
La soberanía europea queda en entredicho. Samsung, Nvidia y ASML participan en la operación, lo que relativiza el discurso de independencia tecnológica de Bruselas.
La batalla ya no es por el modelo, sino por los centros de datos
Arthur Mensch, fundador y CEO de Mistral, explicó al Financial Times que el capital de la ronda servirá para eliminar el principal cuello de botella de la empresa: el acceso a la capacidad de cómputo necesaria para entrenar modelos frontera. Su objetivo declarado es alcanzar un control similar al que hoy tienen los grandes laboratorios de IA chinos. El mensaje implícito es claro: el talento sin hardware tiene poco valor en la carrera de la IA.
La compañía describe ahora su propuesta como un catálogo que combina modelos de pesos abiertos, infraestructura y capacidad de cómputo. Esa transición llevaba meses gestándose. Mistral ha desplegado nodos regionales para ejecutar modelos de IA en Europa y ha creado los European Compute Units (ECU), contratos de varios años que permiten a las empresas gestionar la demanda para financiar la capacidad de cómputo europea. El centro de Les Ulis, cerca de París, funciona ya como primer ejemplo: 10 MW dedicados a inferencia. Modesto, pero operativo.
Mistral trabaja con más de 125 grandes empresas en 20 países y asegura que va camino de alcanzar los 1.000 millones de dólares de ingresos recurrentes anuales antes de que termine 2026. El doble objetivo financiero y de infraestructura rompe con la narrativa fundacional de la compañía. En 2023, la firma nacía para construir la alternativa europea a OpenAI y Anthropic. Hoy su negocio mira más al sustrato que a la capa visible.
La ronda convierte a Mistral en la mayor tecnológica privada europea por valoración. Los 21.000 millones superan cualquier precedente reciente del ecosistema continental. La operación duplica también la ambición de la anterior ronda de 1.700 millones, liderada por ASML hace un año. Entonces, el objetivo era entrenar modelos propios. Ahora, la infraestructura pasa a primer plano.
Mistral ha dejado de venderse como un laboratorio de modelos para hacerlo como un operador de infraestructura con ambición de gigavatio.
La paradoja de la soberanía con capital extranjero
La ronda que teóricamente debería garantizar la independencia europea está lejos de ser europea. Samsung Electronics lidera junto al fondo Scaleup Europe y PSG Equity. Entre los inversores que repiten figuran Nvidia y ASML, los mismos cuyos chips y máquinas de litografía siguen siendo imprescindibles para levantar el centro de datos. Solo hace un año, ASML ya había liderado la ronda de 1.700 millones.
Este reparto del capital no invalida la estrategia, pero obliga a matizar el discurso de la soberanía digital. Europa podrá entrenar e inferir en suelo europeo, pero dependerá de semiconductores y memorias que no fabrica. La dependencia se desplaza, no desaparece. La mayoría de los centros de datos europeos depende de proveedores asiáticos y estadounidenses.
En agosto, Mistral añadió una nueva capa a esa tensión: abrió su infraestructura a modelos extranjeros y anunció que ofrecería GLM-5.2, el modelo de la china Zhipu AI, también conocida como Z.ai. La decisión generó críticas dentro del propio sector europeo. Mensch respondió con un argumento pragmático: las empresas deben poder elegir el mejor modelo para cada tarea y ejecutarlo bajo controles europeos sobre datos e infraestructura. Para Mistral, la soberanía no significa que todo se cree en casa, sino que la decisión de dónde y cómo ejecutar permanezca en manos europeas.
La reflexión de fondo es incómoda para Bruselas. Se puede aspirar a controlar la capa de infraestructura, se pueden abrir centros de datos en Les Ulis o en cualquier otra ciudad continental, pero sin chips propios la soberanía es una promesa incompleta. El proyecto de 1 GW de capacidad para 2030 dependerá en buena medida de los proveedores asiáticos y estadounidenses que hoy participan en la ronda. La soberanía, en cuestión.
Mistral frente al espejo del IBEX y del ecosistema europeo
En el ecosistema español no existe hoy un competidor directo de Mistral en el terreno de los modelos fundacionales. La comparación más cercana sitúa este movimiento junto a la pugna de Indra por convertirse en el campeón nacional de ciberseguridad y defensa tecnológica: ambas empresas comparten el mismo argumento de soberanía, aunque con capitales muy distintos. Mistral ya vale en valoración privada más que varias cotizadas del IBEX 35, lo que da una idea de la velocidad con la que el capital internacional está apostando por la infraestructura europea de IA.
La trayectoria de Mistral recuerda a la de otras empresas emergentes europeas que han intentado romper el dominio estadounidense. En 2023, cuando Arthur Mensch abandonó DeepMind para fundar la compañía, el discurso era casi identitario: Europa necesitaba modelos propios. Tres años después, aquel objetivo se ha reconfigurado. La empresa francesa no compite ya por el mejor modelo, sino por el terreno donde se entrena y se ejecuta. Es un cambio de capa, no un cambio de meta.
En esta redacción observamos un riesgo evidente: Mistral ha ganado la financiación récord pero no ha resuelto su dependencia tecnológica. Sus chips los fabrica Nvidia, sus máquinas de litografía las afina ASML y, al menos de momento, su infraestructura se abre también a modelos chinos. La soberanía se sostiene sobre una cadena de suministro que no controla. El mercado parece aceptar la paradoja por ahora. Veremos si lo hace igual el regulador europeo, que ha convertido la autonomía digital en una prioridad política para los próximos años. Y aquí seguimos.
Lo que debe vigilar el inversor es si Mistral consigue transformar la infraestructura en ingresos recurrentes. La cifra no oficial de 1.000 millones de dólares de ARR para finales de 2026 será el primer test real de ese giro. Si lo alcanza, validará el argumento de que la batalla está debajo de los modelos. Si no, quedará como una promesa de soberanía financiada por capital extranjero.
El Palacio de Congresos Europa de Vitoria-Gasteiz acogió ayer la apertura de la decimoctava edición del FesTVal, el festival que cada septiembre convierte a la capital alavesa en el escaparate del nuevo curso televisivo. Cadenas, plataformas, productoras y profesionales del sector se dieron cita en la primera jornada de una semana en la que las principales compañías audiovisuales están mostrando sus novedades y sus grandes apuestas para los próximos meses.
La primera jornada tuvo tres grandes protagonistas: La Séptima, Mediaset y AMC, que acudieron a Vitoria-Gasteiz con propuestas muy diferentes. El plato fuerte fue la presentación de La Séptima, el nuevo canal de TDT de orientación progresista que comenzará sus emisiones el próximo 5 de noviembre bajo el impulso del productor José Miguel Contreras. Mediaset, por su parte, puso sobre la mesa una de sus pocas grandes bazas que todavía conserva capacidad de marcar agenda, ‘Supervivientes All Stars’, mientras que AMC Global Media presentó sus novedades de ficción, documentales y producción propia.
La presentación de La Séptima concentró buena parte de la atención. Contreras acudió acompañado por algunos de los rostros que formarán parte de la nueva cadena y por los empresarios que respaldan el proyecto, que contará con una inversión de alrededor de 30 millones de euros.
El productor también aprovechó el escenario del FesTVal para denunciar las dificultades que, según explicó, ha encontrado durante la puesta en marcha del canal.
La televisión que quiere construir Contreras
La puesta de largo tuvo también una lectura simbólica: Contreras reunió en Vitoria a prácticamente todo el equipo con el que pretende llenar de contenido la nueva frecuencia. Javier Ruiz, Rocío Delgado, Alba Carrillo, Marta Márquez, Héctor de Miguel, Luján Argüelles, Sarah Santaolalla, Verónica Sanz y Noor Ben Yessef aparecieron como la primera generación de rostros de una cadena que todavía no ha comenzado a emitir y que será la única privada que tenga una línea editorial afín a la ciudadanía que apoya al Gobierno y que apenas tiene medios de comunicación con los que sentirse identificada.
La combinación es deliberadamente heterogénea. Hay periodistas procedentes de televisión, comunicadores vinculados a la información política, profesionales del entretenimiento y nombres asociados al humor o a la crónica televisiva. Ruiz y Ben Yessef concentrarán buena parte del peso informativo, mientras Carrillo y Márquez llevarán el proyecto hacia terrenos más próximos al magazine. Quequé y Argüelles, junto a Delgado, Santaolalla y Sanz, completarán una parrilla que pretende escapar de la imagen de un canal construido exclusivamente alrededor de la actualidad política.
La presentación dejó además claro que el directo será una de las señas de identidad. Ruiz, que compaginará su presencia en pantalla con la responsabilidad sobre la línea editorial, defendió que la televisión todavía puede tener un papel relevante precisamente allí donde las plataformas no compiten en las mismas condiciones: en la actualidad inmediata y en la conversación que se produce alrededor de ella.
Ben Yessef, por su parte, situó el proyecto en el terreno ideológico sin esconderlo. La periodista reivindicó una cadena con «una mirada progresista», pero vinculó esa posición a la pluralidad, la diversidad y la igualdad. Contreras ya había insistido en la misma idea durante el acto: La Séptima no pretende dirigirse únicamente a quienes comparten su sensibilidad política, sino atraer también a espectadores de derechas ofreciéndoles «otros puntos de vista».
El tono de la presentación se movió así entre la reivindicación de una nueva voz audiovisual y la voluntad de construir una televisión reconocible más allá de su posicionamiento político. Rocío Delgado y Sarah Santaolalla pusieron incluso la nota emocional al explicar lo que supone incorporarse a una cadena nacional, mientras Héctor de Miguel alivió la solemnidad del acto con su habitual registro humorístico.
AMC reivindica la televisión temática
La segunda gran presentación de la jornada corrió a cargo de AMC Global Media, que mostró sus principales novedades para la temporada de la mano de Mandi Ciriza, SVP de canales de estilo de vida y responsable de producción original; y Maurizio Vitale, Head of Marketing, Streaming and Brand Strategy.
Vitale reivindicó la posición de AMC como «primer grupo de televisión de pago de entretenimiento de España» y aseguró que la compañía continúa invirtiendo, en un contexto marcado por la desinversión de algunas majors en el negocio de la televisión privada.
Presentación de AMC.
El grupo mantiene cinco canales lineales y defendió durante su presentación que todavía existe espacio para la televisión temática. AMC también destacó el comportamiento de AMC Western durante la temporada anterior, que calificó de sorpresa, y explicó la transformación de DeCasa, que pasó a convertirse en AMC Living.
La producción propia tendrá un peso importante en la nueva temporada. Canal Cocina presentó ‘Tapeo español’, que llegará el 14 de septiembre con Julius Bienert, vinculado al canal desde hace 20 años, y ‘Los grandes de España’, un recorrido por las recetas que forman parte de la identidad gastronómica del país.
En ficción, AMC+ estrenará el 19 de octubre ‘The Terror: Devil in Silver’, nueva entrega de la antología producida por Ridley Scott. El servicio también prepara para 2027 la cuarta y última temporada de ‘The Walking Dead: Daryl Dixon’, rodada y ambientada en distintos puntos de España.
AMC+ y Planet Horror estrenarán el 26 de octubre ‘Gnomos’, una comedia de terror protagonizada por Asa Butterfield, mientras que SundanceTV estrenará en noviembre ‘Alguien debería prohibir los domingos por la tarde’, la nueva serie de Isabel Coixet.
La oferta documental incluirá ‘Toro Sentado’, producido por la compañía de Leonardo DiCaprio, y ‘Fama y fentanilo’, presentado por Ice-T en AMC CRIME.
Mediaset se aferra a ‘Supervivientes All Stars’
Mediaset también presentó ayer en Vitoria algunas de sus principales apuestas. Entre ellas destacó ‘Supervivientes All Stars 3’, uno de los escasos formatos que mantienen capacidad de respuesta para Telecinco en un momento especialmente complicado para la cadena, que acumula mínimos históricos de audiencia.
El reality arrancará el jueves 10 de septiembre a las 21:45 horas y contará con 14 concursantes que viajarán a los Cayos Cochinos para afrontar una nueva aventura.
El casting reúne a rostros muy conocidos del universo de los realities: Albert Barranco, Rosa Benito, Arkano, Asraf Beno, Alma Bollo, Chiqui, Ivana Icardi, Damián Quintero, María Jesús Ruiz, Yola Berrocal, Omar Sánchez, Yulen Pereira, Víctor Janeiro y Lola Ortiz.
Mediaset ha mezclado antiguos concursantes de ‘Supervivientes’, ganadores históricos de realities, rostros vinculados al universo Pantoja, influencers, deportistas y veteranos de la televisión. Rosa Benito, ganadora de ‘Supervivientes’ en 2011, regresará a Honduras 15 años después, mientras que Víctor Janeiro será el único participante que no pasó por la versión de Telecinco, aunque sí ganó ‘Aventura en África’ en Antena 3.
El casting también incorpora a dos antiguos vínculos sentimentales de Anabel Pantoja, Omar Sánchez y Yulen Pereira, además de Alma Bollo y Asraf Beno, cuya relación televisiva garantiza nuevas tramas alrededor del universo Pantoja.
La cadena prepara además una nueva edición de ‘La isla de las tentaciones’, que llegará con cambios destinados a evitar el desgaste del formato. La estrategia de Mediaset pasa por apoyarse en sus grandes franquicias en un momento en el que Telecinco atraviesa una de sus etapas más complicadas.
La semana por delante
Tras la primera jornada, Vitoria todavía tenía por delante varios de los nombres y títulos más esperados de esta edición. El FesTVal acogerá durante los próximos días los estrenos de ‘Rojo sobre blanco’, ‘Marusía. Vientos de Honor’ y ‘A la deriva’, además de las presentaciones de ‘MasterChef Celebrity Legends’, ‘Supervivientes All Stars’ y la segunda temporada de ‘Las Berrocal’.
La parte más institucional llegará también con los premios del festival. Pepa Bueno y César Benítez recibirán el Premio Joan Ramón Mainat, mientras Santiago Segura será distinguido con el Premio Constantino Romero y Sofía Otero recogerá el Premio Fundación AISGE a la Interpretación destacada. A ellos se sumarán Jesús Cintora y Mikel Lejarza, también reconocidos en esta edición, y RTVE, que recibirá un homenaje por sus 70 años.
Hay una transferencia de riqueza que no se filma, no aparece en los telediarios y avanza a un ritmo de 1.000 millones de euros al día. En su último análisis, Marc Vidal sostiene que el déficit comercial de la Unión Europea con China se ha convertido en una factura silenciosa. No tiene imágenes que emitir, pero sí consecuencias contables para la industria europea.
El analista plantea una tesis incómoda. Bruselas y Berlín han encontrado en China un culpable lejano mientras dentro de la propia UE hay un territorio que comparte moneda, reglas y supuesto enemigo y al que le va sorprendentemente bien. Ese contraste, afirma Vidal, desmonta buena parte del relato oficial.
Un agujero de 1.000 millones diarios
El vídeo arranca con cifras. Solo en el primer trimestre de 2026, el déficit con China alcanzó 98.000 millones de euros, el peor desde el tercer trimestre de 2022. En abril, el agujero mensual llegó a 31.900 millones. Con esos números, Vidal calcula que el ritmo diario de transferencia supera los 1.000 millones.
La proyección para 2026 se sitúa cerca de los 392.000 millones, una cifra que no llegaría a batir el récord de 397.000 registrado en 2022 pero que, según el creador, es más inquietante. El déficit de hace cuatro años tuvo coartadas identificables: el atracón de importaciones pospandemia y una factura energética disparada por la guerra de Ucrania. Este año, dice Vidal, el agujero se reproduce en condiciones de normalidad.
Alemania concentra una parte relevante del desequilibrio: unos 90.000 millones, un 33% más que el año anterior. El dato refuerza la sensación de que el problema ya no es coyuntural. Y ahí aparece la pieza que Vidal subraya con especial insistencia: entre enero y abril de 2026, prácticamente todos los Estados miembros registraron déficit con China. Todos menos uno.
Ese país es el caso de Irlanda. Un pequeño territorio atlántico que, apunta Vidal, comparte la misma moneda, las mismas reglas y el mismo supuesto enemigo que el resto de Europa. Si un solo paciente no enferma, sugiere el analista, el diagnóstico debería mirar hacia el sistema inmunitario de los demás.
Cuando dos pacientes se exponen al mismo virus y solo enferma uno, quizá el problema no esté en el virus, sino en el sistema inmunitario del paciente.
— Marc Vidal
La versión oficial y el culpable lejano
El diagnóstico que se ha impuesto en las capitales europeas, explica Vidal, es que China hace trampas. La respuesta que se negocia en Bruselas gira alrededor de los subsidios chinos y de una política comercial que podría reordenar la economía mundial. En esa versión, el gigante asiático produce más de lo que consume y fabrica para un cliente que ya no compra.
El analista recoge también la intervención del canciller alemán, que defiende liberalizar el renminbi y hacerlo libremente convertible. En su argumento, ningún país de la Unión Europea mantiene ya una balanza comercial positiva con China. El líder alemán menciona, junto a Emmanuel Macron, un desequilibrio diario en torno a los 1.000 millones. Vidal no niega la competitividad china, pero insiste en que hay matices que el relato oficial omite.
Irlanda, la anomalía que rompe el relato
Para Marc Vidal, el caso irlandés es la llave que abre toda la caja. Mientras la explicación oficial señala a los subsidios de Pekín, Irlanda demuestra que se puede pertenecer a la UE sin caer en el mismo agujero. No es un país ajeno a la globalización: vive de la apertura, del comercio y de la inversión exterior. Su posición frente a China contrasta con el déficit generalizado del resto.
El creador no convierte esa excepción en un modelo universal, pero sí la utiliza para cuestionar el diagnóstico. Si el problema fuera exclusivamente chino, la exposición al mismo compañero comercial daría resultados parecidos. No es lo que ocurre, afirma Vidal. El desequilibrio dice más de las estructuras productivas europeas que de las supuestas trampas del adversario.
La industria europea ante el espejo chino
Vidal también dedica atención a la automoción alemana. Las exportaciones del sector a China cayeron un 33% en 2025, un síntoma de que la relación comercial no es solo un problema de subsidios, sino de competitividad. China, recuerda, ha mejorado de forma notable su capacidad productiva en los últimos años. La industria europea, en cambio, llega tarde a algunos de los mercados que antes dominaba.
En opinión del analista, la competitividad europea no puede medirse solo con aranceles. Si la enfermedad se atribuye al virus, no se miran las defensas. Y las defensas, en este caso, son el tejido industrial, los costes energéticos, la burocracia y la capacidad de innovación. El vídeo no ofrece una receta cerrada, pero sí una advertencia: culpar de todo a China puede servir para la política, no para corregir el desequilibrio.
¿Problema chino o desajuste europeo?
Para el lector español, el mensaje de Vidal tiene una lectura directa. Si la UE endurece su política comercial y el problema real es la competitividad, el ajuste no llegará. Las empresas europeas seguirán expuestas al mismo agujero mientras Bruselas negocia con Pekín. El superavit irlandés sugiere que existe margen para otra política industrial, menos centrada en el culpable externo y más en las debilidades internas.
El vídeo deja una pregunta abierta: ¿cuánto del déficit con China es agresión externa y cuánto autolesión competitiva? Si la respuesta es la segunda, los 1.000 millones diarios seguirán acumulándose en silencio, sin imágenes que emitir, pero con una factura imposible de esconder a final de año.
Levantar más pesado con cuatro series de cuatro repeticiones mantiene la masa muscular y la autonomía en mujeres de 50, según la fórmula que comparte la doctora Vonda Wright. La lógica es simple: si la señal hormonal pierde fuerza, el estímulo mecánico debe subir de intensidad.
Por qué levantar pesado después de los 50 cambia las reglas
A partir de los 50, el estrógeno reduce su papel como señal de crecimiento muscular. No es una condena: es un cambio de estímulo. La sobrecarga progresiva se convierte en la vía más directa para que el músculo siga recibiendo la orden de reconstruirse, explica Vonda Wright en su intervención en The Diary of a CEO.
La sobrecarga progresiva no es más que aumentar poco a poco el reto: más peso, más repeticiones o menos descanso. La clave está en la intensidad. Las mancuernas ligeras con muchas repeticiones pueden generar volumen muscular, pero no potencia. Y lo que se pierde con la edad no es tanto tamaño como capacidad de moverse con fuerza.
A efectos prácticos, levantar pesado significa elegir una carga que desafíe al sistema nervioso. Eso no implica arriesgar la técnica. La doctora lo resume así: el cuerpo responde al estrés estratégico a cualquier edad y nivel.
Un matiz importante: levantar pesado no significa volverse voluminosa. La hipertrofia requiere un volumen de entrenamiento y una ingesta calórica que la fórmula 4×4 no persigue. Aquí se entrena la eficiencia neuromuscular y la capacidad de aplicar fuerza, algo que se traduce en movimientos cotidianos más rápido de lo que crees.
La fórmula 4×4: cuatro series, cuatro repeticiones y mucho estímulo
La propuesta de Wright distingue entre hombres y mujeres. En hombres de mediana edad, la pauta que considera eficaz ronda las 8 repeticiones en 4 series. Para las mujeres, una vez que ya han construido una base y dominan la técnica, la fórmula estrella es 4 series de 4 repeticiones con cargas altas.
El objetivo no es llenar el músculo, sino devolverle potencia. Lo ejemplifica con preguntas de vida real: ¿puedo levantarme del suelo con soltura, subir la maleta al portamaletas sin ayuda, empujar una puerta pesada? La potencia manda, y la potencia se entrena con pocas repeticiones y más kilos.
La potencia se entrena con pocas repeticiones y cargas altas; el volumen muscular no basta para mantener la autonomía.
La progresión aquí importa tanto como la carga. Solo debes aumentar el peso si completas las 4 repeticiones con buena velocidad y control. Los descansos entre series, de dos a tres minutos, permiten que el sistema nervioso se recupere lo suficiente para mover con calidad.
📊 La pauta en cifras
Fórmula central: 4 series de 4 repeticiones con una carga elevada, una vez dominada la técnica.
Frecuencia mínima: dos entrenamientos semanales de fuerza progresiva.
Carga y ritmo: la última repetición debe costar, pero sin perder el control postural; descanso de 2 a 3 minutos entre series.
Progresión: sube peso solo cuando completes las 4 repeticiones con buena velocidad y técnica.
La carga debe permitir que la última repetición sea difícil, pero no fallida. Las repeticiones con técnica rota no suman potencia y sí generan fatiga innecesaria. Si dudas, deja una repetición en reserva y compite contra tu propio registro.
Músculo, potencia y autonomía: el beneficio que mueve la aguja
El músculo no es un tejido pasivo. Contraerlo libera compuestos con efectos amplios en el rendimiento diario. Uno de ellos es Klotho, que la doctora Wright describe como la proteína de la longevidad. Otro es galanina, un péptido que apoya la claridad mental y la resolución de problemas.
La contracción muscular también libera irisina, que ayuda a convertir grasa blanca en grasa parda metabólicamente activa. Nada de esto requiere sesiones largas: el estímulo 4×4 concentra la dosis.
Además, un músculo bien entrenado gestiona mejor la glucosa. La sensibilidad a la insulina mejora, lo que se traduce en una energía más estable a lo largo del día y menos picos de apetito. Y, sobre todo, sostiene la autonomía: subir escaleras, cargar la compra o jugar sin fatiga deja de ser un reto.
Potencia no es solo fuerza bruta. Implica velocidad en el gesto, control del tronco y una base articular sólida. Por eso la doctora insiste en la intensidad del movimiento y no en acumular series: cuatro series bien hechas superan a ocho series desordenadas.
Lo que dice la evidencia y cómo aplicar la fórmula sin correr riesgos
El protocolo que plantea Wright no es una moda. La idea de que el entrenamiento de fuerza mejora la composición corporal y la función a partir de los 50 está respaldada por la fisiología del músculo: la sobrecarga progresiva es el estímulo más documentado para la síntesis de proteínas musculares. La serie de 4 repeticiones con carga alta se mueve en el rango de la fuerza y la potencia, no en el de la resistencia muscular.
Dicho sin solemnidad: no necesitas que cada sesión sea un reto máximo. Dos días por semana bastan si la intensidad es alta y la técnica correcta, tal como sugiere la doctora. La frase nunca es tarde para empezar no es motivación vacía; el tejido muscular responde al estímulo a cualquier edad.
La parte honesta de la ecuación es que esta fórmula no debe ser el punto de partida absoluto si nunca has entrenado fuerza. Primero conviene dominar sentadilla, peso muerto, y empujes con cargas medias, durante dos o tres semanas. Una vez que el patrón de movimiento es estable, se puede empezar a subir peso dentro del esquema 4×4.
El mérito de la fórmula es que reduce el tiempo de sesión sin renunciar al estímulo. Con 20-30 minutos de trabajo efectivo, dos días por semana, puedes sostener una capacidad funcional que se nota al subir escaleras o cargar la compra. Es un retorno alto para una inversión de tiempo baja.
Esta información es divulgativa y no sustituye la valoración de un profesional del deporte o la salud. Ante cualquier circunstancia personal, conviene ajustar la pauta con un entrenador cualificado.
⚡ Rutina de Optimización Diaria
Revisa tu técnica: Antes de subir kilos, domina sentadilla, peso muerto y press con una carga media durante dos semanas.
Programa dos sesiones: Aplica la fórmula 4×4 en ejercicios multiarticulares dos días por semana, dejando 48 horas entre sesiones.
Registra tu progresión: Anota series, repeticiones y carga; sube peso solo cuando completes el esquema con soltura.
El token ICP de Internet Computer se dispara un 14,92% en 24 horas hasta los 3,04 dólares, su nivel más alto de las últimas semanas. El movimiento rompe un rango lateral prolongado y llega con un volumen inusualmente alto: 2,6 veces su media de los últimos 30 días.
No hay rastro de un anuncio específico del protocolo en las últimas 72 horas. En el mercado sí aparece una señal clara: más de 1.000 millones de dólares en liquidaciones en 24 horas golpearon a las principales criptomonedas, y parte de ese capital pudo rotar hacia altcoins de capitalización media como ICP.
Según los datos recogidos por DiarioBitcoin, el volumen diario alcanzó los 187 millones de dólares, frente a una media de 52 millones en el último mes. El ratio entre volumen y capitalización, que mide cuánto se mueve realmente el activo, saltó del 3,08% al 11,04%. No es un repunte ilíquido: hay actores grandes participando.
Qué hay detrás del repunte de ICP en 24 horas
La subida diaria es llamativa, pero el dato semanal lo es más. ICP acumula un +25,72% en 7 días y un +40,43% en 30 días, después de haber perdido un 38% en los últimos doce meses. Ha pasado de rezagado a líder relativo dentro del grupo de altcoins en pocas semanas.
El precio arrancó la sesión en 2,65 dólares, tocó un máximo intradía de 3,10 dólares y se asentó cerca de los 3,04. La ruptura deja atrás de golpe todas las medias móviles relevantes, desde la de 7 días en 2,57 hasta la de 200 días en 2,41 dólares. En análisis técnico, las medias móviles simples (SMA, por sus siglas en inglés) son promedios del precio que ayudan a ver si una tendencia es alcista o bajista.
ICP no ha cambiado de proyecto esta semana: ha cambiado de régimen de precios, y el volumen es la prueba.
Los niveles que vigila el mercado
El soporte más importante a corto plazo está en 2,79 dólares, el mínimo de la sesión y el anterior cierre. Perder ese nivel devolvería el control a los vendedores. Por arriba, la resistencia queda en 3,10 dólares, el máximo del día. Un cierre diario por encima de esa zona confirmaría continuidad; un retroceso bajo 2,79 la pondría en pausa.
La media de 7 días en 2,57 dólares actúa como primera referencia dinámica, y la de 200 días en 2,41 como línea estructural. El precio cotiza ahora un 26% por encima de la media de 90 días, una extensión que suele preceder a fases de consolidación. La sostenibilidad del volumen en las próximas 48 a 72 horas será el test definitivo.
Conviene recordar que ICP cotiza todavía un 99,52% por debajo de su máximo histórico de 638,58 dólares registrado en mayo de 2021. Es la dimensión del castigo acumulado.
Entre el descuento extremo y una liquidez modesta
Hay dos formas de leer la distancia de ICP respecto a su pico. La lectura amable dice que el activo ya purgó casi toda su valoración especulativa y que cualquier adopción incremental se traduce en asimetría al alza. La lectura escéptica apuntan a que el mercado lleva años descartando la tesis de crecimiento: el token pierde un 38% en 52 semanas y un 59% en dos años.
Con una capitalización de 1.690 millones de dólares, ICP es un activo de gran tamaño pero de liquidez modesta. Su volumen diario promedio de 52 millones equivale a un 3% de su capitalización, una cifra baja si se compara con bitcoin o ethereum, que cuentan con canales de inversión institucional como los ETFs. El repunte es, por ahora, un fenómeno de rotación interna del mercado cripto.
Esa liquidez modesta corta en ambas direcciones. Permite que un solo día de flujos mueva el precio más de un 10%, como ha ocurrido hoy, pero también amplifica las caídas cuando cambia el ánimo. Quien mire este activo con perspectiva lo debe tener claro: es un instrumento volátil, no un refugio.
La pregunta real para los próximos días no es si ICP subirá más o menos, sino si ese volumen que rompió el rango se mantiene. Si se diluye, el movimiento quedará como un rebote técnico más dentro de una tendencia interanual todavía débil. Si aguanta, habrá motivos para hablar de un cambio de fondo.
Ávoris ha inyectado otros 12 millones de euros en Iberojet a través de un préstamo participativo. El grupo turístico de Barceló sostiene por tercera vez a su aerolínea, golpeada en 2025 por una cadena de averías que llegó a dejar hasta tres de sus siete aviones de fuselaje ancho en tierra al mismo tiempo.
La operación, firmada el 31 de diciembre de 2025, figura en las cuentas depositadas en el Registro Mercantil. El préstamo participativo eleva la deuda de la aerolínea con su matriz hasta 84,16 millones de euros, según los datos contables consultados.
No es la primera vez que Ávoris acude al rescate de Iberojet. En 2021 le concedió un crédito de seis millones de euros. El núcleo de la exposición, sin embargo, procede del reparto del rescate estatal de 320 millones de euros que Ávoris recibió durante la pandemia, del que Iberojet se adjudicó la parte más elevada: 66,16 millones de euros en deuda participativa.
La estrategia de sostener a la aerolínea dentro del perímetro del grupo no es neutra desde el punto de vista contable. Iberojet cerró 2025 con unas pérdidas de 8,5 millones de euros y un patrimonio neto negativo de 73,25 millones de euros. La nueva inyección de 12 millones, aunque alivia tensiones de caja, no consigue equilibrar ese agujero patrimonial.
El deterioro operativo tiene un origen identificable: las averías. En el arranque del verano de 2025, la aerolínea llegó a tener tres aviones de fuselaje ancho en tierra de forma simultánea, una circunstancia que disparó los costes extraordinarios. El sobrecoste reconocido por las incidencias de su flota asciende a 18 millones de euros, más del doble de la inyección que ahora aporta Ávoris.
La inyección de 12 millones no es una solución, es un puente financiero para una aerolínea que aún no ha demostrado que puede volar sin averías que la dejen en tierra.
A la vista de la contabilidad, la lectura estratégica es otra. Iberojet opera con una flota de siete aviones de fuselaje ancho, una configuración pensada para rutas de largo radio y para el negocio vacacional de Barceló. Cuando tres de ellos dejan de volar a la vez, la aerolínea pierde no solo ingresos, sino también la confianza de los turoperadores que le programan vuelos.
La tercera inyección de Ávoris no basta para tapar el agujero patrimonial
Iberojet es un caso singular en el mapa aéreo español. La compañía nació de la antigua Evelop y se ha consolidado como el brazo aéreo del grupo Barceló, especializado en el negocio vacacional de largo radio. Su flota de siete aviones de fuselaje ancho, pensada para rutas como el Caribe o el Índico, exige una fiabilidad técnica alta: cada avión que queda en tierra tiene un coste millonario y desencaja la programación de los turoperadores.
El patrimonio neto negativo de 73,25 millones de euros no se explica solo por 2025. La aerolínea arrastra varios ejercicios con tensiones patrimoniales, aunque las averías del del pasado verano convirtieron una situación delicada en un problema estructural. La dirección de la compañía ha reconocido los sobrecostes de 18 millones por incidencias de flota, una cifra que equivale a más del doble de la ayuda que ahora recibe de su matriz.
Tres aviones en tierra a la vez: el origen de unas pérdidas que se cronifican
El dato de que tres de los siete aviones de fuselaje ancho estuvieran simultáneamente en tierra pone el foco sobre el envejecimiento de la flota y los planes de mantenimiento. Una operación de largo radio con una flota tan reducida es especialmente vulnerable: un solo avión fuera de servicio reduce la capacidad en un 14%, y tres a la vez, en más del 42% de la flota. De ahí que el sobrecoste por incidencias se haya disparado en el mismo ejercicio.
Otra cuestión relevante es el tratamiento del préstamo participativo en la contabilidad de Ávoris. Este instrumento financiero híbrido, computable como patrimonio neto si cumple determinadas condiciones, permite reforzar los fondos propios de Iberojet sin recurrir a una ampliación de capital. Pero a la vez transmite la imagen de un accionista que opta por el apoyo condicionado, no por la capitalización definitiva.
Hoja de Ruta: Claves del Viaje
El impacto de esta nueva inyección se mide, sobre todo, en la sostenibilidad financiera de Iberojet dentro del grupo Ávoris. La deuda participativa total de 84,16 millones de euros convierte a la matriz en un acreedor estructural de su filial aérea, una relación que condiciona cualquier decisión futura sobre venta, fusión o redimensionamiento de la aerolínea. La zona cero del problema es la flota: de la fiabilidad de esos siete aviones depende la recuperación de la rentabilidad operativa y la reducción de los sobrecostes que se comieron el margen en 2025.
El dato que resume la noticia es doble: una inyección de 12 millones que no cubre ni siquiera los 18 millones de sobrecostes del ejercicio anterior, y un patrimonio neto negativo que supera los 73 millones. El precedente de la pandemia, con Ávoris canalizando hacia Iberojet la mayor parte de los 320 millones del rescate estatal, demuestra que el grupo Barceló no contempla hoy desprenderse de su aerolínea. La pregunta es si el mercado aéreo español puede permitirse una compañía de largo radio crónicamente dependiente de su matriz.
Cerramos con una lectura estratégica honesta: mientras Iberojet no reduzca la indisponibilidad de su flota, cada inyección de capital será un parche temporal. El siguiente hito a vigilar son las cuentas del ejercicio 2026, que deberían reflejar si la flota ha recuperado la fiabilidad o si el apoyo patrimonial de Ávoris se convierte en un goteo sin retorno.
Un punto de calor intenso delató al volcán monte Michael, en la remota isla Saunders, en pleno Atlántico Sur.
La escena la captó el satélite Landsat 8, operado por la NASA y el USGS, el 24 de agosto de 2026. La imagen en color natural aparece superpuesta con una señal infrarroja, explica el NASA Earth Observatory, y esa combinación convierte el calor del cráter en un punto rojo imposible de ignorar.
Junto al punto de calor, una pequeña columna volcánica flota sobre la cumbre y la nieve de las laderas norte aparece oscurecida, dos pistas de que la actividad no se había detenido. La señal infrarroja procede de las bandas 7-6-5 del instrumento OLI, una firma térmica que distingue la roca caliente de la nieve helada.
Un lago de lava que arde en el cráter desde hace años
El monte Michael es un estratovolcán situado en el centro de la isla Saunders, una de las islas Sandwich del Sur. Esa cadena, formada por la subducción de la placa Sudamericana bajo la pequeña placa de las Sandwich del Sur, se extiende a lo largo de unos 350 kilómetros.
No es la primera vez que la ciencia repara en este volcán. Un análisis de anomalías térmicas en imágenes de Landsat, Sentinel y ASTER durante 30 años llevó a un equipo a concluir que el cráter alberga un lago de lava persistente. El hallazgo se publicó en 2019 en Journal of Volcanology and Geothermal Research. En todo el planeta solo se conocen unos pocos casos comparables: Kīlauea, Nyamulagira o Erta Ale. La rareza responde a una exigencia física: no basta con erupcionar, hay que mantener una recarga magmática sostenida.
El punto rojo no es una erupción esporádica: es un lago de lava que se mantiene encendido en mitad del océano.
Un volcán que nadie pisa y que los satélites no pierden de vista
Nadie mantiene una estación al pie del cráter. La altitud modesta del pico, 843 metros, menos de una cuarta parte de la altitud del Teide, no reduce el aislamiento: emerge directamente del Atlántico Sur y las condiciones meteorológicas cierran el acceso durante meses.
Por eso la vigilancia depende de sensores orbitales. Los radiómetros MODIS y VIIRS permiten seguir la actividad térmica a largo plazo, y el sistema MIROVA detecta puntos calientes casi en tiempo real. Según sus datos, el volcán mantiene una actividad de baja intensidad desde hace varios años. A ello se suman las mediciones del satélite Aura, que registran emisiones frecuentes de dióxido de azufre y otros gases, una firma química que indica que el sistema sigue abierto.
La ventana despejada no duró. El 1 de septiembre de 2026, Landsat 9 pasó por la misma isla y encontró una atmósfera más revuelta.
Las nubes de onda, parecidas a la estela, de un barco, se formaban a sotavento del pico. Las imágenes en falso color del satélite Aqua apuntaron además a una estela volcánica causada por la desgasificación de dióxido de azufre. Todo cambió en siete días, un recordatorio de lo rápido que se cierran estas ventanas.
Por qué importa un lago de lava en el confín del mapa
Los lagos de lava persistentes son raros porque exigen un equilibrio delicado entre calor, gases y recarga magmática. No basta con que un volcán erupcione; necesita mantener una superficie fundida expuesta de forma casi continua. Por eso cada caso nuevo ayuda a afinar los modelos de dinámica magmática. Kīlauea, Nyamulagira y Erta Ale se cuentan entre los ejemplos clásicos, pero la geografía extrema del monte Michael obliga a estudiarlo sin contacto directo.
El monte Michael interesa también por lo que no vemos. Las islas Sandwich del Sur, cerca del círculo polar antártico, viven bajo una capa de hielo y nubes. La teledetección ofrece el único observatorio continuo: si un lago de lava cambia de ritmo o libera más gases, lo sabremos por satélite antes que por cualquier testigo en tierra. La limitación es la cobertura nubosa; el propio caso muestra que agosto ofreció un hueco y septiembre lo cerró.
Falta confirmación de campo. Sería deseable tomar muestras de gases y lava directamente, pero la logística es tan hostil que probablemente sigamos dependiendo de la mirada orbital. Próxima cita: cada nueva pasada de Landsat, Sentinel o Aura puede volver a iluminar el cráter.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Un punto de calor intenso confirma la persistencia del lago de lava en el cráter del monte Michael.
Dónde: Isla Saunders, archipiélago de las Sandwich del Sur, Atlántico Sur.
Institución responsable: NASA Earth Observatory, con datos de Landsat y del USGS.
Cuándo: Imagen del 24 de agosto de 2026; seguimiento del 1 de septiembre de 2026.
Impacto a futuro: Afina la vigilancia de volcanes remotos y de los escasos lagos de lava activos del planeta.