Venezuela promete elecciones CNE sin fecha y EE. UU. redobla la presión

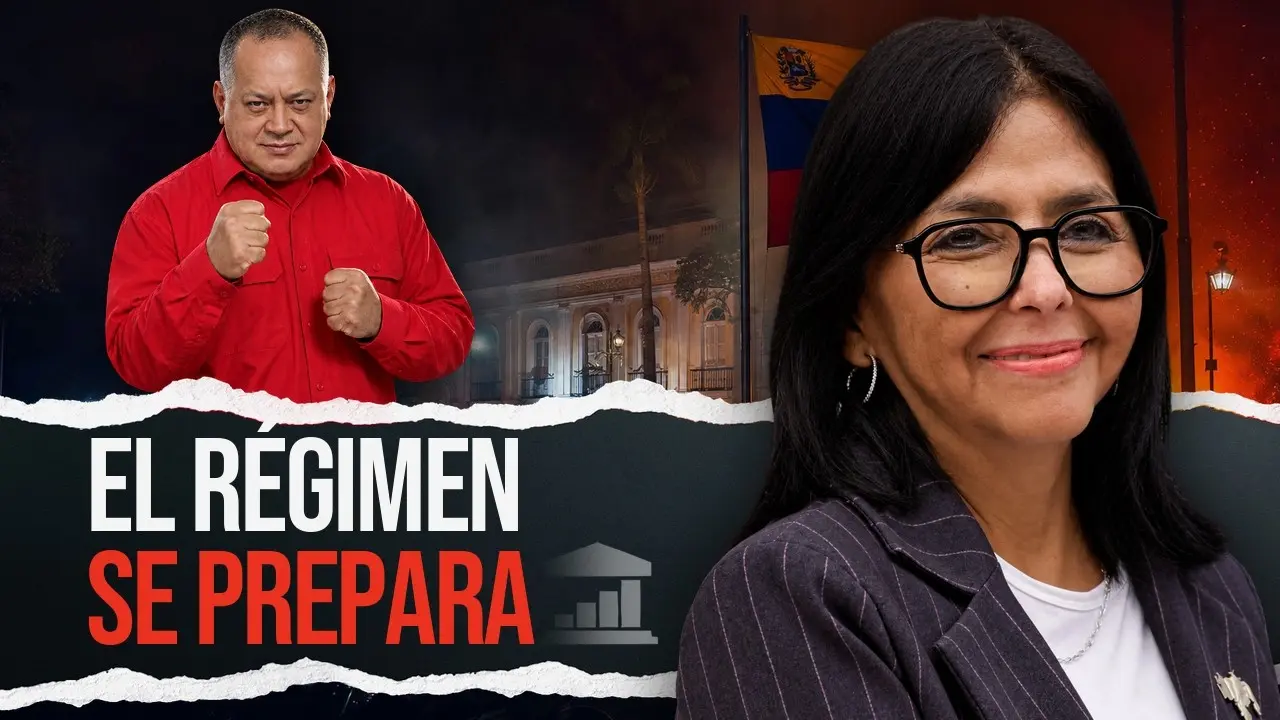
Diez meses después de que Estados Unidos se llevara preso a Nicolás Maduro, en Venezuela siguen mandando los mismos jueces, el mismo árbitro electoral y, sobre todo, los mismos hombres armados que sostenían al expresidente. Es la tesis con la que arranca el último análisis de VisualPolitik, y cuesta discutirla: la única pieza que se ha movido en el tablero es quién se sienta en el Palacio de Miraflores, ahora Delcy Rodríguez. El resto del edificio sigue en pie, ladrillo por ladrillo.

Esta misma semana, la presidenta encargada prometió exactamente lo que se le pide a cualquier dictadura que quiera dejar de serlo: elecciones con un árbitro electoral nuevo y aceptado por todos. Suena bien. El problema es que no puso fecha. Y la dirigente opositora que negocia con respaldo de Washington ya da por hecho que no se votará antes de finales de 2027 o, en el mejor de los casos, de principios de 2028. Dos años después de la caída de Maduro. Como mínimo.

El artilugio jurídico que borró los plazos

La Constitución venezolana es bastante clara en este punto. Si un presidente falta de forma absoluta, hay 30 días para convocar elecciones; si la falta es temporal, el vicepresidente asume durante 90 días, prorrogables otros 90 con permiso de la Asamblea. El Tribunal Supremo, que sigue siendo el mismo de antes de enero, hizo lo que nunca se había visto: se sacó de la manga la figura de la ausencia forzada. Ni muerte, ni renuncia, ni inhabilitación. Maduro está preso fuera del país, así que no hay falta absoluta y, por tanto, tampoco obligación de votar.

El resultado es un limbo sin reloj. Los primeros 90 días se agotaron en abril, los 180 en julio, y la Asamblea que preside Jorge Rodriguez, hermano de la presidenta, sigue sin declarar nada. Como resume VisualPolitik con retranca, resulta llamativo que ahora se invoquen los plazos constitucionales cuando, de haberlos respetado, en Venezuela ya se habría votado hace meses.

Del tutelaje de Washington a la dictadura tutelada

El calendario no es casual. Responde al plan que Marco Rubio ha trazado en tres fases: primero estabilizar el país, después recuperarlo y solo al final abrir la transición política. El secretario de Estado ha dicho públicamente que Venezuela sigue en la fase de recuperación, y todo lo demás encaja con esa lógica. Hay un tutelaje pactado con los Rodríguez: se les deja hacer, no se les persigue y, si se portan bien, se les premia con dinero y con alivio de sanciones.

Los avances existen y conviene reconocerlos. Delcy Rodríguez firmó un acuerdo petrolero con Estados Unidos, impulsó una ley de amnistía en febrero y sigue recibiendo vuelos de deportados, el último el miércoles 28 de octubre con 300 personas a bordo. Pero el marco general no ha cambiado tanto. En palabras del canal, Venezuela ha pasado de ser una dictadura enfrentada a Washington a ser una dictadura tutelada por Washington.

Lo que ha cambiado es quién se sienta en Miraflores, no quién controla los tribunales, el árbitro electoral ni las armas. Por ahora sigue siendo una dictadura.

— VisualPolitik

Una hoja de ruta con nombre de mujer

La negociación tiene una interlocutora opositora concreta, Dinorah Figueroa, la política que presidió la Asamblea elegida en 2015, la última que ganó la oposición. Rubio la recibió en Washington el 9 de octubre y le prometió el mayor apoyo posible. La secuencia que se maneja es razonable sobre el papel: un nuevo Tribunal Supremo listo, como tarde, en diciembre; después un nuevo Consejo Nacional Electoral; y solo entonces la fecha de las elecciones. Como recuerda el programa, incluso en España, donde la cosa fue rapidísima, pasaron tres años desde la muerte de Franco hasta la Constitución de 1978.

A eso se suman los anuncios que la propia Delcy Rodríguez hizo hace apenas unas horas: nadie podrá ser detenido sin orden de captura, se garantizará el derecho a la protesta, se revisarán los expedientes de los presos por la llamada ley del odio, se privatizarán empresas públicas no esenciales y habrá garantías de seguridad para todos los actores políticos que quieran volver. María Corina Machado, recién regresada tras diez meses fuera, dijo en su primera rueda de prensa que no va a obstaculizar el diálogo. También dijo, con honestidad, que no se fía.

Las encuestas que explican la lentitud

Hay un dato que desmonta cualquier lectura ingenua del proceso. Según Atlas Intel, Machado tiene hoy el 52% de intención de voto, frente al 19% de Delcy Rodríguez y el 8% de Lorenzo Mendoza, dueño de Empresas Polar. La desaprobación de la presidenta encargada pasó del 61% al 65% en un solo mes. Con esos números, unas elecciones limpias serían el final del chavismo tal y como lo conocemos, y cada mes sin fecha es un mes más en el poder.

Llama la atención, y VisualPolitik lo subraya sin disimular su escepticismo, que la mesa de negociación haya dejado fuera precisamente a quien ganaría de calle. Que cada cual saque sus conclusiones.

Cabello, los presos y quién manda en la calle

El mejor termómetro sigue siendo el de los presos políticos. Según Foro Penal, en febrero había 568; a principios de octubre quedaban 322. Han salido muchos, sí, pero el gobierno sostiene que en Venezuela no existen presos políticos, solo delincuentes comunes, y mientras tanto siguen encarceladas más de 300 personas por razones políticas.

Y detrás de esa llave está el hombre que de verdad pesa. Diosdado Cabello es ministro de Interior, secretario general del PSUV y el tipo que cada semana señala opositores por televisión con nombre y apellido. Washington lo acusa de narcotráfico y mantiene una recompensa de 25 millones de dólares por su captura; la fiscalía de Chile lo vincula al secuestro y asesinato del exmilitar Ronald Ojeda en 2024. El día de la captura de Maduro llamó a los colectivos a la calle. Semanas después se sentaba con la misión diplomática estadounidense y con el Comando Sur.

En el plano militar, el cambio ha sido más cosmético de lo que parece. Delcy apartó en marzo a Padrino López, once años al frente de Defensa, y ha firmado una treintena de cambios en la cúpula. Pero el sustituto es Gustavo González López, exjefe del Sebin, la policía política, sancionado por Estados Unidos desde 2015, por Canadá y por la Unión Europea, y señalado por una misión de la ONU por posibles violaciones graves contra opositores. El hombre que persiguió a los disidentes manda ahora sobre los cuarteles.

Qué se puede comparar con otras transiciones

Las transiciones reales se miden en años y en cesiones concretas, no en anuncios. España tardó tres años en aprobar su Constitución tras la muerte de Franco; Chile convivió con buena parte del aparato pinochetista durante años después de recuperar las urnas. La diferencia con el caso venezolano es que aquí el árbitro, el tribunal y la policía siguen en manos del mismo bloque que organizaba las elecciones cuestionadas. Sin reforma del CNE y sin control civil sobre los cuerpos armados, cualquier calendario electoral es una promesa, no una garantía.

Qué significa esto para el lector

Para quien sigue Venezuela desde fuera, la clave está en distinguir entre gestos y cesiones. Los gestos son la ley de amnistía, los vuelos de deportados y los discursos sobre el derecho a la protesta. Las cesiones serían un CNE independiente, la liberación de los 322 presos que quedan y la salida de los sancionados de los ministerios de Interior y Defensa. Todo eso sigue pendiente.

El otro elemento es el precio de las sanciones. Washington ha convertido el alivio de las medidas en moneda de cambio y lo ha dosificado sin prisa, mientras Rubio insiste en que la fase de recuperación económica todavía no ha terminado. Ese ritmo conviene a los Rodríguez. También conviene a Cabello, que sigue en su puesto y sin sanciones levantadas.

La pregunta que deja el análisis de VisualPolitik no es si habrá elecciones, sino cuándo y con qué reglas. Cada mes que pasa sin fecha oficial es un mes ganado para quien no tiene ningún interés en perder el poder. Y queda una duda incómoda: si el verdadero dueño de la calle sigue siendo un hombre con una recompensa de 25 millones de dólares sobre la cabeza, ¿de qué sirve cambiar el nombre del inquilino de Miraflores? Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

Youtube video

AMI y los sindicatos firman el VIII Convenio de prensa diaria con subidas del 5,5% hasta 2027

La Asociación de Medios de Información (AMI) y los sindicatos CCOO, UGT y la Federación de Sindicatos de Periodistas (FeSP) han firmado el VIII Convenio estatal de prensa diaria, con subidas salariales del 5,5% hasta 2027 y plus dominical desde el séptimo domingo.

Dos años de vigencia y una subida del 5,5%

El acuerdo, con vigencia de dos años —2026 y 2027—, eleva los sueldos un 2,5% en 2026 con carácter retroactivo desde el 1 de enero y un 3% en 2027. Los incrementos se aplican tanto al salario base como a todos los complementos, de modo que el efecto alcanza también a las retribuciones variables fijadas en el texto. La suma de ambos ejercicios arroja el 5,5% de referencia para el periodo.

La novedad principal llega en el descanso semanal. A partir de 2027, las plantillas empezarán a percibir el plus dominical desde el séptimo domingo trabajado, una medida que los sindicatos consideran especialmente relevante para las redacciones web, donde detectan una mayor precariedad salarial y un mayor exceso de horas. El texto la incorpora como novedad expresa del articulado.

El convenio añade una bolsa de 10 horas laborales anuales que las empresas podrán aplicar en picos de productividad sobrevenidos. Quedan fuera las compañías y grupos de empresa con acuerdos de mejora en vigor cuyas plantillas tengan fijada la jornada anual de 1.687,5 horas que marca el convenio de Prensa Diaria: en esos supuestos la bolsa no operará.

El convenio ordena dos años de salarios y descanso en la prensa diaria y sitúa a las redacciones digitales en el centro del acuerdo.

Quién firma y cómo queda el mapa de la prensa diaria

La firma corresponde a la patronal AMI, que agrupa a los editores de medios de información, y a las tres centrales que negocian en el sector: CCOO, UGT y la FeSP. El texto, un convenio colectivo de ámbito estatal, sustituye al que regía hasta ahora, por lo que su marco alcanza a las empresas de prensa diaria con independencia de su tamaño y de su implantación territorial. En ese mapa conviven grupos como Vocento, Prisa, Unidad Editorial o Prensa Ibérica junto a cabeceras regionales y locales.

El convenio estatal convive con los acuerdos de empresa, que en varios grupos desarrollan o mejoran el marco sectorial. El propio texto reconoce esa realidad al excluir la bolsa de horas en las compañías con acuerdos de mejora en vigor y jornada de 1.687,5 horas, de modo que la negociación de segundo nivel queda explícitamente protegida.

El articulado deja estos hitos:

  • Vigencia: dos años, ejercicios 2026 y 2027.
  • Salarios: 2,5% en 2026 con efectos desde el 1 de enero y 3% en 2027, sobre salario base y complementos.
  • Descanso: plus dominical desde el séptimo domingo trabajado, con entrada en vigor en 2027.
  • Flexibilidad: bolsa anual de 10 horas para picos de producción, con excepción para las plantillas con jornada de 1.687,5 horas y acuerdos de mejora.

AMI convenio colectivo

El impacto en el tablero laboral de la prensa

El primer efecto del VIII Convenio es contable. La subida del 2,5% se aplica sobre diez mensualidades de 2026 ya devengadas —de enero a la fecha de la firma—, de modo que las empresas tendrán que regularizar atrasos en la próxima nómina. En las redacciones con turnos rotativos de fin de semana, el plus dominical desde el séptimo domingo añade un concepto nuevo a la retribución y lo fija por escrito en el convenio.

La bolsa de 10 horas anuales es la pieza de flexibilidad del acuerdo. Da margen a las compañías para cubrir picos de productividad sobrevenidos, mientras deja fuera a las plantillas con acuerdos de mejora en vigor y jornada anual de 1.687,5 horas, es decir, a los entornos en los que la negociación de empresa ha ido por delante. Esa doble velocidad condicionará la aplicación práctica del texto: el convenio fija el suelo y cada compañía decidirá después cómo lo aterriza en su estructura.

Con este marco, la prensa diaria fija su referencia retributiva hasta 2027 en un momento en el que las cabeceras han desplazado parte de su negocio hacia la suscripción digital y los equipos web han ganado peso en la producción diaria, según la lectura sindical recogida en el acuerdo. Frente al resto de ámbitos de la comunicación —el audiovisual, las agencias o la radio—, la prensa diaria mantiene un convenio estatal único, una circunstancia que homogeneiza el suelo retributivo entre grupos de muy distinto tamaño.

📡 El Radar del Sector

  • El vacío que llena: El convenio actualiza el marco laboral de la prensa diaria y fija el suelo salarial hasta 2027.
  • El reto por delante: Aplicar la retroactividad del 2,5% y ordenar el plus dominical en las redacciones con turnos de fin de semana.
  • El tablero competitivo: La prensa diaria homogeneiza condiciones mientras el resto de ámbitos de la comunicación negocia en marcos propios.

James Webb rastrea una señal cósmica hasta una galaxia antigua que reescribe la formación estelar

Una señal cósmica que dura milisegundos ha encontrado por fin su galaxia. El James Webb ha rastreado la ráfaga rápida de radio más lejana jamás localizada hasta una galaxia enana que fabricaba estrellas a buen ritmo cuando el universo tenía unos 3.000 millones de años. El hallazgo, publicado en Science, obliga a revisar qué clase de vecindario cósmico es capaz de producir estos fogonazos.

El estallido se bautizó como FRB 20240304B y se detectó el 4 de marzo de 2024 con el radiotelescopio MeerKAT, en Sudáfrica, por el equipo MeerTRAP. Duró una fracción de segundo. En ese instante liberó una energía descomunal concentrada en milisegundos y después se apagó, como si nunca hubiera existido.

Lo difícil no fue oírla, sino saber de dónde venía. Los mayores telescopios ópticos terrestres apuntaron a las coordenadas calculadas y no vieron nada. La galaxia responsable era demasiado tenue. Hacía falta otro instrumento.

Una galaxia mil veces más pequeña de lo que esperaban

La NIRCam del Webb detectó una mancha de luz azulada justo en el punto donde había sonado el estallido, según recoge la página oficial del telescopio. En la imagen, un recuadro blanco señala la región y una cruz marca la posición exacta de la señal. Alrededor, miles de galaxias lejanas. La protagonista no destacaba precisamente por su brillo.

Después entró en juego el espectrógrafo NIRSpec, que midió el corrimiento al rojo de la galaxia: 2,148. Ese número sitúa la emisión en un momento en el que el universo tenía aproximadamente 3.000 millones de años, lo que convierte a esta ráfaga en la más distante identificada hasta la fecha.

El destello duró menos que un parpadeo; su luz, en cambio, llevaba viajando desde antes de que existiera la Tierra.

Lo inesperado llegó al pesar la galaxia. Los astrónomos esperaban una estructura grande y bien desarrollada, con una población estelar enorme. Encontraron una galaxia enana con unas 1.000 veces menos masa de la prevista. Eso sí, estaba en plena actividad: vivía el llamado mediodía cósmico, la época en la que la formación estelar del universo alcanzó su punto álgido.

Una galaxia mil veces menos masiva de lo previsto basta para producir uno de los fogonazos más energéticos del universo.

Los cálculos del equipo indican que la mayor parte de sus estrellas pudo formarse en apenas 30 millones de años. Manisha Caleb, de la Universidad de Sídney y responsable del estudio, reconoció la sorpresa: esperaban una galaxia madura, con muchas estrellas, y se toparon con una enana pequeña pero activa. Un vecindario joven, no un cementerio estelar.

Para hacerse una idea de la escala: nuestro Sol tiene 4.600 millones de años y ya ha consumido casi la mitad de su combustible. Aquella galaxia llevaba encendida, como mucho, unas pocas decenas de millones de años cuando emitió el fogonazo. En términos cósmicos, era una guardería.

Del desierto sudafricano al infrarrojo del Webb

La cadena de detección tiene dos mitades. Primero, MeerKAT registra la ráfaga y mide cómo se ha dispersado su señal al atravesar la materia del espacio. Esa dispersión funciona como una huella: cuanto más plasma ha cruzado la onda, más se ha retrasado la parte de baja frecuencia. Con ese dato, el equipo estimó la distancia. Luego, el Webb puso imagen al emisor.

El trayecto dejó más pistas. Los investigadores identificaron dos estructuras en el camino de la señal: un cúmulo de galaxias hasta ahora desconocido a unos 3.500 millones de años luz y el cúmulo de Virgo, mucho más cerca, a unos 54 millones de años luz de la Tierra. El coautor J. Xavier Prochaska, de la Universidad de California en Santa Cruz, lo describió como una linterna cósmica que alumbra todo lo que encuentra a su paso.

Ese doble hallazgo entraña una sutileza. El cúmulo desconocido no se ve directamente: se deduce del retraso que imprime a la señal. Es como inferir que hay una columna en mitad de una habitación a oscuras porque notamos el golpe al caminar. La ráfaga funciona así como un escáner del entramado cósmico, esa red de gas y materia oscura que sostiene la arquitectura del universo.

Magnetares jóvenes contra colisiones de estrellas de neutrones

Las ráfagas rápidas de radio se descubrieron en 2007 y siguen sin explicación cerrada. La hipótesis dominante maneja dos candidatos. Uno es la fusión de dos estrellas de neutrones, restos ultradensos de estrellas masivas; esas colisiones tardan miles de millones de años en producirse, así que encajan mejor en poblaciones estelares viejas. El otro es el magnetar: una estrella de neutrones con un campo magnético descomunal, capaz de originar el destello poco después de la muerte de su estrella progenitora.

La galaxia recién identificada inclina la balanza. Con estrellas tan jóvenes, una fusión de estrellas de neutrones resulta poco probable, y el equipo lo sostiene sin ambigüedades. Eso no demuestra que haya sido un magnetar. Solo estrecha el cerco. Conviene subrayarlo: el estudio describe el ambiente, no el motor. La causa directa del fogonazo sigue sin verse.

Mi lectura es que el valor de este trabajo está menos en la respuesta que en el procedimiento. Durante años, las ráfagas se detectaban sin saber qué había en el otro extremo. Ahora existe una receta que funciona: radio para localizar, infrarrojo para caracterizar. Con los nuevos radiotelescopios en camino se esperan muchas más detecciones lejanas, y el Webb ya tiene asignado el papel de mirar donde otros no llegan.

Queda una pregunta abierta que me parece la más interesante. Si las galaxias enanas del mediodía cósmico producen ráfagas, ¿cuántas se están escapando por falta de sensibilidad? La respuesta llegará con estadística, no con una sola imagen por hermosa que sea.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la localización de la ráfaga rápida de radio más distante conocida, FRB 20240304B, en una galaxia enana de baja masa y formación estelar activa.
  • Dónde: en las coordenadas del estallido, a un corrimiento al rojo de 2,148, cuando el universo tenía unos 3.000 millones de años; la señal se registró originalmente con MeerKAT, en Sudáfrica.
  • Institución responsable: equipo internacional liderado por Manisha Caleb (Universidad de Sídney), con datos del James Webb (NASA, ESA y CSA) y de MeerKAT; estudio publicado en Science.
  • Cuándo: estallido detectado el 4 de marzo de 2024; localización y caracterización posterior con el James Webb.
  • Impacto a futuro: consolida las ráfagas rápidas de radio como sondas del medio intergaláctico y refuerza la hipótesis de los magnetares jóvenes como origen.

Rallo: la IA redefine el empleo público y Holanda recorta 25.000 plazas

La inteligencia artificial ya no es solo una promesa tecnológica: se ha convertido en un campo de batalla entre el Estado y el ciudadano. Esa es la tesis que sostiene Juan Ramón Rallo en su último análisis, donde cruza dos fenómenos que hasta hace poco parecían independientes: el recorte de plantilla pública en Holanda y la avalancha de reclamaciones que los británicos están lanzando contra su propia administración con ayuda de chatbots.

El hilo que une ambos casos es el mismo. La IA abarata tareas que antes resultaban carísimas para una sola de las partes, y ese vuelco en los costes altera el equilibrio de poder. Rallo lo plantea sin rodeos: la tecnología puede servir para engordar el Estado o para adelgazarlo, y lo que finalmente ocurra dependerá menos del algoritmo que de la correlación política.

Holanda y el plan de 25.000 empleos públicos menos

Hace unos días, el secretario de Estado Eric van der Burg remitió al Parlamento neerlandés su plan para lo que el gabinete denomina una administración resolutiva. El punto de partida: a cierre de 2025 la administración central holandesa equivalía a 160.000 empleados a tiempo completo. El objetivo es que en 2035 haya 25.000 menos, un 16% de la plantilla. El ahorro previsto arranca en 900 millones de euros en 2027 y debe alcanzar los 3.500 millones anuales a partir de 2035.

Quedan fuera del ajuste la policía y la defensa, pero el vídeo advierte de que previsiblemente no se librarán ni la agencia tributaria ni el organismo que gestiona las prestaciones por desempleo. El recorte, explica Rallo, no responde a una austeridad improvisada: responde a que la administración pública holandesa no ha dejado de engordar.

Un Estado que crece sobre todo en fabricar normas

Los números que cita el canal son elocuentes. Entre 2018 y 2025 la administración central neerlandesa ganó un 41% más de puestos de trabajo. Y el detalle más revelador es dónde se produjo ese crecimiento: los funcionarios dedicados a ejecutar leyes y normas aumentaron un 28%, mientras que los encargados de elaborar políticas crecieron un 56%.

Ahí está la trampa que describe el análisis. Cada norma nueva genera más trámites que ejecutar, más excepciones que vigilar y, por tanto, más personal para hacerlo. El Estado no engorda solo por sus servicios, sino por su propia producción normativa. Ese es el bucle regulatorio que el plan holandés dice querer romper.

Cuatro palancas: estandarizar, simplificar, podar y automatizar

El plan se apoya en cuatro patas. La primera es la estandarización: convertir un mosaico de organismos con sistemas informáticos distintos en una administración única. La segunda es la simplificación normativa, con la vista puesta en suprimir o simplificar al menos 500 normas al año mediante una ley que se aprobará anualmente. Van der Burg lo resume, según recoge el vídeo, señalando que la administración se ha llenado de excepciones a las excepciones.

La tercera palanca es podar el aparato consultivo: en Holanda hay 176 consejos y comités asesores que, si de verdad se simplifica la normativa, tendrían menos informes que emitir. La cuarta, la que centra el análisis, es la inteligencia artificial. Los funcionarios ya cuentan con un asistente digital que se irá desplegando por toda la administración, y el gobierno quiere extenderlo también a los ciudadanos para que resuelvan dudas sin pasar por la ventanilla.

La IA puede servir para reforzar al Estado o para obligarle a adelgazar. Hacia dónde se incline ese nuevo equilibrio de poder lo decidirá la presión ciudadana, no la tecnología.

— Juan Ramón Rallo

Rallo no echa las campanas al vuelo. Los 25.000 empleos son una cifra, no una lista de despidos: el gobierno empezará por no cubrir bajas y jubilaciones en lugar de rescindir contratos vigentes. Y recuerda que Holanda ya intentó algo parecido. El anterior ejecutivo neerlandés pretendia recortar un 22% de la plantilla y no solo acabó recortando menos de lo previsto, sino que siguió contratando en términos netos. La maquinaria burocrática, avisa, se resiste como gato panza arriba.

Reino Unido y la inundación agénica

El segundo frente es más novedoso. En agosto, The Economist publicó un editorial con un título llamativo sobre cómo la inteligencia artificial está rompiendo el Estado británico. El problema no son los funcionarios que la usan, sino los ciudadanos que la emplean contra la administración. Cada vez más personas recurren a chatbots para presentar recursos, alegaciones, quejas y reclamaciones, y la avalancha amenaza con desbordar burocracias diseñadas para la era del correo postal y el teléfono. El fenómeno ya tiene nombre: inundación agénica.

Los datos que maneja el vídeo permiten ver la escala. Los recursos ante el comisionado escocés de información pública pasaron de 593 a 1.084 en un solo año, casi el doble. La autoridad británica de protección de datos estima que al menos una de cada ocho solicitudes de información recientes a las instituciones centrales fue generada con herramientas de IA. En el urbanismo han aparecido servicios que, por un precio inferior a 50, redactan en minutos alegaciones contra promociones inmobiliarias, e incluso preparan discursos y vídeos para presionar a los concejales.

El diagnóstico de fondo es el que más incomoda. Durante décadas, el papeleo funcionó como una asimetría de costes: exigir papeles era baratísimo para el Estado y carísimo para el ciudadano. Un formulario más, un certificado más o una cita previa que nunca llega bastaban para que mucha gente renunciara a reclamar. Rallo lo describe como una censura silenciosa que recortaba derechos sin necesidad de votarlos. La IA está dando la vuelta a esa asimetría: ahora producir papeles sale casi gratis y lo caro es leerlos y satisfacerlos.

Alemania y la cola como respuesta

El vídeo se detiene también en Alemania. El Tribunal Supremo en materia de prestaciones sociales alertó en febrero de una carga adicional notable por culpa de la IA: casi todos los estados federados reciben cada vez más demandas redactadas con estas herramientas y sin abogado. En Renania del Norte-Westfalia, los procedimientos urgentes ante los tribunales de prestaciones crecieron más de un 55% en 2025, sobre todo por litigios sobre el ingreso mínimo y el seguro de desempleo. Un pleito ordinario tardó de media más de 15 meses ese mismo año.

Aquí aparece la primera de las tres salidas posibles que identifica el análisis: aceptar la cola. Si no puedes impedir que el ciudadano reclame, hazle esperar. La IA redacta un recurso en minutos, pero no acorta ni un día la espera. La segunda salida, la más peligrosa desde una óptica liberal, es crecer: contratar más funcionarios para procesar la avalancha y pedir más presupuesto, que es precisamente lo primero que reclamó el presidente del tribunal alemán. La tercera es podar: si el Estado no puede atender todo lo que promete, que deje de prometer lo que no sea prioritario, con menos licencias, menos ayudas y reglas más generales y simples.

Qué significa esto para el lector

El valor del planteamiento no está en el detalle holandés, sino en el marco. The Economist habla de tragedia de los comunes: cada ciudadano tiene incentivos para reclamar todo lo que pueda y, si el Estado se desborda, perdemos todos. Rallo acepta el diagnóstico pero lo considera incompleto, porque esa tragedia no surgió por accidente sino por diseño. Fue el propio Estado el que prometió derechos amplios y gratuitos que solo podía sostener mientras nadie se los reclamara.

De ahí la conclusión que se extrae: la fricción burocrática era la valla invisible que protegía al político de asumir el coste electoral de incumplir. Cuando la IA derriba esa valla, el racionamiento oculto queda al descubierto y el Estado se ve obligado a elegir entre promete menos y despacha más o extraer más recursos del contribuyente. Para España, sostiene el presentador, la disyuntiva será la misma en los próximos años: un aparato más delgado y menos intervencionista, o uno más grande y con mayor capacidad extractiva. La advertencia final es amarga: ningún partido parece tener claro, más allá de la retórica electoral, que el camino pasa por reducir el tamaño del Estado.

La pregunta queda abierta. Si la IA abarata reclamar y abarata also responder, ¿qué impide que la administración use el mismo instrumento para automatizar negativas en masa en lugar de resolver más rápido? La respuesta no será técnica.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

20 años cazando rayos gamma: el telescopio Swift de la NASA caerá a la Tierra el 4 de noviembre

El telescopio Swift de la NASA lleva 22 años mirando donde casi nadie mira. Ahora cae. El observatorio, de 1,5 toneladas, reentrará en la atmósfera terrestre el 4 de noviembre, según las predicciones difundidas por la cadena pública australiana ABC, después de que la agencia lo apagara a finales de octubre al fracasar el intento de rescatarlo.

Lanzado en 2004, el Neil Gehrels Swift Observatory nació con un encargo muy concreto: perseguir los estallidos de rayos gamma, las explosiones más luminosas del universo conocido. En estas dos décadas detectó al menos 1.400 supernovas y observó colisiones de estrellas, fulguraciones de agujeros negros y estrellas desgarradas por la gravedad de estos monstruos. Lo recuerda Brad Tucker, astrofísico de la Universidad Nacional de Australia: no es tan grande ni tan popular como Hubble o James Webb, pero se ha usado durante años y años.

De 340 a 275 kilómetros: el punto de no retorno

La muerte de Swift no ha sido repentina. Durante más de dos décadas fue perdiendo altura por el rozamiento con las capas altas de la atmósfera, un frenado lento y constante. Lo que aceleró el final fue el Sol. La actividad solar de los últimos dos años, la misma que ha regalado auroras en latitudes insospechadas, calentó y expandió la atmósfera, y con ella creció la resistencia que frenaba al telescopio. En junio estaba a unos 340 kilómetros de altura.

La NASA intentó una maniobra audaz en julio: enviar un satélite privado para empujarlo a una órbita más alta. Falló. El ingenio no consiguió orientarse correctamente y el rescate quedó en nada. El 20 de octubre, con Swift a 275 kilómetros, el equipo asumió el punto de no retorno y lo apagó. Ya no tiene propulsión. No hay forma de guiarlo ni de elegir dónde va a caer.

El tamaño ayuda a hacerse una idea de lo que viene: el telescopio es como un minibús con alas de paneles solares. Viaja a unos 8 kilómetros por segundo, casi 29.000 kilómetros por hora. A esa velocidad, la atmósfera deja de ser aire y se convierte en una fragua.

Swift no ha muerto por un fallo: lo ha empujado el Sol, el mismo que ha llenado de auroras los cielos de medio planeta.

Cuándo y dónde: dos predicciones y un margen de horas

Aquí empieza la parte incómoda. Sin control, nadie puede decir con precisión cuándo ni dónde. El programa Space Weather Operational Readiness Development, financiado por la NASA, sitúa la reentrada hacia las 4:37 de la madrugada del 4 de noviembre en la costa este de Australia, con un margen de unas horas. La corporación aeroespacial Aerospace calcula un momento bastante distinto: las 20:11 del mismo día, con una horquilla de 12 horas.

Traducido a la península, la estimación central del primer modelo cae a las 18:37 del 3 de noviembre; la del segundo, a las 10:11 del 4. Casi un día entero separa ambos cálculos, y esa distancia mide bien la dificultad del problema.

reentrada telescopio NASA

El punto de caída puede estar en cualquier lugar de su órbita, que se extiende entre los 21 grados de latitud norte y los 21 grados de latitud sur. Esa franja incluye el norte de Australia, África, India, el Sudeste Asiático, y Sudamérica. También buena parte del Pacífico, el Atlántico y el Índico. Tucker hace la cuenta sin adornos: si el 70 % del planeta es océano, siete de cada diez veces caerá en el agua.

Si baja sobre tierra firme, lo más probable es que no haya nada que ver desde el suelo. Y si hay suerte, el espectáculo será breve e intenso. A unos 120 kilómetros de altura el aire que rodea al telescopio se calienta y brilla. A 100 kilómetros es donde, por convención, empieza el espacio; por debajo, el objeto ya cae de verdad. La mayor parte del artefacto se desintegrará. Los expertos apuntan a que podrían sobrevivir piezas de tungsteno, más densas que el plomo, y fragmentos de los espejos. Nada grande, según Tucker, pero es inevitable que algo llegue al suelo.

Lo que se pierde cuando se apaga un ojo que veía lo invisible

La cuenta que deja Swift no es solo de supernovas. El telescopio observaba el cielo en rayos gamma y rayos X, pero también en ultravioleta y en luz visible, y esas dos últimas ventanas solo pueden abrirse desde fuera de la atmósfera. Esa capacidad de mirar el mismo objeto en varios rangos del espectro es lo que convirtió a Swift en una pieza difícil de sustituir: cuando algo explotaba, podía contar no solo que había explotado, sino cómo se estaba apagando.

Mi lectura es que la pérdida es real pero no catastrófica. Habrá otros instrumentos que cubran una parte del hueco en rayos X y en el óptico. Ninguno hará todo lo que hacía Swift, y desde luego ninguno con su cadencia de dos décadas. El propio Tucker lo resume sin dramatismo: esto pasa siempre en astronomía, ningún observatorio puede hacerlo todo.

Conviene además tomarse las predicciones con prudencia. Los rangos que manejan los dos modelos, de unas horas en un caso y de 12 en el otro, indican que la física de la reentrada depende de la densidad atmosférica del último día, que a su vez varía con el Sol. Nadie sabe cuánto material sobrevivirá ni si será recuperable. Y el lugar exacto se afinará solo en las dos últimas órbitas, cuando el mapa de trayectorias se reduzca a una sola línea.

Swift no es una excepción. Es el primero de una generación. La NASA calcula que el telescopio Hubble, 8,4 veces más pesado, reentrará sin control en 2033 o 2034. El debate sobre cómo bajar del cielo a estos veteranos sin convertirlos en basura orbital acaba de empezar, y este es su primer capítulo real.

Quien quiera seguir el último tramo puede consultar la página oficial de la misión, donde se actualizan las predicciones. El 4 de noviembre, en algún punto de una franja de 42 grados de latitud, un minibús con alas cruzará el cielo y se apagará para siempre. Veintidós años de datos, unos minutos de luz.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La reentrada no controlada del telescopio Swift de la NASA, apagado el 20 de octubre tras 22 años de vigilancia del cielo en rayos X y gamma.
  • Dónde: En cualquier punto de su órbita, entre los 21 grados de latitud norte y los 21 grados de latitud sur; con alta probabilidad, sobre el océano.
  • Institución responsable: NASA (observatorio Neil Gehrels Swift), con predicciones del programa SWORD y de Aerospace Corporation.
  • Cuándo: 4 de noviembre de 2026, con una ventana de incertidumbre de entre unas horas y 12 horas según el modelo.
  • Impacto a futuro: Cierra la era del principal cazador de estallidos de rayos gamma y abre el debate sobre el final de los grandes observatorios antiguos, como el Hubble en 2033 o 2034.

Mediapro renueva con la CONMEBOL hasta 2030 para producir 700 señales de partidos al año

Mediapro ha renovado su alianza con la CONMEBOL hasta 2030 para seguir produciendo y distribuyendo la señal internacional de unos 700 partidos anuales, en un acuerdo que llega semanas antes de que el grupo pase a denominarse IMAGINA.

Una renovación que blinda el Hub CONMEBOL hasta 2030

El acuerdo contempla la producción y la distribución de la señal internacional de alrededor de 700 partidos cada año y añade la realización de todos los encuentros de las competiciones de la CONMEBOL que se disputen en Bolivia. La renovación consolida al grupo audiovisual al frente de la operación integral del Hub CONMEBOL, la infraestructura que gestiona desde 2019 y que se ha convertido en pieza central para la cobertura del fútbol sudamericano.

Los hitos principales del dispositivo son los siguientes:

  • Puesta en marcha en 2019: el Hub CONMEBOL arranca como centro de producción integral al servicio de la Confederación.
  • Volumen acumulado: más de 3.500 partidos producidos desde su creación.
  • Estructura operativa: base principal en Buenos Aires, con centros de apoyo en Miami, Barcelona y Montevideo.
  • Competiciones cubiertas: Libertadores, Sudamericana, Recopa y los torneos de selecciones.

La extensión a Bolivia introduce un componente técnico de primer orden. El grupo desplegará equipos de hasta 20 cámaras en estadios de elevada exigencia operativa, especialmente en ciudades como La Paz y El Alto, condicionadas por la altitud. Esa ampliación permitirá reforzar la presencia regional del operador y trasladar su experiencia en grandes producciones deportivas a nuevos mercados estratégicos.

Santiago Vila, country manager de Mediapro Argentina, Uruguay y Paraguay, ha agradecido a la CONMEBOL el reconocimiento al trabajo de los equipos y ha señalado que la continuidad de la alianza refuerza el compromiso con la excelencia operativa y la innovación tecnológica. El directivo ha subrayado además que la producción de los partidos en Bolivia representa una oportunidad para acompañar el crecimiento de las competiciones sudamericanas.

El acuerdo convierte al productor en el socio tecnológico estable de la Confederación y asegura la señal de un calendario de 700 partidos anuales.

De Mediapro a IMAGINA: el calendario corporativo

El movimiento llega en pleno proceso de cambio de marca. La compañía pasará a denominarse IMAGINA a partir del 1 de enero, una denominación que agrupará el conjunto de sus actividades y que coincidirá en el tiempo con el arranque del nuevo ciclo del contrato con la CONMEBOL. La renovación, por tanto, se firma con la estructura actual y se ejecutará ya bajo la nueva identidad, según la ficha corporativa del grupo.

En el plano sectorial, el acuerdo se apoya en una demanda creciente de cobertura y explotación audiovisual de las competiciones deportivas.

El Hub no solo produce la señal: la distribuye a broadcasters, plataformas digitales, patrocinadores y aficionados, una cadena de valor que exige capacidad técnica, logística internacional, y coordinación con federaciones. La continuidad hasta 2030 ratifica la confianza de la Confederación en la capacidad tecnológica y operativa del grupo, que mantiene así su papel en la distribución internacional de los contenidos de una de las principales organizaciones futbolísticas del mundo.

derechos audiovisuales CONMEBOL

Con este movimiento, el operador refuerza su posición en el mercado audiovisual deportivo sudamericano, un territorio donde la producción de señal internacional funciona como puerta de entrada a otros servicios. La estructura de costes es local y la capacidad de escalar, alta.

La lectura de negocio de un contrato de largo plazo

El precedente inmediato es el propio Hub. Desde su puesta en marcha en 2019 hasta la fecha, la instalación ha producido más de 3.500 encuentros, una media superior al medio millar de partidos por temporada. La renovación hasta 2030 amplía ese histórico en torno a cuatro ejercicios adicionales y eleva el volumen comprometido a unos 700 partidos anuales; si se mantiene el ritmo actual, el acumulado del contrato superará los 6.000 encuentros producidos bajo la misma infraestructura.

La lectura de negocio difiere de la de un contrato de derechos. Aquí el grupo no compra la explotación del contenido, sino que presta un servicio de producción y distribución con ingresos recurrentes y costes operativos acotados por la estructura local en Buenos Aires, Miami, Barcelona y Montevideo. Esa combinación aporta estabilidad de facturación y una plataforma para vender servicios adicionales a broadcasters y plataformas digitales.

El calendario corporativo añade un elemento de interés. La entrada en vigor de la marca IMAGINA el 1 de enero permitirá presentar la renovación como parte de la nueva identidad del grupo, que de este modo arranca su nueva etapa con una cartera deportiva de alcance continental ya confirmada. La Confederación, por su parte, mantiene a su socio tecnológico sin cambiar de proveedor ni de infraestructura, lo que reduce la fricción operativa en un calendario de 700 partidos al año.

📡 El Radar del Sector

  • El vacío que llena: asegura a la CONMEBOL un operador único para producir y distribuir su señal internacional en un calendario de 700 partidos anuales.
  • El reto por delante: ejecutar el despliegue en Bolivia, con estadios de altitud y equipos de hasta 20 cámaras, sin merma operativa.
  • El tablero competitivo: el grupo llega al estreno de la marca IMAGINA con cartera deportiva continental confirmada frente a otros operadores de producción.

Base fija el 5 de noviembre para el upgrade Denim: bloques de 200 ms que obligan a actualizar nodos

Base ya tiene fecha para su próximo salto de infraestructura. El upgrade Denim de Base se activará en mainnet el 5 de noviembre a las 18:00 UTC y cambiará la cadencia con la que la red produce bloques: de uno canónico cada dos segundos a cinco bloques completos por segundo, uno cada 200 milisegundos. La red prevé seguir operativa durante toda la ventana de mantenimiento, pero los operadores de nodo y las aplicaciones que leían el flujo anterior de Flashblocks tienen deberes antes de esa hora.

Conviene fijar los términos antes de entrar en el detalle. Base es un rollup de capa 2 sobre Ethereum: una red que ejecuta transacciones por su cuenta y después resume el resultado en la cadena principal para heredar su seguridad. La sensación de inmediatez que hasta ahora percibían los usuarios venía de Flashblocks, un flujo de preconfirmaciones emitido por una vía distinta a la de los bloques canónicos. Con Denim, ese atajo desaparece y lo que antes era anticipación pasa a ser producción oficial de bloques.

Qué cambia exactamente en Base el 5 de noviembre

El cambio de fondo es de cadencia, no de propósito. La documentación del equipo de Base describe una transición desde un bloque canónico cada dos segundos hasta cinco bloques completos por segundo. No es solo un indicador de progreso que se mueve más rápido: cualquier software que lea bloques, receipts (los comprobantes de ejecución de una transacción) y marcas de tiempo tiene que entender qué implica esa frecuencia nueva y reaccionar en consecuencia.

Hay un segundo ajuste que pasa más desapercibido y que puede dar más guerra. Denim añade información temporal con precisión de milisegundos y conserva, al mismo tiempo, los campos que ya funcionaban en segundos. Para un sistema que asumía que cada bloque traía un timestamp de segundo entero distinto, eso rompe la lógica: varios bloques pueden caer dentro del mismo segundo, y una aplicación que use ese valor como clave única de ordenación puede acabar mezclando registros que no van juntos o procesándolos en el orden equivocado.

Los operadores de nodo tienen una instrucción sencilla: instalar la release exigida antes de la activación. Para los equipos de producto, la tarea es menos mecánica. Quien seguía el flujo de Flashblocks debe migrar a los streams canónicos de bloque y de RPC, además de revisar qué asunciones construyó sobre la frecuencia anterior: identificadores de bloque para agrupar comprobantes, actualizaciones de balance, refresco de pantallas de negociación o disparadores de monitorización que ahora saltan cinco veces por segundo.

Un bloque cada 200 milisegundos no hace la red más rápida por sí solo: hace que todo lo que la observa tenga que ponerse al día.

Por qué la frecuencia obliga a tocar el software de las aplicaciones

El motivo es que las aplicaciones construyen su lógica sobre el dato que reciben. Para un indexer —el servicio que ordena y almacena la actividad de la cadena para que otros la consulten— el salto significa más registros de bloque y más cambios de estado por unidad de tiempo. Para un exchange, más actualizaciones que procesar entre dos interacciones del usuario. El reto no está en la red, sino en no convertir una cadena más ágil en un cuello de botella dentro de la propia infraestructura de quien la consume.

Ahí hay una distinción que se confunde a menudo. Que un bloque llegue antes mejora el tiempo para observar la ejecución de una operación, pero no establece por sí mismo cuándo debe considerarse un resultado definitivo. Puentes, exchanges y aplicaciones financieras mantienen sus propias reglas de finalidad —el punto en el que un resultado ya no se puede revertir— y Denim no las cambia. Una cartera que recibe el dato antes pero espera a un backend lento apenas notará mejora; una aplicación que aproveche bien el nuevo flujo ofrecerá una experiencia más inmediata sin haber eliminado ningún riesgo de liquidación.

Del Dencun al Denim: la carrera de las capas 2 se juega en milisegundos

Este movimiento encaja en una tendencia que Ethereum arrastra desde hace dos años. El upgrade Dencun, activado en marzo de 2024, introdujo los blobs, un espacio de datos barato para que los rollups publicaran sus resúmenes en la capa principal sin competir por el mismo gas que las transacciones normales. Aquello abarató la operativa de las capas 2 de forma drástica. A partir de ahí, la competencia dejó de ser quién cobraba menos comisión y pasó a ser quién ofrecía una experiencia más parecida a la de una aplicación centralizada.

Base llegó a esa carrera con una ventaja y una losa. La ventaja es el respaldo de Coinbase y un ecosistema de aplicaciones de consumo muy activo. La losa es que su sequencer —el componente que ordena las transacciones antes de enviarlas a Ethereum— sigue siendo operado por un equipo único, algo que se repite en casi toda la industria y que limita el discurso de descentralización. Ganar dos segundos de latencia no resuelve ese debate. Lo desplaza.

También conviene no confundir velocidad con capacidad. Cinco bloques por segundo no multiplican automáticamente el volumen de transacciones que la red puede absorber, aunque sí cambian la forma en que se presenta ante el usuario. Y ahí aparece el riesgo práctico de la semana que viene: si las aplicaciones no ajustan sus esquemas de almacenamiento y sus reglas de ordenación, el resultado será una red más rápida mal leída por su propio ecosistema.

La prueba real llegará después del 5 de noviembre, no el 5 de noviembre. Lo que habrá que vigilar es prosaico: producción de bloques estable, actividad correctamente indexada y depósitos, retiros e interacciones con contratos que se comportan con normalidad. El detalle técnico está en la web oficial de Base y la actividad de la red puede seguirse en paneles públicos como L2BEAT. Si todo encaja, el usuario notará una experiencia algo más fluida sin saber por qué. Ese es, casi siempre, el mejor síntoma de que una actualización de infraestructura ha salido bien.

Cobrar el 100% de la pensión en 2027 exigirá 37 años cotizados: seis meses más que en 2026

Quien se jubile en 2027 necesitará 37 años cotizados para cobrar el 100% de la base reguladora, seis meses más que en 2026.

El dato no es una sorpresa: es el último escalón del calendario que aprobó la reforma de pensiones de 2011, que ha subido el listón año a año. Alcanza por igual a asalariados y a autónomos, y se aplica a quien se jubile a partir de 2027, no a las pensiones ya reconocidas. Quien ya cobra no debe demostrar los seis meses extra.

Qué cambia en 2027 y a quién alcanza

Vamos por partes. Hasta 2026, el 100% de la base reguladora se alcanza con 36 años y 6 meses cotizados. Desde 2027, la cifra sube a 37 años. Son seis meses más que dejan fuera del porcentaje completo a quien se jubile justo en el límite.

El mínimo para cobrar una pensión contributiva no se mueve: siguen siendo 15 años, que dan derecho al 50% de la base reguladora. Pero hay una condición que mucha gente pasa por alto: dos de esos 15 años deben estar en los 15 anteriores al hecho causante. Existen excepciones para quien accede desde situaciones de alta sin obligación de cotizar.

Y una advertencia: llegar al 100% de la base reguladora no significa cobrar el último sueldo ni la pensión máxima. El porcentaje se aplica sobre una base que se calcula con tus bases de cotización.

El porcentaje completo y la edad ordinaria son dos puertas distintas: tener el 100% por cotización no te da acceso a jubilarte antes.

Cuánto se cobra con 36 años y medio: el cálculo mes a mes

Desde 2027, el porcentaje se construye así: los primeros 15 años dan el 50% de la base reguladora; cada uno de los siguientes 248 meses suma 0,19 puntos; y los 16 meses posteriores suman 0,18 puntos cada uno. Al final del recorrido se llega al 100%.

Con una base reguladora hipotética de 1.500 euros al mes, 36 años y 6 meses cotizados en 2027 dan un 98,92%: 1.483,80 euros brutos mensuales. Con los 37 años completos, 1.500 euros. Son 16,20 euros por paga y 226,80 al año en 14 pagas.

jubilación autónomos 2027

Ojo: es un cálculo puro de porcentaje, sin complementos a mínimos. Tampoco sirve para comparar con un compañero.

La edad también sube: 65 años solo con 38 años y medio cotizados

En 2027, quien quiera jubilarse a los 65 tendrá que acreditar al menos 38 años y 6 meses de cotización. Quien no llegue a ese umbral tendrá una edad ordinaria de 67 años.

En 2026 los límites eran 38 años y 3 meses de cotización y 66 años y 10 meses de edad. El resultado práctico es que 37 años dan el 100%, pero no la edad ordinaria de 65.

Si la jubilación es anticipada y voluntaria, se aplican coeficientes de reducción. Hay además casos con normas propias, como determinadas profesiones y la discapacidad.

Por qué dos autónomos con 37 años cotizados no cobran lo mismo

Esta es la parte que más importa si trabajas por cuenta propia. Dos autónomos con los mismos años cotizados pueden tener pensiones muy distintas, porque en el cálculo entra el importe por el que se ha cotizado. En el RETA, la base de cotización depende de los rendimientos netos y se elige dentro de unos tramos.

Y en 2027 se mueve otra pieza: la base reguladora. La Seguridad Social compara dos métodos y aplica el más favorable. El tradicional suma 300 bases mensuales y divide entre 350; el nuevo, gradual, toma las 304 más altas de 308 meses y las divide entre 354,67.

Antes de pedir nada, dos consultas gratuitas. El informe de vida laboral muestra los periodos de alta. El informe de bases de cotización es distinto: recoge los importes mes a mes que después calculan la base reguladora. Si falta algo o está mal, se pide la modificación desde Importass. Ten en cuenta que el informe de vida laboral no recoge los periodos trabajados en el extranjero.

El escalón final de una reforma que llevaba años avisando

La reforma de 2011 diseñó un calendario de subida gradual que se cierra justo en 2027, con el artículo 210 de la Ley General de la Seguridad Social como referencia. Pero la mayoría de los autónomos no revisa estos números hasta que tiene la solicitud delante.

Quien se jubile en 2027 con 36 años y 8 meses se queda en el 98,92%. Los meses que faltan se deciden antes de presentar la solicitud, no después.

El segundo punto que merece atención es la base de cotización. Subirla cuesta dinero hoy y se nota poco en la nómina de mañana, así que la tentación de quedarse en el mínimo es fuerte. Pero la pensión se calcula con las bases, no con los años: dos autónomos con 37 años idénticos pueden llevarse cientos de euros de diferencia al mes.

Lo útil ahora es pedir el informe de bases de cotización y comprobar que no hay huecos ni importes raros. Es gratis y se hace desde la web de la Seguridad Social. Si detectas un error, corregirlo antes de la jubilación es mucho más fácil que después.

Guía rápida del trámite

  • 📅 Plazos: El requisito de 37 años se aplica a las pensiones que se causen a partir de 2027. No hay plazo de solicitud: depende de la fecha de jubilación.
  • ✅ Requisitos clave: 15 años cotizados para el 50% de la base reguladora y 37 años para el 100% desde 2027. Dos de esos años, en los 15 anteriores.
  • 🌐 Dónde solicitarlo: La pensión se pide en la Seguridad Social; los informes previos, en Importass con Cl@ve, certificado o SMS.
  • 💰 Importe o coste: Las consultas son gratuitas. Con una base reguladora de 1.500 euros, el 100% son 1.500 euros brutos en 14 pagas.
  • ⚠️ Error a evitar: Dar por hecho el 100% con 36 años y medio, como en 2026, y quedarse en el 98,92% al presentar la solicitud.

Trucks VC recibe propuestas de 81 startups de vehículos autónomos en 2026

0

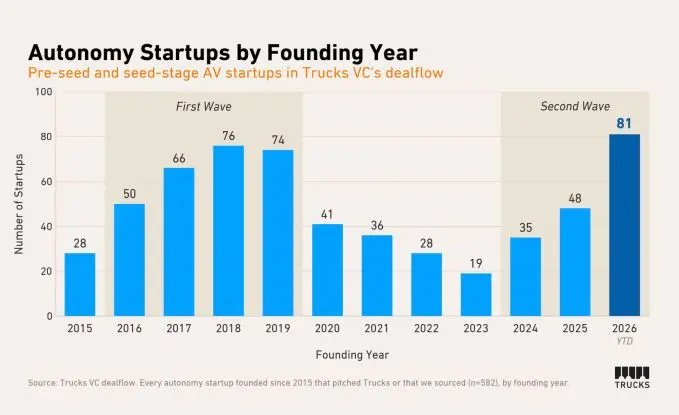
Trucks VC recibió propuestas de 81 startups de vehículos autónomos en lo que va de 2026, dos tercios más que el año pasado y por encima de las cifras de los años de auge de 2016 y 2017. La firma, especializada en inversiones en etapas iniciales, sostiene en una publicación de su blog que se está desarrollando una nueva ola de empresas del sector, impulsada por avances tecnológicos y por la inteligencia artificial.

Puneeth Meruva, socio de Trucks VC, atribuye parte de este impulso a los modelos fundacionales, que, según explicó, pueden facilitar arquitecturas de extremo a extremo para los vehículos autónomos. Estos modelos pueden generalizar entre distintos entornos y situaciones, lo que potencialmente reduciría los costes y el tiempo necesarios para desplegar esta tecnología. La disponibilidad de modelos de código abierto como Alpamayo, de Nvidia, y los modelos de visión, lenguaje y acción de propósito general de Qwen también ha facilitado, según el artículo, el inicio de nuevas empresas.

Más propuestas de robotaxis

Meruva señaló que Trucks VC ve de forma habitual startups que despliegan sus soluciones en unos pocos meses y con menos de un millón de dólares recaudados. La firma ha invertido en algunas, aunque él no identificó cuáles.

Entre las propuestas recibidas había proyectos para construcción, almacenes, agricultura y minería. También sorprendió el número creciente de startups centradas en servicios de robotaxi, varias de las cuales se presentan como competidoras directas de Waymo. Meruva considera que puede haber espacio para empresas pequeñas y especializadas en regiones concretas o tipos específicos de rutas, aunque no compitan con Waymo a escala global. Espera que el próximo año lleguen aún más propuestas de startups de vehículos autónomos.

Financiación y operaciones

Re:Build, aceleradora de fabricación con sede en Massachusetts de la que surgió Slate Auto, recaudó 2.100 millones de dólares para ampliar su capacidad de fabricación de productos tecnológicos avanzados y lanzar nuevas startups industriales. La ronda fue liderada por General Catalyst y el Strategic Investment Group de JPMorganChase; no se dieron a conocer otros inversores. La compañía fue cofundada por Jeff Wilke, antiguo director ejecutivo comercial de Amazon.

Bedrock Robotics recaudó 600 millones de dólares en una ronda que valoró la startup de tecnología autónoma en 4.100 millones. CapitalG y Emergence Capital codirigieron la Serie C. También participaron nuevos inversores y varios de sus inversores actuales, entre ellos Nvidia. DoorDash acordó adquirir Instacart por 17.000 millones de dólares y comunicó que hasta entonces había recibido solo unos cientos de pedidos de agentes de inteligencia artificial.

PreScalar, startup de San Francisco que desarrolla software e infraestructura de pruebas para fábricas, obtuvo siete millones de dólares en financiación semilla, codirigida por Dynamo Ventures y BMW i Ventures. También participaron Blue Wire Capital, Uplift Ventures y Antler. La empresa fue fundada el año pasado por tres personas con experiencia en Cruise, Google, Rivian y Waymo.

Empresas y vehículos

Elroy Air, que desarrolla drones autónomos de carga pesada para defensa, respuesta rápida y logística comercial, contrató a Jeremy Hux como director financiero mientras se prepara para salir a bolsa. Ford anunció dos nuevos cargadores para vehículos eléctricos que permitirán que su futura camioneta Fathom funcione como batería para suministrar energía a una vivienda o a la red.

GM acordó un arreglo de 220 millones de dólares con 36 estados para resolver acusaciones de que vendió ilegalmente a intermediarios de datos información privada sobre hábitos de conducción y ubicación. Sus acuerdos con California y la Comisión Federal de Comercio se habían producido antes. La automotriz estadounidense también está adoptando los híbridos.

Kodiak AI entregará 75 camiones autónomos a la empresa de transporte DTL Transport a partir de 2028. Se trata de su primer acuerdo comercial vinculante para camiones pesados sin conductor que circularán por vías públicas.

Rivian elevó el límite inferior de su previsión de entregas de vehículos eléctricos para 2026 de 65.000 a 67.000, después del buen desempeño de su nuevo R2. Además, la empresa conjunta de 5.800 millones de dólares con Volkswagen Group se ampliará para incluir asistentes de inteligencia artificial. No se ha informado si Volkswagen invertirá más dinero en Rivian.

Alianzas y anuncios

Tesla recurrió a Turo para impulsar la adopción de Full Self-Driving (Supervised). Por su parte, Waymo y Toyota formalizaron una alianza de fabricación: Toyota producirá en Japón vehículos bZ4X preparados para la conducción autónoma e integrará el sistema de Waymo. Se destinarán a servicios de robotaxi en Japón, el Reino Unido y otros mercados internacionales.

Las compañías también indicaron que la alianza podría desembocar en el futuro en un acuerdo de licencia para incorporar la tecnología autónoma de Waymo a vehículos de propiedad particular.

El Renault Twingo E-Tech eléctrico, finalista al Coche del Año 2027

0

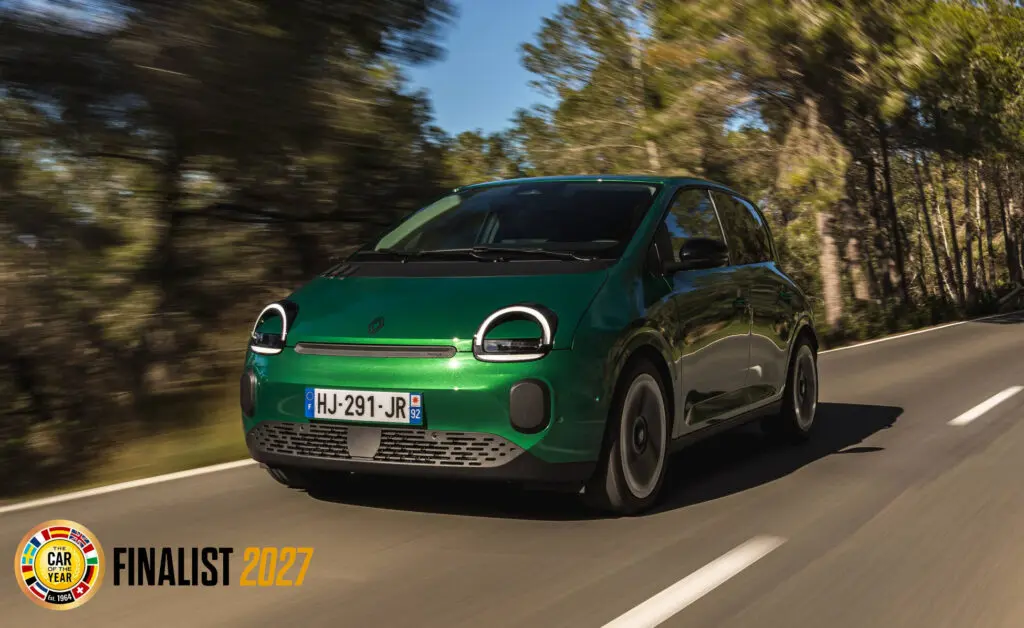
El Renault Twingo E-Tech eléctrico figura entre los siete finalistas al premio Coche del Año 2027. El jurado, formado por 65 periodistas especializados de 25 países, probó y evaluó 43 vehículos antes de seleccionar a los candidatos. El ganador se anunciará el 8 de enero de 2027, durante una ceremonia en el Salón del Automóvil de Bruselas, en Bélgica.

Con esta selección, Renault suma seis años consecutivos con un modelo entre los finalistas. La lista incluye el Megane E-Tech eléctrico en 2022; el Austral full hybrid E-Tech en 2023; el Scenic E-Tech eléctrico, ganador en 2024; el Renault 5 E-Tech eléctrico, ganador junto con Alpine A290 en 2025; el Renault 4 E-Tech eléctrico en 2026, y el Twingo E-Tech eléctrico en 2027.

Un eléctrico urbano compacto

Renault presenta el Twingo como una reinterpretación contemporánea de la primera generación. Mide 3,79 metros de largo y, según la información de la marca, ofrece un habitáculo amplio para su tamaño. Tiene cinco puertas, dos asientos traseros independientes que se desplazan longitudinalmente 17 centímetros y un asiento del acompañante abatible. El maletero tiene una capacidad de hasta 360 litros y permite una longitud de carga de hasta dos metros.

El modelo cuenta con doble pantalla y sistema multimedia conectado en todas sus versiones. El acabado Techno incorpora OpenR Link con Google integrado, que incluye un planificador de rutas para vehículos eléctricos y Gemini, el asistente conversacional de Google basado en inteligencia artificial. También dispone de hasta 24 ayudas a la conducción y de la función One Pedal. La gama incluye el techo panorámico de cristal Twingobay, de 0,7 m².

La motorización desarrolla 60 kW (82 CV) y utiliza una batería LFP con 27,5 kWh de capacidad útil. La autonomía alcanza hasta 263 kilómetros según el ciclo WLTP. El cargador de serie es de 6,6 kW; el paquete Advanced Charge Pack añade carga en corriente alterna de 11 kW, carga rápida en corriente continua de 50 kW y funciones bidireccionales V2L y V2G.

Precio y otros finalistas

El precio anunciado es inferior a 20.000 euros antes de ayudas. El vehículo se fabrica en la planta de Novo Mesto, en Eslovenia. Renault señala que el Twingo tiene una cuota cercana al 25 % en su segmento en Europa y que ocupa el liderazgo del segmento en el tercer trimestre.

Fabrice Cambolive, CEO de Renault, afirmó que el desarrollo del modelo buscó ofrecer un vehículo eléctrico europeo asequible y que, desde su lanzamiento, se han vendido cerca de 26.000 unidades. También expresó el orgullo de la marca por su presencia entre los finalistas.

Los otros candidatos al premio son BMW iX3, Cupra Raval, Hyundai Ioniq 3, Kia EV2, Volkswagen ID.Polo y Volvo EX60.

Hacienda mantiene exento de IRPF el seguro médico de empresa hasta 500 euros al año

El seguro médico que paga tu empresa sigue exento de IRPF hasta 500 euros al año por persona, o 1.500 si hay discapacidad reconocida.

El seguro que abona la empresa es una retribución en especie: salario que no llega en metálico, sino en forma de póliza. La exención está en el artículo 42.3 de la Ley 35/2006 del IRPF y sigue igual, así que hasta el tope esa prima no se suma a tu base. De ahí para arriba, sí.

El límite va por persona asegurada, no por trabajador. Si la póliza cubre al empleado, a su cónyuge y a dos hijos, el margen exento se multiplica por cuatro. Y quien tiene un grado de discapacidad reconocido del 33% o superior cuenta con su propio tope de 1.500 euros anuales.

Ojo con la frontera. Hasta 500 euros no hay nada que declarar. A partir de ahí, lo que exceda entra en la nómina como retribución en especie y tributa al tipo marginal que corresponda al trabajador.

Un ejemplo con números redondos. Si la prima anual del empleado cuesta 650 euros, 500 quedan fuera del impuesto y 150 se suman a su retribución en especie. La valoración no se hace a precio de mercado: se toma el coste real de la prima que asume la empresa.

Y hay una segunda factura que a veces se pasa por alto. Por ese exceso, la empresa tiene que ingresar un pago a cuenta del IRPF del trabajador a través del modelo 111, el trimestral de retenciones de nómina. Después aparece en el certificado de retenciones y el trabajador se lo descuenta en la Renta.

La póliza ahorra IRPF, pero no libra a la empresa de declararla en el 111 ni de cuadrarla en el 190.

Qué requisitos tiene que cumplir la póliza para quedar fuera del IRPF

El primero es el que más se falla: la prima tiene que correr por cuenta de la empresa. El supuesto limpio es que la aseguradora facture al negocio y el recibo salga de la cuenta de la actividad. Si el trabajador paga la póliza y luego se la reembolsan, el encaje deja de ser automático y conviene consultarlo antes de montarlo así.

Segundo: asistencia sanitaria de verdad. Asistencia médica, quirúrgica, u hospitalaria. Los seguros de vida, los de accidentes, los de invalidez y los planes de pensiones van por otro camino, con sus propios límites y su propia fiscalidad.

Tercero: papeles. Póliza, recibos, la retribución en especie reflejada en la nómina y el detalle en el modelo 190. Una póliza pagada por la empresa que no aparece en nómina deja el gasto y el ingreso descuadrados en cualquier revisión. Aquí no hay límite de renta del trabajador ni hace falta ser pyme: vale igual para una SL de dos socios que para una plantilla de doscientos.

Qué te toca según tu perfil: autónomo, socio de tu SL o pyme con empleados

Si eres autónomo persona física y no tienes sociedad, esta exención no te toca: no hay relación laboral ni retribución en especie que valga. Las primas de tu propio seguro van por la vía del gasto deducible, con los requisitos y límites que fija el artículo 30 de la Ley del IRPF. Es otra vía y tiene su propia letra pequeña.

Si eres socio trabajador de tu propia SL, aquí sí hay margen. La sociedad contrata la póliza a tu nombre y el paquete entra como retribución en especie: hasta 500 euros por persona quedan fuera del IRPF. Eso sí, con nómina y contrato que lo justifiquen. Un socio que no cobra nómina y de pronto tiene un seguro pagado por la empresa se expone a que Hacienda cuestione la figura.

Y si tienes empleados, es la vía más barata para subir el neto sin tocar el bruto: para un trabajador con tipo marginal del 30%, 500 euros exentos son unos 150 euros menos de IRPF al año. Con tres personas cubiertas, el ahorro se va por encima de los 400 euros. Para la empresa, la prima es gasto de personal deducible, en el Impuesto de Sociedades si es SL y en su IRPF de actividad si es autónomo con empleados, siempre que esté contabilizada. Antes de montarlo, pide a tu asesor que confirme el encaje en la cotización: aquí solo estamos mirando el IRPF.

retribución en especie

Por qué una exención tan antigua sigue sin usarse en las pymes

El tope de 500 euros lleva mucho tiempo sin moverse. Las primas, no. Ese desfase explica por qué el beneficio se queda corto para quien contrata una póliza familiar: con primas de 600 a 900 euros, la parte exenta cubre un trozo y el resto entra en nómina igual.

Pero el freno real no es fiscal, es administrativo. Añadir retribución en especie obliga a tocar la nómina, valorar la prima, incluirla en el 111 de cada trimestre y cuadrarla en el 190 de enero. En una pyme de tres trabajadores ese trabajo lo hace el asesor, y cuesta más que el ahorro si solo se aplica a una persona. Donde compensa de verdad es en un paquete de salario flexible bien montado, con varios conceptos y una política escrita, no como pieza suelta.

Comparado con otras retribuciones en especie, el seguro médico es de las más limpias: no genera obligación futura, no depende de resultados y no se revaloriza solo. La contrapartida es que su ahorro es pequeño y constante. Toca revisar dos cosas: si el contrato o el acuerdo de retribución flexible recoge la póliza, y si el 111 del cuarto trimestre, que se presenta hasta el 20 de enero de 2027, va a cuadrar con la prima pagada en el año.

Guía rápida del trámite

  • 📅 Plazos: no hay plazo de solicitud, la exención se aplica nómina a nómina. El pago a cuenta del exceso se declara en el modelo 111 del cuarto trimestre (hasta el 20/01/2027) y en el modelo 190 (hasta el 31/01/2027).
  • ✅ Requisitos clave: póliza de asistencia sanitaria pagada por la empresa, límite de 500 euros anuales por persona asegurada (1.500 con discapacidad del 33% o más) y reflejo en nómina y en el 190.
  • 🌐 Dónde solicitarlo: no existe solicitud; se gestiona en la nómina y se declara en la sede electrónica de la AEAT con certificado digital o Cl@ve.
  • 💰 Importe o coste: hasta 500 euros anuales exentos por persona asegurada, 1.500 si hay discapacidad. El exceso tributa como retribución en especie.
  • ⚠️ Error a evitar: que pague el trabajador y la empresa le devuelva el importe: es el supuesto más frágil y el que más dudas genera en una revisión.

Subida del MEI a autónomos en 2027: pagan el 1% íntegro y así sube su cuota

El mecanismo de equidad intergeneracional (MEI) sube del 0,90% al 1% de la base de cotización el 1 de enero de 2027. El autónomo lo paga íntegro, así que la subida del MEI a autónomos en 2027 le cae entera al bolsillo del negocio.

En euros no es una hecatombe. Pero llega para quedarse: el calendario está cerrado desde 2023 y contempla subidas anuales hasta 2050.
Vamos por partes, porque aquí se mezclan tres cosas distintas: el tipo del MEI, tu base de cotización, y la regularización anual que hace la Seguridad Social.

Qué es el MEI y por qué el autónomo paga el 1% completo

El MEI es una cotización adicional que va a parar al Fondo de Reserva de la Seguridad Social. No es un impuesto ni una cuota nueva: se suma dentro de la cotización social. Su calendario figura en la disposición transitoria cuadragésima tercera de la Ley General de la Seguridad Social, con el reparto aprobado en la reforma de pensiones de 2023.

En 2026 el tipo global era del 0,90%: 0,75% a cargo de la empresa y 0,15% del trabajador. Desde el 1 de enero de 2027 pasa al 1%: 0,83% de la empresa y 0,17% del trabajador. Para el asalariado son céntimos en la nómina, porque la empresa asume la mayor parte.

El autónomo no tiene ese reparto. El autónomo asume el 1% completo del MEI sobre su propia base, sin que nadie comparta la factura con él. Es como pagar a la vez la parte de empresa y la de trabajador.
En el Régimen General el MEI se reparte entre dos; en el RETA no hay reparto posible: la subida entra entera en el recibo.

Un detalle que conviene tener claro: el MEI no cuenta para el cómputo de las prestaciones. No eleva por sí mismo la pensión futura. Lo que sí pesa en la jubilación es la base de cotización, y esa no la toca el MEI.

Cuánto sube tu cuota según la base que tengas

Con una base de 1.000 euros al mes, en 2026 pagabas 9 euros por MEI. En 2027 serán 10. Un euro más al mes, 12 al año. Ese es el efecto aislado del cambio de tipo, sin otras variables en juego.

Aplicando la misma regla a otras bases, el resultado es proporcional. Con 2.000 euros de base se pasa de 18 a 20 euros al mes; con 3.500, de 31,5 a 35. La cifra exacta de tu recibo no sale de aquí: sale de la base que tengas asignada.

Aquí está la letra pequeña. El importe del MEI no es tu cuota, es solo una parte de ella. La cuota del RETA se calcula sobre la base de cotización, que depende de tus rendimientos netos. Si cambias de tramo, o si la Seguridad Social te regulariza, el recibo se mueve por motivos que nada tienen que ver con el MEI.

cuota autónomos 2027

Si tienes empleados, los dos efectos se suman. Un autónomo con base propia de 1.000 euros y diez trabajadores con bases de 2.000 euros paga un euro más por su parte y 16 más por la parte de empresa: 17 euros al mes, 204 al año. Con bases constantes, que en la práctica nunca lo son.

Los errores que disparan la cuota y no son el MEI

Primero: no confundas el MEI con la cotización adicional de solidaridad. Son conceptos distintos. La solidaridad se aplica sobre la parte del salario que supera la base máxima y también sube en 2027, pero no forma parte de la cuota que pagas como autónomo.

Segundo: si estás en la cuota reducida, el 1% no se traslada igual. Tu cuota es un importe fijo y el cálculo sobre la base no funciona de la misma manera. Comprueba tu caso concreto en la sede electrónica de la Seguridad Social o en el portal Importass antes de hacer números.

Tercero: la regularización. La Seguridad Social adapta las bases provisionales a los rendimientos netos que comunicas, y puede reclamar diferencias o devolver cotización. El ajuste anual mueve la cuota más que el punto del MEI, y suele llegar meses después, cuando ya no lo esperas.

Cuarto, el despiste más caro: mirar solo el tipo y olvidar la base. Si en 2027 tu base sube de tramo, el recibo puede crecer bastante más de un euro al mes. El MEI es ruido de fondo; la base es la que manda.

Lo que de verdad cuesta el MEI hasta 2029

La escala no es una sorpresa: estaba cerrada desde 2023 y sigue subiendo después de 2027. En 2028 el tipo será del 1,10% y en 2029 llegará al 1,20%. Ninguna norma nueva hace falta para que eso ocurra.

Traducido al bolsillo de ese mismo autónomo con base de 1.000 euros: 12 euros más al año en 2027, unos 24 en 2028 y unos 36 en 2029, siempre comparando con el tipo de 2026.

Hay algo más discutible. Va al Fondo de Reserva y no cuenta para tus prestaciones. Se paga para sostener el sistema, no para engordar la pensión futura. El objetivo se entiende; la contrapartida directa, para el autónomo, es cero.

Lo que toca vigilar es la orden de cotización de 2027 y la tabla de tramos: de ahí sale el número real. El MEI está escrito y no se negocia; la base la eliges tú entre el mínimo y el máximo de tu tramo, y después la regulariza la Seguridad Social.

Guía rápida del trámite

  • 📅 Plazos: el tipo del MEI sube el 01/01/2027 y se aplica a las cuotas de enero en adelante. No requiere solicitud previa.
  • ✅ Requisitos clave: afecta a todos los autónomos sujetos al MEI; quienes estén en cuota reducida o con tratamiento especial deben revisar su caso.
  • 🌐 Dónde consultarlo: sede electrónica de la Seguridad Social y portal Importass, con certificado digital o Cl@ve. Sin trámite presencial.
  • 💰 Importe o coste: el 1% de tu base de cotización, frente al 0,90% de 2026. Con base de 1.000 euros, 10 euros al mes y 12 euros más al año.
  • ⚠️ Error a evitar: calcular la subida solo por el MEI y olvidar la regularización por rendimientos netos, que puede mover la cuota mucho más.

Especialistas del Hospital Insular se forman en una técnica de biopsia torácica minimally invasiva

0

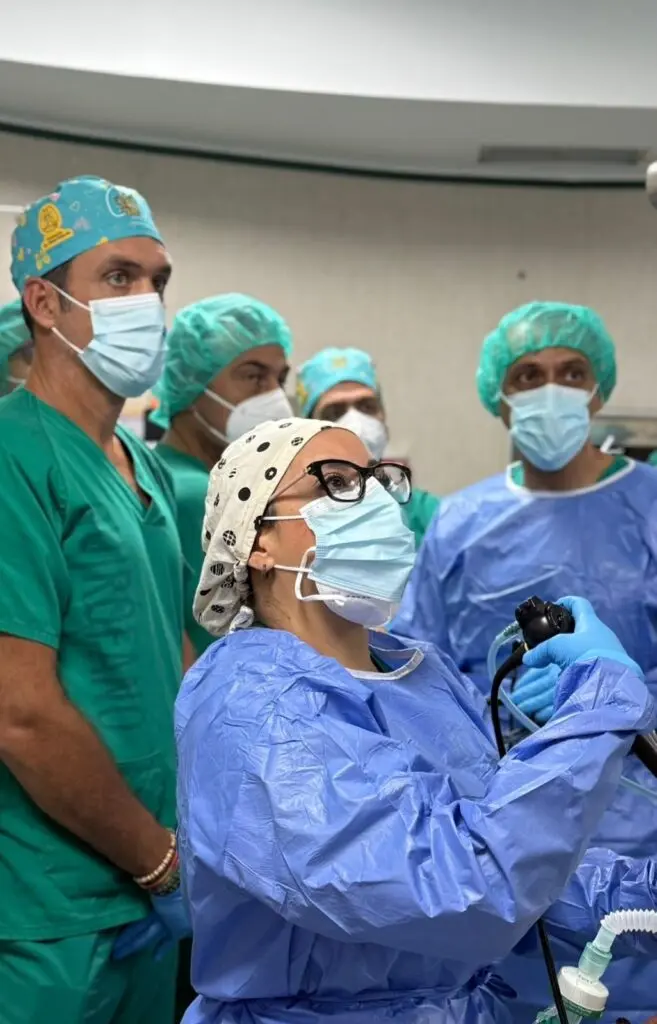
Profesionales del servicio de Neumología del Hospital Universitario Insular de Gran Canaria se han formado en criobiopsia mediastínica guiada por ecobroncoscopia, una técnica conocida como Cryo-EBUS.

El procedimiento combina la ecobroncoscopia lineal con una criosonda para obtener muestras de tejido del mediastino. Según la información difundida, permite estudiar distintas enfermedades torácicas de forma mínimamente invasiva y evitar que el paciente tenga que ser intervenido en quirófano.

Obtención de muestras

Mediante la ecobroncoscopia se localizan las lesiones susceptibles de ser biopsiadas. Después, la criosonda, aplicada a temperaturas extremadamente frías, congela y permite extraer fragmentos de tejido intactos, con su arquitectura conservada y de mayor tamaño que los obtenidos con métodos tradicionales.

La técnica está destinada a conseguir muestras histológicas de alta calidad. La noticia señala que la cantidad y la calidad de las muestras, así como su preservación, permiten realizar estudios moleculares en pacientes con cáncer y aumentar la tasa de diagnóstico de patologías benignas.

Formación del equipo

El procedimiento presenta una baja tasa de complicaciones y se realiza de forma ambulatoria, sin necesidad de ingreso; el paciente recibe el alta el mismo día de la prueba.

La formación la recibieron profesionales de pruebas funcionales, médicos especialistas en Neumología, enfermeras y técnicos especialistas en cuidados auxiliares de enfermería del hospital. La impartieron los neumólogos intervencionistas Miguel Ariza Prota, del Hospital Universitario Central de Asturias (HUCA), en Oviedo, y Javier Pérez Pallarés, del Hospital General Universitario Santa Lucía, en Cartagena.

En ambos centros ya se ha implantado la técnica y, según la información difundida, ha obtenido muy buenos resultados.

Verisure cierra el tercer trimestre de 2026 con márgenes récord, crecimiento de calidad y una sólida generación de caja

Los ingresos alcanzan los 1.031 millones de euros (+9,2%), el EBIT ajustado sube un 13,9% y el margen de EBIT ajustado marca un máximo histórico del 27,7%

Verisure mantuvo un crecimiento sólido y rentable en el tercer trimestre de 2026, apoyado en la expansión de su cartera de clientes, una ejecución disciplinada y su capacidad de generar caja. Los ingresos crecieron un 9,2% en términos comparables, hasta 1.031 millones de euros, y el EBIT ajustado avanzó un 13,9%, hasta 285 millones. El margen de EBIT ajustado se situó en el 27,7%, el nivel más alto de su historia, con una mejora de 116 puntos básicos respecto al mismo trimestre del año anterior. El flujo de caja libre fue positivo por cuarto trimestre consecutivo, con 59 millones de euros, y suma ya 154 millones en lo que va de año.

La compañía cuenta con cerca de 6,5 millones de clientes, un 9,0% más que hace un año. Los ingresos recurrentes anualizados (ARR) crecieron un 11,8%, hasta 3.712 millones de euros, gracias al efecto acumulativo de un modelo de negocio basado en ingresos recurrentes.

Austin Lally, consejero delegado de Verisure, ha señalado: «Seguimos reforzando nuestro liderazgo global gracias a una apuesta disciplinada por la calidad de nuestros clientes. Hoy protegemos a cerca de 6,5 millones de familias y pequeños negocios, el doble que hace siete años, y todavía tenemos un amplio recorrido de crecimiento. En este tercer trimestre hemos alcanzado máximos históricos de rentabilidad, márgenes y generación de caja, lo que confirma nuestra capacidad para crecer de forma sostenida a lo largo del ciclo.

Miramos al futuro convencidos de que nuestro modelo de creación de valor es tan sólido como siempre, y con ilusión por las oportunidades que se nos presentan. Nuestra estrategia no cambia: priorizar la captación de clientes de calidad, que es lo que aumenta el valor de nuestra cartera a largo plazo, al tiempo que mejoramos los márgenes y aceleramos la generación de caja».

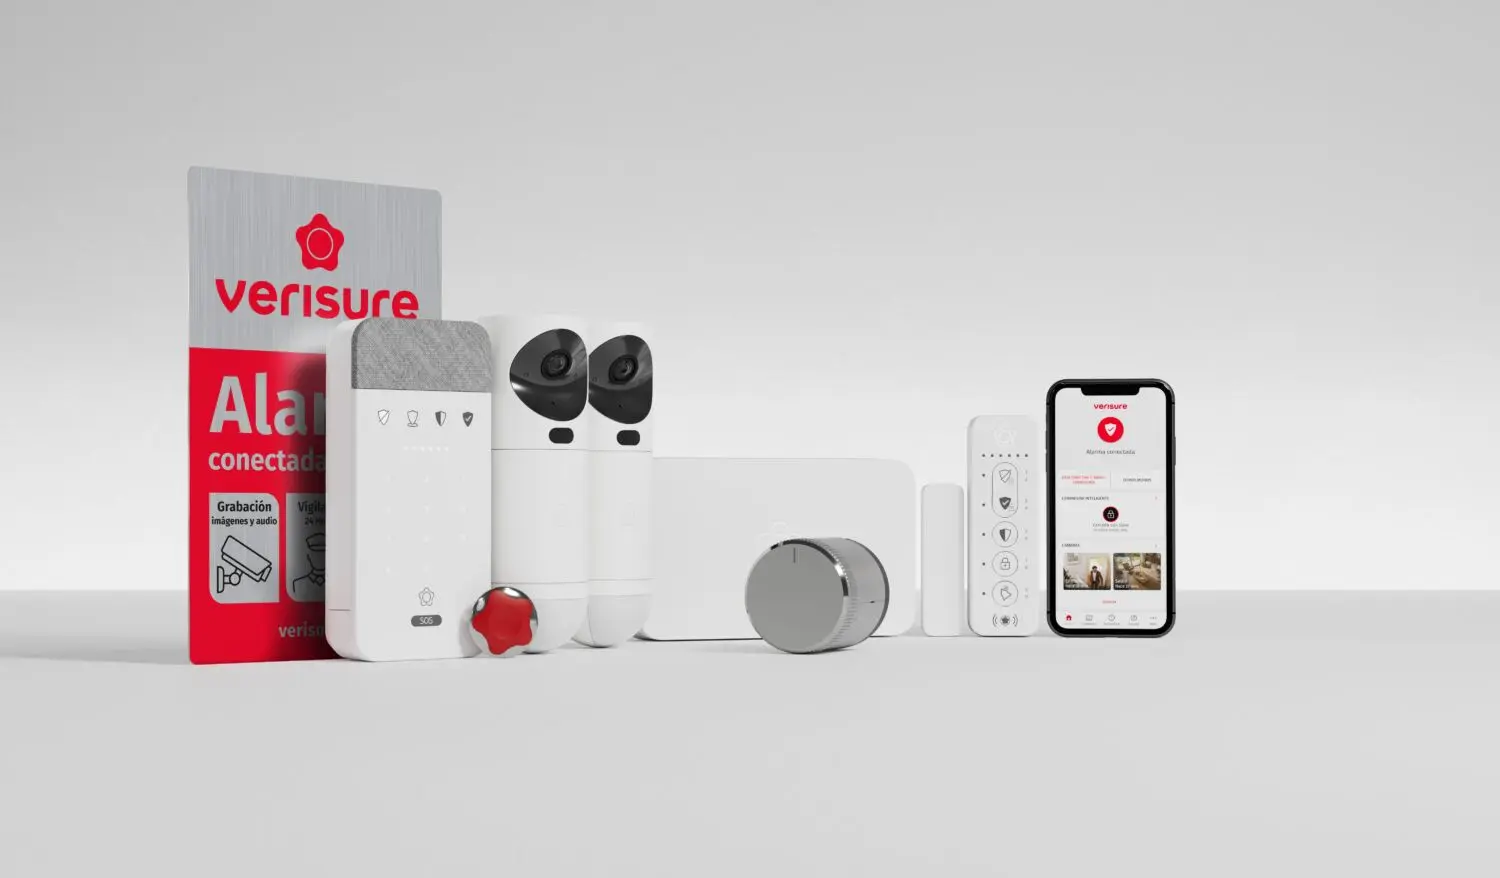
Equipo de alarma Verisure con cámaras, sensores, paneles de control y un teléfono móvil.
Composición de producto con cámaras, sensores, paneles de control y un teléfono móvil con la aplicación de Verisure.

Clientes de calidad para crear valor a largo plazo

Verisure realizó unas 215.000 nuevas instalaciones en el trimestre, una cifra similar a la del año anterior. El ingreso medio por usuario (ARPU) subió un 3,0% interanual, hasta 48,1 euros al mes, gracias a la calidad de la cartera y a una política de descuentos bien gestionada.

El margen de EBITDA ajustado del negocio de servicios a la cartera de clientes (Portfolio Services) se mantuvo en un sólido 74,4%, lo que aporta unos beneficios recurrentes y de alta calidad que sostienen el marco financiero del grupo. La tasa anualizada de bajas se situó en el 7,3% en el trimestre, una cifra que sigue siendo referente en el sector y que refleja el alto grado de uso y vinculación de los clientes con los productos y servicios de la compañía.

Cuarto trimestre consecutivo con flujo de caja libre positivo

El flujo de caja libre alcanzó los 58,6 millones de euros en el tercer trimestre y los 153,9 millones en el acumulado del año, lo que supone una mejora de 278,4 millones respecto al mismo periodo de 2025. Es el cuarto trimestre consecutivo en que Verisure genera caja libre.

Durante el trimestre, Verisure culminó la refinanciación anunciada con los resultados del segundo trimestre mediante una emisión de bonos sénior garantizados (Senior Secured Notes) por importe de 1.000 millones de euros, con un cupón del 4,125% y vencimiento en 2032. Los fondos se destinaron a amortizar los bonos sénior (Senior Notes) al 5,250% con vencimiento en 2029, de forma que la compañía no afronta vencimientos de deuda relevantes hasta mayo de 2030. Ya tras el cierre del trimestre, Verisure siguió optimizando su estructura de capital: amplió en 250 millones de euros su préstamo Term Loan A y, junto con una pequeña disposición de su línea de crédito revolving, destinó esos fondos a amortizar anticipadamente 350 millones de su préstamo Term Loan B.

La deuda neta cerró el trimestre en 4.953 millones de euros. El apalancamiento financiero neto se mantuvo estable respecto al trimestre anterior, en 2,7 veces, a pesar del pago de un dividendo a cuenta de 103 millones de euros. Verisure mantiene su objetivo de reducirlo hasta alrededor de 2,5 veces a medio plazo, nivel que espera alcanzar en 2027.

Innovación, alianzas y marca

Verisure siguió reforzando su liderazgo en innovación. Su detector de vídeo exterior con inteligencia artificial, GuardVision™ Outdoor, ya está disponible en 12 de sus 18 mercados. La solución combina IA avanzada con vigilancia profesional las 24 horas del día y la intervención de personas, y extiende la protección al exterior de la vivienda.

En septiembre, Verisure firmó una alianza estratégica con la estadounidense Ting Labs™. Gracias a este acuerdo, los clientes de Verisure en Europa tendrán acceso en exclusiva a la tecnología de Ting Labs para prevenir incendios de origen eléctrico. El sensor se integrará en el ecosistema de alarmas de Verisure y complementará sus detectores de humo conectados y su solución Wi-Fi Vision con IA.

Las alianzas aportan ya más del 10% de las nuevas instalaciones, por lo general con un coste de captación inferior a la media. A lo largo de 2026, Verisure ha ampliado su red de socios en varios mercados, con acuerdos recientes como los firmados con Frende en Noruega y con Danske Bank en Dinamarca.

Además, la compañía superó en el trimestre los 500.000 clientes en Italia, lo que consolida su posición como líder del país en alarmas monitorizadas para el hogar.

En España, tras el rebranding lanzado en abril de 2026, la notoriedad de la marca Verisure ronda ya el 80% y más del 80% de los contactos comerciales que genera el marketing digital ya llegan a través de verisure.es.

En el trimestre se activaron cerca de 24 millones de alarmas y los equipos de respuesta de Verisure, operativos las 24 horas, analizaron casi 9 millones de incidencias. Gracias a un servicio de verificación humana apoyado en IA, la compañía descarta el 99,7% de las falsas alarmas. Unas 128.000 incidencias requirieron intervención presencial para proteger a los clientes cuando más lo necesitaban.

Mejores previsiones de rentabilidad para 2026

Para el conjunto de 2026, Verisure prevé un crecimiento del ARR de entre el 9,0% y el 9,5% (a tipo de cambio constante y sin incluir México), un margen de EBIT ajustado en torno al 26,5% y un flujo de caja libre de unos 200 millones de euros, cifras que se ajustan en líneas generales a las previsiones publicadas en febrero de 2026.

La compañía presentará sus previsiones para 2027 junto con los resultados anuales de 2026, en febrero de 2027.

La app ucraniana de alertas habría sido pirateada y difundió una falsa alarma radiológica

0

La aplicación ucraniana de alertas difundió avisos de posibles amenazas en Kyiv y otras regiones. A las 22:49, uno de ellos indicó que había enfrentamientos en las calles de la capital y pidió a la población que no saliera. A las 23:53, los usuarios recibieron mensajes que daban por finalizadas, una por una, las amenazas señaladas en las alertas anteriores sobre Kyiv.

En una publicación en Telegram, la Agencia Central de Inteligencia de Ucrania afirmó que, a causa de la aplicación, se había reproducido por megafonía la señal de peligro radiológico en la región de Lviv. La agencia añadió que no había amenaza radiológica.

Recomendaciones y avisos regionales

El Centro de Ucrania para la Lucha contra la Desinformación recomendó que, si la aplicación no funciona, la población active las notificaciones del teléfono, preste atención a las sirenas y consulte únicamente fuentes oficiales.

Gobernadores de otras regiones también publicaron en Telegram que la aplicación aparentemente había sido pirateada y que no había amenazas locales. Svitlana Onyshchuk, gobernadora de la provincia de Ivano-Frankivsk, señaló que la situación estaba tranquila en la región en ese momento. La aplicación había señalado una alerta aérea de nivel rojo en esa provincia, situada en el este de Ucrania, entre las 22:50 y las 23:57.

La aplicación, temporalmente desactivada

La gobernadora de la provincia de Vinnytsia, Natalya Zabolotna, afirmó que se había producido un ciberataque contra la aplicación y advirtió en Telegram que no se abriera el enlace del mensaje, porque podía tratarse de un intento de suplantación de identidad.

La aplicación Air Alert, respaldada por el Ministerio de Transformación Digital de Ucrania, informa a los usuarios del inicio y el fin de las alertas de defensa. El ministerio había comunicado que la aplicación estaba temporalmente desactivada por mantenimiento después de que aparentemente hubiera sido comprometida. También instó a la población a activar las notificaciones de emergencia de sus teléfonos para recibir las señales de alerta emitidas por el Estado.

Las alertas se produjeron minutos antes de que terminara el alto el fuego localizado en la región de Jersón, en la línea del frente ucraniano, que se había establecido el martes anterior y finalizó oficialmente el domingo a las 23:00. Durante la tregua continuaron los combates en otros lugares, mientras se permitía a los civiles evacuar la ciudad de Oleshky, ocupada por Rusia.

Santander acogerá en 2027 el Congreso Nacional de Calidad Asistencial

0

Cantabria acogerá en 2027 la XLIII edición del Congreso Nacional de la Sociedad Española de Calidad Asistencial (SECA), fruto del trabajo conjunto de profesionales del Servicio Cántabro de Salud (SCS) y de la Sociedad Cántabra de Calidad Asistencial (CanQa). La cita se celebrará en Santander después de la participación cántabra en la última edición, en Gijón.

El Hospital Universitario Marqués de Valdecilla recibió allí el premio a la Mejor Comunicación del Congreso y el galardón a la Mejor Comunicación en el área de Gestión de la Calidad. El trabajo distinguido, titulado Construyendo valor con Lean Healthcare: ocho años de transformación asistencial en un hospital terciario, fue elegido entre más de 800 propuestas de toda España.

Ocho años de mejora asistencial

El proyecto, liderado por el equipo de la Unidad de Calidad, tuvo como primera firmante a María Concepción Fariñas, junto a Ana María Ruiz, Virginia Flor, Leticia Calvo, Erick Alfonso Lino y María Ángeles Ballesteros. Su enfoque transversal busca rediseñar el hospital a partir del recorrido del paciente, en lugar de organizar la mejora por servicios.

Durante los últimos ocho años, Valdecilla ha aplicado la metodología Lean en 10 áreas clave para reorganizar la atención y eliminar esperas y tareas que no aportan valor. El trabajo ha permitido crear y mejorar protocolos como los códigos de atención al trauma grave —adulto, pediátrico y obstétrico— y el código ictus, además de procesos del bloque quirúrgico y la maternidad.

En el caso del Código Trauma, la reorganización redujo la estancia media y la mortalidad, que pasó del 5,8% al 3,6%. La satisfacción global de los pacientes alcanza un NPS (Net Promoter Score) de 76 y llega a 90 en las áreas de críticos. Además, cuatro servicios del hospital han obtenido la certificación internacional de calidad ISO 9001.

Un trabajo colectivo

En el proyecto participaron directamente 338 profesionales de todas las categorías, organizados en 15 grupos de mejora. También aportaron su visión más de 600 trabajadores y 24 pacientes en distintos talleres.

Concepción Fariñas, jefa de la Unidad de Calidad, atribuyó el reconocimiento al compromiso del personal del hospital y señaló que el equipo de Calidad acompaña y coordina el trabajo. La responsable destacó la participación de quienes atienden y cuidan a los pacientes y sus familias.

La SECA coorganizará el congreso de 2027 junto a CanQa. La cita reunirá en Santander a expertos de todo el país y permitirá mostrar el trabajo de los equipos del SCS en calidad y seguridad del paciente.

Orange bazar online: la teleco entra en electrónica para plantar cara a Amazon y MediaMarkt

El bazar online de Orange nace con 3.700 referencias y 995 millones de euros ya facturados en electrónica. La filial española del grupo francés multiplica por doce su catálogo de dispositivos y aterriza en el terreno de MediaMarkt, Worten, FNAC y PcComponentes. Ya no vende solo móviles: también aspiradoras, neveras y bicicletas eléctricas.

Claves de la operación

  • 995 millones en electrónica y un 28% más trimestral. El negocio de dispositivos se ha convertido en el mayor vector de crecimiento del operador, con 353 millones facturados entre julio y septiembre.
  • De 300 a 3.700 referencias en el catálogo. El escaparate salta a 144 categorías distintas, desde lavadoras y lavavajillas hasta movilidad eléctrica, cámaras y pequeños electrodomésticos, con 190 fabricantes frente a los 24 anteriores.
  • 33 millones de líneas como argumento comercial. Orange integra el negocio en su nueva área B2B, Digital & Growth y apela a su base de clientes y a una financiación diferencial frente al retail especializado.

El escaparate de Orange deja de ser una tienda de móviles

La operación no es un cambio de lineal, es un cambio de modelo. Hasta ahora el retail de la teleco se limitaba a informática y telecomunicaciones —smartphones, tabletas, relojes inteligentes, domótica y portátiles— y funcionaba como complemento de la tarifa. Con el nuevo catálogo, Orange entra de lleno en el gran electrodoméstico y en categorías de salud, belleza, deporte y ocio.

Los números explican la prisa. La electrónica de consumo aporta ya 995 millones de euros a la filial española, con incrementos interanuales por encima del 18%, y solo en el tercer trimestre la facturación creció un 28% hasta los 353 millones. El móvil concentra más de la mitad del negocio de dispositivos, una proporción que la compañía espera diluir a medida que el resto de familias de producto gane peso.

MediaMarkt, Worten y Amazon, en el punto de mira

El rival al que se dirige Orange no es otro operador, es el lineal de una tienda de electrónica. MediaMarkt, FNAC, PcComponentes y Worten llevan años construyendo su negocio sobre el tráfico físico y la logística; la teleco llega con marca, base instalada y una financiación que en el retail especializado no siempre está disponible. El cliente que ya paga factura no necesita ser captado, y ese ahorro en captación es el que puede permitir ajustar márgenes donde el retail puro compite con márgenes de un dígito.

Rafael Pérez, responsable de Dispositivos y Partnerships Estratégicos de Orange España, resume la ambición con una frase: ‘Queremos que cualquier persona que piense en adquirir tecnología encuentre en Orange la mejor oferta, las marcas más reconocidas y una experiencia sencilla y diferencial’, según declaraciones recogidas por elEconomista.es. La ambición es alta.

La ventaja de Orange no es el precio del televisor, sino que el televisor llega con una factura de telecomunicaciones ya domiciliada.

El retail deja de ser un satélite comercial y pasa a ser una pata más del negocio. Orange ha integrado el área de dispositivos en la nueva dirección general de B2B, Digital & Growth que lidera Víctor del Pozo, con el objetivo declarado de acelerar la transformación del grupo hacia una gran empresa tecnológica. El movimiento llega con la compañía buscando ingresos fuera de la conectividad, un negocio maduro y con precios a la baja en España.

Hay un detalle que el sector mira con lupa: la financiación. Orange puede trocear el pago de un televisor de 900 euros en la misma factura que el cliente ya tiene domiciliada, algo que ningún especialista replica con la misma fricción cero. La financiación es la baza más difícil de copiar y, a la vez, la que más expone al operador si el impago crece entre una base de clientes acostumbrada a pagar a plazos.

Orange España

El riesgo de vender neveras con la estructura de una teleco

Telefónica ya recorrió parte de ese camino. Su tienda de Movistar lleva años vendiendo dispositivos, televisores y hogar conectado, y en esta redacción lo leemos más como una herramienta de fidelización que como un negocio con entidad propia. La diferencia aquí es de escala: Orange quiere multiplicar por doce el catálogo de golpe, con 190 fabricantes y logística de gran electrodoméstico.

Ahí está el punto débil. Vender una nevera no es vender un móvil. Exige instalación, entrega en planta devoluciones voluminosas y un servicio posventa que el retail especializado lleva décadas afinando. El gran electrodoméstico tiene margen estrecho y rotación lenta, y un almacén mal dimensionado se come en un trimestre el beneficio de varias campañas de telefonía.

Nada de esto es nuevo en el sector. Los operadores llevan años buscando ingresos más allá de la tarifa, casi siempre con resultados desiguales. La pregunta no es si Orange puede vender una aspiradora, sino a qué coste puede hacerlo de forma rentable y si esa venta fideliza clientes de fibra o simplemente canibaliza margen en el segmento que mejor defendía.

La teleco se juega su crecimiento fuera de las telecomunicaciones en un mercado español saturado, con 33 millones de líneas propias y una competencia que no da tregua. La próxima presentación de resultados del grupo, ya con el detalle del área de dispositivos, dará la primera medida seria de si el bazar funciona. Hasta entonces, el catálogo habla por sí solo.

Mac sube los ingresos de Apple: El ordenador se impone a Siri en IA

Los ingresos del Mac en Apple suben a 10.792 millones de dólares, un 23,7% más, y el ordenador se cuela en la conversación de la IA.

John Ternus estrenó ayer su primera llamada con analistas como consejero delegado y eligió un protagonista inesperado. Después de dos años contando la IA a través de Siri, el nuevo CEO describió el Mac como el producto que vive su propio momento IA. La frase tiene números detrás, aunque también un matiz: el ordenador creció más que el iPhone, algo que ya ocurrió en los cuatro trimestres de 2025, pero lo hizo con un teléfono que avanza un 17,5%, no con un teléfono en retirada.

Claves de la operación

  • El Mac crece más rápido que el iPhone. 10.792 millones entre julio y septiembre y un 23,7% interanual, frente al 17,5% del teléfono y el 9,8% de Servicios, el ritmo más bajo de la división desde mediados de 2023.
  • El ordenador gana peso en la facturación. Pasa del 8,5% al 9,4% de los ingresos del grupo en un año, todavía muy lejos del 50% que aporta el iPhone.
  • Más unidades y menos dinero que en 2022. El año fiscal cierra en 37.929 millones, un 5,6% por debajo del récord histórico, lo que apunta a un Mac medio más barato.

El Mac crece más que el iPhone, pero el mérito no es de la IA

El crecimiento interanual del 23,7% es inferior al 28,7% del trimestre anterior, que fue el mejor registro desde 2021. En el mismo periodo, el iPhone avanzó un 17,5% y Servicios, la división que sostiene el múltiplo de la compañía en bolsa, se quedó en un 9,8%, su menor avance desde mediados de 2023.

La comparación anual matiza el relato. En el conjunto del ejercicio, el Mac creció un 12,5% y el iPhone un 21,2%; el ordenador sigue siendo una fracción del negocio, aunque su peso relativo haya subido del 8,5% al 9,4% en doce meses. Ganar un punto de peso con el iPhone creciendo a doble dígito no es síntoma de fortaleza del PC, sino de bases comparativas distintas. En Navidad el teléfono dispara su facturación y el Mac vuelve a su sitio.

El problema es de mezcla. Apple asegura que nunca había vendido tantos Mac en un año fiscal y, sin embargo, ha ingresado menos que hace cuatro años. El récord sigue en los 40.177 millones de 2022, antes de que la división cayera un 26,9% al ejercicio siguiente. La recuperación de este año deja la cifra un 5,6% por debajo de aquel pico. Más unidades y menos ingresos significan una cosa: el Mac que se vende hoy es más barato que el de entonces.

El catálogo lo confirma. El MacBook Neo, lanzado en marzo, ha entrado como volumen y no como margen, y el director financiero, Kevan Parekh, atribuyó el trimestre tanto al MacBook Pro como al propio Neo. Apple subió precios en junio, incluido el del modelo barato, y no desglosa volumen y precio. Nadie fuera de Cupertino puede calcular cuánto del crecimiento viene de la IA y cuánto de un portátil asequible.

Apple vende más Mac que nunca y factura un 5,6% menos que en 2022: la puerta que abre la IA deja entrar también un ticket medio más bajo.

MacBook Neo, memoria unificada y agentes: la demanda que Apple no diseñó

resultados Apple

En abril, Tim Cook explicó que los usuarios estaban descubriendo el Mac mini y el Mac Studio como máquinas para IA local y agentes más rápido de lo previsto. Detrás de esa demanda asomaba OpenClaw, que convirtió el Mac mini en el ordenador pequeño y relativamente barato que uno deja encendido todo el día. La memoria unificada que Apple introdujo con el M1 en 2020, pensada para otros menesteres, se ha revalorizado con la IA generativa.

Ese vector de demanda no lo diseñó Apple. Lo diseñó el mercado, y ahí está la contradicción del trimestre: la IA que la compañía no planificó ha empujado más ventas que Siri, la que lleva dos años anunciando.

Preguntado por los agentes personales, Ternus respondió que Siri es, sobre todo, un asistente de peticiones, y recordó que conviene saber a qué se da acceso. La respuesta es razonable y también es una renuncia. El Mac ha crecido porque sigue siendo un ordenador abierto en el que Apple se limitó a no estorbar. En el iPhone, donde el sistema decide qué puede ejecutarse, ese margen no existe.

El Mac abierto contra el iPhone cerrado: la grieta que Cupertino no quiere mirar

El Mac lleva dos décadas siendo el ordenador de referencia en estudios de diseño, audiovisual y desarrollo de software en España, un nicho de volumen pequeño y ticket alto que explica por qué su cuota se mide más en valor que en unidades. La comparación con el IBEX 35 no sirve aquí: no hay fabricante español de ordenadores cotizado. El espejo es el de un negocio de hardware que en Europa vive del tramo alto de precio y de la fidelidad de un nicho profesional.

El riesgo inmediato no está en la demanda, sino en el coste. La escasez de memoria ya amenaza con limitar la oferta de Mac en Navidad, y los precios que el propio sector describe como sin precedentes encarecen cada unidad fabricada. Un Mac más caro por componentes, encaja mal con un trimestre sostenido por el modelo barato: si el Neo sube para proteger el margen, el volumen que ha empujado estas cifras se enfría. Apple se queda con dos motores que no puede acelerar a la vez.

Y queda la pregunta de fondo. El iPhone aporta la mitad de los ingresos y funciona con reglas opuestas: allí Apple decide qué agente entra. Abrir esa puerta le costaría parte del control sobre su plataforma; no abrirla le deja fuera del uso que está moviendo el Mac. El ordenador ha crecido por lo que Apple no ha hecho; el teléfono no puede permitirse ese lujo. En los resultados publicados por la compañía no hay ninguna partida que separe ambos efectos, y esa opacidad es deliberada.

Los resultados del primer trimestre fiscal, a finales de enero de 2027, serán el primer examen real. Dirán si el 9,4% de peso se sostiene sin el empujón del Neo y si la escasez de memoria se traduce en precios o en menos unidades. De momento, el gran ganador de la IA en Apple no es el asistente que la compañía lleva dos años promocionando. Es un ordenador que nunca necesitó promocionarse.

La fotovoltaica recorta 17.020 millones de euros el precio mayorista de la electricidad en España, según UNEF

La fotovoltaica recortó el precio de la electricidad en el mercado mayorista español en 17.020 millones de euros entre enero de 2025 y junio de 2026, según el estudio difundido por la patronal UNEF a partir de datos de OMIE y Red Eléctrica.

De 60,2 a 112 euros por MWh: el contrafactual que sostiene la cifra

El cálculo no es una previsión de factura, sino una comparación. UNEF ha contrastado los precios reales del mercado diario que publica el operador OMIE con un escenario modelado en el que se elimina toda la generación de plantas fotovoltaicas de gran escala y de sistemas de autoconsumo, y ha cruzado la demanda con los datos de Red Eléctrica. La distancia entre los dos mundos es el ahorro.

El resultado es contundente. El precio medio del pool se quedó en 60,2 €/MWh, mientras que el modelo sin solar lo empuja hasta los 112 €/MWh, un 86% más. Leído al revés, la tecnología fotovoltaica explica una reducción del 46% en la casación del mercado mayorista.

El mecanismo que lo provoca tiene nombre técnico: precio marginal. En un mercado que casa oferta y demanda por orden de coste, cada megavatio hora se paga al precio de la última tecnología necesaria para cubrir la demanda. La solar entra con costes variables cercanos a cero, desplaza a las fuentes más caras y hunde el precio que cobran todas las demás.

El autoconsumo contribuye por una vía distinta. Cada tejado que produce su propia electricidad resta demanda al sistema, y esa demanda que no llega al pool también rebaja la casación. El beneficio alcanza, por tanto, a consumidores que no tienen ni una placa instalada.

La fotovoltaica no abarata solo la energía que produce: al desplazar a la tecnología más cara, fija el precio de toda la hora.

En términos económicos, la asociación traduce el hallazgo en una ratio sencilla: cada euro invertido en fotovoltaica genera 8 euros de ahorro en el mercado mayorista. Es el argumento que la industria buscaba para defender la rentabilidad social de la tecnología más allá del coste de instalación.

El ahorro del pool no es un adorno del discurso renovable: es parte del retorno económico de cada megavatio instalado.

Quién aporta el ahorro: 14.230 millones de plantas y 2.790 de tejados

El desglose separa dos contribuyentes muy distintos. Las plantas de gran escala aportaron 14.230 millones de euros del ahorro estimado. El autoconsumo residencial y comercial puso los 2.790 millones restantes, una cifra que crece con cada instalación de cubierta y que hasta ahora no se había cuantificado con este método.

Por ejercicio, el reparto también dice algo: 6.160 millones de ahorro corresponden solo al primer semestre de 2026, frente a 10.860 millones de todo 2025. El segundo periodo concentra más ahorro por mes, señal de que la capacidad instalada crece y de que el efecto sobre el precio se intensifica con más megavatios en el sistema.

UNEF estudio

Junio de 2026: 69,6 euros frente a los 162,7 que habría marcado el mercado

El mes que mejor retrata el fenómeno es junio de 2026. El precio medio del mercado diario se situó en 69,6 €/MWh. El modelo lo eleva hasta 162,7 €/MWh sin generación solar, una diferencia de 93,1 euros por megavatio hora. En las horas centrales del día, cuando la producción fotovoltaica marca máximos, el hueco entre ambos escenarios se ensancha.

Ahí está la clave para la política energética. El valor de la solar no se mide solo por la energía que entrega, sino por el precio que evita. Y ese valor es mayor cuanto más se concentra la producción en horas de sol, un desequilibrio que el almacenamiento todavía no ha corregido del todo en el sistema español.

📊 Impacto ecológico en cifras

  • Ahorro en el mercado mayorista: 17.020 millones de euros entre enero de 2025 y junio de 2026.
  • Menor precio medio: 60,2 €/MWh registrados frente a los 112 €/MWh modelados sin fotovoltaica, un 86% menos.
  • Reparto del ahorro: 14.230 millones de plantas a gran escala y 2.790 millones de autoconsumo residencial y comercial.
  • Retorno de la inversión: cada euro instalado en fotovoltaica genera 8 euros de ahorro en el mercado diario, según UNEF.

La letra pequeña: del pool a la factura hay un trecho

La letra pequeña manda.

El propio estudio pone límites a su conclusión, y conviene leerlos antes de convertirla en eslogan. El análisis cubre el mercado diario, pero deja fuera otros componentes del recibo: restricciones técnicas, servicios de ajuste, los costes de las renovables, y los contratos a plazo, que en España cubren buena parte del consumo industrial y doméstico.

Traducir los 17.020 millones a un ahorro equivalente en la factura del hogar no es posible con estos datos. UNEF admite además una incertidumbre de modelado: en un escenario sin solar, las centrales de ciclo combinado y las hidroeléctricas reaccionarían de otra forma, y su oferta cambiaría el precio de casación resultante.

El contexto regulatorio empuja en la misma dirección que los números. La Taxonomía Verde europea y el paquete Fit for 55 presionan a los Estados para acelerar el despliegue renovable, y el MITECO ha ligado subastas y planificación de red a un mix con más peso solar. Con el precio mayorista como variable crítica para la industria electrointensiva, cada gigavatio añadido opera como amortiguador de costes.

Lo que este dato cambia en el debate sobre la fotovoltaica

El estudio llega cuando el debate se había desplazado del coste de generar al coste de integrar. Con precios de subasta por debajo de los 40 €/MWh en buena parte de Europa, la pregunta ya no era si la solar es barata, sino cuánto cuesta meterla en la red. La respuesta invierte el marco: la tecnología no solo es barata, abarata el resto del sistema.

Hay precedentes que respaldan la lógica. Los informes de la Agencia Internacional de la Energía sobre el mercado eléctrico europeo han documentado el efecto de canibalización en los sistemas con alta penetración solar, y las grandes eléctricas —Iberdrola, Acciona, Endesa— han reordenado sus carteras hacia redes, almacenamiento y contratos a largo plazo precisamente para capturar valor donde el pool ya no lo da. El dato del ahorro refuerza esa tesis y expone su límite: sin baterías, el precio bajo se concentra en las horas de sol y la firmeza se paga aparte.

Lo que conviene retener es la escala del contrafactual. Dieciocho meses de generación solar han evitado un sobrecoste de 17.020 millones de euros en el mercado mayorista. Aunque la mayoría de los analistas del sector considera que la cifra debe contrastarse con modelos independientes, la magnitud sostiene una idea de fondo: la transición deja de ser una cuestión de compromiso climático y pasa a ser contabilidad nacional. Cada año sin despliegue solar es un año de sobrecoste energético que terminan pagando empresas y hogares.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 17.020 millones de euros de sobrecoste evitado en el mercado mayorista en 18 meses, con el precio medio un 86% por debajo del escenario sin solar.
  • Modelo que cambia: la fotovoltaica deja de contarse solo como coste de integración y se acredita como amortiguador del precio del sistema eléctrico.
  • Para las próximas generaciones: más solar y almacenamiento trasladan un precio estructural más bajo, con 14.230 millones ya ahorrados por plantas de gran escala y 2.790 por autoconsumo.

Pace Gallery Europa: vuelve a beneficios y acelera su expansión tras las pérdidas contables

0

La vuelta a beneficios de Pace Gallery Europa llega con una contradicción incómoda entre el relato del sector y el registro mercantil. Marc Glimcher, consejero delegado de la galería, confirmó esta semana que el negocio está de nuevo en negro y que la nueva sede europea llegará en cuestión de semanas. Las cuentas depositadas en el Reino Unido cuentan una historia distinta, aunque menos dramática de lo que sugiere el titular.

Los estados financieros de The Pace Gallery Limited, la sociedad que agrupa las operaciones europeas y asiáticas —con la excepción de Tokio— y también la estructura estadounidense, se presentaron con diez meses de retraso ante Companies House. El ejercicio 2024 cerró con una facturación de 67,7 millones de dólares, un 35,5% por debajo de los 105 millones de 2023. El resultado antes de impuestos fue una pérdida de 2.429 dólares. No es una errata.

Las cuentas de 2025 se publicaron casi en paralelo y matizan el desplome: la cifra de negocio cedió solo un 2,6%, hasta 65,9 millones. La explicación de Glimcher es contable y merece atención. La galería ha reorganizado su balance para que cada unidad —Berlín, Japón, Londres, Estados Unidos— opere con autonomía financiera, y ese trasvase de capital entre filiales se registra como pérdida. Con un resultado negativo de 2.429 dólares, la lectura correcta no es la del colapso: es la de un ejercicio en equilibrio forzado.

El ajuste tampoco fue solo contable. En junio la galería despidió a 50 empleados y sacó de su nómina a otras 50 firmas, entre ellas TeamLab, John Gerrard, Keith Coventry y Glenn Kaino. El catálogo quedó en 85 artistas. Glimcher justificó las salidas señalando que no eran nombres con los que la galería mantuviera un compromiso activo, y defendió hacer menos cosas mejor antes que muchas con menos rigor. Traducido a lenguaje de inversión: menos estructura fija y más dependencia de la rotación de obra joven.

El primer dato que sostiene su tesis no viene del registro, sino de la feria. Pace calificó su participación en Art Basel Paris como la mejor de su historia y agotó las exposiciones individuales de varios artistas jóvenes. En paralelo, la sede de Los Ángeles firma un año extremadamente rentable. Es la señal que el mercado primario europeo llevaba dos años esperando.

De 105 a 65,9 millones: el ajuste real de Pace en Europa

La sede londinense ocupa 8.600 pies cuadrados —unos 800 metros cuadrados— en Hanover Square y está en el mercado desde junio, cuando la compañía anunció su intención de buscar un espacio menos corporativo. Glimcher afirma tener ya dos opciones cerradas en zonas más prime de la capital, con una superficie similar y un modelo operativo distinto al actual.

Vender inmueble y realquilar espacio prime no es una retirada: es convertir ladrillo en liquidez sin abandonar el mercado que mejor conecta Asia y Europa.

En septiembre llegó el segundo movimiento: la galería busca inquilinos para una parte de su cuartel general de Chelsea, en Nueva York. Dos operaciones inmobiliarias en cuatro meses dibujan una estrategia clara. Pace está transformando activos fijos en caja y reduciendo el peso del ladrillo en su cuenta de resultados mientras renegocia su posición en las dos capitales del mercado.

Londres, Hanover Square y el nuevo mapa inmobiliario de las galerías blue chip

mercado del arte

Conviene separar dos cosas que el titular mezcla. La primera es la salud de una galería concreta, que depende de su capacidad para vender obra joven a una base de compradores estrecha. La segunda es la profundidad del mercado primario europeo, que es lo que de verdad afecta a una cartera de arte. Y aquí los números mandan: 65,9 millones de facturación en una estructura que agrupa Europa, Asia y Estados Unidos implica un negocio de márgenes finos, costes fijos altos y sensibilidad extrema al ciclo.

Mi lectura es que Pace ha hecho lo que haría cualquier family office con un activo ilíquido: recortar estructura, monetizar inmuebles y concentrar la propuesta en el segmento con rotación real. La obra de artistas jóvenes con demanda de feria encuentra comprador en semanas; una pieza secundaria de 500.000 euros puede tardar meses. Esa asimetría de liquidez es el verdadero riesgo del mercado del arte, y no la cuenta de resultados de una galería.

El arte no cotiza, pero se compra y se vende: la salud de las galerías blue chip es el indicador adelantado más fiable de la liquidez del mercado primario.

Para el inversor con patrimonio en arte, el informe de Companies House aporta algo que ninguna feria muestra: la estructura de costes del intermediario. Un coleccionista que negocia comisiones o descuentos en el mercado primario debería saber si su galería está vendiendo patrimonio inmobiliario para sostener el circulante. No es un problema de solvencia; es información de negociación. El siguiente hito para medir si la recuperación es real será Art Basel Miami Beach, en diciembre, junto a las cuentas de 2026, que deberían depositarse dentro del plazo legal.

Qué compra realmente un inversor cuando compra arte: liquidez y horizonte

💎 Veredicto Wealth

El arte de mercado primario es un activo de diversificación, no de preservación pura: exige horizonte de cinco años y tolerancia a la iliquidez. El riesgo a vigilar es la concentración de compradores en pocas ferias, no la cuenta de resultados de Pace.

Limcasa combina tecnología y experiencia en su lavandería industrial

0

La lavandería industrial de Grupo Limcasa combina maquinaria especializada, procesos organizados y conocimientos técnicos para atender a sectores como el sanitario, el hotelero y el empresarial. En estos servicios, la higiene, la fiabilidad y el cuidado de los textiles son aspectos fundamentales.

Entre sus equipos figuran lavadoras de barrera sanitaria con puertas en lados opuestos: la ropa se carga desde el área sucia y se retira por la zona limpia al terminar el ciclo. Esta disposición mantiene separados ambos espacios y reduce el riesgo de contaminación cruzada.

Las instalaciones cuentan también con más de 200 paneles solares térmicos en la cubierta, capaces de proporcionar hasta 100 kW de potencia térmica para contribuir al calentamiento del agua empleada en los procesos de lavado.

Trazabilidad y cuidado de las prendas

Los sistemas de identificación y trazabilidad registran las prendas y permiten controlar su recorrido. En el caso de los uniformes profesionales, el seguimiento facilita que cada trabajador recupere el suyo. El registro de la actividad ofrece, además, información sobre el volumen de ropa tratado para cada cliente y ayuda a controlar las operaciones.

El trabajo también requiere atención y experiencia en tareas como detectar un botón suelto, reparar una cremallera o solucionar una pequeña rotura, labores que pueden ayudar a prolongar la vida útil de una prenda.

La elección de mantelería, lencería y uniformes profesionales influye en su durabilidad, mantenimiento y respuesta tras numerosos ciclos de lavado. El conocimiento de los tejidos y de su comportamiento durante el uso diario permite adaptar las recomendaciones a las necesidades de cada cliente.

Formación e inclusión laboral

La incorporación de nuevos equipos y sistemas va acompañada de formación para que los profesionales conozcan los procedimientos, utilicen las herramientas disponibles y mantengan los estándares de calidad del servicio.

Grupo Limcasa desarrolla su dimensión social a través de Integracyl, su Centro Especial de Empleo, que promueve oportunidades laborales para personas con discapacidad. La empresa plantea así una visión del trabajo en la que la especialización, el aprendizaje y la inclusión pueden avanzar conjuntamente.

La lavandería industrial incorpora nuevos equipos y sistemas de control, pero la tecnología por sí sola no garantiza el resultado: el servicio también depende del control de los procesos, el cuidado de los tejidos y la experiencia del equipo.

Grupo Limcasa tiene su sede en C/Primera 1, Polígono Industrial El Montalvo III, 37188, Carbajosa de la Sagrada. Su web es www.grupolimcasa.es.

Grupo Limcasa

El decreto de centros de datos evita 2.000 millones de sobrecoste en la factura de la luz

El decreto de centros de datos se juega 2.000 millones de euros anuales en la factura de la luz. La modelización del sistema eléctrico peninsular firmada por PyPSA Labs cifra entre 1.850 y 1.950 millones el sobrecoste que asumirían hogares, pymes e industria si la norma decae y los servidores se conectan a la red sin respaldo renovable horario.

Claves de la operación

  • El sobrecoste se cuela por el mercado mayorista. Conectar los 4.000 megavatios previstos sin exigencia ambiental eleva el precio de la electricidad 7,74 euros por megavatio-hora para todos los consumidores, no solo para los servidores.
  • El texto exige un 80% renovable en cada una de las 8.760 horas del año. Es la condición más dura que ha puesto un Gobierno europeo al acceso a red de una infraestructura digital, y también la más discutida por su rigidez técnica.
  • La patronal Spain DC lo califica de ilegal y alerta de fuga a Portugal. El pulso enfrenta a los hiperescalares con un informe académico que sostiene que a los propios operadores les sale más caro tumbar la norma que cumplirla.

El cálculo no es una extrapolación de laboratorio. PyPSA Labs es una entidad de simulación de redes complejas cuya plataforma utilizan operadores de sistemas de transporte, universidades y la propia Comisión Europea para diseñar sendas de descarbonización. Su modelo parte de un despliegue de 4.000 megavatios de centros de datos, la potencia exacta que la Estrategia Nacional de Inteligencia Artificial fija como objetivo para 2030. Sobre esa base, los hogares, las pymes, y la industria asumen el coste.

El mecanismo que traduce esos megavatios en recibo es indirecto y por eso pasa desapercibido. Sin exigencia ambiental, el sistema quema 45,89 teravatios-hora adicionales de gas al año en los ciclos combinados para cubrir la noche y los valles de producción renovable. Esa quema marca el precio marginal durante miles de horas extra y arrastra al alza todo el mercado mayorista. El resultado son 9,25 millones de toneladas de CO2 anuales que hoy no están en ningún inventario.

El texto que tramita el Ministerio para la Transición Ecológica, disponible en la página oficial del departamento, quiere cortocircuitar precisamente ese mecanismo. Es el primer proyecto europeo que supedita el acceso a la red de una infraestructura digital a que aporte potencia renovable adicional y a que, en cada hora individual del año, al menos el 80% de su consumo proceda de contratos limpios generados en ese mismo lapso temporal.

El calendario aprieta. El borrador superó una revisión técnica a finales de octubre y aguarda el dictamen preceptivo del Consejo de Estado, paso previo a su vuelta al Consejo de Ministros. Spain DC, la patronal que agrupa a los grandes operadores, ha calificado el texto de ‘ilegal’ y contrario al derecho comunitario, y augura una fuga de inversiones hacia Portugal si sale adelante en estos términos.

La norma no decide cuánta energía consumen los servidores; decide cuánto gas acaba pagando quien nunca encendió un servidor.

El gas que encenderían los centros de datos que aún no existen

La escala del problema no está en las instalaciones que ya operan, sino en las que están por llegar. Los 4.000 megavatios modelizados equivalen a multiplicar la huella eléctrica del sector en España en un horizonte de cuatro años, y ese volumen no se reparte de forma homogénea: se concentra en Aragón, Cataluña y Madrid, donde la capacidad de acceso disponible empieza a escasear.

El investigador Paweł Czyzak, responsable de exponer las conclusiones del estudio, es tajante sobre el instrumento: ‘El emparejamiento horario es esencial; evita al menos cuatro quintas partes de los efectos adversos sobre el gas, las emisiones y los precios de la electricidad’. El dato desmonta la tesis de la industria, que sostiene que cualquier exigencia de sincronización equivale a bloquear el despliegue.

Hay incluso una paradoja económica que juega contra los propios operadores. A los centros de datos les sale más barato financiar sus parques que comprar en un mercado tensionado por ellos mismos, según el mismo modelo, aunque su coste por megavatio-hora sube a medida que la escala obliga a ocupar emplazamientos con menos viento y más almacenamiento. Cosas que pasan cuando el recurso no está donde está el nudo.

Portugal, la amenaza que no resiste la comparación de precios

El informe de EY dibuja el escenario opuesto y sirve de munición a la patronal. La consultora calcula que la entrada de entre 3,5 y 4 gigavatios de centros de datos aportaría entre 118 y 642 millones de euros en peajes en 2030, lo que permitiría repartir los costes fijos del sistema y rebajar la tarifa doméstica entre 73 y 394 millones anuales. Es decir, un ahorro real, pero de una escala muy inferior.

El cruce de ambos documentos deja al descubierto la asimetría: los consumidores pagarían entre 1.250 y 1.800 millones al año si la normativa decae, incluso descontando el beneficio de los peajes. A esa cifra habría que sumar el coste de reforzar las líneas eléctricas para integrar a los hiperescalares, una inversión que acaba igualmente en la tarifa. El ahorro de EY no desaparece; queda pulverizado por la factura de la energía.

factura de la luz

Redeia, los nudos saturados y el fantasma de 2020

El precedente español más útil no está en el sector tecnológico, sino en la propia regulación eléctrica. En 2020, el Gobierno aprobó un real decreto-ley que exigió garantías económicas a los promotores con permiso de acceso a la red para atajar la especulación con nudos. Aquella norma cambió la forma de competir en el sistema y dejó una lección: la capacidad de conexión es un activo escaso y, cuando no se regula, se mercadea con ella.

Redeia, el gestor de la red de transporte y valor del IBEX 35, es la pieza que ahora queda en medio. Su capacidad de evacuación en los nudos con mayor demanda y menor recurso renovable es limitada, y el decreto le impone un criterio de admisión que, en la práctica, ordena la cola de acceso por calidad del respaldo energético y no por orden de solicitud. La compañía que preside Beatriz Corredor no ha fijado posición pública sobre el borrador, pero el criterio le obliga a rehacer la lógica de sus concursos.

Ahí está el punto débil de la norma tal como está escrita. Exigir el 80% en cada una de las 8.760 horas obliga a sobredimensionar baterías y parques para no incumplir en las peores noches de invierno sin viento ni sol. El propio modelo calcula que un 33% de la energía limpia generada terminaría vertida, es decir, pagada y no utilizada. Una norma pensada para abaratar el recibo acabaría encareciendo el kilovatio-hora renovable.

Los analistas técnicos apuntan a una salida intermedia que nadie ha pedido por escrito: sustituir la guillotina horaria por una métrica de correlación ponderada en media anual. Da la misma señal económica, evita el sobredimensionamiento y blinda al consumidor frente al gas. El dictamen del Consejo de Estado, sin plazo reglado, dirá si el texto llega al Consejo de Ministros con el 80% intacto o con una fórmula que la industria pueda firmar sin perder la cara. Hasta entonces, la factura de la luz sigue colgada de un trámite.

El dilema de viajar en tren, avión o coche

0

España llegó a presumir de sus trenes. La llegada del AVE en 1992 representó, para muchos, la entrada en una etapa de modernidad: dejaban atrás los viajes interminables y asociaban la alta velocidad con el progreso y el futuro.

Más de 30 años después, la confianza se ha debilitado tras la tragedia ferroviaria de Urda y otros accidentes e incidencias de los últimos años. El tren, antes ligado a la comodidad y la seguridad, suscita preguntas sobre los horarios, las averías y la tranquilidad del viaje.

Las alternativas también plantean dificultades

Eso no significa que todos los trenes sean inseguros. Pero, según el texto, la confianza no se recupera solo con estadísticas o declaraciones tranquilizadoras: hacen falta mantenimiento, inversiones, transparencia y hechos. Cuando un medio pierde la confianza de sus viajeros, también pierde parte de su razón de ser.

Si se descarta el ferrocarril, el avión aparece como alternativa, aunque el texto apunta a las críticas por su impacto medioambiental y al coste de algunos billetes. Reducir la huella de carbono y apostar por una movilidad más sostenible son argumentos legítimos, señala, pero no resuelven las necesidades de quienes deben recorrer cientos de kilómetros.

El coste de desplazarse

El coche particular, asociado durante generaciones a la libertad de viajar cuando y donde se quiera, tampoco queda al margen de las dificultades. El artículo menciona el precio de la gasolina, que en determinados momentos ronda los dos euros por litro, además de los peajes, el aparcamiento y otras partidas. También alude a restricciones medioambientales que complican la circulación de determinados vehículos.

El panorama que plantea es el de un tren que genera inquietud, un avión que contamina y puede resultar caro, y un coche que amenaza con pesar en el bolsillo. La alternativa de viajar en burro aparece como una ocurrencia humorística: sería más pausada y evitaría el gasto en combustible, pero no una opción razonable para recorrer media España, entre otras cosas por el bienestar animal y el tiempo que exigiría.

Una conclusión irónica

Tras descartar esas posibilidades, el texto cierra con una conclusión irónica: por eliminación, parece que la solución es no viajar.

Un estudio de la UIB identifica enlaces de titanio en proteínas

0

Investigadores de la Universitat de les Illes Balears (UIB) han participado en un estudio que describe por primera vez una interacción molecular denominada enlace de titanio (titan bond) en sistemas biológicos. La investigación aporta información sobre cómo interactúa este metal con las proteínas de los organismos vivos y abre perspectivas en bioquímica, biomateriales y desarrollo de fármacos.

El trabajo, publicado en The Journal of Physical Chemistry Letters, revista editada por la American Chemical Society, fue seleccionado como tema de portada.

Una interacción molecular en proteínas

La investigación fue realizada por Eloá Abreu y Antonio Bauzá, del grupo de Sistemas Supramoleculares y de Nanocaptura (SUPRANANO) de la UIB. El equipo estudió las interacciones no covalentes, fuerzas más débiles que los enlaces químicos tradicionales, pero relevantes en procesos como el plegamiento de las proteínas, el reconocimiento molecular y la acción de los medicamentos.

Los investigadores observaron que los iones de titanio pueden atraer átomos ricos en electrones presentes en aminoácidos como la tirosina, la serina, el ácido aspártico y la cisteína. La interacción se atribuye a regiones del metal con déficit electrónico, conocidas como «agujeros sigma» (σ-holes). Hasta ahora, este tipo de interacción se había observado principalmente en compuestos sencillos, no en proteínas.

Análisis y posibles aplicaciones

Para llegar a sus conclusiones, el equipo combinó el análisis de estructuras experimentales de la base de datos MetalPDB con cálculos de química cuántica. Examinó estructuras cristalográficas de proteínas con titanio, identificó contactos direccionales entre el metal y distintos aminoácidos y evaluó su naturaleza y estabilidad mediante simulaciones computacionales.

El estudio indica que estos enlaces pueden contribuir a estabilizar proteínas y al reconocimiento molecular del titanio en entornos biológicos. El resultado es relevante porque se investigan compuestos de titanio como posibles agentes anticancerígenos y porque este metal se utiliza en implantes médicos, prótesis y nanomateriales biomédicos.

Antonio Bauzá, coautor del estudio y profesor del Departamento de Química de la UIB, señaló que los resultados ayudan a entender cómo las proteínas de los organismos vivos reconocen el titanio y podrían contribuir al desarrollo de nuevos compuestos terapéuticos y biomateriales más eficientes y seguros.

Financiación y contexto

Los investigadores concluyen que los enlaces de titanio son una fuerza de reconocimiento molecular hasta ahora ignorada en biología. Su identificación amplía el conocimiento sobre las interacciones no covalentes implicadas en los procesos vitales y ofrece herramientas para el diseño racional de medicamentos y materiales biomédicos basados en este metal.

El estudio se realizó en el marco del proyecto «Bioinorgánica computacional: desde la biocatálisis sostenible hasta nuevas estrategias en química médica» (PID2023-149492NB-I00), financiado por MICIU/AEI con fondos FEDER. También forma parte de la tesis doctoral que Elóa Abreu desarrolla en la UIB dentro del programa de Doctorado en Ciencia y Tecnología Química.

Anthropic ultima su salida a bolsa: Trade Republic ya deja entrar al pequeño inversor español

La salida a bolsa de Anthropic arranca en quince días. La colocación entre inversores debería comenzar la próxima semana y el toque de campana se espera para la semana que empieza el 16 de noviembre, según la información publicada por El Mundo. Falta, eso sí, la confirmación oficial de la compañía que dirigen Dario y Daniela Amodei.

Anthropic aspira a una valoración de entre 1,5 y 2 billones de dólares

Las últimas estimaciones que circulan entre los colocadores sitúan la capitalización de Anthropic en entre 1,5 y 2 billones de dólares, equivalentes a entre 1,34 y 1,8 billones de euros. Es la horquilla con la que trabaja el mercado a pocos días de que se abra el libro de órdenes.

El salto respecto a la valoración que se manejaba antes del verano es notable: entonces la compañía se tasaba en unos 965.000 millones de dólares. Hablamos de entre un 60% y un 100% más en apenas cinco meses. Ese reajuste explica por sí solo el apetito que la operación ha despertado entre los institucionales y, por arrastre, entre los minoristas.

SpaceX es el precedente inmediato: debutó en el Nasdaq con una valoración de 1,77 billones de dólares y, si se confirma la parte alta de la horquilla, Anthropic se convertiría en el mayor estreno bursátil de la historia. El precio de colocación no se conocerá hasta horas antes del toque de campana, algo habitual en operaciones de este tamaño.

En cuanto al tamaño, las estimaciones apuntan a una captación de cerca de 100.000 millones de dólares entre inversores cualificados y minoristas. Ni la cuantía exacta ni el porcentaje reservado al pequeño accionista han sido desvelados por la compañía.

Quien compre Anthropic en la colocación lo hará a ciegas: el precio no se fija hasta horas antes del toque de campana.

Trade Republic abre la puerta al inversor minorista español

La compañía sí ha publicado ya qué intermediarios canalizarán las órdenes. En Europa figuran Trade Republic, Revolut, BNP Paribas, Crédit Agricole CIB, Deutsche Bank, eToro, flatexDEGIRO, Interactive Brokers, Nordnet Bank, Saxo Bank y UBS Investment Bank.

Once intermediarios europeos canalizarán la operación, pero el reparto final entre plataformas todavía no está confirmado y el inversor español solo tiene una certeza por escrito.

El pequeño inversor podrá participar en nueve países europeos: España, Dinamarca, Finlandia, Francia, Alemania, Irlanda, Holanda, Noruega y Suecia. Fuera del Viejo Continente, el acceso retail se extiende a Australia, Canadá, Japón, Suiza y Reino Unido.

Por ahora, Trade Republic es el único que ha confirmado oficialmente que ofrecerá acceso en España. Fuentes financieras consultadas sostienen que se repetirán los actores que ya participaron del estreno de SpaceX, lo que apunta a que Revolut, flatexDEGIRO, eToro e Interactive Brokers podrían sumarse en nuestro país.

comprar acciones Anthropic

El trámite que falta es la aprobación del folleto por parte del regulador alemán BaFin, el mismo paso que dio SpaceX antes de su debut. Se espera para los próximos días y, sin él, ninguna de las plataformas europeas podrá comercializar el valor entre sus clientes.

En la operación participan 22 bancos de inversión y firmas de capital, en su mayoría estadounidenses: Goldman Sachs, Morgan Stanley, JP Morgan y Citigroup encabezan la lista. Entre las seis entidades europeas figuran tres francesas, —BNP Paribas, Crédit Agricole y Société Générale—, además de Deutsche Bank, Barclays y UBS.

El control de los fundadores y la letra pequeña de la acción clase F

Hay un detalle que no aparece en los titulares y que condiciona cualquier tesis de inversión: Anthropic emitirá una acción de clase F que concentra la mayoría de los votos en siete personas. Dario Amodei, Daniela Amodei, Tom Brown, Jack Clark, Jared Kaplan, Sam McCandlish y Chris Olah controlarán el 50,1% de los derechos políticos una vez que la compañía cotice. Quien compre en la colocación tendrá exposición económica, no influencia sobre el gobierno corporativo. Es la estructura clásica de la tecnológica que sale al mercado sin renunciar al mando, y conviene tenerlo presente antes de firmar la orden.

Mi lectura es que la operación se va a vender sola por el relato —la mayor salida de la historia, el líder de la IA generativa, el nombre que suena en todas las conversaciones— y que ese mismo relato es su principal riesgo. La horquilla de valoración se ha movido entre un 60% y un 100% en cinco meses sin que el precio de colocación esté fijado, y el tramo minorista, cuando se conozca, probablemente será una porción menor del libro. Quien compre el día uno asumirá volatilidad de estreno: en operaciones de este calibre, el primer día suele cotizar por encima del precio de salida y corregir después.

El otro flanco es regulatorio. BaFin tiene la última palabra sobre el folleto y cualquier retraso movería el calendario: el documento se aprueba en Alemania, no en España, de modo que la CNMV no es el supervisor de referencia de esta colocación. Añadiría un tercer elemento. La comparación con SpaceX no es neutra. Buena parte del capital que acuda a Anthropic habrá deshecho posiciones en otras tecnológicas para hacer hueco, y esa rotación suele notarse en las carteras globales antes del debut.

El hito a seguir es concreto: la aprobación del folleto y la apertura del libro de órdenes. Si todo va según el calendario anunciado, el toque de campana llegará en la semana del 16 de noviembre y la primera referencia de precio se conocerá la víspera. Hasta entonces, cualquier cifra que circule es una estimación de los colocadores, no un hecho.

Veredicto Merca2

Cotización al cierre o apertura: Anthropic no cotiza todavía y no habrá precio de referencia hasta horas antes del toque de campana, previsto para la semana del 16 de noviembre. La horquilla que maneja el mercado sitúa la capitalización entre 1,5 y 2 billones de dólares.

Clave técnica: El inversor español tiene dos referencias verificables antes de decidir: la apertura del libro de órdenes y la aprobación del folleto por BaFin. Sin ese documento no hay colocación y cualquier retraso desplazaría el calendario más allá de noviembre.

Apunte macro: La operación aspira a captar cerca de 100.000 millones de dólares, un volumen que obliga a los fondos globales a reasignar cartera en plena discusión sobre el ciclo de tipos del BCE. Para el ahorrador español el canal será un bróker extranjero: la operación no toca al IBEX 35 ni a la prima de riesgo, pero compite por el mismo dinero que busca rentabilidad fuera de los depósitos.

Publicidad