El Idealista elige ocho atardeceres de Málaga como escaparate de la vivienda en la Costa del Sol

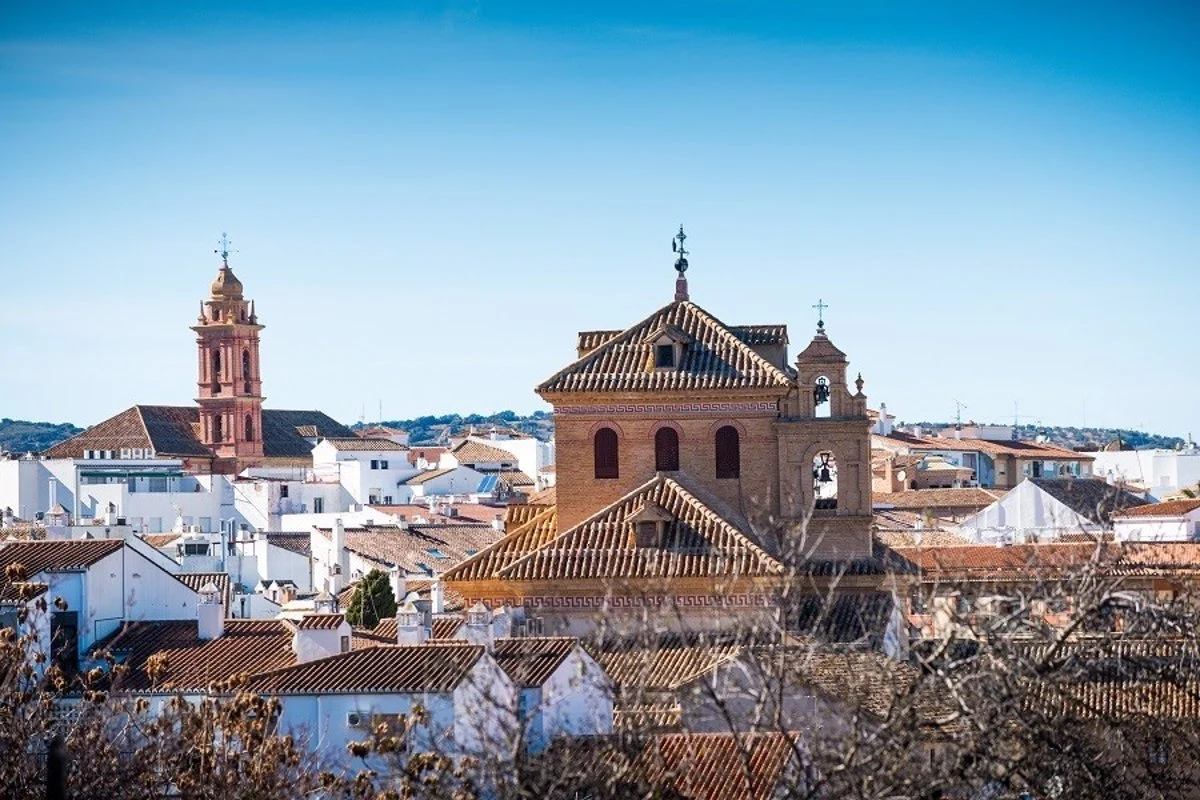
La vivienda en la Costa del Sol vuelve a venderse con el paisaje por delante del metro cuadrado. Idealista ha publicado una selección de ocho atardeceres de Málaga que funciona, en la práctica, como una campaña de marca territorial para el inversor nacional y extranjero.

No hay precios, ni operaciones, ni un solo dato de rentabilidad. Es puro escaparate. Y precisamente por eso resulta revelador: Idealista no vende pisos en esa pieza, vende el deseo de vivir en un territorio concreto.

La selección recorre ocho puntos que van del Mirador de Gibralfaro a los miradores de Ronda, pasando por los Baños del Carmen, el Muelle Uno y La Farola, el Peñón del Cuervo, el Monte de San Antón, la stupa de Benalmádena y el Balcón de Europa de Nerja. Capital, litoral y provincia, dentro de una misma narrativa.

Por qué ocho atardeceres funcionan como herramienta de captación

El texto incluye un enlace interno hacia la oferta inmobiliaria disponible en Málaga. Ese detalle destapa el mecanismo: el contenido de estilo de vida –lifestyle, en la jerga del sector- actúa como anzuelo emocional para conducir al lector hasta el escaparate de anuncios. Primero el atardecer, después el piso.

El modelo no es nuevo. Es el mismo que emplean los grandes mercados residenciales del mundo para posicionar sus plazas. La promoción de zonas premium se apoya cada vez menos en la ficha de precio y más en la experiencia: la luz, la gastronomía, el paisaje, la calidad de vida. En la batalla por el comprador internacional, el relato pesa tanto como el folleto de ventas.

La geografía de la lista tampoco es inocente. Al mezclar el centro histórico, el litoral oriental y el interior de la provincia, Idealista dibuja una Málaga sin costuras. El mensaje para el inversor es que hay una versión distinta del territorio en cada franja: urbana junto al puerto, residencial en Pedregalejo, rural con vistas en Ronda.

La lista de atardeceres no vende casas: vende la certeza de que Málaga ha dejado de ser un destino de verano para convertirse en una marca residencial de invierno.

De destino de sol y playa a marca residencial global

Málaga ha dejado de competir solo por su clima. En la última década ha sumado un ecosistema tecnológico, una oferta cultural de primer nivel y una comunidad internacional que ya no se limita a la temporada alta. Ese cóctel ha transformado la marca Costa del Sol en una de las plazas residenciales más codiciadas del sur de Europa.

El fenómeno trasciende la vivienda. Cuando una ciudad logra que su nombre funcione como etiqueta -como ocurre con Dubái, Miami o, en menor medida, Marbella-, la demanda deja de depender del ciclo y pasa a sostenerse en la marca. Y la marca, a diferencia del precio, no se corrige de un trimestre a otro.

Conviene mirar fuera. El marketing de los grandes mercados premium se construye desde hace años con contenido emocional: Dubái proyecta rascacielos y horizonte financiero, Miami vende estilo de vida latino, Londres vende tradición. Málaga ha entendido el manual y lo aplica con sus propios activos, más baratos de explotar que los de cualquier rival.

La Ficha del Inversor

La métrica que importa en esta pieza no es un yield ni un precio por metro cuadrado, sino una señal de demanda. Cuando un portal del peso de Idealista dedica espacio editorial a Málaga, reconoce que el territorio ha dejado de competir por precio y ha entrado a competir por deseo. Para el inversor, ese cambio de estatus pesa más que cualquier folleto de promoción.

La tendencia a seis meses apunta a una consolidación del relato premium. Con la temporada alta cerrada y el otoño por delante, los operadores de la Costa del Sol aprovechan los meses de menor actividad para lanzar contenido y captar compradores de cara a la próxima primavera. Es la lógica clásica del ciclo: sembrar marca en invierno para recoger reservas en primavera.

El perfil al que interpela esta estrategia es doble. Por un lado, el comprador de segunda residencia europeo, que elige destino por el entorno y la comunidad. Por otro, el inversor patrimonial que busca rentabilizar un alquiler en una zona con demanda sostenida. El mensaje no va dirigido a quien compara euros por metro cuadrado, sino a quien compra un estilo de vida.

La próxima prueba de fuego llegará con el arranque de la temporada de comercialización de primavera, cuando se compruebe si el relato se traduce en reservas. Hasta entonces, la Costa del Sol seguirá vendiendo atardeceres. Es más barato que bajar el precio, y funciona mejor.
DeepSeek y Huawei lanzan su alternativa a CUDA y ponen en jaque el dominio de Nvidia

Huawei y DeepSeek presentan su alternativa a CUDA, el ecosistema que sostiene el dominio de Nvidia en la IA.

Claves de la operación

  • DeepSeek libera el código de sus herramientas para chips Ascend. El laboratorio ha publicado utilidades de software, entre ellas TileLang, pensadas para programar el hardware de IA de Huawei sin pasar por el ecosistema de Nvidia.
  • Huawei suma CANN y un supernodo de 128 aceleradores. Su pila de software y el diseño de sistema buscan ofrecer una ruta completa frente a las GPU de la compañía estadounidense.
  • El plan de 160.000 aceleradores tensiona el veto de EEUU. DeepSeek prevé ese volumen de chips Huawei en un centro de datos en Mongolia Interior, según Bloomberg.

La ofensiva china contra el foso de CUDA

El movimiento no es una escaramuza técnica. CUDA aglutina el compilador y las herramientas de desarrollo que emplean los programadores para exprimir las GPU de Nvidia, y desmontarla en proyectos ya en marcha es un problema de meses. Huawei ya contaba con CANN, su propia alternativa, pero le faltaba la capa de software de alto nivel. Ahí entra la ofensiva conjunta.

DeepSeek ha liberado el código de un conjunto de herramientas desarrollado junto a Huawei para programar los aceleradores Ascend. Entre ellas destaca TileLang, un lenguaje de programación de alto nivel que sus ingenieros están adaptando al modelo Ascend 950. La compañía sostiene que un lenguaje capaz de exprimir el hardware es la base del ecosistema. El código está disponible en el repositorio oficial de DeepSeek.

No es la primera incursión del laboratorio. DeepSeek ya había optimizado herramientas para otros aceleradores y ahora traslada ese trabajo al silicio de Huawei. La meta es que un desarrollador pueda entrenar y ejecutar modelos sobre Ascend sin rehacer desde cero media infraestructura. El ahorro de tiempo, más que el precio del chip, es lo que decide una migración.

Reemplazar CUDA no se resuelve con un parche. Los equipos de investigación acumulan años de código escrito para las herramientas de Nvidia, y cada migración arrastra pruebas, ajustes y pérdidas de rendimiento. De ahí que la única vía realista sea construir un ecosistema completo en paralelo, con lenguaje, compilador y bibliotecas propios.

TileLang y el supernodo de 128 Ascend 950

La colaboración va más allá del lenguaje. Las dos compañías han construido un supernodo de 128 aceleradores Ascend 950 y han afinado tanto el rendimiento de cada chip como la comunicación entre ellos. El argumento es de sistema: en IA el cuello de botella está en cómo conversan miles de chips, no en la potencia de una unidad aislada.

El foso de Nvidia no lo levanta el silicio, lo sostiene el software que nadie quiere reescribir.

Ese es el terreno donde Huawei puede plantar cara. Nvidia no vende chips sueltos: vende un ecosistema probado durante casi dos décadas. La ventaja china no consiste en superar a la GPU de turno, sino en ofrecer una ruta completa que no obligue a los laboratorios a empezar de nuevo. La batalla real se libra en las bibliotecas de cálculo y la comunicación entre chips.

Hay además una pieza de escala. Según Bloomberg, DeepSeek planea instalar al menos 160.000 aceleradores de Huawei en un gran centro de datos que levanta en Mongolia Interior. No hay una forma más directa de romper la dependencia del hardware y el software de Nvidia que consumir el propio a gran escala.

DeepSeek Huawei

Lo que Nvidia se juega en su mercado más disputado

Conviene medir el envite con precisión. Nvidia no domina porque fabrique el chip más rápido, sino porque fijó el estándar. CUDA llegó hace casi dos décadas y desde entonces acumula bibliotecas, documentación y una comunidad de millones de desarrolladores. Ese es el foso real. Replicar un estándar cuesta más que mejorar un producto. La historia reciente acumula intentos fallidos de romper ese monopolio, desde ROCm de AMD hasta los aceleradores de Intel; ninguno desplazó a CUDA porque atacó el chip, no el software.


La arista española no es menor. Los grandes centros de datos de IA comprometidos en el país, de AWS en Aragón a Microsoft en Madrid, se apoyan hoy en pilas Nvidia. Una segunda plataforma viable reduciría la dependencia de un único proveedor, y presionaría los precios. También repartiría la infraestructura crítica entre dos bloques geopolíticos que no se hablan.

Para Huawei, el riesgo es de mercado, no de ingeniería. Su capacidad para vender fuera de China depende de la presión que EEUU ejerza sobre sus aliados europeos. China lleva más de dos años pidiendo a sus empresas un ecosistema independiente. Ahora tiene la primera pieza seria, aunque su alcance siga encerrado, de momento, en casa.

El próximo hito será comprobar si DeepSeek cumple su plan de 160.000 aceleradores y si algún laboratorio fuera de China se atreve a entrenar sobre Ascend. La próxima publicación de resultados de Nvidia, prevista para noviembre, dará la medida de cuánto pesa el discurso de la soberanía tecnológica en su previsión de negocio.

Larry Ellison tiene una fortuna de 200.000 millones: el mapa de inversión en Lanai, datos y poder político

0

La fortuna de Larry Ellison roza los 200.000 millones de dólares y su mapa de activos no tiene parangón. He revisado el perfil que Vanity Fair dedica al fundador de Oracle y la conclusión es incómoda para cualquier gestor de patrimonios: su asignación de capital rompe las reglas básicas de diversificación.

El eje tangible de esa fortuna es la isla hawaiana de Lanai, situada a nueve millas al oeste de Maui, que Ellison compró en 2012 a David Murdock por unos 300 millones de dólares. No se trata de una residencia. Se trata de una jurisdicción privada de 3.000 residentes donde el propietario controla la gasolinera, los dos supermercados y el cine.

La lógica del activo es la de la escasez absoluta. Nadie puede construir otra Lanai ni comprarla a un precio de mercado, porque no existe mercado. Ellison ha poblado la isla con desarrollos como Hokuao y con Sensei Farms, un proyecto hidropónico en el que lleva invertidos varios cientos de millones de dólares. En la entrada del Four Seasons exhibe una escultura de bronce de Damien Hirst, Overcoming Adversity, en la que un pulpo acecha una canoa polinesia.

Lanai, el activo tangible que ningún family office podría replicar

La arquitectura corporativa revela el método. Sobre sus inversiones privadas sitúa Cephalopod Corp; detrás de Lanai operan Octopus Holdings LP y su socio general Tentacle Corp; su vehículo de capital riesgo se llama Tako Ventures, tako en japonés. La broma privada —«él es el pulpo», admite un exejecutivo— describe un diseño patrimonial pensado para el control, no para la liquidez.

Para un family office, esta clase de concentración sería una alerta. Para Ellison, es la estructura misma del poder: activos físicos inalienables, sociedades interpuestas y una huella que se siente antes de verse. Los vecinos de Lanai lo describen como una presión atmosférica, no como un residente.

Del dato al imperio: Oracle, medios y la prima de concentración

La segunda pata es financiera y mucho más frágil. Ellison ha arrastrado a Oracle, una empresa de bases de datos de 49 años, hacia la infraestructura de centros de datos que exige la inteligencia artificial. El coste ha sido una deuda de 130.000 millones de dólares, un flujo de caja libre en negativo y una dependencia extrema de un único socio volátil, OpenAI.

El pulpo no se diversifica: extiende un tentáculo hasta que toca el siguiente activo. Esa es su fuerza y, también, su único punto de ruptura.

La tercera pata cierra sobre los medios. Su hijo David ha convertido la productora Skydance en el gran consolidador de Hollywood: absorbió Paramount y CBS News y ha ganado Warner Bros. Discovery en una operación de 110.000 millones de dólares. A ello se suma la filial estadounidense de TikTok, desgajada de su matriz china por un consorcio liderado por Oracle.

La cuarta pata es política. Ellison ha financiado con 45 millones de dólares una organización afín a Trump en 2024, según The Wall Street Journal, respalda la fundación de Tony Blair y ha recibido a Benjamin Netanyahu en Lanai. No hay un proyecto ideológico reconocible, sino una proximidad calculada al poder que protege el resto del entramado.

El riesgo de concentración como tesis de inversión

Llevo años observando carteras de grandes patrimonios y muy pocas veces encuentro una correlación tan alta entre las piezas de un mismo titular. Oracle, los estudios, TikTok y la isla no son activos independientes: comparten un único contrapunto, el acceso al poder político y tecnológico de un hombre de 82 años. Eso es lo que los analistas llaman riesgo de concentración y lo que los manuales recomiendan evitar.

Comprar activos irrepetibles ha sido la mejor cobertura frente a la inflación; el problema llega cuando ese blindaje se financia con deuda.

Sin embargo, hay una lectura alternativa. Los activos tangibles únicos —una isla, una escultura de Hirst, una biblioteca de derechos audiovisuales— conservan valor en escenarios inflacionarios precisamente porque no se pueden replicar. La deuda de Oracle es el contrapeso: convierte un balance sólido en un apalancamiento que depende de que la IA siga creciendo al ritmo actual. Si esa hipótesis falla, la prima de todo el sistema se comprime.

El horizonte razonable aquí no es trimestral. La sucesión, la evolución de la deuda de Oracle y el cierre definitivo de la operación sobre Warner Bros. Discovery son los hitos que un inversor institucional debería seguir antes de emitir cualquier juicio sobre este mapa de capital.

💎 Veredicto Wealth

El patrimonio de Larry Ellison ilustra la preservación de capital mediante activos tangibles irrepetibles, no una estrategia replicable para cualquier family office. El riesgo a vigilar es la deuda de Oracle y su dependencia de un único socio.

La financiación de startups en Israel alcanza 13.200 M$ en nueve meses por las mega-rondas de IA

La financiación de startups en Israel alcanza los 13.200 millones de dólares en nueve meses por las mega-rondas de IA. Septiembre dejó 2.770 millones en 28 operaciones, según CTech Data. El capital no se reparte: se concentra.

El dato no es una anomalía de un mes. Entre enero y septiembre, las startups israelíes han captado 13.200 millones de dólares, una cifra que consolida al país como uno de los ecosistemas de venture capital más densos del mundo por habitante. Cinco operaciones explican casi todo lo demás.

Las cinco mega-rondas que mueven el mercado israelí

Septiembre se cerró con 28 rondas, pero solo cinco concentraron 1.900 millones de dólares, cerca del 69% del capital total del mes. La lista la abre Wonderful, una startup de IA empresarial que levantó 550 millones a una valoración de 5.000 millones el 2 de septiembre, apenas seis meses después de haber cerrado 150 millones con una valoración de 2.000 millones.

Le siguen Cyera, que el 22 de septiembre recibió 400 millones de Goldman Sachs y eleva su financiación total de 2026 a 1.400 millones, con una valoración por encima de los 12.000 millones; Island, que cerró otros 400 millones el 24 de septiembre a una valoración de 6.400 millones; Upwind, con 300 millones que duplicaron su valoración hasta 3.800 millones en solo cinco meses; y Covenant, una startup de defensa que salió del stealth con 250 millones y una valoración superior a los 1.000 millones.

Por debajo asoman operaciones igual de serias. HiBob levantó 166 millones liderados por Salesforce a una valoración de 3.500 millones; Buildots, software para construcción, captó 130 millones y cuadruplicó su valoración hasta rozar los 1.000 millones; y MIND sumó 72 millones tras alcanzar un ritmo de ingresos anuales de 10 millones en solo 18 meses. En sectores menos obvios, AITAN captó 41 millones para drones de combate y UltraSight, 24 millones para imagen cardíaca asistida por IA.

Cuando cinco rondas acaparan el 69% del capital de un mes, el mercado no premia ideas: premia posiciones ganadas en tres o cuatro sectores concretos.

El patrón que repite todo el mercado: la fontanería de los agentes de IA

El hilo que une casi todas las rondas de septiembre no es el producto final, sino la capa que hace funcionar a los agentes de IA dentro de las empresas, con la ciberseguridad como eje. Cyera pasa de la seguridad de datos a proteger identidades no humanas; Island amplía su navegador empresarial hacia una capa de control para empleados y agentes; Reco levantó 55 millones con el respaldo de AT&T para vigilar esos riesgos; y AIR Security captó 50 millones para construir lo que describe como un cortafuegos para agentes de IA.

El capital ya no pregunta qué modelo de IA usas, sino qué problema resuelves cuando diez agentes actúan a la vez dentro de tu empresa.

La lista se alarga. Cymphony (25 millones) cubre la frontera entre empleados y máquinas; Huskeys (27 millones de Blackstone) construye una capa agéntica para cortafuegos de aplicaciones web; Euno (23 millones) da a los agentes el conocimiento organizativo que necesitan; Keewano (12 millones) diseña la base de datos pensada para ellos. El mensaje al inversor es claro: se financia la infraestructura de la IA, no solo las aplicaciones que la usan.

📦 Caso de estudio: Cyera

  • El reto: Proteger los datos empresariales cuando la IA multiplica los puntos de acceso y las identidades.
  • La jugada: Pasar de la seguridad de datos a la gestión de identidades no humanas y agentes de IA.
  • El resultado: 400 millones de Goldman Sachs, 1.400 millones captados en 2026 y una valoración por encima de 12.000 millones.
  • La lección: Pivotar hacia el problema emergente del cliente rinde más que defender el producto original.

Lo que el ecosistema israelí enseña al founder español

Conviene mirar el espejo. La inversión en startups españolas se movió en el entorno de los 2.200 millones de euros anuales en los últimos ejercicios, según los informes del ecosistema; Israel ha captado 13.200 millones en nueve meses. La brecha no es solo de tamaño: es de especialización. Mientras buena parte de Europa reparte su capital entre sectores, Israel lo concentra en ciberseguridad, IA y defensa.

Hay un precedente que se repite. El equipo fundador de Wiz vuelve a aparecer como inversor en una de las rondas del mes, y esa es la señal que importa: capital, red y talento que retornan al al ecosistema tras cada gran salida. España todavía no ha vivido ese ciclo a gran escala, y esa es su asignatura pendiente más que la falta de fondos públicos. La densidad de fundadores con experiencia es lo que hace que un ecosistema se reproduzca solo.

Ojo con los múltiplos, eso sí. Wonderful pasó de una valoración de 2.000 a 5.000 millones en seis meses sin que el dato público respalde ese salto; Upwind duplicó la suya en cinco meses. Cuando el capital se concentra en tan pocas manos, la valoración la fija la competencia por entrar, no la facturación. Para un founder, la lección no es inflar el pitch, sino entender que en ciclos así es más fácil levantar de lo que luego será devolver resultados.

Para el emprendedor español que mire a Tel Aviv, el mensaje es concreto: la ventana está en la infraestructura de IA y en la ciberseguridad, no en construir otro envoltorio sobre un modelo fundacional. La especialización convierte una ronda en una categoría, y una categoría en un mercado.

🚀 Hoja de Ruta para Emprender

  • Elige una vertical y domínala: Israel concentra el capital porque domina tres sectores; un founder que se dispersa en diez no levanta ni una ronda seed.
  • Vende la infraestructura, no solo la app: la financiación fluye hacia lo que sostiene la IA, no hacia el enésimo producto construido sobre ella.
  • Cuida el relato del pivote: como Cyera, subir un escalón hacia el problema emergente del cliente vale más que defender el producto original.
  • Mide antes de presumir: una valoración que dobla en cinco meses exige un crecimiento de ingresos que la sostenga; si no llega, el siguiente round se cae.

Endesa, Iberdrola y EDP alertan contra el decreto de centros de datos: 13.471 M€ en riesgo

El decreto de centros de datos que ultima el Gobierno de España ha abierto una brecha entre las grandes eléctricas y el Ministerio para la Transición Ecológica. Endesa, Iberdrola y EDP han advertido de los efectos del texto sobre un negocio que, solo en Aragón, mantiene comprometidos 13.471 millones de euros.

La cifra la puso el presidente del Gobierno de Aragón, Jorge Azcón, en una rueda de prensa en la que detalló el alcance del Proyecto Rhodes. Se trata de un centro de datos que QTS, filial del fondo estadounidense Blackstone, prevé levantar en Calatorao (Zaragoza), y cuya tramitación ambiental ya ha recibido el visto bueno autonómico a través del PIGA.

El mensaje del Ejecutivo aragonés fue inequívoco: existe un riesgo real de que la inversión se paralice si el Real Decreto se aplica en los términos en que está redactado el borrador. La advertencia no es menor. Se trata de la mayor inversión anunciada por una multinacional en Aragón en el segmento de los data centers, un negocio que se ha convertido en el principal vector de crecimiento de la demanda eléctrica en España.

El proyecto Rhodes de Calatorao y las cifras de empleo comprometidas

Azcón desglosó el impacto laboral del proyecto en tres fases. Durante la construcción se generarán 1.200 puestos de trabajo anuales. Cuando el centro de datos entre en operación, la plantilla estable se situará en torno a 200 trabajadores con empleos que el propio presidente autonómico calificó de estables y bien retribuidos. Y una vez completado el desarrollo, dentro de varios años, la instalación dará empleo a 3.400 personas.

El retorno fiscal para el municipio también está cuantificado. El Ayuntamiento de Calatorao ingresará, a partir de 2028, alrededor de un millón de euros anuales por el Impuesto de Bienes Inmuebles (IBI) y el Impuesto de Actividades Económicas (IAE). Para una localidad de menos de 3.000 habitantes, esa cifra equivale a reordenar por completo su presupuesto municipal y a financiar servicios que hoy dependen de transferencias externas.

El proyecto avanza, por tanto, con todos los permisos autonómicos en la mano. Lo que falta —y lo que genera la incertidumbre— es el marco estatal. El PIGA aprobado despeja la vía ambiental, pero no resuelve el encaje del proyecto con la norma que prepara el Ministerio, que es donde está el nudo del conflicto.

Por qué la normativa europea sí encaja y el borrador español no

Azcón fue explícito en la comparación regulatoria. El Proyecto Rhodes, dijo, puede llevarse a término con la normativa de centros de datos que prepara la Comisión Europea, pero no con el Real Decreto elaborado por el Gobierno de España, actualmente en fase de borrador. El mismo proyecto, en definitiva, encaja en el marco comunitario y descarrila con el español.

En esa discrepancia se han alineado las tres grandes eléctricas con negocio en el país. Endesa, Iberdrola y EDP han advertido de los efectos del texto sobre el desarrollo de infraestructura digital, un segmento que figura en el centro de sus estrategias de crecimiento y que sostiene buena parte del incremento de la demanda eléctrica previsto para la próxima década.

No es una preocupación menor para las compañías. Los centros de datos son grandes consumidores de electricidad y su desarrollo está detrás de muchas de las previsiones de demanda que las utilities han presentado a sus inversores. Si el marco regulatorio penaliza su despliegue en España, esas previsiones pierden uno de sus pilares.

El nudo del conflicto no es tecnológico ni ambiental: es la capacidad de España para no ahuyentar capital que ya tiene la puerta abierta en el resto de Europa.

Los centros de datos son, junto a la electrificación del transporte y la industria, uno de los pocos vectores que empujan el consumo eléctrico al alza en un país que lleva años con la demanda estancada. Cualquier norma que eleve los costes de conexión, retrase los plazos o imponga requisitos adicionales de suministro tiene un efecto directo sobre quién construye y dónde. Y el dinero, en este segmento, se mueve rápido.

data centers España

Hay un detalle que conviene no perder de vista: Aragón se ha consolidado en los últimos años como uno de los polos de atracción de centros de datos del sur de Europa, con Zaragoza y su entorno como epicentro. La disponibilidad de suelo, la energía renovable y los tiempos de tramitación autonómicos han sido sus argumentos. Un marco estatal que endurezca las condiciones puede truncar esa posición, que no se construye de un día para otro.

Los operadores evalúan ubicaciones en función de tres variables: disponibilidad de red, precio de la energía y previsibilidad regulatoria. Un borrador ambiguo penaliza la tercera, que es la más difícil de recuperar una vez que el inversor ha movido su capital a otro país. Las decisiones de localización no se toman cada año; se toman cuando se toman, y rara vez vuelven atrás.

Análisis: la contradicción entre electrificación y marco regulatorio

El episodio revela una tensión que va a marcar los próximos años. España necesita más demanda eléctrica para rentabilizar el parque renovable que ha construido, y los centros de datos son la vía más rápida para absorberla. Al mismo tiempo, el Gobierno central intenta ordenar un sector que ha crecido a golpe de anuncios sin un marco claro de conexión, agua y consumo. Las dos cosas pueden ser ciertas a la vez, pero el timing importa.

El problema no es que exista regulación. Es que el borrador llega cuando hay proyectos con capital comprometido y permisos autonómicos aprobados. En ese punto, cualquier ambigüedad se traduce en una prima de riesgo que el inversor extranjero cobra por adelantado. Blackstone tiene alternativas: Portugal, Francia o Irlanda compiten por el mismo tipo de instalación. La pregunta no es si España quiere esos centros de datos, sino si está dispuesta a ofrecer las condiciones para retenerlos.

La comparación con el marco europeo que cita Azcón es la clave del análisis. Si la Comisión Europea ya está elaborando una normativa común para los centros de datos, un Real Decreto nacional redactado por encima —o por debajo— de esa referencia añade una capa de complejidad que ningún inversor agradece. La subsidiariedad mal entendida no protege al ciudadano: fragmenta el mercado.

La prueba de fuego llegará con el texto definitivo. Si el borrador no se alinea con Bruselas, el riesgo no será solo el de Calatorao: será el de toda la cartera de proyectos sobre la mesa.

El sector eléctrico observa el episodio con atención porque toca el núcleo de su modelo de negocio en la próxima década. Las utilities han basado buena parte de sus planes de inversión en la idea de una demanda creciente impulsada por la digitalización. Si la regulación ahuyenta a los grandes consumidores, ese supuesto se tambalea y con él las rentabilidades prometidas a los accionistas.

Habrá que seguir la evolución del borrador y su encaje con la propuesta de la Comisión Europea. La tramitación del Real Decreto en el Consejo de Ministros, prevista para los próximos meses, marcará si España consolida su posición como destino de inversión en infraestructura digital o si, como advierten las eléctricas, deja escapar una ventana que no volverá a abrirse en el mismo ciclo. La decisión sobre Calatorao será el primer indicador.

Madrid abre ayudas de hasta 1.250 euros para autónomos por sustitución y bajas médicas

Las ayudas para autónomos que prepara Madrid llegan a los 1.250 euros al mes por sustitución y también cubren la cuota en bajas médicas. Eso sí, no estarán operativas hasta 2027.

La Comunidad de Madrid ha presentado un paquete de medidas para trabajadores por cuenta propia con un objetivo claro: que nadie tenga que cerrar el negocio porque llega un imprevisto personal o familiar. Lo ha anunciado la consejera de Economía, Hacienda y Empleo, Rocío Albert, después de las iniciativas que la presidenta Isabel Díaz Ayuso avanzó en el Debate sobre el Estado de la Región.

Aquí viene lo importante. No hay convocatoria abierta ni plazo de solicitud. Las medidas tendrán que concretarse mediante desarrollo presupuestario y normativo, y la previsión del Ejecutivo regional es que las distintas convocatorias queden operativas a lo largo de 2027.

Qué cubre el paquete: 1.250 euros al mes y la cuota de la baja

La medida estrella es una ayuda directa de 1.250 euros al mes para contratar a un sustituto cuando el titular tenga que ausentarse. Se orienta a cuatro situaciones concretas: maternidad o paternidad, riesgo durante el embarazo, cuidado de hijos o familiares e incapacidad prolongada.

A esa subvención se suma la cobertura de las bajas por enfermedad. La Comunidad asumirá el abono del 100% de la cuota a la Seguridad Social durante los primeros 60 días de enfermedad, de modo que la baja no añada una carga económica a quien ya está dejando de facturar.

Ojo con los detalles que aún faltan. Las condiciones de acceso, la duración exacta de cada ayuda y la compatibilidad entre ambas medidas se concretarán en sus respectivos desarrollos reglamentarios.

Un anuncio no paga la cuota: hasta que no se publique la convocatoria, el autónomo no tiene plazo, ni formulario, ni derecho exigible.

La Tarifa Cero también llegará a la jubilación activa

La conocida Tarifa Cero, que hoy subvenciona el 100% de las cotizaciones de los nuevos autónomos durante su primer año y beneficia a unos 19.000 trabajadores en la región, sumará una nueva modalidad. La Comunidad prevé cubrir el 100% de las cotizaciones sociales durante ese primer año a quienes, habiendo alcanzado la edad legal de jubilación, decidan seguir al frente de su negocio y compatibilizar la actividad con el cobro de la pensión.

El objetivo declarado es evitar cierres forzosos por el coste de seguir cotizando y conservar clientes y puestos de trabajo vinculados al negocio. La Tarifa Cero tradicional mantiene su vigencia para quienes inician un proyecto desde cero.

Dos instrumentos más redondean el paquete. Por un lado, un registro público de negocios viables sin relevo generacional, integrado en el programa Emprende en tu Oficina de Empleo, que conectará esas firmas con personas desempleadas para facilitar el traspaso. Por otro, el Kit IA Empresa Familiar Madrileña, con ayudas directas de hasta 10.000 euros para digitalización e inteligencia artificial.

1.250 euros autónomos

Madrid mueve 37 millones al año en autónomos: qué cambia este paso

La Comunidad de Madrid no parte de cero. Según los datos de la Consejería de Economía, los programas autonómicos desplegados desde 2023 han prestado apoyo a más de 53.000 autónomos, y la región consolida un presupuesto anual de 37 millones de euros en 2026, un 18% más que el ejercicio anterior. En lo que va de legislatura, la partida supera los 143 millones.

El contexto explica el movimiento. Madrid cuenta con más de 443.000 afiliados al RETA, acumula siete años consecutivos de aumento y crece un 11,3% desde 2019, casi el doble de la media nacional del 6,4%. Es una región que aporta el 19,8% del PIB nacional y que no puede permitirse que un negocio cierre por una baja mal cubierta.

Cuando se aprueben, habrá que comprobar dos cosas. La primera, cuántos meses cubre realmente la ayuda de sustitución: los 1.250 euros al mes suenan bien hasta que se ve el tope. La segunda, si la cobertura de la baja y el pago del sustituto son compatibles entre sí.

Y una advertencia de calendario: la previsión oficial habla de 2027. Quien necesite resolver una baja este trimestre no podrá tirar de este paquete. Para eso siguen existiendo las herramientas vigentes, como la prestación por incapacidad temporal del RETA y el cese de actividad para quien cierra el negocio.

Nada de esto es todavía una convocatoria. Es un compromiso presupuestario que necesita norma, y hasta que llegue, el autónomo madrileño sigue jugando con las reglas de siempre.

Guía rápida del trámite

  • 📅 Plazos: Sin convocatoria abierta. La previsión oficial sitúa las primeras convocatorias a lo largo de 2027.
  • ✅ Requisitos clave: Autónomos en activo de la Comunidad de Madrid. La ayuda de sustitución cubre maternidad, paternidad, cuidado de familiares e incapacidad prolongada.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la Comunidad de Madrid cuando se publique. Hoy no hay formulario disponible.
  • 💰 Importe o coste: 1.250 euros al mes por un sustituto, el 100% de la cuota en los primeros 60 días de baja y hasta 10.000 euros del Kit IA.
  • ⚠️ Error a evitar: Dar por hecha la ayuda: sin convocatoria publicada no hay plazo ni derecho exigible.

Fedea y BBVA Research tumban el mito: el empleo más expuesto a la IA crece en España

El impacto de la IA en el empleo de España rompe el guion catastrofista. El último Observatorio Trimestral del Mercado de Trabajo, elaborado por Fedea y BBVA Research, concluye que las ocupaciones más expuestas a la inteligencia artificial generativa crecen por encima de la media nacional desde 2022, el año en que ChatGPT llegó al gran público. Alrededor del 30% del empleo español está expuesto a esta tecnología, y ninguno de esos tramos se está vaciando.

Claves de la operación

  • 12,3 millones de puestos en la zona de riesgo. 7,2 millones de ocupados trabajan en empleos de alta exposición a la IA generativa y otros 5,1 millones se sitúan en la franja media-alta, según el informe.
  • La destrucción neta de empleo no aparece. Desde el lanzamiento de la primera versión de ChatGPT, las ocupaciones expuestas ganan puestos por encima de la media, sin señales de desplazamiento.
  • La cualificación decide quién está expuesto. Más del 40% de los trabajadores con estudios superiores ocupa puestos de alta exposición, frente a alrededor del 15% de quienes se quedaron en la ESO.

El tercio expuesto a la IA crece más que la media nacional

Los datos que manejan la Fundación de Estudios de Economía Aplicada y BBVA Research cruzan la exposición teórica de cada ocupación con la evolución real del empleo. El resultado incomoda a las previsiones más pesimistas. Los 7,2 millones de ocupados en puestos de alta exposición no han caído, y los 5,1 millones de la franja media-alta tampoco.

Florentino Felgueroso, investigador de Fedea, resumió la conclusión en declaraciones recogidas por la agencia Europa Press: ‘no se observa ningún tipo de desplazamiento del empleo debido a la inteligencia artificial. El desplazamiento que anunciaban los titulares más pesimistas no aparece en los datos, pero la frase habla de lo que ya ha ocurrido y no dice nada del futuro.

Rafael Doménech, responsable de análisis económico de BBVA Research, sostiene que la exposición no es una condena: ‘cuanta más exposición, mejor, para poder ser más productivos y para ver que nuestros salarios reales aumentan’. Su tesis es que la IA se come tareas concretas, no categorías profesionales enteras. Elena Alfaro, responsable de adopción de IA en el banco, apunta en la misma dirección: lo que se automatiza son tareas, no puestos completos.

Las cifras del Observatorio apuntan hacia ahí. Los empleos más expuestos registran tasas de subempleo más bajas y menos temporalidad que la media, aunque el propio informe evita la lectura causal: son puestos que exigen más cualificación y arrastran mejores condiciones por cómo está diseñado el mercado, no necesariamente por el efecto de la tecnología. La distancia entre adoptar una herramienta y reordenar una plantilla sigue siendo enorme.

La ausencia de destrucción de empleo no demuestra que la IA sea inocua: demuestra que su despliegue va más lento que el relato.

La brecha educativa decide quién trabaja cerca de la IA

impacto IA trabajo

El patrón educativo es el más nítido del informe. Más del 40% de los ocupados con estudios superiores trabaja en puestos de alta exposición, frente a alrededor del 15% de quienes tienen la ESO o una formación inferior. La IA no reparte el riesgo por igual: lo concentra donde ya había capital humano acumulado.

Por edad, la franja de 25 a 34 años es la más afectada, con un 35% en ocupaciones muy expuestas, mientras los trabajadores de 16 a 24 años registran los niveles más bajos del estudio. El dato tiene truco estadístico. Los más jóvenes todavía no han terminado su formación y ocupan puestos de entrada que la IA aún no toca.

El origen segmenta el mercado de otra manera. Quienes terminaron sus estudios en España —incluidos los que llegaron de fuera antes de finalizarlos—, y quienes los completaron en el extranjero, se reparten de forma distinta. En el primer grupo, la creación de empleo se concentra en las ocupaciones hoy expuestas a la IA. En el segundo, mayoritariamente inmigrante, el empleo disponible es de baja exposición. La formación recibida en España funciona como puerta de entrada a los puestos expuestos.

El dato español choca con Stanford y con el interés de quien firma el informe

Quienes firman el informe reconocen que la fotografía española choca con lo que empieza a verse fuera. Un trabajo de la Universidad de Stanford detectó una caída del 13% en el empleo de los jóvenes estadounidenses de 22 a 25 años en ocupaciones muy expuestas a la IA desde finales de 2022, mientras los trabajadores con más experiencia mantenían el puesto o incluso ganaban empleo. El ajuste se concentra en la entrada al mercado, no en el centro de la plantilla.

España no reproduce todavía ese patrón, y la razón más probable es que la adopción va por detrás. Eso es precisamente lo que conviene vigilar: el informe mide el pasado reciente de una tecnología que se despliega a velocidad distinta según el sector y el tamaño de la empresa. Doménech añade un aviso que el dato agregado esconde: tener poca exposición directa a la IA no significa que un puesto esté a salvo, porque la robótica llega donde no llega el software.

Hay además un detalle de gobernanza que no conviene pasar por alto. El Observatorio lo firma BBVA Research, el servicio de estudios de un banco que ha convertido la IA en uno de sus ejes estratégicos y que la ha desplegado entre su propia plantilla. Eso no invalida las cifras, pero aconseja contrastarlas con otras fuentes. En el IBEX 35, BBVA y Santander compiten por el mismo perfil cualificado que el estudio sitúa en el centro de la exposición: la banca española se juega en ese talento buena parte de su despliegue de datos e IA.

La prudencia es obligatoria con este tipo de informes. El Observatorio mide exposición, no destrucción, y la exposición es una etiqueta construida a partir de las tareas que componen un puesto, no de lo que las empresas han decidido hacer con él. La próxima entrega de la Encuesta de Población Activa, prevista para finales de octubre, y el siguiente Observatorio dirán si la tendencia aguanta otro año de despliegue. Si el empleo expuesto empieza a caer, lo hará primero entre los 22 y los 25 años, igual que en Estados Unidos. Ahí conviene mirar.

Caída red Movistar y Digi: dos horas sin cobertura que reabren el debate de la resiliencia en España

La caída de la red móvil de Movistar y Digi dejó sin cobertura a sus clientes durante algo más de dos horas. Los primeros avisos se registraron en Downdetector a las 9:40 y la normalización arrancó pasada la hora del mediodía, ya en fase de mitigación.

El incidente, del que ninguno de los dos operadores ha ofrecido apenas detalles, vuelve a poner el foco sobre la resiliencia de las redes de telecomunicaciones en España. Dos marcas que suman millones de líneas móviles dependen de la misma infraestructura.

Claves de la operación

  • Red compartida, fallo compartido. Digi presta servicio como operador móvil virtual sobre la red de Movistar, así que una avería en la infraestructura del anfitrión arrastra a los dos operadores casi a la vez.
  • Dos horas de interrupción. Los avisos en Downdetector arrancaron a las 9:40, se extendieron primero a la red de Movistar y después a la de Digi, y la recuperación se activó tras el mediodía.
  • La resiliencia vuelve a la agenda. El episodio reabre el debate sobre la calidad de servicio que los operadores están obligados a garantizar y sobre el papel de la CNMC como supervisor.

Dos horas de silencio en la red compartida

Todo siguió el patrón habitual en este tipo de incidentes. Los usuarios empezaron a reportar llamadas caídas y navegación móvil intermitente pasadas las 9:40, con la mayoría de los avisos apuntaba primero a la red de Movistar. Media hora más tarde, las quejas se multiplicaron también entre los clientes de Digi.

Downdetector no es un medidor oficial, pero sí un termómetro fiable del malestar: un pico de reportes sostenido durante más de una hora suele indicar un fallo real de red y no un problema puntual de un dispositivo.

La coincidencia no era casual: ambos operadores comparten infraestructura móvil. Digi presta servicio en España sobre la red de Movistar, como operador móvil virtual. No despliega red de acceso radio propia, sino que alquila capacidad a un anfitrión que sí tiene red física. Cuando el anfitrión sufre una avería, el virtual la hereda sin margen de reacción.

Las compañías no han aclarado el origen exacto del fallo. Según la información disponible, el incidente se dio por resuelto pasada la hora del mediodía y quedó en fase de mitigación, con una vuelta progresiva a la normalidad que se produciría prácticamente en paralelo.

Compartir red abarata la factura de los operadores, pero concentra en un único punto de fallo el servicio de millones de líneas.

La letra pequeña del acuerdo entre Movistar y Digi

El crecimiento de Digi en España se ha apoyado en un modelo de bajo coste que combina fibra y móvil con tarifas agresivas. Digi ha construido su negocio sobre una red que no es suya. Su servicio móvil depende de Movistar, que le vende capacidad mayorista y convierte el acuerdo en una fuente de ingresos recurrente. El problema aparece cuando ese mismo tubo alimenta a dos marcas que compiten en el mismo mercado.

Para Movistar, el negocio mayorista suma facturación estable y refuerza su papel de anfitrión. Para Digi, la dependencia es total: no tener red propia significa no poder responder cuando el proveedor falla. En un mercado tan disputado como el español, cada hora sin servicio pesa en la percepción del cliente.

La presión competitiva no ayuda. Orange, Vodafone y MásMóvil pelean por los mismos bolsillos, y cualquier episodio de indisponibilidad se convierte en argumento de venta para el rival. Los operadores lo saben y por eso suelen tardar poco en dar explicaciones públicas.

Resiliencia: el punto débil que España aún no ha resuelto

Telefónica, dueña de Movistar y uno de los valores con más peso en el IBEX 35, lleva años presentando la robustez de su red como argumento comercial. Presume de cobertura, de despliegue de fibra y de liderazgo en 5G, y su página oficial de inversores recoge buena parte de esos mensajes. El episodio matiza el relato.

A escala europea, el debate sobre la resiliencia de las redes lleva tiempo sobre la mesa. Bruselas insiste en diversificar rutas y proteger infraestructuras críticas, y los reguladores nacionales aprietan con obligaciones de calidad y planes de contingencia.

España no es ajena a este tipo de episodios. Los cortes de red de los últimos años, algunos ligados a fallos de software y otros a cortes de fibra, han dejado lecciones sobre lo que no debe hacerse. La concentración de infraestructura en pocos anfitriones añade un riesgo que el mercado tiende a ignorar mientras todo funciona.

Lo que está en juego no es solo la calidad percibida. En un mercado maduro, con márgenes ajustados y una guerra de precios que no da tregua, la fiabilidad se ha convertido en argumento de venta. Los operadores que alquilan red asumen un riesgo estructural: su reputación queda atada a la infraestructura de un competidor.

Habrá que ver si el incidente se queda en un susto o si reabre el expediente sobre las obligaciones de disponibilidad. Los resultados de Telefónica del tercer trimestre, que llegarán en las próximas semanas, y el pulso regulatorio en Bruselas darán pistas sobre cuánto pesa este tipo de fallos en la agenda del sector.

La CNMC rebaja de 4,2 millones a 370.000 euros la sanción a SEMI por el cártel de la electrificación ferroviaria

La CNMC ha reducido de 4,25 millones a 370.000 euros la multa impuesta a Sociedad Española de Montajes Industriales (SEMI) por el cártel de electrificación ferroviaria, un alivio que beneficia a la filial industrial de Cobra (ACS) y que llega tras un fallo de la Audiencia Nacional.

La sentencia que obliga a recalcular la multa

La resolución del regulador, comunicada en agosto de 2026, supone la ejecución definitiva del fallo de la Audiencia Nacional de abril de 2024. El tribunal estimó parcialmente el recurso de SEMI al considerar que existió una «indebida imputación temporal» en la duración de las prácticas anticompetitivas atribuidas a la compañía en el expediente de reparto de licitaciones de Adif.

La Audiencia acotó la participación de SEMI al periodo comprendido entre julio de 2012 y noviembre de 2016, es decir, 53 meses. Ese recorte contrasta con los 175 meses que inicialmente le atribuía la CNMC en la resolución sancionadora de marzo de 2019, cuando la multa se fijó en 4,25 millones de euros.

El efecto sobre el recálculo ha sido directo: la cifra de negocios afectada de SEMI pasó de 42,9 millones de euros a 5,3 millones. Con esa base, la CNMC ha aplicado una reducción proporcional de la sanción, que queda en 370.000 euros, aliviando sensiblemente la carga económica sobre la filial de Cobra.

La rebaja en cifras: de 4,25 millones a 370.000 euros

MagnitudResolución inicialTras la sentenciaVariación
Sanción a SEMI4,25 millones de euros370.000 euros-91,3%
Periodo imputado175 meses53 meses-69,7%
Cifra de negocio afectada42,9 millones de euros5,3 millones de euros-87,6%

La CNMC también ha confirmado que SEMI abonó el pasado 17 de abril de 2026 la otra sanción del expediente, de 12,19 millones de euros, correspondiente al cártel de electrificación en vías de alta velocidad. Tras ese pago, la empresa solicitó el levantamiento de los avales bancarios constituidos para cubrir la sanción.

La rebaja de la CNMC no exime a SEMI; recalibra una sanción que la Audiencia Nacional consideró inflada por una imputación temporal incorrecta.

El caso se enmarca en el macroexpediente de marzo de 2019 contra 15 empresas de ingeniería a las que el regulador multó con un total de 118 millones de euros por repartirse licitaciones de Adif. En la red de electrificación ferroviaria figuraban, además de SEMI, grupos como Alstom, Siemens, Fuenteblandor-Telice Control, CYMI, Delejor-Citracc, Electren, Inabensa, Cobra, ACS, Comsa, Elecnor e Indra.

El precedente regulatorio para las constructoras

La resolución de SEMI no es un caso aislado. La CNMC ya ha ejecutado otras rebajas tras los fallos judiciales sobre este mismo cartel, como la reducción del 85% de la multa a Inabensa, que pasó de 3,56 millones a 520.000 euros, y el recorte del 67% a Electren, de 905.229 a 543.138 euros. La Audiencia Nacional anuló las sanciones impuestas a Cobra y Sacyr, aunque Competencia todavía no las ha ejecutado, mientras que ratificó las de Siemens (16,8 millones), Comsa (2,8 millones), Indra (870.000 euros) y Teléfonos Líneas Centrales (600.000 euros).

El patrón que emerge es claro: los tribunales están afinando la responsabilidad individual de cada contratista según su periodo real de participación en el reparto de licitaciones. Para los inversores en constructoras y firmas de ingeniería, la sentencia de SEMI refuerza la idea de que las sanciones del macroexpediente de Adif no son definitivas hasta que no se agote la vía judicial. La reducción de la sanción a SEMI supone un alivio relevante para Cobra (ACS) y, de paso, un precedente que otras compañías sancionadas podrían explotar si demuestran errores en la imputación temporal de sus propias conductas.

📊 Las Claves para el Inversor

  • Qué vigilar: Si la CNMC ejecuta pronto las anulaciones pendientes de Cobra y Sacyr, y si otras empresas recurren con el argumento de la imputación temporal.
  • Reacción del valor: La rebaja a SEMI reduce la contingencia judicial de ACS, un punto que el mercado puede recibir con cierta neutralidad dada la cuantía modesta de la sanción final.
  • Precedente sectorial: Las rebajas a Inabensa y Electren muestran que la duración de la participación en el cártel es el factor clave para recortar las multas.

Iberdrola y la capitalización bursátil: recupera la tercera plaza del IBEX y supera a BBVA

0

Iberdrola recupera la tercera plaza del IBEX 35 por capitalización bursátil. La eléctrica cerró en 20,73 euros tras subir un 0,58%, y su valor en bolsa alcanza los 138.334 millones de euros. BBVA cede un 1% y se queda en 132.888 millones.

La distancia entre ambas es de 5.446 millones, un margen estrecho para lo que está en juego. BBVA había arrebatado el tercer puesto a la eléctrica en agosto, algo que no ocurría desde 2018. El podio de la bolsa española ha cambiado de manos más por el momentum de cada sector que por un deterioro real de los fundamentales.

Ninguna de las dos compañías ha presentado cuentas en las últimas horas ni ha remitido un Hecho Relevante a la CNMV con impacto en su valoración. El empujón de Iberdrola tiene otro origen: Goldman Sachs ha elevado su precio objetivo hasta los 25 euros por acción, el más alto de las 34 firmas que siguen el valor, según los registros que recopila Bloomberg.

Iberdrola supera a BBVA por 5.446 millones de euros

A 25 euros por título, la capitalización de la eléctrica escalaría hasta los 166.800 millones de euros, un 20% por encima del cierre de hoy. Esa cifra dejaría al banco casi 34.000 millones por detrás con su tamaño actual, los 132.888 millones que vale al cierre de esta sesión. El margen, sin embargo, es fino.

La subida de la jornada es modesta: un 0,58% en un día sin grandes sobresaltos en los índices europeos. La diferencia entre ambas compañías equivale a algo más del 4% de la capitalización del banco, un margen que ya se ha invertido dos veces desde agosto. Basta una corrección del sector bancario o un mal día del eléctrico para que el orden vuelva a cambiar.

El tercer puesto del IBEX es hoy un termómetro de la rotación sectorial, no una clasificación estable: apenas 5.446 millones separan a las dos compañías.

El informe de Goldman va más allá de una revisión de precio objetivo.

Goldman proyecta una rentabilidad total para el accionista de entre el 14% y el 15% anualizado hasta 2031, una combinación de beneficio de doble dígito y dividendo creciente que sostiene la recomendación de compra.

Goldman prevé 10.200 millones de beneficio en 2030 y un dividendo de 1,02 euros en 2031

El escenario del banco estadounidense sitúa el beneficio neto de Iberdrola por encima de los 10.200 millones de euros en 2030 y cerca de los 10.900 millones en 2031. La referencia de partida son los 6.285 millones registrados en 2025, de modo que la casa espera prácticamente duplicar la base de beneficios en seis ejercicios. Con el objetivo de 25 euros, la acción cotizaría a un PER de 12,5 veces sobre el beneficio estimado para 2031.

El dividendo acompaña al crecimiento. Goldman calcula un avance del 7% anual en la retribución por acción, desde los 0,68 euros previstos con cargo a 2025 hasta los 1,02 euros en 2031. Sumando revalorización y dividendos, el retorno total se movería entre el 14% y el 15% anualizado hasta el final de la década.

El consenso, eso sí, no está tan arriba. Goldman marca el techo de la horquilla entre las 34 firmas que cubren el valor. Deutsche Bank y JB Capital han mejorado su visión en las últimas semanas y comparten el argumento del negocio de redes, pero con objetivos más conservadores.

Redes reguladas y centros de datos: la arquitectura de la tesis

La compañía tiene cuatro palancas en marcha: un plan de inversiones de 100.000 millones de euros entre 2026 y 2031; la asignación de cerca del 70% de ese capital al negocio regulado de redes eléctricas; el tirón de la demanda por los centros de datos y la inteligencia artificial, que Goldman sitúa en crecimientos cercanos al 3% anual en Europa, y el desarrollo de renovables de alta rentabilidad, con los parques eólicos terrestres de Estados Unidos como principal exponente.

A mi juicio, el argumento de más peso no es el crecimiento, sino la calidad del flujo de caja. El negocio regulado aporta unos ingresos indexados a la inflación, y a los tipos de interés, y eso explica que las tres firmas insistan en la misma idea: Iberdrola está mejor protegida que la media del sector frente a las tensiones de la deuda soberana gracias a unas necesidades de refinanciación contenidas. Es la misma razón por la que cotiza a múltiplos superiores a sus comparables europeos. De momento, el mercado se lo compra.

Hay un detalle que a menudo se pasa por alto. La capitalización de una utility y la de un banco reaccionan a variables opuestas: cuando el mercado descuenta tipos altos durante más tiempo, la entidad financiera amplía margen y la eléctrica sufre en su coste de financiación; cuando se anticipan recortes, el movimiento se invierte. El intercambio de posiciones en el podio del IBEX es, en buena medida, la traducción de esa expectativa al tamaño de cada compañía.

Los riesgos no son menores ni coincidentes. Goldman señala la ejecución en renovables si las primas sobre el coste de capital se estrechan o si caen los precios mayoristas. Deutsche Bank apunta a la intervención regulatoria en mercados clave, con la propuesta de mayor control estatal en Reino Unido y los límites al precio de la luz en España sobre la mesa. JB Capital subraya una asimetría poco comentada: el marco retributivo de las redes españolas se calcula en términos nominales, mientras que en Estados Unidos y Reino Unido incorpora mecanismos que protegen mejor al inversor en un escenario de inflación persistente. Siete de cada diez euros van ahí.

La prima que Iberdrola mantiene frente a BBVA es, en mi lectura, un asunto de ciclo. El banco ha vivido meses de revalorización apoyados en el margen de intereses y en una retribución agresiva al accionista; la eléctrica se ha movido al ritmo de las expectativas sobre los tipos. Mientras ese pulso siga abierto, el tercer puesto del IBEX cambiará de dueño más veces. El próximo punto de control será la presentación de resultados del tercer trimestre, cuyo calendario puede consultarse en la web de relación con inversores de la compañía.

Queda por ver si el resto de la cohorte acompaña a Goldman o si el banco estadounidense se queda solo en la cima de la horquilla. Esa es la pregunta relevante de aquí a diciembre.

Veredicto Merca2

Cotización al cierre: Iberdrola cerró en 20,73 euros con una subida del 0,58%, que eleva su capitalización a 138.334 millones. BBVA cedió un 1% y se quedó en 132.888 millones, 5.446 millones por debajo.

Clave técnica: Los 25 euros de Goldman funcionan como referencia del techo del consenso, un 20% por encima del cierre y con potencial para llevar el valor hasta 166.800 millones. La tercera plaza del IBEX solo se consolidaría si el diferencial se mantiene por encima de los 5.000 millones varias semanas.

Apunte macro: Goldman estima que el consumo eléctrico europeo crecerá a ritmos cercanos al 3% anual por el empuje de los centros de datos, un viento de cola para un plan inversor de 100.000 millones hasta 2031. La contrapartida es el marco retributivo de las redes en España, calculado en términos nominales, y el mayor control estatal en Reino Unido.

Antoni Daimiel ficha por RTVE tras su larga etapa en Movistar Plus

Antoni Daimiel ficha por RTVE para sumarse a ‘Fútbol de calle’, el espacio semanal que la corporación pública emite en RTVE Play y que este mes de octubre inicia su segunda temporada.

Una nueva etapa en la plataforma pública

El periodista se incorpora al proyecto un mes después de anunciar su salida de Movistar Plus+, la plataforma en la que ha desarrollado la práctica totalidad de su carrera televisiva durante más de tres décadas. El anuncio de su marcha lo compartió él mismo a través de sus perfiles en redes sociales.

La transición es definitiva.

El programa está producido por RTVE Play en colaboración con The Voice Village by You First y se emite con periodicidad semanal. La corporación decidió renovarlo tras el crecimiento registrado en su primera entrega, de manera que la segunda temporada arranca este mismo mes de octubre.

En el plató, Daimiel compartirá espacio con otros rostros conocidos del formato, como Pedro El Ingeniero, La Sotanita y Javi Nácher. El periodista ha descrito el proyecto como ‘la mirada correcta’ para explicar el fútbol actual, con un ‘punto de irreverencia imprescindible’, y ha advertido de que no llega para ordenar al resto del equipo. La incorporación supone, además, un cambio de disciplina: del baloncesto al fútbol.

El fichaje refuerza el catálogo deportivo de RTVE Play y llega un mes después de su salida de Movistar Plus+, su casa durante tres décadas.

El periodista completa con este fichaje un giro que ya se había apuntado en su etapa anterior en la cadena privada: del baloncesto al fútbol. El nuevo destino le sitúa en un formato de entretenimiento, alejado de la retransmisión en directo, con una emisión semanal dentro de la oferta digital de la corporación pública. La información del fichaje ha sido adelantada por Diario AS.

Trayectoria y encaje en la estrategia digital

La llegada de Daimiel a RTVE se produce en un contexto de traslado de los contenidos deportivos hacia las plataformas digitales, donde las corporaciones públicas han reforzado sus catálogos con formatos de entretenimiento y proximidad. El fichaje se enmarca en esa tendencia: un espacio semanal, producido para el entorno digital, que combina el deporte rey con el humor y que la corporación ha decidido mantener en emisión tras su primer curso.

Los hitos principales de su trayectoria son los siguientes:

  • Movistar Plus+: más de tres décadas vinculado a la plataforma, con el baloncesto como eje principal de su especialización televisiva.
  • Dormir es de cobardes: espacio de madrugada que compartió con Guille Giménez y que consolidó un tono propio y reconocible entre la audiencia.
  • Fútbol de calle: nuevo destino profesional, en el que cambia el baloncesto por el fútbol y comparte plató con Pedro El Ingeniero, La Sotanita y Javi Nácher.

El movimiento coincide con una etapa de reordenación de los equipos deportivos en las plataformas de pago y en las cadenas en abierto, en la que los perfiles especializados acumulan décadas de experiencia, y funcionan como activos reconocibles para la audiencia. La vinculación de Daimiel con Movistar Plus+ se prolongó durante más de treinta años, con el baloncesto como especialidad y una presencia destacada en la franja de madrugada junto a Guille Giménez.

En ese terreno, la oferta de RTVE Play compite con las grandes plataformas de pago por la atención de los aficionados, que reparten su consumo entre el directo y los formatos de análisis. El mercado sigue moviéndose.

El encaje de la operación en el tablero

El fichaje se apoya en un precedente inmediato: el crecimiento del formato durante su primera temporada, que llevó a la corporación a renovarlo y a fijar el arranque de la segunda entrega en octubre. Ese dato, unido a la continuidad de buena parte del equipo, sitúa el movimiento como una operación de refuerzo sobre un producto ya rodado y no como un lanzamiento desde cero.

Para la corporación pública, la incorporación supone sumar a su plataforma un perfil con tres décadas de recorrido televisivo y un registro propio asociado al baloncesto y a la franja de madrugada.

En el caso de Movistar Plus+, la salida cierra una etapa extensa y traslada el relevo a otros especialistas de su plantilla. En el tablero del sector, la operación ilustra un movimiento más amplio: los formatos deportivos de entretenimiento ganan espacio en los catálogos digitales de las cadenas, que compiten con las plataformas de pago por los mismos perfiles especializados y por una audiencia que ya consume el deporte fuera de la emisión en directo.

Mientras tanto, el relevo avanza.

El resultado, en términos de negocio, se medirá en la evolución de la segunda temporada del programa y en el peso que el deporte adquiere dentro de la oferta digital de la corporación pública.

📡 El Radar del Sector

  • El vacío que llena: RTVE Play refuerza su oferta de entretenimiento deportivo con un perfil de tres décadas de recorrido televisivo.
  • El reto por delante: consolidar la segunda temporada del formato y sostener el crecimiento registrado en su primera entrega.
  • El tablero competitivo: Movistar Plus+ cierra una etapa vinculada al baloncesto mientras las plataformas pujan por perfiles especializados.

Una IA lee pensamientos y reconstruye la imagen que ves desde un escáner cerebral

Una IA que lee pensamientos reconstruye la imagen exacta que una persona está viendo a partir de su escáner cerebral. Y también funciona al revés: el mismo modelo predice qué actividad neuronal aparecerá en el cerebro ante una fotografía concreta. El trabajo lo firma un equipo del Instituto Weizmann de Ciencias, en Rehovot (Israel), liderado por la informática Michal Irani, y se presentó en septiembre en la conferencia Cognitive Computational Neuroscience de Nueva York. Los resultados, según quienes los han revisado sin participar en ellos, están por delante de todo lo publicado hasta ahora.

Dos ramas y un modelo de difusión para adivinar lo que miras

Durante años, los neurocientíficos han intentado traducir las señales de una resonancia magnética funcional (fMRI) en imágenes reconocibles. Los primeros intentos producían manchas borrosas, apenas un borrón de colores. La mejora llegó por dos vías paralelas: escáneres con mayor resolución, y algoritmos mucho más potentes.

Irani y su grupo partieron de datos públicos. Ocho voluntarios habían visto cada uno alrededor de 9.000 imágenes tumbados dentro de un escáner de alta resolución. En los aparatos habituales, cada vóxel activo abarca unos tres milímetros cúbicos y reúne unas 16.000 neuronas; aquí la resolución bajaba a un milímetro cúbico.

Con ese material entrenaron un decodificador de dos ramas. La primera predice la estructura de la imagen, dónde está cada color. La segunda predice su contenido, por ejemplo un racimo de plátanos sobre un plato. Ambas alimentan después un modelo de difusión, la misma familia de IA que genera vídeo e imagen limpiando un caos de píxeles, hasta producir una versión muy fiel de lo que la persona había visto.

El problema era la falta de datos. Nadie tiene millones de pares imagen-cerebro. Así que el equipo entrenó un segundo modelo, un codificador capaz de hacer lo contrario: predecir la actividad neuronal a partir de una imagen. Con el codificador y el decodificador emparejados, los investigadores empezaron a fabricar datos sintéticos a voluntad. El sistema genera el escáner que produciría un leopardo, reconstruye la imagen y compara. El bucle se repite hasta que el resultado se parece al animal original. Alrededor del 70% del entrenamiento acabó usando imágenes que jamás se mostraron a una persona real dentro de un escáner.

El mismo sistema que aprende a leer la imagen que alguien mira puede predecir, a la inversa, la actividad que esa imagen despertará en su cerebro.

Una hora de escáner en lugar de cuarenta

reconstrucción de imágenes cerebrales

El salto práctico está en la calibración. Hasta ahora, adaptar un decodificador a un cerebro nuevo exigía unas 40 horas de resonancia. El codificador universal de Irani lo consigue con una sola hora. La diferencia no es trivial: cada hora de fMRI cuesta entre 600 y 1.000 dólares, según recuerda el neurocientífico Tommy Sprague, de la Universidad de California en Santa Bárbara. Ningún laboratorio puede permitirse gastar ese presupuesto en cada sujeto nuevo.

No todo son aciertos. Irani admite los fallos sin rodeos. Una tarta se reconstruyó como una pila de tres sándwiches. Un perro dentro de una bañera apareció convertido en una cabra de tonos parecidos, también dentro de una bañera. Son errores que revelan cómo trabaja el modelo: captura bien la escena y el color dominante, pero a veces confunde el objeto.

Al comparar datos de varios estudios, el equipo identificó además regiones cerebrales que parecen compartir función entre todas las personas. Una respondía sobre todo a imágenes de comida. Otra, a imágenes de deporte. Ese mapa común ayuda a explicar por qué un mismo modelo puede funcionar en cerebros distintos con tan poco ajuste previo.

El cerebro compartido y la frontera de la privacidad mental

La neuroética lleva años preguntándose qué ocurre cuando una máquina puede asomarse a la mente. Judy Illes, especialista en neuroética de la Universidad de Columbia Británica, califica el trabajo de magnífico y subraya su potencial terapéutico. Ninguno de los investigadores que lo elogian ignora el reverso.

Tommy Sprague, neurocientífico de la Universidad de California en Santa Bárbara, resume la inquietud: si existe una forma de extraer en secreto lo que alguien imagina, 150 años de ciencia ficción podrían cumplirse en cualquier momento. Marcello Ienca, neurocientífico y filósofo de la Universidad Técnica de Múnich, va un paso más allá. Trasladar este enfoque a la electroencefalografía sería un cambio de juego, advierte: un dispositivo EEG calibrado para una persona concreta podría extraer información adicional de su cerebro, incluso sin su consentimiento.

El hallazgo, eso sí, aún no ha pasado por el filtro de la revisión por pares: la presentación fue en una conferencia, no en una revista, y buena parte del entrenamiento se apoya en datos sintéticos generados por el propio modelo. Eso no invalida el resultado —otros grupos lo sitúan por delante del estado del arte—, pero sí obliga a leerlo como un avance prometedor, no cerrado.

El siguiente paso apunta más lejos. La investigadora quiere pasar de las imágenes al vídeo y al audio, y después a algo mucho más esquivo: reconstruir lo que una persona piensa o imagina, y el contenido de sus sueños. La aplicación más citada es la comunicación de pacientes con síndrome de enclaustramiento, personas totalmente paralizadas que conservan la conciencia. Otra, más clínica, consiste en visualizar cómo se manifiesta un recuerdo traumático en el cerebro. Esa parte aún no existe, aunque el equipo trabaja para alcanzarla.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un modelo de IA reconstruye con alta fidelidad la imagen que una persona está viendo a partir de su escáner cerebral y predice su actividad neuronal con una sola hora de calibración.
  • Dónde: Instituto Weizmann de Ciencias, en Rehovot (Israel); presentado en la conferencia Cognitive Computational Neuroscience, en Nueva York.
  • Institución responsable: Instituto Weizmann de Ciencias, equipo liderado por la informática Michal Irani. Resultado presentado en congreso, pendiente de revisión por pares.
  • Cuándo: Presentado en septiembre de 2026.
  • Impacto a futuro: Acerca interfaces cerebro-máquina capaces de devolver la comunicación a pacientes paralizados y abre el debate sobre la privacidad mental.

En octubre del 2026 mira al cielo: Saturno en oposición y la lluvia de meteoros Oriónidas alcanza su pico

La lluvia de meteoros Oriónidas alcanzará su pico la noche del 21 al 22 de octubre. Ese mismo mes, Saturno llega a su oposición y la Luna se acercará a las Pléyades. La NASA ha publicado su guía de observación para octubre de 2026 y el calendario es generoso: cuatro citas con el cielo nocturno, tres de ellas visibles a simple vista desde cualquier punto de España con cielos despejados.

Saturno alcanza su oposición el 4 de octubre, su mejor ventana del año

La oposición de Saturno ocurre cuando la Tierra se coloca entre el Sol y el planeta, de modo que Saturno aparece opuesto al Sol en nuestra bóveda celeste. El resultado práctico es sencillo: sale por el horizonte al atardecer y permanece visible durante buena parte de la noche. Este año el fenómeno se produce el 4 de octubre, según recoge la guía de observación de la NASA para ese mes.

El interés no se limita a los anillos. Los astrónomos conocen desde hace décadas un chorro en forma de hexágono que cruza el polo norte de Saturno, una estructura de casi 32.000 kilómetros de ancho, más del doble del diámetro de la Tierra. Y hace apenas unas semanas, en septiembre, las observaciones del telescopio espacial Hubble revelaron una onda atmosférica de diez lados rodeando el polo sur. Es la primera vez que se documenta una pauta semejante en ese hemisferio y todo apunta a que se está fortaleciendo.

Las Oriónidas, el rastro de polvo del cometa Halley

La lluvia de meteoros Oriónidas es, en realidad, una nube de escombros. Cada fragmento minúsculo que cruza la atmósfera fue expulsado en su día por el cometa Halley, que completa una vuelta alrededor del Sol cada 76 años aproximadamente. La Tierra atraviesa esa estela todos los octubres y esta vez lo hará con su máximo entre la noche del 21 y la madrugada del 22.

El nombre engaña. Aunque los meteoros parecen radiar desde la constelación de Orión, pueden surcar cualquier zona del cielo. Eso sí, este año la Luna juega en contra: una fase gibosa creciente iluminará el cielo y borrará los trazos más débiles. La mejor oportunidad llega en las horas previas al amanecer, después de la puesta de la Luna.

Saturno en oposición 2026

Las recomendaciones de la NASA para esa madrugada son las de siempre y siguen funcionando: buscar un lugar oscuro, lejos de farolas, dar tiempo a los ojos para que se adapten y mirar hacia arriba. Sin telescopio. La vista es suficiente.

A la agenda se suman dos citas más. El 6 de octubre, una Luna fina en creciente se asomará junto a Júpiter brillante antes del amanecer. Y las noches del 27 al 28, el satélite pasará cerca de las Pléyades, el cúmulo conocido como las Siete Hermanas y visible desde casi cualquier rincón del planeta. Los griegos, los mayas y los aborígenes australianos tejieron historias en torno a esas seis o siete estrellas difusas que se distinguen a simple vista.

Cada meteoro de las Oriónidas es un grano de polvo del cometa Halley incendiándose en la atmósfera; lo que vemos es la estela de un visitante lejano.

Por qué octubre de 2026 importa más allá del espectáculo

Más allá del atractivo de una noche de meteoros, el mes deja una lección sobre cómo funciona la ciencia planetaria. La onda de diez lados detectada por Hubble en el polo sur de Saturno no es una simple curiosidad: es un ejemplo de dinámica atmosférica que los modelos todavía no explican del todo. Que una estructura semejante aparezca y, al parecer, se refuerce abre la puerta a estudiarla en tiempo real, algo que rara vez ocurre con fenómenos de esta escala. La atmósfera de Saturno se ha convertido en un laboratorio.

Conviene, eso sí, tomarlo con cautela. El hallazgo del polo sur procede de una observación reciente y, por ahora, única; los astrónomos aún deben comprobar si la pauta se mantiene en los próximos meses o si se diluye. No hay todavía un modelo publicado que explique por qué el hemisferio sur desarrolla una estructura de diez lados mientras el norte conserva la suya hexagonal desde hace décadas. La comparación entre ambos polos será clave.

La oposición de Saturno ayuda justamente a eso. Durante buena parte de octubre, el planeta estará en su punto más brillante y más cercano del año, lo que facilita tanto la observación amateur como la profesional. Los datos que se recojan estos días alimentarán las preguntas que siguen abiertas sobre el hexágono austral.

Hay algo casi poético en las Oriónidas. Los granos de polvo que las forman llevan décadas, quizá siglos, en el espacio, expulsados por el cometa Halley en alguna de sus visitas anteriores. La Tierra los atraviesa cada año como quien cruza un pasillo invisible, y esa coincidencia es la que produce el espectáculo.

Para el observador ocasional, el plan es más simple. Basta con mirar al cielo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El calendario celeste de octubre de 2026 reúne la oposición de Saturno, el pico de las Oriónidas y el paso de la Luna junto a las Pléyades.
  • Dónde: Cielo nocturno visible desde España y buena parte del hemisferio norte; las Oriónidas se observan mejor desde un lugar oscuro y antes del amanecer.
  • Institución responsable: NASA, a través de su programa de observación del cielo (NASA/JPL-Caltech).
  • Cuándo: Octubre de 2026, con hitos el 4, el 6, el 21-22 y el 27-28.
  • Impacto a futuro: El seguimiento de la onda atmosférica del polo sur de Saturno permitirá observar en tiempo real un fenómeno planetario poco documentado.

NSN, la agencia de Andrés Iniesta, nombra a Ion Bilbao CEO Spain y refuerza su cúpula directiva

NSN (Never Say Never) ha nombrado a Ion Bilbao nuevo CEO Spain, un cargo desde el que liderará el negocio doméstico de la agencia de sport entertainment fundada por Andrés Iniesta y Joel Borràs.

Ion Bilbao asume la dirección del negocio español

El nombramiento se enmarca en una reorganización más amplia de la cúpula directiva de la compañía. Emilio Rabasa mantiene su posición al frente de la expansión internacional como CEO Global, mientras Bilbao concentra su gestión en el mercado nacional. La firma separa así ambas responsabilidades en plena fase de crecimiento.

La compañía, con sede central en Barcelona y oficinas en Ciudad de México, Dubái y Tokio, opera en un mercado al alza. El marketing deportivo europeo alcanzó los 34.450 millones de euros en el último ejercicio, con España entre los mercados de mayor crecimiento del continente, según los datos del sector.

NSN no limita su actividad al fútbol. La holding reúne divisiones de representación de derechos de futbolistas, organización de partidos a nivel global, producción audiovisual y experiencias interactivas, una estructura que exige una dirección específica para cada territorio y cada línea de negocio.

La compañía separa la gestión del negocio español de la estrategia internacional para sostener su crecimiento en la economía de las experiencias.

Los perfiles que refuerzan el organigrama

El refuerzo no se limita a la dirección general. La firma ha incorporado a tres perfiles con responsabilidad directa sobre áreas de negocio concretas, según la información difundida por la compañía.

Los movimientos confirmados son los siguientes, e incluyen el área de experiencias, la división creativa y la comunicación global del grupo:

  • Ion Bilbao, CEO Spain: asume el liderazgo del negocio doméstico de la compañía.
  • Emilio Rabasa, CEO Global: continúa al frente de la expansión internacional de NSN.
  • Judit Farré, VP de NSN Experiences: llega tras su etapa en el FC Barcelona como directora de negocio de fútbol femenino y acumula experiencia ejecutiva en proyectos como 4YFN, el Mobile World Congress y el festival OFFF, en los ámbitos de tecnología, innovación, cultura, y arte digital.
  • Susana Jiménez, directora de P4TTERN by NSN: cuenta con una trayectoria previa liderando marcas como Danone, Heineken e Isdin.
  • Fabiana Cumia, Marketing Communications Director: procede de Rakuten TV, donde ejerció como directora de comunicación, y suma más de 20 años en el sector del entretenimiento en compañías como NBC Universal Global Networks.

La estructura del grupo abarca varias divisiones. NSN Media, la productora audiovisual dirigida por los periodistas Adriana Sabata y Raül Llimós, desarrolla programas, documentales y formatos digitales para plataformas y marcas, con títulos como ‘Pla seqüència’, junto a Jordi Basté, o ‘Mis raíces’, con Isabel Jiménez. P4TTERN, la división creativa de sports intelligence, trabaja con marcas y clubes como Sanitas y el Real Madrid, así como Midea y el Sevilla FC.

Fuera del terreno audiovisual, NSN Experiences produce experiencias interactivas a escala internacional, entre ellas ‘Johnny Depp: A Bunch of Stuff’, inaugurada recientemente en Shanghái, o ‘Iniesta Experience: el juego interior’. La compañía completa su perímetro con Iniesta Academy, presente en España, América, Japón y Middle East, y con el NSN Cycling Team, un equipo UCI WorldTour que compite cerca de 250 días al año en más de 20 países.

El encaje de la operación en el tablero del sector

El movimiento responde a una lógica de negocio reconocible en el sector del sport entertainment. La organización de partidos internacionales, la representación de futbolistas y la activación de patrocinios son actividades con márgenes, ciclos y clientes distintos; separar la dirección del mercado español de la internacional permite a la firma gestionar ambos con autonomía, el mismo patrón que han seguido otras agencias y consultoras al abrir mercados regionales con un responsable propio.

El contexto acompaña. El marketing deportivo europeo supera los 34.450 millones de euros, y España figura entre los mercados de mayor crecimiento del continente, un dato que explica la apuesta por reforzar la estructura doméstica. La incorporación de perfiles procedentes del FC Barcelona, de Rakuten TV o de la gestión de marcas de gran consumo aporta capacidades que no son estrictamente deportivas: negocio del entretenimiento, comunicación corporativa y construcción de marca.

El reto está en la integración. NSN combina desde su fundación el ADN futbolístico del cofundador Andrés Iniesta con una red internacional de contactos construida durante más de 25 años, según la compañía. Coordinar cuatro divisiones y cuatro mercados con una cúpula ampliada exige una ejecución precisa, y en el tablero competitivo las agencias de comunicación y las consultoras de patrocinio disputan el mismo presupuesto de activación de los anunciantes.

El sector del sport entertainment se ha convertido en un terreno compartido por agencias creativas, consultoras de patrocinio, productoras audiovisuales y estructuras de representación de talento. NSN cubre hoy las cuatro capas con divisiones propias, una posición poco frecuente entre las firmas de tamaño medio que operan en el mercado español y latinoamericano. La clave de los próximos ejercicios estará en la coordinación interna y en la capacidad de trasladar a cada mercado la red de contactos que la compañía ha construido durante más de dos décadas.

📡 El Radar del Sector

  • El vacío que llena: La dirección del negocio español, que hasta ahora se gestionaba dentro de una estructura global compartida.
  • El reto por delante: Coordinar cuatro mercados y cuatro divisiones de negocio con una cúpula directiva ampliada y recién incorporada.
  • El tablero competitivo: Las agencias de comunicación y las consultoras de patrocinio deportivo compiten por el mismo presupuesto de activación de las marcas.

James Webb recrea las colisiones planetarias que vaporizan mundos y formaron la Luna

El telescopio James Webb ha medido por primera vez la energía de colisiones planetarias capaces de vaporizar mundos enteros. Un equipo liderado por Kate Su, del Space Science Institute de Boulder (Colorado), ha reunido 21 sistemas estelares jóvenes que todavía conservan la huella de esos choques y publica los resultados este jueves en The Astrophysical Journal. Es el mismo tipo de impacto que, hace unos 4.500 millones de años, arrancó de la Tierra el material que acabó formando la Luna.

Los protagonistas son los discos de escombros extremos, una subclase que el ya retirado telescopio Spitzer descubrió en su día. Son sistemas que albergan cantidades anómalas de polvo caliente muy cerca de su estrella, en una franja comparable a la que ocupan los planetas rocosos del sistema solar. Según los datos acumulados hasta ahora, solo el 1% de las estrellas jóvenes muestra señales observables de esa fase. Puede que el Sol también pasara por ella. La NASA detalla el hallazgo en su comunicado.

Veintiún rescoldos de mundos destrozados

Su y su equipo consiguieron reunir 21 discos de escombros extremos: cinco rescatados del archivo de Spitzer y dieciséis observados con Webb, de los que doce eran nuevos y cuatro, seguimientos de objetos ya conocidos. Es la primera vez, según la investigadora, que se reúnen suficientes sistemas para entender de verdad esta subclase. Antes de Webb la información era fragmentaria: se sabía que estos discos eran raros y muy distintos de los discos de escombros fríos clásicos, como los de Vega y Fomalhaut, pero poco más.

Los tres rasgos comunes quedaron confirmados: granos de polvo más pequeños que los de los discos protoplanetarios o los discos de escombros clásicos, una alta concentración de polvo caliente y variaciones irregulares de brillo. Todo ello visible en los espectros de infrarrojo medio que captaron Webb y Spitzer.

Para averiguar qué provoca esas cualidades, el equipo analizó la composición mineralógica de los discos.

El polvo que Webb analiza no es un residuo frío: es la ceniza caliente de mundos que acaban de dejar de existir.

La firma química que revela el tamaño del impacto

Los discos se dividen en dos familias. Los ricos en sílice contienen materiales como el vidrio volcánico —la obsidiana es un ejemplo terrestre—, mientras que los pobres en sílice presentan minerales como la forsterita, que en la Tierra aparece en forma de granos de arena verde en algunas playas de Hawái. La categoría no es un capricho de clasificación: informa sobre la violencia del choque que generó los escombros.

Cerca de un tercio de la muestra es rica en sílice. Esos discos proceden de impactos de altísima energía entre cuerpos del tamaño de Marte, choques en los que una porción significativa del material se vaporiza. Los otros dos tercios, pobres en sílice, apuntan a colisiones menores, del tipo roce rasante, entre objetos del tamaño de la Luna. En una sola medida, Webb distingue entre un impacto capaz de fundir un planeta y un simple encontronazo entre mundos pequeños.

telescopio James Webb

La edad añade otra pista. Los discos ricos en sílice aparecen solo alrededor de estrellas con menos de 300 millones de años. Los pobres en sílice, en cambio, se reparten por un abanico de edades mucho más amplio y suelen mostrar variaciones de brillo más acusadas, probablemente porque los escombros frescos evolucionan rápido y vuelven a chocar entre sí.

El eco del Gran Bombardeo

El hallazgo importa porque une dos relatos que solemos contar por separado: la formación de la Luna y la evolución de otros sistemas planetarios. Las simulaciones indican que los planetas rocosos como la Tierra se forman en los primeros cientos de millones de años de vida de un sistema, y los discos ricos en sílice encajan con esa ventana. Se estima que la Tierra y la Luna se formaron unos 100 millones de años después del Sol, y que la Luna nació del choque entre la Tierra y un objeto del tamaño de Marte al que llamamos Theia.

El equipo va un paso más allá. Si los discos pobres en sílice de mayor edad y sus estallidos aleatorios de brillo reflejan inestabilidad orbital, el cuadro encajaría con la hipótesis del Gran Bombardeo, el episodio en el que los planetas gigantes migraron y desestabilizaron las órbitas de los cuerpos pequeños. Eso sí, conviene tomarlo con cautela: es una conexión sugerente, no una prueba.

Los propios autores rebajan la euforia. Attila Moor, del Observatorio Konkoly de Budapest y coautor del trabajo, reconoce que quedan muchas incógnitas: esperan no encontrar sistemas ricos en sílice entre los discos más antiguos, pero solo tres de los 21 objetos analizados cumplen el criterio de edad necesario para comprobarlo. Harán falta más observaciones para cerrar la hipótesis. El estudio aparece en una revista con revisión por pares, lo que respalda el análisis, aunque una muestra de 21 sistemas sigue siendo pequeña para generalizar.

Mientras llegan esos datos, Webb seguirá apuntando a los rescoldos. La NASA recuerda que el programa Artemis, con el que prepara el regreso humano a la Luna, se apoya en las lecciones de un pasado violento que ya nos tocó vivir. Cada nuevo disco de escombros extremos es una ventana a un episodio que aquí ya ocurrió y que, en algún rincón de la galaxia, está ocurriendo ahora mismo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El telescopio James Webb ha analizado 21 discos de escombros extremos y ha relacionado su composición química con la energía de las colisiones que los generan.
  • Dónde: Sistemas estelares jóvenes de la Vía Láctea, observados desde la Tierra; el fenómeno se estudia por su parecido con el impacto que formó la Luna.
  • Institución responsable: Equipo liderado por Kate Su (Space Science Institute de Boulder), con observaciones de la NASA, la ESA y la CSA; publicado en The Astrophysical Journal.
  • Cuándo: Los resultados se publican este jueves 1 de octubre de 2026.
  • Impacto a futuro: Ayuda a entender cómo se forman y evolucionan los planetas rocosos y refuerza el vínculo entre las colisiones extremas y la historia de la Tierra y la Luna.

El descuento al carburantes: la OCU alerta de que la rebaja de 20 céntimos no baja el precio

El descuento de 20 céntimos en carburantes entra en vigor hoy con la gasolina rozando los dos euros por litro. La OCU responde que la rebaja no bajará el precio real que paga el conductor, porque el margen se diluye en un mercado que venía encareciéndose desde hace semanas.

Los números de septiembre no ayudan a defender la medida. El diésel se encareció un 8% durante ese mes, justo antes de que entrara en vigor el nuevo descuento, y se sitúa al borde de su máximo anual. La gasolina, en cambio, ha cedido once céntimos con el escudo anticrisis ya activo, pero sigue instalada cerca de esa barrera psicológica de los dos euros que ningún Gobierno quiere cruzar en plena cuesta de otoño.

El surtidor no entiende de decretos

La lógica del mercado de carburantes tiene poco que ver con la política fiscal. Cuando el Estado baja impuestos o concede una bonificación, el precio final depende de factores que escapan a cualquier decreto: la cotización del barril de Brent, el tipo de cambio del euro frente al dólar y los márgenes que cada operador decide aplicar en sus estaciones de servicio.

De ahí nace la paradoja que denuncia la OCU. Un descuento de 20 céntimos sobre un litro que ya cuesta cerca de dos euros se traduce en un alivio que el conductor apenas percibe cuando llena el depósito. Y si el crudo sube en paralelo, el efecto de la rebaja se evapora antes de que el usuario llegue a la caja.

El Ejecutivo defiende la medida como un escudo temporal para amortiguar la escalada del crudo en un contexto internacional tenso. Es el mismo argumento que acompaña cada paquete de ayudas desde 2022, y también el mismo que la OCU desmonta con cada nuevo anuncio.

Poco de esto es nuevo. Ni el diagnóstico.

Un descuento sobre el precio no ataca la causa del precio; solo decide quién paga la diferencia mientras dura.

Por qué el diésel preocupa más que la gasolina

El diésel es la parte más delicada del cuadro. Su encarecimiento del 8% en septiembre lo empuja hacia su techo anual, y el golpe lo absorben sobre todo los transportistas y el sector agrario, que mueven sus cuentas con el gasóleo como insumo básico. Un litro más caro en el depósito de un camión se multiplica a lo largo de miles de kilómetros, y termina apareciendo en el precio de la mercancía que llega al supermercado.

La gasolina, por su parte, se queda prácticamente donde estaba hace un mes. La rebaja entra en vigor, sí, pero el precio que ve el cliente en el panel luminoso apenas se mueve de forma apreciable. Es el corazón de la crítica: el papel aguanta un descuento que el mercado se encarga de neutralizar.

Hay un punto en el que la OCU insiste desde hace meses. El precio que aparece en el surtidor no lo fija Hacienda, sino la evolución del crudo y la política comercial de cada operador. Bajar la fiscalidad alivia el recibo durante un tiempo, pero no toca el mecanismo que lo dispara.

precio gasolina

Un alivio que llega tarde y se queda corto

España lleva años ensayando la misma receta: ante cada pico del crudo, el Ejecutivo responde con una rebaja fiscal que alivia la factura durante unos meses y después se retira. Pasó en 2022, cuando el descuento generalizado de 20 céntimos por litro se convirtió en la medida estrella del escudo anticrisis. El resultado de aquella experiencia fue elocuente: el consumo apenas se movió y el precio recuperó su senda en cuanto la ayuda decayó.

El problema de fondo es que un descuento sobre el precio no corrige la causa del precio. Si el crudo sube, si el euro se debilita frente al dólar, o si las refinerías reajustan sus márgenes, la rebaja pública se convierte en un colchón que absorben los eslabones de la cadena antes de llegar al surtidor. El conductor paga menos en apariencia, el Estado ingresa menos en la práctica y la estructura del mercado permanece intacta.

Hay además una contradicción que conviene señalar. España subsidia el carburante al mismo tiempo que se marca objetivos ambiciosos de electrificación del parque móvil. Cada céntimo de alivio al diésel aleja, aunque sea mínimamente, la decisión de cambiar de vehículo. No es un argumento para retirar la ayuda, que el transporte y el campo la necesitan, sino para desconfiar de quien presenta una rebaja temporal como solución a un problema estructural.

Queda una pregunta incómoda. Si el diésel mantiene su pulso y el crudo no cede, la vuelta al precio sin descuento puede pillar al transporte con los márgenes ya ajustados. La clave estará en el próximo dato de inflación y, sobre todo, en la letra pequeña que decida cuánto tiempo se mantiene este escudo. Si la rebaja se retira con el gasóleo aún en máximos, el alivio de hoy se habrá convertido en la factura de mañana.

Trump redobla su pulso con la Fed y afea a Warsh su voto por subir los tipos: ‘Una junta hostil’

El pulso de Trump con la Fed por los tipos de interés ha dejado de ser una escaramuza verbal. El presidente de Estados Unidos ha reprochado a Kevin Warsh, presidente de la Reserva Federal, que votara a favor de la última subida, y ha calificado la junta de gobernadores de ‘muy hostil’. La crítica llega en plena resaca de una venta masiva de bonos que ya había tensionado los mercados de deuda globales.

Qué ha dicho Trump y por qué incomoda a la Reserva Federal

Trump no dejó margen a la interpretación. Sostuvo que Warsh debería haberse opuesto al alza de tipos y pidió al banco central que detenga el endurecimiento monetario. Es la primera vez en este ciclo que el presidente señala por su nombre a un gobernador por un voto concreto dentro del comité que decide la política monetaria, el FOMC.

La acusación es doble. Por un lado, cuestiona la decisión técnica de subir el precio del dinero. Por otro, insinúa que Warsh traicionó la línea que la Casa Blanca esperaba de él desde su nombramiento. En Washington, nadie lee ya la frase como un simple comentario de coyuntura.

Fuentes del banco central citadas por la prensa estadounidense evitaban cualquier valoración sobre las declaraciones y remitían al mandato legal de la institución. El silencio, en este caso, también es un mensaje. El doble mandato de la Fed, estabilidad de precios y máximo empleo, es la vara con la que se mide cada decisión del comité.

Los mercados de deuda, el termómetro del pulso

El contexto agrava la tensión. La crítica de Trump llegó en plena resaca de una venta masiva de bonos, con las rentabilidades de la deuda soberana al alza y los inversores reclamando una prima mayor para financiar a los gobiernos. Cuando un presidente presiona a su banco central, los tenedores de bonos hacen lo único que saben hacer: exigir más dinero por su riesgo.

La paradoja es evidente. Trump quiere tipos más bajos para abaratar el coste de la deuda pública y estimular la economía. Pero cada embestida contra la independencia de la Fed tiene el efecto contrario a corto plazo: sube la prima de riesgo, repuntan las rentabilidades y se encarece justo aquello que pretende abaratar.

La presión sobre la Fed no baja los tipos: sube la prima que exigen los inversores que compran deuda. Y esa factura acaba pagándola el contribuyente.

Los analistas de varias casas de Wall Street comparten la lectura. La volatilidad del mercado de bonos responde hoy menos a los datos de inflación que a la incertidumbre sobre quién manda de verdad en la política monetaria. Y esa pregunta, hoy, no tiene una respuesta cómoda para nadie.

El mercado no perdona las dudas. Cuando la Reserva Federal pierde credibilidad, la curva de tipos se empina y el Estado paga más por refinanciar su deuda. En un país con más de 35 billones de dólares de deuda pública, cada décima de tipo se traduce en miles de millones adicionales de intereses al año.

La independencia de la Fed, en el banquillo

Estados Unidos presume desde hace décadas de tener un banco central inmune al ciclo político. La realidad es más incómoda. Desde que Richard Nixon presionara a Arthur Burns en los años setenta para que mantuviera los tipos bajos antes de una elección, la historia de la Fed está salpicada de presidentes que intentaron torcerle el brazo. Aquel episodio no terminó bien: la inflación se acercó al 12% y costó casi dos décadas y una recesión severa devolverla a un terreno razonable.

El precedente importa porque el error de Burns no fue ceder una vez, sino ceder de forma sostenida. Cabe recordar que la credibilidad de un banco central no se construye con discursos, sino con votos incómodos. Warsh, nombrado por Trump, tendrá que decidir si su legado pasa por complacer a quien le puso en el cargo o por defender el mandato que juró proteger.

No hace falta irse muy lejos para ver cómo termina este tipo de pulso. En Turquía, la presión sostenida de Recep Tayyip Erdogan sobre su banco central derivó en una inflación desbocada que superó el 80% en 2022. El patrón se repite: cuando el poder político decide que los tipos son un asunto suyo, el mercado responde con la única arma que tiene, que es huir de la moneda.

Hay un segundo riesgo que conviene no pasar por alto. Cada intervención presidencial erosiona un activo intangible: la expectativa de que la Fed actúa con independencia. Si esa expectativa se rompe, el mercado deja de mirar los datos y empieza a mirar el calendario electoral. Y entonces los tipos dejan de ser una herramienta técnica para convertirse en propaganda.

He cubierto otros pulsos parecidos entre gobiernos y bancos centrales, y casi todos empezaron con un mensaje incendiario y terminaron con una prima de riesgo más alta. Los bancos centrales de medio mundo llevan dos años defendiendo su autonomía frente a gobiernos con deuda disparada. Si la primera economía del planeta normaliza el pulso presidencial contra su banco central, el argumento se debilita en cada reunión del FMI y del G20.

El próximo FOMC será la prueba. Si Warsh mantiene el rumbo pese a las embestidas, el pulso quedará como un aviso. Si cede, el daño institucional será difícil de reparar. Esta vez no es una escaramuza verbal: es la duda de si la Fed decide por datos o por mensajes en la red social de turno.

SAMY ficha a Víctor García del Barrio como Country Manager de Iberia y asciende a Amaia Álvarez Soto

SAMY ha fichado a Víctor García del Barrio como nuevo Country Manager de Iberia. En paralelo, Amaia Álvarez Soto asume el cargo de Managing Director Southern Europe y amplía su liderazgo a España, Portugal, Italia y Rumanía.

Nuevo liderazgo en Iberia y salto regional en el Sur de Europa

García del Barrio llega a la agencia con el mandato de impulsar el posicionamiento de SAMY como partner estratégico para marcas como L’Oréal, Leroy Merlin, AliExpress y Repsol, a las que se ha sumado recientemente Unilever. Su incorporación se produce después de más de dos décadas de trayectoria en el sector, con experiencia en dirección de negocio y desarrollo de clientes.

Por su parte, Álvarez Soto deja la dirección de Iberia para asumir la dirección del Sur de Europa, una región que integra cuatro mercados. El nombramiento reconoce su papel en el crecimiento y la transformación de las operaciones de SAMY en España y Portugal. Su nuevo ámbito de responsabilidad abarca España, Portugal, Italia y Rumanía, según el comunicado de la compañía.

La reorganización se enmarca en un fortalecimiento más amplio de la estructura regional. Junto a ella asumen responsabilidades en el Sur de Europa Nieves Durán, Head of Strategy and Research; Arturo Benlloch, Executive Creative Director; y Francisco Porras, Operations Director. El equipo combina talento desarrollado en España con alcance internacional.

La operación reordena el mando de SAMY en el sur de Europa en pleno proceso de expansión del negocio y de su modelo social-first.

Los nombramientos se producen en un momento de fuerte expansión. En los últimos tres años, la compañía ha multiplicado por tres su cifra de ventas tanto a nivel global como en Iberia, donde el negocio ha superado ya los 60 millones de euros de facturación. España y Portugal quedan consolidados como mercados estratégicos dentro de la estructura internacional de la compañía.

Trayectoria, cartera de clientes y estructura regional

El fichaje coincide con la redefinición de la propuesta de la agencia. Nacida con el influencer marketing en el centro de su actividad, SAMY ha evolucionado hacia un modelo global social-first que integra inteligencia de datos, estrategia, creatividad, social media, paid media, y social commerce. El alcance es regional.

La trayectoria de García del Barrio incluye los siguientes hitos:

  • PS21: su etapa profesional más reciente, al frente de la compañía.
  • Padre Group: dirección de la firma antes de su paso por PS21.
  • September y Brandigital (WPP): posiciones directivas en ambas estructuras.
  • Marcas: PepsiCo, Línea Directa, Movistar, KFC y Suntory, entre otras.
  • Perfil: más de dos décadas en el sector, con foco en dirección de negocio y desarrollo de clientes.

Álvarez Soto ha liderado la operación de SAMY en Iberia hasta su ascenso a la dirección del Sur de Europa. La agencia mantiene una cartera global en la que figuran L’Oréal, Barilla y Unilever, y opera con más de 1.200 profesionales, 20 oficinas y presencia en 55 mercados. En el mercado español compite por cuentas de gran consumo con grupos de comunicación y redes de marketing como LLYC o Atrevia.

El contexto sectorial acompaña al movimiento: las agencias de marketing y comunicación han ido integrando en los últimos años equipos de datos, social media y comercio electrónico en estructuras únicas para responder a un mismo cliente desde varias disciplinas. El organigrama queda así.

El encaje de la operación en el tablero de las agencias

El punto de partida es un ciclo de crecimiento sostenido. El precedente inmediato es la propia etapa de Álvarez Soto al frente de Iberia: bajo su dirección, la región superó los 60 millones de euros de facturación y triplicó su volumen de negocio en tres años, el mismo ritmo que la compañía a nivel global. Sobre esa base se construye ahora una estructura regional que replica el modelo en cuatro mercados.

La lectura de negocio es clara. SAMY separa la gestión del mercado español, su volumen principal en el sur de Europa, de la coordinación regional, de modo que la primera gana foco y la segunda gana escala. Es un esquema habitual en las redes internacionales, donde el country manager ejecuta el día a día y la dirección regional negocia recursos, precios y despliegues compartidos.

El reto está en sostener el ritmo con la estructura actual. La compañía opera en 55 mercados con más de 1.200 profesionales y una cartera de clientes globales, un perímetro que exige procesos homogéneos sin perder el conocimiento local. Frente a grupos de comunicación y agencias de marketing con presencia consolidada en España, la diferencia competitiva de SAMY se sitúa en el terreno social y de creadores, el mismo que dio origen a la compañía hace una década.

📡 El Radar del Sector

  • El vacío que llena: García del Barrio aporta experiencia en dirección de negocio y desarrollo de clientes para la cartera ibérica.
  • El reto por delante: Sostener el crecimiento tras triplicar ventas en tres años y superar los 60 millones de euros en Iberia.
  • El tablero competitivo: La agencia refuerza su estructura regional frente a grupos de comunicación y redes de marketing con presencia en España.

Un eléctrico lidera el mercado por primera vez: las ventas de turismos suben un 10,2% en septiembre

Las ventas de turismos de septiembre han subido un 10,2% respecto al mismo mes del año anterior y han cerrado el mejor septiembre del mercado español en veinte años. Pero el dato que cambia la foto no es el volumen: es el nombre que encabeza la tabla de matriculaciones.

Por primera vez, el turismo más vendido de un mes en España es un modelo 100% eléctrico. El hito rompe una hegemonía que ni la fiebre del diésel de los noventa ni el avance sostenido de los híbridos había logrado desbancar en las series mensuales de matriculaciones.

Las matriculaciones crecen un 10,2% y firman el mejor septiembre en 20 años

La cifra la confirma la patronal ANFAC en su avance mensual: los turismos crecen un 10,2% y la electrificación tira del mercado. El dato no engaña. Los electrificados —eléctricos puros e híbridos enchufables— ya representan un tercio de las ventas, algo que nunca había ocurrido en un mes de septiembre.

Las dos cifras juntas describen un cambio de fase, no un repunte coyuntural. El mercado lleva tiempo creciendo, sí, pero no siempre lo ha hecho con esta composición. Hace apenas cinco años, el coche enchufable era una opción minoritaria y casi testimonial.

El detalle completo de las series puede consultarse en la web oficial de ANFAC, la patronal que agrupa a los fabricantes con planta en España. La asociación lleva meses advirtiendo de que el mercado avanza hacia la electrificación, aunque a un ritmo desigual según el canal y la comunidad autónoma.

Septiembre suele ser un mes de transición entre el parón estival y el empuje de final de año. El mes lo confirma, y su comportamiento anticipa cómo cerrará el ejercicio: crecer dos dígitos y firmar un récord de dos décadas añade presión sobre las marcas que todavía dependen del motor de combustión para sostener sus números.

El sorpasso del eléctrico no se mide por el entusiasmo de una feria, sino por la infraestructura que todavía no está donde debería.

El retrovisor ayuda a dimensionar lo que está pasando. El mercado español tocó máximos históricos antes de 2008 y tardó más de una década en recuperar el pulso. El septiembre actual no está en aquellos niveles, pero sí ha recuperado una solidez que parecía perdida. Y lo ha hecho, además, con un cóctel de motorización muy distinto al de entonces.

Un tercio del mercado ya es electrificado

La subida no es homogénea. El coche eléctrico gana terreno en las grandes ciudades y en las flotas de empresa, donde los incentivos fiscales y las zonas de bajas emisiones empujan la decisión. En el ámbito rural, la asignatura pendiente sigue siendo el punto de recarga.

Ahí está la clave. Un tercio de cuota suena a mayoría social, pero se reparte de forma muy desigual. Madrid y Cataluña concentran buena parte de las entregas, mientras que en amplias provincias el motor de combustión continúa siendo la opción más razonable.

La electrificación deja de ser una promesa

Que el coche más vendido del mes sea un eléctrico puro dice más de lo que parece. Que el hito no lo firme un híbrido ligero, sino un modelo que se enchufa, apunta a que el comprador español empieza a superar dos de sus frenos históricos: el precio y la ansiedad por la autonomía.

Conviene, eso sí, no echar las campanas al vuelo. La brecha entre la España que enchufa y la que no es, hoy por hoy, la mayor amenaza para que este liderazgo sea sostenible. No es poca cosa. La cuota del eléctrico en el medio rural sigue siendo marginal.

El otro riesgo es de caja. Vender más eléctricos no equivale a ganar más dinero. Los márgenes del eléctrico siguen siendo más estrechos que los del térmico y la presión de precios de los fabricantes asiáticos aprieta a la baja. Para una industria que emplea a decenas de miles de personas en España, cada punto de cuota que gana el enchufable es un punto menos de negocio para el motor de combustión.

La patronal reclama desde hace tiempo un marco fiscal estable y una red de recarga más densa antes de de que las ayudas públicas se retiren. Si el apoyo se corta antes de que la infraestructura madure, el mercado podría dar un paso atrás justo cuando parecía haber encontrado el ritmo.

El tipo de comprador también ha cambiado. La empresa y el profesional autónomo han sido durante años el motor del eléctrico, seducidos por la fiscalidad. Ahora empieza a asomar el particular, el que compara precio de etiqueta y autonomía real antes de firmar. Ese comprador, más cauto, será el que decida si el sorpasso se consolida o se queda en anécdota.

Diciembre será la prueba definitiva. Es el mes en el que las marcas matriculan a toda prisa para cumplir objetivos, y marcará si el liderazgo eléctrico de septiembre fue un fogonazo puntual o el arranque de una tendencia estructural. Por ahora, el mercado ha enviado una señal que nadie esperaba hace una década: el coche de batería ya no es una promesa de catálogo, es la primera línea de la tabla. La duda ya no es si el eléctrico llegará, sino a qué velocidad y con qué coste lo hará.

Hack a NEAR Intents: 3,8 millones robados y NEAR se desploma un 8,6%

El hack a NEAR Intents se lleva cerca de 3,8 millones de dólares y hunde el token NEAR un 8,6% en pocas horas. El servicio de intercambios entre redes de NEAR Protocol confirma el incidente mientras intenta contener el daño: la blockchain principal, dice, no está comprometida.

NEAR Intents no es una red en sí misma. Es una capa que permite cambiar una moneda de una cadena por otra distinta: el usuario pide el intercambio, y creadores de mercado externos compiten por completarlo. Según la propia empresa, el servicio ha procesado más de 32.000 millones de dólares en operaciones de este tipo desde su puesta en marcha.

Ese volumen explica el golpe. El ETF spot de NEAR de Bitwise se estrenó en Estados Unidos apenas dos días antes del exploit, y el token venía de subir cerca de un 175% durante septiembre. Un ataque así, en plena presentación institucional, pesa el doble.

Qué se ha perdido y qué ha fallado

El equipo sitúa el origen en un bug, un error de programación, en la forma en que la infraestructura Omni de depósitos y retiros se comunicaba con el contrato inteligente de NEAR Intents. Un contrato inteligente es el código autónomo que registra y ejecuta cada intercambio sin intervención humana.

El investigador on-chain ZachXBT fue de los primeros en señalarlo. Según su rastreo, las salidas de la hot wallet del servicio en BNB Chain pueden seguirse en el explorador público de la red. ZachXBT apunta que esa cartera, conectada a internet y usada para procesar retiradas, registró movimientos inusuales antes de dejar de operar. Los fondos acabaron en el exchange KuCoin y después se convirtieron en bitcoin.

NEAR Intents asegura que ya ha corregido el fallo, que compensará íntegramente a los usuarios afectados y que ha informado a las autoridades. Dejémoslo en un ‘ya veremos’: la promesa se medirá cuando llegue el primer reembolso.

La cadena no fue hackeada, pero el dinero se fue igual. En cripto, la confianza se rompe antes por las costuras que por el núcleo.

Depósitos en pausa y el castigo al precio del token

NEAR Protocol

Los depósitos y retiros seguirán pausados al menos 12 horas más en 11 redes: BNB Chain, Polygon, TON, Optimism, Avalanche, Stellar, Monad, X Layer, ADI, Scroll y Plasma. El usuario puede consultar su saldo, pero no moverlo.

El equipo ha prometido que quienes tengan activos de esas cadenas dentro de NEAR Intents podrán cambiarlos por otros tokens cuando se reanude el servicio principal.

Mientras tanto, NEAR cotizaba este jueves a 4,92 dólares, con una capitalización cercana a los 6.400 millones de dólares. La caída del 8,6% borra buena parte del terreno ganado en las últimas semanas. Cosas que pasan cuando el mercado tiene la lupa puesta.

No es el primer susto del ecosistema en lo que va de año. En abril, Rhea Finance perdió 7,6 millones de dólares en otro exploit. Dos incidentes en seis meses dibujan un patrón incómodo para un protocolo que aspira a ser puerta de entrada institucional.

Qué significa para NEAR y para el inversor que llega vía ETF

La comparación con 2022 ayuda a calibrar el riesgo. Aquel año, el robo de más de 600 millones de dólares al puente Ronin y los 320 millones sustraídos a Wormhole dejaron una lección que el sector tardó en interiorizar: los puntos de conexión entre redes son la parte más frágil de la infraestructura cripto. Cuatro años después, la lección sigue vigente, aunque el objetivo ya no sea un puente clásico sino la capa que orquesta intercambios.

La analogía con una oficina de cambio de divisas sirve para entenderlo. Si el mostrador falla, el dinero que está encima de la mesa desaparece, aunque el banco del fondo siga intacto. Eso es exactamente lo que ha ocurrido aquí: la red NEAR no ha sido atacada, pero los fondos que estaban en tránsito sí.

Hay un matiz que conviene no perder de vista. Ni el comunicado oficial ni la alerta del investigador apuntan a la blockchain NEAR como objetivo. Eso protege al protocolo en lo técnico, pero no en lo reputacional. Para quien ha llegado atraído por el ETF, la pregunta razonable no es si el código de NEAR es sólido, sino cuántas piezas externas tienen que funcionar a la vez para que todo salga bien.

El contexto tampoco acompaña. El token venía de un septiembre excelente, con una subida cercana al 175% y el fondo de Bitwise como catalizador en Estados Unidos. El desplome del 8,6% se come buena parte de ese impulso en una sola sesión. La seguridad es hoy el principal riesgo del sector, por delante incluso de la regulación.

Los próximos días aclararán varias cosas. NEAR Intents ha prometido un informe técnico completo y la reapertura progresiva de los depósitos, y los reembolsos anunciados se medirán en hechos, no en tuits. La pregunta de fondo, la que no resuelve ningún comunicado, es si el dinero institucional recién llegado tiene paciencia para este tipo de sobresaltos. Vaya semana.

Evernorth debuta en Nasdaq el 8 de octubre con 473 millones de XRP un 37% por debajo del precio pactado

Evernorth ya tiene fecha para su salto al Nasdaq. La empresa tesorera de XRP debutará en bolsa el próximo 8 de octubre bajo el ticker XRPN, después de que sus accionistas aprobaran el 30 de septiembre la fusión con Armada Acquisition Corp. II, una de esas sociedades sin negocio propio que se crean solo para sacar a cotizar a otras compañías.

El dato que ha centrado la atención no es la salida en sí, sino el desfase. Las 473 millones de monedas XRP que la compañía tiene en cartera valen ahora un 37% menos que cuando se firmó el acuerdo de fusión, en octubre de 2025. Son alrededor de 400 millones de dólares que se han quedado por el camino, según las cifras recogidas por el medio especializado BeInCrypto.

La explicación es sencilla. Al firmar el acuerdo, los documentos valoraban las aportaciones de Ripple a un precio de referencia de 2,37 dólares por moneda. Hoy, XRP se cambia por 1,49 dólares. Traducido a dinero: lo que entonces valía unos 1.100 millones de dólares ahora ronda los 705 millones.

XRP es la quinta criptomoneda más grande por capitalización de mercado. La propuesta de Evernorth se entiende sin haber comprado cripto en la vida: en lugar de abrir cuenta en un exchange, el inversor adquiere una acción en el mercado de valores tradicional y esa acción le da exposición al precio de XRP. Es el mismo modelo que popularizaron Strategy con bitcoin o Metaplanet en Japón.

Qué llevará Evernorth al parqué el 8 de octubre

La operación mezcla monedas y efectivo. Evernorth declara 473 millones de XRP, el equivalente a cerca del 0,75% del suministro circulante de la red, que ronda los 63.100 millones de monedas. Junto a ellas, la fusión aporta unos 300 millones de dólares en efectivo antes de gastos, según el comunicado de la compañía.

Hay un detalle que no conviene perder de vista: la mayoría de esas monedas no se compraron en el mercado abierto. El prospecto de la operación detalla que la firma Ripple, patrocinadora del acuerdo, y una parte relacionada entregaron unos 388 millones de XRP a cambio de acciones. Una parte relevante de la cartera nace, por tanto, de un intercambio entre socios y no de compras directas en el mercado.

Parte del efectivo sí se destinará a comprar más XRP. Y Evernorth ya avanza que piensa poner sus monedas a trabajar, buscando rendimiento y acuerdos para engordar la cantidad de XRP que respalda cada acción. En el sector, bloquear monedas para obtener ingresos se conoce como staking, el equivalente cripto a dejar un depósito a plazo a cambio de intereses.

La salida a bolsa no convierte las monedas en efectivo. Convierte la expectativa sobre XRP en un precio que el mercado revisará cada mañana.

El desfase del 37%: por qué las cuentas no cuadran igual que hace un año

El hueco entre lo pactado y lo que valen hoy las monedas no es un error de cálculo. Es el reflejo de un año complicado para XRP. Cuando se firmó la fusión, en octubre de 2025, el mercado cripto atravesaba un momento dulce y los documentos fijaron aquel precio de referencia de 2,37 dólares. Doce meses después, la cotización se ha quedado en 1,49 dólares.

Ese desfase importa porque condiciona el valor real de lo que recibe el comprador el día del debut. Una sociedad como Armada se creó para buscar una empresa y fusionarse con ella; el inversor que compró acciones a ciegas paga ahora por un paquete que vale menos que cuando se anunció el acuerdo. El mercado, este 8 de octubre, pondrá su propio precio a esa apuesta.

Al frente de la compañía está Asheesh Birla, fundador y consejero delegado de Evernorth. En el comunicado de la operación defendió que salir a bolsa ofrecerá a los inversores una forma regulada y transparente de tener exposición a XRP. La promesa suena bien sobre el papel. La duda es si el apetito por la moneda aguanta en un contexto de correcciones.

Qué mira el mercado en las empresas tesoreras que saltan a bolsa

Evernorth no inventa nada. Sigue la estela que abrieron Strategy (la antigua MicroStrategy) con bitcoin y Metaplanet en la bolsa de Tokio. La idea es la misma: cotizar en el mercado tradicional y ofrecer a fondos e inversores minoristas un vehículo con el sello del regulador estadounidense, sin los líos de custodia que implica guardar cripto por cuenta propia.

El precedente tiene cara y cruz. La cara: desde 2020, estas compañías se han convertido en uno de los canales favoritos del inversor institucional para exponerse a cripto sin comprar monedas. La cruz: cuando el activo subyacente cae, cotizan muchas veces con descuento sobre el valor de sus reservas, porque el mercado exige una prima de riesgo por la gestión.

Ese es justo el riesgo que amenaza a Evernorth. Al firmar, la valoración implícita de sus 473 millones de XRP era de 1.100 millones de dólares; hoy son 705 millones. Si a eso se suma que buena parte de la cartera llegó por intercambio con Ripple y no por compra en mercado, más de un inversor se preguntará cuánto margen real hay. La compañía contrapone los 300 millones en efectivo y su plan de generar rendimiento con las monedas.

El 8 de octubre llega la primera respuesta. El cierre está previsto para el 7 de octubre y la negociación bajo el ticker XRPN aún depende del visto bueno final de Nasdaq. A partir de ahí, la acción funcionará como un termómetro doble: medirá la confianza en Evernorth como empresa y, de paso, la del propio XRP.

Ethereum logra su mejor trimestre (+57%) pero sigue un 46% bajo máximos: el debate son los 3.000 dólares

Ethereum firma su mejor trimestre entre las grandes criptomonedas con una subida del 57%, aunque sigue un 46% por debajo de su máximo histórico.

La moneda de la red ronda los 2.706 dólares y necesitaría un 11% más para reencontrarse con los 3.000, un nivel que no se ve desde enero de este año. Entre medias aparece una resistencia técnica en los 2.807 dólares y un muro de inversores que compraron caro y que, en cuanto recuperen su precio de entrada, tendrán motivos para vender.

El mejor trimestre del mercado: un 57% que supera a bitcoin, Solana y XRP

Los datos de los últimos 90 días son contundentes. Ethereum avanzó un 57%, por delante de Solana (+48%), XRP (+37%) y bitcoin (+36%). El movimiento arrancó desde un mínimo de 1.693 dólares el 3 de julio y tuvo su jornada decisiva el 19 de agosto: el precio pasó de 1.917 a 2.252 dólares en una sola sesión, un salto del 17% con el mayor volumen del trimestre.

El impulso, sin embargo, se ha ido apagando. En el último mes la subida se queda en un 8%, después de un 45% en los dos meses anteriores. La foto amplia obliga a bajar el tono: en lo que va de 2026 el ether cede cerca de un 10% y en los últimos doce meses acumula una caída del 36%. El trimestre ha sido excelente; el año, no.

¿Qué explica esa diferencia? En buena parte, la rotación. Cuando el mercado ya había recogido beneficios en bitcoin, el capital buscó al activo que más había sufrido en la primera mitad del ejercicio. Ethereum venía de un castigo profundo y su descuento frente al resto lo convertía en la apuesta más cómoda para quien quisiera asumir algo más de riesgo.

Un trimestre del 57% no convierte a Ethereum en ganador del año: solo acorta la distancia con un máximo que todavía queda muy lejos.

Los 2.807 dólares, la puerta estrecha hacia los 3.000

Aquí es donde el relato se complica. Desde el precio actual, el ether necesita un 11% de subida para tocar los 3.000 dólares, un nivel que se vio por última vez en enero de 2026. El primer obstáculo está en los 2.807 dólares: cerrar por encima de esa zona es la condición técnica que muchos operadores señalan antes de plantearse objetivos mayores.

El segundo obstáculo es de oferta y demanda. El análisis publicado por 24/7 Wall St. estima que llegar a los 3.000 exige unas compras netas de 36.000 millones de dólares, porque a ese precio se suman los inversores que compró cerca de máximos en enero y que llevan meses en pérdidas. Cada dólar que el precio recupera activa órdenes de venta de quienes solo quieren salir sin daño. Un volumen así rara vez se digiere en pocas semanas.

Glamsterdam y los precedentes: por qué un upgrade no siempre mueve el precio

El catalizador más cercano tiene fecha. El 6 de octubre está prevista una prueba del upgrade Glamsterdam, el siguiente gran paquete de mejoras del protocolo tras Fusaka, cuyo calendario y propuestas se publican en el repositorio oficial de EIPs en GitHub. Conviene recordar que Ethereum no es solo un precio: es una red que renueva su maquinaria por fases, y esa hoja de ruta puede seguirse en la web oficial del proyecto.

Los precedentes ayudan a calibrar. The Merge, en septiembre de 2022, cambió la forma en que la red se asegura a sí misma. Dencun, en marzo de 2024, abarató de golpe las comisiones de las capas 2. Ambos hitos transformaron el funcionamiento de Ethereum y ninguno de los dos empujó al precio a subir de forma inmediata. En el caso de The Merge, la noticia se vendió: el ether llegó a perder terreno en las semanas siguientes.

Con Glamsterdam puede repetirse ese patrón si la prueba se complica o si el mercado ya ha descontado el anuncio. Hay además un riesgo menos visible. Buena parte del capital institucional que aterrizó en Ethereum tras la aprobación de los ETFs spot en julio de 2024 se mueve al ritmo de la macro, y una sorpresa en los tipos de interés pesa más que cualquier hoja de ruta técnica.

Queda un tercer elemento por vigilar: la velocidad. El rally pasó de un 45% en dos meses a un 8% en el último, señal de que la presión compradora se está agotando. Si el ether no cierra por encima de los 2.807 dólares en las próximas semanas, lo razonable es pensar en una consolidación prolongada por debajo de esa zona, a la espera de un catalizador nuevo.

La pregunta de fondo no es si Ethereum puede volver a los 3.000 dólares, sino si existe dinero nuevo suficiente para pagar el peaje de los 36.000 millones antes de que llegue el próximo gran cambio de la red. La prueba del 6 de octubre dará la primera pista técnica. El resto lo decidirá el mercado.

El Euríbor de hoy: baja al 3,329% el 1 de octubre pero septiembre cierra en máximos de dos años

Si tu hipoteca variable se revisa en octubre, la cuota media sube 107 euros al mes. El euríbor hoy marca el 3,329% tras cerrar septiembre en el 3,247%, su media más alta en dos años.

Qué le pasa a tu cuota en la revisión de octubre

El euríbor a 12 meses cerró septiembre en el 3,247%, el dato oficial que confirma cada mes el Banco de España. Es la primera vez desde agosto de 2024 que la media mensual supera el 3% y el nivel más alto desde julio de ese año. Encadena ya tres subidas mensuales seguidas.

Frente al 2,954% de agosto suma 0,293 puntos. Y respecto a septiembre de 2025, cuando marcaba el 2,172%, se coloca 1,075 puntos por encima. El mínimo del ejercicio quedó atrás en febrero, con el 2,221%. En siete meses, el indicador ha recuperado más de un punto.

Aquí viene lo importante. Para una hipoteca variable de 180.785 euros —el importe medio de las hipotecas sobre vivienda según el INE en su estadística de julio de 2026— a 30 años y con un diferencial del 0,608%, el simulador del Banco de España da una cuota 107,14 euros más alta al mes.

Al año, esa misma revisión se lleva 1.285,64 euros. El cálculo usa el diferencial medio de las variables disponibles en septiembre, el 0,608%, así que tu cifra exacta dependerá del capital pendiente y de los años que te queden por pagar.

Cada punto que sube el euríbor se convierte en dinero real que sale de tu cuenta mes a mes durante años.

El calendario engaña a mucha gente. El euríbor diario baja al 3,329% este 1 de octubre, pero lo que manda en tu revisión es la media mensual del mes anterior: el 3,247% de septiembre. La letra pequeña manda.

El euríbor no espera al BCE: descuenta hoy lo que el mercado cree que hará el banco central dentro de un año.

Por qué el euríbor corre por delante del BCE

El euríbor no lo fija el Banco Central Europeo. Es el tipo al que las entidades se prestan dinero entre ellas en el mercado interbancario, y por eso se anticipa a las decisiones de política monetaria. Según Josep Soler, fundador y consejero ejecutivo de EFPA España, la escalada responde a tres factores: una inflación más persistente, las tensiones sobre el precio de la energía por el conflicto en Oriente Próximo y las expectativas de nuevas subidas de tipos que finalmente se han materializado.

Ahí está la clave. La facilidad de depósito del BCE, el tipo que mejor mide el pulso oficial, está en el 2,50%, mientras el euríbor a 12 meses ronda el 3,3%. Ese diferencial de casi un punto es, para Pablo Vega, experto de Roams, la señal de que el mercado ha puesto precio ya a un endurecimiento monetario considerable para los próximos doce meses. Traducido a tu hipoteca: el dinero sigue caro.

La pregunta que ronda a todo el mundo es hasta dónde llegará. Soler descarta que el indicador haya tocado techo: a su juicio, no se puede dar por hecho que el nivel actual sea el máximo y todavía existe margen para nuevas subidas si persisten las presiones inflacionistas y el mercado empieza a descontar más movimientos del BCE. La intensidad, matiza, dependerá de cómo evolucionen la inflación, la economía y el propio conflicto en los próximos meses.

Para ver el golpe en tu recibo, este es el antes y el después con las cifras medias:

RevisiónEuríbor aplicadoTipo finalCuota mensual
Septiembre de 20252,172%2,78%741 euros
Octubre de 20263,247%3,855%848 euros
Diferencia+1,075 puntos+1,075 puntos+107,14 euros

Las cifras son para 180.785 euros a 30 años con un diferencial del 0,608%, y las cuotas son estimaciones propias. Tu cuota real cambiará según el capital que te quede pendiente y el diferencial firmado. Revisa tu escritura antes de hacer números.

Qué hacer si tu hipoteca se revisa ahora

La tentación es correr a cambiar de hipoteca. Yo pediría calma. Soler recuerda que no existe una recomendación única para todos los titulares de una variable y que un préstamo hipotecario es financiación a 15 o 20 años, con varios ciclos de subidas y bajadas por delante. Lo que sí aconseja es aprovechar el momento para sentarse con la entidad y conocer qué alternativas ofrece.

Amortizar o esperar, con el número en la mano

Hagamos cuentas. Con el euríbor al 3,247% y un diferencial del 0,608%, tu variable queda en el 3,855%. Amortizar capital a ese tipo equivale a lograr una rentabilidad libre de impuestos del 3,8%, difícil de igualar hoy con un depósito a plazo o una Letra del Tesoro. Si tienes colchón de sobra, cada euro que amortizas trabaja a ese ritmo. Si no lo tienes, primero el fondo de emergencia. El dinero no espera.

La vivienda en máximos agrava la decisión

El contexto no ayuda. Los precios de la vivienda nueva y usada han subido un 14,7% en el último año, según la estadística IMIE Mercados Locales de Tinsa by Accumin. El valor mediano, 2.129 euros el metro cuadrado, ya supera en un 2% los máximos nominales de la burbuja de 2007. El esfuerzo de compra alcanza el 36,9% de la renta disponible de un hogar medio, por encima del 35% que se considera razonable. En Madrid (65,6%) y Barcelona (64,1%) la dificultad de acceso alcanza niveles críticos.

Es decir: pagas más hipoteca sobre una vivienda que ya cuesta más. La mayoría de los hipotecados apuesta ya por un tipo fijo para dejar de mirar el euríbor cada mes, aunque salga más caro al firmar. La tranquilidad también tiene precio. Ojo con una cosa más: si valoras subrogar a otra entidad, compara la TAE real, no solo el tipo nominal. Un fijo aparentemente barato puede esconder seguros y productos asociados que encarezcan el préstamo varios cientos de euros al año.

Con esta volatilidad, la estabilidad de un tipo fijo a largo plazo empieza a compensar a quien tenga una cuota ajustada. No es una recomendación personalizada de inversión: es el resultado de echar los números sobre la mesa y decidir con el dato delante.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Busca en tu escritura la fecha de revisión y el diferencial, y calcula tu nueva cuota con el 3,247% de septiembre antes de que llegue el recibo.
  • Qué vigilar: El dato mensual del euríbor de octubre y la próxima reunión del BCE. Los expertos no descartan más subidas si la inflación sigue tensa.
  • El error a evitar: Firmar una subrogación mirando solo el tipo nominal y olvidar la TAE con comisiones y vinculaciones, o amortizar sin tener antes un fondo de emergencia.

El Reino Unido fija la regulación cripto: las firmas tardías no podrán captar nuevos clientes

La nueva regulación cripto de Reino Unido entra en su fase decisiva. Y lo hace con una advertencia poco habitual: llegar tarde al papeleo puede costar clientes. La Financial Conduct Authority (FCA), el supervisor financiero británico, abrió el 30 de septiembre la ventana para que las empresas del sector soliciten su autorización. Se cierra el 28 de febrero de 2027.

Ese plazo, recogido por DiarioBitcoin a partir de la información publicada por CryptoSlate, no es un trámite administrativo más. Determina qué compañías podrán seguir operando con normalidad mientras su expediente se revisa y cuáles quedarán limitadas a lo que ya tienen firmado.

La FCA es la autoridad que supervisa bancos, aseguradoras y plataformas de inversión en Reino Unido, con un papel parecido al que tiene la CNMV en España en materia de conducta y protección del inversor. Puedes consultar su ámbito de actuación en la página oficial del supervisor británico. Su calendario cripto lleva meses gestándose y ahora entra en la parte en la que cada empresa tiene que decidir si juega o se queda fuera.

El régimen completo, el momento en el que las reglas se aplican a todo el mundo sin excepciones, arranca el 25 de octubre de 2027. A partir de ahí la pregunta deja de ser si una plataforma atiende a clientes británicos y pasa a ser cuándo presentó el papel y si la FCA ya resolvió su caso.

Dos caminos: solicitar a tiempo o llegar tarde

Las empresas que ya operan en Reino Unido, cumplen los requisitos y presentan su solicitud dentro de la ventana tienen una vía intermedia. Si el 25 de octubre de 2027 siguen esperando una respuesta, pueden continuar prestando las actividades incluidas en su expediente e incluso aceptar clientes nuevos, siempre bajo las condiciones que fije el regulador y durante un máximo de dos años.

Con un matiz que conviene no perder de vista: la protección cubre solo lo que aparece en la solicitud. Si una firma pide permiso para custodia y deja fuera la compraventa, la cobertura transitoria no se extiende a esa segunda actividad. Presentar el papel a tiempo, además, no garantiza que la FCA conceda la autorización. Ni mucho menos.

Llegar tarde no cierra la puerta, pero la deja entornada: sin autorización no hay contratos nuevos, ni siquiera con quien ya es cliente.

El escenario contrario es el que preocupa. Una empresa que solicite después del 28 de febrero de 2027 y siga pendiente cuando arranque el régimen completo entrará en una transición mucho más estrecha. Podrá realizar actividades reguladas solo si resultan necesarias para cumplir contratos celebrados antes de ese momento.

No podrá firmar contratos nuevos con clientes británicos. Y la prohibición alcanza también a quienes ya tenían cuenta abierta en la plataforma. Dicho de otro modo: haber sido cliente durante años no basta para contratar un producto nuevo si la firma sigue sin autorización.

Hay una excepción práctica. Una empresa que presente su solicitud fuera de plazo pero obtenga la autorización antes del 25 de octubre de 2027 no arrastra esa restricción. La FCA también puede imponer a una firma un cierre ordenado, lo que en la jerga del sector se conoce como run-off (una salida gradual y supervisada, sin nuevos negocios), cuando lo considere necesario para proteger a los consumidores o cumplir con la ley. Ese proceso tiene un tope de dos años y obliga a notificar al regulador y a las partes con contratos vivos.

A quién afecta: plataformas, custodios y clientes británicos

Las actividades que entran en el radar son las plataformas de negociación, la compraventa y organización de transacciones y la custodia de criptoactivos. Es decir, prácticamente todo lo que hace un exchange al uso. Las empresas extranjeras que atiende a consumidores británicos también pueden quedar dentro del alcance, aunque las reglas territoriales contemplan excepciones para intermediarios y servicios de custodia.

Para el usuario, el cambio más visible llega en la información que recibe. Las plataformas deberán explicar por escrito que no cuentan con la autorización correspondiente y señalar si ha habido cambios materiales en la protección de sus activos, en los mecanismos para resolver disputas o en la compensación disponible. No basta con avisar de que la firma está en transición.

Otro punto que suele generar confusión: el registro previo contra el blanqueo de capitales no se convierte automáticamente en autorización. Las firmas que ya tenían permiso bajo la Ley de Servicios Financieros y Mercados para otras actividades tendrán que ampliar sus licencias si quieren operar con criptoactivos. Y si una empresa con actividades dentro del alcance no presenta solicitud antes del arranque del régimen, debe completar su salida del mercado británico con antelación.

Un detalle nada menor: una solicitud rechazada por no incluir la información mínima cuenta como si nunca se hubiera presentado, salvo que la compañía entregue después un expediente válido. El reloj, en ese caso, vuelve a cero.

Qué enseña este calendario y en qué se parece a MiCA

Reino Unido llega a este punto con un marco propio diseñado después del Brexit, y lo hace en un contexto en el que la Unión Europea ya tiene su regulación en marcha. MiCA, el reglamento europeo de criptoactivos, se aplica en el club comunitario desde finales de 2024 y también concedió periodos transitorios a los proveedores que ya estaban operando. El paralelismo es útil: en ambos casos el supervisor premia a quien se mueve pronto y castiga al que espera a ver cómo queda el terreno.

La diferencia está en el tono. Bruselas apostó por un texto único y armonizado para 27 países; Londres ha elegido un calendario escalonado que convierte la fecha de presentación en un activo competitivo. Para las firmas grandes, con equipos legales propios, no hay drama. Para los actores medianos y pequeños, cada mes de retraso se traduce en coste de abogados y en incertidumbre para sus clientes.

Mi lectura es que el riesgo aquí no es una prohibición, sino una concentración silenciosa. Si el proceso deja fuera del negocio nuevo a las firmas más lentas, el mercado británico acabará en manos de un puñado de plataformas con capacidad para tramitar la licencia a tiempo. Menos competencia suele significar comisiones peores para el usuario final. Ese es el efecto secundario que casi nunca aparece en el titular.

Tampoco conviene exagerar el relato. El registro de la FCA nunca fue un salvoconducto y la autorización tampoco lo será: el supervisor conserva la potestad de ordenar salidas graduales si detecta riesgos. Lo que cambia es el orden de los factores. Antes bastaba con operar; ahora hay que demostrar por escrito que se cumple, y hacerlo en plazo. Las dos fechas que marcarán el próximo capítulo son el 28 de febrero de 2027 y el 25 de octubre de 2027.

NUVA aterriza en Ethereum con 19.000 millones en RWA y desata la fiebre institucional

Ethereum acaba de sumar 19.000 millones de dólares en activos del mundo real. La plataforma NUVA, impulsada por Animoca Brands y Nuva Labs, ha aterrizado en la red principal con acceso a esa cartera de activos tokenizados vinculados a Figure Technologies. La cifra coloca a la red como el principal destino institucional de la tokenización.

La tesis es sencilla de explicar y complicada de ejecutar. Ethereum quiere ser la capa donde el crédito privado, los bonos del Tesoro y las carteras de préstamos hipotecarios se conviertan en tokens que cualquiera pueda mover, prestar o dejar en garantía. Los activos del mundo real, lo que el sector llama RWA, son el puente entre las finanzas tradicionales y los protocolos en cadena.

Nuva no emite esos activos. Los trae. La plataforma toma productos originados en Provenance, una blockchain orientada al crédito privado institucional, y los conecta con los mercados descentralizados de Ethereum. El movimiento rompe el aislamiento en el que vivían muchos de estos instrumentos: buena parte de la renta fija tokenizada estaba en compartimentos cerrados, accesibles solo a fondos y gestoras.

Qué es NUVA y de dónde salen los 19.000 millones

Detrás de la cartera está Figure Technologies, la firma fundada por Mike Cagney, ex consejero delegado de SoFi, y uno de los mayores emisores de crédito privado sobre blockchain a través de Provenance. Sus préstamos son nativos digitales desde el origen, sin un archivador físico guardando el registro real, lo que elimina una de las fricciones históricas de la tokenización: la dependencia de documentación fuera de la cadena.

El grueso de la cartera son 18.400 millones de dólares en líneas de crédito con garantía hipotecaria, conocidas como HELOC: préstamos que permiten al propietario de una vivienda disponer del capital acumulado sin vender la casa. Es un producto de renta con rendimientos atractivos, pero sensible al ciclo. Si el empleo se deteriora y los impagos suben, el colateral lo nota.

Anthony Moro, consejero delegado de Nuva Labs y ex directivo de BNY, sostiene que el hueco que detectaron era exactamente ese: una capa de distribución global para activos nativos de blockchain que cualquier usuario pueda componer con el resto de sus posiciones.

La tokenización ya no compite por quién emite más activos, sino por quién consigue que esos activos se muevan de verdad entre protocolos.

nvYLDS y nvPRIME: los dos productos del arranque

La plataforma debuta con dos instrumentos. El primero es nvYLDS, una bóveda de rendimiento vinculada al Tesoro estadounidense y construida sobre YLDS, la stablecoin regulada por la SEC que Figure emite y que supera los 500 millones de dólares en circulación. El segundo es nvPRIME, el token respaldado por la cartera de HELOC y con rendimientos por encima del 7%, aunque su acceso sigue restringido a inversores institucionales y acreditados.

El mecanismo se repite en ambos casos. El usuario deposita stablecoins en las bóvedas y recibe tokens ERC-20, el estándar de token fungible de Ethereum, que representan su participación en el activo subyacente. Después puede usar esos tokens en en los protocolos de finanzas descentralizadas (DeFi) para operar, prestar o servir de garantía.

Qué cambia para el inversor de ETH y qué falta por resolver

Ethereum lleva años vendiendo la misma promesa: ser el sistema operativo de las finanzas tokenizadas. Lo que cambia con operaciones como la de Nuva no es el relato, sino el volumen. Conviene mirar atrás para calibrarlo. Cuando la red completó The Merge en septiembre de 2022, el paso de la minería a la validación con ether bloqueado, el debate era energético. Con Dencun, en marzo de 2024, llegó la rebaja de comisiones para las capas 2. Y con la aprobación de los ETFs spot de ether en julio de ese mismo año, el capital institucional encontró una puerta de entrada regulada. La tokenización es el siguiente escalón: ya no se trata de comprar ether, sino de emitir activos financieros sobre su infraestructura.

El atractivo para quien tiene ETH es indirecto, pero real. Más activos vivos en la red significan más demanda de espacio de bloque, más comisiones y más necesidad de ether para pagarlas o aportar liquidez. Dicho de otro modo: la tokenización no sube el precio por sí sola, pero engorda la base económica sobre la que se sostiene la red.

Los riesgos son igual de concretos. El primero es de concentración: buena parte de la cartera depende de un único originador, Figure, y de sus criterios de suscripción de crédito. El segundo es regulatorio, porque varios de estos productos se mueven en la frontera entre valor negociable y contrato financiero, y la SEC todavía no ha cerrado ese perímetro. El tercero es de diseño: si los tokens de Nuva no logran liquidez suficiente en los protocolos de Ethereum, la promesa de composabilidad se queda corta.

Nuva Labs ya ha anticipado que el plan no termina en Ethereum: su hoja de ruta contempla integrar otras redes y ampliar la familia de productos. El sector maneja proyecciones que sitúan el mercado global de activos tokenizados en varios billones de dólares dentro de una década. Son estimaciones, no certezas. Lo verificable es que la próxima vez que alguien pregunte qué se puede hacer con un préstamo hipotecario dentro de Ethereum, la respuesta ya no será ‘de momento, nada’.

Publicidad