Pump.fun ingresos Solana generan 12 M$ semanales: tercer protocolo cripto tras Tether y Circle

Pump.fun ya es el tercer protocolo cripto por ingresos semanales, solo por detrás de Tether y Circle. La plataforma de lanzamiento de memecoins sobre Solana ingresa unos 12 millones de dólares cada semana.

Una máquina de ingresos construida sobre la fiebre de las memecoins

Según datos del panel de métricas cripto DefiLlama, la plataforma recaudó aproximadamente 12 millones de dólares en los últimos siete días. La cifra la sitúa por delante de Hyperliquid y de la mayoría de los protocolos de finanzas descentralizadas, aunque todavía lejos de los 111,88 millones de dólares semanales de Tether y de los 44,45 millones de Circle. No es un pico aislado: en las últimas 24 horas ingresó 1,62 millones y en los últimos 30 días acumula 40,51 millones.

El motor de ingresos es simple. Pump.fun cobra por operar en la curva de vinculación, el mecanismo que fija el precio de cada token recién creado según la demanda, y aplica una tarifa de graduación cuando ese token migra a un mercado descentralizado como Raydium. A ello se suma PumpSwap, su mercado secundario interno, que añade comisiones por compraventa. Cualquier usuario puede lanzar una memecoin en menos de dos minutos en la plataforma oficial, y cada paso de ese proceso deja una tarifa en manos del protocolo.

La mitad de esos ingresos se destina a un programa de recompra y quema del token PUMP. Dicho de otro modo, el protocolo usa el 50% de las tarifas para comprar sus propios tokens en el mercado abierto y retirarlos de circulación de forma permanente. Es una mecánica parecida a la recompra de acciones de una empresa tradicional: al reducir la oferta, se busca sostener el precio y atraer a más participantes. Eso sí, con una volatilidad muy superior a la de cualquier compañía cotizada.

La comparación con Tether y Circle sirve para entender por qué este dato importa. Las dos emisoras de stablecoins, criptoactivos diseñados para mantener un valor estable, ganan dinero principalmente con el rendimiento de los bonos del Tesoro que respaldan sus reservas. Son negocios ligados a los tipos de interés y al tamaño de su emisión. Pump.fun, en cambio, vive de la actividad especulativa pura: cada token nuevo, cada compraventa y cada graduación alimentan sus ingresos. Hyperliquid, el gran rival en el comercio de derivados, ha quedado en varias semanas detrás de Pump.fun durante los picos de fiebre por las memecoins.

Para Solana, el auge de Pump.fun refuerza su papel de cadena favorita del comercio minorista. Las comisiones bajas y la confirmación casi instantánea de transacciones son justo lo que permite operar miles de tokens especulativos sin que la red se sature. El efecto se retroalimenta: más memecoins atraen más operadores, más operadores generan más tarifas y más tarifas hacen más atractiva la infraestructura. No es un detalle menor en un ecosistema que todavía pelea por demostrar que su actividad no depende solo del entusiasmo de corto plazo.

La especulación no solo mueve memecoins: también sostiene uno de los motores de ingresos más eficientes del ecosistema Solana.

Qué significa este podio para el holder de SOL
memecoins Solana

El inversor español que mira estos números debería separar dos planos. El primero es la buena noticia para la infraestructura: Solana demuestra que puede alojar un negocio con ingresos recurrentes y volumen real. El segundo es más incómodo. Una parte relevante del valor que fluye por la cadena procede de tokens que nadie usaría fuera de una apuesta de corto plazo. La rentabilidad de Pump.fun depende de que la fiebre no se enfríe, y ese es un riesgo que conviene nombrar.

Doce millones semanales no son poesía. Son comisiones. Y detrás de ellas hay un mensaje que la industria cripto ha repetido durante años: el producto más simple suele ganar. Mientras los protocolos de préstamos pelean por interfaces cada vez más complejas, Pump.fun ofrece un botón de creación de tokens y un mercado donde comprarlos. La experiencia tiene algo de juego, y quizá por eso escala. Aunque, como en todo juego, casi nunca pierde la casa.

La letra pequeña de un éxito que nadie vio venir

El recorrido de Pump.fun no puede entenderse sin recordar cómo cambió Solana tras el colapso de FTX en noviembre de 2022, cuando el ecosistema quedó señalado por su cercanía al exchange hundido. La red sobrevivió, recortó promesas institucionales y encontró refugio en la actividad minorista. Los airdrops de Jito en diciembre de 2023 y de Jupiter en enero de 2024 recompensaron a usuarios tempranos, pero fue la ola de memecoins de 2024 y 2025 la que consolidó a Solana como el lugar donde el comercio de alto riesgo encontraba comisiones bajas y liquidez inmediata. Pump.fun supo leer ese cambio mejor que nadie: convirtió el lanzamiento de tokens en un producto estandarizado y cobró por hacerlo.

Los 1.200 millones de dólares acumulados desde principios de 2024 impresionan, pero no eliminan los riesgos. La plataforma concentra su suerte en un único comportamiento: la especulación con activos sin utilidad. Si el apetito retrocede, los ingresos pueden contraerse con la misma rapidez con la que crecieron. Tampoco conviene ignorar los incentivos perversos. Un lanzador de tokens puede retirar liquidez o vender su posición inicial sin que el comprador tardío lo sepa, y las memecoins se han convertido en un terreno fértil para el fraude y el vaciado de carteras. No es un argumento contra Pump.fun como negocio, pero sí una llamada a no confundir los ingresos del protocolo con la rentabilidad del usuario medio. El ecosistema Solana se ha vuelto más rico y más líquido, pero también más dependiente de un público que entra por el juego y no siempre se queda por la tecnología.
El conflicto Israel Líbano registra su ataque más letal desde junio: 11 muertos y Hezbolá promete represalias

Me detengo en el sur del Líbano. Los bombardeos israelíes sobre Ansar y Deir el Zahrani han dejado al menos 11 muertos y 19 heridos. Es el balance más letal desde el alto el fuego de junio.

Los ataques comenzaron en la noche del viernes y han golpeado dos localidades de la gobernación de Nabatiye. El Centro de Operaciones de Emergencia Sanitaria del Ministerio de Salud Pública libanés, citado por la agencia oficial NNA, ha distribuido así las víctimas.

El balance de los ataques: dos localidades, 11 muertos y 19 heridos

  • Ansar: siete muertos y dos heridos. El Ayuntamiento de Ansar denunció que el bombardeo alcanzó un edificio de dos plantas que albergaba a dos familias desplazadas y que el lugar era “exclusivamente civil”.
  • Deir el Zahrani: cuatro muertos y 17 heridos. Entre las víctimas había un hombre y su hijo, junto con el propietario del apartamento destruido, que se lo había alquilado al padre.

En paralelo, aviones israelíes han atacado la colina de Ali al Taher, a las afueras de Nabatiye al Fauqa. El Ejército de Israel describe ese punto como un “bastión” de Hezbolá, el partido-milicia chií.

El Ejército israelí confirmó en redes sociales que sus ataques aéreos nocturnos se dirigieron contra “infraestructuras de la organización terrorista Hezbolá” en Nabatiye y Ansar. Su justificación llega en un comunicado que reproduzco por su relevancia:

“Los ataques se han llevado a cabo tras una acción de la organización terrorista Hezbolá contra nuestras fuerzas en la zona de Ali al Tahar, que se encuentra dentro de la zona de seguridad en la que operan las tropas del Ejército israelí.” — Ejército de Israel, comunicado oficial, 15 de agosto de 2026

La institución añadió que no permitirá que la milicia “dañe a los civiles” ni a sus fuerzas. No ha detallado objetivos concretos de los bombardeos.

Las autoridades locales han insistido en que el edificio alcanzado en Ansar no contenía ninguna instalación militar. Esa precisión importa, porque traslada el debate desde la lógica militar hasta la protección de civiles en un territorio sometido a un alto el fuego frágil.

El contexto diplomático es delicado. El acuerdo con el Gobierno libanés estipula el desarme de Hezbolá y una retirada gradual del Ejército israelí del sur del Líbano. Sin embargo, los ataques continúan produciéndose pese a ese marco.

La contradicción militar y diplomática que deja el 15 de agosto

Lo que me llama la atención no es solo el recuento de víctimas. Es la convivencia del ataque con un acuerdo de alto el fuego en vigor. Israel justifica nuevas operaciones por la supuesta presencia de infraestructura terrorista, pero no aporta detalles sobre los objetivos alcanzados.

Las autoridades libanesas elevan el contexto: más de 4.300 personas han muerto y otras 12.200 han resultado heridas en ataques del Ejército de Israel contra el país desde el 2 de marzo, cuando se retomaron los combates. No es un dato menor; explica por qué los edificios residenciales con familias desplazadas no son un daño colateral aislado.

Hezbolá ya ha prometido responder “como se merecen”. Esa amenaza introduce un riesgo de escalada que puede frenar las conversaciones sobre desarme y debilitar la supervisión del alto el fuego. En mi lectura, la respuesta de la milicia condicionará la próxima fase de la tregua.

El propio comunicado militar describe la acción como respuesta a una agresión previa de Hezbolá. Esto confirma una lógica de represalia y contención que puede agotarse si ambas partes sostienen sus posiciones.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero la escalada eleva el riesgo geopolítico en el Mediterráneo oriental.

  • Euríbor: no hay una relación directa con este episodio; no espero una traslación automática a las hipotecas variables españolas.
  • Energía: si la tensión se extendiera a rutas marítimas o a infraestructura gasística, el precio del gas natural europeo podría reaccionar al alza y encarecer la factura energética de hogares y empresas españolas.
  • Tejido exportador: las empresas españolas con intereses en Oriente Próximo podrían enfrentar mayores primas de riesgo logístico y retrasos en cobros.
  • BCE: una inflación energética derivada de un conflicto más amplio complicaría la estabilización de precios, aunque no modifica por ahora el escenario central de Fráncfort.

The Solana Company sufre pérdidas de 30,3 millones en Q2 por devaluación de su tesorería en SOL

The Solana Company ha cerrado el segundo trimestre con unas pérdidas netas de 30,3 millones de dólares. No por un negocio roto, sino por una regla contable que obliga a marcar a mercado sus tenencias de SOL cuando el token cae. La acción de la firma, que cotiza en el Nasdaq bajo el ticker HSDT, perdió un 5,56% el viernes y cerró en 1,70 dólares.

Un negocio operativo rentable con una contabilidad que castiga

Los ingresos del trimestre fueron de solo 2,5 millones de dólares. Casi todo llegó del staking (delegar SOL a validadores de la red Solana a cambio de recompensas). El margen bruto alcanzó cerca del 97%, y los validadores de la compañía generaron 31.200 SOL en el trimestre. El protocolo reinvirtió automáticamente esas recompensas.

El golpe no vino de la operativa, sino de la contabilidad de las tesorerías cripto. Cuando el precio de SOL baja, las firmas deben reconocer la caída de valor de sus posiciones aunque no hayan vendido ni un token. SOL se desplomó durante la primavera y el valor contable de la posición se redujo. Al cierre del 30 de junio, los activos totales sumaban 176,1 millones de dólares.

De esa cifra, 147,3 millones correspondían a posiciones digitales a largo plazo. La caja apenas llegaba a 3,6 millones. Los pasivos eran ligeros: 6,4 millones. El patrimonio neto se mantenía cerca de 165,6 millones entre 57,4 millones de acciones en circulación. El equipo directivo prefiere mirar la estrategia, no el número rojo.

El consejero delegado, Joseph Chee, defendió la ejecución de un círculo virtuoso integrado: asesoría, infraestructura de validación, staking y tesorería. Punto. El primer semestre, sin embargo, cuenta una historia más dura: ingresos de 6,1 millones, pérdida neta de 130,1 millones de dólares y 1,66 dólares por acción.

El negocio funciona; lo que falla es la fotografía contable de una tesorería expuesta a un solo activo.

La caída de SOL arrastra a todas las tesorerías del sector

SOL cotiza cerca de 75 dólares, un 62% por debajo de su nivel de hace un año, aunque sigue siendo la séptima cripto por capitalización con unos 43.800 millones de dólares. La debilidad del token golpea a todas las tesorerías que lo llevan en balance. Forward Industries absorbió 69 millones en depreciaciones de SOL el trimestre pasado, y Bit Digital registró una pérdida trimestral de 107,2 millones de dólares por su posición en Ethereum.

No todas las tesorerías sangraron. Hyperion DeFi anotó un beneficio récord de 31 millones de dólares en Hyperliquid, un recordatorio de cuánto depende este modelo de la dirección de un único activo. El capital sigue llegando a The Solana Company: levantó 7,9 millones en una colocación directa liderada por Mirae Asset con participación de HashKey Capital.

La firma también retiró 1,3 millones de acciones por 2,3 millones de dólares durante el trimestre, y 5,9 millones en el conjunto del año. La recompra señala confianza en una acción que cotiza a 1,70 dólares. Pero la tesis de inversión sigue atada a SOL, y esta temporada de resultados lo confirma.

Una tesis que depende de un solo token

La última vez que Solana sufrió un shock comparable fue con el colapso de FTX en noviembre de 2022. Aquella quiebra arrastró a SOL desde máximos hasta mínimos cercanos a 8 dólares, porque el exchange de Sam Bankman-Fried y su fondo Alameda Research mantenían posiciones relevantes en el ecosistema. Solana sobrevivió y la red recuperó actividad, pero las tesorerías con SOL en balance comprobaron lo que cuesta marcar a mercado en pleno pánico.

La comparación inevitable es con MicroStrategy y su estrategia de bitcoin. Con una diferencia relevante: bitcoin ofrece más profundidad de mercado y un historial más asentado que SOL, que sigue dependiendo de la adopción del ecosistema, de la llegada de fondos cotizados y del apetito especulativo. El riesgo de concentración de The Solana Company es doble: financiero y tecnológico.

El mercado lee las recompras como una señal de confianza interna. Los 5,9 millones de dólares gastados este año en retirar acciones no cambian la tesis, pero sí comunican que la dirección cree que el precio no refleja el valor contable. El problema es que ese valor contable varía con el token, no solo con la ejecución del negocio.

Si SOL rebota, las mismas reglas contables que crearon la pérdida de 30,3 millones girarán la cifra al alza en el próximo informe. Si no rebota, la compañía tendrá que demostrar que los ingresos por staking, asesoría y validación crecen lo bastante para sostener la cotización sin depender de revalorizaciones. Esa es la pregunta que el mercado no ha contestado.

De momento, los 2,5 millones de ingresos trimestrales con margen del 97% confirman que el negocio es real. La acción cotiza como si el balance fuera solo una apuesta direccional a SOL. Quizá no le falte razón.

La ola de calor en Europa quema 2.700 hectáreas en Bélgica, causa un muerto en Croacia y Francia detiene a casi 500

La ola de calor en Europa quema ya miles de hectáreas y deja un muerto en Croacia. En las últimas horas he seguido tres frentes que han obligado a evacuar viviendas en Bélgica, en Las Landas y en la costa dálmata. El dato más llamativo no está en la superficie quemada, sino en la respuesta judicial de Francia: casi 500 personas han sido arrestadas por presuntos fuegos intencionados desde el inicio del verano.

El recuento provisional, difundido por los servicios de emergencia citados por The Guardian y France 24, dibuja una emergencia que ya no distingue entre el sur y el centro del continente. La masa de aire sahariano ha disparado las temperaturas por encima de los registros estacionales y ha secado la vegetación en un tiempo récord. Las llamas no han tardado en seguir.

El desglose de una emergencia climática sin fronteras

He ordenado los datos por países para evitar una lectura plana de la catástrofe. Hay tres focos que concentran la atención operativa y económica.

  • Bélgica: 2.700 hectáreas quemadas, la cifra más alta en un solo episodio registrado en el país. Cientos de vecinos fueron evacuados en la zona flamenca, y la prensa belga habla ya de incendio de récord.
  • Francia: 1.500 hectáreas afectadas en Las Landas, un departamento habituado al fuego, pero no a la intensidad de este verano. En paralelo, casi 500 personas han sido arrestadas desde junio por sospechas de incendios provocados.
  • Croacia: un fallecido, 40 heridos y 1.200 evacuados en un complejo turístico costero. Las llamas engulleron viviendas y tiendas en hora pico de ocupación.

A ello se suman focos en Alemania, Grecia y España, lo que ha obligado a activar recursos de extinción en media docena de países de la Unión Europea. La rapidez con la que se ha pasado de alerta meteorológica a incendio activo es, desde mi lectura, el dato operativo más inquietante.

La Unión Europea ha advertido de que se han detectado «bolsas de condiciones muy extremas» para incendios forestales repartidas por todo el continente.

Ese aviso cambia la gestión del riesgo. Ya no se trata de un episodio mediterráneo, sino de un shock climático con costes en infraestructuras, cosechas y pólizas de seguro.

Análisis: el coste económico de la ola de calor

incendios forestales Europa

Mi lectura de los datos es que el hemisferio continental europeo vuelve a pagar por adelantado los efectos de un clima que no se enfría en los mercados de futuros. La sequedad del terreno y las temperaturas sostenidas elevan el riesgo de siniestralidad en carteras agrícolas y de turismo justo cuando la temporada estival toca su pico. No es solo un problema ambiental: es un problema de valoración del riesgo. Las aseguradoras suelen reajustar sus primas tras veranos de pérdidas recurrentes, y este ya encadena varios en Europa.

Sobre el papel, los incendios pueden parecer un coste local. No lo son. El desplazamiento de 1.200 personas en Croacia, la evacuación de cientos de vecinos en Bélgica y la interrupción de actividades en Las Landas generan pérdidas directas que tardan meses en contabilizarse. A diferencia de un fallo financiero, aquí no hay un banco central que pueda inyectar liquidez de emergencia para apagar el fuego.

Veo al menos dos riesgos que los datos no resuelven: la posibilidad de que una segunda oleada de calor agrave los focos en agosto, y el hecho de que casi 500 detenciones en Francia apunten a una combinación de causa natural y acción humana que complica la prevención. Tampoco conviene ignorar la vertiente fiscal: los estados del sur de Europa ya destinan más recursos públicos a extinción y a reconstrucción que hace una década, y un verano severo obligará a revisar partidas presupuestarias en pleno debate sobre las reglas fiscales de la UE. No creo que haya un efecto directo en los tipos, pero el tono del BCE sí puede endurecerse si la inflación de alimentos repunta en agosto.

El próximo hito que seguiré será la actualización del Sistema Europeo de Información sobre Incendios Forestales, que debería cuantificar la superficie total ardida una vez que las llamas se estabilicen.

🌍 El impacto en España y Europa

El incendio también ha alcanzado focos en España, y el efecto para el lector español no es solo humanitario. En lo económico, la ola de calor presiona los precios de la electricidad por la mayor demanda de refrigeración y reduce el rendimiento de cultivos de regadío del arco mediterráneo. Ello puede trasladarse a la inflación de alimentos en agosto y septiembre.

  • Euríbor e hipotecas: el impacto directo es limitado; el canal principal es la inflación, no los tipos. Si la energía y los alimentos repuntan, el BCE podría mostrarse más cauto con futuros recortes.
  • Poder adquisitivo: una subida puntual de la factura eléctrica y de los alimentos frescos mermaría el bolsillo justo al cierre del verano.
  • Tejido empresarial: aseguradoras, cadenas de distribución y sector turístico tienen exposición directa a los siniestros y a las cancelaciones de última hora.
  • Política comunitaria: la activación de incendios en media Europa refuerza la presión sobre los presupuestos de protección civil y el debate sobre un seguro climático europeo.

Z.ai, la IA china que desafía a Anthropic, lanza un modelo que rivaliza con el Mythos y preocupa a Occidente

He seguido el anuncio de Z.ai desde Shanghai y me parece un movimiento más serio que una simple puesta al día técnica. La startup china presenta GLM-5.3, un modelo fundacional con el que declara abiertamente su intención de medirse con el Mythos de Anthropic en dos terrenos que normalmente Occidente considera propios: la programación y la seguridad.

El viernes 14 de agosto, la compañía confirmó el lanzamiento con capacidades mejoradas de codificación y seguridad, posicionadas para rivalizar con competidores líderes. Nikkei Asia recoge el movimiento como parte del pulso tecnológico entre Pekín y Washington por el dominio de los modelos generativos. No se trata de un lanzamiento marginal; Z.ai ya había llamado la atención por un modelo que resistió un ciberataque lanzado con modelos de OpenAI.

Lo que se sabe del GLM-5.3

La información disponible es deliberadamente escueta. Lo que me llama la atención no es solo la existencia del modelo, sino la elección de los dos ámbitos de rendimiento que Z.ai ha decidido destacar: programación avanzada y seguridad. Son dos competencias críticas para clientes empresariales y gubernamentales. La empresa evita, al menos en este anuncio, las métricas habituales de razonamiento general y se concentra en lo que más preocupa a los laboratorios occidentales.

En la práctica, esto traslada la competencia contra Anthropic al terreno de la confianza y del control. El mensaje implícito es que Pekín puede ofrecer un producto chino con garantías equivalentes a las de un laboratorio estadounidense. Cabe recordar que Anthropic ha apostado por la seguridad como seña de identidad; que una startup china utilice precisamente ese argumento no es casual.

El historial de Z.ai respalda la narrativa. La compañía ya era conocida por desarrollar un modelo que se defendió de un ciberataque orquestado con sistemas de OpenAI, un episodio que se leyó en su momento como una demostración de madurez defensiva. Ahora convierte ese precedente en posición competitiva.

Z.ai aseguró que el nuevo modelo rivaliza con competidores líderes en codificación y seguridad. — Anuncio de Z.ai recogido por Nikkei Asia, 14 de agosto de 2026

El lanzamiento no incluye, al menos en la información pública disponible, una comparativa técnica auditada por terceros. Eso abre una interrogante: ¿cuánto de esta afirmación es rendimiento real y cuánto es narrativa geopolítica? La respuesta no llegará con comunicados, sino con pruebas independientes de benchmarking en tareas de código y en simulaciones de adversarios.

Lectura geopolítica: Pekín aprieta en el modelo

Desde mi perspectiva, lo más relevante no es el modelo en sí, sino el momento. Washington y Pekín pelean por el control de la capa más alta de la inteligencia artificial: quién define los estándares, quién audita los riesgos y quién exporta a los mercados emergentes. En ese mapa, Z.ai desempeña un papel de laboratorio avanzado con pedigrí defensivo. No es el gigante comercial de Alibaba ni el brazo estatal de Baidu; es una startup que compite con narrativa técnica.

El riesgo que los datos no resuelven es el de la interdependencia inversa. Si los modelos chinos igualan a los occidentales en seguridad y productividad, las empresas europeas podrían diversificar proveedores de IA. Pero esa diversificación chocaría con los marcos regulatorios de la UE, con las restricciones estadounidenses de exportación de chips y con la desconfianza institucional hacia infraestructuras entrenadas bajo supervisión china. Esa tensión no se disipa con un comunicado.

Hay también una contradicción evidente: Z.ai presume de seguridad frente a ciberataques de OpenAI, pero la procedencia de sus chips y de sus datos de entrenamiento sigue sin detallarse. La misma opacidad que Occidente critica a Pekín es el vacío que este lanzamiento no cubre. El próximo hito a seguir no es otra nota de prensa, sino la aparición de evaluaciones independientes del GLM-5.3.

🌐 El efecto dominó en Occidente

Para el lector español, el impacto directo hoy es limitado, pero el aviso es estructural. El movimiento de Z.ai refuerza la presión sobre la UE para acelerar su propia soberanía digital y no quedar atrapada entre dos bloques que compiten con reglas incompatibles.

  • Los desarrolladores europeos tendrán un nuevo referente chino en código y seguridad, aunque su contratación pública seguirá condicionada por los sellos de la UE.
  • La inflación española no se ve afectada por este anuncio, pero sí el debate regulatorio: Bruselas tendrá que decidir si evalúa modelos extranjeros por riesgo o por origen.
  • Las empresas del IBEX con operaciones tecnológicas en Asia, especialmente en servicios financieros y consultoría, podrían empezar a recibir propuestas basadas en modelos chinos a precios agresivos.
  • Para el BCE y el Euríbor, la implicación es indirecta: la competencia en la capa de IA puede contener costes empresariales a medio plazo, pero introduce riesgos geopolíticos difíciles de medir en los modelos de estabilidad.

Los aranceles a Corea del Sur fuerzan la destitución de su negociador jefe de comercio y activan la alerta en Samsung

La notificación llegó el viernes por la tarde a Yeo Han-koo, el negociador jefe de Corea del Sur, y este sábado el Ministerio de Comercio, Industria y Energía confirmaba la destitución. He estado comparando los tiempos del anuncio con la proclamación arancelaria firmada el jueves por Washington y el encaje es incómodo para Seúl.

El cese se produce en plena fricción comercial con Estados Unidos, apenas unas semanas después de que ambos países cerrasen un acuerdo arancelario bilateral que incluía compromisos de inversión coreana. Según la agencia Yonhap, un funcionario del ministerio confirmó que Yeo había sido notificado de su salida el viernes por el Ministerio de Gestión de Personal, sin precisar los motivos.

Un funcionario gubernamental afirmó a la agencia Yonhap que la destitución no tiene nada que ver con las negociaciones arancelarias entre Seúl y Washington.

Yeo respondió a las especulaciones sobre una presunta conducta personal inapropiada. Calificó de infundadas esas versiones y aseguró que estudiaría emprender acciones legales contra las informaciones falsas. La salida ocurre además en un momento en el que Washington presiona a Seúl para que acelere las inversiones comprometidas en el marco del acuerdo arancelario bilateral, mientras persiste la disputa por las multas impuestas al gigante del comercio electrónico Coupang por una filtración de datos personales.

El jueves, el presidente estadounidense Donald Trump firmó una proclamación que impone aranceles a los drones y sus componentes, incluido un gravamen del 15% sobre las importaciones procedentes de Corea del Sur. Ese golpe es el último elemento de una secuencia que toca de lleno a los exportadores coreanos de semiconductores, baterías y automóviles, sectores que ya operan con márgenes estrechos en el mercado norteamericano.

Lo que me parece clave en esta cronología es que la destitución llega cuando Samsung y otros fabricantes de chips están negociando los términos de sus envíos a Estados Unidos. La falta de un negociador jefe consolidado introduce ruido en la interlocución con la Administración estadounidense, precisamente cuando el calendario arancelario no da tregua.

La cronología de una destitución sensible

El relevo de Yeo Han-koo tiene tres capas temporales que conviene separar. La primera: el viernes 14 de agosto, el Ministerio de Gestión de Personal notificó su cese. La segunda: el sábado 15, los funcionarios del Ministerio de Comercio, Industria y Energía confirmaron la decisión a la agencia Yonhap. La tercera: el jueves 13, la firma de la proclamación arancelaria sobre drones por parte de Trump.

  • Destitución notificada: viernes 14 de agosto de 2026.
  • Anuncio público: sábado 15 de agosto de 2026.
  • Proclamación de aranceles sobre drones: jueves 13 de agosto de 2026.
  • Tasa aplicada a Corea del Sur en drones y componentes: 15%.

Yeo llegó al cargo en mayo de 2025 con la Administración de Lee Jae Myung, tras haber sido ministro de Comercio con Moon Jae-in. Su perfil era el de un interlocutor conocido en Washington. Su salida no rompe el acuerdo arancelario, pero elimina a un actor familiar en la mesa de negociación.

La lectura de fondo: chips, baterías y el tablero comercial

Desde mi perspectiva, lo relevante no es solo quién negocia: es que Corea del Sur afronta dos presiones simultáneas. Por un lado, la Casa Blanca exige acelerar las inversiones en semiconductores y baterías comprometidas en el acuerdo bilateral. Por otro, el nuevo gravamen a los drones y componentes añade una fricción arancelaria que puede extenderse a otros bienes tecnológicos si Washington decide ampliar su lógica proteccionista.

Para los fabricantes coreanos, el coste no es abstracto. Samsung, SK Hynix y los productores de baterías dependen del mercado estadounidense para sostener sus ciclos de inversión. Un malentendido en la interlocución comercial, o una negociación a dos velocidades, puede traducirse en retrasos en la clasificación arancelaria de componentes y en revisiones de inventarios. Ese es el riesgo real.

🌐 El efecto dominó en Occidente

La sacudida coreana tiene una traducción directa para Europa. Corea del Sur es uno de los grandes proveedores globales de chips de memoria, baterías y paneles para la industria automovilística y electrónica europea. Si Seúl redirige cuota exportadora hacia Asia o descuida la negociación con Washington, los precios de importación en la eurozona pueden resentirse. Para España, el impacto inmediato es limitado, pero el efecto indirecto llega por la cadena de suministro automovilística: los retrasos o sobrecostes en baterías coreanas acaban presionando los márgenes de los fabricantes europeos.

  • Empresas europeas con exposición a Corea del Sur pueden revisar sus contratos de suministro si aumentan los aranceles de EE. UU. y Seúl replica con restricciones.
  • El Banco Central Europeo vigilará el efecto inflacionista de los aranceles, aunque el impacto directo sobre el Euríbor es por ahora moderado.
  • La apertura de Wall Street ya refleja el riesgo: los exportadores coreanos cotizan a la baja en Seúl y el sentimiento se contagia a los índices europeos.

En cualquier caso, los próximos días marcarán el alcance de esta crisis. Si la Administración de Lee Jae Myung nombra pronto un sustituto con perfil negociador, el episodio puede quedar en un ruido institucional. Si la vacancia se prolonga, el coste se trasladará a la cadena global de semiconductores.

Huelga Groundforce El Prat cumple 12 días sin grandes afectaciones: 3.310 operaciones

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La huelga indefinida de handling de Groundforce en El Prat cumple doce días desde el 4 de agosto sin grandes afectaciones operativas.
  • ¿Quién está detrás? La plantilla de Groundforce y seis aerolíneas afectadas: Air Europa, Lufthansa, Air France, KLM, Qatar Airways y Turkish Airlines.
  • ¿Qué impacto tiene? Este fin de semana hay 3.310 operaciones previstas, un 4,6% más que hace un año, y la facturación en la T1 transcurre con normalidad.

La huelga indefinida de handling de Groundforce en El Prat cumple doce días sin grandes afectaciones. El aeropuerto programa 3.310 operaciones entre el viernes y el domingo, un 4,6% más que en el mismo periodo del año anterior.

Según la información recogida por ACN y betevé, la actividad en la T1 ha sido elevada durante todo el fin de semana. La mayoría de los pasajeros de las compañías afectadas desconoce que hay una huelga y ha podido facturar con normalidad. Eso sí, en los mostradores de las aerolíneas han aparecido algunos carteles informativos.

El fin de semana que mide la huelga: 3.310 operaciones y seis aerolíneas

La huelga indefinida comenzó el 4 de agosto y sigue sin resolución. Groundforce presta servicios de asistencia en tierra a seis aerolíneas internacionales: Air Europa, Lufthansa, Air France, KLM, Qatar Airways, y Turkish Airlines. La mayoría de los vuelos afectados se concentran en la T1, donde Groundforce mueve el equipaje, las pasarelas y la carga.

Una pasajera que viajaba de Zaragoza a Suecia contó a ACN que no sabía nada de la convocatoria. ‘No tenía ni idea y la compañía no me ha dicho nada’, explicó, y añadió que el mostrador le pareció bastante vacío. Otro viajero, con billete a Zúrich, aseguró: ‘No sabemos nada ni de cancelaciones ni de huelgas. Ahora hay mucha cola para facturar, pero vamos con tiempo’.

Pasajeros entre el desconocimiento y la prudencia

No todo el mundo ha viajado sin información. Una pareja de Reus que volaba a Sri Lanka con escala en Doha sí conocía la protesta. Por eso decidieron llegar al aeropuerto con cuatro horas de antelación. ‘Sabíamos de la huelga y que podíamos quedarnos en tierra; hemos venido con mucho tiempo’, relataron a ACN.

La radiografía del fin de semana confirma una huelga de bajo impacto sobre el pasajero. Las facturaciones se completan, las colas son asumibles y la puntualidad no se ha salido de los parámetros habituales. La normalidad es tan amplia que el principal problema es de comunicación.

El paro de Groundforce no se nota en las pantallas de salidas: la normalidad es tan amplia que el principal riesgo para el pasajero es no haberse enterado de nada.

El conflicto laboral sigue abierto y no hay un calendario público de negociación. Mientras tanto, los carteles en los mostradores son la única señal visible de la huelga. La operativa de Aena no se ha visto alterada y no se han anunciado servicios mínimos específicos porque, según los datos disponibles, no han sido necesarios.

Hoja de Ruta: Claves del Viaje

La huelga de Groundforce en El Prat es, por ahora, un conflicto de baja intensidad. El impacto se mide en incertidumbre, no en cancelaciones. La zona cero es la T1, donde operan las seis aerolíneas afectadas y donde los pasajeros con conexiones internacionales deberían revisar el estado de su vuelo. El dato que resume la noticia son las 3.310 operaciones previstas entre el viernes y el domingo, un 4,6% más que hace un año.

Observamos un pulso laboral sin estridencias: ni la empresa ni los sindicatos han expuesto cifras de seguimiento ni han forzado afectaciones visibles. Es una diferencia frente a otras huelgas de handling en aeropuertos europeos, donde la falta de servicios mínimos suele traducirse en colas, cancelaciones y pasajeros atrapados. En El Prat, de momento, no ha ocurrido.

El riesgo inmediato es que la huelga se mantenga al cierre de agosto, cuando la operativa de la T1 gana densidad con el retorno de las vacaciones. Si la negociación no avanza, las aerolíneas podrían activar planes de contingencia con más antelación. Conviene seguir la información oficial de Aena y de la propia aerolínea antes de ir al aeropuerto.

La lectura es prudente: doce días sin afectaciones graves no convierten la huelga en inofensiva, pero sí en un recordatorio de que el conflicto laboral aún no ha llegado a la operativa. El próximo hito será el balance de operaciones del fin de semana y la decisión de los sindicatos sobre nuevos paros o movilizaciones.

IA copará casi la mitad de la automatización industrial en 2030

La inteligencia artificial concentrará casi la mitad del valor de la automatización industrial en 2030. Esa proyección define el rumbo de la industria manufacturera y acelera decisiones que antes eran de largo plazo.

Según el análisis recogido por Industry Talks y El Confidencial, la fabricación inteligente ya no se limita a robots de cadena de montaje. Ahora combina sensores, big data y algoritmos de aprendizaje automático para mejorar producción y productividad de forma simultánea.

El informe de Deloitte apunta en la misma dirección: la fabricación inteligente aumenta la producción en la industria. También lo refleja Forbes Argentina, que identifica a los grandes fabricantes en plena carrera por integrar IA en procesos pesados.

La IA redefine la automatización industrial

La proyección al 2030 no es un matiz. Implica que prácticamente uno de cada dos euros de valor generado en automatización industrial tendrá origen directo o indirecto en tecnologías de IA. Mantenimiento predictivo, control de calidad por visión artificial y gemelos digitales concentran buena parte de la inversión.

Eso explica que la industria pesada haya dejado de ver la IA como un experimento. Ya se aplica a plantas de acero, refinerías, logística y ensamblaje de automoción. Los primeros casos demuestran reducciones de paradas no planificadas y mejoras medibles en rendimiento operativo.

La gran diferencia con olas anteriores de automatización es la velocidad de implantación. Antes una planta tardaba años en estandarizar robots. Ahora los modelos de IA aprenden con datos históricos y se despliegan en meses. Eso cambia la geometría del sector. Un cambio silencioso, pero profundo.

La automatización industrial de la próxima década no se medirá solo por robots instalados, sino por la capacidad de extraer valor operativo de cada dato generado en planta.

En automoción, la IA no solo controla brazos de soldadura. Analiza imágenes de calidad en tiempo real y ajusta el par de apriete. En alimentación, prevé la demanda y evita roturas de stock. En energía, integra sensores de vibración para adelantarse a fallos en turbinas. El patrón es idéntico: datos que se convierten en decisiones.

Fabricación inteligente: más producción, más productividad

El informe de Deloitte subraya un matiz relevante: la fabricación inteligente no solo produce más, sino que produce de otro modo. Integrar sistemas de visión artificial en línea permite detectar defectos antes del embalaje. Conecta la planificación con la demanda real y reduce inventarios. Los datos de planta dejan de ser un subproducto y se convierten en el activo central.

Eso se traduce en una productividad que no depende exclusivamente de horas extra ni de ampliación de plantilla. Para sectores que compiten con márgenes estrechos, como alimentación, automoción o electrónica, ese margen operativo puede ser decisivo. No es un argumento teórico: los primeros pilotos muestran ganancias de rendimiento que antes requerían una inversión en maquinaria mucho mayor.

De la automatización rígida a la fábrica que aprende

La automatización clásica se basaba en reglas fijas. Si un proceso cambiaba, había que reprogramar. La fabricación inteligente introduce otra lógica: cada ciclo genera información que el sistema utiliza para ajustar los parámetros. Eso reduce el desperdicio y mejora la calidad a escala. Las líneas más avanzadas combinan esa capacidad con robots colaborativos y redes privadas 5G.

El empleo no desaparece, pero cambia de forma

He leído decenas de informes que hablan de destrucción de empleo cada vez que la automatización da un salto. Mi lectura es distinta. El empleo industrial no se apaga: se desplaza. Los perfiles de mantenimiento, integración de datos y supervisión de sistemas ganan peso, mientras pierden protagonismo las tareas repetitivas. Aunque el saldo neto en puestos de trabajo es incierto, la calidad de los empleos que se crean es más alta.

El riesgo no está en que la IA haga el trabajo de un operario, sino en que muchas empresas medianas lleguen tarde a la transición. La brecha entre grandes grupos con presupuesto para datos y pymes industriales puede ensancharse a partir de 2027. Ahí hay una contradicción que conviene vigilar: la misma tecnología que promete democratizar la producción puede concentrar poder industrial en pocas manos. De hecho, los datos de las fábricas valen más que el acero que transforman.

Queda una incógnita abierta. ¿La integración de IA en planta elevará la resiliencia de las cadenas europeas o las hará más dependientes de proveedores tecnológicos externos? La respuesta no llegará en 2026. Probablemente se dibuje con claridad hacia 2030, cuando las inversiones actuales se traduzcan en datos auditables.

El Etna mantiene el aeropuerto de Catania cerrado: 100.000 pasajeros afectados y sin fecha de reapertura

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El aeropuerto de Catania-Fontanarossa sigue cerrado por la nube de ceniza del Etna y sin fecha de reapertura.
  • ¿Quién está detrás? La actividad eruptiva del Etna, con la unidad de crisis del aeropuerto y la Protección Civil regional como coordinadores.
  • ¿Qué impacto tiene? 100.000 pasajeros afectados hasta el 14 de agosto y 190 vuelos desviados a Palermo, con pérdidas estimadas de 12 a 24 millones de euros.

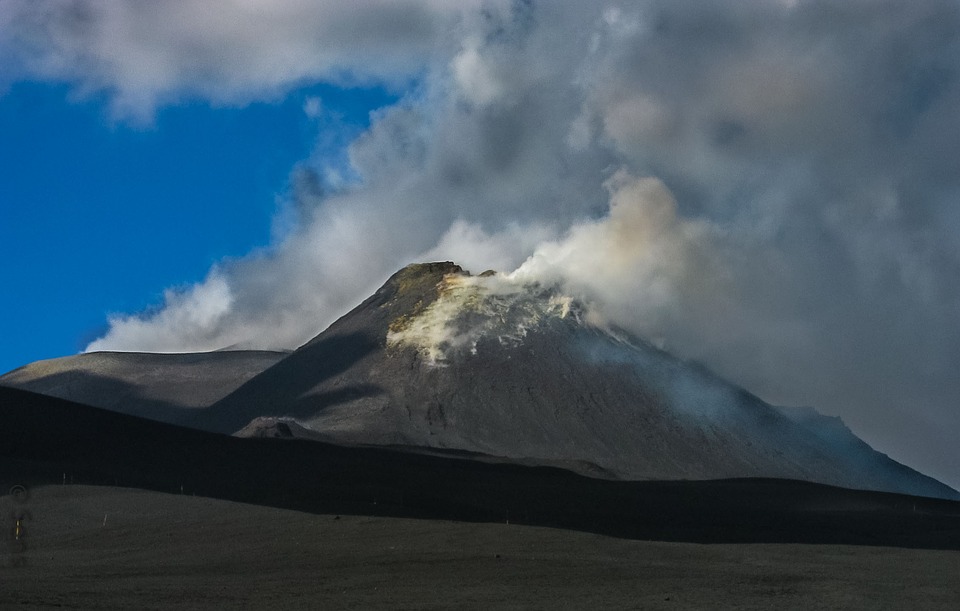
El aeropuerto de Catania-Fontanarossa seguía cerrado a primera hora del 15 de agosto y sin una previsión clara de reapertura. La ceniza del Etna ha golpeado la puerta aérea del este de Sicilia en plena temporada alta: 100.000 pasajeros afectados hasta el día 14 y 190 vuelos desviados a Palermo.

Una semana de cierre y 190 vuelos desviados a Palermo

La crisis no nace en agosto. Entre el 5 y el 7 de julio, la alerta VONA (el aviso de ceniza volcánica para aviación) obligó a suspender primero las llegadas y después todos los vuelos, con cerca de 120 cancelaciones y más de 60 desvíos a aeropuertos alternativos. Cuando la alerta bajó de rojo a naranja, Fontanarossa reabrió. El episodio actual prolonga el mismo guion sin anunciar todavía la reapertura.

El Etna no entiende de temporada turística.

Los números explican por qué una interrupción local se convierte en un problema regional. El aeropuerto movió 12,37 millones de pasajeros en 2025 y sirve a toda la costa oriental de Sicilia. La Unesco define al Etna como el estratovolcán más activo del mundo, con al menos 2.700 años de actividad documentada, según se recoge en la documentación sobre el Etna.

La patronal Assoesercenti estima pérdidas de entre 12 y 24 millones de euros para hoteles, operadores, transporte terrestre, y planificación de vacaciones. Los viajeros documentan reubicaciones ofrecidas varios días después y traslados en taxi entre aeropuertos sicilianos anunciados por hasta 800 euros.

La respuesta institucional combina cierres sectorizados del espacio aéreo, trenes especiales y transferes desde Palermo, Trapani y Comiso. En julio, la Protección Civil regional movilizó a unos 100 voluntarios y asistió a 40.000 pasajeros en tránsito. Los comunicados oficiales del aeropuerto de Catania actualizan los horarios de cierre de los sectores C1 y B3, tal y como se puede seguir en la web oficial del aeropuerto de Catania.

La ceniza no es un polvo inofensivo: resulta abrasiva para los motores y paraliza las operaciones hasta limpiar pista y área de movimiento. Una hora de demora en la limpieza es una hora de cierre, y eso, en agosto, se traduce en facturas turísticas difíciles de recuperar.

La ceniza volcánica no distingue entre aerolínea, touroperador o viajero: mientras el viento la empuje hacia la pista, ningún vuelo en Catania está garantizado.

No todas las erupciones cierran el aeropuerto. Importan la intensidad, la altura de la nube, su dispersión y, sobre todo, la dirección del viento. La experiencia reciente convierte cada episodio en una lección de resiliencia, pero también en una advertencia: el riesgo puede mitigarse, no eliminarse.

La sombra estructural del volcán más activo del mundo

El verano de 2024 ya mostró el mismo patrón con cierres en julio y el 15 de agosto. En agosto de 2023, víspera de Ferragosto, Catania quedó sin operativa por la caída de ceniza y más de 150 vuelos fueron cancelados o desviados. En este siglo, los episodios de 2001, 2002-03 y 2013 dejaron una lección similar: el Etna no es una amenaza remota, sino una condición permanente de la conectividad siciliana.

En España, el sector conoce guiones parecidos. Aena ha gestionado en Canarias episodios de ceniza volcánica, como los vividos en La Palma, con protocolos de limpieza de pista y evaluación meteorológica antes de reabrir. La diferencia es que en Catania la convivencia con el volcán es permanente y la temporada alta se repite cada agosto sin margen para la improvisación.

Hoja de Ruta: Claves del Viaje

El impacto inmediato recae sobre los pasajeros con hoteles y excursiones ya pagados, sobre todo turistas españoles que viajan entre agosto y septiembre. La zona cero es el corredor aéreo del este de Sicilia y, por extensión, los aeropuertos alternativos de Palermo, Comiso y Trapani, que asumen desvíos y transferes. El dato que resume la crisis son los 100.000 pasajeros afectados y los 190 vuelos desviados a Palermo hasta el día 12.

El pulso entre operadores, hoteleros y Protección Civil marca el ritmo real de la recuperación. Las aerolíneas priorizan sus slots y tripulaciones, los hoteles gestionan estancias forzosas y las autoridades deciden cada prórroga de cierre con base en la nube de ceniza y el viento. La lectura de fondo es clara: Sicilia no necesita imaginarse sin disrupciones, sino una red terrestre y alternativas operativas capaces de absorber 190 desvíos sin convertir cada erupción en una crisis insular.

El riesgo inmediato sigue abierto. Mientras el Etna mantenga la emisión de ceniza, cualquier escenario de reapertura depende del siguiente aviso VONA y de la velocidad de barrido en pista. La próxima ventana crítica será la publicación del horario de reapertura o una nueva prolongación de cierre a primera hora del 17 de agosto.

59 millones de la Primitiva en Utebo: qué impuestos paga el ganador

Un único boleto sellado en Utebo (Zaragoza) ha convertido el sorteo de la Primitiva del sábado 15 de agosto en el gran golpe del verano: 59 millones de euros.

Hacienda no tarda en aparecer. El premio, confirmado por Loterías y Apuestas del Estado, tiene una retención fiscal del 20% sobre la parte que excede los 40.000 euros exentos. El ganador no se llevará 59 millones. Se llevará 47.208.000 euros limpios.

Dónde se selló el boleto y cuánto se lleva el ganador

El punto de venta está en Utebo, una localidad zaragozana de la comarca central. La Primitiva entregó el sábado un bote de primera categoría y el acertante validó la combinación ganadora completa. Según la web oficial de Loterías y Apuestas del Estado, no hay que confundir el premio con los de la Bonoloto o la ONCE que también cayeron el mismo día.

La cifra bruta de 59 millones se queda en neta tras aplicar el gravamen especial. El cálculo es directo: solo los primeros 40.000 euros están exentos. El resto, 58.960.000 euros, tributa al 20%. La retención asciende a 11.792.000 euros.

El impuesto que Hacienda retiene antes de pagar

Primitiva 15 agosto 2026

No se trata de un impuesto que el ganador deba ingresar después. La entidad pagadora del premio aplica la retención en el momento del abono. Esa es la razón por la que el afortunado de Utebo verá una transferencia de 47.208.000 euros, no de 59 millones.

La Agencia Tributaria distingue entre la parte exenta y la base imponible del gravamen. Los premios inferiores a 40.000 euros no tributan; los que superan ese umbral solo tributan por el exceso. En términos marginales, cada euro que supere los 40.000 paga 20 céntimos.

El premio no es de 59 millones; la retención fiscal de 11,79 millones lo convierte en un ingreso neto de 47,2 para un solo ganador.

La cara fiscal de la suerte: un ingreso inesperado para Hacienda

El Estado también celebra el sorteo. Con este premio, la Agencia Tributaria ingresa 11.792.000 euros sin que el ganador tenga que presentar ninguna declaración complementaria. Es una retención a cuenta que no puede eludirse ni compensarse con pérdidas patrimoniales de otros juegos.

La mayoría de los premios de la Primitiva tiene un impacto fiscal muy inferior. El umbral de 40.000 euros preserva a los acertantes de categorías menores. Los grandes botes, en cambio, concentran la recaudación. Este caso es un ejemplo claro: un único boleto paga por sí solo más de 11 millones en impuestos.

Conviene no leerlo como un castigo. El gravamen del 20% es inferior a los tipos marginales del IRPF que soportan muchos contribuyentes. Aun así, conviene planificar: 47,2 millones en cuenta generan rendimientos que sí tributarán en el IRPF y en Patrimonio, según el territorio.

En Utebo, la noticia devuelve la atención a un municipio cercano a Zaragoza. La mayoría de los premiados de esta magnitud opta por un perfil discreto, aunque si el ganador decide residir o invertir en la zona, el tejido local podría notar un leve impulso.

La incógnita no es cuánto paga, sino cuánto conserva el ganador dentro de cinco años.

Gemini resultados Q2 2026: el exchange dispara sus ingresos un 37% hasta 45,5 millones

Los resultados del segundo trimestre de 2026 de Gemini dejan una lectura doble: la compañía facturó 45,5 millones de dólares, un 37% más que hace un año, pero el negocio de compraventa de criptomonedas se enfría y las pérdidas siguen ahí. Lo más llamativo no es solo la subida, sino de dónde sale el dinero.

Para entender el giro conviene recordar que Gemini es uno de los actores regulados más antiguos del sector en Estados Unidos. No es una firma que dependa solo de las comisiones de compraventa: ofrece custodia, tarjetas, productos de rendimiento y, desde 2026, servicios financieros más amplios. Ese contexto explica que la facturación ya no dependa tanto del precio de bitcoin.

Menos peso de la compraventa y más servicios

La facturación por compraventa de cripto, lo que el sector llama exchange, cayó un 38% interanual, hasta 12,5 millones. En cambio, la división de servicios financieros se disparó un 149% y sostiene el crecimiento. Dicho de otro modo, Gemini ingresa menos por operar con bitcoin y más por tarjetas, intereses y otros productos.

Los datos detallan el cambio. Los ingresos por servicios alcanzaron 23,5 millones de dólares, frente a los 9,5 millones del mismo periodo de 2025. Dentro de esa partida, la tarjeta de crédito aportó 16,2 millones, un 231% más; el staking (bloquear criptomonedas a cambio de recompensas) subió un 50%, hasta 4 millones; y las operaciones OTC (fuera del mercado abierto) pasaron de 600.000 dólares a 4,7 millones.

En paralelo, el negocio de intercambio se desinfló. El volumen negociado cayó de 11.300 millones a 3.800 millones de dólares, una señal de que la actividad especulativa se ha apagado en el trimestre. La caída se notó en en el apartado de comisiones de compraventa, que pasaron de 20,2 a 12,5 millones de dólares.

La suma de servicios e ingresos por intereses llegó a 26 millones de dólares, un 117% más que un año antes. La apuesta de Gemini por diversificar más allá del simple intercambio de cripto se nota: la compañía se presenta cada vez más como una plataforma de mercados con custodia, productos de predicción y servicios para instituciones, según explica en su web oficial. En la práctica, depender menos de las comisiones de mercado es una buena noticia, pero no borra el rojo.

Gemini ya no vive solo de las comisiones por compraventa: los servicios financieros han pasado a sostener el crecimiento, aunque todavía no alcanzan para tapar las pérdidas.

Pérdidas a la baja, pero aún relevantes

Los ingresos crecen, pero Gemini sigue perdiendo dinero. La pérdida neta se redujo un 19%, hasta 107,7 millones de dólares, frente a los 133,2 millones de hace un año. Los gastos operativos subieron un 24% interanual, hasta 122,4 millones, aunque bajaron un 15% respecto al trimestre anterior gracias a los ajustes de costes.

Además, el trimestre incluyó 20,1 millones de dólares en pérdidas por transacciones. De esa cifra, 16,1 millones corresponden a una provisión por fraude y pérdidas crediticias ligada a las tarjetas. Es un recordatorio de que el negocio de crédito también trae riesgos. La base de usuarios subió un 11%: 580.000 personas utilizaron la plataforma cada mes, frente a 523.000 un año antes. Los activos bajo gestión, sin embargo, cayeron de 18.200 a 8.400 millones, reflejando la bajada de las valoraciones cripto y las salidas de la custodia institucional.

Qué lectura dejamos desde Merca2

La historia de Gemini en este trimestre recuerda al giro que muchos exchanges intentaron tras el invierno cripto de 2022, cuando el colapso de precios y la quiebra de FTX secaron los volúmenes de negociación. Entonces, las plataformas empezaron a vender servicios de custodia, tarjetas y productos de rendimiento. Lo que antes era un complemento, ahora es la primera línea de ingresos de Gemini.

Con todo, conviene no confundir diversificación con rentabilidad. La compañía lleva tres trimestres mejorando su pérdida operativa, pero el EBITDA ajustado (beneficio bruto de explotación antes de intereses, impuestos, depreciaciones y amortizaciones) siguió en negativo: -74 millones de dólares, peor que los -51,9 de hace un año. Ese dato muestra que, a nivel operativo puro, el negocio aún no se sostiene sin ajustes. La provisión por fraude en tarjetas añade presión a un crecimiento que, a primera vista, parecía limpio.

El reto para los próximos trimestres es doble: mantener el impulso de los servicios financieros y contener los costes asociados al crédito. Si el mercado cripto vuelve a animarse, el negocio de compraventa debería recuperar fuelle y complementar la foto. Si no, Gemini dependerá de que los nuevos productos generen margen suficiente para tapar un agujero que todavía supera los 100 millones trimestrales. Ni éxito cerrado ni colapso, pero sí una fase de transición que conviene seguir de cerca.

Horarios Mercadona agosto: la cadena abre este domingo 16 con jornada especial de verano

Los horarios de Mercadona en agosto tienen este domingo 16 una excepción: la cadena abre con una jornada especial de verano.

La compañía valenciana, líder de la distribución alimentaria en España, adapta su red de tiendas a la temporada estival, según ha adelantado ABC. La apertura dominical no es una práctica habitual en la cadena, que tradicionalmente cierra los domingos y festivos como parte de su política de conciliación laboral. Esa política ha sido durante años una seña de identidad de la compañía presidida por Juan Roig, y ha marcado la relación con una plantilla que valora la previsibilidad de los turnos.

En pleno agosto, el consumo se desplaza hacia zonas turísticas y segundas residencias. El comercio de alimentación busca captar la cesta de la compra de los veraneantes, y Mercadona no quiere quedar fuera de ese flujo de demanda. En un escenario de competencia intensa, cada domingo de agosto se convierte en una oportunidad de ingresos que la cadena no siempre había aprovechado.

Una apertura excepcional en pleno agosto

Qué abre y qué no sigue siendo la pregunta práctica para miles de clientes. La fuente no detalla si la apertura de este domingo afecta a todas las tiendas o solo a las ubicadas en zonas turísticas. Lo lógico, en una cadena que no practica la apertura dominical masiva, es que el horario especial se concentre en las zonas con mayor presión turística. La web oficial de Mercadona es la vía más fiable para consultar el horario exacto de cada establecimiento.

La estrategia de abrir en domingo durante el verano no es nueva en el sector. Competidores como Carrefour o Lidl llevan años explotando las jornadas estivales con horarios ampliados y personal de refuerzo. Mercadona, hasta ahora, ha preferido proteger su modelo de cierre dominical, que le permite planificar la plantilla y mantener costes laborales controlados. Ese modelo, sin embargo, deja fuera una parte del gasto turístico que acaba en el establecimiento del competidor más cercano.

Mantener la persiana bajada un domingo de agosto supone renunciar a una parte del gasto que acaba en el supermercado de al lado. La cadena parece haber encontrado un equilibrio: apertura puntual en periodos de alta demanda sin renunciar a su identidad ni a su sistema de conciliación. El cambio no es estructural, al menos por ahora, pero sí revela una flexibilidad que históricamente no se le reconocía.

La apertura dominical de verano no cambia el modelo de Mercadona; lo flexibiliza donde el consumo no entiende de jornadas de descanso.

Qué se sabe y qué no de la jornada de este domingo

Mercadona domingo 16 agosto

Tras la noticia quedan dos lecturas inmediatas. La primera, de servicio al cliente: conviene revisar el establecimiento más cercano antes de acudir. La segunda, de negocio: Mercadona está testando hasta qué punto su cierre dominical tradicional le cuesta ventas en agosto. No es una cuestión menor para una cadena que compite en un mercado donde el crecimiento se gana ticket a ticket.

El coste de oportunidad es medible en términos de cuota, aunque la cadena no ofrezca datos internos. Cada cliente que compra fuera de Mercadona un domingo de verano es un ticket que va a la competencia y que cuesta recuperar. La fidelidad en distribución alimentaria se construye por repetición, y las repeticiones de agosto pesan en el resto del año.

El encaje de la apertura dominical en el negocio de Mercadona

La lectura empresarial no es menor. Abrir un domingo de agosto obliga a reorganizar turnos y refuerzos en un mes en el que buena parte de la plantilla disfruta de vacaciones. La cadena valenciana gestiona este equilibrio con acuerdos internos y una política de conciliación que ha sido sello de su cultura corporativa desde hace décadas. En este punto, la apertura estival no puede leerse como una simple reacción comercial, sino como una decisión con coste operativo.

Al mismo tiempo, la presión competitiva no da tregua. El liderazgo de Mercadona en cuota de alimentación sigue siendo sólido, pero cada punto de mercado se pelea con Carrefour, Lidl y las cadenas regionales. La apertura dominical estival responde a una lógica defensiva: no ceder espacio en los momentos de mayor tráfico turístico. Esa lógica ya se aplica en otros formatos, como las tiendas de conveniencia y las gasolineras, que no cierran en verano.

El riesgo, si se extiende, está en el coste laboral y en la coherencia del mensaje de marca. Mercadona ha construido parte de su reputación sobre el equilibrio entre productividad y condiciones de trabajo. Si la excepción de agosto se convierte en norma, la compañía tendrá que explicar a su plantilla y a sus clientes qué gana exactamente con esa decisión. La apertura dominical continuada encarece los turnos y podría erosionar uno de los activos intangibles de la cadena.

Habrá que esperar a próximos domingos para saber si la medida se consolida o queda como un experimento estival. Por ahora, la cadena no ha comunicado cambios estructurales en su política de horarios. De momento, la persiana sube este domingo.

Lamborghini Revuelto SV bate el récord de Hockenheimring con 1.065 CV

El Lamborghini Revuelto SV ya no es un rumor: ha marcado el récord en Hockenheimring antes de su presentación oficial. La marca italiana confirma así su primer Super Veloce electrificado, con 1.065 caballos y más de 345 kilómetros por hora.

El primer Super Veloce electrificado

La nueva versión extrema del Revuelto mantiene el motor V12 aspirado de 6,5 litros y lo combina con tres motores eléctricos. La potencia conjunta alcanza esos 1.065 caballos, lo que convierte a este modelo en el Lamborghini de producción más potente de su historia. No es solo una cuestión de fuerza bruta; la arquitectura híbrida permite ajustar la entrega en cada tramo del circuito.

Las siglas SV no son nuevas en la casa de Sant’Agata Bolognese. El Miura SV y el Aventador SVJ ya elevaron el listón en sus respectivas generaciones. El Revuelto SV sigue esa misma lógica, pero con una diferencia clave: es el primer Super Veloce que recurre a la electrificación para ganar décimas sin traicionar el sonido del V12.

La velocidad punta supera los 345 kilómetros por hora, según los datos recogidos por SoyMotor y Diariomotor. La marca no ha publicado aún la aceleración oficial de cero a cien, una decisión habitual antes de los debuts de alto perfil.

Un récord de circuito que adelanta la estrategia comercial

El registro en Hockenheimring sitúa al Revuelto SV en un territorio reservado hasta ahora a los hiperdeportivos más radicales. La firma italiana lo ha presentado como un pulverizador de récords, sin revelar todavía el tiempo exacto que homologará en el trazado alemán.

La estrategia comercial tampoco deja dudas. La información recogida en el agregado de Yahoo Finanzas apunta a una tirada limitada de 1.963 unidades y un precio de partida de 741.172 dólares. Una cifra que, convertida al mercado europeo, rondará previsiblemente los 700.000 euros antes de impuestos y extras.

El dinero y el crono miden la misma obsesión: que el V12 siga vivo a través de una vía electrificada.

La apuesta de Lamborghini por el híbrido de altas prestaciones

El Revuelto SV llega en un momento en el que la electrificación de la gama alta ya no se discute. Ferrari ha desplegado el SF90 Stradale y McLaren avanza con el Artura. Dentro del grupo Volkswagen, Lamborghini defiende una vía distinta: conservar el motor atmosférico de doce cilindros como corazón sonoro, y rodearlo de electrónica para exprimir su rendimiento.

Lamborghini no ha confirmado oficialmente la tirada ni el precio. La cifra de 1.963 unidades y los 741.172 dólares provienen de un agregado de Yahoo Finanzas y deben leerse como datos preliminares, no como condiciones finales de compra.

La hibridación no es una concesión, sino una palanca técnica. El sistema eléctrico reduce el turbo lag, permite vectorizar el par y mejora la tracción en tandas cortas. Eso cambia el comportamiento en circuito sin renunciar al carácter del motor térmico.

El riesgo está en la fidelidad de los clientes tradicionales. Lamborghini ha construido buena parte de su identidad sobre el V12 puro, sin filtros electrificados. La transición al híbrido puede alejar al comprador que busca la experiencia analógica. Aun así, las cifras de potencia y el récord de Hockenheimring demuestran que la marca ha encontrado una fórmula para compensar el peso de los motores eléctricos.

Queda por ver si el Revuelto SV conseguirá algo más difícil que batir un crono: convencer a los coleccionistas de que la electrificación no restará valor a la dinastía. El primer Super Veloce híbrido tendrá que defender ese legado en los circuitos de clientes a partir de su debut oficial.

El M&A en Latinoamérica moviliza 52.017 millones hasta julio

El mercado de fusiones y adquisiciones en América Latina movilizó 52.017 millones de euros entre enero y julio de 2026, un 4% menos en importe que un año antes, según el informe de TTR Data.

Qué dice el informe de TTR Data

El documento contabilizó 1.307 fusiones y adquisiciones, entre anunciadas y cerradas, por un importe agregado de 60.159 millones de dólares (52.017 millones de euros). La comparación interanual arroja un descenso del 26% en el número de transacciones y una caída del 4% en el valor conjunto.

Solo en julio se registraron 152 operaciones valoradas en 7.453 millones de dólares (6.444 millones de euros). La lectura inmediata es clara: menos operaciones, pero de mayor tamaño medio en la región.

Brasil lidera la negociación y Perú sorprende en valor

fusiones adquisiciones Latinoamérica

Brasil se mantiene como el mercado más activo de América Latina, con 744 transacciones entre enero y julio. El número de operaciones cayó un 31% interanual, pero el capital movilizado subió un 19%, hasta los 36.358 millones de dólares (31.437 millones de euros).

Chile y México completan el podio. Chile registró 189 operaciones, un 10% menos, y elevó su importe un 11%, hasta 4.862 millones de dólares. México contabilizó 153 compraventas por 12.663 millones, con descensos del 14% tanto en número como en importe.

La caída del número de operaciones no ha frenado el apetito inversor: el mercado se está reordenando hacia activos de mayor tamaño y mejor calidad.

Argentina escaló una posición pese a la caída del 14% en el número de operaciones. El importe aumentó un 36% y alcanzó los 4.799 millones. Colombia, por su parte, cedió un 26% en número de transacciones, pero movilizó 9.131 millones, un 36% más. Perú cerró con 74 operaciones y un capital de 4.504 millones, lo que supone una caída del 9% en actividad y un repunte del 329% en valor.

PaísOperacionesImporte (millones de dólares)Variación del importe
Brasil74436.358+19%
Chile1894.862+11%
México15312.663-14%
Argentina1494.799+36%
Colombia1129.131+36%
Perú744.504+329%

Brasil concentra 36.358 millones de dólares, cerca del 60% del importe regional. Eso convierte la agenda económica brasileña —tipos, fiscalidad y reformas sectoriales— en el principal factor de riesgo y oportunidad para el M&A en la región.

El capital privado gana peso y Europa mantiene el pulso comprador

El capital privado realizó 88 transacciones por 10.238 millones de dólares (8.852 millones de euros), un 13% menos en número y un 97% más en importe. El capital riesgo movilizó 2.750 millones en 198 operaciones, y las compras de activos sumaron 337 operaciones por 10.754 millones, con un avance del 4% en número y una caída del 18% en valor.

En clave transnacional, las compañías latinoamericanas dirigieron su apetito exterior hacia Europa, con 49 operaciones, y hacia América del Norte, con 28. A su vez, las empresas que compraron activos estratégicos en América Latina procedieron mayoritariamente de América del Norte (206) y de Europa (175 transacciones).

Lectura técnica: menos operaciones, pero de mayor tamaño

La evolución agregada del mercado transaccional latinoamericano no responde a un único patrón. Brasil mantiene su papel estructural, pero la región registra una recomposición en la que mercados como Perú, Colombia o Argentina duplican o triplican los importes sin incrementar el número de deals. Es la señal típica de un mercado en el que los vendedores abandonan las carteras de activos pequeños y los compradores buscan escala, sinergias y negocios con flujos estables.

Este comportamiento recuerda al de otros ciclos de consolidación sectorial. El repunte del 97% en importe del capital privado y el descenso simultáneo del 13% en número de operaciones encajan con un private equity que prefiere concentrar sus recursos en plataformas con mayor capacidad de apalancamiento. A ello se suma el papel de Europa como origen de 175 transacciones estratégicas en la región, un dato relevante para la banca, las utilities y las telecos españolas con exposición latinoamericana.

La mayoría de los analistas espera que el segundo semestre confirme esta tendencia. La clave no será el número de operaciones, sino la capacidad de las empresas para financiar adquisiciones en un contexto de tipos todavía elevados y de exigencia regulatoria creciente. La cifra habla por sí sola.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre del ejercicio y los datos de agosto confirmarán si la caída del 26% en número de operaciones es un ajuste estructural o una pausa temporal.
  • Reacción del valor: El mercado no cotiza un agregado regional, pero las empresas con exposición latinoamericana —banca, energía y telecos— pueden verse favorecidas por la prima por tamaño.
  • Precedente sectorial: El repunte del 97% en importe del capital privado recuerda a los ciclos de consolidación europeos, donde el private equity suele anticipar la recuperación del M&A corporativo.

Citi pide al Congreso de EE. UU. aprobar la ley de claridad cripto: el Clarity Act sigue pendiente

Citigroup, uno de los mayores bancos de Estados Unidos, ha pedido públicamente al Congreso que desatasque la CLARITY Act, la ley que busca aclarar las reglas del mercado cripto en el país. La directora ejecutiva Jane Fraser defendió este viernes que la entidad quiere ‘una buena ley’ y una ‘adopción segura’ de los activos digitales, según las declaraciones recogidas por Bitcoin Magazine.

El mensaje llega con una fecha encima de la mesa. Los legisladores intentaron votar la norma antes del receso de verano, pero se quedaron sin tiempo. La próxima oportunidad en el calendario se abre en septiembre, un plazo corto para un texto que lleva meses trabado en el Senado.

Fraser resumió su posición con una declaración de intenciones: quiere una buena regulación que apoye la innovación y fomente la adopción segura de las capacidades de los activos digitales. Para el banco, dijo, sería ‘excelente para el sistema’. De fondo, la postura de Citi muestra que la gran banca ya no pide una moratoria cripto, sino reglas claras para mover ficha.

Qué suma la banca a la ley de claridad cripto

La CLARITY Act llegó a aprobarse en la Cámara de Representantes en 2025, pero se ha quedado atascada en el Senado durante 2026. El texto cuenta con apoyos de republicanos y demócratas, un detalle poco habitual en un asunto que suele moverse por líneas partidistas. Además de Citi, instituciones como Fidelity y Goldman Sachs han señalado que el borrador actual les parece viable.

El empujón de Jane Fraser no es una simple declaración de pasillo. Citi considera que ya es líder en activos digitales y quiere que ese estatus se consolide bajo un marco legal claro. No pide una desregulación, sino una norma que reduzca la incertidumbre de bancos, exchanges, y emisores de tokens, incluida la de las stablecoins.

Aquí aparece el principal bloqueo. Las entidades financieras han frenado uno de los puntos sensibles: la posibilidad de que las criptoempresas paguen rendimientos a sus clientes por mantener stablecoins. La banca estadounidense argumenta que, si los exchanges ofrecen productos más atractivos que las cuentas tradicionales, parte del depósito minorista migrará fuera del sistema bancario.

El respaldo de Citi ya no es un guiño: es la constatación de que la gran banca quiere reglas para competir en cripto sin renunciar a su negocio de depósitos.

La disputa por el rendimiento de las stablecoins

Clarity Act Congreso EEUU

Las stablecoins son criptomonedas diseñadas para mantener un valor estable, normalmente ancladas al dólar. El problema de fondo es sencillo: si un usuario puede obtener un interés por tener dólares digitales en un exchange, ¿qué incentivo le queda para dejarlos en un depósito bancario que no paga lo mismo?

Fraser insistió el viernes en que los bancos pequeños cumplen un papel importante en Estados Unidos y que un sistema de recompensas sobre depósitos podría tener un ‘efecto perjudicial’. Al mismo tiempo, admitió que Citi no ha renunciado a introducir mejoras en el texto. Su mensaje, en síntesis: no han dejado de presionar para lograr cambios, pero quieren ver una buena ley aprobada.

El desencuentro no es nuevo. Coinbase, el mayor exchange de criptomonedas de Estados Unidos, retiró su apoyo al proyecto en enero tras chocar con los responsables de la banca, que defienden prohibir los intereses sobre stablecoins. Ese giro dejó a la ley sin uno de sus aliados naturales y acentuó la división entre dos modelos de negocio.

En la práctica, la discusión recuerda al pulso entre la banca tradicional y los fondos monetarios cuando nacieron los primeros productos de alta rentabilidad. Entonces, como ahora, la cuestión no era solo si el producto resultaba atractivo, sino a qué regulación debía someterse.

Por qué importa para el inversor y qué vigilar en septiembre

Detrás de la batalla por los intereses de las stablecoins hay una cuestión estructural. La banca teme que una stablecoin con rentabilidad se convierta de facto en un depósito digital fuera de su control. Y no es un miedo abstracto: experiencias anteriores, como el colapso de TerraUSD en 2022, mostraron que los rendimientos extraordinarios sobre monedas supuestamente estables pueden terminar en agujeros de miles de millones. La diferencia ahora es que un texto legal permitiría a las autoridades trazar la línea entre lo que es un depósito y lo que no.

Eso convierte a la CLARITY Act en algo más que un trámite. Para un inversor estadounidense, una norma clara reduciría la incertidumbre sobre qué plataformas pueden operar, qué productos ofrecen y con qué garantías. Para un inversor europeo, la lectura es indirecta pero real: Estados Unidos sigue sin cerrar su marco federal y cada retraso deja a la industria global en un terreno fragmentado.

La votación prevista para septiembre marcará la temperatura real de la ley. Si el Senado consigue desbloquear el texto, la gran banca entrará en el negocio cripto con más determinación. Si vuelve a quedarse corta, el mensaje será distinto: la innovación seguirá moviéndose más rápido que la política y los bancos tendrán que decidir si esperan o compiten con las reglas que ya existen.

Rallo avisa: quemar la deuda pública de Francia es ‘parásita e injusta’ y traerá inflación

Francia ya paga más por financiarse que España y, lejos de buscar cómo cuadrar las cuentas, la extrema izquierda francesa tiene una idea que suena a fogata: quemar la deuda pública. Juan Ramón Rallo analiza en su canal por qué esa propuesta de Jean-Luc Mélenchon no es un truco de magia contable, sino un impuesto opaco con factura en forma de inflación.

El punto de partida lo pone el mercado. Rallo recuerda que, primera vez desde 2008, el tipo de interés del bono francés a diez años ha superado el 4%. La comparación con España es elocuente: el Tesoro español se financia en estos momentos alrededor del 3,6%. Dicho de otro modo, París paga casi medio punto más que Madrid por colocar su deuda.

Francia rompe la barrera del 4%

La razón no es un misterio. Según el economista, la deuda pública española ronda el 100% del PIB, mientras que la francesa ya se sitúa por encima del 115% y sigue aumentando. El verdadero problema no es solo lo que Francia debe hoy: es lo que seguirá debiendo mañana si no ataja un déficit público superior al 5% del PIB. Ese exceso de gasto sobre ingresos se traduce en una prima de riesgo francesa que, según Rallo, ha llegado a superar incluso a la española.

La ocurrencia de Mélenchon: fuego a los títulos

Ante ese panorama, lo lógico sería que la clase política francesa se tomara en serio el equilibrio presupuestario, ya fuese subiendo ingresos o recortando gastos. No parece el plan de Mélenchon. El líder de la extrema izquierda gala propone algo distinto: dado que el Banco Central Europeo ha comprado una parte de la deuda francesa —el político habla de cerca de un 18% en el Banco de Francia—, bastaría con acudir al banco central, retirar esos títulos y prenderles fuego. Desaparecen y nadie se da por enterado, viene a sostener.

Por qué el BCE no es el Estado francés

Rallo desmonta la idea por partes. El primer error es de manual: el BCE no es el Estado francés. Francia es uno de sus accionistas, pero la institución es una entidad separada. El economista lo ilustra con una analogía doméstica: si un accionista de un banco tuviera una hipoteca con esa entidad, no podría exigir que le cancelaran la deuda por el mero hecho de ser propietario de una parte. Si el banco accediera, estaría generando un agujero patrimonial que pagarían todos los accionistas, no solo el hipotecado.

Aun así, Rallo concede que el problema principal no es ese. Pide hacer el ejercicio más favorable para Mélenchon: imaginar que la deuda la hubiera comprado un hipotético Banco de Francia contra emisión de francos. Cuando un banco central compra deuda pública, no guarda el título en un cajón; crea moneda nueva que pasa a circular. Esa moneda es el pasivo del banco central y el título de deuda es el activo que lo respalda. Si el banco quisiera retirar liquidez, le bastaría con vender el título al mercado y reabsorber la moneda. A largo plazo, el pago de intereses y principal por parte del Estado retira dinero de circulación y devuelve estabilidad al valor de la moneda. Ese flujo de retorno es justo lo que permite que el euro no se deprecie sin remedio.

Si quemas el activo del banco central pero dejas el pasivo en circulación, lo que se hunde es el valor del dinero de los ciudadanos. Esa no es una propuesta inocua: es un impuesto encubierto.

— Juan Ramón Rallo

El activo arde pero el pasivo sigue vivo

Ahí está el segundo error, el definitivo. Si Francia quemara los títulos que posee el BCE, los activos del banco central pasarían a valer cero, pero sus pasivos —los euros en nuestros bolsillos— seguirían circulando. Mélenchon, apunta Rallo, no ha propuesto quemar también los billetes de los ciudadanos. El resultado sería idéntico al de una empresa cuyos acreedores descubren que sus activos han desaparecido: el valor de su deuda se hunde. Con una moneda sucede lo mismo. Si hay la misma cantidad de euros persiguiendo unos activos que ya no existen, el euro se deprecia.

Dicho de otra forma, quemar la deuda francesa no sería magia: sería un impuesto opaco sobre todos los tenedores de euros de la eurozona. Rallo sostiene que la operación produciría inflación y una socialización de pérdidas entre ciudadanos y empresas, mientras el Estado francés vería aliviada su carga financiera. El canal lo resume con crudeza: todos los ahorradores de la eurozona se empobrecerían para que Francia deba menos. No es solidaridad; es un proceso parasitario con peor transparencia que una subida de impuestos.

Un impuesto opaco sobre los ahorradores

La propuesta de Mélenchon puede sonar excéntrica, pero aterriza en un momento delicado para Francia. Los tipos del bono francés no superaban el 4% desde la crisis financiera, cuando la eurozona encaraba sus primeros test de estrés. La diferencia con España, además, tiene una lectura incómoda para París: los inversores ya no tratan a Francia como un refugio perfecto dentro de la moneda común. El BCE mantiene un balance gigantesco y, aunque ha ido reduciendo sus compras, buena parte de la deuda soberana europea sigue en sus libros. La idea de cancelar deuda pública comprada por bancos centrales no es nueva en la izquierda europea, pero Rallo recuerda que Francia no tiene banco central propio con el que ejecutar una quita: comparte política monetaria con otros diecinueve países.

El espejo español y el contexto de la eurozona

Para un ahorrador español, la advertencia tiene una traducción concreta. Si la quita se materializara, no haría falta que el Gobierno de turno aprobara una subida de impuestos: la factura llegaría por la vía de los precios. Rallo insiste en que la estabilidad del euro depende de que los bancos centrales puedan reabsorber la liquidez que emiten. Romper ese mecanismo por una decisión unilateral francesa pondría en juego la credibilidad de la moneda común. La alternativa, cuadrar presupuestos o reestructurar deuda con reglas claras, es menos vistosa que una hoguera, pero no convierte el ahorro de millones de ciudadanos en combustible.

La metáfora del fuego vende bien en un mitin. El problema financiero de Francia no se resuelve sin embargo con una ceremonia contable. La pregunta que deja el vídeo de Rallo es pertinente: si quemar deuda es tan fácil, ¿quién paga la factura? La respuesta, en su análisis, es incómoda: quienes tienen euros en la cartera. Por eso conviene mirar dos veces antes de encender la mecha.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

IA mercado laboral: Pablo Gil urge a reaccionar en tu cartera ante la amenaza de millones de empleos

Pablo Gil Trader es un canal acostumbrado a hablar de mercados, inversión y estrategias de cartera. Su último directo llevaba un título que prometía justo eso: El nuevo mapa de los mercados: cómo preparar tu cartera para lo que viene. Sin embargo, al repasar la transcripción del vídeo de veinte minutos, la sorpresa es mayúscula. En lugar de gráficos o análisis de IA, el presentador dedica la sesión a una receta de galletas de jengibre caseras.

Una lista de ingredientes lejos de cualquier ticker

El contenido del directo discurre por coordenadas muy distintas a las del trading. El presentador enumera los ingredientes con la precisión de un recetario clásico: harina de trigo, mantequilla sin sal a temperatura ambiente, azúcar moreno, miel, un huevo y un trío de especias —jengibre, canela y clavo molido— completado con una pizca de sal. A eso se suma, de forma opcional, un poco de ralladura de naranja que, según explica, aporta un matiz extra muy recomendable.

La técnica en dos fases: secos y húmedos

El proceso que describe el creador se divide en dos bloques claros. Por un lado, los ingredientes secos se mezclan en un bol grande con unas varillas para que los aromas se integren de forma homogénea. Por otro, la mantequilla se bate con el azúcar moreno hasta formar una crema suave y esponjosa, momento en el que se incorporan el huevo y la miel. La unión de ambos mundos se hace poco a poco, removiendo con una espátula o cuchara de madera. El consejo que lanza el presentador es directo: si la masa queda pegajosa, cabe añadir algo más de harina, pero con cuidado de no pasarse.

El reposo en frío y el corte de las piezas

Hay un punto de inflexión que separa una masa complicada de una que se estira sin resistencias: la nevera. El responsable del canal recomienda envolver la masa en papel film y enfriarla durante al menos 30 minutos. Ese descanso, argumenta, facilita tanto el estirado como el corte posterior. Sobre una superficie ligeramente enharinada, la masa se extiende con un rodillo hasta un grosor de entre tres y cuatro milímetros.

Después llega la parte más creativa. Se pueden emplear cortadores con formas de estrellas, árboles o el clásico muñeco de jengibre. Las figuras se colocan sobre una bandeja cubierta con papel de hornear y se hornean a 180 grados Celsius.

‘Las galletas son fáciles de hacer, huelen de maravilla y están riquísimas.’

— Pablo Gil Trader

Horneado breve y decoración final

El presentador insiste en vigilar el horno porque bastan entre diez y doce minutos para que los bordes cojan un tono dorado. Una vez fuera, las galletas reposan unos minutos en la bandeja antes de pasar a una rejilla para completar el enfriado. La decoración queda abierta: glaseado real, azúcar glas o servirlas sin más. Cada opción, comenta, tiene su propio atractivo.

Un giro inesperado para una audiencia financiera

Lo llamativo no es la receta en sí, sino el contexto en el que aparece. Pablo Gil Trader ha construido su comunidad en torno a los mercados y la toma de decisiones de inversión. Un directo dedicado a galletas de jengibre introduce una pausa doméstica que, al menos en apariencia, busca ampliar el vínculo con la audiencia desde un registro más cercano. En un ecosistema saturado de urgencia financiera, este tipo de contenido genera identificación y aligera la relación entre creador y seguidores.

Cabe preguntarse si se trata de un guiño navideño, un descanso estratégico o simplemente un error de programación en el canal. Sea como fuere, la desconexión entre el título del vídeo y su contenido real invita a una lectura más amplia: quizá no todo tiene que ser análisis y rentabilidad, y una bandeja de galletas puede ser, en cierto modo, una forma de preparar el ánimo para lo que viene.

Puedes ver el vídeo completo en el canal de Pablo Gil Trader en YouTube.

Youtube video

Mansory Bugatti one-off: dos piezas únicas que revalorizan el automóvil de inversión en Pebble Beach

0

Dos Bugatti intervenidos por Mansory debutan estos días en el Pebble Beach Concours d’Elegance con una premisa de mercado: la irrepetibilidad como factor de revalorización. No son ediciones limitadas al uso. Son dos one-off, piezas únicas construidas sobre la serie One of One que la firma alemana reserva a sus proyectos más extremos.

El escaparate californiano marca la primera aparición de Mansory en esta cita, un movimiento que la compañía ha presentado como parte de su expansión internacional tras sus presencias en Auto China y Top Marques de Mónaco. El objetivo no es vender unidades en el evento, sino posicionar su capacidad de personalización ante el núcleo duro del coleccionismo mundial de automóviles. Entre ese público, una conversión de este nivel se analiza con una vara distinta: rentabilidad, escasez y riesgo de liquidez.

Vincerò y Vivere: dos interpretaciones sobre base Bugatti

El primer vehículo, Mansory Vincerò —del italiano yo conquisto— parte del descapotable Bugatti W16 Mistral. La conversión sustituye componentes de carrocería por carbono expuesto tintado y actualiza los elementos aerodinámicos. Las llantas forjadas son específicas y todos los añadidos se adaptan a la forma original del Bugatti donante, según detalla la firma.

El interior se reemplaza por completo. Cuero nuevo, superficies de carbono modificadas y piezas de remate instaladas a mano. Cada decisión técnica refuerza la condición de único: no hay otra unidad con esta combinación de materiales y acabados.

El segundo, Mansory Vivere —vivir, en italiano— mantiene la misma filosofía de carbono tintado expuesto, pero incorpora una nueva generación de llantas de aleación forjada, desarrollada con menor peso y mayor resistencia. Vivere se convierte además en el primer escaparate de esta evolución técnica, un argumento que Mansory utiliza deliberadamente para demostrar que no habla solo de estética.

En un Bugatti intervenido, el margen de revalorización no lo decide el motor: lo decide la certeza de que nadie más podrá encargar esa misma especificación.

Por qué Pebble Beach marca la agenda del automóvil de inversión

El Concours d’Elegance de Pebble Beach no es un salón comercial convencional. Actúa como cámara de validación para el coleccionismo internacional. Las marcas y preparadores que exponen allí no buscan volumen; buscan legitimidad ante family offices, asesores patrimoniales y compradores que gestionan flotas de nueve cifras. La primera participación de Mansory en este entorno es, por tanto, un movimiento de posicionamiento patrimonial, no de distribución.

Los coches basados en modelos exclusivos de Bugatti ya de por sí muestran una retención de valor superior a la media del segmento de altas prestaciones. La variable que introduce un one-off es la escasez absoluta. Cuando un preparador documenta cada material y cada modificación a mano, convierte una transformación de alto riesgo estético en un activo con ficha técnica auditable. Eso importa cada vez más en operaciones privadas, donde la procedencia y la singularidad pesan tanto como el precio.

El cálculo de valor en estos casos parte de la base donante: un Mistral de producción, más el margen del preparador, más una prima por singularidad documentada. Esa prima no cotiza en índices y se negocia en operaciones privadas. Por eso las cifras de reventa de one-off rara vez se publican y, cuando aparecen, suelen estar asociadas a paquetes de colección o a negociaciones con concesionarios de marca. El comprador europeo que desee replicar la operación debe asumir plazos de construcción largos y una política de reventa que depende del mercado estadounidense, el más profundo para piezas únicas de este perfil.

Pebble Beach Concours 2026

El coche único como activo: liquidez, riesgo y horizonte

He seguido de cerca la evolución de los one-off en subastas y ventas privadas durante la última década. La regla es clara: una edición limitada protege capital; una pieza documentada como única puede revalorizarse de forma agresiva, pero solo si aparece el comprador adecuado en el momento adecuado. La liquidez de estos activos es estructuralmente baja. No se venden en plataformas, se negocian en círculos muy cerrados.

En este caso, la base Bugatti aporta solidez. El Mistral, como descapotable W16, representa uno de los últimos exponentes de la arquitectura de dieciséis cilindros antes de la transición híbrida de la marca. Mansory añade una capa de singularidad, pero también un reto: el gusto del preparador alemán puede ser polarizante. Eso amplía la distancia entre el valor de reposición y el precio de reventa. No obstante, para el coleccionista que ya posee varios Bugatti de serie, esta intervención funciona más como satélite de colección que como sustituto del modelo original.

El comprador de un Mansory one-off no invierte en un coche más rápido; invierte en un documento de exclusividad susceptible de ganar valor privado.

Lo que se observe en las siguientes jornadas no será un dato de venta, sino una señal de aceptación del lenguaje Mansory dentro del coleccionismo institucional. La próxima variable a vigilar será si alguna de estas dos piezas termina en una operación privada antes de final de año.

💎 Veredicto Wealth

Las dos piezas de Mansory encajan en una estrategia de revalorización agresiva con horizonte mínimo de cinco años y solo para carteras con elevada tolerancia a la iliquidez. El riesgo principal es el estrecho mercado secundario de one-off, donde el precio final depende de un único comprador convencido.

Monero sube un 4,2% en 24 horas: la demanda de privacidad dispara el precio un 24% mensual

Monero vuelve a demostrar que la privacidad cotiza: sube un 4,2% en 24 horas y se paga a 411,5 dólares en la sesión del 16 de agosto. En el último mes, la criptomoneda acumula una revalorización del 24%, según datos de mercado recogidos por DiarioBitcoin, y supera con holgura su media móvil de 200 días.

Ese cruce técnico convierte el repunte en algo más que un simple rebote. La media móvil de 200 días es el promedio de los últimos 200 cierres y funciona como una línea divisoria entre tendencia alcista y bajista. Monero cotiza más de un 16% por encima de esa referencia, una señal de que los compradores dominan el medio plazo.

Por qué sube Monero: la demanda de activos privados

El motor del rebote es la creciente demanda de dinero con anonimato. En un contexto de mayor vigilancia financiera y controles de capital, inversores de países con inflación elevada buscan activos no censurables. Monero, cuyo diseño prioriza la confidencialidad de las transacciones, captura de forma directa esa narrativa.

Desde el punto de vista técnico, el activo supera todas sus medias móviles de corto y medio plazo, desde la de 7 días hasta la de 200. El rango de la jornada va de 400,41 dólares a 413,04 dólares, y esa última zona actúa como resistencia inmediata. Si se consolida por encima, los próximos objetivos se sitúan entre 420 y 450 dólares, siempre que el volumen acompañe.

La capitalización de mercado es de 7.730 millones de dólares, lo que mantiene a Monero como la principal criptomoneda de privacidad por delante de alternativas como ZCash o Dash. En los últimos 12 meses, su rendimiento supera el 55%, un dato relevante en un mercado aún dominado por la alta correlación con Bitcoin.

La privacidad vuelve a ser un activo escaso. Cuando sube la vigilancia financiera, el mercado pone precio a la dificultad de rastrear cada transacción.

Niveles clave y qué vigilar

Los soportes más cercanos están en 400,41 dólares (mínimo de la jornada) y en la media de 15 días, cerca de 378 dólares. Por arriba, la zona de 420 dólares funciona como proyección psicológica antes de los 450. Un cierre diario por debajo de 390 dólares debilitaría la estructura alcista de corto plazo.

  • Escenario alcista: ruptura de 413 dólares con volumen; objetivo entre 430 y 460.
  • Escenario neutral: consolidación entre 390 y 415 dólares durante varias jornadas.
  • Escenario bajista: pérdida de 350 dólares, justo en la media de 200 días.

El volumen diario sigue por debajo del promedio de los últimos 30 días, lo que sugiere una fase de acumulación más que un sobrecalentamiento. Eso sí, la ausencia de datos públicos de interés abierto en derivados impide saber si el movimiento está apalancado. La recomendación de escalonar entradas y no destinar más del 5% de la cartera a este tipo de activos, recogida en el análisis original, encaja con la volatilidad real de Monero.

El análisis de Merca2: un rally con doble filo

El impulso de Monero tiene una lógica comprensible. La privacidad no es una moda tecnológica: es una característica que algunos usuarios necesitan para operar en entornos con cepos cambiarios o riesgos de confiscación. En países de América Latina con inflación persistente, la demanda de activos no rastreables se mantiene estructural desde hace años. No obstante, conviene recordar que la ventaja competitiva de Monero convive con un riesgo regulatorio permanente. Varios exchanges han retirado criptomonedas de privacidad en los últimos años para cumplir normas de prevención del blanqueo de capitales.

Ese doble filo explica por qué Monero cotiza todavía un 48% por debajo de su máximo histórico de 795,95 dólares. El mercado premia la escasez y la utilidad, pero descuenta la posibilidad de que un gran centro de negociación limite su acceso. La tensión entre demanda real y riesgo legal es, seguramente, el factor más importante a vigilar en los próximos meses.

La lectura de esta redacción es prudente. El 24% mensual es un dato sólido, pero la velocidad del movimiento aconseja no perseguir el precio. Si la demanda por privacidad se mantiene, Monero podría buscar los 450 dólares; si el contexto regulatorio se endurece, la corrección puede ser rápida. Ni compra ni venta: información para decidir con calma.

Este artículo no constituye una recomendación de inversión. Cada inversor debe analizar su propia situación financiera antes de exponerse a un activo tan especializado.

Frasers Group compra Harvey Nichols por 40 millones: reordenamiento del lujo británico

0

Frasers Group formaliza la compra de Harvey Nichols por 46,8 millones de euros tras la entrada en administración de la histórica cadena británica. La operación incluye las seis tiendas en Reino Unido, el comercio electrónico y las franquicias internacionales. Sobre el papel, el precio parece bajo para una enseña con casi dos siglos de historia y una de las ubicaciones comerciales más codiciadas de Londres.

El fundador de Frasers, Mike Ashley, ha construido su carrera comprando activos en dificultades a precios reducidos. Su historial en el lujo, sin embargo, no respalda una integración sin fricciones: Matches Fashion entró en administración a los tres meses de ser adquirida por el grupo. El precedente pesa entre los acreedores, los mil empleados y las firmas que venden en las plantas de Harvey Nichols.

Harvey Nichols acumula pérdidas antes de impuestos de 190 millones de libras (222 millones de euros) en los últimos seis años. Fundada en 1831 como una tienda de ropa blanca, llegó a equilibrar la grandeza de los grandes almacenes con la cercanía del comercio de barrio. Hoy, la esquina entre Sloane Street y Knightsbridge vale más que su cuenta de resultados.

La operación: qué compra Frasers y qué hereda

La adquisición se articula sobre un perímetro claro: seis tiendas en Reino Unido, la plataforma de e-commerce y las licencias internacionales. No se compra la deuda, sino la posición comercial de una enseña que mantiene acuerdos con firmas como Loewe, Valentino y Gucci. La plantilla, cercana a mil empleados, queda expuesta a los ajustes que el grupo ya anticipa.

El consejero delegado de Frasers, Michael Murray, no ha ocultado que habrá decisiones difíciles. La consolidación y el cierre de alguna tienda regional resultarán inevitables si se quiere devolver el negocio a rentabilidad. Frasers Group ha intentado antes el salto al lujo con Flannels, cuya flagship de Oxford Street abrió en 2019 con ambición generacional. No logró sostener el interés del cliente ni convencer a las marcas.

Impacto para el inversor y el ecosistema del lujo británico

Frasers Group lujo

La operación reordena el mapa del retail de lujo en Londres y en las ciudades secundarias británicas. Selfridges ha construido su propuesta sobre la escenografía comercial. Harrods se ha concentrado en clientes internacionales de alto patrimonio con suites privadas y colecciones exclusivas. Harvey Nichols, en cambio, se quedó sin un territorio propio.

Comprar un gran almacén de lujo por 46,8 millones no es un chollo si las marcas retiran su inventario: se compra un contenedor de metros cuadrados con una marca erosionada.

Para un inversor de patrimonio, el activo tangible que sostiene la operación es la esquina entre Sloane Street y Knightsbridge. Londres prime sigue mostrando resiliencia en el segmento de tiendas emblemáticas cuando el operador controla una marca con flujo de visitantes. El riesgo está en la marca: si los socios internacionales limitan su presencia, el valor de reposición del activo no compensa los costes operativos.

Análisis Wealth: historia, acceso al lujo y capital paciente

He seguido los intentos de Frasers por entrar en el segmento premium y pocas veces he visto una brecha tan amplia entre precio de entrada y coste de gestión. Frasers paga 46,8 millones de euros por una red de tiendas, un ecosistema de licencias y una marca de 195 años. Lo que no paga es la confianza de las marcas. Sin esa confianza, un gran almacén de lujo es solo un costoso espacio de alquiler.

La experiencia de Matches Fashion fue reveladora. La plataforma entró en administración apenas tres meses después de la compra y dejó impagos a marcas independientes. Esa historia pesa en las negociaciones con los proveedores de Harvey Nichols.

Las casas matriz del lujo no ceden inventario a un distribuidor si perciben que su marca puede quedar expuesta a una liquidación. Por eso la continuidad de la directora general, Julia Goddard, y de la directora creativa, Kate Phelan, es una señal más valiosa que el importe de la operación.

El inversor debe leer la adquisición en dos planos. En el inmobiliario, tiene lógica: seis establecimientos y una posición en Knightsbridge ofrecen una base de activos tangible. En el operativo, el historial de Frasers no inspira confianza, sobre todo en un entorno donde el lujo medio ha perdido liquidez. La rentabilidad solo llegará si la marca recupera relevancia ante un cliente de precio intermedio que hoy opta por Selfridges o directamente por el canal online de la firma.

La próxima prueba será la campaña navideña de 2026. Los cierres regionales y la renovación de corners permitirán medir si las marcas respaldan el proyecto o si, como ocurrió con Matches, el descuento de entrada acaba siendo el único titular.

💎 Veredicto Wealth

La compra de Harvey Nichols encaja en una estrategia de diversificación inmobiliaria de Frasers, pero no es un activo de preservación de capital para terceros en el corto plazo. El horizonte razonable es de tres a cinco años, con el riesgo principal en la renovación de acuerdos con las marcas de lujo.

Precio de Ethereum se estanca en 1.883 dólares: la caída del 58% anual intensifica la cautela del mercado

El precio de Ethereum se mantiene en torno a 1.883 dólares, con una variación mínima del 0,02% en las últimas 24 horas. La segunda criptomoneda por capitalización acumula una caída cercana al 58% en el último año y sigue un 61,9% por debajo del máximo histórico de agosto de 2025, cuando rozó los 4.948 dólares.

No hay un detonante concreto detrás de esta calma. El volumen de negociación se ha contraído a 3.180 millones de dólares diarios, un 62% por debajo de la media de los últimos 30 días, según el análisis recogido por DiarioBitcoin. Es una señal de que ni compradores ni vendedores tienen prisa por tomar posiciones. Esa contracción deja a Ethereum en una posición débil para sostener cualquier rebote.

Ethereum cotiza por debajo de su media móvil de 200 sesiones, situada en 2.023 dólares. Dicho de otro modo, la tendencia de fondo todavía es bajista. Sin embargo, las medias de 50 y 90 días, en 1.824 y 1.832 dólares, actúan como suelo de corto plazo; si se perforan, la caída podría acelerarse. Las medias móviles suavizan el precio de las últimas sesiones para distinguir ruido de tendencia.

El precio, atrapado entre soportes y resistencias

La sesión previa dejó un rango estrecho entre 1.874,93 y 1.883,77 dólares, con un cambio neto de apenas 0,37 dólares. Las medias de 7 y 30 días marcan la primera resistencia, entre 1.889 y 1.893 dólares; para hablar de giro haría falta superar los 1.900 dólares con un volumen diario superior a 5.000 millones. Por abajo, el soporte más vigilado está en 1.824 dólares.

La relación entre volumen y capitalización da una pista adicional: hoy es del 1,4%, frente al 3,7% habitual. En mercados poco líquidos, los movimientos tienden a exagerarse cuando aparece una noticia inesperada. Por eso la calma actual es engañosa.

La calma de los precios no es una señal de fortaleza: con la mitad de liquidez habitual, Ethereum puede reaccionar de forma brusca ante cualquier catalizador.

Falta de catalizadores y qué vigila el mercado

A diferencia de otros episodios de volatilidad, no hay una noticia concreta que explique el estancamiento. Ni avances regulatorios de peso ni un repunte claro de la adopción institucional. El interés abierto en futuros tampoco muestra acumulación o desmantelamiento masivo, según los datos disponibles. En ese contexto, los operadores prefieren esperar.

Conviene recordar que el análisis técnico no es una bola de cristal. Se limita a describir el equilibrio actual de fuerzas. Y ahora mismo ese equilibrio es bajista, con un suelo de corto plazo frágil. Nada de esto es una recomendación de compra o venta, sino una lectura de los niveles.

El análisis de fondo: la red vale más que su precio

A pesar del castigo en precio, Ethereum sigue siendo la segunda criptomoneda por capitalización, con 227.270 millones de dólares. La red Ethereum mantiene un papel central en las finanzas descentralizadas (DeFi) y en las aplicaciones Web3, aunque esta actualización no incluye métricas de valor total bloqueado ni de actividad on-chain. Sin esos datos, el análisis fundamental se queda cojo.

Hay un matiz relevante para el inversor que viene del mundo tradicional. Una caída del 58% en un activo sin flujos de caja no se puede medir igual que la de una empresa cotizada. La infraestructura de Ethereum, con su historial de actividad y su adopción por parte de grandes gestoras, funciona como un suelo de credibilidad a largo plazo. Pero ese suelo es técnico y cultural, no una garantía de precio.

El precedente más parecido fue la corrección de 2018, cuando el ether perdió más del 90% desde máximos y después necesitó más de dos años para reconstruir la confianza. No digo que vaya a repetirse, pero conviene no confundir estabilidad de unas sesiones con cambio de ciclo. El nivel que separa ambos mundos está en la media de 200 días, en 2.023 dólares.

Esa es la cifra a vigilar. Un cierre semanal por encima de 1.900 dólares sería la primera señal de que el mercado deja de castigar a Ethereum; una ruptura de 1.824 dólares, en cambio, abriría la puerta a una corrección más profunda.

Aston Martin Valen: el frontalero V12 de 838 CV que se revaloriza como inversión

0

No hay cambio manual, pero sí una cifra que convierte al Aston Martin Valen en el frontalero de producción más potente del mundo: 838 CV. Aston Martin ha presentado en la Monterey Car Week la tercera entrega de su serie Q de V12 especiales, una máquina limitada a 150 unidades y con un precio estimado de 2 millones de dólares antes de opciones.

La casa de Gaydon no comunica un precio cerrado, sino una cifra de partida que refleja el modelo de asignación de sus series más exclusivas. Cada unidad se construirá como una comisión a medida. No se compra un Valen; se solicita acceso a la lista. Para un inversor en activos tangibles, esa distinción lo cambia todo.

El Valen se apoya en el bloque biturbo de 5,2 litros que ya impulsa al Vanquish y al Valiant. Suma 104 CV sobre el Valiant y 14 sobre el Vanquish, acelera de 0 a 100 km/h en 3,1 segundos y alcanza una velocidad máxima de 344 km/h. La transmisión deja de ser manual: Aston Martin recurre a una caja ZF de ocho velocidades en posición transaxle, con lógica derivada del Vantage GT4.

La tercera serie Q abandona el cambio manual y refuerza la potencia

Aston Martin ha estructurado el Valen como el tercer paso de su línea Q, tras el Valour y el Valiant. A diferencia de ambos, el nuevo modelo renuncia al cambio manual para priorizar la gestión electrónica de la potencia y la constancia del par. La carrocería de fibra de carbono reduce hasta 110 kilos frente a la plataforma de V12 de referencia, y la suspensión ligera opcional añade otros 16,9 kilos de ahorro.

Los datos de aceleración no son el núcleo del argumento de inversión. Lo son la escasez y la radicalidad técnica: carrocería íntegra de carbono, llantas de magnesio de 21 pulgadas, frenos carbonocerámicos y un escape de titanio desarrollado en exclusiva. Aston Martin sostiene que emite un 50% más de sonido exterior que el Vanquish, optimizado a bajo régimen para sortear las regulaciones europeas de ruido.

La escasez de la serie Q no es un eslogan: con 150 unidades frente a una demanda global de coleccionistas, la prima inicial se convierte en el coste de acceso.

150 unidades y dos millones de dólares: el coste de la asignación

La producción del Valen quedará limitada a 150 ejemplares, todos bajo el paraguas de la división Q. La marca no comunica un precio final porque la personalización puede elevar la factura de forma considerable. El punto de partida estimado se sitúa en dos millones de dólares y las opciones de Q —desde tapicerías a medida hasta acabados como el Satin Andromeda Red— se facturan al margen.

Ese modelo productivo tiene más que ver con la gestión de la demanda que con la capacidad industrial. Las 150 unidades generan una base de asignación cerrada: los concesionarios prioritarios y los clientes con historial en la marca suelen absorber la oferta antes de que el mercado secundario pueda fijar referencias. La lista de espera actúa, por tanto, como un mecanismo de disciplina de precios.

Qué implica el Valen en una cartera de activos tangibles

He seguido las asignaciones de series equivalentes en Monterey y, salvo excepciones, el comprador que accede a una lista de 150 unidades no busca una rentabilidad a corto plazo. El patrón se repite: los especiales de motor delantero con producción inferior a 200 unidades tienden a preservar mejor el valor que los deportivos de volumen, pero su liquidez es estructuralmente limitada. El Valen encaja en esa lógica.

En un entorno de tipos altos, pagar una prima de acceso por un activo sin profundidad de mercado obliga a pensar en un horizonte superior a cinco años.

La cuestión no es si el Valen es un buen Aston Martin. Es si el inversor puede vivir con la falta de ventanas de salida. Para la mayoría de los family offices, la respuesta depende de la proporción que ocupa dentro de la cartera de tangibles. No se trata de un sustituto de la renta fija, sino de una posición de convicción en la marca y en la escasez.

La próxima prueba de mercado será la confirmación de comisiones individuales durante el tercer trimestre de 2026, cuando se despeje la verdadera profundidad de la demanda.

En términos de comparables, la revalorización de esta clase de activos no proviene de la potencia, sino de la combinación de producción reducida, discontinuidad técnica y solvencia de la marca. El Valen rompe con el cambio manual de sus predecesores, un factor que podría dividir a los puristas en el mercado secundario y condicionar la formación de precio durante los primeros dos años.

💎 Veredicto Wealth

El Valen es un activo de revalorización agresiva para inversores que puedan asumir la iliquidez de una serie de 150 unidades y un horizonte superior a cinco años. El principal riesgo no es la potencia ni la marca, sino la profundidad del mercado secundario una vez agotadas las asignaciones iniciales.

Pídeme lo que quieras: RTVE Play incorpora gratis la adaptación del best seller de Megan Maxwell

RTVE Play incorpora a su catálogo gratuito la adaptación cinematográfica de Pídeme lo que quieras, el best seller de Megan Maxwell. Dirigida por Lucía Alemany, la película ya está disponible en la plataforma pública de streaming.

Una película en el catálogo abierto de RTVE Play

La película traslada a la pantalla la historia de Judith Flores, una joven ejecutiva de cuentas que ve alterada su vida laboral y personal tras la llegada de Eric Zimmerman, el nuevo propietario de la empresa en la que trabaja. Él es frío, distante y con una manera de entender las relaciones muy diferente a lo habitual. Entre ambos surge una relación intensa que aborda el deseo, la pasión y el consentimiento, con una trama en la que el erotismo se cruza con el drama y los sentimientos.

El reparto está encabezado por Gabriela Andrada y Mario Ermito. La dirección corre a cargo de Lucía Alemany, que debuta en el largometraje de gran recorrido comercial con esta producción. La incorporación al catálogo de RTVE Play refuerza la apuesta de la plataforma pública por la ficción española en abierto, con acceso sin coste y sin necesidad de suscripción.

La promoción del título incluyó la visita de Gabriela Andrada y Megan Maxwell a La Revuelta, donde se abordaron detalles del rodaje y del universo literario de la autora. Ese tipo de apariciones conecta la adaptación cinematográfica con los formatos de entretenimiento de la propia cadena pública. La autora ha construido un universo que va más allá de la novela inicial y que ya contaba con una comunidad lectora amplia antes del estreno.

La plataforma pública suma un título que ya cuenta con una base de millones de lectores, un activo para ampliar el visionado sin recurrir a la suscripción.

De las librerías a la gran pantalla

El movimiento de RTVE Play se apoya en un fenómeno editorial ya consolidado. La primera novela ha vendido más de dos millones de ejemplares y forma parte de una saga que supera los seis millones de copias en España y Latinoamérica. La historia continúa en títulos como Pídeme lo que quieras, ahora y siempre y Pídeme lo que quieras o déjame, junto a los volúmenes de Yo soy Eric Zimmerman, narrados desde el punto de vista del empresario.

La trayectoria de Lucía Alemany en la dirección incluye los siguientes hitos:

  • Debut: La inocencia, su primer largometraje.
  • Televisión: dirección de episodios de Vida Perfecta y Élite.
  • Rodaje: arrancó en abril de 2024 y se prolongó durante ocho semanas.
  • Localizaciones: Madrid y Jerez de la Frontera.

Madrid y Jerez de la Frontera fueron algunas de las localizaciones utilizadas para trasladar el universo erótico de la novela a la pantalla. El rodaje, de ocho semanas, combinó interiores y exteriores pensados para dar continuidad visual a la historia de Judith y Eric. La película se rodó en 2024 en una ventana de ocho semanas, un calendario ajustado habitual en las producciones de ficción española.

La apuesta por la ficción en abierto

La disponibilidad gratuita de esta adaptación en RTVE Play se enmarca en la estrategia de la plataforma pública de combinar catálogo cinematográfico, series de producción propia y contenidos de archivo con una oferta en abierto sostenida con financiación pública. La plataforma ya venía reforzando su parrilla de cine español con estrenos en abierto, una línea que conecta con su función de servicio público. Frente a modelos mixtos como Atresplayer o Mitele, que escalan suscriptores con contenidos premium, la pública prioriza la accesibilidad universal y el refuerzo del servicio público.

La elección responde a la lógica de explotar fenómenos literarios locales con una audiencia ya testada. La adaptación de la saga de Megan Maxwell permite captar a los lectores previos y, a la vez, presentar el título a nuevos públicos del streaming en español. Las adaptaciones de novelas con gran base lectora se han convertido en un activo recurrente para los catálogos audiovisuales y ayudan a amortizar la inversión en adquisición de derechos.

El catálogo en abierto de la pública compite por tiempo de visionado con servicios internacionales, pero lo hace desde una posición diferenciada: no depende de la conversión a pago y puede apostar por títulos de amplia circulación cultural. En ese sentido, incorporar una adaptación con millones de lectores funciona como palanca de tráfico y refuerza el posicionamiento de RTVE Play en la conversación sobre ficción española. A diferencia de los servicios internacionales, la pública no condiciona el acceso a la conversión a pago, una ventaja estructural para amplificar su alcance.

📡 El Radar del Sector

  • El vacío que llena: Suma una adaptación literaria de éxito al catálogo gratuito de RTVE Play, ampliando la ficción española disponible.
  • El reto por delante: Convertir este estreno en tráfico recurrente y mantener la relevancia del catálogo gratuito frente a las plataformas de pago.
  • El tablero competitivo: RTVE Play refuerza su posición como alternativa gratuita frente a Atresplayer y Mitele, que combinan modelos mixtos.

RTVE rechaza la expulsión de corresponsal RTVE Marruecos tras la orden de abandonar Castillejos

RTVE ha rechazado la decisión de las autoridades de Marruecos de obligar a abandonar la localidad de Castillejos (Fnideq) a su equipo de informativos y al de la Agencia EFE, desplazados para cubrir la situación migratoria en la frontera con Ceuta. La corporación pública reclama garantías para el derecho a la información en la zona.

Los equipos de RTVE y Agencia EFE se encontraban en el municipio realizando una cobertura periodística de los movimientos y la situación social en el entorno de la frontera ceutí. La orden de abandonar la localidad fue comunicada de forma verbal por las autoridades marroquíes y se ejecutó bajo el único argumento de ‘cumplir instrucciones’. No se facilitó ninguna explicación formal que justificara la medida.

La retirada forzosa afecta de forma simultánea a las dos organizaciones informativas y les impide continuar su trabajo sobre el terreno. Castillejos es un punto de paso próximo a Ceuta y concentra un interés informativo sostenido por parte de la audiencia española y europea. La presencia de equipos públicos en la zona responde a la necesidad de documentar en tiempo real los acontecimientos migratorios.

La figura del corresponsal de RTVE en Marruecos y sus equipos de apoyo asume la cobertura de la frontera como parte de la red de delegaciones del grupo público. La orden no se dirigió únicamente a un redactor individual, sino al conjunto del equipo desplazado a Castillejos, incluidos los profesionales de la Agencia EFE. Esta circunstancia amplía el alcance de la restricción más allá de un solo medio.

La retirada forzosa de los equipos limita el acceso a la frontera y condiciona la cobertura informativa en una zona de alto interés público.

La orden de abandonar Castillejos

La Corporación de Radio y Televisión Española ha trasladado su ‘más enérgico rechazo’ a la medida. La dirección de RTVE subraya que sus profesionales cubrían una información de indudable interés público y que la orden careció de cauce escrito o motivación administrativa. La ausencia de una explicación formal introduce incertidumbre sobre los procedimientos aplicados a los medios extranjeros en la zona.

El incidente se comunicó de forma verbal y sin ninguna aclaración previa por parte de las autoridades locales. Desde la corporación se insiste en que la cobertura se estaba desarrollando con rigor y respeto a la legalidad vigente. La medida contrasta con el trabajo habitual de los corresponsales y enviados especiales, que operan en Marruecos con las acreditaciones pertinentes.

La defensa del derecho a la información

El presidente de la Corporación, José Pablo López, calificó la expulsión como ‘un obstáculo de enorme gravedad a la libertad de prensa y al derecho a la información’. El directivo reclamó a las autoridades marroquíes ‘plenas garantías y el máximo respeto’ para que los periodistas puedan ejercer su oficio en libertad en cualquier punto del entorno fronterizo.

López defendió el trabajo de los profesionales de RTVE y subrayó que ‘el compromiso de los profesionales de RTVE con una crónica honesta, objetiva y sobre el terreno de los acontecimientos migratorios no puede verse limitado por decisiones arbitrarias que impiden mostrar la realidad’. El presidente concluyó que desde la radio y televisión pública de España se seguirá defendiendo ‘un periodismo cuyo único mandato es contar los hechos con el máximo rigor’.

La Agencia EFE, principal agencia pública de noticias en español, comparte con RTVE el despliegue informativo en las fronteras exteriores de la Unión Europea. La orden emitida por las autoridades marroquíes interrumpe una cobertura que ambas organizaciones suelen coordinar con fuentes locales. La reclamación conjunta del acceso al terreno se produce en un contexto de especial sensibilidad migratoria en el Mediterráneo.

El encaje institucional del rechazo

La protesta pública de la corporación llega tras una orden sin cauce formal, lo que añade incertidumbre a las condiciones de trabajo de los equipos en Marruecos. La ausencia de una resolución escrita impide evaluar el alcance temporal de la medida y su eventual repetición en otras coberturas fronterizas. Para RTVE, el acceso a los puntos calientes de la actualidad es una condición básica del servicio público.

El movimiento de RTVE se enmarca en la defensa de de la radiotelevisión estatal y de la información pública en una de las fronteras más sensibles del territorio español. La coordinación con los canales diplomáticos y con el resto de medios afectados busca esclarecer el incidente y asegurar el respaldo a los trabajadores desplazados. La posición institucional de la corporación refuerza su papel como garante de la transparencia en la cobertura migratoria.

El desenlace de esta reclamación condicionará la operativa de los enviados especiales en el norte de Marruecos. Para el conjunto del sector audiovisual, la seguridad jurídica de los equipos desplazados es un activo intangible que las cadenas públicas y privadas necesitan para planificar coberturas de larga duración. La defensa del derecho a la información se mantiene abierta a la espera de respuestas formales.

📡 El Radar del Sector

  • El vacío que llena: La reclamación de RTVE busca restaurar el acceso informativo a la frontera de Ceuta y proteger la cobertura de la movilidad migratoria.
  • El reto por delante: Garantizar que los equipos de RTVE y EFE puedan operar sin órdenes verbales que limiten su trabajo en el entorno fronterizo.
  • El tablero competitivo: La coordinación con canales diplomáticos y con otros medios afectados refuerza la posición institucional del servicio público ante las autoridades marroquíes.

Reforma oposiciones docentes: el Gobierno plantea nuevos temarios, pruebas y baremo

El Gobierno plantea una reforma profunda de las oposiciones docentes con nuevos temarios, pruebas de acceso y baremo de méritos. El borrador, elaborado por el Ministerio de Educación, Formación Profesional y Deportes, se presentó a los sindicatos en una fase todavía inicial que tendrá que negociarse con las comunidades autónomas.

El documento inicial se enmarca en los primeros trabajos para el futuro Estatuto Docente y afectaría a los cuerpos de Educación Secundaria, Formación Profesional, Escuelas Oficiales de Idiomas, Música y Artes Escénicas, y Artes Plásticas y Diseño. El objetivo es actualizar contenidos científicos, técnicos y culturales, y reforzar la preparación didáctica.

El modelo vigente se apoya en un reglamento de ingreso aprobado en 2007. En algunas especialidades, los aspirantes preparan temarios que acumulan más de 30 años sin revisión, de acuerdo con la propuesta del Ministerio. La reforma busca conectar lo que se estudia para la oposición con lo que después se hará en el aula.

La propuesta incluye cuestiones como el funcionamiento del sistema educativo, los currículos competenciales, la programación, las metodologías didácticas, la evaluación, la acción tutorial, la inclusión y la innovación educativa.

No es, todavía, un texto oficial: se encuentra en fase de borrador y deberá ser negociado con las comunidades autónomas y las organizaciones sindicales antes de convertirse en norma.

El cambio pretende que la oposición evalúe algo más que memoria: busca comprobar que el aspirante está realmente preparado para dar clase.

Qué cambiaría en los temarios y en las pruebas

Uno de los propósitos centrales es dar más peso a la capacidad de enseñar. En el primer examen, de carácter teórico, se plantean modificaciones en los sistemas de corrección, en los supuestos prácticos por especialidad y en el número de temas que se sortean entre los aspirantes.

La segunda prueba concentraría la transformación más relevante. Hoy los opositores exponen una programación didáctica y defienden una unidad ante el tribunal. La reforma quiere verificar de forma más directa que el futuro docente sabe desenvolverse en un aula.

Los cambios buscarían evaluar, sobre todo, competencias reales de aula. La propuesta menciona de forma explícita aspectos como:

  • Atención a la diversidad y adaptación del lenguaje a las necesidades del alumnado.
  • Uso de herramientas digitales en el contexto de aula.
  • Aplicación del modelo competencial establecido por la LOMLOE.
  • Evaluación de estrategias pedagógicas, no solo conocimientos de la especialidad.
nuevos temarios oposiciones maestro

Nuevo baremo de méritos y prácticas más exigentes

La fase de concurso también se revisa. El borrador propone un nuevo baremo que dé más valor a la formación en competencias docentes, la investigación, la innovación educativa y la experiencia vinculada al modelo competencial.

El periodo de prácticas posterior a la oposición ganaría protagonismo. Quienes obtengan plaza realizarían una etapa de docencia con un tutor en un centro público antes del nombramiento definitivo como funcionarios de carrera.

Si la propuesta prospera, habrá que reformar el Reglamento de ingreso de 2007 y actualizar los temarios de todos los cuerpos docentes afectados.

Lectura Merca2: una reforma necesaria, pero con calendario incierto

La reforma tiene lógica. Los temarios desactualizados penalizan a los aspirantes y no garantizan que el sistema seleccione a los mejores docentes. Actualizar los contenidos y dar más peso a la didáctica responde a las demandas de la LOMLOE y al uso real del aula.

Sin embargo, el calendario es la gran incógnita. El documento es un borrador que ha de negociarse con las comunidades autónomas y los sindicatos. Cualquier cambio en temarios o pruebas no se aplicará de la noche a la mañana; lo previsible es un periodo transitorio.

Conviene vigilar de cerca la negociación. Quienes preparan oposiciones docentes deberían combinar el temario vigente con una actualización en competencias digitales y metodologías activas, porque serán las claves de la futura evaluación.

📨 Cómo presentar la solicitud

No hay todavía un proceso de inscripción, porque la reforma no es una convocatoria. Pero sí puedes prepararte para lo que viene siguiendo estos pasos:

  1. Paso 1: Consulta el borrador en la página del Ministerio de Educación, Formación Profesional y Deportes cuando esté disponible oficialmente.
  2. Paso 2: Revisa tu especialidad (Secundaria, FP, EOI, Música y Artes, Artes Plásticas) para detectar qué temario podría quedar obsoleto.
  3. Paso 3: Refuerza competencias digitales, atención a la diversidad y programación didáctica.
  4. Paso 4: Sigue la negociación con sindicatos y comunidades autónomas para conocer los plazos reales.
  5. Paso 5: Mantén una preparación flexible: el reglamento de 2007 sigue vigente hasta que se apruebe la reforma.

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio de Educación, Formación Profesional y Deportes.
  • Número de plazas: No aplica: es una reforma normativa, no una convocatoria de plazas.
  • Sueldo estimado: No aplica: no se ofertan puestos de trabajo concretos.
  • Fecha límite de inscripción: Sin plazo de inscripción; el borrador está en negociación.
  • Dónde inscribirse: No hay inscripción activa; hay que seguir el proceso normativo del Ministerio.
Publicidad