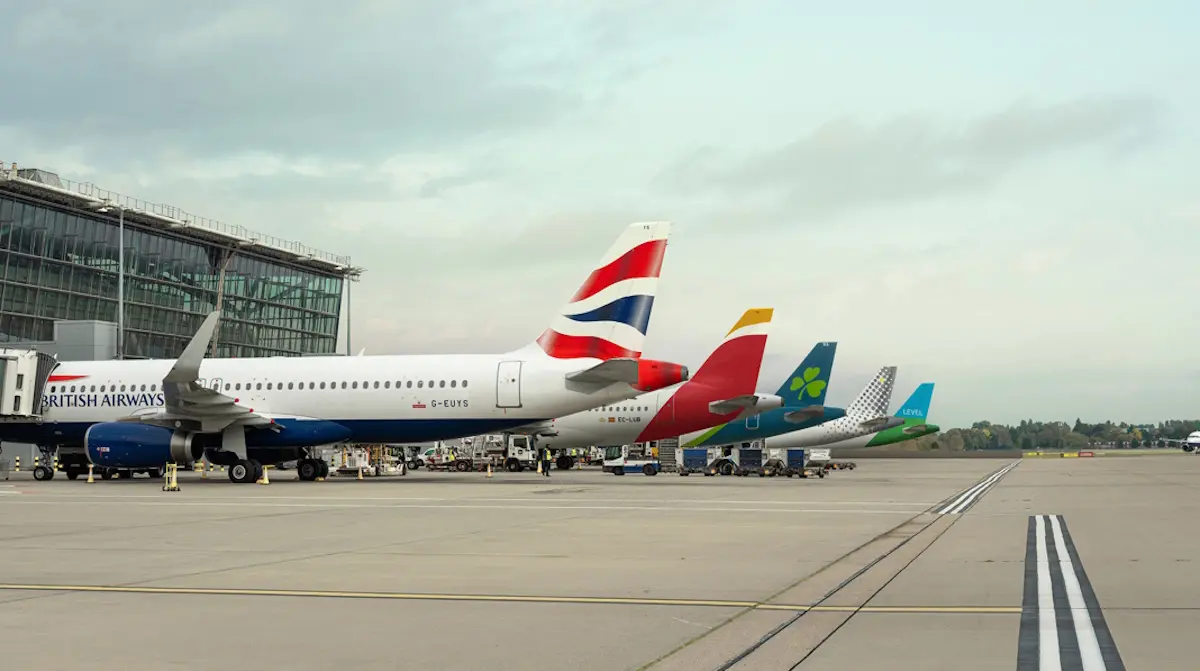
A pesar de que sigue disfrutando de buena salud, IAG, la matriz de Iberia, encajó una importante caída en sus ingresos en el tercer trimestre. Es un golpe que sabían que tenía que llegar, pues el precio del queroseno de aviación ha condicionado tanto sus posibles destinos como el precio del billete, y preveían que podía acabar marcando sus resultados, fuese por un aumento en su gasto mensual o bien por un repliegue en las ventas de billetes que, de momento, no termina de producirse.
El análisis que firma Guillermo Barrio Colongues para AlphaValue señala que esta circunstancia no debería ser una sorpresa, aunque consideran que a largo plazo la empresa será capaz de reconducir la situación. «Es inevitable que el desarrollo día a día de la guerra de Irán vaya a ser el factor fundamental, o acaso el único, en la evolución del valor, pero a más largo plazo pensamos que este debería reflejar los puntos clave de nuestra tesis de inversión», han insistido, recordando que mantienen su recomendación de comprar la acción.
De hecho, aunque dan por sentada una caída en el EBITDA de la compañía del 17%, lo señalan en un momento en el que sus ingresos deberían aumentar, pues en los destinos clave para la empresa el número de viajeros no ha hecho más que crecer. Es una coyuntura compleja para IAG, a pesar de tratarse de uno de los grupos aéreos más sólidos de Europa.
«El ligero incremento de ingresos se vería más que compensado por el alza de los costes de combustible. El Grupo ya preveía un crecimiento en esta línea del 5%-6% en 2026 antes de la guerra, contando con una cobertura del 62% para todo el ejercicio. En este caso, teniendo en cuenta el recrudecimiento de los costes energéticos en el tercer trimestre tras un ligero respiro anterior, creemos que los costes de fuel han podido elevarse un 25% en el pasado trimestre hasta los 2.340 millones de euros», sentencia el análisis.
Crecer en medio del caos, el reto de IAG
La tarea de IAG en el último año ha sido precisamente consolidar su crecimiento en cuanto a capacidad y número de pasajeros y destinos, incluso en mitad de esta crisis. Es cierto que, tras el fracaso en el intento de adquirir Air Europa y haber desistido en su interés por TAP, la empresa se ha visto obligada a crecer de forma mucho más orgánica. Aun así, poco a poco, tanto Iberia como Iberia Express han conseguido expandir sus rutas hacia Estados Unidos y América Latina sin necesidad de comprar a uno de sus rivales.
Al mismo tiempo, existen límites para su expansión, al menos desde España. Los aeropuertos del país se encuentran cerca de su límite operativo, incluso con las ampliaciones proyectadas por Aena, lo que obliga a buscar otras vías para sumar plazas de viajeros. Se suma que, a pesar de las turbulencias del sector, la demanda de pasajes no se ha reducido, lo que apunta a un crecimiento del turismo que se prolongará hasta 2027 si no acontecen imprevistos, sirviendo para recuperar el ritmo de expansión de las aerolíneas.
¿Cuánto durará la crisis del combustible?
Por otro lado, en AlphaValue apuestan por que durante el próximo año la crisis del combustible remita y los precios vuelvan a estabilizarse. «Esperamos menores costes de fuel en 2027, pero un crecimiento nominal a partir de entonces. No hemos variado nuestras previsiones para IAG en el periodo de 2027 a 2028, a la espera de mayor visibilidad en la evolución del conflicto de Oriente Medio y su impacto en los precios de la energía en general», sentencian en el informe.
Lo cierto es que el impacto final para las compañías aéreas dependerá también de su capacidad previa de cobertura y almacenamiento de combustible y de qué volumen de sus reservas hayan utilizado durante el conflicto. De todos modos, es una variable compleja de predecir para los analistas y ajena al control directo de las aerolíneas, lo que obliga a vigilar de cerca el desempeño del grupo en los próximos ejercicios.
El sector avanza en la senda de la consolidación
Mientras tanto, la realidad de la industria confirma que las aerolíneas europeas prosiguen en procesos de fusiones y consolidaciones, lo que tenderá a concentrar las opciones comerciales del sector en los próximos años. IAG representó uno de los primeros hitos al nacer de la fusión entre Iberia y British Airways, pero en los últimos meses se ha confirmado la compra de Air Europa por parte de Turkish Airlines y, la semana pasada, el Gobierno portugués ratificó que la alemana Lufthansa se proyecta sobre TAP Air Portugal.
Es otro factor clave que accionistas y analistas deberán ponderar de cara al futuro. El mercado no solo pivota sobre las aerolíneas de bajo coste, sino que resulta cada vez más frecuente que los grandes trayectos queden concentrados en un reducido grupo de conglomerados, marcando el rumbo de la aviación comercial en los próximos años.