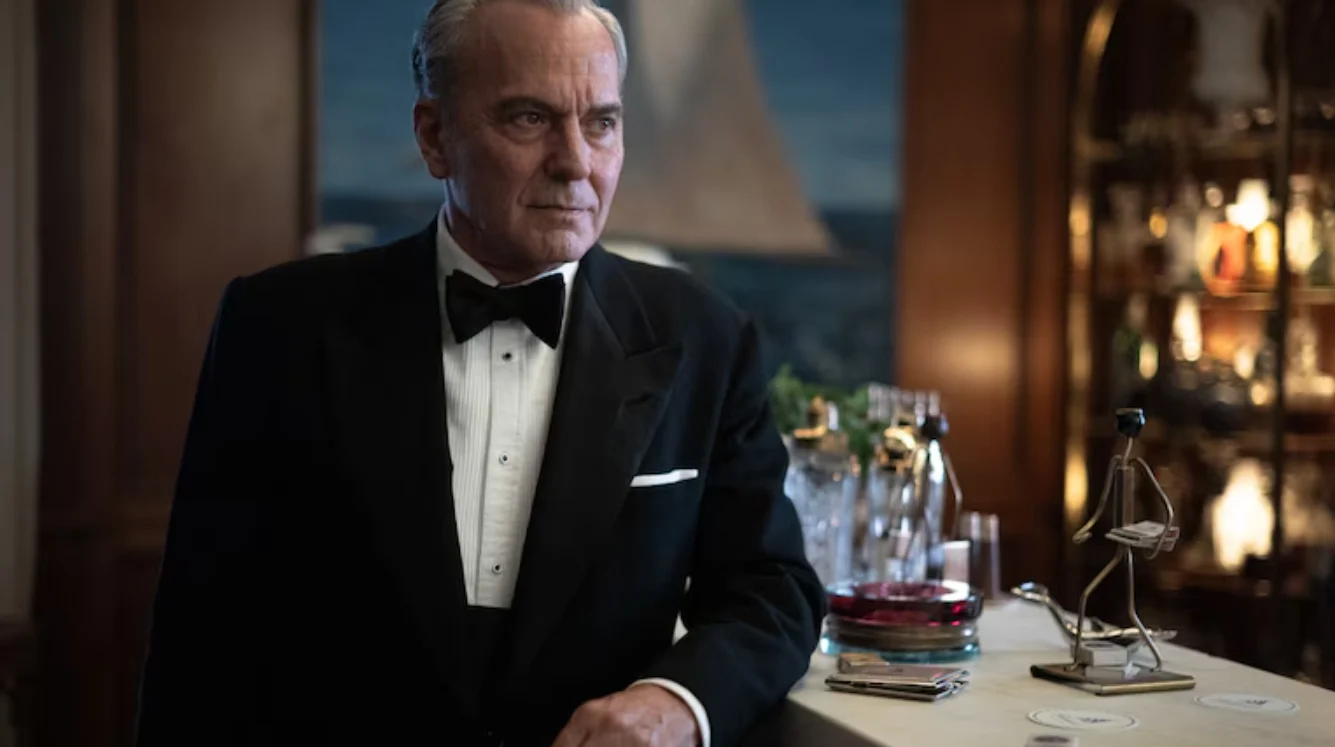
Netflix acaba de estrenar hoy, 20 de agosto, la serie que muchos llevaban meses esperando: El problema final. Es la última semana de agosto, el calor todavía aprieta y la plataforma ha elegido justo este momento para lanzar una miniserie que promete ser el gran tema de conversación del fin de semana.
La producción llega con un reclamo poco habitual: está basada en la novela homónima de Arturo Pérez-Reverte, uno de los escritores más leídos en España. Y no se trata de un thriller cualquiera, sino de un whodunit clásico, de los que atrapan por el ingenio antes que por la acción.
Netflix apuesta por el misterio de habitación cerrada
La historia sitúa la acción en 1959, cuando trece huéspedes quedan atrapados por un temporal en el hotel de un islote frente a la costa de Mallorca. Entre ellos, una turista inglesa aparece muerta en circunstancias que no cuadran con un suicidio, y la investigación recae, casi por casualidad, en un actor retirado que en su día interpretó a Sherlock Holmes en el cine.
A partir de ahí, la trama sigue la estructura de las viejas novelas de misterio: un espacio cerrado del que nadie puede salir, un grupo reducido de sospechosos y un detective improvisado que tiene que fiarse solo de su ingenio. Es el tipo de historia que premia al espectador atento y que, en la era de los maratones de fin de semana, encaja perfectamente con el formato de miniserie.
Un reparto de altura y un guiño literario
Netflix ha reunido para El problema final un reparto coral encabezado por José Coronado, María Valverde, Martiño Rivas y Maribel Verdú, nombres que llevan años avalando el catálogo español de la plataforma. La miniserie consta de cinco episodios, un formato pensado para verse del tirón sin que la trama se diluya.
Hay un detalle curioso que pocos conocen: la novela original de Pérez-Reverte transcurre en la isla griega de Utakos, frente a Corfú, en 1960. La adaptación de Netflix traslada la acción a un islote junto a Mallorca, un cambio de escenario que acerca la historia al público español sin perder el espíritu de homenaje a las novelas de detectives de toda la vida.
Por qué esta serie llega en el momento perfecto
El estreno coincide con esas últimas semanas de agosto en las que muchos ya no están de vacaciones pero tampoco han vuelto del todo a la rutina. Es el hueco ideal para una miniserie corta, que no exige el compromiso de una temporada entera y que puede completarse en un par de tardes.
Netflix lleva meses reforzando su catálogo español con series de intriga que han funcionado muy bien fuera de nuestras fronteras. El problema final llega con la ventaja añadida de partir de un libro que ya generó conversación entre los lectores, lo que le da un colchón de curiosidad previo poco frecuente en un estreno original.
Qué encontrarás si decides darle una oportunidad
La propuesta tiene varios elementos que la diferencian de otros thrillers recientes de la plataforma. No es un crimen resuelto a golpe de persecuciones, sino un rompecabezas que se construye con diálogos, miradas y pequeños detalles que el espectador puede intentar descifrar antes que los propios personajes.
Estos son los rasgos que definen la serie:
Ambientación de época en 1959, con una estética cuidada y un ritmo pausado pero tenso.
Estructura de misterio cerrado: nueve, hasta trece, sospechosos y ningún culpable evidente.
Un protagonista atípico, un actor sin vocación real de detective al que la vida obliga a improvisar.
Formato de cinco episodios, ideal para no alargar la intriga más de lo necesario.
Lo que viene después para el thriller español en Netflix
El buen recibimiento que suelen tener este tipo de producciones en España anima a pensar que no será la última apuesta del género este año. La plataforma ha demostrado que el thriller de autor, con nombres reconocibles detrás como Pérez-Reverte, tiene tirón entre el público que busca algo más que acción pura.
Si El problema final funciona como se espera, no sería extraño ver más adaptaciones literarias de este estilo llegar al catálogo en los próximos meses. Por ahora, la recomendación es sencilla: reservar un par de tardes de este fin de semana y comprobar si el misterio engancha tanto como promete.
La Policía Local de Torrevieja amplía su convocatoria de oposiciones policía local a 63 plazas, 19 más que las 44 previstas en un primer momento. El objetivo del Ayuntamiento es reforzar la plantilla municipal y superar los 200 efectivos totales en 2027, sumando agentes de base y mandos.
La concejal de Personal y Régimen Interior, María José Ruiz, anunció la medida tras su aprobación en la Mesa de Funcionarios. La convocatoria acumula las ofertas públicas de empleo de 2023, 2024, 2025, y 2026, según ha confirmado el consistorio.
Del total de 63 plazas ofertadas, 45 corresponden al turno libre y 18 a la modalidad de movilidad. Esa distribución amplía de forma notable la capacidad de incorporación inmediata de agentes con experiencia previa en otros cuerpos.
Por qué Torrevieja amplía la convocatoria a 63 plazas
La ampliación responde a una necesidad estructural de la policía municipal. Torrevieja quiere responder a la presión de seguridad que genera una ciudad costera con una población flotante elevada durante gran parte del año. La plantilla actual ha arrastrado carencias de efectivos, y el consistorio busca dar estabilidad al cuerpo.
El calendario municipal fija un hito claro: iniciar 2027 con una plantilla de Policía Local en torno a los 180 agentes en la escala básica. A esa cifra se sumarán los mandos.
La concejalía ha destacado la labor diaria de los agentes, que velan por la seguridad de vecinos y visitantes. La convocatoria de 63 plazas se presenta como una de las más ambiciosas de los últimos años en Torrevieja.
Requisitos y fases del proceso de selección
El comunicado municipal no detalla los requisitos de acceso de esta convocatoria. En todo caso, las bases establecen las condiciones generales del proceso, que acumula las ofertas de empleo público de varios ejercicios. Quien aspire a la escala básica debe cumplir, como mínimo, los requisitos habituales: nacionalidad española, mayoría de edad, título de Bachiller o equivalente y carnet de conducir de clase B.
El proceso ya ha superado las fases más duras. Los aspirantes han realizado recientemente la última prueba de carácter práctico. Ahora afrontan la fase final: reconocimientos médicos previos al nombramiento como funcionarios en prácticas.
Ese trámite no es un simple formulismo. Los reconocimientos determinan si la persona es apta para el desempeño del puesto. Además, en los procesos de movilidad, la evaluación de méritos y la adaptación al destino tienen un peso específico.
Cómo queda la plantilla de la Policía Local en 2027
Con la ampliación, Torrevieja prevé alcanzar en 2027 una plantilla de escala básica cercana a los 180 agentes. La cobertura simultánea de plazas de mandos —30 puestos entre oficial, inspector, intendente y comisario— completa una estructura jerárquica más sólida.
Esa combinación permite superar los 200 efectivos totales en el cuerpo. No obstante, la cifra exacta dependerá de la ejecución completa de todos los procesos y de posibles bajas o renuncias.
Análisis: una convocatoria exigente y con impacto local
La convocatoria de Torrevieja destaca por su volumen, no por sus salarios. El sueldo de un agente de Policía Local en la Comunidad Valenciana parte de bases similares a las del resto de grandes municipios, aunque los complementos por destino y turnicidad pueden elevar la nómina final.
El auténtico valor de esta oferta está en la estabilidad funcionarial. Un puesto fijo en un ayuntamiento turístico de la Costa Blanca es atractivo, sobre todo para quienes buscan cercanía al Mediterráneo. Pero la oposición no es sencilla: exige preparación física, pruebas teóricas y prácticas, y una fase de concurso de méritos para movilidad.
Una plaza fija en la Policía Local de Torrevieja no se consigue en meses; exige constancia física y preparación del temario municipal y de seguridad.
El riesgo para los aspirantes está en el calendario. El proceso ya está en fase final, por lo que quien no se presentó a las pruebas anteriores no puede incorporarse a esta convocatoria. La información es útil, sobre todo, para anticipar las futuras ofertas: el consistorio ya trabaja en la creación de nuevas plazas para seguir ampliando la plantilla.
📨 Cómo presentar la solicitud
La convocatoria actual no tiene plazo abierto. Para futuras oposiciones, el canal oficial es la sede electrónica y el tablón de anuncios del Ayuntamiento de Torrevieja.
Paso 1: Revisa el tablón de anuncios de la sede electrónica del Ayuntamiento de Torrevieja para detectar nuevas convocatorias.
Paso 2: Descarga las bases y comprueba requisitos, temario y calendario de pruebas.
Paso 3: Prepara la documentación personal: DNI, titulación, carnet de conducir y certificados de méritos si optas por movilidad.
Paso 4: Si la convocatoria lo exige, abona la tasa de derechos de examen en el plazo indicado.
Paso 5: Presenta la instancia dentro del plazo oficial y guarda el justificante de registro.
📋 Ficha de la Convocatoria
Organismo / País: Ayuntamiento de Torrevieja (Alicante).
Número de plazas: 63 (45 turno libre y 18 movilidad).
Sueldo estimado: No detallado en la fuente municipal.
Fecha límite de inscripción: Proceso en fase final; sin plazo abierto.
Dónde inscribirse: Sede electrónica del Ayuntamiento de Torrevieja.
La agenda cripto de Donald Trump suma hoy una reunión en la Casa Blanca con directivos de Coinbase, Kraken y Blockchain.com.
Reunión en la Casa Blanca: qué sabemos y qué no
La cita fue adelantada la semana pasada por POLITICO. Según Bitcoin Magazine, se abordará la regulación de los activos digitales, aunque la Casa Blanca no ha hecho público un orden del día detallado. Tampoco ha trascendido qué representantes de los mercados de predicción acudirán al encuentro.
El motivo es claro: la industria cripto lleva años pidiendo reglas del juego definidas. En Estados Unidos, la discusión sobre si un token es un valor o una materia prima todavía no está resuelta, y eso frena inversiones y planes de expansión dentro y fuera del país.
La presencia de Coinbase, Kraken y Blockchain.com no es casual. Son tres de las mayores plataformas de compraventa de criptomonedas del mundo y han lidiado directamente con la SEC en los últimos años. Sentarse en la misma mesa con la Casa Blanca supone un reconocimiento explícito de que el sector ya no opera en los márgenes.
Los mercados de predicción —plataformas donde se puede apostar por el resultado de eventos reales, desde elecciones hasta decisiones políticas— también estaban invitados, según el avance de POLITICO, aunque no se ha confirmado qué empresas concretas acuden. Su inclusión señala hasta qué punto la Casa Blanca quiere abrir la conversación a nuevos actores.
La reunión se produce con la Clarity Act, la ley de estructura de mercado cripto, aún sin votar. Los legisladores esperaban aprobarla antes del receso de agosto, pero la votación quedó aplazada.
La regulación cripto en EE.UU. avanza sin una ley única, pero todos los actores mueven ficha a la vez.
La SEC presentó este martes su propio marco para las ofertas de criptoactivos, un paso en paralelo mientras la Clarity Act continúa bloqueada. Esa propuesta llega en un momento en el que el regulador bursátil ha rebajado la presión sobre el sector.
La Clarity Act y la SEC, dos frentes abiertos
La Clarity Act es la gran promesa legislativa para dar un marco legal a los criptoactivos. Lleva meses de retraso y va camino de convertirse en una de las normas más discutidas del año. El texto que se maneja desde julio incluye una cláusula ética, que prohíbe a los cargos públicos promocionar criptomonedas o ganar dinero con ellas.
El retraso de la ley no ha frenado a los reguladores. La SEC ha retirado varias demandas de alto perfil contra empresas cripto y ha adoptado un tono más amable desde la llegada de Trump a la presidencia. El presidente ha aprobado además varias piezas legislativas favorables al sector.
El propio Trump ha reportado más de 1.400 millones de dólares en ingresos procedentes de los negocios cripto de su familia, según los datos recogidos por la publicación especializada. Los demócratas han criticado este vínculo por posible conflicto de intereses, aunque la Casa Blanca y el presidente niegan cualquier irregularidad.
Qué significa para el inversor en cripto
Más allá del simbolismo, el mensaje de la reunión es claro: la regulación de los criptoactivos avanza por vías paralelas. Por un lado, una ley que no termina de aprobarse; por otro, un regulador que actúa. Para un inversor medio, especialmente en España, esto importa porque lo que decida Estados Unidos suele marcar la agenda en el resto del mundo, aunque la Unión Europea ya tiene su propio reglamento MiCA.
No conviene confundir avance institucional con certidumbre. El conflicto de intereses señalado por los demócratas y la dependencia de una sola figura política son riesgos reales. Pero que las grandes plataformas se sienten a negociar con la Casa Blanca sugiere que el sector ha dejado de ser visto como un fenómeno marginal.
Septiembre volverá a poner a prueba la capacidad del Congreso para aprobar la Clarity Act. Mientras tanto, los inversores harán bien en vigilar cualquier cambio en la definición legal de los tokens, porque ahí se juega buena parte del futuro del mercado.
La reunión de hoy no resolverá la Clarity Act por sí sola, pero puede acelerar los consensos básicos sobre qué es un activo digital y quién debe supervisarlo. Ahí reside la clave para los próximos meses.
El Ibex 35 cerró el miércoles 19 de agosto con una caída del 0,44% hasta los 19.847 puntos, su peor cierre de agosto. Perdió los 19.900 enteros y encadenó la sexta sesión bajista, con la banca como lastre.
El detonante no fue corporativo. El recrudecimiento del conflicto en Oriente Próximo volvió a elevar la prima de riesgo geopolítico. El lunes finalizó el plazo de 60 días que se dieron Estados Unidos e Irán para alcanzar un acuerdo global, sin avances. El bloqueo naval sobre el estrecho de Ormuz sigue vigente, confirmó la Casa Blanca, mientras los hutíes de Yemen anunciaron ataques a petroleros saudíes en Bab el Mandeb.
Con ese telón de fondo, el crudo presionó al alza. El Brent, de referencia en Europa, subió un 1,27% y cerró en 92,18 dólares por barril; el West Texas Intermediate avanzó un 1,66%, hasta 86,35 dólares. La energía vuelve a contaminar las expectativas de inflación justo cuando la eurozona confirmó una tasa del 2,9% interanual en julio, según Eurostat.
Qué hay detrás de la sexta sesión bajista
La geopolítica también se trasladó a la política comercial. Donald Trump aplazó tres días los aranceles del 50% a Canadá previstos para este jueves, tras el acuerdo para retomar la construcción del oleoducto Keystone XL. La medida evitó un nuevo foco de presión para el comercio y para los precios de la energía, pero no neutralizó el tono defensivo.
Dentro del selectivo, las mayores caídas las firmaron CaixaBank (-2,01%), Unicaja (-1,78%) y Bankinter (-1,7%). El castigo al sector financiero fue el que más pesó en el índice, en línea con un mercado que replantea la duración de los tipos altos.
En positivo, Grifols rebotó un 3,32%; Rovi sumó un 2,93% e Inditex un 2,14%. Solaria (+1,83%) y Puig (+1,67%) completaron los ascensos. La rotación favoreció a valores con beta distinta a la banca, aunque el volumen no alteró el signo del índice.
El crudo por encima de 90 dólares y la banca a la baja explican la sexta sesión consecutiva del selectivo.
La banca arrastra al selectivo y los valores que aguantan
El contraste sectorial confirma la lectura macro. El rendimiento del bono español a diez años cayó al 3,697% y la prima de riesgo se relajó hasta 44,44 puntos básicos. En un entorno donde los costes de financiación siguen altos, las cotizadas bancarias actúan como termómetro de ciclo: si el temor es estanflación, la banca sufre en primer término.
Fuera de España el tono fue similar. El Mib italiano cedió un 0,75%; el DAX, un 0,14%; y el CAC 40, un 0,09%. Solo el FTSE británico cerró en verde con un 0,14%. La excepción no llegó del sector corporativo, sino de la inflación británica, que aceleró al 2,9% interanual en julio.
El Tesoro estadounidense mueve ficha y Europa mira a la Fed
El dato relevante de la jornada no estuvo en la renta variable. El Tesoro de Estados Unidos anunció que aumentará ‘al menos al doble’ sus recompras de bonos a largo plazo para contener el repunte de rendimientos. La subasta a 30 años del 13 de agosto se adjudicó a un tipo del 5,216%, el más alto desde 2001, con un importe de 25.000 millones de dólares.
Las actas de la Reserva Federal correspondientes a su última reunión se publicaron tras el cierre europeo del miércoles. El mercado espera pistas sobre el ritmo de desescalada de los tipos, en un entorno donde la inflación de la eurozona sigue lejos del objetivo del BCE. Christine Lagarde defendió en el Foro Económico Mundial reducir la fragmentación de los mercados europeos para no perder la revolución de la inteligencia artificial.
Análisis: qué descuenta el mercado
La caída del Ibex no es un fenómeno aislado ni un accidente de última hora. El índice suma seis jornadas consecutivas cediendo posiciones, una dinámica que recuerda a los episodios de aversión al riesgo de junio, cuando el bloqueo naval disparó la prima del crudo y castigó a los bancos por su sensibilidad al ciclo. Lo relevante no es el 0,44% del día, sino la combinación de petróleo al alza, inflación pegajosa y tipos de financiación elevados.
El mercado empieza a descontar que el BCE mantendrá la restricción durante más tiempo si la energía no cede. Para la banca española, con un peso relevante en el selectivo, la variable clave es el tipo medio y la morosidad, no los ingresos de trading. Mientras el Brent se mantenga por encima de los 92 dólares, el Ibex tendrá difícil recuperar los 19.900 enteros de forma sostenida.
El consenso, de momento, no ve un cambio estructural. Los inversores rotan hacia refugio: el oro subió un 3,53% hasta unos 4.500 dólares la onza y el bitcoin avanzó casi un 6% hasta 68.600 dólares. Ambas señales confirman la búsqueda de activos al margen de la renta fija, donde la mayoría de los operadores mantiene posiciones defensivas.
📊 Las Claves para el Inversor
Qué vigilar: La reacción del selectivo a la publicación de las actas de la Fed y la evolución del Brent, que sigue por encima de los 92 dólares.
Reacción del valor: El Ibex ya acumula seis sesiones de caídas; un rebote necesitará una pausa en el crudo o alivio en las rentabilidades de la deuda.
Precedente sectorial: El castigo a CaixaBank, Unicaja y Bankinter repite el patrón de junio, cuando el miedo geopolítico penalizó primero a la banca.
Mercadona ha vuelto a acertar con los peques de la casa justo cuando arranca la cuenta atrás para septiembre. El Lote Infantil Astronauta combina una mochila con diseño espacial y una colonia infantil de 100 ml, todo por 10,50 euros, y ya se ha convertido en uno de los productos más comentados de la sección de perfumería.
La vuelta al cole siempre trae ese pico de gasto que ninguna familia española quiere ver reflejado en su cuenta bancaria. Por eso, cuando una cadena con la magnitud de Mercadona lanza algo así, la noticia corre rápido: buen precio, diseño cuidado y la garantía de una marca que domina la distribución en España.
Mercadona apuesta por la vuelta al cole con un producto que enamora
El Lote Infantil Astronauta no es un producto cualquiera dentro del amplio catálogo de perfumería infantil de Mercadona. Se trata de un set pensado específicamente para los más pequeños, con una temática espacial que combina un diseño llamativo con una funcionalidad pensada para el día a día escolar. La mochila mide 24 x 20 x 14 centímetros, un tamaño ideal para niños de preescolar o los primeros cursos de primaria.
Lo que hace destacar a este lanzamiento es la relación calidad-precio, algo que Mercadona ha convertido en su seña de identidad desde hace años. La colonia infantil de 100 ml que acompaña a la mochila tiene una fragancia suave y fresca, formulada especialmente para la piel de los más pequeños, sin componentes agresivos ni perfumes invasivos.
El producto estrella de la temporada en Mercadona
El primer párrafo de esta sección enlaza directamente con la información corporativa disponible en fuentes especializadas. Puedes consultar más datos sobre la trayectoria y estrategia de la compañía en la ficha de Mercadona, donde se recoge su evolución desde 1977 hasta convertirse en la cadena líder del país. El accesorio protagonista de este lote, además, tiene su propia historia dentro del mundo del diseño funcional: la mochila ha sustituido progresivamente a las carteras tradicionales precisamente porque distribuye mejor el peso en la espalda de los niños, un detalle que cualquier padre agradece cuando ve la cantidad de libros que cargan los escolares hoy en día.
No es la primera vez que Mercadona saca partido a su sección de perfumería infantil combinando producto útil y detalle divertido. La estrategia funciona porque conecta con dos necesidades reales de las familias: ahorrar en la vuelta al cole y, al mismo tiempo, hacer ilusión a los más pequeños con algo que ellos mismos elijan lucir en el patio del colegio.
Cómo saca partido el consumidor a este tipo de lanzamientos
Septiembre siempre trae la misma pregunta en miles de hogares españoles: ¿cómo repartir el presupuesto entre libros, uniforme, material y esos pequeños caprichos que hacen que los niños vuelvan a clase con más ganas? Productos como este lote de Mercadona no sustituyen la lista oficial del colegio, pero sí ayudan a aliviar la parte emocional de la compra, esa que tiene que ver con ilusionar al niño antes de que suene el primer timbre.
La clave está en que Mercadona no necesita campañas publicitarias agresivas para que sus novedades se conviertan en tendencia. Basta con que el producto tenga gancho visual y un precio ajustado para que la conversación se genere sola en redes sociales, foros de familias y comunidades de compradores que comparten sus hallazgos casi en tiempo real.
Qué encontrarás dentro del Lote Infantil Astronauta
Antes de acercarte a tu tienda habitual, conviene tener claro qué incluye exactamente este set y para qué perfil de niño está pensado. No es una mochila de gran capacidad para cargar con todo el material de primaria avanzada, sino un accesorio versátil que combina bien con actividades extraescolares, excursiones cortas o el uso diario en los primeros cursos.
Estos son los elementos que forman parte del lote:
Mochila temática astronauta, con dimensiones de 24 x 20 x 14 cm
Colonia infantil de 100 ml, con fragancia fresca y suave
Diseño exclusivo pensado para captar la atención de los más pequeños
Precio único de 10,50 euros para ambos productos combinados
Otras novedades de Mercadona pensadas para septiembre
Más allá del lote Astronauta, Mercadona suele reforzar su oferta de perfumería infantil coincidiendo con el arranque del curso escolar, incluyendo variaciones temáticas que van desde personajes populares hasta diseños con motivos naturales. Esta rotación constante mantiene el interés del consumidor y convierte cada visita al supermercado en una pequeña sorpresa para quienes siguen de cerca las novedades.
La cadena valenciana ha entendido que la fidelización no siempre pasa por el gran ticket de la compra semanal, sino también por estos detalles que generan conversación y cercanía con el cliente. Y en año de vuelta al cole, cualquier producto que combine funcionalidad y precio ajustado tiene todas las papeletas para triunfar en los lineales.
Lo que viene: la vuelta al cole seguirá marcando la agenda de los supermercados
Todo apunta a que este tipo de lanzamientos irán a más en los próximos cursos escolares. Los supermercados españoles han comprendido que septiembre es una oportunidad de negocio tan relevante como la Navidad o el verano, y están invirtiendo en ampliar sus gamas de producto infantil con diseños cada vez más cuidados.
Para las familias, la recomendación de siempre sigue siendo válida: comparar precios, aprovechar estos lanzamientos puntuales cuando encajan con una necesidad real, y no dejar que el entusiasmo del momento se traduzca en gasto innecesario. Con un poco de planificación, la vuelta al cole puede ser mucho más llevadera de lo que parece en agosto, y detalles como este lote de Mercadona ayudan a que también sea un poco más divertida.
La proposición de ley catalana de compra especulativa genera un fuerte rechazo en el sector inmobiliario, que la considera ineficaz. El texto ha sido admitido a trámite por el Parlamento de Cataluña y permitirá a los ayuntamientos de zonas tensionadas limitar qué compradores pueden adquirir vivienda y con qué destino.
Por qué el sector cree que la norma no ataca el origen del problema
La norma plantea que la adquisición de inmuebles residenciales en esas áreas quede vinculada a su uso como residencia habitual, propia o de un familiar, o a su incorporación al mercado del alquiler dentro de los límites de precios fijados por la Administración. Incluye, eso sí, excepciones como la compra de una segunda residencia en un municipio distinto.
Para Montserrat Junyent, presidenta del COAPI de Barcelona y de la Asociación de Agentes Inmobiliarios de Cataluña (AIC), la medida actúa sobre las consecuencias y no sobre el origen del problema. ‘Cataluña tiene un déficit estructural de vivienda y la prioridad debería ser aumentar la oferta, no seguir incorporando nuevas restricciones’, sostiene. La norma parte, a su juicio, de una premisa errónea: que toda compraventa tiene un carácter especulativo y que el mercado requiere una intervención generalizada.
Desde los COAPI preocupa especialmente que se desincentive la inversión destinada a rehabilitar edificios y poner viviendas en alquiler. ‘No toda inversión es especulación. Hay muchos operadores que adquieren inmuebles, asumen un riesgo, invierten en su rehabilitación y contribuyen a incrementar la oferta disponible’, explican. Equiparar esa inversión productiva con la especulación es, para esta organización, un error que puede reducir la oferta.
Las cuatro razones por las que la norma puede encallar
Ignasi Roselló, miembro de la Junta Directiva de FIABCI España, comparte el diagnóstico y añade una lectura estratégica: la norma responde a una motivación política y económica, ‘pero todo apunta a que volverá a obtener unos resultados muy limitados, como ya ocurrió con intervenciones anteriores en el mercado de la vivienda’. A su juicio, la experiencia demuestra que limitar la demanda sin aumentar la oferta rara vez consigue contener los precios de forma duradera.
Roselló desglosa cuatro razones por las que la proposición no funcionará. La primera, y más relevante, es que no ataca el origen del desequilibrio. ‘El precio sigue aumentando porque la demanda crece mucho más rápido que la oferta. Limitar las compras no construye viviendas, no libera suelo ni agiliza las licencias’, argumenta. La segunda es que desincentiva la inversión: ‘El resultado puede ser un menor número de promociones, menos rehabilitación y una fuga de capital hacia otros mercados’.
Cataluña acumula tres años de alquiler regulado y los precios siguen en máximos: repetir la misma receta sin ampliar el parque residencial difícilmente producirá un resultado distinto.
La Ficha del Inversor
En la métrica clave, el dato que resume la noticia no es un precio ni un yield, sino la persistencia del desequilibrio: Cataluña mantiene el alquiler regulado desde hace tres años y, como reconoce el propio sector, los precios siguen en máximos y la oferta continúa siendo insuficiente. La seguridad jurídica para el inversor en rehabilitación y alquiler es lo que está en juego.
La tendencia a seis meses es de más incertidumbre normativa. Si el Parlament aprueba finalmente esta ley, los ayuntamientos de zonas tensionadas quedarán habilitados para restringir compras según destino, lo que puede frenar decisiones de inversión hasta aclarar los criterios de aplicación. Para el inversor patrimonial, el escenario es de cautela: el riesgo político pesa tanto como el tipo de interés.
El perfil recomendado varía: para el pequeño ahorrador que busca una segunda residencia fuera de su municipio principal, la excepción contemplada mantiene la puerta abierta. Para el inversor en rehabilitación o en promoción de alquiler, la norma introduce un freno adicional que conviene evaluar antes de comprometer capital. Observamos que la crítica del sector no es a la intervención en sí, sino a la ausencia de políticas de oferta: suelo, licencias y rehabilitación.
El pulso entre operadores es claro. Las asociaciones de agentes inmobiliarios y FIABCI se alinean contra la Generalitat, que defiende la intervención como herramienta para proteger el acceso a la vivienda. El precedente histórico está en el control de alquileres catalán, en vigor desde 2020, que no ha logrado contener los precios. A cinco años vista, si la norma se consolida y se extiende a otras autonomías, el riesgo es una fuga de capital hacia mercados con mayor seguridad jurídica y un parque de alquiler aún más tensionado. La próxima ventana crítica es el debate en el Parlament y la eventual aprobación del texto definitivo.
La misma lista de la compra de 80 euros termina en caja con 3,24 euros de diferencia entre Carrefour y Mercadona, un 4% que reabre el debate sobre qué cadena sale más a cuenta.
La comparativa la ha publicado una creadora de contenido que armó una lista idéntica de productos con presupuesto de 80 euros y pasó por caja en las dos cadenas. El ejercicio, difundido en redes y en YouTube, no detalla el desglose por familia, pero sí los totales que se han convertido en el dato del día.
Los números, en concreto. En Mercadona el ticket cerró en 79,96 euros. En Carrefour, la misma cesta llegó a 83,20 euros. La diferencia exacta son 3,24 euros, el equivalente a un 4,1% sobre el importe de la compra más barata.
El dato ha circulado como una diferencia de casi 4 euros. Y, en efecto, redondeando la cifra se acerca mucho a ese umbral. No son exactamente 4 euros, pero a efectos de percepción del consumidor funcionan igual: es lo que alarga una compra de 80 euros hasta los 83.
A ver: la diferencia no convierte una cadena en la opción definitiva para todas las cestas. Un 4% se mueve dentro del rango que suelen registrar las comparativas reales entre grandes supermercados en España, que va del 3% al 5% según la composición del carrito y las promociones activas del día.
El resultado encaja con la mecánica del lineal. Una cadena puede ajustar al céntimo los productos básicos para sostener la sensación de precio bajo; otra puede compensar con más variedad, descuentos cruzados o cupones que solo aplican si cumples ciertas condiciones.
El precio final no lo decide una sola cadena: lo deciden la lista, las promociones activas y el formato de cada producto en el momento de pasar por caja.
Aquí está la clave de la letra pequeña. La marca propia juega un papel central. Mercadona concentra buena parte del surtido en su marca de distribuidor, con precios más cerrados y menos oscilación promocional.
Carrefour, en cambio, suma a esa marca propia un catálogo amplio de marcas de fabricante y un programa de fidelización con cupones segmentados. Eso significa que una cesta idéntica no siempre aterriza en el mismo precio: depende de qué referencias concretas entran y de si en en el momento de compra hay descuentos activos.
La letra pequeña: marca propia, cupones y precio por unidad
Hay varias razones que explican el desvío. La primera es el surtido. Mercadona apuesta por una marca propia muy homogénea y con pocas referencias de fabricante; Carrefour mezcla fabricante y distribuidor, con mayor amplitud de gamas y más exposición a precios distintos para productos aparentemente iguales.
La segunda son los descuentos cruzados. Carrefour tiende a jugar con cupones segmentados y promociones como el 3×2 o el descuento directo a socios. La creadora del ticket no detalla si aplicó el programa de fidelización; por eso la comparativa refleja el precio de góndola, no el ahorro máximo posible con cupones.
📊 La comparativa de un vistazo
Cadena
Total de la compra
Diferencia
Mercadona
79,96 euros
Base de comparación
Carrefour
83,20 euros
+3,24 euros (4,1%)
El matiz importante: la comparativa es válida para la cesta que construyó la autora, con las marcas, gramajes y promociones que encontró ese día. No es una sentencia universal sobre todos los precios, pero sí una radiografía de cómo se reparte el ahorro entre dos de las cadenas con más clientes del país.
Qué dice una diferencia del 4% sobre la guerra del lineal
El dato reabre una discusión que el sector ya conoce. En los últimos años, la inflación alimentaria obligó a las cadenas a vigilar cada céntimo y a reforzar sus marcas propias para retener al comprador. La batalla no se libra solo en el ticket: se juega en la marca de distribuidor, en la gestión de los cupones y en la lectura del precio por kilo o por unidad.
Los análisis de comparativas que publican organismos como la OCU insisten en una idea: la cesta más barata depende de qué productos y formatos se eligen. Por eso, una compra de 80 euros que hoy sale más barata en Mercadona puede invertirse en otra composición de carrito, sobre todo cuando Carrefour concentra descuentos en marcas concretas o en compras de mayor volumen.
Tomar posición. 3,24 euros no debería obligar a cambiar de tienda si eso implica más desplazamiento o más tiempo. Para una compra mediana, la diferencia suele moverse dentro del 3% al 5%, como recoge este caso. Lo que de verdad cambia el presupuesto mensual es comprar el producto adecuado en el formato adecuado, no asumir que una cadena siempre gana.
El comprador sale ganando si lee el precio por kilo o por litro, mantiene una lista cerrada y compara sin fiarse solo del total del ticket. La información es de análisis de consumo; no es un consejo financiero ni garantiza que la próxima compra salga igual.
🛒 El Veredicto de Compra
Compara con la misma lista: La diferencia de 3,24 euros vale para esta cesta concreta; tu carrito puede cambiar la balanza según marcas, formatos y promociones.
Mira el precio por kilo o litro: El total del ticket no lo cuenta todo. Dos envases pueden parecer baratos y no serlo por unidad.
Suma el desplazamiento: Si ir a la cadena más barata añade tiempo o gasolina, el ahorro de 3 o 4 euros puede diluirse antes de llegar a caja.
La Diputación de Huelva convoca 44 plazas fijas de empleo público para administrativos, auxiliares y técnicos. La oferta, publicada en el Boletín Oficial del Estado tras las resoluciones del 13 de agosto, abre el plazo de solicitudes el 20 de agosto y lo cierra el 16 de septiembre de 2026.
La convocatoria de oposiciones de la Diputación de Huelva se reparte en siete categorías y reserva plazas para personas con discapacidad general e intelectual. La administración provincial busca cubrir perfiles que van desde ordenanza, sin titulación exigida, hasta técnico superior en Derecho.
Por qué la Diputación convoca ahora 44 plazas fijas
La Diputación de Huelva publicó en el BOE una oferta de empleo público con 44 plazas fijas. Las resoluciones, fechadas el 13 de agosto, responden a la necesidad de estabilizar la plantilla provincial y cubrir vacantes estructurales en la administración local.
Las plazas salen en turno libre y, salvo los psicólogos, se adjudicarán por el sistema de oposición. Es una convocatoria local, pero con un abanico amplio: 13 auxiliares de administración general, 7 administrativos y varios técnicos medios y superiores.
La reserva de plazas para personas con discapacidad es notable: 3 auxiliares y 1 ordenanza para discapacidad general, y 1 auxiliar más 2 ordenanzas para discapacidad intelectual.
Una oferta provincial con 44 plazas fijas y categorías desde ordenanza hasta técnico superior en Derecho no se ve todos los meses.
Requisitos y titulaciones: de la ESO al Grado universitario
El requisito académico cambia por categoría. La Diputación exige desde ninguna titulación para ordenanza hasta grado, licenciatura, ingeniería o arquitectura para los técnicos.
Psicólogo/a (5 plazas): título de Licenciado o Graduado en Psicología, carnet de conducir B y certificado negativo de delitos sexuales.
Técnico/a de Administración General (2): grado universitario, licenciatura, ingeniería o arquitectura.
Técnico/a Superior en Derecho (8): licenciado o grado en Derecho.
Técnico/a Medio/a de Gestión (2): grado, diplomatura, ingeniería técnica o arquitectura técnica.
Técnico/a Medio/a de Economía y Nóminas (1): grado en Relaciones Laborales y Recursos Humanos, diplomatura en Relaciones Laborales o licenciatura en Ciencias del Trabajo.
Técnico/a Medio/a de Administración Especial (1): misma titulación que la anterior.
Técnico/a Informática (2): grado en ingeniería informática y de sistemas, ingeniería técnica informática o diplomatura en informática.
Administrativo/a (7): Bachiller, título de Técnico o equivalente.
Auxiliar de Administración General (13): Educación Secundaria Obligatoria o equivalente.
Ordenanza-subalterno/a (3): no se exige titulación.
Las personas aspirantes que quieran optar a las plazas de psicología deben acreditar la ausencia de antecedentes por delitos sexuales mediante certificado del Ministerio de Justicia. No se ha fijado límite de edad en la resolución de la oferta.
Así será el proceso selectivo: oposición en casi todas las plazas
La práctica totalidad de las plazas se adjudicará por el sistema de oposición. Las cinco de psicólogo, en cambio, se cubrirán por concurso-oposición y en turno libre.
El detalle del examen no se conoce todavía. La fuente oficial anuncia que en los próximos días se publicará cómo serán los procesos selectivos de cada plaza, por lo que el temario, número de ejercicios y calendario de pruebas se concretarán más adelante.
Las bases específicas de cada escala y subescala marcarán la puntuación de la fase de concurso para psicólogos. Las personas interesadas deben vigilar la sede electrónica de la Diputación para no perder los anuncios de las bases.
El análisis de Merca2: una oportunidad local con plazas para todos los perfiles
La oferta de la Diputación de Huelva tiene un perfil accesible. Las 13 plazas de auxiliar solo piden la ESO y las 3 de ordenanza no exigen titulación, lo que amplía el abanico de aspirantes y puede elevar el número de solicitudes.
El peso de la convocatoria está en la administración general: 7 administrativos y 13 auxiliares suman casi la mitad de las plazas. Para quien tiene Bachillerato o un ciclo de Formación Profesional, la opción de administrativo puede ser una vía razonable; para perfiles jurídicos, las 8 plazas de Técnico Superior en Derecho marcan la apuesta más alta de la Diputación.
La demanda supera la oferta. Las convocatorias locales con plazas sin titulación universitaria suelen recibir cientos de instancias, y la ausencia de un examen eliminatorio no reduce la competencia. Sin embargo, el hecho de que las plazas sean fijas, de funcionario, mantiene el atractivo.
El plazo de solicitud, de 20 días hábiles, es corto para reunir la documentación de méritos, sobre todo en categorías que piden título y carnet. Quien tenga que apostillar o actualizar méritos debería moverse con rapidez.
En mi lectura, la convocatoria es una oportunidad real, sobre todo para auxiliares y técnicos recién titulados que busquen estabilidad en la provincia. El riesgo está en la lentitud: el proceso selectivo de las 44 plazas no tiene calendario cerrado y puede alargarse durante meses.
📨 Cómo presentar la solicitud
La inscripción se realiza telemáticamente en la sede electrónica de la Diputación de Huelva y requiere completar el modelo oficial, adjuntar documentos y pagar la tasa.
Paso 1: Accede a la sede electrónica de la Diputación de Huelva antes del 16 de septiembre de 2026.
Paso 2: Selecciona la convocatoria correspondiente a la plaza o categoría a la que optas.
Paso 3: Completa el modelo oficial con tus datos personales y académicos.
Paso 4: Aporta los documentos requeridos: titulación, certificado de delitos sexuales para psicólogos y carnet de conducir si procede.
Paso 5: Abona la tasa, registra la solicitud y guarda el justificante de presentación.
📋 Ficha de la Convocatoria
Organismo / País: Diputación de Huelva.
Número de plazas: 44 plazas fijas.
Sueldo estimado: No publicado en la resolución de la oferta; dependerá del grupo y nivel de cada categoría.
Fecha límite de inscripción: 16 de septiembre de 2026.
Dónde inscribirse: Sede electrónica de la Diputación de Huelva.
El vino español de inversión ya alcanza los cinco dígitos en subastas internacionales. Durante décadas, Borgoña y Burdeos marcaron el paso en el mercado secundario del vino de colección. Francia supera las 200 referencias presentes de forma habitual; España coloca entre 30 y 60. Sin embargo, los resultados recientes de Vega Sicilia, Pingus y L’Ermita confirman que el vino español ha dejado de ser un actor testimonial.
Según datos presentados por el Basque Culinary Center y Círculo Fortuny, España cuenta con más de 250 vinos considerados fine wine en el mercado primario. La brecha entre esa cifra y la presencia estable en el mercado secundario —solo entre 30 y 60 etiquetas— resume el problema y la oportunidad. No es un déficit de calidad, sino de posicionamiento y construcción de marca.
La nueva jerarquía de precios en el mercado secundario
Vega Sicilia sigue siendo el gran embajador institucional. Una botella reciente de Único cotiza entre 450 y 700 euros, pero las añadas históricas multiplican esa cifra. En una subasta de Baghera Wines, un Único 1921 alcanzó los 2.629 euros; un magnum de 1960 llegó a 3.168 euros; y un lote de Reserva Especial se adjudicó por 4.470 euros. Son precios todavía lejos de los grandes iconos de Borgoña, pero con una pendiente ascendente sostenida.
La escasez funciona como motor de revalorización. Pingus, con apenas unos miles de botellas por añada en Ribera del Duero, tiene un precio de salida de 1.200 a 1.800 euros; determinadas cosechas superan los 3.000 euros en subastas de Sotheby’s y Acker. L’Ermita, el Priorat de Álvaro Palacios, se mueve entre 1.200 y 2.000 euros en botellas recientes y más en añadas históricas. Ambos comparten el patrón de los activos de colección: producción limitada, demanda global y envejecimiento probado.
También despuntan etiquetas contemporáneas. Teso La Monja, de Toro, cotiza entre 900 y 1.500 euros y aparece cada vez con más frecuencia en catálogos especializados. La incorporación de estas referencias amplía la base invertible más allá de los clásicos históricos.
El vino español de colección no es ya una tesis emergente: es un mercado estrecho con precios de cuatro y cinco dígitos y liquidez aún limitada.
La Spanish Week y la cuota del 2%: lectura para el inversor
La Spanish Week organizada por Baghera Wines reunió a más de 220 coleccionistas internacionales y vendió el 100% de los lotes de Vega Sicilia. López de Heredia y Comando G también lograron cifras inéditas para bodegas jóvenes. La casa suiza, especializada exclusivamente en grandes vinos, utilizó el formato monográfico para mitigar la asimetría informativa del comprador.
La comparación con Francia e Italia es la verdadera referencia de riesgo. Francia supera las 200 referencias habituales en el mercado secundario; Italia ya ha ganado cuota con Sassicaia y Masseto. Con una cuota global que apenas roza el 2%, España parte desde una base estrecha, lo que implica mayor iliquidez y mayor sensibilidad a los movimientos de unos pocos compradores.
No obstante, también deja margen para una revalorización por convergencia si la visibilidad mejora. La alianza entre Basque Culinary Center y Círculo Fortuny busca precisamente acompañar a las bodegas en la construcción de marca y en la profesionalización de su acceso al circuito internacional.
Francia supera las 200 referencias estables; España roza el 2% de cuota global. La oportunidad es real, pero aún no es un mercado profundo.
Escasez, liquidez y convergencia: el análisis de fondo
El vino de colección ocupa un lugar singular en la asignación alternativa: su valor deriva de la escasez física, no del flujo de caja. En periodos de inflación alta y tipos reales negativos, la botella escasa tiende a preservar capital. En periodos de restricción monetaria, la liquidez se reduce y los precios se estabilizan o corrigen por referencias. El mercado español añade una capa de riesgo específica: con solo 30 a 60 etiquetas con presencia estable, la profundidad es baja.
Mi lectura es matizada. Vega Sicilia y Pingus pueden servir como activos de preservación de capital a largo plazo, no como instrumentos de revalorización agresiva a corto plazo. La cuota del 2% y la dependencia de las subastas temáticas limitan las salidas. El inversor sofisticado debería tratar estas botellas como una posición satélite de cartera, con horizontes superiores a cinco años y una debida diligencia centrada en la añada, la procedencia y la verificación de almacenamiento.
El siguiente hito a vigilar será la evolución de la presencia española en las subastas de otoño de Sotheby’s y Baghera Wines. Si la cuota consolida por encima del 2% con más de 60 referencias estables, la tesis de convergencia con Italia ganará solidez. Si no lo hace, seguirá siendo un mercado de nicho con precios altos y liquidez frágil.
💎 Veredicto Wealth
El vino español de colección es un activo de diversificación de cartera para inversores con horizonte superior a cinco años, apoyado en Vega Sicilia, Pingus y L’Ermita. El riesgo principal es la liquidez limitada de un mercado secundario que apenas alcanza el 2% de cuota global.
Moderna se dispara un 177% en bolsa y su vacuna contra el cáncer supera la fase 3 con Merck.
Claves de la operación
Los datos intermedios cumplen dos objetivos principales. El ensayo INTerpath-001 muestra una mejora significativa de la supervivencia libre de recurrencia y de metástasis a distancia frente a Keytruda en solitario.
La cotización descuenta una década de trabajo en ARNm. El salto bursátil de casi el triple del valor convierte a Moderna en uno de los activos más especulativos del sector biotecnológico.
La aprobación regulatoria sigue pendiente. Merck y Moderna deben presentar los datos detallados y discutir con las agencias una posible autorización.
El ensayo que dispara la cotización y sus dos objetivos cumplidos
El laboratorio estadounidense vuelve al centro del tablero farmacéutico con una promesa que va más allá del coronavirus: un tratamiento oncológico individualizado basado en ARN mensajero. Los inversores reaccionan con un entusiasmo que recuerda a los mejores días de la pandemia.
La prueba decisiva se llama INTerpath-001 e incluyó a 1.137 pacientes con melanoma cutáneo de alto riesgo, en estadios IIB a IV, completamente extirpado mediante cirugía. El análisis intermedio muestra una mejora estadísticamente significativa en dos objetivos clave. Según Merck y Moderna, añadir intismeran a Keytruda mejoró la supervivencia libre de recurrencia y la supervivencia libre de metástasis a distancia frente a Keytruda en solitario.
El indicador de supervivencia libre de recurrencia mide el tiempo hasta que el cáncer reaparece o el paciente muere por cualquier causa. Los dos objetivos cumplidos no equivalen todavía a cerrar la fase 3. Son dos parámetros fundamentales, pero el ensayo continúa para evaluar otros objetivos, incluida la supervivencia global.
Este es, según Merck y Moderna, el primer resultado positivo en fase 3 de una terapia individualizada de neoantígenos y un tratamiento oncológico basado en ARNm. La señal de fase 2b ya apuntaba en esa dirección: en el seguimiento a cinco años, la combinación redujo el riesgo de recurrencia o muerte un 49% y el de metástasis a distancia o muerte un 59% frente a Keytruda en solitario. Son cifras del ensayo anterior, no del fase 3 que acaba de conocerse.
El resultado llega en un momento en el que la biotecnología estadounidense y europea pugnan por trasladar la inmunoterapia personalizada al cáncer. Otros laboratorios avanzan en líneas similares, pero ninguno había publicado un positivo de fase 3 con ARNm. Esa ventaja temporal solo vale si se convierte en autorización regulatoria.
El mercado no está comprando una vacuna universal contra el cáncer, sino la posibilidad de que el ARNm sirva para mucho más que la covid.
Por qué no es una vacuna preventiva y cómo entrena al sistema inmune
A diferencia de las vacunas que utilizamos para evitar una infección antes de que ocurra, intismeran se administra como tratamiento después de que el cáncer ya haya aparecido. En este ensayo se utiliza tras la cirugía, cuando el melanoma ha sido completamente extirpado, con la intención de entrenar al sistema inmunitario para detectar células tumorales que puedan permanecer y reducir así el riesgo de recaída. No se fabrica una vacuna común, sino una específica por paciente.
El proceso comienza con una muestra del tumor de cada paciente, que se analiza para identificar su firma particular de mutaciones. A partir de ahí se diseña un ARNm sintético capaz de codificar hasta 34 neoantígenos seleccionados específicamente para ese cáncer. Una vez administrado, esas instrucciones permiten que el organismo produzca los neoantígenos y los presente al sistema inmunitario para favorecer una respuesta de células T contra las células tumorales que los contienen. Keytruda completa la estrategia bloqueando el receptor PD-1, que puede frenar esa respuesta inmunitaria. El ARNm codifica hasta 34 neoantígenos seleccionados para cada tumor.
La incógnita regulatoria y el precedente histórico que se juega Moderna
Moderna saltó a la primera línea mundial con su vacuna contra la covid y, en España, participó en los contratos europeos de suministro durante la pandemia. Ese colchón de ingresos se ha ido agotando con el fin de la emergencia sanitaria. La compañía necesita demostrar que su plataforma de ARNm sirve para algo más que el coronavirus. La cotización descuenta un éxito que los datos completos aún no confirman.
El avance es relevante, pero conviene no mezclar las cifras. El seguimiento a cinco años del estudio de fase 2b mostró un 49% menos de riesgo de recurrencia o muerte y un 59% menos de riesgo de metástasis a distancia o muerte frente a Keytruda en solitario. La fase 2b mostró un 49% menos de riesgo sin extrapolar a fase 3. Esos porcentajes pertenecen al ensayo anterior, no al que acaba de conocerse. Merck y Moderna todavía deben presentar los datos detallados.
Las compañías prevén discutir con los reguladores una posible solicitud de autorización y ya estudian esta estrategia en otros tumores, incluidos el cáncer de pulmón no microcítico, el de vejiga, y el carcinoma renal. Esa posibilidad, todavía por demostrar, ayuda a explicar las expectativas que han impulsado la reacción del mercado. Los reguladores definirán el valor real de intismeran en los próximos meses.
Carrefour vuelve a mover ficha en el peor momento posible para la competencia: justo cuando miles de familias españolas necesitan comprar un ordenador para el nuevo curso. La cadena francesa ha activado un descuento directo ya aplicado en el precio final en buena parte de su catálogo de informática, sin necesidad de cupones ni condiciones ocultas.
No es una promoción aislada. Forma parte de una campaña de vuelta al cole que lleva semanas activa y que se ha intensificado en agosto, con rebajas de hasta el 40% en algunos portátiles y modelos que arrancan por debajo de los 200 euros. Para muchas familias, esto puede marcar la diferencia entre esperar a septiembre o cerrar la compra ya.
Carrefour aprieta el precio de sus portátiles
La estrategia no es nueva, pero sí más agresiva que en campañas anteriores. Carrefour ha decidido aplicar el descuento directamente sobre el precio marcado, sin depender de tarjetas de fidelización ni de compras mínimas, algo que simplifica mucho la decisión de compra para quien solo necesita un equipo funcional para clase.
La oferta se concentra especialmente en portátiles de gama de entrada y media, pensados para tareas de estudio: navegación, ofimática y videollamadas. Ahí es donde Carrefour ha detectado más demanda, y ahí es donde ha decidido golpear con más fuerza en precio.
Por qué Carrefour se juega tanto en esta campaña
En Carrefour la competitividad de precios se ha convertido en la prioridad absoluta del año, con rebajas coordinadas en distintas categorías para defender cuota de mercado frente a un consumo más débil de lo esperado. La vuelta al cole es, en ese contexto, un escaparate perfecto para demostrar que la cadena puede competir cara a cara con las grandes tiendas de electrónica.
Dentro de esta estrategia de precios agresivos, uno de los protagonistas ha sido el Chromebook, un tipo de portátil ligero que funciona con el sistema operativo de Google y que resulta especialmente popular entre estudiantes por su sencillez y su precio reducido. Modelos de este tipo han llegado a venderse en Carrefour por menos de 200 euros en campañas recientes, y la tendencia se mantiene esta temporada.
Qué modelos puedes encontrar rebajados
El catálogo online de Carrefour muestra actualmente decenas de referencias de portátiles con el descuento ya aplicado en el precio, desde equipos básicos con Chrome OS hasta portátiles Windows con procesadores más potentes para quienes necesitan algo más que navegar y escribir apuntes. La promoción está señalada de forma visible junto a cada producto, sin letra pequeña añadida.
Entre las opciones más buscadas destacan los portátiles HP con procesadores AMD Ryzen y hasta 16 GB de RAM, pensados para estudiantes de bachillerato o universidad que necesitan multitarea real. También hay packs con maletín y ratón incluidos, un detalle que muchas familias valoran especialmente en estas fechas.
Cómo aprovechar el descuento sin llevarte sorpresas
Antes de lanzarte a comprar, conviene tener claro qué necesitas realmente. No es lo mismo un portátil para tomar apuntes y navegar que uno para edición de vídeo o diseño, y el precio más bajo no siempre es la mejor opción si el uso va a ser intensivo.
Carrefour aplica estas rebajas tanto en tienda física como en su web, aunque el stock puede variar según la ubicación. Conviene revisar la fecha límite de cada promoción, ya que algunas campañas de informática tienen ventanas más cortas que las de material escolar general.
Compara la RAM y el almacenamiento antes de fijarte solo en el precio final
Revisa si el portátil incluye Windows 11 preinstalado o si es un Chromebook con Chrome OS
Comprueba el peso y el tamaño de pantalla si el uso va a ser diario fuera de casa
Aprovecha los packs con maletín o ratón si vas a necesitarlos igualmente
Qué puede pasar con los precios de aquí a septiembre
Todo apunta a que la presión sobre los precios de la informática seguirá siendo alta durante las próximas semanas. Con el consumo más contenido y varias cadenas compitiendo por el mismo cliente, es probable que veamos nuevos ajustes conforme se acerque la fecha real de vuelta a las aulas.
Mi consejo, después de seguir de cerca estas campañas: si encuentras un modelo que cubre tus necesidades y el descuento ya está aplicado sobre el precio, no hace falta esperar más. Las rebajas de última hora en septiembre suelen concentrarse en el mismo puñado de modelos populares, que además son los primeros en agotarse.
Inditex ha recuperado el liderazgo del Ibex 35 por capitalización bursátil al superar a Banco Santander en la sesión de este martes, un vuelco que deja a la compañía textil a las puertas de sus máximos históricos en Bolsa.
El asalto al trono del selectivo
Las acciones de la compañía que preside Marta Ortega subieron un 2,3% hasta los 58,36 euros, con lo que su capitalización alcanzó los 181.888 millones de euros. El valor se sitúa a menos de un 1,3% de su récord histórico de 59,1 euros por acción y amplía la revalorización acumulada en el ejercicio hasta el 5,33%.
En la misma sesión, Banco Santander retrocedió un 1,96% hasta los 12,21 euros. La entidad que preside Ana Botín pierde así la barrera de los 180.000 millones de capitalización y se queda en los 179.357 millones, cediendo el primer puesto que había ocupado durante los dos últimos meses.
Con este movimiento, Inditex recupera un trono que había mantenido durante prácticamente toda la década, salvo el breve paréntesis en el que Santander le arrebató la primera posición. Según los datos de Bolsas y Mercados, el relevo se produce en una jornada de rotación sectorial en la que la banca cede terreno frente a los valores de consumo discrecional.
La distancia con BBVA, Iberdrola y CaixaBank
A pesar de la caída, Santander conserva un colchón de más de 40.000 millones de euros sobre sus perseguidores inmediatos. BBVA capitaliza 138.079 millones tras ceder un 0,56%, mientras que Iberdrola se sitúa en 134.130 millones después de retroceder un 0,59%.
Posición
Compañía
Capitalización (millones de euros)
1
Inditex
181.888
2
Banco Santander
179.357
3
BBVA
138.079
4
Iberdrola
134.130
5
CaixaBank
88.769
6
ArcelorMittal
53.249
7
Endesa
43.034
CaixaBank, con 88.769 millones de euros, cierra el top 5 del selectivo español y suma casi el mismo valor que ArcelorMittal y Endesa, que ocupan la sexta y séptima posición con 53.249 y 43.034 millones respectivamente.
El relevo en el liderazgo del Ibex 35 no altera la estructura de poder del selectivo, pero sí confirma una rotación de flujos entre sectores que los inversores seguirán de cerca. La capitalización bursátil, que pondera el valor de mercado de las empresas, es una fotografía dinámica que cambia con cada sesión.
La prima del 2,3% de Inditex hoy es más que un rebote técnico: es la constatación de que el mercado vuelve a premiar su modelo frente al ciclo bancario.
Análisis: qué hay detrás del relevo en el Ibex
El movimiento de hoy no es un hecho aislado. Inditex ha mostrado una capacidad recurrente para revalorizarse en fases de incertidumbre macroeconómica, apoyada en su generación de caja y en un modelo de negocio integrado que le permite defender márgenes. La cercanía a los 59,1 euros por acción, su máximo histórico, es un umbral técnico que, de superarse, abriría espacio para nuevas subidas. La capitalización de mercado es el termómetro que los inversores institucionales observan para medir el tamaño relativo de las compañías.
Para Santander, ceder el primer puesto no cuestiona la solidez de su franquicia. La entidad sigue siendo el mayor banco del Ibex por capitalización y su valor de mercado supera en más de 40.000 millones al siguiente competidor. Lo que cambia es el liderazgo sectorial en el índice: la banca había tomado la delantera en los últimos meses, pero la textil vuelve a imponerse con un argumento de valoración que el mercado respalda.
📊 Las Claves para el Inversor
Qué vigilar: Si Inditex supera los 59,1 euros por acción y marca nuevos máximos, lo que confirmaría la ruptura técnica alcista.
Reacción del valor: El mercado descuenta que el liderazgo de Inditex se mantendrá si los flujos hacia el sector textil continúan frente a la banca.
Precedente sectorial: El anterior relevo en el liderazgo del Ibex 35, con Santander superando a Inditex hace dos meses, muestra la rapidez con la que estos tronos pueden cambiar.
Fortalecer los brazos sin cargar pesas pesadas mantiene el músculo y la energía funcional a partir de los 50, una estrategia que la entrenadora Theresa Moloney resume en cuatro movimientos con mancuernas de 2 a 3 kilos. La evidencia práctica que comparte en Women’s Health UK apunta a que el control y la constancia importan más que llegar al máximo en cada sesión.
Por qué no necesitas levantar el máximo en cada sesión
El matiz que cambia todo es este: no necesitas levantar el máximo posible para mantener el músculo. Moloney, entrenadora y nutricionista de 58 años con más de 25 años de experiencia acompañando a mujeres en su etapa de madurez, lo explica con claridad. La clave no está en las cargas extremas, sino en entrenar el músculo con una resistencia perceptible, con buena forma y de manera regular.
Cuando levantas demasiado peso, el impulso tiende a tomar el control. El movimiento se acelera, la postura se descompone y el músculo deja de trabajar de forma eficiente. En cambio, con una carga moderada puedes mantener la tensión durante más tiempo, completar el rango completo y notar cómo trabaja cada zona del brazo.
Eso sí, ojo con la recuperación. Si entrenas al fallo en cada sesión, necesitarás más días de descanso. Hacer menos peso pero entrenar con más frecuencia suele ser más eficaz para mantener la fuerza y el músculo en la rutina real de una persona ocupada.
La entrenadora lo resume así: algunas sesiones entrena más pesado y otras se centra en el control, el rango de movimiento y en sentir el trabajo muscular. Ese equilibrio evita el agotamiento y convierte el entrenamiento de brazos en un hábito sostenible.
El músculo no entiende de ego: responde a estímulo, tensión y constancia, no al peso máximo que puedas levantar un solo día.
Los cuatro ejercicios de brazos que recomienda la entrenadora
Moloney propone combinar cuatro movimientos. La dosis exacta que comparte es 3 series de 6 a 12 repeticiones por ejercicio, con un par de mancuernas de 2 a 3 kilos. La cadencia lenta y controlada es tan importante como la carga.
Curl de bíceps con press de hombros: de pie, con una mancuerna en cada mano y las palmas hacia delante, flexiona los codos para llevar las mancuernas a los hombros y después empuja hacia arriba. Vuelve a bajar a los hombros y estira los brazos despacio.
Elevación lateral a un brazo: con una mancuerna en una mano y el brazo ligeramente flexionado, eleva el peso hasta la altura del hombro, un poco por delante de la línea del hombro. Baja despacio.
Patada de tríceps con brazo recto: inclínate desde la cadera con la espalda plana y los brazos rectos. Lleva los brazos hacia atrás, aprieta la parte posterior y haz una pausa arriba antes de volver.
Extensión de tríceps sobre la cabeza con un brazo: sujeta una mancuerna sobre la cabeza, codo doblado hacia el techo. Estira el brazo para empujar el peso hacia arriba y flexiona de nuevo despacio, sin abrir el codo.
📊 La pauta en cifras
Peso: 2 mancuernas de 2-3 kilos por ejercicio.
Dosis: 3 series de 6-12 repeticiones por movimiento.
Cadencia: lenta y controlada, con pausa en la contracción.
Frecuencia: puede repetirse 2-3 días por semana respetando la recuperación.
Control, progresión y letra pequeña de la rutina
La verdadera progresión no está en añadir discos cada semana. Está en ampliar el rango de movimiento, ralentizar la bajada y añadir repeticiones dentro del rango. Esa es la letra pequeña que convierte una rutina de brazos en un estímulo real para el músculo.
El consumo inteligente aquí se aplica al material: no necesitas un gimnasio completo. Un par de mancuernas ligeras, una banda de resistencia o incluso dos botellas de agua de 1,5 litros pueden replicar la tensión. Lo importante es que la carga te permita completar las 6 a 12 repeticiones sin perder la técnica.
Evita el error de copiar ritmos de vídeo. Muchas personas aceleran la fase de bajada y pierden la mitad del estímulo. En los cuatro movimientos, la bajada debe ser igual o más lenta que la subida.
Qué dice la evidencia práctica sobre las cargas moderadas
El consenso de la ciencia del ejercicio apunta a que la hipertrofia no exige únicamente cargas máximas. La tensión mecánica sostenida y la proximidad al esfuerzo pueden generar adaptaciones similares cuando se trabaja con cargas más ligeras y cerca del fallo. A efectos prácticos, la rutina de Moloney encaja con esa lógica: 3 series de 6 a 12 repeticiones con carga moderada y control estricto crean un estímulo suficiente para mantener el músculo en la edad adulta.
La mayoría de los estudios revisados apunta a que la constancia es el factor más determinante. No importa si un lunes entrenas con 4 kilos y el jueves con 2: lo que mueve la aguja es la frecuencia semanal y la calidad de cada repetición. Esta rutina permite sostener esa frecuencia sin acumular fatiga excesiva.
En el bloque de análisis, conviene decirlo con honestidad: si buscas un gran aumento de perímetro de brazo, las cargas pesadas y la progresión de peso tienen su lugar. Pero si el objetivo es mantener la fuerza, el tono y la funcionalidad a partir de los 50, esta pauta es una de las más sostenibles.
Esta información es divulgativa y de optimización del rendimiento, no sustituye el consejo de un profesional. Ante cualquier circunstancia personal, consulta con un especialista en ejercicio.
⚡ Rutina de Optimización Diaria
Prepara el material hoy: reúne dos mancuernas de 2-3 kilos o dos botellas llenas de agua y reserva 20 minutos.
Aplica la dosis mañana: realiza los cuatro ejercicios, 3 series de 6-12 repeticiones, con cadencia lenta y sin prisas.
Programa la frecuencia: repite la rutina 2-3 veces por semana y progresa añadiendo repeticiones antes de subir peso.
Openbank acaba de elevar su cuenta remunerada al 2,75% TAE y, con 10.000 euros, la oferta paga 272 euros brutos al año: toca mirar la letra pequeña antes de mover el dinero.
Es la segunda subida del banco digital de Banco Santander en dos meses y medio: en junio pasó del 2,02% al 2,50% TAE. Ahora la cuenta se coloca en el 2,75% TAE (2,72% TIN) y, lo más relevante, sin límite máximo de saldo remunerado.
Cuánto ganas con 10.000 euros y sin tope de saldo
Vamos a los números. Con 10.000 euros, el banco calcula que la cuenta genera 22,67 euros brutos al mes, equivalentes a 272 euros brutos al año. No es una cifra que vaya a cambiar tu vida, pero triplica con creces lo que paga una cuenta corriente típica, que suele quedarse en el 0% o en el 0,10%.
La diferencia frente a la mayoría de ofertas del mercado es que aquí no hay techo de saldo. Muchas cuentas remuneradas solo bonifican los primeros 10.000, 30.000 o 50.000 euros; a partir de ahí, el resto del dinero queda parado. En la cuenta de Openbank, todo el saldo cobra el 2,75% TAE, lo que la hace especialmente interesante para colchones grandes.
La letra pequeña: Bizum, 12 meses y la promoción de recibos
Aquí viene lo importante. La rentabilidad no llega sin condiciones: la cuenta es solo para nuevos clientes y, además, exige usar Bizum como parte de la operativa diaria. Si no activas el servicio de pagos inmediatos vinculado al banco, no hay 2,75%.
La entidad también precisa que la TAE del 2,75% está garantizada durante 12 meses. Pasado ese primer año, la cuenta se transforma en una Cuenta de Ahorro Openbank y pasa a aplicar el tipo nominal que esté vigente en ese momento. Es decir, la rentabilidad no es perpetua y conviene marcarse en el calendario la fecha de renovación.
La TAE sin tope es el gancho; el Bizum y los 12 meses de garantía son la letra pequeña que decide si la oferta te compensa.
Junto al interés, el banco mantiene hasta el 30 de septiembre la bonificación de hasta 200 euros brutos para quien domicilie al menos dos recibos distintos y los conserve durante diez meses. El abono se reparte en pagos de 20 euros mensuales y es compatible con la remuneración de la cuenta. Ojo al calendario: para conseguir la bonificación, hay que domiciliar los recibos antes del 31 de octubre de 2026, y el último abono llegará el 20 de agosto de 2027.
Sumando ambas vías, un cliente con 10.000 euros que cumpla todas las condiciones se acerca a 470 euros brutos en el primer año. Los depósitos están cubiertos por el Fondo de Garantía de Depósitos español hasta 100.000 euros, igual que en cualquier cuenta remunerada.
Dónde queda frente al mercado y mi lectura
Para tomar una decisión, conviene comparar. Trade Republic mantiene el 3,04% TAE para nuevos clientes, también sin límite de saldo y sin exigir Bizum. La Cuenta Nómina de Bankinter llega al 5% TAE el primer año, pero solo sobre un saldo máximo de 10.000 euros y con domiciliación de nómina.
Producto
TAE
Límite de saldo
Requisito principal
Cuenta remunerada Openbank
2,75%
Sin límite
Nuevo cliente y uso de Bizum
Trade Republic
3,04%
Sin límite
Nuevo cliente
Cuenta Nómina Bankinter
5,00%
10.000 euros
Domiciliar nómina
La mayoría de las ofertas del mercado suelen venir con techo. Una cuenta al 5% que solo bonifica 10.000 euros paga 500 euros brutos al año por ese saldo, pero el ahorrador con 30.000 euros deja de ganar en los otros 20.000. La cuenta de Openbank al 2,75% sin tope genera 825 euros brutos al año con 30.000 euros (sin contar la promoción de recibos).
La guerra por el dinero parado no es casual. El Banco Central Europeo mantiene la facilidad de depósito en el 2,25% desde junio y el mercado descuenta dos subidas más antes de fin de año, en septiembre y diciembre, que llevarían el tipo oficial al 2,75%. Las entidades quieren captar saldo estable ahora, antes de que el dinero se encarezca.
Mi criterio: para un colchón de 10.000 euros exactos, la Cuenta Nómina de Bankinter sigue dando más euros el primer año si ya domicilias la nómina. Para saldos más grandes o para quienes no quieren mover la nómina, Openbank es de lo más competitivo en banca tradicional, y Trade Republic paga más si no te importa operar con un modelo digital sin Bizum.
Esta información es divulgativa y no constituye una recomendación personalizada de inversión. Las rentabilidades pasadas no garantizan rentabilidades futuras.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: calcula tu saldo real y compara Openbank con Trade Republic o Bankinter antes de abrir la cuenta; los 200 euros por recibos son la palanca que cambia el cálculo.
Qué vigilar: las reuniones del BCE de septiembre y diciembre, y el plazo de la promoción de recibos, que exige domiciliarlos antes del 31 de octubre de 2026.
El error a evitar: asumir que el 5% de Bankinter se aplica a todo el ahorro; con más de 10.000 euros, el 2,75% sin tope puede pagarte más.
Lidl ha vuelto a hacerlo. Mientras las familias españolas rehacen listas de material escolar y miran el calendario con esa mezcla de nervios y alivio de cada septiembre, la cadena alemana ha puesto en las estanterías una fiambrera que se ha convertido en comentario obligado en los pasillos del súper. Se llama Ernesto, cuesta 4,99 euros y está fabricada en acero de alta calidad, algo que no abunda tanto como debería en la sección de fiambreras.
No es la primera vez que Lidl acierta con este tipo de producto, pero sí es de las pocas veces en que el metal gana terreno al plástico de toda la vida. La fiambrera mide 19 x 13 x 6,5 centímetros y pesa apenas 280 gramos, así que cabe en cualquier mochila sin convertirse en una losa. Su capacidad ronda los 1.200 mililitros, suficiente para un bocadillo generoso, una ensalada de pasta o la fruta de media mañana sin que nada se aplaste.
Lidl y la fiebre por el acero en la vuelta al cole
Cada año, cuando llega agosto, Lidl repite la misma jugada: sorprender con productos de bazar que parecen pensados para durar mucho más de lo que cuesta el artículo. Y esta fiambrera entra de lleno en esa filosofía. No hace falta gastar treinta o cuarenta euros en una marca premium para llevar la comida al colegio o a la oficina con dignidad.
Lo curioso es que el modelo de acero convive en la misma línea con una versión en marrón, también fabricada con el mismo material resistente. Ambos diseños cuestan lo mismo, así que la elección queda en manos del gusto de cada comprador, no del bolsillo. Y para quien tenga más de un hijo en casa, comprar dos o tres unidades sigue saliendo más barato que una sola fiambrera de otras marcas.
Por qué el acero gana la partida al plástico
El Lidl de toda la vida ha ido incorporando cada vez más utensilios de cocina en acero inoxidable a su catálogo de bazar, y no es casualidad. Este material no absorbe olores ni sabores, algo que cualquier padre agradece cuando el tupper ha llevado atún un día y fruta al siguiente. Además, aguanta golpes y caídas mucho mejor que el plástico, que con el tiempo se agrieta, amarillea o se deforma en el lavavajillas.
La fiambrera Ernesto cuenta con clips laterales que garantizan un cierre totalmente hermético, así que no hay sustos de zumo o salsa derramados dentro de la mochila. Eso sí, conviene tener claro que no está pensada para el microondas, ya que el metal y los electrodomésticos de este tipo no son buenos compañeros de viaje.
Un producto pensado para durar, no para tirar
Uno de los argumentos que más repiten quienes ya la han probado es la sensación de solidez desde el primer uso. No cruje, no pesa en exceso y el cierre no se afloja con el paso de las semanas, algo habitual en las fiambreras de plástico más económicas. Para una rutina escolar de nueve meses, esa resistencia acaba marcando la diferencia entre comprar una fiambrera una vez al año o reponerla cada dos meses.
También pesa a favor el hecho de que sea un producto fácil de limpiar. Basta con agua y jabón para dejarla como nueva, sin las manchas ni los arañazos que suelen quedar grabados en los recipientes plásticos tras meses de uso diario. Y aunque no sea apta para lavavajillas, el mantenimiento manual apenas lleva un minuto.
Qué mirar antes de comprarla y alternativas en Lidl
Antes de sumarse a la fiebre de la fiambrera Ernesto conviene tener en cuenta un par de detalles prácticos que marcan la diferencia según el uso que se le vaya a dar en casa.
Tamaño real: sus 1.200 ml son ideales para un almuerzo completo, pero pueden quedarse cortos si se busca llevar varios compartimentos separados.
Sin microondas: hay que calcular bien los horarios si el peque necesita comida caliente al mediodía.
Peso en mochila: 280 gramos es ligero, pero sumado a libros y estuche conviene no descuidar el peso total de la cartera.
Disponibilidad limitada: como suele pasar con el bazar de Lidl, las unidades vuelan y no siempre hay reposición inmediata.
Si el uso que se busca es más orientado a comida caliente o platos con distintos compartimentos, Lidl también mantiene en su web otros modelos de la gama Ernesto, como sets de portalimentos de polipropileno o bolsas isotérmicas con varias fiambreras incluidas, pensadas para quienes priorizan la versatilidad sobre el material.
Lo que viene: menos plástico, más materiales duraderos
La tendencia en menaje escolar y de oficina apunta claramente hacia productos que reduzcan el plástico de un solo uso y apuesten por materiales que aguanten años, no meses. Marcas como Lidl están leyendo bien ese cambio de mentalidad, y no sería extraño ver más líneas de acero inoxidable, bambú o vidrio templado ganando espacio en las próximas campañas de vuelta al cole.
Para quien esté renovando el equipo escolar este año, el consejo de cualquier veterano en estas compras es sencillo: prioriza la durabilidad sobre el precio más bajo posible. Una fiambrera de 4,99 euros que dura tres cursos sale mucho más rentable que reponer un modelo barato cada pocos meses, además de generar bastante menos residuo plástico en el camino.
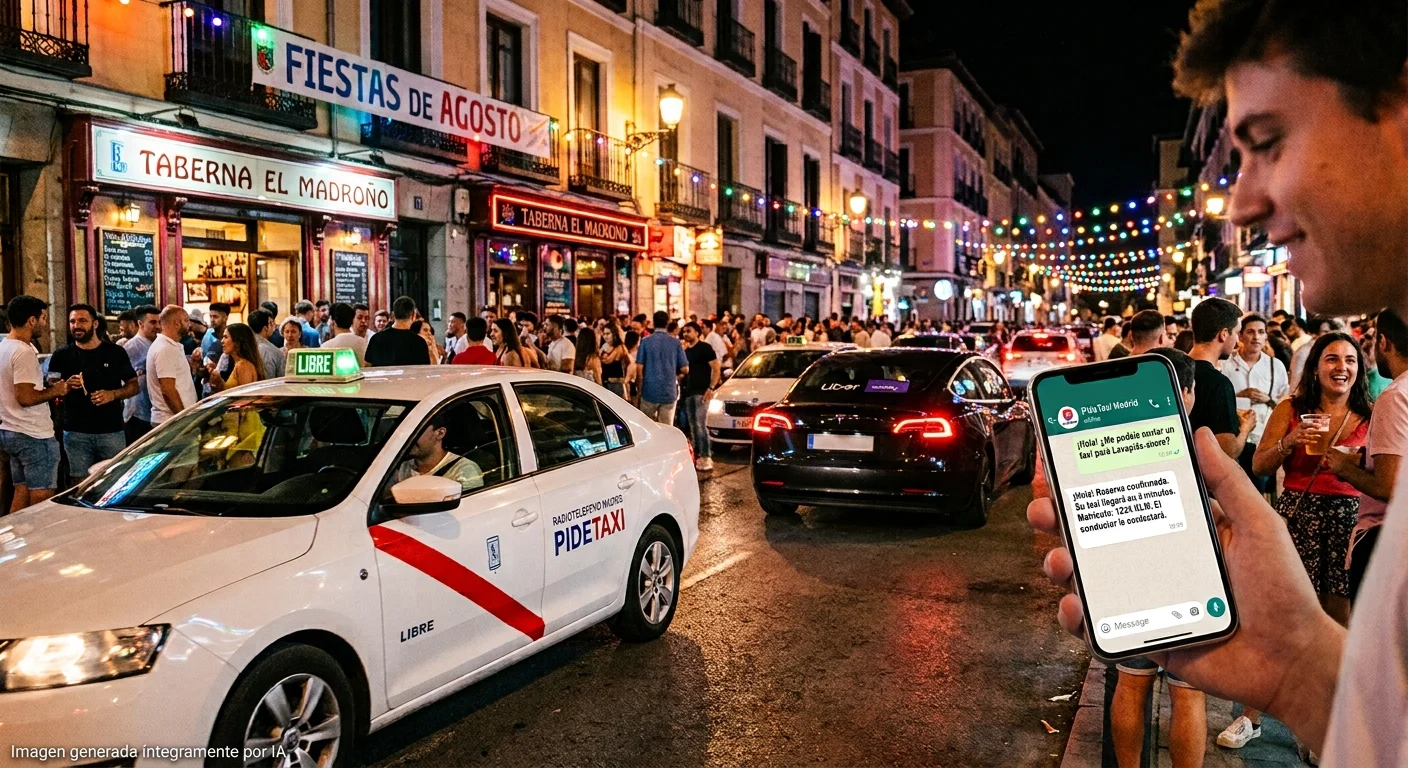
Radioteléfono Madrid, la centralita tras PideTaxi, lleva ya tiempo buscando alternativas para competir con las plataformas de VTC. Y es que, a pesar de la relevancia que el taxi mantiene en la capital, resulta indudable que Uber, Cabify y Bolt han ganado terreno, guiados por la comodidad que supone solicitar un trayecto a través de una aplicación móvil, especialmente entre el público turista.
Por tanto, no sorprende que el taxi madrileño replique estrategias y busque integrarse en las aplicaciones que los usuarios ya utilizan a diario. De ahí la apertura de un canal permanente de WhatsApp por parte de PideTaxi, con el que aspiran a captar a más clientes habituados al entorno digital. Se trata de una iniciativa que suma varios meses activa, pero que han reforzado en las últimas semanas aprovechando el repunte de la demanda durante las fiestas de La Latina y Lavapiés, iniciadas el 4 de agosto y concluidas el pasado domingo 16 de agosto.
No es la única emisora del sector que ha adoptado esta vía: Tele-Taxi Madrid y Taxi Executive también han abierto canales similares. Son fórmulas para acercarse al usuario más allá de la tradicional «mano levantada», enfocadas sobre todo a agilizar las reservas nocturnas frente a las plataformas de la «nueva movilidad». No es una herramienta nueva, pero sí gana peso ante el crecimiento continuado de las VTC, tanto en popularidad como en número de licencias en la capital.
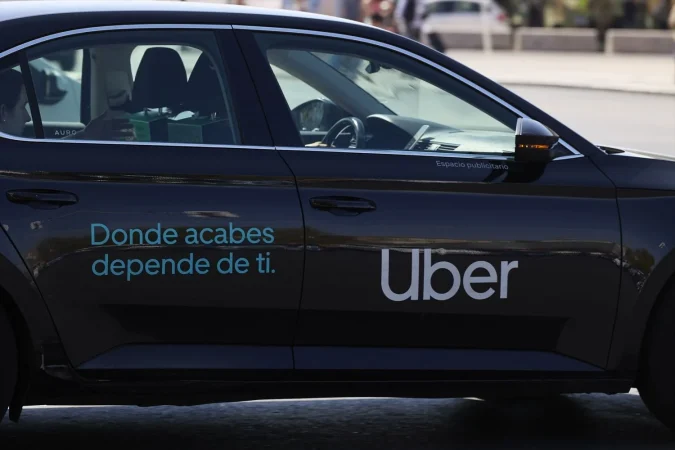
Vehículo de Uber. Fuente: Agencias
Y es que son cada vez más las voces que advierten de que el taxi no puede depender en exclusiva de la «mano levantada» y de las paradas fijas. Los datos del pasaje nocturno muestran que las VTC se han consolidado como la opción preferida por la mayoría para regresar a casa tras grandes eventos o jornadas de ocio. Esta tendencia obliga a explorar nuevas alternativas. De hecho, desde instituciones como el Ayuntamiento de Barcelona se ha señalado la conveniencia de que la flota de taxis esté presente en las aplicaciones móviles para captar, sobre todo, al viajero internacional.
La comodidad del canal de WhatsApp
Aunque las plataformas de VTC mantienen la ventaja entre los usuarios que ya disponen de Uber, Cabify o Bolt en sus teléfonos, la posibilidad de pedir un taxi mediante una aplicación de uso cotidiano como WhatsApp acorta las distancias. Existen, no obstante, ventajas que las VTC siguen explotando, como el precio cerrado previa contratación que evita incertidumbres con el taxímetro, incluso en contextos de tarifa dinámica.
A ello se añade la alternativa de Freenow, que opera en exclusiva con la flota de taxis, situándose en una posición singular dentro del mercado y sirviendo de referencia sobre cómo acelerar la digitalización del sector.
El taxi y las VTC mantienen el pulso
Lo cierto es que, al igual que ocurre en el resto del país, el taxi madrileño observa un paulatino recorte en su parque de licencias frente al empuje de la «nueva movilidad». Según el último informe del Ministerio de Transportes y Movilidad Sostenible, el mes de agosto comenzó con 15.738 licencias de taxi en la Comunidad de Madrid frente a 9.771 autorizaciones VTC. El dato refleja un retroceso de 454 licencias de taxi desde principios de año, mientras que las VTC experimentan un repunte de 82 en el mismo periodo.
Un taxi recorre Madrid, a 16 de septiembre de 2025, en Madrid (España). Fuente: Agencias
Si bien la brecha no alcanza los niveles de regiones como Andalucía —donde Málaga figura como la primera provincia con más VTC que taxis—, sí ilustra la tendencia nacional. Las cifras evidencian no solo el calado de Uber, Cabify y Bolt entre pasajeros y conductores, sino también las dificultades para sostener una licencia de taxi bajo las condiciones actuales, condicionadas por el elevado coste de los seguros, el mantenimiento y los márgenes de facturación.
A ello se suma la queja recurrente de los colectivos del taxi en Madrid, que sostienen que la legislación autonómica ha favorecido a las plataformas privadas en detrimento de lo que consideran un servicio público esencial. Es una tensión permanente que condiciona los movimientos tácticos de ambas partes por captar mercado.
La estrategia de Uber, Cabify y Bolt
Por su parte, las grandes plataformas mantienen el rumbo en sus estrategias habituales. Mientras constatan la expansión de sus flotas en todo el territorio nacional, apuestan por diversificar servicios para atraer a nuevos perfiles de usuario, según refleja el propio balance del Ministerio de Transportes.
Aun así, continúan existiendo escenarios donde tropiezan con barreras operativas, como los problemas de movilidad registrados esta semana en la Feria de Málaga o la exclusión de estas plataformas en el recinto de varios macrofestivales en Madrid. Pese a estos escollos, los operadores VTC siguen explorando vías de expansión en distintas comunidades autónomas, un factor que definirá sus decisiones estratégicas a nivel local durante los próximos años.
Las entidades bancarias españolas, Banco Santander, CaixaBank, BBVA y Banco Sabadell, aplican diferentes condiciones cuando una cuenta entra en descubierto. Concretamente, las compañías tienen fórmulas distintas para poder calcular el coste, aunque en algunos casos coinciden en una estructura que combina una comisión sobre el importe descubierto, un tipo de interés e incluso gastos asociados a la reclamación de la deuda, si la situación se prolonga en este último caso.
En este sentido, quedarse en números rojos puede ser cuestión de unas horas y de apenas unos euros. Un recibo que llega antes de la nómina, una compra inesperada o un cargo anual que no estaba previsto pueden dejar una cuenta corriente con saldo negativo. El problema es que ese pequeño desajuste puede tener un coste para el cliente por parte de Santander, CaixaBank, BBVA y Sabadell.
Si bien la diferencia es especialmente importante cuando el descubierto es pequeño. Una comisión porcentual puede parecer reducida, pero los mínimos establecidos por las entidades hacen que entrar en números rojos por 20, 50 o 100 euros pueda resultar relativamente caro en comparación con la cantidad que realmente se ha utilizado. Además, no todas las cuentas de las entidades bancarias tienen exactamente las mismas condiciones.
Oficina de Caixabank. Fuente: Agencias
Santander, BBVA, CaixaBank y Sabadell: así cobran cuando la cuenta entra en descubierto
Entre las cuatro grandes entidades analizadas por MERCA2 existen diferencias relevantes. En este contexto, Banco Santander aplica en su documentación informativa una comisión del 5% sobre el mayor descubierto contable producido durante el periodo de liquidación, con un mínimo de 15 euros, además de un tipo de interés del 7,83%. La documentación de la entidad establece también unos gastos de comunicación y reclamación de posiciones deudoras de hasta 49 euros en el producto consultado.
Siguiendo esta línea, significa que un cliente de Santander que se quede en números rojos por una cantidad reducida no pagará simplemente el 5% de esa deuda. Si el cálculo porcentual queda por debajo de 15 euros, entra en juego el mínimo. Así, un descubierto de 100 euros generaría, por este concepto, una comisión de 15 euros, antes de sumar los intereses que correspondan por el tiempo durante el que se mantenga el saldo negativo.
No basta con saber qué banco cobra más o menos por un descubierto. Hay que saber qué cuenta tiene contratada el cliente, cuánto dinero ha quedado en negativo y durante cuánto tiempo.
Por su parte, BBVA, la comisión por descubierto tácito es del 4,50%, con un mínimo de 15 euros, mientras que el tipo de interés anual indicado actualmente por la entidad es del 7,25% TIN. Asimismo, la entidad señala además que la TAE resultante de los intereses y la comisión para consumidores está limitada legalmente a 2,5 veces el interés legal del dinero. Por ejemplo, si el cliente se encuentra con 100 euros en negativo, el 4,5% serían únicamente 4,50 euros, pero el mínimo de 15 euros eleva la comisión efectiva a esa cantidad. A ello habría que añadir los intereses correspondientes al tiempo que permanezca la cuenta en negativo.
El caso de Banco Sabadell presenta una estructura similar. La documentación informativa de la entidad recoge una comisión del 4,5%, con un mínimo de 15 euros, aplicada sobre el mayor importe del descubierto durante el periodo de liquidación. El tipo de interés nominal indicado es del 7,19%, con una TAE del 7,50%, y la documentación contempla 28 euros por reclamación de posiciones deudoras. Por tanto, por ejemplo, para un descubierto de 100 euros, la comisión inicial sería también de 15 euros, al operar el mínimo. Si el cliente tarda en devolver el dinero y se produce una reclamación, el coste puede aumentar sustancialmente.
Fuente: Banco Sabadell
CaixaBank, por su parte, en la información de su Cuenta Online, la entidad establece una comisión del 0,20% para el descubierto tácito, con una comisión de reclamación de posiciones deudoras de 40 euros. En ese producto, el tipo de interés indicado para el descubierto tácito es del 0%. Con esta fórmula, un descubierto de 100 euros supondría inicialmente 20 céntimos de comisión. Es una diferencia notable respecto a las comisiones mínimas de 15 euros de Santander, BBVA o Sabadell.
No obstante, el consumidor debe fijarse en las condiciones concretas de su cuenta, porque CaixaBank también dispone de un producto específico, el Descubierto Flexible, con una estructura diferente. En este servicio, disponible desde la aplicación de CaixaBank para clientes que cumplen determinados requisitos, el cliente paga 3,99 euros cuando utiliza el descubierto, siempre que el importe supere los 30 euros. El límite puede llegar hasta 600 euros y el plazo para devolver el dinero es de 31 días.
El problema llega cuando el descubierto se prolonga
El verdadero coste para el consumidor aparece cuando los números rojos no se solucionan rápidamente. Un descubierto no es dinero gratis; en términos financieros, el banco está adelantando fondos para atender un pago cuando no existe saldo suficiente. Por eso, además de la comisión inicial, puede existir un coste financiero asociado al tiempo que el cliente permanece en negativo. Y si la situación continúa y la entidad tiene que reclamar el importe, pueden aparecer gastos adicionales.
CaixaBank explica precisamente que el descubierto tácito se concede de forma discrecional para atender cargos cuando no existe saldo suficiente y que, en sus condiciones generales, el cliente dispone de un plazo para devolver el importe utilizado. La propia entidad recomienda ingresar el dinero cuanto antes para reducir los costes asociados. La recomendación resulta especialmente relevante en los pequeños descubiertos. Si un cliente tiene que cubrir temporalmente 100 euros durante unas horas o unos pocos días, la diferencia entre una cuenta con una comisión porcentual reducida y otra con una comisión mínima de 15 euros puede ser considerable.
Edificio de oficinas de BBVA. Fuesnte: Agencias
Si bien, antes de elegir una cuenta bancaria, no solo hay que mirar si tiene mantenimiento gratuito, si remunera los ahorros o cuánto dinero ofrece por domiciliar la nómina. La comisión por descubierto también forma parte del precio real de una cuenta corriente. Además, los consumidores tienen una protección específica frente al coste financiero de los descubiertos. BBVA recuerda expresamente que, para consumidores, la TAE resultante de los intereses y la comisión no puede superar 2,5 veces el interés legal del dinero.
La mejor estrategia para evitar este coste sigue siendo sencilla: mantener un pequeño colchón en la cuenta, revisar los recibos previstos y controlar especialmente los días previos a la llegada de la nómina. Las aplicaciones bancarias permiten consultar el saldo prácticamente en tiempo real y, en algunos casos, anticipar los próximos cargos.También es importante revisar las alertas de movimientos. Un aviso cuando el saldo cae por debajo de una determinada cantidad puede evitar que un recibo posterior convierta la cuenta en negativa.
Entidad
Comisión por descubierto
Mínimo
Interés indicado
Reclamación
Santander
5%
15 €
7,83%
Hasta 49 €
BBVA
4,50%
15 €
7,25%
Puede variar según producto.
CaixaBank
0,20%
—
0%
40 €
Sabadell
4,50%
15 €
7,19%
28 €
En definitiva, quedarse en números rojos puede salir mucho más caro de lo que parece. Santander, BBVA y Sabadell comparten actualmente una estructura basada en comisiones porcentuales con mínimos de 15 euros en la documentación consultada, mientras CaixaBank ofrece productos con una fórmula diferente y, en determinadas cuentas, una comisión porcentual mucho menor.
A pesar de sus problemas en Alemania o de los despidos en España, no hay duda de que la Telefónica liderada por Marc Murtra se dibuja como un gran éxito. El presidente ejecutivo de la multinacional de telecomunicaciones parece haber conseguido navegar a través de lo peor de la tormenta con daños mínimos, pero aún quedan tareas pendientes en uno de los mercados considerados pilar central para la compañía: Brasil.
Y es que existen motivos para observar a Telefónica en Brasil y sentir optimismo. Según el informe del banco interno de Telefónica, Telfisa, su filial en el país sudamericano (Vivo) consolida su posición dominante alcanzando los 116,8 millones de accesos y una cuota de mercado del 38,1 %, mientras que la estrategia de ultrabanda ancha da sus frutos con 7,8 millones de hogares conectados mediante FTTH, lo que supone un aumento del 12 % interanual. Todo ello al tiempo que la firma refuerza sus credenciales de sostenibilidad, al haber logrado compensar el 100 % de sus emisiones operativas mediante proyectos de conservación que previenen la deforestación en la selva amazónica.
Imagen: Telefónica. Junta de Accionistas 2026. Marc Murtra
Sin embargo, persiste un problema que han conseguido posponer, pero no resolver. Desde hace ya una década, la empresa mantiene varios litigios abiertos por el pago de tributos, tal como recuerda el informe de Telfisa: «El Grupo Telefónica está involucrado en diversos litigios fiscales en Brasil sobre impuestos directos e indirectos (incluidos los relacionados con GVT). Esto incluye varias apelaciones relativas al impuesto ICMS (un tributo similar al IVA que grava los servicios de telecomunicaciones). Existe una controversia con las autoridades tributarias brasileñas sobre qué servicios deben estar sujetos a este impuesto».
Problemas para recaudar el impuesto a las telecomunicaciones
Según se recoge en el informe, «hasta la fecha, las cuestiones más relevantes se han centrado en la obligación de recaudar el ICMS sobre las penalizaciones cobradas a los clientes por incumplimiento, y en los servicios complementarios o adicionales a los servicios básicos de telecomunicaciones, como los servicios de valor añadido, el alquiler de módems y la aplicación de este impuesto sobre la tarifa básica. En el caso de esta última (assinatura básica), el Tribunal Supremo ha establecido que el impuesto solo es aplicable a las liquidaciones correspondientes a periodos posteriores a octubre de 2016″.
No se trata de un detalle menor, pues el documento confirma que se trata de importes millonarios. De hecho, la compañía ha tenido que dotar partidas preventivas para contingencias en caso de fallo desfavorable en varios de los procesos legales abiertos por la fiscalía en Brasil, aunque no prevé tener que afrontar dichos desembolsos a corto plazo.
Los litigios congelan el pago de la deuda fiscal de Telefónica
Según explica el informe de Telfisa, «todos los procedimientos relacionados están siendo impugnados en todas las instancias (procedimientos administrativos y judiciales). El monto total de los procedimientos pertinentes, actualizado para tener en cuenta intereses, multas y otros conceptos, era de aproximadamente 33.477 millones de reales brasileños a 31 de diciembre de 2025 (5.175 millones de euros al tipo de cambio de esa fecha), y de 25.760 millones de reales brasileños a 31 de diciembre de 2024 (aproximadamente 4.002 millones de euros al tipo de cambio de esa fecha). Telefónica Brasil ha obtenido informes periciales independientes que respaldan su posición, es decir, que los servicios mencionados no están sujetos al ICMS».
Fachada Telefónica en Gran Via. Fuente Agencias
El riesgo radica en la resolución final de estas impugnaciones. De momento, la lentitud de los trámites ha permitido a la empresa consolidarse en el país, pero la falta de un acuerdo definitivo podría terminar traduciéndose en una factura multimillonaria para garantizar su operativa en el mercado brasileño.
El coste oculto de las fusiones de Telefónica en Brasil
Por otro lado, existen pasivos potenciales derivados de las operaciones de adquisición y fusión en el país sudamericano: «Existen posibles contingencias relacionadas con los impuestos federales sobre la renta por un monto total de 40.029 millones de reales brasileños a 31 de diciembre de 2025 (6.188 millones de euros al tipo de cambio vigente en esa fecha), en comparación con 36.723 millones de reales brasileños a 31 de diciembre de 2024 (aproximadamente 5.706 millones de euros al tipo de cambio vigente en esa fecha), principalmente relacionadas con las amortizaciones tributarias en Brasil durante los años comprendidos entre 2011 y 2021 con respecto al fondo de comercio originado en las adquisiciones de Vivo y GVT y sus posteriores fusiones con Telefónica Brasil. Telefónica Brasil ha impugnado las liquidaciones correspondientes. Estos procedimientos se encuentran en la etapa administrativa y judicial, y no se han realizado provisiones, ya que el riesgo potencial asociado a ellos se ha clasificado como «no probable» y Telefónica Brasil ha recibido informes periciales independientes que respaldan esta opinión», detalla Telfisa.
Aun así, el grupo mantiene ciertas coberturas para este tipo de litigios: «Existen otras contingencias probables relacionadas con los impuestos federales sobre la renta por un monto total de 269 millones de reales brasileños a 31 de diciembre de 2025 (aproximadamente 42 millones de euros al tipo de cambio vigente a 31 de diciembre de 2024), en comparación con 216 millones de reales brasileños a 31 de diciembre de 2024 (aproximadamente 34 millones de euros al tipo de cambio vigente en esa fecha). La Compañía ha reconocido una provisión por este monto», concluye el documento.
Mediapro intenta levantarse después de atravesar la peor crisis de sus más de tres décadas de historia. El grupo audiovisual acaba de ejecutar un ERE que ha afectado a 189 trabajadores, cerca del 19% de la plantilla, y ha cerrado 2025 con unas pérdidas de 286 millones de euros, mientras su deuda continúa condicionando cualquier movimiento estratégico. La compañía que llegó a convertirse en uno de los grandes gigantes audiovisuales de Europa afronta ahora una profunda reconstrucción.
El cambio no es solamente económico. También es político y empresarial. Bajo el control de Southwind, el vehículo inversor vinculado al grupo chino Orient Hontai Capital, que controla el 85% de Mediapro, la compañía está intentando recomponer relaciones con algunos de los actores que durante la etapa de Jaume Roures habían quedado seriamente deterioradas: Moncloa, LaLiga y parte del sistema financiero.
La nueva dirección quiere, además, recuperar posiciones en la producción audiovisual después de perder uno de sus grandes negocios históricos. En abril de 2025, LaLiga decidió entregar a HBS y NVP Sports la producción de la señal audiovisual de sus competiciones a partir de la temporada 2025-26. La ruptura puso fin a una relación de más de una década y supuso un golpe económico de enorme magnitud para Mediapro.
La pérdida no es menor: la producción principal de LaLiga suponía para el grupo un negocio de alrededor de 400 millones de euros en cinco años. Mediapro conserva otros contratos y derechos relacionados con el fútbol, pero ha dejado de tener el control de la producción de la principal competición deportiva española.
Del imperio de Roures a la nueva Mediapro
La situación actual resulta especialmente llamativa por lo que llegó a representar Mediapro. Roures, Tatxo Benet y Gerard Romy construyeron desde los años noventa una compañía que terminó convirtiéndose en uno de los grandes grupos audiovisuales españoles. En 2018, Mediapro alcanzó unos ingresos récord de aproximadamente 1.967 millones de euros, casi el doble que Atresmedia y Mediaset en facturación.
Pero aquel crecimiento estuvo acompañado de una fuerte exposición a los derechos deportivos y a operaciones que exigían enormes inversiones. La pandemia agravó posteriormente los problemas y la compañía acumuló pérdidas superiores a los 1.000 millones desde 2018, según las cifras publicadas sobre su evolución financiera.
En octubre de 2023, Jaume Roures abandonó la compañía. El fundador había terminado enfrentado con buena parte del poder político y empresarial de Madrid después de los años en los que Mediapro se convirtió también en un actor con una evidente dimensión política.
Roures había apoyado públicamente el procés y había mantenido una relación estrecha con Podemos. Esa posición deterioró sus relaciones con el PSOE, con determinados sectores empresariales como Atresmedia y con figuras como Florentino Pérez. El Real Madrid terminó retirando a Mediapro la producción de Real Madrid TV, y Atresmedia la factura técnica de las noticias y espacios en directo de La Sexta.
Otro de los grandes golpes llegó cuando el PSOE frenó la posibilidad de que Mediapro adquiriese Grupo Zeta, una operación que habría incorporado a su perímetro medios como El Periódico de Catalunya. El grupo terminó finalmente en manos de Prensa Ibérica.
La salida de Roures fue el principio del final de aquella etapa. A inicios del presente año Tatxo Benet abandonó la presidencia ejecutiva por presión china y, finalmente, ha vendido el 5% que todavía conservaba, rompiendo definitivamente sus vínculos accionariales con Mediapro. Ninguno de los tres fundadores mantiene ya participación en la compañía.
El fondo chino ha terminado así de hacerse con el control efectivo de la empresa y ha impuesto una nueva dirección. Sergio Oslé, antiguo presidente de Movistar Plus+, asumió la presidencia, mientras Carlos Núñez, ex consejero delegado de Prisa Media, se convirtió en CEO. Ambos encarnan una Mediapro mucho más orientada a recomponer relaciones institucionales y empresariales.
La elección de Núñez resulta especialmente significativa por sus vínculos profesionales anteriores con Prisa y por su conocimiento de los círculos empresariales y políticos de Madrid, donde se está configurando el control de la compañía.
En la actualidad, Mediapro se mantiene fuerte en RTVE al producir ‘Barrio Esperanza’ o ‘Futuro imperfecto’, además de aportar servicios técnicos a espacios como ‘La Revuelta’, ‘Directo al grano’ y ‘Malas lenguas’.
El objetivo es claro: sustituir parte del volumen perdido con LaLiga mediante producción audiovisual, servicios técnicos y nuevos contratos televisivos.
La banca, LaLiga y Moncloa
La relación con los bancos constituye otro de los frentes prioritarios. Mediapro consiguió a finales de 2024 refinanciar el grueso de su deuda financiera, que rondaba entonces los 500 millones de euros. El vencimiento se trasladó de 2027 a 2029 y el tipo de interés pasó del 7,5% al 5,75%, aunque el préstamo se elevó hasta 525 millones de euros. La operación permitió reducir el coste financiero anual en más de diez millones.
La refinanciación dio oxígeno, pero no solucionó el problema estructural. Las pérdidas de 2025 y la pérdida de LaLiga le sirvieron para justificar despidos. Aun así, el ERE inicialmente planteado para 237 trabajadores terminó afectando a 189, después de salidas previas de directivos y otras medidas de ahorro.
Y los recortes no terminaron ahí. Tras el ERE se produjeron nuevos despidos individuales en otras sociedades del grupo.
Mediapro también ha cerrado Gol Play y ha aplicado recortes en otros negocios audiovisuales. Paralelamente, el centro de gravedad de la compañía se está desplazando de Barcelona hacia Madrid, una mudanza que tiene tanto una dimensión económica como política. El nuevo equipo necesita estar más cerca de sus principales clientes, instituciones y centros de decisión.
La relación con LaLiga es, probablemente, la más delicada. El grupo ha perdido el contrato principal de producción después de más de diez años y ahora tiene que reconstruir una relación con Javier Tebas que durante la última etapa de Roures se había deteriorado considerablemente.
La llegada de Sergio Oslé puede ayudar en esa tarea. El expresidente de Movistar Plus+ mantiene una relación profesional con el ecosistema de Telefónica y es considerado próximo a Tebas, una circunstancia que puede facilitar la interlocución con el fútbol español.
Tal y como contó El Confidencial, Mediapro ha llevado a los tribunales a tres antiguos directivos, entre ellos Julián Fernández, por el supuesto traslado de información confidencial y secretos empresariales antes de su incorporación a la compañía suizo-italiana NVP Sports, que le arrebató los contratos ligueros. La compañía encargó una investigación forense a KPMG, que habría detectado el envío de documentación interna en los días previos a sus salidas.
En paralelo, la nueva Mediapro intenta reforzar sus relaciones con Moncloa. La incorporación de Carlos Núñez, después de su paso por Prisa Media, es importante en este terreno. El ejecutivo conoce bien el entorno político y mediático de Madrid, gracias a sus conexiones con algunos de los principales asesores mediáticos del Gobierno, y ha contribuido a que Mediapro encuentre nuevas oportunidades en la televisión pública y en Movistar Plus+.
La nueva estrategia de la compañía pasa por producción, tecnología, servicios técnicos, televisión y diversificación internacional. El desafío es mayúsculo. Mediapro quiere resucitar también algunas de sus viejas marcas y recuperar el músculo de producción que convirtió a Globomedia en una de las productoras más importantes de España durante los años noventa y dos mil, aunque el proyecto lleva años lejos del protagonismo que tuvo entonces.
La nueva dirección intenta, en definitiva, construir una compañía más pequeña, menos endeudada y menos dependiente del fútbol. La era de Roures , que ha comprado la productora Goroka, ha terminado definitivamente con la salida de su ahora enemigo Benet; ahora Southwind quiere demostrar que Mediapro puede sobrevivir sin sus fundadores.
Jaume Roures. Foto: EP.
El ERE, las pérdidas récord y la salida de LaLiga son el precio de la transformación. La refinanciación bancaria proporciona tiempo; Oslé aporta interlocución con el mundo audiovisual y el fútbol; Núñez, conexiones con el ecosistema político y mediático de Madrid. El objetivo es que Mediapro vuelva a ser una pieza imprescindible de la industria audiovisual europea.
Los fondos en paralelas activan el pectoral tanto o más que el press banca y suman trabajo de tríceps, según el análisis de biomecánica y las guías de rendimiento.
Por qué los fondos en paralelas superan al press banca en activación del pecho
El press banca ha sido el rey del gimnasio durante décadas, pero los fondos en paralelas merecen un puesto en tu caja torácica. La diferencia está en la carga: al mover casi toda tu masa corporal a través del espacio, el pectoral recibe una tensión mecánica muy alta. No es un ejercicio de peso corporal menor; es un movimiento de empuje pesado.
La clave está en la inclinación del torso. Al inclinarlo ligeramente hacia delante y dejar que los codos viajen con naturalidad, colocas la tensión sobre las fibras inferiores y esternales del pectoral mayor. Ese ángulo no es opcional: es el que convierte una flexión vertical en un constructor de pecho. La activación muscular se mide con electromiografía.
Los tríceps también trabajan duro. Al extender los codos para subir, el tríceps braquial asume una parte considerable del empuje. Si mantienes el torso más erguido y los codos pegados al cuerpo, desvías aún más el trabajo hacia los tríceps. Son, en la práctica, un híbrido eficiente de pecho y tríceps en un solo movimiento.
Los hombros no libran: el deltoides anterior asiste el empuje. Realizados con un rango de movimiento controlado, los fondos suman volumen de empuje sin castigar la articulación con repeticiones constantes de press banca. La inclinación manda.
El ángulo del torso, y no el número de repeticiones, es lo que decide si estás entrenando el pecho o simplemente empujando con los brazos.
Cómo ejecutar los fondos en paralelas para llevar la tensión al pectoral
La ejecución comienza con los brazos extendidos y las manos bajo los hombros. Activa abdomen y glúteos para estabilizar. Baja flexionando los codos hasta sentir un estiramiento profundo en el pecho. Sin rebotar en la parte baja, empuja las barras con intención explosiva. Cero rebotes.
Paso 1: Sube a las barras y extiende los brazos.
Paso 2: Inclina el torso entre 15 y 30 grados.
Paso 3: Baja controlado hasta estirar el pecho.
Paso 4: Empuja hacia arriba y aprieta los tríceps al final.
La profundidad importa más que la velocidad. Desciende lo que tu rango te permita con comodidad y control. El estiramiento profundo activa más fibras del pectoral, pero no fuerces una bajada que comprometa la posición del hombro.
El ancho del agarre también afina el estímulo: más ancho enfatiza el pecho, más cerrado dirige la tensión hacia los tríceps. Encuentra una posición fuerte y repite cada semana. El ángulo decide.
📊 La pauta en cifras
Inclinación de torso: 15-30 grados hacia delante para llevar la tensión al pectoral.
Series y repeticiones: 3-4 series de 8-15 repeticiones con peso corporal; añade lastre y baja a 5-10 cuando superes 15 limpias.
Profundidad: Descenso controlado hasta estiramiento del pecho, sin rebotes.
Progresión: Usa gomas, negativas lentas o máquina de asistencia si aún no hay una repetición limpia.
Una vez el peso corporal se queda corto, toca progresar. El cinturón de lastre con discos, la mancuerna entre los pies o el chaleco con peso convierten los fondos en un movimiento de fuerza real. Mantén las repeticiones entre cinco y diez y ve subiendo la carga poco a poco.
También puedes ralentizar el tempo: baja en tres a cinco segundos, pausa abajo dos segundos y empuja. Las pausas eliminan el impulso y aumentan el tiempo bajo tensión.
Las anillas o el TRX añaden un reto de estabilidad brutal, pero no son para principiantes. Domina antes las barras paralelas.
Fondos o press banca: cuál encaja mejor en tu rutina de hipertrofia pectoral
La literatura de rendimiento lleva años comparando ambos empujes. El press banca permite cargas altísimas y una progresión lineal sencilla, pero los fondos ofrecen un estímulo equivalente sin atar el movimiento a un banco. La evidencia práctica apunta a que la inclinación del torso es el interruptor que decide si el estímulo va al pecho o a los tríceps.
Mi criterio como consultor es claro: no se trata de elegir uno y enterrar el otro, sino de combinarlos según tu objetivo. Si buscas fuerza absoluta, el press banca sigue siendo una herramienta potente. Si quieres densidad pectoral y un movimiento funcional que viaje contigo, los fondos en paralelas son imprescindibles.
Para un profesional ocupado, los fondos resuelven un problema real: en cinco minutos activas pecho, tríceps y hombros sin depender de un gimnasio. Esa eficiencia es difícil de batir. Menos marketing, más control. Esta información es divulgativa y orientada al rendimiento; ante cualquier circunstancia personal, consulta con un profesional del ejercicio.
⚡ Rutina de Optimización Diaria
Inclina tu torso: Baja con 15-30 grados de inclinación hacia delante y deja que los codos viajen con naturalidad para activar el pectoral.
Añade lastre progresivo: Cuando domines 12-15 repeticiones limpias, usa cinturón de lastre y trabaja en rangos de 5-10 repeticiones.
Alterna con press banca: Integra fondos dos días por semana y press banca otros dos; así combinas carga pesada y estímulo de pecho desde distintos ángulos.
LALIGA ha realizado un análisis en profundidad sobre el impacto de la cantera en el éxito deportivo y económico del fútbol español, para lo que ha tomado como referencia la conquista del Mundial 2026 y el rendimiento acumulado de las selecciones españolas masculinas, femeninas y de categorías inferiores durante la última década, así como el reflejo en los éxitos de los clubes en las dos máximas categorías del país.
El estudio realizado por el área de Proyectos de Fútbol de LALIGA, arquitectos del Plan Nacional de Canteras de los clubes de la entidad, muestra que España es la selección europea con mayor éxito internacional acumulado en los últimos diez años, con un total de 23 títulos conquistados entre selecciones absolutas y categorías inferiores masculinas y femeninas, seguidos de lejos por los 9 títulos de Alemania, los 7 de Inglaterra, 6 de Francia y Portugal, 5 de Países Bajos y 4 de Italia.
Desde 2016 se aprecia una aceleración de estos éxitos deportivos, en paralelo a la consolidación del trabajo desarrollado por clubes, federación y LALIGA en materia de formación y desarrollo de jugadores a través de la red de inteligencia colectiva de los Encuentros de Cantera desde 2016 y el Plan Nacional de Mejora y Optimización de Canteras lanzado en 2022.
El responsable de Proyectos de Fútbol de LALIGA, Juan Florit, explicó que los datos muestran que el compromiso con la cantera a largo plazo es «una estrategia contrastada que genera resultados tanto en lo deportivo como en lo económico». «Desde LALIGA trabajamos junto a los clubes para ayudarles a fortalecer sus procesos de desarrollo, compartir conocimiento y elevar los estándares de calidad de sus canteras, siempre respetando la identidad y filosofía propia de cada entidad».
A su juicio, la evidencia demuestra que los proyectos que mantienen una apuesta sostenida por la formación generan más oportunidades para sus jugadores, más valor para sus clubes y mayores éxitos para el conjunto del fútbol español, tanto en clubes como en selecciones. «Para nosotros, lo más importante no son únicamente los grandes resultados, sino el camino que hace posible alcanzarlos y sostenerlos en el tiempo», dijo.
Uno de los principales hallazgos del análisis es la estrecha relación entre el éxito de la selección campeona del mundo y el trabajo realizado en las estructuras de formación de los clubes. Según el estudio, 25 de los 26 jugadores convocados por España en el Mundial 2026 pasaron por sistemas de cantera antes de alcanzar la élite, con presencia directa de 11 clubes de LALIGA entre los clubes formadores de la plantilla campeona. El dato confirma que el éxito de la selección no es consecuencia del trabajo de unas pocas academias, sino el resultado de un ecosistema formativo amplio, diverso y conectado.
Los clubes formadores de los internacionales españoles campeones del mundo que han sido traspasados a otros clubes han obtenido más de 466 millones de euros en ingresos por traspasos de estos futbolistas a lo largo de sus carreras, sin contar posibles ingresos adicionales por derechos de formación u otros mecanismos de solidaridad y compensación. A esta cifra se suma el valor generado por aquellos jugadores que continúan en sus clubes de origen. Los nueve campeones del mundo que siguen en su club formador representan aproximadamente 545 millones de euros en valor deportivo y patrimonial, evitando importantes costes de mercado y convirtiéndose en activos estratégicos para sus entidades.
El informe también evidencia una relación entre el uso de futbolistas formados en casa y el rendimiento deportivo en competición. Durante la pasada temporada, LALIGA volvió a liderar entre las cinco grandes ligas europeas el porcentaje de minutos disputados por canteranos, con un 20,1% del total, por delante de Ligue 1 (16,1%), Bundesliga (11,9%), Premier League (8,3%) y Serie A (7,6%).
Además, varios de los clubes con mayor protagonismo de futbolistas formados en sus propias canteras figuran entre los proyectos más competitivos del fútbol español. En la temporada anterior, destacan Athletic Club (69,5% de los minutos disputados por canteranos), Real Sociedad (55,2%), FC Barcelona (47,5%), RC Celta (43,1%), CA Osasuna (26,1%) y Sevilla FC (25,0%), seguidos por Valencia CF (23,8%) y Real Madrid (23,1%).
Estos datos demuestran, según el análisis, que apostar por el talento propio «no solo es compatible con competir al máximo nivel, sino que puede convertirse en una ventaja competitiva sostenible tanto en el ámbito deportivo como en el económico, ya que los rankings de uso de canteranos correlacionan en gran medida con los primeros puestos de la clasificación final».
Esta relación entre cantera y rendimiento competitivo también se observa en LALIGA HYPERMOTION. Los tres clubes que lograron el ascenso a LALIGA EA SPORTS, Real Racing Club, RC Deportivo y Málaga CF, se encuentran entre las entidades que más protagonismo conceden a jugadores formados internamente. El Málaga lideró la categoría con un 57,3% de los minutos disputados por canteranos, mientras que Racing (21,4%) y Deportivo (17,7%) también figuraron entre los proyectos con mayor peso del talento propio. Asimismo, los tres clubes se situaron entre los equipos con más canteranos en plantilla: Málaga contó con 11, Racing con 9 y Deportivo con 6, reforzando la idea de que la apuesta por la formación puede ser un factor diferencial para alcanzar el éxito deportivo.
El análisis también identifica una característica diferencial de los jugadores desarrollados en el sistema español: su capacidad de adaptación. La comparación entre la selección campeona de la Eurocopa 2024 y la campeona del Mundial 2026 revela que España logró el éxito con estilos de juego significativamente distintos.
Mientras la selección campeona de Europa presentó un perfil más vertical y basado en las transiciones, la campeona del mundo destacó por un juego más asociativo y apoyado en la posesión. La capacidad de los mismos jugadores para rendir en ambos contextos demuestra el valor de un modelo centrado en la formación integral del futbolista, haciendo de la “marca de la casa” del futbolista formado en las canteras españolas el hecho de ser un “futbolista total”.
Los datos refuerzan la visión que guía el Plan de Canteras impulsado por LALIGA junto a los 42 clubes profesionales: una estrategia a largo plazo destinada a fortalecer el liderazgo internacional del modelo español de formación mediante la mejora continua de estructuras, metodología, recursos, atención integral al jugador y transición al fútbol profesional, con KPIs específicos sobre protección al jugador, mejora de infraestructuras, carrera dual o protección del menor, reforzadas este año mediante la certificación AENOR-LALIGA, que cuenta con 66 KPIs que se certificarán mediante auditorías exhaustivas en los clubes candidatos.
En los últimos años, LALIGA ha impulsado además este modelo a nivel mundial mediante el trabajo con clubes, federaciones y ligas internacionales en países como Iraq, China, Vietnam o Perú, donde se han llevado a cabo desde proyectos de consultoría para formar de cero una estructura de fútbol base hasta formaciones de directores de cantera o entrenadores de fútbol base.
El Instituto Coordenadas para la Gobernanza y la Economía Aplicada advirtió este miércoles de que la suspensión de adjudicaciones de concesiones decidida por el Gobierno de Chile compromete una cartera superior a 8.000 millones de dólares ya adjudicada y alrededor de 95.000 empleos, además de quebrar la seguridad jurídica del que ha sido durante tres décadas el único modelo concesional exitoso de América Latina.
Así lo sostiene en su informe especial ‘Chile quiebra la seguridad del modelo concesional más exitoso de América Latina’, que analiza el sistema de colaboración público-privada chileno y las consecuencias del precedente abierto el pasado mes de agosto.
El documento recuerda que el Ministerio de Obras Públicas del Gobierno chileno de José Antonio Kast comunicó la suspensión de la adjudicación provisional de los corredores de transporte público de las Rutas 150 y 160 y de la Autopista Concepción-Talcahuano, en la Región del Biobío, proyectos que superan los 400 millones de dólares que ya contaban con la aprobación de los organismos técnicos.
El ministro de Hacienda, Jorge Quiroz, argumentó que los compromisos no podían absorberse bajo las actuales restricciones presupuestarias. Según el Instituto, el problema no reside en los 400 millones suspendidos, sino en el precedente que quiebra un estándar mantenido por mas de 30 años: existe un stock de más de veinte iniciativas por encima de los 10.000 millones de dólares ya adjudicadas que no han iniciado obras, y una cartera por licitar para 2026-2027 de 22 procesos por 8.016 millones.
El informe subraya que desde la adjudicación del Túnel El Melón en 1993 se han licitado en Chile 108 contratos, de los cuales 74 permanecen vigentes, con una inversión comprometida superior a 27.000 millones de dólares y multinacionales de catorce países operando en el país. La industria ha incrementado el patrimonio público en 23.418 millones de dólares.
«Su singularidad no es técnica sino institucional», señala el documento, que destaca que el modelo ha sido administrado por ocho gobiernos de distinto signo político sin que ninguno alterara su esencia original. Esa continuidad explica, a su juicio, que el Foro Económico Mundial sitúe a Chile en primer lugar de América Latina en infraestructura vial, que el Banco Mundial lo califique como el mejor de la región en su Índice de Desempeño Logístico y que sea el único país latinoamericano con calificación de riesgo «A» y perspectiva estable.
«SEÑAL GRAVÍSIMA»
El trabajo recoge la advertencia del presidente del Consejo de Políticas de Infraestructura y exministro de Obras Públicas, Carlos Cruz, para quien la decisión «es una señal gravísima, porque incorpora un factor discrecional que hasta ahora no se había experimentado en el sector de las concesiones», con posibles efectos financieros adversos, pero especialmente políticos a largo plazo de vertebración del Estado.
El Instituto sostiene que el instrumento elegido no resuelve el problema que invoca. «La concesión existe para movilizar capital privado y liberar presupuesto público. Sustituirla por obra financiada directamente por el Estado no reduce la presión sobre el erario, la aumenta», afirma el documento, que reconoce no obstante como real y legítima la restricción fiscal que atraviesa el país.
Añade una segunda contradicción documentada: el mismo Ejecutivo anunció un plan nacional de infraestructura para generar más de 246.000 empleos y, en particular, 1.200 millones de dólares para la Región del Biobío destinados a crear 22.000 puestos de trabajo, la misma región afectada por la suspensión.
Aplicando las ratios oficiales del propio Ministerio —3.700 millones de inversión equivalentes a unos 44.000 empleos anuales— y el multiplicador de 1,5 estimado por la Cámara Chilena de la Construcción, el Instituto cifra el impacto de la cartera paralizada en unos 95.000 empleos en suspenso y en torno a 12.000 millones de dólares de actividad económica no generada.
El vicepresidente ejecutivo del Instituto, Jesús Sánchez Lámbas, afirmó que «Chile no compite en América Latina por su geografía ni por sus recursos: vence por previsibilidad y seguridad jurídica», y que la calificación «A» del país «no la dan las carreteras, la da el cumplimiento de los compromisos políticos y administrativos».
«Un contrato adjudicado que se suspende no cuesta cuatrocientos millones: cuesta treinta años de reputación construida por ocho gobiernos de todos los signos. Y esa es la única infraestructura que, una vez destruida, no se puede volver a licitar», sostuvo.
Sánchez Lámbas reclamó restablecer las adjudicaciones resueltas, publicar el calendario de la cartera comprometida y blindar por norma el principio de que lo adjudicado se ejecuta, en un plazo máximo de doce meses. «Chile tiene por delante una brecha de infraestructura de doscientos cincuenta mil millones de dólares que no podrá cerrar sin capital privado. Y el capital privado no negocia rentabilidad: negocia certeza», concluyó.
El control de Bizum de Hacienda ya no es una promesa: es un cruce de datos concreto. La Agencia Tributaria usa el modelo 170 que los bancos envían de forma periódica para cruzar los Bizum de autónomos con el IVA declarado.
Los bancos deben declarar todos los cobros procesados por tarjetas, datáfonos y aplicaciones de pago móvil. Cuando Hacienda cruza ese registro con el modelo 303 trimestral, afloran diferencias entre lo declarado y el dinero que ha circulado por tus cuentas.
Cómo cruza Hacienda los movimientos de Bizum
El modelo 170 no es un impuesto nuevo: es una obligación informativa que las entidades financieras ya presentan de forma periódica. Con esa información, Hacienda puede seguir el rastro de Bizum y de los pagos con tarjeta.
El cruce es directo. Lo que reportan los bancos se compara con el modelo 303 del IVA. Si un Bizum entra en la cuenta de un autónomo, da igual si era de un cliente o de un sobrino: Hacienda parte de que todo puede ser facturación.
Los descuadres no siempre responden a fraude. La propia norma permite aportar documentación justificativa sin sanción automática. Aun así, prevenir sale más barato que aclarar.
El descuadre no distingue entre el bizum de un cliente y el de un amigo: para Hacienda, a falta de justificación, todo computa.
Los errores que te pueden delatar y cómo evitarlos
El fallo más repetido es mezclar finanzas personales y profesionales. Si el número de teléfono que usas para el negocio recibe Bizum de familiares o amigos, el fisco puede computarlo como facturación.
Otros descuadres clásicos: las propinas que entran por datáfono sin IVA, los gastos suplidos típicos de gestorías, loterías, o agencias que pagas por cuenta de terceros, y las operaciones exentas como los servicios médicos.
Hacienda no persigue el bizum de un café: busca desajustes sistémicos. Pero cuando una transferencia de un amigo entra en la cuenta del negocio y no hay documento, toca explicarla.
A eso se suman las facturas rectificativas por devoluciones entre trimestres: si no se encajan bien en el modelo 303, generan un descuadre que Hacienda detecta en el cruce.
Para evitar la carta, los asesores recomiendan separar líneas telefónicas y cuentas bancarias y reservar un canal exclusivo para el negocio. Guarda además los cierres de caja, las facturas emitidas, los justificantes de suplidos y la documentación de devoluciones.
Qué hay detrás del control y por qué conviene ordenarse
El modelo 170 no surge de una campaña puntual: responde a un control que ya existía sobre tarjetas y TPV. Lo que cambia es la lectura masiva de Bizum, porque la barrera de entrada para cualquier pequeño negocio es mínima.
Cruzar datos es legítimo para aflorar ventas ocultas, pero tiene un efecto colateral: obliga al autónomo honesto a documentar movimientos que antes pasaban desapercibidos. La separación de cuentas es tan barata como eficaz; lo que no se puede improvisar es la trazabilidad de suplidos y propinas.
Qué mirar esta semana: si tu teléfono de trabajo recibe Bizum personales, cambia de canal antes del cierre trimestral. Revisa las facturas rectificativas y guarda los justificantes. Si ya recibiste un requerimiento, no cunda el pánico: presenta la documentación ordenada en la sede.
Guía rápida del trámite
📅 Plazos: Sin plazo nuevo: el cruce de datos es continuo y los bancos remiten el modelo 170 de forma periódica.
✅ Requisitos clave: Afecta a autónomos y empresas que cobran por Bizum o tarjeta; los bancos informan de los cobros.
🌐 Dónde solicitarlo: No se solicita; puedes revisar tus modelos en la sede electrónica de la AEAT con Cl@ve, certificado o número de referencia.
💰 Importe o coste: Sin coste directo; el riesgo es un requerimiento y una regularización si detectan ventas no declaradas.
⚠️ Error a evitar: Mezclar Bizum personales y profesionales en la misma cuenta o número de teléfono.
Nokia ha confirmado el desmantelamiento de todas sus operaciones en China antes de que finalice 2026, un repliegue que deja al fabricante finlandés con solo una división reducida de servicios posventa en el país.
Un repliegue escalonado por Pekín, Shanghái y Hangzhou
El plan, adelantado por el diario hongkonés South China Morning Post y confirmado por la propia multinacional nórdica, afectará a las divisiones de redes móviles y de infraestructura de red en China continental. Los despidos se ejecutarán por fases y quedarán mayoritariamente completados al cierre del ejercicio, según fuentes cercanas a la operación citadas por el medio chino.
La dirección de Nokia comunicó la medida a los empleados mediante una videoconferencia interna emitida desde Helsinki a principios de agosto. El cese de actividad alcanzará a delegaciones e instalaciones de Pekín, Shanghái, Chengdu, Qingdao y Hangzhou. Al cierre de 2025, la empresa registraba 7.200 trabajadores en la región de Gran China, que abarca China continental, Hong Kong y Taiwán.
El repliegue se produce días después de que la publicación especializada Light Reading revelara la clausura del centro de I+D de Nokia en Hangzhou, una decisión que elimina 1.600 puestos de trabajo y que la firma enmarca en la alineación de sus operaciones chinas con el modelo operativo global.
Tras la reestructuración, la compañía únicamente mantendrá activa una división reducida para prestar servicios posventa en la zona. El resto de la huella operativa desaparecerá antes de fin de año.
La salida de Nokia de China supone la retirada casi completa de un mercado donde el grupo estuvo presente durante más de cuatro décadas. El portavoz de la firma admitió ante el South China Morning Post que el negocio en China se ha reducido de forma constante en los últimos años.
La retirada de Nokia no responde solo a la competencia local: es la respuesta europea a un mercado que ya veta a los proveedores occidentales por criterios de seguridad estatal.
En términos estrictos de facturación, el golpe es evidente. Los ingresos de Nokia en China descendieron desde los 1.840 millones de euros de 2019 hasta los 913 millones del pasado ejercicio. En ese mismo periodo, la aportación de China a los ingresos globales del grupo pasó del 7,9% al 4,6%, lejos del máximo histórico de 7.620 millones alcanzado en 2010.
Una cuota de mercado conjunta del 3% para los nórdicos
El retroceso responde al giro institucional de Pekín. Las agencias gubernamentales y las corporaciones estatales chinas han priorizado de forma creciente el equipamiento y la infraestructura de proveedores locales, en pleno despliegue comercial del 5G. La exclusión se formalizó con la notificación oficial a Nokia sobre su veto en licitaciones públicas de infraestructura nacional por razones de seguridad estatal.
El repliegue se enmarca en la desconexión tecnológica entre Occidente y Pekín, acelerada por las sanciones de Estados Unidos y de varios países europeos a Huawei Technologies y ZTE. La respuesta europea se traduce en menos fábricas, menos equipos y menos I+D en territorio chino.
Magnitud
2019
Pasado ejercicio
Variación
Facturación de Nokia en China
1.840 millones de euros
913 millones de euros
-50,4%
Peso de China en ingresos globales
7,9%
4,6%
-3,3 puntos
Ericsson ha aplicado un repliegue similar. El rival sueco recortó más de 3.500 empleos en China entre 2022 y 2025, un tercio de su plantilla local previa, y vendió instalaciones de I+D en Nanjing. Sus ventas en territorio chino cayeron de 18.700 millones de coronas suecas (1.700 millones de euros) en 2020 a 8.200 millones de coronas el pasado año.
En conjunto, Ericsson y Nokia han recortado más de 8.500 empleos en China desde 2021, un descenso del 37% de su fuerza laboral combinada en la zona. La cuota de mercado conjunta de ambos proveedores nórdicos se redujo a cerca del 3% al cierre del pasado año, frente al 10% que mantenía solo Ericsson en 2019.
Nokia también ha cerrado capítulos industriales en China. A finales del pasado año asumió el control total de Nokia Shanghai Bell, la empresa conjunta que mantenía con la estatal China Huaxin. Para absorber la filial dentro de su estructura global reservó 350 millones de euros en costes de integración hasta finales de 2026, con un ahorro de costes anual proyectado de unos 200 millones de euros.
La deslocalización industrial de ambos grupos es ya una realidad. Nokia vendió en 2024 sus instalaciones de producción en Suzhou y reorientó inversiones hacia plantas en Estados Unidos, Finlandia e India. Ericsson concentró su capacidad productiva en instalaciones automatizadas estadounidenses, mercado que pasó de aportar el 25% de sus ingresos al 41% en 2025.
La reubicación industrial de Europa y el coste de salir de China
La salida de Nokia se suma a las reestructuraciones de otras corporaciones tecnológicas occidentales en el país. IBM cerró sus unidades principales de I+D en China en 2024, con más de 1.000 empleados afectados. Microsoft clausuró filiales y trasladó personal investigador de inteligencia artificial fuera del país. Amazon desmanteló sus laboratorios de desarrollo en Shanghái.
Más allá del titular, el repliegue tiene una lectura contable clara: Nokia abandona un mercado que ha dejado de aportar escala y que ya condicionaba su acceso a los operadores estatales. Los 913 millones de facturación del pasado ejercicio representan menos de la mitad de los ingresos de 2019, y el país ya no es un motor de crecimiento para el grupo.
El contraste con Ericsson refuerza la tesis de que la desconexión beneficia poco a corto plazo. Ambas compañías pierden masa industrial en Asia y asumen costes de integración, aunque también reducen exposición a un mercado donde el regulador chino ha cerrado la puerta a los proveedores no locales. El ahorro proyectado de 200 millones anuales en Nokia Shanghai Bell amortigua parte del impacto.
Desde la óptica del inversor, la salida de China es una decisión defensiva con coste conocido. Nokia ya ha provisionado los gastos de integración y concentra su capacidad en regiones con demanda estable. La clave estará en si la simplificación geográfica compensa la pérdida de ingresos en el mayor mercado asiático.
📊 Las Claves para el Inversor
Qué vigilar: El ritmo de cierre de sedes y despidos antes del 31 de diciembre de 2026, y el coste final de integración de Nokia Shanghai Bell.
Reacción del valor: El mercado ya descuenta la débil contribución de China; el foco se desplaza al ahorro anual de 200 millones de euros.
Precedente sectorial: Ericsson redujo un tercio de su plantilla china entre 2022 y 2025, lo que anticipa el impacto operativo y la duración del ajuste.
¿Qué ha pasado? Iberia prolonga hasta julio de 2027 la suspensión de sus vuelos directos Madrid-La Habana por la crisis energética de Cuba.
¿Quién está detrás? Iberia, filial del grupo IAG, con alternativa vía Panamá en código compartido con Copa Airlines.
¿Qué impacto tiene? Los viajeros con billete emitido pueden optar por reembolso en efectivo o bono, o cambiar a Miami, Panamá, Santo Domingo o México.
Iberia mantiene suspendidos sus vuelos a Cuba hasta julio de 2027 por la crisis energética de la isla. La venta de billetes para la ruta Madrid-La Habana se reabrirá en julio del próximo año, siempre que las condiciones del destino lo permitan.
La decisión de Iberia y su causa
La aerolínea ha explicado en un comunicado que la situación en Cuba ha afectado de manera ‘muy significativa’ tanto a la demanda como a las condiciones de la operación. La compañía, que mantiene un ‘compromiso histórico con Cuba desde 1949’, ha reiterado su voluntad de recuperar la ruta cuando las condiciones lo permitan. La crisis energética de la isla obliga a replantear la viabilidad de una conexión operada desde hace más de setenta años. La compañía insiste en que se trata de una suspensión temporal, aunque no fija plazos intermedios de revisión.
La ruta ya arrastraba problemas desde principios de febrero. Iberia necesitaba realizar una escala técnica en Santo Domingo para repostar en los vuelos de regreso a Madrid. En abril anunció la suspensión a partir de junio, y ahora la medida se prolonga hasta julio de 2027.
Mientras dure la suspensión, los clientes con billete emitido pueden optar por el reembolso en efectivo o mediante bono, o por el cambio de destino a Miami, Panamá, Santo Domingo o México, sin coste adicional. Las oficinas de Iberia en La Habana seguirán abiertas para atender a los pasajeros. La compañía atribuye la prórroga a una demanda muy debilitada y a la falta de condiciones operativas estables.
Las alternativas para los viajeros y la competencia
Para mantener la conectividad con la isla, Iberia mantiene un acuerdo de código compartido con Copa Airlines: los viajeros pueden volar de Madrid a Panamá y, desde allí, continuar a Cuba. La aerolínea no ha fijado una fecha de retorno garantizada; la reactivación queda condicionada a la mejora de la situación energética.
Air Europa, la otra aerolínea española que opera en Cuba, mantiene tres frecuencias semanales y concentra la escala técnica en Punta Cana tras dejar de repostar en Santo Domingo. Esa medida permanece vigente hasta el próximo 13 de septiembre, salvo cambios posteriores.
La suspensión prolongada de Iberia no es una decisión puntual: resume la pérdida de fiabilidad energética de Cuba y el coste añadido de las escalas técnicas en otros países.
El caso de Iberia y Air Europa dibuja un patrón: las rutas entre España y Cuba ya no dependen solo de la demanda turística, sino de la capacidad de la isla para garantizar combustible a los aviones. El destino caribeño arrastra apagones y un suministro eléctrico irregular, lo que también desploma la confianza del viajero. La crisis energética ha convertido una conexión aérea tradicional en una operación con costes logísticos imprevisibles.
Hoja de Ruta: Claves del Viaje
El impacto es doble: para el viajero, menos opciones directas y billetes sujetos a reembolso o cambios a destinos alternativos; para Iberia, una ruta con compromiso histórico que pierde rentabilidad mientras Cuba no estabilice su suministro energético. La suspensión no afecta a la red general de largo radio de la compañía, pero sí a la conectividad directa entre Madrid y La Habana.
La zona cero es el corredor Madrid-La Habana, con escala añadida en Panamá para mantener la conexión. El dato que resume la noticia son los 14 meses adicionales de suspensión: desde la entrada en vigor en junio de 2026 hasta julio de 2027, con la venta de billetes cerrada para la ruta directa. Air Europa resiste con tres frecuencias semanales y una escala técnica en Punta Cana. El aeropuerto de La Habana pierde así a uno de los operadores que más conectaba la isla con España.
El pulso entre operadores es asimétrico: Air Europa gana cuota en la ruta mientras Iberia se retira temporalmente, pero asume el sobrecoste de repostar fuera de Cuba. El precedente es claro: Iberia ya había tenido que introducir escalas técnicas en febrero y anunció la suspensión en abril. La prolongación confirma que la crisis energética de la isla no tiene solución a corto plazo para la aviación. La apuesta de Air Europa por mantener la ruta con escala técnica refleja una lectura distinta: prefiere conservar la conexión y asumir el sobrecoste, al menos por ahora.
La lectura a cinco años es prudente. Si la crisis energética se extiende, las aerolíneas españolas podrían reconfigurar de forma permanente sus rutas al Caribe, con Panamá y Punta Cana como nodos intermedios. La próxima ventana de revisión será la reanudación de la venta de billetes en julio de 2027 y la actualización de Air Europa tras el 13 de septiembre.