
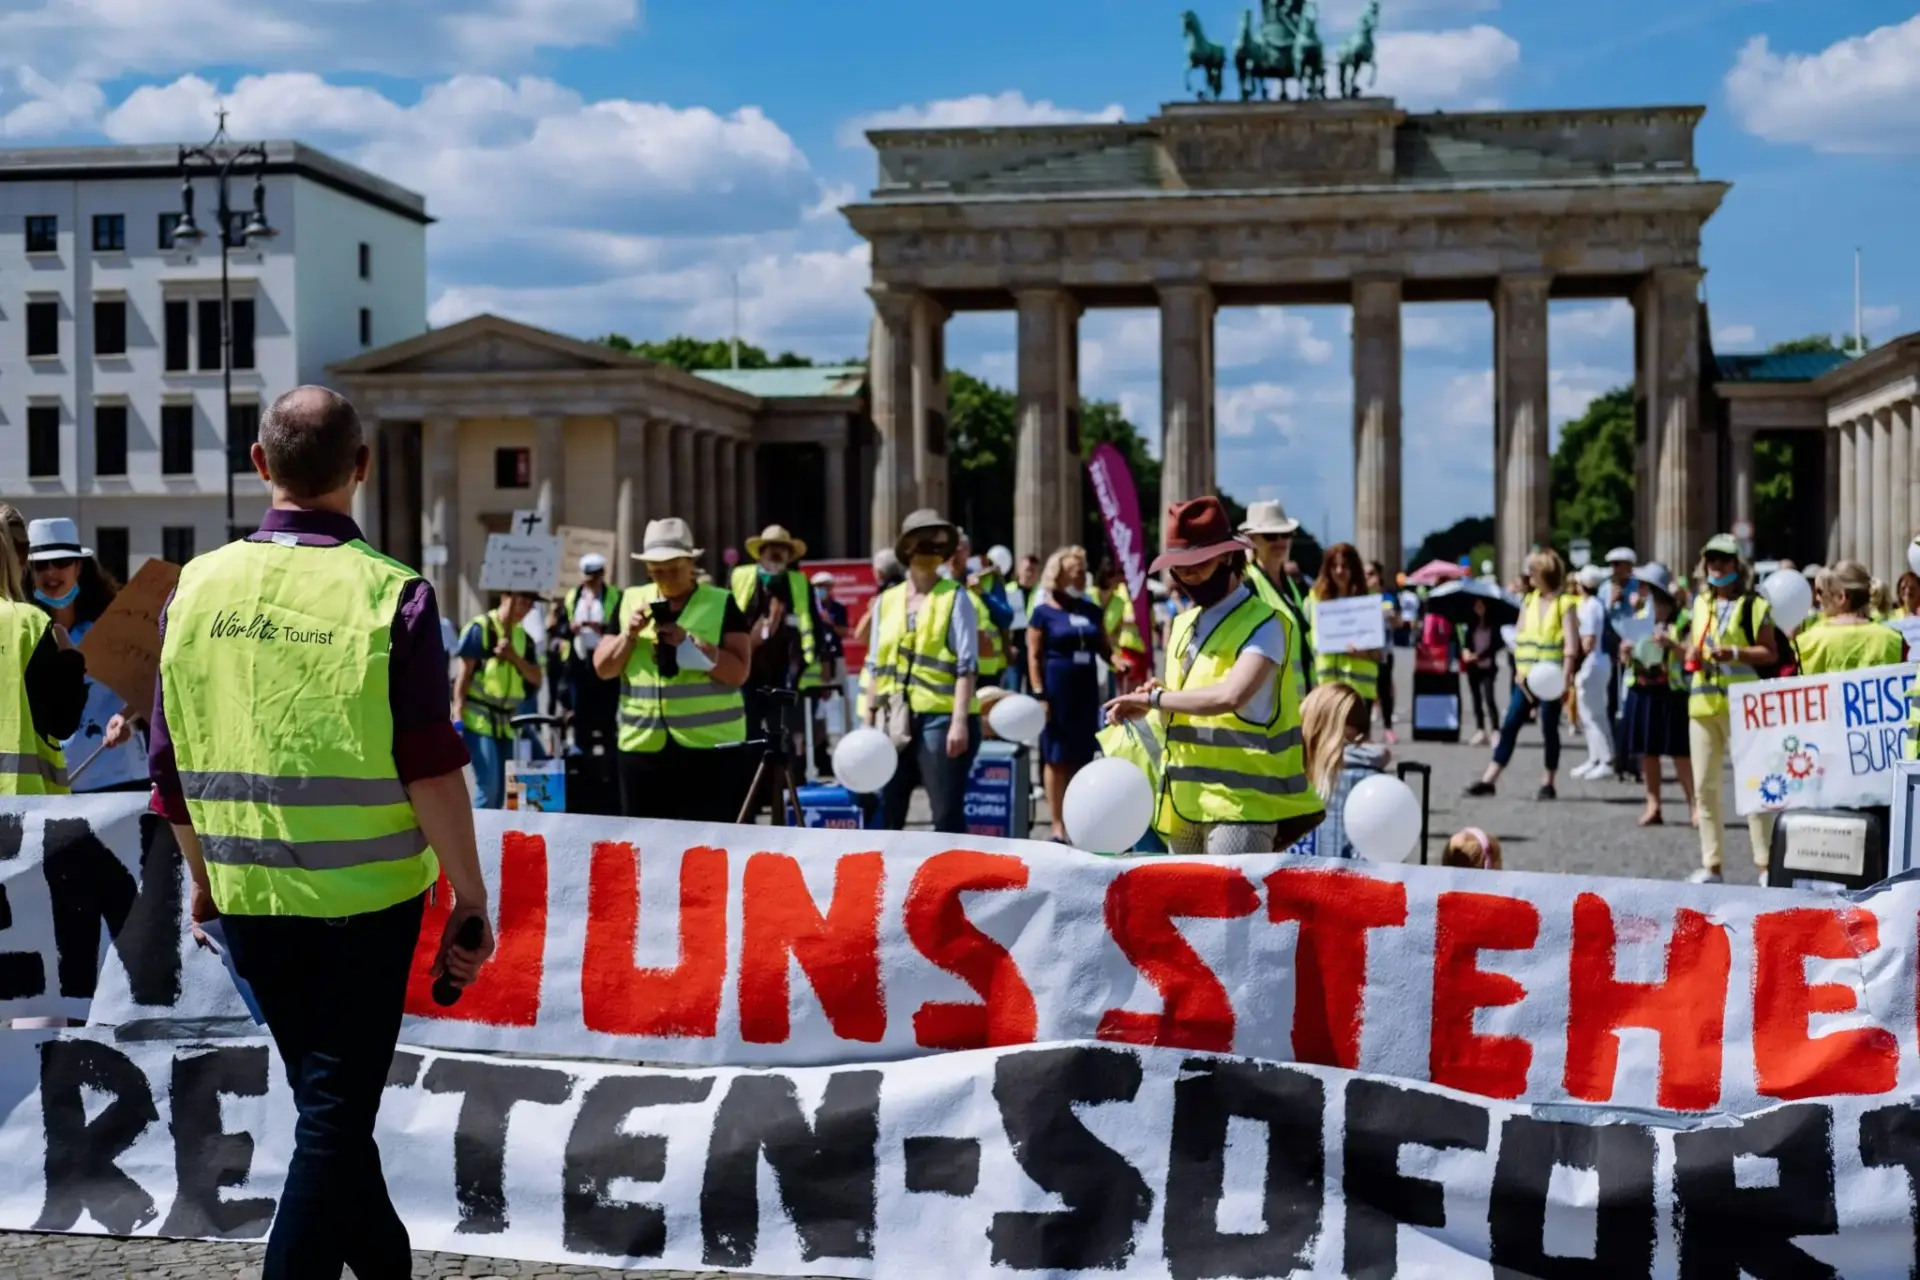
Las huelgas en Francia y Alemania ya no son un episodio sindical. Se han convertido en un problema macroeconómico que golpea el núcleo industrial de la eurozona. He seguido el arranque de la mayor ola de paros convocada por IG Metall en Alemania y el nuevo pulso social que Francia afronta esta semana, y lo que veo en ambos casos es el mismo patrón: el coste de vida ha dejado de ser una queja para instalarse como variable que condiciona la política económica europea.
El sindicato IG Metall, el mayor del país, activó el lunes 2 de noviembre una ronda de paros que afecta a unos 3,7 millones de trabajadores de la industria metalúrgica y eléctrica alemana. La magnitud importa. Hablamos del corazón exportador alemán, del segmento que arrastra al resto de la cadena de valor y que marca el tono de las negociaciones salariales en buena parte del continente.
El pulso salarial que paraliza la industria alemana
La reclamación es un aumento del 5%, acompañado de medidas para proteger el empleo y los centros de producción y de fórmulas de reparto de beneficios en los segmentos que siguen ganando dinero. La contraoferta patronal queda muy por debajo y, sobre todo, llega tarde:
- Una subida del 5% planteada por el sindicato frente al 1,3% que ofrecen los empresarios a partir de julio de 2028.
- Un pago único equivalente al 1% del salario en julio de 2027, que las empresas en dificultades podrían no abonar.
- Plantas de Audi, Mercedes-Benz y Tata Steel entre las afectadas por los paros.
- Más de 100.000 trabajadores en los días de mayor seguimiento durante la ronda de 2024, como referencia.
IG Metall rechazó la propuesta y la calificó de recorte salarial real. La consecuencia es la ampliación de la huelga. No es una lectura sindical aislada: con una inflación de servicios que se resiste a ceder en la eurozona, cualquier acuerdo por debajo del IPC se convierte en pérdida de poder adquisitivo, y eso el trabajador alemán lo tiene medido al céntimo.
Los paros proseguirán durante toda la semana. El sindicato dará a conocer el viernes 6 de noviembre la cifra de seguimiento, un dato que funcionará como termómetro de la fuerza real del movimiento y como presión adicional sobre la patronal en la siguiente cita negociadora.
Francia: otro jueves de paro nacional y liceos bloqueados
Al otro lado del Rin, Francia encara un nuevo jueves de paro nacional, previsto para el 5 de noviembre, con bloqueos de liceos y una agenda que ya no se limita al salario. El coste de la vivienda y la política educativa se han sumado a las reivindicaciones, lo que amplía la base social de la protesta y estrecha el margen de respuesta del Gobierno.
La ola no es exclusivamente francesa ni alemana. Bélgica y España han registrado concentraciones en las últimas semanas, y en Alemania miles de personas se manifestaron el sábado 31 de octubre en Berlín y en más de 30 ciudades. El hilo conductor es común: precios, alquileres y condiciones de trabajo.
«La oferta patronal equivale a una rebaja salarial en términos reales.» — IG Metall, comunicado sobre la negociación del metal y la ingeniería eléctrica, 2 de noviembre de 2026
Lo que me interesa de esta coincidencia es la secuencia. Primero fue la energía, después los salarios, ahora la calle. Y las dos economías que sostienen el euro atraviesan ese ciclo al mismo tiempo.
Un motor francoalemán gripado
Alemania y Francia han funcionado durante tres décadas como el eje que decidía el rumbo europeo. Hoy ese eje muestra dos averías distintas que se retroalimentan. La alemana es de competitividad: una huelga de 3,7 millones de trabajadores no es solo un conflicto laboral, es la señal de que el modelo exportador ha dejado de repartir lo suficiente.
La francesa es de legitimidad. Un paro nacional recurrente, con bloqueos educativos, erosiona la capacidad del Ejecutivo para aprobar un presupuesto creíble. Y sin presupuesto creíble, el Banco Central Europeo se queda con un interlocutor fiscal debilitado justo cuando más lo necesita.
Lo que veo aquí es un problema de transmisión. Los salarios alemanes fijan la referencia de la negociación colectiva en Europa central; las cuentas públicas francesas fijan la prima de riesgo. Si ambas variables se deterioran a la vez, el BCE afronta el peor escenario posible: inflación de servicios rígida y crecimiento que no acompaña.
El riesgo que los datos no resuelven es el de los efectos de segunda ronda. Un acuerdo del 3% en el metal alemán puede contener la inflación, pero también deprimir el consumo y agravar la atonía industrial. Uno del 5% la alimenta. No hay respuesta técnicamente cómoda, y por eso la cifra del viernes importa tanto: si el seguimiento supera el de 2024, la patronal perderá margen para sostener su oferta.
El siguiente hito será la reunión de política monetaria del BCE de diciembre y, antes, la lectura de los índices de precios de la eurozona. Cualquier sorpresa alcista en servicios complicará la ya estrecha hoja de ruta del organismo.
🌍 El impacto en España y Europa
Para el lector español la conexión es directa y pasa por el Euríbor. Un conflicto salarial prolongado en Alemania y una Francia sin presupuesto estable elevan la prima de riesgo europea y endurecen las condiciones de financiación. Traducido a hipotecas: si el BCE retrasa su siguiente recorte, el Euríbor a 12 meses puede mantenerse en el nivel actual más meses de los que descuenta el mercado, con el coste añadido que eso supone en cada revisión anual de las variables.
- Euríbor e hipotecas: cada mes sin recorte del BCE se traduce en cuotas que no bajan.
- Inflación y poder adquisitivo: una subida salarial fuerte en Alemania puede encarecer los bienes industriales que importa España.
- IBEX y exportadores: Alemania y Francia concentran una parte relevante de las ventas exteriores españolas; una parálisis industrial recorta pedidos.
- BCE: la institución pierde margen para bajar tipos con rapidez si la inflación de servicios no cede.








