Comprar un negocio ‘aburrido’ con buen cash flow parece la vía más segura hacia los ingresos pasivos, pero sin una due diligence real se convierte en ruleta rusa. El caso de Andrea Palacio lo confirma con cifras.
La compra que prometía ingresos pasivos y acabó en una trampa
En busca de ingresos pasivos, Andrea Palacio y su marido pagaron 470.000 dólares por una empresa de jardinería del sur de Florida. Sobre el papel era el negocio perfecto: un negocio ‘aburrido’, con flujo de caja constante y una gestión delegada. La realidad golpeó en cuestión de días.
El vendedor desapareció, 10 de los 12 empleados dimitieron y la facturación cayó de 70.000 a 40.000 dólares mensuales. Para empeorar las cosas, la pareja había pignorado activos personales como colateral del préstamo de la Small Business Administration (SBA). Andrea, embarazada y con un bebé de siete meses, pasó a gestionar reservas, marketing, tareas administrativas y atención al cliente.
Vamos a los números.
Lo que parecía una inversión con salida a millones se transformó en jornadas de 80 horas semanales conduciendo una camioneta de jardinería vieja y sin aire acondicionado. En palabras de Palacio, renunciar no era una opción: perder el negocio significaba perder su casa. La presión fue el momento más duro de sus vidas.
La primera gran lección aparece aquí: comprar sin diligencia debida real equivale a comprar un puesto de trabajo sobreapalancado. En una pyme, el vendedor no solo transfiere activos y clientes; transfiere su conocimiento tácito y su relación con el equipo. Si desaparece sin financiar parte del precio, no hay ningún incentivo para que te ayude a aterrizar.
Comprar una pyme sin due diligence real no es un atajo hacia los ingresos pasivos: es asumir el riesgo del vendedor sin su información.
Due diligence, financiación del vendedor y la reconstrucción con inteligencia artificial
Durante el año siguiente, Palacio y su marido reconstruyeron los ingresos hasta 60.000 o 65.000 dólares al mes, y en algunos meses volvieron a tocar los 70.000. El coste fue brutal: jornadas de 80 horas y una sensación de ausencia total frente a sus hijos. Fue entonces cuando una herramienta recién lanzada, ChatGPT, entró en escena.
Palacio empezó a experimentar con IA y contrató a un freelance para desarrollar un software de gestión de clientes. Creó también una recepcionista con IA capaz de desviar llamadas de clientes enfadados y agendar presupuestos en el calendario de forma automática. Esas automatizaciones le devolvieron 20 horas al mes.
El siguiente paso fue más ambicioso: en diciembre de 2024 pusieron el negocio a la venta con la expectativa de recuperar lo invertido. Llegó una oferta de 750.000 dólares, una prima del 60% sobre el precio de compra. La rechazaron porque quedarse sin fuente de ingresos era demasiado arriesgado.
📦 Caso de estudio: negocio de jardinería del sur de Florida
El reto: Comprar un negocio con buen cash flow y gestionarlo como inversores pasivos.
La jugada: Reconstruir ventas con automatizaciones de IA y un dashboard de KPIs.
El resultado: De 40.000 a 75.000 dólares mensuales con solo siete empleados.
La lección: Exigir que el vendedor financie parte del precio y controlar métricas clave cada semana.
Tras viajar al extranjero durante seis meses y dejar a un manager al frente, la cuenta bancaria amaneció con 2,50 dólares. Palacio atribuye el agujero a un presunto desvío de fondos por parte de un empleado. Despidió al manager, pero pagar un sustituto decente quedaba fuera de presupuesto. La salida fue otra vez tecnología.
Construyeron un dashboard con IA para controlar la eficiencia de las cuadrillas, la duración de los trabajos y los salarios comparados con lo que se cobra a los clientes. En junio de 2026, la empresa facturó 75.000 dólares mensuales con siete empleados. El marido de Palacio va a la oficina un día por semana y Andrea ha lanzado Crewless, una compañía para ayudar a otros dueños a operar con IA.
La lección es clara.
Lo que este caso enseña al comprador de pymes en España
El error no fue comprar un negocio aburrido; fue no hacer diligencia debida sobre la dependencia del vendedor y negarse a atar al vendedor al resultado. En mercados como el español, la compraventa de pymes suele apoyarse en un modelo parecido al de los search funds nacidos en EE. UU.: comprar una empresa rentable, gestionarla y venderla más tarde. La diferencia entre el desastre y el éxito está en la fase anterior a la firma.
Palacio lo resume con una regla: nunca compraré una empresa si el vendedor no financia al menos parte del precio. Eso alinea incentivos y asegura que se quede unos meses para transmitir clientes, proveedores y cultura. A partir de ahí, métricas. Sin KPIs de eficiencia, ingresos y coste por trabajo, cualquier pyme se gestiona a ciegas.
La mayoría de los compradores de pymes cae en la trampa de confundir ingresos pasivos con delegación sin control. El cash flow positivo no sustituye a un buen cuadro de mando.
Otra lección de pura gestión: cuando el negocio se tambaleó, Palacio se obligó a pensar desde el árbol más alto de su padre. Dejar de preguntarse por qué y preguntarse qué aprender. Suena a coaching, pero tiene un componente práctico: el pánico lleva a malas decisiones; el distanciamiento emocional permite priorizar y ejecutar.
Para un emprendedor español, la aplicación es directa: si vas a traspasar un negocio de jardinería, una clínica dental o una fábrica de chocolate artesanal, aplica las mismas métricas que una startup.
🚀 Hoja de Ruta para Emprender
Haz una due diligence real: Revisa contratos, clientes, dependencia del vendedor y cuentas auditadas antes de pignorar tu casa.
Exige financiación del vendedor: Al menos un 20%-30% del precio diferido en función de resultados, así el vendedor tiene incentivos para ayudarte.
Diseña un cuadro de KPIs: Controla facturación, margen, eficiencia y rotación cada semana; la intuición no sustituye al dato.
Automatiza tareas repetitivas: La IA te devuelve horas operativas; úsalas para dirigir, no para apagar fuegos.
BBVA elevó su activo en España en 5.000 millones de euros durante el segundo trimestre de 2026 gracias a un ajuste contable en su filial española, un movimiento que aprieta la pugna con Santander y CaixaBank por liderar la banca española.
Las cuentas del primer semestre de 2026 confirman el estrechamiento de la clasificación por activos. CaixaBank mantiene el primer puesto en España, seguido de Santander y de BBVA. La distancia entre los tres se ha ido reduciendo desde la absorción de Bankia por CaixaBank, y la segunda plaza está cada vez más disputada.
El sector acumula varios ejercicios de beneficios récord, apoyados en unos tipos de interés que han dejado atrás el cero y en volúmenes al alza tanto en hipotecas como en crédito empresarial. Ese exceso de capital permite a las entidades crecer en el mercado doméstico, donde España actúa como motor del beneficio para los grupos internacionales.
El salto de BBVA: 5.000 millones en un trimestre
La entidad presidida por Carlos Torres ha dado el mayor salto en un solo trimestre: su activo en España creció en más de 50.000 millones, frente a una media de 15.000 millones en los trimestres anteriores. El incremento incluye la actualización del valor de la cartera de trading en España, reflejo de la mayor actividad del mercado, y una serie de préstamos intragrupo concedidos por la matriz BBVA SA a filiales extranjeras, según explicó un portavoz de la entidad.
Si se incorpora el negocio internacional, el orden cambia: el mayor banco español por activo total es Santander, seguido de BBVA y de CaixaBank. En el mercado doméstico, sin embargo, CaixaBank aguanta como líder. La brecha entre CaixaBank y Santander se mantiene por debajo de los 80.000 millones, la que separa a Santander de BBVA se ha reducido a la mitad y la de BBVA frente al líder se ha estrechado en 5.000 millones.
El punto de partida lo fija septiembre de 2020, cuando CaixaBank y Bankia iniciaron las negociaciones de fusión. Entonces, ambas sumaban un activo de 659.075 millones, superior en 240.000 millones al de BBVA, su inmediato competidor. La diferencia entre BBVA y Santander rondaba los 300.000 millones, el tamaño total del banco de Ana Botín en España.
Desde entonces, el Santander superó a BBVA en España y BBVA lanzó la OPA sobre Sabadell para recuperar la segunda plaza. La operación añade presión competitiva a un mercado donde los precios de los préstamos están entre los más bajos de Europa, según la fuente.
La pugna por el liderazgo bancario español ya no se decide solo por tamaño de balance, sino por quién rentabiliza mejor cada euro de activo en plena guerra de precios.
Margen y beneficio: la otra pelea de la banca española
La cuenta de resultados en España muestra una jerarquía distinta. CaixaBank obtiene un margen bruto de 7.654 millones y un beneficio de 2.952 millones; Santander registra 6.380 millones de margen y 2.534 millones de beneficio; y BBVA, 5.146 millones de margen y 2.172 millones de beneficio.
La rentabilidad del activo se convierte en la clave. BBVA recorta distancia por balance, pero en términos de margen y beneficio doméstico sigue por detrás de CaixaBank y Santander. Aun así, la mejora del negocio en España ha sido contundente para las tres entidades, con volúmenes al alza en hipotecas y crédito empresarial y una morosidad en mínimos históricos.
Magnitud en España
CaixaBank
Santander
BBVA
Margen bruto
7.654 millones
6.380 millones
5.146 millones
Beneficio
2.952 millones
2.534 millones
2.172 millones
La competencia feroz tiene su correlato en los precios. Los bancos se quejan de una situación ‘endiablada’, con los préstamos entre los más baratos de Europa. En hipotecas, algunos optan por perder cuota o mantenerla inalterada y concentrar el crecimiento en crédito al consumo, empresas o negocios fuera de balance.
Análisis: balance, rentabilidad y competición
La fusión CaixaBank-Bankia dio a la entidad de Gonzalo Gortázar una ventaja de 240.000 millones sobre BBVA. Cinco años después, esa distancia se ha reducido de forma drástica. El ajuste contable de BBVA no aumenta la capacidad de generación de ingresos por sí solo, pero sí refuerza su masa de activos y su posición competitiva en el mercado doméstico.
La OPA sobre Sabadell, aún condicionada al visto bueno de la CNMV y de Competencia, es la palanca estratégica para dar el sorpasso a Santander en España. Con el exceso de capital que acumula el sector, el tamaño vuelve a importar tanto como la rentabilidad. El mercado lo ha leído así: las entidades que combinan crecimiento de activo con margen bruto consolidado lideran las valoraciones.
Para BBVA, el reto no es solo reducir la brecha por activos, sino convertir ese balance en beneficio recurrente. La guerra de precios hipotecarios juega en contra de la rentabilidad. Por eso, parte del crecimiento se está desviando hacia segmentos con más margen, como el consumo y las empresas.
📊 Las Claves para el Inversor
Qué vigilar: La evolución del activo en España en el tercer trimestre y la resolución regulatoria de la OPA de BBVA sobre Sabadell.
Reacción del valor: El mercado descuenta la recuperación de cuota de BBVA, pero atento a la rentabilidad y al coste del depósito.
Precedente sectorial: La fusión CaixaBank-Bankia demostró que el ganador por activos no siempre conserva la ventaja en beneficio.
Bitcoin cae de los 80.000 dólares este viernes después de que el informe de empleo de agosto en Estados Unidos saliera mejor de lo esperado. Según Bitcoin Magazine, la criptomoneda cotiza en torno a 79.764 dólares, aunque llegó a tocar 78.706 dólares durante la mañana en Nueva York. La caída en 24 horas ronda el 1%.
El dato de empleo enfría las apuestas de recortes de tipos. Si hay más gente trabajando, hay más gasto y eso puede volver a presionar la inflación. Por eso un mercado laboral fuerte hace menos probable que la Reserva Federal baje el precio del dinero. De hecho, los operadores asignan ahora entre un 50% y un 60% de probabilidades a una subida de tipos en la reunión del 15 y 16 de septiembre.
Qué ha pasado con el precio de bitcoin
El jueves, bitcoin había superado los 82.000 dólares. En apenas un día, el giro macro lo devolvió por debajo de 80.000. La sesión del viernes empezó con presión vendedora en Nueva York y marcó mínimos en 78.706 dólares. Con el rebote posterior, la cotización se mantiene en 79.764 dólares al cierre de esta edición.
No es una caída brusca. Baja algo más del 1% en 24 horas, lejos de las sacudidas del pasado. Pero el nivel de 80.000 dólares tiene carga psicológica para el inversor minorista. Perderlo de nuevo alimenta la sensación de techo en el corto plazo.
Por qué el dato de empleo enfría a bitcoin
La Reserva Federal sube los tipos cuando teme inflación. Un mercado laboral fuerte significa más renta disponible y más consumo, el caldo de cultivo clásico para los precios. Kevin Warsh, presidente de la Fed, lo dejó claro la semana pasada en su primer gran discurso al frente del banco central: ‘queda trabajo por hacer’ en la lucha contra la inflación.
Bitcoin suele comportarse mejor en entornos de tipos bajos. Si el dinero es barato, los inversores buscan activos de riesgo con mayor rentabilidad esperada. Si la Fed mantiene el freno, bitcoin pierde uno de sus vientos de cola. Aun así, Donald Trump pidió este viernes a la Fed que recorte los tipos. Lo hizo en Truth Social: ‘Bajad los tipos de interés porque EE.UU. es un crédito mucho más fuerte que hace poco’. Exigió incluso el tipo más bajo del mundo, ‘como en los viejos tiempos’.
Es una presión política que puede chocar con la independencia del banco central. El mercado, por ahora, no la compra.
La caída de bitcoin no es un accidente aislado: el mercado mezcla miedo a la inflación y una apuesta por el refugio del oro.
El análisis: inflación, empleo y refugio frente al dólar
Hay otra lectura que explica por qué bitcoin no se hunde pese al dato de empleo. En el último mes, la criptomoneda se ha movido más cerca del oro que de la bolsa. Es el llamado debasement trade: operación con la que los inversores compran activos para protegerse de una moneda que pierde valor. El Tesoro estadounidense anunció el mes pasado que duplicará con creces el tamaño de sus recompras de deuda pública. La deuda pública del país superó por primera vez los 40 billones de dólares.
Ese contexto alimenta la narrativa del bitcoin como refugio. Si el dólar se debilita por la deuda, bitcoin y oro pueden ganar atractivo. No es casualidad que la criptomoneda firmara en agosto su mejor racha en tres años y el tercer mejor agosto de su historia. El problema es que el dato de empleo juega en contra de esa tesis, al menos en el corto plazo. Refuerza al dólar y reduce la urgencia de la Fed por recortar tipos.
La próxima reunión de la Reserva Federal, el 15 y 16 de septiembre, se convierte en la cita clave. Si el mercado descarta ya la bajada de tipos, bitcoin puede quedarse sin el impulso que tuvo en agosto. Si Trump consigue doblar el brazo de la Fed, el escenario cambiaría por completo.
La ZBE de Málaga retira 25.000 coches sin etiqueta al día y ya multa a los no empadronados. La Zona de Bajas Emisiones de la capital malagueña reduce el tráfico en el centro y el litoral entre un 10% y un 20%, según el informe municipal basado en 67 puntos de control.
Qué dice el informe municipal y a quién afecta la restricción
La ordenanza que regula la Zona de Bajas Emisiones de Málaga entró en vigor en noviembre de 2024 y las sanciones comenzaron un año después. El perímetro abarca algo más de 400 hectáreas del centro y el litoral, delimitado por el Paseo Marítimo Antonio Machado, la Avenida de Andalucía, el Paseo de Martiricos y el Paseo Marítimo Pablo Ruiz Picasso.
Antes de la ordenanza, en 2023, accedían a la zona unos 200.000 vehículos en días laborables. En el primer trimestre de 2026, la cifra ha bajado a unos 175.000 accesos diarios. Esa reducción de 25.000 coches al día se reparte de forma desigual, con caídas que oscilan entre el 10% y el 20% según el punto de medición.
El informe municipal detalla que los vehículos sin etiqueta han caído del 24,7% registrado en 2023 al 5,2% en marzo de 2026. Entre los conductores foráneos sometidos a sanción, los sin etiqueta no llegan al 2%. El coche sigue siendo el gran protagonista, con el 85% de los accesos; le siguen las motos y ciclomotores, con un 6,1%, y las furgonetas y camiones de hasta 3.500 kilos, con un 5,8%.
La ZBE no pregunta el motivo del viaje: lee la matrícula, cruza los datos con la DGT y sanciona sin aviso si no tienes etiqueta ni empadronamiento.
Los coches y motos censados en Málaga capital pueden seguir circulando hasta agotar su vida útil, sin fecha de exclusión. En cambio, los vehículos sin distintivo ambiental que pagan el impuesto de circulación fuera de la capital no pueden entrar y ya están siendo sancionados. La próxima fecha clave es noviembre de 2026, cuando el veto se ampliará a los vehículos con etiqueta B empadronados fuera de la ciudad.
Cómo funcionan las cámaras y qué multas se aplican
El control se basa exclusivamente en la lectura de matrículas y el cruce con la base de datos de la DGT. A diferencia de otras ciudades, Málaga no exige llevar el distintivo físico en el cristal. Las cámaras municipales ya sancionan al conductor que incumple la restricción.
Entrar sin permiso a la ZBE cuesta 200 euros, cantidad que se queda en 100 euros con pronto pago. En los dos primeros meses de multas, las cámaras detectaron 12.000 accesos no permitidos, según los datos del Área de Movilidad.
En la práctica, la regla principal es la siguiente:
Pueden circular los vehículos censados en Málaga capital, incluidos los de etiqueta B y los sin etiqueta, sin fecha de exclusión.
Pueden entrar los vehículos foráneos con etiqueta C, ECO o Cero.
No pueden entrar los vehículos foráneos sin etiqueta ambiental; desde noviembre de 2026 tampoco podrán hacerlo los de etiqueta B foráneos.
Así puedes comprobar si tu coche entra en la ZBE de Málaga
No necesitas llevar el adhesivo físico. Para saber si tu vehículo puede circular por el centro y el litoral, sigue estos pasos:
Introduce la matrícula en la web oficial de la DGT para comprobar la etiqueta ambiental.
Confirma si el vehículo está empadronado en Málaga capital o paga el impuesto de circulación en otro municipio.
Si no tienes etiqueta y no estás censado en Málaga, evita la ZBE o te expones a una multa.
El Ayuntamiento de Málaga sostiene que el principal efecto de la ZBE está siendo la renovación de la flota más que una reducción drástica del tráfico. Los datos refuerzan esta lectura: los accesos sin etiqueta caen con fuerza y aumentan los vehículos ECO y Cero.
La lectura de Merca2: una norma eficaz, con recursos pendientes
La ZBE de Málaga nació con polémica: su aplicación está pendiente de decisión judicial. La formación que interpuso el recurso sostiene que el expediente municipal está plagado de errores, imprecisiones y defectos, y confía en que la Sala de lo Contencioso-Administrativo declare la nulidad de la ordenanza. Los servicios jurídicos municipales no descartan un revés, aunque lo consideran subsanable a corto plazo.
Más allá del litigio, los números reflejan un cambio real en los hábitos de acceso. Si en 2023 cerca de una cuarta parte de los vehículos carecía de etiqueta, en marzo de 2026 ese porcentaje se reduce al 5,2%. La disuasión funciona, sobre todo entre los conductores foráneos, que son los principales sancionados. Eso sí, conviene vigilar el calendario: en noviembre de 2026 la restricción se ampliará a los etiqueta B de fuera de la capital, un colectivo mucho más numeroso que el de los sin etiqueta.
En comparación con otras ZBE, Málaga mantiene plazos más suaves para los empadronados, que no tienen fecha de exclusión. El Ayuntamiento opta por la renovación progresiva del parque antes que por una prohibición radical. Para el conductor, la regla es sencilla: si tu coche no está censado en Málaga capital y no tiene etiqueta, no entres. Si tiene etiqueta B, revisa la matrícula y el padrón antes de que llegue noviembre. La multa de 200 euros es un aviso que ya se está enviando sin periodo de gracia.
🚨 Ficha de la Normativa
Infracción / Novedad: Acceso de vehículos sin etiqueta ambiental a la ZBE de Málaga sin estar empadronados en la capital; desde noviembre de 2026 se amplía a etiqueta B foráneos.
Sanción económica: 200 euros (100 euros con pronto pago).
Puntos del carnet: No aplica.
Entrada en vigor: Ordenanza vigente desde noviembre de 2024; sanciones desde noviembre de 2025; ampliación a etiqueta B foráneos en noviembre de 2026.
Anatoly Yakovenko, cofundador de Solana, ha vuelto a sacudir el debate sobre las comisiones en redes de segunda capa. Robinhood Chain cobra una media de 0,40 dólares por transacción, una cifra que el desarrollador califica de brain dead en comparación con el coste de Solana.
La red de Robinhood se estrenó en mainnet, la versión principal y operativa de una cadena, el 1 de julio de 2026. Opera sobre Arbitrum, una red de segunda capa que procesa transacciones fuera de Ethereum y solo usa su cadena principal para liquidar. El gas, la tarifa que se paga por ejecutar operaciones, se abona en ether (ETH).
El uso ha subido con fuerza. En un solo día, Robinhood Chain recaudó 4,22 millones de dólares por unos 10,4 millones de transacciones. La cuenta es sencilla: rondan los 0,40 dólares por operación. El coste mediano, la cifra que parte por la mitad una muestra ordenada de transacciones, se sitúa en 0,24 dólares. Con eso, la red lidera el ranking de las 27 cadenas analizadas.
La crítica de Yakovenko y el reparto con Arbitrum
El cofundador de Solana no cuestiona solo el importe. Recuerda que la comisión no es una tarifa publicada, sino el resultado de la congestión: la red sube el coste según la demanda. Y añade un detalle: Robinhood entrega el 10% de sus ingresos netos a Arbitrum, 8% al tesoro de su DAO y 2% al Developer Guild.
Según Yakovenko, ese 10% habría cubierto las comisiones de Solana cuatro veces, lo que habría permitido una experiencia sin coste para el usuario. Solana cobra una comisión base de 5.000 lamports por firma. Los lamports son la unidad mínima de la red, como los céntimos del euro: un SOL equivale a 1.000 millones de lamports. A unos 102 dólares por SOL, la tarifa se queda muy por debajo de un céntimo.
La lectura no es unánime. Martin Köppelmann, cofundador de Gnosis, respondió que Robinhood no intenta regalar el servicio, sino ganar dinero, y dudó de que el argumento convenza. Yakovenko replicó que los interfaces de usuario suelen cobrar entre 50 y 80 puntos básicos; un punto básico equivale a 0,01 puntos porcentuales.
Esta semana, la cadena de Robinhood también detuvo brevemente la producción de bloques. Los usuarios pagaron los 0,40 dólares de todos modos. La pregunta de fondo es quién asume el coste: el usuario paga la comisión, Ethereum cobra la liquidación y Robinhood retiene el margen.
La crítica de Yakovenko no va contra la rentabilidad de Robinhood, sino contra una comisión que financia la congestión en lugar de pagar el uso real de la red.
Quién paga al final: la lectura crítica
El episodio toca un punto sensible para el negocio de los tokens y las acciones tokenizadas. Grayscale citó recientemente a Robinhood Chain entre las tres plataformas líderes en tokenized stock trading, la negociación de acciones representadas digitalmente, junto a BNB Chain y Solana. El capital, dice el mercado, se mueve, hacia quien da servicio barato y fiable.
No obstante, conviene ser prudente. Solana tiene sus propios retos: ha sufrido paradas en el pasado y su modelo de comisiones depende de precios de SOL razonablemente estables. La comparación de Yakovenko es correcta en lo numérico, pero no resuelve una diferencia de modelo. Robinhood controla un servicio financiero con millones de usuarios; Solana es una infraestructura abierta. El margen de Robinhood es, en parte, su negocio.
La pregunta no es si 0,40 dólares es mucho o poco. Es si el usuario percibe valor por esa comisión o si, como sugiere Yakovenko, una experiencia sin gas habría sido posible con una fracción del reparto a Arbitrum. La respuesta llegará con la próxima ola de competencia entre redes de liquidación, tokenización y plataformas con licencia de bróker.
Las diez mayores cotizadas suman más de 29 billones de dólares, 15 veces el PIB español. Sin embargo, los analistas recomiendan 20 acciones con más potencial que esos gigantes.
Nvidia, Apple, Alphabet, Microsoft y Amazon capitanean el ranking mundial por capitalización. Pero no todas están entre las más recomendadas por los expertos para los próximos meses. Entre los gigantes, las tecnológicas se codean con negocios más tradicionales y, pese a las idas y vueltas del año, la nueva economía gana la partida en Estados Unidos.
Las que cuentan con mayor respaldo de los expertos para los próximos meses son, por este orden: Nvidia, Amazon, TSMC, Microsoft y Broadcom.
Las favoritas de Wall Street: Nvidia, Amazon y TSMC
Con más del 96% de consejos de compra, Nvidia es la cotizada con mayor respaldo entre los analistas. El fabricante de chips vale más de 5,56 billones de dólares, suma un 25% en lo que va de año y aún tiene un recorrido alcista superior al 40%, según el consenso. En su segundo trimestre fiscal, ganó 59.688 millones de dólares, un 126% más, y presentó 96.200 millones de ingresos, con 89.000 millones procedentes de centros de datos. Para el tercer trimestre prevé 108.000 millones, por encima de los 104.000 que esperaba el consenso. La guía para el ejercicio fiscal 2028 apunta a un crecimiento de ingresos del 70%, frente al 45% estimado previamente.
Amazon, con un tamaño en Bolsa cercano a los 2,76 billones de dólares, recibe más del 95% de recomendaciones de compra. Los analistas de Wells Fargo destacan la aceleración de AWS gracias al aumento de capacidad, incluido el Proyecto Rainier, y la fortaleza del negocio minorista pese a las inversiones en el Proyecto Leo. Deutsche Bank considera que Amazon es una de las pocas compañías del universo de la IA con ventajas naturales derivadas de una combinación diversificada de negocios. El consenso le concede un potencial de subida cercano al 30%.
TSMC, el mayor fabricante de procesadores del mundo, tiene una capitalización cercana a los 2 billones de dólares y más del 95% de respaldo de compra. Su cuota de mercado ronda el 50% y fabrica para Nvidia, AMD, Qualcomm o Apple. Los analistas le otorgan un recorrido alcista superior al 30%, mientras la compañía construye fábricas en Estados Unidos y Alemania para reducir el riesgo geopolítico. Para este año se espera un crecimiento de ingresos del 31%.
El consenso no se equivoca por ser unánime, pero conviene recordar que un precio objetivo no es una promesa de revalorización.
Microsoft empezó el año con fuertes caídas y llegó a acumular pérdidas superiores al 20% por las dudas sobre la rentabilidad de sus inversiones en IA. Tras los resultados de julio recuperó terreno con fuerza y encadenó seis sesiones consecutivas de subidas. Microsoft cuenta con el 94% de recomendaciones de compra. JPMorgan espera una aceleración del crecimiento de Azure y de M365 Commercial Cloud gracias al desarrollo de infraestructura de IA.
Broadcom, con una capitalización de 1,7 billones de dólares, supera el 95% de consejos de compra y tiene un potencial cercano al 50%. Esta semana presentó resultados con crecimiento extraordinario de ingresos y beneficios, pero recortó en Bolsa porque los inversores esperaban más. Aun así, Morgan Stanley le da recorrido por encima de los 500 dólares.
Europa: de ASML a Santander e Inditex
En Europa, las grandes cotizadas más recomendadas están más diversificadas. ASML brilla: es el mayor valor europeo con 570.000 millones de euros, cerca de un 86% de recomendaciones de compra y un potencial del 39%, por encima de los 2.000 euros por acción. Bernstein le da recorrido hasta los 2.500 euros. La empresa confirmó sus objetivos para 2030, con ingresos entre 44.000 y 60.000 millones de euros.
AstraZeneca ofrece uno de los perfiles más sólidos del sector farmacéutico, según Citi. Rothschild & Co reiteraron esta semana su consejo de compra con precio objetivo de 18.700 peniques, el más alto. Los analistas destacan el fármaco Tagrisso como activo extraordinario, y Berenberg apunta a buenas noticias clínicas en los próximos 18 meses.
Siemens suma más de 213.000 millones de euros en Bolsa. La alemana suma perspectivas favorables gracias a Smart Infrastructure, que capta inversiones en infraestructuras eléctricas y centros de datos. La elevada cartera de pedidos da visibilidad a los ingresos y podría llevar a revisiones al alza de beneficios para 2027.
SAP es líder mundial en software de aplicaciones empresariales, con más de 400.000 clientes. Cuenta con más del 78% de consejos de compra y un potencial cercano al 10%. La tesis alcista se apoya en un negocio en la nube que crece a más del 20%, una cartera de pedidos récord y el potencial de la IA empresarial.
Santander e Inditex forman el dueto español más grande. Santander se ha convertido en el mayor valor de la Bolsa española por capitalización, superando a Inditex. Mantiene cerca del 78% de recomendaciones de compra. Tras subir cerca del 28% en lo que va de año, el precio objetivo del consenso es de 13,53 euros, con un potencial del 5%. Citi, KBW y Oddo superan los 14 euros. El banco destaca por su morosidad controlada del 2,93% y una ratio CET1 del 14%. Inditex afronta los resultados del primer semestre con expectativas elevadas tras marcar máximos de 59,1 euros en agosto. El consenso espera un beneficio neto superior a 3.000 millones de euros y una caja por encima de 13.000 millones. Bestinver eleva su valoración hasta 62,7-67 euros.
Análisis: el consenso no sustituye a la gestión del riesgo
Llevo tiempo observando cómo el consenso de analistas se convierte en el principal argumento de compra para el inversor minorista. Tiene lógica: si más del 95% de las firmas que siguen a Nvidia, Amazon o TSMC recomienda comprar, el ruido bajista parece menor. Sin embargo, el consenso no sustituye a la gestión del riesgo. Como demuestra Broadcom, una empresa puede presentar ingresos y beneficios extraordinarios y aun así recortar en Bolsa si el mercado esperaba más.
Además, las diez mayores cotizadas suman 29 billones de dólares, 15 veces el PIB español. Esa concentración es un recordatorio de que parte del potencial ya está descontado en los múltiplos. El sector de semiconductores cotiza con crecimientos esperados del 90% en 2026 y del 60% en 2027, muy por encima del mercado. Juan Tuesta, de Bankinter, admite que los múltiplos son elevados, aunque no exigentes. Creo que ahí está el matiz: no se trata de evitar a las tecnológicas, sino de no olvidar que el precio objetivo es una estimación, no un compromiso.
En Europa, ASML, AstraZeneca, Santander e Inditex ofrecen una diversificación que falta en Wall Street. La próxima reunión del BCE y los resultados de Inditex son dos catalizadores que pueden reordenar el ranking de favoritos en el Viejo Continente. Si los tipos suben y el consumo aguanta, el dueto español tendrá argumentos para cerrar la brecha con las tecnológicas europeas.
La dirección de la compañía de maquillaje y cuidado de la piel, Estée Lauder, necesita mejorar su ejecución, y el nuevo CEO, Stéphane de La Faverie, ha esbozado una estrategia de recuperación en la que incluye 5 medidas. En primer lugar, la empresa quiere mejorar la cobertura de consumo; siguiendo por crear innovaciones transformadoras; el tercer punto se basa en aumentar las inversiones orientadas al consumidor; ampliar el programa de eficiencia; y, el quinto, reducir la complejidad.
En este sentido, la nueva estrategia de recuperación para Estée Lauder, que incluye cinco medidas, deberá estar plenamente implementada de cara al ejercicio fiscal de 2027. No obstante, frente a la nueva estrategia, también planean acelerar la innovación, expandir el comercio social y el comercio minorista especializado, optimizar la distribución hacia puntos de venta de mayor rentabilidad y fortalecer los esfuerzos de adquisición de consumidores.
Sin ir más lejos, los expertos de Berenberg prevén que la firma de lujo genere un crecimiento orgánico anual de las ventas del 4% y que los márgenes operativos alcancen el 14,1% en el ejercicio fiscal 2028, cuando se hayan implementado por completo las medidas de la dirección. «Mantenemos nuestra recomendación de Mantener con un nuevo precio objetivo de 92 dólares, cuando anteriormente el precio objetivo era de 84 dólares».
Fuente: Estée Lauder
Estée Lauder ya cuenta con las aprobaciones de su reestructuración
En este contexto, Estée Lauder presentó unos sólidos resultados trimestrales, concretamente del cuarto trimestre de 2026, el pasado 19 de agosto. El crecimiento del grupo de lujo en términos comparables fue del 5,0%, superando en 200 puntos básicos las previsiones; un incremento del 7% en las inversiones orientadas al consumidor contribuyó a superar las expectativas en América, Asia-Pacífico y China continental.
Siguiendo esta línea, las eficiencias de costes derivadas de su Programa de Recuperación y Crecimiento de Beneficios, y un beneficio de reembolso de aranceles de 38 millones de dólares, impulsaron una mejora interanual de 360 puntos básicos en el margen bruto ajustado hasta el 75,5% en el cuarto trimestre de 2026, y una mejora de 330 puntos básicos en el margen operativo hasta el 7,4%.
«La rentabilidad sigue concentrada en el cuidado de la piel y Asia»
Jefferies
No obstante, tal y como detallan los expertos de Berenberg, «un mejor desempeño en el ejercicio fiscal de 2026, junto con las expectativas de una fuerte consecución de ahorros en gastos generales y administrativos gracias al Programa de Recuperación y Crecimiento de Beneficios, que ha reforzado las perspectivas del margen para Estée Lauder de cara al ejercicio fiscal de 2027″.
Dentro del plan de recuperación y crecimiento de beneficios, la gerencia de Estée Lauder espera unos beneficios brutos totales de alrededor de 1,2 mil millones de dólares, con una reducción neta de alrededor de 10 mil puestos y cargos acumulados ligeramente por encima del extremo superior del rango anterior, que eran entre 1,5 y 1,7 mil millones de dólares. Asimismo, la compañía de belleza ha reconocido cargos de reestructuración acumulados totales de 1,4 mil millones de dólares, que consisten principalmente en costes relacionados con los empleados.
Fuente: Estée Lauder
Si bien hay que entender que el gran problema dentro de Estée Lauder es que se ponen de manifiesto numerosas desventajas, como una inversión relativamente baja en la marca, una escasa diversificación en las categorías de belleza, una baja exposición a los mercados emergentes y una baja agilidad. Con una subida de las acciones de aproximadamente el 14% tras la publicación de resultados frente al 4% del sector de la belleza, los analistas de Berenberg creen que las mejores perspectivas se reflejan en el precio de las acciones.
2027, la nueva oportunidad de crecimiento para Estée Lauder
De cara a 2027, Estée Lauder espera un crecimiento continuo en fragancias y cuidado de la piel, así como un retorno al crecimiento en maquillaje para el año fiscal 2027. La compañía considera que el desempeño en el año fiscal 2027 será más diversificado, con una recuperación del crecimiento en el sector del maquillaje prevista para el año. Asimismo, no se prevé un impacto significativo del conflicto en Oriente Medio durante el año que viene.
«Se prevé que el crecimiento en el primer semestre de 2027 sea mayor que en el segundo, debido a la implementación gradual de su cartera de innovaciones y a un mayor volumen de envíos en el sector de viajes, impulsado por la mejora de las tendencias subyacentes del canal», apuntan desde Jefferies.
Fuente: The Estée Lauder
Asimismo, desde Estée Lauder han elevado sus previsiones de márgenes de beneficio operativo ajustado para el ejercicio fiscal de 2027 de entre el 12,7% y el 13,5%. Que la compañía haya elevado sus previsiones refleja directamente un rendimiento superior al esperado en el ejercicio fiscal de 2026, y las expectativas de un apalancamiento operativo continuo, una modesta expansión del margen bruto y una mayor eficiencia en los gastos generales y administrativos gracias al Programa de Recuperación y Crecimiento de Beneficios.
El precio de la luz del domingo 6 de septiembre dibuja un mercado roto: cinco horas gratis y nueve por encima de 200 €/MWh. La media diaria alcanza 140,1 euros por megavatio hora, frente a los 138,11 euros del sábado, según los datos de OMIE recogidos por Las Provincias.
Las horas más baratas del domingo: cinco tramos a cero euros
Las horas valle se concentran entre las 11:00 y las 16:00 horas. El precio del mercado mayorista se desploma a cero euros y tan solo repunta a 0,01 euros/MWh entre las 12:00 y las 14:00. Es el tramo que puede traducirse en luz gratuita o casi gratuita para el usuario del PVPC.
Esa franja coincide con el máximo de generación fotovoltaica peninsular. El excedente renovable empuja los precios marginales hacia el suelo técnico. Sin embargo, mover consumos al mediodía solar no siempre es sencillo en una jornada dominical marcada por comidas, descanso y climatización.
El comportamiento responde a la lógica del mercado marginalista. Cuando la solar cubre gran parte de la demanda, las centrales de respaldo quedan fuera de casación y el precio horario cae a cero. Sin esa energía, por la noche, el hueco lo cubren tecnologías más caras y el MWh se dispara.
El contraste llega con la madrugada y la primera hora de la mañana. Nueve horas se mantienen cerca de los 200 euros/MWh, según OMIE. La tarde-noche añade el peor tramo: un pico de 246 euros/MWh y otros cuatro por encima de 220.
El dato llega tras un sábado que ya cerró en 138,11 euros/MWh. El domingo no solo sube la media, sino que amplifica la dispersión entre las horas baratas y las caras. El consumidor doméstico se moverá entre la electricidad casi regalada y un recibo puntual caro.
La media de 140 euros esconde dos días en uno: electricidad prácticamente regalada al mediodía y precios de tensión durante la madrugada.
Los picos que tensan la factura y el precedente de agosto
El desequilibrio del domingo no es un accidente aislado. El precio mayorista de agosto escaló un 70% interanual hasta los 118 euros/MWh de media, según el análisis de FACUA-Consumidores en Acción. En España hay que remontarse a octubre de 2022 para ver una factura regulada más alta.
El recibo tipo calculado por FACUA para un consumidor con 4,4 kW de potencia y 366 kWh mensuales se situó en 96,65 euros. Son 15,94 euros más que los 80,71 de agosto de 2025, un incremento del 19,8%. La serie histórica muestra que la factura de agosto fue de 78,21 euros en 2024, 73,21 en 2023 y 158,30 en 2022.
Quienes tienen un contrato a precio fijo no sufren este repunte de manera inmediata. El golpe puede llegar más adelante, en la renovación, cuando la comercializadora decide trasladar el encarecimiento mayorista a las nuevas condiciones. La tensión del ‘pool’ no se queda, por tanto, en el PVPC.
El PVPC, la potencia contratada y los dos riesgos de septiembre
Detrás del repunte conviven factores fiscales y estructurales. Desde el 1 de junio, el IVA de la electricidad regresó al 21%, frente al 10% vigente hasta finales de mayo. Un decreto posterior fijó la senda del IVPEE: al 5% en 2026, al 3,5% en 2027 y su eliminación en 2028.
La factura tampoco es solo regulación. El estudio de la OCU sobre 10.000 facturas del mercado libre concluye que un 34% de los consumidores mantiene una potencia superior a la que necesita. El sobrecoste medio asciende a 88 euros al año. Apenas un 2% dispone de dos potencias diferenciadas, una opción que permite recortar el término fijo y que sigue siendo minoritaria.
Para un mismo perfil de consumo, la diferencia entre contratos puede alcanzar el 57%, lo que equivale a pagar hasta 450 euros más al año por un suministro idéntico, según la OCU. La potencia contratada se convierte en un sobrecoste silencioso que muchas familias no revisan, incluso cuando su patrón de consumo no cambia.
El PVPC no calca el mercado diario. Toma un 40% del precio del ‘pool’ y un 60% de una cesta de futuros para amortiguar la volatilidad. Eso no deja al recibo regulado al margen: los costes de la operación reforzada que mantiene Red Eléctrica desde el apagón del año pasado se incorporan con retardo.
La CNMC calcula que el 27,4% de los hogares está en el PVPC y que el 37,4% tiene una tarifa con el mismo precio en todas las horas. Para estos consumidores, el riesgo de septiembre no es solo un domingo puntual: es que la alternancia entre horas a cero y horas a 200 se convierta en la pauta habitual del sistema.
Las medidas de contención aprobadas durante la crisis energética estuvieron vigentes hasta finales de mayo. Su retirada, junto con la vuelta del IVA al 21%, explica en parte que la factura de agosto suba por encima de lo que lo hace el mercado mayorista.
En ese escenario, la media diaria de 140 euros dice menos que la hora a la que cada hogar enchufa el frigorífico, el lavavajillas o el aire acondicionado. Las horas gratis solo benefician a quien puede concentrar consumos en la franja solar; sin baterías ni automatización, ese margen es limitado.
El consumidor no está indefenso, pero las decisiones útiles son menos visibles. Revisar la potencia contratada, comparar tarifas indexadas y fijas y, si es posible, desplazar consumos al mediodía son palancas que no dependen de la política energética ni de OMIE.
Septiembre arranca con un precedente firme: agosto dejó la factura regulada más alta desde octubre de 2022 y el IVA ya no amortigua. La próxima referencia llegará con el cierre mensual de OMIE y con la respuesta de las comercializadoras de mercado libre al renovar contratos. Ahí se comprobará si este repunte se convierte en una factura estructural.
El mercado del litio vuelve a tensarse después de meses en los que la abundancia de oferta parecía condenar al mineral a precios bajos.
El banco estadounidense Morgan Stanley detecta ahora varios factores capaces de impulsar las cotizaciones a corto plazo, desde los retrasos en la reapertura de una de las principales minas de China hasta la próxima prohibición de exportaciones de concentrado en Zimbabue. A ello se suma el inesperado vigor del almacenamiento energético, cuyas baterías ya crecen mucho más rápido que las destinadas al automóvil.
Sin embargo, la entidad financiera enfría cualquier expectativa de un nuevo superciclo: los precios siguen muy por encima de los costes de producción y la llegada de nueva oferta apunta a devolver el mercado al superávit a finales de la década.
El litio cotiza en nuestro objetivo de precio para el cuarto trimestre, pero los retos emergentes en materia de suministro hacen que los riesgos sobre el precio se inclinen al alza a partir de ahora, mientras que la demanda de sistemas de almacenamiento de energía (ESS) sigue siendo sólida.
Estamos siguiendo de cerca los avances en la reanudación de la explotación de la mina de lepidolita de CATL, con retrasos en la concesión de permisos y dudas sobre las soluciones para los residuos mineros.
La prohibición de exportación de concentrado de litio de Zimbabue entrará en vigor sin que exista suficiente capacidad de procesamiento, lo que podría provocar una tensión temporal en el mercado.
A medio plazo, el litio sigue presentando un exceso de oferta y los precios se cotizan muy por encima de la curva de costes, lo que significa que es probable que las subidas sean más bien de carácter táctico.
El litio ha pasado en pocos años de protagonizar uno de los grandes booms de las materias primas vinculados al coche eléctrico a convertirse en uno de los mercados más difíciles de interpretar. Después del desplome de los precios de 2024 y 2025, la situación empieza a cambiar. El mercado se ha ajustado durante la segunda mitad de 2025 y los primeros meses de 2026, impulsado por el crecimiento de la demanda de almacenamiento energético y por una respuesta de la oferta más lenta de lo previsto.
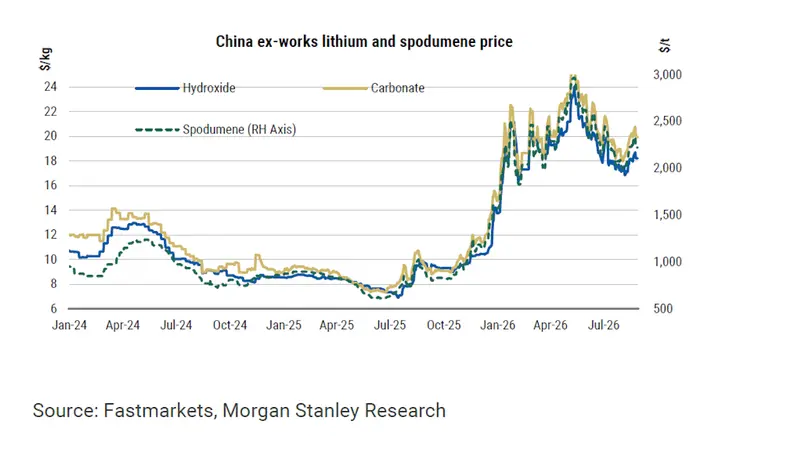
Ahora, Morgan Stanley considera que los riesgos para el precio están sesgados al alza en el corto plazo. El carbonato de litio en China se mueve actualmente alrededor de los 20.000 dólares por tonelada, un nivel que coincide con la previsión del banco para el cuarto trimestre de 2026. Aun así, la firma cree que las circunstancias actuales pueden provocar movimientos adicionales al alza antes de que reaparezcan las fuerzas que empujen el mercado hacia un nuevo exceso de oferta.
Imagen: Litio. Morgan Stanley
China y Zimbabue ponen en jaque la oferta
Una de las claves está en China. La mina de Jianxiawo, vinculada a CATL, continúa sin reiniciar su actividad debido a retrasos en los permisos y a cuestiones todavía pendientes relacionadas con la gestión de los residuos de la explotación. Morgan Stanley estima que si el retraso se prolonga hasta 2027 podrían desaparecer del balance del mercado hasta 60.000 toneladas de carbonato de litio equivalente (LCE).
El segundo foco de tensión está en Zimbabue. El país tiene previsto prohibir desde el 1 de enero de 2027 las exportaciones de concentrado de litio sin procesar, con el objetivo de fomentar el desarrollo de capacidad de transformación dentro del propio país. El problema es que esa capacidad no estará preparada a tiempo para absorber toda la producción minera. Morgan Stanley estima que para cuando entre en vigor la prohibición podría estar operativa menos de un tercio de la capacidad de procesamiento necesaria.
El impacto ya empieza a observarse en China. Las importaciones de espodumeno procedente de Zimbabue han pasado de una media de unas 100.000 toneladas mensuales a alrededor de 42.000 toneladas entre mayo y julio, equivalentes aproximadamente a 5.000 toneladas de LCE frente a las 11.000 toneladas anteriores.
La combinación de ambos factores puede alterar de forma significativa el equilibrio del mercado. Morgan Stanley espera actualmente un pequeño superávit de unas 88.000 toneladas en 2027. Sin embargo, si la mina china no vuelve a producir y Zimbabue no concede nuevas cuotas de exportación, ese superávit podría transformarse en un pequeño déficit durante el primer semestre del próximo año.
El almacenamiento energético toma el relevo del coche eléctrico
El otro gran argumento alcista no está tanto en los coches eléctricos como en las baterías destinadas al almacenamiento estacionario de energía.
Los envíos mundiales de celdas para sistemas de almacenamiento energético (ESS) alcanzaron 468 GWh durante el primer semestre de 2026, un 94% más que un año antes. Morgan Stanley calcula que podrían cerrar el año en 887 GWh, un 45% más, aunque otras estimaciones son todavía más optimistas.
InfoLink ha elevado su previsión hasta 1.026 GWh, un 67% más interanual, mientras Albemarle maneja un rango de entre 900 y 1.100 GWh. El fuerte crecimiento de los pedidos, con ratios book-to-bill superiores a 1,2 en muchos fabricantes, está detrás de estas revisiones.
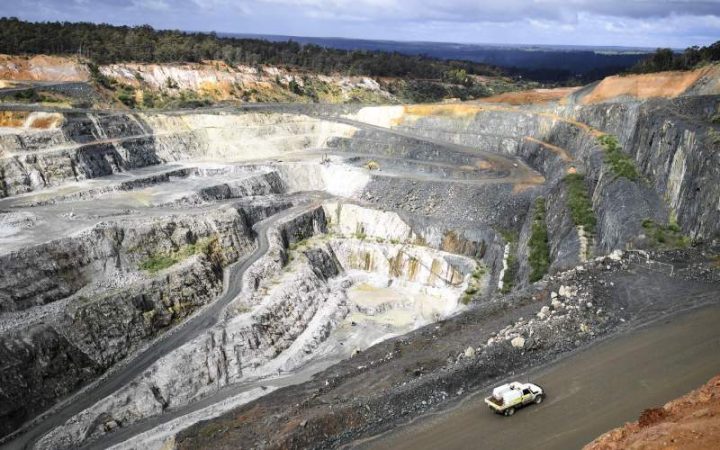
Imagen: Mina de litio. Fuente: Agencias
La expansión del almacenamiento está además ampliando los usos del litio. Los centros de datos recurren cada vez más a los sistemas ESS para disponer de respaldo eléctrico y responder a los picos de demanda. En China, las exportaciones de baterías de almacenamiento crecieron un 20% interanual durante 2025.
El automóvil eléctrico ofrece, en cambio, una imagen más desigual. Las ventas de vehículos eléctricos en China han caído un 12%, pero la producción solamente ha disminuido un 2,5%, mientras las exportaciones se han disparado más de un 100%, compensando parte de la debilidad del mercado doméstico chino con una mayor demanda exterior.
El problema: se envían muchas más baterías de las que se instalan
El fuerte crecimiento del almacenamiento tiene, sin embargo, una cara menos tranquilizadora.
Morgan Stanley detecta una brecha cada vez mayor entre los envíos de baterías y las instalaciones efectivas. En 2025 se enviaron más de 600 GWh de baterías ESS frente a unas instalaciones de alrededor de 300-350 GWh. Para 2026, BNEF estima unas instalaciones de 460 GWh, mientras Morgan Stanley prevé 887 GWh de envíos.
La diferencia puede explicarse por retrasos en proyectos, problemas de conexión a la red, compras anticipadas para asegurar el suministro o fabricantes que están desviando capacidad desde las baterías para vehículos eléctricos hacia el almacenamiento, donde las perspectivas de demanda son mejores.
Pero existe un riesgo evidente: que parte de los actuales envíos termine convirtiéndose en un exceso de inventarios.
El propio informe recoge una discrepancia entre las compañías. Albemarle considera que en China las instalaciones están superando a la producción efectiva de baterías y que existe aproximadamente un año de desfase entre la venta del litio y su utilización final. SQM, por el contrario, advierte de que está observando envíos de baterías para BESS muy superiores a los despliegues reales. La compañía atribuye parte de la diferencia a retrasos de grandes proyectos y a compras adelantadas antes de la retirada de la devolución fiscal china a las exportaciones de baterías.
Por tanto, el boom del ESS es un importante apoyo para el litio, pero todavía queda por demostrar cuánto de ese crecimiento representa demanda final sostenible.
Los inventarios chinos dan otra señal alcista
Mientras las dudas sobre la demanda futura permanecen abiertas, el mercado físico presenta una señal más clara.
Los inventarios chinos de carbonato de litio han caído de 109.000 toneladas a finales de 2025 a 62.000 toneladas el 27 de agosto, un descenso del 44% en lo que va de año. La reducción se ha acelerado durante julio y agosto por los mantenimientos de plantas, las menores tasas de producción de los procesadores de espodumeno y lepidolita y la menor llegada de materia prima desde Zimbabue. Al mismo tiempo, las compras de los fabricantes de baterías LFP han seguido drenando existencias.
Los inventarios de hidróxido de litio también se encuentran en niveles bajos, aunque han permanecido más estables durante 2026.
Es una combinación que explica por qué Morgan Stanley ve margen para nuevas subidas a corto plazo: menos inventarios, problemas de suministro y una demanda de almacenamiento que sigue sorprendiendo al alza.
Imagen: litio Fuente: Agencias
Pero el precio ya está demasiado alto para pensar en un nuevo superciclo
Aquí aparece la principal advertencia del informe: el precio del litio se encuentra muy por encima de la curva de costes. Morgan Stanley sitúa en unos 8.400 dólares por tonelada de LCE el percentil 90 de los costes de extracción, frente a los aproximadamente 20.000 dólares actuales. Es decir, el precio está alrededor de un 150% por encima de ese nivel.
Con semejante margen, una gran parte de los proyectos vuelve a ser rentable. De hecho, la recuperación del precio durante la segunda mitad de 2025 y 2026 ya ha provocado la reapertura de varias explotaciones y nuevas decisiones de inversión.
MinRes ha reactivado Bald Hill, con unas 18.000 toneladas de LCE de capacidad, Core Lithium ha reiniciado Finniss, con unas 11.000 toneladas, y PLS ha recuperado Ngungaju. Además, MinRes ha aprobado la expansión de Mt Marion y Wesfarmers/SQM han aprobado un plan para duplicar la capacidad de Mt Holland.
La paradoja es clara: el mismo precio elevado que permite que el litio vuelva a ser rentable para los productores también incentiva la llegada de nueva oferta que acabará presionando las cotizaciones.
El sodio puede ser el siguiente freno
A más largo plazo aparece además una amenaza tecnológica.
Morgan Stanley prevé que las baterías de sodio-ion empiecen a ganar cuota en almacenamiento energético. La firma estima que podrían alcanzar un 5% del mercado ESS en 2027 y llegar al 26% al final de la década.
La razón es especialmente relevante para el litio: las baterías de sodio-ion podrían ofrecer una ventaja de costes del 30%-40% frente a las LFP, al tiempo que han mejorado su densidad energética hasta niveles comparables a las LFP.
Eso significa que incluso aunque el almacenamiento energético continúe creciendo, no todo ese crecimiento se traducirá necesariamente en una demanda proporcionalmente mayor de litio.
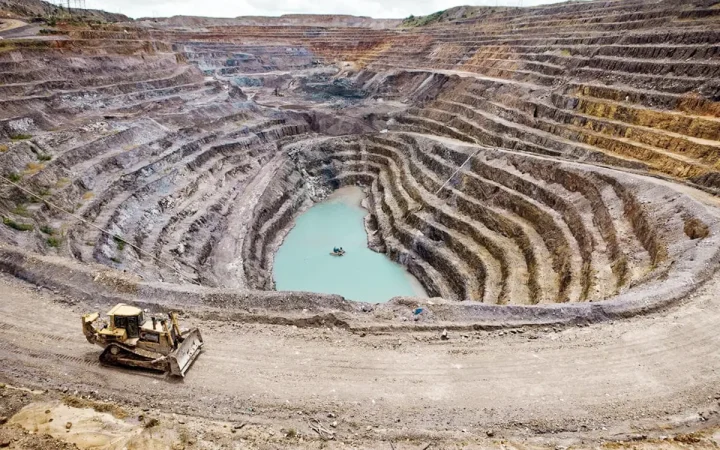
Mina de litio. Fuente: Agencias
El litio se enfrenta a dos mercados diferentes
La conclusión de Morgan Stanley es, por tanto, bastante más matizada que un simple “el litio vuelve a subir”.
A corto plazo, la combinación de problemas de oferta, inventarios bajos y fuerte demanda de almacenamiento energético permite mantener una visión constructiva. El banco mantiene su previsión de unos 20.000 dólares por tonelada para el cuarto trimestre de 2026 y de entre 18.500 y 19.000 dólares durante el primer semestre de 2027, pero considera que los riesgos inmediatos están sesgados al alza si se materializan los problemas de suministro identificados.
A medio plazo, sin embargo, la historia cambia. Morgan Stanley espera que el mercado entre en superávit en 2027 y que ese excedente aumente en 2028 y 2029 a medida que entren nuevas producciones de Argentina, Brasil, Zimbabue y China, mientras se modera el crecimiento del almacenamiento y las baterías de sodio empiezan a ganar cuota.
Por eso, más que ante el inicio de un nuevo superciclo, el mercado del litio podría encontrarse ante un rally táctico provocado por una oferta temporalmente más ajustada.
El mensaje para los inversores es importante: el litio tiene argumentos para seguir subiendo en los próximos meses, pero todavía no para dar por enterrada la etapa de sobreoferta. La escasez puede estar regresando al mercado justo cuando los precios vuelven a ser suficientemente altos como para atraer de nuevo a los productores.
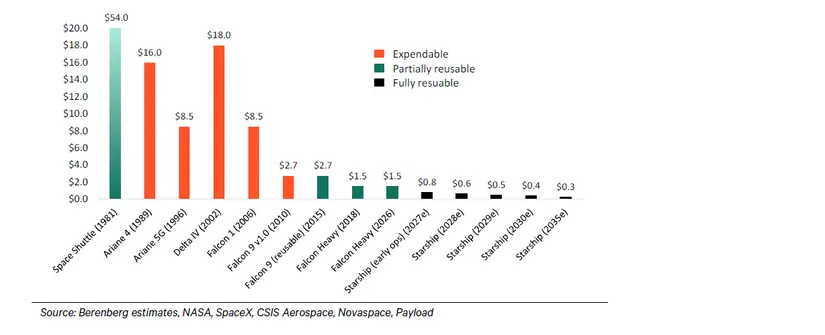
La firma de inversión alemana Berenberg calcula que la economía espacial ya superó los 550.000 millones de dólares en 2025 y puede superar el billón en 2030. El catalizador fundamental es el desplome del coste de poner carga en órbita: de unos 54.000 dólares/kg con el Space Shuttle a menos de 1.000 dólares/kg con Falcon 9.
Michael Filatov, analista del banco de inversión identifica en un nuevo informe sobre el sector espacial una transformación estructural que compara con momentos de inflexión vividos anteriormente por internet a finales de los años noventa, la aviación en los años treinta o los semiconductores en los setenta. En todos esos casos, una fuerte reducción de costes permitió ampliar el mercado, atraer capital y crear nuevos modelos de negocio. En el espacio estaría ocurriendo algo similar.
La magnitud del cambio se aprecia especialmente en el coste de acceso a la órbita baja terrestre. Berenberg estima que el coste ha pasado de unos 54.000 dólares por kilogramo en el transbordador espacial a menos de 1.000 dólares actualmente con el Falcon 9 de SpaceX, una reducción cercana al 98%. La compañía de Elon Musk ha invertido además más de 15.000 millones de dólares en Starship, cuyo objetivo es alcanzar un coste de unos 100 dólares por kilogramo o incluso inferior.
Esta deflación del coste de lanzamiento está modificando la economía de toda la cadena. Cuanto más barato resulta colocar un satélite en órbita, más proyectos pasan a ser económicamente viables y mayor es el número de compañías capaces de construir negocios sobre esa infraestructura.
Coste de lanzamiento por kg. Fuente Berenberg
De 135 lanzamientos de carga a más de 4.600
Los datos de actividad muestran hasta qué punto se ha acelerado el proceso. El número anual de cargas desplegadas pasó de apenas 135 en 2010 a 4.605 en 2025, multiplicándose por 34. Al mismo tiempo, la masa total enviada al espacio pasó de 306.000 kilos en 2015 a 2,69 millones de kilos en 2025, casi nueve veces más en apenas una década.
El número global de lanzamientos orbitales también aumentó desde 74 en 2010 hasta 329 en 2025. Estados Unidos realizó 176 y China 92. Dentro de este mercado, SpaceX se ha convertido en el actor dominante: sus 165 lanzamientos de Falcon 9 en 2025 representaron más de la mitad de todos los lanzamientos orbitales mundiales y permitieron a la compañía colocar aproximadamente el 83% de toda la masa enviada al espacio durante el ejercicio.
El efecto SpaceX va, por tanto, mucho más allá de convertirse en el principal operador de lanzamientos. Su capacidad de reutilizar los cohetes ha establecido un nuevo estándar de costes contra el que tienen que competir todos los demás operadores.
Y aquí aparece uno de los primeros cuellos de botella de la nueva economía espacial: poner algo en órbita sigue siendo difícil y, sobre todo, la capacidad de lanzamiento fiable continúa estando muy concentrada.
Berenberg considera que esta escasez proporciona poder de fijación de precios a los operadores que ya han demostrado capacidad para lanzar de forma frecuente y fiable. SpaceX ocupa una posición claramente dominante y Rocket Lab aparece como el principal segundo actor occidental en términos operativos, gracias a su cohete Electron, que acumula más de 90 lanzamientos y una tasa de éxito superior al 95%.
La cuestión ahora es si el mercado será capaz de generar suficientes alternativas para acompañar el crecimiento de la demanda. Rocket Lab prepara el salto de Electron a su cohete de mayor capacidad, Neutron, mientras otros operadores como Blue Origin, Firefly y Relativity intentan ganar peso.
La paradoja de esta nueva carrera espacial es que el mayor negocio podría no estar en los propios cohetes.
Berenberg considera que, a largo plazo, una parte creciente del valor económico se desplazará hacia los servicios construidos sobre la infraestructura espacial. La cadena de valor puede dividirse entre lanzamiento, fabricación de satélites, conectividad y datos, y aplicaciones habilitadas por el espacio. Aunque el lanzamiento constituye el cuello de botella que permite que todo lo demás exista, los mayores márgenes y una mayor proporción de los ingresos podrían terminar concentrándose aguas abajo.
Es el mismo patrón que se produjo en otras industrias tecnológicas. La infraestructura resulta imprescindible, pero el verdadero valor termina apareciendo en los servicios que se construyen sobre ella.
En el caso espacial, esto incluye desde la conectividad de banda ancha y la comunicación directa con teléfonos móviles hasta la observación de la Tierra, la agricultura de precisión, la navegación autónoma, el análisis climático, los servicios financieros o las aplicaciones de inteligencia artificial.
La observación de la Tierra es un buen ejemplo de esta transición. El negocio ya no consiste únicamente en vender imágenes tomadas desde un satélite. La siguiente fase consiste en convertir esas imágenes en información útil para una empresa, una aseguradora, una administración o un ejército. El satélite se convierte así en la infraestructura que alimenta un negocio de datos y software.
Berenberg considera que los servicios habilitados por el espacio podrían convertirse en el mayor pilar individual de la economía espacial. En un escenario alcista, el valor total podría incluso alcanzar entre 2 y 3 billones de dólares en 2035, aunque el banco reconoce que, si las aplicaciones permanecen como servicios independientes y no se integran de forma profunda en la economía terrestre, el mercado podría mantenerse más cerca del billón de dólares.
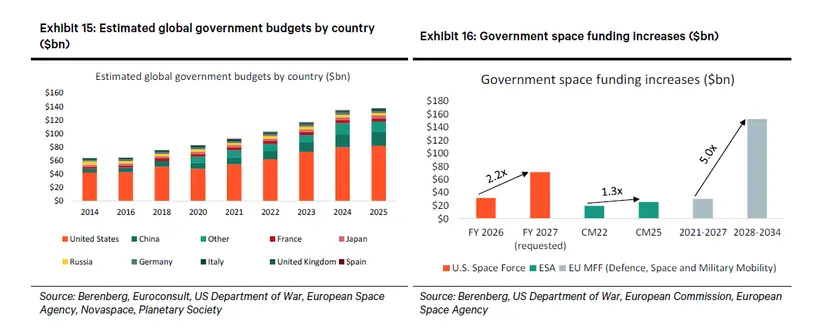
Presupuestos de gasto espacial por países. Fuente: Berenberg
La defensa acelera la carrera espacial
Hay además un elemento que diferencia esta nueva carrera espacial de otras revoluciones tecnológicas: una parte importante de la demanda inicial ya está financiada.
La defensa se ha convertido en uno de los principales motores de crecimiento del sector. La inversión pública mundial en espacio alcanzó aproximadamente 130.000 millones de dólares en 2025 y entre el 55% y el 60% correspondió a defensa. Berenberg considera que el gasto militar espacial es actualmente el segmento más visible y menos dependiente del ciclo económico.
Estados Unidos lidera esta tendencia. La petición presupuestaria de la Space Force para el ejercicio fiscal 2027 asciende a 71.200 millones de dólares, más del doble de los 31.900 millones aprobados para 2026. Una parte sustancial se destina a investigación, desarrollo y adquisición de sistemas militares espaciales, incluyendo constelaciones para seguimiento de misiles, el programa Golden Dome y modernización de las infraestructuras de lanzamiento.
La comparación da una idea de la magnitud del cambio: los 71.200 millones solicitados para la Space Force se aproximan al gasto mundial en defensa espacial de todo el planeta, estimado por Berenberg en unos 74.000 millones de dólares en 2025, aunque ambas cifras no son estrictamente comparables porque utilizan metodologías diferentes.
Europa también está aumentando su apuesta. El marco financiero europeo propuesto para 2028-2034 contempla 131.000 millones de euros para defensa, seguridad y espacio, aproximadamente cinco veces más que en el periodo presupuestario anterior. Alemania, por su parte, ha comprometido alrededor de 35.000 millones de euros para financiación militar espacial entre 2026 y 2030.
La consecuencia es que una parte relevante de la expansión del sector no depende todavía de que aparezca un nuevo consumidor espacial. Los gobiernos ya están destinando dinero a satélites de vigilancia, comunicaciones, seguimiento de misiles, conocimiento del dominio espacial y lanzamientos.
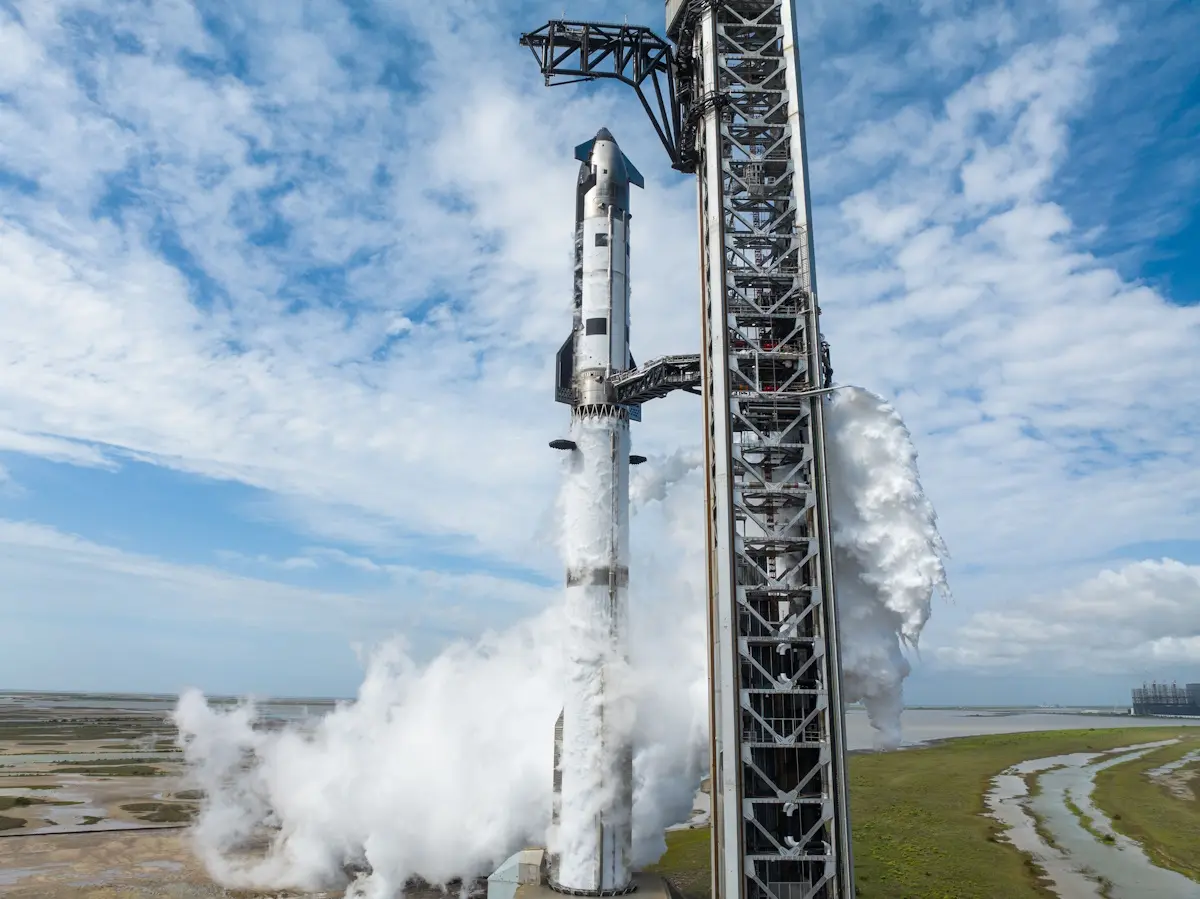
SpaceX Flight 11
Europa tiene dinero, pero no suficientes cohetes
El auge espacial también pone de manifiesto una debilidad estratégica europea: la dependencia de operadores extranjeros para acceder al espacio.
Europa ha incrementado sus presupuestos y ha puesto la autonomía espacial en el centro de su estrategia, pero su capacidad de lanzamiento continúa siendo limitada. Ariane 5 se retiró en 2023 y el despliegue de Ariane 6 ha sido gradual. Vega C también sufrió problemas en sus primeras etapas.
El resultado es especialmente llamativo: solo el 7% de los satélites propiedad de empresas europeas que fueron lanzados en 2025 utilizaron cohetes europeos, mientras la inmensa mayoría voló en lanzadores de SpaceX.
La contradicción puede convertirse en uno de los grandes problemas industriales de Europa en la próxima década. El continente quiere aumentar su autonomía tecnológica precisamente cuando la economía espacial está creciendo a un ritmo que exige mucha más capacidad de lanzamiento.
El proyecto IRIS², concebido como una especie de alternativa europea a Starlink para proporcionar conectividad segura, ilustra tanto la oportunidad como el problema. La constelación contempla inicialmente 348 satélites, a los que se han añadido posteriormente otros 66, y está diseñada para proporcionar conectividad segura y de baja latencia a gobiernos, empresas y ciudadanos europeos. Los primeros lanzamientos están previstos para 2029 y el servicio debería entrar progresivamente en funcionamiento a partir de entonces.
Pero Berenberg advierte de que la preferencia europea por utilizar lanzadores propios podría generar cuellos de botella en el despliegue de IRIS², dado que la capacidad europea todavía está lejos de la escala de SpaceX.
El verdadero cambio: el espacio como infraestructura
La gran tesis del informe de Berenberg no consiste, por tanto, simplemente en que vaya a haber más satélites o más lanzamientos. El cambio fundamental es que el espacio puede convertirse progresivamente en una infraestructura invisible de la economía terrestre.
Imagen: Defensa. Dassault Systemes
La navegación ya depende de sistemas espaciales. Las telecomunicaciones, la meteorología, la observación de la Tierra y buena parte de las capacidades militares también. La siguiente fase consiste en extender esa dependencia a ámbitos como la inteligencia artificial, la agricultura, la logística, las finanzas o los vehículos autónomos.
En este escenario, la pregunta para los inversores deja de ser cuánto crecerá la industria espacial y pasa a ser quién capturará el valor de ese crecimiento.
Berenberg apuesta por dos tipos de compañías: las que controlan infraestructuras difíciles de replicar —especialmente los lanzadores fiables y de alta frecuencia— y las que poseen capacidades diferenciadas en satélites, conectividad o datos. Entre sus compañías favoritas figuran Rocket Lab, AST SpaceMobile, Planet Labs y HawkEye 360, todas con recomendación de compra, mientras que Avio recibe una recomendación de mantener y OHB mantiene una recomendación de compra.
La economía espacial se encuentra así ante un punto de inflexión. El coste de llegar al espacio ha dejado de ser una barrera prácticamente prohibitiva y comienza a comportarse como una variable tecnológica susceptible de caer de forma drástica. Esa deflación está haciendo posible que aparezcan nuevas constelaciones, servicios y modelos de negocio.
El siguiente reto será comprobar si la oferta de lanzamientos, satélites y servicios es capaz de crecer al mismo ritmo que la demanda. Porque si la economía espacial realmente pasa de los algo más de 500.000 millones de dólares actuales a superar el billón en apenas cuatro años, el recurso más escaso no será necesariamente el dinero para llegar al espacio, sino la capacidad para hacerlo.
Principales compañías del sector espacial cubiertas por Berenberg
Rocket Lab: Comprar, precio objetivo de 83 dólares. Es la apuesta de Berenberg por el lanzamiento espacial, con Electron como cohete pequeño de alta cadencia y el futuro Neutron como principal catalizador.
AST SpaceMobile: Comprar, objetivo de 92 dólares. Es la compañía con mayor precio objetivo del grupo y la gran apuesta por la conectividad directa entre satélites y teléfonos móviles.
Planet Labs: Comprar, objetivo de 25 dólares. Su atractivo está en la observación de la Tierra y, cada vez más, en convertir las imágenes satelitales en servicios de análisis y datos.
HawkEye 360: Comprar, objetivo de 24 dólares. Su especialidad es la inteligencia basada en señales de radiofrecuencia, con una exposición creciente al gasto en defensa.
OHB: Comprar, objetivo de 358 euros. Es la principal apuesta europea del informe dentro de las compañías ya cubiertas por Berenberg.
Avio: Mantener (Hold), objetivo de 33 euros. El potencial a largo plazo está ligado a la demanda de motores y sistemas de propulsión, pero Berenberg considera que las inversiones actuales, especialmente en EEUU, pesan sobre los resultados hasta 2029.
En conjunto, cuatro de las seis compañías reciben recomendación de compra en las nuevas coberturas, mientras que OHB ya tenía un Buy y Avio es la única con una recomendación neutral. Berenberg apuesta especialmente por las empresas que controlan cuellos de botella difíciles de replicar —lanzamientos— o activos diferenciados de conectividad y datos.
El nombre de Alejandro Betancourt se ha vuelto demasiado conocido en los últimos días. El empresario venezolano es dueño de varias empresas, tanto en España como en el país caribeño, y ha sido investigado para conocer el origen de parte de los fondos que han servido para despegar empresas como Hawkers. Pero ahora se ha convertido en el principal rostro de la colaboración entre los restos de la dictadura chavista que encabeza Delcy Rodríguez y el Gobierno republicano de Donald Trump para manejar el petróleo venezolano.
Sin embargo, no ha sido su único negocio. La figura de Betancourt, como él mismo ha presumido, ha sido clave en el lanzamiento de la llamada «nueva movilidad» en España, pues ha sido, a través de la empresa Gainsboro Developments, S.A.R.L., inscrita en el registro mercantil de Luxemburgo, uno de los fundadores de Auro, y sigue describiéndose en su propia página web como uno de los principales accionistas de la empresa.
Es cierto que la propia Auro, que maneja más de 2.000 licencias de VTC y negocia con las tres grandes plataformas del sector en España, ya no tiene la misma forma que tenía. El año pasado Uber compró un 30% de las acciones de la empresa, pero hasta ese momento la empresa de Betancourt controlaba un tercio de la española, y sigue siendo parte del accionariado.
Vehículo de Uber. Fuente: Agencias
No es la única figura cercana al régimen chavista clave en la fundación de la empresa. En 2017, New Magic Group, compañía de Pedro Trebbau López, quien junto a Betancourt forma parte de la directiva de la compañía energética Derwick, inyectó un millón de euros en Auro, aunque según ha reportado InfoLibre ya no forma parte de la misma, pues habría vendido sus acciones en 2018. Aun así, no deja de ser llamativo que se pueda ver tan de cerca la conexión de la llegada de plataformas como Uber, Cabify y Bolt con las inversiones de dos bolichicos.
Auro, Uber y el negocio de la «nueva movilidad»
Lo cierto es que el propio Betancourt ha presumido de la visión de Auro para hacer que las tres grandes aplicaciones de la «nueva movilidad» dependieran de sus vehículos. Así lo explicó en una declaración recogida por TodoStartups: «Cuando empezamos el negocio del transporte en España con Auro, sabíamos que Uber vendría al país, y empezamos a acumular todas las licencias».
El año era 2017 y la Asamblea Nacional de Venezuela, que en aquel momento controlaba la oposición, investigaba a su gran empresa Derwick Associates, alegando que no había cumplido con los acuerdos energéticos del país caribeño en 2009 y 2010. Betancourt, por su lado, diversificaba sus empresas con la inversión en Auro y seguía el proceso de expansión de su gran apuesta económica, Hawkers, la conocida marca de gafas de sol en España.
El proceso en aquel momento se iniciaba comprando las licencias de VTC a taxistas que, por entonces, no las consideraban valiosas. Pero el proceso ha acabado por servir para que tengan una de las flotas más importantes del país, hasta el punto de que Uber ha terminado convirtiéndose en uno de sus principales accionistas con la idea de asegurarse de que sigan dándole prioridad a la empresa estadounidense frente a sus dos rivales en el mercado español, Cabify y Bolt.
¿La presencia de Auro sigue siendo clave en la nueva movilidad?
Tras 18 meses de negociaciones, en febrero de 2025, Uber pagó 220 millones de euros por una participación del 30% en Auro. Esta transacción valoró el patrimonio de Auro en 180 millones de euros (e incluyó 40 millones adicionales en deuda asumida), convirtiéndose en una de las mayores inversiones individuales de Uber en Europa y validando la tesis a largo plazo de Betancourt. Dado que las plataformas de movilidad pueden escalar su software pero no los permisos físicos regulados, la escala de Auro la convirtió en el único actor con el que Uber podría negociar para expandirse en España.
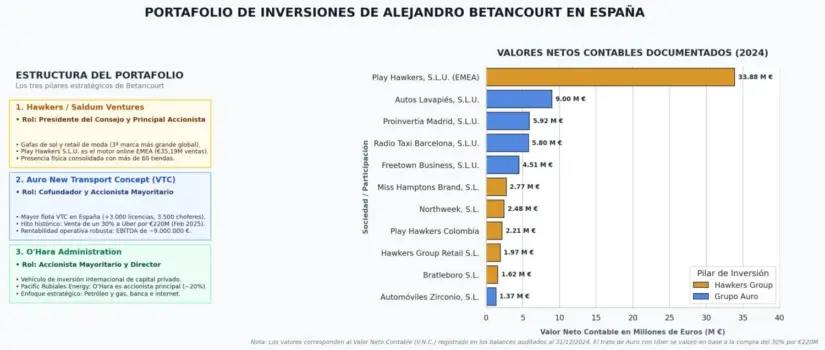
Inversiones de Betancourt en España. Grafico diseñado con Notebook
Aunque la entrada de Uber en el accionariado, comprando un 30%, cambia tanto el mapa del sector en España como el organigrama de toma de decisiones, y puede reducir la fuerza de Betancourt en sus decisiones, la compañía sigue siendo capaz de marcar el sector y se mantiene en la posición de obligar a las plataformas de la «nueva movilidad» a tomar algunas decisiones complejas.
De hecho, en 2022 Auro retiró unas 1.000 licencias de VTC de la flota de Cabify en Madrid, lo que hizo que la empresa no solo aplicara movimientos legales, sino que acelerara su búsqueda de nuevas licencias en la capital. Actualmente, la empresa genera unos 9 millones de euros de EBITDA. En línea con las tendencias de sostenibilidad, Auro también se ha comprometido a electrificar su flota, habiendo incorporado ya sus primeros 100 Tesla Model 3 gracias a una alianza con Tesla y Uber.
El nuevo acuerdo petrolero de Betancourt
Será interesante ver si Betancourt mantiene su gran presencia en España en esta nueva etapa de sus negocios en Venezuela. Y es que ahora ocupa para Delcy Rodríguez el puesto que Alex Saab ocupaba para Maduro, siendo uno de sus grandes puentes para construir negocios en los próximos años.
Su firma North American Blue Energy Partners recibiría 17 concesiones petroleras, suficientes para convertirla, potencialmente, en el segundo mayor poseedor de reservas probadas del planeta, solo por detrás de Saudi Aramco. El periodo de concesión es uno de los primeros desacuerdos: Washington insiste en 100 años, mientras Caracas habla de 25 renovables por otros 15. En cualquier caso, el plan contempla desarrollar 17 campos estratégicos con una producción objetivo superior a 1,5 millones de barriles diarios.
Carrefour no abonará el complemento salarial variable de 2025 a la plantilla de sus supermercados. La comisión paritaria ha concluido que las ventas en tiendas comparables no alcanzaron el umbral que activaba el pago.
La decisión consta en un acta publicada en el BOE y deja sin abono uno de los complementos ligados a la evolución del negocio. A diferencia de la facturación total, el indicador elegido mide solo la superficie comparable: las tiendas abiertas tanto en el ejercicio analizado como en el de comparación.
El umbral del 0,5% que ha frenado el pago
El convenio colectivo del Grupo Supermercados Carrefour condiciona el variable a que las ventas netas reales superen en al menos un 0,5% el presupuesto anual fijado para los establecimientos comparables. Dicho de otro modo: no basta con crecer; hay que batir la previsión.
La superficie comparable excluye del cálculo a los centros recién abiertos y a los cerrados durante el periodo. Esa criba trata de medir la salud del negocio maduro, no el empuje de la expansión.
Esa criba es exigente.
La comisión paritaria, con representantes de la empresa y de los sindicatos FETICO, CC OO y UGT, ha concluido por unanimidad que ese umbral no se alcanzó. En consecuencia, no procede el abono del complemento variable de 2025.
El dato clave no es cuánto factura Carrefour en total, sino cuánto crece la tienda que ya existía: esa es la métrica que decide el sueldo variable.
El acta también deja constancia de algo que marcará 2026: la compañía ha comunicado a la comisión el presupuesto de ventas en tiendas comparables para el nuevo ejercicio, pero no se ha publicado por su carácter confidencial.
Crecer un 1,5% y no activar el variable: la paradoja de las nuevas tiendas
En el ejercicio 2025, Carrefour España contabilizó ventas por valor de 11.902 millones de euros, un 1,5% más que en 2024. El crecimiento se apoyó, en parte, en el despliegue de cerca de 100 nuevas tiendas durante el mismo ejercicio.
La apertura no suma comparable.
A efectos de retribución, las aperturas no cuentan en el cálculo de las ventas comparables. Una empresa puede crecer en facturación abriendo superficie nueva y, al mismo tiempo, quedarse por debajo del presupuesto en su red madura. Es justo lo que el acta deja ver.
La plantilla sí percibe su salario fijo y el resto de los complementos pactados; lo que pierde es la parte ligada a este objetivo concreto. El impacto real en la nómina depende del peso que el variable tuviera en cada categoría profesional, algo que delimita el propio convenio.
📊 La comparativa de un vistazo
Indicador
Dato 2025
Lectura
Ventas Carrefour España
11.902 millones
+1,5% interanual
Umbral para cobrar el variable
+0,5% sobre presupuesto
En tiendas comparables
Decisión de la comisión
Impago
Unánime
Para el comprador, la noticia tiene una lectura nada menor: una red que no bate el presupuesto comparable puede verse empujada a acelerar promociones para corregir el próximo ejercicio. Eso puede beneficiar al cliente en precio, aunque no siempre se traduzca en mejor surtido o más personal en tienda.
El precedente importa: durante los ejercicios de inflación alta, las cadenas vieron cómo la subida de precios tiraba de la facturación comparable casi por inercia. Con la inflación alimentaria más moderada, ese empuje desaparece y la comparativa depende de ganar volumen real o de mejorar el margen.
El comprador que acude cada semana no ve el indicador en el lineal, pero sí puede notar sus consecuencias si la cadena decide forzar promociones para recuperar comparable.
Lo que dice este impago de la estrategia de Carrefour
La decisión encaja con una fase de expansión física ambiciosa. Carrefour ha apostado por crecer con aperturas en un mercado del gran consumo donde la inflación ya no empuja la facturación como en 2022 y 2023. Abrir cien tiendas genera ingresos nuevos, pero no mejora por sí sola la productividad de la red ya existente.
Comparar con otros operadores ayuda a leer el movimiento. Mercadona se apoya en un surtido estable y eficiente; Lidl presiona con una política de precios agresiva. Carrefour combina aperturas, una gama propia cada vez más ambiciosa y una apuesta por el híper. Que el variable no se active no invalida la estrategia, pero señala que la expansión aún no se traduce en rentabilidad comparable.
Esta lectura no resta valor al despliegue de tiendas; lo contextualiza. El accionista puede aplaudir el crecimiento total, pero el convenio retribuye a los equipos por el rendimiento comparable. Son dos velocidades distintas.
Para el trabajador, el variable comparable funciona como un termómetro exigente: se cobra solo si la tienda de siempre rinde por encima de lo presupuestado. Para el comprador, la pista es igual de clara: la batalla se juega en el precio, el surtido y la fidelidad en cada centro, no únicamente en la rotulación nueva.
El lineal también habla.
Conviene recordar que esta información es análisis de consumo y de estrategia empresarial, no asesoramiento laboral ni financiero. Cada nómina y cada contrato se revisan mejor con la representación sindical.
🛒 El Veredicto de Compra
Para la plantilla: consulta el acta publicada en el BOE y el convenio para entender el peso del variable y las condiciones que activan o frenan el pago.
Para el comprador: el crecimiento por aperturas no garantiza mejoras en tu tienda habitual; compara el lineal y el precio por kilo antes de cambiar de cesta.
Para 2026: vigila si Carrefour ajusta el presupuesto comparable o la política promocional para que la red madura vuelva a acercarse al umbral.
Los influencers de bienestar creados con IA ya venden suplementos y rutinas sin evidencia, y su presencia crece en redes. Una investigación de The New York Times de julio de 2026 documenta cientos de vídeos con avatares falsos.
Cómo se cuelan los gurús virtuales en tu feed
El HuffPost recoge el aviso de un fenómeno que ya no es rumor de foros: cientos de vídeos generados por inteligencia artificial imitan a creadores de bienestar, con rostros sintéticos y un tono cercano. La promesa rápida es el anzuelo y el carrito de compra, la trampa. El objetivo es empujar productos o suplementos alimenticios que prometen acelerar la recuperación, modular la energía o cambiar la composición corporal sin pasar por ningún filtro científico.
El salto de calidad de los avatares es lo más delicado. Hace un año bastaba con fijarse en las manos o en los parpadeos; hoy, con el móvil en vertical, distinguir a un avatar sintético de una persona real resulta casi imposible. La clave ya no está en el píxel, sino en el patrón de venta.
Tres señales para cazar a un falso influencer de bienestar
La primera señal es la urgencia artificial: ofertas solo durante 24 horas, cupos limitados para las primeras 20 personas o temporizadores en pantalla, son técnicas de conversión, no de divulgación. La segunda es el testimonio sin trazabilidad: capturas de pantalla, opiniones sin nombre real y antes/después sin contexto. La tercera es la promesa desmedida.
Si un vídeo asegura que un comprimido acelera la recuperación o transforma la composición corporal en días, conviene aplicar el filtro que propone la experta en IA aplicada a comunicación Emily DeJeu: si parece demasiado bueno para ser verdad, probablemente no lo es. La evidencia en nutrición y suplementación avanza lento, con dosis y contexto, no con eslóganes.
Shannon Kooker, vicepresidenta de una organización independiente dedicada a la calidad de los servicios, recomienda desconfiar de toda compra que exija inmediatez. Los avales externos tampoco se sustituyen con un rostro virtual: si no hay un profesional sanitario detrás ni una declaración autorizada, el consejo vale menos que un folleto.
La urgencia no es información: es un embudo de venta con avatares y sin evidencia.
La letra pequeña de un suplemento sospechoso
Lo que separa a un suplemento útil de un accesorio caro aparece en la etiqueta. Un buen envase declara la dosis por toma, la forma del activo y el lote; el humo se esconde en promesas vagas, mezclas patentadas sin desglose y nombres comerciales. La EFSA autoriza declaraciones de propiedades saludables solo para compuestos con evidencia, y conviene leer con esa lupa cualquier afirmación que suene a milagro.
En cosmética y suplementación, el orden de los ingredientes importa, igual que en un alimento. Si la letra pequeña no permite saber cuánto magnesio, omega-3 o proteína estás tomando, no estás comprando un activo: estás comprando una historia. Menos marketing, más etiqueta.
En los alimentos tampoco hay neutralidad: el azúcar se esconde bajo nombres como jarabe de glucosa o sirope de maíz. En suplementos, los aromas y excipientes no aportan rendimiento, solo relleno estético.
Por qué el escepticismo renta más que la urgencia
El precedente es claro: la suplementación eficaz funciona por dosis, constancia y calidad verificable, no por presión. Los compuestos con mejor respaldo, como la creatina monohidrato o el magnesio bisglicinato, se venden con etiqueta transparente y sin temporizador. El auge de los gurús virtuales invierte la lógica: monetiza la impaciencia, no el dato.
La postura del consultor es neta, y los expertos citados por HuffPost la refuerzan: el escepticismo es una herramienta de compra. Si una cuenta no muestra quién está detrás, si borra los ingredientes del debate y si convierte cada vídeo en una oferta, no es un divulgador: es una campaña. Conviene denunciar la pieza en la propia red y en los canales oficiales de consumo.
Para el lector que busca energía y rendimiento, la ganancia no está en el último suplemento viral, sino en filtrar mejor. Un profesional sanitario puede revisar el contexto individual, y la evidencia pública permite comparar la dosis eficaz con la dosis declarada. Muchos falsos influencers de bienestar se caen solos con una pregunta simple: ¿dónde está el estudio?
Esta pieza es divulgativa y no sustituye el criterio de un profesional sanitario.
⚡ Rutina de Optimización Diaria
Revisa la prisa: desconfía de cualquier oferta con temporizador o cupo limitado y aplaza la compra 24 horas.
Pide la dosis: comprueba la etiqueta, la dosis por toma y la forma del activo antes de creer el vídeo.
Verifica al humano: busca quién firma el consejo y si hay declaración autorizada; si no, no compres.
La DGT alerta de una nueva oleada de la estafa SMS DGT que suplanta un falso último recordatorio de multa. El objetivo es robar datos personales y bancarios con una supuesta sanción pendiente.
Qué dice el SMS falso y cómo suplanta a la DGT
El mensaje fraudulento arranca con un texto que busca urgencia: «DGT: Último recordatorio antes de que aumente la multa pendiente». Después incluye un enlace para consultar el supuesto expediente. La DGT ya ha confirmado que se trata de un fraude y pide ignorar el mensaje. Nada de pinchar en el enlace.
La pista definitiva es el canal. La DGT no notifica sanciones por SMS ni por correo electrónico. Las multas de tráfico se comunican por correo postal o mediante la Dirección Electrónica Vial (DEV), y siempre que te hayas registrado previamente en el sistema.
La DEV sí puede enviar un aviso al móvil o al correo cuando hay una notificación nueva, pero ese mensaje solo informa de que tienes una comunicación disponible. La sanción se consulta después dentro de la plataforma oficial. Si un SMS muestra directamente una multa y pide abrir un enlace para pagar, es fraudulento.
La DGT nunca comunica una multa directamente por SMS para pagarla con un enlace: ese mensaje es un fraude, aunque parezca oficial.
El timo se apoya en el smishing, la variante del phishing que llega por SMS. Los delincuentes imitan a organismos públicos, bancos o empresas de mensajería para ganar confianza. Aquí suplantan a la DGT y usan una supuesta multa como cebo emocional. El miedo al recargo hace bajar la guardia.
Detrás del enlace suele esconderse una página web falsa que imita la imagen de Tráfico. Pueden pedirte datos personales, números de tarjeta o credenciales bancarias con la excusa de pagar la sanción. El Instituto Nacional de Ciberseguridad (INCIBE) ya ha alertado en campañas anteriores de timos casi idénticos.
Cómo comprobar una multa real y qué hacer si has picado
Si recibes un SMS falso de multa DGT, lo primero es mantener la calma. La recomendación oficial es clara: no abras el enlace, no introduzcas ningún dato y elimina el mensaje. Bloquéalo si la app de mensajería lo permite.
En caso de que hayas abierto el enlace sin escribir nada, cierra la página. Si has facilitado datos personales o bancarios, contacta de inmediato con tu banco y sigue sus recomendaciones de ciberseguridad. Guarda capturas del mensaje y de la página fraudulenta antes de denunciar ante la Policía Nacional o la Guardia Civil.
Para saber si tienes una sanción real, consulta los canales oficiales. Revisa las notificaciones en la sede electrónica de la DGT o en la DEV. Nunca uses un enlace recibido por SMS. Teclea la URL oficial en el navegador o utiliza la app de la DGT.
Para protegerte aplica una regla simple:
No pinches ningún enlace recibido por SMS.
Borra el mensaje y bloquea el remitente.
Consulta tus notificaciones solo en la DEV o en la sede electrónica de la DGT.
Desconfía de cualquier pago inmediato para frenar un recargo.
Estos mensajes no son nuevos. El patrón cambia poco: amenaza de recargo inminente, enlace acortado y una web clonada para capturar datos. Las administraciones públicas no solicitan pagos urgentes por canales informales, y menos con la amenaza de un recargo.
Por qué este timo sigue funcionando
El dato que desmonta el fraude es que una multa de la DGT no llega directamente por SMS para pagarse con un enlace. Aun así, el cebo del recargo funciona porque apela a la prisa. El conductor cree que, si no paga ya, la sanción subirá. Y ese miedo es la puerta de entrada al robo de datos.
Conviene fijarse en lo que la DGT sí hace. Las notificaciones oficiales buscan dejar constancia legal de la comunicación, no acelerar un pago. Por eso el canal es postal o telemático a través de la DEV, nunca un SMS con enlace directo de cobro. Cualquier mensaje que mezcle urgencia y pago inmediato debe tratarse como sospechoso.
En mi lectura, la medida de protección más eficaz no es técnica, sino de hábito: comprobar siempre las notificaciones desde la web oficial y desconfiar de los enlaces recibidos. La suplantación de la DGT encaja en una tendencia más amplia detectada por INCIBE, con campañas que imitan a Hacienda, bancos y empresas de reparto. El objetivo es idéntico: capturar credenciales o tarjetas antes de que la víctima verifique si la sanción existe.
La conclusión práctica es sencilla. Borra el mensaje, no abras el enlace y revisa tus multas solo en los canales oficiales. Si has compartido datos, la rapidez al avisar al banco puede limitar el daño.
🚨 Ficha de la Normativa
Infracción / Novedad: Suplantación de la DGT mediante SMS falso de «último recordatorio» de multa que busca el pago fraudulento.
Sanción económica: No aplica. No hay multa real; el riesgo es el robo de datos o dinero facilitado a los estafadores.
Puntos del carnet: No aplica.
Entrada en vigor: Ya vigente; campaña activa de smishing que imita a la DGT.
La industria fósil ha batido su récord de gasto en lobby en California con 17 millones de dólares en el primer semestre de 2026, según Last Chance Alliance, para frenar leyes climáticas y de seguridad laboral.
El desglose trimestral explica la magnitud del giro: 10,3 millones de dólares en el primer trimestre, una marca nunca vista en el sector, y otros 6,8 millones en el segundo. La coalición extrajo los datos de las declaraciones obligatorias presentadas ante el secretario de Estado de California. No hablamos de filantropía ni de campañas de concienciación. Hablamos de influencia política con objetivos concretos.
Un gasto récord con un objetivo: frenar la regulación climática
Una parte relevante del gasto se dirigió contra proyectos de ley que impondrían nuevos costes y responsabilidades al sector, como la propuesta de obligar a las empresas a pagar la reconstrucción tras desastres naturales agravados por el clima. Otras medidas frenadas eran mucho más discretas: aclarar las normas de seguridad en el puesto de trabajo o exigir un reporte más exhaustivo de los costes de limpieza cuando una petrolera desmantela un proyecto.
Faraz Rizvi, director de campañas y políticas de Asian Pacific Environmental Network, miembro de la coalición, criticó el ‘agresivo lobby’ contra medidas que buscan proteger a las comunidades y aumentar la transparencia. ‘No son actores que tengan en el corazón los intereses de los consumidores o de las comunidades’, declaró a Grist. La suya no es una apreciación sin datos: es la lectura directa de las cifras récord.
Los mayores pagadores de la categoría de lobby petrolero fueron la Western States Petroleum Association, con 4,3 millones de dólares en el semestre; Chevron, con 3,7; y Phillips 66, que superó ligeramente el medio millón. Gran parte del dinero fue a consultores y a presuntos ‘grupos pantalla’, como Californians for Energy Independence, que se presentan como organizaciones de base pero están financiadas por la industria fósil. El dinero cambia de manos, pero el objetivo se mantiene.
El desembolso de 17 millones no apunta a la transición energética: apunta a descarrilar las normas que la harían legalmente posible.
La letra pequeña: qué frena exactamente este lobby
Uno de los grandes objetivos del lobby fue el programa cap-and-invest de California, que obliga a pagar por un número finito y decreciente de permisos de emisión. Cubre cerca del 80% de la economía estatal y es clave para la neutralidad de carbono en 2045. A comienzos de 2026, el sector logró que los reguladores aprobaran un mecanismo que podría liberar un enorme fondo de permisos gratuitos. Si se consolida, el estado perdería miles de millones destinados a transporte público y vivienda. El cambio enfrenta un recurso legal de grupos ambientales y objeciones de legisladores demócratas.
El lobby también apuntó contra el fondo de trabajadores desplazados, dotado con 30 millones y que ya ha ayudado a 600 personas a recolocarse, según una estimación. Su ampliación espera turno en el Senado. Suma leyes sobre dotación segura en refinerías, abandono de pozos con fugas de metano y seguridad en oleoductos marinos. Otra propuesta obligaría a presentar planes de jubilación antes de cerrar una refinería, tras el cierre de una planta de Phillips 66 en Los Ángeles.
Varias iniciativas ya han caído: la SB 1245, que buscaba estabilizar el suministro de gas, y la SB 982, que habría permitido al fiscal general demandar a las empresas fósiles por daños climáticos. También cayó la ley contra el abandono de pozos con fugas de metano. En California hay más de 100.000 pozos de este tipo y las empresas a menudo eluden su responsabilidad sobre el sellado. La factura climática sigue abierta.
Este lobby coincide con beneficios extraordinarios: Chevron ganó 12.000 millones de dólares en el segundo trimestre, casi cinco veces más; Exxon Mobil alcanzó 14.500 millones, más del doble. El cierre del estrecho de Ormuz ha disparado los precios del crudo. Aun así, el consejero delegado de Chevron, Mike Wirth, dice que la situación ‘se vuelve más difícil cada día’. Y su empresa desvía las acusaciones de especulación culpando a las políticas energéticas de California.
Gobernanza ESG: el riesgo que no cabe maquillar en una memoria anual
El dato clave para los inversores responsables no es solo cuánto se gasta, sino contra qué se gasta y con qué opacidad. La presión política contradice el relato de transición que las petroleras trasladan en sus informes de sostenibilidad. Ryan Schleeter, director de comunicación de The Climate Center, lo resume: ‘Estamos, esencialmente, subvencionando sus márgenes de beneficio. Se refiere a las asignaciones gratuitas del cap-and-invest y a las lagunas fiscales que permiten a las empresas declarar solo una fracción de sus ganancias globales en California.
Hollin Kretzmann, director político adjunto del Center for Biological Diversity Action Fund, añade una clave de gobernanza habitualmente ausente de los ratings ESG: el gasto político opaco. Nuestras políticas en California no reflejan la voluntad de la gente‘, afirma. ‘No tengo una solución fácil, pero necesitamos que nuestros legisladores escuchen al público en lugar de a los lobbies de la industria petrolera’. Propone limitar tanto el número de lobistas en Sacramento como la cantidad que pueden gastar.
En términos de transición global, California no es un actor menor: es la cuarta economía del mundo. ‘Esta sesión legislativa fue una enorme oportunidad perdida’, lamenta Kretzmann. La oposición al cap-and-trade estatal, en vigor desde 2013, y la batalla actual contra los litigios climáticos dibujan un patrón: cada avance regulatorio choca con una trinchera financiada. Los marcos europeos, como la Taxonomía Verde o la CSRD, empiezan a exigir transparencia sobre la influencia política; el caso californiano muestra por qué ese dato importa. No es un detalle reputacional: es un indicador adelantado de riesgo de transición para una cartera ESG.
Vamos a los datos.
🌍 El Impacto Real para el Futuro
Beneficio medible: El análisis cuantifica 17 millones de dólares destinados en seis meses a frenar normas climáticas, un récord que expone la brecha entre narrativa ESG y acción política.
Modelo que cambia: La dependencia de permisos gratuitos y grupos pantalla está sometida a recurso legal; si se cierra esa vía, el sector deberá internalizar el coste real de sus emisiones.
Para las próximas generaciones: La neutralidad de carbono de California en 2045 depende de que el cap-and-invest no se vacíe con asignaciones gratuitas; cada dólar capturado por el lobby retrasa esa herencia limpia.
Llevar el móvil en la mano ya no pasa desapercibido. La DGTvigila con cámaras de inteligencia artificial capaces de identificar hasta diez infracciones al volante, y las primeras pruebas en Cataluña y Pamplona han encendido las alarmas.
Durante años, ver un radar solo significaba control de velocidad. Eso está cambiando. Las nuevas cámaras con IA interpretan mucho más: qué hace el conductor dentro del vehículo y si comete alguna infracción que hasta ahora requería vigilancia directa de un agente.
Qué detectan exactamente estos radares con IA
El caso de Pamplona muestra el potencial real. Los equipos probados incorporan cámaras en color, lectura de matrículas y algoritmos capaces de analizar distintas situaciones de tráfico. Un mismo dispositivo puede controlar estas diez conductas:
Exceso de velocidad.
No utilizar el cinturón de seguridad.
Utilizar el teléfono móvil durante la conducción.
Aparcar en una zona prohibida.
Realizar un giro prohibido.
No respetar un paso de peatones.
Saltarse un semáforo en rojo.
Realizar un cambio de carril antirreglamentario.
Detenerse en una zona de cebreado amarillo.
Circular en sentido contrario.
Hay un detalle especialmente llamativo. El móvil puede ser detectado aunque el conductor intente esconderlo: las cámaras de alta resolución captan el teléfono en la mano, junto a la oreja o apoyado sobre las piernas. En las pruebas de las autopistas AP-2 y AP-7 se detectaron más de 13.000 infracciones de móvil y cinturón en pocas semanas, aunque entonces no tenían carácter sancionador.
Dónde se están usando y qué pasa con las multas
No todos los radares con IA que ves están multando todavía. En Cataluña, el Servei Català de Trànsit utilizó estos equipos en un piloto de 2026 con fines experimentales. El objetivo es avanzar hacia un sistema que genere denuncias automáticas, pero aún se estudia su homologación.
En Pamplona, el Ayuntamiento compró cuatro nuevos radares inteligentes para complementar los cuatro ya existentes. Está previsto que roten por diferentes ubicaciones de la ciudad. La gran diferencia es que un solo equipo puede analizar varios comportamientos y no limitarse a medir kilómetros por hora.
La velocidad, con todo, sigue siendo un factor clave. Los dispositivos probados trabajan entre 10 y 320 km/h, lo que permite adaptarlos tanto a calles urbanas con límites de 20 o 30 km/h como a autopistas. Y la capacidad de sanción depende de la homologación y autorización de cada cámara.
La cámara no solo mide velocidad: interpreta qué estás haciendo dentro del coche. Ya no hace falta un agente para que una infracción quede registrada.
Así son las multas y puntos de cada infracción
Que la cámara detecte una conducta no significa que ya la sancione. Pero si el equipo está homologado, la infracción se tramita con la sanción ordinaria prevista en la normativa de tráfico. Estas son las cuantías habituales para cada conducta:
Móvil en la mano: 200 euros y 6 puntos del carnet.
No llevar cinturón: 200 euros y 4 puntos.
Exceso de velocidad: de 100 a 600 euros y hasta 6 puntos, según el margen.
Aparcar en zona prohibida: 200 euros y puede conllevar retirada del vehículo.
Giro prohibido: 200 euros y hasta 3 puntos.
No respetar un paso de peatones: 200 euros y 4 puntos.
Saltarse un semáforo en rojo: 200 euros y 4 puntos.
Cambio de carril antirreglamentario: 200 euros y 3 puntos.
Detenerse en cebreado amarillo: 200 euros, sin pérdida de puntos.
Circular en sentido contrario: 500 euros y 6 puntos, e incluso delito si crea riesgo grave.
Estas sanciones son las que ya recoge la normativa para cada conducta, independientemente de que la detección la haga una cámara con inteligencia artificial o un agente. La novedad no está en el importe, sino en la capacidad de vigilancia continua.
Lo que de verdad cambia para el conductor: menos impunidad
Aquí está el salto de fondo. Hasta ahora, el conductor podía pensar que muchas infracciones quedaban impunes porque no había un agente cerca para verlas. La IA reduce ese margen drásticamente: ya no hace falta que alguien mire, porque la cámara mira de forma continua y automatizada.
No es una cuestión solo de multas. Vigilar el móvil, el cinturón o los pasos de peatones tiene un impacto directo en la siniestralidad. De hecho, la DGT justifica estos sistemas automáticos porque, según su información oficial, aumentan la eficacia del control de normas que salvan vidas, no solo del exceso de velocidad.
Eso sí, conviene ser prudente. Detectar no es lo mismo que sancionar. Cada territorio avanza a un ritmo distinto: Cataluña está en fase de estudio, Pamplona tiene equipos municipales y la DGT mantiene sus propios sistemas de vigilancia. El conductor debe entender que el margen de impunidad se estrecha, pero también que no cualquier cámara instalada en la calle puede ponerte una multa por las diez infracciones a la vez.
En mi lectura, la tendencia es imparable. La DGT 3.0 y la evolución de drones, cámaras y radares apuntan a un ecosistema conectado donde la vigilancia inteligente será la norma. Para el conductor responsable, eso no es una amenaza: es un recordatorio de que las reglas que ya existen se van a aplicar con más rigor.
La lección práctica es sencilla. Si dejas el móvil en el soporte y no lo manipulas, si te abrochas el cinturón y respetas semáforos y pasos de cebra, la IA no tiene nada que reprocharte. El problema será para quien conduce pensando que puede burlar un radar con un frenazo o escondiendo el teléfono entre las piernas. Ahí es donde esta tecnología cambia las reglas.
🚨 Ficha de la Normativa
Infracción / Novedad: Uso del móvil al volante y otras nueve conductas detectadas por cámaras con inteligencia artificial.
Sanción económica: 200 euros para el móvil (el resto, entre 100 y 500 euros según la infracción).
Puntos del carnet: 6 puntos para el móvil (otras conductas, de 0 a 6 puntos).
Entrada en vigor: Ya vigente para las conductas; el despliegue sancionador de las cámaras IA varía por territorio.
Nvidia ha entrado en el capital de iPronics, la startup valenciana de procesadores fotónicos que quiere recortar el consumo de los centros de datos de inteligencia artificial. La operación, cerrada en una ronda de 125 millones de dólares, es la primera inversión relevante del gigante de los semiconductores en el ecosistema tecnológico español. Nvidia no compra una promesa de laboratorio: compra acceso a una tecnología óptica que conecta decenas de miles de GPU y que ahora mismo se pelea por imponerse en la infraestructura de los hiperescaladores.
Claves de la operación
Ronda de 125 millones de dólares con Nvidia como socio estratégico. La inyección da entrada al mayor fabricante de chips del mundo y eleva el total captado por iPronics por encima de 152 millones de euros.
El objetivo es reducir el consumo eléctrico de la IA. Sus conmutadores ópticos evitan cuellos de botella en la interconexión de GPU y prometen multiplicar la eficiencia de los centros de datos.
Valencia mantiene la sede y el control del proyecto. La empresa escalará en Estados Unidos, pero conservará las operaciones principales y el equipo de doctores en la capital del Turia.
La fotónica entra en la factura energética de la IA
iPronics nació en 2019 como spin-off de la Universitat de València. Su cofundador y director de tecnología, Daniel Pérez-López, explica que la firma acumulaba años de investigación en fotónica de silicio programable a gran escala. La empresa empezó con un producto genérico válido para telecos y automoción. Después especializó la tecnología en el uso para IA y centros de datos. Ese giro la colocó ante un mercado que ahora mismo, tiene una urgencia concreta: el consumo eléctrico se ha convertido en el principal cuello de botella de la industria del cloud.
El dispositivo estrella es iPronics ONE, un conmutador óptico de circuitos, o OCS. Este tipo de chip lo popularizó Google en sus centros de datos y ya es una de las batallas tecnológicas más caras del sector cloud. iPronics quiere redimensionar la categoría y reducir el tamaño de estos equipos hasta 20 veces. Eso permitiría instalar más conmutadores en el mismo rack y, en paralelo, reducir la factura energética de cada instalación. Sobre el papel es exactamente lo que los grandes proveedores necesitan.
No es una compañía de laboratorio. La ronda actual está liderada por el fondo del Consejo Europeo de Innovación y cuenta con Maverick Silicon, Light Street Capital y Catalight Capital. También Criteria Venture Tech mantiene su respaldo desde las primeras fases. La startup ya había levantado una semilla de 3,7 millones de euros en julio de 2022 y otros 20 millones el año pasado. Con los 125 millones de dólares de ahora, el total captado supera los 152 millones de euros.
Nvidia no ha sido el único actor en tomar posiciones. La compañía de Jensen Huang acumula participaciones en más de un centenar de empresas tecnológicas y este año ha comprometido más de 40.000 millones de dólares en inversiones. En su cartera conviven OpenAI, Anthropic y CoreWeave con fabricantes de equipos como Intel y Nokia. Una parte de ese capital ha viajado ahora hasta Valencia. En la práctica, la startup entra en la constelación industrial del gigante que hoy marca el ritmo de la IA.
Pérez-López recuerda que esta clase de hardware exige capital intensivo y calendarios largos. La fotónica integrada es clave para la eficiencia de los centros de datos en plena expansión de la inteligencia artificial. La empresa, además, ha abierto filial en California bajo el nombre iPronics Innovation y ya supera el centenar de empleados. Más de un tercio son doctores. La siguiente fase volverá a duplicar la plantilla, con foco en Estados Unidos, sin mover la sede de Valencia.
La fotónica no es una promesa de laboratorio: es la respuesta industrial al cuello de botella energético de la inteligencia artificial.
No hay que perder de vista la tracción pública. El último informe financiero anual, de 2025, recoge 13,9 millones de euros en subvenciones. Buena parte proviene del Ministerio de Industria y Turismo con cargo a los fondos europeos de recuperación. En el contexto español, donde la electrónica avanzada ha vivido años de promesas y poca escala, el respaldo de Nvidia se lee en clave de ecosistema. La cuestión es si habrá capacidad industrial para absorberlo.
La batalla comercial contra los hiperescaladores
El reto comercial de iPronics se llama Google, Microsoft, Meta o Amazon. Son los hiperescaladores que configuran la infraestructura real de la nube. iPronics deberá convencerlos de que su OCS es más eficiente que las soluciones internas. ¿Puede una compañía valenciana competir por contratos con los gigantes que popularizaron la tecnología? La respuesta, de momento, está en la evidencia temprana: la firma acumula aproximadamente un año de distribución de conmutadores y ya ha entrado en la órbita de suministro de Nvidia.
Eso no garantiza escala. La competencia en interconexión óptica es feroz, con Broadcom y Cisco moviendo ficha en arquitecturas de red para IA. El diferencial de iPronics es la programabilidad de su fotónica de silicio. La reducción de 20 veces en el equipo suena como promesa de ingeniería. Habrá que ver si se traduce en contratos de volumen antes de que los grandes inviertan en soluciones propias. El tiempo juega en su contra, pero también a su favor: el despliegue de la IA generativa exige una eficiencia energética que la electrónica convencional ya no da.
Valencia y el efecto Nvidia sobre el ecosistema español
Para Valencia, la operación confirma una trayectoria de dos décadas en microelectrónica, con masa crítica en la Universitat de València y en los centros de fotónica integrada. iPronics no es un caso aislado: en el arco mediterráneo conviven proyectos ligados al diseño de semiconductores y a la investigación en fotónica. Sin embargo, España sigue lejos de ser una potencia fabril de chips. La excepción valenciana hasta ahora se había sostenido con investigación y subvenciones públicas. La entrada de Nvidia amplía la credibilidad, no la capacidad de fabricación.
El riesgo está en la dependencia de un socio que ya domina la cadena de valor de la IA. Nvidia invierte en iPronics con intereses que van más allá del retorno financiero: le interesa asegurar una tecnología que mejore la eficiencia de sus GPU. Esa alineación puede acelerar el crecimiento y condicionar la hoja de ruta. La startup debe mantener margen para comercializar su OCS con otros proveedores y no convertirse en un apéndice del ecosistema Nvidia.
En esta redacción lo leemos como una buena noticia para el ecosistema español, con matices. La fotónica ha dejado de ser una promesa académica; ahora el mercado exige contratos, clientes y escala industrial. El próximo hito será ver si iPronics convierte la ronda en acuerdos con al menos un hiperescalador durante 2027. Hasta entonces, la prudencia no sobra. Nvidia ha puesto el capital y la credibilidad; el producto valenciano debe poner la facturación.
John Ternus debuta como CEO de Apple en el evento del 9 de septiembre con el iPhone 18 y el plegable Ultra como apuestas.
Claves de la operación
Ternus afronta su primer lanzamiento como CEO. Relevó a Tim Cook el 1 de septiembre, según The Verge, y esta cita medirá su tono estratégico.
El iPhone 18 y el iPhone Ultra plegable centran la cita. Se espera la primera remesa de la gama iPhone 18 y el rumoreado plegable Ultra, un formato clave para Apple.
Samsung llega con ventaja en plegables. El Galaxy Z Fold 8 debutó meses antes, con formato pasaporte, y obliga a Apple a responder.
El debut de Ternus: una apuesta por el iPhone 18 y el plegable
Apple ha fijado el 9 de septiembre como la primera gran cita de la era Ternus. El ejecutivo asumió la dirección ejecutiva el 1 de septiembre, en relevo de Tim Cook, según recoge The Verge. El evento, denominado ‘Surprise and shine’, arrancará a las 13:00 en la costa este de Estados Unidos (19:00 en la península).
Sobre la mesa, la nueva línea iPhone 18 y el plegable iPhone Ultra, un dispositivo largamente rumoreado en la industria. The Verge apunta que el evento podría incluir el primer grupo de modelos de esa línea. No hay confirmación oficial de Apple sobre el catálogo exacto, ni tampoco sobre los precios en España.
El debut de Ternus llega con una presión doble: mantener el ritmo del iPhone y entrar en plegables. Apple parte de una posición sólida en gama alta, pero el formato plegable se ha acelerado en los últimos ciclos comerciales.
Samsung ha querido marcar territorio antes que la empresa de Cupertino. Su Galaxy Z Fold 8, con formato tipo pasaporte, se presentó solo meses antes, y ha servido para fijar el estándar de la categoría. De hecho, el plegable de Apple llega a un mercado donde su principal rival ya tiene distribución global, incluida España.
El primer evento de Ternus no mide solo un producto, mide si Apple puede responder a Samsung en el formato que más crece.
La denominación ‘iPhone Ultra’ apunta a un escalón por encima de la gama Pro, según las referencias recogidas por The Verge. En la práctica, supone la entrada de Apple en una categoría con precios medios más altos, algo que encaja con su estrategia de sostener el margen por dispositivo. Eso sí, el lanzamiento del iPhone 18 será el volumen que marque el ejercicio.
La batalla por el plegable: Samsung ya cobró ventaja con el Galaxy Z Fold 8
El plegable de Apple no nace en un mercado virgen. Samsung ha consolidado varias generaciones y ha reducido la prima de formato. En España, la competencia entre ambas marcas se libra en las operadoras y en el canal libre, donde los terminales plegables, empiezan a ganar visibilidad. La llegada del iPhone Ultra obligará a comparar diseños, ecosistemas y precios con el Galaxy Z Fold 8.
El reto para Ternus es convertir a Apple en un actor relevante en plegables sin canibalizar la gama iPhone 18. La diferenciación de producto y el ritmo de despliegue serán decisivos.
Análisis Merca2: Ternus se examina ante Samsung en un mercado maduro
En esta redacción seguimos la rivalidad Apple-Samsung desde hace años. El mercado español de gama alta ha sido tradicionalmente un campo donde Apple ha defendido su cuota frente a la agresividad de Samsung. Ahora, con el primer evento de Ternus, vemos una situación distinta: la compañía ya no solo compite en refrescos anuales del iPhone, sino en una categoría emergente donde llega tarde.
La incógnita no es si Apple venderá el iPhone 18. La incógnita es si el iPhone Ultra plegable saldrá a la venta en España en una primera oleada y con qué ecosistema de apps. Samsung lleva ventaja en madurez del formato. Apple juega con su base de clientes, algo que históricamente le ha permitido entrar con fuerza en categorías donde no era pionera, como relojes inteligentes. Dejémoslo en un ‘ya veremos’.
El 9 de septiembre se verá el primer movimiento. Ternus puede permitirse algunos titulares cautos, pero no un catálogo sin una apuesta creíble en plegables. La siguiente prueba llegará con las cifras de ventas del trimestre navideño, cuando se mida si la apuesta por el iPhone Ultra ha descontado el retraso frente a Samsung.
Renfe exigirá un seguro de responsabilidad civil para viajar con patinete eléctrico desde el 7 de septiembre de 2026. Sin póliza, no podrás subir el vehículo a los trenes de Cercanías, Media Distancia y Larga Distancia.
La readmisión de los patinetes eléctricos llega con una condición clara: la póliza debe estar vigente y el VMP debe cumplir los requisitos de la DGT. La medida levanta la prohibición temporal que Renfe mantenía desde 2023 y se aplica a los servicios de Cercanías, Media Distancia y Larga Distancia, con dos exclusiones: Rodalies y Cercanías Euskadi. Si viajas en esos núcleos, la prohibición se mantiene y no podrás subir con patinete aunque tengas seguro.
Qué exige Renfe para viajar con patinete desde el 7 de septiembre
No todos los patinetes podrán viajar. La operadora exige que el vehículo esté homologado y cumpla los requisitos de la DGT. Las condiciones no son opcionales: si falta una, el acceso puede denegarse en el control.
Inscripción en el Registro de vehículos de la DGT.
Placa o etiqueta identificativa visible, o placa de matrícula en su caso.
Seguro de responsabilidad civil en vigor.
Certificado de circulación que acredite la homologación.
Una vez a bordo, el patinete debe ir plegado y apagado durante todo el trayecto. Tampoco se permite recargar la batería ni obstaculizar pasillos, puertas o salidas de emergencia.
El seguro de responsabilidad civil, requisito imprescindible
La novedad práctica es que la póliza ya no es una simple recomendación. El seguro cubre los daños materiales y personales que el conductor del patinete pueda causar a terceros mientras circula. Revisar la póliza antes de viajar evita quedarse en el andén.
El seguro debe estar en vigor y el patinete identificado de forma visible: sin estas dos cosas, Renfe no permitirá el embarque.
La Ley 5/2025 adapta la normativa española a la Directiva (UE) 2021/2118 y coloca al patinete dentro del aseguramiento obligatorio. En la práctica, el conductor debe poder acreditar la póliza en los controles, igual que muestra el certificado de circulación o la placa.
Según la Federación Española de Vehículos de Movilidad Personal, en España circulan alrededor de siete millones de patinetes eléctricos y otros VMP. Un parque enorme que, poco a poco, se integra en la movilidad intermodal.
La normativa no fija una tarifa única; el precio del seguro de responsabilidad civil para VMP depende del valor del patinete y de la aseguradora. Solicitar dos o tres presupuestos permite encontrar una prima ajustada.
Cómo preparar tu patinete para viajar en tren sin quedarte en el andén
El primer paso es comprobar que el patinete figura en el registro de la DGT y que la placa o etiqueta se ve sin dificultad. También conviene tener localizada la póliza de responsabilidad civil y confirmar que la cobertura no está suspendida ni vencida.
Después, guarda una copia digital del certificado de circulación y revisa las condiciones particulares del tren. El patinete, plegado y apagado; nada de cargarlo durante el viaje ni dejarlo en zonas de paso.
Renfe, ha confirmado que reforzará la información a viajeros y el control operativo para que la medida se aplique con normalidad desde el primer día.
Análisis: un filtro que normaliza la intermodalidad y evita responsabilidades sin cobertura
La exigencia de Renfe no crea una multa nueva, pero funciona como un filtro práctico. Sin seguro, el viajero no puede subir; quizá es más eficaz que una sanción para generalizar la póliza obligatoria. La Ley 5/2025 ya obliga a asegurar estos vehículos, y Renfe se apoya en ella para exigir responsabilidad civil a bordo.
Hay una lectura positiva: el cambio facilita la intermodalidad en áreas metropolitanas y evita el vehículo privado. Renfe lo vincula a su apuesta por una movilidad más sostenible. Operadores ferroviarios de Alemania, Italia o Francia ya aplican estándares similares, según detalla la compañía.
El punto crítico está en los controles. La medida es de fácil cumplimiento si el usuario ha registrado el patinete y tiene la póliza localizada. Si no, la denegación de acceso será inmediata. No hay multa, pero tampoco viaje. Revisar la póliza antes de ir a la estación es el gesto más barato para no perder el tren.
🚨 Ficha de la Normativa
Infracción / Novedad: Renfe readmite patinetes eléctricos en sus trenes con seguro de responsabilidad civil en vigor a partir del 7 de septiembre de 2026.
Sanción económica: No aplica: no es una multa, es un requisito de acceso al tren.
La compra de GoPro por 285 millones sitúa a Starman ante una marca que no renuncia a las cámaras. El fundador Nick Woodman ha salido a blindar el relato con una carta a clientes en la que asegura que fabricar cámaras sigue siendo el core DNA de la compañía.
Claves de la operación
285 millones de dólares y una promesa de continuidad. La operación anunciada esta semana entrega el control a Starman pero mantiene la marca y la línea de cámaras como eje del negocio.
El giro hacia la seguridad nacional y la IA. El comprador quiere combinar óptica, cámaras e infraestructura de inteligencia artificial para contratos sensibles, una ampliación del perímetro de GoPro.
Markiplier queda fuera del relato. El mayor accionista individual previo a la adquisición no aparece en la carta de Woodman, una ausencia que abre interrogantes sobre el encaje de los minoritarios.
La carta que intenta blindar el ‘ADN’ de las cámaras ante una venta de 285 millones
El comunicado de Woodman llega después de que Starman anunciara la adquisición esta misma semana. La fusión coloca a GoPro en una posición más sólida para seguir desarrollando su tecnología de creación de contenido, según defendió el fundador. En la nota, publicada por The Verge, también se recuerda que trabajará con Starman en áreas de seguridad nacional relacionadas con cámaras, óptica e infraestructura de IA.
La operación valora la compañía en 285 millones de dólares, lejos de los tiempos en que GoPro debutó en el Nasdaq en 2014 y se convirtió en un fenómeno de consumo. La empresa ha tenido que ceder el control externo después de años de competencia feroz con los smartphones y de un negocio de suscripciones que no terminó de compensar la caída de ventas de hardware.
Woodman no ahorra guiños a la comunidad. La carta arranca con un saludo a los usuarios y fans, y evita cualquier mención a un posible recorte de la división de cámaras. En su mensaje, remite a los clientes a la web oficial de GoPro para ampliar la información. No hay cifras de plantilla ni plazos de integración; solo el compromiso de que las cámaras seguirán siendo el centro.
Sin embargo, la carta omite a Mark Fischbach, conocido como Markiplier, que antes de la adquisición, se había convertido en el mayor accionista individual de GoPro. La ausencia del mayor accionista individual abre interrogantes sobre los minoritarios. Si el fundador quiere hablar de continuidad, sorprende que no dedique una línea al inversor más visible de la comunidad. Starman tampoco lo ha mencionado en su comunicado.
La continuidad de las cámaras es la promesa pública; el silencio sobre el mayor accionista individual es la primera tensión real de la integración.
El silencio también comunica.
Seguridad nacional, óptica e IA: la apuesta que justifica el precio
La lectura de la operación no es solo industrial. La compañía compradora ha descrito la adquisición como una vía para abordar áreas de seguridad nacional vinculadas a cámaras, óptica e infraestructura de inteligencia artificial. El comprador busca contratos sensibles de defensa y vigilancia tecnológica, un segmento con márgenes más predecibles y clientes públicos. Ese discurso aleja a GoPro del producto de consumo y la acerca al perímetro de seguridad.
Woodman ha asegurado que la fusión da a GoPro una mejor posición para seguir creando tecnología de contenidos. La clave de lectura la encontramos en la combinación de óptica e IA: los sensores de GoPro, unidos a capacidades de procesamiento, encajan en sistemas de visión para seguridad nacional. No es una diversificación menor; es un cambio de cliente objetivo.
Aun así, el fundador ha querido enviar un mensaje a la comunidad. Las cámaras seguirán siendo el centro de la compañía, incluso si la operación la introduce en un perímetro industrial distinto. La fiebre por las cámaras de acción se apagó, pero la marca conserva un activo valioso en el software de de estabilización y captura.
Indra, el espejo español de una consolidación entre cámaras y defensa
En España, el giro de GoPro hacia la seguridad nacional tiene un referente claro: Indra. La tecnológica del IBEX 35 ha pivotado en los últimos años desde los sistemas de tráfico y defensa hacia el negocio de la inteligencia artificial y la vigilancia espacial. Indra es el espejo español de la consolidación entre cámaras y defensa. Sin ser competidores directos, GoPro e Indra comparten ahora un mismo vector de mercado: la defensa y la seguridad nacional como palancas de transformación.
Indra ha convertido la estrategia de seguridad nacional en crecimiento de cartera y en contratos con administraciones públicas. GoPro no tiene esa base de ingresos pública, pero la operación de Starman le abre una puerta similar en el mercado estadounidense. La comparación sirve para leer la operación como un movimiento de reinserción industrial, no como una simple compra de una marca de cámaras.
El riesgo para la marca GoPro es evidente: que la promesa de mantener las cámaras quede subordinada a los contratos de seguridad si la división de consumo no recupera margen. La promesa de mantener las cámaras puede quedar subordinada a los intereses del nuevo accionista. La compañía se ha mostrado dependiente de un mercado de hardware maduro y de un ecosistema de suscripciones que no ha terminado de escalar. Starman puede financiar la transición, pero también imponer prioridades de rentabilidad.
La próxima junta de accionistas de GoPro y los registros ante la SEC permitirán comprobar si Markiplier mantiene o reduce su posición. La próxima junta de accionistas de GoPro aclarará el papel de Markiplier. Este hito puede indicar si la comunidad de creadores que hizo grande a la marca tiene todavía algún papel en la nueva etapa.
Hay acuerdos que se negocian con contratos, y acuerdos que se negocian con silencio. El que VisualPolitik describe en su último análisis pertenece a la segunda categoría: Rusia e Irán han tejido una cooperación militar que va mucho más allá de los 300.000 proyectiles de artillería entregados a Moscú desde 2022. A cambio, el Kremlin podría estar pagando con algo bastante más peligroso que cazas de segunda mano: tecnología de misiles pensada para golpear a Estados Unidos donde más le duele.
La cifra inicial impresiona, pero no es lo más relevante. Según el canal, Irán ha enviado a Rusia cientos de misiles balísticos y miles de drones, además de ayuda técnica para levantar una fábrica avanzada en la zona económica especial de Alabuga, en la república rusa de Tartaristán. Allí, a unos 950 kilómetros al este de Moscú, se ensamblan drones de ataque las 24 horas del día. Es, sostiene VisualPolitik, uno de los proyectos industriales más importantes del país.
El desgaste ruso y la solución iraní
El relato arranca en 2022, cuando la invasión de Ucrania se convirtió en una guerra de desgaste que Rusia no había previsto. Moscú se estaba quedando sin munición y golpear infraestructuras día tras día con misiles de crucero caros era inviable. Irán, acostumbrado a décadas de sanciones, se había especializado justo en lo contrario: armas relativamente simples baratas y fabricables en masa. El canal lo resume así: Rusia tenía un problema para el que Teherán llevaba años preparando una solución.
En agosto de 2022 una delegación iraní viajó a Rusia para negociar la transferencia de tecnología de drones. El 13 de septiembre de ese mismo año, Ucrania derribó cerca de Kupiansk un Shahed-136 con inscripciones en cirílico. Fue la primera señal visible de una colaboración que se amplió mes a mes. A finales de 2022 se firmó el contrato para producir esos aparatos en Alabuga.
La producción, afirma VisualPolitik, pasó de decenas de drones al día a miles de unidades mensuales. Irán dejó de ser un simple vendedor y pasó a ayudar a Rusia a construir capacidad industrial propia. A eso se sumaron entregas de munición y cazas MiG-29 de segunda mano, junto con sistemas antiaéreos que, según el vídeo, ni siquiera eran rusos sino chinos.
La factura, sin embargo, no cuadraba con esas migajas. Si Teherán puso prácticamente todo en el mayor trato militar de la última década entre ambos países, lo que recibió a cambio de forma visible fue poco. Esa sospecha es el punto de giro del análisis.
Una de las transferencias de tecnología militar más importantes que se conocen de Moscú está ocurriendo ahora mismo: Rusia ayuda secretamente a Irán a desarrollar misiles de crucero supersónicos.
— VisualPolitik
La moneda de cambio pagada por Moscú
VisualPolitik cita una investigación reciente según la cual especialistas rusos en misiles trabajan en secreto con Teherán desde 2023. No se trata de un misil cualquiera, sino de un sistema pensado para amenazar bases militares y, sobre todo, los buques de guerra de la Armada estadounidense. Washington proyecta su fuerza desde esas embarcaciones, y ahí está el principal problema iraní desde hace décadas.
Irán sabe lanzar drones relativamente lentos contra instalaciones fijas, pero otra cosa muy distinta es amenazar una flota en movimiento protegida por defensas aéreas sofisticadas. Para eso hacen falta armas rápidas, difíciles de interceptar y capaces de reducir el tiempo de reacción del enemigo. Rusia, dice el canal, lleva décadas intentando construir exactamente eso.
La empresa encargada es descrita como la joya de la corona misilística rusa. En 2023 fue hackeada por dos grupos norcoreanos, un detalle que VisualPolitik interpreta como prueba de su valor. Su fundador, Vladimir Chelomei, fue uno de los grandes genios del programa de misiles soviético, sobrevivió a Stalin y diseñó la familia de misiles antibuque que incluye el P-700 Granit, el P-800 Oniks y el hipersónico Zircon. Todos comparten una obsesión: volar bajo, volar rápido y alcanzar el barco enemigo antes de que pueda reaccionar.
De BrahMos a Irán: un precedente incómodo
El envío de ingenieros rusos a Irán no fue casual, subraya el vídeo. Una operación así requiere el visto bueno de Rosoboronexport, la agencia estatal que controla las exportaciones de armamento y responde directamente a la presidencia rusa. Es decir, nada de esto sale de Moscú sin la firma del Kremlin.
Hoy no existe todavía un misil supersónico iraní operativo fabricado con ayuda rusa. Lo que hay es un programa con problemas de ingeniería por resolver y técnicos rusos ayudando a solucionarlos. Para calibrar cuánto puede tardar, VisualPolitik recuerda el precedente BrahMos: en 1998 Rusia e India crearon una empresa conjunta para producir un misil de crucero supersónico derivado del P-800 Oniks. India terminó utilizando esos misiles para atacar once bases aéreas en Pakistán.
Qué significa esto para Washington
La lectura del canal es inquietante. Estados Unidos lleva años armando a Ucrania para desgastar a Rusia sin que un soldado estadounidense se enfrente a uno ruso. Ahora Moscú habría descubierto la utilidad de aplicar la misma lógica en Oriente Medio. El teatro de operaciones es perfecto, y cuanto más dure el conflicto, más subirá el petróleo, la principal fuente de financiación rusa.
También hay que ser justos con la evidencia. VisualPolitik no presenta un arma desplegada, sino un programa en desarrollo. El propio canal admite que de momento no hay misil supersónico iraní fabricado con ayuda rusa. La amenaza, por ahora, es de potencial, no de hecho consumado. Pero los precedentes y los nombres sobre la mesa no invitan precisamente a la calma.
La pregunta que queda flotando no es si Rusia e Irán cooperan, sino hasta dónde están dispuestos a llegar. Si el patrón de Alabuga se repite con los misiles de crucero, la próxima década en Oriente Medio podría parecerse muy poco a la que conocimos. Y en ese tablero, un misil iraní guiado por un ojo ruso, como dice VisualPolitik, ya juega en otra liga.
Airbus ha cerrado un preacuerdo en España que desactiva la huelga indefinida en sus plantas, pero la CGT francesa amenaza con sumarse al conflicto y paralizar la producción europea del fabricante aeronáutico.
El preacuerdo español que desactiva el paro indefinido
El pasado viernes, la mediación del Ministerio de Industria permitió acercar posturas entre la dirección de Airbus y los sindicatos españoles. El dato que subraya la tensión previa es contundente: el 81% de la plantilla, compuesta por 14.000 trabajadores, había rechazado suspender la huelga indefinida. Las plantas afectadas eran las de Getafe, Sevilla, Illescas, Albacete y Cádiz, con impacto directo en las líneas de los modelos A350, A330 y A220.
El preacuerdo incluye avances en teletrabajo, salarios, vacaciones, horarios flexibles y derechos sociales. La empresa había ofrecido un aumento real de las retribuciones del 7,6% hasta 2030 y dos días de teletrabajo semanales. Los sindicatos pedían, además, blindar el derecho al trabajo a distancia. La negociación se reanudó en un clima de máxima presión industrial.
El detalle relevante es qué queda fuera del acuerdo: el A320 y sus derivados no se vieron afectados por el paro, lo que limita el daño a la principal familia de aviones comerciales de Airbus. La producción del A320 se ha beneficiado de un perímetro de plantas distinto al de los modelos de fuselaje ancho.
La amenaza francesa y las líneas de producción en riesgo
La CGT francesa estudia convocar movilizaciones para el 12 de septiembre, coincidiendo con la manifestación prevista en Madrid. Un sindicalista citado por France 3 resumió la intención: “La idea es convocar una movilización en todas las plantas francesas para el día de la manifestación de Madrid”. No obstante, conviene matizar que la CGT es minoritaria dentro de Airbus Francia.
El riesgo industrial no es simétrico. España aporta capacidades críticas de ensamblaje y fabricación de componentes para los modelos de largo radio; Francia concentra el ensamblaje final de la familia A320, entre otros. Una coordinación de paros en ambos países elevaría la presión sobre toda la cadena de suministro europea.
En este contexto, la dirección se mostró dispuesta ante ante el comité a negociar mejoras salariales, pero la tensión sigue latente. La producción europea del fabricante quedó expuesta a una doble incertidumbre: el cierre definitivo del acuerdo en España y la decisión final de la CGT francesa.
Magnitud
España
Francia
Situación
Preacuerdo con mediación de Industria
Amenaza de huelga en estudio
Plantas afectadas
Getafe, Sevilla, Illescas, Albacete, Cádiz
Todas las plantas francesas, según CGT
Modelos impactados
A350, A330, A220
A320 y ensamblaje final
Fecha clave
Acuerdo laboral ya cerrado
12 de septiembre
El preacuerdo español despeja una parte del conflicto, pero la amenaza francesa mantiene sobre la mesa el riesgo de una huelga coordinada.
Qué está en juego para la cadena industrial europea
El conflicto de Airbus España comparte rasgos con las tensiones laborales vividas en 2022 en la planta de Stellantis en Vigo, donde la mediación del Gobierno autonómico evitó un paro indefinido. Aquel precedente mostró que la intervención pública puede desbloquear negociaciones atascadas, pero también que los acuerdos de última hora no eliminan el malestar de fondo.
En términos comparables, el impacto de una huelga en Airbus es mayor que en otros fabricantes por la integración vertical de la cadena de suministro. Una semana de paro en las plantas españolas de fuselaje ancho retrasa entregas y compromete los calendarios de producción de aerolíneas como IAG o Lufthansa. El mercado lo observa de cerca.
La clave está en la generación de caja del fabricante. Cada mes de retraso en entregas del A350 o del A330 reduce el flujo de ingresos por unidad y complica el cumplimiento del guidance de 2026. La cifra habla por sí sola: el A350 aporta más margen que el A320, pero el volumen de este último es el que sostiene el balance.
📊 Las Claves para el Inversor
Qué vigilar: Si la CGT francesa formaliza la convocatoria para el 12 de septiembre y si el preacuerdo español se ratifica en asamblea.
Reacción del valor: La cotización de Airbus descuenta un riesgo limitado mientras el A320 siga sin verse afectado por el paro.
Precedente sectorial: La mediación de Industria recuerda al caso de Stellantis en Vigo, donde el acuerdo de última hora evitó el paro pero no resolvió el fondo del conflicto.
El precio de la luz hoy ha entrado en negativo por primera vez en la tarifa regulada.
El PVPC, la tarifa a la que están acogidos 8 millones de consumidores en España, ha registrado este sábado varios registros horarios por debajo de cero. El precio medio diario se sitúa en 138,11 €/MWh, según los datos publicados por OMIE. Ese promedio esconde una anomalía que no se había producido hasta ahora: horas sueltas en las que el sistema paga al cliente por consumir.
La franja negativa se concentra entre las 12:00 y las 16:00 horas. A las 12:00, el precio horario alcanza -0,00466 €/kWh, según la web Esios de Red Eléctrica. A las 16:00 el registro vuelve al terreno positivo con 0,00630 €/kWh.
Cómo se forma el precio negativo en el PVPC
El origen de este hito no está en el mercado mayorista, sino en la fórmula del propio PVPC. El término de ajuste de mercado a plazo, que se incorporó para suavizar la volatilidad de la factura, es el único componente que se sitúa en negativo.
La energía solar hunde el pool durante las horas centrales hasta los 2 o 3 €/MWh. Al mismo tiempo, la cesta de futuros que usa ese término cotiza por debajo del precio diario. La combinación produce un descuento aproximado de 4 céntimos de euro por kilovatio en ese componente, hora tras hora.
El resto de componentes mantiene el signo. Los peajes, los servicios de ajuste y el propio término de energía sostienen precios positivos durante las otras 21 horas del día. Ni la fotovoltaica ni el recorte del parque de respaldo anulan ese colchón.
El precio negativo no llega del pool, sino de un desacople entre futuros y mercado diario que la fórmula del PVPC aún no ha corregido.
De hecho, a las 21:00 horas el PVPC supera los 25 céntimos por kilovatio hora, el momento de mayor consumo en los hogares. El ahorro final para el usuario medio se queda en unos céntimos.
No se hará rico nadie.
El PVPC vincula a hogares vulnerables y a todos los beneficiarios del bono social. Para ellos, el signo negativo de este sábado es más simbólico que monetario. La factura mensual apenas notará la diferencia, porque el descuento afecta a una fracción mínima del consumo total.
Conviene precisar que los clientes de tarifa libre no participan de esta señal. La indexación al PVPC solo alcanza a quienes están en la tarifa regulada, no a los contratos con precio fijo de las comercializadoras libres.
Qué significa para los 8 millones de clientes regulados
Los ocho millones de clientes regulados, incluidos todos los beneficiarios del bono social, verán un descuento mínimo en su factura de hoy. Encender el horno o todas las luces de la casa no generará un ingreso relevante: son apenas cuatro horas y muy poco dinero.
El horno, apagado.
Cuatro horas. Nada más.
El aviso regulatorio es otro. Si los precios de los futuros se mantienen por debajo del mercado diario, esta circunstancia podría repetirse en días soleados de baja demanda. No está corregida automáticamente por la fórmula del PVPC.
La Comisión Nacional de los Mercados y la Competencia (CNMC) dispone de supervisión sobre la metodología del PVPC. No ha anunciado cambios inmediatos. La señal, sin embargo, apunta a una fuente de distorsión que conviene vigilar.
La factura apenas recoge el impacto; la señal, en cambio, expone una fórmula que no estaba preparada para este escenario.
Un síntoma del desacople entre futuros y mercado diario
El episodio de este sábado revela una tensión estructural. La reforma del PVPC, pensada para limitar la exposición a los vaivenes diarios, introduce una cesta de futuros que puede amplificar, en lugar de amortiguar, la distancia con el mercado mayorista.
La generación solar ha transformado la curva de precios del sistema. En las horas centrales, el pool cotiza al mínimo técnico; en la punta de la tarde, el consumo dispara el coste. La cesta de futuros, al mirar un horizonte más largo, no siempre sigue ese ciclo diario. Cuando el futuro queda por debajo del precio horario, el resultado es el signo negativo que hoy aparece en la tarifa regulada.
El precio negativo en el mercado mayorista ya se ha producido antes en España, sobre todo en primaveras con mucha generación renovable y baja demanda. Lo nuevo es que un componente de la tarifa regulada arrastre ese signo hasta el recibo del consumidor. Eso cambia la conversación: el precio cero deja de ser un problema exclusivo del operador del sistema y entra en el ámbito doméstico.
El regulador no ha anunciado cambios inmediatos. La situación, por ahora, no pone en riesgo la solvencia del sistema ni compensa a los consumidores de forma relevante. Pero sí deja una pregunta abierta: ¿qué ocurrirá si la generación solar sigue creciendo y la cesta de futuros permanece sistemáticamente por debajo del mercado diario?
El próximo invierno servirá de prueba. Si los días soleados de fin de semana vuelven a coincidir con demandas bajas, el PVPC podría volver a mostrar valores negativos. No será un fallo del mercado. Será la consecuencia de una fórmula que combina dos señales de de precio que, en determinados momentos, apuntan en direcciones distintas.
El precio del Brent supera los 96 dólares y encadena una subida semanal próxima al 6%. La escalada entre Estados Unidos e Irán devuelve la prima de riesgo geopolítico al mercado del crudo y presiona los carburantes en España.
El Brent cierra en 96,28 dólares y consolida su mejor semana del trimestre
El barril de crudo del mar del Norte, de referencia en Europa, terminó el viernes en 96,28 dólares, un 0,80% más que en la sesión anterior. Supone un avance de 0,76 dólares respecto a la liquidación previa en el Intercontinental Exchange de Londres, el mercado de futuros donde se fija la referencia para la mayor parte del comercio mundial.
La semana anterior, el Brent había cerrado por debajo de los 90 dólares. Desde entonces, la revalorización supera el 7,8%, y la subida semanal ronda el 6%, la más elevada desde el repunte de principios de verano. Los operadores atribuyen el salto al temor a una interrupción del suministro en Oriente Medio.
El West Texas Intermediate (WTI), referencia en Estados Unidos, cerró en 91,48 dólares, con un avance del 0,2% y 0,18 dólares sobre el cierre anterior. Los contratos de octubre en el mercado neoyorquino siguen la misma inercia alcista que el crudo europeo.
El barril de Brent, el West Texas Intermediate, y el gasóleo estadounidense han reaccionado al alza. Detrás del movimiento hay una combinación de ataques cruzados entre Washington y Teherán, con intercambio de golpes en el golfo Pérsico durante los últimos días. El mercado interpreta cada noticia como una amenaza potencial al suministro mundial de crudo.
La referencia europea llegó a rozar los 97 dólares durante la sesión, según los registros de contratos de futuros. La presión vendedora al cierre dejó el precio unas décimas por debajo de esa cota. El Brent no cotizaba de forma sostenida por encima de los 96 dólares desde hacía semanas.
El Estrecho de Ormuz concentra buena parte de la inquietud. Por ese paso circula el 20% del crudo mundial, y cualquier cierre prolongado obligaría a recalcular todos los escenarios de precios. Arabia Saudí, Irak, Kuwait y Emiratos Árabes Unidos dependen de esa salida al mar.
La subida del Brent no responde a un corte real de suministro, sino a la expectativa de que el conflicto acabe cerrando el Estrecho de Ormuz.
El diésel estadounidense toca 5,85 dólares por galón y anticipa presión en España
El gasóleo de automoción en Estados Unidos alcanzó los 5,85 dólares por galón, su nivel más alto desde que existen registros. El salto es la cara más visible de la escalada en el mercado de productos refinados, que cotiza tanto o más que el propio crudo.
En España, los precios de los carburantes no se mueven al instante. El gasóleo de automoción refleja el Brent con un desfase de dos a tres semanas, por los plazos de aprovisionamiento y logística. La subida actual, si se mantiene, acabará llegando a los surtidores. El gasóleo profesional, que marca la rentabilidad de muchas empresas de transporte, es el más expuesto.
El diésel es el combustible mayoritario en el transporte profesional español. Cualquier repunte sostenido impacta en las flotas de camiones, la agricultura y el transporte de mercancías, y añade presión a la inflación de alimentos y bienes básicos. La escalada actual llega en un momento en que los márgenes del transporte por carretera ya estaban ajustados.
El vicepresidente estadounidense JD Vance minimizó este viernes la gravedad del conflicto. En declaraciones recogidas por la prensa, rechazó calificarlo de guerra abierta porque, en su lectura, no hay intercambio de fuego permanente entre ambos países.
La guerra contra Irán, iniciada por Estados Unidos e Israel, cumple seis meses sin alcanzar el objetivo de derrocar al régimen de los ayatolás. Durante ese periodo el petróleo llegó a rozar los 120 dólares por barril, aunque luego se desinfló. El conflicto ha mantenido intermitentes las rutas del golfo y ha obligado a asegurar los envíos con primas crecientes.
El diferencial entre ambos crudos se ha ampliado hasta los 4,8 dólares. Esa brecha indica que el riesgo percibido por el mercado europeo, más dependiente del crudo que pasa por Ormuz, es mayor que el del interior de Estados Unidos.
El repunte del crudo coincide con una demanda de gasolina y diésel aún firme al final del verano. El fin de la temporada de conducción en el hemisferio norte no ha frenado las compras especulativas, que se han disparado en las últimas semanas.
La guerra contra Irán ya se ha comido seis meses, y el petróleo cotiza cada semana la posibilidad de que el conflicto se traslade a los estrechos.
Análisis: la prima de riesgo geopolítico se consolida en el mercado petrolero
El mercado del crudo está descontando una probabilidad creciente de interrupción física del suministro, no una disrupción ya materializada. Ese matiz explica la velocidad de las subidas y, a la vez, su fragilidad. Si las tensiones se desescalan, el retroceso será igual de rápido.
El precedente más cercano es la crisis de 2019, cuando varios ataques contra infraestructuras saudíes dispararon el Brent de forma súbita y luego lo devolvieron a niveles previos en menos de dos semanas. La diferencia ahora es la persistencia de un conflicto armado regional con seis meses de duración y el cierre intermitente del estrecho.
El impacto en el diésel añade otra capa de presión. Estados Unidos se ha convertido en exportador neto de productos refinados, y un encarecimiento del gasóleo al otro lado del Atlántico tiende a arrastrar los precios mayoristas europeos. Las navieras y transportistas españoles ya miran con preocupación la curva de futuros, que mantiene el gasóleo en niveles elevados para los próximos meses.
La banca de inversión ha comenzado a revisar al alza sus escenarios de precios para el Brent en el cuarto trimestre. Aun así, el consenso conserva la cautela: si el Estrecho de Ormuz no se cierra de forma permanente, la prima geopolítica acabará drenando. El petróleo a 120 dólares, que se rozó durante los momentos más tensos, no es todavía el escenario base.
El próximo movimiento de la OPEP y la reacción de China a los precios del crudo serán claves. Por ahora, la referencia europea supera los 96 dólares y el mercado se prepara para una semana en la que cualquier ataque adicional puede ampliar la subida.
Habrá que vigilar si la escalada se materializa en interrupciones reales de suministro o si las declaraciones de Washington contienen la sangría. El crudo, por el momento, compra miedo; el gasóleo español espera la factura.
Volkswagen deja en el aire el futuro de Seat y blinda Martorell y Pamplona con los eléctricos pequeños.
El consorcio alemán ha aprobado esta semana la eliminación de otros 50.000 empleos, hasta alcanzar 100.000 recortes en total y buscar ‘usos alternativos’ para cuatro plantas en Alemania. En España, las dos factorías salen del ajuste gracias a la nueva plataforma de coches eléctricos urbanos.
La dirección del consorcio vincula la continuidad de Seat a la demanda y la regulación, según trasladó Thomas Schäfer en un encuentro con medios españoles. La marca creada en 1950 y cuyo Seat 600 democratizó la movilidad en España podría desaparecer a finales de esta década.
Cupra se erige en el motor de crecimiento. El Cupra Raval lanzado en abril duplicó las previsiones de pedidos y empujó un 85% más de pedidos de eléctricos de la marca en el segundo trimestre. El 600 no se jubila.
La nueva familia de eléctricos pequeños ya ha recibido más de 70.000 pedidos en toda Europa, incluidos 25.000 del Volkswagen ID. Polo. En junio entraron en en producción el Cupra Raval, el Volkswagen ID. Polo, y el Skoda Epiq, mientras que el Volkswagen ID. Cross arrancará en Navarra el 19 de septiembre.
Martorell y Pamplona no se salvan por sentimentalismo: se salvan por costes, escala y una red de proveedores que Alemania ya no puede replicar.
Thomas Schäfer atribuye la decisión a la rentabilidad de las plantas. ‘Las fábricas de Martorell y Pamplona son muy rentables’, declaró a EXPANSIÓN. El directivo alemán subraya la red de componentes y la gigafactoría de Sagunto, con una inversión global de 3.000 millones de euros.
A medio plazo, Volkswagen estudia ampliar producción a Palmela, en Portugal, y prevé lanzar allí un eléctrico por debajo de 20.000 euros en 2027. Cosas que pasan en 2026.
Por qué Martorell y Pamplona sobreviven al tijeretazo de 100.000 empleos
La clave no está en la tradición, sino en los números. Ambas plantas comparten plataforma para cuatro modelos de tres marcas (Volkswagen, Cupra y Skoda), y eso permite una escala que el grupo no encuentra en otras localizaciones de costes altos. La productividad de las plantillas y el clúster de proveedores de la Península Ibérica inclinan la balanza.
Fuentes del consorcio citadas por EXPANSIÓN apuntan a que Martorell y Pamplona trabajarán a plena capacidad hasta 2027. A partir de ahí, Volkswagen negocia una segunda plataforma para ambas plantas, mientras reduce a la mitad la gama global de modelos y jubila los Ibiza, Arona, T-Cross y Taigo.
Seat, la marca que democratizó la movilidad, queda a expensas de la demanda y la regulación
El futuro de Seat sigue abierto, según la web oficial de Seat. Schäfer condiciona la marca a la evolución de la demanda y de las exigencias regulatorias europeas. La retirada del mercado a finales de década no está descartada, y el papel de Seat queda reducido a un interrogante.
Cupra, en cambio, crece. La marca nacida en 2018 se ha convertido en la apuesta de rentabilidad de la casa, según Cupra. Dejémoslo en un ‘ya veremos’.
Hoja de Ruta: Claves del Viaje
El impacto real de este movimiento se mide en tres planos: industrial, laboral y de marca. Volkswagen blinda el empleo directo en Pamplona y Martorell, que da sustento a cerca de 20.000 trabajadores solo en el grupo, sin contar la industria auxiliar. Pero condiciona la marca Seat a variables que no controla: la demanda de un mercado eléctrico aún inmaduro y una regulación europea que aprieta los plazos.
La zona cero es España. Martorell y Pamplona se consolidan como punta de lanza de la electrificación de bajo coste en Europa, un contraste con el cierre de capacidad en Alemania. El dato que resume la noticia: 100.000 empleos recortados en el grupo, con la producción española a plena capacidad al menos hasta 2027.
Como precedente, este ajuste recuerda a la reconversión del automóvil alemán tras el dieselgate de 2015, cuando Volkswagen priorizó la electrificación y las marcas de volumen. La diferencia es que ahora la amenaza china y los aranceles de Estados Unidos, que Schäfer califica de ‘catástrofe’, aceleran la selección de plantas y marcas. La hoja de ruta deja un riesgo claro: la desaparición de Seat restaría un símbolo industrial español, aunque Cupra ocupe su espacio.
El próximo hito es el 19 de septiembre, con el arranque del Volkswagen ID. Cross en Navarra, y la confirmación de si la segunda plataforma se adjudica a España o se desvía a Portugal. En esta redacción mantenemos la tesis: Martorell y Pamplona no corren peligro a corto plazo, pero el nombre de Seat cuelga de un hilo.