Proyecto en mente, momento de dar el paso. Hay algo que todos hemos pensado alguna vez: tengo una buena idea… pero, ¿por dónde empiezo? Porque sí, tener una idea es emocionante, pero también un poco abrumador. Y justo ahí, en ese punto en el que todo está por hacer, es donde entran en juego estas nuevas ayudas.
El Instituto de la Juventud, dependiente del Ministerio de Juventud e Infancia, ha lanzado dos convocatorias pensadas para jóvenes menores de 35 años. El objetivo es bastante claro, aunque suene grande: ayudarte a pasar de la idea a algo real. A algo que puedas tocar, enseñar… incluso vivir de ello.
Y no, no es poca cosa.
Cuando una idea necesita un empujón
El momento en el que una idea empieza a tomar forma real. Fuente: IA
La primera línea, las Ayudas para la Creación Joven, es un poco como ese primer “sí” que a veces necesitas. Está dirigida a quienes están empezando, a los que tienen algo en mente pero aún lo están construyendo.
Aquí caben muchas cosas: desde investigar una idea, hasta producir una obra o lanzarte con un proyecto creativo más serio. Artes escénicas, música, diseño, literatura, cómic… si hay una chispa, hay espacio.
Las ayudas no son simbólicas, que eso también importa. Van desde los 3.000 euros para investigación hasta los 10.000 euros en proyectos de emprendimiento creativo. Entre medias, opciones para producción, movilidad o comisariado.
Eso sí, hay un “pero”: no basta con tener la idea en la cabeza. Hay que bajarla al papel. Dossier, presupuesto, calendario… ese momento en el que empiezas a darle forma de verdad.
Del “quiero hacerlo” al “ya lo estoy haciendo”
El inicio de un proyecto que puede convertirse en una profesión. Fuente: IA
La segunda convocatoria cambia el enfoque. Aquí ya no hablamos de empezar, sino de seguir. De aguantar, crecer y consolidar.
El Certamen Nacional de Jóvenes Emprendedores 2026 está pensado para quienes ya han dado el paso. Es decir, jóvenes con empresas en marcha, con entre uno y tres años de vida. Ese momento en el que todo es posible… pero también inestable.
Se seleccionarán diez proyectos, y cada uno recibirá 20.000 euros. Así, sin rodeos. Un apoyo directo que, en fases iniciales, puede marcar la diferencia entre avanzar o quedarse a medio camino.
¿Quién puede presentarse? Autónomos, pequeñas empresas, asociaciones… siempre que haya algo importante detrás: innovación. Pero no solo eso. También se valorará si el proyecto es sostenible, si genera empleo, si tiene recorrido.
Y, por supuesto, habrá que contar bien la historia: una memoria completa, explicar qué haces, cómo lo haces y hacia dónde quieres ir.
El tiempo corre… y no espera a nadie
Aquí viene la parte práctica, la que conviene no dejar para el último día. El plazo termina en torno al 8 de mayo de 2026. Y sí, parece que queda tiempo… hasta que de repente no queda tanto.
La solicitud se hace online, a través de la sede electrónica del ministerio, con certificado digital o DNI electrónico. Y hay un detalle importante: el dinero llega por adelantado. Es decir, no tienes que esperar a justificarlo todo para empezar. Puedes arrancar desde el principio con ese respaldo.
Y eso, cuando estás empezando, vale mucho más de lo que parece.
A veces solo falta un pequeño empujón
El impulso necesario para transformar talento en oportunidades. Fuente: IA
No siempre es fácil emprender. Tampoco lo es dedicarse a crear. Hay momentos de duda, de freno, de pensar “igual no es el momento”.
Por eso, iniciativas como esta tienen algo especial. No son solo dinero. Son una especie de mensaje: “Oye, esto que tienes en mente… puede salir adelante”.
Y al final, si lo piensas, todos los proyectos empiezan igual. Con una idea pequeña, casi tímida. Hasta que alguien decide darle una oportunidad.
AstraZeneca ha presentado los resultados del primer trimestre del año. La compañía ha alcanzado unos ingresos totales de 15.288 millones de dólares, lo que representa un crecimiento del 8% respecto al mismo periodo del año anterior.
Este desempeño, que supera las previsiones de la compañía, se ha visto respaldado por un fuerte crecimiento a doble dígito en las áreas de Oncología y Enfermedades Raras, con una evolución positiva en todas las principales regiones geográficas. El beneficio operativo core se incrementó un 12% en el primer trimestre, reflejando la eficiencia operativa y ejecución comercial consistente.
En este comienzo de año, AstraZeneca ha reforzado su liderazgo clínico con cuatro resultados positivos en ensayos de fase III, incluidos los primeros datos de dos nuevas moléculas: tozorakimab para la EPOC y efzimfotasa alfa para la hipofosfatasia. Además, la compañía ha obtenido 14 aprobaciones regulatorias en diferentes mercados, destacando Infimzi en el tratamiento del cáncer de hígado y pulmón, y Calcenque, Enhertu, Strensiq, Koselugo y Wainua en diversas indicaciones y regiones.
Pascal Soriot, CEO de AstraZeneca, indicó que “seguimos invirtiendo en nuestras capacidades comerciales mientras nos preparamos para múltiples lanzamientos, esperamos con interés los nuevos resultados previstos para este año y seguimos en el buen camino para alcanzar nuestra ambición para 2030 y más allá”.
Estos resultados refuerzan la estrategia a largo plazo de AstraZeneca, que mantiene su ambición de alcanzar los 80.000 millones de dólares en ventas anuales para 2030. Este objetivo está impulsado por el lanzamiento de nuevos medicamentos y decisiones estratégicas que consolidan su presencia en mercados clave, en un entorno global marcado por la volatilidad regulatoria y comercial.
Hay verdades que incomodan precisamente porque todos las conocen pero pocos se atreven a decirlas en voz alta. Luis Pérez, director de las clínicas Zeus y exadicto recuperado, es de esos que no se guarda nada. Con más de una década de experiencia ayudando a cientos de personas a salir de las adicciones, su premisa es que el alcohol es una droga, y una de las más letales que existen.
Lo que convierte a Luis en una voz autorizada no es solo su formación como terapeuta, sino el hecho de haber vivido la adicción desde adentro. Un padre alcohólico y drogadicto, una infancia sin estructura, la muerte de su hermana con 16 años y varios ingresos en centros de desintoxicación forman parte de una historia personal que hoy utiliza como herramienta terapéutica para llegar donde otros no pueden.
Alcohol:Una droga que la sociedad normalizó sin darse cuenta
Fuente: agencias
Uno de los puntos que Luis repite con mayor énfasis es la hipocresía colectiva que rodea al alcohol. Mientras la sociedad debate sobre el consumo de cocaína o cannabis, el alcohol circula libremente en celebraciones familiares, cenas de empresa y brindis de cumpleaños. Para Luis, esa normalización tiene consecuencias gravísimas que los datos confirman sin margen para la duda: en el último año ha perdido más pacientes por alcoholismo que por adicción a la heroína.
El terapeuta insiste en que el alcoholes un ansiolítico. Cuando alguien tiene ansiedad y consume alcohol, esa ansiedad disminuye. Cuando alguien no puede dormir o tiene la cabeza llena de preocupaciones, el alcohol ofrece un alivio rápido y accesible.
Eso lo convierte en una puerta de entrada hacia la dependencia, especialmente para quienes ya tienen una predisposición genética. Y ese porcentaje no es menor: según Luis, un 20% de la población nace con esa condición. Una de cada cinco personas es candidata a desarrollar una adicción si las circunstancias acompañan.
El problema, explica, no está en quien consume socialmente un fin de semana. Está en que esa persona cree tener el control hasta que algo se rompe. La empresa va mal, la pareja engaña, el hijo deja de hablar. En ese momento la droga ya está disponible y el camino hacia la dependencia se acorta de forma dramática. La disponibilidad, más que la curiosidad, es la que termina enganchando.
La adicción no es una excusa, sino una enfermedad con nombre propio
Luises categórico al definir al adicto: no es quien consume, sino quien promete que no lo volverá a hacer y lo vuelve a hacer. La razón está en la biología. La adicción secuestra la parte del cerebro encargada de valorar lo que está bien y lo que está mal, lo que hace que la voluntad sola no alcance y que los tratamientos sin adherencia estén condenados al fracaso.
Eso no significa que el pasado no influya. Luis lo sabe mejor que nadie. Los traumas, los abusos y el entorno familiar son gasolina para que la adicción siga ardiendo. Sin embargo, advierte con firmeza que no son una excusa para seguir consumiendo. Hay personas que han crecido en condiciones mucho peores y no son adictas. La predisposición genética es la variable principal y el resto son factores que aceleran o frenan un proceso que ya estaba escrito en el ADN.
Desde las clínicas Zeus trabajan precisamente en lo que otros centros no logran sostener: la adherencia al tratamiento. La terapia cognitivo-conductual, las sesiones grupales, la equinoterapia y las intervenciones familiares estructuradas forman parte de un protocolo que busca generar en el adicto un choque emocional genuino. No se trata de obligarle a ingresar en un centro sino de acompañarle hasta que él mismo quiera hacerlo.
Pagarle el piso y la nómina a un hijo adicto no es amor, sino un obstáculo que retrasa las consecuencias naturales de la enfermedad. Y son esas consecuencias las que, paradójicamente, pueden salvarle la vida. Él mismo lo comprobó cuando ingresó por última vez en un centro de desintoxicación, al borde de la muerte y sin ganas de vivir. Aquella decisión, dice, fue la que lo cambió todo.
¿Y si todo ese esfuerzo en el gimnasio estaba condenado al fracaso desde el principio? El lipedema es una enfermedad crónica del tejido graso que afecta casi exclusivamente a mujeres y que convierte en inútil cualquier dieta o rutina de ejercicio cuando se trata de reducir el volumen de piernas, muslos o caderas. No es falta de constancia. Es biología.
Lo más llamativo es que el lipedema no es obesidad, aunque durante años haya sido confundido con ella, incluso por algunos médicos. La grasa que acumula esta enfermedad es metabólicamente diferente a la grasa común: no responde al déficit calórico, no desaparece con el cardio y persiste incluso en mujeres con índice de masa corporal normal en el resto del cuerpo. Existe, tiene tratamiento y tiene solución.
Qué es exactamente el lipedema y por qué bloquea el adelgazamiento en piernas
El lipedema es un trastorno crónico de distribución de grasa con base genética y hormonal. Se activa o empeora en momentos de cambios hormonales como la pubertad, el embarazo o la menopausia, y produce una acumulación anómala y simétrica de tejido adiposo en caderas, muslos y piernas, respetando siempre pies y manos. Esa simetría perfecta es una de sus señales más reveladoras.
La grasa del lipedema no es grasa funcional. Es tejido adiposo patológico que no responde al déficit calórico ni al ejercicio porque su origen no es un exceso de ingesta, sino una alteración en los vasos linfáticos y sanguíneos del tejido. Por eso la paciente adelgaza de cara, brazos y abdomen, pero sus piernas permanecen prácticamente iguales por mucho que se esfuerce: el problema no está en lo que come, sino en cómo está construida esa grasa.
Cómo saber si tienes lipedema: síntomas que no deberías ignorar
Reconocer el lipedema a tiempo es clave porque esta enfermedad es progresiva. Los síntomas más habituales incluyen dolor al tacto o a la presión en las zonas afectadas, aparición de hematomas con facilidad ante golpes mínimos, sensación constante de pesadez en las piernas y presencia de pequeños nódulos bajo la piel con textura irregular.
Uno de los errores más comunes es confundir el lipedema con el linfedema, que es una acumulación de linfa por obstrucción del sistema linfático. La diferencia clave está en que el linfedema suele ser asimétrico y afecta también a pies y manos, mientras que el lipedema es siempre simétrico y respeta esas zonas. Un especialista puede distinguirlos mediante el signo de Stemmer, una prueba clínica sencilla realizada en la consulta.
Por qué el gimnasio no lo cura: la ciencia detrás del lipedema
El ejercicio físico intenso no solo no elimina la grasa del lipedema, sino que en algunos casos puede agravar los síntomas. La actividad de alto impacto —como correr o saltar— puede incrementar la inflamación del tejido afectado, aumentar la pesadez y el dolor, y generar mayor frustración en la paciente. Esto no significa que moverse sea malo: significa que hay que elegir el tipo de ejercicio correcto.
Las actividades recomendadas para mujeres con lipedema son de bajo impacto: natación, aquagym, caminar, yoga o pilates. Este tipo de ejercicio mejora la circulación linfática y venosa, reduce parcialmente la inflamación y frena la progresión de la enfermedad, pero siempre como parte de un abordaje integral, no como solución única. Quien te diga que solo con ejercicio se cura el lipedema, simplemente no sabe lo que es el lipedema.
Los tratamientos que sí funcionan contra el lipedema
El abordaje del lipedema combina medidas conservadoras y, en casos avanzados, tratamiento quirúrgico. Entre las terapias conservadoras destacan el drenaje linfático manual, la presoterapia, las prendas de compresión y la dieta antiinflamatoria —similar a la mediterránea— que ayuda a reducir la inflamación del tejido aunque no elimina la grasa patológica. Aplicadas de forma constante, mejoran significativamente la calidad de vida.
Cuando el lipedema está en estadios más avanzados, la opción más efectiva es la liposucción WAL (Water Jet Assisted Liposuction), una técnica mínimamente invasiva que elimina las células adiposas enfermas con gran precisión y respeto por los tejidos linfáticos. Solo debe realizarla un especialista con experiencia específica en lipedema, ya que una liposucción convencional puede dañar el sistema linfático y empeorar el cuadro.
Tratamiento
Tipo
Objetivo principal
Drenaje linfático manual
Conservador
Reducir inflamación y pesadez
Presoterapia y compresión
Conservador
Mejorar circulación linfática
Dieta antiinflamatoria
Conservador
Frenar progresión y aliviar dolor
Liposucción WAL
Quirúrgico
Eliminar grasa patológica
Ejercicio de bajo impacto
Complementario
Mantener movilidad y frenar avance
El lipedema en 2026: más diagnósticos, más visibilidad y mejores soluciones
El panorama para las mujeres con lipedema ha cambiado radicalmente en los últimos años. Un equipo español ha liderado el mayor estudio clínico realizado hasta la fecha sobre esta enfermedad, con más de 1.800 pacientes evaluadas, lo que ha abierto la puerta a diagnósticos más tempranos y a un mejor abordaje en atención primaria. La estimación actual sitúa la prevalencia entre el 8% y el 18% de las mujeres, lo que convierte al lipedema en una de las enfermedades crónicas femeninas más infradiagnosticadas de España.
La tendencia apunta a que en los próximos años el diagnóstico precoz será posible en consultas de medicina general, lo que reducirá el tiempo medio que hoy separa los primeros síntomas del tratamiento adecuado, que en muchos casos supera los diez años. Si te reconoces en los síntomas descritos en este artículo, el primer paso es acudir a un especialista en lipedema: no para resignarte, sino para actuar con el tratamiento correcto desde el principio.
Hay algo curioso que está pasando en muchas casas… y quizás ni nos hemos dado cuenta del todo. Los niños ya no solo piden cosas: ahora también influyen en lo que se compra. Y mucho.
La llamada Generación Zalpha, los nacidos a partir de 2010, ha crecido con una tablet casi en la mano y con internet como algo tan natural como la luz o el agua. Y eso, claro, cambia todo.
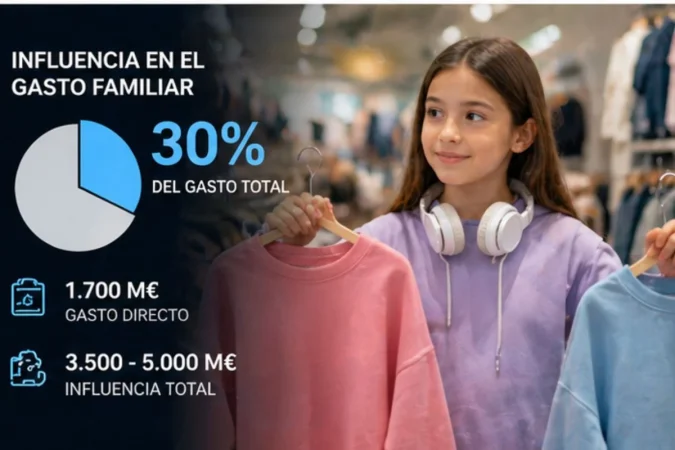
No es solo que consuman contenido. Es que también están cambiando cómo consumimos todos en casa. De hecho, su influencia ya alcanza cerca del 30% del gasto familiar. Sí, has leído bien… casi un tercio.
Mucho más que una paga: un poder que se nota
Los más jóvenes ya influyen en lo que se compra en casa cada día. Fuente: IA
A simple vista, podríamos pensar que su impacto es limitado. Al fin y al cabo, hablamos de chavales con una paga. Pero ahí está el error.
Se calcula que manejan directamente unos 1.700 millones de euros al año. Pero lo realmente interesante viene después: su capacidad para influir en las decisiones familiares eleva esa cifra hasta entre 3.500 y 5.000 millones de euros.
Es decir, no solo compran. Convencen. Sugieren. Insisten. Y, muchas veces, deciden.
Seguro que te suena esa escena: estás en casa, mirando algo tan simple como qué tele comprar o qué destino elegir… y de repente aparece esa opinión pequeña pero firme que lo cambia todo.
Cuando los hijos marcan el rumbo
El consumo familiar ya no se entiende sin la voz de los niños. Fuente: IA
Antes, las decisiones en casa eran bastante más verticales. Los padres decidían y punto. Pero ahora… la cosa es distinta.
Los Zalpha tienen voz. Y la usan.
No solo opinan, sino que marcan el rumbo en muchas compras, sobre todo en aquellas relacionadas con sus intereses: tecnología, ropa, videojuegos, experiencias… Y aquí hay un detalle interesante: sus gustos suelen ser más específicos, más personalizados.
Ya no vale cualquier cosa. Tiene que gustarles, encajar con su estilo, con lo que ven en redes, con lo que siguen. Porque al final, su mundo está muy conectado… y eso se nota en lo que piden.
Publicidad tradicional vs. “me lo ha recomendado alguien”
Aquí viene uno de los cambios más claros. La publicidad de toda la vida ya no funciona igual con ellos.
Ese anuncio clásico, el de toda la vida… simplemente no les convence. Les suena artificial, lejano. En cambio, confían mucho más en lo que ven en redes, en lo que recomienda un creador de contenido o incluso un amigo.
Y no es solo eso. Hay algo más profundo.
Son una generación con una conciencia social bastante marcada. Les importa si una marca es sostenible, si respeta ciertos valores, si es inclusiva… No compran solo por comprar. Quieren sentir que lo que eligen dice algo de ellos.
Para las marcas, el verdadero “cliente invisible”
Las marcas buscan conectar con quienes realmente influyen en casa. Fuente: IA
Las empresas ya se han dado cuenta de todo esto (no son ingenuas). Y han entendido algo clave: ganarse a un Zalpha puede ser la puerta para entrar en toda la familia.
Porque cuando uno de ellos recomienda algo, lo defiende o lo quiere… esa decisión rara vez se queda en él. Salta al resto del hogar.
Por eso vemos cada vez más marcas intentando conectar con ellos desde lo emocional, desde lo auténtico. No tanto vendiendo, sino generando confianza.
Al final, no es solo consumo… es un cambio de reglas
Quizás lo más interesante de todo esto es que no hablamos solo de dinero.
Estamos viendo un cambio en cómo se decide, en cómo se consume y en cómo se entiende el mundo dentro de casa.
Los Zalpha no son espectadores. Son protagonistas. Y aunque todavía no tengan independencia económica total, su influencia ya está ahí, marcando el paso.
Y claro… la pregunta que queda en el aire es inevitable:
¿Estamos preparados, como padres o como marcas, para escucharles de verdad?
Porque, queramos o no, ya están decidiendo mucho más de lo que parece.
¿Cuándo fue la última vez que Apple TV+ lanzó una serie que te tuvo mirando el reloj hasta el miércoles siguiente? Con Mujeres imperfectas, Apple TV+ no solo ha vuelto a justificar la suscripción: ha creado el fenómeno de maratón del primer semestre de 2026. Y este fin de semana, por fin, puedes verla entera de una sentada.
La miniserie completa sus ocho episodios este 29 de abril. Nada de esperas, nada de cliffhangers sin resolver. Solo tú, el sofá y un thriller que critica en Fotogramas califican como «elegante, lujoso y con muchos secretos». La pregunta no es si verla. Es si podrás parar.
Apple TV+ y el thriller que nadie esperaba pero todos necesitaban
Cuando Apple TV+ anunció Mujeres imperfectas a finales de 2025, muchos la vieron como «otra serie de amigas con secretos». Lo que nadie anticipó era el nivel de obsesión que generaría episodio tras episodio desde su estreno el 18 de marzo. Apple TV+ lleva meses dominando conversaciones en redes gracias a una producción que mezcla thriller criminal con un análisis brutal de cómo las amistades femeninas pueden ser, a la vez, el mayor refugio y la mayor trampa.
La trama arranca con un asesinato que destroza las vidas de tres mujeres unidas durante décadas. A medida que la investigación avanza, Apple TV+ desnuda mentiras enterradas, pactos silenciosos y verdades que ninguna de las tres quería nombrar. Basada en la novela homónima de Araminta Hall, la adaptación televisiva eleva el material original con una dirección que alterna el suspense seco con momentos de una intimidad casi incómoda.
Apple TV+ apuesta por un reparto que es una declaración de intenciones
Reunir a tres actrices de esta talla en el mismo proyecto no es casualidad: es una estrategia. Apple TV+ lleva años construyendo un catálogo donde el nombre delante de la cámara importa tanto como el guión. Elisabeth Moss lidera el reparto como Mary, una mujer cuya aparente estabilidad empieza a agrietarse desde el primer minuto, y su trabajo aquí es de una sutileza que recuerda por qué es una de las actrices más respetadas de su generación.
A su lado, Kerry Washington y Kate Mara completan un trío que no compite sino que se complementa. Las tres son también productoras ejecutivas del proyecto, lo que explica por qué cada personaje está construido con una complejidad poco habitual en el género. Elisabeth Moss, Washington y Mara no interpretan víctimas ni heroínas: interpretan personas reales que toman decisiones comprensibles y terribles al mismo tiempo.
Por qué este thriller engancha donde otros fallan
El secreto de Mujeres imperfectas no está solo en el crimen. Está en cómo Apple TV+ construye la tensión desde dentro de los personajes, no desde los golpes de efecto. La showrunner Annie Weisman y las directoras Lesli Linka Glatter, Nzingha Stewart y Daina Reid trabajan con una gramática visual que prioriza el silencio incómodo sobre la música de advertencia. Cuando algo malo está a punto de pasar, no hay aviso sonoro: solo una mirada que dura medio segundo de más.
El resultado es un thriller que se siente más cercano a Big Little Lies que a cualquier whodunit convencional. Elisabeth Moss ha declarado en varias entrevistas que la atracción por el proyecto fue precisamente esa: una historia de suspense donde el verdadero misterio no es quién mató a alguien, sino por qué sus amigas más cercanas mienten sobre ello.
Lo que dicen los que ya la han visto
La recepción crítica de Mujeres imperfectas en Apple TV+ ha sido consistentemente positiva desde el estreno. Fotogramas destacó el tono «elegante y lujoso» de la producción, mientras que Infobae la señaló como lectura obligada para quienes disfrutaron de Big Little Lies. La comparación no es casual: ambas series comparten ADN temático, pero Mujeres imperfectas añade una capa de ambigüedad moral que la hace más perturbadora.
En redes sociales españolas, el debate semanal sobre cada episodio ha sido constante desde marzo. Elisabeth Moss acumula elogios por una interpretación que muchos califican como su mejor trabajo desde El cuento de la criada, y el final de la temporada —disponible desde este miércoles— ha disparado las búsquedas de quienes quieren recuperar la serie completa de golpe.
Aspecto
Detalle
Plataforma
Apple TV+
Estreno
18 de marzo de 2026
Episodios
8 (emisión semanal, completa el 29 de abril)
Protagonistas
Elisabeth Moss, Kerry Washington, Kate Mara
Basada en
Novela homónima de Araminta Hall
Género
Thriller psicológico / Drama criminal
Apple TV+ y el futuro del thriller femenino en streaming
El éxito de Mujeres imperfectas confirma una tendencia que Apple TV+ ha sabido capitalizar antes que sus competidores: las audiencias quieren thrillers protagonizados por mujeres que no sean ni víctimas pasivas ni superwomen inverosímiles. El streaming de 2026 está premiando la complejidad moral por encima del espectáculo puro, y plataformas como Apple TV+ están ganando suscriptores precisamente por ese posicionamiento.
Si este fin de semana tienes ocho horas y ganas de sentirte inteligentemente perturbado, Mujeres imperfectas es la elección sin competencia. Elisabeth Moss en estado de gracia, una historia que no resuelve todo lo que promete resolver, y una plataforma que demuestra que apostar por el talento femenino delante y detrás de las cámaras no es solo ético: también es un negocio redondo.
Hablar de dinero sigue siendo, para muchos, más difícil que hablar de sexo. Liliana Olivares, emprendedora y fundadora de Adulting, una consultoría financiera especializada en millennials, lleva años ayudando a miles de personas a ordenar sus finanzas personales con una idea que no admite medias tintas: quien no invierte hoy está perdiendo dinero sin darse cuenta.
Su historia no comenzó en una sala de juntas ni en una carrera de finanzas. Comenzó en una vecindad, con un bebé en brazos, empeñando los aretes de sus quince años para pagar la renta. De ahí a dirigir un negocio con más de 50.000 clientes hay un camino de errores, aprendizajes y una determinación poco común. Liliana es hoy una de las voces más influyentes en educación financiera, precisamente porque habla desde la experiencia real.
Las creencias que arruinan el negocio de tu vida sin que lo notes
Fuente: agencias
Uno de los primeros puntos que Liliana señala con más énfasis es el peso de las creencias heredadas. Creer que nunca se va a superar el nivel económico de la familia es una de las trampas más comunes que existen.
A esa parálisis se suma otro error igualmente costoso: esperar a que alguien más resuelva el problema. Esto ocurre especialmente entre mujeres que depositan en la pareja la responsabilidad financiera del proyecto de vida en común. Para Liliana ese esquema es tan riesgoso como un negocio sin plan. Nadie en este mundo va a echarle más ganas a cumplir los sueños propios que uno mismo. Esa convicción es el punto de partida de todo lo que enseña en Adulting.
El dinerotambién genera conversaciones que las parejas evitan sistemáticamente. Según Liliana resulta sorprendente que se hable más de sexo que de finanzas entre quienes comparten un proyecto de vida. No conocer la relación de la pareja con el dinero es, a su juicio, una omisión tan grave como no hablar de hijos o de valores. Y los números lo confirman: los problemas económicos son la segunda causa de divorcio en el mundo.
Su propuesta para las parejas es concreta. Cada integrante aporta un porcentaje fijo de sus ingresos al proyecto común y administra el resto de forma individual. Ese modelo no solo distribuye responsabilidades de manera más justa sino que permite que cada persona mantenga autonomía financiera dentro del negocio de la vida en pareja. Cuando ambos llegan a una meta de ahorro sin que nadie se lo recuerde, dice Liliana, eso también es una forma tangible de amor.
Invertir, no ahorrar: el cambio que transforma cualquier negocio personal
El término ahorrar le parece a Liliana directamente prehistórico. No porque sea incorrecto sino porque quedó obsoleto frente a las herramientas que existen hoy. La democratización financiera ha cambiado las reglas del negocio de las finanzas personales de forma radical. Hoy con un par de euros y un móvil con acceso a internet cualquier persona puede empezar a invertir. Eso hace apenas unos años era impensable.
Pero invertir no es suficiente si antes no existe un presupuesto claro. Liliana insiste en que la mayoría de las personas confunde hacer cálculos mentales con gestionar bien su negocio financiero. Un presupuesto real implica saber exactamente cuánto se gana, cuánto se gasta y cuánto se debe. Sin esa radiografía ninguna estrategia funciona porque el problema no es técnico, sino psicológico: la gente evita mirar sus números porque teme confirmar lo mal que están.
Hacerse responsable de la propia situación financiera no es una carga, sino el único camino hacia la autonomía real. Quien entiende eso deja de ver el dinero como un problema y empieza a verlo una herramienta para construir, con intención y sin culpa, la vida que uno elige.
Los despidos en la operativa de IA de Meta en Irlanda alcanzarían a más de 700 personas, según documentos internos revelados por Wired. La cifra apunta a Covalen, contratista que entrena modelos para la matriz de Facebook desde Dublín, y abre un frente delicado en el ecosistema laboral tecnológico europeo.
Claves de la operación
Meta retira carga de trabajo a su contratista irlandés. El recorte afectaría a más de 700 empleados de Covalen dedicados al entrenamiento de modelos de inteligencia artificial, según la documentación interna a la que ha tenido acceso Wired.
Dublín pierde músculo como hub europeo de IA. La capital irlandesa concentra la mayor parte del empleo tecnológico extranjero del país y un golpe de esta magnitud erosiona su posición frente a Madrid, Lisboa o Varsovia.
El modelo de subcontratación de etiquetadores entra en cuestión. La operación reabre el debate sobre la fragilidad laboral de quienes alimentan a las grandes IA, un colectivo que crece sin marco regulatorio europeo claro.
El espejismo del empleo tecnológico en Dublín
Covalen, filial del grupo CPL, lleva años siendo uno de los partners preferidos de Meta para tareas de moderación y entrenamiento de modelos. Trabajar para Covalen significaba, en la práctica, trabajar para Meta sin tener su contrato. Un matiz importante: cuando Menlo Park decide cerrar el grifo, el ajuste lo absorbe el contratista, no la matriz.
La documentación filtrada apunta a más de 700 puestos comprometidos. La cifra equivale, según las estimaciones públicas del grupo CPL, a una porción muy relevante de su plantilla dedicada a clientes big tech. No hay confirmación oficial por parte de Covalen ni de Meta sobre el alcance final del recorte ni sobre el calendario.
Y ahí está el matiz. El empleo que durante una década se vendió como sólido —oficinas en los Docklands de Dublín, sueldos por encima de la media irlandesa, beneficios sociales— era en buena parte empleo subcontratado, vinculado a un único cliente y a una línea de negocio concreta: etiquetar datos, evaluar respuestas, moderar resultados de modelos generativos.
Cuando ese cliente cambia de proveedor, traslada la carga a otro país o sustituye personas por sistemas automáticos, el empleo se evapora. Sin red.
¿Quién paga el coste de entrenar a la IA?
Analizamos esta operación como un síntoma. La industria del entrenamiento de modelos —desde OpenAI hasta Google pasando por Meta— se sostiene sobre una capa intermedia de proveedores que contratan a miles de personas en Irlanda, Kenia, Filipinas o Colombia para refinar las respuestas de los modelos. Es trabajo invisible, mal pagado en términos relativos al valor que genera, y muy expuesto a decisiones unilaterales del cliente final.
Meta no es la primera. En los últimos dieciocho meses se han producido ajustes similares en proveedores de Google y de OpenAI, con menor visibilidad mediática. La diferencia es que Irlanda, por su estatus fiscal y por ser sede europea de Meta, había escapado hasta ahora del epicentro del recorte.
El grupo CPL, matriz de Covalen, cotiza en mercados pequeños y depende fuertemente de contratos corporativos de gran volumen. Una salida desordenada del contrato con Meta tendría impacto directo en su flujo de caja, aunque la compañía ha diversificado en los últimos ejercicios hacia clientes financieros y farmacéuticos.
El consumidor europeo, mientras tanto, ve cómo los modelos a los que recurre cada día se entrenan con prácticas laborales que la propia regulación europea sobre IA empieza a mirar con lupa. La Comisión ha pedido transparencia sobre las condiciones del entrenamiento, pero no ha legislado todavía sobre los etiquetadores.
Cada vez que una gran tecnológica recorta a su contratista, descubrimos que el empleo del que presumía nunca fue del todo suyo, y que el riesgo siempre lo asumió otro.
Lo que España puede aprender del aviso irlandés
Hemos detectado un patrón que conviene mirar de cerca desde Madrid. España compite con Irlanda, Portugal y Polonia por atraer centros de operaciones de las grandes plataformas. Madrid ha sumado anuncios relevantes —el centro de datos de Meta en Talavera, las inversiones de Microsoft y AWS en Aragón— que se presentan habitualmente como hitos de creación de empleo cualificado.
Conviene relativizar. Una parte de ese empleo no se contrata directamente: pasa por proveedores como Accenture, Webhelp, Teleperformance o Majorel, ahora integrada en Concentrix. La trazabilidad real del puesto y su estabilidad dependen de un contrato comercial que el cliente puede revisar cada doce o dieciocho meses.
El antecedente irlandés no es una rareza. Es un anticipo. El movimiento de Meta sobre Covalen recuerda lo ocurrido en 2023 con los moderadores de contenido externalizados, cuando la propia compañía rompió relación con CCC, otra subcontrata en Dublín, dejando a más de 2.000 personas en el aire. La historia se repite, con la IA generativa como nueva variable.
El mercado no se lo ha creído del todo. Las acciones de Meta apenas han reaccionado al filtración, lo que sugiere que el recorte se interpreta como ajuste operativo menor dentro de un balance que sigue marcado por la inversión brutal en infraestructura de IA. La compañía publicará resultados trimestrales en las próximas semanas, y será entonces cuando podamos calibrar si este movimiento responde a una reorganización geográfica del entrenamiento de modelos —con desplazamiento hacia Asia o hacia automatización— o a un recorte estructural de gasto.
Mientras tanto, los 700 trabajadores de Dublín esperan. Y el modelo europeo de empleo tecnológico subcontratado vuelve a quedar en evidencia.
Hay días que pasan sin más… y hay otros en los que el cielo decide robarte toda la atención. Y eso es justo lo que está a punto de pasar en España. No es exageración: se nos viene encima uno de esos fenómenos que te hacen levantar la vista y quedarte en silencio.
El llamado Trío de Eclipses, tres citas seguidas entre 2026 y 2028, empieza fuerte, con un eclipse solar total el 12 de agosto de 2026. Y ojo, porque no es algo habitual precisamente. Desde 1905 no vivíamos algo así en la península. Más de un siglo… que se dice pronto.
Luego vendrán otros dos: otro eclipse total en 2027 y uno anular en 2028. Tres momentos seguidos que, si te gusta un poco mirar el cielo, te van a hacer parar. Porque sí, hay algo especial en eso de sentir que estás viendo algo que no se repite todos los días… ni todos los años.
Un atardecer que puede jugarte una mala pasada
El momento exacto en que la luz cambia y el cielo sorprende. Fuente: IA
Aquí viene la parte delicada. El eclipse de 2026 no será a mediodía ni en el momento perfecto. No. Será al atardecer, sobre las 20:30, cuando el Sol ya está bajito, casi rozando el horizonte. Y eso, que suena bonito, también tiene trampa.
Porque claro… basta un edificio, una colina o ese árbol que nunca te había molestado para fastidiarte el momento.
Por eso los expertos recomiendan algo curioso, casi como si estuviéramos preparando un viaje importante: hacer un pequeño “ensayo general”. Ir ahora, entre finales de abril y principios de mayo, especialmente los días 29 y 30, y mirar dónde cae el Sol a esa hora. Si lo ves bien ahora, lo verás también en agosto. Así de simple… y así de útil.
Yo, sinceramente, no había pensado nunca en “ensayar” un eclipse, pero tiene todo el sentido del mundo.
Dónde verlo
Horizonte despejado, clave para no perderse el eclipse de 2026. Fuente: IA
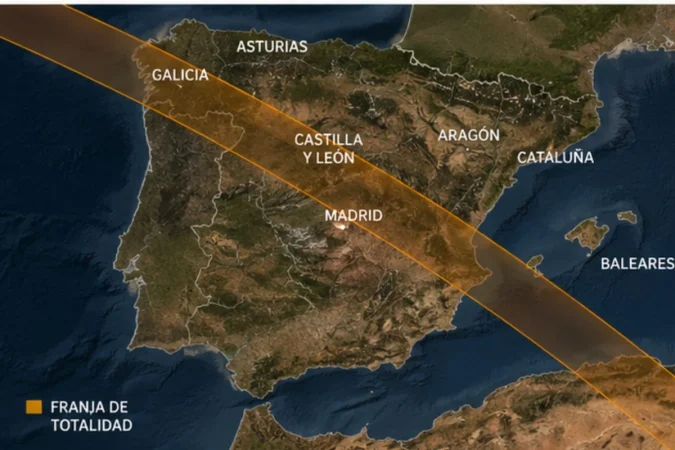
No toda España lo va a vivir igual. La franja de totalidad, esa en la que el eclipse se ve en todo su esplendor, cruzará zonas como Galicia, Asturias, Castilla y León, Aragón o Baleares. Lugares que, de repente, se convierten en pequeños escenarios privilegiados.
Pero claro, no todo podía ser perfecto. Ciudades como Madrid o Barcelona se quedan fuera de esa franja, así que quien quiera verlo bien tendrá que moverse. Y aquí entra otro factor que no es menor: agosto, vacaciones, calor… y mucha gente con la misma idea.
Carreteras llenas, alojamientos hasta arriba… es fácil imaginarlo.
Eso sí, también hay una cara bonita en todo esto. Muchas zonas de la España más rural ven aquí una oportunidad inesperada. El astroturismo, que suena técnico pero es tan simple como viajar para mirar el cielo, puede dar vida a muchos pueblos. Y oye, no suena nada mal cambiar el ruido por estrellas.
Cuando el cielo se apaga… y pasa algo difícil de explicar
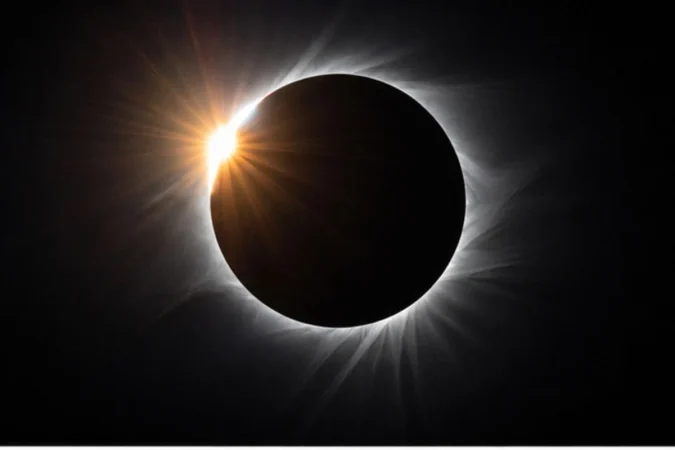
Un instante fugaz que deja una huella difícil de olvidar. Fuente: IA
Dicen quienes lo han vivido que un eclipse total no se cuenta, se siente. Y puede sonar a frase hecha, pero… tiene algo de verdad.
Durante poco más de un minuto (unos 100 segundos), todo cambia. La luz baja como si alguien hubiera girado un interruptor invisible. El aire se mueve distinto. La temperatura cae. Los animales, que no entienden de astronomía pero sí de instintos, reaccionan: las aves callan, el ganado busca refugio.
Y en el cielo, justo en ese instante, ocurre la magia. Aparece el famoso “Anillo de diamantes”, un destello que parece sacado de una película. Y luego las “Perlas de Baily”, pequeños puntos de luz que se cuelan entre las sombras de la Luna.
Dura muy poco. Pero se queda contigo.
Claves para no perderte el momento
Aquí no hay margen de error. Las gafas homologadas no son opcionales. Son obligatorias durante casi todo el eclipse. Solo en el momento exacto de la totalidad puedes quitártelas… y créeme, ese segundo merece la pena.
Si además quieres hacer fotos, que todos pensamos en ello, aunque luego no siempre salgan como imaginamos, mejor ir preparado: trípode, ajustes manuales, formato RAW… y un filtro solar para proteger la cámara. Eso sí, durante esos segundos clave, el filtro fuera. Es ahora o nunca.
En cuanto a los mejores sitios, hay algunos que parten con ventaja: Castilla y León, Aragón, Galicia, incluso Ibiza. Cielos abiertos, horizontes limpios… lo básico, pero imprescindible.
Al final, más allá de cámaras, filtros o planificación, hay algo que no se puede preparar del todo. Esa sensación de mirar arriba y pensar: “esto está pasando ahora mismo, y yo estoy aquí”.
Pernod Ricard y Brown-Forman han dado por terminadas oficialmente sus negociaciones de fusión, al no lograr un acuerdo sobre los términos mutuamente aceptables. El acuerdo, que habría sido una de las mayores fusiones y adquisiciones en la historia de las bebidas espirituosas, fracasó finalmente por cuestiones de gobernanza.
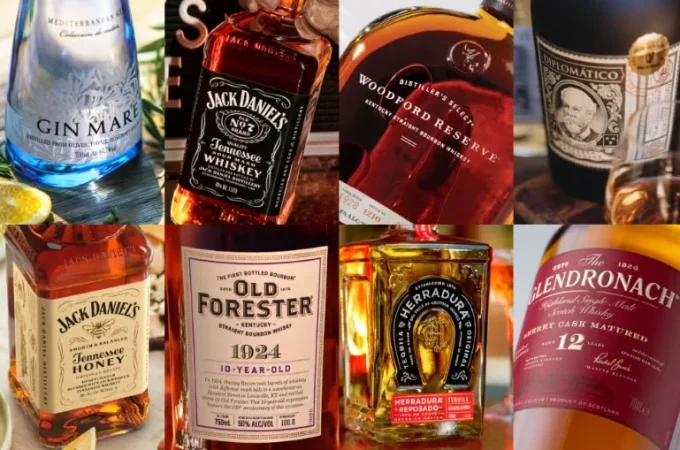
El 1 de abril, MERCA2 ya contó que la compañía de bebidas espirituosas Pernod Ricard estaba en conversaciones con Brown-Forman, propietaria del whisky Jack Daniel’s, para una posible adquisición. No obstante, la solidez financiera en Pernod Ricard es uno de sus puntos más débiles, y Diageo podría entrar en la ecuación.
En este sentido, la fusión propuesta habría unido al segundo grupo de bebidas espirituosas más grande del mundo con el mayor productor de whisky de Estados Unidos. Estratégicamente, la fusión ofrecía claras ventajas: carteras de productos complementarias, mayor alcance de la distribución en EE. UU. y una mejor diversificación geográfica.
No obstante, los expertos de Alpha Value han querido centrarse en que, «Si bien la operación resultaba estratégicamente atractiva sobre el papel, no pudo superar las diferencias entre las dos familias fundadoras, reacias a ceder el control«.
Pernod Ricard_Diageo_Jack Daniel’s
Fuente: MERCA2
PERNOD RICARD Y BROWN-FORMAN, UNA CUESTIÓN FAMILIAR
En este contexto, analizar la posible fusión únicamente desde la perspectiva de las sinergias pasa por alto su aspecto fundamental, es decir, un asunto familiar. Concretamente, las dos dinastías deben resolver no solo el precio, sino también el equilibrio de poder, salvaguardar sus intereses dentro de la entidad resultante.
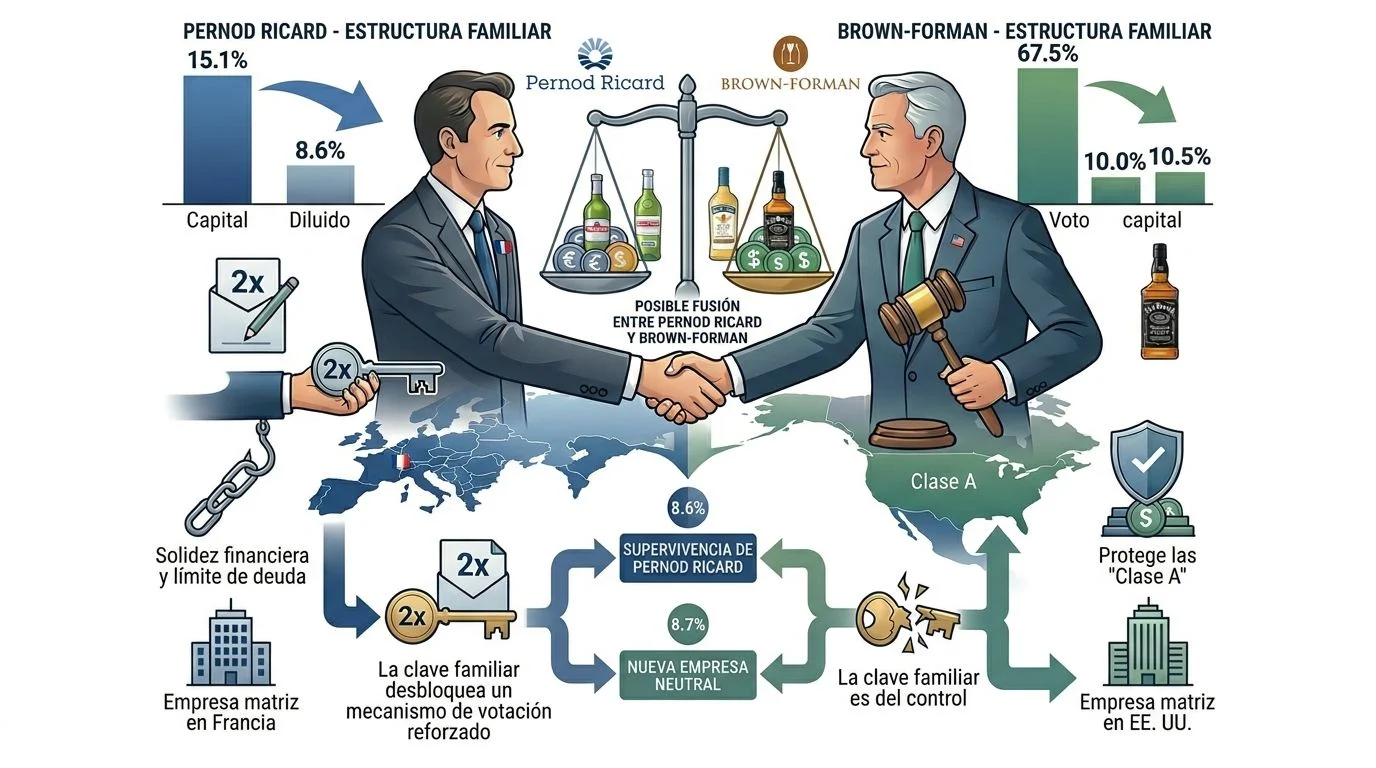
En primer lugar, en Pernod Ricard, la tercera generación, representada por Alexandre Ricard, posee aproximadamente el 15,1% del capital a través de Concert Paul Ricard. Por el contrario, en Brown-Forman, la quinta generación de la familia fundadora controla el 67,5% de las acciones de Clase A, las únicas con derecho a voto, lo que equivale a cerca del 24% del capital total.
LOS EXPERTOS ESPERAN QUE AMBAS FAMILIAS FUNDADORAS CONSERVEN PARTICIPACIONES SIGNIFICATIVAS
Sin ir más lejos, la familia detrás de Pernod Ricard controla una participación menor en una empresa más grande, mientras que los Brown mantienen un control más sólido sobre los derechos de voto en Estados Unidos. «La principal preocupación va más allá del capital e incluye la dilución y los derechos de voto si Pernod Ricard adquiere Brown-Forman mediante una emisión de acciones», certifican desde Alpha Value.
El factor decisivo será la estructura final de la empresa matriz cotizada, o la forma jurídica elegida para el grupo resultante de la fusión. Las reacciones del mercado evidencian la complejidad de esta situación. Las acciones de Brown-Forman se dispararon tras el anuncio de que habían iniciado conversaciones, mientras que las de Pernod Ricard cayeron inicialmente antes de recuperarse.
Fuente: Jack Daniel’s
No obstante, el término “fusión entre iguales” resulta atractivo, pero carece de significado práctico, ya que una verdadera fusión al 50/50 es inexistente y no aborda la futura distribución del poder. Dos estructuras parecen plausibles, es decir, una fusión mediante una nueva empresa o la absorción de Brown-Forman por parte de Pernod Ricard mediante una emisión de acciones, posiblemente con un componente de efectivo limitado. Ambas compañías mencionaron una posible combinación de negocios “similar a una fusión entre iguales”, pero no revelaron los términos financieros.
«La segunda opción parece más viable. Con una elevada relación Deuda Neta/EBITDA, Pernod Ricard tiene una capacidad limitada para financiar dicha transacción principalmente con deuda, por lo que el capital propio sería la moneda más probable. Esta estructura diluiría la participación de los accionistas actuales, incluida la familia Ricard«, explican los analistas de Alpha Value.
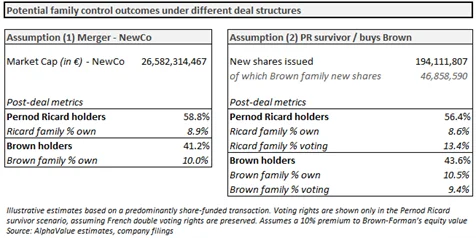
Fuente: Alpha Value
La tabla realizada por Alpha Value nos ilustra: el problema fundamental en esta operación es que, incluso si Pernod Ricard sigue siendo la entidad mayoritaria, el equilibrio de propiedad familiar se inclinaría hacia los Brown. En un escenario de supervivencia de Pernod Ricard, la familia Ricard poseería aproximadamente el 8,6 % del capital frente al 10,5 % de los Brown, a pesar de que Pernod Ricard representa el 56,4 % del grupo combinado. En una nueva estructura corporativa, los Ricard poseerían el 8,9 % del capital frente al 10,0 % de los Brown.
Los problemas de gobernanza se convirtieron en un obstáculo importante. Una estructura de intercambio de acciones habría diluido significativamente la participación de la familia Ricard. Finalmente, la familia Ricard decidió mantener el control, optando por no perder influencia dentro de una posible nueva empresa estadounidense. Aún se desconoce si Sazerac retomará su oferta por Brown-Forman, pero para Pernod Ricard, este capítulo ha concluido.
LA OPCIÓN DE VOTAR… EN DUDA SOBRE SI ES CORRECTA O NO
Si Pernod Ricard emite acciones para adquirir Brown-Forman, la familia Ricard perdería capital en comparación con los Brown, incluso si Pernod Ricard tuviera mayor influencia en la empresa resultante. Desde esta perspectiva, la familia Ricard se encuentra en desventaja. «¿Qué podría hacer que el acuerdo fuera aceptable para la familia fundadora? Una posible solución reside en el mecanismo de los derechos de voto», apuntan desde Alpha Value.
Concretamente, los estatutos de Pernod Ricard otorgan el doble de derechos de voto a las acciones registradas que se posean durante al menos diez años. En un escenario en el que Pernod Ricard adquiera Brown-Forman, esto podría alterar el resultado; la familia Ricard controlaría el 13,3% de los derechos de voto, frente al 9,5% de los Brown, a pesar de poseer solo el 8,5% del capital. De este modo, la familia Ricard podría mantener su influencia en el voto, al menos en teoría.
En cuanto a Brown-Forman, opera bajo una estructura favorable a la familia. Solo las acciones de Clase A tienen derecho a voto, y los principales vehículos familiares poseen el 67,5% de esta clase, funcionando como una empresa familiar controlada. Una empresa matriz francesa no replicaría naturalmente este marco. El problema no radica en la nacionalidad de la matriz, sino en la posible pérdida de control para una familia.
Fuente: Brown-Forman
«Esta protección se mantiene si el grupo resultante permanece bajo la legislación francesa. La elección de la empresa matriz cotizada, ya sea una sociedad anónima francesa o una corporación estadounidense, determinará en gran medida el futuro de los derechos de voto dobles«, explican los analistas.
Si Pernod sigue siendo la matriz y Brown se convierte en una filial estadounidense, la continuidad es más fácil de defender, con la posibilidad de una cotización más sólida en EE. UU. que mejore la liquidez. Sin embargo, en una estructura de nueva empresa, el intercambio de las acciones de Pernod por nuevos valores podría interrumpir la continuidad jurídica y el beneficio de los derechos de voto dobles.
Una profunda reestructuración podría resultar en que la familia francesa pierda el control del voto
Alpha Value
En general, si bien la familia Ricard aún podría mantener una participación accionaria significativa, su flexibilidad financiera parece más débil. «Si la dilución redujera su influencia en un grupo combinado, podría carecer de la capacidad para recuperar el control, lo que hace aún más importante la preservación de los derechos de voto dobles», apuntan los expertos.
En ese contexto, los resultados menos atractivos son evidentes: una nueva empresa neutral sería más fácil de presentar como una fusión entre iguales, pero haría que la estructura de voto histórica de Pernod Ricard fuera mucho menos segura, mientras que una matriz estadounidense superviviente iría más allá al desplazar el equilibrio de control hacia el lado estadounidense. Incluso si la matriz final siguiera siendo francesa, mucho dependería aún de los estatutos que finalmente se adopten.
En general, el resultado más favorable para la familia Ricard sería una estructura en la que Brown sea absorbida como una subsidiaria estadounidense mientras que la matriz final siga siendo francesa, lo que preservaría la mayor probabilidad de mantener los derechos de voto dobles, al tiempo que permitiría una mayor presencia en la bolsa estadounidense y una mayor liquidez.
El centro de datos de Alcalá de Henares proyectado por Vaultica suma 12 MW al saturado clúster madrileño y aprieta la competencia con Equinix y Digital Realty. La operación llega en plena fiebre inversora por la infraestructura cloud en el sur de Europa, con Madrid disputando a Marsella el papel de hub regional para tráfico ibérico, latinoamericano y norteafricano.
Claves de la operación
12 MW de capacidad TI alimentados por dos subestaciones. Vaultica refuerza la fiabilidad eléctrica en una zona donde la falta de potencia se ha convertido en el principal cuello de botella para nuevos despliegues.
Alcalá se consolida como segunda corona del clúster de Madrid. El corredor del Henares concentra ya la mayoría de los proyectos en construcción, desplazando a San Blas y Meco como ubicaciones preferentes.
Presión competitiva sobre los hyperscalers en España. El movimiento llega en paralelo a las inversiones anunciadas por Microsoft, AWS y Google Cloud en la región, que necesitan capacidad colocation para descargar parte de la demanda.
El pulso por la potencia eléctrica disponible en el corredor del Henares
La elección de Alcalá no es casual. La localidad madrileña se ha convertido en el epicentro del despliegue de data centers en España gracias a una combinación poco habitual: suelo industrial calificado, conectividad de fibra hacia el Madrid Internet Exchange y, sobre todo, acceso a subestaciones eléctricas con capacidad disponible. Vaultica conectará su recinto a dos subestaciones distintas, una arquitectura redundante que garantiza continuidad operativa ante caídas en el suministro y que se ha vuelto requisito casi obligatorio para los grandes clientes.
La potencia eléctrica es hoy el verdadero cuello de botella del sector. Operadoras como Iberdrola y Endesa han reconocido en sus últimos informes anuales que la demanda de los centros de datos en la Comunidad de Madrid supera ya la capacidad de evacuación de varias subestaciones. Quien asegura megavatios, asegura mercado. Lo demás llega después.
Vaultica entra así en una liga donde compiten Equinix, Digital Realty, Data4 y Merlin Properties con su filial Edged, además de los proyectos de los propios hyperscalers. La pregunta es si el mercado madrileño, que ronda según consultoras del sector los 250 MW operativos, puede absorber los más de 1.000 MW anunciados en pipeline sin que los precios de colocation se desplomen.
¿Puede Madrid disputar a Marsella el liderazgo del sur de Europa?
El movimiento de Vaultica encaja en una narrativa más amplia. Madrid lleva tres años posicionándose como alternativa a Marsella, históricamente el hub que canaliza el tráfico de los cables submarinos del Mediterráneo. La capital española ofrece una propuesta distinta: latencias competitivas hacia Lisboa, Sevilla y el norte de África, costes laborales menores que en Frankfurt o Ámsterdam, y un marco regulatorio que, hasta ahora, ha sido más laxo en consumo hídrico y energético que el francés o el irlandés.
Pero el viento puede cambiar. La Comisión Europea ha empezado a presionar para que los centros de datos publiquen sus métricas de eficiencia energética y consumo de agua bajo la nueva directiva de eficiencia energética. Los proyectos que arranquen ahora deberán cumplir umbrales de PUE y reutilización de calor más exigentes que los anteriores. Vaultica no ha detallado públicamente sus compromisos en este terreno.
Madrid no compite ya por atraer centros de datos, compite por tener electricidad suficiente para alimentar los que ya están firmados.
El consumidor final apenas verá el cambio. Las empresas españolas que contratan servicios cloud, sin embargo, sí se beneficiarán: más oferta local significa precios más ajustados y, sobre todo, menor latencia para aplicaciones críticas. La banca, la administración pública y el sector salud, obligados por la, normativa de soberanía del dato, son los primeros candidatos a ocupar la nueva capacidad.
Lo que esta inversión dice sobre el ecosistema digital español
Observamos en esta operación una pauta que se repite desde 2023: los inversores especializados en infraestructura digital, muchos de ellos vinculados a fondos de capital privado, están ocupando el espacio que las telecos tradicionales han dejado libre. Telefónica vendió su filial Nabiax a Asterion en una operación que sentó precedente. Cellnex, centrada en torres y fibra, no ha querido entrar en colocation. El resultado es un mercado dominado por operadores especializados donde las antiguas joyas del IBEX 35 son clientes, no protagonistas.
Conviene recordar que la inversión en centros de datos no genera empleo masivo durante la operación —un recinto de 12 MW puede gestionarse con menos de 30 personas en plantilla directa— pero sí dispara la actividad en construcción, ingeniería eléctrica y refrigeración industrial durante la fase de obra. Para Alcalá de Henares, que ha visto cómo su tejido logístico se saturaba, el centro de datos representa una diversificación bienvenida del suelo industrial.
El riesgo es evidente. Si la demanda cloud no crece al ritmo previsto por las consultoras, parte del pipeline madrileño quedará infrautilizado. Y si las restricciones eléctricas se endurecen antes de que Vaultica energice el recinto, el calendario podría sufrir retrasos significativos. La próxima revisión de la planificación eléctrica de Red Eléctrica, prevista en los próximos meses, será el termómetro que marque si Madrid puede sostener la promesa de ser el hub del sur europeo o si tendrá que ceder terreno frente a Lisboa y Aragón.
¿De verdad tiene sentido que España te cueste más cara que un vuelo a otro país? Cada Puente de Mayo se repite el mismo patrón: precios disparados en Mallorca, colas en la Costa Brava y hoteles llenos en Benidorm mientras hay costas enteras con playas de bandera azul a mitad de precio.
La diferencia entre pagar 180 euros la noche o pagar 90 por una cama frente al mar no está en la suerte: está en saber mirar a los destinos que los algoritmos de reservas no ponen en primera página. Este año, los datos confirman que algunas zonas de España mantienen tarifas muy por debajo de los grandes focos turísticos, y siguen siendo tan espectaculares como siempre.
Las playas de España que más se disfrutan y menos se conocen en el Puente de Mayo
La Costa de la Luz en Cádiz, las playas del Parque Regional de Calblanque en Murcia o el litoral de Huelva son zonas de España donde el Puente de Mayo puede vivirse con calidad sin pagar el sobreprecio de temporada alta. Son destinos con arena fina, aguas limpias y, en muchos casos, un entorno natural protegido que los hace únicos en el sur de Europa.
Lo que convierte a estos lugares en la opción inteligente es que, al ser parques naturales o zonas con desarrollo hotelero limitado, la oferta turística se ajusta a precios más sostenibles todo el año. No es una cuestión de calidad, sino de no estar en el top diez de cualquier comparador de viajes.
Por qué Cabo de Gata es la gran apuesta de España este año
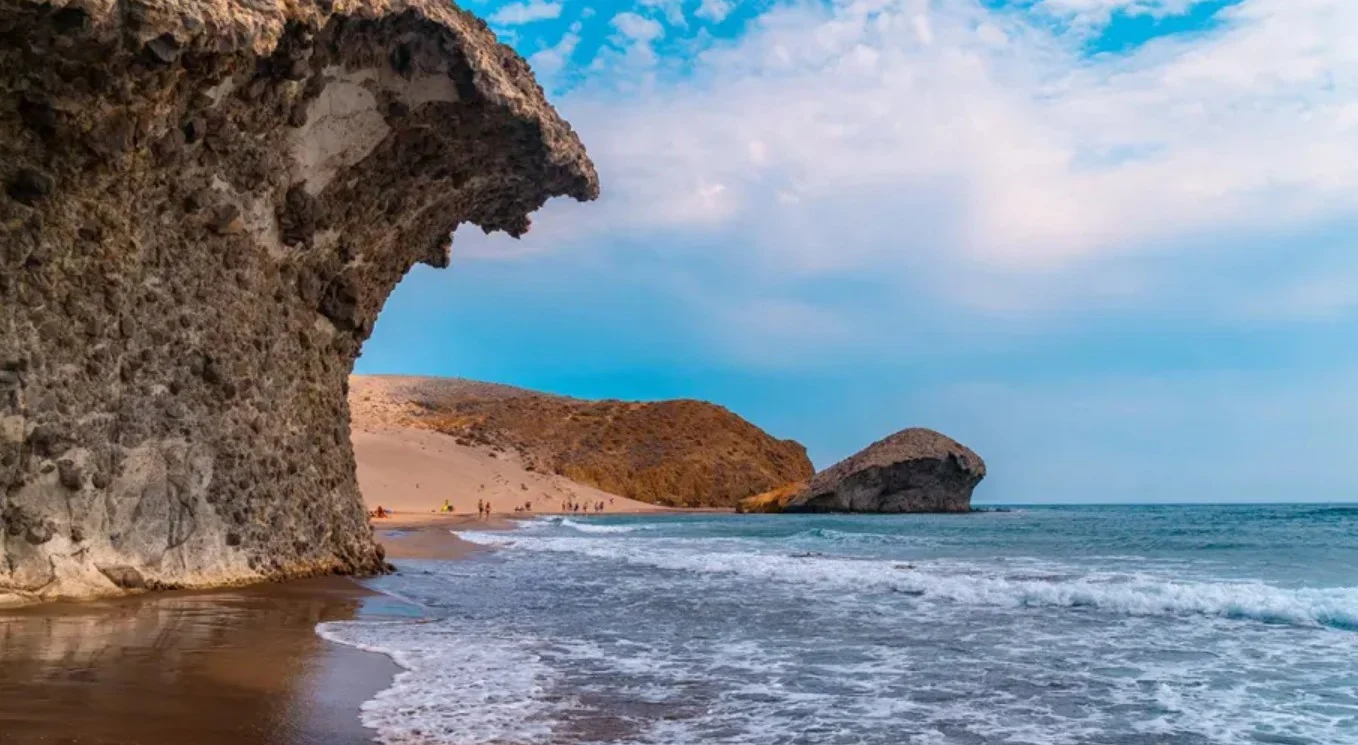
Pocos enclaves en España combinan tanta belleza virgen con precios tan accesibles como Cabo de Gata. Este parque natural de Almería, el único volcánico del litoral mediterráneo español, alberga calas como la Media Luna, Mónsul o los Genoveses, prácticamente intactas y con alojamiento desde 45 euros la noche en pensiones y casas rurales de los pueblos del entorno.
El secreto es que Cabo de Gata no tiene aeropuerto propio ni una oferta de macro-hoteles. Eso lo salva del turismo de masas que encarece los destinos de sol en España y lo mantiene como un lugar donde el viajero todavía puede sentirse solo en una cala un martes de mayo.
Calblanque y la costa murciana: el otro gran tesoro de España
El Parque Regional de Calblanque, en Murcia, es uno de los mejores secretos de España. Sus dunas de cuarzo blanco, sus aguas mediterráneas de color turquesa y la ausencia de chiringuitos masificados lo convierten en una alternativa que cada año atrae a más viajeros que llegan huidos del ruido de los destinos convencionales. El acceso está controlado en temporada alta, lo que garantiza una experiencia tranquila.
Los municipios del entorno, como La Manga o Cabo de Palos, cuentan con apartamentos y pequeños hoteles a precios muy razonables en el Puente de Mayo, especialmente si la reserva se hace con algo de antelación. España tiene este tipo de joyas repartidas por todo su litoral, y Murcia es probablemente la comunidad costera más infravalorada del Mediterráneo.
Lo que marcan los datos: dónde se paga menos por playa en España
Según los informes de precios de alojamiento publicados en 2024 y 2026, el diferencial entre las costas más baratas y las más caras de España puede superar el 30% en periodos de puente. La comparativa habla por sí sola: mientras Ibiza o la Costa Brava disparan sus tarifas, Almería, Huelva o la costa murciana mantienen precios razonables incluso en temporada.
El viajero que elige estos destinos no renuncia a calidad: en muchos casos accede a playas menos masificadas y aguas más limpias que en los focos turísticos de primer nivel. El análisis de la OCU en 2025 ya señalaba la costa cantábrica y enclaves del sur como opciones de alta puntuación en limpieza y sosiego.
Destino costero
Precio medio noche (mayo)
Masificación Puente Mayo
Ibiza
180-250 €
Muy alta
Costa Brava (Girona)
160-210 €
Alta
Cabo de Gata (Almería)
45-90 €
Baja
Costa de la Luz (Cádiz)
70-110 €
Media-baja
Calblanque (Murcia)
60-100 €
Muy baja
El verano de España en 2026 premia a quien reserva fuera del mapa turístico habitual
La tendencia del turismo slow y los viajeros que buscan autenticidad por encima del glamour va en aumento en España. Los datos de reservas de principios de 2026 ya muestran un crecimiento sostenido en destinos como Almería, Huelva y la costa de Murcia, lo que indica que cada vez más personas descubren lo que los grandes touroperadores llevan años ocultando en sus catálogos.
El consejo de cualquier experto en turismo es el mismo: en España, salir del mapa habitual no significa renunciar a nada. Significa llegar a una cala con arena blanca, encontrar mesa en el restaurante del puerto sin esperar una hora y pagar por la noche lo que en Mallorca cuesta el desayuno. Ese es el verdadero lujo del Puente de Mayo para quien sabe buscarlo.
La calma que se respira estos días en Oriente Medio no es paz, es respiración asistida. Eso es lo que vengo a contar tras escuchar el último análisis de Lorenzo Ramírez en Negocios TV, donde el periodista económico desgrana por qué Washington ha pisado el freno en su pulso con Teherán y qué dice eso sobre el verdadero estado de su arsenal y de su sistema financiero.
Por qué Estados Unidos ha frenado tras los primeros bombardeos
Ramírez parte de una idea incómoda para el Pentágono: la tregua no la ha firmado un Trump magnánimo, la ha firmado un Trump sin munición. El periodista recuerda que la propia CNN apuntó la semana pasada a una escasez de misiles en EEUU, y matiza un detalle clave que muchas veces se pasa por alto: no hablamos de los misiles ofensivos, sino de los interceptores que nutren los sistemas antiaéreos. Esos, según el análisis del periodista, se agotaron prácticamente en los primeros días tras el ataque inicial.
De ahí, sostiene, se deriva otra consecuencia política: los países del Golfo perdieron confianza en la capacidad real del Pentágono para proteger sus bases y sus infraestructuras energéticas. Y sin esa confianza, el aparente músculo militar estadounidense se queda en escaparate.
El juego de la gallina entre Washington y Teherán
Ramírez emplea una imagen muy gráfica: dos coches lanzados frente a frente esperando que el otro se aparte. Israel, dice, está en campaña electoral permanente y aguarda luz verde para volver a la ofensiva, mientras Trump otorga prórrogas que hace semanas habría considerado impensables.
Irán, por su parte, ve cómo se reducen sus exportaciones de petróleo, pero el periodista advierte que el Tesoro norteamericano está exagerando la asfixia real del país persa. Teherán, explica, ha activado la ruta del mar Caspio y reforzado las fronteras terrestres y ferroviarias del norte como alternativa a las aduanas del sur. Incluso en el estrecho de Ormuz, en lugar de un ataque frontal, los iraníes podrían optar por cobrar peajes, algo que el mercado, según Ramírez, ya empieza a descontar con un repunte del crudo.
La guerra financiera que pocos están mirando
Aquí es donde el análisis de Negocios TV se vuelve más interesante. Ramírez sostiene que la verdadera batalla en estos momentos no es energética, sino financiera. Los países del Golfo, asegura, han recibido el visto bueno del Tesoro estadounidense para ser rescatados a través de líneas de liquidez que probablemente articule la Reserva Federal. Y atención al matiz: ya no se trata de que esos países compren deuda norteamericana, sino de evitar que la vendan.
La verdadera batalla ya no es por que los aliados compren deuda americana, sino por evitar que la vendan. Esa es la guerra financiera que define este momento.
— Lorenzo Ramírez, en Negocios TV
El periodista recuerda que el Tesoro estadounidense afronta este año un muro de pasivos de unos diez billones de dólares, una tercera parte de los cuales tendrá que renovarse al doble del interés al que se emitió en su día. Si los aliados sueltan ahora esa deuda para captar liquidez, la refinanciación se complica de forma seria.
Japón, el acreedor invisible del que nadie habla
Ramírez insiste en que el gran riesgo silencioso de toda esta crisis es Japón. El país nipón depende del estrecho de Ormuz para entre el 70% y el 80% de su energía, mucho más que cualquier otro, y además es el mayor acreedor internacional de Estados Unidos, con casi el doble de deuda pública estadounidense que China o que los países del Golfo juntos. Una crisis fiscal japonesa más profunda, sumada a las recesiones del Golfo, pondría en jaque, según el periodista, todo el carry trade que sostiene buena parte del sistema financiero internacional.
La estrategia de las tres M que estudian en Teherán
El periodista cita a analistas iraníes que resumen la situación con las llamadas tres M: municiones, mercados y midterms. Municiones porque el inventario interceptor de Washington está bajo mínimos; mercados porque tarde o temprano descontarán recesión y guerra financiera; y midterms porque las elecciones de medio mandato del próximo noviembre podrían girar la mayoría parlamentaria hacia los demócratas si los obreros estadounidenses siguen sufriendo el impacto inflacionario de la guerra.
La trampa europea con los transgénicos
El bloque final del análisis de Ramírez salta a Europa, y aquí su tesis es contundente: aprovechando la agitación geopolítica, Bruselas está a pocos pasos de aprobar una legislación que facilite la edición genética de cultivos sin que esa modificación tenga que figurar en la etiqueta. El argumento oficial es que se trata de retoques sobre el propio genoma, no de injertos externos, por lo que técnicamente ya no serían organismos modificados genéticamente.
Para el periodista esto es un ardid regulatorio. Lo grave, sostiene, no es el debate científico sobre la técnica CRISPR ni sobre sus virtudes para resistir sequías o reducir pesticidas: lo grave es que el consumidor europeo perderá la capacidad de saber qué está comprando. Y todo, recuerda, en un contexto de encarecimiento brutal de fertilizantes derivado del bloqueo de Ormuz, que ya golpea incluso a los agricultores estadounidenses.
Lectura para el inversor y el consumidor europeo
Si el diagnóstico de Ramírez es correcto, lo que viene no es una guerra abierta inmediata, sino un compás de meses tensos en el que Estados Unidos intentará reponer interceptores, sostener a sus aliados con liquidez federal y evitar que Japón tenga que vender deuda. Para el inversor europeo, el mensaje es claro: el petróleo seguirá tensionado, los fertilizantes presionarán la cesta de la compra y la regulación alimentaria comunitaria avanzará casi en silencio mientras todos miramos a Ormuz. Y para el ciudadano de a pie, una pregunta incómoda, ¿de verdad estamos dispuestos a cambiar trazabilidad alimentaria por la promesa de unos cultivos más eficientes?
España va a usar el comodín europeo para que el gasto militar no le cuente en la regla fiscal. El ministro de Economía, Carlos Cuerpo, ha confirmado que el Gobierno activará la cláusula de escape nacional prevista por Bruselas para excluir el incremento del gasto en Defensa del cómputo de la senda pactada con la Comisión Europea. La decisión llega justo cuando el techo de crecimiento del gasto neto comprometido para 2025 —el 4,5%— amenazaba con saltar por los aires por culpa de los compromisos militares con la OTAN.
Qué activa exactamente España con la cláusula de escape
La cláusula es un mecanismo recogido en el nuevo marco fiscal europeo que permite a los Estados miembros desviarse temporalmente de la senda de gasto acordada cuando concurren circunstancias excepcionales. Bruselas habilitó en 2025 una vía específica para Defensa, con el aval del Consejo, que permite excluir hasta un 1,5% del PIB anual en gasto militar adicional durante cuatro años.
España se acoge ahora a esa vía. Según el marco fiscal europeo reformado, el país tendrá que notificar formalmente a la Comisión la activación y justificar el incremento del gasto. Cuerpo lo confirmó este lunes: sin esa exclusión, el cumplimiento del 4,5% pactado para 2025 sería inviable con las cifras de gasto militar comprometidas.
El detonante es conocido. El presidente del Gobierno anunció el pasado año la elevación del gasto en Defensa hasta el 2% del PIB para alcanzar el compromiso OTAN, lo que se traduce en una inyección adicional de unos 10.000 millones de euros respecto al nivel previo. Ese salto, concentrado en pocos ejercicios, hacía matemáticamente imposible respetar simultáneamente el techo de gasto neto y el nuevo compromiso atlántico.
El impacto inmediato sobre el déficit y la negociación con Bruselas
La activación tiene consecuencias técnicas relevantes. El gasto militar excluido no desaparece del déficit ni de la deuda —sigue computando para Eurostat—, pero sí queda fuera del indicador de gasto neto que vigila la Comisión Europea para evaluar el cumplimiento del plan fiscal a medio plazo presentado por España.
¿Hasta dónde puede estirarse este recurso? La cláusula tiene caducidad y límites. La propia Comisión advirtió en su comunicación de marzo de 2025 que el mecanismo no es un cheque en blanco y que evaluará caso por caso si el gasto declarado responde efectivamente a Defensa o si se cuelan partidas de otra naturaleza. España deberá presentar un desglose detallado, y aquí es donde aparece la primera fricción técnica: la frontera entre gasto militar puro, infraestructuras de doble uso y ayudas a la industria de Defensa no siempre está clara.
Los socios europeos no están aplicando el mecanismo de forma homogénea. Alemania ya lo activó en 2025 con un volumen muy superior. Francia ha optado por una senda mixta. Italia mantiene la prudencia y por ahora no se ha acogido. España llega tarde al grupo de los que activan, y eso le da margen, pero también la sitúa bajo el foco: cualquier desviación adicional sobre lo declarado tendrá un coste reputacional en la próxima evaluación de Bruselas.
Una herramienta útil que esconde un problema fiscal de fondo
Dicho con franqueza: la cláusula de escape resuelve el problema contable, no el problema económico. Lo que España está haciendo es trasladar a un compartimento estanco un gasto estructural creciente que tarde o temprano tendrá que financiarse con ingresos recurrentes o con más deuda. Y la deuda pública española sigue por encima del 100% del PIB, en niveles que la Autoridad Independiente de Responsabilidad Fiscal viene señalando como preocupantes desde hace varios ejercicios.
El precedente histórico invita a la cautela. Las cláusulas de escape activadas durante la pandemia se justificaron por una emergencia acotada en el tiempo. La de Defensa responde a un cambio geopolítico estructural —la guerra en Ucrania, la presión de Washington sobre el reparto de cargas en la OTAN, el rearme alemán— que no va a revertirse en cuatro años. Cuando el mecanismo expire, España se encontrará con un nivel de gasto militar consolidado y sin la red de seguridad europea para sacarlo del cómputo.
Hay además una incógnita política. La aprobación parlamentaria de los presupuestos sigue siendo un terreno minado, y el incremento del gasto en Defensa no goza del consenso del bloque que sostiene al Gobierno. Activar la cláusula es una decisión técnica del Ejecutivo que no requiere votación, pero ejecutar el gasto sí pasará por las Cortes en algún momento. Habrá que ver si el ministerio que dirige Cuerpo logra mantener la coherencia entre el discurso fiscal de disciplina y la realidad de un gasto militar que crece a doble dígito.
El próximo hito relevante llegará con la evaluación que la Comisión Europea publicará sobre los planes fiscales nacionales en su revisión semestral. Ahí sabremos si Bruselas valida el desglose presentado por Madrid o si pide ajustes. Y el verano traerá otra prueba: la elaboración del cuadro macro y la senda de ingresos para 2027, donde el agujero estructural que está dejando este gasto adicional empezará a ser visible incluso con la cláusula activada.
¿Puede la genética de un rey frenarse con voluntad, constancia y el ortodoncista adecuado? La Infanta Sofía ha dado una respuesta visual que muy pocos esperaban: sí, y con un resultado que hoy los expertos califican de sobresaliente.
Mientras su padre, Felipe VI, acumula años con una boca estrecha, apiñamiento dental y discromías que los especialistas llevan tiempo señalando, su hija menor ha recorrido el camino contrario. Lo que la genética heredó, la ortodoncia lo corrigió, y el resultado ha reconfigurado la imagen pública de la joven dentro de la Familia Real española.
La Infanta Sofía y la sonrisa que nadie vio venir
El cambio no llegó de golpe. La Infanta Sofía comenzó su tratamiento en plena pandemia, aprovechando el contexto de mascarillas generalizadas para iniciar un proceso que duraría más de dos años sin llamar demasiado la atención. Nadie terminó de verlo venir porque casi nadie pudo verlo.
Fue en la Pascua Militar de 2023 cuando el resultado se hizo completamente visible. La hija menor de los reyes de España lucía por primera vez ante las cámaras una dentadura alineada, expandida y sin la sobremordida que había marcado su sonrisa desde la infancia. El antes y el después era innegable.
Qué tenía la Infanta Sofía que corregir y por qué importa
Según los análisis publicados por especialistas en medios como El Español y Marie Claire, la Infanta Sofía presentaba vestibularización de los dientes anteriores, una ligera sobremordida, desviación de la línea media y compresión de ambas arcadas en la zona de premolares y molares. Nada insalvable, pero sí un catálogo de irregularidades que requerían un plan ortodóntico exigente. La ortodoncia invisible de zafiro fue la herramienta elegida para abordar todos esos frentes de forma discreta y eficaz.
El proceso incluyó expansión posterior de las arcadas, corrección de la sobremordida y alineación completa de los incisivos superiores. El resultado es lo que los dentistas llaman una «sonrisa invertida»: más amplia en la zona posterior, con mayor protagonismo de los dientes laterales y un conjunto visualmente más armonioso que el punto de partida.
Felipe VI: el contraste genético que lo explica todo
El ortodoncista Francisco Palacios, en un análisis publicado en Infobae en abril de 2026, fue muy preciso al hablar del rey: «Tiene una boca muy estrecha, con apiñamiento y discromías, que son tinciones o dientes de un color diferente entre unos y otros». Palacios considera que Felipe VI podría ser un potencial paciente de ortodoncia, algo que, a sus 58 años, nunca ha llegado a materializarse.
La comparación entre padre e hija no es gratuita. Los rasgos dentales que los expertos detectan en Felipe VI son precisamente los que la Infanta Sofía ha corregido a tiempo. La genética familiar estaba ahí, pero la decisión de intervenir —y de hacerlo pronto— ha marcado una diferencia estética que hoy resulta evidente en cualquier foto oficial de la Casa Real.
El proceso que transformó a la Infanta Sofía paso a paso
La elección de brackets invisibles de zafiro fue clave. Se trata de un sistema fijo pero con piezas transparentes que resultan prácticamente imperceptibles a simple vista, lo que permitió a la Infanta Sofía mantener discreción durante toda la fase activa del tratamiento. Durante más de dos años, acudió a actos públicos con el aparato puesto sin que la mayoría de los medios lo advirtiera.
La constancia fue el otro factor determinante. Los especialistas coinciden en que los casos con compresión de arcadas y sobremordida combinadas requieren tiempos de tratamiento prolongados y una adherencia estricta al protocolo. Saltarse fases o acortar tiempos compromete el resultado final. La hija de los reyes de España respetó el proceso y el resultado habla por sí solo.
Aspecto
Felipe VI
Infanta Sofía
Alineación dental
Apiñamiento sin corregir
Corregida con ortodoncia
Amplitud de arcadas
Boca estrecha
Expandida tras tratamiento
Discromías / tinciones
Sí, detectadas por expertos
No documentadas tras el proceso
Sobremordida
Sin datos de intervención
Corregida durante el tratamiento
Valoración experta 2026
Candidato a ortodoncia
Sonrisa calificada como armónica
La Infanta Sofía marca el camino estético de la nueva realeza española
Lo que ha conseguido la Infanta Sofía no es un capricho estético ni una decisión superficial: es una inversión en imagen pública que tendrá rendimientos durante décadas. En una institución donde cada gesto se analiza bajo el foco de las cámaras, una sonrisa armónica es un activo de comunicación no verbal de primer orden. Los expertos en imagen y los ortodoncistas lo confirman: intervenir a tiempo marca la diferencia entre una imagen que transmite confianza y una que genera dudas.
El camino que ha trazado la hija menor de los reyes puede influir en cómo la Casa Real entiende la preparación pública de sus miembros más jóvenes. Tanto la Princesa Leonor como la Infanta Sofía han completado procesos de ortodoncia documentados, algo que supone una ruptura generacional visible con la imagen de Felipe VI y con la tradición de no abordar públicamente estas cuestiones. La nueva realeza española sonríe distinto, y no es casualidad.
Tether, la empresa detrás de la mayor stablecoin del mundo, ha decidido dar un paso más allá del negocio que la hizo famosa y se mete de lleno en la fabricación de máquinas para minar bitcoin. Lo hace presentando una nueva familia de equipos modulares que, según la compañía, podrán actualizarse por piezas en lugar de quedar obsoletos cada dos años. El movimiento llega en alianza con el fabricante chino Canaan y la firma suiza ACME Swisstech.
El anuncio supone un giro relevante en un sector dominado durante años por unos pocos fabricantes asiáticos. Y sitúa a Tether, conocida sobre todo por emitir el USDT (un dólar digital respaldado por reservas), en una posición industrial poco habitual para un emisor de stablecoins.
Qué ha presentado exactamente Tether
La propuesta gira en torno a los ASIC (chips diseñados específicamente para minar bitcoin, mucho más eficientes que un ordenador convencional). Hasta ahora, cuando un minero quería renovar su equipo tenía que comprar la máquina entera. La idea de Tether es dividir esos equipos en módulos intercambiables: el chip por un lado, la fuente de alimentación por otro, el sistema de refrigeración aparte. Si solo se queda corto el chip, se cambia el chip.
Funcionaría un poco como un ordenador de sobremesa frente a un portátil. En el portátil, cuando se queda viejo el procesador, toca tirar el aparato entero. En el de sobremesa, se cambia la pieza y sigue funcionando. Ese es el paralelismo que la compañía quiere trasladar a la minería.
El acuerdo industrial implica a dos socios con perfiles muy distintos. Canaan es uno de los tres grandes fabricantes mundiales de hardware de minería, cotiza en el Nasdaq y lleva años pegado a Bitmain en cuota de mercado. ACME Swisstech aporta ingeniería de precisión desde Suiza. Tether pone capital, marca y, sobre todo, la red de operaciones mineras que ya ha ido construyendo en países como Uruguay, Paraguay y El Salvador.
Por qué importa este movimiento al sector
La minería de bitcoin tiene un problema crónico: los equipos envejecen rápido. Cada generación de chips deja desfasada a la anterior en cuestión de meses, y los mineros se ven obligados a comprar máquinas nuevas a un ritmo que apenas da margen para amortizar la inversión. Eso encarece la operación y, según muchos analistas del sector, ha contribuido a que la actividad se concentre en un puñado de grandes empresas con acceso a financiación barata.
Si la promesa de los módulos intercambiables se cumple, el coste de mantenerse competitivo podría bajar de forma apreciable. Cabe recordar que la rentabilidad de minar bitcoin depende de tres factores: el precio de la moneda, el coste de la electricidad y la eficiencia del hardware. Sobre los dos primeros, el minero individual no tiene control. Sobre el tercero, sí, y ahí es donde entra esta propuesta.
El contexto industrial también pesa. Tras el último halving (la reducción a la mitad de la recompensa que reciben los mineros, que ocurrió en abril de 2024), los márgenes se estrecharon de forma notable y muchas operaciones pequeñas no aguantaron. Cualquier movimiento que reduzca el coste de entrada o alargue la vida útil del equipamiento es bienvenido por los operadores medianos. Puedes consultar más detalles técnicos sobre el proceso en la entrada de Wikipedia sobre minería de bitcoin.
El giro industrial de Tether y los riesgos que conviene mirar
Lo que está haciendo Tether en los últimos dos años va mucho más allá de emitir stablecoins (monedas digitales que aspiran a mantener un valor estable, normalmente atado al dólar). La compañía ha invertido en granjas mineras propias, en infraestructura de inteligencia artificial, en plataformas de comunicaciones y ahora en hardware. Dicho de otro modo: está construyendo un conglomerado industrial cripto, no una fintech.
Conviene situarlo en perspectiva. La última vez que un actor con tanto peso financiero se metió a fabricar hardware fue cuando varias compañías intentaron competir con Bitmain entre 2018 y 2020. Casi todas fracasaron por la complejidad de fabricar chips a la escala que requiere el sector. Tether parte con una ventaja evidente —una caja muy abultada gracias a los intereses de sus reservas en bonos del Tesoro— y con un socio, Canaan, que ya tiene la cadena de suministro montada. Pero eso no garantiza que el producto modular funcione como se promete ni que sea competitivo en eficiencia frente a las próximas generaciones de Bitmain.
Hay otro frente que conviene no perder de vista: el regulatorio. Tether sigue bajo escrutinio en Europa por su encaje con el reglamento MiCA, y cuanto más diversifica su negocio, más difícil resulta para los supervisores entender hasta dónde llega su exposición real. Una compañía que emite dólares digitales y al mismo tiempo fabrica máquinas que producen bitcoin no encaja con facilidad en las casillas tradicionales.
El calendario también juega. Si los primeros equipos modulares llegan al mercado en la segunda mitad de 2026, como ha apuntado la propia compañía, el siguiente halving, previsto para 2028, marcará la prueba de fuego. Para entonces sabremos si la modularidad era una idea brillante, una jugada de marketing o algo intermedio. Por ahora, el sector observa con atención: cualquier cambio en quién fabrica el hardware tiene consecuencias en quién mina, dónde se mina y cuánto cuesta hacerlo.
La fotografía geopolítica que dejan estas últimas semanas tiene un protagonista incómodo para Washington: Vladímir Putin se ha plantado junto a Teherán y, de paso, ha dinamitado la hoja de ruta que la Casa Blanca venía dibujando para Oriente Próximo. Así lo planteó Antonio Alonso en su intervención en Negocios TV, donde sostuvo que el eje Moscú-Pekín-Teherán se está consolidando como un contrapeso real al poder estadounidense. Y lo hace, además, en un momento en el que la diplomacia occidental atraviesa uno de sus tramos más débiles.
Moscú mueve ficha: el respaldo explícito a Teherán
Durante el análisis emitido por Negocios TV, Alonso explicó que la posición rusa frente a Irán ha pasado de la ambigüedad al apoyo inequívoco. No se trata, según el experto, de una alianza coyuntural, sino de una arquitectura más profunda que entronca con los acuerdos estratégicos firmados entre ambos países en los últimos meses. La idea de fondo es sencilla y, a la vez, demoledora: Putin no puede permitirse perder a Irán, igual que Pekín tampoco está dispuesto a quedarse de brazos cruzados si el régimen de los ayatolás entra en barrena.
Alonso recordó que las sanciones, los ataques selectivos y la presión militar sobre Teherán han tenido un efecto que en Washington probablemente no se calculó bien: empujar a Irán todavía más hacia la órbita ruso-china. El error de cálculo, vino a decir, ha sido pensar que la república islámica estaba sola.
El plan de Estados Unidos y por qué se ha torcido
El analista dibujó en Negocios TV un escenario en el que la administración estadounidense aspiraba a cerrar varios frentes a la vez: contener a Irán, reordenar Oriente Próximo en torno a los acuerdos con Israel y los socios del Golfo, y mantener a Rusia desgastada en Ucrania. Pero ese plan, en su lectura, choca con un obstáculo evidente. Putin ha demostrado que puede sostener simultáneamente la guerra en Ucrania y un papel activo como protector de sus aliados estratégicos.
Alonso fue tajante en este punto: la idea de que Rusia estaba al borde del colapso económico o militar se ha revelado como un espejismo. Y mientras Occidente discutía sobre paquetes de ayuda y techos de gasto, Moscú reorganizaba su economía de guerra y tejía una red de alianzas con países que comparten un objetivo común: debilitar la hegemonía del dólar y de las instituciones lideradas por Washington.
Xi Jinping, el socio silencioso que sostiene el tablero
El papel de China aparece, en el relato del experto, como el verdadero pegamento de esta tríada. Xi Jinping no aparece en primera línea, no firma comunicados encendidos ni envía flotas, pero sin Pekín nada de lo que ocurre sería sostenible. Alonso subrayó en Negocios TV que el comercio bilateral entre China y Rusia, así como las compras chinas de crudo iraní, son los oxígenos que mantienen vivo a este bloque alternativo.
Rusia ha demostrado que Irán no está sola. Putin y Xi no van a permitir que caiga, porque si cae Teherán, el siguiente eslabón del tablero euroasiático tambalea.
— Antonio Alonso, en Negocios TV
Esa idea, la de un tablero euroasiático interconectado, atraviesa todo el análisis. Para Alonso, lo que está en juego no es solo el futuro del programa nuclear iraní ni la estabilidad del Golfo, sino la propia arquitectura del orden internacional tal y como se diseñó tras 1945.
Ucrania, Israel y la doctrina del agotamiento
Otro de los hilos que tiró el analista fue el de la conexión entre los frentes abiertos. Ucrania, Gaza, Líbano, el mar Rojo e Irán no son episodios aislados, son piezas de una misma estrategia de desgaste. Según expuso en Negocios TV, mientras Estados Unidos reparte recursos entre demasiados escenarios, Rusia y China practican una doctrina paciente: dejar que el adversario se canse, se divida y se contradiga.
Y aquí, Alonso apuntó algo que conviene retener. La Unión Europea, dijo, llega tarde y mal a casi todas las conversaciones relevantes. No hay una voz común sobre Irán, no la hay sobre Ucrania más allá de declaraciones, y desde luego no la hay sobre el papel que debe jugar el continente en una eventual recomposición del orden mundial.
Lectura editorial: qué significa esto para el lector español
Más allá del análisis estrictamente geopolítico, la conversación en Negocios TV deja varias implicaciones económicas que afectan directamente al bolsillo del lector español. La primera es energética. Si la tensión con Irán escala, el precio del crudo se mueve, y con él el de los carburantes y la electricidad. La segunda es financiera. Un mundo en el que el bloque ruso-chino-iraní gana peso es un mundo en el que el dólar pierde algo de su monopolio, y eso reordena flujos de inversión, divisas y deuda.
La tercera implicación es política. Si la tesis de Alonso es correcta, y todo apunta a que el eje Moscú-Pekín-Teherán llega para quedarse, España y la Unión Europea van a tener que decidir qué tipo de actor quieren ser. La equidistancia cómoda se acaba cuando el tablero se polariza, y los próximos meses, con citas como las cumbres de la OTAN previstas para finales de 2026, serán decisivos.
Queda, eso sí, una pregunta abierta que el propio analista dejó flotando: ¿estamos asistiendo al nacimiento de un nuevo orden multipolar o, simplemente, al desorden previo a una recomposición todavía imposible de prever? La respuesta, probablemente, no la veremos este año.
Bitmine ya no es solo otra empresa cotizada que acumula cripto en su balance. La firma presidida por Tom Lee acaba de bloquear 214 millones de dólares adicionales en ether y, con esa última compra, controla cerca del 10% de todo el ether en staking a nivel mundial. Dicho de otro modo: una sola compañía pesa hoy en Ethereum lo que pesaban las grandes ballenas en los primeros años de bitcoin.
El movimiento, confirmado esta semana, sitúa a Bitmine en el 84% de su objetivo declarado: llegar a controlar el 5% del suministro total de ether. Y, de paso, abre un debate que hasta hace poco parecía improbable. ¿Está Ethereum a punto de tener su propia Strategy?
Qué ha hecho exactamente Bitmine y por qué importa
La compañía cotizada anunció la compra y posterior bloqueo de 214 millones de dólares en ether destinados al staking (el mecanismo por el que se inmovilizan monedas en la red de Ethereum a cambio de recompensas, algo parecido a un depósito a plazo fijo que paga intereses por ayudar a validar transacciones). Con esta operación, Bitmine se convierte en el mayor tenedor corporativo de ETH del mundo y acapara aproximadamente uno de cada diez tokens bloqueados en validadores.
Para entender la magnitud conviene aterrizar las cifras. El staking total de Ethereum ronda los 35 millones de ether, según los datos públicos del propio protocolo. Que una única empresa controle el 10% de ese pastel es, sencillamente, inédito desde la transición a prueba de participación en 2022.
Tom Lee, conocido en Wall Street por su firma de análisis Fundstrat y por años defendiendo bitcoin como activo macro, ha dado un giro y ahora pilota una tesis distinta: Ethereum como reserva corporativa productiva. La diferencia no es menor. Bitcoin se guarda; el ether bloqueado en staking genera rendimiento, en torno a un 3-4% anual según las condiciones de la red.
Strategy contra Bitmine: dos modelos enfrentados
La comparación con Strategy (la antigua MicroStrategy de Michael Saylor) es inevitable. Strategy lleva años acumulando bitcoin como reserva de tesorería y se ha convertido en el referente del modelo: emitir deuda o ampliar capital, comprar BTC, repetir. A día de hoy custodia más de 550.000 bitcoins según sus últimos reportes a la SEC.
Bitmine replica el guion, pero cambia el activo y le añade un componente que bitcoin no tiene: ingresos pasivos. Según los datos publicados por CoinDesk, el ritmo de acumulación de Bitmine en los últimos meses ya se acerca al de Strategy en sus mejores trimestres. La diferencia es que cada ether bloqueado paga al accionista mientras está ahí parado.
Para el inversor que mira esto desde fuera, la lectura es interesante. Si te creías el relato de Saylor con bitcoin, ¿por qué no creerte una versión que además rinde? Y al revés: si dudabas del modelo Strategy por su dependencia del precio de un activo volátil, esas dudas se multiplican cuando hablamos de Ethereum, una red más joven, más compleja y con más cambios técnicos por delante.
Qué nos dice este movimiento sobre el ciclo cripto actual
El precedente más útil para entender lo que está pasando es la primera ola de tesorerías bitcoin de 2020 y 2021, cuando MicroStrategy, Tesla y Square (hoy Block) se lanzaron a comprar BTC para sus balances. Aquel movimiento marcó el inicio de la institucionalización del activo y, con altibajos, acabó desembocando en la aprobación de los ETFs al contado por la SEC en enero de 2024. Lo que vemos ahora con Ethereum recuerda mucho a aquella fase temprana, con la ventaja —o el riesgo, según se mire— de que el ecosistema institucional ya está construido.
Hay, eso sí, varias señales de cautela que conviene no perder de vista. La primera es la concentración: que una sola empresa controle el 10% del staking introduce un punto de fragilidad en una red que presume de descentralización. Si Bitmine tuviera problemas financieros y se viera obligada a vender, el impacto en el precio del ether y en la propia seguridad de la red sería difícil de calibrar. La segunda es regulatoria: la SEC sigue sin posicionarse del todo sobre el tratamiento del staking corporativo, y un cambio de criterio podría obligar a reestructurar buena parte del modelo.
Y luego está la pregunta incómoda que cualquier lector debería hacerse: ¿hasta qué punto el éxito bursátil de Bitmine depende del precio del ether y no de su gestión? Es la misma duda que persigue a Strategy desde hace años. Cuando una empresa cotizada se convierte, en la práctica, en un vehículo apalancado sobre una criptomoneda, sus acciones suben más rápido en los buenos tiempos y caen más rápido en los malos.
El próximo dato a vigilar es si Bitmine alcanzará su objetivo del 5% del suministro total antes del cierre de 2026. Si lo consigue, habrá nacido una nueva categoría dentro de las tesorerías corporativas cripto. Si no lo consigue, o si el mercado castiga la concentración, sabremos que el modelo Strategy no se traslada tan fácilmente de un activo a otro.
El economista Juan Ramón Rallo ha cargado en su último vídeo contra dos informes recientes del CSIC que, según sostiene, manipulan los datos del mercado vivienda España para alimentar un relato político concreto. Su tesis es contundente: lo que se vende como evidencia de una concentración inmobiliaria galopante es, en realidad, un ejercicio de propaganda sufragado con dinero público.
Dos relatos sobre la crisis de acceso a la vivienda
Rallo arranca su análisis recordando que existen dos grandes interpretaciones sobre la dificultad para acceder a una vivienda en España. La primera, de corte económico clásico, atribuye el problema a un desajuste entre oferta y demanda: la población ha crecido con fuerza, especialmente en grandes ciudades y al calor de las olas migratorias, mientras que la construcción de nueva vivienda no ha seguido ese ritmo. Más demanda, oferta estancada, precios al alza.
La segunda interpretación, que el economista califica de «conspirativa», apunta a que los grandes capitales estarían comprando masivamente pisos para sacarlos del mercado y generar así una escasez artificial. Rallo matiza un detalle clave: esta tesis solo se sostiene si esas viviendas se quedan vacías. Si se compran y se alquilan, el número de unidades habitables disponibles no cambia, y por tanto tampoco debería hacerlo el precio de forma significativa.
El primer informe del CSIC: multiarrendadores sin matices
El primer documento que desmenuza el creador lleva por título Un mercado dominado por multiarrendadores. Su gráfico estrella afirma que solo cuatro de cada diez viviendas alquiladas en España pertenecen a pequeños caseros con un único piso, mientras el 60% restante estaría en manos de propietarios con dos o más viviendas en alquiler.
Aquí, Rallo detecta la primera trampa. El informe agrupa en una misma categoría a quien alquila dos pisos y a quien alquila trescientos, sin desagregar tramos. Esa omisión, sostiene, no es casual: si los autores hubieran detallado cuántos arrendadores tienen dos viviendas, cuántos cinco y cuántos veinte, la imagen de una concentración masiva probablemente se desmoronaría.
El cálculo que el informe evita hacer
El propio documento, según el economista, ofrece datos suficientes para reconstruir la realidad. Cruzando las cifras del panel de hogares del IRPF de 2023 con las estimaciones del Banco de España y los 19,5 millones de hogares españoles, Rallo llega a una conclusión reveladora: hay aproximadamente 1,8 millones de familias caseras, de las cuales 1,2 millones alquilan una sola vivienda y unas 600.000 entran en la categoría de multiarrendadores.
El promedio de viviendas por familia multiarrendadora se sitúa en 2,26. Es decir, la inmensa mayoría de quienes el CSIC presenta como grandes tenedores son, en realidad, hogares con dos pisos. Además, el informe incluye dentro del bloque de multiarrendadores las 300.000 viviendas del parque social público, lo que infla artificialmente el porcentaje atribuido a la «concentración».
La narrativa cambia por completo: no es que el 60% de los alquileres esté en manos de grandes tenedores, es que apenas un 7% pertenece a empresas privadas y el resto se reparte entre familias y sector público.
— Juan Ramón Rallo
El segundo informe y la trampa de los «bienes inmuebles»
El segundo documento, titulado El problema de la concentración inmobiliaria en España, amplía el foco a toda la propiedad inmobiliaria. Su titular es llamativo: por primera vez, los hogares con varias propiedades superan a quienes solo tienen una. Pero, advierte Rallo, la categoría de «bienes inmuebles» empleada por la Encuesta Financiera de las Familias del Banco de España incluye garajes, trasteros con referencia catastral separada, locales comerciales, oficinas, naves industriales y hoteles.
Los autores excluyen únicamente solares y fincas. Resultado: una familia con un piso y un garaje aparece estadísticamente como multipropietaria, aunque su situación patrimonial nada tenga que ver con la de un gran tenedor. El propio informe, además, presenta un gráfico que indica que solo el 2,2% de los más de 20 millones de bienes inmuebles del país están en manos de familias con más de diez propiedades, y menos del 15% en hogares con cinco o más. Datos que, según el economista, no aparecen en la comunicación pública del estudio.
El recuento de propietarios que no cuadra
Rallo señala otra distorsión: el informe sitúa el porcentaje de hogares propietarios de su vivienda en el 63,8% en 2022, frente al 79% de 2008. Sin embargo, la mayoría de estadísticas oficiales lo sitúan en torno al 72-73%. La explicación, según el creador, es que el CSIC contabiliza aparte a los caseros, pese a que la mayoría también son dueños de la vivienda en la que residen. Sumando ambas categorías, la caída existe pero es mucho menos dramática.
Una propaganda con consecuencias para los jóvenes
El núcleo crítico del análisis va más allá de la metodología. Para Rallo, estos informes alimentan un relato político orientado a desactivar la principal solución estructural: construir más vivienda. Si la opinión pública asume que el problema es la concentración y no la escasez, la presión política se desvía hacia medidas regulatorias contra grandes tenedores, mientras la oferta sigue sin crecer al ritmo de la demanda.
El perjuicio, advierte, recae sobre los más jóvenes. En un mercado con oferta limitada, la concentración es una consecuencia lógica, no la causa originaria. Negar el problema de fondo perpetúa precios elevados y dificulta el acceso a la propiedad de las nuevas generaciones. Por eso, concluye el economista, la verdadera tragedia no está en las chapuzas metodológicas, sino en que esas chapuzas funcionen como propaganda eficaz.
¿Hasta qué punto los centros de investigación financiados con fondos públicos deberían someterse a un escrutinio metodológico más exigente cuando sus conclusiones alimentan políticas con consecuencias económicas tan directas? La pregunta, lanzada implícitamente por Rallo queda abierta.
Puedes ver el análisis completo en el siguiente vídeo:
La Casa Blanca está a punto de mover ficha con la reserva estratégica de bitcoin de Estados Unidos. Lo ha sugerido esta semana Bo Hines, asesor del Consejo de Asesores Presidenciales sobre Activos Digitales, al hablar de un avance inminente que sortearía el bloqueo legislativo en el Senado y las limitaciones presupuestarias del Tesoro. Para el lector que no haya seguido el hilo: hablamos del plan que pretende convertir parte del bitcoin que ya posee el Gobierno estadounidense en una reserva oficial del Estado, parecida a las reservas de oro que custodia la Reserva Federal.
Si el anuncio se concreta, será la primera vez que una superpotencia trate al bitcoin como activo estratégico nacional. Y ese matiz es relevante para cualquiera que tenga ahorros en cripto, en bolsa o incluso en un fondo indexado: cuando un Estado decide acumular un activo, suele cambiar la forma en que ese activo se valora en los mercados.
Qué ha dicho exactamente el asesor de Trump
Hines, mano derecha del zar cripto David Sacks en la Casa Blanca, ha deslizado en una entrevista que el Ejecutivo trabaja en una vía para ampliar la reserva sin necesidad de comprar bitcoin con fondos del contribuyente, una de las líneas rojas que han frenado el proyecto desde que Donald Trump firmó la orden ejecutiva en marzo de 2025. La fórmula, según ha trascendido, pasaría por aprovechar mecanismos ya existentes en el Tesoro y en agencias federales para reorganizar los activos digitales decomisados en operaciones policiales y judiciales.
La cifra de partida no es menor. Estados Unidos custodia, según estimaciones publicadas por la firma de análisis on-chain Arkham Intelligence, en torno a 198.000 bitcoins procedentes de incautaciones, lo que al precio actual ronda los 22.000 millones de dólares, unos 20.500 millones de euros al cambio. Es un volumen comparable al efectivo de cualquier banco mediano europeo. Cabe recordar que la orden ejecutiva original prohibía vender ese bitcoin, pero no aclaraba cómo se contabilizaría ni quién lo gestionaría.
El bloqueo en el Senado es el otro frente. La propuesta legislativa de la senadora Cynthia Lummis, que aspiraba a comprar un millón de bitcoins en cinco años, lleva meses encallada. Sin votos suficientes, la Casa Blanca busca avanzar por la vía ejecutiva.
Por qué importa esto al inversor medio
Aquí conviene bajar al suelo. Si Estados Unidos formaliza una reserva pública de bitcoin, ocurren tres cosas a la vez. Primero, se reduce la oferta circulante: las monedas que pasan a una reserva oficial no vuelven al mercado en el corto plazo, igual que el oro de Fort Knox no se vende en una subasta cualquiera. Segundo, se legitima el activo a ojos de otros gobiernos; algunos países ya han mostrado interés y podrían moverse si Washington marca el camino. Tercero, se abre un debate contable y fiscal nuevo, porque pasar de ‘activo decomisado’ a ‘reserva estratégica’ implica reglas distintas.
Para quien tenga bitcoin en una plataforma como Coinbase o Bit2Me, el efecto inmediato suele ser de empuje al precio, aunque la volatilidad de las últimas semanas recomienda prudencia. Para quien no tenga exposición directa, el impacto llega indirectamente: muchos fondos indexados al S&P 500 incluyen empresas con tesorería en bitcoin, como Strategy (la antigua MicroStrategy) o Tesla.
Una decisión con precedentes y muchas dudas
El movimiento de la Casa Blanca recuerda, salvando las distancias, a la creación de la Reserva Estratégica de Petróleo en los años setenta, cuando Estados Unidos decidió almacenar crudo para protegerse de futuras crisis de suministro. Trasladar esa lógica al bitcoin tiene defensores y detractores. Los partidarios ven una cobertura frente a la inflación y un activo descorrelacionado del dólar. Los críticos recuerdan que el bitcoin sigue siendo extremadamente volátil: en abril de 2025, semanas después de la orden ejecutiva, el precio cayó un 22% en un mes para luego recuperarse.
Hay también un riesgo regulatorio que no conviene minimizar. La SEC sigue revisando expedientes abiertos contra varios actores del sector, y la doctrina sobre qué es valor mobiliario y qué no continúa abierta. Una reserva oficial no resuelve esa ambigüedad, aunque la presiona. En Europa, el reglamento MiCA ya está plenamente operativo desde finales de 2024 y marca un marco distinto: aquí los activos digitales se regulan, pero ningún Estado miembro ha planteado acumularlos como reserva pública.
La duda razonable que queda flotando es de calado: ¿puede una administración consolidar una reserva de bitcoin sin pasar por el Congreso y sin que la próxima presidencia la deshaga de un plumazo? La respuesta llegará en las próximas semanas, cuando se conozcan los detalles del anuncio. Si la fórmula es sólida desde el punto de vista jurídico, marcará un antes y un después. Si es un gesto político sin armazón legal, el mercado lo descontará rápido.
De momento, el sector observa. Y los inversores, también, harían bien en mirar más a la letra pequeña que al titular.
Bitcoin ha vuelto a tantear los 77.000 dólares en plena cuenta atrás para la última reunión de la Reserva Federal presidida por Jerome Powell y con el ruido geopolítico del estrecho de Ormuz al fondo. La criptomoneda rebota desde los 76.338 dólares marcados horas antes, una caída del 3,38% que pillaba al mercado nervioso, pero no roto. La pregunta que se hace cualquier inversor es sencilla: ¿estamos ante un rebote técnico o ante el inicio de algo más?
El movimiento se produce en una jornada cargada. Por un lado, los operadores esperan el comunicado del FOMC (el comité que decide los tipos de interés en Estados Unidos), que será además el último encabezado por Powell antes de su relevo. Por otro lado, la administración Trump prepara, según la información publicada por CoinDesk, un bloqueo prolongado del estrecho de Ormuz como respuesta a la escalada con Irán. Dos frentes muy distintos, un mismo activo en el centro.
Qué ha pasado con el precio y por qué importa
El recorrido del día explica bastante del estado de ánimo del mercado. Bitcoin tocó los 76.338 dólares en la sesión asiática, retrocediendo un 3,38% respecto al cierre anterior, y desde ahí ha ido recuperando terreno hasta acariciar los 77.000 dólares. No es una subida espectacular, pero sí significativa por el contexto: ocurre justo cuando la mayoría de activos de riesgo cotizan con prudencia ante la decisión de la Fed.
Por ponerlo en contexto, una variación del 3% en bitcoin en cuestión de horas era hace cinco años motivo de titulares de pánico. Hoy, con un activo más maduro y mucho más institucionalizado, encaja dentro del rango de volatilidad habitual en jornadas de macro. Sigue siendo más movido que el oro o el S&P 500, eso sí.
Para el lector que no opera en el día a día, la lectura útil es esta: el mercado está descontando que el último gesto de Powell condicionará la liquidez de los próximos meses, y bitcoin reacciona como lo que es ya hoy, un activo sensible a los tipos de interés y al apetito por el riesgo. Cuando se espera dinero más barato, suele subir; cuando se teme lo contrario, corrige.
La Fed de Powell se despide y Ormuz añade ruido
La reunión del FOMC marca el cierre simbólico de una etapa. Powell ha pilotado la política monetaria estadounidense desde 2018, ha gestionado la pandemia, la mayor escalada de tipos en cuatro décadas y el inicio del ciclo de bajadas. Su sucesor heredará una economía con la inflación más controlada, pero con tensiones geopolíticas que complican cualquier hoja de ruta. En paralelo, el equipo de Trump prepara un bloqueo del estrecho de Ormuz, paso obligado de cerca del 20% del petróleo mundial, según las estimaciones de la Agencia Internacional de la Energía.
Aquí entra la parte que afecta al bolsillo del lector medio. Si el bloqueo se prolonga, el precio del crudo subiría con fuerza, y con él la inflación importada en Europa y Estados Unidos. Eso complicaría a la nueva Fed cualquier intento de relajar la política monetaria, lo que en teoría sería negativo para activos de riesgo como bitcoin. Sin embargo, parte del mercado interpreta lo contrario: que en un escenario de inestabilidad geopolítica el bitcoin funciona como refugio, una tesis defendida durante años, pero que ha funcionado de forma irregular en la práctica.
Lectura propia: prudencia frente a las dos narrativas
El sector cripto suele caer en una tentación recurrente cuando coinciden la Fed y un conflicto: contar la historia que más conviene al precio. Si bitcoin sube, es por el dinero que vendrá tras los recortes; si sube otra vez, es por la huida del fiat ante la guerra. Las dos narrativas no pueden ser ciertas a la vez con la misma intensidad, y conviene recordarlo antes de tomar decisiones.
Cabe recordar lo ocurrido en marzo de 2022, cuando la invasión de Ucrania disparó el precio del crudo y bitcoin, lejos de comportarse como refugio, cayó con el resto de activos de riesgo durante semanas. La narrativa del oro digital se puso a prueba y no salió bien parada. En 2024, en cambio, la aprobación de los ETF al contado de bitcoin por la SEC sí cambió la estructura del mercado: hoy hay flujos institucionales constantes que amortiguan caídas que antes habrían sido brutales.
El riesgo a vigilar en las próximas sesiones es doble. Si Powell deja un mensaje más restrictivo del esperado en su despedida y el bloqueo de Ormuz se confirma, los 77.000 dólares podrían quedar como techo temporal. Sí, por el contrario, la Fed insinúa recortes para los próximos meses y la tensión geopolítica se desescala, el rebote actual podría tener continuidad. Lo razonable, para un inversor no profesional, es no apostar fuerte por ninguno de los dos guiones hasta ver el comunicado y la rueda de prensa. Las próximas 48 horas darán pistas mucho más fiables que cualquier predicción que se publique antes.
Una sentencia adversa contra Vodafone España ha colocado a Finetwork en una situación límite, según informa Cinco Días. El operador móvil virtual, que llegó a presumir de cerca de 700.000 clientes en su mejor momento, ve comprometida su viabilidad por el resultado de un litigio que enfrentaba a la antigua filial española de la británica Vodafone con su socio mayorista. El asunto trasciende lo procesal: pone sobre la mesa la fragilidad estructural de los OMV en España.
El fallo judicial y sus consecuencias inmediatas para Finetwork
El conflicto, de acuerdo con la información publicada por Cinco Días, gira en torno al contrato mayorista que vinculaba a Finetwork con Vodafone para la prestación del servicio sobre su red. La operadora dirigida hasta hace poco bajo el paraguas británico, y ahora controlada por Zegona, ha encajado un revés judicial que tiene impacto cruzado: lo que en principio parecía una mala noticia para Vodafone se ha convertido en un problema mayor para Finetwork, que arrastra ya tensiones financieras conocidas desde 2024.
La cifra de clientes activos del OMV se sitúa, según las últimas estimaciones del sector, por debajo de los 400.000 usuarios, frente al pico que rozó los 700.000 hace apenas dos años. La sangría comercial, combinada con la dependencia de un único proveedor de red y unas condiciones contractuales que ahora la justicia ha clarificado en sentido desfavorable a Vodafone, deja a la compañía castellanomanchega con un margen de maniobra muy estrecho.
Por qué este caso importa al mercado de telecos español
El sector de las telecomunicaciones en España vive un proceso de consolidación acelerado desde la fusión Orange-MásMóvil de 2024, que redujo a tres los grandes operadores con red propia: Movistar, la nueva Masorange y Vodafone-Zegona. Los OMV juegan en este tablero como contrapeso competitivo, pero su supervivencia depende casi por completo de los acuerdos mayoristas que firman con esos tres. Cuando uno de esos contratos se tensiona, el OMV no tiene plan B real.
¿Qué opciones le quedan a Finetwork? Tres, y ninguna fácil. Renegociar con Vodafone-Zegona en una posición debilitada tras el fallo. Buscar acomodo en otro operador con red, lo que implica migración masiva de clientes y costes técnicos elevados. O explorar una venta acelerada antes de que el deterioro patrimonial haga la operación inviable. En esta redacción hemos visto el patrón antes: Lebara, Pepephone, Yoigo en sus primeros años, todos terminaron absorbidos o reposicionados cuando la presión mayorista apretó.
Un modelo OMV que España no ha sabido proteger
Conviene mirar este episodio con perspectiva. La Comisión Europea exigió en 2024 compromisos de capacidad mayorista a Masorange como condición para autorizar la fusión, precisamente para que los OMV pudieran seguir compitiendo. La CNMC ha insistido en que la presión competitiva de los virtuales es lo que mantiene los precios minoristas relativamente contenidos en España frente a otros países europeos. Y aún así, los OMV españoles llevan dos años perdiendo cuota de forma continuada.
Mi lectura, después de seguir este sector durante años, es que el modelo OMV español nació con un pecado original: la asimetría contractual. El virtual depende del operador con red para casi todo (cobertura, calidad, precios mayoristas, plazos de migración), mientras que el operador con red tiene incentivos comerciales propios que con frecuencia chocan con los del OMV al que aloja. Cuando esa asimetría se judicializa, como en el caso Vodafone-Finetwork, suele ser el más pequeño quien sale peor parado, aunque haya ganado el pleito en el papel. Es una paradoja que Bruselas debería revisar.
El caso Finetwork tampoco se entiende sin el contexto financiero. La compañía cerró 2024 con pérdidas y una deuda que, según fuentes del mercado no confirmadas oficialmente, supera los 100 millones de euros. Una sentencia favorable en términos jurídicos no resuelve la caja. Y la caja, en telecos, manda más que cualquier auto judicial.
Habrá que ver cómo reaccionan los acreedores en las próximas semanas y si Vodafone-Zegona opta por recurrir el fallo o por sentarse a renegociar. La próxima publicación de resultados de Zegona dará pistas sobre cuánto pesa este litigio en sus cuentas. Mientras tanto, los 400.000 clientes de Finetwork, las pymes contratantes y la plantilla observan, con razón, con preocupación. El sector lleva tiempo avisando de que el cuello de botella mayorista terminaría provocando una caída sonora. Quizá ya está aquí.
El BCE no encuentra todavía un argumento sólido para volver a subir los tipos de interés, ni siquiera con la guerra de Irán presionando los precios de la energía. Esa es la lectura que se desprende del cuadro de mando de datos que maneja Philip Lane, economista jefe del banco, y que la institución utiliza como brújula antes de cada reunión de política monetaria.
Según ha adelantado Bloomberg, los indicadores que vigila Lane siguen sin justificar un endurecimiento adicional, pese al repunte de los precios del crudo y al deterioro geopolítico en Oriente Medio. El BCE, que llevaba meses gestionando la última fase del ciclo de bajadas, se encuentra ahora en una pausa incómoda: ni recortes inmediatos, ni motivos claros para girar el timón al alza.
El dashboard de Lane no ve presión suficiente sobre los precios
El llamado data dashboard de Lane reúne más de una decena de indicadores: salarios negociados, expectativas de inflación a medio plazo, márgenes empresariales, dinámica del crédito, indicadores subyacentes y un seguimiento granular de los servicios. La fotografía conjunta, según fuentes citadas por Bloomberg, no apunta a un riesgo de desanclaje.
La inflación general en la Eurozona se ha movido en el entorno del 2,2% en los últimos registros, con la subyacente algo por debajo. El componente energético se ha tensionado tras el ataque iraní y las represalias cruzadas en el Estrecho de Ormuz, pero el efecto de traslación al núcleo de los precios sigue siendo, por ahora, contenido. Los salarios negociados, una de las variables que más obsesionan en Fráncfort, muestran una desaceleración progresiva desde los picos de 2024.
Esa es, en esencia, la razón por la que el Consejo de Gobierno no se plantea mover ficha hacia arriba. Una subida de tipos sin caso técnico claro sería leída por el mercado como una reacción de pánico geopolítico, y el BCE lleva años trabajando para no parecer reactivo.
La guerra de Irán complica el guion, pero no lo rompe
El conflicto en Irán ha disparado el Brent por encima de los 95 dólares en sesiones puntuales, con picos intradía superiores. Aun así, el efecto medio sobre la inflación armonizada se estima en torno a tres décimas adicionales en horizonte de seis meses, según los modelos internos que circulan en los bancos centrales europeos. No es trivial, pero tampoco es el shock energético de 2022.
¿Justifica eso una subida? En mi lectura, no. El BCE aprendió de aquella experiencia que reaccionar a un shock de oferta con tipos más altos amplifica el daño sobre la demanda interna sin atajar la causa real. La doctrina actual, que Lane ha defendido en intervenciones públicas, es que la política monetaria debe responder a los efectos de segunda ronda — salarios, márgenes, expectativas — no al titular del crudo.
Y aquí entra el matiz importante: esos efectos de segunda ronda, hoy, no aparecen con fuerza en los datos. Las expectativas de inflación a cinco años están ancladas en torno al objetivo. Los márgenes empresariales se están comprimiendo, no expandiendo. Y el crédito al sector privado, lejos de recalentarse, sigue mostrando un crecimiento muy débil en la periferia.
Una pausa que se parece sospechosamente a una trampa
El problema del BCE no es decidir si sube o baja. Es comunicar una pausa creíble en un entorno donde cualquier movimiento se sobreinterpreta. Y aquí veo una contradicción que la institución no ha resuelto: lleva meses repitiendo que las decisiones son data dependent, pero los datos que maneja Lane ofrecen señales mixtas que admiten lecturas opuestas según qué variable priorices.
Si miras la energía y el componente importado, hay caso para preocuparse. Si miras los salarios y el crédito, hay caso para seguir bajando. La pausa actual, por tanto, no es una posición de fortaleza analítica: es el equilibrio precario entre dos riesgos asimétricos. Algo parecido le ocurrió a la Reserva Federal en 2007, cuando mantuvo tipos altos mientras el sistema financiero ya se agrietaba por debajo. No estoy comparando situaciones — el contexto es radicalmente distinto — pero la lección sí aplica: cuando un banco central se queda quieto porque no sabe qué hacer, el mercado lo nota.
El propio dashboard tiene limitaciones que conviene recordar. Buena parte de los indicadores se publican con retraso, los datos salariales se basan en convenios firmados que reflejan negociaciones cerradas hace meses, y la transmisión de la política monetaria a la economía real lleva entre 12 y 18 meses. Decidir hoy sobre datos de hace medio año, en un escenario geopolítico que cambia cada semana, es un ejercicio de fe tanto como de análisis.
La próxima reunión del Consejo de Gobierno será el momento de comprobar si esta pausa aguanta. Si para entonces el Brent se ha estabilizado y los datos de salarios del segundo trimestre confirman la moderación, Lane tendrá margen para sostener su tesis. Si el conflicto escala y la inflación importada empieza a contaminar los servicios, el dashboard hablará otro idioma. Por ahora, lo que dice es claro: no hay caso para subir, aunque tampoco lo hay aún para reanudar las bajadas con fuerza.
La planta madrileña de Stellantis en Villaverde podría cambiar de manos antes de que termine la década. El grupo automovilístico que preside John Elkann estudia desprenderse o compartir hasta cuatro fábricas europeas, y la china Dongfeng habría puesto el ojo precisamente en dos de ellas: Madrid y Rennes. La operación, todavía exploratoria, redibujaría el mapa industrial del automóvil en el sur de Europa.
La información, adelantada por el portal especializado Fleet People, sitúa al fabricante chino como uno de los pretendientes más activos en la mesa. No es una sorpresa absoluta. Dongfeng lleva meses tanteando suelo industrial europeo para esquivar los aranceles de la Unión a los vehículos eléctricos importados desde China, y comprar capacidad ya instalada es la vía más rápida.
Stellantis estudia desprenderse de plantas con baja ocupación
El grupo resultante de la fusión entre PSA y FCA arrastra un problema conocido: exceso de capacidad en Europa. Varias de sus factorías operan muy por debajo del umbral de rentabilidad, que la propia industria sitúa en torno al 70% de uso de la línea. Madrid es uno de esos casos. La planta de Villaverde, dedicada al Citroën C4 y al C4 X eléctrico, ha encadenado expedientes de regulación temporal de empleo en los últimos trimestres por la caída de pedidos.
Las otras tres fábricas en revisión, según las informaciones disponibles, serían Rennes (Francia), Pomigliano (Italia) y una cuarta sin confirmar oficialmente. Stellantis no ha emitido comunicado al respecto. Conviene tomar el dato con cautela: la compañía suele estudiar escenarios de reestructuración con frecuencia y no todos acaban materializándose.
Eso sí, el contexto financiero empuja en una dirección clara. Las cuentas del grupo en el último ejercicio mostraron una caída del beneficio neto superior al 70% interanual, según los resultados publicados en su portal de inversores. Vender activos no estratégicos es una de las palancas más obvias para defender el margen.
Dongfeng busca atajo industrial en Europa
El interés del fabricante chino encaja con la estrategia que están desplegando varios grupos del país asiático desde que la Comisión Europea aprobó aranceles definitivos sobre los eléctricos chinos a finales de 2024. Producir dentro de la UE elimina ese sobrecoste arancelario y abre la puerta a las ayudas públicas a la industria del automóvil.
Dongfeng ya colabora con Stellantis desde hace años —es accionista minoritario del grupo— y esa relación previa facilita cualquier conversación sobre activos. La fórmula sobre la mesa, según las fuentes que circulan en el sector sin confirmación oficial, sería un acuerdo de coproducción más que una venta pura. Es decir, mantener a Stellantis en el accionariado de la planta y compartir líneas con modelos del fabricante chino.
Para Madrid, el escenario tiene lecturas dispares. Por un lado, una entrada china garantizaría carga de trabajo a una factoría que llevaba años en el alambre. Por otro, plantea preguntas legítimas sobre soberanía industrial, transferencia tecnológica y condiciones laborales. La planta de Villaverde emplea a unas 1.000 personas de forma directa, además del tejido de proveedores locales.
El sector del automóvil español, ante un cambio de era
Lo que está ocurriendo con Villaverde no es un caso aislado, y ahí está la verdadera dimensión de esta noticia. España es el segundo fabricante de vehículos de Europa, solo por detrás de Alemania, con cerca de 2,3 millones de unidades producidas en 2024 según los datos publicados por ANFAC. Pero la radiografía del sector cambia rápido: la electrificación obliga a inversiones gigantescas, los fabricantes europeos pierden cuota frente a los chinos en el segmento eléctrico y el Gobierno lleva años buscando anclar la próxima generación de plantas con el PERTE del Vehículo Eléctrico, con resultados desiguales.
La llegada de capital chino a una planta histórica como la de Villaverde sería, en mi opinión, un punto de inflexión simbólico. No porque sea negativo en sí mismo —la industria europea necesita inversión venga de donde venga—, sino porque marca el momento en que dejamos de discutir si los fabricantes chinos vendrán a producir aquí y empezamos a discutir en qué condiciones lo harán. Cabe recordar que Chery ya pactó con EV Motors la producción en Barcelona y que CATL construye gigafactoría en Zaragoza junto a Stellantis. El movimiento es de fondo.
El riesgo, también real, es que estas operaciones acaben siendo plantas de ensamblaje final con bajo valor añadido y poca I+D en territorio español. Esa es la línea que el Ejecutivo y los sindicatos tendrán que negociar si la operación de Madrid avanza. La próxima cita relevante será la presentación de resultados trimestrales de Stellantis prevista para finales del segundo trimestre de 2026: ahí veremos si el grupo concreta algo o si todo queda, una vez más, en globo sonda.
El negocio de repartir agua embotellada parece muy simple hasta que decides analizar a fondo el intrincado balance financiero que sostiene toda esa inmensa logística nacional. Tras revisar la documentación oficial de la empresa, resulta evidente que la compleja telaraña de sus activos físicos asusta a cualquier inversor conservador que se acerque hoy. Los analistas externos acaban de firmar un documento que, bajo una aparente normalidad mercantil, esconde fricciones severas en apartados muy sensibles de la tesorería corporativa.
Superar el exhaustivo control de los censores de Ernst & Young obliga siempre a cuadrar métricas que a veces resultan francamente difíciles de digerir en el papel. Pese a superar este tenso trámite, el lenguaje extremadamente cauto de los inspectores subraya problemas estructurales que la directiva preferiría mantener ocultos al gran público. Aquaservice maneja millones de transacciones fragmentadas diariamente, un volumen que convierte su departamento de administración en un auténtico polvorín contable a punto de estallar.
El imperio de plástico: 114 millones en botellas
La cúpula de la entidad levantina suele sacar pecho de su enorme penetración comercial en miles de hogares y concurridos centros de trabajo españoles. Sin embargo, la auditoría señala que semejante despliegue logístico genera una dependencia patrimonial brutal que condiciona gravemente el futuro estratégico a corto plazo. Los fríos números revelan que prácticamente el treinta y ocho por ciento del valor total de la matriz está inmovilizado en simples dispensadores y pesados bidones de agua. Esto supone un riesgo operativo colosal.
Acumular más de 114 millones de euros en esta clase de activos tangibles esparcidos por todo el país inquieta profundamente a los estrictos revisores externos.
A los profesionales de EY les aterra que el deterioro o pérdida incontrolada de este frágil material obligue a la compañía a provisionar dolorosas pérdidas repentinas. Si una parte importante de ese parque logístico de plástico desaparece o envejece mal, el presunto imperio comercial sufriría un boquete contable absolutamente letal.
La trampa financiera de cobrar por adelantado
El otro gran frente abierto que quita el sueño al despacho auditor reside en la cuestionada metodología utilizada para registrar las ventas diarias. El duro escrutinio detecta problemas constantes porque la costumbre de facturar cobros anticipados nubla gravemente la verdadera fotografía económica mensual de la gran corporación. La enseña acumula considerables pasivos en forma de anticipos entregados por clientes para un agua que todavía no han consumido ni recibido. Este delicado desajuste temporal irrita a los puristas del balance mercantil.
Contabilizar alegremente ese dinero entrante como un éxito definitivo sin haber servido el producto es la tentación más peligrosa de cualquier agresiva directiva. Para frenar posibles engaños contables, la verificación sistemática del verdadero devengo de las cuotas resultó completamente prioritaria durante la tensa fase de inspección independiente. El temor manifiesto de los inspectores es que la dirección apunte prematuramente esas rentas para maquillar beneficios o engordar artificialmente los resultados a final del ejercicio.
El negocio es el plástico, no el agua
Micro-transacciones que colapsan el sistema de control
Manejar una red de distribución atomizada en infinitas entregas genera un ruido administrativo que pone a prueba cualquier sólido departamento financiero moderno. El dosier oficial advierte seriamente que el caos provocado por tan inmenso volumen transaccional diario dificulta muchísimo rastrear la ocurrencia real de todas esas ventas. Sumar céntimo a céntimo facturando botellones de agua exige unos sistemas de información internos libres de cualquier fisura o error. Cuando el auditor señala esto como riesgo, asume que existen vulnerabilidades tecnológicas.
Para evitar caer en la trampa de unos asientos informáticos inflados, los especialistas tuvieron que arremangarse y bajar al mismísimo barro documental. Las pruebas sustantivas confirman que el minucioso corte de operaciones y periodificaciones es el cortafuegos definitivo frente al entusiasmo de los ejecutivos de ventas. Los analistas de EY han escrutado severamente los saldos de clientes buscando ingresos ficticios que pudiesen desvirtuar la realidad. Afortunadamente para los inversores, este marcaje extremo impidió que las cifras bailasen libremente este año.
El informe de gestión frente al abismo legal
El extenso relato corporativo que acompañan los líderes de la mercantil funciona tradicionalmente como un panfleto promocional para contentar a los accionistas impacientes. Rápido y sin miramientos jurídicos de ningún tipo, el censor huye raudamente del tono triunfalista general negándose a emitir una opinión vinculante sobre dicha literatura escrita. Los técnicos se limitan simplemente a cruzar datos para certificar que estas proyecciones comerciales no contradicen flagrantemente las rígidas hojas de cálculo validadas. La frialdad burocrática choca con el entusiasmo directivo.
El 38% del valor total de la matriz está inmovilizado en simples dispensadores y pesados bidones de agua
Tras realizar este rudimentario cruce de archivos operativos, los severos examinadores respiran aliviados al comprobar una estricta y mínima coherencia documental obligatoria. Aunque los inspectores den formalmente por válida esta estructura organizativa, rubricar la cuidada redacción corporativa jamás avala el éxito prometido por la cúpula de esta mastodóntica comercializadora de agua. El mercado nacional sabe perfectamente que las alegres previsiones escritas en despachos suelen sufrir muchísimo cuando se topan de bruces con la cruda volatilidad del actual consumo doméstico español.
La viabilidad futura de Aquaservice
Aterrizando finalmente en las espesas conclusiones jurídicas del documento analizado, el texto evalúa si el mastodonte aguantará su frenético ritmo de instalaciones comerciales. Pese a certificar hoy la viabilidad presente de las operaciones, la clásica y gélida advertencia sobre imprevisibles contingencias futuras funciona como un inquebrantable paracaídas legal para la firma. Esta útil cláusula exime de inmediato a los firmantes si todo el entramado colapsara sorpresivamente el año próximo. Es una maravillosa muestra del habitual escepticismo preventivo que domina el sector.