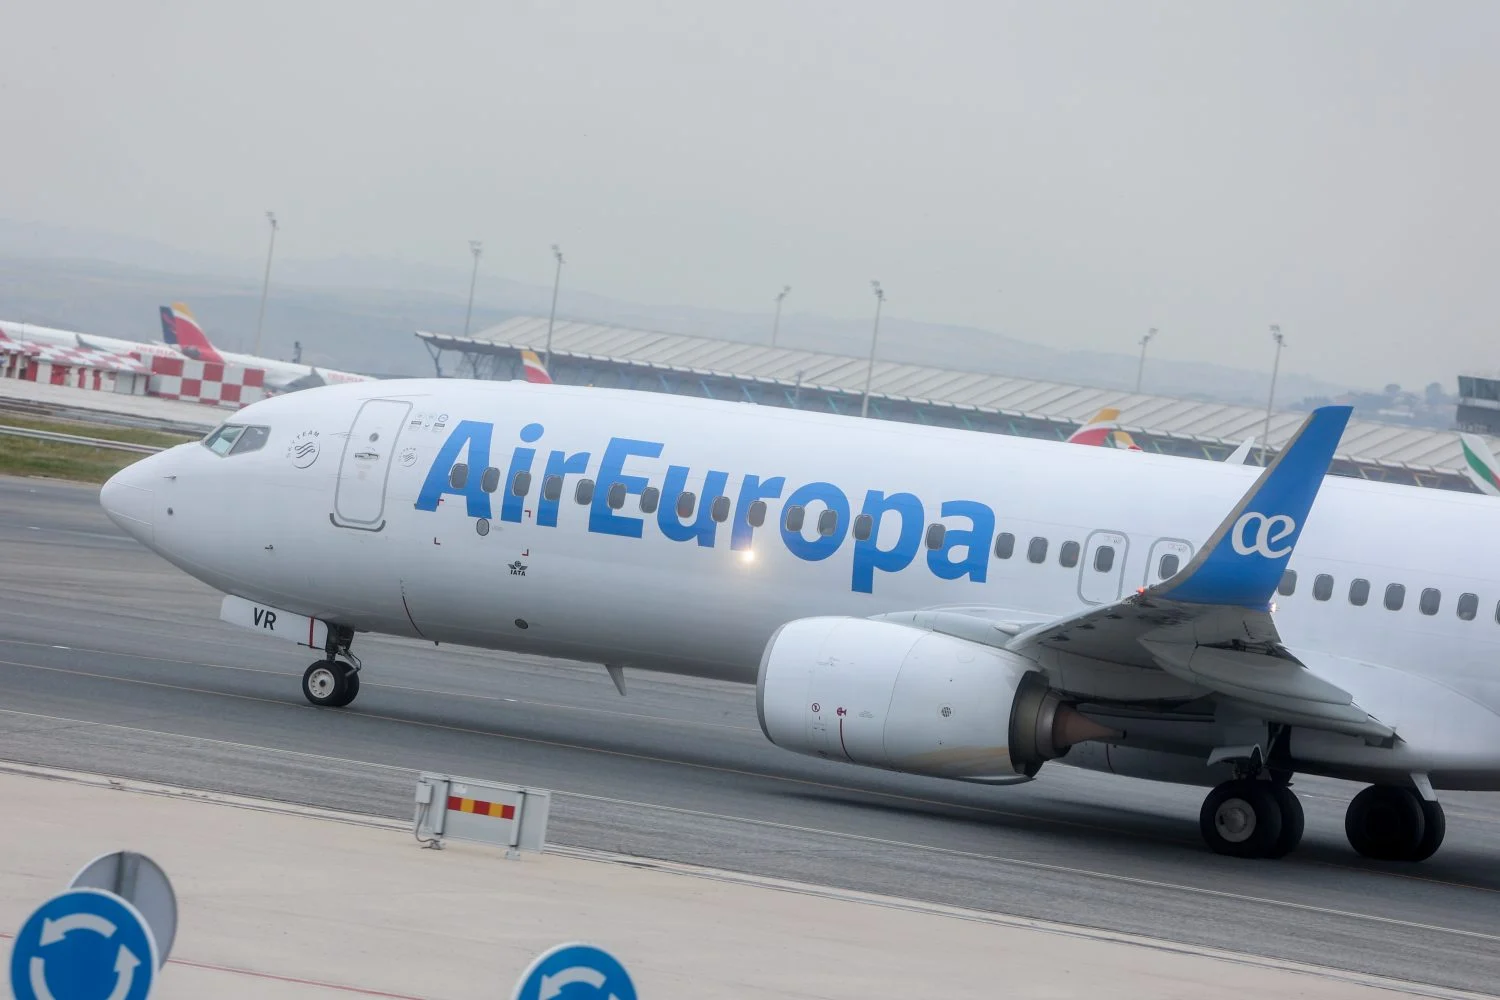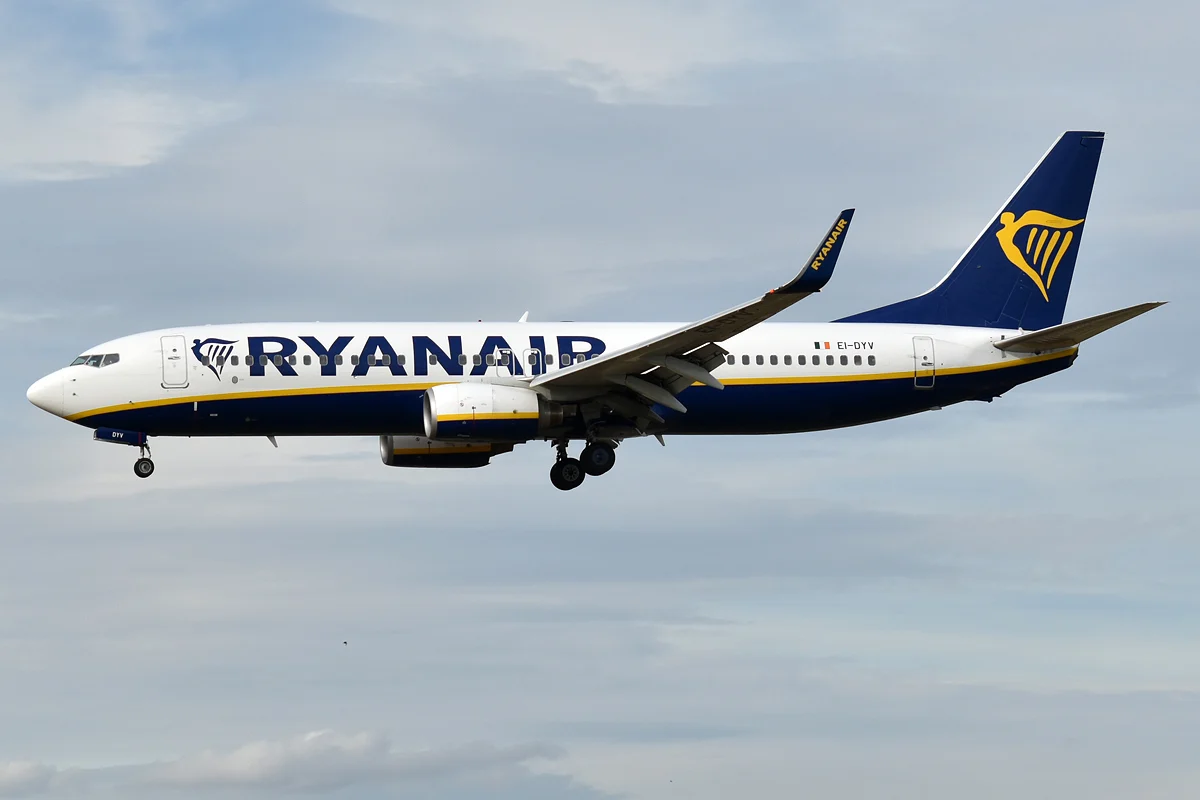
Ryanair exige a Francia una reforma urgente del control aéreo por costes de 1.700 millones anuales

Ryanair ha instado al Gobierno francés a acometer una reforma urgente del control del tráfico aéreo en el país, tras la publicación de un informe que cifra en 1.700 millones de euros el coste anual que soportarán las aerolíneas en 2035 si no se toman medidas para resolver los problemas de personal y tecnología del proveedor DSNA.

La aerolínea irlandesa, que opera centenares de rutas con sobrevuelo del espacio aéreo francés, ha hecho público un comunicado en el que detalla sus exigencias tras el informe del senador Vincent Capo-Canellas. El documento alerta de que la falta de controladores, la baja productividad y los sistemas obsoletos están estrangulando ya la capacidad de la red europea durante las temporadas altas.

Las exigencias de Ryanair al Ejecutivo galo

La compañía liderada en este frente por su director de Operaciones, Neal McMahon, ha planteado un paquete de medidas concretas para evitar que el cuello de botella francés se cronifique:

  • Contratación “sin límites” de controladores aéreos hasta 2030 para cubrir la escasez actual y las jubilaciones inminentes.
  • Protección legal de los sobrevuelos durante las huelgas del control francés, de modo que los vuelos entre países no franceses no se cancelen ni se retrasen innecesariamente.
  • Separación del presupuesto de DSNA de las restricciones presupuestarias del Estado para que las tasas de control se reinviertan directamente en personal, capacidad y sistemas modernos.
  • Reducción de la duración de la formación de los controladores para equipararla a la de otros países europeos, donde es inferior a dos años.
  • Revisión “exhaustiva” de las prácticas operativas y de gestión de turnos para mejorar la productividad y la capacidad.

McMahon ha sido contundente: “No se puede permitir que Francia se convierta en el cuello de botella permanente del espacio aéreo europeo debido a años de mala gestión del control del tráfico aéreo”.

La inacción regulatoria amenaza no solo la puntualidad, sino toda la programación estival de las aerolíneas que sobrevuelan Francia rumbo al sur de Europa.

Un informe demoledor: déficit de personal, tecnología obsoleta y pérdida de competitividad

El informe del senador Capo-Canellas confirma que DSNA adolece de falta de personal, es poco productivo y depende de tecnología anticuada. Además, señala que la situación empeorará: el 30% de los controladores franceses se jubilará de aquí a 2035, lo que agravará la escasez actual.

Según las proyecciones de Eurocontrol recogidas en el texto, si no se introducen nuevas medidas, en 2030 el control francés ya no podrá hacer frente a la demanda de vuelos, y una parte de las operaciones tendrá que ser cancelada de forma estructural. Los 1.700 millones de euros anuales de costes adicionales para las aerolíneas en 2035 suponen una losa difícil de digerir para un sector con márgenes estrechos.
costes control aéreo Francia

Impacto directo en el tráfico aéreo español y en la temporada de verano

La batalla de Ryanair no es ajena a los intereses del mercado español. Buena parte de los vuelos que conectan el norte de Europa con la Península y con los archipiélagos canario y balear sobrevuelan espacio aéreo francés. Las huelgas recurrentes de los controladores galos en los últimos ejercicios han generado cancelaciones y desvíos que repercuten directamente en las aerolíneas con base en España —incluida la propia Ryanair, que mantiene una presencia creciente en aeropuertos como Barcelona, Palma de Mallorca o Málaga— y en sus competidoras como Vueling e Iberia Express.

El riesgo es especialmente agudo en la temporada alta. Cualquier disfunción en el centro de control de Brest, de Burdeos o de Marsella bloquea corredores enteros hacia el Mediterráneo occidental, con un efecto dominó que termina reflejándose en retrasos generalizados y costes operativos disparados para las compañías.

Lectura estratégica: un pulso regulatorio con muchas aristas

La ofensiva de Ryanair trasciende la mera reclamación gremial. La aerolínea, que ha hecho de la reducción de costes su principal ventaja competitiva, está presionando en el terreno político para que la ineficiencia de un monopolio estatal —DSNA— no se traslade a sus cuentas. La petición de separar el presupuesto del organismo de las restricciones del Estado francés indica que Bruselas podría tener un papel en caso de que se probara un trato discriminatorio hacia los sobrevuelos internacionales.

La situación recuerda a otras batallas regulatorias del sector, como la que mantuvo IAG (matriz de Iberia y British Airways) con los controladores británicos o las tensiones en Italia en 2025 por la integración de ENAV. En todos los casos, el argumento es el mismo: el espacio aéreo es una infraestructura crítica para la movilidad europea y no puede depender de decisiones laborales o presupuestarias de un solo país.

El mercado ya descuenta que el coste de las disrupciones en el control francés seguirá siendo un factor de volatilidad para las cuentas de las aerolíneas de bajo coste, especialmente en el tercer trimestre.

📊 Las Claves para el Inversor

  • Qué vigilar: La respuesta del Gobierno francés en las próximas semanas y la evolución de los contactos con Eurocontrol; cualquier bloqueo prolongado en julio o agosto disparará la presión de las aerolíneas.
  • Reacción del valor: Ryanair cotiza cerca de máximos, pero un verano marcado por huelgas de controladores podría lastrar su guidance de costes unitarios, un indicador muy vigilado por los analistas.
  • Precedente sectorial: La disputa con los controladores italianos en 2025 se saldó con un acuerdo que blindó parte de los sobrevuelos; si Francia sigue ese modelo, las aerolíneas con más exposición a rutas meridionales serían las más beneficiadas.

ByteTravel debuta en BME Growth tras aumentar ingresos un 51%

ByteTravel comienza a cotizar en BME Growth este viernes tras disparar sus ingresos un 51% en el último ejercicio. La compañía de tecnología para viajes, fundada en 2021, completa así el salto desde BME Scaleup, donde aterrizó en 2024, y se convierte en la segunda empresa en utilizar el Fast Track de BME para agilizar su transición entre mercados de crecimiento.

El consejero delegado, Axel Serena, protagonizó el toque de campana en la Bolsa de Barcelona junto a Jesús González Nieto, director gerente de BME Growth y BME Scaleup, y Fausto Agelet, presidente de la Bolsa de Barcelona. Un acto que simboliza el respaldo de BME a las pequeñas tecnológicas que buscan dar el salto a la financiación bursátil y que llega tras casi dos años de trayectoria en el Scaleup.

“Todas estas nuevas iniciativas forman parte del compromiso de BME con la evolución de los mercados de capitales”, destacó González Nieto. El directivo subrayó que facilitar el acceso a financiación, reducir barreras de entrada y acompañar a las compañías en sus distintas fases de crecimiento son claves para impulsar un mercado más dinámico.

ByteTravel operará con el código ‘BYTE’ y contará con Renta 4 Corporate como asesor registrado y Renta 4 Banco como proveedor de liquidez. Fue la primera scaleup tecnológica de nueva creación en incorporarse a BME Scaleup y, desde entonces, ha aprovechado el procedimiento simplificado que reduce duplicidades y acorta los plazos, una de las herramientas con las que BME quiere reforzar la conexión entre sus distintos mercados de crecimiento.

Los mercados de crecimiento de BME cerraron 2025 con 14 nuevas incorporaciones y superan ya las 150 empresas cotizadas. En lo que va de 2026 han debutado otras ocho, entre ellas ByteTravel, consolidando un ritmo que refleja el interés de las pymes por el mercado de capitales como herramienta de financiación. El año pasado, estas compañías captaron 605 millones de euros en 105 ampliaciones de capital.
Un negocio traveltech en plena expansión

La empresa ha elevado sus ingresos un 51% en un año en el que su servicio de tramitación de visados, bajo la marca Visagov, ya cubre más de 70 países. La compañía, con apenas tres años de vida, aspira a llegar a 150 destinos en los próximos ejercicios, lo que daría una escala considerable para un negocio que se apoya en la tecnología para automatizar procesos.

ByteTravel apuesta por la automatización y la inteligencia artificial para reducir los tiempos de gestión y los costes operativos de sus clientes. Su modelo de negocio se centra en ofrecer servicios auxiliares a turistas y viajeros de negocio, un segmento que ha recuperado con fuerza los volúmenes prepandemia. El uso de biometría y herramientas digitales le permite diferenciarse en un mercado de visados muy fragmentado.

El sector traveltech ha atraído inversión en los últimos años, con startups que buscan digitalizar desde la reserva de hoteles hasta los seguros de viaje. ByteTravel compite en un nicho más acotado, el de los visados, donde la barrera regulatoria y la complejidad operativa pueden convertirse en una ventaja competitiva si logra escalar y ser la referencia para un número creciente de países.

ByteTravel, con apenas tres años de vida, ejemplifica cómo el fast track de BME reduce las barreras para que las pequeñas tecnológicas accedan a financiación bursátil sin un drama administrativo.

salida a bolsa BME Growth

Análisis: la baza de la liquidez y el atractivo de una small cap singular

El debut de ByteTravel en BME Growth tiene más de señal que de salida a bolsa al uso. La compañía no ha recurrido a una colocación específica en el momento del salto; su capital ya cotizaba en BME Scaleup. La diferencia ahora es el acceso a un mercado con mayor visibilidad, una base de inversores más amplia y la supervisión reforzada que conlleva el segmento Growth. Para un inversor minorista, esto significa más transparencia en las cuentas y mayor exigencia en los hechos relevantes.

El crecimiento del 51% es una carta de presentación sólida, pero en una small cap de este perfil los inversores querrán ver que la compañía puede sostener ese ritmo, sobre todo cuando compita en un mercado global donde la digitalización de visados aun no está consolidada. La dependencia del turismo internacional es un factor de riesgo, aunque la pandemia demostró que los viajes de negocios y ocio se recuperan con fuerza tras las crisis. Los márgenes, además, podrían verse presionados si no se alcanza la escala suficiente para diluir los costes fijos de tecnología.

Para un inversor particular, la liquidez será un factor crítico. Afortunadamente, la presencia de Renta 4 como proveedor de liquidez mitiga el riesgo, al garantizar horquillas de precios que evitan saltos abruptos. El spread habitual en una small cap de este tipo en BME Growth ronda los 0,5 puntos porcentuales, aunque todo dependerá del volumen de negociación que consiga generar en las primeras semanas. Si la acción logra un flujo de órdenes estable, podría convertirse en un valor atractivo para carteras diversificadas de pequeña capitalización.

Veredicto Merca2

Cotización al cierre o apertura: Las acciones de ByteTravel comienzan a cotizar hoy con el código BYTE. Sin una colocación específica en el momento del debut, la referencia es el último precio registrado en BME Scaleup, aunque la verdadera valoración se definirá en las próximas sesiones. El principal aval de la compañía ante el mercado es el incremento de ingresos del 51% que ha exhibido; habrá que ver cómo se traduce en valoración a lo largo de la sesión.

Clave técnica: Con Renta 4 como proveedor de liquidez, el spread habitual de una small cap en BME Growth puede situarse en torno a 0,5 puntos porcentuales, una horquilla que mitiga el riesgo de iliquidez pero que dependerá del volumen real de órdenes. Renta 4 Corporate actúa como asesor registrado y supervisa el cumplimiento de las obligaciones de información.

Apunte macro: El ecosistema de BME Growth y Scaleup suma ya más de 150 empresas, que en 2025 captaron 605 millones de euros en 105 ampliaciones de capital. La incorporación de ByteTravel, la octava empresa que debuta en estos mercados en 2026, refuerza la tendencia de pequeñas compañías que buscan en la bolsa una plataforma de financiación y visibilidad.

Tikehau Capital apuesta por bonos high yield 2026: los bancos del sur que se benefician

Tikehau Capital ha lanzado una apuesta clara para el segundo semestre de 2026: los bonos high yield europeos y la deuda AT1 de los bancos del sur y este de Europa ofrecen, en su opinión, el mejor perfil de rentabilidad-riesgo del universo de renta fija. La gestora francesa, con más de 40.000 millones de euros bajo gestión, señala que el contexto de tipos aún moderadamente elevados y la solidez de los balances bancarios sostienen el atractivo de estos activos.

Por qué el high yield europeo aún ofrece valor

Pese a que los diferenciales se han estrechado en los últimos doce meses, la rentabilidad adicional que pagan las compañías con calificación inferior a grado de inversión sigue siendo jugosa. El índice Bloomberg Euro High Yield ofrece un rendimiento medio en torno al 6,5%, una cifra que supera ampliamente la inflación subyacente de la eurozona y que el mercado de deuda soberana no puede igualar. Tikehau Capital destaca que las tasas de impago se mantienen controladas y que la dispersión entre emisores abre oportunidades para la selección activa de crédito.

En el actual escenario, con un Banco Central Europeo (BCE) que ha suavizado su discurso sin comprometerse a recortes rápidos, el high yield funciona como un generador de rentas para carteras que necesitan preservar poder adquisitivo. La duración media de estos bonos, inferior a la de los soberanos, reduce la sensibilidad a nuevas subidas de tipos, lo que añade una capa de protección en caso de que la inflación se resista a volver al 2%.

La deuda AT1: el ‘high yield’ de la banca capta la atención de los inversores

Pero la gran apuesta de la gestora se dirige a los bonos AT1, los instrumentos de deuda contingentemente convertible (CoCos) que las entidades financieras emiten para reforzar su capital regulatorio. Estos títulos pagan cupones que a menudo superan el 7% y están respaldados por bancos que han saneado sus balances tras años de supervisión intensa del BCE. La clave: la probabilidad de que el supervisor active un mecanismo de absorción de pérdidas es hoy mucho más baja que en 2023, cuando la crisis de Credit Suisse puso a prueba este mercado.

Tikehau Capital subraya que la mejora de los ratios de capital se traduce en en una menor probabilidad de impago de estos instrumentos. La calidad crediticia de los emisores, especialmente en la banca del sur de Europa, ha mejorado sustancialmente. «Hoy los AT1 de bancos italianos o españoles ofrecen una rentabilidad cercana a la del high yield tradicional, pero con un perfil de riesgo que ya no es el de hace tres años», explican desde la firma.

Los bancos del sur y este de Europa y el viento de cola del ciclo de tipos

En un entorno de tipos que no bajarán tan rápido como se esperaba hace un año, la deuda subordinada de la banca periférica recupera protagonismo como fuente de retorno estable.

El análiis de Tikehau Capital pone el foco en entidades del sur y del este de Europa. Países como España, Italia, Grecia, Polonia o Rumanía concentran a los beneficiarios de este nuevo mapa de tipos. La razón es doble: por un lado, los bancos de estas regiones están altamente expuestos a tipos de interés positivos, lo que engorda sus márgenes de intermediación; por otro, el crecimiento económico en la Europa del este duplica la media de la eurozona, lo que reduce el riesgo de mora.

Las favoritas de la gestora incluyen nombres como Santander, BBVA, Intesa Sanpaolo o PKO Bank Polski, cuyos AT1 ofrecen rentabilidades por encima del 7% anual. El argumento es que el proceso de consolidación bancaria en el viejo continente y la digitalización están comprimiendo los costes operativos, lo que se traduce en más beneficios retenidos y, por tanto, mayor capacidad para pagar cupones.

No obstante, la apuesta no está exenta de riesgos. Un frenazo económico brusco en Alemania, por ejemplo, arrastraría a los países del este de Europa, y un repunte de la morosidad en Italia pondría en jaque las valoraciones de estos bonos. Tikehau Capital reconoce que la dispersión entre emisores es alta, por lo que aboga por una gestión activa y diversificada, evitando la inversión pasiva en índices de AT1.

A corto plazo, habrá que vigilar la evolución de los datos de inflación que conoceremos este verano. Si las cifras sorprenden al alza, los bancos del sur tendrán mayor recorrido, pero si el BCE acelera los recortes, la ventaja comparativa de los AT1 podría diluirse. Tikehau Capital ya ha puesto sus fichas sobre la mesa.

Miles de jubilados pueden reclamar el plus por hijos: cómo solicitar el aumento en tu pensión

Si eres jubilado y tienes dos o más hijos, hay una oportunidad real de aumentar tu pensión cada mes. No es una promesa vacía ni un producto milagroso: es el resultado de una sentencia del Tribunal Supremo que acaba de cambiar el criterio con el que la Seguridad Social calculaba el complemento por maternidad. Te explico en qué consiste, quién puede reclamar y cómo hacerlo para que no se te escape ni un euro.

La sentencia que corrige el cálculo del complemento por maternidad

El 30 de marzo de 2026, el Tribunal Supremo unificó doctrina en un caso que beneficiará a miles de pensionistas. La cuestión era sencilla pero con mucho dinero en juego: ¿el complemento por hijos debe calcularse sobre la pensión íntegra que tenías reconocida al jubilarte o sobre la cuantía reducida que cobras si estás en jubilación activa? El Supremo ha dejado claro que manda la pensión íntegra inicial, no la cifra rebajada al 50% que percibes mientras trabajas.

El litigio comenzó en 2018, cuando un autónomo cántabro accedió a la jubilación activa con una pensión de 1.370,62 euros al mes. Al seguir trabajando, su prestación quedó reducida a la mitad: 685,31 euros. La Seguridad Social le reconoció el complemento por maternidad (por tener dos o más hijos), pero lo calculó sobre esos 685 euros, no sobre los 1.370 iniciales. Tras varios recursos, el Tribunal Supremo ha confirmado que el INSS debe aplicarlo sobre la cuantía completa.

El complemento por maternidad no se ve arrastrado por la reducción de la jubilación activa; su cálculo depende de la pensión original, no de la que se cobra mes a mes mientras se compatibiliza con el trabajo.

¿Qué pensionistas pueden reclamar el plus por hijos?

Para que esta sentencia te afecte de forma directa, debes cumplir tres condiciones a la vez. Primero, estar en jubilación activa con la pensión reducida al 50%, que es la modalidad más común. Segundo, tener reconocido el complemento por maternidad en su versión anterior a 2021, regulado en el artículo 60 de la Ley General de la Seguridad Social, ligado al número de hijos. Y tercero, que ese complemento te lo hubieran calculado sobre la cuantía reducida en lugar de sobre la pensión inicial completa.

Según los últimos datos de la Seguridad Social, a 1 de junio de 2026 había 39.693 jubilados en activo al 50%, con una pensión media de 813,39 euros al mes. No todos tienen el complemento por maternidad —solo quienes tuvieron dos o más hijos antes de jubilarse—, pero la nueva doctrina obliga a recalcularlo para quienes sí lo tengan. Además, hay otras modalidades de jubilación activa (al 100% para autónomos o las fórmulas progresivas del 45%-75% introducidas en 2024) que no se ven afectadas por esta sentencia concreta.

Es importante que sepas que el nuevo complemento de brecha de género, vigente desde 2021, no entra en este litigio. Solo hablamos del antiguo complemento por maternidad, que sigue reconociéndose a los padres con dos o más hijos cuya pensión se causó antes del cambio normativo.

reclamar pensión hijos

Los pasos para solicitar la revisión y cobrar las diferencias

Si reúnes los requisitos, el primer movimiento es pedir al INSS el desglose del cálculo que utilizaron para tu complemento. Puedes hacerlo a través de la sede electrónica de la Seguridad Social o presentando un escrito en cualquier oficina. Una vez tengas claro que te aplicaron la cuantía reducida, presenta una reclamación previa a la vía judicial, que es el trámite administrativo necesario antes de acudir a los tribunales.

La Seguridad Social está obligada a resolver en un plazo máximo de 45 días hábiles. Si no contesta o la respuesta es negativa, puedes interponer una demanda ante el Juzgado de lo Social. Los atrasos que puedes recuperar están sujetos al plazo de prescripción de cuatro años (a contar desde la fecha en que pudiste ejercitar la acción), por lo que es recomendable actuar cuanto antes para no perder meses que ya hayan prescrito.

En la práctica, con una pensión inicial de 1.200 euros y un complemento del 5% por dos hijos, la diferencia a tu favor podría rondar los 60 euros al mes. Aunque parezca poco, multiplicado por varios años de retroactividad la cifra vale la pena.

No todos los jubilados en activo tienen derecho al complemento, pero para quienes sí, la sentencia fija un criterio que puede suponer cientos de euros de mejora.

Análisis: una doctrina que refuerza los derechos del pensionista

Frente a la posición que mantenía la Seguridad Social, el Supremo ha aplicado la literalidad de la ley. El artículo 60 habla de «cuantía inicial» de la pensión, y el artículo 214.2, que regula la reducción al 50% en la jubilación activa, también se refiere a la pensión «inicial». El tribunal entiende que ambos preceptos miran al mismo importe, el que se reconoció en el momento de causar la pensión, antes de cualquier minoración. Por tanto, el complemento de maternidad no puede verse mermado por una situación sobrevenida como la compatibilidad con el trabajo.

Esta doctrina no solo corrige una práctica que perjudicaba a muchos pensionistas, sino que consolida un principio importante: las prestaciones que reconocen derechos consolidados —como el complemento por hijos— no se recortan por el hecho de que el beneficiario decida seguir trabajando. Además, la sentencia es firme y vincula a todos los órganos judiciales, lo que da seguridad jurídica a quienes reclamen.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa la resolución de tu pensión y comprueba si tienes reconocido el complemento por maternidad antiguo. Si estás en jubilación activa al 50%, pide al INSS el desglose del cálculo.
  • Qué vigilar: La prescripción de cuatro años corre desde que pudiste reclamar, así que no demores la petición; cada mes que pasa puede prescribir alguna mensualidad.
  • El error a evitar: Confundir el complemento por maternidad antiguo con el nuevo de brecha de género. Este último no entra en la sentencia y se calcula con otras reglas.

Bartolomé Lora admite reuniones sobre el rescate de Air Europa antes del plazo de ayudas

El vicepresidente de la Sociedad Estatal de Participaciones Industriales (SEPI), Bartolomé Lora, admitió este jueves ante el juez José María Escribano que mantuvo reuniones con directivos de Air Europa antes de que se abriera el plazo oficial para solicitar las ayudas públicas. La declaración, en el marco de la investigación por presuntas irregularidades en el préstamo de 475 millones de euros concedido a la aerolínea en noviembre de 2020, desvela contactos que la normativa exigía documentar y que carecen de actas.

Reuniones sin actas en junio y julio de 2020

Según fuentes jurídicas presentes en la instrucción, Bartolomé Lora confirmó que entre junio y julio de 2020 se celebraron cuatro encuentros con representantes de Globalia, el equipo técnico y jurídico de la SEPI y el Ministerio de Economía, entonces encabezado por Nadia Calviño. La petición formal del rescate ya se había elevado a Economía, pero las reuniones tuvieron lugar antes de que el fondo de solvencia abriese el plazo oficial de solicitud.

En una de esas reuniones participó de manera excepcional el exsecretario de Estado de Transportes Pedro Saura, según admitió Lora, quien justificó su presencia por la importancia estratégica de Air Europa para el sector aéreo. El vicepresidente de la SEPI, que contestó a todas las partes, negó cualquier irregularidad y defendió que el préstamo se concedió siguiendo el procedimiento del Fondo de Apoyo a la Solvencia de Empresas Estratégicas (FASEE).

Sin embargo, no existen actas ni registro documental de esos contactos previos, lo que podría convertirse en un punto débil de su defensa. El relato de los hechos deja abierta la posibilidad de que se hubieran acordado condiciones del rescate antes de que la convocatoria fuera pública, algo que el juez investiga como posible delito de prevaricación administrativa.

El requerimiento documental que la SEPI aún no ha entregado

El magistrado José María Escribano, que instruye la causa tras una querella de PP y Vox, ha reclamado a la SEPI un aluvión de documentación para reconstruir el proceso de concesión del préstamo. En su auto, el juez pide el expediente íntegro, las actas de las reuniones del consejo gestor, los listados de asistentes, los informes de fiscalización e incluso los correos electrónicos y notas internas intercambiadas entre el 1 de diciembre de 2019 y el 31 de diciembre de 2020.

El magistrado también reclama el informe la Abogacía del Estado que avaló la operación y la relación de técnicos e invitados que participaron en la toma de decisiones. Fuentes jurídicas han señalado a este medio que Lora aún no ha entregado esa documentación, lo que añade presión a un caso que va camino de alargarse varios meses.

La investigación se centra en dilucidar si la SEPI aprobó el rescate a sabiendas de que la aerolínea no cumplía todos los requisitos de solvencia previstos en la norma. El auto de admisión ya apuntaba que los hechos presentaban ‘características que hacen presumir la posible existencia de un delito de prevaricación administrativa’.

Bartolomé Lora

La falta de actas en las conversaciones previas al rescate es el punto débil de la defensa de Lora y podría inclinar la balanza hacia la prevaricación.

Una investigación con consecuencias directas para Air Europa

El préstamo de 475 millones de euros se concedió en plena pandemia y se estructuró como un préstamo participativo que, más tarde, se convirtió parcialmente en capital. Aquella operación dejó al Estado con un 10 % del capital de Air Europa, una posición que la aerolínea ha arrastrado sin encontrar un comprador definitivo tras el fracaso de la venta a IAG.

El escándalo judicial llega en un momento delicado para Globalia, el grupo propietario de Air Europa, que aún busca un socio industrial o una salida ordenada para la compañía. Cualquier sombra de ilegalidad sobre el rescate complica las negociaciones y puede afectar a la valoración de la aerolínea ante eventuales inversores.

El caso recuerda inevitablemente a la polémica con el rescate de Plus Ultra, donde la SEPI también concedió ayudas millonarias y que posteriormente fue objeto de una investigación política y de recursos ante la justicia. Aquel episodio ya obligó a endurecer los criterios de acceso a los fondos públicos y este nuevo frente judicial podría tener un efecto similar, según fuentes del sector consultadas por Merca2.

📊 Las Claves para el Inversor

  • Qué vigilar: La entrega de la documentación requerida por el juez y la posible imputación de otros altos cargos. Un retraso deliberado puede intensificar las sospechas.
  • Reacción del valor: Al no cotizar Air Europa, el impacto se concentra en la valoración de Globalia, donde la familia Hidalgo podría ver lastrada una futura venta. El precedente de Plus Ultra, con devolución de ayudas, ofrece un paralelo incómodo.
  • Precedente sectorial: El caso reabre el debate sobre los filtros exigidos a los fondos de rescate público. Cualquier endurecimiento normativo perjudicaría a compañías estratégicas en futuras crisis.

XRP supera a Bitcoin en volumen en Upbit y se acerca a los $1.15

XRP ha dado un golpe sobre la mesa en el mercado surcoreano. En las últimas 24 horas, el token de Ripple ha negociado más de 113 millones de XRP en Upbit, el principal exchange del país, superando en volumen a Bitcoin, algo que no se veía desde hace meses. El dato, recogido por CoinGecko, llega justo cuando el precio ronda los 1,09 dólares y los operadores ponen el foco en una resistencia clave: los 1,15 dólares.

El sorpasso en Corea del Sur: ¿qué significa que XRP supere a Bitcoin en Upbit?

Upbit es uno de los exchanges más activos del mundo y el epicentro del comercio de criptomonedas en Corea del Sur. Que XRP haya registrado un volumen de 113,18 millones de XRP en 24 horas, superando el de Bitcoin, no es un dato cualquiera. En ese mercado, donde el interés por las altcoins es tradicionalmente alto, el movimiento indica un renovado apetito por el token de Ripple.

El volumen de trading de XRP se ha disparado justo cuando otros grandes criptoactivos, como Bitcoin y Ethereum, mostraban una actividad más moderada. Esta divergencia local sugiere que los inversores surcoreanos están rotando capital hacia XRP, quizás impulsados por el avance técnico del precio o por noticias relacionadas con la compañía.

Además, el hecho de que el volumen en XRP supere al de Bitcoin pone de manifiesto la capacidad de ciertas altcoins para robar protagonismo en momentos puntuales del ciclo. Sin embargo, hay que tomar estos datos con cautela: el mercado surcoreano es conocido por sus picos de entusiasmo especulativo que, a veces, no se trasladan a otros mercados occidentales.

La resistencia de 1,15 dólares y los próximos objetivos

Tras romper la barrera psicológica de 1,10 dólares, XRP se enfrenta ahora a la zona comprendida entre 1,14 y 1,15 dólares, donde confluyen la presión vendedora de corto plazo y una media móvil de largo plazo muy vigilada por los traders. Ese nivel representa un muro técnico que, de ser superado, podría acelerar la subida.

Si el precio logra cerrar por encima de 1,15 dólares en velas diarias, los analistas sitúan los siguientes objetivos en el rango de 1,20 a 1,30 dólares. Esa franja ha actuado como un techo en varios repuntes anteriores y, por tanto, es la siguiente gran resistencia a batir.

El rebote de XRP desde mínimos mensuales muestra un cambio de tono. Pero la verdadera prueba de fuego aguarda en los 1,15 dólares.

Los operadores, mientras tanto, vigilan también el nivel de soporte en 1,09 dólares. En análisis técnico, cuando una resistencia previa se convierte en soporte (lo que se conoce como un ‘throwback’ exitoso), la estructura alcista se refuerza. Mantenerse por encima de ese umbral durante las correcciones intradía es clave para que la tendencia pueda continuar.

Bitcoin volumen XRP

¿Tiene XRP combustible para sostener la subida?

Más allá de los gráficos, hay factores que invitan a cierta prudencia. XRP arrastra un historial volátil ligado a las noticias sobre su caso legal con la SEC, aunque ese episodio quedó atrás. Ahora, el token depende más de la utilidad real de la red Ripple en pagos transfronterizos y del sentimiento general del mercado.

La reciente recuperación vino precedida por un RSI mensual en niveles extremadamente sobrevendidos, uno de los más bajos registrados. Ese extremo técnico suele ser terreno abonado para rebotes, pero no garantiza un cambio de tendencia duradero. Los flujos hacia exchanges como Upbit pueden ser intensos pero efímeros.

En cualquier caso, el dato de Corea del Sur es una señal de vida en un token que muchos daban por dormido. Que el mercado más apasionado por las altcoins esté poniendo el foco en XRP es, como mínimo, una invitación a no quitarle el ojo de encima. Los próximos días dirán si los 1,15 dólares se convierten en un nuevo soporte o en una trampa alcista.

Técnicas Reunidas encuentra en Canadá el catalizador que puede llevar su acción a máximos históricos

Técnicas Reunidas se disparó cerca de un 6% en la sesión del viernes tras conocerse la adjudicación de un nuevo megacontrato en Canadá, un proyecto que no estaba contemplado en las previsiones oficiales y que los analistas interpretan como el catalizador que necesitaba el valor para volver a la senda de los 36,98 euros que marcó como máximo anual el pasado 27 de febrero.

La compañía de ingeniería española, que llevaba semanas en una fase de consolidación lastrada por la sobreexposición a Oriente Medio y la guerra de Irán, encontró en Norteamérica el impulso que el mercado llevaba meses esperando. La cotización se quedó rezagada durante todo el segundo trimestre, y el hecho de quedarse fuera del Ibex 35, como se especuló semanas atrás, tampoco ayudó a la confianza del inversor.

Un proyecto de 2.800 millones que pilla al mercado por sorpresa

El contrato consiste en el desarrollo de una planta de generación eléctrica de ciclo combinado en la provincia de Alberta, en consorcio con la canadiense Aecon. La inversión total asciende a 4.600 millones de dólares canadienses, unos 2.800 millones de euros al cambio actual, de los cuales alrededor de 600 millones de euros corresponderán a la participación de Técnicas Reunidas.

El dato verdaderamente relevante para el inversor no es tanto el importe del contrato como el hecho de que esta adjudicación no estaba contemplada en el escenario base que la propia compañía presentó al mercado con motivo de los resultados del primer trimestre de 2026. En aquel momento, Técnicas Reunidas estimó unas adjudicaciones de entre 5.000 y 6.000 millones de dólares en Oriente Medio durante el primer semestre, un objetivo que ya había alcanzado tras el gran contrato conseguido semanas atrás en Abu Dabi.

El contrato de Canadá no es un simple premio de 600 millones: es un plus sobre el guidance que la empresa había prometido al mercado.

Este nuevo proyecto constituye, por tanto, una contratación adicional sobre las previsiones iniciales de la compañía, lo que refuerza el potencial de crecimiento de su cartera de pedidos. Así lo destaca el analista de Renta 4, César Sánchez-Grande, que subraya que la adjudicación «refuerza la cartera de pedidos de Técnicas Reunidas y aumenta la visibilidad de los ingresos futuros», un factor clave para reducir la incertidumbre sobre la evolución de los resultados en los próximos ejercicios.

Canadá, el empujón que la ingeniería española necesitaba en bolsa

El proyecto encaja, además, con una de las principales líneas estratégicas del grupo, centrada en mercados ligados a la transición energética y a las bajas emisiones. La planta canadiense estará destinada a suministrar electricidad a un complejo de centros de datos y contará con una capacidad inicial de 932 megavatios.

Para el accionista, esta diversificación reduce la dependencia de los proyectos tradicionales de petróleo y gas y posiciona a la compañía en uno de los mercados con mayor crecimiento estructural. La adjudicación también confirma la capacidad de Técnicas Reunidas para seguir ampliando su presencia internacional más allá de Oriente Medio y para aprovechar el fuerte ciclo inversor en infraestructuras energéticas que vive Norteamérica.

La reacción de los analistas ha sido inmediata. Sánchez-Grande mantiene su recomendación de sobreponderar y fija un precio objetivo de 39 euros por acción. Esta visión positiva concuerda con la de Bankinter, que publicó un informe en el que recomendaba aprovechar el castigo en bolsa para comprar con un precio objetivo de 38,3 euros. La analista Pilar Aranda otorgaba a la compañía una recomendación de compra directa.

Casa de análisisRecomendaciónPrecio objetivo (€)
Renta 4Sobreponderar39,0
BankinterComprar38,3

El mercado descuenta el soporte de los analistas

Conviene matizar que estos precios objetivos, situados por encima de los 38 euros, podrían antojarse ambiciosos si se compara con el comportamiento reciente del valor. Sin embargo, la mayoría de los analistas espera que la cartera de pedidos sirva de suelo en episodios de volatilidad geopolítica.

El contraste es claro: mientras que la exposición a Oriente Medio castigó la cotización durante meses, el salto a Norteamérica con un contrato fuera del guidance actúa como un auténtico catalizador bursátil. La empresa de ingeniería española no solo reduce su exposición geopolítica, sino que demuestra su capacidad para competir en mercados desarrollados y con contratos vinculados a la transición energética.

En este contexto, el foco se desplaza ahora hacia la ejecución del proyecto y hacia la capacidad de la compañía para seguir sumando contratos que complementen su principal mercado en Oriente Medio, en un año en que la visibilidad de ingresos futuros se ha convertido en el principal activo para los inversores en el sector de la ingeniería. El mercado lo descuenta.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del consorcio con Aecon y la posible incorporación de nuevos contratos fuera de Oriente Medio que amplíen un guidance que ya ha sido batido.
  • Reacción del valor: La subida del 6% muestra que el mercado estaba esperando un catalizador. La superación de los 36,98 euros marcará el camino hacia los objetivos de los analistas, en torno a los 38-39 euros.
  • Precedente sectorial: La competencia de otras ingenierías españolas como Sacyr o ACS por diversificar cartera sitúa el contrato de Canadá como un hito de referencia para medir la capacidad de Técnicas Reunidas de ganar cuota en mercados no tradicionales.

Pepe memecoin rally: el 18% que desata la especulación y el miedo a un cambio de ciclo

PEPE, la memecoin inspirada en el famoso personaje de internet, ha subido un 18% en apenas 24 horas este 4 de julio, alcanzando los 0,0000028 dólares por token.

El repunte ha sorprendido a un mercado que llevaba semanas sin grandes sobresaltos. El volumen diario de negociación se disparó un 47% por encima de la media de los últimos 30 días, hasta los 292 millones de dólares, una cifra que no se veía desde hace semanas.

Sin embargo, conviene poner el dato en contexto: PEPE cotiza aún un 90% por debajo de su máximo histórico de 0,0000281 dólares, alcanzado en diciembre de 2024. La subida de hoy, con ser llamativa, apenas araña la superficie de una caída que ha durado año y medio.

El detonante más probable, a falta de anuncios oficiales —el proyecto carece de hoja de ruta técnica—, es un movimiento coordinado de grandes tenedores, lo que en el sector se conoce como ballenas, sumado a un posible short squeeze (una cascada de cierres forzosos de posiciones bajistas que retroalimenta la subida).

La tasa de rotación, que mide el volumen negociado en relación con la capitalización total del token, alcanzó el 25,12%, más del doble del promedio diario. Es una señal de euforia especulativa: las manos cambian muy rápido, y quienes compran hoy no suelen ser inversores pacientes.

Las memecoins no suben por fundamentales. Suben porque alguien con mucho capital y mejor timing decide que es el momento de que suban.

Qué hay detrás del repunte de PEPE

El volumen no miente: 292 millones de dólares en 24 horas es una cifra que dobla la media mensual de 198 millones. Detrás de esa explosión de actividad suele haber dinero inteligente moviendo ficha antes de que el inversor minorista se dé cuenta.

En el caso de las memecoins, el ciclo es casi siempre el mismo: un gran tenedor acumula en silencio, se filtra una señal en redes sociales, el precio empieza a subir, los algoritmos de los exchanges amplifican el movimiento y el pequeño inversor llega a tiempo para la foto pero no para la ganancia.

Ayer, sin ir más lejos, el volumen fue de apenas 172 millones de dólares, un 13% inferior a la media. El contraste con la sesión de hoy subraya lo extraordinario del movimiento. Algo ha cambiado de un día para otro, y no es precisamente la utilidad del token.

¿Cambio de ciclo o simple rebote técnico?

Desde el punto de vista del análisis técnico, PEPE ha conseguido superar las medias móviles de 7, 15 y 30 días, lo que en jerga de mercado se considera una señal de fortaleza en el muy corto plazo. Pero el escollo importante está en la media de 200 días, situada en 0,0000038 dólares, un 26% por encima del precio actual.

Esa distancia es relevante porque marca la frontera entre un rebote puntual y un cambio de tendencia. Mientras PEPE no se acerque a esa zona, hablar de «cambio de ciclo» es, como mínimo, precipitado.

Además, la ausencia de datos sobre derivados —futuros, opciones, interés abierto— impide saber si el movimiento está respaldado por posiciones apalancadas o si se trata de una operación puramente al contado. En un activo tan volátil, esa opacidad añade más incertidumbre que certeza.

El eterno ciclo de las memecoins: euforia, caída y olvido

PEPE es un token meme, una categoría de criptoactivos que no ofrece utilidad técnica, no genera ingresos, y no tiene un equipo de desarrollo que publique actualizaciones. Su valor depende por completo de la atención que recibe en redes sociales y de la convicción —o la codicia— de quienes compran.

Esto no es nuevo. En 2021, Dogecoin subió más de un 12.000% en cinco meses impulsado por tuits de Elon Musk para después desplomarse un 70% en pocas semanas. Shiba Inu repitió la fórmula con matices. Más recientemente, en 2024, tokens como BONK o WIF vivieron subidas de triple dígito para luego pinchar cuando la atención migró al siguiente nombre.

Hay un patrón: las memecoins actúan como el termómetro de la avaricia minorista. Cuando el mercado está tranquilo, duermen. Cuando despiertan, lo hacen con estrépito, a menudo anunciando el tramo final de un ciclo alcista, justo antes de que la liquidez se evapore.

No hay que olvidar otro dato incómodo: la capitalización de PEPE ronda los 1.160 millones de dólares, una cifra respetable que, sin embargo, palidece frente a los más de 11.000 millones que llegó a tener en su pico. Y el rendimiento a 52 semanas es del -71,15%. Quien compró hace un año y no vendió está hoy en pérdidas abultadas.

Dicho de otro modo: el rebote del 18% es real, y para quien haya comprado en el mínimo de ayer puede ser una operación redonda. Pero no conviene confundir un pico de atención con un cambio de paradigma. La historia de las memecoins está llena de cadáveres de tokens que un día subieron un 30% y al mes siguiente no los recordaba nadie.

En este sentido, la ausencia de métricas fundamentales es un arma de doble filo. Sin ingresos, sin usuarios activos, sin desarrolladores, el único indicador que importa es el sentimiento. Y el sentimiento, en cripto, gira más rápido que las manecillas de un reloj.

Mi lectura: el rally de hoy es un recordatorio de que las memecoins siguen siendo capaces de generar titulares. Pero también es una advertencia. Si la historia sirve de algo, la mayoría de quienes compren hoy al calor de la noticia acabarán cediendo sus tokens, con pérdidas, a quienes compraron ayer y ya están recogiendo beneficios.

Último día para capturar dividendo de un Ibex 35 mientras Morgan Stanley recorta precio objetivo

Hoy, 4 de julio, es el último día para capturar el dividendo de Repsol. La petrolera abonará 0,55 euros brutos por acción, lo que supone una rentabilidad cercana al 5%. Una de las más elevadas dentro del Ibex 35 en el presente ejercicio.

Repsol reparte hoy 0,55 euros por acción: una rentabilidad cercana al 5%

El dividendo se descuenta mañana del precio de la acción y se abonará efectivamente el 7 de julio, según el calendario recogido en los últimos hechos relevantes remitidos a la CNMV. Este pago forma parte de la retribución anual comprometida en el plan estratégico de la compañía y se apoya en una generación de caja que, pese a la volatilidad del crudo, sigue siendo notable.

La cotización de Repsol acumula una subida superior al 40% en lo que va de año, impulsada por el rally del petróleo durante el primer semestre. El barril de Brent llegó a cotizar por encima de 118 dólares a finales de marzo, un nivel que no se veía desde la crisis energética de 2022. Ese entorno inflacionista de materias primas ha servido de revulsivo para la acción, aunque las tensiones geopolíticas han empezado a relajarse.

El acercamiento de posturas entre Irán y Estados Unidos ha enfriado las expectativas sobre la oferta global. Los analistas, ahora, dividen sus opiniones sobre el recorrido bursátil de la petrolera. Unos ven margen, otros lo dan por agotado.

Morgan Stanley recorta el precio objetivo a 24 euros y reduce la recomendación

Los analistas de Morgan Stanley han reducido hoy el precio objetivo de Repsol a 24 euros por acción, desde los 28 euros anteriores, y han rebajado su recomendación de sobreponderar a igual ponderación. La decisión refleja la lectura del banco de que buena parte del ciclo alcista ya se ha agotado. El nuevo potencial de revalorización se sitúa ligeramente por encima del 7% sobre el precio actual de cotización.

No es la única casa que ha ajustado sus números. Sin embargo, el consenso de analistas que sigue al valor otorga un potencial medio de revalorización superior al 11,5%, con firmas como RBC apuntando a un precio objetivo de hasta 32 euros. El banco canadiense valora especialmente el posible viento de cola del cambio político en Venezuela —donde Repsol tiene aproximadamente el 15% de sus reservas mundiales de petróleo— y la fusión de su negocio de exploración y producción con la estadounidense APA Corporation.

Morgan Stanley

¿Puede Repsol mantener este dividendo si el crudo sigue cayendo?

La pregunta que flota en el mercado es si una retribución tan generosa resulta sostenible. Si los precios del petróleo siguen cediendo, la capacidad de la compañía para mantener el dividendo y la recompra de acciones podría verse comprometida.

JPMorgan advierte que las energéticas europeas pueden sufrir si el crudo continúa a la baja, y Goldman Sachs apunta a un posible exceso de oferta en los próximos trimestres, lo que añadiría presión adicional a los márgenes del sector. No obstante, la elevada generación de caja libre de Repsol todavía respalda con holgura la remuneración al accionista. A cierre del primer trimestre, el flujo de caja operativo se situó por encima de los 2.000 millones de euros, una cifra que permite cubrir varios ejercicios del compromiso de dividendo.

La clave no está solo en el precio del barril, sino en la disciplina de capital que Repsol ha demostrado en los últimos años: recortar deuda, vender activos no estratégicos y priorizar la retribución al accionista.

El riesgo más evidente es que una caída persistente del crudo erosione la caja antes de que la fusión con APA empiece a generar sinergias visibles. Pero, a mi juicio, el mercado no está descontando con suficiente claridad el impacto de la reestructuración del portfolio. Venezuela, lejos de ser un lastre, podría convertirse en un catalizador si el entorno político se estabiliza.

Morgan Stanley ha puesto la lupa sobre lo que ya hemos visto este año: el rally tiene límites. Sin embargo, la tesis de inversión no se ha roto. El dividendo de 0,55 euros está asegurado para este trimestre y, con el nivel de caja actual, no hay motivo para anticipar un recorte en el corto plazo. El verdadero test llegará con los resultados del tercer trimestre.

Veredicto Merca2

Cotización al cierre o apertura: Las acciones de Repsol cotizan planas en la sesión, en torno a 22,30 euros. El descuento del dividendo mañana podría generar una ligera presión bajista intradía, pero el nivel de soporte en 21,80 euros no parece amenazado.

Clave técnica: La ruptura del rango lateral entre 20 y 24 euros marcará la dirección. Un cierre semanal por debajo de 21,50 euros encendería alertas de recogida de beneficios. Por arriba, superar los 24 euros con volumen devolvería al valor a zona de máximos anuales.

Apunte macro: La prima de riesgo española se mantiene en 72 puntos básicos, sin apenas variación, lo que no supone un lastre adicional para una compañía que se financia en dólares y euros. El rating corporativo de Repsol (BBB+ por S&P) sigue siendo un ancla de estabilidad.

La UE marca un superávit comercial récord de 285.000M con EE.UU. pese a los aranceles de Trump

A pesar de la guerra comercial iniciada por los aranceles de Trump en abril de 2025, el comercio de bienes entre la Unión Europea y Estados Unidos no solo no se ha hundido, sino que ha marcado un superavit comercial récord para el bloque europeo. Así lo revela un reciente estudio del Instituto para la Economía Alemana (IW Köln), que cifra el saldo favorable para la UE en 285.000 millones de euros durante el pasado año.

Según el análisis, el intercambio total de mercancías alcanzó un máximo histórico, aunque la balanza se inclina claramente a favor de Europa. DW Español, en su programa “Economía en W”, ha desglosado las claves de este fenómeno que desafía la lógica proteccionista de Washington.

El efecto anticipación: comprar antes de que sea tarde

José David Navarro, corresponsal financiero de DW en la Bolsa de Frankfurt, explicaba que el primer factor fue un masivo adelanto de las ventas europeas hacia Estados Unidos durante 2025. “Las empresas se apresuraron a vender antes de que entraran en vigor los gravámenes anunciados por Trump”, señaló. El miedo a que los aranceles encarecieran sus productos actuó como un potente acelerador de los envíos.

Ese “frontloading” fue especialmente intenso en los meses posteriores al llamado Día de la Liberación. Muchas compañías prefirieron enviar grandes volúmenes a almacenes estadounidenses para evitar el coste adicional que finalmente se impuso en un 15% a gran parte de los productos, aunque en el caso de las farmacéuticas la amenaza llegó a ser de hasta el 250%.

Irlanda, el gigante farmacéutico que inclinó la balanza

El segundo gran motor de este superávit, según el instituto alemán, fue el sector farmacéutico irlandés. “Irlanda es un centro neurálgico para la fabricación de componentes de vacunas y medicamentos de multinacionales como Pfizer o Eli Lilly”, recordó Navarro. En 2025, las exportaciones irlandesas hacia Estados Unidos se dispararon más del 52%, impulsadas casi exclusivamente por el miedo a los aranceles.

Ese crecimiento descomunal distorsiona la estadística general. Si se excluye a Irlanda, la mayoría de los países europeos registraron caídas en sus ventas a Estados Unidos. El responsable del análisis subraya que, sin ese componente, la fotografía sería mucho más sombría y más coherente con el entorno de fricciones comerciales.

“Irlanda ha sido el auténtico motor estadístico del superávit: sus exportaciones farmacéuticas crecieron más del 52% en apenas un año por la urgencia de esquivar los aranceles de Trump.”

— José David Navarro, corresponsal financiero de DW Español

Pero la contracara es dura: el resto de los países del bloque vieron cómo sus ventas se contraían. La excepción irlandesa oculta el verdadero impacto de los aranceles sobre la industria europea.

Alemania, la gran perjudicada: desplome en maquinaria y automóviles

El análisis de DW pone el foco en Alemania. Las exportaciones germanas de maquinaria y automóviles hacia Estados Unidos cayeron un 18,9% en el sector del motor y un 16,4% en bienes de equipo, según los datos del Instituto. La industria automotriz, histórica punta de lanza del comercio alemán, afronta además una profunda crisis interna, agravada por la competencia china y la débil demanda mundial. No es casualidad que esta misma semana miles de trabajadores de Mercedes-Benz protestaran contra los recortes, reclamando que se mantengan sus convenios colectivos.

Mientras, en el terreno de los servicios, Estados Unidos mantiene su ventaja. El superávit europeo en bienes se compensa en parte con el déficit en servicios financieros, tecnológicos y de consultoría, donde las empresas estadounidenses siguen liderando. “Esto refleja unas relaciones comerciales mucho más entre ambos bloques de lo que a menudo se supone”, matizó el corresponsal. La interdependencia es bidireccional.

¿Un espejismo o un cambio estructural?

La cifra récord de 285.000 millones de euros de superavit comercial es, en buena medida, un espejismo provocado por la anticipación y la concentración en un solo país y un solo sector. Pero también revela la fortaleza del vínculo transatlántico, difícil de romper incluso con aranceles agresivos. El próximo año será clave para ver si la tendencia se normaliza o si las tensiones escalan hacia nuevas tarifas, especialmente si el conflicto en Oriente Medio sigue tensionando los precios energéticos y los márgenes empresariales.

Más allá de los números, la historia que cuenta este récord es la de una globalización que se resiste a desaparecer, pero cuyas costuras están más tensas que nunca. ¿Logrará la diplomacia comercial mantener este delicado equilibrio o asistiremos a una “desmundialización” en toda regla? La respuesta, en los próximos meses.

Para más detalles, puedes ver el análisis completo en el vídeo de DW Español:

Youtube video

Los 10 castillos más bonitos de España: fortalezas de cuento

El sol se filtra entre las almenas del castillo de Loarre mientras las nieblas matinales se despegan de la sierra. Abajo, el pueblo de Ayerbe todavía duerme. Arriba, la piedra milenaria del siglo XI guarda silencio, roto solo por el vuelo de un halcón. Este rincón de Huesca es uno de esos lugares donde la historia se toca con las manos y la Edad Media parece detenida en el tiempo.

España cuenta con uno de los patrimonios de castillos y fortalezas más ricos de Europa, fruto de ocho siglos de Reconquista, alianzas dinásticas y conflictos fronterizos. Muchos de ellos fueron concebidos no solo como baluartes militares, sino como residencias reales que hoy fascinan por su belleza arquitectónica y por las historias que encierran. Esta selección recoge diez fortalezas que, por su singularidad o su estado de conservación, merecen ocupar un lugar destacado en cualquier itinerario viajero. Desde las torres de ladrillo mudéjar hasta las siluetas circulares que dominan el Mediterráneo, cada castillo ofrece una experiencia distinta.

Castillo de Coca

En la campiña segoviana, entre pinares y campos de cereal, se alza una fortaleza que parece más un palacio de cuento que un bastión de guerra. El castillo de Coca, construido en el siglo XV por la familia Fonseca, es uno de los escasos ejemplos de arquitectura gótico-mudéjar ejecutada íntegramente en ladrillo, lo que le confiere un característico tono rojizo que brilla al atardecer. Su traza es un prodigio de simetría: un recinto exterior jalonado por torres poligonales y un foso de doce metros de profundidad que realza la sensación de aislamiento. En el interior, la escalera de caracol gótica y los artesonados conservan la impronta palaciega de una época en la que los señores de Coca rivalizaban con la corona. La visita se completa con el entorno natural que rodea el castillo, ideal para un paseo entre cigüeñas y encinares.

Castillo de Olite

En el corazón de Navarra, Olite despliega un conjunto palaciego que en su día fue comparado con las cortes más fastuosas de Europa. Los reyes Carlos III el Noble y su esposa Leonor de Trastámara convirtieron una antigua fortaleza romana en un palacio gótico de torres esbeltas, galerías interiores y jardines colgantes entre los siglos XII y XIII. El visitante deambula hoy por estancias que llevan nombres tan evocadores como la Torre del Homenaje o la Cámara de la Reina, mientras las vidrieras tamizan la luz creando juegos de color sobre la piedra. Desde lo alto, la vista de los viñedos y los tejados de la villa hacen entender por qué Olite sigue siendo parada obligada de cualquier ruta por Navarra.

castillos medievales España

Castillo de Loarre

Sobre una cresta rocosa que domina la llanura de la Hoya de Huesca, el castillo de Loarre es la fortaleza románica más importante de España. Sancho Ramírez I de Aragón ordenó su levantamiento a finales del siglo XI para afianzar la frontera con los reinos musulmanes, y en el siglo XII se le añadió la iglesia de Santa María, una joya escultórica con capiteles historiados. Recorrer sus murallas de sillar es asomarse a un balcón privilegiado sobre los Pirineos, mientras el viento trae el aroma de la jara y el eco de las rapaces que anidan en los riscos. No es extraño que Hollywood eligiera este escenario para la película El reino de los cielos: la autenticidad de sus piedras cuenta la misma epopeya que cualquier guion.

Castillo de Butrón

En medio de robledales centenarios y arroyos del valle de Butrón, en Vizcaya, emerge un castillo de aires wagnerianos que parece arrancado de un cuento centroeuropeo. Su origen es una humilde torre medieval del siglo XIV, pero una restauración historicista realizada en el siglo XIX le otorgó la silueta almenada, las torrecillas cilíndricas y los matacanes que hoy le confieren un inequívoco romanticismo. Rodeado de un parque que invita al paseo, Butrón es una anomalía dentro del patrimonio vasco que seduce a quien busca fotografías de ensueño. La fortaleza, de propiedad privada, no está abierta al interior, pero su contemplación desde el exterior merece el desvío.

Castillo de Peñafiel

La silueta del castillo de Peñafiel corta el cielo de la Ribera del Duero como la quilla de un navío varado. Con 210 metros de largo por apenas 33 de ancho, la fortaleza se estira sobre una cresta calcárea para aprovechar toda la altura de la colina, un prodigio de adaptación al terreno que le otorga una estampa inconfundible. Levantado en el siglo X y reformado en el XV, el interior alberga el Museo Provincial del Vino, una deliciosa excusa para combinar historia y enología. Las visitas guiadas permiten recorrer las almenas y admirar el panorama de los viñedos que producen algunos de los tintos más prestigiosos de Castilla y León.

castillos medievales España

Castillo de Bellver

A solo tres kilómetros del puerto de Palma, sobre una colina cubierta de pinos, el castillo de Bellver rompe todas las reglas de la arquitectura militar medieval. Su planta circular, única en España, se debe a la voluntad del rey Jaime II de Mallorca, que en el siglo XIV concibió una residencia defensiva donde el torreón del homenaje se une al cuerpo principal mediante un puente de arco ojival. Los tres torreones semicirculares y la galería de arcos del patio central crean un espacio armonioso que domina una panorámica de 360 grados sobre la bahía. Hoy acoge el Museo de Historia de la Ciudad, que contextualiza la vida palmesana desde la prehistoria hasta nuestros días; subir al terrado al atardecer es uno de los ritos viajeros más recomendables de Mallorca.

Castillo de Almodóvar del Río

Veintidós kilómetros separan Córdoba capital de esta fortaleza que se eleva a 252 metros sobre el valle del Guadalquivir. El castillo de Almodóvar ocupa una superficie de 5628 metros cuadrados sobre un cerro estratégico que fue plaza fuerte musulmana antes de pasar a manos cristianas en el siglo XIII. El paseo por sus murallas almenadas regala vistas infinitas de dehesas y olivares, y las mazmorras subterráneas evocan un pasado de intrigas y sombras. Las torres del Homenaje y del Bastión, restauradas con rigor, permiten imaginar la vida cotidiana de una guarnición medieval. La visita nocturna teatralizada añade un plus de misterio a un lugar que ya de por sí tiene mucho que contar.

Castillo de Ponferrada

Levantado por los templarios a finales del siglo XIII, el castillo de Ponferrada domina el valle del río Sil desde una colina que parece elegida por la propia orden de monjes guerreros. Su perfil de torres almenadas, barbacanas y murallas que se recortan contra el cielo leonés evoca las hazañas de aquellos caballeros. La mayor parte de la estructura visible corresponde a los siglos XIV y XV, cuando la fortaleza pasó a manos de la nobleza local. El interior alberga exposiciones sobre la historia templaria y el Camino de Santiago, un recordatorio de que Ponferrada fue un enclave clave para proteger a los peregrinos. Recorrer sus patios y subir a la torre principal permite entender por qué esta fortaleza es una de las visitas imprescindibles de la provincia de León.

castillos medievales España

Castillo de Cardona

En lo alto de una colina que domina un valle salino explotado desde los romanos, el castillo de Cardona exhibe más de mil años de historia. Construido en el siglo XI como bastión de los duques de Cardona —apodados «los reyes sin corona» por su inmenso poder—, la fortaleza incluye la colegiata románica de Sant Vicenç, una joya del primer románico catalán. Las visitas guiadas rememoran los asedios y las intrigas de un linaje que rivalizó con los monarcas, mientras las almenas ofrecen una vista que abarca desde los Pirineos hasta la silueta de Montserrat. Desde 1976, parte del castillo funciona como Parador Nacional, lo que permite dormir entre muros que pisaron reyes y damas; pocos alojamientos pueden presumir de semejante pedigrí histórico.

Castillo de Manzanares El Real

A los pies de la sierra de Guadarrama y a media hora de Madrid, el castillo de los Mendoza se refleja en las aguas del embalse de Santillana con una elegancia que le ha valido ser uno de los monumentos más fotografiados de la Comunidad. Construido enteramente en granito en el siglo XV, en pleno estilo gótico isabelino, destaca por su torre del homenaje hexagonal y sus cuatro torres circulares rematadas por almenas. Utilizado en los años sesenta como escenario de la superproducción El Cid, alberga hoy un museo sobre la historia de los castillos españoles que completa la experiencia de la visita. Los domingos, los madrileños acuden a pasear por su entorno y a recrear la épica de caballeros y doncellas; una escapada perfecta para quienes desean sumergirse en la Edad Media sin alejarse demasiado de la capital.

Estas diez fortalezas resumen la diversidad de la arquitectura defensiva hispana. Cada una respira un carácter propio: la rotundidad militar de Loarre, el refinamiento palaciego de Olite, la audacia circular de Bellver. Recorrerlas es adentrarse en un tiempo en el que la piedra era poder y la almena, un balcón hacia la gloria. Mientras el visitante camina por sus salas o se asoma a los valles que un día defendieron, estas fortalezas dejan de ser museos fríos para convertirse en lo que siempre fueron: testigos vivos de una historia que, contra toda lógica, sigue latiendo entre sus muros.

CNMV modifica su regulación para incluir criptoactivos en la operativa de sus empleados

Este mismo jueves, la Comisión Nacional del Mercado de Valores (CNMV) ha dado un paso que hasta ahora ningún supervisor europeo había concretado a nivel interno: abrir la puerta a que sus propios trabajadores puedan operar con criptoactivos. La modificación de su Reglamento de Régimen Interior, comunicada ayer y efectiva desde hoy, introduce los activos digitales en la operativa de valores permitida para el personal del organismo, alineándose con los nuevos estándares MiCA y el Régimen Piloto de DLT.

La decisión no es cosmética. La reforma del reglamento interior viene acompañada de ajustes en las funciones de las direcciones generales de la CNMV, que ahora asumen competencias derivadas de los reglamentos MiCA (mercados de criptoactivos), el Régimen Piloto de tecnologías de registro distribuido (DLT) y DORA (resiliencia operativa digital). Se trata de tres pilares que la UE ha desplegado en los últimos dos años y que obligan a los supervisores nacionales a revisar su propia arquitectura organizativa.

A mi juicio, la novedad más relevante es la inclusión expresa de los criptoactivos en la normativa de trading de los empleados. Históricamente, el personal de la CNMV tenía prohibida o fuertemente restringida la operativa sobre una lista cerrada de valores. Ahora, los criptoactivos entran formalmente en esa lista, lo que implica que el supervisor no solo los considera merecedores de un marco de supervisión propio, sino que además asume que su plantilla puede exponerse a ellos como cualquier otro instrumento financiero. Una declaración de intenciones en toda regla.

La adaptación a MiCA y las nuevas atribuciones supervisoras

El movimiento interno se produce en plena digestión del Reglamento MiCA, que entró en vigor parcial en 2024 y que en los próximos meses desplegará sus normas más restrictivas, especialmente en materia de stablecoins y proveedores de servicios de criptoactivos (CASP). La CNMV, que ya ostenta la competencia para autorizar y supervisar a estos proveedores en España, refuerza ahora su estructura para no quedarse atrás.

En la práctica, las direcciones generales del supervisor ven ampliadas sus competencias para abordar la supervisión de mercados cripto, lo que se traduce en en una mayor capacidad para regular e inspeccionar a plataformas de intercambio, custodios y emisores de tokens. La reforma del Reglamento de Régimen Interior es, en esencia, la traslación burocrática de un mandato europeo que, en España, ya ha tenido impacto: la CNMV ha abierto expedientes sancionadores a varias plataformas no autorizadas y mantiene una guerra abierta contra los chiringuitos financieros que operan con criptoactivos.

No obstante, hasta ahora el supervisor mantenía una suerte de separación entre el mundo cripto y su operativa interna. La modificación publicada ayer diluye esa frontera y refleja la madurez de un sector que, pese a su volatilidad, ya mueve volúmenes comparables a los de la renta variable en algunos nichos.

Reorganización tecnológica para la era digital

Paralelamente a la inclusión de los criptoactivos, la CNMV ha aprovechado la reforma para impulsar su transformación digital. El antiguo Departamento de Sistemas de Información pasa a denominarse Departamento de Tecnología e Innovación Digital, un cambio de nomenclatura que va más allá del márketin: sus funciones se amplían para incluir el desarrollo de capacidades en inteligencia artificial y otras tecnologías emergentes.

En un organismo donde la supervisión de los mercados exige cada vez más herramientas de análisis masivo de datos, este giro no es baladí. El supervisor maneja ya sistemas de vigilancia con IA generativa y algoritmos de detección de manipulación de mercado, y necesitaba un departamento a la altura. El nuevo nombre oficializa esa realidad.

regulación cripto España

A esto se suma el cambio del antiguo Departamento de Estudios y Estadísticas, que ahora será el Departamento de Análisis, Estabilidad Financiera y Datos. Su misión, además de las funciones tradicionales de estudios macro y estadísticas de mercados, incorpora la definición y gestión de la política de gobierno del dato. Un movimiento que conecta directamente con la resiliencia operativa digital que exige DORA.

En conjunto, la CNMV no solo se prepara para supervisar criptoactivos, sino que se dota de una estructura más ágil para manejar el alud de información que los mercados digitales generan y que los reguladores están obligados a procesar.

La CNMV da un paso relevante al normalizar los criptoactivos dentro de su propia casa, señal de que el regulador ya los considera un activo maduro y merecedor de la misma seriedad que la renta variable.

Análisis: ¿un gesto simbólico o un cambio de calado en la supervisión española?

Desde mi punto de vista, la reforma del reglamento interior de la CNMV es mucho más que un trámite administrativo. En primer lugar, porque envía un mensaje inequívoco a los inversores: si los propios empleados del supervisor pueden operar con criptoactivos, es que el regulador confía en que las disposiciones de MiCA otorgan suficiente protección y transparencia. Aunque la operativa estará, lógicamente, sujeta a estrictos controles internos —la CNMV no ha detallado el régimen de comunicación ni los límites, pero es de esperar que sean similares a los valores tradicionales—, el hecho de que se habilite ya es rupturista.

En segundo lugar, la reorganización de los departamentos es la constatación de que la supervisión del siglo XXI exige competencias digitales de primer orden. La irrupción de la IA en los mercados y la tokenización de activos tradicionales exigen que el supervisor hable el mismo idioma que los vigilados. La creación de un departamento dedicado a tecnología e innovación digital, con foco en IA, sitúa a la CNMV en la vanguardia europea junto a la BaFin alemana y la AMF francesa.

Dicho lo anterior, conviene no perder de vista los riesgos. La integración plena de los criptoactivos en la supervisión ordinaria es un proceso complejo que requiere recursos humanos y tecnológicos no siempre disponibles. La CNMV ha tenido que reforzar plantilla en los últimos años para atender las nuevas competencias, y la inclusión formal del universo cripto solo añade presión. No obstante, la apuesta por el gobierno del dato sugiere que el supervisor quiere construir una base sólida antes de que llegue la próxima oleada de innovación.

En el contexto europeo, la CNMV se alinea con los supervisores más proactivos en materia cripto. La decisión de hoy, aunque interna, refuerza la imagen de España como un hub atractivo para las empresas de activos digitales, siempre que el regulador logre combinar agilidad con firmeza.

Veredicto Merca2

Cotización al cierre o apertura: El IBEX 35 se mantuvo plano en la sesión de hoy, cerrando en 13.850 puntos, lo que demuestra que este tipo de movimientos internos del supervisor no generan impacto directo en la renta variable española. El mercado de criptomonedas, por su parte, registró ligeros avances del 0,3% en Bitcoin tras conocerse la noticia, dentro de la volatilidad habitual.

Clave técnica: La reforma del reglamento interior no altera los umbrales de supervisión de la CNMV, pero sí amplía su perímetro. Para las cotizadas del IBEX con intereses en blockchain —como Santander o BBVA con sus divisiones de activos digitales—, el movimiento confirma que el regulador español se toma en serio la supervisión cripto, lo que podría acelerar la adopción de productos tokenizados bajo paraguas regulado.

Apunte macro: La deuda soberana española cotiza con una prima de riesgo de 68 puntos básicos, sin alteración alguna tras el anuncio. La noticia, aunque de calado interno, se enmarca en un contexto europeo en el que los supervisores nacionales están alineados con la Comisión Europea en materia de digitalización financiera, lo que refuerza la credibilidad de España como socio cumplidor en la aplicación del reglamento MiCA.

Moragón alerta: tensiones geopolíticas Irán-EE.UU. ponen al mundo a la deriva; el reto, reconducir a Estados Unidos

Nunca un calendario electoral había sido tan explosivo. Reino Unido estrena primer ministro, Rusia celebra parlamentarias en septiembre, Israel las suyas en octubre y, en noviembre, las elecciones de medio término en Estados Unidos condensan toda la tensión. En su último análisis, Negocios TV advierte: el mundo va a la deriva y el problema mayúsculo será reconducir al imperio americano.

Un otoño de urnas que inquieta

Desde el canal subrayan que Donald Trump está ganando tiempo. El magnate republicano firmó un memorándum de entendimiento con Irán pero sabe que no lo va a cumplir. Según Negocios TV, su estrategia consiste en estirar los plazos —esos 60 días iniciales, prorrogables— hasta después de las legislativas de noviembre. Una maniobra dilatoria que choca con los intereses electorales de Benjamín Netanyahu.

El primer ministro israelí necesita llegar a los comicios con una guerra activa. Y, como apuntan los analistas, el memorándum nació muerto porque una de sus cláusulas esenciales —el cese de hostilidades en todos los frentes, especialmente en Líbano— es papel mojado. Israel sigue bombardeando casi a diario el sur del río Litani y mantiene tropas dentro del país vecino.

Un papel firmado y demasiados intereses

La paradoja es evidente: Estados Unidos tendría que controlar a su aliado, pero “es Israel el que controla a Estados Unidos”, ironizan en el programa. De ahí que el memorándum sea poco más que un salvavidas electoral para Trump. Mientras tanto, Netanyahu espera el momento propicio para un gran golpe —un asesinato selectivo, un bombardeo de envergadura— que le permita calibrar la respuesta iraní y arrastrar al país a una escalada.

En la práctica, desde que se anunció la tregua lo que se vive es una guerra de baja intensidad. Provocaciones constantes en el Golfo Pérsico, incidentes navales y un goteo de ataques que mantienen la mecha encendida. Todo apunta a que la guerra a gran escala se reanudará, y en este escenario Estados Unidos e Israel llevan las de perder.

Netanyahu pasará a la historia como el hombre que destruyó el Estado de Israel.

— Moragón, analista de Negocios TV

El funeral que puede abrir la caja de Pandora

El funeral del líder supremo iraní, el ayatolá Ali Khamenei, ha reunido en Teherán a representantes de China, Rusia y Arabia Saudí. Un despliegue que, a juicio de Negocios TV, desmonta la narrativa occidental de un régimen agonizante. “Han eliminado a toda la parte moderada y la han sustituido por una nomenclatura más radicalizada”, explican. La Guardia Revolucionaria y los mandos castrenses son ahora quienes marcan el paso.

Pese a la presión, Irán mantiene su negativa a permitir inspectores en sus instalaciones nucleares. Cualquier incidente durante los actos fúnebres, advierte el canal, sería interpretado como un ataque directo y podría hacer saltar por los aires las negociaciones y crear una coalición antioccidental de consecuencias imprevisibles. Una caja de Pandora que nadie debería abrir.

La OTAN es un zombi y el verdadero campo de batalla es China

La próxima cumbre de la Alianza en Ankara previsiblemente anunciará 70.000 millones para Ucrania y reiterará la vigencia del artículo 5. Pero desde Negocios TV sentencian: “La OTAN está muerta, es un zombi”. La organización, diseñada para un mundo bipolar que desapareció en 1991, ha quedado obsoleta. La Unión Europea asume su papel militar, mientras Estados Unidos actúa por libre y ve a sus aliados como una carga.

El foco, insisten, está en el Pacífico. “Todos los caminos conducen a Beijing”. Los conflictos en Europa y Oriente Medio persiguen un objetivo secundario común: deshabilitar a China. Para el imperio estadounidense, el auge chino es inaceptable y, ya que no puede superarlo por medios pacíficos, está incendiando el mundo. Una estrategia que, según el canal, amenaza con llevarse todo por delante.

Ocho potencias nucleares al borde

El dato es escalofriante: de las nueve potencias nucleares del planeta, ocho están involucradas directa o indirectamente en conflictos a gran escala o choques fronterizos. Solo China se mantiene al margen. Pakistán, India, Rusia, Israel, Estados Unidos, Francia, Reino Unido, Corea del Norte… todos dan pasos en la cuerda floja. Y la nuclearización avanza a ritmo de vértigo: Finlandia, y ahora Lituania, piden armas atómicas en su suelo.

En este polvorín, la sociedad israelí —advierte Moragón— se parece cada vez más a la Alemania de los años treinta. Una radicalización que trasciende al líder de turno. Las críticas a Netanyahu no le acusan de dureza con los palestinos, sino de incompetencia. Incluso sus rivales prometen hacerlo mejor, es decir, ser más eficaces en la misma política de fuerza.

El análisis de Negocios TV no deja lugar al optimismo: el imperio estadounidense se descompone y arrastra al planeta. La cuestión, como repiten, es si alguien será capaz de reconducirlo antes de que sea tarde.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

Las socimis españolas marcan un récord histórico: 169 compañías y 34.000 millones de capitalización

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El mercado español de socimis ha cerrado el primer semestre de 2026 con un récord de 169 compañías cotizadas y una capitalización bursátil de 33.954 millones de euros, un 16,4% más que al cierre de 2025.
  • ¿Quién está detrás? Los datos proceden del último informe de ArmanexT, firma especializada en asesoramiento de socimis, que monitoriza la actividad en BME Growth, BME Scaleup, Portfolio Stock Exchange y Euronext Access.
  • ¿Qué impacto tiene? La incorporación de 12 nuevas socimis en seis meses, cinco de ellas en BME Scaleup, confirma el apetito inversor por activos como el residencial asequible, la logística, los hoteles y el ‘senior living’, que están especializando las carteras y dinamizando las ampliaciones de capital.

El ladrillo español sigue acaparando capital. Algo que resulta evidente al analizar el récord de socimis cotizadas: 169 al echar el telón de la primera mitad de 2026. Diez más que al cierre de 2025. La capitalización conjunta roza los 34.000 millones de euros —exactamente 33.954 millones—, un salto del 16,4% en apenas seis meses, según los datos que maneja ArmanexT y que publica este miércoles Idealista.

El valor agregado de los activos inmobiliarios que controlan estas 169 socimis asciende a 52.337 millones de euros, un 4,74% más desde enero. La solidez del dato reside en las doce nuevas incorporaciones que han llegado a los mercados de capitales durante este semestre —un 50% más que en el mismo periodo de 2025—, aportando 1.175 millones en activos inmobiliarios.

Las tres cuartas partes de esas nuevas socimis aterrizaron en plataformas pensadas para vehículos más ágiles: cinco en BME Scaleup, cuatro en Portfolio Stock Exchange y tres en Euronext Access. “Muestran una clara tendencia hacia vehículos especializados en residencial, vivienda asequible, logística, hoteles, ‘senior living’ y otros activos alternativos”, señala el informe de ArmanexT.

169 socimis y 33.954 millones: las cifras del primer semestre

El número de socimis no ha dejado de engordar desde que el régimen fiscal favorable se consolidó hace más de una década. En los seis primeros meses de 2026 se ha batido el récord anterior con holgura, después de un 2025 que ya había cerrado con 159 vehículos. La capitalización global ha pasado de 29.170 millones a 33.954 millones en ese mismo lapso, un incremento que las gestoras interpretan como señal de madurez y confianza.

La mayor parte del valor sigue concentrada en las grandes socimis del continuo (Merlin, Colonial, Lar España), pero el crecimiento más dinámico procede de las pequeñas y medianas que utilizan BME Growth o BME Scaleup para financiarse sin los costes de una cotización tradicional.

Durante el semestre se han ejecutado 13 ampliaciones de capital por un importe conjunto de 104,9 millones de euros, un 25,8% más que en los mismos meses de 2025. BME Growth acapara el mayor volumen de capital captado, mientras que BME Scaleup lidera el número de operaciones. ArmanexT, como asesor registrado, gestionó el mayor número de incorporaciones.

Especialización y nuevos mercados: hacia dónde va el capital

El dato cualitativo que subyace tras las cifras es la especialización sectorial. Hace cinco años el ladrillo de las socimis era mayoritariamente oficinas y centros comerciales, activos castigados después por la pandemia. Ahora la cartera tipo mira hacia el residencial en alquiler, la logística de última milla, las residencias de estudiantes y el ‘senior living’. La vivienda asequible, además, está empezando a atraer vehículos con impacto social medible que encajan en los criterios de inversión de los grandes fondos europeos.

La lectura industrial de este fenómeno es doble: por un lado, el mercado se fragmenta y permite que gestoras especializadas compitan con los pesos pesados; por otro, la financiación vía mercado de capitales —en lugar del crédito bancario tradicional— se convierte en la palanca preferida para crecer. Así lo están haciendo las nuevas socimis de BME Scaleup, que evitan un endeudamiento excesivo y recurren a ampliaciones de capital para comprar activos que generen flujos recurrentes.

El récord de 169 socimis no es solo una anécdota estadística: refleja que el mercado de capitales español ha encontrado en la especialización inmobiliaria una vía de financiación cada vez más eficaz y menos dependiente del crédito bancario.

La Ficha del Inversor

Métrica clave: la capitalización conjunta de 33.954 millones implica un múltiplo implícito sobre activos de alrededor 0,65 veces (si descontamos deuda), lo que deja margen para revalorizaciones si los flujos de alquiler se mantienen. Las ampliaciones de capital del semestre —104,9 millones— confirman que los inversores institucionales siguen dispuestos a poner dinero fresco en vehículos especializados.

Tendencia a seis meses: el segundo semestre estará condicionado por la estabilidad macroeconómica y, sobre todo, por el mantenimiento de un marco regulatorio favorable para las socimis. Cualquier cambio en la fiscalidad —como el que se debatió en 2025 sin prosperar— podría enfriar las nuevas incorporaciones. A favor juega la expectativa de nuevas bajadas del BCE, que abaratarían el coste del capital y mejorarían el atractivo relativo del yield inmobiliario frente a la renta fija.

Perfil recomendado: las socimis especializadas que cotizan en BME Scaleup y Portfolio Stock Exchange encajan para inversores patrimoniales y family offices que buscan exposición directa a activos concretos —residencias de mayores, logística, vivienda asequible— sin la volatilidad de los grandes índices. Para el gran inversor institucional, las socimis del continuo siguen siendo la puerta de entrada al ladrillo español con liquidez diaria y dividendos por encima del 4%.

El pulso entre las distintas plataformas de cotización es cada vez más evidente: BME Scaleup gana peso con operaciones más numerosas, mientras BME Growth retiene el mayor volumen de capital. ArmanexT, por su parte, se consolida como el asesor dominante en incorporaciones. La lectura a largo plazo es que, si el marco regulatorio se mantiene estable y los tipos de interés siguen bajando, el número de socimis podría superar las 180 antes de que termine 2026.

La próxima prueba de fuego llegará con los resultados del tercer trimestre, cuando se verá si la especialización residencial y logística es capaz de sostener las valoraciones actuales. De momento, el primer semestre ha sido de récord.

Ethereum sube 7% julio 2026: supera resistencia y se acerca a 1.800 dólares

Ether (ETH) ha registrado una subida del 7,98% en las últimas 24 horas, cotizando en torno a los 1.761,77 dólares. El repunte rompe la resistencia de los 1.700 dólares y coloca al activo a tiro de piedra de los 1.800, un nivel que no visitaba desde principios de junio. El movimiento llega en un momento en que los analistas debaten si se trata de una señal de cambio de tendencia o de un simple espejismo alimentado por coberturas de posiciones cortas.

Según los datos de mercado, el volumen de negociación en las últimas 24 horas cayó a 10.110 millones de dólares, un 26,92% inferior al promedio de los últimos treinta días. Esa divergencia entre precio y volumen siembra dudas sobre la solidez del rebote, a pesar de que los indicadores técnicos de corto plazo se han girado al alza.

Los motores del repunte: la actualización Pectra y el dinero institucional

El principal catalizador ha sido la publicación de nuevos avances en la hoja de ruta de Pectra, la próxima gran actualización de Ethereum que promete mejorar la escalabilidad y reducir las comisiones. La comunidad de desarrolladores ha mostrado progresos, según se refleja en la web oficial de la red, lo que ha reavivado el optimismo entre los inversores, que históricamente han premiado este tipo de hitos técnicos con subidas de precio. Al mismo tiempo, los fondos cotizados (ETF) de ether al contado en Estados Unidos han registrado sus mayores entradas netas en dos semanas, según datos recopilados por la prensa especializada. Flujos positivos que sugieren un renovado apetito institucional por el ether en un entorno de mayor claridad regulatoria.

Esa combinación provocó una cascada de short squeezes (liquidaciones forzosas de vendedores en corto), amplificando el movimiento alcista. Para un lector no familiarizado, un short squeeze se produce cuando quienes apostaron a la baja se ven obligados a recomprar para cubrir pérdidas, lo que a su vez dispara el precio aún más, un fenómeno conocido por por su carácter explosivo.

La foto técnica: medias móviles alcistas pero con la resistencia de los 1.831 dólares al acecho

Tras el salto, las medias móviles simples de 7, 15 y 30 días se han cruzado al alza, una señal conocida como cruz dorada menor que favorece las compras de corto plazo. Sin embargo, la SMA-50 (media móvil de 50 días) se sitúa en los 1.831,94 dólares y actúa como una barrera psicológica importante. El último cierre diario por encima de ese nivel fue hace más de tres semanas. Mientras el precio no la supere con convicción, los analistas advierten que el rebote podría desinflarse con la misma rapidez con que llegó.

La subida de hoy es real, pero sin volumen no hay convicción: los rallies que nacen de un short squeeze suelen apagarse rápido.

Análisis: ¿Estamos ante un cambio de ciclo o un espejismo de verano?

Conviene poner la subida en contexto. Ether sigue cotizando un 64,39% por debajo de su máximo histórico de 4.948,08 dólares alcanzado en agosto de 2025. El mercado bajista de largo plazo no se ha roto, y las medias móviles de 90 y 200 días permanecen muy por encima del precio actual. En ciclos anteriores, como el de 2022-2023, Ethereum experimentó múltiples rebotes del 15% o más que terminaron siendo trampas alcistas antes de nuevos mínimos. Que la historia se repita o no dependerá de factores aún por confirmar.

El dato más alentador es el flujo hacia los ETF. Si la demanda institucional se consolida y Pectra se implementa sin retrasos durante el segundo semestre del año, Ethereum podría construir una base más sólida. Pero la competencia de otras capas 1 y de los rollups de capa 2 —que reducen las comisiones de la red principal y, con ello, los ingresos por tarifas— es un riesgo estructural que el mercado parece estar descontando. Por eso, los inversores profesionales observan con lupa las métricas on-chain: direcciones activas, valor total bloqueado (TVL) y el suministro neto, que no han dado todavía señales claras de inflexión.

En definitiva, el rebote del 7,98% de este 4 de julio da un respiro a los holders de ether, pero aún no cambia el rumbo. Quienes operan intradía pueden aprovechar la volatilidad, pero los inversores de medio y largo plazo harían bien en esperar una confirmación más contundente antes de aumentar exposición.

Formación financiera para autónomos: claves para tomar mejores decisiones en tu negocio

Formarte en finanzas no es sacarte un máster para colgarlo en la pared. Es dejar de confundir facturación con beneficio y saber cuándo puedes contratar, subir precios o pedir un préstamo sin ahogar el negocio.

Muchos autónomos y pequeños empresarios toman decisiones mirando solo el saldo del banco. Si hay dinero, la empresa va bien. Si falta, saltan las alarmas. El problema es que una empresa puede tener ventas y aun así estar perdiendo margen, o facturar mucho y no tener caja para pagar impuestos. La formación financiera te da las herramientas para leer la cuenta de resultados, controlar la tesorería y calcular costes, de modo que las decisiones importantes (contratar, invertir, ampliar línea de negocio) se apoyen en datos, no en corazonadas.

Por qué el saldo del banco no basta para pilotar tu negocio

Un negocio sano no se mide solo por lo que entra en la cuenta. Saber cuánto ganas realmente implica distinguir entre ingresos, gastos, margen y beneficio neto. Si no tienes claros esos números, es fácil que un mes con muchas ventas oculte un margen bajo o que una facturación récord acabe en tensiones de tesorería al llegar los pagos trimestrales del IVA o las cuotas de autónomos. La educación financiera, en la que insisten organismos como el Banco de España o la CNMV, ayuda a evitar ese error básico.

Además, separar las finanzas personales de las del negocio es otro paso crítico. Mezclar cuentas hace imposible saber si la empresa es rentable o si el autónomo está viviendo de los ahorros personales. La formación financiera te obliga a poner orden y a tomar las riendas.

Las competencias que cambian la gestión de tu negocio

No hace falta convertirse en contable. Basta con entender la información económica básica para decidir con criterio. Las habilidades clave son:

  • Leer una cuenta de resultados: ingresos, gastos y margen neto.
  • Controlar la tesorería: prever cobros y pagos para no quedarte sin caja en los picos trimestrales.
  • Calcular costes y márgenes: saber lo que cuesta vender cada producto o prestar cada servicio para fijar precios sin regalar el trabajo.
  • Elaborar presupuestos realistas que guíen el gasto y la inversión.
  • Analizar inversiones: antes de comprar maquinaria o contratar personal, estimar si la inversión se recupera.
  • Entender la financiación: distinguir deuda buena de deuda tóxica y conocer el coste real de un préstamo.

Con estas herramientas, decisiones como subir precios, rechazar a un cliente poco rentable o posponer una inversión dejan de ser actos de fe. La diferencia entre un negocio que sobrevive y uno que crece está en la calidad de sus números.

Empieza por tus puntos débiles: si lo que te quita el sueño es la tesorería, céntrate en previsiones de cobros y pagos. Si tu duda es si puedes permitirte contratar, aprende a calcular el punto de equilibrio. Aplica lo que estudias directamente a tu negocio: no hay mejor forma de asentar el conocimiento. Y mide el retorno: si gracias a un curso detectas que un cliente te hace perder dinero o renegocias un préstamo, esa formación ya se ha pagado sola.

El salto de la intuición a los datos: la asignatura pendiente

La mayoría de los autónomos no ha recibido formación específica en finanzas. El día a día devora el tiempo y la gestión económica se reduce a mirar el extracto bancario y pagar lo que llega. Pero sin datos, el crecimiento es a ciegas. Y la buena noticia es que la formación hoy es accesible: plataformas online permiten compaginarla con la actividad del negocio, y existen opciones que van desde recursos públicos gratuitos hasta másteres especializados.

Un máster en dirección financiera profundiza en planificación, costes y tesorería; un MBA da una visión global de la empresa. La elección depende del momento del negocio: si el problema es controlar los números, empieza por finanzas; si el reto es dirigir la empresa en su conjunto, el MBA te dará una perspectiva más completa. Lo importante es no esperar a que llegue el ‘momento perfecto’ para formarte, porque ese momento nunca llega.

Saber leer los números de tu negocio no es un lujo: es la diferencia entre reaccionar a los problemas y anticiparte a ellos.

Guía rápida del trámite

  • 📅 Plazos: No hay una fecha límite, pero el mejor momento para empezar es ahora mismo. Cualquier semana que dediques te devuelve claridad.
  • ✅ Requisitos clave: Ser autónomo o dirigir una pyme; tener voluntad de dedicar al menos un par de horas semanales a aprender y aplicar lo aprendido al negocio real.
  • 🌐 Dónde solicitarlo: Puedes arrancar con los materiales gratuitos del portal Finanzas para Todos (Banco de España y CNMV), cursos del SEPE o plataformas online privadas. No hay un único registro oficial.
  • 💰 Importe o coste: Desde cero euros si usas recursos públicos hasta varios miles si optas por un máster o MBA. El retorno suele compensar la inversión cuando detectas un servicio poco rentable o evitas una inversión fallida.
  • ⚠️ Error a evitar: Dejar la formación para cuando ‘tengas tiempo’. La gestión diaria siempre urgirá más, pero dedicar una hora fija a la semana a entender tus números es la mejor inversión que puedes hacer por tu negocio.

El stack antienvejecimiento que optimiza tu piel: colágeno, astaxantina y tretinoína

El tridente que transforma tu piel: colágeno, astaxantina y tretinoína

La rutina de cuidado cutáneo ha dado un salto. Ya no se trata de cremas milagro, sino de combinar activos con evidencia detrás. El colágeno hidrolizado, la astaxantina y la tretinoína tópica forman un stack antienvejecimiento que optimiza la firmeza y la luminosidad de la piel desde dentro y desde fuera. Un hilo reciente en la comunidad Biohackers ha reavivado el interés por este enfoque integral, que suma también niacinamida o CoQ10. Vamos a desgranar qué dice la ciencia, qué dosis funcionan y cómo montar una rutina que de verdad mueva la aguja.

Los tres pilares del stack: cómo actúan y qué esperar

El primer pilar es el colágeno hidrolizado. Se trata de péptidos de colágeno tipo I y III que, ingeridos de forma regular, estimulan la síntesis de nuevo colágeno en la dermis. No es magia: la evidencia muestra que dosis de 5 a 10 gramos al día mejoran la hidratación y la elasticidad cutánea a partir de las ocho semanas. La clave está en que sea hidrolizado —cadenas cortas— para garantizar una absorción real.

El segundo es la astaxantina, un carotenoide de las microalgas que funciona como un potente antioxidante. Protege las membranas celulares del estrés oxidativo provocado por la radiación UV y la contaminación. Los estudios apuntan a que 4 a 12 miligramos diarios reducen la pérdida de agua transepidérmica y mejoran la textura de la piel. Además, su efecto antiinflamatorio ayuda a calmar enrojecimientos. La astaxantina es el escudo que complementa al constructor.

En la parte tópica, la tretinoína (ácido retinoico) es el activo con mayor aval científico para renovar la superficie cutánea. Acelera la renovación celular, afina la capa córnea y estimula el colágeno dérmico. Eso sí, exige respeto: se empieza con concentraciones del 0,025 % dos o tres noches por semana, y se sube progresivamente según tolerancia. La dosis eficaz y la constancia mandan, no la prisa.

El hilo de Reddit menciona también niacinamida, CoQ10 o ácido azelaico, que pueden apuntalar la rutina. Pero el núcleo duro que marca la diferencia es este tridente: colágeno, astaxantina y tretinoína.

Cómo leer la letra pequeña: dosis, biodisponibilidad y calidad

Montar un stack no es acumular productos, sino escoger las formas correctas. Aquí está la letra pequeña que de verdad importa.

📊 La pauta en cifras

  • Colágeno hidrolizado: 5-10 gramos diarios, disuelto en agua o café, durante al menos 12 semanas. Buscar péptidos de bajo peso molecular.
  • Astaxantina: 4-12 mg al día, mejor si se toma con una comida que contenga algo de grasa para maximizar su absorción.
  • Tretinoína tópica: Empezar al 0,025 % dos veces por semana, por la noche, con la piel seca. Subir frecuencia y concentración según tolerancia.
  • Protección solar: Innegociable. La tretinoína vuelve la piel más fotosensible, así que el protector solar SPF 50+ se vuelve tu mejor aliado.

Además de la dosis, mira la biodisponibilidad. El colágeno hidrolizado tipo I y III se absorbe mejor que el colágeno nativo; la astaxantina natural de Haematococcus pluvialis es más estable que la sintética. Y la tretinoína siempre con receta y bajo supervisión: no es un cosmético de supermercado. Menos marketing, más etiqueta.

El resto del stack puede incorporar niacinamida al 5 % por la mañana para reforzar la barrera cutánea y CoQ10 en su forma ubiquinol si buscas un plus antioxidante. Pero no acumules por acumular: empieza con el tridente y deja que tu piel te diga.

colageno astaxantina tretinoina

La dosis eficaz, y no la marca ni el envase, es lo que decide si un stack cosmético te aporta algo o solo vacía tu cartera.

Evidencia y realismo: lo que este stack puede (y no puede) hacer

La ciencia detrás de cada activo es sólida. Para el colágeno hidrolizado, varios metaanálisis confirman mejoras en hidratación y elasticidad. La astaxantina cuenta con estudios que demuestran su capacidad de mitigar el daño oxidativo cutáneo. Y la tretinoína es el estándar de referencia en renovación dérmica desde hace décadas. Sin embargo, ningún apilado de activos detiene el paso del tiempo por sí solo.

Lo que sí consigue este stack —si se mantiene con constancia— es optimizar la función barrera de la piel, mejorar la textura y retrasar la aparición de líneas finas. El matiz importante: los resultados se construyen en meses, no en días. Y dependen tanto de lo que pones como de lo que evitas: una mala higiene de sueño, el tabaco o una alimentación pobre en proteínas restan más de lo que cualquier suplemento puede sumar.

También conviene ser honestos con la letra pequeña de la industria: muchos suplementos de colágeno en el mercado no alcanzan la dosis eficaz por toma, y no todas las fórmulas de astaxantina garantizan la concentración declarada. Leer la etiqueta y buscar certificación de terceros es parte del sentido común de consumo inteligente que defendemos.

⚡ Rutina de Optimización Diaria

  • Ajusta tu desayuno: Disuelve 5 gramos de colágeno hidrolizado en el café o un batido, y toma una cápsula de astaxantina de 8 mg con la comida principal del mediodía.
  • Reorganiza tu noche: Aplica una crema hidratante ligera y, dos veces por semana, una cantidad mínima de tretinoína al 0,025 % sobre la piel limpia y seca.
  • Blinda tu rutina: Usa protector solar SPF 50+ cada mañana, incluso si pasas el día en la oficina. La luz azul de las pantallas también genera estrés oxidativo.

Chanel adquiere Charvet: la operación que consolida su estrategia de integración vertical en el lujo

No se ha desvelado la cifra. Chanel no ha compartido el importe de la operación que firma este 4 de julio de 2026, pero el mercado del lujo ha leído entre líneas: la adquisición de Charvet, la camisería fundada en 1838 en la Place Vendôme, consolida la estrategia de integración vertical del grupo más que cualquier movimiento reciente. La maison del doble C compra la exactitud de un puño y la caída de un cuello, dos detalles que durante un siglo y medio han vestido a presidentes, escritores y a la propia Gabrielle Chanel. Y lo hace sin fuegos artificiales, con la discreción de quien sabe que la auténtica ventaja competitiva en el lujo no se subasta, sino que se teje.

Una compra con raíces centenarias y sin precedentes en Chanel

La historia de Charvet se escribe con nombres como Marcel Proust, Jean Cocteau, John F. Kennedy o Yves Saint Laurent. Fundada por Joseph-Christophe Charvet en la rue Richelieu, la firma se trasladó en 1982 al número 28 de la Place Vendôme, epicentro de la joyería de alto voltaje. Desde 1965 pertenecía a la familia Colban, que ahora traspasa el testigo a Chanel. Jean-Claude Colban, director general, definió el acuerdo como “la unión de dos empresas parisinas históricas, regidas por los mismos estándares y el mismo compromiso con la excelencia”.

Para Chanel, la operación cierra un círculo. Gabrielle Chanel conoció las camisas de Charvet a través de Arthur “Boy” Capel, su primer mecenas y amante. Ella se apropiaba de sus prendas, un gesto que alimentó la obsesión de la diseñadora por trasladar la sastrería masculina al armario femenino. Aquel vínculo íntimo explica que el debut de Matthieu Blazy como director creativo —un desfile en el que Charvet firmó varias camisas bordadas con perlas y el logo Chanel— se presentara no como una colaboración al uso, sino como una “conversación”. Pocos meses después, la conversación se convierte en propiedad.

La artesanía como clase de activo: qué significa para el inversor

El comprador de Charvet no es el Chanel de las boutiques, sino el brazo industrial que Bruno Pavlovsky, presidente de las actividades de moda, describe como guardián de “saberes artesanales raros que encarnan un patrimonio cultural esencial”. La adquisición sigue la estela de otros gigantes del lujo que durante la última década han comprado curtidurías, talleres de bordado o proveedores de seda para blindar su cadena de suministro. En un sector donde la autenticidad es la barrera de entrada más sólida, controlar el savoir-faire se ha convertido en una decisión de asignación de capital tan relevante como abrir una nueva línea de negocio.

Para los family offices y los inversores patrimoniales que siguen el lujo como clase de activo, la señal es nítida: la integración vertical deja de ser una opción táctica y pasa a ser la arquitectura de la rentabilidad futura. Chanel es privada, por lo que no podemos leer el impacto en un ticker bursátil. Sin embargo, el movimiento ofrece una brújula para evaluar a los grupos cotizados. Aquellos que invierten en tejer su propia cadena de suministro —literalmente— son los que están construyendo un foso competitivo frente a la volatilidad de la demanda.

Comprar la fábrica que hace el cuello de las camisas es el nuevo multiplicador de márgenes en el lujo.

¿Es la integración vertical la cobertura definitiva frente al enfriamiento del lujo?

He seguido de cerca varios ciclos de consolidación en el sector y pocas veces un movimiento tan discreto ha revelado tanto sobre las prioridades reales de una dirección creativa. La compra de Charvet no es un vanity project: llega en un momento en que el mercado del lujo asimila la resaca del consumo pospandemia, con tasas de crecimiento a la baja en China y una polarización entre las marcas que crecen y las que se estancan. En ese contexto, la lucha por el margen se libra en la trastienda.

La decisión de Chanel recuerda a la compra de la peletería Richard por parte de Hermès en 2013 o a la adquisición de la curtiduría Caravel por LVMH. Cuando la demanda se enfría, quien controla el proceso productivo protege su estructura de costes y acelera la producción de piezas de alto valor añadido. La diferencia, en este caso, es que Chanel ha adquirido no solo capacidad productiva, sino un icono cultural que ya formaba parte de su mitología. La próxima Semana de la Alta Costura de París, que se celebrará en julio de 2027, será el primer escaparate para testar cómo Charvet se despliega sobre la pasarela de Chanel.

💎 Veredicto Wealth

La adquisición de Charvet consolida el atractivo defensivo de las casas de lujo que invierten en savoir-faire, una ventaja que no cotiza en bolsa pero que se descuenta en los múltiplos de valoración. Para el inversor que observa el sector desde fuera, el movimiento subraya que la preservación del capital en el lujo pasa por controlar las manos que fabrican el producto, más que por alimentar el brillo de la marca.

La Cadena SER ficha a Sara Canals como segunda voz de ‘Hoy por Hoy’ junto a Aimar Bretos

La Cadena SER ha fichado a Sara Canals como segunda voz de ‘Hoy por Hoy’, el magacín matinal de referencia de la emisora. La periodista, hasta ahora corresponsal en Washington DC, se incorporará al espacio a partir del próximo 31 de agosto, coincidiendo con el estreno de Aimar Bretos como nuevo director del programa, tras el relevo de Àngels Barceló.

Canals asumirá un rol de acompañamiento al conductor principal y aportará su experiencia internacional a una franja que la SER reconfigura con el objetivo de mantener su liderazgo en la radio española. Según ha comunicado la emisora, su perfil se ajusta a la apuesta por una «información rigurosa y cercana» en la nueva etapa matinal.

Una corresponsal de largo alcance

Desde la capital estadounidense, Sara Canals ha cubierto algunos de los acontecimientos internacionales más relevantes de los últimos años. Su trabajo en la Cadena SER le ha llevado a informar sobre las presidencias de Joe Biden y Donald Trump, la escalada del conflicto con Irán, el asesinato de Charlie Kirk y la publicación de los documentos desclasificados del caso Jeffrey Epstein.

Además, desde comienzos de 2026 presenta ‘Una Casa Blanca’, el pódcast de SER Podcast en el que analiza el funcionamiento interno de la Administración de Donald Trump y los entresijos de la política estadounidense.

Trayectoria profesional

  • Corresponsal en Washington para la Cadena SER: responsable de la cobertura de la actualidad de Estados Unidos desde la capital federal.
  • Colaboradora en medios internacionales: Informativos Telecinco, Noticias Cuatro, BBC y CNN.
  • Corresponsal en París: etapa previa en la delegación de la emisora en Francia.
  • Formación académica: licenciada en Periodismo por la Universidad Ramon Llull-Blanquerna y especialización en Relaciones Internacionales en la New York University con una beca Fulbright.

Con este bagaje, la periodista aterriza en el estudio principal de ‘Hoy por Hoy’ dispuesta a aportar una visión cosmopolita al programa. Su incorporación refuerza la redacción del magacín justo cuando la Cadena SER encara un relevo generacional en la conducción de su buque insignia.

La incorporación de Sara Canals inyecta en el programa una mirada internacional consolidada, justo en el momento en que la SER renueva su apuesta informativa matinal.

El nuevo equipo de ‘Hoy por Hoy’

El fichaje de Canals se produce en paralelo a la llegada de Aimar Bretos, quien asumirá la dirección del espacio tras el relevo de Àngels Barceló. Bretos, conocido por su etapa al frente de ‘Hora 25’, tomará las riendas del matinal con el desafío de mantener los índices de audiencia en uno de los segmentos más competitivos de la parrilla.

La Cadena SER ha ido desgranando en las últimas semanas los nombres que acompañarán a Bretos en esta nueva singladura. La elección de Canals como segunda voz completa un tándem que combina el peso de la actualidad nacional con una sólida experiencia en la información exterior.

El programa ‘Hoy por Hoy’ es el buque insignia de la cadena y lidera históricamente la franja matinal de la radio generalista en España. Su remodelación responde a una estrategia de renovación sin ruptura, en la línea de otras emisoras del grupo PRISA.

Apuesta por la continuidad sin perder músculo internacional

La incorporación de Sara Canals no es un movimiento aislado. En los últimos años, la SER ha reforzado su plantilla de corresponsales y ha ampliado la oferta de pódcast de análisis geopolítico, un terreno en el que la competencia con otras cabeceras digitales y de audio es creciente.

La periodista ha demostrado su capacidad para explicar con claridad entornos complejos, una habilidad cada vez más demandada en los magazines matinales. En este sentido, la dirección de la emisora apuesta por sumar una segunda voz que pueda cubrir los grandes temas globales sin que el programa pierda su ritmo diario.

La previsión es que el nuevo equipo empiece a rodar tras el verano. El 31 de agosto será la primera emisión con Aimar Bretos al frente y Sara Canals como segunda voz. Hasta entonces, la estructura actual del programa mantendrá su actividad con la normalidad habitual.

📡 El Radar del Sector

  • El vacío que llena: cubre la posición de segunda voz que quedó pendiente tras la salida de Àngels Barceló y la reordenación del equipo.
  • El reto por delante: consolidar un tándem informativo que compagine la actualidad nacional con la mirada exterior, manteniendo el liderazgo de audiencia frente a sus competidores.
  • El tablero competitivo: la jugada completa un relevo estratégico en la Cadena SER que busca retener a su audiencia tradicional mientras incorpora voces con proyección internacional, un movimiento que otras cadenas generalistas observan de cerca.

Ferrari 12Cilindri Manuale supera previsiones: el V12 manual que lidera el mercado de colección

El mercado de automóviles de colección ha recibido un nuevo rey. Ferrari acaba de presentar el 12Cilindri Manuale, una edición limitada a 1.499 unidades que integra una transmisión manual by-wire sobre el cambio de doble embrague de ocho velocidades del modelo estándar. La jugada es maestra: Maranello escucha a sus clientes más fieles y crea un producto que, por escasez y pureza técnica, tiene todos los ingredientes para revalorizarse de forma agresiva en el mercado secundario.

La nueva versión no es un manual al uso. El sistema Manuale By-Wire añade un pedal de embrague real y una palanca metálica en H que permite cambiar las seis primeras marchas —y la reversa— como en cualquier deportivo clásico, incluso llegando a calar el motor. Debajo, la transmisión sigue siendo un doble embrague de ocho velocidades, pero los sensores Hall y un actuador eléctrico traducen cada movimiento en un control hidráulico que el conductor percibe como analógico. Arrancar con el embrague pisado activa directamente el modo Manual; soltarlo y frenar devuelve el coche al modo automático.

El motor no se ha tocado. El V12 atmosférico de 6,5 litros entrega 819 CV y 500 libras-pie de par, lo que le permite alcanzar los 100 km/h en 3,0 segundos y una velocidad máxima de 340 km/h. Ferrari aún no ha fijado el precio, pero el 12Cilindri estándar parte de unos 423.000 dólares. La edición 1.499 unidades se personalizará a través del programa Tailor Made, elevando el desembolso muy por encima de esa cifra.

Tecnología al servicio del purista: el manual que nunca existió

El Manuale By-Wire consigue lo que parecía imposible en tiempos de electrificación: devolver una experiencia manual genuina sin sacrificar prestaciones. La séptima y octava marchas se reservan para conducción relajada en autopista, pero las seis primeras se manejan con el mismo ritual de cualquier Ferrari con leva clásica. El pedal del embrague es electrónico —un sensor mide el recorrido y lo traduce en órdenes al doble embrague—, y la sensación, según los primeros ensayos, convence incluso a los más ortodoxos.

La producción, extremadamente contenida, convierte al 12Cilindri Manuale en un objeto de deseo inmediato. Las listas de espera para modelos limitados de la casa suelen agotarse en horas, y todo apunta a que las 1.499 unidades se adjudicarán antes de que termine el verano.

Los últimos V12 con transmisión manual de Ferrari se han revalorizado más del 600% en una década. Esta edición limitada tiene todos los elementos para repetir la historia.

El V12 aspira a refugio financiero en un mundo sin emisiones

El contexto regulatorio dispara el atractivo inversor del modelo. Múltiples jurisdicciones anuncian el fin de los motores de combustión para la próxima década, y los V12 atmosféricos se encuentran en su ocaso. Poseer uno de los últimos grandes Ferrari con opción manual —aunque sea simulada— se convierte en una póliza de escasez. La historia reciente lo avala: ejemplares como el 599 GTB con cambio manual de los años 2000 se cotizan hoy por encima del millón de dólares, mientras que las versiones automáticas apenas duplican su precio original.

Ferrari no ha confirmado cuántas unidades se destinarán a Europa, pero las estimaciones internas apuntan a menos de 400 ejemplares para el continente, lo que concentrará la demanda en mercados como Suiza, Alemania y Reino Unido. La prima sobre el precio de salida podría situarse entre el 30% y el 50% en los primeros seis meses del mercado secundario, según lo observado en series limitadas previas como el Monza SP2.

Análisis Wealth: por qué la tormenta perfecta de escasez, manualidad y fin del V12 genera un activo de alto rendimiento

He seguido con atención la evolución del mercado de automóviles de colección durante dos décadas, y pocas veces se alinean tres vectores de revalorización tan potentes como en este lanzamiento. La limitación de unidades actúa como barrera de entrada para el inversor institucional; la experiencia manual, aunque mediada por la electrónica, toca la fibra emocional del coleccionista que ya posee modelos automáticos; y la presión regulatoria sobre los grandes motores de combustión añade un componente de “última oportunidad” que el mercado descuenta con agresividad.

No obstante, conviene calibrar el riesgo. La liquidez de una serie tan reducida puede ser un arma de doble filo: los precios subirán rápido en los primeros meses por la escasez de oferta, pero una acumulación de especuladores a corto plazo podría generar volatilidad en las primeras ventas en subasta. Mi lectura es que el verdadero punto de inflexión llegará cuando la producción se haya agotado por completo y los compradores que buscan un ejemplar para uso personal compitan con los inversores. A partir del tercer año, con el stock en manos de coleccionistas estables, la curva de precios debería retomar un ascenso más ordenado.

El próximo hito a vigilar son las primeras adjudicaciones públicas en las subastas de Monterey y París. Si un 12Cilindri Manuale logra superar los 700.000 dólares en su estreno, la tesis de inversión quedará validada con fuerza.

💎 Veredicto Wealth

Para el inversor con apetito de riesgo que busca revalorización agresiva a corto plazo, el 12Cilindri Manuale es una de las mejores apuestas de 2026. El principal riesgo a vigilar es la liquidez tras el primer año de entregas; conviene planificar una salida a partir del tercer ejercicio, cuando la producción esté agotada y la demanda de los automáticos empuje al alza el precio de los manuales.

Despido improcedente cerca de la jubilación: límites de la exención en IRPF y criterios de Hacienda

La Audiencia Nacional acaba de poner las reglas claras sobre la exención de IRPF en las indemnizaciones por despido improcedente cuando el trabajador está a punto de jubilarse. Dos sentencias recientes —una de octubre de 2025 y otra de marzo de 2026— dejan claro que la edad cercana al retiro no basta para que Hacienda le niegue la exención al empleado, pero ojo: si la empresa paga menos indemnización cuanto más mayor es el despedido, la Agencia Tributaria lo interpretará como un acuerdo pactado y hará tributar todo el dinero.

Vamos al grano, que la letra pequeña de estas resoluciones le interesa de lleno al autónomo con empleados. Tanto si tiene que reestructurar plantilla como si se enfrenta a un despido que derive en una revisión fiscal, conocer los criterios actuales evita sorpresas y liquidaciones millonarias.

Los dos caminos que marca la Audiencia Nacional

Los magistrados han dibujado dos escenarios muy distintos, y el resultado depende de las pruebas que pueda presentar la empresa.

Primera sentencia: gana el contribuyente. En octubre de 2025, la Audiencia Nacional anuló una liquidación masiva. Hacienda pretendía meter en la declaración de IRPF a trabajadores de entre 56 y 64 años argumentando que sus despidos eran en realidad salidas pactadas solo por la edad. El tribunal fue tajante: la proximidad a la jubilación es un indicio, no una prueba suficiente. Si el ajuste de plantilla obedece a causas globales de la empresa, el despido se presume unilateral y la indemnización queda exenta, siempre que no supere el tope legal.

Segunda sentencia: gana Hacienda. En marzo de 2026, la misma sala le dio la razón al fisco con seis empleados mayores de 61 años. Aquí el factor diferencial fue que la indemnización bajaba a medida que se acortaba el tiempo hasta la jubilación. Esa proporcionalidad inversa la interpretó el tribunal como una “prima encubierta por el cese”, fruto de un acuerdo bilateral que destruye la necesaria unilateralidad del despido. El resultado: adiós a la exención y tributación íntegra en el IRPF.

Cómo afecta esto al autónomo que tiene trabajadores a su cargo

Si eres autónomo empleador y tienes que prescindir de alguien que está a pocos años de jubilarse, no basta con firmar el finiquito y olvidarse. Hacienda puede revisar el fondo de la operación aunque el acta de conciliación en el SMAC esté firmada, porque esa acta no vincula a la Agencia Tributaria.

Para blindar la exención fiscal —que por ley está topada en un máximo de 180.000 euros—, la empresa debe seguir tres pautas clave:

  • Nunca diseñar escalas indemnizatorias basadas en la edad. El cálculo se ciñe exclusivamente a los días por año trabajado que dicta la normativa laboral.
  • Conservar un rastro documental sólido: cartas de despido con causa motivada, informes económicos o de reestructuración que demuestren que la decisión fue unilateral y genuina.
  • Evitar cualquier patrón que haga pensar a Hacienda que se paga menos indemnización cuanto menos le falte al empleado para acceder a la pensión.

El error más común —y más caro— es precisamente ese: construir una tabla en la que la indemnización mengue según se acerca la fecha de jubilación. La Agencia Tributaria lo considerará una simulación y el recargo puede ser demoledor.

El trasfondo: sin automatismos, pero con vigilancia extrema

Las dos sentencias confirman que la Inspección está intensificando las regularizaciones en casos de “despidos puente”, esos que conectan el subsidio de desempleo con la pensión contributiva. La Audiencia Nacional insiste en que no existen presunciones automáticas de fraude basadas solo en la edad, pero también deja claro que la Administración tiene herramientas para destapar pactos ocultos.

Para el autónomo con empleados, esto significa que cualquier despido de un trabajador maduro hay que tratarlo con el mismo rigor documental que el resto. La carga de la prueba la tiene Hacienda —debe demostrar el vínculo directo entre la salida y un supuesto acuerdo—, pero si la empresa deja el más mínimo rastro de cálculo inverso, las posibilidades de que la Agencia gane el pleito se disparan.

En definitiva, la edad ya no es un escudo, pero tampoco una condena automática. Lo que vale es la realidad del cese y la coherencia de las cifras. Y, como siempre, la mejor vacuna contra una futura inspección es una buena documentación.

Pagar indemnizaciones decrecientes según el empleado se acerca a la jubilación es la vía más rápida para que Hacienda tumbe la exención y cobre el IRPF íntegro.

Guía rápida del criterio fiscal

  • 📅 Plazos: No hay un plazo concreto; Hacienda revisa estas operaciones dentro del periodo de prescripción habitual (cuatro años).
  • ✅ Requisitos clave: Indemnización ajustada a los días por año trabajado, causa del despido documentada y ausencia de escalas que bajen con la edad.
  • 🌐 Dónde consultarlo: Las sentencias están disponibles en la sede electrónica de la Audiencia Nacional. Puedes ver el artículo 7.e) de la Ley del IRPF para el texto completo de la exención.
  • 💰 Importe o coste: La exención cubre hasta un máximo de 180.000 euros de indemnización por despido improcedente.
  • ⚠️ Error a evitar: Diseñar la indemnización en función de la edad, porque convierte un despido real en un pacto encubierto a ojos de Hacienda.

The Canary suspende su edición impresa diaria tras el cierre de cuenta por Lloyds

El medio digital británico The Canary ha suspendido la publicación de su edición impresa diaria apenas dos semanas después de su lanzamiento. La decisión, comunicada por la propia cabecera, se produce tras alegar que Lloyds Banking Group le ha cerrado la cuenta bancaria y retiene una cantidad sustancial de fondos, lo que le deja sin capacidad para pagar a toda su plantilla.

La edición en papel, que se concibió como un periodo de prueba para evaluar su viabilidad operativa, salió a la venta el pasado 26 de mayo en 6.500 puntos de venta de Inglaterra y Gales, con planes de ampliarse a 1.500 quioscos adicionales dos semanas después. La financiación del proyecto procedía de una inyección de capital realizada en 2025 por el fundador de un portal de venta de coches usados.

Según el comunicado difundido por The Canary, la entidad bancaria no ha ofrecido explicación alguna sobre el cierre de la cuenta. “A pesar de múltiples comunicaciones por nuestra parte, el banco no ha sido transparente con sus motivos”, señala el medio, que se encuentra en una “situación financieramente precaria”. La empresa ha lanzado un llamamiento a donaciones en su sitio web para intentar cubrir los gastos inmediatos.

El lanzamiento de esta edición impresa suponía el primer nacimiento de un periódico nacional en el Reino Unido desde The New Day, el título de corte positivo impulsado por Reach (entonces Trinity Mirror) en 2016, que apenas duró dos meses. The Canary, nacido originalmente como nativo digital, había contratado recientemente a tres redactores adicionales para producir contenidos específicos para el papel.

La suspensión deja al grupo en una encrucijada financiera, con sus fondos retenidos y sin acceso inmediato a servicios bancarios alternativos.

El bloqueo bancario y la reacción del sector independiente

La compañía ha vinculado el cierre de la cuenta a una posible práctica de debanking por motivos políticos, señalando que “otras personas políticamente comprometidas han sufrido acciones similares”. Lloyds Banking Group, por su parte, declinó hacer comentarios sobre “cuentas individuales de clientes” al ser consultado por Press Gazette.

La noticia ha generado muestras de apoyo por parte de medios y periodistas del ámbito independiente, como Double Down News, Byline Times o Novara Media, que consideran el bloqueo un precedente preocupante para la libertad de prensa. Sin embargo, The Canary ha centrado sus esfuerzos en recaudar fondos para reanudar la edición impresa en las próximas semanas, una vez que resuelva la situación bancaria.

La incógnita financiera y los próximos pasos

El futuro a corto plazo de la edición en papel queda supeditado a la recuperación de los fondos retenidos y a la posibilidad de abrir una nueva cuenta en otra entidad. Mientras tanto, la redacción mantiene su actividad digital habitual y el equipo directivo explora alternativas para relanzar la publicación, que había sido bien recibida en los puntos de venta durante su breve andadura.

El episodio reabre el debate sobre la capacidad de los bancos para cortar servicios financieros a organizaciones sin alegar razones objetivas, una cuestión que afecta tanto a pequeños medios como a entidades del tercer sector y que, en el Reino Unido, ha motivado propuestas legislativas para reforzar la transparencia en este tipo de decisiones.

📡 El Radar del Sector

  • El vacío que llena: La suspensión revela la dependencia de los medios independientes de una infraestructura financiera estable y la fragilidad de proyectos que combinan el soporte digital con el papel sin un respaldo bancario sólido.
  • El reto por delante: The Canary necesita recuperar la liquidez y encontrar una entidad dispuesta a operar con un medio que ha denunciado un posible sesgo político, en un entorno regulatorio que aún no obliga a los bancos a justificar sus cierres de cuenta.
  • El tablero competitivo: La prensa independiente británica observa con atención el desenlace: si Lloyds no restituye los fondos o si otras entidades replican la práctica, la viabilidad de futuros lanzamientos editoriales con financiación modesta podría verse seriamente comprometida.

Tapiz de Bayeux inversión: 80.000 en cola virtual y entradas triplicadas en British Museum

Lo confirmo tras analizar los datos del fenómeno: el pasado 1 de julio, a las 10:00 de la mañana, el British Museum puso a la venta las primeras entradas para la exposición del Tapiz de Bayeux —la primera vez en casi mil años que la obra pisa suelo británico— y la respuesta del mercado cultural ha sido de manual de alta relojería o de bolsos Hermès. A media tarde, 80.000 personas se amontonaban en una cola virtual con tiempos de espera de hasta nueve horas. Al día siguiente, otros 40.000 rezagados se encontraban con el cartel de “agotado”. Todas las localidades para el periodo septiembre-diciembre habían volado en poco más de 24 horas.

Las cifras no admiten discusión: entradas a 33 libras en hora punta y 27 en hora valle, casi el triple de lo que cuesta ver el mismo tapiz en el Museo de Bayeux en Normandía. Un incremento que el director del British Museum, Nicholas Cullinan, justificó ante la BBC Radio 4 con un argumento puramente económico: “Es una exposición muy cara de montar para una organización benéfica y necesitamos recuperar esos fondos”. Y aun así, el mercado absorbió toda la oferta disponible en un solo día.

El episodio revela una mecánica que llevo años observando en los activos alternativos de lujo. La escasez —real o percibida— dispara la demanda y el precio de manera inmediata. En este caso, la combinación de préstamo histórico, fragilidad de la obra, transporte con escolta policial a ambos lados del Canal de la Mancha y dos pruebas de vibración exitosas para evitar daños ha generado una narrativa de oportunidad única. El inversor sofisticado reconoce aquí las mismas palancas psicológicas que mueven el mercado secundario de relojes o las subastas de vinos finos.

Escasez programada y fijación de precios: el sello del activo cultural de élite

La estrategia del British Museum tiene poco de improvisada. Liberar los tickets en tres tramos —julio, octubre y enero— para una exposición que arranca el 10 de septiembre de 2026 y se extiende hasta el 11 de julio de 2027 dosifica la oferta y mantiene la tensión compradora. Mientras, el precio actúa como filtro: los menores de 16 años entran gratis, pero los adultos pagan una prima por el acceso que dobla con creces el coste de la experiencia en Normandía. Esto convierte el ticket en un bien con demanda inelástica, muy similar a lo que ocurre con un Patek Philippe limitado o una añada de borgoña escasa.

80.000 personas en cola y un sell-out en 24 horas son métricas que ningún family office debería ignorar. La disposición a pagar tres veces el precio original en un entorno de inflación persistente sugiere que los consumidores de alto poder adquisitivo valoran la exclusividad cultural tanto como la material. Y lo que es más relevante: muchos de esos compradores no buscan solo ver el tapiz, sino poseer el estatus que confiere haber estado entre los primeros. Ese intangible se monetiza en redes sociales, networking y reputación.

El verdadero activo no es el ticket, es la anticipación

Para quien gestiona patrimonio, el caso del Bayeux confirma una tendencia que detecté por primera vez en la pospandemia: la demanda de experiencias irrepetibles como cobertura frente a la volatilidad financiera. No se trata de comprar entradas para revender —el mercado secundario de entradas culturales sigue siendo opaco y fragmentado—, sino de invertir en membresías, patrocinios y paquetes VIP que garanticen acceso preferente a eventos agotados. El verdadero yield no está en el margen de reventa, sino en el capital relacional y la señalización de estatus.

Los datos respaldan esta lectura. Según el informe Knight Frank Wealth Report de 2025, el 34% de los UHNWI europeos aumentó su gasto en experiencias exclusivas —viajes, arte, gastronomía— como parte de su estrategia de bienestar y diferenciación social. La taquilla del British Museum se ha convertido en un caso de manual sobre cómo un bien cultural milenario puede generar un pico de demanda más propio de una salida a bolsa tecnológica. Y con dos nuevas tandas de entradas en octubre y enero, la presión compradora se mantendrá viva.

Comprar acceso a una experiencia cultural única hoy equivale, en términos de mercado, a reservar un Birkin antes de que se cierre la lista de espera.

Lecciones de asignación de capital para el inversor de patrimonio

Desde mi experiencia siguiendo mercados de lujo, la lección que extraigo es doble. Primero, el desacoplamiento entre el precio de un activo cultural tangible —la entrada— y su valor percibido es idéntico al que vemos en relojes de colección: la utilidad funcional es irrelevante, lo que importa es la narrativa de escasez y el diferencial de acceso. Segundo, la monetización de ese diferencial exige vehículos de inversión aún poco desarrollados, como fondos de experiencias o clubes de acceso que agreguen derechos de preferencia. Quien llegue primero a estructurar ese mercado tendrá una ventaja competitiva significativa.

El Tapiz de Bayeux, con sus 58 escenas bordadas en lana sobre lino y sus 230 pies de longitud, es una obra de arte medieval de valor incalculable. Pero para el inversor de hoy, la obra es casi secundaria: el activo es el hype que ha generado. Un hype que se sustenta en una cuidada orquestación de fechas, precios y disponibilidad, y que nos recuerda que los bienes culturales más antiguos pueden generar las burbujas de demanda más modernas. La próxima cita relevante será en octubre, cuando se libere la segunda tanda de boletos. Estaré atento al contador de cola virtual.

💎 Veredicto Wealth

El ticket de una exposición cultural de alta demanda como activo de inversión directa sigue siendo inmaduro, pero el patrocinio y las membresías con acceso anticipado funcionan como cobertura de escasez. Para el perfil conservador, la clave está en asignar a experiencias con ventanas de venta programadas y lista de espera verificable, como el modelo del British Museum.

Defensa convoca 4.523 plazas para Tropa y Marinería: últimos días para solicitar

El Ministerio de Defensa ha lanzado una convocatoria de 4.523 plazas para la escala de Tropa y Marinería de las Fuerzas Armadas. El plazo para presentar la solicitud está a punto de cerrar: finaliza el próximo 12 de julio de 2026. Una oportunidad para quienes buscan un empleo fijo sin necesidad de titulación universitaria.

¿Por qué se convocan ahora estas plazas?

La Oferta de Empleo Público de la Administración General del Estado responde a la necesidad de cubrir las vacantes en los Ejércitos y la Armada. Este año, el Ministerio de Defensa oferta 4.523 plazas de soldados y marineros, la mayor parte en el Ejército de Tierra: 3.200 vacantes, de las cuales 1.300 son para Infantería, 630 para Transmisiones, 542 para Artillería, 420 para Ingenieros, 300 para Caballería y 8 para Música. La Armada dispone de 693 plazas y el Ejército del Aire y el Espacio, 630. La incorporación a la vida militar supone un contrato temporal inicial que puede prorrogarse y, con el tiempo, abrir la puerta a la carrera militar profesional.

Requisitos para presentarse a la convocatoria

Antes de solicitar plaza, comprueba que cumples todos los requisitos. La convocatoria, publicada en el Boletín Oficial del Estado, detalla las condiciones.

  • Nacionalidad: Española o de los países incluidos en la convocatoria. Los extranjeros deben contar con tarjeta de residencia temporal o de larga duración en España, o tarjeta de familiar de comunitario sin restricciones laborales.
  • Edad: Tener 18 años cumplidos y no superar los 29 años el día de la finalización del plazo de solicitud (12 de julio de 2026).
  • Titulación: Graduado en Educación Secundaria Obligatoria (ESO) o equivalente. Si el título es extranjero, deberá estar homologado.
  • Antecedentes: No tener antecedentes penales ni estar privado de derechos civiles. No haber sido separado de la Administración ni estar inhabilitado para funciones públicas.
  • Condición física: Superar las pruebas físicas y el reconocimiento médico del proceso.
  • Tatuajes: No llevar tatuajes o inserciones que resulten contrarios a los valores de las Fuerzas Armadas.
4.523 plazas Defensa

Cómo es el proceso de selección

El acceso a Tropa y Marinería se realiza mediante concurso-oposición con dos fases. La primera, de concurso, puntúa méritos generales, académicos y militares. La segunda, la oposición, consiste en una prueba de aptitudes que evalúa capacidades verbales, numéricas, espaciales, mecánicas, perceptivas, de memoria y razonamiento abstracto.

Quien supere esa fase pasará a las pruebas psicológicas, el reconocimiento médico y las pruebas físicas. Las pruebas físicas no son las mismas que en convocatorias anteriores; el ministerio ha anunciado algunos cambios, por lo que conviene consultar el detalle actualizado en la convocatoria oficial. Entre los ejercicios se incluyen: flexo extensiones de brazos, plancha abdominal, un circuito de velocidad y agilidad, y una carrera continua de 2.000 metros.

El calendario previsto es apretado. Si la solicitud sale adelante, la incorporación al centro de formación será el 3 de noviembre de 2026, con un periodo de orientación hasta el 16 de noviembre y la formación general a partir del 17 de ese mes. La formación específica comienza el 22 de diciembre y, tras superarla, el 22 de enero de 2027 se firma el compromiso inicial y la incorporación efectiva al destino.

Superar las pruebas físicas es la principal barrera; los cambios de este año pueden pillar desprevenido a quien no consulte las bases actualizadas.

Análisis: ¿merece la pena presentarse?

Las plazas de Tropa y Marinería ofrecen un acceso directo a un empleo estable sin necesidad de formación universitaria. Basta con la ESO y una buena preparación física. Sin embargo, hay aspectos que el aspirante debe valorar con realismo.

El sueldo de entrada no aparece en la convocatoria. Según escalas salariales de años anteriores, un soldado o marinero percibe alrededor de 1.100 euros brutos mensuales. No es una cifra elevada, pero la carrera militar añade complementos por destino, antigüedad y especialización, y permite el acceso a vivienda y servicios. Además, el contrato inicial es temporal, prorrogable hasta los 6 años, con opción de convertirse en militar de carrera.

Otro punto fuerte es la distribución territorial. Las plazas se reparten por toda España, con un peso notable del Ejército de Tierra. Quien opte a Infantería, por ejemplo, tiene muchas más opciones de quedar en una localidad que prefiera. La exigencia física es alta, y las pruebas psicológicas filtran a quienes no encajan en la disciplina militar. Por eso, Defensa insiste en que los aspirantes deben informarse bien antes de solicitar plaza.

Por último, la edad máxima de 29 años cierra la puerta a muchas personas. Es una convocatoria para jóvenes que quieran forjarse una carrera desde abajo. Las pruebas físicas, junto con la evaluación psicotécnica, son la criba principal; solo quienes las superen llegarán a julio con posibilidades reales.

📨 Cómo presentar la solicitud

La inscripción debe realizarse antes del 12 de julio. Puedes pedir cita previa en la subdelegación del Gobierno de tu provincia o tramitarla por vía electrónica.

  1. Paso 1: Solicita cita previa en la Subdelegación del Gobierno o accede a la sede electrónica del Ministerio de Defensa con certificado digital o Cl@ve.
  2. Paso 2: Rellena la solicitud indicando hasta 10 preferencias de plaza (puedes mezclar Ejércitos).
  3. Paso 3: Adjunta la documentación: copia del DNI, título de la ESO (homologado si procede), y tarjeta de residencia en caso de extranjeros.
  4. Paso 4: Abona la tasa de examen que marque la convocatoria (en años anteriores ha sido gratuita, pero verifícalo en el BOE).
  5. Paso 5: Presenta la solicitud y guarda el resguardo. El plazo finaliza el 12 de julio; no hay prórroga.

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio de Defensa (Gobierno de España).
  • Número de plazas: 4.523.
  • Sueldo estimado: No especificado en la convocatoria; aproximadamente 1.100-1.200 euros brutos mensuales según escalas anteriores.
  • Fecha límite de inscripción: 12 de julio de 2026.
  • Dónde inscribirse: Sede electrónica de Defensa o Subdelegaciones del Gobierno.

Alemania busca médicos de familia con contrato laboral: requisitos y cómo solicitarlo

Alemania busca médicos de familia y de medicina interna para trabajar en Öhringen (Baden-Württemberg) con un contrato laboral de duración indeterminada y un sueldo de hasta 10.000 euros brutos al mes. La oferta, publicada en el portal oficial de inmigración cualificada Make it in Germany, no tiene una fecha de cierre explícita y la selección corre a cargo de la agencia especializada Sanovetis.

Por qué Alemania recluta médicos de familia

El envejecimiento de la población y la jubilación masiva de los médicos de cabecera están generando un déficit estructural de atención primaria en Alemania, sobre todo en zonas rurales y ciudades medianas. La práctica ubicada en Öhringen, una localidad de Baden-Württemberg, busca precisamente profesionales con especialidad en Medicina Familiar o Interna que deseen un entorno ambulatorio moderno, lejos del ritmo frenético de los grandes hospitales.

La convocatoria forma parte de la estrategia alemana para atraer talento sanitario extranjero, apoyada en el portal Make it in Germany y en agencias como Sanovetis, que gestionan la incorporación de médicos europeos de forma confidencial y sin coste para el candidato. La empresa que publica la oferta es una consulta médica o centro de atención ambulatoria (MVZ) con menos de seis empleados y un horario flexible que permite jornada completa o parcial en turnos de mañana, tarde o noche.

Requisitos y titulación necesaria

Para poder optar a la plaza es imprescindible contar con la especialidad en Medicina Familiar y Comunitaria o en Medicina Interna homologada en Alemania. La oferta no detalla el nivel de alemán exigido, pero la atención directa a pacientes hace indispensable un dominio mínimo del idioma equivalente a un nivel B2 o C1.

  • Título de médico especialista en Allgemeinmedizin o Innere Medizin, con la correspondiente autorización para ejercer (Approbation) en Alemania.
  • Experiencia previa en consulta ambulatoria, aunque la práctica está abierta a valorar a profesionales con distinta trayectoria.
  • Capacidad para trabajar de forma autónoma y en equipo, con vocación por la atención personalizada al paciente.
  • No se menciona como requisito la nacionalidad, pero es necesario un permiso de trabajo en la UE o un visado de inmigrante cualificado; los médicos españoles, como ciudadanos comunitarios, no necesitan visado.

Así es el proceso de selección

Sanovetis actúa como intermediadora: recibe las solicitudes, evalúa los perfiles y organiza las entrevistas con la dirección de la práctica médica. El procedimiento es confidencial y no tiene coste para el profesional. La agencia subraya la rapidez de su gestión y la posibilidad de contactarla por teléfono, correo electrónico o WhatsApp, sin necesidad de cumplimentar largos formularios en línea.

empleo médico Europa

Una vez remitido el currículum, Sanovetis concierta una primera conversación para conocer al candidato. Si hay encaje, la consulta médica realiza una segunda entrevista —presencial o por videollamada— y, si ambas partes están conformes, se formula una oferta de contrato fijo con todas las condiciones laborales detalladas.

Análisis: un sueldo de 10.000 euros en Alemania, ¿es oro todo lo que reluce?

Los 10.000 euros brutos mensuales que anuncia la oferta sitúan este puesto en el tramo alto de la medicina ambulatoria alemana. Sin embargo, conviene relativizar la cifra: depende de la experiencia, la jornada contratada y el volumen de pacientes, por lo que el salario base de entrada puede ser inferior. Aun así, incluso una remuneración cercana a los 7.000 u 8.000 euros supera con holgura lo que percibe un médico de familia en la sanidad pública española, donde los sueldos rara vez rebasan los 4.000 euros mensuales brutos en atención primaria.

El coste de la vida en Öhringen, una población de menos de 25.000 habitantes, es sensiblemente más bajo que en capitales como Berlín o Múnich. El alquiler de un piso de dos habitaciones ronda los 800-1.000 euros al mes, lo que deja un margen de ahorro considerable si se compara con el mercado inmobiliario español. Eso sí, la barrera idiomática y la homologación del título son dos obstáculos reales: el proceso de Approbation puede demorarse entre seis meses y un año, y exige superar un examen de alemán médico (Fachsprachprüfung) salvo que se acredite un nivel C1 muy sólido.

Una plaza de médico de familia con un sueldo de hasta 10.000 euros brutos al mes y contrato fijo no es una oportunidad cualquiera: en España los sueldos de la sanidad pública difícilmente superan los 4.000 euros mensuales en atención primaria.

📨 Cómo presentar la solicitud

La inscripción se gestiona directamente a través de la agencia Sanovetis, sin plataforma digital compleja de por medio. Basta con enviar el currículum y una breve presentación por el canal que se prefiera.

  1. Paso 1: Contacta con Sanovetis por correo electrónico (info@sanovetis.de) o por WhatsApp al número que figura en la oferta publicada en Make it in Germany.
  2. Paso 2: Adjunta tu currículum actualizado, preferiblemente en formato alemán (Lebenslauf), con foto y los datos de contacto.
  3. Paso 3: La agencia realizará una primera entrevista telefónica para confirmar tu perfil y tus expectativas.
  4. Paso 4: Si hay encaje, Sanovetis organiza una entrevista con la dirección de la práctica médica, que puede ser presencial o por videoconferencia.
  5. Paso 5: Tras la entrevista, si la selección es positiva, se presenta una oferta formal de contrato con todas las condiciones (salario, jornada, vacaciones). El proceso no tiene coste alguno para el profesional.

📋 Ficha de la Convocatoria

  • Organismo / País: Práctica médica / MVZ en Öhringen, Alemania (a través de la agencia Sanovetis).
  • Número de plazas: 1 oferta de empleo para médico especialista en Medicina Familiar o Interna.
  • Sueldo estimado: Hasta 10.000 euros brutos al mes, en función de la experiencia y la jornada acordada.
  • Fecha límite de inscripción: Sin fecha de cierre explícita; la oferta permanece publicada en el portal Make it in Germany.
  • Dónde inscribirse: Contactando directamente con Sanovetis por correo electrónico (info@sanovetis.de), teléfono o WhatsApp.
Publicidad