El IAE Business School conecta confianza, liderazgo y motivación de equipos en un solo análisis.
La escuela de negocios reunió a directivos, académicos y responsables de gestión de personas en el III Encuentro del Club IFREI 2026, organizado por el Centro CONFyE. Bajo el título “Motivaciones para liderar: cómo gestionar un equipo con cercanía y confianza”, el evento se celebró en las oficinas de LIFE Seguros y dejó una conclusión clara: liderar ya no consiste solo en gestionar resultados.
El encuentro arrancó con datos del estudio sobre trabajo remoto impulsado por el propio centro. Delfina Cornejo, asistente de investigación, presentó un hallazgo clave: en Argentina, 67 de cada 100 personas perciben autonomía y respaldo sin supervisión presencial. La confianza no elimina otros desafíos.
Patricia Debeljuh, directora del Centro CONFyE, precisó que el trabajo remoto favorece la concentración, la calidad y la productividad. Sin embargo, siguen existiendo resistencias ligadas a la visibilidad, el reconocimiento y las posibilidades de desarrollo profesional. La flexibilidad, además, se percibe de forma parcial: para algunos líderes, no estar físicamente en la oficina todavía se asocia con un menor compromiso.
Otro foco fue la interferencia entre vida personal y laboral. Los colaboradores valoran el equilibrio, pero tienen dificultades para desconectar. La expectativa de responder de inmediato es uno de los factores que más tensión genera.
Sin confianza no hay transformación.
Un liderazgo cercano no se mide por el control horario, sino por la capacidad de sostener conversaciones sinceras en medio de la incertidumbre.
Por qué la confianza define ahora la gestión de equipos
Alberto Willi, profesor del IAE, diferenció autoridad de liderazgo. La autoridad puede no movilizar; el liderazgo sí. Una transformación comienza cuando lo que funcionaba deja de hacerlo. Willi propuso crear un espacio de hospitalidad para el cambio, donde escuchar, preguntar y acompañar sea una decisión consciente.
Perfiles directivos y claves de gestión de personas
Las claves del encuentro resultan especialmente útiles para mandos intermedios, responsables de RRHH y directores de equipo que gestionan plantillas híbridas o remotas. La gestión de personas exige habilidades directivas concretas:
Escucha activa antes que instrucciones unilaterales.
Preguntas genuinas para detectar resistencias ocultas.
Acompañamiento en el duelo y en situaciones familiares complejas.
Flexibilidad real, no condicionada a resultados inmediatos.
Reconocimiento del trabajo, especialmente en entornos remotos.
Análisis: la confianza no sustituye al reconocimiento
El mensaje del IAE Business School es sólido, pero conviene aplicarlo con matices. La confianza aparece como base del trabajo remoto; no obstante, los propios datos del estudio revelan que la visibilidad y el desarrollo profesional siguen siendo asignaturas pendientes. Dicho de otro modo, confiar en el equipo no basta si la organización no traduce esa confianza en planes de carrera, feedback frecuente y condiciones de promoción transparentes.
La experiencia de LIFE Seguros en gestión del duelo demuestra que la cercanía es también una herramienta de bienestar laboral. María Josefina Ibáñez insistió en preguntar, respetar los tiempos de cada persona y reconocer que no todos atraviesan un mismo proceso de la misma forma. Por su parte, el programa “Padres Azules” del Banco Popular Dominicano, presentado por Carolina Grimaldi, ofrece formación y grupos de apoyo a colaboradores con hijos con autismo.
Un punto a vigilar es la letra pequeña de la flexibilidad. Si el trabajo remoto se percibe como una concesión ligada al cumplimiento de objetivos, el compromiso se vuelve moneda de cambio. Para destacar como líder en estos procesos, conviene documentar los acuerdos de flexibilidad con métricas objetivas y revisar trimestralmente el equilibrio entre resultados y carga mental.
📝 Cómo enviar el currículum
Si te interesa formarte en gestión de personas con el IAE Business School, el proceso es sencillo y se gestiona a través de su portal de programas ejecutivos.
Paso 1: Accede a la sección de programas ejecutivos del IAE Business School.
Paso 2: Selecciona el programa de habilidades directivas o liderazgo que se ajuste a tu perfil.
Paso 3: Revisa los requisitos de admisión y prepara tu currículum actualizado con tu experiencia en gestión de personas.
Paso 4: Envía el formulario de postulación con tus datos y una breve carta de motivación.
Paso 5: Espera la confirmación del equipo de admisiones, que suele llegar en un plazo de dos semanas hábiles.
Plazo de inscripción: No hay un plazo único cerrado; las convocatorias se abren por cohortes a lo largo del año. Requisito mínimo: Perfil directivo o de mando intermedio con interés en desarrollar habilidades de liderazgo.
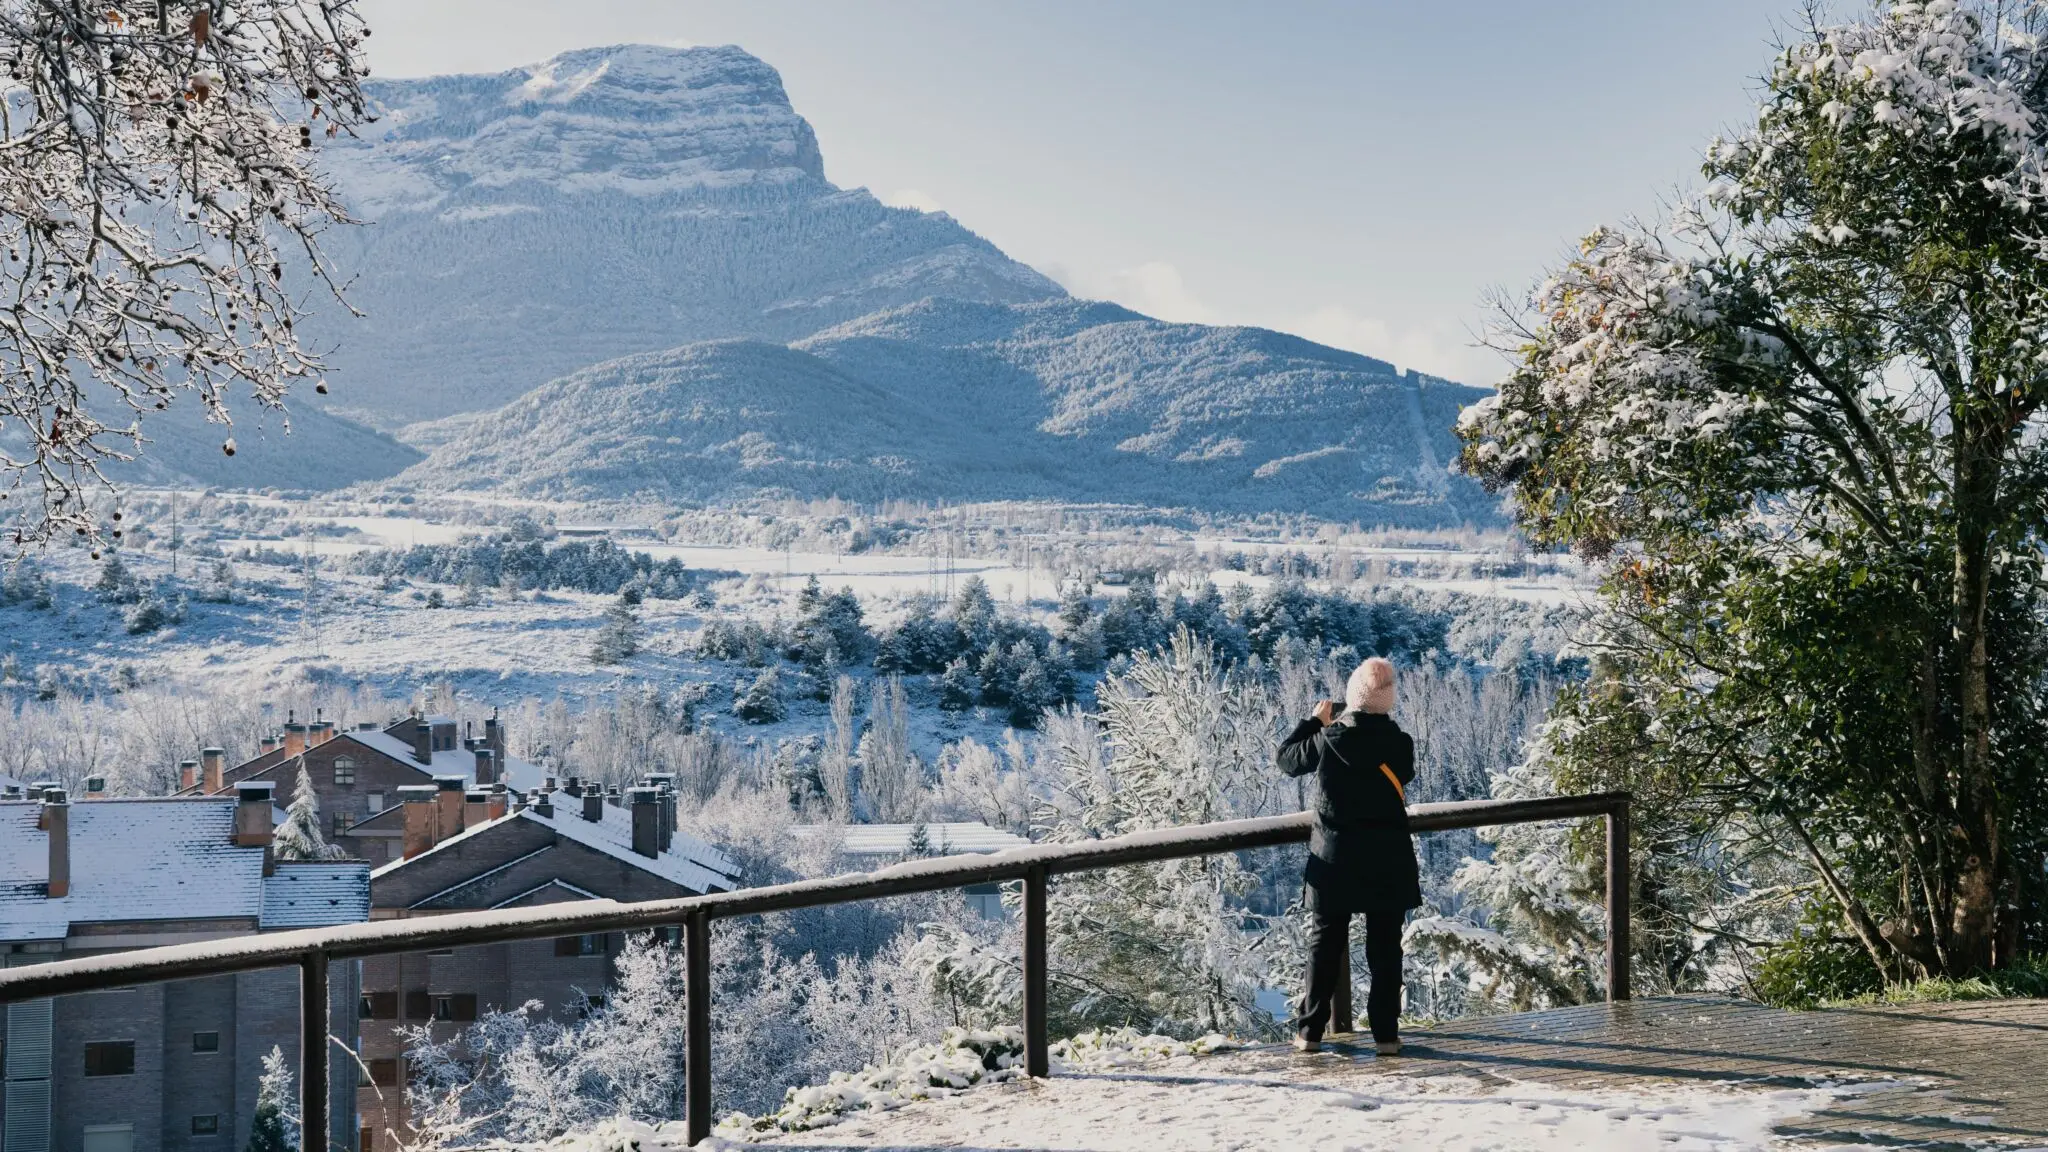
A poco más de una hora en coche desde el centro de Madrid, el paisaje cambia de hormigón a dehesas, pinares y páramos pedregosos. El invierno, lejos de invitar al sofá, abre la puerta a planes que huelen a leña, a cocido y a piedra medieval. Las mejores escapadas de invierno cerca de Madrid comparten una virtud: permiten salir a primera hora y regresar con la sensación de haber viajado mucho más lejos de lo que marca el cuentakilómetros.
No hace falta esperar a la nieve ni reservar con meses de antelación. Basta con elegir un punto cardinal, coger el coche o un tren de Cercanías y dejar que el frío sea un estímulo más. Las opciones que siguen recorren la campiña manchega, las sierras de Guadarrama y Ayllón, la Ribera del Duero y los cascos históricos de Cuenca, Guadalajara y Toledo. Cada una propone un plan dominante: un circuito de aguas termales, una jornada de esquí, una ruta de senderismo, un homenaje gastronómico o una inmersión en el patrimonio medieval.
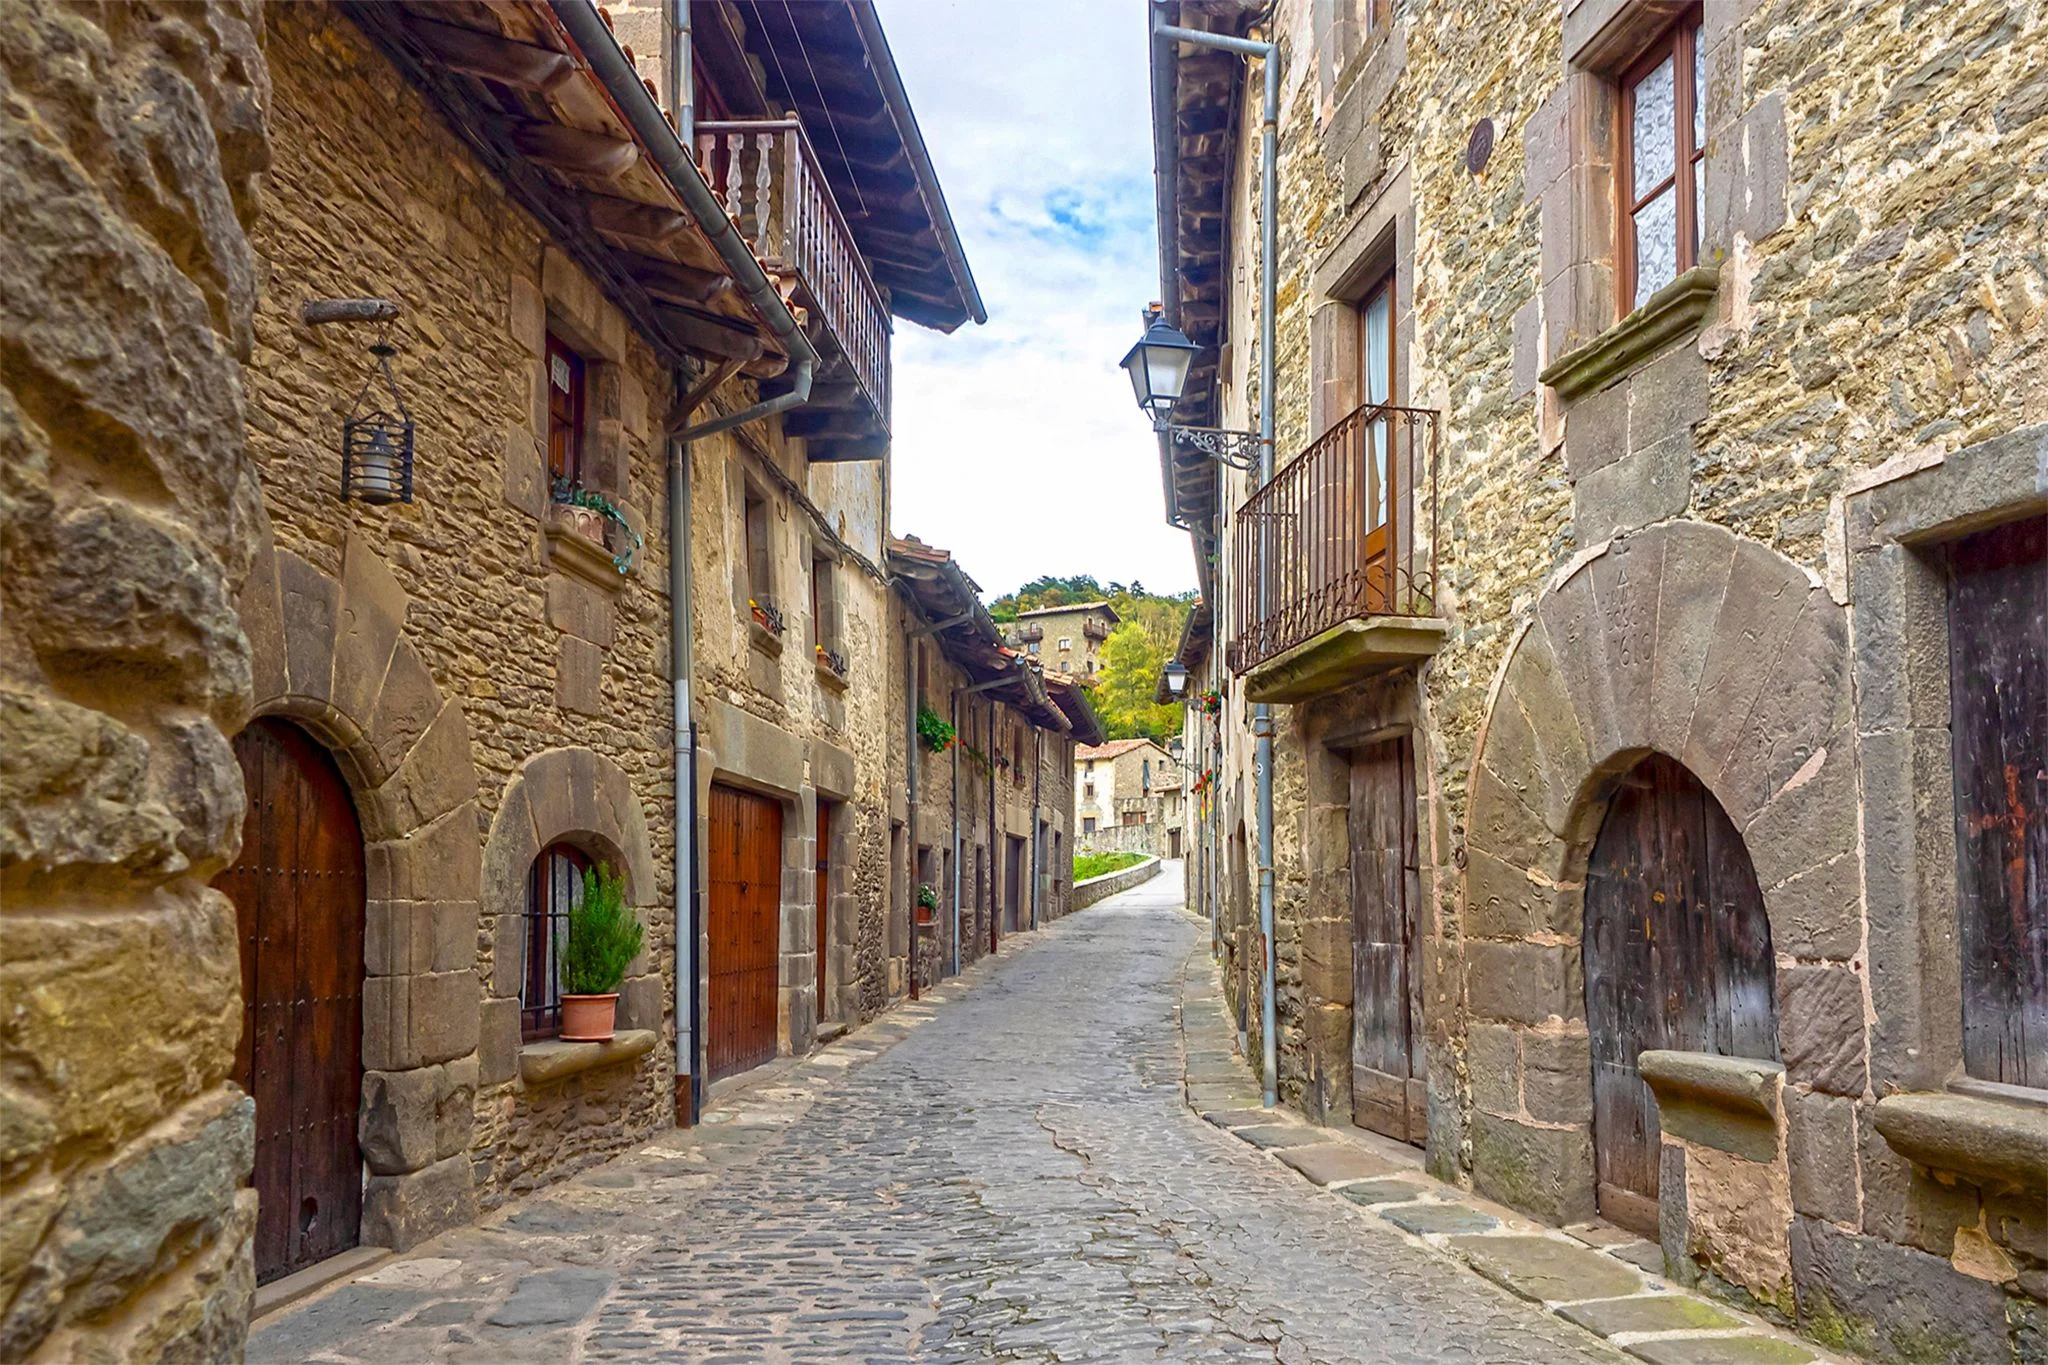
La mayoría de estos pueblos con encanto se alcanzan en menos de dos horas por carretera. Y todos comparten un ritmo que la capital ha olvidado: el de la campana de la iglesia, el humo de las chimeneas y la conversación en el bar de la plaza.
Un circuito de aguas entre olivares en La Mancha
En un lugar de La Mancha hay un refugio donde el tiempo se detiene y el frío desaparece, incluso en pleno invierno. Se llama Elaiwa Spa by L’Occitane, un centro de bienestar situado en Torrenueva, en la provincia de Ciudad Real. El complejo pertenece al Hotel La Caminera Club de Campo y ha hecho del aceite de oliva el hilo conductor de toda su propuesta sensorial.
El spa combina un circuito de aguas con cabinas para masajes corporales, faciales e incluso tratamientos veganos. Pero lo que distingue a este lugar es su concepto de oil olive spa sommelier. La experiencia comienza con una cata de las tres variedades de aceite que se producen en la finca: arbequina, picual y cornicabra. A partir de las preferencias y necesidades de cada cliente, un sumiller del aceite diseña un tratamiento singular. El resultado es una fusión curiosa entre la naturaleza manchega y los rituales del Mediterráneo, donde el olivo y su fruto actúan como materia prima de masajes y experiencias holísticas.
Para completar la escapada, el restaurante Retama by Javier Aranda propone una cocina de producto manchego que dialoga con el entorno. El hotel La Caminera Club de Campo ofrece alojamiento con campos de golf, rutas de naturaleza y una calma que invita a alargar la estancia. La combinación de spa, gastronomía y paisaje convierte a esta zona de Ciudad Real en una alternativa poco masificada al turismo de balneario.
Esquí y pistas en la sierra de Ayllón
Para quienes buscan nieve sin desplazarse demasiado, la sierra de Ayllón ofrece una opción clara: La Pinilla, una estación situada a poco más de 100 kilómetros de Madrid, en la provincia de Segovia. Aunque el puerto de Navacerrada está a menos de 70 kilómetros, muchos esquiadores prefieren estas pistas por su entorno forestal y su oferta de remontes.
La Pinilla cuenta con más de 20 pistas y 16 kilómetros esquiables. El visitante dispone de telecabina, telesillas y telearrastres, además de escuelas de esquí para quienes todavía no tienen la destreza necesaria para lanzarse solos. El entorno está rodeado de bosques de pinos, robles y encinas, lo que convierte cada descenso en un recorrido con vistas al macizo de Ayllón.
La localidad de Riaza, a pocos minutos de la estación, concentra la oferta gastronómica y de alojamiento. El asador Matimore, en la plaza Mayor, es una referencia para reponer fuerzas con carnes a la brasa. Para dormir, el Molino de la Ferrería ofrece una rehabilitación rural que mantiene el carácter de la arquitectura serrana.
Senderismo romano en Cercedilla
Salir a caminar en invierno está bien. Pero salir a caminar por una calzada romana en medio de un bosque, a menos de una hora del centro de la capital, es otra cosa. La calzada romana de la Fuenfría, situada en el corazón de la sierra de Guadarrama, es el hilo argumental de una escapada natural que se disfruta especialmente con frío.
La calzada se fecha en el siglo I d.C. y atraviesa el puerto de la Fuenfría. En el pasado sirvió como ruta de acceso entre Madrid y Segovia, y hoy se conserva en buen estado. Es una ruta apta para toda la familia, con tramos pavimentados que ascienden suavemente entre acebos, tejos y serbales, especies protegidas de este entorno.
Además de la calzada, Cercedilla es el punto de partida del camino Schmid, un sendero de unos 12 kilómetros bien señalizado que une el puerto de Navacerrada con el valle de la Fuenfría. Se trata de una ruta clásica del montañismo madrileño, frecuentada por senderistas y amantes de la naturaleza. La localidad también forma parte de una de las etapas del Camino de Santiago en su ruta desde Madrid, lo que añade una dimensión peregrina al paseo.
Para reponer fuerzas, el restaurante La Alacena propone cocina casera en pleno casco urbano. La Casa Rural Peña Pintada, en la calle Emilio Serrano, permite dormir a los pies de la sierra con la calefacción encendida y el sonido del río como compañía.
Lechazo y bodegas subterráneas en Aranda de Duero
Hay viajes que se planifican con el paladar antes que con el mapa. Aranda de Duero, en el corazón de la Ribera del Duero, responde a ese perfil de escapada gastronómica. La localidad burgalesa, situada a unas dos horas de Madrid, huele a horno de leña recién encendido y a brasas que acogen uno de los manjares más apreciados de la zona: el lechazo asado, maridado con una copa de Ribera.
El atractivo de Aranda no se agota en la mesa. Bajo el subsuelo de la localidad se extiende una red de bodegas subterráneas construidas entre los siglos XII y XVIII. Son más de 120 bodegas visitables que forman la Red de Bodegas Subterráneas y suman unos siete kilómetros de galerías. Descender a ellas en invierno es una experiencia térmica y cultural: la temperatura constante y el silencio de la piedra contrastan con el bullicio de los asadores en superficie.
Entre los restaurantes recomendados destaca El Lagar de Isilla, una casa de comidas con horno de leña y producto local. Para alojarse, el Hotel Kinedomus Bienestar ofrece una propuesta centrada en el descanso y la proximidad a la carretera N-122. La escapada admite una variante enoturística por las bodegas de la Ribera del Duero, muchas de ellas abiertas a visitas con cata.
Máquinas de asedio en el castillo de Belmonte
La provincia de Cuenca esconde un tesoro patrimonial que pocos viajeros incluyen en sus rutas invernales. El castillo de Belmonte, una construcción del siglo XV declarada Monumento Nacional y Bien de Interés Cultural en 1931, es la excusa perfecta para acercarse a esta comarca manchega.
El edificio ya justifica por sí solo el viaje. Pero en su interior aguarda un parque temático singular: Trebuchet Park, especializado en máquinas de asedio del mundo. Se trata de 40 máquinas reconstruidas con el máximo rigor histórico de acuerdo con miniaturas, grabados, textos de la época, representaciones iconográficas y restos arqueológicos. Cada pieza se ha fabricado con el material propio de su periodo, y las muestras datan de los siglos V al XV. Los visitantes pueden verlas en funcionamiento durante jornadas de combate medieval organizadas sin derramamiento de sangre, muy lejos del dramatismo de la ficción televisiva.
La visita al castillo y al parque de máquinas de asedio se combina con la gastronomía de Las Pedroñeras, localidad conocida por el ajo morado. El restaurante Las Rejas de Manolo de la Osa ofrece una cocina manchega contemporánea. Para dormir en el propio municipio de Belmonte, la Casona la Beltraneja recrea el ambiente de una casa solariega con encanto.
Sigüenza, el medievo alcarreño
A unos 130 kilómetros de Madrid, en la provincia de Guadalajara, se levanta una de las villas medievales más completas y mejor conservadas de España, aunque quizá también una de las más desconocidas. Sigüenza despliega su caserío en torno a una catedral que guarda el sepulcro del Doncel, y su silueta se recorta contra el paisaje alcarreño como una estampa del siglo XIV.
La ciudad celebra cada año, a mediados de julio, sus Jornadas Medievales, que recrean el ambiente de la época para evocar la historia de la reina Blanca de Borbón, confinada durante años en el castillo seguntino, hoy convertido en uno de los paradores más bellos de la red nacional. La plaza Mayor y su mercado medieval, la alameda, la ermita del Humilladero, las Travesañas, la plazuela de la Cárcel y la Casa del Doncel forman parte del recorrido imprescindible.
La catedral acoge los restos de Martín Vázquez de Arce, el célebre Doncel, cuya muerte prematura durante la conquista de Granada le dio el sobrenombre. Su sepulcro, con la figura yacente leyendo un libro, es una de las obras cumbre de la escultura funeraria gótica.
Durante la primavera y el otoño, Renfe pone en marcha el Tren Medieval a Sigüenza, que cubre en poco más de hora y media el trayecto desde Madrid. El viaje se ameniza con historias, juegos y chistes de una compañía de teatro, lo que convierte el desplazamiento en parte de la experiencia. Para comer, el Bar Alameda ofrece raciones y platos tradicionales en el paseo del mismo nombre. Para dormir, el Parador de Sigüenza ocupa el antiguo castillo y permite despertarse intramuros.
Bajo las llaves de la judería de Toledo
En la plaza de El Salvador, próxima a la iglesia de San Marcos, una trampilla inesperada invita a pensar que bajo el suelo de Toledo hay mucho más que adoquines. La ciudad esconde un entramado de sótanos, aljibes y baños rituales que solo puede visitarse con llave y de la mano de quienes conocen sus secretos.
Pilar Gordillo, de la empresa de turismo Evocarte, se dedica precisamente a dar a conocer ese Toledo subterráneo. «. Bajo el techo abovedado se encuentra también un aljibe para uso doméstico, donde se abrevaba el ganado o se lavaba la ropa.
«. El colofón llega en el Pozo de El Salvador, donde se levanta de nuevo la trampilla para descender por una bóveda excavada y recorrer lo que fue un aljibe público. «Es una aventura alucinante por las tripas de la ciudad», comenta Gordillo.
Para completar la jornada, el restaurante Adolfo, en la calle Hombre de Palo, es un clásico de la cocina toledana. El alojamiento se puede resolver en el Eugenia de Montijo Autograph Collection, un hotel con historia en la plaza Juego de Pelota. La escapada a Toledo admite un matiz adicional en invierno: con menos aglomeraciones que en temporada alta, los callejones de la judería se recorren a un ritmo más íntimo.
Consejos para organizar la escapada
La logística de estas escapadas invernales es sencilla, pero conviene planificar algunos detalles. La carretera sigue siendo la opción más flexible para llegar a destinos como Torrenueva, Aranda de Duero o Belmonte. Para Sigüenza, el tren convencional y el Tren Medieval son alternativas cómodas que evitan el coche. Cercedilla dispone de conexión directa por Cercanías desde Madrid, lo que la convierte en la escapada más accesible sin vehículo propio.
Los precios de alojamiento y restauración varían según temporada. En general, el invierno ofrece tarifas más contenidas que el verano, salvo en fechas próximas a puentes y festividades. Los esquiadores deben consultar el parte de nieve antes de salir y reservar forfait y material con antelación. En los spas y hoteles rurales conviene confirmar horarios de circuitos y tratamientos.
La equipación recomendada incluye calzado impermeable, varias capas de abrigo y protección solar, especialmente en montaña. Las escapadas de corte patrimonial permiten flexibilidad meteorológica: el castillo de Belmonte, las bodegas de Aranda o los subterráneos de Toledo se disfrutan incluso con lluvia.
También conviene consultar los días de apertura de monumentos y parques temáticos. Algunas propuestas, como el Trebuchet Park o el spa, funcionan con reserva previa. Una llamada a la oficina de turismo local resuelve dudas y evita sorpresas.
Al final, la recompensa de estas escapadas no está solo en el destino, sino en el trayecto. La carretera que serpentea entre encinas, la vía del tren que se adentra en la sierra o el paseo por una calzada romana forman parte del viaje. El invierno, con su luz baja y sus brasas encendidas, es el mejor momento para redescubrir la España vacía que empieza donde termina el asfalto.
Walmart Apple Pay deja de ser la gran resistencia del retail: la cadena aceptará pagos sin contacto de Apple y Google después de una década priorizando su cartera propia. La lección para cualquier fundador es directa: cuando el control del dato cuesta más fricción al cliente que la información que aporta, el estándar gana.
Una década de resistencia que empezó con Apple Pay en 2014
Apple lanzó Apple Pay en 2014 y abrió la era del pago móvil por NFC. Mientras Samsung Pay y Google Pay se sumaban al estándar, Walmart se convirtió en el gran ausente. No fue un olvido: fue una decisión de negocio.
La cadena quería evitar que la privacidad de Apple Pay impidiera construir perfiles de compra. Durante años, Walmart formó parte del consorcio CurrentC, una alternativa basada en códigos QR que prometía más control para el comercio. Los problemas técnicos y la adopción mínima lo convirtieron en un fracaso de manual.
En 2016, Walmart abandonó el consorcio y lanzó Walmart Pay, su propia cartera dentro de la aplicación. La herramienta permitía rastrear recibos, transacciones y hábitos de consumo, pero obligaba al cliente a abrir la app, escanear un código y gestionar un flujo ajeno al pago sin contacto.
Esa fricción es exactamente la que Apple Pay y Google Pay eliminan con el gesto de acercar el teléfono al datáfono. Para el cliente, cada paso adicional es un microcoste; para Walmart, el dato dejó de compensar la fuga de compradores.
Resistirse a un estándar solo es estrategia mientras el cliente no lo paga con su tiempo. Cuando la fricción supera al dato, la decisión deja de ser una elección.
El detalle que cambia la partida: conveniencia frente al control de datos
En su anuncio de agosto de 2026, Walmart confirmó que empezará a desplegar el pago sin contacto en tiendas seleccionadas y clubes Sam’s Club en los próximos días, y que completará la implantación en todas sus ubicaciones antes de fin de año. La compañía no retira Walmart Pay: convivirá con Apple Pay, Google Pay y Samsung Pay.
El comunicado evitó mencionar a Apple por su nombre, pero el mensaje es transparente: dar más opciones y hacer la compra más fácil. Detrás hay una presión sostenida de clientes que no entendían por qué la mayor cadena física de Estados Unidos rechazaba un método integrado en casi todos los smartphones.
Aquí aparece el matiz que conviene no ignorar: Walmart no abandona su cartera propia, la deja convivir. En la práctica, reconoce que el pago es una commodity y que el valor está en la experiencia de compra, no en poseer el raíl de cobro.
📦 Caso de estudio: Walmart y el coste de ignorar el estándar
El reto: Mantener una cartera propia para capturar datos de compra sin perder clientes.
La jugada: Lanzó Walmart Pay en 2016 para controlar la transacción y rechazó Apple Pay durante una década.
El resultado: La presión de compradores obligó a aceptar pagos sin contacto en 2026, sin eliminar su aplicación.
La lección: Un producto propietario solo sobrevive si su ventaja real supera la fricción del cliente.
La decisión no es un fracaso de Walmart Pay; es la admisión de que un producto propietario solo sobrevive si su ventaja real supera la fricción. La misma lógica se aplica a un negocio físico. Una chocolatería artesanal que decide no aceptar tarjeta para evitar comisiones está subiendo el coste de compra del cliente sin ofrecerle nada a cambio. La lección de Walmart es replicable a cualquier escala: si tu pasarela de cobro no suma, resta.
La lección para founders: no luches contra un estándar sin calcular el coste de fricción
El patrón no es nuevo. CurrentC agrupó a varios comercios estadounidenses en 2014 y murió dos años después por fallos técnicos y adopción escasa. La lección fue temprana, pero Walmart tardó en aplicarla porque su prioridad no era el pago, sino el dato.
Para una startup o una pyme española, la traducción es directa: con el pago sin contacto en retail ya asentado como mínimo de mercado, rechazar un método estándar significa poner una barrera justo en el último paso del embudo. Cada fricción en el checkout se paga en abandono de carrito y en coste de adquisición.
La conveniencia manda. El control de datos puede ser una ventaja, pero solo si se monetiza o se convierte en un servicio visible. De de lo contrario, el cliente percibe el ‘no acepto tu método’ como una falta de respeto a su tiempo.
🚀 Hoja de Ruta para Emprender
Audita la fricción de tu pasarela: cronometra cuántos pasos necesita un cliente para pagar y compáralo con el estándar del mercado.
No conviertas el dato en un impuesto: si tu sistema propio rastrea mejor, que la ventaja sea visible en descuentos, garantías o devoluciones.
Convive con el estándar: acepta Apple Pay o Google Pay como base y mantén tu aplicación solo si aporta valor incremental.
Mide el embudo de checkout: si la tasa de abandono sube al rechazar un método de pago, ya tienes la respuesta.
España produjo 7.696 GWh de energía solar en julio, un récord que esconde un 11% de desperdicio.
Claves de la operación
El recorte renovable se dispara un 50%. El primer semestre sumó 2,5 TWh no integrados, tres veces más que en 2025.
El negocio de las redes concentra la inversión. Iberdrola movilizará 58.000 millones hasta 2028; Endesa reduce renovables un 20%.
Las baterías marcan la ruta. España ha concedido permisos para 22 GW, frente a los 260,8 MW operativos en agosto.
El cuello de botella que convierte el récord solar en excedente
Los datos publicados por Red Eléctrica confirman que el sistema activó recortes ante la saturación de la red. Ese mecanismo, denominado ERNI —energía renovable no integrable—, impide evacuar la electricidad que se habría podido producir. El desperdicio no es un fallo de generación, sino de transporte. Entre enero y junio de este año, el volumen alcanzó los 2,5 TWh, un 50% más que en todo 2024 y el triple que en el mismo periodo de 2025.
El desajuste territorial está en el origen. Las plantas se levantan donde hay recurso eólico o solar, no donde se concentra la demanda. La España vaciada genera electricidad que las ciudades no pueden absorber. Según APPA Renovables, el desperdicio de energía en 2025 pudo superar el 20% de la electricidad generable total.
Las grandes eléctricas han empezado a reaccionar. Iberdrola destinará 58.000 millones de euros a redes hasta 2028. Cerca de dos tercios de esa partida se dirigirán al transporte y la distribución, sobre todo en Reino Unido y Estados Unidos. Endesa, en cambio, ha recortado un 20% su presupuesto en energías renovables para el plan 2026-2028, hasta dejarlo en 3.000 millones.
El despliegue de almacenamiento es la vía más eficaz para amortiguar el excedente. En mayo España tenía 221 MW de baterías instaladas. En agosto la potencia operativa asciende a 260,8 MW y hay permisos concedidos para para instalar 22 GW adicionales.
El problema no es cuánta electricidad se genera, sino cuánta se pierde antes de llegar al consumidor.
Iberdrola y Endesa aceleran la inversión en redes, pero no basta
La interconexión con Francia tampoco resuelve el desajuste en horas de máxima producción. España sigue siendo una isla eléctrica, con una capacidad de intercambio limitada. Más enlaces permitirían vender el excedente solar a los vecinos europeos en las franjas en que los precios se desploman.
El excedente solar y la asignatura pendiente del modelo eléctrico español
La paradoja es incómoda. España lidera la generación solar fotovoltaica en el sur de Europa y, sin embargo, no ha adaptado la red con la misma velocidad. El excedente presiona los precios mayoristas del pool en las horas centrales del día, reduciendo la rentabilidad de los parques solares. Ese efecto se nota ya en la cuenta de resultados de los productores independientes.
El antecedente es la posición periférica de la península ibérica dentro del sistema eléctrico europeo. España arrastra una capacidad de intercambio limitada con Francia, lo que impide colocar los excedentes en los momentos de mayor producción. Sin una red interior más mallada y sin más almacenamiento, cada récord renueva la misma fricción: menos horas de precio alto para los generadores y más recortes.
El plan de inversión de Iberdrola y los permisos de baterías apuntan en la dirección correcta, aunque el calendario es exigente. Los cuellos de botella no desaparecerán por decreto. Dependen de la ejecución de proyectos de transporte que tardan años en tramitarse. El próximo hito será el ritmo de puesta en servicio de los 22 GW autorizados. La mayoría de los permisos ya concedidos está sin ejecutar.
El mercado observa. Si el desperdicio supera de nuevo el 20% este año, la presión sobre Red Eléctrica y sobre las empresas con redes en cartera aumentará. La otra lectura es que la generación solar española seguirá creciendo, pero su valor dependerá cada vez más de la capacidad de almacenar y entregar electricidad en las horas en que escasea.
El precio de Ethereum ha subido un 29% en los últimos siete días y se sitúa por encima de los 2.430 dólares, su nivel más alto en cuatro meses. Los fondos cotizados al contado en Estados Unidos captaron 220,77 millones de dólares en una sola jornada, la mayor entrada desde octubre, mientras las ballenas movieron sus monedas en direcciones opuestas.
La criptomoneda se negocia en torno a los 2.422 dólares en el momento de redactar este artículo. La demanda se ha acelerado con fuerza: el 17 de agosto los ETF de Ethereum al contado apenas sumaron 30,85 millones de dólares; tres días después, la cifra diaria se multiplicó por siete.
Los ETF captan la mayor entrada diaria desde octubre
Según datos de SoSoValue, los ETF de Ethereum en Estados Unidos registraron 220,77 millones de dólares en entradas netas el 20 de agosto. Es la mayor cifra en un solo día desde el 28 de octubre de 2025. El dato cierra una racha de cuatro jornadas consecutivas en positivo que acumula 512,25 millones de dólares.
El patrimonio total de estos productos alcanzó los 13.580 millones de dólares, su nivel más alto desde el 11 de mayo. Las entradas netas acumuladas desde el lanzamiento suman ya 11.970 millones de dólares.
La fuerza no se queda solo en Ethereum. Bitcoin también subió hasta los 79.000 dólares por primera vez desde mediados de mayo, lo que refuerza la lectura de una semana de apetito por el riesgo en el conjunto del mercado cripto.
Las retiradas masivas de ether de los exchanges no garantizan una subida sostenida, pero sí revelan que una parte del mercado está dispuesta a aguantar sin vender de inmediato.
Las ballenas se dividen entre acumuladores y vendedores
Los datos on-chain que publica Lookonchain muestran un tablero dividido. Una de las carteras, identificada como 0x2d59, retiró de Binance 30.000 ether (unos 67,42 millones de dólares) y acumula ya 120.000 ether retirados del exchange en tres semanas, valorados en 237,7 millones de dólares.
Abraxas Capital retiró otros 18.000 ether (39,56 millones de dólares) y una cartera de nueva creación, 0x2261, sacó 6.704 ether (14 millones de dólares) del mismo exchange. Incluso un hacker ha comprado 18.272 ether por 38,53 millones de dólares a un precio medio de 2.109 dólares, según la misma fuente.
En el lado contrario, los vendedores no se quedan atrás. La dirección 7 Siblings vendió 14.000 ether por 32,85 millones de dólares a un precio medio de 2.346 dólares. La cartera 0xFD10 intercambió 11.252 tokens de Lido Staked Ether (stETH, una versión que representa ether depositado en el protocolo de staking de Lido) junto con 1.824 ether por 30,78 millones de dólares en Tether (USDT).
Una ballena identificada como 0x4cee cerró una operación con 1,76 millones de dólares de ganancia tras vender 5.500 ether. La venta se produjo por encima de la barrera de los 2.400 dólares, justo donde el mercado no termina de mostrar consenso.
Una subida con luces y sombras para el inversor
La combinación de entradas récord en ETF y salidas de ether de Binance suele leerse como una señal de acumulación: los grandes inversores retiran sus monedas a carteras privadas, lo que reduce la oferta disponible para vender en el corto plazo. Pero la actividad simultánea de venta muestra que no todos los actores con posiciones relevantes comparten la misma convicción.
Este tipo de divergencia entre ballenas no es nueva. En los grandes repuntes de 2021, la acumulación de ballenas coincidió con ventas de carteras que habían comprado meses antes. El mercado de criptoactivos sigue siendo estrecho: unos pocos centenares de carteras mueven volúmenes capaces de torcer el precio en una jornada.
La duda razonable es si la subida del 29% descansa sobre fundamentos o sobre el impulso de los ETF. Las entradas de esta semana superan los 512 millones de dólares en cuatro días, una cifra que pesa, pero que también puede revertirse si el apetito institucional se enfría. Por ahora, la inercia favorece a los alcistas; los próximos días dirán si las ballenas que venden tienen razón al recoger beneficios. Sin embargo, conviene recordar que Ethereum arrastra una alta volatilidad: una corrección del 10% en una sola jornada no sería un evento inusual en este activo.
Trabajar en hostelería ya no pasa solo por dejar currículums en papel. La contratación digital gana peso a toda velocidad.
El sector gastronómico arrastra dificultades para cubrir puestos de camarero, ayudante de cocina y otros perfiles operativos. La alta rotación obliga a los restaurantes a reponer equipos con urgencia, y los métodos de selección tradicionales no siempre responden con la rapidez que exige el día a día de un local.
Carlos Rencoret, cofundador de la plataforma chilena P-guita.cl, describe un patrón de comportamiento que también se observa en España: la mayoría de los candidatos busca empleo desde el teléfono móvil y espera respuestas inmediatas. Si una postulación exige crear una cuenta, completar formularios extensos o cambiar de plataforma, muchos abandonan el proceso antes de terminarlo.
La solución que se abre paso es llevar la selección a canales familiares. WhatsApp, una aplicación que usan millones de personas a diario, se ha convertido en un canal viable para publicar vacantes y recibir candidaturas sin fricción.
«Llevar la búsqueda de empleo a un canal familiar reduce las barreras de acceso y hace el proceso mucho más natural para el postulante», explicó Rencoret. La rapidez también es un factor competitivo: un restaurante que necesita un camarero no puede esperar varios días a revisar postulaciones.
Un camarero disponible para el fin de semana vale más que tres candidaturas perfectas que llegan tarde: en hostelería, la inmediatez decide.
Por qué la velocidad decide en restauración
Un restaurante que necesita cubrir un servicio de fin de semana no puede esperar varios días a revisar una bandeja de candidaturas. La velocidad se ha convertido en un factor competitivo para los negocios, y la la digitalización de los procesos permite cerrar vacantes en horas, no en semanas.
Para quien busca trabajo en el sector, esta tendencia cambia las reglas. Ya no basta con entregar el CV en mano: hay que estar preparado para responder rápido y con los datos mínimos que exige una postulación por mensajería.
Perfiles más demandados en el sector gastronómico
Los perfiles que concentran la mayor demanda en este ciclo de contratación digital son:
Camareros de sala: disponibilidad inmediata para turnos rotativos y fines de semana.
Ayudantes de cocina: apoyo operativo sin requisito de titulación en la mayoría de los casos.
Personal de barra y cafetería: atención al cliente y manejo de cobro en horario partido.
Qué debes vigilar antes de aceptar la oferta
El ritmo de contratación es un arma de doble filo. La agilidad que piden los restaurantes no debería traducirse en renunciar a las condiciones básicas del contrato. En España, cualquier contrato en hostelería debe respetar el salario mínimo interprofesional y el convenio colectivo de la provincia donde esté ubicado el local, que suele fijar tablas salariales específicas para categorías como camarero o jefe de sala.
La alta rotación es un dato estructural del sector y también una advertencia: si un restaurante contrata con demasiada frecuencia para el mismo puesto, conviene preguntar por qué. La disponibilidad en fines de semana y festivos es prácticamente una condición implícita en restauración; si no queda clara en la oferta, hay que preguntarla antes de aceptar.
El candidato que mejor aprovecha la vía digital es el que responde rápido, aporta un CV limpio y una disponibilidad clara, y sabe que la inmediatez no puede sustituir a la firma de un contrato. Quien reúna esas dos cualidades tendrá ventaja en un sector donde la demanda de personal supera a la oferta. Además, puedes cruzar ofertas en el portal del SEPE, donde también se publican vacantes del sector.
📝 Cómo enviar el currículum
La postulación por canales digitales es más directa que el envío tradicional, pero exige preparar los datos clave antes de escribir el primer mensaje.
Paso 1: Prepara un CV breve en formato PDF o imagen legible desde el móvil.
Paso 2: Anota tu disponibilidad horaria, la zona donde puedes desplazarte y la experiencia, por mínima que sea.
Paso 3: Escribe un mensaje directo por WhatsApp al número indicado en la vacante con estos tres datos.
Paso 4: Espera la respuesta y confirma la entrevista sin demora; los procesos se cierran en horas.
Paso 5: Lleva el CV impreso y la documentación básica a la entrevista, aunque hayas postulado por mensajería.
Plazo de inscripción: Variable según la vacante; en contrataciones urgentes se recomienda postular el mismo día. Requisito mínimo: Disponibilidad inmediata y acceso a un teléfono móvil con WhatsApp.
El pulso por Deoleo, dueña de Carbonell y Hojiblanca, ya alcanza 500 millones de euros y decidirá quién controla el envasado del aceite de oliva. Lo que se juega el comprador es más directo: precio y calidad en el lineal.
La disputa la protagonizan dos perfiles muy distintos. Dcoop, la mayor cooperativa oleícola española, puso sobre la mesa 460 millones de euros. El grupo italiano Coricelli ha elevado la puja a 500 millones y, según la información adelantada por El Economista, podría cerrar en breve un acuerdo de exclusividad.
No es solo una operación corporativa. Deoleo controla marcas como Koipe, Bertolli y Carapelli, además de Carbonell y Hojiblanca. Su posición en el envasado le convierte en un actor clave a la hora de trasladar el precio del aceite de oliva desde la almazara hasta el lineal del supermercado.
Deoleo y el precio del aceite: la conexión directa con el lineal
España produce alrededor del 40% del aceite de oliva mundial y más de dos tercios de la producción de la Unión Europea. Con cerca de 1,4 millones de toneladas en la campaña 2024/2025, el país mantiene una posición estructural que ningún competidor puede ignorar. Por eso, decidir quién controla al primer envasador español no es un asunto menor: es decidir quién marca los márgenes.
Detrás hay una economía real. Más de 350.000 agricultores dependen del cultivo del olivo y las exportaciones suponen cerca del 65% de la comercialización total, con presencia en más de 150 países. Esa base explica por qué el control de Deoleo se lee en clave de soberanía agroalimentaria, no solo de rentabilidad.
El impacto se nota en el ticket. Cuando el precio en origen baja o sube, el envasador filtra ese movimiento con su política de marcas. Carbonell compite en gama de fabricante; Hojiblanca pelea en el segmento de precio medio. Si cambia la propiedad, también puede cambiar la estrategia de promociones, de surtido y de relación con la marca blanca.
El control del envasado no garantiza un precio concreto, pero sí decide quién tiene la última palabra sobre los márgenes del aceite que llega al súper.
Dcoop contra Coricelli: la letra pequeña de una puja de 500 millones
La diferencia entre ambos candidatos no es solo de dinero. Dcoop defiende que las marcas de Deoleo sigan bajo control español y que se refuerce la calidad frente al fraude. Coricelli, grupo transalpino, aporta músculo industrial y una visión más centrada en el mercado internacional. La pregunta de fondo es si el comprador español notará algo más allá de los titulares.
La cooperativa ha sido muy clara: su apuesta por Deoleo nace para evitar que un nuevo propietario acabe diluyendo la apuesta por la calidad. El ministerio de Agricultura sigue la operación de cerca. No es un respaldo formal, pero el simple seguimiento confirma la sensibilidad estratégica del aceite de oliva en España.
📊 La comparativa de un vistazo
Aspirante
Oferta
Clave estratégica
Dcoop
460 millones de euros
Cooperativa española, apuesta por mantener marcas bajo control nacional y calidad
Coricelli
500 millones de euros
Grupo italiano, músculo internacional y posible acuerdo de exclusividad
Fraude, marca blanca y la denuncia que flota en la operación
La puja tiene un trasfondo que va más allá del control accionarial. En noviembre de 2024, el presidente de Dcoop, Antonio Luque, denunció que el aceite de oliva se mezcla para abaratarlo y que ‘nadie en la administración toma medidas para impedirlo’. La acusación no cayó en saco roto: puso el foco sobre la calidad que acaba en la botella.
Para el consumidor, este es el punto más práctico. El aceite de oliva de marca blanca suele salir más barato no porque sea peor, sino porque el distribuidor comprime márgenes. Pero si el fraude por mezclas se normaliza, la comparación calidad-precio se rompe. Aquí es donde la batalla por Deoleo se convierte en una pelea por la garantía de origen.
La marca blanca ha dejado de ser una alternativa residual. En aceite de oliva, las cadenas han usado su propia referencia para fidelizar al cliente que compara precio por litro. El riesgo no es que la marca de distribuidor exista; el riesgo es que, si la calidad se relaja, el ahorro sea solo aparente.
La mayoría de los envasadores mantiene una línea de gran volumen para la distribución. El riesgo es que la presión por bajar el precio acabe desplazando el control de pureza. Dcoop sostiene que la defensa de la calidad solo es posible si el primer envasador español permanece en manos que no compitan exclusivamente por el coste.
Análisis: por qué el comprador español no puede mirar desde la barrera
La experiencia reciente del precio del aceite de oliva ha enseñado que los vaivenes del lineal se transmiten con rapidez. Tras dos campañas con precios elevados, el consumidor aprendió a mirar el precio por litro y a comparar entre marca blanca y fabricante. Si la propiedad de Deoleo cambia, esa disciplina se vuelve aún más necesaria.
El dato a vigilar no será solo el precio de venta. Habrá que mirar el etiquetado, el origen y la fluidez de las promociones. La batalla por Deoleo no fijará el precio de la botella mañana, pero sí define quién decide el ritmo al que se mueve. Para el comprador, la mejor respuesta es la misma de siempre: comparar por litro y desconfiar de una oferta que no explica el origen.
Esta información es divulgativa y no constituye consejo financiero. Cada familia debe valorar su cesta según su presupuesto y sus hábitos de compra.
🛒 El Veredicto de Compra
Sigue el precio por litro: la batalla por Deoleo no fija el PVP mañana; lo que marca tu ticket es el coste por unidad, no el precio del envase.
Revisa la etiqueta de origen: ante el fraude denunciado, el país de origen y la denominación del aceite son pistas más fiables que el color o el eslogan.
Compara marca blanca y fabricante: la calidad puede ser equivalente, pero la diferencia de precio solo compensa si el proceso de envasado y el origen están claros.
Extremadura saca a licitación el diseño de su programa de relevo generacional para autónomos y micropymes. El plazo de ofertas acaba el 4 de septiembre y el presupuesto asciende a 203.188,86 euros.
⚠️ ATENCIÓN: El plazo para esta licitación finaliza el próximo 4 de septiembre de 2026.
Qué es el programa de relevo generacional que financia Extremadura
La Consejería de Economía, Empleo y Transformación Digital ha sacado el contrato mediante procedimiento abierto. El objetivo es diseñar y desarrollar un programa que evite el cierre de negocios viables por falta de relevo, sobre todo cuando el titular se acerca a la jubilación o atraviesa circunstancias personales que le impiden continuar.
Al mismo tiempo, la iniciativa se dirige a personas emprendedoras que quieran arrancar con un negocio ya en funcionamiento en lugar de montarlo desde cero. Y aquí está el detalle que cambia todo: el autónomo que quiera traspasar no recibe una subvención directa, sino consultoría, valoración y acompañamiento dentro de un programa contratado por la Junta.
Los trabajos se reparten en cuatro fases: captación de participantes, consultoría y asesoramiento a negocios que quieren traspasar, promoción de esas oportunidades y acompañamiento durante el relevo. Incluye seis jornadas territoriales para explicar cómo se transmite un negocio y qué gana quien lo asume.
Quién puede presentar oferta y qué servicios incluye el programa
El contrato no es de ayudas directas, ojo. Lo que se licita es un servicio: empresas especializadas podrán presentar sus ofertas hasta el 4 de septiembre a las 23:59 horas. Si eres autónomo y buscas traspasar tu negocio, todavía no hay una ventanilla abierta para inscribirte; primero se adjudica el diseño del programa.
La empresa adjudicataria ofrecerá consultoría individualizada: diagnóstico de la situación, análisis económico, financiero, laboral, fiscal, jurídico y organizativo, y una valoración que permita fijar un precio orientativo y justificado. Cada negocio participante recibirá un informe individual con recomendaciones para facilitar el relevo.
El relevo generacional falla cuando nadie valora el negocio a tiempo, no cuando sobra interés por comprarlo.
Además, el programa contempla una herramienta digital con un marketplace donde se publicarán los negocios analizados y disponibles para el traspaso. La plataforma busca dar visibilidad y facilitar el contacto con potenciales adquirentes. Cuando surja una posible correspondencia, habrá un servicio de intermediación, asesoramiento y acompañamiento durante la negociación y el proceso de transmisión.
El apoyo abarcará desde los trámites necesarios hasta la continuidad de la actividad, la transferencia de conocimiento y la consolidación del proyecto. La Junta fija como objetivo óptimo alcanzar 100 relaciones comerciales entre titulares y emprendedores interesados en dar continuidad a estos negocios.
Por qué este programa puede marcar la diferencia
No es la primera vez que se habla de relevo generacional para salvar negocios viables. Varias comunidades han probado fórmulas parecidas, con distinta suerte. La clave, en casi todas, no está en el diagnóstico sino en la ejecución: de poco sirve tasar bien un negocio si después nadie conoce el marketplace donde se vende. Aquí Extremadura acierta al combinar consultoría, valoración económica y una plataforma digital, pero el reto seguirá siendo llegar al autónomo que no se mueve por canales institucionales.
El presupuesto es ajustado, 203.188,86 euros, aunque suficiente para una primera red de contactos. El objetivo de 100 relaciones comerciales es ambicioso y medible, algo poco habitual en este tipo de licitaciones. Si se cumple, supondrá que al menos cien negocios encontraron una posible continuidad evitando el cierre y la pérdida de empleo local.
La medida es más útil que una subvención puntual porque ataca el cuello de botella de la transmisión: la falta de información y de contactos entre quien se jubila y quien quiere emprender. Aun así, el autónomo que espera un cheque directo se quedará con las ganas; aquí el dinero financia el servicio, no el traspaso. Es una distinción importante para no hacerse falsas expectativas.
Guía rápida del trámite
📅 Plazos: La presentación de ofertas se cierra el 4/09/2026 a las 23:59. El procedimiento es abierto.
✅ Requisitos clave: Podrán optar empresas especializadas en consultoría, formación e intermediación; no es una inscripción para autónomos interesados en traspasar.
🌐 Dónde solicitarlo: En el perfil del contratante de la Junta de Extremadura, a través de la plataforma de contratación del sector público.
💰 Importe o coste: El presupuesto base de licitación es de 203.188,86 euros, financiado por la Consejería de Economía, Empleo y Transformación Digital.
⚠️ Error a evitar: No confundir esta licitación con una convocatoria de ayudas directas; el autónomo no se inscribe ahora, solo las empresas que quieran prestar el servicio.
El presidente brasileño, Luiz Inácio Lula da Silva, mantuvo este viernes una conversación telefónica de casi 90 minutos con Donald Trump. El motivo de la llamada fueron los aranceles de EEUU a Brasil, que Washington ha elevado al rango del 25% al 50% y que Brasilia considera carentes de fundamento.
La charla llega en el peor momento de una relación históricamente positiva. La cancelación de la visa de la embajadora brasileña en Washington, Maria Luiza Viotti, había colocado el vínculo diplomático al borde de la ruptura. Por eso la diplomacia brasileña buscó durante días este contacto directo, convencida de que el diálogo personal ya había permitido antes reducir tensiones.
El acercamiento: tono cordial y equipos técnicos
El comunicado oficial de la Secretaría de Comunicación describe un tono «amistoso y cordial». Lula apeló al perfil negociador de Trump como antiguo dirigente sindical. La intención no era solo comercial: se trataba de restablecer un canal que había funcionado en dos oportunidades anteriores. Ambos presidentes se habían visto en Washington en mayo pasado, y hasta ahora ese encuentro no había impedido el deterioro posterior.
Trump coincidió con Lula en la necesidad de preservar vínculos comerciales sólidos y propuso que los equipos técnicos de ambos países vuelvan a reunirse lo antes posible. Ese es el primer compromiso concreto de la llamada.
«Las acusaciones en las que se basaron los aranceles —deforestación, acuerdos preferenciales, propiedad intelectual, lucha contra la corrupción, Pix, etanol e importaciones de productos fabricados con trabajo forzado— carecen de fundamento.» — Luiz Inácio Lula da Silva, presidente de Brasil, comunicado oficial, 21 de agosto de 2026
Los frentes abiertos: comercio, crimen y geopolítica
Brasil insiste en que el intercambio bilateral favorece a Estados Unidos y rechaza también las quejas de Washington por las restricciones al comercio digital y a las grandes tecnológicas. Lula reiteró la importancia de trabajar juntos para que Estados Unidos siga siendo uno de los principales socios comerciales de Brasil.
Aranceles del 25% al 50%: la medida que Brasilia considera «infundada» y desproporcionada con la balanza comercial bilateral.
Cancelación de la visa de la embajadora Maria Luiza Viotti: el gesto que convirtió el desacuerdo comercial en una crisis diplomática.
Cooperación policial: Lula aceptó cooperar contra el crimen organizado, pero sin asumir la designación de terroristas para el PCC y el Comando Vermelho.
En el plano criminal, Lula explicó a Trump la estrategia de asfixia financiera a las bandas, las incautaciones millonarias y una ley que facilita la confiscación de bienes y pasaportes. También mencionó la creación del Centro de Cooperación Policial Internacional de la Amazonía, en Manaos. La conversación se extendió a las guerras en Ucrania y en Oriente Próximo: ambos líderes coincidieron en la urgencia de una salida negociada para el conflicto entre Rusia y Ucrania, que ya se prolonga casi cinco años.
«Coincidió en la necesidad de preservar vínculos comerciales sólidos y propuso que los equipos de ambos países volvieran a reunirse lo antes posible.» — Donald Trump, presidente de Estados Unidos, según el comunicado oficial de la Secretaría de Comunicación de Brasil, 21 de agosto de 2026
Análisis: el factor Trump en la campaña electoral brasileña
Lo que me parece más relevante de esta conversación no es solo la agenda arancelaria. Es su contexto electoral. Lula comenzó el pasado domingo la campaña con un discurso encendido y una alusión directa al caso venezolano. El Gobierno brasileño ya no alberga dudas de que Trump estará en el centro de la escena electoral. Primero recibió a Flávio Bolsonaro, principal rival de Lula, y después declaró organizaciones terroristas al PCC y al Comando Vermelho.
La llamada tiene, por tanto, un doble destinatario. En Washington sirve para intentar contener los aranceles y evitar una escalada. En Brasil busca arrebatar al bolsonarismo la bandera de que Trump es un aliado natural de la oposición. Lula lo hace desde la cooperación, pero sin aceptar el lenguaje de terrorismo. Ese matiz no es menor: aceptar esa clasificación habría legitimado una narrativa externa sobre la seguridad brasileña.
El riesgo inmediato es que los equipos técnicos no alcancen un acuerdo antes de que la campaña entre en su tramo decisivo. Si Washington mantiene los aranceles como herramienta de presión, la distensión de este viernes puede quedarse en un gesto sin consecuencias.
🌍 El impacto en España y Europa
El impacto directo para España de la tensión entre Brasil y Estados Unidos no es inmediato, pero sí relevante para el comercio de materias primas y para la inflación europea. Brasil es un proveedor clave de café, carne, soja y minerales; una escalada arancelaria puede reorientar flujos y presionar los precios en los mercados globales.
Euríbor e hipotecas: si los aranceles elevan los costes de materias primas, el BCE podría retrasar la retirada de estímulos, con efecto indirecto en el Euríbor.
Empresas españolas: las compañías con filiales en Brasil o exposición a divisas emergentes podrían enfrentar mayor volatilidad, aunque el impacto directo en el IBEX es limitado.
Geopolítica comercial europea: refuerza el argumento de Bruselas para cerrar acuerdos con Mercosur y reducir la exposición a las decisiones arancelarias de Washington.
Si eres de los salarios altos que superan la base máxima de cotización, la subida de cotizaciones de 2027 te tocará de lleno: la cuota de solidaridad y el MEI suben a la vez y restarán nómina sin mejorar tu pensión.
He estado repasando el calendario de la reforma de pensiones y, a efectos prácticos, es el tercer año consecutivo en que coinciden tres incrementos: el Mecanismo de Equidad Intergeneracional, la cuota de solidaridad y el destope de la base máxima. El resultado es un coste laboral mayor para las retribuciones más altas y un esfuerzo contributivo que no tendrá reflejo equivalente en la prestación.
La subida de 2027: el MEI llega al 1% y la cuota de solidaridad se aplica en tres tramos
El Mecanismo de Equidad Intergeneracional (MEI) es la cotización extraordinaria a la Seguridad Social creada para reforzar la hucha de las pensiones ante la jubilación del baby boom. Tras pagar un 0,8% en 2025 y un 0,9% en 2026, el tipo sube al 1% en 2027. Ojo: se aplica sobre prácticamente toda la base de cotización, no solo al exceso salarial.
A ese aumento se suma la cuota de solidaridad, el gravamen específico para que los sueldos que superan la base máxima (5.101,2 euros mensuales en 2026) financien el sistema con una mayor proporción de la nómina. Hasta hace dos años, el exceso sobre esa base no cotizaba. Ahora cotiza y lo hará cada vez más hasta 2045.
La letra pequeña dice quién paga cada parte. En 2027, la empresa asumirá el 0,83% del MEI y el trabajador, el 0,17%. En la cuota de solidaridad hay tres tramos: hasta el 1,38% sobre el salario entre la base máxima y un 10% adicional; hasta el 1,5% sobre el tramo entre el 10% y el 50% adicional; y hasta el 1,75% sobre lo que supere en más de un 50% la base. De nuevo, el grueso recae en la empresa y la mayor aportación no genera derechos de pensión.
La subida de cotizaciones a los salarios altos no es neutra: es un impuesto silencioso que reduce sueldo neto hoy sin prometer ni un euro más de pensión mañana.
Letra pequeña: qué cotizas y qué no genera pensión
El tercer elemento afecta a quienes cotizan por la base máxima. Desde 2024, además de actualizarse cada año con la inflación, la base máxima incorpora un incremento adicional del 1,2% anual hasta 2050. En la práctica, este destope provoca que una parte creciente de los salarios más altos quede sujeta a cotización, elevando las aportaciones empresariales y las del trabajador.
Tramo de salario sobre base máxima
Cuota 2027
Reparto principal
Entre la base y un 10% adicional
1,38%
Mayoría a la empresa
Entre el 10% y el 50% adicional
1,50%
Mayoría a la empresa
Más del 50% adicional
1,75%
Mayoría a la empresa
Eso sí, la pensión máxima de jubilación no crece al mismo ritmo. Desde 2025 y hasta 2050, la cuantía máxima de las pensiones contributivas se revaloriza cada año con el IPC y un incremento adicional acumulativo del 0,115% anual. La diferencia entre ambos ritmos —un 1,2% adicional para las bases máximas frente al 0,115% para la pensión máxima— implica que la brecha entre lo cotizado y la prestación máxima (3.359,6 euros mensuales) seguirá ampliándose durante las próximas décadas.
La brecha estructural: pagar más para cobrar lo mismo
La AIReF calcula que solo estas tres medidas van a aportar la mitad del aumento de los ingresos previsto de aquí a 2050: 0,4 puntos por el MEI, 0,3 puntos por las bases máximas y 0,1 puntos por la cuota de solidaridad. En total, el impacto de las medidas de ingresos es del 1,6% del PIB, frente a un gasto en pensiones del 14,6%.
La estrategia responde a un cambio estructural del sistema: tradicionalmente existía una relación relativamente estrecha entre el máximo por el que se cotizaba y la pensión máxima que podía obtenerse. Con la reforma, esa vinculación se debilita y parte de las cotizaciones de los salarios altos se acerca a una lógica más redistributiva que contributiva. La AIReF ya ha advertido de que persisten riesgos para la sostenibilidad, pese a que la regla de gasto neto se cumpla sobre el papel en el 13,3%.
En términos de bolsillo, la cuestión no es si la subida es legal o necesaria para el sistema, sino cuánto te cuesta y qué recibes a cambio. Si hoy cotizas por encima de la base máxima, conviene que recalcules tu sueldo neto para 2027 y compruebes cuánto se lleva cada tramo. La pensión futura no subirá al mismo ritmo.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Revisa tu nómina y compara tu base de cotización con la base máxima de 2026 (5.101,2 euros mensuales) para saber si te afecta la cuota de solidaridad.
Qué vigilar: La publicación del BOE con los tipos definitivos de cotización para 2027 y la próxima actualización de la base máxima con la inflación de este año.
El error a evitar: Asumir que pagar más a la Seguridad Social garantiza una pensión mayor: la mayor aportación no genera nuevos derechos de pensión.
Si tu hipoteca es variable y toca revisión en agosto, el Euríbor acaba de marcar terreno: el dato diario ha superado el 3% por primera vez desde 2024 y la media mensual ronda el 2,94%. La cuota subirá con casi toda seguridad, pero no a todos por igual.
Vamos por partes. El Banco de España publica el Euríbor cada día hábil, pero los bancos no actualizan tu cuota con la cifra de un solo día. La referencia hipotecaria es la media mensual, y agosto está a falta de seis días hábiles para cerrar. Si el índice consolida el 3% de aquí al 31 de agosto, quienes revisen con este mes notarán el golpe.
Pongo contexto. La última media mensual por encima del 3% fue en agosto de 2024. El giro empezó en marzo, con el encarecimiento de la energía y la guerra en Oriente Próximo: el Euríbor pasó del 2,245% de enero al 2,565% de marzo y al 2,804% de mayo. El BCE subió los tipos en junio hasta el 2,25%, un movimiento que puedes seguir en la web del BCE, y ese nervio se ha trasladado al índice hipotecario.
Qué dice el dato diario y qué importa de verdad
He hecho los números con la hipoteca tipo que se repite en los análisis del sector: 150.000 euros a 25 años y un diferencial de un punto sobre el Euríbor. Con la media actual de agosto, la cuota ronda 729 euros al mes.
Si el Euríbor cierra agosto en el 3%:
Con revisión semestral, la cuota sube a 792 euros, es decir, 63 euros más al mes.
Con revisión anual, el aumento llega a 72 euros mensuales.
La letra pequeña manda. En una hipoteca, el momento del préstamo importa tanto como el índice: los primeros años se paga mucha más parte de intereses, mientras que en la recta final una subida del Euríbor resulta casi inapreciable.
El Euríbor diario da el titular, pero solo la media mensual de agosto decidirá cuánto pagas de más en la próxima revisión.
Cuánto sube tu cuota si tu revisión toca en agosto
Para aterrizar la subida, conviene separar dos casos. En la revisión semestral, el aumento es menor porque el índice de agosto sustituye solo a la referencia de hace seis meses; en la anual, el salto acumula doce meses de variación.
Una revisión anual puede absorber de golpe toda la tensión de los últimos meses; una semestral la reparte, pero llega antes.
Los números de la hipoteca media quedan así.
Escenario
Tipo aplicado
Cuota mensual
Cambio
Referencia en agosto
Euríbor 2,94% + diferencial 1
729 euros
—
Revisión semestral
Euríbor 3% + diferencial 1
792 euros
+63 euros
Revisión anual
Euríbor 3% + diferencial 1
801 euros
+72 euros
La tabla exige un matiz: no todos pagan el mismo diferencial. Si firmaste con Euríbor más 0,50, la cuota será más baja; si tu diferencial es 1,25, subirá más. Aquí conviene mirar la TAE real y no solo el tipo nominal, porque la TAE incluye comisiones y vinculaciones.
El segundo matiz es el capital pendiente. Según las estadísticas del Banco de España, la mayoría de las hipotecas vivas ya ha devuelto una parte del principal, por lo que la subida de intereses se calcula sobre una base menor. El sistema de amortización francés hace que las cuotas del final respondan menos al índice.
El Euríbor, además, no es un número caprichoso: es la media de los tipos a los que los bancos europeos se prestan entre sí; puedes ampliar el concepto en Wikipedia. Ojo con los cantos de sirena de la subrogación: un banco puede ofrecerte una fija a un tipo aparentemente bajo, pero la Ficha Europea de Información Normalizada (FEIN) desglosa comisiones y seguros que disparan la TAE real.
Fija frente a variable: la decisión que conviene hacer con números
Cambiar de variable a fija no es una huida imposible. Cualquier hogar puede hacerlo en su entidad o en otra, y muchas veces solo paga la tasación de la vivienda. El coste real de una fija no es solo el tipo que anuncia el cartel, sino la vinculación, las comisiones y la TAE real.
El INE confirma que el 61% de las hipotecas de mayo se firmaron a tipo fijo. La subida del Euríbor no afecta a ese colectivo, salvo que quieran renegociar. El Banco Central Europeo sitúa a España como el tercer mercado hipotecario más barato de la eurozona: junio cerró con un tipo medio del 2,89%. Solo Malta (1,95%) y Bulgaria (2,41%) firman más barato, y España queda por debajo de Francia (3,16%), Italia (3,49%) y Alemania (3,95%).
La subida del Euríbor no viene de la inflación española, sino de la energía. Cuando el petróleo y el gas se encarecen, aumentan los costes de transporte y producción, y el BCE puede mantener tipos altos para que la inflación no se enquiste. Por eso el dato de agosto no es un pico aislado: es un aviso de que la cuota variable recupera volatilidad.
Mi criterio es claro: no tomes la decisión solo porque el Euríbor ha roto una barrera psicológica. Espera al cierre oficial del 31 de agosto, comprueba tu fecha de revisión y calcula cuánto sube tu cuota real. Si el impacto supera con holgura el 10% del importe mensual, mira el cambio a fija; si no, vigila el índice sin precipitarte.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Revisa si tu hipoteca es semestral o anual y con qué mes renueva; si te toca agosto, calcula entre 63 y 72 euros más al mes.
Qué vigilar: El cierre oficial del Euríbor de agosto el 31 de agosto, que fija la referencia para tu próxima revisión.
El error a evitar: Cambiarte a fija por pánico sin contar la tasación, las comisiones y la TAE real; el ahorro puede no salir a cuenta.
¿Qué ha pasado? La inflación interanual de la eurozona subió al 2,9% en julio, una décima más que en junio, y la subyacente repuntó al 2,5%.
¿Quién está detrás? Eurostat publica el dato. El economista jefe del BCE, Philip Lane, sitúa la inflación cerca del 3% durante el resto de 2026.
¿Qué impacto tiene? Los recortes de tipos se alejan: el mercado valora incluso una subida en la reunión del 10 de septiembre, lo que mantiene al Euríbor sin margen de alivio para las hipotecas variables.
La inflación de la eurozona repuntó en julio al 2,9% interanual, una décima más que en junio, y consolida el freno a los recortes de tipos del Banco Central Europeo (BCE). El dato de Eurostat llega en plena temporada de revisiones de hipotecas variables y devuelve al Euríbor al centro del debate inmobiliario español.
El encarecimiento de la energía explica buena parte del giro: repuntó un 10,3% interanual frente al 8,5% de junio. Los alimentos frescos moderaron su avance al 2,4%, mientras que los bienes industriales no energéticos subieron un 0,9% y los servicios un 3,3%, una décima más que el mes anterior.
Por qué el dato de julio complica al BCE
Si se excluye la energía, la inflación se mantuvo en el 2,2%; la subyacente, que también deja fuera alimentos frescos, alcohol y tabaco, avanzó del 2,4% al 2,5%. El dato confirma que la desinflación europea se ha estancado por encima del objetivo del 2%.
España cerró julio con una tasa armonizada del 3,9%, tres décimas más que en junio y la más alta entre las grandes economías del euro. Francia quedó en el 2,4%, Alemania en el 2,8% e Italia en el 2,9%; solo Lituania, Bulgaria y Chipre registraron niveles superiores al español dentro del club de la moneda común. El diferencial desfavorable respecto al promedio de la eurozona se amplió hasta un punto porcentual. Eso es un toque incómodo para la imagen del ciclo español.
El economista jefe del BCE, Philip Lane, ha afirmado que la inflación rondará el 3% durante el resto de 2026, impulsada por la energía y los alimentos, y condicionada por la guerra en Irán. En una entrevista con la cadena RTE1 recogida por Europa Press, Lane admitió que es un nivel ‘muy por encima del objetivo del 2%’, aunque descartó una situación comparable a la de 2022.
Qué cambia para el Euríbor y para las hipotecas
Con este escenario, el mercado descuenta que el BCE no tocará los tipos a la baja en su reunión del 10 de septiembre; incluso le otorga probabilidades a una subida, una vez terminado el plazo de 60 días entre Estados Unidos e Irán sin acuerdo de paz. Para el Euríbor, ese escenario es suficiente para mantener la presión al alza durante el otoño.
Sin inflación anclada en el 2%, el BCE no regalará financiación barata al sector residencial ni a los hipotecados.
El impacto directo sobre una hipoteca media de 140.000 euros a 25 años no será una bajada de cuota. Si el Euríbor se mantiene o repunta, las revisiones semestrales que lleguen en septiembre, octubre y noviembre verán cuotas estables o ligeramente al alza, no el alivio que muchos hipotecados esperaban tras la primavera. Cada movimiento de décima suma fricción en un presupuesto ya apretado.
La Ficha del Inversor
El dato clave para el inversor es la combinación de una inflación general del 2,9% y una subyacente del 2,5%; no es un repunte extremo, pero sí elimina la narrativa de recortes rápidos. Para el comprador de vivienda, la lectura es directa: la financiación hipotecaria no se abaratará a corto plazo y conviene comparar ofertas fijas frente a variables antes de las revisiones de otoño.
La tendencia a seis meses apunta a un Euríbor lateral o con riesgo alcista. Si la energía y los servicios mantienen la inercia, la reunión del 10 de septiembre puede marcar un giro de discurso; y las próximas reuniones del BCE quedarán condicionadas por la inflación subyacente, no por el deseo político de reactivar el crédito. Los bonos europeos podrían recoger prima y eso encarece tanto el coste del dinero como la deuda de las socimis.
El perfil recomendado es el hipotecado a tipo variable que revisa en los próximos 120 días: conviene revisar el diferencial, pedir ofertas de conversión a fijo o mixto y fijar un techo de cuota. Para el inversor patrimonial en vivienda, el alquiler sigue ofreciendo yield —rentabilidad anual del alquiler antes de gastos e impuestos—, pero la rentabilidad neta se estrecha si sube el coste de la deuda. Y para el pequeño comprador, esperar una hipoteca más barata en diciembre tiene hoy menos soporte que en mayo.
Ojo con una lectura complaciente: España tiene un diferencial de inflación de un punto sobre la eurozona. Eso no solo afecta a los precios; pone presión sobre el alquiler indexado y sobre los costes de obra nueva. En 2022, el BCE tardó en reaccionar y el Euríbor escaló con fuerza; ahora no es comparable, según Lane, pero el mercado ya descuenta que el ciclo de alivio está en pausa. La próxima cita real es el 10 de septiembre.
Desde el 28 de agosto, un pensionista puede darse de alta como autónomo y cobrar el 25% de su pensión. Lo regula el Real Decreto 416/2026.
⚠️ ATENCIÓN: La nueva jubilación flexible para autónomos entra en vigor el próximo 28 de agosto de 2026.
La medida amplía la jubilación activa al trabajo por cuenta propia y estará operativa desde el viernes de la semana que viene. Quien se reincorpore como autónomo conserva el 25% de su pensión mientras dure la actividad, y el 75% restante queda en suspenso hasta el cese.
Quién puede acogerse a esta jubilación flexible
Vamos por partes: para acceder, la pensión contributiva de jubilación debe estar ya reconocida. No hay que esperar seis meses ni un año desde la jubilación. El pensionista puede reincorporarse en cualquier momento, siempre que cumpla un requisito clave.
La norma examina los tres años inmediatamente anteriores a la fecha en que se causó la pensión. Si estuviste dado de alta como autónomo en ese periodo de tres años, no puedes acogerte a esta modalidad. El cómputo se cierra en la fecha de la pensión, no en la del nuevo alta.
Quedan fuera los regímenes especiales de funcionarios civiles, Fuerzas Armadas y personal de Justicia. El resto de regímenes sí puede acogerse.
Quien no comunique el alta a la Seguridad Social no solo pierde el derecho: puede acabar devolviendo meses de pensión cobrados de más.
Ojo con las cifras. Este 25% es el porcentaje específico de la jubilación flexible del nuevo real decreto. La Ley General de la Seguridad Social mantiene la compatibilidad total para trabajos cuyos ingresos anuales no superen el SMI, y la jubilación activa tradicional sigue sujeta a requisitos y porcentajes distintos.
Cuánto cobras y cuándo recuperas la pensión completa
Durante la actividad autónoma, el pensionista recibe el 25% del importe reconocido. No es una sanción ni un recorte definitivo: la cantidad compatible incluye el complemento de maternidad o de brecha de género, minorado en la misma proporción. El complemento para pensiones inferiores a la mínima queda excluido durante este tiempo.
Un ejemplo concreto: una pensión de 1.600 euros brutos pasa a 400 euros brutos mientras dure la actividad, sin contar los complementos excluidos.
La reducción arranca el primer día del mes siguiente al inicio del trabajo. Si te das de alta el 10 de septiembre, el 25% se aplica desde el 1 de octubre. Al terminar la actividad, la pensión íntegra vuelve el primer día del mes posterior al cese. Si finalizas el 12 de diciembre, recuperas el importe completo desde el 1 de enero. El 75% suspendido no se pierde.
Las comunicaciones que no puedes saltarte si no quieres devolver dinero
Este es el punto donde más riesgo hay. El pensionista debe comunicar previamente el inicio de la actividad a la Seguridad Social, y también el cese cuando se produzca. Si no lo haces, la parte de pensión cobrada de más se convierte en indebida desde el comienzo del trabajo.
Y no es un aviso sin consecuencias. La Administración puede exigir la devolución y aplicar sanciones. Hay casos anteriores de pensionistas que tuvieron que devolver casi 6.000 euros por seguir trabajando sin avisar. Cosas de la burocracia.
La sede electrónica de la Seguridad Social dispone de un servicio para comunicar el inicio o fin de la actividad mediante registro electrónico. Pero atención al orden: esta comunicación no sustituye el alta tributaria ni el encuadramiento en la Seguridad Social. Primero se declara la actividad ante la Agencia Tributaria, después se tramita el alta mediante Importass. Y guarda los justificantes.
Qué pasa con las cotizaciones y con las jubilaciones ya existentes
Las cotizaciones realizadas durante la jubilación flexible no aumentarán la pensión reconocida, como regla general. Tampoco elevarán el complemento por demora. La persona mantiene su condición de pensionista para la asistencia sanitaria, y la modalidad es compatible con la incapacidad temporal y las prestaciones por nacimiento derivadas del nuevo trabajo.
Hay una excepción relevante para quienes accedieron a una jubilación anticipada involuntaria antes de la edad ordinaria: al finalizar la actividad, sus nuevas cotizaciones podrán utilizarse para recalcular la base reguladora y el porcentaje. La base anterior se conserva si el nuevo cálculo resulta inferior.
Quienes percibieron incentivos por retrasar la jubilación verán suspendido ese complemento durante la actividad. Y quienes eligieron el pago único o la opción mixta no pueden acceder a esta esta jubilación flexible. Las modalidades iniciadas antes del 28 de agosto seguirán con la normativa anterior, tal y como se recoge en el BOE.
Por qué esta medida llega en un momento clave para el emprendimiento sénior
El Real Decreto 416/2026 no nace de la nada. La jubilación activa tradicional ya permitía compatibilizar el cobro de la pensión con el trabajo, pero con reglas más restrictivas para el trabajo por cuenta propia. Esta nueva modalidad flexibiliza el acceso al reconocer que muchos pensionistas quieren volver a trabajar sin perder por completo su pensión.
La medida conecta con un debate más amplio sobre el emprendimiento sénior y la sostenibilidad del sistema. El 25% no es un regalo: es una fórmula para animar la actividad sin recortar de golpe la pensión reconocida. A favor, evita la economía sumergida del pensionista que trabaja sin darse de alta. En contra, el requisito de no haber sido autónomo en los tres años previos deja fuera a perfiles con experiencia reciente.
Lo que conviene mirar ahora es la letra pequeña del alta tributaria y el encuadramiento en el RETA. Quien cumpla el requisito de los tres años, puede empezar a preparar la documentación desde ya.
Guía rápida del trámite
📅 Plazos: La modalidad entra en vigor el 28/08/2026 y queda abierta de forma permanente.
✅ Requisitos clave: Pensión contributiva reconocida y no haber estado de alta como autónomo en los tres años previos a jubilarse.
🌐 Dónde solicitarlo: Sede Electrónica de la Seguridad Social e Importass; antes hay que declarar la actividad ante la AEAT.
💰 Importe o coste: Cobra el 25% de la pensión durante la actividad y recupera el 100% al cesar.
⚠️ Error a evitar: No comunicar el inicio de la actividad a la Seguridad Social antes de darte de alta.
El artículo 20.4 del Estatuto de los Trabajadores permite al autónomo empleador mandar un médico para comprobar una baja y suspender la retribución si el trabajador rechaza la revisión.
La traducción en cristiano: si un empleado alega una dolencia como excusa para no acudir al puesto, tú puedes encargar una verificación médica. La negativa injustificada de esa persona a pasar el reconocimiento puede salirle cara, porque la norma permite suspender los pagos que dependen de ti.
La herramienta está pensada para combatir ausencias que no se corresponden con la realidad y dar margen a la empresa para comprobar la situación. Eso sí, no convierte a tu médico privado en el doctor que da el alta.
Qué dice y qué permite exactamente el artículo 20.4
El precepto es claro: la dirección empresarial puede verificar el estado de salud del trabajador que este alegue para justificar sus faltas de asistencia, mediante reconocimiento a cargo de personal médico. La empresa organiza la revisión y asume su coste, según el texto consolidado del Estatuto de los Trabajadores.
En la práctica, puedes contactar con un servicio médico privado o con tu mutua colaboradora para que examine al trabajador de baja. La cita debe comunicarse de forma formal y el empleado tiene que acudir salvo causa justificada.
Si no acude sin motivo, la ley permite suspender los derechos económicos que estén a cargo del empresario. La suspensión no toca la prestación de incapacidad temporal que abona la Seguridad Social ni la mutua; solo se suspende lo que pagas tú como complemento, mejora o cualquier partida de tu bolsillo.
La comprobación médica existe para verificar la baja, no para juzgar la vida del trabajador: usarla con proporción es lo que te protege de una demanda.
Los límites que no puedes cruzar como empleador
El reconocimiento empresarial no sustituye al facultativo de la sanidad pública ni a la mutua. El médico que examina solo comprueba que el estado de salud justifica la ausencia, no decide que el trabajador está curado ni emite el alta.
Tampoco puedes pedir el historial clínico completo ni exigir información indiscriminada sobre el diagnóstico. La verificación solo cubre lo necesario para validar la baja que justifica la inasistencia al puesto.
Los datos de salud son información especialmente protegida. El control debe hacerse siempre a través de personal sanitario, nunca por ti, un responsable de recursos humanos o un superior jerárquico. Pedir a la plantilla que te cuente sus síntomas sin filtro no es un control, es un problema de protección de datos.
Qué cambia para tu negocio y cuándo conviene activarlo
Esta facultad no es nueva, pero se usa cada vez más por el aumento de bajas fraudulentas. Según recoge la fuente original, un estudio apunta a un incremento del 60% en los últimos años. Para un autónomo empleador con una plantilla pequeña, una ausencia injustificada no es solo un coste salarial: puede descolocar turnos, retrasar pedidos y obligarte a cubrir funciones con tus propias horas.
Activar la revisión no sale barata y corre de tu cuenta, porque la organización y el médico los pagas tú. La lógica es otra: lo que buscas es disuadir al que finge y protegerte ante un fraude recurrente. Con todo, el procedimiento se mantiene dentro de los derechos del trabajador, que conserva su incapacidad temporal y su prestación.
Mi lectura en frío es esta: el artículo 20.4 es una herramienta proporcionada si se aplica con lisura. El problema viene cuando se usa para presionar a un empleado realmente enfermo o para eludir el coste que supone una incapacidad temporal. En ese momento dejas de ser un empleador razonable y te conviertes en un autónomo con un juicio laboral abierto.
Guía rápida del trámite
📅 Plazos: No hay plazo de solicitud; es una facultad permanente del artículo 20.4 del Estatuto de los Trabajadores.
✅ Requisitos clave: Trabajador de baja con justificación médica, reconocimiento a cargo de personal sanitario y comunicación formal al empleado.
🌐 Dónde solicitarlo: Servicio médico privado o mutua colaboradora a cargo de la empresa; la cita se comunica por escrito al trabajador.
💰 Importe o coste: Coste del reconocimiento médico asumido por la empresa; no detallado en la fuente oficial.
⚠️ Error a evitar: Pensar que puedes dar el alta o suspender la prestación de la Seguridad Social; solo puedes suspender pagos a cargo del empresario.
El dinero más rápido casi nunca es el más barato. Las plataformas de pago y e-commerce ya depositan financiación rápida para pymes en 24 horas, pero su deuda exprés puede comprimir la caja si no se mide el coste real.
Encontrar capital ya no es el problema: lo difícil es elegir bien
Durante años, el principal cuello de botella de una pyme era conseguir financiación. Hoy el desafío es distinto: elegir el tipo de capital correcto. Las tecnológicas, los procesadores de pago y las plataformas de e-commerce han entrado de lleno en la financiación rápida pymes, ofreciendo crédito directo o aliándose con prestamistas alternativos. La promesa es contundente: decisión en horas y depósito al día siguiente.
First Women’s Bank, desde su trinchera en el crédito a negocios liderados por mujeres, lo explica con claridad: más opciones es una buena noticia para la economía de la pequeña empresa, pero la inmediatez obliga a sopesar la velocidad frente al coste y al acompañamiento. La advertencia es especialmente relevante para las empresarias, que históricamente han sorteado barreras más altas en la banca tradicional y pueden priorizar el acceso inmediato por necesidad.
Merchant cash advance: liquidez contra ventas futuras
El instrumento más habitual es el merchant cash advance (MCA). Es un adelanto de caja: el prestamista entrega una suma única a cambio de un porcentaje de los futuros cobros con tarjeta, débito o ventas diarias. Para cubrir un desfase temporal o financiar una oportunidad de ingresos a corto plazo, puede ser una herramienta eficaz.
Esa mayor aprobación y rapidez no es gratis. La suscripción simplificada y el mayor riesgo asumido se traducen en tipos y comisiones más altos. Según datos de la Reserva Federal de 2019 recogidos en el análisis, los grandes bancos aprueban alrededor del 58% de las solicitudes de crédito de pequeñas empresas; los bancos pequeños aprueban al 71% de quienes cumplen umbrales básicos de ingresos, y los prestamistas online alcanzan el 82%. Si la pyme no gestiona bien la mecánica, el margen bruto se resiente en cada ciclo de ventas.
La velocidad no elimina el riesgo: lo traslada a una retirada diaria de ventas que puede asfixiar la caja justo cuando más liquidez necesitas.
Banca relacional frente a automatización: el coste que no aparece en la pantalla
Más allá del precio, la gran diferencia es el acompañamiento. Los prestamistas alternativos operan con velocidad y automatización; la interacción suele ser puramente transaccional. Un proceso de suscripción bancario riguroso suele ser el inicio de una relación consultiva. Los banqueros tradicionales actúan como asesores financieros: ayudan a superar baches de caja, optimizar la tesorería y estructurar deuda de forma responsable.
Ante una caída inesperada de ingresos o un cambio de mercado, una plataforma algorítmica no se sienta a redefinir la estrategia contigo. Esa flexibilidad humana es la gran ausente del fast cash. Para una pyme con flujo de caja irregular o márgenes estrechos, los MCA pueden convertirse en un dolor de cabeza: los cobros automáticos, a menudo diarios, salen directamente de la corriente de ingresos y se adelantan a la nómina o a los pagos operativos.
Si la empresa encadena varios adelantos para sostenerse, el capital circulante se comprime con rapidez. En una racha mala, el MCA da liquidez, pero exige ventas posteriores fuertes solo para mantener el punto de equilibrio. Sin el apoyo proactivo de un banco, la disciplina financiera del propietario es la única barrera entre crecer y tapar agujeros.
La lección para founders y pymes: planificar antes de firmar
La financiación alternativa funciona cuando se usa con cautela y planificación. El error más caro no es pedir un MCA, es reaccionar con urgencia y comparar únicamente cuánto tarda el dinero en llegar. La decisión de capital debe responder a tres preguntas: cuál es el coste efectivo, cómo se devuelve y qué hará el negocio con esa liquidez.
El análisis de Fast Company lo resume bien: darse tiempo para evaluar varias opciones, comparar costes reales y apoyarse en asesores y banqueros transforma una decisión reactiva en una decisión empoderada. Especialmente para las emprendedoras, el acceso al capital no solo resuelve la caja de hoy; construye una base financiera resistente.
Aplicado a la lógica de negocio, el fast cash solo tiene sentido si el retorno de cada euro prestado supera el coste efectivo. Si el MCA se destina a financiar déficit operativo y no a facturar más, la caja se convierte en una cinta sin fin. Esa es la lección de los unit economics: antes de aceptar capital caro, hay que saber si la operación lo soporta.
Lo que este caso enseña a tu equipo
El precedente es claro: la aprobación casi automática de las plataformas no es generosidad, es matemática financiera. Aprobar al 82% de los solicitantes online, frente al 58% de la banca grande, solo es posible porque el precio del crédito compensa ese riesgo. El emprendedor español que usa un TPV o una plataforma de e-commerce no está ante un problema distinto: la letra pequeña del adelanto sobre ventas suele incluir retenciones diarias que priorizan al prestamista frente a la nómina del equipo.
La postura de Merca2.es es inequívoca: la rapidez es un atributo, no un criterio de solvencia. Si el MCA no está atado a una oportunidad de ingresos concreta y medible, el negocio no está financiando crecimiento, está financiando inercia. Lo he visto repetirse en decenas de modelos de negocio: el capital caro aceptado por urgencia acaba mandando en la operación.
Para una pyme física, la lógica es la misma. Una tienda de barrio con TPV puede pedir un adelanto de ventas en minutos, pero si no calcula el coste efectivo ni la recurrencia real de caja, el repago diario se come el margen antes de que llegue la temporada buena.
🚀 Hoja de Ruta para Emprender
Calcula el coste efectivo total: compara el Euribor + diferencial con el coste real de un MCA, no mires solo la rapidez.
Destina la financiación a facturación incremental: solo acepta capital caro si financia una acción que genera ingresos medibles.
Protege la caja operativa: separa la cuenta de TPV de los pagos de nómina y proveedores antes de firmar un adelanto.
Mantén una línea bancaria activa: aunque uses fast cash para picos, conserva una relación con un asesor que pueda reestructurar la deuda.
Circular con neumáticos por debajo de 1,6 mm de dibujo en verano puede suponer 200 euros de multa y dejarte sin ITV.
El calor extremo convierte el neumático en el punto más frágil del coche
Con el asfalto por encima de 60 grados, la cubierta trabaja en condiciones límite. El aire interior se expande, la presión de inflado cambia y la banda de rodadura roza peor si no se revisa en frío.
Cuando la presión real supera la recomendada, el neumático pierde superficie de apoyo, la frenada se alarga y el coche se vuelve menos estable en una emergencia. Si, al contrario, la presión es baja, la goma se calienta todavía más y el desgaste se acelera.
En viajes largos, con carga alta o a velocidad sostenida, ese desgaste se multiplica. Si además hay un corte, un bulto o un desgaste irregular, el riesgo de reventón crece sin apenas margen de reacción.
La DGT y los fabricantes insisten en que el mantenimiento se hace antes de salir. Revisar la presión con el coche parado desde al menos dos horas y medir el dibujo es la comprobación más barata para evitar un susto en plena ola de calor.
El neumático con menos de 1,6 milímetros de dibujo no solo incumple la norma: multiplica el riesgo de reventón en las horas centrales del día.
La sanción exacta y el papel de la ITV
Circular con un dibujo por debajo de 1,6 milímetros puede acarrear una multa de 200 euros. Si pagas en los 20 días siguientes, el importe se reduce a 100 euros.
En la ITV es un defecto grave: no pasarás la inspección y tendrás que repetirla tras montar cubiertas nuevas. Así lo establece la normativa de vehículos, que fija el mínimo legal en toda la superficie de la banda de rodadura.
Mientras tanto, un manómetro básico cuesta entre 10 y 20 euros. El contraste con el coste de una multa o de un reventón explica por qué esta revisión es la más rentable del verano.
Cómo revisar la presión y el dibujo antes de cada viaje
La lista de comprobación es corta y no exige taller:
Presión en frío: al menos una vez al mes y antes de cada viaje largo, con el coche parado más de dos horas.
Profundidad del dibujo: mínimo legal de 1,6 milímetros; por debajo, multa de 200 euros y defecto grave en la ITV.
Daños visibles: cortes, bultos o desgaste irregular; con vibraciones o desvíos, acude al taller.
La regla de oro es clara: el mantenimiento se hace antes de salir, no en el arcén. Ajusta la presión con los neumáticos fríos y respeta los valores que figuran en la puerta del conductor o en el tapón del depósito. Si llevas el coche muy cargado o vas a viajar por autovía a pleno sol, consulta la presión recomendada para carga máxima en el manual del vehículo.
También conviene dejar el coche a la sombra siempre que sea posible para bajar la temperatura de trabajo y moderar el ritmo en las horas centrales del día.
Análisis: una sanción proporcionada que se puede evitar con 20 euros
La multa de 200 euros por circular con neumáticos al límite legal no es un castigo desproporcionado: el neumático es el único punto de contacto entre el coche y el asfalto. Con calor extremo, un fallo en la cubierta puede convertirse en un accidente grave. Sin embargo, la norma merece una lectura honesta. El límite de 1,6 milímetros es el mínimo legal, no la recomendación de seguridad. Los fabricantes aconsejan cambiar las cubiertas bastante antes, sobre todo si se viaja con mucho equipaje o por autovía a pleno sol.
La sanción, además, resulta fácil de evitar en la práctica. Medir los neumáticos cuesta minutos y apenas entre 10 y 20 euros si compras un manómetro básico. Frente a los 200 euros de sanción y la repetición de la ITV, la lógica es clara. Eso sí, conviene vigilar un detalle que el conductor suele pasar por alto: la presión debe revisarse en frío, con el coche parado al menos dos horas. Hacerlo justo después de rodar da una lectura falsa y puede enmascarar una presión baja que acelerará el desgaste.
El riesgo de reventón no aparece de repente: suele avisar con vibraciones, desvíos o un desgaste irregular. Si notas cualquiera de estas señales, no esperes a la próxima inspección. Reparar una llanta o una suspensión dañadas sube la factura con rapidez, mucho más que cambiar dos neumáticos a tiempo. La inversión real no es el manómetro, sino la constancia de usarlo antes de cada viaje largo.
🚨 Ficha de la Normativa
Infracción / Novedad: Circular con neumáticos por debajo de 1,6 mm de dibujo en verano.
Sanción económica: 200 euros (100 euros con pronto pago).
La DGT aclara que no todo exceso de velocidad acaba en multa por el margen de error de los radares. La Orden ICT/155/2020 fija tolerancias técnicas distintas en función del tipo de cinemómetro y de cómo se ha instalado.
Un radar puede detectar que vas por encima del límite y, aun así, que esa lectura no derive en sanción. No es impunidad: es metrología legal. Los márgenes máximos de error garantizan que la medición sea fiable y defendible en un procedimiento sancionador.
Qué margen de error tiene cada radar según la DGT
La norma distingue tres grupos. Para los radares fijos o estáticos en servicio, la verificación periódica admite un error máximo de ±5 km/h hasta 100 km/h. Por encima de esa velocidad, la tolerancia pasa a ser del ±5% sobre la medición.
Los equipos instalados sobre vehículos en movimiento tienen un margen mayor. La Orden ICT/155/2020 les reconoce ±7 km/h hasta 100 km/h y ±7% por encima. De ahí que una medición de un coche patrulla pueda variar ligeramente respecto a la de un poste fijo.
Los radares de tramo son más exigentes. Al calcular la velocidad media entre dos puntos, la normativa permite durante la verificación periódica un error de ±3 km/h hasta 100 km/h y ±3% superada esa cifra.
El margen de error no amplía el límite de la vía: solo garantiza que la medición sea válida. Circular justo en el borde de la tolerancia sigue siendo arriesgado.
Radar fijo o estático: ±5 km/h hasta 100 km/h; ±5% a partir de 100 km/h.
Radar móvil en movimiento: ±7 km/h hasta 100 km/h; ±7% por encima de 100 km/h.
Radar de tramo: ±3 km/h hasta 100 km/h; ±3% a partir de esa velocidad.
La regla del 7: cuándo salta la multa en la práctica
La DGT también adoptó históricamente la regla del 7. Este umbral de tolerancia unifica la aplicación práctica: se añaden 7 km/h por debajo de 100 km/h y el 7% por encima. Así, en una carretera limitada a 80 km/h, la sanción por exceso se activa a partir de 87 km/h reales. En una autopista a 120 km/h, el umbral de sanción se sitúa en torno a 128,4 km/h.
No obstante, esa regla es operativa: no sustituye el margen metrológico de cada equipo, aunque en la práctica la DGT la aplica para evitar recursos.
Cómo evitar la multa (sin pisar el acelerador de más)
La conclusión práctica no es calcular el margen al milímetro para ir al límite del error. Es más simple: respeta la señalización. Los márgenes existen para absorber pequeñas oscilaciones del cuentakilómetros o del propio cinemómetro, no para autorizar un exceso sistemático.
Análisis: margen técnico, no barra libre
En mi lectura, la distinción entre fijos, móviles y de tramo tiene sentido técnico, pero genera confusión en el conductor. La regla del 7 acaba imponiéndose en la carretera: es el criterio que la DGT utiliza en la práctica para decidir la sanción. Sin embargo, conviene recordar que el margen metrológico no es un escudo. Si un radar de tramo mide una media claramente superior al límite, el margen del 3% deja poco espacio para alegar error.
También hay una asimetría relevante: el margen de tolerancia es menor justo donde el exceso sostenido es más peligroso, en los tramos de velocidad media. Un conductor puede confiarse en una carretera convencional con radar fijo y, kilómetros después, encontrarse con un control de tramo que le mide con más precisión. El resultado: la misma velocidad puntual puede salir gratis en un punto y costar una multa en otro.
La medida es proporcionada. No se trata de afán recaudatorio, sino de asegurar que las sanciones se sostengan en una medición fiable y homologada. Dicho de otro modo: si los equipos no tuvieran margen técnico, cualquier error del fabricante acabaría en recurso. La contrapartida es la percepción de impunidad hasta el umbral. Por eso conviene no jugar con los decimales: el sistema está diseñado para absorber errores, no para premiar la velocidad.
Para no llevarte la multa, la estrategia más eficaz sigue siendo la más aburrida: levantar el pie del acelerador al ver la señal. Conocer el margen de error ayuda a entender por qué una medición puede anularse, pero no convierte el límite de velocidad en una referencia flexible.
🚨 Ficha de la Normativa
Infracción / Novedad: Aclaración de la DGT sobre los márgenes de error de los radares fijos, móviles y de tramo según la Orden ICT/155/2020.
Sanción económica: No aplica (la sanción por exceso de velocidad depende del exceso detectado).
Puntos del carnet: No aplica (depende del exceso de velocidad).
La SEC ha abierto el periodo de comentarios sobre el primer ETF de Ethereum apalancado 3x que podría cotizar en Estados Unidos. La propuesta, presentada por el exchange Cboe BZX y patrocinada por Volatility Shares, sigue en revisión: todavía no ha sido aprobada.
El registro, con número SR-CboeBZX-2026-065, contempla seis ETF apalancados 3x de Bitcoin y Ethereum basados en futuros de CME, el Chicago Mercantile Exchange. Buscarían triplicar el rendimiento diario de los contratos de futuros de Bitcoin y Ethereum del mes actual y del siguiente, con un mecanismo de ajuste diario.
Traducido a la práctica: si el precio del ether sube un 2% en una sesión, el ETF buscaría avanzar un 6%. Si el ether cae un 2%, el fondo sufriría una pérdida del 6%. Esa es la promesa de un apalancamiento 3x, y también su principal riesgo.
Qué propone exactamente Cboe con Volatility Shares
La propuesta no es un ETF al contado, uno de esos fondos que compra directamente el activo. Es un producto basado en futuros de CME: el fondo no custodiaría ether ni bitcoin, sino contratos que fijan hoy el precio de compraventa para una fecha futura. Esa diferencia importa por los costes de renovación de contratos, los márgenes y la dinámica propia del mercado de futuros.
Cada día, el fondo restablece su apalancamiento al 3x. El mecanismo de ajuste diario es la clave de todo. Un ETF apalancado funciona un poco como conducir a una velocidad tres veces superior: permite llegar antes, pero cualquier corrección se siente con mucha más fuerza, y la trayectoria de vuelta no es la misma.
Los ETF apalancados resultan atractivos porque ofrecen exposición amplificada sin necesidad de abrir una cuenta de margen ni de operar futuros directamente. En cripto, donde Bitcoin y Ethereum ya registran movimientos bruscos, esa amplificación puede multiplicar tanto las ganancias como las pérdidas. Por eso el regulador presta atención.
El apalancamiento diario convierte los movimientos de Ethereum en apuestas de corto plazo: no es una forma de acumular ether.
Por qué un ETF apalancado 3x no es para comprar y mantener
El principal malentendido de estos productos es suponer que, si el ether se revaloriza un 20% en un mes, un ETF 3x ganará un 60%. No funciona así. El ajuste diario y la capitalización compuesta pueden generar una deriva de rendimiento, un desfase entre lo que uno espera y lo que realmente obtiene. Tras varias sesiones, sobre todo en un mercado tan volátil como el de Ethereum, el resultado puede alejarse bastante. Por eso los propios emisores suelen advertir que estos fondos no están pensados para periodos largos.
Imagina que el ether sube un día un 5% y al siguiente cae un 5%. El inversor en el activo al contado termina casi en el mismo punto. El ETF apalancado 3x, sin embargo, acumula pérdidas por el camino: la subida del 15% del primer día se compensa con una caída del 15% del segundo, y el resultado neto es peor. Es matemática compuesta, no un fallo del producto.
La SEC lo sabe. La revisión del regulador se centrará en si la información, las normas de cotización y el diseño del producto protegen suficientemente al inversor minorista. Un periodo de comentarios permite a participantes del mercado, inversores, emisores y competidores responder ante la SEC. Pueden plantear objeciones sobre protección del inversor, manipulación, divulgación, idoneidad, volatilidad y estándares de cotización. La SEC puede aprobar, rechazar, retrasar o pedir cambios. El paso actual es administrativo, pero coloca la propuesta dentro del circuito formal de revisión.
Qué significa esta expansión para Ethereum
La propuesta ilustra la velocidad con la que el mercado de ETF cripto está superando los productos al contado. Primero llegaron los ETF spot de Bitcoin, después los de Ethereum. Ahora los emisores prueban productos apalancados, inversos, con staking y multiactivo. Esa expansión es natural en cualquier mercado de ETF maduro: una vez que una categoría de activo se acepta, los emisores compiten con exposiciones más especializadas.
Para Ethereum, este movimiento tiene una lectura doble. Refleja una mayor aceptación institucional del activo, pero también introduce más complejidad en un mercado que aún educa a sus inversores. No es un producto pensado para el holder que quiere acumular ether a largo plazo: es una herramienta de trading táctico. La llegada de esta clase de productos suele marcar la madurez de un mercado, aunque también abre la puerta a malentendidos.
Mi lectura es prudente. La apertura de comentarios no anticipa aprobación. El regulador estadounidense ya ha demostrado con los ETF al contado que prefiere ir paso a paso. Habrá que ver si finalmente autoriza un apalancamiento 3x sobre un activo cuya volatilidad diaria ya es elevada. La documentación oficial está disponible en el portal de la SEC.
Samsung Electronics anunció un plan de retribución a sus accionistas de entre 90 y 110 billones de wones, equivalentes a entre 55.600 y 68.400 millones de euros, para este año. La decisión, apoyada en dividendos y recompras de acciones, convierte a la coreana en la empresa surcoreana con mayor retorno al accionista de su historia. Más contexto en este perfil corporativo.
La mayor retribución de una empresa surcoreana
El plan, comunicado al mercado en los últimos días, recoge una recompra de 15 billones de wones (9.300 millones de euros) en acciones propias entre el próximo lunes y el 21 de noviembre. El consejo de administración destinará estos títulos a incentivos y compensaciones para empleados. Además, la empresa abonará cerca de 30 billones de wones (18.600 millones de euros) en dividendos en efectivo durante el tercer trimestre.
La retribución supera con creces el anterior récord de la corporación, los 20,3 billones de wones (12.600 millones de euros) repartidos en 2020. La cifra actual multiplica por cinco ese registro y confirma el giro en la política de retorno del gigante surcoreano.
La decisión sobre los repartos del cuarto trimestre se adoptará en la reunión del consejo prevista para enero de 2027, una vez confirmados los resultados financieros de 2026. Las alternativas en evaluación incluyen nuevos dividendos en efectivo, recompras adicionales, y la amortización de acciones.
«Este nivel récord de retorno para los accionistas tiene como objetivo garantizar que los beneficios del crecimiento de la empresa se entreguen a los accionistas de forma tangible», declaró la compañía en su comunicado oficial. La empresa busca un equilibrio entre las distribuciones directas y las necesidades de reinversión para sostener el crecimiento.
La retribución récord de Samsung no es un gesto aislado: es la consecuencia de un vuelco en los beneficios de los chips de memoria para la inteligencia artificial.
La medida se encuadra en la política trienal de retribución 2024-2026, que compromete el reparto del 50% del flujo de caja libre a los accionistas. Entre 2024 y 2025, la compañía abonó 19,6 billones de wones (12.200 millones de euros) en dividendos ordinarios, equivalentes a 9,8 billones de wones (6.100 millones de euros) anuales.
En 2025 se sumaron un dividendo extraordinario de 1,3 billones de wones (810 millones de euros) y recompras con cancelación de títulos por 8,4 billones de wones (5.200 millones de euros). Con la aportación prevista para 2026, la retribución acumulada del trienio alcanzará entre 120 y 140 billones de wones (entre 74.500 y 87.000 millones de euros).
La IA dispara los beneficios y tensa la competencia con SK Hynix
El anuncio llega después de que SK Hynix aprobara esta semana una recompra de acciones por 40 billones de wones (24.800 millones de euros) para redistribuir más de la mitad de su flujo de caja libre generado entre 2025 y 2027. Ambos fabricantes de memorias están capturando el incremento de ingresos derivado de la construcción de centros de datos para inteligencia artificial.
Magnitud
2020
2026 (rango)
Retribución total
12.600 millones de euros
55.600 – 68.400 millones de euros
Dividendos en efectivo (T3)
—
18.600 millones de euros
Recompra de acciones
—
9.300 millones de euros
El beneficio operativo de Samsung en el primer semestre se multiplicó por doce en tasa interanual, superando los 100.000 millones de dólares (85.600 millones de euros). El de SK Hynix se quintuplicó en el mismo periodo hasta ubicarse en torno a los 70.000 millones de dólares (59.900 millones de euros).
La asignación de capacidad hacia los chips de memoria de alto ancho de banda (HBM) ha reducido la oferta de semiconductores convencionales para la electrónica de consumo. Esa tensión entre demanda y oferta ha impulsado los precios de los chips en el mercado global.
Pese al aumento de beneficios, las cotizaciones muestran volatilidad ante las dudas sobre el ciclo de demanda. Las acciones de Samsung han retrocedido un 22% desde sus máximos de junio, mientras que las de SK Hynix han caído un 41% en el mismo intervalo.
Qué significa para la política de retorno y para el sector
El director financiero de Samsung, Park Soon-cheol, afirmó durante la presentación de resultados que la empresa busca «encontrar el equilibrio óptimo entre maximizar el valor para el accionista y la reinversión para el crecimiento futuro». La frase enmarca la estrategia: repartir una parte sustancial del flujo de caja sin frenar el gasto de capital.
En ese sentido, JPMorgan estima que SK Hynix anunciará repartos adicionales a sus accionistas de al menos 130.000 millones de dólares (111.200 millones de euros). La entidad interpreta que la capacidad financiera del sector permite respaldar el valor bursátil de las empresas mientras crece el gasto de capital en infraestructuras de inteligencia artificial.
La política de retribución de Samsung guarda paralelismos con el ciclo reciente de la banca europea: el exceso de capital se transforma en dividendos y recompras cuando el negocio se expande. Dicho de otro modo, el dividendo actúa como amortiguador de la volatilidad bursátil. Conviene matizar, en cualquier caso, que la retribución depende del flujo de caja operativo y de las necesidades de inversión. Un dato lo advierte: la compañía aún no ha cerrado el reparto del cuarto trimestre y lo condiciona a la junta de enero de 2027.
El contraste con el mercado es claro. Mientras el beneficio operativo se multiplica, la acción cede un 22% desde máximos. La retribución récord busca, precisamente, sostener la confianza del accionista en un contexto de dudas sobre la sostenibilidad del ciclo de demanda de la IA. Queda la incógnita de si el mercado aceptará la promesa de retorno como suficiente para compensar la volatilidad.
📊 Las Claves para el Inversor
Qué vigilar: La reunión del consejo de enero de 2027 definirá el reparto del cuarto trimestre y la amortización de acciones.
Reacción del valor: La acción cae un 22% desde máximos pese al plan; el mercado descuenta ahora si la retribución compensa la volatilidad del ciclo.
Precedente sectorial: SK Hynix ya aprobó una recompra de 24.800 millones de euros y JPMorgan anticipa más repartos, lo que refuerza el retorno en el sector de memorias.
El Tesoro de Estados Unidos acaba de anunciar una operación que, sobre el papel, parece un malabarismo contable: desde el próximo 9 de septiembre y hasta el 4 de noviembre, duplicará como mínimo la recompra de deuda pública a largo plazo, financiando esa compra con emisiones a corto plazo. Juan Ramón Rallo lo analiza en su último vídeo y su conclusión es contundente: el mercado está leyendo la medida como el preludio de un dólar más débil. Por eso se han movido con fuerza activos refugio como el oro y el bitcoin.
Según explica Rallo en su canal, la lógica de la maniobra parte de una brecha evidente en los tipos de interés. La deuda estadounidense a un año paga en estos momentos en torno al 4%, sin llegar a esa cifra. En cambio, el bono a 30 años supera el 5,2%, y antes del anuncio llegaba incluso a rebasar el 5,3%. Ese diferencial, sostiene el analista, es lo que el Tesoro quiere explotar: se endeuda barato a corto plazo y usa esos dólares para recomprar y cancelar anticipadamente pasivos de largo plazo más costosos.
La mecánica de la recompra y su primer tropiezo
Rallo ya había advertido en un vídeo anterior que los tipos de deuda soberana a largo plazo estaban repuntando en todo el mundo, un fenómeno que amenaza la estabilidad financiera de los gobiernos. La intervención recién anunciada es, en su opinión, un ejemplo de las respuestas que probablemente se repitan en el futuro para contener ese estallido. Pero avisa: no es magia. El efecto inicial del anuncio fue modesto: ayer, la rentabilidad del bono a 30 años cayó dos décimas, una caída visible no extraordinaria. Hoy, según Rallo, prácticamente ha devuelto todo lo que bajó.
El alcance del programa explica esa falta de tracción. La recompra anunciada ronda los 80.000 millones de dólares, mientras que el stock total de deuda pública estadounidense asciende a unos 40 billones. Para Rallo, esto parece más una carta de intenciones que una intervención con la escala necesaria para mover la curva de rendimientos de forma sostenida. El Tesoro muestra su disposición a actuar en los tramos largos, pero por ahora la cantidad comprometida es insuficiente para alterar los precios.
Detrás de esta operación late un objetivo estratégico que va más allá de contener un repunte puntual de tipos. Según Rallo, el Tesoro busca señalizar que está dispuesto a intervenir en el tramo largo de la curva siempre que lo considere necesario, aunque la herramienta actual sea limitada. Esa señal, bien interpretada, puede funcionar como una advertencia a los inversores que apuestan contra la deuda larga.
Lo que el mercado está interpretando de este anuncio es que vamos hacia un escenario de debilitamiento del valor del dólar para abaratar el coste de financiación del Tesoro.
— Juan Ramón Rallo
La deuda a corto plazo gana peso en la estructura del Tesoro
Rallo plantea una pregunta incómoda: ¿qué pasaría si el Tesoro ejecuta esta operación a una escala mucho mayor? La respuesta, según su análisis, es que aumentaría el peso de la deuda de corto plazo sobre el total. Ya está ocurriendo. En 2014, la deuda pública estadounidense con vencimiento inferior a dos años representaba el 37% del total; hoy ese porcentaje alcanza el 45%. La consecuencia inmediata es que un porcentaje creciente del pasivo debe refinanciarse cada año o cada dos años, frente al margen de 30 años que da un bono largo. Cuanto más pese la financiación corta, más billones tendrá que refinanciar el Tesoro anualmente.
La Fed y la dependencia silenciosa
El efecto menos obvio pero más relevante, subraya Rallo, tiene que ver con el papel de la Reserva Federal. El banco central estadounidense apenas influye en los tipos a largo plazo: en los últimos años, el tipo de intervención de la Fed ha ido cayendo mientras el bono a 30 años subía. Sin embargo, sobre los tipos de corto plazo la Fed sí ejerce una influencia mucho más poderosa, porque ofrece financiación a corto plazo al precio que ella misma fija. Si la deuda del Tesoro migra cada vez más a plazos cortos, su coste de financiación queda cada vez más en manos de la Reserva Federal. Eso, advierte el analista, solo es preocupante si la Fed es independiente. Si termina actuando como un teledirigido del Tesoro, ya sea por presión directa o por lo que llama obligación patriótica de no encarecer la refinanciación, el coste se pagará de otra manera: con una Fed que abandona la lucha contra la inflación, y un dólar que pierde valor.
Oro, bitcoin y el euro: el termómetro del mercado
Los mercados, a juicio de Rallo, ya han sacado sus conclusiones. Tras conocerse el anuncio, el dólar se debilitó visiblemente frente al euro. Y los activos refugio por excelencia reaccionaron: el oro pasó de 4.300 a 4.500 dólares la onza, mientras que bitcoin repuntó desde 64.000 hasta 71.000 dólares. Para el analista, no es una interpretación descabellada. Cuando un Estado está sobreendeudado y no quiere aplicar políticas de austeridad, el camino sencillo es reemplazar deuda larga cara por deuda corta barata y, llegado el caso, instrumentalizar al banco central. El caso límite, señala, sería emitir directamente dólares, el pasivo más corto que existe y que además no paga interés. La caída de la demanda de ese pasivo se traduce en un menor valor de la moneda y en una subida de precios de todo lo que está denominado en ella.
Contexto y lectura: ¿inflación silenciosa?
El anuncio no llega en un vacío. La deuda pública estadounidense ha crecido de forma sostenida desde la pandemia, y el coste de los intereses se ha convertido en una de las partidas más vigiladas del presupuesto federal. La operación de recompra descrita por Rallo se enmarca además en un debate recurrente sobre la independencia de la Reserva Federal, después de años de estímulos monetarios masivos. El hecho de que el programa comience tras las elecciones de medio término no es un detalle menor: reduce el ruido político en plena campaña. Todo apunta a que el Tesoro quiere enviar una señal de control sobre la curva, sin asumir todavía los costes definitivos de una medida a gran escala.
Para el ahorrador, la lectura que propone Rallo tiene implicaciones directas. Si la Fed prioriza la financiación barata del Tesoro sobre la estabilidad de precios, la inflación se convierte en una amenaza persistente, no en un episodio transitorio. Eso explicaría por qué activos sin rendimiento pero con oferta limitada, como el oro y el bitcoin, ganan atractivo cuando el dólar flaquea. El propio Rallo menciona opciones de exposición al oro a través de ETF respaldados por metal físico, aunque conviene recordar que ninguna recomendación de inversión sustituye al análisis personal. La cuestión de fondo no es si el Tesoro puede bajar los tipos largos con esta maniobra, sino si está dispuesto a pagar el precio de hacerlo.
La recompra de deuda a largo plazo con deuda a corto plazo es, según Rallo, una maniobra que parece técnica pero que encierra una apuesta de fondo: diluir el valor del dólar antes que afrontar la austeridad. Si el mercado acierta en su lectura, el repunte del oro y del bitcoin podría ser solo el principio. Queda por ver si la Reserva Federal se mantiene al margen o se convierte, en la práctica, en el brazo financiero del Tesoro.
La compra de helado para casa crece un 11,7% en el último año móvil y el supermercado se consolida como canal principal, con 4,77 euros por kilo, según el Ministerio de Agricultura, Pesca y Alimentación. El precio aprieta al fabricante mientras el consumo se traslada al lineal.
Cuánto helado se compra en casa y qué precio manda en el súper
El panel del Ministerio de Agricultura, Pesca y Alimentación cierra el periodo de junio de 2025 a mayo de 2026 con 151,97 millones de litros de helado para consumo doméstico. El mercado alcanza 762,68 millones de euros, un 16,3% más que un año antes. Dicho de otro modo: los hogares compran más litros y la factura total crece más deprisa que el volumen.
El supermercado concentra el 87,6% de todo ese volumen, muy por delante del hipermercado, que se queda en el 8,2%. El precio medio del mercado se sitúa en 5,02 euros por kilo o litro. El súper es el canal más competitivo, con 4,77 euros, mientras que la tienda tradicional se va a 7,72 euros por kilo o litro. La diferencia entre ambos supera los 2,95 euros por unidad de medida.
Cada residente consumió una media de 3,23 litros de helado, un 11,2% más, y destinó 16,2 euros a esta compra, un 15,7% más. La ecuación es sencilla: más frecuencia, más litros y un precio medio que resiste por debajo de los 8 euros incluso en los canales más caros.
La letra pequeña del precio: estacionalidad, perfil y marca blanca
El consumo de helado tiene una estacionalidad muy marcada. El 81,6% del volumen se concentra entre abril y septiembre. Julio es el mes de mayor consumo, con el 20% del total; le siguen junio (17,8%) y agosto (17,1%). En julio cada persona consume 0,65 litros de helado, y en agosto 0,56 litros. En invierno la cifra se desploma hasta un mínimo de 0,06 a 0,09 litros por persona.
El perfil de compra es revelador: tira de la demanda el hogar con tres o más miembros y niños, los responsables de compra mayores de 50 años, las parejas con hijos de edad media o mayores y las parejas adultas sin hijos. Por territorios, Castilla-La Mancha, Región de Murcia, Baleares y Canarias registran mayor intensidad, mientras que Navarra y el País Vasco se sitúan por debajo de lo que correspondería por población.
El precio por litro, y no el del envase ni la heladería, marca la verdadera batalla entre la marca blanca y el fabricante en el lineal.
El consumo fuera del hogar también crece, aunque a menor ritmo. Se vendieron 31,24 millones de kilos o litros, un 5,2% más que en 2024, con una media de 0,87 kilos o litros por persona y unas siete ocasiones al año. El 61,3% del consumo extradoméstico se produce en el propio establecimiento y el 18,6% en la calle. La merienda (31,8%) y la comida (30,5%) concentran las ocasiones, seguidas de la cena (15,9%) y el consumo posterior a la cena (10,1%), con mayor intensidad en el área metropolitana de Barcelona, Andalucía y el Levante.
Traducido al bolsillo, el helado de supermercado se mantiene por debajo de los 5 euros por litro, una referencia clave frente al impulso en heladería. El panel ministerial mide volumen y valor, no la calidad de los ingredientes, así que la comparación debe hacerse con la etiqueta delante.
📊 La comparativa de un vistazo
Canal
Cuota de volumen
Precio medio
Supermercado
87,6%
4,77 euros/kg o litro
Hipermercado
8,2%
No detallado en la fuente
Tienda tradicional
No detallada
7,72 euros/kg o litro
Media del mercado
—
5,02 euros/kg o litro
La marca blanca es una de las grandes presiones sobre el precio, junto al formato familiar. Aunque el panel ministerial no desglosa la cuota por enseña ni por tipo de fabricante, la brecha de 2,95 euros entre el súper y la tienda tradicional explica por qué el lineal propio del distribuidor gana espacio en la categoría. Conviene comparar el precio por litro o kilo de cada tarro antes de elegir: un formato tarrina aparentemente barato puede quedar por encima del coste por ración.
Qué cambia en tu ticket: el margen del fabricante se estrecha
Detrás de este movimiento hay una tensión clásica de gran consumo. El súper usa el helado como producto de temporada para atraer tráfico en verano, y lo hace con un precio medio más bajo que el resto del mercado. Esa presión la absorbe en gran parte el fabricante, forzado a convivir con la marca de distribuidor y con los formatos familiares. El consumidor sale ganando en precio, pero debe comparar por litro o kilo: un envase en oferta puede parecer barato y no serlo.
El valor del mercado sube un 16,3%, más que el volumen (11,7%), lo que indica que el precio medio por litro ha aumentado. Aun así, el súper se mantiene 0,25 euros por debajo de la media del mercado. Esa diferencia es la que traslada la presión al margen del fabricante, mientras la heladería compite con otra métrica: la experiencia, no el precio por litro.
Esta información es divulgativa y no constituye asesoramiento financiero. Cada comprador debe valorar su propia cesta, los formatos que consume y el precio por litro antes de decidir.
🛒 El Veredicto de Compra
Compara siempre el precio por litro o kilo: el súper vende a 4,77 euros, pero un tarro pequeño puede resultar más caro por ración.
No fíes el ahorro solo al folleto: la diferencia entre el súper y la tienda tradicional llega a 2,95 euros, pero la calidad se mide en ingredientes y en los litros reales del envase.
Apura la temporada sin asumir que todo es más barato: el 81,6% del helado se consume entre abril y septiembre; fuera del pico, el precio por litro sigue siendo la brújula.
Cash Converters ha alcanzado las 80 tiendas de segunda mano en España tras abrir un nuevo local en el centro comercial Baricentro, en Barberà del Vallès. La cadena consolida un modelo de reventa con garantía que compite directamente con el precio del producto nuevo, sobre todo en electrónica y moda.
La expansión de Cash Converters: 80 tiendas en España y una apertura en Barberà del Vallès
El nuevo establecimiento ocupa 50 metros cuadrados en la planta baja del complejo barcelonés y ofrece los dos servicios principales del grupo: compra inmediata de artículos usados y venta de productos de segunda mano revisados y garantizados. La apertura eleva la red a 80 tiendas en España y a 86 en la Península Ibérica, contando Portugal.
El movimiento responde a una estrategia de crecimiento de tiendas propias que avanza en paralelo a la red franquiciada. El objetivo es ganar capilaridad y acercar la segunda mano a más consumidores en un segmento que gana peso por el ahorro y el consumo responsable. Barcelona, además, tiene valor simbólico: fue la ciudad donde la compañía abrió su primera tienda en España en 1996.
Qué cambia para el comprador: garantía, revisión y precio por producto
La propuesta de Cash Converters se apoya en precios competitivos, productos verificados por especialistas y garantías de hasta tres años. Ese es el matiz que separa la reventa organizada del simple anuncio entre particulares: el comprador paga menos que por un artículo nuevo, pero no renuncia a una cobertura legal ni a una revisión técnica previa.
Los datos del primer semestre de 2026 dan escala al fenómeno. La compañía registró unas ventas brutas de 85,8 millones de euros y superó el millón de productos adquiridos para darles una segunda vida. No es un dato menor: indica que hay oferta suficiente, rotación y demanda activa en categorías donde el precio nuevo sube con rapidez.
La segunda mano ha dejado de ser solo una opción de necesidad: se ha convertido en una vía para no pagar el sobreprecio del estreno sin renunciar a la garantía.
📊 La radiografía en cifras
Indicador
Dato
Clave para el comprador
Tiendas en España
80
Más puntos de tasación y recogida
Tiendas en la Península Ibérica
86
Incluye Portugal
Ventas brutas del primer semestre de 2026
85,8 millones de euros
Demanda consolidada de segunda mano
Productos adquiridos para reventa
Más de 1 millón
Rotación alta de stock
Garantía máxima
Hasta 3 años
Cobertura legal en compra usada
El formato de centro comercial es otra pieza clave. Integrar la compra y la venta de usados en un mismo espacio permite, según la empresa, mejorar la eficiencia operativa y ofrecer una experiencia más ágil. Para el consumidor supone poder tasar un producto, venderlo y comprar otro con garantía en un único desplazamiento, sin depender de la logística de envíos ni de las plataformas de anuncios.
Análisis: capilaridad, competencia y el bolsillo del comprador
El auge de la segunda mano no es un movimiento aislado. Plataformas como Wallapop, Vinted o Milanuncios han normalizado la reventa entre particulares, y cadenas como Cex o Game compiten en electrónica usada. La diferencia de Cash Converters está en el formato físico y en la garantía de hasta tres años, un argumento que reduce la fricción de comprar un producto que ya ha tenido uso.
Ahora bien, el ahorro real depende de la categoría. En electrónica, los productos pierden valor rápido y la rebaja puede ser sustancial; en moda o pequeños electrodomésticos conviene comparar el precio por unidad y el estado del artículo con el coste nuevo, porque no siempre la diferencia justifica renunciar al estreno ni a la garantía completa del fabricante.
A efectos prácticos, la expansión a 80 tiendas mejora la competencia: más puntos de tasación y de compra inmediata deberían presionar los precios de adquisición al alza y los de venta a la baja. El consumidor que quiera vender un móvil o una consola tiene más opciones para obtener liquidez, y el comprador gana un canal con menos incertidumbre que el anuncio entre particulares.
Eso sí, conviene leer la letra pequeña. La garantía de hasta tres años varía según el producto y el establecimiento, y el precio de venta al público depende de la tasación, del estado y de la demanda de cada referencia. La información divulgativa no sustituye la comparación caso a caso.
🛒 El Veredicto de Compra
Compara el precio por unidad: antes de comprar usado, comprueba el coste del mismo producto nuevo en dos o tres tiendas y calcula el ahorro real.
Revisa la garantía: pregunta por el plazo concreto que cubre el artículo usado y si incluye reparación o solo devolución.
Guarda el justificante: conserva el tique o la factura para poder reclamar cualquier defecto durante el periodo de garantía.
El ejercicio dead bug se ha convertido a los 71 años en el movimiento esencial de J.K. Simmons para lograr un core estable, más fuerza transferible y una espalda sin castigo, todo sin material.
A sus 71 años, Simmons mantiene la forma de un tipo que podría plantar cara a Spider-Man. Aun así, cuando le preguntan por el único ejercicio que conservaría de por vida, no elige un curl, un press ni un movimiento multiarticular pesado: responde dead bugs.
El actor descubrió este trabajo de core con su entrenador Charles Cooperman. La lógica le vino de casa: su mujer, bailarina de formación, le repitió durante años que el core lo sostiene todo. Con un core fuerte, se estabiliza la espalda y el resto del cuerpo responde mejor.
Por qué el dead bug es su ejercicio de por vida
No es una moda de Hollywood. El dead bug se enseña en salas de fuerza y en programas de acondicionamiento por una razón precisa: es un ejercicio anti-extensión, es decir, entrena a la musculatura del torso para crear rigidez y evitar que la zona lumbar se arquee mientras brazos y piernas se mueven de forma independiente.
Esa capacidad de mantener el tronco firme se transfiere al peso muerto, a correr, a transportar la compra o a levantar una maleta. Además, encaja con la filosofía de ahorro de columna popularizada por Stuart McGill: construir estabilidad sin flexionar una y otra vez la columna bajo carga. El dead bug entrena el patrón anti-extensión que los preparadores usan para mejorar la transferencia de potencia en gestos atléticos.
Simmons añade otra capa: mancuernas ligeras. Con ellas, la exigencia del movimiento sube sin perder el control de la zona lumbar. Es un gesto sencillo, escalable y con recorrido para cualquier edad.
La estabilidad del core no se ve en una foto, pero decide cuánta fuerza llega de tus piernas a tus brazos en cada gesto.
La practicidad también suma. En días cargados, la sesión de Simmons puede reducirse a 30 minutos de bicicleta estática y unos dead bugs en el banco. La falta de material lo convierte en un comodín perfecto para viajes, hoteles y días sin gimnasio.
Cómo ejecutar el dead bug para que el core trabaje de verdad
La técnica fina es la diferencia entre un core que se activa y un simple movimiento de brazos y piernas. El error habitual es dejar que la espalda se despegue del suelo.
Posición inicial: Boca arriba, piernas flexionadas a 90 grados, brazos extendidos hacia el techo y zona lumbar pegada al suelo.
Extiende y frena: Baja un brazo y la pierna contraria a poca velocidad, sin separar la zona lumbar del suelo.
Exhala y vuelve: Espira al extender, mantén una pausa breve y regresa a la posición inicial con control.
Alterna lado: Completa la repetición con el otro brazo y la otra pierna, manteniendo la cadera estable.
Para empezar, dos o tres series de 6 a 10 repeticiones por lado a ritmo lento funcionan bien. Tres segundos para extender, una pausa de un segundo y tres segundos para volver.
📊 La pauta en cifras
Dosis o pauta eficaz: 2-3 series de 6-10 repeticiones por lado, 3 veces por semana como base.
Cuándo y cómo: Al final de la sesión de fuerza o en días de movilidad; no requiere calentamiento específico prolongado.
Calidad a buscar: Cadera estable, zona lumbar pegada al suelo y respiración exhalada en cada extensión.
A tener en cuenta: Progresa con mancuernas de uno o dos kilos antes de aumentar el volumen.
A medida que domines la versión básica, suma mancuernas ligeras y presta atención a que la cadera tampoco baile. Menos repeticiones con control rinden más que muchas hechas rápido.
El dead bug como base de fuerza sin castigar las articulaciones
La elección de Simmons no es un guiño nostálgico. En el campo del rendimiento, los ejercicios anti-extensión conviven con planchas, carries y anti-rotaciones porque comparten un mismo objetivo: mantener el torso rígido para que brazos y piernas generen fuerza con mayor eficiencia. No hace falta un estudio nuevo para entenderlo: la rigidez del core es una de las cualidades físicas más transferibles entre disciplinas.
El matiz relevante es que el dead bug no castiga rodillas, hombros ni muñecas. Eso tiene valor a los 71 años y también a los 30: permite acumular trabajo de calidad sin restar recuperación para los levantamientos principales.
Por supuesto, el dead bug no construye solo una tableta visible; su efecto va por dentro, de de la coordinación entre extremidades y columna a la transferencia de fuerza. Para quien quiere entrenar de por vida, es una base sostenible.
Como con cualquier cambio de rutina, ajusta la carga a tu nivel y consulta a un preparador físico si tienes dudas. La información es divulgativa y no sustituye el criterio de un profesional.
⚡ Rutina de Optimización Diaria
Tres minutos antes de la ducha: Haz dos series de 8 repeticiones por lado, con tres segundos de extensión y una pausa breve.
Añade mancuernas ligeras: Cuando domines la versión básica, usa uno o dos kilos por mano y mantén la zona lumbar pegada al suelo.
Revisa tu respiración: Exhala al extender piernas y brazos, y activa el abdomen justo antes de cada repetición.
Los despidos de Apple en Vision Pro y Siri suman más de 200 empleados y cierran en gran parte su equipo de juegos.
Claves de la operación
Más de 200 despidos en los equipos de Siri y Vision Pro. La reestructuración alcanza a las divisiones de asistentes de voz y computación espacial.
El equipo de juegos del visor queda prácticamente desmantelado. Apple reduce el desarrollo de contenido inmersivo y reorienta la inversión interna.
La compañía alega una evolución del negocio. Asegura que creará nuevos puestos y que priorizará la experiencia de usuario.
El recorte que desinfla la apuesta por la computación espacial
Según ha adelantado Bloomberg, la multinacional estadounidense comunicó los despidos en los equipos de Siri y Vision Pro. La reestructuración afecta a más de 200 puestos y se concentra en las divisiones de contenidos inmersivos y asistentes de voz. The Verge, por su parte, ha intentado sin éxito recabar una respuesta adicional de la compañía.
En los últimos años, Apple había evitado los despidos masivos que sí aplicaron Meta, Microsoft o Amazon en 2023 y 2024. Apple había evitado los despidos masivos de sus rivales, pero este movimiento selecciona a dos divisiones alejadas del núcleo de ingresos del iPhone.
Apple ha asegurado a Bloomberg que el movimiento busca ‘evolucionar nuestro negocio para ofrecer las mejores experiencias a nuestros usuarios’. La firma reitera que habrá nuevas posiciones. El visor se lanzó a principios de 2024 por 3.499 dólares como apuesta mayor de la computación espacial. El headset no llegó a consolidar un mercado de masas.
El cierre, calificado por Bloomberg como ‘en gran parte’, del equipo de juegos del visor deja un vacío en la estrategia de contenidos de la compañía. El equipo de juegos queda prácticamente cerrado y el equipo que produce experiencias inmersivas se reduce. Apple no detalla cuántos empleados quedan en la división de realidad mixta.
Siri, la otra damnificada del ajuste: el pulso de Apple por la IA
Los despidos en Siri encajan en un contexto de presión competitiva. Apple ha ido integrando inteligencia artificial en su asistente y la reestructuración evidencia los costes de la transición. Siri encaja el ajuste en plena ofensiva de la IA y de la batalla por mantener relevancia frente a los modelos de Google y OpenAI. La integración de funciones de IA en iOS y macOS no ha evitado que Apple se desprenda de parte del talento encargado de ejecutarla.
Observamos, en todo caso, que Apple mantiene la cautela. La opacidad de la compañía, igual que en anteriores reestructuraciones, deja pocas lecturas unívocas: la mayoría de los recortes internos tiene un objetivo presupuestario.
Apple está pagando en plantilla la factura de una visión que no acabó de encontrar masa crítica de mercado.
La factura española: qué se juega Apple más allá del visor
En España, la compañía ha construido una base de clientes fiel gracias al ecosistema iOS y a las tiendas propias. El Vision Pro no ha encontrado todavía un público masivo en España y el recorte aleja, más que acerca, la apuesta por la realidad mixta en el consumo local.
El ajuste plantea una contradicción estratégica: Apple sigue comercializando el Vision Pro como un producto premium mientras reduce los equipos que debían alimentar su ecosistema. Apple reduce los equipos que debían alimentar su ecosistema sin aclarar si prepara una nueva generación más austera o una retirada táctica. Nos inclinamos a leer el movimiento como una corrección de la hoja de ruta, no como el abandono definitivo de la computación espacial.
El repliegue también envía una señal a los estudios y desarrolladores que apostaron por el ecosistema de realidad mixta de Apple. El repliegue enfría el interés de los desarrolladores externos y debilita el incentivo para que terceros inviertan en aplicaciones de entretenimiento para Vision Pro.
El siguiente hito será la publicación de los resultados trimestrales de Apple, que aportará una primera factura contable de la reestructuración. Los resultados trimestrales pondrán la primera cifra a la reestructuración. Esa cita servirá para comprobar si el movimiento se traduce en una mejora del margen o si se limita a absorber el coste de un producto que no ha cuadrado las previsiones internas. Hasta entonces, lo único firme es el recorte: 200 empleos menos en dos divisiones que no han cumplido con la promesa de 2024.
Desde Merca2.es consideramos que el ajuste de Apple no es una retirada del campo de la realidad mixta, pero sí una confesión de que el calendario original era demasiado ambicioso. El futuro del Vision Pro dependerá de que la próxima iteración llegue con un precio contenido y un catálogo de contenidos que justifique la inversión.
La CNMC ha incoado un expediente sancionador contra Renfe Operadora y siete de sus filiales por un posible abuso de posición dominante y un acuerdo de reparto del mercado en el transporte ferroviario de mercancías. La decisión amenaza con reordenar la competencia del sector y puede derivar en multas millonarias.
Dos conductas bajo sospecha: abuso y reparto del mercado
La Dirección de Competencia aprecia indicios racionales de prácticas prohibidas por los artículos 1 y 2 de la Ley 15/2007 de Defensa de la Competencia y por los artículos 101 y 102 del Tratado de Funcionamiento de la Unión Europea. La investigación se abrió tras la denuncia presentada por la Asociación de Empresas Ferroviarias Privadas (AEFP), que agrupa a los operadores privados del sector.
El primer bloque del expediente se centra en un presunto abuso de posición dominante atribuido a Renfe Operadora, Renfe Mercancías y Renfe Alquiler de Material Ferroviario. Las tres sociedades habrían aplicado condiciones comerciales discriminatorias a las empresas asociadas a AEFP en los servicios de tracción y en el alquiler de vagones, en comparación con otros clientes.
El segundo vector apunta a un posible acuerdo colusorio dirigido al reparto del mercado de transporte ferroviario de mercancías, con especial incidencia en automóviles, piezas y componentes. En este bloque figuran Renfe Operadora, Transportes Ferroviarios Especiales, Transfesa Rail, Pool Ibérico Ferroviario, Hispanauto Empresas Agrupadas y la Sociedad de Estudios y Explotación de Material Auxiliar de Transportes.
El perímetro societario del expediente
Renfe Operadora
Renfe Mercancías, S.A.
Renfe Alquiler de Material Ferroviario, S.A.
Transportes Ferroviarios Especiales, S.A.
Transfesa Rail, S.A.
Pool Ibérico Ferroviario A.I.E.
Hispanauto Empresas Agrupadas A.E.I.E.
Sociedad de Estudios y Explotación de Material Auxiliar de Transportes, S.A.
La CNMC subraya que la incoación del expediente no prejuzga el resultado final de la investigación. A partir de ahora se abre un periodo máximo de 18 meses para la instrucción y resolución, lo que sitúa el desenlace, como pronto, en tres trimestres vista.
La suma de abuso y pacto colusorio dibujaría un doble cierre de mercado en un negocio ferroviario todavía dominado por el grupo público.
Qué puede cambiar en la competencia ferroviaria
El expediente llega en un momento de baja liberalización efectiva del transporte ferroviario de mercancías. Aunque desde 2007 la normativa europea abrió el mercado, el grupo Renfe mantiene una posición central en tráficos y material rodante. Los operadores privados integrados en AEFP llevan años denunciando barreras de acceso y condiciones desiguales; esta investigación convierte esa queja en un procedimiento formal con consecuencias sancionadoras.
Las sanciones previstas por la LDC pueden alcanzar el 10% del volumen de negocios total de cada infractora. En el caso de un operador integrado con facturación de cientos de millones, el impacto económico podría ser relevante, aunque el verdadero golpe competitivo llegaría con la obligación de cesar las prácticas y renegociar los contratos de tracción y alquiler de material.
La resolución, si confirma la conducta, obligaría a Renfe a modificar su política comercial y abriría la puerta a reclamaciones de daños por parte de los operadores privados. Las autoridades de competencia europeas ya han sancionado a incumbentes ferroviarios en otros mercados nacionales, y Bruselas mantiene la vigilancia sobre los corredores de mercancías por su peso industrial.
El efecto más inmediato se concentra en los contratos de tracción y alquiler de vagones. Si Competencia confirma el abuso, las empresas privadas agrupadas en AEFP podrían renegociar las tarifas en condiciones equivalentes a las de otros clientes, lo que cambiaría la cuenta de resultados de Renfe Mercancías y de su unidad de material rodante.
A medio plazo, la decisión puede reabrir la discusión sobre la separación vertical entre el operador dominante y la gestión de activos esenciales. En otros mercados europeos, las autoridades de competencia han impuesto compromisos de acceso al material y a los talleres para garantizar la igualdad entre el incumbente y los nuevos entrantes.
La CNMC ha elegido un caso con varios frentes: por un lado, la conducta unilateral del grupo Renfe; por otro, un acuerdo horizontal que implicaría a filiales especializadas en automoción y en la gestión de material. Esta combinación incrementa la complejidad probatoria y, al mismo tiempo, la contundencia de la resolución si se confirman los indicios.
La investigación no altera los contratos vigentes a corto plazo, pero sí enfría la negociación de nuevos servicios. Los cargadores industriales siguen necesitando certidumbre sobre corredores, precios y disponibilidad de vagones; un expediente de esta naturaleza introduce un factor adicional de riesgo en la planificación logística del sector.
📊 Las Claves para el Inversor
Qué vigilar: La evolución de la instrucción de la CNMC durante los próximos 18 meses y la posible imposición de medidas cautelares.
Reacción del valor: Aunque Renfe no cotiza, sus socios industriales y competidores privados pueden reaccionar ante un eventual cese de las prácticas denunciadas.
Precedente sectorial: Las sanciones europeas a incumbentes ferroviarios en mercancías muestran que la CNMC puede endurecer los requisitos de acceso a la tracción y al material rodante.