Vidrala afronta el encarecimiento de la energía y del transporte con una posición competitiva que podría permitirle aumentar sus beneficios en 2027. El análisis prevé que el fabricante de envases de vidrio eleve su EBITDA hasta los 472 millones de euros, un 5,3% más, apoyado en el crecimiento de los volúmenes, la mejora de los precios y la recuperación esperada de Reino Unido.
Además, las dificultades financieras de algunos competidores podrían abrir oportunidades de consolidación en el sector.
Fraser Donlon, analista de Berenberg, tiene sobre la firma española una recomendación de Comprar en base a un precio objetivo de 110,0 euros.
Vidrala resiste la crisis del vidrio y prepara el terreno para ganar cuota de mercado
La política de coberturas protege a Vidrala frente al encarecimiento de la energía
Vidrala mantiene sus perspectivas para 2026 pese al aumento de los costes energéticos y logísticos, dos factores que están presionando al conjunto de la industria del vidrio. La compañía prevé cerrar el ejercicio con un EBITDA cercano a los 450 millones de euros, en línea con los 449 millones que esperaba el consenso de mercado.
Aunque la empresa ha moderado el lenguaje de sus previsiones, al pasar de anticipar un resultado superior a esa cifra a situarlo cerca de ella, el análisis considera que se trata de un resultado razonable en el actual entorno de costes. La política de coberturas energéticas, junto con su competitividad de costes, constituye una ventaja frente a otros fabricantes y reduce su exposición a las oscilaciones del mercado.
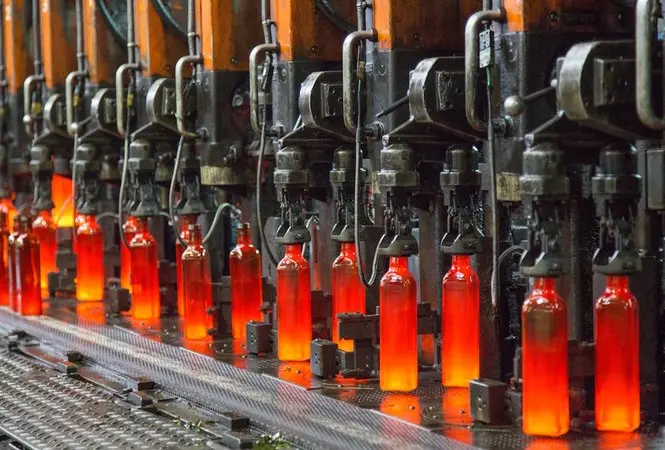
En el tercer trimestre, el EBITDA superó en un 1,6% las previsiones del consenso, aunque la evolución regional fue desigual: Iberia sufrió por los mayores costes de transporte, Reino Unido e Irlanda limitaron sus caídas gracias a las medidas de eficiencia y Sudamérica destacó por su crecimiento.
Vidrala espera elevar su EBITDA un 5,3% en 2027, hasta los 472 millones
Las perspectivas para el próximo ejercicio apuntan a una nueva mejora de la rentabilidad. El análisis estima que el EBITDA de Vidrala alcanzará los 472 millones de euros en 2027, un incremento del 5,3% respecto a 2026. Esta evolución estaría respaldada por un crecimiento orgánico de las ventas del 5%, resultado de un avance del 2% en los volúmenes y del 3% en los precios.
La recuperación de la demanda será importante para materializar estas previsiones: el informe calcula que el aumento de los volúmenes aportará 21 millones de euros adicionales al EBITDA, mientras que la diferencia entre precios de venta y costes contribuirá positivamente en otros tres millones. Reino Unido aparece como uno de los mercados con mayor potencial de mejora, después de un año marcado por la debilidad de los volúmenes y las dificultades regulatorias.
Vidrala ha conseguido nuevos contratos en este país, que representa el 35% de sus ventas, mientras que los cambios en el sistema de depósito de determinados envases y la mayor utilización del vidrio en algunas gamas de productos podrían favorecer su evolución.
Las dificultades de sus competidores abren la puerta a la consolidación
La posición competitiva de Vidrala también podría convertirse en una ventaja estratégica en un sector sometido a una fuerte presión sobre los costes, según Donlon. El analista destaca en su informe que la compañía se mantiene entre los fabricantes de vidrio más rentables del mundo y considera que su fortaleza le permite conservar su papel como posible consolidador del mercado.
Así, las dificultades financieras de algunos competidores podrían facilitar futuras operaciones corporativas con las que ampliar su presencia o reforzar su cuota de mercado. Se trata, no obstante, de una oportunidad potencial y no de una adquisición anunciada.
A esta perspectiva se suma la política de remuneración al accionista: Vidrala ha elevado en un punto porcentual su objetivo de recompra de acciones, hasta situar el potencial del conjunto de 2026 en el equivalente al 4% de su capital social. La combinación de crecimiento orgánico, resistencia ante los costes y posibles oportunidades de consolidación refuerza las perspectivas de la compañía, aunque su materialización dependerá de la evolución de la demanda, los precios energéticos y la capacidad para mantener sus márgenes.
En conclusión, Berenberg considera que Vidrala afronta 2027 con perspectivas de crecimiento pese a la presión de los costes energéticos y logísticos. Fraser Donlon prevé que su EBITDA aumente un 5,3%, hasta los 472 millones de euros, impulsado por la mejora de los volúmenes y los precios, así como por una posible recuperación del negocio británico. A su competitividad y política de coberturas se suma la oportunidad de ganar cuota de mercado ante las dificultades financieras de algunos rivales.
Además, la compañía refuerza su atractivo para los accionistas con una recompra potencial de acciones equivalente al 4% del capital en 2026. No obstante, la evolución de la energía y la recuperación de la demanda serán determinantes para materializar estas previsiones.