Vidrala afronta los resultados del tercer trimestre en un entorno marcado por la debilidad de la demanda europea y la inflación de costes, pero su elevada rentabilidad y su reducido endeudamiento le permiten resistir mejor que sus competidores.
Renta 4 cree que la compañía podrá aprovechar las dificultades del sector para ganar cuota de mercado y estudiar nuevas operaciones corporativas, mientras que Citigroup la considera la mejor opción en el sector.
Vidrala publicará sus resultados del tercer trimestre el 28 de octubre, antes de la apertura del mercado, y celebrará una conferencia telefónica a las 12:00 horas.
De las dos firmas de análisis, Renta 4 mantiene una visión más favorable y considera que la empresa puede aprovechar las dificultades de sus competidores para reforzar su posición, mientras que Citigroup, pese a reconocer su mayor calidad operativa, mantiene una recomendación neutral por el equilibrio entre riesgos y potencial de revalorización.
Renta 4 (Álvaro Arístegui Echevarría) mantiene una recomendación de Sobreponderar y un precio objetivo de 102,30 euros, mientras que Citigroup (Ephrem Ravi) recomienda Neutral y fija su precio objetivo en 95 euros. Por lo tanto, existe consenso sobre la fortaleza operativa de la compañía, pero no sobre su atractivo bursátil.
¿Qué espera el mercado de Vidrala?
– Debilidad de la demanda europea: ambas entidades coinciden en que el consumo sigue siendo débil en los mercados europeos, lo que limita el crecimiento del negocio y mantiene la presión sobre el sector del vidrio.
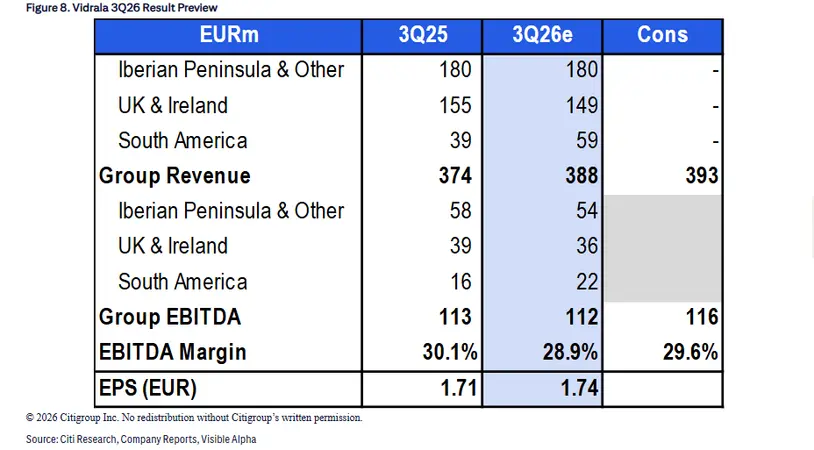
– Crecimiento moderado de los ingresos: las dos firmas esperan una evolución positiva, aunque limitada, de las ventas. Latinoamérica, especialmente Sudamérica, será uno de los principales motores de crecimiento y ayudará a compensar la debilidad de los mercados más maduros.
– Presión sobre la rentabilidad: aunque Vidrala mantiene márgenes elevados, el incremento de los costes y la debilidad del mercado condicionan su evolución. Renta 4 prevé un EBITDA ligeramente inferior al del tercer trimestre de 2025, mientras Citigroup estima que se mantendrá prácticamente estable.
– Márgenes EBITDA cercanos al 29%: ambas casas sitúan el margen del grupo en torno a ese nivel, lo que refleja la capacidad de Vidrala para mantener una rentabilidad elevada en un entorno complicado.
– Solidez financiera como ventaja competitiva: las dos valoraciones destacan la calidad operativa de Vidrala y su capacidad para resistir las dificultades del sector. Su rentabilidad y su endeudamiento reducido le otorgan una posición relativamente favorable frente a competidores con mayores problemas financieros.
– Los costes energéticos siguen siendo un riesgo: la volatilidad de los precios de la energía continúa amenazando los márgenes. Citigroup también señala los riesgos derivados de las divisas y la regulación, mientras Renta 4 destaca el impacto de los costes variables, como el transporte.
– La evolución del negocio en los próximos meses será clave: las dos entidades consideran que el entorno sigue siendo exigente. La evolución de los volúmenes, los precios y la rentabilidad determinará la capacidad de Vidrala para mantener su desempeño y cumplir sus objetivos.
Vidrala publicará unos resultados estables que pondrán fin a un ejercicio complejo
Opiniones de Renta 4 y Citigroup
Renta 4 mantiene una visión optimista sobre Vidrala. Considera que la compañía está resistiendo bien la debilidad de la demanda europea y la inflación de costes gracias a sus elevados márgenes y su reducida deuda. Esta fortaleza le permitirá aprovechar las dificultades de sus competidores para ganar cuota de mercado y explorar posibles operaciones corporativas.
Citigroup, por su parte, destaca la calidad operativa de Vidrala, con márgenes cercanos al 29% y un endeudamiento reducido, aunque advierte de la debilidad del consumo, la presión sobre los precios y la volatilidad de los costes energéticos. Espera un crecimiento moderado de los ingresos y considera que la evolución de los márgenes y las perspectivas para el cuarto trimestre serán las principales referencias para los inversores.
En conclusión, Vidrala afronta los resultados del tercer trimestre con una posición más sólida que buena parte de sus competidores, gracias a sus elevados márgenes, su disciplina financiera y su exposición a Latinoamérica. Sin embargo, la debilidad de la demanda europea y la presión de los costes impiden anticipar una mejora significativa de los resultados a corto plazo. La principal coincidencia entre ambas firmas es que Vidrala resiste bien en un mercado complicado, aunque debe demostrar que puede sostener su rentabilidad y mantener el crecimiento.