El movimiento de la familia Cosmen, fundadores de Alsa y presentes en su cúpula directiva, para hacerse con el control de su matriz británica, Mobico Group, no ha sorprendido al mercado. Desde hace años, la compañía española se sitúa como el pilar determinante para la viabilidad de la multinacional, con unas métricas en España sensiblemente superiores a las registradas en Reino Unido, donde radican la sede social y el núcleo originario del negocio. Uno de los factores determinantes de este diferencial operativo procede de las subvenciones y compensaciones públicas que recibe la firma por la explotación de las concesiones estatales de autobús de larga distancia.
Sin embargo, de ejecutarse la operación de compra, el equipo directivo de la nueva entidad resultante deberá reestructurar la deteriorada operativa de Mobico en territorio británico, especialmente en el segmento interurbano. La división de coach en Reino Unido acumula varios ejercicios de contracción en sus volúmenes de tráfico, un deterioro que se ha traducido en pérdidas operativas en el último balance oficial.
Mobico multiplica por diez sus números rojos en Reino Unido
Según la documentación contable de Mobico depositada en el registro mercantil británico, la compañía registró unas pérdidas de 22,9 millones de libras en el servicio de larga distancia en Reino Unido durante el ejercicio de 15 meses concluido en marzo de 2026. Este dato representa un deterioro acusado respecto al resultado negativo de 2,0 millones de libras contabilizado en el periodo equivalente anterior. Si se agregan los gastos extraordinarios, la cifra alcanza los 40,1 millones de libras. Este balance oficial engloba, junto al margen operativo negativo, los costes no recurrentes derivados de los procesos de reestructuración y segregación del negocio.
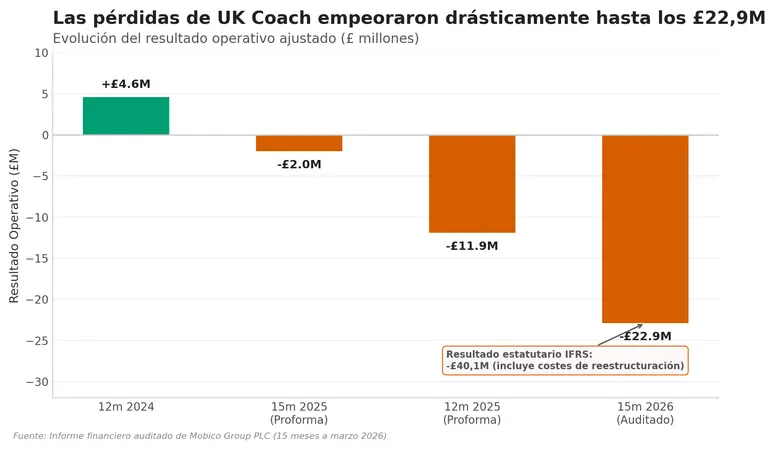
De acuerdo con la memoria corporativa, este desfase responde al incremento de la intensidad competitiva en las arterias interurbanas principales. La fuerte rivalidad en corredores clave y en los accesos a los aeropuertos redujo el pasaje un 4,8% y contrajo el ingreso medio por billete (yield) un 2,2%. Paralelamente, la división encajó un aumento en sus costes de explotación, acentuado por la subida de las cotizaciones a la Seguridad Social patronal en Reino Unido. Asimismo, durante el primer trimestre de 2026, la filial dotó una provisión de aproximadamente 4,0 millones de libras asociada a un litigio judicial con un proveedor por costes de asesoría y cancelación de pedidos de flota.
Alsa como salvavidas británico
Antes de que la familia Cosmen formalizase su interés por lanzar una OPA sobre Mobico, la dirección británica ya había comenzado a delegar en Alsa la gestión operativa del negocio de larga distancia en Reino Unido. Desde septiembre de 2025, la gestión integral de UK Coach fue transferida al equipo directivo de la filial española con el objetivo de implantar su plataforma digital, sus sistemas de tarificación dinámica (yield management) y su modelo de optimización de rutas.
A ello se sumó la venta del negocio de alquiler privado National Express Transport Solutions (NXTS) en octubre de 2025 y el cese definitivo de las operaciones de NEAT a finales de ese mismo año. Esta estrategia buscaba cercenar divisiones deficitarias que generaban un drenaje constante de recursos sin aportar los retornos proyectados.
Estas medidas buscan contener el impacto económico del mercado británico tras el Brexit, un entorno operativo significativamente más complejo que el marco español, donde el sistema de concesiones exclusivas ha consolidado a Alsa como el motor financiero del grupo.
En contraste, la división de autobuses urbanos en suelo británico mantiene una senda de estabilidad. UK Bus conserva su posición de dominio en la región de West Midlands donde, a pesar del retroceso del 5,1% en los viajes comerciales por el encarecimiento del coste de la vida, logró sostener su facturación mediante un ajuste tarifario del 8,6% en junio de 2025 y la recuperación del pasaje bonificado (1,5%).
Alsa sostiene el balance global de Mobico
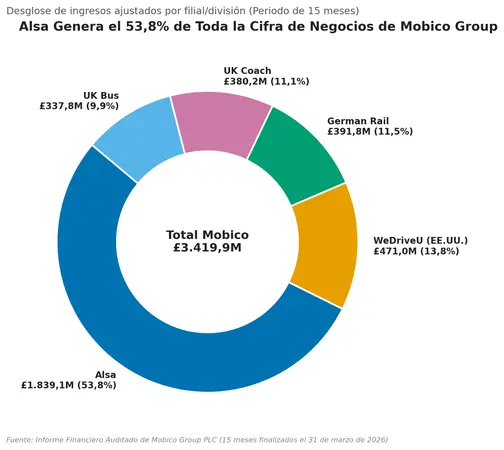
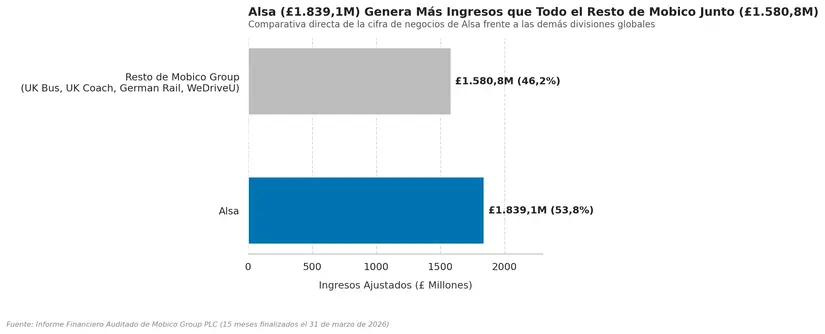
Alsa se ha afianzado como el activo estratégico central de la multinacional. La firma española generó unos ingresos de 1.839,1 millones de libras en el periodo analizado de 15 meses, lo que representa el 53,8% de la facturación ajustada total de Mobico Group (3.419,9 millones de libras).
Asimismo, la aportación de Alsa al beneficio operativo ajustado alcanzó los 249,0 millones de libras, cifra que supera el resultado consolidado del conjunto del grupo (231,0 millones de libras) al absorber los números rojos generados por UK Coach. Los estados financieros confirman que las subvenciones públicas destinadas al transporte de viajeros que percibe Alsa en España resultan decisivas para evitar que el consolidado de Mobico incurra en pérdidas operativas.
Esta aportación incluye 234,0 millones de libras en concepto de subvenciones directas, volumen que representa el 46,1% de todas las ayudas institucionales percibidas por la multinacional a escala global (508 millones de libras). Se trata de un indicador clave que explica el interés de la saga familiar por tomar el control total de la matriz y reordenar su estrategia internacional.