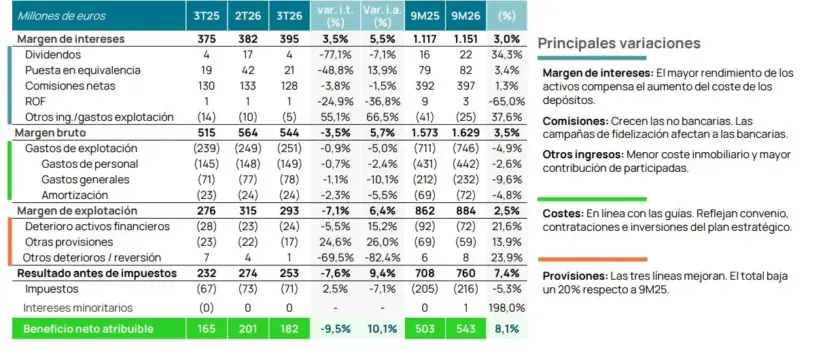
La entidad bancaria Unicaja presentó sus resultados financieros correspondientes al tercer trimestre de 2026, acreditando la solidez de su modelo de negocio bancario y superando así al consenso de mercado. Concretamente, en el periodo acumulado de los nueve primeros meses del ejercicio, la entidad andaluza alcanzó un beneficio neto de 543 millones de euros, lo que representa un avance del 8,1% en comparación con los 503 millones de euros registrados en el mismo periodo del año anterior.
En este sentido, únicamente en el tercer trimestre, el beneficio neto atribuido se situó en 182 millones de euros, superando en un 7% las estimaciones previas del consenso de analistas de Visible Alpha, fijadas en 170 millones. Este desempeño ha estado respaldado por un crecimiento continuado en el margen de intereses, el dinamismo de la gestión de patrimonios y una drástica reducción del 21,6% en las necesidades de dotaciones por deterioro de activos.
Sin ir más lejos, la analista de Renta 4, Nuria Álvarez, expresa que «no hay novedades en unas cifras que superan en beneficio neto gracias a una mejor lectura de otros ingresos y provisiones, pero con unos ingresos recurrentes que crecen un 2,5% interanual en los primeros nueve meses de 2026 frente a alrededor del 5% de los gastos de explotación, lo que le supone tener un ratio de eficiencia del 46%».
Fuente: Unicaja
Unicaja se hace con el mejor margen de intereses en España
En este contexto, el margen bruto de la entidad ascendió a 1.629 millones de euros entre el período de enero y septiembre de 2026, marcando así una expansión interanual del 3,5%. En cuanto al margen de intereses, alcanzó los 1.151 millones de euros, anotando en el tercer trimestre unos 395 millones de euros, lo que supone una mejora intertrimestral del 3,5% y situó a Unicaja a la cabeza del sector financiero nacional.
Sin ir más lejos, las comisiones netas sumaron 397 millones de euros, impulsadas con fuerza por la gestión de fondos de inversión y el negocio asegurador, partidas que compensaron las menores tarifas aplicadas en servicios de cobros y pagos tras las campañas de fidelización y vinculación comercial de clientes. Los volúmenes mantienen un buen ritmo de crecimiento, del 4,9% interanual en el tercer trimestre, es decir, un crédito sano con la nueva producción que mantiene avances de doble dígito en todos los segmentos, con el crédito al consumo e hipotecas a la cabeza.
«Unicaja superó en general las previsiones para el año fiscal 2026, aunque con cierto retraso en las comisiones»
Miruna Chirea, Jefferies
Siguiendo esta línea, la experta Miruna Chirea, de Citi, subraya que el beneficio neto del tercer trimestre superó en un 7% las previsiones del consenso, aupado por unos ingresos operativos superiores y unas provisiones más contenidas, destacando asimismo que el margen de intereses de Unicaja registró la mejor progresión inter trimestral de todo el sector bancario español con un repunte del 3%. «Recomendamos Mantener y un precio objetivo fijado en 3,30 euros por acción. Unicaja ha mostrado un sólido desempeño operativo, aunque condicionado por un entorno de comisiones bancarias tradicionales bajo presión competitiva«.
Para los analistas, la capacidad de Unicaja para conjugar este dinamismo comercial con una estricta disciplina de costes, reflejada en una ratio de eficiencia del 46%, y una calidad de activo sobresaliente, con una tasa de morosidad reducida al 1,8%, constituye el cimiento indispensable de su política de retribución al inversor. La decisión estratégica de destinar el 95% del beneficio neto consolidado de 2026 a la remuneración en efectivo mediante sucesivos dividendos a cuenta y complementarios demuestra que Unicaja no solo busca eficiencia operativa, sino consolidar un atractivo perfil de inversión a largo plazo.
La dirección de Unicaja y los analistas de mercado mantienen una perspectiva favorable de cara al cierre del ejercicio fiscal 2026. El banco ha ratificado la totalidad de sus objetivos, proyectando un crecimiento de un dígito bajo a medio para el margen de intereses, un alza moderada de las comisiones, un incremento contenido de los gastos operativos en torno al dígito medio y un coste del riesgo de entre 20 y 25 puntos básicos. Pese al ligero retraso en las comisiones puramente bancarias por las iniciativas de fidelización, la rentabilidad sobre el capital tangible escaló al 12,2%.
Las palancas tecnológicas del Plan Estratégico 2025-2027 para Unicaja
Concretamente, en el marco del Plan Estratégico 2025-2027, Unicaja ha apostado de manera firme por convertirse en una entidad mucho más sencilla, personalizada e inclusiva a través de su modelo de banco conversacional. Lejos de ser un despliegue superficial de herramientas digitales, la entidad andaluza ha priorizado la soberanía de la inteligencia artificial mediante el desarrollo de una infraestructura propia, flexible y modular que minimiza dependencias con terceros, optimiza costes y garantiza el cumplimiento ético y normativo en la protección de datos.
Asimismo, el exponente más claro de esta disrupción durante el trimestre es la evolución de Rosetta. Se trata de una iniciativa pionera del banco, que protege el conocimiento tecnológico acumulado durante décadas para convertirlo en un activo corporativo accesible y reutilizable, minimizando el riesgo operacional. En paralelo, la entidad participa activamente en los pilotos promovidos por el Eurosistema para la implantación del nuevo euro digital y el análisis de depósitos tokenizados en redes DLT, situándose a la vanguardia de la economía digital en España.
Fuente: Unicaja
«Su implantación está acelerando el ciclo de desarrollo de software, logrando una reducción aproximada del 50% del onboarding y curva de aprendizaje de nuevas incorporaciones y empresas externas y un ahorro del 95% del tiempo y coste en procesos de auditoría del origen del dato, contando ya con más de 70.000 elementos tecnológicos documentados y conectados», añaden desde la propia entidad financiera.
La entidad bancaria continúa progresando en el ámbito de la economía del dinero digital. En este trimestre, se han iniciado los trabajos de implementación de los nuevos sistemas que permitirán utilizar el nuevo ‘euro digital’. En este piloto promovido por el Eurosistema, Unicaja continúa profundizando en la preparación y la evaluación de los casos de uso previstos para pagos entre particulares, comercio electrónico, comercio físico y escenarios de pago offline.