El error al dormir que los neurólogos advierten que empeora el dolor de espalda antes de volver a la oficina

Dormir mal de postura puede arruinarte la vuelta a la oficina antes incluso de que suene el despertador. Miles de personas arrastran cada septiembre un dolor de espalda que no nace en la silla del trabajo, sino en la cama, durante las ocho horas en las que el cuerpo debería estar reparándose.

El culpable, según coinciden fisioterapeutas, traumatólogos y especialistas en columna consultados en distintos medios, es dormir boca abajo. Una postura que muchos consideran cómoda al principio, pero que fuerza el cuello y la zona lumbar durante toda la noche sin que el durmiente sea consciente de ello.

Por qué dormir boca abajo daña tu espalda

Cuando te tumbas boca abajo, el peso del tronco se hunde en el colchón y la zona lumbar se ve obligada a arquearse más de lo natural. Al mismo tiempo, el cuello tiene que girar hacia un lado para poder respirar, lo que mantiene esa región en una torsión sostenida durante horas.

Esa combinación —lumbar hiperextendida y cuello rotado— es la que más señalan los especialistas como origen de las molestias matutinas. Según explican desde un gabinete de neurocirugía especializado en columna, esta postura hiperextiende la zona lumbar, comprime las articulaciones facetarias y mantiene la musculatura en tensión constante toda la noche.

Lo que dicen los expertos en columna vertebral

Youtube video

El problema no es solo anecdótico. La estructura que sostiene nuestro cuerpo, la columna vertebral, necesita mantener sus curvaturas naturales incluso mientras dormimos para no acumular tensión en discos y articulaciones. Si esa alineación se rompe noche tras noche, el cuerpo termina pagándolo con rigidez, contracturas o dolor irradiado.

Dormir bien, de hecho, es una pieza clave de la recuperación física diaria, y no solo por la postura. Como explica un análisis reciente sobre dormir y descanso, factores como el estrés o un sueño poco profundo también interfieren en la capacidad del cuerpo para relajar la musculatura durante la noche, lo que puede agravar aún más las molestias de espalda al despertar.

Cómo saber si tu postura te está pasando factura

La señal más clara es el momento en el que aparece el dolor. Si te levantas con la zona lumbar cargada o el cuello agarrotado y esa molestia mejora conforme avanza la mañana, hay un componente postural detrás, según coinciden varios fisioterapeutas consultados en medios especializados.

Otra pista es el hormigueo. Cuando el dolor se acompaña de adormecimiento en brazos o piernas, o cuando persiste más de cuatro a seis semanas sin mejorar con reposo, conviene acudir a un especialista en lugar de esperar a que se resuelva solo. Los signos neurológicos nunca deben ignorarse.

Las posturas que sí protegen tu columna

Los especialistas coinciden en que no existe una única postura perfecta para todo el mundo, pero sí hay dos que reducen claramente la presión sobre la espalda:

  • De lado, con una almohada entre las rodillas: ayuda a mantener la pelvis alineada y reduce la tensión en la zona lumbar.
  • Boca arriba, con una almohada bajo las rodillas: conserva la curvatura natural de la zona lumbar y reparte mejor el peso del cuerpo.
  • Almohada de altura media: ni muy alta ni muy plana, para que el cuello no quede forzado en ningún sentido.
  • Colchón de firmeza media-alta: demasiado blando hunde la pelvis; demasiado firme no permite que hombros y caderas se acomoden.

Si te cuesta abandonar la postura boca abajo, los expertos recomiendan una transición progresiva: empezar durmiendo de lado con un cojín delante del tronco, que reduce la tentación de girarse por completo durante la noche.

Por qué esto importa más justo antes de volver al trabajo

La vuelta a la oficina suma horas sentado frente a una pantalla a una espalda que ya venía arrastrando tensión nocturna. Es la combinación perfecta para que un dolor leve se convierta en algo crónico en cuestión de semanas.

La buena noticia es que corregir la postura al dormir no requiere grandes cambios ni gastos: una almohada bien colocada y un poco de constancia suelen bastar para notar mejoría en pocas semanas. Ajustar primero cómo duermes y, después, revisar tu ergonomía en el trabajo es, según los especialistas, la estrategia más realista para llegar a septiembre sin arrastrar la espalda del verano.
Trump anuncia sanciones ‘sin precedentes’ contra Irán y promete colapsar el régimen

Donald Trump ha anunciado una ofensiva económica «sin precedentes» contra Irán, con amenazas de represalias a terceros países. Lo que me llama la atención no es solo la dureza del lenguaje, sino la promesa explícita del secretario del Tesoro, Scott Bessent, de colapsar al régimen.

El anuncio, difundido el 20 de agosto y recogido por France 24, BBC y Al Jazeera, no concreta todavía el calendario ni el detalle de las medidas. La Casa Blanca sí deja clara una línea roja: cualquier país que ayude a Teherán se expone a «fuertes represalias». La advertencia apunta a un esquema de sanción secundaria, similar al que Washington ya utiliza contra entidades financieras que facilitan exportaciones de crudo iraní bajo el paraguas de la Oficina de Control de Activos Extranjeros (OFAC).

Teherán ha rechazado las amenazas y asegura que la presión de Washington fracasará. Es el argumento clásico de la resistencia económica iraní, que lleva décadas operando bajo distintos grados de aislamiento financiero. No obstante, la novedad no está solo en la retórica, sino en la coordinación que el Tesoro estadounidense promete ahora con los aliados europeos y regionales.

«Una ofensiva económica sin precedentes.» — Donald Trump, presidente de Estados Unidos, anuncio del 20 de agosto de 2026

Las claves del anuncio y la amenaza a terceros países

De la comunicación oficial se desprenden tres elementos centrales.

  • La calificación de sin precedentes sugiere un salto de escala, no una simple prolongación de las sanciones ya vigentes.
  • La amenaza de represalias a los países que apoyen a Teherán traslada la presión al sistema financiero global.
  • La promesa de Bessent de colapsar al régimen mide la meta en términos políticos, no solo económicos.

El contexto regional añade ruido. En el mismo bloque informativo, los gobiernos de Francia, Alemania, Italia y Reino Unido calificaron de «inaceptable» el proyecto israelí de asentamientos E1 en Cisjordania, y el ministro israelí de Defensa acusó a Turquía de aventuras peligrosas en Siria. La confluencia de frentes complica la lectura de cualquier escalada aislada.

La mención de Bessent no es casual. El secretario del Tesoro ha sido el encargado de traducir la ofensiva política en un lenguaje de mercado: su afirmación de que las sanciones colapsarán al régimen introduce una expectativa de desenlace rápido. En anteriores episodios de sanciones, la presión elevada no produjo un colapso inmediato. El contexto actual, con un comercio de crudo más fragmentado, hace que el resultado sea aún menos mecánico.

Análisis: la delgada línea entre presión financiera y shock energético

Lo que veo aquí es una apuesta por la asfixia económica rápida, sin que se hayan detallado los instrumentos. La experiencia reciente demuestra que las sanciones al crudo iraní funcionan por acumulación, no por shock inmediato. La economía de Irán ha aprendido a convivir con restricciones; su moneda, el rial, lleva años castigada en el mercado paralelo y las exportaciones se mantienen como válvula de escape.

El riesgo no resuelto por los datos es doble. Primero, una aplicación agresiva puede empujar al alza el precio del Brent en un mercado ya sensible a las tensiones de Oriente Próximo. Segundo, la amenaza de represalias secundarias puede fracturar a los socios europeos, que tendrán que elegir entre su seguridad energética y su alineamiento con Washington. La contradicción no es menor.

El hito que seguiré no es un comunicado más, sino la reacción de los mercados de futuros del crudo y los movimientos de los países asiáticos que importan petróleo iraní. Si el Brent se instala por encima de los niveles previos al anuncio, la presión inflacionista volverá a los bancos centrales.

🌍 El impacto en España y Europa

La conexión con España no es directa en lo comercial, pero sí en lo financiero. Una subida sostenida del crudo se traduce en más inflación energética y en un Euríbor que tardaría más en bajar, encareciendo las hipotecas variables.

  • El Euríbor a 12 meses, referencia de la mayoría de hipotecas variables españolas, es sensible a las expectativas de tipos del BCE.
  • Un repunte del petróleo eleva los costes del transporte y de la industria, con efecto sobre el poder adquisitivo de los hogares.
  • Las empresas españolas con exposición a Oriente Próximo o al transporte marítimo afrontan primas de riesgo más altas.
  • El BCE puede retrasar recortes de tipos si el choque energético contamina la inflación subyacente europea.

La temperatura del dormitorio para dormir: 15-19 grados maximizan el sueño profundo y tu energía

Dormir entre 18 y 19 grados facilita la caída de la temperatura corporal y maximiza el sueño profundo, el que devuelve la energía al despertar. La fisiología del descanso señala la temperatura del dormitorio como la palanca más medible y gratuita para recuperar mejor.

La temperatura del dormitorio para dormir activa el sueño profundo

Cuando se acerca la hora de acostarte, tu cuerpo baja su temperatura central entre medio y un grado. Este descenso es la señal fisiológica que prepara al organismo para entrar en las fases más reparadoras del descanso. Un dormitorio entre 18 y 19 grados Celsius apoya ese proceso, según una guía de descanso publicada por University of Utah Health. Ese rango es el equivalente a mantener el termostato en 65-67 grados Fahrenheit, lejos del calor estival que apaga la recuperación.

Con una habitación más cálida, el cuerpo trabaja contra la biología: tarda más en desactivarse, multiplica los microdespertares y recorta el sueño REM y de ondas lentas, las fases donde se consolida la energía mental y la recuperación física. Menos tiempo en esas fases se nota al despertar: la mente arranca con neblina y las piernas pesadas, aunque hayas pasado muchas horas en la cama.

Ajustar la ropa de cama importa tanto como el termostato. En verano conviene dormir con tejidos transpirables como el algodón o el lino; en invierno, el microforro ayuda a retener calor sin pasarse. La clave es no neutralizar con mantas térmicas la caída natural de temperatura que tu cuerpo intenta provocar.

No hace falta un equipo caro. Un ventilador bien orientado o ventilar diez minutos antes de acostarte puede bajar la sensación térmica lo suficiente. Bajar persianas durante el día, usar fundas transpirables y evitar cargar el dormitorio con electrodomésticos que emitan calor son gestos que suman.

La caída de temperatura corporal antes de dormir es una señal fisiológica que puedes apoyar desde fuera; en cuanto lo haces, el descanso cambia.

La mayor parte de los estudios sobre temperatura y descanso coincide en que el rango fresco, estable y sin corrientes de aire es lo que de verdad favorece la continuidad del sueño. Una habitación a 18-19 grados mantiene la señal de enfriamiento sin que el cuerpo tenga que invertir energía en regular el exceso de calor.

El termostato es una de las pocas herramientas de recuperación que no cuesta esfuerzo ni dinero; solo hay que fijarlo en el rango correcto.

📊 La pauta en cifras

  • Rango óptimo: 18-19 grados Celsius para la mayoría de las personas adultas; entre 19 y 23 si prefieres más calor.
  • Caída corporal previa: medio a un grado antes de dormir; el dormitorio fresco la refuerza.
  • Cafeína: corta tres o cuatro horas antes de acostarte para que la adenosina haga su trabajo.
  • Alcohol: evita entre cuatro y seis horas antes de dormir; fragmenta el descanso aunque te duerma rápido.
  • Luz azul nocturna: apaga pantallas dos horas antes y usa luz cálida; por la mañana, sal a la luz natural.

Hasta aquí, el factor térmico. Ahora entran dos palancas que lo multiplican: la luz y lo que tomas.

Luz, cafeína y alcohol: los tres multiplicadores del descanso

La temperatura no es la única señal que sincroniza tu reloj interno. La luz azul es otra pieza maestra: por la noche empuja el ritmo circadiano hacia delante y dificulta que la temperatura central caiga; por la mañana, en cambio, adelanta el despertar y refuerza la señal de alerta. La pauta es simple: dos horas antes de dormir, ambiente cálido y sin pantallas.

temperatura dormitorio dormir

La cafeína merece un corte temprano. Su vida media ronda las cinco horas, así que tomarla a media tarde aún deja un tercio en circulación a la hora de acostarte. Dejar el último café entre tres y cuatro horas antes del descanso ayuda a que el cuerpo baje de revoluciones de forma natural.
El alcohol es un falso amigo. Puede acortar el tiempo de inicio, pero fragmenta la segunda mitad de la noche y resta tiempo en las fases profundas. Evitarlo entre cuatro y seis horas antes de dormir protege la arquitectura del descanso sin que tengas que renunciar a todo a perpetuidad.

El dormitorio ideal no es solo frío: es oscuro, silencioso y libre de pantallas. Tapar luces LED, usar cortinas opacas y dejar el teléfono fuera de la mesilla son gestos que funcionan mejor cuando la temperatura ya está en su rango.

La guía universitaria también apunta un matiz clave: la exposición matinal a la luz azul natural es una de las formas más baratas de ajustar el reloj circadiano. No se trata de comprar lámparas sofisticadas; basta con diez minutos al sol temprano, o una ventana luminosa, para reforzar la señal de vigilia y preparar un mejor cierre nocturno.
Respecto a la edad, las preferencias térmicas cambian. Si a partir de cierta edad el rango de 18-19 grados se siente frío, subir a 19-23 grados puede mantener la comodidad sin arruinar la señal de enfriamiento, siempre que la ropa de cama se adapte.

Lo que la evidencia dice sobre el dormitorio frío y tu energía

El consenso de la fisiología del descanso es sólido: el sueño profundo se asocia a una mayor restauración energética y a una mejor claridad mental al despertar. La temperatura no actúa sola, pero sin ella las demás medidas (horarios, rutinas, suplementos) pierden potencia. Es el factor pasivo que condiciona al resto.

Ahora pongo la lupa en la letra pequeña. No se trata de hipotecar la comodidad: una habitación a 16 grados con corrientes de aire puede generar tensión y despertares. La evidencia sobre el rango de 18-19 grados apunta a una temperatura estable, más que al frío extremo. Tampoco es magia: si tu carga mental es alta, la temperatura mejora el margen pero no sustituye al descanso ni a la constancia.

Aterrizo el beneficio: para profesionales ocupados, dormir en un dormitorio a 18-19 grados es de las pocas mejoras que no exige tiempo, ni dinero, ni cambios drásticos. La pagas con un simple ajuste y se nota al tercer o cuarto día, en forma de despertares más limpios y una tarde con menos niebla mental.

El cuerpo regula mejor la energía diurna cuando ha alcanzado las fases profundas sin interrupciones. Por eso la temperatura del dormitorio para dormir es la palanca de optimización más directa que puedes poner en marcha hoy, sin esperar a un lunes perfecto.

⚡ Rutina de Optimización Diaria

  • Ajusta el termostato: Fija el dormitorio en 18-19 grados Celsius media hora antes de acostarte y sal a la luz natural por la mañana.
  • Revisa la ropa de cama: Usa algodón o lino en verano y microforro fino en invierno; evita mantas que disparen el calor corporal.
  • Corta los disruptores: Deja la cafeína tres o cuatro horas antes y apaga pantallas dos horas antes; prepara la habitación oscura y silenciosa.

Bloomberg alerta: la deuda de IA agita los bonos Tesoro

La deuda ligada a la inteligencia artificial está dejando de ser un fenómeno sectorial para convertirse en un factor de presión sobre el tramo largo de los bonos del Tesoro de Estados Unidos. En su edición del 21 de agosto, Insight with Haslinda Amin dedicó su análisis a una pregunta incómoda: cuánto de lo que mueve al mercado es ruido y cuánto es señal.

El mensaje de Bessent: ruido, consolidación y un plan sin letra pequeña

Según recogió Bloomberg Television, el secretario del Tesoro, Scott Bessent, insistió en que los movimientos diarios de la deuda son, en su opinión, ruido. Su argumento es que el mercado aún no ha interiorizado que Washington está centrado en la consolidación fiscal y en devolver el equilibrio a un mercado de bonos con poca liquidez.

El programa matizó, sin embargo, que los inversores no parecen estar escuchando. Recordó la presión sostenida sobre los bonos asiáticos y el dólar, y señaló que el repunte previo se deshizo en Japón, Australia y Nueva Zelanda. Para los analistas del canal, el escepticismo tiene un fundamento simple: la deuda pública estadounidense ronda los 40 billones de dólares y una recompra de bonos, por bien ejecutada que esté, es una fracción minúscula de ese mercado.

Mark, estratega de Bloomberg MLIV, sostuvo que la operación tendría que ser extremadamente hábil para convencer a los operadores de que los rendimientos están controlados. Añadió que EE.UU. no ha presentado un plan coherente para reducir el déficit fiscal a los niveles de hace seis o siete años y que, mientras tanto, el repunte del petróleo por la tensión en Oriente Medio alimenta la inflación.

La financiación corporativa sí cree en la IA

Pese a la desconfianza en la deuda pública, el mercado corporativo sigue en plena forma. Anthony Stevens, reportero de mercados de Bloomberg, explicó que a la renta variable le basta con que el tramo largo esté mínimamente anclado; cuando se desancló, las bolsas tuvieron un mini episodio de pánico. Para Stevens, la Reserva Federal mantiene esa red de seguridad y eso sostiene el apetito por el riesgo.

El especialista añadió que captar capital para el gasto en infraestructura de IA es hoy extremadamente fácil en el mercado de bonos. Los diferenciales de crédito con grado de inversión en Asia están en mínimos históricos lo que respalda el rally bursátil. Mientras tanto, los semiconductores de IA volvieron a superar al conjunto del mercado en EE.UU. y los retornos para el accionista empiezan a ganar protagonismo en Corea del Sur, con Samsung y SK Hynix.

Todo lo que ocurre en un plazo de 24 horas es ruido; lo importante es la consolidación fiscal.

— Scott Bessent, secretario del Tesoro de EE. UU., en Bloomberg Television

El dólar, el eslabón más débil del tablero

La otra gran conclusión del análisis es que el eslabón débil no son las bolsas ni los bonos corporativos, sino el dólar. Mark advirtió de que EE.UU. parece estar sacrificando su divisa: cuando los inversores globales pierden confianza en las políticas de un país, venden su moneda como si se tratara de la cotización de sus acciones. Eso, según su lectura, coloca al dólar estadounidense en una senda bajista de largo plazo.

En ese escenario, Asia está captando parte del dinero que sale de EE.UU. El won coreano, el dólar taiwanés y el yuan chino muestran signos de fortaleza, según los datos comentados en el programa. La intervención pública en los mercados, combinada con una política monetaria y fiscal que los inversores perciben como poco ortodoxa, resta atractivo al billete verde.

¿Qué puede agrietar la renta variable?

Anthony Stevens diferenció entre dos tipos de amenaza. Por un lado, el encarecimiento del crudo y la inflación ya están agrietando el consumo: lujo europeo, distribución masiva en EE.UU. y nombres de comercio electrónico en China. Por otro, la innovación china en IA es la principal grieta del relato tecnológico.

El reportero recordó que el mayor castigo a ese trade llegó cuando la competencia china irrumpió con precios bajos o con un salto innovador en el uso de la computación de IA. La dispersión dentro del sector sigue siendo alta: los centros de datos y el hardware resisten mejor que los grandes modelos de lenguaje. Y el impulso, añadió, no se ha recuperado del golpe de julio.

Señales cruzadas en resultados y regulación

El programa también puso el foco en los resultados de Walmart, que reavivaron las dudas sobre la resistencia del consumidor estadounidense. Alibaba registró un crecimiento más rápido de su negocio en la nube y márgenes más sólidos, lo que mitigó los temores sobre el gasto en IA, aunque los inversores sopesaron la presión sobre los beneficios y el aumento de la inversión en capital.

En paralelo, los reguladores indios prohibieron a una entidad vinculada a JP Morgan y a un bróker por presunta manipulación en subastas. La medida, según Bloomberg Television, subraya los esfuerzos por proteger el nuevo sistema de cierre del mercado indio. Estos frentes, junto al crudo cerca de 94 dólares por barril, refuerzan la sensación de que el apetito por el riesgo convive con una inflación latente.

Lectura editorial: el ruido como coartada

Me parece revelador que el Tesoro pida ignorar los movimientos diarios justo cuando la deuda pública se financia en un mercado cada vez más sensible. La idea de que todo lo que ocurre en 24 horas es ruido puede ser válida para un inversor de largo plazo, pero choca con una realidad incómoda: los bonos son el termómetro de la credibilidad fiscal.

Si el mercado de deuda corporativa sigue financiando la IA sin fricción es porque los diferenciales permanecen contenidos. Eso no elimina el riesgo, lo aplaza. La gran pregunta para el lector no es si la burbuja de la IA estallará, sino si llegará antes por el lado de la deuda pública, del dólar o de la competencia china. En un entorno con petróleo caro y estímulos fiscales cuestionados, la diversificación y la cautela en duración me parecen respuestas más razonables que perseguir el último movimiento del día.

El programa dejó una advertencia implícita: los operadores no están pidiendo promesas, sino un plan fiscal creíble. Hasta que eso llegue, el ruido diario puede ser exactamente lo que dice Bessent, pero también puede ser el preludio de una pérdida de confianza más profunda.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

La deuda de las eléctricas del Ibex 35 alcanza 95.000 millones

Las energéticas del Ibex 35 acumulan una deuda financiera de 95.000 millones de euros, según los datos del primer semestre recopilados por CapitalMadrid. Iberdrola y Naturgy concentran el 72,15% del exigible, un apalancamiento que gana peso en pleno ciclo de inversión en redes y renovables.

El mapa de la deuda

La eléctrica que preside Ignacio Galán no solo lidera el volumen de endeudamiento. Según la información remitida al mercado en sus resultados del primer semestre, Iberdrola soporta el mayor incremento en el coste medio de su deuda: un 5,13%, frente al nivel de cierre de 2025.

Esa subida equivale a 44 puntos básicos, un 9,38% más respecto a lo que pagaba a cierre del ejercicio anterior. Además, el exigible de Iberdrola crece un 10,96%, solo superado por Solaria, cuyo endeudamiento se dispara un 48,64% hasta 120,4 millones de euros al 30 de junio.

Tras Iberdrola y Naturgy, y a mucha distancia, Endesa ocupa el tercer cajón con 10.305 millones de deuda. La filial de Enel ha logrado una ligera mejora en la carga financiera: su coste medio se reduce algo más del 3% en la primera mitad del año.

Quién paga más por su financiación y cómo queda el apalancamiento

Repsol es la que más recorta su deuda en el semestre: un 18,28%, equivalentes a 820 millones de euros, hasta situarla en 3.667 millones. Es la segunda menor cifra del sector, solo por detrás de Enagás, que cierra en 2.304 millones tras reducir su exigible un 6,88%.

La tabla que sigue resume las principales magnitudes financieras comunicadas por las energéticas del Ibex:

Un apalancamiento de 95.000 millones no se ve igual en un ciclo de inversión en redes que en un escenario sin expansión.

CompañíaDeuda financieraRatio de apalancamientoCoste medio de la deuda
Endesa10.305 millones52,8%3,2%
NaturgyNo desglosado50,0%4,0%
Enagás2.304 millones49,6%2,0%
IberdrolaNo desglosado46,3%5,13%
Acciona Energía4.442 millonesNo publicadoNo publicado
Repsol3.667 millones11,3%No publicado

deuda Iberdrola

La mayoría de las cotizadas publica su deuda, pero no siempre el coste medio de financiación. Solo Iberdrola, Endesa, Repsol y Enagás reportan esta métrica. Enagás paga un 2%, la mitad del 4% que asume Naturgy, y menos que el 3,2% de Endesa y el 5,13% de Iberdrola.

El apalancamiento financiero ofrece una lectura distinta. Endesa presenta la mayor ratio (52,8%), seguida de Naturgy (50%) y Enagás (49,6%). Iberdrola y Redeia comparten el 46,3%, pese a que Iberdrola acumula la mayor deuda bruta.

Repsol exhibe la ratio más holgada del grupo: 11,3%, tras recortarla más de un 19% desde el cierre de 2025. Acciona Energía aumenta su endeudamiento un 6,75% hasta 4.442 millones, aunque no publica su coste medio.

Los planes de inversión: la otra cara del endeudamiento

Las grandes energéticas tienen comprometidos entre 97.500 y 105.000 millones de euros hasta 2029. Las redes actúan como protagonista principal. Iberdrola mantiene el plan más ambicioso: 58.000 millones hasta 2028, con el 60% destinado a redes globales y renovables.

Repsol prevé entre 16.000 y 19.000 millones entre 2024 y 2027 para descarbonización, biocarburantes y sistemas de hibridación. Endesa, tras el relevo en la cúpula, mantiene los objetivos 2026-2028 con 10.600 millones en redes y almacenamiento.

Naturgy destinará 6.400 millones entre 2025 y 2027 a redes, biometano y renovables. Redeia plantea 6.500 millones entre 2026 y 2029 para redes de transporte e interconexiones estratégicas.

Lectura sectorial: la deuda ya no es solo una métrica de riesgo

El contraste es claro. El endeudamiento crece al ritmo de los planes de inversión vinculados a la transición energética. No obstante, el coste de la financiación empieza a ser la variable que separa a unas compañías de otras.

Iberdrola paga el coste medio más alto (5,13%) justo cuando su exigible y su plan inversor son mayores. Endesa y Repsol, con ratios de apalancamiento dispares, consiguen contener o abaratar su carga financiera. Enagás, con apenas 2.304 millones, paga la mitad que Naturgy.

La heterogeneidad en la información remitida a la CNMV dificulta la comparación exacta. Solo cuatro de las ocho energéticas del Ibex publican su coste medio de deuda. Esa asimetría resta transparencia a un sector donde el apalancamiento volverá a ser una métrica crítica si el ciclo de tipos se complica.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del coste medio de la deuda en el segundo semestre y la ejecución de los planes de inversión comprometidos hasta 2028 y 2029.
  • Reacción del valor: El mercado ya descuenta un entorno de tipos altos; la clave estará en cómo las eléctricas equilibran expansión y apalancamiento.
  • Precedente sectorial: La mejora de Repsol y Enagás en el desapalancamiento contrasta con la presión financiera de Iberdrola y Naturgy.

Binance deslista altcoins: ICON, Secret y Storj se desploman a mínimos históricos minutos después del anuncio

Binance, el mayor exchange (plataforma de intercambio de criptomonedas) del mundo por volumen, ha anunciado la retirada de los pares de trading spot de ICON, Secret y Storj a partir del 3 de septiembre de 2026. El aviso, publicado este 20 de agosto, hundió a las tres altcoins (criptomonedas alternativas a bitcoin) a mínimos históricos en cuestión de minutos y añadió presión a proyectos que ya arrastraban problemas estructurales. La decisión deja a los inversores con plazos concretos para retirar sus fondos y reabre el debate sobre la sostenibilidad de criptoactivos con poca liquidez.

Un desliste con fecha: qué pasará con los tokens

Según el aviso oficial, los pares de compraventa al contado (spot) de ICON, Secret y Storj dejarán de operar el 3 de septiembre a las 03:00 UTC (las 05:00 en la España peninsular). Los depósitos ya no se acreditarán después del 4 de septiembre, mientras que los retiros seguirán abiertos hasta el 3 de noviembre. A partir del 4 de noviembre, Binance podría convertir automáticamente los saldos restantes en stablecoins (criptomonedas diseñadas para mantener un valor estable, normalmente vinculadas al dólar), un proceso habitual cuando los tokens quedan fuera del listado. Un desliste, conviene recordarlo, es la eliminación de un activo del catálogo de compraventa; no significa que la criptomoneda desaparezca, pero sí que pierde acceso al mercado más líquido y a una parte importante de sus usuarios minoristas.

Los números del golpe son contundentes. Secret se desplomó hasta los 0.02073 dólares, un descenso del 18,8% en 24 horas, y del 24,4% en la última semana, según los datos que cita BeInCrypto. ICON tocó un mínimo de 0.01529 dólares tras caer un 12,5% en el día y un 19,1% en siete días, en medio de la advertencia que Binance le había colocado el 11 de agosto con etiqueta de seguimiento. Storj, por su parte, llegó a marcar 0.03749 dólares, aunque remontó un 3% hasta los 0.04131 dólares, con un volumen de negociación que creció un 85,2% en la sesión.

En conjunto, los tres tokens cotizan más de un 98% por debajo de sus máximos históricos. Binance explicó su revisión periódica de activos como la razón principal, mencionando factores como compromiso del equipo, calidad de desarrollo, liquidez, seguridad de la red y respuesta a solicitudes de diligencia, pero no detalló qué criterio concreto motivó la salida de cada uno. Lo que sí se sabe es que los tres llegan al desliste con crisis distintas, y ninguna de ellas es menor.

Tres crisis estructurales que agravan el golpe

En el caso de Secret, la caída se suma a una migración forzada. SCRT Labs, la entidad detrás del protocolo, planea terminar el soporte oficial para la red basada en Cosmos el 1 de septiembre, apenas dos días antes del cierre en Binance. El token migrará a una nueva versión ERC-20 sobre Arbitrum, una red de segunda capa de Ethereum. Para los holders (titulares de tokens) que no sigan el proceso, el riesgo de perder acceso o liquidez es real.

ICON afronta un cierre todavía más definitivo. La red está programada para apagarse de forma permanente, y los titulares deberán migrar a tokens SODA mediante la fusión con Soda Xchange, un proceso que ya está en marcha. El token había recibido el 11 de agosto la etiqueta de supervisión de Binance, un aviso que suele anticipar este tipo de salidas. Desde entonces encadenó pérdidas semanales.

Los deslistes no castigan solo al precio: castigan a la liquidez, que es justo lo que estos tokens ya no podían permitirse perder.

Storj es el caso más delicado desde el punto de vista corporativo. Storj Labs se declaró en bancarrota bajo el Capítulo 11 (ley de quiebras de Estados Unidos) el pasado 26 de julio, buscando resolver obligaciones pendientes. La empresa propuso un camino poco habitual: permitir a los holders de STORJ reclamar acciones en la nueva sociedad reorganizada. Aquel anuncio provocó una caída del 20% en un solo día el mes pasado. A pesar de la bancarrota, el token subió un 3% en la sesión más reciente y disparó su volumen, un reflejo del movimiento especulativo que todavía rodea a estos activos. Upbit y Bithumb, dos exchanges surcoreanos relevantes, también planean retirar Storj el 14 de septiembre.

ICON Secret Storj Binance

Qué lecciones deja este caso para los inversores

Este desliste múltiple no es un hecho aislado. Binance, como otros grandes exchanges, revisa periódicamente su catálogo para retirar activos con liquidez insuficiente o equipos que no responden. La última ola comparable dejó caídas similares en tokens que, en su día, también fueron prometedores. La diferencia aquí es la acumulación de problemas: una migración de red, un cierre programado y una bancarrota empresarial coinciden en el mismo anuncio. Eso convierte la decisión de Binance en el desencadenante, pero no en la causa profunda. Los números ya avisaban.

Para el inversor minorista, la lección es práctica. Un token listado en un solo gran exchange depende de esa puerta de salida: si desaparece, la liquidez se evapora y el precio deja de ser representativo. Los retiros abiertos hasta noviembre dan margen, pero también plantean una disyuntiva: asumir la pérdida o trasladar fondos a wallets (carteras digitales) propias para participar en migraciones inciertas. No es una recomendación financiera, sino constatar que la gestión de estos saldos se vuelve más compleja, no menos.

Quizá lo más revelante sea que los tres activos ya cotizaban un 98% por debajo de sus máximos antes del aviso. El desliste no sorprendió a quien seguía la liquidez real, las advertencias de etiquetas o el estado de sus equipos. Los criptoactivos con fundamentos débiles no suelen caer de golpe; lo hacen por escalones. El siguiente escalón será la migración de Secret, el juicio de reestructuración de Storj y el apagado definitivo de ICON. Mientras tanto, el mercado seguirá recordando que, en cripto, la salida de un exchange no es el final de una historia, sino la parte en la que se ve quién tenía un plan y quién solo un ticker.

Iberdrola y el Gobierno vasco proyectan en Álava la mayor planta fotovoltaica de Euskadi con 107 MW

Iberdrola y el Gobierno vasco impulsan en Álava el proyecto fotovoltaico Ekienea, de 107,5 MW de potencia instalada, la mayor planta solar de Euskadi; el expediente acaba de abrir el trámite de información pública para obtener la autorización administrativa de construcción.

Un trámite decisivo para la construcción

El proyecto, situado principalmente en el municipio alavés de Armiñón, encara la recta final de una tramitación que acumula ya buena parte del recorrido administrativo. La declaración de impacto ambiental se formuló el 7 de mayo de 2025 para un parque de 125,9 MWp y 107,6 MWn. El 22 de diciembre de 2025, la Dirección General de Política Energética y Minas concedió a Ekienea, S.L. la autorización administrativa previa para la planta solar, con 107,6 MW de potencia instalada, y para su infraestructura de evacuación.

Ahora, el expediente da un paso más hacia la construcción. El Ministerio ha sometido a información pública la solicitud de autorización administrativa previa de las modificaciones, la autorización administrativa de construcción y la declaración de utilidad pública. Los interesados disponen de 30 días hábiles, a contar desde el día siguiente a la publicación del anuncio, para presentar alegaciones.

La infraestructura de evacuación y los municipios afectados

Iberdrola 107 MW Álava

La infraestructura eléctrica será una pieza clave del proyecto. Ekienea contará con una subestación elevadora ST Armiñón 30/132 kV, situada en el propio municipio, y con una línea de 132 kV hasta la subestación de Puentelarrá. Esta línea tendrá una longitud total de 18,038 kilómetros, de los que 16,806 kilómetros serán aéreos y 1,232 kilómetros discurrirán soterrados.

El trazado aéreo atravesará Armiñón, Ribera Baja, Ribera Alta, y Lantarón, mientras que el tramo subterráneo se localizará en Lantarón. Con esta arteria de evacuación, el proyecto dota de salida eléctrica a una generación que será la mayor fotovoltaica del País Vasco.

El proyecto llega con el respaldo institucional del Gobierno vasco y se integra en la estrategia de expansión renovable de Iberdrola en España. La eléctrica, presidida por Ignacio Sánchez Galán, mantiene una cartera de proyectos solares y eólicos relevante en la Península Ibérica. En Euskadi, la solar fotovoltaica todavía tiene un peso discreto frente a la eólica, por lo que Ekienea se presenta como el salto de escala en la tecnología fotovoltaica del territorio.

Ekienea no solo apunta al récord fotovoltaico de Euskadi: también prueba que la solar de gran escala puede convivir con una tramitación ambiental muy exigente.

El encaje en el plan renovable de Iberdrola

Iberdrola acelera en fotovoltaica en un momento en el que la Península Ibérica ya es uno de los mercados con más horas de irradiación de Europa. El proyecto de Armiñón se alinea con el objetivo de la compañía de sustituir generación convencional por renovables, una estrategia que en 2025 le llevó a elevar la potencia instalada verde del grupo. Para el Gobierno vasco, Ekienea es también una palanca de política industrial: consolida a Álava como nodo energético y aporta trazado de evacuación para futuros parques.

Frente a otras comunidades, Euskadi no ha destacado hasta ahora por la fotovoltaica de gran escala; la orografía y la menor superficie disponible han inclinado la balanza hacia la eólica. La comparación con los grandes parques extremeños o andaluces desluce la cifra de 107,5 MW, pero el dato relevante es relativo: en un territorio con poca tradición solar, la planta de Armiñón multiplica el parque fotovoltaico autonómico.

En el plano sectorial, Endesa y Acciona Energía también han elevado sus apuestas solares en la Península, aunque la escala de Ekienea responde a un mercado autonómico más acotado. La fórmula del proyecto —alianza entre la gran eléctrica y la administración vasca— recuerda a otros desarrollos renovables tramitados con participación pública, donde el encaje local pesa tanto como el económico.

No se trata, por tanto, de un proyecto aislado. La línea de 132 kV hasta Puentelarrá refuerza la red de evacuación de la zona, un activo que trasciende a la propia planta. Queda por ver si las alegaciones presentadas durante el periodo de información pública modifican el trazado soterrado o el calendario de construcción. El expediente avanza con orden administrativo, pero la ejecución final dependerá de la obtención de la autorización de construcción y de la cobertura de la declaración de utilidad pública.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre del periodo de alegaciones de 30 días hábiles y la posible aprobación de la autorización administrativa de construcción.
  • Reacción del valor: El proyecto refuerza el perfil renovable de Iberdrola, aunque su impacto en cotización es limitado frente al tamaño del grupo.
  • Precedente sectorial: Los grandes parques solares extremeños y andaluces muestran cómo la evacuación y el encaje local condicionan los plazos de ejecución.

Andratx, en Mallorca, tiene la calle más cara de España: 15 millones por vivienda, según idealista

El camino del Salinar, en Andratx, encabeza la lista de la calle más cara de España.

Comprar una vivienda en este enclave del suroeste de Mallorca exige desembolsar un precio medio de 15 millones de euros, según el estudio publicado por idealista. Son cifras que amplían la brecha con el resto del mercado residencial premium y que rara vez llegan a los portales abiertos, porque parte de la oferta se mueve en circuitos discretos.

El camino del Salinar impone un precio de 15 millones

El ranking de idealista sitúa el premium balear por delante de los dos mercados clásicos del lujo español. El segundo puesto es para el Paseo de los Lagos, en la urbanización La Finca de Pozuelo de Alarcón (Madrid), con un precio medio de 11 millones de euros por vivienda. El podio se cierra en Benahavís, con la urbanización Coto Zagaleta y sus 10,5 millones de euros de media.

La cuarta posición regresa a Baleares: la calle Mossa de Palma alcanza los 9,8 millones de euros. Le sigue el Paseo del Conde de los Gaitanes, en La Moraleja, con 8,9 millones. Y en el sexto lugar aparece otra dirección palmesana, la calle Binicaubell, con una media de 7,9 millones de euros.

El séptimo puesto viaja a la Costa del Sol: la calle Osa Menor de Marbella se queda en 7,85 millones de euros. El octavo y el noveno revelan la resistencia del lujo urbano madrileño: Serrano y José Ortega y Gasset comparten un precio medio de 6,95 millones de euros. Cierra el top diez la urbanización Cascada de Camoján, de nuevo en Marbella, con 6.395.000 euros.

Baleares, Madrid y Andalucía concentran las diez primeras posiciones. El resto del mapa queda lejos.

Andratx no es un accidente estadístico: la escasez de suelo frente al puerto y la limitación de licencias sostienen precios que apenas aparecen en el escaparate comercial.

El informe también subraya el desequilibrio entre comunidades. Cataluña registra una calle puntera de 5,98 millones de euros, Canarias alcanza 5,95 millones y la Comunidad Valenciana 4,2 millones. Galicia y País Vasco completan el grupo de regiones que superan el millón de euros en su dirección más cara, con 1,98 y 1,79 millones respectivamente.

En el extremo opuesto, la calle más cara de Castilla-La Mancha se queda en 335.000 euros. Extremadura la sigue con 475.000 euros y Asturias con 490.000 euros. Son precios medios que, en Madrid o Baleares, ni siquiera alcanzarían para una vivienda de reposición.

Baleares, Madrid y Andalucía concentran el lujo residencial

El mapa dibuja un país inmobiliario con tres velocidades. Las islas, la capital y la franja malagueña compiten por el comprador extranjero y por el patrimonio español que busca refugio prime. En cambio, amplias zonas del interior mantienen precios de vivienda que rara vez superan el medio millón de euros para el producto más caro de su mercado.

La distancia entre el camino del Salinar y la décima posición es reveladora. La prima de Andratx supera en un 135% al precio medio de la urbanización Cascada de Camoján, pese a que ambos destinos comparten un clima benigno y acceso a servicios náuticos. La diferencia estriba en la iliquidez: cuanto más exclusivo es el enclave, menos papel sale al mercado y más depende la valoración de transacciones singulares.

Eso favorece a Baleares como activo refugio. En mi lectura, la demanda no se fija en la renta por alquiler ni en el coste por metro cuadrado, sino en la escasez y en la seguridad jurídica del activo. El mercado de Andratx no se publicita abiertamente; se transmite por mandato y se cierra con discreción.

Qué dice este mapa sobre la inversión en vivienda prime

El estudio de idealista no mide rentabilidad, sino precio de salida. Conviene leerlo con esa advertencia. Un vendedor pide 15 millones en Andratx y otro pide 6,95 millones en Serrano, pero eso no equivale a que ambas operaciones se cierren al contado ni a que el inversor minorista pueda replicar esa exposición. La inversión directa en estos enclaves exige capital, mantenimiento y una fiscalidad patrimonial que erosiona el retorno neto.

Con todo, el ranking confirma una tendencia estructural: el ciclo del lujo residencial español sigue anclado en la escasez de suelo finalista más que en el crédito barato. Las diez primeras posiciones apenas cambian de año en año. Lo que se mueve es el precio, no la jerarquía. A mi juicio, esto refuerza la tesis de que la vivienda prime balear y madrileña funciona más como reserva de valor que como yield play.

El riesgo estriba en la visibilidad. Cuando el mercado se vuelve ilíquido, una sola operación puede contaminar la estadística al alza o a la baja. Por eso conviene seguir el próximo informe semestral de idealista y, sobre todo, los datos de compraventas del INE en Baleares: permiten contrastar si los precios de escaparate se traducen en escrituras.

Veredicto Merca2

Cotización al cierre o apertura: No hay una cotización bursátil que recoja este dato, pero el precio medio por vivienda en el camino del Salinar se sitúa en 15 millones de euros, un 36% por encima de la segunda calle del ranking.

Clave técnica: El diferencial entre Andratx y el octavo puesto de Serrano, en 6,95 millones de euros, refleja una prima por suelo escaso frente al mar y no una revalorización homogénea del lujo urbano. La iliquidez de los enclaves baleares actúa como soporte de precios.

Apunte macro: Baleares, Madrid y Andalucía concentran las diez calles más caras, y otras cinco comunidades superan el millón de euros en su dirección más exclusiva; el mercado prime español sigue sin descorrelacionarse de los enclaves de sol y puerto, con Cataluña rozando los 6 millones de euros de media.

El sistema inmunitario entrena sus células T con aprendizaje automático para no atacarse a sí mismo

0

El timo entrena a las células T con una generalización parecida al aprendizaje automático, según Science Advances. La investigación, liderada por Hannah Meyer y Saket Navlakha en el Laboratorio Cold Spring Harbor, propone una salida a una paradoja clásica de la inmunología: cómo el sistema inmunitario aprende a tolerar todo el catálogo de proteínas propias viendo solo una fracción mínima.

La respuesta, sostienen los autores, no está en comprobar cada fragmento proteico uno a uno, sino en generalizar. El sistema inmune utiliza reglas parecidas a las de un modelo de machine learning que, tras entrenar con pocos ejemplos, reconoce patrones que nunca ha visto.

El timo, la escuela donde el sistema inmunitario aprende a no atacar

Dentro del timo, las células T inmaduras pasan una prueba exigente. Se exponen a fragmentos de las proteínas del propio cuerpo, los autopéptidos. Si una célula T se une a ellos con demasiada fuerza, se interpreta como una amenaza interna y se elimina. Es la llamada selección negativa.

El problema de fondo es estadístico. Cada célula T solo entra en contacto con alrededor del 10 por ciento de los autopéptidos del organismo. Sin embargo, el proceso consigue eliminar correctamente al 90 por ciento de las células T autorreactivas antes de que salgan al torrente sanguíneo.

Esa desproporción era la que intrigaba a los inmunólogos. Nadie la había cuantificado así. Si el filtro solo muestra una décima parte del repertorio, ¿de dónde sale la capacidad de detectar el resto? No hay margen para el error.

El sistema inmunitario elimina nueve de cada diez células peligrosas sin haberlas expuesto a nueve de cada diez proteínas propias.

Dos condiciones de aprendizaje automático que el cuerpo ya cumple

Navlakha y Meyer aplicaron un marco conceptual distinto. En el aprendizaje automático, la generalización no es magia; depende de condiciones concretas. El equipo identificó dos que el sistema inmunitario cumple.

La primera: en el timo, la abundancia de péptidos propios refleja con fidelidad su abundancia en los tejidos del cuerpo. Dicho en términos de datos, la distribución de entrenamiento se parece a la distribución real que la célula T encontrará después. Esa coincidencia no es trivial.

La segunda: los receptores de las células T son promiscuos. Gracias a la reactividad cruzada, un solo receptor reconoce varios péptidos similares. Un receptor, varios péptidos. Así, una célula T puede aprender sobre proteínas con las que nunca tendrá contacto directo. Esa promiscuidad reduce el número de comprobaciones necesarias: cada receptor actúa como una plantilla capaz de cubrir varias variantes.

Navlakha lo equipara al entrenamiento de un modelo para detectar perros: no hace falta mostrarle todas las imágenes de perros de internet. ‘No es magia negra’, explicó, sino la base matemática de la generalización.

células T selección negativa

Cuando la generalización falla: lecciones para la autoinmunidad

Los investigadores dieron un paso más. Si la selección negativa funciona como un modelo de generalización, los fallos de esa generalización deberían asemejarse a algunas enfermedades autoinmunes. El modelo computacional, junto a los datos públicos de abundancia, reproducen con precisión las características del síndrome poliendocrino autoinmune tipo 1, una enfermedad rara.

Conviene leer este resultado con cautela. Se trata de un modelo matemático basado en datos publicados, no de un ensayo clínico. El equipo no midió células reales de pacientes, sino que reprodujo el comportamiento esperado del repertorio de células T. La validación clínica sigue pendiente.

Aun así, la idea tiene peso. No es la primera vez que la inmunología toma prestadas herramientas de la teoría de la información, pero este trabajo invierte el flujo. No busca crear una IA inspirada en el sistema inmunitario; estudia el propio sistema inmunitario como un tipo diferente de IA. El equipo lo llama InmunoIA, un nombre que encapsula el cambio de enfoque.

Me parece una intuición fértil. Convierte la autoinmunidad en un problema de generalización: quizá muchas enfermedades autoinmunes no impliquen un fallo global, sino un error en cómo el timo extrapola desde los datos que ve. Si el sistema inmune ya implementa trucos de generalización, tal vez no necesitemos diseñarlos desde cero; solo leerlos.

El siguiente paso lógico será contrastar el modelo con datos clínicos de pacientes. Ese es el hito que queda por delante.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El sistema inmunitario elimina células T autorreactivas mediante un mecanismo de generalización biológica parecido al aprendizaje automático.
  • Dónde: Laboratorio Cold Spring Harbor, Estados Unidos.
  • Institución responsable: Cold Spring Harbor Laboratory; estudio publicado en Science Advances.
  • Cuándo: Publicación científica difundida en 2026.
  • Impacto a futuro: Abre una vía para estudiar la autoinmunidad como un fallo de generalización y para buscar biomarcadores más tempranos.

El Ibex 35 encadena su séptima sesión en rojo y cierra en 19.811 puntos, con el crudo por encima de 93 dólares

El Ibex 35 cerró el jueves en 19.811 puntos, un 0,18% abajo, y encadenó su séptima sesión consecutiva en rojo, su peor registro de agosto, con el crudo por encima de 93 dólares.

La sesión estuvo marcada por el recrudecimiento del conflicto en Oriente Próximo. El presidente de Estados Unidos, Donald Trump, anunció en la madrugada del jueves que iniciará contra Irán ‘la operación económica más devastadora jamás emprendida’, una señal que elevó la tensión en el mercado energético y empujó al alza los precios del crudo.

Trump describió la medida como una ‘guerra económica y un aislamiento sin precedentes’ para Teherán, con consecuencias económicas para cualquier país que permita ayuda a Irán desde sus instituciones o empresas. El ministro de Exteriores iraní, Abbas Araqchi, respondió que la declaración es ‘una cortina de humo’ ante la crisis de deuda de Estados Unidos, que según Washington ya supera los 40 billones de dólares (34,4 billones de euros).

En Israel, el ministro de Seguridad Nacional, Itamar Ben Gvir, propuso la construcción de instalaciones penitenciarias con corredor de la muerte para palestinos, mientras Qatar, Egipto y Turquía condenaron los ataques israelíes en Gaza. Los tres mediadores exigieron a Israel que se ciña a sus obligaciones dentro del plan diseñado por Trump.

Con este telón de fondo, el Brent subía un 2,04% al cierre de las bolsas europeas, hasta los 93,49 dólares por barril, mientras el West Texas Intermediate (WTI) avanzaba un 2,54%, hasta los 88 dólares. Las actas de la Reserva Federal revelaron que ‘muchos’ participantes ven necesario subir los tipos de interés si la inflación no cede, un mensaje que añadió presión a las bolsas.

Las actas de la Fed abren la puerta a más subidas de tipos mientras la deuda de Estados Unidos supera los 40 billones de dólares, una mezcla que alimenta la cautela bursátil.

El Ibex cede los 19.900 enteros y acumula siete sesiones en negativo

Dentro del selectivo, los movimientos fueron mixtos. Repsol lideró las subidas con un avance del 2,66%, beneficiada por la escalada del crudo. Le siguieron CaixaBank (+1,61%), Merlin Properties (+1,15%), Fluidra (+0,94%) y Banco Sabadell (+0,91%). En el lado contrario, las mayores caídas correspondieron a Acerinox (-2,74%), Sacyr (-2,28%), IAG (-1,93%), ArcelorMittal (-1,74%) e Indra (-1,39%).

Mayores subidasVariaciónMayores caídasVariación
Repsol+2,66%Acerinox-2,74%
CaixaBank+1,61%Sacyr-2,28%
Merlin Properties+1,15%IAG-1,93%
Fluidra+0,94%ArcelorMittal-1,74%
Banco Sabadell+0,91%Indra-1,39%

El resto de plazas europeas aguantó en máximos históricos pese a la incertidumbre. El FTSE 100 británico sumó un 0,04% y el Mib italiano un 0,09%, mientras el DAX alemán cedió un 0,41% y el CAC 40 francés un 0,57%.

En el mercado de divisas, el euro ganaba posiciones frente al dólar hasta los 1,168 billetes verdes. En deuda, el rendimiento del bono español a diez años subió al 3,704% y la prima de riesgo se situó en en 43,7 puntos básicos. El oro se mantuvo plano en el entorno de los 4.500 dólares y el bitcoin avanzó hasta los 72.200 dólares.

Santander y Ferrovial, los focos corporativos de la jornada

En el plano empresarial, Banco Santander cerró el jueves la adquisición del estadounidense Webster Financial, seis meses después del anuncio, tras recibir todas las aprobaciones regulatorias y ejecutar la ampliación de capital prevista. La operación refuerza la presencia de la entidad cántabra en el negocio minorista de Estados Unidos, un mercado estratégico para el grupo que preside Ana Botín.

Por su parte, Ferrovial anunció que ha sido seleccionada para desarrollar los carriles express de la I-24 Southeast en Nashville, Tennessee. Se trata de la mayor inversión privada y la primera colaboración público-privada en la historia de ese Estado, valorada en 9.200 millones de dólares (7.882 millones de euros). El consorcio liderado por Ferrovial financiará, diseñará, construirá, operará y mantendrá el proyecto. Además, el operador saudí STC, uno de los principales accionistas de Telefónica, repartió un dividendo de 2.746,2 millones de riales saudíes, equivalentes a 634,9 millones de euros.

cierre Ibex 35

Lectura técnica: la prima geopolítica pesa más que los fundamentales

El selectivo español acumula siete jornadas en negativo, una racha que no se veía desde la escalada de tensión en Oriente Próximo del pasado año. La coincidencia entre el encarecimiento del crudo y la amenaza de nuevas subidas de tipos por parte de la Reserva Federal introduce un elemento de presión sobre los márgenes empresariales y el coste de financiación.

A diferencia de episodios anteriores, en los que el Ibex 35 lograba desacoplarse gracias al peso de la banca, esta vez el sector financiero no ha podido contrarrestar la caída de los valores ligados al turismo y la industria, más sensibles al ciclo. El repunte de Repsol confirma que la energía actúa como refugio dentro del propio índice, pero no es suficiente para sostener al conjunto.

Las valoraciones actuales descuentan un escenario de tipos altos durante más tiempo, lo que limita el recorrido alcista del selectivo en el corto plazo. La clave estará en la evolución del crudo y en los próximos datos de inflación de Estados Unidos, que podrían validar o suavizar el mensaje duro de la Fed.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del Brent y cualquier señal sobre nuevas subidas de tipos en las actas de la Reserva Federal.
  • Reacción del valor: El Ibex 35 ha cedido los 19.900 puntos y busca soporte en los 19.800; un cierre por debajo abriría la puerta a los 19.500 enteros.
  • Precedente sectorial: La última racha de siete caídas consecutivas se produjo en la escalada geopolítica del pasado año, que se resolvió con una recuperación liderada por la banca en tres sesiones.

Los ETF de Ethereum captan 189 millones en entradas: récord en 10 meses

Los ETF de Ethereum en Estados Unidos recibieron 189,15 millones de dólares en una sola jornada, su mayor entrada diaria desde octubre de 2025. Son fondos cotizados que replican el precio de la criptomoneda, y este repunte devuelve la demanda institucional a una de sus vías favoritas.

Qué hay detrás de las entradas récord

El dato publicado por la plataforma SoSoValue confirma el mejor registro en diez meses para estos productos. El fondo de BlackRock, el mayor del mercado, aportó 122,12 millones de dólares, cerca del 65% del total diario. Le siguieron Fidelity, con 36,54 millones, y el mini trust de Grayscale, con 16,04 millones.

La distribución de las compras resultó bastante concentrada. Los tres fondos citados sumaron el 92% de las entradas del día, mientras que cuatro de los once productos listados no registraron entradas. Esa polarización es una de las características que más conviene vigilar en este tipo de productos.

Agosto ha cambiado por completo la tendencia que arrastraban estos fondos en la primera mitad del año. En mayo perdieron 540,88 millones de dólares y en junio otros 528,99 millones, según los datos de SoSoValue. En lo que va de mes, sin embargo, acumulan ya 534,2 millones de dólares, la cifra mensual más alta del año.

El patrimonio total de los fondos alcanzó los 12.060 millones de dólares, el nivel más alto desde el 21 de mayo. Dicho de otro modo, las entradas de las últimas semanas han devuelto a los ETF de Ethereum a una zona de patrimonio que no veían desde la primavera.

El dinero institucional vuelve a mirar a Ethereum cuando la deuda pública pierde atractivo, no cuando la criptomoneda se promociona sola.

Por qué vuelve el apetito institucional

El detonante no nació directamente en el sector cripto. El Tesoro de Estados Unidos duplicó las recompras de deuda a largo plazo a al menos 4.000 millones de dólares. La caída de los rendimientos y un dólar más débil empujaron a los inversores de nuevo hacia activos considerados de mayor riesgo.

Ese movimiento se vio con claridad en el precio de Ethereum. La criptomoneda subió un 16,3% en 24 horas y se negoció en torno a los 2.250 dólares, según datos de mercado recogidos por BeInCrypto. La subida no fue exclusiva de ETH: bitcoin avanzó un 8,8% hasta los 69.648 dólares.

La mayoría de los fondos cotizados de bitcoin también captaron 517,19 millones de dólares, su mejor jornada desde mayo. Otros productos más modestos acompañaron la tendencia, con entradas de 2,10 millones en los fondos de Solana y de 2,35 millones en los de XRP. Solo los fondos de Hyperliquid registraron salidas, por 1,97 millones de dólares, a pesar de que su token subió un 23,7% hasta los 71,93 dólares tras las declaraciones de Donald Trump sobre una posible vía para el exchange.

¿Cambio de tendencia o un pico puntual?

La pregunta que deja la sesión del 19 de agosto es si este flujo marca un giro sostenido. Este producto no es nuevo para el gran inversor: los ETF de Ethereum al contado se estrenaron en Estados Unidos en julio de 2024 y desde entonces han alternado meses de demanda elevada con reembolsos pronunciados.

El patrón de 2026 era especialmente débil. Las salidas de mayo y junio encadenaron dos meses consecutivos por encima de los 500 millones de dólares, algo que generó dudas sobre el apetito real por esta vía de exposición. La reacción de agosto se apoya, sobre todo, en un cambio macroeconómico y no en una mejora estructural de los fundamentos.

Conviene mirar con prudencia la concentración de los flujos. Que tres fondos acaparen más del 90% de una sesión récord indica que la demanda no está repartida. Si el viento macro cambia, esos mismos vehículos pueden registrar reembolsos con la misma rapidez con la que hoy reciben dinero.

Esa dependencia del contexto de tipos de interés y de la política de deuda recuerda a lo ocurrido en otros episodios de euforia puntual. La última vez que el sector cripto vivió un regreso tan marcado del dinero institucional, los flujos se frenaron cuando el rendimiento del bono volvió a resultar competitivo.

Las próximas semanas despejarán la duda. Si los ETF de Ethereum encadenan varias sesiones de entradas sin depender de un nuevo estímulo del Tesoro, el movimiento tendrá más solidez. Si el repunte se queda en una jornada aislada, será un aviso de que el dinero institucional sigue siendo volátil pese a la madurez del mercado.

ETF Ethereum captan 189 millones en entradas: récord en 10 meses

Los ETF de Ethereum al contado captaron 189,15 millones de dólares el 19 de agosto, su mayor jornada de entradas en diez meses. El dato llegó en pleno rally cripto: ETH cotizaba en torno a 2.250 dólares, un 16,3% más en 24 horas.

Conviene recordar que un ETF al contado compra ether real y lo guarda en custodia. No es un derivado: es una participación regulada que replica el precio de Ethereum, la red sobre la que se emiten estas monedas.

La última vez que estos productos registraron una entrada diaria similar fue el 28 de octubre de 2025. Desde entonces, el apetito institucional se había apagado: en mayo los fondos perdieron 540,88 millones de dólares y en junio, 528,99 millones, según los datos de SoSoValue.

BlackRock y Fidelity concentran nueve de cada diez dólares

El iShares Ethereum Trust de BlackRock (ETHA) captó 122,12 millones de dólares, cerca del 65% del total de la jornada. El fondo de Fidelity (FETH) sumó 36,54 millones y el mini trust de Grayscale, otros 16,04 millones.

Entre los tres productos citados sumaron el 92% de las entradas, mientras que cuatro de los once ETF al contado no registró flujo alguno. Tres fondos, nueve de cada diez dólares. No es un reparto amplio.

Con la sesión del miércoles, los fondos de Ethereum acumulan 534,2 millones de dólares en lo que va de agosto, la mayor cifra mensual del año. Sus activos netos combinados rondan los 12.060 millones de dólares, el nivel más alto desde el 21 de mayo.

La demanda institucional no se reparte: se concentra en tres fondos y, sobre todo, en BlackRock.

El detonante macro que reactivó al cripto

El despertar no nació dentro de Ethereum, sino de la deuda pública. El Tesoro estadounidense duplicó las recompras de bonos a largo plazo hasta al menos 4.000 millones de dólares; los rendimientos bajaron y el dólar se debilitó, lo que devolvió a los operadores a los activos de riesgo.

El efecto se extendió al resto del mercado cripto. Los ETF de Bitcoin al contado sumaron 517,19 millones de dólares, su mejor jornada desde el 4 de mayo, y sus activos netos crecieron un 6,3% hasta 84.310 millones. Los fondos de Solana y XRP añadieron apenas 2,10 y 2,35 millones cada uno.

Los fondos de Hyperliquid, en cambio, registraron una salida de 1,97 millones de dólares a pesar de que su token subió con fuerza tras una señal de Donald Trump a favor de una vía para el exchange en Estados Unidos.

Qué significa para quien invierte en ether

Para el inversor en ETH, el dato importa por dos razones. La primera es de flujo: una demanda constante de ETF reduce la oferta disponible en los exchanges y empuja el precio al alza, en un mercado que además tiene una parte relevante de monedas bloqueadas en staking (el mecanismo por el que se inmovilizan para validar la red a cambio de recompensas). A menor oferta, cada dólar institucional pesa más.

La segunda es de narrativa. Desde que la SEC aprobó en julio de 2024 los ETF de ether al contado, la tesis institucional de Ethereum ha ganado peso. Ya no se trata solo de inversores minoristas: es un producto regulado, con custodios y creadores de mercado, que facilita la entrada de dinero grande. El tamaño del segmento sigue siendo una fracción del de bitcoin: 12.060 millones de dólares frente a 84.310 millones, lo que hace que cualquier flujo relevante se note más en el precio.

Con todo, conviene leer la letra pequeña. La concentración en tres fondos y la dependencia de la política monetaria del Tesoro añaden volatilidad: lo que hoy entra por compras de deuda, mañana puede salir si suben los rendimientos. La próxima prueba será comprobar si los 189 millones del miércoles se repiten en las próximas sesiones o si quedan en un pico puntual.

El Canal de Panamá recorta el tráfico a 34 buques por la sequía y tensa el comercio marítimo global

He seguido este jueves el anuncio de la Autoridad del Canal de Panamá. La vía interoceánica restringirá desde el 3 de septiembre el tránsito diario de 36 a 34 buques. La causa declarada: la sequía asociada a El Niño y los bajos niveles de agua en los dos lagos artificiales que alimentan el canal.

La medida tendrá una segunda fase inmediata. A partir del 15 de septiembre, el cupo bajará a 32 buques al día. En conjunto, la capacidad se reduce un 11% respecto al nivel de 36 que estaba vigente antes del anuncio. La autoridad del canal ha dejado abierta la puerta a nuevas restricciones si la estación seca se prolonga más de lo previsto.

Los datos clave de la restricción

El calendario comunicado por la Autoridad del Canal de Panamá deja tres puntos concretos:

  • 3 de septiembre: el tránsito diario pasa de 36 a 34 buques.
  • 15 de septiembre: el límite se reduce a 32 buques diarios.
  • Causa inmediata: el bajo nivel de agua en los dos lagos artificiales que alimentan la vía, agravado por la sequía de El Niño.

La referencia a los dos lagos artificiales es importante. Son los depósitos de agua dulce que permiten operar las esclusas y elevar los buques desde el Atlántico hasta el Pacífico. Sin reservas hídricas suficientes, el tránsito no se puede mantener en niveles normales.

“La reducción responde a los bajos niveles de agua en dos lagos artificiales que alimentan el canal y a la sequía causada por El Niño.” — Autoridad del Canal de Panamá, anuncio recogido por The Guardian, 21 de agosto de 2026

La decisión no altera por ahora la operativa completa del canal, pero sí reduce la oferta de tránsito en una ruta que conecta el Atlántico y el Pacífico y que es especialmente relevante para el comercio entre Asia y la costa este de Estados Unidos. Menos cupos implica, en la práctica, más esperas, rutas alternativas o primas en los fletes.

El análisis: una ruta crítica en el peor momento del ciclo

Lo que veo aquí es una restricción de oferta, un shock logístico con efectos no lineales sobre el comercio marítimo global. El Canal de Panamá no es un simple atajo: concentra una parte relevante del tráfico de contenedores, graneles y gas licuado entre las dos grandes cuencas oceánicas. Cuando la capacidad se reduce, los armadores tienden a desviar rutas, alargar trayectos o absorber sobrecostes que acaban trasladándose a la cadena logística.

La sequía convierte al clima en una variable macroeconómica. No se trata solo de una restricción operativa; es una señal de que los cuellos de botella físicos pueden reavivar la inflación de bienes importados en un ciclo en el que los bancos centrales todavía vigilan la evolución de los precios. Me detengo en un matiz: el recorte de 36 a 32 buques diarios equivale a retirar, en dos semanas, más del 10% de la capacidad diaria. No es dramático por sí solo, pero llega con las rutas alternativas ya tensionadas por costes energéticos y tensiones geopolíticas.

El precedente importa. El canal ya ha gestionado episodios de sequía con restricciones escalonadas; la diferencia ahora es la mayor sensibilidad del comercio mundial a cualquier fricción logística. La pregunta que dejo marcada es si esta reducción será temporal o si El Niño obligará a mantener cupos bajos durante la estación seca del hemisferio norte. La próxima revisión de capacidad, según ha comunicado la autoridad, dependerá de las precipitaciones en la cuenca hidrográfica del canal.

🌍 El impacto en España y Europa

El impacto directo en España es moderado en un primer momento, pero la vía es una arteria del comercio marítimo mundial. Si las restricciones se mantienen o se amplían, los costes de transporte de mercancías entre Asia y Europa pueden repuntar. Ese efecto se traslada con retraso a los precios de consumo, sobre todo en productos manufacturados y componentes industriales.

  • El Euríbor no reacciona de forma mecánica al Canal, pero un repunte de los fletes puede sumar presión a la inflación europea y retrasar la normalización monetaria del BCE.
  • Las empresas exportadoras españolas que utilizan rutas transpacíficas pueden notar mayores costes logísticos y plazos de entrega más largos.
  • El tránsito de gas natural licuado no se interrumpirá de inmediato, aunque la congestión puede alargar los tiempos de tránsito y elevar primas puntuales.

El canal no es el único factor que condiciona el comercio europeo, pero añade un foco de tensión en un momento en el que la inflación de servicios sigue por encima de la meta y los mercados vigilan cualquier repunte de precios energéticos o logísticos.

Siete semanas de subida de carburantes en agosto: el diésel se encarece un 21%

Los carburantes encadenan ya siete semanas consecutivas de subidas: el diésel acumula un 21% de alza desde junio. El repunte estival no da tregua y castiga a transportistas, agricultores y familias que dependen del coche para sus desplazamientos.

Siete semanas sin tregua: qué dicen los datos oficiales

Según los datos que recoge Telemadrid, ni la gasolina ni el diésel han bajado una sola semana desde que terminó la rebaja del IVA. La serie coincide con la operación salida de agosto y mantiene el encarecimiento más largo del año en el surtidor. Ni siquiera la ligera moderación de varias plazas europeas ha frenado la tendencia al alza en España, donde el efecto fiscal ha agrandado la subida.

El precio de la gasolina también sube, aunque con menor intensidad. El combustible sin plomo encadena su séptima semana al alza y no devuelve todavía el recorte fiscal que alivió los surtidores durante la primera mitad del año.

En Aragón, el repunte es aún más intenso. El diésel se encarece un 23% durante el verano y roza su nivel más alto desde la crisis de Irán, según apunta Heraldo de Aragón. La comunidad se coloca entre las más castigadas por el encarecimiento del gasóleo, un coste que termina trasladándose al transporte por carretera.

No es un fenómeno regional. El fin de la rebaja fiscal, sumado al repunte estacional del consumo turístico, explica buena parte del aumento. También influye la cotización internacional del gasóleo, que ha aguantado el tipo este verano pese a la incertidumbre geopolítica.

El resultado práctico se deja sentir en los presupuestos. Llenar un depósito de diésel cuesta ahora bastante más que a mediados de junio. El transporte de mercancías, la maquinaria agrícola y las flotas de reparto son los primeros en absorber un sobrecoste que, al final, acaba en el precio de los alimentos.

El diésel ha dejado de ser el combustible refugio: en siete semanas ha pasado a marcar el mayor encarecimiento del surtidor.

Por qué el diésel sube por encima de la gasolina

El diésel partía de una base más baja tras la crisis de 2022 y ahora recupera terreno. Su demanda se dispara en verano por el turismo de carretera y la actividad agrícola, dos sectores que tiran fuerte en agosto. La gasolina, aunque también sube, se mantiene por debajo del ritmo del gasóleo en el acumulado desde junio.

La retirada de la ayuda fiscal ha devuelto al diésel su sensibilidad al alza. Sin el colchón del IVA reducido, cada variación internacional se traslada con más rapidez al surtidor. Es la razón de que el encarecimiento haya sido tan lineal durante siete semanas. El diésel de automoción, que todavía mueve la mayoría del transporte de mercancías, es el que más acusa la escalada.

El patrón es coherente con otros episodios de retirada fiscal. El primer mes tras la recuperación del tipo impositivo concentra el salto más visible; a partir de ahí, el ritmo puede suavizarse si el precio internacional no empeora. Con el Brent todavía por encima de los niveles de junio, ese margen no está asegurado.

Análisis: el combustible vuelve a ser un gasto estructural

He seguido la evolución de los carburantes durante muchos veranos y hay algo que llama la atención: el diésel no suele ser el protagonista de las subidas estivales, pero esta vez lo está siendo. El encarecimiento del 21% desde junio no solo consume renta de las familias; también ensancha los costes operativos de los sectores más expuestos a la carretera.

Conviene no perder de vista el matiz regional. Los datos de Aragón muestran un repunte de 23%, algo que puede parecer una simple diferencia de dos puntos, pero que en términos de cuota de transporte pesado es relevante. Una comunidad con fuerte actividad logística nota antes y con más fuerza cualquier movimiento del gasóleo.

No voy a aventurar un techo de precios. La condición que vigilo de aquí a finales de agosto es muy concreta: si el gasóleo internacional mantiene esta pendiente y la demanda turística sigue firme, la octava semana de subidas es probable. El riesgo, en todo caso, no está en el surtidor. Está en que el repunte se consolide y se filtre con más intensidad a la cadena alimentaria de la próxima campaña.

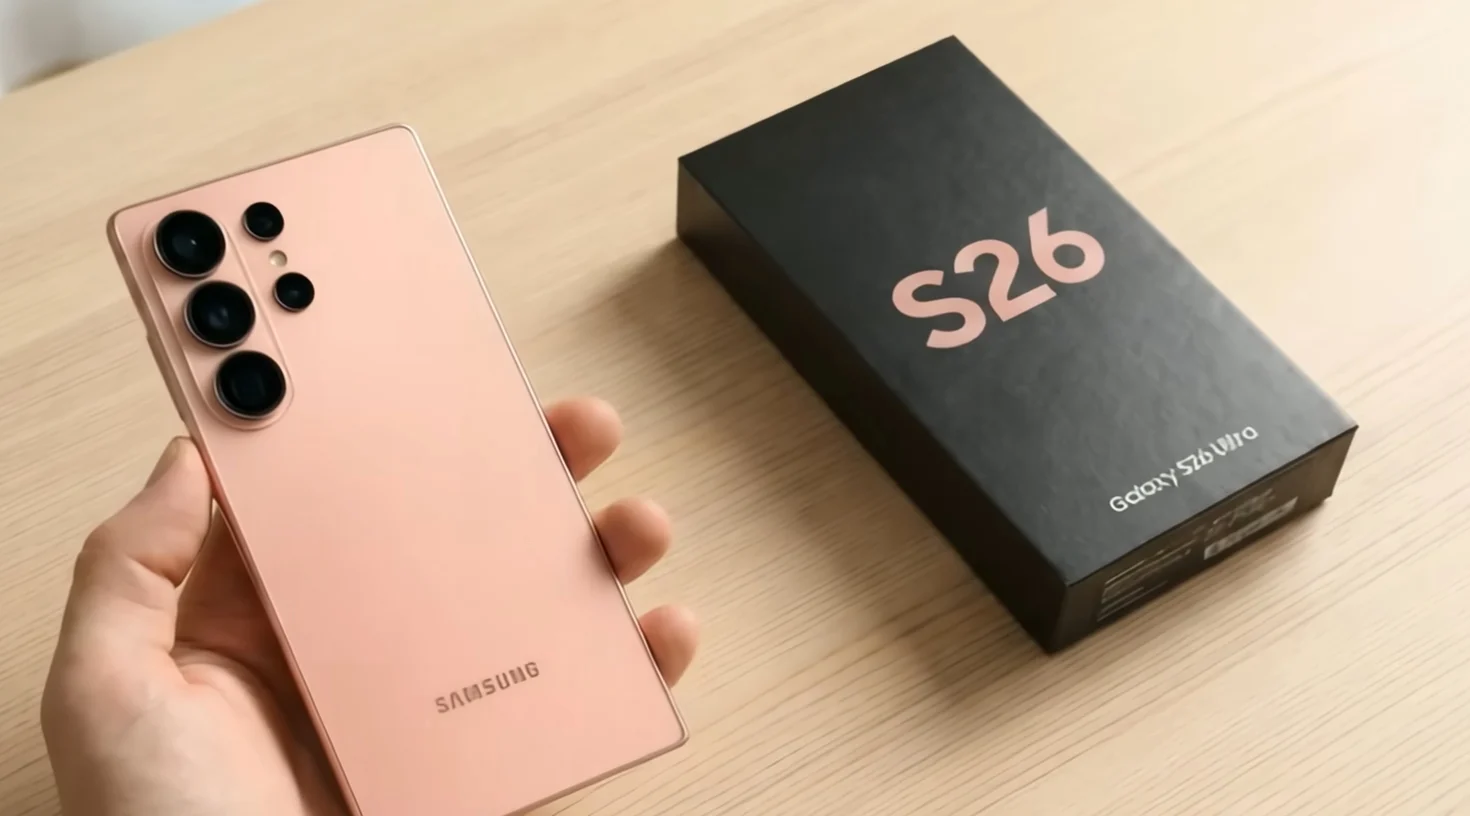
MediaMarkt hunde el precio del Samsung Galaxy S26 Ultra antes de que acabe su Semana Web este domingo

MediaMarkt ha vuelto a mover ficha con uno de los móviles más deseados del año. El Samsung Galaxy S26 Ultra, el buque insignia de la coreana, se puede conseguir ahora mismo por 1.139,05 euros, muy por debajo de los 1.449 euros de su precio oficial de salida. No es la primera rebaja que recibe el terminal desde que llegó a las tiendas en marzo, pero sí una de las más agresivas dentro de una campaña con fecha de caducidad clara.

La cuenta atrás importa, y mucho. Esta oferta forma parte de la Semana Web que la cadena alemana tiene activa en su tienda online, y que se cierra este domingo. Quien esté pensando en cambiar de móvil este verano tiene una ventana concreta para aprovecharlo, porque en cuanto acabe la promoción, lo normal es que el precio vuelva a subir.

MediaMarkt aprieta el precio del buque insignia de Samsung

Youtube video

El Galaxy S26 Ultra no es un móvil cualquiera. Es la punta de lanza de Samsung para 2026, con un procesador Snapdragon 8 Elite Gen 5, una pantalla AMOLED de 6,9 pulgadas con función de privacidad exclusiva y un sistema de cámaras que incluye un sensor principal de 200 megapíxeles. Todo eso, de salida, cuesta 1.449 euros en su versión de 256 GB.

Con la rebaja actual de MediaMarkt, ese mismo modelo se queda en 1.139,05 euros, una diferencia de más de 300 euros respecto al precio de lanzamiento. Comparado con otras tiendas, la oferta también compite bien: ese mismo día, Amazon lo tenía a 1.101,05 euros, mientras que Samsung y Carrefour se movían por encima de los 1.150 euros.

MediaMarkt, la enseña que more lidera la venta de tecnología en España

MediaMarkt cerró el ejercicio fiscal de 2025 con más de 2.750 millones de euros de facturación en España y una cuota de mercado cercana al 22%, según confirmó su CEO, Faruk Kocabas. La compañía, que forma parte del grupo alemán Media-Saturn Holding, lleva más de cuatro décadas operando en el sector de la electrónica de consumo y sigue siendo una referencia obligada para quien busca ofertas en tecnología.

Ese peso en el mercado español explica en parte por qué sus campañas de descuentos, como esta Semana Web, generan tanto movimiento. No es solo el precio final, sino la garantía de comprar en una tienda con estructura logística propia, servicio postventa y devoluciones sencillas, algo que muchos compradores valoran tanto como el ahorro en sí.

Cómo funciona la Semana Web y qué otros descuentos incluye

Youtube video

La Semana Web de MediaMarkt no se limita al Galaxy S26 Ultra. Es una campaña que abarca varias categorías de producto, desde electrodomésticos hasta portátiles, pasando por otros smartphones de gama alta como el propio Galaxy S26 en su versión estándar. Todos los descuentos están disponibles exclusivamente a través de la web y la aplicación móvil de la cadena.

Lo interesante de esta promoción es que se puede combinar con otros mecanismos habituales de MediaMarkt, como el programa de fidelización miMediaMarkt, que añade un 5% adicional en muchos productos. Para quien compra desde la app, ese porcentaje extra suele mantenerse activo, así que merece la pena revisar el carrito antes de confirmar el pago.

Motivos para no dejarlo para el último día

Comprar tecnología en oferta tiene su propia lógica, y no siempre conviene esperar al límite del plazo. El stock de los modelos más demandados, como el Ultra en su versión de 256 GB, suele agotarse antes de que termine la campaña, especialmente en los colores más populares como el negro.

Además, el precio de un móvil de gama alta rara vez baja de forma lineal. Como se ha visto a lo largo del año con el propio Galaxy S26 Ultra, las rebajas llegan en oleadas ligadas a eventos puntuales —Día sin IVA, Red Friday, campañas de verano— y entre medias el precio puede recuperar parte de su valor original. Esperar a «la próxima oferta» no siempre significa pagar menos.

Antes de decidirse, conviene tener claro qué se está comprando:

  • Versión de almacenamiento: la de 256 GB es la más rebajada, pero quien necesite más espacio debería comparar el sobrecoste de subir a 512 GB o 1 TB.
  • Garantía: MediaMarkt ofrece dos años de garantía oficial en sus terminales nuevos, un punto a favor frente a marketplaces de terceros.
  • Métodos de pago: la financiación a plazos puede aplicar intereses, así que conviene revisar las condiciones antes de elegirla.
  • Entrega: la recogida en tienda suele ser más rápida que el envío a domicilio si hay stock físico disponible.

Qué esperar de los precios de móviles de gama alta a partir de ahora

El mercado de los smartphones premium en España lleva meses mostrando una tendencia clara: los descuentos llegan antes y con más frecuencia que hace un par de años. Los fabricantes, presionados por el aumento de los costes de fabricación, han subido los precios de salida, pero las tiendas compensan esa subida con campañas más agresivas para mantener el volumen de ventas.

Para quien esté pensando en su próxima compra, el consejo es sencillo: conviene fijar un precio objetivo y activar alertas en comparadores o directamente en la web de la tienda, en lugar de comprar por impulso en la primera oferta que aparezca. Con un mercado tan movido, es muy probable que sigan llegando rebajas similares en los próximos meses, aunque nadie puede garantizar que repitan exactamente esta cifra.

China y Corea del Sur estudian una cumbre en noviembre para rebajar la tensión de los chips y abaratar precios en Europa

He estado leyendo el comunicado del Ministerio de Exteriores surcoreano sobre una posible cumbre China Corea del Sur en noviembre y me detengo en un dato que no aparece en los titulares: Pekín y Seúl calculan que el tráfico de viajeros entre ambos países superará 10 millones de visitas este año. Esa cifra es el mejor termómetro del deshielo diplomático que se aceleró en la visita del ministro de Exteriores chino, Wang Yi, a la capital surcoreana el 19 de agosto.

El anuncio central es que Pekín está considerando activamente una cumbre de líderes durante la reunión de Cooperación Económica Asia-Pacífico (APEC) que acogerá Shenzhen en noviembre. La confirmación llegó tras el encuentro de Wang Yi con su homólogo surcoreano, Cho Hyun, y fue difundida por el propio ministerio de Seúl. Wang también invitó a Cho a visitar China; la invitación fue aceptada.

Lo que se ha pactado en Seúl

El comunicado incluye varios compromisos concretos que van más allá del gesto diplomático. Los agrupo porque definen la agenda bilateral de los próximos meses:

  • Negociaciones para ampliar los sectores de servicios e inversión dentro del tratado de libre comercio entre China y Corea del Sur.
  • Estabilización de la cadena de suministro, el punto que más interesa a las fábricas de chips.
  • Intensificación del intercambio cultural y previsión de superar 10 millones de viajes bilaterales.
  • Cooperación para la adopción de pandas chinos, un símbolo blando con peso político.

No es un paquete menor. La referencia expresa a la cadena de suministro es la que ha hecho reaccionar a la industria de semiconductores, porque cualquier deshielo entre Pekín y Seúl reduce el riesgo de interrupciones en materiales, equipos y flujos de producción.

«China quiere relaciones sanas, estables y sostenibles con Corea del Sur.» — Wang Yi, ministro de Exteriores de China, vía Xinhua, 19 de agosto de 2026

La lectura para Samsung, SK Hynix y la cadena de chips

Aquí es donde el movimiento diplomático adquiere contenido económico. Samsung y SK Hynix son los dos grandes fabricantes coreanos de memoria DRAM y NAND. Ambos dependen de materiales y de una parte de su demanda final en China, y ambos venden a clientes europeos. Un enfriamiento de la tensión entre Seúl y Pekín no elimina los controles tecnológicos impuestos por Washington, pero sí reduce la probabilidad de represalias comerciales que interrumpan la producción.

Lo que veo en los acuerdos de este miércoles es una diplomacia que busca blindar la cadena de suministro de los shocks geopolíticos. Corea del Sur no puede prescindir del mercado chino, y Pekín no puede permitirse un escalamiento que le aleje del principal productor de memoria avanzada. La lógica es eficiente, aunque frágil: cualquier giro en la política estadounidense puede volver a tensar el nudo.

El elemento de riesgo evidente es Corea del Norte. Cho Hyun pidió a China un papel constructivo para devolver a Pyongyang al diálogo, y Wang Yi respondió con una fórmula: política consistente en la península y convivencia pacífica de las dos Coreas. La crisis norcoreana sigue siendo la variable que puede dinamitar cualquier acercamiento.

El hito que habrá que vigilar es la cumbre de APEC en Shenzhen, prevista para noviembre. Si la reunión de líderes se confirma, será la primera de ese nivel en años y marcará el tono del comercio asiático para 2027.

🌐 El efecto dominó en Occidente

Para Europa, el acercamiento chino-surcoreano tiene un efecto directo en los precios. Si la estabilización de la cadena de suministro evita interrupciones en la producción de memorias, los precios de los componentes de chips se moderarán en los próximos trimestres. Eso alivia la presión inflacionista sobre los bienes tecnológicos importados, desde ordenadores hasta vehículos.

  • En la apertura de los mercados europeos, los valores tecnológicos con exposición a Asia pueden beneficiarse de una prima de menor riesgo.
  • Para España, la reducción del coste de los componentes electrónicos ayuda a contener la inflación de bienes duraderos, especialmente en el sector del automóvil.
  • Si el BCE percibe que los precios de importación caen, puede acelerar sus recortes de tipos, aliviando el Euríbor.
  • El impacto directo en el IBEX es limitado, pero fabricantes de coches y distribuidores de electrónica ven reducido el riesgo de ruptura en su cadena de aprovisionamiento.

La declaración de la renta para 2025: recupera el dinero si el SEPE aplicó mal las retenciones

Si cobraste el paro en 2025, revisa los informes de rendimientos del SEPE antes de dar por cerrada tu declaración de la Renta. Un error al comunicar ingresos pudo hacerte tributar de más y, si ya la presentaste, puedes pedir una rectificación y recuperar dinero.

El error del SEPE que infla tus rendimientos del paro

El aviso lo lanza el asesor fiscal José Ramón López: en algunos casos, el Servicio Público de Empleo Estatal (SEPE) comunicó a Hacienda ingresos superiores a los que realmente cobró el desempleado en 2025. El organismo puede equivocarse en ambos sentidos: a veces reclama devoluciones cobradas de más y otras atribuye rendimientos por encima de lo real. Aquí interesa el segundo caso.

La diferencia se detecta al comparar dos informes del propio SEPE. En el caso expuesto, el primero reflejaba 18.952,50 euros y el segundo, de enero a diciembre de 2025, 18.167,93 euros. Son casi 800 euros de más que no se cobraron, pero que Hacienda tenía como ingresos.

Conviene precisar: no hablamos de una retención mal aplicada, sino de comunicar rendimientos superiores a los reales. El resultado para la amiga del asesor es una devolución de 409,94 euros.

Cómo comprobar si a ti te pasa lo mismo

Revisa el informe de rendimientos del SEPE y compáralo con lo que realmente ingresaste por la prestación durante 2025.

La clave es el descuadre entre los informes y el dinero cobrado. Si el dato comunicado a Hacienda es superior a lo que entró en tu cuenta, has declarado rendimientos de más.

Unos datos fiscales inflados en el borrador pueden costarte cientos de euros: la rectificación no llega sola.

El error más común es confirmar el borrador sin contrastar los datos del SEPE. Y ojo, que una vez presentada la declaración, el dinero no vuelve solo.

Cómo pedir la rectificación y recuperar el dinero

Si ya presentaste la Renta con ingresos de más, toca moverse. El asesor resume tres vías para plantear la reclamación:

  • Recurso de reposición o reclamación administrativa previa ante el SEPE. Por norma general, hay un mes desde la notificación para exponer los hechos, aportar pruebas y pedir la rectificación con devolución de lo pagado de más.
  • Alegaciones. Detallas por qué el cobro declarado es correcto o por qué el importe atribuido es erróneo, siempre con documentos que lo acrediten.
  • Solicitar la suspensión del procedimiento de cobro, si procede, para frenar la reclamación de una deuda mientras se resuelve el conflicto.

Para corregir lo que ya declaraste en la Renta, la vía es pedir la rectificación de la autoliquidación. La reclamación al SEPE sirve para discutir el dato de origen que luego Hacienda utiliza.

No des por cerrado el caso hasta comparar todos los importes del ejercicio. Una diferencia de cientos de euros es dinero recuperable.

Un fallo administrativo que tú pagas si no lo revisas

Cada campaña de la Renta deja casos de discrepancias entre los datos fiscales y el dinero realmente cobrado. La advertencia de José Ramón López es útil porque señala un origen concreto: los informes del SEPE.

Lo llamativo no es la devolución de 409,94 euros, sino que la administración puede equivocarse y aun así la responsabilidad de detectar el error recae sobre el contribuyente. El sistema carga los datos, pero no garantiza que estén bien; confirmarlos sin revisar es la forma más rápida de pagar de más.

Si cobraste el paro en 2025, dedica diez minutos a comparar tus informes con lo que ingresaste. Y si después te diste de alta como autónomo, también revisa: esos datos fiscales se integran en tu Renta y arrastran cualquier error. La próxima campaña dependerá de si el SEPE corrige sus sistemas de comunicación de rendimientos.

Guía rápida del trámite

  • 📅 Plazos: Un mes desde la notificación para el recurso de reposición ante el SEPE. Para la rectificación de la Renta, la fuente oficial no detalla el plazo.
  • ✅ Requisitos clave: Haber cobrado prestación por desempleo en 2025, conservar los informes de rendimientos del SEPE y detectar un descuadre entre lo comunicado y lo cobrado.
  • 🌐 Dónde solicitarlo: En la sede electrónica del SEPE para la reclamación del dato de origen y ante la sede electrónica de la AEAT para rectificar la autoliquidación, con identificación digital.
  • 💰 Importe o coste: En el caso citado, devolución de 409,94 euros con una diferencia de ingresos de casi 800 euros; el importe varía según cada prestación.
  • ⚠️ Error a evitar: Confirmar el borrador de la Renta sin contrastar los rendimientos del SEPE, con lo que declaras ingresos superiores a los reales y pierdes dinero.

El correr todos los días: frecuencia y descanso que recomiendan los especialistas para rendir más sin agotar el cuerpo

Correr todos los días puede parecer la vía rápida para ganar fondo, pero la frecuencia de carrera y el descanso entre sesiones determinan mucho más la mejora real que acumular kilómetros sin pausa.

Cuántos días correr a la semana según tu punto de partida

Los especialistas en rendimiento manejan una cifra clara: entre 3 y 4 días de carrera a la semana es la franja que mejor equilibra el estímulo cardiovascular con la recuperación. Carlos Rojo, preparador de running, lo resume como tres días de base mínima y cuatro como objetivo ideal para quienes buscan progresar con constancia.

La lógica de esta franja tiene base fisiológica: cada sesión de carrera genera un impacto repetitivo que exige adaptación cardiovascular, muscular y tendinosa. Si el descanso se acorta, el cuerpo no asimila la carga y el rendimiento se estanca incluso sumando kilómetros.

El matiz importante es que la frecuencia no se puede despegar de la forma física de partida. Quien lleva tiempo sin hacer cardio o viene de un estilo de vida sedentario necesita un arranque más conservador, porque el tren inferior y el sistema cardiovascular piden adaptación antes que volumen.

Para ese perfil, la pauta práctica es sencilla: sesiones de unos 20 minutos y, como mínimo, dos días de descanso entre cada carrera. Esa pausa no frena la mejora; la prepara. Poco a poco, el cuerpo tolera más tiempo de esfuerzo sin que la la fatiga se acumule.

En corredores con cierta experiencia, los entrenamientos pueden acercarse a los 40 minutos manteniendo un ritmo cómodo. Aquí la clave no es sumar días, sino intercalar sesiones largas con jornadas de descarga para que el sistema neuromuscular no se sature.

La mejora en running no llega solo sumando kilómetros; llega cuando el cuerpo asimila la carga y vuelve con energía.

En un nivel avanzado, la progresión viene de combinar estímulos: carrera a ritmo suave, entrenamientos de velocidad, cambios de ritmo y sesiones más largas, siempre ajustando la carga al objetivo del deportista.

El descanso que multiplica el rendimiento: cómo programarlo

El descanso no es un paréntesis del entrenamiento; es la fase donde se produce la adaptación. Durante la recuperación, el organismo repara los tejidos y asimila el esfuerzo. Por eso aumentar el número de sesiones no siempre equivale a mejorar el rendimiento.

Las señales del cuerpo son el mejor indicador de ajuste: fatiga excesiva, bajada de rendimiento o falta de energía sostenida piden reducir la intensidad antes que añadir más días. Un día adicional de recuperación suele devolver más que una sesión extra mal asimilada.

El día de descanso no implica inactividad total. Caminar, movilidad suave o trabajo de fuerza ligera ayudan a mantener el flujo de trabajo sin añadir impacto repetitivo.

La alimentación variada y el sueño de calidad forman parte del mismo sistema. Aportan la energía y el entorno fisiológico para afrontar la siguiente sesión en mejores condiciones, sin depender solo de la motivación.

📊 La pauta en cifras

  • Frecuencia eficaz: 3-4 días por semana; tres como base y cuatro como objetivo ideal.
  • Arranque desde cero: 20 minutos por sesión y al menos dos días de descanso entre carreras.
  • Nivel medio: hasta 40 minutos a ritmo cómodo, alternando con sesiones de descarga.
  • Ajuste fino: si la energía cae o el rendimiento baja, reduce intensidad antes que sumar días.

Asimilar la carga antes de correr más: el criterio que separa constancia de sobrecarga

La tendencia de acumular rachas diarias de running puede resultar atractiva en redes, pero el criterio de los especialistas apunta en otra dirección: la calidad del estímulo y la capacidad de recuperación importan más que el número de sesiones. No se trata de demonizar el salir a correr todos los días; algunos corredores avanzados pueden hacerlo si reparten intensidades. La cuestión es si cada sesión aporta un estímulo claro o solo añade fatiga.

A efectos prácticos, esta visión conecta con la evidencia clásica del entrenamiento por frecuencias: el músculo y el sistema cardiovascular se adaptan durante el descanso, no durante el esfuerzo. Por tanto, la frecuencia debe organizarse en función del nivel, el sueño y la alimentación. Un principiante que corre tres días bien distribuidos obtiene mejor retorno que un corredor que encadena seis días sin estructura.

La honestidad con los datos también importa: ninguna pauta es universal. Lo que funciona para un corredor experimentado puede ser un exceso para alguien que empieza. Por eso la recomendación de tres días como base y cuatro como objetivo no es una regla cerrada, sino un punto de partida para ajustar. Este contenido tiene carácter divulgativo y no sustituye el asesoramiento de un profesional del entrenamiento.

⚡ Rutina de Optimización Diaria

  • Define tus días de carrera: reserva 3 días la próxima semana y añade un cuarto solo si mantienes energía y descansas bien.
  • Alterna estímulos: combina una sesión suave, una sesión de ritmo y un entrenamiento de descarga para no repetir el mismo patrón.
  • Revisa tu recuperación: si notas fatiga acumulada, sustituye una carrera por caminar o movilidad suave antes de sumar más volumen.

Corea del Norte lanza 10 misiles mientras Trump reduce maniobras con Seúl: el riesgo que recalienta Asia

Corea del Norte ha lanzado unos 10 misiles balísticos de corto alcance este jueves. Lo que me interesa del movimiento no es sólo la cifra, sino el momento: un día después de que Donald Trump ordenara recortar las maniobras conjuntas de Estados Unidos con Corea del Sur.

El Estado Mayor Conjunto surcoreano sitúa el lanzamiento alrededor de las 17:00 hora local (08:00 GMT) del 20 de agosto. Los proyectiles partieron de la zona de Pyongyang y volaron en dirección a las aguas orientales de la península. Japón y Corea del Sur los detectaron, lo que confirma la activación de los sistemas de vigilancia regionales en un episodio que no es aislado.

Este lanzamiento no es una operación improvisada. Se produce en un contexto de rearme acelerado del régimen de Kim Jong-un, que ha convertido la capacidad misilística en su principal herramienta de presión exterior. La secuencia de los hechos es suficientemente elocuente: primero llegó el gesto de Washington, después la respuesta con fuego.

El lanzamiento y las cifras que deja sobre la mesa

  • Unos 10 misiles balísticos de corto alcance lanzados desde la región de Pyongyang.
  • Hora del disparo: 17:00 local (08:00 GMT) del jueves 20 de agosto.
  • Detección: confirmada por Corea del Sur y Japón.
  • Ojivas nucleares estimadas por Seúl: entre 80 y 120.

La cifra de ojivas nucleares que manejan los servicios de inteligencia surcoreanos —publicada en plena escalada— amplía la percepción de amenaza. No se trata de un programa nuclear estático: la horquilla de 80 a 120 ojivas implica capacidad de producción y, sobre todo, una lógica de disuasión que no depende del resultado de una ronda de conversaciones. Si las estimaciones son correctas, Pyongyang dispone de margen para mantener la tensión sin agotar su arsenal.

El trasfondo es político. Trump había reducido el alcance de los ejercicios militares con Corea del Sur, una decisión que su administración presentó como gesto hacia Kim Jong-un para reactivar el diálogo. Pyongyang no ha tardado en responder. La lectura que hago es que el régimen interpreta los gestos unilaterales como una ventana para probar su capacidad de disuasión, no como una invitación a desescalar.

El Estado Mayor Conjunto de Corea del Sur confirmó que los proyectiles fueron lanzados desde la región de Pyongyang y que tanto Seúl como Tokio activaron sus sistemas de seguimiento.

Qué implica el gesto de Trump: una lectura más fría

Lo que veo en esta secuencia es una contradicción estratégica que los aliados regionales llevan meses tratando de despejar. Si Washington reduce ejercicios para abrir una puerta diplomática, Pyongyang responde con una demostración de fuego. El resultado práctico es que la península coreana queda más expuesta, no menos, y que la disuasión convencional pierde visibilidad en un contexto en el que las armas nucleares de Corea del Norte ya no son una hipótesis retórica.

En términos de riesgo geopolítico, lo relevante no es la destrucción física, sino la prima que introducen estos episodios en los precios de la energía, los fletes marítimos y los activos refugio. El mar del Japón es una arteria por la que transita buena parte del comercio asiático. Cada ensayo de este tipo recuerda a los inversores que la prima de riesgo militar sigue viva.

La estimación que maneja Seúl —entre 80 y 120 ojivas nucleares— introduce un factor de riesgo estructural que no depende de un solo lanzamiento. De hecho, el número de proyectiles lanzados es menos relevante que la cadencia de los acontecimientos. Pyongyang no ha esperado semanas: ha respondido en 24 horas. Esa velocidad de respuesta acorta los tiempos de reacción diplomática y obliga a Tokio y Seúl a mantener un estado de alerta elevado.

No ignoro, sin embargo, que la escala del ejercicio es limitada. Los misiles de corto alcance no tienen capacidad de golpear territorio continental estadounidense, pero sí pueden alcanzar objetivos en Corea del Sur y Japón. Eso convierte cada lanzamiento en una negociación por otros medios. El siguiente punto de observación es la reacción de la administración Trump: si mantiene la reducción de maniobras o la revierte ante la presión de sus aliados y de su propio aparato de seguridad.

🌍 El impacto en España y Europa

El riesgo directo para España es limitado, pero no nulo. La tensión en la península coreana tiende a reforzar el atractivo del dólar como refugio y a elevar la volatilidad en los mercados energéticos asiáticos.

  • El Euríbor no se moverá por este episodio concreto; su evolución sigue ligada al BCE y a la inflación de la eurozona, no a la península coreana.
  • El precio de la energía sí puede verse afectado si el conflicto interrumpe rutas marítimas asiáticas o si Pekín entra en la ecuación.
  • Las empresas exportadoras españolas con exposición a Asia pueden sufrir un encarecimiento de fletes y coberturas de riesgo si la tensión persiste.
  • Para el BCE, la variable coreana es secundaria: salvo un shock energético global, no altera la senda de tipos.

Aviso de la DGT a los conductores: estos radares dejan de avisar y empiezan a multar el 1 de septiembre

La DGT ha fijado una fecha que muchos conductores todavía no tienen en el calendario: el 1 de septiembre de 2026. Ese día, cinco radares que llevan semanas midiendo la velocidad sin sancionar a nadie pasan a funcionar como cualquier otro cinemómetro de la red española. Hasta ahora solo mandaban una carta de aviso; a partir de esa fecha, mandan una multa.

Los dispositivos están repartidos entre Soria, Segovia y Albacete, y forman parte de un plan mucho más amplio de expansión de la vigilancia en carretera. Tráfico ha optado por dar un mes de margen antes de activar el cobro, algo habitual cada vez que estrena tecnología nueva, pero ese periodo de gracia se agota en cuestión de días.

Qué radares de la DGT cambian de régimen el 1 de septiembre

Youtube video

Se trata de un radar fijo instalado en la CL-101 de Soria, muy cerca de Ólvega, y de cuatro radares de tramo repartidos entre Segovia y Albacete, que miden en ambos sentidos de la marcha. Todos llevan operativos desde primeros de agosto, aunque hasta ahora únicamente registraban los excesos de velocidad para fines estadísticos y de aviso.

Si tu ruta habitual pasa por la CL-101, la N-110 o la CM-412, conviene dar por hecho que esos tramos ya están vigilados, aunque de momento no hayan supuesto ni un euro de sanción. La propia DGT ha compartido las coordenadas exactas con los principales navegadores, así que cualquier app de tráfico actualizada avisará antes de entrar en la zona controlada.

Cómo funciona el periodo de aviso antes de la multa

Durante todo el mes de agosto, los conductores que superaron el límite en estos puntos solo recibieron una carta informativa en casa, sin sanción económica ni pérdida de puntos. Es el procedimiento estándar que aplica DGT cada vez que pone en marcha un nuevo punto de control, y busca que los conductores memoricen la ubicación antes de que empiece a costar dinero. La tecnología detrás de estos dispositivos combina radares fijos con el sistema conocido técnicamente como radar de tramo, que calcula la velocidad media entre dos puntos usando reconocimiento de matrícula, en lugar de medir un instante concreto.

Ese detalle técnico importa porque cambia la estrategia al volante: frenar solo al ver la cámara no sirve de nada si el sistema promedia toda la distancia recorrida. La única forma de evitar la sanción es mantener una velocidad constante durante todo el tramo, no solo en el punto donde crees que está el radar.

Cuánto costará superar el límite a partir de septiembre

Youtube video

A partir del 1 de septiembre de 2026, cualquier exceso captado por estos cinco dispositivos se traducirá directamente en denuncia. Las multas oscilan entre 100 y 600 euros según la gravedad del exceso, y la pérdida de puntos puede llegar hasta seis, en función de cuántos kilómetros por hora se hayan rebasado sobre el límite permitido en la vía.

El baremo no es exclusivo de estos radares: es el mismo que aplica la DGT en toda la red desde hace años, con tres franjas claras según la gravedad de la infracción. Lo que cambia aquí es simplemente que unos puntos que hasta ahora «perdonaban» empiezan a aplicar la ley sin margen.

Así se reparten las sanciones según el exceso de velocidad

Conviene tener claro el desglose exacto antes de que llegue la fecha límite, porque la diferencia económica entre un exceso leve y uno grave es considerable y puede sorprender a quien no lo tenga presente:

  • Exceso leve (hasta 20 km/h sobre el límite): multa de 100 euros, reducible a 50 con pronto pago, sin puntos.
  • Exceso grave: sanción de 300 euros, 150 con pronto pago, y 2 puntos menos en el carnet.
  • Exceso muy grave: hasta 600 euros, 300 con pronto pago, y 6 puntos de golpe.
  • Exceso extremo (60 km/h en vía urbana u 80 km/h en interurbana): deja de ser infracción administrativa y pasa a considerarse delito penal, según el artículo 379 del Código Penal.

Pagar dentro de los 20 días siguientes a la notificación reduce la sanción a la mitad, aunque implica renunciar al derecho de presentar alegaciones.

Por qué este cambio no es un caso aislado

Estos cinco radares no son una excepción, sino la avanzadilla de un plan mucho más grande: la DGT tiene previsto instalar 122 nuevos puntos de control de velocidad repartidos por varias comunidades autónomas a lo largo de 2026, de los cuales una parte ya está en servicio. El patrón se repite en cada estreno: primero un mes de avisos, después sanciones sin excepciones.

La lectura de fondo es sencilla y probablemente vaya a más: Tráfico dispone hoy de más herramientas que nunca para detectar infracciones, y el verdadero reto no es tecnológico sino de comunicación. Quien quiera evitar sorpresas en el buzón solo tiene que hacer una cosa, la de siempre: adaptar la velocidad al límite señalizado, sin fiarlo todo a la app del móvil.

Trump declara una guerra económica a Irán y promete ‘colapsar’ su economía con sanciones totales

Donald Trump ha declarado hoy una guerra económica total contra Irán. He revisado el anuncio de la Casa Blanca del 20 de agosto y lo que se perfila es una operación de asfixia financiera sin precedentes, con la que Washington pretende cortar las vías de financiación de Teherán y aislar al régimen de los mercados globales. La amenaza se extiende a cualquier país, entidad financiera o empresa que facilite el contrabando de petróleo, las transferencias de efectivo, las casas de cambio, las empresas pantalla y otras estructuras empleadas para evadir sanciones.

El ‘Día D’ financiero y sus canales

La Administración estadounidense ha descrito la medida como un Día D económico. No se trata de una simple ampliación de sanciones. El objetivo es cerrar los canales que Irán ha utilizado para exportar crudo y mover divisas a pesar de las restricciones vigentes. La nueva ofensiva identifica al menos cuatro frentes principales:

  • Contrabando de petróleo y su red logística asociada, incluida la flota fantasma.
  • Transferencias internacionales de efectivo fuera de los circuitos bancarios formales.
  • Casas de cambio y sistemas informales de pago.
  • Empresas pantalla y estructuras societarias opacas.

El elemento más disruptivo es la promesa de represalias a terceros. Washington quiere imponer un coste suficientemente alto a cualquier intermediario. Eso convierte el sistema financiero global en un campo de cumplimiento forzoso. La advertencia es deliberadamente amplia: transportistas, aseguradoras, despachos jurídicos y entidades financieras podrían quedar expuestos incluso sin vínculo directo con el sistema estadounidense. Este enfoque amplía de facto el alcance de la regulación financiera estadounidense fuera de sus fronteras.

“Un ‘Día D’ económico con el objetivo de someter a Irán a un ‘aislamiento sin precedentes’.” — La Casa Blanca, 20 de agosto de 2026

Análisis: asfixia financiera, petróleo y el precio de la incertidumbre

Lo que veo en esta escalada no es solo una medida de política exterior. Es una apuesta por colapsar la economía iraní mediante la estrangulación de sus ingresos en divisas. El precedente de la campaña de presión máxima de 2018 muestra que el objetivo puede degradar la capacidad fiscal de Teherán, pero no siempre cambia su política nuclear ni evita represalias. La diferencia ahora es la amplitud de la amenaza extraterritorial.

El mercado del petróleo entra en una fase de mayor riesgo geopolítico. Aunque el anuncio no incluye cifras de barriles, el endurecimiento del contrabando podría reconfigurar los flujos de crudo iraní hacia China y elevar la prima del Brent. No se trata de una cuestión secundaria: una retirada efectiva de barriles iraníes, en un mercado ya tensionado, es precisamente el tipo de shock que complica la trayectoria de la inflación global.

La incógnita está en la capacidad de aplicación. Washington puede imponer sanciones nominales con rapidez, pero cortar el contrabando físico de petróleo exige vigilancia naval, coordinación con aseguradoras y un sistema de certificación de cargamentos que no existe hoy en día. Esa distancia entre el anuncio y la ejecución explica que el mercado no haya reaccionado de forma lineal.

La contradicción que los datos aún no resuelven es el calendario. La implementación depende de que Washington consiga que las contrapartes comerciales acepten un coste de cumplimiento muy elevado. El lunes, la comparecencia del secretario del Tesoro, Scott Bessent, servirá para comprobar si el anuncio viene acompañado de instrumentos de aplicación concretos.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero la vía energética sí importa:

  • Euríbor e hipotecas: si el petróleo eleva las expectativas de inflación, el BCE pospondría recortes y el Euríbor apenas bajaría.
  • Poder adquisitivo: un encarecimiento del crudo se transmitiría a los carburantes y a la electricidad, restando renta disponible.
  • Empresas e IBEX: las compañías con costes logísticos o energéticos elevados sufrirían márgenes; el acceso a financiación seguiría condicionado por un BCE más prudente.

Tiene solo 5 capítulos, está en Max y es la mejor serie del año aunque casi nadie habla de ella

Max vuelve a demostrar que no hace falta una temporada de diez episodios para dejar huella. Mientras el resto de plataformas compiten por la atención con dramas médicos de larga duración o spin-offs de fantasía épica, la serie de la que casi nadie habla es una miniserie de apenas cinco capítulos que ha conseguido lo más difícil: emocionar sin necesidad de estirar la trama.

Se llama Tip Toe (en España, De Puntillas) y la firma Russell T. Davies, el mismo guionista responsable de It’s a Sin o Years and Years. Se estrenó el 16 de julio en Max España, un episodio por semana, y apenas ha generado ruido en redes pese a las críticas entusiastas que ha cosechado fuera de nuestras fronteras. Aquí te explicamos por qué deberías ponerla ya.

Max estrena la miniserie más incómoda (y necesaria) del año

Youtube video

La premisa de Tip Toe parece sencilla al principio: dos vecinos de Manchester, amigos desde hace casi quince años, ven cómo su relación se resquebraja hasta convertirse en enemistad. Pero Davies no se conforma con un simple drama de barrio. Utiliza ese conflicto cotidiano como espejo de algo mucho más grande: el auge del discurso de odio hacia la comunidad LGTBIQ+ en la sociedad británica actual.

Leo, interpretado por un Alan Cumming en estado de gracia, regenta un bar en el barrio gay de la ciudad. Clive, encarnado por David Morrissey, es su vecino de toda la vida, un hombre cuyas certezas empiezan a resquebrajarse ante el ruido de las redes sociales. La serie arranca con una imagen que no se olvida fácilmente y retrocede diez días para explicarnos cómo se llegó hasta ahí.

Por qué Max apostó fuerte por esta producción británica

Max ha ido reforzando su catálogo europeo con apuestas de autor que no siempre buscan el impacto masivo inmediato, sino la permanencia en el tiempo. Tip Toe encaja perfectamente en esa estrategia: es una coproducción entre Channel 4 e ITV Studios que Warner Bros. Discovery adquirió específicamente para su territorio español, consciente del prestigio que Davies arrastra desde Queer as Folk.

No es una decisión casual. La plataforma necesita títulos que generen conversación de calidad, no solo cifras de visionado, y esta miniserie llega respaldada por críticas de cuatro y cinco estrellas en medios como The Guardian o Financial Times antes incluso de aterrizar en España.

El reparto que convierte el drama en algo memorable

Youtube video

Alan Cumming, conocido por su papel en The Traitors, borda a un personaje que combina ingenio, vulnerabilidad y una rabia contenida que estalla en los momentos justos. Su interpretación ha sido señalada por la crítica como lo mejor de la temporada en el catálogo de miniseries europeas.

Frente a él, David Morrissey construye un Clive incómodo precisamente porque nunca resulta caricaturesco. No es un villano de manual, sino un hombre corriente que se deja arrastrar por la polarización, algo que hace que la serie resulte todavía más perturbadora de ver. Ambos actores llevan más de cuarenta años de amistad fuera de la pantalla, algo que se nota en la química que desprenden sus escenas juntos.

Lo que hace única a esta miniserie de cinco capítulos

Tip Toe no se limita a señalar un problema social: construye personajes con matices, contradicciones y momentos de humor que aligeran un relato que podría haberse quedado en panfleto. Davies ha reconocido que es la obra más difícil que ha escrito, y eso se percibe en cada episodio.

La duración también juega a su favor. Cinco capítulos de menos de una hora obligan a un ritmo quirúrgico, sin relleno ni subtramas innecesarias. Cada escena empuja la historia hacia adelante, algo que se agradece en un panorama saturado de temporadas alargadas artificialmente.

Entre sus puntos fuertes destacan:

  • La ambientación real en Canal Street, el barrio gay histórico de Manchester
  • Un guion que combina thriller, drama social y humor negro sin perder coherencia
  • Interpretaciones que sostienen incluso los momentos más discursivos del texto
  • Una banda sonora de Sam Watts que acompaña la tensión sin sobreactuar

El futuro de las miniseries en el catálogo de Max

El éxito crítico de Tip Toe apunta a una tendencia que probablemente se consolide en los próximos meses: las plataformas están redescubriendo el valor de las historias cerradas y contundentes frente a las temporadas eternas. En un momento en el que el espectador tiene menos tiempo y más opciones, cinco episodios bien escritos pueden generar más impacto que veinte mediocres.

Si todavía no la has visto, el consejo es sencillo: dale una oportunidad antes de que el algoritmo la entierre bajo los próximos estrenos. Series como esta no suelen repetirse, y cuando lo hacen, conviene estar ahí desde el principio.

DeepSeek desafía a Silicon Valley sin la jornada 996: la IA china ya vale 60.000 millones

DeepSeek crece sin jornada 996 y ya vale 60.000 millones de dólares. La empresa china de inteligencia artificial acumula 173 millones de descargas desde su lanzamiento en enero de 2025, un ritmo que obliga a revisar el relato dominante sobre productividad y sacrificio.

Claves de la operación

  • DeepSeek alcanza una valoración de 60.000 millones de dólares. La cifra procede de una de sus últimas rondas de financiación y la aplicación supera los 173 millones de descargas.
  • La jornada 996 se extiende de China a Silicon Valley. El modelo de trabajar de 9:00 a 21:00 seis días por semana es ilegal en China desde 2021 y crece entre startups de IA.
  • Liang Wenfeng defiende un modelo sin KPI ni supervisión. Los investigadores de DeepSeek no hacen horas extra y disponen de la mitad de su jornada con autonomía.

La contradicción entre 996 y productividad en la IA

El sector tecnológico chino sigue asociado a la cultura 996, declarada ilegal por el Tribunal Supremo del país en 2021, pero nunca eliminada del todo. La cultura 996 ya es una señal de ambición en Silicon Valley. Según inversores como Martin Mignot de Index Ventures, ‘se ha convertido silenciosamente en la norma en todo el sector tecnológico’. Harry Stebbings, de 20VC, llegó a afirmar que ‘siete días a la semana es la velocidad requerida para ganar en este momento’.

Algunas startups de IA habrían llegado a incluir cláusulas 996 directamente en los contratos de trabajo, según The Next Web.

DeepSeek opera en dirección contraria. En una conversación interna con empleados recogida por Fortune, Wenfeng aseguró que sus investigadores no hacen horas extra, no tienen objetivos mensuales y no están supervisados de forma tradicional. ‘Nadie los gestiona. Sin KPI’, afirmó.

La estructura de la compañía refuerza esa idea. Los empleados solo reciben tareas formales durante la mitad de su jornada y el resto del tiempo es suyo. ‘En realidad no tenemos una organización, nos mueve una visión, nos organiza una visión’, declaró el fundador, y añadió que esa visión ‘ni siquiera está escrita’.

Bloomberg calcula que el patrimonio de Wenfeng se sitúa entre 36.000 y 38.000 millones de dólares, lo que le convierte en el desarrollador de modelos de IA más rico del mundo, por delante de Dario Amodei, cofundador de Anthropic, y de Greg Brockman, expresidente de OpenAI. No es un fundador periférico: su rechazo a la jornada interminable pesa.

La presión intensa no acelera la investigación; la confianza y la autonomía parecen rendir más que el control, al menos en DeepSeek.

El peso financiero de DeepSeek y la inquietud en Silicon Valley

El valor de mercado impone respeto. DeepSeek ha pasado de laboratorio a competidor global en tres años, con una valoración de 60.000 millones de dólares según una de sus últimas rondas. La aplicación supera los 173 millones de descargas desde enero de 2025, y su sitio oficial distribuye los modelos abiertos que presionan a OpenAI y Anthropic en coste y adopción.

A finales de julio se filtraron en Weibo comentarios de Wenfeng sobre la dependencia china de los chips de Nvidia, una polémica que, según The Next Web, llevó a DeepSeek a pausar su segunda ronda de financiación. La compañía no confirmó oficialmente el calendario.

La fragilidad de un modelo sin procesos: la confianza como único activo

El experimento de DeepSeek tiene un punto débil evidente: escala sin procesos formales. Wenfeng ha descrito a su equipo como ‘un grupo de personas muy normales’ y ha admitido que la estructura depende de la confianza más que de los procedimientos. Eso funciona con equipos pequeños de investigación, pero choca con la gobernanza que exigen los inversores institucionales. La ausencia de KPI y supervisión no es inocua cuando hay 60.000 millones de dólares en valoración de por medio.

En España no existe un equivalente cotizado en el IBEX 35 con esta exposición directa a modelos fundacionales, aunque Telefónica e Indra siguen de cerca la evolución de los costes de la IA. DeepSeek demuestra que se puede competir en IA sin jornadas extremas, un guiño incómodo para las tecnológicas europeas que siguen importando el modelo 996.

Lo que queda por ver es si DeepSeek mantiene esta flexibilidad cuando deje de ser un laboratorio de élite y se convierta en una compañía con miles de empleados. De momento, los resultados son difíciles de rebatir. La próxima prueba será la reanudación de su segunda ronda y la respuesta de los reguladores europeos a su despliegue comercial.

Entradas en ETF de bitcoin superan los 1.000 millones en tres días y disparan BTC a 72.600 dólares

Las entradas en los ETF de bitcoin al contado superaron los 1.000 millones de dólares en tres días, un giro que ha empujado al bitcoin por encima de los 72.600 dólares. La criptomoneda recupera posiciones y aleja, al menos por ahora, la resaca bajista de las últimas semanas.

Solo el miércoles, los inversores compraron participaciones por valor de más de 500 millones de dólares en los fondos gestionados por BlackRock, Fidelity y Grayscale, según los datos de Farside Investors. Son vehículos cotizados que captan dinero de inversores profesionales y minoristas sin necesidad de tocar bitcoin directamente.

El dinero institucional vuelve en tres días

BlackRock se lleva la mayor parte del movimiento. Su iShares Bitcoin Trust (IBIT) acumula 588,5 millones de dólares en nuevas aportaciones desde el lunes. Morgan Stanley Bitcoin Trust también registró actividad de compra relevante, aunque a bastante distancia del líder. El dominio de BlackRock confirma una pauta repetida desde el lanzamiento de estos productos: el inversor tiende a agrupar sus compras en los fondos con más liquidez.

El precio acompañó al apetito comprador. El bitcoin llegó a tocar los 72.659 dólares el jueves y, tras una ligera recogida de beneficios, se movía en torno a los 72.606 dólares. La subida en 24 horas rondaba el 10%. No hubo un solo tramo de subida vertical; el avance fue escalonado, con recogidas puntuales que apenas frenaron la tendencia.

Pese al impulso, el activo sigue más de un 40% por debajo de su récord de octubre, los 126.080 dólares. Conviene recordar que ese máximo se alcanzó antes de un tramo correctivo que todavía no se ha revertido del todo.

El sentimiento también cambió de signo. El Fear & Greed Index, el índice de miedo y codicia que combina volatilidad y volumen para medir el pulso del mercado, salió de la zona de miedo. Es un detalle relevante: la semana pasada los fondos de bitcoin en EE UU habían registrado salidas de 385 millones de dólares por el repunte de tensión en Oriente Medio, sin que el precio llegara a derrumbarse. Que el precio apenas cayera entonces da una pista sobre la solidez de la base compradora.

En apenas una semana, el mercado ha pasado de retirar 385 millones a inyectar más de 1.000: el miedo deja paso al apetito por el riesgo.

Deuda pública y Casa Blanca: el combustible del giro

ETF bitcoin récord

El detonante más inmediato está en el Tesoro de Estados Unidos. El miércoles anunció que duplicará con creces el tamaño de sus recompras de deuda pública. Una jugada que reduce los rendimientos de largo plazo y, con ello, el coste de oportunidad de mantener activos sin rentabilidad fija como el bitcoin o el oro.

Con el dólar debilitado tras el anuncio, ambos activos subieron. Es la clásica operativa de los inversores en un entorno de apetito por riesgo: si el bono estadounidense rinde menos, el atractivo relativo de los activos alternativos mejora.

En paralelo, Donald Trump mantuvo el miércoles una reunión en la Casa Blanca con ejecutivos del sector, entre ellos Brian Armstrong, consejero delegado de Coinbase, y con reguladores como Paul Atkins, presidente de la SEC. El presidente calificó la Clarity Act como una pieza legislativa ‘muy, muy potente’ y pidió a los legisladores que la aprueben.

La Clarity Act es la ley de estructura de mercado cripto que busca distinguir qué activos digitales son valores, materias primas o stablecoins de pago. La Cámara de Representantes la aprobó el año pasado, pero sigue atascada en el Senado. Algunos legisladores esperaban un voto en agosto; ahora todo apunta a septiembre.

Lectura de fondo: por qué este repunte obliga a moderar euforias

Conviene leer estos flujos con perspectiva. Desde que en enero de 2024 la SEC autorizara los primeros ETF de bitcoin al contado en Estados Unidos, cada oleada de compras institucionales ha coincidido con picos de optimismo que no siempre se consolidan.

La semana pasada, por ejemplo, los fondos sufrieron salidas de 385 millones de dólares por las tensiones en Oriente Medio. El precio, sin embargo, se mantuvo plano. Eso dice dos cosas: que el mercado absorbió las ventas con relativa facilidad y que la liquidez de estos vehículos es lo bastante profunda como para no amplificar cada movimiento.

Dicho esto, tres días de entradas no son un ciclo alcista. La dependencia del bitcoin de factores macroeconómicos, como los rendimientos de la deuda pública estadounidense o el calendario político, sigue siendo alta. La votación de la Clarity Act en septiembre es la próxima fecha clave para el sector.

Si los legisladores desbloquean la norma, es probable que veamos un nuevo espaldarazo institucional. Si el atasco continúa, el repunte tendrá que sostenerse únicamente con la liquidez macro. No es un escenario imposible, pero sí más frágil.

Conviene no mitificar las cifras: los flujos de ETF se leen mejor en series largas que en titulares de una semana. Aun así, el giro de esta semana tiene más fundamento macro que simple euforia. Y eso, en un mercado tan volátil, pesa.

El cambio de semáforos de la DGT en octubre: el ámbar intermitente no dejará pasar si el peatón tiene luz verde, multa 200 euros

La DGT aplicará desde el 1 de octubre una de las reformas de semáforos con más impacto en ciudad: el ámbar intermitente dejará de permitir el paso cuando el peatón tenga luz verde. Quien se salte la nueva luz roja fija se enfrenta a una multa de 200 euros y a la retirada de 4 puntos del carnet.

Qué cambia en los semáforos y a quién afecta

Hasta ahora, en muchas intersecciones urbanas convivían dos señales contradictorias: el semáforo del giro mostraba un ámbar intermitente mientras el peatón cruzaba con luz verde. La norma obligaba al conductor a extremar la precaución y ceder el paso, pero la ambigüedad generaba situaciones de riesgo, especialmente en cruces con mucho tránsito peatonal.

La reforma del Reglamento General de Circulación, aprobada por el Consejo de Ministros a propuesta de la DGT, elimina esa combinación. Cuando el peatón tenga luz verde, el vehículo que realice el giro verá una luz roja fija. Cruzar con el peatón en verde pasa a tratarse como saltarse un semáforo en rojo: 200 euros y 4 puntos menos.

La medida afecta a cualquier conductor que se aproxime a un cruce con semáforo peatonal, ya sea con turismo, moto o vehículo profesional. Los puntos suponen un tercio del saldo de un carnet con 12 puntos y el doble del coste de una infracción leve típica, lo que da una idea de la severidad que la DGT quiere imprimir a la protección del peatón.

Más cambios en la misma reforma: bicicletas, cinturón y patinetes

La modificación del Reglamento no se queda en los semáforos. Estas son las principales novedades para otros usuarios de la vía:

  • Los ciclistas deberán circular por el centro de su carril para ser más visibles y disuadir adelantamientos peligrosos. En vías con varios carriles por sentido, usarán el carril más a la derecha, salvo para girar o por seguridad.
  • Los ayuntamientos podrán autorizar la circulación en ambos sentidos para bicicletas en calles urbanas limitadas a 30 km/h, una herramienta que amplía la malla ciclista sin grandes obras.
  • Los profesionales (taxistas, repartidores y profesores de autoescuela) pierden la excepción que les permitía no llevar el cinturón en ciudad: desde octubre, cinturón abrochado siempre. La DGT considera que la excepción ya no se justifica ni en trayectos cortos.

Los cambios para patinetes eléctricos y ciclomotores tendrán más margen. La obligación de incorporar alumbrado en patinetes y de usar casco homologado en ciclomotores no será exigible hasta el 1 de octubre de 2027, lo que da un año largo de adaptación a fabricantes y usuarios.

El ámbar intermitente no daba vía libre al conductor: si el peatón cruzaba, tocaba ceder. Ahora la DGT lo convierte en rojo y elimina la ambigüedad.

Cómo evitar la multa y qué conviene vigilar

La regla es clara: si el peatón tiene luz verde, no se gira. Algunos conductores mantienen la inercia de completar el giro con el ámbar intermitente; desde el 1 de octubre, ese gesto costará 200 euros y 4 puntos. No hay periodo de adaptación específico para esta parte de la reforma según la información facilitada por la DGT, así que conviene adaptarse desde el primer día.

Conviene también recordar que el peatón mantiene prioridad tanto en pasos sin semáforo como con semáforo en verde; la nueva luz roja no cambia esa jerarquía, la refuerza. En ciudad, reducir la velocidad al acercarse a un cruce con semáforo y mirar el estado del peatón antes de girar es la mejor forma de evitar la sanción.

Por qué la DGT elimina el ámbar intermitente: una lectura de seguridad vial

La medida tiene una lógica de fondo: reducir los puntos de fricción entre vehículos y peatones en ciudad. El ámbar intermitente, según la DGT, transmitía una sensación de permiso que no era tal. Sustituirlo por el rojo fijo equipara la sanción a la del semáforo clásico y elimina la interpretación discrecional de cada conductor. En términos de proporcionalidad, 200 euros y 4 puntos es la misma escala que saltarse un semáforo en rojo, una infracción que la DGT considera grave. No hay, por tanto, una sobrerreacción punitiva: hay coherencia con el catálogo sancionador vigente.

El matiz práctico es que no todas las intersecciones con giro peatonal están señalizadas igual. Algunas grandes avenidas tienen carriles de giro separados donde el conductor no ve al peatón hasta que ya ha iniciado la maniobra. Ese es el riesgo a vigilar: anticiparse al cruce, no confiarse del ámbar. La DGT insiste en que la seguridad en zona urbana depende de la anticipación, y aquí la nueva señal es inequívoca.

La reforma muestra una tendencia clara del regulador: endurecer la posición del vehículo privado en favor del peatón y la bicicleta. No es una norma aislada; conecta con la estrategia de pacificación urbana que ya impulsan ayuntamientos y el propio Reglamento. El conductor avispado hará bien en revisar sus hábitos en los giros con paso peatonal esta misma semana, no esperar al 1 de octubre.

🚨 Ficha de la Normativa

  • Infracción / Novedad: La DGT sustituye el ámbar intermitente por una luz roja fija para los vehículos que giran cuando el peatón tiene verde, y amplía obligaciones para ciclistas, profesionales y VMP.
  • Sanción económica: 200 euros por saltarse la nueva luz roja (semáforo).
  • Puntos del carnet: 4 puntos.
  • Entrada en vigor: 1 de octubre de 2026 para la mayoría de cambios; 1 de octubre de 2027 para alumbrado de patinetes y casco en ciclomotores.
Publicidad