Calendario laboral 2027: las comunidades aprueban festivos y puentes a la espera del BOE

0

El calendario laboral de 2027 ya está prácticamente cerrado en toda España. Casi todas las comunidades autónomas han aprobado sus propios festivos y puentes, y solo Asturias falta por confirmar el suyo, a la espera de que el BOE publique la resolución anual con el conjunto de festivos de España. El resultado provisional deja al menos cuatro puentes comunes y nueve fiestas que se celebrarán en todo el país.

Los gobiernos regionales se han vuelto a adelantar al trámite estatal. La razón es práctica: las empresas necesitan cerrar cuadrantes, vacaciones y refuerzos de plantilla antes de que acabe el ejercicio y no pueden esperar a diciembre para saber qué días son inhábiles.

Por qué casi todas las comunidades ya han movido ficha

El reparto competencial es el de siempre. El Estado fija las nueve fiestas comunes no sustituibles, las comunidades completan hasta 12 festivos con sus propias celebraciones y cada ayuntamiento añade dos días locales. Las tres fiestas que sí pueden sustituirse son el 6 de enero, el Jueves Santo y la elección entre San José (19 de marzo) y Santiago Apóstol (25 de julio).

En el resto ya hay fechas cerradas. Galicia, Madrid, Murcia, Navarra y la Comunidad Valenciana mantienen San José; Cataluña, Navarra, el País Vasco, La Rioja y la Comunidad Valenciana reservan el 29 de marzo; el País Vasco celebra el 7 de octubre y la Comunidad Valenciana, el 9 de octubre.

Un aviso para quien planifique con meses de antelación: los dos festivos locales de cada municipio se publican aparte y no siempre coinciden con los de la provincia.

Los cuatro puentes comunes y las fiestas que caen en fin de semana
festivos 2027 España

La celebración de varias fiestas en lunes o viernes permite contar con al menos cuatro fines de semana largos en todo el territorio. Son el Año Nuevo, el viernes 1 de enero; el Viernes Santo, el 26 de marzo; Todos los Santos, el lunes 1 de noviembre, y el Día de la Constitución, el lunes 6 de diciembre.

Cuatro puentes comunes y nueve festivos idénticos en toda España: el calendario decide las fechas, pero cada convenio decide después cómo se compensa el festivo trabajado.

El caso del 15 de agosto es el traslado más repetido del año. Andalucía, Aragón, Canarias, Castilla y León, Extremadura, y Madrid lo celebrarán el lunes 16 de agosto, con lo que suman un fin de semana largo extra que no está garantizado en el resto de territorios.

También hay días que se pierden. La Navidad cae en sábado y el Día del Trabajador, el 1 de mayo, también. No se recuperan.

Cada comunidad completa su mapa con nombres propios: el 23 de abril en Aragón y Castilla y León, el 28 de julio en Cantabria, el 9 de junio en Murcia y La Rioja, el 8 de septiembre en Extremadura y el 30 de mayo en Canarias.

Qué significa este calendario para tu nómina y tus vacaciones

El calendario fija los días inhábiles, no las condiciones laborales. Que una fecha sea festivo no implica que se trabaje menos: en comercio, hostelería, logística y sanidad los puentes son jornadas de máxima actividad y las plantillas se refuerzan, no se reducen.

Cuando un festivo se trabaja, el Estatuto de los Trabajadores obliga a compensarlo con descanso o con una retribución incrementada, y el porcentaje lo fija el convenio colectivo de cada sector. Ahí está la diferencia real entre dos ofertas parecidas. El calendario no es la nómina.

Antes de firmar un contrato con turnos rotativos, conviene preguntar tres cosas: si los puentes son días laborables en esa empresa, cómo se compensa el festivo trabajado y si esa compensación se paga en nómina o se acumula en una bolsa de horas.

Para quien busca empleo, el calendario también ordena la búsqueda. Los refuerzos de plantilla para las campañas de Navidad y rebajas se publican entre octubre y noviembre en el portal del SEPE y en las webs de las propias cadenas, y tener claras las fechas ayuda a negociar la disponibilidad, uno de los criterios que más pesan en los procesos de selección de gran consumo.

Marca el calendario antes de la entrevista. No al revés.

📝 Cómo enviar el currículum

El calendario no cambia tu situación laboral por sí solo, pero condiciona los procesos de selección de los sectores que más contratan en esas fechas: comercio, logística, hostelería y atención al cliente.

  1. Paso 1: Consulta la resolución definitiva en la web del Boletín Oficial del Estado en cuanto se publique el calendario laboral nacional.
  2. Paso 2: Confirma el calendario de tu comunidad autónoma y los dos festivos locales de tu municipio en el boletín autonómico o en la web del ayuntamiento.
  3. Paso 3: Anota los cuatro puentes comunes (1 de enero, 26 de marzo, 1 de noviembre y 6 de diciembre) antes de fijar vacaciones o de comprometer disponibilidad en una entrevista.
  4. Paso 4: Actualiza tu currículum con la disponibilidad real de cada mes. Si puedes cubrir turnos en festivo, indícalo de forma expresa: es uno de los criterios que más valoran el comercio y la logística.
  5. Paso 5: Inscríbete en el portal de empleo del SEPE y en las secciones de empleo de las cadenas que refuerzan plantilla entre noviembre y enero.

Plazo de inscripción: abierto de forma permanente en los portales oficiales; las ofertas ligadas a las campañas de Navidad y rebajas se publican entre octubre y noviembre. Requisito mínimo: ninguno para consultar el calendario; para las ofertas, disponibilidad horaria en las fechas señaladas.
Santander mira a Brasil ante un cambio que puede mover sus beneficios: una bajada de tipos elevaría los ingresos en 70 millones

Banco Santander se enfrenta a un factor clave este mismo domingo cuatro de octubre, ya que Brasil acude a las urnas para la primera vuelta de sus elecciones presidenciales. Concretamente, una victoria del candidato de derecha, Flávio Bolsonaro, suele interpretarse como el camino hacia una mayor disciplina fiscal y una flexibilización monetaria más rápida, lo que beneficiaría al segmento de Santander en Brasil, dado su apalancamiento positivo a tasas de interés más bajas.

En este sentido, Brasil contribuyó con el 16% de las ganancias del Grupo Santander en el ejercicio fiscal de 2025, convirtiéndose en el segundo mercado más grande de la entidad financiera. Si bien la contribución relativa en la mezcla podría disminuir ligeramente con el tiempo tras las recientes adquisiciones en el Reino Unido y Estados Unidos, Brasil sigue siendo un pilar clave para la inversión. 

«Más allá de las elecciones, la calidad de los activos sigue siendo un tema central en las discusiones de los inversores tras el incumplimiento de las provisiones de Santander Brasil en el segundo trimestre de 2026«, afirman los expertos de Jefferies encabezados por Miruna Chirea.

Santander
Santander

Fuente: Agencias

El impacto de las elecciones en Santander Brasil

En este contexto, las elecciones se perciben cada vez más como un referéndum sobre la trayectoria fiscal de Brasil. Concretamente, los expertos de Jefferies encabezados por Miruna Chirea señalan que una victoria de Lula probablemente reforzaría la preferencia del gobierno actual por un crecimiento impulsado por el Estado, respaldado por el gasto fiscal y la inversión pública. Por el contrario, un gobierno de Bolsonaro probablemente pondría mayor énfasis en la disciplina fiscal, la contención del gasto y el crecimiento liderado por el sector privado.

Si bien esta distinción es importante para los mercados porque podría influir en las expectativas de inflación, las tasas de interés a largo plazo y el ritmo de la flexibilización monetaria durante el próximo mandato presidencial. Según el sistema de dos vueltas del país, un candidato debe obtener más del 50% de los votos válidos para ganar directamente; de ​​lo contrario, los dos candidatos más votados pasan a una segunda vuelta el 25 de octubre.

«Banco Santander Brasil tiene una sensibilidad negativa a las tasas de interés»

Jefferies

Concretamente, los inversores generalmente consideran que una victoria de Bolsonaro sería el resultado más constructivo para Banco Santander, ya que en un contexto fiscal más favorable podría respaldar tasas más bajas y un ciclo de flexibilización monetaria más rápido. Asimismo, esto es particularmente relevante dada la sensibilidad negativa de Santander Brasil a las tasas de interés.

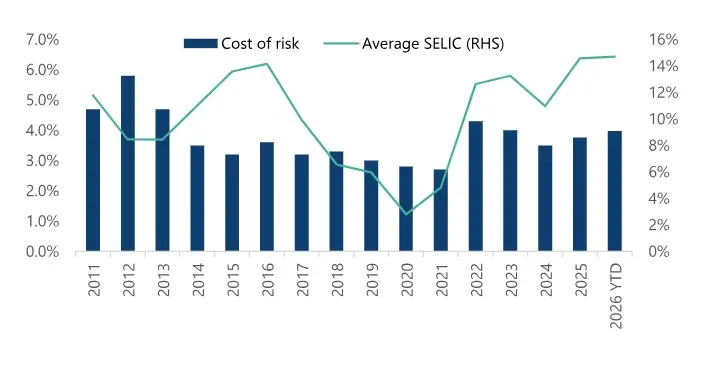
No obstante, desde Jefferies añaden que, «según la sensibilidad más reciente divulgada, una reducción de 100 puntos básicos en SELIC (tasa básica de interés de la economía brasileña) agrega aproximadamente 70 millones a los ingresos netos por intereses. Por lo tanto, una disminución de la tasa básica de interés de la economía brasileña por debajo del 10% desde el 13,75% actual agregaría mecánicamente alrededor de 200 puntos básicos al ROE de Banco Santander Brasil».

Santander Brasil CoR vs tasa SELIC promedio desde 2010
Fuente: Jefferies

Además, hay que tener en cuenta que las tasas reales más bajas también respaldarían la calidad de los activos a medio plazo, particularmente dado el elevado apalancamiento tanto de los hogares de los brasileños como de las empresas en el país.

Por otro lado, los comentarios más recientes de los directivos de Banco Santander han sido tranquilizadores, ya que han señalado que no se ha producido un deterioro significativo en las tendencias recientes y sugiriendo que el coste del riesgo ya alcanzó su punto máximo. Si bien esto contrasta en cierta medida con los datos a nivel del sistema, que mostraron un aumento de los préstamos morosos de 30 puntos básicos mensuales en julio, Santander Brasil ha seguido una estrategia de crecimiento significativo más conservadora que el mercado en general. Y los préstamos del sistema se expandieron un 9,7% interanual en junio, en comparación con el 5,8% de Santander Brasil.

RBC actualiza las perspectivas para el trimestre de Banco Santander

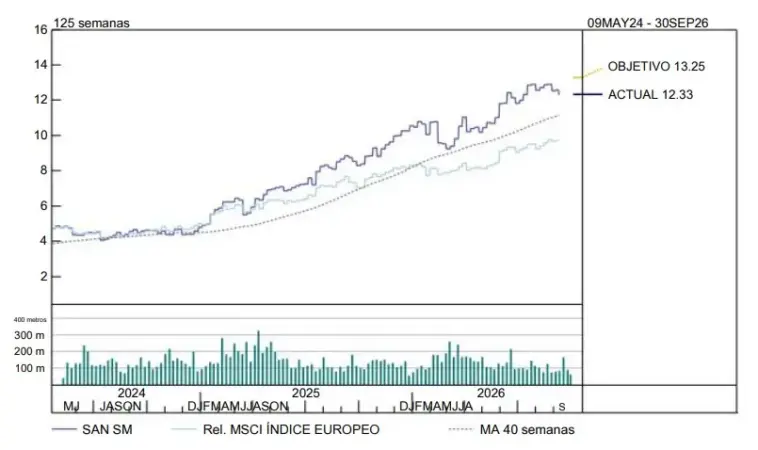
Los expertos de RBC Capital Markets, concretamente Benjamin Toms, han actualizado las estimaciones antes de que Banco Santander presente los resultados del tercer trimestre de 2026. Concretamente, han elevado el precio objetivo para el banco a 13,25 euros, cuando anteriormente era de 13,50 euros, y han reiterado la recomendación de ‘rendimiento superior’.

Asimismo, los cambios en las perspectivas de RBC Capital Markets para Banco Santander vienen de la disminución de los ingresos que están impulsados por Chile y el resto del grupo con unos menores ingresos, pero mayores costes, y parcialmente compensados por Brasil gracias a la menor participación minoritaria y España.

estimaciones Banco Santander RBC Capital Markets
Fuente: RBC Capital Markets

Por otro lado, las expectativas de distribución a los accionistas para los ejercicios fiscales entre 2027 y 2028, se sitúan en 34.200 millones de euros, con unos dividendos de 18.100 millones de euros y unas recompras de 16.100 millones de euros, lo que evidentemente equivale a una cantidad estimada de una rentabilidad media total para el accionista a 3 años de aproximadamente el 6,6%. Desglosando, el porcentaje sería el dividendo a 3,5% y las recompras de acciones en un 3,1%.

Moncler tiene dos enemigos inesperados para sus abrigos y uno de ellos está en tu bolsillo

La casa de lujo Moncler inicia el segundo semestre de 2026 con una situación equilibrada, respaldada por su trayectoria histórica de éxito en temporada alta, pero a su vez parcialmente compensada por comparaciones difíciles y un probable tercer trimestre para este mismo ejercicio fiscal más débil. Unos avances que han comentado directamente los altos cargos de la firma sobre el ritmo de cierre de entre junio y julio.

En este sentido, Moncler tiene previsto publicar sus resultados del tercer trimestre de 2026 el 21 de octubre de 2026, después del cierre del mercado. Sin ir más lejos, el crecimiento de los ingresos de la marca se ve respaldado por una combinación de expansión de tiendas y ventas comparables, mientras que el potencial de expansión de los márgenes es bastante limitado dada la preferencia de la dirección por la reinversión y un techo natural en las categorías de prêt-à-porter.

«El debate clave radicará en hasta qué punto el grupo puede lograr, por tercer año consecutivo, un fuerte crecimiento en el pico estacional del cuarto trimestre dentro del contexto más amplio del sector del lujo. Esto ocurre en un momento en que las acciones han caído hasta cerca de mínimos de valoración (con un conteo para 2027 que ahora es un 7% superior a nuestras estimaciones y un 11% para 2028)», afirma el experto de Jefferies, James Grzinic.

Moncler
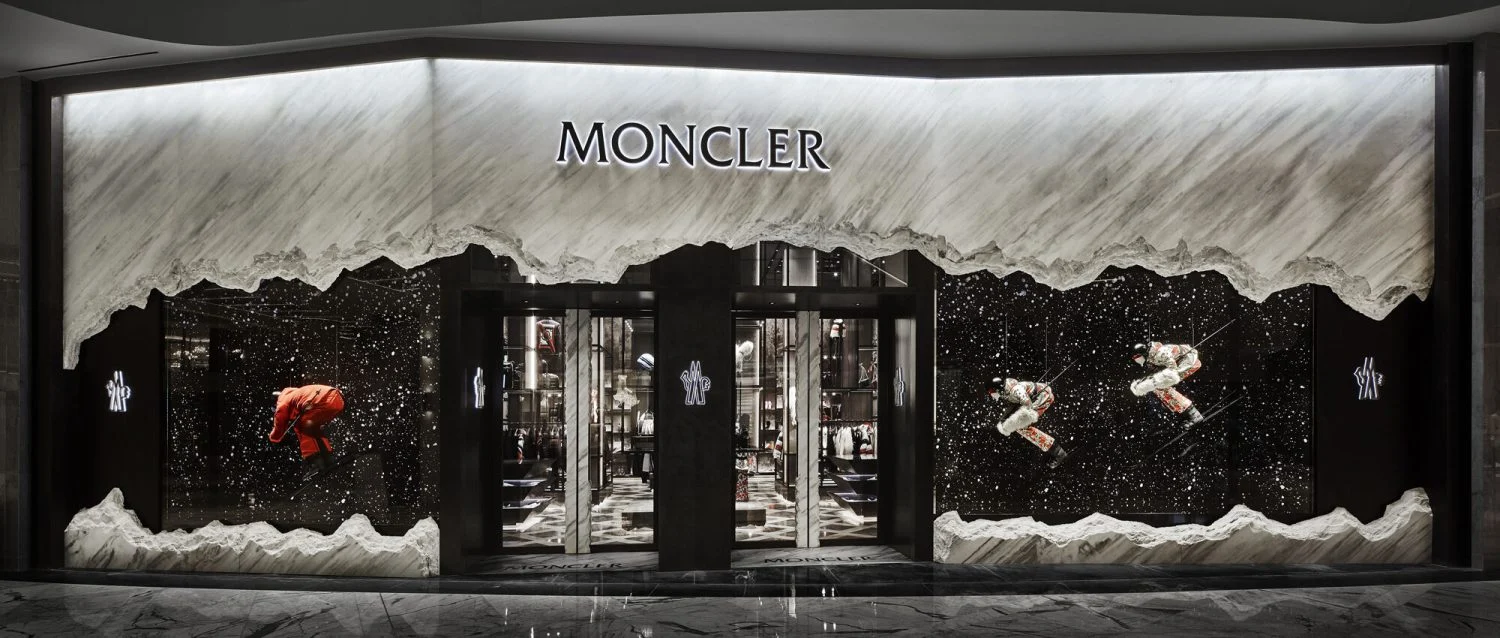
Establecimiento de Moncler.
Fuente: Moncler

Un tercer trimestre complicado para Moncler

En este contexto, tanto las condiciones macroeconómicas como la demanda de artículos de lujo se han moderado gradualmente. Este hecho conlleva que los analistas del mercado reduzcan las estimaciones en general, algo a lo que Moncler no es ajeno. En cuanto al tercer trimestre de 2026, es relevante en la medida en que la tasa de cierre de septiembre muestre alguna mejora secuencial.

Tal y como apuntan los expertos de RBC Capital Markets encabezados por Piral Dadhania, el tercer trimestre de 2026 es relevante en la medida en que la tasa de cierre de septiembre muestre alguna mejora secuencial. «Reducimos las estimaciones entre un 1% y un 2% en ingresos; y entre un 2% y un 5% en ebit para el ejercicio fiscal de entre 2026 y 2028«.

«Es probable que las tendencias regionales observadas por el grupo estén muy en sintonía con las del resto del sector del lujo»

Jefferies

Por regiones, se estima que Moncler en EMEA consiga unos ingresos de 182 millones de euros, en Asia 242 millones y en América 75 millones. No obstante, los analistas anticipan que las tendencias de consumo se debilitaron durante el verano, pero con una mejora secuencial dentro del trimestre. Y, por otro lado, anticipan la mayor debilidad en Europa debido a las débiles tendencias del turismo receptivo y el clima cálido.

Asimismo, para Stone Island, marca bajo el paraguas de Moncler, los expertos pronostican unos ingresos de 106 millones de euros para el tercer trimestre de 2026, con unos ingresos minoristas de 52 millones y unas ventas al por mayor de 54 millones. La marca se beneficia así de un sólido impulso subyacente a pesar de la ausencia de contribución de espacio hasta 2028.

Stone Island_ Moncler
Fuente: Moncler

Los riesgos que puede afrontar la acción de Moncler

Sin ir más lejos, los expertos de Citi, encabezados por Thomas Chauvet, señalan un total de ocho riesgos para que las acciones alcancen su precio objetivo. En primer lugar, Moncler se enfrentará a los cambios en la demanda de prendas de vestir, correlacionados con el entorno macroeconómico global y la salud de los patrones de gasto de los consumidores. Cualquier cambio importante en el entorno político o económico externo que pueda afectar directa o indirectamente al sentimiento del consumidor representa un riesgo para la trayectoria de crecimiento de los abrigos de la firma de lujo.

En segundo lugar, el gran contenido de alta moda en la colección central de Moncler, con más del 80% de las ventas, es un riesgo en un momento en el que se percibe que los consumidores son cada vez más volátiles. «Aunque esto se mitiga por la naturaleza efímera del proyecto Genius, es decir, colaboraciones de edición limitada, este último representa menos del 10% de las ventas del grupo», añaden los analistas.

«Fijamos un precio objetivo de 59 € para Moncler basándonos en nuestra metodología de valoración por descuento de flujos de caja «

Thomas Chauvet

La diversificación de producto es el tercer riesgo. Asimismo, el negocio principal de Moncler sigue siendo la categoría de plumíferos, el ADN de la marca, que representa alrededor del 70% de las ventas, mientras que otras categorías que no son prendas de abrigo representan alrededor del 30%, donde destacan las prendas de punto y el calzado. No obstante, desde Citi avisan que la alta dependencia de una sola categoría puede convertirse en un problema para las firmas de lujo si la categoría pierde relevancia entre los consumidores o si el entorno competitivo se intensifica.

Siguiendo esta línea, el riesgo de distribución también se suma a esta lista. La retirada de capacidad minorista en Europa y en Estados Unidos, particularmente en entornos multimarca, podría tener un impacto negativo en el mercado de abrigos y chaquetas, cuya distribución depende de dichos canales. En quinto lugar, el cambio hacia el consumo en línea representa una oportunidad de crecimiento significativa, particularmente en mercados/ciudades con distribución física limitada; «a nuestra consideración, también fomenta la deflación de precios y una cultura de actividad promocional que, en última instancia, impactaría los márgenes brutos y la rentabilidad de las marcas», afirman desde Citi.

Moncler Merca2
Fuente: Moncler

Aunque los factores medioambientales se perciben de alta relevancia en los mercados desarrollados, estas preocupaciones también están creciendo en los mercados emergentes. Las marcas europeas y americanas se han adaptado gradualmente y han puesto más énfasis en la transparencia del suministro de materias primas, cambiando a proveedores con estándares de certificación, reduciendo residuos, desarrollando textiles reciclables y materiales ecológicos alternativos, y promoviendo el bienestar animal. Esto último es especialmente relevante en el mercado de las chaquetas de plumas, en el que la mayoría de las marcas obtienen plumas de granjas de gansos o patos en algunos de los principales países productores (China, Hungría y Polonia).

El antepenúltimo riesgo tiene mucho que ver con el calentamiento global. Aunque los abrigos y las chaquetas de invierno no son prendas necesarias en países con clima cálido, el calentamiento global en mercados clave de prendas de vestir como en Estados Unidos, Europa Occidental y Japón podría reducir la relevancia de este tipo de prendas. Por último, en 2016, la OCDE y la Oficina de Propiedad Intelectual de la UE estimaron el valor de las mercancías falsificadas importadas en todo el mundo en 509.000 millones de dólares, de los cuales el calzado, la ropa y los artículos de cuero representan alrededor del 50% del valor total de las incautaciones.

«Creemos que los bienes de lujo contribuyen significativamente a esta cifra. Desde el punto de vista de un gobierno, los impuestos elevados sobre los productos de lujo son positivos, ya que están dirigidos a los más adinerados al tiempo que generan ingresos fiscales adicionales. Sin embargo, cuanto más suben los impuestos, mayor es el incentivo para comprar productos falsificados. Aunque Moncler no es de lejos la marca más falsificada debido a su posicionamiento de producto más discreto y menos basado en el logotipo, creemos que es un factor a considerar para la preservación del valor de marca a largo plazo, especialmente en China y otros mercados emergentes donde las falsificaciones están extendidas«, certifican desde Citi.

Ferrari encuentra un negocio aún más rentable que vender coches: sus clientes pagan una fortuna por personalizarlos

Ferrari ha encontrado en la personalización una de las vías más potentes para elevar el valor de cada coche. Los clientes de la marca italiana siguen gastando cantidades extraordinarias en opciones y acabados a medida, hasta el punto de que un concesionario estadounidense supera en un 7% su objetivo de gasto en personalización durante el tercer trimestre.

Esta es la principal conclusión de un informe de Michael Filatov, analista de Berenberg, para quien Ferrari es una recomendación de Comprar en base a un precio objetivo a doce meses de 384,0 euros.

Para Filatov, “los comentarios de los concesionarios ponen de relieve una mejora continuada de la confianza y, sobre todo, la fortaleza sostenida (por encima del objetivo) del gasto en personalización, lo que creemos que está permitiendo a Ferrari reservar más entregas del F80 para 2027/28 (según confirman nuestros datos). La entrada de pedidos del Luce sigue siendo baja, pero el tono de los concesionarios se ha suavizado”.

Además, añade el analista, “el mercado de coleccionistas ha registrado al menos siete récords o casi récords de modelos desde finales de junio, con el Luce de 40 millones de dólares vendido en Monterey como ejemplo más destacado”.

Y termina diciendo que “los puntos débiles se mantienen sin cambios y están controlados, con el Amalfi por debajo de los objetivos de entrada de pedidos; sin embargo, el impulso de los pedidos ha mejorado desde nuestra última revisión, ya que los clientes pueden probar el coche”.

Ferrari eleva sus previsiones para 2026 mientras el sector del lujo pierde fuerza

Imagen: Ferrari Daytona SP3

Principales ideas de Berenberg sobre Ferrari

La personalización se consolida como una de las grandes palancas de rentabilidad de Ferrari. El gasto de los clientes en opciones y acabados a medida sigue siendo muy elevado y un concesionario estadounidense está un 7% por encima de su objetivo de personalización en el tercer trimestre. La esperada moderación del gasto tras la depreciación de los híbridos no se ha producido.

Ferrari vende algo más que coches: vende acceso a la marca. La participación en actividades como Challenge, Corso Pilota, Cavalcade y otros eventos puede influir en las asignaciones de determinados modelos. El informe recoge incluso el caso de un cliente que canceló unas vacaciones familiares para acudir a una Cavalcade y posteriormente recibió una asignación de un 12Cilindri Manuale.

La escasez sigue siendo una pieza central del modelo Ferrari. La compañía continúa gestionando cuidadosamente las entregas y la producción de modelos exclusivos. En el caso del F80, Berenberg estima que se han entregado menos de 70 unidades desde su lanzamiento y menos de 25 durante el tercer trimestre, lo que permite reservar más unidades para 2027 y 2028.

Los nuevos modelos no están teniendo todos el mismo ritmo de recepción. El Amalfi y el Luce comenzaron con una entrada de pedidos más lenta de lo habitual. En el caso del Amalfi, sin embargo, los concesionarios observan que los pedidos aumentan después de que los potenciales compradores prueban el coche.

El Luce presenta un problema especialmente visible en China. Los concesionarios de ciudades de primer nivel reportan una demanda inicial débil, con cancelaciones incluso el día del lanzamiento. Entre las objeciones aparecen su precio superior a 5 millones de yuanes y dudas sobre su diseño. Ferrari prepara eventos locales e iniciativas con influencers para impulsar el modelo.

Ferrari encara un sólido segundo trimestre y los analistas ven margen para mejorar las previsiones de 2026

El mercado de coches de colección está viviendo operaciones extraordinarias. Desde finales de junio se han producido al menos siete récords o casi récords de modelos Ferrari, encabezados por un Luce vendido por 40 millones de dólares en Monterey. También destacan un Daytona SP3 por 17,8 millones y un Ferrari 250P de 1963 por 18,7 millones.

Ferrari empieza a ser tratado por algunos inversores privados como una clase de activo. El informe recoge contactos con family offices y fondos privados que están construyendo carteras de Ferrari especiales o limitados. Uno de los casos mencionados habría obtenido una revalorización del 138% desde el inicio de la cartera.

Los Ferrari especiales mantienen primas muy importantes sobre su precio original. Berenberg observa primas significativas en las ediciones limitadas y especiales en todas las regiones analizadas, reforzando la idea de que la escasez y la exclusividad forman parte del valor económico de la marca.

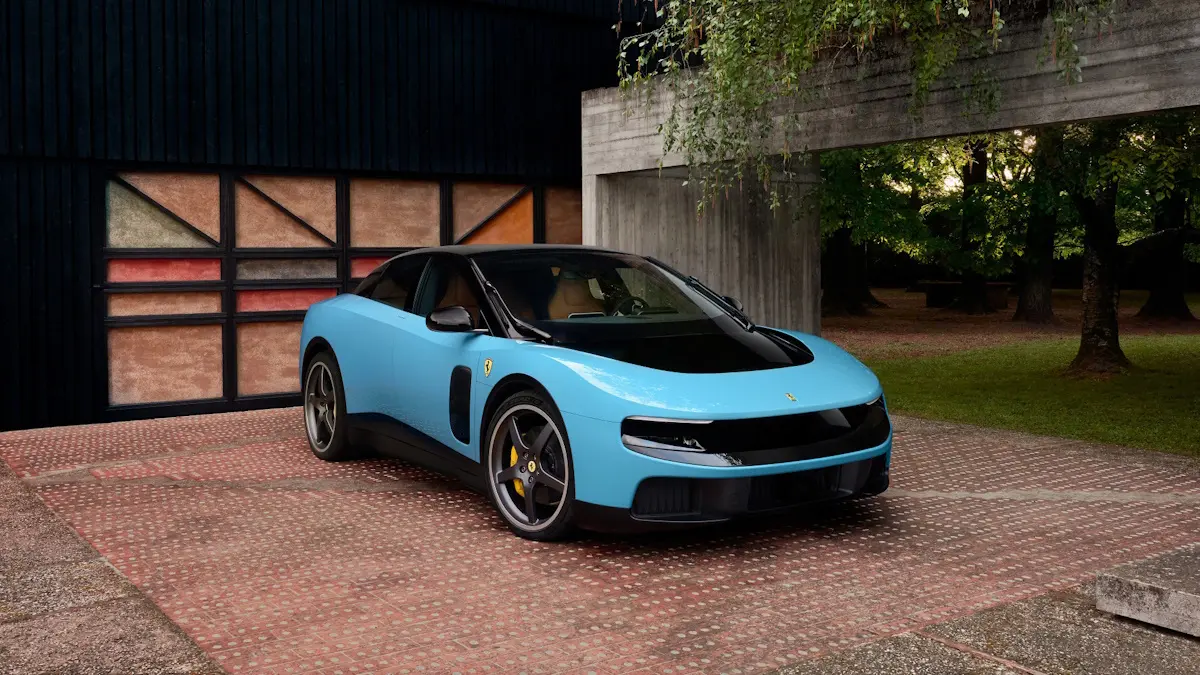
Imagen: Ferrari F80
Imagen: Ferrari F80

El mercado de segunda mano se está estabilizando, aunque con diferencias geográficas. En EEUU, la mayoría de los modelos se mantienen estables o recuperan valor, con especial fortaleza de los híbridos. En Reino Unido la depreciación continúa, aunque se está moderando, mientras que los datos europeos muestran una mayor debilidad.

No todos los Ferrari pierden valor por igual. En EEUU, muchos modelos se sitúan entre un 25% y un 30% por debajo del precio estimado de compra ajustado por personalización, mientras que el Purosangue y el 12Cilindri son excepciones que cotizan por encima de ese precio estimado.

Ferrari conserva un fuerte poder de fijación de precios. Berenberg considera que el crecimiento de los beneficios puede venir menos del aumento de unidades vendidas y más del precio, el mix de producto y la personalización. La compañía mantiene además una cartera de pedidos de 18-24 meses y una elevada fidelidad de sus clientes.

La tesis de inversión de Berenberg se apoya en un modelo similar al de una compañía de lujo. El banco mantiene su recomendación de compra y compara el modelo de Ferrari con el de Hermès: crecimiento relativamente limitado del volumen, pero capacidad para aumentar ingresos y flujo de caja mediante precio, exclusividad, mix y relación con el cliente.

El principal riesgo sería que Ferrari perdiera el control de esa escasez. Berenberg identifica como riesgos una demanda más débil de los nuevos modelos, menor capacidad para subir precios, una caída del gasto en personalización o una producción excesiva que perjudique los valores residuales y el poder de fijación de precios.

En conclusión, Ferrari no necesita vender muchos más coches para seguir aumentando su negocio. Su modelo se basa en vender pocos vehículos, mantenerlos escasos y conseguir que cada cliente gaste cada vez más en personalización, exclusividad y acceso a la marca. Esa combinación es la que permite a Berenberg hablar de Ferrari como una compañía de lujo más que como un fabricante de automóviles.

PwC avala el futuro de Iryo: la operadora de alta velocidad fija en 2027 su entrada en beneficios

Iryo no está demasiado preocupada por sus números rojos. La empresa depositó hace poco más de un mes sus resultados de 2025 en el Registro Mercantil y, aunque estos se traducen en unas pérdidas de algo más de 12 millones de euros, la realidad es que suponen una notable reducción en comparación con el año previo, cuando los números rojos alcanzaron los 31,6 millones de euros. Y es que, según el análisis de la auditoría de PwC, consultado por Merca2, existen más motivos para el optimismo que para la preocupación, con 2027 perfilándose como el primer año en el que la compañía debería entrar en números verdes.

Es cierto que esto también quiere decir que, para el ejercicio 2026, el presupuesto aprobado por el Consejo de Administración aún contempla un resultado negativo estimado. Para cubrir este desfase antes de alcanzar el equilibrio final, los accionistas firmaron en marzo de 2026 un compromiso vinculante de aportación adicional de 20 millones de euros. A ello se suma que este año ha sido todavía más complejo de lo esperado, pues ha estado marcado por el accidente en Adamuz, pero la apuesta de la dirección siempre ha estado fijada en el próximo año.

«Tras el resultado de la gestión financiera, el resultado neto muestra una recuperación aún más marcada: la pérdida se reduce de -31,6 millones de euros en 2024 a -12,1 millones de euros en 2025, con una mejora de aproximadamente 19,5 millones de euros… La compañía se sitúa así mucho más cerca del punto de equilibrio, acortando de forma significativa la distancia hacia resultados netos positivos», se lee en el informe del auditor.

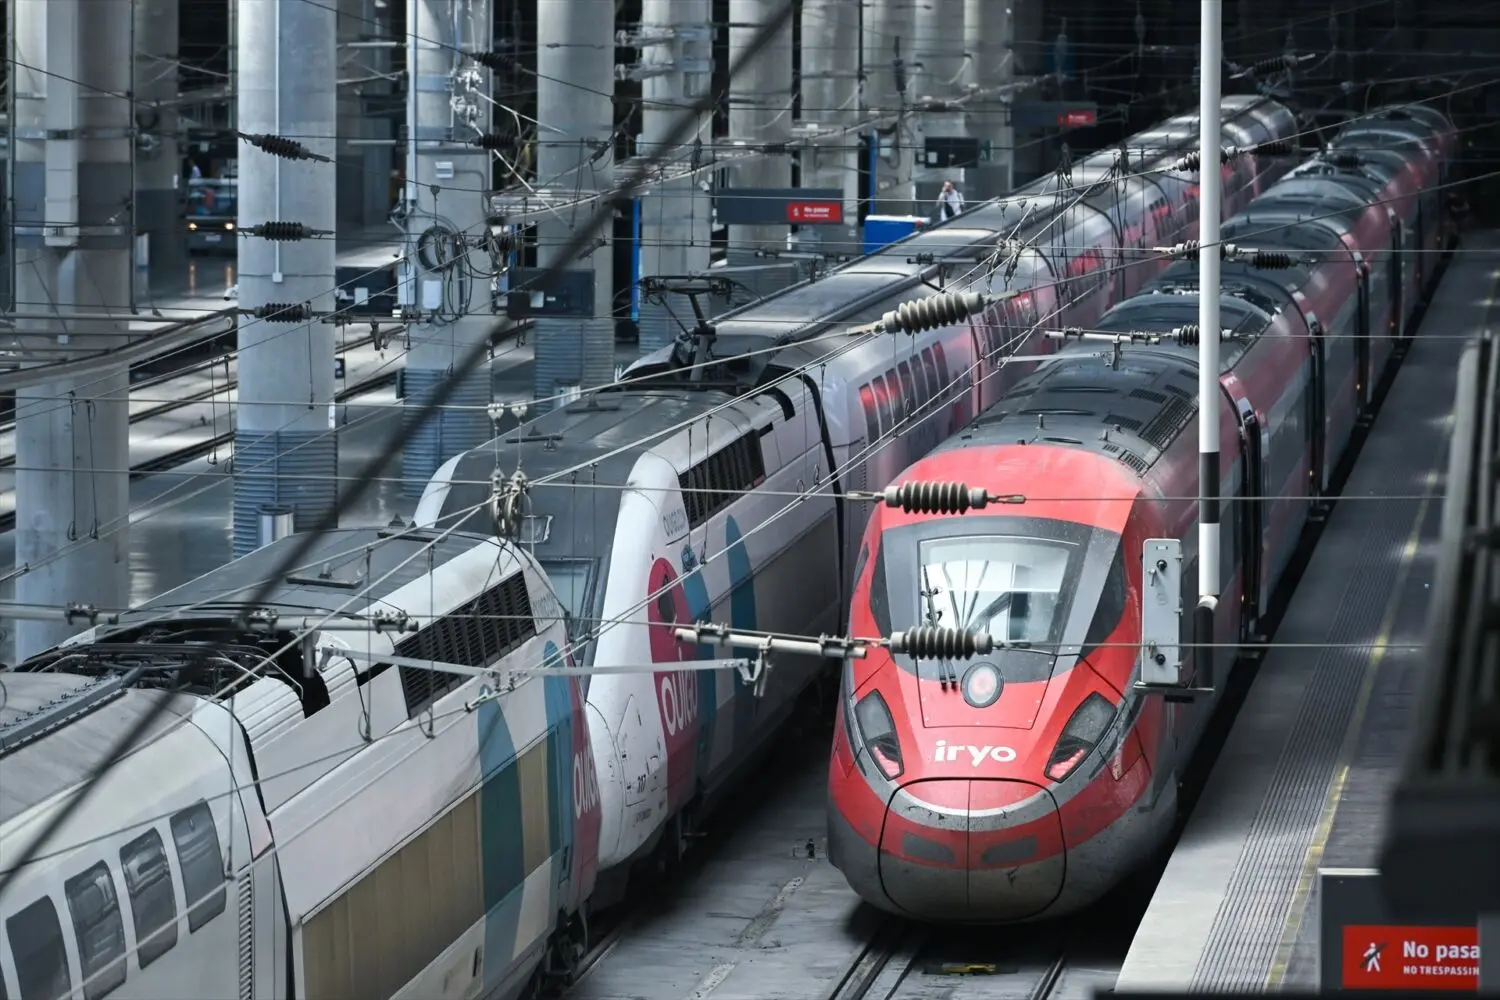
Pantalla de horarios en Atocha con datos de Renfe, Ouigo e Iryo. Fuente: Agencias

Es cierto que este dato no depende solo de Iryo. La empresa, como el resto del sector, está condicionada por las decisiones de Adif, que mantiene límites de velocidad en varias rutas clave del territorio nacional, lo que puede afectar a la disponibilidad de algunas circulaciones. Se suma, por supuesto, que la industria ha visto cómo los precios han subido en los últimos meses —aunque siguen por debajo de los registros de 2019— y cómo la ocupación de los trenes continúa afectada tras el accidente.

Aún hay riesgos alrededor del negocio de Iryo en España

A pesar de que la mayoría de las señales son positivas, la empresa italoespañola sigue afrontando ciertos riesgos. Algunos son los habituales de una compañía que se encuentra aún en etapa de inversión y despliegue, como ocurre tanto en el caso de Iryo como en el de su rival en la alta velocidad privada, Ouigo. Sin embargo, la situación específica del sistema ferroviario español hace que la empresa afronte algunos desafíos únicos.

Lo principal de momento es la respuesta de los usuarios tras las dudas que generó el accidente en Adamuz. Si la recuperación de la demanda se retrasa más de lo esperado, será clave ver qué ocurre con las incidencias que la infraestructura ha sufrido en los últimos tiempos y si la normalidad acaba por volver durante 2027, fecha en la que Adif debería retirar las limitaciones temporales de velocidad impuestas por motivos de seguridad.

Adif ya ha renovado los permisos de Iryo

Sin embargo, Iryo cuenta con una importante baza a favor de sus planes. La empresa encargada de la infraestructura ferroviaria en España ya ha blindado el permiso operativo del operador. En diciembre de 2025, Iryo (ILSA) recibió una propuesta formal de Adif Alta Velocidad que contempla la renovación automática de su acuerdo marco por un periodo adicional de 10 años.

Tren de Iryo en Chamartín.. Fuente: Agencias
Tren de Iryo en Chamartín. Fuente: Agencias

El acuerdo marco actual —que reserva capacidad en los corredores de alta velocidad Madrid-Barcelona, Madrid-Valencia, Madrid-Sevilla, Madrid-Málaga y Madrid-Alicante— finaliza el 24 de noviembre de 2032. Con esta prórroga, la concesión se extendería hasta noviembre de 2042. La renovación pasará a ser automática siempre que la compañía cumpla con requisitos específicos y predeterminados. Esto elimina la incertidumbre de dejar la continuidad del negocio sujeta a la sola voluntad del administrador de infraestructuras y se alinea con los criterios de certidumbre fijados por la CNMC (Comisión Nacional de los Mercados y la Competencia).

La necesidad de un mercado rentable

Lo cierto es que uno de los retos permanentes del nuevo modelo ferroviario es que los dos operadores privados logren rentabilidad tras años de pérdidas tras la liberalización. Es un paso crucial para consolidar el mercado y para analizar la apertura de nuevas rutas donde Renfe aún mantiene el monopolio, como ocurre en el corredor de Galicia.

Por otro lado, el sector podría verse obligado a asumir cambios que afecten al bolsillo de los usuarios. Posibles giros políticos o electorales podrían poner fin a ciertas subvenciones, como los bonos gratuitos de Cercanías y Media Distancia o los descuentos del Verano Joven, lo que tendría un impacto directo tanto en los ingresos de Renfe como en los de sus competidores privados.

Con todo, la hoja de ruta de Iryo sigue firme y el análisis de PwC la muestra bien encaminada hacia la rentabilidad. Por ahora, el sector permanece atento a los resultados del cierre de ejercicio para comprobar el impacto en sus planes a corto plazo y en las estrategias de las tres operadoras que compiten en la alta velocidad española.

Levantar pesas a los 57 para ganar fuerza a los 60 años: el plan semanal que sigue a los 64

Empezó a levantar pesas con 57 años y a los 64 entrena seis días por semana: su caso confirma que la fuerza a los 60 años se construye con frecuencia, progresión y constancia, no con un truco milagroso.

El testimonio lo recoge Women’s Health. Detrás hay una mujer que pasó media vida haciendo cardio —atletismo en el instituto, clases de aeróbic después de la universidad, cinta y elíptica casi a diario— y que no se puso en serio bajo una barra hasta el verano en que cumplió 57 años. En su gimnasio había un entrenador que llevaba tiempo bromeando con enseñarle a entrenar con peso. Hasta que un día aceptó.

Ocho años después, la foto es otra. Empezó con dos sesiones semanales guiadas, cada una centrada en un grupo muscular distinto; después subió a cuatro y recortó el cardio casi por completo; hoy diseña sus propios entrenamientos en casa. Lo relevante no es la anécdota, sino el patrón: estímulo, progresión y repetición.

Empieza con dos días y progresa: así responde el músculo a los 57

La primera lección de su caso es la menos intuitiva: el músculo responde al estímulo mecánico con independencia de la edad de partida. Las revisiones de entrenamiento de fuerza insisten en lo mismo desde hace años: la sobrecarga progresiva —aumentar peso, repeticiones o series de forma planificada— es la variable que manda, un principio que resume bien la entrada de Wikipedia sobre entrenamiento con pesas.

A efectos prácticos, eso se traduce en tres decisiones. Primera, elegir una frecuencia que puedas sostener: ella arrancó con dos días por semana, con glúteos, isquiotibiales, espalda y hombros repartidos entre las sesiones. Segunda, aprender la técnica antes de cargar kilos de más. Tercera, subir el listón de forma deliberada cada pocas semanas.

El músculo no entiende de edades, entiende de estímulos: sube el peso, cuida la técnica y vuelve la semana que viene.

El otro pilar fue la comida. Al empezar a levantar en serio ajustó su ingesta de proteína y de hidratos para sostener el volumen de trabajo, un movimiento que encaja con las revisiones de nutrición deportiva: a partir de los 50 conviene apuntar a 1,6 gramos de proteína por kilo de peso corporal al día, repartidos en tres o cuatro tomas de 25 a 30 gramos.

Ningún reparto de seis días salva a quien no repite el miércoles: la mejor rutina es la que sigues en octubre y en enero.

Ahí está el detalle fino: la mayoría de los estudios de composición corporal apunta a que la proteína por toma importa tanto como el total del día. Y ojo con la letra pequeña del supermercado, porque un yogur con reclamo proteico puede llevar más azúcar añadido que proteína útil, y el umbral para usar ese reclamo tiene reglas concretas en la normativa europea de declaraciones nutricionales.

El plan semanal a los 64: seis días, cinco o seis ejercicios y tres series

Este es el reparto que sigue hoy, con un gimnasio montado en casa y una sesión por grupo muscular:

  • Domingo: tren inferior.
  • Lunes: descanso completo.
  • Martes: hombros.
  • Miércoles: glúteos.
  • Jueves: pecho y brazos.
  • Viernes: espalda.
  • Sábado: hombros.

El detalle importa: cinco o seis movimientos por sesión, tres series de 10 a 15 repeticiones y rotación de ejercicios cada seis semanas para que el estímulo no se aplane. Entre sus básicos están el peso muerto, el press de hombros, la patada de glúteo, la sentadilla y el jalón al pecho, con mancuerna, barra y poleas. A cada sesión añade un ejercicio de core: elevaciones de piernas colgada, abdominales con peso o giros rusos.

entrenamiento de fuerza después de los 50

Caminar no construye músculo, pero mantiene la base aeróbica sin robar recuperación a las pesas: el cardio no desaparece, cambia de forma, con 10.000 a 12.000 pasos diarios y unos 30 minutos de estiramientos tres o cuatro veces por semana.

El lunes en blanco no es un hueco en el plan, es parte del plan. El músculo se construye entre sesión y sesión, y con seis días de trabajo la recuperación se vuelve la variable crítica: dormir bien, comer suficiente y no encadenar dos días exigentes para el mismo grupo muscular.

📊 La pauta en cifras

  • Volumen por sesión: cinco o seis ejercicios y tres series de 10 a 15 repeticiones en cada uno.
  • Frecuencia: seis días de entrenamiento y uno de descanso, con cada grupo muscular una o dos veces por semana.
  • Cambio de estímulo: rotación de movimientos cada seis semanas para seguir progresando.
  • Proteína: en torno a 1,6 gramos por kilo de peso corporal al día, en tres o cuatro tomas.
  • A tener en cuenta: es el reparto de alguien con tiempo, años de técnica y buena recuperación; no es un punto de partida.

Lo que dice la evidencia más allá del caso concreto

Un caso aislado no es evidencia, pero los mecanismos que lo explican sí están documentados. Lo que la literatura de fuerza sostiene con solidez es esto: el entrenamiento de fuerza aumenta fuerza y masa muscular en adultos que empiezan pasados los 50; dos sesiones semanales bien programadas ya producen mejoras claras; y las ganancias se mantienen mientras exista sobrecarga progresiva.

Lo que no sostiene es que haga falta entrenar seis días. Su reparto funciona porque tiene tiempo, ocho años de técnica, un historial aeróbico largo y una recuperación cuidada. Un plan de tres días con trabajo de cuerpo completo consigue la mayor parte del resultado con la mitad de logística.

Hay otro matiz honesto: empezó con un entrenador y años después se formó como instructora, algo que explica buena parte de su éxito y que no se improvisa. Si empiezas hoy, las variables que mueven la aguja son aburridas: constancia, técnica, progresión y proteína suficiente. Todo lo demás es decoración.

Este contenido es divulgativo y de optimización del estilo de vida: no sustituye el criterio de un profesional del ejercicio, que es quien mejor puede ajustar cargas y frecuencia a tu punto de partida.

⚡ Rutina de Optimización Diaria

  • Arranca con dos días, no con seis: reserva martes y viernes para fuerza, 30 o 40 minutos, y sube peso o repeticiones cada dos semanas.
  • Reparte la proteína por comida: busca 25 a 30 gramos en cada comida principal y revisa que el yogur proteico no esconda azúcar añadido.
  • Suma pasos y movilidad: apunta a 10.000 pasos diarios y añade 30 minutos de estiramientos tres veces por semana, lejos de las pesas.

Urolitina A: qué dice realmente la evidencia de 2026 sobre músculo y rendimiento

La urolitina A promete más músculo, mejor resistencia y mitocondrias más eficientes, pero la revisión sistemática de 2026 solo reúne cinco ensayos aleatorizados con 236 participantes y una certeza de evidencia baja.

Cinco ensayos y 236 participantes: la evidencia humana real sobre urolitina A

Hablamos de un metabolito, la urolitina A, que se produce en el intestino a partir de los elagitaninos presentes en la granada, las nueces o los frutos rojos. Su gancho es mecanístico: activa la mitofagia, el proceso por el que la célula recicla mitocondrias dañadas. Ese argumento ha convertido al compuesto en uno de los nombres fijos del circuito de suplementos de longevidad. El problema no es la hipótesis. El problema es cuánta evidencia humana la sostiene.
Una revisión sistemática y metaanálisis publicada en 2026 en Frontiers in Nutrition, firmada por Dao y colaboradores, reunió los ensayos aleatorizados en humanos sobre urolitina A y resultados musculares. El recuento final: cinco ensayos controlados aleatorizados y 236 participantes. Los estudios midieron rendimiento físico, fuerza, resistencia y marcadores mitocondriales. Vamos a los datos.

De todos esos resultados, solo uno tenía datos suficientemente comparables para agruparlos en un análisis cuantitativo: el test de 6 minutos de marcha. Y ese análisis conjunto se apoyó únicamente en dos ensayos. El resultado agrupado no alcanzó significación estadística y la certeza de la evidencia se calificó como baja.

El resto del cuadro es igual de prudente. La revisión describe los hallazgos en fuerza, resistencia y biomarcadores mitocondriales como exploratorios, no como evidencia reproducible de eficacia. En otras palabras: hay investigación humana sobre urolitina A, bastante menos de la que sugiere el ruido que la rodea.

Un resultado agrupado sin significación estadística y con certeza baja no sostiene una promesa de rendimiento: sostiene una hipótesis pendiente de verificación.

Conviene entender por qué importa tanto ese matiz. En un ensayo pequeño, con participantes distintos, dosis distintas, y formas de medir distintas, casi cualquier señal positiva puede ser casualidad. Agrupar estudios solo funciona cuando miden lo mismo de la misma manera. Aquí, casi nada medía lo mismo. La consecuencia práctica: nadie puede afirmar hoy que la urolitina A aumente la fuerza o la resistencia de forma fiable.

El test de 6 minutos: qué se puede y qué no se puede concluir

urolitina A evidencia

Los marcadores mitocondriales merecen un apartado propio. Son atractivos porque conectan directamente con la energía celular y con la función mitocondrial que tanto se cita en el mundo del rendimiento. Pero un biomarcador que se mueve en un ensayo de pocas semanas no equivale a más fuerza en el gimnasio ni a más vatios sobre la bici. La cadena lógica —biomarcador, después función, después rendimiento— exige estudios largos y bien diseñados que todavía no existen.

Qué debería medirse en el futuro es precisamente la pregunta que dejan abierta los autores de la revisión recogida en PubMed. Si el objetivo es el músculo, el endpoint útil no es un cuestionario de percepción, sino una prueba directa de fuerza máxima, de tiempo hasta el agotamiento a una intensidad fija o de masa muscular medida con imagen. Cuando eso se haga con dosis comparables y muestras amplias, la conversación cambiará.

📊 La evidencia en cifras

  • Ensayos aleatorizados disponibles: cinco estudios con 236 participantes en total sobre urolitina A y resultados musculares.
  • Único dato agrupable: solo el test de 6 minutos de marcha reunió datos comparables, y únicamente de dos ensayos.
  • Resultado del análisis conjunto: sin significación estadística y con certeza de evidencia calificada como baja.
  • A tener en cuenta: fuerza, resistencia y marcadores mitocondriales se describen como exploratorios, no reproducibles.

La consecuencia para quien compra es sencilla. Pagar por un compuesto con cinco ensayos detrás exige una expectativa proporcional: interés científico alto, rendimiento demostrado bajo. Y una etiqueta que prometa más que la literatura está vendiendo humo, no biología.

Urolitina A frente a otros suplementos de longevidad: análisis con criterio

Aquí conviene poner el dato en contexto, porque el ecosistema de la longevidad activa tiene referencias mucho más sólidas. La creatina monohidrato acumula cientos de ensayos sobre fuerza y potencia con dosis de 3 a 5 gramos diarios. Los ácidos grasos omega-3 cuentan con literatura extensa sobre recuperación y composición corporal. La vitamina D o el magnesio bisglicinato suman décadas de estudios detrás. La urolitina A, en comparación, está en fase de construcción.
Esto no la convierte en un fraude. Su mecanismo es razonable y hay investigación humana en marcha, lo que la sitúa por delante de muchos productos sin un solo ensayo. Simplemente está un escalón por debajo de los suplementos con respaldo sólido. Si alguien busca rendimiento, el orden de prioridades sigue siendo el de siempre: entrenamiento de fuerza, proteína suficiente, sueño y los compuestos con evidencia amplia. Después, si sobra presupuesto y curiosidad, se explora.

Sobre las declaraciones de propiedades saludables, la autoridad europea de seguridad alimentaria solo autoriza alegaciones cuando la evidencia es suficiente. Es un criterio útil para el consumidor: si una promesa resulta exagerada y no aparece respaldada por datos comparables, la mejor jugada es esperar a que la ciencia madure. La urolitina A, hoy, entra en esa categoría. Interesante, prometedora y pendiente de confirmación.

Esta información es divulgativa y de optimización del estilo de vida. No constituye consejo profesional; ante cualquier circunstancia personal, consulta con un especialista.

⚡ Rutina de Optimización Diaria

  • Pon la base primero: antes de añadir urolitina A, consolida dos sesiones semanales de fuerza y un aporte proteico de 1,6 a 2 gramos por kilo de peso.
  • Revisa la etiqueta: exige que la dosis declarada venga con ensayos comparables detrás y desconfía de promesas de rendimiento sin estudios agrupables.
  • Reevalúa en 12 semanas: registra una medida objetiva propia, como tu peso en sentadilla o el tiempo en un esfuerzo fijo, y decide con datos, no con sensaciones.

Andalucía cambia en el BOJA las ayudas Emplea-T: hasta 20.000 euros por contratar

Las ayudas Emplea-T de Andalucía mantienen hasta 20.000 euros por contratación indefinida y el plazo de solicitud abierto hasta el 31 de octubre de 2026.

La Junta de Andalucía ha publicado en el BOJA del 25 de septiembre una resolución que modifica la convocatoria de 2026 del Programa Emplea-T, gestionado por la Consejería de Empleo, Empresa y Trabajo Autónomo. El texto redistribuye la financiación de las Líneas 1 y 2 y ahí se acaba la mudanza: los requisitos, las cuantías y el procedimiento no se tocan.

Así que, si esperabas un cambio de condiciones para decidirte, no lo vas a encontrar. Nada que te mueva el plan. Lo que sí corre es el reloj: quedan 28 días para presentar la solicitud.

Qué cambia exactamente la resolución del BOJA

El ajuste se queda en el reparto interno de los créditos. La Línea 2, la que cubre las segundas y posteriores contrataciones, cuenta con 53.404.184 euros de los 68 millones totales. Ocho millones pasan a financiarse mediante transferencias finalistas del Estado, mientras el resto mantiene su imputación al Fondo Social Europeo Plus. La Línea 1 conserva 14.595.816 euros.

La propia resolución aclara que el movimiento responde a necesidades de ejecución presupuestaria y no amplía el dinero disponible. El presupuesto máximo sigue en 68 millones de euros, repartidos en 34 millones para 2026 y otros 34 millones para 2027. Emplea-T incluye además otras medidas, como los incentivos para ampliar jornadas laborales, pero esta modificación solo afecta a las Líneas 1 y 2.

El BOJA ha movido ocho millones de sitio, pero quien contrata en Andalucía sigue mirando las mismas cifras: 20.000 euros y 28 días de plazo.

Quién puede pedirla y quién se queda fuera

La Línea 1 está reservada a autónomos y mutualistas de colegios profesionales que firmen su primera contratación indefinida ordinaria. No pueden acogerse quienes hayan tenido a alguien contratado durante los doce meses anteriores. Sin excepciones.

La Línea 2 cubre las segundas y posteriores contrataciones de autónomos y mutualistas. También permite a las pymes solicitar la ayuda desde su primera contratación indefinida, un detalle que muchas pequeñas empresas pasan por alto porque dan por hecho que la convocatoria es solo para autónomos.
El trabajador tiene que estar desempleado el día anterior al alta y pertenecer a uno de tres colectivos: menores de 30 años, mayores de 45, o desempleados de larga duración. En este último grupo entran quienes hayan permanecido inscritos como demandantes no ocupados durante 360 días de los 18 meses anteriores.
subvención contratar autónomos Andalucía

Cuánto se cobra y el error que tumba la solicitud

Las cantidades dependen de tres variables: la línea, la jornada y el sexo de la persona contratada. Hasta 20.000 euros en la primera contratación indefinida y hasta 17.000 euros en la Línea 2, que mantiene las cuantías ya previstas en la convocatoria. Si la persona contratada es mujer, la ayuda de un contrato a jornada completa puede subir 2.000 euros más.

Los contratos a tiempo parcial entran, siempre que alcancen al menos el 50% de una jornada completa. Y hay una condición que se lleva por delante más subvenciones de las que parece: el contrato debe mantenerse 24 meses desde el inicio de la relación laboral.

El despiste más caro está en la plantilla. Cada contratación tiene que elevar de verdad la plantilla fija, en los términos que fijan las bases, y la Administración comprueba de oficio buena parte de los datos tributarios y de Seguridad Social. Una plantilla que no cuadra salta sola en el cruce. Ese es el error caro.

El calendario también juega en contra de los despistados. Los contratos subvencionables son los iniciados desde el 1 de enero de 2026 y hasta el cierre del plazo, y el alta en la Seguridad Social puede registrarse hasta diez días después de presentar la solicitud. Si la firma se te va más allá del 31 de octubre, la ayuda se cae.

Por qué este cambio del BOJA no mueve tu subvención

No es la primera vez que Emplea-T se retoca este año. En junio, la Junta amplió el plazo de solicitud del 30 de junio al 31 de octubre, un movimiento que ya avisaba de que la ejecución presupuestaria iba más lenta de lo previsto. La resolución de septiembre va en la misma dirección: recolocar créditos para que se gasten, no cambiar las reglas del juego.

Que la modificación sea técnica no significa que sea irrelevante. Los 68 millones siguen ahí y el plazo sigue corriendo, pero las condiciones no se han relajado ni un milímetro. El error de lectura sería el contrario: dar por hecho que no cambia nada y, por tanto, que se puede pedir cuando apetezca. El reloj no se detiene.

El punto que conviene resolver antes de presentar es la línea. Si has tenido personal en los últimos doce meses, la Línea 1 te deja fuera y tu vía es la Línea 2, con cuantías distintas. Y si vas a contratar a tiempo parcial, comprueba que la jornada llega al 50% antes de firmar: es el requisito que más solicitudes tumba en la revisión previa.

Guía rápida del trámite

  • 📅 Plazos: Solicitudes abiertas hasta el 31/10/2026. Se subvencionan contratos iniciados desde el 01/01/2026 y hasta el cierre del plazo.
  • ✅ Requisitos clave: Actividad económica o profesional en Andalucía y contratación indefinida de una persona desempleada el día anterior al alta. La Línea 1 exige no haber tenido plantilla en los doce meses previos.
  • 🌐 Dónde solicitarlo: Sede electrónica de la Junta de Andalucía, con certificado digital o Cl@ve. El trámite es telemático.
  • 💰 Importe o coste: Hasta 20.000 euros en la primera contratación y hasta 17.000 en la Línea 2, con 2.000 euros adicionales si se contrata a una mujer a jornada completa. Es una subvención a fondo perdido, no un préstamo.
  • ⚠️ Error a evitar: Pedir la Línea 1 habiendo tenido personal en los doce meses anteriores: el requisito se comprueba de oficio y la solicitud se cae.

El PP propone que las mutuas den el alta médica en las bajas: qué cambia para los autónomos

El PP promete que las mutuas den el alta médica en las bajas. Es una propuesta sin texto legal, pero toca de lleno la baja del autónomo.

Vamos por partes. Lo que anunció Alberto Núñez Feijóo no es una ley ni un real decreto. Es un compromiso político. la propuesta aún no tiene texto normativo publicado, así que a día de hoy nada cambia en tu baja médica.

Lo que sí ha dicho el líder del PP, ante empresarios catalanes, es que reforzará el papel de las mutuas y facilitará que en determinadas patologías puedan dar el alta. También se comprometió a ampliar la plantilla de médicos evaluadores y a que las mutuas hagan pruebas diagnósticas, tal y como recoge elDiario.es.

A efectos prácticos, el alta de una baja dejaría de depender solo del médico del servicio público de salud. Pasaría a decidirse, en parte, dentro de las mutuas.

Qué propone el PP con las mutuas y las bajas médicas

Hoy el reparto es claro. Cuando alguien coge una baja por enfermedad común, el médico del servicio público de salud da la baja y firma el alta. el alta médica hoy está en manos de la sanidad pública, no de la mutua.

Las mutuas son entidades colaboradoras de la Seguridad Social. Se financian con dinero público que sale de las cotizaciones, pero las dirigen organizaciones empresariales. Esa doble condición es la que está encima de la mesa.

Dinero público para pagar la baja y dirección empresarial para decidir el alta: la mezcla es exactamente el nudo del debate.

La reforma que plantea el PP movería esa frontera. Si sale adelante, en determinadas patologías la decisión de darte el alta podría salir de la mutua y no del centro de salud. Nada de esto está en el BOE: son declaraciones, no un borrador de ley.

Qué cambia para los autónomos de baja

Aquí está la letra pequeña que te interesa. El autónomo también tiene derecho a la incapacidad temporal y también pasa por el médico para que le den la baja y el alta. Un detalle que muchos desconocen: al darte de alta eliges qué mutua gestiona tu incapacidad temporal, o si lo hace la propia Seguridad Social.

Si la reforma llega, tu baja como autónomo se gestionaría con más peso de la mutua. Quien tenga su incapacidad temporal asignada a una de estas entidades vería cómo la decisión del alta depende, en parte, de la propia mutua y no solo del médico público. Puedes consultar cómo funciona la incapacidad temporal en su entrada de Wikipedia.

Para entender el alcance, conviene separar dos cosas. Las mutuas ya gestionan las bajas por accidente de trabajo y enfermedad profesional. El cambio tocaría las bajas por enfermedad común, que son la mayoría.

El impacto para el autónomo no es inmediato. Tu cuota no cambia y tu baja sigue igual mientras no haya norma publicada. Lo que cambiaría, si llega, es quién decide cuándo vuelves.

Esto no es menor. Hoy existe un mecanismo para mostrar tu disconformidad con el alta y pedir una revisión. Con la mutua firmando, ese equilibrio se tambalea.

baja incapacidad temporal autónomo

El conflicto de intereses y el precedente de Galicia

Ahí está el punto que más se discute. CCOO y UGT lo ven como un conflicto de intereses: quien tiene interés económico en que vuelvas antes decide el alta. Las mutuas lo niegan y defienden la profesionalidad de sus médicos, según elDiario.es.

Los sindicatos han puesto una condición para dar más competencias a las mutuas: que sean plenamente públicas, también en su gestión. La patronal se ha negado en redondo a esa opción.

El precedente está en Galicia. La Xunta ha puesto en marcha medidas para controlar las bajas, con el respaldo de la patronal gallega y de UGT, y con las críticas de CCOO y CIG, que hablan de criminalizar al que enferma.

Ojo con un dato que se repite. solo cinco comunidades han firmado los convenios para que las mutuas hagan pruebas diagnósticas: Castilla-La Mancha, Baleares, Cataluña, Asturias, y Cantabria. El PP gobierna once. La crítica sindical es que las mutuas no usan ni las herramientas que ya tienen.

Qué mirar a partir de ahora. Primero, si el PP convierte el anuncio en un texto: sin proposición de ley o real decreto, sigue siendo intención. Segundo, con qué mutua tienes asociada tu incapacidad temporal, porque si la reforma avanza ese dato pesará más. Y tercero, qué hacen las comunidades, que son las que hoy firman los convenios sanitarios. En el portal Importass de la Seguridad Social puedes consultar tus datos como autónomo.

Guía rápida del trámite

  • 📅 Plazos: no hay plazo ni trámite abierto; la propuesta del PP no tiene texto normativo publicado.
  • ✅ Requisitos clave: hoy el alta de la baja la decide el médico del servicio público de salud, tanto para asalariados como para autónomos.
  • 🌐 Dónde solicitarlo: no aplica, no es un trámite; la baja y el alta se gestionan en tu centro de salud y con tu mutua.
  • 💰 Importe o coste: no detallado en la fuente oficial; es una propuesta política sin dotación ni fecha.
  • ⚠️ Error a evitar: dar por hecho que la reforma ya está en vigor; a día de hoy nada ha cambiado en tu baja.

Málaga lidera el crecimiento de autónomos en Andalucía y tira del autoempleo provincial

Málaga ha sumado 5.354 autónomos en el último año, el 35% de todo el crecimiento de Andalucía. La provincia concentra ya el 24,4% de los 605.258 trabajadores por cuenta propia de la comunidad, según los datos de ATA.

El tirón de Málaga supera la media andaluza y la nacional

El avance interanual de Málaga es del 3,8%, una cifra que supera en 1,2 puntos la media andaluza y casi duplica la nacional. Traducido: la provincia crece a un ritmo sensiblemente mayor que el resto de la comunidad y que el conjunto de España.

En términos mensuales, Málaga sumó 896 cotizantes entre agosto y septiembre, un 0,6% más. Es el segundo mayor aumento absoluto de Andalucía, solo por detrás de Sevilla (+1.133; +0,9%), y en línea porcentual con Granada y Córdoba.

La foto provincial deja a Málaga muy por delante en afiliados al RETA: Sevilla (123.401) y Granada (71.580) son las siguientes. Esto es, uno de cada cuatro autónomos andaluces está dado de alta en Málaga.

Andalucía firma su mejor septiembre en cinco años

En el conjunto de la comunidad, el RETA ganó 3.289 afiliados en septiembre (+0,5%). Según ATA, se trata de la mayor subida para ese mes en los últimos cinco años, frente a los cerca de 1.800 de septiembre de 2024.

Todas las provincias crecieron salvo Huelva, que perdió 76 autónomos (-0,3%). Cádiz, con +78 (+0,1%), registró el menor avance. En la comparación anual, todas las provincias suman afiliados, con Granada (+2,8%) y Almería y Sevilla (+2,6%) por detrás de Málaga.

Un dato de un solo mes no hace tendencia: septiembre crece en Andalucía, pero el pulso de verdad llega en el último trimestre, cuando se apaga el turismo.

En el ámbito nacional, España alcanzó 3.483.645 autónomos, 14.229 más que en agosto (+0,4%). Esto equivale a 474 nuevas altas netas al día, según la federación. El detalle importa: Andalucía crece por encima de la media española y Málaga por encima de Andalucía, la excepción dentro de la excepción.

crecimiento autónomos

Ellas tiran más y el sector servicios se enfría

Por sexo, las mujeres autónomas andaluzas crecieron un 0,7% (+1.631), frente al 0,4% de los hombres (+1.658). ‘Después de dos meses, la mujer autónoma vuelve a registrar incrementos por encima de los varones’, destacó Rafael Amor, presidente de ATA Andalucía.

Que las mujeres ganen terreno importa más de lo que parece. El autoempleo femenino arranca a menudo con menos inversión inicial y en sectores de servicios, justo los que ahora tiran del RETA andaluz. Si el patrón se mantiene en el último trimestre, Andalucía cerraría el año con un perfil de autónomo algo más feminizado que hace un lustro.

En clave sectorial, con datos solo disponibles a escala autonómica, lideraron el crecimiento mensual la educación (+600; +3,5%), las actividades profesionales, científicas y técnicas (+508), y la construcción (+504). En contraste, la hostelería perdió 287 autónomos (-0,5%) y el comercio 135 (-0,1%).

Este último dato es especialmente relevante para Málaga, donde el comercio y la hostelería tienen un peso destacado en el tejido productivo, aunque ATA no desglosa la evolución sectorial por provincias. Aquí está la letra pequeña: un buen dato provincial no libra al negocio de hostelería de un otoño flojo.

El reto de otoño: por qué Málaga marcará el balance anual

Rafael Amor calificó los datos de ‘muy positivos’ y confió en que Andalucía cierre el año por encima de los 605.000 autónomos, un umbral que la comunidad ya ha superado en septiembre. El reto del último trimestre será sostener ese nivel tras el final de la temporada turística, un periodo en el que tradicionalmente se moderan las altas en actividades ligadas al turismo.

Conviene separar dos cosas que el titular fácil mezcla: el stock (cuántos autónomos hay) y el flujo (cuántos entran y salen cada mes). Andalucía ha ganado 3.289 afiliados al RETA en septiembre, sí, pero el dato que de verdad pesará en el cierre será cuántos de esos negocios aguantan más allá de octubre, cuando la hostelería de costa baja la persiana o recorta. La evolución de Málaga será determinante para el balance anual.

Para el autónomo que ya está de alta, la lectura útil es sectorial. Educación, servicios profesionales y construcción tiran del autoempleo; comercio y hostelería retroceden. Si tu negocio vive del turismo, el cuarto trimestre es el examen de verdad. Si estás en servicios profesionales, Málaga ofrece hoy el mayor colchón de clientes de la comunidad. La próxima cita con datos será el cierre anual, ya en 2027.

Guía rápida del trámite

  • 📅 Plazos: Los datos de afiliación corresponden a septiembre de 2026; el balance anual de Andalucía llegará a comienzos de 2027.
  • ✅ Requisitos clave: Estar de alta en el RETA y mantener la actividad; las cifras abarcan al conjunto de trabajadores por cuenta propia de la comunidad.
  • 🌐 Dónde solicitarlo: El alta, la baja o el cambio de datos en el RETA se tramitan en la sede electrónica de la Seguridad Social, con certificado digital o Cl@ve.
  • 💰 Importe o coste: La cuota se fija según el tramo de rendimientos netos; el importe concreto no aparece en los datos de este informe.
  • ⚠️ Error a evitar: Leer un solo mes como tendencia anual; septiembre y el verano están marcados por la estacionalidad del turismo.

Hacienda obliga a declarar las ventas de segunda mano desde 2.000 €: qué cambia para los autónomos

Vender de segunda mano en Wallapop, Vinted o eBay deja rastro en Hacienda: a partir de 2.000 euros al año, la plataforma comunica tus datos.

Y no, eso no quiere decir que tengas que declarar cada trasto que sacas del trastero. La obligación que se activa con esos umbrales es informativa y recae en la plataforma: la plataforma remite a la AEAT tus ingresos y tu número de ventas. Si no hay beneficio y no hay actividad económica, no hay impuesto que pagar.

Vamos por partes, porque aquí se mezclan tres cosas que conviene no confundir: la obligación de informar que asume la plataforma, el impuesto que puedas deber por la ganancia y el riesgo de que Hacienda acabe considerándote autónomo sin que lo hayas decidido tú.

Los dos umbrales que activan la comunicación a Hacienda

La norma que está detrás es la directiva europea DAC7, que obliga a las plataformas digitales a recopilar y enviar a la Agencia Tributaria los datos fiscales de los usuarios con actividad relevante. Se activa en dos supuestos, medidos siempre por año natural.

  • Ingresar más de 2.000 euros por las ventas realizadas por un mismo usuario.
  • Completar más de 30 operaciones en el año, sea cual sea el importe obtenido.

Basta con cumplir una de las dos condiciones. Cuando se cruza cualquiera de los límites, la plataforma te pedirá el DNI o el NIF y remitirá a la AEAT el desglose de ingresos, el número de operaciones y los datos bancarios asociados a tu cuenta. En España ese envío se canaliza a través de la declaración informativa anual de los operadores de plataformas, el modelo 238, cuyo detalle puedes consultar en la sede electrónica de la AEAT.

Superar los 2.000 euros no dispara ningún impuesto por sí solo: Hacienda mira el beneficio, no cuánto dinero ha pasado por tu cuenta.

Qué se paga de verdad y qué no

Aquí está el malentendido que más circula. Cruzar los umbrales no te convierte en contribuyente por ese simple hecho. Lo que decide si pagas es si existe ganancia patrimonial, es decir, si vendes por encima de lo que te costó el artículo.

Si compraste un móvil por 800 euros y lo vendes por 400, has perdido dinero y no hay ganancia que declarar. Si lo compraste por 300 y lo vendes por 500, esos 200 euros de diferencia son ganancia patrimonial y tributan en la base del ahorro del IRPF, con tipos que van del 19% al 28% por tramos.

Ojo con la aritmética, porque es donde se lía casi todo el mundo: solo tributa la diferencia entre lo que pagaste y lo que cobras, no el importe de la venta. Puedes mover 3.000 euros en operaciones, haber comprado todo por 3.200 y no tener ni un euro de IRPF que pagar.

Hacienda segunda mano 2.000 euros

Cuándo Hacienda te convierte en autónomo sin quererlo

El segundo frente es más serio. Si compras para revender, repites operaciones mes a mes y lo haces con ánimo de ganar dinero, Hacienda puede apreciar habitualidad y, con ella, una actividad económica profesional: la habitualidad es lo que convierte una afición en actividad económica. Ahí ya no hablamos de una ganancia puntual, hablamos de un negocio.

En ese escenario cambia todo el kit: alta en el RETA, IVA en las ventas y declaración del rendimiento neto en el IRPF, con el modelo 130 como pago a cuenta trimestral y el modelo 303 para liquidar el IVA. Para la reventa de bienes usados existe además un régimen especial que permite calcular la cuota sobre el margen obtenido y no sobre el precio total de venta.

Y aquí entra el detalle que más afecta a quien ya es autónomo: si vendes por plataformas dentro de tu actividad, esos ingresos tienen que estar en tu registro y en tus modelos. Hacienda cruza el modelo 238 con tu 303 y tu 130. Lo que no cuadre se convierte en un requerimiento, en una liquidación con intereses de demora y, si aprecia negligencia, en una sanción. El alta y las obligaciones del RETA puedes revisarlas en el portal Importass de la Seguridad Social.

Dos ejercicios de cruce de datos y lo que viene después

La DAC7 no es una novedad de este mes. Las plataformas llevan varios ejercicios remitiendo información a la Agencia Tributaria, y esa es justo la diferencia con el control fiscal de antes: Hacienda ya no necesita una denuncia ni una inspección a ciegas para saber que un usuario ha movido miles de euros en reventa. Le llega el dato en un fichero.

El error de base sigue siendo el mismo de siempre: confundir ingresos con beneficio. Un particular que vende su bici por menos de lo que le costó no debe nada. El que se ha montado un pequeño negocio de reventa en Vinted sí tiene que declarar, y la trazabilidad está ya en manos de la Administración antes de que él mismo la presente.

Por eso, en los próximos meses, el umbral que conviene vigilar es el de las 30 operaciones y no el de los 2.000 euros. Ahí Hacienda ve patrón, y el patrón es lo que sostiene la habitualidad. Si vendes mucho y con margen, lo sensato es ordenar la actividad por delante del requerimiento: alta, facturación con IVA y declaración del rendimiento. Si vendes tus cosas usadas por debajo de lo que costaron, no hay nada que temer por haber pasado de la cifra.

Guía rápida del trámite

  • 📅 Plazos: La plataforma comunica los datos cada año con el ejercicio cerrado; el vendedor declara, si le corresponde, en la campaña de la Renta del ejercicio siguiente.
  • ✅ Requisitos clave: Superar los 2.000 euros de ingresos o las 30 operaciones en un año natural, y tener ganancia patrimonial o actividad económica habitual.
  • 🌐 Dónde solicitarlo: Todo se gestiona en la sede electrónica de la AEAT con certificado digital o Cl@ve; también por teléfono o con cita previa en oficinas.
  • 💰 Importe o coste: No hay tasa por vender: si hay ganancia, tributa en la base del ahorro del IRPF con tipos del 19% al 28% por tramos.
  • ⚠️ Error a evitar: Creer que pasar de 2.000 euros obliga a pagar: solo tributa el beneficio, no el importe de las ventas.

Un chaval de 16 años destapa un fallo de seguridad de Microsoft: 17,3 billones de filas expuestas

Un fallo de seguridad de Microsoft dejó 17,3 billones de filas al alcance de cualquiera que se identificara como ‘admin’. La recompensa por detectarlo fue de 5.000 dólares. El coste de que lo hubiera encontrado otro no aparece en ningún balance.

Claves de la operación

  • La recompensa no mide el riesgo real. 5.000 dólares por una vía de acceso que rozaba metadatos de 25.000 cuentas y 17.990 correos corporativos.
  • El error no es exclusivo de Microsoft. La validación de firma afecta a todo el ecosistema que construye sobre tokens JWT, de Okta a las pasarelas de identidad de cada nube.
  • En España ya es una obligación auditable. NIS2 y DORA exigen acreditar el control de identidades a operadores esenciales y entidades financieras.

El hallazgo no salió de un laboratorio corporativo. Lo firmó un investigador de 16 años que responde al alias Faav, según el relato técnico que él mismo publicó y que Microsoft revisó antes de difundirlo. Reportó el agujero al Microsoft Security Response Center el 5 de septiembre; la compañía cerró el acceso cuatro días después y abonó 5.000 dólares el 17. Un adolescente cobra menos que un día de auditoría de identidad.

Un token sin firma y diez días de prueba: así se abrió la puerta de Titan

Titan es el servicio interno de analítica de Microsoft. Faav ejecutó consultas SQL con privilegios de administrador y accedió a metadatos: unas 25.000 cuentas, 17.990 correos de empleados, y 24.569 paneles internos. El servicio se conectaba además a 17 bases de datos que, según su estimación, suman esas 17,3 billones de filas. Es una estimación sobre metadatos con históricos y duplicados, no un recuento de registros de clientes.

El rastro arranca el 25 de agosto. Faav y su herramienta de IA, Antares, localizaron la API de Titan expuesta en un host de Azure, aunque la web del servicio solo era accesible para el personal interno. Durante diez días, la herramienta fue probando variaciones de token hasta comprobar que el servidor aceptaba tokens sin firma. Lo que no lograba era dar con un usuario reconocible. Probó con ‘admin’. Funcionó.

La causa es tan elemental que incomoda. Titan validaba el contenido del token —inquilino, audiencia, aplicación y usuario— pero nunca su firma, lo que anulaba todo lo demás. La documentación de Azure Application Gateway exige verificar firma, emisor, destinatario y caducidad. En casa del herrero, cuchillo de palo. No hubo criptografía exótica: solo un campo de texto sin revisar.

El fallo más caro de la industria no suele ser el más complejo, sino el que llevaba años documentado y nadie se molestó en comprobar.

El episodio también retrata cómo se cazan vulnerabilidades hoy: Antares aportó la constancia durante diez jornadas y la idea de probar el usuario ‘admin’ fue del investigador. La IA acelera la búsqueda; el criterio sigue siendo humano. El patrón, además, viene de lejos: en 2015 Tim McLean demostró que varias librerías aceptaban tokens que declaraban no llevar algoritmo, y en 2020 el IETF publicó sus buenas prácticas de seguridad para tokens JWT.

5.000 dólares por un hallazgo que habría costado mucho más cerrar

vulnerabilidad Microsoft

La política de recompensas premia el reporte responsable, no el daño evitado. Microsoft pagó 5.000 dólares por una vía de acceso a metadatos internos que rozaba 25.000 cuentas y 17.990 direcciones corporativas. El impacto quedó, eso sí, en el plano hipotético: el investigador no tocó datos de clientes y se limitó a metadatos y a dos muestras de una fila de Bing.

Hay un detalle que conviene no pasar por alto. Microsoft revisó el texto antes de su publicación y recortó secciones y cifras, pero todo el detalle técnico procede del investigador. La empresa no ha publicado su propio informe forense. La versión más completa del incidente la firma quien lo encontró, no quien lo sufrió.

Para el mercado, la pregunta no es cuánto pagó Microsoft, sino cuántas organizaciones replican el mismo error sin saberlo. La validación de firma es una capa estándar en cualquier proveedor de identidad. Cuando la compañía que fija el estándar del sector falla en lo más básico, el mensaje para sus clientes resulta incómodo: la seguridad se compra por contrato, no por confianza en la marca.

La identidad se convierte en el punto débil que España empieza a auditar

En España este tipo de fallo deja de ser una anécdota técnica y pasa a ser riesgo regulatorio. NIS2 y el reglamento DORA obligan a operadores esenciales y entidades financieras a acreditar el control de identidades, con responsabilidad sobre la cadena de suministro. El CCN-CERT mantiene guías de configuración segura con el mismo mensaje de fondo: lo que no se valida en el servidor, no existe.

El negocio que se abre es el de la identidad. Indra, a través de Minsait, y Telefónica Tech han situado la ciberseguridad gestionada entre sus principales apuestas dentro del IBEX 35, y compiten por contratos públicos y financieros que exigen justo lo que Titan no hacía: verificar cada credencial en el servidor. La identidad ya no es un gasto: es una línea de ingresos.

La lección operativa cabe en tres decisiones que cualquier responsable de sistemas puede tomar esta semana: comprobar siempre la firma del token, fijar en el servidor qué algoritmo se acepta y dejar de confiar en una API porque su interfaz web esté escondida. Nada de esto es caro. Nada de esto es nuevo.

Queda por ver si el caso mueve algo más que conciencias. Microsoft presenta resultados trimestrales en las próximas semanas y la seguridad en la nube volverá a colarse en la llamada con analistas. El detonante tiene 16 años, un blog y una herramienta de IA llamada Antares. El patrón, en cambio, lleva documentado desde 2015.

Amazon llena Aragón de centros de datos pero tributa el IAE en Madrid: dos municipios se rebelan

AWS despliega centros de datos en Aragón desde noviembre de 2022, pero paga el Impuesto sobre Actividades Económicas en Madrid. El Burgo de Ebro y Villanueva de Gállego han pasado de la queja a la reclamación formal y exigen cobrar por la actividad que se genera sobre su suelo.

Claves de la operación

  • El IAE se cobra a 300 kilómetros del centro de datos. La Instrucción del impuesto permite elegir cuota municipal, provincial o nacional cuando la tarifa contempla más de una clase. Según Heraldo, AWS habría escogido la nacional.
  • Las estimaciones del PIGA reparten 522.777 euros anuales. De ese total, 384.503 corresponderían a Zaragoza, 90.817 a Huesca, 33.400 a Villanueva de Gállego y 14.056 a El Burgo de Ebro.
  • Aragón, Andalucía y Madrid ya han alegado contra el decreto estatal. El borrador exige operar desde la UE y cubrir al menos el 80% del consumo con renovables, y su tramitación sigue abierta.

El IAE que emigra a Madrid mientras la luz y el agua se quedan en Aragón

La mecánica es sencilla y demoledora para las arcas locales. Cuando la tarifa de una actividad prevé varias clases de cuota, la norma deja al contribuyente escoger cuál paga, y nada le obliga a quedarse con la del municipio que soporta el ruido, el tráfico y la ocupación del suelo. Amazon Web Services, según la información publicada por Heraldo, habría optado por la cuota de ámbito nacional.

Los dos consistorios reclaman cantidades desde 2022 y también las que no llegarán con los campus en construcción. Vicente Royo, alcalde de El Burgo de Ebro, lo dijo sin rodeos: ‘Es verdaderamente lamentable y vergonzoso que los impuestos no se queden en el territorio’. En el mismo frente, la segunda teniente de alcalde de Villanueva de Gállego, Susana González, añade un agravio previo: ambos municipios perdieron también el ICIO de las obras porque el proyecto se tramitó como Plan de Interés General de Aragón.

Royo ha anunciado que no firmará el convenio recogido en el PIGA hasta que exista un acuerdo económico que cubra el IAE y la compensación pendiente. La negativa convierte un trámite administrativo en una palanca de negociación. Y no es un caso aislado: en Cuarte, el movimiento vecinal logró que Amazon desviara una línea de alta tensión que iba a atravesar el casco urbano.

La factura eléctrica e hídrica que sostiene el hub aragonés

En 2025 el consumo eléctrico de Aragón creció un 7,1%, frente al 2,7% del conjunto de España, un salto que la prensa aragonesa atribuye al despegue del hub de AWS. Con las ampliaciones previstas completas —32 edificios y 11 fases repartidas en una década—, la demanda rondaría los 10.800 GWh anuales, más de lo que consumió toda la comunidad en 2024, cuando se quedó en 10.543 GWh.

El agua concentra tanta tensión como la electricidad. El plan estima 755.000 metros cúbicos anuales para refrigeración, con un tope autorizado de 36.461 metros cúbicos por centro y año. A finales de 2024 AWS pidió elevarlo un 48%, hasta 53.961. Amazon sostiene, en un comunicado de junio de 2026, que sus instalaciones aragonesas gastaron unos 68 millones de litros en 2025, el 0,03% de la demanda industrial de la demarcación del Ebro.

La expansión no se detiene. AWS eligió La Puebla de Híjar, un municipio de unos 935 habitantes, para su primer centro en Teruel, con 100 MW garantizados. Blackstone prepara en Calatorao un campus de hasta ocho centros, 650 MW y 11.800 millones de euros, y Microsoft proyecta otro junto a Puerto Venecia, en Zaragoza. El mismo modelo fiscal se replica en cada nuevo emplazamiento.

Mientras los ayuntamientos reclaman el IAE, la compañía aportará 13,8 millones de euros a un plan antiinundaciones. Una de cal y otra de arena.

Aragón pone el suelo, el agua y la red eléctrica; Madrid se queda el recibo. El hub se levanta, pero la caja municipal sigue esperando.

La fricción local se acumula. La mayoría de los municipios aragoneses que acogen estas instalaciones sigue sin ver un euro del impuesto. La plataforma Salvemos los Pinares de Venecia ha registrado 349 alegaciones contra el centro de Microsoft por el destino de las tierras excavadas, la comunidad de regantes de Gaén mantiene bloqueada la negociación del agua en Teruel y en Talavera de la Reina el proyecto de Meta reabrió el debate hídrico. En Extremadura, Ecologistas en Acción advierte de que cuatro proyectos necesitarían entre 3,5 y 4 GW, casi toda la electricidad que genera la región.

El precedente de Figueruelas y la pregunta que Amazon no responde

Aragón ya conoce este guion. Cuando General Motors instaló Opel en Figueruelas en 1982, la factoría quedó anclada al término municipal que la albergaba. Aquel modelo industrial asumía que la fábrica y su fiscalidad viajaban juntas. El negocio de los centros de datos rompe esa lógica: el activo es el cómputo y el domicilio fiscal, una elección contable.

Conviene medir el contraste. AWS cifra en 33.700 millones de euros su inversión total en España, tras elevar en marzo de 2026 los 15.700 millones que anunciaba en su web oficial para España, y proyecta 31.700 millones de aportación al PIB hasta 2035. Son estimaciones de la propia compañía. Al otro lado de la balanza están dos municipios que llevan cuatro años sin ingresar el impuesto que la actividad genera y que ni siquiera cobraron el ICIO de las obras.

El riesgo de fondo no es contable, es de legitimidad. Sin retorno fiscal, cada nuevo campus añade oposición vecinal y alegaciones, y la tramitación se alarga. Observamos que la cifra de inversión anunciada funciona como titular recurrente mientras el indicador que de verdad mide el encaje territorial —el impuesto efectivamente liquidado en el municipio— no aparece en ningún comunicado. Más contexto sobre este tipo de instalaciones en la entrada de Wikipedia sobre centros de datos.

Los picos de potencia, la suficiencia renovable y el agua seguirán sobre la mesa, y el borrador de decreto estatal que fijaría las reglas del juego acumula alegaciones de Aragón, Andalucía y Madrid sin fecha de resolución pública. La prueba inmediata es la reclamación conjunta de El Burgo de Ebro y Villanueva de Gállego y el convenio del PIGA que sigue sin firma. Si prospera, el criterio se extenderá a Teruel, Calatorao y a los cuatro proyectos extremeños. Y ahí sí habrá una cuenta que cuadrar.

Micron avisa: la crisis de memoria RAM se agravará en 2027 y 2028 pese a márgenes récord

Micron facturó 133.188 millones de dólares en su ejercicio 2026, un 256% más que el año anterior. Su consejero delegado, Sanjay Mehrotra, avisa de que la crisis de memoria RAM será más severa en 2027 y 2028, con precios mucho más altos para móviles, consolas y coches.

Los resultados, presentados esta semana, convierten la escasez de memoria en el gran negocio del ciclo de la inteligencia artificial. La paradoja es incómoda: el mismo cuello de botella que hincha las cuentas del fabricante estadounidense encarece todo lo que se conecta a un enchufe.

Claves de la operación

  • Ingresos anuales de 133.188 millones de dólares, un 256% más que en el ejercicio anterior, con un margen bruto consolidado del 87% en el cuarto trimestre.
  • La capacidad se ha volcado en la memoria HBM que exige la IA, lo que deja menos DRAM convencional disponible y encarece el resto del mercado.
  • TrendForce proyectó subidas del 90% al 95% en el precio de la DRAM convencional, un golpe directo al coste de móviles, consolas y coches.

Un beneficio récord construido sobre la escasez ajena

El cuarto trimestre del ejercicio cerró con 54.230 millones de dólares de ingresos, 37.700 millones de beneficio neto y un margen bruto del 87%, según los resultados publicados por la compañía. Los ingresos de DRAM crecieron un 343% interanual, una cifra que en cualquier otro sector sería motivo de auditoría y aquí es simplemente el reflejo de un mercado sin oferta.

Mehrotra trasladó a los inversores que la compañía ya tiene vendida la mayor parte de su producción de 2027. ‘Observamos una mayor escasez en el sector en 2027 y 2028 en comparación con 2026’, dijo durante la presentación de resultados. No hay fecha para el equilibrio entre oferta y demanda, y lo que sí anticipa el consejero delegado es que los clientes pagarán precios mucho más altos que este año.

El origen no está en la falta de materiales ni en problemas productivos. Los fabricantes han reorientado su capacidad hacia la memoria HBM, la de alto ancho de banda que consumen los aceleradores de IA. A eso se suma que los proveedores de servicios cloud firman compras anticipadas a medio plazo, lo que estrecha todavía más el mercado libre.

El mismo componente que sostiene los márgenes de Micron es el que encarece cada móvil, cada consola y cada coche que sale de una fábrica europea.

Las previsiones de TrendForce apuntaban a subidas del 90% al 95% en el precio de la DRAM convencional durante el primer trimestre de 2026. En algunos segmentos, la estimación se ha quedado corta.

Móviles de 4 GB y catálogos menguantes: quién paga la factura

escasez RAM 2027

La industria de consumo absorbe el golpe como puede. Los fabricantes de teléfonos han empezado a eliminar el modelo base para forzar el salto de gama, a recortar catálogos y a recuperar hardware de generaciones anteriores, con chips del año pasado y memorias LPDDR4X. Han vuelto los móviles con 4 GB de RAM, una configuración que se daba por enterrada.

Ni los grandes se libran. Firmas con capacidad de negociación como Apple o Amazon están viendo cómo el coste del componente se cuela en sus estructuras. El encarecimiento también llega al automóvil, donde la electrónica embarcada depende de la misma memoria escasa, y a las consolas, que hasta ahora bajaban de precio con los años y han dejado de hacerlo.

Hay un límite a lo que se puede repercutir al cliente. Los fabricantes combinan subidas con recortes de producción, simplificación de gamas, y estancamiento técnico. La innovación se frena cuando la memoria cuesta más que la placa.

El riesgo de un ciclo de dos años que nadie puede garantizar

Antes de tratar las previsiones como un hecho consumado, conviene recordar quién las firma. Micron gana con que el mercado crea que la escasez va a durar, porque eso empuja a sus clientes a comprar antes y más. La compañía vende su producto y su relato en la misma llamada. Eso no invalida los datos, pero sí obliga a leerlos con distancia.

El precedente español ayuda a dimensionar lo que está en juego. Telefónica, como el resto de operadoras cotizadas del IBEX 35, sostiene parte de su captación de clientes con la financiación de terminales y las subvenciones de entrada. Cuando el coste del hardware sube, esa palanca se tensa: o se encarece el catálogo, o la operadora asume un gasto que no recupera en el primer año de contrato. El episodio llega, además, en un contexto de márgenes estrechos en el negocio de la telefonía en España.

El punto débil de la tesis de Mehrotra es el calendario. Dos años es mucho tiempo. Samsung, SK hynix o la capacidad china pueden añadir oferta antes de lo previsto, y la demanda de IA puede moderarse. La memoria es el segmento más volátil de los semiconductores, y la misma rigidez que hoy protege los precios los puede desplomar cuando el inventario se dé la vuelta.

La expansión anunciada —nuevas fábricas en 2028 y un gasto de capital de 25.000 millones de dólares solo en el primer semestre del nuevo ejercicio— es la respuesta lógica y, a la vez, la confirmación de que el alivio no llegará a corto plazo. Nadie construye una fábrica para resolver el problema del trimestre siguiente. El calendario de la oferta nunca acompaña al calendario de la demanda.

El próximo informe trimestral de Micron y las cifras que publiquen Samsung y SK hynix en esas mismas semanas dirán si la escasez se consolida o empieza a desinflarse. Hasta entonces, la única certeza para quien compre un móvil o un coche en España es la de siempre: pagará más y esperará lo mismo.

Los camiones eléctricos disparan sus ventas un 75%: récord de 160.000 unidades por el diésel caro

Los camiones eléctricos firmaron su mejor semestre histórico: casi 160.000 unidades en el mundo, un 75% más que en 2025.

Son camiones medianos y pesados, no furgonetas de reparto, y la cifra procede de los datos que publica BloombergNEF, la referencia habitual para medir la electrificación del transporte pesado. Entre enero y junio de 2026 se matricularon casi 160.000 unidades, más que en cualquier semestre anterior. Hace tres años, ese mercado era un experimento de nicho en fase de validación técnica.

El diésel caro acelera la amortización del camión eléctrico

El combustible fósil es hoy el principal argumento de venta. El encarecimiento del precio del diésel, agravado por la guerra con Irán, ha estrechado la brecha entre el sobrecoste inicial de un camión eléctrico y su coste de explotación. Los vehículos a batería son más baratos de operar y de mantener que sus equivalentes de combustión; el problema sigue estando en el desembolso de entrada. Cuanto más caro el gasóleo, antes se amortiza el salto a la batería.

El mantenimiento juega a favor de la batería: menos piezas móviles, sin aceite, sin filtros de partículas, y sin el desgaste de un motor sometido a ciclos duros. La ecuación solo se rompe en dos puntos, el precio de compra y el valor de reventa, y ambos están en revisión mientras el mercado gana volumen.

La red de recarga de alta potencia es la otra pieza del puzle. Los operadores están instalando estaciones junto a las principales rutas de mercancías, a menudo integradas en áreas de servicio de autopistas, y el despliegue obligatorio de puntos para vehículos pesados fijado por el reglamento europeo de infraestructura de combustibles alternativos (AFIR) está acelerando la construcción. La cobertura sigue siendo desigual y se concentra en los corredores donde ya operan flotas eléctricas.

La economía de esas estaciones depende de la utilización. BloombergNEF calcula que los operadores necesitan cobrar entre 0,10 y 0,22 dólares por kilovatio hora por encima del coste de la propia electricidad para recuperar la inversión, una horquilla que se cumple en los corredores con tráfico denso y se queda corta en el resto.

La electrificación del camión pesado ya no se discute en el plano técnico, sino en el de la infraestructura de recarga y el coste financiero del cambio.

China firma nueve de cada diez camiones eléctricos vendidos en el mundo

El protagonismo chino es abrumador. Más de nueve de cada diez camiones eléctricos vendidos en el mundo durante el primer semestre salieron de ese mercado, impulsado por una política industrial decidida y una cadena de suministro de baterías que pocos países pueden igualar. Los vehículos eléctricos representan ya en torno al 20% de las ventas totales de camiones en el país asiático.

El crecimiento ya no se queda en casa. China multiplicó por más del doble, solo en esos seis meses, sus exportaciones de tractocamiones eléctricos respecto a todo 2025, según recoge Bloomberg News, y coloca una proporción creciente de su producción en mercados exteriores. Para los fabricantes europeos la consecuencia es directa: compiten en precio contra una industria que amortiza sus baterías con un volumen doméstico que Europa no tiene.

En penetración relativa, China no es la primera. Noruega y Suiza superan incluso el porcentaje chino de camiones eléctricos sobre el total de ventas. En el resto de Europa, Dinamarca, Países Bajos y Suecia rebasaron el 10% de cuota, mientras el conjunto del continente cerró el semestre en un 5,5% de penetración, impulsado por la llegada de nuevos modelos y por los primeros descensos de precio en las unidades eléctricas.

Estados Unidos ofrece el contraste más marcado. El mercado de camiones eléctricos de batería ha entrado en un ‘práctico estancamiento’, en palabras de BloombergNEF, lastrado por el coste y por el giro regulatorio de la segunda Administración Trump, que ha eliminado créditos fiscales para vehículos de cero emisiones, congelado ayudas para camiones y puntos de carga y respaldado en el Congreso la anulación de la capacidad de California para fijar sus propios estándares de emisiones.

Quedan focos de actividad. California ha comprometido miles de millones de dólares en incentivos para electrificar flotas y es hoy el estado con más camiones pesados de cero emisiones en circulación. A ello se suma el arranque de la producción en serie del Tesla Semi en una fábrica de Nevada, con un precio de entre 250.000 y 300.000 dólares por unidad que, según fuentes del sector consultadas por BloombergNEF, resulta competitivo frente al diésel en determinados usos en función del coste de la recarga. El fabricante prevé llevar el modelo a Europa en 2027.

El valor residual se convierte en el nuevo campo de batalla del camión eléctrico

El crecimiento del sector está transformando también la forma en que se financian y operan las flotas. Cada vez más operaciones se respaldan en los contratos de transporte que el propio camión tiene asegurados y no solo en su valor de reventa, una fórmula habitual en otros sectores pero poco utilizada en la financiación del camión diésel. Financiadores, propietarios de flotas y cargadores recurren a estos instrumentos para compensar la incertidumbre que rodea al valor residual de un vehículo eléctrico, ligada a la degradación de sus baterías, y se apoyan en contratos de transporte a largo plazo y, en los países con mercados de carbono, en el valor añadido de la reducción de emisiones.

Hay una contradicción que el dato agregado esconde. El récord de casi 160.000 unidades se sostiene sobre tres patas que no evolucionan al mismo ritmo: la política industrial china, el precio del diésel y la disponibilidad de recarga rápida. Las dos primeras pueden cambiar de signo en cuestión de meses, porque una desescalada en Oriente Medio abarataría el crudo y una vuelta regulatoria en Washington o Bruselas alteraría los incentivos. La tercera exige inversión física en red, subestaciones y potencia contratada, con plazos que se miden en años, no en trimestres.

El riesgo evidente está en la concentración. Si el mercado mundial depende de que China siga colocando volumen y de que el diésel mantenga su prima, cualquier normalización del crudo devuelve el cálculo de amortización a la casilla de salida en los segmentos de menor utilización. La otra incógnita es el valor secundario: sin un mercado de reventa profundo, cada camión eléctrico que sale de fábrica es una promesa de segunda mano que nadie ha probado todavía a escala global.

La comparación con el coche eléctrico resulta inevitable y también aleccionadora. El turismo a batería creció con subvención a la compra y se frenó cuando se retiró; el camión está creciendo por coste de explotación, un argumento más resistente pero también más lento. Nadie renueva una flota de tractocamiones por convicción ambiental cuando el negocio es un margen estrecho sobre el kilómetro transportado. Se renueva cuando el coste total por kilómetro baja, y eso hoy ocurre en rutas con recarga garantizada y en países con electricidad competitiva.

El camión eléctrico ha dejado de necesitar subvención para venderse, pero todavía necesita certeza sobre la recarga y sobre el valor de reventa.

Un camionero chino lo resumió a Bloomberg News con una frase que explica mejor que cualquier informe por qué el mercado no parece dispuesto a dar marcha atrás: ‘Nadie quiere regresar a una tecnología de generación anterior.

La segunda mitad del año tiene todavía que escribir su parte. Los datos de los próximos meses dirán si el ritmo del 75% se sostiene cuando el efecto base deja de ayudar y si Europa es capaz de superar el 5,5% de penetración sin nuevos incentivos públicos. La respuesta no llegará del motor. Llegará del enchufe.

El precio de la luz se dispara el domingo 4 de octubre: 8 horas por encima de 200 €/MWh

El precio de la luz vuelve a dispararse. El pool mayorista marcará este domingo 4 de octubre una media de 171,85 euros por megavatio hora, con ocho franjas por encima de los 200 €/MWh, según los precios publicados por OMIE y difundidos por la prensa especializada.

La cifra supone un 3,15% más que el sábado y rompe la tregua de una jornada que había sorprendido con una bajada tras semanas de tensión sostenida. El cálculo que acompaña a los precios del operador traduce ese diferencial en unos 5,15 euros adicionales para el bolsillo del cliente de tarifa regulada.

El mapa horario deja dos extremos muy marcados. La franja más barata llegará entre las 14 y las 15 horas, a 77,77 €/MWh. El pico se concentrará entre las 19 y las 20 horas, cuando el megavatio se pagará a 233,97 euros. Entre valle y punta hay más de 156 euros de diferencia: el triple en apenas cinco horas.

Ocho de las 24 horas del día quedarán por encima de la barrera simbólica de los 200 euros, un tercio de la jornada. La media diaria, sin embargo, se queda más de 60 euros por debajo del pico, porque las horas solares siguen tirando hacia abajo del conjunto.

La secuencia no es un accidente de calendario. Septiembre cerró con una media de 143,72 €/MWh, el registro más alto del año y un 135% por encima de los 61,04 euros del mismo mes de 2025. No hubo un solo día por debajo de los 100 €/MWh: el más barato fue el 17, con 104,63 euros, y el más caro el 27, con 198,95.

El pico del domingo triplica el valle de la tarde: la fotovoltaica abarata las horas centrales, pero no toca una punta nocturna que sigue cotizando el gas.

Del pool al recibo: el PVPC absorbe la subida con retraso

La traslación al recibo no es automática. El PVPC, la tarifa regulada de referencia para el pequeño consumidor, toma alrededor del 40% de su precio del mercado diario y el 60% restante de una cesta de precios negociados a futuro, un diseño pensado para amortiguar la volatilidad del pool. El efecto no desaparece: llega más tarde y más diluido.

La tarifa incorpora además componentes que no dependen de la subasta diaria, entre ellos los costes de la operación reforzada que Red Eléctrica de España mantiene desde el apagón de 2025. Ese sobrecoste se suma a un ejercicio en el que el componente energético ha dejado de ser la variable secundaria que fue durante la década anterior.

Quien tenga un contrato a precio fijo en el mercado libre está, de momento, al margen. Su tarifa no cambia mientras el contrato siga vigente, pero el riesgo se traslada a la renovación: si la comercializadora decide repercutir el encarecimiento, la subida aparecerá de golpe en la nueva oferta.

Los datos de la CNMC ayudan a dimensionar a quién afecta cada opción. El 27,4% de los consumidores sigue acogido al PVPC y un 37,4% de los hogares tiene una tarifa con el mismo precio a todas las horas. El resto navega entre discriminación horaria y ofertas indexadas, con grados de exposición muy distintos a lo que decida el mercado cada tarde.

Para el consumidor doméstico, la palanca real a corto plazo es el desplazamiento de consumo. Cada ciclo de lavado cuesta en la franja valle un tercio de lo que costará en la punta. Programar el lavavajillas o la recarga del vehículo eléctrico antes de las cinco de la tarde no reduce el precio del sistema, pero sí el importe de la factura de quien lo hace.

Gas, Ormuz y demanda: las tres palancas que sostienen los precios

El origen de la escalada está fuera del sistema eléctrico. El TTF, la referencia del gas en los mercados europeos, cotiza por encima de los 70 euros por megavatio hora, cuando a comienzos de año se movía alrededor de los 30. El bloqueo del Estrecho de Ormuz y las tensiones del conflicto de Oriente Medio han reordenado la prima de riesgo de todo el suministro europeo, y España la paga aunque compre poco gas ruso.

El gas representó algo más del 19% de la generación en septiembre, según las estadísticas de Red Eléctrica. Es un porcentaje menor que el de hace cinco años, pero sigue siendo el que fija el precio de la última hora casada en la mayoría de las franjas, incluidas las nocturnas, cuando la fotovoltaica ya no produce, y el almacenamiento todavía no alcanza a cubrir la demanda.

La paradoja del mercado español está en ese desajuste. El país ha encadenado récords de generación renovable, ha convertido la fotovoltaica en la tecnología más barata del sistema y, aun así, ve cómo la factura depende de un commodity que se negocia a 3.000 kilómetros de distancia y se encarece por una ruta marítima bloqueada. La potencia instalada amortigua el mediodía; no protege la noche.

El efecto no se limita al hogar. La industria electrointensiva que compra en el mercado mayorista o indexa sus contratos al pool verá el mismo movimiento en su factura de proceso, con el agravante de que su demanda no se desplaza a las tres de la tarde con la misma facilidad que un lavavajillas. Los procesos continuos, con hornos que no se apagan, asumen la punta completa.

La comparación con el resto de Europa matiza el diagnóstico. España mantiene uno de los mix más descarbonizados del continente, pero su mercado eléctrico está acoplado al francés, al portugués y, a través del gas, al resto del continente. Un pico de precio en Alemania o en Italia termina filtrándose a la subasta ibérica en cuestión de horas.

El riesgo inmediato tiene dos caras. La primera es meteorológica: si el calor se prolonga, la demanda sostendrá las horas punta y las comercializadoras revisarán al alza sus ofertas antes del invierno. La segunda es regulatoria. Cualquier revisión del mecanismo que fija el PVPC o un cambio en la retribución de la operación del sistema alteraría el reparto de costes entre consumidores y generadores, un debate que reaparece cada vez que el pool supera los 150 euros.

Mientras el gas marque la última hora casada, la potencia renovable instalada abaratará el mediodía y dejará la factura nocturna en manos del mercado internacional.

El próximo punto de control llega con los precios de la primera semana completa de octubre y con el cierre estadístico de la demanda eléctrica del mes. Si el TTF no cede de los 70 euros, la media del cuarto trimestre difícilmente bajará del centenar largo por megavatio hora, y la comparación con el otoño de 2025 seguirá siendo incómoda para cualquier presupuesto doméstico.

El bono de IA para pymes: 600 M€ que llegan cuando el 32% aún no sabe aplicarla con seguridad

El bono IA para pymes mueve 600 millones de euros, pero el 32% de las empresas españolas admite que aplicarla con seguridad será su gran reto en 2027. El freno no es el dinero: es el criterio.

Un bono de 600 millones que no resuelve el problema real

El Gobierno ha activado a través del Plan IA360 un bono de 600 millones de euros destinado a pymes y autónomos. El diseño de la ayuda marca una diferencia importante frente a otros cheques tecnológicos: el dinero se dirige a proyectos de implantación e integración de inteligencia artificial, no a la mera contratación de licencias. Además, contempla diagnósticos previos y el cumplimiento de hitos durante la ejecución.

La letra pequeña importa más de lo que parece. Un diagnóstico previo obliga a la empresa a decidir qué proceso va a mejorar y con qué métrica lo va a medir antes de tocar la herramienta. Los hitos, por su parte, convierten la subvención en un compromiso de ejecución y no en un premio a la solicitud rápida.

El problema es el calendario y la capacidad. Según la II edición del Observatorio TeamSystem, elaborado por Ipsos a partir de 1.200 entrevistas, el 32% de las empresas españolas sitúa el uso práctico y seguro de la IA como uno de sus principales retos para 2027. Solo el cumplimiento normativo (41%) preocupa más. Por detrás quedan la ciberseguridad (25%) y la inversión en tecnología (23%).

Y aquí viene el dato que importa: el principal freno no es económico. Un 27% de las empresas señala los errores o las respuestas poco fiables de la IA como su gran barrera; un 25% apunta a la falta de conocimiento o formación, y un 20% a las dudas legales. El CEO de TeamSystem España, Emilio Martínez de la Fuente, lo resume sin adornos: el bono será una oportunidad si la burocracia no ralentiza el acceso y si llega acompañado de formación adaptada a lo que la pyme necesita de verdad. No se trata de tener una herramienta, sino de saber dónde aplicarla.

El bono pagará herramientas, pero quien gane la partida será quien sepa dónde aplicarlas y cómo medir el resultado.

¿Dónde esperan las empresas que la IA aporte valor en los próximos doce meses? La automatización de tareas administrativas (33%) y la generación y análisis de informes (33%) encabezan la lista. Les siguen el análisis de datos para decidir mejor (29%), la creación de contenidos (26%), el cumplimiento normativo (22%) y la atención al cliente (20%).

La IA no falla por el precio de la licencia; falla porque nadie definió antes qué proceso debía mejorar y con qué métrica.

Las que ya usan IA lo tienen claro: el retorno llega en horas. Un 28% de las empresas estima que ahorra entre cuatro y siete horas semanales en tareas repetitivas, y otro 20%, entre una y tres. Ese tiempo es el verdadero ROI de la operación, y también el argumento más sólido para justificar la inversión ante un socio o un asesor.

Cómo convertir el bono en un caso de uso que se note en la caja

subvención IA empresas

La secuencia que funciona es aburrida y poco ambiciosa, y precisamente por eso funciona. Antes de pedir el bono, elige un solo proceso, define la línea base, y calcula cuánto cuesta hoy hacerlo a mano.

  • Paso 1 — Diagnostica antes de comprar: mide horas y coste del proceso actual (facturación, conciliación, informes, atención al cliente). Sin número de partida no hay forma de demostrar el ahorro.
  • Paso 2 — Elige un caso de uso, no cinco: automatizar la gestión de facturas o el reporting mensual es un proyecto; implantar «IA en toda la empresa» es un deseo.
  • Paso 3 — Forma a quien va a usar la herramienta: el 25% que señala la falta de formación como barrera no se resuelve con un manual en PDF.
  • Paso 4 — Documenta la fiabilidad: si el 27% teme respuestas erróneas, define quién revisa, con qué frecuencia y qué se hace cuando la IA falla.
  • Paso 5 — Mide a los 90 días: horas liberadas, errores por cada 100 documentos, tiempo de cierre mensual. Si no mejora, cambia el proceso antes de cambiar la herramienta.

La lógica vale igual para el software y para lo tangible. Piensa en una fábrica de chocolate artesanal con tres tiendas y un obrador: su caso de uso no es tener IA, es predecir la producción de la campaña de Navidad cruzando histórico de pedidos, merma y capacidad de producción. Ese es el tipo de proyecto que el bono financia y el tipo de proyecto que sobrevive al cierre de la ayuda.

Lo que enseña el precedente: solicitar es fácil, ejecutar es otra cosa

El precedente más cercano sigue siendo el Kit Digital, que movilizó más de 3.000 millones de euros en ayudas a la digitalización de pequeñas empresas y autónomos. Su lección no fue tecnológica, sino de gestión: una parte relevante de los beneficiarios cumplieron el trámite y dejaron el proyecto a medio gas porque nadie en la empresa sabía qué hacer con la herramienta los meses siguientes.

Con el bono de IA el riesgo se multiplica, porque la tecnología es menos intuitiva y el margen de error más caro. A esto se suma la presión del calendario regulatorio: VeriFactu con plazos de adaptación a partir de 2027, la futura reforma del registro horario digital y el despliegue de obligaciones del reglamento europeo de inteligencia artificial. Cumplir exige datos ordenados, y eso conecta directamente con los proyectos que esta ayuda quiere financiar. Existen además otras vías complementarias para financiar esa inversión, como los préstamos participativos de ENISA.

Mi lectura es que estamos ante un bono útil pero mal dimensionado en el tiempo: seiscientos millones de euros repartidos entre decenas de miles de pymes no transforman un tejido productivo, financian experimentos. Lo que sí puede transformarlo es la obligación de hacer un diagnóstico previo y de cumplir hitos. Si la Administración mantiene ese diseño y no lo simplifica para repartir más rápido, el programa habrá logrado algo que ninguna campaña de concienciación ha conseguido: obligar a la pyme a pensar antes de comprar.

Para un founder o un autónomo que convive con márgenes ajustados, la decisión no es si pedir el bono, sino qué proceso va a dejar de hacer a mano durante los próximos seis meses. Esa pregunta vale más que la subvención.

🚀 Hoja de Ruta para Emprender

  • Elige un proceso, no un proyecto: facturación, reporting o atención al cliente. Un solo caso de uso medible supera a un plan de transformación que nadie ejecuta.
  • Mide antes de pedir: calcula horas y coste actual del proceso. Sin línea base no podrás justificar el retorno ni cumplir los hitos del bono.
  • Presupuesta la formación: reserva una partida específica para formar a quien usará la herramienta. Es la barrera que señala el 25% de las pymes.
  • Ordena los datos antes que el software: prepara facturación y registros de cara a VeriFactu en 2027. El cumplimiento es el caso de uso con menos brillo y más retorno.

El Ibex 35 relativiza las elecciones anticipadas: la geopolítica y los tipos pesan más que las urnas

El Ibex 35 relativiza el ruido electoral. El selectivo abrió la última sesión con una subida del 2% impulsada por el empleo estadounidense y la expectativa de tipos más bajos, no por el posible adelanto de las elecciones generales.

Qué dice la historia del Ibex ante un adelanto electoral

La caída de los dos decretos sobre vivienda en el Congreso de los Diputados ha reabierto la posibilidad de un adelanto electoral en España. La reacción del mercado, sin embargo, ha sido mínima. Los analistas subrayan que el impacto de una cita con las urnas depende menos del calendario político y más de los tipos de interés, la geopolítica y el precio de la energía.

Manuel Pinto, analista de XTB, lo resume con evidencia: ‘según nos dice la historia, el anuncio de unas elecciones anticipadas no tiene por sí un gran impacto en el IBEX 35, depende más de los tipos de interés’. El argumento tiene una base estructural: cada vez una parte mayor de los ingresos de las compañías del índice procede del exterior, lo que diluye su exposición directa al ciclo político español.

Esa internacionalización explica por qué el Ibex 35 digiere mejor de lo que sugiere la retórica los episodios de incertidumbre institucional. La bolsa española ya no cotiza solo la economía doméstica: pondera la evolución del Banco Central Europeo, los resultados empresariales y el apetito global por riesgo. La mayoría de los analistas espera que esa tendencia se mantenga mientras la política siga sin despejar su rumbo.

Los precedentes: del +1,91% de 2019 al -0,87% del preacuerdo

El historial reciente respalda la tesis. En febrero de 2019, tras el rechazo de los Presupuestos Generales del Estado, el Ibex 35 llegó a subir un 1,91% el mismo día del anuncio del adelanto. En mayo de 2023, el selectivo cedió un 0,12% en la primera sesión, pero cinco jornadas después cotizaba ya un 1% por encima del nivel previo.

EpisodioReacción del Ibex 35Plazo
Adelanto electoral, febrero de 2019+1,91%Primera sesión
Adelanto electoral, mayo de 2023-0,12%Primera sesión
Adelanto electoral, mayo de 2023+1,00%Cinco sesiones
Preacuerdo PSOE-Unidas Podemos, noviembre de 2019-0,87%Sesión del pacto
Pacto PSOE-SUMAR, octubre de 2023Bankia -5%, CaixaBank -4%, Sabadell -5%Sesión del pacto

El patrón se repite: el mercado digiere mejor el anuncio de las urnas que la confirmación de los pactos. Las caídas más reveladoras llegaron con los acuerdos de coalición. Tras el preacuerdo de noviembre de 2019 entre PSOE y Unidas Podemos, el Ibex 35 perdió un 0,87%. En octubre de 2023, con el pacto entre PSOE y SUMAR, entidades como Bankia cedieron casi un 5%, CaixaBank un 4% y Sabadell más de un 5%.

El Ibex castiga la confirmación de los pactos, no las urnas: las caídas más severas de la banca llegaron al cerrarse las coaliciones, no al anunciarse el adelanto.

Los sectores que sí miran a las urnas

Banca, energéticas, inmobiliarias y centros de datos son los sectores más sensibles a un giro político. La regulación sobre el alquiler, las exigencias de solvencia bancaria o los cambios fiscales determinan el crédito disponible, los dividendos y el ritmo inversor de las cotizadas. Un cambio de Gobierno no altera por igual a todas: las compañías con negocio regulado son las primeras en notar el giro.

La falta de visibilidad normativa incide en la toma de decisiones. Una empresa incluso puede llegar a tener la decisión de aplazar una posible inversión porque no sabe qué impuestos pagará, no sabe bajo qué regulación operará’, advierte Pinto. La ausencia de Presupuestos complica además la gestión de unos 80.000 millones de euros transferidos de una partida a otra, según ha valorado el presidente de la CEOE, Antonio Garamendi.

El verdadero termómetro: tipos, geopolítica y máximos globales

Más allá del ruido político español, el foco económico de la semana ha estado en el mercado de deuda. La prima de riesgo de Francia se ha movido entre los 150 y los 154 puntos básicos, cerrando el peor trimestre de la historia de los bonos galos. Es una advertencia para la disciplina fiscal de toda la eurozona y un recordatorio de que el coste de la financiación pesa más en el balance de las cotizadas que cualquier adelanto electoral.

Los factores globales siguen mandando. Los resultados empresariales, los tipos de interés, el precio del petróleo y el desarrollo de la inteligencia artificial han empujado a los índices a máximos históricos en los últimos años. La política y la economía, como recuerda el analista de XTB, ‘siempre van a ir de la mano’, pero el calendario electoral no es el motor que mueve al selectivo. El Ibex 35 cotiza hoy más el ciclo del BCE y Wall Street que el color del próximo Gobierno.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de los decretos en el Congreso y la confirmación o descarte de un adelanto electoral, junto a la próxima reunión del BCE sobre tipos.
  • Reacción del valor: El mercado descuenta más los pactos de gobierno que el anuncio de las urnas, como muestran los precedentes de 2019 y 2023.
  • Precedente sectorial: La banca es el termómetro más fiable: en 2023 CaixaBank y Sabadell cedieron entre un 4% y un 5% al confirmarse la coalición.

Santander, BBVA y CaixaBank: los catalizadores que marcarán su cotización en octubre

Santander, BBVA y CaixaBank afrontan un octubre decisivo en el IBEX 35: la caída superior al 4% registrada el pasado 1 de octubre y la última semana del mes, con resultados y decisiones de tipos, marcarán su cotización.

El selectivo cerró septiembre en 19.426 puntos tras dejarse un 2,74% en el mes, lo que rompió una racha de cinco meses consecutivos de subidas. Octubre arrancó cerca de los 19.000 puntos, lastrado por la banca: CaixaBank, Santander y BBVA bajaron más de un 4% en la sesión del 1 de octubre. Solo seis valores cerraron en positivo ese día y, además de los tres grandes, también cedieron más del 3% Unicaja, Banco Sabadell y Bankinter.

El detonante fue doble. La rentabilidad de la deuda soberana europea se tensó —el bono español a diez años pasó del 3,79% de principios de septiembre al 4,17% el 1 de octubre— y el euríbor se instaló en el 3,247%, 1,075 puntos por encima de hace un año. Con ese telón de fondo, el mercado teme un frenazo en la demanda de hipotecas y crédito que deteriore las cuentas del último trimestre.

El castigo del 1 de octubre y el peso de la banca en el índice

Los tres grandes bancos terminaron septiembre por debajo de sus niveles de comienzo de mes. En el acumulado del año, sin embargo, son los valores que más han impulsado al selectivo: Santander sube un 26,1%, BBVA un 24,39% y CaixaBank un 24,27%. La consecuencia es estructural, porque al cierre de septiembre la banca concentraba casi cuatro de cada diez euros del IBEX 35.

El calendario concentra casi todos los catalizadores en la última semana del mes. Antes, el 15 de octubre, BBVA pagará su mayor dividendo a cuenta, mientras que CaixaBank tiene pendiente fijar el importe del suyo a lo largo de este mes.

Con casi cuatro de cada diez euros del selectivo en manos de la banca, cualquier toma de beneficios arrastra al índice entero.

El calendario que decide octubre: de la Fed al BCE

La Reserva Federal se reúne el 27 y 28 de octubre; el 28, Santander abre la temporada de resultados del tercer trimestre; y al día siguiente, el 29, el BCE decide sobre los tipos de interés. Entre el 28 y el 30 de octubre coincidirán, por tanto, las cuentas de los tres grandes bancos y las decisiones de política monetaria de ambas orillas del Atlántico.

Santander BBVA CaixaBank

La comparativa de las tres entidades y su punto de partida tras el primer semestre de 2026 queda así:

BancoMagnitud del primer semestre de 2026Recorrido sobre el precio objetivo
SantanderBeneficio récord de 7.328 millonesPositivo y al alza
BBVABeneficio récord de 6.051 millonesNulo: cotiza en objetivo
CaixaBankMargen de intereses de 5.390 millonesMás del 8%

Qué vigilar en cada banco

Santander: sostener el ritmo récord del semestre

Santander cerró el primer semestre con un beneficio de 7.328 millones de euros, un 15% más, y un aumento del 6% en los ingresos. La pregunta que arrastra el valor es si mantiene ese ritmo en el tercer trimestre y si reafirma su política de remuneración al accionista, con alrededor del 50% del beneficio entre 2026 y 2028. Es, además, el único de los tres con recomendación de compra del consenso.

BBVA: el primer examen tras el dividendo récord

BBVA ganó 6.051 millones de euros hasta junio y cerró ese mes con un CET1 del 12,90%. Se ha comprometido a distribuir el exceso de capital por encima de su objetivo del 12%, de modo que, tras el dividendo de octubre y las recompras, el ratio revelará cuánto margen le queda para seguir retribuyendo. La acción cotiza ya en su precio objetivo y el consenso ha rebajado la recomendación de comprar a mantener.

CaixaBank: el margen de intereses, la asignatura pendiente

CaixaBank es el más expuesto a la evolución del margen de intereses. En el primer trimestre cayó un 2% respecto al trimestre anterior y quedó por debajo del de BBVA y Santander; en el semestre creció solo un 2%, hasta los 5.390 millones de euros. La incógnita es si las subidas del BCE ya se notan en esa línea. La entidad podría presentar las cuentas junto con el importe de su dividendo a cuenta, todavía sin fijar.

El BCE del 29 de octubre divide al consenso

El BCE ha subido los tipos dos veces este año, en junio y septiembre, hasta dejarlos en el 2,50%. En la última reunión no dio pistas y se emplazó a decidir reunión a reunión. La mayoría de los analistas espera una reunión sin cambios, aunque el mercado otorga un 50% de probabilidad a una nueva subida, según el análisis de DailyForex. PIMCO prevé una pausa y Bankinter contempla un alza más, pero como movimiento preventivo, no como el arranque de un ciclo.

El desenlace tiene doble filo para el sector. Una subida ampliaría el margen de intereses, pero reforzaría el temor a un frenazo del crédito que ya castigó a la banca el 1 de octubre; una pausa daría alivio a la demanda de hipotecas, aunque limitaría la mejora de margen. A ese equilibrio se suma el impuesto sobre el margen de intereses y comisiones: solo CaixaBank contabilizó 304 millones de euros por este concepto en el primer semestre, frente a 296 millones un año antes.

El riesgo exterior tampoco es menor. El 28 de octubre se sabrá si la Fed prolonga la subida aplicada en septiembre, justo un día antes de la reunión del BCE. Un nuevo ajuste tensaría todavía más la deuda a escala global y volvería a presionar las valoraciones bancarias. A ello se añade la conflictividad laboral: CCOO no logró un acuerdo en la mediación con CaixaBank sobre la retribución variable y continuará por la vía judicial, un frente que puede pesar en costes y, también, en la imagen pública de la entidad.

📊 Las Claves para el Inversor

  • Qué vigilar: La última semana de octubre concentra el desenlace, con los resultados de Santander el día 28 y la decisión del BCE el 29.
  • Reacción del valor: El mercado descuenta un 50% de probabilidad de subida; una pausa aliviaría al crédito y un alza tensaría de nuevo la deuda soberana.
  • Precedente sectorial: La corrección del 1 de octubre, con caídas superiores al 4% en los tres grandes, marca el patrón de toma de beneficios con valoraciones exigentes.

Abu Dhabi la ciudad más habitable: la estrategia para captar patrimonios UHNW en el Golfo

0

La ambición de Abu Dhabi de convertirse en la ciudad más habitable del mundo ya no se comunica con folletos turísticos, sino con datos. El Departamento de Municipios y Transporte ha clausurado la primera edición de Livex, un foro de tres días que reunió a urbanistas, arquitectos, promotores inmobiliarios y figuras del deporte y el cine. Su presidente, Mohammed Ali al Shorafa, ha confirmado que habrá segunda edición y que el formato se exportará fuera del emirato.

La pregunta que atravesó las jornadas fue siempre la misma: cómo se convierte un lugar en un sitio donde la gente quiera echar raíces. Formulada en el Golfo, con este volumen de capital institucional detrás, la cuestión tiene una lectura inmediata para el inversor de patrimonio elevado. La habitabilidad ha dejado de ser un asunto de urbanismo para convertirse en un argumento de captación de patrimonios UHNW.

Abu Dhabi mide la habitabilidad de cada distrito con 120 conjuntos de datos

El modelo que describe Al Shorafa es más granular de lo que sugiere la etiqueta de ciudad inteligente. Cada distrito del emirato cuenta con una puntuación construida sobre 120 conjuntos de datos, y el criterio no es cuantitativo. «No se trata de cuántas clínicas, aceras, carriles bici o parques tienes, sino de la calidad de esos activos para esa comunidad», resume el presidente del organismo municipal.

Ahí está la divergencia con los índices internacionales de habitabilidad, que Al Shorafa dice no consultar porque miden cantidad de infraestructura y no adecuación al residente. La consecuencia práctica: Abu Dhabi cruza datos de salud, como tasas de obesidad o diabetes por comunidad, con el diseño de parques, gimnasios y carriles bici, y dirige el gasto público donde detecta una necesidad real.

El horizonte declarado es 2040 y, según el responsable del DMT, el rumbo no se modificará. La cartera de proyectos culturales incluye el Guggenheim, Disneyland y la Sphere, aunque evita presentarlos como el cierre definitivo del puzzle. «Abu Dhabi siempre te sorprenderá», dijo.

La habitabilidad ha dejado de ser una política urbana para convertirse en el argumento comercial con el que el emirato compite por el capital y el residente de alto patrimonio.

Real estate prime: el impacto del discurso de habitabilidad en el capital UHNW

Para el inversor, lo relevante no es el catálogo de atracciones, sino la función que cumplen. Cada museo, cada parque temático y cada dotación sanitaria de calidad es un argumento para que un directivo o un family office traslade su residencia fiscal y, con ella, decisiones de asignación de capital. La infraestructura cultural es, en la práctica, política de captación.

El mercado inmobiliario prime se ha beneficiado de ese trasvase. La ausencia de impuesto sobre la renta personal y los visados de residencia de larga duración para inversores funcionan como los verdaderos cimientos del discurso de habitabilidad, por encima de cualquier obra pública. Eso sí, ambos elementos son condición necesaria, nunca suficiente.

La lectura para un family office es directa. Si el gobierno local asigna capital sobre datos de salud, movilidad y satisfacción vecinal, reduce la probabilidad de que un barrio se degrade y protege el valor residual del activo. Es lo contrario de comprar metros cuadrados en una promoción sin demanda detrás.

Análisis: la habitabilidad como tesis de inversión y no como eslogan de feria

Llevo años leyendo planes estratégicos urbanos y casi todos comparten un sesgo: miden lo que construyen, no lo que la gente usa. El enfoque de Abu Dhabi corrige ese punto con una métrica incómoda para el promotor, porque exige que el activo rinda en calidad y no solo en metros entregados. Cuando un barrio funciona a nivel de comunidad, la vivienda se convierte en residencia principal y no en segunda residencia especulativa: la rotación baja, los precios aguantan mejor y el alquiler se estabiliza.

La comparación con los precedentes ayuda. Dubái construyó primero y vendió después, con un ciclo inmobiliario violento que dejó una corrección severa tras 2009. Abu Dhabi ha elegido el orden inverso: ordenar el territorio, dotarlo de servicios medibles y dejar que el capital siga al residente. Es una estrategia más lenta y, a diez años, más defendible.

Dubái construyó primero y vendió después; Abu Dhabi ordena el territorio y espera a que el capital siga al residente. El orden de los factores cambia el riesgo.

Mi posición es que el real estate prime de Abu Dhabi es hoy un activo de preservación de capital con opción de revalorización moderada, no una apuesta de rentabilidad agresiva. El plan municipal hasta 2040 ofrece una visibilidad regulatoria poco frecuente en la región, y la puja por patrimonios UHNW actúa como viento de cola. El siguiente hito a seguir es la segunda edición de Livex y su extensión internacional.

💎 Veredicto Wealth

El real estate prime de Abu Dhabi encaja como activo de preservación de capital con horizonte a diez años. El riesgo a vigilar es la liquidez en el tramo alto del mercado residencial, donde los tiempos de venta se alargan.

Mintió a Steve Jobs y perdió la opción de negociar con Apple: la lección de un CEO

Negociar con Apple era la venta de su vida, y Ali Partovi la tiró al fanfarronear con una oferta inexistente. Su error ante Steve Jobs deja lecciones para cualquier founder que trate con grandes clientes.

La negociación con Apple que iLike tenía en la mano

Corría el año 2008 y iLike generaba un hype notable en el mundo de la música. La startup se había integrado con Facebook, iTunes y Windows Media Player para recomendar canciones, y su tracción era real: medio millón de usuarios en los primeros meses y 60 millones poco después, según los datos que manejaba la propia compañía. Ese crecimiento despertó el interés de varias empresas. Entre ellas, Apple.

Al frente estaba Partovi, su CEO. Años más tarde contó en X cómo fueron aquellas conversaciones de adquisición, un relato que vuelve a circular ahora, a punto de cumplirse quince años de la muerte de Steve Jobs. La empresa vivía bajo presión: los inversores, las discográficas y la propia Facebook sobre la que habían edificado el negocio apretaban. Su mejor salida era que Apple les comprara. Y, sobre el papel, parecía hecho.

De ‘creer’ a ‘saber’: el error que rompió la negociación

Los tres fundadores acudieron a la reunión con los nervios a flor de piel. Al otro lado de la mesa, Eddy Cue y Steve Jobs. Tras unos problemas iniciales, la presentación fue un éxito. Jobs lo dejó claro: les gustaban, tenían buenos argumentos y encajarían bien en Apple. Querían comprar la compañía y dejaba a Cue para cerrar los detalles.

error de negociación startup

Entonces Partovi hizo la pregunta que torció todo. Antes de que Jobs saliera de la sala, quiso debatir el rango de precio. Jobs respondió con dos preguntas de manual —los ingresos y la última valoración— y puso sobre la mesa una cifra idéntica a la que la empresa valía años atrás. Traducido: cero valor nuevo creado.

Jobs no compró una empresa: evaluó si podía fiarse del fundador. En cuanto la confianza se rompió, la operación dejó de existir.

Partovi dijo que sus inversores no lo aceptarían. Jobs le quitó hierro: que no se preocupara, que Apple se encargaría de eso. Y ahí llegó la debacle. El CEO soltó que creían valer al menos el triple… y se corrigió a sí mismo: sé que valemos el triple.

En una venta, la credibilidad pesa más que la cifra. Si el comprador detecta una mentira, ninguna rebaja posterior lo devuelve a la mesa.

Ese matiz lo delató. Jobs le preguntó si tenía otra oferta encima de la mesa y sentenció que le estaba mintiendo. Se levantó y abandonó la reunión. La diferencia entre entre creer y saber le bastó para cazar el farol.

Los fundadores se quedaron balbuceando ante Eddy Cue unos minutos y se marcharon. En las semanas siguientes, Cue intentó mantener viva la negociación e iLike llegó a ofrecerse por una suma menor. No sirvió de nada: Jobs ya no se fiaba de nada de lo que dijera Partovi.

📦 Caso de estudio: iLike

  • El reto: Una startup de recomendación musical con 60 millones de usuarios, presionada por inversores y discográficas para encontrar comprador.
  • La jugada: Ante el interés de Apple, su CEO infló la valoración asegurando que valían el triple, sin ninguna oferta competidora que lo respaldara.
  • El resultado: Steve Jobs detectó el farol, rompió la negociación y la empresa acabó malvendida un año después.
  • La lección: Nunca blufees sobre una oferta que no existe; la credibilidad es el activo que decide la operación.

El desenlace fue cruel. Apple lanzó su barra de Genius para iTunes y Facebook un botón similar al de iLike. Un año después, la startup se malvendió y cerró su historia.

Lo que este error enseña a quien negocia con un gigante

Vamos a los números. Jobs no rechazó a iLike por su producto; la rechazó por la fiabilidad de quien lo dirigía. En una compra, el comprador no paga solo por los ingresos presentes, paga por una promesa verificable de ingresos futuros. Cuando esa promesa suena a farol, el descuento por riesgo se vuelve infinito: la operación deja de tener precio. Y ese es el error que se repite en cualquier negociación con grandes clientes, ya sea una venta, un contrato de distribución o una ronda de inversión.

Lo que le faltó a Partovi es lo que en negociación se llama BATNA: la mejor alternativa si no hay acuerdo. Sin una oferta competidora, su única palanca era la credibilidad, y la gastó en una frase. Un founder con dos compradores interesados puede permitirse subir el precio; uno que blufea, no.

Es la misma lógica que aplica una fábrica de chocolate artesanal al negociar su entrada en una gran cadena: si infla sus cifras para parecer más grande y el comprador audita la planta, pierde el contrato. El error de Partovi no es raro; muchos founders confunden el entusiasmo del comprador con una carta blanca para inflar el precio.

La lección es dura pero utilizable. Prepara tu rango de valoración con datos, no con deseos. Reconoce tus cifras reales aunque jueguen en contra. Y entiende que en una negociación con un gigante la asimetría de información juega contra el más pequeño: Apple conocía el valor real de iLike mejor que sus propios fundadores. En una mesa de negociación, tu historial de fiabilidad vale más que cualquier deck.

🚀 Hoja de Ruta para Emprender

  • Prepara tu BATNA antes de sentarte: Si vas a negociar con un grande, ten una alternativa real. Sin plan B, tu única palanca es la credibilidad, y no puedes permitirte quemarla en una frase.
  • Nunca blufees con cifras: Si no tienes una oferta por escrito, no la uses como argumento. El comprador con recursos verificará tu farol y cerrará la puerta.
  • Define tu valor con datos, no con deseos: Antes de la reunión, calcula tu valoración con ingresos, crecimiento y comparables del sector. Un rango defendible convence más que una cifra inflada.
  • Cuida la credibilidad como un activo: En una operación larga, la confianza pesa más que el precio. Si el comprador deja de fiarse, ninguna rebaja posterior te devuelve a la mesa.

Plug Power avisa: las empresas que retrasen el hidrógeno renovable hasta 2030 perderán competitividad

Plug Power advierte de que las empresas que retrasen hasta 2030 la contratación de suministro de hidrógeno renovable llegarán tarde: la regulación europea ya convierte el hidrógeno en una obligación de cumplimiento y no en una preferencia ESG.

La advertencia de Plug Power y un calendario que aprieta

José Luis Crespo, consejero delegado de Plug Power, sostiene que el margen de maniobra se agota. Un gran proyecto de electrolizadores tarda años en financiarse, obtener permisos, construirse y certificarse, de modo que un objetivo fijado para 2030 es, en la práctica, una decisión de inversión que debe tomarse en 2026 o 2027.

Cada mes sin una norma definitiva y sin un sistema de certificación operativo recorta las opciones de quienes aspiran a producir a final de década. La tesis del directivo es clara: quien espere a 2030 para asegurarse el suministro llegará tarde.

El marco no es hipotético. El Real Decreto 611/2026, en vigor desde julio, fija las primeras obligaciones vinculantes de combustibles renovables para el transporte a partir del 1 de enero de 2027. Incluye una obligación específica de combustibles renovables de origen no biológico (RFNBO) que alcanza el 2,5% de la energía del transporte por carretera en 2030, con un horizonte a 2040 que solo España y Alemania han fijado.

Qué exige la regulación europea al hidrógeno renovable

La segunda pregunta es cómo acreditar el cumplimiento. Las empresas obligadas necesitarán certificados emitidos a través del sistema nacional de certificación de combustibles renovables, gestionado por la Secretaría de Estado de Energía, o mediante un esquema reconocido por la Comisión Europea; además, el propio hidrógeno debe cumplir las normas RFNBO sobre el origen de la electricidad renovable con la que se produce. El incumplimiento se rige por la Ley de Hidrocarburos.

Fuera del transporte, el mapa se complica. Para los grandes consumidores industriales, como los productores de amoniaco o de acero, el pilar industrial de la directiva europea RED III aún no se ha transpuesto al derecho español, así que muchas compañías afrontan una obligación sin conocer su forma final. El objetivo europeo exige que el 42% del hidrógeno que consume la industria sea renovable en 2030, pero sigue sin traducción legislativa en España, y la ley del hidrógeno anunciada en enero continúa sin publicarse.

La gran incógnita no es el precio del equipo, sino si la demanda obligatoria de hidrógeno seguirá existiendo después de 2030.

Ahí está el nudo. Desde que se filtró un borrador de evaluación de impacto sobre la política energética posterior a 2030, inversores y compradores preguntan si pueden contar con una señal de demanda previsible a largo plazo antes de firmar un acuerdo de compra. Crespo recuerda que el texto es un borrador desactualizado y no una propuesta legislativa, pero admite que las opciones que recoge han enviado una señal negativa. El sector pide a Bruselas una declaración pública que descarte eliminar las obligaciones de RFNBO.

Dónde se firman los contratos y quién paga el equipo

Plug Power lleva quince años en Europa y ha suministrado más de 300 MW de electrolizadores. Sus contratos se concentran donde ya existe un consumidor industrial de hidrógeno: 100 MW en la refinería de Galp en Sines (Portugal) y 25 MW para la empresa conjunta de bp e Iberdrola en Castellón. En Reino Unido entrega 55 MW a tres proyectos, entre ellos Barrow, el primero en alcanzar la decisión final de inversión.

ProyectoPaísCapacidad
Refinería de Galp, SinesPortugal100 MW
Joint venture bp e Iberdrola, CastellónEspaña25 MW
Proyectos HAR1 (Barrow, Trafford, Langage)Reino Unido55 MW
Total suministrado en Europa—más de 300 MW

El empuje de los fabricantes chinos presiona a la baja el precio de los equipos, y la respuesta europea pasa por los criterios de resiliencia de las subastas del Banco Europeo del Hidrógeno, que limitan la dependencia de equipos chinos.

La firma declara más de un 50% de contenido europeo y 250 empleados en la región, y defiende que el cliente mire el coste real del hidrógeno —rendimiento, eficiencia, disponibilidad, y servicio— y no solo el precio por megavatio del primer día. Es además uno de los principales inversores de Hy24, el mayor fondo de infraestructura de hidrógeno del mundo, con 100 millones de euros comprometidos.

Países Bajos parte con ventaja porque el hidroducto de Róterdam ofrece a los productores un destino inmediato para su producción. España tiene recurso renovable y una base industrial que ya consume hidrógeno, pero necesita desarrollar su red troncal y completar la transposición del pilar industrial de RED III para cerrar la brecha.

Por qué la transposición pendiente es el cuello de botella

El problema de fondo no es tecnológico, sino regulatorio. España no figura entre los rezagados de Europa en RED III —la transposición llegó con aproximadamente un año de retraso y el pilar de transporte ya es ley—, pero el pilar industrial sigue pendiente y la mayoría de los Estados miembros lo ha dejado fuera o lo ha incluido con escasa ambición. La señal de demanda a largo plazo decide una inversión de varios cientos de millones. Sin ella, el proyecto no se firma. Y el calendario no espera.

Los proyectos que avanzan comparten un patrón: comprador comprometido, suministro renovable asegurado, conexión a red y una vía clara para certificar la producción como RFNBO. Castellón y Sines encajan en ese perfil. Los que se quedan fuera suelen construirse en torno a un mercado futuro, no a un cliente actual. Es la diferencia entre un contrato y una expectativa.

Sobre la producción nacional, el mensaje es de prudencia. Si solo se cuentan los proyectos que han alcanzado la decisión final de inversión, España tiene capacidad suficiente para cumplir sus objetivos hasta 2033; a partir de ahí necesitará más producción propia para seguir un objetivo que escala hasta 2040. La conclusión de Plug Power es que el hidrógeno renovable ya no es una preferencia ESG, sino una obligación normativa.

📊 Las Claves para el Inversor

  • Qué vigilar: La publicación de la ley del hidrógeno y la transposición del pilar industrial de RED III, aún pendientes en España, además de la señal de Bruselas sobre el marco posterior a 2030.
  • Reacción del valor: El mercado descuenta demanda obligatoria hasta 2030; cualquier aclaración oficial sobre las RFNBO después de esa fecha movería al alza o a la baja a todo el sector.
  • Precedente sectorial: El Real Decreto 611/2026 ya fija obligaciones de transporte desde enero de 2027, el modelo que el pilar industrial debería replicar.

Aave sube a doble dígito a contracorriente: la DeFi de Ethereum aguanta la caída cripto

Aave sube un 20% en una semana en la que el conjunto del mercado cripto ha ido en la dirección contraria, un movimiento a contracorriente que ha sorprendido incluso a los analistas más veteranos. El token del mayor protocolo de préstamos de Ethereum firmó un salto del 7% solo el viernes, mientras la capitalización total del sector se dejaba un 0,30% en los últimos siete días.

No ha sido el único caso. Junto a Aave, otras tres altcoins han desafiado la tendencia y han cerrado la semana con ganancias de doble dígito: Sky (SKY), Worldcoin (WLD) y Pump.fun (PUMP). La firma de análisis on-chain Santiment —especializada en rastrear el comportamiento de las carteras, lo que el sector llama datos on-chain— ha ligado tres de estos rallies a un denominador común: las recompras de tokens.

Aave sube un 20% mientras el mercado cripto se apaga

El contexto no era favorable. Bitcoin protagonizó el viernes un rally fugaz desde los 84.000 hasta los 87.000 dólares que se deshizo casi tan rápido como había llegado. Y el sentimiento del mercado hacia ether (ETH) y XRP se tornó bajista con la entrada de octubre. En ese escenario, Aave dio un giro de 180 grados.

El catalizador tiene nombre y cifra: el protocolo Aave alcanzó el hito de 1.000 millones de dólares en depósitos de usuarios. A eso se suma el despliegue de su versión V4, la última gran actualización, que entró en funcionamiento en septiembre sobre dos redes, una de ellas Base, el rollup de capa 2 impulsado por Coinbase. Un rollup es una segunda capa que procesa transacciones fuera de Ethereum y luego resume el resultado en la red principal para abaratar costes.

En Base, además, Aave ha estrenado un Equities Hub que permite a usuarios elegibles fuera de Estados Unidos pedir prestado USDC —la stablecoin de Circle, diseñada para mantener el valor fijo en un dólar— usando como colateral siete acciones estadounidenses tokenizadas por Coinbase. Se puede poner un trozo de una acción como garantía y obtener liquidez sin venderla, un puente entre la renta variable tradicional y la DeFi de Ethereum.

Aave no sube por el mercado, sube contra él: mil millones en depósitos y una versión nueva pesan más que el pesimismo general.

Recompras de tokens: el motor silencioso de las altcoins de Ethereum

El caso más llamativo es el de Pump.fun, que se anotó un 30% en una semana. La razón no está en un producto nuevo, sino en la reducción del suministro de su token: la plataforma destina aproximadamente la mitad de sus ingresos netos a recompras y quema de PUMP, con compras diarias que superaron el millón de dólares en varias jornadas de finales de septiembre. Comprar tu propio token y retirarlo de circulación es, en esencia, una forma de reducir la oferta disponible.

No es un fenómeno aislado. Junto a Hyperliquid, Pump.fun empujó casi el 90% de un récord de 638 millones de dólares en recompras de tokens registrado en agosto. La cifra da la medida de hasta qué punto las recompras se han convertido en una herramienta de gestión de capital en el ecosistema cripto, muy similar a lo que hacen las empresas cotizadas cuando recompran acciones propias para sostener su cotización.

Sky, por su parte, subió un 14% semanal y Santiment ligó el movimiento al interés institucional. El mes pasado, Galaxy Digital anunció que había añadido 100 millones de dólares en sUSDS a su tesorería, el token de ahorro con rendimiento de Sky. La firma también aprobó ese token como garantía para su negocio de negociación institucional y compró una cantidad no revelada de SKY.

El cuarto protagonista, Worldcoin (WLD), subió un 15% en la semana. Aquí las cosas son distintas: Santiment no encontró un catalizador específico que explique el movimiento, lo que deja la puerta abierta a la especulación pura. No todas las subidas responden a un fundamento.

Qué revela este rally sobre la salud de la DeFi de Ethereum

Merece la pena detenerse en lo que este episodio dice sobre el ecosistema financiero construido sobre Ethereum, ese conjunto de aplicaciones que operan sin intermediarios y cuyos datos son públicos y auditables. Aave es, desde hace años, uno de sus termómetros: si sus depósitos crecen y su token sube mientras el mercado cae, la señal apunta a confianza.

Conviene compararlo con el pasado. Durante el DeFi summer de 2020, el verano en el que eclosionaron los protocolos de préstamos, las subidas se apoyaban casi siempre en el entusiasmo y en incentivos temporales, y muchas veces el precio se desinflaba al retirarse. El rally actual se sostiene sobre recompras, hitos de producto e interés institucional: fundamentos más tangibles, aunque no inmunes a la volatilidad.

Hay riesgos que conviene no ignorar. El primero es la dependencia de las recompras: si los ingresos del protocolo caen, la munición para comprar tokens se agota. El segundo es la concentración de la liquidez y del staking en unos pocos actores, lo que reduce la resistencia del sistema. Y el tercero es regulatorio, con MiCA, el reglamento europeo de criptoactivos, empujando a operar con más transparencia.

En el lado negativo de la semana, Quant (QNT) perdió un 7% el viernes, en lo que Santiment atribuyó a una toma de ganancias tras un rally fuerte. Desde su máximo de finales de septiembre, el token acumula una caída superior al 32%, aunque todavía mantiene un avance del 152% a siete días. Es el recordatorio de que las subidas y las correcciones conviven, en ocasiones, dentro de la misma semana.

La prueba de fuego llegará en los próximos días. El desempeño de la semana siguiente dirá si las ventas continúan o si el mercado cambia de dirección, y si los cuatro nombres que hoy nadan a contracorriente conservan su fuerza o se pliegan al resto. Aave tiene argumentos para no ser flor de un día. Pero en cripto, como saben bien quienes llevan años siguiéndolo, la convicción se gana dato a dato.

Las deducciones de hasta el 30% en el IRPF por vivienda: las comunidades donde aún puedes desgravarte

La deducción estatal por vivienda en el IRPF ha caído con el decreto, pero tu comunidad autónoma aún te deja desgravar hasta el 30% del alquiler en la declaración que presentarás en 2027.

Llevo toda la semana con el texto del decreto sobre la mesa y la conclusión, a efectos prácticos, es sencilla: el rechazo del Congreso no te deja sin deducción. El Pleno tumbó el viernes 2 de octubre los dos reales decretos ley de vivienda y con ellos decae la bonificación estatal del 10% que el Ministerio de Vivienda quería para los propietarios que bajaran o mantuvieran el precio del alquiler. El tramo autonómico, en cambio, sigue intacto.

Qué se cae y qué se queda tras el rechazo del Congreso

El varapalo parlamentario anula el incentivo fiscal directo en la cuota estatal del IRPF, la compensación prevista para los caseros que ajustaran sus rentas a los índices de precio de la administración y el paquete de medidas sociales que iba aparejado. La Agencia Tributaria vuelve así al marco ordinario de la Ley del IRPF, sin la rebaja proyectada.

Los propietarios pierden ese extra, pero conservan las reducciones de siempre sobre el rendimiento neto del capital inmobiliario que recoge la Ley de Arrendamientos Urbanos. Los inquilinos no pierden nada, porque las deducciones que aprueban las comunidades autónomas en el tramo regional del impuesto nunca dependieron del decreto estatal.

Y aquí está la cifra que importa. Madrid desgrava el 30% del alquiler a los menores de 40 años, con un tope de 1.237,20 euros por declaración. Andalucía llega a 1.200 euros, la Comunidad Valenciana a 1.100 y Canarias a 740. No es calderilla: en el mejor de los casos hablamos de más de mil euros que Hacienda devuelve a quien cumple los requisitos.

La deducción estatal ha decaído, pero el tramo autonómico sigue siendo dinero real en tu declaración si encajas en los requisitos de tu comunidad.

Las comunidades donde aún puedes desgravar el alquiler

El mapa es desigual y se mueve cada año, así que he comparado los tramos vigentes de cara a la próxima campaña. Estas son las comunidades que más devuelven al inquilino.

ComunidadDeducción sobre el alquilerTope por declaración
Madrid30%1.237,20 euros
Andalucía15%1.200 euros
Comunidad Valenciana20%-30%1.100 euros
Canarias24%740 euros
Galicia10%, ampliable al 20% con hijos600 euros
Cataluña10%300 o 600 euros
deducciones autonómicas IRPF

Ojo con los topes: la deducción se calcula sobre el alquiler pagado, pero solo Madrid permite recuperar algo más de 1.200 euros al año.

Más allá de la tabla hay dos patrones que conviene tener claros. Extremadura eleva la deducción hasta el 30% si vives en zona rural, y Asturias, Castilla-La Mancha y Castilla y León mueven tramos del 15% al 30% concentrados en jóvenes y en municipios en riesgo de despoblación. En Euskadi y Navarra, bajo régimen foral, los porcentajes se mueven entre el 15% y el 30%.

La letra pequeña que decide si cobras la deducción

Aquí es donde se pierde la mayoría de las desgravaciones, y no por falta de derecho, sino por un papel mal presentado. Cada Hacienda autonómica fija sus propias exigencias, pero hay cuatro que se repiten:

  • Contrato de arrendamiento formalizado y con la fianza legal depositada en el organismo de vivienda de la comunidad.
  • Pago de la renta por transferencia o recibo bancario: el efectivo no vale como justificante.
  • Límites de renta de la vivienda y de base imponible del inquilino, distintos en cada territorio.
  • Requisitos de edad o de situación familiar en varias comunidades, como Madrid con los menores de 40 años.

El despiste más común es la fianza. Si el depósito obligatorio no está certificado ante el organismo autonómico correspondiente, la deducción se cae aunque tengas contrato y pagues por banco todos los meses.

Cuidado también con la base imponible. Los umbrales que fija cada comunidad dejan fuera a los sueldos más altos, así que conviene comprobar el dato antes de contar con ese dinero. La sede electrónica de la Agencia Tributaria permite revisar el borrador y ver si la deducción autonómica se ha aplicado o no.

Por qué el mapa autonómico pesa ahora más que nunca

El precedente es claro. Durante meses, el incentivo estrella de la política de vivienda iba a ser estatal: un 10% para el propietario que moderara la renta. Con el decreto rechazado, ese instrumento desaparece y todo el peso de la desgravación por vivienda recae en las comunidades autónomas, que llevan años usando su tramo del IRPF como herramienta propia. Para el contribuyente, eso significa que su factura fiscal depende hoy menos de la norma estatal y más del gobierno regional que le toque.

Mi criterio, con los números en la mano: la deducción autonómica es útil, pero está diseñada para rentas medias y bajas y para perfiles muy concretos. En Madrid, el 30% suena enorme hasta que se mira el tope: 1.237,20 euros se alcanzan con unos 4.124 euros de alquiler al año, es decir, unos 344 euros al mes. A partir de ahí, cada euro extra de renta no suma nada. En el resto de comunidades los topes son aún más bajos: 1.200, 1.100, 740 o 600 euros. Es dinero real, pero no cambia por sí solo la decisión de alquilar o de comprar.

Añado un aviso de calendario. La campaña de la Renta del ejercicio 2026 arrancará en la primavera de 2027, así que lo que cuenta son las condiciones vigentes en 2026, no las que se aprueben después. Y si tu comunidad mueve sus tramos de cara al próximo año, algo habitual, conviene revisar el boletín oficial autonómico antes de dar la cifra por hecha. Esta información es divulgativa y no sustituye el análisis de tu caso concreto.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Comprueba si tu comunidad mantiene la deducción por alquiler en el IRPF y si tu base imponible entra dentro del límite fijado.
  • Qué vigilar: El arranque de la campaña de la Renta en la primavera de 2027 y cualquier cambio de tramos que apruebe tu comunidad para el ejercicio 2026.
  • El error a evitar: No certificar la fianza en el organismo autonómico de vivienda: es el motivo más habitual por el que se pierde la deducción.

Bancos y neobancos suben el interés de depósitos y cuentas remuneradas: quién paga más por tu ahorro

Si tienes el ahorro parado en la cuenta corriente, este es el momento de moverlo: los depósitos y las cuentas remuneradas vuelven a pagar entre el 3% y el 4% TAE.

He estado revisando las ofertas que bancos y neobancos han puesto sobre la mesa tras la última subida de tipos del Banco Central Europeo, que dejó el precio de referencia del dinero en el 2,5%, y las diferencias entre unas y otras son enormes. No es lo mismo un 4% TAE a tres meses que un 3% a un año, ni un saldo máximo de 25.000 euros que uno de 100.000.

Vamos por partes. La banca tradicional y los neobancos están jugando a cosas distintas. Los grandes grupos del Ibex 35, con el Banco Santander a la cabeza, prefieren la remuneración individualizada para reforzar la vinculación de clientes que ya tienen. Los digitales, en cambio, compiten abiertamente por captar volumen y cantidad de clientes nuevos.

Quién paga más ahora mismo por tu ahorro

En el escaparate de las cuentas remuneradas, Bankinter ha elevado del 2,5% al 3% la rentabilidad de su Cuenta Digital para nuevos clientes, con un límite de 100.000 euros. La oferta está vigente hasta el 28 de octubre e incluye hasta 600 euros brutos el primer año para las primeras 50.000 personas que domicilien la nómina. Eso sí: el interés está garantizado solo durante siete meses.

Trade Republic, uno de los neobancos más activos, paga un 3,04% TAE para saldos de hasta 50.000 euros y un 2,53% TAE para lo que supere esa cifra en el caso de los nuevos clientes. Sin comisiones de mantenimiento y sin condiciones.

El porcentaje del cartel es solo el principio: lo que de verdad decide cuánto ganas es cuánto dinero te remuneran y durante cuánto tiempo.

En el apartado de los depósitos, Openbank, la entidad digital de Banco Santander, subió al 2,75% TAE (2,73% TIN) su depósito a seis meses para quienes domicilien nómina, pensión, prestación por desempleo o ingresos mensuales de al menos 900 euros.

Un 4% a tres meses no siempre es mejor que un 3% a doce: el plazo cambia por completo lo que acabas cobrando al año.

MyInvestor fue más allá tras la reunión del BCE en Alemania. El neobanco, respaldado por Andbank, El Corte Inglés Seguros, AXA y varios family offices, lanzó un depósito al 3% TAE a 12 meses para todos los clientes, desde 10.000 euros y hasta un máximo de 100.000. La rentabilidad sube al 3,1% si el cliente contrata o ya tiene una cartera automatizada desde 150 euros, y los clientes con Plan Premium acceden a un depósito al 3,5% TAE a 12 meses para importes de entre 1.000 y 25.000 euros.

La letra pequeña de cada oferta: plazos, saldos y vinculaciones

Aquí viene lo importante. La propuesta más ambiciosa de la semana ha llegado de la mano de Banco BIG, que ha subido al 4% TAE la remuneración de su Gran Depósito a tres meses. Además, ha incorporado el nuevo Depósito GO al 3% TAE durante tres meses para nuevos importes.

EBN Banco también ha movido ficha con su depósito Nuevo Ahorro a 12 meses, un 3,10% TAE para un capital mínimo de 5.000 euros y con un límite de 400.000, tanto para clientes nuevos como para los que ya lo son.

mejores depósitos

Para que se entienda de un vistazo, esta es la comparativa de las ofertas más relevantes que hay ahora mismo sobre la mesa:

ProductoRentabilidad (TAE)CondiciónPlazoSaldo máximo
Bankinter Cuenta Digital3,00%Nómina domiciliada (nuevos clientes)7 meses garantizados100.000 euros
Trade Republic3,04%Sin condicionesA la vista50.000 euros
Openbank depósito2,75%Nómina o ingresos de 900 euros6 meses—
MyInvestor depósito3,00% (3,5% Premium)Desde 10.000 euros12 meses100.000 euros
Banco BIG Gran Depósito4,00%Sin vinculación3 meses—
EBN Banco Nuevo Ahorro3,10%Desde 5.000 euros12 meses400.000 euros

Fíjate en la trampa de comparar solo porcentajes. El 4% de Banco BIG es a tres meses: ese depósito deja en la cuenta en torno a un 1% real durante el trimestre, salvo que lo renueves al mismo tipo. El 3% de Bankinter, en cambio, va blindado durante siete meses. Y el 3,5% de MyInvestor solo se aplica a un tramo de entre 1.000 y 25.000 euros.

Cuánto ganas de verdad y cuánto se come la inflación

Hagamos cuentas. Si tienes 20.000 euros y los colocas en el depósito de EBN Banco al 3,10% TAE durante un año, acabas con unos 620 euros brutos. En el depósito a un año de MyInvestor al 3%, serían unos 600 euros. Cifras muy parecidas, y ambas solo son una buena noticia mientras la inflación se mantenga por debajo de ese umbral.

El detalle que casi nadie mira es el saldo máximo remunerado. Un 3,5% TAE suena mejor que un 3%, pero si solo se aplica a 25.000 euros y tienes 60.000, el resto se queda sin remunerar. Ahí es donde el ahorrador pierde dinero sin darse cuenta, sobre todo porque Hacienda se lleva su parte de los intereses en la declaración de la renta.

También importa la vinculación. Openbank exige 900 euros de ingresos mensuales; Bankinter pide nómina domiciliada para el incentivo de 600 euros. Trade Republic, Banco BIG y EBN Banco, en cambio, no piden condiciones, y ahí está buena parte de su atractivo para quien no quiere cambiar de banco los recibos ni la nómina.

Mi lectura es clara. Para un ahorrador conservador, la jugada lógica ahora mismo es no atarse a un solo producto y escalonar los vencimientos. El error es contratar un depósito al 2% a dos años y quedarse atrapado cuando el mercado vuelva a moverse. La liquidez tiene un precio, y con los tipos actuales sale más caro renunciar a ella que apretar por unas décimas de rentabilidad. Antes de firmar nada, conviene tener claro qué es el TAE y en qué se diferencia del TIN que anuncia el cartel.

La banca tradicional, mientras tanto, seguirá jugando la carta de la oferta personalizada. Si eres cliente de un gran banco, revisa tu banca online: muchas entidades esconden remuneraciones individuales que no anuncian en el escaparate y que solo aparecen cuando pides cita con el gestor. Ese dinero existe, pero hay que ir a buscarlo.

Ojo también con la letra pequeña de los productos estrella: casi ninguno mantiene el tipo alto todo el año, y varios lo bajan de golpe tras los primeros meses. Compara siempre la rentabilidad media del periodo completo y no solo el reclamo del primer tramo.

Los depósitos y cuentas remuneradas cuentan con la garantía del Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad. La rentabilidad de una cartera automatizada, en cambio, nunca está garantizada.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Compara la TAE, el plazo y el saldo máximo remunerado de tu cuenta o depósito actual con las ofertas de Bankinter, Trade Republic, MyInvestor, Banco BIG y EBN Banco.
  • Qué vigilar: La oferta de Bankinter al 3% termina el 28 de octubre; después, el interés previsiblemente bajará y tocará volver a mover el dinero.
  • El error a evitar: Dejarlo todo en una cuenta corriente sin remunerar o fijarte solo en el porcentaje del cartel sin mirar el plazo y el tope remunerado.
Publicidad