Las 15 frutas que han bajado precio en 2026: así queda la cesta de la compra

Melones, sandías, kiwis, uvas, aguacates y plátanos protagonizan la mayor bajada de precio de la fruta en 2026, según el IPC de julio del INE. La fruta de temporada alivia el ticket; cítricos y bayas lo encarecen.

Dónde está la rebaja: las 15 frutas que se abaratan

El contraste del último año es claro. Entre julio de 2025 y julio de 2026, las bayas frescas —fresas, frambuesas, arándanos, moras y grosellas— se han encarecido un 17,2%. Los cítricos frescos, con naranjas, limones, mandarinas y pomelos, suben un 15,5%. En el lado opuesto, el grupo que el INE denomina otras frutas frescas se abarata un 15,4%.

El listado de 15 frutas que más han bajado de precio sale de la suma de dos subclases del IPC. Por un lado, melones, sandías, kiwis, uvas, granadas y caquis retroceden un 15,4%. Por otro, las frutas tropicales —aguacates, plátanos, bananas, piñas, mangos, papayas, chirimoyas, dátiles e higos— recortan un 14,8%.

El acumulado del año añade un matiz importante. Las bayas frescas repuntan un 40,9% entre enero y julio; las patatas suben un 6,8%; los cítricos frescos un 5,9%; y el vino de uva un 5,1%. Entre los descensos del semestre destacan las hortalizas cultivadas por su fruto —tomates, pepinos, calabacines, berenjenas y pimientos— con una caída del 9,6%, además del azúcar y el café.

El alivio de la fruta no borra el resto del ticket. Los huevos son un 13,4% más caros que hace un año; el pescado fresco, refrigerado o congelado sube un 7,7%, y los preparados de marisco un 5,9%. También bajan otros alimentos: el café un 3,2%, las hortalizas y tubérculos congelados un 3,2%, los cereales un 2,6%, el azúcar un 2,5% y las bebidas vegetales un 2%.

📊 La comparativa de un vistazo

Grupo de frutaVariación interanualLectura para la compra
Otras frutas frescas (melón, sandía, kiwi, uva, granada, caqui)−15,4%La mayor zona de ahorro en frutería
Frutas tropicales (aguacate, plátano, piña, mango, papaya, chirimoya, dátil, higo)−14,8%Segunda gran bolsa de descenso
Bayas frescas (fresa, frambuesa, arándano, mora, grosella)+17,2%El extremo más caro del lineal
Cítricos frescos (naranja, limón, mandarina, pomelo)+15,5%Sigue encarecido frente a la temporada

El mes de julio confirma la tendencia en el lineal

En julio, las otras frutas frescas fueron el alimento que más recortó precios en un solo mes, con una caída del 12,8%. Les siguieron las frutas tropicales, con un 6%, y las hortalizas cultivadas por su fruto, con un 4,8%. En el lado de las subidas mensuales, los cítricos frescos sumaron un 3%; el agua, un 1%; y las bayas frescas, un 0,7%.

La fruta de temporada no solo baja en tasa interanual: en julio fue el mayor recorte del conjunto de la cesta.

La lectura práctica es directa: el descenso de melones y sandías responde a la plena cosecha estival, y conviene comparar el precio por kilo con el de bayas o cítricos antes de llenar la bolsa. Aquí no hay una subida general, sino un traslado de gasto entre categorías.

Dónde mirar al comprar

  • Precio por kilo: es el dato que iguala la comparación entre sandía, uva y arándanos, más allá del precio de envase.
  • Origen y temporada: la fruta nacional de temporada suele concentrar las mayores bajadas; la importada o fuera de campaña mantiene precios altos.
  • Sustituir, no acumular: trasladar el gasto de bayas o cítricos hacia melón, sandía o plátano reduce el ticket sin cambiar la cantidad.
frutas más baratas 2026

Qué cambia en la cesta y en qué fijarse al comprar

El IPC de enero de 2026 estrenó la base 2025. El INE reorganizó los grupos de consumo, pasó de 12 a 13 grandes rúbricas, actualizó ponderaciones e incorporó a la cesta productos como los aguacates y los arándanos. Por eso conviene leer los porcentajes con prudencia: parte del movimiento responde a la nueva base y no a un cambio puro de precios.

Con todo, la mayoría de las frutas tropicales mantiene una rebaja clara respecto a julio de 2025, a pesar de que en el acumulado de 2026 ya apunten ligeras recuperaciones. No es un espejismo, pero tampoco un descenso garantizado todas las semanas.

Un apunte para no confundir planos: la tasa interanual mide julio contra julio, mientras que el acumulado de enero a julio refleja la tendencia de 2026. De ahí que las frutas tropicales puedan caer un 14,8% interanual y, a la vez, repuntar un 5,3% en lo que va de año. El margen existe, pero se estrecha; no conviene posponer la compra esperando precios mucho más bajos que los de plena campaña.

En fruta, la comparación no termina en la caja. La fruta de temporada suele presentar menos mermas y menos intermediación, lo que refuerza el descenso. El error contrario es comprar cítricos al alza por costumbre, sin revisar si la fruta de verano cubre la misma necesidad con menos coste.

El dato no dice que llenar la cesta sea más barato. Dice que hay huecos de ahorro reales en un año en el que los huevos y el pescado siguen presionando al alza. La clave está en sustituir, no en acumular: elegir la fruta que baja y vigilar la letra pequeña del etiquetado de origen.

🛒 El Veredicto de Compra

  • Prioriza la temporada: melones, sandías, kiwis, uvas, aguacates y plátanos ofrecen las mayores caídas, entre un 14,8% y un 15,4%.
  • Compara siempre el precio por kilo: la horquilla entre frutas de temporada y cítricos o bayas puede superar el 15% en el mismo lineal.
  • No des por hecho un súper más barato: el IPC mide tendencia, no el ticket de tu tienda; lleva el dato a tu frutería habitual.

Iberdrola culmina la mayor eólica marina de su historia: East Anglia 3, con 1.400 MW y 4.676 millones

Iberdrola completa un hito renovable en el mar del Norte: los 95 cimientos del parque East Anglia 3 ya están instalados frente a la costa de Suffolk, en Reino Unido, según informó la compañía.

El proyecto, promovido a través de ScottishPower junto a Masdar, se ha convertido en la mayor eólica marina del grupo por capacidad, con 1.400 MW y una inversión de 4.676 millones de euros.

Los monopilotes, con pesos de entre 1.200 y 1.800 toneladas, alturas de 67 a 84 metros y diámetros de hasta 10,6 metros, son los más grandes instalados desde un buque autoelevador en Europa.

También se han completado las 95 piezas de transición, de 20 metros de altura, ocho metros de diámetro y más de 400 toneladas por unidad.

Con el montaje de turbinas ya en marcha, la previsión es que East Anglia 3 esté plenamente operativo a finales de 2026, con 1,4 GW de electricidad limpia.

Con más de 200.000 toneladas de acero ancladas al lecho marino, East Anglia 3 reúne los monopilotes más grandes de la eólica europea instalados desde un buque autoelevador.

Un hito de ingeniería en el mar del Norte

La instalación ha sido ejecutada por Seaway7 y ha contado con una cadena de suministro británica que incluye a Wood Thilsted en el diseño de cimentaciones y a Siemens Gamesa en la fabricación de palas desde Hull.

Iberdrola no solo instala cimientos: está midiendo la eólica marina por gigavatios y arrastra a toda una cadena industrial británica al mismo ritmo.

ScottishPower Renewables no ha ocultado el alcance logístico. El lecho marino sobre el que se asientan las estructuras equivale a unos 43.000 campos de fútbol, según detalló el director ejecutivo de ScottishPower Renewables, Charlie Jordan.

Jordan calificó el hito como ‘un verdadero triunfo de la ingeniería’. La compañía ha invertido cerca de 2.000 millones de libras, unos 2.338 millones de euros, en proveedores locales.

Cadena de suministro, empleo y seguridad energética

La inversión en la cadena de suministro incluye el fletamento de buques a NR Marine Services y OEG, con sede en Norfolk, y el apoyo de la consultora Partrac, especializada en meteorología, oceanografía y estudios del lecho marino.

El proyecto está dando soporte a 2.300 empleos durante la construcción y creará alrededor de un centenar de puestos a largo plazo en el este de Inglaterra.

Cuando entre en operación, la producción eléctrica cubrirá el consumo de más de 1,3 millones de hogares británicos, una cifra que refuerza la seguridad energética de Reino Unido.

East Anglia 3 es el segundo proyecto de la alianza estratégica de 15.000 millones de euros entre Masdar e Iberdrola y el primero con ScottishPower en Reino Unido.

El director ejecutivo de Energía Eólica Marina Global y Reino Unido en Masdar, Husain Al Meer, subrayó que el avance refleja la solidez de la colaboración con ScottishPower y el papel de Seaway7 como contratista clave. ‘Estamos construyendo uno de los parques eólicos marinos más grandes del Reino Unido’, afirmó.

Reino Unido mantiene una de las carteras de eólica marina más ambiciosas de Europa, con rondas de contratos por diferencia que han fijado precios de ejercicio estables para los promotores. East Anglia 3 se inserta en ese marco y refuerza la posición de ScottishPower como uno de los principales desarrolladores del país.

El salto de escala en eólica marina

El avance de East Anglia 3 confirma un cambio estructural en la eólica marina europea. La escala de los proyectos ya no se mide en decenas de turbinas, sino en gigavatios y en cadenas logísticas continentales. Iberdrola traslada esa lógica a su filial británica tras años de consolidación en el mar del Norte.

El despliegue de monopilotes más grandes desde un buque autoelevador en Europa es un indicador técnico relevante. Implica que la industria ha superado el cuello de botella de los buques de instalación y avanza hacia cimientos capaces de soportar aerogeneradores de última generación. No es un dato menor para un sector acusado de depender de proveedores asiáticos.

La radiografía industrial del proyecto muestra, además, que la inversión británica supera los 2.000 millones de libras. Ese dato contradice la idea de que las renovables importan todo el valor añadido. La fabricación en Hull, los fletamentos en Norfolk y la ingeniería de cimentaciones dejan una parte relevante del gasto en territorio británico.

El contraste con el mercado ibérico es rotundo. Con 1.400 MW, East Anglia 3 supera la capacidad de casi todos los parques eólicos marinos operativos en España, donde los primeros proyectos comerciales aún están en fase inicial. El grupo concentra su salto de escala en el mar del Norte.

La estructura de alianza con Masdar cubre una parte relevante del riesgo de ejecución. El acuerdo de 15.000 millones de euros permite a Iberdrola acelerar sin asumir en solitario los desembolsos de un proyecto que supera los 4.600 millones. Esa fórmula será clave para financiar futuros parques en aguas británicas.

¿Puede mantenerse ese ritmo cuando el Reino Unido acelere su próxima ronda de contratos por diferencia? La pregunta no es retórica: con East Anglia 3 como referencia operativa, la alianza Masdar-Iberdrola tendrá que repetir el esquema en nuevos emplazamientos, y cada vez con menos margen de error.

El hito de los cimientos deja abierto un punto crítico. La instalación de las turbinas es una fase distinta, con ventanas meteorológicas reducidas en el mar del Norte y dependencia de buques especializados. La plena operación prevista para finales de 2026 será la prueba real de que el calendario se mantiene.

El calendario británico de subastas prevé nuevos cupos en los próximos años, y la experiencia acumulada en East Anglia 3 sitúa a la alianza en una posición ventajosa para competir por emplazamientos en aguas más profundas o por parques flotantes. El coste de capital, sin embargo, se mueve al ritmo de los tipos de interés.

Los datos de empleo e inversión local despejan parte de la crítica ambiental que suele acompañar a los grandes parques marinos. East Anglia 3 no es solo una cifra de capacidad: es un ensayo de cómo repartir valor industrial en la transición energética británica.

Así se cierra el círculo de un proyecto que aporta 1,4 GW a un sistema eléctrico británico necesitado de generación limpia. La incógnita ya no es tecnológica: es financiera y logística, y se resolverá en los próximos trimestres.

La Seguridad Social vigilará a los autónomos con más de dos bajas laborales al año

La Seguridad Social no fija un máximo de dos bajas laborales al año para autónomos: lo que existe es un control sobre cada proceso de incapacidad temporal, según la normativa vigente del Régimen Especial de Trabajadores Autónomos (RETA).

La aclaración llega después de que el Gobierno confirmara que el sistema vigila de cerca los procesos de baja de los trabajadores por cuenta propia. Tener más de dos bajas no supone una sanción automática: cada una se revisa por separado y exige documentación concreta.

Cómo controla la Seguridad Social las bajas laborales de los autónomos

En el sistema intervienen dos actores: el Instituto Nacional de la Seguridad Social (INSS) y las mutuas colaboradoras con la Seguridad Social. Un autónomo debe formalizar la cobertura de incapacidad temporal con una mutua, que gestiona y paga la prestación cuando se cumplen los requisitos médicos y administrativos.

La ley no recoge una disposición que suspenda o revise automáticamente la baja de un autónomo por superar dos procesos en un mismo año. Lo que sí recoge son mecanismos para comprobar cada proceso: la prestación se reconoce cuando existe enfermedad o accidente que impide trabajar y se mantiene solo mientras dura la situación protegida.

Vaya por delante una idea: el control no depende del número de bajas. Depende de acreditar cada una y de cumplir las obligaciones durante el proceso.

El control no se activa por superar dos bajas: se activa cuando la documentación falla o la situación no queda acreditada.

Recaídas, duraciones y la documentación que exige la mutua

Existe una figura clave para entender el sistema: la recaída. Se considera recaída cuando se produce una nueva baja por la misma o una patología similar dentro de los 180 días naturales siguientes al alta médica anterior. La recaída no abre un proceso desde cero: se integra en el cómputo de la duración máxima de la incapacidad temporal.

Esa duración máxima es de 365 días para enfermedad común o accidente. Si se prevé que en otros 180 días puede producirse la recuperación, la situación se prorroga. La normativa ordena que el cómputo tenga en cuenta determinadas recaídas del mismo proceso.

La documentación que pide la mutua o el INSS incluye la solicitud de pago directo, el parte de baja, la acreditación de estar al corriente de las cuotas y la declaración de situación de la actividad cuando corresponda. Esta última es especialmente relevante: permite comprobar qué ocurre con el negocio durante la baja.

Presentarla fuera del plazo establecido puede tener consecuencias sobre la prestación. No conviene dejarla para el último día.

La clave está en acreditar bien cada baja, no en el número

La confusión con el límite de dos bajas viene de una lectura apresurada del sistema de control. La normativa que regula el RETA no fija una cifra máxima de procesos anuales: un autónomo puede volver a estar en situación de incapacidad temporal cuando concurre una nueva enfermedad o accidente y se cumplen las condiciones exigidas.

Tener varias bajas no implica por sí mismo ninguna irregularidad. Cada proceso debe estar respaldado por la correspondiente situación clínica y seguir el procedimiento de reconocimiento y pago. El problema no es acumular bajas justificadas; el problema es presentar mal la documentación o ignorar la declaración de actividad.

En la práctica, lo que más frena el cobro de la prestación no es la tercera baja del año, sino un parte incompleto, una cuota impagada o una declaración de actividad fuera de plazo. Las mutuas cruzan esa información con la Seguridad Social, y ahí es donde un autónomo se queda sin prestación por un despiste administrativo.

Este sistema conviene compararlo con la doctrina previa: las resoluciones del INSS han ido endureciendo la revisión de los procesos de larga duración, pero nunca con un tope numérico de bajas. Lo que cambia ahora es la visibilidad del control, no la norma. Para el autónomo, la conclusión práctica es directa: si caes enfermo, consigue el parte de baja, revisa tus cuotas y presenta la declaración de actividad en plazo. Si la recaída llega dentro de los 180 días, se computa como el mismo proceso, con lo que la duración máxima de 365 días sigue corriendo.

Conviene seguir de cerca las comunicaciones de la mutua. Si piden más datos del negocio, responde con la documentación, porque esa es la forma real de control que ya funciona hoy.

Guía rápida del trámite

  • 📅 Plazos: La declaración de actividad debe presentarse dentro del plazo fijado durante la baja; las recaídas computan si ocurren en los 180 días tras el alta.
  • ✅ Requisitos clave: Estar al corriente de pago de cuotas, presentar el parte de baja y la solicitud de pago directo, y formalizar la cobertura con una mutua.
  • 🌐 Dónde solicitarlo: La gestión se realiza ante la mutua colaboradora o el INSS, con la documentación del proceso y los formularios oficiales del RETA.
  • 💰 Importe o coste: No detallado en la fuente oficial; la prestación se reconoce según la normativa de incapacidad temporal, sin coste de solicitud.
  • ⚠️ Error a evitar: Presentar tarde la declaración de situación de la actividad, porque puede tener consecuencias sobre la prestación.

Patones de Arriba, el pueblo de la «arquitectura negra» que solo tarda una hora en llegar desde Madrid

Patones de Arriba no necesita filtros de Instagram para parecer sacado de un cuento. Sus casas de pizarra, apiladas sobre una ladera de la Sierra Norte, llevan siglos resistiendo al tiempo, y a menos de una hora de Madrid, eso ya es un lujo poco común.

Este pequeño municipio, con apenas 617 habitantes repartidos entre Patones de Arriba y Patones de Abajo, fue durante generaciones un lugar tan aislado que ni las tropas napoleónicas lograron encontrarlo, según cuenta la tradición local. Hoy sigue siendo uno de los destinos favoritos de quienes buscan desconectar sin coger la autovía durante horas.

Qué hace especial la arquitectura negra de Patones de Arriba

Youtube video

La llamada arquitectura negra no tiene nada que ver con pintura ni con estética deliberada: nace de la necesidad. Las casas se construyeron con pizarra, el material más abundante en esta zona de la Sierra Norte, y ese tono oscuro y mineral es lo que da al pueblo su carácter inconfundible.

Las viviendas apenas tienen ventanas, un detalle que responde a los inviernos extremos de la comarca. Muros gruesos, tejados a dos aguas y calles empedradas configuran un conjunto que fue declarado Bien de Interés Cultural en 1999, un reconocimiento que blindó su fisonomía frente a reformas que hubieran roto la armonía del casco histórico.

La leyenda del «Reino de Patones» y su BIC

Antes de ser un destino de fin de semana, Patones de Arriba fue, según la tradición, un pequeño reino con rey propio hasta el siglo XVIII, una figura local que impartía justicia al margen de las normas del resto de la región. La leyenda convive con documentos que sitúan el origen del pueblo en el siglo XVI, cuando era un asentamiento fundamentalmente ganadero.

La declaración de arquitectura negra como Bien de Interés Cultural, en la categoría de Conjunto Histórico, marcó un antes y un después. Desde entonces, cualquier rehabilitación debe seguir unas normas estrictas, y eso es precisamente lo que ha permitido que el pueblo no se haya convertido en un decorado moderno disfrazado de antiguo.

Cómo llegar y qué no perderte en tu visita

Youtube video

Llegar es más sencillo de lo que parece: en coche, la N-320 conecta Madrid con Patones en poco más de una hora, y quien prefiera transporte público puede tomar el autobús L197 desde Plaza de Castilla. Eso sí, conviene aparcar en Patones de Abajo, porque el acceso rodado a la parte alta está muy restringido para los vecinos.

Una vez arriba, el imprescindible es la antigua iglesia de San José, del siglo XVIII, que hoy acoge la oficina de turismo. Cerca, el lavadero y la Fuente Nueva, de principios del siglo XX, completan el recorrido junto a las llamadas «eras»: explanadas empedradas en lo alto del pueblo que hoy funcionan como miradores naturales.

Senderismo y gastronomía: el otro Patones

Quien visita Patones de Arriba solo por sus calles se queda a medias. La comarca ofrece rutas de senderismo que compensan cualquier subida cuesta arriba, y la más popular conecta directamente con el patrimonio natural de la Sierra Norte.

La gastronomía local tampoco decepciona: los restaurantes del pueblo apuestan por cocina serrana tradicional, con menús que rara vez suben de los 15 euros entre semana. Estos son los puntos que conviene tener en cuenta antes de ir:

  • La Senda del Barranco: ruta corta que conecta Patones de Abajo con Patones de Arriba, la más recomendable para empezar.
  • Cancho de la Cabeza: ascenso de unos 12 kilómetros hasta más de 1.200 metros, con vistas al embalse de El Atazar.
  • Ecomuseo de la Pizarra: dos itinerarios señalizados por el propio pueblo que explican la evolución de sus construcciones.
  • Horario recomendado: llegar antes de las diez de la mañana en fin de semana para evitar la masificación de los meses cálidos.

El futuro de un pueblo que no quiere perder su alma

El gran reto de Patones de Arriba es un dilema compartido por muchos pueblos con encanto cerca de grandes ciudades: cómo recibir visitantes sin dejar de ser lo que es. La protección urbanística actual limita drásticamente las reformas modernas, y eso juega a su favor frente a otros destinos que han perdido autenticidad por el camino.

Es probable que en los próximos años el acceso rodado se restrinja todavía más, apostando por un modelo de turismo pausado y sostenible en lugar de masificado. Si aún no lo has visitado, mejor ve pronto, antes de que hacerlo requiera reserva previa: lo auténtico, cuando se cuida bien, no caduca, pero sí se vuelve más difícil de encontrar tranquilo.

El precio Ethereum hoy supera los 1.900 dólares y el upgrade Hegotá reaviva la resistencia de los 2.000

El precio de Ethereum hoy supera los 1.900 dólares, con un rebote del 1,76% en las últimas 24 horas que deja al ether cerca de los 1.913 dólares. El movimiento ha coincidido con un optimismo renovado por el upgrade Hegotá, la próxima actualización de la red que los inversores ven como posible catalizador para recuperar la barrera de los 2.000 dólares.

Qué está moviendo el precio de Ethereum

La subida de hoy, unos 33 dólares respecto al cierre anterior, se apoya en un volumen diario de 7.300 millones de dólares. Esa cifra queda un 8,37% por debajo del promedio de los últimos 30 días, una señal de que el rebote todavía no llega con la fuerza que suele acompañar a los cambios de tendencia. La capitalización de mercado del ether alcanza los 230.890 millones de dólares, lo que mantiene a Ethereum como el segundo activo cripto por tamaño, por detrás de Bitcoin.

El contexto de medio plazo sigue siendo negativo. Ethereum cotiza un 61,33% por debajo de su máximo histórico de 4.948,08 dólares, alcanzado en agosto de 2025, y el retorno a 52 semanas es negativo en un 54,76%. La media móvil simple de 200 sesiones, que suele separar las fases alcistas de las bajistas, se sitúa en 2.012,28 dólares. Mientras el precio no la recupere, los analistas consideran que la tendencia de fondo continúa teñida de rojo.

Los niveles que vigila el mercado

En el corto plazo, la media móvil de 7 días, en 1.885,75 dólares, ya ha quedado por debajo del precio, lo que sugiere un mínimo temporal. Sin embargo, las medias de 50 y 90 días siguen actuando como referencias bajistas en 1.836,67 y 1.826,75 dólares, respectivamente. El soporte inmediato aparece en 1.890,67 dólares y la resistencia más próxima en 1.913,21 dólares. La banda de 1.913-2.012 es, por tanto, la zona que el mercado necesita superar para hablar de un cambio real.

Aquí es donde entra Hegotá. La actualización, que forma parte de la hoja de ruta oficial de Ethereum, promete mejoras en la eficiencia de los validadores (los nodos que mantienen la red y validan cada transacción) y en el procesamiento de los rollups, esas capas auxiliares que descongestionan la red principal. Aunque no hay una fecha oficial cerrada para su despliegue, parte del mercado descuenta que una hoja de ruta visible devuelva interés comprador a los niveles actuales. Sin un volumen más alto, no obstante, la narrativa por sí sola no rompe una resistencia.

Hegotá puede reavivar la narrativa de Ethereum, pero sin volumen institucional el asalto a los 2.000 dólares seguirá siendo un espejismo.

Análisis: Hegotá ilusiona, pero el gráfico no confirma

Históricamente, las actualizaciones de Ethereum han funcionado como palancas de precio cuando llegan acompañadas de una mejora real de la red. The Merge de 2022 eliminó la minería y redujo drásticamente el consumo energético; Dencun de 2024 abarató las comisiones de las capas auxiliares al introducir los blobs, unos bloques de datos temporales más baratos. En ambos casos, la subida no se consolidó sin confirmación del volumen. Hoy el patrón se repite: la expectativa por Hegotá aporta argumentos, pero los 7.300 millones de dólares diarios siguen lejos del promedio.

Dicho de otro modo, Ethereum descuenta el futuro antes de que llegue y luego exige hechos. El ether sigue dependiendo de un puñado de proveedores de staking (bloquear ether para validar la red a cambio de recompensas) y de la actividad de sus rollups, y el interés institucional aún no se refleja en un volumen al alza. Sin un cierre semanal por encima de la media de 200 sesiones, la lectura de esta redacción es de cautela: ni euforia ni pánico, solo esperar a que el gráfico confirme lo que la narrativa ya insinúa.

Para el inversor particular, esto se traduce en vigilar dos niveles: los 1.890 dólares como primer soporte y los 2.012 dólares como resistencia principal. Un rebote hasta 2.000 sin volumen puede ser solo un alivio dentro de una tendencia bajista. Si Hegotá se confirma y el volumen regresa, el rango de 2.500 dólares que mencionan algunos analistas pasaría a ser un objetivo más realista. Por ahora, el mercado sigue resolviendo la encrucijada entre narrativa y confirmación.

La desaceleración de la economía china se agrava: la producción industrial y las ventas minoristas se hunden en julio

He analizado los últimos datos de actividad de China y la conclusión es clara: la desaceleración de la economía china se extiende. La producción industrial y las ventas minoristas de julio se desplomaron después de que el país registrara en el trimestre de abril a junio uno de los crecimientos más débiles de los que se tiene constancia. La presión para que Pekín active estímulos de apoyo a la actividad es ahora ineludible.

La lectura que hace The Guardian de los datos publicados este fin de semana incide en el mismo punto: la segunda economía mundial no está logrando frenar la pérdida de ritmo. La caída de la industria y del consumo minorista en julio sugiere que la debilidad del segundo trimestre no fue un bache puntual.

Un deterioro que el dato de julio confirma

Los datos de julio muestran una imagen de demanda interna frágil. No se trata de una desaceleración aislada de un sector: la producción industrial y las ventas minoristas se contraen a la vez. Ese patrón es especialmente incómodo para una economía que necesita reequilibrarse desde la inversión y la exportación hacia el consumo privado.

  • Producción industrial: cae en julio y prolonga la debilidad industrial del segundo trimestre.
  • Ventas minoristas: retroceden en julio, señal de que el consumo interno no se reactiva.
  • PIB del segundo trimestre: uno de los registros de crecimiento más bajos de la historia reciente del país.

Estos tres indicadores dibujan una economía que se enfría de forma sincronizada. En mi lectura, el punto clave no es la magnitud exacta del descenso, sino la acumulación de señales: la industria pierde fuerza y el consumo no la compensa.

«La economía china muestra signos de extender la desaceleración con un desplome de la producción industrial y las ventas minoristas en julio.» — The Guardian, edición digital, 17 de agosto de 2026

El margen de Pekín se estrecha y el mercado espera estímulos

La pregunta que domina el debate es cuándo actuará Pekín y con qué intensidad. Las autoridades chinas pueden utilizar herramientas monetarias, fiscales y regulatorias, pero cada una tiene limitaciones. Un recorte de tipos puede aliviar el coste del crédito; sin embargo, no resuelve la debilidad estructural de la demanda interna.

La presión para intervenir es real. El dato de julio refuerza la tesis de que las medidas adoptadas hasta ahora no han sido suficientes. Los mercados globales leerán cualquier anuncio de estímulo como una señal de que el Gobierno chino está dispuesto a dar prioridad al crecimiento. Eso tendría consecuencias sobre los precios de las materias primas, las divisas de los países exportadores y las expectativas de inflación en Europa.

The Guardian resume el escenario con una fórmula directa: la economía china muestra signos de extender la desaceleración y Pekín está bajo presión para intervenir. Comparto esa lectura: no es un colapso, pero el deterioro es persistente.

🌍 El impacto en España y Europa

El impacto directo en la economía española es limitado, porque China no es el primer socio comercial de España ni su principal destino exportador. Sin embargo, la desaceleración china tiene un canal indirecto relevante: presiona a la baja los precios de la energía y las materias primas y reduce la demanda global de bienes industriales europeos, especialmente en Alemania.

  • El Euríbor no reacciona de forma mecánica a los datos chinos, pero una China más débil tiende a contener las expectativas de inflación y refuerza el espacio del BCE para mantener una política monetaria acomodaticia.
  • La inflación europea de bienes industriales podría recibir presiones a la baja si la demanda china sigue débil y las fábricas asiáticas buscan salida en otros mercados.
  • El tejido exportador español vinculado a materias primas, automoción y bienes de capital notará una demanda global menos dinámica si la desaceleración china se extiende.

En resumen, la debilidad china no define por sí sola el ciclo europeo, pero es un factor deflacionista adicional que el BCE deberá vigilar. La cita a seguir es la publicación de nuevos datos de actividad en China y cualquier señal de estímulo que aclare si Pekín está dispuesto a frenar la desaceleración antes de que se convierta en un problema global.

James Webb detecta un objeto que brilla como 100.000 millones de soles y podría ocultar un agujero negro

James Webb detecta un objeto que brilla como 100.000 millones de soles a 660 millones de años del Big Bang. El hallazgo, publicado en Nature, apunta a un agujero negro activo envuelto en un capullo de gas prácticamente libre de polvo. Si la interpretación es correcta, algunos de los misteriosos puntos rojos del universo primitivo dejarían de ser una anomalía.

Una ‘estrella’ imposible a 660 millones de años del Big Bang

El objeto, denominado MoM-BH*-1, apareció mientras un equipo rastreaba galaxias extraordinariamente lejanas dentro del programa Mirage or Miracle (MoM). En las imágenes de la cámara NIRCam del James Webb destacaba como una fuente compacta, extremadamente roja y luminosa. Las observaciones espectroscópicas con NIRSpec situaron su desplazamiento al rojo en z = 7,7569, es decir, unos 660 millones de años después del Big Bang. Nadie esperaba que algo tan lejano brillara tanto.

Su brillo resultaba tan colosal que el telescopio lo veía como un punto diminuto pero intenso. Los autores lo comparan con una luminosidad de 100.000 millones de soles. Para que una estrella de fusión produjera semejante energía en aquella época del cosmos tendría que ser un objeto extraordinariamente masivo y longevo, y nada de eso encajaba con los modelos de poblaciones estelares. Había algo de impostor en aquella luz.

El apodo de ‘estrella imposible’ no es una hipérbole. Las estrellas convencionales del universo primitivo deberían mostrar un brillo más modesto y una evolución química muy distinta a la que aparece en MoM-BH*-1. Esta fuente compacta parecía, en cambio, una enorme atmósfera de gas sin necesidad de un núcleo de fusión en su centro.

El espectro que no encaja con la fusión nuclear

estrella imposible universo primitivo

La señal definitiva llegó con el espectro. Entre 3 y 4 micrómetros, el flujo de luz caía más de 20 veces, una ruptura de Balmer demasiado intensa para cualquier población estelar normal. Las líneas de absorción del hidrógeno tampoco ayudaban: obligaban a pensar en una estructura mucho más exótica que una simple guardería de estrellas.

Los modelos convencionales, incluso sin polvo, no logran reproducir una discontinuidad tan abrupta. El objeto se comportaba como si tuviera una gigantesca atmósfera de gas, aunque en su interior no tuviera por qué latir un horno de fusión nuclear. La hipótesis que mejor se ajusta es otra: un agujero negro activo enterrado dentro de una envoltura densa y turbulenta que transforma la radiación original.

Apenas 660 millones de años después del Big Bang, el cosmos quizá ya sabía cómo alimentar a los embriones de los futuros gigantes galácticos.

Es importante matizar el término. No se ha observado una estrella literalmente fusionada con un agujero negro, ni se confirma una nueva clase de astro. El estudio lo describe como una configuración en la que la materia cae hacia el agujero negro, se calienta y libera cantidades colosales de radiación antes de cruzar el horizonte de sucesos. Por fuera, puede parecer una estrella; por dentro, es un motor gravitatorio.

El agujero negro oculto que explicaría los pequeños puntos rojos

El estudio añade una derivada tan importante como el propio objeto. Si parte de la luz no procede del movimiento del gas alrededor del agujero negro, sino de la dispersión dentro de la envoltura, algunas masas calculadas para agujeros negros primitivos podrían estar sobreestimadas en varios órdenes de magnitud. No es un simple matiz: explicaría por qué algunos agujeros negros supermasivos parecen haber crecido demasiado pronto.

Este hallazgo también iluminaría los enigmáticos pequeños puntos rojos que el James Webb detecta una y otra vez en el universo temprano. MoM-BH*-1 sugiere que algunos de esos puntos compactos y luminosos podrían albergar agujeros negros jóvenes ocultos bajo densas capas de gas. Su brillo, de hecho, podría eclipsar al de la galaxia anfitriona y hacer que el conjunto parezca más extraordinario de lo que es.

La hipótesis, publicada en Nature, aún necesita confirmación independiente. Tampoco implica que todos los puntos rojos tengan el mismo origen. Pero ofrece una ventana privilegiada al nacimiento de los primeros agujeros negros supermasivos, un capítulo que hasta ahora estaba envuelto en niebla. Apenas 660 millones de años después del Big Bang, el cosmos quizá ya había encontrado una forma de alimentar a los embriones de los gigantes que acabarían ocupando el corazón de las galaxias.

Me interesa esta detección porque convierte una anomalía fotométrica en una pregunta física. La ruptura de Balmer no es un adorno: es una firma que obliga a elegir entre una estrella imposible o un agujero negro disfrazado. La segunda opción es más austera y, a la vez, más fecunda. Si los pequeños puntos rojos comparten este mecanismo, el censo de agujeros negros primitivos cambiará sin necesidad de invocar nueva física. El siguiente paso será reobservar MoM-BH*-1 con espectroscopía más profunda y buscar objetos gemelos en los campos profundos del Webb.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un objeto compacto y luminoso, MoM-BH*-1, que probablemente es un agujero negro activo envuelto en gas denso y casi sin polvo.
  • Dónde: en el universo primitivo, a un desplazamiento al rojo de z = 7,7569, unos 660 millones de años después del Big Bang.
  • Institución responsable: estudio liderado por el programa Mirage or Miracle y publicado en Nature.
  • Cuándo: la publicación aparece en 2026; la luz analizada se originó 660 millones de años después del Big Bang.
  • Impacto a futuro: podría explicar los pequeños puntos rojos y matizar la carrera de crecimiento de los primeros agujeros negros supermasivos.

Agujero Sareb: dispara sus pérdidas a 20.000 millones tras ceder viviendas al Estado

El agujero de Sareb supera ya los 20.000 millones de euros. La cifra, recogida por ABC a partir de la Cuenta General del Estado de 2025, confirma que la liquidación del banco malo será bastante más costosa de lo previsto para las arcas públicas. No es una pérdida contable cualquiera: es el resultado de deshacerse de activos tóxicos por debajo de su precio de adquisición y, sobre todo, de transferir viviendas al Estado sin contraprestación.

La Sociedad de Gestión de Activos Procedentes de la Reestructuración Bancaria nació en 2012 para liberar a las cajas de ahorro de los activos tóxicos de la crisis del ladrillo. Nació con una deuda avalada por el Estado de 50.700 millones de euros y con la misión de vender esa cartera para recuperar el máximo posible. Trece años después, la propia entidad asume que no lo conseguirá; el calendario de liquidación se ha ido cargando y, además, el Gobierno le ha cambiado la función.

Las cifras que explican el agujero de 20.585 millones

El Ministerio de Hacienda ha elevado la provisión para cubrir el deterioro patrimonial de Sareb hasta 20.585 millones de euros, un 25% más que los 16.464 millones reconocidos en 2024. Es el dato que aparece en la Cuenta General del Estado de 2025 y supone el mayor reconocimiento explícito del agujero que el Estado, como avalista de la deuda, tendrá que asumir. La previsión inicial de la sociedad, en 2024, apuntaba a una pérdida no recuperable de unos 15.000 millones.

El salto coincide con la transferencia a Casa 47, la antigua Sepes, de más de 40.000 viviendas y 2.400 suelos. El coste de la operación se estimó en primer término en 5.900 millones de euros, pero la fórmula elegida la ha encarecido de facto: se trata de una donación a la Administración General del Estado, que cede después la gestión de los pisos a la nueva empresa pública de vivienda. No hay contraprestación económica para Sareb.

La deuda senior de Sareb se situaba al cierre de 2025 en cerca de 28.000 millones de euros, con una deuda viva de 27.790 millones. La sociedad ha cancelado 22.991 millones desde su nacimiento, un 45,3% del total, pero el ritmo se ha frenado: en 2025 ingresó 1.391 millones por venta de activos inmobiliarios, frente a los 2.407 millones de 2024. Desde principios de ese año, el Gobierno ordenó a Sareb paralizar la comercialización de sus viviendas.

Por qué la transferencia a Casa 47 cambia el final del banco malo

La fórmula escogida libera de coste a Casa 47 y concentra todo el perjuicio patrimonial en las cuentas de Sareb, que arrastra una cartera saturada de activos poco atractivos y adquiridos a precios superiores a los que el mercado ofrecía. Mientras la entidad siga activa, mantendrá el repago de deuda y costeará la inversión necesaria para preparar las viviendas que deben traspasarse. Además, conservará una estrategia de desinversión orientada a la venta ordenada del resto de activos, que representa alrededor de la mitad del valor de su cartera, cifrado en 15.303 millones de euros.

El Estado ha convertido el saneamiento financiero en política de vivienda, pero la factura la paga la propia Sareb.

De momento, el ritmo de entrega es lento. En 2025, Sareb solo traspasó a Casa 47 201 viviendas por 30 millones de euros y 385 suelos por 331 millones. No hay una fecha orientativa de finalización del proceso, porque buena parte de los activos están ocupados o en mal estado. La recuperación judicial de la posesión, reconoce la propia Sareb, se alarga por los plazos de los juzgados.

Hay que recordar que Eurostat obligó en marzo de 2021 a integrar a Sareb en las cuentas del Estado, al considerar que el riesgo financiero recaía de manera abrumadora sobre el sector público. Aquel ajuste obligó a asumir 35.000 millones de euros de deuda y 7.000 millones de déficit en un solo ejercicio. Desde entonces, las pérdidas anuales de Sareb y sus desfases patrimoniales golpean de forma directa las cuentas públicas, lo que condiciona de forma sustancial su proceso de liquidación.

pérdidas Sareb

Lectura: un agujero heredado que se agranda con la política de vivienda

La historia de Sareb sirve para entender que los balances públicos no siempre se leen como los privados. La entidad no nació para ganar dinero, sino para sanear de golpe a unas cajas de ahorro que habían financiado un modelo agotado. Que haya amortizado casi la mitad de la deuda antes de tiempo es un mérito relativo; que el Estado haya decidido después utilizar su cartera para la nueva política de vivienda complica cualquier lectura financiera convencional.

Me cuesta separar las dos almas de la operación. Por un lado, entregar 40.000 viviendas a un ente público puede tener sentido si se gestionan bien los alquileres sociales y se evita el deterioro de los activos. Por otro, la decisión se toma sin consignar un precio real, en un balance que ya estaba tocado por la crisis. El resultado es un agujero que se reconoce ahora en las cuentas del Estado, pero que en parte es una renuncia a recuperar deuda avalada por el contribuyente.

El riesgo no es tanto el cierre formal de Sareb, previsto para noviembre de 2027, sino la actividad que seguirá viva después. Los pleitos por ocupaciones, la adecuación de viviendas y las ventas pendientes obligarán a mantener estructuras de gestión durante años. Y ahí es donde la factura puede crecer por debajo del radar, con menos titulares y más costes operativos. La incógnita no es si Sareb cerrará; es cuánto costará cada año después de su liquidación.

Google Pixel China: la fabricación se detiene en 2027 y acelera el giro China+1 de la electrónica

El calendario que Google ha trasladado a sus proveedores taiwaneses, según Nikkei Asia, es más agresivo de lo que esperaba: en 2027, la gama Pixel deberá fabricarse íntegramente fuera de China.

La decisión afecta a los tres pilares del ecosistema móvil de la compañía: smartphones, smartwatches y wireless earbuds. No se trata de un traslado parcial ni de una prueba piloto. La instrucción comunicada a la cadena de suministro es que toda la cartera Pixel deje de fabricarse en territorio chino a partir del próximo año.

El repliegue de Google: qué sale de China y hacia dónde

Los proveedores consultados por Nikkei Asia confirman el mensaje que la multinacional estadounidense ha hecho llegar a sus socios industriales: cerrar la producción en China durante 2027. Vietnam e India aparecen como los dos grandes destinos de la relocalización, una apuesta alineada con la estrategia China+1 que ya siguen otros gigantes de la electrónica.

La justificación no es puramente arancelaria. Google también busca aumentar sus volúmenes de envíos de smartphones y blindarse frente a la tensión permanente entre Washington y Pekín. En ese sentido, la salida de China es doble: reduce exposición regulatoria y sitúa capacidad de ensamblaje más cerca de los mercados en crecimiento del Sudeste Asiático y del sur de Asia.

La gama Pixel es mucho más que un teléfono: incluye el Pixel Watch, los Pixel Buds y varios modelos de smartphones. Todos ellos comparten componentes y proveedores en China; mover el ensamblaje final obliga a renegociar contratos de fabricación, logística y control de calidad.

“Google ha comunicado a sus proveedores que toda su cartera Pixel se producirá fuera de China a partir del próximo año.” — Google, según Nikkei Asia, agosto de 2026

El matiz relevante es que la decisión llega en un momento de saturación del debate sobre la dependencia occidental de la fabricación china. No es un movimiento aislado: Vietnam llevaba cinco años absorbiendo capacidad de ensamblaje y ahora recibe a uno de los compradores más sofisticados del sector.

La lectura geoeconómica: China+1 deja de ser opcional

Lo que me parece más significativo es que Google no está desinvirtiendo en China por problemas de demanda. Al contrario, su ecosistema Pixel crece en mercados occidentales y necesita una cadena de suministro que no pueda quedar atrapada por represalias cruzadas. La geopolítica se ha convertido en una variable de diseño industrial, no solo comercial.

Sin embargo, la relocalización no está exenta de contradicciones. Vietnam e India ofrecen costes laborales competitivos y acuerdos comerciales favorables, pero no replican de inmediato el ecosistema de componentes que existe en el delta del río Perla. Además, buena parte de los semiconductores, pantallas y baterías seguirá saliendo, al menos inicialmente, desde proveedores chinos o filiales de capital chino. El ensamblaje final cambia de mapa antes de que lo haga la cadena de suministro completa.

El precedente de empresas que han desplazado capacidad a Vietnam muestra que el montaje de precisión no es el principal cuello de botella; el desafío está en la disponibilidad de ingenieros y en la trazabilidad de los materiales. Google tendrá que invertir en formación y transferencia tecnológica si quiere que la salida de China no degrade su cadencia de lanzamientos.

El hecho de que Google fije 2027 como horizonte deja poco margen para la improvisación. Los proveedores tendrán que certificar nuevas plantas, cualificar líneas de montaje y replicar controles de calidad en menos de dos años. Si cumple, habrá creado un caso de estudio para el resto de la electrónica de consumo occidental. La próxima señal a vigilar será la adjudicación de líneas de ensamblaje en Vietnam e India durante los próximos trimestres.

🌐 El efecto dominó en Occidente

El impacto directo para el consumidor español de Pixel es todavía limitado, porque la gama se envía desde Asia y la transición no debería alterar la disponibilidad a corto plazo. A medio plazo, la reconfiguración sí puede tocar precios si las rutas entre Vietnam, India y Europa requieren nuevos aranceles o logística. En la eurozona, el BCE tiene menos razones para preocuparse por un shock de oferta: la electrónica de consumo no pesa tanto como la energía en la cesta del IPC. Eso sí, si el repliegue se generaliza entre otros fabricantes, Europa puede acabar importando dispositivos de Vietnam e India con márgenes logísticos distintos.

  • Las empresas europeas de logística y componentes pueden ver un desplazamiento de pedidos hacia Vietnam e India.
  • Para España, el efecto inflacionista es reducido, aunque refuerza la desconexión entre la electrónica y la fábrica china.
  • El movimiento también presiona a los proveedores de ensamblaje con contratos europeos a acelerar sus propios planes de deslocalización.

Binance Reino Unido licencia: la FCA abrirá la puerta el 30 de septiembre

Binance pedirá licencia a la FCA para volver a Reino Unido, cinco años después de la prohibición. La ventana de solicitudes abre el 30 de septiembre.

La solicitud llega cinco años después de que el regulador prohibiera a su filial británica realizar actividades reguladas. Reino Unido abrirá su ventana para solicitudes el 30 de septiembre. La fecha límite para presentar la solicitud es el 28 de febrero de 2027. Eso le da al exchange una forma de regresar a un mercado que ahora solo atiende desde el extranjero.

La ventana de la FCA abre el 30 de septiembre

Las reglas finales de la FCA para los criptoactivos se publicaron el 30 de junio. Hay tres fechas importantes: las solicitudes abren el 30 de septiembre de 2026, el plazo de presentación cierra el 28 de febrero de 2027 y el nuevo régimen empieza el 25 de octubre de 2027. Las empresas no pueden pasar al nuevo sistema sin más.

Los antiguos registros contra el lavado de dinero no se convertirán automáticamente. Cada plataforma debe obtener una nueva aprobación bajo la Financial Services and Markets Act 2000, la ley que regula las finanzas británicas. Los solicitantes también necesitan tener presencia en Reino Unido.

El regulador permite que una plataforma extranjera aplique por medio de una sucursal británica, pero esa ruta tiene una condición. Las solicitudes por sucursal implican una evaluación de toda la empresa, sometiendo todo el negocio extranjero a las reglas del Reino Unido.

Los reguladores han cuestionado su estructura global durante años, no solo su pequeña filial británica. Se espera que la empresa tenga un consejo directivo británico como parte de la solución.

Llevar a Binance ante el filtro británico equivale a someter todo su negocio global a un examen que ninguna otra firma cripto ha aprobado aún.

Este acceso ya ha sido muy limitado antes. La FCA recibió 273 solicitudes de registro de criptoactivos entre enero de 2020 y mayo de 2022. Aprobó 35. Otras 139 empresas retiraron sus solicitudes antes de recibir respuesta.

Por qué la prohibición de 2021 sigue pesando

Binance FCA licencia

El veredicto de la FCA del 25 de junio de 2021 todavía pesa sobre la empresa. ‘Basándonos en la interacción de la firma hasta la fecha, la FCA considera que la empresa no puede ser supervisada de manera efectiva’, decía el aviso de supervisión. Binance Markets Limited devolvió sus permisos británicos en mayo de 2023.

Actualmente ninguna empresa de Binance está autorizada en Reino Unido, así que la próxima solicitud comienza desde cero. Su alcance se redujo aún más en octubre de ese año. La FCA restringió a Rebuildingsociety.com, la pequeña empresa que aprobaba los anuncios de Binance, y el exchange dejó de aceptar nuevos usuarios británicos a las 17:00 horas del 16 de octubre de 2023. Las cuentas existentes siguieron operando.

Los clientes británicos no se han quedado de brazos cruzados. Una demanda de 200 millones de dólares en Reino Unido por pérdidas en operaciones apalancadas (aquellas en las que el cliente usa deuda para amplificar ganancias y pérdidas) aún sigue en los tribunales.

El historial de cumplimiento como filtro global

Washington marcó la referencia en noviembre de 2023. Binance se declaró culpable de violar leyes contra el lavado de dinero y sanciones, y aceptó pagar más de 4.300 millones de dólares. El fundador Changpeng Zhao cumplió cuatro meses de prisión en 2024. Donald Trump lo indultó en octubre de 2025.

Las acusaciones más recientes son difíciles de ignorar. Este año, medios estadounidenses aseguraron que redes iraníes sancionadas movieron dinero a través de la plataforma. Binance lo niega y ha demandado a The Wall Street Journal por difamación. Mientras tanto, el exchange ha puesto en lista negra a otras 11 plataformas para usuarios europeos este mes.

BNB, el token nativo de BNB Chain, se negociaba cerca de 605 dólares, con una caída del 0,2% en 24 horas. Los traders apenas reaccionaron al plan de la licencia.

El premio se ha reducido mientras tanto. La investigación de la FCA encontró que 8% de los adultos en Reino Unido tenían criptoactivos en 2025, una baja desde el 12% un año antes. Para una empresa global como Binance, obtener una licencia británica funciona un poco como pedir una hipoteca después de un historial de impagos: el historial de cumplimiento pesa tanto como el plan de negocio. Si una empresa que la FCA llamó incontrolable supera este filtro, todos los rivales conocerán el verdadero precio de entrada.

Bonos del Tesoro a 30 años marcan máximos desde 2007 y ponen en alerta a la bolsa

El rendimiento del bono del Tesoro estadounidense a 30 años ha escalado hasta máximos no vistos desde 2007, y el repunte no es una simple anécdota de mercado. Bloomberg Television dedica su último análisis a descifrar qué está detrás de esta sacudida en la deuda y, sobre todo, qué impacto puede tener en las bolsas mundiales, especialmente en un momento en que la inteligencia artificial sostiene el optimismo bursátil.

Deuda, inflación y el regreso de los vigilantes

Según el análisis difundido por Bloomberg Television, los llamados vigilantes de los bonos han vuelto a escena y exigen una compensación mayor por asumir riesgo de deuda pública estadounidense. La referencia al bono a 30 años en máximos desde 2007 apunta, según el canal, a varios factores: la guerra en curso que involucra a Irán, que mantiene su influencia sobre la inflación, y un gasto público elevado que no resulta atractivo para los inversores que buscan duración. En ese entorno vender es la respuesta natural. El canal compara el momento con episodios históricos para anticipar si la bolsa puede resistir.

El comportamiento de la curva también importa. El análisis sostiene que, aunque la curva se ha inclinado, no muestra una pendiente especialmente pronunciada en estos momentos. En ciclos anteriores una inclinación marcada solía anticipar problemas; ahora, en cambio, sugiere que el crecimiento se mantiene en una zona razonablemente saludable.

El análisis también subraya que el riesgo no es solo estadounidense. La presión sobre los tipos se extiende al conjunto del riesgo global en materia de deuda, algo que refuerza la idea de que estamos ante un cambio de régimen, no ante un simple episodio aislado.

Un ciclo de inversión que cambia las reglas

Un argumento central del análisis es que la economía estadounidense atraviesa un ciclo de gasto en capital extraordinariamente fuerte. Según Bloomberg Television, este impulso supera con creces el de grandes ciclos históricos —ferrocarriles, canales— en términos de contribución al PIB. El consumo estadounidense sigue firme, pero ahora se suma un ciclo de inversión que no se veía con esta intensidad desde hace dos décadas.

Ese ciclo tiene un efecto colateral en la deuda. Los hiperscalers y otras grandes compañías tecnológicas están emitiendo cantidades ingentes de deuda para financiar infraestructura de inteligencia artificial. La oferta de bonos es abundante y, según el canal, los precios tienen que reflejarlo. No se trata solo de deuda pública: es un fenómeno global de oferta.

Los vigilantes de los bonos miran los déficits y el crecimiento actual, y exigen más por prestar al gobierno. Tiene absoluto sentido.

— Análisis de Bloomberg Television

¿Un nivel restrictivo o una simple normalización?

La gran pregunta, admite el análisis, es si estos rendimientos están haciendo daño a las bolsas. En términos absolutos, los rendimientos reales de la parte muy larga de la curva rondan ahora el 3%, un nivel que no se veía desde hace dos décadas, salvo un breve episodio técnico durante la crisis financiera global. Sin embargo, el canal recuerda que a principios de los 2000 los rendimientos reales superaban el 4%. Desde esa perspectiva, los niveles actuales se acercan a terreno restrictivo, pero no lo son de forma absoluta. La comparación histórica es reveladora: los inversores que hoy se inquietan por un rendimiento real del 3% quizá olvidan que hace dos décadas convivían con niveles superiores al 4% sin que la economía colapsara.

La clave está en la ecuación del coste de capital. Aunque el coste ha subido, la rentabilidad de la inversión productiva también se ha transformado. Si esa relación se mantiene, el gasto en capital seguirá vigente y, mientras no se rompa el ciclo, el crecimiento global podría resistir. Para Bloomberg Television, esto es más una normalización que una señal de alarma definitiva, aunque el ajuste merece atención.

El bono a 10 años y la barrera del 5%

El análisis pone el foco en el bono a 10 años más que en el de 30. Aunque el 30 años marca máximos de casi dos décadas, el 10 años se comporta de forma más contenida. Si el rendimiento del 10 años logra superar el 5%, eso podría dar un nuevo impulso al 30 años y llevarlo significativamente más alto. El 5% actúa como una resistencia clave que los inversores siguen de cerca. Es la gran duda del mercado en estos días.

La bolsa, la IA y el refugio asiático

El gran riesgo para el rally de la inteligencia artificial es, precisamente, el encarecimiento del crédito. Las grandes tecnológicas invierten cientos de miles de millones de dólares en infraestructura de IA y recurren cada vez más a la deuda para financiarlo. Eso las hace más vulnerables a los rendimientos altos. La parte positiva, según Bloomberg Television, es que los beneficios sólidos de estas compañías están compensando parte de la presión.

Para las bolsas asiáticas el escenario es algo distinto. Los rendimientos al alza se vigilan con atención —algunos participantes incluso mencionan el 5% en el Tesoro a 10 años como zona peligrosa para la renta variable—, pero un dólar más débil está amortiguando parte del impacto. Por ahora, Asia parece relativamente aislada.

El regreso de los vigilantes de los bonos plantea una pregunta incómoda: ¿estamos ante una normalización saludable o ante el inicio de un ajuste más profundo? La respuesta, según el análisis de Bloomberg Television, dependerá de si el ciclo de inversión tecnológica aguanta el nuevo entorno de tipos. De momento, el bono a 10 años en el 5% es la línea que separa la calma de la sacudida.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Las seis grandes petroleras europeas duplican sus beneficios desde la crisis de Ormuz con el crudo cerca de 90 dólares

BP, Shell, Eni, Orlen, Repsol y OMV cerraron el segundo trimestre de 2026 con 5.900 millones de euros de beneficio excedentario en la UE, más del triple que en el primero, según Transport & Environment (T&E).

El informe atribuye el repunte a la volatilidad del crudo derivada del conflicto en Oriente Medio. La tensión en el estrecho de Ormuz ha vuelto a situar el barril cerca de los 90 dólares, un nivel que multiplica el margen de refino y eleva la generación de caja del sector. Las ocho grandes analizadas —incluidas TotalEnergies y Moeve— registraron en conjunto 7.500 millones de euros de beneficio excedentario en la UE durante el primer semestre del año.

El salto del beneficio excedentario en el semestre

El beneficio excedentario atribuido a la Unión Europea pasó de 1.600 millones de euros en el primer trimestre —que solo incluyó un mes de guerra— a 5.900 millones en el segundo, ya con el conflicto en pleno. A nivel global, las ocho compañías acumularon 17.900 millones de euros de beneficio excedentario, de los que alrededor del 42% correspondió a la actividad en la UE.

En términos comparables, la cifra semestral de 7.500 millones refleja más de una duplicación frente al año anterior, según T&E. La organización ecologista calcula el beneficio excedentario como la diferencia interanual del beneficio neto ajustado de cada trimestre, una métrica más exigente que el beneficio contable. La elevada cuota de la UE en el total global —42%— confirma el peso de la demanda europea de combustibles fósiles.

España, segundo país con mayor beneficio excedentario

petroleras crisis Ormuz

El desglose por mercados sitúa a España como el segundo país con mayor beneficio excedentario atribuido: 1.479 millones de euros en el semestre, solo por detrás de Polonia (1.628 millones). El dato esconde un salto trimestral marcado: de los 296 millones del primer trimestre se pasó a 1.182 millones en el segundo. Alemania (1.189 millones), Francia (694 millones), Italia (488 millones) y Bélgica (213 millones) completan el mapa europeo.

El beneficio excedentario del sector se triplicó entre trimestres, una aceleración que coincide con el estallido del conflicto y el repunte del barril.

Repsol concentró 1.267 millones de euros de ese beneficio excedentario europeo en el semestre, según las cifras de T&E. La petrolera española pasó de 257 millones en el primer trimestre a 1.010 millones en el segundo, un repunte que engorda su cuenta en un contexto de tipos aún altos y demanda de carburantes recuperada. La firma es la única española dentro del grupo analizado por la organización.

Magnitud (millones de euros)T1 2026T2 2026Semestre 2026
Beneficio excedentario total UE1.6005.9007.500
Atribuido a España2961.1821.479
Repsol (parte UE)2571.0101.267

El peso de Polonia sorprende por su baja penetración del vehículo eléctrico, un dato que T&E utiliza para argumentar la menor exposición de los países con más electrificación. Dinamarca, con una cuota de eléctricos de en torno al 19%, contrasta con el menos del 1% de Polonia, lo que explica en parte la factura energética de los conductores.

La exposición de cada petrolera al mercado comunitario difiere: BP y Shell, con amplias operaciones de trading, amplifican el efecto de la volatilidad; Orlen se apoya en el refino polaco, OMV en el gas austriaco y Eni en el Mediterráneo. TotalEnergies y Moeve, con negocios integrados, moderan el impacto. Repsol mantiene una posición de refino relevante en la Península Ibérica.

La petición fiscal y el precedente de 2022

El director de T&E, Antony Froggatt, ha pedido a Bruselas que grave estos beneficios excedentarios y destine la recaudación a abaratar el coche eléctrico. ‘Las petroleras están abandonando la energía verde mientras los conductores pagan la factura’, afirmó en el comunicado. La acusación no es nueva: la UE ya aplicó entre 2022 y 2023 una contribución de solidaridad temporal sobre los beneficios extraordinarios de las energéticas, que recaudó cerca de 28.000 millones de euros, según la Comisión Europea.

En abril pasado, España se sumó a Austria, Alemania, Italia y Portugal para reclamar a la Comisión un gravamen comunitario de este tipo. El documento no detalla un borrador, pero el respaldo de cinco capitales refuerza la propuesta frente a un sector que defiende la libertad de precios. El encaje regulatorio es la principal incógnita: un impuesto temporal requiere unanimidad fiscal o un diseño con base jurídica sólida.

Desde el punto de vista del inversor, el informe de T&E añade un ángulo de riesgo regulatorio a un sector que cotiza a múltiplos moderados. La generación de caja por barril alto se refleja en dividendos y recompras, pero también alimenta el debate sobre la redistribución fiscal. En 2022, la contribución de solidaridad se aplicó sin grandes sacudidas en bolsa: la demanda y el precio del crudo pesaron más que el gravamen. Sin embargo, la fragmentación por países complica cualquier cálculo homogéneo. Las petroleras con actividad en España, como Repsol, ya enfrentan una fiscalidad especial sobre el sector energético en el ordenamiento nacional.

Los resultados del segundo trimestre de las grandes petroleras europeas, publicados antes del verano, ya apuntaban a una mejora del margen de refino. T&E extrae las cifras de los informes financieros por país, y su metodología permite aislar la parte del beneficio ligada a los precios altos del crudo. La duda es si el ciclo se mantendrá: la propia volatilidad que ha disparado los resultados puede revertirse si el conflicto de Oriente Medio encuentra una salida negociada.

El contraste es claro: los beneficios saltan mientras el coche eléctrico avanza a dos velocidades en Europa. La electrificación protege a los conductores de países como Dinamarca, pero la dependencia del crudo sigue marcando la economía de Polonia y de los grandes mercados del sur. En este contexto, la presión de T&E coincide con la negociación climática de la UE para 2030.

📊 Las Claves para el Inversor

  • Qué vigilar: la posible propuesta de la Comisión sobre un impuesto al beneficio excedentario, tras la petición de España y otros cuatro países.
  • Reacción del valor: el mercado ya descuenta un barril elevado; la atención se centra en la sostenibilidad del margen si el conflicto de Ormuz se enfría.
  • Precedente sectorial: la contribución de solidaridad de 2022-2023 recaudó 28.000 millones sin hundir las cotizaciones del sector.

Juan Ramón Rallo absuelve a los pequeños propietarios de la crisis del alquiler

En su último análisis Juan Ramón Rallo responde a las declaraciones del periodista Antonio Maestre, que en La Sexta Explica calificó a los pequeños propietarios de vivienda de sanguijuelas por cobrar alquileres de mercado. El economista no solo rechaza esa etiqueta: sostiene que el propio argumento de Maestre desmonta la narrativa de la izquierda sobre la crisis del alquiler.

La idea central de Rallo es que si tanto los grandes fondos como los pequeños caseros suben los alquileres al mismo tiempo, el problema no está en la concentración de la propiedad. Según él, ese comportamiento simultáneo revela un desequilibrio estructural entre una oferta escasa y una demanda creciente de vivienda en alquiler.

Durante años, explica Rallo, parte de la izquierda ha insistido en que los alquileres suben porque una minoría oligárquica controla el parque de viviendas. Sin embargo, al reconocer que los pequeños propietarios también se suben a la ola del mercado, Maestre estaría admitiendo que el fenómeno afecta al conjunto del mercado. No es una cuestión de grandes tenedores, sino de escasez general.

Un déficit de 700.000 viviendas explica la escalada

Rallo recuerda que durante el último lustro se ha ido fraguando en España un déficit acumulado de 700.000 viviendas. La creación neta de hogares ha superado trimestre tras trimestre a las viviendas terminadas, de modo que la carestía se agrava y sigue agravándose. Esa brecha entre nueva demanda y nueva producción se traslada a los precios de compraventa y de alquiler.

El diagnóstico, según el creador del vídeo, no depende de la ideología. Afirma que cualquiera con una actitud medianamente honesta puede verlo. El problema no son los grandes propietarios, sostiene Rallo, sino las restricciones que constriñen y encarecen la oferta de nueva vivienda.

El argumento que Maestre concede sin pretenderlo

Rallo valora que Maestre, sin pretenderlo, ofrezca un diagnóstico correcto. Si los pequeños también suben precios, no estamos ante un abuso de unos pocos. Estamos ante una señal de que falta vivienda. Esa escasez de oferta, y no la existencia de grandes propietarios, explica la tensión del alquiler.

Los pequeños propietarios que cobran un alquiler de mercado no son sanguijuelas; lo son quienes bloquean la aparición de nueva vivienda.

— Juan Ramón Rallo

La subida de precios, razona Rallo, cumple una función informativa: nos dice que falta vivienda y cuánta puede faltar. Además, actúa como incentivo para que los inversores aumenten la oferta. Si se reprimieran los precios, no tendríamos ni esa información ni ese estímulo. Confiar solo en las administraciones públicas tampoco parece una salida: en los últimos años, afirma, no han aumentado la oferta de vivienda.

Racionar sin precios: solvencia, sorteo y discriminación

Rallo plantea una pregunta incómoda. Si faltan viviendas y no queremos racionarlas por precio, alguien tiene que decidir quién se queda con ellas. Con siete sillas y diez personas, la discriminación por precio es un mecanismo; sin ella, los caseros usarían otros criterios. Podrían fijarse en la solvencia, los ingresos o la estabilidad laboral del candidato. Una familia numerosa o inmigrante podría quedar fuera frente a una persona con empleo estable.

Ninguna de esas alternativas resulta más virtuosa, argumenta. El sorteo tampoco lo resuelve: podría beneficiar a un inquilino con mucha capacidad económica y obligar al propietario a subsidiar su alquiler. Si además se permite cobrar más a rentas altas pero no a rentas bajas, el propietario no tendrá interés en alquilar a las rentas bajas. Para Rallo, la apelación a la indignación emocional no viene acompañada de una alternativa funcional.

Quiénes son las verdaderas sanguijuelas del alquiler

La conclusión del economista es directa. Los pequeños propietarios que alquilan a precio de mercado no son parásitos. Las sanguijuelas, sostiene, son los políticos que bloquean la oferta y sientan las bases para que los precios suban de forma estructural. Quien pone vivienda en alquiler no asfixia a las familias; quien impide que aparezca nueva vivienda sí lo hace.

El vídeo se suma así a una discusión cada vez más polarizada sobre cómo resolver la crisis del alquiler en España. Rallo no ofrece medidas de alivio a corto plazo: su receta pasa por permitir que el mercado construya más y que los precios orienten ese proceso. La mirada es coherente con su línea liberal, aunque deja fuera la urgencia de quienes hoy no encuentran un alquiler asequible.

Una receta liberal sin alivios de corto plazo

La pregunta que queda abierta es si los inquilinos pueden esperar los años que tarda en materializarse una nueva oferta de vivienda. Mientras la política no desbloquee el suelo ni acelere la construcción, la escasez seguirá marcando el reparto. Y, con ella, el debate sobre quién debe asumir el coste de la espera.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

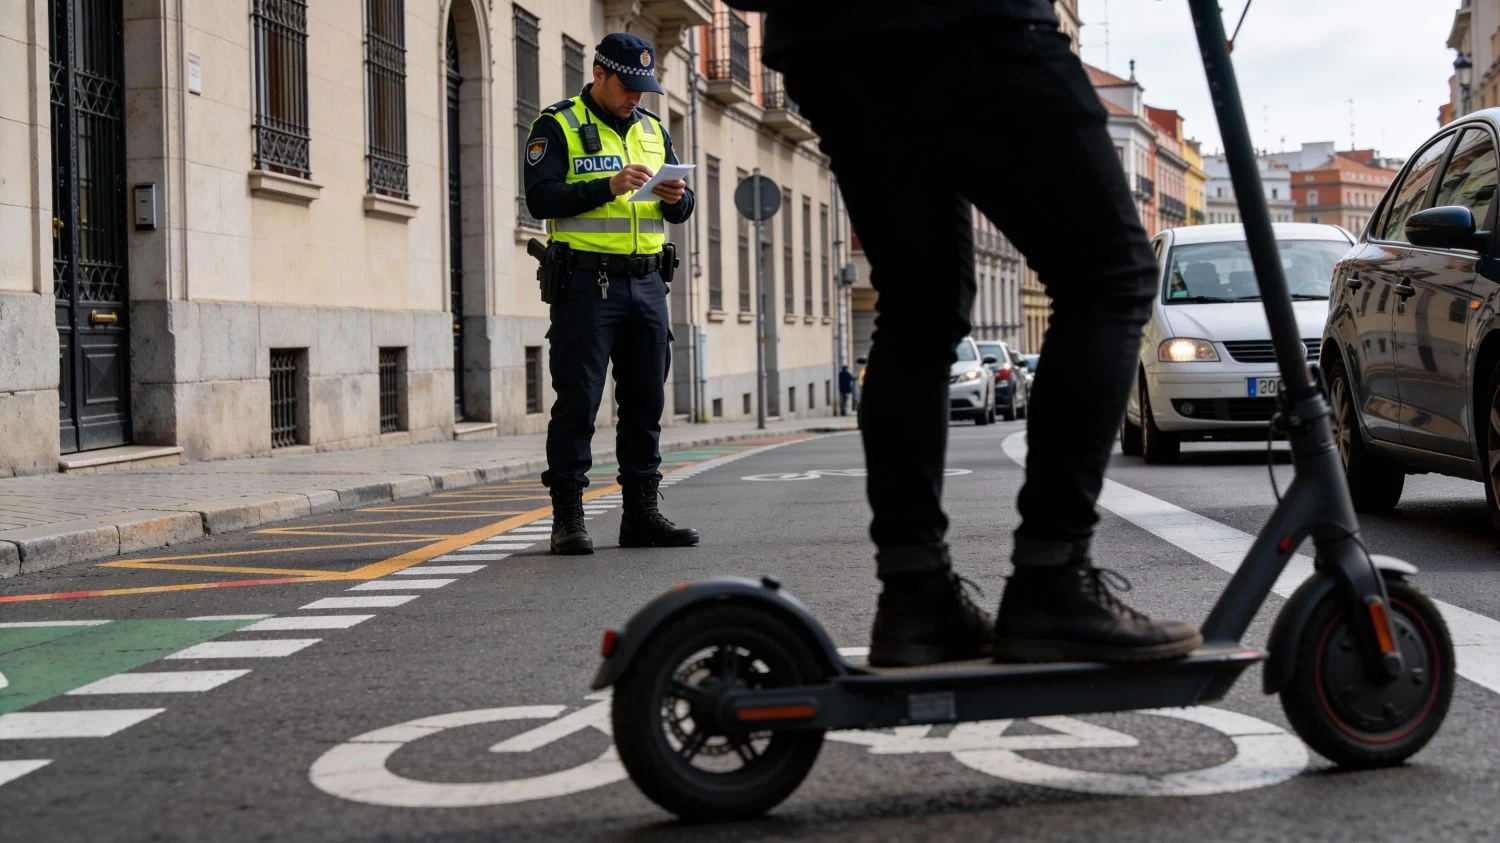
La normativa de los patinetes para octubre de 2026: la DGT multa a los ciclistas y a los motoristas que incumplan las nuevas obligaciones

La nueva normativa de patinetes que entra en vigor el 1 de octubre de 2026 trae multas de hasta 200 euros. La reforma del Reglamento General de Circulación, impulsada por la DGT, afecta a millones de usuarios de patinetes eléctricos, bicicletas y motos. El foco está puesto en la protección de los usuarios vulnerables de la vía.

Qué cambia para patinetes, ciclistas y motos a partir del 1 de octubre

El cambio más inmediato afecta a los vehículos de movilidad personal. Los patinetes eléctricos pasan a exigir una edad mínima de 15 años, casco obligatorio y chaleco reflectante de noche o con poca visibilidad. Quienes usan un VMP para trabajar deberán llevar el chaleco en todo momento. Incumplir estas obligaciones se considerará infracción grave y costará hasta 200 euros.

Los ciclistas tampoco se libran de la letra pequeña. En carretera interurbana desaparecen las excepciones al casco: todos, sin importar la edad ni el recorrido, tendrán que llevarlo. Y los conductores que adelanten a una bicicleta deberán reducir la velocidad al menos 20 km/h respecto al límite de la vía y mantener una separación lateral mínima de 1,5 metros.

Con dos o más carriles en el mismo sentido, el adelantamiento obliga a cambiar de carril por completo. En ciudad, las bicicletas circularán preferentemente por el centro del carril y el vehículo que vaya detrás tendrá que mantener una distancia de cinco metros. La norma refuerza así una convivencia que, hasta ahora, quedaba al criterio del conductor.

El casco deja de ser una recomendación para los patinetes eléctricos: desde octubre, circular sin él puede costarte hasta 200 euros.

Cuándo entra en vigor y qué excepciones contempla la norma

La mayor parte de la reforma arranca el 1 de octubre de 2026. Sin embargo, el alumbrado obligatorio de los patinetes no será exigible hasta el 1 de octubre de 2027. Ese año de margen evita sanciones por un equipamiento que muchos modelos aún no traen de serie.

Además, la norma abre la puerta a que los VMP circulen fuera de los núcleos urbanos por determinadas vías separadas del tráfico a motor, siempre que esté permitido. No es una carta blanca para invadir carreteras convencionales: dependerá de cada ordenanza municipal. La reforma también elimina excepciones del cinturón de seguridad para taxistas, conductores de mercancías y vehículos de autoescuela. Y regula el carril de emergencia en atascos, la prohibición de adelantar con nieve en autopistas y nuevas reglas de estacionamiento para autocaravanas.

  • Alumbrado VMP: obligatorio desde el 1 de octubre de 2027.
  • Motos en arcén: solo en congestión y a 30 km/h como máximo.
  • VMP fuera de ciudad: solo por vías separadas del tráfico a motor.
  • Adelantamiento: reducción de 20 km/h y 1,5 metros de separación.

Cómo cumplir las nuevas obligaciones y evitar la multa

El primer paso es revisar el equipamiento de tu VMP o moto. Un casco homologado, un chaleco reflectante y unos guantes homologados no solo evitan la sanción, son la diferencia en caso de caída. Para los conductores de turismos, la clave está en respetar las distancias laterales y el carril derecho en condiciones de nieve.

  1. Verifica la edad mínima de 15 años si usas patinete.
  2. Lleva el casco y el chaleco cuando toque, también en trayectos cortos.
  3. Reduce al menos 20 km/h al adelantar a ciclistas o vehículos averiados.
  4. Consulta el detalle en la web de la DGT para actualizar el equipamiento antes de octubre.

Más allá de la multa: una reforma que refuerza la seguridad vial

La creación de la categoría de usuario vulnerable es el gran acierto de de la reforma. Pone el foco en peatones, ciclistas, motoristas y usuarios de VMP, los que más se juegan en cada siniestro. No obstante, la letra pequeña plantea dudas. La obligación del casco para ciclistas en interurbana es clara, pero en ciudad la norma deja margen para conflictos: circular por el centro del carril puede generar tensiones con el tráfico motorizado.

También conviene vigilar la aplicación progresiva de la norma. El alumbrado de los patinetes no llega hasta 2027, pero el casco y el chaleco sí entran en vigor en octubre de 2026. Quienes circulan con un VMP de alquiler deberían comprobar que la empresa ya ha adaptado sus dispositivos. De lo contrario, la multa de hasta 200 euros recae sobre el usuario, no sobre la plataforma.

En mi lectura, la reforma es proporcionada en lo esencial. Refuerza la seguridad sin castigar de forma desproporcionada a los conductores de coche, aunque el adelantamiento a ciclistas cambia por completo la rutina en vías secundarias. La clave estará en la señalización y en que los ayuntamientos informen con antelación. De lo contrario, octubre puede traer más confusión que seguridad.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Reforma del Reglamento General de Circulación con nuevas obligaciones para patinetes, ciclistas y motoristas.
  • Sanción económica: Hasta 200 euros por incumplir casco, edad o chaleco en VMP; no aplica con carácter general a todas las conductas.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de octubre de 2026; alumbrado obligatorio de VMP el 1 de octubre de 2027.

La ciencia desmonta un mito sobre el alzhéimer: el cambio involuntario del cuerpo que protege el cerebro

El alzhéimer empieza a fraguarse mucho antes de que aparezcan los primeros olvidos, y una parte de esa historia se escribe fuera del cráneo. Durante décadas se asumió que la salud cerebral dependía casi en exclusiva del propio cerebro: sus neuronas, sus conexiones, su capacidad de repararse. Un estudio publicado en la revista Cell en febrero de 2026 acaba de desmontar esa idea.

El hallazgo, firmado por investigadores de la Universidad de California en San Francisco (UCSF), señala a un órgano que nadie esperaba: el hígado. Cuando hacemos ejercicio, este libera una enzima que viaja hasta el cerebro y repara una estructura clave que se deteriora con los años, dejando el terreno abonado para enfermedades neurodegenerativas.

El mito que caía: el cerebro no se defiende solo frente al alzhéimer

Se sabía desde hace tiempo que las personas físicamente activas envejecen con cerebros más sanos. Lo que faltaba era el mecanismo: el «cómo» exacto que explicaba ese vínculo. Los científicos sospechaban que la clave estaba encerrada dentro del propio tejido cerebral, protegido tras una muralla biológica casi infranqueable.

Ese muro es la barrera hematoencefálica, una red de vasos sanguíneos que filtra lo que entra y lo que no entra en el cerebro. Con la edad se vuelve porosa, y ahí es donde se cuela buena parte del problema. El equipo de UCSF llevaba seis años persiguiendo una pieza del rompecabezas sin lograr encajarla del todo.

Barrera hematoencefálica: la muralla que se debilita con los años

Youtube video

La barrera hematoencefálica es, según describe la propia comunidad científica, una barrera de permeabilidad altamente selectiva entre la sangre y el tejido nervioso del cerebro. Su función es sencilla de entender: dejar pasar el oxígeno y los nutrientes, y bloquear el paso a toxinas, bacterias y sustancias inflamatorias que circulan por el torrente sanguíneo.

El problema surge cuando esa barrera se debilita. Con el envejecimiento, sus uniones celulares pierden firmeza y se vuelven permeables, permitiendo que moléculas dañinas se filtren hacia el tejido cerebral. Esa filtración desencadena inflamación crónica, y esa inflamación es un ingrediente conocido en el desarrollo del alzhéimer y otras demencias.

El descubrimiento: una «tijera molecular» que viaja desde el hígado

El misterio se resolvió al identificar a la protagonista real de la historia: la enzima GPLD1. Ya en 2020, el mismo equipo había descubierto que los ratones que hacían ejercicio producían niveles más altos de esta sustancia en el hígado, y que parecía rejuvenecer el cerebro. Pero había un obstáculo: GPLD1 es demasiado grande para atravesar la barrera hematoencefálica. Entonces, ¿cómo actuaba?

La respuesta llegó al descubrir que GPLD1 no necesita entrar en el cerebro para protegerlo. Funciona como una tijera molecular que actúa desde fuera: recorta una proteína llamada TNAP que se acumula en la superficie de los vasos cerebrales con la edad y que, al hacerlo, deja la barrera más porosa y vulnerable.

Lo que demostró el experimento con ratones mayores

Los investigadores no se quedaron en la teoría. Para comprobar el peso real de este mecanismo, aumentaron artificialmente los niveles de GPLD1 en ratones sedentarios de edad avanzada, equivalente a 70 años humanos. El resultado fue contundente: la arquitectura de la barrera se restauró, la inflamación cerebral se redujo y los animales mejoraron notablemente en pruebas de memoria y aprendizaje.

Además, algunos de esos ratones, incluidos ejemplares con un modelo de demencia inducida, llegaron a generar nuevas neuronas en determinadas zonas del cerebro. El equipo, liderado por Saul Villeda, director asociado del Instituto Bakar de Investigación sobre el Envejecimiento de la UCSF, confirmó también el proceso inverso: ratones jóvenes modificados para producir un exceso de TNAP mostraban problemas cognitivos propios de animales mucho más viejos.

Qué significa esto para quienes hoy no pueden o no quieren correr maratones

Este hallazgo no obliga a nadie a convertirse en atleta de fondo. La cantidad de actividad física necesaria para activar este mecanismo, según los propios investigadores, no es excesiva: caminar con regularidad, montar en bicicleta, nadar o practicar ejercicios de fuerza suave son suficientes para estimular la respuesta hepática que después viaja hasta el cerebro.

Lo más prometedor mira hacia el futuro: si el hígado puede tratarse con más facilidad que el cerebro, este hallazgo reorienta la búsqueda de nuevos fármacos. La idea de intervenir sobre un órgano periférico y accesible, en lugar de intentar cruzar la barrera hematoencefálica con medicamentos, abre una vía terapéutica pensada especialmente para quienes, por edad o movilidad reducida, no pueden hacer ejercicio de forma regular.

El tren barato que conecta Madrid con playas secretas de Cataluña en menos de tres horas

Si vives en Madrid y crees que la playa más cercana está a cuatro horas de coche y un atasco eterno, hay una noticia que te va a cambiar el verano. Existen trenes de alta velocidad que salen de la capital y te dejan, en poco más de dos horas, a un paseo a pie de una de las calas menos masificadas de toda la Costa Dorada.

No hace falta coche, ni gasolina, ni discutir con nadie sobre quién conduce el tramo de vuelta. Solo un billete, unas zapatillas cómodas y ganas de caminar veinte minutos entre pinos hasta llegar a un rincón que parece sacado de otra época.

Madrid a la playa sin pisar el acelerador

Youtube video

Compañías como OUIGO, iryo y AVE cubren la ruta hacia Tarragona con salidas frecuentes a lo largo del día, y los precios más económicos, si se reservan con antelación, pueden rondar los 9-30 euros por trayecto. El tiempo de viaje se sitúa en torno a las dos horas y trece minutos hasta la estación de Camp de Tarragona, aunque algunas combinaciones con parada en Altafulla-Tamarit permiten bajarse todavía más cerca del destino final.

Lo interesante no es solo la velocidad, sino la comodidad: wifi a bordo, enchufes y la posibilidad de trabajar o dormir mientras el paisaje de La Mancha y Aragón va dando paso, poco a poco, al Mediterráneo. Para cuando te quieres dar cuenta, ya estás oliendo a mar.

La cala que se esconde a los pies de un castillo medieval

Desde la estación de Altafulla-Tamarit, un sendero litoral integrado en el Madrid al Mediterráneo conecta con Cala Jovera, también conocida como la Cala del Castell por estar situada justo bajo el Castillo de Tamarit, una fortificación de origen románico construida en el siglo XI. Con apenas 90 metros de longitud, es una de las pocas calas realmente vírgenes que sobreviven en la Costa Dorada, galardonada oficialmente como Playa Virgen del litoral tarraconense.

El acceso requiere caminar unos 15-20 minutos desde el aparcamiento o la estación más cercana, por un camino de pinares que baja hasta la orilla. Nada de chiringuitos, sombrillas de alquiler ni megafonía: solo arena dorada, agua cristalina y, de fondo, la silueta del castillo asomando sobre el promontorio rocoso. Es también apta para familias, ya que el desnivel es suave y el mar entra sin apenas pendiente.

Un plan que combina historia, playa y desconexión real

Youtube video

El Castillo de Tamarit es un espacio privado —no se ofrecen visitas guiadas ni está abierto al público general— pero eso no le resta magnetismo: verlo emerger tras la curva del sendero, con el mar a sus pies, es de esas postales que justifican el viaje por sí solas. De hecho, fue el lugar elegido por Andrés Iniesta y su mujer para casarse, un dato que da una idea del nivel de encanto del sitio.

La zona forma parte del espacio natural protegido de Tamarit-Punta de la Móra, lo que explica por qué se ha conservado tan bien pese a estar a apenas 12 kilómetros del centro de Tarragona. No hay servicios ni socorrista, así que conviene llevar agua, algo de comer y protector solar antes de emprender la caminata.

Cómo organizar la escapada sin complicarte la vida

Si te animas a hacer el viaje, conviene tener claro el itinerario antes de salir de casa. La combinación tren más sendero funciona mejor si se planifica con un poco de margen, sobre todo en temporada alta.

  • Reserva el billete de tren con al menos dos o tres semanas de antelación para conseguir los precios más bajos.
  • Baja en la estación de Altafulla-Tamarit si tu tren hace parada allí; ahorra tiempo de caminata respecto a Camp de Tarragona.
  • Lleva calzado cómodo: el sendero tiene tramos de tierra y algo de desnivel, aunque apto para casi todos los niveles.
  • Evita las horas centrales del día en pleno agosto; el camino discurre sin apenas sombra en algunos tramos.

Otras calas cercanas si quieres alargar la ruta

Quien llega hasta Cala Jovera suele descubrir que el litoral de Tamarit esconde más de una sorpresa. El mismo camino de ronda que bordea la costa conecta con otros arenales de características similares, todos ellos protegidos por su valor ecológico y su difícil acceso en coche.

La Roca Plana y sus aguas transparentes

Siguiendo el sendero litoral hacia el norte se llega a esta pequeña cala de arena dorada, con un entorno prácticamente idéntico al de Jovera: pinos, roca caliza y aguas muy tranquilas, ideales para el esnórquel.

El bosque de la Marquesa

Más al sur, este espacio de pinar mediterráneo protege otro tramo de costa virgen, con senderos señalizados que permiten combinar playa y una caminata de un par de horas con vistas al mar en varios puntos del recorrido.

El futuro de este tipo de escapadas pinta bien

La tendencia de «playa en tren» gana terreno cada verano en España, empujada por el aumento de frecuencias de las low cost ferroviarias y por un público que busca desconexión sin coche y sin las aglomeraciones de las playas más conocidas. Cataluña, con su combinación de alta velocidad y costa accidentada, es uno de los territorios donde este modelo de turismo funciona mejor.

Mi consejo, si te lo planteas: no esperes a que se llene de gente en redes sociales. Estas calas vírgenes se mantienen así, precisamente, porque todavía no forman parte del circuito turístico masivo. Ve pronto, respeta el entorno y, si puedes, evita el fin de semana de mediados de agosto. El resto, entre el tren y el sendero, se organiza casi solo.

La sequía y las olas de calor abocan a una crisis agrícola en Europa: las cosechas caen un 25% y la inflación se dispara

La crisis agrícola en Europa se agrava con caídas de hasta el 100% en algunas hortalizas francesas. He repasado los datos recogidos por The Guardian este lunes 17 de agosto: los productores de hortalizas y cereales describen una campaña “catastrófica” y reclaman una acción urgente ante la sequía continental y las sucesivas olas de calor.

El problema no es solo meteorológico. La producción hortofrutícola francesa cae “en una proporción muy significativa” respecto a ejercicios anteriores y, en algunos cultivos, la pérdida es sencillamente extrema. La oferta europea de hortalizas se está contrayendo justo cuando la demanda estival todavía sostiene los mercados mayoristas.

El desplome de las cosechas francesas, cultivo a cultivo

Los porcentajes que manejan los productores galos son el mejor termómetro. La comparación con una campaña normal no admite matices.

  • Calabacín: caída del 25%.
  • Lechuga: 35%.
  • Guisante: 40%.
  • Brócoli: 60%.
  • Alcachofa: entre el 50% y el 100%.

Estas cifras proceden de las organizaciones agrarias francesas citadas por el diario británico. La sequía no es un fenómeno local: abarca el continente y golpea también a los productores de cereales, que ven reducida la cosecha cuando los costes de insumos siguen altos.

“Los productores de hortalizas y cereales piden una acción urgente y advierten de cosechas ‘catastróficas’ por la sequía continental.” — The Guardian, 17 de agosto de 2026

Un shock de oferta con traducción directa en la cesta de la compra

Lo que me interesa subrayar es el canal macroeconómico. La contracción de la oferta agrícola no es un fenómeno aislado. Las hortalizas frescas tienen un peso relevante en la cesta de consumo de la eurozona y, cuando la producción cae a este ritmo, los precios en origen tienden a reflejarlo con rapidez.

El BCE ya ha mostrado cautela con la inflación de los alimentos, un componente históricamente volátil pero muy visible para los hogares. Si el desplome de cosechas se consolida, la senda de desinflación europea podría encontrar una resistencia adicional. No veo, con los datos actuales, un cambio de rumbo monetario inmediato. Veo, eso sí, un factor que puede retrasar el alivio de tipos.

La transmisión a los precios no será simétrica en todos los países. Francia, Italia y España concentran buena parte de la producción hortofrutícola europea; si la sequía erosiona la oferta en esos tres mercados, los efectos de segunda ronda sobre la alimentación serán más visibles que en un episodio localizado.

El precedente de 2022 es instructivo: aquel verano, la sequía redujo la producción hortofrutícola y coincidió con una inflación alimentaria de doble dígito en varios países de la eurozona. La lección no es que vaya a repetirse la misma intensidad, sino que este tipo de shocks de oferta se filtra con rapidez en los índices de precios y complica los mensajes de los bancos centrales.

El BCE no suele reaccionar a un solo dato agrícola, pero sí incorpora la persistencia de los alimentos en sus proyecciones. Una inflación alimentaria más alta durante dos o tres meses puede endurecer el tono del Consejo de Gobierno y aplazar la discusión sobre nuevos estímulos.

No descarto que el precio al productor se adelante al IPC. Los mercados mayoristas cotizan al contado las hortalizas, y la escasez se nota en el mismo muelle de carga. Esa velocidad de ajuste es la que convierte una mala cosecha en un dato de inflación.

El riesgo que no resuelven los datos de cosecha es la duración. Una mala campaña de verano puede corregirse parcialmente en otoño si vuelven las lluvias; una sequía estructural cambia el mapa productivo europeo. Mi impresión es que los mercados están lejos de descontar el segundo escenario.

La variable que seguiré en las próximas semanas es la revisión de producción de cereales y hortalizas que publique el sector. Si las caídas se amplían a España e Italia, la crisis agrícola en Europa dejará de ser un fenómeno francés y se convertirá en un argumento monetario completo.

🌍 El impacto en España y Europa

En España, el impacto llega por dos vías. La primera es el precio de la alimentación: la menor oferta europea mantiene tensionados los mercados mayoristas y puede frenar la moderación de la inflación alimentaria. La segunda es el Euríbor: una inflación más persistente reduce el margen del BCE para acelerar los recortes, con efecto directo sobre las hipotecas variables.

  • Precios alimentarios: presión al alza en frescos y mayor dificultad para que la inflación general siga cediendo.
  • Euríbor: retraso potencial en la normalización monetaria, aunque sin un viraje automático.
  • Campo español: el sector hortofrutícola exportador puede compensar parte del hueco francés, pero sufre los mismos costes de agua y energía.

El impacto directo en la renta disponible de los hogares españoles será más visible si la sequía persiste en la recta final del verano de 2026. La próxima referencia de inflación armonizada de la eurozona será clave para confirmar si el repunte alimentario se traslada a los datos.

El precio de la luz cae un 18%, estas son las horas más baratas

El precio de la luz caerá un 18% de media, aliviando el recibo de agosto.

La referencia publicada por TarifaLuzHora sitúa el precio medio del martes 18 de agosto por debajo de la referencia del lunes. El PVPC no se mueve como una tarifa plana: la energía tiene 24 etiquetas, una por hora, y cada una depende del mercado mayorista, de los servicios de ajuste, de los peajes y de los impuestos.

La caída media del 18% no se reparte de forma uniforme. En las horas centrales del día la fotovoltaica inyecta potencia y hunde los precios; en la franja nocturna la generación renovable pierde peso y el coste repunta. El resultado es una curva con forma de valle que los consumidores pueden utilizar a su favor. El sol manda.

Las horas más baratas suelen concentrarse cuando el sol está más alto y la demanda aún no ha alcanzado el pico de la tarde. Esa franja es la mejor candidata para lavadoras, lavavajillas, plancha, cocción eléctrica o carga de vehículo eléctrico. El consumo no urgente conviene moverlo lejos de las 21:00, cuando el sistema concentra demanda y la solar deja de aportar.

La lógica es simple: el PVPC premia al consumidor que consulta la curva antes de programar los electrodomésticos. No hace falta cambiar de compañía ni instalar equipos. Basta con desplazar una parte del consumo al valle y dejar los tramos caros para lo estrictamente necesario.

El PVPC no exige cambiar de tarifa: premia al consumidor que mira la curva antes de usar cada electrodoméstico.

Esa flexibilidad es especialmente rentable en un día como el del martes. Una caída del 18% sobre el precio medio reduce la factura, pero la diferencia entre la hora más cara y la más barata puede ser mucho mayor en términos relativos.

La bajada media del 18% importa, pero el ahorro real lo decide el horario en el que cada hogar enchufa sus aparatos.

Agosto es un mes propicio para esta dinámica. La demanda eléctrica peninsular se modera en las grandes ciudades por vacaciones, mientras que la capacidad solar instalada ronda los niveles más altos del año. Esa combinación reduce la participación de los ciclos combinados de gas, que son la tecnología que suele marcar el precio marginal en las horas caras.

El descenso del precio medio no implica que el recibo vaya a caer en la misma proporción para todos los consumidores. Pesan el término fijo, el margen de la comercializadora y, sobre todo, la distribución horaria de cada vivienda. Una familia que concentra el consumo en la mañana o en la noche verá menos alivio que otra que puede esperar al mediodía. Aun así, la tendencia abarata el coste de la energía para millones de clientes acogidos al PVPC.

Conviene recordar cómo se consulta la tarifa del día. La página de TarifaLuzHora y la web de Red Eléctrica publican el detalle horario a partir de las 20:30 horas del día anterior, cuando OMIE y el operador del sistema cierran el precio de cada tramo. Con esa tabla se puede identificar el valle exacto y anticipar la programación de cargas.

La caída del 18% no es un fenómeno aislado. En agosto la meteorología suele ser favorable para la eólica en horas de madrugada y para la fotovoltaica durante la tarde, lo que desplaza a las tecnologías fósiles y recorta el precio. El matiz está en la duración del patrón: si la ola de calor eleva la demanda de refrigeración, parte de la ventaja se diluye en las horas de mayor consumo.

Una caída del 18% en el precio medio: qué cambia para la factura

El precio de la luz mañana ofrece una tregua para los consumidores con PVPC. El descenso medio se produce en pleno mes de agosto, cuando el consumo de climatización en el sur de España empuja el sistema y cualquier euro menos por megavatio hora se nota antes en las facturas.

El mecanismo es más ágil de lo que parece. El PVPC fue reformado para incorporar una cesta de mercados a plazo y reducir la volatilidad diaria. Ese diseño suaviza los picos, pero conserva una señal horaria suficiente para que los hogares puedan detectar las franjas baratas. Esa es la gran ventaja frente a una tarifa plana: la información existe y es pública.

El martes, los usuarios que revisen la curva podrán mover el consumo de la lavadora o el lavavajillas. También los que recarguen un coche eléctrico en casa. La recomendación no es simplista: no se trata de vivir pendiente del reloj, sino de identificar una o dos franjas y ubicar en ellas el consumo flexible.

Las horas más baratas: cómo encontrar el valle y mover el consumo

Para localizar las horas baratas luz basta con consultar la tabla horaria publicada por el operador. La mecánica es la siguiente: el precio de cada tramo se publica sobre las 20:30 horas del día previo, y las horas valle se corresponden con los momentos de mayor generación solar y menor demanda.

El patrón típico de agosto coloca los precios más bajos en la franja central del día. Es una tendencia, no una promesa para cada jornada: si la nubosidad reduce la fotovoltaica o el calor dispara la demanda, el valle se estrecha. La tabla oficial de cada día es la última palabra, no la costumbre.

El consumo que más pesa en una vivienda media (climatización, agua caliente, cocina, lavado) tiene distinta flexibilidad. No todo el consumo se puede desplazar. Un hogar en el interior de Andalucía tiene difícil renunciar al aire acondicionado en las horas centrales; precisamente ese es el consumo que más se beneficia si la generación solar está desplomando el precio.

La clave, apuntan los expertos del sector, no es el precio medio sino la diferencia entre la hora más cara y la más barata. Una caída del 18% es relevante, pero un consumidor activo puede ahorrar más cambiando de franja del consumo flexible que esperando una tarifa distinta.

Eso no exige domótica ni baterías. Basta con temporizadores, programaciones de electrodomésticos y una consulta a la tabla horaria. Las viviendas con excedentes fotovoltaicos ya conocen la lógica; el PVPC extiende una versión accesible de esa señal al resto de hogares.

Hay un matiz relevante: la facturación del PVPC se calcula sobre el término de energía, pero el término fijo y otros costes no se mueven. Por eso la bajada del 18% en el precio medio no se traduce en una bajada idéntica del total del recibo. En un mes de agosto con consumo moderado, el impacto real se nota, aunque la proporción exacta depende de cada contrato.

El consumidor no debe confundir el precio medio diario con el precio al que paga cada hora. Ambos conviven en la factura, pero el ahorro se construye hora a hora. La mejor recomendación es consultar la curva para el 18 de agosto antes de programar los aparatos de gran consumo.

Análisis: fotovoltaica, demanda y el nuevo ciclo del PVPC

La caída del 18% no es un accidente de calendario. Detrás hay una tendencia estructural del sistema eléctrico español: la potencia fotovoltaica instalada ha crecido hasta convertir las horas solares en las más baratas del día. Cuando la demanda se modera y el sol aprieta, el precio cae. Agosto agrupa ambos factores.

Ese movimiento tiene una lectura ambivalente para el sector. Para el consumidor es una ventana de ahorro. Para los productores renovables, un precio bajo reduce los ingresos capturados; por eso cobra fuerza la discusión en torno a los contratos por diferencias y al almacenamiento. Baterías e hidrógeno buscan recoger el excedente solar y venderlo en las horas caras, pero esa inversión aún no está madura.

El riesgo evidente es que el valle de precios se convierta en una anomalía crónica en verano. Si el despliegue fotovoltaico sigue por delante de la capacidad de almacenar, los precios centrales del día podrían mantenerse bajos durante más meses. Eso abarata la factura, pero complica la rentabilidad de nuevas plantas sin cobertura.

No es un fenómeno exclusivo de España. Los mercados del sur de Europa con fuerte penetración solar muestran la misma forma de curva. La diferencia en España es la rapidez con la que el consumidor puede acceder a la señal horaria del PVPC y actuar sobre ella.

La duda que queda abierta es cuántos hogares aprovechan realmente esa señal. El precio del martes será más barato, pero sin desplazamiento de consumo el ahorro queda a medias. La próxima referencia, la publicación de la tabla horaria de la jornada siguiente, dirá si la tregua se mantiene o si la demanda de refrigeración vuelve a tensar los tramos.

Así, el precio de la luz mañana se convierte en un ejemplo más de la transición silenciosa del sistema eléctrico español. El martes 18 de agosto deja un mapa de precios previsible, con un valle solar pronunciado y una franja nocturna más cara. La factura no se hunde, pero respira.

«Los sin nombre», el thriller psicológico de Movistar Plus+ con Miren Ibarguren que te destroza el corazón hasta el final

Movistar Plus+ ha vuelto a demostrar que sabe encontrar el thriller que engancha desde el primer minuto. Los sin nombre, su nueva serie original, coloca a una madre frente a la posibilidad más dolorosa y esperanzadora a la vez: que la hija que dio por perdida siga viva.

La premisa parte de una frase que se ha vuelto viral entre quienes ya la han visto: «Mamá, soy yo, Ángela. Por favor, ven a buscarme». Ese mensaje de voz dispara una investigación que mezcla trauma, culpa y una secta que esconde mucho más de lo que aparenta.

Movistar Plus+ apuesta por el thriller psicológico más personal del año

La serie está dirigida por Pau Freixas, uno de los guionistas más solventes del thriller televisivo español, responsable también de series como Sé quién eres y Todos mienten. En Movistar Plus+, Freixas repite la fórmula que mejor le sale: personajes rotos, secretos familiares y un ritmo que no da respiro entre episodio y episodio.

Lo interesante de Los sin nombre es que no se conforma con el misterio policial. La serie usa la desaparición de Ángela como excusa para hablar de duelo mal cerrado, de esa sensación de que algo no encaja aunque todo el mundo te diga que pases página. Y ahí es donde el thriller se vuelve, de verdad, psicológico.

Miren Ibarguren, la sorpresa del reparto que nadie esperaba

Youtube video

Movistar Plus+ ha encontrado en Miren Ibarguren a su gran baza para este estreno. La actriz, conocida durante años por sus papeles cómicos en Aída o La que se avecina, da un giro radical hacia el drama más introspectivo interpretando a Claudia, la madre protagonista.

Ese cambio de registro no es casualidad. Ibarguren lleva un tiempo alejándose de la comedia con series como El refugio atómico, pero en Los sin nombre asume su papel más exigente hasta la fecha: una mujer que debe reconstruir su vida entera a partir de una llamada que puede ser un milagro o una trampa cruel.

El reparto que sostiene la tensión episodio tras episodio

Junto a Ibarguren, Rodrigo de la Serna interpreta al inspector Salazar, el policía que llevó el caso original y que ahora se ve arrastrado de nuevo a una investigación que creía cerrada. Su personaje aporta el contrapunto racional frente a la desesperación de Claudia, y esa fricción entre fe y escepticismo es uno de los motores narrativos de la serie.

Milena Smit completa el trío protagonista dando vida a Laura, una joven cuya conexión con Ángela resulta clave para entender qué pasó realmente. Son solo seis episodios, pensados para verse casi de un tirón, y esa duración ajustada es parte de por qué la serie ha generado tanto boca a boca.

Por qué esta historia conecta tanto con el público español

Los thrillers psicológicos con carga emocional real llevan tiempo siendo el formato que mejor funciona en el catálogo español de streaming, y Movistar Plus+ lo sabe. La plataforma ha construido en los últimos años un catálogo sólido de suspense con series como Segunda muerte o El Centro, pero Los sin nombre apunta a un terreno más íntimo: el miedo a perder a un hijo y la culpa de no haber hecho lo suficiente por encontrarlo.

Basada en la novela homónima de Ramsey Campbell, la serie no es una historia inventada desde cero para la ocasión. Ya tuvo una adaptación cinematográfica en 1999 dirigida por Jaume Balagueró, lo que da una idea de cuánto material dramático esconde el argumento original.

Entre los elementos que explican su tirón está:

  • Una premisa que juega con la esperanza y el horror a partes iguales.
  • Un reparto que mezcla comedia reconvertida en drama con actores curtidos en el thriller.
  • Una duración de seis episodios que evita el relleno habitual de otras series largas.
  • Una trama con secta incluida que añade una capa extra de inquietud psicológica.

Un thriller pensado para verse sin pausas ni distracciones

La estructura de Los sin nombre está diseñada para el consumo de un tirón, algo que Movistar Plus+ ha favorecido al liberar los seis episodios de golpe desde su estreno. Esa decisión responde a una tendencia clara en el consumo de series de suspense: el espectador español prefiere maratonear antes que esperar semana a semana.

La combinación de trauma familiar, investigación policial y elementos sobrenaturales ligeros convierte a esta serie en una de las apuestas más completas del catálogo reciente de la plataforma, y no sería extraño verla asomar en las conversaciones de sobremesa este otoño.

Lo que viene después: el thriller psicológico como apuesta de futuro

Movistar Plus+ parece haber encontrado en el thriller psicológico con protagonistas femeninas fuertes una fórmula que funciona, y todo apunta a que seguirá explotando ese filón en próximos estrenos. La tendencia en el sector va hacia historias más íntimas, con menos acción y más introspección, algo que series como Los sin nombre representan casi a la perfección.

Si te gustan las series que no sueltan hasta el último minuto, este es un buen momento para ponerse al día. El consejo de quien ya la ha visto: resérvate una tarde libre, porque una vez empiezas, cuesta mucho parar.

El bombeo muscular no estimula la hipertrofia: la tensión mecánica y la progresión de carga construyen músculo

0

El bombeo muscular no construye músculo por sí solo: la hipertrofia responde a la tensión mecánica y a la progresión de carga. Esa sensación de brazo hinchado tras una serie intensa es real, pero no predice la ganancia de masa muscular a medio plazo. Lo dice una revisión reciente que separa, por fin, la hinchazón transitoria del crecimiento estructural.

Qué es el bombeo muscular y por qué desaparece en horas

El bombeo es una hipertrofia transitoria. Durante una serie intensa los músculos se llenan de sangre y plasma: las venas que sacan la sangre se comprimen, mientras las arterias siguen bombeando hacia dentro. Esto eleva la presión interna y lleva más líquido al espacio entre las fibras, el intersticio.

En términos prácticos: no es la fibra muscular la que crece en ese momento, sino el hueco entre fibras. Por eso el efecto es tan efímero. La congestión aguda puede notarse durante el entrenamiento y parte de la hinchazón residual se mantiene entre 48 y 72 horas, según la explicación del investigador Milo Wolf.

El investigador compara el proceso con inflar un neumático: cuanto más líquido se acumula alrededor del músculo trabajado, más presión y más volumen aparente. Dejas de entrenar unos días y el tamaño se reduce. Esa es la prueba de que el bombeo no era crecimiento.

Qué dice la evidencia: la tensión mecánica mueve la aguja

Algunos estudios observaron una asociación positiva, entre la hinchazón aguda tras una sesión y la hipertrofia medida semanas después. Por ejemplo, un trabajo con 22 hombres no entrenados que hicieron extensiones de rodilla encontró esa correlación inicial. Otro estudio en los músculos de la pierna apuntó en la misma dirección.

El matiz importante: asociación no es causalidad. Que dos variables suban a la vez no prueba que una cause la otra. La revisión de 2025 publicada en el Journal of Sport and Health Science analizó los mecanismos propuestos, incluidos el estrés metabólico y la hinchazón celular, y concluyó que no hay evidencia suficiente para afirmar que conseguir más bombeo aumente directamente el crecimiento muscular.

El bombeo es una consecuencia agradable del entrenamiento, no la brújula para diseñar un plan de hipertrofia.

📊 La pauta en cifras

  • Estímulo principal: Tensión mecánica elevada mediante sobrecarga progresiva, no el bombeo.
  • Rango de evidencia: Entre 20 y 25 estudios apuntan a que entrenar en longitudes musculares más largas probablemente mejora la hipertrofia.
  • Duración del bombeo: Congestión aguda durante la sesión; hinchazón residual hasta 48-72 horas.
  • Señal de alerta: Si un protocolo razonable no genera ningún bombeo, revisa la ejecución y la conexión muscular.

pump no construye músculo

Cómo elegir cada ejercicio sin perseguir la sensación de hinchazón

¿Y si un ejercicio te da un bombeo enorme pero no te obliga a trabajar el músculo en una longitud larga? La recomendación de Wolf es clarísima: no uses el bombeo para seleccionar estrategias. La evidencia de entre 20 y 25 estudios sugiere que entrenar en longitudes musculares más largas probablemente es mejor para la hipertrofia.

Eso significa, por ejemplo, elegir un remo o una sentadilla profunda que ponga el músculo en estiramiento, en lugar de descartarlos por otro movimiento que hincha más rápido. La tensión mecánica y la progresión de carga hacen el trabajo estructural.

Las series al fallo muscular no son la única vía, y de hecho no hace falta llegar al fallo en todas las series. El esfuerzo suficiente y la progresión son los dos mandos que debes mover. El bombeo, si llega, que sea la guinda.

Menos espejo, más barra.

El análisis: separar la hinchazón del crecimiento real

Este debate no es nuevo. Ya en Strength & Conditioning Journal se exploraron mecanismos por los que la hinchazón celular podría sumar en las adaptaciones hipertróficas, y los estudios de asociación mantuvieron el interés. Sin embargo, la revisión de 2025 cambia el peso de la prueba: la evidencia es inconsistente y, en el mejor de los casos, correlacional.

Mi criterio como consultor de rendimiento es honesto: el bombeo se siente bien, da feedback inmediato y puede ser útil como señal de que el músculo ha recibido estrés. Pero no sustituye a la planificación. Si solo eliges ejercicios que hinchan y evitas los que generan el estímulo mecánico profundo, limitas tu progresión.

Lo aterrizamos: para quien entrena con objetivo estético o de fuerza, la clave es apuntar cada semana a mover más kilos con buena técnica, mantener un esfuerzo alto y trabajar rangos de movimiento amplios. El bombeo seguirá apareciendo, pero como efecto secundario. Esta información es divulgativa y orientada al rendimiento; no sustituye la valoración de un profesional del ejercicio.

⚡ Rutina de Optimización Diaria

  • Revisa tu plan semanal: Anota la progresión de cargas y prioriza ejercicios que estiren el músculo en la parte profunda.
  • Entrena con esfuerzo alto: Trabaja cerca del fallo en las series clave, sin perseguir el bombeo como criterio.
  • Usa el bombeo como señal: Si un protocolo razonable no genera ninguna congestión, revisa técnica y conexión muscular.

Las ayudas a la internacionalización de pymes del Gobierno Vasco (Zabaldu+) siguen abiertas hasta el 15 de septiembre

El programa Zabaldu+ del Gobierno Vasco mantiene abierta hasta el 15 de septiembre la convocatoria de ayudas a la internacionalización, dotada con 13,6 millones de euros.

La cifra supone un aumento de más del 40% respecto a la edición anterior y prevé movilizar cerca de 34 millones de euros en proyectos de apertura de mercados. El departamento de Industria, Transición Energética y Sostenibilidad espera apoyar más de 390 proyectos.

Qué ofrece Zabaldu+ y cuánto dinero destina a la internacionalización

Zabaldu+ funciona como una ventanilla única que sustituye y mejora los instrumentos anteriores de apoyo público a la internacionalización. El programa se apoya en cinco ejes: mayor intensidad de las ayudas, simplificación administrativa, especialización, diversificación de mercados y cooperación empresarial.

La pyme industrial y tecnológica vasca es la gran beneficiaria: el programa refuerza su papel como motor de competitividad y arraigo. Además, adapta los criterios de evaluación para favorecer proyectos con mayor valor estratégico, incluidas startups y sectores prioritarios.

Quién puede presentar la solicitud y qué revisar antes del 15 de septiembre

La fuente oficial no detalla un listado cerrado de figuras jurídicas, pero sí sitúa en el centro a las pymes industriales y tecnológicas. Si eres autónomo persona física o microempresa, revisa las bases en el portal oficial del Gobierno Vasco para confirmar si tu figura encaja. Algunas líneas de este tipo pueden exigir un mínimo de facturación exportadora o un plan de mercado concreto, pero no está detallado en la nota publicada.

El error más frecuente en convocatorias de este tipo es no leer la letra pequeña de justificación y plazos. Muchas ayudas se pierden por presentar la solicitud a tiempo pero no justificar el gasto correctamente, o por asumir que el proyecto entra sin comprobar los criterios de valoración.

El plazo está abierto, pero el proyecto hay que prepararlo: la subvención no espera a quien deja la justificación para el último día.

Por qué esta convocatoria es una oportunidad para tu pyme

La convocatoria llega después de que el Grupo para la Defensa Industrial pidiera acelerar la diversificación ante el impacto de los aranceles de Trump y la crisis energética ligada al cierre del estrecho de Ormuz. En total, el Gobierno Vasco destinará 277 millones de euros en ayudas a pymes, una subida del 51,4% frente al presupuesto de 2025.

Zabaldu+ introduce además proyectos colaborativos para abordar mercados más exigentes y pilotos con enfoque temporal y orientado a resultados. La subvención media por proyecto sube y se refuerza la financiación de iniciativas con mayor alcance y riesgo, especialmente en destinos complejos.

Otro dato relevante: hasta el 98% de los proyectos apoyados generan impacto positivo en Euskadi, con un creciente peso de iniciativas de sostenibilidad y compromiso social. Eso no significa que el programa sea para cualquier negocio: sigue exigiendo un proyecto serio de acceso a mercados, con potencial de consolidación y diversificación.

La mejora es clara. Más dinero, más proyectos y una ventanilla única que sustituye instrumentos dispersos. La duda está en si el tejido de pymes no industriales —comercio, servicios profesionales, microempresas de proximidad— encontrará hueco real o si la convocatoria se quedará concentrada en la industria tecnológica y exportadora. Conviene leer las bases antes de preparar una solicitud que no encaje.

Para que sea útil, revisa ya si tu proyecto puede presentarse y qué documentación de impacto en Euskadi tienes que aportar. El 15 de septiembre se cierra el plazo: si encajas, no lo dejes para la última semana.

Guía rápida del trámite

  • 📅 Plazos: Convocatoria abierta hasta el 15/09/2026.
  • ✅ Requisitos clave: Pyme industrial o tecnológica prioritaria; proyecto de internacionalización con impacto en Euskadi; revisar las bases por figura concreta.
  • 🌐 Dónde solicitarlo: Sede electrónica del Gobierno Vasco, en euskadi.eus, con certificado digital o identificación electrónica admitida.
  • 💰 Importe o coste: 13,6 millones de euros en ayudas; subvención media no detallada en la fuente oficial.
  • ⚠️ Error a evitar: No justificar el gasto en plazo o no revisar los criterios de valoración antes de presentar.

CNMC Cellnex TDT: el dominio que mueve 173 millones en España

La CNMC examina el dominio de Cellnex sobre la TDT. El regulador valora desregular un mercado de 173 millones de euros en España. La consulta pública recién abierta marca el primer paso de una decisión que puede redefinir el sector audiovisual.

La consulta pública y el papel de Cellnex en la TDT

La Comisión Nacional de los Mercados y la Competencia ha lanzado una consulta pública para revisar el mercado mayorista de difusión de la señal de televisión. El objetivo declarado consiste en analizar si las obligaciones regulatorias que pesan sobre Cellnex siguen estando justificadas. No es un expediente sancionador. Es un proceso de revisión que puede acabar en desregulación. Puedes seguir el detalle de la consulta en la web oficial de la CNMC.

Cellnex es el principal operador español de infraestructuras de telecomunicaciones. En la TDT, controla la red de torres y centros emisores que distribuyen la señal a los hogares. Buena parte de esas infraestructuras proceden de los activos que los grupos audiovisuales vendieron al operador en años anteriores. Atresmedia y Mediaset traspasaron parte de sus redes de difusión. Ahora la CNMC quiere saber si esa posición justifica mantener las obligaciones actuales o si el mercado funciona sin intervención.

La compañía nació en 2015 como escisión del negocio de torres de Abertis. Desde entonces ha crecido hasta convertirse en un actor paneuropeo de referencia. En el mercado español de difusión de TDT no tiene un competidor equivalente. Ese grado de concentración es precisamente lo que la CNMC quiere analizar antes de decidir si retira las obligaciones regulatorias.

Un mercado de 173 millones con un actor dominante

El dato que enmarca el debate es claro: la televisión digital terrestre ingresó 173 millones de euros en 2025, según las cifras recogidas por Señal News. Esa facturación corresponde a los servicios mayoristas de difusión. Los operadores audiovisuales pagan a Cellnex por hacer llegar su señal a los hogares. Si la CNMC decide desregular, esa relación quedaría sujeta solo a los acuerdos comerciales entre las partes.

La patronal del sector audiovisual ha defendido siempre un mínimo de supervisión sobre la infraestructura de difusión. Su argumento es sencillo: la TDT sigue siendo la puerta de entrada a la televisión para millones de hogares. Su cobertura es prácticamente universal. Si el mercado se liberaliza del todo, los operadores perderían la red de seguridad regulatoria. Sin embargo, la CNMC apunta a que la presión competitiva de otras plataformas de distribución ha reducido el riesgo de abuso. La compañía defiende que las infraestructuras que gestiona operan bajo acuerdos de larga duración y con condiciones competitivas.

Cosas que pasan en 2026.

La CNMC no persigue a Cellnex: persigue el encaje regulatorio de un mercado maduro que ya no se parece al de hace una década.

dominio Cellnex

Qué implica desregular la difusión: mi análisis

Llevo tiempo siguiendo los ciclos de desregulación del sector de las telecomunicaciones. La CNMC ha ido retirando obligaciones en banda ancha, móvil y fibra a medida que la competencia se consolidaba. La revisión del mercado mayorista de difusión sigue la misma lógica. El precedente más claro está en la desregulación de los mercados mayoristas de banda ancha, donde el regulador consideró que la competencia entre operadores bastaba para proteger a los usuarios. Ahora el foco se desplaza a la televisión. La diferencia es que la TDT no es un mercado en expansión. Es un servicio maduro que pierde cuota frente al streaming y la televisión por internet. Aun así, sigue siendo relevante para la audiencia de mayor edad y para las televisiones locales y autonómicas.

El marco europeo obliga a las autoridades nacionales de regulación a revisar periódicamente si la competencia es efectiva en los mercados mayoristas. La CNMC aplica los criterios de la Comisión Europea. Si concluye que el mercado de difusión ya no requiere regulación ex ante, las obligaciones desaparecerían. Europa vigila de cerca estos procesos, sobre todo en infraestructuras que garantizan el pluralismo informativo.

La pregunta abierta es si una infraestructura crítica como la red de difusión puede quedar sin supervisión pública. Yo creo que la CNMC quiere enviar una señal clara: el regulador no debe intervenir donde el mercado puede resolver las cosas. Pero en un mercado tan concentrado, la desregulación total tiene riesgos. Si Cellnex se queda como único proveedor de referencia y no hay alternativa real, la negociación comercial pura puede derivar en subidas de precios que los operadores de televisión no tendrán más remedio que asumir. La CNMC lo sabe. Por eso abre la consulta: para medir si el dominio de Cellnex se puede desmontar con competencia o si hay que seguir protegiendo a los operadores. La respuesta llegará antes de que acabe 2026.

El mercado mayorista de difusión no desaparecerá de un día para otro. La CNMC tardará meses en tramitar las alegaciones y publicar una propuesta definitiva. Lo que está en juego no es solo la TDT. Es el modelo de regulación de las infraestructuras críticas en un país donde la fibra y las torres se concentran en pocas manos.

La oferta de vivienda nueva solo cubrirá la mitad de los hogares hasta 2027

La oferta de vivienda nueva en España cubrirá apenas la mitad de los hogares previstos hasta 2027, según los cálculos que recoge The Objective. La brecha entre construcción y creación de nuevos hogares mantiene el mercado tensionado más allá de las señales de enfriamiento en las operaciones.

El desajuste no es coyuntural. Los analistas consultados advierten de que la vivienda de obra nueva seguirá muy por debajo de la demanda incorporada cada año, con un déficit que se acumula desde la anterior crisis. La consecuencia es un suelo de precios alto: aunque las compraventas pierdan ritmo, los pisos a estrenar no corrigen.

Menos ventas, pero precios al alza: la previsión de BBVA

BBVA Research estima una caída del 7,3% en las ventas de vivienda para 2026, al tiempo que los precios subirían alrededor del 12%. Son dos movimientos difíciles de casar en un mercado sano: se vende menos, pero se paga más.

El Instituto Nacional de Estadística ha ido publicando datos que confirman una paulatina desaceleración de las compraventas desde la primavera. Las operaciones sobre vivienda usada pierden fuerza con más rapidez que las de obra nueva, un patrón clásico cuando la oferta asequible se agota.

Sin embargo, la crisis de acceso puede frenar la subida de precios en los próximos meses. La capacidad de pago toca techo, el crédito no se abarata lo suficiente y los salarios no acompañan. Es un freno natural que, a corto plazo, introduce más dudas al mercado.

Se vende menos, pero los precios no ceden: la vivienda nueva ya no responde a la oferta sino a la escasez.

Aun así, el escenario de cubrir solo la mitad de los hogares previstos hasta 2027 deja poco margen para una corrección profunda. La vivienda nueva no compite en volumen: compite en escasez. Mientras la creación de hogares supere a los proyectos terminados, los promotores conservan el control del precio final.

La presión se nota sobre todo en los grandes mercados urbanos. Madrid, Barcelona, Valencia y Málaga concentran la demanda insatisfecha, y es ahí donde el metro cuadrado de obra nueva se ha encarecido con más fuerza en el último ciclo.

La escasez no es homogénea. En las capitales y en las zonas turísticas el déficit se aprecia con más intensidad, mientras que en las provincias del interior la presión es menor. El mercado nacional, sin embargo, se fija por los grandes núcleos.

Qué esperan los expertos para 2027

Los análisis que cita ABC apuntan a que el precio de la vivienda seguirá al alza en 2027, aunque con una pendiente más suave. No se contempla un desplome porque la oferta de reposición es insuficiente y el mercado laboral aguanta.

El Economista añade que el mercado se resiste al alza de precios y ya muestra signos de ralentización. La lectura conjunta es una meseta tensa antes que una caída libre, con la duda de cuánto tiempo durará ese equilibrio sin romper por el lado del vendedor.

Mi lectura: el desajuste no se corrige por decreto

España lleva más de una década construyendo por debajo de la reposición. La regulación del suelo, los costes de los materiales y la escasez de mano de obra, retrasan la puesta en carga de nuevos proyectos. Las licencias de obra nueva siguen concentradas en las zonas donde el precio final justifica el margen.

El dato de cubrir solo la mitad de los hogares no es un simple desajuste pasajero. Es la consecuencia de políticas que han priorizado la contención urbanística y las exigencias financieras sin contrapartida en oferta. Sin una tramitación más ágil, avales públicos eficaces o financiación a promotores, la brecha se mantendrá.

El riesgo es que el enfriamiento de las ventas lleve a los promotores a ralentizar lanzamientos, no a bajar precios. La banca, con criterios más selectivos, pondrá el crédito al cliente final antes que al proyecto. Eso ampliaría el déficit justo cuando la demanda embalsada presiona más.

Habrá que seguir los visados de obra nueva y las transacciones del tercer trimestre. Si los visados no crecen al ritmo de la demanda, 2027 no será el año de la normalización. La pregunta no es si el precio de la vivienda sube, sino cuántos hogares quedarán directamente fuera del mercado.

Corte Metro Madrid línea 6 entre Sainz de Baranda y Laguna el 22 y 23 de agosto por trenes automáticos

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Metro de Madrid corta la línea 6 entre Sainz de Baranda y Laguna el sábado 22 y el domingo 23 de agosto.
  • ¿Quién está detrás? La Comunidad de Madrid, para probar los nuevos trenes automáticos de la Circular.
  • ¿Qué impacto tiene? Más de diez estaciones del arco sur quedan sin servicio y se activa un autobús sustitutivo gratuito.

La línea 6 de Metro de Madrid encadena este fin de semana un corte de servicio de dos jornadas completas. Metro de Madrid suspenderá el tráfico entre Sainz de Baranda y Laguna el 22 y 23 de agosto para ensayar los nuevos trenes automáticos.

El corte en el arco sur: fechas, tramo y estaciones afectadas

El cierre se aplicará desde las estaciones de Sainz de Baranda y Laguna durante todo el sábado 22 y el domingo 23. Más de una decena de estaciones del arco sur de la Circular quedarán sin servicio de viajeros, aunque las paradas con correspondencia con otras líneas continuarán abiertas como cabeceras operativas.

Según confirmó la Comunidad de Madrid este lunes, la interrupción se produce para dejar espacio a las pruebas de los nuevos trenes automáticos. El corte convivirá con la suspensión que afecta a la estación de Moncloa durante todo agosto.

No es una incidencia técnica, sino una decisión de explotación vinculada a un programa de modernización. La línea 6 es una de las más utilizadas de la red; cerrar el arco sur un fin de semana de agosto reduce la presión respecto al tráfico laboral, pero obliga a reorganizar los desplazamientos de ocio y de conexión con otros barrios.

Autobús gratuito, correspondencias y reaperturas escalonadas

Durante los dos días, un autobús sustitutivo gratuito cubrirá el tramo suspendido bajo tierra. El transbordo en superficie se hará sin coste adicional para el usuario, mientras la red ferroviaria mantiene dos tramos operativos: Laguna – Argüelles por un lado y Ciudad Universitaria – Sainz de Baranda por el tramo norte.

La línea 6 reabrirá su tramo sur el lunes 24 de agosto. En Moncloa, la normalidad volverá el 3 de septiembre. El calendario se completa con la reapertura de Cuzco en la línea 10 el 25 de agosto y con el fin del corte de la línea 7 entre Gregorio Marañón y Pitis el 29 de agosto.

Los cortes de la Circular no son una avería: son la antesala del salto de Metro a la conducción automática en su línea más usada.

Hoja de Ruta: Claves del Viaje

La zona cero es el arco sur de la línea 6: un corredor que conecta barrios y hospitales de referencia sin las alternativas de otra línea directa. El impacto real se concentra en quienes viajan entre el sureste y el suroeste de la almendra y no pueden resolver el trayecto con una sola correspondencia.

El dato a retener es la ventana temporal: dos días completos, un bus gratuito y la promesa de reapertura el lunes 24. La Comunidad no ha cifrado el número de viajeros afectados, pero la línea 6 soporta una parte relevante de la movilidad de la ciudad y el recorte de agosto suaviza solo parcialmente la molestia.

La lectura estratégica apunta a 2027. Los ensayos actuales en las líneas 10 y 11 han movilizado 48 convoyes, de momento en horario nocturno, sin pasajeros y con maquinista. Después se extenderán a la línea 12 y, cuando terminen las obras, las pruebas llegarán a la propia línea 6 ya en modo automático. La Comunidad evalúa seguridad, fiabilidad, prestaciones dinámicas, confort e interoperabilidad del conjunto del sistema ferroviario.

El precedente de los cortes por obras del verano en la línea 6 es claro: la fiabilidad de estos planes se mide en las reaperturas, no en el calendario anunciado. El aviso oficial, con el detalle de las estaciones y de las alteraciones de última hora, está disponible en la web de Metro de Madrid.

Hackeo Coldcard Bitcoin: 115 millones perdidos, Galaxy Research habla con 200 víctimas

El hackeo de Coldcard, una de las billeteras hardware de Bitcoin más populares, ha dejado pérdidas superiores a 115 millones de dólares, según los datos recopilados por Galaxy Research, la división de análisis de la firma de inversión Galaxy Digital. La cifra se basa en el valor de las monedas en el momento del robo y surge tras hablar con más de 200 víctimas.

El robo supera los 115 millones de dólares y sigue creciendo

Los ataques comenzaron el pasado 31 de julio, cuando los ciberdelincuentes empezaron a vaciar fondos almacenados en dispositivos de la empresa canadiense Coinkite. La compañía confirmó que un fallo de firmware en los modelos Coldcard Mk3 —a partir de la versión 4.0.1, lanzada en marzo de 2021— permitió generar semillas sin la protección del azar físico. Eso abrió la puerta a que los atacantes adivinaran las frases semilla de los inversores.

Las pérdidas no dejan de crecer. Galaxy Research estima que al menos 15 atacantes explotaron el fallo de forma independiente. Además, un hallazgo previo de la misma firma señala que la moneda robada típica llevaba 3,5 años sin moverse, y que el 88% de los fondos robados tenía al menos un año de antigüedad. Ese patrón sugiere que los hackers se centraron en carteras antiguas y con saldos que los inversores no tocaban desde hacía tiempo.

La firma de análisis sigue confirmando el alcance total y advierte de que las pérdidas podrían superar los 130 millones de dólares. Coinkite, por su parte, ha sido clara en su reacción. La empresa instó hace unos días a actualizar el software de los dispositivos o, directamente, mover los fondos a otra solución. Reconoció que el fallo ‘silenciamente pasó desapercibido’ y que su impacto potencial creció con cada actualización.

Desde que se conoció el alcance del ataque, los inversores más prudentes han ido trasladando sus monedas a otras soluciones de almacenamiento, incluidos algunos exchanges centralizados. La paradoja es doble: una billetera pensada para ser fría, sin conexión ni terceros de confianza, ha empujado a parte de sus usuarios a entornos más expuestos a cambios de titularidad o quiebras.

Una billetera fría no es infalible si el fallo está en el software que genera las llaves del candado.

En la web de Coinkite se pueden consultar las versiones de firmware afectadas y las instrucciones para actualizar el dispositivo. Conviene no esperar, sobre todo si la billetera lleva meses sin conectarse a una aplicación de gestión.

Por qué un fallo de firmware permitió adivinar las semillas

El problema técnico tiene una explicación sencilla. Una billetera de este tipo guarda las claves privadas fuera de internet, como una caja fuerte, y para crear una nueva cartera necesita generar una serie de palabras aleatorias, la conocida frase semilla. Esa aleatoriedad debe venir de un componente físico: un generador de números aleatorios por hardware. En las versiones afectadas, el software recurría en su lugar a un generador pseudoaleatorio mucho más débil, lo que facilita reproducir las secuencias y, con ellas, acceder a los fondos.

Lecciones para las billeteras frías y la seguridad en bitcoin

El caso Coldcard recuerda a episodios pasados en los que una única debilidad de software puso en jaque a miles de usuarios. El más conocido sigue siendo el colapso de Mt. Gox en 2014, cuando uno de los mayores exchanges de bitcoin perdió cientos de miles de monedas, muchas de ellas de ahorradores que pensaban que estaban seguros. Aquí no hay un exchange implicado, pero el patrón se repite: la confianza en la infraestructura no puede ser ciega. Los 115 millones de dólares equivalen, por ejemplo, al presupuesto anual de seguridad de varios municipios medianos españoles.

La gran contradicción de este hackeo es que Coldcard se había ganado fama de ser una de las billeteras hardware más seguras del mercado, precisamente por prescindir de conexiones innecesarias y por su diseño austero. Que un fallo de 2021 haya pasado desapercibido durante cinco años invita a auditar cada actualización que reproduce las llaves privadas. No basta con mirar el dispositivo; hay que revisar el código de cada versión. Es la misma lógica que se aplica en la banca electrónica: una aplicación puede ser segura en su diseño, pero si una actualización introduce un generador débil, la protección se desvanece.

No creemos que este episodio deba llevar a abandonar las billeteras hardware. Al contrario, subraya la importancia de mantener el software actualizado y de no asumir que ‘frío’ implica infalible. La próxima gran prueba para este tipo de productos será demostrar que una auditoría independiente del código no es un extra, sino un requisito básico.

Publicidad