La Asociación Internacional de Transporte Aéreo (IATA) arroja dos señales de signo opuesto tras el cierre del periodo estival. El organismo internacional ha hecho públicos los resultados de tráfico aéreo de pasajeros y transporte de carga correspondientes al mes de septiembre de 2026, los cuales confirman un punto de inflexión respecto a la dinámica de los trimestres previos: una consolidación expansiva en la división de carga frente a una contracción en el segmento de pasaje que amenaza con lastrar las cuentas del sector a medio y largo plazo si se prolonga la crisis geopolítica en Oriente Medio.
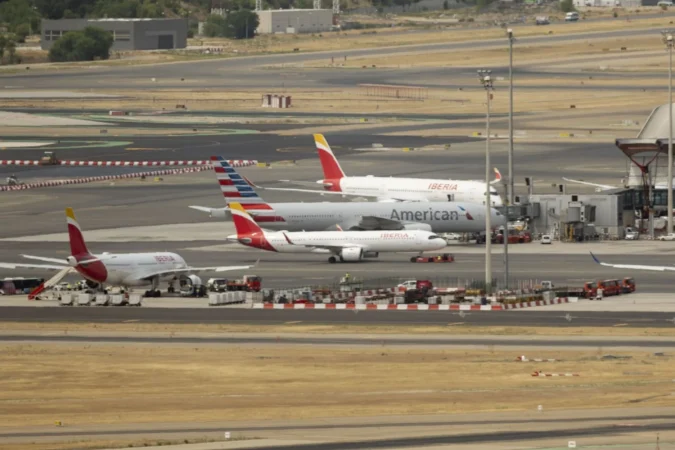
Según las métricas oficiales de IATA, la demanda global de vuelos comerciales —medida en pasajeros-kilómetro transportados (RPK)— registró un retroceso del 0,5% en comparación con septiembre de 2025. Excluyendo la región de Oriente Medio, el indicador presentó una modesta progresión del 0,3%. La capacidad total del sistema —contabilizada en asientos-kilómetro ofrecidos (ASK)— disminuyó un 0,2% en tasa interanual, situando el factor de ocupación en el 83,2% (lo que supone una pérdida de 0,3 puntos porcentuales respecto a septiembre de 2025).
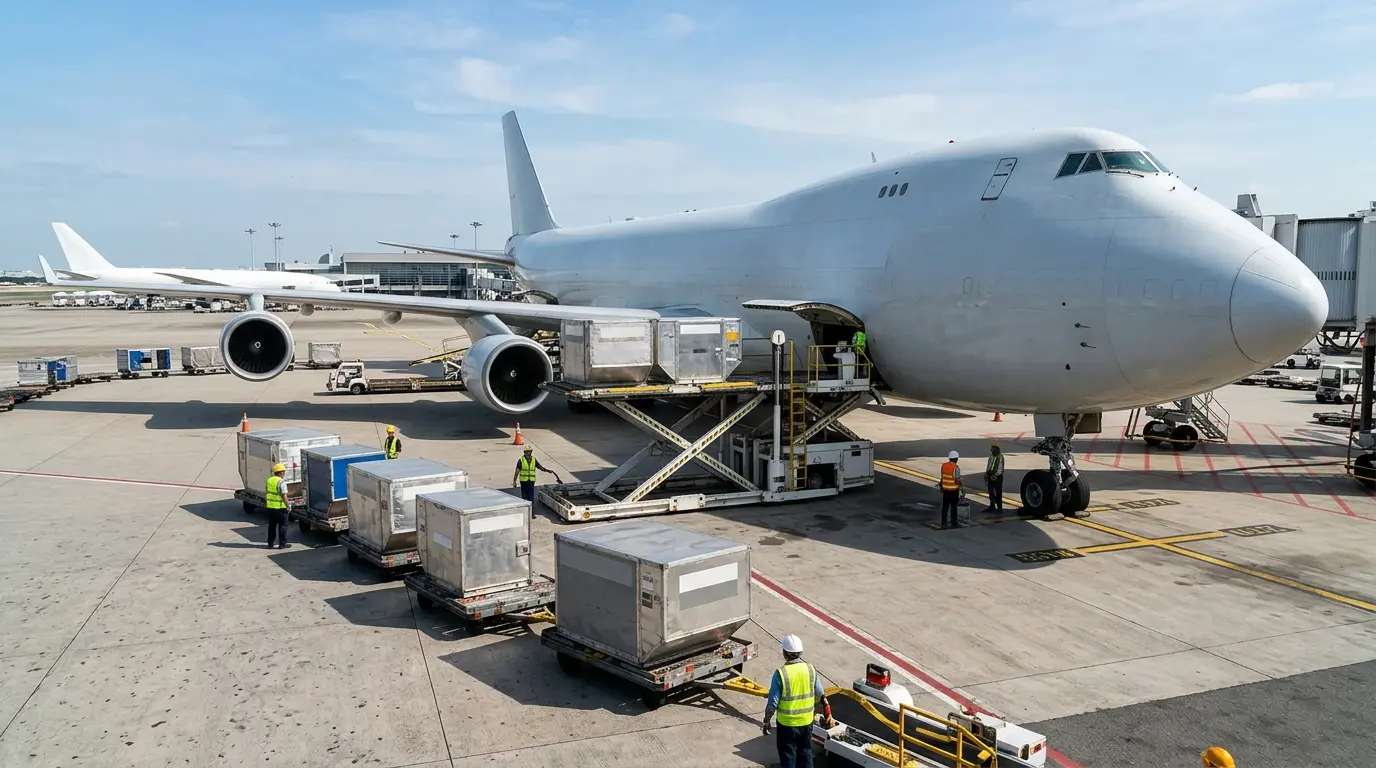
Por el contrario, el negocio de carga aérea mostró una evolución positiva. La demanda total —medida en toneladas-kilómetro de carga (CTK)— repuntó un 7,7% en comparación con el mismo mes del ejercicio anterior (8,6% en el segmento de operaciones internacionales). Por su parte, la capacidad ofertada —medida en toneladas-kilómetro de carga disponibles (ACTK)— creció un 2,7% interanual (3,3% en rutas internacionales).
«La demanda de tráfico aéreo cayó un 0,5% en septiembre, lo que refleja debilidades en Oriente Medio y Norteamérica. No obstante, se observó una mejora respecto a agosto, con una bienvenida recuperación del crecimiento en la mayoría de los mercados internacionales. Estas tendencias se han repetido, en mayor o menor medida, a lo largo de gran parte del año, y cabe esperar que esta situación continúe en un contexto de incertidumbre geopolítica y volatilidad en los precios del combustible. Se prevé que la capacidad global de asientos programados se mantenga por encima de los niveles de 2025 durante octubre y noviembre; sin embargo, las tasas de crecimiento siguen siendo débiles y presentan un gran desequilibrio entre regiones», explicó Marie Owens Thomsen, vicepresidenta sénior de Sostenibilidad y economista jefe de IATA.
La evolución de ambas divisiones depende de factores externos
El comportamiento divergente de ambos segmentos no responde prioritariamente a las decisiones estratégicas de las aerolíneas. La ralentización en la contratación de pasaje viene condicionada por la inestabilidad en Oriente Medio, mientras que el empuje de la carga aérea se sustenta en la reactivación del comercio internacional y la producción industrial.
«La demanda de carga aérea aumentó un 7,7% interanual en septiembre, con un crecimiento en todas las regiones. El fortalecimiento del comercio mundial y de la actividad manufacturera favoreció este escenario, mientras que los envíos relacionados con la inteligencia artificial contribuyeron a impulsar, un mes más, un crecimiento de dos dígitos en las rutas a través del Pacífico. El desafío reside en los costes. Los precios del combustible para aviones se han más que duplicado en comparación con hace un año, y los rendimientos no han evolucionado al mismo ritmo. No faltan mercancías que transportar, pero hacerlo de manera rentable, ante unos precios del combustible persistentemente elevados, resulta cada vez más complicado», remarcó Owens Thomsen.
Ambos vectores de negocio acusan la escalada de cotización del queroseno de aviación (jet fuel), derivada del conflicto armado en Irán y de la desaceleración macroeconómica en mercados clave. A ello se añaden riesgos regulatorios e impositivos, como los eventuales aranceles promovidos desde la Administración estadounidense, con un impacto directo sobre la estructura de ingresos de las compañías.
Los vuelos domésticos pierden fuerza según IATA
El informe de la patronal aérea subraya asimismo la pérdida de tracción de los mercados nacionales en la práctica totalidad de las geografías. De acuerdo con IATA, este comportamiento obedece a la combinación de alternativas de transporte terrestre más competitivas en precio y a la traslación de los sobrecostes del combustible a la tarifa final del billete.
«Los RPK en el mercado doméstico cayeron un 2,2% en septiembre de 2026 en comparación con el mismo mes del año anterior. La resiliencia observada en Australia, Brasil y China se vio contrarrestada por la persistente debilidad en Estados Unidos (-2,7%), donde la demanda se vio posiblemente afectada por una menor confianza del consumidor. La India registró su mayor caída (-8,3%) en lo que va de año. El tráfico doméstico en Japón disminuyó un 0,8%, debido en parte a las interrupciones en los vuelos causadas por las condiciones meteorológicas, que afectaron a una parte del periodo vacacional de la “Silver Week” en septiembre», concluyó la economista jefe del organismo.