La fotovoltaica lanza un SOS al Gobierno. UNEF reclama 950 millones en créditos avalados por el ICO para evitar que el 15% del parque solar español entre en impago. La patronal quiere dar aire a 10 GW de proyectos que ya no encuentran financiación bancaria.
El detonante es doble: el desplome de los precios de la electricidad en las horas de máxima radiación y los vertidos de energía que el sistema no absorbe. España suma 67,2 GW de fotovoltaica instalada, pero la demanda no ha crecido al mismo ritmo. El Gobierno lleva años con una moratoria no declarada a la conexión de nueva fotovoltaica’, denunció José Donoso, director general de UNEF, durante la presentación del Informe Anual 2025.
La banca ha pasado de financiar la burbuja a cortar el grifo. La última gran entidad que aún cubría riesgo de mercado se ha retirado, según la patronal. Fuentes empresariales apuntan a Banco Sabadell como la entidad que en los últimos años fue más proactiva. ‘Ese banco considera que ya su riesgo mercado está cubierto’, explicó Donoso.
El problema golpea sobre todo a los parques que operan a mercado puro, sin contratos de venta a largo plazo (PPAs) o con cláusulas de revisión por precios negativos. En 2025, los precios negativos representaron un 6% de las horas totales en España, Francia y Alemania, el doble que el año anterior. Esas franjas activan las cláusulas de escape y erosionan la rentabilidad de muchos proyectos.
El desplome de precios y los vertidos ahogan al parque solar español
Los datos del sistema eléctrico confirman el desequilibrio. La fotovoltaica produce a pleno rendimiento en las mismas horas centrales del día, lo que hunde los precios de casación y dispara los vertidos. En lugar de inyectar esa electricidad verde, el operador la desecha por falta de demanda. La patronal calcula que 10 GW de potencia solar, un 15% del total instalado, atraviesa problemas financieros graves.
Los proyectos más expuestos son los que nacieron al calor del merchant, sin un PPA que garantice un precio mínimo. Cuando el cliente firma un contrato de compraventa y activa la cláusula de revisión por precios negativos, el promotor se queda sin suelo de ingresos. Una tormenta perfecta que la banca acreedora ha detectado antes que el regulador.
La banca cierra el grifo y UNEF pide 950 millones al ICO
UNEF no habla de rescate. Insiste en que los créditos se concederían ‘en condiciones estrictas de mercado’, aunque bajo el paraguas del Instituto de Crédito Oficial (ICO) el Estado asumiría el agujero si los promotores no devuelven. La patronal propone encajarlo en el programa España Crece, un fondo público gestionado por el ICO con capacidad para movilizar 120.000 millones. El plan cubriría 315 millones de euros anuales durante el próximo trienio, hasta 2030.
Hay un antecedente incómodo: la deuda Covid. Aquel programa avaló 140.000 millones de euros. El Tribunal de Cuentas constató que una de cada cinco empresas beneficiarias desapareció dejando un agujero de 6.800 millones. El riesgo moral es evidente. Si el sector no puede pagar hoy, el contribuyente terminará absorbendo parte de la factura.
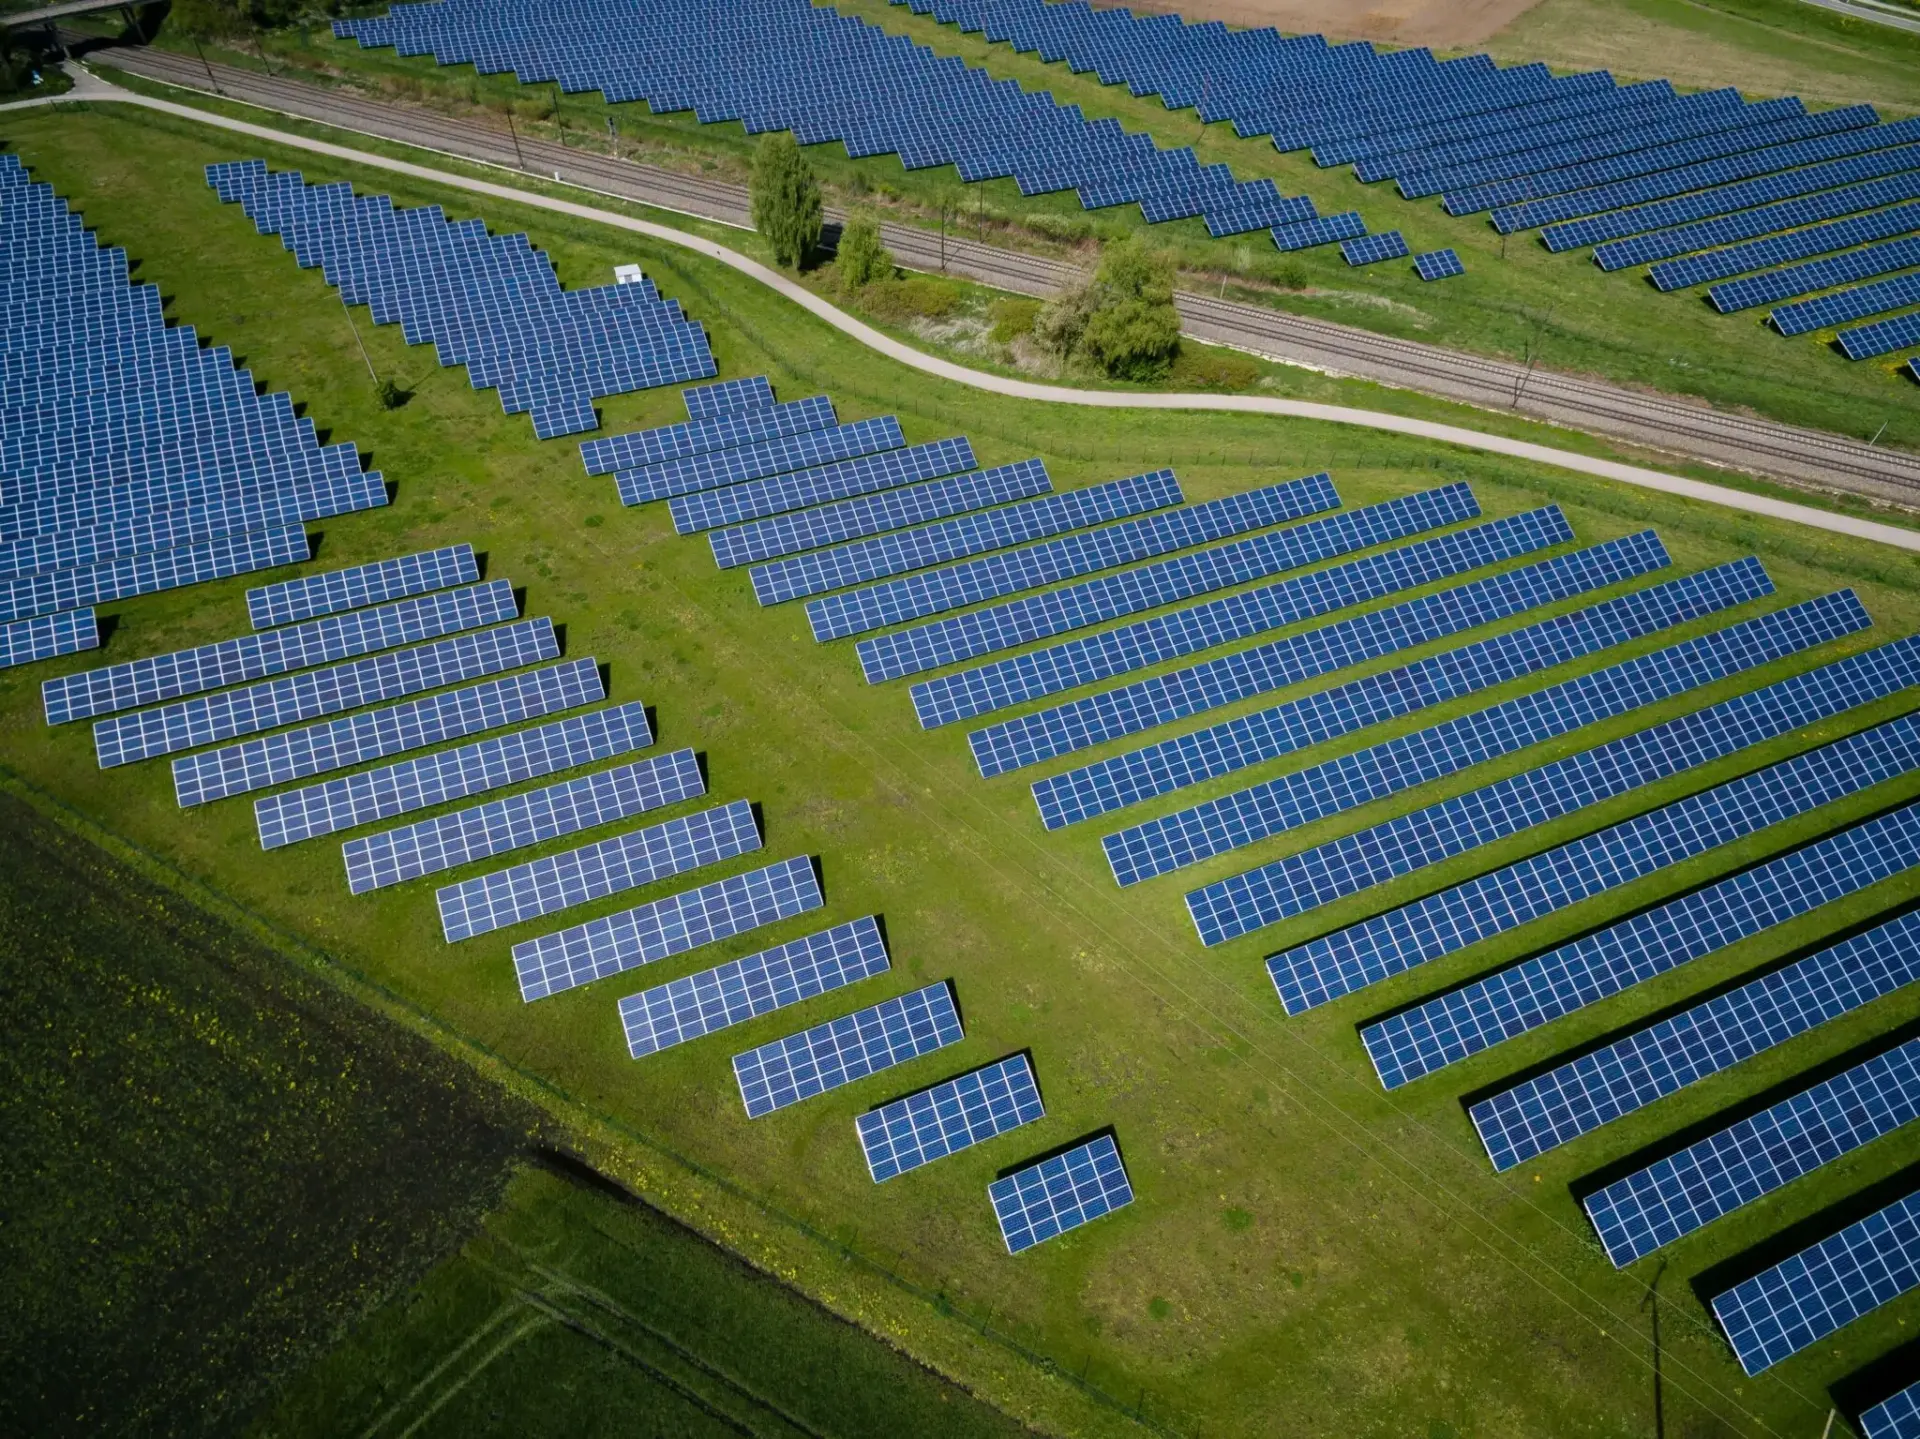
La fotovoltaica española se ha expandido a un ritmo que la demanda eléctrica no ha podido absorber: 67,2 GW instalados frente a un consumo que apenas crece.
Análisis: una crisis de exceso de oferta, no un bache pasajero
La petición de UNEF no es un simple SOS. Es la constatación de que el boom fotovoltaico español se ha construido sobre una premisa equivocada: instalar cuanta más potencia, mejor. La burbuja es particularmente visible en los parques merchant, que operan sin cobertura de precios y que ahora ven cómo la banca les da la espalda. En mi lectura, el problema no es coyuntural: la demanda eléctrica apenas crece en España, mientras la capacidad renovable se ha disparado por encima de los objetivos del Plan Nacional Integrado de Energía y Clima.
Las cotizadas españolas del sector renovable no son ajenas a esta dinámica. Solaria y Grenergy, dos de los valores más expuestos al mercado español, viven bajo la sombra de los precios canibalizados. Sus negocios de generación solar dependen en buena medida de que el precio medio del pool no se deteriore más. La prima de riesgo asumida por los fondos que financian estos proyectos ha subido de forma silenciosa, y el cierre del grifo bancario es el síntoma más visible de que el mercado ya descuenta impagos.
El Gobierno, mientras tanto, niega la mayor. Red Eléctrica defiende que la planificación es correcta, pero la realidad de los vertidos y de los precios negativos cuenta otra historia. La patronal habla de ‘moratoria no declarada’ porque las nuevas plantas fotovoltaicas no consiguen permisos de conexión equivalentes a la capacidad ya instalada. Esa contradicción entre el discurso y la operativa es lo que más debería preocupar al inversor minorista: si el regulador no ordena el almacenamiento y la demanda flexible, el exceso de oferta seguirá erosionando los márgenes de los generadores.
Veredicto Merca2
Cotización al cierre o apertura: Los valores renovables españoles siguen sin descontar del todo el riesgo de impago. Solaria y Grenergy cotizan con descuentos superiores al 30% frente a sus máximos de 2025, aunque hoy apenas reaccionan a la noticia. La cautela del mercado es una advertencia.
Clave técnica: El sector fotovoltaico español rompe a la baja el soporte de los precios medios del pool en horas solares. Un inversor con exposición a renovables debería comprobar cuántos de sus activos operan a mercado puro. El riesgo no es de quiebra inminente, sino de una lenta asfixia de márgenes durante los próximos dos años.
Apunte macro: La prima de riesgo española se mantiene estable en torno a los 80 puntos básicos, lo que no refleja todavía el deterioro del riesgo de crédito privado en el sector renovable. Si el ICO avalara los 950 millones, el Tesoro no movería su calificación, pero la factura contingente del contribuyente crecería en un entorno de tipos aún elevados.