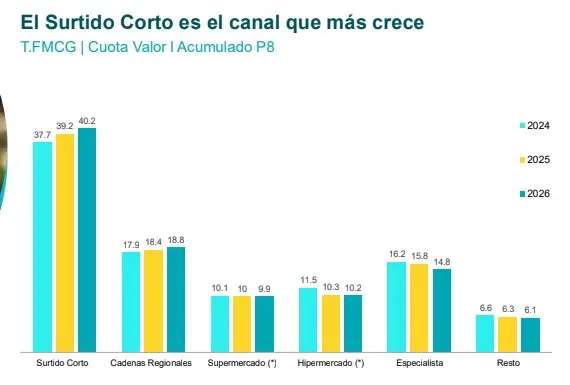
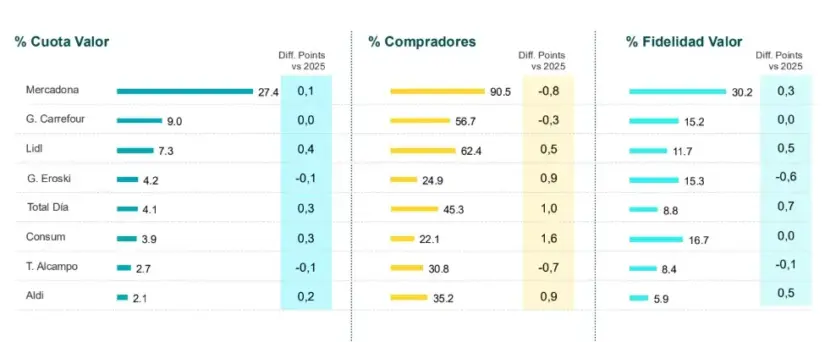
La incertidumbre sigue instalada en el consumidor, que se pone en modo control haciendo más visitas a Lidl, Aldi, Dia y Mercadona, entre otras cadenas de distribución, con cestas más fragmentadas. Un escenario que impulsa a las cadenas de surtido corto, con una cuota que ya supera el 40% en el acumulado hasta agosto. Si bien, durante los ocho primeros meses del año, Lidl (+0,4%), DIA (+0,3%) y Consum (+0,3%) son las cadenas que más han crecido en cuota.
En este sentido, las ventas de alimentación para consumo en el hogar aumentaron un 2,0% durante las cuatro semanas previas al 6 de septiembre de 2026, según los datos más recientes publicados por Worldpanel by Numerator. La inflación de los precios de los productos de alimentación se situó en el 2,3%; aunque esta tasa fue superior a la del mes anterior, se mantiene en niveles relativamente moderados.
«Durante esta segunda mitad del año se podrá comprobar cómo habrá una mayor presión sobre el precio. Asimismo, en esta segunda mitad lo más seguro es que veamos estabilidad en el mercado del gran consumo. En los próximos meses, uno de los focos más claros de crecimiento está en un mayor aprovechamiento de las cestas», explica desde Worldpanel by Numerator Bernardo Rodilla.
Las discounters alemanas Lidl y Aldi ganan terreno frente a Mercadona
En este contexto, entre las cadenas de distribución observamos que las discounters alemanas salen reforzadas, Lidl y Aldi, gracias a que continúan trabajando para convertirse en una opción habitual y cotidiana para el consumidor español. Concretamente, su apuesta por un surtido más corto se consolida como uno de sus principales elementos diferenciales frente a sus competidores como Carrefour y Mercadona.
Sin ir más lejos, tal y como han detallado desde Worldpanel by Numerator, tanto Lidl como Aldi impulsan su presencia por encima de los 40 puntos de cuota de mercado. El crecimiento de estos operadores demuestra que el consumidor no busca necesariamente disponer de una gran variedad en cada compra. Actualmente, Lidl y Aldi están consiguiendo atraer clientes gracias a una oferta de productos sencillos, la percepción de un precio competitivo y una propuesta definida.
Lidl consolida ese cambio de percepción para ser una cadena donde el consumidor puede hacer toda la compra. Y lo hace trabajando aspectos relacionados con el precio, es decir, más marca propia con 1,6 puntos porcentuales, más tarjeta de fidelidad (3,2 p.p.) y más promoción (1,6 p.p.). Todo ello le está haciendo ganar terreno en cestas grandes y en familias con hijos, tradicional terreno de dominio de Mercadona.
«Los retailers ‘challengers’ están cada vez más presentes entre los hogares españoles y se consolidan como una opción a los grandes retailers»
Bernardo Rodilla
Por su parte, la cadena de distribución liderada por Juan Roig, Mercadona, prácticamente se mantiene estable, con un incremento de una décima porcentual para liderar el mercado con un 27,4%, pero con pérdida de compradores de -0,8 puntos porcentuales.
Si hablamos de la cadena de distribución española Dia, encuentra en la proximidad una de sus principales palancas de crecimiento. Asimismo, la renovación de su propuesta de negocio le está permitiendo ganar preferencia entre los compradores y, a la vez, sale reforzado su papel como cadena de distribución alternativa en la batalla por la cesta de la compra frente a Carrefour y Mercadona.
Fuente: Worldpanel by Numerator
Asimismo, su red de establecimientos cercanos al consumidor o, como desde Dia señalan, ‘tiendas de barrio’, se convierte así en un activo especialmente relevante en un momento en el que las compras son más frecuentes y están más fragmentadas. Dia, consolida su cambio de tendencia y logra que el consumidor valide su experiencia en tienda, lo que, sumado a su tradicional capilaridad, está provocando un aumento de compradores, de hasta 1 punto porcentual, y de actos de compra, de un 12,7% frente a 2025.
Con respecto a Carrefour, se mantiene estable, reforzado por una mejor evolución del canal hipermercado, aprovechando los valores diferenciales que le genera el formato, reforzando atributos como más marca de fabricante o un mejor desarrollo en targets estratégicos como los hogares con hijos. La compañía de distribución francesa busca así aprovechar un modelo que continúa teniendo espacio entre determinados perfiles de consumidores, especialmente aquellos que concentran una parte importante de su compra en establecimientos de mayor tamaño.
«Carrefour se estabiliza apoyado en una mejor evolución del hipermercado»
Worldpanel by Numerator
Al mismo tiempo, Consum y Eroski mantienen una posición sólida en sus regiones principales, donde plantan cara al denominado surtido corto apoyándose precisamente en aquellos atributos que los diferencian de sus competidores. El componente regional continúa siendo, de esta manera, una herramienta relevante para construir fidelidad y mantener la conexión con el consumidor.
El gran consumo se mantiene plano en volumen
Sin ir más lejos, el surtido corto en España representa ya más del 70% en gasto en cuanto a la marca de la distribución. Este hecho provoca que la cuota de la marca de distribuidor en el conjunto del gran consumo se impulse ya hasta el 47,3% hasta agosto de 2026, frente al 45,9% del mismo periodo del año anterior.
No obstante, esta sensibilidad ante cualquier cambio, como fue la Guerra de Irán, iniciada el 28 de febrero, también activa otros comportamientos, como una mayor proliferación de actos de compra con promoción. Así, mientras que entre enero y febrero estos actos no crecían, a partir de abril se han activado y crecen ya 2,5 puntos porcentuales en comparación con el año precedente.

Asimismo, este contexto no ayuda a que los consumidores compren más, de ahí que el volumen se mantenga totalmente estable, si bien en valor el mercado de gran consumo ha crecido un 1,7%, impulsado sobre todo por la alimentación, que crece tanto dentro del hogar con un 2,3% como fuera en un +1,3%, aunque caen otros gastos discrecionales como la perfumería (-3,6%). En este sentido, más allá de las tradicionales métricas del mercado por valor y volumen, Worldpanel by Numerator quiere poner el foco en una adicional, los llamados CRPs o puntos de contacto con el comprador. Y aquí, las cadenas que más crecen son Aldi, con un 14%, y Dia, con un 12,7%, ganando mucha presencia en los hogares españoles y validando su propuesta de valor.