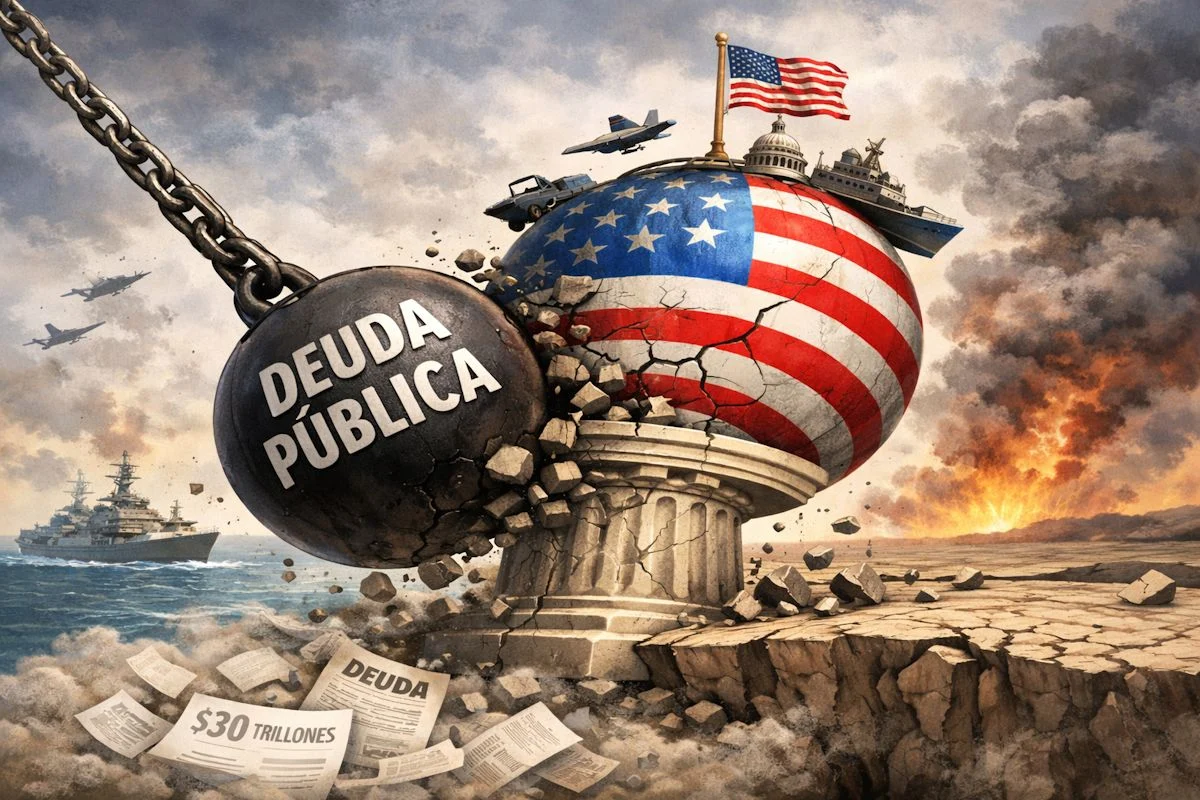

La deuda federal de Estados Unidos superó en agosto los 40 billones de dólares y lo que veo en el mercado de bonos confirma que la era del dinero público barato ha terminado. He repasado el análisis de Deutsche Welle y los datos de flujos soberanos: el apetito por la deuda federal estadounidense ya no es incondicional.
El ejemplo más explícito llega de Noruega. Su fondo soberano, el mayor del mundo, quiere reducir su cartera de bonos del Tesoro de Estados Unidos en 80.000 millones de dólares, sobre una posición que al cierre de junio rondaba los 215.000 millones. En paralelo, el rendimiento del bono soberano a 30 años ha escalado hasta casi el 5,4%, su nivel más alto desde 2007.
De 10 a 40 billones: una escalada sin recesión
El perfil temporal de la deuda explica el nerviosismo:
- Superó los 10 billones durante la crisis financiera de 2008.
- Llegó a 20 billones en 2017.
- Alcanzó 30 billones a comienzos de 2022.
- Recorrió los últimos 10 billones en menos de cinco años.
La velocidad importa. Según la Reserva Federal de San Luis, la deuda federal ha crecido cerca de un 650% desde los 5,2 billones de 1996. El servicio de la deuda consume hoy más de un billón de dólares anuales, más de 3.000 millones diarios según la Oficina Presupuestaria del Congreso. Desde 2024, Washington gasta más en intereses que en todo su presupuesto militar. El déficit fiscal se encamina al 6% del PIB en 2026.
El secretario del Tesoro, Scott Bessent, quiere recortar ese desequilibrio a la mitad. No es un objetivo menor: la guerra con Irán, la menor recaudación por los recortes del impuesto de sociedades y los aranceles anulados por el Tribunal Supremo lo hacen cuesta arriba.
“Es una senda muy difícil. El nerviosismo también está aumentando con fuerza dentro de la administración estadounidense; eso es evidente.” — Carsten Roemheld, estratega de mercados de capitales de Fidelity International, en declaraciones a DW
Una prima por riesgo que no depende solo de la Fed
Lo que me parece relevante es que el mercado ya no espera pasivamente a la Reserva Federal. El 9 de septiembre, Bessent anunció que triplicaría las recompras de bonos de largo plazo desde 2.000 millones hasta 6.000 millones de dólares. Es una cantidad simbólica frente a un mercado de billones, pero avisa de que el Tesoro intenta contener los yields por vía administrativa.
“El mercado de bonos exige ahora disciplina.” — Kim Crawford, gestora global de renta fija de JPMorgan Asset Management, al Financial Times
La competencia no viene solo de la política fiscal. Las grandes tecnológicas han emitido deuda corporativa para financiar infraestructura de inteligencia artificial. Los cuatro principales hyperscalers han levantado más de 800.000 millones de dólares en deuda este año. Para un inversor institucional, un bono corporativo de Alphabet o Microsoft con un spread de 100 puntos básicos sobre el Tesoro es ya una alternativa real al refugio soberano.
No creo que esto provoque una salida inmediata de los bonos estadounidenses. El economista jefe de ING, Carsten Brzeski, sostiene que no hay alternativa: el mercado europeo aún no es sustituto del dólar y los emergentes no pueden asumir ese papel. La duda no es el impago, porque Estados Unidos puede monetizar su deuda. El riesgo es de confianza y de tipo de cambio. Ese es, a mi juicio, el matiz que separa una corrección ordenada de un ajuste brusco.
🌍 El impacto en España y Europa
El repunte del bono estadounidense a 30 años filtra presión hacia la parte larga de las curvas europeas. Para España, el canal es doble:
- El Euríbor a 12 meses puede dejar de caer si la prima de plazo global se mantiene, lo que enfría la mejora de las hipotecas variables.
- La financiación del Tesoro español se encarece en términos relativos si el spread periférico no compensa la subida del tipo libre de riesgo global.
- Las empresas del IBEX con emisiones en dólares o exposición a tipos largos estadounidenses ven subir su coste de refinanciación.
El impacto directo es limitado, pero refuerza la prudencia del BCE y reduce el margen para relajaciones agresivas en 2027.