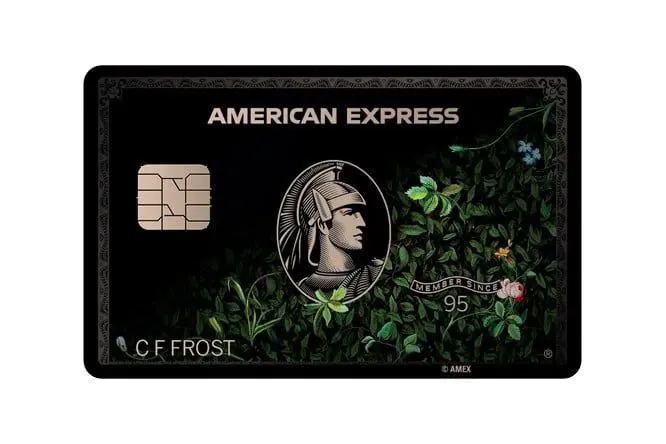
Hubo un tiempo en que enseñar una American Express Centurion en un restaurante cambiaba la conversación. La tarjeta negra, la Black Card, la que no podías pedir porque te la ofrecían ellos, la que costaba una pequeña fortuna mantener, la que supuestamente te abría puertas que para el resto de los mortales permanecían cerradas. Ese tiempo, si es que existió alguna vez fuera de los foros de internet y los vídeos de YouTube, se ha terminado. Lo que queda en 2026 es una tarjeta carísima con servicios que han ido perdiendo filo hasta convertirse en una versión cara de lo que la propia Amex Platinum ofrece por una fracción del precio. Y si me apuras, una versión cara de lo que cualquier persona con un móvil y media hora puede conseguir sola. Déjame que te cuente qué pasa realmente cuando pagas 3.500 euros al año —o 5.000 dólares en Estados Unidos más 10.000 de cuota de bienvenida— por tener en la cartera el pedazo de titanio más mitificado del mundo financiero.
Lo que cuesta: 3.500 euros al año en España
Empecemos por las cifras, porque el mito funciona mejor cuando nadie las mira. En Estados Unidos, la Centurion Card cobra una cuota de iniciación de 10.000 dólares que solo pagas una vez, más una cuota anual de 5.000 dólares que pagas siempre; si quieres añadir una tarjeta para tu pareja, otros 5.000 al año, con un máximo de dos adicionales. El primer año, por tanto, serian 15.000 dólares solo por tenerla. En España el modelo es distinto: unos 3.500 euros anuales, sin cuota de iniciación, que sigue siendo una barbaridad para una tarjeta de pago.
¿Y qué obtienes a cambio? En teoría, el concierge más exclusivo del mercado, acceso a salas VIP de aeropuerto, estatus de élite en hoteles y aerolíneas, un programa de recompensas generoso y ese intangible que la marca ha cultivado durante décadas: la sensación de pertenecer a un club al que casi nadie pertenece. En la práctica, cada uno de esos beneficios se ha devaluado hasta un punto que debería preocupar a cualquiera que esté pagando esa factura.
Priority Pass: las salas de segunda división que puedes contratar tú mismo por 66 euros al año
El acceso a salas VIP de aeropuerto es probablemente el beneficio que más se menciona y el que peor envejece. La Centurion te da acceso a las Centurion Lounges de Amex —una red de algo más de 25 salas repartidas entre Estados Unidos y algunos aeropuertos clave como Heathrow o Hong Kong— y al programa Priority Pass, que cubre unas 1.400 salas en el mundo. Suena impresionante hasta que descubres dos cosas: la primera, que Priority Pass es un producto que cualquier persona puede contratar directamente por 459 euros al año (precio máximo, membresía de oferta 66 euros al año) en su opción más completa, sin necesidad de tener una Centurion ni de pagar 5.000; y la segunda, que la Amex Platinum incluye prácticamente el mismo acceso básico a estas redes. Por cierto, he llegado a ver más de 100 personas haciendo cola en el exterior para entrar a una sala de AENA en Barajas con el servicio de Centurion/Priority Pass en España. Es patético y la antítesis de lo exclusivo.
Pero el verdadero problema no es el precio, sino la experiencia. Si alguna vez has intentado entrar en una sala Priority Pass en Barajas, en Heathrow o en cualquier gran aeropuerto europeo, sabes de lo que hablo: colas interminables, salas abarrotadas, comida de buffet mediocre, asientos compartidos con pasajeros de diez tarjetas distintas que dan acceso al mismo programa, y en los peores momentos un cartel en la puerta que dice «sala completa, no se admiten más visitantes». Eso es lo que tu tarjeta de 3.500 euros al año te ofrece en los aeropuertos: exactamente la misma experiencia que tiene el señor que paga 459 euros por un Priority Pass directo, la misma que tiene el titular de una Platinum y la misma que tiene el usuario de cualquiera de las decenas de tarjetas premium que incluyen Priority Pass como beneficio. El titanio de la Centurion no acelera la cola.
La Centurion ya apenas sirve de nada: se ha convertido en una tarjeta Platino cara. Es una ilusion y una tomadura de pelo
Y cuando llegas a la Centurion Lounge de JFK en Nueva York, la que debería ser el buque insignia de la experiencia, la que justifica toda la narrativa de exclusividad, descubres lo que significa realmente ser titular de la Centurion frente al de la Platinum: la misma comida de buffet —mediocre, que además retiran a las nueve y media de la noche como si fuera un comedor escolar, y te dejan sin cenar—, las mismas bebidas, el mismo espacio, y tu privilegio como miembro del club más exclusivo del mundo consiste en tres mesas con tres sillas detrás de un cordón. Tres mesas. Esa es la diferencia tangible entre pagar la cuota de la Platinum y pagar 5.000 dólares: un cordón y tres sillas. Si alguien quisiera diseñar una metáfora perfecta de un producto que ha perdido el sentido de su propia existencia, no podría mejorar eso.
El concierge: el servicio que ya no consigue lo que promete
El concierge personal fue durante años el argumento definitivo para justificar la Centurion: un equipo disponible 24/7 que te conseguía entradas imposibles, reservas en restaurantes con meses de espera, viajes organizados a medida y soluciones para cualquier capricho que pudieras imaginar. En sus mejores años, cada titular contaba con un gestor dedicado con nombre y apellidos que conocía sus gustos al detalle. Hoy, ese modelo boutique ha sido reemplazado en buena medida por un call center rotatorio donde cada llamada la atiende un operador distinto. Hoy llamas a pedir unas entradas y «ya no consiguen entradas».
La realidad en 2026 es que el concierge se ha convertido en un servicio correcto pero cada vez menos diferencial, incapaz de ofrecer lo que la mística de la tarjeta promete. Conseguir una mesa en un restaurante con lista de espera ya no es algo que solo pueda hacer un concierge de Centurion: Resy, la plataforma de reservas que American Express compró en 2019, está disponible como app para cualquier persona con un teléfono, y cuando los restaurantes abren reservas, los titulares de Centurion compiten en muchos casos por las mismas mesas que el resto de los usuarios de la aplicación.
La Centurion es la única tarjeta del mundo cuyo principal beneficio es que la gente crea que tiene beneficios.
La ironía es evidente: American Express compró Resy para ofrecer ventajas a sus clientes premium, y el resultado ha sido democratizar el acceso a restaurantes de moda para todo el mundo. El concierge de la Centurion puede intentar reservarte en un tres estrellas Michelin, pero a menudo lo hace exactamente igual que tú: entrando en la app cuando se abren las mesas a medianoche, a ver si pilla hueco. La diferencia entre pagar miles de euros al año y hacerlo tú mismo en dos minutos desde el sofá es, en la mayoría de los casos, ninguna.
Lo de las entradas para eventos es todavía más revelador. Hubo un tiempo en que el concierge de la Centurion podía conseguir localidades para conciertos agotados, partidos imposibles o estrenos exclusivos; ese servicio se ha ido reduciendo hasta desaparecer en muchos mercados, y los propios titulares reportan en foros que las solicitudes de entradas se devuelven habitualmente con un «lo sentimos, no ha sido posible» que no justifica precisamente 3.500 euros al año.
El titanio que nadie ve en la era de Apple Pay
Hay un factor puramente tecnológico que ha terminado de desarmar la Centurion: la digitalización del pago. El mito de la Black Card se construyó sobre un golpe de efecto sensorial: el sonido sordo del titanio de 14 gramos cayendo sobre la bandeja de la cuenta en un restaurante exclusivo. Era ostentación pura, diseñada para ser vista.
Hoy, la inmensa mayoría de esas transacciones se resuelven acercando un iPhone o un Apple Watch a un datáfono inalámbrico. El titanio no sale de la cartera. Nadie en la mesa, ni el camarero ni tus acompañantes, sabe qué tarjeta hay detrás del chip NFC. Pagar una cuota desorbitada para que un algoritmo de Apple Pay procese el cobro en silencio ilustra el desfase total entre el diseño de un producto pensado para el exhibicionismo de los años noventa y los hábitos de consumo contemporáneos. En la era del quiet luxury, donde las grandes fortunas huyen del logo evidente y la estridencia, sacar un pedazo de metal negro empieza a parecer más una caricatura de nuevo rico que un signo de verdadera distinción.
Los rewards: mediocres para una tarjeta de este precio
Aquí la comparación es directamente embarazosa. La Centurion acumula un punto Membership Rewards por cada dólar o euro gastado en la mayoría de las compras, exactamente lo mismo que la Platinum, y no ofrece las agresivas bonificaciones por categoría que sí incluyen otras tarjetas premium del mercado. Para una tarjeta que cuesta entre cinco y diez veces más que sus alternativas, ofrecer la misma tasa de acumulación de puntos que el escalón inferior es difícil de defender con una cara seria.
Forbes lo resumió con una claridad poco habitual en una reseña de producto financiero: «las cuotas anuales rivalizan con el leasing de un coche de lujo» y «hay una notable falta de bonificaciones por categorías de gasto». Upgraded Points, una de las referencias del sector, señala directamente que «para una fracción del precio y sin necesidad de invitación, la Platinum Card ofrece muchos de los mismos beneficios». Cuando los propios analistas del sector te dicen que tu producto más caro se parece demasiado al siguiente, tienes un problema grave de propuesta de valor.
Cuando tu mejor argumento de venta es el material del que está hecha la tarjeta, el problema no es de marketing: es de producto.
Los experimentos fallidos: la pulsera y otras ocurrencias simpáticas
Y luego están los intentos de innovación que no han funcionado, que completan el retrato de una marca que busca justificar el precio con novedades que el mercado no pide. Amex llegó a lanzar para los titulares de Centurion una pulsera de pago contactless desarrollada con Prada como accesorio de lujo que permitía pagar sin sacar la cartera; el invento duró lo que duran las modas que nadie necesita y acabó desapareciendo discretamente, uniéndose a la lista de servicios y accesorios que la compañía ha tenido que aparcar. El problema no es innovar; es que cuando tu producto principal pierde valor, la innovación periférica parece lo que es: distracción.
La Platinum ha devorado a la Centurion por debajo
El verdadero verdugo de la Centurion no es la competencia externa; es la propia American Express. La Platinum Card, que cuesta 895 dólares al año en EEUU (y 780 euros en España), incluye acceso a las Centurion Lounges, el mismo Priority Pass, estatus de hotel muy similar (Marriott Gold, Hilton Gold, MeliaRewards Gold), concierge 24/7 (de menor rango, pero funcional), cientos de euros en créditos anuales en restaurantes y viajes, y atractivos bonus de bienvenida en puntos que la Centurion no ofrece. Cuando la propia empresa ha ido subiendo el nivel de su producto de acceso hasta cubrir el 80% o el 90% de lo que ofrece la tarjeta negra, ha destruido la justificación económica de la tarjeta superior.
Revolut Ultra te da salas VIP, concierge, seguro de viaje, cero comisiones en divisa y cashback por 45 euros al mes; la Centurion te da prácticamente lo mismo por 3.500 euros al año y la satisfacción de enseñar un trozo de titanio que al camarero le da exactamente igual.
El resultado es un producto que vive de la inercia de su mito, no de su propuesta de valor actual. La Centurion era aspiracional cuando lo que ofrecía era genuinamente inaccesible; hoy, lo que ofrece está disponible en una docena de tarjetas premium… y pseudo premium, en apps de reservas y en programas de fidelización que cualquiera puede gestionar desde su teléfono. El titanio sigue pesando lo mismo en el bolsillo, pero el valor real que hay detrás pesa cada año un poco menos.
Un producto que ha bajado a segunda división
La conclusión, y no es agradable para quienes la llevan en la cartera, es que la Amex Centurion se ha convertido en un producto de segunda división con precio de primera. No es una mala tarjeta; es una tarjeta cara que ya no justifica su precio frente a alternativas que ofrecen la inmensa mayoría de sus beneficios por una fracción del coste. El concierge ya no consigue lo que antes conseguía. Las salas de aeropuerto están colapsadas. Las reservas de restaurantes las gestiona una aplicación. Las entradas para eventos escasean. Y los puntos de recompensa no compensan la factura.
Cada vez menos perfiles la buscan, y cada vez más titulares se preguntan por qué la mantienen. La Centurion es el pasado: fue icónica cuando representaba acceso exclusivo a un mundo vedado. Hoy representa pagar un sobrecoste desmedido por tener exactamente lo mismo que ofrece una Platinum y un móvil con batería. La diferencia es que una cuesta una fracción de la otra, y lo que compras con esa brecha de miles de euros es, esencialmente, el derecho a decir que la tienes. Si eso compensa la cuota anual, la tarjeta cumple su cometido. Si prefieres que el dinero compre valor tangible, el mercado hace tiempo que mira hacia otro lado.
Las tarjetas que de verdad SÍ son exclusivas
Y sin embargo, tarjetas genuinamente exclusivas existen, tanto en el mundo como en España, para quien quiera saber cómo es el club al que la Centurion ya no pertenece del todo.
A nivel global, la referencia real es la JP Morgan Reserve (antes Palladium Card). Solo se ofrece por invitación a clientes de banca privada de JP Morgan con al menos 10 millones de dólares en activos bajo gestión. La tarjeta es de paladio y oro de 23 quilates, la cuota anual ronda los 595-795 dólares —una fracción de la Centurion—, y sus beneficios incluyen un concierge que realmente consigue lo que pides, acceso a eventos privados de JP Morgan, 10x en hoteles, 5x en vuelos, un crédito de 300 dólares en viajes y, sobre todo, algo que no se puede comprar: la relación directa con uno de los mayores bancos de inversión del mundo. Bloomberg la describió como «la tarjeta para el 1% del 1%». No necesita titanio negro para impresionar: le basta con que tu banquero privado sepa quién eres.
La Dubai First Royale Mastercard es probablemente la más exclusiva del planeta. Lleva incrustado un diamante solitario de 0,235 quilates y está bañada en oro de 24 quilates. Se estima que existen unas 200 en circulación, todas en manos de la realeza y los centimillonarios de los Emiratos y Arabia Saudí. No tiene cuota publicada, no tiene límite de gasto conocido, y los beneficios ni siquiera se hacen públicos. Cuando tienes que preguntar cuánto cuesta, es que no te la van a dar.
La Coutts World Silk Card, emitida por el banco de la familia real británica, exige un patrimonio mínimo de un millón de libras invertido con Coutts y una cuota anual de unas 1.200 libras. Y la Stratus Rewards Visa, la «tarjeta blanca», se dirige a quienes viajan en jet privado: sus puntos se canjean directamente por horas de vuelo privado, y su cuota de 1.500 dólares incluye un concierge del que genuinamente no se sabe todo lo que puede hacer, porque parte de su propuesta de valor es precisamente no contarlo.
En España, la exclusividad real no viene de una tarjeta de pago sino de la relación con la banca privada. La Visa Infinite de BBVA Patrimonios, lanzada en marzo de 2026, es la propuesta más ambiciosa del mercado español: sin comisiones de cambio de divisa ni de retirada en el extranjero, concierge dedicado, acceso a salas VIP, seguros de cobertura alta y experiencias exclusivas. Solo está disponible para clientes de los segmentos de Patrimonios y Banca Privada, es decir, a partir de varios cientos de miles o millones de euros bajo gestión. La Santander Private Banking Unlimited Mastercard ofrece concierge 24/7 y seguros premium para el segmento equivalente. La President Club de Bankinter es la opción más selecta del banco, complementada desde este año por la nueva Visa Infinite Patrimonial con cuota de 135 euros (gratuita a partir de 18.000 euros de gasto anual). Y CaixaBank distribuye la propia Amex Platinum con seguros de accidentes de hasta 750.000 euros.
La diferencia fundamental es que ninguna de estas tarjetas españolas pretende ser un símbolo de estatus por sí misma. Son herramientas de pago integradas en una relación de banca privada donde la tarjeta es lo de menos y la gestión patrimonial es lo de más. Paradójicamente, esa humildad las hace más exclusivas que la Centurion: no necesitan un mito de internet para justificarse. Les basta con que el banquero te conozca por tu nombre.