Meliá Hotels International afronta la presentación de sus resultados del tercer trimestre con dos velocidades en su negocio internacional. Mientras España y Europa mantienen el crecimiento, la debilidad de México amenaza con frenar la evolución de la hotelera.
Renta 4 prevé que el RevPAR americano caiga un 10% y estima un beneficio neto de 65 millones de euros, por debajo de los 80 millones que espera el consenso de analistas.
Iván San Félix Carbajo- Equity Research Analyst en Renta 4 y autor de la nota previa de resultados de Meliá que titula ‘Debilidad en América compensada por España’, tiene sobre la cadena hotelera española una recomendación de Mantener en base a un precio objetivo de 10,5 euros por acción.
Meliá Hoteles publica resultados del tercer trimestre de 2026 el martes 3 de noviembre a cierre de mercado.
Principales estimaciones de Renta 4 sobre Meliá
- Ingresos: 653 millones de euros, un 6% más que en el tercer trimestre de 2025 y ligeramente por encima de los 650 millones que espera el consenso.
- EBITDA sin venta de activos: 191 millones, frente a los 196 millones previstos por el consenso y un 1% menos interanual.
- Beneficio neto: 65 millones de euros, frente a los 80 millones que espera el mercado y los 77 millones del mismo periodo del año anterior.
- RevPAR en América: caída prevista del 10% interanual, con México como principal foco de debilidad.
- RevPAR en Europa: crecimiento previsto del 4% interanual, pese a la debilidad de París.
- RevPAR en España: avance del 6,2% respecto al segundo trimestre, favorecido por el desvío de turistas desde Oriente Medio y otros destinos.
- Precio objetivo: 10,5 euros por acción, con recomendación de mantener.
Los porcentajes de España y Europa utilizan referencias temporales distintas: el 6,2% de España se compara con el segundo trimestre, mientras que el 4% de Europa se compara con el tercer trimestre de 2025.
Por otro lado, el consenso de analistas que recoge la propia Renta 4 supone para el tercer trimestre unos ingresos de 650 millones de euros (5% más) un Ebitda excluyendo plusvalías de 196 millones (2%) un margen Ebitda del 30,2% para un beneficio neto de 79,8 millones (4%) y con una deuda neta de 2.123 millones (-2%).
“Creemos que los principales factores que tendrán impacto en la cotización serán: 1) las perspectivas de cara al cuarto trimestre, especialmente al segmento urbano, con mayor aportación en este trimestre, y América, en donde comienza la temporada alta. En este sentido, sigue preocupando la situación en México, sobre la que no creemos que haya visibilidad hasta noviembre y 2) expectativas sobre la reapertura de dos de sus principales hoteles, Paradisus Cancún, abierto en mayo y en proceso de relanzamiento, y Meliá Don Pepe en España, cuya reapertura está prevista en las próximas semanas”.
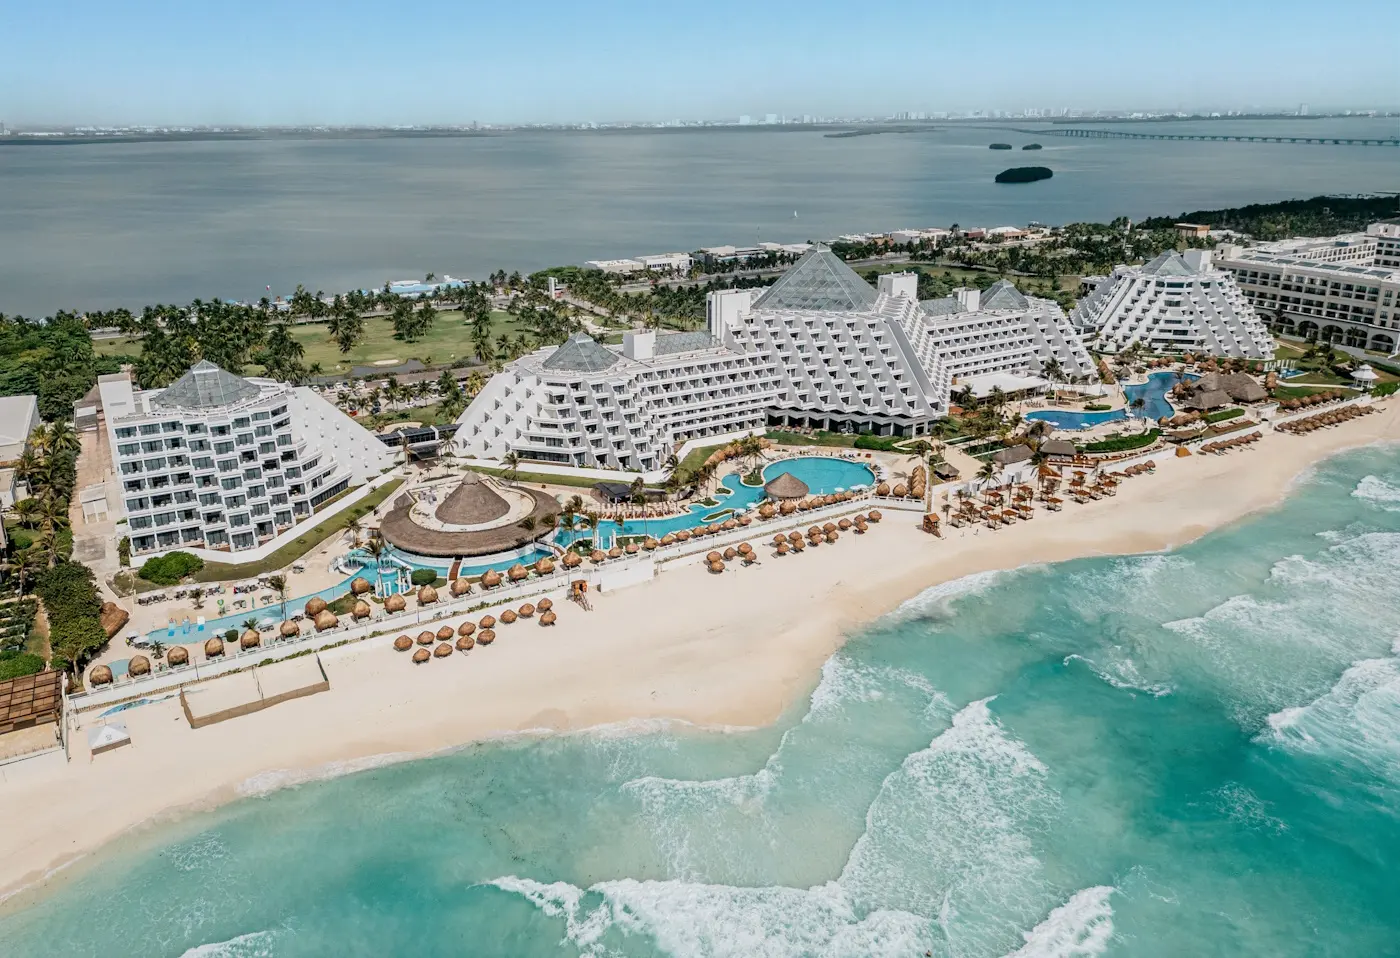
Meliá Paradisus Cancún
Hace unos días Meliá Hotels International informó de que ha destinado 50 millones de euros al reposicionamiento de Paradisus Cancún, una inversión que se enmarca en su estrategia global de mejora y gestión activa de su patrimonio. Con esta renovación, la compañía busca reforzar la posición competitiva de este resort clave en México, aumentar su rentabilidad e incrementar su valor estratégico a largo plazo.
El proyecto refleja la política de asignación de capital de Meliá y su foco en invertir de forma selectiva en aquellos activos estratégicos que ofrecen oportunidades de mejora de la rentabilidad. Esta renovación permite a la compañía reposicionar Paradisus Cancún en línea con la apuesta diferencial de Meliá en el segmento premium y de lujo con el objetivo de obtener un mayor rendimiento del patrimonio hotelero.
Resultados de Meliá: la cadena pierde 7,5 millones en el primer semestre tras su salida de Cuba
“En Meliá creemos en el potencial de nuestros activos y nuestra capacidad para hacerlos crecer de manera rentable y sostenible a largo plazo. La inversión de 50 millones de euros en Paradisus Cancún nos permitirá mejorar la experiencia de nuestros clientes, reforzar la rentabilidad y el valor del resort a largo plazo y seguir contribuyendo al desarrollo de Quintana Roo, apoyando el empleo y la actividad económica de la comunidad. Es una muestra de nuestra apuesta por invertir en aquellos hoteles donde podemos generar más valor, tanto para el negocio como para el destino”, señala Gabriel Escarrer, presidente y consejero delegado de Meliá Hotels International.
En conclusión, Meliá afronta el tercer trimestre de 2026 con un crecimiento de los ingresos que contrasta con la debilidad prevista de sus beneficios. España y Europa sostienen la actividad, mientras que los problemas en México y el relanzamiento del Paradisus Cancún frenan la evolución del negocio americano.
De cara al cierre del ejercicio, los inversores estarán pendientes de la recuperación de este mercado, del comportamiento del segmento urbano y de la reapertura del Meliá Don Pepe. Ante estas incertidumbres, Renta 4 mantiene su recomendación de mantener y un precio objetivo de 10,5 euros por acción.