En los resultados del tercer trimestre de CaixaBank, se ha registrado una ligera compresión en el diferencial de la clientela durante el tercer trimestre de 2026, situándose en el 2,87%, un descenso de dos puntos básicos respecto al trimestre anterior. Al analizar la perspectiva acumulada de los nueve primeros meses de 2026, el diferencial medio de la clientela se situó en el 2,90%, por debajo del 3,10% registrado en el mismo tramo del ejercicio precedente.
El desempeño operativo trimestral de CaixaBank estuvo en línea con las expectativas, eso señalan desde AlphaValue, gracias al mayor dinamismo de los sectores de gestión patrimonial y seguros. Concretamente, los directivos de la entidad han revisado ligeramente al alza su pronóstico de rentabilidad sobre el capital tangible para el ejercicio fiscal de 2026, en línea, eso sí, con las expectativas. Asimismo, CaixaBank ha mantenido sin cambios su objetivo de RoTE para 2027.
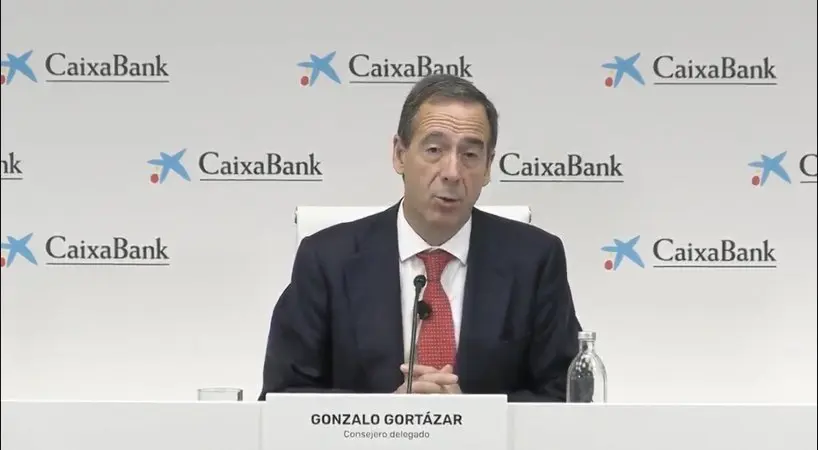
El propio consejero delegado de la entidad bancaria, Gonzalo Gortázar, ha afirmado que el balance de estos meses es muy positivo. «Crecemos de forma sólida y equilibrada, ganando clientes y aumentando nuestra actividad. Y lo hacemos gracias a nuestra posición de fortaleza, que nos permite seguir acompañando a familias y empresas, y a su vez, generando valor para nuestros clientes, accionistas y para el conjunto de la sociedad».
El tercer trimestre de CaixaBank: el impulso de la gestión de activos y seguros frente al desafío de los depósitos
CaixaBank registró un beneficio neto atribuible de 1.759 millones de euros en el tercer trimestre de 2026. En el núcleo de la actividad bancaria, el margen de intereses se situó en los 2.796 millones, experimentando un crecimiento intertrimestral del 2% y del 4,6% en tasa interanual, cifras que, sin embargo, se ubicaron levemente por debajo, en torno a un 1%, de las previsiones del consenso.
Siguiendo esta línea, más allá del margen de intereses, el trimestre de CaixaBank dejó lecturas positivas en las líneas de negocio de valor añadido, consolidando la estrategia diversificada de la entidad bancaria. Concretamente, los ingresos por servicios mostraron una evolución robusta con unos ingresos netos por comisiones que alcanzaron los 1.045 millones de euros, mientras que el resultado del servicio de seguros escaló hasta los 365 millones, superando las expectativas en un 3% gracias al dinamismo de los seguros de protección y la gestión de patrimonios.
«A pesar de que el margen de intereses quedó un punto porcentual por debajo de lo esperado, la fortaleza general de las comisiones y los ingresos por seguros amortiguaron con éxito cualquier desviación en el margen neto»
Jefferies, Miruna Chirea
No obstante, los datos de los depósitos y financiación reflejan las tensiones propias tanto de la estacionalidad del período como de la competencia bancaria en el mercado doméstico. David Grinsztajn, analista de AlphaValue, resalta que «la sólida dinámica en riqueza y seguros compensó con creces la moderación en los volúmenes de depósitos a plazo y la presión sobre los diferenciales ajustados», permitiendo que la entidad mantuviera su hoja de ruta estratégica sin sobresaltos estructurales en su perfil de liquidez.
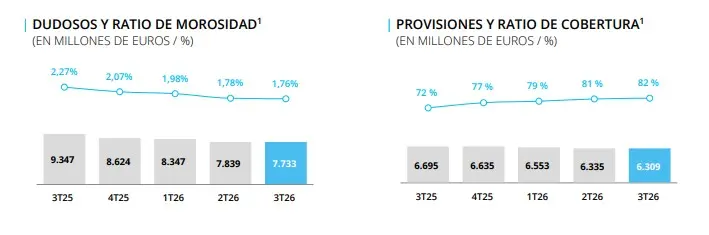
En cuanto a la calidad crediticia, el coste del riesgo se mantuvo estable en el tercer trimestre en torno a los 24 puntos básicos, con un volumen de provisiones para pérdidas crediticias un 7% superior al consenso debido a una prudente política de coberturas, mientras que la tasa de morosidad (NPL ratio) se redujo ligeramente hasta el 1,76%. Esto demuestra que la salud financiera de la cartera crediticia de CaixaBank en España y Portugal continúa blindada frente a las incertidumbres macroeconómicas y geopolíticas del entorno europeo.
Fuente: CaixaBank
Por otro lado, la generación orgánica de capital de CaixaBank, que ascendió a unos 66 puntos básicos, se vio totalmente contrarrestada por la remuneración a los accionistas, que fue de menos de 44 puntos básicos, y la expansión de los activos ponderados por riesgo en unos 8 puntos básicos, y las fluctuaciones del mercado en menos de 15 puntos básicos.
Perspectivas bursátiles y actualización de objetivos
La solidez de los fundamentales y la generación orgánica de capital han llevado a la cúpula directiva de CaixaBank a actualizar parte de sus guías financieras para el cierre del ejercicio 2026. Entre las modificaciones más destacadas figura la mejora del objetivo de rentabilidad RoTE para el ejercicio fiscal de 2026, que se eleva hasta aproximadamente el 19%, frente al objetivo anterior superior al 18%, y una revisión al alza en los ingresos por servicios, proyectados ahora por encima de los 5.600 millones de euros.
En paralelo, el objetivo de margen de intereses se mantiene intacto en más de 11.000 millones de euros, al igual que el control de costes, cuyo incremento interanual se reitera en torno al 4,5%. Asimismo, CaixaBank confirmó la vigencia de su plan de dividendo a cuenta para el ejercicio 2026, con un pago de 0,1844 euros por acción programado para noviembre de 2026, abarcando un ‘payout’ de entre el 50% y el 60%, y anunció la prórroga de su programa de recompra de acciones hasta el 30 de enero de 2027.
En cuanto a los analistas, por su parte, Íñigo Vega, analista de Jefferies, enfatiza que «la claridad en los objetivos estratégicos y la visibilidad de los beneficios respaldan una recomendación de compra con un precio objetivo situado en los 14,00 euros«, sugiriendo un atractivo potencial de retorno total para el inversor.
Por el contrario, firmas como AlphaValue adoptan una postura más cautelosa debido a las valoraciones exigentes del sector en el parqué europeo, fijando un enfoque neutral o de recogida de beneficios a corto plazo. En definitiva, CaixaBank despacha un tercer trimestre de 2026 consolidando su liderazgo doméstico, capeando con solvencia las exigencias de un mercado altamente competitivo y demostrando que su modelo de negocio diversificado es capaz de generar valor sostenible para el accionista incluso en fases de transición de tipos de interés.