Los bancos desconfían de las promotoras y cierran el grifo de la financiación

0

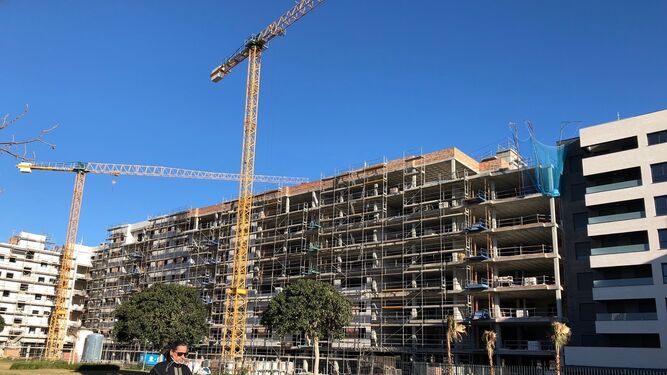
Las promotoras necesitan 12.000 millones de euros para alcanzar la velocidad de crucero que tanto ansian, según afirman las propias implicadas. Una financiación que las compañías del sector no encuentran en los bancos. Las entidades financieras han cerrado el grifo y no se fían de la estabilidad del ladrillo. El gran reto de las promotoras en los próximos años es encontrar esa financiación alternativa.

En el mercado de promoción residencial los empresarios se encuentran con grandes dificultades para poder financiar la adquisición de suelo finalista cuando no pueden demostrar ante la banca la existencia de una demanda clara por la vía de los contratos de preventas, sobre un proyecto definido en el que se haya obtenido la licencia de construcción.

La incertidumbre se cierne sobre sobre la rama residencial del sector residencial. Es complicado vender un producto que no entiende de ciclos. Ese período de ineficiencia del propio sistema productivo del sector residencial, convive mal con las necesidades de aportación de capital de los promotores, que hasta que puedan obtener financiación de la banca comercial pueden tener que esperar entre 12 y 18 meses. Un problema que se agrava con el otro mal endémico del sector: la demora en las licencias de obra y de primera ocupación.

Ante esta situación, las promotoras necesitan buscar nuevas vías de financiación para conseguir sobrevivir a este bloqueo de la banca comercial. Aedas es una de las primeras que ha estudiado nuevas fórmulas para acometer operaciones de riesgo. En este caso, la promotora de David Martínez anunció hace algunas semanas la creación de un vehículo financiero junto a su socio de referencia, Castlelake para comprar suelo y transformarlo en finalista en dos o tres años. Un acuerdo en el que el fondo aporta el 90% del capital y la promotora un 10%. El reparto se hace en base a este porcentaje, pero además la promotora tiene un derecho de tanto de un 25% con respecto a la porción que le corresponde a Castlelake.

Pero no es la única solución que las promotoras estudian. De hecho, existen otras ideas que incluso pueden ser buenas opciones para la banca comercial. En este punto es donde entra la financiación alternativa. Una solución parcial que es una especie de parche, porque lógicamente el empresario ha de aportar parte del capital como garantía y compromiso ante cualquier financiador de la viabilidad del proyecto que piensa desarrollar.

Pero siendo parcial, dicho apoyo a los promotores por parte de la financiación alternativa permite viabilizar inversiones que transcurrido dicho plazo serán financiadas por la banca comercial con una alta probabilidad. Es decir, la financiación alternativa consigue que el proyecto no se demore para el promotor y a las entidades financieras asumir menos riesgos, pero con la posibilidad de entrar después en el proceso de financiación.

En este escenario se abren varias tipos de financiación alternativa, siempre con un mismo protagonista: los fondos de inversión. Algunos de estos tratan de permanecer como deudores durante toda la vida del proyecto. Una situación que les convierte en socios del promotor que le otorga privilegios en la preferencia de cobro frente al empresario.

Otros se enfocan hacia una financiación ‘mezzaninne’ poniendo ciertos límites a la remuneración de su financiación, aunque es el menos utilizado. El mejor y el más eficaz para arrancar los proyectos residenciales se centran en proveer préstamos puente para el comienzo de las obras, pero siempre con el objetivo de ser reemplazados por la banca convencional. Son préstamos de confianza que empiezan a plasmar una realidad para que la entidad financiera confíe en el proyecto y entre con capital.

Las necesidades de apoyo financiero del sector promotor y de los gestores de cooperativas son muy elevadas. «En este contexto, la financiación alternativa cumplirá una función complementaria a la de la banca comercial bajo unos parámetros similares de análisis de riesgos de mercado pero anticipándose temporalmente de forma significativa», afirma Mikel Echavarren, CEO de Colliers.

Sea como fuere, la realidad es que las promotoras necesitan esa financiación para alcanzar la «velocidad de crucero» que todas ellas reclaman. Una financiación que Juan Antonio Gómez-Pintado, presidente de Asprima, cifra en 12.000 millones de euros, según reconoció él mismo en un coloquio con profesionales del sector en el que se discutía, precisamente, sobre las financiaciones alternativas.

Estos son los sueldazos de los chef más ricos del mundo

Ferran Adrià, Joan Roca, Andoni Luis Aduriz… son algunos de los nombres de los mejores chef y, a la vez, más codiciados del mundo. Sus platos son buscados por los mejores comidistas, donde probar una exquisitez de unos de estos genios de la gastronomía puede llevarte a un lugar muy lejos de donde te encontrabas antes de probar estas degustaciones. Por eso, ocupan el sitio más alto de estos ránkings.

Y es que ante la proliferación de una cultura culinaria televisiva gracias al auge de programas en formato reality en torno a los fogones, como ‘Pesadilla en la Cocina’, de Alberto Chicote, que dio el pistoletazo de salida a las posteriores ‘Master Chef’ y ‘Top Chef’, los salarios de estos maestros de la cocina han ido subiendo por su puesto en la lista. Así, desde Merca2.es te mostraremos los sueldos de los chefs más ricos del mundo.

La oleada de programas de cocina hizo aumentar el interés por saber cuánto gana un chef

Aumento de interés por saber cuánto gana un chef

Han pasado más de siete años desde la popularización de este género televisivo en España, el tiempo suficiente como para que se note su influencia, no solo en las parrillas televisivas, sino también en la de las escuelas de cocina.

Ante este panorama que se nos presenta en la actualidad, es normal que respecto a una perspectiva laboral que quizás termine entre chaquetillas, secamanos y hornillos, se dispare también el interés por saber cuánto dinero gana un chef, sea con cierto nivel de reputación o no.

Nosotros también nos hemos hecho la misma pregunta, así que por ello y con distintas mediciones de revistas como Forbes, The Richest, Le Chef y el listado de nombres que aparecen en el documento de SHS Online, un informe de referencia en el sector que coteja sus datos, esclarecemos la duda para saber cuáles son los salarios de estas personalidades que están en boca de todos -nunca mejor dicho-.

Un chef de restaurante con estrella supera los 5.000 euros mensuales

Un chef de un restaurante con estrella Michelin se encuentra muy valorado

Como también explica uno de los grandes consultores gastronómicos de nuestro país, José Domingo, si hablamos de chef de restaurante con estrella es fácil que supere los 5.000 o 6.000 euros mensuales.

Esto hace que para todos estos cocineros de élite, los llamados ‘grandes chefs’, el salario que obtiene del restaurante en el que trabaja es un fijo, con un complemento variable: asesorías, consultorías, eventos, colaboraciones con marcas…  «Los más mediáticos tienen un tratamiento de celebrities».

De esta manera un chef «prácticamente cobra por derechos de imagen«. El consultor hace referencia a los cocineros que han conseguido que su nombre pase a ser una marca por la cual ser capaz de obtener ingresos más que directamente por el trabajo realizado. «Su marca es como la de un futbolista o un DJ». Sus colaboraciones pueden suponerles desde 6.000 hasta 30.000 euros», explica.

Gordon Ramsay aparece como el mejor pagado

Gordon Raamsay figura como el mejor pagado

Después de unos años que parecía que su imperio estaba por caer, este 2019 ha remontado el vuelo para el archiconocido chef británico Gordon Ramsay. El popular cocinero de 52 años, se colocó en el número uno de los 10 cocineros mejor pagados de 2019.

Como estiman desde People With Money, sus ganancias totales estimadas fueron de 96 millones de dólares. Para crear esta lista anual, la revista toma en cuenta factores como los pagos por adelantado, el beneficio de participación, ingresos residuales, endosos y trabajo de publicidad.

Por esto resalta que el cocinero británico tiene un patrimonio estimado de 275 millones de dólares, en la que tiene su fortuna en inversiones inteligentes en acciones y bienes inmobiliarios sustanciales. También posee varios restaurantes (la cadena ‘Gordon el Hambriento’) en Londres, un equipo de fútbol americano (los ‘Ángeles de Johnstone’) y ha sacado su propia marca de vodka (Pure Wonderamsay – UK).

Alan Wong se muestra como el cocinero más rico del mundo

El japonés Alan Wong, el más rico del mundo

Alan Wong ha convertido sus cadenas de restaurantes en Shanghai y en Hawai en todo un imperio. De este modo, el chef japonés se posiciona como el chef más rico del mundo con un patrimonio de mil millones de euros.

Entre sus galardones figuran que en el 2001 fue premiado como el Chef del año por la revista Santé, donde en esa misma temporada Gourmet Magazine clasificó su restaurante en la lista de los mejores cincuenta de América.

Según el mencionado listado de SHS Online, además de la apertura de sus restaurantes ha sabido, no sólo incrementar su fama, sino hacer fortuna con sus múltiples apariciones en televisión y la publicación de sus libros. A partir de esto, Wong consiguió alzarse como uno de los tres chefs más ricos del mundo en el año 2016, donde hasta la actualidad sigue ocupando ese altísimo lugar. Un emblema de la cocina.

Wolfang Puck, el más reconocible desde hace 20 años

Wolfgang Puck, el más reconocido

El chef de origen austriaco Wolfgang Puck es dueño de un imperio gastronómico: más de 100 restaurantes en todo el mundo, un catering, una tienda… Ligado al ‘star system’ de Hollywood, en sus locales se dejan ver grandes estrellas. Ingresa más de 500 millones de dólares anuales.

El patrimonio del australiano -residente en los EE.UU-  se sitúa entorno a los 67 millones de euros. Desde hace 20 años es el cocinero de la gala de los Oscars, además de gestionar 20 restaurantes, ser propietario de varios servicios de catering y autor de muchos libros de cocina.

Se ha convertido por méritos propios en el rostro culinario más reconocible, creando un imperio gastronómico que, con base en California, se ha extendido no sólo al resto del país sino también por el mundo, donde sus diferentes cadenas de restaurantes recibieron tres estrellas Michelin. Su nombre es de excelencia en cualquiera de sus ofertas gastronómicas, que van desde productos de cocina hasta comida de calidad ofrecida.

La chef Ina Garten, una de las 100 personas más influyentes

Ina Garten, entre las chef más ricas del mundo

Ina Garten es una chef célebre muy influyente. En 1978 compró la tienda Barefoot Contessa en East Hampton; después de 20 años, renunció y se la vendió a los empleados, sólo entonces, comenzó a escribir libros de cocina y su primer libro se publicó en 1999.

Ahora con su noveno libro de cocina publicado ‘Make it Ahead: A Barefoot Contessa Cookbook’ y su programa cumpliendo 14 años al aire, la tímida chef, da mucho de qué hablar, sobre todo cuando figura en la lista como una de las chefs más ricas del mundo.

No sólo su patrimonio de 43 millones de dólares la situó en la mira de la revista Forbes, sino que el éxito de su programa Barefoot Contessa, también emitido en la cadena Food Network, la llevó a colarse en lista de las 100 personas más influyentes del mundo según la revista Time. Una de sus miras en la cocina que solo utiliza sus libros: «Confío en ellos», dice; todavía prefiere usar recetas que improvisar.

Elena Arzak, una de las mujeres chef con más prestigio

Chef Elena Arzak es una de las más reputadas

Elena Arzak es una de las mujeres chef más prestigiosas. Nacida en San Sebastián e hija de Juan María Arzak, uno de los chefs más importantes del mundo, fue reconocida en el año 2012 como la mejor chef mujer del planeta, gracias a su dedicación e innovación en el mundo culinario.

Elena y su padre han alcanzado el reconocimiento internacional gracias a una dedicada labor de investigación y experimentación gastronómica. Desde su venerada casa y su banco de sabores que poseen, el sueldo de la española oscila entre los 6.000 y 8.000 euros mensuales.

Ambos llevan la cocina más allá en vanguardia y evolución, sin perder de vista ni por un momento la tradición. El premio a la Mejor Chef del Mundo Veuve Clicquot celebra el trabajo de una chef excepcional cuya cocina apela a los críticos más duros de todo el mundo. El premio está inspirado en la vida y los logros de Madame Clicquot, que marcó la pauta de las mujeres del mundo de los negocios.

Como chef español, Karlos Arguiñano figura en esta lista

Karlos Arguiñano, entre los chefs con mejor sueldo

Hombre de familia, empresario millonario y, posiblemente, el chef más conocido de nuestro país, Karlos Arguiñano pasa desapercibido con sus chistes y su perfil. Sin embargo, solo en sus empresas ingresa más de cinco millones de euros, y las previsiones auguran mejores datos.

Su hotel-restaurante es conocido por todo el mundo, por lo que ésta, al igual que la carrera de Arguiñano, es estable donde las haya. En los últimos ejercicios ha logrado mantener unos ingresos cercanos a los 3,5 millones con el consiguiente aumento de beneficio año tras año.

Las cifras, además de señalar la buena situación económica en la que se encuentra la compañía del chef, demuestran que el cocinero y su mujer son buenos conocedores del mundo empresarial. En los años que lleva en funcionamiento ha conseguido acumular un patrimonio de 2,7 millones de euros. Junto a su mujer, sus cuentas muestran que año tras año han conseguido aumentar los ingresos significativamente.

‘Dabiz’ Muñoz, el chef artístico español que mejor paga a sus empleados

El chef español 'Dabiz' Muñoz aparece en la lista

David o ‘Dabiz’ Muñoz figura en multitud de listas de la cocina, donde su restaurante ha conseguido su tercera estrella. Por esto, y como figura en la lista de Le Chef, en 2016 la compañía del español logró facturar un total de 7 millones y medio de euros.

Esto da prueba de que los negocios del madrileño andan más que bien, a lo que gracias a ello, ‘Dabiz’ también puede ser uno de los chefs que mejor paga a sus empleados teniendo en cuenta que si por algo se caracteriza su negocio es por tener más trabajadores que clientes.

El chef posee tres restaurantes, en el que la segunda sede de su versión ‘low cost’ de Diverxo está situado en el barrio de Mayfair, a menos de diez minutos a pie de Picadilly Circus. Es por ello que el alquiler del local alcanza los 40.000 euros mensuales, una cifra desde la revista Forbes que da una idea de la facturación que debe realizar el restaurante para que el negocio del cocinero artístico sea rentable.

El excesivo ahorro perjudica el desarrollo del sector asegurador

0

Positivo. Con esta palabra se puede resumir el comportamiento del sector asegurador durante 2018. El volumen de primas fue de 64.377 millones de euros, un 1,5% más que el año anterior. Pero, como se suele decir, la alegría va por barrios. Porque el crecimiento de las líneas de negocio de No Vida aumentó un 4%, mientras que el seguro de Vida (el que tiene que ver más con el ahorro) tuvo un decrecimiento del -1,4%. “Desde 2014 el ramo de No Vida es quien hace más aportaciones al sector asegurador, mientras que, en los dos últimos años, el ramo de Vida hace aportaciones negativas”, señala Manuel Aguilera, director general del Servicio de Estudios de Mapfre.

El seguro de Vida consiguió un volumen de primas de 28.995 millones de euros y, de nuevo, hubo una clara diferencia entre los dos actores principales. Por un lado, el seguro de Vida Riesgo (aquél que protege a la familia en caso de fallecimiento del asegurado), tuvo un crecimiento del 12,3%, mientras que el del Vida Ahorro (aquel que asegura la vida además de permitir ahorrar de forma periódica) tuvo un decrecimiento del -3,7%. Dicho de otra forma, la contribución al crecimiento el mercado asegurador de Vida Riesgo fue de 0,8 puntos porcentuales, mientras que el seguro de Vida Ahorro fue de -1,5 puntos porcentuales.

“Se trata del segundo año consecutivo en que se produce una situación negativa por parte del segmento de Vida al crecimiento del mercado español, como sucedió en los años 2012 a 2014”, destaca el informe ‘El mercado español de seguros en 2018’ de la Fundación Mapfre. En esos años, la crisis económica y la caída de los tipos de interés, fueron los causantes de la caída.

Los unit linked, la apuesta de las aseguradoras por atraer inversores, no están dando el resultado que en un principio preveían

Para revertir la situación, las aseguradoras apostaron por los unit linked, un producto financiero que aúna un seguro de vida y un fondo de ahorro. En concreto, en este último apartado, invierte en una cesta de fondos, acciones o bonos. ¿Qué ocurre? Que el riesgo lo asume el comprador. Y los ciudadanos no están por la labor. Prefieren invertir en depósitos o en otros productos con menos riesgo (en 2018 los depósitos superaran los 800.000 millones de euros, un 4% más respecto a 2017). Y Manuel Aguilera añade otro dato: “Los tipos de interés son bajos, por eso no crece el sector de los unit linked”.

Sin embargo, este producto sí está teniendo un mejor comportamiento en otros tipos de entidades, como los bancos. Y ahí entra en juego lo que podríamos denominar como la ‘aversión’ al riesgo de las propias aseguradoras. Porque la renta fija sigue siendo la ‘cesta’ favorita’ donde las aseguradoras ‘ponen sus huevos’. “No se trata de que las aseguradoras inviertan con más riesgo. El pensamiento de una compañía de seguros es pensar qué tipo de inversión necesito para cumplir con mis obligaciones. Esto limita el modelo de inversión aseguradora. Si cambiara el entorno financiero no habría por qué cambiar el portfolio de inversión de las aseguradoras”, matiza el director general del Servicio de Estudios de Mapfre.

EL AHORRO Y LA BRECHA DE PROTECCIÓN

Ni más ni menos que 29.000 millones de euros. Es la brecha de protección del seguro en 2018, es decir, la diferencia existente entre la cobertura de seguros que es económicamente necesaria y beneficiosa para la sociedad, y la cantidad de dicha cobertura efectivamente adquirida. Se trata de 800.000 euros más que en 2017.

Esa diferencia entre los niveles de aseguramiento reales y los óptimos es más patente en el ramo de los seguros de Vida. De hecho, y durante 2018, el 96,1% de dicha brecha (27.800 millones de euros) correspondió a este segmento. En este caso, hablamos de 1.100 millones más que durante el año anterior.

“Para ser capaz de cerrar esa brecha, el segmento de los seguros de Vida debería crecer a una tasa promedio anual de manera sostenida del 7% a lo largo de los próximos diez años”, señalan desde la Fundación Mapfre. Porcentaje que se antoja demasiado elevado debido a la tendencia de ahorro de los ciudadanos. Para cerrar dicha brecha, serían necesarios 93.400 millones de euros. Ese es el potencial de crecimiento del sector.

‘Sorpasso’ de Madrid a Cataluña en la venta de seguros

0

¿Habrá sido por la situación política que se vive en Cataluña? ¿Quizás por el cambio de domicilio social de determinadas empresas? ¿Tal vez porque han sido mayoría los que han pasado de un seguro del automóvil a todo riesgo a otro a terceros? ¿.

Si en 2017 el volumen de primas en Cataluña alcanzó los 11.345 millones de euros, es decir, una cuota del 21,3%, durante 2018 esa cantidad ha menguado hasta los 10.809 millones de euros, lo que ha desinflado dicha cuota hasta el 20,4%. Por tanto, los ingresos por primas en Cataluña tuvieron un descenso del 4,2% en 2018 respecto al año anterior. Mientras tanto, la Comunidad de Madrid ha crecido por encima de la caída en Cataluña: un 4,7% más en 2018. Hablamos de un volumen de primas de 10.865 millones de euros, frente a los 10.570 millones de euros de 2017. Por este motivo ha engordado su cuota desde el 19,8% hasta el 20,5%.

Los residentes en Madrid gastaron, de media, 1.631 euros en seguros frente a los 1.409 euros de los ciudadanos de Cataluña

Si vamos más al detalle, los residentes en Cataluña gastaron de media en seguros 1.409 euros durante 2018, cantidad inferior a los 1.494 euros del año anterior. Por el contrario, las personas que viven en la Comunidad de Madrid incrementaron esa cantidad desde los 1.607 euros de 2017, a los 1.631 euros del pasado año. Por término medio, los españoles gastaron 1.369 euros en seguros, es decir, 11,7 euros más respecto al año anterior.

MADRID, CATALUÑA… ¿Y EL RESTO?

A pesar del ‘sorpasso’, la comunidad de Madrid y Cataluña siguen encabezando el ranking por volumen de primas del sector asegurador. El podio lo completa Andalucía, con 7.276 millones de euros en primas. Su cuota de mercado es del 13,7%, es decir, a bastante distancia de los dos cajones más altos. En su caso, el descenso fue del 1,3%.

Si hablamos de crecimiento, los laureles del triunfo fueron para Aragón (5,1%), seguida de Madrid (4,7%) y Castilla-La Mancha (4,1%). En el otro lado de la balanza, el descenso fue más que acusado en Baleares (-36,4%), seguida de Navarra (-19,1%).

Por primas per cápita, son ocho las comunidades autónomas que están por encima de los 1.000 euros (junto a Madrid y Cataluña, Aragón –que supera a sus vecinos catalanes con 1.434 euros-, Islas Baleares, Castilla y León, Navarra, País Vasco y La Rioja). El ‘farolillo rojo’ es para Ceuta y Melilla (con 665 euros por persona), Murcia (775 euros), Canarias (735 euros) y Extremadura (822 euros).

A pesar de que la industria aseguradora creció un 1,5% respecto al año anterior, alcanzando los 64.377 millones de euros, se está produciendo una ralentización del mercado. Así, en 2017 representaba el 5,44% del PIB en 2017, descendiendo al 5,33% en 2018. El aumento de las primas tuvo como protagonista al negocio de No Vida, que lleva un lustro creciendo gracias a la recuperación de la actividad económica y a la mayor capacidad de consumo de empresas y hogares. En Vida, la caída de moderó, desde el -5,6% de 2017, al -1,4% de 2018.

Donación en vida, herencias… los pasos hacia una donación acertada

0

¿Es mejor realizar donaciones en vida o mejor hablar de herencias? Actualmente con los problemas de desempleo, la precariedad laboral y la falta de ahorros, no son pocos los que no pueden hacer frente a una herencia tras fallecer un ser querido.

Los padres se preocupan hoy en día mucho más por sus hijos y su economía de lo que podían hacerlo nuestros abuelos. Y no es para menos. Es importante para ellos saber que dejan el futuro bien atado y no querer perjudicarles a la hora de tomar una decisión.

Por ello, muchos se plantean donar sus bienes en vida antes de esperar a las temidas herencias. Con ello, se solventan los problemas con respecto a las discusiones o a las dificultades económicas de cada uno. Pero, ¿qué es mejor? Descubre los pasos para tomar una buena decisión.

Costes fiscales de herencias y donaciones

costes fiscales herencias y donaciones

Un punto importante a tener en cuenta es cuánto cuesta donar y cuánto heredar a la hora de tomar una decisión acertada.

Las donaciones suelen salir más caras que las herencias debido a que muchas regiones aún no contemplan bonificaciones para las mismas. En otros casos, tan solo limitan su aplicación a ciertas situaciones o si no se supera un determinado importe.

Por ello, lo más importante a tener en cuenta es en la Comunidad que nos encontramos a la hora de tomar una u otra decisión, pues esto puede cambiarlo todo en materia de reducciones y otros costes fiscales.

Ventajas fiscales según la edad

ventajas fiscales

En el caso de que se produzca la sucesión, existen varias reglas de acuerdo a la edad que tenga en dicho momento el hijo sucesor.

Esto sobre todo se distingue entre si el hijo tiene menos o más de 21 años, pues las ventajas fiscales suelen ser bastante más amplias en el caso de que el descendiente sea menor de dicha edad.

Cuando ya se han cumplido los 21 años, solo en Madrid, Canarias, Cantabria, Castilla La Mancha, La Rioja y los territorios forales contemplan la bonificación del 95% sobre el impuesto aplicado a la base imponible. Sin embargo, cuando la herencia supone la adquisición de la vivienda habitual existe una reducción sobre la base imponible regulada por la normativa estatal.

Cuánto cuesta heredar

cuanto cuesta herencias

Si la herencia supone la adquisición de la vivienda habitual, la ley estatal contempla una reducción del 95% hasta un importe máximo de 122.606 euros.

Sin embargo, las Comunidades Autónomas se encuentran en pleno derecho de modificar o aumentar este límite ligado a las herencias y aplicar bonificaciones a la cuota que se deba pagar.

Se debe tener en cuenta, además, que si a la hora de heredar se incluyen otros bienes los costes aumentarán. Además, el heredero debe liquidar el impuesto de plusvalía municipal. Esto debe hacerse en el Ayuntamiento y depende completamente de cada uno, por lo que es importante el lugar donde te encuentres.

Diferencias según las Comunidades

diferencias Comunidades

Existe actualmente una diferencia abismal entre Comunidades con respecto al impuesto de donaciones. De hecho, en Andalucía llega a ser 1.000 veces más caro que en Canarias, por ejemplo.

Esta diferencia salvaje algunos la intentan solventar mudándose de Comunidad, pero la ley contempla que el impuesto se aplicará de acuerdo al lugar donde se haya residido durante los últimos cinco años.

Si hablamos de herencias, por otra parte, la fiscalidad se aplicará en aquel lugar donde haya residido el fallecido y esta misma regla se aplica en el caso de donación de inmuebles. Si se trata de otros bienes, se hará referencia a la ley donde el donante cuenta con una residencia habitual.

Esto cuesta recibir una donación

hand 517114 960 720 Merca2

Como en la normativa estatal no se contempla una reducción específica en caso de donaciones de vivienda habitual, cada Comunidad es libre de aplicar sus propias reglas.

Si la donación se trata de la vivienda habitual o donar dinero para que los hijos puedan adquirir su primera vivienda, se suelen aplicar reducciones a la base imponible. En Castilla y León, por ejemplo, esta reducción llega al 99%. A esto se debe sumar el coste de la plusvalía municipal.

Esto cambia en el caso de que la donación no sea para ninguno de los casos anteriores. En otro tipo de casos, el impuesto mayor se pagará en Andalucía y en Asturias. En último lugar se situarían Canarias y Madrid, donde los impuestos son mucho más bajos.

El donante puede determinar condiciones

condiciones

En todo caso, el donante puede determinar algunas condiciones antes de realizar la donación. Esto puede incluir, por ejemplo, el cuidado de personas mayores.

La donación es revocable en el caso de que exista ingratitud, es decir, de acuerdo al Tribunal Supremo, el maltrato, tanto físico como psicológico es un hecho determinante para que el acto pierda validez de forma inmediata.

Todas estas condiciones, y cualquiera que el donante desee añadir, deben quedar reflejadas. Es importante recalcar que las herencias se pueden modificar, realizando otro testamento que anule al anterior, pero en el caso de las donaciones los bienes pasarán al otro en el momento. Por lo que es primordial pensarlo detenidamente antes de hacerlo.

¿Es mejor donar o heredar?

donar o heredar

Heredar, actualmente, es mucho más barato que donar. Aunque no por ello quiere decir que sea la mejor opción. Depende, también, de cada caso concreto que se debe estudiar. Por ello, es bueno citarse con un notario para pedir asesoramiento gratuito sobre el tema.

La donación puede dar lugar a más juegos, como por ejemplo las condiciones interpuestas por el donante. Aunque como punto en contra, el donante perderá su propiedad o bienes de inmediato, cosa que no ocurre con la herencia.

Además, salvo que se exprese lo contrario, la donación se descontará de la herencia. Esto la convierte en una especie de «herencia en vida». Para que no sea así, el donante deberá dejarlo claro antes de efectuarla.

Donar y reservarse el derecho de uso

derecho de uso

Otra de las posibilidades buenas para ambas partes es que los padres decidan donar a sus hijos pero reservándose el derecho de usar la vivienda o bienes. También es la opción más barata.

Esto equilibra la balanza, pues, de este modo, los hijos saben que sus padres no los dejarán sin herencia, y estos pueden seguir disfrutando de sus bienes y administrándolos mientras vivan.

Cuando el donante fallezca, el heredero adquirirá también el usufructo, por lo que tendrá la plena propiedad.

La picardía de corregir a tu jefe sin que este se sienta ofendido

0

¿Tienes el valor o te sientes en libertado para corregir a tu jefe? Los líderes y cabeza de equipo también se equivocan. Y no hay nada de malo en hacérselo saber.

Cuando cuentas, además, con una gran carga mental, como suele suceder en este tipo de personas, te puedes ver un poco desbordado por las situaciones. Que sea el jefe no quiere decir que se encuentre constantemente en posesión de la verdad absoluta.

Los líderes son personas iguales a las demás. Con sus fallos y sus aciertos. Por ello, si tu jefe se equivoca y no sabes cómo decírselo, aquí tienes algunas pautas para conseguir además que no se sienta ofendido.

Cómo corregir a tu jefe sin que se ofenda

Algo muy común a la hora de decidir dejar atrás el trabajo en una empresa, es hacerlo por culpa del jefe. Es decir, porque somos contrarios a sus ideas, pero no nos atrevemos a plantarle cara.

Más de la mitad de las personas que deciden renunciar a su trabajo lo hacen por sus jefes.

Consejos para decirle que está equivocado

Aunque es cierto que no todos los jefes son iguales, todos suelen tener el mismo punto en común: no están demasiado abiertos a las ideas y «correcciones del equipo». A lo largo de la trayectoria profesional, todos daremos con diferentes tipos de líderes.

Por ello, es bueno saber cómo hacer si queremos decirles que se encuentran equivocados.

¿Estás cien por cien seguro de que se ha equivocado?

Lo primero que debemos tener claro a la hora de acudir a hablar con nuestro jefe para corregirlo, es estar cien por cien seguros de que se ha equivocado.

A nadie le sienta bien que venga otro a corregirle y que encima no lleve razón. Por lo que piensa detenidamente en el fallo y, antes que nada, piensa en cuál podría ser la solución para llevar el trabajo bien hecho desde el principio.

Transmíteselo de buena forma

Hablando se entiende la gente y, hablando bien, mucho mejor. Piensa que a ninguno nos gusta ser corregidos, mucho menos a alguien cabeza de un equipo.

Sin embargo, siempre que aportes algo de buena forma, te involucres y des tu opinión de forma comedida y educada, seguro que tu jefe no tendrá ningún problema en escucharte y rectificar si es debido.

Elige el momento y lugar adecuados

No es bueno corregir a una persona delante de todas. Y mucho menos contradecir al líder delante de todo el equipo, pues este puede pensar que le estás restando autoridad.

Por ello, es aconsejable acudir a su despacho, pedir una cita con él y, tranquilamente, exponerle tus objeciones a sus argumentos de forma tranquila e íntima. Esto, además, creará un buen clima de confianza, lo que hará que se encuentre más receptivo a la hora de recibir las críticas.

Recuerda, además, que estas deben ser constructivas y no ataques, pues cualquiera podamos equivocarnos nos encontremos en la posición que nos encontremos.

Plantea una solución

No solo vayas con reproches si vas a sentare a hablar con el jefe. Es bueno que, para demostrar tu profesionalidad y preocupación por el equipo, lleves también las soluciones que tú propondrías a la hora de lidiar con el problema.

Intentad hablar entre los dos, y seguro que llegáis a un punto intermedio en el que os pongáis de acuerdo.

Agradece su tiempo y compromiso

Por último, es bueno siempre ser agradecido. Él te ha brindado la posibilidad de hablar tranquilamente para exponer tus pensamientos, y es bueno que se lo agradezcas.

Esto demuestra, además, tu compromiso con el equipo y la compañía, y seguro que lo tomará en cuenta en futuras ocasiones.

Como ves, si acudes a tu jefe de buenas formas y no con ataques, no hay ningún problema en corregirle. Él, como todos, también está en su derecho de equivocarse y rectificar ayudado por todo su equipo.

Santander Consumer Finance prepara su asalto a Canadá

0

Santander Consumer Finance (SCF) quiere incrementar su presencia en Canadá. Para ello ha solicitado el paso previo a la licencia bancaria a través de su filial local Carfinco Financial Group, entidad adquirida en 2014 por 210 millones de euros.

En concreto, SCF ha presentado el notice of intention, etapa burocrática anterior a la solicitud de licencia, tal y como han confirmado a MERCA2 fuentes conocedoras de la operación. «Todavía hay que esperar bastante tiempo y luego que la Office of the Superintendent of Financial Institutions conceda o no la licencia«, han aclarado.

Lo que sí queda claro es que no se trata de un movimiento para que Santander abra sucursales bancarias en Canadá y se convierta así en una nueva área geográfica como son Estados Unidos, Brasil, México, España o Polonia. Está enfocado únicamente en el ámbito de consumo al igual que en los 15 países europeos donde opera SCF, han confirmado estas fuentes.

Fundado en 1997, Carfinco ofrece actualmente «una cartera de productos innovadores diseñados para permitir que los consumidores que no cumplen los requisitos de riesgo para los programas financieros de bancos o financieras compren vehículos nuevos o de segunda mano», tal y como recoge su página web. La compañía, con sede en Edmonton (Alberta), opera en las diez provincias del país norteamericano.

Cuando fue adquirido por Santander en septiembre de 2014, la entidad tenía 29.500 clientes y un saldo de financiación de 278 millones de dólares americanos (casi 250 millones de euros al tipo de cambio actual). A cierre de 2018, el banco cántabro contaba con 200 empleados en Canadá y un beneficio bruto antes de impuestos de 10 millones de euros, según su informe anual.

Un portavoz del banco con sede en Madrid ha declarado a Bloomberg que no tenían comentarios «en esta etapa», pero ha añadido después que Carfinco es el único negocio de Santander en Canadá y que pasaría a llamarse Santander Consumer Bank. Antes de obtener la luz verde por parte del ministro de Hacienda de Canadá y comenzar a negociar con Santander Consumer Bank, la solicitud de Carfinco sería revisada por la Oficina del Superintendente de Instituciones Financieras.

SANTANDER Y CAIXABANK SE FIJAN EN CANADÁ

Estos planes de Santander salen a la luz después de que otras instituciones financieras europeas hayan entrado en Canadá. El brazo canadiense de HSBC Holdings también se ha convertido en uno de los actores secundarios más grandes del país, introduciéndose en el mercado hipotecario con tarifas especiales.

En el mercado español, CaixaBank anunció en diciembre que abriría una oficina de representación en Toronto, convirtiéndose así en el único banco español con presencia física en Canadá. Desde la nueva oficina, ubicada en Bay Street, el centro financiero de Toronto, CaixaBank ofrecerá servicios de acompañamiento y asesoramiento en comercio exterior, banca de empresas y banca corporativa a empresas españolas con intereses y actividades en Canadá, y a multinacionales y empresas canadienses que operan en España, explicó la entidad. Al frente del equipo estará Bárbara Carmona, procedente de la sucursal de CaixaBank en Londres.

Al hacerlo, el banco presidido por Jordi Gual señaló que los vínculos comerciales entre España y Canadá estaban «en aumento, lo que convierte a Canadá en un socio comercial cada vez más importante para España». Las exportaciones españolas a Canadá se dispararon un 10,5% en 2017, mientras que las españolas de Canadá crecieron un 30%, dijo CaixaBank, citando datos del Instituto Español de Comercio Exterior (ICEX).

De esta manera, la entidad impulsaba su estrategia de internacionalización que ha acelerado en los últimos años. También en 2018, la entidad abrió una oficina de representación en Sídney (Australia) y obtuvo la licencia para operar como sucursal operativa en París (Francia).

Cobas, AzValor y Bestinver sin diferencias salvo en sueldos y comisiones

0

El próximo mes de septiembre, fue a finales, se cumplirá un lustro de una de las rupturas más sonadas del mundo de la inversión y los fondos en España. Francisco García Paramés dejaba atrás un ciclo dorado, en el que se erigió como uno de los más destacados gestores españoles, en Bestinver (gestora que pertenece a Acciona) para seguir en solitario. Al influyente inversor le siguieron su núcleo duro, que trabajaban con él día a día, formado por Álvaro Guzmán y Fernando Bernard, aunque esa sería la última vez que le seguirían.

Pese a aquel abrupto final, Paramés dio a entender que mantenía diferencias con Acciona que eran insalvables, la ruptura y los nuevos nacimientos (nació por un lado Cobas Asset Management de la mano de Paramés y al poco después AzValor Asset Management con Guzmán y Bernard como socios) no parece que haya habido diferencias en el modo de proceder de los tres actores. De hecho, si se miden las rentabilidades que ofrecen el trío de vehículos que invierten en bolsa española de los citados, de Bestinver Bolsa, Cobas Iberia y AzValor Iberia, tanto a corto como a largo plazo se puede comprobar que apenas difieren.

Hasta el momento, y desde que Cobas empezó a rodar, el que mejor se ha comportado de los tres ha sido AzValor Iberia con una leve revalorización del 0,96%, que no es poco visto lo visto, ya que tanto Bestinver Bolsa (-0,57%) y el instrumento de inversión en renta variable española de Paramés (-0,98%) están en negativo. Aunque, como se puede comprobar, la diferencia con ya casi dos años y medio de recorrido es inapreciable, apenas un punto porcentual, en cuanto rentabilidad, si nos fijamos en el corto plazo la cosa todavía se ajusta más, y es que en lo que va de año rentan 0,41%, -0,24% y -0,42%, respectivamente.

fondos Merca2

Otra de la particularidad de la pareja evolución de los tres fondos en los últimos años, es que cuando el mercado value, el tipo de inversión que realizan los tres, se ha comportado peor el desempeño de los mismos ha sido todavía más similar. Así, entre marzo de 2017 y junio de 2018, en el que el mercado todavía era alcista, Bestinver Bolsa se revalorizaba un 11%, frente al 14,3% de Cobas y al 15,6% de AzValor, pero si las fechas las movemos de octubre hasta este mes de julio (donde el mercado ha sido claramente bajista) los diferenciales anteriores se comprimen a una caída del 7,03% para Paramés y del 7,66% para sus pupilos, algo más lejos queda el fondo gestionado por Acciona con un -10,6%.

La principal razón por la que en mercados más o menos pequeños, como es el caso de España, al final terminan por ofrecer rentabilidades muy similares estos fondos es porque comparten la estrategia de inversión, que por cierto no es nada secreta. En este caso, se buscan empresas con una cotización a la baja en los últimos meses, precio reducido, con una deuda manejable (si es sin ella mejor) y que sea capaz de generar flujos de caja (el diferencial de como entra y sale efectivo de la compañía) positivos. Al final, eso hace que muchos compartan inversiones y la mayor diferencia, en muchos casos ni eso, es el porcentaje que cada una pesa en la cartera. Así, su principal apuesta (en el caso de AzValor Iberia y Cobas Iberia) es Elecnor con un 11,2% y un 9,2% de ponderación respectivamente, también comparten acciones de Mota Engil o Melia Hoteles.

Al final, la única diferencia parece ser el sueldo que perciben por llevar a cabo su trabajo y lo que cobran a sus clientes. El más caro, según los gastos corrientes medidos por Morningstar los tiene AzValor con un 1,88%, seguido por Bestinver con un 1,8% y por último Cobas con un 1,79%. Aunque en cuanto a sueldos, probablemente Paramés no tenga rival, el gestor ganó entre 16 y 20 millones de euros al año, mientras dirigía el fondo (hasta 2014) que ahora le bate en Bestinver, pero tampoco se puede aseverar porque el resto de salarios permanecen ocultos.

Estos son los nuevos productos de la marca Hacendado sin gluten que puedes comprar en Mercadona

Con el fin de hacer más fácil la compra a todos los celíacos, Mercadona cada vez tiene más productos sin gluten en sus supermercados. La gama sin gluten de Hacendado ofrece ya 1.250 productos libres de esta proteína convenientemente envasados e identificados. Hay que tener en cuenta que cada vez más gente sufre alergias e intolerancias alimentarias y en alimentación es importante tener precaución con los productos con gluten.

Antes, hacer la compra si eras celíaco podía resultar muy caro, pero estos nuevos productos sin gluten Hacendado han llegado a Mercadona para ponernos las cosas más fáciles y baratas. Algunos de estos productos son realmente deliciosos y merece la pena tenerlos en la despensa para comidas y cenas.

Picos sin gluten de Mercadona

Picos sin gluten de Mercadona

Ideales para el verano, ya que improvisamos muchas cenas de picoteo, y que vamos a la playa o al campo de picnic. Estos picos sin gluten son perfectos para el acompañamiento de las comidas a cualquier hora del día o para acompañar las tapas típicas del verano.

Son ideales para toda la familia, porque además tampoco tienen lactosa. Su textura crujiente y su sabor natural a pan sorprenden al primer bocado. Son ideales para toma con el gazpacho o salmorejo, para comer con quesos y embutidos, o para tomar con los aperitivos. Si comes ensaladilla rusa, jamón o hummus, estos picos sin gluten de Mercadona son la mejor combinación.

Tarta de almendras del Mercadona

tarta-de-almendras-de-mercadona

Una auténtica delicia. Esta tarta de almendras lleva también caramelo y cacahuetes y está riquísima. Es sin gluten y vegetariana, perfecta para un postre o una merienda dulce cuando te quieres dar un capricho. Mercadona suele sorprender con este tipo de productos muy diferentes a los que sueles encontrar en otros supermercados.

Encontrarás esta tarta de almendras en la sección de congelados del super y cuesta unos 6 euros por 600 gramos. Incluye una base de almendra acompañada por crema de turrón, caramelo y cacahuetes tostados. Todo ello recubierto con una fina capa de chocolate con leche. Imposible resistirse.

Vasito de quinoa roja y blanca

Vasito-de-quinoa-roja-y-blanca

La quinoa es un alimento milenario que se ha puesto de moda, porque es alto en proteína, fibra, y no tiene gluten. Este vasito de quinoa roja y blanca de Mercadona se calienta en solo un minuto en el microondas y es ideal para cenas rápidas ya que sirve como acompañamiento de carne o pescado.

También puedes añadirlos a las ensaladas porque con ese envase tan cómodo tienes ya la quinoa cocida para comer al instante. La quinoa es una semilla originaria de los Andes que se ha convertido en imprescindible en las dietas vegetarianas y saludables al ser un alimento muy completo. Seas celíaco o no, añádelos a tu lista de la compra.

Hummus de lentejas

Hummus-de-lentejas

Si eres fan del hummus de garbanzos de Mercadona, según la receta tradicional, tienes que probar el hummus de lentejas. Un plato con alto contenido en proteína vegetal, perfecto para dipear en cualquier momento y libre de gluten. Pura cocina mediterránea con un toque exótico y diferente para hacer más variada tu dieta.

La receta de este puré lleva una combinación equilibrada de lentejas cocidas, aceite de oliva, limón, ajo y tahina. Se come frío, como canapé o entrante, así que no requiere ninguna elaboración y puedes tenerlo en la nevera para comer cuando quieras. Sustituye la mayonesa de tu sándwich vegetal por este hummus y te encantará el cambio de sabor.

Cerveza Steinburg 0,0% sin gluten

Cerveza-Steinburg-sin-gluten

Los celíacos siempre buscan la cerveza sin gluten de Mercadona, y ahora tienen otras nuevas variedades de cerveza, esta vez sin alcohol, y también sin gluten. La Cerveza Steinburg 0,0% sin gluten es una refrescante cerveza para que todos la disfruten en verano. Está disponible en dos envases: un pack de 6 botellines de 25 cl y un pack divisible de 6 latas de 33 cl.

La mejor manera de acompañar los snacks sin gluten de Mercadona es con esta cerveza sin alcohol que podrás tomar sin preocuparte por consumir más alcohol de la cuenta. Ideal para embarazadas, madres lactantes o si estás a dieta. La cerveza sin gluten es un producto muy novedoso que ha venido a cubrir las necesidades de una parte de la población.

Crakers sin gluten de Mercadona

Crakers-sin-gluten-de-Mercadona

Además de la pasta sin gluten, que en Mercadona hay disponible en diferentes variedades, una de las cosas que mejor vienen a los celíacos son los sustitutos del pan sin gluten. Estos crakers sin gluten con sabor a romero son geniales para untar con tus patés o untables favoritos.

Los crackers llevan almidón, fécula de patata, huevo y aceite de girasol, son muy crujientes, y su sabor está muy bien conseguido. Además, vienen en seis paquetitos para que podamos llevarlos a todas partes y picar entre horas. No están disponibles en todos los supermercados, pero podemos buscarlo para probar en casa.

Bizcocho de limón sin gluten

Bizcocho-de-limon-sin-gluten

El desayuno habitual que tomamos en España puede ser complicado para los celíacos. Sin embargo, este delicioso bizcocho de limón sin gluten de Mercadona puede ser una opción genial para tomar todas las mañanas.

El bizcocho pesa 270gr y su PRECIO es 2’90€. Además de sin gluten, es sin lactosa, así que puede ser ideal para las personas con alergia o intolerancias alimentarias. Su sabor a limón es ideal para tomar acompañado de leche o de café para desayunar o merendar. Al estar realizado con almidón de maíz, no nos tenemos que preocupar por el gluten. Mercadona añade así un nuevo producto a su catálogo pensando en la gran cantidad de personas celíacas que hay en España.

Eroski reduce su deuda a la mitad en diez años y salva a Caprabo de la venta

En la última década, el día a día de Eroski ha estado marcado por una obsesión: conseguir el apoyo de los bancos para refinanciar la deuda e ir reduciéndola poco a poco. A veces a golpe de desinversiones con ventas de tiendas y terreno, y otras buscando fórmulas para salvar a filiales como Caprabo o Vegalsa de la venta. En diez años ha llegado a tres acuerdos con la banca. El problema es que la imposición de condiciones han hecho mella en su estructura de negocio y en sus resultados anuales.

En el ejercicio 2018, Eroski ha reducido 187 millones de euros su deuda financiera, alcanzando desde 2010 la amortización de deuda de casi 1.800 millones de euros. Justo hace una década la deuda a corto y largo plazo de Eroski rondaba los 3.750 millones de euros (ahora es de 2.000 millones, aproximadamente), según datos de Bloomberg. En esa fecha alcanzó un acuerdo con 23 entidades para la reestructuración de una deuda de 1.705 millones de euros con vencimiento final en enero de 2014.

En diez años, Eroski ha amortizado 1.800 millones y ha llegado a tres acuerdos con la banca que han hecho mella en su estructura de negocio

Se trató del primero de los tres acuerdos con la banca en esta década. Este acuerdo, junto con el préstamo puente de 322 millones de euros que consiguió, dio un respiro a sus cuentas donde seguían pesando los más de 1.100 millones de euros que requirió a la banca para comprar Caprabo en 2007.

En agosto de 2014, con la soga al cuello la cooperativa vasca volvió a respirar tranquila tras alcanzar un acuerdo con las ocho principales entidades financieras que superan el 85% de la deuda bancaria para la reestructuración de su deuda por importe de 2.605 millones de euros hasta 2019. Entre los acuerdos, la banca exigió retomar el plan de desinversiones de activos no estratégicos suspendido desde 2011.

LA ESTRUCTURA DE EROSKI SUFRE CON EL SEGUNDO ACUERDO

Y es en estos años donde más ha sufrido la estructura de negocio de Eroski. En 2014, traspasó 140 supermercados en toda España a DIA. En 2016, vendió un paquete de hasta 35 hipermercados a Carrefour por un importe máximo de 205 millones de euros. Un año después, la socimi Lar cerró la compra de 22 supermercados por 48 millones de euros. Estos activos habían sido previamente vendidos por el grupo de distribución al fondo Rockspring.

La venta de locales a DIA o Carrefour en zonas como Madrid provocó, como es lógico, que la cadena desapareciera casi por completo del resto del territorio nacional con tiendas propias. Si bien es cierto, a golpe de franquicia ha retornado a lugares como Madrid. Eroski lleva años perdiendo metros cuadrados en España y, por tanto, cuota de mercado. Actualmente tiene un 5,3% de cuota de mercado y es el cuarto operador más grande de España, según Kantar.

Y entre tanto, en estos años la cooperativa se movió entre las pérdidas. El grupo Eroski perdió 61,3 millones de euros en 2015, con una mejora del 78% respecto a los 280,2 millones perdidos en 2014. En 2015, amortizó 86 millones de euros de deuda. Un año después, amortizó deuda por 221 millones y perdió 22,8 millones de euros en el último ejercicio.

El año 2017 marca un antes y un después en Eroski. Con la venta de las 103 tiendas de perfumerías If a Douglas el grupo da por finalizado el proceso de desinversión. La cooperativa cerró las cuentas del ejercicio 2017, a 31 de enero de 2018, con un resultado positivo de 33,2 millones de euros y redujo 167 millones de euros de deuda financiera.

El presidente de Eroski, Agustín Markaide, se marcó como objetivo reducir 300 millones hasta 2024, sin vender más superficie. Momento en el que Eroski se preparaba para comenzar unas nuevas negociaciones con la banca con 2019 en el horizonte.

CAPRABO SE SALVA DE LA VENTA

El último acuerdo se ha cerrado oficialmente esta semana con el respaldo del 95,57% de la banca para refinanciar los 1.540 millones de euros de deuda (el 75% de su deuda total) hasta el 31 de julio de 2024. Actualmente la deuda total es superior a los 2.000 millones. Se trata de un acuerdo más favorable que los anteriores, aunque exige varias condiciones a Eroski que afectan a su negocio.

La primera es la búsqueda de socios empresariales para alguna de 40 empresas mercantiles, entre las que se incluye Caprabo, la filial de la que se rumoreó su venta años atrás. Fuentes de Eroski reconocen a MERCA2 que siguen buscando un socio para esta, pero que de momento “no hay nada cerrado”. Tampoco se pronuncian sobre las empresas que han mostrado interés.

Si bien es cierto, a Eroski le urge conseguir un socio para Caprabo, que encadena varios años con pérdidas. El supermercado cerró el ejercicio 2018 (31 enero 2019) con una facturación de 912 millones de euros, un 8% menor que el ejercicio anterior. Además, registró unas pérdidas de 5 millones de euros debido, principalmente, a las elevadas inversiones que la compañía ha llevado a cabo para mejorar su red logística y de establecimientos

Por otro lado, el acuerdo ya no contempla la venta de activos estratégicos e incluye la reorganización societaria de las filiales mercantiles del grupo Eroski por áreas de negocio a fin de optimizar su resultado y recursos. 

Hasta 2024, Eroski respira aliviada. Aunque el porvenir de la compañía continúa en manos de las imposiciones de la banca. En esta ocasión, mucho más benevolente.

Vodafone se revuelve contra el Gobierno: tira de 5G para usuarios y pymes

0

Sin entrar en los detalles sobre el volumen de negocio, la cantidad de clientes o la cobertura; guste más o menos, pero Vodafone España tiene activado el 5G de manera comercial. Algo que, a ojos del Gobierno, parece estar en fase “experimental”. Un concepto que ha molestado -y mucho- al operador rojo.

Así lo ha expresado el CEO de la compañía en España, Antonio Coimbra, que en la segunda jornada del ‘Digitales Summit 2019’ ha sido muy contundente a la hora de responder a la ministra de Economía, Nadia Calviño.

Las palabras de la discordia se pronunciaron en la jornada inaugural del evento. La ministra, de forma intencionada o no -ello lo sabrá-, expuso en su discurso de bienvenida que la tecnología 5G, en estos momentos, se encontraba en un estado “experimental”. Algo que provoca una sonrisa socarrona en la competencia de Vodafone que llevan varias semanas dejando recados sobre esta cuestión, su capacidad tecnológica en estos momentos y la necesidad de haber desarrollado un despliegue comercial tan pronto.

Ante esta situación, el primero -y parte interesada- en responder fue del CEO de Ericsson España, José Antonio López, que estuvo en una mesa de debate sectorial tras Nadia Calviño. Con móvil en mano, se lamentaba de que la ministra ya hubiese abandonado el recinto, puesto que quería enseñarle cómo funciona el 5G.

Aunque ha sido este miércoles cuando el máximo ofendido, Antonio Coimbra, y con el mismo método, móvil en mano, ha contestado a la ministra con un tajante: “el 5G de Vodafone no es experimental; es muy real”. La respuesta la ha ofrecido en una mesa de debate junto a empresas como Huawei o Accenture. El directivo portugués, con una prueba de velocidad -unos 700 Mb/s marcaba el dispositivo-, ha sido muy rotundo al aclarar que su red comercial ya está preparada.

VODAFONE Y SU 5G NO EXPERIMENTAL

Para no quedarse en la superficie sobre un cruce de matices con la ministra, el CEO de Vodafone España también ha explicado que gran parte del potencial sobre el 5G se centrará en las pymes para desarrollar tecnológicamente sus negocios.

Así, fuentes conocedoras de la situación explican a MERCA2 que, de hecho, las primeras fases con este tipo de conectividad se desarrollarán en ámbitos empresariales, incluso, con mayores recursos que para el segmento de particulares.

No se trata de una situación nueva, puesto que Vodafone lleva un par de años con una gran actividad en el área corporativa una vez que dejó bastante al margen el negocio mayorista de redes; es decir, el alquiler de su infraestructura a otras compañías; a lo que se debe sumar el famoso abandono del fútbol que le ha hecho perder un buen número de clientes en el último año.

Por ello, la pata de negocio del internet de las cosas (IoT por sus siglas en inglés) es otra de las cuestiones que Coimbra, de manera indirecta, se ha encargado de recordar a la ministra Calviño. De hecho, hace unas semanas se hizo público que el operador rojo alcanzó un acuerdo de colaboración para los próximos años con Geeksme, la startup con sede en Madrid que utilizará la red NB-IoT de Vodafone para proveer de esta conectividad IoT a sus dispositivos inteligentes.

Esta tecnología está específicamente diseñada para conectar dispositivos que requieren un ancho de banda bajo, utilizan poca potencia y permiten alargar la vida de las baterías. Además, aprovecha la red existente de Vodafone, ofreciendo la seguridad de la SIM a las comunicaciones IoT, favoreciendo una alta cobertura en interiores y permitiendo una comunicación bidireccional entre los dispositivos y la red.

Vodafone España posee actualmente una cobertura de red NB-IoT en el 90% del territorio nacional y, con el acuerdo firmado con Geeksme, se compromete a seguir ampliándola. Esta colaboración ayudará a llevar la tecnología Universall, desarrollada por Geeksme, a un nivel superior, permitiendo que casos de uso como Universall Carepuedan alcanzar a hogares menos tecnológicos que no cuentan con una conexión fija a internet, como suelen ser las casas de las personas mayores.

A Deutsche Bank se le está poniendo cara de Banco Popular

0

Hasta 1.000 millones de dólares, unos 900 millones de euros, han estado desapareciendo de Deutsche Bank cada día, según Bloomberg, y que podría haber supuesto la salida de 45.000 millones de dólares, según apuntan otros medios estadounidenses. No hace falta hilar muy fino, ni dedicarse a las finanzas, para recordar que bajo este tipo de noticias (que se publicaban porque así estaban sucediendo) sobrevino el principio del abrupto final de Banco Popular, del que ya no queda nada (Banco Santander erradicó lo poco que quedaba este fin de semana). Aunque en realidad, la situación no es comparable (la historia nunca se repite), pero ambas secuencias riman (por desgracia) con demasiada exactitud.

Para ser justos, del gigante alemán no están saliendo dichas montañas de dinero de los depósitos de sus clientes minoristas, como si ocurría en el Popular, ya que se trata de posiciones líquidas de grandes fondos de inversión que ante la decisión de cerrar las áreas de Equity Sales y Trading Bussines han preferido transferir su capital a BNP Paribas (entidad con la que ha llegado a un acuerdo). Pese a que lo anterior tiene sus diferencias con las salidas estrictas de capital que tuvieron lugar en la entidad española, ambas tienen un punto (alarmante) coincidente, y es que estás corridas bancarias, que en el caso del Deutsche llaman moderna, se dan porque se ha perdido el elemento esencial que sostiene a cualquier banco del mundo (que por definición es una estructura solvente): la confianza. En definitiva, los problemas serios empiezan cuando un cliente de una entidad española con más de 100 años piensa que mañana no podrá retirar su dinero o cuando un gran fondo teme a un bloqueo de sus fondos (lo que ocurrió con Lehman Brothers).

Pero, obviamente, que la pérdida de confianza sea el principio del fin para un banco, no significa que hasta ahora todo haya funcionado bien, de hecho, es todo lo contrario, ya que es sinónimo de que las cosas se han torcido demasiado hasta aparecer importantes problemas. Curiosamente, ambas entidades en su día fueron un referente para su mercado (el Popular era el banco más rentable de España, mientras el teutón se codeaba con los gigantes de Wall Street tras triunfar en Europa), y en medio de aquella euforia, de que nada les podía salir mal, se lanzaron a ser todavía más grandes cayendo de lleno en la burbuja que en ese momento imperaba en cada mar en el que navegan, la española entró de lleno en la inmobiliaria y la alemana en la subprime y venta de derivados.

Como ya es conocido, las burbujas pincharon y pillaron de lleno a innumerables entidades, entre ellas obviamente a Popular y Deutsche. Con ello, se inauguró la etapa de las reestructuraciones, que incluía fusiones, compras entre bancos y el uso de la manguera pública para apagar los incendios. Aunque, tanto la española como la alemana no quisieron participar de las ayudas públicas, en el caso de la entidad que dirigía Ángel Ron para preservar la independencia y el buen nombre y en el caso de la teutona porque era imposible meter mano a semejante monstruo. Tampoco se acometieron ventas o fusiones transcendentes, para la germana todavía se buscan y en la que cayó el Popular, tras su defunción, es de sobra conocida, por lo que al final enfilaron el camino de la dolorosa reestructuración y limpieza de balance en solitario.

El problema de la reestructuración y limpieza de balance, vender los activos improductivos a un valor mucho menor del que aparecen contablemente, es que son un terrible dolor de cabeza y dejan una marca imborrable en los grupos 8 y 9 del plan contable, esto es que consumen mucho capital propio. De hecho, la entidad española tras ampliar capital en 2016 por 2.400 millones, que le permitió incrementar sus fondos propios hasta los 14.165 millones, decidió sanear activos por 10.000 millones apuntándose unas pérdidas de 3.682 millones (o lo que es lo mismo, dichos fondos pasaron de los más de 14.000 anteriores a 10.483 millones), en el caso del Deutsche es todavía más marcado, ya que lleva una década reduciendo su activo y cuyo patrimonio sigue por debajo del valor de 2014. Una cifra que todavía se reducirá más una vez se carguen a las cuentas los 7.400 millones que costará el plan de reestructuración, que implica a 18.000 trabajadores y se amortizara en tres años. Más presión para la entidad.

LASTIMOSA EVOLUCIÓN BURSÁTIL DE DEUTSCHE BANK

Los malos resultados financieros unidos a las necesidades de capital, para la reestructuración, tienen un desenlace obvio: la cotización bursátil se hunde. Deutsche Bank es un fiel testigo de ello, como lo fue Popular en sus peores años, de hecho, si ponemos como fecha de partida 20 años atrás se puede observar que el 85,6% que ha perdido en bolsa se asemeja a la caída que acumulaba la entidad española, desde el mismo punto de partida, en 2016 cuando el entonces presidente Ángel Ron buscaba desesperadamente inversores para ampliar capital.

Deutsche Merca2

Aun así, todavía queda margen para que el Deutsche pueda levantar la cabeza, ya que en el caso del Popular este se dio por muerto cuando acumulaba una caída del 98%. Pero ya se avisa que no será nada fácil ni siquiera con la reestructuración que se ha llevado a cabo, puesto que los mercados exigían más despidos al castigarle con fuerza en las sesiones siguientes, además, deberá conseguir lo más difícil que es recuperar la confianza de sus clientes con un capital escaso. De hecho, solo la ayuda del BCE, que le ha rebajado el requerimiento de capital hasta el 11,82%, en una decisión indulgente que busca evitar males mayores, le permitirá cumplir con lo requerido. Aunque, pese a la ayuda del regulador, las apuestas a que el banco alemán quiebre (a través del mercado de CDS) son el doble de altas que BBVA, tres veces más que el HSBC o BNP Paribas.

BBVA ningunea a su plantilla con el ‘caso Villarejo’

BBVA vive una convulsa situación interna por las informaciones que aparecen día sí día también en los medios de comunicación sobre la investigación que lleva la Audiencia Nacional de la relación contractual entre el banco y el excomisario José Manuel Villarejo.

Las últimas informaciones apuntan a una imputación del consejo de administración e incluso la del propio BBVA como persona jurídica. Más allá de los que mandan en el banco, hay más de 125.000 empleados del grupo que no han recibido ninguna información interna acerca de este delicado asunto más allá de la carta del presidente, Carlos Torres, enviada el 14 de enero.

El presidente mandó una carta a todos los empleados cinco días después de la primera publicación de MONCLOA.COM sobre la contratación de Villarejo por parte del banco para el espionaje masivo a casi 15.000 personas de los ámbitos político, económico y empresarial. En ella, Carlos Torres se mostraba “escandalizado” por las informaciones de espionaje publicadas. Además, indicó que “de ser ciertas, se trataría de conductas indudablemente muy graves, deplorables, diametralmente opuestas a lo que somos y a lo que todos nosotros representamos”.

El sucesor de Francisco González confirmó que “desde junio de 2018 iniciamos una investigación sobre la contratación y servicios prestados por el Grupo Cenyt a BBVA, que está en curso”. Como mensaje final, Carlos Torres mostró su compromiso con los empleados para conocer la verdad de lo ocurrido. “Podéis estar seguros de que mi prioridad es esclarecer los hechos y actuar con la contundencia necesaria para resolver esta situación”, escribió.

LOS EMPLEADOS DE BBVA NO SABEN NADA

Han pasado seis meses y los empleados solo han podido informarse de la evolución del caso a través de los medios de comunicación. Desde el banco, silencio absoluto. Así lo confirman los representantes sindicales de la entidad vasca. Isabel Gil, de Comisiones Obreras (CCOO), señala que “a nosotros no nos dicen nada, ni llega ninguna comunicación interna a los empleados o a la RLT (Representación Legal de los Trabajadores) al respecto”. Por su parte, Antonio Fragua, de la Confederación General del Trabajo (CGT), reconoce a MERCA2 que “las noticias que conocemos nosotros son las que salen en prensa”.

Antonio Fragua cuenta que la última conversación sobre este tema que tuvieron fue en una reunión con Carlos Casas, responsable de Talent & Culture de BBVA. Desde el sindicato pidieron que hubiera transparencia con el resultado de la investigación (interna) y que fuera rápida. “Ni rápida ni transparencia”, señala el representante de la CGT de la entidad vasca. “No hay comunicación del banco hacia los empleados de ninguna manera”, sentencia.

Isabel Gil indica a MERCA2 que “a día de hoy, los empleados no tenemos nada en nuestro correo hasta este momento procedente de Carlos Torres como presidente del banco, Onur Genç como consejero delegado, o Cristina de Parias como directora de BBVA España. Esta política de hermetismo en su comunicación interna al respecto del caso Villarejo parece que tiene todos los visos de continuar igual. “No hay indicios de que pueda ser un día diferente de todos los que llevamos con este tema en silencio; no veo nada especial que diferencie el ayer de hoy o el hoy de mañana”, explica la representante de CCOO en el banco.

Los sindicatos de BBVA reconocen que desde la carta de Carlos Torres (14 de enero) no hay comunicación hacia los empleados de ninguna manera sobre este asunto

El experto en comunicación y conferenciante Pablo Herreros considera que «combatir una crisis de reputación de la era digital con estrategias tan antiguas como el silencio me parece sorprendente«. Además, incide, «hoy los clientes demandan principios y solo creen en los hechos, no sirven las palabras». «Si se prefiere no ser tajante en las decisiones y no anteponer la ética, la crisis se alargará y la herida para la marca será más profunda; y si no se actúa, no hay mucho que comunicar», añade. Por lo que esa falta de acción, según Pablo Herreros, se traslada también a la ausencia de mensajes limpios y nítidos a los trabajadores. «En ese escenario, la desmoralización en estos puede ser una consecuencia muy negativa en el medio y largo plazo», ahonda.

¿Cómo podría BBVA mejorar su camino actual? En la opinión de Pablo Herreros, el primer paso para iniciar la salida es «reconocer lo que se haya podido hacer mal y pedir públicamente perdón«. «Solo en ese momento se inicia la oportunidad de convertir el presente en pasado, solo entonces la realidad deja de dañar la imagen de la compañía y de sus directivos», indica. Pedir perdón y actuar en consonancia es la única manera de revertir una tendencia que, según lo que publican los medios, seguirá dañando al banco.

LOS CLIENTES DE BBVA CRECEN A PESAR DE TODO

La política oficial de BBVA con sus empleados con respecto al caso Villarejo es el silencio a pesar del daño reputacional que está ocasionando a la entidad. El propio presidente del banco admitió en el informe de Gobierno Corporativo remitido a la Comisión Nacional del Mercado de Valores (CNMV) que “el grupo podría estar inmerso en investigaciones por las autoridades judiciales (…) en relación con la contratación de actividades presuntamente irregulares que, de confirmarse, podrían tener un impacto reputacional negativo”.

Esta falta de mensajes oficiales provoca que los empleados no sepan qué responder si un cliente les pregunta por este asunto. Silvia Gil afirma que “no suelen preguntar por este tema”. Sin embargo, en caso de hacerlo “el empleado o la empleada lo que tendrá que decir es ‘no sabemos nada’, porque es la verdad”. “No sabemos nada porque es un tema confidencial que el banco está tratando de manera muy estricta y ya está”, añade la representante de CCOO.

No obstante, la verdad es que el número de clientes no se ha resentido por el escándalo de las escuchas realizadas bajo el encargo de Francisco González. De hecho, BBVA cerró 2018 con 74,8 millones de clientes y tres meses después registró 75,7 millones, según se desprende de los resultados del primer trimestre de la compañía. Por tanto, en plena crisis reputacional la cartera de clientes del banco ha crecido un 1,2%, es decir, 900.000 clientes se han incorporado entre el 1 de enero y el 31 de marzo de este año. “Los clientes no se plantean esas cosas; van a la oficina a ver ‘qué hay de lo mío’”, aclara Silvia Gil.

Gazpacho andaluz o manchego, ¿cuáles son las diferencias?

0

El gazpacho es el rey del verano y de la zona sur de España, pero en realidad hay mil maneras de preparar un buen gazpacho. En cada área de España hay una forma de realizarlo. Unos llevan más tomate, otros menos, etc. Es un alimento rico en vitaminas, pues está compuesto normalmente por ingredientes llenos de nutrientes.

El gazpacho se hace en Andalucía. Este es el más famoso y consumido en toda España. El ingrediente estrella es el tomate y se toma bebido en vaso. En el verano su consumo aumenta por el calor. En Castilla La Mancha se realiza también el gazpacho, en este caso el manchego. Seguro que no sabes la diferencia entre ellos y nosotros te lo contamos.

Facilidad de la preparación del gazpacho

gazpacho

Si bien el gazpacho necesita una serie de ingredientes que son básicos y tradicionales, lo cierto es que se puede afirmar que hay una gran variedad de formas a la hora de prepararlo.

Es un plato muy nutritivo y sabroso que se caracteriza, entre muchas cosas, por tener un alto valor en minerales, vitaminas y fibra. Se sirve siempre frío.

Su elaboración no es difícil y se hace con ingredientes como: el vinagre, la sal, el ajo, el aceite, el tomate, la cebolla y otros aderezos.

Gazpacho andaluz y extremeño

El más conocido es el andaluz. Se elabora con tomates grandes y muy maduros. Lleva pimientos rojos, verdes, pepino, ajo, cebolla y pan. Este debe de ser sin corteza y duro del día anterior.

El aceite de oliva extra es un elemento primordial. Se sirve con un poco de jamón a taquitos y huevo cocido a trozos pequeños en su superficie.

El extremeño es una reinterpretación del andaluz, pero con la diferencia de que se usan para su preparación ingredientes que provienen de la huerta de Extremadura. En esta comunidad se llama carajamandanga. Se le puede poner también huevo cocido como ingrediente base.

El murciano y manchego

El murciano es un gazpacho que se sirve como si fuera una sopa fría. Sus principales ingredientes son: la cebolla, el tomate, el pepino, y el pimiento de la huerta murciana. No suele llevar pan y los ingredientes se cortan no licuados, sino cortados en pequeños trozos que no se noten.

Hay diferencias entre el gazpacho manchego y andaluz

El gazpacho manchego aporta diferencias a los anteriores. Se usan ingredientes de origen animal: conejo, pollo o perdiz. Se guisan con una salsa muy abundante y se sirve siempre acompañado por un pan ázimo o por una torta de las llamadas cenceña.

Una variedad de este gazpacho es el de Cuenca. Esta provincia es la más conocida por su famosa gastronomía. Entre ella está este plato que no se sirve frío.

Otras formas de realizarlo

Existen otras formas de preparar gazpacho. Una de ellas es usando un salmón lo más fresco posible o atún. Hay veces que se piensa en el marisco. Este suele ser una variedad manchega tradicional, sobre todo para aquellos que prefieren el sabor de este manjar.

Hay gazpachos que llevan diferentes condimentos. Se cual sea el que se use, se puede elaborar un gazpacho fácilmente, hasta el punto de poder encontrar diversas combinaciones de verduras y frutas, tales como el gazpacho de sandía, remolacha, fresa, cereza, etc. No hay que olvidar el gazpacho de espárragos trigueros. Esta es otra alternativa que suele gustar mucho a todo tipo de comensales.

No obstante, ya sea el manchego, el andaluz o cualquiera de los otros que has leído, su principal característica es que se trata de un plato sumamente delicioso para poder ser disfrutado en cualquier momento del día y apreciar sus diferencias en el sabor durante los meses estivales.

Amazon ahorró a sus clientes casi 900 M€ con su ya histórico Prime Day

Amazon parece no tener freno, no vislumbrar límite alguno en su estrategia de ventas. El gigante del comercio electrónico ha arrasado con su evento Prime Day, que realizó durante el pasado lunes y martes. El número de artículos vendidos, como referencia, superó a los del Black Friday y Cyber Monday juntos.

Así lo reflejan los datos proporcionados por la empresa, que muestran que los clientes de Amazon compraron un total de 175 millones de artículos durante exactamente las dos jornadas en las que se prolongaron estos descuentos. Según afirma la compañía, estos datos tan positivos para ellos también lo fueron para los clientes, que se ahorraron 1.000 millones de dólares (890 millones de euros) gracias a los descuentos.

Y no sólo esto, la oferta, que era exclusiva para clientes de Amazon Prime, el servicio exclusivo de pago que cuenta con un mes de prueba gratuita, captó el mayor número de registros estos días. El récord de clientes Prime llegó el pasado 15 de julio, lunes, y el segundo el 16 de julio, martes, en lo que ha resultado ser una gran maniobra de la empresa a nivel mundial para terminar de convencer a los consumidores

AMAZON ‘COLOCA’ SUS PRODUCTOS

Amazon cuenta con multitud de artículos de otros proveedores que simplemente se limita a entregar, pero también tiene productos propios a los que dio salida con el ya histórico Prime Day. Los altavoces inteligentes Alexa, las tabletas Fire o los libros electrónicos Kindle son algunos de los mejores ejemplos. Otra muestra de que esta campaña de marketing ha sido todo un acierto del gigante del comercio electrónico.

Es más, en España el Echo Dot de Alexa y el reproductor multimedia streaming Fire TV Stick fueron los dos artículos más solicitados por los clientes. Los datos de Amazon reflejan que en nuestro país el ahorro total para los consumidores alcanzó los 20 millones de euros.

Por esto Primark no vende online (y tú te fastidias)

Primark es el gran gigante de la moda irlandesa. Toda la ropa que estés buscando la puedes encontrar aquí entre una variada multitud de prendas. Así, sus tiendas están presentes en toda Europa, expandiéndose, incluso, a EEUU (con récord incluido de ventas) y cuenta con la tienda de ropa más grande de España situada en la Gran Vía de Madrid. Pero cuenta con una peculiaridad: ¿Por qué sigue sin vender online?

Primark, desde sus numerosas tiendas repartidas por los puntos más importantes, compite frente a Inditex para atraer a los consumidores a sus tiendas. Una contienda que sólo se produce en el terreno físico porque, en lo que es la batalla digital, la compañía irlandesa no tiene presencia. Aunque esta pelea puede ser cuestión de tiempo. Desde Merca2.es te explicamos por qué Primark no se abre a ello.

El crecimiento de Primark le permitió expandirse a Estados Unidos

Primark crece y se extiende por Estados Unidos

Primark se ha convertido en todo un fenómeno en lo que a ropa, moda y prendas se refiere, con un crecimiento muy amplio desde que prácticamente sentara sus bases sobre el terreno y su posterior diversa extensión hace algunos años.

Así, la cadena europea de ropa low cost se fijó como objetivo la siguiente expansión en Estados Unidos. Desde el pasado 2015, ha abierto diversas tiendas en la costa este y tiene otras tantas en el punto de mira.

Y aunque Primark sea el retailer que ha registrado el crecimiento más rápido también en Estados Unidos, la mayoría nunca podrá comprar en sus tiendas en el país. Y es que, pese a que hoy día la marca tenga repartidas unas diez tiendas físicas en varios puntos del gigante americano, su punto en contra es que no vende sus productos ni su género en Internet; pero tampoco lo hace en España.

Los bajos precios de Primark impiden que se abran al mercado online

Primark no abre tiendas online

En fechas pasadas, uno de los responsables de la marca asociada a Primark, argumentaba que entre las dificultades que hacían que la popular tienda de ropa no pudiera abrir su camino hacia el mercado de venta online era porque, esencialmente, perdería dinero.

Esto es en contraposición de lo que hace ahora, y, sobre todo, a diferencia de otras marcas a las que la irlandesa le hace competencia. «Lo hemos estudiado pero con los precios y los márgenes que tenemos por artículo es muy difícil», aseguraba John Bason, financiero matriz de la empresa.

Serán los artículos de mayor precio los que tengan hueco en el comercio electrónico, para precios bajos habrá que seguir acudiendo a las tiendas», asumía Bason, cuando se citaba en un encuentro con medios de comunicación para hacer balance de la temporada de Primark en España. «Uno de los problemas es que uno de cada tres artículos se devuelven y eso hace que el coste sea muy elevado».

La firma ya flirteaba con el comercio online en 2013 y salió mal

La firma ya coqueteó con la venta online

Esto deja un planteamiento muy claro tanto a los responsables de la firma como a los propios clientes, incluso. Y es que, como es lógico, con esta decisión Primark no busca ralentizar su propio crecimiento, pero su modelo de negocio no se presta bien al comercio electrónico.

De todas formas, Primark ya coqueteó con este punto de mercado tan adquirido por casi toda la competencia de la firma. Así, el minorista hizo pruebas con el comercio online en 2013, vendiendo sus productos en la web de ASOS.

Se esperaba que esta experiencia se tradujera en una alianza entre ambos sitios web a largo plazo, pero esto terminó en poco más de 12 semanas. La tienda actualmente consigue un gran beneficio gracias al volumen de sus ventas y utiliza estos precios tan bajos para incitar a los clientes a gastar más… y parece que está funcionando: el cliente tipo de Primark compra en grandes cantidades.

La tienda reconoce el poder online, donde sí que cuenta con un sitio web

Sin venta online, pero con sitio web

De momento es el motivo principal por el que Primark y sus tiendas no se abren a las ventas por Internet, como así explican fuentes del grupo, donde reiteran que ésta va a seguir siendo su estrategia de cara al futuro.

Y aunque reconocen el poder de la red, por ahora sus pasos no se encaminan hacia la venta digital, sólo a mostrar su catálogo a sus potenciales clientes en las tiendas tradicionales. Sin embargo, sí que cuentan con un sitio web (con su apertura hace pocos años, por cierto).

Primark hasta ahora no las tomaba como prioridad, un caso que recuerda mucho al de de la conocida Lefties, que cuenta con un catálogo bien diseñado, menús completos, fichas de producto e incluso propuestas de complementos, todo lo necesario menos un botón de compra. Pero eso, quizás, pronto pueda cambiar para Primark ya que podría sumarse a la nueva tendencia del eCommerce.

La marca aumenta el número de tiendas para atenuar su ‘no venta’ por Internet

Aumento de tiendas físicas

Otro punto a tener en cuenta es que con el paso del tiempo (las temporadas, como éstas lo miden), la marca de Primark ha pasado de tener 181 tiendas en 2007 a 364 este 2019; a simple vista puede parecer que no sea un gran incremento…

…También si lo comparamos con otras firmas, pero sí lo ha sido en el aumento en su volumen de facturación, donde todos los números han crecido a un nivel vertiginoso en relación a lo que ellos mismos esperaban.

Mientras en 2007 la empresa irlandesa vendió sus productos por un valor de £1.600 millones, ahora en el primer semestre de año fiscal (octubre de 2018 y marzo 2019) sus resultados han llegado a los £7.477 millones (unos 8.560 millones de euros). Así pues, los números reafirman su modelo de negocio y Primark se centra en la estrategia de expansión de sus puntos de venta físicos.

Primark cuenta con 42 establecimientos en España

Tiendas repartidas en España

Primark tiene actualmente 42 locales repartidos por toda España. Todos están en centros comerciales, salvo la megatienda situada en la Gran Vía de Madrid. Ese es su buque insignia, el que le ha permitido dar el gran salto.

De hecho, su idea es replicar el modelo de tienda urbana en otras ciudades españolas, aunque con locales más pequeños. En conjunto, las ventas mundiales de Primark aventajaron por una gran diferencia sus primeras estimaciones.

De esta agrupación la séptima parte de Primark se concentra en España. Sus ventas en el mercado español crecen a un ritmo del 16% y ya suponen casi la cuarta parte de todo el volumen de negocio de Inditex en España. La gran diferencia (que no habla de Primark) es que el grupo dueño de Zara, Pull & Bear o Bershka tiene más de 1.800 establecimientos en su país y ésta sólo 42 locales.

La tienda Primark en la Gran Vía de Madrid, su buque insignia

Primark , la gran tienda en Madrid

La tienda de Gran Vía fue la penúltima que Primark abrió en España. Sin embargo, además de la más grande (y la segunda mayor del mundo, solo por detrás de la de Manchester), es la primera de su nueva estrategia en este mercado.

La compañía hasta ese momento había apostado por situarse en centros comerciales a las afueras y ahora buscará locales en el centro de las urbes españolas. Es el plan que han seguido en otras grandes ciudades como Manchester o Londres, donde tienen una enorme tienda en Oxford Street.

La compañía de ropa cuenta con más de 6.000 empleados en España, donde la tienda de Gran Vía, el buque insignia en España, está organizada en cinco plantas, 131 cajas y 90 probadores. Han mantenido las escalinatas y las balaustradas del edificio original, así como una gran cúpula central acristalada. Las obras duraron 60 semanas y, en su momento, abrió sus puertas con 573 empleados.

El ‘efecto Primark’, todo un éxito

El efecto Primark se ha convertido en todo un éxito

El éxito de Primark destaca por ser la marca de los amantes de la moda a buen precio, como así rezan en varios pilares de sus tiendas. La escasa inversión que hacen en publicidad es uno de ellos, pero además minimizan costes en elementos como perchas y etiquetas.

Éstas son más baratas que en la mayoría de comercios minoristas, así como en la política de eficiencia que aplican al transporte de sus productos. Otro elemento a tener en cuenta es que tampoco poseen en propiedad ninguna fábrica de producción.

En definitiva, es un supermercado de la moda que ofrece ropa para hombre, mujer, niños, hogar, accesorios y belleza, y actualmente dispone de más de 350 tiendas en toda Europa y Estados Unidos; el ‘efecto Primark’, donde además de los costes y precio, algunos factores son clave, como el merchandising, la gestión del ‘efecto hype’ y una planificada expansión para llegar hasta donde han llegado.

Maroto alienta a las mujeres a introducirse en el mundo del motor

0

Reyes Maroto ha participado en la presentación de Foconauto Woman, movimiento que ha avalado «por su compromiso con la diversidad y los valores de la igualdad entre hombres y mujeres en la automoción». La ministra de Industria, Comercio y Turismo en funciones, ha aprovechado la cita para reclamar igualdad y alentar a las mujeres a introducirse en el mundo del motor.

Durante su intervención en la clausura de la cita, la ministra ha destacado que las entidades deben ser ejemplo de lo que la sociedad reclama y ha recalcado la importancia de la iniciativa de Faconauto Woman porque la industria del automóvil «acusa la falta de incorporación de talento femenino». De hecho, solo el 16% de los puestos directivos está detentado por mujeres.

Profundizando en el sector de la automoción, Maroto ha querido lanzar un mensaje positivo para lograr que cada vez haya más presencia de talento femenino en toda la cadena de valor y ha hecho un llamamiento para atraer a las jóvenes al mundo del motor y animarlas a formar parte del sector.

LUCHAR CONTRA LOS ESTEREOTIPOS

Además, ha reclamado la necesidad de contrarrestar los estereotipos de género para que las nuevas generaciones vean que la red de concesionarios es un sitio donde poder trabajar, al mismo tiempo que ha destacado a grandes mujeres de la historia del mundo de la automoción como Berta Benz, inventora de la pastilla de freno; Florence Lawrence, creadora del intermitente, o Dorothy Levitt, que inventó el retrovisor, y mujeres actuales como Mary Barra, presidenta y consejera delegada de General Motors.

Por su parte, la presidenta de Faconauto Woman, Marta Blázquez, ha subrayado los objetivos y la razón de ser de la iniciativa, entre los que se encuentran el apoyo a los concesionarios para la implantación de planes de igualdad, que serán obligatorios de manera escalonada en los próximos tres años para empresas de entre 50 y 250 trabajadores.

«Faconauto Woman quiere convertirse en un referente y atraer el talento femenino y joven a los concesionarios para mejorar la experiencia tanto de los clientes como de los empleados, como ya está ocurriendo en otros ámbitos de la sociedad civil, ha señalado la también vicepresidenta ejecutiva de Faconauto.

La lucha de ABB por apagar un ERE que afectaría a 59 empleados

0

Los trabajadores de ABB han vuelto a la carga este miércoles en Madrid para defender sus derechos, ante el Expediente de Regulación de Empleo (ERE) impuesto por la compañía y que afectaría a 59 empleados. Los asistentes consideran «injusto y sin sentido» esta medida.

Las concentraciones para protestar dieron su pistoletazo de salida el pasado jueves en Bilbao y en lunes, en Córdoba, se congregaron más de 3.000 personas. “Con esta manifestación vamos a coger fuerzas para lo que nos queda”, comentó Jesús Villegas, portavoz del comité de empresa.

Estas dos manifestaciones fueron realmente significativas y simbólicas, ya que ahí radican las plantas afectadas por el ERE, en una operación previa a la venta del 80% de su división de redes eléctricas a la japonesa Hitachi, una operación valorada en casi 10.000 millones de euros. Ahora, para hacerse notar, se han movilizado en la capital.

RECLAMAN EL CAMBIO DE LA REFORMA LABORAL DEL PP

En este sentido, UGT Fica cree que detrás de estos despidos anunciados está Hitachi y que se trata de una medida «sin causa justificada, que no obedece a un problema de las plantas afectadas sino a una operación global dirigida a reestructurar transformadores, deslocalizando y vendiendo esta actividad».

El secretario general del la sección industrial del sindicato, Pedro Hojas, ha recordado que los trabajadores de ABB cuentan con el apoyo de las distintas administraciones –Junta de Andalucía, ayuntamiento de Córdoba y Ministerios de Industria y de Trabajo– y que están dispuestos a tomar medidas para parar los despidos.

Asimismo, ha aprovechado para reclamar al Gobierno que derogue los aspectos más lesivos de la reforma laboral, entre los que se encuentra la eliminación de la autorización administrativa de los ERE, que antes de la reforma del PP era imprescindible y cuya eliminación considera que «está haciendo mucho daño al empleo en el país».

Telefónica se compromete a la desconexión digital de sus empleados

0

Telefónica ha alcanzado dos acuerdos con los sindicatos UGT y CC.OO. este miércoles, respecto a la situación laboral de sus trabajadores. El objetivo es regular el registro diario de jornada, como ya está impuesto por ley, y comprometerse a reconocer el derecho a la desconexión digital de los trabajadores, según han informado ambos comités en sendos comunicados.

En concreto, el primero de los acuerdos regula y garantiza el derecho a la desconexión digital durante los tiempos de descanso diario y semanal, permisos, vacaciones, días de asuntos propios, incapacidades o excedencias, así como el respeto a la intimidad personal y familiar más allá del tiempo de trabajo determinado legal o convencionalmente, se trate de personal dentro o fuera de convenio.

De esta forma, se reconoce el derecho de los trabajadores a que, una vez finalizada la jornada laboral, no se atienda ningún tipo de comunicación, con independencia del medio que se utilice. Tan sólo se contempla una excepción a este derecho cuando concurra alguna causa de fuerza mayor, un perjuicio grave, inminente o evidente o cuando se perciba un complemento por disponibilidad o similar.

Igualmente, el acuerdo, que toma como referencia el compromiso suscrito en noviembre entre empresa y sindicatos, prevé el impacto de las reuniones, tanto internas como externas con los clientes, así como la formación obligatoria, de tal manera que, con carácter general, no se extenderán más allá de la jornada de trabajo.

También contiene la obligación de establecer una política interna con acciones formativas y campañas de sensibilización que preserve este derecho en los supuestos de realización total o parcial del trabajo a distancia, así como en el domicilio de la persona trabajadora vinculado al uso con fines laborales de herramientas tecnológicas, sin excluir al personal directivo.

REGISTRO DIARIO DE JORNADA

Con respecto al segundo acuerdo, el corresponidente al registro diario de jornada, los sindicatos afirman que mejora la «parca» regulación sobre esta materia, despejando dudas y clarificando conceptos que, en la fecha actual, en otros sectores no se han resuelto. La medida es aplicable a las personas trabajadoras dentro y fuera de convenio de las empresas del grupo.

El registro en Telefónica se realizará a través de la Tarjeta de Identificación Personal y, para los supuestos en que la prestación laboral no se desarrolla físicamente en un centro de trabajo, se contempla el establecimiento de un registro de carácter telemático. Se considerará, de forma general, como tiempo de trabajo efectivo cuando el centro de trabajo sea móvil o itinerante, o los desplazamientos sean mandatados por la empresa.

El acuerdo garantiza el cumplimiento normativo sobre el tratamiento y protección de datos personales, el derecho a la desconexión digital citado anteriormente, y la utilización y aplicación de horas extraordinarias por necesidades laborales inaplazables. Además, se explicita la salvaguarda de la fiabilidad, invariabilidad y la imposibilidad de manipulación y alteración.

UGT señala estos dos acuerdos continuarán contribuyendo a que se haga patente de forma «más contundente y diáfana» la conciliación de la vida personal, familiar y laboral, que coadyuvará a mejorar la salud de las personas trabajadoras. «En definitiva, a mejorar la calidad de vida de todos», apostilla.

Por su parte, CC.OO. considera que estos afianzan y hacen realidad el compromiso de mejora de las condiciones laborales y su adecuación a las nuevas realidades, dotando de marcos de referencia que proporcionan seguridad en la prestación laboral, evitan situaciones abusivas o irregulares y convierten a Telefónica en referente del resto de empresas del sector de telecomunicaciones y tejido laboral en general.

Enagás aspira a prestar infraestructura para importar GNL en Chipre

0

Enagás quiere seguir con su expansión. La filial de Endesa, junto a un consorcio con otras empresas europeas, aspira a una licitación en Chipre para la prestación de servicios en infraestructura para la importación de gas natural licuado (GNL) en Chipre.

La compañía presidida por Antonio Llardén acude al concurso junto a la griega Damco Energy, la italiana SNAM Spa y GasLog LNG Services. La Empresa Pública de Gas Natural de Chipre (DEFA) ha seleccionado a tres consorcios internacionales en esta primera fase del procedimiento.

Junto al consorcio integrado por la empresa española también han sido seleccionados en esta fase otro integrado por la ‘joint venture’ China Petroleum Pipeline Engineering CO y CPP, Aktor y Metron y el consorcio formado por Samsung C&T, Posco E&C, Mitsui OSK Lines y Osaka Gas.

SE ESPERA QUE LA TERMINAL ESTÉ LISTA EN 2021

Fuentes de Enagás precisaron a Europa Press que la propuesta no es vinculante y que la licitación consistiría en la prestación de servicios a esta infraestructura.

El organismo chipriota indicó que las compañías que presentaron una oferta cubren una «gama geográfica muy amplia, destacando la importancia particular de la licitación a nivel internacional, así como su viabilidad.

El proyecto de la terminal de GNL incluirá una unidad flotante de almacenamiento y regasificación (FSRU), un embarcadero para el amarre de la FSRU, así como un gasoducto para embarcaciones. La terminal se prevé que esté completa en 2021 y ha obtenido ya parte de la financiación requerida para la inversión a través de una subvención de la Unión Europea.

Promociones, catálogos y folletos para mimar cada rincón del hogar

0

Si en el siglo XX los folletos impresos causaron conmoción, en el siglo XXI no dejan de hacerlo pero ahora en el mundo virtual

. La premisa es crear diseños atractivos con el fin de seducir a cualquier usuario y así invitarlo a obtener, no sólo aquel artículo imprescindible para el hogar u oficina, sino el que se convierte en tendencia.

En suma, una reseña con una amplia gama de productos es lo que puede encontrarse al revisar un catálogo o folleto con las promociones que causan furor en el mundo virtual creado por IKEA, con ofertas que no pueden pasar inadvertidas.

Catálogos IKEA: una ventana a la renovación del hogar

No importa si el lugar de residencia es Madrid o Tenerife, o cualquier otra localidad, porque con sólo hacer clic se puede echar un vistazo a IKEA ofertas en España. La ventaja de un catálogo online es que en forma de boletín informativo se tienen noticias sobre las ofertas y promociones para renovar cualquier espacio. Ofertas que no escapan a cualquier otra ciudad donde haya una tienda de esta icónica organización.

Con la llegada de cada estación del año es necesario hacer renovaciones en el hogar con sillones, mesas y cojines, que por separado o en conjunto, otorgarán calidez y esplendor.

Así como todo el mobiliario y juguetes para el bebé, o las renovaciones para dar el paso del cuarto de un bebé a un cuarto para niños, y luego para jóvenes, con escritorios, lámparas, camas y accesorios para hacer de éste, el espacio más agradable.
Las ventajas de poder comparar calidad y precio

Ahora, con el catalogo de IKEA es posible conseguir ahorro de tiempo y dinero en cualquier localidad francesa. No hay que visitar la tienda para obtener el producto, sólo buscar la mejor hora del día y disponerse a seleccionar el mobiliario para modernizar el estudio o la oficina.

Dicho catálogo permite poder obtener diferentes ventajas como:

  • Ahorro real de dinero, gracias a las mejores promociones durante todo el año.
  • Variedad de información con los más de 160 folletos disponibles.
  • Amigables con el medioambiente. En lugar de tener un folleto o catálogo compuesto por una docena de hojas en su contenido, se reduce el gasto de papel y así se contribuye a crear acciones para fomentar una conciencia ambientalista.

Promociones para decorar a gusto

Sin importar el país, pueden encontrarse las mejores promociones sobre IKEA, por eso los clientes siempre estarán satisfechos ya que conseguirán ese producto tan necesario para la oficina o  el hogar. Así se trate de una tienda en Hannover o en Düsseldorf, en Alemania, todas estarán dispuestas para ofrecer el mejor servicio, al contar con más de 12.000 productos en stock para cualquier espacio del hogar.

Sobre todo, durante el verano y la primavera, época en que los jardines cobran protagonismo con su variedad de colores, y qué mejor manera de hacerlo que con floreros y maceteros provistos de los diseños de temporada.

El dormitorio también es otro espacio para hacer constantes cambios. Una bonita funda nórdica que no sobrepasa el valor de 16 €,  da un aspecto nuevo sin gastar mucho dinero.

Hogar y oficina: lo mejor con sólo echar un vistazo a un folleto

Aunque su nuevo folleto caduca el 31 de julio, todavía hay tiempo para buscar las mejores ofertas y así hacer del hogar un verdadero tesoro. Al comparar los precios entre productos las rebajas son notorias.

Un ejemplo es el modelo de cojín Nedja, que para las tiendas españolas y americanas está marcado en 4 €, mientras que en las tiendas francesas tiene un valor de 4,99 €; y la gran oferta reside en las tiendas de Bremen o cualquier otra ciudad alemana, ya que el mismo modelo tiene un precio de 3,99 €. De forma similar se da para otros productos de cualquier espacio del hogar.

Servicios sin comparación

Junto con la facilidad de hacer la compra online, otra de las virtudes es que los productos se entregan a domicilio. Para aquellos a quienes les agrade comprar directamente el producto, en caso de estar en Bremen o cualquier otra tienda en Alemania, las sucursales tienen un restaurante para la hora del almuerzo o en cualquier otra hora de manera que pueden ver productos aunque se les abra el apetito, lo que es propicio para tomar un bocadillo suculento sin salir de las instalaciones.

Las ofertas son verídicas y están actualizadas, sólo hay que echarles un buen vistazo y preparar una lista personal con los productos que se quieren renovar y adquirir.

Andbank ha aprobado 330 hipotecas ‘sin mochila’ por valor de 65 M€

0

Andbank, a través de su filial MyInvestor, ha aprobado 330 hipotecas ‘sin mochila’ por un importe total de 65 millones de euros. Y lo ha hecho desde el lanzamiento de su producto, hace menos de un año (noviembre de 2018). De estas hipotecas, 90 son subrogaciones, y la compañía espera alcanzar una cota del 0,5% en el mercado de concesión de hipotecas, según ha comentado Carlos Aso, consejero delegado de AndBank España, este mismo miércoles.

Desde el lanzamiento de uno de sus productos estrella, la filial de Andbank ha firmado también 125 hipotecas de nueva constitución y otras 155 están pendientes de formalizarse en las próximas semanas. En la subrogación de hipotecas de otras entidades, MyInvestor se hace cargo de todos los gastos, por lo que «el potencial es todo el que queramos», ha detallado la co-consejera delegada, Gabriela Orille.

En este sentido, la nueva ley hipotecaria aprobada el pasado mes de junio permite la libre portabilidad de las hipotecas, por lo que la entidad ve un nicho de mercado en este producto, por el que no exige ningún tipo de vinculación y ofrece el precio «más competitivo del mercado», con euríbor +0,89% en préstamos de tipo variable y desde 1,59% a tipo fijo, según ha explicado la responsable del segmento hipotecario, Beatriz Sevilla.

«El ritmo es lento respecto al que veremos en unos meses», ha pronosticado Aso. La entidad, que cuenta con ficha bancaria española, considera que las oficinas «no tienen sentido» hoy en día, por lo que funciona como una ‘start-up’ y eso no quieren cambiarlo, según han defendido. «El rival de un banco será una ‘fintech'», ha enfatizado Orille.
100 MILLONES DE VOLUMEN DE NEGOCIO

En los últimos meses, la entidad ha elevado su volumen de negocio por encima de los 100 millones de euros, que incluye el saldo en cuentas, la cartera crediticia y el patrimonio en fondos de inversión. Este incremento se atribuye a la cuenta remunerada al 1% y la hipoteca.

Desde diciembre, MyInvestor ha incrementado a un ritmo de 600 clientes por mes en la apertura de cuentas, con un total de 12.000 abiertas hasta junio, un 70% más respecto al cierre del 2018. «Vemos una clara oportunidad de disrumpir en el mercado, si no lo harán otros», ha recalcado Aso.

Estos nuevos clientes de MyInvestor se benefician de una remuneración del 1% –frente a la media del mercado del 0,04%, según los datos del Banco de España— hasta un máximo de 15.000 euros y sin comisiones.

PLATAFORMA DE FONDOS

En las próximas semanas, la firma «impulsará el asesoramiento y la comercialización de productos de inversión y ahorro», a través de una arquitectura abierta en la que comercializan casi medio centenar de fondos.

Actualmente, destacan cinco carteras perfiladas accesibles desde diez euros con un tarifa plana de 0,65% del patrimonio para carteras de hasta 50.000 euros y un 0,55% para volúmenes superiores.

Así, la cartera ‘value’ incluye los productos de referencia de la filosofía de inversión de valor con fondos de azValor (Álvaro Guzmán y Fernando Bernand), Cobas (Francisco G. Paramés), Bestinver (Beltrán de la Lastra), Magallanes (Iván Martín) y Berkshire Hathaway (Warren Buffet).

Asimismo, MyInvestor cuenta con los fondos de gestoras internacionales como JP Morgan AM, Carmignac, GAM, Aberdeen, Deutsche Bank, M&G, MFS, BNY Mellon, Oddo y Nordea, entre otros, así como fondos temáticos especializados en robótica, ‘big data’ o biotecnología.

MásMóvil afianza la velocidad de su red en pleno crecimiento

0

El Grupo MásMóvil vive desde hace un par de años en una curva ascendente de crecimiento. Tanto a nivel de clientes como negocio, todos los indicadores del operador amarillo apuntan hacia arriba. A esto se suma la velocidad de su servicio de banda ancha.

En concreto, según el portal especializado en medición de redes nPerf, la compañía dirigida por Meinrad Spenger habría alcanzado unas velocidades medias superiores al resto de operadores en materia de banda ancha. De este modo, el conjunto de marcas del grupo, donde también se encuentran Yoigo y Pepephone, ha ofrecido de media la mejor velocidad de descarga a sus abonados durante el primer semestre de 2019, por delante de Movistar, Vodafone y Orange (incluyendo todos los tipos de tecnología de las conexiones a internet fijas).

El informe destaca la misma tendencia que en el semestre anterior con un aumento significativo de la velocidad en todos los operadores con un 30% de media al alza. Vodafone destaca sobre los demás con un incremento en la velocidad de descarga de más 42% (+31 Mb/s) al alza en velocidad de descarga. En cuanto a MásMóvil, ha aumentado un 40%.

velocidad masmovil Merca2

El informe señala que estos datos hay que contextualizarlos debido a que la mayoría de la red del grupo amarillo se encuentra desplegada en ciudades. Esto supone que, en general, son nuevas redes y con alta velocidad, lo que empuja para que sus velocidades, de media, sean más altas con respecto a la competencia.

MÁSMÓVIL NO PARA DE CRECER

Este nuevo espaldarazo, en forma de pruebas de velocidad, le sirve al operador amarillo para seguir afianzando su posición como cuarto operador. De hecho, esta misma semana, el CEO de MásMóvil ha asegurado en ‘Digitales Summit 2019’ que su única preocupación es seguir creciendo.

Meinrad Spenger, que ha estado presente en una de las mesas de debate sectoriales, no ha querido entrar en polémicas sobre la subasta de 5G, y su mayor preocupación en estos momentos es que el operador siga ganando peso y cuota de mercado. Eso, lógicamente, junto a la mejora de servicios. Algo que desde el primer momento siempre ha sido un objetivo que ha buscado la compañía.

En esta línea, recientemente ha anunciado una mejora en sus servicios de contenidos a través de Yoigo. De esta esta forma también se mantiene ajeno a las guerras del fútbol y pretende que su base de clientes, que seguirá creciendo, cada vez está más satisfecha.

Bankia vende un cartera de 40 M€ a través de la plataforma Debitos

0

Bankia, a través de la plataforma online de deuda ilíquida Debitos, ha vendido una cartera de préstamos corporativos garantizados por activos inmobiliarios por un valor de en torno a 40 millones de euros.

Según ha informado Beka Finance, que comercializa en España esta plataforma y que ha recibido y ejecutado el mandato, la cartera denominada ‘Proyecto Marshmello’ está compuesta por 172 préstamos corporativos garantizados por activos inmobiliarios distribuidos en Murcia, Cataluña y Madrid.

Beka Finance contactó con 78 potenciales inversores institucionales europeos procedentes de la base de datos de inversores de Debitos, segmentados por el tamaño de la operación y por perfiles interesados en créditos fallidos y en carteras españolas.

El 40% de los inversores interesados en la cartera fueron españoles, el 30% británicos, el 10% alemanes, el 10% austriacos y el 10% suecos.

DEBITOS YA HA COLABORADO CON 1.200 ENTIDADES

Beka ha señalado que el objetivo de Bankia al utilizar la plataforma Debitos para la venta de esta cartera ha sido la innovación del uso de una plataforma digital ampliando su base inversora con nuevos inversores institucionales europeos y una reducción de costes en la ejecución de la operación.

Desde su creación en 2012, la plataforma fintech Debitos ha colaborado con más 1.200 entidades comercializadoras y cuenta con una cartera de más de 500 inversores institucionales cualificados.

El director de Corporate Finance de Beka, Carlos López Jall, ha indicado que España continúa siendo uno de los países europeos con mayor volumen de créditos dudosos y que el nivel de exposición de la banca a este tipo de activos sigue siendo superior a la media de la europea.

«La utilización de la plataforma Debitos como canal de venta de NPLs permite llegar a una base inversora muy diversificada y también facilita la venta de operaciones de menor importe y activos singulares, incluyendo REOS», ha señalado.

Los 3 productos más vendidos en el Prime Day de Amazon

El festival de 48 h de ofertas de Amazon ha finalizado. El 15 y 16 de julio Amazon ha lanzado su ‘Prime Day‘, con más de un millón de ofertas en todo el mundo para clientes ‘prime’ en categorías como televisión, hogar inteligente, cocina, alimentación, juguetes, moda, muebles, accesorios y productos de consumo diario, entre otras.

A lo largo de las 48 horas que ha durado el ‘Prime Day’, Amazon lha lanzado ‘ofertas flash’ en algunos de los productos que considera los más interesantes. Estas ofertas tienen unidades limitadas. Además, a través de la ‘app’ de Amazon se permitía el acceso rápidamente a las ofertas en todos los países.

NOVEDADES DEL PRIME DAY DE AMAZON

El ‘Prime Day’ además ha incluido novedades de marcas disponibles en preventa, ediciones limitadas de productos, la oportunidad de conseguir en preventa la colección de productos de belleza y numerosas ventajas de entretenimiento como parte de la suscripción Prime: descuentos en Amazon Music y Prime Video y un asiento en primera fila para la retransmisión en ‘streaming’ del Concierto de Prime Day, que se celebró en Nueva York el pasado 10 de julio, con la cantante Taylor Swift como cabeza de cartel

Estas son los tres productos más vendidos en el Prime Day de Amazon.

Fire TV Stick | Basic Edition en Prime Day Amazon

Ordenador portátil Lenovo S145-15IWL  en Prime Day Amazon

Huawei P30 – Smartphone de 6.1″ en Prime Day Amazon

Si te has quedado con las ganas de más ofertas, aún estás a tiempo de disfrutarlas y adquirir productos con grandes descuentos y nuevos productos en oferta exclusivos para Amazon Prime.

Publicidad