
Técnicas Reunidas ha cerrado el tercer trimestre con una mejora de sus márgenes operativos y una cartera de pedidos récord de más de 14.100 millones de euros. Sin embargo, el fuerte aumento de su posición de caja neta, que ha pasado de 344 a 628 millones entre junio y septiembre, tiene una explicación fundamental: el anticipo de 450 millones recibido por el proyecto Upper Zakum en Emiratos Árabes Unidos. Sin este ingreso y otros movimientos extraordinarios, la generación de caja del trimestre habría sido negativa.
Frédéric Lorec, Analista de AlphaValue, tiene sobre Técnicas Reunidas una recomendación de Añadir en base a un precio objetivo de 36,4 euros.
En su última nota a clientes señala que “Los ingresos se están desplazando de los proyectos de gas del Golfo, que están llegando a su madurez, hacia las actividades de exploración y producción y de refino, por lo que las ventas del tercer trimestre cayeron un 6% interanual, mientras que el EBIT aumentó un 17%. Si se excluye una ganancia neta por arbitraje, la mejora del margen es real, aunque menor. La mitad del aumento de la previsión del EBIT para 2026 proviene de ese hecho puntual. El efectivo neto casi se duplicó únicamente gracias a un anticipo de 450 millones de euros para Upper Zakum: los beneficios del tercer trimestre no se tradujeron en efectivo. Nuestras previsiones para 2026 siguen siendo demasiado bajas.”
Técnicas Reunidas recupera el dividendo y activa una recompra de acciones de 50 millones
Técnicas Reunidas ha vuelto a situar la remuneración al accionista entre sus prioridades con la puesta en marcha de un programa de recompra de acciones de 50 millones de euros y el anuncio de un dividendo a cuenta de 21 millones, cuyo pago está previsto para enero de 2027. La compañía recupera así el reparto de efectivo a sus inversores mientras avanza en la mejora de sus resultados y mantiene una cartera de pedidos en niveles récord.
El programa de recompra comenzó el pasado 16 de septiembre y tiene como objetivo adquirir aproximadamente dos millones de acciones, equivalentes al 2,5% del capital social. A cierre de septiembre, Técnicas Reunidas había destinado alrededor de nueve millones de euros a la adquisición de títulos propios.
Esta operación se suma al 2,7% del capital que la empresa ya mantenía en autocartera. La recompra supone, por tanto, una nueva vía de retorno para los accionistas, aunque su impacto final dependerá de la ejecución completa del programa y del destino que la compañía dé a las acciones adquiridas.
Por otra parte, el dividendo a cuenta de 21 millones de euros marca el regreso de la retribución directa en efectivo. Su importe representa aproximadamente la mitad de los 41 millones de euros que implicaría la previsión de remuneración de unos 0,53 euros por acción para el conjunto de 2026 utilizada en el análisis.
La decisión llega en un momento de mejora de la rentabilidad y de fortaleza de la cartera de contratos, aunque la evolución de la generación de caja seguirá siendo un elemento importante para valorar la sostenibilidad de esta política de remuneración.
Los servicios pueden convertirse en el motor de rentabilidad
Técnicas Reunidas busca reforzar el peso de los servicios dentro de su negocio para mejorar la rentabilidad y reducir su dependencia de los grandes contratos de ingeniería, aprovisionamiento y construcción (EPC). La diferencia de márgenes entre ambas actividades es significativa: mientras que la dirección sitúa la rentabilidad de los servicios en torno al 30%, los proyectos EPC se mueven en una horquilla del 8%-9%.
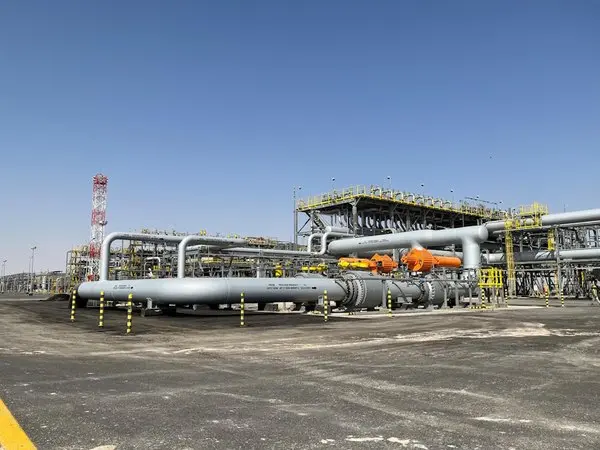
La actividad de servicios está creciendo progresivamente. La compañía obtuvo adjudicaciones por 238 millones de euros durante el tercer trimestre y acumuló 368 millones en los nueve primeros meses de 2026, acercándose al objetivo de 375 millones que la dirección había previsto para el conjunto del ejercicio.
Técnicas Reunidas: el preacuerdo de paz disipa los riesgos de provisiones adicionales
Este negocio ofrece una fuente de ingresos potencialmente más rentable y diversificada, especialmente en un contexto en el que los grandes proyectos de gas natural están alcanzando su madurez y los nuevos contratos todavía necesitan tiempo para trasladarse a la facturación. Además, Técnicas Reunidas ha conseguido contratos de servicios tanto en América como en Europa, lo que puede contribuir a ampliar su presencia fuera de Oriente Medio.
La compañía también espera beneficiarse de nuevas oportunidades en Estados Unidos, donde está preparando ofertas conjuntas con su socio Zachry y ha recibido invitaciones de clientes del negocio de infraestructuras de transporte y procesamiento de hidrocarburos para presentar propuestas.
El desafío será aumentar el peso de esta actividad sin renunciar al volumen que proporcionan los grandes proyectos EPC. Si Técnicas Reunidas consigue elevar la aportación de los servicios a sus ingresos, podría mejorar la calidad de sus resultados y sostener unos márgenes más elevados a medida que crece su cartera de pedidos.








