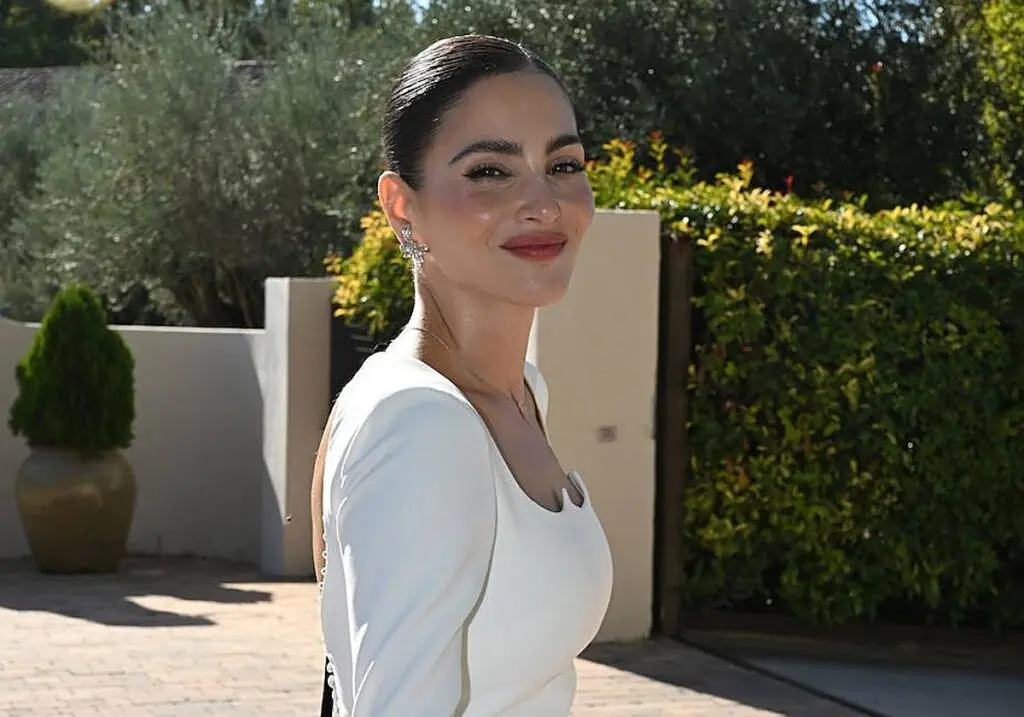
Andrea Duro y Guillermo Sánchez ya son marido y mujer. Tras la ceremonia, la actriz salió a saludar a los medios congregados a las puertas de la finca y contó que estaba muy feliz y emocionada por haber compartido el día con sus amigos y familiares.
Duro lució un vestido de novia diseñado por su amigo Baro Lucas, a quien eligió tras comprometerse. El modelo, de doble crepé, tenía silueta columna, mangas largas, escote asimétrico de ondas, espalda descubierta y cola. Incorporaba una lazada negra de terciopelo de algodón como guiño al primer diseño que Lucas creó para ella.
La celebración, aún por delante
La actriz describió la ceremonia como preciosa y se mostró contenta por haber vivido el momento junto a sus seres queridos. También adelantó que para la fiesta tenía preparado un segundo vestido, que sería cómodo para bailar y disfrutar de la noche con sus invitados.
Al hablar de los inicios de su relación, Duro aclaró entre risas que, según recordaba, Guillermo quizá ni siquiera se había fijado en ella al principio. Añadió que ya había compartido algunos detalles de su historia en Instagram. Guillermo llegó a la celebración en coche y no bajó la ventanilla para responder a las preguntas de la prensa. Antes de volver al interior de la finca, Andrea posó ante las cámaras con su vestido de novia y agradeció a los medios la espera.
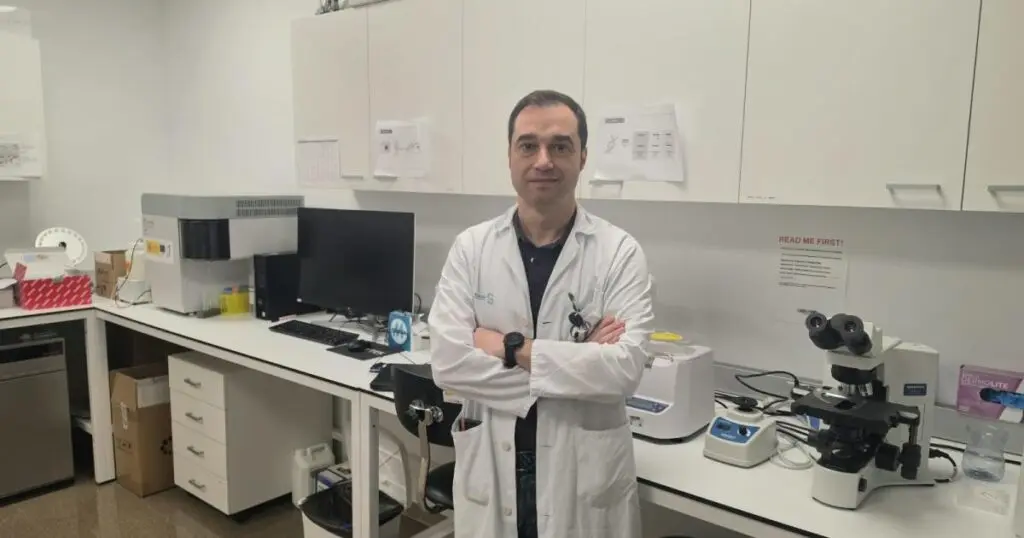
El Instituto de Investigación Sanitaria de Castilla-La Mancha (IDISCAM) figura como entidad solicitante y beneficiaria propuesta en la resolución provisional del Instituto de Salud Carlos III (ISCIII) para recibir 75.000 euros destinados a investigar la esofagitis eosinofílica. El proyecto se desarrollará desde el Hospital General de Tomelloso.
Liderada por Emilio José Laserna Mendieta, de la Unidad de Investigación del hospital y del grupo EIMIRlab de IDISCAM, la investigación cuenta con el apoyo del programa Science College del instituto en la preparación de la propuesta. Está entre los cuatro proyectos propuestos para financiación hasta el momento en Castilla-La Mancha en esta convocatoria.
Un estudio con varios hospitales
El trabajo cuenta con la colaboración del Servicio de Digestivo del Hospital General de Tomelloso, dirigido por Alfredo José Lucendo Villarín, y de equipos del Hospital Universitario de Cáceres, el Hospital Universitario de La Princesa, en Madrid, y el Hospital Universitari Vall d’Hebron, en Barcelona.
La esofagitis eosinofílica es una enfermedad inflamatoria crónica del esófago que puede causar dificultad para tragar, sensación de que los alimentos se atascan e impactaciones que requieren atención médica. Si la inflamación persiste, puede endurecer y estrechar las paredes del esófago. Se estima que afecta a una de cada 840 personas en España.
Un modelo para estimar la evolución
El proyecto parte de la hipótesis de que existen perfiles de pacientes con características clínicas y biológicas relacionadas con la gravedad y la evolución de la enfermedad. Se propone crear un modelo que combine datos clínicos —como edad, sexo y síntomas— con información genética obtenida de una muestra de sangre.
El equipo estudiará unas 650.000 variantes del ADN y su relación con la evolución clínica durante los dos primeros años tras el diagnóstico. Analizará muestras e información de pacientes ya diagnosticados y seguidos en los hospitales participantes, además de nuevos pacientes que se incorporen durante el proyecto.
Posibles aplicaciones clínicas
Si los resultados son favorables, el modelo podría ayudar a identificar qué pacientes podrían necesitar un seguimiento más estrecho o tratamientos diferentes. También podría contribuir a adaptar consultas y endoscopias, siempre que evitar pruebas sea clínicamente posible y tras completar la investigación y validar los resultados.
El diagnóstico de la enfermedad se confirma mediante endoscopia y biopsias, que también permiten comprobar la respuesta al tratamiento y seguir su evolución. La propuesta busca aportar información para orientar la atención, pero los resultados deberán validarse antes de una posible incorporación a la práctica clínica.
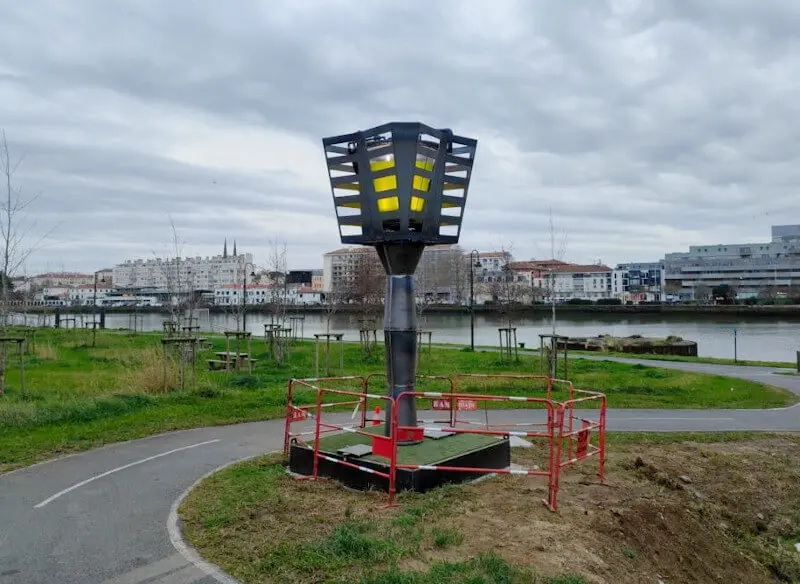
La empresa leridana Alier investiga un papel reciclado capaz de captar CO₂. La compañía ha demostrado que puede incorporar a su papel 100 % reciclado un aditivo procedente de un residuo de la industria siderúrgica, con capacidad para absorber dióxido de carbono sin alterar las propiedades de sus productos. La tecnología se ha probado en prototipos de bolsas de papel y en aplicaciones para la construcción, como placas de yeso.
La fase de investigación y desarrollo ha contado con el apoyo de ACCIÓ, la agencia para el crecimiento de las empresas del Departamento de Empresa y Trabajo, mediante una subvención de 76.400 euros de la línea de ayudas para proyectos empresariales de I+D en el ámbito del cambio climático, dotada con recursos del Fondo Climático de Cataluña.
Un aditivo procedente de la siderurgia
La directora de Innovación de Alier, Pilar Carnicé, explica que la empresa buscaba desarrollar un producto que mantuviera sus prestaciones técnicas y añadiera la captura de gases de efecto invernadero. Según Carnicé, el objetivo era reducir la huella de carbono del papel y aportar valor ambiental al producto.
Alier también estudió otros materiales que adsorben CO₂ en su superficie, pero la capacidad de captura obtenida fue inferior a la del residuo siderúrgico. Entre las alternativas analizadas, este residuo alcanzó resultados de cerca de 6 gramos de CO₂ por metro cuadrado al año.
La tecnología aún está en desarrollo
El proyecto ha permitido a la empresa comprobar que es posible incorporar materiales captadores de CO₂ al papel reciclado y obtener una respuesta medible. La tecnología sigue en fase de desarrollo: se requieren más trabajos para optimizar sus prestaciones y comprobar su comportamiento en condiciones de uso real antes de valorar un posible escalado industrial.
Alier, especializada en la recuperación de papel y la fabricación de productos papeleros de valor añadido a partir de fibras recicladas, se fundó en 1832 y tiene su sede en Rosselló, en el Segrià. Actualmente cuenta con más de 250 trabajadores.
El Fondo Climático
El Fondo Climático busca impulsar actuaciones de mitigación y adaptación al cambio climático. Se nutre de los ingresos del impuesto sobre las emisiones de CO₂ de los vehículos de tracción mecánica y del 20 % de la recaudación del impuesto sobre las instalaciones que inciden en el medio ambiente. Financia proyectos para reducir emisiones de gases de efecto invernadero, aumentar la resiliencia de los ecosistemas y los territorios y avanzar hacia una sociedad más preparada ante los impactos del cambio climático.
Una colisión entre tres turismos en la N-320, a la altura del kilómetro 235 en Auñón, dejó cinco personas heridas.
Un hombre de 47 años resultó herido grave y fue trasladado en una ambulancia medicalizada al Hospital Universitario de Guadalajara. Los otros cuatro heridos —tres hombres de 45, 58 y 80 años y una mujer de 80— fueron llevados al mismo centro en las otras dos ambulancias.
Intervención de los equipos de emergencia
Aunque inicialmente se pensó que podía haber personas atrapadas en los vehículos, finalmente no fue así y los bomberos no tuvieron que realizar labores de excarcelación.
Entre los recursos movilizados figuran la Guardia Civil, los bomberos de Sacedón, un médico de urgencias, un helicóptero sanitario y tres ambulancias de soporte vital básico.
Telefónica abre noviembre con tres citas marcadas en rojo y la acción prácticamente plana tras el cierre de octubre.
El balance del mes anterior apenas recoge la volatilidad que atravesó el valor. La cotización llegó a subir un 3,38% en una sola sesión y a caer un 6,41% en otra. El adelanto electoral en España, la amenaza competitiva de SpaceX sobre el conjunto de las telecos europeas, las rotaciones sectoriales que se activan con cada tropiezo de las tecnológicas y el recuento de las elecciones brasileñas explican ese recorrido.
Con ese ruido de fondo, el mercado cambia de guion. Los analistas de Citi señalan tres fechas concretas en su agenda: el 3, el 12 y el 29 de noviembre. Cada una tiene un detonante distinto y ninguna resulta menor para el accionista.
Virgin Media O2 publica hoy sus cuentas en plena reestructuración
La primera cita es hoy mismo. La ‘joint venture’ británica participada al 50% con Liberty presenta los resultados del tercer trimestre y la expectación es mayor de lo habitual. Citi advierte de que los inversores mirarán con lupa la filial ‘dada la reciente venta masiva de sus bonos y las preocupaciones expresadas por la CMA’ sobre la operación entre Netomnia y Nexfibre, cuyo plazo de decisión definitiva vence el 15 de diciembre.
Los medios británicos han adelantado que el grupo eliminará miles de puestos de trabajo dentro de un plan de reestructuración profundo. Las cuentas de hoy deberían arrojar algo de luz sobre el alcance real de ese ajuste.
El mercado lleva un mes cotizando titulares políticos y no flujo de caja: ese es el problema de fondo que arrastra Telefónica.
No es la única incógnita. La sociedad británica afronta la consolidación de un mercado de fibra alternativo que se ha quedado sin margen para sostener dos redes en paralelo, y la decisión de la autoridad de competencia marcará el perímetro del negocio durante los próximos años.
El 12 de noviembre, las cuentas del grupo y el test del ‘guidance’
Una semana después llega la prueba para la matriz. Telefónica presenta sus resultados del tercer trimestre el 12 de noviembre y el consenso quiere ver si el ajuste de plantilla empieza a dejar huella en la cuenta española.
Citi anticipa un crecimiento de los ingresos en España del +2,4% y un alza del ebitda del +2,6%, frente al +2,5% y +2,1% del primer semestre respectivamente. El argumento es razonable: la reestructuración pesa más en la segunda mitad del ejercicio que en la primera.
A nivel de grupo, el banco estadounidense proyecta un alza de ingresos del 1,7% a tipos de cambio constantes, frente al 0,4% anterior, y un ebitda del 2,4%. Parte de esa mejora llega por la normalización, al cumplirse un año, de los factores que lastraban los resultados mayoristas en Alemania.
El punto delicado está en los objetivos anuales, fijados entre el 1,5% y el 2,5% de crecimiento en ingresos y ebitda. Citi ve potencial al alza en el ebitda y riesgo a la baja en los ingresos, una combinación que deja poco espacio para sorpresas positivas en la parte alta de la cuenta.
El 29 de noviembre: elecciones, la SEPI y el futuro de Murtra
La tercera cita es política. Las elecciones generales del 29 de noviembre vuelven a colocar a Telefónica en el centro del tablero, como ya ocurrió en octubre con los comicios brasileños, que provocaron subidas tras la primera vuelta y caídas después del recuento definitivo.
Citi recoge las informaciones que apuntan a que el Partido Popular podría impulsar la venta del 10% que la SEPI mantiene en el capital si gana los comicios. A eso se suma la percepción de que el presidente de la compañía, Marc Murtra, mantiene una relación estrecha con el PSC, una circunstancia que podría condicionar su continuidad al frente de la empresa.
Lo que de verdad se juega Telefónica en estas tres citas
Tres fechas, tres riesgos distintos. La tentación es leerlas como un calendario de volatilidad, pero cada una opera sobre una palanca diferente de la valoración y conviene no mezclarlas.
La del 12 de noviembre es, a mi juicio, la menos determinante para el precio a corto plazo. El rango de ‘guidance’ es lo bastante ancho como para que una entrega en el punto medio no mueva la aguja. Lo relevante será el tono sobre Alemania y sobre el negocio mayorista, no el decimal del crecimiento.
La del 3 de noviembre es otra cosa. Virgin Media O2 arrastra un problema de crédito antes que de cuenta de resultados. La venta masiva de bonos apunta a que el mercado de deuda repreciaba el riesgo de una ‘joint venture’ que compite en un mercado de fibra con demasiados operadores y con la lupa del regulador encima. Si la consolidación con Netomnia y Nexfibre se complica, el 50% que Telefónica controla junto a Liberty deja de ser un activo periférico y pasa a ser una hipoteca para el balance. La decisión de la CMA del 15 de diciembre vale más que cualquier presentación trimestral.
Y la del 29 de noviembre introduce una variable que ninguna teleco europea tiene en su ecuación: un Estado como accionista de referencia. La entrada de la SEPI funcionó como ancla en los años de turbulencias, pero también instaló un descuento de gobernanza que el mercado nunca ha terminado de digerir. Si ese 10% sale al mercado tras las elecciones, el valor gana libertad y pierde colchón. La mayoría de los analistas de la City considera que lo probable es la continuidad accionarial, aunque nadie descarta una colocación ordenada entre institucionales.
Mi lectura es que el mercado lleva un mes cotizando política y no caja. Cuando eso ocurre, el ajuste llega tarde o temprano. Los detalles que la compañía remita al supervisor estarán disponibles en los hechos relevantes de la CNMV, y las horas de publicación se confirman en la página de relación con inversores de Telefónica. Los dos hitos donde se sabrá si el descuento se cierra o se consolida son el 15 de diciembre y la presentación de las cuentas anuales, previsiblemente en febrero de 2027.
Veredicto Merca2
Cotización al cierre o apertura: La acción no ha reaccionado todavía a las cuentas de Virgin Media O2, que se publican hoy, y llega a la cita tras cerrar octubre prácticamente plana, con un rango mensual que fue del +3,38% al -6,41% en las sesiones más volátiles.
Clave técnica: La suma de la mayor subida y la mayor caída diaria de octubre supera los 9 puntos porcentuales, señal de ausencia de precio de equilibrio. Mientras el valor no rompa ese intervalo con volumen, las tres citas del mes se leerán como ruido y no como tendencia.
Apunte macro: El 10% que la SEPI controla en el capital y la cita electoral del 29 de noviembre convierten al valor en el del IBEX con mayor exposición a riesgo político del mes, por delante de cualquier lectura sobre tipos o prima de riesgo.
La directora general de Atención Primaria del SESCAM, Ángeles Martín Octavio, destacó la importancia de formar a los mandos intermedios sanitarios para afrontar los retos del sistema y responder a las necesidades de la población. Participó esta semana en Ciudad Real en el Programa de Formación de Mandos Intermedios en el Ecosistema de Salud, con una ponencia sobre estrategia, gestión y liderazgo.
Martín Octavio señaló que estos profesionales intervienen tanto en la gestión diaria de los equipos como en la puesta en marcha de iniciativas para mejorar y transformar los servicios. También defendió un liderazgo que fomente la confianza y la colaboración entre profesionales y conecte las decisiones estratégicas con el trabajo cotidiano.
Estrategia e iniciativas asistenciales
La directora general incidió en la necesidad de planificar para anticipar desafíos y establecer prioridades, junto con una gestión orientada a generar valor en salud. En su ponencia abordó iniciativas que se desarrollan en Castilla-La Mancha, entre ellas proyectos de accesibilidad en Atención Primaria, investigación, simulación clínica a escala regional e innovación vinculada al medio rural.
También mencionó el proyecto de fragilidad, previsto para el próximo año, como ejemplo de la adaptación de la respuesta sanitaria a las necesidades de la población, especialmente de las personas en situación de mayor vulnerabilidad. Según explicó, estas iniciativas requieren planificación y recursos, además de profesionales capaces de implicar a sus equipos y trasladar los objetivos de la organización a la práctica asistencial.
Formación para la gestión del cambio
La Consejería de Sanidad y el SESCAM desarrollan el programa formativo, que imparte San Telmo Business School y está dirigido a profesionales con responsabilidades en la gestión de equipos y servicios sanitarios.
La formación aborda la dirección de personas, la planificación estratégica, la toma de decisiones y la gestión del cambio. Su objetivo es ofrecer herramientas para contribuir al funcionamiento de las organizaciones sanitarias y a su capacidad de adaptación a nuevos desafíos.
Grifols ganó 390 millones de euros entre enero y septiembre, un 28,4% más que un año antes, y rebajó el apalancamiento hasta 3,98 veces EBITDA, por debajo del umbral de cuatro veces que el mercado venía señalando como frontera.
Un tercer trimestre por encima del consenso en todas las líneas
La farmacéutica catalana facturó 2.040 millones de euros entre julio y septiembre, un 8,4% más a tipo de cambio constante y un 9,4% en términos reportados, según el informe financiero remitido a la CNMV y publicado el lunes tras el cierre de mercado. El beneficio neto del trimestre se elevó a 162 millones, un 27,9% más.
Las cifras quedaron por encima del consenso. La previsión media de diez casas de análisis recopilada por Euroland apuntaba a 1.960 millones de ingresos, 519 millones de EBITDA ajustado y 202 millones de flujo de caja libre; Grifols superó las tres referencias en torno a un 4%.
El EBITDA ajustado del trimestre alcanzó los 538 millones, un 9,8% más, con un margen del 26,4% sobre ventas. La generación de caja fue de 208 millones entre julio y septiembre y de 298 millones en lo que va de ejercicio. En el acumulado, la facturación llega a 5.614 millones (un 1,3% más reportado y un 4,6% a tipo constante) y el beneficio neto a 390 millones, un 28,4% por encima del mismo periodo de 2025.
Magnitud
Dato publicado
Referencia
Variación
Ingresos tercer trimestre
2.040 millones
1.960 millones (consenso)
+8,4% interanual
EBITDA ajustado
538 millones
519 millones (consenso)
+9,8% interanual
Beneficio neto trimestral
162 millones
—
+27,9% interanual
Flujo de caja libre
208 millones
202 millones (consenso)
—
Deuda neta
7.706 millones
7.990 millones (sep. 2025)
-3,6%
Apalancamiento
3,98 veces EBITDA
4,2 veces (jun. 2026)
-0,22 veces
Biopharma tira del crecimiento y la albúmina se contrae en China
El motor vuelve a ser Biopharma, que crece un 10,3% impulsado por las inmunoglobulinas (+11,3%), con las subcutáneas disparadas un 40,3%. El área de alfa-1 y proteínas especiales avanza un 18,2% por los tratamientos contra la rabia. En el lado opuesto, la albúmina cae un 13,2% por los cambios regulatorios y el exceso de inventarios en China, y Diagnostic retrocede un 1%.
El contraste con los grandes operadores del sector es inevitable. CSL Behring, Takeda y Octapharma compiten por el mismo plasma y afrontan la misma presión de precios en Asia, pero solo Grifols parte de un apalancamiento que ha pesado en su valoración. La recogida fuera de Estados Unidos se convierte así en la palanca estratégica: la compañía opera 18 centros en Egipto, prevé superar el millón de litros este año y quiere que la mitad del plasma captado fuera de EEUU proceda de ese país en 2029. En Canadá ha reanudado de forma gradual la actividad tras la suspensión del verano.
El mercado no celebraba un 28% más de beneficio, sino un 3,98: la deuda deja de ser la variable que condiciona la valoración de Grifols.
Deuda por debajo de cuatro veces, liquidez de 2.140 millones y dividendo de 0,15 euros
El dato que el mercado venía esperando era el apalancamiento. El ratio bajó a 3,98 veces EBITDA, desde las 4,2 veces de junio y de un año antes, y la deuda neta se situó en 7.706 millones frente a los 7.990 millones de septiembre de 2025. La liquidez alcanza los 2.140 millones y no hay vencimientos relevantes hasta finales de 2028, lo que despeja el calendario de refinanciación a medio plazo.
El consejo anunció un dividendo a cuenta de 0,15 euros por acción, un pago compatible con la guía de caja y con el objetivo de seguir reduciendo deuda. En paralelo, la compañía mantiene abierto el estudio para sacar a bolsa una parte de su negocio de Biopharma en Estados Unidos, una operación que, de concretarse, aportaría recursos sin elevar el pasivo.
El consejero delegado, Nacho Abia, atribuyó el resultado a la ejecución sostenida del plan y al crecimiento de los principales negocios. El director financiero, Rahul Srinivasan, sitúa el foco en la disciplina de costes, la mejora de márgenes y la generación de caja libre como prioridades del tramo final del ejercicio.
El cuarto trimestre decide si la guía se cumple
La guía anual sigue intacta: margen de EBITDA ajustado superior al 25% y entre 500 y 575 millones de flujo de caja libre. El margen acumulado es del 24,8% y la caja generada hasta septiembre llega a 298 millones, de modo que la compañía necesita entre 202 y 277 millones en el cuarto trimestre. El trimestre pasado aportó 208 millones, justo en el rango bajo. La cifra habla por sí sola.
El precedente más útil es el aviso de Renta 4 en julio, cuando advirtió de que Grifols dependía del segundo semestre para alcanzar sus metas. Aquel escenario se ha cumplido en la primera mitad de esa segunda parte del año, pero con un matiz: el impulso del trimestre se apoyó en la divisa, que esta vez sumó en lugar de restar. La mayoría de las casas de análisis espera que el crecimiento a tipo constante se modere en el arranque de 2027, por lo que la exigencia sobre el margen será mayor que sobre las ventas.
La comparación sectorial deja margen de mejora. Los grandes grupos de plasma cotizan con ratios de apalancamiento inferiores a dos veces EBITDA y, sin embargo, su múltiplo de beneficio no es muy superior al de Grifols por la calidad de su cartera de productos. Si la compañía cierra el año por debajo de cuatro veces y sostiene el margen, el descuento debería estrecharse. El detalle importa.
El mercado ya lo descuenta.
📊 Las Claves para el Inversor
Qué vigilar: La presentación de resultados anuales de 2026, donde se confirmará si el margen de EBITDA supera el 25% y si la caja libre entra en el rango de 500 a 575 millones.
Reacción del valor: La prima de riesgo por deuda se estrecha con cada décima que baja el apalancamiento; el anuncio de la OPV de Biopharma en EEUU actúa como catalizador de valoración.
Precedente sectorial: El aviso de Renta 4 en julio sobre la dependencia del segundo semestre y la comparativa de múltiplos con CSL Behring marcan la referencia para el cierre del ejercicio.
Ferrovial ha fijado en 0,835 euros por acción el importe de su segundo dividendo flexible de 2026. El grupo que preside Rafael del Pino repartirá 600 millones de euros con cargo a reservas, con pago a partir del 10 de diciembre y una ventana de elección entre efectivo y nuevas acciones que se abrirá el 9 de noviembre.
Ferrovial fija el cupón del scrip dividend en 0,835 euros por título
El importe se calcula sobre títulos de 0,01 euros de valor nominal, según el hecho relevante remitido a la CNMV este martes. La compañía ya había comunicado el 27 de octubre su intención de abonar un segundo scrip dividend con cargo a reservas por un montante global de 600 millones de euros; faltaba por concretar cuánto correspondía a cada acción. Ese dato, el que de verdad usa el inversor para comparar con el resto del IBEX 35, es el 0,835 euros.
Los títulos cotizarán ex-dividendo a partir del 5 de noviembre en las Bolsas de Madrid, Barcelona, Bilbao y Valencia, y desde el 6 de noviembre en el Nasdaq Global Select Market. La fecha de registro, o record date, queda fijada en el 6 de noviembre de 2026: quien compre a partir del día 5 no tendrá derecho a este cupón. Es el primer corte real del calendario.
Entre el 9 y el 20 de noviembre el accionista podrá decidir si cobra en metálico o en títulos. La opción por defecto es la de acciones: quien no conteste en plazo recibirá papel, no efectivo. El ratio de canje se anunciará el 3 de diciembre y el pago efectivo, junto con la entrega de las nuevas acciones, arrancará el 10 de diciembre.
El número de títulos necesarios para recibir una acción adicional todavía no está decidido. Ferrovial lo calculará con el precio medio ponderado por volumen de las tres sesiones del 18, 19 y 20 de noviembre, de forma que el valor bruto del dividendo en acciones quede aproximadamente igual al del dividendo en efectivo. Es la mecánica habitual: convierte un pago fijo en euros en un canje variable en títulos y deja el importe definitivo en manos del mercado.
El scrip dividend no crea valor por sí mismo: traslada al accionista la decisión de cobrar 0,835 euros o de asumir más títulos y algo de dilución.
La elección por defecto y el coste real de la dilución
La compañía no ha detallado por ahora si ejecutará una recompra equivalente de acciones para neutralizar el efecto dilutivo del nuevo papel. En estructuras de este tipo, la entrega de títulos sin contrapartida en el mercado eleva el número de acciones en circulación y reparte el mismo beneficio entre más manos. Con 600 millones en juego, el detalle importa: si se divide el importe total entre los 0,835 euros por acción, la operación arroja algo más de 718 millones de títulos como base de cálculo.
Para el inversor que opte por el efectivo, el abono llega el 10 de diciembre, con el consiguiente ajuste de la cotización el día 5. Para el que se quede en acciones, la referencia es el VWAP de mediados de noviembre. Y el coste real para la compañía depende de cuántos accionistas pidan metálico: si la mayoría de los accionistas opta por títulos —y el diseño del producto empuja a ello—, el desembolso de caja será inferior a los 600 millones comprometidos y el grupo conservará margen para su plan inversor. Ese es el incentivo silencioso del scrip.
Ferrovial y la retribución en papel: precedentes, riesgos y letra pequeña
Llevo años siguiendo la política de retribución de Ferrovial y hay un patrón que se repite: el grupo prefiere pagar en papel antes que soltar caja. No es una rareza española, porque otras grandes cotizadas del índice han usado fórmulas parecidas, pero en el caso de la compañía de infraestructuras el argumento tiene más recorrido. Su negocio está muy expuesto a Norteamérica, donde cada euro de capital propio cuenta y el coste de la deuda no ha bajado tanto como el mercado descontaba hace un año.
La letra pequeña tiene dos aristas. La primera es la dilución: si no se recompra papel, cada acción nueva vale un poco menos y el beneficio por título se reparte entre más posiciones. La segunda es la comparabilidad: un dividendo entregado en acciones no computa igual que uno en efectivo en las métricas de payout que siguen muchos analistas, y eso distorsiona la rentabilidad por dividendo que aparece en las pantallas. El 0,835 euros tiene, sobre el papel, el mismo valor que el metálico; en la práctica, el mercado lo descuenta con matices.
Mi lectura es que el movimiento encaja en una política de retribución creíble, pero no resuelve la pregunta de fondo: qué parte del retorno al accionista es caja real y qué parte es contabilidad. Ferrovial reparte 600 millones con cargo a reservas, no contra el beneficio del ejercicio, lo que da holgura contable pero también invita a mirar el flujo de caja libre con lupa. Un scrip recurrente permite sostener el discurso de la retribución sin tensionar el balance; también puede convertirse en una forma elegante de no subir el dividendo en efectivo. Ahí está la contradicción que el consenso tiende a ignorar.
El siguiente hito para salir de dudas es el 3 de diciembre, cuando se anuncie el ratio de canje, y después la junta de accionistas que apruebe las cuentas del ejercicio, prevista para la próxima primavera. Si para entonces la compañía confirma una recompra equivalente de títulos, la dilución queda neutralizada y el debate se cierra. Si no lo hace, el accionista tendrá que decidir si prefiere 0,835 euros hoy o un trozo algo más pequeño de la misma tarta mañana.
Veredicto Merca2
Cotización al cierre o apertura: Ferrovial afronta el 5 de noviembre —primera sesión ex-dividendo en las Bolsas españolas— con un ajuste teórico de 0,835 euros por acción sobre el cierre previo. El comunicado se ha remitido a primera hora de la mañana, de modo que la referencia válida para medir la reacción será el cierre de la sesión en Madrid.
Clave técnica: El nivel a vigilar es el cierre del 4 de noviembre menos 0,835 euros, porque quien compre a partir del día 5 ya no cobra este cupón. La referencia del canje se fijará con el VWAP de las sesiones del 18, 19 y 20 de noviembre, tres días que concentran la negociación decisiva del mes.
Apunte macro: El reparto de 600 millones con cargo a reservas se solapa con la recta final del calendario de retribuciones del IBEX 35 y llega en un ejercicio en el que el coste de financiación de las concesionarias sigue condicionado por los tipos. Ferrovial, con una parte relevante de sus ingresos en Norteamérica, traslada además al cruce euro/dólar parte del valor real del dividendo.
OpenAI y Emiratos Árabes Unidos sellaron este lunes cuatro acuerdos para desplegar inteligencia artificial de frontera en ADNOC, la petrolera estatal emiratí, en una alianza que une cómputo y energía en plena carrera inversora del sector.
Cuatro acuerdos y un testigo de excepción para industrializar la IA
La firma se produjo en Abu Dabi con el príncipe heredero Khalid bin Zayed al Nahyan y el consejero delegado y cofundador de OpenAI, Sam Altman, como testigos. Junto a ADNOC suscribieron los contratos el grupo tecnológico local G42 y otras compañías emiratíes, según la nota difundida por la petrolera.
Los cuatro pactos abarcan los ámbitos gubernamental, energético, y de inversión. En el plano industrial, el objetivo declarado es integrar capacidades avanzadas de inteligencia artificial en las operaciones de la compañía para mejorar la coordinación de las decisiones operativas, de inversión y comerciales, y elevar la eficiencia y la productividad.
El anuncio se produjo durante la inauguración de la feria ADIPEC, el congreso energético que reúne cada año en Abu Dabi a ministros de Energía, consejeros delegados y compañías tecnológicas. El escenario no es casual: la cita sirve de plataforma para que los países del Golfo exhiban su capacidad de atraer capital tecnológico.
La nota oficial sitúa el objetivo en convertir a ADNOC en la compañía energética más tecnológica e impulsada por la inteligencia artificial del mundo. Es una declaración de intenciones con respaldo industrial evidente, pero sin cifras: ni el importe de la inversión ni el calendario de despliegue han trascendido por el momento.
Los modelos GPT correrán sobre infraestructura emiratí
Las soluciones se apoyarán en los modelos GPT de OpenAI y se ejecutarán sobre la infraestructura ya existente en los Emiratos, que será la encargada de procesar los datos. El detalle importa: Abu Dabi no compra solo licencias de software, sino que se dota de un perímetro propio para el entrenamiento y la inferencia.
La operación no se mide en barriles ni en tokens: se mide en quién controla la infraestructura sobre la que corre el modelo.
Uno de los acuerdos, el menos visible, extiende la colaboración a otras empresas locales y a OpenAI para impulsar la adopción de la tecnología en la Administración, el tejido empresarial y el sistema educativo emiratí. Es la pata que convierte un contrato industrial en una política de Estado.
Las tecnologías de frontera son los sistemas de aprendizaje automático más avanzados del momento, aquellos que todavía no han generalizado su uso industrial y que marcan la última ola de modelos generativos. Aplicarlas a una petrolera implica llevar la predicción a decisiones con impacto físico: qué pozo se perfora, qué carga se refina o cuándo se cierra una válvula.
El negocio detrás del anuncio: energía barata y cómputo escaso
La lógica responde a un cuello de botella conocido. Los grandes modelos de inteligencia artificial consumen electricidad de forma intensiva y los operadores buscan ubicaciones con energía abundante y barata. Los Emiratos tienen hidrocarburos, infraestructura eléctrica y prisa por diversificar su economía más allá del crudo.
Para ADNOC, el retorno esperado no es tecnológico sino operativo: menos fricción entre el yacimiento, la refinería y la comercialización. Para OpenAI, el socio aporta acceso a un mercado energético capaz de contratar despliegues a gran escala sin depender de la red eléctrica europea o estadounidense.
En el sector, la jugada se lee como un paso más en la digitalización de las petroleras. Shell, BP y TotalEnergies han acelerado sus programas de datos en los últimos años y Aramco mantiene su propia agenda de inteligencia artificial. El comunicado reclama para ADNOC la condición de primera gran energética en integrar tecnologías de frontera en sus operaciones, una afirmación que sus comparables tendrán ocasión de matizar con sus propios anuncios.
Lo que falta por saber antes de dar la operación por cerrada
El primer hueco es económico. Ninguna de las partes ha desvelado el importe de los cuatro acuerdos, el reparto de la inversión entre ADNOC, G42 y el resto de firmas emiratíes, ni la fórmula de pago. En España, una operación de este calado obligaría a remitir el detalle a la CNMV como información relevante; aquí, la comunicación se ha limitado al comunicado oficial y a la puesta en escena en ADIPEC. Sin precio no hay valoración posible del impacto sobre las cuentas de ninguna de las compañías implicadas.
Falta el calendario, el segundo hueco. El despliegue de modelos de frontera sobre operaciones petroleras exige hardware, conectividad y, sobre todo, suministro estable de aceleradores, un mercado que atraviesa su propia resaca de capacidad. La alianza se anuncia como integrada, pero no se conoce qué porcentaje de los procesos de ADNOC quedará cubierto ni con qué horizonte.
El tercero es la gobernanza del dato. Que los modelos corran sobre infraestructura local es una condición habitual en países que quieren retener el control de la información estratégica. Si esa infraestructura depende de la nube de un tercero, el control es relativo; si depende de centros propios, la factura de capital llega antes o después. Es el punto que separa un anuncio de una arquitectura cerrada.
Para el inversor español, la lectura es indirecta pero útil. Las alianzas entre tecnológicas y energéticas marcan el precio de referencia del cómputo y anticipan cómo se repartirá el coste de la electrificación de la IA. Iberdrola, Endesa y Naturgy compiten por los mismos clientes industriales que aquí se sientan en la mesa.
📊 Las Claves para el Inversor
Qué vigilar: El primer despliegue operativo verificable en activos de ADNOC y si el comunicado se acompaña de cifras de inversión.
Reacción del valor: ADNOC no cotiza, pero el anuncio presiona al alza el precio de referencia del cómputo para las energéticas europeas.
Precedente sectorial: Los programas de datos de Shell, BP y TotalEnergies sirven de vara para medir si la integración de ADNOC es real o de imagen.
Forbes publica su clasificación de los españoles más ricos de 2026, y el primer puesto vuelve a tener nombre propio: Amancio Ortega. A sus 90 años, el fundador de Inditex encabeza la lista por decimotercer año consecutivo —lidera desde 2014— con un patrimonio estimado de 125.200 millones de euros, un 13,9% más que en la edición anterior. Le siguen su hija Sandra Ortega (11.500 millones), Juan Roig (Mercadona), Juan Carlos Escotet (Abanca) y Rafael del Pino (Ferrovial), mientras Florentino Pérez firma el mayor salto del ‘top ten’.
El criterio que ordena la tabla es el patrimonio estimado en euros, no la facturación de los grupos ni la cuota de poder empresarial. Por eso conviven en ella grandes accionistas de compañías cotizadas, cuyo valor se mueve con el mercado, con dueños de negocios que no cotizan y cuya participación se valora por otras vías: es el caso de Roig, que controla algo más del 50% de Mercadona a través de Finop, o de Escotet en Abanca. La comparación con el ejercicio anterior refleja tanto la evolución bursátil como los resultados de cada compañía.
Amancio Ortega, primer puesto y fundador de Inditex
A sus 90 años, Amancio Ortega vuelve a encabezar la lista de Forbes por decimotercer año consecutivo —lidera el ranking desde 2014— con un patrimonio estimado de 125.200 millones de euros, un 13,9% más que en 2025. La cifra no solo le deja muy por delante del resto: concentra él solo el 41,7% de los 300.530 millones que suman las cien mayores fortunas españolas, un total récord que ha crecido un 16,1% en el último año. El fundador de Inditex es además el europeo más rico, por delante del francés Bernard Arnault (LVMH), y se ha consolidado en el top 10 de la lista mundial de Forbes USA. El motor de esa fortuna es su participación de casi el 60% en Inditex: la recuperación bursátil del grupo textil tras un 2025 flojo en Bolsa le ha devuelto unos 15.300 millones en doce meses, una cantidad que por sí sola bastaría para liderar el ranking español.
El segundo rasgo que explica su posición es qué hace con ese dinero. A través de Pontegadea, su holding con sede en A Coruña, reinvierte los dividendos de Inditex —este año percibirá alrededor de 3.234 millones— en activos reales: una cartera inmobiliaria valorada en torno a 20.500 millones al cierre de 2025, con más de 130 inmuebles en 13 países y unos ingresos por alquiler que superaron por primera vez los 1.000 millones. En 2026 ha cerrado compras como el complejo de oficinas Capital 8 en París (unos 850 millones), la torre One North Wacker de Chicago (550 millones de dólares) o plataformas logísticas en Canadá y Países Bajos, y ha entrado con un 15% en la australiana Qube y con el 49% del portuario británico PD Ports. Con poca deuda y vocación de largo plazo, ha convertido los dividendos textiles en rentas de oficinas, puertos, energía y logística.
Sandra Ortega, segunda fortuna española y principal accionista femenina de Inditex
Sandra Ortega Mera (A Coruña, 1968) repite como segunda fortuna de España y única mujer entre los cinco primeros puestos, con 11.500 millones de euros frente a los 10.000 del ejercicio anterior, según la lista Forbes 2026. El grueso de ese patrimonio procede del 5,05% de Inditex que heredó de su madre, Rosalía Mera, cofundadora del grupo fallecida en 2013, y que canaliza a través de su patrimonial Rosp Corunna; la valoración de esa sola participación se sitúa por encima de los 8.000 millones. El dividendo del textil le aportó 264,5 millones en 2025 y la previsión para este año ronda los 275 millones, con 1,75 euros por título. A ello suma algo más del 5% de PharmaMar, también heredado. Es la mayor fortuna femenina del país y concentra por sí sola casi una quinta parte de los 64.779 millones que suman las mujeres de la clasificación.
Su peso en la lista no se explica solo por la herencia: Rosp Corunna cerró 2025 con un beneficio de 307,3 millones de euros, un 2% más, un patrimonio neto de 11.194 millones (+13,1%) y la intención de reinvertir íntegramente las ganancias. La estrategia pasa por reducir la dependencia del textil con ladrillo: su cartera inmobiliaria roza los 1.000 millones (994,8 millones, un 15,5% más) y las rentas por alquiler aportaron 55,8 millones. En 2026 ha comprado un hotel Radisson en Londres y un edificio de oficinas en Múnich, y en junio abre Na Praia, el complejo de lujo que desarrolla en Comporta (Portugal). Sigue además litigando con la banca por avales de Room Mate, con 150 millones reclamados y cuatro sentencias ya favorables.
Juan Roig, tercer español más rico y dueño de Mercadona
Juan Roig
El tercer puesto de Juan Roig se explica por una empresa que no cotiza en Bolsa y que controla directamente: Mercadona, de la que posee algo más del 50% del capital a través de la sociedad Finop. La cadena cerró 2025 con una facturación récord de 41.858 millones de euros, un 8% más, después de superar por primera vez la barrera de los 40.000 millones, y un beneficio neto de 1.729 millones, un 25% superior al del ejercicio anterior. Con 1.672 supermercados en España y Portugal —69 de ellos en el país vecino— y 115.000 trabajadores, la compañía elevó su cuota de mercado en 0,6 puntos, hasta el 28,5%, y su rentabilidad sobre venta neta hasta el 4,5%, su mejor registro histórico. De ese beneficio, 1.383 millones se destinaron a reinversión y 346 millones se repartieron como dividendo entre los accionistas. Ese cóctel ha impulsado su patrimonio en 1.900 millones en un año, un 24% más, hasta los **9.800 millones de euros**.
Roig regresa así al podio que ocupó hasta 2021 con un patrimonio que ya no procede solo del supermercado. Su Proyecto Legado, que comparte con su mujer y vicepresidenta de Mercadona, Hortensia Herrero —sexta fortuna del país con 5.550 millones—, aportó 232 millones de euros en 2025 a iniciativas sociales, culturales y deportivas, entre ellas la puesta en marcha del Roig Arena en Valencia, un recinto con 400 millones de inversión total. A ese ecosistema se suman la escuela de negocios EDEM, la aceleradora Lanzadera, la sociedad de inversión Angels, la Fundación Trinidad Alfonso, l’Alqueria del Basket y la gestión del Valencia Basket. La empresa calcula que su actividad representa cerca del 1,9% del PIB de España y Portugal y sostiene unos 647.000 empleos directos e indirectos; para 2026 prevé elevar las ventas un 3,5%, hasta 43.200 millones, con 1.000 millones de inversión.
Juan Carlos Escotet, cuarto más rico y presidente de Abanca
Con 8.100 millones de euros, Juan Carlos Escotet sube un peldaño y se instala en el cuarto puesto de la lista de Forbes, solo por detrás de Amancio Ortega, su hija Sandra y Juan Roig. Es una de las mayores escaladas del ejercicio: su patrimonio crece un 31%, esto es, 1.900 millones más que en la edición anterior. Su riqueza es íntegramente financiera. Nacido en Madrid y criado en Caracas, empezó como botones en el Banco Unión mientras estudiaba Económicas, puso en marcha en 1986 una casa de bolsa propia que acabaría desembocando en Banesco, hoy uno de los grandes grupos bancarios de Venezuela, y desembarcó en Galicia comprando el histórico Banco Etcheverría. En 2013 se adjudicó en subasta Novagalicia Banco, la entidad surgida de las extintas cajas gallegas, por 1.003 millones de euros, y la rebautizó como Abanca.
El motor de esa revalorización es precisamente la entidad gallega. Abanca cerró 2025 con un beneficio neto de 902,4 millones de euros, un 25% por debajo del récord de 1.203,1 millones de 2024 —aquel ejercicio incorporó los extraordinarios de la integración del portugués Eurobic—, pero un 5,8% más en términos ordinarios. La entidad superó los 136.000 millones de volumen de negocio, captó 160.000 clientes nuevos hasta rozar los 2,8 millones y alcanzó una rentabilidad sobre capital tangible del 15,1%, con una ratio CET1 del 14,1% y una morosidad del 2,1%. A esa base se suman los dividendos cobrados y el empuje de Banesco USA, que en 2025 ganó 57 millones de dólares, un 32% más, y elevó sus activos a 5.500 millones. Su otra gran vitrina es el Deportivo de La Coruña: Abanca es el accionista mayoritario, el banco concedió en 2017 un crédito de 45 millones para cancelar la deuda del club con Hacienda y Escotet asumió la presidencia en octubre de 2024; en mayo de 2026 el equipo selló el regreso a Primera ocho años después.
Rafael del Pino, quinto puesto y presidente de Ferrovial
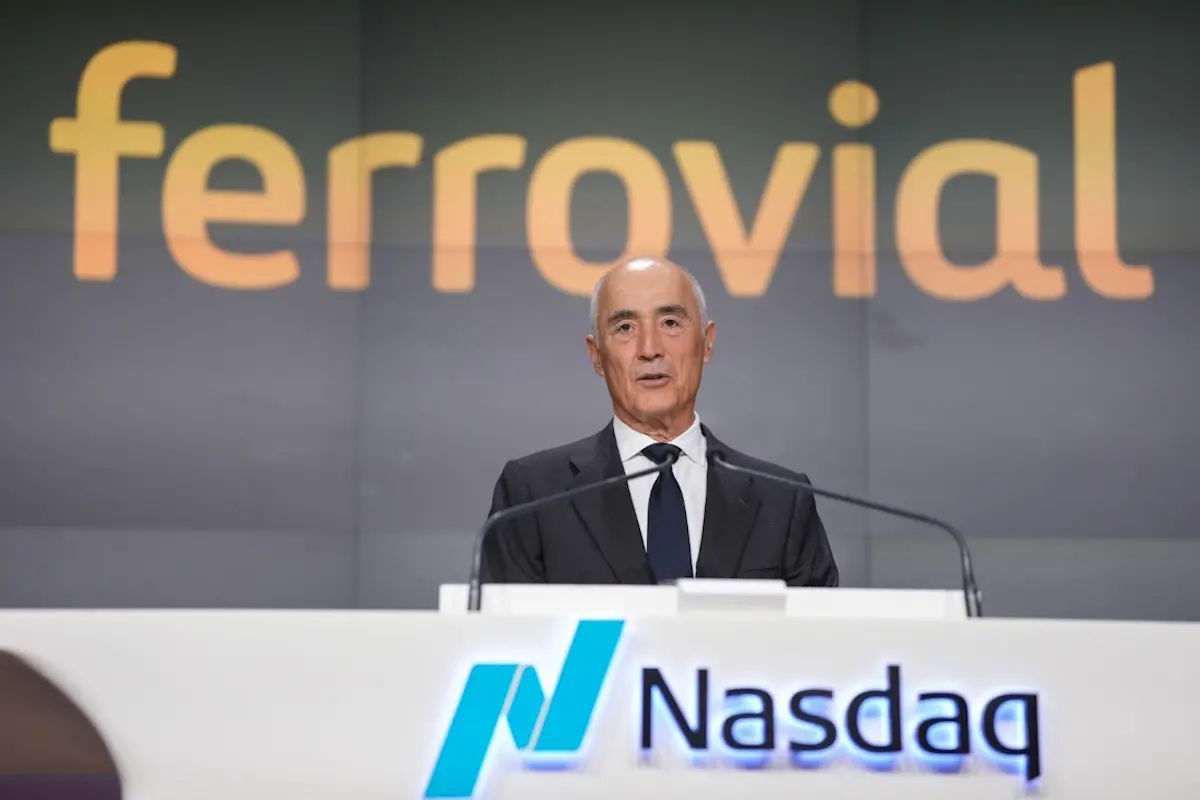
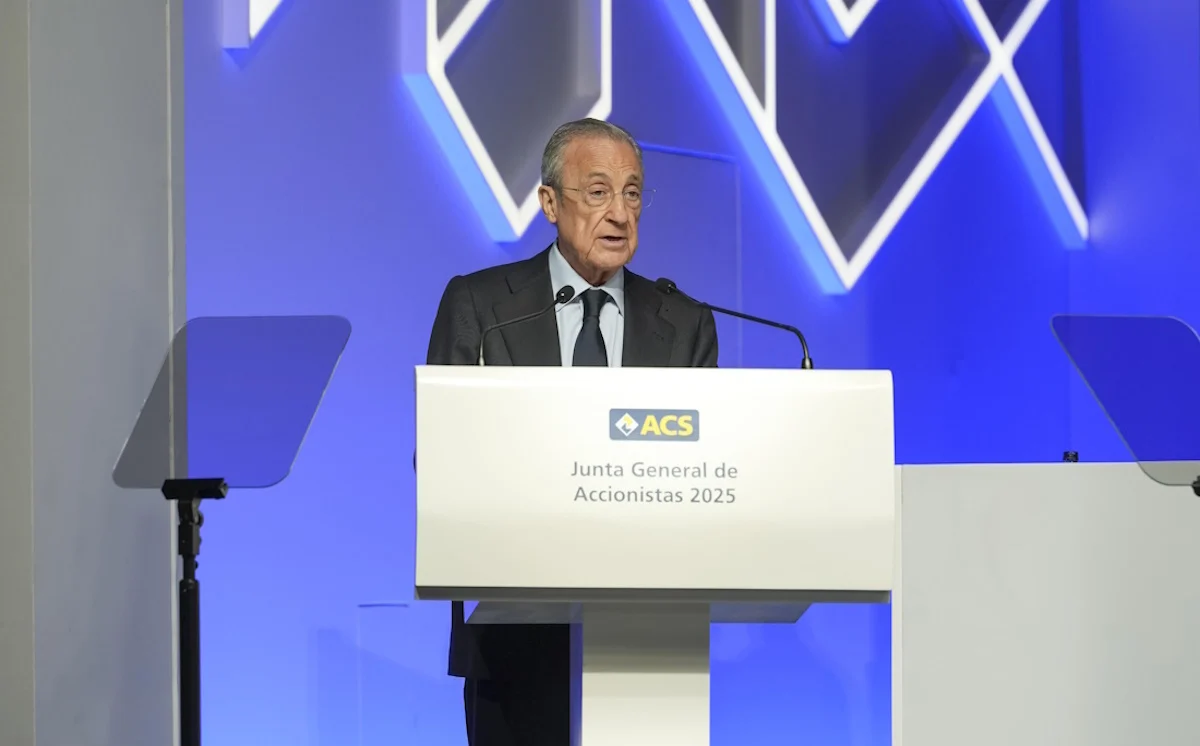
Rafael del Pino tras un atril, con los logotipos de Ferrovial y Nasdaq. Fuente: Agencias
Rafael del Pino Calvo-Sotelo cierra el ‘top 5’ de la clasificación con una fortuna estimada de 7.800 millones de euros, 200 menos que un año antes, lo que le hace ceder del tercer al quinto puesto. Es el único de los cinco primeros que retrocede y entrega el bronce que ocupaba de forma ininterrumpida desde 2021 a Juan Roig y a Juan Carlos Escotet. El motivo es bursátil: la acción de Ferrovial cerró 2025 en 55,34 euros tras revalorizarse un 36,4%, pero en 2026 ha llegado a acumular caídas superiores al 20% y a moverse por debajo de los 44 euros en octubre, antes de rebotar hacia la zona de los 51 euros a comienzos de noviembre. Su paquete, de en torno al 22,3% del capital —unos 159,5 millones de acciones—, es el grueso de su patrimonio.
Su peso en la lista se sostiene sobre el tamaño del grupo que preside, uno de los mayores operadores de infraestructuras del mundo y con Estados Unidos como eje: allí cotiza desde mayo de 2024 y de allí procede el grueso de su resultado operativo, con autopistas como la 407 ETR de Toronto, los corredores de Texas, la nueva Terminal 1 del aeropuerto JFK y el proyecto de vías exprés de la I-24 en Nashville. Ferrovial facturó 9.600 millones en 2025, un 8,6% más, con un beneficio neto de 888 millones, y entró en el Nasdaq-100 en diciembre. Para 2026 prevé repartir 1.000 millones en dividendos flexibles, un 59% más que los 626 millones del año anterior —400 millones en mayo, a 0,5578 euros por título, y 600 millones en diciembre, a 0,835—, y mantiene un programa de recompra de hasta 800 millones.
Florentino Pérez, Tomás Olivo y el resto del top 10: las fortunas que completan la lista
Imagen: ACS Florentino Pérez, presidente en la JGA 2025
Florentino Pérez firma el mayor salto proporcional del top ten: su patrimonio pasa de 3.100 a 4.900 millones, un 58% más, y le aúpa del décimo al séptimo puesto. El motor no está en el palco del Santiago Bernabéu sino en la Bolsa, porque ACS, la constructora que preside y de la que es primer accionista, ha vivido un ejercicio de fuerte revalorización que también ha engordado a otros socios históricos del grupo. A sus 79 años, el presidente del Real Madrid se instala así entre las diez primeras fortunas del país por la evolución de su participación en el negocio de infraestructuras y concesiones. Justo detrás, empatado en 4.900 millones, aparece Tomás Olivo, que cae del sexto al octavo puesto pese a sumar 300 millones en un año. El promotor murciano, nacido en Balsapintada (Fuente Álamo), controla casi todo el capital de General de Galerías Comerciales, dueña de centros como el Nevada Shopping de Armilla (Granada) y el Serrallo, y acumula además posiciones revalorizadas en Unicaja y en Merlin Properties.
El sexto puesto es para Hortensia Herrero, vicepresidenta de Mercadona y esposa de Juan Roig, con 5.550 millones, 1.150 más que el año anterior, una subida en la que ha pesado la venta de su participación en la gallega Malasa. Por detrás se sitúan María del Pino Calvo-Sotelo, que repite en el noveno lugar con 4.200 millones y preside la Fundación Rafael del Pino, y Miguel Fluxà Roselló, presidente ejecutivo de Iberostar, que cierra el top ten con 4.100 millones al frente de la hotelera familiar mallorquina. Con ellos, el acceso a los diez primeros se ha instalado por encima de los 4.000 millones, mientras que la nota de corte para figurar en la clasificación se ha elevado hasta los 510 millones, el umbral más alto de su historia. En conjunto, los cien integrantes de la Lista Forbes suman 300.530 millones de euros, un 16,1% más que en 2025, y las mujeres ocupan el 28% de los puestos con un patrimonio agregado de 64.779 millones.
El crédito promotor de vivienda se convierte en arma electoral: Feijóo sentará a la banca para financiar un millón de casas.
EN 30 SEGUNDOS
¿Qué ha pasado? El presidente del PP ha anunciado una ronda con las entidades financieras para negociar las condiciones del crédito promotor y del crédito hipotecario con el objetivo de construir un millón de viviendas y crear 500.000 empleos.
¿Quién está detrás? Alberto Núñez Feijóo, que acompaña el anuncio con un paquete fiscal (IVA del 4% en obra nueva, ITP del 4% en segunda mano) y urbanístico (licencias en 90 días por silencio positivo).
¿Qué impacto tiene? Ninguno inmediato: no hay fecha de reunión, ni cifra de financiación, ni compromiso firmado por la banca. Para el promotor es un marco a la espera del 29-N; para el comprador, una rebaja fiscal que aún no existe.
El presidente del PP, Alberto Núñez Feijóo, anunció este martes en un desayuno informativo organizado por Europa Press que se sentará con las entidades financieras para negociar dos cosas a la vez: el crédito promotor —la financiación que recibe la promotora para comprar suelo, urbanizar y construir— y el crédito hipotecario del comprador final. Su tesis es que levantar un millón de viviendas debe ser ‘un objetivo de gobierno y de Estado’ y que la banca terminará firmando porque ‘los bancos son inteligentes.
De la ronda, de momento, no hay fecha, ni cifras, ni compromiso. El anuncio llega sin documento de trabajo, sin convocatoria formal a las entidades y sin que ninguna de las grandes entidades se haya pronunciado sobre el marco que propone el PP. Hay intención política, un paquete fiscal detrás y ningún acuerdo sobre la mesa.
Conviene recordar qué es el crédito promotor en la práctica: la línea más selectiva del balance bancario. Se concede contra suelo, avales y un porcentaje de preventas ya firmadas, se encarece en cuanto el ciclo se tuerce y su disponibilidad depende más del apetito de riesgo de cada entidad que de una declaración política. Y el cuello de botella del residencial español no es solo financiero: falta suelo finalista y sobran licencias que se alargan por encima del año en buena parte de los ayuntamientos.
Del titular a la letra pequeña: el paquete fiscal que acompaña al anuncio
Lo concreto del plan no es el crédito, sino la batería tributaria. Feijóo propone rebajar el IVA del 10% al 4% en vivienda nueva y el ITP del 10% al 4% en segunda mano, con la posibilidad de aplazar ese impuesto a lo largo de las anualidades de la hipoteca. A eso suma un paquete para menores de 40 años que compren su primera casa con una rebaja del 60% de impuestos, una cuenta de ahorro vivienda con deducciones durante los cuatro primeros años laborales y avales públicos de hasta el 100% de la garantía que exige el banco.
En alquiler, el PP habla de deducciones para inquilinos en función de la renta y desgravaciones para propietarios que prorroguen sus contratos tres años con incrementos por debajo del IPC. En urbanismo, la medida más peliaguda: si un ayuntamiento no responde a una solicitud de licencia en 90 días, esta se otorgará por silencio administrativo positivo —la figura por la que la administración, al no contestar en plazo, concede lo pedido—, sin perjuicio de paralizar después la obra si el promotor incumple. Puedes consultar el funcionamiento general de esa figura en la entrada de Wikipedia sobre el silencio administrativo.
Ningún banco firma crédito promotor por un objetivo de Estado: lo firma por preventas, suelo y aval. La ronda se juega en la letra pequeña.
El propio Feijóo puso el dedo en una contradicción que el sector lleva años señalando: en consistorios como el de Madrid se levanta un centro comercial mediante declaración responsable y no un edificio residencial de seis plantas. Su diagnóstico es que no es responsabilidad municipal, sino de la legislación vigente. La reforma de la Ley del Suelo, una ley antiocupación y la modificación de la Ley de Propiedad Horizontal figuran en su lista para los primeros 100 días de Gobierno, con el reproche de que el Congreso ha bloqueado textos ya aprobados en el Senado.
La lectura estratégica es otra. El compromiso de un millón de viviendas y medio millón de empleos no procede de un cálculo propio, y él mismo lo admitió: ‘el sector dice que con un millón de viviendas se crean más de medio millón de puestos de trabajo’. Es una cifra de patronal convertida en promesa electoral. Ni en el pico del boom de 2006, con el ladrillo a pleno rendimiento, el mercado español entregó un millón de viviendas en un solo ejercicio. La magnitud del anuncio solo se sostiene si se interpreta como acumulado de legislatura.
La Ficha del Inversor
La métrica que resume la operación es la distancia entre la promesa y el instrumento. Hablamos de un millón de viviendas frente a un ritmo de producción anual que en la última década se ha movido muy por debajo de esa cifra, y de un crédito promotor cuya disponibilidad depende de tipos, morosidad y apetito de balance. El ahorro que sí puede calcular el comprador es fiscal: en una vivienda nueva de 300.000 euros, pasar el IVA del 10% al 4% supone unos 16.400 euros menos de desembolso; en una de segunda mano de precio similar, bajar el ITP del 10% al 4% libera unos 18.000 euros, más aún si se aplaza el pago.
La tendencia a seis meses es de compás de espera. Nada de esto se aplica antes de las elecciones del 29 de noviembre y, en caso de que el PP gobierne, el calendario realista sitúa las primeras reformas legislativas en el primer trimestre de 2027, con la Ley del Suelo como pieza crítica porque sin ella el suelo urbanizable no se activa. Mientras tanto, el precio del crédito promotor seguirá mandando en la viabilidad de las promociones: ninguna promotora lanza grúa sin financiación cerrada, y ninguna entidad abre línea sin preventas.
El perfil al que le sirve este anuncio es triple. El comprador menor de 40 con intención de adquirir primera vivienda, que tiene aquí una ventana fiscal condicionada al resultado electoral. La promotora mediana cotizada y no cotizada, que necesita esa línea de crédito para rotar suelo finalista. Y el inversor patrimonial en alquiler, que mira las deducciones por prórroga de contratos con incrementos contenidos como una fórmula intermedia entre el control de precios de la Ley de Vivienda y el libre mercado. El riesgo del análisis es evidente: se está valorando una intención, no una norma. La próxima cita verificable es la ronda con la banca, que sigue sin fecha.
El president de la Generalitat, Juanfran Pérez Llorca, informó de que el plazo para pedir las ayudas directas por vehículos siniestrados por la dana Adam abrirá el lunes 2 de noviembre. También anunció el refuerzo progresivo de los autobuses en el sur de la Safor y dos meses de gratuidad para los usuarios de la concesión.
Las medidas, según explicó, buscan facilitar los desplazamientos de quienes perdieron su vehículo en las inundaciones de los días 18 y 19 de octubre y el acceso a los puestos de trabajo, centros sanitarios y educativos.
Ayudas para vehículos siniestrados
La línea dispone de 10 millones de euros y se dirige a personas físicas y jurídicas titulares de vehículos de uso particular, agrícolas o vinculados a actividades económicas, declarados siniestro total como consecuencia directa de la inundación en los municipios incluidos en el decreto.
Las solicitudes podrán presentarse desde las 9.00 del 2 de noviembre hasta las 23.59 del 1 de febrero de 2027, mediante una solicitud única. Las personas físicas podrán tramitarla electrónicamente o en persona en oficinas PROP, registros municipales afectados y otros lugares habilitados, con asistencia de personal funcionario. Las personas jurídicas deberán hacerlo por vía electrónica.
El trámite, gestionado por la Agencia Tributaria Valenciana, está disponible en la sede electrónica de la Generalitat. Pérez Llorca señaló que “se ha puesto a disposición de los afectados un paquete de ayudas directas, sin burocracia, y en colaboración con los ayuntamientos, para agilizar la recuperación de las zonas damnificadas”.
Importes y condiciones
Las cuantías máximas son de 250 euros para ciclomotores; 2.000 euros para turismos, camiones, furgones y furgonetas de hasta 3.500 kilogramos y derivados de turismo, y 2.500 euros para turismos adaptados a personas con movilidad reducida.
Para furgones de más de 3.500 y hasta 12.000 kilogramos se contemplan 3.000 euros; para camiones de más de 12.000 kilogramos y tractocamiones, 9.000 euros, y para autobuses y autocares de las categorías previstas, 15.000 euros. Las ayudas para vehículos agrícolas, de obras y de servicios oscilan entre 200 y 8.000 euros.
El vehículo deberá estar asegurado y contar con una declaración de siniestro total de la entidad aseguradora o del Consorcio de Compensación de Seguros. También deberá haber causado baja temporal o definitiva en la Dirección General de Tráfico antes de solicitar la ayuda. Si la baja es temporal, deberá convertirse en definitiva en los seis meses siguientes a la publicación del decreto en el DOGV, el 26 de octubre. Las ayudas serán compatibles con otras ayudas e indemnizaciones si el total no supera el coste del daño o gasto declarado.
Refuerzo de autobuses en la Safor
La implantación progresiva del refuerzo de autobuses en el sur de la Safor comienza el lunes 2 de noviembre e incluye dos meses de gratuidad para todos los usuarios de la concesión. Las expediciones de Gandia a Bellreguard se multiplicarán por cuatro y las del trayecto inverso, por tres. También se incorporará una expedición adicional por sentido los fines de semana, domingos y festivos.
En Oliva, la Generalitat asumirá el coste del servicio entre el municipio y la playa que puso en marcha el Ayuntamiento. Además, está pendiente que la empresa concesionaria refuerce las expediciones con mayor ocupación, que actualmente no pueden atender toda la demanda.
El dispositivo podrá adaptarse si surgen necesidades no cubiertas. El refuerzo está previsto hasta final de año, cuando entre en servicio el contrato definitivo; su tramitación se ha adelantado por las consecuencias de la dana Adam.
Otras ayudas de la Generalitat
El president recordó que estas medidas se suman a un paquete de ayudas de la Generalitat de 43,5 millones de euros para las personas damnificadas. Incluye apoyo a los municipios para gastos urgentes, ayudas de hasta 6.000 euros por pérdida de bienes de primera necesidad en viviendas y una línea de 10 millones para daños materiales e interrupciones de actividad económica.
¿Qué ha pasado? El precio del alquiler cierra octubre en 15,1 euros por metro cuadrado en España, con una subida interanual del 5,6% según el último informe de idealista.
¿Quién está detrás? idealista/data, la división de análisis del portal, que desde julio de 2026 excluye del cálculo el alquiler de temporada y el vacacional.
¿Qué impacto tiene? Un piso de 80 metros cuadrados paga unos 64 euros más al mes que hace un año, en pleno regreso del debate sobre las zonas tensionadas.
El precio del alquiler cierra octubre en 15,1 euros por metro cuadrado en España, un 5,6% más que hace un año. El dato de idealista devuelve el foco a las zonas tensionadas y a los índices que topan las rentas.
La foto interanual impresiona; la trimestral enfría. Las rentas caen un 1,1% respecto al trimestre anterior y suben apenas un 0,1% en el mes. No es corrección, es freno: el inquilino no ve bajar el recibo, pero tampoco sufre ya la escalada de 2024.
Pongámoslo en el recibo. Un piso de 80 metros cuadrados a 15,1 euros se va a 1.208 euros al mes, unos 64 más que hace un año. En Madrid, a 23,4 euros, ese mismo piso alcanza los 1.872 euros; en Barcelona, a 20,5, se queda en 1.640. En Cáceres, la capital más barata, baja a 656.
Del 5,6% al recibo: qué hay detrás del dato de octubre
El índice de precios de idealista cambió de metodología en julio de 2026. Los nuevos filtros excluyen el alquiler de temporada y el vacacional, dos productos que inflaban la serie y servían de coartada a quien atribuía toda la presión al turismo. La revisión se aplicó retroactivamente, así que la comparación es limpia.
Sin temporada y sin vacacional, el alquiler residencial convencional sigue subiendo un 5,6%, por encima del 2% que el BCE fija como objetivo de inflación. El problema no era solo el visitante con maleta: es la falta de oferta en las ciudades donde se trabaja.
Las provincias lo confirman. El precio sube en 48 de las 50. Huesca lidera con un 12,1%, seguida de Toledo (11,5%), Cuenca (10,8%), Castilla (10,2%) y Girona (9,9%). Solo Guipúzcoa (-1,4%) y Álava (-1,1%) cierran en negativo.
Excluir el alquiler de temporada del índice no ha rebajado la subida: la ha hecho más incómoda, porque deja al descubierto que el problema es de oferta y no de etiqueta.
En las comunidades ocurre lo mismo: todas suben. Castilla-La Mancha (8,5%) y Aragón (8,4%) encabezan la tabla; Cataluña (2,9%), Navarra (1,9%) y Euskadi (0,5%) marcan los incrementos más bajos. Madrid se queda en el 5,2%, por debajo de la media nacional.
Huesca sube un 19,7% y Bilbao cae un 1%: el mapa del alquiler se parte en dos
Solo dos capitales se escapan de la tendencia: Lleida (-1,3%) y Bilbao (-1%). El resto va al alza y diez lo hacen a doble dígito. Huesca repite como el caso extremo (19,7%), con Huelva (13,1%), Palencia (12,7%), Pontevedra (12,5%) y Castellón de la Plana (12%) detrás.
Los grandes mercados se mueven en otra escala: Palma (7,6%), Alicante (5,6%), Málaga (5,4%), Madrid (4,5%), Valencia (4,2%), Sevilla (3,3%) y San Sebastián (1%). Barcelona se queda en un 0,3% que dice menos de la moderación catalana que del arrastre del control de precios desde 2023.
Aquí aparece la pregunta que el sector lleva meses esquivando. Si el índice de referencia se mantiene en la horquilla de los últimos ejercicios, el 5,6% nacional quedaría por encima del tope aplicable en buena parte de los municipios declarados tensionados. La actualización del índice y la revisión de las declaraciones autonómicas son el próximo campo de batalla; puedes seguir el calendario en la web del Ministerio de Vivienda y Agenda Urbana.
La Ficha del Inversor
La métrica clave no es el 5,6%, sino los 280,8 euros anuales por metro cuadrado que deja un alquiler de 23,4 euros en Madrid. Para que el yield bruto (la rentabilidad anual del alquiler antes de impuestos y gastos) llegue al 5%, la vivienda tendría que comprarse por debajo de 5.616 euros por metro cuadrado. En Málaga, con 18,8 euros de renta, el umbral baja a 4.512 euros. Quien entra hoy en Madrid o Barcelona a precio de mercado asume un yield neto que rara vez supera el 3,5%.
La tendencia a seis meses apunta a estabilización, no a giro. El -1,1% trimestral y el +0,1% mensual anticipan un cierre de año plano, con el interanual cediendo hacia el 4% si la obra nueva no se atasca en licencias. Observamos además un precedente que el sector repite: la Ley de Vivienda de 2023 dejó claro que los topes moderan la renta declarada, pero no construyen una sola vivienda.
El perfil al que le encaja este mercado es concreto. El inversor patrimonial que ya tiene contrato en cartera captura el 5,6% en la próxima renovación sin mover un euro. El comprador de primera vivienda con hipoteca fija está protegido; quien negocia en variable juega con dos tableros. Y quien mire Huesca o Pontevedra por su doble dígito debería desconfiar: las subidas del 19% en un año suelen corregir.
El calendario manda. La próxima entrega del índice de idealista, ya con los datos de noviembre, y el cierre del cuarto trimestre de los índices autonómicos dirán si el 5,6% de octubre fue el último coletazo o el nuevo suelo del mercado.
Javier Goikoetxea, CEO de Next Mobility, considera que la regulación puede retrasar la llegada comercial de los robotaxis a España. La DGT ha autorizado un máximo de 20 vehículos por compañía para realizar pruebas de nivel 4, pero, según explica, el protocolo contempla que haya una persona al volante y que la zona de ensayo esté balizada. A su juicio, todavía no hay una ley para el lanzamiento comercial.
Algunas compañías esperan comercializar estos vehículos en 2027. Goikoetxea señala que no está previsto cuánto tardará la DGT en validar las pruebas y plantea que, si hay suerte, podría existir cobertura legal antes de finalizar 2027 para ampliar el uso del vehículo autónomo a un ámbito más comercial. No lo presenta como una fecha garantizada.
Regulación y seguridad
El directivo sostiene que la conducción autónoma llegará a España, aunque más tarde de lo que se da por sentado. En la entrevista, afirma que por cada millón de kilómetros la conducción autónoma registra 0,37 accidentes, frente a 1,74 en la conducción humana. También defiende que se realicen pruebas para avanzar en la tecnología.
Sobre la responsabilidad en caso de accidente, Goikoetxea indica que en España no hay seguros para vehículos autónomos y que será difícil determinar a quién corresponde la culpa si fallan varios componentes. Añade que el fabricante chino BYD ha dicho que asumiría la responsabilidad en caso de accidente. En cuanto a un robotaxi comprado por un particular, opina que la responsabilidad no debería recaer en el conductor, sino en el fabricante.
El alcance de las pruebas
Goikoetxea cuestiona que se haya comunicado qué se pretende validar con los ensayos y qué conclusiones se esperan. También pone en duda que pruebas restringidas geográficamente permitan determinar si los vehículos están adaptados a las condiciones de conducción de Madrid, si se realizan principalmente en Alcobendas y Getafe.
El CEO de Next Mobility atribuye parte de la lentitud europea a la complejidad regulatoria y a la diversidad de normas. Considera que el riesgo del metro está más acotado que el de los robotaxis y que, por ello, su automatización puede estar sujeta a una regulación menos compleja.
Empleo y aceptación
Goikoetxea señala que la automatización puede afectar a conductores de taxis, VTC, camiones, autobuses, trenes y metros, aunque no prevé un impacto laboral inmediato. Según lo que atribuye al sindicato de taxistas de San Francisco, en el primer semestre de 2026 habían perdido un 10 % de facturación. Plantea que esa cifra podría subir al 15-20 % al cierre del año, pero lo expresa como una posibilidad, no como un dato confirmado.
También cree que la regulación retrasará la implantación y que la adopción de los vehículos autónomos será gradual, tanto por las normas como por la reticencia de parte de la población. Sobre su experiencia en San Francisco, cuenta que alquiló un coche autónomo para probar sus maniobras en situaciones complejas y que quedó satisfecho.
Proyectos de Next Mobility
Goikoetxea afirma que Next Mobility trabaja en varios proyectos relacionados con los datos y desarrolla uno llamado «copiloto virtual predictivo». Según explica, ofrece información contextual al conductor para ayudarle a tomar decisiones, teniendo en cuenta tanto la tecnología como el contexto y sus intereses.
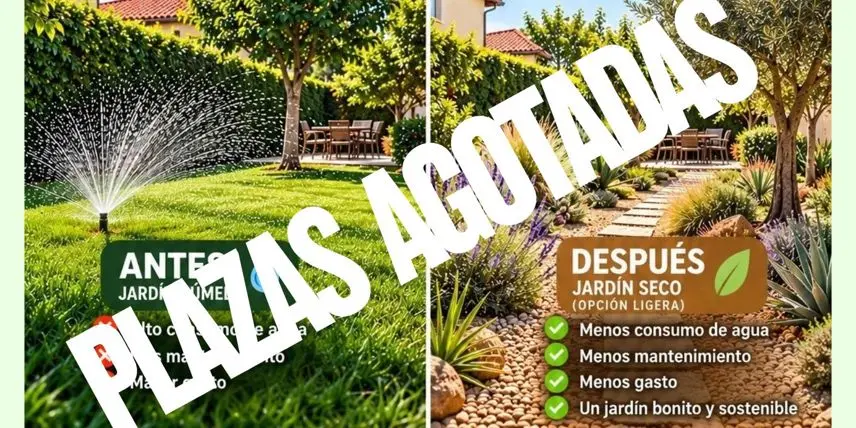
Las plazas para las jornadas sobre jardines sostenibles organizadas por la Concejalía de Parques y Jardines del Ayuntamiento de El Casar ya se han completado, según ha informado el consistorio, que agradece el interés vecinal.
Las sesiones están previstas para los días 14 y 28 de noviembre en el Jardín Seco de El Silo. En ellas se enseñará cómo crear un jardín bonito y sostenible con menos consumo de agua, mantenimiento y gasto.
Posibles nuevos grupos
Ante la demanda, el Ayuntamiento está valorando la posibilidad de organizar nuevos grupos más adelante. Cualquier novedad se comunicará a través de sus canales oficiales.
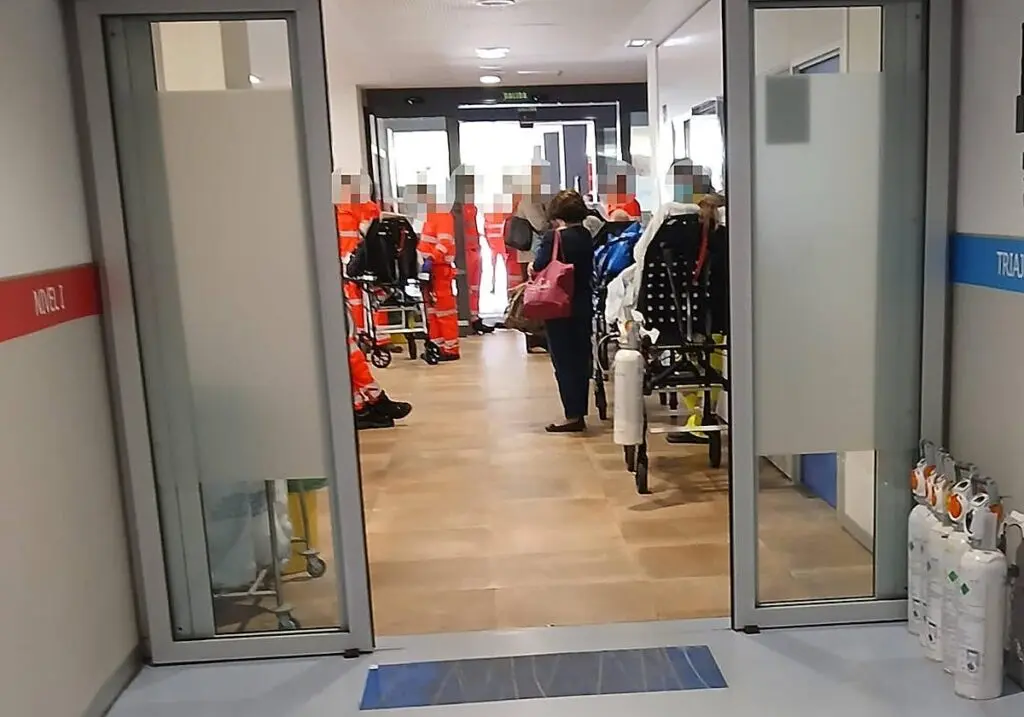
El Sindicato de Profesionales de Transporte y Emergencias Sanitarias (SP-TES) denuncia que el lunes 26 de octubre llegaron a acumularse ocho ambulancias a la espera de atención en las Urgencias del Hospital. Según el sindicato, algunas esperas para pasar al triaje alcanzaron los 45 minutos. Fuentes del Complejo Asistencial calificaron la jornada de «fue una jornada relativamente tranquila» y negaron que hubiera pacientes esperando en la calle o en los pasillos.
El sindicato alerta de presión sobre los recursos de emergencias, dificultades de organización en los accesos al Complejo y falta de coordinación entre las gerencias de Sacyl. También reclama que se pongan en marcha dos nuevas unidades de transporte sanitario que, según denuncia, deberían haber empezado a funcionar en verano y aún no tienen fecha de incorporación.
Discrepancias sobre las esperas
Javier Suárez, delegado del Comité de Empresa del sindicato en Salamanca, sostiene que el episodio «no responde a un episodio aislado, sino a una tendencia que se viene consolidando desde hace años». La provincia cuenta con 25 unidades, recuerda. Aunque reconoce que las esperas de 45 minutos no son habituales, afirma que las demoras de unos 20 minutos para el triaje son cada vez más frecuentes.
Las fuentes hospitalarias cifran en unas 390 las urgencias atendidas el lunes, por debajo de los entre 400 y 500 pacientes diarios que señalan como cifra habitual. Entre las 0:00 y las 8:00 se registraron 21 pacientes; en el turno de tarde y noche del día anterior fueron 44.
Accesos, aparcamiento e intimidad
El SP-TES relaciona parte de sus críticas con las obras en el área de Urgencias y sus efectos en los accesos. Suárez considera que los cambios han agravado dificultades previas al reducir el espacio para aparcar ambulancias, aumentar los riesgos de circulación y comprometer la intimidad de los pacientes.
El representante sindical afirma: «La zona de acceso es ahora bastante más peligrosa porque se comparten espacios entre las personas que entran caminando y los vehículos». El Complejo, en cambio, sostiene que «lo único que se ha hecho es redistribuir los espacios disponibles». Añade que «Además de los cuatro o cinco espacios que han quedado reservados para las ambulancias en la zona de acceso, se ha instalado una señalización específica para contribuir a que se respete el sentido de circulación» y que «los representantes de las ambulancias han acudido a las distintas zonas que se han visto afectadas por las obras y han podido conocer la organización de los accesos».
El sindicato también sostiene que desde las zonas de espera interiores se puede ver lo que sucede dentro de las ambulancias. A su juicio, «Esta exposición resulta especialmente desagradable para las personas que se encuentran en una situación delicada y para sus familiares».
Protestas del sector en Salamanca
En 2017, trabajadores de ambulancias protestaron por la falta de personal y los recortes salariales. Tras no alcanzar un acuerdo con Emersan, llevaron a los tribunales el conflicto por sus salarios. En 2019, las protestas se dirigieron contra la eliminación del centro coordinador y se convocó una huelga en agosto para reclamar mejoras laborales; UGT denunció entonces la falta de personal y exigió contratar a 40 empleados más.
En 2023 se convocaron paros y se amenazó con una huelga indefinida por los incumplimientos de UTE Emersan 2022. Las reivindicaciones incluían renovar los vehículos, ampliar la flota y mantener los derechos laborales.
El Servicio Extremeño de Salud (SES) detectó el pasado 5 de octubre un ciberataque que afectó a la confidencialidad de información disponible en la aplicación Centro de Salud Online. Tras detectar el incidente, activó los protocolos de seguridad establecidos, adoptó medidas de contención y denunció los hechos ante la Policía Nacional.
La investigación policial iniciada tras la denuncia del SES permitió identificar afectaciones a otras administraciones públicas y avanzar en el esclarecimiento de los ataques. Las actuaciones derivaron en la detención del presunto responsable.
Acceso a información clínica
En cuanto al incidente que afectó al SES, la investigación coordinada con la Policía Nacional determinó que hubo un acceso no autorizado a información clínica. El análisis cifró en 18.416 las personas afectadas, aproximadamente el 1 % del total de usuarios de la sanidad extremeña.
El SES identificó la vía de entrada del ataque y llevó a cabo medidas correctoras para reforzar la seguridad del sistema. Según la información facilitada, los accesos legítimos al servicio funcionan con normalidad y no se produjo indisponibilidad de los sistemas asistenciales.
Notificaciones y recomendaciones
El ciberataque se denunció ante la Policía Nacional y se comunicó a la Agencia Española de Protección de Datos (AEPD). También se registró mediante LUCIA, la herramienta de gestión y notificación de ciberincidentes del CCN-CERT (Centro Criptológico Nacional), conforme a los procedimientos establecidos.
El SES notificó los hechos a todas las personas afectadas mediante SMS, CSOnline, correo electrónico y/o carta postal. Entre quienes recibieron estas comunicaciones figura la presidenta de la Junta de Extremadura, María Guardiola, cuya información confidencial también se vio afectada.
La Junta de Extremadura recuerda que nunca debe facilitarse información sensible en respuesta a una comunicación sospechosa y recomienda comprobar su autenticidad mediante los canales oficiales. También recomienda prestar atención a llamadas, correos electrónicos, SMS u otros mensajes que soliciten contraseñas, códigos de verificación o información personal o sanitaria, y evitar abrir enlaces o archivos si no puede comprobarse su procedencia.
Las personas afectadas pueden dirigir las consultas específicamente relacionadas con la protección de datos al delegado de Protección de Datos, en dpd@salud-juntaex.es. La comunicación fue coordinada con el Cuerpo Nacional de Policía: https://policia.es/_es/comunicacion_prensa_detalle.php?ID=17040.
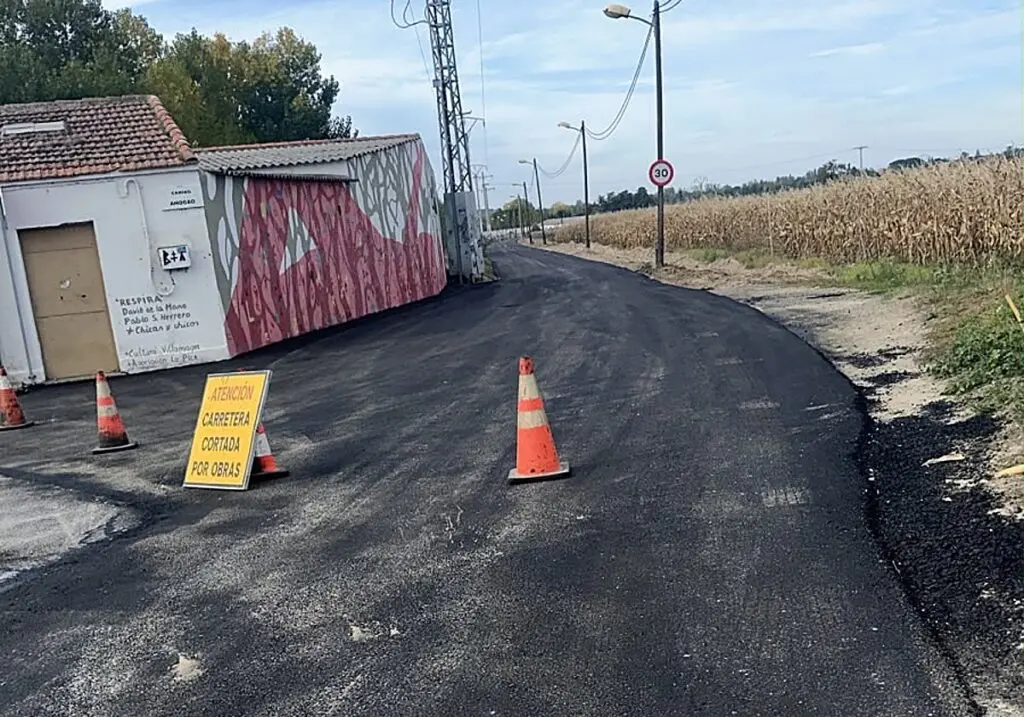
El Ayuntamiento de Villamayor ha iniciado la renovación del Camino del Ahogado, vía municipal que conecta el casco urbano con las urbanizaciones de Los Almendros y El Juncal. La intervención busca mejorar la circulación y la seguridad en un recorrido cuyo pavimento presenta irregularidades y numerosos baches.
El proyecto prevé aplicar una nueva capa de aglomerado asfáltico en el tramo comprendido entre el encuentro con el Camino de Gudino y la conexión con El Juncal. La vía tiene una anchura media de 4,15 metros.
Una conexión para vecinos y fincas del entorno
El camino permite desplazarse entre estos núcleos residenciales sin utilizar la carretera SA-300. La mejora beneficiará especialmente a los cerca de 600 residentes de Los Almendros, así como a los habitantes de El Juncal y al conjunto de Villamayor. También se utiliza para pasear y acceder a fincas y explotaciones agrícolas.
La actuación forma parte del Plan 2024-2026 de reparación y conservación de carreteras pavimentadas de titularidad no provincial de la Diputación de Salamanca, dirigido a municipios de menos de 20.000 habitantes. El programa contempla ayudas en especie: la institución provincial contrata y ejecuta las obras con la cofinanciación de los ayuntamientos.
Inversión y plazo condicionados
La resolución definitiva, publicada en el Boletín Oficial de la Provincia el 9 de julio de 2025, fija para Villamayor una inversión máxima de 48.000 euros. La Diputación aporta el 75 %, equivalente a 36.000 euros, y el Ayuntamiento, el 25 % restante, es decir, 12.000 euros. Las cantidades definitivas dependerán del coste final de la intervención.
Durante las obras, el tramo permanecerá cerrado al tráfico. El plazo estimado de ejecución es de aproximadamente un mes, condicionado por la climatología y la evolución de los trabajos. El Consistorio ha pedido comprensión y colaboración a los vecinos ante las posibles molestias temporales.
La observación de la forma de caminar, hablar y moverse puede aportar indicios neurológicos, pero no basta para establecer un diagnóstico. La médica de urgencias Vivian Nriagu, especialista en medicina de emergencia y propietaria de Memorial Village ER y West Village ER, explica que la evaluación clínica comienza antes incluso de explorar físicamente al paciente.
Las apariciones televisivas del presidente Donald Trump y del expresidente Joe Biden han suscitado comentarios sobre su marcha, habla, movimientos y coordinación. Nriagu subraya que las imágenes no permiten determinar si alguno ha sufrido un ictus u otra afección neurológica: para ello hace falta una evaluación médica.
Señales que pueden observarse
Entre los indicios que pueden llamar la atención están los cambios en la marcha y el equilibrio. Un ictus puede causar inestabilidad repentina, asimetría al caminar, menor movimiento de un brazo o dificultad para mantener el equilibrio. Sin embargo, una forma de caminar inusual también puede relacionarse con problemas articulares, dolor o cansancio, y por sí sola no establece un diagnóstico.
El habla es otra fuente de información: un ictus puede provocar disartria, que afecta a la claridad del habla, o afasia, que repercute en la producción y comprensión del lenguaje. Nriagu distingue esos posibles trastornos de un error verbal ocasional; lo que puede resultar preocupante es un cambio nuevo y perceptible en la claridad, la producción de palabras o la comprensión. Las imágenes televisivas, por sí solas, no permiten diagnosticar un trastorno.
También pueden observarse los movimientos de los brazos y la cara. La debilidad de un lado del cuerpo es una señal reconocida de ictus; entre los indicios que se evalúan figuran una reducción del movimiento espontáneo o la dificultad para levantar un brazo. Una sonrisa desigual o la caída de una comisura pueden asociarse a debilidad facial. No obstante, gesticular más con una mano o sujetarse a una barandilla no demuestra debilidad, y la iluminación, el ángulo de cámara, la expresión y la asimetría natural pueden dar una impresión engañosa.
Las limitaciones de las imágenes
La coordinación también puede verse afectada, especialmente en ictus que involucran el cerebelo o el tronco encefálico. Puede haber problemas repentinos de equilibrio, coordinación, movimientos oculares o marcha. Algunas alteraciones se aprecian a simple vista; otras requieren pruebas neurológicas específicas. La pérdida repentina de coordinación, sobre todo si aparece junto con otros síntomas neurológicos, requiere atención de urgencia.
Observar a una persona en distintas ocasiones puede ayudar a comparar sus movimientos y su habla con su patrón habitual y a detectar cambios que merezcan una evaluación. Pero los vídeos pueden estar editados o tomados desde ángulos distintos, y quien los observa no dispone de antecedentes médicos, información sobre medicamentos ni resultados de una exploración. Una observación repetida puede plantear dudas, pero no sustituye el examen neurológico.
La Asociación Estadounidense del Ictus recomienda reconocer las señales B.E. F.A.S.T.: pérdida repentina del equilibrio o la coordinación; cambios súbitos en la visión; caída nueva de un lado de la cara; debilidad repentina, especialmente en un lado; y habla arrastrada o dificultad para comunicarse. La letra T recuerda que se debe llamar inmediatamente al 911. La guía de síntomas y señales de alerta está disponible en la Asociación Estadounidense del Ictus.
De la señal a la evaluación médica
Nriagu recalca la diferencia entre reconocer una posible señal de alerta y diagnosticar un ictus: observar algo puede suscitar una pregunta médica, pero hace falta una evaluación para responderla. Detectar cambios neurológicos repentinos en familiares, compañeros de trabajo o cualquier otra persona puede ayudar a reaccionar ante una emergencia.
El hard fork NU7 de Zcash se activa el 5 de noviembre con ZEC en 1.200 dólares y bloques de 25 segundos. Hasta ahora la red tardaba 75 segundos en fabricar cada bloque, así que la actualización triplica su velocidad de procesamiento. Y llega con dos frentes abiertos al mismo tiempo: uno técnico y otro de gobernanza.
Bloques tres veces más rápidos y menos monedas por bloque
El cambio de fondo es aritmética de relojería. Un hard fork —una bifurcación que modifica las reglas del protocolo y obliga a todos los nodos de la red a actualizarse— recorta el tiempo objetivo por bloque de 75 a 25 segundos. Dicho de otro modo: Zcash pasa de fabricar unos 1.152 bloques al día a unos 3.456, y lo hace sin tocar el límite de 21 millones de monedas que el proyecto comparte con bitcoin. El código de la actualización está publicado en el repositorio oficial de Zcash en GitHub.
La consecuencia más visible para el usuario está en los exchanges. Con el nuevo ritmo, cada confirmación tarda 25 segundos y las tres confirmaciones que suelen exigir las plataformas antes de dar por bueno un depósito bajan de unos cuatro minutos a 75 segundos. Para no alterar la emisión total ni el calendario de halving —la reducción a la mitad de las monedas que recibe quien asegura la red, que ocurre cada cuatro años—, las monedas que se emiten en cada bloque se recortan en la misma proporción. Menos tiempo por bloque, menos recompensa por bloque. La cuenta sale igual.
22.309 ZEC con fecha de caducidad en el pool antiguo
NU7 también entierra a Sprout, el primer pool de privacidad de Zcash, operativo desde 2016. El problema es que no está vacío. Según los datos recogidos por la prensa especializada del sector, quedan 22.309 ZEC —algo menos de 28 millones de dólares al cambio actual— en direcciones antiguas de Sprout. Quien no los mueva antes del 5 de noviembre los perderá de forma permanente.
Conviene subrayar el matiz: no es un traslado automático. El usuario tiene que firmar una transacción desde su wallet antigua hacia uno de los pools modernos, Sapling u Orchard, cuyas especificaciones recoge la web oficial del proyecto. Si esa cartera ya no está instalada, si el respaldo se quedó en un disco que nadie encuentra o si la clave no se conserva, no hay rescate posible. La moneda sigue existiendo en la cadena, pero la red deja de saber leerla.
Quedan dos jornadas. Cualquiera que tenga ZEC guardado desde la época en que Sprout era el único pool disponible debería comprobar esta misma semana en qué dirección están sus fondos, antes de que el bloque 3.543.405 cierre la puerta.
Un pool de privacidad no muere cuando dejas de usarlo, sino cuando la red deja de recordar cómo leerlo.
El pulso de 125 millones que ha reventado la gobernanza
En paralelo al despliegue técnico, Zcash ha cerrado una crisis interna que llevaba semanas contaminando el debate. El 2 de noviembre, los responsables del ecosistema alcanzaron un compromiso sobre el fondo de desarrollo comunitario de 125 millones de dólares. El detonante: el programa Zcash Community Grants recibía de forma automática el 8% de todas las recompensas de bloque recién emitidas.
Los críticos —entre ellos el cofundador de Gemini, Tyler Winklevoss— sostenían que ese 8% automático dejaba a los tenedores de ZEC sin representación directa sobre un dinero que, en la práctica, salía de su bolsillo. La queja tenía una segunda lectura, esta de mercado: un flujo constante de monedas nuevas hacia una fundación es también presión vendedora potencial sobre el precio.
El acuerdo, impulsado por los cofundadores Sean Bowe y Zooko Wilcox y respaldado por Josh Swihart, fundador de ZODL, corta ese grifo. El 8% deja de ir a la ZCG y las emisiones futuras se redirigen a un Future Dev and Legal Defense Fund, un fondo de desarrollo y defensa legal. Se cambia un fondo con fama de vender para pagar gastos por otro con nombre de escudo jurídico. Es un cambio de percepción tanto como de flujo de caja.
Qué dice el gráfico de ZEC y qué se le escapa
Pongamos el precio en contexto. ZEC lleva más de un mes atrapado entre 1.365 y 1.117 dólares, un rango estrecho con rechazos en los dos extremos. El análisis técnico difundido por la prensa especializada lee en ese movimiento un patrón de hombro-cabeza-hombro, una figura de reversión que suele dibujarse en techos locales: tres picos, el central más alto, y un soporte común que actúa de línea de cuello.
Ese nivel está en 1.150 dólares. Si el precio lo pierde con volumen, el patrón se activa y el siguiente soporte aparece en 871 dólares, un 24% por debajo de los 1.200 actuales. Después, los 750. En el lado contrario, la tendencia de largo plazo sigue siendo alcista y la corrección se mantiene por encima del 38,2% de retroceso de Fibonacci, en 1.116 dólares, un umbral que los analistas usan para medir cuánto de una subida se ha devuelto.
Dicho esto, un hombro-cabeza-hombro describe dónde se han colocado las órdenes de compra y venta, no lo que va a ocurrir. Y Zcash arrastra una tensión estructural que va más allá del gráfico. Las monedas de privacidad llevan años de fricción con los supervisores: las normas europeas de antiblanqueo y el reglamento MiCA miran con lupa los activos que dificultan la trazabilidad, y varios exchanges regulados han limitado, o retirado, su cotización en distintos mercados. Es el mismo debate que ya golpeó a este segmento en los ciclos de 2021 y 2024: la privacidad vende, pero estrecha el pasillo por el que el dinero institucional puede entrar.
Ahí está la contradicción de la semana. Zcash mejora su ingeniería y arregla parte de su gobernanza justo cuando su mayor debilidad —el encaje regulatorio de la privacidad— sigue sin resolverse. La cita del 5 de noviembre en el bloque 3.543.405 dirá si la red cumple plazos. La otra pregunta, la de si el mercado premia la mejora técnica o se queda mirando el gráfico, tardará algo más en tener respuesta.
El Cabildo de La Palma ha concluido la campaña “Salud mental a través de mis ojos”, con la que 420 estudiantes de primero y segundo de Educación Secundaria Obligatoria (ESO) participaron en actividades de educación emocional y prevención de problemas de salud mental.
La iniciativa, desarrollada a través del programa CUIDAR-T, llegó al IES Alonso Pérez Díaz, el IES Villa de Mazo, el IES José María Pérez Pulido y el IES Puntagorda. El alumnado trabajó el bienestar emocional, el reconocimiento de las propias emociones y la importancia de pedir ayuda cuando surgen dificultades.
Bienestar emocional desde la perspectiva del alumnado
La consejera de Acción Social, Ángeles Fernández, explicó que la campaña se enmarca en el trabajo del Cabildo para acercar la atención y el cuidado de la salud mental a la población joven, con énfasis en la prevención y la educación. También señaló que identificar las emociones, hablar de las preocupaciones y reconocer cuándo se necesita apoyo son herramientas relevantes para el desarrollo personal y la convivencia.
Fernández destacó asimismo el papel de los centros educativos como espacios para abordar estas cuestiones desde edades tempranas.
Como parte de la campaña, el Cabildo organizó el concurso fotográfico “Salud mental a través de mis ojos”. Los estudiantes participantes pudieron expresar mediante imágenes qué significa para ellos sentirse bien y cuidar su salud emocional. La propuesta permitió conocer sus perspectivas sobre la tranquilidad, la amistad, el acompañamiento, la superación de dificultades y el disfrute de las pequeñas cosas.
Premios del concurso fotográfico
El primer premio fue para un estudiante de primero de ESO del IES José María Pérez Pulido; el segundo, para un alumno del mismo curso del IES Villa de Mazo; y el tercero, para una alumna de segundo de ESO del IES José María Pérez Pulido.
La campaña abordó la importancia de tratar la salud mental antes de que aparezcan situaciones de mayor dificultad, y de que los jóvenes conozcan mejor sus emociones y dispongan de herramientas para afrontar situaciones cotidianas.
La iniciativa también dio voz al alumnado y permitió conocer su visión del bienestar emocional, así como incorporar sus experiencias y preocupaciones al trabajo de sensibilización realizado en los centros.
El James Webb fotografía una mano de gas y polvo a 7.500 años luz, en la nebulosa Cabeza de Gato. La imagen se suma a otras dos del Hubble para mostrar, con tres luces distintas, la fábrica de estrellas que hay detrás del felino.
La forma felina no es una licencia del procesado. La columna se levanta desde la nebulosa de la Quilla y su silueta recuerda a un gato sentado de espaldas que gira la cabeza para enseñar un único ojo rojo. Ese ojo es una estrella joven enterrada en el polvo, posiblemente transformando su entorno ante nuestros ojos, según la descripción difundida por la ESA.
El ojo rojo y el pilar de polvo de la nebulosa Cabeza de Gato
Las nebulosas de este tipo nacen de su propia destrucción. Las estrellas masivas que rodean la columna emiten radiación ultravioleta capaz de arrancar electrones al gas; ese gas caliente se expande, empuja el material menos denso y deja atrás los nudos más compactos. Lo que vemos como un pilar oscuro es la parte del material que todavía resiste. Nada en ella es sólido: son filamentos tenues de hidrógeno y polvo que en la Tierra llamaríamos vacío.
Los bordes deshilachados del lado derecho del pilar son la evaporación en directo. La luz azul, amarilla, naranja y roja que envuelve el polvo delata la presencia de oxígeno, hidrógeno y azufre excitados por la radiación estelar, de acuerdo con la ESA.
A esa escena se sumó un detalle que no estaba en el guion: en la imagen del infrarrojo cercano asoma una estructura alargada a la izquierda de la cabeza, con dedos de polvo tendidos hacia el felino. La ESA la describe como una mano sin cuerpo, estirada como si quisiera acariciar a su compañera cósmica. Es el tipo de parecido que el ojo humano lleva siglos encontrando en las nubes.
La mano no es una estructura separada: es la misma nube de polvo vista con otra luz, y el ojo que mira es una estrella en formación.
Tres vistas de la misma nube: del Hubble al infrarrojo medio del Webb
Con motivo de Halloween, la ESA reunió tres versiones de la misma columna y abrió una votación para elegir la más inquietante. La primera es la del Hubble, en luz visible, el mismo rango que captaría un telescopio de aficionado potente. Su imagen subraya el pilar oscuro y los filos donde la radiación arranca el gas, con colores que proceden de moléculas distintas excitadas por la luz estelar. El principio es el mismo que tiñe las auroras de la atmósfera terrestre.
La segunda vista llega del instrumento de infrarrojo cercano del telescopio espacial James Webb. Ese rango atraviesa las capas externas de polvo y deja al descubierto el material más denso del centro de la columna, además de un enjambre de estrellas y galaxias lejanas que la luz visible no deja ver. La columna hierve.
La tercera, tomada con el instrumento de infrarrojo medio, es la más fantasmal. Casi toda la luz estelar desaparece y queda un resplandor azulado y humeante que la ESA atribuye a los hidrocarburos aromáticos policíclicos, moléculas de carbono e hidrógeno sin color propio asociadas a la combustión. En la Tierra aparecen en el hollín de una vela o en el escape de un motor diésel.
Y ahí surge el enigma. A la derecha de la cabeza del felino aparece un punto naranja brillante que no encaja en el resto de la escena; la ESA reconoce que desconoce su naturaleza y su relación con la nebulosa. Un detalle pequeño, sí. Pero es la clase de anomalía que justifica volver a mirar.
Lo que la mano invisible enseña sobre el nacimiento de estrellas
Los pilares de polvo son el escenario donde se decide qué estrellas llegan a nacer. La radiación erosiona el gas justo cuando la gravedad intenta colapsarlo, y el resultado depende de un equilibrio frágil entre ambas fuerzas. Ver ese pulso en tres longitudes de onda permite separar el polvo frío del gas ionizado y localizar los glóbulos donde la formación estelar sigue viva.
La escala ayuda a digerir el resto. Los 7.500 años luz significan que la luz que hoy llega a los detectores del Webb salió de allí cuando el Neolítico se asentaba en Europa y faltaban más de dos mil años para que alguien inventara la escritura. Si una sonda viajara hacia esa columna a la velocidad de la Voyager 1, unos 17 kilómetros por segundo, tardaría más de 130 millones de años en llegar. La imagen es, en sentido literal, un mensaje del pasado.
Conviene poner límites a lo que estamos viendo. Son imágenes de comunicación científica, no un artículo con revisión por pares: hay interpretaciones descriptivas, y no hay mediciones nuevas. El gato, el ojo y la mano son metáforas útiles, no objetos distintos del resto de la nube. El punto naranja del infrarrojo medio sigue sin explicación, y cualquier afirmación sobre lo que ocurre dentro de esos filamentos tendrá que confirmarse con espectroscopía.
Lo que sí está al alcance es comparar. Las tres vistas pueden ponerse una al lado de otra y seguir el rastro del mismo polvo en cada rango de luz. El programa del Webb tiene en la nebulosa de la Quilla uno de sus territorios habituales, y cada nueva ronda de observaciones acaba en archivos públicos que cualquiera puede descargar. Ahí, la mano deja de ser un parecido.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: tres imágenes de la nebulosa Cabeza de Gato en las que el Webb revela los filamentos más densos de la columna y una estructura con forma de mano a su izquierda.
Dónde: nebulosa Cabeza de Gato, dentro de la nebulosa de la Quilla, a unos 7.500 años luz de la Tierra, en la constelación de la Quilla.
Institución responsable: ESA, con datos de los telescopios Hubble y James Webb (NASA, ESA y CSA).
Cuándo: difusión de la ESA con motivo de Halloween, sin artículo científico asociado.
Impacto a futuro: permite estudiar en tres longitudes de onda cómo la radiación esculpe el gas donde nacen las estrellas.
Torres y Carrera lanza EL HUB, una unidad especializada en el ecosistema de I+D+i que nace para reforzar la conexión entre los centros tecnológicos y el mercado e incorpora un Observatorio IA sobre su reconocimiento en los sistemas generativos.
La brecha entre innovación y mercado
El punto de partida es un dato. España ocupa el puesto 14 entre los 27 países que integran la Unión Europea, según el European Innovation Scoreboard 2026 de la Comisión Europea, una posición que contrasta con su peso como cuarta economía comunitaria. Esa distancia entre dimensión económica y resultados en innovación es el marco en el que la consultora sitúa su nueva oferta.
EL HUB se presenta como una estructura dedicada a facilitar la colaboración, la transferencia tecnológica y el desarrollo de negocio entre centros de investigación y empresas. La iniciativa parte de una constatación: disponer de capacidades científicas y tecnológicas no garantiza, por sí solo, que estas sean conocidas, comprendidas, o consideradas por las compañías que podrían beneficiarse de ellas.
La unidad se apoya en tres líneas de trabajo:
Centro Partner Ready: programa orientado a reforzar la capacidad de los centros para participar en consorcios y atraer socios estratégicos.
Agencia Always-on: apoyo continuado en comunicación y marketing especializado.
Difusión científica y captación de talento: soluciones para proyectos de investigación, organización de congresos y llegada al mercado de nuevas tecnologías.
El objetivo declarado no es la visibilidad por sí misma. Es facilitar relaciones, colaboraciones y oportunidades de negocio entre dos mundos que hablan lenguajes distintos. En palabras de Mario Seoane, responsable de EL HUB en Torres y Carrera, el propósito es comprender ‘cómo se reconocen las capacidades de los centros tecnológicos’ para conectarlas con las necesidades reales del mercado.
Conectar la I+D con el mercado exige, antes que nada, que las capacidades de los centros resulten visibles para quien busca un socio tecnológico.
El Observatorio IA y su primera clasificación
El activo diferencial de EL HUB es el Observatorio IA, una herramienta que analiza cómo representan los sistemas de inteligencia artificial generativa a los centros tecnológicos y de investigación españoles. Emplea la metodología DBN, desarrollada por la propia consultora, que evalúa la representación de las organizaciones mediante un índice de 0 a 100 puntos.
El indicador contempla cinco dimensiones: reconocimiento institucional, posición relativa, calidad de la presencia, tono de representación y cuota de aparición en las respuestas de los modelos. Más allá de la clasificación nacional, el observatorio permite comparar organizaciones con especializaciones afines y explorar su encontrabilidad internacional, esto es, hasta qué punto los sistemas las identifican como posibles socios tecnológicos ante consultas formuladas desde otros mercados.
La primera clasificación reúne a organizaciones de referencia en salud, alimentación, telecomunicaciones, tecnologías digitales, industria y movilidad, y está encabezada por el CNIO, seguido de TECNALIA y EURECAT:
CNIO
TECNALIA
EURECAT
AZTI
AINIA
GRADIANT
VICOMTECH
IMDEA Networks Institute
TEKNIKER
CTAG
La iniciativa se completa con un informe sectorial sobre los patrones de reconocimiento de los centros españoles y con herramientas de diagnóstico que permiten profundizar en la situación de cada institución. El lanzamiento llega en un contexto en el que las consultoras de comunicación amplían su perímetro hacia servicios de datos y posicionamiento digital. Las grandes firmas del sector, como LLYC, Atrevia o Kreab, compiten por acompañar a sus clientes en el terreno de la inteligencia artificial. En ese tablero, Torres y Carrera se dirige a un nicho concreto: los centros tecnológicos, un segmento con interlocutores propios y presupuestos ligados a la captación de fondos y de socios industriales.
Lo que mide el índice y lo que no
El propio observatorio delimita su alcance: no pretende determinar qué organizaciones tienen mayor excelencia científica o tecnológica, sino conocer cómo se representan sus capacidades en un entorno que gana peso en la búsqueda de información y de alianzas. La distinción es relevante para interpretar la clasificación.
El índice mide representación, no mérito. Un centro puede mantener una producción científica sólida y una presencia baja en las respuestas de los sistemas generativos; otro puede aparecer con frecuencia por motivos ajenos a su capacidad tecnológica.
La lectura de negocio apunta a un desplazamiento del escenario. Durante dos décadas, la visibilidad se dirimió en los buscadores; ahora una parte creciente de las consultas profesionales sobre proveedores y socios se resuelve en asistentes conversacionales. Para los centros tecnológicos, aparecer o no en esas respuestas influye en la captación de consorcios y en la interlocución con la industria.
Para la consultora, EL HUB abre una línea de servicio con método propio y un diagnóstico que después se traduce en acompañamiento. Frente a los grandes grupos de comunicación, la firma se posiciona en un nicho de especialización, con una propuesta que suma análisis, comunicación y desarrollo comercial para un segmento acostumbrado a rendir cuentas ante fondos públicos y europeos.
📡 El Radar del Sector
El vacío que llena: Una capa de servicio que traduce capacidades científicas en posicionamiento y contactos comerciales verificables.
El reto por delante: Consolidar la metodología DBN como estándar reconocible y renovar el índice con cada cambio de modelo.
El tablero competitivo: Un nicho especializado frente a la oferta generalista de datos y posicionamiento de los grandes grupos.
Varias dotaciones de la Policía Local reconstruyeron durante el mediodía del domingo un accidente de tráfico en la confluencia de Filiberto Villalobos con el paseo de San Vicente, en Salamanca.
El dispositivo utilizó marcadores viales y un dron para documentar la escena y recoger datos destinados a la elaboración del atestado.
Recogida de pruebas
La actuación, descrita como rutinaria, busca esclarecer las circunstancias del siniestro y dejar constancia de las pruebas ante posibles reclamaciones entre aseguradoras o un eventual procedimiento judicial.
El Consejo de Gobierno de la Comunidad de Madrid ha autorizado 2,6 millones de euros para la atención integral de los usuarios del centro Villaverde Alzheimer durante 2027, entre el 1 de enero y el 31 de diciembre.
El centro tiene capacidad para atender a 92 personas en situación de dependencia: cuenta con 52 plazas residenciales y 40 de centro de día. Entre sus servicios figuran rehabilitación, asistencia gerontológica, psicológica y social, y transporte.
Apoyo a las personas usuarias y sus cuidadores
El recurso de la Consejería de Familia, Juventud y Asuntos Sociales dispone de equipamiento socio-habilitador especializado para mantener o recuperar la autonomía de las personas atendidas y facilitar que permanezcan en su entorno familiar y comunitario con apoyo de sus cuidadores.
Además, ofrece un servicio de respiro familiar destinado a 20 usuarios. La iniciativa permite estancias temporales con asistencia especializada para que los cuidadores habituales puedan conciliar, descansar y atender situaciones imprevistas, mientras las personas dependientes reciben atención continuada.
Dispositivos públicos especializados
El Centro Villaverde Alzheimer es uno de los tres dispositivos públicos especializados en la atención de personas con esta enfermedad. Los otros son la Residencia Getafe Alzheimer y el Centro Alzheimer Fundación Reina Sofía.