Net-Pharma inaugura en Barcelona su nueva sede para impulsar el sector biofarmacéutico

El sector biofarmacéutico catalán suma un nuevo polo de actividad. Net-Pharma, empresa especializada en la gestión de espacios para ciencias de la vida, ha inaugurado en Sant Quirze del Vallès un hub de 8.000 metros cuadrados que arranca con una ocupación del 96% y 17 compañías instaladas. La cifra, inusual en el segmento de oficinas especializadas, convierte al nuevo complejo en uno de los activos inmobiliarios más demandados del área de Barcelona.

La propiedad del inmueble ha realizado una inversión de 14 millones de euros para adaptar las instalaciones a las necesidades específicas de empresas farmacéuticas y biotecnológicas. El resultado es un entorno con 28 oficinas, almacenes y dos laboratorios que ya albergan a unos 160 profesionales. La ocupación del 96%, según datos de la compañía, demuestran que la demanda de espacios especializados supera con creces la oferta disponible en el corredor del Vallès.

El complejo está ubicado en un municipio que ha apostado en los últimos años por atraer inversión industrial de alto valor añadido. La alcaldesa de Sant Quirze, Elisabeth Oliveras, subrayó durante la inauguración que ‘la llegada de Net-Pharma responde a la apuesta del municipio por el desarrollo de tejido industrial y la creación de empleo de calidad’.

La ocupación casi total a las pocas semanas de la inauguración demuestra que hay un déficit de espacios especializados para el sector de ciencias de la vida en el área de Barcelona.

Leanbio, el gran inquilino con otros 25 millones en juego

Los dos laboratorios del complejo están operados por Leanbio, una compañía catalana que desarrolla en este emplazamiento su nueva planta de fabricación de productos biofarmacéuticos. Para ello, la empresa prevé una inversión adicional de 25 millones de euros, que se suman a los 14 aportados por la propiedad. En total, el proyecto moviliza 39 millones de euros y ocupará cerca de 4.000 metros cuadrados, incluyendo laboratorios de control de calidad y oficinas corporativas propias.

Fuentes del sector consultadas por Merca2.es señalan que la decisión de Leanbio refuerza la tendencia de las biotecnológicas a concentrar sus operaciones en clusters donde puedan compartir servicios y captar talento. La planta de Sant Quirze se perfila como un referente para la producción de lotes clínicos y comerciales de productos biológicos, un segmento que en España ha crecido a doble dígito en los últimos tres ejercicios.
inversión inmobiliaria Barcelona

Sant Quirze y Alcobendas: dos alcaldesas y un homenaje emocionado

El acto inaugural contó con la presencia de las alcaldesas de Sant Quirze del Vallès y Alcobendas, Elisabeth Oliveras y Rocío García Alcántara. La asistencia de ambas representantes simbolizó el vínculo entre los dos municipios, ya que la sede central de Net-Pharma se encuentra precisamente en Alcobendas. García Alcántara destacó que ‘Net-Pharma es un ejemplo del talento empresarial que se desarrolla en Alcobendas y de cómo nuestras compañías son capaces de expandirse y generar valor más allá de nuestras fronteras’.

La jornada también rindió homenaje a Ton Capella, figura histórica del ecosistema farmacéutico catalán fallecido recientemente. Con su familia presente, se proyectó un vídeo que repasó su trayectoria y se descubrió una placa en su memoria. Cristóbal Molleja, presidente de Net-Pharma Hub, cerró la jornada afirmando que ‘la presentación ha sido mucho más que mostrar unas nuevas instalaciones; ha sido la celebración de una comunidad empresarial que comparte talento, conocimiento y visión de futuro’.

La especialización inmobiliaria como palanca del ‘cluster’ biofarmacéutico

El caso de Net-Pharma ilustra la creciente sofisticación del mercado de espacios para ciencias de la vida en el entorno de Barcelona. Mientras el sector de oficinas tradicionales sigue digiriendo el impacto del teletrabajo, los activos diseñados a medida para la industria farmacéutica y biotecnológica registran tasas de ocupación excepcionales. No es casualidad: los requerimientos de salas blancas, control ambiental y seguridad regulatoria hacen que los laboratorios no se puedan improvisar en un edificio de oficinas convencional.

La apuesta de Sant Quirze del Vallès por atraer este tipo de inversiones refleja una estrategia cada vez más común en municipios de la segunda corona metropolitana. La disponibilidad de suelo industrial, combinada con una fiscalidad competitiva y la cercanía a universidades y centros de investigación, está redefiniendo el mapa inmobiliario de la región. Según datos del sector, la contratación de naves y espacios logísticos vinculados a la salud se ha disparado un 18% en el primer semestre de 2026.

El fenómeno no es aislado. Otros polos como el Parc Científic de Barcelona o el proyecto Biohub de la Zona Franca compiten por atraer empresas similares, pero el bajo nivel de disponibilidad en esas ubicaciones ha empujado a los operadores hacia localizaciones como Sant Quirze. Ahora bien, la concentración de tantas empresas en un único centro también plantea un riesgo: la dependencia de un operador que actúa como gestor y, a la vez, como inquilino ancla. Net-Pharma no solo arrienda los espacios, sino que los articula y los dota de servicios compartidos. Si la demanda se mantiene, el modelo es escalable. Pero cualquier crisis en el sector o una decisión estratégica de Leanbio podría alterar el equilibrio del proyecto. Por ahora, los números cuadran. Y la larga lista de espera para acceder a los pocos metros que quedan libres sugiere que el ecosistema tiene hambre de más.
Iberdrola cancela el proyecto de metanol verde en Lugo y lo reubica en Huelva

Iberdrola ha cancelado el proyecto de metanol verde Green Meiga en Begonte (Lugo) y ha decidido reubicarlo en Huelva. La compañía, que mantiene la esencia industrial de la iniciativa, alegó condiciones más favorables para su viabilidad a largo plazo. La planta recibirá 122,9 millones de euros de financiación y arrancará en 2029.

Por qué Iberdrola traslada la planta de metanol verde de Lugo a Huelva

Según la documentación hecha pública por Iberdrola sobre el proyecto Green Meiga, la decisión se tomó tras finalizar los trabajos de ingeniería básica. La compañía determinó, después de evaluar cuidadosamente los resultados técnicos y económicos, que era necesario introducir cambios para garantizar la viabilidad a largo plazo de la instalación. Esa revisión llevó a formalizar el traslado desde la ubicación inicial gallega hasta Huelva.

El proyecto, que inicialmente preveía una inversión de 500 millones de euros en Lugo, mantiene su objetivo de producir 100.000 toneladas anuales de metanol verde. El metanol verde, obtenido a partir de hidrógeno renovable y CO₂ capturado, es un vector clave para la descarbonización del transporte marítimo y la industria química.

Financiación, empleo y nuevo socio industrial

Green Meiga cuenta con un respaldo financiero de 122,9 millones de euros. Iberdrola no ha desglosado el origen exacto de estos fondos, aunque el proyecto se enmarca en los planes de transición energética que captan ayudas europeas. La puesta en marcha del complejo industrial está prevista para 2029.

En términos de empleo, la construcción movilizará hasta 6.000 puestos de trabajo. Durante la fase de explotación se crearán 426 empleos entre fijos, temporales e inducidos. Estas cifras son muy similares a las que se barajaban para la ubicación gallega.

Una novedad relevante es la ampliación del consorcio. A Iberdrola y Foresa se les suma ahora Magnon, la filial de energías renovables de Ence. La entrada de este socio industrial refuerza el perfil de economía circular del proyecto, ya que Magnon aportará biomasa como materia prima para producir metanol.

planta metanol verde Iberdrola

El golpe para Galicia y el giro estratégico de Iberdrola

La decisión de la eléctrica supone un revés para la comunidad gallega. El proyecto de Begonte había sido declarado proyecto de interés estratégico por la Xunta de Galicia, lo que despejaba su tramitación administrativa. Perder una inversión de esta envergadura resta impulso al desarrollo industrial de la provincia de Lugo, especialmente cuando Galicia aspira a consolidarse como polo de energías renovables.

Iberdrola no ha detallado las razones concretas que hacen más atractiva Huelva. Sin embargo, fuentes del sector apuntan a la disponibilidad de terrenos, la cercanía a infraestructuras portuarias —el puerto de Huelva es un hub logístico clave en el Estrecho— y la existencia de un ecosistema industrial ya maduro en torno a la energía y la química. La presencia de Ence y Magnon en la zona, con acceso a biomasa forestal, también pudieron influir.

La mudanza de la planta de metanol verde a Huelva responde a un cálculo de competitividad que las infraestructuras portuarias y el tejido químico onubense garantizan de forma mucho más sólida que el emplazamiento lucense.

Análisis: lo que está en juego para Iberdrola y el sector

El traslado del proyecto Green Meiga no es un caso aislado. En los últimos años, varias iniciativas industriales vinculadas a la transición energética han recalado en Andalucía occidental, atraídas por los incentivos fiscales, el acceso al mar y la concentración de empresas auxiliares. Huelva se ha convertido en un polo del hidrógeno verde, con proyectos como el de Cepsa y Maersk, y la apuesta de Iberdrola refuerza ese corredor industrial.

Desde el punto de vista estratégico, la entrada de Magnon aporta un plus de circularidad: la biomasa se usará para producir metanol junto con hidrógeno renovable y CO₂ biogénico, cerrando un ciclo que mejora la huella de carbono del producto. Este enfoque encaja con los criterios de la taxonomía europea y puede hacer que el metanol de Huelva sea más competitivo de cara a la exportación, especialmente al mercado marítimo del norte de Europa.

Para los inversores, la decisión tiene una doble lectura. Por un lado, muestra la disciplina de Iberdrola a la hora de reasignar capital si una ubicación no ofrece las condiciones esperadas. Por otro, confirma que la compañía sigue comprometida con el metanol verde como vector de negocio, un área en la que compite con gigantes como Repsol y Cepsa, que también han anunciado millonarias inversiones en combustibles sintéticos.

📊 Las Claves para el Inversor

  • Qué vigilar: Los próximos hitos administrativos del proyecto en Huelva y los detalles sobre la financiación definitiva, que deberían conocerse antes de fin de año.
  • Reacción del valor: La cotización de Iberdrola apenas se ha resentido; el mercado descuenta que el traslado no supone un sobrecoste relevante y que Huelva ofrece mejor retorno que Lugo.
  • Precedente sectorial: La búsqueda de ubicaciones óptimas para proyectos de metanol e hidrógeno verde es una tendencia que ya se ha visto en Cepsa (Huelva) y Repsol (Cartagena), donde la ventaja logística marca la diferencia.

KKR inicia la venta de Alvic valorada en 700 millones con Rothschild y BBVA

KKR, en alianza con Artá Capital, ha puesto en marcha la venta de Alvic, el fabricante andaluz de paneles de mobiliario, en una operación que las fuentes sitúan en un rango de 600 a 700 millones de euros. Rothschild y BBVA pilotan el proceso competitivo que busca dar salida a los dos fondos tras casi siete años en el capital y con un Ebitda que se ha duplicado hasta los 70 millones.

Un Ebitda duplicado y un valor de empresa de hasta 700 millones

La entrada de KKR y Artá Capital en Alvic se produjo a finales de 2019, cuando adquirieron la mayoría del capital a la familia Rosales por un importe estimado de entre 250 y 300 millones de euros. En aquel momento, el beneficio de explotación (Ebitda) de la compañía jienense rondaba los 33 millones de euros. Al cierre de 2025, esa partida había escalado hasta cerca de 70 millones, gracias a la expansión internacional y a la consolidación de su planta en Estados Unidos.

El grupo, con sede en Alcaudete (Jaén) y fundado en 1965 por Alejandro Rosales, está presente en casi un centenar de países y emplea a unas 1.400 personas. Su facturación roza los 300 millones de euros, dos tercios de los cuales proceden del mercado europeo. Desde 2021 también cuenta con una fábrica en China, pero ha sido su centro de producción en Auburndale (Florida) el que le ha permitido esquivar buena parte de los aranceles impuestos por la administración Trump a las exportaciones desde España.

Esa mejora operativa se traduce en la horquilla de valoración que los vendedores manejan ahora mismo: entre 600 y 700 millones de euros. La diferencia con los 250-300 millones desembolsados hace siete años refleja no solo el crecimiento del negocio, sino también la reducción del riesgo tras la refinanciación de la deuda y la diversificación geográfica.

Cómo queda el accionariado y el rol de la banca

Actualmente, el 64,8% del capital de Alvic está en manos de KKR, mientras que Artá Capital posee el 20,19%. La familia fundadora, encabezada por Javier Rosales Pérez como presidente, conserva el 15% restante y sigue al frente de la gestión operativa. Según fuentes del sector, KKR y Artá Capital tanteó primero una venta directa a un comprador industrial del sector del mueble, pero las conversaciones no llegaron a buen puerto.

Ante esa falta de acuerdo, los dos fondos han optado por abrir un proceso competitivo con el asesoramiento de Rothschild y BBVA. El papel de BBVA va más allá del mandato de venta: la entidad es uno de los principales acreedores de Alvic y ha coordinado la refinanciación de su deuda, que en 2025 derivó en un crédito sindicado de 205 millones de euros (frente a los 140 millones anteriores). Esa refinanciación permitió además que los accionistas financieros recuperaran ya una parte significativa de su inversión: en el último año se repartieron un dividendo directo de 25 millones y otro indirecto, mediante devolución de la prima de emisión, por 125,9 millones.

La estructura de la operación mantiene abierto el encaje del 15% de la familia fundadora. El comprador que finalmente se haga con el control deberá decidir si integra ese socio minoritario o le ofrece una salida.

KKR Alvic

Por qué KKR desinvierte ahora y el precedente de MasOrange

La desinversión de KKR responde al ciclo natural de sus fondos, con un periodo de permanencia medio que ya se ha cumplido. La firma estadounidense, dirigida en España por Iñaki Cobo, acaba de protagonizar una de las salidas más rentables del mercado español: la venta de su participación en MasOrange, donde multiplicó por más de cuatro veces el capital invertido. Ese precedente da contexto a la paciencia con la que puede manejar la salida de Alvic.

El dividendo de 150 millones en apenas un año deja claro que KKR y Artá Capital ya han recuperado buena parte de la inversión inicial, lo que reduce la presión para cerrar la venta a cualquier precio.

En España, KKR mantiene además el 49% de Reintel (la filial de infraestructuras de Redeia), adquirido en 2021 por casi 1.000 millones de euros, y es propietario de IVI, el grupo de reproducción asistida por el que pagó 3.000 millones en 2023. En cambio, su plataforma de formación profesional Donte (MasterD, Medac, Implika, The Valley) sigue sin dar el salto de rentabilidad esperado.

La venta de Alvic se produce en un contexto en el que el sector del mobiliario ha mostrado una notable resiliencia tras la pandemia, con una demanda estable tanto en Europa como en Norteamérica. La presencia de fábrica propia en Estados Unidos es un activo diferencial en plena reconfiguración de las cadenas de suministro globales y en medio de la tensión arancelaria de los últimos años.

Las Claves para el Inversor

  • Qué vigilar: El calendario del proceso competitivo a cargo de Rothschild y BBVA y los potenciales compradores, que podrían ser industriales del sector o nuevos fondos de private equity.
  • Reacción del valor: Al tratarse de una empresa no cotizada, no hay reacción de mercado, pero el éxito de la colocación podría destensar el portfolio de KKR y reforzar la confianza en el secundario de private equity español.
  • Precedente sectorial: Las salidas de fondos de capital riesgo como la de MasOrange o la de Portobello en Grupo AN indican un apetito comprador que respalda valoraciones superiores a los 10 veces Ebitda para activos con alto potencial de crecimiento.

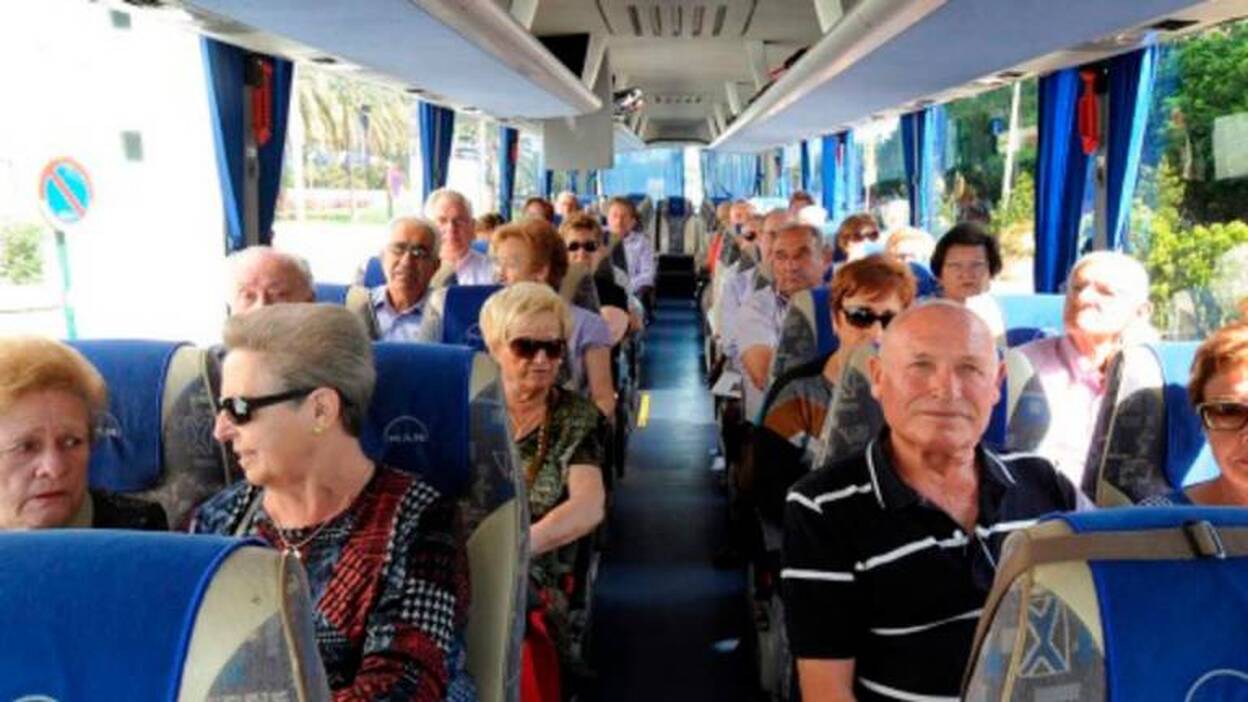
El Imserso endurece las multas por fallos en los viajes: 80 millones a Ávoris y Mundicolor

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Imserso ha reforzado las sanciones económicas en los contratos prorrogados con Ávoris y Mundicolor para el programa de turismo social, con multas que van de 1,5 a 80 millones de euros.
  • ¿Quién está detrás? El Imserso, organismo estatal encargado de los viajes para mayores, que busca evitar nuevos incumplimientos de calidad.
  • ¿Qué impacto tiene? Las empresas adjudicatarias se exponen a penalizaciones millonarias si repiten errores como los de 2024, cuando Ávoris cubrió solo la mitad de las plazas en Canarias y no cumplió con la oferta hotelera.

El Imserso ha dado un aviso contundente a los operadores del programa de turismo para mayores. Según ha podido saber MERCA2.ES a partir de información de Preferente, el organismo ha endurecido las sanciones económicas en los contratos prorrogados con Ávoris —a través de su filial Turismo Social— y Mundicolor, que ahora pueden alcanzar los 80 millones de euros.

Nuevas sanciones: de 1,5 a 80 millones por errores en los viajes

Las multas a las que se exponen las adjudicatarias si incumplen las condiciones establecidas en los pliegos oscilan entre 1,5 millones de euros y un máximo de 80 millones. El incremento no es solo cuantitativo: el Imserso ha incluido en en los pliegos cuestiones que, en palabras de fuentes del sector, “antes estaban permitidas o bien se levantaba la mano”.

Además, el Imserso recuerda a ambas empresas que “los hoteles ofrecidos deben contar con un mínimo de tres estrellas y estar obligados a ofrecer actividades de ocio y tiempo libre, así como trípticos informativos relacionados con el envejecimiento activo y la prevención del maltrato”. El objetivo es blindar la calidad tras los fallos del pasado.

El precedente de 2024: la multa que lo cambió todo

Detrás de este endurecimiento están las irregularidades cometidas por Turismo Social en 2024, cuando gestionaba el programa en solitario. El Imserso abrió un expediente sancionador que quedó resuelto en marzo de 2026 con el pago de una multa por parte de la empresa propiedad de Barceló. Aunque el importe final no ha trascendido, fuentes consultadas por este periódico estimaron en alrededor de cuatro millones de euros la sanción.

Los motivos concretos que llevaron al Imserso a multar a Turismo Social fueron tres: solo cubrió la mitad de las plazas en Canarias, incumplió su oferta de hoteles de cuatro estrellas e infló su propuesta de transporte para imponerse en el concurso. Un golpe que ahora obliga a la administración a ser mucho más exigente.

La multa de 2024, aunque de cuantía menor, ha marcado un punto de inflexión: el Imserso ya no permitirá que los operadores inflen sus ofertas para ganar contratos y luego recorten servicios.

Hoja de Ruta: Claves del Viaje

El nuevo régimen sancionador afecta de lleno a las dos grandes adjudicatarias del programa. Ávoris, que ya tuvo que pagar por sus fallos, y Mundicolor saben que cualquier desviación les costará muy caro. El rango de multas, de 1,5 a 80 millones, cubre desde pequeñas negligencias hasta un incumplimiento masivo, y ha incorporado aspectos como la calidad del ocio o la información a los viajeros, que antes no se perseguían con tanto rigor.

La zona cero vuelve a ser Canarias. El precedente de plazas sin cubrir en las islas fue el detonante original, y es el destino más vigilado. Pero el Imserso también pone el foco en la coherencia entre la oferta de transporte y la realidad: inflar las propuestas para ganar la licitación ya no saldrá gratis.

El dato resume la nueva realidad: un techo de 80 millones de euros que cuadruplica el coste estimado de la sanción anterior y envía un mensaje claro al sector. No es un brindis al sol: las condiciones están escritas en los pliegos y, esta vez, se aplicarán.

En esta redacción observamos un pulso entre dos lógicas: la del operador, que ajusta costes para ser competitivo, y la del Imserso, que defiende el servicio público con mano dura. La lectura a medio plazo es que el programa de turismo social ha entrado en una etapa de tolerancia cero, y que la próxima licitación será más exigente que nunca.

El cierre de la temporada en curso, que finaliza en estas semanas, será la primera prueba de fuego. De cómo respondan Ávoris y Mundicolor dependerá no solo su cuenta de resultados, sino su reputación ante un organismo que ya ha demostrado que no se conforma con avisos.

Inmocemento propondrá un dividendo de 0,15 euros brutos por acción en su junta del 24 de junio

Inmocemento, la sociedad independiente que agrupa los antiguos negocios inmobiliario y de cemento de FCC, someterá este miércoles 24 de junio a la aprobación de su junta de accionistas un dividendo de 0,15 euros brutos por acción. La retribución, que se abonará con cargo a la prima de emisión, será la primera que reciben sus accionistas desde la escisión del grupo constructor.

El pago del dividendo se ejecutará entre el 15 y el 17 de julio, según consta en el orden del día remitido por la compañía a la CNMV. La elección de la prima de emisión como instrumento de retribución no es casual: al no depender del beneficio contable del ejercicio, permite a la empresa devolver capital a sus accionistas sin condicionar su cuenta de resultados, una práctica habitual en escisiones recientes que aún no han consolidado una política estable de dividendos.

Un dividendo atípico cargado a la prima de emisión

El importe de 0,15 euros brutos por título se sitúa en un nivel prudente, acorde con una compañía que apenas lleva un año de vida independiente. Aunque la cifra puede parecer modesta, la señal que envía al mercado es nítida: Inmocemento dispone de flexibilidad financiera y voluntad de retribuir al accionista desde el arranque, incluso antes de haber generado un beneficio neto recurrente consolidado.

La mecánica es sencilla. La prima de emisión es una reserva disponible que surge habitualmente en ampliaciones de capital y que no está vinculada a la generación de resultados futuros. Utilizarla para repartir dividendo ofrece una ventaja adicional: evita que el pago quede sujeto a la existencia de beneficios distribuibles, algo especialmente relevante en los primeros ejercicios de una empresa recién escindida, donde los costes de reestructuración y las amortizaciones pueden penalizar la cuenta de resultados.

La junta da entrada a Deloitte y ajusta la gobernanza

El orden del día del 24 de junio va mucho más allá del dividendo. Los accionistas deberán aprobar las cuentas anuales de 2025, el primer ejercicio completo de Inmocemento tras la separación de FCC, y designar a Deloitte como auditor de cuentas para los ejercicios 2027, 2028 y 2029. La contratación de una firma de primer nivel —Deloitte ya audita a un buen número de grandes cotizadas del Ibex— refuerza la imagen de gobierno corporativo de la compañía de cara a los inversores institucionales.

Además, la junta votará la política de remuneraciones de los consejeros en en el periodo 2027-2029, así como el informe anual sobre remuneraciones de 2025. Un punto menos vistoso pero de alto contenido práctico: la propuesta para reducir a un mínimo de 15 días el plazo de convocatoria de las juntas generales extraordinarias, una medida que agiliza la toma de decisiones y acerca la gobernanza de la sociedad a los estándares de flexibilidad que demandan los fondos de inversión.

Inmocemento escisión FCC

El recurso a la prima de emisión permite a Inmocemento remunerar al accionista sin condicionar el resultado, una estrategia común en las primeras etapas de las compañías escindidas.

El precedente de FCC y la señal al mercado

Inmocemento no parte de cero. Aterrizó en el parqué con una cartera de activos inmobiliarios y cementeros heredada de FCC, grupo que históricamente ha mantenido una política de dividendo recurrente y creciente. La pregunta que flota en el ambiente es si este primer pago con cargo a reservas anticipa un dividendo ordinario en ejercicios posteriores o es, simplemente, un gesto extraordinario de confianza mientras la compañía estabiliza sus flujos de caja.

La comparativa con otras escisiones del sector europeo aporta pistas. Compañías como Villeroy & Boch AG (tras su separación de filiales) o la propia Acciona Energía en España recurrieron en sus inicios a fórmulas de remuneración atípicas —scrip dividends o pagos con cargo a reservas— hasta que el negocio generó el colchón suficiente para un dividendo ordinario estable. El movimiento de Inmocemento encaja en ese mismo patrón: un primer escalón que tranquiliza al inversor sin comprometer la caja necesaria para las inversiones previstas en el plan estratégico.

El mercado, además, leerá este dividendo en clave de cotización. Una retribución inferior a la de los grandes ‘real estate’ del Ibex —Merlin Properties, por ejemplo, abonó 0,43 euros por acción en su último dividendo a cuenta— pero que, para una cotizada de reciente creación, actúa como un potente catalizador de flujo. La liquidez del valor y el atractivo para los inversores que buscan pequeñas rentabilidades por dividendo pueden verse reforzados en las próximas semanas, coincidiendo con el pago de julio.

📊 Las Claves para el Inversor

  • Qué vigilar: La junta del 24 de junio y, sobre todo, la ejecución del pago entre el 15 y el 17 de julio. Cualquier modificación sobre la marcha o la ausencia del hecho relevante confirmatorio en la CNMV puede generar ruido en el valor.
  • Reacción del valor: La acción de Inmocemento, que ha cotizado plana desde la escisión, podría experimentar un leve repunte si el mercado interpreta el dividendo como el inicio de una política estable de retribución al accionista, aunque el bajo importe limita el recorrido alcista.
  • Precedente sectorial: Otras escisiones del sector constructor e inmobiliario que iniciaron su andadura con pagos a cuenta de la prima de emisión acabaron consolidando dividendos ordinarios a los dos o tres ejercicios. El precedente invita a vigilar el beneficio neto de 2026 como antesala de un posible dividendo recurrente.

Alerta en Wall Street: 675.000 millones buscan comprador y crece el miedo a una burbuja en la bolsa

Nadie quiere quedarse fuera. Eso es lo que gritan los 675.000 millones que buscan comprador en este arranque de verano. Wall Street ha entrado en junio de 2026 con el acelerador pisado y los miedos a una burbuja vuelven a las portadas. El S&P 500 acumula una subida cercana al 18% en lo que va de año, y el Nasdaq coquetea con niveles que ni los más optimistas habrían firmado hace doce meses. Pero la música sigue sonando y los inversores institucionales siguen bailando.

675.000 millones de euros en liquidez aguardan su turno, según los últimos datos de flujos de fondos que maneja Bank of America. Es una cifra mareante, equivalente a casi dos veces el PIB de Austria. Ese dinero, aparcado en fondos monetarios y cuentas remuneradas, podría saltar a la renta variable en cualquier momento. O no. Ahí reside el dilema.

Valoraciones en zona de máximos: el PER del S&P 500 supera los 22 puntos

A cierre del 21 de junio, el PER del S&P 500 se situaba en 22,2 veces beneficios. Es un nivel que solo se ha visto en dos ocasiones en el último siglo: la burbuja puntocom y los meses previos al crash de 1929. El mercado está caro, sin duda, pero los defensores del “esta vez es diferente” esgrimen que el crecimiento de los beneficios empresariales justifica las primas actuales. La inteligencia artificial y la desregulación esperada tras las elecciones de medio mandato en Estados Unidos alimentan el optimismo.

Sin embargo, la desconexión entre el índice general y su mediana es cada vez más evidente. Un puñado de gigantes tecnológicos —Apple, Microsoft, Nvidia— concentran la mayor parte de las ganancias. El resto del mercado, el llamado S&P 493, apenas se sostiene. Cuando el grueso de un índice depende de tan pocos valores, la fragilidad es enorme.

La Reserva Federal mantiene los tipos en el 4,50% tras tres recortes tímidos en 2025, y el mercado descuenta uno más para septiembre. Eso ha devuelto el apetito por el riesgo, pero también ha inflado las valoraciones de activos que ya estaban tensos. El VIX, el índice del miedo, ha caído por debajo de 12 en varias sesiones, un nivel que históricamente precede a correcciones bruscas.

Los 675.000 millones que mantienen la fiesta y por qué asustan a los analistas

Ese océano de liquidez actúa como un colchón. Cada pequeño retroceso del mercado es comprado con voracidad por fondos que temen quedarse atrás. Es la famosa fiebre del “FOMO” institucional. Pero también es un arma de doble filo: si en algún momento los gestores deciden rotar hacia activos más seguros, la salida será aún más rápida y violenta que la entrada.

Goldman Sachs ha advertido en un informe reciente que el posicionamiento alcista está en máximos de tres años. Cuando todo el mundo está ya dentro del mercado, quedan pocos compradores marginales. Y entonces cualquier excusa —un mal dato de inflación, una escalada geopolítica inesperada, un profit warning de una gran tecnológica— puede desencadenar la estampida.


Lo más inquietante no es el volumen de dinero dispuesto a entrar en en Wall Street, sino su naturaleza volátil. Gran parte de esos 675.000 millones están en manos de inversores minoristas y fondos cotizados que reaccionan por algoritmos. La estabilidad que aparentan los índices es engañosa.

El problema no es tanto la valoración actual como la velocidad a la que el dinero está entrando: cuando la marea se retire, descubriremos quién nadaba desnudo.

En paralelo, los modelos de valoración a largo plazo, como el ratio CAPE de Shiller, sitúan la renta variable estadounidense en percentil 95. Solo en 1929 y 2000 se registraron lecturas superiores. Eso no significa que el desplome sea inminente, pero sí que los rendimientos futuros a diez años serán, con alta probabilidad, muy mediocres.

valoraciones máximos históricos

Burbuja o nuevo paradigma: tres razones para creer y tres para temer en 2026

Yo he visto este patrón antes. Las euforias de final de ciclo comparten un guión común: un argumento narrativo potente (esta vez la IA), un aluvión de liquidez que busca rentabilidad y la convicción de que los bancos centrales siempre acudirán al rescate. Conviene escuchar tanto a los optimistas como a los agoreros.

Entre los argumentos que sostienen que esto no es una burbuja clásica destacan el crecimiento real de los beneficios empresariales (+12% interanual en el primer trimestre), la ausencia de apalancamiento excesivo en el sistema financiero y el contexto de tipos aún moderadamente restrictivos. Además, la digitalización de la economía ha cambiado la estructura de márgenes y la escalabilidad de muchas compañías.

En el otro plato de la balanza pesan la concentración de valor en cinco valores, el endeudamiento público récord de Estados Unidos, que tarde o temprano presionará los tipos largos, y la complacencia extrema que refleja un VIX en mínimos. Históricamente, los entornos de volatilidad artificialmente baja han terminado mal. La crisis de 2008 y el colapso de Archegos en 2021 son buenos ejemplos.

Mi impresión es que el mercado está caro, pero las burbujas pueden durar más de lo que el sentido común tolera. El verdadero riesgo no es una corrección técnica del 10%, sino una recesión que los datos macro todavía no descuentan. Basta con que el consumo en EE.UU. se enfríe dos décimas para que las proyecciones de beneficios se vayan al traste.

El próximo dato clave será el índice de precios al consumo de junio, que se publica a mediados de julio. Si la inflación repunta por encima del 3,5%, la Fed podría detener los recortes y la burbuja empezaría a desinflarse. En ese escenario, los 675.000 millones buscarían la salida mucho más rápido de lo que entraron.

Merece la pena recordar que en la primavera de 2000, el S&P 500 también parecía invencible. Y en el verano de 2007, pocos vieron la tormenta que se avecinaba. No digo que 2026 vaya a repetir esos desenlaces, pero conviene vigilar de cerca los indicadores de complacencia. Cuando en el bar nadie habla del riesgo, suele ser el momento de empezar a preocuparse.

Adiós a SeatGuru.com: la web de referencia para elegir asiento en avión cierra tras 24 años

EN 30 SEGUNDOS

  • ¿Qué ha pasado? SeatGuru.com, la web que desde 2001 permitía consultar la configuración de asientos de cada vuelo, ha cesado su actividad.
  • ¿Quién está detrás? TripAdvisor, que compró el portal en 2007, ha decidido cerrarlo sin previo aviso y sin ofrecer un servicio propio que lo sustituya.
  • ¿Qué opciones quedan? Los viajeros pueden acudir a alternativas como SeatMaps (con medio millón de visitas mensuales) y AeroLOPA.com, ambas gratuitas y con planos de cabina detallados.

SeatGuru.com ha colgado el cartel de cerrado. La web que inventó el mapa de asientos en la aviación comercial deja de prestar servicio tras 24 años, víctima del desinterés de su propietario, TripAdvisor. TripAdvisor compró la plataforma en 2007 con la intención de ampliar su oferta de servicios a los viajeros. Sin embargo, la compañía estadounidense, centrada en las reseñas de hoteles y restaurantes, nunca integró realmente SeatGuru en su ecosistema ni le dedicó recursos suficientes para mantenerlo actualizado.

El silencio empresarial tras una referencia para los viajeros

SeatGuru fue durante más de dos décadas la herramienta de cabecera de quienes querían saber exactamente qué asiento estaban comprando. No solo mostraba la configuración de cada aeronave, sino que recogía comentarios de usuarios sobre el espacio para las piernas ancho de asiento, la reclinación y la cercanía a los lavabos o a las salidas de emergencia. Cada pequeño detalle contaba a la hora de enfrentarse a un vuelo de doce horas.

El cierre se ha producido sin comunicado oficial ni despedida. TripAdvisor simplemente ha desenchufado el servicio. Según recoge el medio especializado francés L’Echo Touristique, la web dejó de funcionar esta semana sin que la matriz diera explicaciones a sus usuarios. Ni un aviso en la página principal, ni un mensaje en redes sociales: la extinción ha sido sigilosa.

Dos alternativas para seguir eligiendo asiento en 2026

Para los viajeros que busquen un plano de cabina antes de hacer clic en ‘reservar’, el mercado no se ha quedado totalmente huérfano. SeatMaps, con medio millón de visitas mensuales según los datos de su propio tráfico, ofrece una base de datos extensa con los esquemas de asientos de las principales aerolíneas. La plataforma incluye además valoraciones de los pasajeros sobre el espacio y el ruido de cada fila.

Otra opción consolidada es AeroLOPA.com, un proyecto escocés que cubre un amplio abanico de compañías y modelos de avión. Su interfaz es limpia y permite comparar las configuraciones de un mismo vuelo operado por distintas aerolíneas. Aunque su base de comentarios es menor que la que acumulaba SeatGuru, gana enteros en precisión técnica.

SeatGuru no solo mostraba dónde estaba el asiento, sino que recogía años de experiencias de los pasajeros. Al cerrarlo, TripAdvisor se lleva por delante una valiosa base de datos cualitativa que ninguna alternativa actual consigue replicar.

Hoja de Ruta: Claves del Viaje

La decisión de TripAdvisor deja una lección sobre la fragilidad de los servicios digitales que dependen de grandes corporaciones. SeatGuru era rentable en su nicho, pero no encajaba en la maquinaria de un gigante que facturó 6.000 millones de dólares en 2025, según sus cuentas públicas. El movimiento se inscribe en una larga lista de productos absorbidos y luego abandonados cuando no escalan.

En el plano práctico, los viajeros que hasta ahora consultaban los mapas de SeatGuru antes de comprar un billete de larga distancia disponen de alternativas viables. SeatMaps y AeroLOPA cubren el vacío con información actualizada, aunque ninguna de las dos ha conseguido replicar la comunidad de usuarios que se había formado alrededor de la web original. El viajero gana en opciones, pero pierde la riqueza de la experiencia colectiva.

El auge del pago por selección de asiento en las aerolíneas tradicionales hace que herramientas independientes como estas sigan siendo útiles. Saber de antemano si la fila 12 tiene las ventanillas desalineadas o si la butaca del fondo no reclina puede ahorrar dinero y disgustos. Mientras la industria aérea sigue monetizando cada centímetro de cabina, la información seguirá teniendo un valor estratégico.

Por ahora, quienes planifiquen un viaje en los próximos meses cuentan con dos plataformas que prometen mantener viva la utilidad que SeatGuru popularizó. Habrá que comprobar si, con el tiempo, alguna de ellas logra reunir la misma comunidad de pasajeros que convirtió la antigua web en un referente.

¿Guerra hipotecaria irracional? La banca del IBEX 35 admite préstamos sin rentabilidad y el BCE inspecciona

La banca del IBEX 35 ha desatado una guerra hipotecaria que sus propios directivos admiten en privado como irracional. Las entidades están colocando préstamos para la compra de vivienda a tipos que, en muchos casos, no cubren siquiera el coste de financiación. La CNMC ha abierto una investigación sectorial y el BCE se prepara para inspeccionar sobre el terreno a las entidades españolas.

Según ha podido saber Merca2.es, los comités de dirección de los grandes bancos han verbalizado en las últimas semanas que mantener las ofertas actuales es insostenible a medio plazo. Sin embargo, ninguna entidad está dispuesta a dar el primer paso y frenar la competencia al alza.

El ‘pacto bocachancla’ que nadie se atreve a romper

La expresión la acuñó el portal Estrategias de Inversión: el pacto bocachancla. Hace referencia a ese compromiso tácito entre bancos para no pisarse las hipotecas —un acuerdo que, como su propio nombre indica, no ha durado nada. Las ofertas han ido a más: hipotecas fijas al 1,89% TIN sin vinculación, variables con diferenciales por debajo del 0,5% sobre el Euríbor y una guerra de bonificaciones que descapitaliza el margen de intereses.

En los despachos de la CNMC, esta dinámica ha encendido todas las alarmas. El organismo que preside Cani Fernández ha solicitado a los principales bancos del IBEX 35 la documentación de sus campañas comerciales recientes, según publicó El País. Las declaraciones recogidas por la CNMC apuntan a que los propios banqueros reconocen que estas hipotecas «no dan dinero».

El BCE pone la lupa en las hipotecas españolas

No es solo una cuestión doméstica. Vozpopuli avanzó que el Banco Central Europeo lanzará una inspección específica a la banca del IBEX 35 por el precio de las hipotecas. No es una mera revisión documental: los equipos del supervisor único visitarán las sedes de las entidades para examinar los criterios de concesión y la sostenibilidad del negocio hipotecario.

El BCE quiere saber si las entidades están asumiendo riesgos excesivos por ganar cuota en un mercado que, con tipos a la baja, se ha convertido en un campo de minas. Esta supervisión directa añade una presión reputacional inédita para los directores financieros.

Competir por cuota con hipotecas que generan pérdidas contables es un agujero que nadie desea tapar en solitario.

De hecho, la Comisión Nacional de los Mercados y la Competencia ya ha interrogado a responsables de Santander, BBVA, CaixaBank, Sabadell y Bankinter. El foco está en las ofertas que eliminan comisiones y vinculaciones sin contrapartida real, de de forma que el cliente no percibe ningún coste adicional mientras la entidad ve caer su rentabilidad.

La cuestión de fondo es si la banca española ha entrado en una guerra de desgaste similar a la que vivió el sector de las telecomunicaciones en la década pasada. Los paralelismos son inquietantes: precios artificialmente bajos, márgenes comprimidos y una escalada que solo puede terminar con un reajuste brusco.

Competencia o suicidio: la línea roja del margen financiero

El escenario actual tiene trampa. Con el Euríbor a un año cotizando por debajo del 2% y expectativas de nuevos recortes del BCE, las hipotecas variables pierden atractivo para la banca. Pero la presión por no perder cuota empuja a igualar o mejorar la oferta del vecino, aunque eso suponga colocar préstamos con un retorno sobre el capital negativo.

Para los directores de negocio minorista, este equilibrio es diabólico. Si uno frena, el cliente se va al banco de al lado. Si nadie frena, todos pierden margen. Es el modelo clásico del dilema del prisionero aplicado a la financiación inmobiliaria. Y en ese tablero, el BCE y la CNMC actúan como observadores que pueden cambiar las reglas.

La pregunta que se hacen en los comités de riesgos es qué ocurrirá cuando el ciclo hipotecario gire. Un repunte de la morosidad —aún contenido— o un shock de tipos pondría en jaque carteras que hoy se alimentan con operaciones de rentabilidad paupérrima. La inspección del BCE no es casualidad: el supervisor quiere evitar que la banca española repita los errores de la burbuja pasada, pero ahora en el pasivo.

Mientras tanto, el mensaje que trasladan los equipos comerciales a los directivos es claro: «si nosotros no lo hacemos, lo hará otro». Y así, una hipoteca tras otra, la banca del IBEX 35 sigue alimentando una guerra que nadie sabe cómo terminar.

Toto invierte 495 millones en materiales para chips de 1 nm y pone en alerta a la industria europea de chips

He seguido la pista del último movimiento de Toto, el gigante japonés de los sanitarios, y la conclusión es nítida: la industria europea de semiconductores acaba de sumar una nueva fuente de dependencia asiática. La compañía ha anunciado un plan de inversión de 80.000 millones de yenes (unos 495 millones de dólares) para desarrollar materiales destinados a la fabricación de chips en la era del nanómetro. La cifra no es estratosférica, pero el destinatario sí lo es: los procesos de 1 nm, la próxima frontera donde solo unos pocos proveedores japoneses y coreanos compiten por suministrar los insumos críticos.

Toto, que hasta ahora facturaba en gran medida vendiendo inodoros y lavabos, lleva años aprovechando su dominio de la cerámica avanzada para fabricar componentes de equipos de semiconductores, como chucks electrostáticos y piezas para cámaras de deposición y grabado. Ahora da un paso más y se interna en los materiales químicos y polvos cerámicos que permitirán dibujar transistores a escalas casi atómicas. Lo anunciado es un desembolso a cinco años vista, lo que indica una apuesta de ciclo largo, alineada con los calendarios de TSMC, Samsung e Intel para sus procesos subnanométricos previstos a partir de 2028.

De los sanitarios al nanómetro: el plan de Toto

El proyecto se articula en torno a tres ejes: aumentar la capacidad de producción de materiales de alta pureza, construir nuevas líneas de I+D en la planta de Kitakyushu y contratar ingenieros especializados en química de semiconductores. La empresa no ha detallado qué materiales concretos fabricará, pero en la industria circula que el foco está en precursores para litografía ultravioleta extrema (EUV) de alta apertura numérica, esencial para pasar de los 2 nm a la región del nanómetro.

La inversión responde a un dato de mercado que Toto expone sin ambages: la demanda de semiconductores avanzados impulsada por la inteligencia artificial está disparando la necesidad de materiales de grado electrónico, y las capacidades actuales se quedarán cortas. Según el plan, la primera fase de la ampliación estará lista en 2028 y la plena operatividad se alcanzará en 2030, justo cuando los tres grandes fabricantes de chips planean la producción en volumen de obleas de 1 nm.

«El aumento de la demanda de semiconductores avanzados está impulsando importantes inversiones en el sector de materiales.» — Comunicado oficial de Toto, junio de 2026.

La dependencia de materiales y la respuesta europea

Lo que este anuncio pone sobre la mesa es una concentración geográfica que asfixia cualquier estrategia de autonomía europea. Hoy, más del 80% de los materiales críticos para la fabricación de chips —obleas de silicio, máscaras, gases especiales, resinas fotorresistentes— provienen de Japón, Corea del Sur y Taiwán. Cada vez que un proveedor japonés como Toto, Shin-Etsu o JSR amplía su cartera de productos para nodos avanzados, Europa ve cómo se aleja la posibilidad de contar con alternativas domésticas. La Ley de Chips europea contempla la fabricación de obleas, pero la cadena de materiales sigue, por ahora, al margen.

En este contexto, la inversión de Toto refuerza el llamado cuello de botella químico. Una interrupción en la producción de cualquiera de estos suministros, ya sea por un desastre natural o por tensiones geopolíticas en el estrecho de Taiwán, paralizaría las fábricas europeas de Infineon, STMicroelectronics o las que planea construir TSMC en Dresde. La diversificación sigue siendo la asignatura pendiente.

🌐 El efecto dominó en Occidente

Para los mercados europeos, la noticia tiene tres lecturas inmediatas:

  • Mayor presión sobre los precios de los chips: si los nuevos materiales encarecen el coste por oblea, los clientes finales —desde fabricantes de automóviles hasta centros de datos— trasladarán ese incremento a los precios al consumo. Una subida de apenas un 5% en el gasto de materiales podría añadir entre 10 y 15 euros al coste unitario de un chip avanzado, según cálculos de la consultora Yole.
  • Vulnerabilidad del Euríbor y del IPC: aunque la conexión es indirecta, un alza en los precios de los componentes electrónicos por escasez de materiales alimenta la inflación de bienes duraderos. En un momento en que el BCE vigila cada décima, cualquier repunte en el IPC por esta vía retrasaría los recortes de tipos.
  • Señal para la industria europea: fabricantes europeos de equipos como ASML —que depende en parte de materiales japoneses para sus sistemas EUV— necesitarán asegurarse contratos de suministro a largo plazo. La apuesta de Toto por la era del nanómetro les obliga a negociar en un mercado aún más concentrado.

El movimiento de Toto no es aislado: forma parte de una oleada de inversiones japonesas en materiales que responde al megaciclo de la inteligencia artificial. Europa, que aspira a duplicar su cuota de producción de chips para 2030, tendrá que decidir si quiere ser un mero comprador de materiales asiáticos o si, por el contrario, construye su propia base química. El reloj corre y el nanómetro no espera.

Constellation Solana MCP: la propuesta de Anza para romper el monopolio del líder

La empresa de desarrollo Anza, responsable del cliente validador Agave en Solana, ha presentado Constellation. Se trata de la primera propuesta formal a nivel de protocolo para implantar Múltiples Proponentes Concurrentes (MCP) en una blockchain de producción a gran escala. El objetivo es estructuralmente ambicioso: acabar con el monopolio temporal del líder sobre la construcción de bloques para mitigar el MEV (valor extraíble máximo) desde el diseño, en lugar de conformarse con gestionar sus consecuencias.

El nuevo consenso de dos capas y los roles de Constellation

Hoy, en Solana, un único validador actúa como líder en cada ranura y decide qué transacciones incluir y en qué orden, un poder que se traduce en ingresos extraístas como el arbitraje, los ataques sándwich o la censura selectiva. Constellation rompe ese esquema: introduce 16 proponentes concurrentes que operan en ciclos de 50 milisegundos y 256 atestadores que certifican las transacciones recibidas.

Los proponentes ensamblan las operaciones en fragmentos codificados con borrado, que se distribuyen a los atestadores. El registro de atestación vincula criptográficamente al líder con el conjunto de transacciones que debe incluir. Si un fragmento ha sido atestado por un número suficiente de nodos, el líder no puede excluir la transacción sin producir un bloque inválido que la red rechazará. Esto da lugar a lo que Anza denomina resistencia a la censura selectiva: o bien todas las transacciones de tarifa competitiva se incluyen en el ciclo, o ninguna.

Las tarifas se reestructuran de forma natural: la tarifa de inclusión equivale a la actual tarifa base, y la de ordenación hereda el papel de la tarifa de prioridad. El cambio económico más relevante es que la actividad que hoy circula por servicios de aterrizaje externos (landing) y acuerdos off-chain debería regresar al protocolo.

Lo que Constellation resuelve y lo que deja pendiente

Constellation elimina el monopolio absoluto del líder, la raíz de la mayor parte del MEV pernicioso, y ofrece garantías verificables de inclusión para cualquier transacción que pague una tarifa competitiva. La selección de roles sigue basándose en la participación delegada (stake-weighted), por lo que las dinámicas de concentración preexistentes se mantienen. El impacto neto sobre los validadores individuales no podrá modelarse hasta que aparezca una SIMD específica.

La propuesta no resuelve dos problemas señalados con franqueza: los ataques de ordenación con visibilidad del contenido y los juegos de latencia basados en el tiempo. De hecho, al haber múltiples proponentes que reciben las transacciones al mismo tiempo, la superficie de ataque para este tipo de prácticas podría incluso ampliarse. La latencia de secuencia aumenta —porque intervienen rondas de atestación y ensamblado—, pero la latencia de inclusión disminuye, ya que las transacciones válidas pasan a contar con una garantía de entrada acotada por protocolo.

Constellation no redistribuye el MEV, como hace Jito o el PBS de Ethereum; directamente intenta hacer imposibles las formas más dañinas al limitar estructuralmente la discreción del líder.

Un punto frágil, señalado en el análisis crítico de Helius, es que no existen todavía proyecciones empíricas de rendimiento bajo condiciones reales de red. La comparación de latencia con ranuras de 200 ms —el modelo sin Constellation frente al modelo con Constellation— es justo el dato que la comunidad necesita para evaluar la propuesta con números en la mano. Mientras ese dato no llegue, el debate se moverá en el terreno de las ideas.

Análisis: ¿el fin del MEV o un nuevo juego del gato y el ratón?

Constellation es explícitamente incompatible con los modelos de Proposer-Builder Separation (PBS). Una vez que el registro de atestación constriñe la discreción del líder, no queda margen para que un constructor especializado venda bloques. Esta filosofía es radicalmente opuesta a la de Ethereum, y supone una apuesta por la eliminación estructural del MEV en vez de por su redistribución.

La propuesta se cimenta sobre Alpenglow, el próximo gran salto del consenso de Solana, previsto para para el tercer trimestre de 2026. Sin Alpenglow funcionando en mainnet, Constellation es un diseño elegante pero aún teórico. Si los datos de latencia no acompañan, el riesgo de fracturar la identidad de alto rendimiento de Solana es real. No obstante, el movimiento tiene un mérito innegable: es la primera propuesta a nivel de protocolo que, en una blockchain en producción, intenta ir más allá de gestionar el MEV para intentar desactivarlo desde el código.

En un ecosistema que ha vivido paradas de red y episodios de congestión, cualquier cambio de esta envergadura genera vértigo. Pero también devuelve el debate a lo esencial: ¿puede una red convertirse en la infraestructura de los mercados de capitales de internet sin ofrecer garantías verificables de equidad? Constellation intenta responder que sí, a costa de asumir una complejidad de diseño que todavía está por demostrar en el asfalto.

Kraken activa trading DEX de Solana: 2.500 tokens on-chain en su app principal

Kraken ha integrado el trading de los exchanges descentralizados (DEX) de Solana directamente en su aplicación principal. El movimiento, anunciado el 20 de junio de 2026 según el blog oficial de la plataforma, permite a los usuarios de Estados Unidos y de más de 100 países comprar y vender más de 2.500 tokens basados en Solana sin necesidad de abandonar la app ni de gestionar carteras externas.

Se trata de un paso sin precedentes en la convergencia entre las finanzas centralizadas (CeFi) y las finanzas descentralizadas (DeFi), porque elimina la mayor barrera de entrada para el inversor minorista: el manejo de frases semilla y la navegación entre múltiples aplicaciones. Ahora basta con la cuenta de Kraken para acceder a toda la liquidez on-chain de Solana.

Más de 2.500 tokens de Solana al alcance de un clic

La integración elimina la necesidad de gestionar múltiples carteras descentralizadas. El usuario puede operar tokens que todavía no cotizan en el libro de órdenes tradicional, lo que abre la puerta a proyectos en fase temprana con mayor facilidad que nunca. La diversidad del ecosistema Solana —desde DeFi hasta memecoins y tokens de gobernanza— queda expuesta directamente en la interfaz de un exchange centralizado.

La clave técnica está en las billeteras embebidas de Privy, un proveedor de infraestructura que genera una cartera no custodiada para cada usuario dentro de la app de Kraken. Esa cartera permite interactuar con los protocolos DEX de Solana —como Jupiter o Raydium— sin que el usuario tenga que instalar Phantom ni apuntar una frase de recuperación. Todo ocurre bajo el capó, en segundo plano.

Cómo funciona: el usuario nunca abandona Kraken

Cuando un cliente selecciona un token de Solana que no está en la lista limitada del exchange, la app crea una ruta de compra a través de los agregadores de liquidez descentralizados. La conversión se ejecuta directamente desde los fondos del usuario en Kraken hacia la billetera embebida de Privy, todo dentro del mismo entorno. El proceso es transparente para el operador: ve la cotización, pulsa comprar y recibe los tokens en su cuenta.

Este diseño no solo ahorra tiempo, también reduce la exposición a los drainers y a los enlaces de phishing que tanto daño hacen al ecosistema Solana. Al centralizar la gestión de claves en la infraestructura de Kraken, el riesgo de que un usuario incauto firme una transacción maliciosa baja drásticamente.

Kraken ha eliminado la última excusa para no explorar el ecosistema DeFi de Solana: ya no hacen falta tres aplicaciones ni una semilla de doce palabras apuntada en un post-it.

Por qué el movimiento refuerza a Solana como puente entre CeFi y DeFi

La decisión de Kraken no es solo una mejora de producto: es un espaldarazo institucional al modelo de liquidez de Solana. Con volúmenes diarios que superan los 3.000 millones de dólares en sus DEX, la red ya venía demostrando que su infraestructura de bajas comisiones y alto rendimiento encaja con el trading minorista. La integración de un exchange de primer nivel allana el camino para que ese capital entre sin fricciones.

Además, sienta un precedente regulatorio y competitivo. Que un actor regulado como Kraken —con presencia en más de 100 jurisdicciones— se sienta cómodo integrando trading on-chain sugiere que los equipos legales ven margen bajo marcos como MiCA en Europa o las guías de la SEC en Estados Unidos. Si otras plataformas siguen la estela, la liquidez de Solana podría multiplicarse en meses.

Para el inversor en SOL, la noticia apuntala la tesis de que la red atrae infraestructura financiera real y no solo especulación. Cada token negociado desde Kraken suma volumen, genera comisiones para los validadores y, en última instancia, drena ethers de la competencia. Sin embargo, conviene pisar con prudencia: la facilidad de acceso también puede inflar burbujas de tokens sin fundamento, y el historial de rug pulls en Solana aconseja no bajar la guardia.

Con la integración ya activa, el foco se desplaza ahora a los volúmenes que sea capaz de mover en las próximas semanas. Un arranque vigoroso convencería a otros exchanges de que el futuro del retail pasa por eliminar la frontera entre la cuenta centralizada y la billetera descentralizada.

Crisis entre Polonia y Ucrania: Nawrocki retira la condecoración a Zelenski y amenaza con retirar la ayuda militar

He seguido con atención el deterioro de las relaciones entre Varsovia y Kiev desde que el presidente polaco, Karol Nawrocki, anunció ayer la retirada de la Orden del Águila Blanca a Volodimir Zelenski. En mi lectura, el gesto no es solo un choque de memorias históricas; abre una peligrosa fractura en el frente occidental que sostiene la ayuda militar y financiera a Ucrania.

Una condecoración, dos memorias enfrentadas

La chispa que ha encendido la crisis ha sido la decisión del presidente ucraniano de bautizar una unidad de las fuerzas especiales en honor del Ejército Insurgente Ucraniano (UPA), organización que en 1943 participó en las matanzas de decenas de miles de polacos étnicos en la región de Volinia. Para Polonia, el homenaje tocaba una herida que sigue abierta; para Ucrania, el UPA simboliza la resistencia frente a la ocupación soviética, un símbolo que hoy se proyecta en la lucha contra Rusia.

Nawrocki fue contundente en su justificación: «la decisión de Zelenski ha superado el umbral del dolor del pueblo polaco». Zelenski, que devolvió la condecoración por correo a Varsovia, respondió con sarcasmo señalando que «si los polacos creen que este símbolo especial puede permanecer en manos de Catalina la Grande, Benito Mussolini y Gerhard Schröder, entonces nosotros en Ucrania no vamos a discutirlo».

«La decisión de Zelenski de bautizar una unidad de las fuerzas especiales en honor del Ejército Insurgente Ucraniano (UPA) ha superado el umbral del dolor del pueblo polaco.» — Karol Nawrocki, presidente de Polonia, 21 de junio de 2026

La disputa, sin embargo, no puede leerse al margen de la lucha política interna polaca. Donald Tusk, primer ministro y rival de Nawrocki, ha priorizado la cooperación con Kiev y reaccionó advirtiendo que «el conflicto entre Polonia y Ucrania entusiasma a Putin y desconcierta a nuestros aliados». La decisión presidencial es vista como un intento de fortalecerse entre el electorado de derecha.

El peligro real: las grietas en el frente de suministro

Lo que me preocupa no es el choque diplomático en sí, sino sus ramificaciones económicas y logísticas. Polonia ha sido, desde febrero de 2022, la principal puerta de entrada de la ayuda occidental a Ucrania: por sus fronteras transitan equipos militares, combustible, grano y financiación humanitaria. Cualquier señal de ruptura entre Varsovia y Kiev pone en riesgo la predecibilidad de esas rutas.

De hecho, el propio Zelenski ha desplazado en los últimos tiempos su principal punto de tránsito internacional hacia Moldavia, un indicio de que la tensión ya está influyendo en las decisiones logísticas. Si la crisis se agrava y Polonia reduce su cooperación bilateral —aunque analistas del Centro Razumkov consideran improbable una interrupción total del flujo, porque Ucrania sigue siendo vital para la seguridad polaca—, los mercados financieros podrían empezar a descontar una prima de riesgo sobre los activos de ambos países y sobre el euro ante una OTAN menos cohesionada.

Lo que está en juego: miles de millones y la cohesión aliada

En mi análisis, esta crisis revela un problema más profundo: la fatiga de guerra y la competencia electoral dentro de Europa están erosionando la unidad que permitió movilizar en 2025 paquetes de ayuda superiores a los 50.000 millones de euros anuales. Si Polonia, el aliado más entusiasta, se distancia, otros socios europeos podrían sentirse menos presionados para mantener sus aportaciones.

La respuesta de los mercados ha sido hasta ahora contenida, pero el zloty polaco podría depreciarse si la tensión escala y se percibe como un riesgo geopolítico autónomo. Moscú observa con interés la división: cualquier fractura que debilite el frente occidental de suministro es, a ojos del Kremlin, una victoria estratégica. El propio Budánov, jefe de la inteligencia militar ucraniana, calificó la decisión de Nawrocki de «regalo a Moscú».

🌍 El impacto en España y Europa

Para España, la crisis polaco-ucraniana supone un recordatorio de la fragilidad del eje de seguridad europeo. Un debilitamiento del flujo de ayuda a Ucrania podría prolongar el conflicto, aumentar la presión migratoria y reavivar los precios de la energía y de los cereales, que tanto habían golpeado a los hogares españoles en 2022. Además, una OTAN menos cohesionada presiona al alza la prima de riesgo de los países del sur de Europa y debilita la posición negociadora de la UE frente a Washington y Pekín. Las empresas españolas exportadoras a Europa del Este deben seguir de cerca la próxima conferencia de Gdansk, a la que Zelenski aún no ha confirmado su asistencia, como termómetro de la tensión bilateral.

FedEx sube dividendo y escinde su división de carga: impacto para el inversor

FedEx ha anunciado una subida de dividendo y la escisión de su división de carga, un movimiento que busca destrabar valor para el accionista en un momento de transformación del sector logístico.

La paquetera estadounidense, cuyas acciones cotizan bajo el ticker FDX, comunicó este viernes la decisión de su consejo. El incremento en la retribución trimestral va acompañado de la separación de FedEx Freight, el negocio de transporte de mercancías menos que un cargamento completo (LTL), que pasará a ser una empresa independiente.

La jugada: mayor dividendo y una FedEx Freight independiente

El nuevo dividendo trimestral se situará en 1,15 dólares por acción, lo que supone un alza del 15% respecto al anterior. La rentabilidad por dividendo de FedEx se acerca así al 2,4%, un nivel que la hace más atractiva para los inversores de ingresos tras varios años de estancamiento de la retribución.

En paralelo, la compañía ha confirmado que el proceso de de escisión de su división de carga se completará en el primer semestre de 2028. FedEx Freight genera unos ingresos anuales de 9.000 millones de dólares y opera con márgenes superiores a los del negocio principal de paquetería exprés. La separación permitirá que cada entidad persiga su propia estrategia de crecimiento y asignación de capital.

Reacción en bolsa y primeras valoraciones de los analistas

Las acciones de FedEx subieron un 3,8% en la sesión posterior al anuncio, superando los 290 dólares por primera vez en cuatro meses. Los inversores han premiado la claridad estratégica y el mensaje de disciplina financiera que, según varias casas de análisis, llevaba tiempo reclamando el mercado.

Desde Bank of America calificaron la operación de «oportunidad de valor» y elevaron el precio objetivo de FDX a 320 dólares. Otros analistas señalan que la suma de las partes —el negocio exprés y el de carga por separado— podría valer más que el conglomerado actual, un argumento clásico de las escisiones corporativas.

La escisión de la división de carga podría convertir a FedEx en una opción más atractiva para los inversores de valor, al tiempo que libera un negocio con márgenes superiores.

No obstante, la operación no está exenta de riesgos. La separación de FedEx Freight implica costes de reestructuración y la necesidad de que la nueva compañía construya su propia estructura de deuda y gobierno corporativo. Además, el ciclo económico podría enfriarse justo cuando el negocio de carga alcance su independencia.

¿Un nuevo FedEx para el inversor de largo plazo?

La decisión del consejo de FedEx responde a una tendencia más amplia en el sector industrial estadounidense: destrabar conglomerados para exponer mejor el valor de cada unidad de negocio. Casos como los de General Electric o United Technologies han demostrado que la separación puede generar retornos significativos para los accionistas.

En este caso, FedEx Freight es un activo con características de negocio diferentes a las del transporte urgente de paquetería. Su perfil de márgenes más estables y su exposición a la economía doméstica estadounidense podrían atraer a un tipo de inversor distinto, más paciente y orientado a flujos de caja recurrentes.

El aumento de dividendo, por su parte, es una señal de confianza del equipo directivo en la generación de caja futura. Tras varios ejercicios de fuertes inversiones en renovación de flota y digitalización, FedEx parece entrar en una fase de mayor retribución al accionista. Si el ciclo económico acompaña, la combinación de dividendo creciente y escisión puede dar un impulso notable a la cotización.

Queda por ver si la nueva FedEx Freight cotizará con prima respecto a sus competidores puros de LTL y si el negocio exprés mantendrá el pulso en un entorno de normalización del comercio electrónico. Los próximos informes trimestrales darán más pistas. Mientras tanto, la dirección ha puesto sobre la mesa una hoja de ruta ambiciosa que, al menos en la reacción inicial de la bolsa, ha convencido.

Colombia vira a la ultraderecha: De la Espriella gana las elecciones en Colombia con el 49,66% y Cepeda impugna 33.000 mesas

La segunda vuelta de las elecciones presidenciales de Colombia ha dado la victoria al candidato de ultraderecha, Abelardo de la Espriella, con el 49,66% de los votos frente al 48,70% de Iván Cepeda. Lo que me detiene de este resultado no es solo el giro ideológico del país, sino el margen extraordinariamente estrecho —apenas 250.830 votos de diferencia— y la impugnación inmediata de más de 33.000 mesas electorales por parte del candidato derrotado. Mientras tanto, el presidente estadounidense, Donald Trump, ya ha felicitado a De la Espriella, confirmando una alineación geopolítica que marcará la agenda económica de uno de los principales exportadores de petróleo de América Latina.

Resultados y reacciones inmediatas

Con el 99,99% de las actas escrutadas, De la Espriella obtuvo 12,96 millones de votos, equivalentes al 49,66% del total, según los datos preliminares de la Registraduría Nacional del Estado Civil. Cepeda, el candidato del Pacto Histórico, sumó 12,7 millones de votos, un 48,70%. El 1,6% restante fueron votos en blanco. Estos son los números que definen la contienda:

  • Abelardo de la Espriella: 12,96 millones de votos (49,66%).
  • Iván Cepeda: 12,7 millones de votos (48,70%).
  • Votos en blanco: aproximadamente 418.000 (1,6%).

La participación rozó el 58% del censo electoral, un nivel similar al de la primera vuelta. Cepeda no tardó en anunciar la impugnación de 33.000 mesas, casi un tercio del total, alegando irregularidades en el conteo. “No podemos aceptar un resultado tan ajustado sin una verificación exhaustiva”, declaró ante sus seguidores.

“Hemos detectado irregularidades en más de 33.000 mesas. No vamos a permitir que la democracia sea secuestrada.” — Iván Cepeda, candidato del Pacto Histórico, en rueda de prensa el 21 de junio de 2026

La respuesta internacional no se hizo esperar. Trump llamó personalmente a De la Espriella y, según fuentes de la Casa Blanca, le transmitió la disposición de Washington a “trabajar codo con codo” en seguridad y comercio. El nuevo presidente electo, un abogado millonario que se define como outsider, ha prometido mano dura contra el crimen organizado y un alineamiento pleno con Estados Unidos.

Giro a la ultraderecha y alineamiento con Estados Unidos

De la Espriella ha construido su discurso sobre tres pilares: ley y orden, desregulación económica y ruptura con la izquierda del expresidente Gustavo Petro. Su victoria supone un bandazo hacia posiciones cercanas al trumpismo, en un país que durante décadas ha sido un aliado estratégico de EE.UU. en la lucha contra el narcotráfico. La llamada de Trump, apenas escrutados los votos, consolida ese vínculo y adelanta una etapa de coordinación acelerada en materia de extradiciones, cooperación militar y, sobre todo, política energética.

El mercado ya ha empezado a descontar ese escenario. Los bonos colombianos en dólares repuntaron ligeramente en la apertura asiática, mientras que el peso colombiano se mantenía estable frente al dólar, a la espera de conocer el equipo económico del nuevo gobierno. No obstante, la impugnación masiva y la fragilidad institucional que arrastra el país limitan cualquier euforia.

Impugnación y riesgo institucional

La impugnación de 33.000 mesas introduce un nivel de incertidumbre que no conviene a los inversores internacionales. Cepeda cuenta con el respaldo de las bases del Pacto Histórico y de sectores progresistas que ven en la victoria de De la Espriella un retroceso democrático. Si la autoridad electoral o el Consejo de Estado admiten parte de las reclamaciones, el proceso podría alargarse semanas y abrir una crisis política que paralice las reformas económicas.

Los analistas de riesgo político con los que he hablado coinciden en que Colombia se enfrenta a un escenario de gobernabilidad limitada. De la Espriella llegará a la Casa de Nariño sin mayoría clara en el Congreso y con un país partido en dos. Eso obligará a negociar cada medida, desde la reforma tributaria que necesita para estabilizar las cuentas públicas hasta los contratos de exploración petrolera que quiere reimpulsar.

Lo que significa para los mercados y la economía colombiana

Colombia es el quinto exportador de petróleo de Latinoamérica y uno de los principales productores de café, carbón y níquel. La victoria de la ultraderecha puede interpretarse como un espaldarazo a las industrias extractivas: se espera que De la Espriella reduzca las trabas ambientales y restablezca las subastas de bloques petroleros que el gobierno de Petro había congelado. Eso, en teoría, atraería inversión extranjera directa y aliviaría la presión sobre el déficit de cuenta corriente.

Sin embargo, el margen ínfimo y la impugnación masiva atenúan esa expectativa. Las agencias de calificación llevan meses advirtiendo de que la estabilidad institucional es la principal salvaguarda del grado de inversión del país. Una crisis política prolongada podría retrasar las decisiones de inversión de multinacionales como Ecopetrol —la petrolera estatal de la que el Gobierno es accionista mayoritario—, Drummond o Glencore. Además, el alineamiento con Trump en un año electoral en Estados Unidos añade volatilidad: cualquier escalada arancelaria de la administración republicana hacia China podría arrastrar a Colombia, cuyo comercio con el gigante asiático ha crecido un 40% en la última década.

Lo que veo aquí es un pulso entre la promesa de estabilidad autoritaria y la realidad de un país que necesita consensos. La próxima semana, cuando el presidente electo anuncie su gabinete económico, será la primera prueba real para los mercados. Si los nombres apuntan a una ortodoxia fiscal combinada con pragmatismo político, la prima de riesgo podría moderarse. Si, por el contrario, la impugnación de Cepeda escala a los tribunales, el ruido institucional se comerá cualquier avance.

🌍 El impacto en España y Europa

Para España y la eurozona, el resultado de las elecciones colombianas tiene efectos directos acotados, pero no irrelevantes. Las empresas españolas con mayor exposición al mercado colombiano —Banco Santander, BBVA, Telefónica, Mapfre o Indra— operan en un entorno que ahora se vuelve más impredecible. Una parálisis política alargaría los plazos de aprobación de licencias y contratos, mientras que un giro hacia la desregulación extractiva podría beneficiar a las firmas de ingeniería y energía. El Euríbor no se moverá por esto, pero el riesgo país de Colombia sí puede afectar a los fondos de inversión españoles con deuda soberana colombiana en cartera. La colonia colombiana en España, que supera el medio millón de personas, también seguirá con atención una evolución que condiciona las remesas y la estabilidad de su país de origen. A corto plazo, los flujos comerciales bilaterales —unos 1.200 millones de euros anuales— no se resentirán a menos que la crisis institucional se cronifique.

El telescopio Nancy Grace Roman llega a Florida: el sucesor del Hubble que podría cambiar nuestra visión del cosmos

El telescopio espacial Nancy Grace Roman, el observatorio más esperado de la década, ha llegado al Centro Espacial Kennedy de la NASA en Florida. Su lanzamiento, previsto para no antes del 30 de agosto a bordo de un cohete Falcon Heavy, marca el inicio de una nueva era capaz de cartografiar el universo en infrarrojo con un campo de visión cien veces superior al del mítico Hubble.

Diseñado para estudiar la energía oscura, cazar exoplanetas y desvelar la historia de la expansión cósmica, Roman transporta un espejo de 2,4 metros y una cámara de 300 megapíxeles. Su capacidad para tomar imágenes de amplias franjas del cielo en una sola exposición promete revolucionar la astrofísica observacional. Este verdadero cartógrafo estelar distinguirá miles de millones de galaxias y permitirá censar planetas más allá del Sistema Solar con una precisión inalcanzable hasta ahora.

Un viaje de 8.200 kilos por el Atlántico

El viaje hasta Florida comenzó en el Centro Goddard de la NASA, en Maryland, donde el telescopio —de 18.000 libras (8.200 kilos)— fue embalado en un contenedor protector y trasladado por carretera hasta el puerto de Baltimore. Allí, la barcaza Pegasus de la agencia lo cargó para una travesía de varios días bordeando la costa atlántica. Curiosamente, Pegasus aprovechó el viaje para transportar al mismo tiempo la cubierta meteorológica del núcleo central del Artemis III, un ejemplo de colaboración interprogramática en tiempos de presupuestos ajustados.

La llegada se produjo el sábado 21 de junio. Técnicos especializados recibieron la nave en el muelle de la dársena del complejo de lanzamiento y la transportaron a la Instalación de Servicio de Carga Peligrosa, un edificio que acababa de ser renovado para recibir al gigante. Antes de entrar, se realizó una limpieza exhaustiva exterior; luego, el contenedor pasó a una esclusa donde el aire se filtró para eliminar cualquier partícula contaminante.

La delicada coreografía de la sala limpia

telescopio romano

Una vez dentro de la sala limpia, los operarios retiraron el embalaje y colocaron el telescopio en posición vertical. Está previsto que este mismo lunes 22 de junio se retire la cubierta del contenedor de transporte y se traslade a Roman a una bahía elevada. Más adelante, grúas de gran tonelaje lo depositarán sobre la plataforma de trabajo, bautizada como Pantheon, donde comenzarán las pruebas de los seis paneles solares y la inspección de las mantas térmicas.

El siguiente hito será la carga de aproximadamente 290 galones de hidracina en los depósitos del telescopio. La NASA tiene fijada la ventana de lanzamiento en no antes del 30 de agosto, lo que sitúa a Roman ocho meses por delante del calendario previsto inicialmente. Tras el despegue, viajará hasta el punto de Lagrange L2, a 1,5 millones de kilómetros de la Tierra, donde operará en el vacío y la oscuridad perfectos.

Roman promete multiplicar por cien el campo de visión del Hubble y revelar miles de millones de galaxias en luz infrarroja.

El nuevo vigilante del cosmos

La llegada de Roman a Florida no es un simple trámite logístico: inaugura la cuenta atrás para una misión que la comunidad astronómica lleva años esperando. Frente al telescopio espacial James Webb —diseñado para observaciones profundas de objetos muy lejanos—, Roman se comporta como un explorador de amplio espectro. Con un campo de visión cien veces mayor que el Hubble, puede cartografiar regiones celestes enteras en horas, algo que a su predecesor le llevaría décadas.

Esta capacidad de rastreo rápido es clave para abordar preguntas como la naturaleza de la energía oscura, que acelera la expansión del universo. Roman realizará la macroencuesta de área amplia en altas latitudes galácticas, midiendo con precisión sin precedentes las distancias y las formas de millones de galaxias lejanas. Además, su coronógrafo experimental demostrará técnicas para bloquear el el brillo de las estrellas y fotografiar mundos distantes, un ensayo general para futuros telescopios capaces de buscar signos de vida.

El adelanto de ocho meses sobre el calendario original es, en palabras de la propia agencia, un reflejo de la madurez del proyecto y de la eficiencia del equipo. En un contexto donde los retrasos y los sobrecostes son frecuentes en misiones espaciales de gran envergadura, el cumplimiento —o incluso la mejora— de los plazos resulta casi tan emocionante como los propios descubrimientos que Roman promete.

Cuando el Falcon Heavy encienda sus motores a finales de agosto, el legado de Nancy Grace Roman, la astrónoma que convenció a la NASA de que valía la pena construir un telescopio en el espacio (el Hubble), se materializará en su máximo exponente. A partir de ese momento, cada imagen que devuelva desde L2 será una postal del cosmos en una escala jamás alcanzada.

🔬 Ficha del descubrimiento

Qué se ha descubierto: El telescopio espacial Nancy Grace Roman ha llegado al Centro Espacial Kennedy para los preparativos finales de lanzamiento.

  • Dónde: Instalación de Servicio de Carga Peligrosa, Centro Espacial Kennedy, Florida.
  • Institución responsable: NASA; telescopio integrado en el Centro Goddard de Vuelos Espaciales.
  • Cuándo: Llegada el 21 de junio de 2026. Lanzamiento previsto para no antes del 30 de agosto de 2026.
  • Impacto a futuro: Cartografiará miles de millones de galaxias, detectará cientos de miles de exoplanetas y estudiará la energía oscura con una precisión sin precedentes.

La ESA explica cómo se predicen los eclipses y anuncia el eclipse total de Sol del 12 de agosto de 2026 en España

Quedan apenas siete semanas para que la Luna se interponga exactamente entre el Sol y la Tierra y cubra el disco solar por completo durante unos minutos. El próximo 12 de agosto de 2026, España se convertirá en uno de los escenarios privilegiados para observar un eclipse total de Sol, un espectáculo celeste que no se repetirá en la península hasta dentro de tres décadas. La Agencia Espacial Europea (ESA) ha aprovechado la expectación para desgranar, en un reciente comunicado, el fascinante mecanismo de predicción que convierte estos fenómenos en eventos calculables con precisión milimétrica.

La geometría exacta de un eclipse: por qué no ocurre cada luna nueva

Un eclipse solar se produce cuando el Sol, la Luna y la Tierra se alinean en línea recta, con la Luna situada justo en medio. La sombra que proyecta nuestro satélite sobre la superficie terrestre puede ser de dos tipos: la umbra, donde el eclipse es total, y la penumbra, donde solo una parte del Sol queda oculta. Pero si la Luna llena y la Luna nueva se repiten cada 29,5 días, ¿por qué no disfrutamos de un eclipse dos veces al mes?

La razón es una inclinación de 5 grados entre el plano orbital de la Luna y la eclíptica —el plano por el que la Tierra orbita alrededor del Sol—. Como detalla la ESA, nuestro satélite no atraviesa la línea Sol-Tierra durante todas las fases; solo lo hace dos veces al año, en los llamados nodos lunares. Alrededor de cada nodo se abre una ‘temporada de eclipses’ de 35 días, dentro de la cual pueden producirse uno, dos y, ocasionalmente, hasta tres eclipses. El resto del año la Luna pasa ligeramente por encima o por debajo del disco solar desde nuestra perspectiva y el alineamiento estricto no ocurre.

Ese baile cósmico deja, de media, entre dos y cinco eclipses solares visibles en algún punto de la Tierra cada año, aunque un eclipse total en una misma región es un regalo excepcional. La franja de totalidad —la estrecha banda de territorio que barre la sombra de la Luna— rara vez cruza España.

El 12 de agosto de 2026, España en la zona de totalidad

El eclipse del 12 de agosto de 2026 será especial porque la umbra recorrerá la península ibérica de noroeste a sureste. Según los modelos de la ESA, la totalidad comenzará en torno a las 20:28 (hora peninsular) en la vertical de Galicia, avanzará por Castilla y León, Madrid, Castilla-La Mancha, Extremadura y Andalucía, y saldrá por el Mediterráneo sobre las 20:45. Durante esos dos minutos y medio de oscuridad, la temperatura bajará abruptamente, las estrellas más brillantes se volverán visibles y la corona solar asomará como una delicada aureola de plasma.

La franja de totalidad recorrerá España de noroeste a sureste en apenas unos minutos, una ventana que no volverá a abrirse en el país hasta la década de 2050.

Más de una veintena de municipios han sido designados como ‘tribuna del eclipse’, según fuentes de la organización local, con un aforo combinado que supera las 50.000 personas repartidas en áreas habilitadas para la observación segura. Los expertos recuerdan que, incluso durante la fase parcial, es imprescindible usar gafas certificadas ISO 12312-2 o filtros soldadura de número 14; solo durante la fugaz totalidad puede retirarse la protección para mirar directamente al Sol.

eclipse total agosto 2026

Cómo la ESA anticipa estos alineamientos con siglos de precisión

La predicción de eclipses no es magia: se apoya en mediciones astronómicas que se remontan a Babilonia y que hoy se afinan con láser y relojes atómicos. La ESA explica que los astrónomos rastrean las posiciones del Sol, la Luna y la Tierra mediante efemérides hiperprecisas, teniendo en cuenta no solo el ángulo de la órbita lunar y los diámetros aparentes de ambos astros, sino también la precesión del sistema: la órbita de la Luna gira lentamente, lo que adelanta cada año la temporada de eclipses entre dos y tres semanas.

Un ‘año de eclipses’ —el lapso entre dos pasos consecutivos por el mismo nodo— dura 346,6 días, menos que un año solar. Esa diferencia hace que los eclipses se desplacen progresivamente en el calendario, encajando en ciclos como el Saros, de 18 años y 11 días, que los astrónomos utilizan para anticipar eventos con décadas de antelación. La ESA ha confirmado que la predicción para agosto de 2026 arrastra un margen de error inferior a un segundo y un desfase espacial de apenas unos cientos de metros, fiabilidad que explica por qué las agencias espaciales y los servicios meteorológicos ya están preparando la cobertura.

Sin embargo, lo que ningún modelo puede garantizar es un cielo despejado. El factor atmosférico seguirá siendo la gran incógnita hasta pocas horas antes del fenómeno. Por eso, quienes planeen desplazarse a los puntos de observación harán bien en consultar los partes de nubosidad de la AEMET durante la jornada previa. La ciencia puede predecir el segundo exacto en que la Luna morderá el Sol, pero la nube que estropee la vista sigue siendo terreno del azar meteorológico.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: No es un hallazgo, sino el recordatorio de la ESA del mecanismo de predicción de eclipses y el anuncio del eclipse solar total del 12 de agosto de 2026.
  • Dónde: La franja de totalidad cruza España desde Galicia hasta el sureste peninsular; los puntos de observación designados cuentan con aforo superior a 50.000 personas.
  • Institución responsable: Agencia Espacial Europea (ESA), con coordinación local de ayuntamientos y entidades astronómicas.
  • Cuándo: El eclipse total tendrá lugar el 12 de agosto de 2026, entre las 20:28 y las 20:45 (hora peninsular), con duración máxima de totalidad de unos 2 minutos y medio.
  • Impacto a futuro: Se trata del primer eclipse total en España desde 1959 y no se repetirá otro visible desde la península hasta la década de 2050, lo que lo convierte en un evento astronómico único para toda una generación.

El aspirador sin cables de Lidl por 50 euros: cómo rinde frente a modelos de 300 euros

Las colas que ha provocado el nuevo aspirador sin cables de Lidl confirman que el precio manda, sobre todo cuando se consigue bajar de la barrera psicológica de los 50 euros. El modelo de SilverCrest cuesta 49,99 euros y promete versatilidad 2 en 1, pero conviene analizar fríamente qué hay detrás de ese coste tan bajo y cómo rinde frente a alternativas que multiplican por seis su precio.

Qué ofrece exactamente el aspirador SilverCrest por 49,99 euros

Se trata de un aspirador vertical sin cables de 18 V y batería de iones de litio, diseñado para funcionar como escoba y como aspiradora de mano. La cadena alemana apuesta por un formato ligero, de color negro, que ocupa poco espacio y permite moverse sin depender de enchufes. Incluye un depósito de polvo de capacidad reducida —habitual en este rango— y no detalla la potencia de succión ni la autonomía exacta en sus especificaciones oficiales, lo que ya da una pista de dónde se ha ajustado el precio.

La gran baza es la doble funcionalidad: con un solo dispositivo se aspiran suelos, sofás, escaleras o el coche. A 49,99 euros, el desembolso es tan pequeño que el listón de expectativas queda bajo. Sin embargo, ante la falta de cifras técnicas, lo sensato es comparar con lo que se obtiene al gastar 300 euros en un aspirador de gama alta.

La tabla que deja claras las diferencias: 50 euros frente a 300 euros

Para entender hasta dónde puede llegar (y dónde se queda corto) el modelo de Lidl, nada mejor que una comparativa directa con un aspirador sin cables de precio alto, como los que comercializan Dyson, Rowenta o Bosch. La tabla resume los puntos que más impactan en el uso diario.

📊 Comparativa de prestaciones

CaracterísticaSilverCrest Lidl (49,99 €)Modelo alta gama (≈300 €)
Voltaje y batería18 V, iones de litio20-25 V, iones de litio, extraíble en muchos casos
Autonomía estimadaNo declarada; típica en este rango 18-25 min40-60 min en modo eco
Potencia de succiónNo especificada; suele ser baja en modelos sub-50 €Alta, con varios modos y cabezal motorizado
FiltraciónSin filtro HEPAFiltro HEPA (retiene alérgenos)
AccesoriosBásicos: cepillo para tapicerías y rinconeraMúltiples: cepillo antienredos, accesorio para colchones, racor flexible
Garantía3 años2 años (habitual en premium)

Los datos de la columna derecha proceden del perfil medio de aspiradores sin cables de gama alta; no existe un test independiente publicado que mida cara a cara este modelo concreto de SilverCrest contra los líderes del mercado. Aun así, la tabla deja un mensaje claro: la diferencia técnica es notable.

aspirador sin cables Lidl

La gran incógnita no es tanto si este aspirador funciona, sino durante cuánto tiempo y con qué eficacia lo hace en suelos difíciles.

Análisis: ¿cuándo compensa el ahorro y en qué momento se echa de menos la inversión extra?

El precio de 49,99 euros sitúa al SilverCrest como uno de los aspiradores sin cables más baratos del mercado. Para limpiezas rápidas en pisos pequeños, con suelos duros y sin mascotas que suelten mucho pelo, puede ser suficiente. Sin embargo, saltan varias limitaciones a la vista de cualquier comprador que haya probado un modelo de 300 euros.

La primera es la autonomía. La mayoría de los aspiradores sin cables mantiene por debajo de los 30 minutos reales cuando el coste se ajusta tanto; una casa de 80 m² puede obligar a recargar a media tarea. La segunda es la potencia de succión: en alfombras o moquetas, un motor modesto se traduce en pasadas adicionales y una sensación de limpieza menos profunda. La tercera, la ausencia de filtro HEPA, que penaliza a quien convive con alergias.

Tampoco hay que olvidar los accesorios: donde un Dyson V12 o un Rowenta X-Force Flex incluyen cepillos motorizados para pelo de mascota o racores que alcanzan debajo de los muebles, el pack de Lidl es espartano. La buena noticia es que la cadena alemana respalda el producto con 3 años de garantía, superando la cobertura estándar de dos años que ofrecen muchas marcas premium. Eso añade un suelo de tranquilidad nada despreciable.

En suma, el SilverCrest de 49,99 euros no pretende competir con máquinas de 300 euros; más bien ocupa un escalón pensado para quien prioriza el ahorro inmediato y acepta renunciar a autonomía, potencia y filtración. Es una herramienta de apoyo, no el aspirador principal de un hogar exigente. Sabiendo eso, la decisión de compra se clarifica.

🛒 El Veredicto de Compra

  • Para qué tipo de hogar sirve: primer vistazo a espacios pequeños, suelos duros y limpiezas rápidas. Si tu casa supera los 70-80 m² o tienes mascotas, valora la autonomía real.
  • Revisa la garantía de 3 años: es el colchón que mitiga el riesgo de un producto económico. Guarda el tique; Lidl gestiona devoluciones sin complicaciones si el aparato falla.
  • Compara el coste real a medio plazo: un aspirador de 300 euros puede durar siete u ocho años; uno de 50 euros tal vez dos o tres. Si planeas un uso intensivo, el ahorro inicial puede diluirse con otra compra futura.

Un Picasso robado es encontrado en Francia: por qué el arte recuperado se perfila como inversión refugio

He seguido de cerca el mercado del arte contemporáneo durante más de una década, pero pocas noticias generan tanto interés entre los inversores como la recuperación de una obra maestra robada. El pasado 15 de junio, agentes de la policía judicial francesa encontraron un cuadro de Pablo Picasso durante una operación antidroga en Champigny-sur-Marne, un descubrimiento fortuito que hoy sitúa al arte recuperado en el foco de los patrimonios elevados.

La obra es un retrato de Marie-Thérèse Walter, musa del pintor entre 1927 y 1935, ejecutado en su reconocido estilo cubista. Valorado preliminarmente entre 12 y 15 millones de euros, el lienzo fue autenticado el sábado siguiente al registro y pertenece a una coleccionista de Singapur. Según Le Parisien, la pieza fue sustraída de un almacén de arte en París por un empleado de la propia empresa de custodia, quien declaró haber robado la obra para evidenciar los fallos de seguridad de la instalación.

La operación, que buscaba cannabis en un domicilio de Île-de-France, incautó además ropa de lujo y varios miles de euros en efectivo. Cuatro detenidos comparecieron ante el tribunal el viernes pasado y se ha fijado un juicio para agosto de 2026. Mientras la justicia avanza, la noticia ha desatado una lectura de mercado que va mucho más allá del valor artístico.

El hallazgo del Picasso robado: un retrato de Marie-Thérèse Walter entre 12 y 15 millones

La autenticación del Picasso por la fiscalía de Créteil confirma que el cuadro representa a Marie-Thérèse Walter en estilo cubista, una temática muy cotizada. Obras comparables como Le Rêve (1932) o Femme au béret et à la robe quadrillée (1937) han alcanzado precios notables en subasta, aunque la horquilla de 12 a 15 millones sugiere un formato más reducido o un historial expositivo limitado. La propiedad de una coleccionista de Singapur añade un perfil internacional que favorece la futura liquidez.

El robo, ejecutado por un empleado crítico con la seguridad de la instalación, ejemplifica los riesgos del almacenaje artístico. Para el inversor, refuerza la importancia de las pólizas de seguro y los servicios de custodia certificados, un segmento que en Europa supera los 2.000 millones de euros anuales, según la Federation of European Risk Management Associations.

El arte recuperado como activo refugio: la prima de notoriedad que añade valor

arte recuperado

En el mercado del arte, la procedencia irregular no resta; suma. Cuando una obra robada reaparece, su historia se carga de notoriedad y su atractivo para los coleccionistas se multiplica. El perfil del comprador de arte recuperado suele ser el de un inversor que busca activos tangibles con una narrativa única. No se trata solo de preservar capital frente a la inflación, sino de poseer una pieza que, precisamente por haber sido robada y recuperada, adquiere el estatus de “historia viva” dentro de la colección.

El efecto no es marginal: un Basquiat robado en 2010 y localizado en 2017 vio cómo su precio en subasta se multiplicaba por 1,5 respecto a la estimación previa al hallazgo, según datos recogidos en el informe Art Market Report de Art Basel & UBS. En el caso actual, la imputación judicial del ladrón y la fecha de juicio próxima mantienen el interés mediático, lo que para un inversor paciente puede traducirse en una ventana de oportunidad: comprar antes de que el eco se apague y la obra regrese al circuito privado.

El arte recuperado no arrastra un estigma; arrastra una prima. Cuanto más resonante es el robo, mayor es el interés del inversor que busca piezas con relato.

Además, la autenticación rápida por las autoridades minimiza el riesgo de falsificación, un quebradero de cabeza habitual en el arte contemporáneo no catalogado. La combinación de notoriedad, propiedad legal clara y obra de un artista con demanda consolidada convierte al Picasso de Champigny-sur-Marne en un activo refugio particularmente interesante en un contexto de incertidumbre macroeconómica.

Análisis E-E-A-T: ¿es el arte recuperado un refugio real para el inversor de patrimonio elevado?

Desde la perspectiva de la gestión de patrimonios, el arte recuperado se sitúa en una intersección compleja entre el riesgo de titularidad y la revalorización por acontecimientos. La obra volverá a su propietaria legítima, pero la visibilidad global del caso prácticamente garantiza que cualquier venta futura partirá de una base de notoriedad que reduce el diferencial de liquidez típico del mercado privado. Los family offices con mandato de diversificación en activos alternativos deberían leer este episodio como una confirmación de que el valor de una obra no depende solo de las tendencias del mercado, sino también de los eventos exógenos que redefinen su procedencia.

Históricamente, los ciclos de recuperación de arte robado coinciden con periodos en los que los propietarios buscan monetizar activos con una prima de seguridad jurídica. El Picasso hallado se beneficia ahora de un “efecto escaparate” que los coleccionistas con horizontes de inversión de entre cinco y diez años valoran especialmente. No obstante, el inversor debe sopesar la eventual sobrevaloración emocional que puede acompañar a este tipo de piezas. El precedente del retrato de Churchill robado y luego subastado por encima de la estimación en 2023 indica que, a corto plazo, el eco mediático puede distorsionar el precio real.

Por ello, este activo encaja mejor en una cartera orientada a la preservación de capital con un componente de apreciación eventual que en una estrategia de revalorización agresiva. La próxima cita judicial de agosto actuará como un catalizador informativo que los inversores atentos pueden monitorizar para calibrar el verdadero apetito del mercado.

💎 Veredicto Wealth

El Picasso recuperado es, ante todo, un activo de preservación de capital para patrimonios que busquen una pieza con narrativa única y protección frente a ciclos bursátiles. El riesgo principal reside en la posible sobrevaloración mediática, por lo que recomendamos esperar a que el revuelo se diluya antes de pujar si la obra sale a subasta.

La ronda de ElevenLabs con valoración de 11.000 millones: cómo escalar en IA generativa de audio

La inteligencia artificial generativa está redefiniendo industrias, pero destacar con un producto que los grandes no copien en meses sigue siendo el reto. ElevenLabs, la startup de clonación de voz, ha cerrado una ronda de financiación Serie D de 500 millones de dólares que la valora en 11.000 millones de dólares, una señal inconfundible de que ha construido un foso competitivo. La operación, liderada por Sequoia Capital, triplica el valor de la compañía respecto a su anterior ronda y deja varias lecciones prácticas para cualquier founder.

Una ronda que triplica el valor y atrae a los pesos pesados del venture capital

Los números hablan solos. En enero de 2025, ElevenLabs había cerrado una inyección de 180 millones de dólares que la situaba en los 3.300 millones de dólares de valoración. Ahora, apenas dieciséis meses después, levanta medio billón de dólares y multiplica su precio hasta los 11.000 millones. La ronda ha sido capitaneada por Sequoia Capital, una firma que solo entra cuando ve un negocio con potencial de categoría, y ha sumado a nuevos inversores como Lightspeed Venture Partners y Evantic Capital, además de la continuidad de pesos pesados como Andreessen Horowitz e ICONIQ.

La empresa generó más de 330 millones de dólares de ingreso recurrente anual en 2025. Su fundador y CEO, Piotr Staniszewski, prevé duplicar esa cifra durante 2026, apoyándose en la expansión internacional y en la investigación en modelos conversacionales emocionales y doblaje automático. Vamos a los números con otra lupa: 520 millones de euros de ARR proyectados y una valoración todavía exigente, pero que supone un múltiplo sobre ingresos mucho más contenido que en la burbuja de 2021.

El verdadero hito no es la cifra de la ronda, sino haber triplicado la valoración en dieciséis meses con un producto que se vuelve cada día más difícil de sustituir.

El plan de crecimiento tiene tres patas. Por un lado, la expansión geográfica, especialmente en mercados donde el doblaje automático y la clonación de voz ofrecen ventajas competitivas inmediatas. Por otro, el desarrollo de agentes conversacionales capaces de hablar, escribir y ejecutar acciones, lo que acerca a ElevenLabs al territorio de asistentes empresariales autónomos. Y, por último, la integración con el ecosistema OpenClaw, una plataforma que permite a los desarrolladores construir agentes personales de IA y que ya está viralizando los modelos de voz de la startup.

El producto defensable: cómo ElevenLabs construye un foso en IA de audio

Detrás del éxito de la ronda hay una lección de estrategia de producto. ElevenLabs no vende una simple herramienta de síntesis de voz; ha construido modelos propios de deep learning que capturan matices emocionales y prosodia con una fidelidad asombrosa. Mientras los gigantes tecnológicos lanzan APIs genéricas, la startup polaca se ha especializado en calidad, entrenando sus redes con datasets curados y patentando avances que otros tardarán años en replicar. Ojo, aquí está el foso real: la competencia no es solo técnica, sino de acumulación de datos y feedback de los usuarios.

Además, la monetización via suscripción (modelo SaaS con capas de uso) genera un flujo de caja predecible que los inversores adoran. El ingreso recurrente anual de 330 millones de dólares ya la sitúa entre las startups de IA generativa con mayor facturación del mundo, por delante de muchas que salieron a bolsa con SPAC. Y la integración con OpenClaw le está dando una capa de plataforma que multiplica su valor estratégico.

startup IA audio

📦 Caso de estudio: ElevenLabs

  • El reto: Construir la tecnología de síntesis de voz más realista del mercado y protegerla de la competencia de grandes tecnológicas.
  • La jugada: Enfocarse en un nicho con patentes y modelos propios, monetizar con suscripciones y abrirse a desarrolladores mediante integraciones gratuitas que luego escalan.
  • El resultado: Más de 330 millones de dólares de ARR en 2025, una valoración de 11.000 millones y el respaldo de los mejores fondos de Silicon Valley.
  • La lección: La profundidad tecnológica y la integración con ecosistemas como OpenClaw crean barreras de entrada que el dinero no puede comprar de inmediato.

La compañía ha confirmado que parte del capital se destinará a acelerar la investigación en modelos que no solo lean texto, sino que entiendan el contexto emocional de una conversación. Eso abre la puerta a aplicaciones en salud mental, teleasistencia y doblaje cinematográfico, mercados con márgenes mucho más altos que el mero entretenimiento.

Cuando el producto se convierte en infraestructura para otros desarrolladores, la startup deja de ser una aplicación y pasa a ser una plataforma. Ahí está la diferencia.

Lo que la ronda de ElevenLabs enseña al ecosistema emprendedor

La operación no es solo una noticia aislada; es el enésimo aviso de que el venture capital está premiando la diferenciación tecnológica real en inteligencia artificial. Mientras decenas de startups de IA generativa queman caja sin un foso claro, ElevenLabs ha logrado que su producto sea tan defensable que los inversores han aceptado una valoración de más de 30 veces ingresos porque confían en la retención y en la expansión del ticket medio. En mi experiencia, pocas empresas de audio han logrado ese estatus.

Para el ecosistema español, la lección es doble. Por un lado, demuestra que un nicho aparentemente pequeño —la clonación de voz— puede ser escalable a nivel global si la calidad y la propiedad intelectual son muy altas. Por otro, evidencia que los fondos de Silicon Valley están dispuestos a liderar rondas en startups no estadounidenses siempre que haya un producto que funcione como estándar. España cuenta con talento en procesamiento de lenguaje natural y startups como Voicemod o Sonantic (adquirida por Spotify) que apuntan en esa dirección, pero necesitan más músculo inversor en etapas de crecimiento. El efecto demostración de ElevenLabs puede ayudar a que los fondos europeos miren con más ganas las deep tech de audio.

Eso sí, cuidado con las comparaciones alegres. Una valoración de 11.000 millones implica que la empresa deberá generar anualmente varios cientos de millones de beneficio operativo en unos años para justificar el precio. Si la economía se enfría, los múltiplos se contraen y el runway se vuelve crítico. La lección de ‘growth at all costs’ sigue vigente, pero ElevenLabs ya ha enseñado que se puede crecer rápido y a la vez tener un modelo de negocio que no solo quema efectivo. La combinación de ARR elevado, tecnología propia y ecosistema de desarrolladores es la brújula que todo founder debería mirar al levantar capital.

🚀 Hoja de Ruta para Emprender

  • Construye propiedad intelectual defensable: Invierte en patentes, datasets propios y modelos entrenados con datos que no estén al alcance de cualquiera. La barrera de entrada no la levanta el dinero, sino la acumulación de activos intangibles.
  • Integra tu producto en ecosistemas existentes: La viralidad no siempre viene del marketing. OpenClaw ha sido un acelerador para ElevenLabs sin coste publicitario. Busca plataformas de desarrolladores que puedan empujar tu tecnología.
  • Mide el ingreso recurrente, no la mera tracción: Antes de buscar una Serie B o C, tu startup necesita demostrar ARR con retención neta positiva. Esa métrica es el pasaporte para levantar capital a valoraciones altas.
  • Busca inversores que entiendan la tecnología profunda: Sequoia, a16z o Lightspeed no son solo dinero; son socios que han visto escalar productos técnicos durante décadas. Su due diligence no es solo financiera, sino tecnológica. Rodéate de ese perfil cuando tu ventaja competitiva sea de I+D.

Donaciones a familiares sin pagar impuestos: Hacienda eleva el límite a 100.000 euros en 2026

Si has escuchado que en 2026 ya se pueden regalar hasta 100.000 euros a un familiar sin pagar ni un céntimo a Hacienda, respira hondo antes de hacer la transferencia. La realidad fiscal es más matizada y, si no la conoces, ese gesto generoso puede acabar en un buen disgusto. Vamos a la letra pequeña para que tu dinero llegue a quien tú quieras sin sobresaltos con la Agencia Tributaria.

El espejismo de los límites: ¿se puede regalar dinero sin tributar?

La creencia popular repite que Hacienda tolera donaciones de hasta 3.000 o 10.000 euros sin preguntar. Nada más lejos de los papeles oficiales. Desde el punto de vista legal, cualquier entrega a título gratuito está sujeta al Impuesto de Sucesiones y Donaciones (ISD) desde el primer euro. No existe un umbral mínimo, por bajo que sea, que te libre de declarar.

El dinero que le das a un hijo, a un sobrino o a tu pareja se considera una donación, y el donatario —quien lo recibe— tiene la obligación de presentar el modelo 651 en la delegación de Hacienda de su comunidad autónoma. El plazo es de 30 días hábiles desde la entrega, y ese trámite es inexcusable aunque luego no se pague nada porque entren en juego las ventajas autonómicas.

Por tanto, el titular de que “Hacienda eleva el límite a 100.000 euros” es engañoso si no se lee con el matiz regional y con la exigencia de formalidad que lo acompaña. Lo que sí ha cambiado en 2026 es la estrategia de muchas familias: aprovechar unas bonificaciones que, en la práctica, dejan el coste fiscal en casi cero cuando se hace bien.

¿Por qué te suenan los 3.000 o los 10.000 euros? La pista falsa del blanqueo

La confusión viene de la Ley 10/2010 de prevención del blanqueo de capitales. Esa norma obliga a los bancos a comunicar al Banco de España y a la Agencia Tributaria cualquier operación en efectivo que supere los 3.000 euros y cualquier transferencia por cuenta que alcance o supere los 10.000 euros. Pero el aviso bancario no es una declaración fiscal: es una alerta de control. Que el banco no reporte una cantidad inferior no significa que estés exento de tributación; simplemente, Hacienda no la ha visto pasar de forma automática.

límite donaciones Hacienda 2026

Lo que Hacienda exige de verdad: el Modelo 651 y el notario

Para que una donación sea legal y no derive en sanción, el receptor debe presentar el modelo 651 y acreditar la procedencia lícita del dinero. La gran mayoría de de las comunidades autónomas —Madrid, Andalucía, Comunidad Valenciana o Aragón— aplican en 2026 bonificaciones de entre el 95% y el 99% para donaciones entre familiares directos (padres e hijos, cónyuges). Con esos descuentos, la factura fiscal se reduce drásticamente: al donar 100.000 euros, el impuesto efectivo puede ser de apenas unas decenas de euros, si es que no sale a cero.

Pero el truco tiene letra pequeña: para beneficiarte de la bonificación casi siempre necesitas escriturar la donación ante notario. El papel notarial es el requisito que convierte lo que podía ser una declaración con coste en una operación sin carga fiscal. Sin él, Hacienda te aplicará el tipo estatal y se perderá cualquier ventaja autonómica.

Las diferencias que de verdad importan

Resumimos las confusiones más habituales en una tabla para que no te pierdas:

Situación¿Qué implica?¿Afecta a Hacienda?
Transferencia <10.000 €El banco no la notifica obligatoriamenteDebes declararla igualmente
Transferencia ≥10.000 €El banco envía aviso automáticoEl foco de inspección es mayor
Donación sin notarioNo disfrutas bonificacionesPagas el impuesto íntegro y puedes ser sancionado
Donación con escritura públicaCumples la formalidad autonómicaReduces o eliminas la cuota tributaria

Las comunidades que casi te perdonan el impuesto: bonificaciones de hasta el 99%

En Madrid, por ejemplo, la bonificación para donaciones de padres a hijos alcanza el 99%, lo que hace que transferencias de seis cifras apenas cuesten nada en términos fiscales. En Andalucía se acerca al mismo porcentaje con la escritura correspondiente, y en la Comunidad Valenciana se ha elevado al 95%. Es aquí donde cobra sentido la cifra de 100.000 euros: con estas ayudas autonómicas, el impuesto se convierte en testimonial para importes de ese calibre, siempre que se formalice el acto legalmente.

Sin escritura pública, las bonificaciones autonómicas no sirven y Hacienda te pasará la factura completa.

Conviene que antes de hacer la transferencia llames a la oficina gestora de tu comunidad o consultes en la sede electrónica de la Agencia Tributaria la bonificación concreta que aplica en tu caso, porque entre autonomías las diferencias son notables y alguna todavía grava estas operaciones con tipos más altos.

El verdadero peligro: las sanciones si no declaras

Si Hacienda detecta una transferencia no declarada —algo que suele ocurrir en inspecciones posteriores por cruces de datos—, exigirá el pago del impuesto más una sanción que oscila entre el 50% y el 150% de la cuota descubierta, y perderás el derecho a cualquier beneficio autonómico. Es decir, una donación que podría haber sido casi gratis termina costando el doble o el triple del impuesto teórico.

El modelo 651 se presenta en apenas un par de clicks si tienes certificado digital, y la escritura notarial para donaciones grandes cuesta unos cientos de euros (entre 200 y 600 euros en función del importe). Comparado con el riesgo de sanción, el coste de formalizar es minúsculo.

Estrategia familiar para traspasar dinero sin sobresaltos

En la redacción hemos visto demasiados casos de avisos fiscales que revientan los planes de ahorro de cualquier familia. La regla de oro es clara: el dinero que se regala debe tener un origen justificado —ahorro acumulado, nómina, venta de un inmueble— y debe declararse. A partir de ahí, las generosas bonificaciones de 2026 permiten, en la práctica, que los padres puedan dar a sus hijos 20.000, 50.000 o incluso 100.000 euros dejando la carga fiscal en la mera anécdota, pero solo si se sigue el procedimiento.

No se trata de una elevación del límite por parte de Hacienda, sino de que el sistema, gracias a la descentralización del impuesto, ofrece una ventana casi libre de coste cuando se hace con cabeza. El riesgo está en creer que los avisos bancarios marcan la raya fiscal: esa confusión te puede hacer perder la bonificación y enfrentarte a una multa evitable.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa la bonificación de tu comunidad para donaciones entre familiares directos y consulta con una notaría el coste de la escritura pública; los cientos de euros de formalización palidecen frente a la sanción.
  • Qué vigilar: La obligación de presentar el modelo 651 en los 30 días hábiles siguientes a la entrega, aunque el valor donado sea de solo 1.000 euros; el tiempo corre desde el día de la transferencia.
  • El error a evitar: Ignorar la letra pequeña y dar dinero sin notario pensando que la bonificación autonómica te cubrirá automáticamente; sin escritura pública, Hacienda te aplicará el tipo completo y pierdes la ventaja.

Atención: nueva multa de 200 euros por adelantamiento en autopistas según la DGT

La DGT ha confirmado un nuevo endurecimiento de las sanciones para los adelantamientos en autopistas y autovías. A partir del 1 de julio de 2026, cualquier maniobra que implique rebasar a otro vehículo por el carril derecho o sin la distancia de seguridad necesaria conllevará una multa de 200 euros. La medida busca atajar una práctica que, según Tráfico, está detrás de un número creciente de accidentes en vías de alta capacidad.

El cambio se enmarca en una revisión del Reglamento General de Circulación que clarifica conductas hasta ahora sancionadas de forma genérica. La novedad principal es que la multa por adelantamiento indebido en autopistas pasa a ser de 200 euros fijos, sin necesidad de probar una situación de peligro concreto. Basta con que el conductor rebase por la derecha o realice un adelantamiento sin la separación lateral mínima.

¿En qué consiste la nueva multa por adelantamiento en autopistas?

La Dirección General de Tráfico ha puesto el foco en los adelantamientos por el carril derecho. Hasta ahora, esta infracción se consideraba una conducta antirreglamentaria que podía sancionarse con entre 80 y 200 euros, dependiendo de la interpretación del agente. La reforma unifica la cuantía: 200 euros para cualquier adelantamiento ejecutado desde el carril derecho en autopista o autovía, sin rebaja por pronto pago.

Tampoco se salvan de la sanción los adelantamientos en los que no se respeta la distancia lateral de metro y medio, o los cambios de carril sin señalización previa. La norma ya existía para vías interurbanas de un solo carril, pero ahora se extiende de forma explícita a las autopistas, donde el volumen de tráfico hace especialmente peligroso cualquier movimiento imprevisto.

La Guardia Civil de Tráfico reforzará la vigilancia en los tramos con mayor siniestralidad por alcance, utilizando cámaras embarcadas y drones para detectar los adelantamientos prohibidos. La DGT advierte, además, de que la infracción quedará registrada en el historial del conductor aunque no reste puntos.

¿Cuándo entra en vigor y qué excepciones contempla la norma?

La modificación del reglamento entrará en vigor el 1 de julio de 2026, coincidiendo con la segunda fase de la operación salida de verano. No habrá periodo de adaptación: desde las cero horas del día indicado, los agentes podrán denunciar con la nueva cuantía.

Sin embargo, la norma recoge algunas excepciones:

  • Vehículos en retenciones o circulación lenta: cuando la velocidad del tráfico esté por debajo de 20 km/h, no se considerará adelantamiento indebido circular por el carril derecho a mayor velocidad que el izquierdo.
  • Salidas e incorporaciones: queda permitido rebasar momentáneamente por la derecha cuando el conductor se prepara para abandonar la autopista o cuando se incorpora desde un carril de aceleración.
  • Situaciones de emergencia indicadas por los servicios de tráfico: si la autoridad señaliza desvíos o carriles cerrándose, se admite la maniobra.

Fuera de estos supuestos, cualquier conductor que sea grabado o captado in fraganti se enfrentará a la multa íntegra, sin reducción por pronto pago.

La multa de 200 euros por adelantar por la derecha en autopista no admite rebaja y se aplica desde el primer día, sin periodo de gracia, advierte la DGT.

Cómo evitar la sanción y circular con seguridad

La primera medida, evidente, es respetar el carril izquierdo solo para adelantar y regresar al derecho tan pronto como se pueda hacer sin forzar la situación. Esa práctica, además de ser obligatoria, reduce el riesgo de que otros conductores se vean tentados a rebasarte por la derecha.

Si circulas por el carril derecho y alcanzas a un vehículo que va más despacio, debes señalizar el cambio al carril izquierdo y realizar el adelantamiento por ese lado. Solo en situaciones de tráfico denso donde el carril izquierdo esté completamente parado y el derecho fluya a baja velocidad podrás mantener la marcha sin miedo a ser sancionado.

Quienes utilicen dispositivos de ayuda a la conducción, como los sistemas de mantenimiento de carril y cambio automático, deben extremar la atención: la normativa deja claro que la responsabilidad sigue siendo del conductor, no del sistema.

Análisis: ¿Es proporcional la multa de 200 euros?

En mi lectura, la fijación de una multa plana de 200 euros para los adelantamientos por la derecha en autopistas es una medida disuasoria, pero no exenta de debate. Por un lado, estandariza una sanción que antes dependía de la interpretación del agente, lo que puede generar mayor seguridad jurídica. Por otro, equipara esta infracción con otras de mayor gravedad, como usar el móvil al volante, sin que la conducta tenga por qué ser igual de peligrosa en todos los casos.

La DGT no ha detallado si la cuantía se ha calculado en función de la siniestralidad registrada, aunque los últimos datos de 2025 apuntan a que los alcances por cambio de carril sin señalizar aumentaron un 4% en autopistas. Eso sí, habrá que vigilar muy de cerca los primeros meses de aplicación: si los radares y drones detectan una avalancha de sanciones, podría generarse la percepción de un afán recaudatorio, algo que Tráfico siempre niega.

Tambien conviene recordar que la multa, al no conllevar puntos, resulta más suave que otras sanciones de la reforma de 2021. Ello podría interpretarse como una señal de que la DGT quiere corregir la conducta sin que el conductor pierda el carnet. Aun así, 200 euros es una cantidad disuasoria para la mayoría de los bolsillos.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Adelantar por el carril derecho en autopistas y autovías o sin la distancia de seguridad mínima.
  • Sanción económica: 200 euros (sin reducción por pronto pago).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de julio de 2026.

Terminal Etopia, la mejor aceleradora nacional de empresas medianas

Por tercer año consecutivo, Funcas ha vuelto a situar a Terminal Etopia como la mejor aceleradora nacional de empresas medianas en su Ranking Global de aceleradoras e incubadoras, elaborado en colaboración con la Universidad Rey Juan Carlos.

La edición de 2026 del Ranking Global Funcas no solo ratifica el liderazgo de La Terminal en la categoría de aceleradoras medianas, sino que además la sitúa en la novena posición nacional en programas de mentorización. Un dato que refleja la calidad del acompañamiento que ofrece a las startups tecnológicas desde su creación.

El consejero de Economía, Transformación Digital y Transparencia del Ayuntamiento de Zaragoza, Carlos Gimeno, ha celebrado el reconocimiento como fruto de ‘la visión de la alcaldesa Natalia Chueca de convertir Etopia en un referente del emprendimiento en Zaragoza y en Aragón. Gimeno subrayó la importancia de la colaboración público-privada con la Fundación hiberus, gestora de La Terminal, que permite a los jóvenes ‘quedarse en su ciudad y no verse obligados a salir para cumplir sus sueños’.

Un ranking que mide el impacto real de las aceleradoras

El Ranking Funcas, elaborado por Funcas y la URJC, se ha convertido en un termómetro del ecosistema de aceleración español. Evalúa aspectos como la calidad de los programas de aceleración, los servicios ofrecidos, los resultados de las empresas participantes y el impacto en el tejido emprendedor. La inclusión de La Terminal en lo más alto por tercer año consecutivo demuestra la solidez de un modelo que va más allá de la mera incubación.

La categoría de ‘mejor aceleradora mediana’ valora específicamente la capacidad de escalar empresas en una fase intermedia, combinando formación, acceso a inversores y una red de mentores con experiencia real en el mercado. El reconocimiento llega tras doce años de actividad de La Terminal, que desde 2021 ha acelerado 496 proyectos tecnológicos y ha acompañado a más de 715 personas emprendedoras.

El liderazgo en el ranking Funcas no es un adorno: es un pasaporte que coloca a Zaragoza en el mapa de la inversión en emprendimiento tecnológico.

La Terminal: un ecosistema de 496 proyectos, 715 emprendedores y un modelo que funciona

El modelo de La Terminal, impulsada por el Ayuntamiento de Zaragoza y gestionada por Fundación hiberus e hiberus, integra una metodología propia que combina formación en validación y aceleración, mentorías personalizadas y seguimiento continuo. No se trata de un programa estándar: se adapta al ritmo y necesidades de cada startup, ofreciendo soporte técnico, conexión con empresas tractoras y acceso a rondas de financiación.

La Terminal se ha consolidado como el punto de encuentro entre el talento joven, el conocimiento empresarial y la tecnología. Su ubicación en Etopia, el centro de innovación y emprendimiento de Zaragoza, la convierte en un polo de atracción de proyectos no solo aragoneses, sino también de otras comunidades que buscan un ecosistema con resultados probados.

Análisis: por qué el sello Funcas dispara la visibilidad y la atracción de inversión

El valor de un ranking como el de Funcas va más allá del reconocimiento reputacional. Para un ecosistema local como el de Zaragoza, supone una carta de presentación ante inversores, fondos de venture capital y empresas que buscan colaborar con startups validadas. En un mercado donde la competencia por captar proyectos tecnológicos es feroz, tener una aceleradora catalogada como la mejor del país en su categoría puede inclinar la balanza a la hora de que un emprendedor decida dónde establecer su proyecto.

Además, el sello Funcas avala la calidad del mentoring y la tasa de supervivencia de las empresas aceleradas. En un entorno donde el 90% de las startups fracasan en los primeros años, La Terminal ha demostrado que su modelo de acompañamiento reduce significativamente ese riesgo. Esto es precisamente lo que buscan los inversores: proyectos con menos incertidumbre y con un respaldo institucional sólido.

Desde una perspectiva más amplia, el reconocimiento de Funcas refuerza la estrategia de Zaragoza de posicionarse como un hub tecnológico del interior, alejado de los circuitos tradicionales de Madrid y Barcelona. La colaboración público-privada que destaca Gimeno es una fórmula que otras ciudades medianas empiezan a replicar, pero pocas cuentan con un historial de doce años y casi 500 proyectos acelerados. La pregunta que surge es si este impulso será suficiente para retener el talento que se genera y atraer inversión a largo plazo, o si La Terminal necesitará dar un salto de escala para competir con aceleradoras privadas de mayor envergadura.

Estos son los trabajadores con sueldo entre 22000 y 35200 euros que pueden tener que devolver dinero a Hacienda

Si cambiaste de trabajo en 2025, combinaste dos empleos o cobraste el paro durante unos meses, Hacienda puede reclamarte dinero aunque hayas cumplido con todo. La Agencia Tributaria activa esta campaña un aviso concreto para los asalariados con ingresos entre 22.000 y 35.200 euros que tuvieron más de un pagador: su declaración del IRPF tiene muchas papeletas de salir a pagar.

El motivo no es una sanción ni un error. Es la mecánica misma del impuesto: cada empresa retiene como si fuera la única que te paga, sin tener en cuenta el resto de tus ingresos. Al sumar los salarios en la declaración, el tipo real es más alto que el aplicado, y la diferencia la regulariza Hacienda en el momento de presentar la renta.

Hacienda y el límite que cambia todo: 22.000 euros con un pagador, 15.876 con varios

Youtube video

La norma es conocida, pero muchos trabajadores la descubren demasiado tarde. Con un único pagador, el umbral para estar obligado a declarar se fija en 22.000 euros brutos anuales. Sin embargo, en cuanto aparece un segundo pagador que haya abonado más de 1.500 euros, ese límite cae a 15.876 euros, según confirma la propia Agencia Tributaria.

Esto significa que alguien que ganó 17.000 euros entre dos empleos —y que con un solo pagador no estaría obligado a declarar— tiene que presentar la renta y, en la mayoría de los casos, pagar la diferencia. El sistema está diseñado para recaudar; no para informarte de antemano.

Hacienda y el IRPF: por qué el segundo empleo te puede costar caro

Según datos de la última campaña de la renta, casi la mitad de los 3,5 millones de contribuyentes que tuvieron resultado a ingresar en 2025 eran trabajadores con más de un pagador, tal y como recoge Hacienda en el análisis de IRPF que cruza con sus registros. La causa es siempre la misma: la retención insuficiente en el segundo empleo.

El IRPF es un impuesto progresivo: cuanto más se gana, más se tributa en porcentaje. Cuando los ingresos de dos empresas se suman, el tipo marginal real supera lo que cada pagador retuvo por separado. La diferencia, que puede ir de varios cientos a más de un millar de euros según el sueldo, hay que ingresarla al presentar la declaración.

¿A quién afecta exactamente? Perfiles concretos con sorpresa garantizada

Youtube video

No todos los trabajadores con varios pagadores se llevan un susto. Pero hay perfiles donde la probabilidad de que Hacienda pase factura es muy alta. A continuación, los más habituales:

  • Quien cambió de empresa a mitad de año y acumuló dos contratos con retenciones independientes.
  • Quien compatibilizó trabajo y desempleo: el SEPE actúa como segundo pagador con retención mínima.
  • Quien tiene un segundo empleo a tiempo parcial, con retención calculada solo sobre ese salario menor.
  • Quien recibió una indemnización o finiquito sujeto a IRPF durante el ejercicio fiscal.

El rango entre 22.000 y 35.200 euros: la franja más expuesta

¿Por qué esas cifras?

El tramo entre 22.000 y 35.200 euros es especialmente sensible. Por debajo de 22.000 euros con un pagador no existía obligación de declarar. A partir de 35.200, las retenciones ya suelen ser suficientemente altas como para que el resultado se equilibre. En la franja intermedia, las retenciones aplicadas individualmente son bajas, pero la suma de ingresos eleva el tipo real del IRPF de forma notable.

¿Cuánto se puede llegar a pagar?

Un trabajador con 15.000 euros en una empresa y 12.000 en otra —total: 27.000— puede encontrarse con una factura de entre 500 y 1.200 euros, según las deducciones que aplique y su comunidad autónoma. Sin ajuste previo de retenciones, esa cantidad aparece de golpe al presentar el borrador.

Cómo evitar que Hacienda se lleve parte del sueldo del año que viene

La buena noticia es que este problema tiene solución y no requiere abogados fiscales. El modelo 145 es la herramienta que la Agencia Tributaria pone a disposición del trabajador para comunicar a su empresa que tiene otros ingresos y solicitar que le retengan más cada mes. Un pequeño ajuste mensual evita la regularización de golpe al año siguiente.

Hay que entregarlo cuanto antes, porque la empresa solo puede aplicar el cambio desde el momento en que recibe el documento. Además, si en el ejercicio en curso ya acumulas dos pagadores, puedes simular el resultado en Renta Web Open —la herramienta gratuita de Hacienda— para anticipar la cifra y no llevarte ninguna sorpresa en primavera. Conocer el problema antes de que llegue la factura es, en fiscalidad, la única ventaja que tiene el trabajador sobre el sistema.

La dimisión de Keir Starmer sacude el FTSE: Andy Burnham se postula como primer ministro y la libra toca mínimos

La crisis política británica se ha trasladado esta mañana a los mercados con una virulencia que no veía desde el otoño de 2022. He seguido la apertura del FTSE 100 mientras las agencias confirmaban que Keir Starmer anunciará hoy su dimisión como primer ministro, apenas dos años después de aterrizar en Downing Street. El índice londinense ha llegado a ceder más de un 1,5 % en los primeros compases, arrastrado por los valores inmobiliarios y financieros, y la libra esterlina ha tocado mínimos frente al dólar que no se registraban desde el pánico desatado por los minipresupuestos de Liz Truss.

Lo que empezó como un goteo de críticas internas en el Partido Laborista se ha convertido en un alud. La victoria incontestable de Andy Burnham en las elecciones parciales de Makerfield el pasado viernes ha actuado como catalizador. El alcalde de Gran Manchester, una figura que llevaba años esperando su oportunidad en la sombra, ha conseguido lo que parecía imposible: unificar al laborismo en torno a la idea de que el problema no es el programa, sino el mensajero. Decenas de diputados y varios ministros de peso —Yvette Cooper, Shabana Mahmood o Heidi Alexander— han reclamado ya en privado la cabeza del primer ministro.

El detonante: Makerfield y la sombra de Farage

Burnham no solo ganó el escaño. Demostró que existe un discurso capaz de frenar a Reform UK, la formación populista de Nigel Farage que se ha convertido en la principal amenaza electoral para los laboristas en el norte de Inglaterra. Los comicios locales de mayo ya habían encendido las alarmas; Makerfield ha sido el detonante definitivo. Starmer, que prometió estabilidad tras catorce años de gobiernos conservadores, se marcha sin haber logrado domeñar ni a su propio partido ni a un electorado cada vez más fragmentado. Será el séptimo inquilino del Número 10 en una década, un dato que la City ha cotizado hoy con crudeza.

«Starmer hará lo que sea mejor para el interés del país» — Peter Kyle, ministro de Empresas, en declaraciones a la BBC.

«Starmer ha fracasado estrepitosamente en temas importantes» — Donald Trump, expresidente de Estados Unidos, en un mensaje en redes sociales.

La libra y la deuda pagan la incertidumbre

El sell-off de esta mañana es el termómetro de un mercado que detesta los vacíos de poder. La libra ha perforado el nivel de 1,20 frente al dólar y los gilts a diez años han visto cómo su yield repuntaba con fuerza, ampliando el spread con el bund alemán hasta niveles que no tocaba desde los momentos más tensos de la negociación del Brexit. El temor no es solo la inestabilidad inmediata: los inversores descuentan que un futuro gobierno de Burnham podría virar hacia políticas más intervencionistas, aunque el propio Burnham haya coqueteado con el centro en el pasado. La posibilidad real de que Ed Miliband asuma la cartera de Hacienda añade presión bajista sobre unos activos que ya arrastraban dudas estructurales desde la salida de la Unión Europea.

Análisis: séptimo primer ministro en diez años, y el coste de la fragmentación

Lo que veo en esta crisis no es solo una lucha de poder en el laborismo. Es la constatación de que el Brexit partió en pedazos el sistema político británico y de que las grietas siguen sin cerrarse. La prima de riesgo política del Reino Unido, que llegó a esfumarse tras el acuerdo comercial con Bruselas, ha vuelto a emerger con fuerza. Reform UK actúa como una cuña que impide la formación de mayorías estables, y los mercados empiezan a interiorizar que la alternancia ordenada entre dos grandes partidos puede ser historia. La gran pregunta para las próximas semanas es si el Banco de Inglaterra se verá forzado a frenar cualquier amago de recorte de tipos para defender la divisa, en un momento en que la economía británica apenas crece. La conferencia laborista de finales de septiembre se ha convertido, de repente, en la cita más importante para el futuro de la libra.

🌍 El impacto en España y Europa

La tormenta en la City tiene consecuencias directas para el ahorrador español. La debilidad de la libra, unida a la huida hacia el dólar como refugio, está presionando al alza al Euríbor a través de los spreads soberanos europeos. Si la inestabilidad persiste, las hipotecas variables que se revisen en los próximos meses podrían encarecerse entre 10 y 15 puntos básicos adicionales respecto a lo previsto, una factura que los hogares españoles no necesitan en plena desescalada de la inflación. Para el sector turístico —con millones de visitantes británicos cada año—, una libra devaluada encarece las vacaciones en España y podría restar ingresos al sector exterior. Y para las empresas del IBEX 35 con exposición al mercado británico (IAG, Santander UK, Telefónica), la combinación de crisis política y desplome de la divisa es un viento de cara que no estaba en ningún presupuesto de 2026.

MITECO revoluciona la factura de la luz: autoconsumo y comparativa con vecinos incluidos

La factura de la luz afrontará su mayor rediseño en una década con la propuesta del MITECO, que añade información clave para el consumidor. El nuevo modelo, que acaba de someterse a audiencia pública hasta el 6 de julio, incorpora el coste medio de la energía, el tipo de contrato —precio fijo o indexado— y una comparativa con el consumo de vecinos del mismo código postal.

Además, los recibos incluirán datos detallados sobre el autoconsumo, como la energía generada y la modalidad contratada, algo que hasta ahora quedaba fuera del documento que llega cada mes a los hogares españoles.

Una factura eléctrica más completa, y también más compleja

La propuesta del MITECO, al amparo del Real Decreto 88/2026, pretende homogeneizar el contenido de las facturas tanto del mercado libre como del regulado (PVPC). Se acabó la jungla de formatos. A partir de ahora, el consumidor sabrá si tiene un contrato a precio fijo o indexado al mercado mayorista, y conocerá el nombre exacto del producto o tarifa que ha contratado en el mercado libre. Hasta ahora, esa información solía figurar en letra pequeña o, directamente, no aparecía.

Además, se incluirán posibles penalizaciones o intereses aplicados en caso de refacturación, y el motivo de una lectura estimada, si se produce. La protección de datos también gana espacio: aparecerá una cláusula informativa sobre la decisión automatizada empleada en la concesión del bono social.

El autoconsumo, protagonista: por fin tendrás datos de tu propia generación

MITECO

Uno de los bloques más esperados es el dedicado al autoconsumo. Quienes tengan instalados paneles solares u otros sistemas de generación recibirán información detallada: la modalidad de autoconsumo (con o sin excedentes), el tipo, el Código de Autoconsumo, y lo más importante, la energía neta horaria generada, desglosada por periodos horarios. Es una revolución para los hogares que llevan meses pidiendo mayor transparencia sobre lo que producen y lo que vierten a la red.

La nueva factura no solo informa: invita a comparar, a ahorrar y a cuestionar si pagas más que tus vecinos.

En el mercado regulado, además, la factura del PVPC incluirá un código QR en la esquina inferior derecha que llevará al Comparador de Ofertas de Energía de la CNMC. Así, el cliente podrá contrastar su tarifa con otras disponibles en el mercado libre en tiempo real. Todo apunta a que la CNMC verá incrementado el tráfico a su herramienta, un movimiento que podría dinamizar un mercado donde la inercia frena muchos cambios de compañía.

Transparencia y contexto: el momento importa

La reforma de la factura de la luz no llega por casualidad. Tras varios años de volatilidad en el pool eléctrico y de un debate permanente sobre la complejidad del recibo, el MITECO ha decidido dotar al consumidor de instrumentos para tomar decisiones informadas. Lo de compararte con tus vecinos no es un añadido anecdótico: estudios de comportamiento muestran que la presión social reduce el consumo entre un 2% y un 5% en los hogares. En España, donde el pequeño consumidor muchas veces desconoce si paga de más, esta medida podría suponer un pequeño seísmo en la demanda agregada.

Eso sí, el éxito de la propuesta dependerá de cómo se implemente el gráfico comparativo. La letra pequeña importa, y mucho. Si la comparación se basa en medias poco representativas —por código postal puede haber perfiles muy dispares— el efecto motivador se diluye. Y ahí es donde la CNMC tendrá que afinar.

El autoconsumo, por su parte, gana en reconocimiento. Aportar datos horarios de generación neta permite al usuario saber exactamente cuándo produce y cuándo consume, lo que puede orientar la instalación de baterías o la contratación de tarifas con discriminación horaria. Para muchos, esta información será tan útil como el propio ahorro en la factura.

Otro punto relevante es la incorporación del bono social en el flujo de datos. La cláusula sobre decisiones automatizadas responde a la creciente digitalización de los trámites sociales y al riesgo de que algoritmos mal entrenados excluyan a beneficiarios legítimos. En un país donde casi 1,5 millones de hogares dependen de esta ayuda, la transparencia es un antídoto contra la arbitrariedad.

Por otra parte, las comercializadoras del mercado libre tendrán que adaptar sus sistemas de facturación para incluir todos estos campos, lo que puede suponer una inversión añadida. Pero a largo plazo, la estandarización beneficia al sector: elimina asimetrías de información y favorece la competencia. Las compañías que ofrezcan los precios más competitivos saldrán ganando, mientras que aquellas que vivían de la confusión verán reducidos sus márgenes.

En mi opinión, la propuesta acierta al poner el foco en la transparencia y en dotar de herramientas al consumidor. No obstante, echo en falta un compromiso claro sobre la estandarización gráfica: sin un diseño unificado, la comparabilidad entre comercializadoras se desvanece. Ojalá el MITECO recoja esa demanda en la versión final.

La audiencia pública estará abierta hasta el 6 de julio, y las alegaciones pueden enviarse a bzn-facturaelec@miteco.es con el asunto ‘Factura eléctrica’. Si el proceso avanza sin contratiempos, la nueva factura podría empezar a llegar a los buzones en el primer trimestre de 2027. Pero ya saben cómo funcionan estas cosas en la administración: los plazos siempre bailan.

Publicidad