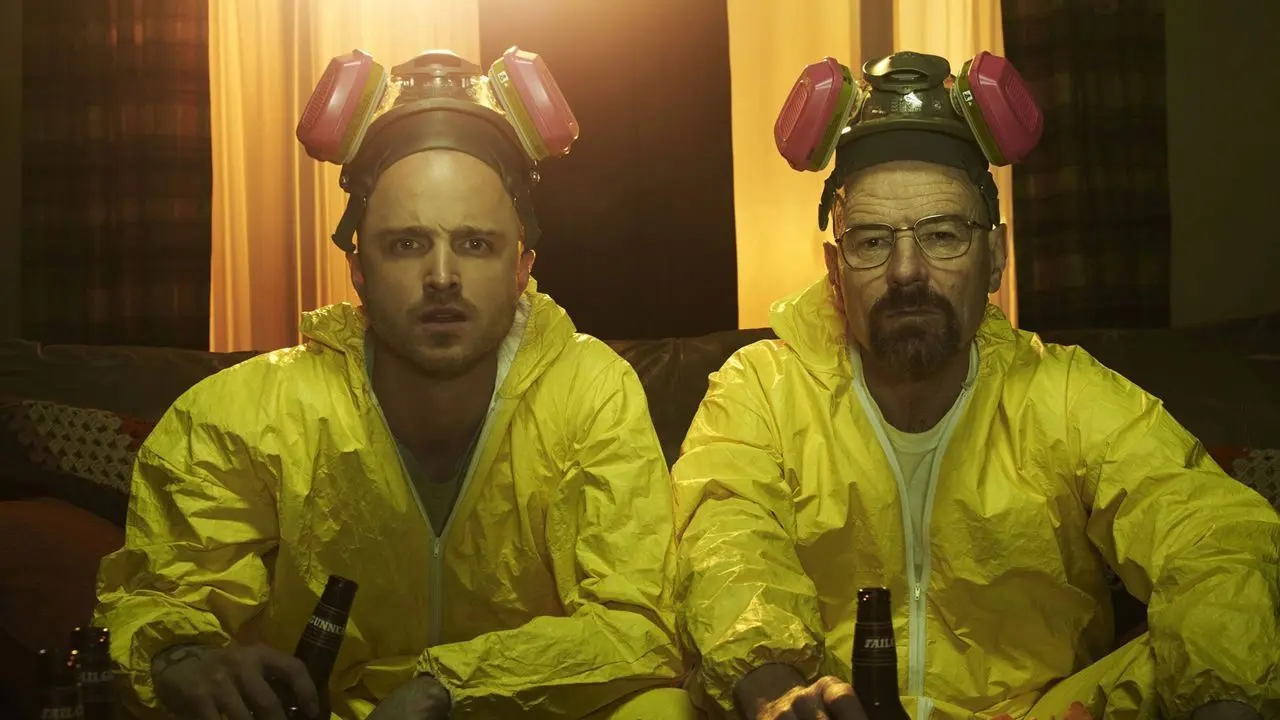
Ni Juego de Tronos ni Los Soprano: la encuesta a 500 expertos de la industria corona a Breaking Bad como la reina del siglo XXI

Breaking Bad acaba de recibir el espaldarazo definitivo: la encuesta más ambiciosa jamás realizada sobre series de este siglo la coloca en el número uno. The New York Times reunió a más de 500 profesionales de la industria —actores, guionistas, productores— para zanjar un debate que llevaba años abierto en los bares y en las redes.

La noticia golpea fuerte porque deja fuera del podio a dos monstruos sagrados: Juego de Tronos y Los Soprano. Si pensabas que ya lo habías visto todo en rankings televisivos, este te va a sorprender, porque el ganador no es el más visto, sino el que la propia industria considera insuperable.

Qué cambia exactamente: Breaking Bad se corona la mejor serie del siglo

Lo que ha cambiado es sencillo de entender pero enorme en sus implicaciones: por primera vez un medio del peso de The New York Times pone negro sobre blanco cuál es, según la propia industria, la mejor serie de los últimos 26 años. Breaking Bad superó a nombres como The Wire, Mad Men, Succession y Fleabag, que completaron los primeros puestos de una lista de 100 producciones.

En España el impacto se nota especialmente, porque la serie de Walter White sigue siendo una de las más buscadas cada año en las plataformas de streaming, pese a que terminó hace más de una década. Plataformas como Netflix siguen apostando por nuevos estrenos de series cada semana, aunque pocas logran el impacto cultural que tuvo esta producción.

Walter White y las claves de un triunfo que nadie discute

Youtube video

Para entender por qué ha ganado conviene fijarse en cómo se hizo la encuesta, porque no fue un simple formulario de preferencias. Cada participante eligió diez series y después tuvo que enfrentarlas en duelos directos, lo que obligó a decidir entre títulos de calidad similar y dio más peso real al resultado final.

  • La encuesta incluyó series de cualquier género, plataforma e idioma, desde dramas hasta concursos.
  • Participaron actores como Bryan Cranston, Elisabeth Moss y Jason Bateman, además de creadores como Damon Lindelof.
  • Los Soprano quedó fuera porque se estrenó en 1999, un año antes del corte temporal fijado.
  • The Wire y Mad Men ocuparon el segundo y tercer puesto respectivamente.
  • Breaking Bad se emitió entre 2008 y 2013 y ganó 16 premios Emmy.

Por qué ocurre esto ahora: el motivo detrás del ranking

El momento no es casual. Llevamos un par de años en los que el streaming ha multiplicado la oferta hasta un punto casi inabarcable, y muchos espectadores sienten que ya no hay series que dejen huella como antes. The New York Times ha querido poner el foco justo en ese vacío, recordando que la televisión de calidad sigue siendo posible.

Además, 2026 marca más de una década desde el final de la serie, un aniversario que invita a mirar atrás con perspectiva. Breaking Bad ha demostrado que su influencia no caduca, algo que pocas producciones recientes pueden presumir con el mismo nivel de unanimidad crítica.

Las claves que debes tener en cuenta: los otros grandes nombres

No todo el mundo coincide con el resultado, y es lógico, porque medir la calidad de una serie siempre tiene algo de subjetivo. Aun así, hay un par de detalles de la lista que conviene conocer para entender mejor el contexto completo del ranking.

La ausencia de Los Soprano, explicada

Muchos fans se han llevado las manos a la cabeza al no ver a Los Soprano en el listado, pero la explicación es puramente técnica. La serie se estrenó en enero de 1999, un año antes del corte que fijó el medio neoyorquino para analizar «lo que llevamos de siglo», así que quedó automáticamente descartada.

Por qué Juego de Tronos no llegó al podio

El fenómeno de HBO sí entró en la lista de 100 títulos, pero se quedó lejos de los primeros puestos. El desgaste de sus últimas temporadas, muy criticadas por una parte del público, parece haber pesado en la votación final de los 500 expertos consultados.

Qué dice la encuesta en detalle sobre Breaking Bad: el método explicado fácil

El sistema de votación combinó dos fases: una primera de listas personales de diez títulos, y una segunda de enfrentamientos directos entre series seleccionadas al azar. Esa combinación es la que ha permitido matizar los resultados y evitar que ganara simplemente la serie más comentada en redes.

El resultado es una radiografía bastante fiel de cómo ve la propia industria audiovisual su trabajo de los últimos 26 años. Breaking Bad no solo convence al público, sino también a quienes escriben, dirigen y producen series cada día, que es un aval mucho más difícil de conseguir.

Qué podemos esperar a partir de ahora

Lo normal es que este tipo de rankings reactiven el interés por la serie entre quienes todavía no la han visto, algo que ya ha ocurrido otras veces con producciones similares. Si quieres entender por qué el personaje sigue generando debate año tras año, merece la pena repasar con calma quién es Walter White y su evolución a lo largo de las cinco temporadas.

En los próximos días es probable que veamos más artículos analizando la lista completa, además de comparativas con otros rankings similares publicados en los últimos años. Lo importante, mientras tanto, es que Breaking Bad vuelve a estar en boca de todos, trece años después de su final.

Lo más importante que debes recordar

Si te quedas con una idea de todo esto, que sea esta: más de 500 profesionales de la industria han decidido, tras un proceso de votación muy riguroso, que Breaking Bad es la mejor serie de lo que llevamos de siglo XXI, por delante de clásicos como The Wire o Mad Men.

Ni Juego de Tronos ni Los Soprano han podido arrebatarle el trono a la historia de Walter White, y eso, trece años después del final de la serie, dice mucho sobre lo que realmente queda cuando el ruido de los estrenos se apaga. Si todavía no la has visto, quizá sea el momento de hacerle hueco en tu lista de pendientes.
Teletrabajo y dolor de espalda: la silla ergonómica de Amazon Basics que recomiendan fisioterapeutas por menos de 150€

El teletrabajo ha cambiado para siempre la forma en la que trabajamos, pero también ha traído un efecto secundario que notamos al final del día: la espalda. Si llevas meses notando tirones en la zona lumbar, no eres el único.

El problema casi nunca es el trabajo en sí, sino la silla en la que lo haces. Y aquí es donde entra un modelo de Amazon Basics que se ha colado entre los más vendidos por una razón muy sencilla: cuesta menos de 110 euros y cumple lo básico que pide cualquier espalda.

Teletrabajo: por qué la silla es la pieza que más influye en tu espalda

Cuando hablamos de teletrabajo, solemos pensar primero en el ordenador o la conexión a internet, y nos olvidamos de lo que realmente sostiene nuestro cuerpo ocho horas al día. Según varios análisis de producto en España, la silla es el elemento con más impacto directo en la salud de la espalda a largo plazo.

La Amazon Basics Silla ejecutiva ergonómica mide 63 x 59,5 x 124 cm, tiene base de nailon negro, asiento y respaldo de malla transpirable, y un mecanismo de bloqueo con dos posiciones. No es una silla de gama alta, pero reúne lo esencial: soporte lumbar, reposacabezas y reposabrazos ajustables.

Cómo afecta esto a tu ergonomía en el trabajo día a día

Youtube video

Lo que marca la diferencia en una silla pensada para muchas horas sentado no es el diseño, sino los puntos de ajuste. Cuantos más puntos puedas adaptar a tu cuerpo, menos tensión acumulas en cuello, hombros y zona lumbar. Esto es exactamente lo que recoge el concepto de ergonomía en el trabajo aplicado al día a día de una oficina en casa.

Estas son las claves que debes mirar antes de comprar cualquier silla para tu rincón de trabajo:

  • Soporte lumbar ajustable en altura, no solo un cojín fijo
  • Reposacabezas regulable para los descansos y las videollamadas largas
  • Reposabrazos ajustables que acompañen la altura de tu mesa
  • Respaldo de malla transpirable para que no se acumule el calor
  • Profundidad del asiento regulable, clave si mides menos de 1,65 o más de 1,80

Por qué esta silla se ha puesto de moda ahora

No es casualidad que este tipo de sillas se disparen en ventas cada septiembre y octubre. Es cuando volvemos de vacaciones, retomamos la rutina de oficina en casa y notamos de golpe lo que el verano había disimulado: una mala postura acumulada.

A esto se suma que el precio ha bajado considerablemente respecto a hace un par de años. Lo que antes costaba 150 o 160 euros en una silla con soporte lumbar decente, hoy se consigue por menos de 110 euros gracias a marcas propias como Amazon Basics, que han entrado fuerte en este segmento.

Las claves que debes tener en cuenta antes de comprarla

Antes de añadir cualquier silla al carrito, conviene pararse en dos detalles que marcan la diferencia entre acertar y arrepentirse a las pocas semanas.

Tu altura y la de tu mesa

Si tu mesa no es regulable, la altura del asiento es innegociable. Comprueba que tus codos queden a 90 grados sobre la mesa y que los pies apoyen bien en el suelo, sin que las rodillas queden más altas que las caderas.

Cuántas horas pasas sentado realmente

No es lo mismo teletrabajar dos días por semana que los cinco. Si tu jornada es completa, prioriza el soporte lumbar ajustable por encima de cualquier otro detalle estético, porque es lo que más trabajo le ahorra a tu espalda.

Qué dice la ergonomía sobre el teletrabajo y el dolor de espalda

Los expertos en salud laboral llevan años insistiendo en lo mismo: no existe una postura perfecta que se pueda mantener durante horas, por buena que sea la silla. El objetivo de una silla ergonómica no es inmovilizarte, sino permitirte moverte sin perder el apoyo.

Por eso el teletrabajo bien planteado no depende solo del mobiliario, sino de combinarlo con pausas activas cada 45 minutos aproximadamente. La silla reduce el daño, pero no sustituye a levantarse, estirar la espalda y caminar un par de minutos.

Qué podemos esperar a partir de ahora

Youtube video

Si ya has decidido cambiar tu silla, lo más sensato es medir antes tu espacio y la altura de tu mesa, para no acabar con un modelo demasiado alto o demasiado bajo. Revisa también las valoraciones reales de compradores en España antes de confirmar la compra.

Y si el dolor de espalda ya es persistente y no mejora solo con cambiar de silla, no lo dejes pasar: un fisioterapeuta puede decirte si hay algo más detrás, más allá de la ergonomía del puesto.

Lo más importante que debes recordar

Si hay algo que debes llevarte de todo esto es que el teletrabajo no tiene por qué pasarte factura en la espalda si cuidas lo básico: una silla con soporte lumbar ajustable, reposacabezas y una buena ergonomía en el trabajo del día a día, con pausas incluidas.

La Amazon Basics Silla ejecutiva ergonómica no es la silla más lujosa del mercado, pero por menos de 110 euros cumple lo esencial para quien teletrabaja a diario. A veces, el cambio que necesita tu espalda no es caro, solo requiere prestarle un poco de atención.

Zamora y el misterio de Rihonor de Castilla: el único pueblo que celebra el Año Nuevo dos veces por la diferencia horaria

Las dos Nocheviejas: uvas a las 00:00 en España y brindis una hora después en Portugal

Dos personas chocando copas de vino tinto cerca de una cesta de picnic al aire libre.

Rihonor de Castilla, en el municipio zamorano de Pedralba de la Pradería (comarca de Sanabria), forma una sola localidad con Rio de Onor, ya en el distrito portugués de Bragança. Lo que separa a sus dos mitades no es solo la raya fronteriza, sino también el reloj: la parte española se rige por el horario de Europa Central (CET) y la portuguesa por el de Europa Occidental (WET), lo que durante el invierno se traduce en una hora exacta de diferencia. Ese desfase de sesenta minutos es lo que permite a los vecinos despedir el año dos veces. A las 00:00 según la hora española toman las uvas en el lado de Rihonor; después basta cruzar unos metros hasta el lado luso, donde el reloj todavía marca las 23:00, para volver a brindar cuando Portugal estrena el calendario.

La doble Nochevieja no es una anécdota para visitantes, sino la cara visible de un pueblo que funciona como una única comunidad pese a repartirse entre el povo de cima (arriba, España) y el povo de abaixo (abajo, Portugal). Sus vecinos hablan castellano y portugués —y algunos mayores conservan el rionorés, un dialecto del leonés en peligro de extinción—, y comparten tierras, hornos y rebaños. En el día a día muchos se guían por la hora portuguesa, porque lo común, como el único bar o las compras, queda del lado luso. Así, cada 31 de diciembre las mismas familias encadenan dos celebraciones seguidas: primero en España y, una hora más tarde, en Portugal.

Una calle, dos países: cómo la raya parte en dos el casco urbano

A narrow street leads through colorful buildings

Rihonor de Castilla no es un pueblo con frontera, sino un pueblo que es frontera. La línea que separa España y Portugal atraviesa su casco urbano desde hace siglos —su origen se remonta a 1143, cuando Portugal se independizó del reino de León— y deja a un lado el povo de cima, el pueblo de arriba, zamorano, integrado en Pedralba de la Pradería, y al otro el povo de abaixo, el portugués Rio de Onor, en el distrito de Bragança. No hay aduana ni barrera: solo una calle compartida que cambia de país a mitad de camino. Lo que corta el núcleo no es el río Onor, que atraviesa ambos lados, sino un riachuelo que baja desde Robledo y cuya mitad sirve de linde fronteriza. Durante años, una simple cadena tendida sobre la calle Mayor bastó para simbolizar la raya.

Cruzar esa calle es cruzar una frontera sin trámites. El único aviso físico es el pavimento: el cemento de la carretera ZA-V-2639 del lado español da paso al empedrado tradicional portugués. Aun así, los vecinos comparten todo lo demás: dos iglesias —Santa Marina en la parte alta, del siglo XVI, y San Juan Bautista en la portuguesa—, dos cementerios y una vida cotidiana que se reparte entre el español y el portugués, con el rihonorés, dialecto del asturleonés en vías de extinción, como seña de identidad. En torno a un centenar de habitantes, la mayoría en el lado luso, sostiene este núcleo singular. La raya también parte el reloj: al cruzar de un país a otro no solo cambia la administración, sino la hora, con 60 minutos de diferencia que permiten celebrar la Nochevieja dos veces, primero en España y después en Portugal.

Dos relojes en la misma plaza: la hora distinta que ordena bares, misa y trabajo

a white wall with many clocks on it

En el corazón de Rihonor de Castilla (Zamora) y su gemelo portugués, Rio de Onor, conviven dos relojes que no marcan la misma hora. La frontera, conocida como La Raya, atraviesa el propio caserío, así que basta cruzar el puente sobre el río Onor para que cambie la referencia horaria. La mitad española se rige por el horario de Europa Central (CET/CEST) y la portuguesa, por el de Europa Occidental (WET/WEST), una hora por detrás. En el lado luso, la iglesia de San Juan Bautista exhibe un reloj en su sencilla fachada, junto a una espadaña con dos campanas, y allí se levanta el único bar del pueblo, O Trilho de Onor. En la parte de arriba, el povo de cima, la administración española y la iglesia de Santa Marina se guían por la hora oficial de España. Dos referencias temporales separadas por unos metros y por 60 minutos exactos.

Esa hora de diferencia ordena buena parte del día a día de un puñado de vecinos —poco más de veinte según los últimos datos del INE— repartidos entre las dos mitades. Para quedar, toca aclarar en qué huso; para comer, el único bar está en el lado portugués y abre con la hora lusa. De hecho, según recogen varios medios, muchos habitantes han optado por seguir la hora de Portugal en su convivencia diaria, de modo que cruzan la frontera sin tocar el reloj, y quienes atienden el campo o los rebaños se guían más por la luz y las costumbres rurales que por las agujas. La misa, que el párroco celebra solo un par de veces al mes, y el toque de campana que la anuncia se ajustan al lado en que se oficia. El colofón llega en Nochevieja: los vecinos del povo de cima dan las campanadas una hora antes que los del povo de abaixo, así que muchos celebran la entrada del año dos veces.

Lo que la frontera no dividió: la lengua riodonoresa y la vezeira comunal del ganado

a cow eating grass behind a barbed wire fence

La raya partió el casco urbano en dos, pero no la lengua. El rionorés —también escrito rihonorés— es una variedad del asturleonés, de la misma familia que el mirandés, que se ha hablado históricamente en las dos mitades del pueblo: con influencia gallega y castellana en el lado zamorano y portuguesa en el de Braganza. Conserva rasgos como el diptongo ie (iêl por él), el wo donde otros dicen ue (puârta por puerta), contracciones al estilo portugués (à por a la) y nasalizaciones finales. El problema es su vitalidad: los estudios sociolingüísticos constatan que solo los vecinos más mayores lo dominan, que ya intercalan palabras castellanas y lusas cuando lo hablan y que, fuera de casa, se pasa al idioma oficial. Aun así, sigue siendo seña de identidad: buena parte de los riodonoreses entrevistados se reconoce antes como tal que como español o portugués.

Al ganado nunca le importó la frontera. La vezeira o vecería es el pastoreo comunal por turnos documentado en Rio de Onor y Rihonor de Castilla: cada vecino guardaba el rebaño colectivo tantos días como cabezas aportaba, y los animales subían a pastos comunes sin distinguir de qué lado del río llegaban sus dueños. A ese sistema se sumaban los hornos y molinos compartidos, las tierras de la faceira repartidas en parcelas equitativas entre el río y las laderas, las cosechas divididas a partes iguales y el toro semental de todo el pueblo. El antropólogo Jorge Dias lo describió como un comunitarismo agropastoril. Hoy la práctica se ha apagado por la despoblación, con una media de edad muy alta entre los escasos vecinos que quedan, pero en 2017 el pueblo fue distinguido entre las 7 Maravillas de Portugal en la categoría de aldeas.

: el tratado de límites que dejó el pueblo a caballo entre Zamora y Braganza

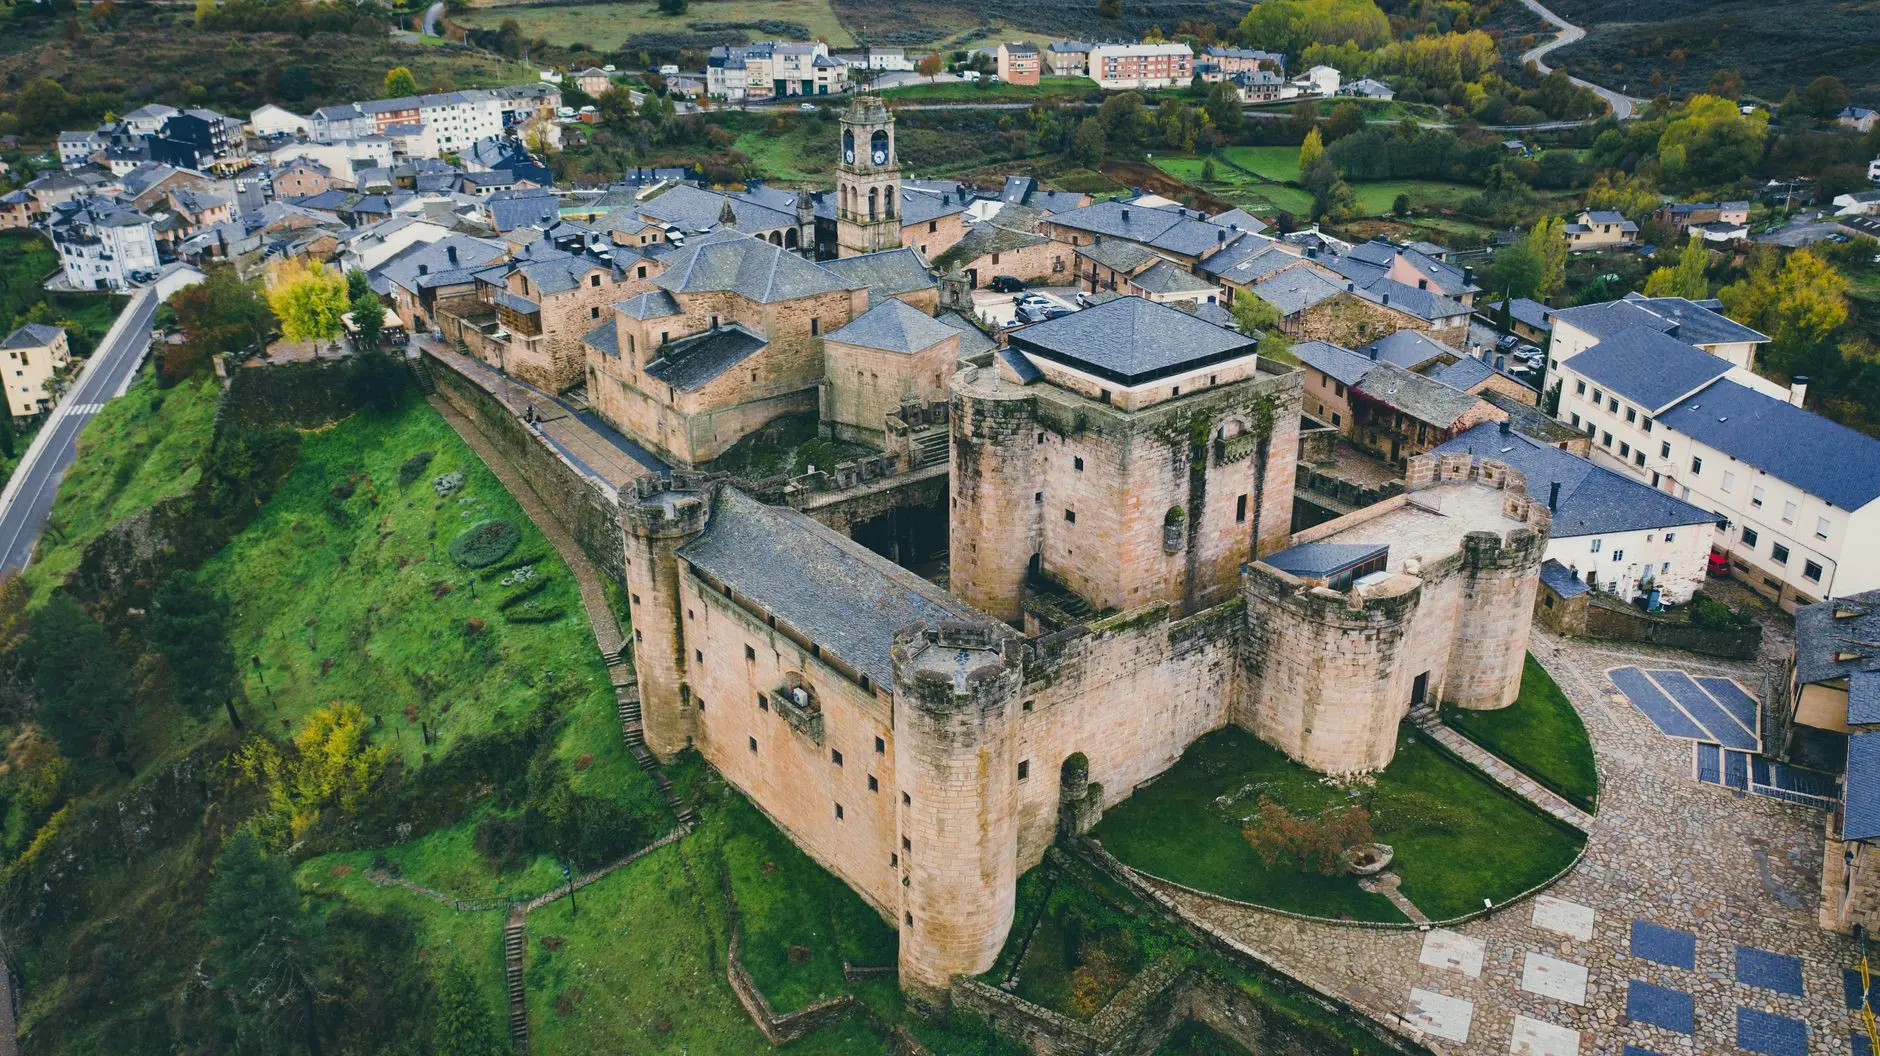
Una impresionante vista aérea del histórico Castillo de Puebla de Sanabria en Castilla y León, España.

El Tratado de Límites entre España y Portugal, firmado en Lisboa el 29 de septiembre de 1864, fue el primer acuerdo moderno que intentó fijar de forma precisa y definitiva la Raya desde la desembocadura del Miño hasta la confluencia del río Caya con el Guadiana, unos 950 kilómetros de frontera. Lo preparó una Comisión Mixta de Límites creada en 1854 y formada por diplomáticos e ingenieros y oficiales del Estado Mayor. Isabel II lo sancionó por decreto el 13 de julio de 1865 y Luis I de Portugal el 27 de marzo de 1866; completado con dos anexos en noviembre de 1866, entró en vigor el 5 de noviembre de aquel año. El texto zanjó casos como el Couto Mixto, que pasó a España, y los pueblos promiscuos de Soutelinho, Cambedo y Lama de Arcos, adjudicados a Portugal.

El caso de Rio de Onor y Rihonor de Castilla quedó fuera de ese reparto. La comisión lo debatió —en 1862 se propuso que España cediera a Portugal las ocho familias del lado español para sumarlas a las 33 portuguesas— pero el Tratado dejó pendiente esta aldea mixta, de modo que el pueblo permaneció sin modificar ni alterar. Esa omisión explica que hoy siga a caballo entre dos administraciones: la parte zamorana, Rihonor de Castilla, pertenece a Pedralba de la Pradería, y la portuguesa, Rio de Onor, al municipio de Braganza. Separadas por apenas 150 metros de huertas y prados, el povo de cima y el povo de abaixo comparten puente y camino, y la demarcación posterior —el Acta General de 1906— tampoco los tocó.

Antena 3 reina en septiembre frente a Telecinco, que firma su peor arranque de temporada

Antena 3 ha comenzado la temporada televisiva reforzando su posición al frente de las audiencias. La cadena de Atresmedia cerró septiembre con un 12,8% de cuota de pantalla, tras mejorar nueve décimas respecto a agosto, y encadenó así seis años consecutivos como líder del mes. En el lado contrario, Telecinco firmó su peor septiembre desde 1990, con un 8,4%, en un escenario en el que la distancia entre ambas cadenas privadas se amplía hasta los 4,4 puntos.

La clasificación mensual sitúa a La 1 en segunda posición, con un 12,1%, siete décimas por encima de su registro de agosto. La cadena pública refuerza así su presencia en la pugna por la audiencia, mientras que Antena 3 mantiene el primer puesto con una ventaja de siete décimas sobre la televisión pública.

Por detrás, Cuatro alcanzó un 7,1%, su mejor septiembre desde 2015, después de crecer 1,3 puntos frente a agosto. La Sexta termina el mes con un 5,3%, una décima más que en agosto.

La 2, por su parte, anotó un 3,6% de cuota de pantalla. Las cadenas autonómicas agrupadas en FORTA registraron un 8,5%, mientras que los canales temáticos de pago alcanzaron un 12,4%.

Antena 3 consolida su dominio

El resultado de septiembre prolonga la trayectoria de Antena 3 como principal referencia de la televisión comercial en España. La cadena no solo conserva el liderazgo mensual, sino que mantiene una posición destacada en franjas de especial importancia para el mercado publicitario, como la sobremesa y el ‘prime time’.

La fortaleza de su programación se apoya en una combinación de informativos, entretenimiento y ficción. Antena 3 Noticias encadena 81 meses consecutivos como líder, una continuidad que refuerza el peso de su oferta informativa. En entretenimiento, ‘El Hormiguero’ mantiene su posición entre los formatos más competitivos de la cadena, acompañado por espacios consolidados como ‘La ruleta de la suerte’ y ‘Pasapalabra’.

La ficción también contribuye a sostener los resultados. ‘Sueños de libertad’ se mantiene como la serie más vista y firma su mejor septiembre, mientras que las apuestas de la cadena para la noche incluyen títulos como ‘En tierra lejana’, ‘Las hijas de la criada’ y ‘El Secreto’. En la franja matinal, ‘Espejo Público’ ha mejorado sus resultados.

El balance de septiembre también refleja la posición de los dos grandes grupos privados. Atresmedia suma un 24,9% de cuota conjunta, dos puntos por delante de su principal competidor pese a contar con un canal menos, según los datos facilitados por el grupo. El resultado descansa especialmente en el liderazgo de Antena 3.

La Sexta cerró septiembre con un 5,3% de cuota con bazas como ‘Aruser@s’, su oferta diaria más competitiva. También destaca la mejora de ‘El Intermedio’ durante la recta final del mes y el resultado de ‘Salvados’ con Gabriel Rufián, que anotó un 9,6% y fue segunda opción en su franja, de acuerdo con los datos publicados sobre el cierre mensual.

La 1 logra su mejor septiembre en 15 años

La 1 inicia la temporada con un 12,1%, su mejor septiembre desde 2011. La cadena pública mejora seis décimas respecto a agosto y cinco décimas en comparación con septiembre de 2025. Su resultado la mantiene cerca de Antena 3, aunque todavía por detrás de la cadena privada en el balance mensual.

Antena 3
Sede de RTVE.

Telecinco, en cambio, se queda en el 8,4%. Aunque mejora respecto al 7,8% de agosto, el canal registra su peor septiembre y el peor inicio de temporada de su historia. La presencia de formatos como ‘La isla de las tentaciones’ y ‘Supervivientes All Stars’ no ha bastado para compensar las dificultades de su programación diaria. La cadena acumula, además, 15 meses consecutivos en los que cada mes marca su mínimo histórico para ese mismo periodo.

La clasificación se completa con La 2, que alcanza un 3,6% de cuota, y las autonómicas agrupadas en FORTA, con un 8,5%. Los canales temáticos de pago, por su parte, suman un 12,4%, una cuota conjunta que los sitúa por delante de cualquiera de las cadenas individuales.

La ruta exacta desde Madrid para gastar menos de 15€ en gasolina ida y vuelta a estos pueblos

La ruta exacta: qué carretera coger en cada salida de Madrid (y el peaje que hay que esquivar)

carretera jeque zayed hd Merca2

El peaje es el gasto invisible que arruina cualquier escapada de bajo coste. Los navegadores tienen la costumbre de meter al conductor en la R-2, la R-3, la R-4 o la R-5 porque ahorran minutos, y ahí se va parte del presupuesto. Las cuatro son autopistas de pago que corren en paralelo a las autovías gratuitas: la R-2 acompaña a la A-2 hacia Guadalajara, la R-3 desdobla la A-3 hacia Arganda del Rey, la R-4 camina junto a la A-4 hacia Ocaña y la R-5 junto a la A-5 hacia Navalcarnero. Todas se tarifan por kilómetro: en 2025 la tarifa máxima para un turismo era de 0,0927 euros por kilómetro sin dispositivo VIA-T y 0,0827 con él, sin IVA, según la resolución de tarifas de SEITT, y en 2026 se aplicó otra subida del 2%. Solo son gratuitas entre las 00:00 y las 06:00, una franja inútil para un plan de día.

En la práctica la ruta se resuelve saliendo de Madrid por la autovía libre de cada corredor. Henares y Alcarria: A-2 dirección Zaragoza, esquivando la R-2, que se desgaja a la altura de la M-40. Sureste: A-3 dirección Valencia, la que pasa por Arganda y Villarejo de Salvanés, en vez de la R-3. Sur y Aranjuez: A-4 dirección Andalucía, paralela a la R-4. Suroeste y Sierra Oeste: A-5 dirección Badajoz, sin pisar la R-5. Hacia la Sierra Norte (Patones, Buitrago, La Hiruela) no hay radial que evitar: se sube por la A-1 hacia Burgos. El peaje que más encarece el día está al noroeste, la AP-6 entre Collado Villalba y Adanero, la más cara del centro, por encima de los 14 euros por trayecto completo para un turismo en 2025. Para El Escorial o Navacerrada no hace falta: la A-6 es gratuita hasta Villalba. Y para Toledo, la AP-41 tiene su alternativa sin peaje en la A-42.

Cuántos kilómetros son 15 €: el cálculo con el precio del litro, tu consumo y el ida y vuelta

a close up of a digital clock

El cálculo parte de tres datos. El precio: según el Boletín Petrolero de la UE, la gasolina 95 cerró 2025 en España en torno a 1,47 euros por litro y el gasóleo A en 1,42, con medias anuales de 1,504 y 1,434 euros respectivamente en Península y Baleares, según la CNMC. El consumo: un turismo de gasolina medio gasta entre 6 y 7 litros cada 100 kilómetros y uno diésel, alrededor de 5,5. Y la operación: 15 euros compran unos 10,2 litros de gasolina a 1,47 euros; a 6,5 litros por cada 100 km, esos 10,2 litros mueven el coche unos 157 kilómetros. En diésel salen 10,6 litros que, a 5,5 litros por 100 km, permiten recorrer cerca de 192 kilómetros.

Como el presupuesto es de ida y vuelta, la distancia útil se reduce a la mitad: unos 78 kilómetros por trayecto en gasolina y unos 96 en diésel. Ese es el radio máximo que puede tener cualquier pueblo de la lista. La horquilla se ensancha o se estrecha según dónde se reposte: en Madrid hay estaciones que vendían la gasolina 95 a 1,189 euros el litro, con lo que 15 euros dan para 12,6 litros y el ida y vuelta sube hasta unos 194 kilómetros; a 1,70 euros el litro, en cambio, el radio cae a unos 68 kilómetros por trayecto. El cálculo no incluye peajes ni desvíos, y el consumo real en carretera y con aire acondicionado suele quedar por encima del homologado, así que conviene dejar algo de margen.

Los pueblos que entran y los que se quedan fuera, con el coste exacto de cada ida y vuelta

man on pathway near houses

La cuenta conviene dejarla por escrito antes de discutirla. Tomando el precio medio de la gasolina 95 en España, en torno a 1,47 € el litro —la referencia que dio RTVE a mediados de diciembre—, y un consumo de 6,5 litros a los 100 km, cada kilómetro sale a unos 9,6 céntimos, de modo que los 15 € se agotan alrededor de los 78 km por trayecto, 156 ida y vuelta. Con ese baremo entran con holgura Alcalá de Henares (unos 35 km por sentido y unos 6,7 € la ida y vuelta), Loeches (38 km, 7,3 €), Chinchón (48 km, 9,2 €), Aranjuez (49 km, 9,4 €), Guadarrama (50 km, 9,6 €), San Lorenzo de El Escorial (55 km, 10,5 €), Torrelaguna (58 km, 11,1 €) y Patones de Arriba (60 km, 11,5 €). Al filo quedan Las Navas del Marqués (76 km, 14,5 €), Buitrago del Lozoya (78 km, 14,9 €) y La Acebeda (78 km, 14,9 €), con apenas céntimos de margen.

Por encima de ese umbral caen Gascones (80 km, 15,3 €), Rascafría (85 km, 16,3 €), Madarcos (87 km, 16,6 €), El Atazar (90 km, 17,2 €), Escalona (92 km, 17,6 €), Somosierra (93 km, 17,8 €), Robregordo (94 km, 18 €) y Brihuega (98 km, 18,7 €): aparecen en casi todas las listas de escapadas de un día, pero con este cálculo se salen del presupuesto. La frontera no es rígida. En la provincia de Madrid el litro de gasolina 95 oscila entre 1,259 y 1,739 € según el Ministerio para la Transición Ecológica, y un diésel que gaste 5 l/100 km desplaza el límite hasta unos 105 km por sentido, lo que devolvería a la lista Rascafría o Madarcos. Con un coche de 8 l/100 km y gasolina cara, en cambio, hasta Patones aprieta.

Dónde repostar para no salirse del presupuesto: estaciones de salida de Madrid y de la sierra

A view of a city with tall buildings

El primer ahorro se decide antes de salir de Madrid. Según el informe de la OCU de julio de 2026, la A-1 es una de las rutas con precios medios más altos de España y las mejores opciones se concentran en los extremos, no en mitad del recorrido. En el arranque madrileño, la estación de Alcampo en Alcobendas figura como la referencia barata de ese corredor. Fuera de la autovía, en los polígonos de Alcobendas, San Sebastián de los Reyes, Tres Cantos y Colmenar Viejo, operan enseñas low cost —Ballenoil, Petroprix o Plenergy— que suelen quedar por debajo de las gasolineras de marca. Ese juego de precios permite, siempre según el análisis de la OCU, un ahorro de hasta el 15% en gasolina y el 16% en diésel en la A-1, en torno a 12 euros por un depósito de 50 litros. La conclusión práctica es llenar el depósito antes de coger la carretera y no dejarlo para las áreas de servicio.

Ya en la sierra, la horquilla se mantiene y conviene mirar más allá de la primera estación que aparece. Los estudios sobre el noroeste de Madrid detectan diferencias internas de hasta 20 céntimos por litro dentro de un mismo municipio: en Galapagar, las alternativas económicas se movían en el último registro disponible entre 1,83 y 1,86 euros el litro de gasolina 95, frente a los 2,00-2,04 de algunas Repsol; en Collado Villalba y Las Rozas, optar por la estación barata frente a la tradicional suponía entre 6 y 8 euros por depósito de 50 litros. En los pueblos del norte, como Buitrago del Lozoya, apenas hay dos estaciones (Repsol y Moeve) y sus precios están por encima de la media nacional, mientras que las de la A-1 a la altura de La Cabrera o La Serna del Monte también figuran entre las más caras. Con 15 euros de presupuesto para la ida y vuelta, dónde se reposta pesa tanto como la ruta elegida.

Los desvíos que rompen el presupuesto y cómo comprobar el precio del carburante antes de salir

Con un tope de 15 €, cada kilómetro pesa. A 1,86 €/l de media en la gasolina 95 y 1,92 €/l en el diésel (Boletín Petrolero de la Comisión Europea, 1 de octubre), ese presupuesto compra unos ocho litros: en un utilitario de 6 l/100 km, en torno a 130 km de ida y vuelta. Y cada kilómetro de más cuesta entre 11 y 14 céntimos, así que un desvío de 20 km entre ida y vuelta se lleva entre 2,2 y 2,8 €, hasta una quinta parte del total. Los sospechosos habituales son las áreas de servicio de autopista y de las radiales de peaje (R-2, R-3, R-4, R-5), que suelen cobrar entre 15 y 20 céntimos más por litro que una estación low cost situada a cinco minutos de la salida; el alemán ADAC cifra esa brecha media en 33 céntimos por litro, 16,50 € por depósito de 50 litros. La cuenta se descuadra igual con la «más barata de la provincia» a media hora, con las que obligan a entrar y salir de un polígono o a cruzar el casco urbano, y con el motor frío, que gasta hasta el doble en los primeros minutos. El TÜV Süd lo ilustra: dos kilómetros de rodeo ya se comen casi todo el ahorro de 30 céntimos de un depósito de 60 litros.

Antes de arrancar, el precio se comprueba en el Geoportal de Gasolineras del Ministerio para la Transición Ecológica (geoportalgasolineras.es), que se nutre de los precios que las estaciones están obligadas a comunicar y los refresca cada cinco minutos. Permite filtrar por municipio o código postal y por carburante, ordenar de la estación más barata a la más cara, verlo todo sobre un mapa y usar su pestaña «Rutas» para cruzar origen, destino y combustible y listar solo las que quedan de camino. La app oficial del Ministerio, Ruta-e, hace lo mismo desde el móvil, igual que comparadores como GasolinApp o Google Maps. La clave es hacer la resta completa antes de salir: ahorro = diferencia por litro × litros que vas a repostar − coste del desvío, y el coste del desvío es (km extra ÷ 100) × consumo × precio del litro. Como referencia, un rodeo solo compensa si la diferencia supera los 7-10 céntimos por litro y el desvío es corto; con 15 litros y 4 céntimos de ventaja, el ahorro son 60 céntimos. Conviene además mirar la hora de actualización del dato, porque en España no hay un ciclo semanal fijo y muchas estaciones ajustan precios por la mañana, y desconfiar de las de acceso malo o solo con tarjeta si vas justo de tiempo.

Las 5 gasolineras más baratas de Madrid hoy para repostar sin salir de la M-30

Madrid vuelve a poner a prueba el bolsillo de quien conduce cada día por la ciudad, y el precio del combustible no da tregua. Si vives dentro de la almendra central y no te apetece salir hasta la periferia para ahorrar unos céntimos, hay buenas noticias: también dentro de la M-30 existen estaciones que hoy marcan los precios más bajos de la capital.

Hemos revisado los datos actualizados de hoy para darte una selección clara: cinco gasolineras donde repostar sin cruzar el anillo te sale más a cuenta. Apunta las direcciones, compara precios y decide con tiempo antes de que el depósito marque la reserva.

Qué está pasando con el precio de la gasolina en Madrid

El litro de gasolina 95 ronda hoy los 1,809 euros en las gasolineras más baratas de Madrid, según los comparadores que cruzan a diario los datos oficiales. No es un precio espectacular si lo comparas con municipios de la periferia, pero dentro del anillo es lo más ajustado que vas a encontrar hoy.

La diferencia entre la gasolinera más cara y la más barata de la ciudad puede superar los 25 céntimos por litro, algo que en un depósito de 50 litros se traduce en más de 12 euros de diferencia. Vale la pena mirar el mapa antes de repostar por inercia en la primera que encuentres.

Cómo te afecta esto si conduces dentro de la M-30 de Madrid

Youtube video

Antes de nada, una aclaración que mucha gente sigue haciéndose: el combustible de las gasolineras low cost no es de peor calidad, solo cambia el modelo de negocio. Eso significa que ahorrar aquí no implica arriesgar el motor de tu coche. Estas son, hoy, las cinco opciones más baratas sin salir del anillo:

  • OIL+ (calle Muguet, 12): gasolina 95 desde 1,809 €/l
  • Petroprix (calle Secoya, 12): gasolina 95 desde 1,809 €/l
  • Petroprix (avenida de Aviación, 22): gasolina 95 desde 1,809 €/l
  • Ballenoil (calle Sinfonía, 9): gasolina 95 desde 1,809 €/l
  • Ballenoil (calle Reus, 13): gasolina 95 desde 1,809 €/l

Por qué los precios bajan ahora dentro del anillo

El motivo no es ningún misterio: cadenas low cost como Petroprix, Ballenoil u OIL+ han ido abriendo estaciones automáticas dentro de la ciudad, sin personal ni tienda, y eso recorta buena parte del coste. Al final, esa rebaja se traslada directamente al precio por litro.

A eso se suma la guerra de precios entre operadores, que se mueve casi a diario según la cotización internacional del petróleo. Por eso el ranking de gasolineras más baratas cambia cada jornada, y lo que hoy es la opción más barata mañana puede no serlo.

Las claves que debes tener en cuenta antes de repostar

No todo se reduce al precio por litro: hay un par de detalles prácticos que conviene valorar antes de desviarte a por la gasolinera más barata del día dentro de Madrid.

Comprueba el horario antes de ir

Varias de estas estaciones low cost funcionan sin personal las 24 horas, pero conviene revisar siempre el horario actualizado en la app o la web antes de salir de casa, sobre todo de madrugada.

El ahorro crece si repostas el depósito lleno

La diferencia de precio se nota más cuanto mayor es el depósito que llenas. En un coche pequeño el ahorro ronda los 5 euros, pero en furgonetas o depósitos grandes puede acercarse a los 15 euros por repostaje.

Qué dice la normativa sobre las gasolineras automáticas en Madrid

La ley española permite desde hace años las estaciones de servicio sin personal, siempre que cumplan los requisitos de seguridad de Industria y tengan un número de emergencia visible. Madrid ha sido una de las ciudades donde más ha crecido este modelo en el último lustro.

Eso sí, la normativa exige que el precio del combustible esté siempre visible desde la calle, así que puedes comparar sin bajarte del coche. Repostar aquí es tan seguro como en cualquier gasolinera tradicional, solo cambia que pagas directamente con tarjeta en el surtidor.

Qué puedes hacer ahora para ahorrar en cada repostaje

Youtube video

Lo más sencillo es guardar en el móvil una app de precios de combustible y activar las notificaciones para tu zona dentro de la M-30 de Madrid. Así sabrás en segundos cuál es la gasolinera más barata de tu entorno antes de salir de casa.

También puedes fijarte en patrones: las cadenas low cost suelen mantenerse baratas de forma más constante que las marcas tradicionales, que varían más según la ubicación. Si repites gasolinera, acabarás ahorrando sin tener que comparar cada día.

Lo más importante que debes recordar

Repostar barato en Madrid sin salir de la M-30 ya no es tan difícil como parecía: las cadenas low cost han colado varias opciones dentro del anillo con precios que compiten con los de la periferia. Solo hace falta mirar el mapa antes de arrancar.

Guarda esta lista, revisa los precios de hoy antes de salir y recuerda que, dentro de la M-30 de Madrid, la diferencia entre gasolineras puede suponerte un ahorro real cada mes. Pequeños gestos, bolsillo agradecido.

Probé el set antihumedad de Bosque Verde (Mercadona) que arrasa en TikTok: así actúa contra el moho de la pared

Mercadona vuelve a dar que hablar en redes por un producto que promete frenar las manchas de humedad de la pared sin tener que hacer obras. Me he hecho con el Set Antihumedad de Bosque Verde, la marca blanca de limpieza del supermercado valenciano, y lo he probado varias semanas en una habitación con problemas de condensación.

No soy la única que le ha dado una oportunidad: el producto arrasa en TikTok desde hace meses, con cientos de vídeos mostrando cómo se llena el recipiente de agua. Pero una cosa es ver un vídeo y otra muy distinta comprobarlo en casa, así que aquí va mi experiencia real.

Qué es exactamente el set antihumedad de Mercadona

El producto en cuestión es el Set Antihumedad con Aromas Cítricos de Bosque Verde, la línea de limpieza del hogar de Mercadona. Se compone de un recipiente de plástico y una pastilla de sal higroscópica que va absorbiendo la humedad del ambiente poco a poco, convirtiéndola en agua líquida que cae a un depósito inferior.

Cuesta 3,15 euros e incluye el primer recambio; los siguientes rondan los 2 euros cada uno. Según el propio envase, está pensado para espacios de hasta 10 metros cuadrados, así que en habitaciones más grandes conviene repartir varias unidades.

Cómo afecta esto al día a día con manchas de humedad en la pared

Antes de contarte mi experiencia, te dejo un vídeo donde se analiza a fondo la gama Bosque Verde de Mercadona, para que veas cómo se comporta frente a otros productos de la casa.

Youtube video

Lo primero que noté al colocar el set en el dormitorio fue que el ambiente dejaba de sentirse frío y pegajoso al entrar por las mañanas. Las gotas de condensación en la ventana, que antes aparecían casi a diario, se redujeron de forma notable en la primera semana.

  • Reduce la condensación en ventanas y paredes frías
  • Absorbe hasta 800 ml de agua del aire ambiente
  • Neutraliza los malos olores típicos de la humedad
  • No necesita electricidad ni mantenimiento complicado
  • Ayuda a frenar la aparición de nuevas manchas de moho

Por qué Mercadona ha apostado ahora por este producto

El motivo no es casualidad: con la llegada del otoño y las primeras lluvias, las consultas sobre cómo acabar con la humedad en casa se disparan en España. Mercadona ha detectado ese pico de interés y refuerza cada año su sección de limpieza con este tipo de productos de limpieza baratos.

Además, el efecto viral en redes sociales ha hecho el resto: cuando un producto económico demuestra resultados visibles en vídeo, la demanda se dispara en pocas semanas. Varias tiendas han confirmado roturas de stock puntuales en los meses más húmedos del año.

Las claves que debes tener en cuenta antes de comprarlo

Antes de salir corriendo a por el tuyo, conviene aclarar un par de cosas que marcan la diferencia entre que funcione bien o te decepcione. No es un milagro, pero bien usado da resultados visibles.

Dónde colocarlo para que funcione mejor

Lo ideal es situarlo cerca de la zona más afectada por la humedad: ventanas, esquinas de paredes exteriores o armarios empotrados. Evita pegarlo a la pared o a un mueble, porque necesita que el aire circule a su alrededor.

Qué esperar según la temperatura de tu casa

Un detalle que mucha gente pasa por alto: por debajo de los 10 grados la sal se cristaliza y apenas genera agua visible, aunque sigue absorbiendo humedad. No te alarmes si en pleno invierno ves menos líquido acumulado de lo esperado.

Qué dice la etiqueta de Mercadona sobre su uso seguro

Como cualquier producto de limpieza, el Set Antihumedad de Mercadona incluye advertencias que conviene respetar. La pastilla de sal provoca irritación ocular grave si entra en contacto con los ojos, así que debe mantenerse fuera del alcance de niños y mascotas.

Tampoco conviene verter el contenido del depósito por el fregadero sin diluir, ya que la mezcla concentrada puede dañar ciertas tuberías con el tiempo. Lo recomendable es aclararla bien con agua antes de desecharla.

Qué puedes hacer ahora si tienes manchas de humedad en la pared

Si ya tienes manchas visibles, el set antihumedad no las va a borrar por sí solo: su función es evitar que vuelva el moho en las paredes, no limpiar el que ya está ahí. Para eso puedes combinarlo con un limpiador antimoho específico antes de colocar el deshumidificador.

Youtube video

Aquí tienes un vídeo que explica paso a paso cómo tratar el moho que ya se ha instalado en la pared, con productos fáciles de conseguir. Una vez limpia la superficie, el set de Mercadona ayuda a que la humedad ambiental no vuelva a dejar su huella.

Lo más importante que debes recordar

Si tienes problemas recurrentes de condensación o manchas de humedad en la pared, el set antihumedad de Bosque Verde de Mercadona es una solución barata, fácil de encontrar y que se nota en el ambiente de casa. No sustituye una obra si el problema es estructural, pero frena el día a día.

Yo seguiré usándolo en los meses más fríos, sobre todo en la habitación donde más humedad noto. Por menos de 4 euros, merece la pena probarlo antes de gastar en soluciones mucho más caras.

Banco Santander apoya al sector farmacéutico con una oferta específica llena de ventajas

La entidad, que ya cuenta con más de 7.600 farmacias entre su cartera de clientes, pretende llegar a 10.000 registradas al final del presente año.

Farmacia Online Española

Pocos lugares más reconocibles en nuestro país que una farmacia. Pocos símbolos como el de una cruz verde iluminada para saber que ese es el lugar al que tenemos que acudir para recoger los medicamentos recetados por un médico, o para recibir el primer consejo en caso de trastornos leves de la salud.

Según el reciente informe “Estadísticas de colegiados y farmacias comunitarias 2025”, elaborado por el Consejo General de Colegios Farmacéuticos (CGCOF), en España existían a finales del año pasado 22.273 farmacias, 42 más que en 2024. De ellas, 14.371 están ubicadas en lugares que no son capitales de provincia, casi el doble de las que sí lo están. De media y, como también sucedió en 2024, se mantiene el promedio de 4,5 farmacias por cada 10.000 habitantes. Estos datos siguen consolidando a España como el país de la Organización para la Cooperación y el Desarrollo Económico (OCDE) con más farmacias por habitante y donde más se abren en toda la Unión Europea.

Aunque su implantación ya es más que notable en el terreno farmacéutico, Banco Santander quiere convertirse en la entidad de referencia de un sector que genera una facturación conjunta de alrededor de 25.000 millones de euros anuales, con una media de 1,1 millones de euros por cada establecimiento. El objetivo de Banco Santander es llegar al número de 10.000 farmacias registradas como clientes de la entidad al final del presente año, una cifra que, en la actualidad, ya supera las 7.600. Sería, prácticamente, lograr que la mitad de las farmacias españolas trabajaran con el Santander.

Para conseguirlo, la entidad no se conforma con ser esa a través de la cual el titular de una farmacia paga las nóminas a final de cada mes a los miembros de su equipo, sino que ofrece una visión integral que acompañe a la farmacia durante todo su ciclo de vida.

Una relación de prestación de servicios que bien puede comenzar desde la adquisición de la farmacia  y que continuaría con condiciones preferentes de financiación para adquirir equipamiento y que llegaría a la gestión de cobros y pagos e, incluso, a la propia protección del negocio.

Este plan no se queda en una simple declaración de intenciones, sino que busca convencer a los miembros del sector farmacéutico español con una oferta específica llena de ventajas concretas. Por ejemplo, las farmacias podrán acceder a la Cuenta Negocios sin ningún tipo de comisión y con una política muy ventajosa en lo que se refiere a los pagos por TPV, tan habituales hoy en día en este sector. Así, Banco Santander ha diseñado condiciones específicas para los miembros de los colegios de farmacéuticos con los que la entidad mantiene acuerdos y que se concretan en una comisión para compras por TPV que parte desde el 0,20%.

A estas condiciones se suma la propuesta tecnológica de Getnet, la plataforma global de pagos de Santander, que ofrece a las farmacias soluciones de cobro ágiles y seguras adaptadas a sus necesidades. Desde terminales de última generación, que pueden integrarse con el software de gestión de la farmacia, hasta soluciones que permiten convertir dispositivos móviles en terminales de pago, Getnet facilita una experiencia de compra más rápida y cómoda. Además, sus soluciones de comercio electrónico y cobro mediante enlaces de pago permiten a las farmacias ampliar sus canales de venta y avanzar en su digitalización.

En cuanto a la financiación, la entidad ofrece soluciones específicas para la adquisición de farmacias, así como leasing para inversiones en equipamiento, robots dispensadores o cámaras frigoríficas, y renting para vehículos y tecnología. Finalmente, la propuesta se completa con seguros para el negocio, soluciones de ciberseguridad y alarmas, así como Santander X, la plataforma de apoyo a empresas y emprendedores que ofrece formación, eventos y oportunidades de networking.

En la actualidad, Banco Santander mantiene acuerdos con tres colegios profesionales de farmacéuticos de España y también con Cofares, la empresa de logística farmacéutica que posee el 30 por ciento de cuota de mercado. El objetivo de la entidad financiera es ampliar esa relación con un sector tan importante para la economía española y uno de sus primeros pasos ha sido estar presente con un espacio propio en el Congreso Nacional de Farmacéuticos de Oviedo, para que los asistentes pudieran conocer de primera mano las ventajas que supone para ellos formar parte de la familia de clientes de Banco Santander.

Toda esta iniciativa se enmarca en la estrategia del Banco para reforzar su propuesta de valor para los colectivos profesionales. Y, en el caso del sector farmacéutico, lo lleva a cabo en una doble dirección. Por un lado, los empresarios del sector podrán acceder a soluciones de financiación, ahorro e inversión, seguros y acceso a la cartera de ventajas y servicios exclusivos de Santander Select.

Por otra parte, la entidad también pone el foco en los trabajadores y trabajadoras de las farmacias españolas con una oferta que contempla cuentas sin comisiones, opciones de financiación en condiciones preferentes y servicios orientados a viajes, bienestar y otras necesidades cotidianas. En este sentido, tanto los titulares de las farmacias como los miembros de sus equipos profesionales ya pueden beneficiarse actualmente de promociones que permiten obtener hasta 840 euros en un periodo de dos años al domiciliar sus ingresos y cumplir los requisitos establecidos.

El mega contrato de 500 millones que CAF puede perder en Escocia por su presencia en Israel

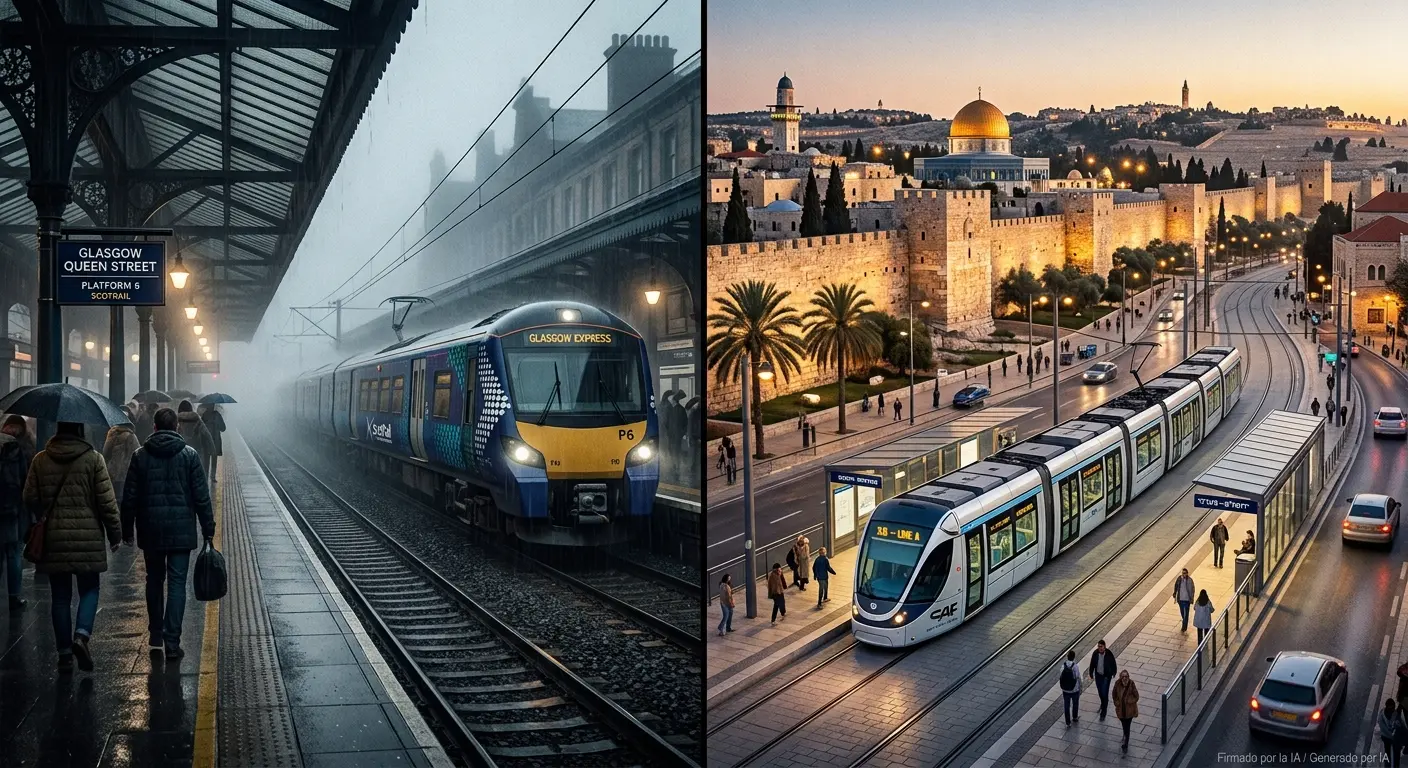
La situación de Israel genera problemas donde menos se espera. Ahora le ha tocado a CAF atravesar una crisis sindical en Escocia debido a la guerra, que puede costarle una licitación de trenes en Glasgow, al menos si los sindicatos se salen con la suya. Y es que, aunque la empresa está entre los cinco finalistas para fabricar los trenes de Cercanías en la ciudad, los miembros de ASLEF, principal sindicato de maquinistas del país, han insistido en que, si la empresa gana el acuerdo y sigue operando en territorio israelí, se negarán a operar sus trenes.

Kevin Lindsay, organizador de ASLEF en Escocia, declaró: «Este asunto es motivo de gran preocupación para ASLEF. Nosotros, junto con otros sindicatos ferroviarios y el STUC, hemos adoptado una postura de BDS [Boicot, Desinversiones y Sanciones] respecto a Israel», según declaraciones recogidas por The Herald.

Varios vehículos de la planta de Construcciones y Auxiliar de Ferrocarriles (CAF), Fuente: EP

«A diferencia de otros, cuando adoptamos una política, la llevamos hasta el final. Eso significa que, si esta empresa llegara a ganar el contrato, boicotearíamos esos trenes. No conduciremos trenes operados por una empresa cómplice de crímenes de guerra», ha sentenciado el organizador.

CAF ha defendido su posición en Israel

Lo cierto es que la propia CAF ha señalado en el pasado que entiende la complejidad de la situación de Israel; sin embargo, ha defendido su participación en el Proyecto de Jerusalén, adjudicado en 2019, asegurando que cumple con la diligencia debida en derechos humanos y que la infraestructura genera un impacto social positivo y no discriminatorio.

CAF es plenamente consciente de las complejas implicaciones jurídicas y éticas vinculadas al Proyecto de Jerusalén, en particular en relación con el Derecho Internacional Humanitario y la responsabilidad de las empresas, y de la importancia de equilibrar cuidadosamente la protección de los Derechos Humanos con la necesidad de ofrecer a la población una infraestructura esencial para todas las comunidades sin discriminación», ha escrito la empresa sobre su actuación en el país.

«Por ello, a lo largo de la ejecución del Proyecto, CAF ha aplicado medidas específicas de diligencia debida con tres niveles de intensidad (general, reforzada e intensificada), de acuerdo con la Guía de Diligencia Debida en Contextos Afectados por Conflictos, publicada por Naciones Unidas, con el objeto de identificar, prevenir y mitigar, en su caso, cualquier impacto adverso en los Derechos Humanos», insiste el comunicado oficial de la empresa vasca.

Los sindicatos piden que se deje de trabajar con CAF

Lo cierto es que la decisión de CAF de mantener su presencia en territorio israelí ha puesto a los sindicatos, así como a varios partidos de izquierda, en alerta. De momento no hay una decisión oficial por parte de ScotRail sobre los nuevos trenes, y bien podrían evitar la controversia dejando que otra empresa gane la licitación. Pero la compañía se sigue encontrando entre las finalistas.

Lo cierto es que el contrato de Glasgow es precisamente el tipo de contrato por el que apuesta CAF en su fabricación de trenes. No solo incluye la entrega del material rodante, sino su diseño, mantenimiento y la entrega de repuestos, con una valoración de unos 500 millones de euros según el alcance final. En un momento en el que su filial de autobuses, Solaris, gana cada día más importancia, puede ser clave para su futuro inmediato.

Nuevos trenes de CAF. Fuente: Agencias

Al mismo tiempo, el coste para la empresa de abandonar el proyecto de Jerusalén puede ser demasiado alto. El contrato está valorado en 1.800 millones de euros, más de tres veces el valor de la licitación en Glasgow, pero además podrían verse obligados a pagar penalizaciones contractuales al gobierno israelí si deciden no cumplir con el contrato.

La Fiscalía también ha investigado el acuerdo de CAF

Pero el problema de CAF no ha sido solo Escocia. En España, la empresa ha escuchado las críticas de los ayuntamientos de izquierda cuando ha querido participar en una licitación interna y, en abril de este año, la Fiscalía abrió una investigación contra la empresa y seis de sus directivos. La investigación se abrió tras la denuncia de una coalición de organizaciones de la sociedad civil, que incluye a NOVACT, la Comunitat Palestina de Catalunya, el Comité de Solidaridad con la Causa Árabe, ODESCA, Paz con Dignidad y SUDS, y está representada por el Centro Guernica 37.

Por su parte, la ONG Amnistía Internacional señala que «El proyecto de tranvía no puede considerarse una simple iniciativa de movilidad urbana como las que CAF desarrolla en ciudades como Madrid, Bilbao o Barcelona, entre muchas otras en todo el mundo. El proyecto contribuye a la vida en los asentamientos, a su crecimiento y sostenibilidad económica y facilita el movimiento de la población colona».

En el mismo texto, la agrupación insiste en que «los asentamientos israelíes son ilegales. Lo dicen claramente el IV Convenio de Ginebra, la Corte Internacional de Justicia o la Unión Europea, entre otros. Con su participación en el proyecto de tren ligero, CAF está facilitando las violaciones del derecho internacional por parte de Israel y de los derechos humanos de las personas palestinas, apoyando la consolidación de la brutal ocupación de Israel y su sistema de apartheid».

Nextil crece con fuerza, pero admite que necesita completar su expansión corporativa para cumplir el plan 2026-30

Nextil cerró el primer semestre de 2026 con un crecimiento operativo de doble dígito, impulsado por la integración de Sindutex, la mejora de márgenes y el avance de sus dos plataformas industriales en América y Europa.

Sin embargo, la compañía reconoce que, para alcanzar los objetivos proforma de su plan estratégico 2026-2030, deberá completar al menos dos de las adquisiciones aún previstas, además de convertir en negocio los contratos plurianuales que proyecta para los próximos ejercicios.

César Sánchez-Grande – Head of Institutional Research en Renta 4 afirma que se trata de unos buenos resultados que confirman el fuerte momento operativo de la compañía en ambos hubs, la exitosa ejecución del crecimiento inorgánico y el apalancamiento operativo, manteniendo al mismo tiempo una estricta disciplina financiera.

Por todo ello, Renta 4 Banco mantiene una recomendación de Sobreponderar y fija un precio objetivo de 1,22 euros por acción.

“Los resultados del primer semestre reflejan el crecimiento de nuestros negocios en Europa y América y el avance del Plan 2026-2030. Estamos ampliando nuestra base de clientes y capacidades y avanzando en nuevas operaciones y programas a largo plazo con clientes internacionales, manteniendo al mismo tiempo la disciplina financiera y de capital”,ha declarado César Revenga, CEO de Nextil.

Imagen: Greendyes de Nextil

César Revenga, CEO de Nextil: «Gestionar una compañía industrial significa resolver problemas todos los días»

Principales magnitudes de Nextil

En términos de resultados destacamos las cifras contables y proforma: Cifras contables (perímetro comparable): fuerte incremento de los ingresos totales hasta 27,2 millones de euros (66,0% frente al primer semestre de 2025). El EBITDA alcanza los 5,9 millones (78,0% frente al primer semestre de 2025), situando el margen en 21,7% (una mejora de 1,4 p.p.). El beneficio neto asciende a 3,2 millones (165,0% frente al primer semestre de 2025).

Cifras proforma asumiendo el crecimiento inorgánico (integración de Sindutex desde el 1 de enero de 2026), los ingresos totales proforma alcanzan los 32,5 millones (+99,0% frente al primer semestre de 2025), con un EBITDA proforma de 7,2 millones (116,0% frente al primer semestre de 2025) y un margen del 22,2%. El beneficio neto proforma se sitúa en 4,4 millones.

“Consideramos que la absorción de los costes fijos sobre la capacidad ya instalada está generando un elevado apalancamiento operativo”, señala Sánchez-Grande.

Estos son los acuerdos estratégicos que posicionan a Nextil en el camino al éxito

Sede de Nextil. EP
Sede de Nextil. EP

Primera valoración de los resultados de Nextil por Renta 4

  • Nextil registra un fuerte crecimiento operativo en el primer semestre de 2026, con avances significativos en ingresos, EBITDA y beneficio neto.
  • Los ingresos contables alcanzan 27,2 millones de euros, un 66% más que en el mismo periodo de 2025.
  • El EBITDA contable asciende a 5,9 millones de euros, con un crecimiento del 78% y un margen del 21,7%.
  • El beneficio neto aumenta hasta 3,2 millones de euros, frente a los 1,2 millones del primer semestre de 2025.
  • En términos proforma, incluyendo Sindutex desde el 1 de enero de 2026, los ingresos alcanzan 32,5 millones de euros.
  • El EBITDA proforma se sitúa en 7,2 millones de euros, con un margen del 22,2%.
  • El beneficio neto proforma alcanza 4,4 millones de euros.
  • La integración de Sindutex amplía la capacidad productiva de Nextil en Portugal y genera oportunidades de venta cruzada con SICI 93.
  • El hub América eleva sus ingresos hasta 8,8 millones de euros, un 114,6% más, y alcanza un EBITDA de 1,9 millones.
  • La planta de Fraijanes, en Guatemala, continúa aumentando su producción estable, aunque crece por debajo de las previsiones iniciales.
  • El retraso en América se debe al mayor plazo necesario para la aprobación técnica de tejidos por parte de dos grandes clientes.
  • El hub Europa genera 18,4 millones de euros de ingresos, un 50,8% más, y alcanza un EBITDA de 4 millones.
  • La captación de nuevos clientes en el segmento de lujo refleja el impacto del esfuerzo comercial y de la mejora de procesos en Europa.
  • El crecimiento de los ingresos y la utilización de la capacidad ya instalada están generando un elevado apalancamiento operativo.
  • La deuda neta aumenta hasta 23,9 millones de euros, frente a los 18,6 millones del primer semestre de 2025.
  • El incremento de la deuda se vincula a las necesidades de capital circulante para atender nuevos pedidos y programas textiles.
  • La ratio de deuda financiera neta sobre EBITDA se mantiene controlada en 1,98 veces, por debajo del objetivo máximo de 2,5 veces.
  • La conversión de la práctica totalidad de las obligaciones convertibles en junio de 2026 refuerza la estructura patrimonial de la compañía.
  • El Plan Estratégico 2026-2030 se apoya en tres palancas: crecimiento de los negocios actuales, adquisiciones selectivas y nuevos programas multianuales.
  • El programa de crecimiento inorgánico contempla cuatro compañías objetivo, orientadas a incorporar actividad y capacidades.
  • Nextil admite que necesita completar las adquisiciones previstas o cerrar al menos dos de ellas para alcanzar los objetivos proforma del plan estratégico.

En resumen, Nextil confirma en el primer semestre de 2026 un sólido crecimiento operativo, con fuertes avances en ingresos, EBITDA y beneficio neto, impulsados por la integración de Sindutex, la mejora de la eficiencia y el buen comportamiento de sus hubs en América y Europa.

La compañía mantiene una deuda controlada y una estructura financiera reforzada, aunque el ritmo de crecimiento en Guatemala se ha visto afectado por retrasos en la homologación de tejidos.

De cara al plan estratégico 2026-2030, el principal reto será completar al menos dos nuevas adquisiciones y materializar los contratos plurianuales que deberán sostener la expansión durante los próximos ejercicios.

Bic pone orden en su negocio: elimina referencias poco rentables, congela las adquisiciones y busca 250 millones de caja en 2030

La compañía francesa de papelería y material de oficina Bic ha presentado su nueva estrategia para 2030. Un plan que es creíble y moderadamente positivo para las ganancias y el flujo de caja, con un crecimiento orgánico de aproximadamente el 3% y objetivos de margen EBIT superiores al 15,5% por encima del consenso actual. Asimismo, el nuevo CEO, Rob Versloot, prioriza la estabilidad estructural y la ejecución disciplinada sobre la expansión arriesgada y agresiva. 

En este sentido, el nuevo plan estratégico de la empresa ha sido clave, ya que se ha dado en lo que desde Bic señalan el momento oportuno. Siguiendo esta línea, la aceleración del crecimiento y los márgenes necesaria para alcanzar los objetivos de 2030 se concentra principalmente en la recta final, lo que significa que la parte más favorable a la valoración de la inversión es también la más lejana.

«En general, se trata de un plan sensato y disciplinado, más que de uno transformador. Con las acciones con una subida aproximada del 35% en lo que va de año y cotizando a cerca de 13 veces las ganancias previstas para los próximos 12 meses, la valoración no deja mucho margen para la decepción», explica el experto de Alpha Value, Nishant Choudhary, ante el nuevo plan estratégico de Bic.

BIC bolis
Fuente: Bic

El nuevo plan de Bic

En este contexto, Bic ha anunciado su hoja de ruta estratégica hasta 2030, ‘BIC hacia el futuro’. En primer lugar, la compañía quiere centrarse en unos objetivos claros, es decir, aproximadamente un 3% de CAGR de ventas netas orgánicas entre 2026 y 2030, un margen EBIT ajustado superior al 15,5% (frente al 13,6% en el ejercicio fiscal 2025), un flujo de caja libre superior a 250 millones de euros en 2030 y entre 900 y 950 millones de euros acumulados entre 2027 y 2030, un ratio de reparto de BPA ajustado del 40-50% y una recompra de acciones oportunista añadida al marco de asignación de capital.

Siguiendo esta línea, la empresa francesa quiere un portafolio de cuatro categorías, papelería, encendedores, maquinillas de afeitar y cepillos, con ‘Tangle Teezer’ posicionado como la plataforma de crecimiento premium. La base de productos se está simplificando, y especialmente en la categoría de papelería. Asimismo, Bic llevará a cabo cinco palancas de crecimiento, como la optimización de la cartera de productos, una mayor inversión en marcas, expansión geográfica selectiva, innovación selectiva y una distribución más sólida. Unas palancas que se están integrando en un modelo operativo más enfocado.


«La circularidad se posiciona como una palanca de creación de valor (recargabilidad, reciclabilidad)»

Nishant Choudhary

Si detallamos cada categoría, en cuanto a papelería, se gestiona cada vez más en función del flujo de caja y la rentabilidad, en lugar del crecimiento del volumen. Concretamente, alrededor de 1.000 referencias representan solamente el 2% de las ventas, lo que limita el riesgo de ingresos previstos derivado de la racionalización. Por su parte, en los encendedores, la gerencia de Bic ve un mayor potencial de penetración a pesar de su liderazgo en la categoría.

En la categoría de maquinillas de afeitar, las recargables se introducirán selectivamente por mercado en lugar de mediante un lanzamiento generalizado. La dirección reconoce el riesgo de represalias de la competencia, pero considera que el aumento de la cuota de mercado de Harry frente a Gillette demuestra que Bic puede consolidar su posición. Por último, ‘Tangle Teezer’ espera que mantenga un crecimiento de dos dígitos, liderado por Estados Unidos, lo que la convierte en la excepción de crecimiento orgánico más clara de la cartera.

BIC
Fuente: Bic

En cuanto al modelo operativo, desde Alpha Value certifican que «los equipos globales de cada categoría establecerán las prioridades de marca, producto, innovación y fabricación, mientras que los equipos locales se responsabilizarán de la distribución, la activación y las relaciones con los clientes».

Geografía e inversión: dos palancas relevantes para la compañía francesa

Los expertos prevén que los mercados emergentes crezcan a tasas de dos dígitos y son fundamentales para las ambiciones de crecimiento del grupo francés, con Brasil como modelo a seguir. Concretamente, Norteamérica se gestiona principalmente en función de la rentabilidad, con inversiones concentradas en afeitadoras y brochas, mientras que China e India no son mercados prioritarios para la expansión de Bic.

Además, la compañía ha apostado por una inversión de aproximadamente 100 millones de euros en gastos operativos durante el período 2027-2030, concentrada en 2027-2028, en las áreas de fabricación, cadena de suministro, unificación comercial y digitalización/TI, con el objetivo de lograr ahorros recurrentes anualizados de 80 millones de euros para 2030. Una oficina de transformación especializada supervisará la rentabilidad, con incentivos para la dirección vinculados al cumplimiento de los objetivos.

Tangle Teezer
Fuente: Tangle Teezer

El objetivo de inversión de capital de aproximadamente el 4% también es más disciplinado que el 4,5-4,8% de las ventas que actualmente modela el consenso, lo que supone un impulso positivo para el flujo de caja libre si se cumple. No obstante, remarcamos que tanto las fusiones como las adquisiciones están prácticamente paralizadas hasta que Bic demuestre crecimiento orgánico y complete la integración de Tangle Teezer.

Renta 4 pone 350 millones sobre la mesa para crear un nuevo gigante inmobiliario hotelero en España

Renta 4 entra en el negocio inmobiliario hotelero de la mano de Westmont Hospitality y Grupo Lar con una plataforma que prevé invertir alrededor de 350 millones de euros en España durante los próximos tres años. El proyecto contempla la adquisición y desarrollo de aproximadamente 12 hoteles y unas 2.500 camas en algunos de los principales mercados del país, con el segmento select service como eje de la estrategia.

La alianza incorpora tres perfiles complementarios dentro del sector: Renta 4 aporta capacidad financiera, Grupo Lar su experiencia como inversor y promotor inmobiliario y Westmont Hospitality su especialización en gestión hotelera. El objetivo es construir una cartera de activos orientados a una demanda que busca combinar servicios de calidad con precios competitivos.

350 millones para entrar en el negocio hotelero

La operación sitúa al sector inmobiliario hotelero como uno de los focos de inversión de los socios para los próximos ejercicios. De los aproximadamente 350 millones de euros previstos, la mayor parte se desplegará durante los próximos tres años, con la adquisición y desarrollo de activos en mercados estratégicos.

El modelo select service busca diferenciarse de los grandes hoteles tradicionales mediante una oferta más ajustada de servicios, pero manteniendo estándares de calidad y una relación competitiva entre precio y producto. A ello se suma el compromiso de la plataforma con los criterios ESG, una variable que cada vez tiene mayor peso en las decisiones de inversión inmobiliaria.

El Corte Inglés rebaja la tele que mejora el fútbol en 4K: ahorra 300 € hasta el 31 de agosto
Fuente: Agencias.

La estrategia ya ha comenzado a materializarse. La plataforma ha cerrado su primera operación en Málaga, donde ha adquirido un edificio de oficinas céntrico por 23 millones de euros para transformarlo posteriormente en un hotel.

El inmueble cuenta con 116 habitaciones y 3.833 metros cuadrados y se encuentra en una zona próxima a la estación del AVE de Málaga. La ubicación responde precisamente a uno de los criterios que buscan los socios: activos situados en zonas con buenas comunicaciones y una demanda capaz de sostener el negocio hotelero.

La operación contempla un horizonte de salida de cinco años, lo que muestra también el planteamiento inversor de la plataforma y su intención de generar valor mediante la transformación y explotación de los activos.

De oficinas a hoteles: la reconversión gana peso

Uno de los elementos más relevantes desde el punto de vista inmobiliario es precisamente el cambio de uso del edificio adquirido en Málaga. La operación pone el foco en la transformación de activos de oficinas en establecimientos hoteleros, una estrategia que permite aprovechar inmuebles existentes en ubicaciones céntricas donde la disponibilidad de suelo puede ser más limitada.

La plataforma ya prepara, además, su segunda operación. En este caso, el proyecto se sitúa en Sant Adrià de Besòs, en el entorno de Barcelona, y contempla una inversión de 38 millones de euros para adquirir suelo y desarrollar un hotel de 225 habitaciones y 7.344 metros cuadrados.

Los 10 mejores hoteles del mundo según La Liste 2025: la guía definitiva para tus vacaciones 2025
Fuente Pexels

El activo contará con buenas conexiones con Barcelona y permitirá a los socios ampliar su presencia en otro de los grandes mercados turísticos y económicos españoles.

Con estas dos primeras operaciones, la alianza comienza a dibujar el modelo que pretende replicar durante los próximos tres años: adquirir o desarrollar activos hoteleros en ubicaciones estratégicas y crear una cartera diversificada dentro del segmento select service.

Grupo Lar y Westmont suman ahora el músculo financiero de Renta 4

La entrada de Renta 4 refuerza una alianza que Grupo Lar y Westmont Hospitality iniciaron en 2024. La incorporación del grupo financiero español permite elevar la capacidad de inversión del proyecto y acelerar el calendario previsto para la creación de la cartera.

Miguel Ángel Peña, CEO de Grupo Lar, ha señalado que la entrada de Renta 4 permite acelerar el plan de crecimiento, mientras que desde Westmont han destacado la combinación entre su experiencia como operador hotelero, la capacidad financiera de Renta 4 y la experiencia de Grupo Lar en desarrollo inmobiliario.

Para Renta 4, el movimiento supone ampliar su exposición al mercado inmobiliario hotelero español a través de una plataforma especializada y junto a dos socios con experiencia en sus respectivos ámbitos.

El proyecto parte ya con dos operaciones en marcha y con un objetivo ambicioso: 12 hoteles, 2.500 camas y 350 millones de euros de inversión en tres años. Una estrategia que coloca al inmobiliario hotelero y, especialmente, a los activos select service, en el centro de una nueva apuesta de capital por el mercado español.

Bono social térmico 2026 en Madrid: quién lo cobra, cuánto corresponde y cuándo llega a tu cuenta

Madrid vuelve a estar en el centro de la conversación sobre ayudas energéticas, y esta vez la noticia es buena para miles de bolsillos. El bono social térmico 2026 se paga de forma automática a quienes ya tenían reconocida otra ayuda el año anterior, sin papeleo añadido.

La cuantía mínima ha subido este año y, dependiendo de la zona climática, puede superar con holgura los 300 euros en un solo ingreso. Te contamos quién entra en el reparto y qué debes revisar antes de que acabe el año.

Qué es exactamente el bono social térmico y qué cambia en Madrid

El bono social térmico es una ayuda de pago único anual pensada para aliviar el gasto en calefacción, agua caliente y cocina. No hay que solicitarlo: llega solo a quienes ya disfrutaban del bono social eléctrico a 31 de diciembre del año anterior.

En Madrid, la Comunidad ha acelerado la tramitación del pago correspondiente a 2025, movilizando 39,4 millones de euros para 181.673 personas beneficiarias. Desde 2020, la región ha gestionado ya más de 723.000 ayudas de este tipo, una cifra que da idea del alcance real del programa.

Cómo te afecta el bono social eléctrico en el día a día

Youtube video

Todo empieza, en realidad, por el descuento en la factura de la luz. Si lo tienes concedido a cierre de año, el térmico cae después sin que tengas que mover un dedo. Estas son las claves que debes tener presentes:

  • El descuento eléctrico va del 35% al 65% según el grado de vulnerabilidad.
  • El bono térmico se abona en un único pago anual, normalmente en el primer trimestre.
  • La cuantía mínima en 2026 ha pasado de 40 a 50 euros.
  • En zonas frías como Madrid, el importe puede llegar a los 370 euros.
  • No requiere solicitud: si tienes el eléctrico, el térmico llega solo.

Por qué ahora revisan el sistema de ayudas energéticas

El Gobierno ha puesto sobre la mesa una revisión de fondo porque el reparto actual tiene fugas por ambos lados. Hay colectivos que cobran sin necesitarlo realmente y, al mismo tiempo, miles de hogares vulnerables que ni siquiera saben que podrían pedirlo.

El dato lo deja claro: solo 1,73 millones de hogares reciben hoy el bono eléctrico en España, cuando hasta 4,12 millones cumplirían los requisitos para tenerlo. Esa brecha es la que empuja la nueva Estrategia Nacional contra la Pobreza Energética.

Las claves que debes tener en cuenta

No todo el mundo entra en el reparto de la misma manera, y conviene mirar tu situación concreta antes de dar nada por hecho. Aquí van los dos escenarios más habituales entre los lectores que nos preguntan por esto.

Si ya tienes el bono social eléctrico

No necesitas hacer ningún trámite adicional: el pago del térmico llega directamente a la cuenta que tengas registrada con tu comercializadora. Eso sí, conviene tener los datos bancarios actualizados, porque un número de cuenta caducado puede retrasar el ingreso varios meses.

Si todavía no lo has pedido

Puedes solicitarlo en cualquier momento a través de tu comercializadora de referencia, y si te lo conceden antes del 31 de diciembre, entrarás en el reparto del año siguiente. Es el paso previo obligatorio: sin bono eléctrico no hay térmico, por mucho que cumplas los demás requisitos de renta.

Qué dice la normativa sobre el bono social térmico en Madrid

La ayuda nació con el Real Decreto-ley 15/2018 y se completa, en el caso madrileño, con la Orden 1478/2022, que regula cómo se gestiona y paga en la región. Es la Comunidad quien recibe los fondos del Estado y los distribuye entre los beneficiarios que le comunican las comercializadoras.

Un detalle que mucha gente desconoce: la cantidad percibida tributa en el IRPF como ganancia patrimonial, así que conviene tenerlo presente a la hora de hacer la declaración. No cambia el derecho a cobrarlo, pero sí el cálculo final de impuestos.

Qué podemos esperar a partir de ahora

Youtube video

A corto plazo, lo más probable es que seamos testigos de nuevos ajustes en los criterios de acceso, con la renta pesando cada vez más y menos automatismos por simple pertenencia a un colectivo. El objetivo declarado es que la ayuda llegue a quien de verdad la necesita.

Mientras tanto, los pagos pendientes de 2025 seguirán entrando en las cuentas de los beneficiarios madrileños a lo largo de este año, sin que el calendario exacto dependa de la petición del interesado, sino de la gestión administrativa de la Comunidad.

Lo más importante que debes recordar

Si tienes el bono social eléctrico reconocido, lo normal es que el térmico te llegue solo, sin papeleo, y que en Madrid la cuantía pueda rondar los 300 euros o más según tu zona climática. Revisa tus datos bancarios y no des por perdido un ingreso que puede tardar, pero que suele acabar llegando.

Y si todavía no tienes ninguna de las dos ayudas, merece la pena comprobar si cumples los requisitos: la pobreza energética en España sigue dejando fuera a miles de familias que tendrían derecho a cobrar y no lo saben.

Así utiliza LG a España para regar de millones a su matriz holandesa

La sede central de LG Electronics en Las Rozas (Madrid) alberga dos realidades paralelas. Por un lado, es el cuartel general de la compañía desde el que se diseña y ejecuta la estrategia para liderar la venta de televisores OLED, frigoríficos y bombas de calor en España. Por otro, el equipo financiero funciona como una maquinaria de relojería corporativa que inyecta grandes cantidades de liquidez a la matriz europea, radicada en los Países Bajos.

En el primer caso, la multinacional surcoreana se enfrenta a un mercado maduro, altamente competitivo y sensible a los ciclos de consumo. De hecho, entre 2021 y 2025, la cifra de negocios de la compañía se ha movido en una montaña rusa entre los 578 y los 633 millones de euros. Así, 2023 marcó el punto más bajo del lustro, con 578,7 millones de euros, golpeado por la inflación y la contracción del gasto de las familias españolas en electrodomésticos. Un año después, en 2024, la compañía experimentó un fuerte rebote del 9,3%, disparando sus ingresos hasta los 633 millones de euros, impulsada por las renovaciones tecnológicas y las agresivas campañas comerciales.

Las cuentas recién cerradas de 2025 demuestran que aquel pico fue un espejismo: las ventas volvieron a desinflarse un 7,2%, hasta cerrar el último año en 587,3 millones de euros. En definitiva, las cifras muestran que LG en España ha tocado un «techo de cristal» comercial y que, para crecer de forma orgánica, requiere enormes esfuerzos en marketing y promoción. Sin embargo, ha sido precisamente esta madurez comercial la que ha llevado a la multinacional a sacar partido a su filial por otra vía: la financiera.

LG España y el ‘milagro’ de la liquidez

La estrategia diseñada por el grupo ha pasado por transformar la deuda de sus clientes en España —los grandes retailers y cadenas de electrodomésticos— en dinero contante y sonante de forma inmediata. Para ello, LG utiliza un programa de titulización de activos, también conocido como factoring sin recurso, que, en pocas palabras, consiste en adelantar el cobro de las facturas pendientes a cambio de un descuento, en colaboración con el banco francés Société Générale. Además, las cifras no han parado de crecer. Así, si en 2023 la filial adelantó el cobro de facturas por valor de 23,5 millones de euros, en 2024 la cifra saltó hasta los 76,2 millones, y en 2025 se ha disparado hasta los 168,3 millones de euros.

Este programa de cobros inmediatos ha vaciado la cuenta de «clientes pendientes de cobro», que pasó de 164 millones a solo 44 millones de euros, al tiempo que llenaba la caja de efectivo para después enviarlo a Holanda. El mecanismo, conocido como cash pooling o caja centralizada, con su matriz LG Electronics European Shared Service Center, consiste básicamente en concentrar la gestión de tesorería en una cuenta principal —la denominada cuenta cabecera—, de modo que los excedentes de dinero de unas cuentas cubran los números rojos o las necesidades de otras.

A través de este sistema, LG España no reparte dividendos a Corea, sino que presta el dinero generado en España a la sede europea. La evolución de este crédito ha crecido con fuerza en los últimos años. De hecho, mientras que en 2022 el saldo a favor de España era de 6 millones de euros, a cierre de 2025 se había disparado hasta los 125,67 millones de euros. Al final, LG España ejerce como una especie de ‘banco’ interno del grupo, prestando dinero prácticamente a coste cero, ya que apenas percibe un interés marginal del 0,40%.

LG ha diseñado un sistema a prueba de Hacienda

Al limitar los intereses percibidos por la matriz por el excedente de tesorería, LG logra afianzar un escudo fiscal —tax shield—. Este escudo, además, se nutre de otro mecanismo muy utilizado por los grandes grupos tecnológicos: los precios de transferencia, es decir, los valores pactados en las transacciones de bienes, servicios o activos entre empresas que pertenecen a un mismo grupo o están vinculadas.

Al ser una filial exclusivamente comercializadora, LG España compra entre el 80% y el 90% de sus existencias a las fábricas asiáticas y europeas de su propio grupo. La corporación surcoreana calibra de forma milimétrica a qué precio vende los televisores o las lavadoras a su filial española, utilizando el Método del Margen Neto Operacional (TNMM), por sus siglas en inglés. Este mecanismo permite garantizar que LG España mantenga un margen operativo de beneficios sumamente estrecho, históricamente situado entre el 1,6% y el 2,3% sobre sus ventas totales. Así, si la filial vende por valor de 600 millones de euros, los costes de los productos importados del propio grupo se ajustan para que el beneficio de explotación en España ronde, año tras año, los 10 o 12 millones de euros.

En definitiva, LG ha perfeccionado su engranaje en la Península Ibérica. Ha blindado su rentabilidad comercial y, tras cerrar su capítulo con Hacienda, ha transformado su filial en una de las palancas de liquidez más eficientes para engrasar las operaciones del gigante tecnológico en toda Europa. Todo ello, eso sí, con el televisor apagado y sin hacer ruido.

Indra entra en TRC: una operación de impacto financiero limitado, pero clave para reforzar su ciberdefensa

Indra ha acordado adquirir, a través de IndraMind, el 30% de la firma española de ciberseguridad TRC, especializada en la protección de sistemas y redes de información en ámbitos estratégicos.

Aunque el importe no se ha hecho público y el impacto financiero apunta a ser limitado, la operación refuerza las capacidades del grupo en ciberdefensa, soberanía tecnológica y seguridad de infraestructuras críticas, con una opción para elevar su participación hasta el 100% en los próximos años.

Ayer, las acciones de Indra llegaron a ser durante algunas horas las únicas alcistas en el Ibex 35.

Claves de la operación Indra-TRC

  1. Indra ha alcanzado un acuerdo para adquirir, a través de IndraMind, una participación del 30% en TRC con el fin de fortalecer el ecosistema español en este segmento y contribuir a la habilitación de una estructura de capacidades soberanas para la seguridad.
  2. TRC es un grupo de ciberseguridad español al 100% especializada en protección de sistemas y redes de información para áreas estratégicas de interés nacional.
  3. La entrada de IndraMind en el capital le permitirá complementar su oferta en ciberseguridad en el apartado específico de la “protección”, y ampliar el alcance de su propuesta de valor que abarca, de extremo a extremo, y de forma diferencial en el mercado, la cadena de valor de la seguridad de los activos digitales, incluyendo la identificación y la prevención de los riesgos, los servicios de operación (detección, respuesta y recuperación), y la provisión de un amplio catálogo de soluciones de identidad digital.
  4. El acuerdo contempla además una opción para que Indra Group incremente progresivamente su participación hasta el 100% del capital de la compañía durante los próximos dos años.
  5. No se han desvelado detalles financieros de la operación.
  6. La transacción se completará una vez se cumplan las correspondientes condiciones suspensivas habituales en este tipo de operaciones, entre las que se incluye la obtención de las autorizaciones regulatorias pertinentes, incluida la de la Comisión Nacional de los Mercados y la Competencia (CNMC). Con este paso, Indra Group refuerza su compromiso con la seguridad de los activos estratégicos de instituciones, empresas y ciudadanos, impulsando al mismo tiempo la innovación tecnológica, la competitividad y la resiliencia del tejido económico y social
Ángel Simón, presidente de Indra. Fuente: Indra

Indra estrena nueva cúpula directiva con cinco despidos y tres megadivisiones antes del plan estratégico

Valoración de la operación por Renta 4 y Bankinter

Los analistas de Renta 4 afirman: “creemos que a nivel estratégico la noticia es positiva ya que permitirá a IndraMind complementar su oferta de ciberseguridad en el apartado de protección y ampliar el valor de sus servicios”. Y reiteran su recomendación de Sobreponderar con un precio objetivo de 58,0 euros.

Por su parte, Carlos Pellicer Vercher, de Bankinter apunta: “la compra tiene sentido estratégico y supone un paso más en la estrategia del grupo de reforzar sus soluciones de defensa y ciberseguridad. Nuestra opinión sobre Indra es positiva y mantenemos la recomendación de Comprar con un precio objetivo de 66,2 euros que suponen un potencial del 14%.

Los motivos de esta valoración se explican, según Pellicer de la siguiente manera:

  • Indra, como campeón de defensa nacional, es la principal beneficiada de los Programas Especiales de Modernización (PEM) que servirán como catalizador para los fundamentales a medio plazo.
  • Mejora de la capacidad industrial vía alianzas con compañías del sector para transformar el aumento de demanda en entregas.
  • Perspectivas alentadoras de cara a su actualización del Plan Estratégico 2030 el próximo 25 de noviembre.  
  • Múltiplos de valoración atractivos respecto a la media del sector defensa europeo. Como referencia, el múltiplo PER27e al que cotiza el segmento defensa de Indra se sitúa en torno a 19 veces frente a las 22 veces de la media del sector, mientras que nuestra valoración implícita equivale a un PER27e del segmento 22,5 veces.

“En nuestra opinión, concluye el analista de Bankinter, el descuento actual no está justificado teniendo en cuenta que las tasas de crecimiento estimadas del segmento defensa de Indra son más del 40% (TACC BNA 2025/28) frente al 25% de la media del sector”.

Sede de Indra. Imagen: Indra

Misil Squall e interceptor Drizzle

Por otro parte, Indra mostró el miércoles en la IX edición del FORO 2E+I Ejército 35, que se celebra en Toledo, su nuevo misil de crucero SQUALL y su interceptor DRIZZLE, dos desarrollos que dotan al Ejército de Tierra de soluciones eficaces, eficientes en coste y fácilmente reemplazables, que pueden utilizarse en masa para saturar las defensas del adversario y erosionar su economía.

La compañía ha acelerado al máximo todos los procesos para ofrecer desarrollos que puedan entregarse con la mayor rapidez.

El sistema SQUALL es el primer misil de crucero de fabricación española y ha sido diseñado para realizar ataques de precisión en profundidad, a más de 300 kilómetros. Con un peso máximo al despegue de 150 kg, este misil de 3,4 metros de longitud puede portar una ojiva de 60 kg.

En cuanto a DRIZZLE, se trata de un efector de 80 centímetros, que vuela a velocidades de 400 kilómetros por hora para atacar a otros drones, vehículos ligeros o antenas. Tiene un alcance de 80 kilómetros, ampliable hasta los 130 con ayuda de un dron nodriza. Este dron nodriza es a su vez un sistema fungible dotado de cabeza explosiva que sirve de vector de ataque. El sistema puede integrarse como solución hard kill de un sistema antidrón, lanzarse de forma independiente desde tierra o incorporarse como armamento de un dron o helicóptero.

El nuevo escenario del BCE puede llenar más el bolsillo de los accionistas de BBVA en los próximos años

BBVA encara la recta final del ejercicio 2026 mostrando un músculo operativo formidable, impulsado por el excelente desempeño de su franquicia en México y un entorno de tipos de interés en Europa más favorable de lo previsto. Los últimos datos oficiales de la Comisión Nacional Bancaria y de Valores confirman un arranque del tercer trimestre de elevado dinamismo en América Latina, donde la entidad sigue ganando cuota de mercado a pasos agigantados tanto en la cartera de crédito como en la captación de depósitos.

En este sentido, al impulso latinoamericano se le suma una revisión al alza en las perspectivas del negocio europeo, motivada por unas expectativas de tipos de interés terminales del Banco Central Europeo situadas en el 3%. Asimismo, BBVA se encamina hacia una trayectoria de beneficios récord estimada en más de 11.500 millones de euros para 2026, ofreciendo a los inversores una atractiva rentabilidad por dividendo y una sólida valoración bursátil respaldada por la mejora continua de sus métricas de eficiencia.

Sin ir más lejos, el experto de Citi, Borja Ramírez Segura, explica que «actualizamos nuestras previsiones para incorporar las últimas tendencias del sector e incluimos un tipo de interés terminal del Banco Central Europeo del 3%, frente al 2,5% anterior. Asimismo, como resultado, elevamos el beneficio por acción de BBVA estimado para los ejercicios fiscales entre 2026 y 2028 en alrededor de un 2% en promedio, principalmente por mayores ingresos«.

BBVA
Fuente: BBVA

El ajuste de tipos del BCE eleva las proyecciones de beneficio para BBVA hasta 2028

En este contexto, el horizonte macroeconómico en la eurozona ha aportado un viento de cola adicional para las proyecciones financieras de BBVA. Si bien, desde Citi han actualizado recientemente sus modelos macroeconómicos para incorporar un escenario donde el tipo de interés terminal del Banco Central Europeo (BCE) se situará en el 3,0%, frente al 2,5% que se contemplaba en las estimaciones anteriores.

Este ajuste al alza en el precio del dinero en la eurozona tiene un impacto directo en la capacidad del banco para generar ingresos recurrentes en su negocio europeo. «Se prevé que el beneficio neto de BBVA pase de los 9.661 millones de euros contabilizados en 2024 y los 10.109 millones previstos para 2025, a alcanzar la cifra récord de 11.550 millones de euros en 2026. La senda de crecimiento no se detendrá ahí; los modelos proyectan ganancias netas de 12.638 millones para 2027 y de 13.333 millones de cara a 2028», afirman desde Citi.

CEO de BBVA, Carlos Torres Vila

No obstante, esta evolución en la parte baja de la cuenta de pérdidas y ganancias se reflejará de forma muy directa en la remuneración al accionista y en las métricas de rentabilidad del capital. Se calcula que el beneficio por acción diluido escalará progresivamente desde los 1,67 euros de 2024 hasta alcanzar los 2,53 euros por título al cierre del ejercicio 2028. En paralelo, la rentabilidad sobre el capital propio (ROE) se consolidará en cotas históricamente elevadas para la banca europea, pasando del 18,1% en 2024 a superar holgadamente el 23% al final del periodo proyectado.

En cuanto a la política de distribución de dividendos, BBVA mantendrá su atractivo intrínseco. Con una estimación de dividendos por acción que crecerá desde los 0,70 euros pagados con cargo a 2024 hasta los 1,20 euros previstos para 2028, la rentabilidad por dividendo esperada para el inversor se situará entre el 3,9% y el 4,8% anual, configurando un perfil de retorno total para la acción altamente competitivo en el entorno de la banca de la eurozona.

El potencial bursátil y los factores de riesgo que afectarán a BBVA

A pesar del sólido comportamiento fundamental y del incremento en las previsiones de beneficio, la cotización en bolsa de BBVA sigue ofreciendo, según los analistas de Citi, un atractivo margen de revalorización. Con el título cotizando en la zona de los 25,10 – 25,35 euros por acción, el precio objetivo consensuado mediante modelos de descuento de dividendos se fija rotundamente en los 27,00 euros por título, lo que otorga a la acción un potencial de revalorización por precio de entre el 6,5% y el 7,6%.

«Al sumar el retorno vía dividendos, la rentabilidad total esperada para el inversor roza el 11,5% anual»

Borja Ramírez Segura, Citi

No obstante, el recorrido bursátil y financiero de BBVA no está exento de retos e incertidumbres que los inversores deben ponderar con rigor. El análisis de valoración del analista de Citi, Borja Ramírez, identifica cuatro vectores clave de riesgo que podrían hacer variar estas proyecciones:

  • Incertidumbre macroeconómica global: La persistencia de presiones inflacionarias o giros inesperados en las políticas de tipos de interés en sus principales geografías podrían condicionar el margen de intermediación.
  • El factor de volatilidad en Turquía: La situación de hiperinflación y las intervenciones del banco central turco continúan siendo un foco de volatilidad para los activos del grupo en la región.
  • Tensiones en la deuda europea: La posibilidad de un repunte en las primas de riesgo o un reavivamiento de tensiones en la deuda soberana europea tras el endurecimiento monetario.
  • Dependencia de la economía de EE. UU.: La elevada contribución de México al beneficio global del grupo expone a BBVA a cualquier desaceleración o cambio político en Estados Unidos que termine impactando al comercio y la actividad económica mexicana.
BBVA
Fuente: Agencias

A pesar de estas variables de riesgo, la combinación de una posición dominante en mercados emergentes clave y una estructura de ingresos favorecida por los tipos en Europa sitúa a BBVA en una posición de clara ventaja competitiva dentro del sector bancario internacional.

La ‘máquina de robar clientes’ no se detiene: Los analistas ven a Digi como la mejor inversión ‘teleco’

Digi sigue siendo la empresa que más crece en el sector de las telecomunicaciones. La low cost sigue en números rojos, pero los analistas ven buenas señales tanto en el crecimiento de su número de usuarios como en la capacidad de generar portabilidades; es decir, de robar suscriptores a sus rivales. Aunque el proceso de inversión de la empresa se sigue alargando, su informe del mes de septiembre y el análisis de Berenberg ponen a la compañía en un espacio privilegiado dentro del sector.

Así lo explica el más reciente informe del sector publicado por el banco alemán: «Consideramos que el vehículo óptimo para los inversores en renta variable que buscan exposición a Digi son sus operaciones en España —recientemente cotizadas en bolsa, dada la trayectoria de ejecución demostrada de dicha unidad. A nuestro juicio, Digi España aún dispone de un margen considerable para seguir ganando cuota de mercado, lo cual se verá complementado por la expansión general del mercado», se lee en el texto que firman Shekhan Ali, Nick Lyall y Paul Sidney.

Tienda de Digi en Castilla. Fuente: Agencias

De hecho, señalan que, a pesar de la recomendación de Sobreponderar, consideran que se pueden quedar cortos en su predicción: «Creemos que existen varios factores adicionales que podrían impulsar el valor por encima de nuestro precio objetivo para Digi España, entre ellos: 1) una penetración en el segmento fijo que supere el objetivo actual del 25%, lo cual parece factible dado que las cohortes recientes crecen a mayor ritmo, con una tasa de adopción del 6% en el primer año (frente al 3% histórico); 2) la ampliación de la cobertura de red más allá de los 21 millones de hogares anunciados actualmente, lo que permitiría generar mayores flujos de caja finales gracias a un mercado potencial más amplio; 3) un apalancamiento operativo superior a lo previsto, derivado de posibles mejoras en los precios y de la racionalización de la plantilla una vez finalizado el despliegue; y 4) posibles oportunidades de consolidación, escenario en el que cualquier tipo de operación de este tipo probablemente beneficiaría a Digi España».

Berenberg apuesta más por Digi España que por su matriz

Si hay algo interesante en el informe es que los analistas apuestan más por la capacidad de crecimiento de la filial española de la empresa que por la de su matriz rumana, que, aunque consideran todavía más valiosa, también señalan que se encuentra estancada en sus números (aunque también estable). Y es que consideran que en el país ibérico hay más espacio para crecer, como lo siguen mostrando los datos de la empresa mes a mes, pues su modelo de precios sigue siendo atractivo frente a sus competidores.

«Iniciamos la cobertura de Digi España con una recomendación de Comprar y un precio objetivo de 7,60 euros. Asimismo, iniciamos la cobertura de su empresa matriz, Digi Communications (Digi), con una recomendación de Mantener y un precio objetivo de 54,10 euros. Existe una marcada divergencia operativa y en la asignación de capital entre ambas sociedades cotizadas, tal como se explica a continuación», sentencia el informe.

«Digi España es un operador de telecomunicaciones retador y diferenciado que está transitando hacia un modelo de propietario-operador, invirtiendo en sus propias redes. Unos indicadores de balance saneados y la ausencia de riesgo de tipo de cambio hacen que la empresa resulte más atractiva frente a su matriz rumana», señala el texto.

Digi España está infravalorada

«!– /wp:paragraph –>

Cartel de Digi en una de sus tiendas. Fuente: Agencias

El cálculo de Berenberg es que la empresa está infravalorada alrededor de un 19%. Según el análisis, se debe sobre todo a la apuesta de Digi por salir al mercado con un precio competitivo, y porque todavía se calcula su valor como el de una empresa que usa las redes de uno de sus competidores (en este caso Telefónica) y no como una que se encuentra en pleno proceso de inversión para tener su propia red de fibra óptica y telefonía móvil.

Digi vuelve a confirmar otro mes de crecimiento

En cualquier caso, los datos que comparte Digi siguen confirmando la apuesta de los analistas de Berenberg. La empresa ha registrado más de 175.700 portabilidades en septiembre, lo que supone un incremento superior al 12% en comparación con el mismo mes de 2025. Este dato significa, además, el segundo mejor registro histórico mensual en cambios de línea para la compañía.

De esas portabilidades, 149.900 han correspondido a líneas móviles (igualmente el segundo mejor dato histórico mensual para Digi en esta categoría) y más de 25.800 a cambios de líneas fijas. Con estos datos, el operador suma más de 444.700 portabilidades en el tercer trimestre del año, más de un 6% respecto al trimestre anterior (abril-junio) y más de un 13% sobre el dato del mismo periodo (julio-septiembre) de 2025.

Es otro mes en el que consiguen crecer a través del «robo» de usuarios a sus rivales. Esta se ha vuelto la principal arma de la empresa rumana frente a sus competidores, con su modelo de precios agresivo sirviendo para marcar distancias frente a sus grandes rivales y situándola como la mejor posicionada para seguir creciendo.

La plantilla de Airbus en España aprueba el preacuerdo con el 76,76% de los votos y desbloquea el conflicto laboral

La plantilla de Airbus en España ha aprobado la última propuesta de la compañía con el 76,76% de los votos, un respaldo que desbloquea el conflicto laboral abierto desde julio y aleja el regreso de la huelga indefinida en las plantas del país.

La consulta se celebró este miércoles y jueves, combinando el voto presencial y el telemático, y sumó 13.560 votantes entre los centros de Getafe, Albacete, Illescas (Toledo), Sevilla —San Pablo y Tablada— y Cádiz. El 20,26% de los sufragios se inclinó por el no y un 2,98% optó por la abstención, según las fuentes sindicales consultadas.

El respaldo es amplio, pero no unánime. Getafe y la sevillana San Pablo concentraron los márgenes más estrechos de todo el escrutinio, lo que deja a la representación social cierto margen para seguir presionando en la aplicación del texto durante los próximos cuatro años.

El escrutinio planta por planta: dónde apretó el no

El desglose dibuja un patrón reconocible. Los centros con mayor volumen de plantilla respaldaron la propuesta con márgenes más ajustados que las factorías de menor tamaño, mientras que Cádiz y Albacete votaron de forma abrumadora a favor.

PlantaVotos a favorVotos en contra
Getafe1.8471.427
Illescas (Toledo)360129
Sevilla (San Pablo)488398
Sevilla (Tablada)377120
Cádiz33114
Albacete454

Getafe sumó 1.847 votos favorables frente a 1.427 contrarios, el margen más justo de la consulta. En Illescas, 360 trabajadores apoyaron el texto y 129 lo rechazaron. Albacete fue el centro más compacto, con 45 síes y apenas cuatro noes.

En Andalucía, San Pablo registró 488 votos a favor y 398 en contra, mientras Tablada se decantó por el sí con 377 frente a 120. El conjunto de las plantas andaluzas respaldaron la propuesta con holgura, y Cádiz cerró con 331 apoyos y solo 14 rechazos.

El 76,76% cierra la huelga, pero no la negociación: el acuerdo se despliega durante cuatro años y mantiene vivos el frente judicial y el futuro industrial de Cádiz.

La votación rompe la secuencia de dos consultas previas en las que la plantilla rechazó tanto una oferta anterior como la pausa de la huelga indefinida. Las conversaciones con la representación social arrancaron en noviembre de 2025 y acumularon 22 reuniones antes de que estallara el conflicto, el pasado 1 de julio, y de que la huelga indefinida se declarara a finales de agosto. Ahora permanece parada.

Qué incluye la propuesta que ha desbloqueado el conflicto

El texto pivota sobre la cláusula de revisión salarial. Airbus se compromete al pago del IPC real y a una recuperación del poder adquisitivo del 7,95% repartida proporcionalmente en cuatro ejercicios, hasta 2029. A las subidas anuales, todas ligadas al índice, se les aplicará un alza del 2%, salvo en el último ejercicio, cuando el extra será del 1,95%.

  • Un 0,5% adicional para revisiones salariales individuales y otro 0,5% reservado a promociones profesionales internas.
  • Un pago único de 2.000 euros brutos no consolidables para compensar el conocido como ‘Efecto Abril’.
  • Mantenimiento íntegro del acuerdo de trabajo a distancia: 40% de teletrabajo y respeto a los acuerdos individuales, también para las nuevas incorporaciones.
  • Dos semanas de vacaciones obligatorias —en lugar de tres— y dos flexibles —en lugar de una—, con la programación pactada entre el trabajador y su supervisor.
  • Flexibilidad voluntaria de entrada y salida en los puestos que técnicamente lo permitan, excluyendo al personal ligado directamente a las cadenas de producción.
Airbus España acuerdo

El capítulo más sensible se cierra con la retirada del recurso ante el Tribunal Supremo sobre el concepto Bradford. Airbus suprime la retirada del complemento, devolverá los importes detraídos a lo largo de este mes de octubre y constituirá un grupo de trabajo conjunto con los sindicatos para negociar un nuevo sistema de control del absentismo.

En el Proyecto Bromo, el fabricante garantiza las condiciones previstas en el convenio colectivo desde el primer día y hasta que se negocie uno nuevo en la entidad resultante, con mantenimiento de la antigüedad sin periodo de prueba y acceso al empleo interno. En Cádiz, además, se creará un comité específico antes del 1 de noviembre de 2026 para estudiar los acuerdos operativos y planificar la carga de trabajo y la inversión futura en la provincia.

El coste real del acuerdo y el frente judicial que sigue abierto

La arquitectura del pacto responde a una lógica que el fabricante ya había ensayado en otras negociaciones del grupo: concentrar el esfuerzo en la cláusula de revisión y aparcar el impacto estructural. El pago único de 2.000 euros, no consolidable, engorda la nómina del mes pero no eleva la base salarial sobre la que se calculan las cotizaciones y los incrementos futuros. La recuperación del 7,95%, en cambio, sí queda incorporada al sueldo, aunque repartida en cuatro ejercicios hasta 2029.

La indexación plena al IPC era el nudo del conflicto. En el resto de la industria aeronáutica y de defensa europea, los convenios han tendido a fijar subidas garantizadas con cláusulas de revisión limitadas, y el desenlace español devuelve al fabricante a una senda de actualización salarial vinculada al índice oficial. Para una compañía con la carga de trabajo repartida entre programas civiles y de defensa, la previsibilidad del coste laboral pesa tanto como el importe.

El frente judicial sigue vivo. CGT mantiene una demanda por vulneración del derecho fundamental de huelga y mala fe negocial durante las conversaciones, cuyo juicio está previsto para el próximo 4 de noviembre. La retirada del recurso sobre Bradford resta tensión al contencioso, pero no extingue el procedimiento.

📊 Las Claves para el Inversor

  • Qué vigilar: La audiencia del 4 de noviembre por la demanda de CGT y la constitución del comité específico de Cádiz antes del 1 de noviembre, que debe definir la carga de trabajo futura.
  • Reacción del valor: Con la huelga ya parada desde finales de agosto, el mercado venía descontando un acuerdo; el 76,76% de respaldo elimina el riesgo de nuevas paradas en plantas clave.
  • Precedente sectorial: El conflicto reproduce el patrón de las negociaciones aeronáuticas europeas, donde la indexación al IPC y el control del absentismo han sido los puntos de mayor fricción.

El alivio fiscal a los carburantes entra en vigor el 1 de octubre: qué cambia para los autónomos

El alivio fiscal a los carburantes entra en vigor hoy: gasolina y diésel bajan 20 céntimos el litro en octubre. La rebaja se recorta a 13 céntimos en noviembre y a 6 en diciembre, con los precios ya asomando a los 2 euros.

Cuánto baja el litro y hasta cuándo

La rebaja es una bonificación en el Impuesto sobre Hidrocarburos, un impuesto especial que grava el carburante. No es una bajada del IVA ni un descuento de las petroleras: la aplica el Gobierno sobre ese impuesto y llega directa al surtidor, sin ningún trámite previo para el conductor.

El calendario es decreciente. La rebaja cae de 20 céntimos en octubre a 6 en diciembre. El plan se prolonga hasta final de año y lleva una cláusula de salvaguarda: si el precio del petróleo sube más del 15%, la bonificación vuelve a los 20 céntimos en noviembre o en diciembre.

La medida llega con los carburantes en máximos del año. El gasóleo marca 1,934 euros por litro y la gasolina, 1,939, según el Boletín Petrolero de la Unión Europea, que recoge la media hasta el lunes 28 de septiembre. Llenar un depósito medio de 55 litros cuesta hoy 106,37 euros en diésel y 106,64 en gasolina. Hace un año, esas mismas operaciones, salían por 77,66 y 81,62 euros.

En España se paga menos que en el resto de Europa, eso sí. La gasolina de 95 se queda en 1,939 euros frente a los 2,103 de media en la UE; el diésel, en 1,934 frente a los 2,237. Y la gasolina ya supera al diésel, algo que no ocurría desde marzo.

El ahorro se lo queda el depósito: la rebaja reduce lo que pagas por el carburante y, con ello, el gasto que puedes llevar a la declaración.

Qué cambia para el autónomo que deduce el combustible

El combustible es un gasto deducible en el Impuesto sobre la Renta de las Personas Físicas si está vinculado a la actividad y se justifica con factura. La rebaja no toca esa regla: al pagar menos en el surtidor, baja el gasto real y baja también el importe que llevas a la declaración. El alivio llega por el coste, no por una deducción nueva.

Aquí está la letra pequeña. El IVA del combustible de un turismo sigue reglas de deducibilidad más estrictas que el de un vehículo afecto al 100% a la actividad, como el de un transportista o un taxi. Y lo que rebaja el Gobierno es el impuesto especial, no el IVA: nadie debe esperar un cambio en la cuota de IVA que pueda deducir.

El colectivo más expuesto es el del transporte. Un autónomo que hace ruta quema mucho más carburante que quien usa la furgoneta para recados. El alivio de octubre llega antes al bolsillo que el de diciembre. Y ahí está el problema: la bonificación se va apagando justo en los meses de más kilómetros.

Para que el gasto se sostenga ante Hacienda, el tique sin datos fiscales no basta por sí solo. Hace falta una factura a nombre de la actividad, con su NIF, para poder deducir el IVA. Mezclar repostajes personales con los del negocio es la vía más rápida a una revisión.

Una rebaja decreciente que se agota en diciembre

El antecedente inmediato está en el propio mes de septiembre. El Gobierno ya reactivó una rebaja de 20 céntimos a principios de mes, pero las subidas de precio se la comieron en pocas semanas. El diésel ha encadenado tres subidas consecutivas y la gasolina, trece desde finales de junio. Una bonificación fija pierde fuerza cuando el crudo no da tregua, y la tendencia al alza se arrastra desde el estallido del conflicto en Irán.

Con los precios actuales, el litro se queda lejos de los máximos de julio de 2022, cuando la gasolina llegó a 2,141 euros y el gasóleo a 2,1. Pero la trayectoria preocupa: la gasolina acumula un 35% de subida desde finales de junio y ya ha superado al diésel, algo que no ocurría desde marzo.

La cláusula de salvaguarda es la única red para el transportista: si el petróleo sube más del 15%, recupera los 20 céntimos. La duda es si el precio aguantará por debajo de ese umbral. Toca seguir el Boletín Petrolero cada semana: si la gasolina rompe la barrera de los 2 euros, la prórroga de la rebaja volverá a la mesa.

Guía rápida del trámite

  • 📅 Plazos: La bonificación entra en vigor el 1 de octubre de 2026 y se prolonga hasta el 31 de diciembre de 2026.
  • ✅ Requisitos clave: No hay solicitud. La rebaja se aplica sola en el surtidor a cualquier conductor, autónomos y transportistas incluidos.
  • 🌐 Dónde solicitarlo: No requiere trámite. La información oficial del impuesto está en la sede electrónica de la Agencia Tributaria.
  • 💰 Importe o coste: 20 céntimos por litro en octubre, 13 en noviembre y 6 en diciembre, con vuelta a 20 si el petróleo sube más del 15%.
  • ⚠️ Error a evitar: Dar por hecho que la rebaja también cambia el IVA deducible del combustible: no lo toca, solo abarata el impuesto especial.

Idealista retrata el pueblo de Teruel con 242 vecinos que revive cada otoño gracias a la vivienda rural

La vivienda rural en Teruel tiene en Linares de Mora su mejor escaparate: 242 vecinos y un otoño que dispara las visitas. El municipio resume el pulso frágil de la España vaciada.

El pueblo de 242 vecinos que se agranda cuando llega el otoño

Linares de Mora se escalona desde el río hasta lo alto de la montaña, con tejados de teja árabe que se confunden con la roca. Por encima asoman los restos del castillo y, abajo, el puente medieval de un solo arco regala el mejor encuadre del conjunto. Alrededor, los pinares de la Sierra de Gúdar se mezclan con avellanos, álamos temblones, tilos y arces que ahora cambian de color. Luz baja y senderos sin complicaciones técnicas: Turismo de Aragón lo señala como uno de los puntos clave para ver el cambio de estación.

El casco conserva la forma de una villa defendida que tuvo que encajar en una pendiente fuerte. Aún se aprecian tramos de muralla y tres portales: el Alto, el Bajo o de la Fuente y el Portalico. A media subida aparece la iglesia de la Inmaculada Concepción, barroca del siglo XVIII, con su campanario apoyado en una antigua torre de la muralla. Arriba quedan los restos del castillo, documentado desde 1202. El conjunto es Bien de Interés Cultural y, desde 2025, figura en la asociación Los Pueblos Más Bonitos de España.

Para completar la escapada, la ruta estrella arranca a cuatro kilómetros, por la carretera de Valdelinares, junto al Pino del Escobón, un árbol monumental de más de 400 años. El sendero avanza entre pozas y saltos de agua hasta un viejo molino harinero: 5,5 kilómetros de ida y vuelta, dificultad baja y el aviso de que cruza el río varias veces. Quien prefiera salir a pie tiene la ruta del Pozo Navarro y el Pino Obrado, unos siete kilómetros desde el Portal Bajo.

Por qué el sello de ‘Pueblos Más Bonitos’ mueve la aguja de la vivienda rural

El tirón turístico es real, pero llega concentrado en pocas semanas. Ese es el nudo de la España vaciada: un municipio puede llenar bares y alojamientos en otoño y volver a quedarse solo en enero. El sello de Bien de Interés Cultural y la cercanía a un corredor de senderismo funcionan como imanes de fin de semana. Ese flujo sostenido se traduce en demanda de segunda residencia y de alquiler: la vivienda rural deja de ser solo patrimonio familiar.

La lectura inmobiliaria es más matizada de lo que sugiere la postal. Rehabilitar una casa en un casco fortificado implica costes altos, normativa de protección patrimonial y un mercado muy poco líquido: encontrar comprador o arrendatario fuera de temporada es lento. A cambio, el comprador accede a un entorno protegido y a una estacionalidad que, bien gestionada, permite alquilar fines de semana y puentes. Es un modelo que ya se ensaya en otras zonas de montaña, con resultados desiguales según la cercanía a una gran ciudad.

Un pueblo no se salva con visitas de otoño: se salva cuando alguien decide vivir allí en enero, y eso depende de la vivienda.

La Ficha del Inversor: qué se compra y qué riesgo se asume en la España vaciada

Aquí la métrica que manda no es un yield —la rentabilidad de un alquiler antes de gastos—, sino el suelo demográfico: 242 habitantes y una estacionalidad que ordena el calendario de ingresos. El reportaje de Idealista no incluye precios ni operaciones cerradas, así que cualquier valoración seria parte de dos hechos verificables: la declaración de Bien de Interés Cultural y la entrada, en 2025, en la red de Los Pueblos Más Bonitos de España. Ambos atributos elevan la visibilidad y, con ella, la demanda de alquiler en temporada alta.

A seis meses, la tendencia apunta a estabilización. El interés por la España vaciada crece, pero la oferta de vivienda rehabilitada es escasa y cara de poner en el mercado. El perfil que encaja es el del comprador de segunda residencia con tolerancia a la iliquidez, alguien que no necesita vender rápido, y, en menor medida, el inversor de alquiler turístico capaz de gestionar la estacionalidad. No es un producto para fondos institucionales ni para quien busque rentabilidad inmediata.

El pulso entre agentes es desigual. Ayuntamientos y asociaciones pelean por visibilidad y por fondos contra la despoblación; los propietarios locales, por vender sin malvender un patrimonio que no pueden mantener. Las políticas de vivienda y las ayudas al alquiler se diseñan para las ciudades, y el mundo rural queda en un limbo normativo. La lección de Linares de Mora es que el atractivo no basta si no llega población estable.

Lo observamos con cautela: el color del bosque llena el pueblo unas semanas, pero no decide su futuro. El próximo otoño volverá a teñir de dorados la sierra de Gúdar; la incógnita es cuántos de esos visitantes acabarán firmando una compra o empadronándose. Mientras el mercado de la vivienda rural no resuelva su iliquidez, Linares de Mora seguirá siendo un escaparate magnífico y un negocio de temporada.

Hacienda puede exigir facturas de hace diez años: cuánto tiempo guardarlas

Hacienda puede pedirte una factura de hace diez años si la operación sigue teniendo efectos fiscales en un ejercicio que aún no ha prescrito.

El plazo general de prescripción tributaria, es decir, el tiempo durante el cual Hacienda puede revisar tu declaración, es de cuatro años. Pero se cuenta desde el día siguiente a la finalización del plazo para presentar la declaración, no desde la fecha del papel. Y hay varias vías por las que un documento viejo vuelve a estar vivo.

Por qué Hacienda puede pedir una factura de diez años si la prescripción general es de cuatro

Primera trampa del calendario: el plazo de cuatro años no arranca en la fecha de la factura. Con carácter general empieza el día siguiente a aquel en que termina el plazo para presentar la declaración de ese impuesto y ese ejercicio. Traducido: una factura de hace tres años puede caer dentro de un ejercicio que Hacienda todavía puede revisar hoy.

Segunda vía: la interrupción. Una notificación de Hacienda, un recurso o una actuación fehaciente relacionada con la deuda interrumpen la prescripción y reinician el cómputo desde cero. Un requerimiento que llega hoy puede reactivar un ejercicio que dabas por cerrado.

Tercera vía, la más olvidada: los saldos pendientes. La Administración dispone de diez años para iniciar la comprobación de bases o cuotas compensadas o pendientes y de deducciones aplicadas o pendientes. En estos casos no está liquidando el año antiguo: está comprobando si el beneficio fiscal que aplicaste después estaba bien aplicado.
El ejemplo clásico es una máquina comprada hace una década cuya amortización sigues deduciendo. Hacienda no necesita revisar el ejercicio de la compra; le basta con pedirte la factura original para verificar si esa amortización que arrastras es correcta. Lo mismo sucede con una base imponible negativa que compensas años después o con una deducción que quedó pendiente.

Una factura no caduca cuando cumple cuatro años: caduca cuando deja de tener efectos en la última declaración que Hacienda todavía puede revisar.

Cuántos años hay que guardar las facturas y por qué tirarlas a los cuatro es mala idea

Cuatro años es el plazo general de prescripción y funciona como referencia. Pero la normativa mercantil obliga a conservar seis años los justificantes, la correspondencia y los libros del negocio, así que destruir el archivo al cuarto año es un atajo que sale caro.

Luego están las facturas que no mueren con el tiempo: las que respaldan bienes que todavía se amortizan, deducciones pendientes, bases imponibles negativas o cuotas que se compensan en declaraciones posteriores. Con estas la regla es simple: se conservan hasta que prescriba el último ejercicio en el que produzcan efectos. Si eso son doce años, son doce años.

A nadie le sancionan por guardar de más; sí por no tener el papel. Digitalizar y archivar por ejercicio es la vía barata.

prescripción fiscal autónomo

Qué hacer si llega el requerimiento y la factura no aparece

Lo primero es leerlo con atención: qué impuesto y qué ejercicio revisa, qué operación quiere justificar, qué documentación pide y qué fecha límite te da para responder. No lo ignores aunque estés convencido de que el ejercicio está prescrito, porque el silencio no cierra nada y abre otros frentes.
Después, busca. Pide copia o duplicado al proveedor y rastrea el programa de facturación, el correo electrónico, el almacenamiento en la nube y los extractos bancarios.

Si el proveedor ya no existe, reúne pruebas alternativas que acrediten que la operación existió:

  • Contratos o presupuestos aceptados.
  • Justificantes de pago.
  • Albaranes o documentos de entrega.
  • Correos electrónicos y anotaciones en los libros de gastos.
  • Fotografías o documentación del bien adquirido.

Ojo con confiarlo todo a esas pruebas: la factura es el justificante prioritario para demostrar un gasto deducible. Hacienda puede valorar otros medios, pero no siempre sustituyen a la factura, y muy especialmente cuando lo que pretendes es deducir el IVA soportado.

Y una línea roja: nunca fabriques, modifiques ni reconstruyas una factura por tu cuenta. Si no la localizas, contesta igual al requerimiento, explica las gestiones realizadas y aporta todo lo que tengas. Si consideras que Hacienda no puede exigirte esa documentación, responde dentro de plazo y presenta alegaciones.

Lo que cuesta no responder: guardar es más barato que discutir

No encontrar una factura no te convierte en defraudador. Ignorar un requerimiento sí te lleva a otro terreno: el de la resistencia, la obstrucción, la excusa o la negativa a las actuaciones de la Administración tributaria.

Cuando se solicita documentación a una persona o entidad que realiza actividades económicas, la Ley General Tributaria fija 300 euros por el primer requerimiento incumplido y 1.500 por el segundo. Si se desatiende un tercero, la multa pasa a ser proporcional: hasta el 2% de la cifra de negocios, con un mínimo de 10.000 euros y un máximo de 400.000.

A esas multas se suma la regularización. Si Hacienda rechaza un gasto o una deducción por falta de justificante, toca pagar la cuota resultante y los intereses de demora. Cuando existe una cantidad dejada de ingresar y se aprecia culpabilidad, la sanción oscila entre el 50% y el 150% de esa cuota según la gravedad.

Ojo con la tentación del archivo mínimo. Conservar cuesta casi cero: una carpeta digital ordenada por ejercicio, con copia de seguridad. No poder justificar una amortización viva se cuenta en miles de euros.

Merece la pena revisar este mes qué operaciones siguen produciendo efectos (leasing, amortizaciones en curso, bases negativas pendientes de compensar, deducciones no aplicadas), si tienes esas facturas y contratos localizables y si tu archivo por años está completo. Si ya te ha llegado una notificación, el reloj corre y la respuesta tiene fecha.

Guía rápida del trámite

  • 📅 Plazos: El requerimiento fija su propia fecha límite de respuesta; mírala en la notificación y contesta siempre dentro de plazo.
  • ✅ Requisitos clave: Afecta a autónomos y empresas obligados a conservar libros y justificantes de ejercicios no prescritos y de operaciones con efectos en declaraciones abiertas.
  • 🌐 Dónde solicitarlo: La respuesta se presenta en la sede electrónica de la AEAT con certificado digital o Cl@ve; también hay cita previa para atención presencial.
  • 💰 Importe o coste: Conservar no cuesta nada. Incumplir el requerimiento se sanciona con 300 euros el primero y 1.500 el segundo; desde el tercero, hasta el 2% de la cifra de negocios.
  • ⚠️ Error a evitar: Tirar las facturas a los cuatro años, ignorar la notificación o fabricar un duplicado por tu cuenta.

El loft de Jackson Pollock sale a la venta por 2 millones: la prima de la procedencia artística

0

El loft de Jackson Pollock en el West Village acaba de salir al mercado por 1,99 millones de dólares. Llevaba más de una década sin cotizarse en abierto y llega con un argumento que no figura en ninguna tasación: la procedencia.

El ático corona una casa federal de ladrillo en el 46 de Carmine Street, dentro de un distrito protegido de Manhattan. Son 690 pies cuadrados, unos 64 metros, con techos de 14 pies, cuatro claraboyas, paredes de ladrillo pintado y suelos de madera. La aritmética del folleto arroja 2.884 dólares por pie cuadrado. Esa cifra solo se sostiene si el comprador paga por la historia y no por el metraje.

Un estudio de los años treinta convertido en condominio

El expresionista abstracto vivió allí a comienzos de la década de 1930, cuando se instaló con su hermano Charles y su cuñada Elizabeth. El historiador Tom Miller sostiene que los hermanos no usaron el espacio únicamente como vivienda: también como taller. Ese es el detalle que convierte un apartamento de un dormitorio en un activo trofeo. La comercialización de la venta corresponde a Shane Boyle, de Compass.

El propietario actual es Fergus Hurley, inversor y emprendedor de inteligencia artificial. Llegó desde Irlanda en enero de 2020 como founder in residence en Google Labs, alquiló la unidad durante un año y la compró fuera de mercado en 2021. Después pilotó una reforma quirúrgica de la cocina abierta y el altillo.

Durante el confinamiento pintó en el jardín del edificio un lienzo de más de tres metros inspirado en el goteo de Pollock y le construyó un marco que replicaba la forma del tejado. En 2023 su compañía se integró en los servicios centrales de Google Cloud. Poco después conoció a su mujer en Miami y adquirió una vivienda frente al agua en Miami Beach. Hoy reparte su tiempo entre Florida y San Francisco, y de ahí la venta. El propio propietario explica que quiere que otra persona disfrute el espacio y lo convierta en su hogar creativo.

La procedencia artística no eleva la tasación: estrecha el universo de compradores a quienes pagan por una historia y no por metros.

El calendario institucional acompaña. El Metropolitan Museum of Art inaugura el 4 de octubre la exposición Krasner and Pollock: Past Continuous, que pone los lienzos de goteo en diálogo con la obra de Lee Krasner y permanecerá abierta hasta enero de 2027. Un inmueble con esa vitrina rara vez se comercializa en silencio, y menos en la misma semana del anuncio.

La prima de la procedencia: cuánto se paga por una historia

El real estate prime lleva años importando la lógica de las casas de subasta. En arte, la procedencia documentada explica buena parte del precio final de una obra. En vivienda ocurre algo parecido, con una diferencia clave: el comprador no se lleva el lienzo, solo la narración. Pollock nunca pintó un metro cuadrado que pueda venderse por separado. Lo que se transmite es la dirección.

Ahí está el riesgo. La etiqueta de que aquí vivió Pollock no genera rentas, no se puede rehipotecar por separado y no entra en el estudio de comparables de la zona. Si el mercado del West Village corrige, el piso caerá con él y la prima desaparecerá antes que el metraje. En un condominio de un dormitorio, además, el universo de compradores se estrecha: inversores internacionales que buscan una pieza narrativa, no familias que buscan espacio.

Un activo trofeo se compra con el relato y se vende con el balance: si el relato caduca, queda un piso pequeño en una calle cara.

Lo que un family office debe leer en este anuncio

En mi lectura, este anuncio dice más del mercado del lujo como clase de activo que de Pollock. El piso es un bien de uso con un componente narrativo: sirve para vivir y para coleccionar, no para asignar capital con criterios de retorno.

La condición de condo facilita la compra a un titular extranjero y la financiación bancaria, algo que un régimen cooperativo habría complicado. La protección patrimonial del distrito, en cambio, limita cualquier ampliación futura y encarece cada obra.

La prima de procedencia funciona en ciclos de tipos bajos y demanda de activos únicos. Cuando el coste del capital sube, el coleccionista deja de pagar por el relato y vuelve a mirar los metros. Ese patrón se repitió en el arte contemporáneo después de 2008 y otra vez en el mercado relojero tras 2022. Pagar cerca de 2 millones de dólares por 64 metros exige, como mínimo, entender cuál de los dos mercados se está comprando.

Un piso así debería adquirirse con horizonte de siete a diez años, uso propio y margen para negociar el precio de salida a la baja. El hito a seguir es claro: la exposición del Met cierra en enero de 2027 y marcará el final de la ventana de visibilidad del inmueble.

💎 Veredicto Wealth

El loft de Carmine Street es un activo de preservación de capital y uso propio, no una apuesta de revalorización rápida. El riesgo a vigilar es la liquidez: su comprador natural es un coleccionista, no un inversor institucional.

Los Transportes prepara avales para que autónomos y pymes financien vehículos cero emisiones

El Ministerio de Transportes y Movilidad Sostenible ha publicado las bases reguladoras para subvencionar los avales con los que autónomos y pymes del transporte financiarán vehículos cero y bajas emisiones.

Vamos por partes, porque hay un matiz que cambia todo: la subvención no recae directamente sobre el transportista. El dinero se concede a las sociedades de garantía recíproca (SGR), las entidades que firman los avales ante los bancos y respaldan después la compra de un camión o un autobús nuevo.

A quién va la subvención y cuánto crédito moviliza

Podrán beneficiarse las sociedades de garantía recíproca que cuenten con autorización administrativa para operar en España y estén inscritas en el registro especial del Banco de España. La subvención no podrá superar los 300.000 euros por sociedad.

A cambio, cada SGR tendrá que acreditar que ha concedido avales a empresas de transporte por carretera por un importe no inferior al 800% de la cantidad recibida. Traducido: si una entidad cobra el máximo, debe respaldar avales por al menos 2,4 millones de euros. Por cada euro público, ocho en garantías para el sector.

El proyecto de Orden ya pasó en marzo por el trámite de audiencia e información pública, y el texto definitivo incorpora las aportaciones recibidas. Con las bases publicadas, el Ministerio podrá desplegar un nuevo programa de ayudas y sumarlo a los ya impulsados para renovar flotas y retirar los vehículos más antiguos.

El diseño no es casual. En vez de bucear en miles de solicitudes de transportistas una por una, el Ministerio concentra la ayuda en un puñado de sociedades con capacidad de análisis y de firma. Estas entidades ya trabajan con autónomos y pymes del sector, lo que acorta el camino entre el anuncio y el préstamo real.

La subvención premia al avalista, pero quien acaba firmando el préstamo del camión es el autónomo que necesita la garantía.

Qué vehículos entran y qué debe cumplir el aval

Los avales deberán destinarse a vehículos de las categorías M2, M3, N2 o N3. En cristiano: autobuses y autocares (M2 y M3) y camiones de más de 3,5 toneladas (N2 y N3). Quedan fuera, por tanto, las furgonetas ligeras y los vehículos industriales pequeños.

Eso sí, todos tendrán que tener menos de tres años y cumplir la normativa europea de emisiones más reciente, hoy Euro VI step E, o ser de cero emisiones. El vehículo puede ser de ocasión reciente, no solo nuevo, siempre que respete esos límites.

Para el transportista, la clave está en dos papeles: la fecha de matriculación y la ficha técnica del vehículo. Si el modelo supera los umbrales de emisiones exigidos, el aval no cubrirá la operación, por mucho que la compra sea de última hornada.

avales autónomos vehículo

La palanca llega al eslabón que más la necesita

No es el primer empujón de Transportes a la renovación de flotas: ya ha habido programas para incentivar la retirada voluntaria de vehículos antiguos y la compra de unidades menos contaminantes. La novedad está en el diseño. En vez de subvencionar la compra, se subvenciona al avalista, de forma que cada euro público multiplica su efecto por ocho sobre el crédito disponible.
El problema de fondo sigue intacto. El transporte por carretera es un sector de autónomos y microempresas, donde un camión nuevo cuesta más de lo que el negocio factura en un año. Sin aval, el banco rara vez presta. Y aquí está el detalle incómodo: que la SGR tenga respaldo público no exime al autónomo de pasar el filtro del banco. La medida rebaja el riesgo del avalista, no el del solicitante.

Conviene no confundirlo con las ayudas a fondo perdido. Aquí nadie regala el camión. El aval solo garantiza un préstamo que el transportista sigue pagando; lo público es el respaldo que convence a la entidad. Es financiación, no una subvención al comprador.

Y conviene recordar que estas líneas no garantizan que el banco apruebe la operación. La sociedad avala, pero la entidad que presta sigue analizando la solvencia del solicitante, su facturación y su historial. El aval público engrasa la máquina, no la sustituye.

Lo que toca vigilar en las próximas semanas es la convocatoria que desarrolle la Orden: con qué sociedades se firma, cómo se reparte el límite de 300.000 euros por entidad y si el abaratamiento del aval llega o no al transportista final.

Guía rápida del trámite

  • 📅 Plazos: las bases reguladoras ya están publicadas; la convocatoria que abrirá la solicitud está pendiente de desarrollo por el Ministerio.
  • ✅ Requisitos clave: la ayuda la solicitan las sociedades de garantía recíproca con autorización para operar en España e inscritas en el Banco de España.
  • 🌐 Dónde solicitarlo: la subvención se tramita por la sede electrónica del Ministerio de Transportes; el aval, ante una sociedad de garantía recíproca.
  • 💰 Importe o coste: hasta 300.000 euros por sociedad, con la obligación de respaldar avales por un mínimo del 800% de la ayuda. No es dinero a fondo perdido.
  • ⚠️ Error a evitar: dar por hecho que el autónomo cobra una subvención directa; la ayuda llega al avalista y se traduce en acceso a financiación.

Bruselas alerta de una crisis mundial de precios de la energía: petróleo, gas y diésel en máximos

Existe una crisis mundial de precios de la energía. La Comisión Europea lo ha reconocido en Bruselas, con el petróleo, el gas y el diésel instalados en niveles muy superiores a sus medias históricas y sin que, por ahora, aparezcan problemas de suministro en el bloque comunitario.

La portavoz comunitaria de Energía, Anna-Kaisa Itkonen, ha sido la encargada de ponerle nombre. ‘En estos momentos estamos en una crisis mundial de precios de la energía, que está afectando no solo a la Unión Europea, sino a todo el mundo’, ha señalado durante la rueda de prensa diaria del Ejecutivo comunitario.

El diagnóstico de Bruselas tiene dos capas. Por un lado, admite una ‘crisis de asequibilidad’ con costes energéticos ‘extremadamente altos’. Por otro, insiste en que ‘por el momento no hay ningún problema de suministro’ y que la UE no registra ‘ninguna escasez concreta de diésel o gas’.

‘Es crucial distinguir entre la seguridad de suministro y el impacto sobre los precios’, ha recalcado la portavoz. La frase resume la línea que quiere mantener el Ejecutivo comunitario: tranquilidad sobre el abastecimiento, alerta sobre la factura.

La Comisión sitúa el origen del problema en la coincidencia de varios focos geopolíticos. Itkonen ha señalado que existen ‘varias crisis simultáneas’, desde la guerra en Ucrania hasta el cierre del Estrecho de Ormuz, en Oriente Próximo. ‘Es evidente que todo esto está contribuyendo a los altos precios que estamos viendo y que es importante abordar las causas profundas de todos estos acontecimientos’, ha añadido.

La UE puede tener gas y diésel disponibles y aun así enfrentarse a una factura que ahoga a hogares e industria: el problema ya no es la escasez, sino la asequibilidad.

La portavoz ha reconocido, eso sí, cierta cautela a la hora de atribuir responsabilidades. ‘No podemos decir en qué medida ha afectado cada cosa a los precios’, ha matizado, antes de insistir en que ‘lo que está absolutamente claro y cualquiera puede ver es que tenemos varias crisis simultáneas’.
Bruselas separa por ahora el precio del suministro, pero el mercado no hace esa distinción: cotiza el riesgo geopolítico en cada barril y en cada megavatio.

Ante este escenario, Bruselas mantiene contactos de ‘alto nivel’ con la Administración estadounidense sobre la situación del mercado del diésel, al tiempo que coordina con los Estados miembro los posibles pasos a seguir. ‘Estamos en contacto muy estrecho para coordinarnos con nuestros Estados miembro sobre cómo avanzar y, por otra vía, también mantenemos contactos de alto nivel con la Administración de Estados Unidos’, ha explicado Itkonen, quien ha reconocido que se están produciendo ‘muchas llamadas’ y ‘muchas reuniones’.

La Comisión ha recordado que la participación en una eventual liberación coordinada de reservas por parte de la Agencia Internacional de la Energía (AIE) es voluntaria para los países, y que el papel del Ejecutivo comunitario se limita a coordinar la posición de las capitales del bloque. En este contexto, Bruselas apunta a la reunión del consejo de gobierno de la AIE como la próxima cita clave, después de que el grupo de coordinación del petróleo de la UE analizara esta semana la evolución del mercado y las reservas disponibles.

El precio como termómetro: máximos sin escasez física

El foco de Bruselas está en el precio, no en la disponibilidad física. Los datos que maneja el Ejecutivo comunitario dibujan un mercado tensionado en el que la electricidad en la UE acumula un alza del 22,8% desde febrero, mientras el gas natural se ha encarecido un 88,4% en el mismo periodo. La brecha entre ambos confirma que el encarecimiento del gas sigue siendo el principal vector de presión sobre la factura final.

La paradoja es que los almacenes europeos no están vacíos y que no hay racionamiento a la vista. El problema es de precio, y ese se transmite en cascada: del gas a la electricidad, de la electricidad a la industria y del diésel al transporte de mercancías y a la cesta de la compra.

Para el tejido industrial europeo, el encarecimiento llega en un momento delicado. Las industrias electrointensivas, del aluminio a la química, ya arrastran varios ejercicios de competitividad mermada frente a productores con energía más barata y vuelven a mirar con recelo el coste de la electricidad. Cada euro de más en el megavatio hora es un argumento adicional para aplazar inversiones o deslocalizar líneas de producción.

El diésel es, precisamente, el punto más sensible. La UE importa una parte relevante de su consumo de gasóleo y el cierre del Estrecho de Ormuz tensa una de las rutas marítimas más críticas para el crudo y los productos refinados. De ahí que Bruselas haya elevado el tono y mantenga abiertos canales con Washington, el mayor socio energético del bloque en estos momentos.

La propia política energética de la Comisión Europea ha admitido en otras ocasiones que el sistema energético del bloque es vulnerable ante ataques híbridos, un flanco que la actual coyuntura de precios vuelve más visible y que añade presión sobre la coordinación entre los veintisiete.

Análisis: la UE separa el precio del suministro, pero el mercado no

La distinción que hace Bruselas entre seguridad de suministro y precio es correcta desde el punto de vista técnico, pero deja al descubierto una contradicción incómoda. La UE puede tener gas y diésel disponibles y aun así enfrentarse a una factura energética que ahoga a hogares e industria. El problema no es la escasez, es la asequibilidad. Y contra ese frente, las herramientas de emergencia —liberaciones coordinadas de reservas, compras conjuntas, topes temporales— tienen un recorrido limitado.

El precedente de 2022 es revelador. Entonces, la invasión rusa de Ucrania disparó el TTF por encima de los 300 euros por megavatio hora y Bruselas respondió con el mecanismo de compras conjuntas y el tope al gas ibérico, medidas que amortiguaron el golpe pero no revirtieron la tendencia de fondo. Cuatro años después, el escenario se repite con un ingrediente nuevo: al conflicto ucraniano se suma la tensión en Oriente Próximo y el cierre del Estrecho de Ormuz.

Conviene recordar que las crisis de precios energéticos rara vez se resuelven con intervenciones sobre la oferta. Cuando el problema es la demanda global y el riesgo geopolítico, liberar reservas sirve para calmar el ánimo de los operadores durante unas semanas, no para cambiar el ciclo. La experiencia de las últimas dos décadas apunta en la misma dirección: el precio se modera cuando se descomprime la geopolítica, no cuando se abren las válvulas de las reservas.

El riesgo evidente es que la UE llegue a la próxima temporada de calefacción con los almacenes razonablemente llenos pero con precios que no bajan. Si el diésel se mantiene en niveles récord, el transporte y la industria intensiva en energía serán los primeros en notarlo, y la presión política para intervenir el mercado crecerá. La pregunta abierta es si la liberación coordinada de reservas que debate la AIE servirá para algo más que para estabilizar la cotización unas jornadas.

La próxima cita será determinante. La reunión del consejo de gobierno de la AIE y el seguimiento del grupo de coordinación del petróleo de la UE marcarán si Bruselas se limita a gestionar la comunicación o pasa a la acción. Mientras tanto, el mercado seguirá mirando el precio del diésel como termómetro de una crisis que, por ahora, no tiene escasez de moléculas, solo de precios aceptables.

Iberdrola y Neoenergia cierran la ampliación de su alianza con GIC y suman 6.710 km de líneas en Brasil

Iberdrola y su filial brasileña Neoenergia han cerrado la ampliación de su alianza con el fondo soberano de Singapur GIC en redes de transporte eléctrico en Brasil: siete nuevos activos elevan la plataforma conjunta a 16 proyectos y 6.710 kilómetros de líneas.

Siete activos nuevos y una plataforma de 6.710 kilómetros

La sociedad conjunta, bautizada como Neoenergia Transmissão, alcanza un valor aproximado de 25.500 millones de reales brasileños, unos 4.250 millones de euros al cambio actual. La cartera consolidada prevé generar ingresos anuales regulados de alrededor de 1.900 millones de reales, en torno a 320 millones de euros, según el comunicado difundido por el grupo eléctrico español. Con esas cifras, la plataforma se sitúa entre las mayores compañías privadas de transporte eléctrico del país.

El conjunto de los siete activos aportados corresponden a infraestructuras repartidas entre Río de Janeiro, Santa Catarina, Río Grande del Norte, Bahía, Minas Gerais, São Paulo y Mato Grosso del Sur. La huella combina el sureste industrial con el noreste, donde el despliegue de la generación solar y eólica ha multiplicado la necesidad de evacuar energía hacia los centros de consumo. En Brasil, la transmisión se remunera por disponibilidad del activo y no por el volumen transportado, lo que otorga visibilidad a los ingresos.

Los siete activos incorporados se suman a los nueve que ya formaban parte de la sociedad conjunta, de modo que la plataforma pasa de nueve a dieciséis proyectos en una sola operación. El negocio de transporte eléctrico funciona con ingresos regulados, márgenes operativos elevados y concesiones de muy largo plazo. Ese perfil encaja con la estrategia de Iberdrola, centrada en redes y renovables, y con la de Neoenergia, que cotiza en la B3 brasileña y suma distribución, generación y transmisión en un mismo grupo.

Cómo queda el accionariado de la sociedad conjunta

El cierre de la transacción altera el reparto del capital de la plataforma. Neoenergia eleva su participación del 50% al 51% y conserva el control operacional, mientras que GIC mantiene el 49% restante. Ese punto porcentual adicional permite a la filial consolidar íntegramente los activos en sus cuentas y presentarse ante el regulador brasileño, la ANEEL, como gestor industrial del negocio.

MagnitudAntes de la operaciónTras el cierre
Participación de Neoenergia50%51%
Participación de GIC50%49%
Activos de la plataformaNueve proyectos16 proyectos
Líneas de transporteNo disponible6.710 kilómetros
Valor de la plataformaNo disponible25.500 millones de reales (4.250 millones de euros)

La fórmula reproduce el modelo que las grandes utilities europeas han adoptado para financiar el crecimiento en redes sin cargar todo el esfuerzo sobre el balance: el socio industrial retiene algo más de la mitad del capital, la gestión y el control, y el inversor financiero aporta recursos a cambio de una rentabilidad estable vinculada a un activo regulado. Para Iberdrola, el esquema permite compartir el coste de los 6.710 kilómetros de líneas sin renunciar a la consolidación del negocio en Brasil.

Iberdrola Brasil

Con el 51% Neoenergia no solo controla la plataforma: consolida 6.710 kilómetros de líneas reguladas y reparte con GIC el esfuerzo inversor del próximo ciclo.

Por qué el negocio regulado de Brasil sostiene el crecimiento de Iberdrola

Neoenergia es la plataforma con la que Iberdrola opera en Brasil desde hace más de dos décadas y agrupa distribución, generación y renovables además del negocio de transmisión. En el segmento de transporte compite con Eletrobras, ISA Energia Brasil y Taesa, además de Engie Brasil y Alupar, todas ellas con carteras relevantes de líneas en el país. La sociedad conjunta con GIC refuerza la posición de la filial en un mercado donde las subastas reparten concesiones de varias décadas y garantizan una renta predecible.

Brasil figura entre los mercados principales del grupo, junto a España, Reino Unido y Estados Unidos, y el negocio de redes concentra buena parte del crecimiento. Iberdrola ha defendido en los últimos ejercicios un modelo en el que el transporte y la distribución aportan caja estable y ayudan a financiar la inversión en renovables, un planteamiento que encaja con el interés de GIC por activos regulados sin asumir la gestión.

La aritmética de la operación es exigente si se mide sobre ventas. La valoración de 4.250 millones de euros equivale a unas trece veces los ingresos regulados previstos de 320 millones, una relación que solo se sostiene con márgenes operativos altos y plazos de concesión largos. Para el inversor de Iberdrola, la pregunta es si esa rentabilidad llega en euros: el tipo de cambio del real, el coste del capital en Brasil y el calendario de revisión tarifaria de la ANEEL son las variables que condicionan el retorno final.

Qué queda pendiente de conocerse

Queda por concretar el impacto exacto de la operación en el beneficio por acción y en la deuda neta del grupo, dos magnitudes que se despejarán con las próximas cuentas. También está por ver cómo encaja el nuevo perímetro de 16 proyectos en el plan de inversión de Neoenergia, que afronta el ciclo de subastas con un socio financiero dentro del capital.

📊 Las Claves para el Inversor

  • Qué vigilar: El efecto de los 6.710 kilómetros en la deuda neta y en el beneficio por acción del grupo, que se concretará con las próximas cuentas.
  • Reacción del valor: El mercado descuenta el negocio regulado brasileño como palanca de crecimiento; la valoración implícita de 4.250 millones marca el listón de la próxima operación.
  • Precedente sectorial: Las alianzas con fondos de infraestructura en la transmisión brasileña, con Eletrobras, ISA Energia Brasil y Taesa como comparables cotizados.
Publicidad