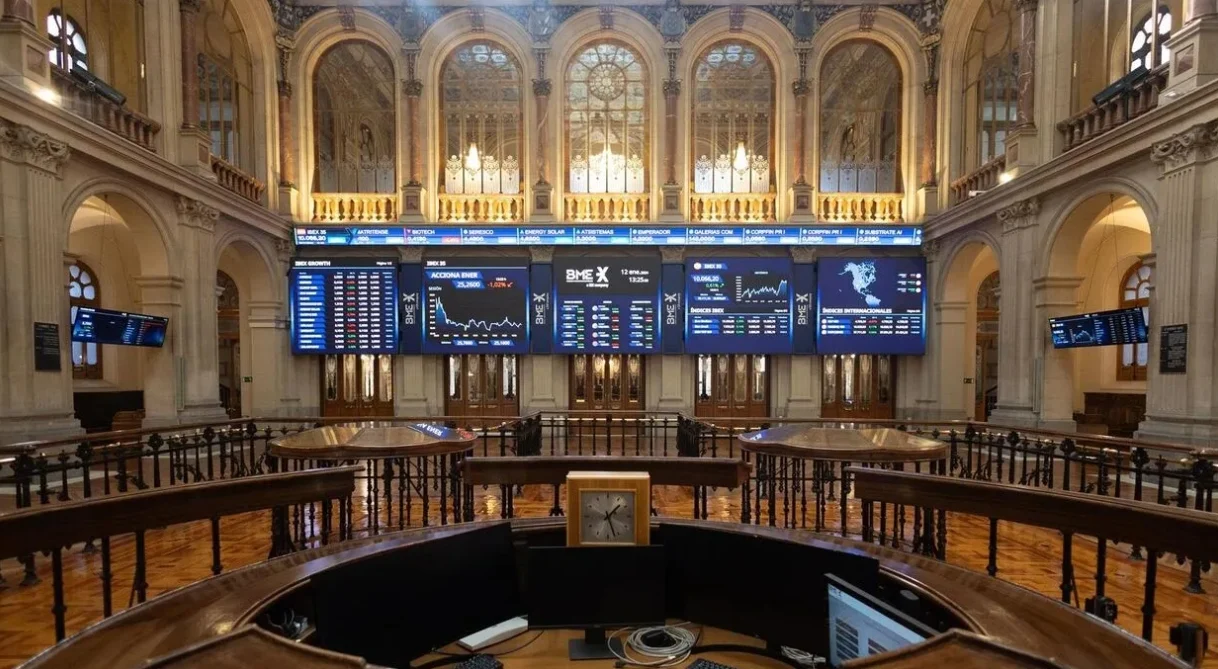
España impone controles fronterizos a Italia y la crisis de Ceuta escala en Schengen

He seguido de cerca la escalada de la crisis de Ceuta desde que, el pasado 30 y 31 de julio, decenas de miles de personas cruzaron la frontera marroquí hacia el enclave español en el norte de África. Lo que comenzó como una tragedia humanitaria ha derivado en un choque diplomático sin paliativos entre dos socios fundadores de la Unión Europea. España impone desde esta medianoche controles fronterizos a los viajeros procedentes de Italia, en una represalia directa que tensa hasta el límite la relación con el Gobierno de Giorgia Meloni y pone en entredicho los pilares del espacio Schengen.

Una escalada sin precedentes

La secuencia de los hechos es clara y revela una espiral de medidas y contra-medidas muy alejada de la coordinación europea habitual:

  • El 30 y el 31 de julio, una avalancha humana cruzó la valla y los pasos fronterizos de Ceuta. Según cifras oficiales españolas, 72.000 personas entraron en el territorio; 70.000 ya han retornado a Marruecos. Las autoridades españolas confirmaron 80 fallecidos, aunque organizaciones de derechos humanos marroquíes elevan la cifra al menos a 141 muertos. Cientos de menores no acompañados permanecen en Ceuta en condiciones muy precarias.
  • El mismo día 31, Italia activó controles en las fronteras marítimas y aéreas para los nacionales de terceros países que llegaran desde España. Giorgia Meloni calificó la medida de “extraordinaria” y necesaria para “salvaguardar la seguridad nacional”.
  • El viernes 7 de agosto, el ministro de Exteriores español, José Manuel Albares, dio un ultimátum a Roma: levantar los controles antes del domingo o Madrid adoptaría “medidas proporcionales”. Albares describió la decisión italiana como “un torpedo disparado contra la línea de flotación de la unidad europea”.
  • Pocas horas después, el Gobierno de Meloni rechazó el ultimátum y afirmó que no revisará su decisión hasta el 15 de agosto, alegando que las autoridades españolas “esperan una nueva ola migratoria” en Ceuta. La réplica española fue inmediata: el Ministerio del Interior anunció controles de entrada desde Italia durante un mes, hasta el 7 de septiembre, en vigor desde la medianoche de hoy.

“Italia no acepta ultimátums ni imposiciones del exterior en materia de seguridad nacional y control de fronteras. Solo cuando haya certeza de que no existen riesgos para la seguridad o el terrorismo, y de que no se está produciendo ninguna nueva ola migratoria, se reconsiderará la decisión.” — Giorgia Meloni, primera ministra de Italia, 7 de agosto de 2026

Las policías españolas, según medios locales, monitorean rumores en redes sociales sobre una posible nueva llegada masiva a Ceuta a mediados de agosto, aunque las autoridades no han confirmado una segunda oleada. El cruce de acusaciones incluye la mención del Gobierno español a “fisuras y conflictos estériles impulsados por motivos electorales internos”.

El coste económico y político de la fractura en Schengen

Lo que observo en este episodio no es un simple rifirrafe diplomático. La imposición de controles, aunque sean selectivos y en puntos de entrada concretos, daña la confianza en el mercado único y envía una señal de fragmentación que puede tener consecuencias reales para la economía de la zona euro. No hay precedentes recientes de una disputa de esta intensidad entre dos países que son, al mismo tiempo, beneficiarios netos del espacio de libre circulación.

El impacto inmediato es microeconómico. Las inspecciones en aeropuertos y puertos generan demoras, aumentan los costes de gestión para las aerolíneas y las navieras, y disuaden el turismo y los viajes de negocios de última hora. Italia es el cuarto mercado emisor de turistas para España, y España es el primer destino para los viajeros italianos. Cualquier traba, por leve que sea, resta competitividad al sector en plena temporada alta. En sentido inverso, las empresas españolas que exportan bienes a Italia —desde componentes de automoción hasta productos agroalimentarios— se enfrentan a mayor incertidumbre logística.

Pero el verdadero riesgo es sistémico. La crisis de Ceuta está siendo instrumentalizada por fuerzas políticas que ven en Schengen un obstáculo para sus agendas nacionales. Si la confianza en la capacidad de la UE para gestionar los flujos migratorios se erosiona, otros Estados miembros pueden recurrir a salvaguardas unilaterales, lo que en última instancia encarece los costes de transacción en todo el mercado interior. En el medio plazo, una Europa con fronteras interiores intermitentes es menos atractiva para la inversión y más vulnerable a las primas de riesgo en momentos de tensión en los mercados de deuda.

🌍 El impacto en España y Europa

A corto plazo, el episodio no modifica directamente el cuadro macroeconómico de España, pero sí introduce un factor de riesgo político que los mercados no pueden ignorar. Aunque el Euríbor no se mueve por disputas bilaterales, una desconfianza prolongada entre Roma y Madrid podría ampliar el spread de la deuda italiana y, por arrastre, encarecer la financiación para todos los soberanos periféricos. Para las familias españolas con hipoteca variable, el efecto sería indirecto pero negativo si se desata una mayor aversión al riesgo en los bonos europeos.

En términos comerciales, las barreras administrativas —por limitadas que sean— son un freno para el dinamismo empresarial. Las pymes exportadoras, sobre todo, sentirán la fricción en sus cadenas de suministro y en sus viajes de prospección. Y a nivel institucional, el desafío que Italia y España se lanzan mutuamente pone a prueba la resiliencia del propio proyecto europeo. La Comisión Europea, hasta ahora en un segundo plano, necesitará mediar con urgencia si quiere evitar que esta escalada siente un precedente más desintegrador que el de la crisis de 2015.

Las exportaciones de Taiwán se disparan un 32,9% en julio por la IA y marcan el precio global de los chips

Acabo de analizar los datos de exportación de julio que acaba de publicar el Ministerio de Finanzas taiwanés y la conclusión es clara: la inteligencia artificial está redefiniendo la cadena de suministro global de semiconductores. La cifra global es espectacular —un 32,9% más que un año antes—, pero lo relevante no es solo el crecimiento, sino la huella que está dejando en los precios de los chips, la capacidad de fabricación y las tensiones geopolíticas entre Taiwán, China y Occidente.

Las cifras detrás del récord

Los envíos al exterior sumaron 75.300 millones de dólares, el tercer mayor nivel mensual de la historia, aunque por debajo del rango de entre el 34% y el 39% que había previsto el propio ministerio. Los componentes electrónicos, el corazón de la industria taiwanesa, marcaron un máximo histórico de 27.730 millones de dólares, con un incremento interanual del 50,5%.

  • Semiconductores y memoria: la combinación de desequilibrios entre oferta y demanda en los procesos avanzados disparó tanto los volúmenes de envío como los precios unitarios, impulsando las exportaciones de chips de alto valor.
  • Productos de información y comunicación: sumaron 31.370 millones de dólares, acumulando cinco meses consecutivos por encima de 30.000 millones. Aunque el crecimiento se moderó al 29,5%, la solidez de la demanda de infraestructura para IA compensó el freno de los periféricos por el encarecimiento de la memoria.
  • Efecto arrastre a otras materias primas: las exportaciones de productos minerales repuntaron un 52,1% por el encarecimiento del petróleo y los metales básicos alcanzaron máximos de casi cuatro años, señal de que la recuperación manufacturera global va en serio.

Los envíos a China subieron un 33,4% hasta un récord de 19.170 millones de dólares, lo que confirma un repunte firme de la demanda en ese mercado. A Estados Unidos crecieron un 25,2% (23.340 millones) y a Europa se dispararon un 57,6% arrastrados por los productos TIC. Las importaciones también marcaron un récord, 58.130 millones de dólares, dejando un superávit comercial de 17.170 millones de dólares, un 19,6% más que en julio de 2025.

«La resiliencia de la economía global ha resultado más fuerte de lo esperado pese a las incertidumbres en Oriente Medio, y la expansión del sector manufacturero continúa». — Beatrice Tsai, directora general de Estadísticas del Ministerio de Finanzas de Taiwán, rueda de prensa del 7 de agosto de 2026.

Lo que la demanda de IA está haciendo con los precios de los chips

La lectura detenida de los datos deja una lección estructural: la inteligencia artificial no solo empuja el volumen de negocio de TSMC y sus pares, sino que está reescribiendo la formación de precios en toda la cadena de suministro. La escalada de los chips de proceso avanzado y de los módulos de memoria de alto ancho de banda (HBM) traslada la inflación de costes directamente a los centros de datos y, en última instancia, a los servicios en la nube que consumen empresas y particulares. No es solo un boom de exportación: es una señal de que la capacidad de fabricación en los nodos más avanzados sigue muy por detrás de la demanda, y eso mantendrá los precios de los semiconductores al alza durante al menos los próximos trimestres.

El ministerio anticipa que agosto podría sumar un 34º mes consecutivo de crecimiento, igualando el ciclo expansivo más largo jamás registrado por la isla, con exportaciones de entre 76.000 y 78.900 millones de dólares (31%-35% interanual). Si se cumple, el año completo podría superar por primera vez los 700.000 millones de dólares en exportaciones. Todo ello con una presión añadida: los compradores se están volviendo más cautelosos ante la escalada de precios, lo que podría frenar pedidos a corto plazo si las cotizaciones siguen disparándose.

🌎 El efecto dominó en Occidente

Europa se juega mucho más que la disponibilidad de chips de última generación. El repunte del 57,6% de las exportaciones taiwanesas a la UE muestra la dependencia directa de la industria continental: desde los proveedores de automoción hasta las empresas de tecnología sanitaria están absorbiendo componentes más caros, lo que alimenta las tensiones inflacionistas en los bienes intermedios. A corto plazo, el Euríbor y el BCE mantienen el foco en los precios de los servicios, pero una escalada persistente de los insumos tecnológicos podría retrasar la normalización monetaria. Para el IBEX 35, las empresas más expuestas son las de telecomunicaciones y las que dependen de centros de datos y equipos de red, cuyos costes de expansión subirán. Además, la solidez de las exportaciones a China disipa —al menos por ahora— el temor a un aterrizaje brusco de la demanda asiática, lo que alivia a las grandes marcas europeas con presencia en el gigante asiático.

Precio render token toca mínimos de 2026: -88,64% desde máximo histórico pese a la IA

El token Render (RENDER) ha rozado los 1,30 dólares este 8 de agosto, un nivel que no se veía desde los peores momentos de 2025. La caída acumulada desde su máximo histórico de 11,52 dólares, alcanzado en diciembre de 2024, es del 88,64%, un desplome que contrasta con el apetito desbordado por todo lo que huela a inteligencia artificial.

Render es un protocolo DePIN (infraestructura física descentralizada) sobre Solana que permite a los usuarios alquilar potencia de GPU para tareas de renderizado 3D e inferencia de IA. En teoría, la explosión de la inteligencia artificial debería disparar su demanda, pero el mercado no lo está viendo así.

Con una capitalización de mercado de 679,58 millones de dólares, el volumen diario de negociación se ha reducido a 13,37 millones, un 14% por debajo de la media mensual. La tasa de rotación sobre la capitalización es del 1,97%, inferior al promedio histórico del 2,29%, lo que indica un interés especulativo menguante.

La paradoja de la inteligencia artificial: un token ignorado

El precio de RENDER cotiza un 22% por debajo de su media móvil de 200 días (1,68 dólares), y todas las medias de corto plazo (7, 15, 30 y 50 días) están en pendiente negativa. Eso es señal inequívoca de una tendencia bajista estructural. A pesar de que la IA generativa ha duplicado su inversión en centros de datos en lo que va de año, Render no ha anunciado ninguna integración relevante ni ha publicado métricas de uso que ilusionen al mercado.

La falta de noticias específicas sobre el protocolo ha dejado al token a merced del sentimiento general del sector cripto. El soporte en 1,30 dólares ha sido puesto a prueba en varias ocasiones, y una ruptura clara abriría la puerta a probar los 1,25 o incluso los 1,20 dólares, niveles que no se tocan desde 2023.

El mercado no castiga solo a Render; castiga a todos los DePIN que aún no han demostrado ingresos reales pese al ruido de la IA.

Los alcistas más agresivos podrían ver una oportunidad de compra táctica cerca del soporte, con un límite de pérdidas ajustado. Pero el consenso de los analistas consultados apunta a una postura de ‘aguantar’ para los poseedores actuales, a la espera de un cierre semanal por encima de los 1,45 dólares (media de 30 días) que al menos frene la sangría.

Lo que dice este desplome sobre la tesis DePIN en Solana

Render no es el primer token DePIN de Solana que sufre un castigo desproporcionado. Helium (HNT) y Hivemapper (HONEY) vivieron trayectorias similares: un pico de expectación seguido de meses de silencio operativo que los inversores institucionales interpretan como falta de tracción real. La lección es que, para que un proyecto de infraestructura física descentralizada justifique su valor en el mercado, necesita mostrar ingresos recurrentes y crecimiento de nodos orgánico, no solo un discurso alineado con la última moda tecnológica.

La arquitectura de Solana, con sus altas transacciones por segundo y sus comisiones bajas, sigue siendo el sustrato ideal para DePIN, pero el mercado ya no compra promesas sin cifras. La capitalización de Render, que llegó a rozar los 4.000 millones de dólares en el pico de la ola, se ha esfumado precisamente porque los datos de adopción no han acompañado. Sin embargo, la red de GPU descentralizada que propone el proyecto tiene sentido a largo plazo: si la demanda de inferencia de IA sigue creciendo, una capa de computación distribuida y barata podría ser atractiva para startups que no pueden pagar los precios de los centros de datos tradicionales.

De momento, la realidad es que el token cotiza como si ese futuro no fuera a llegar. Mientras no se publique una actualización de la Render Foundation con datos concretos de uso, el activo seguirá a expensas de la marea bajista que domina las altcoins de mediana capitalización.

Precio Solana hoy: SOL rebota un 1,63% hasta 74,87 dólares tras mínimos de 14 meses

Solana (SOL) cerró la sesión del 8 de agosto en 74,87 dólares, una subida del 1,63% que llega después de tocar mínimos de 14 meses. El repunte estuvo acompañado de un volumen diario de negociación de 1.680 millones de dólares, un 4,89% por encima del promedio de los últimos 30 días, lo que apunta a un renovado interés comprador en niveles de sobreventa.

El rebote del 8 de agosto en cifras

El precio de SOL arrancó la jornada en 73,73 dólares, cayó hasta 72,50 durante la sesión y remontó para cerrar en el máximo del día. Este movimiento intradía refleja una cierta presión compradora, aunque dentro de un contexto bajista de fondo. La capitalización de mercado de Solana se sitúa en 43.580 millones de dólares, muy lejos de los más de 293 dólares que alcanzó en su máximo histórico (ATH) del 19 de enero de 2025. La caída desde aquel pico es del 74,48%, lo que ha llevado al activo a perder más de la mitad de su valor en poco más de año y medio.

El incremento en el volumen de ayer, que pasó de 1.430 millones a 1.680 millones en un solo día, elevó la relación volumen a capitalización hasta el 3,88%. Una cifra que sin ser espectacular, indica un mayor apetito transaccional y una posible fase de acumulación por parte de inversores que buscan suelo. Sin embargo, los datos de medio plazo son contundentes: SOL acumula una pérdida del 19,80% en los últimos 90 días y del 57,96% en el último año, lo que confirma un sentimiento bajista persistente.

¿Por qué SOL sigue atrapado bajo sus medias móviles?

Uno de los indicadores técnicos más seguidos en el mercado son las medias móviles simples (SMA), que suavizan la evolución del precio y ayudan a detectar tendencias. A día de hoy, SOL cotiza por debajo de la SMA-50 de 75,03 dólares y de la SMA-200 de 84,32 dólares. La SMA-50, que muestra la tendencia de corto/medio plazo, y la SMA-200, referencia de largo plazo, actúan como techos que el precio no consigue superar desde hace semanas. Mientras ambos promedios estén por encima y descendiendo, la estructura técnica sigue siendo bajista.

El único dato positivo a corto plazo es que SOL ha superado la media móvil de 7 días (SMA-7 en 73,31 dólares) y se acerca a la de 15 días (73,86). La resistencia más inmediata está en la SMA-30, situada en 75,37 dólares. Si SOL logra cerrar una sesión por encima de ese nivel, sería una primera señal de que la presión vendedora podría estar cediendo. Por abajo, el soporte clave está en los recientes mínimos de 72,50 dólares. Perderlo abriría la puerta a caídas adicionales hacia la zona de 70 dólares.

El volumen creciente en un rebote desde mínimos históricos es un dato a vigilar, pero mientras SOL no recupere los 75,37 dólares la tendencia bajista sigue intacta.

Claves para el inversor: entre el soporte de 72,5 y la resistencia de 75,37 dólares

El ecosistema de Solana sigue siendo uno de los más activos en DeFi y aplicaciones descentralizadas, con una red que procesa miles de transacciones por segundo a bajo coste. Sin embargo, en el frente de precios, el token no ha logrado desligarse del ciclo bajista que afecta a la mayoría de altcoins. La recuperación del volumen y la subida del 1,63% del 8 de agosto son lecturas alentadoras, pero no lo suficiente como para hablar de un cambio de tendencia. La estructura de mercado sigue siendo de consolidación bajista, y cualquier movimiento alcista se enfrenta a la resistencia técnica y a un entorno macro todavía incierto para los activos de riesgo.

Para el inversor de Solana, el nivel de 75,37 dólares es ahora la línea divisoria. Un cierre semanal por encima de esa cota acompañado de un volumen sostenido podría justificar un optimismo cauteloso. Mientras eso no ocurra, lo prudente es considerar el rebote como una oportunidad de ajuste de carteras, no como una señal de compra definitiva. Como siempre en el mundo cripto, la gestión del riesgo y la paciencia son las mejores herramientas. La red Solana sigue funcionando y atrayendo desarrollo, pero el precio lleva meses diciendo que el mercado necesita algo más que buenas métricas técnicas para volver a creer.

BOE empleo público agosto 2026: consulta el sumario de oposiciones y convocatorias del sábado 8

El Boletín Oficial del Estado (BOE) publica este sábado 8 de agosto de 2026 su edición número 193 con un sumario que, aunque propio de un fin de semana estival, incluye una quincena de convocatorias de empleo público. Lejos de ser un día inhábil para la oferta oficial, el diario recoge plazas en ayuntamientos, diputaciones, la Administración General del Estado y universidades.

El BOE del 8 de agosto: un goteo de convocatorias en pleno verano

Históricamente, los meses de julio y agosto concentran las resoluciones de procesos selectivos iniciados meses antes y, sobre todo, las convocatorias de provisión de puestos por los sistemas de libre designación y concurso. La edición de hoy no es una excepción. La Subsecretaría de la Presidencia y otros organismos dependientes del Ministerio de Política Territorial y Función Pública sacan a concurso varias plazas para personal funcionario de carrera.

El patrón es claro: se trata de puestos singularizados, a menudo de carácter directivo o técnico, que los departamentos necesitan cubrir con agilidad. A cambio, los requisitos de participación son tan exigentes como la especificidad del destino: pertenecer ya al mismo grupo o subgrupo de clasificación y acreditar una trayectoria profesional ajustada al perfil.

Plazas destacadas: ayuntamientos, diputaciones y universidades

Más allá de la Administración General, el BOE de hoy publica una veintena larga de convocatorias de corporaciones locales. La Diputación Provincial de Badajoz ha abierto un proceso de concurso para varios puestos; los ayuntamientos de Móstoles, Leganés, Alcalá de Guadaíra, San Sebastián de los Reyes o Viladecans, entre otros, buscan cubrir desde plazas de administrativo hasta técnicos de gestión. En muchos casos se trata de una sola plaza, pero el volumen conjunto dibuja una oportunidad real para quien ya está dentro del sistema.

En el ámbito universitario, la Universidad Autónoma de Madrid convoca dos concursos de acceso a plazas de los cuerpos docentes universitarios (profesor titular y catedrático). El perfil investigador y la acreditación previa por la ANECA son, lógicamente, la llave de entrada.

En su mayoría, las convocatorias publicadas hoy están dirigidas a personal funcionario de carrera y se adjudican mediante libre designación o concurso de méritos, no por oposición abierta al público general.

Análisis: ¿son estas plazas una oportunidad real para el opositor?

Conviene poner el dato en contexto. Agosto no es el mes en el que se lanzan las grandes ofertas de empleo público —esas suelen concentrarse entre marzo y junio—, pero sí es un mes estratégico para los movimientos internos de la función pública. Las convocatorias de libre designación y los concursos de méritos que ahora se anuncian responden a la necesidad de cubrir bajas, jubilaciones o reestructuraciones antes de que arranque el nuevo curso administrativo en septiembre.

Para el opositor que se prepara una plaza de acceso libre, estas convocatorias no suelen ser su puerta de entrada. Sin embargo, son un termómetro útil: indican qué perfiles están más demandados en cada administración y, de paso, permiten a los interinos o funcionarios de carrera de otras administraciones mejorar su destino. El salario, en estos puestos, se ajusta a las tablas retributivas oficiales del grupo correspondiente y, en la mayoría de los casos, supera en un 20-30 % el SMI, aunque la verdadera ventaja está en la estabilidad absoluta y la carrera profesional.

Un aspecto a vigilar: las bases de cada convocatoria suelen incluir requisitos de antigüedad, titulación específica o experiencia en puestos similares que dejan fuera a quien no tiene ya un pie dentro. Por eso, si estás empezando, lo más recomendable es seguir de cerca las convocatorias de estabilización y de acceso libre que se publiquen en los próximos meses.

La oferta pública de empleo de 2026 aún tiene margen de desarrollo y septiembre suele traer novedades relevantes.

📝 Cómo enviar el currículum

La inscripción en las convocatorias publicadas en el BOE sigue un procedimiento reglado, distinto al de una empresa privada. No basta con mandar un currículum; hay que presentar una instancia oficial y, en la mayoría de los casos, acreditar los requisitos exigidos.

  1. Paso 1: Localiza la resolución completa en la web del BOE (sumario del día 8 de agosto) e identifica el organismo convocante.
  2. Paso 2: Lee atentamente las bases específicas. Ahí se detallan el sistema de selección, los méritos valorables y la documentación a aportar.
  3. Paso 3: Descarga el modelo de solicitud —si lo hay— desde la sede electrónica del organismo o desde el portal de la comunidad autónoma correspondiente.
  4. Paso 4: Presenta la instancia dentro del plazo indicado. Normalmente se hace por registro electrónico con certificado digital, aunque algunos ayuntamientos pequeños admiten el registro presencial.
  5. Paso 5: Guarda el justificante de presentación. En los procesos de concurso, la lista provisional de admitidos suele publicarse entre uno y dos meses después del cierre del plazo.

Plazo de inscripción: Varía en cada convocatoria, pero suele oscilar entre diez y veinte días hábiles desde la publicación en el BOE. Requisito mínimo: Pertenecer al cuerpo o escala funcionarial indicada en las bases y, en el caso de los ayuntamientos, poseer la titulación exigida para el subgrupo correspondiente.

La UE aprueba la nueva ley de derechos de los pasajeros aéreos: equipaje de mano, retrasos e indemnizaciones

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Parlamento Europeo ha confirmado la reforma de los derechos de los pasajeros aéreos, que modifica las reglas sobre equipaje de mano, indemnizaciones y reclamaciones en la UE.
  • ¿Quién está detrás? La Unión Europea, con el respaldo del Parlamento y del Consejo, ha pactado un reglamento que afecta a todas las aerolíneas que operan con origen o destino en territorio comunitario.
  • ¿Qué impacto tiene? Los viajeros obtienen más protección en retrasos y cancelaciones, un procedimiento de reclamación más rápido, y claridad sobre el equipaje de mano. Las aerolíneas no estarán obligadas a incluir maleta de cabina gratis, pero sí deberán ofrecer una tarifa visible que la contenga.

La reforma de los derechos de los pasajeros aéreos, aprobada definitivamente por el Parlamento Europeo, cambiará las reglas del juego para millones de viajeros que vuelan desde o hacia la UE. El reglamento, pactado con el Consejo en julio, no obliga a las aerolíneas a incluir la maleta de mano sin coste en todos los billetes, pero sí les exige mostrar una tarifa que la contenga como primera opción en sus canales de venta online. Una transparencia que los pasajeros llevan años reclamando.

La norma entrará en vigor 20 días después de su publicación en el Diario Oficial de la UE, prevista para las próximas semanas. A partir de ese momento, los Estados miembros y las empresas dispondrán de un año para aplicarla plenamente, lo que sitúa los cambios reales entre finales de 2027 y principios de 2028. Hasta entonces, los derechos actuales —como los 600 euros máximos por cancelación— siguen vigentes (consulta aquí la normativa actual).

Equipaje de mano: ni gratis ni obligatorio, pero más transparente

Uno de los puntos más debatidos ha sido el equipaje de cabina. Finalmente, el legislador europeo no impone a las aerolíneas la obligación de incluirlo gratis en todas las tarifas. Eso sí, el pasajero podrá embarcar sin sobrecoste un artículo personal —mochila pequeña o funda de ordenador— que quepa bajo el asiento delantero.

La gran novedad es la transparencia en la compra online: las compañías deberán mostrar, de forma visible y como primera opción en su web y aplicaciones, una tarifa que incluya el equipaje de mano. No significa que sea el precio más barato; si el viajero renuncia a la maleta de cabina, podrá optar por un billete low cost más económico. Lo relevante es que ya no será necesario avanzar en la reserva para conocer el coste real del vuelo con equipaje.

La maleta de cabina no será gratis para todos, pero las aerolíneas ya no podrán esconder su precio real. El pasajero decidirá desde el primer clic si paga por ella o se ajusta al equipaje bajo el asiento.

Retrasos y cancelaciones: las nuevas reglas del juego

En caso de cancelación, el pasajero conserva el derecho a elegir entre el reembolso del billete o un transporte alternativo. Si opta por recuperar el dinero, la devolución será automática —un avance frente a los plazos actuales—. Las indemnizaciones se mantienen en los niveles habituales: 250 euros para vuelos de hasta 1.500 kilómetros, 400 euros para trayectos intracomunitarios de más de 1.500 km y para rutas de entre 1.500 y 3.500 km, y 600 euros para distancias superiores.

Una novedad importante es que las aerolíneas podrán reducir un 50% la indemnización en los trayectos más largos si ofrecen un transporte alternativo y el retraso al llegar no supera las cuatro horas. Como hasta ahora, no tendrán que pagar si demuestran que la incidencia se debió a circunstancias extraordinarias ajenas a su control (clima extremo, huelgas de control aéreo o cierres de espacio aéreo).

Los derechos de asistencia también se refuerzan: en esperas superiores a dos horas, los pasajeros recibirán refrigerios; a partir de tres horas, una comida; y si es necesario pernoctar, la aerolínea costeará un hotel con transporte gratuito desde y hacia el aeropuerto, además de garantizar acceso a internet y dos llamadas telefónicas.

Hoja de Ruta: Claves del Viaje

La reforma va más allá del equipaje de mano y las indemnizaciones. Introduce un procedimiento de reclamación mucho más ágil: el viajero dispondrá de nueve meses para presentar su solicitud, y la aerolínea tendrá 30 días para abonar la compensación o justificar que concurrieron circunstancias extraordinarias. Además, en un plazo de cuatro días tras la finalización del viaje, la compañía deberá informar al pasajero de sus derechos de manera clara.

Este calendario acelera la gestión y, en la práctica, obliga a las aerolíneas a ser más resolutivas. La lectura estratégica es que Bruselas ha optado por equilibrar la protección del consumidor con la realidad comercial: no se prohíben las tarifas low cost sin maleta, pero se exige transparencia desde el primer momento y se refuerza la posición del pasajero en las incidencias.

¿Cómo afecta a España? El país es el segundo destino turístico mundial y el tráfico aéreo de Aena mueve más de 300 millones de pasajeros al año. Cualquier cambio en los derechos de los viajeros impacta de lleno en aeropuertos como Madrid-Barajas, Barcelona-El Prat o Palma de Mallorca. La patronal de las aerolíneas probablemente pedirá un periodo de adaptación amplio, mientras las asociaciones de consumidores celebrarán el fin de las tarifas opacas.

El dato clave es que las indemnizaciones no suben, pero los plazos para reclamar y cobrar se acortan. También se blinda el derecho a la devolución automática del billete en caso de cancelación, un punto que hasta ahora generaba quebraderos de cabeza en muchas compañías. Los nueve meses para reclamar y los 30 días para pagar convierten la reclamación en un trámite predecible y, previsiblemente, menos judicializado.

El Senado de EE.UU. aprueba sanciones al petróleo ruso con arancel del 100% y pone en jaque a China e India

He escrutado el recuento del Senado: 86 votos a favor frente a 11 en contra. La Cámara Alta de Estados Unidos acaba de dar luz verde a un paquete de sanciones que endurece drásticamente la ofensiva comercial contra Moscú. La pieza central: un arancel del 100% al petróleo y el gas rusos para los países que los importen. Y eso pone a China y a India en la diana.

La ley, bautizada como ‘Lindsey O. Graham Sanctioning Russia and Iran Act of 2026‘, recoge la herencia del senador republicano fallecido el 11 de julio, que presionó por este endurecimiento incluso ante la reticencia inicial de la Casa Blanca. La votación del viernes despeja el camino para que el proyecto llegue a la Cámara de Representantes, aunque el receso estival del Congreso retrasa cualquier pronunciamiento hasta al menos principios de septiembre.

  • El arancel secundario del 100% se aplicaría automáticamente a cualquier nación que importe crudo, gas natural licuado (LNG) o productos refinados de origen ruso a partir de la entrada en vigor de la ley.
  • La norma incluye disposiciones para perseguir las redes marítimas clandestinas que Moscú utiliza para sortear los embargos occidentales, lo que añade una capa de cumplimiento y control a navieras y aseguradoras.
  • Al menos cinco grandes importadores de combustible ruso —con China e India a la cabeza— se verían directamente golpeados.

China e India, los gigantes asiáticos en la cuerda floja

China, que en 2025 absorbió cerca del 20% del crudo ruso exportado por vía marítima según datos de la Agencia Internacional de la Energía, y la India, cuyas refinerías han multiplicado sus compras de petróleo ruso desde la invasión de Ucrania, se enfrentan a un sobrecoste sin precedentes. Si el arancel entra en vigor, Pekín y Nueva Delhi perderían de golpe la ventaja competitiva que les proporcionaba el crudo ruso con descuento, utilizado a menudo como hedge inflacionario interno.

“Esto podría finalmente sentar a Rusia en la mesa de negociaciones y poner fin a este conflicto”. — Jim Risch, senador republicano y miembro del Comité de Relaciones Exteriores, 8 de agosto de 2026.

La amenaza es existencial para el modelo energético asiático. La India, que en pocos años ha pasado de ser un comprador marginal de crudo ruso a su tercer mayor cliente, tendría que redirigir sus importaciones hacia Oriente Medio, encareciendo los fletes y congestionando aún más el estrecho de Ormuz. China, por su parte, vería cómo su estrategia de yuanización del comercio de materias primas recibe un torpedo directo desde Washington.

Un arma bipartidista que despierta recelos en la Cámara de Representantes

El presidente ucraniano, Volodímir Zelenski, celebró la decisión en X:

“La presión real, fuerte, americana y las sanciones contra Rusia es lo que más ayudará a detener esta guerra insana contra nuestra independencia”. — Volodímir Zelenski, presidente de Ucrania, 8 de agosto de 2026.

Sin embargo, el proyecto no está exento de fracturas. La presidenta de la Comisión Europea, Ursula von der Leyen, respaldó la medida desde Bruselas, pero varios legisladores demócratas —entre ellos Gregory Meeks y Don Beyer— han tachado de “inaceptable” la versión aprobada, argumentando que otorga al presidente Trump un poder arancelario sin contrapesos. La Cámara de Representantes, donde el partido republicano tiene una mayoría ajustada, deberá lidiar con estas resistencias a la vuelta del verano.

🌐 El efecto dominó en Occidente

Para el sur de Europa, y en concreto para España, la sacudida llega en forma de inflación energética. Si la oferta de crudo ruso se restringe —porque China e India reduzcan sus compras o porque Moscú reduzca la producción— los precios del Brent repuntarán de inmediato. España, importador neto de energía, vería subir la factura del gasóleo de calefacción, los precios de los carburantes y, en última instancia, el IPC general. Un incremento del 10% en el crudo añadiría entre 0,4 y 0,6 puntos básicos al indicador adelantado de inflación, justo cuando el Banco Central Europeo evalúa nuevos recortes de tipos. El Euríbor, que descuenta un ciclo bajista desde hace meses, podría retrasar su alivio si la inflación energética repunta, manteniendo las cuotas hipotecarias más tiempo del previsto. Y las empresas exportadoras asiáticas, con fábricas en China o en la India que pierden competitividad por el coste del combustible, trasladarían mayores precios a los productos de consumo que desembarcan en los puertos europeos.

IBEX 35 supera los 20.000 puntos: 15 valores para invertir en máximos históricos

El IBEX 35 ha traspasado la barrera psicológica de los 20.000 puntos por primera vez en su historia. No es una hazaña menor: el índice encadena su cuarto año consecutivo de subidas y bate a los grandes índices europeos. Pero la pregunta obligada es si este sprint tiene recorrido o si se avecina una corrección.

Un rally que se apoya en tres pilares: banca, energía e infraestructuras

El sector bancario pesa más del 40% en el índice y ha sido uno de los grandes motores. Santander, con una subida superior al 27% en lo que va de 2026, lidera la capitalización y acapara cerca del 78% de recomendaciones de compra. Eso sí, el rally no solo ha sido cosa de la banca. Valores como Arcelor, Repsol, Acerinox, Endesa y ACS han empujado al índice a cotas nunca vistas.

La estadística es clara: la Bolsa española supera en doce meses a sus homólogos del continente. La combinación de tipos de interés aún favorables para el negocio bancario, el tirón de las infraestructuras y cierta diversificación sectorial explican, en parte, la diferencia. Pero, como siempre en los máximos, los expertos piden calma y selección.

El consenso apunta a que el IBEX podría tomarse un respiro para consolidar niveles. Sería un movimiento sano y necesario, según algunos analistas. Sin embargo, la gasolina alcista aún no se ha agotado si los pesos pesados cumplen las expectativas.

Los 15 valores con mejor cartel para los próximos meses

Los analistas han afinado la puntería y señalan quince compañías con potencial de revalorización bien respaldado por sus fundamentales. Estos son los nombres que más suenan en las mesas de inversión:

Santander se coloca como el valor más recomendado entre los grandes bancos, con un precio objetivo que ronda los 14 euros, un 9% por encima de su cotización reciente. La mejora de márgenes y la diversificación geográfica pesan en la decisión.

Inditex ha recuperado el tono alcista tras presentar resultados en junio que confirmaron crecimiento de ventas y márgenes resistentes. El fin de su plan extraordinario de inversiones permite anticipar una aceleración en la generación de caja, y firmas como RBC ven la acción camino de los 63 euros.

Iberdrola ofrece un recorrido más limitado, pero los expertos coinciden en que aporta solidez a la cartera. HSBC y otras casas creen que aún puede superar los 23 euros, un 11% más.

ACS registra un potencial de revalorización del 16,6% tras haber superado previsiones en el segundo trimestre. Su cartera de proyectos ha crecido un 21%, con especial incidencia en centros de datos, y la posición de caja neta refuerza su perfil inversor.

Sacyr es la apuesta unánime del mercado: el 100% de los analistas recomienda comprar. Tras una subida del 18% en 2026, todavía le otorgan un potencial adicional del 20% hasta los 5,50 euros. Intermoney destaca la revalorización de sus activos.

Merlin Properties cuenta con el respaldo del 92% de las firmas de inversión. La Socimi combina su cartera inmobiliaria estable con un ambicioso plan de centros de datos que podría transformar su cuenta de resultados. Bankinter prevé un crecimiento del beneficio ajustado del 24% anual hasta 2030 y una rentabilidad por dividendo cercana al 7%.

IAG sube un 8,6% pese al encarecimiento del crudo por la guerra en Irán. Con más del 85% de recomendaciones de compra, Citi la sitúa como su favorita entre las aerolíneas europeas. La diversificación de rutas y los ahorros de combustible sostienen un potencial de revalorización del 17,6%.

Fluidra entra en una nueva fase de crecimiento rentable, con mejora de márgenes y demanda resistente. Jefferies y Berenberg creen que el mercado infravalora su capacidad de ganar cuota, y fijan un precio objetivo de hasta 28 euros; cotiza con un descuento del 29%.

Grifols mejora su beneficio neto un 28,7% en el primer semestre y pasa de la recuperación al crecimiento. Con un potencial de revalorización superior al 45%, el 68% de los analistas aconseja comprar, aunque persisten riesgos asociados a su apalancamiento.

Solaria pierde un 12,87% en 2026, pero el consenso le asigna un precio objetivo que implica un descuento del 48%. UBS y Berenberg consideran que su exposición a centros de datos y a la inteligencia artificial no está plenamente reflejada. Eso sí, los hedge funds mantienen posiciones cortas cercanas al 5% del capital, lo que añade incertidumbre.

Cellnex ha entrado en terreno positivo en 2026 y aún tiene un potencial alcista del 34%. La reducción de pérdidas y la recompra de acciones por 200 millones de euros afianzan la confianza.

A esta nómina se suman BBVA y Unicaja en el segmento bancario, así como Indra, la tecnológica de defensa que figura en las quinielas para seguir escalando posiciones. Aunque el detalle de sus análisis es menos concreto en este informe, las casas de inversión mantienen un sesgo positivo hacia ellas.

IBEX 35 máximos

Invertir en máximos históricos exige selección y templanza. La clave no está en la altura del índice, sino en la calidad de los fundamentales de cada valor.

Más allá del récord: ¿oportunidad o espejismo?

Los mercados no perdonan la euforia sin base. Que el IBEX 35 rompa los 20.000 puntos invita a la celebración, pero también obliga a un ejercicio de realismo. El peso abrumador de la banca (40%) y la concentración en grandes valores como Inditex, Iberdrola y Santander (juntos, un 43%) convierten al índice en un reflejo de unos pocos sectores. Si los tipos de interés dan un giro inesperado o la geopolítica vuelve a tensar el precio del crudo, la corrección podría ser más abrupta de lo que descuenta el mercado.

De hecho, valores como Solaria y Grifols muestran que el descuento sobre precio objetivo no siempre es una garantía. Las posiciones cortas en Solaria son la evidencia de que el mercado no termina de creerse el cambio de perfil hacia las infraestructuras energéticas vinculadas a la inteligencia artificial. Y en el caso de Grifols, el legado de la crisis con Gotham aún pesa en la memoria de los inversores.

Dicho esto, hay argumentos para pensar que este rally no es un espejismo. Las valoraciones del IBEX siguen siendo moderadas en comparación con otros índices europeos y los beneficios empresariales están creciendo a buen ritmo. La selección de valores recomendados, con ACS, Sacyr y Merlin liderando el nicho de infraestructuras y centros de datos, muestra que los analistas ven catalizadores tangibles más allá del mero optimismo.

En mi opinión, la clave para los próximos trimestres estará en que las compañías cumplan sus previsiones. Cualquier desviación en los planes de centros de datos de Merlin o en los márgenes de Fluidra podría provocar un castigo desproporcionado. Por el contrario, si el guion se ejecuta sin sobresaltos, el IBEX aún podría arañar nuevas cimas antes de fin de año. La paciencia y la diversificación serán, como casi siempre, las mejores herramientas para navegar este escenario de récords.

Adif recupera Griñón y licita 9,4 km de doble vía para la C-5 de Cercanías Madrid Illescas

Adif ha licitado la redacción del proyecto, por un importe de 2,6 millones de euros, que definirá las obras necesarias para recuperar la estación de Griñón y tender una segunda vía en el tramo de 9,4 kilómetros entre Humanes e Illescas, completando así la prolongación de la línea C-5 de Cercanías Madrid hasta la localidad toledana.

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Adif ha sacado a licitación por 2,6 millones la redacción del proyecto para remodelar la estación de Griñón y construir 9,4 km de doble vía electrificada en la C-5 de Cercanías.
  • ¿Quién está detrás? El administrador ferroviario Adif, en el marco del Plan de Cercanías Madrid impulsado por el Ministerio de Transportes y Movilidad Sostenible (Mitma).
  • ¿Qué impacto tiene? Cuando se ejecuten las obras, Griñón e Illescas contarán con conexión directa de Cercanías, reduciendo la dependencia del coche privado y ampliando la red metropolitana por el sur.

La recuperación de la vieja estación de Griñón y la duplicación de vía hasta Illescas representan dos de las piezas clave del Plan de Cercanías Madrid en el corredor sur. El objetivo es coser municipios que, hasta ahora, quedaban a un paso de la red ferroviaria pero sin servicio efectivo.

La estación de Griñón recupera su futuro ferroviario tras décadas de cierre

La estación de Griñón, situada en la línea que une Madrid con Talavera de la Reina, permanece sin servicio de viajeros desde hace años. El contrato que ahora se licita definirá la reforma integral del recinto: un nuevo edificio de viajeros con vestíbulo, dos andenes renovados y cubiertos por marquesinas, un paso inferior con ascensor y un aparcamiento en superficie.

Adif detalla que el proyecto también incluirá los nuevos accesos a la estación, de modo que se integre con el entorno urbano y facilite la llegada de viajeros tanto a pie como en transporte público o vehículo privado. La inversión de 2,6 millones corresponde exclusivamente a la redacción del proyecto, paso previo indispensable para la posterior licitación de las obras.

9,4 kilómetros de doble vía electrificada entre Humanes e Illescas

El otro gran capítulo del contrato es la definición de las actuaciones para instalar una segunda vía en los 9,4 kilómetros que separan Humanes de Illescas. Actualmente, el trazado es de vía única y sin electrificación, lo que impide la circulación de trenes de Cercanías. El proyecto contemplará no solo la duplicación de la plataforma, sino también la electrificación completa del tramo, los equipos de señalización y las comunicaciones necesarias para operar con seguridad.

De esta forma, cuando las obras estén terminadas, los trenes de la línea C-5 podrán prestar servicio entre Chamartín Clara Campoamor e Illescas, con parada en Griñón. La combinación de estación renovada y vía doble permitirá frecuencias competitivas y reducirá los tiempos de viaje respecto a la carretera.

El Plan de Cercanías Madrid sigue engrasando la maquinaria con pequeñas licitaciones que, sumadas, transforman el mapa ferroviario metropolitano.

Hoja de Ruta: Claves del Viaje

La licitación de este proyecto de redacción es una señal de que el Mitma mantiene el pulso del Plan de Cercanías Madrid a pesar de los retrasos acumulados en otros frentes. Adif recuerda que ya está construyendo una nueva vía en la estación de Illescas y redactando el proyecto de electrificación del tramo entre Illescas y Humanes; la presente contratación cierra el círculo al abordar la estación intermedia y la duplicación completa del corredor.

El impacto más inmediato lo sentirán los vecinos de Griñón y las poblaciones cercanas, como Cubas de la Sagra o Torrejón de la Calzada, que verán cómo la vieja estación deja de ser un cascarón sin uso para convertirse en una terminal moderna de Cercanías. A largo plazo, la extensión hasta Illescas —municipio de casi 30.000 habitantes— dotará de alternativa ferroviaria a un area que hoy depende casi exclusivamente del coche para llegar a Madrid.

Las cifras que maneja Adif (9,4 km de vía, 2,6 millones para redactar el proyecto) son modestas si se comparan con los grandes proyectos de alta velocidad, pero condensan la filosofía del Plan: avanzar por capas. Primero el diseño, después la obra, y mientras tanto, se asegura financiación europea a través del FEDER. El ritmo de ejecución, eso sí, queda pendiente de los pliegos de obra y de la capacidad inversora de los sucesivos presupuestos.

La recuperación de Griñón llega después de hitos recientes como la estación de Chamartín Clara Campoamor o el refuerzo de Atocha Cercanías. Ahora toca el turno al sur, donde la línea C-5 sigue en proceso de renovación integral. La pregunta que queda en el aire es si los plazos se cumplirán; el acto de hoy es solo el primer paso de un largo camino administrativo.

Parlem ampliación capital de 7,9 millones: Inveready toma el control

El canje de deuda y la ampliación de capital: así queda el control

La junta general de accionistas de Parlem ha dado luz verde este viernes a la operación que reordena su maltrecha situación financiera: el canje de la deuda de 17,5 millones de euros que el fondo Inveready mantenía con la empresa y una ampliación de capital de 7,9 millones que diluye a los socios actuales y entrega de facto el control a la gestora de capital riesgo y a Mayoral, a través de su sociedad Global Portfolio Investments.

Con un respaldo cercano al 70% del capital presente en la cita, la junta ha validado ambos puntos del orden del día, lo que transforma por completo la estructura de gobernanza del operador virtual. Inveready, que hasta ahora poseía un 11,53% del capital, se convertirá en el accionista de referencia con una participación ligeramente inferior al 50% tras ejecutarse la conversión de deuda y sufrir la dilución de la ampliación dineraria. Global Portfolio Investments —la sociedad de los propietarios de la cadena de moda infantil Mayoral— conserva un 19,15%, por lo que el bloque de control que forman ambos inversores superará holgadamente la mayoría del capital.

El fundador y presidente hasta ahora, Ernest Pérez-Mas, junto al representante de Ona Capital Privat (con un 12,51% del capital) y los dos consejeros independientes de la etapa anterior, pierden el dominio del consejo. La junta ha aprobado ampliar de cuatro a diez el número de vocales, con el nombramiento de seis nuevos consejeros. Cuatro son dominicales propuestos por Inveready (Roger Piqué, Sara Secall, Aniol Brosa y Sara Sanz, todos directivos del fondo) y dos independientes (Silvia Martínez Losas, abogada de Lexcrea, y Eulàlia Oms).

La revolución del consejo: de cuatro a diez miembros

Con la entrada en vigor de los acuerdos, el nuevo órgano de gobierno refleja el peso del nuevo inversor de referencia. Inveready ocupa cuatro de los diez asientos, aunque su participación real queda algo por debajo del umbral del 50%. El desembarco de la gestora de Josep Maria Echarri y de la familia Mayoral en el capital pone fin a años de dificultades financieras de Parlem, que cotiza en el BME Growth desde 2021 y que en los últimos ejercicios ha acumulado pérdidas y tensión de tesorería.

Mayoral, a través de Global Portfolio Investments, ya era el primer accionista con el 19,15%, pero ahora se alía formalmente con Inveready para pilotar la reestructuración de la teleco. La operación no solo inyecta liquidez —los 7,9 millones de euros ampliados—, sino que además limpia deuda bancaria y refuerza el balance para afrontar la competencia en el segmento de bajo coste de las telecomunicaciones catalanas, donde Parlem compite con operadores como Finetwork o Suop.

El canje de deuda y la ampliación entregan el timón a Inveready y Mayoral, pero el verdadero desafío no es financiero: es operativo.

Un rescate estratégico que reordena el tablero de las telecos virtuales

La entrada de Inveready como socio de control y el respaldo de Mayoral no es casual. El segmento de los operadores virtuales de telecomunicaciones en España atraviesa una fase de consolidación. Parlem, que nació como operador de proximidad en Cataluña, ha sufrido la presión de los precios bajos y la necesidad de inversión en fibra y 5G sin red propia. Para Inveready, la operación encaja en su tesis de invertir en empresas tecnológicas con capacidad de giro operativo: se hace con el control sin desembolsar una cantidad desproporcionada, canjeando deuda que ya tenía y apoyando una ampliación que diluye a los accionistas minoritarios pero fortalece los recursos propios.

No obstante, el camino no está exento de riesgos. El nuevo consejo debe convencer al mercado de que el plan de reestructuración no es un mero ejercicio de saneamiento financiero, sino una apuesta por la expansión comercial. La teleco necesita recuperar la confianza de sus clientes y, sobre todo, estabilizar sus cuentas en un sector donde la competencia se ha endurecido con la llegada de marcas blancas y la guerra de tarifas.

Desde mi punto de vista, la jugada tiene lógica, pero el verdadero examen llegará con los próximos resultados trimestrales. Si Parlem no logra enderezar su facturación en un plazo de doce meses, la capacidad de Inveready para pilotar una salida en el BME Growth se verá comprometida. La presencia de la familia Mayoral, con su historial inversor a largo plazo, otorga cierta estabilidad, pero el mercado de las telecos no perdona los balances débiles. La pregunta que queda en el aire es si el operador catalán será capaz de aprovechar esta segunda oportunidad o si acaba engrosando la lista de pequeños MVNO absorbidos por rivales más grandes.

La CNMC incoa expediente sancionador a Mediaset España por superar los límites de publicidad en televisión

La Comisión Nacional de los Mercados y la Competencia (CNMC) ha incoado un expediente sancionador a Mediaset España por superar los límites de tiempo de emisión de mensajes publicitarios en sus canales Telecinco y Cuatro. El procedimiento, con el expediente SNC/DTSA/0001/15, se pone en marcha tras detectar un exceso de anuncios entre octubre y diciembre de 2014, según confirma el regulador.

Los hechos: cuándo y cuánto se excedió

La Ley General de Comunicación Audiovisual (LGCA), en su artículo 14.1, fija un límite máximo de 12 minutos por hora natural para el conjunto de mensajes publicitarios y televenta. Además, el artículo 13 establece un máximo de 5 minutos por hora para los anuncios de autopromoción de los propios programas.

Durante el cuarto trimestre de 2014, los controles de la CNMC detectaron que las emisiones de Telecinco y Cuatro superaban estos umbrales en determinadas franjas horarias. Las infracciones son calificadas como leves, lo que limita la cuantía potencial de una eventual sanción, pero no resta gravedad a la reiteración de esta conducta en el sector.

El procedimiento sancionador y sus posibles consecuencias

La apertura del expediente no prejuzga el resultado final, como subraya la propia CNMC. Mediaset dispone de un plazo de quince días para presentar alegaciones, mientras que el organismo tiene un periodo máximo de seis meses para instruir y resolver. Cualquier multa deberá ajustarse a la tipificación de la infracción como leve, lo que sitúa la sanción económica en un rango moderado.

La reacción del mercado ha sido contenida. Las acciones de Mediaset España, filial de MFE-MediaForEurope, apenas registraron variación significativa en la sesión. El inversor descuenta que la posible sanción tendrá un impacto limitado en las cuentas del grupo, que facturó más de 800 millones de euros en 2025.

La sanción, aunque leve, evidencia el escrutinio constante de la CNMC sobre los límites publicitarios, una línea roja que los operadores no se pueden permitir cruzar.

sanción CNMC publicidad televisión

Contexto y precedentes en el sector audiovisual

No es la primera vez que un gran operador español se enfrenta a un expediente por saturación publicitaria. Atresmedia fue sancionada en el pasado por motivos similares, con multas que superaron los 200.000 euros en algunos casos. El regulador mantiene un monitoreo periódico de las emisiones y ha intensificado el control sobre las telepromociones y los formatos publicitarios encubiertos.

El actual expediente a Mediaset, pese a referirse a hechos de 2014, llega en un momento en el que la publicidad televisiva sigue siendo la principal fuente de ingresos del operador, aunque con un peso decreciente frente al streaming. La CNMC envía así un mensaje claro: los límites legales se aplican con independencia de la antigüedad de las infracciones detectadas.

En términos comparables, una sanción leve difícilmente superará los 100.000 euros, una cifra residual para Mediaset España pero con un valor reputacional y ejemplarizante para el resto del mercado. El precedente de Atresmedia sugiere que el regulador no dudará en escalar a infracciones graves si detecta reincidencia en el futuro.

Las Claves para el Inversor

  • Qué vigilar: La resolución definitiva, que debería conocerse antes de febrero de 2027, y la cuantía exacta de la multa. Cualquier agravamiento de la calificación cambiaría el escenario.
  • Reacción del valor: El mercado no espera un castigo relevante. De confirmarse la multa leve, el impacto en la cotización y en las cuentas anuales será testimonial.
  • Precedente sectorial: Las sanciones anteriores a Atresmedia por excesos publicitarios quedaron en el entorno de los 200.000 euros, sin afectar materialmente a los fundamentales de la compañía.

ETF XRP: las entradas caen un 93% mientras las ballenas acumulan

Los ETF de XRP han vivido una semana para el olvido. Las entradas semanales se han desplomado un 93%, pasando de 14,86 millones de dólares a apenas 1,01 millones, según datos de SoSoValue. Mientras los fondos cotizados de Bitcoin y Ethereum captaban cientos de millones de dólares, el producto de XRP se quedaba rezagado. Sin embargo, los grandes inversores —las llamadas ballenas (grandes tenedores capaces de mover el mercado con sus operaciones)— aprovecharon la debilidad para aumentar sus posiciones, una señal de confianza que contrasta con la huida del dinero institucional.

Las cifras del descalabro: XRP se queda fuera del festín institucional

En la semana citada, los ETF de Bitcoin pasaron de una salida de 61,53 millones a una entrada de 754,69 millones de dólares. Los de Ethereum captaron 195,34 millones, multiplicando por siete los 27,42 millones de la semana anterior. XRP fue la excepción: sus activos netos cayeron de 988,78 a 964,21 millones de dólares.

Estos datos revelan una pérdida de interés por parte de las instituciones, justo cuando el resto del mercado celebraba una recuperación de flujos. La desconexión es llamativa: los ETF de Bitcoin y Ethereum recibían dinero fresco a manos llenas, mientras que el de XRP apenas arañaba un millón de dólares en toda la semana.

Para colmo, la cifra semanal oculta un detalle: las principales salidas se produjeron al principio de la semana. El 5 de agosto se registró una salida de 3,58 millones de dólares y el 4 de agosto la entrada neta fue cero. El panorama institucional era tan flojo que parecía una sentencia.

Las ballenas no se asustan: acumulan millones de tokens

Los datos on‑chain cuentan una historia distinta. Según Santiment, las carteras de XRP que poseen entre 100 millones y mil millones de tokens —las ballenas de mayor tamaño— aumentaron su parte del suministro hasta aproximadamente el 11,99% a principios de semana, desde un mínimo cercano al 10,66%. Un incremento de 1,33 puntos porcentuales que, en capitalización, representa cientos de millones de dólares.

Las ballenas más modestas, con entre 10 y 100 millones de tokens, también dejaron de vender. El grupo comenzó a comprar de nuevo el 6 de agosto, justo el día en que se conoció la cifra débil del ETF. Ese mismo día, más de 2 millones de tokens XRP abandonaron los exchanges, según datos de Glassnode. Una salida así suele interpretarse como acumulación: los inversores retiran sus monedas a carteras privadas para mantenerlas a largo plazo.

Lo que el dinero institucional vendió, las ballenas lo compraron — y lo hicieron con convicción justo cuando los datos semanales pintaban el peor cuadro.

El 6 de agosto: el día en que las señales se alinearon

Si ampliamos la lupa al detalle diario, el giro es aún más evidente. El 6 de agosto, los ETF de XRP registraron una entrada de 3,45 millones de dólares, la más fuerte de la semana. Aunque las pérdidas de los días anteriores dejaron el saldo semanal en positivo por apenas un millón, la tendencia del último día ya era alcista.

Esa misma fecha coincide con un cambio en el flujo neto de XRP hacia los exchanges. Hasta el 5 de agosto, los tokens estaban entrando en las plataformas —una señal típica de venta—, pero el día 6 se revirtió: más de 2 millones de tokens salieron, un patrón de acumulación. Tres señales —entrada en ETF, salida de exchanges y compra de ballenas— se alinearon en un solo día. El mercado, silenciosamente, había cambiado de humor.

¿Qué lectura deja esta divergencia para el inversor medio?

Este comportamiento dividido entre instituciones y ballenas no es nuevo. Ya en anteriores divergencias de flujos de ETF de XRP se habían visto movimientos similares, con los grandes tenedores comprando cuando los fondos cotizados perdían gas. Sin embargo, conviene tomarlo con cautela: la demanda institucional sigue siendo un termómetro importante, y una caída del 93% en entradas no es cualquier cosa.

La pregunta que queda en el aire es si el repunte del 6 de agosto se consolida o si es un espejismo. Las ballenas están apostando a que XRP está infravalorado, pero los inversores minoristas harían bien en esperar una confirmación más sólida. La próxima semana será clave: si las entradas semanales vuelven a niveles de 10 o 15 millones de dólares, la señal de acumulación de las ballenas ganará fuerza. De lo contrario, la divergencia podría acabar en una corrección adicional.

Por ahora, XRP se mueve en un terreno de claroscuros, con el dinero inteligente comprando y las instituciones vendiendo. Una partida de ajedrez que, como casi siempre en los criptoactivos, se resolverá en las próximas 24 a 48 horas.

Worldcoin precio se desploma 97%: cae a $0,30 y toca mínimos históricos

Worldcoin cotiza a 0,30 dólares este 8 de agosto de 2026, un nivel que no se veía desde los días más oscuros del proyecto. El token ha perdido un 97% de su valor respecto a los 11,68 dólares que marcó en su máximo histórico, y la sangría no da señales de frenar.

La criptomoneda impulsada por Sam Altman (el rostro visible de OpenAI) se enfrenta a una tormenta perfecta: caída continuada, volumen bajo y una narrativa que se ha ido desinflando con los meses. Hoy mismo, el precio ha retrocedido otro 1,98%, hasta los 0,3077 dólares, según datos de mercado.

¿Qué está pasando con Worldcoin? Una caída del 97% desde máximos

Para quien no siga el día a día del sector, Worldcoin es un proyecto que pretende crear una identidad digital universal escaneando el iris de las personas. La idea era ambiciosa: repartir tokens a cambio de registrarse y construir así una red de verificación de identidad descentralizada. Pero la ejecución ha tropezado con problemas regulatorios, dudas sobre la privacidad y una adopción que no ha terminado de despegar.

El dato más sangrante es la distancia entre los 11,68 dólares que tocó en su momento de euforia y los 0,30 dólares actuales. Hablamos de una desvalorización del 97%, un desplome que coloca a WLD como uno de los activos más castigados del ecosistema cripto en los últimos dos años.

Los números detrás del desplome: precio, volumen y capitalización

La capitalización de mercado de Worldcoin ronda los 1.100 millones de dólares, una cifra modesta para un proyecto que llegó a ilusionar a fondos de capital riesgo. A modo de comparación, ese valor es similar a la capitalización de muchas medianas empresas del sector, pero con el agravante de que el token ha perdido casi toda su masa desde el pico. El volumen de negociación de hoy es un 27% inferior a la media de 30 días, lo que sugiere que los inversores han perdido interés y que cualquier rebote se sostiene en un mercado muy estrecho.

Los indicadores técnicos ratifican la debilidad. El precio se encuentra por debajo de la media móvil de 7 días (0,3149 dólares), de la de 30 días (0,3561 dólares) y de las medias de más largo plazo. En cristiano: la tendencia es bajista y los pocos repuntes que se han visto no han logrado consolidarse. La resistencia inmediata está en los 0,3149 dólares, mientras que el soporte más cercano son los 0,2947 dólares. Si se pierde ese escalón, los analistas apuntan a una posible caída hasta los 0,26 dólares.

La falta de volumen y la ausencia de noticias positivas sobre el protocolo generan un escenario de baja convicción. El rebote del 3,51% de la jornada anterior fue un espejismo: al día siguiente el precio volvió a caer. De hecho, en las últimas dos semanas acumula un descenso del 10,75% y, en el último mes, del 19,38%.

Worldcoin ha dilapidado el 97% de su valor en poco más de un año y medio, una hemorragia que pocos proyectos aguantan sin cambios profundos.

¿Por qué importa esta caída y qué dice sobre el proyecto de Sam Altman?

La trayectoria de Worldcoin ilustra a la perfección los riesgos de los proyectos cripto que dependen de una adopción masiva basada en hardware y en la aceptación regulatoria. Escanear el iris de millones de personas en decenas de países es una operación logística y legal que ha encontrado trabas, sobre todo en Europa, donde los reguladores han puesto en duda la protección de datos biométricos. Sin una base de usuarios sólida, la tesis de inversión se debilita y el precio lo refleja.

Hay que recordar que Sam Altman también está al frente de OpenAI, una de las compañías de inteligencia artificial más mediáticas del planeta. Que Worldcoin se haya desinflado de este modo mientras su otro proyecto triunfa pone de relieve lo difícil que resulta trasladar el foco de un sector a otro, por mucho que el respaldo de un nombre famoso genere expectación inicial. La confianza del inversor en cripto se construye con hechos, no con caras conocidas.

En el análisis de datos de mercado, la relación riesgo-beneficio no es favorable para abrir nuevas posiciones en este momento. La probabilidad de que el precio siga lateralizando en el rango bajo (entre 0,29 y 0,31 dólares) es la más alta a corto plazo, mientras que los escenarios alcistas necesitarían un catalizador regulatorio o de adopción que hoy no se vislumbra. Por eso, muchos inversores conservadores optan por mantenerse al margen hasta que se confirme un cierre diario por encima de los 0,35 dólares.

Construir una identidad digital descentralizada es una idea que tiene sentido. Pero convertirla en un token con valor sostenido exige mucho más que un escáner de retina.

Escasez de vivienda España: el repunte del 1,6% en compraventas de junio no frena la presión sobre los precios

La compraventa de viviendas en España cerró junio con un incremento interanual del 1,6%, lo que rompe una racha de cinco meses consecutivos de caídas. Según los datos publicados por el Instituto Nacional de Estadística (INE), se trata del primer dato positivo desde enero de 2026 y ofrece un respiro a un sector que acumulaba meses de atonía. El dato, no obstante, es menos halagüeño de lo que sugiere el titular.

El repunte se apoya especialmente en el segmento de la obra nueva. Las promociones terminadas en el último semestre han aportado un volumen de transacciones que enmascara la debilidad del mercado de segunda mano, mucho más parado. Este impulso no es suficiente para hablar de un cambio de tendencia: el déficit de oferta sigue sin resolverse y seguirá encareciendo el metro cuadrado.

Los datos de visados de obra nueva, aunque apuntan una tímida mejora, están lejos de cubrir las necesidades anuales de vivienda que calcula el sector. A eso se suma que el parque de alquiler se contrae en las grandes ciudades, empujando a más hogares hacia la compra. El resultado es un mercado cada vez más estrecho, donde cada nuevo comprador compite con el anterior por un parque inmobiliario que apenas crece.

Los precios, en zona de máximos

Esa asfixia se traduce en un encarecimiento sostenido. Los índices más seguidos, como el de Tinsa o el de Idealista, muestran precios récord en capitales como Madrid, Barcelona o Valencia. De hecho, el metro cuadrado medio en España ya supera los 1.850 euros, un nivel que no se veía desde la burbuja de 2007, aunque en términos reales la subida es menor. Aunque la estadística oficial —basada en escrituras— suele ir con retraso, todo apunta a que 2026 cerrará con nuevas plusmarcas en los valores de tasación.

De hecho, el 1,6% de subida en las compraventas apenas compensa el terreno cedido en los cinco meses previos. La cifra total de operaciones sigue por debajo de los máximos de 2022 y, lo que es más preocupante, los plazos de venta se están alargando en algunas zonas. Es decir, la demanda no se ha evaporado, pero empieza a filtrar con más cuidado.

La demanda, aunque resiste, empieza a dar señales de fatiga en segmentos como el de la segunda residencia o en áreas donde los precios han subido más de un 20% en dos años. Con los tipos de interés aún lejos de los mínimos de la década pasada, los compradores apuran sus cálculos. Sin embargo, los vendedores apenas ceden, conscientes de que, en la mayoría de los barrios, no hay alternativa viable.

El mercado de la vivienda está atrapado: las compraventas suben un poco porque hay demanda, pero no lo suficiente para ensanchar la oferta y aliviar los precios.

La gran pregunta es si junio marca un punto de inflexión o un mero espejismo. Los analistas consultados por esta redacción coinciden en que la segunda mitad del año será determinante, sobre todo si el Banco Central Europeo confirma en septiembre la bajada de tipos que el mercado ya descuenta. Un crédito más barato podría inyectar más demanda, pero también despertar a la oferta constructora. El equilibrio, en cualquier caso, sigue siendo muy frágil.

Por qué los precios no ceden (y no lo harán en 2026)

El verdadero cuello de botella es la producción de vivienda nueva. España necesita alrededor de 200.000 unidades al año para absorber la formación de nuevos hogares y la reposición del parque, y apenas se construye la mitad. La burocracia urbanística, la falta de suelo finalista, el encarecimiento de los materiales y la incertidumbre regulatoria forman una barrera que ninguna bajada de tipos va a derribar por sí sola. Los proyectos que consiguen salir al mercado se absorben con rapidez, lo que apenas alivia la tensión.

Este escenario golpea con especial dureza a los compradores primerizos. Con los tipos hipotecarios aún por encima del 4% en la mayoría de las ofertas —aunque mejorando—, el esfuerzo de acceso a la vivienda se sitúa en el 36% de la renta disponible de un hogar medio, según las estimaciones del Banco de España. Una carga que deja poco margen de maniobra a miles de jóvenes y familias.

Cabe recordar que la escasez de vivienda no es nueva: viene de lejos. Desde la crisis de 2008, la construcción residencial ha vivido una década perdida. La pandemia, el teletrabajo y la llegada de capital extranjero han añadido presión sobre los precios, y la oferta no termina de reaccionar. Los precios siguen al alza —con un empuje adicional de los compradores institucionales— y el horizonte no parece despejarse a corto plazo.

En cualquier caso, el repunte de junio no debe interpretarse como un punto de inflexión. El mercado necesita un shock de oferta que, por ahora, no llega. Las medidas adoptadas hasta la fecha —avales ICO, ley de vivienda— han tenido un efecto limitado sobre la producción, y la verdadera prueba llegará cuando el BCE confirme el giro monetario y veamos si el crédito es capaz de reactivar tanto la demanda como, sobre todo, la edificación.

Trump Media cripto: cancela sus acuerdos con Crypto.com y salta la tesorería de CRO

Trump Media and Technology Group, la matriz de Truth Social, ha dado un portazo a sus planes cripto más ambiciosos. La compañía ha cancelado los acuerdos que mantenía con Crypto.com para lanzar una tesorería corporativa en tokens CRO y ofrecer productos de predicción a sus usuarios. El motivo, según su CEO interino Kevin McGurn, es la saturación del sector y la necesidad de centrar el foco en el negocio principal: la red social y la inminente fusión con una empresa de energía de fusión.

El proyecto, anunciado con bombo el año pasado, iba a licenciar la marca Trump Media para crear una firma de tesorería basada en la blockchain Cronos de Crypto.com. Se presentó como la primera gran empresa cotizada en bolsa que acumularía CRO, el token nativo de ese ecosistema. Pero ese plan ya es historia. McGurn confirmó a Axios que “el sector de tesorería se saturó” y que la separación “tenía sentido para ambas partes”, porque además el staking (el bloqueo de monedas para obtener rendimientos) de CRO ha perdido importancia dentro del propio exchange.

La ruptura llega después de un inicio de año complicado, en el que la caída de precios de las criptomonedas provocó una pérdida trimestral de 406 millones de dólares a la firma. El token CRO, que al cierre de la semana cotizaba alrededor de 0,0513 dólares (una caída del 0,4% en 24 horas) y acumula una capitalización cercana a los 2.400 millones de dólares, no parece estar en su mejor momento.

Por qué Trump Media abandona la tesorería de CRO

La decisión no obedece a presiones regulatorias, aclara McGurn, sino a una cuestión de mercado. “Queríamos enfocarnos”, dijo el directivo, en referencia a que el nicho de empresas que crean tesorerías con criptoactivos se ha abarrotado en los últimos meses. La compañía prefiere destinar sus recursos a Truth Social, a la concesión de licencias de datos y a la fusión con TAE, la empresa de energía de fusión con la que espera cerrar el acuerdo antes de que termine el año.

Además, Yorkville Acquisition Corp, el vehículo de salida a bolsa que iba a cotizar la nueva tesorería, también dio su visto bueno a la cancelación. Eso sí, los ETF America First que Yorkville comercializa bajo la marca Truth Social Funds seguirán operando, así que no todo el vínculo financiero se rompe.

El mercado de predicciones pasa a un segundo plano

Otro frente que se repliega es el de los mercados de predicción, un tipo de plataforma donde los usuarios apuestan por el resultado de eventos futuros, muy popular en el entorno cripto. Trump Media había lanzado Truth Predict el pasado octubre, operado por la filial de derivados de Crypto.com. Ahora ese producto propio se cancela y las partes negociarán un acuerdo de marketing para que los usuarios de Truth Social tengan acceso a los mercados de predicción de Crypto.com, pero sin que Trump Media mantenga infraestructura.

McGurn argumentó que este mercado ya está copado por operadores establecidos, por lo que operar una plataforma interna no añadía valor. La compañía se ve a sí misma más como un aliado en distribución de datos que como un gestor de mercados, y las cifras le empiezan a dar la razón. El negocio de la API de Truth Social —la interfaz que permite a terceros acceder a los datos de la red— ya cuenta con unos diez clientes, el doble que hace unos meses, y la mayoría son firmas de trading de alta frecuencia que usan esos datos en estrategias algorítmicas.

Las cripto no desaparecen del radar de Trump Media porque hayan perdido su atractivo, sino porque el negocio ha encontrado un camino más rentable y menos ruidoso: los datos.

Un giro que dice mucho sobre las cripto corporativas

Este repliegue ilustra que las tesorerías cripto corporativas no son un éxito asegurado, sobre todo si se apoyan en tokens de segunda línea como CRO. La saturación que menciona McGurn es real: muchas empresas se subieron a la ola, pero pocas han logrado un valor duradero. La decisión de enfocarse en la licencia de datos y en la fusión con TAE apunta a un reposicionamiento más amplio: Trump Media quiere ser vista como una empresa de infraestructura tecnológica y contenidos, no como un vehículo de inversión en criptomonedas.

El token CRO, a pesar de su capitalización de 2.400 millones de dólares, sigue siendo un activo cripto de nicho en comparación con bitcoin o ether. El episodio recuerda que los acuerdos con grandes marcas no se traducen automáticamente en negocios cripto sostenibles. La verdadera prueba llegará tras la fusión: si la base de usuarios de Truth Social y sus datos pueden generar ingresos recurrentes, el capítulo cripto quedará como un simple giro más en una empresa que parece estar reinventándose.

Changan Deepal S07 lanza su renovación: 500 km y 45.990 euros para desbancar al Tesla Model Y

Changan acaba de lanzar la versión renovada del Deepal S07, su SUV eléctrico de 4,75 metros que promete 500 kilómetros de autonomía y una factura de 45.990 euros. Una cifra que lo coloca justo en la diana del Tesla Model Y, el todocamino más vendido en Europa, y que supone una amenaza directa desde China con una relación prestaciones-precio difícil de ignorar.

La renovación del Deepal S07: 500 km de autonomía y carga rápida de 200 kW

El nuevo Deepal S07 llega con una batería de mayor densidad energética que su predecesor, lo que le permite alcanzar los 500 kilómetros en ciclo WLTP sin necesidad de recurrir a un pack exageradamente grande. La marca china, perteneciente al grupo Changan Automobile, ha trabajado en la eficiencia del conjunto motriz para arañar kilómetros extra sin disparar el peso. De hecho, el consumo homologado se sitúa por debajo de los 18 kWh cada 100 km, un valor muy competitivo para un SUV de este tamaño.

En paralelo, la potencia de carga ha pasado de los 150 kW a los 200 kW en corriente continua. Eso se traduce en una recarga del 10% al 80% en menos de 30 minutos, según las primeras fichas técnicas distribuidas por la compañía. No es la velocidad más alta del segmento, pero sí la suficiente para que una parada en ruta no se convierta en una pérdida de tiempo relevante.

La suspensión también ha recibido mejoras. Changan señala que se ha recalibrado para ofrecer un comportamiento más confortable en carretera, absorbiendo mejor las irregularidades del asfalto español sin renunciar al aplomo en curvas. Un detalle que puede marcar la diferencia en un mercado donde el Model Y de Tesla, con su tarado firme, ha sido criticado a menudo por el confort de marcha.

Precio de 45.990 euros: la ofensiva china contra el Tesla Model Y

Con esa tarifa de partida, el Deepal S07 se planta unos 4.000 euros por debajo de lo que cuesta un Tesla Model Y de acceso en España en agosto de 2026. Hablamos de unos 49.990 euros para el americano con una autonomía ligeramente inferior —en torno a 455 kilómetros— y un equipamiento que, aunque muy completo, no incluye algunas de las mejoras que Changan ofrece de serie en su renovado SUV.

El Changan Deepal S07 no solo es más barato que el Model Y, sino que ha mejorado donde el líder mostraba puntos débiles: confort y autonomía a un precio que hace pensar.

El equipamiento de serie del Deepal S07 incluye pantalla central de 15,6 pulgadas, techo panorámico, asientos calefactados y un completo paquete de asistentes a la conducción que roza el nivel 2 de autonomía. Y todo sin tener que pasar por una lista opciones interminable, una estrategia que las marcas chinas están dominando y que obliga a los fabricantes tradicionales a reaccionar.

El Deepal S07 renovado no es un recién llegado: su hermano pequeño, el S05, ha calado con fuerza entre los conductores españoles que buscan un eléctrico asequible. Ahora, el S07 apunta a ese público que ya tiene asimilada la tecnología pero quiere más espacio y un diseño más imponente. El dato de los 4,75 metros de longitud lo sitúa en la misma liga dimensional que el Model Y, pero con una estética que no intenta imitar al americano sino marcar identidad propia.

El factor China en el mercado español de coches eléctricos: ¿amenaza u oportunidad?

La llegada del Deepal S07 no es un hecho aislado. Las marcas chinas han pasado de ser una rareza a convertirse en actores capaces de alterar el tablero de ventas en menos de dos años. Según los últimos datos de ANFAC, la cuota de los coches procedentes de China en España se ha triplicado desde 2024, y los SUV eléctricos del segmento C son su punta de lanza. BYD, MG o la propia Changan están ofreciendo productos cuyo único punto débil era la confianza del cliente y la red de servicio. Eso está cambiando.

Changan ha anunciado la ampliación de su red de concesionarios en la Península Ibérica, con la previsión de alcanzar los 40 puntos de venta antes de que acabe 2026. La compañía quiere evitar el principal obstáculo que frenó a otras marcas foráneas: la sensación de desamparo posventa. Y mientras, Tesla acumula campañas de ajuste de precios que descolocan al mercado pero que, a la vez, generan cierta fatiga en un comprador que teme comprar hoy para ver cómo su coche vale 3.000 euros menos mañana.

Desde esta redacción creemos que el Deepal S07 supone un salto de madurez para la oferta china en Europa. No es solo un producto barato, sino un coche que ha sido afinado en aspectos como el confort de marcha o la eficiencia de la batería, los mismos argumentos que hace cinco años se esgrimían para justificar la compra de un Tesla. Quizá el mayor reto de Changan no sea técnico, sino cultural: convencer a un público que todavía asocia la etiqueta ‘made in China’ con un producto de segunda línea. Con cada Deepal S07 que salga a la carretera, esa percepción se diluye un poco más.

El precio de 45.990 euros y los 500 kilómetros de autonomía son cifras que hablan solas. Pero la verdadera partida se jugará en las próximas semanas, cuando los primeros compradores pongan el renovado S07 frente al Model Y en un test de uso diario. Ahí es donde se decidirá si la promesa de ahorro se traduce en una conquista real de mercado o en un espejismo alimentado por fichas técnicas. La pelota está en el tejado del conductor.

Industria satelital EAU: por qué Abu Dhabi fabricará 50 satélites al año en lugar de comprarlos

He visto el documental de CNBC International con una mezcla de escepticismo y fascinación. La imagen es elocuente: una sala blanca en Abu Dhabi donde se ultiman los ajustes del primer satélite de Orbitworks, la empresa que quiere transformar a los Emiratos Árabes Unidos en un fabricante de satélites y no un mero comprador.

Una joint venture con 50 satélites al año en el punto de mira

Fundada en 2024, Orbitworks es una empresa conjunta entre la emiratí Marlan Space —afiliada al gigante IHC— y la estadounidense Loft Orbital. Su centro de producción en la Zona Económica de Khalifa está pensado para ensamblar hasta 50 satélites al año. Pero antes de alcanzar ese ritmo, la compañía necesita superar un examen mucho más básico: demostrar que su tecnología funciona en el espacio. Hamdullah Moheb, consejero delegado en funciones, lo resume en el reportaje: “No sabremos si todo irá al cien por cien hasta que esté en órbita”.

La credibilidad se mide en milisegundos: el primer lanzamiento

El primer satélite de Orbitworks, un modelo de observación terrestre con procesamiento de inteligencia artificial a bordo, ya ha pasado las pruebas ambientales y está a punto de ser enviado para su lanzamiento. Forma parte de una constelación de diez unidades, cuatro más previstas para el primer trimestre de 2027 y otras cinco para el segundo. Según explica Moheb, el éxito o fracaso de este estreno condicionará la confianza de los futuros clientes. “Es la primera constelación comercial construida en Emiratos; solo tenemos una oportunidad”, recalca.

Así se construye un satélite en Abu Dhabi: la apuesta por la integración

Las imágenes que captó el equipo de CNBC en la planta de 5.000 metros cuadrados muestran unidades en distintas fases de montaje. Lo más llamativo es que, por ahora, el cien por cien de los componentes se importa. La decisión, explica el CEO, es deliberada: fabricar los propios componentes dispararía los riesgos y la complejidad cuando la empresa todavía carece de historial de vuelo. El plan es empezar a producir arneses (cableado) en las instalaciones e ir ganando autonomía progresivamente.

A diferencia de otros sectores, la industria espacial sufre una notable falta de estandarización. Cada sensor tiene sus propias interfaces y el integrador debe encajar piezas que no fueron diseñadas para convivir. Por eso, el primer satélite consume mucho más tiempo; los conflictos de comunicación entre sistemas obligan a pruebas adicionales que no se repetirán en las siguientes unidades.

“Empezar una fábrica de satélites ya es arriesgado. Si además tienes que fabricar los componentes, el riesgo se multiplica.”

— Hamdullah Moheb, CEO de Orbitworks

De cliente a fabricante: el sueño exportador de Orbitworks

En un entorno competitivo como el actual la diferencia clave es la confianza. Orbitworks se enfrenta a pesos pesados como Airbus Defence and Space o a especialistas como York Space Systems, muchos de ellos con años de ventaja en currículum orbital. Para acortar esa brecha, la empresa confía en el saber hacer de su socio estadounidense Loft Orbital y en un mercado que, según Moheb, está girando a su favor: la demanda de capacidad soberana por parte de países sin industria propia. El objetivo a medio plazo es atender primero al mercado doméstico y del Golfo, y luego saltar a África y el sudeste asiático. “Queremos ser el primer proveedor de quienes no pueden construir por sí mismos”, sintetiza el directivo. En cuanto a la financiación, Moheb se muestra optimista: el auge de las valoraciones espaciales, con SpaceX como referencia, no ha encarecido el acceso al dinero, sino que ha abierto la puerta a inversores que antes ni se planteaban entrar en el sector.

La historia personal que impulsa la misión espacial

Quien lidera esta aventura tiene una trayectoria que difícilmente encaja en el molde de un ejecutivo aeroespacial. Moheb creció en un campo de refugiados y encontró en los Emiratos el país que le ofreció una segunda oportunidad. “Este país me acogió cuando perdí mi hogar —cuenta—. Contribuir a su ambición espacial es para mí una misión personal”. Ese trasfondo, dice, le ha enseñado a abrazar el riesgo y a confiar en equipos a los que exige más de lo que ellos mismos creen posible dar. No elude la pregunta sobre una posible salida a bolsa: “Está sobre la mesa, pero no a corto plazo; dependerá de nuestros inversores”.

Con la atención inversora disparada por las valoraciones récord de compañías como SpaceX, Orbitworks tiene una ventana de oportunidad para captar capital y acelerar sus planes. Sin embargo, la carrera por la soberanía tecnológica en el espacio se juega en décadas, no en trimestres. Quizá el verdadero mérito de esta iniciativa no sea el número de satélites que salgan de la cadena de montaje, sino conseguir que un país acostumbrado a importar tecnología espacial pase a codearse con los que la exportan. El primer satélite está a punto de viajar a la plataforma de lanzamiento; el veredicto, como recuerda el CEO, llegará cuando encienda sus sistemas en órbita.

Puedes ver la entrevista completa de CNBC International aquí:

Youtube video

Informe de empleo en EE.UU.: pierde 23.000 empleos y acerca el recorte de tipos de la Fed

El mercado laboral estadounidense ha dado una señal que pocos esperaban. Según el análisis de Bloomberg Television, el informe de empleo de agosto no solo mostró una pérdida de 23.000 puestos de trabajo, sino que además sembró dudas sobre la verdadera fortaleza de la contratación en el país. La tasa de paro, eso sí, bajó ligeramente, pero los detalles del informe fueron lo suficientemente frágiles como para inclinar la balanza de la Reserva Federal hacia un inminente recorte de tipos.

El factor estacional empaña la caída del empleo público en educación

Los analistas de Bloomberg Television advirtieron de inmediato sobre un elemento distorsionador: el desplome del empleo en educación gubernamental. La economista jefe para Europa, Constance Hunter, señaló que los ajustes estacionales de verano, cuando los calendarios escolares complican los datos, pueden provocar lecturas engañosas. ‘Es algo que ya vimos hace un año, justo cuando se produjo una revisión a la baja masiva y la comisionada de la Oficina de Estadísticas Laborales perdió su puesto’, recordó durante la tertulia.

La referencia no es casual. En aquella ocasión, lo que parecía un mercado laboral robusto se tambaleó tras correcciones posteriores. Ahora, aunque la señal de debilidad no es tan extrema, el eco de aquellos errores pesa en la interpretación de los datos. El canal subrayó que, pese a que la tasa de desempleo bajó, la combinación de pérdida de empleos y revisión a la baja de meses anteriores dibuja un panorama mas incierto de lo que sugiere el titular principal.

Los salarios frenan y la Fed pierde un argumento para mantener los tipos altos

La economista Claudia Sahm, también invitada, puso el foco en el dato que más puede acelerar la acción de la Reserva Federal: los salarios. Los ingresos medios por hora cayeron un 0,1% intermensual, una señal de que las presiones inflacionarias desde el empleo se están disipando. ‘Esto es justo lo contrario del sobrecalentamiento. El mercado laboral no está empujando la inflación, y si acaso, podría ayudar a contenerla’, explicó.

Para Sahm, la lectura es clara: sin tensiones salariales, el argumento para mantener los tipos altos se debilita. La sesión de Bloomberg Television mostró cómo los futuros de los fondos federales reaccionaron al instante, con el rendimiento del bono a dos años —el más elástico— situándose en el 4,16%. Cualquier atisbo de recalentamiento habría alejado la bajada de tipos; este informe hace exactamente lo contrario.

La propia Constance Hunter, mientras calculaba medias móviles con su calculadora financiera, confirmó que la media de creación de empleo de los últimos tres meses rondaba los 20.000 puestos al mes. ‘Es una cifra politicamente inaceptable para Estados Unidos’, sentenció el presentador Damian, recogiendo el sentir general del panel.

‘Esto es justo lo contrario del sobrecalentamiento. El mercado laboral no está empujando la inflación, y si acaso, podría ayudar a contenerla’

— Claudia Sahm, economista jefe de Sahm Consulting

La factura del desgaste laboral sobre el consumo

El análisis de Bloomberg Television no se quedó en la macro. Los expertos conectaron la debilidad del empleo con el bolsillo del consumidor. Las nóminas son el motor principal del gasto, y una lectura suave aquí es una mala noticia para el consumo’, advirtió Sahm. Los datos de base ya mostraban a un consumidor que ajusta sus hábitos: asume más deuda, compra menos pero con mayor frecuencia y se decanta por alternativas más baratas. En ese contexto, un retroceso de los salarios y del empleo solo agrava la tendencia.

El canal recordó que, aunque la tasa de paro bajó ligeramente, la calidad del empleo creado y la confianza de los hogares son determinantes. Si los cheques menguan y el crédito se encarece, el gasto discrecional —el que sostiene gran parte del crecimiento— podría resfriarse justo cuando la Fed necesita un aterrizaje suave.

¿20.000 empleos al mes? Una cifra que agita el tablero político

Más allá de la Reserva Federal, el dato de creación de empleo de solo 20.000 puestos en la media trimestral tiene una lectura política inmediata. Damian, el presentador, lo calificó como ‘inaceptable para la defensa del presidente’. La cifra, aunque sujeta a revisión, se convierte en munición para los críticos de la política economica de la Casa Blanca, que hasta ahora se apoyaba en un mercado laboral tenso para justificar sus medidas.

La transmisión de Bloomberg Television, que se extendió por más de 13 minutos entre comerciales y ajustes técnicos —incluido un divertido problema de eco con el micrófono de Constance—, dejó claro que este informe de empleo no es uno más. La combinación de pérdida de puestos, bajada salarial y revisión a la baja de meses previos construye un escenario en el que la Fed se ve cada vez más empujada a actuar. La pregunta que queda en el aire es si el recorte de tipos llegará a tiempo de evitar que la desaceleración laboral muerda el consumo y, con él, el resto de la economía.

Puedes ver el análisis completo aquí:

Los impagos renovables en España cuestan 6.000 millones al Tesoro por la inseguridad jurídica

Los impagos del sistema de retribución a las energías renovables han generado un coste directo para el Tesoro Público de hasta 6.600 millones de euros desde 2023, según un informe elaborado por las empresas acreedoras. El estudio cifra en 2.333 millones la deuda firme reconocida por el Centro Internacional de Arreglo de Diferencias relativas a Inversiones (Ciadi) —con solo una de sus 29 resoluciones ejecutada por España— y en 550 millones los sobrecostes legales y financieros acumulados que elevan la factura final para el erario público a una horquilla de entre 6.000 y 6.600 millones.

Una deuda de 2.333 millones respaldada por 28 laudos sin ejecutar

España mantiene sin ejecutar 28 de los 29 laudos dictados por el Ciadi en relación con la retroactividad en la retribución de las plantas renovables. El importe reconocido en esas resoluciones firmes asciende a 2.333 millones de euros, según el documento difundido este viernes por los acreedores. A esta cantidad se añaden otros 550 millones en sobrecostes legales y financieros que han ido engordando desde los 250 millones que se contabilizaban en enero de 2024.

La parálisis ejecutiva contrasta con la obligación internacional de acatar los fallos del tribunal arbitral. El mercado, mientras tanto, ya ha incorporado este conflicto como un rasgo estructural conocido del riesgo soberano español, lo que se traduce en un encarecimiento del crédito para el conjunto del Reino de España.

MagnitudImporte (millones €)
Deuda reconocida en laudos Ciadi2.333
Sobrecostes legales y financieros acumulados550
Sobrecoste para el Tesoro (2023-2026)6.000 – 6.600
Contracción acumulada del PIB9.100 – 10.400

El sobrecoste financiero: 6.600 millones y un lastre para el PIB

El grueso del impacto, entre 6.000 y 6.600 millones de euros, se explica por la subida del coste de financiación de la deuda pública. Al prolongarse los impagos y la incertidumbre jurídica, los inversores exigen una prima de riesgo adicional que encarece las emisiones del Tesoro y, por arrastre, la deuda corporativa. El informe de los acreedores atribuye a este factor un sobrecoste anual que empezó a acumularse en 2023 y que se ha ido ampliando.

La consecuencia macroeconómica va más allá de las cuentas públicas. Las empresas estiman una contracción acumulada de entre 9.100 y 10.400 millones de euros en el PIB español, fruto del encarecimiento del crédito y de la menor inversión extranjera que desencadena el clima de inseguridad jurídica. En la práctica, cada laudo sin ejecutar es un freno a la llegada de capital que retrasa planes de expansión en sectores clave de la transición energética.

El mercado ha interiorizado el impago de las renovables como un riesgo estructural español, y eso se paga en cada subasta de deuda.

Las compañías acreedoras, que representan a fondos e inversores internacionales damnificados por el recorte retroactivo de las primas, llevan años reclamando una solución negociada. El informe señala que, mientras no se ejecuten los laudos, la reputación de España como destino de inversión seguirá resintiendo y el coste de oportunidad crecerá.

inseguridad jurídica renovables

Inseguridad jurídica: un rasgo estructural que frena la inversión

Más allá de las cifras, el análisis de los acreedores apunta a un problema sistémico. La falta de ejecución de los laudos del Ciadi no solo afecta a las renovables, sino que penaliza la percepción del marco jurídico español en su conjunto. En los últimos cinco años, España ha acumulado más condenas arbitrales por este motivo que la mayoría de sus socios europeos, y la persistencia del impago empieza a reflejarse en las evaluaciones de las agencias de calificación y en los informes de los departamentos de análisis de los grandes bancos de inversión.

La comparativa es clara: países como Argentina o Venezuela, con un largo historial de laudos impagados, sufren una penalización severa en su prima de riesgo y en la capacidad de atraer capital extranjero. Aunque el caso español no es equiparable en escala, la progresión es preocupante. Con una exposición de 2.333 millones en laudos firmes y un solo laudo ejecutado, la brecha entre la obligación legal y la acción del Estado se ensancha.

Las implicaciones para el inversor institucional son inmediatas: los bonos soberanos españoles compiten en un mercado global donde la seguridad jurídica es un factor de descuento o de prima. Mientras no se normalice la ejecución de los laudos, el diferencial con países como Alemania o Francia se mantendrá presionado al alza, y los costes de financiación seguirán lastrando tanto las cuentas públicas como los proyectos empresariales vinculados a la transición energética.

Las Claves para el Inversor

  • Qué vigilar: Los próximos pasos del Gobierno para ejecutar los laudos o alcanzar una solución negociada. El calendario de vencimientos de deuda pública y las subastas del Tesoro serán el termómetro inmediato del sobrecoste.
  • Reacción del valor: La rentabilidad del bono español a 10 años refleja ya la prima adicional por riesgo de impago; un eventual acuerdo o ejecución masiva relajaría el diferencial.
  • Precedente sectorial: La experiencia de Argentina con los laudos del Ciadi muestra que la demora en el pago multiplica los costes financieros y disuade la inversión exterior durante años.

Carlos Adams: por qué los jóvenes sin educación financiera llegan a los 40 sin ahorros y cómo evitarlo

Carlos Adams, la mente detrás del canal Wall Street Wolverine, no se anda con rodeos. En su último vídeo lanza una advertencia tan cruda como necesaria: si los jóvenes no cambian su mentalidad, se plantarán a los 40 años sin un euro. Su análisis es un tirón de orejas tanto para las nuevas generaciones como para los ‘boomers’, pero sobre todo es un intento de devolver la responsabilidad a quienes aún están a tiempo de evitar ese destino.

El error de los jóvenes: ver el árbol y no el bosque

Adams critica que muchos jóvenes se han instalado en una queja constante. Ven la injusticia del mercado inmobiliario o la precariedad y se aferran a ella como excusa para no actuar. «Se refugian en una opción que saben que no va a ocurrir para no mover un dedo», explica. Exigen soluciones grandiosas —como una ley que «les quite a los boomers»— pero saben que eso no sucederá. Y mientras, el tiempo pasa.

Esa actitud, según el creador, se ha extendido incluso a corrientes ideológicas que antes defendían la acción individual. «El victimismo está extendiendo sus redes al pensamiento de derechas», afirma. El resultado es una generación que abandona la racionalidad y se enroca en una trinchera digital, donde tener la razón importa más que construir algo. Carlos Adams lo resume con una imagen poderosa: ven el árbol, pero no el bosque.

Y el bosque, insiste, está lleno de oportunidades. La economía digital ha creado activos que los ‘boomers’ jamás soñaron. Él mismo habla de su «imperio digital», que empieza a materializarse en activos físicos. Esa transferencia de riqueza, dice, solo la captarán quienes dejen de mirar la queja y vean la fiebre del oro que bulle en lo intangible.

El tiempo corre: a los 40 sin un duro

Durante la charla, Adams es contundente: el tiempo va en contra. Recuerda que hay gente esperando que España cambie desde 2020, en plena pandemia, y ya han pasado siete años. «Te vas a plantar con 40 años y sin un puto duro», sentencia. No es una profecía, sino una constatación de lo que ocurre cuando se pospone la acción indefinidamente.

El creador de Wall Street Wolverine va más allá y señala que los jóvenes pagan con su propio tiempo vital. Cada hora en Netflix o en redes sociales es un latido que se va y que no vuelve. «La pregunta no es cuánto cuesta la suscripción —explica—, sino cuántas horas podrías dedicar a ver oportunidades que sí te den retorno». La crítica va más allá del ahorro de 12 euros: cuestiona en qué se invierte la atención, el recurso más escaso.

“El tiempo pasa, aunque no quieras que pase. Te vas a plantar con 40 años y sin un puto duro.”

— Carlos Adams, Wall Street Wolverine

La generación más mimada de la historia

Pero Carlos Adams no solo arremete contra los jóvenes. Su critica a los ‘boomers’ es igual de frontal. «Son la generación más mimada de la historia», sostiene. Crecieron en un período de expansión económica sin precedentes, inflado por los derivados que dispararon la creación de activos como la vivienda. Esa deuda, asegura, la están pagando las generaciones venideras.

El problema, según el analista, es que muchos ‘boomers’ no son conscientes de ese privilegio y adoptan una actitud «chulesca» y poco empática. En lugar de tender la mano como hicieron sus abuelos durante la crisis de 2008 —acogiendo a familiares sin trabajo—, se limitan a repetir el manido «quítate Spotify». Adams reconoce que eliminar la suscripción no compra una casa, pero pide a los mayores que entiendan el trasfondo: el tiempo distraído es hoy más valioso que el dinero.

Oportunidades que no ven: el relevo generacional y el ‘Management Buyout’

Entre un dardo y otro, Adams arroja una idea que debería encender las alarmas de cualquier joven con ambición: el relevo generacional. En España hay cientos de negocios con ebitda positivo de medio millón de euros que no saben cómo pasarán a la siguiente generación. Su propuesta es el management buyout: un joven preparado en inteligencia artificial y dirección de empresas podría quedarse con la empresa, dirigirla y ganar la propiedad en función de resultados. «Eso no existía antes —remarca—. Es una oportunidad histórica».

También recupera un ejemplo más casero pero factible: varios amigos que compran un local grande, cambian el uso y lo dividen en habitaciones durante cuatro o cinco años. Con ese sacrificio, dice, consiguen su primer activo. «Es algo que los ‘boomers’ no podían hacer ni de lejos», apunta. La receta es la misma: dejar de ver riesgos e injusticias y empezar a ver posibilidades.

¿Tener razón o ganar dinero? El dilema del pragmatismo

La reflexión final de Carlos Adams gira en torno a una pregunta que admite haber interiorizado del empresario Alex Ormosi: ¿qué prefieres: tener la razón o ganar dinero? El vídeo es una invitación a pivotar, a no aferrarse a dogmas que no pagan facturas. «Mucha gente prefiere tener la razón aunque eso le cueste el resto de su vida», lamenta. Y advierte sobre aquellos gurús que hoy prometen cambios radicales: en diez años podrían ser tan denostados como otros que ya cayeron.

Él mismo se equivocó en 2020, reconoce, cuando pensó que la pandemia traería un cambio de conciencia inmediato. Tardó unos meses en adaptarse, pero pivoteó. Si se hubiera enrocado en su primera lectura, hoy no habría construido lo que tiene. El mensaje es claro: la resiliencia sin acción es ruido. Solo quien acepta el terreno que pisa y toma decisiones, aunque duelan, llega a algún sitio.

Puedes ver el análisis completo en el vídeo original de Wall Street Wolverine en YouTube.

Youtube video

Ibex 35: cierre semanal en máximos históricos con 20.176 puntos, pero sin pleno de amplitud

El Ibex 35 ha cerrado la primera semana de agosto con una revalorización del 1,99%, situándose en 20.176 puntos, un nivel que nunca antes había alcanzado en su historia. La semana, sin embargo, deja un sabor agridulce: el índice perforó los 20.000 enteros por primera vez, pero la fiesta no fue para todos los valores.

Un cierre semanal histórico pero agridulce

En lo que va de año, el selectivo acumula una subida del 16,7%. La conquista de los 20.000 puntos llega tras 18 años de espera desde los máximos previos al estallido de la burbuja inmobiliaria en 2008. Desde que logró recuperar aquellos niveles, el Ibex solo ha necesitado menos de diez meses para sumar otros 2.000 puntos y rebasar la barrera psicológica.

El viernes, la sesión fue de perfil bajo: el Ibex perdió un testimonial 0,02%, aunque durante buena parte del día cotizó en verde e incluso superó los 20.200 puntos. El detonante del giro fue el dato de empleo no agrícola de Estados Unidos, que arrojó una destrucción de 23.000 puestos de trabajo en julio, muy por debajo de lo esperado por el consenso. La cifra reavivó las apuestas por una Reserva Federal menos agresiva y ponderó los tipos largos, pero no bastó para sostener las alzas europeas.

El viernes: farolillo rojo y señales macro

En Alemania, la producción industrial creció un 0,2% en junio, cinco décimas menos que en mayo, pero suficiente para encadenar tres meses consecutivos de expansión pese a las tensiones en Oriente Medio. El dato, leído como una confirmación de estabilidad, no generó movimiento brusco en los índices del continente. Las principales plazas europeas —Londres (+0,38%), París (+0,28%), Milán (+0,13%) y Fráncfort (+0,82%)— cerraron la semana al alza, dejando al Ibex como el farolillo rojo de la sesión del viernes.

En España, el INE informó de 59.288 compraventas de viviendas en junio, un 1,6% más que un año antes y el mejor dato para un mes de junio en 19 años. El sector inmobiliario sigue dando señales de resistencia, pero el dato, publicado el viernes, apenas tuvo eco en la cotización de las inmobiliarias del continuo.

El protagonista corporativo de la jornada fue Indra. Su participada Hispasat ha sido designada contratista principal del programa espacial IRIS2 de la Unión Europea por un importe superior a 1.600 millones de euros. Las acciones de Indra subieron un 2,93% y se convirtieron en el mejor valor del Ibex en la sesión. Cellnex (+2,84%) y Amadeus (+1,81%) completaron el trío ganador. En el lado opuesto, Acerinox (-1,37%), ArcelorMittal (-1,32%), Mapfre (-1,21%) y Solaria (-0,94%) lideraron los descensos, reflejo de la debilidad industrial y de la falta de amplitud del rally.

La brecha entre el Ibex y la amplitud real es una señal que el inversor debería vigilar: no es lo mismo subir a hombros de tres valores que hacerlo con un mercado sano.

Ibex 35 20.000 puntos

Análisis E-E-A-T: ¿Un rally con pies de barro?

El dato más preocupante no está en los 20.176 puntos, sino en la foto de familia. Mientras el Ibex saluda a la cima, el número de valores que realmente empujan es extraordinariamente reducido. La subida semanal se ha apoyado en un puñado de pesos pesados —Indra, Cellnex, Amadeus— y en la inercia de grandes bancos y utilities, pero sin arrastre del resto del parqué. La línea de avance-descenso, ese latido interno del mercado, no acompaña. Y cuando la amplitud flojea, los techos duran poco.

En estos 18 años de travesía, la economía española ha cambiado mucho. Pero el Ibex sigue siendo un índice muy dependiente de sectores cíclicos y financieros. La mayoría de los analistas ha señalado que el actual rally descansa más sobre múltiplos de valoración que sobre una mejora genuina de los beneficios agregados. Si los tipos de interés permanecen altos —la Fed aún no ha terminado de apretar el grifo— y la demanda global se enfría, los sectores industriales y de materias primas, hoy lastre, podrían arrastrar al selectivo en su conjunto.

La vivienda da señales de vida, ciertamente, pero el repunte de junio se produce tras cinco meses de caídas, lo que invita a tomarlo con cautela. Y aunque la prima de riesgo en 42,8 puntos básicos es un balón de oxígeno, no es suficiente para blindar al Ibex frente a un deterioro de la confianza exterior. ¿Puede el Ibex mantener los 20.000 puntos si la mitad de sus componentes no acompaña? La historia dice que no por mucho tiempo. La clave estará en si las próximas semanas traen rotación hacia los rezagados o si la concentración se acentúa. Si no, el rally se convertirá en un espejismo para la mayoría de los inversores.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 cierra la semana en 20.176 puntos, un 1,99% arriba, tras ceder un 0,02% en la última sesión. El índice se mantiene dentro del rango 20.000-20.200 y acumula una revalorización del 16,7% en 2026.

Clave técnica: La resistencia inmediata está en los 20.200 puntos, nivel que ya se ha rozado sin éxito. El soporte psicológico de los 20.000 puntos será ahora clave: una pérdida de ese nivel con volumen pondría en cuestión la continuidad del rally. La línea de avance-descenso no confirma los máximos del índice, lo que sugiere que la fuerza compradora se está agotando.

Apunte macro: La prima de riesgo española se sitúa en 42,8 puntos básicos, con el bono a diez años en el 3,558%. El euro se fortalece hasta 1,1561 dólares, encareciendo las exportaciones pero aliviando la factura energética. El dato de empleo estadounidense, peor de lo previsto, refuerza la expectativa de que la Fed pause las subidas de tipos, un factor que podría dar soporte a la renta variable en el corto plazo.

MetaMask lanza Agent Wallet: el agente de IA que opera en 12 redes llega al wallet más usado de Ethereum

Qué es MetaMask Agent Wallet y por qué ahora

MetaMask acaba de lanzar Agent Wallet, una cartera diseñada para que las inteligencias artificiales operen en el mundo cripto sin supervisión humana constante. La noticia no es que MetaMask saque un producto nuevo, sino que da el paso más claro hasta la fecha hacia la llamada economía agéntica, donde los bots de IA podrán hacer swaps, mover fondos y ejecutar estrategias DeFi siguiendo reglas marcadas por los usuarios.

El movimiento llega en un momento clave. Ethereum y sus capas 2 concentran buena parte de la liquidez descentralizada, y herramientas como esta podrían cambiar la forma en la que los inversores particulares interactúan con el ecosistema. La premisa es sencilla: en lugar de estar pendiente de cada operación, usted define un presupuesto, elige los protocolos que autoriza y decide cuánto riesgo asume, y el agente inteligente se encarga del resto.

Cómo funciona esta cartera para agentes de IA

Agent Wallet funciona como un monedero independiente dentro de MetaMask. Es decir, no se mezcla con los fondos que usted guarda en su cuenta principal, lo que añade una capa de seguridad adicional. El usuario conecta el agente de IA que quiera usar, fija los límites de gasto, decide qué aplicaciones descentralizadas están permitidas y elige entre los modos Guard y Beast. El primero permite mantener un control más estrecho antes de cada transacción; el segundo da más autonomía para quienes buscan velocidad.

El sistema admite operaciones como intercambios múltiples a la vez o transferencias sin necesidad de tener ether para pagar el gas. Esto último es relevante: si el agente tiene que mover tokens USDC, por ejemplo, las comisiones pueden descontarse directamente de esos mismos USDC, lo que elimina fricciones para el trading automatizado.

Las redes soportadas son 12, entre ellas Ethereum, Arbitrum, Optimism, Base, Polygon, Avalanche, BNB Chain, Linea, Monad, Hyperliquid, Sei y MegaETH. Tener acceso a tantas cadenas desde una sola interfaz facilita que los agentes actúen donde haya mejores precios o mayores oportunidades, algo que ya hacen los bots de arbitraje, pero ahora al alcance del usuario medio.

Qué redes incluye y por qué es un salto para Ethereum

La elección de las 12 blockchains no es casual. MetaMask ha incluido a todas las grandes capas 2 de Ethereum —Arbitrum, Optimism, Base, Linea—, redes de alto rendimiento como Avalanche, y blockchains emergentes centradas en el trading como Hyperliquid o Sei. La jugada consolida a Ethereum como el centro neurálgico de la actividad, pero también reconoce que la liquidez está repartida. Un agente de IA necesita poder moverse en varias cadenas para ser realmente útil.

El monedero incorpora tres pilares de seguridad. Primero, simulación de transacciones: antes de ejecutar nada, se muestra un avance del resultado esperado, con cambios en el balance y posibles aprobaciones. Segundo, protección Blockaid: un sistema que analiza contratos maliciosos y transacciones sospechosas. Y tercero, defensa contra el MEV, esos bots que se adelantan a las operaciones para sacar beneficio del orden de las transacciones.

Además, MetaMask añade una cobertura de hasta 10.000 dólares al mes para pérdidas que cumplan ciertos requisitos. No es un seguro a todo riesgo, pero envía un mensaje potente: la empresa pone dinero sobre la mesa si sus sistemas de seguridad fallan en un caso concreto, lo que es poco habitual en el sector.

La combinación de control granular, doble modo de riesgo y protección contra MEV convierte a Agent Wallet en la apuesta más seria por un trading con IA que no renuncia a la autocustodia.

¿Hacia una economía donde los agentes de IA manejan dinero real?

Lo que MetaMask está haciendo con Agent Wallet va más allá de un lanzamiento puntual. Es una apuesta por una forma distinta de relacionarse con las criptomonedas, que puede reducir barreras de entrada y abrir la DeFi a perfiles que hoy no tienen tiempo ni conocimientos para seguir los mercados en tiempo real. Dicho de otro modo, si antes necesitaba saber qué es un rollup o cómo ajustar el slippage, ahora bastará con decirle al agente qué estrategia quiere seguir y hasta dónde está dispuesto a perder.

No obstante, hay contrapartidas. La primera es la dependencia de un único proveedor. Que millones de usuarios deleguen decisiones financieras en agentes alojados en la infraestructura de MetaMask concentra mucho poder —y datos— en una sola compañía, por muy descentralizadas que sean las blockchains subyacentes. Además, los sistemas de IA no son infalibles: pueden cometer errores de interpretación, tener sesgos o quedar expuestos a ataques si los modelos no están bien auditados.

En paralelo, es inevitable pensar en precedentes como el verano DeFi de 2020, cuando los usuarios descubrieron que podían ganar rendimientos con solo depositar fondos en protocolos como Uniswap o Aave. Aquello democratizó el acceso a las finanzas descentralizadas. Agent Wallet podría repetir ese patrón, pero con la inteligencia artificial como aliada. La diferencia es que ahora la tecnología es más madura y las protecciones, aunque no perfectas, son más sólidas.

El reto estará en encontrar el equilibrio entre automatización y control. MetaMask ha optado por un modelo de reglas primero, ejecución después. Si funciona, no solo cambiará la forma de hacer trading en Ethereum, sino que podría arrastrar a otros wallets y plataformas a seguir el mismo camino. Como suele ocurrir en este ecosistema, la verdadera medida del éxito no estará en el anuncio, sino en cuántos usuarios se sienten los bastante seguros como para dejar que un agente de IA maneje su cripto.

TVE renueva corresponsalías europeas: Lara Siscar, Silvia Guerra, Melanie Stüber y Begoña Alegría, nuevas corresponsales

Televisión Española (TVE) ha renovado las corresponsalías de Roma, Londres, Berlín y Lisboa con el nombramiento de cuatro periodistas para estos destinos europeos. Las designaciones, confirmadas por fuentes del grupo, sitúan al frente de cada delegación a Lara Siscar, Silvia Guerra, Melanie Stüber y Begoña Alegría, respectivamente. Los relevos responden a la planificación de la nueva temporada informativa y suponen un movimiento de talento interno dentro de los servicios informativos de la corporación pública.

Los nombramientos se enmarcan en la renovación de de la red de corresponsalías que la corporación ha impulsado en los últimos años, con el objetivo de reforzar su presencia en centros clave de la información europea. El movimiento, comunicado de forma interna, será efectivo en las próximas semanas.

Una renovación coral de las delegaciones europeas

La distribución de los nuevos destinos implica un doble intercambio entre las corresponsalías de Roma y Lisboa, y la llegada de dos periodistas con amplia cobertura internacional a las delegaciones de Londres y Berlín.

Lara Siscar se traslada de Lisboa a Roma, donde sucede a Begoña Alegría, que retorna a la península ibérica tras seis años en la capital italiana. Silvia Guerra se incorpora a la delegación de Londres, relevando a Diego Arizpeleta, y Melanie Stüber se hará cargo de Berlín en lugar de Alberto Freile.

Todas las nuevas corresponsales reportarán directamente a la dirección de Informativos de TVE. La reordenación responde a la estrategia de la cadena pública de dotar a sus delegaciones de perfiles con experiencia probada en coberturas internacionales de alto impacto.

Perfiles de las nuevas corresponsales

Lara Siscar, de Lisboa al Vaticano

Lara Siscar asume la corresponsalía de Roma tras haber estado al frente de la de Lisboa durante la última temporada. Su trayectoria incluye los siguientes hitos:

  • Licenciada en Comunicación Audiovisual por la Universitat Ramon Llull de Barcelona.
  • Presentó el Telediario Fin de Semana durante seis años y compaginó esa labor con ‘Informe Semanal’.
  • Vinculada a TVE desde 2007, se incorporó al Canal 24 Horas y ha sido reportera política para Telediarios y ‘Los desayunos de TVE‘.
  • Enviada especial a Jerusalén y conductora del acto de Estado en memoria de las víctimas de la DANA y del encuentro con la sociedad civil del papa León XIV.
  • Recibió el Premio al Talento Comunicativo de la Universidad Complutense en 2015.

Silvia Guerra, experiencia internacional para Londres

Silvia Guerra se incorpora a la corresponsalía de Londres, en sustitución de Diego Arizpeleta. Su trayectoria en TVE y otros medios es la siguiente:

  • Licenciada en Ciencias de la Información por la Universidad Complutense.
  • Treinta años de ejercicio periodístico, los últimos veinte en TVE.
  • En 2020 pasó al área de Internacional, desde donde ha sido enviada especial a Irán y a la guerra de Ucrania.
  • Coberturas destacadas: muerte de Isabel II desde Londres, del papa Francisco desde Roma, elecciones francesas y portuguesas.
  • Anteriormente, contó la actualidad política nacional en el Canal 24 Horas y formó parte de los equipos de La 2 Noticias y Telediario Fin de Semana.

Melanie Stüber, una especialista en ciencia para Berlín

Melanie Stüber releva a Alberto Freile en la delegación de Berlín. Estos son los principales hitos de su trayectoria:

  • Licenciada en Ciencias de la Información por la Universidad de Málaga y Máster en Periodismo de Televisión por RTVE Instituto y la Universidad Rey Juan Carlos.
  • Funcionaria por oposición en RTVE, ha trabajado en ‘La Mañana‘, el Telediario Matinal y el Canal 24 Horas.
  • Desde 2021, desarrolla su labor en el área de Sociedad del Telediario, con especialización en ciencia y espacio.
  • Ha cubierto la visita del papa a España, la erupción del volcán de Grindavík, crisis sanitarias y migratorias, y los Premios Princesa de Asturias.
  • Acompañó al astronauta Pablo Álvarez en su formación en Colonia y participó en un vuelo parabólico con la astronauta Sara García.
  • Ha entrevistado al administrador de la NASA Bill Nelson y cubrió la vuelta a la Luna desde Cabo Cañaveral.

Begoña Alegría, regreso a la península ibérica

Begoña Alegría deja Roma para asumir la corresponsalía de Lisboa, en lugar de Lara Siscar. Su biografía profesional recoge estos hitos:

  • Licenciada en Ciencias de la Información por la Universidad de Navarra.
  • Fue directora de los Informativos de TVE entre 2018 y 2019; anteriormente, adjunta a la jefatura de Nacional de los Telediarios (2008-2014).
  • Se inició en TVE en 1989 en el País Vasco y ha sido presentadora del Telediario Matinal y editora del informativo de Madrid.
  • Como corresponsal en Roma (2020-2026), cubrió la enfermedad y muerte del papa Francisco, el cónclave que eligió a León XIV —cobertura que recibió el Premio Ondas 2025 a mejor programa de actualidad—, así como la muerte de Silvio Berlusconi, la crisis migratoria en Lampedusa y las elecciones que llevaron a Giorgia Meloni a la presidencia del Gobierno italiano.
Lara Siscar corresponsal Roma

El doble movimiento entre Roma y Lisboa refleja la circulación de talento interno que TVE impulsa para fortalecer su red informativa en los centros clave de la información europea.

Un movimiento que refuerza la cobertura exterior

La renovación de estas cuatro corresponsalías se produce en un contexto en el que los servicios informativos de RTVE buscan mantener una presencia competitiva en el escenario internacional. Los perfiles seleccionados combinan la veteranía de profesionales como Silvia Guerra, con tres décadas de oficio y múltiples coberturas de crisis, con la especialización de Melanie Stüber en ciencia y espacio, o la solidez de Begoña Alegría, que aúna experiencia directiva y conocimiento del terreno.

El movimiento recuerda a la reorganización de corresponsalías que TVE llevó a cabo en ejercicios anteriores, cuando el grupo apostó por periodistas con amplio bagaje en sus servicios informativos para puestos en el exterior. En este caso, el intercambio entre Roma y Lisboa permite a la corporación situar a dos redactoras que ya conocen el funcionamiento de una delegación europea, mientras que los relevos en Londres y Berlín incorporan a nuevas figuras con una mirada fresca sobre la información continental.

En el tablero competitivo de los medios españoles, Atresmedia y Mediaset mantienen también sus propias redes de corresponsales, aunque el músculo internacional de la televisión pública sigue siendo uno de sus principales activos diferenciales. La profundidad y variedad de los perfiles elegidos para esta renovación —política, ciencia, crisis humanitarias y cobertura vaticana— amplían el espectro de coberturas que TVE podrá ofrecer a su audiencia.

📡 El Radar del Sector

  • El vacío que llena: La renovación aporta un relevo generacional y especializado en las delegaciones de TVE, cubriendo la rotación natural de sus corresponsales y reforzando la cobertura de temas como la ciencia, la geopolítica europea o la información vaticana.
  • El reto por delante: Mantener la capacidad de reacción informativa en un contexto marcado por la guerra en Ucrania, las tensiones migratorias y los cambios políticos en la Unión Europea, con recursos que compiten con los de otros grandes grupos.
  • El tablero competitivo: TVE completa un movimiento interno que sitúa a periodistas con fuerte identidad de cadena pública en cuatro puestos clave, diferenciándose de sus competidores privados por la amplitud de su despliegue internacional.

Idealista diversifica su canal de noticias a energía, movilidad y viajes sin dejar la vivienda

Idealista ha dejado de ser solo un escaparate de pisos en venta o alquiler. El portal controlado por EQT se ha lanzado a cubrir contenidos sobre energía, movilidad y viajes dentro de su canal de noticias, una jugada que trasciende el inmobiliario clásico y lo convierte en un hub de estilo de vida. Lo analizamos en clave de competencia con Fotocasa y de la batalla por la atención del usuario en las plataformas digitales.

De los metros cuadrados a los kilovatios y los destinos turísticos

En las últimas semanas la sección noticiosa de Idealista ha empezado a publicar guías sobre la mejor hora para poner la lavadora, consejos de eficiencia energética en el hogar y rutas de movilidad sostenible. A primera vista puede parecer un volantazo editorial, pero la estrategia tiene toda la lógica del ecosistema digital. El usuario que busca vivienda también quiere saber cuánto le costará la luz o cómo moverse por la ciudad. Idealista le entrega esa información sin que tenga que saltar a otro medio.

La expansión no es improvisada. La plataforma ya contaba con una de las mayores audiencias del sector en España —más de 40 millones de visitas mensuales, según los datos de Comscore que cita la compañía— y ahora utiliza ese tráfico para retener al usuario más tiempo y diversificar sus fuentes de ingresos publicitarios. Fotocasa, su rival inmediato, mantiene un enfoque más puramente residencial, lo que deja a Idealista con una ventana de diferenciación que puede ser clave en los próximos dos años.

La guerra por la atención del usuario: Idealista contra Fotocasa

Mientras Idealista amplía su parrilla informativa hacia temas transversales, Fotocasa ha reforzado su apuesta por los datos de mercado y los índices de precios. La pregunta es qué modelo genera mayor fidelidad. La diversificación temática eleva la frecuencia de visita: un usuario puede entrar a consultar un artículo sobre carga de coches eléctricos y acabar mirando pisos. Fotocasa, en cambio, depende de que el usuario tenga una intención de búsqueda inmobiliaria clara en cada visita.

No es casualidad que el movimiento se produzca en un año en el que el mercado de la vivienda muestra signos de enfriamiento tras la subida de tipos. Con menos transacciones, los portales inmobiliarios necesitan otras palancas para sostener el tráfico y los ingresos. Idealista apuesta por la conversión del portal en una plataforma de estilo de vida, siguiendo el ejemplo de gigantes chinos como Beike o del propio Zillow en Estados Unidos, que ya integran servicios de mudanza, reformas y energía.

De hecho, la estrategia de contenidos no es inédita: los portales verticales que añaden capas de utilidad práctica suelen mejorar su retención entre un 15 % y un 25 %, según métricas internas del sector. Idealista busca ese plus de permanencia mientras sus competidores se centran en el core del negocio.

Idealista no compite solo por el anuncio del piso: compite por el minuto de atención del usuario, y esa guerra se libra con contenido útil más allá de la vivienda.

La Ficha del Inversor

Desde la óptica del analista, el giro de Idealista tiene unas métricas claras. La rentabilidad por sesión es el indicador clave: si el coste de adquisición de tráfico se mantiene y el ingreso medio por usuario crece gracias a la publicidad contextual en artículos de energía o viajes, el movimiento será un éxito. En el corto plazo, no obstante, el riesgo es diluir la marca ante los profesionales del sector, que podrían percibir una pérdida de foco.

La tendencia a seis meses invita a pensar en un crecimiento moderado del ecosistema de Idealista, con una mayor integración de servicios de valor añadido —tarifas de luz, seguros de hogar, comparadores de movilidad— que monetizar mediante acuerdos comerciales. El perfil recomendado para este movimiento es el inversor digital que busca plataformas con audiencias cautivas y múltiples líneas de ingreso. Idealista, con su masa crítica, tiene una ventaja estructural difícil de replicar por Fotocasa en el corto plazo.

En el pulso entre operadores, Fotocasa mantiene su fortaleza en los índices de precios y en la confianza de los agentes inmobiliarios, pero Idealista ensancha el foso. La jugada, en última instancia, recuerda a la de los grandes medios de comunicación que pasaron de informar a prescribir servicios: la audiencia ya no solo compra una casa, sino que consume toda la experiencia asociada al hogar y la movilidad. Queda por ver si el usuario responde o si el portal acaba siendo visto como un supermercado de contenidos sin personalidad definida. La próxima presentación de resultados de Idealista, prevista para el otoño, dará las primeras pistas sobre la evolución de la facturación publicitaria.

Grayscale fondo Ethereum: degrada ETH y Solana y añade BNB en el rebalanceo del Q2 2026

Grayscale ha reducido la exposición a Ethereum y Solana en su fondo de contratos inteligentes y ha incorporado BNB como principal activo en el rebalanceo correspondiente al segundo trimestre de 2026. El movimiento, anunciado el 5 de agosto y efectivo desde el día 3, modifica la ponderación de la cartera y desplaza a ether y solana de su posición de liderazgo por primera vez desde que se revisan trimestralmente.

El Grayscale Smart Contract Fund es una cesta pasiva que sigue un índice ponderado por capitalización de mercado, ajustado cada trimestre. En la revisión anterior, Ethereum dominaba con un 30,14% y Solana le pisaba los talones con un 29,69%. Ahora BNB entra con un peso del 30,6%, y tanto ETH como SOL retroceden ligeramente hasta el 29,47% y el 29,15%, respectivamente. Las diferencias son de décimas, pero el cambio de orden envía una señal clara al mercado.

¿Qué ha cambiado en el fondo de contratos inteligentes de Grayscale?

La entrada de BNB se ha financiado con la venta proporcional de los activos ya presentes en la cartera. Cardano (ADA) ha sufrido la mayor poda: pasa del 17,96% al 4,88%, perdiendo más de trece puntos porcentuales. Grayscale también ha reducido Hedera (HBAR), Avalanche (AVAX) y Sui (SUI), que ahora pesan todas por debajo del 2,1%.

La gestora explicó en un comunicado que «ha ajustado el portafolio vendiendo componentes existentes en proporción a sus pesos respectivos y utilizando el dinero obtenido para comprar BNB». El procedimiento es automático, regido por las reglas del índice, pero la consecuencia es que la representación de Ethereum y Solana en el fondo se ha diluido –aunque sea de forma muy contenida– mientras BNB estrena posición de privilegio.

Una señal de diversificación que va más allá de Ethereum

El rebalanceo no ha afectado únicamente al fondo de contratos inteligentes. El vehículo de DeFi de Grayscale también ha vivido ajustes relevantes. Ondo Finance, un protocolo centrado en activos del mundo real tokenizados, ha escalado hasta el 25,44%, superando a Aave (AAVE) como segunda mayor posición. Uniswap (UNI) se mantiene en lo alto con un 34,16%, pero Grayscale ha vendido una parte de sus tenencias para redistribuir el capital.

Mientras tanto, el fondo de inteligencia artificial descentralizada ha elevado a Near Protocol (NEAR) como líder con un 31,35%, seguido de Bittensor (TAO) con un 29,15%. Este abanico de cambios subraya un apetito institucional que ya no se concentra exclusivamente en el ecosistema de Ethereum, sino que explora otras capas y temáticas como los activos reales y la IA.

Grayscale no está abandonando Ethereum; está reflejando un mercado donde la competencia entre plataformas de contratos inteligentes ya no es un duelo entre dos.

Para los holders de ether, la lectura es matizada. La reducción del peso de ETH en la cartera del Smart Contract Fund es anecdótica en términos absolutos –menos de siete décimas porcentuales– pero coincide con un momento en que otras redes, como la Binance Smart Chain, muestran una actividad creciente en volúmenes de transacciones y usuarios activos. Grayscale, al fin y al cabo, sigue un índice de mercado. No castiga a Ethereum: simplemente refleja que la tarta se reparte entre más comensales.

El precedente más cercano se remonta a los rebalanceos de 2025, cuando Solana comenzó a ganar terreno a Ethereum dentro de este mismo fondo. Entonces el mercado interpretó la presión como un síntoma de la congestión de la red principal y de las altas comisiones. Hoy, con las actualizaciones de escalabilidad (Dencun primero, Pectra a la vuelta de la esquina) ya en marcha, la diversificación tiene más que ver con la madurez de otras plataformas que con una debilidad estructural de la propia Ethereum.

La entrada de BNB en el Smart Contract Fund tampoco es una sorpresa absoluta. La capitalización de mercado de Binance Coin la sitúa de forma estable entre las cinco mayores criptomonedas, y su ecosistema DeFi mueve miles de millones de dólares. Lo relevante es que Grayscale haya decidido otorgarle un treinta por ciento del vehículo de contratos inteligentes, un reconocimiento tácito de que el paisaje competitivo es hoy más diverso.

En cualquier caso, los inversores que sigan este fondo van a estar expuestos a BNB en una proporción que, hasta ahora, se reservaba para ether. Eso puede atraer capital nuevo que antes no consideraba el producto, pero también diluye la tesis original de un vehículo casi centrado en Ethereum y Solana. La decisión de Grayscale es, en esencia, un espejo de la evolución del ecosistema, no un juicio de valor sobre la red de Vitalik Buterin.

Publicidad