La inflación de EE. UU. vuelve a inquietar a los mercados. El último dato de precios al consumo repuntó hasta el 3,7%, impulsado por el fuerte encarecimiento de los combustibles, y ha reabierto en apenas unos días el debate sobre las subidas de tipos que la Reserva Federal parecía haber aparcado. Los operadores ya descuentan hasta dos alzas antes de que termine el año.
El dato llega, además, a las puertas de las elecciones de medio mandato de noviembre, un contexto en el que cualquier repunte de los precios se convierte en munición política. La Oficina de Estadísticas Laborales ha confirmado un 3,7% que rompe la tendencia descendente de los últimos trimestres.
El IPC de Estados Unidos repunta al 3,7% por el tirón de los combustibles
La gasolina explica buena parte del susto. El alza de los precios energéticos, y en particular de los carburantes, ha tirado hacia arriba del índice general y ha sorprendido a un consenso que daba por hecho un aterrizaje suave de la inflación. Las previsiones apuntaban a una cifra más contenida; la realidad ha ido por otro camino.
Con la vista puesta en noviembre, el dato llega en el peor momento posible para la Casa Blanca y para una Reserva Federal que lleva meses intentando convencer al mercado de que lo peor ya ha pasado. El libro Beige —el informe de coyuntura que el banco central publica antes de de cada reunión— ha rebajado parte de esa euforia al describir una economía que empieza a perder fuelle en el consumo y en el empleo. Puedes consultar el calendario y los informes en la web de la Reserva Federal.
La lectura es incómoda. Por un lado, los precios energéticos empujan al alza; por otro, la actividad se enfría. Es el escenario que ningún banquero central quiere tener delante, porque obliga a elegir entre combatir la inflación o sostener el crecimiento.
Buena parte del susto se explica por el peso de la energía en la cesta de precios. Los carburantes se mueven con una volatilidad que ningún banco central puede controlar, y su traslado al resto de los precios depende de cuánto tiempo se mantenga el encarecimiento. Si es un episodio breve, la fotografía general apenas cambia.
Un solo dato de combustibles no cambia una tendencia de fondo, pero basta para que el mercado vuelva a dudar de cuándo tocará bajar los tipos.
De la deuda soberana a las bolsas: el contagio salta a España
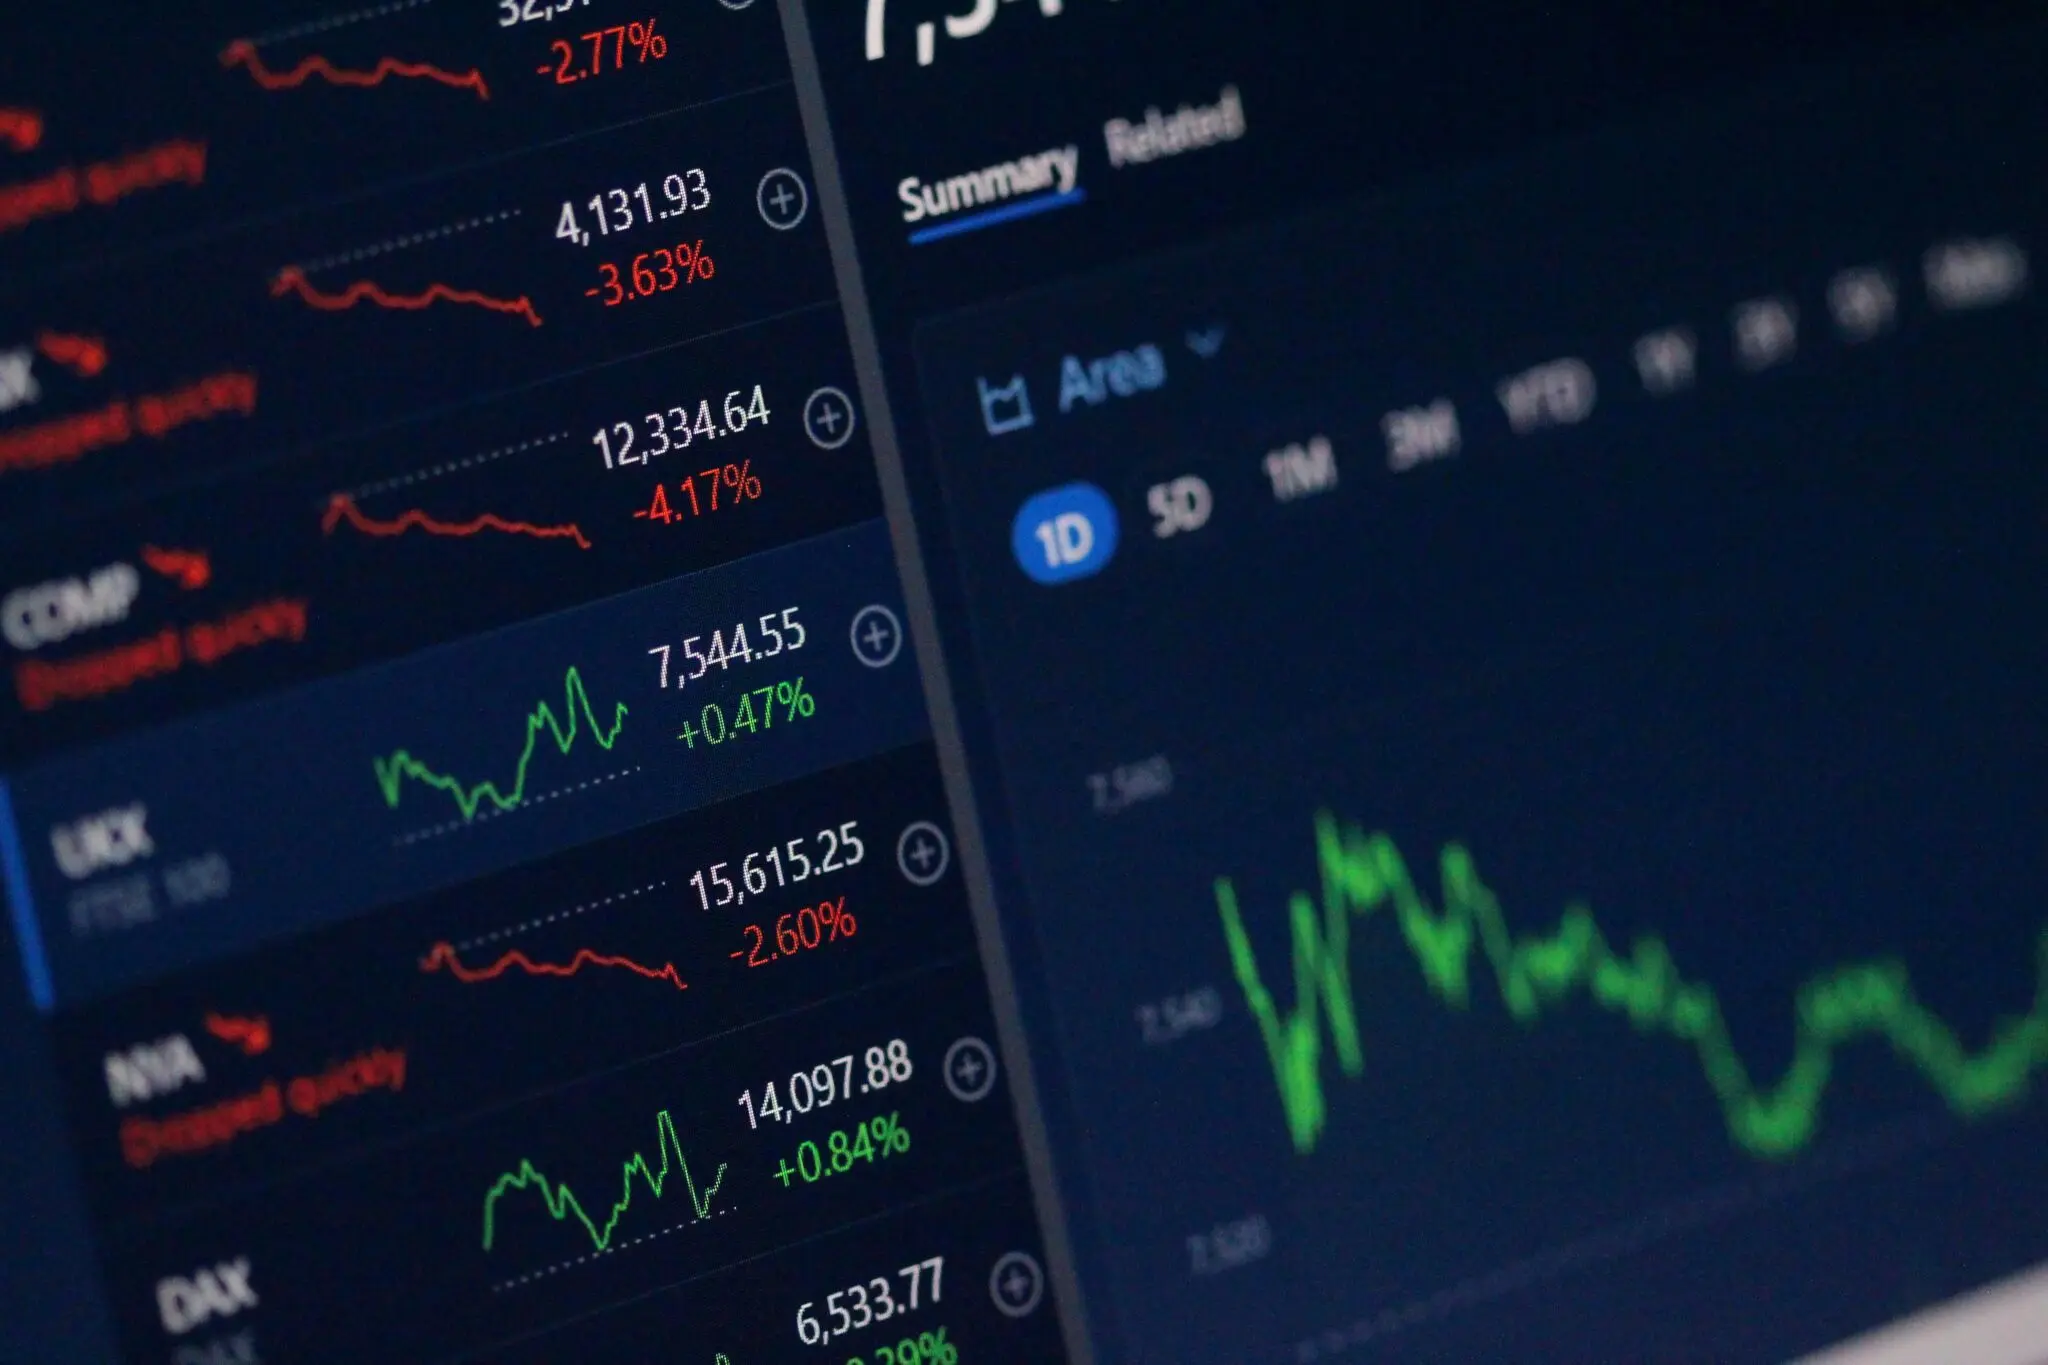
El primer efecto se ha visto en el mercado de renta fija. Los rendimientos de la deuda soberana estadounidense se han tensado con fuerza tras conocerse el dato, y ese movimiento arrastra a los bonos europeos. La referencia española a diez años ha notado el golpe, igual que los índices: Wall Street ha abierto en rojo y las plazas del Viejo Continente han recogido el testigo.
Los analistas consultados apuntan a que el mercado se ha vuelto más agresivo de lo que la propia Fed está dispuesta a reconocer. Si el banco central sube dos veces más antes de diciembre, el precio del dinero se situaría en máximos que nadie esperaba en verano.
En España, el impacto llega por dos vías. La primera, el encarecimiento de la financiación, que aprieta a hogares y empresas con crédito vivo. La segunda, la bolsa, donde los valores más sensibles a los tipos —banca y utilities— han sido los primeros en notarlo.
Un pulso entre el dato y el relato de la Fed
Aquí conviene detenerse. Durante meses, el relato oficial del banco central ha sido que la inflación estaba en la senda correcta y que la discusión giraba ya en torno a cuándo empezar a bajar los tipos. Un solo dato de combustibles ha bastado para poner ese relato en cuestión. No porque la energía justifique por sí sola un cambio de rumbo, sino porque el mercado lleva meses buscando cualquier excusa para reajustar sus expectativas.
He visto este patrón antes. Cada vez que la energía se dispara, la primera reacción de los operadores es sobrerreaccionar y descontar endurecimiento. Luego, cuando el componente subyacente de la inflación no acompaña, la corrección se deshace igual de rápido. La clave está en si el repunte de los combustibles se traslada o no al resto de los precios.
Hay un detalle que conviene no perder de vista: la Fed no reacciona al titular, sino al núcleo. El dato de energía es el que hace ruido, pero el que decide los tipos es el que excluye alimentos y energía. Si ese indicador sigue bajando, el repunte de los combustibles será un susto de temporada.
El riesgo evidente es el inverso al que se temía hace un año: una Fed que sube de más y estrangula el crecimiento justo cuando la economía empieza a flaquear. La contradicción está servida, porque mientras el mercado pide mano dura contra la inflación, el libro Beige describe un mercado laboral que ya da señales de cansancio.
Toca seguir de cerca tres citas: la próxima reunión del comité de política monetaria, el dato de precios del mes que viene y, sobre todo, el componente subyacente, que es el que de verdad mueve a la Fed. Si los combustibles se moderan y el núcleo aguanta, el susto quedará en un titular de portada. Si el repunte se contagia, la historia será otra.