FACUA ha presentado una denuncia contra Española de Telefonía, la operadora de telecomunicaciones lanzada por el cantante Bertín Osborne, por vulnerar hasta cinco leyes relacionadas con la publicidad, la transparencia y los derechos de los consumidores. La asociación, que representa a miles de consumidores en España, considera que la empresa incurre en prácticas que confunden a los usuarios y omiten información clave, lo que podría acarrear sanciones administrativas tras la correspondiente investigación.
La denuncia de FACUA: cinco leyes en el punto de mira
Según el escrito presentado por FACUA, Española de Telefonía habría incumplido normas como la Ley General de Publicidad, la Ley de Competencia Desleal y el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios. La asociación denuncia que la publicidad de la operadora no ofrece información clara sobre las tarifas, las condiciones de permanencia o las velocidades reales de conexión, y que utiliza un discurso que apela a sentimientos nacionalistas para captar clientes sin detallar los servicios contratados.
Además, FACUA señala que falta información sobre la identidad del operador de red que presta el servicio, un requisito obligatorio desde la entrada en vigor del nuevo marco regulador de las telecomunicaciones. La denuncia ha sido remitida a las autoridades de consumo autonómicas y a la Secretaría de Estado de Telecomunicaciones, organismos que ahora deberán determinar si abren un expediente sancionador.
Española de Telefonía: una marca polémica desde su lanzamiento
La operadora, que se presenta como «100% marca España», llegó al mercado hace apenas unas semanas con una campaña protagonizada por Bertín Osborne y el lema «Las cosas a derechas». El mensaje va dirigido, según sus responsables, a «personas que amen a su país», un posicionamiento que generó críticas en redes sociales por su posible carga ideológica, pero que también atrajo a un segmento de consumidores que buscaban una alternativa a las grandes telecos.
La polémica se intensificó cuando varios expertos en derecho de consumo advirtieron que la comunicación comercial de la empresa podría estar rozando los límites legales. Ahora, la denuncia de FACUA materializa esas advertencias y pone a Española de Telefonía en el foco de las autoridades de consumo, justo cuando intentaba ganar cuota en un mercado dominado por Movistar, Vodafone y Orange.
No es la primera vez que FACUA actúa contra operadoras de telecomunicaciones. En los últimos tres años ha impulsado denuncias contra varias compañías por cláusulas abusivas y falta de transparencia, logrando resoluciones favorables en un alto porcentaje de los casos. Esto otorga a la denuncia actual un peso que la empresa de Osborne no puede ignorar.
El lema ‘Las cosas a derechas’ no solo es una declaración de intenciones: es el eje de una estrategia de marketing que, según FACUA, se ha construido sobre la omisión de información básica que exige la ley.
El análisis de Merca2: marketing, polémica y los límites de la legalidad
La denuncia de FACUA llega en un momento en que el sector de las telecomunicaciones en España está especialmente vigilado por las autoridades de consumo y competencia. La llegada de nuevas marcas con mensajes rupturistas siempre genera revuelo, pero cuando ese mensaje choca con la normativa, la estrategia se convierte en un riesgo reputacional y económico difícil de gestionar.
El caso de Española de Telefonía es un ejemplo de libro de cómo una campaña de marketing que busca diferenciarse puede traspasar la línea roja de la legalidad sin que la empresa sea plenamente consciente. La apelación al patriotismo o a valores sociales no excusa del cumplimiento de las obligaciones de transparencia y protección al consumidor; de hecho, en un entorno hiperregulado como el de las telecomunicaciones, cualquier omisión puede dar lugar a multas que van desde los 10.000 hasta los 600.000 euros, dependiendo de la gravedad y de la facturación de la empresa.
Yo creo que, más allá de la posible sanción, lo que está en juego es la credibilidad de un proyecto empresarial que ha querido irrumpir con fuerza apelando a un sentimiento de pertenencia. Si FACUA consigue demostrar que la empresa ocultó deliberadamente condiciones contractuales, el daño a la imagen de marca será difícil de reparar. Y en un mercado donde la confianza es el principal activo, empezar con el pie izquierdo no es precisamente la mejor carta de presentación.
Habrá que esperar a ver cómo responde Española de Telefonía y si las autoridades abren expediente. Mientras tanto, los consumidores harían bien en revisar con lupa cualquier oferta que no ofrezca la claridad que exige la ley. Porque, parafraseando el lema de Osborne, las cosas se hacen a derechas cuando se cumplen las normas, no cuando se ignoran.
El Ibex 35 cierra la semana con un ascenso del 3,1% que lo sitúa en los 19.400 puntos, su nivel más alto desde abril. La subida desafía dos focos de tensión: el tono restrictivo de la Reserva Federal y el conflicto abierto con Irán.
Claves de la mejor semana del Ibex 35 desde abril
La última vez que el selectivo español firmó un avance semanal superior al 3% fue hace dos meses. Entonces, el impulso vino de un giro en las expectativas de tipos. Ahora, el contexto es el opuesto. La Fed ha reiterado que no tiene prisa por recortar, y el petróleo se mantiene por encima de los 85 dólares por el temor a un bloqueo en Ormuz. Sin embargo, el Ibex 35 ha logrado escalar.
El viernes, el índice cedió un 0,09% en una jornada de consolidación, pero se mantuvo por encima de la barrera de los 19.400 puntos. Las fuertes caídas de Indra y ArcelorMittal no impidieron que la semana se saldara en positivo. Indra perdió un 4% al conocerse un retraso en un contrato de defensa, y ArcelorMittal cedió un 3,5% por la desaceleración china. La clave estuvo en la banca y las energéticas, que absorbieron el castigo de valores más cíclicos.
BBVA y Santander ganaron más de un 5% en el acumulado semanal mientras Repsol e Iberdrola sumaban alrededor del 4%. La banca se beneficia de unos tipos altos que mantienen el margen de intereses, y las energéticas se han visto impulsadas por la tensión geopolítica que presiona al alza el crudo.
El bono español a diez años se mantuvo estable en torno al 3,5%, sin grandes sobresaltos, y el euro se movió plano frente al dólar. Esa calma ayudó a la renta variable al no añadir presión a las exportadoras.
El mercado español ha encontrado en estos sectores un refugio relativo. Los inversores castigan a compañías expuestas a la demanda global, pero premian a las que tienen ingresos más domésticos y visibles. Buena parte del movimiento, además, fue un short squeeze en banca: las apuestas bajistas acumuladas se deshicieron al filtrarse solidez en los resultados del sector, forzando recompras que aceleraron la subida.
La bolsa española está viviendo una desconexión: la geopolítica y la política monetaria adversa no están frenando a los sectores más expuestos a tipos de interés.
¿Qué esperar del Ibex 35 tras esta subida?
La pregunta ahora es si el rally tiene recorrido o si estamos ante un espejismo de verano. Desde un punto de vista técnico, el Ibex 35 ha superado resistencias relevantes y el siguiente objetivo serían los 19.800 puntos. Pero las valoraciones empiezan a tensionarse.
El PER del índice ronda las 12 veces, en línea con la media histórica. Sin embargo, el crecimiento de beneficios esperado para 2027 se ha moderado. Si la Fed mantiene los tipos altos hasta bien entrado ese año, como sugieren las últimas actas, el coste de financiación se mantendrá elevado y erosionará los márgenes de las compañías más endeudadas.
En paralelo, el conflicto con Irán sigue siendo una variable imprevisible. Cualquier escalada en el estrecho de Ormuz dispararía el petróleo por encima de los 100 dólares, y ese escenario golpearía a economías dependientes de la energía como la española. La banca y la energía no serían inmunes entonces.
Mi impresión es que el mercado está valorando un escenario de «guerra fría» en Oriente Medio sin interrupción del suministro. Esa apuesta es frágil. El rally de esta semana es un recordatorio de que los mercados pueden ignorar el ruido geopolítico durante un tiempo, pero no para siempre. La euforia actual merece cautela.
El precio del crudo Brent, la referencia que determina lo que pagan los conductores españoles cada vez que llenan el depósito, se desploma esta semana hasta rozar los 80 dólares por barril. La caída semanal ronda el 9%, borrando de un plumazo las ganancias acumuladas durante más de tres meses de tensiones geopolíticas en Oriente Medio.
La razón principal es un cóctel de exceso de oferta global y la expectativa de una tregua entre Estados Unidos e Irán que aliviaría las primas de riesgo que el mercado había incorporado desde el inicio de la guerra. La OPEP+, además, mantiene su plan de incrementar la producción de forma gradual, añadiendo barriles a un mercado que ya percibe un superávit.
A este escenario se suma una demanda global de crudo que no termina de despegar, lastrada por la ralentización de las economías asiáticas y un invierno moderado que ha contenido el consumo de calefacción en Europa. El resultado es una presión bajista que los operadores no esperaban hace apenas un mes.
El exceso de oferta global que presiona los precios
Los inventarios mundiales de petróleo están subiendo a un ritmo que no se veía desde principios de 2025. Varios países productores fuera de la OPEP, como Brasil y Guyana, han elevado sus extracciones, mientras que las exportaciones rusas se mantienen estables pese a las sanciones. La combinación de todos estos flujos ha creado un colchón de crudo que el mercado descuenta con rapidez.
Arabia Saudí y sus socios del Golfo insisten en que el reequilibrio llegará, pero los analistas consultados por esta redacción ven margen para correcciones adicionales. El barril de Brent podría tocar los 75 dólares si la tregua con Irán se confirma y la próxima reunión de la OPEP+ no sorprende con recortes adicionales de última hora. De hecho, ya hay fondos que están cerrando posiciones largas acumuladas durante la crisis del estrecho de Ormuz.
El contexto geopolítico ha cambiado de signo en apenas cinco días. Hace una semana, la amenaza de interrupción del tránsito marítimo mantenía al petróleo por encima de los 90 dólares. Ahora, las señales de distensión son suficientes para que los operadores reduzcan drásticamente la prima de riesgo. El mercado actúa, como casi siempre, por anticipación.
Estamos asistiendo a un ajuste severo que refleja más el miedo al exceso de oferta que la realidad de una demanda débil.
Consecuencias inmediatas en los surtidores españoles
Para el bolsillo de los ciudadanos, la traducción es directa. Los precios de la gasolina y el diésel en España, que ya venían moderándose en las últimas semanas, están a punto de registrar una bajada adicional que se materializará en los próximos siete a diez días, el plazo habitual en que los movimientos del Brent se trasladan a los surtidores.
Según los últimos datos del Boletín Petrolero de la UE, el litro de gasolina 95 ronda ya los 1,48 euros, lejos de los picos de 1,62 que se alcanzaron en abril. Si el Brent consolida su estancia por debajo de los 80 dólares, los expertos creen probable que veamos importes cercanos a 1,38 euros para la gasolina y 1,32 para el diésel antes de que termine junio.
Esta bajada supondría un alivio para los hogares y las empresas de transporte, que llevan meses lidiando con costes energéticos elevados. Sin embargo, conviene no lanzar las campanas al vuelo. La volatilidad del crudo sigue siendo extrema y cualquier sobresalto geopolítico podría revertir la tendencia en cuestión de horas.
¿Un respiro temporal o el inicio de un ciclo bajista?
Llevo años cubriendo los vaivenes del petróleo y pocas veces he visto un giro tan abrupto sin un detonante económico claro. Lo que ha ocurrido esta semana es, sobre todo, un desplome de las expectativas: el mercado ha pasado de temer una crisis de suministro a anticipar un excedente difícil de colocar. La pregunta ahora es si estamos ante el comienzo de un ciclo bajista estructural o simplemente ante un paréntesis que se cerrará en cuanto la geopolítica vuelva a calentarse.
Hay elementos para sostener ambas lecturas. Por un lado, la OPEP+ tiene margen para bombear mucho más crudo del que produce y su disciplina nunca ha sido eterna. Por otro, la transición energética sigue erosionando lentamente la cuota del petróleo en la generación eléctrica y el transporte, lo que a largo plazo reduce la presión sobre los precios. Pero mientras el motor de combustión siga siendo mayoritario en el parque automovilístico español, los vaivenes del Brent seguirán marcando el coste de llenar el depósito.
Mientras escribo estas líneas, el mercado descuenta una probabilidad superior al 60% de que EE.UU. e Irán alcancen un acuerdo preliminar antes del verano. Si eso ocurre, podríamos ver el Brent en los 70 dólares. Si fracasa, la reacción alcista será igual de rápida. Una vez más, la estabilidad en los surtidores depende de lo que decidan un puñado de líderes en Washington, Riad y Teherán.
Los bancos españoles libran una guerra por captar ahorro que ha llevado las TAE de los depósitos a niveles que rozan el 3%. Pero el rendimiento que anuncian en titulares poco tiene que ver con lo que el ahorrador recibe de verdad. La letra pequeña –domiciliaciones, importes máximos, permanencias y vinculaciones cruzadas– erosiona la rentabilidad prometida hasta convertirla en algo mucho más modesto.
El 3% que prometen los bancos en junio de 2026
Durante los últimos doce meses, las entidades han ido mejorando sus ofertas de depósitos a plazo fijo. Depósitos a un año al 3% TAE ya no son una rareza, al menos en los escaparates digitales. Según datos recopilados por la prensa económica, la guerra del ahorro ha llevado a que un cliente que mueva su dinero desde una cuenta sin remunerar pueda obtener hasta 570 euros adicionales al año. Pero esa cifra es, en la mayoría de los casos, una ilusión óptica.
Para acceder a ese 3% es necesario cumplir un rosario de condiciones. La primera es el importe: ninguna de las ofertas destacadas permite depositar más de 50.000 euros con esa rentabilidad, y en varios casos el máximo se limita a 10.000 o 20.000 euros. Por encima de esa cantidad, el tipo marginal se desploma. La segunda es la permanencia: la cancelación anticipada suele implicar la pérdida total de los intereses acumulados o una penalización draconiana que reduce el TAE hasta el 0,1%.
La letra pequeña que convierte un 3% en un 1,5% real
A esas limitaciones básicas se suman las exigencias de vinculación. Para obtener el tipo bonificado, el ahorrador debe domiciliar la nómina, la pensión o los recibos de la luz, el teléfono y los seguros. Muchas de estas ofertas requieren, además, la contratación de un seguro de vida o un plan de pensiones con la misma entidad. Si se suman las primas anuales de esos productos –seguros con cobertura mínima que a menudo superan los 200 euros al año–, el rendimiento líquido del depósito se diluye hasta niveles inferiores al 2% TAE real, una vez descontado el coste de esos productos accesorios.
No es solo una cuestión de costes directos. La vinculación también afecta a la movilidad del cliente. Quien firma un depósito con todas esas ataduras pierde la capacidad de reaccionar si aparecen ofertas más competitivas en el mercado. En un entorno de tipos volátiles, esa rigidez es un coste de oportunidad relevante. Los bancos lo saben: su gancho no es solo el 3%, sino el cliente cautivo.
Otro factor que apenas se lee en los folletos comerciales es la temporalidad. Un porcentaje significativo de estos depósitos ofrece el tipo alto solo durante los primeros seis meses o el primer año, y luego prorroga automáticamente a un tipo mucho más bajo –alrededor del 0,5%– si el cliente no reclama la cancelación en un plazo breve. Los errores por olvido son frecuentes y muy rentables para la entidad.
El 3% que tanto reluce en los anuncios se diluye en la letra pequeña si no se hace la suma de todos los requisitos de vinculación.
La batalla por el pasivo y el espejismo del ahorro
La subida de tipos del BCE hasta el entorno del 3,75% en 2024 empujó los costes de financiación de los bancos y forzó una campaña agresiva por los depósitos. Pero en 2026, con la inflación subyacente todavía por encima del 3% en España, el rendimiento real de estos depósitos es negativo. El cliente recibe un 3% nominal pero pierde poder adquisitivo. A esa pérdida se suma el riesgo de que, ante un recorte de tipos, las TAE bajen con rapidez mientras los productos vinculados mantienen sus primas.
Creo que el error del ahorrador es pensar que la oferta de un depósito se agota en la TAE. La rentabilidad financiera de un hogar se mide por el diferencial entre lo que ingresan sus ahorros y lo que paga por sus deudas y servicios. Si para obtener un 3% sobre 20.000 euros hay que contratar un seguro que cuesta 250 euros al año, el ingreso neto sobre ese capital no llega al 1,75%. Y si además se pierde la posibilidad de invertir en letras del Tesoro a un año –que en junio de 2026 rondan el 2,8% sin contrapartidas–, la decisión es directamente una destrucción de valor.
Algunos bancos pequeños y neobancos están rompiendo esta lógica con cuentas remuneradas sin condiciones, pero los grandes operadores mantienen el modelo de vinculación. Fuentes del sector admiten que la rentabilidad media de los depósitos vinculados apenas supera el 1,5% una vez descontados los accesorios. La diferencia publicitada es, por tanto, un reclamo para generar tráfico de clientes, no una oferta honesta para retribuir el ahorro.
CCOO ha convocado una huelga de 24 horas en BBVA Technology para el próximo 22 de junio, la segunda en solo tres meses, en protesta por la congelación salarial que afecta al 90% de la plantilla en 2026. La filial tecnológica del grupo acumula así un nuevo episodio de tensión laboral, con concentraciones previstas en Madrid, Bilbao y Barcelona.
De la tregua informal a la huelga
El paro del 22 de junio recoge el testigo de las dos jornadas de huelga que el mismo sindicato llevó a cabo el pasado 19 y 20 de marzo, coincidiendo con la presentación de resultados de 2025 del Grupo BBVA. Entonces, según los datos facilitados por CCOO, más de 700 personas se concentraron en la calle y más de 1.300 empleados secundaron el paro en las tres sedes de la compañía.
Tras aquel primer aviso, el sindicato reconoce que BBVA Technology tuvo un acercamiento informal pidiendo «paz social». Sin embargo, la dirección de la tecnológica alegó un futuro incierto para el sector y no aceptó crear una mesa de negociación para estudiar las reivindicaciones salariales. Esa negativa ha sido el detonante que ha llevado a registrar una nueva convocatoria de paro general para el lunes 22.
La plantilla denuncia que, bajo el argumento de la incertidumbre, la empresa no compensa el trabajo realizado mientras sí se aprueban inversiones millonarias en otras áreas. “Ningún pasado sirve para premiar la labor inestimable de su plantilla”, resume el comunicado hecho público por la organización sindical.
La brecha entre la congelación salarial y la apuesta por la IA
El núcleo de la protesta va más allá de la nómina. CCOO pone el foco en la estrategia de inversión de la compañía, que dedica recursos crecientes a la contratación de servicios de Inteligencia Artificial externa sin, a su juicio, ofrecer certidumbre laboral a los equipos internos. El sindicato critica que cada contrato de IA externaliza una parte de la operativa, «dejando de cuidar a la propia plantilla y exponiendo la independencia de la compañía».
La dirección pide paciencia a la plantilla mientras acelera la externalización tecnológica, un equilibrio que el sindicato considera insostenible para los trabajadores.
Este planteamiento encaja con una dinámica que se repite en las filiales de servicios del sector financiero: las matrices presionan los costes operativos de sus tecnológicas mientras les exigen la máxima agilidad en los proyectos de digitalización. En 2025, el área de Tecnología y Operaciones de BBVA, donde se encuadra esta filial, fue uno de los capítulos de gasto señalados por los analistas en la presentación de resultados anuales.
El factor laboral en la cuenta de resultados
Desde una perspectiva corporativa estricta, la convocatoria de un solo día no debería alterar la operativa del grupo. Sin embargo, la reiteración del conflicto —dos huelgas en menos de 90 días— sí enciende una alerta sobre la gestión del talento en un momento en que la banca invierte en tecnología a un ritmo récord. BBVA cerró 2025 con un beneficio neto de 8.019 millones de euros, lo que deja un margen estrecho para justificar ante el mercado una congelación salarial generalizada en una división clave para su transformación digital.
El sector ya ha vivido tensiones similares. En los últimos años, los procesos de automatización y digitalización han generado fricciones en los convenios colectivos de las grandes entidades, desde las oficinas centrales de Santander hasta los centros de servicios de CaixaBank. La novedad en el caso de BBVA Technology es que el conflicto salta a la filial puramente tecnológica, donde la retención del talento compite directamente con las ofertas de las grandes consultoras y ‘big tech’.
📊 Las Claves para el Inversor
Qué vigilar: Si la huelga del 22 de junio escala a nuevas convocatorias o se extiende a otras filiales del grupo, lo que podría afectar a plazos de proyectos internos.
Reacción del valor: La cotización de BBVA apenas se resintió en las huelgas de marzo; el mercado descuenta que un paro de 24 horas en la filial tecnológica no altera la generación de caja del grupo.
Precedente sectorial: Otras grandes entidades han resuelto tensiones similares con revisiones salariales parciales ligadas a objetivos de productividad, un modelo que podría replicarse aquí si la presión sindical se mantiene.
El precio de Bitcoin ronda los 63.000 dólares, pero producirlo cuesta mucho más. Según un informe de JPMorgan difundido esta semana, el coste total de minar un bitcoin asciende ya a 78.000 dólares, una brecha que está dejando fuera de juego al 20% de los mineros.
La consulta, dirigida por Nikolaos Panigirtzoglou, revela que los costes han empeorado en lo que va de 2026. El cálculo incluye electricidad, depreciación del hardware y gastos generales de las empresas mineras que cotizan en bolsa. Con el bitcoin moviéndose en torno a los 63.000 dólares, el diferencial entre precio de mercado y punto de equilibrio ha creado una presión continua sobre la industria.
El coste real de minar un bitcoin en 2026
JPMorgan desglosa que el coste de producción integral (‘all-in’) ronda los 78.000 dólares por bitcoin. La diferencia con el precio de mercado, de aproximadamente 15.000 dólares por unidad, deja a una de cada cinco operaciones mineras en territorio de pérdidas. La firma de análisis CoinShares, citada en el informe, estima que el hashprice —los ingresos por unidad de potencia de cómputo— se sitúa en torno a 33 dólares por petahash por segundo y día, un nivel que apenas cubre los costes de los equipos más eficientes. El indicador de Hashrate Index confirma que muchos equipos más antiguos, como los Antminer S19, ya operan por debajo de su umbral de equilibrio.
En el último semestre, la beta de dificultad —la sensibilidad de los ajustes de dificultad al precio del Bitcoin— ha subido al 0,62, frente al 0,3 que registraba hace seis meses. Eso indica que más mineros están cerca de su coste mínimo y apagan o encienden máquinas con mayor volatilidad. Esa elasticidad se refleja en los pools de minería, que ajustan su capacidad casi a diario. El descenso de junio, acentuado por la ola de calor en Texas que obligó a desconectar equipos, fue el segundo más brusco de 2026. En junio, la dificultad cayó un 10,09%, el segundo mayor descenso del año, mientras que el hashrate retrocedió un 12%, según Galaxy Research. Ya en enero se produjo un ajuste similar del 9,5% tras una salida masiva de mineros.
La minería de Bitcoin sangra con fuerza, pero la historia recuerda que esa misma presión precedió a cada gran rally.
Mineras públicas bajo presión: 32.000 BTC vendidos en tres meses
La tensión financiera ha forzado a las mineras cotizadas a desprenderse de parte de sus reservas. Operadores como MARA, CleanSpark, Riot Platforms, Cango, Core Scientific y Bitdeer vendieron conjuntamente 32.000 bitcoins en el primer trimestre de 2026, según datos recogidos por TheEnergyMag, lo que equivale a unos 2.000 millones de dólares al precio actual. Esa cifra supera las ventas combinadas de esas compañías durante todo 2025 y establece un nuevo récord trimestral, tumbando la marca anterior de 20.000 BTC del segundo trimestre de 2022, en plena resaca del colapso de Terra-Luna. Se trata de una liquidación forzosa sin precedentes desde aquel episodio.
La mayoría de las mineras públicas están vendiendo sus reservas de bitcoin para pagar facturas. El tesoro colectivo de los mineros, que a finales de 2023 rondaba los 1,86 millones de bitcoins, ha caído a aproximadamente 1,8 millones en la actualidad. La venta masiva de monedas recién minadas para cubrir gastos operativos —luz, personal, deuda— se ha convertido en una constante del ciclo.
¿Contrarian signal? Lo que dice la historia
Pese a las cifras sombrías, el informe de JPMorgan no se cierra en bajista. Los autores señalan que, en ciclos anteriores, un sentimiento de mercado tan deprimido actuó como una señal contrarian para futuras subidas del precio. Recuerdan que la alta sensibilidad del hashrate y los grandes ajustes de dificultad probablemente continuarán mientras el precio del bitcoin se mantenga muy por debajo del coste de producción. Sin una recuperación notable, podría haber más capitulaciones entre los operadores con mayores costes en la primera mitad de 2026.
Este patrón no es nuevo. Durante el mercado bajista de 2022, cuando bitcoin cotizaba por debajo de los 20.000 dólares, la dificultad se ajustó a la baja y muchas mineras quebraron. Pero aquel dolor sentó las bases para el rally que disparó al activo hasta máximos históricos en 2025. El precedente de 2023 también es ilustrativo: entonces la tasa de hash cayó y muchas mineras vendieron a pérdidas, justo antes del halving de 2024, que precedió a una de las mayores corridas alcistas de la historia. La pregunta ahora es si la historia se repetirá, y si el actual estrés minero precede a una nueva fase alcista o, por el contrario, es síntoma de un agotamiento más profundo.
La industria minera es un termómetro del ecosistema Bitcoin. Cuando un 20% opera en pérdidas y las empresas se ven forzadas a vender sus reservas a precios deprimidos, el mercado está enviando un mensaje de alerta. Pero la misma estadística, en retrospectiva, ha funcionado como un indicador adelantado de giros de ciclo. Queda por ver si esta vez es diferente.
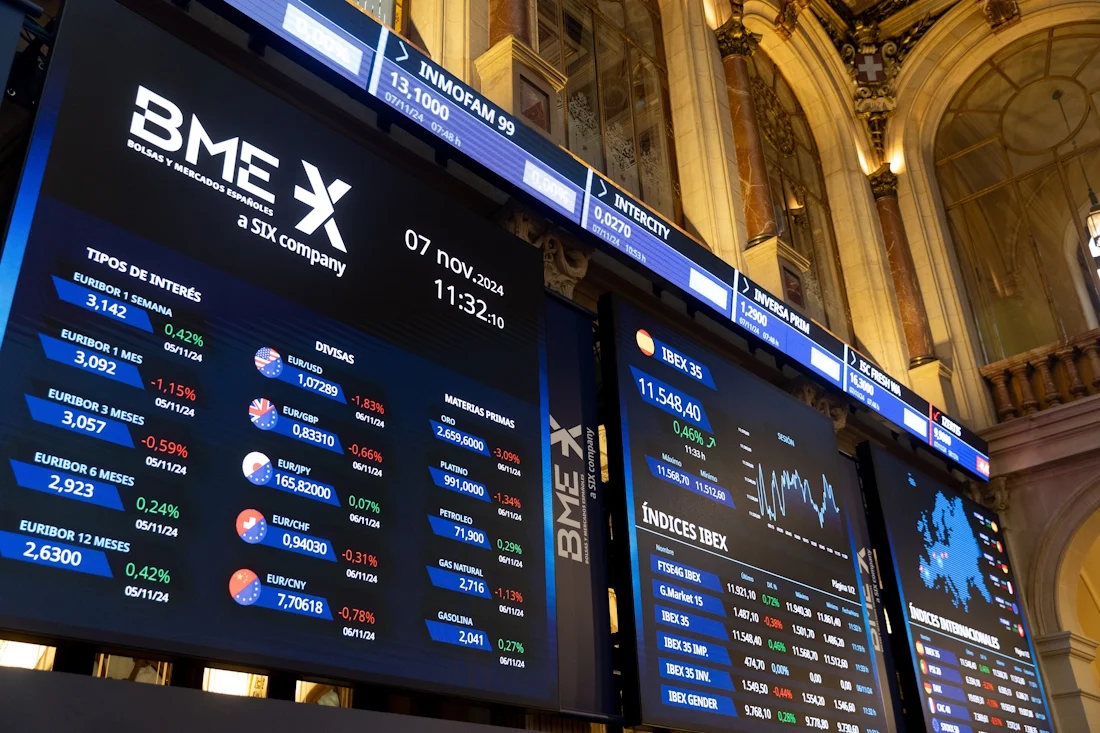
El Ibex 35 retrocedió un 0,29% este viernes y perdió el nivel de los 19.400 puntos, al cerrar en 19.347,4 enteros en la segunda jornada de la ‘cuádruple hora bruja’ del año. La sesión, marcada por una volatilidad extrema derivada del vencimiento de opciones y futuros sobre índices y acciones, se vio además presionada por la recuperación del crudo Brent por encima de los 80 dólares y la incertidumbre geopolítica en Oriente Medio.
La cuádruple hora bruja distorsiona la sesión
El fenómeno de la cuádruple hora bruja —cuando coinciden los vencimientos trimestrales de futuros y opciones sobre índices y acciones tanto en Europa como en Estados Unidos— disparó los volúmenes de contratación y amplificó los movimientos intradía. En la Bolsa española, el selectivo se movió en un rango de apenas 0,5 puntos porcentuales, pero la falta de dirección clara y las subastas de cierre pesaron sobre el cómputo final.
Según los datos de BME, el volumen negociado en el mercado continuo superó los 1.400 millones de euros, muy por encima de la media diaria del mes. IAG e Inditex lideraron los recortes del día, con caídas del 1,66% y 1,35% respectivamente, mientras que Acciona se disparó un 5,4% tras un informe favorable de un banco de inversión.
El petróleo recupera los 80 dólares y la geopolítica ata al mercado
El barril de Brent, de referencia en Europa, avanzó un 0,5% hasta los 80,23 dólares, recuperando la referencia psicológica que había perdido a principios de semana. El West Texas Intermediate (WTI) estadounidense subió un 0,33%, hasta 76,85 dólares.
El factor que impulsó al crudo fue la tensa situación en Oriente Medio. A la cancelación de la reunión entre Irán y Estados Unidos mediada por Pakistán se sumó el recrudecimiento de los bombardeos israelíes sobre Líbano, que dejaron 47 muertos. La declaración del ministro de Seguridad israelí, Itamar Ben Gvir, pidiendo que “todo Líbano debería arder”, reavivó el temor a una escalada que pudiera afectar al estrecho de Ormuz, ruta por la que circula una quinta parte del crudo mundial.
Repsol, uno de los valores más ligados al precio del petróleo, subió un 1,32%, siendo uno de los pocos grandes del Ibex en positivo. La correlación inversa entre el repunte del crudo y las compañías aéreas explicó en parte las caídas de IAG (-1,66%) y Aena (-1,26%).
La cancelación de la cumbre Irán-EE.UU. y la escalada verbal en Oriente Medio devolvieron la prima de riesgo geopolítica al mercado, justo en una sesión ya de por sí cargada de volatilidad técnica.
Los valores que se movieron en la sesión del viernes
La tabla siguiente recoge los principales ganadores y perdedores del Ibex 35 en la jornada, con movimientos significativos en ambos sentidos:
Acción
Variación (%)
Acciona
+5,4
Acciona Energía
+3,35
Indra
+2,46
Repsol
+1,32
Merlin
+1,11
IAG
-1,66
ArcelorMittal
-1,55
Fluidra
-1,39
Inditex
-1,35
Aena
-1,26
El resto de plazas europeas cerraron también en rojo, salvo Milán. El Cac 40 francés perdió un 0,55%, el Dax 30 alemán cedió un 0,16% y el FTSE 100 británico retrocedió un 0,41%.
El trasfondo de la volatilidad: renta fija y divisas
En el mercado de deuda, la rentabilidad del bono español a 10 años repuntó hasta el 3,456%, ampliando ligeramente la prima de riesgo hasta los 47,25 puntos básicos. Este movimiento, habitual en sesiones de aversión al riesgo, refleja la cautela de los inversores ante la incertidumbre geopolítica.
En el mercado de divisas, el euro se apreció un mínimo 0,06% frente al dólar, situando el tipo de cambio en 1,1465 ‘billetes verdes’. El oro, principal activo refugio, cedió un 1,4% hasta los 4.150 dólares la onza, mientras que el bitcoin se elevó un 1% hasta los 63.200 dólares.
📊 Las Claves para el Inversor
Qué vigilar: La próxima semana es clave para ver si el Ibex 35 recupera los 19.400 puntos. El lunes, los inversores estarán atentos a la evolución de las negociaciones entre EE.UU. e Irán y a cualquier nuevo movimiento militar en Líbano.
Reacción del valor: El efecto de la cuádruple hora bruja se diluirá el lunes, devolviendo la iniciativa a los fundamentales. Los sectores más sensibles al petróleo —energéticas y aerolíneas— marcarán probablemente la dirección del selectivo en los próximos días.
Precedente sectorial: En pasadas sesiones de cuádruple hora bruja, el Ibex 35 ha tendido a recuperar parte del terreno perdido en los días siguientes, aunque este patrón podría verse truncado si la escalada geopolítica continúa.
En plena efervescencia de los agentes de inteligencia artificial que empiezan a tomar decisiones financieras por sí mismos, la seguridad es la gran asignatura pendiente. Sui acaba de dar un paso de gigante para resolverla: ha activado Seal MPC en su red principal. Esta capa descentralizada de Multi-Party Computation (MPC) permite a los agentes de IA manejar datos y activos sin necesidad de controlar la llave privada completa. Y lo hace repartiendo la confianza entre varios guardianes.
La red confirmó la noticia ayer, 19 de junio, y ya es una realidad operativa. El lanzamiento convierte en funcional una tecnología que llevaba meses en pruebas en la red de test de Sui.
Cómo Seal MPC protege a los agentes de IA sin una llave maestra
La idea es ingeniosa: en lugar de que un agente de IA tenga acceso total a los fondos o a los datos, la autorización se fragmenta. Seal MPC funciona como una caja fuerte que requiere varias firmas simultáneas para abrirse, pero adaptada al mundo digital y automatizado.
La tecnología MPC divide el poder criptográfico entre varios nodos independientes. En su primera configuración en mainnet, un comité de ocho operadores —entre ellos Mysten Labs y Triton One— maneja las claves con un esquema de 5 de 8. Para cualquier movimiento sensible, hacen falta al menos cinco de esos ocho nodos. La información delicada (modelos de IA, preferencias del usuario o memoria del agente) se almacena cifrada fuera de la cadena, a menudo en el sistema descentralizado Walrus. Los contratos inteligentes escritos en el lenguaje Move definen quién puede acceder a qué y bajo qué condiciones. Incluso se pueden establecer reglas en lenguaje natural, como “no gastar más de 500 dólares al día” o “solo enviar pagos a esta lista blanca”. El acceso se gobierna mediante contratos inteligentes, y la clave maestra nunca existe en un solo lugar.
La llave maestra ya no está en manos del agente, sino repartida entre varios guardianes que la protegen conjuntamente.
Cada nodo guarda un fragmento de la clave. Cuando se inicia una operación, un agregador recoge las respuestas parciales de los miembros del comité, las combina y el cliente puede descifrar localmente. Es decir, la clave completa nunca se materializa en un solo servidor. Además, los miembros del comité se pueden rotar sin tener que generar nuevas claves, lo que mantiene estable la identidad pública del sistema.
Por qué este lanzamiento llega en el momento perfecto
El sector de los agentes autónomos está creciendo a un ritmo vertiginoso. Según proyecciones de McKinsey, el comercio global gestionado por agentes podría mover entre 3 y 5 billones de dólares hacia 2030. Solo en Estados Unidos, el segmento de empresa a consumidor (B2C) podría generar hasta un billón de dólares en ingresos orquestados. El mercado de pagos entre agentes, por su parte, se estima que alcanzará los 93.000 millones de dólares en 2032. Y en 2026, el tamaño del mercado de agentes de IA ronda ya los 8.000-12.000 millones de dólares.
Con estas cifras, la necesidad de una infraestructura de pagos segura y descentralizada se vuelve evidente. Un agente de IA mal configurado o hackeado podría vaciar una cartera en segundos si tuviera acceso a las claves completas. Seal MPC elimina ese riesgo de raíz: las autorizaciones son externas y requieren consenso. Además, la arquitectura está pensada para gestionar microtransacciones, pagos con stablecoins y liquidaciones entre agentes, algo imprescindible en la economía autónoma que se avecina.
Más allá del lanzamiento: lo que Seal MPC dice sobre la estrategia de Sui
Sui lleva meses tejiendo un ecosistema para la economía de agentes. En marzo de 2026, ya había desplegado un prototipo en su testnet. Ahora, con Seal MPC en mainnet y su integración con Walrus, la red se posiciona como la cadena más preparada para el comercio autónomo. Los desarrolladores pueden configurar el sistema de forma flexible: elegir entre servidores de claves independientes, comités MPC o configuraciones híbridas, todo con el mismo kit de desarrollo. Eso reduce barreras y atrae talento.
Pero conviene mantener los pies en el suelo. El esquema 5 de 8 es robusto, pero no invulnerable. La confianza recae en un comité pequeño, y aunque teóricamente los operadores rotan sin necesidad de recifrar, el arranque depende de esos ocho actores. Si varios coluden, podrían reconstruir las claves. El riesgo es real, aunque gestionable y transparente. La historia del sector muestra que la adopción institucional de soluciones de custodia descentralizada es lenta. Aun así, Sui ha plantado una semilla que, si germina, podría convertirla en el estándar para los pagos entre máquinas.
El camino está trazado. La pregunta no es si los agentes de IA van a gestionar dinero, sino quién les dará las herramientas para hacerlo sin romper nada. Sui ya ha movido ficha.
Invertir en renta variable española no solo implica seguir la cotización. El dividendo sigue siendo un pilar fundamental de la estrategia de muchos inversores, y planificar su calendario puede marcar la diferencia entre capturar un pago o quedarse fuera. A 20 de junio de 2026, varias de las grandes cotizadas españolas tienen fechas ya confirmadas, mientras que otras cuentan con previsiones de analistas que permiten anticipar movimientos.
La plataforma de elEconomista.es ha actualizado su herramienta de calendario de dividendos, donde es posible filtrar por tipo de índice y consultar fechas de pago, importes y rentabilidades. Una consulta obligada para quien quiera optimizar el flujo de caja de su cartera y evitar sorpresas fiscales.
Quién paga y cuándo: los nombres del calendario
Entre las empresas que ya han comunicado sus próximos pagos o cuyas previsiones son más firmes destacan nombres como Bankinter, Naturgy e Iberdrola. Bankinter, que tradicionalmente abona un dividendo a cuenta en septiembre, podría repetir este año con un importe cercano a los 0,12 euros por acción, según el consenso de analistas recopilado por el portal. Naturgy, por su parte, tiene previsto distribuir 0,50 euros el próximo 15 de julio, lo que sitúa su rentabilidad por dividendo en el entorno del 3,8%. Iberdrola, fiel a su política de suelo creciente, abonará 0,32 euros en julio, acumulando un incremento del 7% respecto al mismo periodo del año anterior. Todas estas fechas son oficiales y se pueden verificar en los Hechos Relevantes de la CNMV.
El calendario también recoge estimaciones para otras compañías que aún no han anunciado sus fechas definitivas. ACS suele pagar un dividendo flexible en octubre, mientras que Indra podría abonar 0,25 euros en septiembre. Acciona, que aprobó en junta un dividendo complementario de 3,10 euros, lo hará efectivo el 1 de julio. Por último, Inditex mantiene la expectativa de repartir 0,75 euros en noviembre, aunque la fecha exacta no se conocerá hasta después del verano.
Aunque el grueso de las empresas del IBEX 35 ya tiene definida su política de retribución, el calendario muestra también valores del Mercado Continuo y del BME Growth que pagan dividendos recurrentes, como Prosegur o ciertas small caps que empiezan a consolidar su reputación como pagadoras estables.
El dividendo medio del IBEX 35 ronda el 4,2% de rentabilidad en 2026, un nivel que pocos activos de renta fija pueden igualar y que sigue atrayendo flujos hacia la bolsa española.
La fecha ex-dividendo: el dato que realmente importa
Para capturar el dividendo no basta con comprar la acción el día antes del pago. La fecha clave es la fecha ex-dividendo, que suele situarse uno o dos días hábiles antes del cierre del registro. Si se adquieren títulos en esa fecha o después, el derecho al cobro pertenece al vendedor. En el calendario de elEconomista.es, esta columna aparece destacada para evitar confusiones y planificar la entrada con precisión.
En el caso de Iberdrola, la fecha ex-dividendo prevista es el 13 de julio, mientras que para Naturgy se anticipa el 10 de julio. Conocerla con exactitud permite al inversor minorista ajustar órdenes y no perder el cupón por un descuido. Además, conviene recordar que el importe bruto se ve minorado por la retención fiscal del 19% aplicable en España, salvo exenciones para determinados vehículos de inversión.
La rentabilidad por dividendo en el IBEX 35: una oportunidad con matices
El yield medio del selectivo español se mantiene por encima del 4% en 2026, un dato que ha sido imán para el inversor conservador en un entorno de tipos a la baja. Sin embargo, a mi juicio, conviene no mirar solo el porcentaje. La sostenibilidad del dividendo es tan importante como su cuantía. Empresas como Iberdrola o Inditex presentan ratios de payout inferiores al 60%, lo que les deja margen para mantener o aumentar el pago incluso si el beneficio se resiente. En cambio, algunos valores del sector inmobiliario o de utilities más endeudadas podrían verse forzados a recortar si los costes financieros repuntan.
La herramienta de elEconomista.es ofrece también la estimación del payout y la comparativa con el beneficio por acción, lo que resulta útil para discriminar entre pagos generosos y pagos arriesgados. En mi experiencia, un inversor que revisa estas métricas antes de comprar evita más de un susto.
El contraste con la renta fija es notable. Con el bono español a 10 años cotizando en torno al 3,2%, la prima que ofrece la renta variable española vía dividendo sigue siendo atractiva, aunque menor que hace dos años. La prima de riesgo en 78 puntos básicos no presiona al alza los rendimientos de la deuda, lo que favorece el carry trade de los inversores internacionales hacia el IBEX.
No obstante, el riesgo está en que una aceleración de la inflación subyacente obligue al BCE a pausar las bajadas de tipos. En ese escenario, las empresas con mayor deuda variable verían reducido su margen para repartir dividendos. De momento, los datos macro apuntan a una estabilización, pero conviene seguir las actas del consejo de gobierno del BCE de junio, que se publicarán en julio.
Veredicto Merca2
Cotización al cierre o apertura: El IBEX 35 cotiza plano en la sesión del 20 de junio, en los 11.340 puntos, con una rentabilidad por dividendo agregada estimada del 4,2% para el conjunto del año.
Clave técnica: Los valores con fechas ex-dividendo en julio —Iberdrola, Naturgy— podrían experimentar ajustes a la baja de entre un 1% y un 2% tras el corte. El inversor que quiera capturar el pago y no sufrir la corrección debería tener en cuenta ese movimiento intradía.
Apunte macro: La prima de riesgo española se mantiene en 78 puntos básicos, favoreciendo a las utilities como Iberdrola, cuyo yield del 3,8% compite directamente con la deuda pública a 10 años. Si el diferencial se estrecha por debajo de 70 puntos, el atractivo relativo del dividendo podría reducirse.
El Banco de España acaba de publicar su Informe Anual de 2025 y dedica un apartado especial a la vivienda. El diagnóstico eleva el déficit residencial hasta las 750.000 unidades y, más allá de las cifras, cuestiona la efectividad real de las dos medidas estrella que han marcado la agenda del Gobierno y de las comunidades autónomas: los topes al alquiler en zonas tensionadas y los avales públicos para la compra de primera vivienda.
El revés a los topes: efectos no deseados sobre la oferta
El supervisor financiero, ahora encabezado por José Luis Escrivá, advierte de que los controles de precios del alquiler que ya se aplican en más de 300 municipios de Cataluña, País Vasco, Navarra y Galicia pueden generar “efectos no deseados” si se mantienen sin que la oferta residencial reaccione. En concreto, señala que los topes reducen la renta real de los propietarios, desincentivan la inversión y elevan las rentas en el mercado no regulado. Además, la fijación de precios máximos puede incentivar que los contratos por debajo del límite se acerquen al techo regulatorio. El documento es claro: las ganancias de bienestar a corto plazo para los inquilinos vulnerables se verían compensadas por pérdidas a medio y largo plazo si no se acompaña de un aumento real de la oferta.
Los avales del ICO: un impacto casi nulo en las zonas más caras
Otro de los focos del informe son los avales públicos que cubren hasta el 20 % del importe no financiado por la banca, tanto los canalizados por el ICO como los autonómicos. El Banco de España sostiene que estos programas pueden tener un impacto “cuantitativamente limitado” en las áreas urbanas tensionadas, donde los precios superan los límites fijados por las comunidades. El motivo principal es que no reducen la restricción de renta de los hogares y elevan la ratio Debt-Service-to-Income (DSTI) —el porcentaje de la renta que se destina al pago de deudas— de los solicitantes sin ahorro previo. Dicho de otra manera, facilitan la entrada pero no resuelven la capacidad de pago real.
El Banco de España constata que las ayudas al alquiler y las deducciones fiscales se traducen casi íntegramente en precios cuando la oferta es rígida.
La Ficha del Inversor
El informe del supervisor dibuja un mapa de riesgos que ningún operador con cartera en alquiler residencial puede ignorar. La métrica clave hoy no es el precio medio del metro cuadrado, sino la inelasticidad de la oferta en las zonas tensionadas: con apenas suelo finalista liberado, cualquier medida de apoyo a la demanda —desde el bono alquiler hasta los avales— se capitaliza en rentas o precios de compraventa. La tendencia a seis meses apunta a una estabilización tensa: mientras los topes sigan vigentes y la nueva empresa pública Casa 47 o el Plan 2026-2030 no inyecten vivienda asequible de forma masiva, los propietarios con pisos en las zonas reguladas verán recortada su rentabilidad neta, y el capital institucional que operaba en Build to Rent buscará salidas hacia segmentos no regulados o hacia la venta directa. El perfil recomendado en este contexto es el del pequeño ahorrador con liquidez que busca protección patrimonial en activos fuera de las zonas tensionadas: la presión regulatoria convierte las ciudades medias bien comunicadas en una alternativa con menor riesgo de intervención y un yield bruto que, aunque más modesto (en torno al 4,5 % en capitales como Valladolid o Zaragoza), ofrece una prima de estabilidad regulatoria frente al 3,2 % neto de un piso en Barcelona sometido a índice. La lectura a largo plazo obliga a mirar al transporte metropolitano: el propio Banco de España recomienda una apuesta decidida por infraestructuras que amplíen el área de influencia de las grandes ciudades. Quien compre hoy en municipios dormitorio que queden dentro del radio de futuras ampliaciones de Cercanías o Metro estará comprando la próxima zona tensionada a precio de hoy.
La posición del supervisor no es nueva —ya en 2023 alertó sobre la rigidez de la oferta— pero pone cifras a un malestar creciente: sin una simplificación real de los trámites urbanísticos, con 750.000 viviendas de déficit y con los ayuntamientos ahogados de recursos, las medidas unilaterales acaban neutralizándose. El pulso entre el Gobierno, las autonomías y los consistorios seguirá marcando la agenda. El próximo movimiento previsto es la presentación en otoño del nuevo Plan de Vivienda 2026-2030; hasta entonces, la incertidumbre regulatoria seguirá pesando más que los tipos.
La inteligencia artificial está canibalizando el capital riesgo a una velocidad inédita. Anthropic, la empresa detrás de Claude, acaba de cerrar una ronda Serie H de 65.000 millones de dólares que la valora en 965.000 millones, convirtiéndose en la startup privada más valiosa de la historia. Para cualquier founder, la lección es doble: la narrativa de misión pesa tanto como los ingresos, y el mercado enterprise es el nuevo campo de batalla.
Una Serie H de 65.000 millones que deja atrás a OpenAI
En mayo de 2026, Anthropic captó 65.000 millones de dólares en una ronda liderada por Altimeter Capital y Sequoia, alcanzando una valoración post-dinero de 965.000 millones de dólares. La operación, la octava ronda de inversión de la compañía —algo extremadamente raro, ya que la mayoría de las startups salen a bolsa o son adquiridas mucho antes—, supera con creces los 852.000 millones de valoración que ostentaba OpenAI, su competidor más cercano.
Los fundadores, los hermanos Dario y Daniela Amodei, han logrado atraer a los mayores inversores del ecosistema. Esta Serie H no solo inyecta capital para seguir escalando; también prepara el terreno para una Oferta Pública Inicial (IPO) que, según los bancos Goldman Sachs y Morgan Stanley, podría materializarse en octubre de 2026 con una capitalización de mercado superior al billón de dólares.
De 9.000 a 44.000 millones de dólares en seis meses: el secreto enterprise
El motor de esta valoración estratosférica no es otro que la adopción corporativa. Los ingresos anualizados de Anthropic pasaron de 9.000 a más de 44.000 millones de dólares entre finales de 2025 y mayo de 2026, un crecimiento impulsado casi en su totalidad por clientes enterprise. El 80% de los ingresos de la compañía procede de grandes empresas, y en abril de 2026 su cuota de mercado empresarial alcanzó el 34,4%, superando por primera vez el 32,3% de OpenAI.
El lanzamiento de Claude Code, una herramienta especializada para desarrolladores que superó los 1.000 millones de dólares en ingresos anuales apenas seis meses después de su debut, demuestra que el enfoque en seguridad y soluciones a medida convence a los gigantes. Ocho de las diez empresas del Fortune 10 ya son clientes directos de Anthropic, un activo que ningún otro laboratorio de IA puede igualar por ahora.
Lo que realmente sostiene una valoración de casi un billón de dólares no es la promesa tecnológica, sino tener al 80% de las grandes corporaciones como clientes recurrentes.
La paradoja: del miedo a la AGI al mayor debut bursátil del año
Anthropic nació en 2021 como una escisión ética de OpenAI, fundada por investigadores disconformes con la deriva comercial de la inteligencia artificial. Hoy, esa misma empresa ha presentado su formulario S-1 ante la SEC el 1 de junio de 2026 y se prepara para un IPO que podría convertirla en la primera compañía en debutar por encima del billón de dólares. La ironía es evidente: la firma que denunciaba los riesgos de una inteligencia artificial general sin control se ha convertido en el mayor imán de capital del mercado.
La valoración actual, equivalente a unas 22 veces los ingresos anualizados, no está exenta de riesgos. La compañía necesita ingentes cantidades de dinero para mantener su ritmo de investigación y captación de clientes, y cada ronda diluye aún más a los inversores iniciales. Sin embargo, su apuesta por el mercado enterprise —con contratos plurianuales de alto importe— le da una previsibilidad de ingresos que muchos unicornios de consumo nunca alcanzaron. La lección para los founders es clara: construir una base de clientes empresariales recurrentes es la mejor cobertura frente a una corrección del mercado.
🚀 Hoja de Ruta para Emprender
Enfócate en el enterprise desde el primer día: El 80% de los ingresos de Anthropic viene de grandes corporaciones. Si tu producto resuelve un dolor crítico para empresas, tendrás contratos más largos y márgenes más predecibles que cualquier app de consumo.
Construye una narrativa de misión que respalde tu valoración: Los inversores pagan por la historia detrás del código. La seguridad y la ética de Anthropic le dieron una ventaja competitiva tangible; define qué hace única a tu startup más allá de la tecnología.
Acepta que escalar rápido implica ceder control: Levantar 65.000 millones en una Serie H diluye a los founders a niveles extremos. Si tu ambición es mayúscula, prepara a tus accionistas y a tu consejo para una dilución sin precedentes.
Los ingresos recurrentes son la métrica que te llevará a bolsa: Pasar de 9.000 a 44.000 millones en ingresos anualizados fue el argumento para la mega-ronda. Mide y optimiza tus ingresos recurrentes (MRR/ARR) antes de buscar la siguiente inyección de capital.
El ocaso tiñe de dorado los tejados de Alcalá de Henares. Un aroma a carne asada y especias se mezcla con el sonido de una chirimía que rebota entre las fachadas de ladrillo. En la plaza, un caballero con armadura de reluciente metal envaina su espada tras la justa mientras los niños aplauden. No es una película: es el Mercado Cervantino, una de las citas medievales más vibrantes de España, donde el pasado no se cuenta, se vive.
Las ferias medievales han echado raíces en buena parte de la península como una tradición que va mucho más allá del disfraz. Son una inmersión colectiva en oficios antiguos, sabores de otro tiempo y un pulso comunitario que resucita cada año en plazas, castillos y cascos históricos. A lo largo de doce meses, el viajero puede asomarse a la Edad Media sin más máquina del tiempo que un billete de tren y algo de curiosidad. Estas son nueve de las ferias más fascinantes, un muestrario que barre la geografía española de norte a sur, de la meseta al Mediterráneo, y que convierte la historia en experiencia sensorial.
Alcalá de Henares: el imperio cervantino
El Mercado Cervantino de Alcalá de Henares se ha ganado el título de uno de los más grandes y populares del país. Celebrado cada año durante el mes de octubre, esta cita aprovecha el casco histórico alcalaíno —declarado Patrimonio de la Humanidad— para montar un auténtico teatro a cielo abierto. Las calles se transforman en un tablero del siglo XVI: actores y actrices encarnan a pícaros, damas y caballeros, tiñendo de costumbrismo cada rincón. En los tendetes de artesanía se pueden ver desde juguetes de madera hasta piezas de cuero, mientras el aire arrastra el perfume de los asados y las especias. La oferta culinaria no es mero adorno: los visitantes degustan tajadas de cerdo a la miel, quesos manchegos y una repostería conventual que parece salida de las alacenas del Quijote. Los talleres infantiles y las justas ecuestres completan un programa que cada tarde alcanza su clímax con representaciones teatrales en la plaza. La feria brilla con luz propia porque no es solo mercado: es un universo cervantino que brota cada otoño para recordar que la literatura también se huele, se palpa y se come.
La magia insular de Eivissa Medieval
Al llegar mayo, la isla de Ibiza descubre su cara menos conocida. La Eivissa Medieval invade las callejuelas de Dalt Vila, el recinto amurallado que la UNESCO declaró Patrimonio de la Humanidad, y lo convierte en un hervidero de estandartes, tambores y cetrería. Más de 100.000 visitantes se congregan para asistir a desfiles de caballeros y damas, conciertos de música antigua y exhibiciones de aves rapaces que sobrevuelan el Mercat Vell. Los puestos de artesanos —joyeros, ceramistas, herreros— ofrecen piezas únicas elaboradas en tiempo real, y las visitas guiadas por los baluartes y bastiones añaden una capa pedagógica impagable. El bullicio se mezcla con el aire salino del Mediterráneo y el colorido de los pendones, creando una atmósfera que marida el rigor histórico con el hedonismo ibicenco. Lejos de los tópicos de la isla, Eivissa Medieval demuestra que el pasado fenicio y la herencia renacentista todavía pueden poner en pie a toda una ciudad.
Córdoba en enero: un mercado entre califas y caballeros
Apenas pasadas las fiestas navideñas, la Plaza de la Corredera de Córdoba se engalana con pendones y antorchas para acoger su mercado medieval. Durante los últimos días de enero, la plaza porticada —un ejemplo único de arquitectura castellana con resonancias de plaza mayor— se llena de tenderetes donde conviven joyería artesana, textiles y aromas de guisos especiados. Los cetreros muestran el vuelo de águilas y halcones, mientras los músicos tañen laúdes y gaitas. La gastronomía, pieza clave, ofrece platos de cuchara que entroncan con la tradición andalusí: migas, potajes y dulces de miel que el visitante toma de pie mientras contempla las exhibiciones de lucha de espadas. En una ciudad donde cada piedra cuenta el pasado califal, este mercado actúa como un eco vivo de los zocos y alcaicerías medievales.
Sigüenza: asedios y reyes en el corazón de Castilla
En pleno mes de julio, la ciudad de Sigüenza, colgada sobre el valle del Henares, se convierte en un escenario monumental. Las Jornadas Medievales de Sigüenza despliegan un programa que va más allá de los puestos de artesanía: la representación teatral del Sitio de Sigüenza —un hecho histórico del siglo XIII— congrega a cientos de figurantes que recrean el asedio con trajes, armaduras y máquinas de guerra. Las calles se pueblan de mercaderes, juglares y hasta los Reyes Católicos, que recorren el burgo arengando a los paseantes. Los espectáculos de fuego y los combates caballerescos iluminan las noches seguntinas, y el mercado ofrece embutidos de la región, dulces conventuales y piezas de forja y cuero elaboradas por manos locales. Sumergirse en estas jornadas es revivir la Edad Media sin filtros, con el aliciente de hacerlo en una villa que conserva intacta su huella medieval en cada portada románica.
Hondarribia: artesanos y cetrería en el Bidasoa
Cuando noviembre aprieta en el Cantábrico, Hondarribia enciende sus braseros y abre las puertas a una feria que huele a madera quemada y a hierro candente. El casco antiguo, con su calleja empedrada y sus casas de balcones verdes, se convierte en el lienzo perfecto para los talleres de oficios antiguos. Herreros, carpinteros y ceramistas trabajan en vivo, explicando técnicas que apenas han variado en cinco siglos. Mientras, el sonido de una gaita gallega o un salterio marca el pulso de un paseo donde los puestos ofrecen desde quesos del Pirineo hasta sidra de la tierra. Las exhibiciones de aves rapaces, con águilas y halcones, se suceden sobre la muralla, y los juegos medievales entretienen a los más pequeños. La feria de Hondarribia no busca el espectáculo multitudinario, sino la intimidad de un rincón donde la historia se transmite de artesano a visitante.
Vic, la gran cita medieval catalana
En diciembre, la capital del Osona se transforma en una de las ferias medievales más concurridas de toda Cataluña. El Mercado Medieval de Vic atrae a más de 100.000 personas que se reparten por más de trescientos puestos. Las calles del casco antiguo —con la Plaça Major como epicentro— quedan tomadas por artesanos que ofrecen desde joyería y cerámica hasta conservas y dulces de miel. Las representaciones teatrales reviven episodios históricos y leyendas locales, mientras los desfiles de grandes personajes medievales (reyes, caballeros, verdugos) otorgan una nota teatral al bullicio. Para quien quiera ir más allá de la contemplación, los talleres de combate y oficios tradicionales enseñan, con rigor didáctico, cómo se forjaba una espada o cómo se tejía un sayal. La atmósfera, entre educativa y festiva, convierte a Vic en un destino obligado para los amantes de la recreación histórica.
Puebla de Sanabria: agosto entre murallas y torneos
A finales de agosto, la villa zamorana de Puebla de Sanabria parece detenida en el tiempo. Su castillo, sus murallas y sus casas de pizarra se convierten en el telón de fondo de un mercado medieval que invita a vestir traje de época. La feria despliega torneos de justas y demostraciones de cetrería en la explanada del castillo, mientras el mercado ofrece productos artesanos —desde cerámica negra hasta embutidos de la tierra— y la música tradicional completa la postal. El casco histórico, uno de los mejor conservados de Castilla y León, se transforma en un hormiguero de visitantes que buscan revivir una experiencia completa: saborear un asado, ver volar un halcón y sentir el bullicio de una villa medieval de frontera.
Chinchón: teatro y gastronomía en la Plaza Mayor
En febrero, la Plaza Mayor de Chinchón, con su traza irregular y sus balconadas de madera, se convierte en uno de los escenarios más románticos para un mercado medieval. Los puestos de artesanía conviven con espectáculos de teatro de calle y conciertos de música antigua, creando un ambiente donde la historia se palpa. La oferta gastronómica, basada en productos de la vega del Tajuña —anises, aceites, garbanzos—, permite al viajero sentarse en los soportales a degustar platos tradicionales mientras escucha a un trovador. El encanto radica en la escala humana: no es un mercado masivo, sino una cita cuidada que lleva al visitante de vuelta al medievo con la sensación de estar participando en una fiesta de vecinos.
Santo Domingo de la Calzada: el Camino de Santiago se viste de medieval
Cada mes de mayo, Santo Domingo de la Calzada, en La Rioja, honra su pasado jacobeo con una feria donde se mezcla la devoción del peregrino y la celebración medieval. La localidad, un hito clave del Camino, transforma su casco histórico en un escenario donde se suceden torneos a caballo, exhibiciones de aves rapaces y recreaciones de antiguas leyendas —como la del milagro del gallo y la gallina— que mantienen viva la tradición oral. Los puestos ofrecen productos típicos riojanos: cuero, cerámica, especias y, por supuesto, los vinos de la región, que se catan en medio del bullicio. Las visitas guiadas por la catedral y el casco histórico añaden un componente cultural que engrandece la experiencia. Santo Domingo de la Calzada consigue así que el espíritu del Camino y la magia de la Edad Media confluyan en una cita que se graba en la memoria del viajero.
La Edad Media nunca terminó del todo en España; se quedó escondida en las plazas, en el tacto de la lana, en el sonido de un laúd y en el sabor de un buen guiso. Cada una de estas ferias es un homenaje a esa herencia invisible, pero también un recordatorio de que la historia, cuando se cuenta con los cinco sentidos, se convierte en viaje. Mientras sigan sonando las chirimías en Alcalá, volando los halcones en Ibiza o chisporroteando las hogueras en Sigüenza, el medievo seguirá vivo en las calles de la península.
Lanzar una plataforma de predicciones en un mercado tan regulado como el de los derivados financieros no es para imprudentes. Kalshi lo ha hecho. La startup estadounidense de mercados de predicción, la primera en obtener la licencia de la CFTC, explora ahora una salida a bolsa tras triplicar sus ingresos hasta los 2.000 millones de dólares. La lección no está solo en las cifras, sino en cómo un negocio regulado escala sin romper las reglas del juego.
De ‘startup de nicho’ a aspirante a cotizada: el salto de Kalshi
Según fuentes cercanas a la compañía, Kalshi estaría estudiando una OPV o una fusión con una SPAC para debutar en el Nasdaq en los próximos meses. El movimiento llega tras un ejercicio fiscal en el que la plataforma facturó 2.000 millones de dólares, tres veces más que el año anterior. Según Crunchbase, la startup ha levantado más de 100 millones de dólares en capital riesgo desde su fundación, un capital que ahora busca multiplicar en los mercados públicos.
La clave de su escalado no ha sido solo la tecnología. Kalshi ha construido un foso competitivo a golpe de cumplimiento normativo. Desde su fundación en 2018, la empresa dedicó buena parte de sus recursos a navegar el proceso de autorización con la Commodity Futures Trading Commission (CFTC), una tarea que disuadió a muchos competidores. Ese esfuerzo regulatorio se ha convertido ahora en el principal activo de cara a los inversores institucionales.
El modelo de negocio que convierte incertidumbre en ingresos
Kalshi permite a los usuarios apostar sobre eventos reales —desde resultados electorales hasta la evolución de tipos de interés— en un entorno supervisado. El modelo es sencillo: la plataforma cobra una pequeña comisión por cada contrato negociado. Con un volumen de negocio que se ha disparado en los últimos dos años, la rentabilidad ha llegado antes de lo previsto, algo poco habitual en startups de alto crecimiento.
Cuando operas bajo licencia, cada paso que das viene con el sello de la autoridad. Eso asusta a los competidores pero seduce al mercado público.
Ahora, el salto al parqué no solo le daría acceso a nuevo capital para expandirse internacionalmente y lanzar operaciones en Europa y Asia —mercados ávidos de este tipo de producto—, sino que la sometería al escrutinio continuo de los mercados públicos. Una prueba de fuego para cualquier empresa, pero especialmente para una que opera con activos tan sensibles como los contratos de eventos.
La lección de Kalshi para cualquier startup regulada que aspire a la gran bolsa
No es el primer caso. Coinbase, el exchange de criptomonedas, siguió un camino similar al obtener licencias estatales antes de su salida a bolsa en 2021. La clave, en ambos casos, es que la regulación no se percibió como un lastre, sino como un escudo. Mientras los competidores no regulados lidian con incertidumbres legales, las plataformas con licencia pueden vender seguridad a inversores y clientes.
📦 Caso de estudio: Kalshi
El reto: Construir un mercado de predicción en Estados Unidos, un sector sin regular hasta 2020, y obtener la licencia de la CFTC mientras se mantiene el impulso de crecimiento.
La jugada: Invertir más del 30% del presupuesto operativo en cumplimiento normativo desde el inicio y convertir la autorización en una ventaja competitiva exclusiva.
El resultado: Ingresos de 2.000 millones de dólares, triplicando la facturación en un año, y la posibilidad real de una OPV que valoraría la compañía en más de 10.000 millones de dólares.
La lección: La regulación no frena el crecimiento si se integra como parte del producto; la licencia se convierte en el foso que los rivales no pueden atravesar fácilmente.
Robinhood, que intentó democratizar la inversión sin un marco regulatorio sólido, pagó las consecuencias con multas millonarias y crisis reputacionales. Kalshi se ha blindado desde el minuto uno, y ese blindaje es ahora su mejor carta de presentación ante los analistas de Wall Street.
El fundador de Kalshi, Tarek Mansour, ha insistido en que la regulación no es un freno, sino una ventana de oportunidad. Esa mentalidad ha permeado la cultura de la empresa y ha permitido atraer a inversores que valoran la predictibilidad por encima del crecimiento desbocado.
Sin embargo, no todo es un camino de rosas. Las empresas cotizadas deben informar trimestralmente a la SEC y enfrentar la presión de los analistas, lo que puede distorsionar la estrategia a largo plazo. Kalshi deberá mantener el equilibrio entre el cumplimiento estricto y la innovación ágil, dos fuerzas que a veces se repelen.
🚀 Hoja de Ruta para Emprender
Adelántate al regulador: Si tu startup opera en un sector regulado, dedica recursos legales desde el día uno. Kalshi invirtió en compliance mucho antes de tener ingresos; esa inversión ahora la blinda frente a la competencia.
Diseña para escalar con compliance: Integra las obligaciones regulatorias en la experiencia de usuario y en la arquitectura técnica. No parches con abogados al final; automatiza el cumplimiento como parte del producto.
Espera al momento adecuado para la OPV: No precipites la salida a bolsa por presión de los inversores. Kalshi demostró rentabilidad y un crecimiento sostenido antes de explorar el parqué, lo que reduce el riesgo y maximiza la valoración.
Convierte la licencia en foso: Si consigues una autorización que tus rivales no tienen, comunícalo al mercado. Úsalo para atraer a inversores institucionales que valoran la seguridad regulatoria por encima del crecimiento explosivo.
El 92% de los empleados de la Generación Z ahorra una hora al día gracias a la inteligencia artificial, pero ese conocimiento se queda atrapado sin un sistema que lo eleve a la dirección. El reverse mentoring, practicado por gigantes como Unilever y Target, puede convertir a los jóvenes en los mejores profesores de IA de una startup.
La brecha generacional en IA: un activo oculto en tu startup
Los datos del International Workplace Group son demoledores: el 82% de los directivos senior reconoce que las innovaciones con IA de sus empleados más jóvenes han generado nuevas oportunidades de negocio. El 80% afirma que el apoyo de esos perfiles les permite centrarse en tareas de mayor valor. Mientras, el 92% de los trabajadores de la Generación Z estima que ahorra al menos una hora al día usando herramientas como copilotos de código, resúmenes automáticos de reuniones o analítica generativa. La productividad está ahí, enterrada entre capas jerárquicas que no tienen previsto cómo capturarla.
La mayoría de las startups españolas repite el mismo patrón: los perfiles júnior dominan flujos de trabajo con IA, los perfiles sénior toman decisiones sin conocer esas capacidades, y no hay un mecanismo formal para que el conocimiento fluya de abajo hacia arriba. No se trata de inteligencia innata; simplemente, los primeros han crecido utilizando agentes de IA y los segundos están aprendiendo a integrarlos. La consecuencia es un gap de conocimiento bidireccional que lastra la velocidad de ejecución y deja oportunidades sobre la mesa.
Aceleradoras como Lanzadera y Y Combinator ya fomentan en sus cohortes la creación de dinámicas horizontales de aprendizaje, pero el reverse mentoring sigue siendo una asignatura pendiente en la mayoría de las empresas emergentes. El estudio de Deloitte aporta otro ángulo: solo el 6% de los miembros de la Generación Z aspira a roles de liderazgo tradicionales. Lo que les mueve es el impacto, el desarrollo de habilidades y la relevancia; justo lo que un programa de mentoría inversa bien diseñado puede ofrecerles.
Cómo construir un programa de reverse mentoring que no sea postureo
El término no es nuevo. Jack Welch lo pilotó en General Electric en 1999 para que los directivos aprendieran sobre internet. Hoy la aceleración del cambio es mayor, y empresas como Accenture, Target y Unilever llevan años aplicándolo con resultados medibles. Pero la trampa habitual es confundir un programa con una conversación: emparejar a un empleado de 25 años con un VP y esperar que la magia ocurra no sirve de nada. Lo que funciona es estructura, objetivos claros y rendición de cuentas en ambas direcciones.
Las tres palancas que distinguen un programa serio de uno cosmético son:
Mentoría tradicional como ancla. La experiencia, el juicio situacional y la capacidad de navegar la complejidad siguen siendo irremplazables. Los líderes sénior deben seguir enseñando lo que solo se aprende con años de batalla.
Mentoría inversa estructurada. Identificar con precisión dónde los jóvenes tienen ventaja —fluidez con IA, familiaridad con flujos de trabajo emergentes— y diseñar emparejamientos con metas y plazos concretos. Sin curiosidad real por parte del sénior, el programa se convierte en teatro corporativo.
Mentoría entre pares para rellenar los huecos. Grupos reducidos de líderes del mismo nivel que comparten contexto, retos reales y testean decisiones aumentan la cohesión y aceleran el aprendizaje colectivo.
La lección operativa es nítida: el reverse mentoring no es un acto de generosidad hacia los jóvenes, sino una estrategia de transferencia de conocimiento crítico que afecta directamente a la capacidad de innovación de la empresa.
El conocimiento más potente en IA ya no baja de los despachos: sube desde las trincheras del código.
📦 Caso de estudio: NovaHub (startup SaaS española)
El reto: El VP de Producto desconocía los flujos de automatación que su equipo júnior ya usaba a diario con IA generativa, lo que ralentizaba el roadmap.
La jugada: Estructuraron un programa de reverse mentoring de tres meses con revisiones quincenales, emparejando a dos desarrolladores de 24 años con el VP y con el CTO.
El resultado: La adopción de herramientas de IA en el equipo de producto subió un 40% y el tiempo de validación de nuevas funcionalidades se redujo a la mitad.
La lección: El reverse mentoring no necesita presupuesto, pero sí compromiso real del liderazgo y métricas de seguimiento que midan uso, no solo participación.
NovaHub no es un caso aislado. La investigación muestra que los empleados permanecen un 41% más de tiempo en compañías con programas sólidos de desarrollo. No es un dato menor en un ecosistema donde la rotación de talento técnico puede descarrilar una hoja de ruta.
Lo que el reverse mentoring enseña a los founders: humildad estratégica y retención
El verdadero test de un programa de mentoría inversa no está en el diseño del matching ni en los check-ins mensuales. Está en si el CEO y los líderes sénior modelan la conducta que piden a los demás. Cuando un fundador comparte en una reunión lo aprendido de un colaborador júnior, o reconoce públicamente la fuente de una idea, envía una señal inequívoca: aprender de abajo no es debilidad, es una actualización directiva de primer orden.
He visto decenas de intentos fallidos en aceleradoras como Wayra o Techstars porque se quedaban en el postureo. Los participantes rellenaban formularios pero nadie cambiaba cómo trabajaba. La organización se auto-felicitaba por haberlo intentado. El antídoto es la humildad sincera, esa que los inversores de venture capital valoran cuando preguntan por la cultura de aprendizaje del equipo.
Aprender de los empleados más jóvenes no es una concesión generacional: es una ventaja competitiva disfrazada de humildad.
Además, el reverse mentoring ataca de raíz uno de los problemas más caros de las startups: la fuga de talento joven que no ve perspectivas de impacto. Al darles voz y visibilidad temprana, se alinea su motivación real con la estrategia de la empresa. La retención mejora, y con ella la velocidad de ejecución que todo founder persigue.
Por último, conviene recordar que la metodología Lean Startup se basa en ciclos cortos de aprendizaje validado; el reverse mentoring es, en esencia, un bucle de feedback ejecutivo que acelera la iteración. Si tu startup presume de ser ágil pero el conocimiento fluye solo en una dirección, tienes un problema de diseño organizativo de los que hunden burn rates sin que nadie sepa por qué.
🚀 Hoja de Ruta para Emprender
Diagnostica el gap de IA: Encuesta en cinco minutos qué herramientas usan tus empleados más jóvenes y compáralo con lo que utiliza el comité de dirección. La diferencia es tu campo de trabajo inmediato.
Diseña un piloto con foco: Empareja a dos personas con un objetivo concreto (ej. automatizar un informe mensual) y fija una revisión a los 30 días. Mide adopción real, no asistencia.
Haz visible el aprendizaje: Que el CEO o el CTO cuente en la próxima reunión general algo que haya aprendido de su mentor inverso. Ese gesto multiplica el efecto cultural más que cualquier documento interno.
Mide retención y velocidad: Incorpora la participación en el programa como variable en tus métricas de equipo. Si tras dos ciclos el time to market no mejora, ajusta las parejas o los objetivos.
El viejo mantra de los ‘primeros 100 días’ —escuchar, evaluar, ganarse la confianza— ha sido enterrado. Los consejos de administración y los inversores esperan criterio desde el minuto cero y la tolerancia a la ambigüedad se ha colapsado. Los fundadores que asumen el rol de CEO por primera vez deben llegar con la tarea hecha. La lección es clara: la transición se gana antes de cruzar la puerta.
El ‘periodo de gracia’ ha muerto: lo que espera el consejo desde el minuto cero
Durante décadas, el marco de los primeros 100 días permitió a los nuevos ejecutivos un margen para aterrizar: tiempo para escuchar, diagnosticar y ganar legitimidad. Según un análisis reciente de Meredith Rosenberg, cofundadora de NU Advisory Partners y referente en transiciones de liderazgo, esa ventana se ha cerrado. Los boards ya no conceden un periodo de aprendizaje. Esperan que el nuevo CEO ejerza un juicio certero desde el momento en que ocupa el asiento, y la paciencia frente a la falta de dirección es nula.
Esto no significa que el reloj se haya acortado: significa que el trabajo previo define al líder. Para un fundador que da el salto a la máxima responsabilidad ejecutiva, la transformación empieza semanas antes del ‘día uno’. Un founder que llega con un diagnóstico fresco, un mapa de poder informal y un plan de acción comunica credibilidad instantánea; el que espera a estudiar la cultura sobre la marcha corre el riesgo de que su pausa se interprete como falta de rumbo.
Pre-trabajo: mapear el poder informal y entender la cultura real antes del día uno
La tarea que habitualmente se soslaya es la más decisiva. Rosenberg explica que, en los procesos de colocación de ejecutivos, la asesoría no termina con la carta de oferta. Antes del primer día, se ayuda al nuevo líder a descifrar la cultura real de la organización, no la que aparece en el pitch deck. Se identifican las estructuras informales de influencia —quiénes toman realmente las decisiones, más allá del organigrama— y se mapean las relaciones externas críticas que el CEO deberá gestionar desde el arranque.
Para un emprendedor que transforma su startup en una empresa con consejo de administración, este ejercicio es aún más urgente. Suele haber socios fundadores, inversores con derechos de veto y clientes estratégicos que llevan años en la trinchera. Llegar sin haber mantenido conversaciones previas con cada uno de ellos es un error que se paga caro. La lección de NU Advisory Partners es nítida: la orientación se comprime en semanas, no en meses, y el nuevo CEO debe llegar ya en movimiento.
Acción frente a presencia: por qué los buenos operadores tropiezan al convertirse en CEO
Uno de los puntos más lúcidos del análisis es la distinción entre acción y presencia. Muchos fundadores acostumbrados a ejecutar —levantar rondas, cerrar partnerships, lanzar producto— creen que su instinto operativo les basta. Pero el rol de CEO exige algo distinto: en lugar de demostrar valía multiplicando tareas, se trata de fijar la dirección, clarificar cómo se toman las decisiones y definir qué cultura de alto rendimiento se espera construir.
Un líder que entra con un plan claro comunica intención. Un líder que titubea transmite deriva. Los inversores, el equipo directivo y el propio board leen cada una de esas señales tempranas. La diferencia es a menudo invisible para el propio protagonista, pero para la organización es la que separa al CEO que genera confianza del que la dilapida en las primeras semanas. La preorientación —esas semanas de trabajo previo— es el único antídoto.
Llegar a una startup como CEO sin el mapa de poder dibujado es como aterrizar en territorio desconocido sin brújula ni contactos: la organización te juzgará antes de que tú sepas dónde está el norte.
Análisis: Qué significa el fin de los 100 días para los fundadores españoles
En el ecosistema startup español, donde las rondas de Venture Capital imponen métricas casi trimestrales, la lección es aún más filosa. Los fondos de inversión no solo valoran la capacidad de ejecución del CEO; valoran su capacidad de lectura estratégica inmediata. Un founder que asume el mando y necesita tres meses para entender el negocio es, directamente, un riesgo que el board puede no estar dispuesto a tolerar.
A esto se suma un fenómeno descrito por Rosenberg: cuando el líder proviene de otro sector, la exigencia de llegar pre-munido de contexto es máxima. En España, cada vez más startups fichan talento ejecutivo de fuera de su industria. La clave está en las introducciones deliberadas con otros CEO, con voces relevantes del sector y con recursos que compriman meses de aprendizaje organizacional en semanas. No se trata de fingir que se conoce el terreno. Se trata de acortar la curva con método.
La experiencia de aceleradoras como Lanzadera o de programas como Y Combinator refuerza esta idea: los fundadores que mejor transitan el salto a CEO son aquellos que han trabajado la transición antes de que empiece. No es un extra opcional; es la nueva línea de base.
🚀 Hoja de Ruta para Emprender
Prepara un mapa de poder antes del primer día: Identifica a los tres decisores informales que no aparecen en el organigrama y mantén con ellos una conversación honesta antes de tomar cualquier decisión relevante.
Formula tu ‘diagnóstico de entrada’ en una página: Redacta un documento breve con las tres prioridades estratégicas, los riesgos que intuyes y las preguntas que aún necesitas responder. Compártelo con el board en la primera semana.
Diferencia acción de presencia: En tu primer mes, dedica más tiempo a fijar cómo se tomarán las decisiones que a resolver tú todos los problemas. Un sistema de decisión claro vale más que diez golpes de efecto.
Apóyate en pares externos: Busca a otros fundadores-CEO que hayan pasado por la misma transición y contrástalos como caja de resonancia antes de anunciar cambios importantes. Las semanas previas no se improvisan, se diseñan.
Hace apenas unos días, el primer ministro británico Keir Starmer compareció con una sonrisa que a muchos resultó perturbadora para anunciar la prohibición de las redes sociales a los menores de 16 años en todo el Reino Unido. Marc Vidal, en su último análisis, desmonta el relato oficial: no es una política de salud pública, sino el primer eslabón de una cadena de control digital que conecta con la regulación de la inteligencia artificial, la identidad digital obligatoria y la vieja ambición de reducir a los ciudadanos a un rebaño sin acceso al saber. Y mientras tanto, ya se registran 30 detenciones diarias en el país por publicar retuits o viñetas satíricas.
30 detenciones al día y el eco de viejos pánicos
Vidal arranca recordando que los pánicos morales ante nuevas tecnologías no son nada nuevo. En 1908 un médico alemán propuso prohibir que los menores leyeran en la cama por riesgo de miopía; en 1982 varias ciudades estadounidenses intentaron ilegalizar el Walkman tras un atropello mortal; los videojuegos estuvieron a punto de ser prohibidos en Massachusetts en los ochenta. El patrón, explica el analista, es siempre el mismo: una autoridad identifica un riesgo para los menores y la solución es la restricción, no la educación ni otras alternativas. Pero esta vez hay una diferencia crucial: la desaparición del anonimato.
El dato más brutal que el canal saca a la luz es que en el Reino Unido se detiene a 30 personas al día por retuits y chistes gráficos, no por incitación al odio ni por contenido ilegal grave. Para Marc Vidal, la prohibición a menores no es el inicio de nada, sino la extensión de una dinámica represiva que lleva tiempo en marcha.
Verificación a nivel de dispositivo: el cerrojo técnico
La verdadera innovación del plan británico, según advierte Marc Vidal, está en su implementación. La verificación de edad no se hará en la aplicación o plataforma, sino a nivel de dispositivo, durante la configuración inicial del sistema operativo. Apple y Google tendrán que verificar la edad del usuario antes de que este pueda instalar cualquier red social. Las VPN, explica, se vuelven inútiles porque el bloqueo se ejecuta dentro del propio teléfono, antes de que el tráfico salga.
De este modo, cualquier teléfono sabrá quién eres y, con una orden judicial, cualquiera más podrá saberlo, subraya el analista. El propio Starmer confirmó sin incomodarse que harán falta tarjetas de identidad obligatorias, reconocimiento facial y vinculación con cuentas bancarias hasta para abrir una cuenta en X (antiguo Twitter). Para Vidal, esto no es protección infantil: es identidad digital obligatoria construida con dinero público y presentada como un servicio.
No es una política de salud pública, es el primer eslabón de una cadena de control digital que busca la identidad digital obligatoria y la reducción del ciudadano a un rebaño sin acceso al saber.
— Marc Vidal
El ‘caballo de Troya’: hacia una identidad digital obligatoria
Vidal recuerda que el eurodiputado Christian Anderson ya advirtió en el Parlamento Europeo que usar a los niños como excusa permite a los gobiernos proponer las medidas más intrusivas, como escanear todos los mensajes privados. El plan británico, sostiene, es un caballo de Troya perfecto: una vez construida la infraestructura de verificación, no se limitará a los menores, sino que alcanzará a todos los adultos.
La expansión del modelo: de Bruselas a América Latina
El analista señala que la tendencia no es aislada. La Ley de IA europea y la iniciativa de control de chats siguen la misma lógica. Francia aprobó en 2024 una ley que exige consentimiento parental para que los menores de 15 años usen redes; España debate medidas similares. En América Latina, el caso más revelador, como expone Marc Vidal, es Brasil: en agosto de 2024 el juez Alexandre de Moraes del Tribunal Supremo Federal ordenó la suspensión total de X durante cuarenta días sin debate parlamentario, oficialmente por incumplimiento de órdenes, pero en realidad por negarse a censurar a críticos del gobierno de Lula. Colombia y México también tienen propuestas en trámite. El modelo de control viaja rápido, concluye.
Implicaciones: cuando la protección es la coartada
La batalla, advierte Vidal, es inminente. Históricamente, la línea que conecta quemar bibliotecas, prohibir imprentas, licenciar emisoras de radio y controlar lo que ves en tu teléfono se llama miedo al ciudadano informado, no al peligroso. El poder siempre supo que la ignorancia es el mejor gobernador; un rebaño sin acceso al saber no hace preguntas incómodas. Abordar los problemas reales de salud mental digital en adolescentes es legítimo, pero utilizar a los niños como pantalla para implantar un control de identidad masivo es, en palabras del analista, «repugnante».
La cuestión no es si compartes cada medida, sino si entiendes que las llaves de tu identidad digital están pasando a manos de quienes antes solo soñaban con censurar la imprenta. Como recuerda Marc Vidal, comprender el mecanismo antes de que esté instalado es lo único que puede cambiar el desenlace. Una vez que la infraestructura esté montada, la conversación dejará de preguntarse si es necesaria y pasará a preguntarse cómo se usa. Y esa pregunta, históricamente, siempre la responde quien tiene las llaves.
Puedes ver el análisis completo en el vídeo original de Marc Vidal:
¿Qué ha pasado? El fondo Genivs Insulae se ha adjudicado 599 viviendas protegidas en alquiler en Málaga, en régimen de concesión administrativa por 75 años sobre suelo público.
¿Quién está detrás? Genivs Insulae, una Sociedad de Inversión Colectiva de tipo cerrado gestionada por Alaluz Capital, primer fondo de infraestructuras de vivienda social de Europa con capital privado regulado.
¿Qué impacto tiene? Ofrecerá rentas desde 7,95 euros por metro cuadrado, un 45% por debajo del mercado local, con rentabilidades netas anuales superiores al 10%. Un modelo que abre la puerta al inversor institucional al alquiler asequible sin perder atractivo financiero.
El fondo Genivs Insulae ha ganado la licitación para construir y gestionar 599 viviendas protegidas en alquiler en los distritos malagueños de Campanillas y Cruz de Humilladero. La operación, que movilizará 87,4 millones de euros y se regirá por una concesión a 75 años sobre suelo cedido por el Ayuntamiento, se convierte en la mayor promoción de vivienda asequible concesional reciente en la capital de la Costa del Sol.
600 viviendas, 87,4 millones y rentas un 45% por debajo del mercado
El proyecto contempla 351 viviendas de un dormitorio y 248 de dos dormitorios, además de 425 plazas de aparcamiento y 464 trasteros. La construcción comenzará en abril de 2027 y finalizará en diciembre de 2028, con puesta en explotación en enero de 2029. A partir de ese momento, el 100% de las viviendas permanecerá bajo régimen de alquiler protegido durante las próximas siete décadas y media, con precios indexados al IPC.
Las rentas arrancarán en 7,95 euros por metro cuadrado, un importe que supone un descuento medio del 45% frente al precio de mercado de la zona. Para una vivienda tipo de 50 metros cuadrados, la mensualidad rondaría los 398 euros, una cifra que contrasta con los 724 euros que costaría en condiciones de alquiler libre, según los cálculos que maneja la sociedad. “Está llamada a convertirse en una de las mayores actuaciones recientes de vivienda asequible concesional en Málaga”, subrayan desde Genivs.
Un fondo de infraestructura social con vocación de 3.000 viviendas
Genivs Insulae se presenta como “el primer fondo de infraestructuras de vivienda social en Europa que opera en suelo público, con capital privado regulado y gestión social especializada”. Su objetivo: movilizar 250 millones de euros de inversores institucionales y de impacto para levantar una cartera de 3.000 viviendas asequibles en Madrid, Barcelona, Málaga y Zaragoza. La SGIIC del vehículo es Alaluz Capital, una gestora con experiencia en activos alternativos, y el desarrollo de las promociones corre a cargo de Metropolitan House, un promotor especializado en vivienda protegida. El acompañamiento social lo pondrá Provivienda, entidad sin ánimo de lucro que apoya a los inquilinos durante toda la vida del arrendamiento.
Este modelo introduce una clase de activo nueva en el panorama inmobiliario institucional español. Hasta ahora, los grandes fondos de inversión se centraban en el alquiler libre (Build to Rent convencional) o en la compra de carteras de viviendas ya construidas. La fórmula concesional a largo plazo sobre suelo público, con rentas limitadas y una rentabilidad objetiva neta superior al 10% anual, se está posicionando como una vía para canalizar capital privado hacia la vivienda social sin depender exclusivamente de la financiación pública.
Genivs ha demostrado que se puede construir una clase de activo inmobiliario socialmente útil sin subvenciones a fondo perdido: la clave está en blindar los flujos estables mediante la concesión del suelo público.
La Ficha del Inversor
Métrica clave. Después de deducir costes, Genivs calcula una rentabilidad neta anual superior al 10% para los partícipes del vehículo. Ese retorno se construye sobre una base de ingresos recurrentes indexados al IPC, con un horizonte de 75 años y un riesgo regulatorio limitado, ya que la contraparte pública cede el derecho de superficie y fija las rentas máximas. En el mercado del Build to Rent libre, los yields brutos suelen oscilar entre el 4% y el 5% en ciudades como Madrid o Barcelona, por lo que el diferencial es significativo, aunque con un componente social adicional.
Tendencia a 6 meses. La operación malagueña será el banco de pruebas para fondos de impacto que hasta ahora miraban con recelo el residencial español más allá del lujo. Si la construcción arranca con normalidad y las precomercializaciones de rentas confirman la demanda, es probable que en los próximos dos trimestres veamos movimientos similares en otras capitales. De hecho, la hoja de ruta de Genivs incluye ya Zaragoza, además de Madrid y Barcelona, lo que confirma que el modelo no es una excepción local.
Perfil recomendado. La SICC Genivs Insulae está orientada a inversores institucionales cualificados: fondos de impacto, aseguradoras con mandatos sociales y vehículos de inversión colectiva que busquen rentabilidad estable a largo plazo con exposición a la inflación. El canal privado está abierto a aquellos que puedan suscribir participaciones en un fondo cerrado, por lo que no es accesible para el pequeño ahorrador a título individual. Aun así, el eco de una rentabilidad neta de dos dígitos en vivienda social resuena ya en las carteras de grandes patrimonios.
Genivs Insulae ha logrado aterrizar en Málaga con un modelo que desafía la idea de que la vivienda social solo puede sostenerse con subsidios públicos a fondo perdido. El reto ahora es trasladar la ejecución a obra y demostrar que los retornos prometidos se materializan sin desbordar los costes de construcción ni la gestión social. Si lo consigue, el mapa de la inversión residencial en España podría abrir un nuevo capítulo en el que el adjetivo ‘social’ no sea incompatible con la sigla IRR.
Ethereum lleva semanas coqueteando con la barrera de los 1.700 dólares. No es una cifra cualquiera: ese nivel ha funcionado como soporte en varias ocasiones desde 2023 y, esta vez, los datos on-chain lo respaldan con más fuerza de la que aparenta el gráfico de precios.
El éxodo silencioso de ether de los exchanges
Según los datos de la firma de análisis on-chain Glassnode, las reservas de ether en los exchanges —las plataformas de compraventa— han caído hasta los 18,5 millones de ETH, el nivel más bajo desde marzo de 2018. Las salidas netas se aceleraron en las últimas cuatro semanas, con una media de 120.000 ether retirados al día.
Cuando los inversores retiran sus ether de los exchanges y los pasan a carteras personales o a protocolos de staking, están señalando que prefieren mantener a largo plazo en lugar de vender a corto. Esta métrica ha sido uno de los indicadores más fiables para detectar suelos de mercado: la última vez que vimos una caída similar de las reservas fue a finales de 2022, justo antes del rally que llevó a ETH de los 1.200 a los 4.000 dólares en menos de dieciocho meses.
Además, los datos de la plataforma CryptoQuant muestran que el flujo neto de salida de los intercambios en las últimas cuatro semanas ha sido negativo en todos los días, algo que no ocurría desde la primavera de 2023. Esa constancia es lo que distingue una simple corrección de un proceso de acumulación profunda.
El MVRV confirma que el activo está infravalorado, no en pánico
El indicador MVRV Z-score, que mide la diferencia entre el valor de mercado y el valor realizado de cada ether en circulación, ha caído hasta -0,8. En ciclos anteriores, lecturas por debajo de -0,5 han coincidido con el inicio de largas fases de acumulación. Dicho de otro modo, el precio actual está por debajo del coste medio al que los inversores adquirieron sus monedas, una situación que históricamente no dura demasiado.
Otros indicadores como el número de direcciones activas diarias —que se mantiene por encima de las 450.000— y la estabilidad del gas en la red principal apuntan a que la actividad en Ethereum no se ha desplomado, a pesar de la corrección del precio. Incluso con los rollups de segunda capa absorbiendo gran parte de las transacciones, la capa base sigue caliente. Y eso, en un entorno de precios deprimidos, es una señal de que los fundamentales siguen intactos.
Cuando los exchange reserves tocan mínimos de varios años y el precio está un 60% por debajo de máximos, los compradores pacientes suelen tomar nota.
Por qué esta vez el suelo de $1.700 tiene más argumentos que en 2023
En el ecosistema Ethereum hay un precedente que vale la pena recordar. En junio de 2022, el precio de ETH cayó hasta los 880 dólares tras el colapso de Terra y Three Arrows Capital, y las reservas en los exchanges ya estaban en niveles muy bajos. Aquello fue el preludio de una fase de acumulación que, con la ayuda de la transición a Proof of Stake y la llegada de los ETFs al contado, llevó al activo a superar los 4.000 dólares.
No obstante, hay diferencias importantes. En 2023, el soporte de los 1.700 se cimentó sobre la expectativa de la actualización Shanghai y la posibilidad de retirar los ether bloqueados en el staking. Hoy el panorama es más amplio: los productos cotizados en bolsa (ETFs) acumulan ya más de 15.000 millones de dólares en ether, según los datos de los emisores, y los rollups como Arbitrum o Base procesan más transacciones que nunca, generando ingresos que se retroalimentan en la capa base. Eso no existía hace tres años.
Eso sí, ningún indicador es infalible. Una escalada de la tensión geopolítica o un endurecimiento agresivo de la política monetaria de los bancos centrales podría quebrar el soporte de los 1.700 dólares y llevar a ETH a buscar niveles más bajos. Pero si los datos on-chain siguen dibujando la misma película que en los grandes suelos de mercado, el margen de caída se reduce. En cualquier caso, el mercado de derivados también muestra signos de fatiga vendedora: el interés abierto en opciones de venta ha caído a niveles de principios de año, mientras que las posiciones largas en perpetuos empiezan a repuntar tímidamente. No es un respaldo definitivo, pero encaja con la tesis de que los vendedores se están quedando sin munición.
La agencia GUT Madrid, a través de su división de Marketing Services, ha nombrado a Esther Azcano y Carlos Rojas como Managing Director de Marketing Services y Managing Director de Martech Services, respectivamente. Ambos reportarán directamente a la dirección de la agencia y su nombramiento refuerza la apuesta de la compañía por consolidar una propuesta integrada que combina creatividad, marketing, datos y tecnología.
Una doble dirección para acelerar la transformación de marcas
La nueva estructura de liderazgo responde al objetivo de fortalecer las capacidades de GUT en áreas clave como el crecimiento de negocio, la experiencia de cliente y la activación tecnológica. La oficina de Madrid, que opera bajo el paraguas de la red internacional de GUT y cuenta con el respaldo tecnológico de Globant —compañía nativa digital especializada en reinventar negocios mediante soluciones tecnológicas innovadoras—, quiere acompañar a las marcas desde la estrategia hasta la ejecución con una visión conectada e integrada. La sinergia entre creatividad y tecnología permite ofrecer a los clientes proyectos de transformación de alto valor.
En paralelo, se ha producido la salida de Pepe Chamorro, quien inicia una nueva etapa profesional después de haber contribuido de forma decisiva al crecimiento de la red.
Trayectorias profesionales
Esther Azcano y Carlos Rojas asumen sus nuevos cargos con una dilatada experiencia en el sector:
Esther Azcano cuenta con una larga trayectoria dentro de la propia compañía. Ha participado activamente en el impulso del negocio y en la consolidación de las relaciones con clientes. Desde su nuevo puesto como Managing Director de Marketing Services, continuará impulsando el crecimiento y la transformación de los servicios.
Carlos Rojas aporta una sólida experiencia en tecnología aplicada al marketing, datos, automatización, plataformas y experiencia de cliente. Como Managing Director de Martech Services, liderará la expansión de proyectos de transformación y aceleración tecnológica para las marcas.
La apuesta por la inteligencia artificial y la creatividad
“Asumo esta nueva etapa con ilusión al estar ante uno de los momentos de mayor transformación que ha vivido nuestra industria”, señaló Esther Azcano. La directiva subrayó que la irrupción de la IA está redefiniendo tanto el modelo de relación marca/cliente como los servicios de marketing, lo que brinda una oportunidad única para reinventar la creación de valor.
La apuesta por integrar la inteligencia artificial con la creatividad se convierte en una de las palancas de crecimiento de GUT Madrid en el nuevo escenario competitivo.
Por su parte, Carlos Rojas destacó que “la próxima ventaja competitiva en marketing no está en tener más tecnología, sino en orquestarla con inteligencia”. Añadió que los modelos agénticos están cambiando radicalmente cómo las marcas interactúan con sus clientes, y que desde GUT Madrid quiere ayudar a las marcas a pasar de acumular plataformas a construir sistemas que piensen, decidan y actúen.
El encaje de la operación en el sector de las agencias
La reorganización directiva de GUT Madrid se enmarca en una tendencia creciente entre las grandes agencias de comunicación: la fusión de creatividad, datos y tecnología. Compañías como LLYC o Atrevia también han reforzado sus divisiones de marketing digital y martech en los últimos años, en una competencia por ofrecer soluciones integrales a los clientes. El respaldo de de Globant proporciona a GUT un diferencial tecnológico que le permite acelerar su posicionamiento en el mercado español.
Con este nuevo liderazgo, la agencia consolida su apuesta por Madrid como uno de sus centros estratégicos para el desarrollo de negocio y la innovación. La combinación de talento directivo y capacidad tecnológica la sitúa en una posición competitiva para captar proyectos de transformación de marcas en un entorno cada vez más exigente.
📡 El Radar del Sector
El vacío que llena: Los nombramientos refuerzan las áreas de marketing y tecnología que permitirán a GUT competir en el segmento de servicios integrados, cubriendo la salida de un directivo histórico.
El reto por delante: Orquestar la integración de IA, creatividad y datos en una propuesta única que diferencie a la agencia en un mercado dominado por grandes grupos y consultoras tecnológicas.
El tablero competitivo: GUT Madrid se blinda con dirección especializada para plantar cara a competidores como LLYC, Atrevia o las propias consultoras digitales, en un momento en el que las marcas demandan soluciones de negocio más que campañas publicitarias.
La casa Boucheron ha presentado su colección anual Histoire de Style 2026, y lo ha hecho con una pieza que los inversores en activos tangibles no tardarán en anotar: un collar con un diamante central de talla esmeralda de 10,01 quilates que encapsula la esencia de la alta joyería como preservadora de capital. No se trata de un estreno cualquiera. La maison fundada por Frédéric Boucheron —el primer joyero en instalar su taller en la Place Vendôme en 1893— ha recurrido a un diseño de archivo de 1839 para ofrecer una creación que es, al mismo tiempo, historia viva de la joyería y un activo escaso para grandes patrimonios.
La colección, bautizada como Histoire de Style, rinde homenaje al fundador con cuatro conjuntos modelados a partir de piezas del siglo XIX. La protagonista es una gargantilla cuyo diamante central evoca la planta octogonal de la plaza parisina. La cifra que verdaderamente habla al inversor es la inversión en tiempo: 1.107 horas de trabajo para una sola joya. Y un detalle que multiplica su funcionalidad: ese diamante, con el tamaño aproximado del puño de un bebé, puede desmontarse y lucirse como anillo. Dos activos en uno, con un precio que solo se conoce bajo solicitud.
Conviene leer la colección Boucheron 2026 no como un estreno de moda, sino como un caso de estudio sobre la alta joyería como clase de activo. Desde 2022, el índice de joyería de lujo de Knight Frank ha mostrado un crecimiento anual compuesto de entre el 8% y el 12% para piezas singulares de las grandes maisons, superando al arte contemporáneo y al vino de inversión en periodos de volatilidad. La razón es estructural: la producción de alta joyería se mide en decenas de unidades al año, no en series limitadas de cientos. Cuando a esa escasez se suma la firmeza de una marca con 168 años de historia, el resultado es un activo con una correlación casi nula con los mercados financieros.
Una joya de archivo con un diamante de 10,01 quilates
La decisión de Boucheron de anclar su colección en el archivo no es solo un gesto de herencia. Marca una tendencia que los family offices están monitorizando: la autenticidad histórica añade una capa de valor intangible que respalda la revalorización a largo plazo. El original de 1839 pertenece a una época en la que Frédéric Boucheron transformó la Place Vendôme en el epicentro de la joyería —hoy, el metro cuadrado de real estate de lujo más disputado del mundo—. Esa conexión con el origen aporta una narrativa que los coleccionistas de activos alternativos pagan con una prima sustancial.
El diamante central, una talla esmeralda emerald-cut de 10,01 quilates, funciona como refugio de valor en sí mismo. Los diamantes de inversión de más de 5 quilates han incrementado su precio de subasta un 15% en los últimos tres años, según datos de Bonhams y Christie’s, mientras que el índice S&P 500 apenas ha logrado un 6% anualizado ajustado al riesgo en el mismo periodo. Y no es solo cuestión de tamaño: la pureza del diseño de Boucheron, que elimina cualquier ornamento superfluo para centrar la atención en la piedra, hace que la pieza responda al criterio que los gestores de patrimonio buscan: belleza tangible con ausencia de volatilidad.
Por qué la alta joyería bate a los activos tradicionales en tiempos de incertidumbre
El contexto macroeconómico de 2026, marcado por repuntes inflacionarios intermitentes y un ciclo de divergencia en los bancos centrales, está acelerando la asignación a activos físicos de alta concentración de valor. La joyería excepcional presenta una ventaja diferencial frente al real estate prime o los coches clásicos: su portabilidad absoluta. Un collar de 10 millones de euros viaja en un maletín de mano, no requiere mantenimiento anual ni está sujeto a registros de propiedad públicos. Para los patrimonios que buscan discreción y liquidez internacional, es difícil encontrar un activo más eficiente.
Los datos confirman la tendencia. El último informe de Bain & Company sobre el mercado del lujo sitúa la alta joyería como el segmento de mayor crecimiento orgánico dentro del hard luxury, con un avance del 11% interanual en 2025 y previsiones de doble dígito para 2026. Las listas de espera para piezas únicas de Boucheron, Cartier o Van Cleef & Arpels se han alargado hasta superar los dieciocho meses, un indicador de que la demanda institucional —family offices, fondos de inversión en arte, wealth managers— está absorbiendo una producción que apenas crece al 2% anual.
La auténtica escasez no está en el quilataje, sino en las horas de maestría artesanal que cada pieza concentra.
El diamante como clase de activo: escasez, tangibilidad y horizonte de inversión
Llevo años siguiendo el mercado de la alta joyería como clase de activo y pocas veces he visto una convergencia tan clara entre los intereses de las casas de subastas y los de los inversores institucionales. Las ventas de joyería de Sotheby’s y Christie’s en 2025 superaron los 2.100 millones de euros combinados, un 18% más que en 2023. Pero lo revelador no es el volumen, sino el perfil del comprador: el 34% de las adquisiciones de lotes superiores a un millón de euros provino de family offices y estructuras de inversión, no de coleccionistas privados tradicionales.
Sin embargo, y esto es fundamental para una decisión de asignación, la alta joyería no es un activo para trading a corto plazo. Su ciclo de revalorización óptimo se sitúa entre siete y diez años, periodo durante el cual las piezas de las grandes maisons duplican su valor con una volatilidad mínima. La liquidez no es inmediata, pero sí predecible: las subastas de primavera y otoño en Ginebra y Nueva York actúan como ventanas de salida consolidadas. Lo que está cambiando es que ahora los inversores no venden; acumulan. Y en un mercado donde la oferta de piezas como el collar de Boucheron 2026 es de una o dos unidades, la presión al alza sobre los precios es inevitable.
La próxima prueba para este activo será la subasta de alta joyería de Christie’s en Ginebra en noviembre de 2026, donde se espera que una colección de joyas de archivo de una maison histórica marque el nuevo suelo de precios. Si el martillo confirma la tendencia, la alta joyería de creación contemporánea —como la que representa Boucheron hoy— se revalorizará de manera inmediata en el mercado secundario, una dinámica que solo se había visto hasta ahora en los relojes de colección de Patek Philippe.
💎 Veredicto Wealth
El collar de la colección Boucheron Histoire de Style 2026 es, ante todo, un activo de preservación de capital con un horizonte de siete a diez años, apto para patrimonios que busquen descorrelación y tangibilidad. El riesgo principal no está en la pieza en sí, sino en la paciencia que requiere su monetización: quien entre en este activo debe asumir que la liquidez la dictan los calendarios de subastas, no los mercados.
La edición 2026 de Art Basel ha confirmado una tendencia que los family offices europeos llevan meses monitorizando: en un entorno de reasignación de activos, el arte contemporáneo de calidad institucional se comporta como un refugio de baja volatilidad. Con 290 galerías de 43 países reunidas en la ciudad suiza, la feria actúa como termómetro de un mercado que, lejos de la exuberancia de la pospandemia, premia la solidez conceptual y el respaldo de las grandes casas.
He analizado la selección de Art Basel 2026 obras destacadas que la publicación AnOther ha realizado y, tras contrastarla con el perfil de los artistas y los datos de ventas disponibles, emerge un patrón claro: las obras con fuerte anclaje institucional y demanda inmediata en el premier circuito ferial están funcionando como el activo defensivo por excelencia. Seis piezas concentran esa narrativa de valor.
El arte contemporáneo reafirma su condición de activo defensivo
En un 2026 marcado por la volatilidad de los mercados financieros tradicionales, el arte de primer nivel ha demostrado, una vez más, su capacidad para preservar capital. La presencia de galerías como Gagosian, Hauser & Wirth, David Zwirner o White Cube en Art Basel no es solo un ejercicio de visibilidad: es una señal de que las obras que pasan por sus stands gozan de un due diligence curatorial que minimiza el riesgo de depreciación abrupta.
Los coleccionistas más sofisticados entienden que una feria de este calibre funciona como filtro de calidad. Las piezas adquiridas aquí no solo decoran una cartera; se convierten en activos con un historial de exposición pública, publicación en catálogos y, muy probablemente, futura inclusión en museos. Ese recorrido, cuando se completa, es lo que diferencia una inversión sólida de una especulativa.
Las seis piezas que el mercado señala como refugio en esta edición
De las decenas de propuestas que compiten por la atención de los compradores, hay seis que reúnen los atributos que todo inversor en arte busca: representación en galería de primer orden, discurso artístico validado por la crítica y, en algunos casos, absorción inmediata por parte del mercado.
Alvaro Barrington (Emalin): sus lienzos de carnaval sobre arpillera, mostrados primero en la Tate Britain y luego trasladados a la carroza del artista en los Giardini de Venecia, combinan bordado manual con referencias al textil Kuba y a Matisse. Esa fusión de arte popular y canon modernista, unida a la representación de una galería con creciente influencia, lo proyecta como una apuesta de revalorización media.
Mónica Mays (Blue Velvet): la artista madrileña afincada en Zúrich agotó todas las piezas de Oasys Mini Hollywood. Su desmontaje del imaginario del cowboy como «máquina de producir realidad» conecta con un coleccionismo crítico que valora el discurso poscolonial. La demanda total sin inventario sobrante indica que el precio de entrada era inferior al valor de mercado percibido.
Nicole-Antonia Spagnola (Felix Gaudlitz): sus Old Monkeys —muñecos de pijama vintage que portan teléfonos con vídeos— funden nostalgia infantil y memoria tecnológica. La pieza Old Monkey (money hole) incluye monedas y gemas, un guiño irónico al fetichismo del valor. Atrae al inversor joven que entiende la estética post-internet como un segmento en expansión.
Croy Nielsen: el stand vienés expone a Soshiro Matsubara, cuya escultura Lover II une cerámica, peluca y madera en una exploración de la coexistencia entre vida y muerte, y a Joanna Woś, con desnudos velados sobre paisajes de tarjeta postal. La combinación de técnica impecable y profundidad conceptual los convierte en candidatos a adquisiciones institucionales que actúan como piso firme para la cotización futura.
Ginny on Frederick (Premiere): la obra de Hamish Pearch, con limones que se deterioran a lo largo de un mes y figuras paternas que se derriten, junto a las mesas fantasmales de Sophie Giraux y la armadura ensamblada de Jack O’Brien, configura una poética del residuo y la memoria. Su llegada a Art Basel desde la feria Liste es una señal de momentum galerístico que suele preceder a subidas de precio.
Pierre Huyghe (fuera de la feria pero simultáneo): la muestra en la Fondation Beyeler, con la pieza central Apnea —un órgano artificial sumergido—, consolida la posición del artista como referente del arte posthumano. Una exposición individual en un museo de este nivel suele revalorizar las obras de un artista entre un 10 % y un 20 % en el mercado secundario en los meses siguientes.
Estas seis propuestas no solo destacan estéticamente; comparten un patrón de mercado que las blinda frente a correcciones bruscas.
Las obras con anclaje institucional y discurso crítico sólido mantienen su valor incluso cuando la liquidez del mercado se contrae.
Análisis Wealth: por qué estas obras sobrevivirán a los ciclos del mercado
Desde la corrección de 2023, el mercado del arte ha entrado en una fase de selectividad que, lejos de ser negativa, beneficia al inversor paciente. Ya no se trata de comprar cualquier nombre de moda, sino de identificar aquellos artistas cuyo trabajo resiste un escrutinio curatorial profundo y que cuentan con el respaldo de galerías capaces de colocar sus obras en colecciones permanentes.
He seguido de cerca el comportamiento de las ventas en ferias anteriores y un patrón se repite: las obras que se agotan en los primeros compases de una feria como Art Basel —como ha ocurrido con Mónica Mays— raramente pierden valor en el mercado secundario durante los dos años siguientes. La razón es que la demanda supera a la oferta y los propietarios iniciales no tienen prisa por vender, lo que sostiene los precios.
El caso de Alvaro Barrington es paradigmático: su paso por la Tate y la Bienal de Venecia le ha otorgado una “patente de corso” institucional. Las obras que crean estos artistas no se adquieren para una reventa rápida, sino para construir un legado de colección. Ese horizonte temporal de cinco a diez años es precisamente el que recomiendo para este tipo de activos.
Como próximo hito a vigilar, la temporada de subastas de otoño en Nueva York y Londres dará la primera lectura de cómo el mercado secundario absorbe a estos mismos artistas tras su paso por Basilea. Si la demanda se mantiene, estaremos ante un nuevo escalón en su cotización.
💎 Veredicto Wealth
Estas seis piezas representan opciones de preservación de capital para patrimonios con horizonte superior a cinco años, respaldadas por la demanda inmediata y el anclaje institucional. El riesgo principal reside en la liquidez del mercado secundario de artistas emergentes, pero la rápida absorción del stand de Mónica Mays indica que la salida, llegado el caso, puede ser más ágil de lo habitual.
La banca española ha vivido una semana para enmarcar. Todos los grandes bancos del IBEX 35 han marcado nuevos máximos de todos los tiempos, consolidando un rally que sitúa al sector como el principal motor del selectivo español en 2026. El IBEX 35 sube un 12% en el año, muy por delante del Euro Stoxx 50 (9%), el Dax (3%) o el Cac 40 (4%), según datos recogidos por Expansión. Y el patrón se repite al otro lado del Atlántico, donde los bancos estadounidenses también han pulverizado sus récords.
Por orden de fortaleza en la semana, CaixaBank lidera las ganancias, seguido de Santander Unicaja, Sabadell, BBVA y Bankinter. Todos ellos han cotizado en máximos intradía o de cierre en algún momento de las últimas cinco sesiones. CaixaBank y Santander han alcanzado niveles nunca vistos desde su salida a bolsa. Santander, de hecho, se ha quedado a las puertas de superar a Inditex como la empresa más valiosa del IBEX 35, un hito que parecía lejano hace solo un par de años.
El Ibex 35 Bancos, índice que agrupa a los bancos españoles, ha encadenado una sucesión de récords que lo ha llevado a niveles no vistos desde el verano de 2008 en su homólogo europeo, el Euro Stoxx Banks. Eso significa que el sector financiero continental está borrando de un plumazo 18 años de crisis y reestructuración.
Al otro lado del Atlántico, el ETF Invesco KBW Bank —que invierte en los principales bancos de Estados Unidos— también ha estrenado máximos históricos esta semana, entrando en subida libre absoluta. La simultaneidad de los movimientos a ambos lados del océano dibuja un consenso de mercado difícil de ignorar.
Las aseguradoras, a la estela de los bancos
El sector asegurador no se ha quedado atrás. Mapfre, con un gráfico calcado al de Santander y Unicaja, está atacando los altos históricos de enero. Allianz consolida la ruptura de un lateral de más de un año, lo que suele anticipar nuevas revalorizaciones. Y AXA acaba de pulverizar sus récords de agosto del año pasado en en un contexto de canal alcista que apunta ahora hacia los 50 euros.
La sincronización de máximos entre los bancos europeos y estadounidenses es una señal inequívoca de fortaleza del ciclo financiero global.
En Estados Unidos, Chubb Limited está asaltando la parte alta de su canal bajista, y un cierre semanal por encima de los 335 dólares activaría una señal de fortaleza contundente. The Travelers Companies tiene una resistencia crítica en la zona de los 310-313 dólares, cuyos máximos de los últimos cuatro meses ha tocado esta semana. MetLife también llama a la puerta de récords. La rotación sectorial, que ya vimos en defensa durante 2025, parece estar repitiendo su guion con el sector financiero.
Análisis: ¿Por qué la banca española lidera Europa en 2026?
El rally de la banca española no es caprichoso. Se apoya en unos márgenes de intereses que siguen siendo elevados, una calidad de activos que ha mejorado de forma estructural y una posición de capital que permite a las entidades acelerar la remuneración al accionista. La banca europea planea distribuir 117.000 millones de euros en dividendos y recompras este año, una cifra récord que los grandes bancos españoles contribuyen a engordar de forma significativa. Y los inversores lo están descontando.
A mi juicio, la clave reside en la resistencia de la economía española. Mientras Alemania y Francia crecen a ritmos mediocres, el PIB español avanzó un 0,9% en el primer trimestre de 2026, según el INE. Eso sostiene el negocio doméstico de los bancos y mantiene la morosidad bajo control. No obstante, el riesgo está en la pendiente de los tipos. Si el BCE acelera los recortes, los márgenes netos se comprimirán, y la generosa retribución al accionista podría volverse menos sostenible. De momento, el mercado no lo ve probable, pero la historia nos dice que cuando el consenso se alinea tanto, conviene vigilar las salidas.
Veredicto Merca2
Cotización al cierre o apertura: Los principales bancos españoles cerraron la semana en máximos históricos, con CaixaBank, Santander y Unicaja liderando los avances. El IBEX 35 acumula una subida del 12% en 2026, frente al 9% del Euro Stoxx 50.
Clave técnica: El Euro Stoxx Banks ha superado sus máximos anuales de febrero y se sitúa en niveles no vistos desde el verano de 2008. Una ruptura de este calibre, acompañada de volumen, suele señalar un cambio de fase alcista para el sector financiero europeo.
Apunte macro: La prima de riesgo española se relajó esta semana hasta los 73 puntos básicos, un nivel que no supone un lastre para las valoraciones bancarias y que refleja la mejora del rating soberano. El entorno de tipos elevados sigue siendo favorable para los márgenes, aunque el consenso empieza a descontar un primer recorte del BCE en septiembre.
566 plazas docentes se ponen en juego este sábado, 20 de junio, en las oposiciones de Educación convocadas por el Principado de Asturias para el ingreso en los cuerpos de maestros y catedráticos de Música y Artes Escénicas. Más de 6.000 aspirantes se presentan a la primera prueba, que se celebra en trece centros educativos de la región.
Por qué se convoca ahora
La concentración de tantas plazas en especialidades como Primaria (148), Audición y Lenguaje (100) o Pedagogía Terapéutica (100) obedece a la necesidad de cubrir vacantes estructurales acumuladas en el sistema educativo asturiano. Es una de las ofertas más amplias del último lustro en la comunidad y forma parte de la Oferta de Empleo Público aprobada para 2026, que busca reducir la tasa de interinidad en la enseñanza pública.
El cuerpo de maestros concentra la mayor parte de la convocatoria, con 556 plazas y 5.927 admitidos. Completan la oferta 10 plazas de catedráticos de Música y Artes Escénicas, a las que optan 87 profesionales.
Con una ratio de 1 plaza por cada 10,6 aspirantes, las oposiciones docentes asturianas presentan una competencia moderada, aunque en especialidades como Infantil la exigencia se dispara hasta los 20 opositores por plaza.
Requisitos para presentarse
Aunque el plazo de instancias ya cerró, conviene repasar los requisitos habituales que se exigen en las convocatorias docentes del Principado:
Titulación universitaria: Grado en Educación Primaria, Educación Infantil o la titulación equivalente que habilite para la especialidad correspondiente. Para catedráticos, título superior de Música o de Artes Escénicas.
Nacionalidad: española o de un Estado miembro de la Unión Europea.
No haber sido separado del servicio de ninguna administración pública ni inhabilitado para el empleo público.
Capacidad funcional para el desempeño de la docencia y no padecer enfermedad contagiosa.
Cómo es el examen y el temario
La fase de oposición se estructura en dos pruebas. La primera arranca este sábado en 104 tribunales repartidos por 13 sedes de Oviedo, Gijón, Avilés, Langreo y Corvera.
Para la mayoría de especialidades del cuerpo de maestros la prueba se celebra en una única jornada e incluye:
Parte A: supuesto práctico.
Parte B: desarrollo por escrito de un tema del temario oficial de la especialidad.
Las excepciones son las tres especialidades de catedráticos y la de Música en maestros, donde la parte práctica consta de varios ejercicios y la primera prueba se distribuye en varias jornadas.
Quienes superen esta primera fase deberán realizar la segunda prueba, consistente en la presentación de la programación didáctica o plan anual y la exposición de una unidad didáctica. Las fechas de la segunda prueba aún no han sido fijadas por la consejería.
El temario de cada especialidad está publicado en el Boletín Oficial del Principado de Asturias (BOPA) y es el que rige las pruebas de este proceso selectivo.
Lectura estratégica de la convocatoria
Las 566 plazas convocadas, con 6.014 aspirantes, dejan una ratio global de 10,6 opositores por plaza. Es una competencia asumible si se compara con otras comunidades, pero con matices: en Educación Infantil la presión se eleva a 19,7 aspirantes por plaza (1.675 para 85 puestos), mientras que en Audición y Lenguaje apenas roza los 6 (559 admitidos para 100 plazas).
El sueldo de un maestro funcionario en Asturias parte de unos 2.100 euros brutos mensuales en catorce pagas, ligeramente por encima del SMI y con la estabilidad inherente a un puesto fijo en la administración. Para los catedráticos, el salario base es mayor y reconoce la especialización artística.
Un aspecto a vigilar es la duración del proceso: la segunda prueba se fijará con posterioridad y la toma de posesión definitiva puede demorarse meses tras la finalización de la fase de selección. Aun así, quienes consigan una plaza optarán a la estabilidad de un empleo público con proyección de carrera profesional.
📩 Cómo presentar la solicitud
La inscripción para esta convocatoria ya cerro, pero es útil conocer los pasos habituales para futuras oposiciones docentes en Asturias:
Paso 2: Identifícate con certificado digital, Cl@ve o DNI electrónico para cumplimentar la solicitud.
Paso 3: Selecciona la convocatoria y la especialidad, e indica el turno (libre, discapacidad, promoción interna).
Paso 4: Abona la tasa de examen (si se mantiene la cuantía habitual, rondaría los 35-40 euros) y adjunta la documentación requerida (titulación, certificados de méritos, etc.).
Paso 5: Revisa y presenta la instancia dentro del plazo oficial. Descarga y guarda el justificante de registro.
📋 Ficha de la Convocatoria
Organismo / País: Principado de Asturias (Consejería de Educación).
Número de plazas: 566 (556 maestros y 10 catedráticos).
Sueldo estimado: A partir de 2.100 euros brutos mensuales en 14 pagas para el cuerpo de maestros.
Fecha límite de inscripción: Plazo cerrado (finalizó en marzo de 2026).
Dónde inscribirse: Sede electrónica del Principado de Asturias (sede.asturias.es).
El Ibex 35 despidió la semana del 20 de junio con una sesión anodina el viernes: cerró en los 19.390 puntos, sin apenas variación, mientras los tambores de guerra volvían a sonar en Oriente Medio. Wall Street permaneció cerrado por festivo, y la tan esperada firma del acuerdo de paz entre Estados Unidos e Irán no llegó a materializarse por las tensiones de última hora entre Israel y el Líbano. A pesar de todo, el selectivo español no se inmutó.
Los inversores mantienen la calma. Pese al ruido geopolítico, el mercado descuenta que el alto el fuego terminará imponiéndose más pronto que tarde. Lo he comprobado en el comportamiento del dólar, que apenas se ha fortalecido, y en el petróleo Brent, que no ha sido capaz de superar el medio punto porcentual de subida. La confianza sigue intacta.
Acciona Energía e Indra: el motor del Ibex en un día plano
La gran protagonista de la sesión fue Acciona Energía. Fuentes financieras citadas por XTB apuntan a que varios fondos soberanos de Oriente Medio e instituciones de Estados Unidos han mostrado interés en adquirir una participación relevante en la compañía. La operación, de materializarse, implicaría vender el 9% que cotiza en bolsa y una parte del 91% en manos de Acciona, dando entrada a un socio estratégico que reforzaría la capacidad inversora en nuevos proyectos. La acción de Acciona Energía reaccionó al alza; su matriz, Acciona, también avanzó con fuerza. En un mercado con pocas referencias, estos rumores bastaron para liderar la tabla.
Indra, por su parte, prolongó el buen tono de las últimas sesiones. Desde que la nueva directiva ejecutiva ha quedado definida, el valor ha ganado tracción inversora, convenciendo a un mercado que aplaude la claridad estratégica. La subida de hoy no fue espectacular, pero consolida la recuperación de un título que llevaba meses en tierra de nadie.
En el lado de los recortes, ArcelorMittal, Naturgy y Redeia encabezaron las caídas. Ninguna de ellas superior al 1%, y sin un patrón sectorial claro, lo que refuerza la idea de una sesión de transición, sin convicción vendedora.
Un Ibex que no cae cuando todo invita a hacerlo es un índice que está pidiendo una excusa para subir. La resistencia en torno a 19.400 puntos tiene cada vez más solidez.
Petróleo Brent, deuda y la confianza del mercado
El crudo Brent apenas sumó un 0,5% en la sesión, una reacción contenida si se tiene en cuenta que el acuerdo de paz que debía firmarse hoy quedó en suspenso. La lectura que hago es clara: los operadores de materias primas ya han interiorizado que las negociaciones avanzan y que un alto el fuego es cuestión de días. De ahí que el oro y la plata, refugios tradicionales, corrigieran ligeramente.
Más relevante fue el repunte de los rendimientos de la deuda pública europea, que se activó con las noticias desde Oriente Medio. La rentabilidad del bund alemán subió unos puntos básicos, arrastrando al bono español. Sin embargo, la prima de riesgo de España se mantuvo estable, en el entorno de los 72 puntos básicos. Esta resistencia es, a mi juicio, una de las razones por las que el Ibex 35 no ha sucumbido: el mercado de renta fija no ha castigado a la periferia, y eso da margen a la bolsa.
En el plano corporativo internacional, SpaceX planea una macroemisión de bonos para refinanciar el crédito puente que utilizó en la fusión con xAI y X. La operación, aún sin fecha, tiene como horizonte marzo de 2028 y demuestra la voracidad de los mercados de capitales por papel de calidad, incluso en un contexto de tipos que, por ahora, no han empezado a bajar.
Análisis: ¿cuánta tensión puede soportar el Ibex 35?
La sesión del viernes deja una enseñanza valiosa para quienes seguimos el mercado español: la geopolítica importa, pero no tanto como el posicionamiento previo y la liquidez. El Ibex 35 cerró prácticamente sin cambios pese a que la firma del acuerdo de paz con Irán —un hito que habría despejado muchas incertidumbres— se esfumó en el último minuto. En otras circunstancias, un fallo así habria provocado un latigazo bajista en todo el continente. No ha ocurrido. La razón: el mercado ya está comprado de alto el fuego, y no va a vender hasta que se demuestre lo contrario.
A mi juicio, hay tres elementos que explican esta resiliencia. Primero, la percepción de que las negociaciones siguen vivas. Israel y Líbano pueden estar retrasando el proceso, pero nadie habla de ruptura. Segundo, el flujo de noticias corporativas, como los rumores sobre Acciona Energía, que inyectan dosis de optimismo en un mercado necesitado de catalizadores. Tercero, y quizá el más importante, la estabilidad de la prima de riesgo española. Mientras ésta se mantenga por debajo de 80 puntos básicos, las valoraciones de la bolsa española tienen suelo firme.
Ahora bien, conviene no bajar la guardia. Un recrudecimiento repentino de la tensión militar, con un ataque directo sobre infraestructuras petrolíferas o un cierre del estrecho de Ormuz, cambiaría el decorado en cuestión de horas. El Ibex 35 no se ha enfrentado a ese escenario extremo en lo que va de crisis, y la reacción podría ser mucho más virulenta. De momento, el escenario central es de contención. Pero como analista, prefiero poner el foco en lo que puede torcerse: un error de cálculo diplomático en Oriente Medio es, hoy por hoy, el mayor riesgo de cola para cualquier cartera con exposición al selectivo español.
En mi lectura, la sesión del 20 de junio ha sido un buen test de estrés. El Ibex ha aprobado. La pregunta que me hago es si lo volvería a hacer con el Brent por encima de los 100 dólares y la prima de riesgo camino de los 100 puntos básicos. Hasta entonces, la tendencia sigue siendo amiga.
Veredicto Merca2
Cotización al cierre o apertura: El Ibex 35 finaliza la sesión del viernes 19 de junio en 19.390 puntos, con un avance del 0,05%. La sesión carecía de Wall Street como referencia, lo que acentuó la atonía.
Clave técnica: El selectivo se mantiene dentro del rango lateral 19.200-19.450 puntos que viene respetando desde principios de mes. La superación de la zona de 19.450 activaría un objetivo hacia los 19.700 puntos, pero necesita volumen para confirmarlo.
Apunte macro: La prima de riesgo española se mantuvo en 72 puntos básicos, sin apenas variación a pesar del repunte en las rentabilidades de la deuda núcleo. La estabilidad de este indicador es clave para que el Ibex pueda seguir desmarcándose de las caídas europeas.
El Servicio Público de Empleo Estatal (SEPE) ha renovado su portal de ofertas de empleo y autoempleo en junio de 2026 con un bloque de convocatorias especialmente activo en Castilla-La Mancha. La comunidad autónoma concentra ahora mismo más de 260 vacantes directas, varios programas de retorno de talento con ayudas de hasta 15.000 euros y líneas de subvención para empresas que contraten de forma indefinida.
La actualización llega en un momento en que el SEPE busca dinamizar la contratación en territorios con riesgo de despoblación, combinando empleo por cuenta ajena con incentivos al emprendimiento. No es una campaña puntual: los plazos de solicitud se alargan hasta finales de 2026, lo que da margen a los candidatos para preparar su inscripción.
El SEPE refuerza su portal con programas contra la despoblación
La principal novedad de junio es la activación del Programa de Retorno de Talento de Castilla-La Mancha, dotado con 526.000 euros. Ofrece tres líneas: ayudas de hasta 15.000 euros para la contratación indefinida de quienes regresen a la región, 6.000 euros para el inicio de una actividad emprendedora y un bono de 5.000 euros para cubrir gastos de traslado.
En paralelo, el Gobierno regional mantiene abierto el Programa de Captación del Talento, con una filosofía muy similar pero enfocado en zonas escasamente pobladas. Aquí las empresas reciben subvenciones por contratar de forma indefinida a titulados, y los autónomos que se instalen en esos municipios pueden acceder a ayudas para gastos de inicio. Hay incluso un bono “Talento Rural” que cubre el coste de mudar la residencia habitual a un pueblo en riesgo de despoblación. El plazo para solicitarlo termina el 30 de octubre.
Además, la Junta de Comunidades ha lanzado una convocatoria de ayudas directas a la contratación indefinida que permite a las empresas recibir incentivos por cada contrato nuevo a jornada completa o por transformar uno a tiempo parcial en completo. Los beneficiarios de estas ayudas deben pertenecer a colectivos con dificultades de inserción: parados de larga duración, mayores de 45 años, jóvenes de 16 a 29 años, mujeres con baja cualificación, víctimas de violencia de género o personas en exclusión social. El plazo general es de un mes desde la formalización del contrato, pero la ventana definitiva para solicitar las ayudas se cierra el 30 de noviembre de 2026.
El SEPE también incluye en su portal la información de la Bolsa de Empleo de CEOE Guadalajara, con vacantes en sectores muy variados, y los planes municipales de Ciudad Real, donde el Ayuntamiento ha invertido 2,3 millones de euros en 266 oportunidades laborales entre programas de apoyo activo, refuerzo de limpieza viaria y escuelas de verano.
Perfiles más demandados y condiciones de las ofertas
Las vacantes que circulan en este boletín del SEPE dibujan un mapa laboral que va desde la hostelería hasta la ingeniería. Estos son los perfiles más repetidos:
Hostelería y turismo: cocineros, ayudantes de cocina, camareros y recepcionistas para establecimientos como el Hotel Trillo Balneario.
Construcción y oficios: oficiales de primera, montadores de carpintería de aluminio y PVC, y delineantes proyectistas.
Industria y logística: montadores electromecánicos, mozos de almacén, oficiales de máquina y expendedores en estaciones de servicio.
Administración y oficina: administrativos contables y de obra, y personal de atención telefónica.
Servicios sociales: cuidadores de albergue, educadores, monitores de centro ocupacional y personal para comedores sociales.
La mayoría de las ofertas no exigen titulación universitaria y, en muchos casos, no se pide experiencia previa. Los contratos varían entre temporales (por ejemplo, los de escuelas de verano o los del comedor social, que funcionan solo en julio) e indefinidos (vinculados a las ayudas o a los planes de empleo municipales). Los salarios no aparecen explicitados en el portal, pero se rigen por los convenios colectivos de cada sector; en hostelería, el SMI es el suelo habitual, mientras que en perfiles técnicos o de oficial de primera los sueldos pueden superar los 1.300 euros brutos mensuales.
Una apuesta por la repoblación y la inclusión laboral
Lo que diferencia esta remesa de ofertas no es solo el volumen —más de 260 puestos solo en Ciudad Real— sino el diseño de las ayudas. Castilla-La Mancha está utilizando los fondos de empleo para atacar dos problemas a la vez: el paro estructural en determinados colectivos y la sangría demográfica de sus pueblos. Las líneas de subvención que premian la contratación indefinida y el emprendimiento en zonas despobladas son una forma quirúrgica de fijar población.
Sin embargo, hay un matiz que el candidato debe vigilar: muchas de estas ayudas tienen plazos muy ajustados desde la firma del contrato (un mes) y requieren que la empresa o el autónomo presente la solicitud en tiempo y forma. Si la empresa no lo hace, el trabajador no pierde su puesto, pero sí la bonificación, lo que podría influir en la estabilidad del empleo a medio plazo.
En el lado positivo, la combinación entre ofertas de empleo directas y programas de autoempleo da una flexibilidad que pocas convocatorias del SEPE ofrecen. Un joven sin trabajo puede optar por inscribirse en una vacante de mozo de almacén o, si tiene una idea de negocio, solicitar hasta 6.000 euros para arrancar como autónomo. Y todo desde una misma plataforma: empleo.castillalamancha.es.
La convocatoria combina empleo por cuenta ajena, ayudas al emprendimiento y bonos de mudanza, una fórmula poco frecuente en las bolsas del SEPE.
📝 Cómo enviar el currículum
La inscripción se canaliza a través de los portales oficiales de cada programa. El primer paso es identificar la convocatoria o la oferta concreta y acudir al sitio web indicado.
Paso 1: Accede al portal de empleo de Castilla-La Mancha (empleo.castillalamancha.es) para las ofertas de la Junta y los programas de retorno y captación de talento.
Paso 2: Si la vacante pertenece a la Bolsa de CEOE Guadalajara, consulta directamente el apartado de empleo de su web.
Paso 4: En el caso de las vacantes de Cáritas (cocinero/a o cuidador/a de albergue en Talavera), envía tu currículum por correo electrónico a gil@caritastoledo.es indicando en el asunto el puesto al que optas.
Paso 5: Para las ayudas a la contratación indefinida, el trámite lo realiza la empresa a través de la sede electrónica de la Junta; si eres candidato, asegúrate de que la compañía conoce la convocatoria y que presenta la solicitud dentro del mes siguiente a tu alta en la Seguridad Social.
Plazo de inscripción: variable según el programa (desde el 30 de octubre de 2026 para Captación del Talento hasta el 20 de diciembre de 2026 para el Retorno de Talento, con fechas intermedias para el resto). Requisito mínimo: estar inscrito como demandante de empleo en el SEPE y disponer de un currículum actualizado adaptado al puesto.