Wall Street Wolverine: Eurodiputado alemán alerta sobre la burocracia europea que asfixia a la industria

Hay veces que una conversación de apenas diez minutos te deja con más claridad que informes de cientos de páginas. El canal Wall Street Wolverine ha publicado un vídeo esta semana que golpea justo en la línea de flotación del debate económico europeo. En él, un eurodiputado alemán lanza una advertencia que, sinceramente, me parece difícil de ignorar: la maquinaria regulatoria de Bruselas se ha convertido en un lastre que asfixia a la industria del continente.

El elefante burocrático que frena a la industria europea

El vídeo expone con crudeza cómo la burocracia europea se ha ido acumulando capa sobre capa hasta volverse inmanejable. El eurodiputado utiliza un ejemplo concreto que Wall Street Wolverine destaca: el acuerdo comercial con Andorra. Un pacto que, en teoría, debería haber sido sencillo y que, sin embargo ha tardado años en materializarse debido a exigencias normativas que, según el parlamentario, nadie en el terreno entiende.

El canal enfatiza un contraste que resulta demoledor. Mientras los agricultores europeos tienen que rellenar formularios interminables para exportar productos a un país vecino, Estados Unidos potencia sus sectores estratégicos con una regulación mucho más ligera. La lógica que se desprende del análisis es clara: Europa legisla, Estados Unidos ejecuta.

El pacto con Andorra, síntoma de una enfermedad mayor

Wall Street Wolverine no se limita a denunciar el caso andorrano como una anécdota. Lo presenta como la punta del iceberg de un problema sistémico. El eurodiputado explica que la complejidad normativa ha llegado a un punto en el que los propios legisladores desconocen la cascada de requisitos que imponen a las empresas.

Se menciona en el vídeo cómo las pymes agroalimentarias terminan externalizando departamentos enteros solo para cumplir con normativas que cambian cada pocos meses. Esta paradoja —proteger al consumidor a base de normas que elevan los costes hasta expulsar a los pequeños productores— recorre todo el planteamiento del canal.

Me resulta imposible no pensar en la cantidad de talento que se desvía hacia la mera supervivencia administrativa. El vídeo lo resume con una frase que me quedó grabada.

Bruselas ha olvidado que cada nueva regla es un coste que resta competitividad a quienes realmente generan empleo en Europa.

— Eurodiputado alemán entrevistado por Wall Street Wolverine

Estados Unidos como espejo incómodo

La comparación con la política comercial estadounidense es uno de los ejes del vídeo. Wall Street Wolverine subraya que, mientras la UE debate durante años la forma jurídica de un acuerdo menor, Washington cierra tratados con una agilidad que permite a sus empresas ganar mercados. El eurodiputado, según el canal, no pide desregulación salvaje, sino un pragmatismo regulatorio que devuelva algo de sensatez al sistema.

En la conversación se sugiere que la raíz del problema no está solo en el volumen de normas, sino en la obsesión europea por prever cada escenario hipotético en lugar de confiar en la capacidad de adaptación de las empresas. Este exceso de celo preventivo, según el análisis, es lo que realmente ahoga a la industria.

Libertad económica frente a la tentación intervencionista

El editorial del vídeo es rotundo: la UE debería priorizar la libertad económica y simplificar las normativas en lugar de añadir más capas de control. Wall Street Wolverine defiende que ha llegado el momento de que el Parlamento Europeo asuma que menos burocracia puede ser sinónimo de más protección, porque una empresa que quiebra por asfixia normativa no protege a nadie.

El eurodiputado alemán apunta que incluso sus colegas de otras fuerzas políticas empiezan a admitir en privado que se ha ido demasiado lejos. El vídeo cita conversaciones informales en las que se reconoce que muchas regulaciones nacen de la desconfianza hacia el ciudadano y el empresario, no de una necesidad real de protección.

Implicaciones para el lector y para la economía real

Lo que cuenta Wall Street Wolverine no es una cuestión abstracta para despachos comunitarios. Afecta a los precios que pagamos, a la calidad del empleo y a la capacidad de Europa de retener talento industrial. Si las empresas europeas se ven forzadas a destinar el 15% de sus recursos a cumplir normativas que sus competidores americanos o asiáticos ni siquiera conocen, la brecha competitiva se ensancha cada año.

El mensaje que me llevo del análisis es que el debate sobre la competitividad industrial no puede reducirse a subvenciones o aranceles. La verdadera batalla se libra en la simplificación del entorno normativo. Un mercado único que se autobloquea con su propia hiperregulación deja de ser un mercado y se convierte en un campo de obstáculos.

Quizá lo más preocupante es que el vídeo no plantea soluciones mágicas, porque el problema está enquistado en la propia cultura institucional. Romper esa inercia exigiría una voluntad política que, a día de hoy, el eurodiputado entrevistado no ve ni en Bruselas ni en los parlamentos nacionales.

Se ha abierto una ventana para repensar el modelo antes de que la desindustrialización sea irreversible. El análisis de Wall Street Wolverine, con su eurodiputado alemán como voz de alarma, es un recordatorio de que la libertad económica no es un lujo ideológico, sino una condición de supervivencia.

Puedes ver el análisis completo en el vídeo original de Wall Street Wolverine en YouTube.

Anulan multa de 200 euros por línea continua al no captar la DGT el momento exacto

Un juzgado de lo Contencioso-administrativo de Madrid ha anulado una multa de 200 euros impuesta por la Dirección General de Tráfico (DGT) a un conductor por pisar una línea continua. La magistrada considera que las fotografías del sistema ‘foto-línea’ no captaban el instante exacto de la infracción, lo que vulnera la presunción de inocencia. Esta sentencia, fechada a mediados de junio de 2026, sienta un precedente para miles de automovilistas que reciben sanciones similares cada año.

¿Por qué anulan la multa? El fallo del ‘foto-línea’

La sanción se originó el 28 de enero de 2025 en el kilómetro 20,2 de la autovía A-6, dirección Madrid. El sistema ‘foto-línea’, un dispositivo que registra dos instantáneas separadas para acreditar el cruce de la marca vial, captó la matrícula del vehículo en un carril y, metros después, en el contiguo. Para la DGT, eso era suficiente: si el coche aparecía primero a un lado y luego al otro, había rebasado la línea.

El conductor, asistido por Automovilistas Europeos Asociados (AEA), alegó que las imágenes no demostraban que las ruedas hubieran pisado realmente la raya continua. La jueza le dio la razón: faltaba la prueba del momento preciso. Sin una fotografía que mostrara el neumático sobre la línea, no podía darse por acreditada la infracción.

Pero hubo más. El expediente administrativo arrastraba dos irregularidades adicionales: no constaba una placa que identificara la cámara instalada y, además, no existía ningún cartel informativo sobre la presencia de videovigilancia, incumpliendo la normativa de protección de datos. La combinación de pruebas insuficientes y defectos formales llevó a la nulidad de la sanción.

Una multa de tráfico no puede sostenerse solo con dos fotos separadas: la DGT debe acreditar que en algún momento el coche estaba sobre la marca vial.

Requisitos que debe cumplir toda prueba de la DGT

Este caso deja claro que las sanciones automatizadas necesitan evidencias sólidas. Para que una multa por pisar línea continua prospere, las imágenes deben captar el instante en que el vehículo invade la marca, no solo su presencia antes y después del supuesto cruce. Además, la cámara ha de estar correctamente identificada y la zona señalizada.

La sentencia se suma a una doctrina que ya aplican otros juzgados: la presunción de inocencia obliga a la Administración a aportar pruebas inequívocas. Si el conductor puede demostrar que las fotos no son concluyentes, la multa corre un serio riesgo de ser anulada.

  • Fotografías claras de la rueda sobre la línea continua.
  • Identificación visible de la cámara que captó la imagen.
  • Señalización previa de zona videovigilada, salvo excepciones.
  • Expediente con todos los datos técnicos del dispositivo.

Cuando falta alguno de estos requisitos, el recurso gana fuerza.

Cómo recurrir una multa por línea continua con éxito

El procedimiento para impugnar una sanción de este tipo no difiere del habitual, pero conviene apoyarse en los argumentos que han funcionado en esta sentencia. Puedes presentar alegaciones en la sede electrónica de la DGT dentro de los 20 días naturales siguientes a la notificación.

En el escrito, céntrate en la falta de prueba del momento exacto de la infracción. Solicita la revisión técnica de las imágenes y, si el expediente carece de los datos del cinemómetro o no hay carteles de videovigilancia, denúncialo. Aporta jurisprudencia, como la sentencia del Juzgado de lo Contencioso-administrativo de Madrid número 14, de junio de 2026.

Análisis: ¿Estamos ante un precedente efectivo o una victoria puntual?

La lectura de este fallo no es unánime. Por un lado, confirma que los jueces exigen cada vez más rigor probatorio a la DGT. Por otro,no todos los juzgados lo aplicarán automáticamente: la sentencia es firme pero no vinculante para otros órganos. Sin embargo, Automovilistas Europeos Asociados ya la exhibe como referencia para otros recursos.

Para el conductor medio, la principal enseñanza es que las sanciones por pisar línea continua no son inamovibles. Si las imágenes no muestran la rueda sobre la marca y el expediente arrastra defectos formales, la anulación es posible. Eso sí, la carga de la prueba sigue siendo elevada y cada caso depende de los detalles de la cámara y del tipo de infracción.

Conviene revisar cada sanción con lupa y, cuando se den estas condiciones, recurrir con los argumentos de la sentencia. La defensa de la presunción de inocencia es un derecho, no un privilegio.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Anulación de multa de 200 euros por pisar línea continua, al no aportar la DGT fotografía del instante exacto de la infracción.
  • Sanción económica: No aplica (se anula la sanción de 200 euros).
  • Puntos del carnet: No aplica (se anula la pérdida de 3 puntos asociada).
  • Entrada en vigor: Ya vigente; la sentencia es de junio de 2026 y sienta precedente.

SIMD-550 Solana: duplicar desinflación para recortar 18,9 millones de SOL

Solana está lista para pisar el acelerador de su política monetaria. La SIMD-550, la última propuesta de mejora en la red, plantea duplicar el ritmo de desinflación de SOL, pasando del -15% al -30% anual. De aprobarse, la inflación alcanzaría el objetivo terminal del 1,5% en apenas 2,8 años, frente a los 5,7 actuales, y se ahorrarían 18,9 millones de SOL en nuevas emisiones durante los próximos seis años, equivalentes a unos 1.510 millones de dólares al precio actual, según detalla un análisis de Helius.

Qué propone la SIMD-550 y cuánto ahorraría

La inflación de Solana fue diseñada para arrancar en el 8% anual e ir reduciéndose un -15% cada año hasta estabilizarse en el 1,5% terminal. Con esa velocidad, la red llegaría a su tasa definitiva hacia 2032. La SIMD-550 acorta ese camino a mediados de 2029 simplemente doblando el parámetro de desinflación, sin cambiar el destino final ni introducir mecanismos complejos. Es un ajuste quirúrgico de un solo número.

El ahorro real es considerable: 18,9 millones de SOL menos en circulación durante los próximos seis años. A los precios actuales, eso supone dejar de emitir más de 1.500 millones de dólares, una cifra que reduce la presión vendedora y fortalece la señal de precio para todo el ecosistema. La propuesta es heredera directa de la SIMD-411, que no llegó a votarse, y corrige su principal defecto: ahora no solo los validadores, sino también los stakers pueden participar en la gobernanza gracias a nuevas herramientas.

Hay una urgencia implícita. Si la SIMD-411 se hubiera aprobado cuando se presentó, se habrían ahorrado 22,3 millones de SOL. Cada mes de retraso diluye el impacto. Ahora, la ventana de oportunidad se estrecha, y el ecosistema parece alineado: duplicar la desinflación es un punto de encuentro limpio, un número redondo que evita discusiones interminables sobre parámetros.

Por qué es necesario reducir la inflación en Solana

La red ya no está en fase de arranque. La inflación alta cumplió su función para distribuir participación y asegurar una cadena joven, pero hoy Solana es un ecosistema maduro con adopción institucional, empresarial y de desarrolladores. Mantener una emisión elevada genera más presión vendedora que demanda nueva, y penaliza el uso real de SOL.

Duplicar la desinflación no es un experimento: es reconocer que la red ya no necesita empujones inflacionarios y que cada SOL ahorrado fortalece la señal de precio.

El argumento no es solo teórico. Alrededor del 17% de las recompensas de staking se pierde por la diferencia entre el impuesto sobre la renta ordinaria y el de plusvalías a largo plazo, lo que el analista Max Resnick bautizó como el leaky bucket. Además, la inflación distorsiona las comparaciones de precio: es como si una empresa cotizada hiciera un pequeño split de acciones cada dos días. La mayoría de inversores y dashboards no lo descuenta, lo que empaña la percepción de salud del ecosistema.

Impacto en stakers y validadores: un ajuste gradual sin sobresaltos

El miedo a que una reducción brusca de la inflación hunda la rentabilidad de los validadores no se sostiene con los números del modelo de Helius. De los 738 validadores actuales, solo 2 pasarían de rentables a no rentables en el primer año, 13 en el segundo y 30 en el tercero. Una transición suave, sin descarrilar la descentralización de la red.

Para los stakers, los rendimientos nominales bajarían del 5,84% al 4,34% en el primer año, luego al 3% y al 2,25% en los siguientes. Sigue siendo un retorno competitivo, sobre todo si se descuenta la menor dilución y la previsible apreciación por la reducción de emisiones. La infraestructura de liquid staking (LST) de Solana, que permite usar SOL en DeFi sin renunciar a las recompensas, ayuda a mitigar el impacto para los usuarios más activos.

La SIMD-550 llega acompañada de otras iniciativas, como la SIMD-553 (una nueva comisión que se quema) y los Validator Admission Tickets, que buscan modernizar la tokenómica de Solana en bloque. Es un movimiento colectivo que apunta a un diseño más limpio, predecible y amable con el inversor a largo plazo. La red deja atrás la fase de crecimiento a golpe de inflación y se prepara para competir sin muletas.

Suplementos NAD+ para mujeres +40: inyectables vs parches, la evidencia sobre energía celular

Decidir entre un inyectable, un parche o un precursor oral de NAD+ después de los 40 tiene poco que ver con la moda y mucho con la biodisponibilidad, y aquí te contamos lo que de verdad mueve la aguja en energía celular.

NAD+ y energía celular: por qué se habla de él a partir de los 40

El NAD+ (nicotinamida adenina dinucleótido) es una coenzima que interviene en cientos de reacciones metabólicas, desde la producción de energía en las mitocondrias hasta la reparación del ADN. Con la edad —y más allá de los 40— sus niveles tienden a descender, un fenómeno que la ciencia relaciona con una menor vitalidad celular y una recuperación más lenta tras el esfuerzo.

A efectos prácticos, mantener unas reservas óptimas de NAD+ puede traducirse en una energía más estable durante el día, una piel con mejor aspecto y una adaptación al estrés cotidiano más eficiente. De ahí que los suplementos de NAD+ (y sobre todo sus precursores) hayan ganado tanto interés en el entorno de la longevidad y el rendimiento.

Inyectables, parches y precursores orales: la comparativa real de absorción

La gran trampa del NAD+ es que la molécula intacta no atraviesa bien las membranas celulares. Al inyectar directamente NAD+ en sangre, una parte puede degradarse antes de entrar en la célula, y la evidencia sobre su eficacia más allá del efecto puntual es limitada. Los parches transdérmicos prometen una liberación sostenida, pero la piel es una barrera selectiva y muy pocos estudios han confirmado que el NAD+ aplicado en la piel alcance niveles significativos en el torrente sanguíneo.

La estrategia que más respaldo tiene hoy no es administrar NAD+ en sí, sino sus precursores, especialmente el nicotinamida ribósido (NR) y el nicotinamida mononucleótido (NMN). Estas moléculas sí logran entrar en la célula y allí se convierten en NAD+, elevando los niveles intracelulares. Varios ensayos en humanos han documentado aumentos de NAD+ en sangre tras la suplementación oral con NR o NMN en dosis controladas, lo que convierte a los precursores en la vía más prometedora para quien busca optimizar su energía celular.

Cómo elegir un suplemento de NAD+ sin caer en promesas vacías

Cuando vayas a leer la etiqueta, fíjate en tres puntos. El ingrediente activo debe ser un precursor (NR o NMN), no un cóctel genérico de vitaminas en el que el NAD+ aparezca en trazas. La dosis eficaz documentada para NR ronda los 250-500 miligramos al día, y para NMN se sitúa entre 250 y 750 miligramos, según los estudios de biodisponibilidad más recientes.

Además, la pureza del compuesto importa tanto como la dosis. Busca fabricantes que certifiquen análisis de laboratorio externo y que eviten mezclas con excipientes de relleno. Y desconfía de los suplementos que prometen resultados en la piel con una sola molécula: la cosmética oral funciona, pero la evidencia asocia el NAD+ (y sus precursores) sobre todo a la energía mitocondrial y a la reparación celular, no a un efecto tópico directo.

📊 La pauta en cifras

  • Forma recomendada: Precursores orales (nicotinamida ribósido o nicotinamida mononucleótido), nunca NAD+ sin transformar.
  • Rango de dosis eficaz: 250-500 mg/día (NR) o 250-750 mg/día (NMN), en una sola toma matutina.
  • Calidad a buscar: Certificado de pureza >98 %, sin rellenos ni mezclas propietarias sin desglosar.
  • A tener en cuenta: Los beneficios visibles en energía o piel requieren constancia y no sustituyen a una alimentación densa en nutrientes.

La biodisponibilidad manda: cuando el activo no llega a donde debe, por más que pagues, el resultado es cero.

La letra pequeña: ¿realmente funciona el NAD+ para la piel y la energía?

Aquí está el matiz que separa la evidencia del marketing. Mientras que los precursores orales de NAD+ han mostrado en varios estudios una mejora modesta pero consistente de la función mitocondrial y de marcadores de vitalidad, las afirmaciones sobre una piel más firme o una reducción visible de arrugas carecen de ensayos controlados con NAD+ tópico o sistémico. La mayoría de los datos provienen de modelos animales o de estudios sobre el envejecimiento celular, no de protocolos de cosmética.

Esto no significa que no pueda haber un beneficio real en la luminosidad o la hidratación de la piel, pero cualquier producto que venda el NAD+ como un ‘borrador de arrugas’ está yendo más allá de lo que la ciencia puede sostener. La prudencia exige recordar que la Agencia Europea de Seguridad Alimentaria aún no ha autorizado declaraciones de propiedades saludables para el NAD+ o sus precursores en el ámbito de la piel o la longevidad.

Si tu prioridad es mantener una energía alta y un metabolismo más eficiente —algo que muchas mujeres notan tras los 40—, la suplementación con precursores de NAD+ puede ser un refuerzo útil, siempre que parta de una rutina de sueño sólida, una ingesta proteica suficiente y un entrenamiento de fuerza dos o tres veces por semana.

⚡ Rutina de Optimización Diaria

  • Elige la forma correcta: Opta por un precursor oral (NR o NMN) con certificado de pureza y toma la dosis eficaz por la mañana, junto con agua y sin mezclar con otros suplementos que compitan por la absorción.
  • Revisa la etiqueta antes de comprar: Confirma que el principio activo sea NR o NMN y que la dosis por cápsula permita alcanzar el rango eficaz sin tener que tomar seis pastillas al día.
  • Combina con hábitos de rendimiento: Acompaña la suplementación con una noche de siete horas de sueño y un desayuno rico en proteína: la energía celular se optimiza cuando el resto de rutinas también funcionan.

Desigualdad ambiental: el 10% más rico del mundo genera una factura de 5 billones de euros anuales, según estudio

El 10% más rico del mundo, con ingresos superiores a 45.000 euros anuales, genera una factura ambiental de unos 5 billones de euros cada año, según un estudio internacional que pone cifras al coste oculto de la desigualdad.

La factura de 5 billones de euros anuales: el precio de la opulencia

El grupo analizado en la investigación incluye a todas aquellas personas con una renta anual por encima de los 45.000 euros, una cifra que en países como Estados Unidos o buena parte de la Unión Europea sitúa a los hogares en la franja media-alta, pero que en términos globales representa a la décima parte más acaudalada del planeta. La suma de sus consumos, desplazamientos, viviendas y, sobre todo, de sus inversiones financieras provoca un deterioro sistémico de los ecosistemas que el estudio valora en hasta 5,7 billones de dólares al año, una cantidad equivalente a más del 5% del PIB mundial y que supera las economías de la inmensa mayoría de países.

Los investigadores subrayan que no se trata solo de emisiones de CO2. La pérdida de biodiversidad es el capítulo más caro de esta factura, seguida muy de cerca por el cambio climático. La metodología del trabajo integra daños como la desaparición de especies, la degradación de hábitats, los fenómenos meteorológicos extremos y los costes de adaptación, todos ellos atribuibles al modo de vida de esta élite global.

El doble golpe: biodiversidad y cambio climático concentran casi todo el daño

El estudio desmenuza la factura: entre el 47% y el 56% de los perjuicios económicos se asocian directamente a la pérdida de biodiversidad, mientras que entre el 36% y el 45% responden a la crisis climática. En conjunto, ambas rúbricas explican prácticamente la totalidad del impacto cuantificado.

Esta distribución revela un patrón que la comunidad científica lleva tiempo advirtiendo: el calentamiento global y el colapso de ecosistemas no son crisis independientes, sino dos caras de la misma moneda. La agricultura intensiva, la urbanización descontrolada o el transporte aéreo, todos ellos consumos desproporcionadamente concentrados en los deciles superiores de renta, retroalimentan ambas emergencias a la vez.

factura ambiental multimillonaria

📊 Impacto ecológico en cifras

  • Factura total anual: Entre 1,5 y 5,7 billones de dólares (unos 5 billones de euros).
  • Pérdida de biodiversidad: Representa entre el 47% y el 56% del coste económico.
  • Cambio climático: Explica entre el 36% y el 45% del daño.
  • Umbral de riqueza: Ingresos superiores a 45.000 euros anuales marcan el grupo analizado.

Los más ricos no solo consumen más; destinan su capital a actividades que multiplican el deterioro ambiental. Reorientar esas inversiones hacia criterios de sostenibilidad sería una palanca de cambio de primer orden.

Inversiones descontroladas, la letra pequeña de la huella ambiental de los más ricos

El informe va más allá del consumo directo. Una parte significativa del daño ambiental imputado al 10% más rico procede de de sus inversiones financieras, empresariales e industriales. Fondos de inversión, infraestructuras contaminantes o participaciones en sectores intensivos en carbono canalizan un flujo de capital que determina qué tecnologías se desarrollan, qué industrias crecen y, en última instancia, cuál es la trayectoria de las emisiones globales.

Los autores alertan de que este colectivo dispone de una capacidad extraordinaria para acelerar la transición ecológica si decide girar sus carteras hacia activos alineados con la Taxonomía Verde de la Unión Europea o con los Objetivos de Desarrollo Sostenible. En lugar de ello, buena parte del patrimonio financiero de las grandes fortunas sigue estando expuesto a combustibles fósiles y a sectores que presionan sobre la biodiversidad.

Aquí surge una de las claves de la desigualdad ambiental: el coste de ese deterioro no lo pagan quienes toman las decisiones de inversión, sino que se socializa a través de fenómenos climáticos extremos, pérdida de cosechas o desplazamientos forzosos que afectan en primer lugar a los países con menor renta. La factura de 5 billones de euros se convierte así en una subvención ambiental inversa que transfiere riesgos del capital a las comunidades más vulnerables.

De Estados Unidos a Europa: la concentración geográfica de una élite contaminante

El estudio dibuja un mapa claro de la huella de carbono desigual: aproximadamente el 60% de las personas que integran ese 10% más rico reside en Estados Unidos y en la Unión Europea. Ambas regiones concentran, por tanto, la mayor parte del impacto ambiental asociado a la opulencia.

Esta concentración geográfica tiene implicaciones directas para la política climática. Mientras las cumbres internacionales insisten en la necesidad de movilizar financiación hacia los países en desarrollo, los datos muestran que la huella de las economías avanzadas sigue siendo desproporcionada incluso dentro de sus propias fronteras. El reto no es solo transferir recursos, sino también frenar la contaminación que nace del lujo en los barrios más ricos de Manhattan, Londres o Madrid.

Los investigadores apuntan a que sin una regulación financiera estricta que exija la divulgación completa de la cartera de inversiones bajo criterios ESG (ambientales, sociales y de gobernanza), y sin una fiscalidad que grave el exceso de consumo de recursos, el diferencial entre ricos y pobres —también en términos de huella ecológica— seguirá ampliándose.

La desigualdad ambiental, un lastre para la transición energética

Conectar el debate sobre la transición energética con el de la desigualdad no es una opción ideológica, sino una necesidad práctica. Cada año, los 5 billones de euros de factura ambiental que genera el 10% más rico equivalen a casi cuatro veces la inversión mundial en energías limpias en 2025, según datos de la Agencia Internacional de la Energía. Es decir, el daño que un grupo reducido inflige al planeta consume recursos que podrían destinarse a la descarbonización acelerada de la economía global.

Estudios precedentes ya habían señalado que el 1% más rico es responsable de una proporción insostenible de las emisiones. Este nuevo trabajo amplía el foco al decil superior y añade la variable de biodiversidad, que hasta ahora había quedado en un segundo plano en los análisis económicos de la desigualdad. Los resultados encajan con el diagnóstico del IPCC y de la Plataforma Intergubernamental sobre Biodiversidad y Servicios de los Ecosistemas (IPBES): sin un cambio en los patrones de consumo y de inversión de los más pudientes, los objetivos del Acuerdo de París y del Marco Global de Biodiversidad serán inalcanzables.

La receta que proponen los autores es tan contundente como incómoda: gravar los consumos de lujo, obligar a los fondos de inversión a reportar su impacto completo en Scope 3 (emisiones indirectas) y condicionar cualquier ayuda pública a las empresas a que demuestren un alineamiento real con la descarbonización. No se trata de castigar la riqueza, explican, sino de desacoplar la prosperidad de la destrucción de los ecosistemas.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Reorientar solo una fracción de los 5 billones de euros anuales hacia la economía verde evitaría una proporción masiva de emisiones y pérdida de especies.
  • Modelo que cambia: Rompe con la idea de que el daño ambiental es un subproducto inevitable del desarrollo; demuestra que está concentrado en un segmento pequeño de la población.
  • Para las próximas generaciones: Si se vincula la regulación financiera a la sostenibilidad, se dejaría de trasladar a los jóvenes y a los países pobres una factura que hoy paga el planeta entero.

El TSJ de Baleares permite a autónomos recurrir sanciones de Hacienda por prescripción de cuatro años

Una sentencia de la Audiencia Provincial de Baleares acaba de abrir una vía para que los autónomos puedan librarse de sanciones de Hacienda. La clave está en que las multas tributarias prescriben a los cuatro años, y el tribunal ha dejado claro que la Agencia Tributaria no puede aplicar exclusiones automáticas sin comprobar antes si ha pasado ese plazo.

El fallo, dictado en un caso sobre la Ley de la Segunda Oportunidad, sienta un precedente práctico para cualquier contribuyente que tenga sanciones fiscales antiguas. Los autónomos, que a menudo arrastran deudas y recargos, son quizá los más beneficiados.

¿Qué dice exactamente la sentencia de Baleares?

La controversia llegó a los tribunales porque Hacienda se opuso a la exoneración de un deudor alegando que acumulaba varias infracciones tributarias graves en los últimos años. El argumento de la administración era automático: «con sanciones graves, no hay perdón de deudas».

La Audiencia Provincial de Baleares rechazó esa interpretación. Subrayó que las excepciones no pueden aplicarse de forma expansiva y que es imprescindible analizar cada caso en detalle, comprobando si las sanciones son válidas y si han prescrito. En cristiano: Hacienda no puede cerrar la puerta sin mirar el calendario.

El tribunal recuerda que cuando la norma no es clara, debe interpretarse del modo más favorable al contribuyente, y no al revés. Esa doctrina, aunque nacida en el ámbito concursal, encaja a la perfección con los principios generales del derecho tributario.

No vale aplicar una exclusión en automático. Hacienda tiene que probar que las sanciones están vivas y no han prescrito.

La prescripción de cuatro años: cómo funciona y cómo reclamarla

Según la Ley General Tributaria, las sanciones tributarias prescriben a los cuatro años desde el día siguiente a aquel en que la infracción fue cometida o la sanción se hizo firme. Pasado ese plazo sin que Hacienda haya notificado un acto que interrumpa la prescripción, la multa desaparece.

Los autónomos pueden invocar esta ventana temporal para para evitar el pago de sanciones que ya han caducado. El primer paso es comprobar la fecha de la resolución sancionadora. Si han transcurrido más de cuatro años sin requerimientos ni notificaciones de la AEAT, hay base para alegar la prescripción.

La sentencia de Baleares refuerza esta posibilidad porque impide que la administración ignore el paso del tiempo. Basta con presentar un recurso de reposición o una reclamación económico-administrativa ante la AEAT argumentando la prescripción. Es un trámite que exige cierto rigor, pero que muchos autónomos pueden gestionar con asesoramiento.

Un paso adelante contra la rigidez de Hacienda

No es la primera vez que los tribunales corrigen a la Agencia Tributaria por intentar aplicar bloqueos automáticos. En los últimos años, varias sentencias del Tribunal Supremo han recordado que los plazos de prescripción deben respetarse escrupulosamente y que la carga de la prueba recae sobre la administración.

Este nuevo pronunciamiento de la Audiencia Provincial afianza una línea más protectora para el contribuyente. Los autónomos que han sobrevivido a la morosidad, a la pandemia o a simples problemas de liquidez son a menudo los que acumulan una mochila de sanciones antiguas. Poder liberarse de ese lastre supone una segunda oportunidad real.

Eso sí, no hay que confundir: la sentencia no significa que todas las multas prescriban sin más. Hacienda puede interrumpir el plazo con cualquier actuación formal. Pero obliga a que las cosas se miren una a una, y eso, para muchos, es la diferencia entre seguir atrapados o empezar de cero.

Guía rápida de la prescripción de sanciones

  • 📅 Plazos: Cuatro años desde que la sanción se hizo firme (art. 66 LGT). Si no hay actos interruptivos, prescribe.

  • ✅ Requisitos clave: La sanción debe superar los cuatro años de antigüedad sin notificaciones de la AEAT. No haber interpuesto recursos previos que reinicien el cómputo.
  • 🌐 Dónde solicitarlo: Presenta un recurso de reposición o reclamación económico-administrativa en la sede electrónica de la AEAT con Cl@ve o certificado digital. Teléfono de información: 91 554 87 70.
  • 💰 Importe o coste: El trámite es gratuito. Si prospera, la sanción se anula por completo.
  • ⚠️ Error a evitar: No alegar prescripción en el recurso ordinario o fuera de plazo. Si la sanción ya está en ejecutiva, aún puedes reclamar la prescripción.

Erupción volcánica submarina en Bismarck genera enormes balsas de pómez que podrían crear una nueva isla

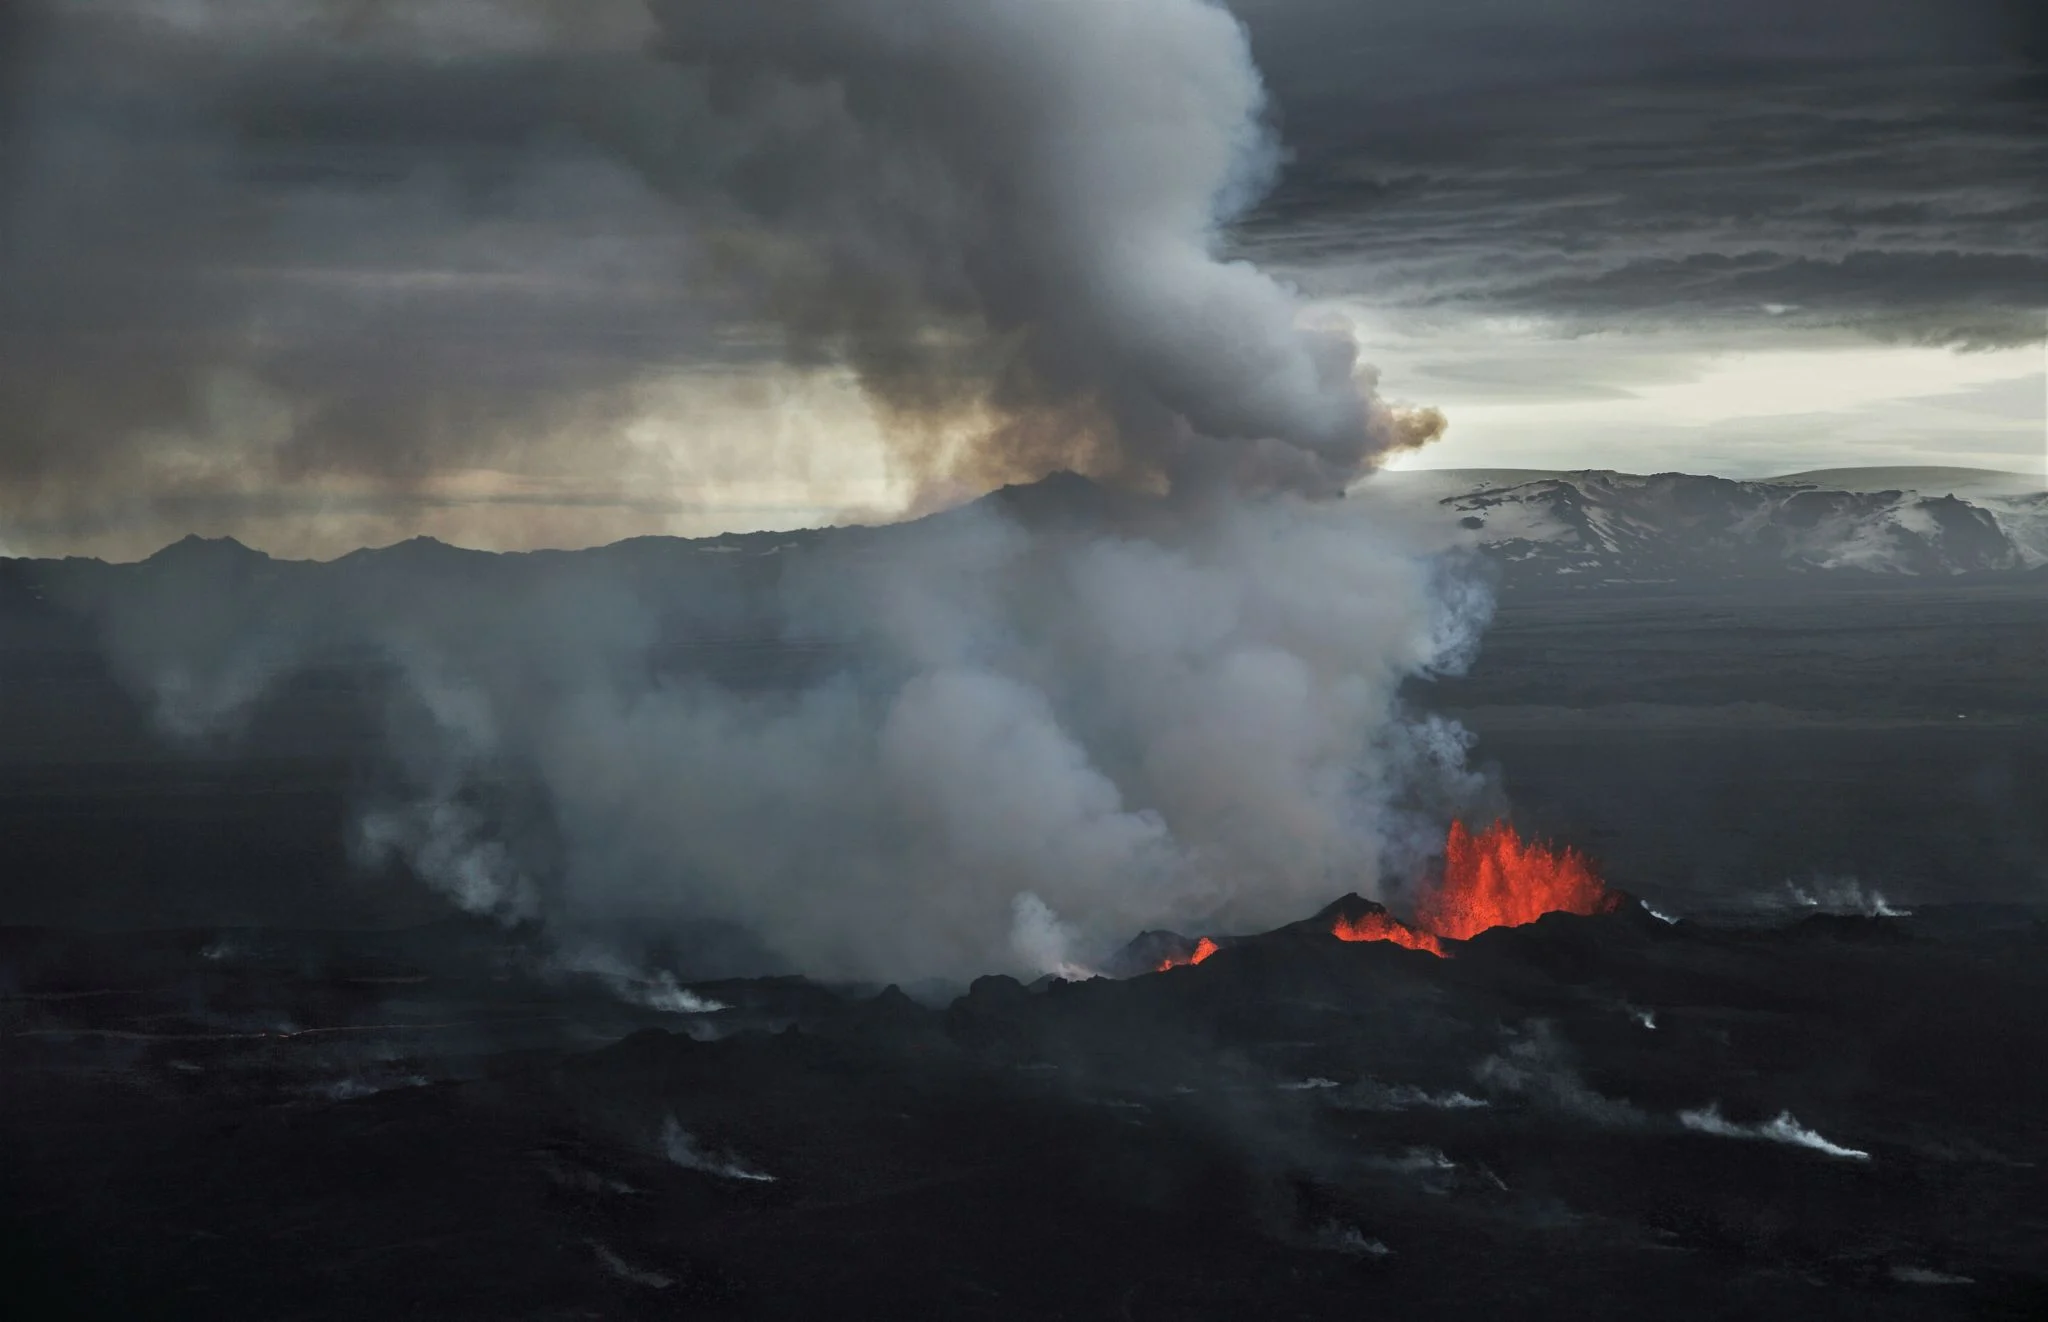
El mar de Bismarck hierve desde hace semanas. Una erupción volcánica submarina detectada el 8 de mayo de 2026 está expulsando enormes cantidades de material que, al solidificarse, forman balsas de piedra pómez a la deriva. Los satélites las han fotografiado acercándose a las islas del Almirantazgo, una cadena perteneciente a Papúa Nueva Guinea. Y lo más sorprendente: los vulcanólogos creen que esta actividad, que se mantiene a mediados de junio, podría alumbrar una nueva isla efímera en el Pacífico.

La pista de las balsas de pómez

Las primeras señales llegaron en forma de anomalías térmicas y columnas de vapor y ceniza que se elevaban sobre el océano. Las imágenes satelitales revelaron también extensas manchas de agua descolorida rodeando el foco eruptivo. Poco después, los sensores ópticos empezaron a captar una maraña de parches claros flotando: las balsas de pómez, que pueden extenderse cientos de metros, son la firma característica de un volcán que respira bajo el agua.

El fenómeno no ha cesado. Según los expertos, la emisión de ceniza y gases continuaba a mediados de junio, lo que sugiere que la fuente magmática sigue activa y alimentando la acumulación de material en superficie.

Una dorsal casi desconocida

Los científicos sospechan que la erupción se localiza en la dorsal del Titán, una cicatriz tectónica que atraviesa el fondo del Bismarck. Es una de las regiones menos cartografiadas del planeta. Sabemos más de la topografía de Marte que de estas cordilleras sumergidas a pocos cientos de metros bajo la superficie. La escasez de datos batimétricos impide pronosticar con exactitud si el volcán conseguirá emerger o si la presión del agua extinguirá el cono antes de que asome la cabeza.

Sin embargo, el simple hecho de que las balsas de pómez sigan apareciendo indica que la erupción es lo bastante potente como para fragmentar la lava en vidrio volcánico poroso: la piedra pómez. Cada fragmento atrapa gas en su interior y flota. Las corrientes marinas las empujan hacia el este, hacia las costas de la isla de Manus y otras islas de la región.

El nacimiento efímero de una isla

Que una erupción submarina forme una isla no es un milagro geológico, sino un proceso documentado varias veces en las últimas décadas. En 2013, el volcán Nishinoshima, al sur de Japón, emergió y creció hasta fusionarse con otra isla cercana. En 1963, frente a Islandia, Surtsey surgió literalmente de la nada y se convirtió en un laboratorio natural para estudiar la colonización de la vida. En el Bismarck, el precedente más conocido es el de la isla de Kavachi, un volcán activo que llega a sobresalir tras erupciones potentes y luego se desmorona por la erosión marina en pocos años.

El planeta fabrica nuevo suelo ante nuestros ojos. Cada erupción que alcanza la superficie es un ensayo de laboratorio a escala planetaria.

Los vulcanólogos manejan la hipótesis de que la actividad actual en la dorsal del Titán siga un patrón similar. Si la acumulación de piroclastos supera la tasa de erosión, podría formarse un islote temporal, quizás de unos cientos de metros de diámetro. Pero la estabilidad de ese terreno recién nacido es muy frágil. Bastarían unas semanas de oleaje intenso o el cese de la alimentación magmática para que la nueva tierra se desvaneciera bajo el Pacífico.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una erupción volcánica submarina activa que genera grandes balsas de pómez y podría formar una nueva isla efímera.
  • Dónde: Mar de Bismarck, cerca de las islas del Almirantazgo (Papúa Nueva Guinea), posiblemente sobre la dorsal del Titán.
  • Institución responsable: El fenómeno ha sido detectado y monitorizado mediante satélites de observación terrestre. El seguimiento lo realizan agencias internacionales y centros vulcanológicos, aunque no se detalla un único organismo.
  • Cuándo: La primera señal se captó el 8 de mayo de 2026 y la actividad continuaba activa a mediados de junio de 2026.
  • Impacto a futuro: La posible aparición de una isla efímera permitirá estudiar en tiempo real la creación de corteza terrestre y la rápida colonización de vida en nuevos ecosistemas.

Los 10 fallos ITV coches más comunes que te harán suspender: revísalos antes de ir

Circular con la ITV caducada o sin haber pasado la inspección es un riesgo que crece cada año: más del 30% de los vehículos en España incumple este trámite obligatorio, según los datos de la Asociación Española de Entidades Colaboradoras de la Administración (AECA-ITV) a partir de información del Ministerio de Industria y la DGT. Lo más llamativo es que solo cuatro tipos de defectos concentran el 75% de los suspensos: alumbrado y señalización (23%), emisiones contaminantes (22%), ruedas, neumáticos y suspensión (20%) y frenos (11,4%).

El 75% de los suspensos se concentra en cuatro puntos críticos

La radiografía que dibuja AECA-ITV deja claro que el parque móvil español está envejeciendo y que las inspecciones detectan fallos evitables a diario. De los vehículos que pasaron la ITV en 2025, el 81% la superó al primer intento, un dato que evidencia la eficacia del sistema. Sin embargo, el 19% restante se topó con defectos graves o muy graves que impidieron la conformidad del vehículo.

Los cuatro grupos mencionados representan tres de cada cuatro rechazos. Las deficiencias en alumbrado y señalización encabezan la lista con un 23% de los suspensos: faros fundidos, regulación incorrecta, intermitentes que no funcionan o luces de freno estropeadas son fallos frecuentes. Las emisiones contaminantes acaparan el 22% y son responsables de que muchos motores, sobre todo diésel antiguos, no consigan la pegatina verde que permite circular sin restricciones.

Repasar faros, emisiones, neumáticos y frenos antes de la cita previene la mayoría de los desplazamientos fallidos y evita tener que volver a la estación.

La relación entre el retraso en la ITV y el mal estado del vehículo

Los conductores que posponen la inspección más allá de su fecha límite no solo incumplen la norma; también disparan la probabilidad de suspenso. Según AECA-ITV, cuando el retraso oscila entre seis y doce meses, los vehículos presentan un 51% más de defectos graves o muy graves comparados con los que acuden puntualmente. Si la demora supera el año, la cifra se eleva al 65%.

Este comportamiento está claramente vinculado a la antigüedad del coche. Los vehículos que acumulan más de un año de retraso tienen una edad media de 19,3 años, cuatro más que los que acuden en plazo. La falta de mantenimiento preventivo y el miedo a una reparación costosa suelen ser los motivos, pero el efecto es el contrario: el deterioro se acelera y la factura final es mayor.

Los 10 fallos más comunes que te harán suspender

Si tuviéramos que detallar los defectos concretos que suelen provocar un suspenso en cada uno de los cuatro grandes grupos, esta sería la lista de los diez más habituales:

  • 1. Faros fundidos o mal reglaje: La luz de cruce que ilumina poco o directamente no enciende es el fallo más repetido.
  • 2. Intermitentes con frecuencia alterada o que no funcionan: Un piloto fundido o el relé averiado puede hacer que la cadencia no sea la reglamentaria.
  • 3. Luz de freno estropeada: Circular sin la tercera luz o con alguna de las principales fundidas supone un grave riesgo de alcance y motivo de rechazo.
  • 4. Exceso de opacidad en los gases de escape: Especialmente en diésel, una mala combustión eleva las partículas y hace saltar la prueba de emisiones.
  • 5. Fugas en el sistema de escape: Cualquier rotura o pérdida en el tubo o el silenciador dispara los niveles de ruido y contamina.
  • 6. Profundidad del dibujo del neumático por debajo del mínimo legal (1,6 mm): Un neumático liso multiplica la distancia de frenado y te dejará tirado en la estación ITV.
  • 7. Desgaste irregular o deformaciones visibles: Abombamientos, cortes o desgaste en los hombros indican problemas de alineación y suspensión.
  • 8. Amortiguadores con fugas o sin eficacia: La prueba de suspensión detecta un exceso de rebote que compromete la estabilidad.
  • 9. Pastillas y discos de freno desgastados: Un espesor inferior al límite o discos alabeados provocan un frenado deficiente y son motivo de suspenso inmediato.
  • 10. Pérdida de líquido de frenos o nivel bajo: Cualquier fuga en el circuito hidráulico impide pasar la inspección y es una avería muy peligrosa.

Cómo evitar el suspenso y circular seguro

La estrategia más eficaz es adelantarse a la cita con una revisión visual en casa. Antes de acudir a la ITV conviene comprobar que todas las luces (posición, cruce, carretera, intermitencia y freno) funcionan, que los neumáticos no presentan cortes ni desgaste excesivo, y que los retrovisores y la matrícula están limpios. Una simple mirada bajo el coche puede delatar fugas de líquidos o escapes deteriorados.

Si el vehículo tiene más de diez años, prestar atención a los humos del escape es clave: un humo negro o azulado en aceleración puede anticipar un fallo en las emisiones. Además, conviene revisar los niveles de aceite y refrigerante, la presión de los neumáticos, y asegurarse de que todas las luces funcionan correctamente. Circular con la ITV suspensa o caducada no solo te impide seguir usando el coche salvo para ir al taller; también te expone a una multa de 500 euros.

El dato positivo es que el sistema funciona: el 81% de los vehículos aprueba a la primera. Lo preocupante es el volumen de conductores que retrasan la inspección, engordando un parque envejecido y con defectos que podrían ser fatales. Como subraya Guillermo Magaz, director gerente de AECA-ITV, “es especialmente preocupante que, en un parque automovilístico cada vez más envejecido, siga existiendo un nivel de incumplimiento tan elevado”.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular con la ITV caducada, suspendida o sin haber pasado la inspección.
  • Sanción económica: 500 euros.
  • Puntos del carnet: No aplica (es la sanción económica, sin pérdida de puntos).
  • Entrada en vigor: Ya vigente en todo el territorio nacional, según la Ley de Tráfico.

Cobro maleta mano UE: el Parlamento Europeo votará en julio el nuevo reglamento

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Comité de Conciliación de la UE ratificó el 15 de junio que las aerolíneas pueden cobrar por el equipaje de mano, aunque deberán incluirlo en la tarifa base. El Parlamento Europeo votará en julio y la norma entrará en vigor en 2027.
  • ¿Quién está detrás? El Parlamento Europeo y el Consejo de la UE. La patronal ALA apoya el reconocimiento del cobro; Facua y OCU lo consideran un recargo abusivo.
  • ¿Qué impacto tiene? Los billetes estándar subirán, pero viajar sin maleta permitirá descontar ese suplemento. Los objetos personales (bolsos, mochilas pequeñas) seguirán siendo gratuitos.

El Parlamento Europeo votará en julio el nuevo reglamento sobre derechos de los pasajeros aéreos, que avala el cobro del equipaje de mano pero obliga a las aerolíneas a incluirlo en la tarifa base del billete. La norma, que entrará en vigor un año después, promete encarecer los vuelos estándar mientras las asociaciones de consumidores denuncian la legalización de un recargo «fraudulento».

El nuevo reglamento: qué cambia y cuándo

El Comité de Conciliación de la UE ratificó el 15 de junio un texto que zanja uno de los debates más ásperos del transporte aéreo europeo. Las compañías tendrán derecho a cobrar por la maleta de cabina, pero a cambio el precio que el pasajero ve al buscar un vuelo deberá reflejar ya ese coste. La normativa se inscribe en la revisión de la legislación europea de derechos de los pasajeros, un marco que data de 2004. Si se vuela sin equipaje, se aplicará un descuento sobre esa base.

Los objetos personales —bolsos, ordenadores portátiles o mochilas pequeñas que quepan bajo el asiento— quedarán exentos de cualquier pago adicional. La Asociación de Líneas Aéreas (ALA) celebra que se reconozca el suplemento, aunque matiza: no está de acuerdo en que el coste de la maleta se integre en la tarifa inicial, ya que lo considera un servicio opcional que no todos los pasajeros utilizan.

Según datos de la patronal, alrededor de un 40% de los viajeros que vuelan con las compañías de bajo coste no transportan trolley de mano. ALA insiste en que la medida mejorará la puntualidad al reducir los bloqueos en el embarque y permitirá seguir ajustando los precios para quienes prescinden de equipaje.

Las organizaciones de consumidores, sin embargo, arremeten contra la decisión. Facua habla de un «recargo fraudulento» y la OCU cifra el sobrecoste medio en 56 euros por viaje. Ambas entidades consideran que Bruselas ha cedido a los intereses de las aerolíneas y que el equipaje de mano con unas dimensiones y peso razonables es un derecho inherente a la compra del billete.

La decisión de Bruselas normaliza el sobrecoste y subirá los precios base: en la práctica, pagaremos por la maleta aunque no la llevemos.

España ha sido uno de los países que ha votado en contra del reglamento. El Ministerio de Consumo impuso a finales de 2024 multas por casi 179 millones de euros a Ryanair, Vueling, EasyJet, Norwegian y Volotea por cobrar el equipaje de mano, aunque el Tribunal Superior de Justicia de Madrid (TSJM) suspendió cautelarmente las sanciones y la Comisión Europea abrió un procedimiento de infracción contra España por impedir esos recargos.

La cronología de un recargo polémico

Ryanair fue la primera aerolínea europea en cobrar por la maleta, en 2018. Le siguieron Wizz Air ese mismo año y EasyJet en 2021. El argumento operativo era doble: agilizar el embarque porque no hay espacio físico en cabina para todos los trolleys y permitir tarifas más baratas para quienes no facturan. Ocho años después, el cobro se ha extendido sin un criterio uniforme: cada compañía aplica medidas, pesos y precios diferentes, lo que genera confusión entre los pasajeros, según un estudio de AirHelp.

ALA aplaude que la UE haya dado luz verde al cobro, pero reclama ir más allá: estandarizar las dimensiones del equipaje de mano a nivel europeo para acabar con la disparidad actual. Ryanair, Vueling o EasyJet aplican hoy límites distintos que obligan al viajero a revisar la política de cada aerolínea antes de cada vuelo.

Hoja de Ruta: Claves del Viaje

El impacto es doble y arranca en el bolsillo. La obligación de incluir el coste del equipaje en la tarifa base hará que los precios iniciales de los billetes suban, erosionando una de las señas de identidad del low cost: el precio de llamada. Viajar sin maleta permitirá descontar ese suplemento, pero el pasajero deberá navegar por un menú de opciones que seguirá sin ser homogéneo si no se aprueba una talla única de cabina. El ahorro real dependerá de que cada aerolínea compita en el descuento, no solo en la tarifa.

La zona cero de esta batalla no es un aeropuerto concreto, sino el triángulo normativo formado por Bruselas, Madrid y los tribunales. España se enfrenta a un expediente sancionador de la Comisión Europea por prohibir el recargo, mientras el TSJM congela la mayor multa de la historia de Consumo contra las low cost. La votación del Parlamento Europeo en julio abre una ventana de unos meses en la que el Gobierno español tendrá que decidir si retira las sanciones para alinearse con la futura ley comunitaria. Las aerolíneas, mientras tanto, ya anticipan que adaptarán sus sistemas comerciales para cumplir la norma en el momento de su entrada en vigor, prevista para mediados de 2027.

El dato que resume la colisión es contundente: pagar por el equipaje de mano sumará un sobrecoste medio de 56 euros a cada reserva, según la OCU, y aproximadamente el 40% de los pasajeros de bajo coste no consume ese servicio. Con la nueva regulación, esos viajeros financiarán indirectamente un servicio que no utilizan a menos que la aerolínea les ofrezca un descuento transparente y automático. La historia del sector demuestra que la transparencia tarifaria no es el punto fuerte de ninguna compañía aérea.

La lectura a cinco años es que este reglamento cierra la puerta a futuras multas nacionales como las que España intentó imponer, pero la deja entreabierta para que los consumidores presionen con nuevas demandas si los descuentos por no llevar maleta resultan cosméticos. El verdadero test llegará cuando los pasajeros comparen el precio final de un vuelo en 2027 con los de 2025 y comprueben si la normalización del cobro ha encarecido de verdad el viajar sin equipaje.

Iberia renombra el equipaje de mano desde el 23 de junio: más claridad en tarifas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Iberia cambiará los nombres de las categorías de equipaje de mano a partir del 23 de junio de 2026.
  • ¿Quién está detrás? Iberia, la aerolínea de bandera española, para mejorar la experiencia de compra de billetes.
  • ¿Qué impacto tiene? El viajero verá etiquetas más claras (equipaje de mano personal y de cabina por peso) sin que cambie lo que puede llevar a bordo.

Iberia ha comunicado a las agencias de viajes que desde el próximo 23 de junio de 2026 modificará la denominación y presentación del equipaje de mano en todos sus canales de venta. El movimiento, según la propia aerolínea, persigue “mejorar la experiencia del cliente y aportar mayor claridad y eficiencia en el flujo de reserva”. No se tocan ni medidas ni pesos permitidos; solo las palabras que los describen.

El baile de nombres: del accesorio personal al equipaje de mano personal

Hasta ahora, Iberia distinguía entre accesorio personal (bolso pequeño, mochila fina o maletín de ordenador que cabe bajo el asiento) y equipaje en cabina (la maleta de ruedas que va en los compartimentos superiores). Esa terminología a veces generaba dudas en el momento de elegir tarifa, sobre todo entre quienes no vuelan con frecuencia.

Con el cambio vigente el 23 de junio, el antiguo accesorio personal pasa a llamarse equipaje de mano personal. La maleta de cabina conserva su esencia pero se desglosa en dos etiquetas según la clase: equipaje de hasta 10 kg para turista y turista premium, y equipaje de hasta 14 kg para business. Los límites de peso y tamaño no varían; simplemente se explicitan en la propia denominación para que el pasajero sepa de un vistazo lo que incluye su billete.

La compañía recalca que estos cambios serán especialmente visibles en el flujo de compra de sus canales directos, tanto en iberia.com como en la aplicación móvil, donde la selección de equipaje aparecerá con los nuevos nombres en color azul corporativo y con iconos renovados.

Se trata de una cirugía estética en la interfaz, pero no por ello menor. Iberia arrastraba cierta confusión heredada de la época en que el equipaje de mano se daba por sentado y las tarifas no desagregaban cada complemento. Ahora, con la presión de las low cost y la segmentación de precios, la aerolínea quiere evitar que el viajero llegue a la puerta de embarque sin saber qué pieza le corresponde.

Por qué Iberia mueve ficha ahora

La decisión llega en un momento en que la mayoría de las aerolíneas europeas ya utilizan denominaciones parecidas. Vueling, EasyJet o Ryanair llevan años etiquetando el equipaje por peso o por prioridad, y el viajero ocasional se ha acostumbrado a esa lógica. Mantener un nombre genérico como “accesorio personal” podía dar la impresión de que se trataba de algo secundario, cuando en realidad es la pieza que más pasajeros utilizan.

Además, Iberia está en plena renovación de su flota de largo radio y de su programa de fidelización, y cualquier toque de transparencia en el proceso de reserva encaja en ese relato de modernización. Fuentes de la aerolínea consultadas por MERCA2.ES reconocen que las reclamaciones por equipaje en el mostrador de facturación se contaban por decenas cada día, muchas de ellas por simple desconocimiento de qué artículo correspondía a cada tarifa.

La decisión de Iberia es cosmética pero táctica: alinear los nombres a lo que el viajero ya entiende evita conflictos en puerta de embarque y agiliza la compra online.

Hoja de Ruta: Claves del Viaje

El cambio que Iberia implanta el 23 de junio tiene tres aristas. La primera es el impacto inmediato en el usuario: las condiciones físicas del equipaje no se alteran, así que quien vuele ese mismo día no notará diferencia alguna en el arco de seguridad ni en el embarque. La segunda es la zona cero: el rediseño se concentra en el flujo de compra digital, que es donde se producía el grueso de los malentendidos. La tercera es el dato: con cerca de 40 millones de pasajeros anuales, cada punto de fricción que se elimina supone un ahorro operativo relevante, aunque la aerolínea no ha cuantificado la cifra.

Observamos un pulso entre operadores que va más allá del simple rebranding. Mientras las marcas de bajo coste convierten el equipaje en un producto accesorio de pago, Iberia juega la carta de la claridad dentro de una tarifa que ya lo incluye. La medida, aunque modesta, refuerza la percepción de que volar con la aerolínea de IAG no esconderá sorpresas en los últimos pasos de la reserva.

A largo plazo, la estandarización de nombres en el sector podría reducir las disputas y las sanciones de las autoridades de consumo, que han multado en los últimos años a varias compañías por prácticas poco transparentes con el equipaje de mano. Iberia se anticipa a ese escenario y, de paso, pone un ejemplo que otras aerolíneas tradicionales podrían seguir.

Mientras el próximo 23 de junio los viajeros que compren un billete en iberia.com vean las nuevas etiquetas, la verdadera prueba de fuego llegará en la primera oleada de vacaciones de verano. Si la confusión desaparece, la aerolínea habrá ganado una batalla tan silenciosa como relevante en la experiencia del pasajero.

FCC someterá a su junta un dividendo de 0,50 euros y la reelección de Carlos Slim como consejero ejecutivo

FCC someterá a su junta general de accionistas del próximo miércoles 24 de junio la distribución de un dividendo de 0,50 euros brutos por acción y la reelección de Pablo Colio como consejero ejecutivo, según el orden del día remitido por la empresa a la CNMV. La cita, en primera convocatoria, también servirá para adelgazar el consejo y renovar al auditor del grupo, en una junta que consolida el poder de los Slim en la compañía.

Qué esperar del dividendo: fecha y forma de pago

La retribución al accionista se canalizará con cargo a la reserva por prima de emisión. El pago de los 0,50 euros brutos por título se realizará entre el 13 y el 17 de julio. El desembolso se efectuará a través de las entidades participantes adheridas a Iberclear, la Sociedad de Gestión de los Sistemas de Registro, Compensación y Liquidación de Valores.

Este movimiento deja una fotografía clara de la estrategia de retorno al inversor de FCC. Al tirar de prima de emisión y no directamente del resultado, la compañía mantiene flexibilidad financiera. La decisión refuerza el perfil de una cotizada que, pese a una estructura accionarial concentrada, ha ido ganando atractivo entre minoritarios.

Magnitud20262025Variación
Dividendo bruto por acción0,50 euros0,50 euros0%
Fecha de junta24 de junioFinales de junioEstable
Miembros del consejo1112-1

FCC mantiene el dividendo inalterado frente al ejercicio anterior. Una señal de estabilidad que el mercado suele premiar en entornos donde los flujos de caja son consistentes y la deuda está bajo control. La constructora no ha recurrido a un dividendo extraordinario, pero la regularidad del pago actúa como ancla de valor para el accionista externo.

La clave no es el importe, sino la señal: FCC blindaba el dividendo con cargo a la prima de emisión, una decisión que refuerza el compromiso de retribución al accionista incluso en un contexto de inversión intensiva.

El relevo en el consejo: Slim refuerza a Colio y adelgaza la cúpula

Más allá del dividendo, la junta de FCC aborda un reajuste relevante en el gobierno corporativo. El punto estrella es la reelección de Pablo Colio, consejero delegado del grupo desde septiembre de 2017, como consejero ejecutivo por el plazo estatutario de cuatro años.

Junto a su renovación, los accionistas votarán la dispensa necesaria para que Colio pueda desempeñar cargos directivos y de administración en varias sociedades mexicanas. Entre ellas, Carso Infraestructuras y Construcción, el brazo constructor del imperio Slim que opera en construcción, cemento, inmobiliario y concesiones. Un blindaje que deja patente la doble vía de influencia de Carlos Slim: desde el consejo y desde la operativa directa a través de sus hombres de confianza.

Reducción del consejo y nuevo auditor

La junta votará también la reducción del número de miembros del consejo de administración de 12 a 11. Un gesto de eficiencia que encaja con las recomendaciones de buen gobierno de la CNMV para consejos más ágiles. En paralelo, se someterá a votación el nombramiento de Deloitte como auditor de las cuentas del grupo para los ejercicios 2027, 2028 y 2029, un ciclo completo del plan estratégico.

La rotación de auditor respeta los plazos legales y aporta un extra de independencia. FCC se suma así a una tendencia del sector constructor donde las grandes cotizadas están renovando firmas para reforzar la percepción de transparencia ante el regulador y los inversores institucionales.

FCC reelección consejero

El contexto sectorial: estabilidad constructora frente a un Ibex volátil

FCC celebra su junta en un momento en que las grandes constructoras españolas han capeado la volatilidad del Ibex 35. Frente a la presión que sufren las ‘utilities’ por la regulación o la banca por la bajada de tipos, las empresas de infraestructuras presentan carteras de obra récord. La filtración de los fondos Next Generation y la adjudicación de contratos en Estados Unidos y Latinoamérica ofrecen una base de ingresos estable al sector.

Grupos como ACS y Ferrovial también han revisado al alza su retribución al accionista en los últimos meses. La decisión de FCC de mantener el dividendo puede leerse como conservadora si se compara con la política de recompras agresivas de ACS, pero la constructora controlada por Slim prefiere una combinación de payout constante y reinversión de flujo de caja en nuevos proyectos concesionales.

El detalle relevante es que la estructura accionarial de FCC no exige un dividendo alto para contentar a minoritarios. El verdadero retorno para el núcleo duro viene por la revalorización del capital y el plan estratégico a largo plazo, al que la presencia de Slim otorga una dimensión transatlántica que sus competidores del Ibex no tienen.

El peso de Slim en la gobernanza

La reelección de Pablo Colio y la dispensa para compaginar cargos en México ponen sobre la mesa la influencia permanente de Carlos Slim en FCC. El inversor mexicano, que comenzó a entrar en el capital de la constructora en 2015, ha consolidado un control sin el cual no se entiende la estrategia del grupo.

La arquitectura de poder se reparte entre un equipo gestor alineado con las filiales mexicanas y un consejo que, con la reducción a 11 miembros, gana en eficiencia pero también en capacidad de decisión concentrada. Algunos proxy advisors habían señalado en juntas anteriores la conveniencia de reforzar la presencia de independientes, pero la junta del miércoles no altera ese equilibrio.

📊 Las Claves para el Inversor

  • Qué vigilar: La tasa de asistencia a la junta y el sentido del voto de los minoritarios en el punto octavo del orden del día: la dispensa para que Colio pueda mantener sus cargos en las participadas mexicanas de Carso.
  • Reacción del valor: FCC cotiza cerca de los 14,20 euros por acción, acumulando una subida cercana al 8% en lo que va de año. El dividendo de 0,50 euros supone una rentabilidad por dividendo del 3,5%, en línea con la media del sector constructor español.
  • Precedente sectorial: ACS distribuyó un dividendo flexible en su última junta que ofrecía una rentabilidad ligeramente superior, pero FCC apuesta por la previsibilidad de un pago fijo con cargo a la prima de emisión, una política que también sigue Ferrovial en sus juntas recientes.

G7 y minerales críticos: la alianza que rompe el monopolio chino y redefine la transición energética en España

El G7 ha lanzado en Evian una alianza sobre minerales críticos que promete sacudir la geopolítica de las energías limpias. Los líderes de Estados Unidos, Canadá, Japón, Alemania, Reino Unido, Francia e Italia firmaron una declaración conjunta para coordinar inversiones en procesamiento y reciclaje de litio, cobalto, grafito y tierras raras. El objetivo es explícito: romper el control chino que hoy concentra más del 60% de la producción y casi el 90% del refinado mundial.

La cumbre, celebrada en la localidad francesa de Evian, ha dejado un compromiso todavía sin cifras concretas, pero con una hoja de ruta que los analistas califican de “histórica”. Según el borrador al que ha tenido acceso Oilprice.com, los firmantes se obligan a “establecer y desarrollar las capacidades industriales y de procesamiento necesarias para diversificar nuestras cadenas de suministro de minerales críticos”.

El movimiento no es improvisado. Lleva meses gestándose en los pasillos de Bruselas y Washington, donde la Ley de Materias Primas Fundamentales de la UE ya había puesto 2028 como fecha para que los Veintisiete produzcan internamente al menos el 10% de los minerales estratégicos que consumen. La alianza del G7 da ahora un paraguas global a ese objetivo, incorporando a Japón y Canadá como actores clave.

El monopolio chino que asfixia la transición verde

Pekín no solo produce el grueso de las tierras raras. Controla también la tecnología de separación, el refinado y el reciclaje inicial de estos metales, que son imprescindibles para fabricar imanes de aerogeneradores, cátodos de baterías y electrolizadores. Un solo país, China, procesa más del 85% de las tierras raras pesadas, aquellas sin las que un molino eólico offshore de última generación simplemente no gira.

Europa, y España en particular, sufre esa dependencia en silencio. Según datos del Joint Research Centre, la importación europea de tierras raras refinadas depende en un 98% de China. Cada vez que Pekín endurece sus controles de exportación —como hizo en diciembre de 2025 con el antimonio y el galio—, los plazos de entrega de componentes se alargan y los sobrecostes se trasladan al precio final del megavatio renovable.

Sin minerales críticos, no hay transición. Sin un plan alternativo a China, Europa se condena a cambiar un monopolio fósil por otro minero.

“La transición energética no puede ser verde por delante y roja por detrás”, sintetizó un alto negociador europeo. La frase refleja el temor real: sustituir la dependencia del gas ruso por la dependencia del disprosio chino.

Los inventarios actuales de las principales utilities españolas cubren, en promedio, apenas seis meses de necesidades de tierras raras y litio. La gigafactoría de baterías que Iberdrola promueve en Extremadura y los parques eólicos que Acciona despliega en Galicia necesitan un flujo estable de estos materiales para cumplir sus planes de entrega en 2027 y 2028.

España en la diana: del viento a las baterías

La alianza del G7 abre una oportunidad para que la industria española no solo sea consumidora de tecnología limpia, sino que participe en la cadena de valor. El subsuelo ibérico guarda reservas de wolframio, estaño y litio, este último en el proyecto de Litio de Mina do Barroso (Portugal) y los sondeos en Extremadura. La cooperación transfronteriza con Portugal, que aspira a ser el principal productor europeo de litio, se vuelve estratégica.

Además, el reciclaje de baterías —una de las patas de la declaración del G7— podría dar a España un papel industrial relevante. La planta de reciclaje que Endesa y Urbaser exploran en Aragón encaja como un guante en esta nueva arquitectura. “Si Europa logra refinar sus propios metales, el coste de los imanes para aerogeneradores podría reducirse un 12% en esta década”, calculan desde la patronal eólica europea WindEurope.

China tierras raras

Pero las cifras macro ocultan una realidad doméstica más áspera. Los plazos de la minería responsable son largos. Abrir una nueva mina de litio en Europa lleva entre ocho y diez años de trámites ambientales. Sin una agilización regulatoria, la alianza del G7 corre el riesgo de ser solo un gesto político.

“Lo inteligente es que esta alianza venga acompañada de un fast-track europeo para proyectos declarados estratégicos”, opina un analista de metales de Bloomberg. Y ahí, la Comisión Europea podría tener la llave. Los plazos se alargan mas de lo previsto cuando falta voluntad política.

El litio ibérico existe. El problema no está en la geología, sino en el papeleo.

Mientras Bruselas afina su paquete legislativo, la industria solar también toma nota. Los paneles fotovoltaicos dependen del silicio, la plata y el cobre, metales donde China también domina la capacidad de fundición. La patronal UNEF ha pedido al Gobierno que vincule la nueva subasta de renovables de otoño a criterios de contenido europeo en los módulos. La alianza del G7 podría dar cobertura política a ese tipo de exigencias, justo cuando la tensión comercial con Washington amenaza con fragmentar los flujos de suministro.

Análisis: un rompecabezas diplomático con mucho calendario

La alianza sobre minerales críticos es, sin duda, una buena noticia para la seguridad de la transición energética. Pero conviene no confundir la escenografía de una cumbre con la ejecución sobre el terreno. Los verdaderos efectos no se notarán hasta, al menos, 2029. Mientras, las fábricas seguirán importando litio de Chile, cobalto de la República Democrática del Congo y tierras raras de China, con todos los riesgos geopolíticos que eso implica.

Creo que el paso dado en Evian es necesario, pero insuficiente. Lo que realmente inclinará la balanza no es otra reunión ministerial, sino la capacidad de articular incentivos fiscales, compras públicas y contratos por diferencias que hagan atractivo invertir en refinerías y reciclaje dentro del perímetro europeo. Y eso, a día de hoy, depende más de los presupuestos nacionales que de las cumbres.

España tiene una ventana de oportunidad. Con el PERTE del vehículo eléctrico aún con fondos disponibles y un mapa de proyectos renovables en expansión, puede aspirar a convertirse en un eslabón intermedio en la cadena de valor de las baterías y los imanes. Para lograrlo, deberá construir alianzas con Portugal, apostar por la formación en metalurgia avanzada y, sobre todo, acortar los plazos de los permisos. El G7 ha puesto el marco. El reloj, sin embargo, sigue corriendo.

Las opiniones aquí expresadas pertenecen al autor y no representan necesariamente la línea editorial del medio.

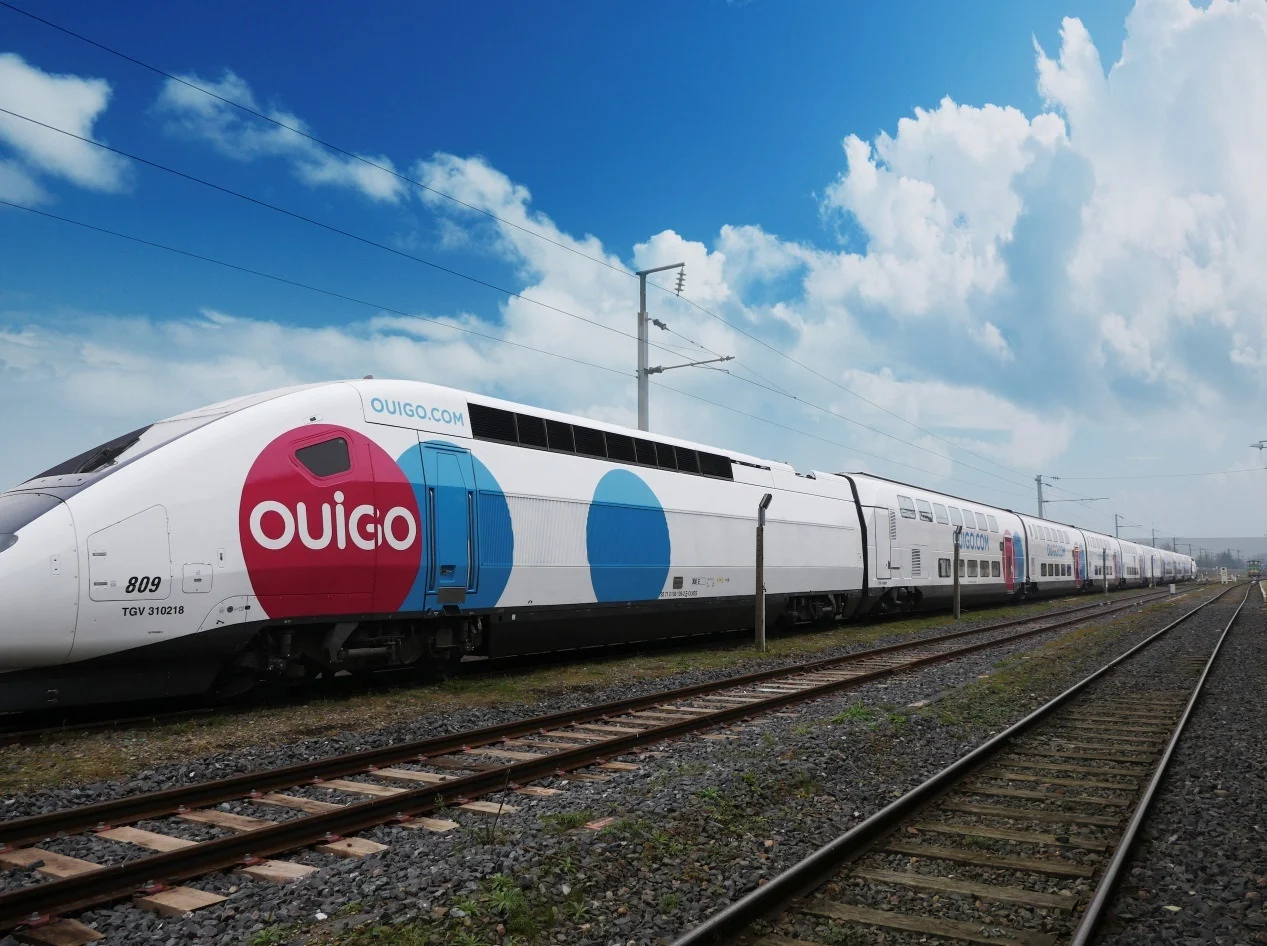
Ouigo añade un 10% extra al Verano Joven y regala un 50% para viajar en otoño frente a Renfe

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ouigo suma un 10% extra automático al descuento Verano Joven (hasta el 50%) y regala un cupón del 50% para viajar entre el 1 de octubre y el 3 de diciembre.
  • ¿Quién está detrás? Ouigo, la filial low cost de SNCF en España, en dura pugna con Renfe por el viajero de 18 a 30 años.
  • ¿Qué impacto tiene? Los jóvenes pueden ahorrar aún más este verano y asegurarse una escapada a mitad de precio en otoño; Renfe responde con billetes gratuitos pero bajo condiciones más exigentes.

Ouigo ha pisado el acelerador en la batalla por los viajeros de entre 18 y 30 años. A partir del 1 de julio, cualquier billete comprado a través de su web o aplicación con el código del programa Verano Joven —el plan del Ministerio de Transportes y Movilidad Sostenible que rebaja hasta un 50% los trenes de alta velocidad, con un tope de 30 euros por trayecto— recibirá automáticamente un 10% extra de descuento a cargo del operador. La medida, sin cambios en el proceso de reserva, busca captar más clientes en temporada alta y, sobre todo, extender la fidelidad más allá del verano.

Porque la apuesta más llamativa llega en octubre. Cada usuario que viaje con el cupón estival se encontrará en su cuenta de Ouigo un código del 50% válido para un nuevo trayecto entre el 1 de octubre y el 3 de diciembre de 2026. “Una forma de estirar los efectos del programa público y de que los jóvenes nos repitan en meses con menos tensión tarifaria”, explican fuentes de la compañía.

Un 10% extra sin papeleos

El descuento adicional no exige registro aparte. Basta con introducir el código personal de Verano Joven en el campo de la Tarjeta descuento de la web o la app de Ouigo y el sistema lo aplica de manera automática. Con ello, el precio final puede quedar por debajo de los 20 euros en rutas como Madrid-Barcelona o Madrid-Valencia, según estimaciones internas. Ouigo opera en los principales corredores: Madrid, Barcelona, Valencia, Alicante, Sevilla, Málaga y Córdoba, además de otras capitales, y sus tarifas base ya son de por sí las más económicas del mercado liberalizado.

Además de los precios, Ouigo esgrime argumentos adicionales para seducir al público joven: tarifa infantil y gratuidad para menores de 3 años, compensaciones económicas por retrasos superiores a 30 minutos y una red que ya ha transportado a más de 23 millones de viajeros desde su llegada a España.

La réplica de Renfe: billete gratis, pero con condiciones

Renfe no se ha quedado quieta. Su contraoferta consiste en un billete 100% gratuito para viajar entre el 1 de octubre y el 31 de diciembre. Eso sí, para obtenerlo hay que pertenecer al club de fidelización Más Renfe o Más Renfe Joven y completar al menos dos viajes con el descuento Verano Joven en trenes AVE, Avlo o Larga Distancia durante el verano. Al término de la campaña, la operadora pública libera un código que solo sirve para trayectos directos y con un límite de dos códigos por persona.

La mecánica es más compleja que la de Ouigo, pero también más generosa en el descuento final. El ministro de Transportes, Óscar Puente, la anunció en redes el pasado 17 de junio: “Muchos lo estáis esperando. Ya os podéis registrar en la web del Verano Joven y conseguir el código para viajar con descuentos de hasta el 90%”. El tuit incluía un enlace al portal oficial del programa.

Mientras Ouigo premia cualquier billete adquirido con el código estival, Renfe exige membresía y dos trayectos previos, lo que penaliza a quien solo viaje una vez. La batalla, por tanto, se libra en dos planos: precio inmediato y simplicidad (Ouigo) frente a recompensa máxima pero con mayor exigencia de fidelización (Renfe).

Ouigo ha construido una oferta que convierte cada billete de verano en un bono otoñal asegurado; Renfe, en cambio, apuesta por identificar y mimar al cliente recurrente.

Hoja de Ruta: Claves del Viaje

La pugna por el viajero joven tiene una lectura estratégica que va más allá del descuento puntual. El segmento de 18 a 30 años es el más sensible al precio y, a la vez, el que más viajes de ocio concentra. Captarlo en verano y lograr que repita en otoño permite a las operadoras suavizar la estacionalidad de la demanda y mejorar la ocupación en meses valle. Para Ouigo, que no opera Cercanías ni tiene ingresos por servicios públicos, la fidelización del ocio doméstico es vital; para Renfe, supone defender su cuota en un corredor donde la competencia ya roza el 30% de los viajeros.

Desde un punto de vista regulatorio, ambos aprovechan el paraguas del Verano Joven del Mitma, que cubre hasta el 50% del billete con un tope de 30 euros. El sobreesfuerzo comercial —el 10% de Ouigo o el billete gratuito de Renfe— sale de los márgenes de cada compañía, lo que demuestra que el precio sigue siendo la principal arma en la alta velocidad liberalizada. No obstante, cabe recordar que la CNMC ya ha abierto expedientes por posibles prácticas anticompetitivas en el corredor Madrid-Barcelona, y cualquier movimiento agresivo de precios puede reavivar ese escrutinio.

En el frente operativo, la maniobra de Ouigo es más ágil: no requiere cambios en la plataforma ni en el proceso de compra; el cupón de otoño se activa solo. Renfe, en cambio, debe gestionar la trazabilidad de los viajes previos y verificar la pertenencia al programa de fidelización, lo que históricamente ha generado incidencias en campañas similares. Si la operadora pública ejecuta bien los plazos —la entrega de los códigos está prevista para principios de octubre—, puede contrarrestar el empuje del operador privado; si falla, Ouigo tendrá vía libre para consolidarse como la opción preferente entre los jóvenes.

La zona cero del movimiento es el triángulo Madrid-Barcelona-Valencia, donde se concentran siete de cada diez viajeros del programa. Pero la extensión a Andalucía y la inclusión de destinos como Alicante amplían el radio de acción. Con más de 23 millones de pasajeros acumulados, Ouigo demuestra que la estrategia de bajo coste con incentivos extra cala en un público que hasta hace tres años apenas tenía alternativas al monopolio de Renfe.

El dato: el coste medio de un billete con el descuento Verano Joven ronda los 18-22 euros en rutas medias. El 10% adicional de Ouigo puede dejarlo por debajo de los 17 euros, y el cupón del 50% para otoño hace que la segunda escapada cueste menos de 10 euros. La gratuidad de Renfe, para quien cumpla los requisitos, es técnicamente imbatible, pero la barrera de entrada (dos viajes y membresía) reduce significativamente su alcance. Veremos cuál de los dos modelos gana la partida cuando acabe el otoño; la cuenta atrás arranca el 1 de julio y el primer asalto ya tiene dueño en el terreno de la sencillez.

Frederique Constant Felipao: el Classic Carrée que supera expectativas de revalorización en el mercado secundario

La primera colaboración entre Frederique Constant y el artista español Felipao, en 2023, dejó una huella nítida en el coleccionismo: todas las unidades del Highlife Automatic COSC se agotaron en tiempo récord, y ese sell-out inmediato sigue siendo hoy la referencia de partida para cualquier inversor serio. He seguido de cerca la evolución de estas ediciones de autor y pocas veces encuentro una coincidencia tan limpia de factores: un precedente de demanda insatisfecha, un diseño que cabalga la tendencia más fuerte del mercado femenino y un precio de entrada que democratiza el acceso al activo. Ahora, con el nuevo Classic Carrée Ladies by Felipao, la firma suiza repite la fórmula y eleva las expectativas de revalorización en secundario incluso antes de que se cierre la lista de espera.

El precedente que dispara las expectativas

En 2023, el Highlife Automatic COSC concebido por Felipao se convirtió en un sleeper de las colecciones colaborativas: un modelo mecánico con certificación cronométrica que, a un precio inferior a 2.000 euros, desapareció de los distribuidores en semanas. Las piezas que han reaparecido en plataformas como Chrono24 o a través de foros especializados suelen hacerlo con una prima que ronda el 25-30%, una señal inequívoca de que el comprador-inversor reconoció pronto la combinación de escasez y ADN artístico.

Ese historial resulta ahora el principal argumento para el Classic Carrée. La edición limitada femenina recoge el testigo de aquel agotamiento y lo traslada a un formato rectangular, el más demandado entre las compradoras de alta relojería desde hace dos temporadas. La ecuación vuelve a ser la misma: pocas unidades, un artista con un universo visual reconocible y un precio, 1.195 euros, que se sitúa por debajo del umbral psicológico de los 1.500 euros, el punto en el que muchos inversores empiezan a diversificar con relojes de autor.

La primera colaboración se agotó en semanas: el binomio arte-relojería limitada es una de las combinaciones más rentables del segmento.

Un Classic Carrée que cabalga la tendencia rectangular

El modelo elegido, el Classic Carrée Ladies, es en sí mismo una declaración de intenciones. La caja de acero de 36 milímetros, con corona tipo cebolla y hermeticidad de 30 metros, apuesta por la geometría rectangular —la silueta que firmas como Cartier o Jaeger-LeCoultre han revitalizado— y la reviste de una esfera rosa fucsia de alta intensidad. Los once cristales de Swarovski en color aguamarina que marcan las horas añaden el punto de joyería que Frederique Constant siempre incluye en sus piezas femeninas, y la firma de Felipao aparece junto al índice de las seis, rematada con una estrella.

El artista ha explicado que el reto técnico fue adaptar su lenguaje fractal a los márgenes estrechos de la manufactura, un detalle que los coleccionistas de obras colaborativas valoran tanto como la edición en sí. El movimiento, de cuarzo, garantiza 72 meses de autonomía y sitúa este reloj en el segmento de la alta relojería asequible, a años luz de los movimientos mecánicos que dominan el coleccionismo más purista. Sin embargo, la experiencia demuestra que cuando una firma colaborativa genera un seguimiento de culto, la mecánica pasa a un segundo plano frente a la carga simbólica.

La fiebre por las cajas rectangulares no es una moda pasajera; el público femenino ha encontrado en este formato la nueva ‘escasez percibida’.

El ángulo del inversor: escasez y riesgo de cuarzo

Llevo años analizando ediciones de autor y el gran dilema de este Classic Carrée es el movimiento de cuarzo. En el escalón de los 1.200 euros, un reloj femenino de cuarzo no compite en el mismo tablero que un Tudor o un Longines mecánico, pero esta pieza no se vende como reloj herramienta, sino como objeto de deseo artístico limitado. Y en ese territorio, lo que cuenta es la rapidez con la que desaparezcan las existencias y la masa crítica de coleccionistas dispuestos a pagar una prima después.

El precedente de 2023 otorga una ventaja que pocas ediciones pueden igualar: el mercado ya ha validado a Felipao como un factor de agotamiento exprés. Si la nueva tirada, cuyo volumen exacto no ha trascendido pero que presumiblemente será inferior a la demanda que provocó la primera, sigue el mismo patrón, el Classic Carrée podría empezar a cotizar con sobreprecio en plataformas secundarias antes de final de año. La llave del éxito radica en esa ventana de 12 a 24 meses en la que el coleccionista todavía lucha por hacerse con una pieza de un artista de creciente reconocimiento. Pasado ese plazo, la aparición de nuevas colaboraciones puede diluir el efecto, pero el núcleo de las primeras ediciones limitadas tiende a quedarse en el radar de los buscadores de rarezas durante más tiempo.

En este segmento de precio, el luxury lending y las carteras de los family offices no suelen entrar; son los coleccionistas privados y los inversores de capital reducido los que mueven el mercado. Para ellos, la liquidez es mayor si la demanda se concentra en foros y grupos de coleccionismo de la marca y del artista. La lección de la primera entrega es clara: quien compró en lanzamiento y esperó unos meses encontró comprador sin dificultad. Quien espera a que la pieza se revalorice un 50% puede ver cómo el mercado se estrecha.

💎 Veredicto Wealth

El Classic Carrée de Frederique Constant y Felipao se presenta como una oportunidad de revalorización agresiva a corto plazo para inversores que busquen activos alternativos con entrada inferior a 1.500 euros. El principal riesgo a vigilar es la liquidez del mercado secundario en modelos de cuarzo, aunque el precedente de agotamiento y la firma del artista amortiguan este perfil en el horizonte de 12 a 24 meses.

Moschino anuncia nuevos directores creativos: el plan de Aeffe para revalorizar la marca en el lujo

Moschino ha fichado a Loris Messina y Simone Rizzo, fundadores de la marca milanesa Sunnei, como sus nuevos codirectores creativos. El anuncio, comunicado por el grupo Aeffe este viernes, llega apenas dos semanas después de que la firma italiana revelara a sus accionistas que se encontraba en situación de insolvencia y tras más de 200 despidos a finales de 2025. El tándem tomará las riendas de una casa que arrastra problemas financieros profundos, pero cuyo legado de ironía y cultura pop ofrece un activo intangible difícil de replicar. Su debut en la pasarela de la Semana de la Moda de Milán, en septiembre de 2026, definirá si este giro estratégico puede revalorizar una marca histórica o si, por el contrario, acelera su declive.

La apuesta de Aeffe por un reseteo creativo radical

La salida de Adrian Appiolaza tras dos años y medio al frente de Moschino abrió un vacío que Massimo Ferretti, presidente ejecutivo de Aeffe, ha decidido llenar con un perfil híbrido. Messina y Rizzo no son diseñadores formados en las grandes maisons; ellos construyeron Sunnei desde cero en 2014, primero como firma masculina de venta directa al consumidor y luego expandiéndose al womenswear. Su trayectoria combina creatividad disruptiva con una lectura pragmática del negocio: Messina trabajó en visual merchandising en Gucci y Rizzo fue comprador y gestor digital. Esa dualidad es precisamente lo que Ferretti busca: “una visión creativa contemporánea, una profunda sensibilidad cultural y la capacidad de desarrollar lenguajes creativos relevantes y distintivos”, según el comunicado oficial.

La insolvencia declarada en mayo y los recortes de plantilla habían puesto a Moschino en una posición delicada. El nombramiento de Riccardo Bagolin como director general el 3 de junio, junto al jefe de reestructuración Stefano Falliti, confirma que Aeffe considera a la marca como un activo a revalorizar antes que como un lastre a liquidar. La apuesta por un dúo que satiriza los códigos de la moda —su último desfile de Sunnei en septiembre de 2025 fue una subasta ficticia en “fashion dollars”— encarna la intención de devolver a Moschino al centro del debate cultural, un terreno donde la casa siempre se movió con soltura.

El factor Sunnei: una lección de cómo monetizar la irreverencia

Sunnei creció bajo el radar de los conglomerados hasta que en 2020 los fundadores vendieron una participación mayoritaria al Vanguards Group por seis millones de euros. Aquella operación demostró que Messina y Rizzo saben cuándo tomar decisiones financieras, incluso si ello implicaba moderar sus impulsos creativos, según confesó Rizzo a Vogue Business en febrero de 2025. El equilibrio entre identidad y viabilidad económica es exactamente el reto que ahora enfrentan en Moschino, pero a una escala enormemente mayor.

La casa fundada por Franco Moschino en 1983 siempre ha usado la cultura pop como herramienta crítica, no meramente estética. Ese legado de sátira —desde bolsos con forma de patata frita hasta eslóganes contra el consumismo— resuena con la generación Z y los compradores de lujo que buscan autenticidad narrativa. Sin embargo, la ironía por sí sola no genera caja. El valor de la marca reside en su capacidad para trasladar esa voz radical a productos deseables que sostengan márgenes. Ahí es donde el empirismo comercial de los nuevos directores puede marcar la diferencia.

Una firma insolvente que apuesta por la irreverencia: el plan de Aeffe es una operación de alto voltaje con la viabilidad financiera como juez último.

Análisis: ¿puede un dúo creativo rescatar una marca insolvente?

He seguido de cerca varios procesos de reestructuración en el sector del lujo y, en mi experiencia, los giros creativos más exitosos —como el de Gucci con Tom Ford en los noventa— compartieron tres elementos: una dirección artística radical, un respaldo financiero sólido y un contexto cultural que pedía cambio. Moschino tiene lo primero con Messina y Rizzo, pero lo segundo es dudoso: Aeffe arrastra una deuda elevada y los 200 despidos indican que el margen de maniobra es escaso. El contexto, por su parte, es volátil: la demanda de lujo asequible (el segmento donde compite Moschino) se está contrayendo, mientras que el consumidor joven premia la singularidad pero es infiel.

El precedente de Sunnei ofrece esperanza, pero también una advertencia. La pareja construyó una comunidad fiel con tácticas de guerrilla marketing —como repartir paletas al público para puntuar cada look del desfile primavera-verano 2024—, pero operaban en una escala micromediana que permitía agilidad. En Moschino, con una cadena de suministro global y distribución wholesale, cada decisión implica decenas de millones de euros. El riesgo de que la creatividad se diluya en la ejecución es real. No obstante, si logran trasladar su ironía a una colección coherente y comercialmente viable, la revalorización de la marca podría ser significativa para Aeffe y para cualquier inversor con exposición al grupo.

💎 Veredicto Wealth

Moschino es hoy un activo de alto riesgo con potencial de revalorización agresiva si el debut de septiembre convence a compradores y retailers. El inversor conservador debe esperar a señales claras de recuperación de ventas; el perfil oportunista encontrará una ventana de entrada si el dúo logra dos temporadas seguidas de crecimiento orgánico.

Microscopio de haz Bessel: imagen 3D del cerebro 100 veces más rápida

Observar en tres dimensiones cómo late el cerebro de un ratón, cómo la sangre fluye entre sus vasos o cómo las células inmunes responden a una lesión. Hacerlo en tiempo real y sin que la muestra vibre. Hasta ahora, conseguirlo exigía minutos de escaneo y forzaba a inmovilizar al animal con anestésicos que alteraban lo que se pretendía medir. Pero un equipo de investigadores acaba de tumbar esa barrera con un microscopio que multiplica la velocidad por cien. El hallazgo, publicado en eLife, describe una nueva técnica de microscopía de dos fotones con haz Bessel sintonizable, bautizada como tBessel-TPFM, y la ha validado registrando el flujo sanguíneo cerebral y las reacciones neuroinmunes en roedores vivos.

La clave no está en unas lentes más caras, sino en cambiar la geometría de la luz. Los microscopios de dos fotones convencionales enfocan el láser en un punto diminuto y lo mueven plano a plano para construir un volumen 3D. El proceso es lento y cualquier temblor, por mínimo que sea, deja artefactos en la imagen. El haz Bessel, por el contrario, esculpe un foco alargado, como un lápiz de luz que atraviesa el tejido y recoge la información de una columna entera de una sola pasada. El equipo ha afinado además la capacidad de modular ese lápiz para adaptarlo a la profundidad y la escala de cada experimento, algo que ninguna configuración previa de Bessel lograba sin descentrar el plano focal.

El resultado práctico es contundente. Si un microscopio de dos fotones clásico necesitaba varios segundos para reconstruir un volumen cerebral de unos cientos de micras de lado, el tBessel-TPFM lo hace en decenas de milisegundos. Dicho de otra forma: lo que antes llevaba un minuto de barrido ahora se completa en menos de un segundo y con menos distorsión. La mejora salta a la vista en tejidos vivos, donde el latido del corazón o la respiración del animal introducen movimientos que arruinan las series largas.

Una columna de luz que convierte el volumen en un plano

El truco físico es elegante. Al estirar el foco a lo largo del eje óptico, el microscopio deja de capturar puntos y pasa a capturar perfiles. Así, un barrido en dos dimensiones sobre la superficie entrega directamente información volumétrica, eliminando la necesidad de mover el objetivo capa por capa. «Es como pasar de dibujar un cubo línea a línea a revelar su sombra completa de un solo vistazo», explican los autores en el artículo. Eso sí, la magia no es gratis: un haz Bessel demasiado largo recoge luz de planos no deseados y reduce el contraste. Por eso el adjetivo “sintonizable” es crucial. Los investigadores pueden acortar o alargar el lápiz luminoso para que encaje justo con la estructura que quieren estudiar, desde un fino capilar sanguíneo hasta un trayecto neuronal milimétrico.

imagen 3D cerebral

El trabajo no se queda en la demostración técnica. El equipo aplicó la plataforma a tres escenarios biológicos que exigen velocidad, resolución y penetración a la vez. Primero, cartografió el flujo sanguíneo cerebral en ratones sanos y en ratones que habían sufrido un ictus, midiendo cómo variaba el diámetro de los vasos y la velocidad de la sangre ante estímulos. Segundo, integró el microscopio con estimulación optogenética en 3D para activar grupos concretos de neuronas mientras observaba, en tiempo real, la respuesta vascular y sináptica de regiones distantes. Tercero, siguió la reacción de la microglía —los centinelas inmunológicos del cerebro— después de eliminar una única célula con un láser de ablación, revelando cómo los procesos microgliales se extienden y se retraen en escalas que van de segundos a horas.

En todos los casos, la velocidad extra fue la diferencia entre ver una película y ver una fotografía borrosa. «Con el modo convencional, los vasos más finos se perdían en el ruido porque el animal respiraba. Aquí los seguimos sin pestañear», ilustra uno de los autores en el texto.

De los ratones al mapa del cerebro humano

La velocidad del tBessel-TPFM permite por primera vez seguir eventos celulares rápidos en un volumen de tejido cerebral, sin perder de vista la arquitectura tridimensional.

El avance resuelve un cuello de botella que la neurociencia arrastra desde hace una década. Las técnicas de imagen funcional —como la resonancia magnética o los sensores de calcio— ven actividad, pero no conectan con la anatomía fina. Las técnicas anatómicas —como la microscopía electrónica— alcanzan detalles atómicos, pero matan la muestra. La microscopía de dos fotones con haz Bessel se sitúa en ese punto medio, con suficiente resolución subcelular, penetración milimétrica y una velocidad que la acerca al ritmo real de los circuitos neuronales.

No obstante, el estudio señala algunas limitaciones. Las pruebas se realizaron exclusivamente en ratones, y la profundidad máxima alcanzada —alrededor de un milímetro— es suficiente para la corteza cerebral pero no para estructuras profundas del cerebro humano. Además, la técnica requiere que el animal esté anestesiado durante largas sesiones, aunque los investigadores están convencidos de que la reducción drástica del tiempo de adquisición abrirá la puerta a protocolos con animales despiertos. Otra línea abierta es la combinación con marcadores fluorescentes más sensibles, que podrían multiplicar de nuevo la velocidad efectiva.

Lo que ya es seguro es que el tBessel-TPFM es compacto y de bajo coste en comparación con otras soluciones de imagen ultrarrápida, lo que facilitará su adopción por laboratorios de todo el mundo. Los detalles constructivos están recogidos en el artículo para que cualquier grupo pueda replicar la plataforma. En el horizonte inmediato, los autores planean usarlo para mapear la conectividad cerebral a escala de milímetros mientras estimulan ópticamente neuronas individuales, una combinación que promete diseccionar los circuitos responsables de la memoria, el movimiento o la percepción.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una nueva técnica de microscopía de dos fotones con haz Bessel sintonizable (tBessel-TPFM) que adquiere imágenes en 3D del cerebro vivo hasta 100 veces más rápido que los métodos convencionales, reduciendo drásticamente los artefactos de movimiento.
  • Dónde: Validada en el cerebro de ratones de laboratorio, con especial atención a la corteza cerebral.
  • Institución responsable: El consorcio de investigadores que firma el artículo en eLife; la plataforma ha sido diseñada para ser replicable por cualquier laboratorio.
  • Cuándo: Publicado en eLife el presente año (2026).
  • Impacto a futuro: Permite estudiar en tiempo real procesos vasculares, sinápticos y neuroinmunes en su contexto tridimensional, acelerando la búsqueda de terapias para el ictus y las enfermedades cerebrales.

Multas de Hacienda por ingresar o retirar efectivo sin declarar: las sanciones que te pueden caer

Si alguna vez has pensado en ingresar más de 3.000 euros en tu cuenta sin justificar su origen, o has movido grandes cantidades de efectivo por el país sin declararlas, debes saber que Hacienda te puede multar con hasta el 150% del importe no declarado. La Agencia Tributaria ha intensificado los controles sobre el dinero en metálico y las sanciones son contundentes. Vamos a los números para que no te lleves un disgusto.

Los límites que encienden las alarmas de Hacienda

Los bancos están obligados a informar a la Agencia Tributaria de cualquier ingreso o retirada de efectivo que supere los 3.000 euros. También deben comunicar cualquier operación que involucre billetes de 500 euros, sin importar el importe total. Esto no significa que la operación sea ilegal, pero sí que puede activar un requerimiento para que justifiques el origen del dinero.

Además, si vas a transportar más de 100.000 euros en efectivo dentro de España, tienes que presentar el modelo S1 ante Hacienda. Y si entras o sales del país con 10.000 euros o más (incluso dentro de la Unión Europea), también es obligatorio declararlo.

En mi experiencia asesorando, muchos contribuyentes desconocen estos umbrales y se llevan un sobresalto cuando el banco les pide explicaciones. La clave es no superar esos límites sin tener preparada la documentación que respalde la procedencia del dinero.

Las sanciones: hasta un 150% del importe y el dinero retenido

Incumplir las obligaciones de declaración puede salir muy caro. Si no presentas el modelo S1 cuando debes, la multa puede alcanzar el 150% del importe no declarado. Para un traslado de 100.000 euros, eso supondría una sanción de hasta 150.000 euros. Y mientras Hacienda investiga, puede retener el dinero hasta que acredites su procedencia lícita.

ingreso efectivo declarar

Pero las consecuencias no se quedan ahí. Si la Agencia Tributaria detecta ocultación, datos falsos o indicios de blanqueo de capitales, el expediente se endurece aún más. Las sanciones crecen y se pueden adoptar medidas cautelares como la inmovilización de de las cuentas o la derivación del caso a la vía penal.

Una multa de 150.000 euros y el bloqueo del dinero es un riesgo real para quien mueve grandes sumas sin declararlas.

Para que se entienda mejor, aquí tienes un resumen de los límites y lo que te juegas:

Límite del movimientoObligaciónRiesgo si no declaras
Ingreso o retirada > 3.000 €El banco informa a HaciendaRequerimiento para justificar el origen
Uso de billetes de 500 €Informe automático a la Agencia TributariaPosible investigación
Transporte dentro de España > 100.000 €Presentar modelo S1Multa de hasta el 150% del importe y retención del dinero
Entrada o salida del país con ≥ 10.000 €Declaración obligatoriaSanción y confiscación cautelar
Retiradas diarias repetitivas de 3.000 €El banco puede alertar a HaciendaInvestigación por posible actividad sospechosa

Estas sanciones no son teóricas: cada año Hacienda interpone miles de expedientes por movimientos de efectivo no justificados. La letra pequeña del modelo S1, que puedes consultar en la sede electrónica de la Agencia Tributaria, deja claro que la ausencia de declaración abre la puerta a la sanción máxima.

Por qué Hacienda vigila tanto el dinero en efectivo

El objetivo declarado es la lucha contra el blanqueo de capitales y la economía sumergida. La normativa (Ley 10/2010) exige que cualquier movimiento significativo deje rastro para impedir que el efectivo se use en actividades ilícitas. La Agencia Tributaria no solo cruza los datos que le facilitan los bancos; también puede requerir documentación cuando ve patrones atípicos, como retiradas de 3.000 euros repetidas varios días seguidos.

Entiendo que pueda resultar molesto sentir que “Hacienda lo controla todo”, pero desde el punto de vista de la prudencia financiera, mi consejo es sencillo: si manejas dinero en efectivo por encima de esos límites, guarda siempre el justificante de su procedencia (escritura de venta, donación notariada, contrato, etc.) y declara cuando corresponda. La transparencia te ahorrará problemas y multas cuantiosas.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa si has hecho ingresos o retiradas de más de 3.000 euros en los últimos meses. Si no tienes un justificante sólido del origen, recopílalo ahora mismo.
  • Qué vigilar: Cualquier operación con billetes de 500 euros o movimientos transfronterizos de 10.000 euros o más. El banco informará, así que adelántate y ten preparada la declaración.
  • El error a evitar: Suponer que “porque no te han pedido nada” estás a salvo. Las comprobaciones de Hacienda pueden llegar meses después, y entonces sin documentación la multa es casi segura.

Forbes Midas List 2026: los 100 inversores que dominan la IA y el deep tech global

El venture capital ha cambiado de brújula: ya no basta con el growth a cualquier precio. Los inversores que van en serio persiguen tecnología profunda, y la Forbes Midas List 2026 lo confirma. La lista de los 100 inversores más rentables del mundo despliega un mapa donde la inteligencia artificial y el deep tech acaparan el foco, dejando claro que el founder que quiera levantar capital en este nuevo ciclo necesita más que un buen PowerPoint.

La Midas List 2026: un espejo de la nueva era del venture capital

Publicada cada año por Forbes, la Midas List no es un simple ranking de nombres. Es un termómetro de hacia dónde fluye el dinero inteligente en el ecosistema global de startups. La edición de 2026 —la más esperada desde que la IA generativa irrumpió en el mercado— agrupa a los inversores que han multiplicado el capital de sus fondos gracias a apuestas muy concretas en deep tech, ciberseguridad y plataformas de inteligencia artificial.

Según los datos que maneja la publicación, los perfiles que coronan la lista comparten un patrón: diversificación geográfica y vertical, con presencia destacada en Silicon Valley, Israel y, cada vez más, en hubs europeos como París, Londres y Barcelona. La lección para los founders es meridiana: si el venture capital más rentable del mundo está pivotando hacia sectores de alta barrera tecnológica, la ventana para modelos de negocio puramente de consumo se estrecha.

IA y deep tech: el nuevo dogma que mueve a los inversores

Entre los gigantes del ranking figuran nombres vinculados a firmas como Sequoia Capital, Andreessen Horowitz (a16z) y Accel, pero también fondos boutique especializados que han sabido detectar el talento antes que el ruido mediático. La característica común es su exposición al deep tech, un paraguas que cubre desde modelos fundacionales de IA hasta computación cuántica y robótica avanzada.

El dato revelador es que más de la mitad de los inversores del top 50 tienen al menos una compañía de IA en su portfolio, y muchos de ellos lideraron rondas semilla o Series A de startups que hoy valen por encima de los 1.000 millones de euros. Israel, por su parte, mantiene su peso gracias a su ecosistema de ciberseguridad y agrotech, con varios inversores de la lista que han respaldado empresas nacidas en Tel Aviv.

venture capital ranking

El venture capital más rentable ya no pregunta por el CAC: pregunta por la densidad de doctores en el equipo.

Para un founder que quiera aparecer en el radar de estos inversores, el mensaje es nítido. Ya no basta con validar el product-market fit; ahora se exige una ventaja tecnológica defendible, idealmente protegida por patentes o secretos industriales, y un equipo capaz de ejecutar una hoja de ruta de I+D compleja.

Lo que este cambio exige a los founders: cómo levantar capital en un entorno hyper deep tech

A efectos prácticos, la Midas List 2026 decodifica la conversación que están teniendo los comités de inversión de los grandes fondos. Si tu startup no tiene un componente de deep tech, pero aún así buscas capital, la jugada es clara: o pivotas hacia un uso disruptivo de la tecnología, o preparas un unit economics tan brutal que haga irrelevante la conversación sobre la complejidad tecnológica.

El error más repetido entre los founders que se presentan con un pitch de consumo es centrarse en la tracción sin explicar cómo la inteligencia artificial mejora sus márgenes. La Midas List enseña que incluso los fondos generalistas están reforzando sus equipos con perfiles científicos para no perderse la próxima ola. Aceleradoras como Y Combinator y Lanzadera ya ajustan sus criterios, y convocatorias como las de ENISA están premiando proyectos con un componente de innovación tecnológica certificada.

La recomendación, apoyada en los datos de la lista, es invertir en talento técnico desde el día uno. Un founder no necesita ser ingeniero, pero sí necesita un CTO que pueda sostener una conversación técnica con un inversor de venture capital y demostrar que la tecnología no es un commodity.

🚀 Hoja de Ruta para Emprender

  • Reformula tu discurso: Construye tu pitch alrededor de la barrera tecnológica, no solo del tamaño de mercado. Si usas IA, explica qué modelo, qué datos y qué diferencial no es replicable en un bootcamp de fin de semana.
  • Ficha talento deep tech desde el minuto cero: El inversor de la Midas List mira la densidad de doctores y científicos en tu equipo. Una ronda seed en 2026 se gana en el laboratorio, no en la landing page.
  • Mapea los fondos correctos: No todos los inversores entienden el deep tech. Sigue la pista de los nombres que repiten en la Midas List y de los fondos especializados que ellos mismos han lanzado; ahí está el capital paciente que tu proyecto necesita.

Presión venta altcoins alcanza su nivel más negativo desde 2020: ¿señal de altseason?

La presión de venta de altcoins en los exchanges spot ha caído al nivel más negativo de los últimos cinco años, según datos de la firma de análisis on-chain CryptoQuant. El dato refleja 15 meses consecutivos de ventas netas en el mercado de criptomonedas que no son Bitcoin (BTC) ni Ethereum (ETH). Sin embargo, otro indicador de la misma plataforma apunta en dirección contraria: el Altcoin Season Index de 180 días se acerca al umbral de 20, un nivel que históricamente ha precedido a las grandes temporadas de altcoins (lo que el sector conoce como altseason).

La métrica que señala la presión vendedora se construye a partir de la diferencia acumulada entre el volumen de compra y el de venta de las altcoins en los exchanges spot. Cuando esta diferencia se vuelve muy negativa, indica que los vendedores dominan de forma continuada. Y lo que muestra el gráfico es una tendencia persistente: 15 meses consecutivos de dominio vendedor, la racha más larga desde el desplome de la pandemia en 2020.

A principios de 2025, el indicador casi regresó a cero, lo que hizo pensar en un cambio de ciclo. Pero la presión vendedora volvió a intensificarse en los meses posteriores. Para el analista de CryptoQuant IT Tech, «Esto no es una caída. Son 15 meses de ventas netas continuas en exchanges Spot.»

La peor presión de venta de altcoins desde 2020

El indicador de presión de venta en exchanges spot es un termómetro del sentimiento minorista. Cuando se mantiene por debajo de cero durante tanto tiempo,, sugiere que los inversores han estado liquidando sus posiciones en altcoins de forma constante. No es un pánico puntual, sino un goteo prolongado. Este patrón se alinea con un ciclo en el que muchas altcoins han sufrido fuertes correcciones desde los máximos de 2025.

Esta presión vendedora continuada no es un fenómeno aislado: encaja con un mercado en el que el capital ha estado migrando hacia Bitcoin y las stablecoins. Pero también puede interpretarse como una fase de agotamiento, similar a lo que se vivió antes del rally de 2020. Quince meses de ventas netas han dejado un mercado más liviano y potencialmente más reactivo a noticias positivas.

Quince meses de ventas netas no han quebrado al mercado; quizá estemos ante los compases previos de una rotación histórica.

El Altcoin Season Index apunta en dirección contraria

altseason 2026

Mientras los vendedores dominan el mercado spot, el Altcoin Season Index de 180 días de CryptoQuant se sitúa en 18,48 puntos. Según el analista CW, que publicó el dato el 16 de junio, «la altseason empieza realmente» cuando este indicador supera 20. Durante las recientes caídas del mercado, las altcoins han mostrado una resistencia relativa, lo que algunos interpretan como una preparación silenciosa para un cambio de tendencia.

Este indicador mide el rendimiento relativo de las altcoins frente a Bitcoin. Al acercarse a umbrales bajos, históricamente ha señalado un suelo desde el que las altcoins comienzan a liderar el mercado. La última vez que el índice superó 20 desde niveles tan deprimidos fue en 2020, justo antes del rally que llevó a muchas altcoins a multiplicar su valor.

Lectura dividida: ¿hacia dónde va el mercado de altcoins?

Las dos señales de CryptoQuant dejan el camino sin definir. Joao Wedson, fundador de Alphractal, argumenta que muchas altcoins que sufrieron caídas severas durante 2025 y principios de 2026 pueden evitar marcar nuevos mínimos. «El aumento del dominio de Bitcoin debería venir principalmente de las 20 principales altcoins y stablecoins. Esto no significa que todas las altcoins vayan a desaparecer. Significa que el capital rotará de forma muy selectiva», explicó. En su opinión, la fase de depresión que atraviesa el mercado es un caldo de cultivo para la acumulación silenciosa por parte de grandes manos.

En el otro extremo, el trader Crypto Kid mantiene una postura bajista a corto plazo. Cree que una verdadera altseason requiere el tipo de estímulo monetario que impulsó los ciclos de 2020 y 2021. Y sitúa esa posibilidad no antes de 2028 o 2029. Para él, la presión vendedora actual podría prolongarse hasta que los bancos centrales inyecten liquidez de forma agresiva.

Ambas perspectivas tienen lógica, y ahí reside la dificultad del momento. La presión vendedora extrema suele preceder a suelos de mercado, pero la ausencia de un catalizador macro claro —como una bajada de tipos contundente o un estímulo fiscal masivo— mantiene la posibilidad de que la altseason se retrase. Lo razonable, para el inversor, es seguir de cerca estos indicadores sin precipitarse. Si el Altcoin Season Index supera 20 y se mantiene, la historia dice que las altcoins de mayor calidad pueden liderar las subidas. Si, por el contrario, la presión vendedora persiste y la liquidez no llega, el mercado podría languidecer. La clave está en vigilar la rotación de capital desde Bitcoin hacia el resto del ecosistema y en identificar qué proyectos consiguen mantenerse en verde incluso en entornos adversos.

Por ahora, los dos indicadores dibujan una foto compleja. Pero quien haya vivido un ciclo completo sabe que los giros de mercado nunca llegan cuando todo el mundo los espera.

Santander pone en marcha un nuevo mecanismo de capital para blindar dividendos y recompras

Banco Santander ha activado un nuevo mecanismo de gestión de capital, basado en operaciones de transferencia de riesgos (SRT), para liberar recursos y garantizar el pago de dividendos y las recompras de acciones. La entidad se suma así a una estrategia que ya utilizan gigantes como BNP Paribas o Barclays para fabricar capital sin recurrir al mercado.

Qué son las SRT y cómo liberan capital regulatorio

Las operaciones de transferencia de riesgos (SRT, por sus siglas en inglés) permiten a un banco trasladar parte del riesgo crediticio de una cartera de préstamos a inversores externos. Al sacar ese riesgo del balance, la entidad reduce sus activos ponderados por riesgo (RWA) y libera capital regulatorio, justo lo que exigen los supervisores en un entorno de mayor exigencia de solvencia.

Un reciente informe de Bloomberg Intelligence estima que este tipo de operaciones podrían liberar más de 20.000 millones de euros de capital en el conjunto de la banca europea, con Santander entre los principales beneficiarios por su elevada actividad en este segmento.

La clave está en que ese capital liberado no procede de una ampliación de capital ni de un recorte de balance traumático. Es capital orgánico que puede destinarse a financiar crecimiento, absorber adquisiciones o, directamente, a engordar la retribución al accionista.

Santander, a la cabeza de las SRT en la banca europea

Los datos de UBS sitúan a Santander claramente por delante de la media del sector. Cerca del 6,8% de la exposición total del banco ya está sujeta a operaciones SRT, frente al 3,4% que registran las entidades europeas de referencia.

EntidadExposición a SRT (%)
Banco Santander6,8%
Media banca europea3,4%

El banco cántabro está explorando incluso nuevas áreas para estas titulizaciones, como los préstamos vinculados al negocio “buy now, pay later” (comprar ahora, pagar después). Empaquetar ese tipo de créditos de pequeño importe pero gran volumen le permitiría ampliar la base de activos susceptibles de entrar en operaciones de transferencia de riesgos.

máquina de capital

Santander ya dedica el 6,8% de su balance a estas ingenierías, el doble que la media del sector, lo que le permite generar capital sin depender del mercado.

Cómo esta máquina de capital refuerza la retribución al accionista

Los analistas de Renta 4 Banco han elevado el precio objetivo de Santander hasta los 13,22 euros por acción, un 9,6% más que su estimación anterior de 12,06 euros. La firma justifica la mejora por la “historia de transformación” del grupo, que sigue materializándose en los resultados.

Renta 4 destaca especialmente la mejora de de la rentabilidad, la diversificación geográfica y la disciplina en la gestión de riesgos como los pilares del plan estratégico hasta 2028. En el primer trimestre, Santander alcanzó un RoTE recurrente del 15,2% y redujo su ratio de eficiencia hasta el 40,5%, consolidando la mejora operativa.

El banco de inversión espera ahora que Santander supere los 20.000 millones de euros de beneficio neto en 2028, con un RoTE que podría rebasar el 21%. La integración de TSB en Reino Unido y Webster en Estados Unidos, que consumirán inicialmente 2,1 puntos porcentuales de capital, se compensará en parte con la generación orgánica y las sinergias del nuevo modelo operativo.

📊 Las Claves para el Inversor

  • Qué vigilar: Los próximos resultados trimestrales, donde la entidad deberá demostrar que el ritmo de liberación de capital por SRT se traduce en un aumento tangible del payout o en un nuevo programa de recompra.
  • Reacción del valor: La acción cotiza aún lejos del precio objetivo actualizado de 13,22 euros. El mercado descuenta que la máquina de capital funciona, pero el margen de revalorización es atractivo si se cumplen las previsiones de beneficio.
  • Precedente sectorial: BNP Paribas y Barclays ya han acelerado sus operaciones SRT con efectos positivos en la retribución al accionista. Santander parte con una exposición más alta, lo que le otorga mayor recorrido si el regulador mantiene un marco favorable.

Los antiguos becarios pueden recuperar hasta 5 años de cotización y mejorar su pensión de jubilación: requisitos y pasos

Si has trabajado como becario sin cobrar o con una compensación muy baja, te tengo una noticia que puede cambiar tu pensión. La Seguridad Social ha habilitado un sistema para que los antiguos becarios recuperen hasta cinco años de cotización y así engrosar su futura prestación. Pero, como siempre, hay que leer la letra pequeña: no se hace solo, cuesta dinero y hay plazos. En la redacción hemos hecho los números que necesitas para decidir si te interesa.

El Ministerio de Inclusión, Seguridad Social y Migraciones dio luz verde a esta regularización histórica que afecta a miles de profesionales que, durante su juventud, encadenaron prácticas no remuneradas sin que nadie cotizara por ellos. Ahora, con el horizonte de la jubilación cada vez más cerca para muchos, tener la posibilidad de sumar hasta 1.825 días a la vida laboral puede marcar la diferencia entre una pensión ajustada y una más desahogada. Te explico los requisitos, los costes y cómo debes actuar.

¿Quiénes pueden acogerse a la medida y qué periodos se recuperan?

La normativa distingue claramente dos situaciones:

  • Prácticas no remuneradas anteriores al 1 de enero de 2024. Si hiciste unas prácticas en una empresa sin cobrar (o con una compensación que no cotizó a la Seguridad Social), esos meses o años pueden rescatarse ahora. Aquí entran las clásicas becas de estudiante, las prácticas curriculares o extracurriculares sin retribución que, por aquel entonces, no computaban como experiencia laboral a efectos de cotización.
  • Otros programas formativos o de investigación anteriores al 1 de noviembre de 2011. Aquí encajan, por ejemplo, las antiguas becas de investigación predoctorales, las estancias en organismos públicos o los programas de formación que no generaban obligación de cotizar. Si terminaste tu etapa formativa antes de esa fecha, puedes tener derecho a recuperar ese tiempo.

En total, el límite que permite la Seguridad Social es de cinco años, es decir, 1.825 días. Superado ese tope, no se puede añadir ni un día más. Y un detalle fundamental: el proceso no es automático. Tendrás que solicitarlo de forma individual y firmar un convenio especial con la Seguridad Social, un trámite que formaliza el pago de las cotizaciones atrasadas. Si quieres entender mejor cómo funciona este tipo de acuerdo, tienes una explicación clara en Wikipedia.

El plazo para presentar la solicitud estará abierto hasta el 31 de diciembre de 2028. No es una fecha inmediata, pero conviene no dormirse: la recopilación de documentación puede llevar su tiempo, y los trámites administrativos suelen ralentizarse cuando se acerca el final del plazo.

No subestimes el poder de un año extra de cotización: puede ser la diferencia entre una pensión justa y una que te dé tranquilidad.

Cuánto cuesta ‘comprar’ las cotizaciones y cómo pagarlo

convenio especial becarios

Vamos a lo que más preocupa: el dinero. La Seguridad Social ha establecido un sistema de cálculo que toma como referencia la base mínima de cotización del grupo 7 (personal administrativo y de taller) correspondiente al año en que realizaste las prácticas. Esa base se multiplica por el tipo de cotización que estuviera vigente en ese ejercicio y, a continuación, se aplica un coeficiente reductor del 0,77. En términos prácticos, pagas el 77 % de la cuota que la empresa o la entidad habría debido ingresar en tu nombre.

La cuantía final varía mucho según el año de las prácticas, porque las bases mínimas han ido cambiando y los tipos de cotización también. La Seguridad Social te hará el cálculo exacto en el momento de la solicitud, pero conviene que sepas que recuperar varios años puede suponer un desembolso significativo. Por eso, el sistema de pago ofrece flexibilidad.

Ahora, lo bueno: la Seguridad Social no te obliga a pagar todo de golpe. Tienes dos modalidades de abono:

  • Pago único: Abonas de una vez la totalidad de la cuantía calculada.
  • Pago fraccionado: Puedes dividir el importe en mensualidades. El plazo máximo de fraccionamiento es el doble de los meses que vayas a recuperar, con un límite absoluto de 84 mensualidades (siete años). Esto significa que si decides recuperar, por ejemplo, 24 meses de prácticas, podrías pagar en un máximo de 48 meses. Si los meses a recuperar superan los 42 (es decir, más de 3,5 años), el tope siempre serán 84 mensualidades.

Este fraccionamiento convierte un desembolso potencialmente alto en algo más llevadero. Aun así, antes de lanzarte, comprueba que el pago mensual no desequilibre tu presupuesto familiar.

Cada año que sumes ahora se traduce en puntos para tu historial y, al jubilarte, en un incremento que puede oscilar entre un par de puntos porcentuales de tu base reguladora, lo que supone cientos de euros extra al mes.

¿Merece la pena el esfuerzo económico? Mi análisis

Esta es la pregunta que muchos os hacéis. Llevo semanas revisando el impacto real de esta medida y, sinceramente, depende de tu situación personal. Si te quedan pocos años para la jubilación y tienes lagunas que te impiden alcanzar el porcentaje máximo de la base reguladora (por ejemplo, el 100 % con 35 o más años cotizados), la recuperación de incluso dos o tres años puede ser decisiva. Para alguien con una base reguladora de 2.000 euros, cada punto porcentual de más supone 20 euros mensuales de pensión de por vida: recuperar tres años podría significar más de 60 euros al mes.

En cambio, si eres joven y te faltan décadas para jubilarte, la rentabilidad financiera de desembolsar ahora varios miles de euros a cambio de años de cotización no es tan evidente. El sistema de pensiones español está en revisión y no sabemos qué reglas regirán dentro de 30 años. Sin embargo, desde la redacción creemos que siempre conviene tener un historial de cotización robusto, y este convenio especial te ofrece una oportunidad única, probablemente la última, de llenar huecos del pasado. Además, el pago fraccionado te permite suavizar el impacto.

Un dato que debes valorar: el coste que pagas hoy no se revaloriza; es una cuantía fija que abonas de una vez (o en cuotas) para que esos días se incorporen de forma retroactiva. Si comparas con la rentabilidad que podría darte invertir ese mismo dinero en un fondo indexado a largo plazo, el resultado incierto de la pensión futura puede hacer que la decisión no sea blanca o negra. Pero el punto clave es que que, una vez abonada la deuda, esos días se reflejan en tu vida laboral y cuentan para calcular tu pensión cuando llegue el momento. No es un gasto, es una inversión en tu futuro.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa tu historial laboral en la web de la Seguridad Social para identificar los periodos de prácticas no cotizados. Si encuentras huecos, comienza a recopilar documentos que acrediten esas prácticas (contratos, certificados, nóminas).
  • Qué vigilar: La fecha del 31 de diciembre de 2028 es el límite; el proceso de solicitud y pago puede alargarse, así que no lo dejes para el último momento. También conviene seguir cualquier modificación normativa que pueda ampliar las condiciones.
  • El error a evitar: No solicitar la regularización porque creas que el coste es inasumible sin antes hacer números: el pago fraccionado te permite repartirlo hasta siete años y el beneficio en la pensión puede multiplicar lo invertido.

Workshop Café aterriza en Belgravia: por qué el café de especialidad lujo es la nueva inversión premium

No todos los días un proveedor de café para los hoteles más exclusivos del mundo decide abrir las puertas al público en uno de los barrios más caros de Londres. Workshop Café, la firma que suministra a Claridge’s y The Langham, ha inaugurado su flagship y academia en Belgravia. Con más de 400 clientes corporativos globales y 15 años de trayectoria, la apertura consolida al café de especialidad como un activo diferencial dentro del hospitality de lujo.

He seguido de cerca la evolución del mercado de café de alta gama desde que la llamada ‘tercera ola’ comenzó a mapear perfiles de sabor por región, tueste y temporada. Workshop no solo surtió esa ola, sino que la transformó en un modelo de negocio B2B casi inédito: suministro de grano de especialidad más formación in situ para el personal de los hoteles. Ese fue el embrión de un activo con demanda institucional recurrente y márgenes muy superiores a los del café de gran consumo.

Del commodity al activo de lujo institucional

El café de especialidad ha dejado de ser la excusa para cobrar un suplemento en la cuenta del desayuno. Cuando un hotel de cinco estrellas elige a un único proveedor para toda su oferta de café, está comprando un intangible que va desde la trazabilidad del grano hasta la coherencia sensorial de cada taza. Workshop ha construido una cartera de clientes que incluye a los establecimientos más exigentes de Londres, lo que le otorga un poder de fijación de precios nada desdeñable en un sector donde el ticket medio puede duplicar al del high street.

La clave está en que el café de especialidad, a diferencia del vino de colección, no es un producto para atesorar en bodega. Su valor se materializa en el contrato de suministro, en la marca y en el espacio físico donde se sirve. En el caso de Workshop, la apertura del flagship en Belgravia añade una capa de exposición al consumidor final que refuerza el valor de la marca para los socios hoteleros y, potencialmente, para un inversor que busque diversificar en activos vinculados al turismo de alta gama.

Belgravia y la apuesta por la artesanía británica: un modelo de negocio para el inversor

El diseño del local resume la tesis de inversión. El estudio londinense 3Stories ha empleado cerámica burdeos de Bolonia, mármol Calacatta Verde y referencias estéticas a los interiores de Aston Martin, Burberry y Rolls-Royce. El objetivo, según su fundador James Dickson, es que el cliente “se detenga, pause y disfrute el entorno y lo que ha pedido”. Ni pantallas, ni robots que aceleren el proceso.

Esa apuesta por la experiencia slow es lo que diferencia a la propuesta de un mero local de café para llevar. En un barrio donde el metro cuadrado comercial supera los 250 euros mensuales de alquiler, la rentabilidad del espacio depende de la capacidad de generar estancias prolongadas y un gasto medio elevado. Workshop apuesta por un servicio meticuloso —siempre hay agua, siempre hay una sonrisa— que el consumidor de lujo ya espera en cualquier hotel de Dorchester Collection o Oetker Collection. El valor añadido no está en el grano, sino en el ritual que lo envuelve.

El café de especialidad ha dejado de ser un commodity: para los hoteles de cinco estrellas, un servicio impecable de café es un diferenciador tan importante como la ropa de cama.

Además del café, el nuevo espacio alberga la Workshop Academy, un centro de formación donde los baristas de los hoteles clientes perfeccionan la extracción y el servicio. Esto genera un foso competitivo difícil de replicar: cuando formas al personal de tus clientes, la dependencia del proveedor se consolida. En términos de inversión, hablamos de ingresos recurrentes, alta retención y una barrera de salida baja para el hotel pero alta para el competidor que quiera arrebatar el contrato.

Horizonte de inversión: ¿puede el café premium replicar la trayectoria del vino fino?

Soy prudente al comparar el café de especialidad con otros activos alternativos como el vino de Borgoña o el whisky raro. El café es un producto perecedero; su valor financiero no reside en la botella, sino en la marca, el know-how y los inmuebles vinculados a la experiencia. La pregunta para el inversor de patrimonio elevado no es si comprar un lote de café de Etiopía para revenderlo, sino si merece la pena respaldar —a través de deuda privada, equity o incluso como inquilino ancla en un desarrollo inmobiliario— a una empresa como Workshop.

Los precedentes invitan a cierto optimismo. Marcas como Blue Bottle Coffee (adquirida por Nestlé en 2017 por unos 425 millones de euros) o Stumptown (comprada por Peet’s) demostraron que las firmas de café de especialidad con un enfoque experiencial pueden alcanzar valoraciones muy atractivas. El mercado del café de especialidad crece a un ritmo anual cercano al 12%, según estimaciones de la Specialty Coffee Association, y el segmento de lujo —donde se mueve Workshop— se beneficia de una demanda inelástica al precio en los hoteles más exclusivos.

Workshop no vende café; vende una experiencia londinense que multiplica el ticket medio y fideliza al cliente de alto poder adquisitivo.

Sin embargo, el riesgo de concentración es real. Más de la mitad de los ingresos de Workshop provienen de sus clientes hoteleros en Londres, y una desaceleración del turismo de lujo en la capital británica —por un ajuste fiscal o una crisis geopolítica— afectaría directamente a sus contratos. Para mitigarlo, la compañía ha expandido su base a 400 clientes globales, pero el peso de Belgravia como escaparate es evidente. Un inversor prudente exigiría una diversificación geográfica más equilibrada antes de comprometer capital.

💎 Veredicto Wealth

El café de especialidad con anclaje en hospitality de lujo puede ser un activo de diversificación atractivo para family offices con horizonte de inversión superior a cinco años. El principal riesgo a vigilar es la dependencia de un número reducido de clientes de alto valor y la sensibilidad del negocio a los ciclos del turismo premium.

Las marcas locales de moda en Rusia ocupan el hueco de Zara tras la salida de Inditex

Las marcas locales de moda en Rusia están cubriendo el hueco que dejó Zara y otras cadenas de Inditex tras su salida del país en 2022, cuatro años después del inicio de la guerra en Ucrania. Firmas como LIMÉ han multiplicado por cuatro sus ingresos y facturan más de 500 millones de euros, reconfigurando un mercado que ya no añora a las enseñas occidentales, según el informe Russian State of Fashion 2021‑2026 de Very Good Retail.

LIMÉ, el nuevo Zara ruso que replica el modelo Inditex

LIMÉ, fundada en 2014 en Samara, se ha convertido en el caso más claro de éxito. No solo ha heredado clientes, sino que ha construido una identidad aspiracional propia. Su facturación pasó de unos 10.000 millones de rublos en 2022 a 43.000 millones de rublos en 2025 (poco más de 500 millones de euros), multiplicando por cuatro sus ingresos.

La clave, según Pau Almar, autor del informe, fue “cambiar las operaciones, el producto y la imagen para acercarse a las marcas internacionales”. En plena crisis, LIMÉ aprovechó la disponibilidad de locales en centros comerciales vacíos, capacidad logística y talento para despegar. Hoy compite directamente contra Zara en mercados como Kazajistán.

De la nostalgia a la recompra premium: el cambio del consumidor ruso

Al inicio del conflicto, el 46% de los consumidores prefería que volvieran las marcas extranjeras y solo un 18% encontraba una alternativa local atractiva. Cuatro años después, la mentalidad ha virado: los compradores diferencian entre «echar de menos una marca» y «necesitarla», y ya no sienten urgencia por el regreso de Zara, Uniqlo o H&M.

El mercado atravesó tres fases. Primero, las compras de emergencia (2022‑2023), cuando se acumularon productos occidentales antes de su liquidación. Luego, la economía del descuento (2023‑2024), con marketplaces como Lamoda aplicando descuentos medios del 31,3%. Desde 2025, el segmento premium gana terreno: marcas como LIMÉ o el conglomerado Melon Fashion Group han sabido capturar al consumidor que antes compraba Zara y que ahora está dispuesto a pagar más por un servicio cuidado y una selección de calidad.

La nueva geografía de la moda rusa

Inditex salida Rusia

La cadena de suministro ha sufrido un vuelco. Las importaciones de prendas desde Europa cayeron del 22% en 2021 al 8% en 2025, mientras China pasó del 27% al 42% y Turquía del 17% al 21%. Esta dependencia no es coyuntural: el Kremlin ha consolidado nuevas rutas logísticas e infraestructuras que hacen difícil un retorno masivo de las firmas occidentales.

Turquía se ha convertido en un eje clave: produce, hace de intermediario para mercancías que no pueden viajar directamente desde la UE y canaliza importaciones paralelas de marcas como Nike, Adidas o Tommy Hilfiger. Sin embargo, este nuevo mapa encarece los costes financieros y expone al sector a sanciones secundarias.

Lo que la reconversión rusa enseña al retail global

La rápida adaptación de las firmas locales demuestra que un mercado ‘huérfano’ puede convertirse en una oportunidad de oro para el retail local.

La desaparición del segmento intermedio es uno de los cambios más profundos. El consumidor que antes compraba Zara se ha recolocado en marcas como LIMÉ o Melon Fashion Group; el de Uniqlo está algo más desubicado, y el de H&M también. Esta fragmentación ha creado un espacio para enseñas locales con identidad propia y ha roto el monopolio emocional de las grandes cadenas.

El informe de Very Good Retail revela también que el 68% de los consumidores rusos está dispuesto a pagar por un servicio premium, según Ipsos Fashion Consulting Group. Ya no se conforman con básicos baratos de marketplace: buscan producto que “merezca pagar más”. Aunque Adidas sigue liderando la preferencia espontánea de marca (9,8%), la nostalgia ya no se traduce en compra forzosa.

La lección para las marcas internacionales es clara: perder presencia física significa perder los activos más valiosos: las ubicaciones comerciales y la infraestructura logística. A Zara y Adidas les iría bien si regresaran, pero a otras les costaría mucho más, apunta Almar. El mercado ruso ha aprendido a vivir sin ellas.

🛒 El Veredicto de Compra

  • El consumidor ruso ya no necesita a Zara: las marcas locales han pasado de ser una alternativa de emergencia a crear identidad propia y aspiracional.
  • El precio ya no es el único imán: el 68% de los compradores está dispuesto a pagar más por una experiencia premium y un servicio cuidado.
  • La nueva logística condiciona el futuro: la fuerte dependencia de China y Turquía, unida a la pérdida de locales estratégicos, deja un mercado maduro pero muy diferente al anterior a 2022.

Oferta de Empleo Público Baleares 2026: 471 plazas convocadas por el Govern, requisitos y plazos

El Govern de les Illes Balears ha dado luz verde a la Oferta de Empleo Público (OEP) para 2026, que contempla 471 plazas de personal funcionario y laboral en el ámbito de los servicios generales de la administración autonómica. La aprobación, realizada en el Consell de Govern del pasado viernes 19 de junio, supone un paso más en el plan de reducción de la temporalidad que el Ejecutivo balear puso en marcha con el instrumento de planificación plurianual 2025-2026.

Por qué se aprueba ahora

El objetivo es atajar la elevada tasa de interinidad que arrastra la administración autonómica. De las 471 plazas, 407 corresponden al turno libre, de las cuales 181 se incluyen en la tasa de reposición ordinaria, 49 están excluidas de ella y 177 proceden de la tasa específica que permite cubrir puestos ocupados por interinos. Las 64 restantes se reservan a promoción interna –55 de personal funcionario y 9 de personal laboral–, según detalló el portavoz del Govern, Antoni Costa, tras la reunión del Consell.

Esta oferta no solo mira al presente. Las 347 plazas aprobadas en 2025 que aún no se han ejecutado se acumularán a la convocatoria de 2026. En la práctica, eso significa que a lo largo del próximo año y medio los aspirantes se enfrentarán a un volumen de puestos superior a las 800 plazas entre ambas ofertas, una cifra que no se veía en Baleares desde hacía varios ejercicios.

Requisitos para presentarse

Aunque cada cuerpo y categoría fijará sus propias condiciones en las bases específicas, la administración autonómica balear suele exigir una serie de requisitos comunes que conviene tener preparados:

  • Nacionalidad: española o de un Estado miembro de la Unión Europea. En algunos cuerpos se admite la de terceros países con residencia legal.
  • Edad: haber cumplido 16 años y no exceder la edad de jubilación forzosa.
  • Titulación: varía según el grupo. Para los cuerpos auxiliares suele bastar con el graduado en ESO; para administrativos se exige Bachillerato o FP de grado medio, y los técnicos superiores requerirán titulación universitaria. La OEP incluye plazas de distintos niveles, por lo que habrá opciones sin necesidad de carrera.
  • Conocimiento de catalán: es probable que la mayoría de las convocatorias exijan un nivel determinado de catalán, certificado por la EBAP o equivalente. En las últimas ofertas se ha pedido al menos el nivel B2 para cuerpos de administración general.
  • Capacidad funcional: no padecer enfermedad o limitación física que impida el desempeño de las tareas del puesto.

Cómo será el proceso selectivo

El Govern no ha desglosado aún el sistema de acceso para cada una de las 471 plazas, pero la práctica habitual en Baleares combina la oposición con el concurso-oposición. Los puestos del turno libre se adjudican normalmente mediante una fase de oposición con varios ejercicios (teórico, práctico o de desarrollo por escrito) y, en el caso del concurso-oposición, se suma una fase de méritos en la que se valoran la experiencia profesional y la formación complementaria. La promoción interna suele realizarse por concurso-oposición con pruebas adaptadas.

Es previsible que las primeras convocatorias de la OEP 2026 se publiquen en el Butlletí Oficial de les Illes Balears (BOIB) a partir del segundo semestre de 2026, una vez que las diferentes conselleries elaboren las bases específicas. Quien se prepare desde ya tendrá ventaja, porque el temario de los cuerpos generales de la administración balear es amplio y cambia poco de un año a otro.

471 plazas Govern

Análisis de la oportunidad: qué esperar de esta OEP

La convocatoria es relevante por dos motivos. El primero, la cantidad: 471 plazas en un territorio con una población de 1,2 millones de habitantes equivale a una oferta de empleo público de las más generosas de los últimos años. El segundo, la estabilidad que persigue: nueve de cada diez puestos que saldrán a oposición están actualmente ocupados por interinos, lo que da una idea del esfuerzo por convertir temporalidad en fijeza. Para el opositor externo, esto implica que una parte de las plazas –especialmente las de la tasa específica– estará orientada a personal que ya trabaja en la administración, aunque el turno libre puro (181 plazas de reposición) ofrece una puerta de entrada real.

En cuanto a las condiciones, los sueldos de la administración autonómica balear se sitúan en la media nacional para cuerpos equivalentes, aunque el coste de vida en las islas –sobre todo el alquiler– puede restar atractivo a quienes se plantean trasladarse desde la Península. Un auxiliar administrativo puede empezar con un salario bruto de unos 1.300 euros mensuales en catorce pagas, mientras que un técnico superior supera los 2.000 euros. No es una cifra deslumbrante, pero sí un suelo firme en un mercado laboral donde la temporalidad privada sigue siendo alta.

Un aspecto a vigilar: la acreditación del catalán. Muchos de los aspirantes que viven fuera de Baleares desconocen que la mayoría de las convocatorias autonómicas exigen un nivel de lengua catalana (normalmente el B2, aunque en algunos cuerpos se puede acreditar con un certificado de la EBAP). Si no se posee, conviene obtenerlo antes de que se abran los plazos, porque en ocasiones el requisito lingüístico actúa como filtro previo y no se puede sustituir por otra titulación.

La OEP 2026 de Baleares es una buena noticia, por que reduce la temporalidad en la administración y abre cientos de plazas en un territorio donde el empleo público es un refugio muy cotizado.

La combinación de las 471 plazas de este año con las 347 pendientes de 2025 sitúa al opositor ante una ventana de oportunidad que no se repetirá fácilmente. La recomendación práctica es empezar a repasar los temarios de los cuerpos generales (auxiliar, administrativo y gestión) y estar atento al BOIB a partir de septiembre, que es cuando suelen arrancar las publicaciones de las bases.

📩 Cómo presentar la solicitud

Las convocatorias concretas aún no se han publicado, pero el proceso de inscripción seguirá el esquema habitual de la administración balear. Estos son los pasos que habrá que dar cuando cada oposición vea la luz:

  1. Paso 1: Accede al portal de oposiciones del Govern de les Illes Balears o al BOIB para localizar la convocatoria de tu interés.
  2. Paso 2: Lee las bases completas y descarga el modelo de solicitud (normalmente un formulario oficial).
  3. Paso 3: Reúne la documentación requerida: DNI, titulación académica, certificado de catalán y, si hay fase de méritos, los justificantes de experiencia y formación.
  4. Paso 4: Abona la tasa de examen que fije la convocatoria (en convocatorias anteriores ha rondado los 15-30 euros, según el cuerpo) y adjunta el justificante de pago.
  5. Paso 5: Presenta la solicitud por vía electrónica en la sede del Govern balear o, si se admite, presencialmente en las oficinas de registro. Guarda siempre el resguardo acreditativo.

📋 Ficha de la Convocatoria

  • Organismo / País: Govern de les Illes Balears.
  • Número de plazas: 471 (funcionariales y laborales).
  • Sueldo estimado: Entre 1.300 y 2.000 euros brutos mensuales en catorce pagas, según cuerpo.
  • Fecha límite de inscripción: Pendiente de publicación; las bases se esperan a partir del segundo semestre de 2026.
  • Dónde inscribirse: Portal de oposiciones del Govern y BOIB.

Firma clara Ethereum: la iniciativa que pone fin a las estafas en aprobaciones de wallets

La Ethereum Foundation ha presentado hoy la iniciativa de firma clara (clear signing), un estándar que aspira a resolver uno de los problemas más antiguos y peligrosos para los usuarios de Ethereum: firmar transacciones sin tener ni idea de lo que autorizan.

En lugar de mostrar una maraña de código hexadecimal indescifrable, la firma clara propone que las carteras traduzcan cada operación a un mensaje claro y legible — como haría un banco antes de confirmar una transferencia—, indicando exactamente qué permiso se concede, cuántos activos se mueven y a quién.

Por qué las aprobaciones de wallets siguen siendo el punto débil

Cualquier persona que haya usado una aplicación descentralizada (dApp) conoce el ritual: la pantalla muestra una dirección de contrato larguísima, unos cuantos bytes de calldata y la opción de «Firmar». Ese diseño, además de ser una mala experiencia de usuario, es un agujero de seguridad que los atacantes llevan años explotando. Los drenajes de wallets —robos que vacían la cartera con un solo clic— se basan precisamente en que la víctima no entiende lo que está aprobando.

Las estafas de phishing y los permisos ilimitados concedidos sin querer han costado a los usuarios de Ethereum miles de millones de dólares. La firma clara nace justamente para cerrar esa puerta.

Qué cambia con la firma clara: de bytes a lenguaje humano

La propuesta de la Fundación establece un conjunto de reglas que obligan a las aplicaciones y a los contratos inteligentes a describir su intención de forma estructurada. El monedero, al recibir esa información, puede mostrarla en un formato comprensible. Por ejemplo, en lugar de «Interactuar con el contrato 0x9f8F…», el usuario verá «Aprobar al contrato 0x9f8F… para retirar hasta 1.000 USDC de tu saldo» o «Depositar 0,5 ETH en el pool de liquidez X».

Firmar a ciegas ha sido, durante años, el talón de Aquiles de la seguridad en Ethereum. La firma clara podría ser la primera línea de defensa real frente a los drenajes de wallets.

Eso sí, la eficacia del estándar dependerá de que se implemente de forma masiva y consistente. Carteras, aplicaciones, dispositivos hardware e incluso los propios protocolos DeFi tendrán que adoptarlo; si cada uno genera un resumen distinto, el usuario podría acabar más confundido que antes.

El impacto en la confianza y la adopción masiva de Ethereum

La firma clara no es un parche puntual, sino una pieza que encaja en la maduración de Ethereum como infraestructura financiera. La red ya ha reducido sus comisiones gracias a los rollups y ha estabilizado su funcionamiento tras The Merge. Lo que le faltaba para atraer a un público no técnico era eliminar uno de los mayores focos de desconfianza: la sensación de que aprobar algo en la wallet es como firmar un cheque en blanco.

En el contexto regulatorio actual, donde organismos como la CNMV prestan más atención a la protección del inversor cripto, la firma clara refuerza la idea de que Ethereum puede ofrecer garantías similares a las de la banca tradicional sin renunciar a la descentralización. De hecho, podría convertirse en el estándar que marque la diferencia entre una plataforma para pioneros y una para el gran público.

Ahora bien, conviene ser prudentes. La adopción de estándares lleva tiempo y, mientras los desarrolladores se ponen de acuerdo, los usuarios deberán seguir aplicando las mismas precauciones: no conceder permisos ilimitados a contratos desconocidos, verificar siempre la URL de la aplicación y, ante la menor sospecha, rechazar la firma. La tecnología es una aliada, pero el sentido común sigue siendo la primera línea de defensa.

Publicidad