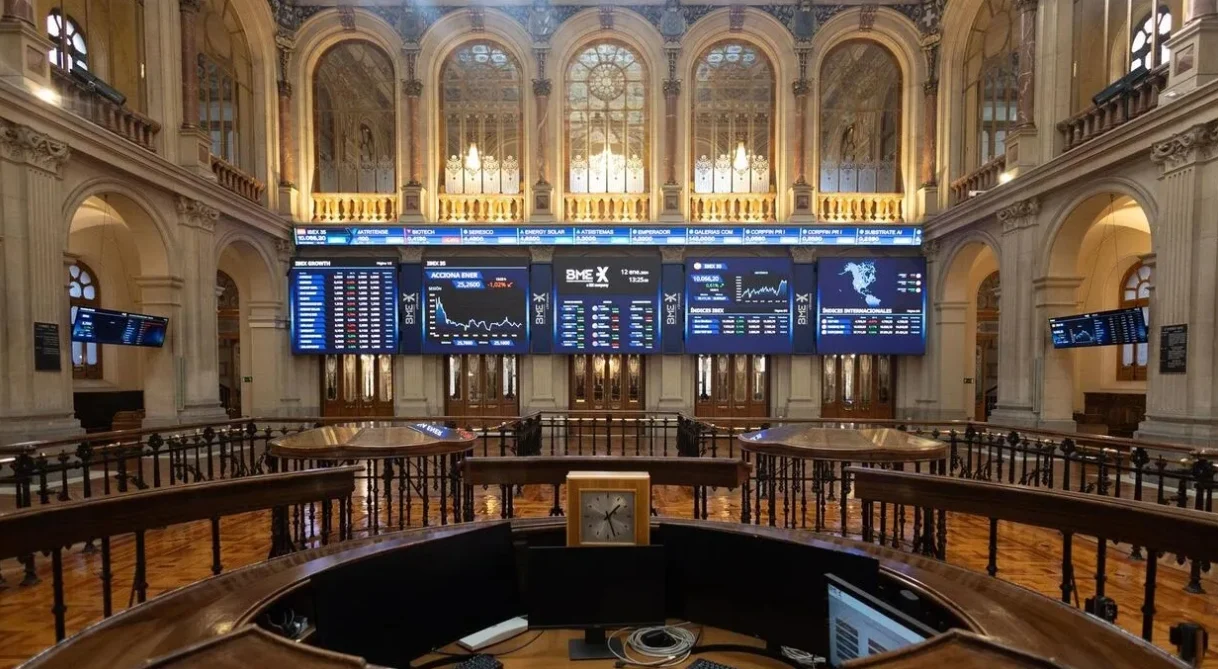
La venta de deuda dispara la prima de riesgo de España y hunde al Ibex bajo los 19.000 puntos

La prima de riesgo de España aguanta en los 60 puntos básicos, pero el Ibex 35 se hunde por debajo de los 19.000 puntos. El último trimestre del año ha arrancado con un vendaval de ventas en la renta fija que deja máximos de varias décadas en los intereses exigidos a la deuda soberana de medio mundo.

El detonante no es el petróleo ni la Reserva Federal. Según las gestoras, lo que mueve el mercado es el déficit. La rentabilidad del bono a 10 años de EEUU se ha disparado hasta el 5,34%, su nivel más alto desde 2002, y esa referencia arrastra al resto de las curvas soberanas.

Máximos de dos décadas en la deuda soberana

La jornada deja registros que no se veían en lo que va de siglo. El bono japonés a diez años cotiza al filo de sus máximos de 1996. El gilt británico a 30 años supera el 5,97%, la cifra más elevada desde 1998. Y el bund alemán a diez años rebasa el 3,60%, en zona de máximos desde 2009.

En Alemania, el dato de inflación publicado ayer, un 3,3% por encima de lo esperado, ha añadido leña al fuego. El trimestre se cerró con un incremento del interés exigido a la deuda germana de 71 puntos básicos, el mayor en términos trimestrales desde 2024.

En Europa, el movimiento no es aislado. El mercado empieza a interiorizar que el coste de financiación de los Estados no volverá a los mínimos de la pasada década. Es un ajuste que afecta por igual a gobiernos, empresas y hogares hipotecados, y que se cuela en la valoración de cualquier activo de riesgo.

La proximidad de las elecciones de mitad de mandato en EEUU aviva además las suspicacias fiscales. Los analistas valoran que las recompras de bonos inferiores a lo esperado por parte del Tesoro estadounidense amplifican el debate sobre sus objetivos y su eficacia.

El riesgo del petróleo es temporal; el fiscal, en cambio, no se corrige con un recorte de tipos. Ese es el cambio de régimen que empiezan a descontar los bonos.

El crudo se ha desmarcado por primera vez en semanas. El barril de Brent frena en los 98 dólares, por debajo de la barrera psicológica de los 100. Y las probabilidades de una subida de tipos de la Fed en octubre han caído por debajo del 50% después del indicador de inflación estadounidense.

España resiste, Francia e Italia se hunden

La tensión se traslada a las primas de riesgo. Francia ha tocado máximos desde 2012 al superar los 128 puntos básicos, lastrada por el deterioro fiscal y la incertidumbre política. Italia se afianza por encima del centenar, con 104 puntos, sus niveles más altos desde junio de 2025.

España aguanta el tipo. La prima de riesgo de España se mantiene en el entorno de los 60 puntos básicos, lejos del vendaval que sacude a sus vecinos. La resistencia se apoya en el tirón del turismo y en una moderación del déficit frente a sus socios, aunque la deuda pública sigue por encima del 100% del PIB. Aun así, el Ibex 35 ha corregido hasta acercarse a los 19.000 puntos, arrastrado por una aversión al riesgo que no distingue entre emisores.

bono a 10 años EEUU

La correlación entre petróleo y bonos se rompe

Durante las últimas semanas, el precio del petróleo y los bonos habían protagonizado su mayor correlación desde la primera Guerra del Golfo, en 1990. La subida del barril elevaba casi automáticamente las rentabilidades de la deuda; el repliegue del crudo rebajaba los costes de de financiación. Ese vínculo se ha roto en los primeros ajustes de cartera del trimestre, y conviene entender por qué.

Mi lectura es que el mercado ha dejado de mirar al petróleo para mirar al balance del Estado. La inflación que más cuesta domeñar no viene del crudo, viene del déficit público. Es una idea incómoda porque desactiva el manual clásico: si el problema fuera energético, bastaría con que el barril cediera para que los bonos respiraran. No está ocurriendo.

Hay una contradicción que merece atención. Si las probabilidades de una subida de tipos de la Fed caen por debajo del 50%, lo lógico sería que los tipos oficiales aliviaran la presión sobre los bonos. No lo están haciendo. La razón es que el problema no es el precio del dinero, sino la cantidad de papel que los Tesoros tienen que colocar cada mes en el mercado.

La presión fiscal es un rasgo estructural, no un accidente de una sesión. El bono alemán por encima del 3,60% no es una anomalía pasajera: es la prima que Europa empieza a exigir por su endeudamiento. En este contexto, la resistencia de la prima de riesgo española en los 60 puntos básicos es una buena noticia, pero no una garantía. El diferencial aguanta porque España coloca deuda con menor prima que Francia o Italia, no porque el riesgo haya desaparecido del mapa.

A mi juicio, el mercado descuenta un escenario que combina déficit alto, crecimiento moderado y tipos que no bajan tan rápido como se esperaba. Es una combinación incómoda para la renta variable, y explica la corrección del Ibex mejor que cualquier dato de beneficios. El próximo hito está en las subastas del Tesoro Público de las próximas semanas y en los nuevos datos de inflación de la eurozona. Si el bono americano no cede desde el 5,34%, el suelo del Ibex en los 19.000 puntos puede quedar en entredicho.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 se deja en torno a un 1% y pierde la cota de los 19.000 puntos, mientras el bono español a diez años mantiene su rendimiento al alza y la prima de riesgo se sostiene cerca de los 60 puntos básicos.

Clave técnica: Los 19.000 puntos funcionan como soporte de corto plazo; perderlos de forma sostenida abriría la puerta a una corrección mayor hacia la zona de 18.500. El bono americano en el 5,34% es la referencia a vigilar: mientras no ceda, la presión sobre la renta variable seguirá.

Apunte macro: La prima de riesgo de España, en 60 puntos básicos, se mantiene como la más baja del sur de Europa frente a los 128 de Francia y los 104 de Italia. Esa posición relativa es el principal amortiguador del país ante la oleada de ventas en deuda soberana.
El Tribunal de Cuentas Europeo insta a reforzar la cooperación europea en ciberseguridad respetando las competencias nacionales

0

El Tribunal de Cuentas Europeo (TCE) ha advertido que el marco de cooperación de la Unión Europea para detectar incidentes de ciberseguridad significativos sigue siendo solo parcialmente eficaz, pese a los avances registrados.

En su informe ‘Detecting and responding to cybersecurity incidents’, el organismo europeo señala que el intercambio limitado de información, las deficiencias en la notificación de incidentes y los retrasos en la aplicación de las medidas previstas dificultan que las redes y mecanismos comunitarios alcancen todo su potencial.

El documento recuerda que la ciberseguridad es un elemento clave de la seguridad y la defensa nacionales, y que los Estados miembros son los principales responsables de prevenir los incidentes y las crisis de ciberseguridad, prepararse y responder ante ellos. Asimismo, subraya que, de conformidad con el artículo 4, apartado 2, del Tratado de la Unión Europea, la seguridad nacional sigue siendo competencia exclusiva de cada Estado miembro. La UE, por su parte, desempeña un papel de apoyo y coordinación.

Además, el Tribunal de Cuentas Europeo ha identificado limitaciones en el intercambio de información sobre incidentes debidas principalmente a los retrasos en la transposición de la Directiva NIS 2, a las dificultades para determinar si un incidente tiene repercusiones transfronterizas y a las restricciones derivadas de las legislaciones nacionales de seguridad.

En concreto, el informe señala que el intercambio de información sobre ciberataques a escala europea sigue condicionado por las normas de seguridad nacional de cada Estado miembro. De este modo, cuando un país considera que la información relativa a un incidente que afecta a una entidad crítica está clasificada o que su difusión podría comprometer su seguridad, no tiene la obligación de compartirla.

CSIRTs Network (la red de equipos de respuesta a incidentes de seguridad informática) y EU-CyCLONe (la red europea de organizaciones de enlace para las crisis de ciberseguridad) confirmaron, tras ser consultados por el TEC, que este intercambio solo puede realizarse dentro de los límites establecidos por la legislación nacional de cada Estado.

En este sentido, para reforzar el intercambio de información entre los Estados miembros, el TCE recomienda que la Comisión, con el apoyo de ENISA, encargue al Grupo de Cooperación sobre Seguridad de las Redes y Sistemas de Información un análisis detallado de las restricciones de seguridad nacional que actualmente limitan este intercambio y afectan a la ciberresiliencia de la UE. Este análisis permitirá identificar soluciones jurídicas y técnicas que permitan ampliar el intercambio de información, respetando los límites de la seguridad nacional. El plazo previsto para su aplicación es 2027.

Cabe destacar que el análisis del Tribunal se centra en la eficacia de las redes, mecanismos europeos y sistemas de intercambio de información sin establecer ninguna relación causal entre incidentes de ciberseguridad y proveedores específicos o agentes concretos de la cadena de suministro.

Otro aspecto que se aborda en el documento es la Reserva de Ciberseguridad de la UE, cuyo objetivo es apoyar a los Estados miembros en la respuesta a incidentes de ciberseguridad graves y en la recuperación posterior. Cuando no se utiliza para responder a incidentes, la Reserva puede emplearse para la preparación, una flexibilidad que evita que los servicios prepagados queden sin utilizar. No obstante, el Tribunal advierte del riesgo de que se destine principalmente a la preparación en lugar de a la respuesta, en contra de su finalidad prevista.

El informe analiza también las actuaciones financiadas mediante el Programa Europa Digital (DIGITAL), dotado con un presupuesto total de 8.100 millones de euros, de los cuales 1.400 millones se destinan a reforzar la ciberseguridad. Si bien los proyectos evaluados responden a objetivos pertinentes, el Tribunal señala dificultades operativas y retrasos, además de deficiencias en el seguimiento de su rendimiento.

Asociación Vellmarí y la Bluewave Alliance plantan 100.000 haces de posidonia en las Islas Baleares

0

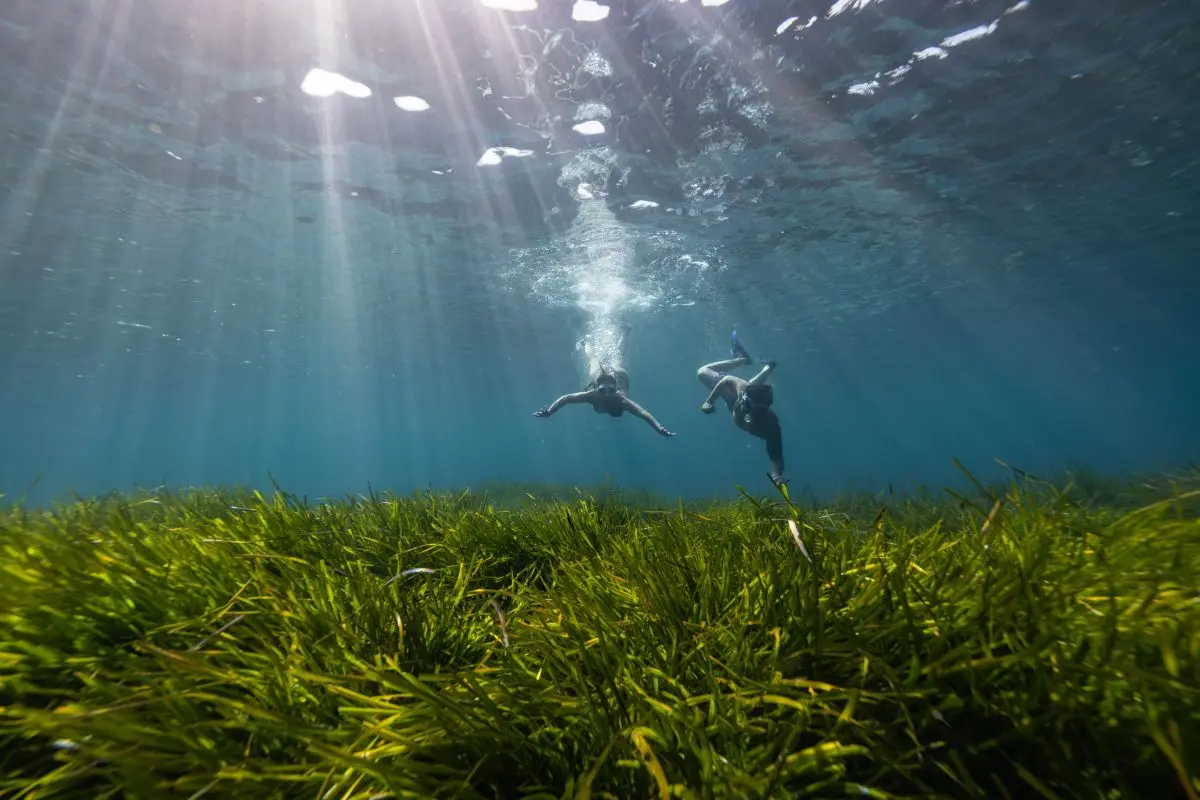
La Bluewave Alliance, iniciativa que promueve la protección y regeneración de mares y océanos, ha alcanzado junto a la Asociación Vellmarí el hito de plantar 100.000 haces de posidonia en las Islas Baleares. El proyecto se ha desarrollado durante tres años en el Parque Natural de Ses Salines de Ibiza y Formentera, uno de los enclaves de mayor valor ecológico del Mediterráneo. La cifra de 100.000 haces, alcanzada este mes de septiembre, se traduce además en una densidad de 22 plántulas por metro cuadrado.

En coordinación con el equipo de Manu San Félix, biólogo marino y fundador de la Asociación Vellmarí, el proyecto ha requerido de un total de 571 salidas en barco, a las que se han sumado 495 voluntarios, entre ellos biólogos marinos, instructores de buceo y jóvenes de entre 8 y 17 años vinculados al programa educativo Vellmarí Dive Camp. La iniciativa, apoyada por la Bluewave Alliance –impulsada por ISDIN–, combina el aprendizaje de técnicas de buceo y principios de conservación marina en un entorno natural único. Desde el inicio del proyecto, han participado más de 8.000 personas.

La Posidonia oceanica es una planta marina endémica del Mediterráneo que sustenta la vida de cientos de especies, produce oxígeno, fija los sedimentos del fondo y protege la costa de la erosión. Considerada uno de los aliados más eficaces frente al cambio climático, cada metro cuadrado de esta especie puede capturar hasta diez veces más CO₂ que la selva amazónica.

Sin embargo, las praderas de posidonia del Mediterráneo se ven amenazadas por la pesca de arrastre, la urbanización costera y los vertidos. Desde los años 60, más del 30% de esta especie ha desaparecido. “Cada Posidonia que plantamos recupera un poco de Mediterráneo, pero sobre todo, conecta a una persona con el mar. Con voluntarios y el apoyo de entidades como ISDIN estamos demostrando que, si trabajamos juntos, podemos recuperarlo. El siguiente paso es convertir esa conexión en protección: proteger eficazmente el 30% para que vuelvan la biodiversidad, los ecosistemas y la pesca local”, destaca Manu San Félix.

CIENCIA, EDUCACIÓN Y COMPROMISO

La técnica de restauración se basa en el uso de fragmentos de rizoma que actúan como esquejes. Cada buceador forma un pequeño ramo con fragmentos de posidonia, lo coloca en una horquilla de soporte fijada al fondo rocoso y lo presiona contra el sustrato marino, dejando las raíces en contacto directo con el fondo para facilitar su adaptación. El proceso permite realizar la plantación de forma ordenada y estudiar el crecimiento y la variación de densidad, así como el aumento de la biodiversidad asociada.

«La educación es imprescindible para la restauración. Podemos plantar miles de plantas, pero si las nuevas generaciones no comprenden por qué la posidonia es tan importante para la vida del mar, el trabajo será en vano. El Dive Camp es nuestra manera de asegurarnos de que el conocimiento y el compromiso también crecen», afirmó Cristina Ozores, responsable del área de educación de la Asociación Vellmarí.

ISDIN, compañía impulsora de la Bluewave Alliance, se involucró en el proyecto de Manu San Félix desde sus inicios, convencida de que cuidar de los ecosistemas marinos forma parte de su propósito. “La restauración de la posidonia es un ejemplo de cómo la unión de conocimiento científico, compromiso y participación ciudadana puede devolver salud y belleza al Mediterráneo. ISDIN se implicó en este proyecto, porque creíamos en él desde el primer momento. Alcanzar las 100.000 plantas es una prueba de que actuar con constancia y rigor científico produce resultados increíbles”, destacó Juan Naya, CEO de ISDIN.

El laboratorio impulsa el movimiento Love Your Planet, que agrupa las iniciativas en materia de sostenibilidad ambiental, reducción de plástico y regeneración de la biodiversidad marina. Este compromiso en materia ESG ha contribuido a que la compañía cuente con la certificación B Corp y haya obtenido la calificación A de CDP (Carbon Disclosure Project).

El Instituto Inhotim celebra su 20 aniversario: récord de 365.000 visitantes que revaloriza el coleccionismo privado

0

El Instituto Inhotim cerró 2025 con 365.000 visitantes, su mejor registro anual desde que abrió al público en 2006. He revisado la serie completa del museo-jardín brasileño y la cifra no es vanidad institucional: convierte un proyecto privado de Brumadinho, a 60 kilómetros de Belo Horizonte, en la referencia latinoamericana del coleccionismo transformado en infraestructura cultural.

El vigésimo aniversario llega en plena transición de propiedad y de gobierno. Bernardo Paz, el fundador que imaginó el conjunto a una escala inédita, ya no participa en la operación: en 2022 donó el suelo, las galerías y 326 obras a la propia institución. El mecenazgo se convirtió en patrimonio, y esa separación no fue un gesto repentino, sino un proceso de una década que todavía condiciona la lectura del activo.

Un recinto de 346 acres con 19 galerías, más de 900 obras y 12 pabellones permanentes

El conjunto ocupa 346 acres, unas 140 hectáreas, y funciona a la vez como museo y jardín botánico. Alberga 19 galerías con más de 900 obras: doce espacios están dedicados de forma permanente a un solo artista y siete se reservan a exposiciones temporales. Ahí están los pabellones de Yayoi Kusama, Adriana Varejão, Hélio Oiticica, Doug Aitken y Tunga, con piezas concebidas para el lugar que difícilmente funcionarían en una sala convencional.

La escala tiene una traducción operativa. Desde su apertura, el Instituto Inhotim ha recibido cerca de 5 millones de visitantes, y en un fin de semana de buena afluencia puede concentrar 10.000 personas en un solo día. Casi el 70% de su plantilla vive en Brumadinho, lo que convierte al museo en uno de los principales empleadores de la zona junto a las compañías mineras.

Un museo privado que acumula casi cinco millones de visitas y sostiene empleo local deja de ser una colección y pasa a ser infraestructura.

La gobernanza es lo que más me interesa del caso. El consejo se creó en 2012 y Paz abandonó la presidencia en 2017, el mismo año en que un tribunal de primera instancia lo condenó por blanqueo de capitales; una corte de apelación lo absolvió en 2020. Hoy Inhotim es una entidad privada sin ánimo de lucro que se financia con la ley federal Rouanet, el incentivo cultural del estado de Minas Gerais y donaciones de particulares y fundaciones.

El comisario Deri Andrade sostiene que la salida del fundador no secó el patrocinio: al contrario, abrió la vía de los incentivos fiscales en los tres niveles administrativos del país. Pocos museos de arte contemporáneo de la región presentan una estructura tan desligada del patrono que los creó, y es la respuesta que cualquier family office quiere oír antes de institucionalizar una colección.

El Museu Bernardo Paz abrirá en septiembre de 2027 en el terreno contiguo

La segunda mitad del relato se construye al otro lado de la valla. Paz anunció este año que levanta un nuevo museo en un terreno colindante, justo donde Inhotim planeaba crecer.

Dos proyectos pensados para el museo original —un encargo de Michael Heizer y una sala para una obra mayor de Anish Kapoor— han migrado al complejo que abrirá en septiembre de 2027. Allan Schwartzman, cofundador de Inhotim y asesor curatorial jefe del Museu Bernardo Paz, describe ambos proyectos como las dos mitades de un mismo cuerpo.

No hay conversaciones formales entre las dos administraciones y Inhotim declinó comentar una colaboración futura. Tampoco es una urgencia: el programa del aniversario sigue su curso. El 14 de noviembre de 2026 se inaugura «À Céu Aberto», una muestra construida con investigación de archivo y fondos propios, y reabre The Murder of Crows, de Janet Cardiff.

colección privada de arte

Antes llegaron tres exposiciones abiertas en abril, y ahí se ve la línea curatorial: la retrospectiva de Dalton Paula, «Dupla Cura», comisariada por Beatriz Lemos; el Contraplano de Laís Myrrha; y «Tororoma», de davi de jesus do nascimento. La colección propia no llega a las 1.000 piezas, así que el siguiente paso, según Andrade, es revisar los fondos y volver a los encargos concebidos para el lugar.

La colección de Inhotim es pequeña en número y enorme en irrepetibilidad: casi todo lo que cuelga ahí se hizo para ese lugar y no puede circular.

Colección privada de arte como clase de activo: qué compra quien compra Inhotim

Llevo años sosteniendo que una colección privada no se valora por lo que cuelga de la pared, sino por la estructura que la sostiene cuando el fundador se aparta. Inhotim es la mejor demostración disponible en América Latina: separación legal del patrimonio en 2022, financiación diversificada con incentivos fiscales en tres niveles administrativos y una colección que no puede replicarse porque está anclada físicamente al terreno. Eso es preservación de capital con función de legado, no rentabilidad financiera. El riesgo no es el mercado del arte, sino la concentración: un patrono histórico, una sola región y un proyecto vecino que competirá por artistas, comisarios y visitantes. Para un family office con horizonte de cinco a diez años, el caso deja tres palancas —gobierno, financiación y encargo site-specific— y una advertencia: sin ellas, la colección se diluye en la siguiente generación. El próximo hito a seguir es el 14 de noviembre de 2026.

💎 Veredicto Wealth

Inhotim funciona como activo de preservación de capital y de legado para patrimonios con horizonte superior a diez años, no como vehículo de rentabilidad rápida. El riesgo a vigilar es la competencia del Museu Bernardo Paz por artistas y visitantes a partir de septiembre de 2027.

FCA regulación cripto: Reino Unido abre por primera vez la autorización total del sector

La regulación cripto británica entra en una fase nueva. La FCA, el supervisor financiero del Reino Unido, ya acepta solicitudes de autorización de empresas de criptoactivos y lo presenta como la vía hacia la claridad y la legitimidad de un mercado que llevaba años operando en zona gris.

Para obtener el permiso, las compañías tendrán que demostrar que cumplen requisitos en cuatro terrenos: protección del consumidor, salvaguarda de los activos de los clientes, integridad de mercado y resistencia financiera. No basta con inscribirse. Hay que probar que el negocio aguanta una revisión a fondo y que el dinero del usuario está separado, identificado y localizable.

El anuncio llega con declaración oficial. ‘El nuevo régimen cripto del Reino Unido dará a los consumidores mayor protección y a las empresas un marco claro en el que operar. Las empresas ya pueden solicitar la autorización y empezar a prepararse para la regulación’, ha señalado Dominic Cashman, director de autorización de la FCA, en la nota publicada por el supervisor británico.

Conviene mirar el calendario. La FCA cerró su marco regulatorio para criptoactivos el pasado mes de junio y el régimen completo no entrará en vigor hasta octubre de 2027. En paralelo, el país tramita una ley cripto de amplio alcance que debe dar cobertura parlamentaria definitiva a todo el entramado. El permiso se puede pedir hoy; las reglas completas del juego, todavía no.

Qué significa autorizarse ante la FCA y a quién obliga

La autorización se parece bastante a una licencia bancaria. Quien quiera captar clientes británicos y ofrecer servicios con criptoactivos tendrá que pasar por el filtro del supervisor. En la práctica, eso apunta a las plataformas de compraventa, a los custodios que guardan las claves de los usuarios y a los intermediarios que conectan unos con otros.

El detalle importa. El sector lleva años funcionando con reglas parciales, centradas sobre todo en la prevención del blanqueo de capitales. Lo que ahora se abre es un marco de conducta completo: cómo se informa al cliente, cómo se guardan sus fondos y qué ocurre si la empresa quiebra.

Desde 2025, el derecho británico reconoce bitcoin y otros criptoactivos como propiedad, una reforma que venía de una recomendación de la Law Commission de 2023. Aquello zanjó un problema viejo, porque los tribunales no tenían claro en qué cajón legal meter unos activos que no son cosas físicas ni tampoco dinero de curso legal. Sin ese paso previo, exigir salvaguardas habría sido mucho más complicado.

Dar permiso es la parte fácil. Lo difícil llega en 2027, cuando ese papel tenga que servir para algo más que para figurar en un registro.

Queda por ver cuántas compañías se animan. La solicitud es voluntaria, pero quien se quede fuera tendrá difícil seguir atendiendo a clientes británicos cuando el régimen esté plenamente activo.

Para el ahorrador español, el efecto es indirecto y aun así real. Si alguna de las plataformas que usa opera también en el Reino Unido, acabará pasando por una revisión más dura y tendrá que explicar mejor qué hace con su dinero. Y si decide no presentarse, lo probable es que reordene sus mercados y deje de aceptar clientes británicos.

Reino Unido llega por detrás de Bruselas y de Washington

Reino Unido cripto

Pese al anuncio, el Reino Unido va con retraso. La Unión Europea aplica desde el 30 de diciembre de 2024 el reglamento MiCA, que armoniza las reglas para plataformas, emisores de monedas estables y proveedores de servicios. Estados Unidos firmó en julio de 2025 la ley GENIUS, centrada en las stablecoins (monedas digitales diseñadas para mantener un valor estable, casi siempre anclado al dólar) y que somete a sus emisores a supervisión federal.

El mes pasado, los legisladores estadounidenses bloquearon la Clarity Act, la norma llamada a repartir competencias entre la SEC y la CFTC. No fue un frenazo definitivo: la SEC ha seguido publicando reglas por su cuenta. Washington discute, pero no se queda quieto.

En ese contexto, la autorización británica es menos una carrera ganada que un intento de no quedarse atrás. Europa lleva casi dos años aplicando su marco. Estados Unidos mueve ficha por la vía regulatoria aunque el Congreso se atasque. El Reino Unido, en cambio, abre la ventanilla antes de tener la ley cerrada.

Qué mirar a partir de ahora y qué puede salir mal

Hay un precedente que ayuda a interpretar lo que viene. Cuando la Unión Europea puso en marcha MiCA, el sector respondió con dos movimientos a la vez: las empresas grandes se adaptaron y usaron la norma como argumento comercial, mientras las pequeñas se quejaron del coste de cumplimiento o directamente replegaron actividad. Es razonable esperar algo parecido en el Reino Unido, sobre todo porque el hueco entre solicitar el permiso y tener las reglas vigentes se estira hasta 2027.

El riesgo principal tiene nombre: la incertidumbre. Un régimen que se estrena por partes permite a las compañías prepararse, pero también, las deja tomando decisiones de inversión sin conocer el detalle final. Si la ley en tramitación cambia elementos clave (competencias, tasas, exigencias de capital), más de una empresa podría haber gastado el dinero antes de saber a qué se comprometía.

Hay un segundo riesgo: la tentación de mover la sede. Varios grupos han elegido ya Dublín, París o Fráncfort para operar en Europa, porque MiCA les da un pasaporte único en 27 países. El Reino Unido, fuera de ese club desde el brexit, ofrece un mercado grande pero individual. La pregunta que se hará más de un consejo de administración es sencilla: ¿compensa autorizarse dos veces para cubrir Europa y el Reino Unido por separado?

Mi lectura es prudente. Este paso ordena algo que llevaba demasiado tiempo sin dueño claro, pero no resuelve el fondo del asunto: hasta octubre de 2027 nadie sabrá cuántas firmas han pasado el corte ni cuántas han decidido esperar. Las dos cifras que conviene vigilar son el número de solicitudes aceptadas y el texto final de la ley cripto. Con esas dos piezas se podrá juzgar si el Reino Unido compite o simplemente cumple.

PUMA y LALIGA presentan el diseño exclusivo del balón oficial de los dos partidos de esta temporada de ELCLÁSICO

0

PUMA y LALIGA han presentado el diseño exclusivo del balón oficial de los dos partidos de esta temporada de ELCLÁSICO, el duelo entre FC Barcelona y Real Madrid. Según explicaron, este balón, «con diseño propio, combina un rendimiento de vanguardia con una identidad visual única, creada a medida para reflejar la intensidad y el legado de esta competición de referencia».

El nuevo diseño debutará en el terreno de juego del Spotify Camp Nou, en la décima jornada de LALIGA EA SPORTS, el 25 de octubre a las 21.00 horas. La propuesta combina «formas dinámicas y atrevidas en vivos colores» con sutiles gráficos de inspiración retro. Con esta estética, se rinde homenaje a la rica historia y a la legendaria rivalidad entre los dos clubes, uniendo a la perfección la tradición con la cultura futbolística moderna.

Con el objetivo de ofrecer un rendimiento óptimo al más alto nivel, el balón mantiene las especificaciones técnicas de élite del balón oficial de LALIGA 2026/2027. Su construcción de 8 paneles sin costuras garantiza una aerodinámica optimizada y una trayectoria de vuelo ultraestable y precisa.

La superficie de poliuretano (PU) con textura 3D (1,1 mm) proporciona un agarre mejorado, así como un control táctil y una sensibilidad superiores en cualquier condición meteorológica. Ha sido fabricado incorporando una tecnología avanzada de alta frecuencia que asegura que el balón mantenga su forma y ofrezca una durabilidad excepcional, incluso bajo las condiciones de mayor intensidad. Con la certificación FIFA Quality Pro, el balón cumple con los estándares más exigentes requeridos por los futbolistas profesionales de todo el mundo.

ELCLÁSICO vuelve a reunir a algunos de los mejores futbolistas del mundo sobre un mismo terreno de juego. En esta edición, siete de los candidatos al Balón de Oro —Marc Cucurella, Jude Bellingham, Vinícius Júnior, Kylian Mbappé, Rodri, Lamine Yamal y Pau Cubarsí— estarán presentes en el encuentro, reforzando el carácter único de un partido que congrega a patrocinadores, operadores, medios de comunicación y aficionados de todo el mundo. Solo durante la temporada 2025/26 se gestionaron más de 1.200 acreditaciones de prensa para los dos encuentros de ELCLÁSICO.

El balón oficial PUMA para ELCLÁSICO 2026/2027 está disponible desde el 1 de octubre en ‘PUMA.com’, en tiendas PUMA seleccionadas y en distribuidores autorizados de todo el mundo.

TÜV SÜD, única de su sector entre las 100 mejores empresas para trabajar en España

0

TÜV SÜD repite un año más en el ranking de las ‘100 Mejores Empresas para Trabajar en España’ 2026, elaborado por ‘Actualidad Económica’. La compañía, especializada en inspección, ensayos y certificación, es la única empresa del sector TIC presente en esta edición del ranking, que reconoce a las organizaciones más atractivas para que el talento se desarrolle a nivel profesional y personal.

La estrategia de talento de TÜV SÜD se articula en torno al plan HR Strategy 2030, orientado a hacer crecer la plantilla, reforzar la fidelización, ampliar la gestión de capacidades, impulsar la excelencia operativa y desarrollar líderes preparados para la transformación tecnológica, normativa y sostenible de sus clientes.

En el último año, la compañía ha digitalizado el ciclo de vida del empleado con SuccessFactors, ha incorporado una herramienta de feedback continuo y ha definido el Modelo GPS para orientar las conversaciones de desempeño y desarrollo.

En 2025, los empleados alcanzaron una media de 34 horas de formación, centrada especialmente en ciberseguridad, IA y soluciones de ensayos digitales, con el objetivo de que los profesionales evolucionen al mismo ritmo que las tecnologías, los marcos regulatorios y las expectativas de los clientes.

Por otro lado, destaca su programa TÜV SÜD CARE que, en torno a cuatro pilares (financiero, social, físico y emocional), permite a cada empleado configurar su propio paquete de beneficios. También ha ampliado la cobertura del servicio de salud mental, ha firmado un acuerdo con la Fundación Española del Corazón y ha incorporado pruebas gratuitas de cáncer de colon y de próstata a los reconocimientos médicos.

Además, cuenta con una Diversity Officer, un protocolo específico y un canal de denuncia confidencial contra el acoso, y forma a sus managers en diversidad y sesgos inconscientes. Impulsa el talento femenino y las carreras STEM mediante formaciones y colaboraciones con universidades y centros educativos. En el ámbito ambiental, la energía de sus instalaciones es de origen 100 % renovable, ha renovado su política de renting y ha elaborado un nuevo Manual de Gestión Ambiental para todos sus centros.

Raúl Sanguino, CEO de TÜV SÜD South-West Europe, ha señalado que “volver a estar en este ranking es un orgullo y una responsabilidad. Nuestro trabajo depende del conocimiento experto, la independencia y el rigor de nuestros profesionales, y por eso las personas están en el centro de nuestra estrategia. Este reconocimiento es mérito de todo el equipo, y nos anima a seguir creando un entorno en el que el talento pueda crecer con nosotros”.

Por su parte, Nieves Castro, People Director de TÜV SÜD South-West Europe, ha apuntado: “que este reconocimiento se repita confirma que vamos en la buena dirección. Queremos que cada persona tenga un plan de desarrollo, formación a lo largo de toda su carrera y medidas de bienestar adaptadas. Seguiremos escuchando a nuestros equipos para que TÜV SÜD sea un lugar donde crecer profesional y personalmente”. En España, TÜV SÜD cuenta con más de 1.500 profesionales y una red de más de 70 centros entre delegaciones e ITV. En el conjunto del grupo trabajan más de 30.000 personas.

El SEPE lanza una nueva formación para el empleo y cursos gratis para desempleados

0

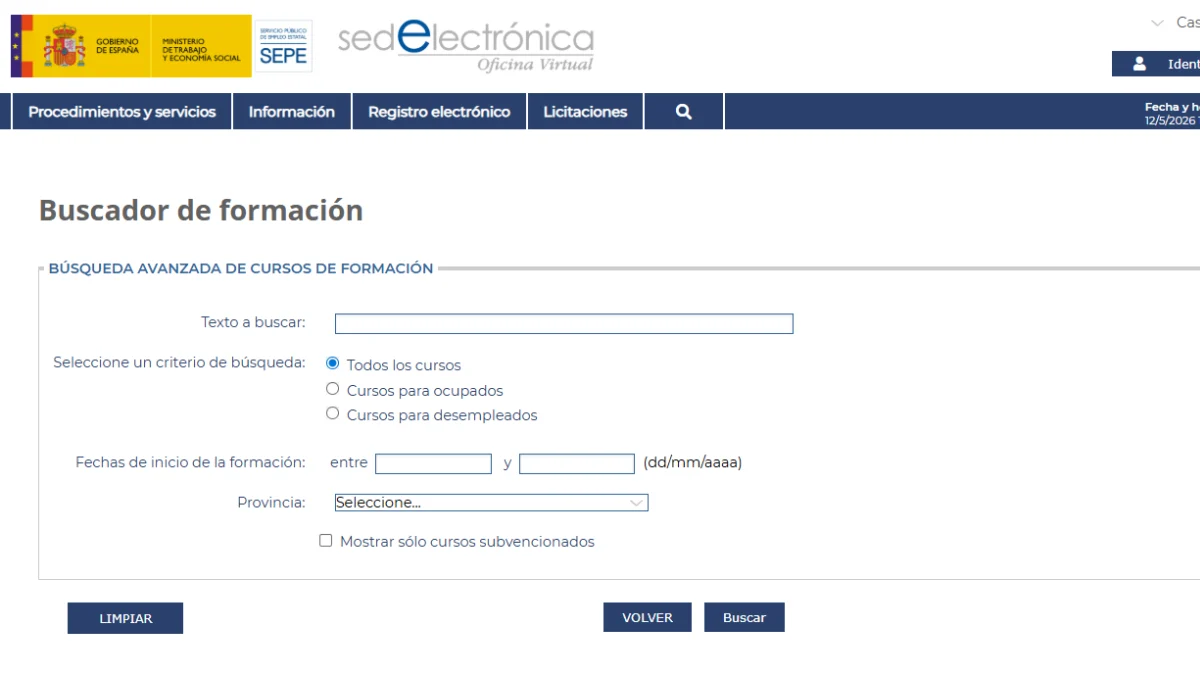
El SEPE abre nueva formación para el empleo gratuita para desempleados y para trabajadores afectados por un ERTE. La oferta incluye teleformación en competencias digitales y ecológicas para 125.100 trabajadores que hayan pasado por un expediente de regulación temporal de empleo.

La iniciativa forma parte del Sistema de Formación en el Trabajo, el cauce que el servicio público de empleo utiliza para que una persona mejore su cualificación, se recualifique o se adapte a un sector distinto. No es una vía reservada a quien ya tiene un contrato: los desempleados también entran.

El marco legal es el artículo 33 de la Ley 3/2023, de 28 de febrero, de Empleo, que define la Formación en el Trabajo como el conjunto de acciones de naturaleza laboral que acompañan a la persona trabajadora a lo largo de su vida profesional, esté ocupada o desempleada.

La ley fija además dos principios que condicionan cualquier convocatoria. El primero: la formación debe facilitar la libre elección de profesión u oficio y la promoción profesional. El segundo: nadie puede sufrir discriminación por acceder a estos programas.

Qué incluye la nueva oferta de formación del SEPE

El bloque más voluminoso es el dirigido a personas afectadas por un expediente de regulación temporal de empleo. El SEPE ha contratado un servicio específico para impartir estas acciones en teleformación, con el objetivo de recualificar a 125.100 trabajadores. La formación es totalmente gratuita y está financiada por la Unión Europea a través de los fondos NextGenerationEU.

Tres ámbitos concentran el contenido: nuevas tecnologías, sostenibilidad y medioambiente. Son competencias que aparecen cada vez con más frecuencia en las ofertas de empleo que publican las empresas.

El programa para afectados por un ERTE es gratuito y lo financia la Unión Europea: no supone ningún coste para quien lo cursa.

En paralelo, el SEPE mantiene abiertas las ofertas de formación de ámbito estatal y las que convoca cada comunidad autónoma. El catálogo completo se consulta en la página de formación del SEPE, y las condiciones dependen del organismo que financie cada acción.

Cursos disponibles y quién puede inscribirse

El acceso no exige titulación universitaria previa. El punto de partida es estar dado de alta como demandante de empleo o estar trabajando, según el programa. En las acciones para afectados por un ERTE el criterio es haber estado o estar incluido en el expediente de regulación temporal.

  • Personas afectadas por un ERTE: teleformación gratuita en competencias digitales y ecológicas, con financiación europea.
  • Personas desempleadas: acciones estatales y autonómicas orientadas a competencias que demandan las empresas.
  • Personas ocupadas: programas de recualificación y adaptación al puesto de trabajo.

Las condiciones cambian de una convocatoria a otra: la duración, el horario y el sistema de evaluación dependen del programa y de la comunidad autónoma que lo imparta. Antes de formalizar la inscripción conviene comprobar si el curso es presencial, en teleformación o mixto, y qué acreditación concreta entrega.

cursos SEPE gratis

Análisis: qué valor real tiene esta formación en el mercado laboral

El mercado laboral español demanda hoy competencias digitales y ecológicas, y ese es el argumento del SEPE para concentrar su esfuerzo en los afectados por un ERTE. La ventaja para el candidato es evidente: una acción de teleformación gratuita evita el desembolso que exige el mercado privado por una formación equivalente.

La advertencia está en la letra de la propia norma. El Sistema de Formación en el Trabajo no se vincula al Catálogo de Estándares de Competencias, así que no todos los cursos equivalen a un certificado de profesionalidad. Conviene comprobar qué acredita cada programa antes de apuntarse.

Hay un segundo punto a vigilar: la teleformación exige equipo informático, conexión estable y autonomía para seguir el ritmo, un obstáculo real para parte del público al que se dirige. En mi lectura, el perfil que más partido saca a esta convocatoria es el de quien trabaja en un sector en reconversión y necesita reciclarse sin dejar de buscar empleo. La formación no garantiza un contrato, pero coloca al candidato en la lista de perfiles con competencias que las empresas dicen necesitar.

Además, algunos programas exigen asistencia diaria o disponibilidad en horario de mañana, un detalle que condiciona quién termina el curso y quién lo abandona a la mitad. Comprobar la compatibilidad con la búsqueda activa de empleo es el primer filtro antes de matricularse.

📝 Cómo enviar el currículum

Para inscribirte solo necesitas un perfil activo en el servicio público de empleo y el currículum actualizado.

  1. Paso 1: Entra en la sección de formación del portal del SEPE (sepe.es) o en el portal de empleo de tu comunidad autónoma.
  2. Paso 2: Identifícate con tu usuario y contraseña; si no tienes cuenta, créala con tu DNI o NIE.
  3. Paso 3: Filtra la búsqueda por provincia, modalidad (presencial o teleformación) y área de conocimiento. Comprueba si el programa se dirige a afectados por un ERTE, a desempleados o a personas ocupadas.
  4. Paso 4: Adjunta tu currículum actualizado y la documentación que acredite tu situación laboral, como el certificado de empresa o el informe de vida laboral.
  5. Paso 5: Confirma la solicitud y guarda el justificante. Si el organismo selecciona tu perfil, recibirás el aviso para formalizar la matrícula.

Plazo de inscripción: cada convocatoria abre su propio plazo y las plazas se asignan hasta agotarlas; el catálogo se renueva de forma continua en el portal. Requisito mínimo: estar dado de alta como demandante de empleo o en situación de ocupación, según el programa al que se opte.

El 9 de octubre cambia el catálogo de Netflix: llega ‘Aquel’, la serie que promete destapar la cara oculta de Raphael

Netflix ya tiene fecha marcada en rojo: este viernes 9 de octubre estrena ‘Aquel’, la serie que reconstruye la vida de Raphael, el cantante español que lleva sesenta años llenando escenarios. Ocho episodios y dos actores para un mismo mito son la apuesta más personal de la plataforma este otoño.

La fiesta de presentación en los Cines Callao de Madrid, con el propio Raphael entre el público, ya adelantó que esto no va de un homenaje al uso. La serie promete meterse donde pocas veces se ha mirado: las sombras del ídolo, no solo sus éxitos.

Netflix pone fecha: así podrás ver ‘Aquel’ desde el 9 de octubre

La cuenta atrás ya ha empezado. ‘Aquel’ llegará en exclusiva a Netflix España y Latinoamérica el 9 de octubre, con los ocho capítulos de la primera temporada disponibles de golpe, como ya es costumbre en la casa. No hace falta esperar semana a semana: quien se enganche podrá devorarla entera en un fin de semana.
Youtube video

El tráiler oficial, presentado hace apenas unos días, ya deja claro el tono: nostalgia bien administrada, mucha música en directo y un Raphael que se mira al espejo sin demasiados filtros. La producción lleva meses cociéndose y ha contado con la implicación directa del propio artista.

De Linares a la fama mundial: el viaje que cuenta la serie

La historia arranca en un lugar muy concreto: Linares, Jaén, donde nació Miguel Rafael Martos Sánchez, el niño que acabaría convertido en Raphael. Desde ahí, la trama recorre más de cinco décadas de carrera, con paradas en Madrid, Las Vegas, Moscú, París y Acapulco.

No es solo un repaso de éxitos musicales. La ficción promete entrar en los conflictos personales y en los años más duros del artista, esos que rara vez salían a la luz en televisión. La propia plataforma ha adelantado que el objetivo es mostrar tanto las luces como las sombras del personaje.

Dos actores, un mismo mito: así es el reparto de ‘Aquel’

Javier Morgade, al que ya vimos en ‘Disco, Ibiza, Locomía’, se pone en la piel del Raphael más joven, el que empieza a triunfar en plena posguerra. Carlos Santos, conocido por ‘El hombre de las mil caras’, toma el relevo para interpretar al artista en su etapa de madurez.

Estos son los nombres confirmados hasta ahora:

  • Javier Morgade – Raphael en su juventud
  • Carlos Santos – Raphael en su madurez
  • Francesco Carril, Natalia Varela, Pepa Aniorte y Manolo Caro – reparto de apoyo

Un rodaje entre Sevilla, Madrid y Las Vegas

Los escenarios elegidos no son casuales: buscan reflejar las distintas etapas de una carrera que saltó fronteras. Ese salto de localizaciones es, de hecho, uno de los puntos que más se ha cuidado en la producción.

Por qué Netflix se juega una carta fuerte con el biopic español

No es casualidad que Netflix elija justo ahora para lanzar ‘Aquel’. La plataforma lleva meses reforzando su catálogo de ficción española, y sacarle brillo a una figura tan reconocible como Raphael encaja con esa estrategia de apostar por historias con tirón también fuera de nuestras fronteras.

De hecho, si quieres verlo con perspectiva conviene echar un vistazo a los estrenos de Netflix que llegan estos días, porque octubre viene especialmente cargado de series para todos los gustos.

Más allá de la ficción: quién es realmente el hombre detrás del mito

Antes de sentarte a ver la serie conviene repasar algunos datos reales. Raphael representó a España en el Festival de Eurovisión en 1966 y 1967, y ya entonces mostraba ese carisma escénico que, décadas después, sigue intacto.

Si quieres profundizar en la trayectoria real del artista más allá de lo que cuenta la ficción, puedes repasar la vida del cantante antes de sentarte frente a la pantalla el día del estreno.

Youtube video

Repasar esos datos ayuda a entender por qué ‘Aquel’ no es un capricho cualquiera de Netflix, sino un proyecto pensado para un artista con una trayectoria casi sin comparación en la música en español.

Lo que ya sabemos (y lo que todavía guarda Netflix bajo llave)

Netflix no ha soltado prenda sobre los capítulos más delicados de la biografía, esos que el propio Raphael prometió abordar «sin filtros» en declaraciones recogidas tras el inicio del rodaje. Lo que sí está confirmado es la fecha, el reparto completo y que los ocho episodios llegarán de una sola vez.

Así que si eres de los que ha tarareado alguna vez «Yo soy aquel» sin saber bien de dónde venía esa voz, este 9 de octubre tienes una cita pendiente. La serie promete respuestas, y el propio Raphael ya avisó de que no todo será tan luminoso como sus actuaciones.

Megacontrato hídrico en Barcelona: Veolia se impone con una concesión de 1.000 millones para blindar el agua potable tras la gran sequía

El Consell Metropolità del Área Metropolitana de Barcelona (AMB) ha situado al grupo francés Veolia como virtual ganador de un contrato histórico valorado en 1.000 millones de euros. La concesión, con una duración de 25 años, encomienda a la multinacional la gestión del servicio de agua potable en ocho municipios clave del cinturón barcelonés, donde residen más de 230.000 ciudadanos. El dictamen de la Mesa de Contratación supone un paso previo a la adjudicación formal de una licitación decisiva para la estabilidad hídrica de la región.

Un contrato decisivo para ocho municipios del cinturón de Barcelona

La resolución de la Mesa de Contratación del AMB posiciona la propuesta de Veolia en el primer lugar de la clasificación tras evaluar las diferentes plicas técnicas y económicas presentadas al concurso público. Aunque la formalización definitiva del contrato requerirá el trámite administrativo final del órgano metropolitano, la propuesta avala la solvencia del grupo galo para asumir el suministro de agua potable a más de 230.000 habitantes durante los próximos 25 años.

El contrato, con un volumen de negocio estimado en 1.000 millones de euros a lo largo del periodo de concesión, consolida la presencia operacional de las grandes multinacionales del sector ambiental en las infraestructuras básicas de Cataluña. La licitación abarca la captación, distribución y mantenimiento integral de la red de agua potable en ocho localidades del entorno metropolitano barcelonés, un área caracterizada por una alta densidad de población y una exigencia técnica creciente derivada del estrés hídrico recurrente en la cuenca del Llobregat y el Ter.

Fuentes del sector señalan que este contrato figuraba como uno de los activos más codiciados del mapa de licitaciones públicas en España. La combinación de un plazo concesional de un cuarto de siglo y un volumen de facturación garantizado convierte a esta plaza en un enclave estratégico para el mercado del agua en el sur de Europa.

┌────────────────────────────────────────────────────────────────────────┐
│                   CLAVES DEL CONTRATO HÍDRICO EN EL AMB                │
├────────────────────────────────────────────────────────────────────────┤
│ • Valor total estimado: 1.000 millones de euros.                       │
│ • Duración de la concesión: 25 años.                                   │
│ • Cobertura poblacional: Más de 230.000 residentes.                    │
│ • Ámbito territorial: 8 municipios del área metropolitana de Barcelona. │
│ • Estado del procedimiento: Clasificación favorable de la Mesa de AMB. │
└────────────────────────────────────────────────────────────────────────┘

Sensores, telelectura y electrificación: la receta tecnológica frente al riesgo de desabastecimiento

La adjudicación preliminar se produce tras los severos episodios de sequía que han castigado a las cuencas internas de Cataluña durante los últimos años, un escenario de emergencia que obligó a las administraciones a decretar restricciones al consumo y a exigir mayores estándares de eficiencia operacional a los gestores del servicio.

En este contexto, el pliego técnico ofertado por Veolia contempla un despliegue masivo de tecnología orientada a mitigar las pérdidas en la red y optimizar cada litro de agua captado. Entre las actuaciones inmediatas proyectadas por la compañía destacan:

  • Sistemas de sensorización avanzada: Instalación de sensores acústicos y de presión de última generación a lo largo del entramado de tuberías para la localización y reparación temprana de fugas invisibles en la red de distribución.
  • Centros de operaciones digitalizados: Creación de salas de control integradas en tiempo real para monitorizar la calidad del caudal, prever picos de demanda y gestionar el rendimiento energético del sistema.
  • Telelectura masiva: Sustitución gradual del parque de contadores domésticos e industriales por dispositivos de medición remota inteligente que permitirán a los usuarios controlar su consumo en tiempo real y detectar anomalías internas.
  • Descarbonización del servicio: Electrificación completa de la flota de vehículos adscrita al mantenimiento del servicio en los ocho municipios metropolitanos.

Desde la compañía han confirmado que, una vez se ratifique la adjudicación definitiva de la licitación pública, los equipos técnicos iniciarán los trabajos de modernización e infraestructura de forma inmediata para amortiguar los efectos de los posibles periodos de escasez de lluvia en la región.

Estelle Brachalinoff: «Garantizaremos la seguridad medioambiental a largo plazo»

El resultado del concurso público de Barcelona ha sido recibido como un hito corporativo clave en la sede central del grupo galo en París. La máxima ejecutiva de la multinacional ambiental ha querido destacar el valor estratégico de la decisión en el contexto de su presencia histórica en el mercado peninsular.

«Estamos muy satisfechos con este resultado en España, un país estratégico para Veolia en el que estamos presentes desde hace 160 años. Pondremos toda nuestra experiencia global, tecnología e innovación al servicio de Barcelona y sus ciudadanos, garantizando un servicio de primer nivel y la mejor relación calidad-precio. Nuestra capacidad para aunar innovación y eficiencia operativa nos permitirá mantener una inversión continuada en la calidad de estos servicios esenciales, reforzando la garantía del suministro de agua y la seguridad medioambiental a largo plazo», ha afirmado Estelle Brachalinoff, consejera delegada de Veolia a nivel global.

La multinacional francesa, cotizada en el índice Euronext de París, cerró el ejercicio 2025 con una facturación consolidada de 44.400 millones de euros y una plantilla global integrada por 215.000 empleados. Solo en ese último año, la firma suministró agua potable a 110 millones de personas y prestó servicio de saneamiento a 97 millones de usuarios en los cinco continentes.

España, la gran apuesta de Veolia: 1.000 millones de inversión para escalar hasta el ‘top 3’ mundial

La adjudicación en el área metropolitana de Barcelona encaja de lleno en los planes de expansión a largo plazo que el gigante de los servicios ambientales tiene trazados para la Península Ibérica. En la actualidad, España genera una facturación de 3.000 millones de euros para Veolia y da empleo a cerca de 18.000 personas, posicionándose como uno de sus motores de crecimiento más dinámicos dentro del continente europeo.

La hoja de ruta de la compañía contempla que el mercado español se convierta en su tercer mercado global en volumen de negocio durante los próximos años. Para alcanzar esa meta, la cúpula directiva proyecta elevar sus ingresos en el país más de un 40 % antes de que finalice la década de 2030.

Este crecimiento acelerado se sustentará en un programa marco de inversiones directas valorado en 1.000 millones de euros hasta el año 2030. Aunque la gestión eficiente del ciclo integral del agua constituye el eje sobre el que orbita su actividad histórica, el capital previsto se canalizará también hacia negocios vinculados a la transición ecológica, como el reciclaje industrial de plásticos, la descarbonización de la energía local y la valorización energética de residuos urbanos e industriales.

Con la virtual adjudicación del contrato hídrico en el entorno de Barcelona, Veolia asesta un golpe de mano en el mapa de concesiones en España, reforzando su posición frente a competidores tradicionales e impulsando su plan estratégico de infraestructuras en un sector prioritario para la estabilidad económica y social de los municipios.

Paradores lanza su campaña de otoño: noches desde 80 euros con desayuno en paradores a un paso de Madrid

Paradores acaba de activar su campaña de otoño y la buena noticia, para quien busca una escapada sin arruinarse, es que las habitaciones arrancan desde 80 euros la noche con desayuno incluido. La oferta llega justo cuando el calor se despide y apetece más que nunca un plan corto cerca de casa.

Lo mejor para quien vive en Madrid es que varios de los 49 establecimientos participantes están a menos de dos horas de coche. Entre ellos, Segovia se cuela como uno de los favoritos por su cercanía y por unas vistas que, sinceramente, justifican por sí solas la escapada.

Paradores estrena una campaña con precios que no se veían en años

La cadena hotelera pública ha decidido tirar de tarifas agresivas para llenar sus habitaciones antes de que llegue el frío de verdad. Paradores pone a la venta 49 establecimientos repartidos por toda España con precios desde 80 euros la noche, válidos para estancias que se pueden disfrutar hasta el 23 de diciembre. No es un simple gancho publicitario: la cifra compite de tú a tú con un hotel de tres estrellas cualquiera, con la diferencia de que aquí se duerme entre muros con varios siglos de historia.

Youtube video

Qué incluye la tarifa de 80 euros y qué se paga aparte

El precio se calcula por habitación doble y por noche, con los impuestos ya metidos en el cálculo, así que no hay sorpresas de última hora en la factura final. Lo que no entra de serie es el desayuno, aunque la cadena ofrece un 15% de descuento si se reserva junto con el alojamiento en el mismo momento de la compra.

Para que quede claro de un vistazo, así se reparte la tarifa de entrada de esta campaña:

  • Habitación doble para dos personas, impuestos incluidos
  • Desayuno con un 15% de descuento si se reserva junto a la estancia
  • Desayuno infantil con 50% de descuento sobre el precio de adulto
  • Cama supletoria gratuita para los menores de hasta 12 años

Segovia y otros paradores muy cerca de Madrid, entre los más buscados

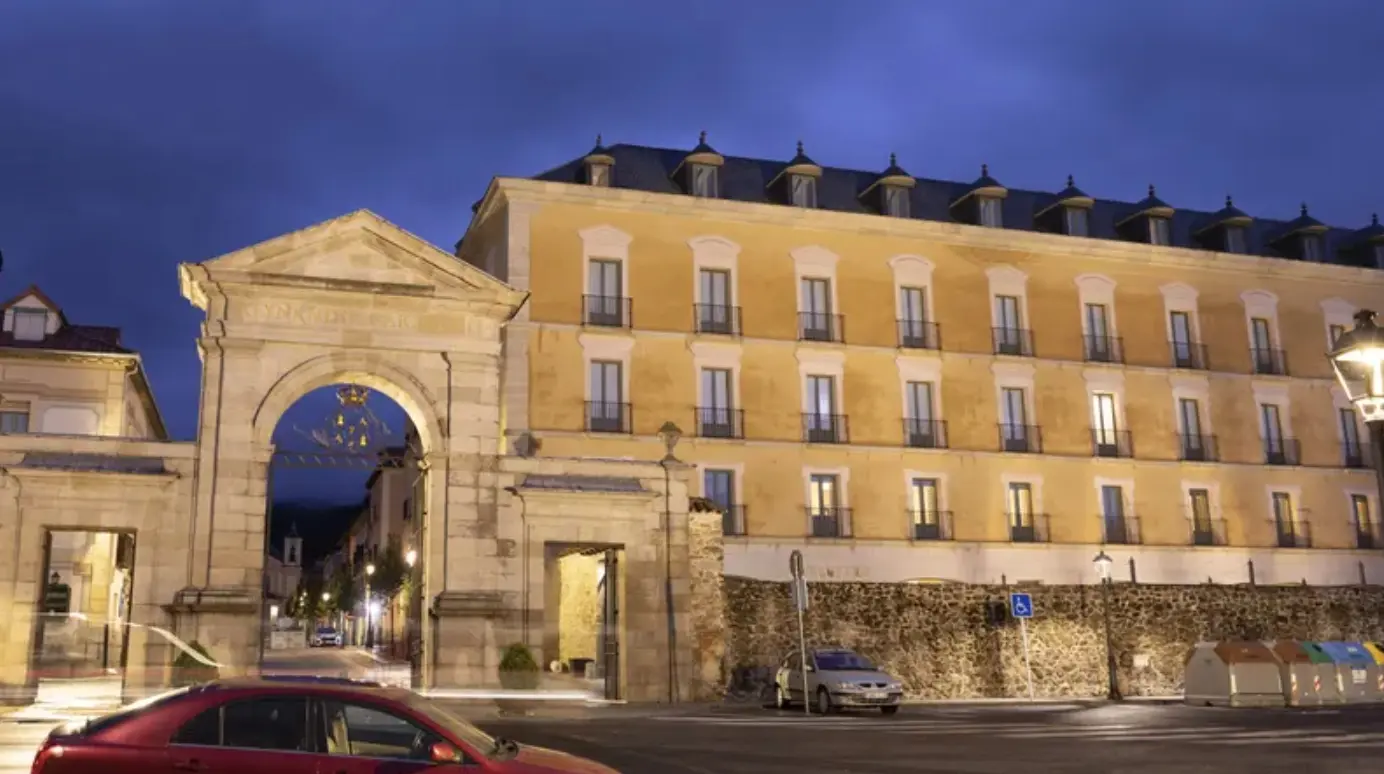
Quien busca una escapada corta sin pasarse horas en la autovía tiene en Segovia una de las mejores bazas de esta campaña, con precios que arrancan en 89 euros la noche. No es casualidad: la capital segoviana forma parte de las localidades declaradas Patrimonio de la Humanidad, como es el caso de la ciudad de Segovia, y su parador ocupa un antiguo convento con vistas al valle del Eresma que de noche, con el edificio iluminado, es pura postal.

Otros destinos cercanos a la capital también entran en el tramo más económico, desde 80 euros:

  • Parador de Gredos (Ávila), el más antiguo de toda la red
  • Parador de Manzanares (Ciudad Real), parada clásica camino del sur
  • Parador de Soria, a poco más de dos horas por autovía

El truco del programa de fidelización que aprieta aún más el precio

Si encima te apuntas a Amigos de Paradores -que es gratuito y no obliga a nada-, la cuenta final puede acercarse todavía más a esos 80 euros que anuncia la campaña. Los niveles superiores del programa llegan a ofrecer hasta un 20% de descuento en alojamiento, restaurante y desayuno, algo que muchos viajeros habituales ni siquiera saben que tienen a su disposición.

Youtube video

Hasta cuándo se puede reservar y viajar con estos precios

La ventana para disfrutar de esta campaña se cierra el 23 de diciembre, así que quien quiera aprovecharla tiene por delante casi tres meses para organizar la escapada con calma. Conviene no dejarlo para el último momento porque las plazas con tarifa reducida son limitadas y se concentran, sobre todo, en fines de semana y puentes.

El otoño y el invierno son, históricamente, los meses más flojos para el turismo de interior, y Paradores necesita llenar habitaciones fuera de la temporada alta de verano. La compañía, además, atraviesa un buen momento de actividad: no hace mucho anunciaba cientos de puestos de empleo en Paradores para reforzar sus plantillas, una señal de que el negocio va viento en popa y puede permitirse tarifas agresivas sin poner en riesgo sus cuentas.

Lo esencial si quieres aprovechar la campaña este otoño

En resumen: habitaciones desde 80 euros la noche, desayuno con descuento si se reserva junto al alojamiento, validez hasta el 23 de diciembre y paradores muy cerca de Madrid, con Segovia como uno de los más solicitados de toda la campaña. Si a eso le sumas el programa de fidelización gratuito, la escapada de otoño puede salir bastante más barata de lo que parece a primera vista.

El producto de Ikea de 6 euros que evita que se escape el calor por las ventanas sin necesidad de hacer reformas

Ikea acaba de colar entre sus novedades un producto que resuelve uno de esos problemas domésticos que casi nadie confiesa en voz alta: sentirse observado desde la ventana de casa. Se llama PUCKELFLY y es una lámina autoadhesiva que se coloca directamente sobre el cristal, sin taladros ni instalador.

El gancho está en el precio: 5,99 euros por 1,5 metros, una cifra que hace que muchos la estén comprando por impulso en su próxima visita a la tienda azul y amarilla. Y el resultado, según quienes ya la han probado, se nota desde el primer día.

Así es la novedad que Ikea acaba de meter en su sección de ventanas

La PUCKELFLY funciona como una segunda piel para el cristal: es translúcida, deja pasar toda la luz del día, pero difumina lo que se ve desde el otro lado. En España, donde buena parte de los pisos en ciudades como Madrid o Barcelona tienen ventanas que miran directamente a un patio de luces o a la calle, ese matiz cambia bastante el día a día.

Ikea la vende en rollos de 1,5 metros por 5,99 euros, y no hace falta cortar el cristal a medida ni contratar a nadie: se recorta con unas tijeras normales y se coloca con agua y jabón, como una lámina de vinilo adhesivo de toda la vida.

Lo que cambia de verdad cuando la pones en tu ventana

Youtube video

Un vinilo translúcido para ventanas como este no solo tapa las miradas: también evita que tengas que vivir todo el día con la persiana medio bajada o la cortina siempre cerrada. La diferencia se nota sobre todo en salones y cocinas que dan a patios comunitarios.

  • Mantiene la luz natural durante todo el día
  • No necesitas bajar la persiana para tener intimidad
  • Se quita sin dejar marcas ni restos de pegamento
  • Funciona en ventanas correderas, abatibles o fijas
  • Se limpia como un cristal normal, con bayeta y agua

Por qué todo el mundo habla de este truco justo ahora

Con la vuelta al trabajo y las tardes cada vez más cortas, muchos hogares pasan más horas en casa con las luces encendidas, justo el momento en que las ventanas se convierten en un escaparate involuntario hacia el patio o la calle. Ikea ha sabido leer ese problema y lo ha resuelto con algo que cabe en el bolsillo del abrigo.

Además, cada vez hay más pisos reformados con ventanales grandes que ganan luz pero pierden intimidad. La solución tradicional, cambiar toda la carpintería o pedir cristales opacos, cuesta miles de euros; si buscas más trucos baratos de Ikea para resolver problemas así, esta casa sueca se ha especializado en dar con ellos.

Para qué ventanas funciona mejor (y para cuáles no tanto)

No todas las estancias necesitan el mismo tipo de solución, así que conviene pensar antes de comprar en qué ventana concreta la vas a instalar y qué esperas conseguir con ella.

El cuarto de baño y la cocina

En baños y cocinas que dan a un patio interior, esta lámina es prácticamente ideal: aporta privacidad las 24 horas sin necesidad de encender la luz de día, algo que sí ocurre cuando bajas la persiana por dentro.

El salón con vistas a la calle

Si tu salón da directamente a la acera, quizá prefieras combinarla con un visillo fino en la parte baja, ya que a poca distancia la silueta de las personas se sigue percibiendo algo, aunque los detalles queden completamente difuminados.

Lo que dice la normativa de las comunidades sobre este arreglo de Ikea

Una de las dudas más habituales es si hace falta pedir permiso a la comunidad de vecinos para poner algo así. La respuesta, en la mayoría de los casos, es que no: al aplicarse por dentro del cristal y no cambiar el aspecto exterior del edificio, no entra dentro de las obras que necesitan autorización de la junta.

Eso sí, conviene revisar los estatutos si vives en un edificio protegido o catalogado, donde a veces hasta el color de las cortinas visibles desde fuera está regulado. Fuera de esos casos puntuales, Ikea deja claro en la ficha del producto que es apta para cualquier cristal doméstico.

Cómo colocarla bien a la primera para que no se note ni una burbuja

Youtube video

El truco está en limpiar muy bien el cristal antes de empezar, porque cualquier resto de polvo se queda atrapado debajo y luego se ve como un bulto. Con el cristal limpio, un espray de agua con una gota de jabón y una espátula de plástico (o una tarjeta vieja) basta para que quede completamente lisa.

Si te sobra lámina, no la tires: sirve también para las puertas de cristal de armarios o muebles que quieras disimular. Y si algún día cambias de piso, se retira igual de fácil que se puso, sin dejar marcas en el cristal.

La solución rápida para dejar de sentirte observado en tu propia casa

Al final, lo que hace tan atractivo este producto de Ikea es que resuelve un problema real con una inversión mínima y sin obras de por medio. Por menos de 6 euros tienes intimidad, luz natural y una instalación que puedes hacer tú solo en una tarde tranquila.

Si llevas tiempo dándole vueltas a poner algo así, este es un buen momento para probarlo: un vinilo translúcido para ventanas como el de Ikea es de esas soluciones pequeñas que, una vez las pruebas, te preguntas por qué no lo hiciste antes.

Bitcoin firma su mejor trimestre desde 2024 con un rally del 40%

Bitcoin ha cerrado su mejor trimestre desde finales de 2024. La mayor criptomoneda del mercado se anotó una subida del 40% entre julio y septiembre y cotiza ya cerca de 83.700 dólares. El motor del rally no ha sido un lanzamiento ni una aprobación regulatoria: ha sido la decisión del Tesoro de Estados Unidos de recomprar su propia deuda.

El dato lo puso sobre la mesa esta semana The Kobeissi Letter, un boletín de análisis de mercados muy seguido en Wall Street. Según sus cálculos, el bitcoin acumula una subida cercana al 30% desde el 19 de agosto, el día en que el Tesoro anunció que más que duplicaría el tamaño de sus recompras de deuda pública. En los últimos 30 días, el avance es más modesto: un 6%.

Es una moneda que llegó a estar por encima de los 126.080 dólares hace un año y que desde entonces había perdido más de la mitad de su valor. Volver a los 83.700 no es un récord. Ni mucho menos. Pero sí es el mejor trimestre desde el último tramo de 2024, cuando el sector se disparó tras las elecciones estadounidenses.

Qué ha movido el precio: la recompra de deuda del Tesoro

Para entender el rally hay que mirar a los bonos, no a las criptomonedas. Los rendimientos de la deuda pública estadounidense a largo plazo se habían disparado hasta niveles que no se veían desde la década de 2000, y el Departamento del Tesoro decidió intervenir para intentar rebajarlos. Su herramienta: recomprar parte de esa deuda para sostener el precio de los bonos y moderar así la rentabilidad que exigen los inversores.

La operación funciona un poco como cuando una empresa recompra sus propias acciones para sostener la cotización: retira papel del mercado para que el precio no se desinfle. ¿Y por qué eso empuja al alza el bitcoin? Porque cuando los bonos pagan menos, el coste de oportunidad de tener dinero en activos que no generan intereses —como el bitcoin o el oro— se reduce.

Si un bono del Tesoro te da un 2% en lugar de un 5%, aguantar una moneda volátil duele menos. A eso se suma un segundo efecto: el dólar sigue debilitándose, y el mercado vuelve a comprar la idea de que las monedas tradicionales pierden valor con el tiempo. El bitcoin, de momento, ni se ha inmutado.

El bitcoin no sube porque alguien haya arreglado el sistema, sino porque el mercado ha decidido que la deuda pública ya no es el refugio que prometía ser.

Hay un tercer ingrediente con nombre propio: el debasement trade, la estrategia de invertir en activos escasos para protegerse de una moneda que pierde poder de compra. Esta operación volvió a ponerse de moda en julio, cuando la deuda total de Estados Unidos superó por primera vez los 40 billones de dólares.

Conviene recordar que el Tesoro no ha conseguido del todo su objetivo. Los rendimientos siguen altos: el mercado compra el relato, pero no termina de creérselo. Poca broma con la deuda.

A quién beneficia este rebote y qué riesgo esconde

precio Bitcoin 2026

Quien aguantó la caída es el primer beneficiado. Alguien que compró bitcoin hace un año, cerca del pico de los 126.080 dólares, sigue en pérdidas; quien entró en los mínimos del verano acumula ya una revalorización del 40%. La foto refleja bien la volatilidad del activo: en menos de doce meses ha perdido más de la mitad de su valor y ha rebotado casi lo mismo.

El segundo grupo que sale ganando es el que juega a la devaluación. La tesis consiste en comprar activos escasos —bitcoin, oro, y otros activos finitos— para protegerse de una moneda que pierde valor. No es una idea cripto: es una idea sobre el dinero tradicional, y estos meses ha vuelto con fuerza. Cuando el mercado empieza a dudar del bono del Tesoro como refugio, mira hacia otro lado.

El riesgo está en el otro lado de la balanza. Este rally se apoya en una sola pata: la política fiscal y monetaria de Washington. Si el Tesoro consigue domar los rendimientos, si el dólar se estabiliza o si la Reserva Federal vuelve a subir los tipos con más fuerza, el viento de cola puede desaparecer tan rápido como llegó. Bitcoin subió un 40% en un trimestre; también ha caído más de un 50% en menos de un año.

Dos señales técnicas y un ciclo que aún no está decidido

Más allá del precio, hay dos elementos que el mercado sigue con atención. El primero es la media móvil de 365 días, un indicador que promedia la cotización de todo un año y que muchos analistas usan como termómetro del ciclo. La firma de análisis de datos de blockchain CryptoQuant publicó la semana pasada que el bitcoin ha vuelto a cruzarla al alza, algo que históricamente ha marcado el arranque de los mercados alcistas.

El segundo elemento es más incómodo. El bitcoin ha subido a pesar de que la Reserva Federal ha elevado los tipos y de que el Congreso bloqueó la ley CLARITY, la norma que debía poner orden en el mercado cripto estadounidense. Dicho de otro modo, el rally se ha producido con el viento en contra. Eso puede leerse de dos maneras: como señal de fortaleza —el activo ya no depende de que le den permiso— o como aviso de que cualquier mejora regulatoria está aún por llegar.

Aquí conviene no perder la perspectiva. El bitcoin viene del mercado bajista más suave de su historia, según los datos que maneja el sector: la caída desde máximos fue profunda, pero ni duró lo que las anteriores ni se llevó por delante a los grandes tenedores. Comparado con el crash de 2022, cuando la quiebra de la plataforma FTX arrastró a todo el mercado, este ciclo ha sido casi amable. Cosas del ciclo.

Las próximas semanas dirán si el cruce de la media de 365 días se confirma o se queda en un espejismo. De momento, el mercado tiene un trimestre que enseñar, una tesis que defender —la de la devaluación— y una incógnita sin resolver: cuánto tiempo puede sostener Washington su pulso con los bonos.

El Congreso tumba el impuesto a las energéticas con el ‘no’ de PP, Vox y Junts y alivia a Iberdrola y Repsol

El Congreso rechaza la proposición que pedía impulsar un impuesto europeo a los beneficios extraordinarios de las energéticas, una decisión que despeja la presión fiscal sobre Iberdrola, Repsol y Endesa.

El ‘no’ de PP, Vox y Junts desactiva el tributo

La Cámara ha tumbado la proposición no de ley del PSOE para reclamar un tributo a nivel europeo sobre los beneficios extraordinarios que las energéticas obtienen por la subida de los precios de los combustibles tras el conflicto en Oriente Medio. El texto no salió adelante: PP, Vox y Junts votaron en contra, mientras que el PNV se abstuvo.

Se trata, en realidad, de una proposición no de ley: el instrumento con el que la Cámara fija su posición sin obligar al Gobierno a legislar. El resultado, aun así, dibuja con precisión el mapa parlamentario que condiciona hoy cualquier cambio fiscal sobre el sector energético en España. El origen del debate está en el alza de los precios de los combustibles, y sobre esa subida de márgenes se construyó el argumento del PSOE para reclamar un gravamen a escala europea.

El reparto del voto deja una fotografía nítida:

  • PSOE: a favor, como firmante de la iniciativa.
  • PP, Vox y Junts: en contra.
  • PNV: abstención, con reservas explícitas al encaje del tributo.

La carta a Bruselas que queda en el aire

La propuesta recogía la petición que el vicepresidente primero y ministro de Economía, Carlos Cuerpo, había trasladado a la Comisión Europea junto a sus homólogos de Alemania, Italia, Austria, y Portugal. La carta reclamaba a Bruselas un instrumento comunitario para gravar los beneficios extraordinarios del sector, y ahora se queda sin el respaldo del Congreso.

Sin un tributo europeo, cada país queda expuesto a actuar en solitario, con el riesgo de distorsionar la competencia dentro del mercado único. La carta firmada por los cinco ministros de Economía buscaba precisamente ese marco común. La Comisión Europea, por su parte, conserva la competencia para diseñar la figura fiscal y decidir si la lleva al consejo de ministros de Economía de la UE.

El rechazo no cierra el debate fiscal: deja al descubierto que ninguna mayoría parlamentaria respalda hoy un tributo europeo a los beneficios extraordinarios del sector.

En el debate, la portavoz económica del PNV en el Congreso, Idoia Sagastizabal, cuestionó la utilidad de un impuesto energético europeo de carácter temporal. Compartía el diagnóstico sobre la vulnerabilidad de Europa ante su dependencia energética exterior, pero reclamó una ‘reforma mucho más profunda’ del sistema tributario comunitario antes que introducir un tributo coyuntural que, a su juicio, genera ‘inseguridad tributaria.

Qué gana el sector y qué queda pendiente

Más allá del resultado del Pleno, la votación confirma un patrón que se repite cada vez que se abre la puerta a un nuevo gravamen sobre las energéticas: la mayoría parlamentaria se fractura. El impuesto temporal aprobado en España en 2022 ya se topó con las mismas dudas sobre seguridad jurídica que ahora esgrime el PNV, y su encaje con la normativa europea sigue siendo una incógnita abierta. Un tributo recurrente sobre los beneficios del sector deja de ser una medida excepcional y pasa a ser un elemento estructural de la fiscalidad española, algo que las compañías cotizadas trasladan a sus planes de inversión.

Para Iberdrola, Repsol y Endesa, el rechazo es una buena noticia de calendario. Elimina, al menos por ahora, la incertidumbre sobre un tributo adicional a sus beneficios extraordinarios y despeja parte del riesgo regulatorio que los analistas venían incorporando a sus valoraciones. Endesa, con una exposición casi enteramente doméstica, y Repsol, más sensible al ciclo del refino, están entre los nombres que el mercado sigue de cerca en cada debate fiscal.

Lo que no despeja la votación es el fondo del asunto. La petición de España, Alemania, Italia, Austria y Portugal sigue encima de la mesa de la Comisión Europea, y Bruselas conserva la competencia para diseñar un tributo comunitario. El rechazo del Congreso limita el margen de actuación unilateral del Gobierno, pero no cierra la vía europea. El precedente de 2022 y el actual contexto de precios del crudo apuntan a que el debate volverá a activarse.

📊 Las Claves para el Inversor

  • Qué vigilar: El próximo movimiento de la Comisión Europea sobre el tributo a los beneficios extraordinarios y la respuesta de los cinco países firmantes de la carta.
  • Reacción del valor: El mercado descuenta menos riesgo fiscal para Iberdrola, Repsol y Endesa tras el rechazo, aunque la cotización sigue más atada al precio del crudo y a los tipos.
  • Precedente sectorial: El impuesto temporal aprobado en España en 2022 demostró que cada intento de gravar al sector energético reabre el pulso parlamentario.

Indra estrena nueva cúpula directiva con cinco despidos y tres megadivisiones antes del plan estratégico

La nueva cúpula de Indra ha movido ficha antes de mostrar sus cartas. Simón y Recasens han prescindido de cinco altos directivos vinculados a la etapa de Escribano y han reorganizado el grupo en tres megadivisiones, un ajuste que llega semanas antes de la presentación del nuevo plan estratégico.

La operación, adelantada por El Mundo y recogida después por otros medios económicos, borra a la mayoría de los cargos de primer nivel que aterrizaron con el equipo anterior. Son cinco salidas que dejan una cúpula más corta y, sobre todo, más alineada con la dirección actual. La compañía no ha detallado públicamente los motivos, pero el contexto los explica sin necesidad de nota de prensa: cuando cambia el mando, cambian los nombres que responden directamente ante él.

Cinco salidas para redibujar la cúpula

Los directivos que abandonan Indra comparten un rasgo: llegaron de la mano de la etapa Escribano. Su salida no responde a una renuncia voluntaria ni a una jubilación, sino a una decisión de la nueva dirección para rearmar el equipo. En una compañía cotizada y con el Estado, a través de la SEPI, como primer accionista, estos ajustes se leen siempre en clave de control: quien nombra, manda.

El mensaje que queda es nítido. La dirección no quiere tutelas heredadas y prefiere rodearse de perfiles propios antes de comprometerse con un plan que tendrá que defender ante el consejo y ante los mercados. Hay, eso sí, una excepción que conviene subrayar: el área de defensa queda en manos de un directivo procedente del entorno de Escribano, señal de que el relevo es selectivo y no una purga indiscriminada.

Ese detalle importa. Indra es hoy una de las piezas clave del negocio de defensa europeo, y el área militar es, con diferencia, la que más peso estratégico ha ganado en los últimos años. Darle la vuelta de arriba abajo sin red sería un riesgo innecesario. La compañía lo sabe y por eso mantiene continuidad donde un error se paga más caro.

Indra no despide por despido: reordena el mando para que el plan estratégico salga con la firma de quien lo va a ejecutar.

Tres megadivisiones para pilotar la nueva Indra

El segundo movimiento es estructural. La compañía concentra su organización en tres megadivisiones, una fórmula que busca simplificar capas y acelerar la toma de decisiones. Menos directivos, menos comités y más responsabilidad concentrada en pocos nombres. Es un patrón que se repite en las tecnológicas que quieren parecer ágiles ante el mercado sin dejar de ser grandes.

El diseño no es un capricho de organigrama. El grupo opera en negocios tan dispares como la defensa, la gestión del tráfico aéreo y los servicios digitales, y la reorganización busca que cada gran bloque tenga un único responsable con capacidad real de decidir. La defensa, por su peso y su momento, sale mejor perfilada en el reparto; el resto tendrá que demostrar que la nueva estructura le sirve para competir con los grandes integradores europeos.

La reorganización llega, además, en un momento delicado del calendario. El negocio europeo de defensa vive un ciclo de contratos al alza y los grandes grupos se están posicionando para captar la próxima ola de pedidos. En ese tablero, la velocidad con la que una compañía decide cuenta tanto como su cartera de productos. Y una cúpula recortada, en teoría, decide más rápido.

Indra plan estratégico

El plan estratégico, la prueba de fuego

Llevo tiempo siguiendo a Indra y esta secuencia tiene un patrón reconocible. Primero se cambia al equipo, después se cambia la estructura y solo entonces se anuncia el plan. El orden no es casual: cuando una compañía presenta su hoja de ruta con la organización ya tocada, el plan parece una decisión; cuando lo hace con la estructura vieja, parece una declaración de intenciones.

El movimiento también tiene una lectura de riesgo. Concentrar el negocio en tres divisiones concentra poder y, con él, el margen de error. Si el plan no convence a medio plazo y los resultados no acompañan, la nueva dirección no podrá señalar a otros: la estructura que hoy diseña es la que tendrá que defender. Con accionista público en el capital, a la presión del mercado se le suma la política.

No es la primera vez que una tecnológica española reorganiza su estructura a las puertas de un plan. Tampoco es la primera que el accionista público mira con lupa cada movimiento del consejo. La diferencia, esta vez, es el momento: la defensa ha dejado de ser un negocio de nicho para convertirse en el eje que mueve presupuestos y voluntades políticas en toda Europa.

El plan estratégico, que la compañía prevé presentar en los próximos meses, será el primer test. Si la nueva estructura ayuda a decidir más rápido y a captar contratos en un mercado de defensa en ebullición, la limpieza habrá valido la pena. Si el plan llega tarde y sin cifras que lo respalden, el cambio de organigrama habrá sido, una vez más, la parte fácil. Y esa, en Indra más que en ninguna otra tecnológica española, es la cuenta pendiente que el mercado lleva años esperando saldar.

X-Elio (KKR) pone en marcha en Lorca su mayor planta solar en España tras invertir 335 millones

X-Elio, participada por KKR, ha puesto en marcha en Lorca (Murcia) su mayor planta fotovoltaica en España tras invertir 335 millones de euros en una instalación de 368 MW.

Qué hay detrás de los 368 MW de Lorca Solar

La planta solar, bautizada como Lorca Solar y ubicada en la pedanía de Zarcilla de Ramos, cuenta con 368 megavatios de potencia instalada. La cifra la convierte en el mayor activo solar de la compañía en España, pero no en el mayor del país: los grandes grupos energéticos operan instalaciones unitarias de más tamaño en Extremadura y Castilla-La Mancha. La inversión declarada asciende a 335 millones de euros, lo que equivale a algo más de 910.000 euros por megavatio instalado.

El impacto laboral ha sido el argumento central del acto de inauguración. El proyecto movilizó a más de 2.100 trabajadores en sus distintas fases, de los cuales alrededor de 600 procedían de municipios próximos a la planta. A esa bolsa de empleo local se suman más de 80 pymes de la comarca que participaron en las obras, según los datos facilitados por la propia X-Elio.

El delegado del Gobierno en la Región de Murcia, Francisco Lucas, destacó el impacto económico y laboral del proyecto y lo presentó como un ejemplo del compromiso de las comunidades locales con los objetivos de transición energética. Lucas enmarcó el papel de la fotovoltaica en el contexto de crisis del petróleo y el gas y la definió como ‘una pieza estratégica para la seguridad’, una cita recogida por la Delegación del Gobierno.

La tramitación no ha sido corta. El proyecto comenzó a impulsarse hace 14 años y ha atravesado las dificultades administrativas, regulatorias y de acceso a red que han marcado el desarrollo renovable en España durante la última década. La Delegación del Gobierno subrayó su papel de apoyo y asesoramiento dentro de sus competencias, además de la tramitación del expediente.

Una planta que ha tardado catorce años en ver la luz no mide la velocidad del sector, sino el coste administrativo que arrastra cada megavatio.

X-Elio, KKR y el mapa renovable español

X-Elio Lorca

X-Elio es una plataforma fotovoltaica participada por KKR, uno de los mayores gestores de activos alternativos del mundo. Su cartera se reparte entre España, Italia, Estados Unidos, Latinoamérica y Australia, con una estrategia centrada en proyectos de gran escala y en la venta de energía a largo plazo mediante contratos PPA. Lorca Solar encaja en ese patrón: un activo grande, con un único punto de conexión y una producción destinada a comercializadores e industriales.

El movimiento llega a un mercado español muy concentrado. Iberdrola, Endesa, Repsol, Acciona y Solaria compiten por los mismos nudos de conexión y por los mismos compradores de energía. La diferencia entre ellos ya no está en quién instala más megavatios, sino en quién firma los PPA a mejor precio y a mayor plazo, porque la rentabilidad del activo depende del precio medio capturado y no de la potencia nominal.

La parte regulatoria condiciona el retorno. Cada proyecto necesita permisos de acceso y conexión, autorización administrativa previa y de construcción, y declaración de impacto ambiental. La CNMC vigila las condiciones de competencia del sector eléctrico, mientras el Ministerio para la Transición Ecológica diseña las subastas y el marco que ordena el despliegue de la energía solar fotovoltaica. Cualquier demora en esos trámites se traduce en sobrecostes financieros para el promotor.

Para KKR, la planta es también una pieza de valoración. Cada megavatio en operación aporta caja estable y sostiene el múltiplo de la plataforma de cara a una eventual rotación del activo, en un momento en el que el coste de capital del sector renovable sigue por encima del que se manejaba cuando se diseñaron buena parte de los proyectos hoy en construcción.

La lectura para el inversor: qué cambia en el negocio de X-Elio

La comparación obligada es con los grandes complejos que Iberdrola opera en Extremadura, de escala unitaria superior, y con el resto de carteras fotovoltaicas que han cambiado de manos en España en los últimos años. Lorca Solar no altera el ranking nacional por tamaño, pero sí consolida a X-Elio como un operador con activos en producción, algo que en este sector vale más que el pipeline anunciado.

El ratio de inversión, algo más de 910.000 euros por megavatio, incluye obra civil, conexión a red, estructura de seguimiento y módulos, y se sitúa en la parte alta de la horquilla habitual del segmento utility scale en España. La razón no es el precio de los paneles, que lleva años a la baja, sino el coste de los puntos de conexión y el sobrecoste financiero de un proyecto que ha tardado catorce años en cerrarse.

El riesgo que vigila la mayoría de los analistas no está en la construcción, sino en la venta. La concentración de producción solar en las horas centrales del día presiona a la baja el precio capturado por estas plantas, y el retorno final depende de la capacidad de X-Elio para colocar esa energía con contratos de largo plazo. Sin PPA, el activo queda expuesto a la volatilidad del pool y a la canibalización horaria.

📊 Las Claves para el Inversor

  • Qué vigilar: Si X-Elio anuncia nuevos proyectos en España y si cierra contratos PPA de largo plazo para la producción de Lorca Solar.
  • Reacción del valor: X-Elio no cotiza, así que la referencia es el múltiplo que el mercado paga por carteras renovables y el comportamiento de comparables como Solaria o Acciona Energía.
  • Precedente sectorial: Los grandes complejos fotovoltaicos de Iberdrola en Extremadura marcaron el estándar de escala; el reto ahora es la rentabilidad del megavatio, no su número.

Smurfit Westrock refuerza en Fruit Attraction 2026 sus envases hortofrutícolas para toda la cadena

Smurfit Westrock convierte Fruit Attraction 2026 en el escaparate de sus nuevos envases hortofrutícolas. El grupo de cartón ondulado aterriza en la feria madrileña con una gama pensada para acompañar al producto fresco en cada tramo de su recorrido, desde la recolección hasta el lineal del supermercado.

No es una cita menor. La feria que IFEMA organiza junto a FEPEX reúne cada octubre a las principales firmas de la cadena hortofrutícola europea, y el envase se ha convertido en el campo de batalla donde se dirimen cuota, sostenibilidad y coste. Quien domina la caja, domina el relato.

Una solución de cartón para cada etapa del producto fresco

La propuesta de Smurfit Westrock se ordena por eslabones. La compañía diseña envases hortofrutícolas para la fase de campo, para el transporte y la logística, para la exposición en el punto de venta, y para el tramo final de consumo. La idea es que un mismo operador pueda resolver todo su packaging con un solo proveedor, algo que en un negocio de márgenes estrechos pesa cada vez más.

El cartón ondulado y las soluciones de fibra reciclada son la base de la oferta. Frente al plástico de un solo uso, que la normativa europea empuja a reducir, el material celulósico gana terreno porque es reciclable, ligero y apto para las cadenas de frío. Ese es el argumento que el grupo pone encima de la mesa en Madrid.

La cita, que se celebra en IFEMA, permite además mostrar el catálogo integrado tras la fusión que dio lugar al actual Smurfit Westrock. La unión de Smurfit Kappa y WestRock, cerrada en 2024, convirtió a la compañía en uno de los mayores fabricantes de envases de papel y cartón del mundo, con presencia industrial en Europa y América.

El envase cumple aquí una doble función. Protege el producto durante el trayecto y alarga su vida útil en el lineal. En un negocio donde buena parte del desperdicio alimentario se produce entre la recolección y la venta, mejorar la resistencia de la caja tiene un efecto directo sobre el coste. No es solo cartón: es menos fruta perdida.

El envase hortofrutícola ha dejado de ser un gasto logístico para convertirse en un argumento comercial ante el comprador europeo.

Saica e ILIP, rivales directos en el mismo pabellón

La competencia no se queda atrás. El Grupo Saica regresa a Fruit Attraction con Saica Fresh y su catálogo para cada etapa de la vida del producto fresco, mientras que la italiana ILIP presenta su nuevo packaging adaptado al escenario regulatorio europeo. Los tres pisan el mismo terreno: el envase que protege la fruta y la verdura y, a la vez, cumple con lo que Bruselas exige.

Para el exportador español, el peso es considerable. España es la principal potencia exportadora hortofrutícola de la Unión Europea, y cada caja, bandeja o film viaja con un coste y con una huella ambiental que el cliente alemán o francés mira con lupa. Elegir bien el envase deja de ser un detalle y pasa a ser una decisión estratégica.

La feria atrae además a compradores internacionales que aprovechan la cita para cerrar acuerdos de campaña. En ese pulso, la capacidad de un proveedor para servir envases homologados en varios países se ha vuelto tan importante como el precio unitario. El envase se ha vuelto, asimismo, un reclamo de marca: el comprador asocia la caja de cartón con un producto más cuidado.

Smurfit Westrock España

El cartón se juega su futuro en Bruselas, no en el pabellón

Conviene mirar más allá de la feria. El negocio del envase hortofrutícola no lo decide solo el escaparate de IFEMA: lo condiciona el Reglamento Europeo de Envases y Residuos de Envases, que aprieta los objetivos de reciclabilidad y limita el plástico de un solo uso en frutas y hortalizas. Ese calendario regulatorio es el verdadero motor del cambio de material que se ve estos días en Madrid.

Para Smurfit Westrock, la presión normativa es una oportunidad. Cuanto más se estrecha el cerco sobre el plástico, más espacio gana el cartón, el material en el que el grupo es fuerte. Saica e ILIP lo saben y por eso compiten con catálogos cada vez más parecidos en prestaciones. El riesgo, sin embargo, es doble: que el coste de la fibra reciclada se dispare y que la innovación derive en una guerra de precios.

La balanza, en mi lectura, se inclina hacia quien consiga vender protección y sostenibilidad sin encarecer la caja. Ese es el equilibrio difícil. Habrá que ver cómo se traduce en pedidos concretos cuando la próxima campaña de exportación eche a andar y los operadores comparen facturas. El hito no está en la feria, sino en el primer trimestre de 2027, cuando el sector medirá si el discurso verde aguanta la presión del coste.

Hasta entonces, Fruit Attraction 2026 servirá para lo de siempre: verse las caras, medir rivales y dejar sembrada la próxima temporada. Smurfit Westrock llega con el cartón como bandera y con la vista puesta en un marco regulatorio que, esta vez, juega a su favor.

Barcelona pide una moratoria al nuevo reglamento de la DGT de semáforos que apaga el ámbar intermitente

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El nuevo reglamento de circulación entra en vigor este 1 de octubre y limita el ámbar intermitente en los pasos de peatones con semáforo. Barcelona ha pedido una moratoria para no aplicarlo todavía.
  • ¿Quién está detrás? La DGT fijó la norma y el Ayuntamiento de Barcelona reclama criterios técnicos antes de reprogramar sus cruces.
  • ¿Qué impacto tiene? 1.550 intersecciones con ámbar para vehículos y 500 para bicicletas quedan pendientes de revisión, con el riesgo de menos verde para todos.

Barcelona pide a la DGT una moratoria antes de aplicar el nuevo reglamento de semáforos que restringe el ámbar intermitente. La norma entra en vigor hoy y la ciudad ya ha comunicado que no cumplirá la fecha prevista para adaptar sus cruces.

Qué cambia el 1 de octubre en los cruces con semáforo

La modificación del reglamento general de circulación la aprobó el Consejo de Ministros el pasado junio con un objetivo concreto: que la luz ámbar intermitente para vehículos no coincida con la verde para viandantes. Hasta ahora, miles de cruces urbanos permitían el giro de coches con ámbar mientras los peatones cruzaban con su verde.

Barcelona lleva meses midiendo el alcance. Fuentes del consistorio sostienen que la aplicación estricta reduciría la capacidad de algunas vías, aumentaría la congestión y obligaría a alargar los ciclos semafóricos e introducir nuevas fases. La traducción práctica es incómoda: menos tiempo en verde para todos, también para quien camina.

El número que ordena el debate es 1.550: las intersecciones con amarillo intermitente para vehículos que giran mientras el peatón tiene verde. A eso se suman unas 500 intersecciones con la misma configuración para bicicletas. Donde confluyen peatones, bicicletas, y tráfico motorizado, la ingeniería de fases se complica.

El Ayuntamiento defiende que el ámbar cumple funciones útiles: mejor visibilidad del paso, advertencia al conductor y refuerzo del deber de ceder el paso. No es nostalgia del parpadeo. La preocupación municipal es que la solución para cumplir la norma genere otros problemas y recorte el verde peatonal sin necesidad.

El problema no es una bombilla: la misma señal sirve para decir ‘pasa’ al peatón y ‘gira con cuidado’ al coche que cruza su camino.

La discusión va mucho más allá de retirar un parpadeo. La DGT quiere un principio simple y difícil a la vez: si el peatón tiene verde, ningún vehículo que atraviese su trayectoria puede recibir una indicación para avanzar. Las ciudades tendrán que traducirlo a redes muy distintas entre sí.

De la ZBE al límite de 30 km/h: la norma que cada ciudad aplica a su ritmo

No es la primera vez que se repite la misma foto. La obligación de desplegar zonas de bajas emisiones llegó con la ley climática de 2021 y todavía hay municipios que van por detrás del calendario. Con el límite de 30 km/h en vías de un solo carril por sentido ocurrió algo parecido: norma estatal, ejecución municipal y resultado desigual. Con el nuevo reglamento de la DGT sobre semáforos pasa lo mismo.

Los datos de siniestralidad de la DGT ordenan la prioridad. En 2024 murieron 320 peatones en España, de los cuales 207 fallecieron en vías urbanas. Ese año se registraron 1.775 heridos hospitalizados y 11.290 con lesiones que no requirieron ingreso. El 94% de los siniestros con peatones ocurrió en ciudad, que concentró el 65% de las víctimas mortales.

La serie sobre pasos de peatones ayuda a entender el foco: entre 2014 y 2023 fallecieron 1.047 peatones en pasos de toda España, el 87% en vías urbanas y, de ellos, el 35,3% en una intersección. El 86,9% de los fallecidos no había cometido ninguna infracción. Conviene ser honestos: el dato no permite atribuir esos siniestros a la convivencia del ámbar con el verde.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es de calendario y de dinero público. Los ayuntamientos tendrán que reprogramar controladores, revisar fases y reforzar la señalización. Barcelona avisa de que la adaptación no es gratuita ni instantánea. La zona cero son los cruces densos: Barcelona, Madrid, Valencia, Sevilla y Bilbao concentran buena parte de los giros asistidos por ámbar.

El dato que resume la película son esos 1.550 cruces barceloneses, más los 500 ciclistas, pendientes de una decisión que no depende solo del consistorio. El pulso es nítido: la DGT defiende la seguridad, el Ayuntamiento pide criterios y tiempo, los peatones no quieren perder verde y los conductores miran una congestión ya crónica. Nadie discute el principio.

Nuestra lectura: la moratoria es razonable como petición técnica y arriesgada como estrategia. Si Barcelona retrasa la adaptación sin plazo, la norma perderá fuerza real y otras ciudades copiarán el ejemplo. Si la DGT entrega criterios claros —cuándo se mantiene el ámbar y con qué prioridad peatonal—, el reglamento ganará aplicación. El riesgo a vigilar es que el verde peatonal se recorte para cuadrar fases.

El próximo hito es técnico: los criterios que la DGT traslade a los ayuntamientos y la respuesta municipal en los meses siguientes. La prueba no estará en el papel, sino en la primera intersección adaptada y en lo que ocurra allí.

Ferrovial cierra los carriles exprés de la I-24 en Nashville y acelera su negocio de autopistas en EEUU

Ferrovial ha alcanzado el cierre comercial de los carriles exprés de la I-24 Southeast, el corredor de pago por uso que da servicio al área metropolitana de Nashville, en el estado de Tennessee. La compañía ha confirmado el hito y lo enmarca dentro de su estrategia de crecimiento en el negocio de autopistas de Estados Unidos.

El cierre comercial no es un simple trámite administrativo. Supone que las condiciones financieras y contractuales del proyecto quedan cerradas, lo que permite activar la estructura de inversión y dar paso a las siguientes fases. Ferrovial no ha detallado en su comunicación el importe asociado a la operación, pero el proyecto pasa a engrosar la cartera de concesiones que la empresa gestiona al otro lado del Atlántico.

Tennessee, un mercado en plena expansión

Nashville se ha convertido en uno de los mercados de infraestructura más dinámicos de Estados Unidos. El crecimiento demográfico del área metropolitana ha tensionado la red viaria y ha abierto la puerta a fórmulas de financiación privada para ampliar capacidad sin depender únicamente del presupuesto público.

Los carriles exprés, conocidos en el sector como managed lanes, funcionan con una lógica sencilla. El conductor que decide usar el carril exprés, asume una tarifa variable según la demanda: cuanto más tráfico hay, más caro resulta el peaje, con el objetivo de mantener una velocidad mínima en ese carril.

El atractivo para el concesionario es evidente. Un carril que cobra por evitar la congestión convierte un tramo saturado en un activo con ingresos recurrentes y contractualmente blindado durante décadas. Para el usuario, la disyuntiva es otra: pagar o quedarse parado.

Ferrovial no vende asfalto: vende tiempo de circulación, y en las ciudades que crecen más rápido ese tiempo cotiza al alza.

EEUU, el motor que sostiene las concesiones de Ferrovial

Ferrovial lleva más de dos décadas construyendo su posición en el mercado estadounidense. La compañía ha desarrollado proyectos de autopistas gestionadas en varios estados, entre ellos Texas y Virginia, un recorrido que le ha permitido acumular experiencia en un modelo que aún genera recelos en Europa. Su cartera de concesiones, repartida entre el Viejo Continente y Norteamérica, se detalla en la web corporativa del grupo.

La operación de Nashville se suma a una lista de proyectos que han convertido al grupo en uno de los mayores operadores privados de infraestructura de Norteamérica. Ese liderazgo no se ha construido solo con capital: exige equipos locales, capacidad de negociación con las administraciones y un conocimiento fino de cómo se financian las autopistas en cada estado.

Ferrovial EEUU

El foco en Norteamérica no es casual. Ferrovial trasladó su sede social a Países Bajos en 2023 y ha ido concentrando su estrategia en los mercados donde el retorno del capital invertido en infraestructura resulta más predecible. Estados Unidos ofrece contratos de largo plazo, marcos regulatorios estables y una demanda de movilidad que crece al ritmo de la población.

El riesgo que no aparece en el titular

Con todo, el cierre comercial no está exento de interrogantes. El modelo de carriles exprés descansa en proyecciones de tráfico que, cuando fallan, se convierten en el principal dolor de cabeza de los concesionarios. En Estados Unidos abundan los ejemplos de autopistas de peaje cuyos volúmenes reales quedaron por debajo de los previstos, y ese riesgo no desaparece con la firma de los contratos.

En los proyectos de carriles gestionados, la administración suele compartir parte del riesgo: cede el corredor, fija los estándares de servicio y, en algunos casos, aporta financiación pública para hacer viable la inversión privada. Ese reparto es lo que hace atractivo el modelo y, a la vez, lo que lo expone al escrutinio político cuando las tarifas suben más de lo que tolera la opinión pública.

Tampoco conviene ignorar el frente político. Los peajes generan resistencia entre los conductores, y la oposición a las tarifas por uso ha frenado más de un proyecto en distintos estados. A ello se suma la competencia por las adjudicaciones: los concursos de infraestructura en Estados Unidos atraen a los mayores fondos y operadores del mundo, y la puja por cada contrato puede erosionar los márgenes si se persigue el volumen a cualquier precio.

Ferrovial acumula, eso sí, un historial que invita a pensar que sabe dónde se mete. Su apuesta por las autopistas de pago le ha dado una posición de liderazgo entre los operadores privados del sector. La pregunta es si el mercado estadounidense seguirá premiando esa estrategia con la misma generosidad en los próximos años o si la saturación de proyectos acabará por enfriar el apetito inversor.

El cierre comercial de la I-24 añade una pieza más al puzle estadounidense de la compañía. Lo que ocurra a partir de ahora dependerá, en última instancia, de si el tráfico de Nashville crece al ritmo que prometen las proyecciones. Ferrovial se juega no solo una autopista, sino la credibilidad de un modelo que ha convertido en seña de identidad.

El Tankan del Banco de Japón encadena seis trimestres de mejora y anticipa la subida de tipos que fortalece al yen

He leído el Tankan del Banco de Japón recién publicado en Tokio antes de que abriera Europa. Los grandes fabricantes nipones han vuelto a mejorar su confianza y el motor que tira de ella ya no es el consumo doméstico, sino la inversión en inteligencia artificial.

La encuesta trimestral, difundida este jueves 1 de octubre, cubre el periodo julio-septiembre y llega en un momento incómodo. La economía japonesa arrastra el encarecimiento de la energía provocado por las tensiones en Oriente Medio y, aun así, la demanda externa ha aguantado gracias al ciclo global de inversión en centros de datos, semiconductores y automatización.

Lo que me interesa no es la racha en sí, sino su composición. Seis trimestres consecutivos de mejora en un país con la población envejecida y el consumo interno plano indican que la industria nipona está capturando la ola de la IA desde la base de la cadena de suministro: equipos de fabricación de chips, materiales avanzados, componentes de precisión y robótica.

Qué dice el Tankan de julio a septiembre

El informe, consultable en la página oficial del Tankan, deja tres ideas:

  • Sexto trimestre consecutivo de mejora en la confianza de los grandes fabricantes, el dato más seguido por las mesas de Tokio.
  • La demanda ligada a la IA como principal sostén de la demanda externa japonesa, por encima del consumo interno.
  • El coste de la energía derivado de las tensiones en Oriente Medio, que presiona los márgenes industriales y la factura importadora.

La racha arrancó en el trimestre abril-junio de 2025 y no se ha interrumpido desde entonces. Para la renta fija japonesa, el dato relevante no es el nivel de optimismo, sino su persistencia: una industria que resiste con la factura energética disparada es una industria con poder de fijación de precios.

«La confianza de los grandes fabricantes mejoró por sexto trimestre consecutivo, apoyada en una sólida demanda global impulsada por el auge de la inversión en inteligencia artificial.» — Encuesta Tankan, Banco de Japón, julio-septiembre de 2026

El yen, los tipos y la reunión de octubre

BoJ tipos

El Tankan es una de las dos patas sobre las que decide el BoJ. La otra es la negociación salarial de primavera. Con la inflación subyacente por encima del objetivo del 2% y unos tipos oficiales todavía muy por debajo de los precios, el banco lleva más de dos años normalizando su política a cuentagotas. Cada encuesta que confirma la fortaleza industrial refuerza a quienes dentro del consejo quieren una nueva subida antes del cierre del año fiscal, en marzo de 2027.

En el calendario aparecen la reunión de octubre y la de diciembre. Si el próximo Tankan, previsto para mediados de diciembre, vuelve a mejorar, al banco le costará justificar una pausa prolongada.

La senda del par USD/JPY depende ahora de esa secuencia. Si el mercado interioriza que el BoJ sube tipos antes de marzo, la presión se inclina hacia un yen más firme, y ahí aparece el primer efecto incómodo para Europa: la maquinaria, los robots y los materiales semiconductores que las fábricas alemanas, italianas y españolas compran a Japón se encarecen, justo cuando la industria europea sigue peleando con unos costes energéticos elevados.

Análisis: el Tankan como hoja de ruta, no como foto

Lo que veo en este Tankan es una economía que ha encontrado un nicho rentable en la geopolítica de los chips. Mientras Pekín choca con los controles de exportación estadounidenses y Taiwán concentra el riesgo en un único punto del mapa, Japón vende la infraestructura que hace falta en cualquier escenario: equipos, obleas, químicos de precisión y componentes que no dependen de dónde acabe fabricándose el chip.

La contradicción que los datos no resuelven es la del consumidor japonés. La encuesta mide a los grandes fabricantes, no a las familias, y el consumo interno sigue débil. Si la mejora industrial no se traslada a las rentas, el BoJ tendrá que subir tipos con una economía doméstica frágil.

El precedente de 2006 y 2007 invita a la prudencia: el banco subió tipos con una inflación que resultó transitoria y tuvo que revertir el movimiento cuando llegó la crisis financiera global. Lo que cambia ahora es el ciclo de inversión en IA, que no da señales de agotarse a corto plazo.

Queda un hito por seguir: las actas de la reunión de octubre y el sondeo de diciembre. Ahí se verá si el banco pasa de la retórica a la acción.

🌐 El efecto dominó en Occidente

El impacto directo en España es limitado, pero llega por tres vías concretas:

  • Apertura europea: los futuros del DAX y del Euro Stoxx miran la referencia de Tokio, y un yen más firme resta competitividad a los exportadores japoneses en los segmentos donde compiten Volkswagen, Stellantis o la maquinaria alemana.
  • Euríbor e hipotecas: si la normalización del BoJ empuja al alza los rendimientos de la deuda japonesa (JGB), el Bund tiende a acompañar a distancia. Cualquier repunte por esta vía se traslada a las hipotecas variables españolas en su próxima revisión anual.
  • Empresas expuestas: los fabricantes españoles de automoción y los proveedores industriales que compran equipos japoneses pagarán más por sus pedidos, y las compañías del IBEX que se financian en yenes notarán el encarecimiento de esa deuda si los tipos japoneses suben.

Las exportaciones de Corea del Sur se disparan un 83,5%: récord de 120.000 millones por los chips de IA

He tardado en dar crédito al dato que el Servicio de Aduanas de Corea ha publicado esta madrugada en Seúl. 120.900 millones de dólares en un solo mes. No es un acumulado trimestral ni una proyección: son las ventas exteriores de septiembre, y casi duplican las del mismo mes del año pasado.

La clave está en una única familia de productos. Los envíos de semiconductores sumaron 60.300 millones de dólares, un 260% más que en septiembre de 2025, y explican casi la mitad del total. El resto de la economía coreana crece, sí, pero a una fracción de ese ritmo.

Un récord que se explica en una sola palabra: memoria

Estos son los registros que ha difundido el Servicio de Aduanas de Corea, todavía preliminares:

  • Exportaciones totales de septiembre: 120.900 millones de dólares, un 83,5% más interanual.
  • Récord mensual anterior: 102.250 millones, fijado en junio de 2026.
  • Semiconductores: 60.300 millones, un 260% más interanual, cerca de la mitad del total.
  • Acumulado enero-septiembre: 814.500 millones, por encima de los 709.700 millones de todo 2025.
  • Superávit comercial en los nueve primeros meses del año: 49.850 millones.

La lectura para la cadena de suministro global es incómoda. Corea del Sur no vende chips de gama media: vende memoria de alto ancho de banda, el high-bandwidth memory que acompaña a cada acelerador de inteligencia artificial. SK Hynix y Samsung Electronics concentran cerca del 80% de ese mercado y en torno al 60% de la DRAM convencional, según los cálculos de Counterpoint Research. Es un oligopolio de dos empresas sobre un insumo que hoy nadie puede sustituir a corto plazo.

«Este es un logro valioso que demuestra una vez más la fortaleza de nuestras industrias y nuestras empresas.» — Kim Jeong-kwan, ministro de Comercio e Industria de Corea del Sur, comunicado oficial, 1 de octubre de 2026

El propio ministro añadió un matiz que conviene no perder de vista: espera alcanzar el billón de dólares en exportaciones anuales, pero señala el fortalecimiento del proteccionismo global y las tensiones en Oriente Medio como las grandes variables que pueden torcer ese escenario. Traducido: Seúl sabe que el viento de cola es externo y que no depende de sus decisiones.

El oligopolio que sostiene el dato

Los números macroeconómicos acompañan. El crecimiento nominal del PIB coreano alcanzó entre abril y junio un 26,4% interanual, el mayor en cinco décadas. El Ministerio de Economía y Finanzas proyecta un crecimiento real del 3% para el conjunto de 2026, que sería el mejor registro desde 2017 si se excluyen los años atípicos de la pandemia. El Kospi, entretanto, acumula una revalorización cercana al 60% en lo que va de año y se ha colado entre los índices más rentables del planeta.

semiconductores IA

Lo que el dato esconde: base estrecha y el precedente de 2018

Lo que veo aquí no es una economía diversificada disparada, sino una apuesta industrial concentrada que ha acertado en el momento exacto del ciclo. La pregunta relevante ya no es cuánto puede subir el dato, sino cuánto tarda en normalizarse. El precedente incómodo es el superciclo de la memoria de 2017 y 2018: Samsung y SK Hynix también batieron récords entonces, ampliaron capacidad a marchas forzadas y, cuando la demanda se enfrió, el precio de la DRAM se desplomó más de un 50% en apenas dos trimestres. La diferencia ahora es que el comprador no es un fabricante de móviles con inventario ajustable, sino una industria de centros de datos que firma contratos a varios años.

Queda, eso sí, una contradicción que los datos de septiembre no resuelven: un 83,5% de crecimiento sobre una base que ya era alta en 2025 es matemáticamente difícil de repetir, y cualquier desaceleración de la inversión en IA llegaría al dato coreano con un trimestre de retraso. El hito a seguir es doble: los resultados del tercer trimestre de Samsung y SK Hynix, que se publican a lo largo de octubre, y el informe de aduanas de octubre, que llegará a comienzos de noviembre.

🌐 El efecto dominó en Occidente

El impacto en Europa se reparte por tres canales, y ninguno es espectacular pero todos apuntan en la misma dirección.

  • Apertura y sector tecnológico: los futuros europeos llegan con el foco en la cadena de equipos para semiconductores. Los proveedores europeos de maquinaria de fabricación son los principales beneficiarios de la ampliación de capacidad en Corea, mientras los fabricantes de electrónica de consumo asumen costes de memoria más altos.
  • Inflación: la memoria es un insumo de portátiles, móviles, coches y servidores en la nube. Un encarecimiento sostenido de la DRAM presiona al alza el IPC de bienes duraderos de la eurozona, justo el componente que más ha ayudado a la desinflación. Por ponderación, el efecto en el IPC español se mide en décimas, no en puntos.
  • Empresas y BCE: no hay cotizadas españolas con exposición directa relevante a Seúl. El canal real es el coste de digitalización de pymes y administraciones y, de forma indirecta, una demanda global más fuerte que retrasa los recortes del BCE y sostiene el Euríbor a doce meses.

Rutina de fuerza de 15 minutos sin material: el circuito de bajo impacto para principiantes

La rutina de fuerza de 15 minutos sin material que propone Joe Wicks activa la fuerza con movimientos lentos, sin saltos y sin comprar nada. Son diecisiete ejercicios de 40 segundos que funcionan aunque empieces de cero.

El coach y presentador británico compartió en Instagram un circuito de peso corporal que vuelve a lo básico. La idea no es nueva, pero sí muy útil para quien retoma la actividad después de un parón o nunca ha entrenado con cargas: trabajar los patrones de movimiento que aparecen después en casi cualquier programa serio.

Entrenar con el propio peso tiene dos ventajas concretas. La primera es técnica: sin hierro de por medio puedes pulir el recorrido, la posición de la rodilla y el control del core sin preocuparte por el peso. La segunda es logística. No hace falta nada más que tu propio cuerpo y un metro cuadrado de suelo, y el impacto se mantiene bajo porque no hay saltos ni cambios bruscos de dirección.

Por qué una rutina de fuerza sin material funciona de verdad

Aquí está la clave que casi nadie aplica: no se trata de hacer cuantas más repeticiones mejor. Wicks insiste en el tempo lento y controlado, y ese es el estímulo real. Mantener la tensión durante más tiempo bajo una carga —aunque esa carga sea tu propio cuerpo— es lo que enseña al músculo a producir fuerza. Mover no es entrenar; entrenar es controlar.

El formato del circuito es sencillo: 40 segundos de trabajo y 20 segundos de descanso por ejercicio. Con diecisiete movimientos, la sesión real se va a unos 17 minutos si respetas las pausas, un par de minutos más de lo que promete el titular original. Sigue siendo un hueco perfectamente asumible en cualquier jornada.

La diferencia entre moverse y entrenar cabe en una sola decisión: bajar el ritmo y sostener la tensión en lugar de encadenar repeticiones rápidas.

Para que funcione, vigila tres señales en cada repetición: el core activo, la rodilla alineada con la punta del pie y la respiración sin bloqueos. Si pierdes el control del recorrido, recorta el rango antes que la calidad. Menos recorrido con control rinde más que un rango completo desordenado.

La selección de ejercicios cubre los cuatro bloques que de verdad importan: dominante de rodilla con la sentadilla y sus variantes, dominante de cadera con el puente de glúteo, empuje con flexiones y fondos, y core con el crunch en bicicleta, los mountain climbers lentos y las elevaciones de pierna. Nada de tracción, y ese es el único hueco del circuito.

El circuito completo: 17 movimientos en unos 17 minutos

El orden alterna tren inferior y superior para que ningún grupo acumule fatiga antes de tiempo. Arranca con sentadilla, sigue con sentadilla búlgara a cada pierna, flexión, puente de glúteo, crunch en bicicleta, sentadilla sumo con pulsos, zancada inversa alterna, flexión cerrada de tríceps, mountain climbers a tempo lento, zancada lateral por cada lado y fondos de tríceps en el suelo.

Después llegan la elevación de pierna con abdominal, la flexión en perro boca abajo y una sentadilla isométrica final de 40 segundos. Si vas justo de tiempo, recorta estaciones por el final antes que rebajar el tempo.

📊 La pauta en cifras

  • Esquema de trabajo: 40 segundos de ejercicio y 20 de descanso por estación, con 17 estaciones en total. La sesión completa ronda los 17 minutos.
  • Cómo ejecutarlo: Tempo lento y controlado, sin buscar el máximo de repeticiones. La pausa breve en el punto de máxima tensión forma parte del estímulo.
  • Material necesario: Ninguno. Solo el peso corporal y un hueco en el suelo de casa.
  • A tener en cuenta: Es una rutina de entrada, ideal para aprender el patrón. Cuando esos 40 segundos se quedan cortos, toca progresar con más series, tempo más lento o carga externa.

entrenamiento sin material

Los tres errores que arruinan la sesión

  • Ir deprisa: encadenar repeticiones rápidas elimina la tensión y convierte el circuito en un cardio mediocre.
  • Robar rango: bajar menos de lo que puedes para ‘poder más’ es contabilidad falsa.
  • Saltarse el descanso: los 20 segundos no son opcionales; sin ellos, la técnica de la estación siguiente se cae.

Cuándo este circuito rinde y cuándo se queda corto

La evidencia recogida sobre entrenamiento de fuerza lleva años señalando lo mismo: en personas que empiezan, el peso corporal basta para ganar fuerza durante las primeras semanas. La mayoría de los estudios señala que la clave está en la progresión, no en el material. Y aquí la progresión se consigue de tres maneras: más tiempo bajo tensión, mayor rango de movimiento y variantes a una sola pierna.

El matiz honesto: este circuito no sustituye al entrenamiento con cargas cuando el objetivo es fuerza máxima o hipertrofia avanzada. Sin carga externa, el techo llega antes porque no puedes seguir subiendo el peso. Lo que sí hace, y muy bien, es construir la base técnica y la capacidad de trabajo en menos de 20 minutos y sin material.

¿Para quién encaja? Para quien vuelve tras un parón, para quien quiere aprender el patrón antes de pisar una sala de pesas y para quien necesita una sesión corta un día de agenda imposible. Dos o tres rondas por semana bastan para notar el cambio. A diario, la misma rutina deja de estimular, porque el cuerpo se adapta a lo que ya domina.

Esta información es divulgativa y de optimización del estilo de vida; no sustituye la valoración individual de un profesional del ejercicio.

⚡ Rutina de Optimización Diaria

  • Bloquea 17 minutos: pon el circuito en la agenda a la misma hora tres días por semana; la constancia pesa más que la duración de cada sesión.
  • Baja el tempo: cuenta tres segundos de bajada y uno de subida en cada ejercicio y notarás la diferencia sin añadir material.
  • Registra una variable: apunta repeticiones totales o segundos de sentadilla isométrica para saber cuándo toca progresar.

Bajón de energía por la tarde: por qué ocurre aunque duermas 7,5 h y cómo gestionarlo con luz y movimiento

El bajón de energía por la tarde aparece hacia las 14-15 h aunque duermas 7,5 horas y tu glucosa no se mueva. La cronobiología lo atribuye al valle circadiano postprandial, y se gestiona con luz, horario de comidas y movimiento.

No es una impresión subjetiva ni falta de voluntad. La curva de alerta tiene una muesca previsible en la primera mitad de la tarde, y llega justo cuando acumulamos horas de vigilia y una comida grande encima. Quien lo vive lo describe igual: cuesta mantener los ojos abiertos y el foco se cae en picado.

El caso que circula estos días en foros de biohacking es ilustrativo. Un usuario contaba ese bajón diario a las 14-15 h, con 7,5 horas de sueño estable, sin café y con una monitorización continua de glucosa que descartaba cualquier desplome tras el almuerzo. Su comida rondaba las 800 calorías, muy cargada de proteína y con unos 160 gramos de arroz. El patrón no encajaba con la glucosa. Encajaba con el reloj.

Por qué el valle circadiano te tumba a las 14-15 h

A ver, vamos por partes. El sistema circadiano no mantiene la alerta en línea recta: la sube por la mañana, la sostiene al mediodía y la deja caer en dos franjas, una nocturna y otra que se sitúa entre ocho y diez horas después de despertar. Es el valle circadiano postprandial, y su hora depende más de tu cronotipo y de cuándo te levantas que de lo que hayas comido.

La literatura de cronobiología documentó hace décadas el llamado post-lunch dip: el bajón de después de comer aparece incluso cuando se salta la comida. La digestión lo acentúa, pero no lo crea. Ahí está la clave para quien lleva meses culpando al arroz. Puedes aligerar el almuerzo y seguir con sueño a las tres.

El bajón de media tarde es una muesca programada del reloj biológico: la comida la hace más profunda, pero no la inventa.

Y dormir 7,5 horas no blinda a nadie. La cantidad importa, pero la regularidad del horario pesa tanto o más: acostarse y levantarse con más de una hora de variación entre semana y fin de semana descoloca la señal, y la muesca de la tarde se hace más honda.

Dormir más horas no arregla un reloj descolocado; dormir a la misma hora sí empieza a hacerlo.

Las tres palancas: luz, comida y movimiento

Empieza por la luz. Diez a veinte minutos de luz exterior en la primera hora tras despertar, sin gafas de sol, anclan el reloj maestro y adelantan la curva de alerta. Si trabajas en interior, asómate a la calle en la pausa del mediodía: quince minutos de luz brillante a las 13 h dejan huella en la energía de la tarde. El mecanismo está descrito con detalle en la entrada de Wikipedia sobre el ritmo circadiano.

El horario de las comidas es la segunda palanca. Mantener el almuerzo dentro de una franja estable, con menos de 30 minutos de variación, manda una señal periférica muy potente: el hígado y el tejido muscular tienen sus propios relojes y se sincronizan con con la comida. Y no hace falta reducir el almuerzo, porque la evidencia sobre comer poco a mediodía es mucho más floja de lo que se repite.

Y el movimiento completa el trío. Una caminata de cinco a diez minutos justo después de comer reduce la sensación de pesadez y sostiene la alerta mejor que quedarse sentado frente a la pantalla. Si no puedes salir, subir escaleras o hacer veinte sentadillas junto al escritorio a las 14:30 cumple la misma función.

bajón después de comer

Por qué empeora los días de teletrabajo

El patrón del caso original es revelador: el bajón era peor en casa que en la oficina, y algunos días en la oficina ni aparecía. En casa recibimos mucha menos luz y nos movemos menos, dos de las tres palancas apagadas. No hay magia: hay entorno.

Cierra el círculo la cafeína. La dosis que funciona está entre 100 y 200 miligramos, y conviene tomarla antes de las 14 h, porque su vida media ronda las cinco horas y puede robarte sueño profundo sin que lo notes. Una siesta de 10 a 20 minutos antes de las 15 h es la alternativa honesta cuando el horario lo permite.

📊 La pauta en cifras

  • Luz de mañana: 10-20 minutos al aire libre en la primera hora tras despertar; 15 minutos de exterior a mediodía si trabajas en interior.
  • Horario de comidas: almuerzo dentro de la misma franja, con menos de 30 minutos de variación diaria.
  • Movimiento postprandial: caminata de 5-10 minutos tras la comida; pausa activa a las 14:30 si no puedes salir.
  • Cafeína y siesta: 100-200 miligramos antes de las 14 h; siesta de 10-20 minutos antes de las 15 h.

Evidencia, honestidad y qué puedes esperar

La investigación sobre el dip postprandial viene de lejos: los laboratorios de cronobiología lo midieron en protocolos de desincronización forzada, aislando el efecto del reloj del efecto del descanso previo. Ahí se vio que la muesca de la tarde se mantiene cuando se elimina la comida y cuando se controla el sueño de la noche anterior. Eso da a la explicación circadiana una base sólida y deja en segundo plano otras hipótesis más populares.

Ahora, el matiz honesto. Las palancas de luz, horario y movimiento tienen evidencia razonable y coste cero. Lo que no sostiene ninguna revisión es la ristra de suplementos que prometen energía sostenida sin dosis ni mecanismo. Y hay un grupo que debe ajustar expectativas: los cronotipos tardíos, quienes rinden mejor de noche, tienen el valle desplazado y no lo van a borrar madrugando de golpe. Para el resto, ordenar luz y movimiento es una intervención barata con retorno visible en dos o tres semanas.

Conviene recordarlo: esto es divulgación y optimización del estilo de vida, no consejo médico ni sustituto de la valoración de un profesional cuando haya circunstancias personales.

⚡ Rutina de Optimización Diaria

  • Ancla la mañana con luz: 10-20 minutos al aire libre antes de las 9 h; si no puedes salir, desayuna junto a la ventana más luminosa de casa.
  • Fija el almuerzo y muévete después: come dentro de la misma franja cada día y camina de 5 a 10 minutos al terminar.
  • Adelanta la cafeína: nada de café después de las 14 h; si el bajón aprieta, siesta de 15 minutos antes de las 15 h.

Test de curl de bíceps: cómo medir tu fuerza y ganar músculo de brazo con pocas series

El test de curl de bíceps combina curl alterno con un isométrico a 90 grados usando mancuernas de 16 kilogramos, y mide tu fuerza real de brazo con muy pocas series. Es engañosamente duro.

Se le conoce como ‘Bicep Curl Man Test’ y su lógica es sencilla: agarras un par de mancuernas de 16 kilogramos —o menos si lo necesitas—, las sostienes a los lados y empiezas a encadenar repeticiones. El detalle que lo cambia todo es que el brazo que descansa nunca descansa de verdad: se queda bloqueado a 90 grados.

El objetivo es subir la escalera hasta donde aguantes. Una repetición por brazo, luego dos, luego tres, y así hasta diez. Si llegas al final, habrás completado 55 repeticiones por brazo mientras la extremidad contraria mantiene la contracción estática.

Cómo funciona el test de curl de bíceps paso a paso

Vamos por partes. El ejercicio es un curl de bíceps alterno con una particularidad: mientras un brazo ejecuta sus repeticiones, el otro permanece a 90 grados, sin moverse. Ese isométrico sostenido es lo que convierte un reto aparentemente simple en una prueba seria de fuerza y resistencia.

  • Paso 1: Coloca un par de mancuernas de 16 kilogramos a los lados del cuerpo, con los codos pegados al torso.
  • Paso 2: Curla un brazo mientras el contrario se ancla a 90 grados y no baja.
  • Paso 3: Alterna y sube la escalera: 1, 2, 3 repeticiones por brazo y así hasta 10.

A efectos prácticos, no hay descanso programado entre peldaños. La fatiga se acumula porque el bíceps y el antebrazo siguen trabajando incluso cuando no se mueven, algo que la fisiología del ejercicio explica por la contracción isométrica: el músculo genera tensión sin cambiar de longitud, y eso también cuesta energía.

El isométrico es el verdadero juez del reto: mientras un brazo se mueve, el otro sigue acumulando tensión sin descanso.

Las rondas finales se sienten mucho más duras que las primeras. No es una impresión. Con cada peldaño, la extremidad que sostiene el isométrico acumula más tiempo bajo tensión y menos recuperación real.

Qué mide el test y cómo lo integras en tu rutina

Este reto no busca el fallo absoluto, sino medir con qué peso y hasta qué peldaño aguantas sin perder la forma. Para el trabajo de hipertrofia de bíceps, lo que importa es la relación entre carga, repeticiones y control.

ganar músculo brazos

Puedes usarlo como referencia al principio de una sesión de tren superior, cuando estás fresco, y repetirlo cada cuatro o seis semanas para comprobar si subes de peldaño o de peso.

La clave para ganar músculo de brazos es la progresión: subir peldaños o subir kilos de forma sostenida con la técnica intacta. La progresión construye el brazo, no el test, que solo te da un punto de partida y una excusa honesta para medir.

📊 La pauta en cifras

  • Dosis eficaz: mancuernas de 16 kilogramos; baja a 12 si el isométrico te obliga a perder la forma.
  • Cómo ejecutarlo: escalera de 1 a 10 repeticiones por brazo, sin descanso programado, con el brazo contrario fijo a 90 grados.
  • Volumen total: 55 repeticiones por brazo si completas la escalera entera.
  • Frecuencia: como test, una vez cada 4-6 semanas; como estímulo extra, 2-3 series de curl al cerrar la sesión.

La calidad está en la forma, no en el peso. Si el codo baja de los 90 grados, esa serie ya no cuenta. Menos peso, más control.

Lo que dice la evidencia sobre pocas series y mucha tensión

El debate entre volumen y esfuerzo no es nuevo. Durante años, la literatura apuntó a rangos de 10 a 20 series por músculo y semana para maximizar el crecimiento, un volumen que a muchos aficionados les resulta imposible de sostener. Los trabajos más recientes sobre hipertrofia muscular matizan esa cifra: cuando la serie se lleva cerca del fallo y la técnica se mantiene, la mayoría de los estudios apunta a que se puede bajar el número de series sin que el estímulo se desplome.

Ahí encaja el test de curl de bíceps. No es un programa de entrenamiento; es una vara de medir. La tensión acumulada del isométrico y la escalera ascendente lo convierten en una prueba honesta para comparar tu fuerza de brazo contigo mismo mes a mes.

Para quién encaja: si entrenas tren superior al menos dos veces por semana y buscas una referencia rápida, sin material raro y en menos de diez minutos, este test es tu aliado. Qué no esperar: brazos más grandes solo por hacer la prueba. Detrás necesita progresión de carga, proteína suficiente y descanso.

Conviene recordarlo: esta información es divulgativa y de optimización del estilo de vida, no un consejo individual. Ante cualquier circunstancia personal, lo sensato es consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Prueba el test en fresco: Coloca mancuernas de 16 kilogramos y sube la escalera de 1 a 10 antes de tu sesión de tren superior, sin series previas que te resten.
  • Ajusta el peso, no la forma: Si el codo baja de los 90 grados, reduce a 12 kilogramos y prioriza un isométrico limpio.
  • Repite cada 4-6 semanas: Anota el peldaño alcanzado y compáralo con el anterior para ver si tu fuerza de brazo progresa.

Subastas de arte Hong Kong: 184,6 millones que fijan precios pese a la caída de la bolsa china

0

Las subastas de arte Hong Kong cerraron septiembre con 184,6 millones de dólares combinados entre Sotheby’s, Christie’s y Phillips. La cifra supera los 164,9 millones de la temporada de primavera. Sin embargo, el detalle pesa más que el titular.

He repasado las tres noches de venta, del 28 al 30 de septiembre, y la conclusión no es la que sugiere el agregado: el mercado asiático recupera volumen, no precio. Para el coleccionista europeo, la ronda deja una referencia de precios difícil de ignorar.

El reparto real: Foujita multiplica por cuatro y los Richter se quedan cortos

Sotheby’s abrió el lunes con la colección del inversor Joe Lewis dedicada a Léonard Tsuguharu Foujita. Los 15 lotes sumaron 8,7 millones de dólares y el 80% se adjudicó por encima de la estimación alta. El remate fue Le rêve (Hommage à La Fontaine), de 1949, en 3,38 millones frente a una estimación de 510.000 a 765.000 dólares.

Después llegó la corrección. La venta principal arrancó con un récord para Hu Xiaoyuan y se desinfló de inmediato: el segundo y el tercer lote quedaron sin vender. El golpe definitivo fue la retirada del Untitled (Plum and Dark Brown) de Rothko, estimado entre 9,94 y 16,3 millones. Sin la parte de Lewis, la sesión se quedó en 87,3 millones y un 88,5% de adjudicación; con ella, la casa reportó 124,3 millones, su mejor marca desde el otoño de 2023. El mejor lote acabó siendo un Nara de 1994, Present, en 9,13 millones.

En Christie’s, el Basquiat Ancient Scientist (1984) se adjudicó en 9,81 millones y fue la obra más cara vendida en subasta en Asia esta temporada. Su martillo, 7,97 millones, apenas superó la estimación baja en un 11,61%, según el resultado publicado por la casa. La obra ya había pasado por Hong Kong en diciembre de 2020, en una venta conjunta de Phillips y Poly Auction. El Landscape with Willows de Rubens escaló hasta 1,5 millones, un 150% por encima de la estimación baja.

La otra cara: el A-Pumpkin de Kusama se martilló en 5,99 millones, un 2,08% por debajo de la estimación baja y unos 300.000 dólares menos que una obra comparable subastada la noche anterior; con prima superó los 7 millones. El Abstraktes Bild de Richter de 1991 se quedó en 3,568 millones, un 26% por debajo de la estimación baja, y 4,47 millones con prima.

El agregado engaña: 184,6 millones con un Rothko retirado y dos Richter por debajo de la estimación baja describen un mercado que compra, pero ya no paga lo que se le pide.

El corte de los ocho dígitos: dónde está el comprador y dónde ya no

mercado del arte asiático

Phillips cerró la ronda el miércoles con 16 lotes, algo más de 6,4 millones y un 87,5% de adjudicación, según los datos de la propia casa. Su mejor pieza fue otro Richter, el Abstraktes Bild (522-1) de 1983, en 2,93 millones: 1,54 millones menos que el Richter de 1991 vendido esa misma semana en Hong Kong. La firma celebró su primera noche en la ciudad tras la salida de su presidente para Asia, Jonathan Crockett.

La lectura de fondo la dio Yuki Terase, cofundadora de Art Intelligence Global: hay una base amplia de coleccionistas que gasta con soltura hasta unos pocos millones, pero al cruzar los ocho dígitos la bolsa de compradores se estrecha de forma drástica. Los trofeos de la temporada dependen, por tanto, de captar capital nuevo. El contexto no ayuda: la renta variable china marcó mínimos de 13 meses en septiembre y el cierre del espacio de Tang Contemporary en Wong Chuk Hang, atribuido a una contracción severa de las ventas, sacudió al circuito comercial.

En paralelo, el capital de Oriente Medio sigue entrando en Hong Kong y Singapur, y Corea del Sur gana tracción por los semiconductores. La liquidez existe, pero llega desde perfiles nuevos.

Hasta siete cifras hay compradores. A partir de ocho, el comprador asiático ya no basta: hay que traer capital nuevo a la sala.

La asimetría de septiembre: récord de volumen y recortes por debajo de la estimación baja

Las subastas de arte Hong Kong funcionan desde hace una década como el termómetro más fiable del arte contemporáneo global, y esta ronda confirma un patrón conocido: el total agregado se sostiene porque sube el número de lotes, no porque suba el precio medio. Christie’s creció un 28% interanual en su venta estelar hasta 92,6 millones, pero con 14 lotes más que el año anterior. Su sesión perfecta solo se logró retirando previamente dos lotes mayores.

Para el inversor de patrimonio elevado, la consecuencia es operativa. El tramo entre 200.000 y 3 millones concentra hoy la mejor relación entre demanda y oferta: obras de Foujita, Rubens o Liu Ye se adjudicaron muy por encima de la estimación baja, con pujas cruzadas entre Asia y Occidente. Por encima de 8 millones la prima desaparece y aparece el riesgo de reventa. Mi posición es comprar en el segundo nivel a precio de realización y no perseguir trofeos. El horizonte razonable es de cinco a siete años, y el hito a seguir será la temporada de primavera de Hong Kong en 2027.

💎 Veredicto Wealth

El arte asiático de segunda línea es un activo de preservación de capital a cinco años si se compra a precio de martillo y no de estimación. El riesgo se concentra por encima de 8 millones: menos compradores y reventa más lenta.

Publicidad