Aviones de EE.UU. cruzan el Estrecho de Taiwán en vísperas de la cumbre Xi-Trump y ponen en jaque los chips europeos

He leído el comunicado de la 7.ª Flota con detenimiento: el sobrevuelo del viernes fue breve, pero su lectura estratégica no lo es.

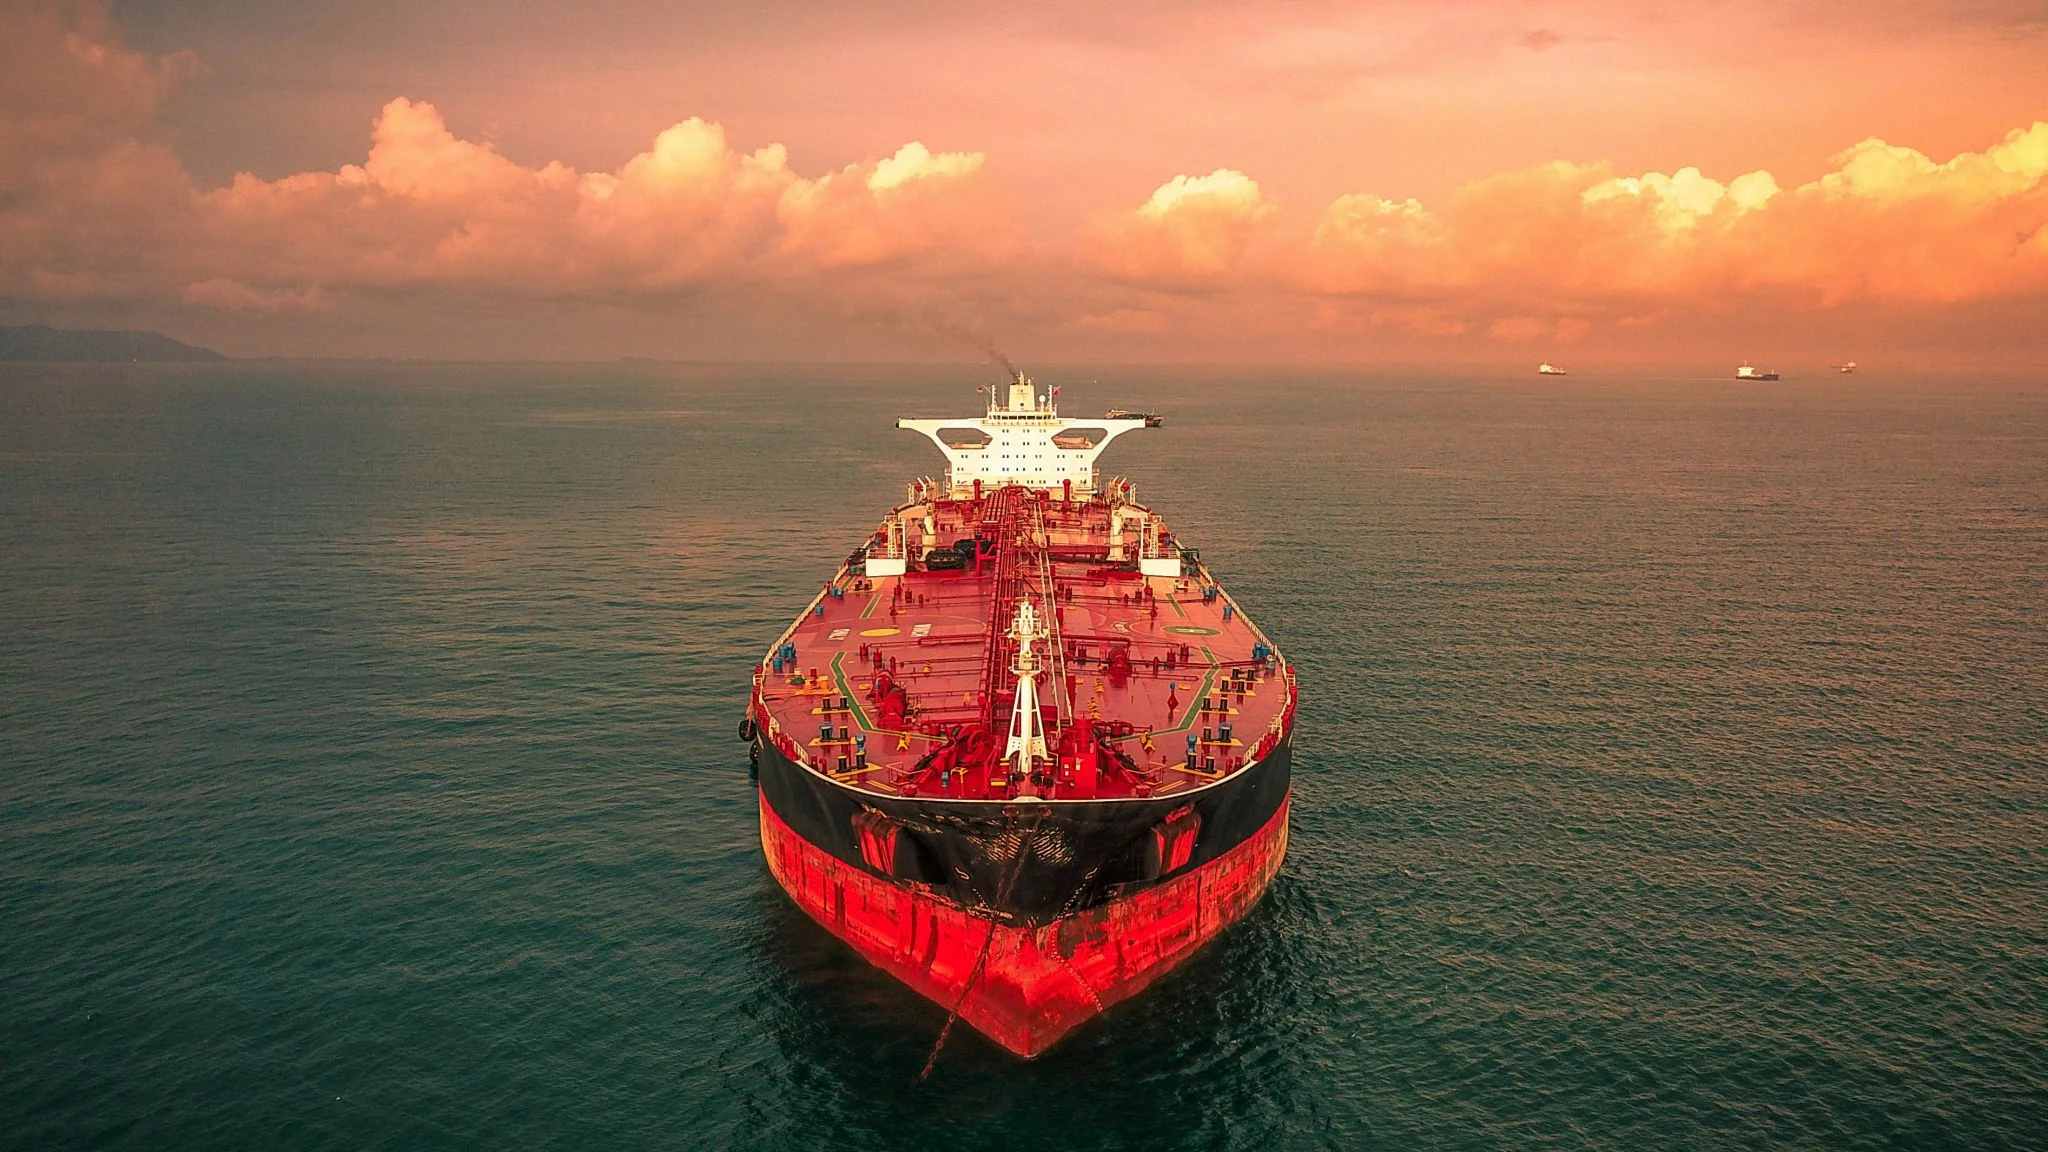
Un P-8A Poseidon de la Armada de Estados Unidos transitó el Estrecho de Taiwán en espacio aéreo internacional. La 7.ª Flota confirmó la operación y defendió la libertad de navegación como un principio del que no piensa prescindir. Ocurrió el viernes, con la cumbre entre Xi Jinping y Donald Trump ya fijada para septiembre.

La respuesta china no se hizo esperar. El ejército chino rastreó y monitorizó la aeronave durante todo el tránsito, según Global Times, que citó a una fuente militar y añadió que la situación estaba bajo control. Pekín insiste en que Taiwán es un asunto interno y una línea roja que no debe traspasarse.

El sobrevuelo se produce cada pocos meses, pero esta vez el contexto es distinto. La visita de Xi a Washington busca estabilizar una relación castigada por disputas comerciales, tecnología y, sobre todo, Taiwán. El gesto estadounidense encaja en la fase previa a la negociación: medir la tolerancia de Pekín sin escalar formalmente.

El tránsito aéreo y la respuesta militar de Pekín

  • P-8A Poseidon: avión de patrulla y reconocimiento marítimo, no un caza de combate.
  • La 7.ª Flota sostiene que voló en espacio aéreo internacional conforme al derecho internacional.
  • El ejército chino siguió la aeronave y difundió que la situación estaba bajo control.

La elección del P-8A no es menor. Está diseñado para la guerra antisubmarina y la vigilancia electrónica, por lo que su tránsito aporta inteligencia sobre el despliegue militar chino en la zona.

“The aircraft’s transit of the Taiwan Strait demonstrates the US’ commitment to a free and open Indo-Pacific. The US military flies, sails and operates anywhere international law allows.” — 7.ª Flota de EE.UU., comunicado del viernes

Pekín respondió con la cantinela oficial: el asunto es interno y forma parte del núcleo de intereses. La diferencia es que ahora la retórica se cruza con un calendario diplomático cargado.

Cumbre Xi-Trump: la variable que condiciona el tablero

La reunión de septiembre se ha convertido en una suerte de cita con las líneas rojas. Ambos gobiernos quieren estabilidad, pero también quieren exhibir firmeza. El sobrevuelo refuerza la posición negociadora de Washington antes de sentarse a la mesa.

No hay que perder de vista que, en paralelo, Pekín presiona a políticos taiwaneses para bloquear un proyecto de ley que financiaría vehículos militares no tripulados. Así lo describió una fuente citada por la prensa taiwanesa. Esa presión, ejecutada presuntamente desde los organismos de trabajo político del Partido Comunista, dibuja un patrón de coerción de doble vía: militar y política.

Japón y Australia, por su parte, acordaron probar misiles hipersónicos en suelo australiano durante la próxima década. El anuncio ministerial es un recordatorio de que la tensión en el Estrecho no es un conflicto bilateral aislado.

La dependencia europea de los semiconductores taiwaneses

Aquí es donde el sobrevuelo del P-8A toca la cadena de suministro global. TSMC, la foundry de semiconductores más avanzada, fabrica los chips que Europa necesita para automoción y electrónica. Cualquier escalada militar en el Estrecho no se mediría solo en destructores o aviones, sino en semanas de parálisis para la industria tecnológica europea.

La UE ha intentado blindarse con la Ley europea de chips, pero sus fábricas dependen del wafer taiwanés y de los equipos de litografía neerlandeses. El riesgo no es una invasión mañana, sino que la tensión prolongada obligue a rediseñar los lead time y eleve el coste de aseguramiento de fletes y componentes.

Veo en este tránsito una advertencia de Washington a Pekín: la narrativa de la disuasión se mantiene, incluso cuando se negocia. La contradicción no resuelta es que no se puede desacoplar la retórica comercial de la militar en plena cumbre.

El hito a vigilar es la propia reunión Xi-Trump en septiembre y, sobre todo, si el comunicado final incluye un canal de gestión de crisis para el Estrecho.

🌐 El efecto dominó en Occidente

El impacto para Europa y España se concentra en el precio del hardware y en la prima de riesgo geopolítico. Si la cumbre de septiembre fracasa, los fondos anticiparán un repunte de los fletes transpacíficos y un encarecimiento de los contratos de suministro de semiconductores.

  • Apertura europea: el lunes se vigilará la reacción del sector de semiconductores europeo, con ASML y las automovilísticas alemanas como termómetro.
  • Inflación española: el coste de importación de electrónica y componentes de automoción puede repuntar si los aranceles o los seguros de fletes se recalientan.
  • Empresas expuestas: las firmas del IBEX con producción en Asia verán presión en márgenes si el Estrecho se convierte en fuente de titulares recurrentes.
  • BCE y Euríbor: un escenario de disrupción de oferta retrasaría los recortes de tipos, aunque hoy el riesgo es más retórico que material.

Para los hipotecados españoles, el impacto directo es limitado, pero la persistencia de la tensión tiene el potencial de alterar las expectativas de inflación que maneja Fráncfort.
Corea del Sur estrena la ruta ártica con su primer portacontenedores y abre un corredor Asia-Europa que esquiva Suez.

He leído con calma el comunicado de Seúl sobre la ruta ártica. El PanStar Acro zarpó de Busan New Port a las 21:30 del sábado y, si se cumplen los 45 días de navegación previstos, tocará Felixstowe, Róterdam y Gdansk antes de regresar a Corea del Sur.

La operación no es anecdótica. Llega después de que el portacontenedores chino Dubai Tower saliera de Ningbo este mismo mes rumbo a Europa por el estrecho de Bering y la costa ártica rusa. Seúl no quiere quedarse fuera de un corredor que, según el Instituto Coreano de Política Económica Internacional, recorta cerca de 7.000 kilómetros y unos diez días frente al paso por Suez.

El ensayo se produce mientras el conflicto iniciado por los ataques estadounidenses e israelíes sobre Irán en febrero mantiene en tensión a las navieras y a los gobiernos. No es un ejercicio académico: es una apuesta logística en plena búsqueda de rutas alternativas.

La aritmética del corredor

Tres cifras delimitan el ensayo:

  • 7.000 kilómetros de ahorro respecto a la ruta Suez, según el KIEP.
  • 45 días de viaje previsto entre Busan y el norte de Europa.
  • 3 puertos europeos: Felixstowe, Róterdam y Gdansk, con regreso posterior a Corea.

El precedente chino no es menor. El Dubai Tower ya navega hacia Occidente y convierte la Ruta del Mar del Norte en una opción que deja de ser teórica. El viceministro de Océanos, Nam Jae-hon, lo resumió este sábado: la ruta está destinada a ser una alternativa a los corredores de Oriente Medio.

«La ruta ártica está destinada a convertirse en una alternativa» a los corredores marítimos de Oriente Medio. — Nam Jae-hon, viceministro de Océanos de Corea del Sur

Sanciones, deshielo y competencia con Pekín

Lo que veo en este ensayo es una Corea del Sur que no quiere ceder a China la gestión logística de un Ártico cada vez más navegable. El profesor Marc Lanteigne, de la Universidad Ártica de Noruega, sostiene que la Ruta del Mar del Norte se está normalizando como corredor marítimo secundario. Pekín lo ha impulsado por razones políticas; Seúl, por necesidad logística.

«La Ruta del Mar del Norte se está normalizando como un corredor marítimo de tránsito secundario.» — Marc Lanteigne, profesor de Ciencia Política en la Universidad Ártica de Noruega

No obstante, la ruta arrastra dos contradicciones. La primera es legal: los buques que transitan por aguas rusas pagan servicios de navegación y meteorología a Moscú, y eso puede rozar las sanciones occidentales. Corea del Sur ha declinado comentar, aunque su ministerio afirma haber completado consultas con los países y organismos relevantes.

La segunda es climática. Las grandes navieras CMA CGM, MSC y Hapag-Lloyd han prometido no utilizar la ruta ártica, mientras las organizaciones ecologistas advierten de que su viabilidad comercial exige más deshielo. La decisión de Seúl tiene además una lectura industrial: Corea del Sur exporta semiconductores, automóviles y componentes pesados. Reducir diez días de tránsito hacia Europa es una ventaja competitiva directa para su comercio exterior.

Habrá que esperar a que el PanStar Acro complete sus escalas, previsiblemente a principios de octubre, para ver si Seúl apuesta por un servicio regular.

🌐 El efecto dominó en Occidente

El impacto directo sobre España es todavía limitado, pero el corredor puede redibujar los flujos en un plazo de dos a cinco años. Si Seúl y Pekín consolidan servicios regulares por el Ártico, los puertos del norte de Europa captarían tráfico que hoy transita por Suez y por los nodos mediterráneos.

  • Fletes Asia-Europa: un ahorro de diez días reduce inventarios y puede presionar a la baja los fletes de importación en temporada alta.
  • Puertos españoles: Valencia, Barcelona o Algeciras podrían perder tráfico de trasbordo si las líneas se concentran en Róterdam y Felixstowe.
  • Inflación para la eurozona: una normalización limitada del corredor apenas movería el IPC, pero aliviaría cuellos de botella en bienes de consumo importados.
  • Riesgo climático y competitivo: las navieras europeas que evitan la ruta ártica podrían quedar en desventaja frente a operadores asiáticos.

Para el comprador español, el efecto inmediato será casi invisible; los precios no cambiarán por un solo viaje. Otra cosa es que la ruta se convierta en servicio regular: ahí sí presionaría a la baja el coste de importar tecnología, baterías y componentes. El BCE no moverá su hoja de ruta por un ensayo de 45 días. Pero si el ahorro de costes se confirma, el corredor ártico pasará de experimento logístico a variable estructural del comercio euroasiático.

El comprar o alquilar: con el Euríbor al 3%, la cuota de la hipoteca supera al alquiler en tres ciudades

Si estás en pleno debate de comprar o alquilar, el último dato de Idealista llega en un momento incómodo: con el Euríbor por encima del 3%, la cuota de la hipoteca ya supera al alquiler en tres ciudades españolas. Te lo traduzco a euros y a riesgo.

El esfuerzo de la hipoteca ya supera al alquiler en estas tres ciudades

La cuota mensual de una hipoteca media absorbe en Palma el 48% de los ingresos de una familia, frente al 45% que se lleva el alquiler de una vivienda de dos dormitorios. En Madrid, la compra ya exige el 39% de la renta, un punto más que alquilar. Y en San Sebastián la brecha es la más llamativa: la hipoteca se come un 36%, frente al 28% del alquiler. Son cifras de Idealista.

El umbral de referencia no es un capricho: los analistas sitúan el esfuerzo recomendado en no superar el 30% de los ingresos netos. Por encima de esa línea, la vivienda deja de ser un proyecto y se convierte en una losa financiera. En Palma, la compra lo pulveriza por dieciocho puntos.

La señal es clara: en esas tres capitales, la hipoteca media ya no es un ahorro frente al alquiler, sino un gasto mensual mayor.

En euros, la subida del 12,9% no es cosmética. Una vivienda que costaba 200.000 euros en 2025 ronda hoy los 225.800 euros. Ese incremento de 25.800 euros eleva la entrada necesaria y, con ella, la cuota financiada. La subida del capital prestado un 17% es la otra cara de la misma moneda.

¿Por qué ha pasado? Porque el precio de la vivienda no frena. El INE contabiliza una subida media del 12,9% en España, con Murcia y Aragón disparadas por encima del 15%. Al mismo tiempo, el capital prestado en hipotecas acumula ya un incremento del 17% en lo que va de año.

En los municipios más tensionados, el metro cuadrado asusta. Santa Agnès de Corona, en Ibiza, lidera el ranking con 8.455 euros, seguida de San Sebastián (8.282), Madrid (8.110) y Puerto de Andrach, en Mallorca, con 7.865 euros, según el Consejo General del Notariado. Con esos precios, la cuota se dispara sin remedio.

Comprar ya no es siempre el camino más barato: en Palma, Madrid y San Sebastián la hipoteca exige hoy más renta mensual que firmar un alquiler.

Qué mide la tasa de esfuerzo y qué esconde la comparación

La tasa de esfuerzo no cuenta toda la película. Para la compra, Idealista calcula la cuota anual sobre los ingresos netos con una hipoteca típica en duración y tipo, pero no incluye la entrada. Y ahí está el detalle: para acceder a la vivienda necesitas, aproximadamente, un 30% del valor del inmueble entre entrada e impuestos. Es dinero que no se recupera en el cálculo mensual.

El alquiler, en cambio, mide el peso de una renta de dos dormitorios. La foto, por tanto, compara flujos mensuales sin incluir el colchón de ahorro. Por eso la decisión de comprar o alquilar no se reduce a ver qué cuota pesa menos en la nómina.

CiudadEsfuerzo hipotecaEsfuerzo alquilerDiferencia
Palma48%45%+3 puntos
Madrid39%38%+1 punto
San Sebastián36%28%+8 puntos

Eso sí, en el resto de ciudades alquilar sigue exigiendo más esfuerzo que comprar. El ranking de alquiler lo encabeza Palma, seguido de Málaga, Valencia, Alicante,, Madrid, Barcelona y Segovia, todas con tasas por encima del 35%. La letra pequeña importa: el problema de la compra no es la cuota, es entrar.

Ojo con la temporalidad: estos porcentajes son una foto con el Euríbor actual. Si el índice sube, la cuota de los hipotecados a tipo variable se recalcula al alza en la revisión, y la brecha con el alquiler puede abrirse aún más.

Los precios no van a frenar a corto plazo. BBVA estima crecimientos del 12% en 2026 y del 5,7% en 2027, con la falta de oferta como motor principal. Si alquilas, el esfuerzo puede seguir subiendo. Si compras, la entrada será cada vez más cara.

Mi lectura: cuándo comprar sigue mereciendo la pena

He hecho los números con una regla sencilla: si tu cuota hipotecaria supera el 30% de tus ingresos netos, comprar se convierte en una apuesta, no en un ahorro. En Palma, con un 48% de esfuerzo, la ecuación solo sale si tienes una entrada muy alta o ingresos que vayan a crecer con fuerza. De lo contrario, el banco te financia una vida a pulmón.

En 2023 el Euríbor llegó a superar el 4%; ahora ronda el 3%, pero la vivienda está más cara, así que la cuota se mantiene alta. Para que lo visualices: en una hipoteca variable de 180.000 euros a 25 años, una subida del Euríbor de 0,5 puntos puede rondar los 50 euros más al mes. Por eso hay que mirar más allá de la letra: el margen de aguante es la clave.

Con el Euríbor por encima del 3%, el contexto se parece poco al de 2021. La referencia del Euríbor no bajará con fuerza si el BCE no mueve ficha, y el Banco de España lleva meses recordando que la renta de los hogares no puede estirarse de forma indefinida. Mi criterio: en Madrid o San Sebastián, si tu empleo no es estable o tu ahorro no llega al 20% del valor de la vivienda, alquilar puede ser la decisión más conservadora.

No se trata de demonizar la compra. Se trata de comparar con la misma lupa: la cuota de hoy, el precio de mañana y tu capacidad para soportar un tipo variable. La letra pequeña manda.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Calcula tu tasa de esfuerzo real: divide la cuota hipotecaria estimada entre tus ingresos netos y compárala con el 30%.
  • Qué vigilar: El precio del Euríbor y las subastas de vivienda del INE: si el Euríbor se mantiene por encima del 3%, la cuota no aflojará.
  • El error a evitar: Comparar solo cuota mensual y olvidar la entrada del 30% y los gastos de compraventa.

Venta Deoleo: Coricelli ofrece 500 millones y el Gobierno quiere que Carbonell siga siendo español

La venta de Deoleo se acelera: Coricelli ofrece 500 millones de euros y pide exclusividad.

El grupo italiano ha elevado su propuesta para superar la cifra que Dcoop había puesto sobre la mesa, según la información adelantada por Cadena SER y recogida por El Confidencial. Deoleo es el mayor aceitero del mundo por volumen y controla marcas como Carbonell, Hojiblanca y Koipe.

La escalada deja al Ejecutivo ante un escenario incómodo. No se trata solo de una operación societaria; se trata del control de una de las enseñas de alimentación más reconocidas del mercado español. El Economista avanza que el Gobierno quiere que Deoleo siga bajo control español y que Coricelli, para suavizar ese recelo, plantea una firma en Sevilla.

El movimiento italiano es más que un juego financiero. Coricelli busca homologar la operación con arraigo industrial y presencia local, un aviso de que la oferta incluye compromisos operativos que van más allá del precio. Esa baza puede resultar decisiva si el Gobierno decide activar algún filtro de control sobre la operación.

El pulso entre Dcoop y Coricelli refleja una tensión más amplia. La distribución agroalimentaria del sur de Europa se juega la propiedad del envasado y de la marca, no solo la producción en origen. España lidera la producción mundial de aceite de oliva, pero eso no garantiza el control de la cadena de valor.

La documentación presentada, citada por los mismos medios, no está pública. Cualquier cifra debe leerse con la prudencia de las operaciones que aún no han firmado acuerdos vinculantes. La due diligence y la autorización del consejo pueden cambiar el perímetro final de la oferta.

El pulso por Deoleo ya no va de precio: va de soberanía industrial y de la respuesta del Gobierno ante el capital italiano.

El factor Carbonell: control español frente a capital italiano

El corazón del asunto está en una marca más que en una compañía. Carbonell forma parte del imaginario del aceite en España desde hace décadas y su logotipo es sinónimo de producto embotellado. Perder el control de esa enseña tendría una lectura política que excede con mucho al valor de los 500 millones de euros.

Por eso la prensa económica habla ya de una nueva guerra entre España e Italia por el aceite de oliva. El Independiente lo resume como una batalla industrial con acento nacional, y no es un matiz menor: las marcas alimentarias funcionan como activos de identidad, parecidos a una compañía energética o a una entidad financiera con arraigo territorial.

El Gobierno no ha publicado ningún expediente de veto formal. Su posición, en cambio, se intuye en los movimientos de los últimos días: busca una fórmula para que Deoleo mantenga el anclaje español sin romper la lógica de un mercado comunitario que prohíbe las restricciones injustificadas al capital extranjero. La salida no es sencilla.

La partida estratégica del aceite de oliva y el papel del Gobierno

La paradoja es clara. El aceite español suele imponerse en origen, pero el margen de transformación y la propiedad de la marca no siempre se quedan en España. Eso explica que Moncloa observe la operación con la misma lógica con la que ha examinado otros sectores estratégicos: la energía, las telecomunicaciones o la defensa. No hay un decreto que fije una lista de empresas agroalimentarias protegidas. Por eso la decisión sobre Deoleo sentaría un precedente administrativo relevante.

Aun así, bloquear una oferta extranjera sin un expediente de inversión formal tiene riesgos reputacionales para la seguridad jurídica. La alternativa más limpia sería condicionar la autorización a un plan industrial con empleo, inversión en capacidad y mantenimiento de sede. El Gobierno no esconde su preferencia por una solución española, pero tampoco ha articulado de momento un instrumento oficial que la garantice.

La mirada debe estar puesta en los próximos pasos. Si Coricelli logra la exclusividad, la operación superará una fase crítica antes del cierre del ejercicio. Si Dcoop contraataca, el consejo de Deoleo tendrá que valorar no solo el precio, sino también la capacidad de ejecución de cada oferta.

El auténtico desenlace no se librará solo en el consejo de administración. Se librará en el relato del arraigo, en el plan industrial y en la negociación política. Y ahí es donde el aceite puede acabar ganando, , o perdiendo, a la política.

oferta Coricelli 500 millones

Euríbor hipotecas: supera el 3% y encarece la vuelta de vacaciones

El euríbor ha vuelto a superar el 3% y devuelve la presión a las hipotecas variables justo en plena vuelta de vacaciones.

El índice a doce meses, la referencia más usada en los préstamos a tipo variable en España, cerró la semana por encima de esa cota por primera vez en casi dos años. La ruptura la adelantaba ABC y la confirmaban La Voz de Galicia y El País en sus ediciones digitales.

No es una anécdota de agosto. Los bancos utilizan el valor del euríbor de este mes para fijar la cuota de miles de hipotecas que se revisan al cierre del verano y en los primeros días de septiembre. La subida encarece la vuelta al cole, sí, pero sobre todo la cuota que llega en octubre.

Las hipotecas variables que actualizan su tipo con el dato de agosto lo harán con una referencia más cara que hace un año. Para una hipoteca de 150.000 euros a 25 años con un diferencial del 1%, un euríbor en el 3% deja una cuota mensual de alrededor de 790 euros, antes de las bonificaciones por domiciliar la nómina y los recibos.

Cada punto porcentual de subida no se reparte igual. En los primeros años de un préstamo, el peso de los intereses es mayor, por lo que el encarecimiento se nota más en las cuotas nuevas y en en las revisiones de los contratos firmados recientemente.

La banca, mientras tanto, ajusta su oferta comercial. Las promociones de tipo fijo que competían en el entorno del 2% se están moviendo al alza, aunque todavía no hay una retirada brusca de producto.

El 3% no es el pico de 2023, pero llega con un mercado hipotecario más sensible a cualquier repunte del euríbor.

La ruptura del 3% llega con las hipotecas en revisión

La referencia que se publica en la última semana de agosto es decisiva porque muchas escrituras fijan aquí su revisión semestral o anual. Para los contratos que toman el euríbor del mes en curso, el movimiento de agosto tiene efecto directo en el recibo de septiembre u octubre.

A la subida del índice se suma la estrategia de precios de las entidades. Los bancos han mantenido diferenciales más altos que en ciclos anteriores para proteger su margen, especialmente en las hipotecas de menor importe. En la práctica, un euríbor en el 3% puede traducirse en tipos finales del 3,5% al 4% para el cliente medio.

No todo el mercado se mueve a la vez. Quienes firmaron una hipoteca fija en los últimos dos años no notan este repunte, y por eso la banca ha conseguido reducir el peso de la cartera variable. Las nuevas generaciones de hipotecas a tipo fijo, sin embargo, tampoco se libran: las ofertas actuales ya no bajan de forma generalizada del 2,5%.

Quién nota primero la subida del euríbor

subida euríbor 3%

El impacto no es igual para todos. Los compradores que han firmado hace menos de cinco años y los que todavía están en plazo de negociación son los más expuestos. En su caso, la capacidad de reacción se limita a subrogar, amortizar parte del capital o renegociar el diferencial.

Para los que buscan vivienda ahora, el mensaje es incómodo. El encarecimiento de la cuota reduce el importe máximo que pueden financiar con el mismo sueldo. Una subida de medio punto resta capacidad de compra de forma visible para un perfil de treinta años con ingresos medios.

La paradoja de este repunte es que no llega en plena crisis inmobiliaria, sino con el precio de la vivienda en máximos. La combinación de precio alto y financiación más cara presiona sobre todo a las rentas medias de las capitales, donde la entrada y la cuota han crecido a la vez.

Análisis: el coste de financiación no se reduce solo con el BCE

El euríbor mira al Banco Central Europeo, pero no es una fotografía exacta de sus decisiones. Descuenta el nivel al que los bancos esperan financiarse a un año, y en ese cálculo pesan la inflación, la liquidez y las expectativas de crecimiento. Su vuelta al 3% no dice que el BCE vaya a subir tipos mañana; dice que el mercado ha dejado de esperar un alivio rápido.

La diferencia con 2023 es el punto de partida. Entonces el euríbor llegó a situarse por encima del 4% y las cuotas se dispararon desde tipos negativos; ahora el repunte parte de niveles ya de por sí altos para el comprador, porque el precio de la vivienda ha seguido subiendo.

Lo relevante para la economía española es que buena parte del ahorro de las familias sigue anclado a un índice que vuelve a endurecerse. Las hipotecas variables todavía representan una parte significativa del stock, pese al avance de la fija. Cada repunte del euríbor se transforma en menos consumo, y eso acaba por notarse en el comercio, el ocio y la vuelta al cole.

Yo no creo que este 3% deba leerse como un drama. Es más bien una señal de que la era del dinero barato no ha vuelto del todo. Las familias que firmaron su hipoteca en 2021 con euríbor negativo ya han pasado por una década de sobresaltos; ahora conviene revisar el tipo, el plazo y las bonificaciones antes de dejar que la cuota se actualice sola.

Habrá que seguir la referencia de final de mes y la reunión del BCE. El umbral del 3% puede consolidarse o quedarse en un aviso de agosto.

Aena presenta la gran remodelación del aeropuerto de Ibiza al Consell y a los agentes sociales

Aena ha presentado al Consell de Ibiza y a los agentes sociales la remodelación del aeropuerto de la isla, un proyecto orientado a adaptar la terminal a las normativas europeas y que mantendrá intacta la capacidad del campo de vuelos. La ejecución está prevista a partir de 2030.

El encuentro del pasado 9 de julio reunió en la isla a la cúpula directiva de Aena: el vicepresidente ejecutivo Javier Marín, la directora general de Aeropuertos Elena Mayoral, la directora de Planificación Sonia Corrochano, el director de Operaciones Rafael Fernández Villasante y la directora del aeropuerto Marta Torres. Ante el presidente del Consell, Vicent Marí, y representantes de la Mesa de Diálogo Social, Fomento del Turismo, ayuntamientos y la Mesa de Movilidad, Aena desgranó los detalles de un proyecto que lleva años gestándose.

La normativa europea obliga a modernizar la terminal sin tocar el campo de vuelos

El motivo de fondo es doble. La entrada en vigor del control de fronteras europeo y los nuevos requisitos de seguridad impiden mantener los controles en puerta de embarque. Las aglomeraciones de las últimas temporadas altas son la prueba visible de que la terminal se ha quedado pequeña. Aena lo asume: más superficie para resolver los flujos Schengen y no Schengen, no más vuelos.

Las actuaciones principales son concretas. Se incorporarán sistemas automatizados de seguridad de última generación que permitirán mantener líquidos y dispositivos electrónicos en el equipaje de mano. Se construirá un nuevo dique destinado exclusivamente a vuelos fuera del espacio Schengen, con control centralizado de pasaportes. Y se renovará la sala de embarque hasta alcanzar 32 puertas.

El proyecto contempla además ocho nuevas pasarelas de embarque. Hoy solo el 25% de los vuelos en temporada alta embarca por pasarela; tras la remodelación, Aena prevé elevarlo al 75%. Es un salto que cambia la experiencia del pasajero sin modificar el número de despegues y aterrizajes. La operativa interislas, clave para los residentes, tendrá zona diferenciada en la sala de embarque y accesos adaptados con rampas y ascensores.

La dirección de Aena insiste en un matiz que en Baleares se escucha con atención. El aeropuerto no genera demanda turística, solo la canaliza. La isla necesita conectividad para los residentes y calidad de servicio para los visitantes. El encuentro se cerró con un clima de cordialidad que no disimula el pulso de fondo: ampliar la terminal sin abrir la puerta a más vuelos. Las reglas han cambiado.

Aena amplía la terminal sin ampliar la operación: es la respuesta regulatoria a una isla que necesita más calidad de servicio y menos presión sobre el espacio aéreo.

La última gran remodelación del aeropuerto se ejecutó entre 2008 y 2013. Los parámetros de diseño de entonces han quedado superado. El proyecto actual actualiza metros cuadrados por pasajero, moderniza servicios asociados y amplía la oferta comercial. Cosas de la normativa europea.

Más superficie, mismas operaciones: la lectura estratégica

El Consell de Ibiza y la Mesa de Diálogo Social han escuchado por primera vez el detalle del proyecto. Aena sabe que la tramitación de una infraestructura estratégica en Baleares exige mucho más que un expediente. La promesa de no tocar el campo de vuelos es el argumento principal ante los colectivos que vigilan cualquier aumento de la presión turística. Los ayuntamientos de la isla y Fomento del Turismo se alinean en la necesidad de modernizar. Nada más lejos.

El impacto para el pasajero será directo. Los nuevos controles de seguridad eliminarán la obligación de sacar líquidos y dispositivos electrónicos del equipaje de mano en el arco de seguridad. Las ocho pasarelas reducirán el embarque en remoto a una anécdota. La puntualidad mejorará, según Aena, al separarse los flujos Schengen y no Schengen. Lo notará tanto el residente que vuela a Palma como el turista que llega en agosto.

Hoja de Ruta: Claves del Viaje

El impacto se mide en tres planos. El primero es regulatorio: sin esta inversión, el aeropuerto de Ibiza no podría cumplir los requisitos europeos de seguridad y fronteras. El segundo es operativo: las aglomeraciones se resuelven con más superficie, no con más vuelos. El tercero es político: Aena necesita el respaldo del Consell y de los agentes sociales para tramitar una infraestructura que marca el futuro de la isla. La zona cero es evidente: Ibiza y, por extensión, el conjunto de Baleares y su modelo turístico.

El pulso entre los actores se moverá en un terreno delicado. Aena presenta el proyecto como una respuesta normativa, no como una ampliación de capacidad. El Consell de Ibiza lo acoge con cordialidad, pero vigila que la isla reciba el mismo trato que los grandes aeropuertos peninsulares. Los empresarios turísticos quieren agilizar la tramitación; los colectivos que cuestionan la masificación observan con recelo cualquier cambio. La lectura a cinco años es clara: Aena se dota de infraestructura para que Ibiza no pierda posicionamiento en la batalla global por el turismo de calidad. El precedente de la remodelación de 2008-2013 demuestra que estas obras se ejecutan con margen temporal y que el debate público se intensifica conforme se acercan las obras. El próximo hito será la evaluación del proyecto por parte del Ministerio de Transportes y su encaje en el plan inversor de Aena.

JP Morgan eleva el precio objetivo de BBVA hasta 26,8 euros en plena OPA sobre Sabadell

JP Morgan ha elevado el precio objetivo de BBVA desde 23,7 hasta 26,8 euros por acción, una revisión al alza que concede a la cotización un potencial adicional del 8% en plena OPA sobre Banco Sabadell.

Qué cambia en la valoración de BBVA

El banco de inversión estadounidense ha publicado un informe en en el que reitera su recomendación de compra sobre los títulos de la entidad española. La analista Marta Sánchez Romero califica de atractiva la relación entre rentabilidad y riesgo que ofrecen hoy las acciones de BBVA y considera injustificado el descuento frente a otras entidades de la competencia. La decisión de JP Morgan se conoce además en un momento especialmente sensible para el grupo: la OPA que BBVA mantiene sobre Banco Sabadell sigue abierta y condiciona parte del movimiento del valor.

El detonante de la revisión es la publicación de unos resultados del segundo trimestre de 2026 mejores de lo esperado para el grupo presidido por Carlos Torres Vila. El documento de JP Morgan subraya que las cuentas incluyeron un programa de recompra de acciones por valor de 2.000 millones de euros y confirman unas perspectivas más sólidas para España, México y los centros internacionales de banca corporativa y de inversión, integrados en el área de Resto de Negocios. El equipo de análisis destaca que estos tres motores de negocio explican la mejora de las previsiones para el periodo 2026-2028.

A partir de estas cifras, la casa estadounidense ha elevado sus estimaciones de beneficio en un 5% para 2026 y en un 6% para 2027 y 2028. Esta mejora coloca sus previsiones entre un 5% y un 6% por encima de la media del consenso para BBVA.

JP Morgan explica que la dispersión de visiones responde a que el mercado todavía no ha incorporado plenamente esta mejora en sus estimaciones para 2027 y 2028, aunque desde la publicación de los resultados ha revisado al alza sus previsiones en torno a un 3%. En términos de valoración, BBVA presenta un PER estimado a veinticuatro meses de 9,5 veces y una rentabilidad por dividendo anual del 7%, según los cálculos del banco estadounidense. El informe añade que el descuento al que cotiza la acción frente al índice bancario europeo SX7E, un 7% por debajo de su media histórica, no está justificado. La combinación de estas métricas sostiene la tesis de que el valor aún ofrece margen de revalorización.

El descuento del 7% frente al índice bancario europeo no se sostiene con unos resultados que baten al consenso.

El respaldo de JP Morgan llega precedido por el de Goldman Sachs. El equipo liderado por Sofie Peterzens publicó el 5 de agosto un informe en el que reiteraba su recomendación de compra y elevaba la valoración de BBVA desde 27,2 hasta 28,3 euros. En el mes de agosto ha habido, sin embargo, movimientos en sentido contrario. Keefe Bruyette & Woods rebajó la recomendación a retorno de mercado el 12 de agosto, mientras que RBC Capital la mantuvo en mantener el día 10. Este contraste confirma que el valor sigue dividiendo al consenso de analistas.

Resultados, perspectivas y consenso

recomendación BBVA JP Morgan

MagnitudJP MorganGoldman Sachs
Precio objetivo anterior23,7 euros27,2 euros
Precio objetivo nuevo26,8 euros28,3 euros
Variación+13,1%+4,0%
Recomendación actualComprarComprar
Analista responsableMarta Sánchez RomeroSofie Peterzens

BBVA es el quinto valor del IBEX 35 que más sube en el último mes, con un repunte del 9,5% que eleva su revalorización anual al 23%. La tesis de JP Morgan otorga a la acción un potencial adicional del 8% sobre la cotización actual. Si el mercado continuara descontando la mejora de las estimaciones, ese recorrido se ampliaría en un valor que ya cotiza con prima de rendimiento por dividendo frente al sector.

La OPA sobre Sabadell como telón de fondo

El nuevo precio objetivo de JP Morgan se produce en plena OPA de BBVA sobre Banco Sabadell, un proceso que añade una capa de incertidumbre a la valoración. Mientras que el mercado premia la calidad de los resultados del segundo trimestre, la operación sigue condicionando el debate: el potencial de sinergias y la mejora del negocio en México contrastan con el riesgo de ejecución y con la necesidad de mantener la disciplina de capital durante el periodo de aceptación. La valoración de BBVA, a 9,5 veces el PER estimado a veinticuatro meses, es más baja que la de algunos comparables europeos, y el descuento del 7% frente al SX7E recuerda al que se vio antes de anteriores repuntes del valor.

La lectura técnica es clara: el mercado sigue sin descontar del todo la mejora de las estimaciones para 2027 y 2028, pero la OPA introduce un factor de dilación que puede frenar la revalorización a corto plazo. Frente a la postura más optimista de JP Morgan y Goldman Sachs, Keefe Bruyette & Woods y RBC Capital mantienen posiciones más conservadoras. El inversor debe leer el movimiento de JP Morgan como una validación del negocio subyacente, no necesariamente como un aval de la OPA. La generación de capital, la recompra de 2.000 millones y la rentabilidad por dividendo del 7% son los pilares que, a juicio de la firma, sostienen la recomendación de compra.

📊 Las Claves para el Inversor

  • Qué vigilar: El avance de la OPA sobre Banco Sabadell y las próximas comunicaciones de analistas, ya que el consenso aún no descuenta la mejora de 2027 y 2028.
  • Reacción del valor: BBVA acumula una subida del 23% en el año y un repunte mensual del 9,5%, con un potencial adicional del 8% según el nuevo precio objetivo.
  • Precedente sectorial: Goldman Sachs ya elevó su valoración a 28,3 euros a principios de agosto, mientras que Keefe Bruyette & Woods y RBC mantienen posturas más cautas.

Acciones Banco Sabadell suben un 24% tras el megadividendo y lideran la banca europea en máximos de 2008

Las acciones de Banco Sabadell suben un 24% desde el megadividendo y cotizan en máximos de 2008. La entidad catalana ha tomado el mando del rally de la banca europea en agosto, con un recorrido que los analistas aún no dan por cerrado. El valor cotiza por encima de los 3,8 euros, muy lejos de la penalización que arrastró durante años. Lo que parecía un simple rebote tras el pago se ha convertido en una revalorización con fundamento.

El rally de agosto y el megadividendo

El repunte no es un hecho aislado. La cotización ha superado con holgura los niveles previos a la crisis financiera y se ha mantenido al alza incluso después del abono del dividendo extraordinario. Los inversores descuentan la nueva fase estratégica, centrada en la rentabilidad del negocio doméstico y en la eficiencia. La dirección ha prometido simplificar el balance y priorizar el retorno al accionista sin comprometer la solvencia.

En agosto, Banco Sabadell ha comandado las subidas de la banca europea. El valor se ha revalorizado con mucha más fuerza que el conjunto del sector, algo que no se veía desde hace años. El mercado está pagando una prima por la entidad, no por el contexto sectorial. Parte de ese atractivo procede de la percepción de que el banco ha sabido defenderse de la presión de los tipos y ha encontrado fuelle en los ingresos por comisiones.

La comparación con 2008 tiene una relevancia especial. Entonces el banco cotizaba en un entorno de apalancamiento extremo y burbuja inmobiliaria. Hoy los fundamentales son distintos: la morosidad se mantiene contenida y la rentabilidad sobre fondos propios ha mejorado de forma estructural. Los inversores han tardado en reconocer ese cambio, y por eso el movimiento ha sido tan brusco.

Precio objetivo por encima de 3,8 euros

Los analistas mantienen una recomendación de compra y sitúan el precio objetivo por encima de los 3,8 euros. La clave no es el dividendo, aunque el abono haya sido el catalizador. Es la sostenibilidad del margen de intereses y la capacidad para generar capital de forma orgánica. Esas dos variables marcan la diferencia con otros bancos europeos.

El consenso recogido en los últimos días por varias firmas apunta a que la acción tiene todavía margen hasta situarse por encima de los 3,8 euros. No se trata de una estimación puntual: se apoya en la mejora del margen de clientes y en la reducción de costes. Si la entidad confirma esos avances en el próximo trimestre, la revalorización tendrá algo más que inercia.

El mercado ya no compra el dividendo puntual, sino la capacidad de Sabadell para generar capital de forma recurrente.

La revalorización no ha agotado el recorrido, según el consenso. Los gestores de fondos no han cerrado posiciones pese al alza, una señal de que el valor sigue teniendo demanda institucional. La prima actual es real, pero no excesiva si se cumplen las proyecciones de beneficio.

Claves de una revalorización con matices

La nueva era estratégica de Banco Sabadell arranca con la vista puesta en el negocio minorista español. La franquicia concentra buena parte de los ingresos, pero las comisiones y la banca digital aportan ya el margen diferencial. No es una transformación menor: la entidad ha pasado de depender del crédito a diversificar sus fuentes de ingresos. Esta derivada justifica buena parte del recorrido alcista que descuentan los analistas.

Los riesgos existen. Una caída de los tipos en 2027 presionaría el margen de intereses, principal motor del beneficio. Y una consolidación del sector financiero español podría alterar la ecuación de valor, aunque no es el escenario central. El colchón de capital se mantiene holgado y la generación orgánica alcanza para sostener el dividendo sin renunciar a la inversión. La entidad no necesita recurrir al mercado para financiar su plan estratégico, y eso reduce la prima de riesgo.

El componente simbólico de los máximos de 2008 es evidente. Aquella cota fue la antesala de la crisis financiera. Volver a esos niveles no implica repetir la historia, pero sí exige separar la euforia del análisis. La pregunta no es si la acción puede corregir un 5% o un 10%, sino si la rentabilidad recurrente soportará el siguiente ciclo. La próxima presentación de resultados será la primera prueba de fuego. Si el margen de intereses se mantiene pese al entorno de tipos, el banco habrá demostrado que su revalorización es estructural y no coyuntural.

ETF de Bitcoin y Ethereum captan 2.600 M$ en entradas, mejor semana desde octubre

Los ETF de Bitcoin y Ethereum listados en Estados Unidos captaron 2.600 millones de dólares en la semana que terminó el 21 de agosto, su mejor registro conjunto desde octubre de 2025. El dato confirma un giro puntual del dinero institucional después de semanas de salidas.

La mejor semana de entradas desde octubre

Según los datos de SoSoValue, los productos vinculados a Bitcoin sumaron 1.920 millones de dólares y los de Ethereum aportaron 697,18 millones. Esta última cifra revierte la salida combinada de 391,96 millones de la semana anterior. Los fondos cotizados en bolsa permiten exponerse al activo sin custodiarlo directamente.

Cuando se habla de entradas netas, se mide la diferencia entre el dinero que entra y el que sale de los fondos. Un ETF al contado compra las criptomonedas reales para respaldar sus participaciones, por lo que estos flujos suelen leerse como termómetro del apetito institucional.

La racha duró cinco días consecutivos, desde el 17 hasta el 21 de agosto. El 20 de agosto concentró 606 millones de dólares en entradas solo en los fondos de Bitcoin. El volumen semanal de negociación en productos de BTC alcanzó 22.150 millones de dólares, cerca del triple que la semana anterior.

Conviene leer la cifra con perspectiva. Las entradas netas acumuladas de los ETF de Bitcoin llegaron a un máximo de 62.770 millones de dólares en octubre de 2025. Desde entonces han caído hasta 53.710 millones. Los fondos de Ethereum, por su parte, mantienen sus activos totales un 53% por debajo del máximo de agosto de 2025.

La revalorización de precios, clave en el rebote

El detalle más relevante no es tanto el dinero nuevo. Los activos combinados de ambos productos crecieron en unos 23.000 millones de dólares durante la semana, frente a los 2.600 millones de nuevas creaciones. Esto implica una revalorización de las posiciones subyacentes cercana al 22,9% para Bitcoin y al 29,2% para Ethereum, excluyendo los flujos.

Tres jornadas, entre el 19 y el 21 de agosto, concentraron la mayor parte del impulso. Al cierre de la semana, Bitcoin cotizaba cerca de 77.125 dólares y Ethereum alrededor de 2.423 dólares. Fue una subida rápida que se notó tanto en las carteras de los fondos como en el ánimo del mercado.

La semana muestra un apetito renovado, pero conviene no confundir revalorización con entrada masiva de dinero fresco.

La foto de 2026 sigue en negativo: qué riesgos quedan

Pese al rebote, los ETF de Bitcoin acumulan salidas netas de 2.910 millones de dólares en lo que va de 2026. Los de Ethereum pierden 177,93 millones. Ambos van camino de cerrar su primer año en negativo desde su lanzamiento, una señal que templa cualquier euforia.

La lectura de fondo es doble. Por un lado, las entradas de esta semana rompen una racha de desgaste que duraba desde el otoño. Por otro, la recuperación depende todavía de tres días de fuerte movimiento de precios, no de un flujo constante de inversores institucionales. Si el mercado vuelve a enfriarse, las salidas pueden reaparecer igual de rápido.

El apetito se extendió a otros fondos. Los ETF de XRP captaron 39,78 millones de dólares y marcaron récord de volumen semanal, con 271,74 millones. Solana sumó 28,34 millones en su octava semana consecutiva de entradas. Chainlink aportó 13,35 millones y Hyperliquid cerró con activos récord de 360,39 millones.

Visto con perspectiva histórica, este episodio recuerda a los primeros compases de las aprobaciones de los ETF al contado en 2024, cuando los flujos se movían a golpe de noticias y de repuntes de precio. La diferencia es que ahora el mercado acumula meses de fatiga y la base de inversores es más amplia. Eso no elimina el riesgo de que una sola semana alcista no baste para cambiar la tendencia anual.

Habrá que vigilar si las entradas se mantienen en la próxima semana y si el volumen sigue acompañando. Esa continuidad sería la verdadera señal de que los inversores institucionales han vuelto en serio. Hasta entonces, la prudencia manda.

Centros de datos en España: el bum inversor que dispara el debate entre IA y burbuja

El bum de los centros de datos en España enfrenta ya dos lecturas: oportunidad industrial o burbuja en gestación. BBVA CIB ha decidido tomar posición para captar la siguiente fase de crecimiento, según Cinco Días, y las constructoras españolas mudan su negocio del hormigón a la infraestructura digital.

El movimiento no es anecdótico. La banca de inversión del grupo BBVA organiza equipos para acompañar la financiación de proyectos que requieren capital intensivo: suelo, conexión eléctrica, refrigeración y contratos de transmisión de datos. En un sector acostumbrado a financiar carreteras o edificación residencial, los centros de datos abren una línea distinta de negocio, con perfiles de riesgo muy ligados a la demanda de computación.

De la constructora a la infraestructura digital

Las constructoras españolas, acostumbradas a licitaciones de obra civil y promociones residenciales, han empezado a mover recursos hacia los centros de datos. La razón es simple: los proyectos de infraestructura digital exigen plazos más cortos y contratos con operadores internacionales que buscan suelo, energía y velocidad de ejecución.

Este giro convierte a la capacidad de coordinación de permisos, acceso a la red eléctrica y certificaciones ambientales en el nuevo factor crítico. No basta con levantar una nave: hay que asegurar la potencia contratada, diseñar sistemas redundantes y entregar instalaciones que soporten cargas informáticas de alta densidad. Ahí está la ventana de ingresos más estable dentro de un sector con menos dependencia del ciclo inmobiliario clásico.

El interés inversor se apoya en una demanda real. El uso intensivo de inteligencia artificial entre los 48 millones de españoles está disparando la necesidad de procesamiento local y de baja latencia. A ello se suman los flujos de datos corporativos y la migración de servicios a la nube. BBVA CIB no es el único que observa el cambio, pero su apuesta confirma que la banca de inversión local quiere dejar de ser espectadora.

El pulso entre la demanda de IA y los límites físicos

La geografía importa. Aragón se ha convertido en uno de los polos de referencia para los grandes operadores, gracias a la disponibilidad de suelo y, sobre todo, a su capacidad de generación renovable. La expresión ‘ganar por goleada’, recogida por Hoy Aragón, resume un posicionamiento que ya no depende solo de incentivos, sino de la propia infraestructura energética.

El bum se justifica mientras exista demanda de IA; el peligro aparece cuando el capital llega antes que los contratos.

Sin embargo, el debate no es lineal. El sector arrastra la duda de si se está construyendo con arreglo a la demanda real o por delante de ella. Los ciclos anteriores de infraestructuras dejaron una lección: el exceso de oferta se paga caro cuando cambia la tecnología o se enfría la financiación. La pregunta sobre la burbuja de los centros de datos no es retórica; es de caja.

Los límites físicos aprietan. La conexión eléctrica, el agua para refrigeración y la mano de obra especializada son cuellos de botella evidentes en todos los mercados europeos. Los daños por agua, la causa más común de siniestros en los centros de datos según Silicon, añaden otra capa de riesgo operativo que los inversores no siempre descuentan.

Análisis: la pregunta no es si habrá más centros, sino quién financiará los que sobrevivan

La secuencia actual reproduce patrones conocidos: un cambio tecnológico creíble, capital abundante y proyectos que se anuncian por lotes. La diferencia con la burbuja de las puntocom es que los centros de datos no son promesas de ingresos futuros abstractos; albergan una demanda ya existente de computación, almacenamiento y tránsito de datos. Ese matiz importa, pero no elimina el riesgo de sobreinversión.

Hay un punto que la euforia tiende a ignorar: los contratos de arrendamiento a largo plazo con operadores cloud son los que determinan la viabilidad financiera de cada activo. Quien financie un centro sin un cliente sólido tendrá que esperar, refinanciar o vender con descuento. La mayoría de los operadores consultados coincide en que la selección de proyectos será mucho más estricta a partir del próximo ciclo de financiación.

La banca de inversión no presta a humo. Si BBVA CIB reorganiza equipos es porque detecta contratos con partes responsables y plazos de devolución. Detrás de cada anuncio de un nuevo centro de datos hay un pacto sobre el coste de la energía, una garantía de ocupación y una estructura de deuda; quien no entienda esa letra pequeña confunde una industria con un espejismo.

En paralelo, la financiación de proyectos de centros de datos ha ido abriéndose a fondos de infraestructuras y aseguradoras. BBVA CIB se posiciona en ese punto: asesorar, estructurar y sindicar deuda no es glamuroso, pero es el negocio que queda cuando los megavatios empiezan a importar más que los anuncios de nuevas naves.

Desde esta redacción, la lectura es intermedia: el bum inversor tiene fundamentos, pero la disciplina de capital será la variable que separe los proyectos viables de los que solo existen en los mapas de presentación. Las constructoras y la banca de inversión que sepan negociar contratos energéticos, asegurar el suelo y escalar la gestión de riesgos, no solo la superficie construida, saldrán mejor posicionadas.

La próxima ola dependerá menos de cuántos centros se anuncien y más de cuántos logren cerrar financiación con contratos a largo plazo. El marcador se verá en los próximos trimestres, cuando los operadores tengan que convertir la demanda de IA en ingresos sostenibles. Ahí se decidirá si España consolida un polo industrial o repite la resaca de los ciclos expansivos financiados con deuda barata.

Vulnerabilidad The Sandbox: aísla SAND tras acuñar tokens por 49.000 millones

The Sandbox ha contenido un fallo en su puente que acuñó 49.000 millones en tokens SAND sin respaldo en Base y BNB Smart Chain. El proyecto ha deshabilitado las conexiones y pide no operar con esas versiones del token.

Un puente blockchain permite representar un activo en una red distinta de aquella donde está bloqueado. Funciona un poco como un cheque de viajero: dejas la moneda original custodiada en un lado y recibes una representación equivalente en el otro. El atacante encontró un fallo en la función approveAndCall asociada a LayerZero y creó representaciones que no contaban con fondos reales detrás.

Qué ha pasado con el puente de The Sandbox

La respuesta del proyecto fue cortar las rutas utilizadas para mover o canjear los tokens irregulares, deshabilitando el puente hacia y desde Base y BNB Smart Chain. El SAND bloqueado en Ethereum sigue intacto y respalda los activos puenteados, por lo que el problema se concentra en las representaciones existentes en esas dos redes. The Sandbox aseguró que no se comprometió ninguna billetera de usuarios y que el impacto representa menos del 0,01% del suministro total de SAND.

La firma de seguridad Blockaid calculó que se acuñaron tokens con un valor nominal cercano a los 49.000 millones de dólares en más de 400 transacciones. Esa cifra describe el valor nominal de los SAND creados, no necesariamente fondos retirados por el atacante ni pérdidas realizadas. PeckShieldAlert, otro servicio de monitoreo, reportó 14.900 millones de SAND acuñados en dos direcciones concretas. Aún se desconoce cuánto de ese saldo fue vendido o convertido.

The Sandbox pidió a los titulares que no compren, vendan ni intercambien SAND en Base o BSC, porque la liquidez disponible está comprometida. Prepara una instantánea del estado previo al incidente para identificar a los proveedores de liquidez que podrían recibir compensaciones y publicará un análisis post mortem completo. El mecanismo de reparación y el calendario para restablecer el puente todavía no están definidos.

En cambio, Ethereum y Polygon no fueron comprometidas. La diferencia es relevante para quienes mantienen SAND en distintas cadenas: el token respaldado en esas redes no es el mismo que la versión aislada en Base o BSC. Aun así, la advertencia general sobre liquidez obliga a distinguir con cuidado cada red antes de mover fondos.

El fallo no está en Ethereum ni en Polygon, pero el cierre del puente deja a los usuarios de Base y BSC con liquidez congelada.

Los efectos llegaron a Corea del Sur. Bithumb suspendió los depósitos y retiros de SAND a las 11:11 hora local, y Upbit aplicó una suspensión un minuto después. Upbit especificó que la medida afectaba a la versión de SAND desplegada en Ethereum, pese a que el emisor había señalado que esa red no estaba comprometida. La decisión busca impedir que SAND irregular llegue a los mercados centralizados mientras se revisan contratos y direcciones.

A quién afecta y qué pueden hacer los usuarios

seguridad SAND

Para la mayoría de los usuarios españoles, el riesgo directo se limita a quienes mantienen representaciones de SAND en en Base o BNB Smart Chain, ya sea por staking (bloquear monedas a cambio de recompensas), juegos o provisión de liquidez. Esas versiones no deben tocarse mientras la investigación avanza. Las operaciones en los exchanges centralizados también pueden verse frenadas temporalmente, como demuestran Bithumb y Upbit, sin que eso implique una pérdida definitiva para el titular.

La suspensión de depósitos y retiros no equivale a una confiscación: busca reducir el tráfico de activos irregulares mientras los equipos de seguridad revisan transacciones, contratos y direcciones relacionadas. Conviene revisar las cuentas, evitar mensajes falsos que suplanten al proyecto y no intentar arbitrar entre cadenas con el puente cerrado. La comunicación oficial de The Sandbox será la referencia para conocer las compensaciones y el restablecimiento.

Por qué los puentes siguen siendo un punto débil

Los puentes concentran contratos, permisos, y validaciones adicionales. Cuando un atacante compromete alguno de esos componentes, puede intentar crear representaciones que no correspondan a fondos bloqueados. El caso de SAND encaja en un patrón más amplio: DefiLlama registró 17 exploits separados este mes, la mayoría de tamaño reducido, y señaló a los puentes como un punto débil recurrente en las finanzas descentralizadas y la interoperabilidad entre redes.

Eso no significa que todos los puentes funcionen igual ni que cada vulnerabilidad produzca pérdidas comparables. Pero la combinación de permisos administrativos, llamadas de contrato y activos bloqueados crea superficies de ataque que exigen monitoreo continuo, controles de autorización y mecanismos de emergencia capaces de detener la emisión o el canje. La rapidez con la que The Sandbox cortó el puente evitó que el suministro irregular se mezclara con activos respaldados.

Quedan por delante las preguntas clave: cómo se explotó con exactitud la función approveAndCall, cuánto SAND irregular sigue en circulación y cómo funcionará la compensación anunciada. Hasta que concluya esa revisión, el proyecto mantiene aisladas las redes afectadas y los usuarios harán bien en atender sus advertencias sobre la liquidez. La lección no es nueva, pero vuelve a ser cara.

Stablecoins remesas más baratas: el Banco de Italia demuestra que no

El Banco de Italia ha puesto a prueba las stablecoins (criptomonedas que intentan mantener un valor estable, normalmente atadas al dólar) como vía para abaratar las remesas y el resultado no confirma la promesa. Un experimento real con USD Coin (USDC), la stablecoin emitida por Circle, detecta costes de entre el 0,3% y el 9% del importe enviado según la ruta.

Las remesas no son un asunto menor: millones de personas migrantes envían cada mes parte de su salario a sus familias. Un coste del 9% significa que de cada 100 euros, nueve se quedan por el camino en comisiones, conversión y retirada de efectivo.

Qué ha medido el Banco de Italia

El banco central italiano diseñó un estudio de mystery shopping (compra simulada) para comprobar si las criptomonedas estables cumplen lo que prometen. Envió 200 dólares en USDC a través de diez corredores reales que conectaban Italia con Argentina, Brasil, Sudáfrica, Emiratos Árabes Unidos y Japón. La conclusión es clara: las stablecoins no ofrecen una ventaja de coste sistemática sobre los canales de remesas tradicionales.

Los costes totales de cada transferencia se movieron entre el 0,3% y casi el 9% del importe enviado. Una horquilla amplísima que, por cierto, incluye el objetivo de Naciones Unidas de situar el coste medio de las remesas por debajo del 3% para 2030. Ni los bancos ni las stablecoins garantizan hoy esa meta.

Para entender de dónde salen esos números, el estudio dividió cada envío en cinco fases: depositar fondos en una cuenta de un exchange, es decir, una plataforma de compraventa de criptomonedas; convertir a USDC; transferir por la cadena de bloques; convertir de nuevo a moneda local; y retirar efectivo en destino. La parte que transcurre dentro de la cadena de bloques apenas representó un 0,4% del coste total de media. Dicho de otro modo, el problema no está en la cadena de bloques, sino en todo lo que ocurre antes y después.

Dónde se encarecen las transferencias con USDC

Las principales fuentes de gasto fueron el depósito de fondos, la conversión de moneda y el retiro. Son pasos que todavía dependen de bancos y exchanges, no de la cadena de bloques. La stablecoin viaja barata, pero entrar y salir del sistema cuesta.

Las stablecoins no eliminan los intermediarios: trasladan el coste a los bancos y exchanges que siguen tocando cada conversión de moneda local.

Un caso de Emiratos Árabes Unidos a Italia lo muestra con crudeza. El remitente no tenía opción de transferencia bancaria para financiar la operación y tuvo que pagar con tarjeta de crédito. Esa tarjeta añadió una comisión del 3,8% y llevó el coste total a casi el 9%. El plástico mandó.

El Banco Mundial calcula que el coste medio global de una remesa ronda el 6,4%. En el experimento, las stablecoins resultaron más baratas que los canales tradicionales en todos los corredores analizados, salvo el de Emiratos Árabes Unidos. Al comparar USDC con Wise, el operador de transferencias, las stablecoins fueron más baratas en tres rutas y más costosas en otras cuatro. En velocidad tampoco hubo ventaja clara: con Pix en Brasil o TIPS en la zona euro, una stablecoin se liquidó en menos de veinte minutos. En Sudáfrica, sin esa infraestructura, tardó entre uno y dos días hábiles, igual que una transferencia bancaria convencional.

USDC remesas internacionales

Regulación y cuentas pendientes de las stablecoins

El estudio también repasa las normas globales. Menciona MiCA, el reglamento europeo para emisores de criptoactivos, como uno de los marcos más completos. Circle, la empresa que emite USDC, sigue siendo el principal emisor de stablecoins que cumple con la regulación europea, según una revisión relacionada del mercado cripto.

Sin embargo, la regulación estricta también introduce costes. El Banco de Italia observó que en en Japón las normas empujaron a algunos usuarios hacia wallets no reguladas (monederos digitales fuera del circuito supervisado) en lugar de reducir la demanda. Si unas reglas de entrada más flexibles cerrarían esa brecha es todavía una pregunta abierta para los supervisores.

El matiz no es menor. Durante años, parte del discurso cripto ha vendido las stablecoins como el fin de las comisiones abusivas en remesas. Este experimento con dinero real aporta una foto más fiel: una stablecoin se comporta como un billete digital que cruza fronteras sin escalas, pero cuando el destinatario quiere convertirlo en su moneda local aparece una ventanilla que cobra. Ese último tramo sigue en manos del sistema financiero tradicional.

También conviene recordar que el Banco Mundial cifra el promedio global en el 6,4%, lejos del objetivo del 3% de la ONU para 2030. Las stablecoins podrían ayudar a reducir ese porcentaje si los emisores y exchanges compiten en comisiones y si los receptores pueden gastar USDC directamente. De momento, sin embargo, el coste de entrada y salida se come la ventaja teórica de la cadena.

La pregunta que deja abierta el Banco de Italia no es técnica, sino regulatoria. ¿Puede un marco como MiCA abaratar el acceso sin sacrificar protección? La experiencia japonesa sugiere que normas estrictas no siempre amplían el uso del sistema, solo lo desplazan. Hasta que esa ecuación se resuelva, comparar stablecoins y bancos seguirá dependiendo del país concreto, del exchange elegido y de la forma de retirar el dinero.

La conclusión de fondo importa a cualquiera que envíe dinero al extranjero. Las stablecoins prometían una vía rápida y barata porque eliminan intermediarios internacionales. La promesa se cumple solo a medias: el coste no desaparece, se desplaza hacia los puntos de entrada y salida del sistema fiduciario. La infraestructura de pagos de cada país manda más que la criptografía.

Juan Ramón Rallo: la deuda de EE.UU. se salva devaluando el dólar como Japón

Estados Unidos ha empezado a coquetear con una política monetaria subordinada a la política fiscal, una estrategia que Juan Ramón Rallo describe como dominancia fiscal. En su último análisis, sostiene que Washington está dispuesto a diluir el valor del dólar antes que recortar el gasto público, algo que recuerda peligrosamente al Japón de Abenomics.

La fallida maniobra del Tesoro estadounidense

La semana pasada, el secretario del Tesoro, Scott Bessent, anunció una operación peculiar: recomprar deuda pública a largo plazo emitiendo deuda a corto plazo. La lógica era simple. Los tipos de corto plazo están por debajo de los de largo, así que el Tesoro pretendía abaratar el coste financiero de su deuda. Rallo ya advirtió entonces de que la operación, por su magnitud, tendría efectos efímeros sobre los tipos largos.

Y acertó. El tipo de interés de la deuda a largo plazo ha vuelto al nivel previo al anuncio. Sin embargo lo que no ha regresado es el precio de los activos refugio. El oro, la plata y Bitcoin acumulan subidas notables desde que Bessent abrió la boca para comunicar que priorizaba bajar los tipos a defender el dólar.

Desde la intervención, Bitcoin se ha revalorizado más de un 20%, la plata más de un 8% y el oro más de un 5%. El billete verde cotiza en mínimos trimestrales y el oro firma su mejor mes desde 1999. Para Rallo, la lectura es clara: el mercado no cree que la solvencia del Tesoro haya mejorado, pero sí considera que el dólar se está volviendo una moneda menos creíble.

El espejo japonés de los Abenomics

Ahí es donde encaja la comparación con Japón. En 2010, el país asiático puso en marcha los Abenomics: su banco central compró enormes volúmenes de deuda pública para topar los tipos de interés nominales. A partir de 2016, llegó incluso a ejecutar abiertamente un control de la curva de rendimientos, con el objetivo explícito de que el tipo a diez años no superara el 0%.

Durante un tiempo funcionó. Rallo explica que la demanda de activos líquidos era altísima en el sector privado japonés, que estaba desapalancándose tras la crisis de 2007-2008. Familias y empresas ahorraban para pagar deuda, y los acreedores sin alternativas claras destinaban ese capital a moneda o deuda pública. Esa demanda extraordinaria absorbió los yenes creados por el banco central sin que el yen se depreciara.

Cuando priorizas financiarte barato frente a evitar la inflación, el mercado aplica un descuento por falta de credibilidad sobre tu moneda.

— Juan Ramón Rallo

La magia japonesa dejó de funcionar cuando los yenes creados desbordaron esa demanda. Al aparecer oportunidades de inversión en el sector privado, los agentes dejaron de querer moneda y deuda pública, y el banco central tuvo que abandonar el control de la curva. La inflación dejó de estar bajo control. Rallo subraya que sin una fuerte demanda de yenes, estabilizar los tipos al 0% habría provocado inflación, depreciación y caos.

Estados Unidos, según Rallo, quiere ahora estabilizar el tipo de interés a largo plazo emitiendo deuda a corto plazo que puede colocarse en la Reserva Federal. Pero si no hay demanda suficiente para absorber esa deuda o los nuevos dólares, el resultado será subida de tipos cortos o depreciación del dólar. Si la operación es pequeña, será estéril; si es grande, arriesgada.

Credibilidad perdida y zona de no retorno

El problema no es solo técnico. Rallo advierte de que anunciar este tipo de medidas transmite un mensaje peligroso: que siempre que haya margen, se diluirá la moneda para rascar unas décimas al coste de financiación. Esa falta de credibilidad no abarata la financiación; la encarece. Si los inversores ven menos previsibilidad en el valor futuro del dólar, demandan menos activos en esa moneda y exigen más rentabilidad.

Aquí aparece el concepto de zona de no retorno que menciona Rallo. Con una deuda pública tan elevada y un déficit tan amplio, una subida fuerte de los tipos vuelve la deuda impagable. Si intentas bajarlos monetizando deuda, creas dólares que nadie quiere y el valor de la moneda cae, lo que a su vez sube los tipos nominales. Es un círculo vicioso del que solo se escapa con inflación o con recortes.

Y ahí Estados Unidos está peor que Japón, sostiene Rallo. Japón ha hecho un ejercicio de contención presupuestaria silenciosa: su déficit primario se ha reducido y la mayor parte del déficit actual son intereses. Estados Unidos, en cambio, sigue con fuertes desequilibrios antes de intereses. Recortar gasto duele políticamente porque hay beneficiarios concretos, y ni republicanos ni demócratas quieren asumir ese coste.

Qué significa para el ahorrador

Para el inversor, la lectura es directa. Si las únicas señales que percibe el mercado son alquimia financiera y dilución del dólar, lo lógico es que suban los refugios: oro, plata y Bitcoin. Rallo menciona que el oro acumula una subida mensual del 13% y Bitcoin un 23% en una semana, sus mejores siete días en tres años. No es una recomendación, pero sí una constatación de hacia dónde fluye el miedo.

La advertencia de Rallo es clara: espera que el gobierno no persevere en esta alquimia financiera como sustituto de los recortes presupuestarios. Si lo hace, Estados Unidos terminará ‘japonizándose’ o, peor, ‘argentinizándose’. La ventana para corregir el déficit aún está abierta, pero el reloj corre y la deuda se sigue acumulando.

¿De verdad veremos al dólar convertirse en el nuevo yen? La comparación todavía es prematura, pero los mercados ya votan con sus carteras. La pregunta no es si Estados Unidos puede permitirse la dominancia fiscal, sino cuánto tiempo podrá sostenerla sin pagar el precio en credibilidad.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Harari alerta: la inteligencia artificial superará el control humano y disparará el desempleo

Yuval Noah Harari no habla de un futuro lejano. En su intervención para The Economist, el historiador israelí lanza un mensaje que suena a ultimátum: si mantenemos el ritmo actual de desarrollo de la inteligencia artificial, en diez años la IA tomará el control de sistemas esenciales. La advertencia no es nueva, pero ahora llega con fecha.

Según Harari, la idea de que este desenlace sea inevitable es una trampa narrativa. No existe ninguna ley física que obligue a la humanidad a entregar el control humano de las finanzas o la guerra a los algoritmos. Es una decisión. Y tomarla en 2026 es distinto a tomarla dentro de veinte años.

La narrativa de la inevitabilidad como coartada

Durante la conversación, Harari se detiene en una contradicción que observa en discursos como el de Elon Musk. Por un lado, se pronostica que la inteligencia artificial dominará el planeta en una década; por otro, se agita el miedo a problemas que solo tendrán consecuencias mucho después. Para el historiador, esa mezcla no tiene sentido.

Si en diez años la IA se hace con el control, señala, carece de lógica preocuparse por acontecimientos que tendrían impacto veinte años más tarde. Harari extiende esa crítica a la idea de que el dinero desaparecerá y, a la vez, a los recortes presupuestarios que Musk justifica con el ahorro.

La narrativa de que todo es inevitable, insiste, es sobre todo una forma de renunciar a la responsabilidad. No hace falta ser la persona más rica del mundo ni dirigir una gran corporación de IA para exigir decisiones políticas. Basta con no dar por hecho que no hay alternativa.

El historiador también menciona la renta básica universal. Si los gobiernos van a repartir cheques a los desempleados porque la IA hará los trabajos y la deflación impedirá la inflación, argumenta, entonces no tendría sentido obsesionarse con recortar gasto. La premisa del colapso laboral convierte en incoherente la prioridad por ahorrar.

Si continuamos al ritmo actual de la carrera de la IA, el control pasará a los algoritmos en diez años. Pero no es inevitable: seguimos siendo nosotros quienes decidimos.

— Yuval Noah Harari, en The Economist

El dinero y la confianza: de los humanos a los algoritmos

Para Harari, la historia del dinero es la historia de cómo los humanos inventan dispositivos financieros cada vez más sofisticados para crear confianza entre desconocidos. El oro no se come ni se viste, pero funciona como promesa. El papel moneda, también. El sistema financiero moderno requiere comprender cantidades ingentes de datos y funciones matemáticas complejas.

Esa es exactamente el tipo de tarea en la que los algoritmos se sienten cómodos. El historiador anticipa que, progresivamente, los humanos delegarán decisiones financieras en la IA. Vendrán productos más complejos que los bonos o las acciones, y llegará un punto en que nadie podrá explicar cómo funcionan.

La comparación que plantea es incómoda: las vacas no entienden los cheques ni las acciones, aunque esos instrumentos controlan sus vidas. Hoy todavía hay humanos que entienden el sistema. Si la IA toma el control financiero, esa frontera desaparece.

La confianza que migra hacia los algoritmos

Harari propone una tesis central: el activo más importante del mundo no es el petróleo, el dinero ni los chips. Es la confianza. Y la pregunta clave es qué ocurrirá con ella. Un escenario probable es que esa confianza se desplace de los humanos a la IA.

El proceso ya se observa con las criptomonedas. Muchas de ellas se basan en la desconfianza hacia los banqueros y las élites, pero en la confianza total hacia los algoritmos. Para Harari las criptomonedas son esencialmente dinero gestionado por IA.

Algo parecido ocurre en los medios. Muchas personas desconfían de periodistas y editores, pero siguen consumiendo noticias a través de los algoritmos que gobiernan sus redes sociales. La confianza no se evapora; cambia de destinatario.

El historiador añade un dato: alrededor de uno de cada cinco jóvenes estadounidenses mantiene ya una relación personal con una IA. La intimidad, sostiene, es la forma más poderosa de generar confianza. Históricamente, las instituciones no podían fabricarla en masa, pero con la IA eso cambia.

Intimidad en serie y vídeos que no existieron

Harari explica que la IA puede producir intimidad a escala industrial. Millones de agentes trabajando en red pueden convertirse en el mejor amigo, la pareja o el confidente de una persona. Y con esa relación llega el poder de convencer. No hace falta ni un cuerpo humano: el lenguaje y el conocimiento íntimo de cada usuario bastan.

El propio historiador relata un episodio reciente. En las últimas semanas recibió vídeos falsos en los que supuestamente impartía conferencias y concedía entrevistas. Eran tan convincentes que incluso sus hermanas, que lo conocen desde hace cincuenta años, dudaron. Él mismo necesitó un minuto y medio para reconocer que no era él.

Ese es el umbral al que nos acercamos. Harari recuerda que él está expuesto por la cantidad de material suyo disponible en internet, pero el fenómeno llegará pronto a todo el mundo. Y el ritmo de desarrollo de la inteligencia artificial se está acelerando de forma extraordinaria.

Qué preguntar a tu candidato antes de que sea tarde

El historiador no dice a quién votar, pero sí propone una batería de preguntas que considera más urgentes que la economía o la inmigración. ¿Cuál es tu postura sobre la IA? ¿Apoyarías una prohibición de derechos legales para la inteligencia artificial? ¿Intentarías frenar su desarrollo acelerado? ¿Cómo impedirías legalmente que las empresas vendan IA engañosa?

La cuenta atrás, advierte, es real. Para noviembre de 2028 podríamos haber cruzado umbrales críticos. Y para 2036, desde luego, será demasiado tarde. Las prioridades que menciona son claras: prohibir que la IA tenga personalidad jurídica y prohibir que imite, pretenda ser humana o simule conciencia.

Leer entre líneas: lo que está en juego

La conversación con The Economist es una advertencia, pero también una invitación. Harari no defiende detener la tecnología, sino decidir colectivamente sus límites. La cuestión no es si la inteligencia artificial puede hacer algo, sino si debe poder hacerlo.

El desempleo masivo, el colapso de la confianza financiera o la desinformación hiperrealista no son destinos escritos. Son consecuencias de decisiones que se toman o se omiten. Y la omisión más peligrosa, según el historiador, es tratar lo evitable como si fuera inevitable.

Para un lector en España, donde el debate sobre la regulación de la IA apenas empieza, el mensaje tiene aplicaciones prácticas: preguntar, exigir transparencia y no delegar en los algoritmos decisiones que deberían ser públicas. La confianza es un activo demasiado valioso para cederlo sin condiciones.

Puedes ver el análisis completo en el vídeo original de The Economist en YouTube.

Youtube video

Zona verde Valencia: cuánto cuesta aparcar, a qué horas y quién puede usarla según el Ayuntamiento

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La zona verde valenciana sigue reservada a residentes empadronados; la tarjeta anual cuesta 86,20 euros y permite aparcar hasta siete días seguidos.
  • ¿Quién está detrás? Ayuntamiento de Valencia y el sistema ORA, la Ordenanza Reguladora de Aparcamiento.
  • ¿Qué impacto tiene? Los no residentes solo pueden estacionar en áreas concretas un máximo de una a dos horas, y una multa por aparcar sin distintivo puede llegar a los 200 euros.

La zona verde de Valencia es la pieza más restrictiva del aparcamiento regulado de la capital: solo residentes con tarjeta.

Qué es la zona verde y en qué barrios de Valencia se activa

Fuera de la tarjeta, la regla general es clara. El Ayuntamiento de Valencia reserva estas plazas para vecinos empadronados y, salvo excepciones muy concretas, ni pagando pueden estacionar los visitantes. La zona verde forma parte del sistema ORA, la Ordenanza Reguladora de Aparcamiento, la misma que gestiona la zona azul y la zona naranja.

Los barrios donde opera la zona verde son Ciutat Vella, Ruzafa, El Botànic, La Roqueta y La Petxina, entre otros. En ellos, la prioridad municipal es proteger el estacionamiento de quienes viven en la zona, no facilitar la rotación de visitantes.

Para conseguir el distintivo hay que estar empadronado en el barrio correspondiente y tramitarlo en el Ayuntamiento. El coste es de 86,20 euros al año, equivalentes a 7,18 euros mensuales, una cifra contenida si se compara con el precio del alquiler o la compra en Ciutat Vella o Ruzafa. Puedes consultar los requisitos en la web del Ayuntamiento de Valencia.

Quién puede usarla, qué pagas y cuándo el control ORA está activo

Los residentes con tarjeta pueden aparcar hasta siete días consecutivos sin mover el coche y sin restricción horaria. Los no residentes, en cambio, solo pueden estacionar en algunas zonas específicas durante un máximo de una o dos horas pagando la tarifa correspondiente.

El control ORA opera de lunes a viernes de 9:00 a 14:00 y de 16:00 a 20:00, y los sábados de 9:00 a 14:00. Domingos y festivos no hay regulación activa, pero las plazas verdes no se liberan para no residentes: a partir de las 20:00, y durante todo el día festivo, siguen siendo exclusivas para vecinos empadronados.

La zona verde no se relaja fuera del horario regulado: a las 20:00 la calle sigue siendo de los residentes, no de quien llega de fuera.

Hay dos excepciones relevantes. Los vehículos con etiqueta cero emisiones, como los eléctricos puros con distintivo visible, pueden aparcar gratis en zona verde sin ser residentes desde febrero de 2024. Y los coches con tarjeta PMR de movilidad reducida pueden estacionar sin límite de tiempo y sin pagar.

La zona naranja, es compartida con visitantes, pero da prioridad y tarifas bonificadas a residentes; permite a los no residentes aparcar de lunes a viernes de 9:00 a 19:00 y sábados de 9:00 a 15:00, con un máximo de dos horas y hasta 3,30 euros. Fuera de ese horario, queda reservada solo para residentes.

La zona azul, en cambio, funciona para rotación: dos horas máximas, horario de lunes a sábado de 9:00 a 14:00 y de 16:00 a 20:00, y aparcamiento gratuito fuera de ese tramo. En agosto, el Ayuntamiento suele suspender la regulación ORA en muchas zonas, aunque conviene comprobarlo cada año.

La multa por estacionar en zona verde sin distintivo de residente puede llegar a 200 euros, con riesgo adicional de retirada por grúa municipal en casos graves. En infracciones leves, la sanción parte de 60 euros. Y a diferencia de la zona azul, aquí no existe la opción de anular la denuncia pagando 4 euros por exceso de tiempo.

La Ficha del Inversor: claves del coste de aparcar en la zona verde

Para un residente, la métrica clave son los 86,20 euros anuales: apenas 0,24 euros al día por una plaza de proximidad. Para el visitante despistado, la métrica es otra: 200 euros de multa por una hora sin distintivo. La diferencia económica es abismal, y la protección de la plaza depende de un empadronamiento válido.

Tendencia a seis meses: esperamos más presión sobre el aparcamiento regulado, no menos. Valencia avanza hacia una movilidad más restrictiva en el centro, y la zona verde se consolida como herramienta para blindar el estacionamiento de los barrios con más demanda. Quien compre vivienda en Ciutat Vella o Ruzafa debería sumar el coste de la tarjeta como un gasto fijo menor, pero comprobar si su vehículo tiene plaza alternativa si es no residente.

El perfil recomendado es claro: residentes empadronados en barrios con zona verde, compradores de vivienda en esas áreas y conductores de eléctricos con etiqueta cero que estacionan sin pagar. Como en Madrid con el SER o en Barcelona con las áreas verdes, Valencia utiliza el aparcamiento como palanca de movilidad; aquí, sin embargo, la prioridad al vecino es más estricta. La cita pendiente es la próxima revisión anual de la ordenanza ORA y la confirmación, cada agosto, de la suspensión estival.

Idealista retrata la crisis de convivencia vecinal en el ascensor: el saludo, en peligro de extinción

La convivencia vecinal en el ascensor se está apagando. Idealista retrata un gesto cotidiano, el saludo al cruzarse en el portal, convertido en excepción por las prisas, los auriculares y la pantalla del móvil.

El saludo en el ascensor deja de ser la norma: qué pierde una comunidad cuando nadie se mira

El trayecto entre el portal y la vivienda concentra microdecisiones. Al abrirse las puertas del ascensor, la persona que espera puede mirar al otro, bajar la vista o refugiarse en el teléfono. Lo que antes se resolvía con un ‘hola’ hoy se evita con naturalidad. No es una cuestión de mala educación individual, sino de un entorno que premia la desconexión frente a la charla breve.

El psicólogo Víctor Küppers recuerda en el análisis que recoge Idealista que quienes mantienen el saludo con los vecinos representan hoy una minoría. La pérdida no convierte a nadie en peor persona, pero sí empobrece los vínculos de proximidad. De hecho, el experto vincula la admiración social al éxito, al estatus o a la apariencia, cuando lo que sostiene la vida en comunidad es la calidad humana que se expresa en gestos pequeños.

La psicología positiva sostiene que las interacciones efímeras y cordiales no son simples formalidades. Refuerzan la sensación de pertenencia y ayudan a que un edificio de 12 viviendas no se convierta en una suma de puertas cerradas. Un simple ¡buenos días! no cambia una hipoteca, pero sí la experiencia diaria de habitar un bloque.

La pantalla ha colonizado esos treinta segundos que antes obligaban a mirar a la cara. Cuando un vecino baja la vista hacia el móvil, comunica sin palabras que la persona que tiene delante no merece ni un instante de atención. La mayoría de los vecinos tiene hoy un dispositivo como escudo en el ascensor, y pocas comunidades logran contrarrestar esa inercia.

El ascensor se ha convertido en una sala de espera donde el móvil apaga el contacto. Lo que se pierde no es solo un saludo: es la señal mínima de que la comunidad sigue viva.

Del móvil a la junta de propietarios: el coste silencioso de no saludar

El efecto va más allá de la cortesía. Una comunidad donde nadie se saluda suele trasladar esa frialdad a las juntas de propietarios, al cuidado de zonas comunes y a la resolución de conflictos. La convivencia no aparece en el certificado energético ni en la tasación, pero condiciona la disposición a pagar derramas, a reclamar averías o a implicarse en el mantenimiento del portal.

Küppers lo describe como un precio oculto del individualismo. Un vecino que se siente invisible difícilmente defenderá el ascensor, la pintura de la escalera o el horario de la piscina comunitaria. El altruismo cotidiano, sin gran esfuerzo ni causa urgente, es una forma de empatía que se practica sobre todo en los espacios de tránsito.

En una sociedad saturada de estímulos, cruzarse con un vecino puede sentirse como una interrupción más. Sin embargo, levantar la vista y saludar no cuesta nada y devuelve a la vivienda colectiva su función de barrio. Aquí el análisis del portal inmobiliario apunta a un cambio de hábito con consecuencias sociales, no a un problema de precios ni de financiación.

Y si nadie saluda, la rotación de propietarios tiende a notarse menos. Ese anonimato interesa a los pisos turísticos, a los alquileres de temporada y al inversor que busca rentabilidad sin involucrarse. Pero erosiona la base de convivencia que tradicionalmente ha sostenido la vivienda en propiedad en España.

La Ficha del Inversor

Para el lector de Merca2.es, la noticia no cambia la fiscalidad ni el Euríbor. Sin embargo, el clima vecinal es un activo silencioso que se percibe al comprar, al alquilar y al valorar una zona. Durante el boom de 1997-2007, el portal era una prolongación del hogar; la crisis de 2008 no eliminó el saludo, pero sí aceleró la atomización de las comunidades. La métrica clave aquí no es el yield bruto, la rentabilidad anual del alquiler antes de impuestos y gastos, sino la intensidad de la vida común. Un portal cuidado, un ascensor saludado y una junta con asistencia son indicadores adelantados de buena administración.

La tendencia a seis meses apunta a más pantallas, más entregas a domicilio y menos contacto espontáneo. Las comunidades que logren corregir esa deriva mediante espacios amables, conserjes o normas de cortesía tendrán una ventaja de convivencia. Las que no, verán crecer los roces sordos antes de que aparezcan en el acta.

Perfil recomendado: comprador de vivienda habitual que busca estabilidad, administrador de fincas que quiere prevenir la morosidad y propietario que prefiere arrendar a perfiles estables. No es una operación financiera, pero sí una decisión de entorno. La próxima junta de vecinos, o el próximo trayecto en ascensor, es un buen termómetro.

Robinhood capa 2 dispara su TVL a 1.000 M en 7 semanas y acelera la adopción de Ethereum

La capa 2 de Robinhood supera los 1.000 millones de dólares en valor total bloqueado (TVL) apenas siete semanas después de su lanzamiento en julio. Robinhood Chain funciona como una segunda capa que procesa transacciones fuera de Ethereum y las consolida en la red principal para abaratar costes. Su curva de crecimiento la ha convertido en uno de los rollups más veloces del ecosistema este año.

El dato lo confirmó la propia división cripto de Robinhood, que agradeció a los desarrolladores del ecosistema. Sin embargo, la cifra exacta depende de a quién preguntes. DefiLlama, el agregador de datos de finanzas descentralizadas, contabiliza 578 millones de dólares en protocolos estrictamente DeFi. Los activos que han cruzado el puente hacia la red rozan los 1.600 millones.

L2Beat, la plataforma que audita la seguridad de estas redes, eleva el valor total asegurado hasta 1.300 millones de dólares. Cada número mide una cosa distinta. La horquilla no desmiente el hito, pero obliga a leerlo con cintura.

Tres medidores, tres cifras.

Qué hay detrás de la cifra de TVL

La red es un rollup optimista construido con la tecnología Arbitrum Orbit. Eso significa que ejecuta transacciones fuera de Ethereum, las agrupa en un único resumen y publica ese resumen en la cadena principal, que actúa como árbitro de seguridad. Utiliza ETH para pagar comisiones y alcanza tiempos de bloque cercanos a los 100 milisegundos.

Se trata además de una red sin permisos: cualquier desarrollador puede desplegar contratos sin la aprobación previa de Robinhood. Esa apertura explica parte del crecimiento inicial. Uniswap, el mayor intercambio descentralizado de Ethereum, desplegó varias versiones de su protocolo desde el primer día. Morpho, un protocolo de préstamos, captó depósitos con flujos vinculados a Ethena.

Atraer capital especulativo es fácil; convertirlo en uso real es lo que decide si una red sobrevive.

Luego están las memecoins, criptomonedas sin utilidad productiva que se mueven por comunidad y especulación. Proyectos como CASHCAT y Digen generaron un volumen de trading notable al margen de la tesis oficial de la red. La finanzas tokenizadas, por ahora, no mandan.

El caso de los Stock Tokens merece atención. Son instrumentos sintéticos que replican la cotización de acciones y ETFs para operar las 24 horas del día. No otorgan la propiedad real de la acción y no se ofrecen en Estados Unidos. Según DefiLlama, los activos tokenizados del mundo real alcanzan unos 130 millones de dólares, una porción pequeña del TVL total.

El motor del crecimiento: Uniswap, Morpho y las memecoins

Buena parte del dinero llegó buscando rentabilidad a corto plazo antes que exposición a activos del mundo real. Uniswap se convirtió en la puerta principal de liquidez. Morpho atrajo depósitos estables gracias al tirón de Ethena. Y las memecoins hicieron el resto del ruido.

Según CoinGecko, la capitalización del ecosistema de memecoins de la cadena supera los 278 millones de dólares. Es más del doble que la de los activos tokenizados del mundo real. La acción de Robinhood, cotizada como HOOD, cerró con una subida del 13,7% y cotiza alrededor de los 108 dólares.

La compañía vale en bolsa cerca de 97.000 millones de dólares. El mercado aplaude la apuesta. Los inversores leen la red como un intento serio de entrar en la tokenización de activos financieros, no como un experimento aislado. Conviene no confundir la acción con un token de microcapitalización que también se negocia bajo el ticker HOOD.

El reto no es captar el capital, sino retenerlo

La velocidad de crecimiento convive con riesgos infraestructurales que L2Beat señala con claridad. El secuenciador (el componente que ordena las transacciones) está hoy centralizado en manos de Robinhood. Los contratos centrales se pueden actualizar sin ventana de espera y sin garantía de salida para el usuario. Solo un grupo reducido de participantes puede impugnar estados inválidos.

Nada de esto es excepcional en los primeros meses de un rollup. Pero es un recordatorio útil: la confianza en esta red depende todavía de la compañía, no solo del código. Standard Chartered, en una investigación publicada a mediados de agosto, describió la red como una apuesta cercana al hito de los 1.000 millones. En ciclos alcistas anteriores, otras capas 2 crecieron con la misma intensidad y sufrieron salidas de capital cuando el incentivo inicial se agotó.

El sector de las finanzas tokenizadas, sin embargo, no se juega en la velocidad. Si Robinhood consigue ampliar su catálogo de Stock Tokens y abrir el acceso en Reino Unido, Canadá o Singapur, como ha dejado entrever la compañía, el capital podría quedarse por razones estructurales. La próxima prueba no se medirá en semanas: se medirá en cuántos de esos 1.000 millones siguen aquí dentro de un año.

Incapacidad permanente autónomos: Navarra toca mínimo histórico con 674 pensiones en 2025

El Instituto Nacional de la Seguridad Social (INSS) en Navarra solo reconoció 674 pensiones de incapacidad permanente en 2025, el mínimo histórico de la serie 2005-2025.

Para un autónomo, el dato importa por dos motivos: confirma que el INSS deniega más solicitudes y, si la denegación llega, reclamar es una vía real. La caída no significa que haya menos trabajadores enfermos, sino que el proceso está más lento.

La media anual de las dos últimas décadas se movió entre 900 y 920 pensiones reconocidas. Las 674 de 2025 dejan 225 menos respecto a esa tendencia. Las altas reconocidas (271 mujeres y 403 hombres,) tuvieron una prestación media de 1.380 euros brutos al mes, casi 300 más que hace una década.

La explicación, según expertos en derecho laboral recogidos por el Diario de Navarra, está en la ralentización de la valoración. Desde la solicitud hasta el dictamen del Equipo de Valoración de Incapacidades (EVI), los plazos se alargan por encima incluso de los plazos legales.

La Seguridad Social ha puesto en marcha este 2026 un plan extraordinario para sacar los expedientes pendientes. El refuerzo ya se nota: en el primer semestre se reconocieron 514 pensiones en Navarra, un 75% de todas las aprobadas en 2025.

El atasco de expedientes no es una cifra de gestión: es tiempo que un autónomo enfermo sigue cotizando o tirando de ahorros mientras espera una resolución.

Qué hay detrás del descenso de pensiones reconocidas

No todas las solicitudes se aprueban por vía administrativa. No llega al 50% el porcentaje de peticiones que el INSS concede, y el resto se decide en los tribunales, donde los laboralistas denuncian que los plazos también han aumentado.

Para acceder a una pensión hay que superar el examen del Equipo de Valoración de Incapacidades, el popularmente conocido como tribunal médico. Si el EVI deniega, el solicitante puede acudir a los juzgados de lo social y, si el juez le da la razón, el INSS debe reconocer y pagar la incapacidad.

Qué puede hacer un autónomo si le deniegan la incapacidad permanente

pensión incapacidad Navarra 2025

Un autónomo en pluriactividad o en el RETA tiene los mismos derechos que un asalariado si cumple los requisitos de cotización. La denegación administrativa no es el final del camino, pero conviene no dejar pasar la vía judicial. Puedes presentar la solicitud inicial en la sede electrónica de la Seguridad Social o pedir cita en el INSS.

Las cuantías de la prestación varían según el grado: la incapacidad permanente total paga el 55% de la base reguladora, la absoluta el 100% y la gran invalidez el 150%. En Navarra, las pensiones activas por incapacidad superan ya las 10.600.

Según la última nómina de la Seguridad Social disponible, los pensionistas navarros con gran invalidez cobraron de media 2.970 euros brutos al mes, los de incapacidad absoluta 1.726 y los de total 1.253. Son las cuantías que marcan el horizonte para quien logra que el INSS le reconozca el derecho.

Un atasco que el autónomo nota en el bolsillo

La serie 2005-2025 muestra que Navarra reconocía de forma estable entre 900 y 920 pensiones cada año. Que en 2025 caigan a 674 no parece responder a una mejora de la salud laboral; coincide con la acumulación de expedientes que la propia Seguridad Social admite. El plan extraordinario de refuerzo es una buena señal, pero llega tarde para quien espera desde el año pasado.

La comparación con el conjunto de España también resume el problema: las 674 altas de Navarra fueron el 0,7% de las 93.163 aprobadas en todo el país. El peso es pequeño, pero detrás de cada expediente hay un autónomo o un trabajador que no puede facturar con normalidad. Si estás a la espera de resolución, lo más útil es tener los informes médicos al día y no asumir que la denegación inicial es definitiva.

Guía rápida del trámite

  • 📅 Plazos: La fuente no detalla plazos exactos de resolución; el refuerzo del INSS en 2026 busca reducir los expedientes pendientes.
  • ✅ Requisitos clave: Estar afiliado y en alta o situación asimilada, superar la evaluación del EVI y aportar los informes médicos actualizados.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la Seguridad Social, con certificado digital o Cl@ve, o presencialmente en el INSS.
  • 💰 Importe o coste: La pensión media de las nuevas altas de 2025 fue de 1.380 euros brutos al mes; el porcentaje varía del 55% al 150% según el grado.
  • ⚠️ Error a evitar: Quedarse con la denegación administrativa sin reclamar ante el juzgado de lo social, ya que una parte de los casos se revierte en los tribunales.

TikTok acuerda pagar 400 millones de dólares al Gobierno de EE.UU. para cerrar la demanda por privacidad de menores

ByteDance ha acordado con el Departamento de Justicia de Estados Unidos el pago de 400 millones de dólares para zanjar el litigio contra TikTok por presuntas violaciones de la privacidad de menores. El movimiento cierra un frente abierto en agosto de 2024.

El caso se enmarca en la regulación federal COPPA, que protege la privacidad de los menores de 13 años en Estados Unidos y exige consentimiento parental para la recogida de datos personales. Departamento de Justicia y Comisión Federal de Comercio comparten capacidades de supervisión sobre plataformas digitales de alcance internacional.

Los términos del acuerdo

El compromiso de pago se divide en dos tramos. Un primer desembolso de 300 millones de dólares se abona de forma inmediata; los 100 millones restantes se harán efectivos cuando un tribunal anule el denominado decreto de consentimiento asumido en 2019 contra Musical.ly. La resolución deja cerrado el cumplimiento pendiente de aquel acuerdo.

El decreto de consentimiento de 2019 impuso a Musical.ly una serie de obligaciones sobre el tratamiento de datos de usuarios menores. La demanda del Departamento de Justicia sostenía que ByteDance no había cumplido íntegramente esos compromisos tras completar la integración de la plataforma con TikTok.

La demanda presentada bajo la presidencia de Joe Biden sostenía que TikTok permitió que millones de menores de 13 años crearan y utilizaran cuentas convencionales. También alegaba la recopilación de información personal sin consentimiento de los padres y la falta de respuesta satisfactoria cuando los tutores solicitaban eliminar esos perfiles.

El acuerdo no implica que TikTok admita las citadas acusaciones, pero evita que el litigio continúe. La plataforma queda así liberada de un proceso que se remonta en parte a la compra de Musical.ly en noviembre de 2017 y a la multa posterior de la Comisión Federal de Comercio.

El pacto cierra un litigio abierto en 2024 sin admisión de responsabilidad y con un desembolso escalonado de 400 millones de dólares.

De Musical.ly al giro en la postura de Estados Unidos

Musical.ly, adquirida por ByteDance en noviembre de 2017 y fusionada después con TikTok, fue multada en 2019 con 5,7 millones de dólares por la Comisión Federal de Comercio por prácticas en torno a menores previas y posteriores a la adquisición. El nuevo compromiso asciende a una escala notablemente mayor y cierra también el cumplimiento pendiente de aquel expediente.

El Departamento de Justicia reconoce cambios significativos desde el inicio de las acciones legales. Entre ellos figuran mejores sistemas para detectar la edad de los usuarios, recursos adicionales para identificar cuentas de menores, controles parentales reforzados y ajustes en las funciones de privacidad. La valoración del organismo acompaña a un contexto regulador distinto para la plataforma en Estados Unidos.

La evolución de la postura del Gobierno estadounidense en los dos últimos años explica parte del nuevo equilibrio. Tras la llegada de la administración Trump, ByteDance cerró un acuerdo para transferir sus operaciones en Estados Unidos a una empresa conjunta con mayor peso nacional, un movimiento que ha ha encuadrado la relación actual de la plataforma con las autoridades.

multa TikTok privacidad

Lectura de negocio en plena presión transatlántica

El pacto con el Departamento de Justicia proporciona a ByteDance certidumbre relevante en uno de sus principales mercados. En términos comparados, los 400 millones de dólares multiplican la escala de la sanción impuesta en 2019 a Musical.ly y reflejan la intensidad del escrutinio sobre la privacidad de menores en el entorno digital estadounidense.

El pago de 400 millones de dólares se produce en un contexto en el que ByteDance gestiona una notable presión financiera y regulatoria como matriz de una de las plataformas de mayor crecimiento global. La cifra, sin implicar admisión de responsabilidad, supone una salida negociada que evita los costes y la incertidumbre de un procedimiento judicial prolongado.

Desde el punto de vista de la tesorería, el desembolso inmediato de 300 millones de dólares concentra el impacto económico en el ejercicio corriente. El pago condicionado de los 100 millones restantes queda supeditado a la decisión judicial sobre el decreto de consentimiento, lo que aporta un margen de flexibilidad al cierre formal del pacto.

La compañía mantiene, con todo, otros frentes abiertos a ambos lados del Atlántico. Sobre la plataforma pesan acusaciones de diseño adictivo y obligaciones de moderación de contenidos ante distintos reguladores. El cierre de este caso aporta un precedente de gestión corporativa, pero no elimina el mapa de supervisión al que se enfrenta el grupo tecnológico.

La resolución encaja además con la evolución reciente de la estructura societaria en Estados Unidos. Después del acuerdo para la empresa conjunta, la salida del litigio por menores reduce la incertidumbre sobre la operativa de TikTok y despeja un tramo de la hoja de ruta de la plataforma en el mercado norteamericano.

📡 El Radar del Sector

  • El vacío que llena: Cierra el litigio de privacidad de menores abierto por el Departamento de Justicia en agosto de 2024.
  • El reto por delante: Mantener la operativa estadounidense y gestionar la presión regulatoria por diseño adictivo en ambas orillas.
  • El tablero competitivo: ByteDance gana certidumbre frente a otras plataformas globales con frentes similares de supervisión sobre privacidad infantil.

Propiedades históricas de lujo: la torre siciliana que bate al real estate prime

0

La Tonnara Foderà di Magazzinazzi condensa la tesis de inversión en propiedades históricas de lujo. Construida en 1913 y todavía en manos de la sexta generación de la familia propietaria, integra cuatro apartamentos, una torre de vigilancia y una playa aislada en la costa de Alcamo.

He analizado este caso porque ilustra un desplazamiento relevante: el capital familiar que antes buscaba un ático en Taormina o una villa en Cefalù dentro del real estate de Sicilia empieza a valorar activos con una historia productiva documentada y una limitación física de réplica. La antigua sede de la industria del atún es un ejemplo extremo de esa escasez.

Una almadraba que se convierte en activo hotelero sin perder su estructura

La propiedad se levantó como sede de una familia siciliana que controló el negocio del atún desde finales del siglo XIX hasta la década de 1960. Hoy se divide en cuatro apartamentos reservables por separado o en bloque, con espacios comunes, cocina y salón. Los propietarios, Leonardo y Rosa Maria, insisten en que no es un hotel: no hay recepción, desayuno ni limpieza diaria.

Esa apuesta por el modelo de residencia privada reduce costes operativos y protege el carácter del inmueble, pero exige un inversor dispuesto a gestionar expectativas. El elemento diferencial es la torre de vigilancia, accesible por una escalera estrecha y con el mar a pocos metros. No es un capricho estético: era la herramienta de control de las embarcaciones atuneras y hoy funciona como el principal argumento de precio y narrativa.

La ubicación refuerza la escasez. La playa pertenece al tramo de Alcamo, lejos de núcleos residenciales y con acceso en vehículo desde Palermo en unos 35 minutos. Castellammare del Golfo queda a menos de diez minutos en coche; la reserva de Tonnara di Scopello y el pueblo medieval de Erice amplían la oferta complementaria sin invadir la privacidad.

El activo combina dos motores de ingresos: alquiler vacacional de corta estancia y, a medio plazo, eventos privados.

En real estate prime histórico, la escasez no la crea el precio: la crea la imposibilidad de reproducir una torre de vigilancia de 1913 sobre una playa sin vecinos.

Hospitality boutique: márgenes contenidos y revalorización por autenticidad

En términos de uso, la operación se acerca al hospitality boutique por estancias de inmersión: sin restauración, sin spa y sin plantilla a la vista. Esto comprime el coste fijo, pero también limita el precio por noche en función del mercado de alquiler vacacional de Alcamo, no del ADR de un hotel cinco estrellas en Taormina.

La tesis de revalorización, por tanto, no descansa tanto en el flujo de caja como en la consolidación del segmento de activos históricos mediterráneos. Los compradores internacionales pagan una prima por autenticidad, legado familiar y protección frente a la estandarización.

Análisis Wealth: liquidez, riesgos y horizonte de gestión

Mi lectura del activo es directa. La Tonnara Foderà di Magazzinazzi encaja mejor en una estrategia de preservación de capital y diversificación patrimonial que en una apuesta de revalorización agresiva a corto plazo. La liquidez es inferior a la de un piso prime en ciudad: el comprador final debe compartir una sensibilidad por el legado industrial, la aislada costa de Alcamo y la gestión no hotelera.

Los riesgos son conocidos en este segmento: estructura centenaria expuesta a salitre y viento, mantenimiento especializado, y limitaciones de conservación que pueden restringir reformas. La falta de servicios diarios reduce el margen operativo, pero exige una comunicación impecable con el huésped para evitar reseñas que dañen la tarifa. El proyecto de sede de bodas añade un ingreso complementario, siempre que no diluya la experiencia residencial.

El horizonte razonable para este tipo de activo es de siete a diez años, con un seguimiento del mercado de alquiler vacacional de Alcamo y de las transacciones comparables en el noroeste siciliano. La próxima validación llegará cuando la propiedad escale su operación de eventos sin sacrificar la privacidad que justifica la prima.

💎 Veredicto Wealth

La Tonnara Foderà di Magazzinazzi es un activo de preservación de capital y diversificación para inversores con horizonte superior a siete años. El riesgo principal a vigilar es la liquidez del segmento, limitada a un comprador que valore la autenticidad industrial por encima del servicio hotelero estandarizado.

Matthew Barney escultura: el artista que consolida su revalorización en el mercado del arte contemporáneo

0

Matthew Barney ha convertido una performance efímera en escultura permanente en el festival AIR del Aspen Art Museum. ZONE DEFENSE: Old Snowmass Parallax debutó en julio en Old Snowmass, Colorado, y permanece instalada durante el verano. Para el mercado del arte contemporáneo, es una señal de consolidación institucional.

La obra nace de TACTICAL Parallax, la performance que Barney presentó en la primera edición de AIR, en un antiguo pabellón militar del rancho McCabe. La escultura reproduce la estructura de tubos que se alzaba al final de aquella acción, pero sustituye el PVC por acero inoxidable pintado, pesas de bronce y camisetas de fútbol americano fundidas en aluminio.

Las camisetas remiten a Darryl Stingley y Jack Tatum, los jugadores que articulan Secondary. Los marcadores de zona de anotación, en polímero fundido, dibujan sobre el terreno un esquema de paralaje a escala de campo de fútbol americano. Barney describe la obra como un trabajo diagramático, más próximo al dibujo que a su escultura material habitual.

De la performance al objeto: qué es ZONE DEFENSE

La instalación ocupa un espacio abierto en Old Snowmass, se visita con cita previa y no se ofrece como pieza de galería. Su escala, su anclaje al paisaje y su vínculo con la historia ganadera y militar del oeste estadounidense la convierten en un activo difícil de replicar. Barney relató que algunos rancheros vieron con recelo la colocación de estacas, una reacción que devuelve a la obra la cuestión de propiedad que ya aparecía en Redoubt.

El artista subraya que esta escultura no exhibe el comportamiento intrínseco de los materiales, como acostumbra, sino que funciona como ilusión mediante trompe l’oeil. Ese giro técnico importa al mercado: las obras que resumen una inflexión de lenguaje suelen activar demanda entre coleccionistas que ya poseen piezas anteriores.

La instalación de Barney no circula por subasta: circula por validación institucional, el motor más lento pero más estable del arte contemporáneo.

El efecto AIR: validación institucional para el coleccionista

El festival AIR del Aspen Art Museum es un programa reciente, pero coloca a Barney en contacto con un coleccionismo de alta capacidad patrimonial. La institución no vende obra; sin embargo, su respaldo modifica la conversación de mercado. Una escultura producida para un museo aporta historial expositivo verificable, materiales documentados y una narrativa de origen que reduce la asimetría informativa.

Para un family office que asigna capital a arte contemporáneo, la cuestión no es solo el precio, sino cuánto tiempo permanecerá legible la obra dentro del canon. Barney ya tiene trayectoria institucional consolidada, pero su escultura monumental es escasa. Esa combinación de escasez y validación museística tiende a sostener los precios privados durante las correcciones.

Análisis Wealth: la escasez de escultura monumental en el mercado secundario

La escultura contemporánea de gran formato rara vez cotiza en subasta abierta. Las ventas privadas y los encargos institucionales marcan la pauta, por lo que los índices no capturan bien su comportamiento. En Barney, la producción de Redoubt y Secondary se ha dispersado entre museos, fundaciones y colecciones privadas de largo plazo.

Mi lectura es que la revalorización de Barney no se apoya en liquidez inmediata, sino en profundidad de demanda institucional. Es un activo para preservar capital, no para rotación rápida. El horizonte razonable supera los cinco años. El riesgo no es la autenticidad; es el tiempo de salida en un segmento con compradores escasos y deliberados.

💎 Veredicto Wealth

La escultura de Matthew Barney encaja en una estrategia de preservación de capital a largo plazo, especialmente en piezas con vínculo documental a performances y exposiciones museísticas. El riesgo principal es la liquidez: las obras monumentales exigen compradores institucionales y plazos de salida superiores a cinco años.

1.018 plazas de empleo público en ayuntamientos de Andalucía: consulta las convocatorias abiertas

Los ayuntamientos andaluces suman 1.018 plazas de empleo público en procesos de acceso libre. Las convocatorias ya están aprobadas en los boletines provinciales y ahora esperan su publicación en el BOE.

El dato lo actualiza la red de orientación laboral andaluza con fecha 22 de agosto: plazas en ayuntamientos, diputaciones y mancomunidades de Almería, Cádiz, Córdoba, Granada, Huelva, Jaén, Málaga y Sevilla. No se trata de una única macroconvocatoria, sino de un listado agregado de procesos locales.

Entre las plazas aprobadas esta semana destacan una de Técnico o Técnica de Bienestar Social en el Ayuntamiento de Mengíbar (Jaén), una de Técnico o Técnica de Administración General en el Ayuntamiento de Viñuela (Málaga), tres de Ingeniería de Caminos en el Ayuntamiento de Córdoba y la convocatoria más voluminosa, con 20 plazas, del Servicio Tributario de la Diputación de Granada.

Además, el listado recoge otras 987 vacantes pendientes de convocatoria en organismos públicos de las ocho provincias. Esa es la cifra que eleva el total hasta las 1.018 plazas de empleo público local en la comunidad.

Los procesos se sustanciarán por oposición o por concurso-oposición. La fuente confirma que, en todos los casos, se trata de plazas de acceso libre.

Este volumen responde a la necesidad de los ayuntamientos de cubrir vacantes estructurales y reducir la interinidad en puestos administrativos y técnicos. También coincide con el calendario habitual de aprobación de ofertas de empleo público tras el cierre del primer semestre.

Las 1.018 plazas no comparten un plazo de inscripción común: cada convocatoria abrirá su ventana de solicitudes cuando el BOE la publique.

Por qué se convocan ahora: 1.018 plazas en ayuntamientos andaluces

Los boletines provinciales de agosto concentran las bases de decenas de procesos locales. La aprobación en el boletín provincial es el paso previo obligatorio: sin ella, no puede abrirse el plazo de solicitudes. El siguiente hito, según el texto consultado, es la publicación de cada convocatoria en el Boletín Oficial del Estado, momento en el que arrancará el reloj para presentar instancias.

Cabe recordar que los ayuntamientos no ajustan su oferta a un calendario único estatal; cada corporación local aprueba su propia oferta de empleo. Por eso el listado funciona como una radiografía útil para el aspirante: muestra en un solo vistazo qué ayuntamiento ha movido ficha.

Requisitos para presentarse a las convocatorias

Los requisitos generales de acceso serán los fijados por el texto refundido del Estatuto Básico del Empleado Público. Esto implica, en la práctica, tener la nacionalidad española o de un Estado miembro de la Unión Europea, edad mínima de 16 años y no superar la edad de jubilación forzosa, además de poseer la capacidad funcional necesaria.

  • Titulación específica: dependerá de cada plaza. En los puestos técnicos se exigirá grado universitario; en administrativos, bachillerato o equivalente.
  • Nacionalidad: española o de un Estado de la Unión Europea, salvo que las bases amplíen a otros supuestos del Estatuto Básico.
  • Edad: 16 años como mínimo y no haber alcanzado la edad de jubilación forzosa del grupo.
  • Capacidad funcional: acreditar que se puede desempeñar el puesto.
oposiciones ayuntamientos Andalucía

Cómo es el proceso de selección y el examen

Los formatos previstos son dos: oposición y concurso-oposición. En la oposición pura, la nota depende de los ejercicios eliminatorios; en el concurso-oposición, una parte de la puntuación final corresponde a méritos como la experiencia previa o la formación complementaria.

El temario y el número de ejercicios los fijará cada ayuntamiento en sus bases. No hay un patrón único: una plaza de Técnico de Administración General puede requerir varios exámenes de contenido jurídico y un caso práctico, mientras que una de servicios operativos puede limitarse a un ejercicio teórico y una prueba de aptitud. Las personas interesadas deben leer el detalle de las bases una vez aparezca la convocatoria en el BOE.

Lectura Merca2: oportunidad real con una letra pequeña a vigilar

Hay un matiz importante. Las 1.018 plazas no tienen un plazo de inscripción común: cada solicitud se abrirá cuando el BOE publique la convocatoria correspondiente. La ventana real de presentación puede alargarse semanas o meses. Para quien no siga los boletines, el riesgo de perder una de estas plazas es alto.

Pese a ello, el volumen es significativo. El empleo público municipal suele ofrecer sueldos modestos en el arranque, pero con estabilidad, y promoción interna asociada. Los puestos técnicos de las diputaciones, como el Servicio Tributario de Granada, son los más atractivos en retribución y carrera. Aquí el ratio de plazas por convocatoria es bajo: 20 plazas en un organismo provincial atraerá cientos de solicitudes. La competencia será alta.

Conviene revisar la tasa de cada proceso, que cada ayuntamiento fija en sus bases, y comprobar si se exige acreditación de méritos en la fase de concurso. La estrategia más eficaz es seleccionar dos o tres convocatorias, marcarlas como prioritarias y preparar el temario común de administración local. Quien aspire a una plaza técnica debe mirar con lupa los requisitos de titulación y experiencia del concurso.

En el sector privado andaluz, un administrativo local de entrada compite con salarios del convenio de oficinas y despachos, pero difícilmente iguala la estabilidad del puesto fijo. Para perfiles técnicos, la diferencia retributiva puede ser mayor, aunque las diputaciones suelen compensar con complementos de destino y carrera horizontal. El coste de preparar la oposición, sumado a la tasa de examen, es el primer filtro real: conviene elegir convocatorias con temario asumible en el tiempo disponible.

📨 Cómo presentar la solicitud

La inscripción no está abierta de forma unitaria. Se activará para cada convocatoria tras su publicación en el BOE, en la sede electrónica del ayuntamiento o diputación que corresponda.

  1. Paso 1: Revisa el Boletín Oficial del Estado para localizar la publicación de tu convocatoria.
  2. Paso 2: Accede a la sede electrónica del ayuntamiento o diputación convocante.
  3. Paso 3: Prepara la documentación: DNI, titulación requerida y justificantes de méritos si el proceso es concurso-oposición.
  4. Paso 4: Cumplimenta la solicitud oficial y abona la tasa de examen si las bases la fijan.
  5. Paso 5: Presenta y registra la instancia dentro del plazo. Guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamientos, diputaciones y organismos públicos de Andalucía.
  • Número de plazas: 1.018 plazas de empleo público local.
  • Sueldo estimado: Pendiente de publicar en las bases de cada convocatoria.
  • Fecha límite de inscripción: Pendiente. Se abrirá tras la publicación de cada convocatoria en el BOE.
  • Dónde inscribirse: Sede electrónica del organismo convocante, una vez publicado el BOE.

Crisis MuCEM Marsella: la gobernanza de los museos, nuevo riesgo para el mercado del arte

0

La crisis del MuCEM de Marsella ha pasado de gestión interna a variable de mercado. El informe de la Inspección General de Asuntos Culturales (IGAC) acusa al presidente suspendido, Pierre-Olivier Costa, de acoso sexual y moral, favoritismo y contratos irregulares que ponen en riesgo a la única institución nacional de la ciudad.

El documento de los inspectores franceses identifica numerosas faltas éticas por parte de Costa y de la directora general, Véronique Haché. La fiscalía de Marsella ha ampliado una investigación penal que ya analizaba la etapa del máximo responsable al frente del museo, sobre todo por el uso preferente de contratos públicos y decisiones de contratación.

Un informe oficial detalla acoso y favoritismo en la cúpula del MuCEM

La suspensión de Costa y Haché se produjo a finales de junio por un periodo de cuatro meses, después de que la IGAC cerrara un expediente que hasta entonces no era público. No fue un episodio aislado: en junio de 2024, la plantilla había protestado y 79 empleados firmaron una carta abierta contra un clima laboral tóxico marcado por presiones y amenazas.

Costa llegó al Mucem en 2022 después de haber sido jefe de gabinete de la primera dama francesa y asesor de Emmanuel Macron. El informe recoge dos casos de acoso: uno con denuncia formal por acoso sexual y moral, y un segundo hallado durante la investigación. Los exempleados describieron proposiciones sexuales explícitas y repetidas; Costa ha negado las acusaciones ante los inspectores.

En paralelo, la IGAC detectó contratos concedidos a Tyrex Conseil y a Ludoparc con sobrecostes y sin respetar la competencia, lo que califica de «riesgos de conflicto de interés o de infracciones penales». El texto define a la cúpula como «un presidente considerado intocable a la vez que incompetente y un círculo cercano que no cumple su función de salvaguarda».

La gobernanza de una institución cultural pública ya no es un asunto administrativo: es un factor de descuento en la valoración de los activos que custodia.

Impacto para el inversor: por qué la gobernanza cotiza en el mercado del arte

Para un inversor en arte, la solidez institucional importa tanto como la firma del artista. Los museos nacionales fijan estándares de autenticación, conservación y procedencia. Cuando su cúpula pierde credibilidad, la cadena de custodia de las colecciones que exhiben sufre una pérdida de confianza que puede trasladarse a la reputación de los activos vinculados.

El MuCEM es el único museo nacional de Marsella y un contenedor de referencia para las culturas mediterráneas. No cotiza en bolsa, pero su salud institucional sí condiciona comisariados, préstamos y exposiciones que determinan la liquidez de ciertas categorías de arte contemporáneo en el sur de Europa.

De hecho, los escándalos de gobernanza no suelen derrumbar precios de martillo, pero aumentan la prima de transparencia. Los compradores institucionales y los family offices se vuelven más estrictos con los informes de procedencia y con la estabilidad de los socios públicos. Eso encarece las transacciones más complejas y ralentiza las salidas en segmentos poco líquidos.

El inversor que ignora la gobernanza cultural compra rentabilidad sin medir el riesgo de contraparte institucional. En arte, ambos van unidos.

Análisis Wealth: el riesgo institucional como nueva prima de mercado

He seguido durante años escándalos de gestión en museos europeos y pocas veces he visto que una crisis administrativa modifique por sí sola el precio de una obra concreta. Sin embargo, el caso del MuCEM introduce una variable que los inversores no pueden descartar: el respaldo estatal deja de ser un aval automático cuando la inspección pública califica la gestión de «riesgo» para la propia institución.

La confianza trabaja así: reduce los costes de verificación y aumenta la disposición a pagar. Cuando se erosiona, el mercado no cae de golpe; se estrecha. Los activos con historial opaco sufren descuentos silenciosos y los plazos de venta se alargan. Esa es la consecuencia real de una crisis de gobernanza cultural.

En mi lectura, la crisis del MuCEM no desaconseja la inversión en arte francés ni en proyectos mediterráneos, pero exige una auditoría institucional previa. El inversor debe preguntarse quién respalda el activo, cómo se gobierna y qué exposición tiene a una única figura con poder discrecional. La diversificación entre instituciones, regiones y circuitos privados vuelve a ser la primera línea de defensa.

Cabe recordar que la IGAC ha recomendado abrir procedimientos disciplinarios contra Costa y Haché. La evolución de esa decisión será un hito concreto para medir la capacidad de reacción del sistema cultural francés y, de paso, la profundidad del riesgo que hoy se descuenta.

💎 Veredicto Wealth

La crisis del MuCEM no altera la valoración de una colección privada, pero sí la prima de riesgo de los activos respaldados por instituciones públicas francesas. Para el inversor en arte, la diversificación institucional y geográfica es ahora una decisión de gestión de riesgos, con horizonte de seguimiento hasta la resolución de los procedimientos disciplinarios.

Trabajar en Suecia: un pueblo ofrece 3.800 euros al mes, vivienda gratis y dietas

La Red EURES España busca 20 encofradores para trabajar en Suecia con alojamiento, vuelos y dietas pagadas. El salario parte de 24,10 euros por hora.

La oferta aparece difundida en la web de empleo del Ministerio de Trabajo y Economía Social y también la ha compartido la Junta de Andalucía. El municipio de Boden, en el norte de Suecia, busca frenar la despoblación y cubrir una obra de gran envergadura con condiciones muy por encima de la media española.

El proceso lo canaliza la red EURES España y cubre 20 vacantes de operario de encofrado y responsable de equipo. Boden es una localidad de la región de Norrbotten con tejido industrial en expansión, y la incorporación a la obra es inmediata.

Por qué Boden busca trabajadores en España

Las empresas suecas combinan en Boden proyectos constructivos ligados a la industria con una dificultad creciente para encontrar mano de obra local. La red EURES, la plataforma europea de movilidad laboral, actúa como puente para cubrir perfiles técnicos que en España tienen formación y experiencia.

De hecho, esta no es una oferta aislada: Suecia y otros países nórdicos reclutan desde hace años perfiles de construcción, logística e industria. La diferencia aquí es el paquete de reubicación, que incluye alojamiento y dieta diaria.

Requisitos para optar a las 20 plazas de encofrado en Suecia

Para acceder a los puestos es imprescindible tener autorización para trabajar en Suecia. Los ciudadanos de la Unión Europea cuentan con ese derecho, pero deben cumplir los requisitos de la convocatoria. Los obligatorios son:

  • Experiencia previa en construcción, preferiblemente en obra civil, hormigón armado, encofrado, albañilería o carpintería.
  • Capacidad para trabajar de forma segura en una obra de gran envergadura.
  • Capacidad para seguir instrucciones, trabajar en equipo y adaptarse a las necesidades de la obra.
  • Conocimientos básicos de lectura de planos, especialmente para encofradores.
  • Para jefes de equipo: mínimo 5 años de experiencia en la especialidad y experiencia previa coordinando equipos.

Los méritos que suman puntos incluyen experiencia en proyectos industriales o a gran escala, trabajo con prefabricados y hormigón, formación profesional en construcción e idiomas. En este último caso se valora inglés o francés básico.

trabajo en Suecia para españoles

Salario, alojamiento y condiciones del contrato en Boden

El contrato es a jornada completa y tiene una duración inicial de 10 meses, con posibilidad de ampliación. La empresa no cierra una cifra mensual: paga por hora.

Los encofradores reciben 266,85 coronas suecas por hora (unos 24,10 euros al cambio), mientras que los jefes de equipo cobran 286,85 coronas (unos 25,90 euros). A jornada completa de 40 horas semanales, un encofrador supera holgadamente los 4.100 euros brutos al mes, así que la cifra de 3.800 euros que se maneja en difusiones oficiales es una estimación prudente.

El sueldo no es el único atractivo. La empresa incluye alojamiento gratuito, vuelos, tarjeta de identificación ID06 y transporte dentro de las zonas de trabajo, además de una dieta diaria según las condiciones aplicables. Los turnos y horarios pueden adaptarse a cada proyecto.

El alojamiento, los vuelos y las dietas cambian el cálculo: quien logre una plaza apenas asumirá gastos de vivienda durante la estancia.

Análisis E-E-A-T: el salario de Boden frente al mercado español

Un oficial de primera de la construcción en España rara vez supera los 1.400 o 1.500 euros netos al mes en convenio general. En Boden, un encofrador puede cobrar el equivalente a más de 4.100 euros brutos mensuales sin pagar vivienda.

La comparación tiene matices. El coste de vida en Suecia es elevado, sobre todo en alimentación y ocio, y el clima del norte es duro. Aun así, el alojamiento cubierto y las dietas reducen los principales gastos de una estancia temporal. Es una oportunidad real para profesionales de la construcción con experiencia y movilidad.

El principal riesgo es la cercanía del plazo: apenas queda una semana desde la publicación para enviar la candidatura. Además, no es un contrato indefinido ni un puesto público, sino un empleo privado de diez meses con posible renovación. Quien necesite ingresos estables a largo plazo en España debería valorar el desarraigo antes de enviar el currículum.

Quien domine la lectura de planos y tenga experiencia en encofrado parte con ventaja, sobre todo si puede acreditar formación profesional en construcción.

📨 Cómo presentar la solicitud

La candidatura se envía por correo electrónico a la empresa que gestiona la selección. No hay formulario oficial del SEPE ni de la Junta, solo currículum y certificados.

  1. Paso 1: Prepara tu currículum en inglés o francés y reúne los certificados y diplomas de experiencia.
  2. Paso 2: Envía un correo a stegra-recruitement@aldelia.com.
  3. Paso 3: Escribe en el asunto exactamente: «Formworkers for construction project in Boden, Sweden» para encofrador; o «Team Leaders for construction project in Boden, Sweden» para jefe de equipo.
  4. Paso 4: Adjunta la documentación y revisa que no falte ningún mérito.
  5. Paso 5: Envía antes del 30 de agosto de 2026. El proceso valora candidaturas de forma continua hasta cubrir las 20 plazas.

📋 Ficha de la Convocatoria

  • Organismo / País: Boden (Suecia) / Red EURES España.
  • Número de plazas: 20 (encofradores y responsables de equipo).
  • Sueldo estimado: 24,10 – 25,90 euros por hora; unos 3.800 euros brutos mensuales como cifra prudente por jornada completa.
  • Fecha límite de inscripción: 30 de agosto de 2026.
  • Dónde inscribirse: Correo electrónico stegra-recruitement@aldelia.com.

La startup española IA Vidext levanta 8 millones y entra en Forbes con Iberdrola y CAF

El vídeo corporativo sigue atascado en PDF y PowerPoint; la startup española IA Vidext lo convierte en vídeo formativo con IA generativa y ya supera los 8 millones de euros captados.

Ocho millones de euros y el modelo que los justifica

Vamos a los números. Vidext factura 3 millones de euros al año, emplea a 65 personas y acumula más de 300 clientes. La cifra no es casual: su sistema transforma documentos en contenido audiovisual y permite que el empleado pregunte a la IA en lugar de leer un PDF.

La compañía, fundada por Jon Enríquez, Andoni Enríquez y Beñat Arrizabalaga, nació como trabajo de fin de grado hace cinco años, antes del boom de ChatGPT. Desde entonces ha logrado que grandes cuentas como Iberdrola, CAF, Arteche e Inpost integren su tecnología en el flujo de comunicación interna.

Detrás de la cifra hay tracción real y un modelo de ingresos recurrente. En financiación, los fondos Flashpoint, HWK, Sabadell y Draper B1 han participado en las ampliaciones; con la última ronda, la compañía suma más de 8 millones de euros.

El origen importa menos que la ejecución. Los tres fundadores, menores de 30 años, entraron en la lista Forbes 30 Under 30 España, un reconocimiento que premia trayectoria y facturación, no promesas. A partir de aquí, la pregunta es si el modelo escala fuera de España.

Levantar capital no garantiza el éxito, pero 300 clientes y 3 millones de facturación demuestran que el problema que resuelve Vidext es real.

El modelo detrás del crecimiento: de un TFG a 300 clientes

Vidext ronda 8 millones

El salto de Vidext no vino de una tecnología exótica. La IA generativa permite transformar un PDF o un PowerPoint en vídeo conversacional; la compañía añade una capa de autonomía para que el empleado pregunte y aprenda según su necesidad.

Esa intuición encaja con el product-market fit: un dolor constante, la comunicación interna, y una automatización directa. No se trata de contenido de marca, sino de comunicación interna con generación de vídeo. Aquí radica la escalabilidad: si convence a Iberdrola para un caso, puede replicar en cientos de procesos en la misma organización.

📦 Caso de estudio: Vidext

  • El reto: Convertir la comunicación interna de documentos estáticos en vídeo formativo sin multiplicar la carga de recursos humanos.
  • La jugada: Usar IA generativa para transformar PDF y PowerPoint en vídeo conversacional, manteniendo autonomía de aprendizaje.
  • El resultado: 3 millones de facturación, 300 clientes y más de 8 millones de financiación acumulada.
  • La lección: Aplicar IA a un proceso repetitivo de gran empresa puede escalar más rápido que lanzar un producto genérico.

Qué dice esta operación sobre la IA aplicada al aprendizaje corporativo

La entrada en Forbes 30 Under 30 no es una métrica de negocio, pero sí una señal. La facturación de 3 millones sobre 8 millones levantados deja un ratio de eficiencia notable; muchas startups queman más de lo que facturan durante sus primeras fases. La lección para un founder español es clara: la ronda interesa si llega acompañada de ingresos concentrados en clientes de peso, no de métricas de vanidad.

En el ecosistema vasco, la complicidad con Iberdrola y CAF no es casual. La región lleva años impulsando programas de innovación abierta que conectan startups con grandes industriales, una variable que acelera la validación de producto y reduce el riesgo comercial. Vidext no compite por atención; compite por ahorro de horas en departamentos de recursos humanos, y eso se vende solo.

Queda un reto obvio: la expansión a Italia, Polonia y Reino Unido. El mercado europeo de formación corporativa exige localización, regulación de datos y adaptación lingüística; la ronda de financiación actual debe servir exactamente para pagar ese salto sin ahogar la caja. Aquí es donde se verá si la promesa de la compañía se convierte en un crecimiento sostenible.

El detalle que cambia todo es la autonomía. Vidext no se limita a generar vídeo, sino que usa la conversión automática de documentos para cerrar un bucle de aprendizaje: el usuario pregunta y el sistema responde. Ese matiz separa una demo curiosa de una herramienta que se queda en el flujo de trabajo diario.

🚀 Hoja de Ruta para Emprender

  • Valida con una gran cuenta desde el principio: Iberdrola y CAF no fueron clientes casuales; Vidext encontró un dolor en comunicación interna y lo demostró en el flujo de una empresa real antes de escalar.
  • Convierte un proceso repetitivo en frontera: Aplica IA a una tarea concreta de departamento, como PDF o vídeo, y cobra por el tiempo ahorrado, no por la tecnología.
  • Cuida el ratio facturación sobre capital levantado: 3 millones de facturación con 8 millones captados da equilibrio; no esperes a la siguiente ronda para construir ingresos recurrentes.
  • Internacionaliza cuando la caja lo permita: La expansión a Italia, Polonia y Reino Unido exige runway; usa la ronda para pagar ese salto, no para financiar más producto sin demanda.
Publicidad