La entidad bancaria Unicaja presentará resultados del tercer trimestre de 2026 el próximo 30 de octubre. Si bien, tras mejorar en el segundo trimestre de 2026 las guías de margen de intereses, hasta crecimiento a un dígito bajo-medio y la del coste de riesgo, hasta un rango de entre 20 y 25 puntos básicos, es probable que no se esperen novedades y que la entidad bancaria no actualice guías para el cierre del ejercicio fiscal de 2026.
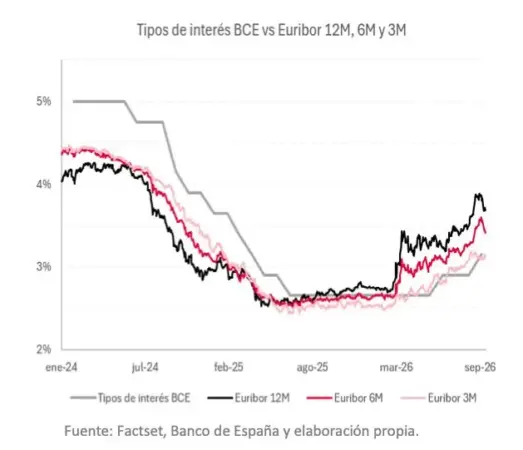
En este sentido, frente a la subida de los tipos de interés del BCE, en junio y septiembre de 25 puntos básicos cada una, tendrá evidentemente su impacto en el margen de intereses al trasladarse estos movimientos de manera inmediata en el coste del pasivo de las diferentes entidades bancarias, que debería acelerar el ritmo de avance trimestral.
A pesar del aumento de los tipos de interés, del Euríbor y las rentabilidades de la deuda, junto con un escenario de mayor incertidumbre en un contexto geopolítico más tensionado, el ciclo económico continúa aguantando. «Nos mantenemos en la idea de que el entorno de incertidumbre geopolítica y las implicaciones sobre las políticas monetarias constituyen el principal riesgo para la evolución operativa, donde mayores subidas de tipos podrían impactar en el comportamiento de volúmenes, desacelerándolos. Un efecto que vendrá contrarrestado por una mayor aportación del proceso de repreciación del activo», afirma Nuria Álvarez, experta de Renta 4.
Unicaja pone el foco en el margen de intereses
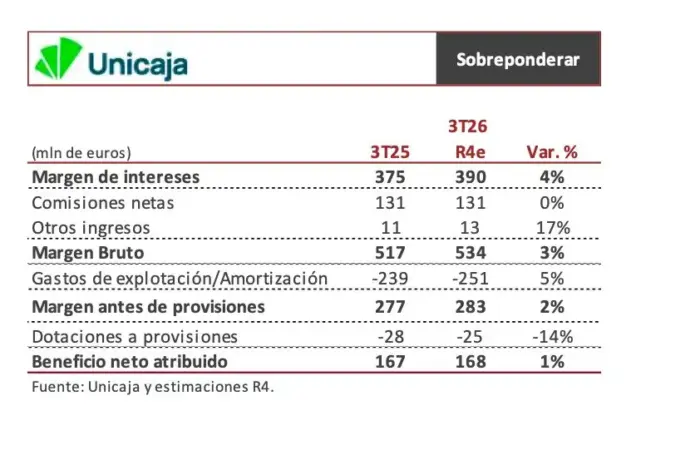
En este contexto, de cara al tercer trimestre de Unicaja, es probable que el margen de intereses continúe mostrando un crecimiento intertrimestral del 2,1%, eso sí apoyado por la depreciación de la cartera de crédito que comenzará a recoger el aumento del Euríbor a 12 meses y una mayor aportación de la cartera ‘Alco’, conjunto de activos financieros, lo que compensaría el aumento del coste del pasivo.
Siguiendo esta línea, tal y como detallan desde Renta 4, si nos centramos en las comisiones netas, «no descartamos que podamos asistir a cierta caída en el tercer trimestre de 2026 de Unicaja frente al segundo trimestre de 2026, es decir, un -1% interanual, recogiendo la reactivación de la campaña para captación de clientes, lo que impacta negativamente en el cobro de las comisiones bancarias y que no se espera que logre compensarse con la buena marcha de los productos fuera de balance».
La atención en la conferencia de resultados creemos que estará en los posibles movimientos que puedan hacer para reforzar su cartera de crédito al consumo, con WiZink o Cetelem
Renta 4
No obstante, hay que tener en cuenta que el resto de las líneas en Unicaja no deberían deparar sorpresas, con un comportamiento alineado con las guías, gastos de explotación +5% interanual en el tercer trimestre de 2026 frente a un crecimiento a un dígito medio para el conjunto del año y unas provisiones de crédito, -14% interanual, que equivale a un coste de riesgo para el año de 20 puntos básicos.
Tal y como detalla Nuria Álvarez para Unicaja, «alcanzamos así un beneficio neto de 168 millones de euros en el tercer trimestre de 2026, es decir, un 1% interanual». Por otro lado, si nos centramos en el capital de la entidad bancaria, Unicaja cuenta con el nivel de CET 1 más alto entre los bancos cotizados, un 15,65% en el primer semestre de 2026. En este trimestre se espera ver un consumo de capital de 16 puntos básicos hasta situarlo en el 15,49% en el tercer trimestre de este ejercicio fiscal.
Fuente: Unicaja
«Un impacto que recogería la generación orgánica de capital (beneficio neto retenido + movimientos de APRs) de +2 puntos básicos frente a un impacto negativo en la cartera de renta fija de la subida de rentabilidades soberanas, que podría alcanzar entre 15 y 20 puntos básicos de consumo«, certifican desde Renta 4.
Citi revela los riesgos para la acción de Unicaja
La entidad bancaria Unicaja se podría enfrentar a unos riesgos específicos que podrían provocar que la cotización de la acción se desvíe del precio objetivo señalado por los expertos de Citi. El primer riesgo, el entorno macroeconómico: se prevé un crecimiento débil del PIB, unos tipos de interés más bajos y un mayor desempleo en España podrían hacer que la cotización se sitúe por debajo del precio objetivo de Citi. Por el contrario, una recuperación mejor de lo previsto podría impulsar la cotización por encima de dicho precio.
El segundo riesgo se debe a que, si los préstamos morosos y las provisiones aumentan más de lo esperado, es posible que la acción no alcance su precio objetivo. Por el contrario, si los préstamos morosos y las provisiones se normalizan más rápidamente, la cotización podría superar el precio objetivo de Citi. El tercer riesgo sería legal, ya que podrían suponer un impacto negativo o positivo adicional para la acción. Por último, los riesgos fiscales y otros riesgos derivados de litigios.
Si bien los expertos de Citi, encabezados por Borja Ramírez Segura, han actualizado sus estimaciones para Unicaja, teniendo en cuenta las últimas tendencias del sector bancario, estas permanecen en líneas generales sin cambios. «Nuestro precio objetivo se mantiene inalterado en 3,33 euros por acción, con recomendación ‘Neutral’«.
«Nuestro precio objetivo de 3,33 euros se ajusta teniendo en cuenta cualquier excedente de capital y provisiones. Asimismo, para Unicaja asumimos una rentabilidad sobre el capital tangible estimado para 2027 de aproximadamente el 12%, excluyendo el exceso de capital. Este dato, junto con nuestras estimaciones para el coste de capital propio y la tasa de crecimiento a largo plazo de aproximadamente un 2%, nos permite determinar el valor razonable de las acciones«, certifican desde Citi.