Bitmine acumula 5,79 millones de ETH: roza el 5% del suministro de Ethereum valorado en 11.800 millones

Bitmine Immersion Technologies, la empresa estadounidense especializada en refrigeración para minería de criptomonedas, ha revelado que su tesorería de ether (ETH) ha alcanzado 5,79 millones de tokens, lo que supone casi el 5% del suministro total de la red Ethereum. A los precios actuales, esa posición está valorada en unos 11.800 millones de dólares, lo que convierte a la compañía en el mayor tenedor corporativo de ether del mundo.

La noticia, recogida por Yahoo Finance, confirma una tendencia que hasta ahora estaba más asociada a Bitcoin: la acumulación agresiva de criptoactivos por parte de empresas cotizadas que convierten sus balances en verdaderos depósitos de valor. Y en el caso de Bitmine, la cifra es tan abultada que roza el porcentaje que algunos analistas reservaban para los grandes exchanges.

Un 5% que cambia el mercado de ether

En términos de suministro, Ethereum cuenta actualmente con alrededor de 120 millones de ether en circulación. Poseer 5,79 millones significa controlar directamente una de cada veinte monedas. Para ponerlo en perspectiva: si una sola entidad acumula tanto, cualquier movimiento de venta podría provocar un descalabro de precios. Por el contrario, la decisión de mantener el ether en cartera —y probablemente ponerlo a trabajar en staking o DeFi— retira una enorme cantidad de oferta del mercado abierto, generando un efecto de escasez. Y esa escasez, en un ecosistema donde cada vez más ether está bloqueado en staking, es un soporte de precio nada desdeñable.

El ether, a diferencia de Bitcoin, no es solo una reserva de valor. Es el combustible que hace funcionar contratos inteligentes, aplicaciones descentralizadas y la floreciente economía de los rollups de capa 2. Que una empresa como Bitmine apueste por él en lugar de por el bitcoin sugiere que los departamentos financieros ya no ven a Ethereum como un activo puramente especulativo, sino como una tecnología con una utilidad tangible.

De empresa de refrigeración a ballena del ether

Bitmine Immersion Technologies nació como proveedor de soluciones de refrigeración para equipos de minería de criptomonedas. Su salto a la acumulación masiva de ether ha sido gradual pero constante, hasta convertir a la compañía en lo que en el argot cripto se conoce como una ballena. Empezaron vendiendo sistemas de inmersión y ahora tienen más ether que la mayoría de fondos de inversión especializados. Un giro de guion que dice mucho sobre cómo evoluciona este sector.

La empresa no ha detallado cuánto de ese ether procede de actividades de minería y cuánto de compras directas en mercado secundario, pero el resultado está ahí: 11.800 millones en ether, una posición que supera con creces a otros tenedores corporativos conocidos y que ya figura como uno de los datos más comentados de la semana en los foros de criptoinversión.

Acumular 5,79 millones de ether no es solo cuestión de tesorería: es una declaración de confianza en la red que soporta el 60% de las finanzas descentralizadas del mundo.

Concentración y confianza: la otra lectura de los 5,79 millones de ether

Que una empresa cotizada acumule casi el 5% de todo el ether en circulación tiene dos caras. Por un lado, supone un espaldarazo institucional de primer orden: si Bitmine confía en la red para guardar el equivalente a casi 12.000 millones de dólares, otras compañías pueden seguir sus pasos, lo que normalizaría la tenencia corporativa de ether. No es descabellado imaginar que en unos años veamos tesorerías del S&P 500 con una pequeña posición en ETH.

Por otro lado, esa concentración plantea preguntas incómodas sobre la descentralización. Ethereum es una red Proof of Stake y, aunque Bitmine no haya anunciado que vaya a poner todo su ether a validar transacciones, la posibilidad de que una sola entidad controle una porción significativa del stake futuro existe. Un validador necesita 32 ETH; con 5,79 millones en la mano, Bitmine podría operar más de 180.000 validadores, un poder de voto que ningún actor solitario debería tener en una red descentralizada.

La historia de Bitcoin ofrece un espejo. MicroStrategy empezó comprando bitcoin en 2020 y hoy es un proxy de inversión en BTC. Con Bitmine, Ethereum tiene su propio MicroStrategy, aunque con la particularidad de que el ether, además de reserva de valor, es un activo productivo que genera rendimiento mediante staking. El tiempo dirá si la compañía decide exprimir esa rentabilidad, pero incluso sin ella, el simple hecho de retirar del mercado el 5% del suministro supone un mensaje potente.

La contrapartida, como en toda concentración, es el riesgo sistémico. Si Bitmine se viera forzada a vender por necesidades de liquidez —algo que, insistimos, no ha indicado en absoluto—, el impacto en el precio de ETH sería inmediato y profundo. Pero el mercado, por ahora, ha reaccionado con optimismo: las compras institucionales de ether vienen registrando máximos en lo que va de año, y la presencia de una ballena visible y regulada da una imagen de orden frente a los monederos anónimos que tanto preocupan a los reguladores.

La acumulación de ether por parte de empresas cotizadas está dejando de ser una rareza. Si el Bitcoin de las tesorerías empezó con una única empresa visionaria, el ether podría estar ahora en el mismo punto de partida. La diferencia es que, en Ethereum, los ethers no solo se guardan: se ponen a trabajar. Y ahí es donde el experimento corporativo de Bitmine podría marcar un antes y un después.

Beber agua al volante este verano puede costarte 200 euros: la advertencia más polémica de la DGT en 2026

La DGT no tiene una norma que diga literalmente «no bebas agua mientras conduces». Y sin embargo, cada verano decenas de conductores reciben una sanción por hacerlo. La clave no está en el gesto en sí, sino en lo que ese gesto le quita a tus manos, a tus ojos y a tu tiempo de reacción sobre el volante.

Con las temperaturas de julio disparadas y las carreteras españolas llenas de coches camino de la playa, mantenerse hidratado es casi una obligación médica. El problema aparece cuando ese sorbo de agua se convierte, a ojos de un agente de tráfico, en una distracción al volante con consecuencias económicas serias.

Muchos conductores se sorprenden al descubrir que un gesto tan cotidiano puede terminar en el buzón de multas. Al fin y al cabo, beber agua no es como mirar el móvil o comer un bocadillo con las dos manos ocupadas. Pero para la DGT, lo que importa no es la intención, sino el resultado: si ese instante te ha hecho perder el control, aunque sea una fracción de segundo, ya hay motivo suficiente para una sanción.

Qué dice realmente la normativa de la DGT

Youtube video

El Reglamento General de Circulación no menciona la palabra «botella» ni «agua» en ningún artículo. Lo que sí exige, de forma explícita, es que el conductor mantenga el control total del vehículo en todo momento, con las manos libres para maniobrar y la atención puesta en la vía. Ahí es donde entra la interpretación del agente.

Si sueltas el volante con una mano, apartas la vista de la carretera durante varios segundos o haces un movimiento brusco para alcanzar la botella, esa secuencia completa puede calificarse como una conducción negligente. No es el agua lo que se sanciona, sino la pérdida de control que ese gesto puede provocar en un instante crítico.

Los agentes de la Guardia Civil de Tráfico suelen fijarse en detalles muy concretos antes de decidir si actúan: cuánto tiempo has tardado en volver a mirar hacia adelante, si el coche se ha desviado dentro del carril o si has reducido la velocidad de forma brusca al hacerlo. Ese conjunto de señales es lo que convierte un gesto inocente en una infracción documentada en el atestado.

Cuánto puede llegar a costarte y por qué varía tanto

En la DGT las sanciones por distracción no tienen una cuantía fija, y eso es precisamente lo que genera más confusión entre los conductores. La distracción se valora según el riesgo real que haya generado ese instante de desatención, no según el objeto que la provocó.

En los casos más leves, cuando el agente considera que el gesto afectó ligeramente a la atención, la multa suele rondar entre 80 y 100 euros. Pero si esa misma acción coincide con un carril estrecho, tráfico denso o una maniobra brusca del vehículo, la sanción puede escalar hasta los 200 euros, además de la posible pérdida de puntos del carné.

Esta horquilla tan amplia no es un capricho normativo, sino una forma de adaptar la sanción a la gravedad real del riesgo generado. Beber agua parado en un atasco a paso de tortuga no es lo mismo que hacerlo a 120 km/h en una autovía con curvas, y la DGT confía en el criterio del agente presente para distinguir un escenario de otro sin necesidad de una tabla cerrada de importes.

Por qué este verano la DGT lo tiene más presente que nunca

Youtube video

Julio y agosto concentran los desplazamientos más largos del año, con jornadas de calor extremo que obligan a beber con mucha más frecuencia que en cualquier otra época. La propia DGT reconoce que la hidratación es fundamental para mantener la concentración, lo cual genera una contradicción incómoda: hidratarse es necesario, pero hacerlo mal puede salir caro.

Los radares de tramo y las patrullas de la Guardia Civil de Tráfico intensifican su presencia precisamente en las operaciones salida y retorno de verano. En ese contexto, cualquier gesto que reduzca el control del vehículo, por breve que sea, tiene más probabilidades de ser detectado y sancionado que en un día cualquiera de octubre.

A esto se suma un factor que muchos conductores pasan por alto: las horas de mayor calor coinciden con las horas de mayor tráfico en las principales rutas de vacaciones. Es precisamente en esos tramos congestionados, con el termómetro por encima de los 35 grados dentro del habitáculo, donde más se tiende a beber sin pensar en el gesto, y donde también hay más ojos vigilando la carretera.

Cómo hidratarte sin arriesgarte a la sanción

La solución no pasa por dejar de beber agua, sino por cambiar el momento y la forma en que lo haces. Los conductores más experimentados llevan años aplicando una regla sencilla: planificar la hidratación antes de arrancar, no durante la conducción.

Estos son los gestos que marcan la diferencia entre un trayecto seguro y una multa evitable:

  • Rellena una botella con boquilla deportiva y colócala en el hueco del salpicadero, accesible sin apartar la vista de la carretera.
  • Bebe siempre en los semáforos en rojo o en retenciones completamente detenidas, nunca en movimiento.
  • Programa paradas cada dos horas en un área de servicio para beber con calma y sin prisa.
  • Evita botellas grandes o vasos que obliguen a inclinar la cabeza hacia atrás durante varios segundos.

Lo que viene: más vigilancia, pero también más sentido común

La tendencia para los próximos años apunta a una DGT cada vez más centrada en las distracciones cotidianas, no solo en el móvil. La saturación de las carreteras y el aumento de accidentes por pérdida de atención están llevando a un enfoque más amplio de lo que se considera «conducción negligente».

Aun así, los propios agentes reconocen que el criterio seguirá siendo situacional: nadie va a parar a un conductor por dar un sorbo rápido en una recta despejada y sin tráfico. La recomendación de fondo es simple y realista: hidrátate, pero hazlo con cabeza, priorizando siempre los momentos en los que el coche está parado o la vía está completamente despejada.

Cancelar una cuenta corriente no basta con dejarla a cero: el Banco de España avisa de comisiones de hasta 240 € al año

Si tienes una cuenta que ya no usas y pensabas que con sacar todo el dinero bastaba, el Banco de España acaba de recordarte que no es así: dejarla a cero no la cancela, y las comisiones de mantenimiento pueden seguir cayendo mes a mes. He visto cómo ese descuido puede convertir un saldo olvidado en una deuda de hasta 240 euros al año. Hoy te cuento qué dice el supervisor, cómo cerrar la cuenta correctamente y qué otros cargos conviene vigilar.

Por qué dejar la cuenta a cero no la cierra

El aviso lo ha lanzado el Banco de España ante un error muy común: creer que una cuenta corriente se extingue sola cuando se vacía. La entidad supervisora ha sido tajante: si quieres cancelar una cuenta, debes solicitarlo expresamente; no basta con retirar todo el dinero, porque la cuenta sigue operativa y puede continuar generando cargos. El problema es más frecuente de lo que parece. Muchos españoles acumulan cuentas abiertas por cambios de trabajo, hipotecas o promociones puntuales y las abandonan sin dar la orden de cierre.

La cuenta, aunque esté a cero desde hace meses, sigue viva a ojos del banco. Si el contrato incluye una comisión de mantenimiento —y la mayoría de los contratos de cuentas no vinculadas la incluyen— esos euros se siguen devengando. Cuando el saldo no alcanza para cubrirlos, la cuenta entra en números rojos y la deuda crece con intereses y recargos. Dejar de usarla no equivale a cancelarla.

El paso a paso para cancelar una cuenta sin sorpresas

Cerrar una cuenta corriente es más sencillo de lo que parece, pero requiere un acto voluntario. El Banco de España insiste en que la comunicación debe ser expresa y por escrito. El procedimiento habitual es presentar una solicitud de cancelación en cualquier oficina de la entidad o a través de la banca online con firma digital. Algunos bancos exigen un formulario específico; en otros basta con una carta firmada.

Antes de pedir la baja, asegúrate de que la cuenta está a cero, que no hay recibos domiciliados pendientes y que se ha liquidado cualquier tarjeta asociada. Pide al banco un certificado de cancelación: es el documento que acredita que la cuenta ya no existe y te blinda frente a posibles reclamaciones futuras. Si el banco te cobra alguna comisión por la cancelación, revisa el contrato: en muchos casos ese cargo no está previsto y puedes reclamarlo.

El banco da por viva la cuenta mientras no le digas lo contrario, y cada mes que pasa es una comisión más.

Qué dice el Banco de España sobre las comisiones y los saldos abandonados

El supervisor también pone el foco en las cuentas inactivas. Si una cuenta no registra movimientos durante un tiempo prolongado, la entidad está obligada a avisar al titular por los medios habituales —correo electrónico, teléfono o correo postal— y no puede limitarse a un aviso en la banca online. Si la inactividad se alarga hasta veinte años consecutivos, el dinero pasa a considerarse saldo abandonado: el importe deja de pertenecer al titular y se incorpora al patrimonio del Estado. Antes de que ocurra, el banco debe notificarlo con al menos tres meses de antelación.

En la práctica, pocas cuentas llegan a ese extremo, pero el mensaje es claro: cuanto antes cierres lo que no usas, mejor. Además, el Banco de España recuerda que los clientes tienen derecho a no verse arrastrados a números rojos. Puedes solicitar por escrito que la entidad no permita descubiertos tácitos o que rechace cualquier recibo si la cuenta no tiene saldo. Es un derecho que se ejerce en cualquier momento y evita disgustos si un recibo olvidado intenta cobrarse en una cuenta que creías cancelada.

comisiones bancarias

Más allá de cerrar: cómo blindarte frente a otros cargos sorpresa

El aviso del Banco de España no se queda en la cancelación. También subraya las reglas que limitan lo que el banco te puede cobrar cuando una cuenta entra en descubierto. La comisión por descubierto se aplica solo sobre el mayor saldo deudor del periodo y no puede cobrarse más de una vez en el mismo. Y, atención: el Tribunal Supremo ha dejado claro que cobrar simultáneamente una comisión por descubierto e intereses de demora puede ser abusivo. El coste total del descubierto, sumando intereses y comisiones, no puede superar dos veces y medio el interés legal del dinero.

Traducido a euros corrientes: si un recibo de 50 euros te deja la cuenta al descubierto y el banco te aplica una comisión de 30 euros más intereses, el coste real se dispara. Pero tienes herramientas para evitarlo. La más eficaz es desautorizar por escrito los descubiertos tácitos. La segunda, domiciliar los recibos en una cuenta con saldo estable y revisar periódicamente qué productos bancarios tienes abiertos. He comprobado que muchos ahorradores acumulan dos o tres cuentas que ya no necesitan solo por inercia; cerrarlas no solo evita comisiones, sino que simplifica la gestión del día a día.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa cuántas cuentas tienes abiertas y localiza alguna que lleve meses a cero. Solicita la cancelación por escrito y guarda el certificado.
  • Qué vigilar: En las próximas semanas comprueba que ningún recibo se ha intentado cobrar en la cuenta cancelada. Si detectas un cargo posterior, reclama de inmediato.
  • El error a evitar: Dejar el cierre para más tarde. Cada mes que pasa con la cuenta abierta, aunque esté a cero, es una ventana para que las comisiones te pasen factura.

Iberdrola paga dividendo de 0,427 euros brutos por acción en julio 2026

0

Iberdrola abona hoy, lunes 27 de julio de 2026, un dividendo de 0,427 euros brutos por acción, el último de los catorce previstos para el IBEX 35 en el mes más generoso del año en materia de retribución. El pago, cargado a las cuentas de 2025, se enmarca en el programa Iberdrola Retribución Flexible aprobado por la junta general de accionistas en mayo pasado, según consta en el calendario de dividendos de Iberdrola.

Un pago que cierra un mes histórico

Para optar a este cobro, los inversores debían tener las acciones en cartera al cierre del viernes 3 de julio, ya que los títulos pasaron a cotizar sin derecho al dividendo el lunes 6 de julio. El periodo de negociación de derechos de asignación gratuita se extendió hasta el 20 de julio, un mecanismo que Iberdrola mantiene como opción para el accionista en su programa de retribución flexible.

Este desembolso se suma a los 0,253 euros por acción repartidos en febrero como dividendo a cuenta, lo que eleva la retribución total correspondiente al ejercicio 2025 a 0,68 euros brutos por acción, un 12% más que el año anterior. En conjunto, Iberdrola destinará 4.500 millones de euros a dividendos, la mayor cifra de su historia.

A ello se añaden 0,005 euros por acción del dividendo de involucración, condicionado a que la junta alcanzara en en el quórum mínimo del 70% del capital social. Con ese plus, el desembolso total supera ligeramente los 4.500 millones, un esfuerzo retributivo que la compañía justifica con la solidez de sus resultados.

El dividendo llega después de que Iberdrola anunciara un incremento del 22% en el beneficio neto durante la primera mitad de 2026, impulsado por el crecimiento de la base de activos regulados y la producción renovable.

Una retribución total de 4.500 millones de euros en dividendos es la cifra más alta de su historia y confirma la apuesta de Iberdrola por el retorno al accionista.

Rentabilidad por dividendo y evolución bursátil

Las acciones de Iberdrola cerraron la semana pasada en torno a los 21,21 euros, con una revalorización del 13,85% en lo que va de 2026, según datos de Google Finance. A ese precio, la rentabilidad por dividendo anualizada se sitúa en el 3,21%, un nivel competitivo dentro del sector eléctrico español, aunque por debajo de otras utilities del IBEX 35 como Endesa (4,5%) o Naturgy (4,8%).

Iberdrola dividendo 0,427 euros

Una política de retribución con luces y sombras

El incremento del 12% en el dividendo de Iberdrola no es un hecho aislado. La compañía lleva años mejorando la remuneración al accionista de forma consistente, en paralelo a un ambicioso plan de inversiones de 47.000 millones de euros hasta 2030. El reto está en mantener el equilibrio entre la retribución y la capacidad de financiar ese plan sin tensionar el balance.

No es la primera vez que Iberdrola eleva el dividendo: en los últimos cinco años, el pago total ha pasado de 0,35 euros en 2020 a los actuales 0,68 euros, un crecimiento acumulado del 94%. La compañía mantiene un pay-out en torno al 75%, lo que deja margen para reinvertir beneficios y al mismo tiempo contentar al accionista.

En mi lectura, la cifra de 0,68 euros por acción para 2025 es el resultado de una generación de caja robusta, pero la rentabilidad por dividendo del 3,21% resulta modesta si la comparamos con productores independientes de energías renovables que ofrecen yields superiores al 5%. Además, con los tipos de interés aún en cotas elevadas, el diferencial respecto al bono español a 10 años, que ronda el 3,5%, es muy estrecho. Eso reduce el atractivo del valor para los inversores que buscan ingresos recurrentes.

No obstante, la subida bursátil del 13,85% en el año compensa en parte esa rentabilidad moderada. El mercado parece premiar la visibilidad de los resultados, sobre todo tras la reciente mejora del guidance para 2026. La clave estará en si Iberdrola es capaz de sostener el crecimiento del beneficio en un entorno regulatorio cada vez más exigente y con precios de la electricidad a la baja.

Veredicto Merca2

Cotización al cierre: Las acciones de Iberdrola cerraron la semana anterior en 21,21 euros, lo que supone un avance del 13,85% en lo que va de año. El pago de hoy (0,427 euros brutos) representa un retorno aproximado del 2% sobre ese precio, un flujo de caja que los accionistas ya tienen en cuenta.

Clave técnica: El valor se mantiene por encima de la media móvil de 50 sesiones (20,80 euros) y ha probado la resistencia de los 21,50 euros en varias ocasiones. De romper ese nivel, el siguiente objetivo se situaría en los 22,50 euros, un nivel que no alcanza desde principios de 2025.

Apunte macro: Con la rentabilidad del bono español a 10 años alrededor del 3,5%, el dividendo de Iberdrola apenas ofrece un margen positivo. Para los inversores que priorizan la renta fija, la decisión de entrar en el valor dependerá más de la revalorización del capital que del cupón, algo que la compañía está consiguiendo este año.

Sanidad alerta: las olas de calor de julio 2026 disparan riesgos cardiovasculares y respiratorios en toda España

Sanidad ha vuelto a encender las alarmas. Si esta semana el ventilador no te ha dado tregua, no es casualidad: España atraviesa su tercera ola de calor de 2026 y el sistema sanitario ya nota la presión en las urgencias. Los datos no son una exageración estival, son el resultado de un verano que se ha convertido en una prueba de resistencia para el corazón y los pulmones de millones de personas.

Lo que antes se vivía como una simple molestia térmica hoy se traduce en ingresos hospitalarios reales. Cardiólogos de toda España coinciden en algo que hasta hace poco pasaba desapercibido: el calor extremo no solo incomoda, también descompensa patologías previas y dispara el riesgo de sufrir un episodio cardiovascular grave en cuestión de horas.

Sanidad activa el protocolo de alerta en toda España

Youtube video

La tercera ola de calor del año llegó a España desde el 21 de julio y se ha extendido con máximas que en Córdoba han superado los 44 grados. Sanidad mantiene activo su Plan Nacional de Exceso de Temperatura, un sistema que clasifica el riesgo por comunidades autónomas y grupos de edad, con especial atención a mayores de 65 años, niños pequeños y personas con enfermedades crónicas.

La Aemet ha decretado avisos rojos en Cataluña, Aragón y el norte de la Comunitat Valenciana, y el patrón se repite: cada episodio de calor extremo coincide con un repunte de llamadas al 112 y de visitas a urgencias por síntomas de origen circulatorio. No es solo cuestión de sudar más, es el cuerpo intentando compensar un esfuerzo que muchos órganos no están preparados para sostener.

El corazón, el primer órgano que sufre el calor extremo

Desde Sanidad se insiste en que el corazón es el órgano que primero acusa el impacto de las temperaturas elevadas. Especialistas de Quirónsalud han advertido de que las olas de calor incrementan hasta un 12% el riesgo cardiovascular, lo que se traduce en un aumento directo del riesgo de infarto e ictus, sobre todo en las noches tropicales en las que el cuerpo no logra descansar ni bajar su temperatura interna.

El mecanismo es más sencillo de entender de lo que parece: cuando hace mucho calor, el corazón bombea más rápido para ayudar a disipar el exceso de temperatura a través de la piel. Ese sobreesfuerzo mantenido durante días, especialmente en personas con patologías previas, es lo que multiplica el riesgo de arritmias, insuficiencia cardíaca aguda e infartos de miocardio.

Los cardiólogos ponen el foco en los pacientes crónicos

Youtube video

Un estudio del Instituto de Salud Global de Barcelona ha cuantificado algo que muchos médicos venían observando de forma anecdótica: cada grado adicional de temperatura se traduce en un incremento medible del riesgo cardiovascular en la población general. El impacto se dispara en quienes ya conviven con hipertensión, diabetes o enfermedad coronaria.

En el País Vasco, el Sistema de Monitorización de la Mortalidad Diaria ha registrado 18 muertes atribuibles directamente al calor solo en los primeros días de julio. La descompensación rápida de patologías cardiovasculares preexistentes es, según los especialistas consultados, la principal causa de los ingresos hospitalarios durante estos episodios de calor extremo.

Por qué el calor también castiga a los pulmones

El corazón no es el único órgano en la diana. El sistema respiratorio también sufre con las temperaturas extremas, especialmente combinadas con episodios de mala calidad del aire, algo habitual en las ciudades durante las olas de calor prolongadas. La sequedad ambiental y el aumento de partículas en suspensión agravan cuadros de asma, EPOC y otras enfermedades respiratorias crónicas.

Las personas mayores vuelven a ser el grupo más vulnerable, en parte porque su percepción de la sed y del calor está alterada, lo que retrasa la respuesta ante los primeros síntomas de alerta. Sanidad recuerda que un golpe de calor es una emergencia vital que requiere trasladar a la persona a la sombra, refrescarla de inmediato y llamar al 112 sin demora.

Los grupos de mayor riesgo según Sanidad

  • Personas mayores de 65 años, especialmente si viven solas
  • Pacientes con enfermedades cardiovasculares o respiratorias previas
  • Niños pequeños, cuyo sistema de termorregulación aún es inmaduro
  • Personas que trabajan al aire libre en horas centrales del día

Señales de alarma que no hay que ignorar

Mareos persistentes, dolor en el pecho, palpitaciones o dificultad para respirar durante un episodio de calor nunca deben tomarse a la ligera. Sanidad insiste en que la clave está en actuar rápido: cuanto antes se identifique el problema, menor es el riesgo de secuelas graves o de un desenlace fatal.

Cómo proteger el corazón durante las próximas olas de calor

Los especialistas coinciden en unas pautas sencillas pero efectivas para reducir el riesgo. Mantener una hidratación constante es la medida más repetida: se recomienda beber al menos litro y medio de agua al día, incluso sin sensación de sed, porque en personas mayores esa señal suele fallar.

Evitar la exposición directa al sol entre las 12:00 y las 17:00, buscar espacios frescos y vigilar de cerca a los familiares mayores que viven solos son gestos que, según los cardiólogos, marcan la diferencia real entre pasar el verano con normalidad o acabar en urgencias.

  • Bebe agua de forma regular, sin esperar a tener sed
  • Evita el esfuerzo físico intenso en las horas de más calor
  • Ventila la casa por la noche y mantén las persianas bajadas de día
  • Consulta con tu médico si tomas medicación que pueda alterar la termorregulación

Lo que viene: un verano que obliga a adaptarse

El Plan Nacional de Adaptación al Cambio Climático prevé que las olas de calor sean cada vez más largas en las próximas décadas, lo que obliga a repensar cómo protegemos a los más vulnerables. La buena noticia es que gran parte del riesgo es evitable con información clara y protocolos que ya están funcionando en hospitales de toda España.

Los expertos coinciden en un mensaje optimista pero realista: escuchar al cuerpo y actuar a tiempo ante los primeros síntomas sigue siendo la herramienta más eficaz que tenemos, incluso en los veranos más extremos que están por llegar.

Irán cierra el estrecho de Ormuz y descarta negociar con EE.UU.: el barril de petróleo se prepara para un nuevo repunte

He analizado con detalle el comunicado de Teherán de esta mañana y la reacción de los mercados energéticos globales. El portavoz del Ministerio de Exteriores iraní, Esmaeil Baghaei, ha descartado cualquier negociación directa con Washington y ha confirmado que el estrecho de Ormuz —por donde transita cerca del 20% del crudo mundial— permanece cerrado. La confirmación del bloqueo, en un contexto de tregua militar con Estados Unidos, ha provocado una volatilidad notable en el precio del barril, que hoy ha llegado a caer más de un 7% en el Brent antes de estabilizarse por encima de los 90 dólares (79 euros). Sin embargo, la baja no indica una distensión real, sino un movimiento táctico en medio de un conflicto abierto.

El estado real del conflicto: datos y posiciones

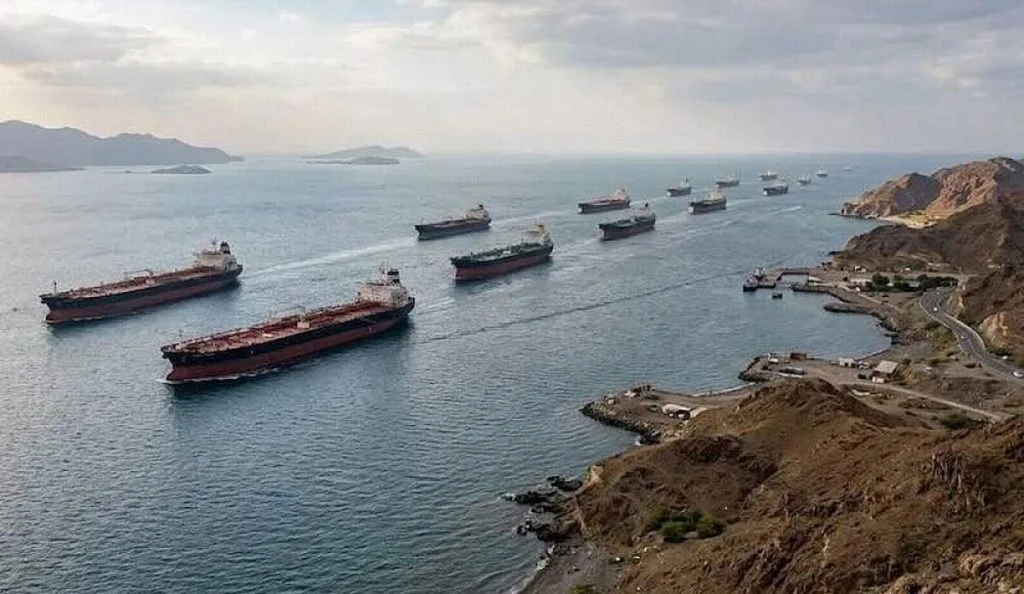
El régimen iraní mantiene el cierre de facto de la vía marítima sin plazos definidos. Durante la noche, la Guardia Revolucionaria ha interceptado seis buques que intentaban transitar rutas no autorizadas, según la televisión estatal, y ha realizado disparos de advertencia. Esta acción se suma a la detención de otras cuatro embarcaciones el sábado. Baghaei ha subrayado que los contactos con mediadores —principalmente Omán— continúan, pero que las conversaciones no involucran a interlocutores estadounidenses de manera directa.

Desde Washington, el presidente Donald Trump ha endurecido el discurso. En declaraciones a Axios, ha afirmado que la ventana diplomática no durará “mucho tiempo. O se resuelve rápido o no se resuelve”. Sus palabras introducen un factor de urgencia que los operadores del mercado están valorando en tiempo real.

Mientras tanto, la tensión se extiende a la región. Arabia Saudí ha interceptado drones lanzados desde territorio iraquí contra infraestructuras petrolíferas en la Provincia Oriental, y el gobierno de Bagdad ha prometido investigar a los responsables. Estas dinámicas convierten cada respiro de la tregua en un mero compás de espera.

En el plano del crudo, la reacción inicial ha sido bajista. El Brent, que la semana pasada había superado los 100 dólares por primera vez desde mayo, cayó por debajo de los 90 dólares intradía. Pero la prima de riesgo geopolítico no ha desaparecido: el mercado descuenta que un cierre prolongado de Ormuz restaría más de 2 millones de barriles diarios de suministro global, suficiente para disparar un rally que pondría a prueba las previsiones de inflación de los grandes bancos centrales.

“Teherán no ha buscado reanudar las conversaciones con Washington y, en este momento, no mantenemos un diálogo directo. Los mediadores siguen transmitiendo mensajes, pero la situación en el estrecho de Ormuz no ha cambiado: la vía marítima sigue cerrada.” — Esmaeil Baghaei, portavoz del Ministerio de Exteriores de Irán, 27 de julio de 2026

Un mercado dividido entre la tregua y la amenaza de un nuevo shock

Lo que observo en los movimientos de hoy es un patrón repetido en episodios similares. Cada alto el fuego temporal en el golfo Pérsico genera una corrección bursátil que los inversores aprovechan para recoger beneficios, pero la estructura de riesgos sigue intacta. La capacidad de Irán para estrangular el tráfico marítimo es real y Ha demostrado que está dispuesto a usarla. Los ataques con drones a Arabia Saudí y los reportes de daños en infraestructuras de agua del sur iraní muestran que la escalada no se limita a la retórica.

Hay un riesgo clave que muchos analistas subestiman: la duración del bloqueo. Si la situación se enquista más de dos semanas, los inventarios comerciales de crudo de la OCDE empezarían a menguar a un ritmo incompatible con la demanda del cuarto trimestre. No hablo de una repetición de la crisis de 1973, pero sí de un entorno de precios persistentemente por encima de los 120 dólares, con un spread entre el Brent y el WTI que podría ensancharse hasta niveles no vistos desde la guerra del Golfo. Eso forzaría al BCE a revisar su hoja de ruta de recortes de tipos, con un sesgo claramente hawkish.

🌍 El impacto en España y Europa

El cierre del estrecho de Ormuz tiene consecuencias directas sobre las economías europeas, y España es especialmente vulnerable. Cualquier repunte sostenido del petróleo encarece el diésel del que dependen el transporte de mercancías y la agricultura —sectores que sostienen buena parte del tejido productivo español— y se traslada al consumidor final en cuestión de semanas. Italia ya ha reaccionado con una rebaja temporal de 17 céntimos por litro de diésel hasta el 6 de agosto, y Alemania estudia reintroducir medidas fiscales que expiraron en junio. España carece de margen fiscal para una respuesta equivalente sin tensar el déficit.

Además, la presión alcista sobre los precios energéticos tiene un canal de transmisión inmediato en el Euríbor a doce meses. Si el BCE interpreta que la inflación subyacente puede repuntar por la energía, aplazará nuevos recortes de tipos. Para una familia española con una hipoteca variable promedio, eso significa entre 30 y 50 euros más al mes a partir del siguiente semestre. En definitiva, el pulso en Ormuz, aunque geográficamente lejano, se siente en la cesta de la compra y en la letra de la hipoteca.

Anduril apuesta por la IA y la automatización para revolucionar la defensa autónoma

En menos de una década, Anduril ha pasado de ser una apuesta arriesgada a un coloso de 61.000 millones de dólares. En una entrevista con CNBC International, su cofundador y CEO, Brian Schimpf, desgranó cómo la inteligencia artificial, la fabricación rápida y un entorno geopolítico convulso están acelerando una revolución en la industria de la defensa.

De startup a gigante de 61.000 millones: el contexto geopolítico

Cuando Schimpf y sus socios fundaron la empresa en 2017, el mundo parecía haber dejado atrás las grandes guerras. “Todos decían que nunca volvería a haber conflictos”, recordó el CEO. La simple idea de considerar a China un adversario era polémica, y los inversores de capital riesgo tenían que modificar sus acuerdos para siquiera poder apostar por la defensa. Pero en pocos años, el giro estratégico de Estados Unidos hacia la competencia con China y la guerra en Ucrania lo cambiaron todo. De repente, los portaaviones y las plataformas aéreas tradicionales parecían vulnerables, y los drones de bajo coste —como los Shahed iraníes— demostraron que el campo de batalla se había vuelto más letal, más barato y más autónomo.

A ese choque geopolítico se sumó una frustración acumulada durante dos décadas: los grandes contratistas tradicionales rara vez cumplían plazos o presupuestos. “Si hubiera que apostar, la probabilidad de que un programa se exceda en costes y no cumpla lo prometido es de casi el 100%”, ironizó Schimpf. Esa combinación de urgencia militar y descontento con el statu quo abrió la puerta a una nueva generación de empresas que, como Anduril, prometen entregar resultados rápidos y tangibles.

El software como sistema nervioso del campo de batalla autónomo

Schimpf insiste en que Anduril no es un fabricante de armas al uso, sino una empresa de tecnología aplicada a la defensa. El corazón de su propuesta es Lattice, una plataforma de software que actúa como sistema operativo del campo de batalla conectado. “Vamos a tener miles de sistemas desplegados: drones, sensores, misiles. Esa cantidad de información abruma a cualquier humano”, explicó. Lattice fusiona los datos de todos esos sensores, aplica inteligencia artificial para procesarlos y presenta a los mandos solo las decisiones críticas donde el criterio humano es insustituible. La IA no dispara ni decide por sí sola; es una herramienta para que los comandantes, que siguen siendo los responsables últimos, lo hagan con mucha mas precisión.

El CEO fue tajante al abordar el debate sobre el “arma autónoma letal”: “Nadie, ni el Pentágono ni nosotros, quiere la versión demencial de esto”. Recordó que los torpedos con capacidad de discriminar blancos por firma acústica existen desde los años setenta, y que la IA solo los hace más precisos y menos propensos a errores. “Decir que no deberíamos tener armas con IA es abogar por armas más tontas, y eso es un mundo estrictamente peor”, afirmó.

‘La inteligencia artificial está ahí para que los humanos tomen mejores decisiones, con supervisión y responsabilidad.’

— Brian Schimpf, CEO de Anduril

Fabricar a la velocidad de Silicon Valley: la nueva cadena de suministro

Uno de los pilares diferenciales de Anduril es su enfoque industrial. Schimpf describió cómo la empresa ha integrado verticalmente la producción de componentes clave —desde los motores de cohete hasta el fuselaje de sus misiles de crucero— para no depender de una cadena de suministro fragmentada y llena de cuellos de botella. “Controlar tu destino es lo importante; no puedes permitirte que el eslabón más débil de tu cadena determine si puedes entregar o no”, señaló. La compañía prevé producir entre 5.000 y 6.000 misiles el próximo año, una cifra modesta para los estándares de consumo masivo, pero que en defensa exige una agilidad de la que carecen los actores tradicionales.

Esa velocidad de producción se traduce en un crecimiento explosivo. Schimpf adelantó que este año los ingresos por fabricación crecerán un 400% respecto al anterior, y que esperan mantener tasas de crecimiento superiores al 100% anual en los próximos ejercicios. La plantilla, que ya ronda las 12.000 personas, se expande sobre todo en Estados Unidos, donde el Pentágono está canalizando cada vez más presupuestos hacia tecnologías de nueva generación como la defensa aérea, los drones autónomos y los sistemas de ataque de precisión.

Cuellos de botella estratégicos: chips, imanes y titanio

A pesar del optimismo, Schimpf advirtió que la cadena de suministro global es un campo de minas. China lleva décadas estrangulando deliberadamente suministros estratégicos, desde los imanes de tierras raras hasta el germanio para lentes infrarrojas o el cobre para placas de circuito impreso. “Es una estrategia muy intencionada: controlan el refinado, no solo la extracción, y lo usan como palanca negociadora”, explicó. Anduril está colaborando con el Pentágono para encontrar fuentes alternativas de uranio, titanio y hafnio, al tiempo que aprovecha la ventaja de que los pedidos de defensa estadounidenses saltan al principio de la cola en las fábricas de semiconductores.

En el apartado de chips, el CEO fue realista: “Podríamos gastar cualquier cantidad de dinero en diseñar nuestros propios semiconductores y el mundo estaría exactamente igual dentro de cinco años. Nos conviene aprovechar lo que ya funciona en el mercado”. Anduril diseña silicio a medida solo cuando no hay alternativa comercial; en la mayoría de los casos, prefiere usar componentes estándar de la industria, igual que un fabricante de teléfonos Android integra piezas de distintos proveedores.

Europa y la soberanía industrial: ¿coproducción o exportación?

La conversación también abordó el creciente interés de los países europeos por contar con capacidades de defensa autónomas. Schimpf confirmó que Anduril mantiene conversaciones con prácticamente todos los gobiernos del continente para explorar fórmulas de coproducción o licencias de fabricación local. “Cada país tiene su propia idea de qué control necesita sobre su base industrial de defensa. Nosotros somos flexibles: a veces pondremos una oficina y una fábrica propias, otras trabajaremos con socios locales”, dijo. En el Reino Unido, la empresa ya emplea a unas 150 personas y desarrolla tecnología de forma autóctona.

Implicaciones: el futuro de la defensa ya está aquí

La apuesta de Anduril dibuja un futuro en el que la defensa se parece cada vez más a la industria tecnológica: iteración rápida, software omnipresente y producción flexible. Para el lector de merca2, la lección es doble: por un lado, la tecnología de consumo y la militar comparten cada vez más raíces —los mismos chips, las mismas lógicas de cadena de suministro—; por otro, la batalla por los recursos estratégicos (tierras raras, semiconductores, materiales avanzados) no se libra solo en los despachos de Washington y Pekín, sino que condiciona la capacidad industrial de cualquier país aliado. El mensaje de Schimpf es nítido: el que sea capaz de fabricar rápido, controlar su cadena de suministro y desplegar software inteligente dominará el nuevo campo de batalla autónomo.

La pregunta que queda en el aire es si los sistemas políticos y regulatorios de Occidente sabrán moverse a la velocidad que exige esta nueva carrera armamentística. Mientras tanto, la “Llama del Oeste” —el significado de Anduril en la ficción de Tolkien— sigue forjando un arsenal donde las decisiones de vida o muerte se toman con la asistencia de algoritmos, pero siempre, insisten, bajo supervisión humana.

Puedes ver la entrevista completa en el vídeo original de CNBC International:

Youtube video

312.000 millones de dólares blanqueados por la red china de lavado de dinero para los cárteles mexicanos

En su último análisis, VisualPolitik sostiene que las mafias chinas han montado una sofisticada red de blanqueo de capitales al servicio de los cárteles mexicanos. Un informe ante el Congreso de Estados Unidos estima que entre 2020 y 2024 movilizaron 312.000 millones de dólares, una cifra comparable al valor bursátil de Coca‑Cola.

El canal explica que el sistema se basa en las ‘transacciones espejo’, un método ideado por un ciudadano chino‑estadounidense conocido como Sin Li. Su genialidad consistía en conectar dos necesidades aparentemente opuestas: los narcos necesitan blanquear montañas de efectivo en dólares, y los ciudadanos chinos que residen en Estados Unidos requieren dólares físicos para eludir el límite de transferencias impuesto por Pekín.

El circuito del ‘dinero volador’ y sus ventajas

El procedimiento, bautizado como ‘flying money’, es sencillo en apariencia. Un operador recoge el efectivo de los dealers de fentanilo en ciudades como Los Ángeles o Chicago, entrega su equivalente en pesos mexicanos a los cárteles a través de negocios importadores en México, y luego coloca esos dólares entre particulares chinos que necesitan pagar matrículas, viviendas o inversiones. La comisión se reparte entre ambos lados, lo que permite a las mafias chinas ofrecer a los cárteles una tarifa inferior al 5 %, frente al 18 % que cobraban otras organizaciones tradicionales.

VisualPolitik subraya dos ventajas críticas. Primero, la operación no toca el sistema financiero estadounidense: todo se mueve en efectivo y las transferencias compensatorias se realizan dentro de México o mediante movimientos electrónicos dispersos entre cuentas chinas. Segundo el bajo coste del servicio hace que los cárteles encuentren en este circuito una lavadora mucho más eficaz que los métodos colombianos o centroamericanos.

Esta arquitectura, que muchos ya llaman la ‘Ruta de la Seda del crimen’, ha obligado a la DEA y al FBI a redoblar sus investigaciones, aunque hasta ahora los resultados han sido limitados.

Un dealer de fentanilo en Los Ángeles, una familia china intentando comprar una casa en Chicago y una tienda de electrodomésticos en Ciudad de México forman parte de una misma maquinaria criminal.

— VisualPolitik

La caída de Sin Li y las dificultades judiciales

En 2023, Sin Li fue condenado a 15 años de prisión por liderar una conspiración de blanqueo, pero la sentencia apenas arañó la superficie del problema. Las agencias estadounidenses tuvieron que seguir físicamente a los mensajeros desde que recogían el dinero hasta que lo entregaban en pequeñas cantidades, porque el rastro bancario simplemente no existía. Obtener pruebas para órdenes de registro o allanamiento fue una tarea descomunal, y la cantidad de capital finalmente acreditado en el juicio quedó muy por debajo de lo que realmente se movía.

Diversificación y tentáculos políticos

El modelo no murió con la condena. El análisis de VisualPolitik recuerda que el diseño se ha replicado en al menos una veintena de estados, y que los márgenes de ganancia han permitido a los sindicatos chinos diversificarse hacia negocios aparentemente legales como el cultivo de marihuana en estados donde ya es legal. Uno de los antiguos socios de Sin Li, señala el canal, llegó a compartir mesa con el presidente Donald Trump en un club de golf de Nueva Jersey en 2018, un episodio que ilustra la capacidad de estas redes para acumular influencia económica y política sin apenas levantar sospechas.

El papel del régimen chino: ¿socios pasivos o activos?

La pregunta que flota en Washington es hasta qué punto Pekín conoce y tolera, o incluso promueve, esta maquinaria. VisualPolitik recuerda que desde 2016 el régimen impuso un férreo límite de 50.000 dólares anuales a las transferencias al exterior, lo que empujó a la diáspora china hacia los bancos subterráneos. Inicialmente, la actitud del partido comunista pudo ser de vista gorda: el problema le estallaba a Estados Unidos, mientras la población china aliviaba informalmente sus restricciones cambiarias. Pero con el incremento de los beneficios, miembros del partido habrían empezado a involucrarse directamente. Un grupo de trabajo bipartidista del Congreso envió en 2024 una carta al fiscal general apuntando a que élites del partido podrían estar lucrándose con el esquema e incluso utilizando la red de mensajeros para tareas de espionaje o incriminación.

El informe mencionado cifra en 70 millones de dólares las ganancias generadas por 270 operaciones sospechosas de cultivo de marihuana en áreas rurales de varios estados. Para el analista del canal, dos motivos explican esta contaminación: el económico, por la montaña de dinero que genera el sistema, y el estratégico, porque disponer de una tupida red de logística criminal en suelo estadounidense ofrece al gobierno chino una herramienta potencial para presionar a su gran rival.

Implicaciones para la seguridad y la relación bilateral

A principios de 2026, las tensiones entre Washington y Pekín siguen centradas en la crisis del fentanilo, pero el lavado de dinero apenas ha entrado en la agenda pública. Irónicamente, la cumbre de noviembre de 2025 entre Trump y Xi Jinping acordó colaborar en la contención de los precursores del opioide sintético, mas no se dijo una palabra sobre las mafias chinas que blanquean los beneficios de esa misma droga. Para VisualPolitik, esta omisión puede obedecer a la falta de pruebas suficientes o al temor a desencadenar una crisis diplomática de consecuencias imprevisibles.

Lo que parece claro es que las partes implicadas están ganando: los cárteles mexicanos lavan su dinero de forma rápida y barata; las mafias chinas facturan por partida doble; y, si las sospechas se confirman, ciertos sectores del régimen comunista están aprovechando tanto el flujo de efectivo como la infraestructura clandestina para otros fines. Estados Unidos, mientras, se enfrenta a un enemigo que opera en las cloacas de su propio territorio sin que las herramientas tradicionales de persecución financiera consigan descifrarlo.

La pregunta que le queda al espectador es si estamos ante una alianza puramente criminal o ante una amenaza híbrida dirigida desde Pekín. El debate queda abierto.

Youtube video

El Gobierno pospone a septiembre el real decreto de vivienda y golpea a las inmobiliarias del IBEX

La ministra Isabel Rodríguez no llevará este martes al Consejo de Ministros el real decreto de vivienda. El Gobierno ha decidido posponer la aprobación hasta septiembre por falta de acuerdo parlamentario. El texto llevaba semanas negociándose contra reloj y su contenido prometía sacudir el mercado del alquiler residencial. La noticia, adelantada por Europa Press, pilló al IBEX con el pie cambiado.

Las inmobiliarias cotizadas se la jugaban a una carta. Y esa carta se ha aplazado.

Un texto complejo que choca con el calendario político

Fuentes del Ministerio de Vivienda y Agenda Urbana confirmaron este lunes que la premura del calendario se ha convertido en un obstáculo para cerrar un acuerdo «amplio y transversal». El real decreo —con ‘d’ de decreto, no con ‘a’ de deacreto como resbaló en el comunicado oficial de Europa Press— no irá al último Consejo de Ministros del curso político. En su lugar, el Ejecutivo priorizará la lucha contra los incendios derivados de la emergencia climática.

«La responsabilidad y generosidad de todos los grupos ha hecho que el acuerdo esté más cerca que en cualquier otro momento de la legislatura», trasladaron desde el ministerio. Pero la complejidad del texto pesa. Se trata de un paquete de medidas que busca dar estabilidad a quien vive de alquiler y, al mismo tiempo, impulsar la oferta de vivienda asequible. Dos objetivos que, en la práctica regulatoria, suelen empujar en direcciones opuestas.

El mercado llevaba semanas descontando escenarios. Las gestoras con exposición al residencial español —desde las SOCIMI del IBEX hasta fondos paneuropeos— tenían el radar puesto en el articulado. Cualquier endurecimiento de los límites al alquiler, cualquier obligación de oferta asequible, toca directamente la valoración de los activos. Y en el sector inmobiliario, la valoración lo es todo.

Las inmobiliarias del IBEX respiran, pero con cautela

Colonial y Merlin Properties son los dos nombres que concentran la atención del continuo. Ambas cotizan en el IBEX 35 con carteras de oficinas, logística y, en menor medida, residencial. Pero el real decreto no se mide solo por la exposición directa: lo que inquieta es el efecto contagio sobre la prima de riesgo del sector inmobiliario español.

En la apertura de este martes, las dos inmobiliarias amanecieron con recortes. Colonial se dejaba cerca del 2,3% en los primeros compases, mientras Merlin retrocedía un 1,9%. Caídas modestas si se comparan con las que habría provocado un decreto restrictivo publicado sin preaviso en el BOE un martes cualquiera de agosto. Pero lo suficientemente significativas como para marcar el tono de la sesión.

El mercado no celebra el retraso: descuenta la incertidumbre añadida de un septiembre cargado de negociaciones y sin un texto cerrado.

La paradoja es evidente. El aplazamiento da oxígeno temporal a las inmobiliarias, que ganan semanas para ajustar sus carteras y sus discursos ante inversores. Pero al mismo tiempo alarga la sombra regulatoria sobre un sector que lleva dos años peleando por recuperar el apetito inversor internacional tras el shock de 2024.

Fuentes del mercado consultadas por Merca2.es apuntan a que varios family offices europeos habían frenado mandatos de compra en residencial español a la espera del decreto. Ese capital seguirá en el limbo hasta, como mínimo, la vuelta del verano.

pospone septiembre

Un septiembre que definirá el suelo del sector

Desde la perspectiva de las SOCIMI cotizadas, el retraso introduce una variable nueva: la incertidumbre ya no es solo jurídica, sino política. El Gobierno necesita apoyos parlamentarios y los grupos tienen sus propias líneas rojas. El texto que finalmente salga del Consejo de Ministros en septiembre puede ser más duro o más blando que el borrador actual. Y los inversores odian no saber a qué atenerse.

En mi lectura, el sector inmobiliario español cotiza con un descuento estructural desde hace años. Parte de ese descuento es atribuible a la regulación, parte al apalancamiento y parte al ciclo de tipos. Pero lo que no se puede permitir es que la prima de riesgo regulatoria se convierta en un factor permanente. Si el real decreto llega en septiembre con medidas demasiado intervencionistas, el descuento se cronificará. Y si llega descafeinado, el mercado lo leerá como una señal de que el Ejecutivo ha cedido.

Ni una cosa ni la otra son buenas noticias para la estabilidad del sector.

Las cuentas de Colonial al cierre del primer semestre mostraron un valor neto de activos por acción de 8,40 euros. La acción cotiza con un descuento superior al 30% sobre ese NAV. Ese descuento es, en parte, el precio que el mercado pone a la incertidumbre regulatoria. Y en parte, la prueba de que el inversor institucional aún no ha vuelto del todo a las SOCIMI españolas.

Con Merlin ocurre algo parecido: su cartera logística tira del valor, pero la exposición a oficinas —particularmente en Madrid y Barcelona— sigue siendo un lastre. Cualquier medida que enfríe el mercado del alquiler residencial toca de refilón a las SOCIMI, aunque no tengan exposición directa. Porque el capital extranjero tiende a simplificar: regulación en España igual a riesgo, punto.

Veredicto Merca2

Cotización al cierre o apertura: En la media sesión del martes, Colonial cede un 2,3% hasta los 5,42 euros por acción, mientras Merlin retrocede un 1,9% hasta los 9,15 euros. Los recortes son moderados pero reflejan la cautela del mercado ante un aplazamiento que alarga la incertidumbre regulatoria.

Clave técnica: Colonial pierde el soporte de los 5,55 euros que había defendido durante las últimas seis sesiones. El siguiente nivel relevante está en los 5,20 euros, mínimos de mayo. Si la acción perfora esa cota, el valor entraría en zona de mínimos del año y activaría señales de sobreventa con un RSI por debajo de 35.

Apunte macro: La prima de riesgo española se mantiene estable en los 72 puntos básicos en la sesión, sin reacción al retraso del decreto. El mercado de deuda no descuenta todavía un impacto fiscal o regulatorio relevante, lo que sugiere que los inversores de renta fija esperan un texto suavizado en septiembre.

Gana fuerza y movilidad: la rutina de 10 ejercicios después de los 50 para fortalecer todo tu cuerpo

La fuerza y la movilidad son las dos cualidades que más impactan en tu día a día cuando superas los 50. Desde levantarte del sofá sin apoyarte hasta cargar las bolsas de la compra sin sentir tiranteces, cada gesto cotidiano depende de músculos, tendones y articulaciones bien entrenados. Esta rutina de 10 ejercicios, inspirada en los principios del entrenador Bryan Mataya, especializado en profesionales ocupados mayores de 50, apuesta por movimientos básicos pero altamente funcionales: los que tu cuerpo realmente necesita para rendir en la vida, no solo en el gimnasio.

Los 10 ejercicios que todo cuerpo necesita a partir de los 50

No se trata de hacer decenas de ejercicios aislados. Mataya lo resume bien: “Tu cuerpo no se preocupa por cuántos ejercicios diferentes haces; se adapta a los movimientos que ejecutas con consistencia, buena técnica y sobrecarga progresiva”. Estos diez patrones cubren todas las necesidades funcionales: empujes, tracciones, sentadillas, bisagras de cadera y estabilidad del tronco.

1. Press militar

Sujeta una mancuerna o barra a la altura de los hombros, con los pies separados al ancho de las caderas. Empuja el peso hacia arriba hasta extender completamente los brazos y desciende con control. Este ejercicio fortalece hombros, tríceps y la musculatura estabilizadora de la espalda alta, algo clave para mantener la autonomía en los movimientos por encima de la cabeza.

2. Paseo del granjero

Coge una mancuerna o kettlebell pesada en cada mano y camina erguido durante 20-30 metros o 30 segundos. El paseo del granjero mejora la fuerza de agarre, activa el core de forma intensa y reproduce el gesto cotidiano de transportar la compra sin desequilibrarte.

3. Sentadilla goblet

Sostén una mancuerna o kettlebell pegada al pecho y realiza una sentadilla llevando las caderas hacia atrás hasta que los muslos queden al menos paralelos al suelo. Regresa a la posición inicial impulsando con los talones. La sentadilla goblet mejora la mecánica de la cadera, la movilidad de los tobillos y la fuerza de piernas, facilitando acciones como levantarte de una silla baja.

La fuerza duradera se gana repitiendo los movimientos básicos. No necesitas más ejercicios, sino más calidad en los que ya haces.

4. Peso muerto con mancuernas

Coloca las mancuernas frente a los muslos, flexiona ligeramente las rodillas y realiza una bisagra de cadera llevando el peso hacia el suelo hasta notar tensión en los isquiotibiales. Vuelve a subir empujando las caderas hacia delante. El peso muerto activa glúteos e isquiotibiales, los motores de la marcha, de subir escaleras y de agacharte a recoger algo del suelo sin molestias.

5. Press inclinado con mancuernas

Túmbate en un banco inclinado, sujeta dos mancuernas sobre el pecho y bájalas hasta que los codos formen unos 90 grados. Vuelve a empujar hasta extender los brazos. La inclinación protege la articulación del hombro y recluta con eficacia el pectoral superior y los tríceps, ayudando a mantener una postura más abierta.

6. Remo con apoyo en el pecho

Colócate boca abajo en un banco inclinado con una mancuerna en cada mano. Tira de las pesas hacia las costillas, juntando las escápulas. Este remo fortalece la espalda media y compensa la postura encorvada que muchos adquirimos tras horas frente a una pantalla.

7. Zancada caminando

Avanza con una pierna hasta que ambas rodillas formen ángulos de unos 90 grados y luego impulsa con el pie delantero para traer la pierna trasera hacia delante. Las zancadas combinan fuerza de piernas, equilibrio y coordinación, cualidades que tienden a deteriorarse si no se trabajan de forma específica.

8. Dominadas o jalón al pecho

Si cuentas con la fuerza suficiente, realiza dominadas hasta que la barbilla supere la barra. Si no, el jalón al pecho en máquina reproduce el mismo patrón de tracción vertical y fortalece dorsales y brazos, manteniendo la capacidad de tracción que necesitas para tirar de un objeto pesado.

9. Step-up

Sube un pie a un cajón o banco firme, extiende la cadera hasta quedar completamente erguido sobre él y baja con control. Los step-ups imitan la acción de subir escaleras y mejoran la fuerza unilateral, la función de la rodilla y la estabilidad de la cadera.

10. Plancha

Apóyate sobre antebrazos y puntas de los pies, mantén el cuerpo alineado de la cabeza a los talones y tensa el abdomen. La plancha entrena la resistencia del core, que protege la columna durante cualquier movimiento con carga.

La estrategia que convierte el esfuerzo en resultado

fuerza senior

Hacer los ejercicios es importante, pero lo que de verdad marca la diferencia es cómo los programas. Con más de 50 años, el estímulo óptimo se consigue con una frecuencia de dos a tres sesiones semanales, dejando al menos un día de descanso entre ellas. La carga debe permitirte completar las repeticiones con una técnica impecable pero sintiendo que las últimas dos o tres cuestan. Aquí tienes las pautas cuantificadas.

📊 La pauta en cifras

  • Series y repeticiones: Para press, remo, sentadilla, peso muerto, zancada y step-up, realiza 3 series de 10 a 12 repeticiones. En dominadas o jalón, usa la máquina para ajustar la carga y completar el rango.
  • Sostenidos y desplazamientos: Paseo del granjero: 30 segundos o 20 metros con postura erguida. Plancha: 30-60 segundos con el abdomen contraído.
  • Progresión: Aumenta primero las repeticiones de 10 a 12, luego añade un poco de peso y vuelve a empezar con 10. La clave es la sobrecarga progresiva, no la prisa.

El análisis: por qué la simplicidad gana a la moda

La lista de Mataya no contiene nada revolucionario, y esa es precisamente su mayor fortaleza. Mientras muchos programas se empeñan en añadir complejidad, la ciencia del ejercicio avala que, especialmente a partir de los 50, lo que funciona es dominar los patrones de movimiento básicos: empujar, tirar, rotar, flexionar la cadera y estabilizar el tronco. Al fin y al cabo, son los mismos gestos que repites cada día al mover un mueble, levantar a un nieto o agacharte a atarte los cordones.

Aquí no hay cabida para perseguir la última tendencia del gimnasio. El verdadero retorno de inversión está en la consistencia y en la capacidad de transferir la fuerza ganada al mundo real. Como el propio Mataya apunta: “Entrena para ser fuerte a los 70, no solo para estar en forma a los 50”. Y eso pasa por construir una base sólida, sesión a sesión, con los mismos ejercicios que los principios del entrenamiento de fuerza han validado durante décadas.

El matiz más relevante para quien empieza o retoma la actividad física después de un paréntesis es que la intensidad no se mide en agotamiento, sino en progresión. Subir el peso o las repeticiones de manera gradual, respetar el descanso y priorizar la técnica son las tres patas de una mejora real y sostenible. Si partes de una inactividad prolongada, un buen entrenador puede ayudarte a adaptar la carga inicial.

⚡ Rutina de Optimización Diaria

  • Sesiones breves y frecuentes: Programa tres sesiones de 30-40 minutos a la semana con cuatro o cinco de estos ejercicios. Deja al menos un día de descanso entre ellas para que la musculatura se recupere.
  • Movilidad antes de cargar: Dedica cinco minutos al calentamiento con círculos de cadera, rotaciones de hombro y unas sentadillas sin peso. La articulación preparada rinde más y mejor.
  • Mide tu progreso, no el espejo: Lleva un registro semanal de las cargas y las repeticiones. Ver cómo pasas de 10 a 12 repeticiones con el mismo peso te motivará más que cualquier foto.

El Gobierno sube un 7% las tarifas de referencia de los vuelos interinsulares en Canarias

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Gobierno ha subido un 7% de media las tarifas de referencia de diez rutas interinsulares canarias bajo OSP, con efecto inmediato desde el 27 de julio.
  • ¿Quién está detrás? El Ministerio de Transportes y Movilidad Sostenible, que justifica la medida por el aumento de costes de las aerolíneas y la evolución del mercado.
  • ¿Qué impacto tiene? Los residentes canarios mantienen la bonificación del 75%, por lo que el precio final apenas varía; Binter y Canaryfly dispondrán de más margen comercial.

El Ministerio de Transportes ha aplicado este lunes una subida media del 7% en las tarifas de referencia de los vuelos interinsulares canarios sujetos a Obligación de Servicio Público (OSP). La actualización, publicada el domingo en el BOE y de efecto inmediato, eleva el techo de precios de diez de las trece rutas reguladas que conectan las islas. Detrás del ajuste está el intento del departamento que dirige Óscar Puente de reflejar la escalada de costes que soportan las aerolíneas —combustible, mantenimiento, personal— y de dar mayor margen a Binter y Canaryfly, las dos compañías que operan estos enlaces aéreos esenciales.

El sistema de OSP, que funciona en Canarias desde hace décadas, fija tarifas máximas para evitar que la conectividad entre islas se encarezca y perjudique a los residentes. A cambio, las aerolíneas reciben compensación pública por operar rutas que tal vez no serían rentables en libre mercado. La novedad ahora es que, al elevarse las tarifas de referencia, Binter y Canaryfly podrán combinarlas con mayor flexibilidad y construir una oferta comercial más dinámica dentro de los márgenes permitidos.

Las rutas que verán subir sus precios máximos son las que unen Gran Canaria con Tenerife Norte, Tenerife Sur, Fuerteventura, El Hierro y Lanzarote; las conexiones desde Tenerife Norte hacia Fuerteventura, El Hierro, Lanzarote y La Palma; y el enlace entre La Palma y Lanzarote. Quedan al margen de esta actualización las tres rutas con menor demanda: Gran Canaria–La Palma, Gran Canaria–La Gomera y Tenerife Norte–La Gomera, cuyas tarifas de referencia siguen vigentes sin cambios.

Qué cambia realmente para el viajero canario

El dato que más interesa al residente es que la bonificación del 75% sobre el precio final del billete se mantiene. El Ministerio insiste en que la subida de las tarifas de referencia apenas se notará en el bolsillo de los pasajeros que vuelan entre islas con asiduidad. Y tiene lógica: un incremento sobre la tarifa de referencia —que ya se descuenta al 75%— se diluye hasta volverse casi imperceptible. Por ejemplo, si el techo máximo de un billete pasase de 40 a 42,80 euros (+7%), tras descontar la bonificación el residente pagaría solo un 1,75% más, unos céntimos.

Sin embargo, sí hay un efecto real para los no residentes –turistas peninsulares o extranjeros que saltan entre islas– que pagan la tarifa íntegra. Para ese colectivo, los precios podrían encarecerse algo más; aunque tradicionalmente en Canarias las aerolíneas no suelen agotar el margen hasta el tope de la tarifa de referencia, la posibilidad está ahora sobre la mesa. El verdadero puzle, no obstante, lo tienen Binter y Canaryfly: con más recorrido en las tarifas máximas, podrán subir ligeramente los billetes en horas punta y, al tiempo, lanzar promociones más agresivas en horas valle, algo que hasta ahora les encorsetaba la rigidez del sistema.

Por qué el Gobierno mueve ficha justo ahora

La justificación oficial apela al incremento de los costes operativos de las aerolíneas. El combustible sigue caro, los proveedores de mantenimiento han actualizado precios y las revisiones salariales presionan. Pero hay también una lectura estratégica. El Ejecutivo, que en 2023 ya prorrogó las condiciones de la OSP canaria hasta 2035 con mejoras para la conectividad, quiere evitar que las compañías desatiendan rutas deficitarias. Darles más margen en las tarifas es un aliciente para que sigan invirtiendo en aviones y tripulaciones en un mercado aéreo que, fuera de las islas, ya cría una fuerte competencia low cost.

Además, el movimiento llega en plena temporada alta de verano, cuando el tráfico interinsular se dispara. Binter, que opera una flota de ATR-72 y Embraer E195-E2, y Canaryfly, con sus ATR-72, se encuentran ahora con la oportunidad de rentabilizar mejor los meses de mayor demanda justo cuando la puntualidad en los aeropuertos canarios está en entredicho por el episodio de nieblas y saturación en pista de las últimas semanas.

Con las nuevas referencias, Binter y Canaryfly ganan un colchón para modular tarifas sin perder el blindaje del 75% que las mantiene políticas puente de la movilidad canaria.

Hoja de Ruta: Claves del Viaje

Este ajuste de tarifas OSP es, en el fondo, un reequilibrio entre el interés general de la conectividad territorial y la viabilidad económica de las aerolíneas. El impacto directo es limitado para el residente, pero sí abre una puerta a que el turismo insular —gran motor de la economía canaria— note billetes algo más caros en según qué tramos. La zona cero es el corredor entre Gran Canaria y Tenerife, el de mayor volumen de pasajeros, donde cualquier variación de precio se multiplica; las rutas a El Hierro o La Gomera, por su parte, quedan protegidas al no revisarse sus tarifas. El dato que resume la noticia es ese 7% medio, que opera como un margen de maniobra para las compañías, no como una factura automática para el pasajero.

Visto con perspectiva, la OSP canaria lleva años en una tensión constante entre la necesidad de fijar precios asequibles para un territorio fragmentado por el mar y la obligación de no estrangular a los operadores hasta el punto de que abandonen rutas. Ya en 2018, Transportes corrigió al alza las tarifas de referencia un cinco por ciento, también con la excusa del combustible. Ahora, con una inflación más enquistada y con el cabreo ciudadano por los retrasos aéreos, el Ministerio se la juega a elevar tarifas y confiar en que la bonificación del 75% amortigüe cualquier crítica. El riesgo: que alguna aerolínea lleve los precios al límite máximo en temporada alta y que los no residentes paguen la factura, aunque el tráfico turístico suele absorber incrementos modestos sin grandes sobresaltos.

La próxima cita relevante será ver cómo Binter y Canaryfly traducen estas nuevas referencias a su oferta comercial de otoño, cuando el verano ceda y la demanda se normalice. Mientras, los residentes canarios pueden respirar: la bonificación sigue intacta, y el billete al otro lado del mar, casi igual de barato.

Estafa con software falso que se hace pasar por certificado de Hacienda: cómo proteger tu facturación

Si un proveedor te asegura que su software de facturación está ‘certificado por Hacienda’, lo primero que debes hacer es desconfiar. La Agencia Tributaria no concede ningún sello oficial ni aprueba previamente los programas adaptados a Verifactu. Utilizar ese reclamo falso es un fraude que se ha multiplicado con la llegada de la facturación electrónica, y caer en la trampa puede costarte caro si luego tu sistema no cumple realmente con la norma.

Verifactu no homologa nada: el engaño del ‘software certificado’

El sistema Verifactu, regulado en el Real Decreto 1007/2023, obliga a que los programas de facturación sean verificables, pero no mediante un sello previo de Hacienda. La propia AEAT aclara que no realiza un examen individual de cada software, no concede una certificación oficial y tampoco exige que el producto se inscriba en un registro antes de comercializarse.

Lo que existe es una declaración responsable emitida por el fabricante. Mediante ese documento, la empresa desarrolladora declara que su programa respeta la Ley General Tributaria, el Reglamento de los Sistemas Informáticos de Facturación y sus especificaciones técnicas. No es un mero trámite: identifica al fabricante, al producto y a la versión concreta, describe sus funcionalidades y si opera únicamente como Verifactu. Además, compromete legalmente a quien la suscribe, y Hacienda puede comprobar después el software y contrastar que lo declarado es real.

La declaración responsable no es un simple papel: compromete al fabricante y Hacienda puede revisarlo después.

El error que puedes evitar: las tres preguntas que debes hacer antes de contratar

El detalle que más se pasa por alto es que cada versión del software necesita su propia declaración responsable. Si compras una solución actualizada y te entregan un documento de una edición anterior, no sirve. Es más: las personalizaciones o módulos añadidos por un tercero también requieren sus propias declaraciones, emitidas por quien los ha desarrollado.

Por eso, antes de firmar nada, haz estas tres preguntas al proveedor:

  • ¿Puede entregarme la declaración responsable exactamente de la versión que voy a utilizar?
  • ¿Quién responde de las actualizaciones y de las personalizaciones hechas por distribuidores o integradores?
  • ¿Está la declaración visible dentro del programa de facturación y es fácil acceder a ella?

Un programa etiquetado con un vistoso “adaptado a Verifactu” no sustituye al documento exigido por la normativa. La pregunta correcta no es si el software está certificado por Hacienda (porque Hacienda no certifica), sino si el fabricante te entrega la declaración correspondiente a tu versión concreta. Esa es la única manera de confirmar que cumples con la obligación de facturación electrónica.

Tu responsabilidad no acaba con el programa: lo que sí te exige la AEAT

Usar un sistema que incluya la declaración responsable protege al empresario frente a un mal funcionamiento imputable al fabricante, pero no convierte en legal cualquier uso del programa. Tú sigues siendo responsable de emitir correctamente las facturas, de introducir datos veraces y de conservar la documentación. Hacienda puede comprobar que el software que usas se corresponde realmente con lo declarado.

La avalancha de ofertas comerciales que sacan pecho con supuestas certificaciones oficiales demuestra que la confusión vende. Pero en este caso, comprar un producto falso puede acarrear sanciones si una inspección detecta que los registros de facturación no son los exigidos. Conviene recordar que la declaración responsable no elimina ninguna de tus obligaciones fiscales: simplemente acredita que la herramienta, en teoría, está preparada para cumplirlas. La responsabilidad de hacerlo bien sigue siendo tuya.

Guía rápida del trámite

  • 📅 Plazos: El sistema Verifactu es de aplicación obligatoria según calendario oficial, pero la verificación del software fraudulento debe hacerse desde ya.
  • ✅ Requisitos clave: Exigir al proveedor la declaración responsable exacta de la versión que vas a usar; comprobar que el documento identifica producto, versión y fabricante.
  • 🌐 Dónde solicitarlo: No se solicita a Hacienda; se obtiene del fabricante. La normativa completa está en la sede electrónica de la AEAT.
  • 💰 Importe o coste: No hay coste administrativo, pero elegir mal el software puede derivar en sanciones por incumplimiento.
  • ⚠️ Error a evitar: Creer que un sello comercial de “adaptado a Verifactu” o “certificado” equivale a cumplir la ley. El único documento válido es la declaración responsable de cada versión.

Solana apunta a finalidad de 150 ms con Alpenglow: ¿adiós a los 17 minutos de Ethereum?

Solana ha puesto una cifra sobre la mesa que cambia la conversación sobre la velocidad de las cadenas de bloque: 150 milisegundos. Ese es el objetivo de finalidad que persigue Alpenglow, la revisión más profunda del consenso de la red desde que Anatoly Yakovenko diseñó Proof of History. Para entender lo que significa: hoy Ethereum necesita entre 16 y 17 minutos para considerar irreversible una transacción. Solana quiere hacerlo en menos de lo que tarda un parpadeo humano.

La finalidad no es un capricho técnico. Es la diferencia entre que un comercio acepte un pago cripto sin dudar y que un bróker espere un cuarto de hora para dar por liquidada una operación. Y es, sobre todo, uno de los argumentos que el ecosistema de Solana lleva años poniendo sobre la mesa para atraer pagos del mundo real, liquidaciones institucionales y puentes entre cadenas que no dependan de ventanas de espera medidas en minutos.

Qué cambia con Alpenglow: de 12,8 segundos a 150 milisegundos

Hasta ahora, la finalidad en Solana funcionaba bajo TowerBFT, el mecanismo de consenso que aprovecha los timestamps criptográficos de Proof of History para que los validadores voten bloques sin tener que sincronizar relojes. El resultado era una finalidad de protocolo en torno a los 12,8 segundos, con pre-confirmaciones que el usuario percibe en unos 400 milisegundos. Rápido, pero mejorable.

Alpenglow rediseña esa capa de consenso con un objetivo explícito: bajar la finalidad a unos 150 milisegundos, según los datos públicos de la Solana Foundation. La migración no es un interruptor que se enciende de un día para otro. El despliegue va ligado a las versiones del cliente Agave —el cliente validador principal de la red, mantenido por Anza— y se está moviendo por devnet y testnet durante este verano, con el objetivo de llegar a mainnet entre el tercer y el cuarto trimestre de 2026.

Un detalle importante ya se ha activado. La semana del 20 de julio entró en vigor la función Validator Admission Ticket (VAT), que limita el número de validadores en consenso a 2.000 y exige que cada uno tenga registrada una clave BLS en mainnet. Quien no la tenga, queda fuera. Tras la migración completa a Alpenglow, además, se impondrá una tasa de 1,6 SOL por epoch a los validadores admitidos. El objetivo declarado es estabilizar la participación en el consenso y allanar el terreno técnico para la nueva finalidad.

Por qué 150 milisegundos importan más allá del dato técnico

La finalidad no es velocidad de transacción. Es la certeza de que una operación ya no se puede revertir. En Bitcoin, esa certeza es probabilística y crece con cada confirmación; el estándar de facto son seis bloques, unos sesenta minutos. En Ethereum, con su sistema de prueba de participación y puntos de control, la red tarda en torno a 16 o 17 minutos en finalizar. Unas mil veces más que el objetivo de Solana.

Para un café de tres euros, la diferencia es irrelevante. Para un bróker que mueve millones en un puente entre cadenas o para un comercio que quiere evitar devoluciones fraudulentas, tener la seguridad en milisegundos en vez de en minutos reduce el riesgo operativo de forma drástica. También cambia las reglas para los creadores de mercado y los protocolos DeFi: poder dar por liquidada una posición en tiempo real, sin esperar confirmaciones adicionales, afina la gestión de inventario y libera capital más rápido.

Dicho de otro modo: si Alpenglow cumple lo prometido, la brecha entre «veo la transacción en mi wallet» y «es irreversible» se reduce a algo que un humano no puede percibir. La experiencia de pago se parece más a la de un datáfono que a la de una cadena de bloques tradicional.

Solana no busca ser más rápida que Ethereum en confirmaciones blandas, algo que ya es; busca ser más rápida en la certeza jurídica y financiera de una transacción.

Lo que sabemos y lo que está por demostrar

La ambición es coherente con la trayectoria de Solana. La red ha construido su identidad sobre la velocidad, y Alpenglow es la culminación lógica de un diseño que arrancó con Proof of History precisamente para eliminar la parte más lenta de cualquier consenso: ponerse de acuerdo en qué hora es.

Pero hay que decirlo con claridad: el objetivo de 150 milisegundos está sobre el papel. El despliegue en mainnet está en curso y atado a releases de Agave que aún no han llegado a producción. La historia técnica de Solana incluye paradas de red —en septiembre de 2021, en febrero de 2022, entre otras— que obligan a ser prudentes cuando se anuncia una reforma del consenso. No es una alerta, es un recordatorio de que los cambios profundos en una cadena viva con cientos de validadores y miles de millones en valor bloqueado no son triviales.

La tasa de 1,6 SOL por epoch, además, introduce una barrera económica para los validadores más pequeños. Concentrar el set en 2.000 validadores con clave BLS registrada tiene sentido técnico para estabilizar el consenso, pero también reduce la descentralización efectiva en un momento en que la red presume de ser más abierta que sus competidoras. Es una tensión que merece la pena observar.

Aun con esas cautelas, la dirección es clara. Mientras Ethereum investiga cómo bajar su finalidad de 17 minutos a decenas de segundos, Solana apunta a milisegundos. Si lo consigue, la conversación sobre qué cadena está lista para los pagos del mundo real tendrá un dato muy difícil de rebatir.

Por qué el hotel boutique París con yoga a oscuras y cocina vegetal está marcando tendencia en inversión hotelera

El hotel boutique ha encontrado una nueva vía de escape a la homogeneidad del sector. En el número 68 de la rue des Martyrs, en el décimo distrito de París, un proyecto de solo 22 habitaciones está redibujando los contornos de la inversión hotelera de alto nivel. Se llama HOY y, por primera vez, el yoga en la oscuridad y la cocina 100% vegetal no son un complemento de la estancia, sino el propio motor del negocio. He seguido de cerca esta tendencia y creo que marca un punto de inflexión para el inversor en activos alternativos.

Un laboratorio de bienestar en el corazón de París

Charlotte Gómez de Orozco, fundadora de HOY, no es una advenediza. Hija y nieta de hoteleros, creció entre recepciones y barras en Francia y México hasta que el estrés la llevó a una crisis personal: taquicardias, falta de aire, agotamiento. El yoga le devolvió el equilibrio y, con él, la idea de un hotel que no se limitara a decorar con bienestar, sino que lo estructurara. Cuatro años después de su apertura, en 2022, el proyecto exhibe una coherencia que la industria hotelera observa con atención.

El yoga tiene una planta propia, con varias clases al día. Pero la propuesta que más inquieta —en el mejor sentido— es el yoga en la oscuridad: al eliminar el sentido de la vista, el cuerpo se concentra en el equilibrio y la respiración. No es un capricho; es una herramienta para que el sistema nervioso baje de revoluciones. El restaurante, por su parte, renuncia al filete y abraza una carta 100% vegetal, desafiando los cánones gastronómicos franceses. “Quería demostrar que la cocina vegetariana puede ser deliciosa”, afirma la propietaria, consciente de que no intenta complacer a todos, sino fidelizar a quienes buscan coherencia.

El huésped de HOY no paga por una cama, paga por una transformación — y ese es el activo que el inversor debe aprender a tasar.

En las 22 habitaciones no hay televisor. La madera es auténtica y las amenities siguen el principio less is more. El detalle más revelador: una floristería permanente en la entrada. HOY no intenta ser un hotel de lujo convencional; es un refugio con identidad que, a 156 euros la noche, compite en un segmento de precios muy superior en valor percibido.

El lujo experiencial como clase de activo emergente

El turismo de bienestar acumula un crecimiento de doble dígito anual desde la pandemia y, según los informes más recientes de la Global Wellness Institute, mueve más de 800.000 millones de dólares al año. El inversor institucional ha tomado nota: la búsqueda de activos inmobiliarios con un componente experiencial intenso se ha acelerado. Los hoteles boutique que logran construir una comunidad local alrededor de su propuesta —como HOY, cuyo 90% de clientes de yoga son vecinos del barrio— multiplican su resiliencia frente a las fluctuaciones del turismo urbano.

yoga oscuras

El modelo de HOY descansa sobre tres pilares que el family office empieza a valorar en las operaciones de hospitality: diferenciación extrema, bajo coste operativo (por la propia escala reducida) y capacidad de generar ingresos recurrentes vía clases, restaurante y terapias. No es un hotel de paso: es un destino en sí mismo. Y ese posicionamiento le permite captar a un viajero de alto poder adquisitivo que, más que una habitación bonita, busca una pausa del ritmo frenético.

El 90% de los asistentes al yoga son parisinos: el hotel no solo hospeda, crea comunidad; y eso se traduce en una ocupación que no depende de la temporada turística.

La apuesta por el lujo experiencial no es nueva, pero sí lo es la profundidad con que HOY la ejecuta. En un entorno donde los grandes grupos hoteleros incorporan spas y retiros de bienestar a sus carteras, la diferencia la marca la autenticidad del proyecto —y ésta no se compra con un arquitecto famoso ni con una cadena internacional. Se construye desde la biografía del fundador, desde la obsesión por la madera verdadera y desde el coraje de servir platos vegetales en París.

Qué le dice esta tendencia al inversor de alto patrimonio

En mi análisis, HOY no es una anécdota parisina, sino un caso de laboratorio. El inversor en activos alternativos lleva años buscando rendimientos descorrelacionados de los mercados financieros, y el hotel boutique con alma —si se ejecuta con la suficiente autenticidad— puede ofrecer un binomio atractivo: rentas estables por operación directa y revalorización del activo inmobiliario por la singularidad de la ubicación y el concepto. Ahora bien, la inversión en este tipo de proyectos no está exenta de riesgo. El principal es la escalabilidad: ¿puede replicarse un hotel que nace de una crisis vital sin perder la esencia? La propia Carlota ya proyecta un segundo establecimiento en París, más lujoso y con el bienestar aún más integrado, según confiesa. Ese será el verdadero test de mercado.

Para el inversor conservador, la entrada en el segmento no pasa por desarrollar desde cero, sino por adquirir posiciones minoritarias en conceptos probados que estén empezando su expansión. La valoración de estas sociedades no suele seguir los múltiplos del real estate tradicional: pesa más el valor de la marca y la fidelidad del cliente. Por eso, el comprador debe prestar tanta atención al engagement de la comunidad local como a los ratios de ocupación. Sin esa comunidad, el hotel es uno más.

💎 Veredicto Wealth

El hotel boutique experiencial de bienestar, ejemplificado por HOY, representa una oportunidad de diversificación para family offices con apetito por activos operativos de nicho y horizonte de inversión superior a cinco años. El principal riesgo a vigilar es la capacidad de replicar el concepto sin diluir la autenticidad que lo hace único.

Trump detiene la guerra entre Irán y EE.UU. por falta de munición: qué significa para el petróleo

He analizado la orden de pausa de los bombardeos de Estados Unidos sobre Irán y encuentro una razón menos visible que la diplomacia: el temor del Pentágono a quedarse sin municiones. La decisión de Donald Trump, tomada el pasado viernes 24 de julio, abre una ventana a la negociación y ha sacudido los mercados del petróleo. La clave para el bolsillo español está en cómo se resuelva este pulso logístico y geopolítico.

La munición, un límite real para la ofensiva

Los mandos militares trasladaron al presidente que trece noches consecutivas de ataques habían consumido un volumen crítico de misiles y bombas de precisión, y que prolongar la campaña sin nuevos objetivos estratégicos elevaba el riesgo sin un cambio decisivo. El general Dan Caine, jefe del Estado Mayor Conjunto, advirtió de que una ofensiva masiva adicional podría reducir peligrosamente las reservas de interceptores, una munición vital para proteger a las tropas y a los aliados en la región. La pausa llegó tras esa advertencia.

Tres factores pesaron en la decisión:

  • La velocidad de consumo de munición guiada, agravada por el envío previo de arsenales a Ucrania.
  • La falta de blancos con rendimiento militar significativo tras los ataques reiterados.
  • La necesidad de reponer interceptores para defender posiciones propias en Oriente Medio.

“Tenemos mucha munición, de distintos tipos. Biden envió una gran cantidad a Ucrania, así que estamos reponiendo existencias, pero tenemos mucha.” — Donald Trump, presidente de Estados Unidos, a bordo del Air Force One, 27 de julio de 2026

La negación de Trump subraya la sensibilidad política del asunto y su intento de no mostrar debilidad ante Irán. Sin embargo, la realidad logística le ha forzado a explorar una salida negociada.

El recuento de bajas: fragmentación intencionada

En paralelo, el Pentágono ha modificado la forma de contabilizar las bajas humanas de la guerra. Desde el 24 de julio, divide a los 18 militares fallecidos y a los 624 heridos en dos categorías distintas: 14 muertos y 417 heridos atribuidos a la Operación Furia Épica (iniciada en febrero), y 4 fallecidos y 207 lesionados bajo el nuevo epígrafe “Operaciones en el extranjero”, que agrupa las víctimas desde la ruptura del alto el fuego el 7 de julio. Esta fragmentación hace más difícil para el Congreso y la opinión pública evaluar el coste real de la guerra. Analizo que esta maniobra busca reducir la presión interna y, al mismo tiempo, abrir un margen legal para reiniciar el contador de los 60 días que exige la Ley de Poderes de Guerra antes de solicitar autorización al Congreso para mantener las tropas en combate. La desconfianza sobre las cifras añade incertidumbre a los mercados, que interpretan cualquier signo de debilidad doméstica como un factor que puede acelerar la desescalada.

Lo que realmente importa para el crudo y los mercados

La prima de riesgo geopolítico que incorpora el petróleo es el canal más directo para los consumidores europeos. Antes del conflicto, el crudo Brent cotizaba en torno a los 75 dólares. A finales de febrero, con la ofensiva, superó los 110 dólares y desde entonces fluctúa alrededor de los 95. Calculo que entre 15 y 20 de esos dólares reflejan el miedo a un cierre del estrecho de Ormuz, por donde transita el 20 % del crudo mundial. Cualquier avance en las conversaciones mediadas por Qatar y Pakistán podría evaporar esa prima. Una tregua duradera situaría al Brent por debajo de 80 dólares, abaratando la gasolina y el diésel. Sin embargo, la violencia no ha cesado: Arabia Saudí insta a Irak a frenar a las milicias pro-iraníes que han atacado su territorio. Esa inestabilidad mantiene viva la amenaza sobre la oferta y limita las bajadas de precio.

En mi lectura de los datos, la pausa estadounidense no implica un giro definitivo, sino un respiro forzado. Trump ha fijado un plazo de “poco tiempo” antes de ordenar una “fuerte acción militar”. Los inversores toman nota: cualquier tropiezo diplomático devolverá la prima de riesgo en cuestión de horas.

🌍 El impacto en España y Europa

Para España, cada movimiento en el Brent se traduce en céntimos en el surtidor y en la factura energética industrial. Según estimaciones del sector, una caída de 15 dólares en el crudo reduciría el litro de gasolina entre 12 y 15 céntimos en un plazo de dos semanas. Además, un Brent por encima de 90 dólares mantiene la inflación de la eurozona en torno al 3 %, lo que retrasa los recortes de tipos del BCE y, por tanto, presiona al Euríbor al alza. Las hipotecas variables españolas se encarecerían entre 300 y 400 euros al año en un escenario de tipos más altos durante más tiempo. La desescalada en Oriente Medio, si se consolida, sería una inyección de alivio para los bolsillos y para unas empresas españolas que dependen del transporte de mercancías y de la estabilidad del precio del combustible. Mientras la diplomacia teje su red, conviene seguir muy de cerca el próximo movimiento del Pentágono y la evolución de las conversaciones en Doha.

La UE aprueba el 21º paquete de sanciones a Rusia: 33 entidades bloqueadas y petróleo limitado hasta 2027

La Unión Europea ha dado un nuevo paso en su estrategia de presión económica sobre Moscú con la aprobación del 21º paquete de sanciones. Lo que me ha llamado la atención de este bloque es su enfoque quirúrgico: además de las tradicionales designaciones individuales, Bruselas ha mapeado toda la cadena de suministro de un modelo concreto de drones de largo alcance y ha apuntado al programa espacial ruso que aspira a rivalizar con Starlink. En total, 56 entidades e individuos del complejo militar-industrial ruso han sido incluidos en las listas negras, junto a 33 instituciones financieras y de crédito.

Ayer mismo, la Alta Representante Kaja Kallas defendió la medida con un argumento que resume la filosofía de Bruselas: la única vía para forzar a Rusia a negociar es aumentar el coste de su invasión.

“Rusia solo negociará el fin de su guerra ilegal y dejará de matar civiles si se le presiona. Las sanciones añaden presión.” — Kaja Kallas, Alta Representante de la UE, 27 de julio de 2026

Y en esta ocasión, la presión se ha concentrado en dos vectores tecnológicos que Moscú considera estratégicos.

El golpe a la industria militar rusa: Garpiya y Rassvet en el punto de mira

Los drones de largo alcance Garpiya se han convertido en una pesadilla para la infraestructura civil ucraniana. Tras el fin de la tregua impulsada por Estados Unidos en mayo, Rusia lanzó más de 200 de estos aparatos en un solo ataque, impactando edificios residenciales y hasta una guardería. Por ello, la UE ha decidido no limitarse a sancionar al fabricante; ha cartografiado toda la red de proveedores, desde los que producen las ojivas hasta los que fabrican los catapultas de lanzamiento. En total, 37 nuevos listados apuntan exclusivamente a esta cadena de suministro.

“Nos hemos centrado en una categoría de drones de largo alcance, los Garpiya, y hemos cartografiado prácticamente toda la red de fabricación y suministro. De un solo golpe, la estamos atacando hoy con más de 30 designaciones.” — Alto funcionario de la UE, 27 de julio de 2026

El segundo objetivo es el sistema de satélites de órbita baja Rassvet, desarrollado por la empresa aeroespacial rusa Bureau 1440. Los medios rusos lo presentan como la alternativa a Starlink, con el objetivo de dar a Moscú comunicaciones seguras e independientes. La importancia de este movimiento no es menor: fuentes comunitarias recuerdan que cuando Rusia perdió temporalmente el acceso a Starlink en febrero pasado, su capacidad de combate se resintió de forma notable. Jacob Funk Kirkegaard, investigador sénior del think tank Bruegel, ha señalado que negar a Rusia esta capacidad es una prioridad a largo plazo, no solo para Ucrania, sino para la seguridad europea en los próximos diez años.

Más allá de lo militar: finanzas, criptoactivos y el precio del crudo

El paquete va más allá de lo estrictamente militar. La ampliación de las listas negras a 33 instituciones financieras y de crédito rusas busca cortar los canales que Moscú utiliza para financiar su esfuerzo bélico y evadir las restricciones previas. A esto se suma la suspensión del ajuste automático del precio máximo del barril de crudo ruso. Este mecanismo, que debía revisarse periódicamente, permanecerá congelado hasta 2027, lo que implica que los ingresos energéticos de Rusia —su principal fuente de divisas— seguirán bajo un techo fijo, limitando su margen fiscal. Como complemento, se endurecen los controles sobre las plataformas de criptomonedas, utilizadas cada vez más por oligarcas y entidades sancionadas para mover fondos fuera del radar del sistema financiero tradicional.

Lectura geoeconómica: presión a largo plazo y la lección de la dependencia

Lo que veo en este 21º paquete es una señal de que la UE ha aprendido de las lagunas de los primeros bloques de sanciones. Diseñar medidas generales es ineficaz si el adversario puede cambiar de proveedor; en cambio, mapear una cadena de suministro entera y congelar el ajuste del tope al crudo apuntan a un estrangulamiento gradual y más difícil de burlar. Dicho esto, conviene no sobrestimar el impacto inmediato. El experto Kirkegaard advierte de que Rusia dispone de múltiples modelos de drones de largo alcance y que atacar solo uno no cambiará la amenaza estratégica a corto plazo. Sin embargo, la capacidad de la UE de identificar y desmantelar redes completas tiene un valor disuasorio que va más allá del campo de batalla actual. Además, al incluir entidades de terceros países como China e India que suministran componentes de doble uso, Bruselas eleva el coste político de colaborar con la máquina de guerra rusa. La próxima prueba será ver si el proyecto Rassvet logra superar el bloqueo tecnológico y si Moscú encuentra vías alternativas para colocar su crudo con descuento en mercados no alineados. La UE tendrá que monitorizar esos conductos si quiere que las sanciones sigan erosionando la capacidad militar rusa más rápido de lo que el Kremlin puede reconstituirla.

🌍 El impacto en España y Europa

Para el consumidor español, la congelación del tope al petróleo ruso hasta 2027 aporta un elemento de certidumbre en el mercado de crudo. Aunque los precios internacionales dependen de múltiples factores, el mantenimiento de esa limitación reduce el riesgo de que se disparen los ingresos de Rusia y, por tanto, de que Moscú pueda financiar una escalada militar adicional. El impacto directo sobre el Euríbor es mínimo: no hay un canal inmediato que relacione las sanciones con los tipos hipotecarios. Sin embargo, una mayor estabilidad en los precios energéticos contribuye a contener la inflación subyacente en la eurozona, lo que a su vez da margen al BCE para no acelerar el endurecimiento monetario. Para las empresas españolas con exposición a la cadena de suministro aeroespacial, esta nueva batería de medidas puede abrir oportunidades en proyectos europeos de satélites y drones, en un momento en que Bruselas busca reforzar su soberanía tecnológica. En definitiva, el 21º paquete no es solo una herramienta de presión sobre Rusia: es una apuesta por la autonomía estratégica europea, y España, como miembro relevante de la UE, puede y debe participar en esa construcción.

La NASA completa el repostaje del telescopio espacial Roman para su lanzamiento a finales de agosto a 1,6 millones de km

El telescopio espacial Roman ya tiene el depósito lleno. La NASA completó el 25 de julio la carga de 290 galones de hidracina en el observatorio, un paso imprescindible antes de que el cohete Falcon Heavy lo lance rumbo al punto L2, a 1,6 millones de kilómetros de la Tierra, no antes del 30 de agosto. El combustible permitirá a la nave maniobrar durante el viaje y, una vez en destino, mantenerse en la órbita precisa durante al menos cinco años de misión principal.

290 galones de hidracina: una carga precisa para un viaje de un millón de millas

Las operaciones de repostaje, llevadas a cabo en el Payload Hazardous Servicing Facility del Centro Espacial Kennedy en Florida, fueron especialmente delicadas. Los técnicos emplearon trajes de protección atmosférica autónomos (SCAPE) mientras manipulaban la hidracina, un propelente tóxico pero de gran eficacia para los pequeños ajustes orbitales que Roman necesitará durante su vida útil. La carga se completó en la madrugada del 25 de julio, bajo la supervisión de los equipos de seguridad y calidad de la NASA.

Una vez separado del cohete, Roman encenderá sus propios propulsores para recorrer el millón de millas —unos 1,6 millones de kilómetros— que le separan del punto de Lagrange L2. Allí, a una distancia cuatro veces mayor que la que nos separa de la Luna, el telescopio encontrará un entorno gravitatorio estable que le permitirá ahorrar combustible y mantener una temperatura uniforme. La hidracina alimentará dos tipos de propulsores: unos para la inyección en la órbita de halo alrededor de L2 y otros, más pequeños, para mantener los paneles solares orientados hacia el Sol.

El destino: un punto de equilibrio gravitatorio perfecto para la astronomía

El punto L2 del sistema Sol-Tierra es un lugar privilegiado. Situado en la línea que une ambos cuerpos, siempre en el lado opuesto al Sol, ofrece un cielo oscuro y frío, ideal para la observación en infrarrojo. Roman compartirá vecindario con otros observatorios legendarios como Gaia o el James Webb. Allí, nuestro planeta y la Luna quedan alineados y reducen las interferencias de luz, mientras que la ausencia de atmósfera elimina la turbulencia. La elección no es casual: L2 permite que los paneles solares reciban luz constante y que la comunicación con la Tierra sea eficiente con una sola antena.

Los seis paneles solares de Roman, recién limpiados y verificados, proporcionarán la energía necesaria para alimentar su instrumento principal: el Wide Field Instrument, una cámara de 300 megapíxeles que capturará imágenes con una nitidez comparable a la del Hubble pero cubriendo un área cien veces mayor. Con esa potencia, el telescopio podrá cartografiar miles de exoplanetas y medir la distribución de la materia oscura a una escala sin precedentes.

NASA

Roman buscará planetas del tamaño de la Tierra flotando libremente en la galaxia, un censo que ningún otro observatorio ha podido hacer hasta ahora.

Un lanzamiento adelantado y una misión de al menos una década

El lanzamiento está previsto para no antes de las 7:26 a.m. EDT del domingo 30 de agosto, a bordo de un Falcon Heavy de SpaceX desde la plataforma 39A del Centro Espacial Kennedy. La fecha supone un adelanto de nueve meses sobre el calendario original, fruto de la buena marcha de la integración. Una vez encapsulado en la cofia protectora, el telescopio quedará resguardado de las fuerzas aerodinámicas durante el ascenso. Tras la separación, la etapa superior del Falcon Heavy soltará a Roman en una trayectoria directa hacia L2.

La misión principal durará cinco años, pero la NASA confirma que la cantidad de combustible cargada podría estirar las operaciones hasta una década completa. Ese margen extra es bienvenido, porque los objetivos científicos son ambiciosos. Roman abordará dos de los mayores enigmas de la cosmología moderna: la naturaleza de la energía oscura, esa fuerza que acelera la expansión del universo, y el censo de exoplanetas en la Vía Láctea, incluyendo mundos errantes que no orbitan ninguna estrella.

La astrofísica lleva años esperando un instrumento que combine gran campo de visión con sensibilidad en el infrarrojo cercano. Roman lo consigue con un espejo de 2,4 metros —el mismo diámetro que el Hubble— pero con detectores diseñados para una nueva era. Los investigadores esperan que sus datos permitan distinguir entre las distintas teorías que compiten para explicar la energía oscura: quizás una propiedad del espacio, quizás una modificación de la relatividad general. Por ahora, el combustible está listo, y el reloj corre hacia el 30 de agosto.

El siguiente hito, el encapsulamiento, ocurrirá en los próximos días, según el blog oficial de la misión.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El telescopio espacial Nancy Grace Roman ha sido cargado con 290 galones de hidracina, completando la fase de repostaje previa al lanzamiento.
  • Dónde: Instalaciones de carga peligrosa del Centro Espacial Kennedy, Florida, EE. UU.
  • Institución responsable: NASA, en colaboración con SpaceX para el vehículo de lanzamiento (Falcon Heavy).
  • Cuándo: Carga de combustible completada el 25 de julio de 2026; lanzamiento previsto no antes del 30 de agosto de 2026.
  • Impacto a futuro: Roman estudiará la energía oscura y censará miles de exoplanetas durante al menos cinco años, ampliables a diez, desde el punto L2.

Swift capta un agujero negro errante desgarrando una estrella en las afueras de una galaxia a 750 millones de años luz

Swift ha captado un agujero negro errante de un millón de masas solares devorando una estrella a 30.000 años luz del núcleo galáctico. El destello, detectado inicialmente por el proyecto ZTF, superó en brillo a toda su galaxia anfitriona durante varios meses.

Una llamarada diez mil millones de veces más brillante que el Sol

La historia comenzó en noviembre de 2025, cuando el Zwicky Transient Facility, un telescopio de rastreo en el Observatorio Palomar, registró un fogonazo anómalo en la constelación de Cetus. Una galaxia situada a 750 millones de años luz se iluminó de repente en el ultravioleta. Robert Stein, investigador de la Universidad de Maryland y del centro Goddard de la NASA, lideró el equipo que analizó la alerta.

Swift observó el evento durante varias semanas con su telescopio ultravioleta y óptico (UVOT). Midió una temperatura de unos 30.000 grados Celsius en el disco de acreción, la firma inconfundible de una estrella hecha jirones. «La combinación de todos estos datos nos ayudó a descartar otras explicaciones y afirmar con seguridad que se trata de una disrupción de marea, pese a su extraña ubicación», explica Jonathan Carney, estudiante de doctorado en la Universidad de Carolina del Norte en Chapel Hill que obtuvo los primeros espectros.

La técnica de las disrupciones de marea: cazar lo invisible

Swift

Casi todas las galaxias albergan un agujero negro supermasivo en su centro. Aproximadamente una vez cada cien mil años, una estrella se acerca demasiado y las fuerzas de marea la desgarran en un fenómeno llamado disrupción de marea. Hasta hace poco, los astrónomos solo los habían observado en los núcleos galácticos, donde se supone que residen todos los agujeros negros supermasivos. Pero este evento, detectado a 30.000 años luz del centro, rompe esa regla.

La clave para encontrarlo fue la inteligencia artificial. El algoritmo del ZTF, entrenado para reconocer automáticamente los patrones de una disrupción de marea, dio la voz de alarma entre medio millón de destellos nocturnos. «Nuestro nuevo algoritmo identificó una llamarada que se parecía mucho a una disrupción de marea, a pesar de su ubicación inusual en las afueras de la galaxia», dijo Stein.

Nadie había visto una disrupción de marea tan lejos del centro galáctico; la firma ultravioleta de Swift confirmó que aquel agujero negro no pertenecía al corazón de su galaxia.

¿Un huérfano cósmico? La historia de un agujero negro expulsado de su hogar

Los investigadores barajan dos posibles orígenes para este vagabundo cósmico. En el primer escenario, tres o más galaxias se fusionaron y el tira y afloja gravitatorio entre sus agujeros negros centrales expulsó al más ligero hacia el borde de la galaxia resultante. La segunda hipótesis implica una galaxia enana a medio devorar: una de sus estrellas pasó demasiado cerca del agujero negro supermasivo de la enana y desencadenó el festín que hoy observamos.

«Creemos que el agujero negro supermasivo de la galaxia anfitriona sigue en su centro, pero el que se está comiendo la estrella pudo haber llegado desde una galaxia pequeña que se fusionó con la grande», detalla Stein. En cualquiera de los dos casos, se trata de un agujero negro errante, un «huérfano» que no debería estar donde está.

Una nueva herramienta para completar el censo de agujeros negros supermasivos

El hallazgo, publicado en The Astrophysical Journal Letters, no solo confirma que los agujeros negros supermasivos pueden deambular lejos del centro galáctico; también valida una técnica de búsqueda que promete sacar a la luz muchos más. Hasta ahora, los astrónomos solo localizaban estos objetos cuando una estrella se desintegraba cerca del núcleo, pero con los nuevos algoritmos y observatorios, la búsqueda se amplía al disco galáctico y más allá.

El futuro inmediato pasa por el Observatorio Vera C. Rubin, en Chile, y el telescopio espacial Nancy Grace Roman de la NASA. Las amplias campañas de Rubin multiplicarán la muestra de disrupciones de marea, y Roman extenderá la búsqueda hasta 9.000 millones de años atrás en la historia cósmica. «Sumar sus observaciones a las de Swift y los telescopios terrestres nos acercará más que nunca a completar un censo de los agujeros negros gigantes del universo», afirma Carney.

Mientras tanto, Swift aguarda un pequeño empujón. La nave, que lleva más de veinte años observando el cielo, está perdiendo altura por la fricción atmosférica. La NASA tiene previsto un impulso orbital este verano que podría alargar su vida útil y permitirle seguir cazando más ejemplares de estos errantes invisibles. La pregunta que Stein deja en el aire —»¿cómo de comunes son los agujeros negros errantes?»— está más cerca de tener respuesta.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un agujero negro supermasivo errante de un millón de masas solares desgarrando una estrella a 30.000 años luz del centro de su galaxia.
  • Dónde: Galaxia WISEA J014656.04-152214.7, en la constelación de Cetus, a 750 millones de años luz de la Tierra.
  • Institución responsable: NASA (observatorio Swift), en colaboración con el Zwicky Transient Facility, la Universidad de Maryland, la Universidad de Carolina del Norte y otras instituciones.
  • Cuándo: La llamarada se detectó en noviembre de 2025; el estudio se publicó el 27 de julio de 2026 en The Astrophysical Journal Letters.
  • Impacto a futuro: Valida una nueva técnica para localizar agujeros negros errantes y abre la puerta a censar toda la población de agujeros negros supermasivos, incluso los que vagan fuera del núcleo galáctico.

Indra y su alianza con Bold: así impulsa su negocio en Cataluña

Indra ha cerrado este lunes una alianza estratégica con Bold Technology, un fabricante de baterías de origen catalán, como parte de su plan de expansión en Cataluña. La operación, que se enmarca dentro de la estrategia de diversificación tecnológica de la compañía, busca reforzar la presencia industrial de Indra en el noreste español y posicionarla en el emergente mercado de las baterías avanzadas.

El perfil de Bold Technology y los términos del acuerdo

Bold Technology, con sede en Barcelona, se ha especializado en sistemas de almacenamiento de energía para movilidad eléctrica y aplicaciones estacionarias. La empresa, fundada en 2018, ha logrado reunir financiación por valor de decenas de millones de euros de fondos de capital riesgo y ha suscrito contratos con fabricantes automovilísticos para el desarrollo de celdas de nueva generación.

El acuerdo con Indra, según fuentes próximas a la negociación, contempla la creación de un centro de I+D conjunto en el área metropolitana de Barcelona. Allí se trabajará en baterías adaptadas a las necesidades de defensa y transporte, dos de los negocios principales de Indra. La compañía, que ya cuenta con más de 3.000 empleados en Cataluña, prevé ampliar su plantilla en unos 200 ingenieros con la nueva iniciativa.

Cataluña, polo de atracción para la industria de baterías

La decisión de Indra encaja con el objetivo de Cataluña de convertirse en un centro neurálgico europeo para la fabricación de baterías. Tras el cierre de la planta de Nissan en 2021, la región ha captado inversiones millonarias, como la gigafactoría que construyen SEAT y Volkswagen en Sagunt con fondos del PERTE VEC. Ahora, con el respaldo a Bold, Indra se suma a un ecosistema que no para de crecer.

Para la startup Bold, la alianza supone un salto de escala: pasa de ser un proveedor de nicho a convertirse en socio tecnológico de una de las mayores empresas de defensa y tecnología de España. Para Indra, el movimiento refuerza su discurso de arraigo en Cataluña, tradicional plaza de sus divisiones de tráfico aéreo y sistemas navales.

La alianza con Bold sitúa a Indra en el mapa de la electrificación industrial, un sector que moverá miles de millones en la próxima década.

Por qué Indra necesita estar en el negocio de las baterías

Detrás del acuerdo hay una lectura estratégica que va más allá de una operación puntual. Indra, que facturó 4.850 millones de euros en 2025, depende en más del 40% del sector defensa, un negocio en plena transformación hacia la electrificación de vehículos terrestres, drones y sistemas autónomos. Las baterías son el elemento común de todos esos desarrollos, y controlar su tecnología —o al menos tener un socio de confianza— es una ventaja competitiva de primer orden.

La apuesta por Bold es, por tanto, una apuesta por la soberanía tecnológica en un campo crítico. No es casual que el anuncio llegue apenas dos meses después de que el Ministerio de Defensa adjudicara a Indra el programa de blindados 8×8, donde la electrificación es una exigencia de diseño.

El movimiento también tiene una vertiente industrial: Cataluña alberga un tejido de pymes de alta precisión que pueden convertirse en proveedoras de la nueva filial conjunta. Indra se asegura así capacidad fabril y acceso a mano de obra cualificada sin necesidad de construir una fábrica desde cero.

El principal riesgo, como en cualquier integración de un socio pequeño por parte de un gigante matricial, está en la ejecución. Bold tendrá que mantener su agilidad mientras opera dentro de los plazos y los exigentes procesos de calidad de un contratista principal de defensa. Si lo logra, Indra sumará un activo estratégico; si fracasa, habrá perdido tiempo en una carrera que no admite pausas.

La jugada, en cualquier caso, revela una Indra más decidida a tejer alianzas que a comprar empresas. Tras la digestión de la compra de Hispasat en 2022, la compañía ha optado por acuerdos de colaboración que limitan el riesgo financiero. Con Bold, el mensaje es claro: Cataluña vuelve a ser prioridad y las baterías son la próxima frontera.

La NASA despliega su mayor campaña científica para el eclipse solar total de agosto: jet y globos estudiarán la corona

El próximo 12 de agosto, la Luna volverá a ocultar el disco solar y la sombra recorrerá Groenlandia, Islandia y el norte de España. Para la NASA no es un espectáculo: ha preparado la campaña más ambiciosa de un eclipse total, con un avión científico a reacción y 86 globos que perseguirán la umbra para radiografiar la corona y el comportamiento de la atmósfera terrestre durante el apagón.

Un jet a 50.000 pies para perseguir la sombra lunar

La pieza central del despliegue es uno de los jets WB-57 de la agencia, que volará a 15 kilómetros de altura, por encima de cualquier nube que pudiera estropear la observación. En su morro se alojará el instrumento SAMI —SCIFLI Multispectral Airborne Imager—, un conjunto de cuatro cámaras que dispararán al menos 20 imágenes por segundo en luz visible e infrarroja. Este ritmo frenético permite grabar las protuberancias y los filamentos de la corona, estructuras magnéticas que cambian en segundos.

La ventaja de viajar dentro de la sombra a 740 km/h es que el eclipse se alarga artificialmente. Desde el suelo, en el mejor punto, la totalidad durará 2 minutos y 18 segundos. A bordo del avión, los científicos dispondrán de casi tres minutos de tiempo de observación, un lujo para captar los detalles más esquivos.

El investigador principal, Amir Caspi del Southwest Research Institute, ya voló el mismo instrumento durante el eclipse total de abril de 2024, que cruzó Norteamérica. «El Sol siempre está cambiando. Cada eclipse es diferente. Podríamos ver cosas que no vimos antes», explica. Su equipo ha ajustado los tiempos de exposición y estrena un programa de análisis para procesar las imágenes más rápido que en la campaña anterior, según la página oficial de la misión.

Globos científicos para medir cómo responde la atmósfera al apagón solar

En paralelo, 86 globos se elevarán desde Islandia y España como parte del Nationwide Eclipse Ballooning Project, financiado por la NASA y dirigido por la profesora Angela Des Jardins de la Universidad de Montana. Ochenta de ellos, lanzados por estudiantes universitarios desde Islandia, ascenderán para registrar cómo se comporta la capa límite atmosférica: esa fina película de aire que está en contacto con el suelo y que durante el día se hincha con el calor solar. En eclipses anteriores, este colchón se contrajo de golpe al desaparecer el sol, pero solo en las regiones con cielo despejado.

Islandia en agosto presenta un reto distinto: los días son largos y la influencia nocturna, que ayuda a hundir la capa límite, es menos intensa. «¿Conseguirá este eclipse colapsar la capa como en 2024?», se pregunta Matthew Bernards, de la Universidad de Idaho, que lidera uno de los equipos islandeses. Los datos recogidos entre 18 horas antes y 8 horas después del eclipse ofrecerán la respuesta.

En España, otros tres equipos lanzarán seis globos con cámaras de 360 grados para grabar la sombra de la Luna desde la estratosfera, como ya hicieron en 2024, y enviarán sondas para medir la concentración de ozono. Ese gas necesita luz solar para formarse, y las mediciones de 2024 mostraron que la capa se adelgazaba durante la totalidad. Ahora los científicos quieren saber si el distinto ángulo solar y la hora más tardía del día —el eclipse se produce al atardecer en la península— alteran el patrón.

Apagar el Sol durante dos minutos y medio es el experimento natural más brutal al que podemos someter la atmósfera terrestre, y esta vez lo haremos en condiciones de luz diurna muy distintas a las de 2024.

NASA eclipse

Cada eclipse es un laboratorio irrepetible

La campaña de 2026 es heredera directa del éxito de 2024, pero los astrofísicos insisten en que ningún eclipse es igual. La corona, esa atmósfera exterior del Sol que apenas es visible desde la Tierra sin un coronógrafo artificial, se expande, se contrae y arroja eyecciones de masa según el ciclo solar. En 2026 el Sol estará cerca del mínimo de actividad, mientras que en 2024 mostraba manchas y fulguraciones cerca del máximo. Comparar imágenes de alta resolución de ambos eclipses permitirá afinar los modelos de calentamiento coronal, uno de los grandes enigmas heliofísicos: por qué la corona está cientos de veces más caliente que la superficie solar.

El jet WB-57, además, registrará la corona en longitudes de onda infrarrojas que la atmósfera baja absorbe antes de llegar al suelo. Solo se han observado un puñado de veces en esas bandas, y cada imagen supone un peldaño para desentrañar la conexión entre la corona interna y el viento solar, la corriente de partículas que atraviesa todo el sistema planetario y que en tormentas geomagnéticas puede dañar satélites o derribar redes eléctricas.

No todo son certezas. La meteorología vuelve a ser la principal incógnita: una capa de nubes en el momento equivocado arruinaría la observación desde el suelo y también complicaría los datos de los globos sobre el colapso de la capa límite. Por eso el avión, por encima de cualquier fenómeno atmosférico, es la baza más segura.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Se desplegará una campaña científica para estudiar la corona solar y los cambios atmosféricos durante el eclipse total del 12 de agosto de 2026.
  • Dónde: Visible en España (franja norte), Islandia y Groenlandia.
  • Institución responsable: NASA, Southwest Research Institute y universidades estadounidenses.
  • Cuándo: 12 de agosto de 2026.
  • Impacto a futuro: Los datos mejorarán la comprensión del calentamiento coronal y la dinámica de las eyecciones que afectan a satélites y redes eléctricas.

Decathlon tira el precio del kayak hinchable de dos plazas para rutas de verano por la costa

Decathlon ha metido tijera a uno de esos artículos que cada julio agotan stock: el kayak hinchable para dos plazas. La cadena deportiva ha rebajado 100 euros el modelo VirtuFit 335, que pasa de 299 a 199 euros, justo cuando arrancan las escapadas de fin de semana a la costa.

No es una rebaja cualquiera. Se trata de un descuento del 33% sobre un producto pensado para pareja, familia o amigos, con espacio de sobra para una tercera persona en el centro. Y llega en plena temporada alta, cuando este tipo de artículos suele volar de las estanterías.

Decathlon apuesta por el kayak hinchable como producto estrella del verano

Youtube video

El VirtuFit 335 es un kayak inflable y plegable de 335 centímetros, con capacidad para dos personas y un tercer hueco opcional en la zona central. Pesa apenas 19 kilos y se guarda en una bolsa de transporte que cabe sin problema en el maletero de cualquier coche.

Su punto fuerte está en la construcción de dos capas: una cámara interior resistente y una capa exterior preparada frente a la abrasión, con un suelo reforzado que protege contra piedras y superficies afiladas. Puede usarse tanto en agua dulce como salada, así que sirve igual para un río de montaña que para una cala.

Por qué esta rebaja de Decathlon interesa tanto en pleno julio

Decathlon ha ampliado este verano sus descuentos hasta el 44% en material de playa y piscina, aprovechando un año de cifras récord en España que le permite absorber parte del golpe de los descuentos sin renunciar a margen. El kayak, como embarcación deportiva de origen esquimal adaptada hoy a mil usos recreativos, se ha convertido en uno de los artículos que mejor representa esa estrategia de rebajas sostenidas en el tiempo.

La clave está en que el producto aparece dentro del marketplace de Decathlon, vendido y enviado por un partner externo, lo que explica que la rebaja se gestione de forma algo distinta a la de los artículos de marcas propias como Itiwit o Quechua. Aun así, el descuento figura marcado en la propia ficha del producto en Decathlon.es, con aviso de disponibilidad hasta fin de existencias.

Cómo sacarle partido a un kayak hinchable de dos plazas este verano

Youtube video

Para quien nunca ha probado el kayak, este tipo de modelo hinchable es la puerta de entrada perfecta. No requiere técnica ni experiencia previa, y el montaje se resuelve en pocos minutos gracias a las válvulas de inflado rápido. Basta con desplegarlo, hincharlo y salir al agua.

La comodidad de transporte es otro argumento de peso. A diferencia de un kayak rígido, que exige baca en el coche o furgoneta grande, este se dobla y cabe en su propia bolsa. Eso lo convierte en una opción viable incluso para quien vive en un piso pequeño o no tiene garaje donde guardarlo el resto del año.

Qué mirar antes de comprar un kayak hinchable en rebajas

Antes de dejarse llevar por el precio, conviene revisar algunos detalles técnicos que marcan la diferencia entre un buen kayak y uno que decepciona a la primera salida. El peso máximo soportado, el número de cámaras de aire independientes y el tipo de material son los tres factores que más influyen en la experiencia real sobre el agua.

Hay además accesorios que conviene comprobar que vienen incluidos, porque no siempre se dan por hecho en la ficha del producto:

  • Remos: algunos kayaks los incluyen, otros se venden por separado y encarecen la compra final.
  • Bomba de inflado: imprescindible para no depender de comprarla aparte.
  • Kit de reparación: útil ante un pinchazo accidental con rocas o conchas.
  • Chalecos salvavidas: no siempre incluidos, pero recomendables para cualquier salida al mar.

Las cámaras de aire independientes marcan la diferencia en seguridad

Un diseño con varias cámaras de aire separadas es un punto de seguridad que muchos compradores pasan por alto al fijarse solo en el precio. Si una cámara se pincha durante la travesía, las demás mantienen el kayak a flote y permiten volver a la orilla sin sobresaltos.

Tecnología Drop-Stitch, la gran diferencia de gama

Los modelos con esta tecnología permiten inflar a presiones mucho más altas, lo que da una rigidez cercana a la de un kayak rígido. Se traduce en mejor rendimiento, más velocidad y una navegación más estable incluso con algo de oleaje.

Doble uso: recreativo y deportivo

El VirtuFit 335 está pensado tanto para paseos tranquilos como para salidas algo más exigentes, lo que amplía su vida útil más allá de un verano puntual y lo convierte en una inversión que se aprovecha varias temporadas.

Lo que viene: el kayak hinchable, cada vez más protagonista del verano español

Las cifras del sector apuntan a que el kayak hinchable seguirá ganando terreno frente a los modelos rígidos en los próximos años. La combinación de precio ajustado, facilidad de transporte y mejoras técnicas en los materiales lo está convirtiendo en un básico de las escapadas de fin de semana, especialmente entre quienes no viven cerca de la costa todo el año.

El consejo de quien compra material deportivo cada temporada es sencillo: prioriza lo que vas a usar de forma recurrente antes que dejarte llevar solo por el porcentaje de descuento en el cartel. Si el plan es repetir rutas de costa o río varios veranos seguidos, esta rebaja de Decathlon es de las que compensa aprovechar antes de que se agote el stock.

Analistas otorgan a Repsol un potencial alcista cercano al 40% tras el desplome del petróleo

El mercado ha girado su mirada hacia Repsol en plena tormenta petrolera. Las principales casas de análisis han revisado al alza sus precios objetivos, otorgando a la energética un potencial de revalorización cercano al 40% sobre la cotización actual, que este lunes caía a 25,33 euros. El deterioro del barril en las últimas sesiones ha generado una oportunidad de compra, según el consenso de los bancos de inversión, que aplauden los sólidos resultados semestrales del grupo.

El respaldo unánime de los bancos de inversión

La confianza de los analistas se ha materializado en una cascada de mejoras de valoración. RBC, la firma más optimista, ha elevado su precio objetivo para Repsol hasta los 35 euros por acción desde los 32 euros anteriores. Supone un potencial del 38% a precios de mercado. Barclays lo sitúa en 32 euros, Berenberg en 31 euros y Goldman Sachs en 30 euros, todos ellos con revisiones al alza significativas.

También se han sumado Citi (30 euros, frente a los 27 euros previos), Santander (30 euros, desde 27 euros) y Alphavalue (30,4 euros). El movimiento colectivo refleja una percepción de que la caída del valor, arrastrada por la volatilidad del crudo, no se corresponde con la fortaleza operativa que muestran las cuentas semestrales.

Qué dicen las cifras del balance

El pasado jueves, Repsol presentó los resultados del primer semestre de 2026. El beneficio neto alcanzó los 2.201 millones de euros, un incremento del 265% respecto a los 603 millones del mismo periodo del año anterior. La cifra incluye un efecto patrimonial positivo de 823 millones de euros por la revalorización de inventarios en un contexto de precios del crudo y productos petrolíferos al alza por el conflicto de Oriente Próximo.

Sin ese impacto contable, el resultado neto ajustado, que mide la marcha real de los negocios, se situó en 2.711 millones de euros, más que duplicando los 1.155 millones de euros del primer semestre de 2025. A continuación, las magnitudes clave:

MagnitudH1 2026H1 2025Variación
Beneficio neto2.201 millones603 millones+265%
Resultado neto ajustado2.711 millones1.155 millones+134,7%
potencial alcista Repsol

Estos números han servido de catalizador. RBC destaca en su informe que el desempeño en refino “brilla” y que el enfoque en Upstream, con el margen de crecimiento en Alaska, “resalta el potencial”. El banco añade que Repsol está bien posicionada para aprovechar un mercado de productos petrolíferos extremadamente ajustado.

Sin embargo, el escenario no está exento de riesgos. Una rápida desescalada en Oriente Próximo podría devolver el crudo a niveles inferiores, erosionando la revalorización de inventarios y los márgenes. Por ahora, el consenso apuesta por una prima de riesgo geopolítica persistente.

La subida del crudo ha inflado los inventarios de Repsol, pero las cuentas ajustadas confirman que el negocio se mueve con inercia propia.

El encaje en un mercado petrolero volátil

El repunte de las tensiones geopolíticas ha disparado el precio del barril Brent en lo que va de año, una dinámica que ha beneficiado directamente al upstream y a los márgenes de refino de la compañía. La revalorización de inventarios, aunque de naturaleza contable, ha engordado un beneficio que el mercado ya descuenta en buena medida.

Los analistas, sin embargo, miran más allá del extraordinario: el compromiso de acelerar la remuneración al accionista —dividendo y recompras— y la sólida generación de caja del grupo respaldan los precios objetivos más altos. En un sector energético europeo que se enfrenta a la presión regulatoria y a la transición ecológica, Repsol ha logrado un equilibrio entre rentabilidad y flexibilidad financiera que los bancos de inversión subrayan.

Además, la comparativa con otras grandes del Ibex 35 es favorable. Mientras el selectivo español subía más del 1% este lunes, las acciones de Repsol retrocedían un 1,9%, un desacople que los analistas interpretan como una oportunidad de compra. El consenso del mercado sitúa el precio objetivo medio en torno a los 31 euros, lo que deja un margen de revalorización del 22% incluso sin contar las proyecciones más optimistas.

En términos de valoración, Repsol cotiza con un descuento respecto a sus rivales europeas como TotalEnergies o Shell, lo que refuerza la tesis de que el castigo bursátil es excesivo. El dividendo previsto para este año, junto con el programa de recompra de acciones, aporta un suelo atractivo para el inversor que busque rentabilidad por dividendo.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del precio del crudo Brent ante el conflicto en Oriente Próximo y su impacto en los márgenes de refino. Cualquier escalada adicional podría mantener o ampliar el potencial alcista.
  • Reacción del valor: La cotización de Repsol ha caído un 1,9% en la sesión, pero el precio objetivo medio de 31 euros refleja que el mercado descuenta una corrección al alza a corto plazo.
  • Precedente sectorial: En el anterior ciclo de subida del petróleo, los analistas reaccionaron con retraso; ahora la revisión al alza es más rápida, lo que sugiere que el mercado está asumiendo un entorno de precios altos más duradero.

La espectacular playa fluvial escondida en una caldera volcánica a dos horas de Madrid que parece un paraíso caribeño

Madrid tiene playas de interior conocidas, pero hay una que muchos madrileños todavía no han pisado y que cambia por completo la idea de «escapada corta». El embalse de Gabriel y Galán, en el norte de Cáceres, ofrece arena blanca y aguas cristalinas en una extensión que roza las 7.500 hectáreas, algo que ninguna otra zona de baño de la región centro puede igualar.

No hace falta cruzar el charco para sentir ese efecto visual de postal caribeña. Basta con coger la autovía hacia Extremadura y dejar atrás el asfalto de la capital. La sorpresa llega nada más aparcar: el agua tiene una transparencia que sorprende incluso a quien ya conoce otros pantanos españoles.

Madrid, a un paso de este gigante de agua dulce

Youtube video

El trayecto desde Madrid hasta el embalse de Gabriel y Galán ronda las dos horas y media o tres horas en coche, según el tráfico y la ruta elegida. Es un poco más largo que otras escapadas fluviales de la Comunidad, pero la escala del lugar compensa cada minuto extra al volante.

Con una capacidad de 924 hectómetros cúbicos, este embalse sobre el río Alagón es de los más grandes de Extremadura. La sensación de horizonte abierto recuerda más a un mar interior que a un pantano convencional, algo que atrae cada verano a más visitantes llegados desde Madrid.

Un embalse con historia y aguas que invitan al baño

El Madrid que busca playa sin salir de la Península ya conoce el pantano de San Juan, pero el Extremadura profunda guarda una alternativa mucho menos masificada. Gabriel y Galán fue construido a mediados del siglo XX sobre el río Alagón, y hoy es un atractivo turístico para los amantes de los deportes náuticos, con club náutico propio y aguas ricas en biodiversidad.

El origen del embalse no es geológico, sino hidráulico: represó las aguas del Alagón durante la posguerra para abastecer de riego y electricidad a la comarca. Ese pasado industrial ha terminado convirtiéndose, décadas después, en uno de los grandes secretos de baño del norte cacereño.

Instalaciones náuticas abiertas durante todo agosto

Youtube video

Durante el mes de agosto, el paraje ofrece instalaciones náuticas operativas para quien quiera algo más que tumbarse en la arena. El Centro de Tecnificación «El Anillo», situado en una península del propio embalse, organiza actividades como paddle surf, vela y windsurf para todos los niveles.

La zona también atrae a los amantes de la pesca deportiva, con presencia de carpa, lucio, boga y black bass en sus aguas. Los cursos de iniciación al windsurf, que se organizan en fines de semana concretos del verano, permiten probar el deporte incluso sin experiencia previa.

Qué encontrar al llegar al embalse

Más allá del agua, el entorno de Gabriel y Galán guarda rincones que merece la pena conocer antes o después del baño. La comarca combina naturaleza protegida —forma parte de una Zona de Especial Protección para las Aves— con un patrimonio histórico poco explotado turísticamente. La tranquilidad del paraje contrasta con el bullicio habitual de las playas de costa en pleno agosto.

Cerca del embalse se puede visitar la ciudad romana de Cáparra, con su célebre arco cuatrilobulado, y el pueblo abandonado de Granadilla, desalojado en los años sesenta y hoy convertido en un espacio museístico al aire libre. Ambas visitas se pueden combinar con un chapuzón en el mismo día.

  • Playas de arena en distintos puntos de la orilla, ideales para desembarcar tras una ruta en canoa.
  • Zona de picnic y sombra junto al Centro de Tecnificación «El Anillo».
  • Pesca deportiva regulada, con concursos organizados durante el verano.
  • Senderos y miradores naturales sobre el propio embalse.

Cómo llegar y qué tener en cuenta antes de ir

Para llegar desde Madrid, la ruta más directa combina la A-5 hasta Extremadura y desvíos locales hacia la comarca de Granadilla, en el norte de Cáceres. No hay transporte público directo hasta la orilla, así que el coche particular sigue siendo la opción más práctica para quien planee pasar el día con sombrilla, nevera y material náutico.

Conviene revisar el nivel del embalse antes de salir, ya que puede variar de forma notable entre años secos y lluviosos. Llevar calzado de agua es recomendable, porque el fondo tiene desniveles en algunas zonas de acceso, igual que ocurre en otros grandes pantanos peninsulares.

El futuro del turismo fluvial en el interior de España

La tendencia del turismo de proximidad, ese que evita aeropuertos y apuesta por escapadas de un día o un fin de semana, sigue ganando terreno cada verano. Embalses como Gabriel y Galán se benefician de esta corriente porque ofrecen la sensación de playa sin el coste ni la logística de un desplazamiento a la costa. La demanda crece año tras año entre quienes buscan naturaleza y agua limpia sin renunciar a la comodidad del coche propio.

El consejo de quienes ya conocen bien la zona es sencillo: evitar los fines de semana de máxima afluencia en agosto y madrugar para encontrar sitio en las mejores calas. La recompensa, aseguran, es una de las experiencias de baño de interior más completas de toda España, con la ventaja añadida de estar a un único trayecto en coche desde Madrid.

Hacienda lo confirma: exención IRPF al vender tu piso si reinviertes en otra vivienda en dos años

Has vendido tu piso y te preocupa el pago de impuestos. Hacienda lo confirma: existe una vía para no pagar ni un euro de IRPF por la ganancia obtenida si reinviertes todo el dinero en otra vivienda habitual. Te explicamos, punto por punto, cómo funciona esta exención y qué errores pueden costarte caro.

La exención por reinversión, explicada con números

La Agencia Tributaria permite que la ganancia patrimonial de la venta de tu vivienda habitual quede totalmente libre de IRPF cuando el importe total obtenido se destina a comprar o rehabilitar otra residencia habitual. No es un descuento parcial ni una deducción: es la eliminación íntegra de la obligación de tributar por esa plusvalía.

Hagamos un ejemplo sencillo. Compraste tu casa por 200.000 euros y la vendes por 300.000. La ganancia son 100.000 euros. Si reinviertes los 300.000 euros completos en la nueva vivienda, esos 100.000 de beneficio no tributan. El ahorro fiscal puede superar los 19.000 euros si te encuentras en el tramo bajo de la escala del ahorro, y mucho más si la ganancia es mayor.

La reinversión no tiene que ser necesariamente posterior a la venta. Hacienda también la admite si compraste la nueva casa hasta dos años antes de vender la antigua. Lo importante es que el dinero de la transmisión se aplique íntegramente a la adquisición o rehabilitación de la nueva vivienda habitual en ese margen de dos años, por delante o por detrás.

Si solo reinviertes una parte del precio de venta, la exención se aplica proporcionalmente. Por ejemplo, si de los 300.000 euros de la venta destinas 200.000 a la nueva casa, la exención cubrirá dos tercios de la ganancia y el tercio restante sí tributará como ganancia patrimonial.

La clave no es solo vender: es demostrar que la nueva vivienda será tu residencia principal y que el dinero de la venta se aplica íntegramente a la compra.

Requisitos que exige Hacienda (y la letra pequeña que no ves venir)

Para que la exención funcione, tienes que cumplir tres condiciones de fondo que el fisco revisa con lupa. La primera: la vivienda vendida debe haber sido tu residencia habitual durante al menos tres años de forma continuada. Si no llegas a ese plazo, la exención no aplica automáticamente, salvo que puedas justificar un traslado laboral, matrimonio, separación u otra circunstancia que la normativa considere excepcional.

La segunda: la nueva vivienda tiene que convertirse en tu residencia efectiva. La Agencia Tributaria te exige ocuparla de manera permanente en un plazo máximo de doce meses desde la compra o desde que terminen las obras de rehabilitación, y ese requisito también se aplica a a las reformas que acometas para hacerla habitable. No basta con escriturarla; hay que empadronarse y hacer vida allí.

La tercera: el plazo de reinversión. Hacienda te da un margen de dos años antes o dos años después de la fecha de la venta para completar la reinversión. Si compraste la nueva vivienda hace tres años y ahora vendes la antigua, ya no te sirve. El reloj de esos veinticuatro meses corre en ambos sentidos.

reinversión vivienda

Mayores de 65 años: la ventaja que te permite vender sin reinvertir

Si tienes 65 años o más en la fecha de la venta, la normativa es aún más favorable. Puedes vender tu vivienda habitual sin necesidad de reinvertir el dinero en otra casa y la ganancia patrimonial queda totalmente exenta de IRPF. Esta exención es absoluta para la residencia principal, sin más requisitos que haberla tenido como tal.

Para segundas residencias u otros inmuebles, también existe una vía: los mayores de 65 años pueden evitar tributar si destinan todo el importe obtenido, con un límite de 240.000 euros, a constituir una renta vitalicia en un plazo de seis meses desde la venta. Una alternativa interesante si estás liquidando patrimonio y quieres blindar ese dinero frente al impuesto.

La exención por reinversión no es un privilegio: es un incentivo fiscal para que el cambio de casa no lastre tu capacidad de ahorro.

Qué ocurre si no cumples los requisitos

Si la venta no encaja en ninguna de las exenciones anteriores, la ganancia patrimonial se integrará en la base imponible del ahorro y tributará conforme a la escala vigente. Los tipos van desde el 19% hasta el 30%, por lo que la factura fiscal puede ser cuantiosa. Por ejemplo, si obtienes 100.000 euros de ganancia, pagarás aproximadamente 21.000 euros de IRPF solo por este concepto.

Este impuesto se liquida en la declaración de la renta del ejercicio en que se produzca la venta. Si vendes en 2026, tendrás que incluir la plusvalía (si no está exenta) en la campaña de la renta de 2027. Preparar la documentación con antelación y evaluar si puedes acogerte a la reinversión es la mejor estrategia para no llevarte un disgusto con Hacienda.

Estrategia a largo plazo: el juego de la vivienda habitual

El creador de contenido @lawtips ha recordado en redes cómo estas reglas pueden utilizarse para planificar varias compraventas a lo largo de la vida. Los menores de 65 años pueden ir encadenando viviendas habituales, aprovechando la exención en cada operación, siempre que respeten los plazos y los tres años de residencia efectiva. No es un truco, es el diseño fiscal previsto por el legislador.

Para los mayores de 65, como hemos visto, la ventaja es superior: se puede vender sin reinversión y, además, si se trata de la vivienda habitual, no hay límite cuantitativo alguno. Conocer estas reglas te permite tomar decisiones inmobiliarias con los números claros y sin regalar impuestos al fisco.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Si estás pensando en vender, revisa cuántos años llevas en la vivienda y calcula la posible ganancia. Pregunta al notario o a un asesor fiscal si la reinversión te conviene.
  • Qué vigilar: El plazo de dos años es de oro: un solo mes de retraso puede hacerte perder la exención total y obligarte a tributar por toda la plusvalía.
  • El error a evitar: Dar por sentado que la nueva casa es automáticamente tu vivienda habitual. Hay que ocuparla antes de doce meses y mantenerla como residencia efectiva durante al menos tres años.

Cataluña necesita 275.000 viviendas sociales para cumplir su objetivo, siete veces el parque actual

Cataluña necesitaría incorporar alrededor de 275.000 viviendas de alquiler social durante las próximas dos décadas para alcanzar el objetivo fijado en los municipios con mayor presión residencial. La cifra, que prácticamente multiplica por siete el parque actual —compuesto por unas 40.600 viviendas a finales de 2024—, procede del Informe anual de la economía catalana de 2025, elaborado por el Departamento de Economía y Finanzas de la Generalitat.

El documento sitúa el reducido tamaño del parque asequible como uno de los principales obstáculos para resolver la crisis de acceso a la vivienda. Hoy, el alquiler social apenas representa el 1,3% del parque de viviendas principales, uno de los porcentajes más bajos de Europa y muy alejado del registrado en los países que cuentan con sistemas de vivienda social consolidados.

La brecha del alquiler social

El Plan territorial sectorial de vivienda marca como meta alcanzar un 10,3% de vivienda destinada a políticas sociales en un plazo de 20 años en los municipios declarados áreas de demanda residencial fuerte y acreditada. Cumplir ese objetivo exigiría sumar esas 275.000 viviendas sociales, según los cálculos del Govern. El reto no consiste, por tanto, únicamente en ampliar ligeramente la oferta disponible, sino en crear un parque varias veces mayor que el actual.

Esta distancia se vuelve aún más llamativa cuando se compara el esfuerzo presupuestario. La inversión pública en vivienda en Cataluña equivale aproximadamente al 0,1% del producto interior bruto, frente al 0,6% de media europea. Es decir, el esfuerzo inversor catalán es seis veces inferior al promedio comunitario. El informe advierte de que esta diferencia se mantiene desde hace décadas y explica, al menos parcialmente, el reducido tamaño del parque social.

Ya en 2016, diferentes análisis señalaban que el 98% del parque residencial catalán estaba en manos privadas y que aproximarse a los estándares europeos exigiría un esfuerzo público sostenido. La experiencia de otros países demuestra, además, que levantar un parque social de tamaño significativo es un proceso de décadas: para conseguirlo se necesita continuidad presupuestaria, estabilidad normativa y operadores capaces de mantener las viviendas permanentemente fuera del mercado libre.

Por qué la inversión pública catalana está a años luz de Europa

La Generalitat ha puesto en marcha un programa para promover 50.000 viviendas asequibles hasta 2030. Sin embargo, el informe señala que, hasta el momento, se ha movilizado suelo urbanizable con capacidad para tan solo 22.000 unidades. Estos terrenos se ceden mediante derechos de superficie a promotores privados y entidades del tercer sector, un sistema que permite construir y gestionar las viviendas durante un periodo determinado sin transmitir la propiedad pública del suelo.

Movilizar suelo para 22.000 viviendas es un avance, pero apenas cubre una fracción de las 275.000 necesarias y deja claro que el ritmo actual resulta insuficiente incluso para alcanzar el objetivo intermedio de 2030.

La dimensión del reto obliga a mantener el ritmo promotor más allá de una legislatura y a buscar mecanismos complementarios a la construcción pública directa. La propia Generalitat admite que alcanzar el objetivo exclusivamente mediante promociones de nueva construcción será complicado. Los costes de construcción han aumentado un 27,6% desde 2020, el sector acusa falta de mano de obra y la planificación urbanística continúa alargando la puesta en marcha de los proyectos.

En 2025 se visaron 15.812 viviendas nuevas en Cataluña, un 6,6% menos que un año antes y muy lejos de las 84.842 autorizadas en 2007. La región crea hogares a un ritmo muy superior al de la producción residencial: entre 2019 y 2025 se formaron unos 150.000 hogares, mientras que solo se terminaron aproximadamente 55.000 viviendas. La nueva oferta cubrió, por tanto, alrededor de un tercio del incremento neto de hogares, dejando un diferencial acumulado cercano a las 95.000 unidades. El propio informe aclara que esta cifra es un indicador de presión sobre la oferta y no una medición exacta del déficit residencial.

En este contexto, reservar una parte de la escasa producción nueva al alquiler social no será suficiente por sí solo para alcanzar las metas previstas. Por eso, el Govern plantea combinar la nueva construcción con otras fórmulas: movilización de viviendas vacías, rehabilitación de inmuebles e incorporación de propiedades privadas a programas de alquiler asequible. El informe apuesta también por reforzar los denominados proveedores sociales de vivienda: operadores públicos, cooperativas y entidades del tercer sector que gestionan inmuebles con rentabilidades limitadas y vocación de permanencia.

La Ficha del Inversor

Desde la óptica del inversor institucional, la necesidad de 275.000 viviendas sociales en Cataluña dibuja un nicho de oportunidad a muy largo plazo, pero condicionado por factores que exigen cautela. La métrica clave es la magnitud del déficit: pasar del 1,3% al 10,3% del parque principal en dos décadas requiere un ritmo de incorporación que ni la iniciativa pública ni la privada han mostrado hasta ahora. El yield bruto de estos activos (la rentabilidad anual antes de gastos e impuestos) no se mide en términos de mercado libre, sino en la estabilidad de los flujos respaldados por contratos con administraciones. Eso los convierte en productos defensivos, muy sensibles a la seguridad jurídica y al compromiso presupuestario.

La tendencia a seis meses apunta a un mantenimiento de la presión política y social para ampliar el parque asequible, con los fondos europeos Next Generation todavía disponibles como palanca. Sin embargo, el verdadero cuello de botella es el suelo: los 22.000 derechos de superficie cedidos hasta ahora muestran que la capacidad de generar proyectos listos para ejecución está muy por debajo de las necesidades declaradas. Para las promotoras con músculo industrial, la combinación de cesión de suelo público y rentabilidades moderadas pero estables puede ser atractiva si se acelera la tramitación urbanística y se contienen los costes de construcción.

El perfil recomendado es el de inversores institucionales con horizonte de permanencia largo y apetito por rentas predecibles —fondos de pensiones, aseguradoras y family offices con sensibilidad social—, preferiblemente aliados con operadores locales que conozcan la gestión del parque asequible. El pulso entre agentes revela una contradicción: mientras la Generalitat fía buena parte de su estrategia a la colaboración público-privada, el sector promotor reclama más agilidad en la concesión de licencias y un marco fiscal que compense los márgenes estrechos. El riesgo inmediato es que los planes de legislatura se diluyan en promesas si no se dota de continuidad al gasto más allá de los ciclos electorales. La lectura a diez años, en cambio, es que Cataluña acabará necesitando un gran operador público-privado de vivienda asequible, similar a las housing associations británicas, si realmente quiere cerrar la brecha.

El próximo hito será la actualización del plan de vivienda que el Govern debe presentar tras el verano, donde se aclarará si las cifras del informe se traducen en compromisos concretos de suelo y financiación. Mientras, el diferencial de 95.000 hogares sigue presionando el mercado del alquiler en Barcelona y su área metropolitana, con un inquilino que ve cómo la solución pública llega tan despacio como la obra nueva.

Publicidad