El gobierno aprueba 250 millones en subvenciones y en formación trabajadores ocupados

0

El Consejo de Ministros aprueba 250 millones de euros en subvenciones para la formación de trabajadores ocupados. La medida, aprobada este martes a propuesta del Ministerio de Trabajo y Economía Social, no es una ayuda directa al bolsillo del trabajador. El pago va a las entidades que diseñan y ejecutan los cursos.

De ese total, 200 millones de euros se cargan al ejercicio 2027 y los 50 millones restantes a 2028. Dentro del paquete, 159 millones se reservan a formación específica de especial interés y 47,3 millones a formación específica sectorial. Lo publicó la vicepresidenta segunda y ministra de Trabajo, Yolanda Díaz, en sus redes sociales, donde resumió el sentido de la convocatoria: «Formarse es tener más oportunidades. Y también más libertad para decidir el futuro».

El encaje normativo es doble: el sistema de formación profesional para el empleo y las políticas activas de empleo. Todas las acciones tendrán que estar incluidas en el Catálogo de Especialidades Formativas del SEPE y responder a demanda real detectada. De ahí que el certificado tenga validez oficial y no sea un simple diploma decorativo.

Por qué el Gobierno activa esta convocatoria ahora

Trabajo persigue con estas ayudas la actualización y mejora permanente de las competencias profesionales. Dicho de otro modo: que un trabajador no quede fuera del mercado cuando su puesto cambia por una máquina nueva, un software distinto o una reorganización de planta. El objetivo final es la adaptación a los cambios tecnológicos y productivos y la competitividad de las empresas.

En la edición anterior participaron 662.437 trabajadores en cerca de 20.000 acciones formativas, según el Ministerio. Junto a sectores clásicos como la hostelería y el turismo, los cursos que despertaron más interés fueron los vinculados a la información, la comunicación y las artes gráficas.

La convocatoria se divide en cuatro bloques: programas habilitantes o capacitadores, formación específica sectorial de especial interés, otra formación específica sectorial y formación transversal dirigida a competencias generales, autónomos y economía social. Cuatro puertas de entrada, un mismo objetivo.

El dinero no llega al bolsillo del trabajador: financia cursos gratuitos y becas para desempleados que las entidades ejecutan con certificado oficial del SEPE.

Perfiles prioritarios y ámbitos estratégicos

Aunque los programas están dirigidos prioritariamente a personas que ya tienen empleo, también pueden acceder las desempleadas. Los colectivos que la convocatoria sitúa en el centro son estos:

  • Jóvenes menores de 30 años.
  • Mujeres.
  • Mayores de 45 años.
  • Personas con discapacidad.
  • Trabajadores con baja cualificación.
  • Parados de larga duración.
  • Pymes.
  • Personas afectadas por un ERTE o por el Mecanismo RED.

Los ámbitos estratégicos apuntan a los sectores donde hay hueco laboral: digitalización, desarrollo tecnológico, eficiencia energética, logística,, internacionalización de la empresa, innovación y otros con especiales perspectivas de crecimiento.

Quienes estén sin empleo y participen en programas presenciales contarán con becas y ayudas. Ese punto importa. Sin esa ayuda, muchos parados no podrían costear el desplazamiento ni sostener el ritmo del curso mientras buscan trabajo.

Qué hay detrás de los 250 millones: análisis y letra pequeña

Conviene frenar aquí y leer la letra pequeña. La convocatoria no reparte dinero entre ciudadanos: subvenciona a entidades de formación, empresas y agentes sociales que después imparten los cursos. Tu vía de acceso es inscribirte en esas acciones formativas, no solicitar la ayuda.

El segundo punto a vigilar es el contenido. Un curso de competencias digitales básicas o de prevención de riesgos laborales es útil, pero no mueve el salario. Aquí está la diferencia. Los programas sectoriales de especial interés apuntan a perfiles con demanda real y suelen traducirse en cambio de puesto o subida de categoría.

Queda el calendario. Las acciones podrán desarrollarse durante un periodo de 15 meses desde la notificación de la concesión, con un abono del 80% de la ayuda al inicio y el 20% restante tras la justificación final. Traducido: los primeros cursos no arrancarán mañana. El plazo, ajustado. Entre la resolución, la organización interna de cada entidad y la captación de alumnos suele pasar medio año. Conviene tener el currículum listo ahora, no cuando se anuncie el curso.

📝 Cómo enviar el currículum

Estas subvenciones se conceden a las entidades, así que la inscripción no se hace ante el Ministerio: se busca el curso en el SEPE o en el servicio autonómico de empleo. El trámite es gratuito.

  1. Paso 1: Entra en la web del SEPE y abre el buscador de cursos de formación para el empleo.
  2. Paso 2: Filtra por provincia, familia profesional y por el Catálogo de Especialidades Formativas.
  3. Paso 3: Comprueba el código de la acción formativa y si el curso se dirige a trabajadores ocupados o a desempleados.
  4. Paso 4: Solicita la plaza a la entidad que imparte el curso y adjunta tu currículum actualizado, el DNI y el informe de vida laboral si lo solicitan.
  5. Paso 5: Confirma la matrícula y, si eres demandante de empleo y el curso es presencial, pide la beca en el mismo trámite.

Plazo de inscripción: las entidades disponen de 20 días hábiles desde la publicación del extracto de la convocatoria en el Boletín Oficial del Estado para presentar sus solicitudes; los cursos llegarán después, escalonados a lo largo de 15 meses. Requisito mínimo: estar dado de alta como demandante de empleo o trabajar por cuenta ajena y cumplir la titulación mínima que exija cada especialidad.
Los técnicos de los centros de datos: El salario es un 42% mayor, el perfil que dispara la demanda por la IA

0

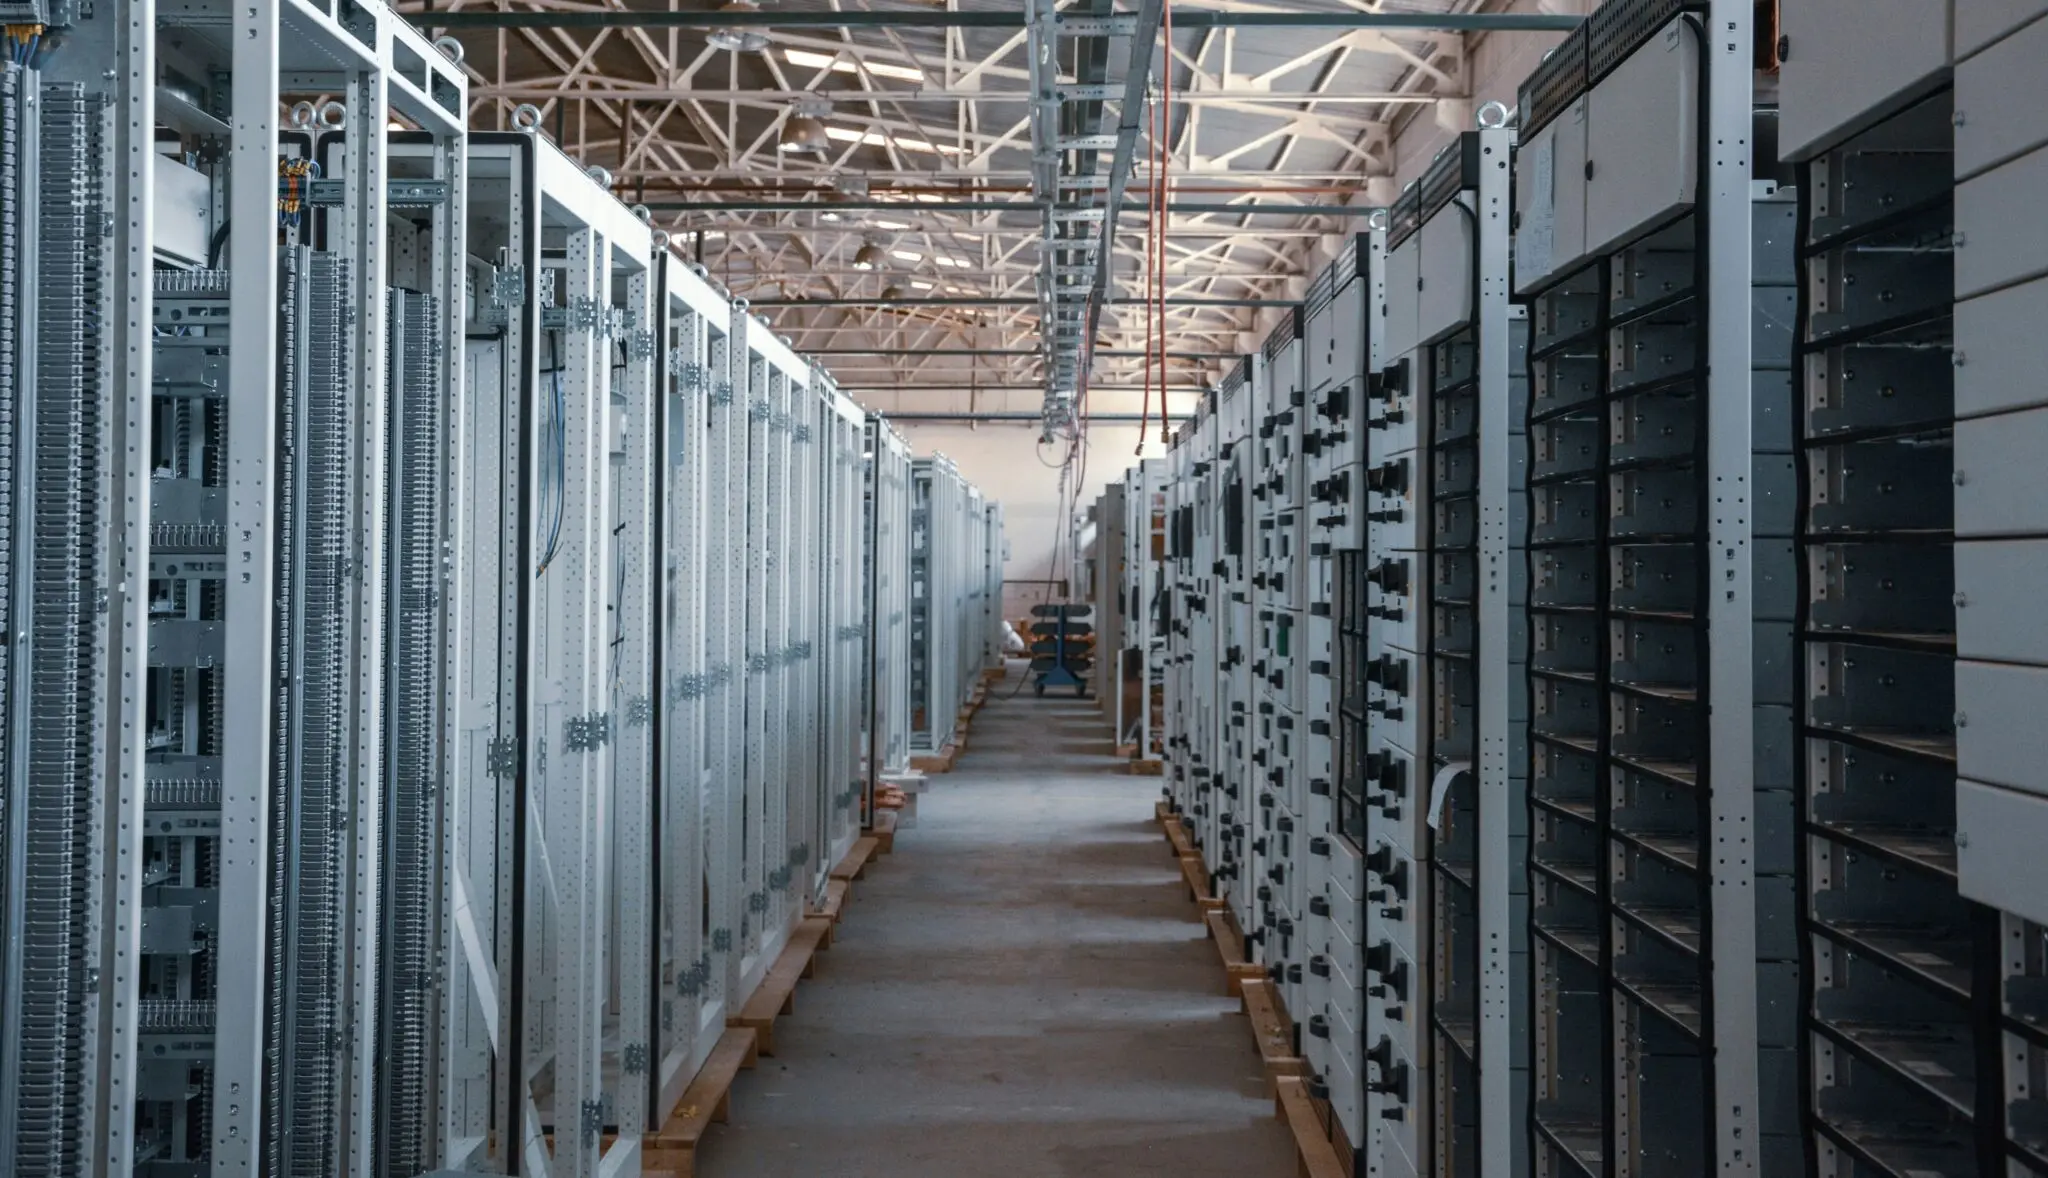
Los técnicos de centros de datos cobran un 42% más por hora que profesionales comparables de otros sectores. La cifra la recogió The Wall Street Journal en un reportaje sobre quienes mantienen en pie la infraestructura de la inteligencia artificial, y resume una paradoja: la fiebre tecnológica está disparando el sueldo de oficios clásicos.

El origen está en la inversión. El despliegue de centros de datos en Estados Unidos se aceleró desde 2023 y llegó a 68.000 millones de dólares en el último año contabilizado. Pew Research Center cuenta más de 3.000 instalaciones operativas y otras 1.500 en marcha, muchas en zonas rurales sin tejido industrial previo.

Jensen Huang, consejero delegado de Nvidia, ya lo avanzó: los próximos millonarios serán electricistas y fontaneros. El economista de Harvard Jason Furman puso números: los servidores aportaron el 92% del crecimiento de la economía estadounidense, pese a representar alrededor del 4% del PIB. Sin ese empujón, el avance del país se habría quedado en un 0,1%.

Indeed ha medido el efecto sobre las vacantes. Las ofertas de personal de servicio para centros de datos se han duplicado en dos años y ya son seis de cada 1.000 anuncios en Estados Unidos, frente a los dos de cada 1.000 de 2023. Una de cada cuatro busca perfiles de instalación y mantenimiento.

El problema es que faltan manos. La asociación US Associated Builders and Contractors calcula que algunos proyectos de ampliación acumulan retrasos de de hasta ocho meses y medio, y su economista jefe, Anirban Basu, señala el cuello de botella: «Los trabajadores cualificados, en particular los electricistas, son una gran limitación en este momento».

Las tecnológicas han pasado de rastrear el mercado a fabricarse su propia cantera. Google destinó 50 millones de dólares a formar electricistas y otros oficios técnicos, y Meta abrió una academia con 115 millones para preparar a unos 5.000 profesionales. La universidad comunitaria del condado de Loudoun, en Virginia, ya ofrece un grado de operaciones de centros de datos.

Un técnico recién incorporado ronda los 66.000 dólares anuales y los veteranos superan los 120.000. La prima del 42% no es un pico: la sostiene la escasez.

Perfiles más demandados y cuánto paga el sector

perfiles más demandados IA

El abanico de puestos es más amplio de lo que sugiere la etiqueta de técnico. Estos son los perfiles que se repiten en las ofertas:

  • Electricistas industriales: cuadros eléctricos, acometidas y sistemas de respaldo. Es el perfil más escaso.
  • Técnicos de refrigeración: enfriadoras y control de temperatura y humedad; exigen habilitación para gases fluorados.
  • Mantenimiento preventivo y correctivo: rutas de inspección, sustitución de componentes, guardias y turnos rotativos.
  • Instaladores de cableado estructurado y operadores de sala con monitorización 24 horas.

En cuanto al sueldo, la referencia estadounidense es explícita: un técnico de mantenimiento con poca experiencia arranca en torno a los 66.000 dólares anuales y la media de los profesionales consolidados llega a 120.000 dólares. La prima del 42% por hora respecto a empleos equivalentes fuera del sector es el argumento que más repiten los reclutadores.

Cindy Fiedelman, directora de recursos humanos del operador Digital Realty, explica de dónde viene esa exigencia: «Se trata de instalaciones de vital importancia que funcionan las 24 horas del día, y eso requiere una combinación específica de formación técnica, disciplina en materia de seguridad y experiencia práctica». La compañía presume de un 99,999% de tiempo de actividad anual, apenas cinco minutos de caída en todo el año.

Qué significa esta escasez de técnicos para el empleo en España

El patrón estadounidense no se traslada solo. Un sueldo de 120.000 dólares responde a un mercado con pleno empleo técnico que aquí todavía no existe. Lo que sí viaja es la tensión sobre el oficio: los operadores que aterrizan en Europa compiten por la misma bolsa de electricistas y frigoristas que ya trabaja en industria y climatización.

Hay tres palancas que el candidato puede mover. La titulación es la primera: la FP de Instalaciones Eléctricas y Automáticas, la de Mantenimiento y Refrigeración o un certificado de profesionalidad pesan más que cualquier curso corto. La segunda son las habilitaciones: instalador autorizado y acreditación para manipular gases fluorados. La tercera es la disponibilidad, porque estos puestos funcionan con turnos rotativos, guardias y festivos.

También hay letra pequeña. El empleo se concentra en polígonos alejados de las ciudades y el sector arrastra un problema de aceptación vecinal: según Gallup, el 71% de los estadounidenses rechaza un centro de datos de IA en su municipio, por encima del 53% que rechaza una central nuclear. Cada instalación bloqueada no elimina puestos, pero los reubica.

📝 Cómo enviar el currículum

No existe una convocatoria única para este perfil: los operadores publican vacantes de forma continua en sus portales corporativos y en los servicios públicos de empleo. La vía más eficaz combina la inscripción oficial con el contacto directo con las empresas que construyen en tu provincia.

  1. Paso 1: Reúne la formación técnica: FP de Instalaciones Eléctricas y Automáticas, FP de Mantenimiento y Refrigeración o un certificado de profesionalidad equivalente.
  2. Paso 2: Acredita las habilitaciones: instalador autorizado, manipulación de gases fluorados y formación en prevención de riesgos laborales.
  3. Paso 3: Inscríbete en el portal de empleo del SEPE y activa alertas con las palabras clave ‘técnico de mantenimiento’ y ‘refrigeración’ en tu provincia.
  4. Paso 4: Localiza la sección ‘Trabaja con nosotros’ de los grandes operadores de centros de datos y de las tecnológicas con instalaciones en España, y sube el currículum directamente a su base de datos.
  5. Paso 5: Detalla en el CV los equipos que has manipulado, los turnos que has cubierto y tu disponibilidad para guardias. Los procesos suelen incluir una prueba práctica y la verificación de habilitaciones.

Plazo de inscripción: abierto de forma continua mientras las empresas mantengan vacantes activas; estos perfiles se reclutan durante todo el año. Requisito mínimo: formación técnica acreditada en electricidad o refrigeración y disponibilidad para turnos rotativos.

Solana y su precio hoy: sube un 5,18% hasta 117,42 dólares y roza su máximo de 90 días

Solana cotiza en 117,42 dólares tras subir un 5,18% en 24 horas y con un volumen muy por encima de su media. El precio de Solana hoy se queda a menos de dos dólares del techo de los últimos 90 días, situado en 119,66 dólares, con 5.170 millones de dólares negociados en una sola jornada.

El detonante no es exclusivo de Solana. BTC superó los 86.000 dólares, su cota más alta en unos ocho meses, y arrastró consigo a las capas uno de alto rendimiento. Los ETF de bitcoin, fondos cotizados que compran el activo al contado, firmaron su mayor entrada diaria de 2026 con 998,95 millones de dólares, y ese apetito institucional salpicó también a los productos vinculados a SOL, según los flujos reportados por el sector.

Qué hay detrás de la subida del 5,18% en el precio de SOL

Hay un primer argumento de peso: el volumen. Los 5.170 millones de dólares negociados en 24 horas superan en un 38,29% la media de los últimos 30 días, y la sesión anterior, con 6.930 millones, lo hizo en un 85%. Cuando el precio sube y el volumen acompaña dos días seguidos, la lectura habitual es que hay manos comprando y no solo bots buscando huecos de liquidez.

La parte técnica acompaña ese relato. El RSI, el índice de fuerza relativa que mide si un activo ha subido demasiado rápido, marca 69,4, a un paso del umbral de 70 que separa el impulso sano de la sobrecompra. El estocástico, otro termómetro de corto plazo, está en 90,4. Los dos apuntan lo mismo: tendencia fuerte, margen escaso para perseguir el precio.

Las medias móviles dibujan una estructura ordenada. SOL cotiza por encima de todas ellas: la de 30 sesiones en 103,22 dólares, la de siete días en 107,31 y la de 200 en 83,92. El MACD, que compara dos medias para anticipar giros, mantiene el histograma en positivo, con la línea en 4,94 sobre la señal de 3,96. El VWAP intradía, el precio medio ponderado por volumen de la sesión, queda en 117,50, prácticamente pegado a la cotización actual.

Los niveles marcan la frontera. La resistencia está en 119,66 dólares, el máximo de los últimos 90 días. El primer soporte aparece en 113,31 dólares; por debajo quedan la zona de 107,31 y el suelo de 103,22, referencia del medio plazo.

Con 5.170 millones negociados en un día, este no es un rebote de liquidez escasa: hay convicción detrás del movimiento.

A quién afecta: del staker al inversor institucional

Para quien lleva SOL en cartera, el dato relevante no es el porcentaje del día sino la distancia con el máximo histórico. Con 117,42 dólares frente a los 293,41 del 19 de enero de 2025, el activo cotiza un 59,98% por debajo de su techo y acumula un -43,68% en 52 semanas, aunque suma un 72,60% en 90 días. Es recuperación de ciclo, no euforia previa a máximos.

La capitalización ronda los 68.980 millones de dólares y la ratio entre volumen y capitalización se sitúa en el 7,50%, muy por encima del 5,42% habitual. Traducido: se mueve más dinero del normal, señal de interés especulativo e institucional renovado. La aprobación de la migración de ZetaChain a Solana, con un 99,4% de apoyo según los reportes del 20 de septiembre, añade munición a la narrativa de adopción entre cadenas.

Entre los gestores especializados la conversación es otra. Kyle Samani sostiene que Solana superará a Ethereum en este ciclo, y Peter Brandt describía hace semanas una compresión de volatilidad que, en su escenario, podía resolverse con un avance superior al 100%. Esa compresión empieza a romperse al alza.

Por qué este rally no es el de enero de 2025

Conviene mirar atrás antes de sacar conclusiones. El máximo histórico de SOL llegó el 19 de enero de 2025, cuando el rally posterior a las elecciones estadounidenses, los memecoins y los primeros airdrops del ecosistema empujaron el precio hasta 293,41 dólares. Aquella subida se apoyaba en una base distinta: hoy no hay euforia de memecoins ni un ciclo de repartos en marcha, sino flujos institucionales y una ruptura de BTC que Solana amplifica por su mayor beta.

El historial también invita a la prudencia. Solana sufrió paradas de red completas en septiembre de 2021 y febrero de 2022 —la red dejaba de producir bloques y los validadores debían reiniciarla manualmente—, y en noviembre de 2022 el colapso de FTX arrastró a SOL a mínimos que muy pocos habrían firmado un año antes. Desde entonces el ecosistema ha invertido en evitar que eso se repita: el desarrollo de un segundo cliente validador, Firedancer, cuyo código es público en el repositorio de Jump Crypto en GitHub, busca que la red no dependa de un único software.

Quedan dos riesgos abiertos. El primero es la concentración del staking —el mecanismo por el que los tenedores delegan sus SOL en un validador a cambio de recompensas— en un número reducido de operadores; el detalle puede seguirse en el panel de Solana Beach. El segundo es la volatilidad: un 62,7% anualizado y un rango medio diario de 4,62 dólares implican que un movimiento del 4% es rutina, en en un sentido y en el otro.

Lo que hay que vigilar es concreto. Un cierre diario por encima de 119,66 dólares con volumen confirmaría la continuidad del movimiento; la media de 200 sesiones, en 83,92, es la línea que invalidaría la estructura actual. Entre medias, los flujos hacia ETF y la resistencia de BTC sobre los 86.000 dólares seguirán mandando más que cualquier indicador propio de Solana.

Trump firma el acuerdo Groenlandia: El control permanente de EE.UU. en el Ártico sin coste

Donald Trump lo anunció el viernes en su red social con etiqueta de última hora, como si él mismo fuera un telediario. Estados Unidos, Dinamarca y Groenlandia han cerrado un acuerdo Groenlandia sobre la seguridad de la isla que, según el presidente estadounidense, otorga a Washington control permanente sobre la defensa y sobre todas sus demás necesidades en el Ártico. Lo llamativo es que Copenhague también lo presenta como una victoria. En el análisis emitido por DW Español, el politólogo Guillermo Pulido sostiene que las dos lecturas pueden convivir sin contradicción.

Tres razones por las que Groenlandia importa

Pulido desgrana en el programa tres motivos que explican el interés estadounidense. El primero es la defensa antimisil: la isla ofrece una posición privilegiada para interceptar proyectiles que crucen el Polo Norte en dirección al continente, algo que encaja con el sistema que Washington ha bautizado como Golden Dome. El segundo tiene que ver con el deshielo y las rutas árticas, un corredor que algún día unirá el extremo oriente con Europa y que reordenará el comercio marítimo. El tercero son los recursos que quedarán al descubierto a medida que el hielo retroceda.

Ese tercer punto no es menor. El experto lo sitúa en la pugna por las tierras raras, un terreno donde China lleva años con ventaja y donde Washington busca alternativas. Una zona estratégica, alejada de los centros de poder pero prácticamente frente al flanco norte del continente americano.

De Davos a Nueva York: ocho meses de discreción

El anuncio pareció caer del cielo, pero el proceso venía de lejos. Según el relato que hace el programa, Trump insistió a principios de año en su interés por la isla y a finales de enero, durante el Foro Económico Mundial de Davos, se reunió con el secretario general de la OTAN. De aquel encuentro salió un acuerdo marco sobre el Ártico y la idea de crear un grupo de trabajo con Dinamarca, Noruega y Estados Unidos. Después llegaron meses de conversaciones discretas, casi sin filtraciones, hasta desembocar en la firma en la sede de Naciones Unidas.

Trump publicó el anuncio en su red social con la etiqueta de última hora, un gesto que el programa interpreta como una forma de escenificar el triunfo. Horas después, Copenhague hacía lo contrario: celebrar con prudencia. La primera ministra danesa y su ministro de Exteriores insistieron en que el texto respeta las líneas rojas que habían fijado, es decir, la soberanía del Reino de Dinamarca, la integridad territorial de la isla y el derecho de los groenlandeses a decidir su futuro.

Hay un detalle que ambos gobiernos subrayan: la misión de seguridad deja de ser exclusivamente danesa y pasa a involucrar a toda la OTAN. Para el corresponsal de un diario danés citado en el programa, el mensaje es claro: mejor no decirle a Trump quién ha ganado, porque todavía no se sabe.

Las dos versiones son compatibles: sobre el papel se respeta la soberanía danesa, pero la injerencia de facto de Estados Unidos queda cubierta por el permiso legal que otorga Dinamarca.

— Guillermo Pulido, politólogo

Soberanía intacta en el papel, injerencia en la práctica

Pulido no cree que Dinamarca venda humo, pero tampoco que Trump exagere. Su tesis es que el derecho internacional se mantiene formalmente y que lo que cambia es el peso real de las cosas. Estados Unidos ganaría un margen de actuación muy superior al que tiene hoy y lo haría con cobertura jurídica, gracias a la autorización que Copenhague firma. El analista compara la situación con los acuerdos que España firmó en su día con Washington para permitir bases estadounidenses en la península, un modelo que daba a la potencia mucha más libertad de acción que las instalaciones de Rota o Morón.

Bases nuevas, derecho de veto y letra pequeña

Antes, recuerda el experto, abrir instalaciones requería acuerdo entre las partes y no una simple notificación, lo que en la práctica daba a Dinamarca y a Groenlandia capacidad de bloqueo. El nuevo marco, según la lectura que se hace en el programa, ampliaría la libertad de Washington y le daría voz sobre la posibilidad de que terceros países, incluidos rivales estratégicos, levanten sus propias bases. Ese derecho de veto funcionaría como un seguro frente a escenarios futuros: una Groenlandia independiente, un cambio de gobierno hostil o una OTAN resquebrajada.

Queda por ver qué dice el texto exactamente. Trump habla de control permanente y añade que el acuerdo cubre todas las otras necesidades del país, una fórmula que el programa interpreta como una referencia a los recursos naturales y a las inversiones sensibles, incluidas las que se sitúen cerca de instalaciones militares. El tratado anterior estaba atado a la supervivencia de la OTAN; este, si se confirma, tendría una vocación mucho más larga.

Una amenaza que funcionaba como negociación

¿Hubo riesgo real de anexión? Para Pulido, no: fue una estrategia negociadora clásica de bazar, subir la apuesta al máximo para después ceder poco a poco y lograr que la otra parte se mueva más de su posición inicial. Lo describe sin paños calientes como un pulso de matón de patio de colegio. Y añade una crítica: si lo que Trump cuenta en su red social es cierto, algo muy parecido podría haberse conseguido por vías diplomáticas, sin el nivel de tensión de los últimos meses.

El malestar de los 56.000 groenlandeses

En la isla viven unas 56.000 personas repartidas en dos millones de kilómetros cuadrados, y hasta hace poco la atención internacional les resultaba ajena. El periodista del programa que ha estado sobre el terreno describe cansancio, desconfianza y un desgaste psicológico real: vecinos con insomnio, adolescentes angustiados ante la posibilidad de una invasión. Tambien hay preguntas incómodas sobre el legado militar estadounidense, como el accidente de un B-52 en 1968 en el norte de la isla, cuyos restos radiactivos nunca se retiraron del todo, o el futuro de las instalaciones que el nuevo acuerdo podría traer.

Europa, la OTAN y el reparto de cargas

Mientras Washington presiona a los europeos para que asuman más gasto y más equipamiento, que Estados Unidos se ocupe de la seguridad en el Ártico puede leerse como un alivio. El analista advierte de que la respuesta depende del escenario: hoy los intereses de la OTAN y de Washington convergen, pero en un horizonte de quince o veinte años la correlación política puede ser otra. Si la Alianza se debilita o si parte de Europa gira hacia posiciones prorrusas, ese control estadounidense dejaría de ser una ventaja para el continente.

Lo que este acuerdo deja al descubierto

Para el lector, el episodio ofrece tres lecciones. La primera es que el Ártico ha dejado de ser periferia: el deshielo, las rutas y los minerales lo convierten en un espacio de competencia directa entre potencias. La segunda es que la soberanía formal y el poder efectivo pueden separarse sin que nadie incumpla un tratado; basta con que el titular del territorio autorice lo que antes podía vetar. La tercera es que la incertidumbre sobre el contenido real del texto no es un detalle menor, porque lo que no se ha publicado todavía no se puede auditar.

Dinamarca ha elegido la contención. En el programa se describe un ambiente político danés de perfil bajo, con la sensación de que cualquier declaración desafortunada puede tensar la relación con un presidente imprevisible. Esa prudencia tiene un coste: cuanto menos se discuta en público, más difícil será medir qué se ha cedido. Y el relato de la victoria compartida, cómodo para ambas capitales, deja fuera a quienes viven en la isla.

Queda una pregunta abierta. Si el acuerdo es tan bueno para Dinamarca como dice Copenhague y tan decisivo para Washington como dice Trump, ¿por qué nadie ha publicado aún el texto completo? La respuesta llegará con los documentos sobre la mesa, y entonces sabremos si Groenlandia ganó tiempo, si perdió margen o si, sencillamente, ambas cosas ocurrieron a la vez.

Agave 4.3 activa Alpenglow: Solana cambia su consenso con Votor y se prepara para el Alpenswitch

Solana ha empezado a mover su motor de consenso. La versión Agave 4.3, el cliente validador que desarrolla el equipo de Anza, activa Votor, el mecanismo que sustituye a TowerBFT y que desembocará en el Alpenswitch, el traslado coordinado de la red principal al nuevo consenso. Es el mayor cambio de protocolo desde el lanzamiento de la red.

El dato que mejor lo resume cabe en una línea: la finalidad pasa de unos 12,8 segundos a un objetivo de 150 milisegundos. La finalidad es el instante a partir del cual un bloque ya no se puede revertir. Hoy, una transferencia puede aparecer confirmada en tu exchange y no ser definitiva hasta 32 bloques después.

Qué cambia Agave 4.3: de TowerBFT a Votor

Desde su lanzamiento, Solana ha ordenado el tiempo con dos piezas. Una es Proof of History, o PoH: un reloj criptográfico que sella la hora de cada transacción antes de que nadie vote nada. La otra es TowerBFT, el sistema con el que los validadores —los ordenadores que sostienen la red a cambio de recompensas en SOL— votan qué bloques son válidos. El problema era el método: cada voto viajaba como una transacción más dentro del bloque, y hacían falta 32 slots de votación para cerrarlo de forma definitiva.

Votor corta por lo sano. Los validadores dejan de votar dentro del flujo de transacciones y se intercambian mensajes firmados directamente entre ellos.

El protocolo agrupa esas firmas en certificados criptográficos, que funcionan como un acta notarial firmada por la mayoría de la red. Hay dos caminos hacia el cierre. Si al menos el 80% del stake —el SOL que los usuarios delegan en los validadores— notariza un bloque en la primera ronda, el bloque queda cerrado de inmediato. Si no, pero más del 60% ha votado a favor, se abre una segunda ronda que culmina en el certificado de finalización.

Conviven con un cambio diario para los operadores. PoH deja de ser el reloj del consenso: cada validador pasa a usar temporizadores locales y, si espera demasiado sin recibir un bloque aceptable, emite un voto de salto para que la red siga avanzando.

Solana no cambia una pieza: cambia la forma en la que la red se pone de acuerdo sobre lo que ya ha ocurrido.

Y llega un matiz que conviene entender bien. Alpenglow renuncia al umbral bizantino clásico de un tercio: tolera hasta un 20% de stake adversario y otro 20% desconectado, y sigue progresando si un 60% honesto responde. El conjunto de certificados que este sistema pone en marcha circulan fuera del pipeline de transacciones, una frontera nueva para quien audita la red. Menos tolerancia al validador malicioso, más paciencia con el que se cae.

Falta una mitad del diseño. Rotor, el sistema que rediseñará la propagación de bloques, se quedó fuera de la propuesta SIMD-0326, que rige la activación inicial. Necesitará su propio documento y, de momento, no tiene fecha publicada. Turbine seguirá moviendo los datos de la red, y los 150 milisegundos se alcanzan sin Rotor.

A quién afecta el Alpenswitch y a quién no

Los votos desaparecen del ledger. Las transacciones de voto han llegado a representar alrededor de tres cuartas partes de todo lo registrado on-chain, aunque su cómputo apenas suponga un 5% del total. Cada una cuesta 5.000 lamports, la unidad mínima de SOL, pero engordaba el contador bruto de transacciones y distorsionaba cualquier comparación con otras redes.

Ojo con la estadística. Cuando Alpenglow se active en mainnet, el TPS bruto caerá en picado sin que la actividad de usuarios haya bajado ni un ápice. La métrica honesta pasa a ser el TPS sin votos. Ese es el número que habrá que seguir de aquí en adelante.

El cambio también cierra la brecha entre confirmed y finalized, los dos niveles de compromiso que hoy usan las aplicaciones. El primero bastaba para una consulta rápida, pero los puentes, exchanges, y sistemas de liquidación exigían el segundo. Con Votor, ambos apuntan al mismo estado de consenso. Ninguna aplicación tiene que cambiar su configuración el día del despliegue, aunque la diferencia de latencia entre ambos se esfuma.

Queda el detalle incómodo para las infraestructuras. Un slot ya no sirve como identificador único de bloque. Agave 4.3 amplía Geyser, la interfaz por la que los nodos emiten datos on-chain, con un identificador nuevo, bank_id, que distingue qué instancia local produjo cada evento. Los indexadores que asumían que un slot era un bloque tendrán que adaptar su lógica antes de la próxima versión mayor.

El riesgo que casi nadie discute: menos tolerancia al fallo bizantino

Aquí conviene tomar distancia. Solana ya ha vivido episodios que obligan a leer este anuncio con prudencia: las paradas de red de septiembre de 2021 y febrero de 2022, cuando la red dejó de producir bloques durante horas, costaron a SOL buena parte de su credibilidad técnica.

Alpenglow no es un parche de rendimiento, es un cambio de supuestos. El modelo de 20+20 asume que la inmensa mayoría del stake responde y que los fallos vienen de caídas, no de traiciones coordinadas. Si ese supuesto se rompe, el sistema tiene menos margen que un diseño BFT clásico. Los certificados grabados en el nuevo footer del bloque dejan rastro auditable de quién votó qué.

Tampoco ayuda que Rotor siga sin calendario mientras Turbine carga con la propagación. Dicho de otro modo: Solana cambia el cerebro antes que las arterias.

Para el inversor, el resumen es sencillo. Menos espera en cada operación, menos ruido en el ledger y una estadística de rendimiento por fin comparable. Y una pregunta abierta: ¿será el TPS sin votos la métrica que Wall Street mire cuando evalúe la red? Los paneles públicos lo dirán antes que los titulares.

Alta velocidad: los viajeros suben un 33% tras Adamuz pero siguen un 10% por debajo de 2025

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La CNMC confirma que la larga distancia en alta velocidad movió 10,6 millones de pasajeros entre abril y junio, un 33% más que en el trimestre anterior pero 1,2 millones menos que en 2025.
  • ¿Quién está detrás? La Comisión Nacional de los Mercados y la Competencia (CNMC), con datos de Renfe, Ouigo, Iryo y Adif.
  • ¿Qué impacto tiene? El accidente de Adamuz sigue lastrando los corredores Madrid-Málaga/Granada y Madrid-Barcelona, mientras los precios medios van de los 31 euros del Madrid-Valencia a los 56 del Madrid-Barcelona.

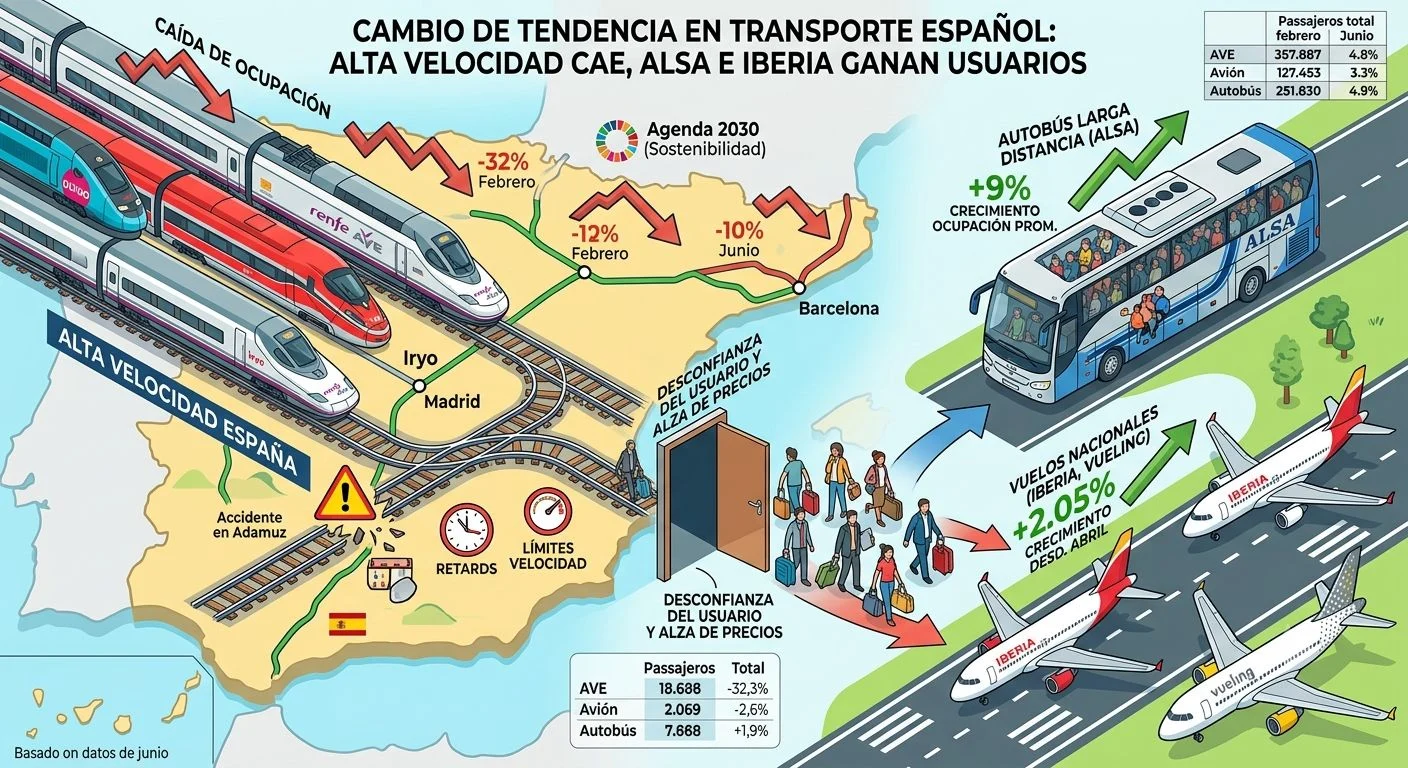
Los viajeros de alta velocidad repuntan un 33% en el segundo trimestre de 2026. Pese al rebote, el volumen sigue un 10% por debajo de 2025 por el accidente de Adamuz y las limitaciones de velocidad que arrastra la red.

La Comisión Nacional de los Mercados y la Competencia (CNMC) confirma que la larga distancia en alta velocidad movió 10,6 millones de pasajeros entre abril y junio, un 33% más que en los tres meses precedentes. Eso sí: son 1,2 millones menos que en el mismo periodo de 2025. El descenso interanual se moderó respecto al 21% del primer trimestre, pero no se cerró.

De un 21% a un 10%: la caída se frena, no desaparece

Los números dejan una foto agridulce. La recuperación respecto al arranque del año es real, con un 33% de subida, pero el sector sigue lejos del techo que tocó en 2025, antes de que las incidencias en la red se acumularan. La comparación con 2019, el año previo a la pandemia, matiza el diagnóstico: varios corredores tienen hoy más viajeros que entonces, aunque a precios más bajos.

La CNMC calcula el precio medio como el cociente entre los ingresos totales del trayecto y el número de viajeros. En el segundo trimestre quedó en 56 euros el Madrid-Barcelona, 44 euros el Madrid-Sevilla, 40 euros el Madrid-Málaga, 32 euros el Madrid-Alicante, y 31 euros el Madrid-Valencia, sin IVA en todos los casos.

Frente al segundo trimestre de 2019, los corredores Madrid-Barcelona, Madrid-Sevilla y Madrid-Málaga/Granada suman alrededor de un 50% más de viajeros, pero con unos ingresos medios un 20% inferiores en términos nominales. Madrid-Valencia y Madrid-Alicante crecen más del doble, un 122% y un 147%, mientras sus ingresos medios siguen en torno a un 30% por debajo de 2019. La liberalización del AVE de 2021 y la irrupción de Ouigo e Iryo explican buena parte de ese efecto.

El sistema recupera pasajeros por inercia comercial, pero los dos corredores tocados por Adamuz siguen pagando el precio de una red que no ha vuelto a la normalidad.

Los dos corredores que lastran la recuperación

El corredor Madrid-Málaga/Granada, reabierto el 30 de abril en vía única tras el accidente de Adamuz, perdió un 30% de las plazas ofertadas y cerca de medio millón de viajeros. El Madrid-Barcelona, con un descenso interanual del 13% y afectado por limitaciones de velocidad que han alargado el tiempo programado de viaje, dejó de mover más de medio millón de usuarios respecto al segundo trimestre de 2025.

Tampoco escapó del bache el resto de los servicios de viajeros. Los usuarios del tren cayeron un 6% en Larga Distancia Convencional, un 3% en Media Distancia de Alta Velocidad, un 4% en Cercanías y un 27% en Media Distancia Convencional respecto al segundo trimestre de 2025. En Cercanías y Media Distancia Convencional, la comparación interanual estuvo condicionada por el fin, el 30 de junio de 2025, de la gratuidad para viajeros recurrentes, aunque los viajes mantuvieron la subvención.

Hoja de Ruta: Claves del Viaje

El impacto se mide en dos frentes. El primero es el bolsillo: los precios medios siguen contenidos por la competencia entre Renfe, Ouigo e Iryo, con el Madrid-Valencia a 31 euros y el Madrid-Barcelona a 56, mientras los ingresos por viajero se mantienen muy por debajo de 2019. El segundo es el tiempo de viaje: las limitaciones de velocidad en el corredor Madrid-Barcelona y la vía única entre Madrid y Málaga alargan los trayectos y frenan la demanda.

La zona cero es doble. El corredor Madrid-Málaga/Granada, reabierto en vía única, y el Madrid-Barcelona, el más competido y también el que más usuarios ha perdido en términos absolutos. El dato que resume el trimestre es el 10%: la brecha que todavía separa a la alta velocidad de su nivel de 2025.

El pulso entre operadores sigue abierto. Renfe defiende su posición en los corredores troncales; Ouigo e Iryo aprietan en precio donde la red se lo permite. Adif mantiene las obras y las limitaciones temporales de velocidad, el verdadero cuello de botella. Para el viajero, la lectura es simple: hay oferta y precios bajos, pero la fiabilidad aún no está garantizada. La próxima cita será el dato del tercer trimestre, que la CNMC publicará en los próximos meses.

Precio Ethereum hoy: ETH rompe los 2.800 $ en un short squeeze histórico y ya roza 207 M de wallets

El precio de Ethereum ha superado los 2.800 dólares tras un rebote superior al 6% en apenas 24 horas. El detonante tiene nombre propio: un short squeeze, la cascada de recompras forzadas que se desata cuando los bajistas apalancados se ven obligados a cerrar sus posiciones a cualquier precio.

Hay un dato que refuerza la subida: el volumen negociado se ha disparado un 65% por encima de su promedio de los últimos 30 días, hasta los 25.050 millones de dólares, un respaldo de flujo que separa este rebote de los típicos rebotes sin recorrido. Cuando una subida cuenta con esa participación, la lectura del mercado cambia.

El movimiento deja al ether a menos del 2,5% de su máximo de los últimos 90 días, fijado en los 2.801 dólares, un nivel que se ha convertido en la frontera que separa una simple corrección de un giro sostenido. Por debajo, el primer soporte relevante aguanta en los 2.646 dólares.

Qué ha disparado al ether: tres motores que empujan a la vez

Detrás del salto hay tres fuerzas actuando en paralelo. La primera es de mercado: el interés abierto (el número de contratos de derivados activos) en los futuros de ETH sobre Binance, el mayor exchange del sector, ha alcanzado su nivel más alto en nueve meses. Dicho de otro modo, hay dinero nuevo entrando a apostar por el ether, no solo cierres de posiciones, y ese es un rasgo que los analistas leen como alcista mientras se mantenga.

La segunda es institucional. La firma cotizada Bitmine ha comprado 75,2 millones de dólares en ETH, sumándose al grupo de empresas que usan ether como reserva de tesorería, una tendencia que gana peso desde hace dos años y que reduce la oferta disponible. La tercera es macro: los rendimientos de los bonos han bajado y los activos de riesgo, de la bolsa al bitcoin, han respirado con ellos.

Un rebote que se apoya en volumen real deja de ser un rebote y empieza a parecerse a un cambio de manos.

A todo ello se suma un actor que rara vez mueve ficha en silencio: una ballena de la era ICO, una de las carteras creadas en la primera venta de ether en 2014, ha comprado 23,7 millones de dólares en ETH. Las carteras milmillonarias que llevaban años dormidas suelen despertar cuando intuyen que el ciclo ha tocado suelo.

A quién afecta: 207 millones de wallets y un fondo aún lejano

El precio no es la única cifra que ha llamado la atención. El número de wallets de Ethereum ha alcanzado los 207 millones, un máximo que refleja que la red sigue sumando usuarios pese a los meses de precios deprimidos. Cada dirección nueva no equivale necesariamente a un inversor nuevo, pero la tendencia sostenida sí apunta a una base de adopción que no se desinfla.

Conviene mirar el otro lado de la balanza. El ether sigue un 44,77% por debajo de su máximo histórico de 4.948 dólares, marcado en agosto de 2025. El rebote recupera terreno, sí, pero deja al activo lejos del techo. En 90 días acumula un retorno del 63,97%, mientras que en el último año todavía pierde un 34,54%. La película cambia mucho según la ventana que se elija.

El trasfondo estructural tampoco se ha movido. Sobre la red siguen depositados cerca de 120.000 millones de dólares en staking, el mecanismo por el que se bloquean ether para validar transacciones a cambio de recompensas, y las soluciones de capa 2, redes secundarias que procesan el tráfico fuera de la cadena principal para aligerarla, continúan absorbiendo actividad. Son los cimientos sobre los que se apoya la demanda del activo, más allá del ruido de cada sesión.

ethereum 2800 dolares

Análisis: por qué este short squeeze no borra los riesgos estructurales

Merece la pena poner el episodio en contexto. Ethereum ya ha vivido pinchazos de este tipo varias veces. En la primavera de 2023, tras el upgrade Shanghai, el ether rebotó con fuerza para pasar después meses de lateralidad. Algo parecido ocurrió tras la aprobación de los ETFs spot (fondos cotizados que replican el precio del ether al contado) en julio de 2024, cuando el entusiasmo institucional tardó en traducirse en flujo sostenido. Un squeeze es un movimiento de reacomodo, no una garantía de tendencia.

El riesgo más evidente está en el propio apalancamiento que ha alimentado la subida. El interés abierto en máximos de nueve meses, es una moneda de dos caras: sostiene el precio mientras el mercado sube, pero amplifica las caídas en cuanto el viento cambia. A ello se suma una sobrecompra técnica visible: el RSI, un indicador que mide la fuerza de una subida, se sitúa en 70,1, por encima del umbral que los analistas consideran exceso. No invalida la tesis, pero reduce el margen para entrar a mercado.

En el apartado regulatorio, la plataforma de predicciones Kalshi ha quedado bajo escrutinio por miles de operaciones idénticas de 5.500 dólares en ETH, lo que introduce un foco de vigilancia sobre las plataformas con exposición al activo. De momento, sin impacto visible en el precio.

Y hay una pata que no conviene ignorar: la competencia. Kyle Samani, socio de Multicoin Capital, sostiene que Solana superará a Ethereum en este ciclo, y la propia Solana avanza cerca de un 9% en siete días. El liderazgo del ether no está garantizado y el capital institucional es finito. La pregunta no es si aguanta los 2.800 dólares, sino si logra sostenerlos con volumen una vez pase el efecto del squeeze.

USDe de Ethena se desploma un 8% a 0,9202 USD en Binance y recupera la paridad en minutos

El stablecoin sintético USDe, emitido por Ethena sobre Ethereum, perdió la paridad con el dólar en Binance durante unos minutos este martes. El precio llegó a marcar 0,9202 dólares frente a USDT, un desplome cercano al 8%, y volvió a la zona de 0,9996 dólares casi de inmediato.

Un stablecoin es un token cripto pensado para mantener un valor estable, casi siempre un dólar. La particularidad de USDe es que su respaldo no son reservas de efectivo ni deuda pública, como en USDT o USDC, sino una combinación de colateral en criptoactivos con posiciones cortas en futuros. Ese diseño, conocido como dólar sintético, aguanta mientras la cobertura y la liquidez resistan la presión. El modelo está descrito en la web oficial de Ethena.

Qué pasó con USDe y por qué el desplome duró tan poco

La mecha bajista apareció entre las 05:00 y las 05:04 UTC en el par USDE/USDT del mercado al contado. Lo relevante es dónde ocurrió y, sobre todo, dónde no: la dislocación quedó concentrada en el libro de Binance, sin un movimiento anómalo equivalente en la cadena ni en los grupos de liquidez más profundos.

Varios operadores señalaron una orden de venta a mercado de aproximadamente 8 millones de dólares sobre un libro de órdenes poco profundo. Al no haber suficientes compradores en cada nivel de precio, la cotización visible se hundió mucho más de lo que justificaba el tamaño real de la venta. Cuando entraron las compras, el precio regresó al entorno del dólar.

Uno de los traders que siguió el movimiento calculó que la contraparte pudo embolsarse unos 600.000 dólares en apenas tres minutos. La cifra ilustra el riesgo de ejecutar órdenes grandes en mercados finos: el deslizamiento se come el precio antes de que el libro reaccione.

Una stablecoin puede conservar su respaldo intacto y, aun así, mostrar un precio roto en la pantalla del exchange equivocado.

El episodio ocurrió poco antes de un mantenimiento programado en la infraestructura de Binance, que iba a suspender depósitos y retiros en todas las redes durante una hora desde las 06:00 UTC. Nada en la información disponible vincula ambos hechos: el comercio al contado y el de futuros siguieron operativos, y la caída se registró antes de esa ventana.

Por qué un libro de órdenes delgado puede tumbar la paridad

La diferencia entre el valor de redención de USDe y su cotización instantánea tiene consecuencias prácticas. Ethena puede sostener la referencia económica del activo, pero no controla la profundidad de cada plataforma donde se negocia. Una stablecoin con respaldo sólido puede, aun así, activar liquidaciones, ventas automáticas, y pérdidas para quien no pueda reaccionar antes del rebote.

Ese desfase entre lo que vale en la red y lo que marca la pantalla es la clave del asunto. El mecanismo de cobertura de Ethena descansa en una estructura de colateral y derivados que no depende de un único exchange, pero la liquidez secundaria sí es un punto frágil cuando las órdenes entran sin límite de precio.

Hasta ahora, los datos disponibles no muestran una falla del colateral ni una pérdida generalizada de la paridad fuera de Binance. Por eso la lectura más razonable es la de un accidente de mercado, no la de un problema estructural del protocolo.

stablecoin Ethereum

El fantasma de octubre de 2025 y qué ha cambiado desde entonces

La caída trajo recuerdos de octubre de 2025, cuando USDe llegó a marcar cerca de 0,65 dólares en Binance dentro de una liquidación generalizada. Aquel episodio arrastró más de 19.000 millones de dólares en posiciones de 1,6 millones de operadores en un solo día.

Binance atribuyó parte del caos a un fallo de visualización que mostró algunos tokens con valor de cero y compensó a los usuarios afectados con unos 283 millones de dólares. Guy Young, consejero delegado de Ethena Labs, sostuvo entonces que no era exacto hablar de una pérdida de paridad cuando un solo recinto se había apartado de los grupos de liquidez más profundos.

Tras aquel incidente, el exchange se comprometió a incorporar los precios de redención de los activos en su índice de referencia y a añadir un suelo de precio suave para USDe. Sobre el papel, esos ajustes deberían impedir que una venta aislada vuelva a generar una lectura extrema. En la práctica, no eliminan el riesgo de liquidez durante episodios de estrés.

El matiz cambia la lectura del mercado. Una pérdida de paridad genuina suele extenderse a varios mercados y activar una presión sostenida sobre los mecanismos de redención. Aquí, el rebote hasta 0,9996 dólares y la ausencia de anomalías en los grupos de liquidez apuntan a un golpe localizado, no a una quiebra de la estructura de Ethena.

Dicho de otro modo: el precio de una stablecoin sintética depende tanto de la solidez de su respaldo como de la cantidad de órdenes disponibles en cada instante. Y ahí sigue habiendo tarea pendiente para los grandes exchanges.

Para el inversor medio en ether, la sacudida de USDe deja una advertencia sencilla. La red de Ethena no mostró ninguna grieta verificable este martes, pero la próxima prueba llegará cuando una orden grande vuelva a caer sobre un libro fino y no haya rebote en tres minutos.

Liu Wei en el Met Museum: la comisión que dispara la cotización del arte chino

0

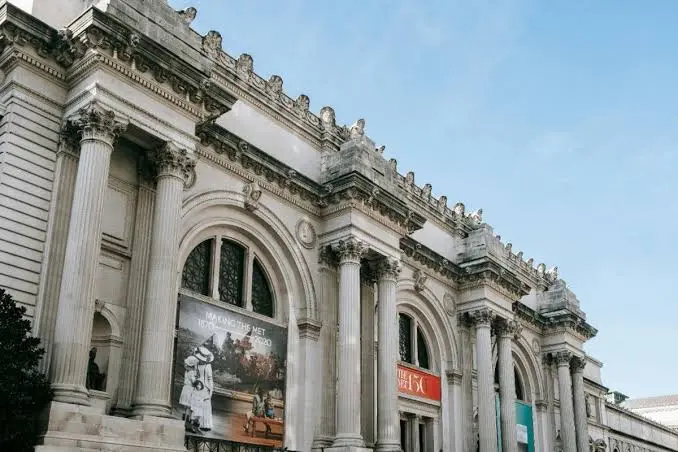
Liu Wei ya firma la fachada del Met Museum. La institución neoyorquina ha desvelado la comisión del artista de Pekín, una serie de esculturas híbridas que van de casi 2,7 metros a más de 4,9 metros de altura y combinan cuero crudo, resina, composite de fibra de vidrio, bronce, aleación de aluminio y acero.

El encargo aterriza en un momento en el que el mercado del arte asiático busca referencias de consenso internacional. Pocas señales pesan tanto como una fachada en la Quinta Avenida.

Las piezas se titulan Speculation / Λ, Speculation / G, Speculation / h y Speculation / c, todas de 2026. En Speculation / G, una mano abierta descansa al pie de una torre de clavos salientes. En Speculation / h, la forma remite a un corazón humano al que se han injertado dedos que casi lo agarran. Vistas juntas, funcionan como un grupo de antimonumentos.

Llevo años siguiendo la obra de Liu Wei y lo determinante aquí no es la escala, sino el procedimiento. El artista trabaja desde 1998 con la idea de la incisión: cortar, fotografiar, manipular la imagen y volver a ensamblar. Su serie Antimatter, de 2006, desmontaba electrodomésticos intervenidos por trabajadores migrantes para dejar a la vista lo que él describía como los órganos internos del objeto.

Trece personas, una maqueta y una restricción de 2,6 metros

La limitación principal del proyecto fue espacial. Cada escultura debía encajar en el hueco entre dos columnas de la fachada, de unos 8,5 pies de ancho, algo menos de 2,6 metros. Liu Wei trabajó primero con collages superpuestos sobre una fotografía digital del edificio, después con pequeñas maquetas tridimensionales y finalmente con un modelo en arcilla de base oleosa del que se extrajo el molde.

Marcó sobre la arcilla las líneas de corte, troceó el modelo y lo reconstruyó con materiales distintos. Rechaza enviar un plano a un fabricante porque, sostiene, eso convertiría la pieza en una mercancía. Para esta comisión contó con un equipo de 13 asistentes y especialistas a los que dio un marco de trabajo y no instrucciones cerradas. Siguió ajustando detalles hasta el momento mismo del embalaje; entre los últimos cambios, sustituyó por completo las uñas de las manos.

Una fachada no eleva el precio de un día para otro: cambia quién está dispuesto a pujar y cuánto tiempo está dispuesto a esperar.

Qué compra el mercado cuando compra validación institucional

arte contemporáneo chino

El efecto de una comisión de este tipo sobre la cotización no es inmediato ni lineal. Lo que modifica es la composición de la demanda. Un artista chino contemporáneo con presencia internacional construye su base de coleccionistas en tres capas: el circuito de Asia Oriental, la diáspora y el coleccionismo occidental. La tercera capa es la más lenta de movilizar y también la que sostiene precios más altos y tiempos de tenencia más largos.

Una fachada en el Met no crea esa capa por sí sola, pero la abre. Es el mismo mecanismo que opera en las grandes comisiones de sala y de fachada, con el Metropolitan Museum of Art como caso más visible: primero llega el reconocimiento institucional, después el interés del coleccionista institucional —fondos, fundaciones, museos regionales—, y solo al final el mercado secundario. Ese orden importa porque el coleccionista institucional rara vez revende en menos de una década.

El aval institucional no elimina el riesgo: lo traslada del criterio artístico al de la liquidez.

El riesgo que no aparece en la fotografía de la fachada

Aquí es donde conviene tomar partido. La comisión del Met consolida a Liu Wei como una apuesta de revalorización, no como un activo de preservación de capital. El arte contemporáneo chino tiene un problema estructural de profundidad de mercado: fuera de Hong Kong, el número de compradores dispuestos a superar cierto umbral de precio se reduce a un puñado de nombres.

Ese puñado se mueve en bloque, con lo que la liquidez se seca y se abre sin aviso. La validación institucional amplía ese grupo, pero no lo convierte en un mercado ancho.

Hay un segundo factor que conviene vigilar. La relación entre la producción del artista y el ritmo de incorporación de nuevos coleccionistas es determinante. Cuando la primera crece más rápido que la segunda, el precio se aplana aunque la reputación siga subiendo.

Es un patrón que se ha repetido en varias generaciones del arte contemporáneo asiático desde los años noventa. Por eso en este segmento el horizonte razonable de tenencia se mide en ciclos de siete a diez años, no en trimestres.

El hito próximo a seguir no es una subasta concreta, sino la programación de las ferias y las salas institucionales asiáticas de la próxima temporada. Si el nombre de Liu Wei entra de forma recurrente en el discurso curatorial occidental, la capa de demanda que hoy es potencial empezará a traducirse en transacciones.

💎 Veredicto Wealth

La comisión del Met consolida a Liu Wei como apuesta de revalorización agresiva, no como activo de preservación de capital. El horizonte razonable es de siete a diez años y el riesgo a vigilar, la liquidez de las obras de gran formato en el mercado secundario asiático.

Un aficionado halla un tesoro romano de 2.000 años que los arqueólogos llaman ‘pequeño milagro’

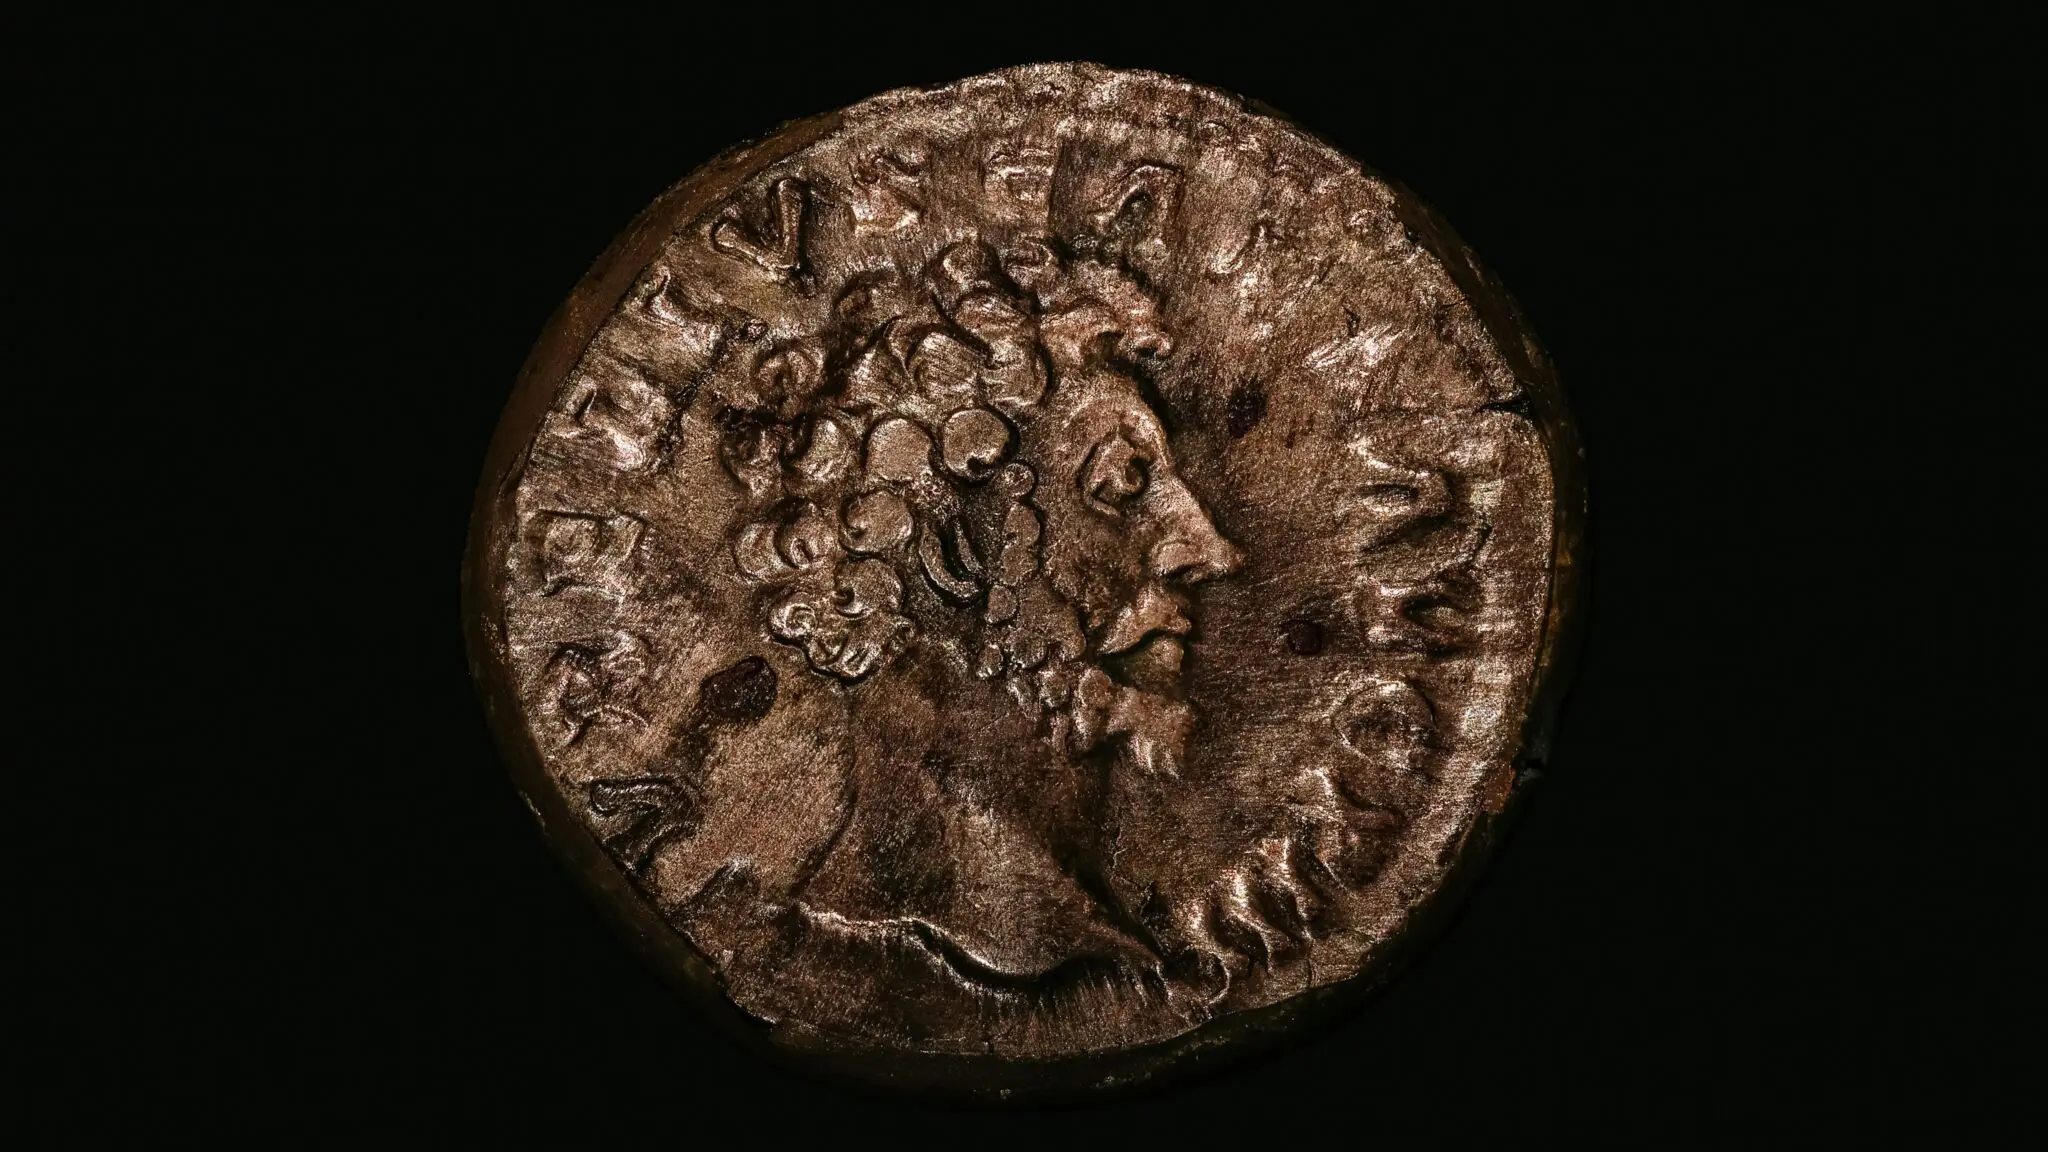
Un tesoro romano hallado en un campo de labranza al sur de Colonia pesa más de tres kilos. Son 934 denarios de plata que llevaban casi dos milenios enterrados en un terreno agrícola de Wesseling, y el Servicio de Arqueología del Rin lo considera el mayor conjunto de monedas de la época del emperador Adriano aparecido en Alemania.

El protagonista no es un arqueólogo. Oliver Riedl, padre de familia, recorría ese campo con un detector de metales cuando empezó a encontrar una moneda detrás de otra. Recuperó quince y las señales del aparato seguían sonando bajo sus pies. ‘Para mí estaba claro que aquí había algo más grande’, contó después. Y entonces hizo lo que casi nadie hace: no cavó. Avisó al LVR, el organismo de patrimonio arqueológico de Renania del Norte-Westfalia, y dejó el terreno en manos de quienes saben leerlo.

Una fortuna enterrada en el segundo cuarto del siglo II

Los arqueólogos del LVR extrajeron 934 denarios —la moneda de plata que articuló la economía romana durante siglos— y los pesaron: más de tres kilogramos de metal fino. Según el propio organismo, se trata del mayor tesoro monetario de la época de Adriano localizado en Alemania y del quinto mayor del mundo para ese periodo. El LVR lo califica sin rodeos de sensacional. Lo que hay detrás de esa palabra es, en la práctica, un pequeño milagro de conservación: el conjunto apareció completo y con parte de su envoltorio original, algo que ocurre una vez cada muchas décadas.

Adriano gobernó entre el año 117 y el 138 después de Cristo y pasó a la historia por el muro que mandó levantar en el norte de Inglaterra. Sin embargo, la mayoría de las monedas de Wesseling son anteriores a su reinado: se acuñaron en el siglo I. La más antigua se remonta a 148 antes de Cristo, cuando Roma era todavía una república sin emperadores. Aquella pieza tenía más de 270 años cuando alguien la enterró, y seguía siendo dinero de curso legal. Es como si hoy pagáramos el pan con una moneda acuñada en 1756.

Cómo se rescata un tesoro sin destruirlo

arqueología romana

Nada se excavó a la ligera. El equipo del LVR levantó el hallazgo en bloque, con la tierra que lo rodeaba, y lo trasladó al taller de restauración del LVR-Landesmuseum de Bonn. Ese detalle, que suena a rutina de manual, resultó decisivo: antes de liberar las monedas una por una, los restauradores documentaron fragmentos de un recipiente de cerámica y restos de paja. La hipótesis del organismo es que los denarios viajaron enterrados dentro de una vasija forrada con paja como protección.

Riedl contaba con el permiso que la legislación alemana exige para buscar con detector: hay que formarse antes y contar con la autorización de los propietarios del terreno. El tesoro es ahora propiedad del estado de Renania del Norte-Westfalia, y el buscador recibirá una recompensa del ministerio autonómico. El arqueólogo responsable del LVR, Eich Claßen, fue explícito en el reconocimiento público: gracias a la prudencia del hallador, dijo, pudieron recuperar el conjunto de forma completa y con criterio científico.

Tres kilos de plata dormidos casi dos mil años en un campo de cultivo. Nadie volvió a por ellos, y ese olvido es hoy un archivo histórico.

Qué revela el hallazgo sobre la Colonia y su campesinado

Wesseling no era tierra de nadie. Aquel campo caía dentro del área de influencia de Colonia Claudia Ara Agrippinensium, la actual Colonia, una ciudad de unos 20.000 habitantes con templos, villas de suelos de mosaico, termas, y hasta una flota de guerra en el Rin. Alrededor se extendían las explotaciones agrícolas que alimentaban a esa población. Es plausible, aunque no está probado, que el dueño de las monedas viviera en una de esas fincas.

¿Por qué enterrar semejante cantidad? Claßen reconoce que solo cabe especular. La explicación más económica es también la más humana: en el siglo II no existía la banca, así que la manera de guardar un patrimonio era esconderlo bajo tierra. ¿Y por qué nadie volvió a desenterrarlo? Quizá el propietario murió sin contarle a nadie dónde estaba su dinero, y se llevó el secreto consigo.

Para hacerse una idea de la magnitud, Rahel Otte, asesora científica del LVR, pone una cifra sobre la mesa. Un legionario romano cobraba 300 denarios al año, de los que se le retenía aproximadamente la mitad para comida y equipo. Le quedaban 150 denarios limpios. Reunir los 934 denarios de Wesseling habría exigido a ese soldado ahorrar todo su dinero disponible durante unos seis años. El valor de mercado del metal ronda hoy los 6.000 euros, una cifra ridícula frente al valor científico del conjunto.

Aquí conviene ser honesto sobre lo que no sabemos. El tesoro no apareció asociado a muros, tumbas ni silos: salió de un campo de cultivo, y el contexto se agota en la vasija. Tampoco hay documentación sobre el propietario, y no la habrá. Lo que sí puede aportar el conjunto es una secuencia monetaria casi continua de más de un siglo, material excelente para afinar la cronología de la circulación de la plata en la frontera del Rin. Queda por delante la catalogación completa de las 934 piezas, tarea lenta que suele tardar años.

El LVR-Landesmuseum de Bonn muestra el hallazgo por primera vez, y la exposición debería servir para que el visitante entienda algo incómodo y a la vez fascinante: buena parte de lo que sabemos de Roma no viene de sus emperadores ni de sus batallas, sino de gente anónima que escondió su dinero y nunca pudo volver a buscarlo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un tesoro de 934 denarios de plata romanos, el mayor de la época del emperador Adriano hallado en Alemania y el quinto del mundo para ese periodo.
  • Dónde: un campo de cultivo en Wesseling, al sur de Colonia (Renania del Norte-Westfalia, Alemania).
  • Institución responsable: LVR-Amt für Bodendenkmalpflege im Rheinland; excavación en bloque y restauración en el LVR-Landesmuseum de Bonn.
  • Cuándo: enterrado en el segundo cuarto del siglo II d. C.; el hallazgo se ha dado a conocer en septiembre de 2026.
  • Impacto a futuro: ofrece una secuencia monetaria de más de un siglo para afinar la cronología de la circulación de la plata en la frontera renana del Imperio.

Oncodermatología, la especialidad que entra en juego cuando el cáncer deja secuelas en la piel

0

Los avances en los tratamientos oncológicos han mejorado de forma notable la supervivencia de las personas con cáncer. Sin embargo, muchos pacientes experimentan durante el proceso terapéutico alteraciones en la piel, el cabello, las uñas o las mucosas que pueden afectar significativamente a su calidad de vida e, incluso, dificultar la continuidad del tratamiento.

El éxito de la oncología moderna es indiscutible. Los avances médicos han mejorado de forma notable la supervivencia de las personas con cáncer, transformando el pronóstico de miles de pacientes. Sin embargo, esta victoria terapéutica esconde una cara B: un peaje en forma de alteraciones en la piel, el cabello, las uñas o las mucosas que merman significativamente la calidad de vida y que, en los casos más severos, amenazan la continuidad del propio tratamiento.

Para combatir este frente, la medicina ha tenido que especializarse. «Para prevenir, diagnosticar y tratar estas afecciones relacionadas con las terapias oncológicas surge la oncodermatología, una subespecialidad de la dermatología», explica el Dr. Azael Freites Martínez, coordinador de la Unidad de Oncodermatología del Hospital Universitario Ruber Juan Bravo.

Un dique de contención contra el abandono terapéutico

Lejos de tratarse de una mera cuestión estética, las complicaciones cutáneas se han convertido en un factor clínico crítico. El dolor, las infecciones o las erupciones graves pueden llegar a ser tan invalidantes que obligan a los oncólogos a modificar las dosis o, en el peor de los escenarios, a suspender temporalmente el tratamiento contra el cáncer.

Es ahí donde la intervención temprana se vuelve estratégica. En este sentido, el Dr. Freites subraya que «el papel más importante de la oncodermatología es realizar una evaluación especializada y oportuna de los efectos adversos de las terapias oncológicas para ayudar a continuar con el tratamiento de una manera más satisfactoria«. Además, el especialista añade que este seguimiento minucioso también permite tratar aquellas alteraciones dermatológicas que persisten tras finalizar la terapia, logrando un impacto positivo y demostrado sobre la calidad de vida de los pacientes.

Del “acné” biológico a la radiodermitis

El mapa de las secuelas cutáneas varía según el arma terapéutica empleada. Mientras que las quimioterapias clásicas son bien conocidas por provocar la caída del cabello, sequedad extrema o fragilidad en las uñas, la revolución de la medicina de precisión ha traído nuevos desafíos. Las terapias dirigidas y la inmunoterapia suelen manifestarse a través de erupciones inflamatorias, eccemas, alteraciones de la pigmentación o un picor implacable. Por su parte, la radioterapia acostumbra a dejar su huella en forma de dermatitis localizada en la zona irradiada.

El Dr. Freites lo explica: «las nuevas terapias biológicas se asocian con picor intenso y diferentes tipos de erupciones cutáneas que deben tratarse según sus características«. El experto advierte, además, de que «esto puede hacer que el paciente o incluso el oncólogo se planteen suspender el tratamiento«, una situación que obliga a una intervención precoz para no perder terreno frente al tumor.

Alianza multidisciplinar: evaluar antes de que aparezca el síntoma

Para anticiparse al daño, las unidades de oncodermatología no trabajan de forma aislada, sino integradas en comités multidisciplinares junto a Oncología Médica y Oncología Radioterápica. La premisa es clara: el cuidado debe empezar antes de que aparezcan las primeras lesiones.

«Las personas que padecen o han padecido cualquier tipo de cáncer deberían ser evaluadas por un dermatólogo«, recomienda firmemente el Dr. Freites. El especialista insiste en la necesidad de mantener una comunicación bidireccional estricta, recordando que el paciente debe informar siempre de toda la medicación oncológica que está recibiendo para poder adaptar las pautas dermatológicas a cada caso concreto.

A través de medidas preventivas -como una hidratación profunda y pautada, el uso de limpiadores sin jabón, una fotoprotección estricta y la evitación de la fricción- se consigue mitigar de forma drástica la intensidad de las complicaciones.

Secuelas que sobreviven al cáncer

Uno de los aspectos más invisibilizados es la cronicidad de estas patologías. Aunque muchos de los efectos secundarios remiten al suspender la medicación, otros se cronifican, acompañando al paciente durante su reincorporación a la vida cotidiana.

«Las repercusiones dermatológicas pueden persistir incluso años después del tratamiento, limitando la calidad de vida de los pacientes que ya han superado el cáncer«, aclara el Dr. Freites. «Para eso está la oncodermatología: para paliar esos síntomas y conseguir que el paciente pueda seguir con el tratamiento oncológico de una manera más satisfactoria o mejorar su calidad de vida una vez finalizado«.

Con el auge imparable de la inmunoterapia y los fármacos diana innovadores, la necesidad de estos especialistas no hace más que crecer. El propio Dr. Freites forma parte actualmente de iniciativas internacionales y grupos de trabajo enfocados en estandarizar el abordaje de estas toxicidades. El objetivo final de la especialidad trasciende la superficie de la piel: se trata de una pieza transversal de la oncología moderna indispensable para que el paciente complete su tratamiento en las mejores condiciones físicas y emocionales posibles.

El Givenchy de Grace Kelly que bate récord de revalorización

0

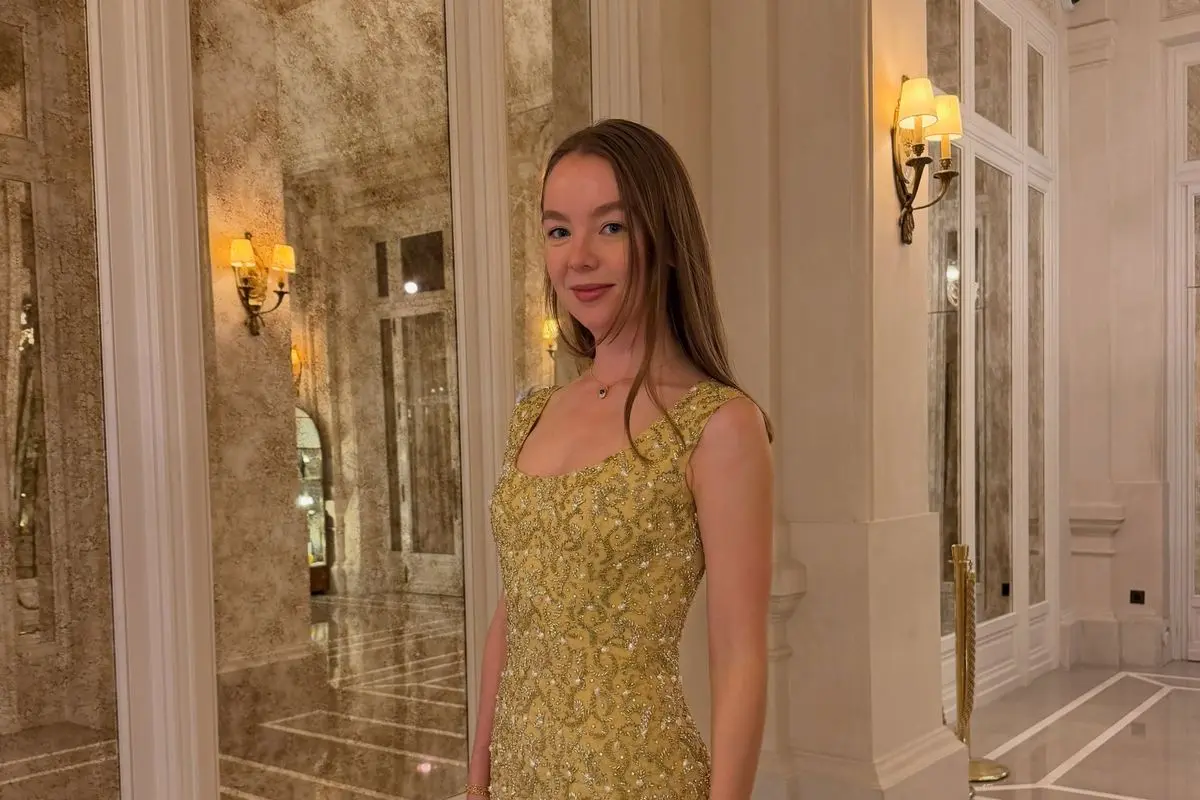
La moda de archivo inversión ha encontrado esta semana su mejor argumento en un vestido de 1962. La princesa Alejandra de Hannover, de 27 años, ha recuperado un Givenchy amarillo que perteneció a su abuela, Grace Kelly, y que esta vistió en la boda de los reyes Juan Carlos y Sofía, celebrada en Atenas en mayo de 1962.

He seguido el mercado del couture de archivo durante los últimos años y pocas veces he visto una operación de imagen tan eficaz desde el punto de vista patrimonial. No hay subasta, no hay precio de martillo, no hay cifra pública. Y sin embargo el mensaje de mercado es inequívoco: la procedencia documentada es el único factor de valoración que ninguna casa puede replicar.

El Givenchy de Grace Kelly: procedencia documentada y trazabilidad

El vestido es una columna de color amarillo canario con bordados dorados, abalorios y lentejuelas, tirantes anchos, escote cuadrado redondeado y espalda en uve baja. Grace Kelly lo llevó con un collar y unos pendientes de gran formato, fajín real, bolso de seda y peinado recogido con tiara. Sesenta y cuatro años después, la pieza sigue siendo identificable en cada fotografía de archivo.

Alejandra lo ha combinado con un collar delicado, un bolso negro y maquillaje mínimo. La elección estilística importa menos que el hecho económico: ha presentado la pieza como lo que es, un activo con historial fotográfico continuado y con dos miembros de la misma familia en su registro de uso.

No es un gesto aislado. En 2024 recuperó para el Día Nacional de Mónaco un traje de chaqueta marrón chocolate que también había sido de su abuela. Su prima Camille Gottlieb hizo lo propio en la gala de la Cruz Roja de 2025 con un vestido blanco y negro de Elisabetta Franchi inspirado en el diseño que Edith Head firmó para Kelly en Rear Window, en 1954.

El anuncio de su compromiso con Ben-Sylvester Strautmann, sellado con un anillo de diamante amarillo, refuerza la coherencia cromática y, en términos de mercado, añade un relato útil: la pieza de archivo deja de ser una reliquia inmóvil y pasa a formar parte de un discurso contemporáneo.

Por qué el couture de archivo se comporta como reserva de valor

La lógica es la de cualquier mercado de bienes tangibles escasos. Cada pieza de alta costura es única, ejecutada a mano y no reproducible: Givenchy no volverá a fabricar ese vestido. Frente a un bolso de producción seriada, el couture de archivo compite en otra liga, con un número muy reducido de operaciones al año.

En moda de archivo, la fotografía antigua es a la vez certificado y precio: sin documento gráfico, una pieza de alta costura se queda en tejido vintage.

couture vintage Givenchy

Esa escasez tiene una cara incómoda. La contrapartida es la liquidez: el universo de compradores capaces de pagar una pieza de nivel museístico es estrecho, y el tiempo medio para colocar una pieza en el mercado secundario se mide en meses, no en días. Para un family office, esto obliga a tratar la moda de archivo como activo de colección puro, nunca como instrumento de tesorería.

El segundo riesgo es la trazabilidad. Cuando no existe documentación —facturas de la maison, registros de sastrería, archivo fotográfico fechado— el valor se desploma. La fortaleza del vestido de Alejandra es precisamente esa: la casa puede datarlo y existe una imagen pública que lo acredita en un acto concreto y con fecha verificable.
Del armario privado al balance: cómo se valora la procedencia real

Conviene ser honesto con el inversor. La moda de archivo no es un activo de revalorización rápida ni un sustituto de la renta variable. Es un activo de preservación con un componente de prestigio que se paga íntegro en el momento de la compra y se recupera, si se recupera, muchos años después. Las piezas de procedencia real o aristocrática forman un subsegmento dentro del subsegmento, con muy pocos comparables anuales y una horquilla de precios poco densa.

Eso sí, ese aislamiento tiene una virtud. Cuando aparece una pieza de esta categoría en subasta, el resultado fija referencia para todo el segmento durante años. Es un mercado de hitos, no de cotizaciones continuas. Quien lo entiende compra documentación antes que tela.

El mercado de archivo no se mueve por tendencias de temporada, sino por procedencias irrefutables: dos apariciones públicas valen más que cualquier campaña de marketing.

Mi lectura es que la operación de Alejandra tiene un efecto medible más en la percepción de categoría que en el precio inmediato, porque no hay transacción detrás. Lo que sí consolida es el argumento de que la moda de archivo funciona como reserva de valor dentro de un patrimonio diversificado, siempre que se asuma un horizonte largo y una prima de iliquidez explícita. El próximo hito a seguir será el comportamiento del segmento en las citas de subasta de finales de 2026 en Londres y París, donde se comprobará si el apetito por la procedencia verificada resiste el enfriamiento general del consumo de lujo.

💎 Veredicto Wealth

El couture de archivo con procedencia documentada encaja en una estrategia de preservación de capital a largo plazo, no de revalorización agresiva. El riesgo principal a vigilar es la liquidez: el universo de compradores es estrecho y las piezas tardan meses en encontrar salida.

Cardiólogos e instituciones reclaman reforzar la prevención secundaria para reducir el riesgo de nuevos eventos cardiovasculares tras un infarto o ictus

0

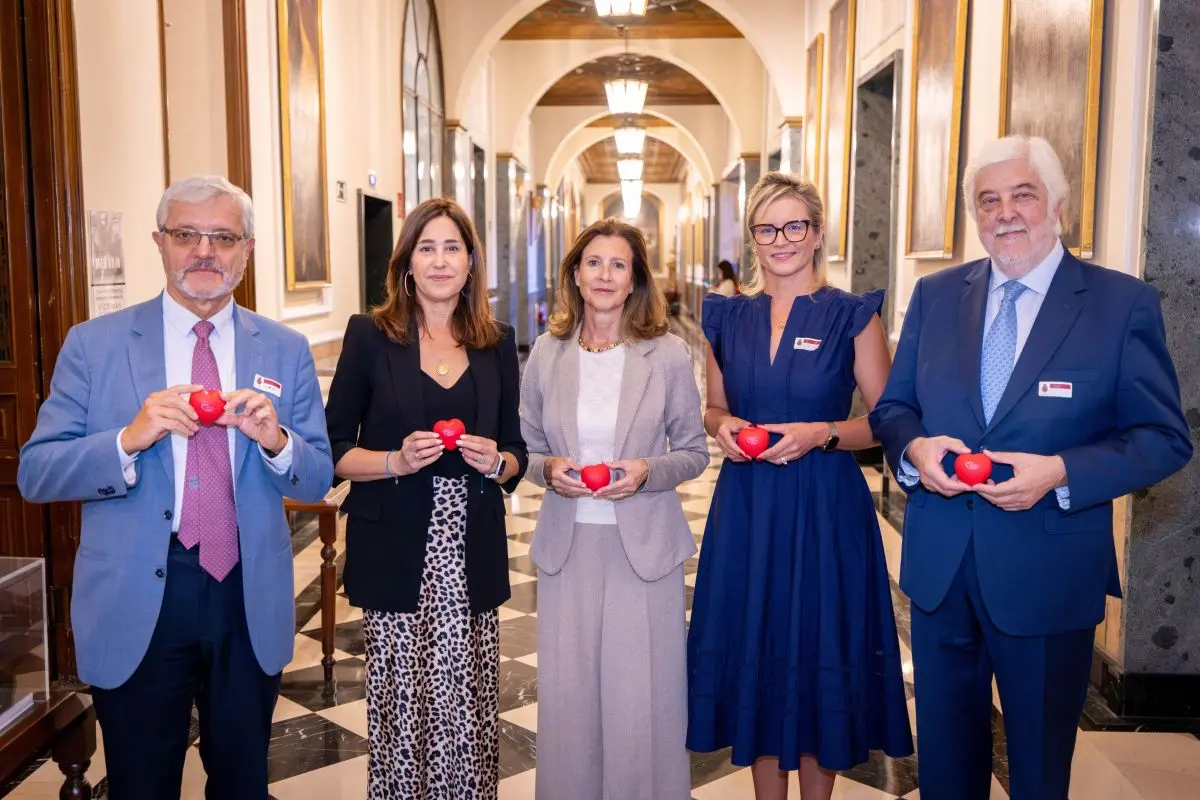
La Sociedad Española de Cardiología (SEC) y la Fundación Española del Corazón (FEC) han reclamado en el Senado de España la necesidad de reforzar la prevención secundaria cardiovascular para reducir el riesgo de nuevos eventos en las personas que ya han sufrido un infarto, un ictus u otro evento cardiovascular.

La jornada, celebrada con la colaboración de Novartis con motivo del Día Mundial del Corazón, que se celebra el 29 de septiembre, ha reunido a expertos sanitarios, senadores y representantes institucionales, que se han realizado mediciones de riesgo cardiovascular a través de un dispositivo móvil.

En España, las enfermedades cardiovasculares causan más de 113.000 fallecimientos cada año, siendo responsables de más del 25% del total de defunciones en el país. Estas patologías plantean un desafío fundamental: proteger a quienes ya han sufrido un primer evento y continúan expuestos a un elevado riesgo cardiovascular.

Superar el episodio agudo no significa que el riesgo haya desaparecido. Uno de cada cuatro pacientes que ha tenido un infarto de miocardio experimenta otro en los dos años siguientes. Por otro lado, los pacientes con antecedentes de ictus o ataque isquémico transitorio presentan un riesgo acumulado cercano al 13% de tener nuevos eventos en los cinco años posteriores.

La prevención secundaria busca evitar que el paciente vuelva a sufrir un nuevo evento. Para ello, es necesario mantener un tratamiento y seguimiento adecuado y actuar de forma sostenida sobre los factores de riesgo cardiovascular, como el colesterol LDL elevado, la hipertensión, la diabetes, la obesidad, el tabaquismo, el sedentarismo o una adherencia insuficiente al tratamiento.

Los expertos han destacado que avanzar en prevención secundaria implica consolidar estrategias de seguimiento capaces de mantener el control del riesgo a largo plazo, promover hábitos de vida saludables y favorecer una actuación precoz cuando sea necesario. El Dr. Andrés Íñiguez, presidente de la FEC, explica que “la prevención secundaria debe entenderse como un proceso continuo y compartido, en el que el paciente cuente con el apoyo de los profesionales sanitarios y con las herramientas necesarias para cuidar de su salud cardiovascular”.

España cuenta desde 2022 con la Estrategia en Salud Cardiovascular del Sistema Nacional de Salud (ESCAV), que establece una hoja de ruta común para mejorar la salud cardiovascular desde un abordaje integral. Entre sus líneas de actuación se encuentran el impulso de la prevención secundaria y la rehabilitación cardiaca, el control de los factores de riesgo y la continuidad asistencial.

El Dr. Ignacio Fernández-Lozano, presidente de la SEC, afirmó que “es esencial reforzar la colaboración entre Atención Primaria y Cardiología para garantizar un seguimiento adecuado y actuar de forma precoz. La Estrategia en Salud Cardiovascular del SNS ofrece una hoja de ruta clara que debemos acelerar, especialmente en la implantación de circuitos asistenciales coordinados y en el refuerzo de la prevención. Asimismo, debemos avanzar hacia modelos de atención más homogéneos en todo el territorio”.

A este marco nacional se suma el ‘Safe Hearts Plan’, aprobado por la Comisión Europea en diciembre de 2025, que articula sus actuaciones en torno a tres grandes pilares: prevención; detección precoz y cribado; y tratamiento y atención. La iniciativa europea representa una oportunidad para seguir impulsando las estrategias nacionales, poner en valor las experiencias que ya se están desarrollando, compartir buenas prácticas y avanzar hacia modelos de seguimiento cada vez más coordinados.

Amaya Echevarría, presidenta de Novartis España, señala que “España y Europa han dado pasos importantes para situar la salud cardiovascular entre sus prioridades. El reto ahora es transformar esas estrategias en avances reales para las personas, especialmente para quienes siguen expuestos a un riesgo elevado tras un primer evento cardiovascular. Para lograrlo, es fundamental reforzar la colaboración entre administraciones, profesionales sanitarios, sociedades científicas, pacientes e industria, y favorecer un acceso ágil y equitativo a la innovación. Desde Novartis queremos seguir contribuyendo a este esfuerzo compartido».

Huelga de autobuses de TMB en Barcelona: servicios mínimos del 20% al 40% este martes

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El comité de empresa de los autobuses de TMB mantiene la huelga convocada para este martes en Barcelona, con servicios mínimos del 20% hasta las 16 horas y del 40% entre las 16 y las 17.
  • ¿Quién está detrás? ACAT, ACTUB, CC.OO., CGT, SIT y UGT firman la convocatoria; TMB asegura que la negociación del convenio sigue abierta.
  • ¿Qué impacto tiene? Circula una de cada cinco unidades durante la mayor parte de la jornada, con esperas más largas y presión extra sobre el metro.

La huelga de autobuses de Barcelona llega a su jornada efectiva tras 23 reuniones de convenio sin acuerdo. El comité de empresa mantiene el paro y TMB confía todavía en cerrar un pacto sobre el nuevo convenio municipal.

Servicios mínimos del 20% hasta las 16 horas y del 40% al final de la tarde

El operador aplica servicios mínimos del 20% sobre el servicio habitual hasta las 16 horas. Entre las 16 y las 17 horas, la cobertura sube al 40%. El detalle de la jornada, con las líneas y las frecuencias previstas, se puede consultar en la web de TMB: en la práctica, circula una de cada cinco unidades durante la mayor parte del día.

Con ese cuadro, el usuario del bus metropolitano se enfrenta a esperas más largas, a vehículos que llegan completos, y a transbordos forzados hacia el metro o hacia Ferrocarrils de la Generalitat. La jornada cae en plena actividad laboral y escolar, así que las horas punta de primera hora y de mediodía son las más delicadas. Adelantar el viaje, agrupar recados o tirar directamente del suburbano son las salidas más razonables.

23 reuniones sin acuerdo y una convocatoria registrada el viernes

El comité de empresa de los autobuses anunció el paro el pasado viernes 18 de septiembre. Lo hizo con un argumento que repite desde hace semanas: la paciencia ‘ha llegado a un límite’. Detrás queda una ristra de 23 reuniones infructuosas con la empresa en la negociación del nuevo convenio laboral.

La convocatoria la firman ACAT, ACTUB, CC.OO., CGT, SIT y UGT. TMB, por su parte, sostiene que la negociación sigue viva con esos mismos sindicatos y que el objetivo compartido es adaptar a la plantilla del bus el nuevo convenio municipal. La empresa insiste en que el acuerdo aún es posible. El pulso sigue vivo.

El conflicto del bus de Barcelona se decide menos en la calle que en la mesa: veintitrés rondas después, sigue sin haber convenio.

El desencuentro no es nuevo. La negociación del convenio de TMB arrastra meses de tira y afloja, con la equiparación entre colectivos y la adaptación al marco municipal como telón de fondo. Nada nuevo bajo el sol, salvo el calendario: septiembre concentra la vuelta a la rutina de cientos de miles de personas y cualquier recorte de oferta se nota el doble.

Conviene recordar que el bus de superficie no opera aislado. El metro comparte demanda y, cuando la red de autobús se estrecha, los andenes reciben el rebote. Ese efecto ya se ha visto en paros anteriores y suele traducirse en estaciones más apretadas durante las horas centrales.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es de tiempo antes que de dinero. Nadie paga dos veces por el mismo abono, pero un trayecto que se resuelve en veinte minutos puede alargarse si el autobús tarda más de lo previsto y hay que rehacer el camino en metro. La zona cero es la red de bus de Barcelona ciudad, con especial incidencia en los corredores de entrada y en los barrios donde el autobús es la única opción sensata de transporte público. El dato que resume la jornada es doble: 20% de servicio hasta las 16 horas y 40% entre las 16 y las 17.

El pulso tiene tres actores. El comité, que mantiene la convocatoria y reclama avances tangibles. La dirección de TMB, que se declara negociadora y evita fijar ultimátums. Y el Ayuntamiento de Barcelona, propiedad del operador, que de momento deja hacer a la mesa sin intervenir en público. En nuestra lectura, el 20% de mínimos es una cobertura baja incluso para los estándares de un paro de transporte urbano, y eso tensiona a los dos lados: al viajero, que sufre la espera, y al comité, que sabe que una jornada mal vivida por la ciudad erosiona apoyos.

El escenario que viene depende de la próxima reunión, y ahí está el problema: no hay fecha pública para un nuevo encuentro. Esa ausencia de calendario es la peor señal para quien usa el bus a diario. Los conflictos de convenio en el transporte público suelen cerrarse a última hora, cuando el coste del paro se hace evidente para las dos partes, pero eso no devuelve el servicio perdido. Todo igual, de momento. Lo único seguro es que el bus que no circula este martes ya no se recupera.

Atalaya Mining (Riotinto) dispara su cotización en Bolsa: cobre récord y aval de JPMorgan y RBC

Atalaya Mining Riotinto supera el 80% de revalorización en los últimos doce meses y roza máximos históricos empujada por el cobre. La minera dueña de los yacimientos onubenses acaba de recibir un respaldo que pocas compañías del sector consiguen: JPMorgan y RBC despejan el camino para que el rally continúe.

El metal rojo es el protagonista silencioso de 2026. Lejos del ruido del petróleo y del gas, el cobre encadena una sucesión de récords que se traslada directamente a las compañías con mayor exposición. Atalaya, propietaria de las minas de Riotinto en la provincia de Huelva, es el ejemplo más claro. En cinco años sus títulos rozan el 240%.

La cobertura de JPMorgan y RBC

En la sesión de hoy, los analistas de JPMorgan han iniciado la cobertura de Atalaya con recomendación de sobreponderar. Su precio objetivo es el segundo más elevado de todos los emitidos por las firmas que siguen el valor, según los datos recopilados por LSEG, solo por detrás de la valoración récord que RBC anunció la semana pasada.

La actualización de perspectivas de ambos bancos otorga a las acciones un potencial alcista superior al 30% respecto al nivel con el que partían los títulos en la jornada. El optimismo es unánime: de las siete firmas que cubren la cotización, todas aconsejan comprar.

No es habitual una unanimidad semejante en una minera de mediana capitalización cotizada en la Bolsa de Londres. Cosas que pasan cuando el metal subyacente marca máximos y el consenso se pone de acuerdo.

Siete firmas cubriendo el valor y siete recomendaciones de compra: el consenso no discute la dirección, solo discute hasta dónde puede llegar la cotización.

El superciclo del cobre: IA, Defensa y vehículos eléctricos

El protagonismo del cobre dentro de las carteras de materias primas se ha reforzado con varias tendencias estructurales. Los analistas citan el superciclo inversor de la inteligencia artificial, el auge del sector Defensa y los vehículos eléctricos como impulsores clave de la demanda.

Los centros de datos son, quizá, el vector menos evidente. Estas infraestructuras requieren equipos que consumen grandes cantidades de cobre: cables de alimentación, transformadores, sistemas de refrigeración y conexiones a la red. Cada nuevo data center es, en la práctica, una demanda añadida de metal rojo.

cobre récord

A ese cóctel se suma la lectura de UBS. El banco suizo reitera sus previsiones de mayores subidas y resume su tesis en una frase: escasez de oferta y previsión de precios más altos. Su recomendación pasa por favorecer las posiciones largas en cobre y tratar cualquier debilidad a corto plazo como una oportunidad de compra.

Atalaya y el riesgo de confundir un rally con una tesis

Aquí conviene separar dos cosas que el mercado tiende a mezclar. Una es la revalorización de Atalaya; otra, muy distinta, es la solidez de su tesis de inversión a medio plazo. Llevo años observando cómo los valores vinculados a materias primas viven atrapados en un doble movimiento: suben con el precio del metal y caen con él, casi sin margen para demostrar si su negocio es bueno o simplemente cíclico. El 240% acumulado en cinco años es espectacular, pero conviene ponerlo en contexto. La mayor parte de esa subida se explica por un único factor.

La pregunta relevante no es si el rally continúa, sino qué ocurre cuando el precio del metal se gire. Riotinto es un activo de calidad, con reservas conocidas y unos costes de extracción que lo sitúan en en la parte media de la tabla global. Sin embargo, su cotización depende más del precio internacional que de cualquier decisión corporativa. Cuando siete analistas recomiendan comprar y ninguno vender, suele ser señal de que el consenso ya está muy posicionado. El riesgo de una corrección abrupta crece en la misma medida en que todo el mundo mira hacia el mismo lado.

La contradicción que veo es esta: los bancos hablan de un superciclo estructural del cobre por la IA, la Defensa y los vehículos eléctricos, pero el valor cotiza en la Bolsa de Londres con una liquidez limitada y una exposición muy concentrada a un solo metal. Si la inversión en centros de datos tarda más de lo previsto en materializarse, o si China relanza su producción, el argumento se desinfla rápido. No digo que vaya a ocurrir. Digo que el consenso rara vez descuenta el escenario adverso con la misma energía con la que celebra el favorable.

La próxima cita será la publicación de resultados del ejercicio, donde se verá si los márgenes acompañan al rally bursátil o si la acción corre más que el negocio. Ahí se sabrá si la subida tiene fundamento o solo impulso.

Veredicto Merca2

Cotización: Los títulos de Atalaya acumulan una revalorización superior al 80% en los últimos doce meses y rozan máximos históricos tras conocerse la cobertura de JPMorgan. La acción cotiza en la Bolsa de Londres en la zona alta de su serie histórica.

Clave técnica: El valor mantiene una tendencia alcista sostenida desde hace cinco años, con un soporte relevante en la zona que marcó antes del último tramo de subida. El potencial del 30% que otorgan los analistas solo se sostiene si el cobre defiende los precios actuales.

Apunte sectorial: Las siete firmas que cubren Atalaya recomiendan comprar y ninguna mantiene una recomendación de venta, un consenso inusualmente alineado. UBS insiste en la escasez de oferta como principal argumento para mantener posiciones largas en el metal.

Tarifa del gas en octubre: la TUR se dispara un 54% y encarece la factura hasta 310 euros al año

La tarifa del gas de octubre subirá un 54% y añadirá 310 euros al recibo anual del hogar medio con calefacción. La revisión que entra en vigor el 1 de octubre devuelve la calculadora a las cocinas españolas y coloca la energía en máximos del año.

La TUR 2 pasa de 4,12 a 6,95 céntimos por kWh desde el 1 de octubre

Las cifras las puso este martes la Organización de Consumidores y Usuarios (OCU), recogidas por El Periódico de la Energía. El precio del consumo para los hogares acogidos a la modalidad TUR 2, con consumos anuales de entre 5.000 y 15.000 kilovatios hora, pasará de 4,12 a 6,95 céntimos por kWh. El coste de la energía se dispara cerca de un 69%.

El recibo no subirá en esa misma proporción. El alquiler del contador, los impuestos y los términos fijos rebajan el golpe final hasta el 54%. Para un hogar tipo con calefacción de gas y 9.000 kWh de consumo anual, la factura pasa de unos 600 euros a alrededor de 910 euros al año.

Son 310 euros más en doce meses. Al mes, 26 euros que salen de la misma cuenta corriente que ya paga la luz y la compra del supermercado. Otra factura de otoño.

La causa está en el mecanismo de cálculo. En el último trimestre del año el sistema eleva el peso del llamado gas estacional, que pasa a representar casi el 47% del coste de aprovisionamiento. Con los futuros cotizando en niveles altos, el coste de la materia prima prácticamente se duplica en la fórmula.

El gas estacional es la bisagra del sistema: cuando los futuros de otoño se firmaron caros, ningún ajuste de peajes evita el golpe en el recibo.

A la fórmula se suma el nuevo año gasista que arranca el 1 de octubre, con la revisión de peajes y cargos que aprueba la Comisión Nacional de los Mercados y la Competencia. Su incidencia en la subida será limitada, según la OCU, porque el grueso del alza viaja en la energía.

La tarifa regulada deja de ser un escudo justo cuando más se necesita: en el trimestre de mayor consumo y con el mercado mayorista tenso.

El gas estacional rompe cada otoño el recibo de la calefacción

precio gas TUR

El diseño de la tarifa reparte el año en cuartos y asigna a cada uno una cesta distinta de aprovisionamiento. En primavera y verano pesan más los contratos indexados al hub TTF holandés; en otoño e invierno gana terreno el gas comprado con antelación para cubrir los meses fríos. Cuando esos futuros se firmaron caros, la factura lo acaba notando.

La revisión de octubre llega con la calefacción todavía apagada en buena parte del país y con el consumo disparándose en cuanto baje el termómetro. La factura más alta coincidirá con los meses de mayor uso. El calendario no da tregua.

Para las comercializadoras del mercado libre, el movimiento abre una ventana comercial evidente. Cada revisión al alza de la TUR es una oportunidad para captar clientes con tarifas fijas a doce meses. La trampa habitual: el precio fijo protege durante el primer año, pero incorpora una prima de riesgo que se paga igual cuando el mercado se relaja.

La OCU pide comparar antes de abandonar la TUR: sigue siendo la opción más barata

La organización de consumidores recomienda prudencia. Frente al encarecimiento previsto, sus cálculos sitúan la TUR con ahorros de al menos el 22% respecto a las mejores tarifas de precio fijo y de más del 40% frente a numerosas ofertas comerciales. Cambiar de comercializadora sin leer la letra pequeña puede salir más caro que quedarse.

El consejo es revisar las ofertas del mercado libre a partir de octubre, cuando ya se conozca el precio definitivo de la revisión. Para comparar hay que mirar cuatro cosas: el precio del kWh, el término fijo, la duración del contrato, y la existencia de servicios adicionales que engordan la factura.

En paralelo, la asociación mantiene abierta su compra colectiva de energía, consultable en la web de la OCU, una iniciativa gratuita y sin compromiso para agrupar hogares y negociar tarifas de luz y gas mediante subasta. En la edición anterior participaron más de 33.000 usuarios, con un ahorro medio de 75 euros anuales solo en electricidad.

De la TUR 1 a la TUR 2: quién nota el golpe y quién se libra

El mercado regulado no cubre a todos los consumidores de gas. Solo pueden acogerse los hogares y pequeños negocios que no superan los umbrales de consumo establecidos para cada modalidad. Dentro de esa bolsa, la TUR 2 concentra a los hogares con calefacción de gas, que son precisamente los que más consumen en invierno. Los usuarios de la modalidad TUR 1, con consumos por debajo de 5.000 kWh, encajan la misma fórmula con volúmenes mucho menores: el precio del término variable sube igual, pero el impacto absoluto en la factura es una fracción del que soportan los hogares con radiadores.
La comparación con el ahorro que se rasca por otras vías resulta incómoda. Los 310 euros que suma la factura del gas multiplican por más de cuatro el ahorro medio de 75 euros que la compra colectiva logró en electricidad, y eso sin contar con que el invierno obligará a subir el termostato.

Una tarifa regulada expuesta al ciclo: el riesgo que no resuelve ninguna revisión

El problema de fondo es de arquitectura. La TUR se revisa cada trimestre con una fórmula que mezcla cotizaciones internacionales, subastas de aprovisionamiento y costes regulados. Esa mezcla da estabilidad al sistema y volatilidad al usuario. Cuando los futuros se relajan, traslada la caída con rapidez; cuando se tensan, ocurre lo contrario y el consumidor lo descubre en la carta que le anuncia su nuevo precio.

La crisis energética de 2022 dejó una lección que el mecanismo no ha resuelto: el mercado regulado protege frente al abuso comercial, no frente al ciclo. La comparativa que maneja la OCU lo confirma, porque la TUR sigue siendo competitiva frente al mercado libre incluso después de este salto. El problema es que la referencia barata también sube, y con ella el suelo de todas las comparaciones.

El riesgo evidente es la segunda vuelta. La próxima revisión trimestral, ya en enero de 2027, llegará con la demanda de invierno consumida y con los futuros invernales en cartera. Si el TTF no cede, el recibo volverá a moverse en la misma dirección. Las ayudas del bono social térmico, que se mueven en decenas de euros al año, quedan lejos de cubrir los 310 euros que suma esta revisión.

Queda una pregunta abierta y con fecha: cuántos hogares cambiarán de comercializadora con la calefacción encendida y si el mercado libre sostendrá precios fijos competitivos cuando apriete el frío. La respuesta asomará en las ofertas de noviembre y en la letra pequeña de la próxima revisión.

Enerside pide concurso de acreedores: BME Growth suspende su cotización en plena crisis solar

0

Enerside Energy ha solicitado concurso voluntario de acreedores. La solar catalana, cotizada en el BME Growth, no ha logrado reestructurar una deuda superior a los 40 millones de euros y sus acciones han quedado suspendidas de contratación este martes.

La compañía trasladó el aviso al mercado en la noche del lunes. Lo hizo con la fórmula habitual: ‘por acuerdo del consejo de administración ha presentado ante el juzgado de lo mercantil competente la solicitud de declaración de concurso voluntario de acreedores’. Horas después, el director de supervisión del BME Growth, Álvaro Castro, confirmaba la suspensión de la contratación de los títulos. Enerside debutó en ese mercado, el antiguo MAB, en marzo de 2022.

El comunicado se limita a señalar que la sociedad informará ‘oportunamente’ de cualquier resolución judicial y de los avances del procedimiento a través de los canales de BME MTF Equity. El concurso de acreedores es un proceso reglado: a partir de aquí, buena parte del control pasa al juzgado y la empresa pierde margen para decidir sobre su propio balance.

La suspensión deja a los accionistas atrapados en el valor. Los títulos no pueden comprarse ni venderse hasta que el supervisor levante la medida, un escenario que en la mayoría de los concursos se prolonga hasta que existe una resolución judicial firme o un convenio con los acreedores. Quien entró en Enerside en sus primeros meses de cotización contempla ahora una posición sin precio de mercado.

El desenlace no sorprende a quien seguía la pista de la compañía. Enerside ya había reconocido que no había alcanzado ‘ningún acuerdo’ con sus acreedores en torno a un plan de reestructuración y que seguía evaluando ‘alternativas disponibles para la continuidad de la sociedad’. En julio, había advertido de que trabajaba en una operación corporativa para captar recursos y reforzar su estructura de capital.

Sin acuerdo con los acreedores y sin un socio que aportara capital, el concurso dejó de ser una hipótesis y se convirtió en cuestión de días.

El último intento: sin acuerdo con los acreedores y con la plantilla camino del ERE

Antes del concurso, el consejo había aprobado un ERE para 26 empleados, alegando causas económicas. La dirección matizó entonces que iniciar el procedimiento sobre la totalidad de la plantilla ‘no implica que las medidas de extinción deban necesariamente aplicarse al 100%’ y defendió que la continuidad operativa no quedaría comprometida por el eventual ajuste.

Presentar concurso de acreedores y despedir a toda la plantilla no es el gesto de una empresa que confía en su continuidad, por mucho que diga lo contrario.

El argumento chirría con el resto del cuadro. Una compañía que se declara insolvente y que plantea vaciar su estructura de personal difícilmente sostiene esa misma continuidad operativa en el mismo documento enviado al regulador. La letra pequeña del ERE describe, en realidad, a una empresa en retirada.

La negociación con los acreedores era la última tabla de salvación. Sin un acuerdo que alargara los vencimientos o canjeara deuda por capital, la sociedad no tenía forma de sostener el calendario de pagos. La ampliación de capital de ocho millones, cerrada meses atrás, resultó insuficiente para recomponer un balance que ya encadenaba varios ejercicios en pérdidas.

De 8 millones captados a 13,8 millones de pérdidas: el desplome de las cuentas

Los números explican el final. Enerside perdió 13,8 millones de euros en 2025, un 37% menos que el año anterior, mientras que sus ingresos se quedaron en 5,85 millones, un 48% menos. El perímetro de la compañía se encogía a la misma velocidad a la que se deterioraba el balance. Perder menos no es ganar: es desangrarse más despacio.

La trayectoria de los últimos ejercicios describe una huida hacia adelante. La empresa cerró una ampliación de capital de 8 millones y anunció inversiones de 60 millones para desarrollar su cartera de proyectos propios, además de 55 millones para levantar tres parques fotovoltaicos en Chile. La ambición de las cifras nunca encajó con una facturación que apenas superaba los cinco millones.

Enerside Energy

El ERE sobre 26 empleados se inscribe en esa misma lógica de recorte. La compañía necesita reducir costes en de forma urgente, pero el margen de maniobra se agota justo cuando más falta hace. Cuando una sociedad comunica al mercado que no hay acuerdo con los acreedores, el espacio para negociar se ha estrechado hasta el límite.

El espejismo de la solar que llega al parqué sin beneficios

Más allá de la propia compañía, el auge de la fotovoltaica convirtió al BME Growth en la puerta de entrada de decenas de promotores que presentaban carteras de proyectos, y no beneficios, como principal argumento ante el inversor. El modelo dependía de una financiación constante, y esa financiación se seca justo cuando los proyectos todavía no han alcanzado la madurez.

La contradicción de fondo es conocida en el sector. La solar es hoy la tecnología más barata para generar electricidad en España, pero eso no garantiza que las empresas que la promueven sean rentables. La caída del precio del mercado mayorista ha comprimido los márgenes de los productores y ha dejado al descubierto a quienes se apalancaron con la expectativa de precios altos. Enerside es, en ese sentido, más un síntoma que una anomalía.

El sector fotovoltaico español vive su propia resaca. Tras años de instalación récord, la atención se ha desplazado desde la capacidad construida hacia la rentabilidad real de esos activos. Los promotores que vendieron proyectos sobre el papel han tenido que lidiar después con permisos, conexiones y precios que no siempre acompañaron. La consolidación estaba cantada; lo que estaba por ver era quién caía primero.

Tampoco ayuda el diseño del propio mercado alternativo, pensado para compañías jóvenes con menos exigencia de liquidez y de información, donde un valor puede pasar de la euforia a la suspensión en cuestión de meses. Los más de 40 millones de deuda que Enerside no ha podido reestructurar hablan de un problema de tamaño: demasiado grande para una ronda de rescate, demasiado pequeño para el radar de un gran fondo internacional.

El desenlace judicial se conocerá en los próximos meses, y el procedimiento concursal marcará qué activos se preservan y cuáles se liquidan. La incógnita de fondo no es si Enerside desaparece del BME Growth, sino cuántas compañías con carteras parecidas y balances igual de frágiles seguirán el mismo camino. El próximo test llegará con la temporada de resultados del cierre de 2026, cuando varias promotoras cotizadas vuelvan a medirse con sus propios compromisos de deuda. El mercado ya descuenta que más de una no pasará la prueba.

El Ibex 35 recupera los 19.900 puntos impulsado por Acciona Energía, Puig y ArcelorMittal

El Ibex 35 recupera los 19.900 puntos en la media sesión de este martes con una subida del 0,9%, impulsado por Acciona Energía, ArcelorMittal y Puig y con el Brent cediendo por debajo de los 100 dólares.

Qué hay detrás del rebote hasta los 19.900 puntos

La jornada arrancó con un alza tímida del 0,2% y aceleró en el primer tramo hasta marcar los 19.900 puntos hacia las 12.00 horas. El movimiento no es aislado: llega después de que Wall Street cerrara al alza y de que las plazas asiáticas acompañaran en la madrugada por un renovado optimismo en torno a la inteligencia artificial.

Los analistas de Renta 4 anticipaba una sesión de signo positivo por ese doble impulso exterior. La casa advierte de un rasgo estructural del mercado actual: la elevada ponderación de las megacaps tecnológicas permite que movimientos muy intensos en un puñado de compañías tengan un impacto desproporcionado sobre los índices.

En el plano geopolítico, los mercados siguen pendientes de Oriente Próximo. El presidente francés, Emmanuel Macron, aseguró haber mantenido una conversación con su homólogo estadounidense, Donald Trump, para explorar salidas diplomáticas al bloqueo del estrecho de Ormuz, cuyo tráfico marítimo continúa restringido por Irán y el cierre naval estadounidense contra la República Islámica.

Acciona Energía, ArcelorMittal y Puig tiran del selectivo

El ranking de la sesión lo lidera Acciona Energía, con un avance del 3,18%, seguida de ArcelorMittal (+2,77%) y de Puig (+2,72%). Completan el grupo de mayores subidas Acerinox (+2,43%) e IAG (+2,34%). Acero, lujo y aerolíneas: tres sectores con catalizadores distintos.

ValorVariación media sesiónSector
Acciona Energía+3,18%Renovables
ArcelorMittal+2,77%Acero
Puig+2,72%Lujo y perfumería
Acerinox+2,43%Acero
IAG+2,34%Aerolíneas
Repsol-1,92%Petróleo y gas

En el lado contrario, Repsol cede un 1,92% lastrada por el desplome del crudo, Endesa pierde un 0,81% y Enagás otro 0,71%. Unicaja se deja un 0,76% por el efecto ex dividendo, un ajuste técnico que no responde a un deterioro del negocio.

Ibex 35 hoy

La subida no la sostiene el negocio de las compañías que más suben, sino un crudo barato y un bono que sigue cediendo.

El crudo, el bono y el euro bajo la superficie del índice

El Brent cae un 2,46% hasta los 97,86 dólares y el West Texas Intermediate se sitúa en 92,78 dólares, un 3,13% menos. La caída explica a la vez el castigo de Repsol y el respiro de las compañías con costes energéticos elevados, del transporte aéreo al transporte por carretera.

Un barril por debajo de los 100 dólares es un arma de doble filo para el selectivo. Alivia la cuenta de resultados de las empresas intensivas en energía, pero recorta los ingresos de la petrolera integrada y de toda la cadena de servicios asociada, y tensiona el relato de las eléctricas con generación térmica en cartera.

En renta fija, el rendimiento del bono español a diez años baja al 3,894% desde el 3,914% del cierre del lunes, con la prima de riesgo frente al bono alemán estable en 45,6 puntos básicos. El euro se mantiene prácticamente plano en 1,1464 dólares.

El resto de plazas europeas cotiza en positivo salvo Milán, que cede un 0,15%. Londres avanza un 0,15%, París un 0,42% y Fráncfort otro 0,42%.

Qué descuenta el mercado más allá de la sesión

El rebote del Ibex 35 se apoya en dos palancas que conviene separar. La primera es externa y frágil: el optimismo por la inteligencia artificial y el cierre alcista de Wall Street, un catalizador que se desinfla tan rápido como aparece. La segunda es doméstica y más tangible: el crudo por debajo de los 100 dólares alivia márgenes en industria y transporte, y el bono a diez años en el 3,894% mantiene el coste de financiación lejos de los máximos del ciclo.

El contraste con Milán, única gran plaza europea en negativo, revela que no se trata de un rebote continental homogéneo sino selectivo. Dentro del Ibex 35, cuya composición revisa el comité técnico de BME, la sesión premia a los valores más castigados del año, renovables y acero, y penaliza a la petroquímica. ArcelorMittal y Acerinox comparten catalizador, un precio del acero que se estabiliza, mientras Acciona Energía rebota desde niveles deprimidos sin un detonante propio identificable en la sesión.

Fuera del Ibex 35, la socimi Árima Real Estate publicó un beneficio neto de 17,75 millones de euros en el primer semestre, frente a los 5,62 millones del mismo periodo del año anterior, con unos ingresos próximos a los 16 millones, un 6,3% más. En el plano macro, el déficit comercial español alcanzó los 38.005 millones de euros en los siete primeros meses del año, un 30,5% más interanual, un dato que modula la lectura positiva de la jornada.

Para el inversor institucional, la clave está en la amplitud del movimiento. Cinco valores concentran las subidas y uno de los pesos pesados del selectivo, Repsol, resta. Un índice que recupera los 19.900 puntos no descuenta euforia: descuenta alivio, y el alivio se agota en cuanto el crudo vuelve a tensarse o la apertura de Ormuz devuelve presión al mercado energético.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del estrecho de Ormuz y del precio del Brent, que determina la factura energética de media Europa y el signo de Repsol en el selectivo.
  • Reacción del valor: El Ibex 35 recupera los 19.900 puntos con las subidas concentradas en cinco valores; sin amplitud, el mercado descuenta un alivio puntual más que un cambio de tendencia.
  • Precedente sectorial: El diferencial con Milán, única gran plaza europea en negativo, marca la referencia de lo selectivo que resulta este rebote dentro del Viejo Continente.

Bruselas presiona a Renfe para que venda billetes de Ouigo e Iryo y abra la alta velocidad

Bruselas presiona a Renfe para que venda en su web los billetes de Ouigo (SNCF) e Iryo (Trenitalia), una medida para romper las barreras de distribución en la alta velocidad que la operadora pública rechaza.

Qué plantea Bruselas y por qué cambia las reglas del juego

La Comisión Europea propone que los operadores dominantes abran sus plataformas a sus rivales bajo condiciones justas, razonables y no discriminatorias. En la práctica, Renfe tendría que mostrar los trenes de Ouigo e Iryo junto a los suyos y permitir la compra en una sola operación. El objetivo declarado es doble: extender la competencia a la distribución de billetes y facilitar los trayectos que combinan servicios de varias compañías, con una protección común ante incidencias en lugar de obligar al pasajero a comprar cada tramo por separado.

La medida sitúa a Renfe, junto a SNCF en Francia y Deutsche Bahn en Alemania, en el centro de una nueva batalla por el control de de la venta. La propuesta se encuentra en negociación en el Consejo de la UE y ha suscitado reticencias en varios Estados miembros, entre ellos España, por el impacto que tendría sobre los canales comerciales de las compañías incumbentes.

El pulso por el control de la venta

El debate va más allá de obligar a Renfe a exhibir los trenes de sus competidores. Plataformas independientes como Trainline sostienen que la competencia debe garantizarse también en la distribución y advierten de que convertir a los operadores históricos en grandes escaparates de sus rivales podría reforzar aún más su posición frente a los distribuidores independientes.

alta velocidad España competencia

La propuesta también pretende facilitar los viajes que exigen combinar operadores. En esos casos el pasajero podría adquirir en una única operación los distintos tramos y contar con una protección común ante incidencias, en lugar de comprar billetes separados a cada compañía. Es el punto que más consenso genera entre Bruselas y los distribuidores.

En España, la apertura del mercado a Ouigo e Iryo alteró por completo el mapa. Según datos de Trainline, las plataformas independientes ya comercializan alrededor de una quinta parte de los billetes de alta velocidad y el 26% de sus clientes ferroviarios en España elige productos que no son de Renfe. La compañía pública replica que no puede competir con una mano atada cuando, además de ser el operador de referencia, se le exigiría intermediar para sus rivales.

Bruselas no discute el tren, discute quién controla el clic del viajero: la batalla de la alta velocidad se libra ya en la pantalla de venta.

La CNMC constata, por su parte, que el AVE todavía no recupera los niveles de viajeros de 2025, lo que añade presión sobre un mercado donde la competencia no ha dejado de crecer en cuota pero sí ha tensionado los márgenes. Los descuentos han sido el principal argumento comercial de los nuevos entrantes y explican buena parte de la caída de ingresos medios por billete.

El pulso no es solo entre operadores. Adif, el gestor de la infraestructura, mantiene el control de los cánones y de las capacidades, de modo que la batalla por los billetes convive con otra silenciosa por las franjas horarias más rentables. Ahí Renfe parte con ventaja por su condición de operador histórico y por el volumen de surcos que ya opera.

Qué se juega Renfe y qué precedente marca el sector

El precedente más cercano es la propia apertura del corredor de alta velocidad. Desde la llegada de Ouigo e Iryo, la competencia ha provocado descensos de hasta el 52% en las tarifas de algunos trayectos desde 2019, según Trainline. Ese recorte ha trasladado valor del operador al viajero, pero también ha comprimido la rentabilidad de un negocio intensivo en capital y sujeto a los cánones de Adif.

La propuesta europea llega en un momento delicado para Renfe, que afronta el pulso con la vista puesta en su cuenta de resultados y en el calendario regulatorio. Para SNCF y Deutsche Bahn el problema es simétrico: ceder el escaparate digital a los competidores implica renunciar a una ventaja comercial construida durante décadas. Los analistas del sector subrayan que el verdadero nudo no es la exhibición de billetes, sino quién captura el dato del cliente y la comisión por la venta.

Conviene matizar el alcance. La propuesta aún debe superar la negociación en el Consejo y el diálogo con el Parlamento Europeo antes de convertirse en norma, de modo que su entrada en vigor no es inmediata. En ese margen, Renfe tratará de blindar sus condiciones y de condicionar el modelo de reparto de ingresos entre operadores. El resultado marcará la próxima década de la alta velocidad en España y en el resto de Europa.

📊 Las Claves para el Inversor

  • Qué vigilar: La negociación en el Consejo de la UE y el calendario de transposición, además de los próximos informes de la CNMC sobre tráfico AVE.
  • Reacción del valor: Renfe no cotiza, pero el desenlace afecta a SNCF, a Trenitalia y a los distribuidores independientes como Trainline.
  • Precedente sectorial: La liberalización de 2021 ya recortó tarifas hasta un 52% en varios corredores y redibujó las cuotas del mercado.

El Gobierno renueva a Bacigalupo como consejero de la CNMV e incorpora a Ángel Estrada

El Ministerio de Economía renueva a Mariano Bacigalupo como consejero de la CNMV dos años más e incorpora al consejo del supervisor a Ángel Estrada, ex director general de Estabilidad Financiera del Banco de España.

La decisión se articula mediante dos órdenes ministeriales del Departamento que dirige Carlos Cuerpo, publicadas en el Boletín Oficial del Estado, y busca recomponer el consejo del regulador bursátil sin abrir periodos de interinidad.

En el caso de Bacigalupo, la renovación es de dos años. Su nombramiento inicial se produjo en otoño de 2022, por un periodo de cuatro ejercicios, cuando pasó de la CNMC al supervisor bursátil. La ley fija un máximo de seis ejercicios en el cargo, de modo que esta prórroga es la última: agotado el plazo, no podrá volver a ser reelegido.

El segundo movimiento tiene más recorrido. Ángel Estrada García entra en el consejo con un mandato de seis años y sin posibilidad de reelección, en sustitución de Dolores Beato, que concluye su segundo mandato. Llega desde el Banco de España, donde ejerce como asesor del gobernador, José Luis Escrivá, tras renunciar en noviembre de 2024 a la Dirección General de Estabilidad Financiera, Regulación y Resolución por motivos de salud.

Qué cambia en el consejo del supervisor

El consejo de la Comisión Nacional del Mercado de Valores aprueba las circulares, los expedientes sancionadores y los criterios de supervisión de los mercados. También vigila las participaciones significativas de fondos como BlackRock o Vanguard en las cotizadas españolas y los folletos de cualquier salida a bolsa o ampliación de capital.

El detalle relevante no es la renovación en sí, sino el calendario. Con Bacigalupo agotando su techo legal y Estrada estrenando un mandato largo, Economía se garantiza continuidad en un órgano que debe resolver asuntos de información privilegiada, opas y gobierno corporativo.

Conviene situar la operación en el contexto habitual del regulador. El Ejecutivo renueva consejeros de la CNMV en bloques y con perfiles que mezclan derecho administrativo y supervisión financiera; el relevo de Beato por un cuadro del Banco de España refuerza el eje macroprudencial en plena presión de la EBA y la ESMA para homogeneizar criterios en la Unión Europea.

La renovación por dos años no es una apuesta de continuidad: es el último tramo legal de Bacigalupo y consumirá su margen de influencia en el consejo.

Dos perfiles para dos culturas supervisoras distintas

Bacigalupo es doctor en Derecho con premio extraordinario por la UNED y licenciado por la Universidad Albert-Ludwigs de Friburgo. Profesor titular de Derecho Administrativo en la UNED, en 2026 obtuvo la acreditación como catedrático por la ANECA.

Su recorrido regulador arranca en la extinta Comisión Nacional de la Energía, donde dirigió el Servicio Jurídico, y continúa en la CNMC entre 2017 y 2022, etapa en la que presidió el Grupo de Reguladores Postales Europeos y formó parte del consejo de reguladores de ACER. Es autor de alrededor de 150 publicaciones jurídicas.

Estrada aporta el perfil opuesto. Licenciado en Economía por la Universidad Complutense y máster por el CEMFI, entró en el Banco de España en 1990 como economista del Servicio de Estudios. Entre 2018 y 2020 dirigió el departamento de Estabilidad Financiera y Política Macroprudencial.

Su etapa europea incluye el Consejo de Supervisión y el Consejo de Administración de la EBA, además de estancias como economista visitante en el Banco Central Europeo y en el Banco de Inglaterra. En la Administración General del Estado fue director general de Análisis Macroeconómico y Economía Internacional entre 2009 y 2012.

ConsejeroProcedenciaMandatoReelección
Mariano BacigalupoCNMC y CNE2 años másNo, agota el máximo de seis ejercicios
Ángel EstradaBanco de España y EBA6 añosNo
Bacigalupo CNMV

El contraste es claro: un jurista especializado en regulación sectorial frente a un economista de perfil macroprudencial. La duración de los mandatos también difiere y esa asimetría pesa, porque Estrada tendrá seis años por delante mientras Bacigalupo entra en su último tramo.

La incógnita judicial y el impacto en las cotizadas

La renovación llega con un litigio abierto. La Fundación Hay Derecho recurrió el nombramiento de 2022 y la Sala de lo Contencioso-Administrativo de la Audiencia Nacional desestimó su demanda en marzo de 2026. El tribunal recordó que su papel es controlar la legalidad de un nombramiento discrecional, no sustituir el juicio de oportunidad del ministro, y avaló la experiencia del consejero en organismos reguladores europeos. La fundación anunció un recurso de casación ante el Tribunal Supremo, todavía pendiente.

El precedente ayuda a medir el riesgo. Los recursos contra designaciones de consejeros de reguladores son escasos en España y rara vez han prosperado, porque la norma concede al Gobierno un margen amplio si el designado acredita competencia en la materia. La clave está en el estándar que aplique el Supremo: si confirma el criterio de la Audiencia, la renovación queda blindada; si lo corrige, Economía deberá repetir el proceso de selección.

Para las entidades supervisadas, el movimiento tiene una lectura práctica. La CNMV afronta el ciclo con dos consejeros de perfil técnico, uno de ellos experto en estabilidad financiera y regulación bancaria, en un momento en el que debe coordinar criterios con el Banco de España y con los organismos europeos.

Ninguna de las dos designaciones altera por sí sola la política de supervisión. Los criterios se fijan en las circulares y en los planes de actuación anuales, no en las renovaciones.

📊 Las Claves para el Inversor

  • Qué vigilar: La resolución del recurso de Hay Derecho en el Tribunal Supremo y el calendario de circulares de la CNMV para el próximo ejercicio.
  • Reacción del valor: Un relevo en el consejo del regulador no mueve cotizaciones por sí mismo; el mercado descuenta los criterios sobre opas, folletos y participaciones significativas.
  • Precedente sectorial: Los nombramientos en la CNMC y en el Banco de España responden a la misma lógica de perfiles técnicos; el litigio de Hay Derecho es la excepción.

Ercros sale de la Bolsa: BME excluye 91,4 millones de acciones tras la OPA de exclusión de Bondalti

La OPA de exclusión de Bondalti sobre Ercros consuma este martes la salida del valor de la Bolsa de Madrid. El gestor bursátil ha notificado la exclusión de negociación de 91,4 millones de acciones, de modo que la química catalana deja de tener precio de referencia en el Mercado Continuo.

BME Markets & Exchanges difundió el comunicado este lunes y fijó el martes 22 de septiembre como fecha efectiva de la exclusión. La operación se ejecuta de conformidad con el acuerdo adoptado por la CNMV el pasado viernes y según lo dispuesto en la legislación vigente en materia de ofertas de exclusión.

Las acciones afectadas tienen un valor nominal de 0,3 euros cada una y representan un capital social de 22,3 millones de euros, según el detalle remitido por el gestor de los mercados españoles al supervisor. Es la cifra que cierra el expediente. La que importa al accionista es otra: el precio que Bondalti ha pagado por el capital que aún no controlaba.

La exclusión es el último tramo de una operación larga. Bondalti ya disponía del control efectivo de la compañía y necesitaba descolgar el valor del mercado para culminar la integración sin la servidumbre de rendir cuentas trimestrales ante el consenso. Sin cotización no hay comparables, no hay precio de referencia diario y no hay obligación de comunicar Hechos Relevantes. Tampoco hay liquidez para el minoritario que se quede dentro.

El mecanismo legal es conocido en el mercado español. La normativa permite articular la exclusión mediante una OPA específica, como la que aquí se ha ejecutado, o por acuerdo de la junta general, siempre con la autorización expresa del regulador. Cuando el oferente supera determinados umbrales de control se abre además la puerta a la venta forzosa de los minoritarios residuales, lo que equivale a un cierre de capital.

Una OPA de exclusión admite una lectura menos épica: la compañía ya no necesita al mercado para financiarse y prefiere ahorrarse el peaje de cotizar.

La letra pequeña de la operación: nominal, capital y calendario

Bondalti

Los números administrativos son modestos. Un nominal de 0,3 euros por título y un capital social de 22,3 millones de euros sitúan a Ercros en la liga de las compañías medianas del Continuo. El dato relevante para quien ha seguido el valor es otro: el precio por acción de la oferta, que se convierte en referencia obligada para cualquier operación comparable del sector químico español.

Conviene recordar el contexto. Ercros ha sido durante años un valor de perfil minorista, con un accionariado muy atomizado, y una capitalización modesta que lo mantenía en los márgenes del Mercado Continuo. Un free float elevado y un volumen medio discreto son la combinación clásica que empuja a las compañías industriales medianas hacia la salida del parqué.

El calendario importa. La CNMV dio luz verde el viernes y BME ha ejecutado la exclusión con la celeridad que exigen estos procesos: notificación el lunes, salida efectiva el martes. No hay periodo de carencia para el inversor que no haya aceptado la oferta; su posición queda en una compañía sin cotización oficial. La información societaria seguirá publicándose en la web corporativa de Ercros, pero eso no es un mercado.

Del parqué al capital cerrado: la lectura de fondo

Las salidas de Bolsa se han multiplicado en el Mercado Continuo español en los últimos años, casi siempre por el mismo motivo: compañías industriales de tamaño medio con free float alto, volumen escaso y una propiedad que se concentra alrededor de un socio industrial. Ercros encaja en ese patrón sin forzar el análisis.

La pregunta pertinente no es si la operación es legal, porque lo es, sino si el precio pagado al minoritario refleja el valor real del negocio. Ahí está la fricción. En las OPA de exclusión el oferente fija el precio de referencia y el consejo emite un informe sobre su razonabilidad, pero no existe una subasta competitiva que garantice que ese precio sea el óptimo. El accionista puede aceptar o quedarse. Quedarse significa convertir su participación en un activo ilíquido.

A mi juicio, ese es el riesgo estructural del tramo medio del Continuo. La cotización deja de ser un derecho y pasa a comportarse como una opción que el oferente puede cancelar cuando le conviene. No es un problema exclusivo de Ercros. Es el coste de un mercado con poca profundidad en sus segmentos pequeños, donde estar cotizado sale caro y aporta poca visibilidad por debajo de los 1.000 millones de capitalización.

Hay una contradicción que conviene subrayar. Mientras Europa facilita el acceso a Bolsa de las pymes a través de mercados como el BME Growth, el Continuo pierde compañías industriales de tamaño medio a un ritmo sostenido. Menos valores cotizados implican menos diversificación para el inversor institucional español y más concentración en los grandes del IBEX 35.

Queda un hito por seguir. La próxima junta de accionistas de Ercros, ya como sociedad no cotizada, deberá ratificar los cambios en el consejo derivados de la nueva estructura de propiedad. Ahí se verá si Bondalti mantiene el plan industrial que defendió durante la oferta o si la integración deriva en una reorganización más profunda de las plantas.

Veredicto Merca2

Cotización al cierre o apertura: Ercros deja de tener precio de referencia en el Mercado Continuo con la exclusión efectiva de los 91,4 millones de títulos. A partir del miércoles 23 de septiembre no existirá cotización oficial del valor.

Clave técnica: Desaparece cualquier lectura de soportes, resistencias o volumen sobre el gráfico del valor. El dato que la sustituye es el porcentaje de capital que haya aceptado la oferta: si se aproxima al 100% del capital al que se dirigió la OPA, la venta forzosa de los minoritarios se activa de forma automática.

Apunte macro: La salida retira del Continuo un capital social de 22,3 millones de euros repartido en 91,4 millones de acciones. No altera la prima de riesgo española, pero engorda una tendencia incómoda: el goteo de compañías medianas fuera de la cotización reduce la base inversora doméstica.

Benidorm desbloquea 3.000 viviendas al reactivar el plan urbanístico paralizado 20 años

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Benidorm retira por unanimidad la condición de agente urbanizador a Prometosa Construcciones en el PAU-1 Murtal, un sector bloqueado desde 2003.
  • ¿Quién está detrás? El consistorio, con la concejala de Urbanismo Lourdes Caselles al frente, después de que el TSJ de la Comunitat Valenciana constatara en 2023 un alza del 118 % en las cargas de urbanización.
  • ¿Qué impacto tiene? Desbloquea casi 3.000 viviendas sobre más de 900.000 metros cuadrados en Poniente, la última gran bolsa de suelo residencial de Benidorm.

El Ayuntamiento de Benidorm ha desbloqueado el plan urbanístico del PAU-1 Murtal al retirar a Prometosa como agente urbanizador. La decisión, aprobada por unanimidad en pleno extraordinario, abre la puerta a casi 3.000 viviendas en la Costa Blanca.

Veinte años de litigios que terminan con la salida del urbanizador

El sector ocupa más de 900.000 metros cuadrados en la zona de Poniente, una de las pocas áreas por desarrollar que quedan en el municipio. El planeamiento contempla algo más de 2.900 viviendas, una reserva estratégica para una ciudad que ha agotado su suelo urbanizable.

La historia del Murtal resume las disfunciones clásicas del agente urbanizador. La adjudicación a Prometosa data de 2003, pero los problemas arrancaron casi de inmediato: un recurso contra una sentencia de 2007 que fijaba su retribución abrió una cadena de litigios de dos décadas. En 2011 el ayuntamiento ejecutó subsidiariamente el proyecto de urbanización; en 2019 se inscribió la reparcelación, pero el agente no pagó su cuota.

El detonante llegó en 2023, cuando el Tribunal Superior de Justicia de la Comunitat Valenciana constató que las cargas habían crecido un 118 % respecto a 2000. Ese incremento habilitó una resolución objetiva al amparo de la Ley Reguladora de la Actividad Urbanística, que no exige probar culpabilidad. El ayuntamiento no puede incautar la garantía de 1,6 millones de euros.

La concejala de Urbanismo, Lourdes Caselles, insistió en que el planeamiento y el proyecto de reparcelación se mantienen vigentes por su utilidad al interés general.

El bloqueo del Murtal no es una anomalía: es la radiografía de un urbanismo que tarda veinte años en resolver lo que la ley permite en cinco.

Los propietarios toman el relevo con la vista puesta en 2027

El consistorio reconoció que no puede asumir la gestión directa del sector, pero apuntó que los propietarios ya se organizan para constituir una Agrupación de Interés Urbanístico. Uno de ellos controlaría más del 60 % del suelo, umbral que le permitiría presentarse como nuevo agente urbanizador sin pasar por concurso.

La Ficha del Inversor

La métrica que resume la operación es el suelo: algo más de 2.900 viviendas sobre 900.000 metros cuadrados equivalen a unas 32 viviendas por hectárea, una densidad moderada para el litoral. El dato relevante es otro: Benidorm ha agotado casi todo su suelo urbanizable y el Murtal es una de las últimas bolsas disponibles.

La tendencia a seis meses apunta a estabilidad del precio de la vivienda nueva mientras se despeja la incógnita jurídica. El calendario realista no es 2026, sino 2027 o incluso 2028: la constitución de la agrupación, la asunción del proyecto y, la ejecución de la urbanización difícilmente se cerrarán antes de dos años.

El perfil al que apela la operación es doble. Por un lado, el promotor mediano que busca suelo finalista para producto de segunda residencia. Por otro, el inversor patrimonial que sigue el mercado alicantino como alternativa al tensionado eje Madrid-Barcelona. No es una operación para fondos institucionales de gran tamaño.

El pulso entre agentes está claro. El Ayuntamiento ha hecho su parte —retirar al agente bloqueante y preservar el planeamiento—, pero el balón está en el tejado de los propietarios. Prometosa queda fuera del desarrollo aunque conserva sus derechos indemnizatorios frente a la Administración. La garantía de 1,6 millones permanece intacta.

La lectura histórica no es halagüeña. El Murtal recuerda a los desarrollos atrapados entre la burbuja y la crisis, desde Marina d’Or hasta los PAIs valencianos que arrastraron litigios una década. La diferencia es que el marco legal permite ahora salidas objetivas más rápidas. El riesgo sigue siendo el de siempre: que el relevo del agente se dilate o que aparezca un nuevo recurso. La ventana crítica se abre en los próximos doce meses.

El País Vasco activa un fondo de 2.000 millones para levantar 10.000 viviendas asequibles

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Gobierno vasco presenta el Fondo Social de Vivienda: 2.000 millones para levantar 10.000 viviendas asequibles en ocho años, con 2.065 pisos y 452 millones en la primera fase.
  • ¿Quién está detrás? El Departamento de Vivienda y Agenda Urbana de Euskadi, con aportación pública minoritaria (cerca del 30%), el BEI, el ICO y las EPSV vascas.
  • ¿Qué impacto tiene? Alquileres protegidos de 8 a 10 euros por metro cuadrado, entre 634 y 680 euros al mes, para hogares con ingresos de 25.000 a 65.000 euros.

El Gobierno vasco movilizará 2.000 millones de euros para levantar 10.000 viviendas asequibles en ocho años. La primera fase del Fondo Social de Vivienda colocará 2.065 pisos en alquiler protegido con 452 millones de inversión sobre suelos públicos ya identificados en las tres provincias.

La fórmula no es una vivienda protegida al uso. El FSV se articula mediante derechos de superficie de larga duración —la cesión del derecho a construir y explotar un suelo público durante décadas sin transferir la propiedad—, con gestión profesionalizada, y reparto de riesgos entre los agentes. El suelo no se vende: se presta.

Dónde se levantan las 2.065 primeras viviendas

Vitoria-Gasteiz concentra 653 unidades, Bilbao 540 y Sestao 400, según el reparto detallado por el Ejecutivo autonómico. Completan la primera tanda Oiartzun (200), Azkoitia (111), Errenteria (45), Portugalete (32) y Santurtzi (32), entre otros municipios. En proporción a su población, Sestao es el gran beneficiado del arranque: cerca de 1,5 viviendas por cada 100 habitantes, diez veces la ratio de Bilbao.

El coste medio por unidad ronda los 219.000 euros, un umbral que solo cuadra si el suelo entra a coste cero. En ritmo, los 2.000 millones y las 10.000 viviendas equivalen a 1.250 entregas anuales durante ocho ejercicios, una cifra que obliga a industrializar la construcción y a encadenar promociones sin pausa.

Quién pone el dinero y cuánto arriesga

La aportación pública ronda el 30%, así que unos 1.400 millones deben llegar de fuera: el Banco Europeo de Inversiones, el Instituto de Crédito Oficial (ICO), las entidades de previsión social voluntaria vascas y otros institucionales. ‘Es la pieza que nos faltaba para dar el salto de escala que necesita Euskadi’, ha asegurado el consejero de Vivienda, Denis Itxaso. En diciembre se lanzará la licitación para incorporar nuevos socios privados.

El diseño tiene una arista discutible. El acceso exige estar inscrito en Etxebide, el servicio público de vivienda vasco, y acreditar ingresos de 25.000 a 65.000 euros anuales. Para el hogar que entra por el tramo bajo, 680 euros de alquiler suponen el 32,6% del salario bruto; el tramo alto apenas dedica el 12,5% de su renta.

Un fondo de 2.000 millones con solo un 30% público es una declaración de intenciones: el suelo lo pone el contribuyente y el ladrillo, el mercado.

Euskadi no inventa la fórmula, pero sí la escala. La Comunidad de Madrid llevó el Build to Rent público a su Plan Vive y el Estado ha ensayado vehículos similares con suelo de Sareb. La diferencia es de fondo: aquí no se parchea una emergencia, se construye patrimonio público de alquiler con vocación de permanencia.

La Ficha del Inversor

La métrica que resume la operación es el precio de entrada por vivienda: unos 219.000 euros, con renta protegida de 634 a 680 euros al mes. Sobre esas cifras, el yield bruto —la rentabilidad anual del alquiler antes de gastos e impuestos— se queda en el 3,5%, lejos del 5,5%-6% que exige hoy el inversor institucional en Madrid o Barcelona. La compensación llega por dos vías: suelo gratis durante décadas y financiación del BEI a tipos inferiores al mercado.

La tendencia a seis meses depende de una sola fecha. En diciembre se abre la licitación de socios privados y ahí se sabrá si el invento es replicable: si las EPSV y las fundaciones bancarias acuden con un objetivo de rentabilidad inferior al 4%, el modelo queda validado. Si el proceso se encarece o queda desierto, el FSV se quedará en su primera fase.

El perfil al que encaja no es el comprador minorista. Apunta a inversores patrimoniales de largo plazo, a las EPSV vascas —necesitan activos estables que casen con sus pasivos de pensiones— y a fondos de infraestructura social cómodos con rentabilidades del 3% al 4% y riesgo bajo. El riesgo real es político: un cambio de ciclo presupuestario o de Gobierno autonómico puede reescribir las condiciones a mitad de camino.

Queda un hito verificable en diciembre, con los pliegos sobre la mesa. Hasta entonces, el Fondo Social de Vivienda es una promesa bien armada: 2.065 viviendas sobre el papel, 2.000 millones pendientes de que alguien ponga los 1.400 que no son públicos y un mercado vasco que sigue esperando.

Microbioma y energía: cómo la fibra regula tu hambre y estabiliza tu día

El microbioma y la energía diaria dependen en gran medida de algo que casi nadie mide en su plato: la fibra. Repartir entre 25 y 38 gramos al día sostiene la saciedad y estabiliza tu día.

Cómo decide tu intestino si tienes hambre a media mañana

El intestino no es un tubo pasivo. Es el primer sensor de lo que comes y envía señales al cerebro con hormonas como la grelina, que abre el apetito, y el péptido YY, que lo cierra. Cuando la comida llega con fibra, esas señales de freno se activan antes y duran más.

El doctor Chris Thompson, especialista en aparato digestivo y metabolismo de Harvard, repasaba este mecanismo en una conversación reciente en Huberman Lab: dos platos con las mismas calorías pueden saciar de forma radicalmente distinta. La clave está en la fibra y en la velocidad a la que la glucosa entra en sangre.

La fibra alimentaria fermentable —beta-glucano de la avena, inulina de la cebolla y el puerro, pectina de la manzana— llega intacta al colon y alimenta allí a las bacterias. Ellas la transforman en ácidos grasos de cadena corta, como el butirato, el propionato y el acetato que se producen en en el colon. El butirato es el combustible favorito de las células intestinales y refuerza la función de barrera del intestino.

La fibra insoluble hace otro trabajo. Está en el salvado de trigo, en la piel de la fruta y en los frutos secos, y su función no es alimentar bacterias sino dar volumen y acelerar el tránsito. Sin ella, la fermentable sola puede dar gases y pesadez. Necesitas las dos.

El almidón resistente es el gran olvidado. Se forma cuando cocinas patata, arroz o legumbres y los dejas enfriar en la nevera: la estructura cambia y una parte deja de digerirse en el intestino delgado. Llega al colon como fibra y alimenta a las mismas bacterias. Una ensalada de lentejas frías aporta varios gramos de golpe.

La fibra no es un detalle de la etiqueta: es la señal que tu intestino usa para decirle al cerebro que ya has comido bastante.

Cuánta fibra necesitas de verdad

Según la autoridad europea de seguridad alimentaria, la ingesta adecuada de fibra se sitúa en 25 gramos al día para adultos, y los estudios de saciedad trabajan con rangos de 25 a 38 gramos. La media en España ronda los 15-20 gramos, así que hay margen. Ojo con la progresión: subir de golpe llena el intestino de gases. Suma unos 5 gramos por semana, bebe agua y dale tres semanas.

Un desayuno bien construido resuelve media mañana. Avena integral, fruta con piel, yogur natural y frutos secos suman entre 10 y 15 gramos de fibra. Añade 25-30 gramos de proteína y tendrás la combinación que mejor sostiene la energía hasta la comida: saciedad alta y glucosa sin picos.

Cómo entrenar tu microbioma desde la compra y la nevera

Los fermentados son el atajo más estudiado para ganar diversidad microbiana: yogur natural, kéfir, chucrut, kimchi, tempeh o miso. La investigación en esta línea apunta a que aumentar las raciones diarias durante varias semanas se traduce en más variedad de bacterias intestinales. Con una o dos al día ya empiezas a notar cambios.

salud digestiva y hábitos

El enemigo no es un alimento concreto, es un formato. Los ultraprocesados llegan con poca fibra, mucha densidad calórica y una textura que invita a comer rápido. Los ensayos controlados con dietas ultraprocesadas muestran que la misma persona come bastante más calorías al día sin darse cuenta, y que la señal de saciedad llega tarde y floja.

Aprende a mirar la letra pequeña. En el etiquetado europeo, un producto con más de 6 gramos de fibra por 100 gramos puede declararse alto contenido en fibra; por debajo de 3, la palabra fibra es decorativa. Revisa también el orden de los ingredientes: si los primeros son harina refinada, jarabe de glucosa o maltodextrina, el pan integral del envase es marketing.

📊 La pauta en cifras

  • Dosis de fibra: entre 25 y 38 gramos al día, con 25 como ingesta adecuada para adultos.
  • Reparto del día: 10-15 gramos en el desayuno y el resto entre comida y cena.
  • Almidón resistente: aparece al enfriar patata, arroz o legumbres cocidos.
  • A tener en cuenta: sube la fibra 5 gramos por semana, con agua. La evidencia sobre edulcorantes y microbioma sigue siendo preliminar.

Lo que la evidencia sostiene (y lo que solo suena bien)

La relación entre fibra y saciedad no es una moda: llevamos décadas de literatura fisiológica midiendo cómo el volumen, la viscosidad y la fermentación alteran las hormonas del apetito. El trabajo sobre fermentados y diversidad microbiana es más reciente y menos concluyente, pero apunta en la misma dirección. El intestino no decide por ti, pero condiciona mucho.

Mi posición, con los datos delante, es clara: la fibra de los alimentos gana a la de los suplementos en casi todos los frentes, salvo casos concretos de tránsito lento donde formas como el psyllium tienen evidencia sólida. Los test de microbiota que se venden al consumidor, en cambio, dicen mucho y explican poco. Y sobre edulcorantes, la evidencia sigue siendo preliminar.

Qué puedes esperar de forma realista: más regularidad intestinal y mejor saciedad en dos o tres semanas, y más variedad microbiana a medio plazo. La variedad vegetal importa más que la cantidad de un solo producto: los grandes proyectos de secuenciación intestinal asocian mayor diversidad a quienes comen un abanico amplio de vegetales distintos cada semana.

Esta información es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional sanitario.

⚡ Rutina de Optimización Diaria

  • Desayuna con fibra y proteína: avena integral, fruta con piel y 25-30 gramos de proteína para sostener la energía hasta la comida.
  • Añade un fermentado al día: un yogur natural o un puñado de chucrut en la cena bastan como punto de partida.
  • Enfría tu almidón: cocina patata, arroz o legumbres con antelación y guárdalos en la nevera para sumar almidón resistente.

El PCCh expulsa a los generales Zhang Youxia y Liu Zhenli y desata la mayor purga militar china en años

Hay un detalle en la nota de Xinhua que explica mejor que cualquier comunicado el alcance de la purga militar china. La agencia estatal eligió una fórmula poco frecuente para describir los hechos: Zhang Youxia y Liu Zhenli habrían percibido «sumas excepcionalmente grandes de dinero». No es un expediente administrativo menor. El lunes 21 de septiembre, los máximos responsables del Partido reunidos en Pekín decidieron expulsar a ambos de sus filas y remitir sus casos a los órganos judiciales militares para su revisión y procesamiento.

El detalle importa porque Zhang no era un nombre cualquiera del organigrama castrense. Ocupaba el puesto más alto de los dos vicepresidentes de la Comisión Militar Central, lo que le convertía en el militar de mayor rango del país. Su caída sorprendió más que la de cualquier otro general de la última década: pesaban su antigüedad y la percepción de que mantenía una relación estrecha con la cúpula del partido.

El calendario ayuda a medir la gravedad del asunto. En enero, el Ministerio de Defensa ya había anunciado que ambos estaban siendo investigados por «violaciones graves de la disciplina y de la ley», la fórmula habitual en Pekín para referirse a la corrupción sin nombrarla. El mes pasado perdieron sus asientos en la CMC estatal. La decisión de este lunes cierra el círculo interno: expulsión del Partido y traslado del expediente a los tribunales militares.

«Reafirma la posición firme de que no hay absolutamente ningún lugar donde puedan esconderse los elementos corruptos dentro del ejército». — Xinhua, comunicado oficial difundido por la agencia estatal china, 21 de septiembre de 2026

La investigación, según el relato oficial, dibujó una lista de conductas difícil de leer en clave estrictamente administrativa: los dos militares se habrían vuelto desleales al Partido, habrían cruzado líneas rojas, habrían formado facciones, habrían aceptado grandes sumas de dinero para beneficio personal y habrían usado sus cargos para favorecer a terceros en asuntos como los ascensos.

El expediente que Xinhua ya no oculta

La secuencia completa, con las fechas que la agencia estatal ha confirmado este lunes, queda así:

  • Enero de 2026: el Ministerio de Defensa sitúa a Zhang y Liu bajo investigación por violaciones graves de la disciplina y de la ley.
  • Agosto de 2026: ambos pierden sus cargos en la CMC estatal, un paso previo a la expulsión.
  • 21 de septiembre de 2026: los responsables del Partido deciden su expulsión y remiten los expedientes a la justicia militar.
  • Octubre: la expulsión queda pendiente de ratificación en el pleno del Comité Central.

Ese último punto es el que conviene vigilar. Hasta que el Comité Central no ratifique la decisión en el pleno de octubre, la salida de los dos generales conserva un margen formal. Y el pleno no es una cita menor: los plenos del Comité Central son el foro donde Pekín fija prioridades industriales, económicas y de seguridad para los ejercicios siguientes.

El coste que no aparece en el comunicado de Xinhua

La campaña anticorrupción —el anti-graft drive que define el mandato de Xi Jinping— ha alcanzado a todas las escalas del aparato, también a la cúpula militar. Lo que cambia ahora es la altura del objetivo. El coste real es la previsibilidad: cuando un vicepresidente de la CMC sale por la puerta de atrás, los programas de adquisición que firmó quedan expuestos a revisión, los contratos de exportación de material de defensa pasan por un escrutinio nuevo y los conglomerados estatales del sector pierden interlocutores estables durante meses.

Ninguna de esas consecuencias aparece en el comunicado de Xinhua, y ahí está la contradicción que los datos no resuelven: la misma nota que promete un ejército limpio deja abierta la pregunta de si estamos ante una operación de disciplina interna o ante un reajuste de equilibrios en la cúpula. Las dos lecturas caben en el texto oficial. Lo que sí es verificable es el efecto sobre la gestión: los grandes programas de defensa avanzan en China por firmas y validaciones personales, y cada eslabón removido obliga a rehacer el recorrido.

Para los mercados asiáticos, el episodio se leerá sobre todo como ruido político interno. Pekín ha demostrado que puede simultanear purgas y ejecución presupuestaria. La señal relevante llegará en octubre, cuando el pleno confirme las expulsiones y deje ver el tono con el que Pekín encara el próximo tramo industrial y tecnológico.

Zhang Youxia

🌐 El efecto dominó en Occidente

El impacto directo de esta purga sobre la economía española es limitado: no hay canal inmediato hacia los precios de importación, la energía o el Euríbor, y China fabrica internamente la mayor parte de su material de defensa. Eso no significa que sea irrelevante para las carteras europeas.

  • En la apertura asiática, los valores ligados al complejo militar-industrial chino son los primeros en recoger el ruido, y ese movimiento suele contagiar al sector defensa europeo, hoy muy sensible a cualquier titular sobre rearme.
  • Para las empresas del IBEX con operaciones en China, el riesgo no es la purga en sí, sino lo que anticipa: más rotación de cuadros y más revisión de contratos en un año con pleno del Comité Central.
  • Para el BCE, la lectura es neutra a corto plazo. Si acaso, refuerza el argumento de que la fragmentación geopolítica seguirá presionando al alza el gasto público en defensa en toda Europa.
Publicidad