Andreessen Horowitz lanza una academia de IA de 42 millones sin títulos ni deberes

Conseguir un título ha dejado de ser la única puerta al talento en IA: la academia IA de Andreessen Horowitz convierte esa grieta en negocio con 42 millones de dólares y un programa sin títulos ni deberes.

El fondo es el primero de venture capital que vende una alternativa a la universidad. La operación: 42 millones de dólares aportados por a16z y un grupo de inversores individuales a un programa de un año con sede en San Francisco. Es una compañía con ánimo de lucro, separada de la firma de capital riesgo, y la dirige Gagan Biyani, cofundador de Udemy, el unicornio de la formación online valorado en 3.200 millones de dólares.

Lo que no tiene importa tanto como lo que tiene: la academia no está acreditada, no otorga título, no acepta ayuda federal al estudiante y no garantiza empleo ni prácticas remuneradas. El detalle que cambia todo está en la primera promoción.

42 millones, 50 plazas y cero títulos: el modelo detrás de la academia

La primera cohorte será de unas 50 personas y arrancará en septiembre de 2027. Sin matrícula y con dos extras: 50.000 dólares en créditos de cómputo y 5.000 dólares de presupuesto de viaje. El curso se parte en tres tramos: de septiembre a abril en el campus de San Francisco, mayo viajando al extranjero y de junio a agosto en una co-op dentro de una empresa socia.

A partir de 2028 la academia quiere pedir aprobación regulatoria para un programa de dos años que, si sale adelante, costaría entre 60.000 y 90.000 dólares al año, en la línea de lo que cobra una universidad privada de élite. Ahí está el cambio de modelo: regalar la primera promoción para validar demanda y, después, cobrar precio de Ivy League.

La primera promoción gratis es el mejor pitch deck del sector educativo: valida demanda sin cobrar un dólar y compra titulares con nombres que llenan auditorios.

Palantir, Google y Meta: los diez socios que sostienen el modelo

Los diez socios fundadores salen casi todos de la red de a16z: Anduril, Anthropic, Coinbase, Google, Meta, Nvidia, OpenAI, Palantir, Replit y Stripe. Sus compromisos varían y no todos van a contratar estudiantes: algunos aportan cómputo, hardware o o ayuda para el currículo. Otros 50 socios de contratación, de Databricks a Boom Supersonic, se comprometen a entrevistar candidatos, no a cubrir un número cerrado de puestos.

Diez socios industriales no son un compromiso de contratación: son una opción de compra sobre el mejor talento de la próxima década.

El claustro tiene tres niveles. Las estrellas invitadas —Sam Altman, Jensen Huang, Satya Nadella, Mira Murati, Fei-Fei Li o Travis Kalanick— pasan por una charla o un coloquio. Los profesores de verdad, como Max Mullen, cofundador de Instacart, y Steven Sinofsky, expresidente de Windows, imparten cursos de varias sesiones. Un tercer nivel de mentores atiende horas de consulta.

Dentro del catálogo hay cursos como ‘The Craft of Selling’ o ‘AI Inference Engineering’, además de un repaso a la historia de la computación digital entre 1940 y 2025. Biyani lo explica sin rodeos: enseñar ‘no es lo principal’. Lo que venden es que el alumno persiga sus propios objetivos. Las admisiones se basan en proof of work, aunque el expediente y las notas sigan siendo obligatorios; no hay edad mínima y la vivienda corre por cuenta del estudiante.

Entre los perfiles de ejemplo del sitio hay un adolescente con un indexador de libros con IA y seis cifras de ARR, y otro que creó un entrenador de citas con IA y 1,7 millones de ‘me gusta’. Y el aviso que conviene subrayar: la mayoría de los socios industriales no se compromete a contratar.

📦 Caso de estudio: Horowitz Andreessen Academy

  • El reto: Formar talento de IA fuera de una universidad que cuesta casi medio millón de dólares y ya no garantiza un primer empleo.
  • La jugada: Montarla como empresa independiente, con la red industrial de a16z como socio y una co-op de tres meses como pieza central del curso.
  • El resultado: 42 millones de dólares levantados y una primera promoción de 50 alumnos gratis que arranca en septiembre de 2027.
  • La lección: Validar con una cohorte pequeña y gratuita antes de pedir 90.000 dólares al año a nadie.

El escepticismo académico: por qué 50 alumnos no hacen una universidad

Bryan Caplan, economista de George Mason y autor de un libro que sostiene que la universidad es, sobre todo, una credencial, cree que el modelo funcionará para los primeros 50 alumnos. Su argumento: lo que funciona con 50 personas elegidas a mano no escala ni a los 5.000 mejores, y MIT seguirá en pie dentro de siglos.

Añade que saltarse la universidad señaliza rareza, que contratar a alguien raro da nervios y que una selección tan severa compensa esa rareza, pero solo mientras se mantenga elitista.

Ryan Craig, director gerente de Achieve Partners, lo resume con precisión: es un bootcamp con un plan para convertirse en universidad, pero no un plan realista. Ya se ha intentado montar universidades alternativas que cobran precio de élite sin acceso a ayudas federales, y fracasaron porque es difícil competir con el dinero gratis del Gobierno.

Lo que sí le entusiasma es un ‘work college’ del siglo XXI en el que los alumnos cubran la matrícula con lo que ganan en la co-op. El problema: eso exige pagar a chavales de instituto sueldos cercanos a seis cifras. Biyani admite que la financiación se resolverá después del primer año.

El dato que importa: 840.000 dólares por alumno

Divide los 42 millones de dólares entre las 50 plazas de la primera promoción y salen 840.000 dólares por estudiante. Como coste de validación es defendible: a16z mueve fondos de miles de millones (el historial está en su ficha de Crunchbase) y aquí se compra una prueba de mercado en un sector, el de la educación superior, que mueve dos billones de dólares al año.

El riesgo está en el año dos. Cobrar entre 60.000 y 90.000 dólares sin acreditación, sin ayudas federales y sin título obliga a vender prestigio puro, y el prestigio de una promoción de 50 alumnos es frágil.

Es la misma lógica de construir, medir y aprender que formalizó la metodología Lean Startup, aplicada ahora al propio sistema educativo: validar barato y escalar solo si la demanda aguanta el precio. Para un founder español la lección no está en copiar la academia, sino en el criterio de selección: contratar por proof of work en lugar de por el logo de la universidad es gratis, y se puede probar mañana en cualquier proceso de selección.

🚀 Hoja de Ruta para Emprender

  • Selecciona por proof of work: Pide a cada candidato una prueba real de lo que ha construido antes de mirar el CV. La academia admite por proyectos y tú puedes copiar el criterio.
  • Valida con una cohorte pequeña: Monta un piloto con 50 usuarios reales y mide si repiten antes de invertir en escalar. Validar siempre cuesta menos que crecer a ciegas.
  • Cierra el compromiso de tus socios por escrito: Define qué aporta cada partner (cómputo, mentoría, entrevistas) y qué no. Diez socios industriales no equivalen a diez contratos.
  • Calcula el unit economics del año dos: Los 840.000 dólares por alumno del primer curso son coste de validación, no negocio. El modelo se prueba cuando alguien paga el precio completo.
La siderurgia española acumula 658 millones de sobrecoste energético y ya paraliza producción

La siderurgia española acumula un sobrecoste energético estimado en 658 millones de euros y ya ha activado paradas de producción en las horas de precio eléctrico más alto, según la Unión de Empresas Siderúrgicas (UNESID).

El desglose: 403 millones en electricidad y 255 en gas

El cálculo de la patronal abarca de marzo a diciembre de 2026 para el conjunto de la industria siderúrgica española. Alrededor de 452 millones de ese total se concentran en el tramo que va de septiembre a diciembre, es decir, en el periodo que el sector afronta ahora mismo.

Por vectores energéticos, la electricidad concentra 403 millones de euros y el gas natural suma otros 255 millones. La estimación combina los precios ya abonados con los que las plantas prevén pagar en el último trimestre del ejercicio.

Los datos de julio son el mejor retrato del deterioro. El precio medio del mercado eléctrico alcanzó los 104,75 €/MWh, un 50,5% más que en junio. El gas MIBGAS se movió cerca de los 55,5 €/MWh, un 23,5% por encima del mes anterior.

La cifra no es menor. Para una industria que compite en mercados exteriores, cada euro por megavatio hora se traslada al coste de producción y, cuando no se puede repercutir, a la cuenta de resultados.

Con la luz camino de los 143 €/MWh, la siderurgia española no compite contra otras acerías europeas: compite contra su propia factura eléctrica.

Un cuarto trimestre con la luz a 143 €/MWh

Las perspectivas para el cierre del año no mejoran. UNESID proyecta una electricidad en torno a 143 €/MWh y un gas natural próximo a 76 €/MWh entre octubre y diciembre, muy por encima de las referencias del segundo trimestre.

UNESID 658 millones
Vector energéticoJulio 2026Variación mensualPrevisión 4T 2026Sobrecoste 2026
Electricidad104,75 €/MWh+50,5%143 €/MWh403 millones
Gas (MIBGAS)55,5 €/MWh+23,5%76 €/MWh255 millones
Total———658 millones

A ese escenario se añade un coste que el sector considera especialmente lesivo: los servicios de ajuste, que rondarán los 20 €/MWh durante 2026 y que en el escenario del cuarto trimestre elevan el recargo a 21,60 €/MWh para los consumidores.

El resultado es una práctica que se extiende entre las plantas: detener la producción durante las horas de mayor precio eléctrico. Si los niveles actuales se mantienen, esas paradas parciales aumentarán y afectarán al volumen entregado.

El plan de choque que reclama la patronal

La patronal no se limita a describir el problema. Reclama un plan de choque de aplicación inmediata y con certidumbre sobre su continuidad en 2027. El reloj corre. Sus prioridades son cuatro:

  • Elevar a al menos 1.000 millones de euros la dotación de 2026 para compensar los costes indirectos de CO2, hasta el máximo que autoriza la normativa europea.
  • Conocer con antelación la dotación prevista para 2027, hoy sin confirmar.
  • Consolidar con carácter estructural la reducción del 80% de los peajes eléctricos para la industria electrointensiva.
  • Integrar los servicios de ajuste y las restricciones técnicas en los peajes mientras se mantengan en los niveles actuales.

El sesgo exportador explica la urgencia. El 70% de la producción siderúrgica española se destina a mercados exteriores y cerca de dos tercios de esas ventas van a la Unión Europea, donde las acerías nacionales compiten con plantas alemanas, francesas, o italianas sujetas a esquemas energéticos distintos.

Sobre los grandes operadores del país recae la presión, con ArcelorMittal España y Acerinox a la cabeza, en un momento de actividad ya debilitada.

Carola Hermoso, directora general de UNESID, sostiene que la industria siderúrgica no puede absorber de forma indefinida unos costes energéticos que deterioran su capacidad para producir, invertir y competir, y pide medidas inmediatas junto a decisiones estructurales sobre el precio de la energía.

El pulso energético que Bruselas mira de cerca

El diferencial de costes no es un fenómeno nuevo. La industria electrointensiva española lleva años señalando su desventaja frente a Alemania o Francia, y el mecanismo de compensación de costes indirectos de CO2, autorizado por Bruselas dentro de las directrices de ayudas de Estado, se ha convertido en la palanca central para reducirla.

La aritmética del último trimestre ayuda a dimensionar la petición. Los 452 millones del tramo septiembre-diciembre equivalen a cerca del 69% del sobrecoste estimado para el conjunto del periodo marzo-diciembre, lo que refleja hasta qué punto la factura se ha encarecido en la segunda mitad del año.

El detalle relevante está en los servicios de ajuste. Suman en torno a un 15% adicional sobre un precio de pool que UNESID ya proyecta en 143 €/MWh. Integrarlos en los peajes, como pide la patronal, no abarata la energía, pero permite que la reducción del 80% del peaje electrointensivo se aplique también a ese componente.

En España, la palanca está repartida entre la CNMC, que fija la metodología de los peajes, y el Ministerio para la Transición Ecológica, que decide la dotación de la compensación por CO2. Queda la incógnita presupuestaria.

El precedente más cercano lo marca el propio marco europeo. La Comisión Europea fija el techo de compensación y cada Estado miembro decide qué parte de ese máximo utiliza. UNESID pide agotar el límite, lo que da por hecho que la dotación actual se queda por debajo.

📊 Las Claves para el Inversor

  • Qué vigilar: La respuesta del Ministerio para la Transición Ecológica y de la CNMC a la petición de un plan de choque con dotación para 2026 y certidumbre para 2027.
  • Reacción del valor: Las acerías cotizadas, con Acerinox en el Ibex 35, descuentan ya un entorno de costes eléctricos altos; un compromiso plurianual sobre peajes o CO2 sería una señal directa sobre márgenes.
  • Precedente sectorial: El mecanismo de compensación de costes indirectos de CO2 autorizado por Bruselas marca el techo disponible; España no lo agota, y ahí está el margen que reclama la patronal.

Idealista cifra el precio del alquiler en España en 984 euros el apartamento y 425 la habitación

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El informe de alquiler de larga estancia de Idealista del segundo trimestre de 2026 sitúa en 984 euros al mes un apartamento de un dormitorio, en 819 un estudio y en 425 una habitación.
  • ¿Quién está detrás? Idealista, con los precios de oferta publicados en su plataforma durante junio de 2026 en la modalidad de larga estancia.
  • ¿Qué impacto tiene? La brecha entre compartir piso y vivir solo llega al 132% de media y al 212% en Valencia, con Baleares, Madrid y Barcelona como los mercados más caros.

El precio del alquiler en España se sitúa en 984 euros al mes para un apartamento de un dormitorio. Una habitación se queda en 425 euros, un 132% menos, según el informe de larga estancia de Idealista del segundo trimestre de 2026.

El estudio, esa categoría intermedia que crece entre quienes ya no comparten piso pero no alcanzan el contrato completo, se coloca en 819 euros. Son 93 puntos porcentuales por encima de una habitación y un 17% por debajo de un apartamento de un dormitorio. La horquilla entre compartir y vivir solo nunca había sido tan ancha.

La brecha entre compartir piso y vivir solo se dispara al 212% en Valencia

La distancia entre alquilar una habitación y firmar un contrato de un dormitorio cambia según la ciudad. Valencia encabeza la clasificación con un 212% de diferencia: una habitación cuesta 380 euros y un apartamento, 1.185. Le siguen Alicante (156%), Palma (135%), Madrid (132%) y Sevilla (131%). En el extremo opuesto, Barcelona registra la brecha más estrecha de los grandes mercados, un 93%, porque su habitación es la más cara del país, 600 euros al mes.

En el tramo del estudio, Valencia vuelve a marcar la mayor separación. Un estudio valenciano (1.031 euros) cuesta un 171% más que una habitación (380). Alicante (118%), Bilbao (103%) y Palma (101%) completan la parte alta. San Sebastián, con el 48%, es el gran mercado donde menos se nota el salto de la habitación al estudio.

La foto del alquiler español ya no se lee por precios absolutos. Se lee por la capacidad de cada bolsillo para saltar de categoría. Y ese salto cuesta, de media, un 132% más al mes.

Compartir piso ha dejado de ser una fórmula de estudiante para convertirse en la única puerta de entrada al alquiler en las capitales más tensionadas.

Palma, Madrid y Valencia lideran los precios y Sevilla marca el suelo

Entre los grandes mercados, Palma es la capital más cara para alquilar un apartamento de un dormitorio, con 1.292 euros al mes. Le siguen Madrid, con 1.277 euros, Valencia (1.185) y San Sebastián (1.164). En el lado opuesto, Sevilla (853) y Alicante (953) ofrecen los precios más contenidos.

La habitación dibuja otro mapa. Barcelona encabeza con 600 euros, por delante de Palma (550) y Madrid (550), mientras Sevilla (370), Alicante (372) y Valencia (380) se mantienen como las plazas más asequibles. La provincia sigue la estela de la capital: Baleares lidera con 1.347 euros por apartamento y 582 por habitación; Madrid (1.233) y Valencia (1.088) completan el podio de los pisos.

Fuera de los grandes mercados, Ceuta (990 euros), Las Palmas de Gran Canaria (893) y Santa Cruz de Tenerife (887) registran los apartamentos de un dormitorio más caros. Ciudad Real (563), Teruel (568), y Huesca (571) firman los más baratos. En habitaciones, Pamplona (440), Santa Cruz de Tenerife (430) y Vitoria (420) van por delante, y Jaén y Badajoz empatan en el suelo con 250 euros.

La Ficha del Inversor

La métrica que resume este informe es la brecha del 132% entre compartir piso y alquilar un apartamento completo. Para el inversor, la traducción es directa: un piso de tres dormitorios alquilado por habitaciones a 425 euros genera 1.275 euros al mes, por encima de los 984 que deja un contrato de un dormitorio. En Madrid, Barcelona o Palma, donde la habitación se paga a 550-600 euros, el diferencial es todavía mayor. El coliving, el alquiler de habitaciones individuales en viviendas compartidas o gestionadas por un operador, se ha convertido en la vía más rápida para elevar la renta bruta por metro cuadrado.

La tendencia a seis meses apunta a una estabilización de los precios de oferta, pero sin corrección a la baja. La oferta de alquiler de larga estancia sigue lastrada por la Ley de Vivienda de 2023 y las zonas tensionadas declaradas por varias autonomías, que limitan la actualización de rentas y han retirado vivienda del mercado. En paralelo, el Build to Rent (la construcción de promociones enteras concebidas desde el origen para alquilar) añade producto nuevo a cuentagotas, sobre todo en Madrid y Barcelona, y no basta para absorber la demanda.

¿Para quién es esta foto? Para el pequeño inversor que valora el alquiler por habitaciones en capitales de provincia medianas, con precios de compra contenidos y demanda universitaria o de movilidad laboral. También para el arrendatario que busca hueco: Sevilla, Alicante y Valencia son hoy los grandes mercados donde firma más barato.

El riesgo del modelo es regulatorio. Cada nueva zona tensionada puede topar la renta y desactivar la ventaja del alquiler por habitaciones, como ya ocurre en Cataluña. El precedente alemán conviene recordarlo: el mietendeckel berlinés congeló los alquileres y acabó tumbado por el Constitucional, pero el stock tardó años en recuperarse. En España, la próxima ventana crítica llegará con la revisión del índice de referencia del alquiler, que condicionará los contratos firmados a partir de 2027.

El próximo termómetro será el informe del tercer trimestre de este mismo portal y los datos de hipotecas del INE. Hasta entonces, la brecha del 132% sigue siendo la mejor medida del desequilibrio entre lo que se ofrece y lo que se puede pagar.

El BEI duplica a 6.000 millones anuales su financiación a la vivienda y promete un millón de casas en 2030

El Banco Europeo de Inversiones (BEI) duplica su financiación a la vivienda hasta los 6.000 millones de euros anuales. La meta es apoyar la construcción de un millón de casas en Europa antes de 2030. Lo anunció Elena Campelo, responsable de Desarrollo Urbano de la entidad, en The District, el mayor evento europeo de real estate, celebrado en Madrid.

En los últimos cinco años, el banco que preside Nadia Calviño ha aportado más de 18.000 millones de euros al sector, con más de 500.000 rehabilitaciones y cerca de 100.000 viviendas nuevas financiadas. El nuevo plan de acción aspira a duplicar ese ritmo.

El marco institucional también ha cambiado. Eduardo Gómez, consejero económico de la Comisión Europea en España, recordó que hasta 2024 Bruselas solo intervenía en vivienda a través de la financiación, sin competencias propias. El giro llegó con el segundo mandato de Ursula von der Leyen: por primera vez, un comisario, el danés Dan Jorgensen, asumió la cartera de vivienda junto a la de energía. De ahí nació el primer Plan Europeo de Vivienda Asequible, presentado en diciembre de 2025.

El cambio de paradigma: Bruselas ya no financia vivienda, la legisla

El plan se articula en cuatro pilares: aumentar la oferta, movilizar inversión privada, renovar el parque existente y atender las zonas de mercado tensionado. La Comisión acaba de publicar la Ley Europea de Vivienda Asequible, un reglamento que no impone qué deben hacer municipios o Estados, pero fija el marco al que ceñirse si deciden actuar. Exige medidas proporcionadas, no discriminatorias y respetuosas con el derecho de propiedad.

La urgencia tiene una cifra. Según la Comisión, la brecha inversora en vivienda alcanza los 150.000 millones de euros al año. ‘Con dinero público no podemos cerrarla. Necesitamos a los inversores y que cada euro público apalanque el máximo de inversión privada’, señaló Gómez.

La vivienda ha dejado de ser solo una política social para convertirse en infraestructura: sin casas asequibles, las ciudades pierden a sus profesores, a sus policías y a sus enfermeras.

En paralelo, Bruselas ha abierto una consulta pública para simplificar la normativa y ha lanzado una reforma del marco de ayudas de Estado, para que los Estados miembros puedan intervenir con más agilidad sin saltarse las reglas de competencia.

Qué exige Bruselas a España a cambio de los fondos europeos

El gran horizonte es el Marco Financiero Plurianual 2028-2034. La Comisión propone un presupuesto de dos billones de euros, casi el doble que el Plan de Recuperación, simplificado en 16 programas. Para España contempla unos 100.000 millones de euros, con la vivienda como eje principal: la quinta recomendación del Semestre Europeo señala la necesidad de ampliar el parque y aumentar la oferta asequible y social.

La novedad estructural es que las reformas en suelo, permisos y planificación irán ligadas a la recepción de los fondos. Las recomendaciones que Bruselas lleva años formulando pasan ahora a ser condición para cobrar. Es el mecanismo que convierte la política europea de vivienda en una palanca real sobre el urbanismo español.

La Ficha del Inversor

La métrica que resume el movimiento es doble: los 6.000 millones anuales que el BEI pone sobre la mesa y los 150.000 millones que faltan cada año. Traducido a España, la recomendación europea apunta a un parque asequible y social que no cubre la demanda, sobre todo en Madrid, Barcelona, Baleares, y la Costa del Sol. El BEI opera con préstamos directos para grandes operaciones, bancos intermediarios para promotores más pequeños, garantías, bonos verdes y sociales, financiación de capital y asociaciones público-privadas.

La tendencia a seis meses depende de tres hitos: la consulta pública de simplificación, la negociación del Marco Financiero 2028-2034 y la tramitación de la Ley Europea de Vivienda Asequible. Ninguno mueve los precios por sí solo, pero juntos definen el terreno del próximo ciclo. Campelo apuntó los retos pendientes: convertir las líneas de trabajo en proyectos concretos y atraer capital privado. ‘Tenemos conversaciones con fondos y promotores que quieren desarrollar vivienda asequible, no solo maximizar el precio por metro cuadrado’, dijo.

El perfil al que interpela esta agenda es el inversor institucional de largo plazo, el fondo con retornos estables y el promotor dispuesto a entrar en Build to Rent con respaldo público. Para el pequeño ahorrador la lectura es indirecta pero relevante: si los fondos europeos condicionan suelo y permisos, el ritmo de la nueva oferta dependerá de cada comunidad autónoma.

El precedente es el propio Plan de Recuperación: fondos aprobados en Bruselas, ejecución desigual en los territorios. La diferencia ahora es que la vivienda entra en el núcleo de la condicionalidad. Observamos, eso sí, un riesgo evidente: la industrialización de la construcción, que ambos ponentes señalaron como crítica, sigue siendo la asignatura pendiente. Sin ella, el millón de casas de 2030 se quedará en un titular.

El BCE y los 27 bancos centrales piden a Bruselas eliminar la norma de MiCA sobre las stablecoins que Tether rechazó

El BCE y los 27 bancos centrales de la UE quieren borrar de MiCA la regla que obliga a guardar el 60% de las reservas de stablecoins en bancos. La petición llegó este martes, en plena revisión de la norma europea de criptoactivos.

El encargado de presentar los comentarios es el Sistema Europeo de Bancos Centrales (ESCB), el organismo que reúne al Banco Central Europeo con los bancos centrales nacionales de los Veintisiete. No es un ajuste menor. Es una enmienda de fondo al modo en que Europa vigila el dinero digital privado, y llega con el reloj apretando: la consulta pública sobre MiCA cierra el 30 de septiembre.

La regla del 60%: qué exige y por qué molesta

Una stablecoin, o moneda estable, es un token diseñado para valer siempre lo mismo, casi siempre un dólar o un euro. Para lograrlo, el emisor mantiene detrás de cada token un colchón de efectivo y bonos: son las reservas.

MiCA, el reglamento europeo que ordena el sector cripto desde 2024, exige que una parte de ese colchón permanezca en depósitos bancarios. El 30% para cualquier emisor. El 60% para los que Bruselas clasifique como significativos por tamaño o por volumen de actividad.

El escrito del ESCB sostiene que ese dinero no es un depósito estable. Cada vez que un cliente crea o redime tokens —los cambia por euros, o los euros por tokens—, el saldo se mueve de un día para otro, y una retirada masiva podría vaciar la caja de los bancos que custodian esos fondos. La alternativa que proponen es más conservadora: que una parte mínima de las reservas esté en activos que venzan en uno a cinco días laborables.

Hay un segundo argumento en el documento. Los supervisores reconocen ‘desafíos importantes’ para hacer cumplir las normas, porque hay empresas cripto que operan sin cumplir los mismos requisitos y aun así llegan a clientes de la Unión. Por separado, el BCE advirtió de que una expansión fuerte de las stablecoins en euros podría limitar el crédito bancario tradicional.

La discusión no va tanto de la estabilidad del token como de quién asume el riesgo cuando el mercado se tensa: el banco o el emisor.

Por qué Tether rechazó esa misma cláusula

Tether MiCA

Tether, la empresa que emite USDT, la stablecoin más grande del mercado, nunca solicitó licencia bajo MiCA. Su consejero delegado, Paolo Ardoino, sostiene desde 2024 que el límite de depósitos hace que estos tokens sean menos seguros, porque obliga a inmovilizar dinero en entidades cuyo fondo de garantía europeo solo cubre 100.000 euros por cliente y banco.

Su frase de referencia no ha cambiado: ‘Cuando MiCA sea más seguro para los consumidores y para los emisores de stablecoins, podríamos reconsiderar’. Ese condicional lleva dos años en el aire. En paralelo, plataformas que operan en Europa han ido retirando USDT de su catálogo para clientes comunitarios, como hizo Revolut.

No todo el sector rema en la misma dirección. Circle, el emisor de USDC, respaldó en julio un cambio en la regla de MiCA que podría facilitar el regreso de Tether al mercado europeo, según la información publicada entonces por BeInCrypto.

Análisis: quién protege a quién cuando el mercado se tensa

Europa lleva años construyendo su marco cripto con una idea fija: que el respaldo de una stablecoin no dependa de la buena voluntad de su emisor. El punto de inflexión fue el colapso de Terra y su stablecoin algorítmica UST en mayo de 2022, que borró miles de millones de dólares de los ahorros de sus tenedores en cuestión de días. Aquello empujó a los legisladores a exigir colchones auditables, y MiCA nació con esa lógica.

Ahora el propio sistema que inspiró esas reglas pone en duda una de sus piezas. La paradoja se entiende mirando desde el otro lado: para un banco central, el riesgo de una stablecoin es sistémico cuando el emisor es tan grande que sus movimientos de caja se notan en la banca. Y Tether mueve cada día un volumen que se parece más al de un banco mediano que al de una fintech.

Para Ardoino, el razonamiento es el inverso. Guardar el 60% de las reservas en un banco concentra el riesgo en un tercero que puede quebrar; repartirlo entre deuda pública a muy corto plazo lo diluye. Dos visiones del mismo problema. Ninguna de las dos es gratuita: la primera reduce el contagio hacia la banca tradicional, la segunda reduce la dependencia de un puñado de entidades.

Hay también una arista que afecta al ciudadano de a pie. El mercado europeo de stablecoins depende hoy de muy pocos emisores, y el más grande de todos opera fuera del marco comunitario. Esa concentración es una vulnerabilidad de manual: si USDT pierde la confianza de sus usuarios, el golpe no se queda dentro de su emisor. Por eso la revisión de MiCA no es un debate técnico entre Bruselas y Fráncfort, sino la letra pequeña de qué ocurre con el dinero de la gente cuando algo falla.

La consulta cierra el 30 de septiembre. A partir de ahí, la Comisión Europea decidirá si recoge los comentarios y presenta una propuesta legislativa, un proceso ni rápido ni automático.

Qué mirar si tienes stablecoins en España

A corto plazo, nada cambia para el ahorrador. Los umbrales del 30% y del 60% siguen siendo ley hasta que el Parlamento y el Consejo toquen MiCA, y Tether continúa sin autorización para operar en la Unión. Lo que sí conviene mirar es en qué plataforma se guardan los tokens y con qué licencia trabaja esa plataforma, porque de eso depende qué stablecoins podrá ofrecer dentro de doce meses.

La divisa también importa. Una stablecoin en euros y una en dólares no comparten ni el mismo camino regulatorio ni el mismo apetito entre los supervisores. El BCE ya ha avisado de que una expansión fuerte del euro privado podría recortar el crédito bancario, y ese aviso pesará en la revisión. El proceso completo puede seguirse en la página oficial de MiCA de la Comisión Europea.

De momento, la pelota está en Bruselas.

Revolut, Openbank y N26 cobran hasta 1 euro por operación: así cambian las comisiones bancarias en 2026

Las comisiones bancarias de 2026 ya no son lo que eran: Revolut, Openbank y N26 cobran hasta 1 euro por operación desde septiembre y tu cuenta puede haber dejado de ser gratis.

He estado revisando las tres tarifas nuevas y el patrón se repite: la operación gratuita desaparece o se limita a los planes de pago. N26 lo aplica desde el 2 de septiembre, Revolut desde el 1 y Openbank desde el 10.

El problema de estas comisiones es que no duelen a la primera. No llegan como un cargo suelto en la cuenta y muchas veces pasan desapercibidas en el extracto. El divulgador financiero Luis Ángel Hernández lo resumió en el podcast Finect Talks: menos del 5% de los inversores sabría con certeza cuánto le cuesta invertir.

Qué te cuesta ahora cada operación

N26 es el caso más llamativo. La entidad alemana había eliminado las comisiones de compraventa de acciones y ETF en enero de 2025 y ahora ha dado marcha atrás: 0,90 euros por operación en los planes estándar y Smart. Los clientes de N26 Go mantienen 3 operaciones gratis al mes y los de N26 Metal, diez. Los planes de ahorro periódico siguen sin coste.

Revolut ha optado por la tarifa plana. Desde el 1 de septiembre cobra 1 euro fijo por orden en acciones, ETP y bonos, sin importar el importe que muevas. Antes la estructura era variable y resultaba complicado calcular el coste real de cada operación. Los usuarios de Premium tienen 5 órdenes gratis al mes; los de Metal y Ultra, diez. Los planes Standard y Plus pagan desde la primera orden.

Una comisión de un euro parece pequeña hasta que multiplicas por cada operación que haces al año.

Openbank ha ido un paso más. Desde el 10 de septiembre cobra 1 euro fijo por operación en acciones y ETF, tanto en mercados nacionales como internacionales, y a cambio ha eliminado la comisión de custodia. La plataforma da acceso a más de 4.000 acciones internacionales y 1.200 ETF.

La letra pequeña: planes, límites y lo que sigue gratis

Aquí está el detalle que de verdad decide lo que pagas al año. No es lo mismo operar dos veces que veinte, ni tener un plan básico que uno de pago.

EntidadComisión por operaciónGratis al mesQué cambia
N26 (estándar y Smart)0,90 euros0 (Go: 3; Metal: 10)Fin de la gratuidad
Revolut (Standard y Plus)1 euro0 (Premium: 5; Metal y Ultra: 10)Tarifa plana
Openbank1 euroNingunaElimina la custodia
Trade Republic y MyInvestor1 euroSegún planIgual que los neobancos
Banco Santander1 euroSegún planAcciones y ETF

Hagamos cuentas. Los planes de pago no son gratis: cuestan una cuota mensual. La clave está en calcular cuántas operaciones haces al mes y comparar. Una orden al mes a 1 euro son 12 euros al año; diez al mes, 120 euros.

tarifas Revolut Openbank N26

Y no son los únicos. Trade Republic y MyInvestor ya trabajan con la misma tarifa fija de 1 euro, y el Banco Santander también cobra 1 euro por operación en acciones y ETF. En pocas semanas, el mapa de plataformas de tarifa plana se ha densificado.

El peso real de un euro por operación

El contraste con principios de año es notable. Hace solo unos meses, tres de los brókers más usados en España competían por no cobrar nada por operar; ahora la tarifa plana de un euro se ha convertido en el estándar y la gratuidad, en un privilegio de los planes premium.

Conviene poner el dato en contexto. Hace año y medio N26 presumía de no cobrar nada por comprar acciones y ETF; hoy la gratuidad es la excepción. El inversor que hace diez operaciones al mes pasa de pagar cero a desembolsar 120 euros al año solo en comisiones.

El coste tampoco se queda quieto. A la comisión por operación se suman las tarifas regulatorias, los cánones de bolsa y el cambio de divisa cuando compras fuera de España, un gasto que Revolut mantiene pese a igualar su tarifa a un euro.

Por eso la comisión no debería ser el primer criterio para para elegir plataforma, sino el último. Un bróker con una tarifa baja pero con spreads amplios o peor ejecución puede salir más caro que otro que cobra justo un euro por orden. La letra pequeña manda.

Para el pequeño inversor que compra cada mes un fondo indexado o unas pocas acciones, el impacto anual es limitado: entre 12 y 60 euros. El problema llega con la operativa frecuente, donde el euro por operación se come una parte del rendimiento y cada décima cuenta con la inflación de fondo. Puedes consultar qué es un ETF y en qué se diferencia de un fondo en la entrada de Wikipedia sobre los fondos cotizados.

Antes de mover tu dinero, compara la comisión total, las tarifas regulatorias y el cambio de divisa, no solo el euro por operación. La CNMV recuerda en su portal de educación financiera que toda inversión conlleva riesgo. Esta información es divulgativa y no constituye una recomendación personalizada de inversión.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa en tu app de N26, Revolut u Openbank cuántas operaciones haces al mes y comprueba si tu plan incluye órdenes gratis.
  • Qué vigilar: El cambio de divisa y las tarifas regulatorias, que siguen sumando al coste aunque la comisión por operación sea fija.
  • El error a evitar: Elegir plataforma solo por el euro por orden y olvidar el spread y las comisiones ocultas, que pueden costarte más al año.

La imputación de las rentas inmobiliarias: Hacienda cobra el 2% del valor catastral si cedes gratis una vivienda a tus hijos

Si cedes gratis una vivienda a tus hijos, la imputación de rentas inmobiliarias sigue viva: Hacienda te hará tributar el 2% del valor catastral en el IRPF aunque no cobres ni un euro de alquiler.

He repasado el criterio que aplica la Agencia Tributaria y la conclusión es incómoda. Que el inquilino sea tu hijo no borra la imputación: el inmueble se declara como si siguiera vacío.

Qué te cuesta de verdad ceder gratis una vivienda a un hijo

La primera noticia es buena: no hay donación. Si el beneficiario es un familiar de hasta tercer grado, Hacienda no considera que exista transmisión patrimonial, así que no hay que pagar el Impuesto sobre Sucesiones y Donaciones por dejar que un hijo viva en una casa que ya es tuya. Es una cesión de uso, no una donación de capital, como recuerda Carlos Cruzado, de los Técnicos de Hacienda (Gestha).

La Agencia Tributaria puede pedirte, eso sí, que acredites que la cesión es gratuita. Basta un documento de precario firmado, aunque, según Gestha, normalmente ni siquiera llegan a pedirlo. Guardarlo cuesta cero euros.

La segunda noticia no es tan buena. El propietario sigue obligado a declarar la imputación de rentas inmobiliarias, el mecanismo del IRPF que grava los inmuebles urbanos sin rendimientos: la vivienda vacía a efectos fiscales, aunque dentro viva un hijo. La base de cálculo es el 2% del valor catastral que figura en el recibo del IBI, aplicado al porcentaje de propiedad de cada titular.

Hagamos cuentas. Una vivienda con un valor catastral de 90.000 euros genera una imputación de 1.800 euros que se suman a tu base del IRPF. Si tu tipo marginal ronda el 30%, la factura anual se queda en unos 540 euros, unos 45 euros al mes. Con un valor catastral de 150.000 euros, el resultado supera los 900 euros al año.

La cesión gratuita a un hijo no es una donación, pero tampoco es invisible para Hacienda: el inmueble paga su peaje anual en el IRPF.

Quien declara es el propietario, no el ocupante. Si la casa pertenece a varias personas, cada titular imputa la parte que le corresponde según su porcentaje. Y se declara igual cuando el inmueble está habitado por un familiar directo, porque lo que activa la imputación es la ausencia de renta, no que la casa esté vacía.

La letra pequeña: cuándo se aplica el 1,1% y qué papeles conviene guardar

El porcentaje no siempre es el 2%. Baja al 1,1% en dos supuestos que conviene localizar. El primero, los municipios donde el valor catastral se haya revisado, modificado o determinado a partir de enero de 2012, según recoge elEconomista.es. El segundo, los inmuebles que no tengan valor catastral o cuyo valor no se haya transmitido al titular.

Hacienda vivienda vacía hijos

En ese segundo caso, el 1,1% se aplica sobre el mayor de estos dos valores: el precio o valor de compra, o el valor del inmueble a efectos de otros tributos. Ahí la referencia del IBI deja de servir y toca tirar de escrituras.

El valor catastral se consulta en la sede electrónica del Catastro y aparece en el recibo del IBI. Merece la pena revisarlo una vez al año: de él dependen el recibo municipal y lo que Hacienda te imputa. La declaración se presenta después, con las claves que da la sede electrónica de la Agencia Tributaria.

Valor catastralImputación al 2%Imputación al 1,1%Cuota estimada con tipo del 30%
90.000 euros1.800 euros990 euros540 euros al año
150.000 euros3.000 euros1.650 euros900 euros al año
250.000 euros5.000 euros2.750 euros1.500 euros al año

Los números no engañan.

Hay un matiz que lo cambia todo. Si en lugar de ceder la casa gratis se pacta una renta, aunque sea simbólica, la operación deja de ser una cesión gratuita y pasa a tributar como rendimiento del capital inmobiliario, con otra base de cálculo y otra documentación. El impuesto que grava estas rentas es el Impuesto sobre la Renta de las Personas Físicas, y ahí conviene sentarse con los números delante.

Por qué Hacienda puede detectar la cesión sin pisar la casa

La imputación de rentas inmobiliarias no es nueva. Lleva años en la ley del IRPF y su lógica es sencilla: si un inmueble urbano no genera rendimientos declarados, la Agencia Tributaria presume una renta mínima y la grava.

Lo que ha cambiado es la capacidad de cruzar datos. La AEAT maneja las bases del Catastro, los recibos del IBI y los datos de consumo eléctrico de las comercializadoras, así que una vivienda habitada sin rastro de alquiler ya no pasa desapercibida. La mayoría de los propietarios prefiere no mirar esa casilla hasta que llega el borrador.

Comparar con el mercado pone el coste en contexto. Alquilar esa misma casa por 700 euros al mes serían 8.400 euros al año para el hijo y un rendimiento declarable para el padre. La imputación de 540 euros anuales sigue siendo la vía más barata.

Con ese precedente, mi criterio es claro: la cesión gratuita bien documentada compensa frente a cualquier alternativa de mercado. Aun así, hay tres cosas que no conviene dejar pasar. Firmar el documento de precario y conservarlo. Comprobar el valor catastral antes de que arranque la próxima campaña de la renta, la de abril de 2027, que liquidará el ejercicio 2026. Y revisar el borrador para que la imputación quede bien calculada, porque es una casilla fácil de olvidar.

Cada caso tiene matices según la comunidad autónoma, el tipo marginal y el porcentaje de propiedad. Esto es información divulgativa, no una liquidación personalizada.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Busca el valor catastral en el recibo del IBI o en la sede del Catastro y calcula el 2% para saber qué vas a declarar.
  • Qué vigilar: La próxima campaña de la renta, que arranca en abril de 2027 con el ejercicio 2026, y la casilla de imputación en el borrador.
  • El error a evitar: Creer que ceder la casa a un hijo es invisible para Hacienda: sin declarar la imputación, te expones a una liquidación con intereses.

Peter Brandt proyecta el Ethereum a 8.600 dólares y apunta al giro cuántico de Vitalik

Peter Brandt ha vuelto a mover el mercado con un solo gráfico. El veterano analista técnico publicó el 21 de septiembre una proyección que sitúa a Ethereum en 8.600 dólares, siempre que antes consiga romper la barrera de los 5.000.

El escenario llega en un momento dulce para el ether, que encadena seis sesiones consecutivas al alza y ha recuperado el nivel de los 2.700 dólares, con una cotización en torno a los 2.731 dólares en el momento de la publicación. Para llegar a los 8.600 habría que multiplicar por tres el precio actual, así que la distancia entre el gráfico y la realidad es hoy la distancia entre un deseo razonado y una cuenta pendiente.

No fue la única proyección de la jornada. Horas antes, Brandt había publicado un gráfico similar para XRP en el que apuntaba a los 5,40 dólares desde los 1,52 en los que se negociaba, lo que equivale a una subida superior al 250%. En ambos casos el patrón es el mismo: una estructura amplia de consolidación, con una línea de resistencia descendente que viene de los máximos del ciclo anterior frente a una línea de soporte ascendente trazada desde los mínimos.

Brandt acompaña sus gráficos de una advertencia que conviene leer entera. Compartir un gráfico no es lo mismo que abrir una operación, recordó, y quien afirma tener posiciones reales debería mostrar pruebas verificables en lugar de fiarlo todo a una publicación en redes. Es un aviso poco habitual en un sector donde las predicciones se lanzan sin coste y se revisan sin consecuencias.

El enfoque medido ha tenido eco. Raoul Pal, fundador de Real Vision, respaldó públicamente la manera en que Brandt comparte probabilidades y observaciones en vez de promesas cerradas. El peso de estos objetivos no viene solo del dibujo: viene de quién lo firma, un analista que ya trabajaba con líneas de tendencia y soportes mucho antes de que las criptomonedas existieran como clase de activo.

Otros nombres del sector han ido bastante más lejos. Michaël van de Poppe escribió en X que no le sorprendería ver un rally del ether hasta los 15.000 o 20.000 dólares en este ciclo, y el analista conocido como Ted señaló que el cierre semanal por encima de 2.550 deja la puerta abierta a los 2.900-3.000. Ahí está la horquilla: de 3.000 a 20.000, todo cabe en el mismo gráfico según quién lo mire.

Un gráfico a largo plazo no dice cuándo, dice hasta dónde sería razonable esperar si la estructura aguanta.

Qué dice exactamente el gráfico de Brandt

Conviene precisar qué es y qué no es esta proyección. Brandt trabaja con análisis técnico clásico: patrones de precio, tendencias y niveles de oferta y demanda dibujados sobre velas históricas. No entra en fundamentos, ni en métricas on-chain —los datos que se leen directamente de la blockchain, como los movimientos de carteras o las reservas en exchanges—, ni en el contexto macroeconómico del trimestre.

Por eso el propio autor insiste en que se trata de una observación sobre probabilidad. Los 8.600 dólares no son un objetivo con fecha, sino el techo de la estructura que dibuja su gráfico una vez superado el escalón intermedio de los 5.000. Sin esa ruptura, el escenario se queda en el aire.

Por qué el giro cuántico de Vitalik entra en la conversación

La proyección del analista ha coincidido en el tiempo con otro debate que lleva meses ganando espacio: la resistencia cuántica. Vitalik Buterin ha venido colocando este asunto entre las prioridades del roadmap de Ethereum, según recogía la prensa especializada estos días.

El motivo es sencillo de explicar. La criptografía que hoy protege las carteras se apoya en problemas matemáticos que un ordenador cuántico suficientemente potente podría resolver. No hay una amenaza operativa hoy ni una fecha conocida, pero el ecosistema prefiere anticiparse antes que improvisar. Ethereum no es el único en esa carrera, porque Bitcoin comparte exactamente el mismo desafío, pero sí uno de los que empezó antes a explorar alternativas como la criptografía post-cuántica.

precio ethereum hoy

Un gráfico no es una promesa: lo que enseña el ciclo

Esta redacción ya ha visto suficientes proyecciones espectaculares como para tomarse los objetivos con calma. Cuando el ether pasó de la prueba de trabajo a la prueba de participación con The Merge, en septiembre de 2022, medio sector prometió una revalorización inmediata que llegó casi un año después. Tras Dencun, en marzo de 2024, el argumento fue que las comisiones de céntimo en las capas 2 dispararían el uso. El uso subió. El precio tardó bastante más.

Nada de esto invalida el gráfico de Brandt, pero ayuda a ponerlo en su sitio. La parte técnica se sostiene sobre una estructura que existe, con los 2.550 dólares como suelo semanal y los 5.000 como puerta grande. Lo que no está escrito es el calendario, ni si el dinero institucional que llegó con la aprobación de los ETFs spot de ether en julio de 2024 seguirá entrando en en el mismo ritmo.

Tampoco conviene ignorar los riesgos propios de la red. La concentración del staking (los ether bloqueados para validar transacciones a cambio de recompensas) en unos pocos proveedores sigue siendo la crítica más repetida dentro del propio ecosistema, y una corrección fuerte de precio acostumbra a tensionar a los operadores con menos reservas. El contexto acompaña, eso sí, con Bitcoin en máximos de ocho meses cerca de 87.329 dólares el mismo día y con la acumulación de ballenas que se vio en XRP antes del último rally, más de 2.000 millones de dólares según los datos que circulaban en el mercado.

La conclusión razonable es la que el propio analista firma: los 8.600 dólares son una posibilidad medida, no una promesa. El primer examen llegará con la ruptura de los 5.000. Mientras tanto, el ether cotiza a un tercio de su destino imaginario.

El gráfico, por ahora, aguanta.

BitMine Ethereum alcanza 5,98 millones de ETH: ya posee el 4,9% del suministro total

BitMine ya controla 5,98 millones de ether, el equivalente al 4,9% de todo el suministro de Ethereum. La empresa estadounidense, cotizada en Nueva York con el ticker BMNR y presidida por Tom Lee, ha vuelto a ampliar su tesorería con una compra semanal de 27.562 ETH y sitúa el valor conjunto de sus criptomonedas, caja y participaciones en 17.100 millones de dólares.

Cuánto ether acumula BitMine y a qué precio lo compra

El desglose lo publicó la propia compañía el 21 de septiembre. Sus 5.983.940 ether están valorados a 2.688 dólares por token, según el precio de referencia que BitMine toma de Coinbase. Eso equivale al 4,9% de los 122,1 millones de ether que existen hoy en la red. La compra de la última semana, 27.562 ETH, ronda los 75 millones de dólares.

La compañía no solo acumula ether. Entre sus activos figuran 212 bitcoines, 714 millones de dólares en caja y valores negociables, una participación de 180 millones en Beast Industries, y otra de 105 millones en Eightco Holdings, una cotizada que, según la empresa, ofrece exposición indirecta a OpenAI. Con ese cómputo, BitMine es la mayor tesorería de ether del mundo y el segundo mayor vehículo institucional del sector, solo por detrás de Strategy, que atesora unos 845.080 bitcoines.

El grueso de esa tesorería está trabajando. BitMine tiene 5.067.309 ETH en staking —bloqueados para validar la red a cambio de una recompensa—, un paquete valorado en unos 13.600 millones de dólares que representa el 85% de todo su ether. El rendimiento declarado es del 2,62% anualizado en los últimos siete días, lo que equivale a unos ingresos proyectados de 357 millones al año. Si consigue poner a trabajar la totalidad de sus tokens, esa cifra ascendería a 421 millones.

Detrás de la operación está MAVAN, la plataforma de validación institucional que BitMine lanzó en 2026 y que ya presta servicio a terceros. La empresa sostiene que ha comprado ether todas las semanas desde que arrancó su estrategia de tesorería en ETH, el 30 de junio de 2025. Quince meses después, asegura que está al 98% del camino hacia su objetivo, bautizado como la ‘Alchemy of 5%’. Los detalles completos están en la web de relación con inversores de la compañía.

BitMine no compite con los fondos por captar capital: compite con la propia red por hacer desaparecer ether de circulación.

Qué supone esta acumulación para el resto del mercado

Cuando una compañía retira del mercado casi el 5% del suministro de un activo y lo deja bloqueado en validadores, el efecto sobre la oferta disponible es mecánico. Menos monedas en circulación y la misma demanda empujan el precio hacia arriba, aunque el razonamiento tiene trampa: esa presión se deshace igual de rápido si la empresa necesita vender.

Tom Lee lo enmarca en un cambio de ciclo. En el comunicado sostiene que el mercado alcista arrancó a finales de junio, impulsado por una rotación del capital desde la inteligencia artificial hacia las criptomonedas y por la llegada de instituciones que entraron infraponderadas en 2026. Su dato favorito: el ether es el mejor activo macro del tercer trimestre, con una ventaja de 6.519 puntos básicos sobre el S&P 500, unos 65 puntos porcentuales. Conviene recordar que medir un trimestre contra otro es un ejercicio frágil. Dejémoslo en un ‘ya veremos’.

El presidente de BitMine subirá al escenario de la Korea Blockchain Week el 30 de septiembre para defender esa tesis en una conferencia de 25 minutos en Seúl. La cita llega pocos meses después de que la compañía entrase en el índice Russell 1000 de gran capitalización, el 26 de junio de 2026, un movimiento que le ha dado visibilidad entre los fondos indexados. Su acción se mueve, además, con una liquidez poco habitual: 1.200 millones de dólares de volumen medio diario, el puesto 100 entre las 5.704 empresas cotizadas en Estados Unidos.

tesorería ETH

Una tesorería de 17.000 millones que funciona como un fondo apalancado

La estrategia recuerda, con otro activo, a la que Michael Saylor puso en marcha con bitcoin en agosto de 2020 y que convirtió a MicroStrategy, hoy Strategy, en un vehículo de exposición apalancada a la criptomoneda. BitMine empezó más tarde, el 30 de junio de 2025, pero ha corrido mucho más rápido: quince meses le han bastado para acercarse al 5% de todo el ether emitido. Ninguna otra empresa cotizada había acumulado una posición semejante en tan poco tiempo.

El riesgo no está en la compra, sino en la estructura. Una sola empresa con el 4,9% del suministro introduce una dependencia incómoda para el resto de tenedores: si BitMine necesita vender para cubrir gastos o deuda, esa oferta aparece de golpe en el mercado. A eso se suma que el rendimiento del staking, un 2,62%, es modesto frente al coste de financiar nuevas compras, y que buena parte del atractivo de la acción depende de que cotice con prima frente al valor de mercado de los ether que guarda. Esa prima se ha girado en contra en correcciones anteriores. La concentración de validadores en pocos operadores, por cierto, es un debate recurrente en Ethereum desde hace años.

BitMine supera ya el 4,9% del suministro y su meta es el 5%. La pregunta interesante no es si lo alcanza —todo apunta a que sí en las próximas semanas—, sino qué hace después. La compañía mira de reojo a la GENIUS Act, la ley estadounidense sobre stablecoins, y al proyecto cripto de la SEC, dos marcos que su cúpula equipara al fin del patrón oro en 1971. La próxima parada tiene fecha y lugar: Seúl, 30 de septiembre.

Atresmedia presenta ‘Trazos Ocultos’ en el Festival de San Sebastián y desvela sus primeras imágenes

Atresmedia ha presentado este martes ‘Trazos Ocultos’ en el Festival Internacional de Cine de San Sebastián, donde ha desvelado las primeras imágenes de su nuevo thriller, protagonizado por Toni Acosta y Rodolfo Sancho.

Seis capítulos y un estreno escalonado en Atresplayer

La serie, un thriller familiar de seis capítulos de 50 minutos, se incorpora a la línea de ficción de Atresmedia centrada en historias de misterio y suspense con protagonistas femeninas. El título estará disponible primero para los suscriptores premium de Atresplayer, antes de su llegada al prime time de Antena 3 y de una posible distribución posterior en otras plataformas y mercados internacionales, según el grupo.

La trama sigue a Inés, una restauradora que vive en Santa Cruz de Tenerife junto a Miguel, un carismático piloto, y su hija adolescente. La aparente normalidad familiar se quiebra cuando Inés se desplaza por motivos laborales a la otra punta de la isla y se encuentra con Miguel en una zona de fiesta frecuentada por turistas. Sus pesquisas sacan a la luz una cadena de engaños y el relato se articula en torno a una pregunta: quién es realmente el hombre con quien lleva quince años casada.

El planteamiento se aleja del retrato convencional del abuso físico o psicológico y se centra en la figura del farsante, en la línea de títulos como ‘El accidente’ (Telecinco, 2017), que ahondaba en la falsa vida de un piloto de avión. La ficción incorpora además una trama romántica que funciona como contrapunto al personaje interpretado por Rodolfo Sancho.

El estreno escalonado en Atresplayer prioriza la suscripción digital del grupo antes de la llegada de la serie al prime time de Antena 3.

El reparto y el peso de Canarias en la producción

El reparto principal lo encabezan Toni Acosta, Rodolfo Sancho y Lucía Martín Abello. Para Sancho supone su regreso a la ficción tras tres años de ausencia; Acosta, con una trayectoria ligada sobre todo a la comedia, afronta un cambio de género y sitúa su personaje en la realidad y la naturalidad, según expuso en la rueda de prensa posterior al pase del primer capítulo.

Los datos confirmados por el grupo sobre la producción son los siguientes:

  • Reparto principal: Toni Acosta, en el papel de Inés; Rodolfo Sancho, como Miguel; y Lucía Martín Abello.
  • Resto del reparto: Pablo Álvarez, Mara Reina, Pepe Lorente, Lluís Homar, Yaiza Guimaré, Vicente Ayala, Julia Möller, Mari Carmen Sánchez, Simon Kirschner y Mariam Hernández.
  • Equipo creativo: creada por Sara Cano y Paula Fabra, responsables de ‘Los años nuevos’, que vuelven a trabajar con Leire Albinarrate, con quien adaptaron ‘Ángela’.
  • Dirección y producción: dirigida por Javier Pulido y producida por Buendía Estudios Canarias, compañía participada por Telefónica y la propia Atresmedia.
  • Localizaciones: rodaje íntegro en Tenerife, con escenarios en Santa Cruz de Tenerife, Los Cristianos y el pueblo costero de Bocacangrejo.

Montse García, directora de Ficción de Atresmedia, situó el título entre las grandes apuestas de ficción del grupo y subrayó su continuidad con la estela marcada por ‘Mentiras’ y ‘Ángela’. En la misma línea, Emilio Sánchez Zaballos, director de Atresplayer, defendió el estreno semanal como un sistema que encaja especialmente bien con el thriller y destacó la posibilidad de dar una segunda vida a las producciones. El rodaje íntegro en Tenerife conecta, además, con el papel creciente de Canarias como destino de rodajes apoyado en sus ventajas fiscales, un terreno en el que compiten los principales grupos audiovisuales del país y las plataformas internacionales.

Atresmedia San Sebastián

El encaje de la ficción en la estrategia de Atresplayer

La presentación en San Sebastián sitúa la producción en una línea de trabajo ya consolidada en el grupo. El estreno escalonado, con la ventana digital por delante de la emisión en abierto, responde a un modelo que busca rentabilizar cada título en varias fases: primero la suscripción, después la audiencia del prime time y, más adelante, la distribución internacional. La referencia inmediata son ‘Mentiras’ y ‘Ángela’, dos títulos que consolidaron el thriller de protagonista femenina en el catálogo de la compañía, y un precedente de género como ‘El accidente’ (Telecinco, 2017), que exploró una trama de identidad oculta en torno a un piloto.

El grupo, cuyo perfil corporativo se recoge en la entrada de Wikipedia de Atresmedia, convive en ese tablero con la ficción de Mediaset España, con las producciones originales de Movistar Plus+ y con la compra de títulos españoles por parte de Netflix y Prime Video, actores que pujan por el mismo talento, y por los mismos incentivos fiscales en Canarias. Buendía Estudios Canarias, participada por Telefónica y Atresmedia, funciona como vehículo industrial para producir en el archipiélago, lo que reduce el riesgo financiero de cada proyecto y facilita la escalabilidad del catálogo.

📡 El Radar del Sector

  • El vacío que llena: Refuerza la línea de thrillers con protagonista femenina del grupo y alimenta el catálogo premium de Atresplayer antes del salto a la emisión en abierto.
  • El reto por delante: Sostener el estreno semanal y rentabilizar la ventana digital sin diluir el impacto del estreno en Antena 3.
  • El tablero competitivo: Compite con la ficción de Mediaset España, Movistar Plus+, Netflix y Prime Video por el mismo talento y por las ventajas fiscales de Canarias.

España necesita 12.000 millones para modernizar el reciclaje y cumplir los objetivos de la UE en 2035

Circularis, la asociación que agrupa a Urbaser, FCC, PreZero y Valoriza, cifra en 12.000 millones de euros la inversión pendiente en España para recuperar materiales y cumplir los objetivos de reciclaje de 2035.

La factura pendiente: 12.000 millones para no perder el tren de 2035

El dato lo puso sobre la mesa el presidente de la asociación, Ricardo López de Haro: España debe invertir más de 12.000 millones de euros para cumplir el doble objetivo europeo de reutilizar y reciclar al menos el 65% de los residuos municipales en 2035 y de rebajar el depósito en vertedero por debajo del 10%. Ese compromiso, reconoció, no se está cumpliendo y el país necesita redoblar esfuerzos.

La entidad se presentó en el salón de actos del Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) con cuatro socios de peso industrial: Urbaser, FCC, PreZero y Valoriza. Su director general, David Redoli Morchón, resumió la filosofía en una línea: ‘No hay que ver residuos, sino recursos’. La asociación agrupa a cuatro de los mayores operadores del país y aspira a sentarse en la mesa donde se diseñan las políticas de residuos.

El plan de trabajo se apoya en tres líneas concretas:

  • Clasificación en origen: modernizar la recogida y premiar a los municipios y ciudadanos que separan bien, porque sin una separación eficaz no hay reciclaje real.
  • Conversión en recursos: desplegar tecnología que devuelva los materiales al circuito productivo y genere empleo industrial estable.
  • Valorización energética: aprovechar la energía contenida en la fracción no reciclable en lugar de enterrarla en vertedero.

El ‘farolillo rojo’ que lastra la economía circular española

La presidenta de la Comisión para la Transición Ecológica del Congreso, Cristina Narbona, fue explícita: la gestión de residuos es el farolillo rojo del país. España es referente en tecnología del agua y en despliegue renovable, pero avanza más despacio que sus socios europeos en recuperación de materiales. El motivo está en la descentralización: de poco sirve aprobar leyes en el Parlamento si después no se aplican en cada territorio. Y no es un asunto menor: aquí se juega la salud pública y el empleo.

El secretario de Estado de Medioambiente, Hugo Morán, calificó el nacimiento de la asociación de hecho trascendental y situó a empresas y administraciones como agentes imprescindibles. La lectura de fondo es economicista: en el reciclaje no solo se juega la salud pública, también un nicho de empleo verde y de competitividad para la industria.

Doce mil millones de euros no son un adorno presupuestario: son la diferencia entre recuperar materiales con valor y seguir enterrando recursos que la industria podría reutilizar.

El diagnóstico que comparten los gestores es que la mayoría de las comunidades autónomas avanza a distinta velocidad y que el marco normativo se queda corto a la hora de aplicarse. La economía circular no es solo una política medioambiental; es, sobre todo, una estrategia industrial.

📊 Impacto ecológico en cifras

  • Inversión necesaria: más de 12.000 millones de euros, según la estimación del propio sector recogida por Circularis.
  • Reciclaje municipal: 65% de reutilización y reciclaje de residuos municipales en 2035.
  • Vertedero: menos del 10% de los residuos municipales depositados, con el mismo horizonte.
  • Materiales en juego: residuos con valor económico y ambiental que hoy se pierden; la fuente no detalla el volumen anual.

La letra pequeña de los 12.000 millones

El rumbo lo marcó Bruselas. La Directiva (UE) 2018/851 fijó los hitos de reciclaje y vertido que España trasladó después a su ordenamiento con la Ley 7/2022 de residuos y suelos contaminados, que ya introdujo un impuesto al depósito en vertedero. Ojo con el dato: la brecha española no es de normas, es de ejecución y de dinero.

Conviene leer la cifra con prudencia: los 12.000 millones son una estimación del propio sector, no un plan de inversión aprobado por el Gobierno, y llegan sin desglose por fases ni calendario de licitaciones.

Como la recogida y el tratamiento son competencia municipal, el grueso del esfuerzo recae en ayuntamientos con presupuestos ajustados: sin financiación estable, la modernización se quedará en el anuncio. La tercera pata del plan, la valorización energética, es además la más discutida, porque las organizaciones ambientales la sitúan por debajo de la prevención y del reciclaje en la jerarquía de residuos.

El efecto dominó llega al carrito de la compra. Si España recicla mejor, los envases incorporan más material recuperado, la industria paga menos por materia prima virgen y el consumidor encuentra productos cuyo packaging pesa menos en la factura ambiental. Un país que entierra recursos importa lo que podría reaprovechar, y esa factura la acaba pagando el bolsillo de todos.

Hay un precedente que ayuda a medir la urgencia: España lleva años por detrás de los objetivos comunitarios de reciclaje y la distancia se ha ido agrandando sin que ninguna administración asumiera el coste político de reorganizar la recogida o ajustar la tasa de basura. Circularis llega al debate con una advertencia clara: sin inversión en plantas de tratamiento, trazabilidad de materiales y financiación estable para los ayuntamientos, el objetivo de 2035 es inalcanzable.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: España aspira a reciclar el 65% de sus residuos municipales y a enterrar menos del 10% en 2035.
  • Modelo que cambia: el vertedero como solución por defecto deja paso a la separación en origen y a la recuperación de materiales.
  • Para las próximas generaciones: menos residuo enterrado y más material en circulación significan menos contaminación y una industria menos dependiente de la materia prima importada.

Las acciones tokenizadas: la SEC abre la vía a las bolsas con 5 años de exención

La SEC ha abierto una vía regulada para negociar acciones tokenizadas de empresas estadounidenses sobre blockchains públicas. La orden, emitida el 17 de septiembre y bautizada como Innovation Exemption, concede a las plataformas que se acojan a ella una exención de cinco años para operar sin registrarse como bolsa formal.

Tokenizar una acción consiste en representarla como un activo digital en una cadena de bloques, de forma que pueda comprarse y venderse con la misma mecánica que un token cualquiera. Hasta ahora ese mercado vivía en un limbo legal: los reguladores estadounidenses no tenían claro si esas plataformas eran bolsas encubiertas. La orden de la SEC responde justamente a esa pregunta, y lo hace sin esperar al Congreso.

Qué permite exactamente la exención de cinco años

La orden crea la figura de los Tokenized Securities Venues (TSV), algo así como centros de negociación de valores tokenizados. Estas plataformas podrán dar acceso a versiones en blockchain de acciones que ya cotizan en bolsas estadounidenses, sin pasar por el registro completo que exige la ley para un mercado de valores tradicional. La protección se extiende durante cinco años, el tiempo que la Comisión se ha dado para decidir si el experimento se convierte en norma permanente.

El mecanismo de negociación también rompe con lo habitual. En lugar de un libro de órdenes —el sistema clásico en el que compradores y vendedores cruzan sus precios—, los TSV usarán piscinas de liquidez y algoritmos de fijación automática de precios, la misma lógica que emplean los protocolos de finanzas descentralizadas. Eso sí, con una diferencia de fondo: aquí hay una empresa identificable detrás, responsable de cumplir la normativa, y no un contrato anónimo.

Los primeros operadores podrían empezar a moverse en el cuarto trimestre de 2026. Taylor Lindman, asesor jefe del grupo de trabajo sobre cripto de la SEC, ha explicado en una entrevista junto a la comisionada Hester Peirce que ya hay varias compañías interesadas y que algunas presentarán sus avisos formales en los próximos meses. El texto de la orden sigue abierto a comentarios en la web oficial de la SEC.

La SEC no ha legalizado las acciones tokenizadas de golpe: ha diseñado un corredor vigilado con fecha de caducidad.

Las reglas que deben cumplir las plataformas

El marco llega con barandillas. Un TSV tendrá que ser una entidad estadounidense, cumplir las sanciones internacionales que vigila la Oficina de Control de Activos Extranjeros (OFAC) y operar con acceso restringido. Es decir, aunque los tokens vivan en cadenas públicas, no podrá entrar cualquiera con una cartera de criptomonedas: hará falta pasar un control previo de identidad.

Más delicado es el segundo requisito: los tokens deben representar propiedad real, con los mismos derechos de dividendo, y voto que la acción subyacente. Los productos que solo replican el precio sin conceder esos derechos, conocidos como tokens sintéticos, quedan fuera. La distinción no es menor: separa una acción de verdad, envuelta en tecnología, de una simple apuesta sobre su cotización.

Las empresas cotizadas ganan además una herramienta de veto. Cualquier plataforma que quiera tokenizar sus acciones deberá avisarle con treinta días de antelación, y si la compañía se opone dentro de ese plazo, el token no sale al mercado. Es un gesto que da a los emisores un control que no tenían en anteriores intentos de tokenización.

Queda un detalle técnico que había frenado proyectos previos. Los proveedores que aportan capital a esas piscinas de liquidez habrían sido clasificados como dealers, es decir, como intermediarios bursátiles, con un registro adicional a cuestas. La orden les concede una dispensa equivalente, y con eso despeja uno de los obstáculos más silenciosos del sector.

SEC tokenización

Una vía intermedia entre la ley que no llegó y la DeFi pura

El movimiento se entiende mejor mirando la semana previa. Dos días antes, la CLARITY Act, la ley llamada a ordenar el mercado cripto estadounidense, cayó en una votación de procedimiento del Senado por 49 votos a 50, muy lejos de los 60 que necesitaba para avanzar. Con el Congreso atascado, la SEC optó por usar las competencias que ya tenía. El presidente del organismo, Paul Atkins, ha descrito la exención como un puente hacia una regulación duradera.

Peirce ha salido al paso de quienes dudan de que esto tenga recorrido comercial. Los límites actuales sobre cuántos valores puede listar una plataforma y cuánto volumen puede soportar bastan para el uso previsto, sostiene. Y rechaza la etiqueta de DeFi: prefiere hablar de finanzas en cadena, porque detrás hay una empresa con nombre y apellidos que responde ante el regulador, y no una gobernanza anónima escrita solo en código.

Puestos a buscar precedentes, el más obvio es la aprobación en 2024 de los primeros fondos cotizados de bitcoin al contado. Aquello no fue una legalización del sector, sino un envoltorio regulado que abrió la puerta al dinero institucional. Algo parecido se intenta ahora con la renta variable. El riesgo, sin embargo, es distinto: aquí no se tokeniza un activo nuevo, sino una acción que ya existe y que ya tiene dueños con derechos reconocidos.

El otro flanco abierto es el reloj. La ventana de cinco años no es una licencia indefinida, y si el Congreso no aprueba una ley marco en ese plazo, las plataformas que hayan construido su negocio sobre la exención podrán encontrarse sin suelo. Nadie sabe todavía si esto acabará siendo una ley, una regla más ambiciosa de la propia SEC o un piloto que se apaga solo.

Lo que sí está claro es que la pelota vuelve al Capitolio. El primer TSV podría empezar a operar antes de que termine el año, y su funcionamiento será la prueba de fuego. Si las primeras plataformas cumplen y el volumen llega, la SEC tendrá argumentos para defender el modelo. Si no, la exención habrá servido para demostrar que el problema no era la falta de permisos, sino de compradores.

Binance compra 100 millones en acciones de Circle con un 14% de descuento

Binance ha comprado 100 millones de dólares en acciones de Circle, la emisora de la stablecoin USDC, con un descuento del 14% sobre el precio de mercado. El exchange se ha hecho con 1.237.011 acciones clase A a 80,84 dólares cada una, según el documento que Circle presentó ante la Comisión de Bolsa y Valores de Estados Unidos (la SEC, el regulador bursátil estadounidense).

La operación se firmó el 17 de septiembre y se ejecutó fuera del mercado abierto. No hubo subasta ni cruce de órdenes: fue una venta privada entre las dos compañías, lo que eximió a Circle de registrar la transacción como una colocación convencional. El precio pactado queda así un 14% por debajo del cierre del lunes, cuando la acción terminó en 94,49 dólares. Los detalles aparecen en el formulario que la compañía presentó ante el regulador y que puede consultarse en el buscador público EDGAR de la SEC.

Dos años de bloqueo y todos los derechos de voto

El paquete accionarial llega con condiciones. Binance no puede vender esas acciones durante dos años y tampoco puede cubrir la posición con operaciones contrarias en ese periodo. La cláusula evita que el comprador se proteja de una caída mientras sigue cobrando las ventajas del acuerdo comercial. Eso sí, el exchange conserva todos los derechos de voto desde el primer día, y el bloqueo podría levantarse antes si la alianza se rompe, algo que cualquiera de las dos partes puede activar si se cumplen ciertos supuestos recogidos en el documento.

Para el accionista de a pie, la lectura es sencilla. Circle ha colocado un paquete relevante de títulos a un precio que difícilmente habría conseguido en el mercado abierto sin hundir la cotización. Vender 1,2 millones de acciones en bolsa habría presionado la gráfica a la baja. Hacerlo en privado cuesta un descuento, pero no rompe la tendencia.

Un acuerdo comercial de cinco años que va más allá de las acciones

Circle acciones

La compra de títulos es solo una mitad de la operación. Binance y Circle han firmado en paralelo un acuerdo comercial de cinco años por el que el exchange promoverá el uso de USDC a través del Modular Smart Contract Wallet de Circle, un software que permite a una aplicación custodiar y mover dólares digitales en nombre del usuario sin que este tenga que gestionar claves privadas, la suerte de contraseña que abre una cartera y que, si se pierde, se lleva consigo el saldo.

Circle pagará a Binance una tarifa mensual como incentivo, calculada como un porcentaje del USDC que se acumule en esa infraestructura. El documento no concreta de qué porcentaje se trata, y el detalle no es menor: ese pago sale directamente de los ingresos que la compañía obtiene de las reservas que respaldan su stablecoin.

Cuando Binance firmó a 80,84 dólares, el mercado pagaba 95,50. Ese hueco no es un descuento cualquiera: es el precio de la liquidez que aporta un exchange.

No es la primera vez que Circle reparte parte de su economía con un socio. La compañía ya comparte ingresos con Coinbase desde hace años, un pacto que marcó su entrada en el negocio del bitcoin tokenizado a comienzos de este año. Los costes de distribución son, precisamente, el principal recorte sobre lo que generan las reservas de una stablecoin.

Qué revela el descuento del 14% sobre el negocio de Circle

El contexto explica por qué Circle aceptó esas condiciones. Dos días antes de la firma, la CLARITY Act, la ley llamada a definir qué regulador de Estados Unidos supervisa cada tipo de criptoactivo, se quedó atascada en el Senado. Las acciones de Circle cayeron un 11% en una sola sesión. Después se recuperaron: el lunes cerraron en 94,49 dólares, con una subida del 2,95%, y este martes cotizaban en torno a 95,76 dólares antes de la apertura.

Con esa foto, el precio que paga Binance funciona como una segunda opinión sobre el negocio. El exchange desembolsa 80,84 dólares cuando el mercado pide algo más de 95. Y no hablamos de un fondo oportunista, sino de uno de los mayores distribuidores potenciales de una stablecoin: el descuento se parece bastante a un pago por acceso a millones de usuarios.

Los números de Circle ayudan a dimensionarlo. La compañía tiene un valor de mercado cercano a 25.800 millones de dólares, cotiza a unas 19 veces sus beneficios y facturó 701,3 millones en el último trimestre, con 2.750 millones en los últimos doce meses. USDC es el sexto criptoactivo más grande, con una capitalización de 74.600 millones de dólares y un precio estable en 0,9998 dólares.

Conviene recordar cómo gana dinero un emisor de stablecoins. Por cada moneda que pone en circulación guarda un dólar o deuda pública equivalente, y se queda con los intereses que generan esas reservas. Cuanto más dinero circula, más ingresos. De ahí que pagar comisiones a quien reparte el producto tenga sentido: sin distribución no hay volumen.

La comparación con el mundo de siempre ayuda. Pagar a un exchange por cada dólar digital que se mueve dentro de su aplicación se parece a lo que hace una teleco cuando entrega una comisión al distribuidor por cada cliente que le trae. El ingreso depende del volumen, y el volumen depende de que el socio siga empujando. Si Binance deja de empujar, Circle habrá regalado margen sin ganar tracción.

De ahí que el próximo informe trimestral se lea con lupa. En él se verá si la nueva tarifa eleva el coste de distribución o si los saldos extra de USDC lo compensan. Entre los inversores que han seguido comprando durante las caídas de este año están los fondos ARK de Cathie Wood, que ahora cuentan con un dato más sobre cómo valora un tercero a la compañía: 80,84 dólares frente a los 95,50 que marca el mercado.

Quedan dos frentes abiertos. El primero es el Senado: si la CLARITY Act vuelve a avanzar, el marco que ordena las stablecoins y los exchanges que las distribuyen quedará algo más definido, y eso suele traducirse en menos prima de riesgo. El segundo es el propio acuerdo, porque cinco años son muchos y el incentivo mensual convierte a Binance en socio y accionista a la vez, con derecho a voto incluido.

De momento, la foto es sencilla: 100 millones de dólares, dos años de congelador y un 14% de descuento.

Las Islas Canarias duplica el autoconsumo fotovoltaico desde 2023 y alcanza 302 MW en 24.817 instalaciones

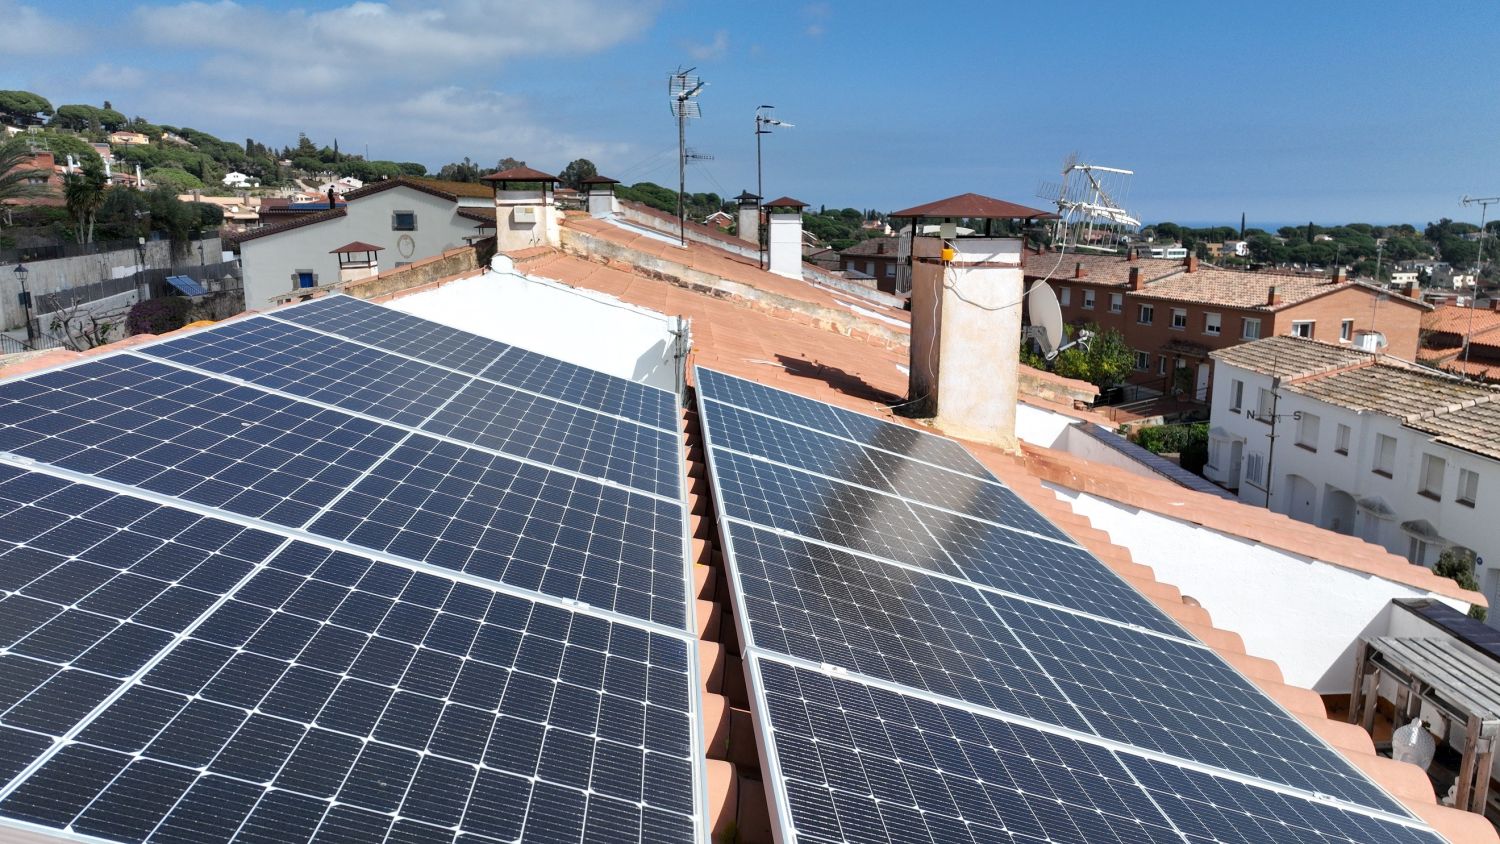
Canarias ha duplicado su autoconsumo fotovoltaico desde 2023 hasta los 302,6 MW repartidos en 24.817 instalaciones, un 122,3 % más de potencia que ya cubre en torno al 3 % de la demanda eléctrica del archipiélago.

El dato lo ha publicado la Consejería de Transición Ecológica del Gobierno de Canarias: el archipiélago suma 302 megavatios de potencia nominal de autoconsumo solar y más de 24.800 infraestructuras repartidas entre islas. Entre finales de 2023 y junio de 2026 el número de instalaciones creció un 68 %, mientras que la potencia instalada avanzó un 122,3 %. La potencia crece casi el doble que el número de puntos, señal de que los proyectos nuevos son de mayor tamaño que los primeros.

La distribución geográfica es muy desigual. Tenerife y Gran Canaria concentran más del 70 % de la potencia y de las instalaciones; el sistema conjunto Lanzarote-Fuerteventura representa en torno al 20-21 %; y las Islas Verdes —La Palma, La Gomera y El Hierro— se quedan con el 9 % de las infraestructuras y solo el 5 % de la potencia. La explicación es sencilla: en las islas menos pobladas hay menos cubierta industrial y menos hoteles con gran tejado donde instalar.

El ritmo no se ha frenado. Durante el primer semestre de 2026 se instalaron 56,5 MW, más que en todo el ejercicio 2025 completo. La serie larga es aún más elocuente: entre 2020 y 2026 las instalaciones se han multiplicado por 17, al pasar de unas 1.400 a más de 24.800, según los datos de la Consejería.
El salto a 302 MW: placas en cubiertas, no en suelo

La estrategia autonómica incluye una condición que conviene subrayar. Canarias prioriza la instalación en cubiertas y espacios antropizados —marquesinas de aparcamientos, depósitos de agua— antes que ocupar suelo nuevo. En un territorio insular fragmentado y con presión urbanística, ese criterio evita conflictos con el paisaje y con la agricultura: la potencia se gana sobre superficie ya construida.

Duplicar potencia sin ocupar un metro más de suelo protegido es el tipo de crecimiento que sí resiste el escrutinio técnico.

El sector residencial aglutina más del 90 % de los puntos de autoconsumo. Pero la viceconsejera de Transición Ecológica, Julieta Schallenberg, ha apuntado un repunte notable en el sector terciario y hotelero y en la industria, donde las instalaciones son de mayor envergadura y, por tanto, mueven más megavatios. Ahí está buena parte del salto de potencia del último año.

El residencial pone los tejados; el hotel y la industria ponen los megavatios que mueven la aguja del sistema.

Quién instala, dónde y con cuánto ahorro

Las estimaciones de la Consejería sitúan la cobertura del autoconsumo entre el 2,5 % y el 3 % de la demanda eléctrica global del archipiélago, con un ahorro medio equivalente a unos 15 céntimos por kWh. Para una familia que cubra con sus placas toda la demanda, ese ahorro puede ser completo. Y hay un detalle que conecta energía y movilidad: las marquesinas con cargadores suministran electricidad de origen renovable a los vehículos eléctricos.
📊 Impacto ecológico en cifras

  • Potencia instalada: 302,6 MW de autoconsumo fotovoltaico, un 122,3 % más que en 2023.
  • Instalaciones: 24.817 puntos en el archipiélago, un 68 % más que a finales de 2023.
  • Avance en 2026: 56,5 MW en el primer semestre, por encima de todo el ejercicio 2025.
  • Equivalencia tangible: cubre entre el 2,5 % y el 3 % de la demanda eléctrica regional, con un ahorro medio estimado de 15 céntimos por kWh.
autoconsumo solar

Ojo con el dato, porque marca el techo real del modelo. La propia viceconsejera ha advertido de que el autoconsumo, por sí solo, no alcanza el objetivo de descarbonización total del sistema canario: hará falta complementarlo con parques renovables en suelo. El autoconsumo es una palanca imprescindible, no una solución completa.

En paralelo, la Consejería ha presentado un visor público integrado en Grafcan que permite consultar de forma interactiva la ubicación, la potencia y la producción estimada de cada instalación fotovoltaica del archipiélago. Es transparencia con utilidad práctica: deja a la vista qué islas y qué municipios se quedan atrás. El consejero, Mariano Hernández Zapata, ha reclamado además al Gobierno central que mantenga la financiación de los fondos europeos Next Generation, de los que depende buena parte del ritmo de instalación de los últimos años a través del IDAE.

De Canarias a la Península: qué se replica y qué no

El caso canario no nace de la nada. El autoconsumo solar español despegó tras la derogación en 2018 del cargo al consumo propio y la llegada posterior de las ayudas europeas. Canarias ha seguido esa misma curva, con un matiz propio: su sistema eléctrico es aislado, con costes de generación más altos que en la Península, lo que acorta el periodo de amortización de una instalación y hace más atractiva la inversión incluso sin subvención.

Ahí está la lección replicable. El modelo funciona cuando coinciden tres cosas: un precio de la electricidad que haga rentable la amortización, un marco administrativo sin trabas, y una estrategia que concentre la instalación en superficie ya construida. Lo que puede frenar el proceso es lo contrario: la retirada de fondos, un cambio normativo que alargue los trámites o un exceso de optimismo sobre lo que el autoconsumo puede aportar al conjunto del sistema.

Queda el asunto de fondo. El autoconsumo cubre entre el 2,5 % y el 3 % de la demanda canaria: es un avance notable en tres años y, a la vez, una fracción pequeña de lo que exige la transición. Sin parques en suelo, sin almacenamiento y sin una red preparada, ese 3 % no escala. La etiqueta de éxito la sostiene el dato; el objetivo del 100 % renovable exigirá bastante más que tejados.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 302,6 MW de generación distribuida que cubren entre el 2,5 % y el 3 % de la demanda eléctrica canaria y desplazan generación fósil en un sistema aislado.
  • Modelo que cambia: La placa en cubierta y en marquesina sustituye al consumo pasivo de red y aprovecha superficie ya construida en un territorio insular limitado.
  • Para las próximas generaciones: Un parque instalado y un visor público dejan trazabilidad, criterio territorial y una base medible sobre la que escalar hacia el 100 % renovable.

Los autónomos exigen al Gobierno ampliar las ayudas carburantes: pagan 148 € más al mes

Las ayudas a los carburantes que reclaman los autónomos siguen sin concretarse. Cada trabajador por cuenta propia paga 148 euros más al mes entre combustible y electricidad, y la presión sobre el Gobierno no deja de crecer.

La factura no es uniforme. Los pequeños autónomos que dependen del coche y del transporte soportan entre 100 y 200 euros adicionales al mes, una horquilla que varía según los kilómetros recorridos y el tipo de vehículo. En los perfiles más intensivos en movilidad, el sobrecoste se acerca al límite superior de esa banda.

El sector pide dos cosas concretas: prorrogar las ayudas vigentes y ampliar los tramos de rebaja fiscal. La escalada de la energía ha convertido un gasto previsible en una variable que descuadra la cuenta de resultados de miles de negocios pequeños.

El sobrecoste energético que aprieta la caja del autónomo

Los 148 euros mensuales de sobrecoste medio son la cifra que más ha circulado entre las asociaciones del sector. No es un dato menor: para un negocio pequeño que ya opera con cuentas ajustadas, ese incremento se come directamente el margen antes de impuestos y reduce la capacidad de ahorro o de inversión.

La horquilla cambia según el oficio. Un repartidor autónomo con furgoneta diésel y muchos kilómetros al mes soporta una carga muy distinta a la de un profesional de servicios que trabaja desde casa. Pero incluso este último nota el encarecimiento de la luz, instalado ya como un gasto fijo más alto. De ahí que las reivindicaciones mezclen carburante, y electricidad en el mismo paquete.

La ayuda puntual alivia el mes, pero el problema del autónomo no es un pico de precio: es una factura energética que se ha vuelto estructural.

A diferencia de lo que ocurre con una gran empresa, el trabajador autónomo rara vez puede trasladar el alza de costes al precio final. Lo intenta, pero compite contra otros profesionales igual de apretados y contra un cliente que también mira cada euro. El margen desaparece antes de que llegue el reajuste.

Las ayudas que piden y el calendario que juega en contra

La petición del sector tiene dos patas. La primera es extender las medidas aún en vigor que aligeran el coste del carburante. La segunda pasa por ampliar las rebajas fiscales que gestiona la Agencia Tributaria, con especial atención a a los autónomos que no tienen empleados a cargo y que, hasta ahora, se han quedado en el borde de algunos programas.

El argumento del colectivo es simple: quien depende del vehículo para facturar no puede esperar a que la Administración publique una orden a mitad de trimestre. Cada semana sin medida son litros repostados al precio de mercado, y esas semanas, sumadas, pesan más en la caja que muchos de los anuncios con bombo.

Hay otro factor que agrava la sensación de ahogo: el calendario fiscal. El autónomo liquida el IVA y paga su IRPF por trimestres, mucho antes de saber cómo cerrará el año. Si el gasto en energía se dispara en el segundo trimestre, el golpe llega a la caja en verano, no en la declaración del ejercicio siguiente. La liquidez se resiente primero.

subida carburantes

Tampoco ayuda la sensación de que el coste se ha normalizado. Cuando un gasto sube de golpe, el debate público se enciende. Cuando se queda alto durante meses, deja de ser noticia y se convierte en una línea más de la cuenta de resultados. Para el autónomo, esa línea lleva tiempo en rojo.

Un problema de márgenes, no de un mes malo

Hay una tentación recurrente en cada episodio de precios altos: aprobar una ayuda, prorrogarla y volver a prorrogarla. Es exactamente lo que ocurrió con el paquete de medidas que siguió al estallido energético de 2022, varias de ellas planteadas como parche temporal y convertidas después en parte del paisaje. El riesgo de repetir el guion es evidente: se tapa el síntoma sin tocar la causa.

Ampliar las ayudas sin revisar la estructura de costes tiene un límite. Cada extensión presiona las cuentas públicas y, si se diseña mal, puede acabar subvencionando el mismo gasto que se pretende reducir. La crítica razonable no es que sobren las ayudas, sino que faltan incentivos para depender menos del carburante: eficiencia en las flotas, renovación de vehículos y deducciones ligadas a una reducción real de consumo. Eso sería política industrial, y no un cheque que se renueva cada trimestre.

El sector lo sabe. Por eso sus demandas mezclan lo urgente y lo estructural, aunque en la negociación pese más lo primero. Las asociaciones esperan que el Gobierno mueva ficha antes de que termine el año, y ese es el plazo que conviene vigilar: si la respuesta se queda en una prórroga corta, en primavera volveremos al mismo punto con la factura un poco más alta. La pregunta no es si habrá nuevas ayudas, sino si alguien se atreverá a diseñar las que hagan falta menos.

Sedigás alerta: la nueva retribución gas CNMC y pone en riesgo el equilibrio del sector

La nueva retribución gas CNMC ha encendido las alarmas del sector. Sedigás, la patronal que agrupa a las principales compañías gasistas españolas, sostiene que el marco aprobado por el regulador tensiona la rentabilidad de las redes y compromete el equilibrio financiero de un negocio que opera con márgenes estrechos.

El punto de fricción tiene una cifra: la CNMC ha fijado la retribución del gas en el 6,46%, por debajo de la que se aplica a las redes eléctricas. La diferencia no es un detalle contable. Determina cuánto puede ingresar quien transporta y distribuye el gas, y condiciona su capacidad para financiar el mantenimiento de una infraestructura crítica. Con ese nivel, según la patronal, la ecuación deja de cuadrar.

El 6,46% que fija la CNMC: qué cambia para el sector

Sedigás ha pedido por escrito corregir el marco retributivo. Su argumento es que las limitaciones del nuevo esquema no solo recortan el retorno, sino que desincentivan la inversión en una red que necesita adaptarse a un sistema energético en plena transición. La reforma, sostienen desde la asociación, llega en el peor momento posible.

El calendario juega en contra. El gas afronta una demanda menguante en los usos tradicionales y una presión creciente para financiar su descarbonización, ya sea vía biometano o hidrógeno. Recortar la retribución mientras se exige más inversión es una combinación que la patronal gasista considera insostenible a medio plazo.

La comparación con las redes eléctricas es la que más incomoda. El 6,46% queda por debajo del tratamiento que recibe la electricidad, un sector cuya retribución también se ha ido ajustando pero que parte de una base distinta y opera con otro perfil de riesgo. En el gas, el recorte se suma a un escenario de márgenes bajo presión.

El trato a Enagás y el malestar interno de la reforma

El malestar no es solo empresarial. La reforma ha generado ruido interno por el trato dispensado a Enagás, gestor técnico del sistema y propietario de buena parte de la red troncal. La compañía queda expuesta a un marco que, según las críticas recogidas por medios especializados, no reconoce con precisión el papel singular que desempeña dentro del sistema.

Enagás no es un actor cualquiera. Como gestor técnico, coordina el equilibrio entre oferta y demanda y custodia las infraestructuras que garantizan el suministro. Un marco que no remunere con holgura ese papel puede pasar factura a largo plazo, cuando toque renovar activos o adaptarlos a nuevos vectores energéticos.

Un marco que castiga al gas mientras le exige sostener la red no corrige el sistema: lo desfinancia.

Hay un componente de agravio comparativo. Mientras el transporte y la distribución de electricidad cuentan con un marco más asentado, el gasista afronta una revisión que llega con reglas nuevas y, a juicio del sector, con menos certidumbre sobre los próximos periodos regulatorios. La seguridad jurídica, repiten, importa tanto como el porcentaje final.

Sedigás reforma gas

La trampa de fondo: rentabilidad, inversión y transición

La discusión sobre la retribución gasista no es nueva. El sector lleva años reclamando un marco que reconozca, el coste real de operar y mantener una red que no puede apagarse de un día para otro. Lo que cambia ahora es el tono: lo que antes era una petición técnica se ha convertido en una advertencia sobre la viabilidad del equilibrio financiero.

Hay una contradicción que conviene señalar. España quiere un sistema energético más limpio y, al mismo tiempo, mantener la seguridad de suministro que el gas aporta en los días de máxima demanda. Esa doble exigencia tiene un coste. Si el regulador aprieta la retribución por debajo de lo que el sector considera razonable, el riesgo no es que las gasistas ganen menos, sino que dejen de invertir en la red que sostiene el sistema cuando las renovables no llegan.

Conviene mirar al precedente. Las revisiones retributivas de los últimos años han seguido un patrón: el regulador ajusta a la baja, el sector negocia o recurre, y el marco acaba corrigiéndose en sucesivas iteraciones. Si ese guion se repite, la pelota está ahora en el tejado de la CNMC, que deberá decidir si mantiene el 6,46% o abre la puerta a un ajuste.

No se trata de defender a las empresas por decreto. Se trata de reconocer que un 6,46% por debajo del eléctrico, en un negocio con demanda estructuralmente a la baja, tensa la cuerda. Sedigás ya ha dejado claro que peleará cada décima. El sector mira ahora a la próxima revisión regulatoria como la oportunidad real de corregir el rumbo.
RTVE propone a su Consejo de Administración mantener la retirada de España de Eurovisión en 2027

El presidente de RTVE, José Pablo López, propondrá al Consejo de Administración de la corporación mantener la suspensión de la participación de España en Eurovisión 2027.

La propuesta al Consejo de Administración

El anuncio lo trasladó el propio presidente en su comparecencia periódica ante la comisión de control parlamentario de RTVE, en la que respondió a una pregunta del diputado Francisco Sierra sobre la posición de la Unión Europea de Radiodifusión (UER), según han recogido RTVE.es y EL PAÍS.

La propuesta consiste en mantener la retirada de España de la próxima edición del festival, prevista para 2027. José Pablo López trasladará la iniciativa al órgano de gobierno de la corporación, que es el que debe validar la estrategia de participación del ente público en los formatos internacionales.

El movimiento llega al final de un ejercicio en el que la corporación ha situado la gobernanza del festival entre sus prioridades. La decisión afecta a la estrategia de presencia internacional del ente y a su relación con la UER.

El presidente ha argumentado que resulta ‘profundamente doloroso’ que la radiotelevisión pública israelí vaya a seguir participando en el certamen. ‘Nadie con la más mínima sensibilidad humana puede asistir al sufrimiento del pueblo palestino sin una condena rotunda y severa ante lo que es una tragedia humana intolerable’, ha afirmado.

López ha recordado que durante todo este año RTVE ha liderado, junto a otros grandes operadores públicos europeos, una exigencia de regeneración ética dentro de la UER. La corporación ha reclamado endurecer las reglas de gobernanza, penalizar cualquier intento de instrumentalización política, y garantizar la neutralidad de los patrocinios y del propio festival.

La decisión se enmarca en el pulso de RTVE y otros operadores públicos por las reglas de gobernanza del festival europeo.

La negociación con la UER y la posición de la corporación

En su intervención, José Pablo López ha sostenido que la posición de RTVE en este debate ‘siempre’ ha sido ‘firme’ y ‘bastante clara’. ‘No nos hemos puesto de perfil, por decirlo de alguna manera’, ha subrayado ante la comisión de control parlamentario.

La corporación pública ha trasladado a la UER, en coordinación con otros operadores públicos europeos, una batería de demandas sobre el modelo del festival. Los ejes de la negociación, según el relato de la propia RTVE, son los siguientes:

  • Gobernanza: endurecer las reglas internas de la UER y de la organización del certamen.
  • Instrumentalización política: penalizar de forma real cualquier uso político del festival.
  • Neutralidad: garantizar la estricta neutralidad de los patrocinios y del propio festival.

El presidente ha reconocido que no se han alcanzado todos los objetivos. En su balance, constata avances técnicos, pero también una ‘evidente asignatura pendiente en el terreno ético’, por lo que descarta ‘una evaluación complaciente’ del resultado de las conversaciones.

La corporación ha vinculado su posición a la exigencia de que las reglas se apliquen por igual a todos los participantes, un criterio que traslada ahora al ámbito interno.

Sobre el papel de la corporación en el mapa europeo, el responsable de RTVE ha situado la reclamación en un esfuerzo compartido con otras radiodifusoras públicas del continente. El detalle institucional de la corporación está recogido en su entrada de Wikipedia, que resume su naturaleza de ente público y su estructura de gobierno.

RTVE retirada Eurovisión

El encaje de la decisión en la estrategia de RTVE

La propuesta sitúa a RTVE ante una decisión de gobierno corporativo. El Consejo de Administración es el órgano que debe validar la retirada, un trámite que convierte la posición defendida en la UER en una línea estratégica formal de la casa. El movimiento no es aislado.

El precedente inmediato es la negociación impulsada este año por la corporación dentro de la UER, en la que RTVE ha actuado como uno de los operadores que ha planteado abiertamente una revisión de las reglas de gobernanza. En clave de negocio, la salida de un participante de referencia incide en la composición del festival y en el equilibrio entre las radiodifusoras públicas que sostienen la organización.

La comparación con ese precedente es directa. La corporación ya había situado el debate ético en el centro de su posición durante el último ejercicio, y ahora traslada el mismo criterio al procedimiento interno. El Consejo de Administración tiene la última palabra sobre la participación de España, mientras otros operadores públicos europeos mantienen sus propias reclamaciones ante la UER.

El encaje estratégico apunta a dos frentes. Por un lado, RTVE mantiene su exigencia de que la UER refuerce la neutralidad del certamen y de sus patrocinios. Por otro, la corporación debe preservar su peso en los foros internacionales de radiodifusión mientras sostiene una posición propia. El debate europeo sigue abierto.
📡 El Radar del Sector

  • El vacío que llena: La propuesta formaliza ante el Consejo de Administración la posición que RTVE ya defiende en la UER desde el último ejercicio.
  • El reto por delante: La corporación debe validar la retirada y sostener su exigencia de gobernanza sin perder peso en los foros internacionales.
  • El tablero competitivo: Otros operadores públicos europeos comparten la reclamación, lo que sitúa la decisión de RTVE en un movimiento de bloque.

El Bizum Pay en tiendas: los 20 millones que ya pagan y CaixaBank avisa a sus clientes

0

Bizum Pay ha dejado de ser un piloto. La plataforma de pago móvil ya permite abonar compras en tiendas físicas a 20 millones de usuarios, el 60% del total. Es el pistoletazo definitivo para una herramienta que nació para enviar dinero entre particulares y que ahora quiere morder cuota a las tarjetas. El otro 40% sigue fuera.

La gran banca española ha ido habilitando los pagos con Bizum en comercios a lo largo de los últimos meses, pero el despliegue avanza a dos velocidades. Unas entidades ya lo tienen operativo; otras, simplemente, miran. Y en medio del proceso, los clientes de CaixaBank han recibido un aviso sobre cómo funciona el servicio.

Bizum Pay ya llega a 20 millones de usuarios en tiendas

La cifra no es menor. Que dos de cada tres usuarios puedan sacar el móvil y pagar sin tarjeta cambia los hábitos de compra en supermercados, farmacias, bares y comercio de proximidad. El 60% del total ya tiene la opción activa. El resto, todavía no.

El aviso de CaixaBank a sus clientes no es una advertencia de riesgo, sino una comunicación operativa: cómo dar de alta el servicio, en qué comercios funciona y qué límites tiene. La entidad catalana se ha movido rápido en un terreno donde la velocidad importa. No en vano, es una de las que más ha empujado Bizum desde su nacimiento.

Bizum Pay es la extensión al mundo físico de una plataforma que hasta ahora resolvía pagos instantáneos entre particulares, sin comisión para el usuario. El salto al comercio es el paso natural y también el más competido, como resume la trayectoria de Bizum en España.

Otros no han ido tan deprisa. La lista de los que aún no permiten pagar con Bizum en tiendas es tan relevante como la de los que sí. Santander, Kutxabank, Cajamar, Deutsche e ING, además de buena parte de los neobancos, siguen sin dar el paso. Hablamos de algunas de las mayores carteras de clientes del país.

Quien tarde en activar el pago en tiendas no perderá una venta, pero sí un gesto cotidiano que fideliza más que cualquier campaña.

En el lado contrario, Bankinter ha ampliado sus opciones de pago en comercios físicos con la incorporación de Bizum Pay. Es la señal de que las entidades medianas ven aquí una oportunidad para diferenciarse de los gigantes.

El aviso de CaixaBank y los bancos que aún no se suman

CaixaBank ha comunicado a sus clientes las condiciones para pagar con Bizum en tiendas físicas. El movimiento responde a una lógica sencilla: cuanto antes interiorice el usuario el gesto, más difícil será que vuelva a la tarjeta. La entidad no ha sido la única en moverse, pero sí una de las más visibles.

El mapa del despliegue dibuja un sistema a varias velocidades. En un extremo están los bancos que ya ofrecen Bizum móvil en tiendas. En el otro, los que siguen en la casilla de salida: nombres de peso como Santander, Kutxabank, Cajamar y Deutsche. También ING, y la práctica totalidad de los neobancos, que operan con modelos tecnológicos distintos al de la banca tradicional.

La paradoja tiene su explicación. Bizum funciona bajo el paraguas de una sociedad participada por la gran banca, y cada entidad decide cuándo y cómo enciende el servicio en su app. No hay un mandato único. Eso genera un despliegue desigual que depende menos de la tecnología que de la prioridad que cada banco conceda al proyecto.

La banca que llega tarde se juega la relación diaria

Llevo tiempo siguiendo la guerra del pago móvil y hay un patrón que se repite: las entidades tratan Bizum como un servicio de cortesía, no como una infraestructura estratégica. Es un error de cálculo. Cuando el cliente paga el café con el móvil, no está usando una app; está reforzando un vínculo con su banco. Quien no esté ahí, desaparece de ese momento.

El riesgo para los rezagados es de percepción. Un usuario que ve a su vecino pagar con Bizum en la panadería y descubre que su entidad no se lo permite empieza a hacerse preguntas. No cambia de banco por eso, pero suma un motivo a una lista que ya tiene. La fricción, en banca, se acumula sin hacer ruido.

Hay una contradicción evidente en el discurso de la industria. Todos presumen de innovación y de experiencia de cliente, pero el despliegue real avanza a golpe de calendario interno y de prioridades técnicas. La red de Bizum, que ya es un estándar de facto entre particulares, se enfrenta ahora a su prueba de fuego: trasladar ese hábito al comercio físico.

Lo que ocurra en los próximos meses será determinante. Si los grandes que faltan —con Santander e ING en la lista— activan el servicio antes de que acabe el año, Bizum Pay se consolidará como el estándar del pago en tienda en España. Si el despliegue se eterniza, la ventana quedará abierta para las tarjetas, los monederos de las tecnológicas y los neobancos, que no dudarán en ocuparla.

Hallan un eucariota que sobrevive a 70 ºC: nuevo récord de vida eucariota extrema

La vida eucariota extrema tiene un nuevo récord: una ameba de California se divide a 63 ºC.

El hallazgo lo firma un equipo liderado desde la Universidad de Siracusa con financiación de la NASA, y aparece publicado este martes en la revista Cell, según recoge el comunicado de la agencia. Hasta ahora, el techo conocido para una célula con núcleo estaba en 60 ºC, una marca que sostenían unos pocos hongos y unas algas rojas. La nueva ameba no solo la supera: sigue nadando y buscando alimento a 64 ºC, permanece parcialmente activa a 66 ºC y, en el laboratorio, se recupera tras cinco minutos a 70 ºC.

Una ameba que se divide a 63 ºC y sigue nadando a 64

Los investigadores la han bautizado Incendiamoeba cascadensis, nombre que traducido viene a significar ameba del fuego procedente de las cascadas. La encontraron en las aguas termales del Parque Nacional Volcánico de Lassen, en California, la región volcánica activa más meridional de la cordillera de las Cascadas y el lugar donde se alza el Lassen Peak, el mayor domo de lava del planeta. Fumarolas, barro hirviente y manantiales humeantes: un laboratorio natural para quien persigue los límites de la biología.

El récord se apoya en tres cifras. La ameba se divide a 63 ºC, equivalentes a 145 grados Fahrenheit. Por encima de esa temperatura deja de reproducirse, pero ni muere ni se queda quieta: sigue desplazándose en busca de comida hasta los 64 ºC y mantiene una actividad parcial a 66 ºC. En cultivo, después de cinco minutos a 70 grados, vuelve. Ninguna célula eucariota había documentado algo semejante. A 80 ºC, eso sí, no hay vuelta atrás.

Conviene traducir la escala a la vida cotidiana. Sesenta y tres grados es la temperatura a la que se pasteuriza la leche para eliminar bacterias, agua que quema al tacto y muchísimo más que cualquier fiebre humana. Subir de 60 a 63 grados no es añadir un peldaño: es cambiar de régimen fisiológico. A esas temperaturas las proteínas tienden a desnaturalizarse y las membranas celulares, a deshacerse.

Sesenta grados parecían el techo definitivo para una célula con núcleo. Esta ameba lo cruza, sigue nadando y regresa de los 70 grados.

Cómo se mide el techo térmico de una célula con núcleo

Incendiamoeba cascadensis

La investigación sobre extremófilos se ha centrado casi siempre en bacterias y arqueas, células sin núcleo y con menos maquinaria interna que pueda destruirse con el calor, la acidez, o la radiación. Los eucariotas llegaron después en la historia de la vida y arrastran una arquitectura más delicada, con el material genético encerrado en un núcleo y orgánulos membranosos que funcionan como pequeñas máquinas. Un termófilo de verdad, recuerda el equipo, debe replicarse, moverse, alimentarse y sobrevivir por encima de los 45 ºC.

El equipo, liderado por Beryl Rappaport desde la Universidad de Siracusa, no se limitó a poner la ameba al fuego y cronometrar. Secuenció su genoma y estudió qué genes se encienden y se apagan a distintas temperaturas. Encontró herramientas para estabilizar el ADN y protegerlo de roturas, para leer el entorno exterior y para mantener el plegado correcto de las proteínas. Parte de la clave está en la superficie de algunas de ellas, con una carga positiva elevada que, igual que en bacterias y arqueas termófilas, ayuda a que no se desmoronen con el calor.

Hay un detalle que me parece el más sugerente del trabajo. Al comparar sus datos con secuencias geotermales de medio mundo, los investigadores encontraron fragmentos de ADN parecidos en muestras de Nueva Zelanda y del Parque Nacional de Yellowstone. Dicho de otro modo: es probable que existan amebas termófilas emparentadas con esta en muchos más rincones del planeta, todavía sin identificar.

Lo que cambia y lo que no en la búsqueda de vida fuera de la Tierra

Durante años se dio por hecho que las membranas de los orgánulos eucariotas no podían mantenerse estables por encima de 62 ºC. La existencia de I. cascadensis demuestra que esa suposición era, como mínimo, demasiado estricta. El hallazgo llega cuando la astrobiología ya no busca solo microbios sencillos: si la vida compleja aguanta más de lo que creíamos, la lista de lugares con posibilidades se ensancha. La NASA estudia desde hace décadas los límites de la vida en la Tierra para estimar cómo podrían sobrevivir organismos en mundos menos hospitalarios, Marte entre ellos.

La científica del programa de Exobiología de la NASA Alison Olcott subraya, en el comunicado de la agencia, que estudiar extremófilos ayuda a acotar los límites bioquímicos y fisiológicos de la vida tal y como la conocemos, y que esa información guía la búsqueda de vida en otros mundos. El propio equipo pone el freno: la temperatura no lo es todo. Una ameba así necesita además la acidez adecuada, oxígeno, presión, agua y alimento. I. cascadensis no puede sobrevivir sola; depende de un ecosistema entero que la sostenga. La Tierra sigue siendo el único lugar del que sabemos que reúne todo eso.

Mi lectura es que estamos ante un resultado sólido, revisado por pares y con una implicación de fondo: los eucariotas son más resistentes de lo que dábamos por sentado. Ahora bien, hablamos de un solo organismo, cultivado en laboratorio. Falta comprobar si otras amebas termófilas se comportan igual, si esos fragmentos de ADN de Yellowstone y Nueva Zelanda pertenecen a especies vivas y qué rendimiento puede sacarse a unas proteínas capaces de funcionar a temperaturas que inutilizan a la mayoría de las enzimas industriales. Ahí, en el cruce entre astrobiología y biotecnología, es donde esta ameba seguirá dando que hablar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: una ameba, Incendiamoeba cascadensis, capaz de dividirse a 63 ºC y de recuperarse tras cinco minutos a 70 ºC, el récord de calor para un eucariota.
  • Dónde: aguas termales del Parque Nacional Volcánico de Lassen, California (Estados Unidos).
  • Institución responsable: equipo liderado por Beryl Rappaport desde la Universidad de Siracusa, con financiación de la NASA; resultados publicados en la revista Cell.
  • Cuándo: estudio publicado el 22 de septiembre de 2026.
  • Impacto a futuro: amplía el rango de temperaturas en el que podría existir vida compleja y abre la búsqueda de amebas termófilas en otros sistemas geotermales del planeta.

Cómo la calidad del sueño impulsa la longevidad y un envejecimiento saludable

Dormir bien es la palanca de longevidad más barata que existe. La investigación sobre sueño y longevidad apunta a que siete horas y media de descanso mantienen la energía estable y la mente despejada.

El dato no viene de una app milagrosa. Procede de la Florida International University, donde Jennifer Martin, directora de su centro de investigación sobre envejecimiento activo, estudia la relación entre descanso, dieta, ejercicio y energía. Su conclusión: el sueño es el centro de casi todos los hábitos que sostienen el rendimiento a largo plazo.

Cuando el descanso falla, sostener un peso estable y entrenar con regularidad se vuelve cuesta arriba. No es falta de voluntad, es fisiología.

Cómo el descanso profundo reconstruye tu energía cada noche

Dormimos por bloques de entre 90 y 120 minutos, y la mayoría de las personas necesita encadenar cuatro o seis de esos bloques por noche para levantarse entera. Dentro de cada uno hay varias fases, y una manda sobre las demás: el sueño profundo, también llamado de ondas lentas.

En ese tramo las ondas cerebrales se ralentizan, los músculos se relajan y el pulso y la respiración bajan. El cerebro se reenergiza, consolida lo aprendido durante el día y ajusta su equilibrio hormonal. A efectos prácticos: decide si mañana rindes o vas arrastrándote.

Ahora el primer matiz que conviene entender. El sueño profundo disminuye de forma natural con la edad, de manera progresiva desde la etapa adulta. No es un fallo que haya que corregir a la fuerza, sino un cambio biológico normal que hace que cualquier ruido o luz te despierte con más facilidad.

El sueño profundo no se recupera con un atracón de fin de semana: se construye cada noche con una rutina horaria que el cuerpo reconoce.

El otro reloj que gobierna tu descanso es el ritmo circadiano, un pequeño grupo de células nerviosas que decide cuándo tienes sueño, cuándo toca comer y cuándo conviene despertarse. Con los años tiende a adelantarse: te entra el sueño antes y te levantas antes.

La regla de las siete horas y media: agenda el sueño antes que todo lo demás

La recomendación de Martin tiene una precisión casi incómoda: los adultos necesitan siete horas o más de sueño al menos seis días por semana. La media realista ronda las siete horas y media de descanso efectivo, lo que obliga a pasar algo más de tiempo en la cama para compensar el rato que tardas en dormirte.

Y aquí está el cambio de enfoque que lo mueve todo. En lugar de robar horas al descanso para cuadrar la agenda, se reservan primero las siete horas y media en el calendario y el resto se recoloca alrededor.

Cae también un mito muy instalado en la cultura del rendimiento: el de que dormir menos permite hacer más. La evidencia apunta justo lo contrario, porque quien descansa bien es más eficiente, decide mejor y sostiene la concentración más horas.

Los fines de semana admiten flexibilidad, como el día del cumpleaños en una dieta: una excepción no rompe nada. Convertir el sábado en una mudanza horaria de tres horas, en cambio, deja al cuerpo el lunes con un desfase similar al de un cambio de huso.

📊 La pauta en cifras

  • Horas eficaces: Siete o más al menos seis días por semana; en torno a siete horas y media de sueño real en adultos.
  • Estructura de la noche: Cuatro a seis bloques de 90 a 120 minutos, con el sueño profundo concentrado en la primera mitad.
  • Cafeína: Retirarla unas diez horas antes de acostarse; con la edad se metaboliza más despacio.
  • Entorno: Habitación cómoda, silenciosa, oscura y fresca; el móvil, fuera del alcance del brazo.

La letra pequeña del descanso: pantallas, cafeína y entorno

El primer ajuste no cuesta dinero: alejar el teléfono de la cama. La regla es física: con la cabeza en la almohada y los brazos extendidos, el móvil no debe quedar a tu alcance. Si no lo alcanzas, no haces scroll a las tres de la mañana; y sin scroll, el cerebro no arranca.

Conviene además sacar la televisión del dormitorio y evitar pantallas justo antes de dormir. La luz azul engaña al cerebro y le hace creer que todavía es de día, con lo que retrasa la señal de apagado.

La cafeína merece párrafo aparte. Es el ladrón de sueño mejor aceptado socialmente y su efecto depende de cómo la metabolices: la dosis que a los 30 años no se nota puede costar más de eliminar con el tiempo y complicar el inicio del descanso. La pauta práctica: dejar el café unas diez horas antes de acostarte.

El entorno suma. Colchón y almohadas cómodos, ruido controlado, oscuridad y temperatura fresca. En muchos casos basta con añadir un par de almohadas para que el cuerpo se acomode y el sueño profundo no se interrumpa.

Quien cuida de bebés o de familiares sabe que la noche se va a romper. La clave es no acumular daño evitable: no quedarse despierto sin necesidad ni castigar el poco descanso disponible con pantallas a medianoche.

Lo que la evidencia sostiene y lo que conviene matizar

Llevamos décadas documentando que el sueño profundo se reduce con la edad y que el reloj interno se adelanta, así que no es un hallazgo aislado, sino un marco que se refuerza con cada nuevo trabajo sobre envejecimiento activo. La investigación de la Florida International University añade una idea útil: si el descanso es el centro de los demás hábitos, mejorarlo arrastra al resto.

Ahora, la parte honesta. El descanso no es un interruptor mágico ni se arregla con un gadget caro. La mayoría de las personas que duermen mal lo compensa con más cafeína y más pantallas, y el mercado responde con dispositivos de medición que no cambian ni una hora de sueño. La mayoría de los estudios apunta a lo aburrido: horario estable, móvil lejos y cuarto oscuro.

Conviene aceptar el cambio biológico en lugar de pelearlo. Si tu reloj interno te empuja a acostarte y levantarte antes, aprovéchalo y busca luz natural por la mañana. Y si la noche se rompe de forma sostenida sin poder volver a dormir, lo razonable es consultarlo con un profesional: esta información es divulgativa y de optimización del estilo de vida.

Esta hoja de ruta encaja con profesionales de agenda saturada, con deportistas que quieren recuperar mejor entre sesiones y con quien busca sumar años con energía. La fórmula para empezar: elegir una sola cosa, aplicarla dos o tres semanas y ver qué pasa.

⚡ Rutina de Optimización Diaria

  • Bloquea el sueño primero: Reserva hoy siete horas y media en el calendario antes de colocar cualquier otra cosa; el resto se recoloca alrededor.
  • Móvil fuera de alcance: Déjalo cargando al otro lado de la habitación para que no puedas alcanzarlo con el brazo estirado desde la cama.
  • Hora límite de cafeína: Fija un tope diez horas antes de acostarte y cambia esa última dosis por agua o una infusión.

El ejercicio aeróbico y el envejecimiento: por qué décadas de cardio sostienen tu energía tras los 55

Mantener ejercicio aeróbico durante décadas sostiene tu energía después de los 55 años: un estudio de la Universidad Côte d’Azur asocia el cardio habitual con una mayor reserva fisiológica y un envejecimiento más activo.

Qué mide la capacidad de vitalidad que sostiene tu energía

El trabajo, publicado en la revista GeroScience, siguió a 39 adultos sanos con una edad media de unos 64 años. La mitad había mantenido una rutina de ejercicio aeróbico durante aproximadamente 30 años; la otra mitad, una vida con muy poca actividad física. El patrón de los activos era consistente: al menos tres sesiones semanales y un mínimo de 2,5 horas de actividad moderada a la semana, o la mitad de ese tiempo cuando la intensidad subía.

Para comparar ambos grupos, los investigadores combinaron 12 parámetros del funcionamiento del organismo en una puntuación única: la capacidad de vitalidad. El concepto mide la reserva que conserva el cuerpo para responder a a las exigencias físicas y al estrés del día a día. Dentro entran el sistema cardiovascular, el metabolismo, la energía disponible y las funciones muscular y nerviosa. Quienes llevaban décadas moviéndose obtuvieron mejores puntuaciones globales.

El detalle interesante está en dos indicadores concretos. Los participantes activos presentaron una saturación de oxígeno en sangre del 96,8 %, frente al 94,8 % del grupo menos activo. Y registraron una variabilidad de la frecuencia cardíaca de 49,9 milisegundos, frente a los 27,2 milisegundos de las personas sedentarias. Casi el doble.

Conviene entender bien el segundo dato. La variabilidad de la frecuencia cardíaca refleja las pequeñas diferencias entre los intervalos de cada latido: no significa que el corazón lata de forma irregular, sino que aporta información sobre la capacidad del organismo para adaptarse a situaciones distintas. Más contexto en su entrada de Wikipedia.

La constancia aeróbica de tres décadas no se nota en un solo marcador, sino en la capacidad del cuerpo para responder cuando la exigencia aprieta.

Cómo trasladar esa pauta a tu semana real

La pauta que describe el estudio no tiene nada de exótico: tres sesiones semanales y un mínimo de 2,5 horas de actividad moderada, o 75 minutos si la intensidad es alta. Caminar rápido, nadar, pedalear o correr suave entran en ese cómputo. Repartirlo en bloques de 30 a 45 minutos hace que el objetivo encaje sin dramas en una agenda de oficina, y acumular minutos los días laborables rinde igual que concentrarlo todo el fin de semana.

Si llevas años sin rutina, la progresión manda. Sumar 10 minutos cada semana hasta llegar a esa franja de 2,5 horas evita el clásico arranque de enero que se apaga en febrero. La aguja se mueve con el acumulado mensual, no con la sesión heroica del domingo.

📊 La pauta en cifras

  • Frecuencia eficaz: al menos tres sesiones de ejercicio aeróbico por semana, sostenidas en el tiempo.
  • Volumen semanal: 2,5 horas de actividad moderada o 75 minutos si la intensidad es alta.
  • Diferencia observada: 96,8 % de saturación de oxígeno y 49,9 milisegundos de variabilidad cardíaca en el grupo activo.
  • Matiz honesto: la investigación es pequeña y observacional; marca una asociación, no una relación causal.

Y hay un capítulo igual de útil: lo que el estudio no encontró. No aparecieron diferencias claras entre los dos grupos en la fuerza de agarre, la fuerza de las piernas ni la función pulmonar. Tampoco en metabolismo o función nerviosa y muscular. El aeróbico construye reserva cardiovascular, eso sí, pero no sustituye al trabajo con cargas: si quieres conservar músculo, hay que levantar peso.

Un matiz adicional aparece en las mujeres que habían entrenado durante décadas: presentaban más masa muscular magra y menos grasa corporal que las inactivas, un patrón que no se reprodujo entre los hombres. La respuesta al entrenamiento es individual y depende de factores que van mucho más allá del plan escrito.

El matiz honesto: por qué asociación no es causa

Aquí toca ajustar el entusiasmo al tamaño de los datos. La muestra es pequeña, 39 participantes, y el diseño es observacional, así que no permite afirmar que el ejercicio sea el responsable directo de esas diferencias. Las personas activas podrían diferenciarse de las sedentarias en otros aspectos: genética, circunstancias sociales y económicas, otros hábitos de vida. Los propios autores piden estudios más amplios y seguimientos de años antes de cerrar conclusiones firmes.

Con ese límite sobre la mesa, el mensaje práctico se mantiene en pie. La fiebre del HIIT y el tirón del entrenamiento de zona 2 apuntan en la misma dirección que este trabajo: lo que mueve la aguja a largo plazo es el volumen sostenido, no la sesión puntual. Lo que añade esta investigación es el horizonte temporal, treinta años de constancia frente a treinta días de arranque. La longevidad activa se construye con la lógica de un fondo de inversión: aportaciones pequeñas y periódicas.

Para un lector de 55 años o más, la lectura realista es esta. El aeróbico regular sostiene la reserva cardiovascular y la energía del día. El trabajo de fuerza conserva el músculo que el calendario se lleva. Nadie empieza con tres décadas de historial encima; se empieza con la sesión de mañana. Esta pieza es divulgación sobre optimización del estilo de vida y no sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Fija tres huecos: reserva desde mañana tres sesiones de 40 a 45 minutos en días alternos hasta sumar las 2,5 horas semanales.
  • Ajusta por intensidad: si vas justo de tiempo, dos o tres sesiones intensas que sumen 75 minutos cubren el volumen de referencia.
  • No sueltes la fuerza: mantén dos sesiones semanales con cargas; el aeróbico cuida la reserva, el músculo se conserva levantando peso.

Precio del petróleo cae: Brent baja a 98 dólares tras reabrir Arabia Saudí el oleoducto Este-Oeste

0

El precio del petróleo ha devuelto en una sola jornada la prima de guerra que acumuló en apenas dos semanas. El Brent cae cerca de un 3% y pierde el nivel de los 98 dólares por barril después de que Arabia Saudí haya dado por inminente la reapertura de su oleoducto Este-Oeste, cerrado desde hace casi dos semanas tras una cadena de ataques con drones.

El Brent cae a 98,11 dólares y el WTI se deja otro 3%

La referencia europea cotizaba en 98,11 dólares por barril, con un descenso semanal superior al 5%. El West Texas Intermediate retrocede otro 3% hasta los 92,94 dólares. Son los niveles más bajos de las dos últimas semanas.

El oleoducto Este-Oeste es una infraestructura de 1.200 kilómetros que conecta los principales yacimientos del reino, en el este, con el puerto de Yanbu, en el mar Rojo. Su capacidad oficial ronda los 7 millones de barriles diarios. Quedó inutilizado por una serie de ataques con drones que destruyeron estaciones de bombeo y causaron varios heridos. Una fuente conocedora de la situación confirmó que el flujo se reanudaría a finales de semana, y Saudi Aramco evitó pronunciarse.

El mercado venía de máximos. El crudo llegó a pagarse a 109,97 dólares por barril tras el cierre del ducto, y a esa reapertura se suma otro factor: los operadores venden ante la especulación de que las reuniones diplomáticas de esta semana entre Irán, China y Estados Unidos puedan acercar el final del conflicto. Donald Trump declaró a Fox News el domingo que ‘probablemente’ estaría dispuesto a reunirse con el presidente de Irán esta semana.

La magnitud del alivio depende de un cálculo que no es nada obvio. June Goh, analista de Sparta Commodities, sostiene que si sólo se restableciera una cuarta parte del flujo no habría petróleo adicional en el mercado, porque ese crudo se destinaría a las refinerías saudíes de la costa oeste. Con el 40% de la capacidad en marcha, la oferta extra rondaría el millón de barriles diarios.

El barril no descuenta la reapertura del oleoducto: descuenta que Arabia Saudí pueda volver a exportar por el mar Rojo sin depender del estrecho de Ormuz.

Los datos de tráfico marítimo apuntan en esa dirección. Los analistas de Kpler señalan que el reino ha redirigido su crudo hacia el Golfo Pérsico y que las cargas en el puerto de Juaymah se han quintuplicado respecto a agosto. A fecha del 20 de septiembre, todos los muelles estaban ocupados. Buena parte del petróleo que sale de Yanbu va destinado a Europa, y la semana pasada se comunicó a las refinerías de la región que no recibirían los cargamentos de octubre.

Qué significa para Repsol y para las energéticas del IBEX 35

Brent 98 dólares

En el parqué español el movimiento tiene un nombre propio. Repsol es el valor del IBEX 35 con mayor sensibilidad al precio del crudo, tanto por su división de exploración y producción como por el valor de los inventarios que mantiene en balance. Un Brent por debajo de los 100 dólares tensiona el punto de equilibrio de su negocio de upstream y obliga a revisar las hipótesis que el consenso manejaba hace dos semanas. La compañía detalla su exposición por segmentos en la información que remite a la CNMV.

El efecto no es simétrico en el resto del selectivo. Las compañías intensivas en energía —aerolíneas, transporte por carretera, y parte de la industria— respiran con un crudo más barato, mientras que las refinerías puras afrontan un escenario de doble filo. El coste de la materia prima baja, sí, pero también se reduce el valor de los inventarios que mantienen en balance.

La aritmética del oleoducto: el mercado vende antes de que Aramco confirme

Hay una paradoja en la reacción del martes. El mercado descuenta una reapertura que no se ha producido del todo: Aramco no ha confirmado el volumen que fluirá y no hay calendario oficial de cargamentos. Lo que se negocia es la expectativa de que la ruta del mar Rojo vuelva a operar con normalidad, y esa expectativa se apoya tanto en los datos de Kpler como en la agenda diplomática de la semana. Es un descuento razonable, pero es un descuento.

La lección del episodio es incómoda. Un solo oleoducto inutilizado dos semanas bastó para llevar el Brent de 98 a casi 110 dólares, un movimiento superior al 12% en apenas diez días. Y la vuelta a la normalidad exige algo más que la voluntad política saudí: si sólo se restablece una fracción del flujo, el barril adicional no llega al mercado, porque el crudo se queda en casa para alimentar las refinerías de la costa oeste.

La contradicción está en el otro lado del tablero. Se vende crudo por unas conversaciones diplomáticas que todavía no han producido ningún acuerdo verificable. Si esa vía se enfría, o si la reapertura se retrasa más de lo previsto, el mismo mercado que hoy vende será el primero en recomprar. En mi lectura, el Brent debería estabilizarse en la banda de los 95 a los 100 dólares mientras no aparezcan titulares que alteren la ecuación, con la vista puesta en el primer programa de cargamentos de noviembre desde Yanbu.

Para el inversor español, la consecuencia práctica es que Repsol entra en una fase en la que el resultado depende menos del barril y más de la ejecución de su plan de retribución. Cualquier sorpresa negativa en las cuentas del tercer trimestre, que la compañía presentará en las próximas semanas, tendrá menos margen de justificación si el crudo se ha instalado por debajo de los 100 dólares.

Veredicto Merca2

Cotización: La referencia que manda es el crudo: el Brent cae cerca de un 3% hasta 98,11 dólares y acumula un descenso semanal superior al 5%, su nivel más bajo en dos semanas. Repsol afronta la sesión con ese lastre, con una correlación con el barril más diluida que en ciclos anteriores.

Clave técnica: El Brent pierde el soporte psicológico de los 100 dólares y devuelve íntegro el tramo que abrió entre 98,11 y el pico de 109,97 dólares. Recuperar esa cota exige que el flujo por el oleoducto supere el 40% de su capacidad, el umbral a partir del cual llega al mercado un millón de barriles diarios adicionales.

Apunte macro: La geografía de las exportaciones saudíes se ha movido en dos semanas: las cargas en Juaymah se han quintuplicado respecto a agosto y sus muelles estaban ocupados a 20 de septiembre. Un barril más barato alivia la factura energética europea, pero estrecha el margen de las refinerías del Mediterráneo que se han quedado sin sus cargamentos de octubre.

La fuerza de agarre y longevidad: por qué 40 kg en hombres y 35 kg en mujeres marcan tu rendimiento

La fuerza de agarre se cuela entre los mejores marcadores de rendimiento y longevidad activa porque se mide en dos minutos: por debajo de 40 kg en hombres y 35 kg en mujeres, toca entrenarla.

Los umbrales que fijan Huberman y Galpin: 40 kg en hombres y 35 kg en mujeres

El dato viene de la serie sobre longevidad de Andrew Huberman y Andy Galpin, y no se ha movido ni un kilo desde la primera vez que lo pusieron sobre la mesa: si un hombre no supera los 40 kg en un dinamómetro de prensión, hay trabajo por hacer. En mujeres, el corte se queda en unos 35 kg, apenas cinco menos.

Lo relevante no es la cifra exacta, sino lo que mide. El agarre es la puerta de entrada de tu fuerza de tracción: antebrazo, dorsales, trapecio y toda la cadena posterior trabajan cuando cierras la mano con fuerza. Si las manos se rinden antes que la espalda, el resto de la cadena se queda sin techo.

  • Cómo medirte: de pie, brazo pegado al tronco, codo a 90 grados y un apretón máximo sostenido entre 3 y 5 segundos.
  • Cuántos intentos: dos o tres por mano, con un minuto de descanso entre ellos, y anotas el mejor registro.
  • Con qué compararte: contigo mismo cada 8 o 12 semanas, porque la postura y el tipo de aparato alteran el resultado.

Aquí llega el primer matiz: el dinamómetro de prensión mide fuerza máxima, no resistencia de agarre. Son dos cualidades distintas y se entrenan de forma distinta. La máxima se mide en kilos; la resistencia, en segundos.

La mayoría de los estudios apunta en la misma dirección: el agarre funciona como termómetro de la fuerza global del tren superior y suele acompañar a una buena capacidad de tracción. No es la causa de nada por sí solo; es la señal de que el cuerpo responde.

El agarre es el primer eslabón que se rompe cuando entrenas tracción: si las manos ceden antes que la espalda, nunca sabrás cuánto podrías tirar.

El dead hang: el test de agarre que puedes hacer en cualquier barra

El segundo chequeo solo necesita una barra de dominadas, y los números son todavía más fáciles de recordar. Para Galpin, aguantar 30 segundos es el suelo mínimo y por encima de 60 segundos se da por satisfecho. Attia sube el listón: dos minutos en hombres y minuto y medio en mujeres como objetivo a perseguir, no como requisito de partida.

dead hang

La ejecución marca la diferencia. Cuelga con los brazos estirados, hombros activos —sin dejar que se desplacen hacia las orejas— y respiración controlada. Agarre pronado si quieres trasladar el trabajo a las dominadas; neutro si tus codos lo agradecen.

📊 La pauta en cifras

  • Umbral de acción: por debajo de 40 kg en hombres y 35 kg en mujeres, según el corte que manejan Huberman y Galpin.
  • Test de barra: 30 segundos como suelo, 60 segundos como buen nivel y dos minutos (hombres) o minuto y medio (mujeres) como objetivo ambicioso.
  • Frecuencia eficaz: dos o tres sesiones semanales de agarre, con 3 a 5 series por sesión, bastan para notar progreso en 6 u 8 semanas.
  • A tener en cuenta: los umbrales salen de una conversación entre divulgadores, no de una norma universal; miden prensión máxima y sirven para compararte contigo.

Cómo entrenar la fuerza de agarre sin comprar nada

Si el dead hang se te queda corto, la progresión es de manual: empieza con 3 series de 20 segundos, añade 5 segundos por semana y suma series antes que lastre. En 8 o 10 semanas, colgar un minuto entero deja de ser un reto y se convierte en rutina.

  • Colgado en barra: 3 a 5 series de 20 a 45 segundos, con 60 segundos de descanso entre series.
  • Paseo del granjero: 4 series de 30 a 40 metros con el peso máximo que puedas sostener sin perder la postura.
  • Apretón o crush grip: 3 series de 10 a 15 repeticiones con un entrenador de agarre o una toalla gruesa.
  • Colgado con lastre: solo cuando superes los 60 segundos limpios con las dos manos.

Dónde encajarlo: al final de la sesión de tirón, o como bloque de 5 a 8 minutos cualquier otro día. Es trabajo accesorio, no protagonista. Si te roba fuerza para las dominadas o el peso muerto, lo has colocado mal.

Lo que la evidencia sostiene y lo que conviene rebajar

Vamos a los datos y a los matices. Los umbrales de 40 y 35 kg no nacen de una revisión sistemática, sino de la conversación entre dos divulgadores de rendimiento que llevan años midiendo a deportistas. Eso no los invalida: los convierte en una referencia práctica, no en una norma universal.

La literatura de fuerza y longevidad activa sí coincide en algo más sólido: el agarre es una de las cualidades que más rápido responde al entrenamiento y una de las que mejor acompaña a la capacidad funcional con los años. Correlación, ojo, no causalidad. Entrenar solo el antebrazo no te convierte en un atleta.

La lectura honesta es esta: el agarre es el marcador más barato y más rápido que tienes a mano para saber si tu fuerza global va en la dirección correcta. Cuelgas de una barra, miras el cronómetro y ya tienes un dato. Si estás por debajo del umbral, no hay drama: hay entrenamiento. Un recordatorio de siempre: esto es divulgación de rendimiento y estilo de vida, no una valoración individual; si tienes circunstancias personales, ponlo en manos de un profesional del ejercicio.

⚡ Rutina de Optimización Diaria

  • Mide hoy mismo: cuelga de una barra con cronómetro y apunta tus segundos; si bajas de 30, ese es tu punto de partida.
  • Suma dos series al final de cada sesión: tres series de colgado con 60 segundos de descanso, dos o tres días por semana.
  • Progresa en bloques de 5 segundos: añade lastre solo cuando superes los 60 segundos limpios con las dos manos.

Las oposiciones de los Catedráticos de Música y Artes Escénicas 2026: convocatoria, plazas y bases

Las oposiciones a Catedráticos de Música y Artes Escénicas de Murcia reciben hoy una corrección de bases publicada en el BORM. La Consejería de Educación y Formación Profesional ajusta un detalle del baremo de méritos, sin tocar las plazas ni las fechas del procedimiento ya convocado.

Hablamos de un cuerpo docente de perfil muy especializado, el escalón superior de las enseñanzas artísticas, con un volumen de aspirantes muy inferior al de las oposiciones de Primaria o Secundaria. La convocatoria se rige por la Orden de 19 de mayo de 2026 y se resuelve con tres fases encadenadas: oposición, concurso y prácticas.

Por qué se convoca ahora y qué corrige el BORM

La Consejería publicó el 19 de mayo de 2026 la Orden que establece las bases reguladoras y la convocatoria del procedimiento selectivo para el ingreso en el Cuerpo de Catedráticos de Música y Artes Escénicas. La misma norma regula las listas de interinidad derivadas de este proceso.

Cuatro meses después, el número 219 de el Boletín Oficial de la Región de Murcia (BORM) publica una corrección de error que toca un único apartado: el 2.4 b) del Anexo II, dedicado a la valoración de titulaciones de enseñanzas de régimen especial y de formación profesional específica.

El texto anterior hablaba de “cada certificado de nivel avanzado (B2) o certificados de nivel C1 o C2, o equivalentes a los anteriores, emitidos por las Escuelas Oficiales de Idiomas”. La redacción corregida simplifica el supuesto: se valorará “cada Certificado de nivel avanzado o equivalente de Escuelas Oficiales de Idiomas”. La puntuación del mérito se mantiene en 0,5000 puntos.

La corrección no altera plazas ni plazos, pero sí cómo se bareman los idiomas en el concurso: revisa tus certificados antes de alegar méritos.

La precisión tiene consecuencias prácticas. El nivel avanzado al que alude el apartado corresponde a los certificados C1 y C2 fijados en el Real Decreto 1041/2017, así como a sus equivalencias. Y en cada idioma solo puntúa un certificado, el de nivel superior. Dicho de otro modo: no sumes un B2 y un C1 de la misma lengua, porque solo contará el más alto.

Requisitos para presentarse

Las bases fijan un bloque de condiciones de acceso que conviene repasar antes de cualquier alegación. Son estas:

  • Nacionalidad española o cumplimiento de los requisitos de libre circulación previstos en la normativa europea.
  • Tener cumplidos 18 años.
  • No haber sido separado del servicio de ninguna administración pública.
  • No haber sido condenado por delitos contra la libertad e indemnidad sexual.
  • Poseer la titulación exigida: Doctor, Licenciado, Ingeniero, Arquitecto o Grado universitario, o una titulación equivalente a efectos de docencia.
  • Acreditar formación y capacidad de tutela en investigaciones propias de las enseñanzas artísticas.
Catedráticos Artes Escénicas 2026

Cómo es el proceso selectivo y el temario

El procedimiento avanza en tres fases consecutivas. Primero, la fase de oposición, con las pruebas que determine la convocatoria para cada especialidad. Después, la fase de concurso, donde se bareman los méritos del Anexo II, entre ellos los certificados de idiomas que ahora se corrigen. Y, por último, la fase de prácticas.

Las pruebas se desarrollan en la ciudad de Murcia y en las localidades que determine la administración según el número final de aspirantes. Cada especialidad arrastra su propio temario y su repertorio, de modo que el contenido concreto debe consultarse en los anexos de la Orden.

En la fase de concurso solo se valoran los méritos acreditados documentalmente. Aquí la corrección del BORM cobra sentido: el baremo de idiomas estaba redactado de forma ambigua y la nueva versión cierra la puerta a interpretaciones amplias. Para el opositor, el mensaje es claro: certificado oficial de Escuela Oficial de Idiomas en mano, y solo el de nivel más alto por lengua.

Competencia real, méritos y letra pequeña

Estamos ante una oposición de nicho. El Cuerpo de Catedráticos de Música y Artes Escénicas exige un perfil académico y artístico muy alto, lo que reduce el número de aspirantes y suele dejar ratios plazas/opositor más favorables que las convocatorias masivas de docentes. No obstante, la exigencia en la fase de oposición y la acreditación de capacidad investigadora funcionan como filtro severo.

La corrección de bases es, en la práctica, una buena noticia para quien concurre. Un baremo ambiguo en materia de idiomas genera reclamaciones y subsanaciones en la fase de concurso, y eso retrasa todo el proceso. Al fijar que solo puntúa el certificado superior por idioma, la administración reduce el margen de litigio.

Conviene mirar también el bolsillo. La tasa del Grupo A1 se fija en 79,40 euros, con bonificaciones del 75% para personas desempleadas y familia numerosa general, y del 20% para el Carné Joven Europeo. Quedan exentos quienes acrediten una discapacidad igual o superior al 33%, familia numerosa especial, víctimas del terrorismo, y víctimas de violencia de género. Con el descuento del 75%, la inscripción se queda en unos 19,85 euros: un coste contenido para una plaza de funcionario.

El riesgo a vigilar no está en el temario, sino en la gestión. La falta de pago de la tasa o el pago fuera de plazo implica la exclusión definitiva, y la no firma electrónica de la solicitud es una causa de exclusión no subsanable. Para futuras convocatorias, ese detalle administrativo es el que más aspirantes deja fuera.

📨 Cómo presentar la solicitud

La inscripción se realiza exclusivamente de forma telemática a través de la sede electrónica de la Comunidad Autónoma de la Región de Murcia (CARM), en el procedimiento 1356. El plazo de solicitudes de la convocatoria de 2026 (del 25 de mayo al 16 de junio, hasta las 12:59 horas) ya está cerrado, pero el trámite se repetirá por el mismo canal cuando se publique una nueva edición.

  1. Paso 1: Accede a la sede electrónica de la CARM y localiza el procedimiento 1356.
  2. Paso 2: Identifícate con certificado digital o Cl@ve y cumplimenta la solicitud telemática.
  3. Paso 3: Selecciona el Cuerpo de Catedráticos de Música y Artes Escénicas y la especialidad por la que concurres.
  4. Paso 4: Abona la tasa del Grupo A1 (79,40 euros, con bonificaciones del 75% para desempleados) y adjunta la documentación en formato PDF.
  5. Paso 5: Firma electrónicamente y registra la solicitud. Guarda el justificante: sin firma, la exclusión no se puede subsanar.

📋 Ficha de la Convocatoria

  • Organismo / País: Consejería de Educación y Formación Profesional de la Región de Murcia.
  • Número de plazas: No detallado en la corrección publicada; figura en la Orden de bases de 19 de mayo de 2026.
  • Sueldo estimado: Grupo A1 del cuerpo docente autonómico; retribución según las tablas vigentes de la CARM.
  • Fecha límite de inscripción: El plazo de la convocatoria de 2026 cerró el 16 de junio a las 12:59 horas.
  • Dónde inscribirse: Sede electrónica de la CARM, procedimiento 1356.

La oferta de Melilla: 48 plazas de empleo público fijo

Las oposiciones Melilla suman 48 nuevas plazas fijas tras la oferta extraordinaria de empleo público publicada en el BOME.

La Ciudad Autónoma de Melilla aprobó la oferta en Consejo de Gobierno el pasado 7 de septiembre y el Boletín Oficial de la Ciudad Autónoma de Melilla (BOME) ya la ha publicado. El área de Función Pública trabaja ahora en el calendario de los procesos selectivos.

Según explicó la consejera de Presidencia, Administración Pública e Igualdad, Marta Fernández de Castro, el expediente de averiguación localizó plazas ocupadas y dotadas presupuestariamente que no correspondían a las jubilaciones de 2024 y 2025. También se han incorporado puestos arrastrados de años anteriores.

Del total, 46 plazas son de relación jurídica funcionarial y dos tienen carácter laboral: una de oficial administrativo y otra de camarero-limpiador. El BOME recoge 47 puestos, pero el informe de la Dirección General eleva la cifra a 48 y la consejería subsanará el desajuste lo antes posible.

Auxiliar administrativo concentra la mayor bolsa, con 12 plazas, aunque el BOME publica 11. Le siguen seis de administrativo, cinco de Policía Local, cinco de subalterno, cuatro de técnico economista y tres de técnico en Administración General. Completan la lista dos de delineante y una plaza en cada uno de estos perfiles: veterinario, técnico en salud laboral, electrocomunicaciones, técnico contable, graduado social, educador social, agente de vigilancia y control de importaciones, oficial de mercado, y oficial de servicio de instalaciones deportivas.

Entre los puestos recuperados hay uno que quedó desierto en 2025: la plaza de educador social no se publicó en la convocatoria ordinaria de 2026 y ahora se incorpora a este proceso extraordinario. La oferta es adicional a la ordinaria de la pasada primavera.

Veintiséis procesos selectivos simultáneos donde antes se tramitaban cinco: la Ciudad Autónoma ha convertido la reducción de la temporalidad en su principal prioridad administrativa.

Por qué se convoca ahora: una oferta extraordinaria contra la temporalidad

La oferta responde a un mandato legal: reducir la tasa de temporalidad. Los puestos ocupados por interinos deben cubrirse de forma reglamentaria y las vacantes por jubilación, convocarse de manera inmediata. Parte de las plazas incluidas arrastraban años de retraso e incluso bloqueos judiciales.

El volumen de trabajo es notable. Función Pública mantiene abiertos 26 procedimientos selectivos, cuando lo habitual en la Ciudad Autónoma son unos cinco al año. En algunos procesos la cifra de aspirantes supera el millar, frente a los 700 u 800 inscritos habituales.

En paralelo, el área completa la primera vuelta de la valoración de puestos de trabajo del funcionariado y del personal laboral, ahora en fase de revisión. La actuación cuenta con 2,6 millones de euros de presupuesto y debe cerrarse con una orden de la Consejería este año.

Requisitos para presentarse

Las bases de cada proceso detallarán las condiciones, porque la oferta reúne categorías muy distintas. Con carácter general, estas son las exigencias que fijará cada convocatoria:

  • Titulación: Graduado en ESO para auxiliar administrativo, subalterno y oficial de mercado; Bachillerato o FP para administrativo; titulación universitaria o de grado superior para las plazas técnicas.
  • Nacionalidad: española, sin perjuicio de las excepciones para ciudadanos de la Unión Europea que recojan las bases.
  • Edad: 16 años cumplidos y no haber alcanzado la jubilación forzosa en la fecha de la convocatoria.
  • Policía Local: pruebas físicas y psicotécnicas, además del permiso de conducir B y su temario específico.
  • Compatibilidad: no padecer enfermedad ni limitación que impida el desempeño del puesto.

Cómo es el proceso selectivo y qué perfiles se convocan

Los 48 puestos se reparten en 16 categorías. El peso se concentra en los niveles sin titulación universitaria: 12 plazas de auxiliar administrativo, seis de administrativo y cinco de subalterno suman 23 del total. Las cinco de Policía Local incorporan pruebas físicas y un temario propio de seguridad.

El resto son perfiles técnicos: cuatro de técnico economista, tres de técnico en Administración General, dos de delineante y nueve categorías singulares más, del veterinario al oficial de instalaciones deportivas. El sistema de selección alternará oposición y concurso-oposición según lo que fije cada convocatoria.

Análisis: qué significa esta oferta para quien busca plaza fija en Melilla

Melilla convoca poco y de golpe. Su Administración local ronda los 1.300 funcionarios, de modo que cada oferta mueve una proporción de la población activa muy superior a la de cualquier capital peninsular. Eso convierte a las oposiciones Melilla en una vía real de estabilidad, sobre todo en auxiliar administrativo y subalterno, donde la competencia se concentra pero el número de plazas también es mayor.

La letra pequeña merece atención. Hay 26 procesos abiertos en un área que tramitaba cinco al año, y la propia consejera reconoce el reto organizativo que supone para Recursos Humanos. Traducido al calendario del aspirante: es probable que las convocatorias se escalonen y que algunas se resuelvan con retraso. El plazo legal de ejecución llega hasta tres años, aunque la intención declarada es cerrar los procesos antes de diciembre.

El sistema selectivo añade otro matiz. La fase de méritos del concurso-oposición premia la experiencia previa como interino, y quien haya trabajado en la Ciudad Autónoma parte con ventaja en ese tramo. En las plazas técnicas la competencia se estrecha: exigen titulación específica y el número de candidatos cae en picado.

Conclusión práctica: quien busque plaza fija en Melilla tiene un abanico más ancho de lo habitual, pero debe armar la estrategia por categorías. Revisar las bases, elegir dos o tres perfiles compatibles con la titulación propia y preparar cada temario por separado rinde más que esperar una única convocatoria con cientos de plazas.

📨 Cómo presentar la solicitud

La oferta publicada en el BOME es el paso previo: todavía no abre el plazo de instancias. Cada proceso necesitará su propia convocatoria, con bases y fechas, publicada en el mismo boletín.

  1. Paso 1: Consulta el BOME y la sede electrónica de la Ciudad Autónoma para localizar la convocatoria de tu categoría.
  2. Paso 2: Comprueba en las bases la titulación exigida, el sistema selectivo y los méritos baremables.
  3. Paso 3: Cumplimenta la solicitud en el modelo oficial y abona la tasa de examen, cuyo importe fija cada convocatoria.
  4. Paso 4: Preséntala por la sede electrónica con certificado digital o Cl@ve, o en el registro general si las bases admiten la vía presencial.
  5. Paso 5: Guarda el justificante de registro y sigue el calendario de pruebas publicado por Función Pública.

📋 Ficha de la Convocatoria

  • Organismo / País: Ciudad Autónoma de Melilla (Consejería de Presidencia, Administración Pública e Igualdad).
  • Número de plazas: 48 (46 funcionariales y 2 laborales).
  • Sueldo estimado: Pendiente de publicar en las bases de cada convocatoria.
  • Fecha límite de inscripción: Sin fecha cerrada; cada convocatoria abrirá su propio plazo en el BOME.
  • Dónde inscribirse: Sede electrónica de la Ciudad Autónoma de Melilla, tras la publicación de cada convocatoria en el BOME.
Publicidad