Pacientes y profesionales sanitarios ponen voz a la fibrosis pulmonar en ‘Más allá del pulmón’

0

Boehringer Ingelheim impulsa ‘Más allá del pulmón’, una iniciativa enmarcada en el Mes de la Fibrosis Pulmonar que, a través de una serie de videopódcasts protagonizados por una paciente y profesionales sanitarios, busca acercar esta afección a la sociedad, favorecer un mayor conocimiento de sus síntomas y visibilizar el impacto físico, emocional y social que supone convivir con ella.

La fibrosis pulmonar es una afección poco frecuente en la que el tejido pulmonar, que normalmente es elástico y permite que el oxígeno pase a la sangre, se sustituye por tejido cicatricial, dificultando la capacidad para respirar.Aunque su evolución es heterogénea, la supervivencia media de la fibrosis pulmonar idiopática (FPI), la forma más frecuente de fibrosis pulmonar, es de entre 2 y 5 años desde el inicio de los síntomas.

Uno de los principales desafíos de la fibrosis pulmonar es que, en sus fases iniciales, algunos pacientes no presentan síntomas evidentes. A medida que progresa, los síntomas pueden incluir falta de aire, tos seca, cansancio extremo, pérdida de peso involuntaria, dolor muscular o articular y acropaquía (puntas dilatadas y redondeadas de los dedos de las manos y los pies), aunque su evolución y gravedad pueden variar considerablemente entre pacientes. Esta inespecificidad de los síntomas dificulta el reconocimiento precoz y puede retrasar la consulta al médico8.

“El problema principal de esta enfermedad es que los síntomas son muy inespecíficos. Además, suelen ir apareciendo muy poquito a poco. Entonces el paciente muchas veces los acaba normalizando en su día a día”, destacó la doctora Alba Mulet, neumóloga de la Unidad de Intersticio Pulmonar y del Servicio de Neumología del Hospital Clínico Universitario de Valencia, e investigadora del Grupo de Enfermedades Respiratorias en el Instituto de Investigación Sanitaria INCLIVA.

Reconocer estos primeros signos resulta fundamental para favorecer un abordaje temprano y un seguimiento adecuado de los pacientes. En este sentido, los especialistas que aportan su experiencia en los videopódcasts coinciden en que mejorar el conocimiento de la fibrosis pulmonar, tanto entre la población como entre los profesionales sanitarios, constituye uno de los pasos necesarios para mejorar su reconocimiento.

En algunos pacientes, el origen de la fibrosis pulmonar puede encontrarse fuera del propio pulmón. Este es el caso de las enfermedades autoinmunes sistémicas, como la esclerosis sistémica o la artritis reumatoide, en las que una alteración del sistema inmunitario provoca que el organismo ataque por error sus propios tejidos, pudiendo afectar también al pulmón. De hecho, la fibrosis pulmonar es la principal causa de mortalidad en la población con esclerosis sistémica.

“Es necesario seguir avanzando en estrategias de cribado y de diagnóstico mucho más acertadas que las que tenemos actualmente. Sabemos que existen muchos factores de riesgo en torno a la fibrosis pulmonar, pero no tenemos ningún biomarcador con el que podemos medir de forma objetiva la probabilidad que tiene un paciente con enfermedad autoinmune de padecerla”, indicó el doctor Víctor Ruiz del Valle, reumatólogo en el Hospital Santa Ana de Motril. En el vídeo, el especialista subraya la importancia de continuar impulsando la investigación para comprender mejor los mecanismos que intervienen en la progresión de la enfermedad y desarrollar nuevas estrategias terapéuticas capaces de frenar su evolución en el futuro.

Más allá de sus implicaciones clínicas, la fibrosis pulmonar influye de forma significativa en el día a día de quienes conviven con ella, afectando a entre 7 y 8 personas por cada 100.000 habitantes al año en España. Actividades tan habituales como caminar, dormir, trabajar o viajar se ven condicionadas por la fibrosis pulmonar y requieren un ritmo más pausado y más planificación, condicionando no solo la capacidad física, sino también el bienestar emocional, la autonomía personal y las relaciones sociales.

ESCUCHAR, COMPRENDER Y ACOMPAÑAR

En este contexto, ‘Más allá del pulmón’ nace con el propósito de acercar a la ciudadanía la realidad de las personas que viven con fibrosis pulmonar y pone de manifiesto la importancia de contar con una red de apoyo. «Cuando una enfermedad no se puede curar, se puede cuidar, y cuando no se puede cuidar, se puede acompañar. Y eso es lo que hacemos nosotros con los pacientes con fibrosis pulmonar”, destacó María Torres, enfermera de práctica avanzada en el Hospital Universitario La Paz, de Madrid.

La enfermería desempeña un papel esencial. Además de contribuir al seguimiento clínico, acompaña a los pacientes en la comprensión de la enfermedad, resuelve dudas, enseña técnicas respiratorias, ayuda a manejar síntomas como la fatiga y facilita la adaptación a las nuevas necesidades que pueden surgir a lo largo del proceso.

La importancia de ese acompañamiento también queda reflejada en la experiencia de quienes conviven con la enfermedad. “Mis médicos y seguir sus instrucciones es lo que más me ha ayudado; también mi familia, mi entrenadora personal, los osteópatas que me ayudan con la actividad física y las asociaciones de pacientes. Al final, es una red, no de herramientas, sino de personas que te ayudan a llevar esta enfermedad mucho mejor”, señaló Clara Isabel Bedate, quien padece fibrosis pulmonar y artritis reumatoide desde hace ocho años.

‘Más allá del pulmón’ ofrece una visión transversal de la fibrosis pulmonar, mostrando no solo los retos clínicos que plantea la enfermedad, sino también el impacto físico, emocional y social que supone convivir con ella.
SEI se dispara un 26,18% en 24 horas: la fiebre del ETF de staking de Canary Capital

SEI sube un 26% en apenas 24 horas y deja su precio en torno a los 0,06 dólares. Detrás del movimiento no hay un hackeo ni un listado sorpresa: está la tramitación de un ETF de staking que la gestora estadounidense Canary Capital tiene sobre la mesa.

El alza se quedó en un 26,18% en 24 horas, según los datos recopilados por DiarioBitcoin, y llegó con 217 millones de dólares negociados. Mucho dinero, poco tiempo. Ese volumen es un 422% superior al promedio de los últimos 30 días.

Hay una segunda cifra que explica mejor lo ocurrido. La relación entre volumen y capitalización saltó al 47,43%, cuando su media es del 9,08%. Cuando ese porcentaje se dispara suele haber dinero nuevo entrando y, con frecuencia, posiciones que apostaban por la caída cerrándose de golpe. Eso es un short squeeze: el precio sube, los bajistas se ven obligados a comprar para cubrirse y esa compra empuja la cotización todavía más arriba.

El rally de SEI en cifras: qué ha pasado exactamente

El token cotiza alrededor de 0,0604 dólares y su capitalización ronda los 458 millones. Es una talla pequeña dentro de las redes de capa uno, las cadenas principales sobre las que se construyen aplicaciones. Sei está diseñada para el trading: ordena y ejecuta operaciones a gran velocidad y gana dinero con las comisiones de esa actividad.

El punto de partida, eso sí, es incómodo. SEI marcó su máximo histórico en 1,13 dólares el 16 de marzo de 2024 y desde entonces arrastra una caída del 94,69%. En los últimos doce meses el balance es del -79%. El rally es real, pero se produce dentro de una tendencia bajista que los gráficos semanales no han revertido.

Conviene recordar que las altcoins, las monedas alternativas al bitcoin, viven estos episodios con más frecuencia que los grandes activos. Tienen menos dinero disponible para comprar y vender, así que cualquier entrada de capital mueve mucho el precio. Y funciona igual de rápido en la dirección contraria.

Cuatro veces el volumen habitual no son casualidad, pero tampoco son tendencia: es dinero rápido entrando en un activo que sigue un 95% por debajo de su máximo.

El catalizador: un ETF que destinaría el 90% al staking

ETF staking Canary Capital

Canary Capital, gestora estadounidense especializada en productos cotizados de criptoactivos, avanza con un ETF sobre SEI. Un ETF cotiza en bolsa y permite exponerse al precio de un activo sin comprarlo ni custodiarlo: se adquiere como una acción. La particularidad de este es que destinaría el 90% del vehículo al staking, también conocido como prueba de apuesta, el mecanismo por el que se bloquean monedas dentro de la red a cambio de una remuneración. Las solicitudes y enmiendas de estos productos se registran en el buscador público de la SEC, el regulador bursátil de Estados Unidos.

BitGo, uno de los custodios institucionales más grandes del sector, sería el encargado de guardar los activos del fondo. Sobre el papel, el diseño convierte a SEI en algo más que una apuesta de precio: sería la primera vía institucional seria hacia el rendimiento nativo del token. Eso es lo que ha comprado el mercado en los últimos días, con subidas previas del 22,91% y del 24,64%.

Qué dicen los indicadores y qué vigilan los operadores

Los indicadores técnicos avisan de que el movimiento está muy caliente. El RSI, un termómetro que mide la fuerza de compradores y vendedores, está en 75,3: por encima de 70 se habla de sobrecompra. El indicador de bandas de Bollinger, que mide cuánto se aleja el precio de su media reciente, marca 123, lo que significa que cotiza fuera de su rango habitual. Todo eso junto rara vez termina bien en el corto plazo.

En el lado positivo, SEI ha recuperado todas sus medias móviles de corto y medio plazo y ha superado la de 200 sesiones, situada en 0,0534 dólares. Los niveles que se siguen ahora son el mínimo de la jornada en 0,0559 dólares, como primer soporte, y el máximo de 0,0643 como resistencia inmediata. El mercado general acompaña: bitcoin ronda los 80.000 dólares y otras redes de capa uno, como SUI, han subido un 11,9% con el interés abierto al alza.

Un precedente que conviene tener presente

El guion recuerda, con matices, a lo que ocurrió con los ETF al contado de bitcoin y de ethereum. El primero se aprobó en enero de 2024 y el segundo en julio de ese mismo año, después de años de rechazos. En ambos casos el precio subió con fuerza durante los meses de expectativa y, cuando el producto empezó a cotizar de verdad, llegó una corrección: parte del dinero que había entrado por la narrativa salió en cuanto se confirmó el anuncio. No es una regla matemática, pero es un patrón que los inversores con recorrido tienen grabado.

Hay además dos riesgos en SEI que no dependen del regulador. El primero es el calendario de desbloqueos: los tokens comprometidos por contrato se liberan de forma escalonada y añaden monedas nuevas al mercado. Ya ocurrió con 55,56 millones de tokens, unos 2,48 millones de dólares, y esa oferta extra presionó el precio. El segundo es el tamaño: con 458 millones de capitalización hace falta relativamente poco dinero para mover la cotización, y lo mismo vale cuando el dinero sale.

La lectura más prudente es que el catalizador es genuino y el volumen confirma que no se trata de un movimiento fantasma, pero un ETF en trámite no es un ETF aprobado, y el precio ya descuenta buena parte de la buena noticia. Si Canary Capital recibe luz verde, la demanda podría volverse estructural; si el expediente se enfría, el activo se queda solo con unos gráficos que siguen marcando un 95% de caída desde el máximo. Este artículo no es una recomendación de inversión.

La Séptima TDT prevé 30 millones de euros de costes anuales y rentabilidad en 2029, con estreno el 5 de noviembre

El nuevo canal de TDT La Séptima arranca el 5 de noviembre con un plan que cifra en 30 millones de euros sus costes anuales y fija la rentabilidad en 2029, según ha detallado su fundador, José Miguel Contreras.

Un plan de 30 millones al año y rentabilidad en 2029

Contreras desglosó las líneas maestras del proyecto en un desayuno informativo organizado por el Foro de la Nueva Comunicación. El fundador de La Séptima sitúa el coste operativo en 30 millones de euros anuales, una décima parte de lo que costaba La Sexta en su primer ejercicio, en 2006, cuando la factura anual rondaba los 300 millones. En los tres primeros años, la cadena prevé gastar en torno a 100 millones de euros y confía en superar esa cifra en ingresos para alcanzar el equilibrio en 2029.

El objetivo de audiencia se fija en un 2,2% de cuota de pantalla en 2027, casi un tercio de la meta declarada en la fase inicial del proyecto. La hoja de ruta descarta competir con las plataformas de streaming y apuesta por la actualidad y la última hora en directo. La estrategia comercial queda en manos de Rafael Martínez de Vega, incorporado tras cerrar su etapa como consejero delegado en &Beyond. El estreno sigue en pie.

La cadena cerrará en los próximos días el contrato con una de las tres principales gestoras publicitarias del mercado: Atresmedia, Mediaset (Publiespaña) o Pulsa. Contreras admite que la decisión aún no está cerrada y que mantiene buenas relaciones con Mediaset, su contrincante en el concurso público por la licencia de TDT. La fecha no se mueve.

La Séptima aspira a ser rentable en 2029 con un gasto anual de 30 millones de euros, una décima parte del coste de su antecesora La Sexta.

La hoja de ruta y los apoyos del proyecto

El plan financiero presentado por la cadena se resume en los siguientes hitos:

  • Coste operativo anual: 30 millones de euros, frente a los 300 millones anuales de La Sexta en 2006.
  • Inversión en tres años: alrededor de 100 millones de euros, cifra que la cadena confía en superar en ingresos.
  • Objetivo de audiencia: un 2,2% de cuota de pantalla en 2027.
  • Modelo: informativos en directo y última hora, sin apuesta por el streaming.

La trayectoria del propio Contreras explica buena parte del proyecto. El directivo fue uno de los impulsores de La Sexta en 2006 y desarrolló después su etapa en Prisa, de la que salió en un contexto de reorganización accionarial del grupo. Según su relato, el proyecto de lanzar una televisión desde Prisa iba a costar cero euros al grupo, porque estaba financiado por empresarios externos. En cuanto a La Séptima, subraya que no pone dinero nadie más que Andrés Varela y José Luis Manzano y que el proyecto es 100% negocio privado, sin ayudas públicas.

La concesión de la licencia de TDT, adjudicada por el Gobierno, ha generado impugnaciones de organizaciones como Vox y OkDiario, con Atresmedia como observador del proceso. Contreras reconoce que existen varias demandas en curso, aunque sostiene que no alteran la puesta en marcha del canal. En paralelo, el sector audiovisual español sigue pendiente de la evolución de la publicidad televisiva y de la competencia de las plataformas digitales. El calendario sigue en pie.

José Miguel Contreras

El encaje en el tablero audiovisual español

El lanzamiento de La Séptima llega a un mercado en el que dos grupos concentran la mayor parte de la inversión publicitaria televisiva: Mediaset y Atresmedia. La propia cadena cifra en un 70%-80% el peso de la publicidad convencional dentro de su business plan, con la previsión de que esa proporción caiga hasta la mitad en unos años, en favor de formatos vinculados a contenidos y a la figura del prescriptor.

La comparación con La Sexta resulta reveladora. Cuando el canal se estrenó en 2006, su coste anual rondaba los 300 millones de euros, diez veces más que los 30 millones previstos para La Séptima. Esa diferencia refleja un mercado televisivo más maduro, y con estructuras de coste más ajustadas, pero también un punto de partida con menos margen de error. El recorrido de La Sexta en su primera década marcó un precedente de cómo una cadena de nueva creación puede consolidarse en el mercado generalista.

El objetivo del 2,2% de cuota en 2027 sitúa a La Séptima en el segmento de las cadenas de menor tamaño, lejos de los grandes operadores generalistas. El reto pasa por sostener el negocio publicitario más allá de la modalidad convencional y por consolidar una propuesta informativa que le permita ganar audiencia de forma sostenida. El negocio se mide en audiencia.

📡 El Radar del Sector

  • El vacío que llena: La Séptima aspira a ocupar el espacio de la televisión generalista que sus promotores consideran sin cubrir.
  • El reto por delante: Alcanzar el 2,2% de cuota en 2027 y ser rentable en 2029 con un gasto anual de 30 millones de euros.
  • El tablero competitivo: Mediaset y Atresmedia concentran el mercado; la cadena deberá definir su gestora publicitaria en los próximos días.

Los genes saltarines víricos son casi la mitad del genoma humano: la evolución los domesticó

Los genes saltarines ocupan casi la mitad del genoma humano y la evolución los ha acabado domesticando. Durante décadas la biología los despachó con la etiqueta despectiva de ADN basura. Hoy los describe como una de las fuerzas que más ha moldeado nuestra especie: fragmentos capaces de cortarse, flotar y volver a insertarse en otro punto de la cadena.

Un reportaje publicado esta semana por Quanta Magazine recorre ochenta años de investigación y llega a una conclusión incómoda para el relato clásico del genoma como archivo estable. El ADN humano se parece más a un ecosistema en disputa, atravesado por elementos móviles que se multiplican, rompen genes y, de vez en cuando, regalan una ventaja que la selección natural conserva.

Casi la mitad del genoma es material que se mueve

La primera pista apareció hace más de ochenta años en el laboratorio Cold Spring Harbor, en Nueva York. La genetista Barbara McClintock investigaba por qué algunas mazorcas de maíz tenían los granos moteados en lugar de un púrpura uniforme. Descubrió elementos genéticos capaces de saltar de un lugar a otro del cromosoma: si uno se colaba en medio del gen del pigmento, la célula quedaba sin color; si volvía a salir, el púrpura regresaba. Los llamó elementos controladores. En 1983 recibió el Nobel por demostrar que los genes no están clavados en su sitio.

Desde entonces se han descrito transposones en casi todo el árbol de la vida, agrupados en dos familias. Los de ADN viajan cortando y pegando: unas enzimas llamadas transposasas los recortan y la maquinaria de reparación celular los suelda en otro lugar. Los retrotransposones copian y pegan. Su secuencia se transcribe primero a ARN, una molécula flexible y viajera por naturaleza, y esa copia se vuelve a escribir en ADN en un punto distinto. Como no se recortan, sino que se multiplican, pueden inundar el genoma con miles de copias.

De ahí la cifra que sostiene toda la historia: cerca de la mitad del genoma humano son retrotransposones. Muchos guardan además un parecido inquietante con los retrovirus, la familia a la que pertenece el VIH, virus que insertan una copia de su ARN en el genoma de la célula que invaden. Cuando no matan a su huésped, dejan el rastro escrito. En los humanos, esas cicatrices virales suman un 8% del genoma total.

Esas mismas propiedades que les permiten moverse dentro de un genoma los facultan para saltar entre especies. A bordo de un virus que pasa, un transposón cruza la frontera y aterriza en un contexto evolutivo nuevo. El genetista Cedric Feschotte, de la Universidad de Cornell, sostiene que prácticamente todos los tipos conocidos parecen capaces de dar ese salto. En 2020, un equipo describió casi 1.000 episodios independientes de transferencia horizontal en 307 genomas de vertebrados, sobre todo en peces.

La mitad de nuestro manual de instrucciones no es herencia quieta: es material móvil que se copia, se disemina y ha aprendido a convivir con nosotros.

Cómo una polilla negra explicó la adaptación exprés

transposones

La historia de las polillas del abedul británicas es un clásico de los manuales. Hace doscientos años casi todas tenían alas blancas con motas negras, un camuflaje perfecto sobre la corteza pálida. Tras la Revolución Industrial, el hollín oscureció los troncos y las polillas negras pasaron a dominar la población. Lo que nadie sabía era qué había ocurrido en el genoma.

El mecanismo se describió en 2016, después de secuenciar cientos de genomas de polilla. En casi todas las de alas oscuras aparecía un transposón insertado al inicio del gen cortex, implicado en el desarrollo del ala, y ausente en las claras. Los autores calcularon que la inserción ocurrió en 1819, después de que la contaminación empezara a transformar el hábitat. Según explica Pierre Baduel, genetista del Centro Nacional de Investigación Científica francés (CNRS), un elemento móvil creó un rasgo nuevo que fue seleccionado de inmediato.

Las inserciones ocurren de forma continua, pero solo pasan a la siguiente generación si se producen en células reproductoras. Las que causan daños graves desaparecen rápido. El genoma vive bombardeado por inserciones y la mayoría se eliminan; si el ambiente cambia y de pronto resultan ventajosas, se quedan.

Con el tiempo, un transposón puede dejar de ser un intruso y convertirse en pieza fija del manual de instrucciones. El sistema inmunitario adaptativo de los vertebrados con mandíbula, la aparición del ojo animal, y la placenta —rasgo definitorio de casi todos los mamíferos— se han relacionado con esa domesticación. Sin ella, el desarrollo en el útero que compartimos los humanos no existiría tal y como lo conocemos.

Por qué la coevolución jubila la idea de ADN basura

El marco que se impone no es el de un huésped que soporta a un parásito, sino el de una dependencia mutua. Feschotte compara esa relación con una adicción: algunos de sus productos hacen el mismo trabajo que proteínas propias y el genoma anfitrión acaba necesitándolos. La convivencia se sostiene porque la naturaleza disruptiva de estos elementos obligó a las células a inventar formas de apagarlos.

Ahí entra una de las hipótesis más elegantes de la genética moderna. La genetista Susan Wessler, profesora emérita de la Universidad de California en Riverside, plantea que los organismos sencillos desarrollaron el silenciamiento epigenético —la capacidad de encender y apagar genes— para poner freno a sus transposones. Después, la evolución recicló ese interruptor para regular otros genes y permitir que de un mismo genoma salieran docenas de tipos celulares. El mecanismo que hace posible la complejidad animal pudo nacer como un sistema de defensa.

Conviene no exagerar el alcance de lo que sabemos. Buena parte de estas conclusiones procede de estudios comparativos y de casos concretos —una polilla, un maíz, peces con transposones saltarines— y no de experimentos capaces de reconstruir el pasado paso a paso. Tampoco está resuelta la pregunta de qué fue primero, el retrovirus o el retrotransposón. Y atribuir a un elemento móvil la aparición de la placenta no significa que una sola inserción la construyera: son secuencias reaprovechadas durante millones de años.

Lo que sí cambia es el vocabulario. Términos como egoísta, parasitario o basura están siendo sustituidos por otros más neutros: socios, material de obra, combustible evolutivo. Los transposones no son simples pasajeros; llevan coevolucionando con los organismos desde el principio. La próxima vez que se secuencie un genoma completo, la pregunta ya no será cuántos elementos móviles quedan por limpiar, sino qué están haciendo ahí.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Cerca de la mitad del genoma humano procede de transposones, elementos móviles muchos de ellos de origen vírico que la evolución ha reaprovechado como fuente de innovación.
  • Dónde: Genoma humano; los casos citados proceden del maíz, de la polilla del abedul británica y de genomas de vertebrados.
  • Institución responsable: Revisión divulgativa de Quanta Magazine que recoge trabajos de Cold Spring Harbor Laboratory, la Universidad de Cornell, el CNRS francés y la Universidad de California en Riverside.
  • Cuándo: Reportaje publicado el 21 de septiembre de 2026; los estudios citados van de los años cuarenta del siglo XX a 2020.
  • Impacto a futuro: Rehabilita el llamado ADN basura como material clave para entender adaptaciones, enfermedades y el origen de rasgos humanos.

Derrota de Merz: el varapalo que reordena la política exterior europea ante Rusia

Las urnas han propinado dos golpes casi simultáneos al establishment europeo. En Rusia, el partido de Vladimir Putin se encamina hacia una mayoría abrumadora. En Alemania, la CDU de Friedrich Merz encaja un nuevo correctivo y la AfD vuelve a arrasar. En Negocios TV lo resumen con una idea incómoda: los europeos no quieren una guerra con Rusia y lo están diciendo en las urnas.

Rusia Unida y el respaldo que Putin venderá como victoria

El análisis del canal arranca en Moscú. Según los datos que se manejan en el programa, Rusia Unida se encamina hacia los 355 escaños de los 450 en juego, un porcentaje que los propios tertulianos califican de muy elevado. La lectura inmediata es que el Kremlin venderá el resultado como un respaldo de la población civil a su maquinaria de guerra y a la continuidad del conflicto.

Los invitados ponen matices serios a esa fotografía. Recuerdan que el único partido liberal con recorrido fue suspendido por el Tribunal Supremo y que los sondeos le atribuían hasta un 18% de estimación de voto. Nunca lo sabremos, porque no pudo presentarse. Con ese agujero en el tablero, el resultado deja de ser una competición real y se convierte en una ratificación de la línea de Putin: gestión económica, gestión social y, sobre todo, gestión de la guerra.

Las sorpresas llegaron por otros flancos. El Partido Comunista, llamado a capitalizar el descontento de una parte de la sociedad rusa, no dio el estirón que algunos esperaban. La formación socialdemócrata se quedó en torno al 4,96%, al borde del umbral del 5% que da acceso al Parlamento. El partido liberal sí subió, alrededor de un 9%. Nada de eso altera el rumbo.

Sobre la marcha de la contienda, los analistas coinciden en un punto: Rusia busca la victoria, pero si pudiera cerrarla militarmente ya lo habría hecho. Lo que hay, sostienen, es una guerra de desgaste que a largo plazo probablemente le favorece. El riesgo real no está tanto en el frente como en el error de cálculo, en una escalada que empuje a Europa y a Moscú hacia una confrontación mucho más directa que la actual.

Alemania: el tercer batacazo y la derrota de Merz

El segundo tramo del programa aterriza en Alemania, donde el resultado se describe como un doble golpe para el partido gobernante. La CDU de Friedrich Merz pierde en Berlín y se queda fuera del Parlamento de Mecklemburgo-Pomerania Occidental, su tercer batacazo consecutivo. En la capital gana la izquierda pero también los socialdemócratas ceden mucho terreno. Los tertulianos citan incluso la reacción de Angela Merkel, que habría calificado el resultado de desastre.

Es llamativo que sean precisamente los partidos contrarios a la guerra, y al riesgo de un conflicto abierto con Rusia, los que acaban etiquetados como extrema derecha en Alemania.

— Adrián, analista invitado en Negocios TV

El cordón sanitario que pasa factura a los partidos tradicionales

El diagnóstico que comparten los analistas apunta a una causa común: el cordón sanitario levantado contra la AfD y contra las formaciones de izquierda alternativa. Aislar a esos partidos no ha convencido a los ciudadanos, y el castigo se está dirigiendo contra quienes diseñaron ese aislamiento. Quienes suben, subrayan, son los partidos anti guerra, los que se oponen al envío de armas y a la escalada con Moscú, mientras los que se presentan como moderados empujan en dirección contraria.

La paradoja no es menor. En el debate público alemán, la etiqueta de extrema derecha acaba aplicada a fuerzas que, en política exterior, defienden justo lo contrario de lo que se defendía hace unos años. El descontento, añaden, no lo están recogiendo los partidos tradicionales, sino los que fueron marginados.

Una Europa huérfana de liderazgo alemán

La consecuencia inmediata es de calado. Si Berlín pierde fiabilidad interna, la pierde también el conjunto de la Unión Europea en plena reconfiguración del orden mundial. Los invitados mencionan el avance bilateral de Trump en Groenlandia tras el acuerdo entre Dinamarca y Washington, un movimiento en el que Bruselas no apareció. Con un canciller debilitado, el Consejo Europeo lo tendrá mucho más difícil para cerrar posiciones comunes en política exterior.

La previsión que se lanza en el programa es que los extremos dominen tarde o temprano en Francia y en Alemania, precisamente porque se intentó aislarlos. La culpa del descontento, concluyen, recae en unos partidos tradicionales que no están resolviendo los problemas de la gente.

Sobre la supervivencia de Merz, la comparación que se hace es británica. Tras el hundimiento de popularidad de Starmer, la respuesta no pasó por un cambio de rumbo, sino por sustituir una figura por otra equivalente, con políticas muy parecidas, que reactivó temporalmente el voto. Los analistas sospechan que en Alemania se intentaría algo similar. Y descartan que se levante el cordón sanitario: a corto plazo, el establishment prefiere mantener el control del proceso, aunque a largo plazo eso refuerce a los partidos aislados.

Lo que la derrota de Merz significa para el lector

Conviene separar dos cosas. Una es el resultado electoral, verificable: la CDU pierde, la AfD y la izquierda alternativa ganan, y el liderazgo alemán llega más débil que nunca al tramo decisivo del debate sobre Ucrania. Otra es la interpretación política que se hace en el programa, y que aquí presentamos como lo que es, una lectura de los tertulianos, no un hecho. Dicho eso, la lectura tiene recorrido. Las decisiones europeas sobre rearme, financiación a Kiev y sanciones a Moscú dependen de gobiernos con mayorías cada vez más frágiles, y eso estrecha el margen de Bruselas justo cuando Washington negocia por su cuenta.

Para el lector español, el mensaje práctico es que el calendario electoral europeo va a condicionar la política exterior tanto como cualquier cumbre. Cada cita con las urnas añade una restricción nueva a lo que los gobiernos pueden firmar en Bruselas. Y si los partidos que hoy compiten por ese voto son los que piden menos implicación en Ucrania, el debate sobre hasta dónde debe llegar Europa no va a desaparecer: va a instalarse en el centro de la agenda.

Queda la pregunta de fondo. ¿Cuánto tiempo puede sostener la Unión Europea una política exterior de bloque cuando sus dos motores, París y Berlín, bailan al ritmo de sus propias elecciones? El próximo episodio se escribirá en las urnas.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

Disney+ extiende la publicidad a sus planes estándar y premium con patrocinios no interruptivos

La matriz de Disney+ actualiza las condiciones de sus planes estándar y prémium: incluirán promociones y patrocinios durante el visionado, sin cortes que interrumpan la emisión, según el aviso remitido a los clientes europeos.

Disney+ amplía el inventario publicitario a todos sus planes

El texto actualizado de las condiciones de suscripción establece que todos los planes pueden contener promociones y patrocinios, además de anuncios antes o después de la reproducción. La plataforma, glosada en su entrada de Wikipedia, alcanza con ese redactado a los canales en línea, a los directos, a las emisiones en diferido, a eventos especiales y a determinados contenidos de terceros.

Ningún plan desaparece, pero el perímetro cambia. Los planes estándar y prémium no se convierten en la versión con anuncios que la plataforma comercializa en varios mercados. Lo que hace la compañía es asegurarse la capacidad de ampliar los espacios y las circunstancias en las que puede mostrar publicidad, incluidos los planes que hasta ahora se vendían como libres de ella. El cambio no altera el precio ni el catálogo contratado.

De momento, la comunicación del cambio se dirige a los clientes europeos. En Estados Unidos la compañía trabaja desde hace tiempo con una concepción similar: allí se da por hecho que ninguna experiencia está totalmente libre de publicidad y la diferencia de precio se traslada a la ausencia de cortes comerciales convencionales durante la reproducción.

El movimiento no elimina la publicidad de los planes de pago: reordena qué se vende al suscriptor, el acceso al catálogo o la ausencia de cortes.

La consecuencia directa es un aumento significativo del inventario publicitario disponible en la plataforma. La base monetizable se ensancha. Es un nuevo hito en la estrategia de la compañía para elevar la monetización comercial de su catálogo.

De pagar por no ver anuncios a pagar por evitar interrupciones

Así, la compañía consolida un modelo en el que el suscriptor paga por evitar que la publicidad interrumpa la emisión, y no por esquivarla por completo. El eje cambia. La propuesta comercial se desplaza hacia los formatos no interruptivos, que sostienen el precio de los niveles altos.

streaming con anuncios

Los últimos dos años dejan varias iniciativas en esa dirección:

  • Formatos interactivos: códigos QR, correos y notificaciones para interactuar con las ofertas.
  • Anuncios en pausa: creatividades que se activan cuando el usuario detiene la reproducción.
  • Selector de creatividades: opción para que el espectador elija el anuncio que quiere ver.
  • Directos y deporte: señales de televisiones convencionales y emisiones deportivas que arrastran publicidad al margen del plan.

El peso del directo y el deporte

El directo es el terreno donde la publicidad resulta más difícil de esquivar. Las señales de televisiones convencionales y las emisiones deportivas incorporan cortes y patrocinios con independencia del plan contratado, el inventario más valioso y también el más sensible para el abonado.

El sector acompaña el movimiento. Las plataformas de streaming nacieron sin publicidad y hoy ninguna prescinde de ella: todas comercializan niveles de suscripción según la exposición comercial del usuario.

Los grupos audiovisuales europeos han reordenado precios y parrillas para sostener el inventario. En España, el marco de la Ley General de Comunicación Audiovisual y la supervisión de la CNMC fijan las reglas de la publicidad en los servicios lineales y a la carta, un terreno al que las plataformas se aproximan con la integración de señales en directo.

El encaje de la operación en el negocio del streaming

La propia cifra de suscriptores sirve de referencia. La compañía dejó de publicar el total de abonados en septiembre de 2025, cuando comunicó 131,6 millones. Desde entonces no hay dato total. Con el nuevo redactado, toda la base de clientes es susceptible de ser monetizada comercialmente, sin necesidad de elevar el número de suscriptores para ampliar los ingresos publicitarios.

En términos financieros, la plataforma eleva el inventario disponible, añade una capa de precio más alto —la que preserva la experiencia sin cortes— y mantiene intacta su escala de precios por acceso. Es la misma ecuación que aplican otras plataformas del sector, que ordenan su catálogo por exposición publicitaria del usuario.

Frente a los competidores, la diferencia no está en incorporar publicidad, sino en cómo se dosifica. Disney+ conserva un tramo sin cortes convencionales y abre el resto de formatos, incluidos patrocinios y promociones, a toda la base de abonados. Ese equilibrio permite defender el precio de los planes altos y aprovechar comercialmente los de entrada. El equilibrio no es casual.

El reto corporativo está en la ejecución. La plataforma tendrá que integrar los nuevos formatos en contenidos de terceros, directos, y deporte sin deteriorar la experiencia del suscriptor que paga por evitarlos. El marco europeo obliga además a informar al cliente de las condiciones contratadas, un proceso ya iniciado entre los abonados del continente.

📡 El Radar del Sector

  • El vacío que llena: El inventario publicitario de los planes que hasta ahora se vendían como libres de anuncios, una base monetizable sin sumar suscriptores.
  • El reto por delante: Integrar promociones y patrocinios en directos, terceros y deporte sin romper la promesa de una experiencia sin cortes.
  • El tablero competitivo: Las plataformas del sector operan ya con modelos híbridos; Disney+ gana margen de inventario y conserva su escala de precios.

Atresmedia Publicidad reorganiza Soluciones Especiales en tres áreas bajo la dirección de María Cubero

Atresmedia Publicidad reorganiza su departamento de Soluciones Especiales en tres áreas —Producción y Proyectos, Programas y Talento y Radio— bajo la dirección de María Cubero, directora de Soluciones Especiales, según ha detallado la compañía.

Una nueva estructura en tres áreas

La reorganización da continuidad a la nueva etapa iniciada el pasado mes de abril, cuando María Cubero se incorporó a Atresmedia Publicidad con el encargo de ampliar el concepto de soluciones especiales e integrar las distintas capacidades del grupo al servicio de las marcas. La compañía enmarca el movimiento en la evolución de su modelo de trabajo y en la necesidad de conectar esas capacidades con las demandas concretas de los anunciantes.

Al frente de Producción y Proyectos se sitúa Javier Torrijos, que se incorpora como gerente de Producción y Proyectos. Torrijos dirigirá un equipo de Project Leaders integrado por Sofía Barona, Silvia Grande y Álvaro Druet, los tres con una dilatada trayectoria en Atresmedia Publicidad. Ese equipo tendrá la función de centralizar la comunicación con el cliente y asegurar el seguimiento y control integral de la ejecución de los proyectos.

La estructura se completa con Soraya Reina como gerente de Radio, responsabilidad que compaginará con su actividad en televisión y con determinados servicios de producción audiovisual, y con Begoña Quirós como gerente de Programas y Talento. Ambas áreas forman parte de la actividad de Soluciones Especiales y dan continuidad a dos recorridos ya consolidados dentro del departamento. El organigrama queda así.

La nueva estructura convierte a Soluciones Especiales en un modelo de trabajo transversal que busca integrar las capacidades del grupo en cada proyecto de marca.

Trayectoria de los responsables

La trayectoria de los perfiles que asumen las nuevas gerencias incluye los siguientes hitos:

  • Javier Torrijos: licenciado en Comunicación Audiovisual y máster en Producción Audiovisual, desarrolló durante 14 años su carrera en Atresmedia, vinculado a la producción de informativos, deportes, programas de actualidad y especiales informativos en laSexta y Antena 3.
  • Etapa posterior: ocupó el cargo de jefe de Producción en TBS, productora y agencia creativa de Movistar Plus+, donde desarrolló proyectos de publicidad especial, branded content, campañas creativas para marcas, y eventos.
  • Begoña Quirós: acumula más de dos décadas en Atresmedia, donde se incorporó en 2000 al área comercial; desarrolla su actividad en el departamento de Especiales desde 2007.
  • Soraya Reina: asume la Gerencia de Radio y mantiene en paralelo su actividad en televisión y en servicios de producción audiovisual.

En paralelo, la compañía ha explicado que el nuevo modelo toma como referencia algunos rasgos de los modelos de agencia: partir del brief, explorar distintas posibilidades, y buscar respuestas que vayan más allá de lo conocido. El planteamiento llega en un entorno de fragmentación de la atención en el que las marcas buscan fórmulas que aporten valor más allá de los formatos convencionales. En ese terreno compiten los comercializadores de los grandes grupos audiovisuales españoles, como Publiespaña, la filial publicitaria de Mediaset España, mientras el grupo Atresmedia apoya su oferta comercial en Antena 3 y laSexta como principales activos. La reorganización llega también después de que el departamento haya ido incorporando perfiles procedentes de productoras y agencias creativas.

Soluciones Especiales

El encaje en el negocio publicitario

El precedente inmediato de este movimiento es la incorporación de María Cubero el pasado mes de abril, presentada entonces como un paso hacia una concepción más amplia de las soluciones especiales. Cinco meses después, la compañía concreta esa etapa con un organigrama que separa producción, programas y radio, tres capacidades que hasta ahora convivían bajo una estructura común. El diseño busca un modelo más transversal y ágil, con equipos multidisciplinares que conecten perfiles de distintas áreas del grupo.

La comparación con el resto del tablero resulta útil. Los grandes grupos audiovisuales españoles han ido trasladando parte de su esfuerzo comercial desde el spot convencional hacia formatos integrados y contenidos de marca, y la reorganización de Atresmedia Publicidad se inscribe en esa tendencia. El departamento queda ahora con responsables nominales para cada área y con un equipo dedicado a la relación con el cliente, un esquema que facilita la interlocución con los anunciantes y la trazabilidad de cada proyecto. El foco está en la ejecución.

El reto es de coordinación interna. La nueva estructura solo rendirá si consigue articular áreas distintas del grupo en un mismo proyecto y mantener la agilidad que exige un mercado publicitario cada vez más fragmentado. Para el sector, el movimiento deja una referencia clara: la comunicación comercial de los grandes grupos se organiza ya con lógicas propias de las agencias, con equipos dedicados y responsables identificables ante el cliente. El modelo ya está en marcha.

📡 El Radar del Sector

  • El vacío que llena: La nueva estructura ordena en tres áreas una actividad que crecía sin organigrama específico y sitúa un responsable ante cada tipo de proyecto de marca.
  • El reto por delante: Coordinar equipos de áreas distintas del grupo y sostener la agilidad del modelo ad hoc ante briefs cada vez más exigentes.
  • El tablero competitivo: Atresmedia Publicidad refuerza su posición frente a Publiespaña y al resto de comercializadores audiovisuales en el negocio de los formatos especiales.

AEMET confirma el verano más cálido en España desde 1869: el clima que los modelos preveían para 2050

España ha registrado el verano más cálido desde 1869: 24,5 grados de media nacional. La AEMET lo confirmó el lunes en la presentación de su balance estacional, y la cifra no admite matices: ningún otro estío de los últimos 157 años se aproxima a ese registro. Lo llamativo no es solo el número, sino su fecha. Las temperaturas que los modelos climáticos situaban a mediados de siglo ya se han medido en la Península, Baleares y Canarias.

Un verano 2,4 grados por encima de lo normal

La anomalía sobre el periodo de referencia 1991-2020 alcanza los 2,4 grados, una desviación sin parangón en la serie moderna, que arranca en 1961. El récord anterior, el del verano de 2025, ha quedado atrás por un margen de tres décimas. La cifra parece pequeña. No lo es: en climatología, 0,3 grados separan un año extremo de un año excepcional.

El episodio tampoco se explica por un único pico de calor, sino por su persistencia. La serie histórica reconstruida hasta 1869 recoge veranos muy cálidos, pero ninguno había encadenado tantos días consecutivos por encima de los umbrales de referencia en tantas provincias a la vez, una combinación que la propia agencia describe como un caso sin precedentes.

Cuatro meses de temperaturas de julio

récord climático 1869

El verano meteorológico dura tres meses. El de 2026 duró cuatro. España vivió condiciones estivales ininterrumpidas desde la segunda quincena de mayo hasta la primera de septiembre, un periodo en el que las temperaturas medias llegaron a situarse 5 grados por encima del promedio para la época, con valores propios de julio en plena primavera.

El portavoz de la AEMET, Rubén del Campo, resumió la situación con una frase que mide bien la escala del desajuste: a mediados de mayo ya teníamos temperaturas de julio. Durante la presentación del balance insistió en que la adaptación de las rutinas al nuevo escenario debería ser inminente y describió el episodio como una vuelta de tuerca más, con el continente europeo como epicentro del fenómeno.

Para dimensionar el registro conviene un ejercicio sencillo. Solo tres décimas separan el récord de 2025 del de este año, y en ese margen cabe la diferencia entre un verano cálido y el más cálido jamás medido en España. El calendario, mientras tanto, se ha movido: la primavera se disolvió sin transición y el otoño arrancó con el termómetro todavía en valores de agosto.

Cuatro meses seguidos de temperaturas estivales ya no son una anomalía estadística: son el nuevo punto de partida del calendario español.

Sesenta y un días bajo ola de calor

El verano estuvo jalonado por cinco episodios de ola de calor que suman 61 días, otro récord absoluto. La primera, de ocho jornadas, se adelantó hasta finales de junio y llegó a afectar a 42 provincias. La segunda se prolongó 23 días en julio sobre 37 provincias y la tercera, inusual por su duración, se mantuvo 24 días entre julio y agosto con 32 provincias bajo temperaturas extremas. Canarias registró su propia ola a comienzos de agosto y otra más ya en septiembre.

Por zonas, el nordeste peninsular concentró las anomalías térmicas más graves, con temperaturas medias entre 3,5 y 4,5 grados superiores a lo normal, en un patrón que castigó también al resto de la Península y al archipiélago balear.

La sequía acompañó al calor. La precipitación media sobre la Península quedó en 39,6 litros por metro cuadrado, apenas el 56 % de lo habitual, lo que convierte a 2026 en el tercer verano más seco desde que existen registros modernos, solo por detrás de 1994 y 2016. Baleares vivió un estío extremadamente árido, con 11,8 litros por metro cuadrado, el 27 % de lo normal. Julio fue el mes más seco jamás registrado y junio, el tercero.

El año hidrológico 2025-2026 ofrece la otra cara de la moneda. Hasta el 15 de septiembre se acumulaban 643 milímetros, un 6 % por encima de lo habitual, pero la distribución fue extraordinariamente desigual: la mitad de la lluvia anual cayeron entre el 15 de diciembre y el 15 de marzo, y en los seis meses siguientes apenas se reunió una quinta parte del total.

Algunos aguaceros aislados rompieron la monotonía sin revertir la tendencia general: Santiago de Compostela recogió 51,8 litros por metro cuadrado en un solo día de julio y Hondarribia sumó 54,8 en una única jornada de agosto.

El verano que los modelos situaban en 2050

La frase que mejor resume el balance no es una cifra, sino una advertencia: estamos ya en los veranos que se esperaban para mediados de siglo. Las proyecciones sobre el Mediterráneo llevan años señalando un calentamiento más rápido que la media global, y el verano de 2026 funciona como una confirmación anticipada de ese escenario, con unas dos décadas y media de adelanto sobre el calendario previsto por los modelos de referencia.

Conviene, eso sí, mantener la prudencia. Un solo verano no define una tendencia; lo que la sostiene es la secuencia. El récord de 2025, superado doce meses después, y la acumulación de olas de calor cada vez más largas dibujan un patrón y no un accidente estadístico. La limitación del balance de la AEMET es la de cualquier serie observacional: describe con enorme precisión lo que ha ocurrido, pero no atribuye por sí sola cada episodio al cambio climático. Esa atribución exige estudios específicos, con modelos independientes, que suelen publicarse meses más tarde.

Lo que sí permite el informe es mirar al futuro inmediato. La agencia prevé un otoño cálido, con entre un 60 y un 70 % de probabilidad de temperaturas por encima de lo normal en septiembre, octubre y noviembre en toda España, frente a un 10 % de riesgo de un trimestre frío. En precipitaciones, la mitad norte y Baleares tienen un 40 % de opciones de un otoño más lluvioso, mientras Canarias presenta esa misma probabilidad de un trimestre seco. Para el trimestre de octubre a diciembre, la probabilidad de calor superior a la media sube al 70 % en casi todo el país, y el noroeste concentra la esperanza de lluvias, también con un 70 % de probabilidades de superar la media histórica.

El próximo hito es el balance mensual de septiembre, que la AEMET publica habitualmente a comienzos del mes siguiente en su web oficial. Ahí se sabrá si el otoño empieza a corregir la serie o si, como advirtió su portavoz, este ha sido solo un escalón más en una escalera que sube más rápido de lo previsto.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El verano de 2026 ha sido el más cálido en España desde 1869, con 24,5 grados de media nacional y 2,4 grados por encima del periodo 1991-2020.
  • Dónde: España peninsular, Baleares y Canarias.
  • Institución responsable: Agencia Estatal de Meteorología (AEMET), adscrita al Ministerio para la Transición Ecológica y el Reto Demográfico.
  • Cuándo: Balance estacional presentado el lunes 21 de septiembre de 2026, referido al verano de 2026.
  • Impacto a futuro: Adelanta en unas dos décadas el escenario térmico proyectado para mediados de siglo y agrava el riesgo de sequía en el Mediterráneo occidental.

La app de la Seguridad Social para autónomos: dos millones de descargas y trámites sin cita previa

Importass, la app de la Seguridad Social, supera los dos millones de descargas y permite al autónomo hacer trámites sin cita previa.

La herramienta de la Tesorería General de la Seguridad Social (TGSS) acumula ya 2.065.163 descargas en el último recuento oficial. Y el dato importa: buena parte de las gestiones que antes obligaban a coger número en una oficina se resuelven hoy desde el teléfono, en cualquier momento del día.

Para quien trabaja por cuenta propia el ahorro es de tiempo, no de dinero. Usar Importass no cuesta nada. Lo que deja de costar es la mañana perdida en la ventanilla. Vamos al grano.
Qué puede hacer ya el autónomo sin pisar una oficina

La app reúne un buen puñado de gestiones que hasta hace poco exigían cita previa o desplazamiento. Estas son las que más interesan a quien trabaja por su cuenta:

  • Consultar el informe de vida laboral y descargarlo en PDF.
  • Comprobar deudas y pagos pendientes con la Seguridad Social.
  • Obtener el número de la Seguridad Social.
  • Tramitar el alta y la baja en el RETA y modificar datos personales.
  • Consultar y simular la cuota de autónomos.
  • Seguir la regularización anual de cuotas.

Hay más. La plataforma también permite dar de alta a empleados del hogar, atender servicios para colectivos concretos como estudiantes en prácticas o artistas, y descargar certificados y justificantes para tenerlos guardados en el móvil. Además, admite avisos y notificaciones personalizadas.

El apartado ‘Tus solicitudes’ resuelve una de las grandes incomodidades del trámite electrónico: saber en qué punto está una gestión que ya has iniciado. Desde ahí consultas su estado y, si la Seguridad Social reclama documentación adicional, la aportas en el mismo sitio sin volver a empezar de cero.

La app no sustituye a tu gestor, pero sí te quita de encima el viaje a la oficina para las gestiones más repetidas.

Lo que no resuelve la app es lo que exige valorar un caso concreto: una incidencia con una cuota mal calculada, un problema con un periodo de alta o una reclamación de deuda que no cuadra. Ahí sigue habiendo teléfono, sede electrónica y, si hace falta, cita presencial.

Quién saca más partido a la app y los errores que cuestan tiempo

No todos los autónomos usan la herramienta igual. Un alta en el RETA, una baja por cese o una simple consulta de deuda son operaciones muy distintas, y la experiencia cambia según tu situación.

El que acaba de empezar tira de ella sobre todo para el alta y para simular la cuota. El veterano la usa para la regularización anual y para comprobar que no arrastra deudas. Y quien tiene empleados del hogar, para darles de alta sin pisar la oficina.

Ojo con un matiz técnico que se presta a confusión. La simulación de cuota que ofrece la app es una orientación, no una cifra definitiva. El tramo de tu cuota se fija según los rendimientos netos que declares, y se ajusta después con la regularización anual. Tomar el simulador como si fuera tu cuota real es el despiste más habitual.

El segundo enredo tiene que ver con el acceso. Sin el sistema Cl@ve o un certificado digital no hay forma de entrar. Cl@ve se pide una vez y sirve para casi todo lo público, pero mucha gente lo deja para el último día y se queda fuera del trámite por no tenerlo activado a tiempo.

importass autónomos

Digitalizar la Seguridad Social no siempre es acercarla al autónomo

Importass no es una novedad de hoy. La apuesta por digitalizar la administración viene de lejos, y esta app es su cara más visible: primero llegaron las sedes virtuales y los certificados, después la posibilidad de resolver altas, bajas y consultas sin papel. El resultado es un autónomo que ya no depende del horario de oficina para lo esencial.

Ahora bien, conviene no confundir digitalizar con acercar. Los dos millones de descargas demuestran que el canal funciona, pero también, que buena parte del colectivo ha tenido que adaptarse a marchas forzadas. No todos los autónomos manejan con soltura la identificación electrónica, y quien arrastra una incidencia compleja sigue necesitando una persona al otro lado. La app resuelve lo repetido, no lo enrevesado.

Y queda una letra pequeña que no cambia con ninguna app. Lo que ves en la pantalla depende de que tus datos estén al día. Si no has comunicado un cambio de situación o no has actualizado tu información, la herramienta te devolverá una foto desactualizada de tu expediente. Revisar tus datos sigue siendo parte del trámite, aunque ahora el trámite se haga con el dedo.

Guía rápida del trámite

  • 📅 Plazos: No hay fecha límite. La app y el portal funcionan de forma permanente, las 24 horas.
  • ✅ Requisitos clave: Estar o haber estado en la Seguridad Social y disponer de identificación electrónica (Cl@ve o certificado digital).
  • 🌐 Dónde solicitarlo: En la app Importass y en su portal web; también hay cita presencial en la TGSS.
  • 💰 Importe o coste: Gratuito. El uso de la app no tiene ningún coste para el autónomo.
  • ⚠️ Error a evitar: Confundir la simulación de cuota con la cuota definitiva, que depende de tus rendimientos y de la regularización anual.

Las pymes gallegas agotan en diez días un millón en ayudas de digitalización de la Xunta

Las ayudas de digitalización de la Xunta agotaron su millón de euros en diez días: el Ticket Innova financió 66 proyectos de 114 solicitudes.

La convocatoria abrió el 26 de enero de 2026 y la ventanilla virtual cerró el 5 de febrero a las 09.32 horas, cuando el último expediente con derecho a la ayuda cruzó el registro del Igape. El plazo oficial no expira hasta finales de septiembre, aunque el dinero se esfumó mucho antes.

Las subvenciones concedidas oscilaron entre los 5.000 y los 37.000 euros. Los proyectos presentados sumaban 2.225.255,30 euros frente al millón disponible: la demanda más que duplicó el presupuesto de la convocatoria.

Qué es el Ticket Innova y por qué el dinero se agota en días

El Ticket Innova sufraga parte del coste de servicios externos especializados: consultoría estratégica, digitalización, modernización de procesos. Es una subvención a fondo perdido —el dinero no se devuelve— y va ligada a contratar a un proveedor de fuera.

La clave está en cómo se concede. El programa funciona por concurrencia no competitiva: las ayudas se reparten por estricto orden de entrada, sin comparar unos proyectos con otros. No gana el mejor expediente, gana el que llega antes. Y con 114 solicitudes sobre la mesa, la cola se agotó en diez días.

A eso se suma un diseño pensado para proyectos pequeños, con ayudas ligadas a inversiones de distinta cuantía. El resultado es una ventanilla que premia la anticipación, no la calidad de la idea.

No es que el proyecto sea malo: es que el presupuesto se acaba mientras muchos siguen pidiendo precio a su proveedor.

Quién se llevó las ayudas: Vigo y las microempresas mandan

El reparto por provincias deja a Pontevedra a la cabeza, con 27 de las 66 ayudas concedidas, el 41% del total. Le sigue A Coruña, con 18 beneficiarios —cerca del 27% del total gallego—, Lugo suma 15 y Ourense se queda con seis.

Por municipios, Vigo concentra 12 proyectos, casi una quinta parte de toda Galicia. Santiago suma siete, más del doble que A Coruña ciudad, que se queda con tres. En la provincia coruñesa también hay ayudas en Arteixo, Bergondo, Sada, Narón, A Pobra do Caramiñal, Arzúa, y Carballo. En Pontevedra, a Vigo le siguen O Porriño y Pontevedra con tres cada uno, y Tomiño con dos.

El detalle provincial se completa con Lugo ciudad, que suma seis ayudas, Barreiros (tres) y Viveiro (dos). En Ourense, la capital y San Cibrao das Viñas se reparten dos cada uno, y O Barco de Valdeorras y Xinzo de Limia suman una por cabeza.

Casi todas las ayudas fueron a parar a negocios pequeños: el 88% de las empresas adjudicatarias son microempresas o pequeñas compañías, con 33 microempresas, 25 pequeñas y solo ocho medianas, según el balance de la Consellería de Economía.

La foto confirma un cambio de fondo: la transformación tecnológica ha dejado de ser cosa de las grandes empresas y las tecnológicas puras. Ahora son los negocios de menor tamaño y los sectores tradicionales los que tiran de la innovación.

subvenciones pymes Galicia

Qué dice este resultado de cara a la próxima convocatoria

Esta ha sido la segunda convocatoria del Ticket Innova y el patrón se repite: un presupuesto de un millón de euros que la demanda multiplica. Con 2,2 millones solicitados y solo 66 proyectos financiados, cuatro de cada diez solicitudes se quedaron fuera. El problema no es la falta de interés de las pymes gallegas; es que la ventanilla está dimensionada para menos demanda de la que hay.

Para el autónomo y la microempresa, la lectura es clara: quien prepara la solicitud antes de la convocatoria parte con ventaja. Tener al proveedor identificado, el presupuesto firmado y la documentación lista antes de que salga la convocatoria es lo que separa a quien cobra de quien se queda fuera. En un programa que reparte por orden de llegada, la velocidad pesa tanto como el proyecto.

Si la Xunta convoca una tercera edición, conviene vigilar la web del Igape y tener a mano la vía nacional: el Kit Digital que gestiona Red.es cubre otras soluciones y otros importes, así que puede compensar mirar las dos puertas antes de decidir. Toca esperar al anuncio oficial y, esta vez, llegar el primero.

Guía rápida del trámite

  • 📅 Plazos: La convocatoria de 2026 abrió el 26/01/2026 y cerró por agotamiento de fondos el 05/02/2026, aunque el plazo oficial llegaba a septiembre.
  • ✅ Requisitos clave: Ser pyme o microempresa gallega y contratar servicios externos de innovación o digitalización; las ayudas se conceden por orden de entrada.
  • 🌐 Dónde solicitarlo: En la web del Igape, organismo que gestiona el programa para la Consellería de Economía de la Xunta; requiere certificado digital.
  • 💰 Importe o coste: Subvención a fondo perdido —no se devuelve— de entre 5.000 y 37.000 euros; el presupuesto total de la convocatoria era de un millón de euros.
  • ⚠️ Error a evitar: Presentar cuando ya tienes todo cerrado; al concederse por orden de llegada, el presupuesto se agota en días y quien llega tarde se queda fuera.

El plazo de comprobación de Hacienda puede llegar a diez años, no cuatro

El plazo de comprobación de Hacienda puede llegar a diez años, no cuatro, si el ejercicio generó un crédito fiscal con efectos en años posteriores.

Lo ha confirmado el Tribunal Supremo en una sentencia de 23 de julio de 2026 (recurso 5852/2023), que recuerda una letra de la ley que muchos autónomos pasan por alto cuando archivan sus facturas. La regla de los cuatro años sigue en pie, pero tiene un matiz decisivo: si lo declarado en un ejercicio ya prescrito continúa produciendo efectos en otro que no lo está, la Agencia Tributaria puede volver a examinarlo.

La base está en el artículo 66 bis de la Ley General Tributaria, introducido por la Ley 34/2015. Ese artículo establece que la prescripción del derecho a liquidar no impide comprobar e investigar ese mismo ejercicio cuando sea necesario para liquidar correctamente otro ejercicio posterior todavía no prescrito, tal y como exige el artículo 115.

Todo parte de un saldo de IVA deducible generado en un ejercicio ya prescrito. La Inspección lo comprobó para negar su compensación en ejercicios posteriores. El contribuyente no discutía que Hacienda pudiera comprobar en abstracto: sostenía que esos saldos no son técnicamente ‘cuotas compensadas’ ni ‘bases imponibles negativas’, las categorías que citan literalmente los artículos 66 bis y 115.

El Supremo rechaza esa distinción y fija una doctrina más amplia: lo relevante es que exista un ‘crédito fiscal’, concepto que la exposición de motivos de la Ley 34/2015 acuñó justamente para abarcar cualquier ventaja fiscal nacida en un ejercicio y cuyos efectos se proyectan sobre los siguientes.

La prescripción deja de ser un muro: si el crédito fiscal sigue produciendo efectos, la comprobación reabre el ejercicio aunque hayan pasado años.

Qué ha cambiado con la sentencia del Supremo

A efectos prácticos, el blindaje de cuatro años no desaparece. Lo que cambia es su alcance: el plazo de comprobación se estira hasta diez años desde que se presentó la declaración que generó ese saldo o crédito, porque el ejercicio antiguo puede reabrirse mientras alimente un derecho que se sigue usando.

Y afecta a más cosas que el IVA. La misma lógica alcanza a las bases imponibles negativas del Impuesto de Sociedades, al valor de adquisición declarado en el Impuesto sobre Sucesiones y Donaciones o a la exclusión del sistema de módulos. En todos esos casos hay una ventaja declarada en un año que continúa desplegando efectos en otro ejercicio abierto a revisión.

Conviene entender bien el mecanismo, porque aquí se juega la defensa. Hacienda no revisa el ejercicio viejo para cobrarte por él, ese ya está prescrito, sino para decidir cuánto te corresponde en el año que sí está vivo. La diferencia parece técnica y no lo es: si el saldo que compensaste no se sostiene con papeles, la liquidación cae sobre el ejercicio reciente.

Qué significa para tu negocio: guarda papeles diez años

Traducción para el día a día: archiva facturas, extractos y justificantes pensando en diez años, no en cuatro. Quien no conserve la documentación que acredite la realidad y la cuantía de ese crédito fiscal tendrá una defensa mucho más débil cuando llegue la comprobación tardía, y en ese momento ya no hay forma de reconstruirla.
prescripción Hacienda autónomos

El perfil más expuesto es el autónomo en estimación directa que deduce IVA de compras y gastos, presenta el modelo 303 cada trimestre y arrastra saldos a compensar de un año para otro. También quien aplica módulos y ha quedado excluido del régimen en algún ejercicio, porque esa exclusión se calcula con datos de años anteriores.

Aviso para los que tiran papel cada enero. El error más común no es llevar mal la contabilidad: es deshacerse de las facturas y de los justificantes de pago a los cuatro años, convencido de que ya nadie puede reclamar nada. Cuando Hacienda abre el ejercicio antiguo para revisar el crédito que arrastraste, sin documentación no hay respuesta posible.
Y otro despiste frecuente: confiar en que el extracto bancario basta. No basta. Lo que acredita el gasto es la factura, no el extracto, y hace falta además la prueba del pago. Guarda las dos cosas y, a ser posible, en un formato que puedas buscar por ejercicio y por proveedor.

La prescripción ya no blinda nada si el crédito sigue vivo

La Ley 34/2015 no es ninguna novedad: la doctrina del crédito fiscal lleva una década en el ordenamiento. Lo que aporta la sentencia de julio es el respaldo del Supremo a una interpretación que hasta ahora se discutía caso por caso, y eso tiene consecuencias muy concretas. Donde antes un autónomo podía plantar cara alegando que el ejercicio estaba prescrito, ahora el debate se traslada al ejercicio siguiente.

El efecto práctico es una asimetría incómoda: la obligación de conservar documentación se alarga de cuatro a diez años, pero no llega con ninguna contrapartida en forma de plazos más cortos ni de un archivo único que Hacienda dé por bueno. El autónomo asume el coste administrativo de una comprobación que puede aterrizar siete u ocho años después de emitida la factura original.

Lo razonable, visto lo visto, es tratar el archivo documental como una obligación a diez años y no como una tarea de trimestre. Digitalizar con copia de seguridad, ordenar por ejercicio, y guardar los justificantes de pago junto a cada factura cuesta poco hoy y vale mucho dentro de ocho años. Toca revisar qué queda de 2017, 2018 y 2019 en el cajón y decidir si sigues tirando papel o empiezas a construir archivo.

Guía rápida del trámite

  • 📅 Plazos: No hay solicitud. La prescripción general es de cuatro años, pero el Supremo la estira hasta diez si hay crédito fiscal con efectos posteriores.
  • ✅ Requisitos clave: Afecta a cualquier autónomo o sociedad con saldos de IVA a compensar, bases imponibles negativas o exclusiones de módulos declaradas en años anteriores.
  • 🌐 Dónde solicitarlo: No se solicita: la comprobación llega por notificación. Tus datos fiscales y notificaciones están en la sede electrónica de la Agencia Tributaria, con certificado digital o Cl@ve.
  • 💰 Importe o coste: Ninguno directo. El riesgo es una liquidación sobre el ejercicio no prescrito, con cuota e intereses de demora, si no puedes acreditar el saldo.
  • ⚠️ Error a evitar: Destruir facturas y justificantes de pago pasados cuatro años: sin ellos, la defensa en la comprobación tardía se queda sin pruebas.

Medicina, tecnología y nutrición se unen para optimizar el rendimiento deportivo y prevenir lesiones

0

El deporte de alto nivel ya no se entiende únicamente desde el entrenamiento, el talento o la disciplina. La medicina deportiva, la tecnología aplicada al rendimiento y el análisis avanzado de datos se han convertido en herramientas fundamentales para comprender mejor el funcionamiento del organismo, anticipar riesgos y ayudar a cada deportista a alcanzar su máximo potencial.

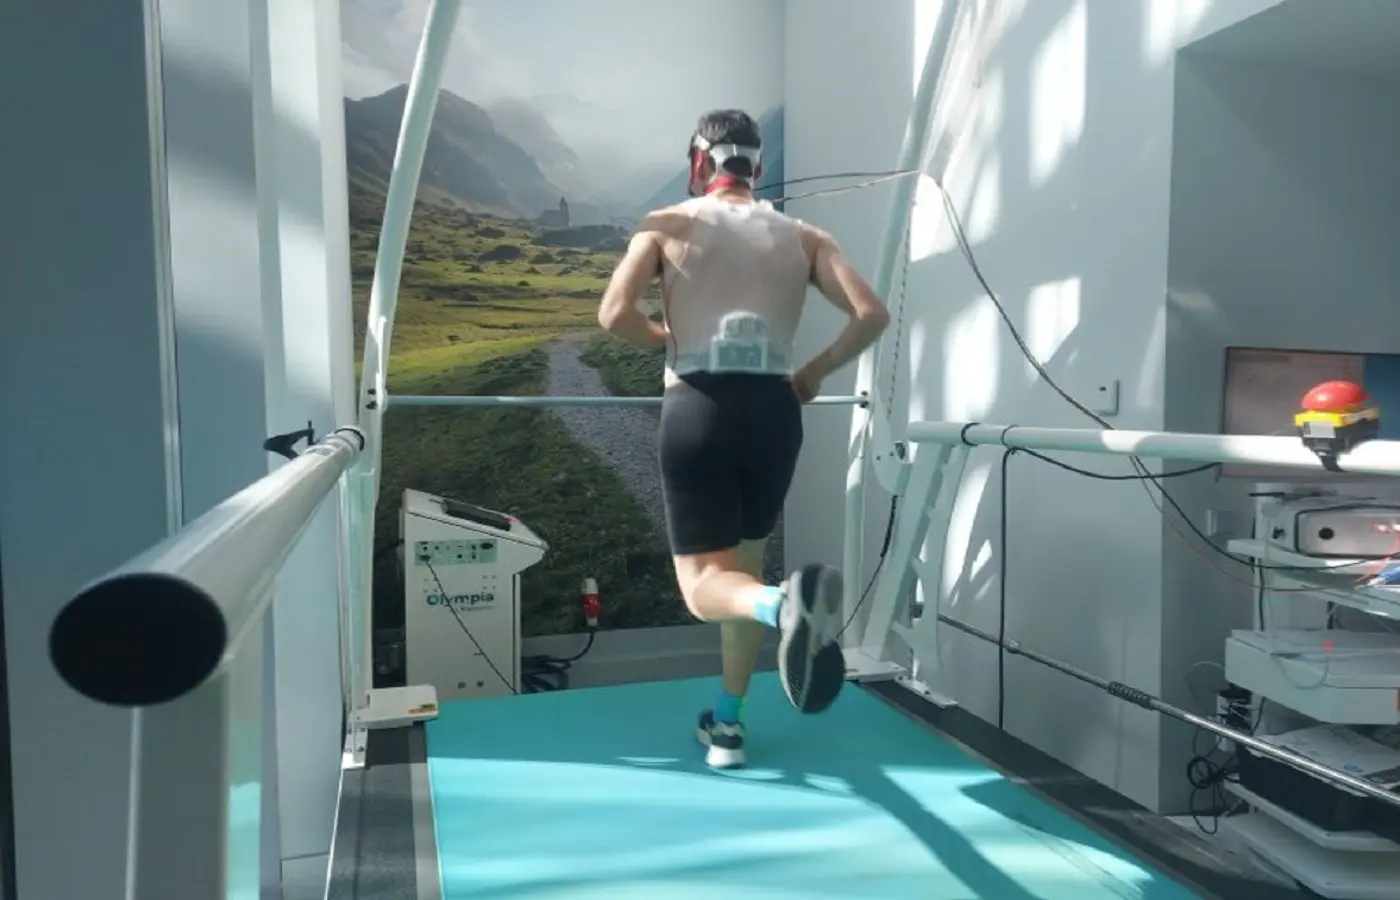
Con esta visión, Olympia Quirónsalud ha puesto en marcha un nuevo programa de evaluación integral de alto rendimiento que reúne en un único circuito especializado medicina deportiva, análisis funcional, biomecánica y nutrición personalizada. Su objetivo es proporcionar una fotografía precisa del estado de salud y rendimiento de cada deportista para facilitar decisiones basadas en evidencia científica.

El programa, diseñado para desarrollarse de forma ágil, cuenta con la participación coordinada de especialistas en medicina deportiva, rendimiento, nutrición y valoración funcional. Este abordaje multidisciplinar permite analizar de forma conjunta todos los factores que influyen en el rendimiento y adaptar las recomendaciones a las necesidades y objetivos de cada persona.

La evaluación incluye pruebas como la prueba de esfuerzo con análisis de gases, la valoración cardiovascular y ecocardiográfica, el análisis biomecánico y funcional del movimiento, la detección de asimetrías y factores de riesgo de lesión, así como un estudio nutricional individualizado.

Uno de los pilares del programa es la tecnología de última generación disponible en Olympia Quirónsalud, que permite obtener información precisa sobre la respuesta cardiovascular, metabólica y funcional del deportista durante el ejercicio. Gracias a estos datos es posible conocer con mayor exactitud parámetros clave como el consumo máximo de oxígeno, los umbrales fisiológicos o las necesidades energéticas, facilitando una planificación más eficiente del entrenamiento y la recuperación.

Más allá de detectar posibles alteraciones cardiovasculares o metabólicas, la iniciativa busca ayudar a cada deportista a comprender mejor cómo responde su organismo al esfuerzo, identificar oportunidades de mejora y entrenar con mayores garantías de seguridad.

Aunque está especialmente orientado a deportistas de alto rendimiento, este programa también resulta de gran utilidad para deportistas aficionados con elevados niveles de exigencia y para entrenadores que desean incorporar información clínica y funcional de calidad a la planificación deportiva.

Olympia Quirónsalud continúa avanzando en su apuesta por una medicina deportiva basada en la evidencia científica, la innovación tecnológica y el trabajo multidisciplinar, poniendo al servicio de deportistas y entrenadores herramientas cada vez más precisas para mejorar el rendimiento y entrenar con mayor seguridad.

Murcia moviliza 14 millones en ayudas a autónomos, pymes y agentes agroalimentarios

El Icref de Murcia amplía con 14 millones de euros sus líneas de préstamos para autónomos y pymes. El Consejo de Administración aprobó el lunes 21 de septiembre dos adendas a los convenios de financiación: 10 millones más para Icref Financia 100, que pasa a 88 millones de dotación, y 4 millones más para Icref+Agro, que alcanza los 38. Conviene decirlo claro desde el principio: no son subvenciones a fondo perdido, sino préstamos que hay que devolver.

La decisión la tomó el Consejo de Administración del Instituto de Crédito y Finanzas de la Región de Murcia (Icref), presidido por la consejera Marisa López Aragón. Con las dos adendas, las líneas suman 126 millones de euros de dotación. El motivo que dio la propia consejera es la demanda: las líneas funcionan y se han quedado cortas para la inversión que hay detrás.

Los 14 millones que refuerzan Financia 100 y la línea agraria

De los 14 millones nuevos, 10 van a Icref Financia 100, la línea dirigida a autónomos y empresas de cualquier sector de la Región que necesiten dinero para un proyecto de inversión o para capital circulante. Su dotación global sube a 88 millones. Los otros 4 millones refuerzan Icref+Agro, y la línea agraria se queda en una dotación de 38 millones.

Financia 100 arrancó en diciembre de 2021 y acumula 554 operaciones aprobadas por más de 78 millones de euros. Esa financiación ha movilizado inversiones por casi 103 millones, lo que deja un dato llamativo: cada euro del Icref se ha traducido en 2,64 euros de inversión. Las operaciones aprobadas han permitido mantener más de 5.500 empleos, siempre según los datos que maneja el propio instituto.

La línea agraria sigue una senda parecida. Icref+Agro suma 175 operaciones por algo más de 31 millones, con inversiones asociadas por encima de 47,5 millones y un efecto multiplicador aún mayor: 3,03 euros invertidos por cada euro prestado. En el camino, 3.654 empleos mantenidos. Dinero hay. Deuda, también.

Ampliar la dotación no cambia las reglas del juego: el Icref presta dinero y espera que se lo devuelvan en plazo.

Quién puede pedir estos préstamos y quién se queda fuera

La ampliación no toca los destinatarios. Financia 100 está abierta a autónomos y empresas con actividad en la Región de Murcia, de cualquier sector, que presenten un proyecto de inversión o necesiten capital. Icref+Agro se limita al sector agrario y agroalimentario. Si tu negocio no está en Murcia o no encaja en esos sectores, la adenda no te abre ninguna puerta nueva.

subvenciones pymes Murcia

El error más común con este tipo de convocatorias es leer ‘ayuda’ y pensar en dinero que no vuelve. No es el caso. Antes de firmar hay que comparar tipo de interés, plazo de devolución y garantías exigidas, porque la diferencia entre dos préstamos puede costarte miles de euros al año. Ese es el detalle que mueve la factura de verdad.

La información publicada no concreta el importe máximo por operación ni el tipo aplicado, y tampoco fija una fecha de cierre para las solicitudes. Son líneas vivas: se piden mientras quede dotación, y conviene confirmar las condiciones directamente con el Icref antes de dar el paso. Ojo con la letra pequeña.

Lo que dicen los números del Icref: demanda real y efecto multiplicador

Estas líneas nacieron en diciembre de 2021 y la ampliación de esta semana no es un hecho aislado: la propia consejera justificó la adenda porque los instrumentos ‘están demostrando una importante capacidad para movilizar inversión’. Los datos le dan la razón. Con 554 operaciones y más de 78 millones aprobados en Financia 100, la media sale a unos 141.000 euros por operación, siempre haciendo la cuenta con las cifras que publica el instituto. En la línea agraria, 175 operaciones y algo más de 31 millones.

Hay que leer el titular con la cartera en la mano. Hay más dinero para pedir, no es más barato pedirlo. El multiplicador queda muy bien en la estadística —2,64 euros de inversión por cada euro público en Financia 100, 3,03 en el agro—, pero cada uno de esos euros hay que devolverlo con las condiciones que fije el instituto. Aquí no hay subvención que valga.

Para un autónomo del sector agrario que necesita maquinaria, o para una pyme que quiere ampliar nave, esta puede ser la vía más rápida para cerrar la operación con el banco. Para quien buscaba una ayuda que no se devuelve, no lo es, y conviene saberlo antes de perder una mañana en la sede.

Lo que toca mirar en los próximos días: las condiciones concretas de cada línea (tipo, plazo, y garantías), si el Icref publica el importe máximo por operación y si la demanda obliga a una nueva adenda antes de que acabe el año. La dotación es limitada y el orden de aprobación importa, así que el momento de preguntar es ahora.

Guía rápida del trámite

  • 📅 Plazos: Sin fecha de cierre publicada. Las líneas están activas desde diciembre de 2021 y la ampliación se aprobó el 21/09/2026; siguen abiertas mientras quede dotación.
  • ✅ Requisitos clave: Autónomos y empresas con actividad en la Región de Murcia. Financia 100, cualquier sector; Icref+Agro, solo agrario y agroalimentario.
  • 🌐 Dónde solicitarlo: La información publicada no detalla el canal de solicitud; hay que confirmarlo con el Icref, gestor de ambas líneas.
  • 💰 Importe o coste: Préstamos a devolver, no subvenciones. Dotación de 88 millones en Financia 100 y de 38 millones en Icref+Agro.
  • ⚠️ Error a evitar: Firmar pensando que el dinero no se devuelve; exige comparar tipo de interés, plazo y garantías.

Regulación de IA en los mercados: El Banco de Inglaterra pide un ‘botón del pánico’

La regulación de la IA en los mercados sube un escalón: el Banco de Inglaterra diseña un botón de emergencia. El banco central británico reconoce que todavía no sabe cómo funcionaría ese mecanismo, pero sostiene que los supervisores no pueden esperar a que la negociación mediante agentes autónomos sea mayoritaria para empezar a construir la respuesta.

Claves de la operación

  • Un apagado todavía sin diseño. El Banco de Inglaterra estudia un mecanismo de emergencia para detener sistemas de IA que amenacen la estabilidad financiera, sin concretar su arquitectura ni quién tendría la potestad de activarlo.
  • El diagnóstico ya es compartido. La Reserva Federal, el Banco Central Europeo y el Banco de Pagos Internacionales alertan de operaciones correlacionadas, colusión tácita entre algoritmos y dislocaciones de liquidez en episodios de estrés.
  • España tiene la infraestructura, no la norma. BME aplica rangos estáticos y dinámicos de precios desde hace más de una década, pero no existe un instrumento equivalente y público para desconectar agentes autónomos.

Sarah Breeden, vicegobernadora del banco central británico, admitió en un podcast de la Wharton School que el diseño sigue abierto. Su advertencia no era sobre la herramienta, sino sobre el calendario: ‘No creo que vayamos tarde, pero tampoco estoy segura de que nos quede demasiado tiempo’.

El riesgo que nadie sabe medir: agentes que se copian entre sí

El temor del Banco de Inglaterra apunta a un mecanismo concreto. Que distintos agentes de IA reaccionen de forma similar ante una misma señal, se coordinen de manera implícita o retroalimenten sus propias decisiones. Una orden de venta puede desencadenar nuevas ventas en cuestión de segundos y transformar una corrección ordinaria en una espiral de volatilidad, problemas de liquidez y caídas abruptas de precios.

La Reserva Federal lleva meses recorriendo el mismo terreno. Su informe de estabilidad financiera advierte de que una utilización generalizada de algoritmos que reaccionan de forma parecida ante los mismos acontecimientos puede exacerbar la volatilidad y provocar movimientos bruscos, episodios de flash crash y dislocaciones en los mercados. No es solo un riesgo de precio, sino de estructura de mercado: operaciones correlacionadas, colusión entre algoritmos, manipulación y una mayor concentración.

Michael Barr, exvicepresidente de Supervisión de la Fed, llegó a señalar que algoritmos diseñados para maximizar beneficios podrían aprender por sí mismos comportamientos que desembocaran en colusión tácita o manipulación, además de estrategias capaces de generar volatilidad significativa. La gobernadora Lisa Cook insistió después en la diferencia con los algoritmos tradicionales: la IA generativa se adapta y resulta difícil de interpretar incluso para los humanos que la diseñan.

El mercado ya no se mueve por lo que deciden los operadores, sino por lo que aprenden miles de sistemas cuya reacción bajo estrés nadie sabe anticipar.

La Fed, el BCE y el BIS comparten el diagnóstico, no la herramienta

El Banco Central Europeo ha empezado a poner a prueba estos riesgos con simulaciones. Un estudio de la entidad reprodujo el comportamiento de distintas arquitecturas de inteligencia artificial y concluyó que determinados algoritmos de aprendizaje por refuerzo alcanzaban un elevado grado de coordinación y podían generar dinámicas extremas comparables a una corrida bancaria. Los modelos de lenguaje mostraron menos tendencia a esos episodios, pero comportamientos más heterogéneos, e impredecibles. La propia arquitectura del modelo se convierte en fuente de inestabilidad.

El Banco de Pagos Internacionales comparte el diagnóstico y añade un matiz operativo. La IA acelera las operaciones y los ajustes de cartera: en condiciones normales mejora la eficiencia, pero en episodios de estrés intensifica las fluctuaciones de precios y presiona la liquidez. El organismo alerta además de la dependencia de un puñado de proveedores de modelos, nube y datos, una vulnerabilidad que no es de mercado, sino de infraestructura.

riesgo sistémico IA

Los supervisores reconocen que la IA no tiene por qué aumentar necesariamente la inestabilidad. La Fed señala que los modelos capaces de procesar más información también pueden diversificar las señales que usan los inversores y reducir conductas gregarias. El problema es de ritmo. La tecnología avanza más rápido que la capacidad de supervisión, y nadie puede garantizar hoy cómo se comportarán millones de sistemas autónomos en el próximo episodio de estrés.

Qué puede hacer España si el algoritmo se desboca

La discusión llega a Madrid con una paradoja. El mercado español opera con rangos estáticos y dinámicos de precios desde hace más de una década, un mecanismo heredado de la reforma de 2010 y mantenido por BME, hoy integrado en el grupo suizo Six tras la opa cerrada en 2020. Esos rangos detienen una orden, no una estrategia. España tiene la infraestructura, pero no la norma que permita desconectar a un agente autónomo que esté amplificando una caída.

Añadamos otro elemento. MiFID II obliga desde 2018 a notificar y registrar los algoritmos de negociación ante el supervisor, y el CNMV mantiene esa vigilancia. Lo que no existe es una herramienta de intervención sobre modelos que aprenden en tiempo real. El Reglamento Europeo de IA no sitúa la negociación algorítmica entre los usos de alto riesgo que enumera su anexo, y el reglamento de resiliencia operativa digital, en aplicación desde enero de 2025, cubre el riesgo tecnológico de las entidades, no la interacción entre modelos de terceros. Ninguna norma obliga a declarar qué hace un modelo por dentro.

En esta redacción entendemos que el ‘botón del pánico’ resuelve el relato, no el problema. Apagar un sistema exige saber qué está haciendo, con qué señal y a qué velocidad, y esa trazabilidad sigue sin resolverse. Una autoridad que pulse el interruptor sin poder reconstruir la cadena de decisiones puede convertir una corrección en un cierre desordenado.

El botón de emergencia no sustituye la obligación de trazabilidad. El hito que conviene vigilar llegará con los informes de estabilidad financiera que la Fed y el BCE publican en el tramo final del año: si ninguno concreta un protocolo de intervención, la advertencia de Breeden seguirá siendo exactamente eso, una advertencia.

California aprueba siete leyes: los data centers de IA pagarán la red eléctrica y el agua

Los data centers de IA en California pagarán desde ahora las mejoras de red y agua que hasta hoy asumían los hogares. El gobernador Gavin Newsom ha firmado siete leyes que reordenan la factura energética de la industria más intensiva en electricidad que ha conocido el estado.

Claves de la operación

  • Nueva clasificación tarifaria para los centros de datos. La Comisión de Servicios Públicos de California tendrá que crear una categoría propia, de modo que el consumo de la IA deje de diluirse en la tarifa general de los abonados domésticos.
  • Las mejoras de red y agua las paga el promotor. Los proyectos asumirán la ampliación de la infraestructura local que su consumo hace inevitable, en lugar de repercutirla al conjunto del sistema eléctrico.
  • Declaración obligatoria de agua y sequía. Los centros propuestos deberán comunicar a los ayuntamientos su consumo estimado de agua, su eficiencia energética y su plan para episodios de sequía.

El paquete no prohíbe nada. Cambia quién paga. Adelantado por el Los Angeles Times antes de la firma, el texto convierte un debate difuso sobre la factura de la luz en una obligación regulatoria concreta.

La pieza central es la nueva clasificación de tarifa que debe diseñar la Comisión de Servicios Públicos de California. Hoy un centro de datos es, a efectos prácticos, un cliente industrial más dentro de una categoría amplia. Con la reforma tendrá su propio epígrafe, y eso abre la puerta a calcular su coste de red por separado. Separar al gran consumidor dentro de la tarifa es la decisión con más consecuencias económicas del paquete.

El segundo bloque es la divulgación. Los promotores tendrán que entregar a los gobiernos locales una estimación de su consumo de agua, información sobre eficiencia energética y un plan de sequía. Para un estado que ha atravesado restricciones hídricas severas en la última década, obligar al sector a poner por escrito cuánta agua necesita es transparencia y también aritmética política: cualquier ampliación futura tendrá que defenderse ante un ayuntamiento con números encima de la mesa.

Los requisitos de consumo energético, hídrico y de combustible completan el marco. El paquete ata la expansión del sector a estándares que hasta ahora no existían y traslada al promotor un riesgo de infraestructura que llevaba años fuera de su balance. El coste del megavatio en California deja de ser una variable externa y entra en la cuenta de resultados.

La IA nunca fue gratis. Simplemente había alguien fuera de la sala pagando la red, el agua y el terreno.

El fin de la electricidad invisible para la IA

La lógica detrás de las siete leyes es sencilla: quien provoca una inversión en red debe pagarla. El problema es que la factura eléctrica de un centro de datos no llega desglosada al ciudadano. Llega agregada, dentro de un recibo que sube cada año y que nadie asocia con el entrenamiento de un modelo de lenguaje. La reforma californiana rompe ese anonimato tarifario.

Para los promotores, el efecto inmediato es un encarecimiento de la fase de desarrollo, no del consumo. Las ampliaciones de subestaciones, líneas, y capacidad hídrica suelen ser el cuello de botella real de un proyecto, y hasta ahora se negociaban con las utilities dentro de un marco que repartía el coste entre todos los clientes. Financiar esas obras en solitario cambia la ecuación de rentabilidad del proyecto y favorece a quien ya tiene suelo conectado frente a quien llega nuevo.

Ahí aparece la contradicción que atravesará los próximos años: los estados compiten por atraer inversión en centros de datos y, a la vez, sus ciudadanos exigen que esa inversión no les suba el recibo. California ha decidido cuál de las dos presiones pesa más. Otros mercados observan si el capital se queda o se muda a Arizona, Texas o Virginia.

Quién asume la próxima ola de centros de datos

regulación data centers

El reparto de costes no es un asunto exclusivamente californiano. En España, el equivalente a esa nueva clasificación son los peajes de acceso, que fija la CNMC y que ya distinguen entre tipos de consumidor. Los grandes clientes electrointensivos cuentan con un estatuto propio, pero el sector de centros de datos ha crecido en Aragón, Castilla-La Mancha y Madrid sin una categoría que refleje su perfil real de consumo.

La comparación con el caso español ilumina el problema. Iberdrola y Endesa están en el centro de la ecuación: despliegan la red que necesitan los nuevos centros de datos y trasladan al regulador el coste de anticipar esa inversión. Si la tarifa no distingue al gran consumidor que exige una subestación nueva, el conjunto de los usuarios acaban financiando un activo que rentabiliza otro.

Nadie discute que el agua y la electricidad son recursos limitados. Lo que se discute es el orden: si primero se atrae la inversión y después se negocia el coste, el margen se pierde. La experiencia regulatoria española, eso sí, enseña que los cambios tarifarios tardan años y suelen acabar en litigio.

Las preguntas que California deja abiertas en Bruselas

La reforma abre una cuestión incómoda para Europa. La UE ha diseñado su política de IA con el foco en la seguridad, la transparencia de los modelos y la competencia, y ha dejado el coste energético en manos de los mercados nacionales. California acaba de mostrar una vía legislativa distinta, más terrenal, que ataca el problema por el recibo de la luz.

Observamos un patrón que se repite a los dos lados del Atlántico: la regulación llega cuando el coste deja de ser tolerable para el votante, no cuando el riesgo tecnológico se hace evidente. El primer freno real a la expansión de la IA no será el cómputo, sino el agua y los kilovatios.

Queda por ver cómo se materializa. La CPUC tendrá que abrir el procedimiento para definir la nueva clasificación tarifaria, un trámite que en California rara vez es rápido y que suele terminar en los tribunales cuando los afectados son grandes. El sector sostiene que la factura acabará trasladándose a sus clientes. Ese procedimiento es el próximo hito: lo que salga de él marcará el listón que otros estados y otros gobiernos copiarán o rechazarán. Más contexto normativo en la entrada sobre centros de procesamiento de datos.

Estados Unidos alcanza 299,4 GW de capacidad solar, un 45% más, y abastece a 50 millones de hogares

La capacidad solar de Estados Unidos alcanza ya los 299,4 GWdc operativos tras instalar 11,4 GW en el segundo trimestre de 2026, un 45% más interanual, y abastece a más de 50 millones de hogares.

El hito lo recoge el U.S. Solar Market Insight que publican la Solar Energy Industries Association (SEIA) y Wood Mackenzie: 299,4 GWdc repartidos en más de 6,2 millones de sistemas fotovoltaicos. Traducido a consumo, la generación solar cubre ya las necesidades eléctricas equivalentes de más de un tercio de los hogares del país. No es una proyección a diez años. Es capacidad conectada, facturando y desplazando generación fósil.

El segundo trimestre que acercó al país a los 300 GW

Los 11,4 GWdc instalados entre abril y junio equivalen a un 45% más que en el mismo periodo de 2025 y a un 43% por encima del primer trimestre. El segmento de utility-scale tiró del carro con 9,6 GWdc de nueva capacidad de red, un 61% más interanual, según el informe.

El peso relativo es lo que mide de verdad el cambio de modelo. Solar y almacenamiento sumaron el 70% de toda la nueva capacidad eléctrica incorporada al sistema en el primer semestre. La fotovoltaica cubre cerca del 9% de la generación eléctrica nacional, casi siete veces su cuota de hace una década.

El empleo acompaña al dato físico: más de 280.000 trabajadores en más de 10.000 empresas del sector y una inversión privada de 69.100 millones de dólares solo en 2025. La escala ya no admite el calificativo de nicho.

Con 299,4 GWdc y el 9% de la generación nacional, la fotovoltaica ha dejado de ser una apuesta de futuro en Estados Unidos para convertirse en infraestructura crítica.

Hay un detalle que desmonta el manual político al uso. Los estados ganados por Trump en 2024 concentran el 57% de la capacidad acumulada y el 71% de toda la nueva capacidad puesta en marcha en el primer semestre de 2026. Ocho de los diez primeros mercados por adiciones anuales son estados republicanos, y la mayoría mantiene un ritmo de ejecución ligado a los grandes mercados del sunbelt.

Que ocho de los diez estados que más capacidad solar añaden sean republicanos desmonta el relato de que la transición energética es un asunto de un solo color político.

La letra pequeña del récord: cuánto es tirón fiscal y cuánto crecimiento estructural

Vamos a los datos. Parte del empujón del segundo trimestre responde a un factor con fecha de caducidad: los desarrolladores adelantaron calendarios para conectar proyectos antes del plazo de safe harbor de julio de 2026, que daba acceso a los créditos fiscales federales. El trimestre sale inflado. Capacidad real, sí, pero traída del futuro.

En el otro extremo, la expiración de los créditos fiscales residenciales enfrió temporalmente el negocio de tejados, el más sensible al bolsillo del consumidor. El mercado crece con fuerza por la vía industrial mientras el particular pierde parte del incentivo.

récord fotovoltaica

📊 Impacto ecológico en cifras

  • CO2 evitado: el informe no desglosa toneladas evitadas; publica la equivalencia en hogares abastecidos, más de 50 millones, un tercio del parque residencial.
  • Capacidad acumulada: 299,4 GWdc operativos distribuidos en más de 6,2 millones de sistemas instalados.
  • Nueva capacidad: 11,4 GWdc en el segundo trimestre de 2026, un 45% más interanual y un 43% sobre el trimestre anterior.
  • Inversión: 69.100 millones de dólares de capital privado en 2025 y más de 18.000 millones en construcción de fábricas solares.

La fábrica que sostiene el despliegue: 75,3 GW de módulos en 43 estados

El despliegue no se explica sin la industria que lo abastece. Más de 18.000 millones de dólares se han invertido en levantar fábricas solares en Estados Unidos, con instalaciones activas en 43 estados. La capacidad operativa de fabricación de módulos alcanza los 75,3 GW, con otros 14,4 GW en construcción. En células, la infraestructura arranca con 10,6 GW operativos y 19,1 GW en obras.

El mapa de la capacidad acumulada lo lideran California, con 56.457 MW, y Texas, con 55.125 MW. Les siguen Florida (22.550 MW), Arizona (13.197 MW) y Carolina del Norte (10.127 MW). Cierran el top 10 Illinois (9.337 MW), Nueva York (8.410 MW), Nevada (8.253 MW), Virginia (7.868 MW) y Georgia (7.786 MW).

El efecto dominó ya se nota en la cadena de suministro: fabricantes de módulos y células con producción doméstica, instaladores que reconvierten plantillas enteras y grandes consumidores industriales que firman contratos de compra de energía a largo plazo para asegurarse precio y origen renovable. La decisión de una utility se traslada en meses al proveedor de estructuras y al tejado del particular.

Lo que anticipan Wood Mackenzie y la EIA: el doble de mercado en cinco años

Las proyecciones sostienen el relato mejor que cualquier eslogan. Wood Mackenzie estima que el mercado solar estadounidense casi se duplicará en cinco años, con una media de 44 GWdc anuales hasta 2031, y sitúa el despliegue acumulado en 769 GW para 2036.

La Administración de Información Energética de Estados Unidos (EIA) calcula que solar y almacenamiento aportarán el 67% de las adiciones de capacidad planificadas hasta 2030, con la fotovoltaica en el 44% de las nuevas construcciones de red. Para 2060, cerca de la mitad de la nueva generación anual añadida al sistema vendrá del sol.

Aquí está el precedente que da perspectiva. Hace una década, la solar apenas arañaba una fracción mínima de la generación eléctrica estadounidense; hoy es el 9% y suma 6,2 millones de sistemas. El despliegue no ha dependido de un único incentivo federal: ha sobrevivido a cambios de Administración, a aranceles sobre paneles importados y a la volatilidad del precio de la energía. Lo que cambia con el safe harbor es el calendario, no la dirección. El tirón fiscal adelanta proyectos y deja por delante trimestres con menos inercia, y distinguir ese efecto de calendario del crecimiento estructural es la diferencia entre leer un dato y entenderlo. La transición ya es rentable cuando la tecnología más barata de instalar es también la que menos emite, y ahí ha llegado la fotovoltaica estadounidense. La letra pequeña no invalida el récord: lo sitúa en su sitio.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 299,4 GWdc operativos que cubren el consumo eléctrico equivalente de más de 50 millones de hogares y desplazan generación de origen fósil.
  • Modelo que cambia: la solar deja de ser un complemento subvencionado y pasa a ser el 70% de la nueva capacidad del sistema junto al almacenamiento.
  • Para las próximas generaciones: con 769 GW proyectados para 2036 y la mitad de la nueva generación en 2060, el mix que hereden será estructuralmente más limpio y más barato.

Memoria IA: cinco acciones para invertir en el cuello de botella HBM

La fiebre por la inteligencia artificial ya no es solo una historia de GPU. El cuello de botella se ha desplazado a la memoria y la inversión en memoria IA se ha convertido en la siguiente parada del ciclo. La industria de semiconductores ha pasado en pocos trimestres de preocuparse por el exceso de oferta a hacerlo por la escasez, un giro que El Economista ha repasado sobre el eslabón menos visible de la cadena de chips.

Claves de la operación

  • El cuello de botella se ha movido de la GPU a la memoria. La HBM, la DRAM y la NAND han dejado atrás el ciclo de exceso de oferta y afrontan una demanda que crece con cada nuevo modelo de IA y cada nuevo centro de datos.
  • Cinco compañías cubren cinco posiciones distintas de la cadena. Micron, Sandisk, Rambus, Western Digital y Seagate van de la fabricación de memoria a la interconexión y al almacenamiento masivo, con recorridos y riesgos que no tienen nada que ver entre sí.
  • España mira el ciclo desde la barrera. Ningún valor del IBEX 35 tiene exposición directa a la cadena de memoria, así que el inversor español depende de brókeres internacionales, fondos sectoriales o ETF para tomar posición.

El cuello de botella ya no está en la GPU

Durante dos años el mercado ha mirado al mismo sitio: los procesadores gráficos. Primero fueron las GPU; después llegaron la electricidad, las redes y la fibra. Ahora toca fijarse en dónde se guardan y cómo se mueven esos datos. La construcción de centros de datos y los nuevos modelos de IA obligan a multiplicar al mismo tiempo la capacidad de memoria y el espacio de almacenamiento.

En esa parte del sistema aparecen tres nombres propios. La memoria de alto ancho de banda, o HBM, alimenta a los procesadores más avanzados con información a enorme velocidad. La DRAM funciona como memoria de trabajo y la NAND sostiene el almacenamiento en unidades SSD.

Debajo queda la tecnología que muchos asociaban a la informática de hace veinte años: el disco duro. Sigue siendo insustituible cuando hay que guardar volúmenes gigantescos a un coste razonable, y los centros de datos lo saben. Nadie ha encontrado todavía una alternativa igual de barata por terabyte.

Cinco apuestas, cinco matemáticas distintas

cuello de botella HBM

La selección cubre la cadena por tramos y cada nombre responde a una lógica distinta. Cinco compañías, cinco formas de ganar dinero con el mismo fenómeno, aunque con niveles de entrada que exigen paciencia y disciplina.

El mercado ha pasado de premiar la potencia de cálculo a premiar la capacidad de mover y conservar los datos que esa potencia reclama.

Micron Technology (MU) es la pieza central de la tesis: fabrica DRAM, NAND y HBM, y trabaja en ampliar capacidad para las próximas plataformas de IA. La compañía, que detalla su catálogo de producto en su web oficial, cotiza en unos niveles que el análisis difundido a través de El Economista interpreta como una pausa previa a mayores ascensos.

La última ventana clara de compra apareció a finales de julio, cuando el título buscó la zona de los 800 dólares y llegó a marcar mínimos en 740. Ese nivel coincidía con el ajuste del 38,20% de Fibonacci del rally iniciado en abril de 2025 desde los 62 dólares, que culminó el pasado junio en los 1.254 dólares. Si la consolidación devuelve el precio a la franja de 800 a 850 dólares, la lectura es de segunda oportunidad para buscar nuevos máximos por encima de 1.255.

Sandisk (SNDK) ha vuelto al mercado como compañía independiente con el negocio de NAND y SSD, y su crecimiento en centros de datos es el argumento principal. Aquí la corrección fue más profunda: el título cayó hasta el 61,80% de retroceso de una tendencia alcista nacida en abril de 2025, en la zona de los 1.000 dólares. Ahora está a punto de superar los 1.850 dólares, umbral que abriría la puerta a los máximos históricos de 2.400. Eso sí, en esa franja el propio análisis recomienda recoger beneficios antes de una previsible fase lateral.

Rambus (RMBS) juega una partida distinta. No fabrica memoria a gran escala: diseña los chips que hacen viajar los datos entre la memoria y el procesador. De poco sirve tener una GPU cada vez más potente si la información no llega hasta ella con la rapidez suficiente. La zona actual de cotización se considera adecuada para empezar a comprar, con la idea de ampliar posiciones si el precio alcanza los 70 dólares, nivel por el que pasa la directriz alcista vigente desde 2020 y que supondría un ajuste del 61,80% de Fibonacci de la tendencia nacida en los mínimos de 2019.

Western Digital (WDC) centra su historia en los discos duros de gran capacidad después de separar su negocio de memoria flash. Menos glamour y más volumen. El título ha alcanzado los 420 dólares, aproximadamente una corrección del 50% del rally nacido en los mínimos de abril de 2025. En ese entorno ya se considera razonable comenzar a comprar, aunque el escenario más atractivo pasaría por una caída a la franja de 300 a 330 dólares, donde se completaría el ajuste del 61,80%.

Seagate (STX) cierra la selección desde el almacenamiento masivo para grandes centros de datos y proveedores de nube. Aquí la recomendación es esperar. No habría que entrar hasta que el título supere los 925 dólares, momento en el que rompería la directriz bajista que acota las caídas y apuntaría a los máximos históricos de 1.140 dólares. El escenario gana fuerza después de que la cotización haya buscado apoyo en la zona de los 700 dólares, equivalente al 38,20% de Fibonacci del rally iniciado en abril de 2025.

El riesgo que nadie quiere mirar en el ciclo de la memoria

Hay un detalle que separa esta tesis de una simple moda temática: la memoria es un negocio profundamente cíclico. Los valores de esta selección acumulan subidas extraordinarias en poco más de un año —Micron pasó de 62 a 1.254 dólares—, de modo que buena parte del relato ya está en el precio. Comprar máximos históricos en un sector que alterna euforia y sobrecapacidad cada pocos ejercicios es una manera cara de equivocarse.

El mapa competitivo tampoco invita a dormir tranquilo. Micron se juega cada contrato de HBM frente a los grandes fabricantes coreanos, y el liderazgo se decide por décimas de rendimiento y por capacidad de producción disponible. Sandisk, Western Digital, y Seagate arrastran la herencia de una industria que durante años fue sinónimo de producto indiferenciado y márgenes ajustados. Su revalorización depende menos de la tecnología que de la disciplina de capital: si los fabricantes vuelven a invertir en exceso, la escasez se convierte en excedente en dos trimestres.

Para el inversor español, el acceso es indirecto. En el IBEX 35 no hay ninguna compañía que fabrique memoria, interconecte chips o venda discos duros a hiperescaladores; las referencias más cercanas del índice, como Indra, operan en defensa y servicios tecnológicos, un terreno distinto. La exposición se canaliza por tanto vía brókeres internacionales, fondos sectoriales o fondos cotizados. El próximo informe trimestral de Micron y las guías de capacidad de la industria coreana marcarán el tono del sector en los próximos meses, y serán la prueba de si la escasez que hoy sostiene el relato tiene recorrido real o si, como ha ocurrido otras veces, el mercado se ha adelantado a un ciclo que aún no ha terminado de madurar.

Endesa lanza la V edición de su FP Dual para cubrir la creciente demanda de profesionales en redes de distribución eléctrica

Los primeros alumnos de esta FP llegaron a sus aulas hace ya cuatro años. Desde entonces han participado 36 centros educativos, 102 docentes y 296 alumnos. De ellos, 163 ya trabajan actualmente en empresas contratistas de Endesa, mientras que otros han optado por continuar su formación o desarrollar su carrera profesional en otras compañías del sector.

Estos resultados reflejan el éxito de esta iniciativa, diseñada para atraer y formar talento joven en un sector estratégico para la transición energética y cuya quinta edición ha comenzado estos días con las primeras acciones dirigidas a la formación del profesorado. El programa cuenta con la colaboración de las consejerías de Educación de Andalucía, Aragón, Canarias, Cataluña, Extremadura e Islas Baleares así como de las empresas contratistas de e-distribución, la filial de redes de distribución de Endesa.

El objetivo de esta PF Dual es responder a uno de los principales retos del sector: disponer de profesionales cualificados para afrontar la transformación del sistema eléctrico. Según la última actualización del Plan Nacional Integrado de Energía y Clima (PNIEC), las redes eléctricas requerirán inversiones de 53.000 millones de euros hasta 2030, lo que incrementará la demanda de perfiles técnicos especializados.

Además, el programa mantiene un foco especial en la incorporación de talento femenino y en la generación de oportunidades laborales en los territorios donde opera la red de distribución de Endesa.

Profesional al sector eléctrico
Profesional al sector eléctrico. Fuente: Endesa

Formación técnica, seguridad y empleabilidad

Esta FP Dual combina 2.000 horas de formación teórica y práctica distribuidas en dos cursos académicos. Entre sus elementos diferenciales destaca la formación específica en seguridad, con alrededor de 100 horas dedicadas a esta materia, así como su orientación directa a la empleabilidad.

A través de las prácticas en empresas, los estudiantes tienen la oportunidad de conocer de primera mano el trabajo de campo vinculado al mantenimiento, modernización y desarrollo de las redes eléctricas, infraestructuras esenciales para garantizar el suministro y facilitar la electrificación de la economía.

De esta forma, el programa contribuye tanto a mejorar la inserción laboral juvenil como a dar respuesta a las crecientes necesidades de personal cualificado derivadas del aumento de las inversiones en redes de distribución.

Empresas y alumnos destacan el valor de la experiencia práctica

Las empresas colaboradoras coinciden en señalar la necesidad urgente de incorporar nuevos profesionales al sector eléctrico y destacan el papel fundamental de los centros educativos y del profesorado para despertar vocaciones técnicas entre los jóvenes.

Una de ellas es AMETEL. El responsable de su División de Media y Baja Tensión en Sevilla, Juan Manuel Gutiérrez Daneri, ha subrayado el impacto positivo de la iniciativa: “Con el proyecto de FP Dual que desarrollamos junto con Endesa conseguimos acompañar a los jóvenes en su primera toma de contacto con la realidad del trabajo. No es solo enseñar, es invertir en el futuro de nuestro equipo. Cuando ves su rápida evolución en campo, te das cuenta de que el esfuerzo de tutorizarlos merece totalmente la pena”.

La experiencia también es valorada muy positivamente por los propios alumnos. Es el caso de Jennifer Rodríguez Domínguez, incorporada a la Delegación de Las Palmas de AMETEL tras finalizar sus prácticas: “La incorporación a la empresa me ha permitido poner en práctica todos los conocimientos adquiridos durante mi formación, viviendo la realidad de los trabajos en campo”. Por su parte, Pablo Lama Muñoz, contratado en la Delegación de Utrera (Sevilla) después de completar su periodo formativo, destaca que “esta FP Dual te permite incorporarte al mundo laboral y sentir que no empiezas desde cero, sino que todo te resulta familiar y encaja. Esa es la verdadera ventaja”.

Nuevas iniciativas para ampliar el talento disponible

Como complemento formativo a la FP Dual, Endesa está ya impulsando nuevas iniciativas para reforzar la disponibilidad de profesionales especializados en redes de distribución eléctrica. La compañía está trabajando en un programa orientado a identificar perfiles operativos básicos con alta demanda y escasez de candidatos, ofreciendo formación intensiva que facilite una rápida incorporación al mercado laboral.

Esta iniciativa está dirigida especialmente a personas en búsqueda activa de empleo y contribuye tanto a mejorar la empleabilidad local como a cubrir las necesidades de personal de las empresas colaboradoras.

Las trampas de los coches de ocasión: 5 detalles que debes mirar con lupa antes de comprar en Flexicar o Clicars

0

Comprar un coche de ocasión en plataformas como Flexicar o Clicars se ha vuelto una alternativa al concesionario tradicional: catálogo cerrado, precios visibles y trámites rápidos. El problema es que el número que preside el anuncio rara vez coincide con lo que acaba pagando el comprador. Flexicar, por ejemplo, anuncia un Peugeot 208 por 11.990 € al contado y lo deja en 10.490 € si se financia la operación: el descuento no es un regalo, se recupera por otra vía. Antes de firmar, conviene saber dónde está cada «trampa».

Los cinco puntos que te damos a continuación están ordenados por el momento en que aparecen y por lo que pueden costar, en euros o en derechos: el precio real frente al financiado, las condiciones del préstamo —donde la TAE, y no el TIN, es el dato que permite comparar—, la garantía legal que corresponde al comprar a un profesional, el historial del vehículo y las condiciones de devolución. La OCU ha advertido del encarecimiento que supone contratar seguros vinculados a la financiación, y el informe de la DGT permite verificar la vida anterior del coche.

Precio de contado frente a precio financiado: quita el descuento y mira qué queda

Hand reaching towards floating percentage symbols
Foto de Sasun Bughdaryan en Unsplash

En Flexicar, Clicars y otras plataformas de ocasión el precio grande del escaparate suele ser un precio condicionado. Flexicar anuncia un Peugeot 208 por 11.990 € al contado y 10.490 € «financiando el 100% del importe»; un Renault Scenic pasa de 17.490 € a 15.990 €, y un Fiat Punto, de 4.990 € a 4.490 €. En Clicars, un Opel Corsa km0 baja de 15.490 € a 14.090 €. Son rebajas de entre 500 y 2.000 euros que solo existen si contratas el préstamo con el vendedor y que, según la OCU, funcionan como gancho para arrastrar al comprador hacia una financiación muy lucrativa para la empresa. La normativa obliga a detallar las condiciones de ese descuento —plazo mínimo, importe aplazado, permanencia—, algo que la organización de consumidores señala que varios portales no aclaran.

La cuenta real aparece al sumar los intereses. En su análisis de enero de 2026, la OCU estimó una TAE del 20,12% en Clicars y del 15,10% en Flexicar, frente al entorno del 7% de media de un préstamo bancario para coche. Con esos tipos, un vehículo anunciado por poco más de 21.000 euros puede acabar costando 47.000 euros si se financia a diez años, un plazo que estas plataformas ofrecen con frecuencia y que multiplica el coste. Así, el descuento de 1.000 o 1.500 euros queda enterrado bajo años de cuotas. La recomendación es pedir por escrito la comparativa entre precio al contado y precio total financiado —con TAE, TIN e importe final adeudado— y contrastarla con dos bancos, teniendo en cuenta que hay 14 días para desistir del préstamo sin penalización.

La letra pequeña del préstamo: TAE, comisión de apertura y seguros vinculados

Documento de acuerdo de préstamo en primer plano sobre una mesa de madera que representa conceptos legales y financieros.
Foto de RDNE Stock project en Pexels

La TAE es el único número que permite comparar préstamos, porque es el que integra intereses, comisiones y servicios obligatorios; el TIN que los anuncios destacan en grande, no. La OCU denunció en enero de 2026 ante la Dirección General de Consumo y el Banco de España a trece portales de coche de ocasión, entre ellos Clicars, Flexicar, Yamovil y Ocasionplus, por dificultar o directamente esconder esa cifra. Sus estimaciones llegan al 20,12% TAE en Clicars y al 15,10% en Flexicar, frente a un entorno bancario que ronda el 7%. El efecto no es menor: un coche anunciado por poco más de 21.000 euros puede acabar costando unos 47.000 si se financia al 20% a diez años. A eso se añade la comisión de apertura, que en los propios anuncios de Flexicar aparece con un 3,99% sobre el importe financiado —558 euros en un utilitario, 1.033 en un SUV— y que suele ir financiada, de modo que también devenga intereses.

El tercer frente de la letra pequeña son los seguros vinculados: protección de pagos, vida o privación temporal del carné que se presentan como opcionales, pero se suman al capital y generan intereses durante toda la vida del préstamo. Varias Audiencias Provinciales —Vitoria, Teruel, Palencia y Soria— han señalado que, si se financian, su coste debería formar parte de la TAE, como exige la Ley 16/2011 de Contratos de Crédito al Consumo. Todo esto se apoya en el gancho del descuento: Flexicar anuncia el mismo coche a 25.990 euros al contado y 22.990 financiado, un ahorro que se diluye si el préstamo se encarece. Conviene pedir por escrito la comparativa entre precio al contado y precio total a plazos, y recordar los 14 días naturales para desistir del préstamo sin justificar nada, sin penalización y pagando solo los intereses generados.

La garantía: lo que obliga la ley frente a lo que cubre su póliza

Flexicar ficha a Fernando Alonso para revolucionar el sector de la automoción en España
Fuente: Flexicar.

Comprar un coche usado a un profesional como Clicars o Flexicar activa de forma automática la garantía legal que marca la Ley General para la Defensa de los Consumidores y Usuarios. El Real Decreto-ley 7/2021, en vigor desde el 1 de enero de 2022, elevó el plazo mínimo de 6 meses a un año para los vehículos de ocasión, y ese plazo es irrenunciable: ninguna cláusula puede recortarlo ni hacer que el comprador renuncie a él. Durante los seis primeros meses, además, la ley presume que el defecto ya existía antes de la entrega, de modo que es el vendedor quien debe demostrar lo contrario y no el comprador. La cobertura alcanza cualquier falta de conformidad —averías mecánicas, electrónicas o estructurales no derivadas del uso normal— que no constara en el contrato. Lo que la OCU advierte es que muchos «libros de garantía» que entregan estas empresas están hechos a su medida, así que conviene leer siempre las condiciones y no darlas por buenas.

La póliza comercial es otra cosa. Clicars anuncia una Garantía Premium de hasta 3 años, ligada a una revisión de 320 puntos, que suele venderse como extra (en foros de usuarios se mencionan unos 490-500 euros por año adicional). Frente a la cobertura legal, estas pólizas externas llegan con letra pequeña: excluyen el desgaste habitual (embrague, frenos, batería, neumáticos), el mantenimiento periódico, y suelen imponer franquicias, talleres concertados y topes económicos. Un ejemplo del mercado es Coberclick, que ofrece desde 419 euros por 6 meses y desde 599 por 12, con un máximo de 2.800 euros por avería y 3.500 por contrato, más una carencia de 10 días o 1.000 kilómetros. La clave que repiten los abogados de consumo es que contratar o recibir esa póliza no libera al vendedor profesional de su responsabilidad legal: si la aseguradora rechaza la reparación, se puede reclamar directamente a la empresa.

El historial y el origen del coche: DGT, ITV y si viene de flota o rent-a-car

ITV Merca2

Antes de firmar, cualquier comprador puede pedir el informe oficial del vehículo a la DGT, y en un modelo de venta estandarizado como el de estas plataformas es la única forma de ver lo que el anuncio omite. El informe reducido es gratuito y solo confirma la fecha de primera matriculación y si existe alguna incidencia —embargo, precinto o baja— que impida transferir o circular el coche. El completo cuesta 8,67 euros (tasa 4.1) y añade lo esencial: identificación del titular, número de propietarios anteriores, historial de ITV con los kilómetros declarados en cada inspección, cargas y reservas de dominio, llamadas a revisión pendientes y el tipo de servicio al que se destinó el vehículo. Se solicita en la sede electrónica, en la app miDGT o presencialmente con cita previa. Sin ese documento, el comprador decide sobre una ficha comercial preparada por el propio vendedor.

El origen pesa tanto como el estado. El permiso de circulación codifica el uso del coche: 1040 para alquiler sin conductor, 1041 para autoescuela y 1000 para particular, y la ficha técnica puede llevar la anotación «ASC». En vehículos matriculados antes de mayo de 2018, haber pasado la primera ITV a los dos años —en lugar de a los cuatro— apunta a una flota de alquiler. Un ex rent-a-car o ex flota no es inservible, pero acumula conductores, desgaste y una depreciación mayor, y su reventa se resiente. Clicars admite que compra habitualmente coches procedentes de flotas, y no es raro que lleguen importados de Francia o Alemania tras contratos de renting. Flexicar ha sostenido ante la OCU que el contrato de compraventa no le obliga a especificar que un vehículo sea importado. Cruzar el kilometraje de las ITV y desconfiar de transferencias muy seguidas cierra la comprobación.

La devolución: cuántos días, cuántos kilómetros y quién paga el transporte de vuelta

carnet de conducir digital

En el papel, las dos plataformas venden lo mismo: una prueba de 15 días o 1.000 kilómetros y, si el coche no convence, devolución íntegra del dinero. Flexicar lo publicita como «devolución en 15 días o 1.000 km» y Clicars añade una segunda red de seguridad de 100 días o 3.000 kilómetros de «fiabilidad real», con reembolso comprometido en 48 horas tras entregar el vehículo y resolver el contrato. La clave que conviene tener clara es que ese plazo no es el derecho legal de desistimiento de 14 días, que en España solo cubre compras a distancia: si la venta se cierra y el coche se prueba en el concesionario, el comprador depende de la palabra comercial de la empresa. En la lista pública de reclamaciones de la OCU hay casos de usuarios a los que Flexicar negó la devolución precisamente por ese motivo, alegando venta presencial.

Ahí está el detalle que cambia la factura: quién paga el transporte de vuelta. Clicars lo anuncia como «devolución o cambio sin coste», pero el contrato tipo de Flexicar incluye una penalización por desgaste de 0,50 euros por kilómetro recorrido desde la entrega, 700 euros en concepto de transporte y el coste de transferir la titularidad del vehículo en ambos sentidos, según los textos reproducidos en consultas jurídicas. A eso se suman los gastos de tráfico, que en una reclamación publicada por la OCU rozaban los 390 euros y no siempre se recuperan. Un comprador que acudió a un servicio de asesoría legal detalló que, tras pagar 24.500 euros y rodar 450 kilómetros, la devolución se quedó en 21.500: la resta no cuadraba solo con el kilometraje. Antes de firmar conviene exigir por escrito el desglose exacto de la devolución y el importe de la recogida, y confirmar si la garantía premium contratada se reembolsa de forma proporcional.

Escala y oportunidad: así impacta el volumen de 100 Montaditos en su red de proveedores

En un sector tan competitivo como el de la restauración organizada, crecer no solo significa abrir nuevos locales. También implica construir una red capaz de sostener ese crecimiento: proveedores, logística, compras, innovación de producto y capacidad de respuesta ante un consumidor que pide rapidez, precio ajustado y una experiencia reconocible. En ese tablero, el volumen se ha convertido en una de las grandes ventajas competitivas de los grupos de restauración.

100 Montaditos es uno de los ejemplos más claros de este modelo en el mercado español. La marca forma parte de un grupo que cuenta con más de 600 unidades de restauración repartidas en múltiples países. Desde su origen en España, el grupo ha construido en torno a 100 Montaditos un ecosistema de marcas —junto a Cervecería La Sureña y The Good Burger— basado en una misma lógica de escala, capilaridad y estandarización operativa.

El contexto ayuda a entender la dimensión del fenómeno. La restauración organizada continúa ganando peso en España y ya supone en torno a un tercio de la restauración comercial, según distintos informes sectoriales. En paralelo, el sector sigue avanzando en un escenario marcado por la inflación de costes, la profesionalización de las cadenas y la presión por mantener propuestas competitivas para el consumidor.

En este entorno, el tamaño no solo permite vender más: permite comprar mejor. Y 100 Montaditos es un buen ejemplo de cómo una marca de gran capilaridad puede convertirse también en un motor para toda una cadena de suministro. Detrás de cada establecimiento existe una red de proveedores que garantiza el abastecimiento de productos de alta rotación —panes, carnes, cerveza, patatas, salsas, cafés, bollería o productos de impulso— y que encuentra en el volumen de la enseña una oportunidad de crecimiento y estabilidad.

La escala aporta previsibilidad. Para muchos proveedores, trabajar con una red extensa de restaurantes supone contar con una demanda recurrente, planificada y distribuida en el tiempo. Esto permite dimensionar producción, optimizar procesos industriales, mejorar la planificación logística y reducir incertidumbres. En un sector alimentario donde los márgenes pueden ser ajustados y los costes de materias primas han mostrado una fuerte volatilidad en los últimos años, contar con clientes de volumen estable puede ser una palanca relevante de crecimiento.

También permite que proveedores nacionales y locales accedan a una red de distribución que, de otro modo, sería difícil alcanzar. Cuando una cadena introduce un producto en su carta o refuerza una categoría, el impacto puede trasladarse rápidamente a pedidos, fabricación, transporte y empleo indirecto. En restauración organizada, una referencia exitosa no se mide solo por su acogida entre consumidores, sino por la capacidad de integrarse en una cadena de suministro amplia, eficiente y replicable.

La lectura económica es clara: cada unidad vendida en barra o en mesa activa una cadena previa de producción, compra, transporte y almacenamiento. Y cuando esa unidad se multiplica por cientos de restaurantes, el efecto deja de ser anecdótico. El volumen de una enseña puede ayudar a sostener economías de escala, negociar mejores condiciones, absorber parte de los incrementos de costes y, al mismo tiempo, ofrecer al consumidor precios competitivos.

Para los franquiciados, esa estructura también tiene implicaciones directas. Una red de proveedores homologada, con acuerdos centralizados y productos adaptados al modelo de negocio, puede reducir complejidad operativa y facilitar que cada establecimiento mantenga estándares homogéneos. En restauración organizada, la consistencia es casi tan importante como la innovación: el consumidor espera reconocer el producto, el precio y la experiencia, independientemente de la ciudad o el local en el que entre.

Y aunque 100 Montaditos es uno de los principales exponentes de este modelo, su capacidad de tracción se integra en un ecosistema más amplio: Cervecería La Sureña se apoya en el tapeo y las raciones compartidas y TGB compite en el segmento burger. Para la red de proveedores, esa diversificación multiplica las categorías de producto y reduce la dependencia de una única ocasión de consumo.

Por eso, el impacto de grupos como el que pertenece 100 Montaditos debe leerse más allá de sus aperturas o de sus cifras de venta. Su dimensión también se mide por la actividad que generan alrededor: proveedores alimentarios, operadores logísticos, fabricantes, distribuidores, servicios auxiliares y empresas que encuentran en la restauración organizada una vía para crecer con estabilidad.

En plena consolidación del sector, la escala se ha convertido en una forma de influencia económica. Para 100 Montaditos, como una de las principales enseñas del Grupo, se traduce en mayor capacidad de negociación, eficiencia y expansión. Para sus proveedores, puede representar volumen, recurrencia y acceso a una red amplia de consumo. Y para el mercado, refleja una tendencia cada vez más evidente: en la restauración actual, quien consigue ordenar bien su cadena de suministro no solo sirve más rápido o más barato; también construye un ecosistema empresarial más amplio a su alrededor.

El cambio silencioso en la forma en que las personas protegen sus cuentas en línea

Las compras digitales instantáneas han acercado la protección de las cuentas al momento de pagar. Una transacción puede llevar solo unos instantes, pero la cuenta que hay detrás puede contener datos de inicio de sesión, enlaces de pago y registros de compras. El cambio reciente es práctico: la seguridad y la privacidad deben formar parte de los preparativos de compra, en lugar de convertirse en algo secundario una vez completada la transacción. Adoptar pequeños hábitos antes de elegir un código, una recarga o una suscripción ayuda a mantener el proceso ordenado.

Estos preparativos incluyen confirmar la plataforma elegida y la compatibilidad regional antes de pagar, y tener la cuenta lista para la transacción. Una recarga global de UC de PUBG Mobile, como Uc pubg mobile, es un buen ejemplo: incluso una compra instantánea se basa en decisiones sobre el acceso a la cuenta y los datos personales. El objetivo es sencillo: compartir solo la información necesaria para el servicio indicado, mantener el acceso bajo el control del titular de la cuenta y conservar los registros de compra. Estos pasos establecen una rutina conocida para futuras compras sin exigir datos innecesarios.

El acceso en varias capas se convierte en la norma práctica

El acceso basado únicamente en contraseña ya no basta ante la cantidad de servicios conectados a una cuenta de correo habitual. La autenticación multifactor añade una comprobación de identidad adicional, por lo que una contraseña por sí sola no basta para acceder a una cuenta. La dirección de correo electrónico vinculada a servicios de compras, juegos y pagos merece una protección prioritaria, ya que puede recibir enlaces de inicio de sesión, restablecimientos de contraseña y mensajes de verificación. Activa la autenticación multifactor (MFA) para esa cuenta de correo y para los servicios relacionados con las compras.

Conviene prestar atención a opciones de inicio de sesión más seguras cuando estén disponibles. Las claves de acceso, las llaves de seguridad y las aplicaciones de autenticación suelen ser opciones más seguras que los códigos de un solo uso enviados por SMS o correo electrónico, aunque los SMS siguen aportando más protección que una contraseña por sí sola. Las claves de acceso son credenciales vinculadas al dispositivo que pueden usar un PIN, la huella dactilar o el reconocimiento facial en lugar de una contraseña memorizada. Las contraseñas o frases de contraseña largas y únicas siguen siendo valiosas para los servicios que las utilizan, y un gestor de contraseñas de confianza puede crear y almacenar credenciales distintas.

El mantenimiento de los dispositivos completa esta rutina de protección de la cuenta. Las actualizaciones de sistemas operativos, navegadores, aplicaciones y programas de seguridad pueden incluir parches de seguridad. El bloqueo de pantalla, una red doméstica segura y cerrar las sesiones en dispositivos compartidos mantienen el acceso a la cuenta vinculado a la persona que la utiliza. En conjunto, estas medidas priorizan la protección antes de pagar sin complicar la compra en sí.

Las decisiones de privacidad aclaran el propósito del gasto

El gaming económico es un enfoque centrado en obtener más valor al jugar gastando menos en hardware, juegos o suscripciones. Se beneficia de hábitos de uso de la cuenta que evitan gestiones adicionales después de una compra rápida. Eneba es un mercado digital de claves de juegos, tarjetas regalo y productos digitales, donde los vendedores verificados y la información sobre la plataforma y la compatibilidad regional en las páginas de producto ayudan a tomar una decisión clara. Para un comprador con una cuenta protegida, la fricción de una compra apresurada queda reducida a un breve proceso de selección centrado en el producto adecuado.

La privacidad también implica decidir qué información necesita realmente una cuenta. Los principios de protección de datos de la UE incluyen la minimización de datos y la limitación de la finalidad, que respaldan proporcionar los datos necesarios para un servicio explicado con claridad. Revisa los permisos de las aplicaciones para acceder a la ubicación, los contactos, la cámara, el almacenamiento y el micrófono; después, revisa la configuración de privacidad del navegador y las opciones de cookies. Cada dato solicitado debe tener una finalidad clara, en lugar de convertirse automáticamente en parte de la creación de una cuenta.

Este enfoque mantiene las compras digitales sencillas porque cada acción tiene un lugar claro. Protege la cuenta de correo electrónico, usa una autenticación en varias capas, mantén los dispositivos actualizados y limita el intercambio de datos a lo que requiera el servicio. Los mercados digitales como Eneba ofrecen ofertas en videojuegos, recargas para videojuegos y mucho más, y encajan en esta rutina cuando los compradores seleccionan la plataforma elegida y la compatibilidad regional como parte de la elección del producto adecuado.

PEPE sube 30% en 24 horas y lidera las 100 mayores criptomonedas con volumen récord

PEPE sube un 30,85% en 24 horas y se coloca en 0,0000052 dólares, el mejor registro entre las cien mayores criptomonedas. Lo hace con un volumen de 1.390 millones de dólares, cinco veces su media del último mes, una cifra que el mercado lee como entrada masiva de dinero y no como simple ruido de libros de órdenes.

El movimiento arrancó desde la apertura de 0,000004 dólares y llegó a tocar 0,0000053 en la misma jornada, un rango intradía que casi duplica el del día anterior. La capitalización de la memecoin (una criptomoneda nacida de un meme de internet, sin más respaldo que su comunidad) se sitúa en 2.160 millones de dólares.

No es un caso aislado. El bitcoin, Dogecoin y XRP también cotizaron al alza durante la sesión, pero ninguno con la violencia de PEPE. El rally llega, además, después de varias semanas en las que el sector de las monedas meme había perdido protagonismo frente a los tokens de infraestructura. El origen del nombre, por si ayuda a situarse, está en el personaje de Pepe el Sapo, convertido en icono de internet desde hace dos décadas.

Qué ha pasado: un 30% en un día y cinco veces más volumen

La métrica que mejor explica lo ocurrido es la relación entre volumen negociado y capitalización. Ayer apenas representaba el 14,52%; hoy se ha disparado hasta el 64,31%. Traducido: en una sola sesión cambió de manos casi dos tercios del valor de mercado del token. En un activo con la liquidez de PEPE eso no es acumulación tranquila, es una entrada y salida rápida de dinero especulativo.

El volumen de las últimas 24 horas multiplica por 4,4 el promedio de los últimos 30 días, que ronda los 314 millones de dólares. Y la subida se concentró en una única jornada: el volumen de ayer apenas rozó la media, un 5% por debajo.

En el plano técnico, el precio cotiza un 44% por encima de su media móvil de siete días y un 8,83% por encima del precio medio ponderado por volumen de la sesión. El RSI, el indicador que mide la fuerza de una subida, está en 81,2. Por encima de 70 el mercado se considera sobrecomprado; por encima de 80, la estadística histórica apunta a retrocesos o a pausas prolongadas. El estocástico, otro medidor de impulso, marca 95,3 sobre 100.

Pese al salto, PEPE sigue muy lejos de su mejor momento. Su máximo histórico son 0,0000281 dólares, alcanzados el 9 de diciembre de 2024. Desde entonces acumula una caída del 81,41%. Hace un año valía 0,0000101 dólares, es decir, todavía necesita subir cerca de un 94% solo para volver a ese nivel.

Un 30% en un día no convierte a una memecoin en una inversión: convierte su gráfico en un lugar más caro para entrar que para salir.

Por qué sube: cortos liquidados y rotación hacia memecoins

memecoin PEPE

El detonante más citado por los analistas es la liquidación de posiciones cortas. Cuando alguien apuesta a que un activo va a caer y el precio sube, se ve obligado a comprar para cerrar su apuesta y evitar más pérdidas. Ese efecto dominó empuja el precio aún más arriba. El interés abierto de los derivados de PEPE, el dinero apostado en contratos ligados a su cotización, supera los 560 millones de dólares.

Detrás está también la rotación. Cuando el dinero busca rendimiento rápido, sale de los activos más grandes y entra en los más pequeños. Eso explicaría por qué PEPE ha subido más que bitcoin o XRP en la misma sesión. Ayuda que la narrativa del meme conserve tirón: el lanzamiento de productos derivados de la marca, como preventas vinculadas al personaje, suele coincidir con picos de interés en el token original.

Para quien nunca ha comprado cripto conviene tener claro qué es este activo. PEPE no reparte dividendos, no genera comisiones de protocolo, ni tiene flujo de caja. Su valor es cultural y especulativo. Quien entra busca que otro pague más caro después, lo que en finanzas se conoce como la teoría del inversor más tonto. La ausencia de fallos técnicos, hackeos o noticias regulatorias negativas confirma que el motor de esta subida ha sido el puro flujo de dinero, no los fundamentales.

La letra pequeña: sobrecompra extrema y volatilidad del 114%

Hay precedentes que merecen recordarse. El ciclo de memecoins de 2021 multiplicó por cien el valor de Dogecoin y Shiba Inu en cuestión de meses, y ambos terminaron cediendo más del 80% desde máximos. Algo parecido ocurrió con las monedas meme que nacieron en 2024: subidas verticales seguidas de correcciones igual de rápidas. PEPE pertenece a esa misma familia y arrastra una volatilidad anualizada del 114,3%. Un solo movimiento medio del día equivale al 6% de su precio.

Con esos números, la asimetría no invita a las prisas. La sobrecompra extrema del RSI y del estocástico, junto a un precio muy por encima de sus medias, coloca el escenario más probable en una franja de 0,0000041 a 0,0000053 dólares, con riesgo de correcciones cercanas al 25% si la toma de ganancias se acelera. El nivel que separa un simple rebote de un cambio de tendencia es 0,000004 dólares, el precio con el que abrió la jornada. Si aguanta con volumen decreciente, la pausa sería sana; si se pierde, conviene recordar que los retornos acumulados de los últimos siete y 90 días (+51,36% y +95,20%) dejan margen de sobra a quien compró antes para vender.

Lo más honesto que puede decirse es que el impulso es real, pero está estadísticamente estirado. La referencia anual de 0,0000101 dólares queda demasiado lejos como para usarla de objetivo a corto plazo. La próxima sesión dirá si el volumen se sostiene por encima de los 1.000 millones y si el precio retiene los 0,000004. Nada de esto es una recomendación de inversión: es la foto de un movimiento que, como todos los de su especie, se entiende mejor después de que termina.

Un dictamen jurídico advierte de que la reforma europea de ciberseguridad podría vulnerar las normas de la OMC

0

Geraldo Vidigal, profesor de Derecho Internacional de la Universidad de Ámsterdam, ha emitido un dictamen jurídico en el que concluye que la reforma del Reglamento de Ciberseguridad de la UE (CSA2), propuesta por la Comisión Europea, podría ser incompatible con varias obligaciones fundamentales de la Organización Mundial del Comercio (OMC). A su juicio, el mecanismo previsto en la reforma establece un trato discriminatorio hacia los proveedores tecnológicos de terceros países frente a las empresas europeas.

El dictamen, emitido el 8 de septiembre y solicitado por el bufete internacional VVGB Advocaten, analiza el mecanismo de “seguridad de las cadenas de suministro” incluido en la propuesta presentada por Bruselas en enero. Este permitiría a la Comisión designar empresas extracomunitarias como “proveedores de alto riesgo” e incluso considerar países enteros como un riesgo para las cadenas de suministro TIC.

Esta calificación implicaría restricciones de amplio alcance, como excluir determinados componentes de redes móviles, fijas y por satélite y retirar los ya instalados; impedir la participación en contratación pública o proyectos financiados por la UE; y retirar certificados europeos de ciberseguridad. Las medidas podrían extenderse además a activos TIC esenciales de los 18 sectores considerados críticos por la legislación comunitaria.

Vidigal sitúa el principal problema jurídico en que el mecanismo no se aplicaría a empresas establecidas y controladas íntegramente en la UE. “En lugar de reforzar los controles sobre todos los productos tecnológicos, el enfoque propuesto por la Comisión excluye a los proveedores de terceros países de los mercados clave de la UE”, sostiene.

Según el dictamen, este trato diferenciado podría vulnerar los principios de nación más favorecida y trato nacional previstos por el GATT, además de compromisos relativos al comercio de servicios, la inversión, el acceso al mercado y los procedimientos de certificación y normalización. Asimismo, Vidigal advierte de una creciente “securitización” de las relaciones económicas internacionales que, en su opinión, puede poner en cuestión el marco jurídico que ha sustentado el comercio mundial durante las últimas décadas.

REFORMA

Las conclusiones de Vidigal se suman a otras críticas a distintos aspectos de la CSA2 desde los ámbitos empresarial y jurídico. Desde el sector, GSMA y Connect Europe han advertido recientemente de que una sustitución a gran escala de equipos de proveedores considerados de riesgo podría elevar los costes y afectar a la calidad y disponibilidad de las redes. En una declaración firmada por 17 CEOs de operadores europeos, las compañías han reclamado un enfoque proporcional y basado en riesgos, al considerar que las obligaciones generales de retirada de equipos podrían reducir la capacidad de inversión del sector en infraestructuras como fibra, 5G y 6G.

Connect Europe estima que los operadores más afectados podrían necesitar entre siete y diez años para completar la sustitución, mientras que su informe recoge una estimación de GSMA de entre 30.000 y 40.000 millones de euros para reemplazar todos los equipos de proveedores chinos en las redes europeas. El análisis apunta además a posibles efectos sobre precios, capacidad de negociación e innovación.

En el ámbito jurídico, José Luís da Cruz Vilaça, expresidente del Tribunal de Justicia de la Unión Europea (TJUE), ha cuestionado la base jurídica utilizada por la Comisión al considerar que la reforma afecta a cuestiones vinculadas con la seguridad nacional, una competencia reservada a los Estados miembros. Por su parte, Santiago González-Varas Ibáñez, catedrático de Derecho Administrativo de la Universidad de Alicante, ha advertido de la “alta discrecionalidad” que podría derivarse del uso de criterios no técnicos para identificar proveedores de alto riesgo.

The District 2026 reúne en Madrid al capital inmobiliario europeo, con un impacto económico de 42 millones de euros

0

The District 2026, evento europeo dedicado al Real Estate desde la perspectiva del capital, abre hoy sus puertas en Ifema Madrid, donde reunirá hasta el jueves 24 de septiembre a más de 20.000 líderes y profesionales del sector inmobiliario.

La quinta edición del evento prevé generar un impacto económico de más de 42 millones de euros en la ciudad y convertirá Madrid en la capital del continente para inversores, fondos, operadores y compañías vinculadas a la industria inmobiliaria europea.

En The District 2026, durante tres jornadas la vivienda asequible ocupará un lugar central en la agenda, junto a otros asuntos que están condicionando las decisiones de inversión. The District 2026 analizará cómo movilizar suelo, financiación y capital institucional para aumentar la oferta residencial, además de abordar la posición de Europa en el mercado internacional, y la evolución de activos como el living, los data centers, la logística, el retail y las oficinas para el capital inmobiliario. La inteligencia artificial, la sostenibilidad y las nuevas fórmulas de creación de valor completarán la agenda, en un encuentro que pondrá en común las distintas perspectivas del capital sobre el futuro de los activos inmobiliarios.

La primera jornada pondrá el foco en la evolución del mercado europeo y las estrategias con las que los inversores están afrontando el nuevo ciclo. Directivos como Edmund Eggins, managing director de Ardian; Frederic Jariel, co-head of Real Estate de Tikehau Capital; Ariadna Nijssen, Senior Director Investment Europe de de Stoneweg; Michael Abel, fundador, CEO y CIO de Greykite; o Jayes Patel, co-head de Real Estate de Norges Bank Investment Management; entre otros, compartirán su visión sobre las perspectivas del capital y las nuevas fórmulas de creación de valor.

Además, la vivienda asequible, uno de los temas más candentes en la actualidad, será objeto de análisis en materias como las barreras que dificultan el aumento de la oferta y de las fórmulas para movilizar suelo, capital y financiación a mayor escala. Beatriz Toribio, Executive Director Spain de ULI; Helena Beunza, presidenta de ASVAL; Xavier Vilajoana, presidente de APCE; y Carolina Roca, presidenta de Asprima; abordarán los retos que afronta el desarrollo de nueva oferta residencial. El debate incorporará también la perspectiva de los nuevos modelos de living y del capital institucional ante una necesidad de vivienda que se mantiene como uno de los principales retos del mercado.

Los data centers y las infraestructuras digitales ocuparán también un espacio destacado ante el crecimiento de la demanda vinculada a la inteligencia artificial y la digitalización. Paco González, fundador y CEO de Core Tech Capital; Francisco Porras, de la unidad de negocio de data centers de Merlin; Emilio Díaz, presidente de Spain DC; y Mercé Trullàs, Head of Project Finance – Digital Infraestructure de Banco Sabadell, analizarán la expansión de estas infraestructuras y los retos asociados a la conectividad, la energía y la soberanía digital. La financiación, la disponibilidad de suelo y las condiciones necesarias para desplegar nueva capacidad completarán la imagen de un activo que está ganando peso en las estrategias de inversión.

LOGÍSTICA, RETAIL Y OFICINAS

La segunda jornada trasladará la mirada hacia algunos de los activos que están concentrando el interés del capital. La logística será analizada desde la perspectiva de su resiliencia, los cambios geopolíticos y la reorganización de las cadenas de suministro. El retail pondrá el foco en la transformación de los patrones de consumo y las nuevas oportunidades de inversión, mientras que las oficinas abordarán su adaptación a las nuevas necesidades de los ocupantes y las estrategias de retrofit, conversión y reposicionamiento.

La jornada contará además con una visión global de la evolución del mercado de la mano de Daniel Lacalle, Chief Economist de Tressis, y con la participación de Miguel Nigorra, Partner & Head of Europe de Fifth Wall. La vivienda volverá a estar presente con un análisis del ciclo residencial europeo y de las oportunidades que ofrece actualmente el mercado.

La tercera jornada cerrará la quinta edición y ampliará la perspectiva hacia las dinámicas que están transformando el mercado inmobiliario europeo. Adolfo Favieres, Managing Director de BlackRock; Javier Faus, CEO de Meridia Capital; Juan Manuel Acosta, CIO de Rockfield; Jon Asumendi, Hotel Acquisitions de Starwood; Alexander Woolfson, vicepresidente de Brookfield; e Ismael Clemente, CEO de Merlin, compartirán sus perspectivas sobre la evolución del capital, los activos con mayor recorrido y las oportunidades que está generando el nuevo entorno de inversión.

Asimismo, el hospitality, el alternative living y los activos vinculados a la evolución de las necesidades sociales completarán la agenda de la última jornada, junto con el impacto de la tecnología y la inteligencia artificial en la inversión y la gestión inmobiliaria. La mirada hacia el sur de Europa tendrá también un peso destacado, con el análisis de las oportunidades que ofrecen los mercados de Portugal, Italia, Grecia y España para el capital internacional.

PUNTO DE ENCUENTRO

The District 2026 combinará su programa de contenidos con un espacio de hospitalities en el que más de 360 firmas trasladarán parte de su actividad al evento para mantener reuniones y generar nuevas oportunidades de negocio. La agenda incluirá también actividades de networking y los The World-Class District Awards 2026, que reconocerán proyectos y operaciones vinculados a la evolución del sector.

Portugal tendrá además una presencia destacada como país invitado de esta quinta edición, reforzando la dimensión ibérica y la vocación de The District de consolidarse como punto de encuentro para el capital que opera en el sur de Europa.

El sistema de cirugía asistida por robot da Vinci 5 recibe el marcado CE para procedimientos cardiacos

0

La aprobación del marcado CE para cirugía cardíaca en adultos recibida por da Vinci 5 hará posible que el sistema quirúrgico desarrollado por Intuitive pueda utilizarse en procedimientos de cardiotomía asistidos por toracoscopia y procedimientos de bypass coronario mínimamente invasivos en los centros que dispongan de esta tecnología.

Este avance permitirá a los equipos quirúrgicos realizar determinados procedimientos a través de pequeñas incisiones, sin necesidad de abrir el esternón, frente a abordajes como la esternotomía, que implica dividir el esternón para abrir el tórax y acceder al corazón.

El sistema da Vinci 5 ofrece una capacidad de computación 10.000 veces superior para futuras innovaciones y soluciones digitales, así como instrumentación inteligente capaz de capturar más de 1.000 puntos de datos por segundo. Esta última se introducirá en España con un conjunto completo de herramientas adecuadas para procedimientos cardíacos, incluidas nuevas soluciones de clase III.

Asimismo, da Vinci 5 incorpora imagen avanzada para mejorar la visualización de vasos y perfusión, y cuenta con un ecosistema digital integrado que acompaña todo el recorrido, desde la planificación preoperatoria hasta la analítica posoperatoria.

“Esta autorización representa nuestro firme compromiso de reintroducir en Europa los procedimientos cardiacos mínimamente invasivos con asistencia robótica. Estamos plenamente alineados con nuestros clientes, y ponemos a su disposición nuevos instrumentos quirúrgicos adecuados para procedimientos cardiacos, así como un ecosistema completo —que incluye programas de formación globales, una infraestructura dedicada y soporte— para que el personal quirúrgico y los equipos asistenciales puedan ofrecer mejores resultados a sus pacientes», señaló Dirk Barten, presidente comercial de Intuitive para Europa.

FORMACIÓN

La cirugía cardiaca con asistencia robótica cuenta con una larga tradición en Europa: los primeros procedimientos con el sistema da Vinci se realizaron en Francia y Alemania en 1998. Sin embargo, aunque esos primeros logros demostraron su potencial clínico, una combinación de limitaciones técnicas y la ausencia de una infraestructura formativa específica llevaron a priorizar su expansión en torno a procedimientos más consolidados.

Al mismo tiempo, Intuitive fue desarrollando un nuevo ecosistema más maduro para acompañar la adopción de la cirugía cardiaca con da Vinci 5 a través de programas de formación a medida, la generación de evidencia clínica y futuros instrumentos y accesorios específicos para procedimientos cardiacos.

Con este ecosistema ya implantado, y la aprobación del marcado CE de da Vinci 5 para cirugía cardiaca, la cirugía cardiaca mínimamente invasiva ya está en condiciones de ampliar su adopción en España y en toda Europa. Tanto es así que, a partir de este mismo año, Intuitive colaborará con un número limitado de centros para establecer programas de referencia que puedan reproducirse en otros hospitales y contribuir a una adopción progresiva y sostenible de esta tecnología.

«El marcado CE para procedimientos cardiacos en adultos con da Vinci 5 es un paso importante en el marco de una iniciativa global más amplia para ayudar a transformar la atención cardiaca», explicó Darla Hutton, vicepresidenta global de cardiaca de Intuitive. «Al combinar 30 años de innovación, formación orientada al trabajo en equipo y un modelo de servicio construido sobre la fiabilidad y la seguridad, confiamos en poder ayudar a los equipos cardiacos a incorporar la cirugía robótica asistida de una manera consistente, sostenible y adaptable a las necesidades de cada centro», concluyó.

Publicidad