Técnicas Reunidas eleva su objetivo de EBIT de 2026 a 295 millones de euros y descarta nuevas provisiones por Irán, un mensaje que Renta 4 ha premiado con un precio objetivo de 42,9 euros por acción.
Qué dicen las cifras del tercer trimestre
Las ventas del tercer trimestre alcanzaron los 1.733,6 millones de euros, un 1,5% por encima de lo que anticipaba el consenso. El volumen no es espectacular, pero llega con expansión de márgenes: el margen EBIT se situó en el 5,67%, frente al 4,54% del mismo periodo de 2025 y por encima del 5,16% que descontaba el mercado. Esa combinación es la que llevó a la casa de análisis a calificar las cuentas de sorpresa positiva en todas las líneas.
La caja fue el segundo foco de atención. La posición se disparó hasta los 628 millones de euros, frente a los 343,8 millones del primer semestre y a los 426 millones que pronosticaba el consenso. Conviene leer la cifra con lupa: incluye un anticipo de 450 millones del proyecto Upper Zakum en Emiratos Árabes Unidos. Sin ese cobro por adelantado, el dato habría quedado por debajo de lo esperado.
La dirección aprovechó la presentación para elevar la guía. El objetivo de EBIT para 2026 sube hasta aproximadamente 295 millones de euros, desde los 280 anteriores, lo que implica un margen cercano al 4,5% frente al 4,3% previo. La previsión de ventas se mantiene por encima de los 6.500 millones.
La cartera de pedidos que blinda el crecimiento
El argumento que sostiene la tesis no está en la cuenta de resultados, sino en el libro de pedidos. La cartera alcanzó los 14.141 millones de euros a cierre de septiembre, un 23% más que un año antes y un 34% por encima del cierre de 2025. Son máximos históricos de la compañía de ingeniería.
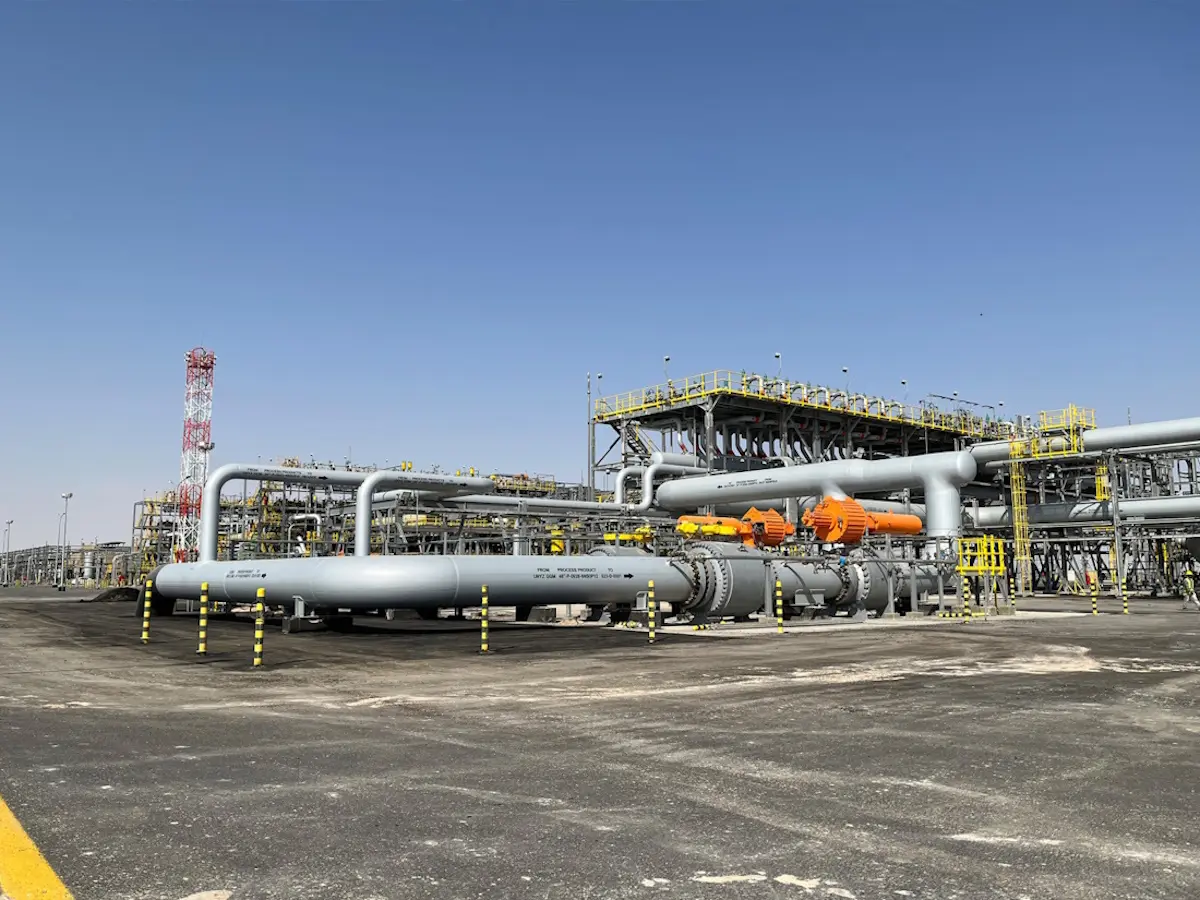
Oriente Medio concentra cerca de dos tercios de la actividad y de la cartera total del grupo. Ese peso explica el castigo bursátil de los últimos ejercicios y también el recorrido que el mercado empieza a reconocer ahora.
El libro de pedidos cubre más de dos años de ventas: la cartera equivale a 2,2 veces la facturación prevista para el conjunto de 2026.
| Magnitud | Dato actual | Referencia previa | Variación |
|---|---|---|---|
| Cartera de pedidos | 14.141 millones (sept. 2026) | 11.497 millones (sept. 2025) | +23% |
| Margen EBIT trimestral | 5,67% | 4,54% (3T 2025) | +1,13 puntos |
| Caja | 628 millones | 343,8 millones (junio 2026) | +82,7% |
| Objetivo de EBIT 2026 | 295 millones | 280 millones | +5,4% |
| Precio objetivo de Renta 4 | 42,9 euros | 36,4 euros | +17,9% |
Irán deja de ser la provisión recurrente
La compañía descartó provisiones adicionales por el conflicto en Irán. Sobre esa base, Renta 4 ha eliminado de sus estimaciones una provisión de 22,5 millones que tenía contemplada para el cuarto trimestre, según el informe de César Sánchez-Grande, responsable de análisis institucional de la firma.
El riesgo no desaparece del todo. El mismo documento advierte de que una provisión adicional podría llegar a lo largo de 2027, aunque el impacto en valoración sería inferior a un 1%. Dicho de otro modo: el agujero existe, pero ya no manda en el caso.
El efecto sobre la valoración es inmediato. El precio objetivo sube de 36,4 a 42,9 euros por acción, lo que arroja un potencial cercano al 35% y mantiene la recomendación de compra.
A eso se suma la remuneración al accionista. La compañía reafirmó un programa de recompra de 50 millones de euros, equivalente a cerca del 2,5% del capital, y un dividendo a cuenta de 21 millones que se abonará en enero de 2027.
El descuento que aún no se ha cerrado
Con una cartera de 14.141 millones y ventas por encima de 6.500, la cobertura de actividad supera los dos años, una ratio que en ingeniería EPC suele cotizar con prima. Los comparables europeos del sector, con Saipem y Technip Energies a la cabeza, han rehecho sus márgenes tras la resaca del ciclo de inversión en hidrocarburos, y el mercado les paga mejor la visibilidad del libro de pedidos que a la española.
Ahí está la anomalía. Un margen EBIT del 5,67% en el trimestre, con guía del 4,5% para el conjunto del año, deja a Técnicas Reunidas en la parte baja del rango sectorial pese a tener el mejor book-to-bill de su historia reciente. La lectura del consenso es que el descuento responde al riesgo geográfico, no a la ejecución. La prueba de fuego llegará con el cuarto trimestre, cuando se confirme si la caja se sostiene sin el anticipo emiratí.
La otra variable es el capital. Con la recompra en marcha y el dividendo comprometido, la compañía envía una señal de confianza en la generación de caja libre, pero reduce el colchón disponible ante cualquier desviación de costes en los proyectos de Oriente Medio. Es un equilibrio razonable, no exento de tensión. El mercado ya lo descuenta.
📊 Las Claves para el Inversor
- Qué vigilar: La confirmación de la caja en el cuarto trimestre sin el anticipo de Upper Zakum y el ritmo de adjudicaciones hasta el cierre del ejercicio.
- Reacción del valor: El precio objetivo de 42,9 euros incorpora un potencial del 35%; el mercado ha empezado a recortar el descuento por riesgo geográfico tras el mensaje de la dirección.
- Precedente sectorial: Saipem y Technip Energies recuperaron múltiplo cuando estabilizaron márgenes y cartera; la española ya tiene la cartera, le falta el margen.